

Öl befindet sich seit dem Großteil des Jahres 2026 im Krieg, und der Markt hat diese Monate damit verbracht, über eine Zahl zu diskutieren: Wie viel des Preises ist Angst und wie viel sind tatsächlich Barrel?
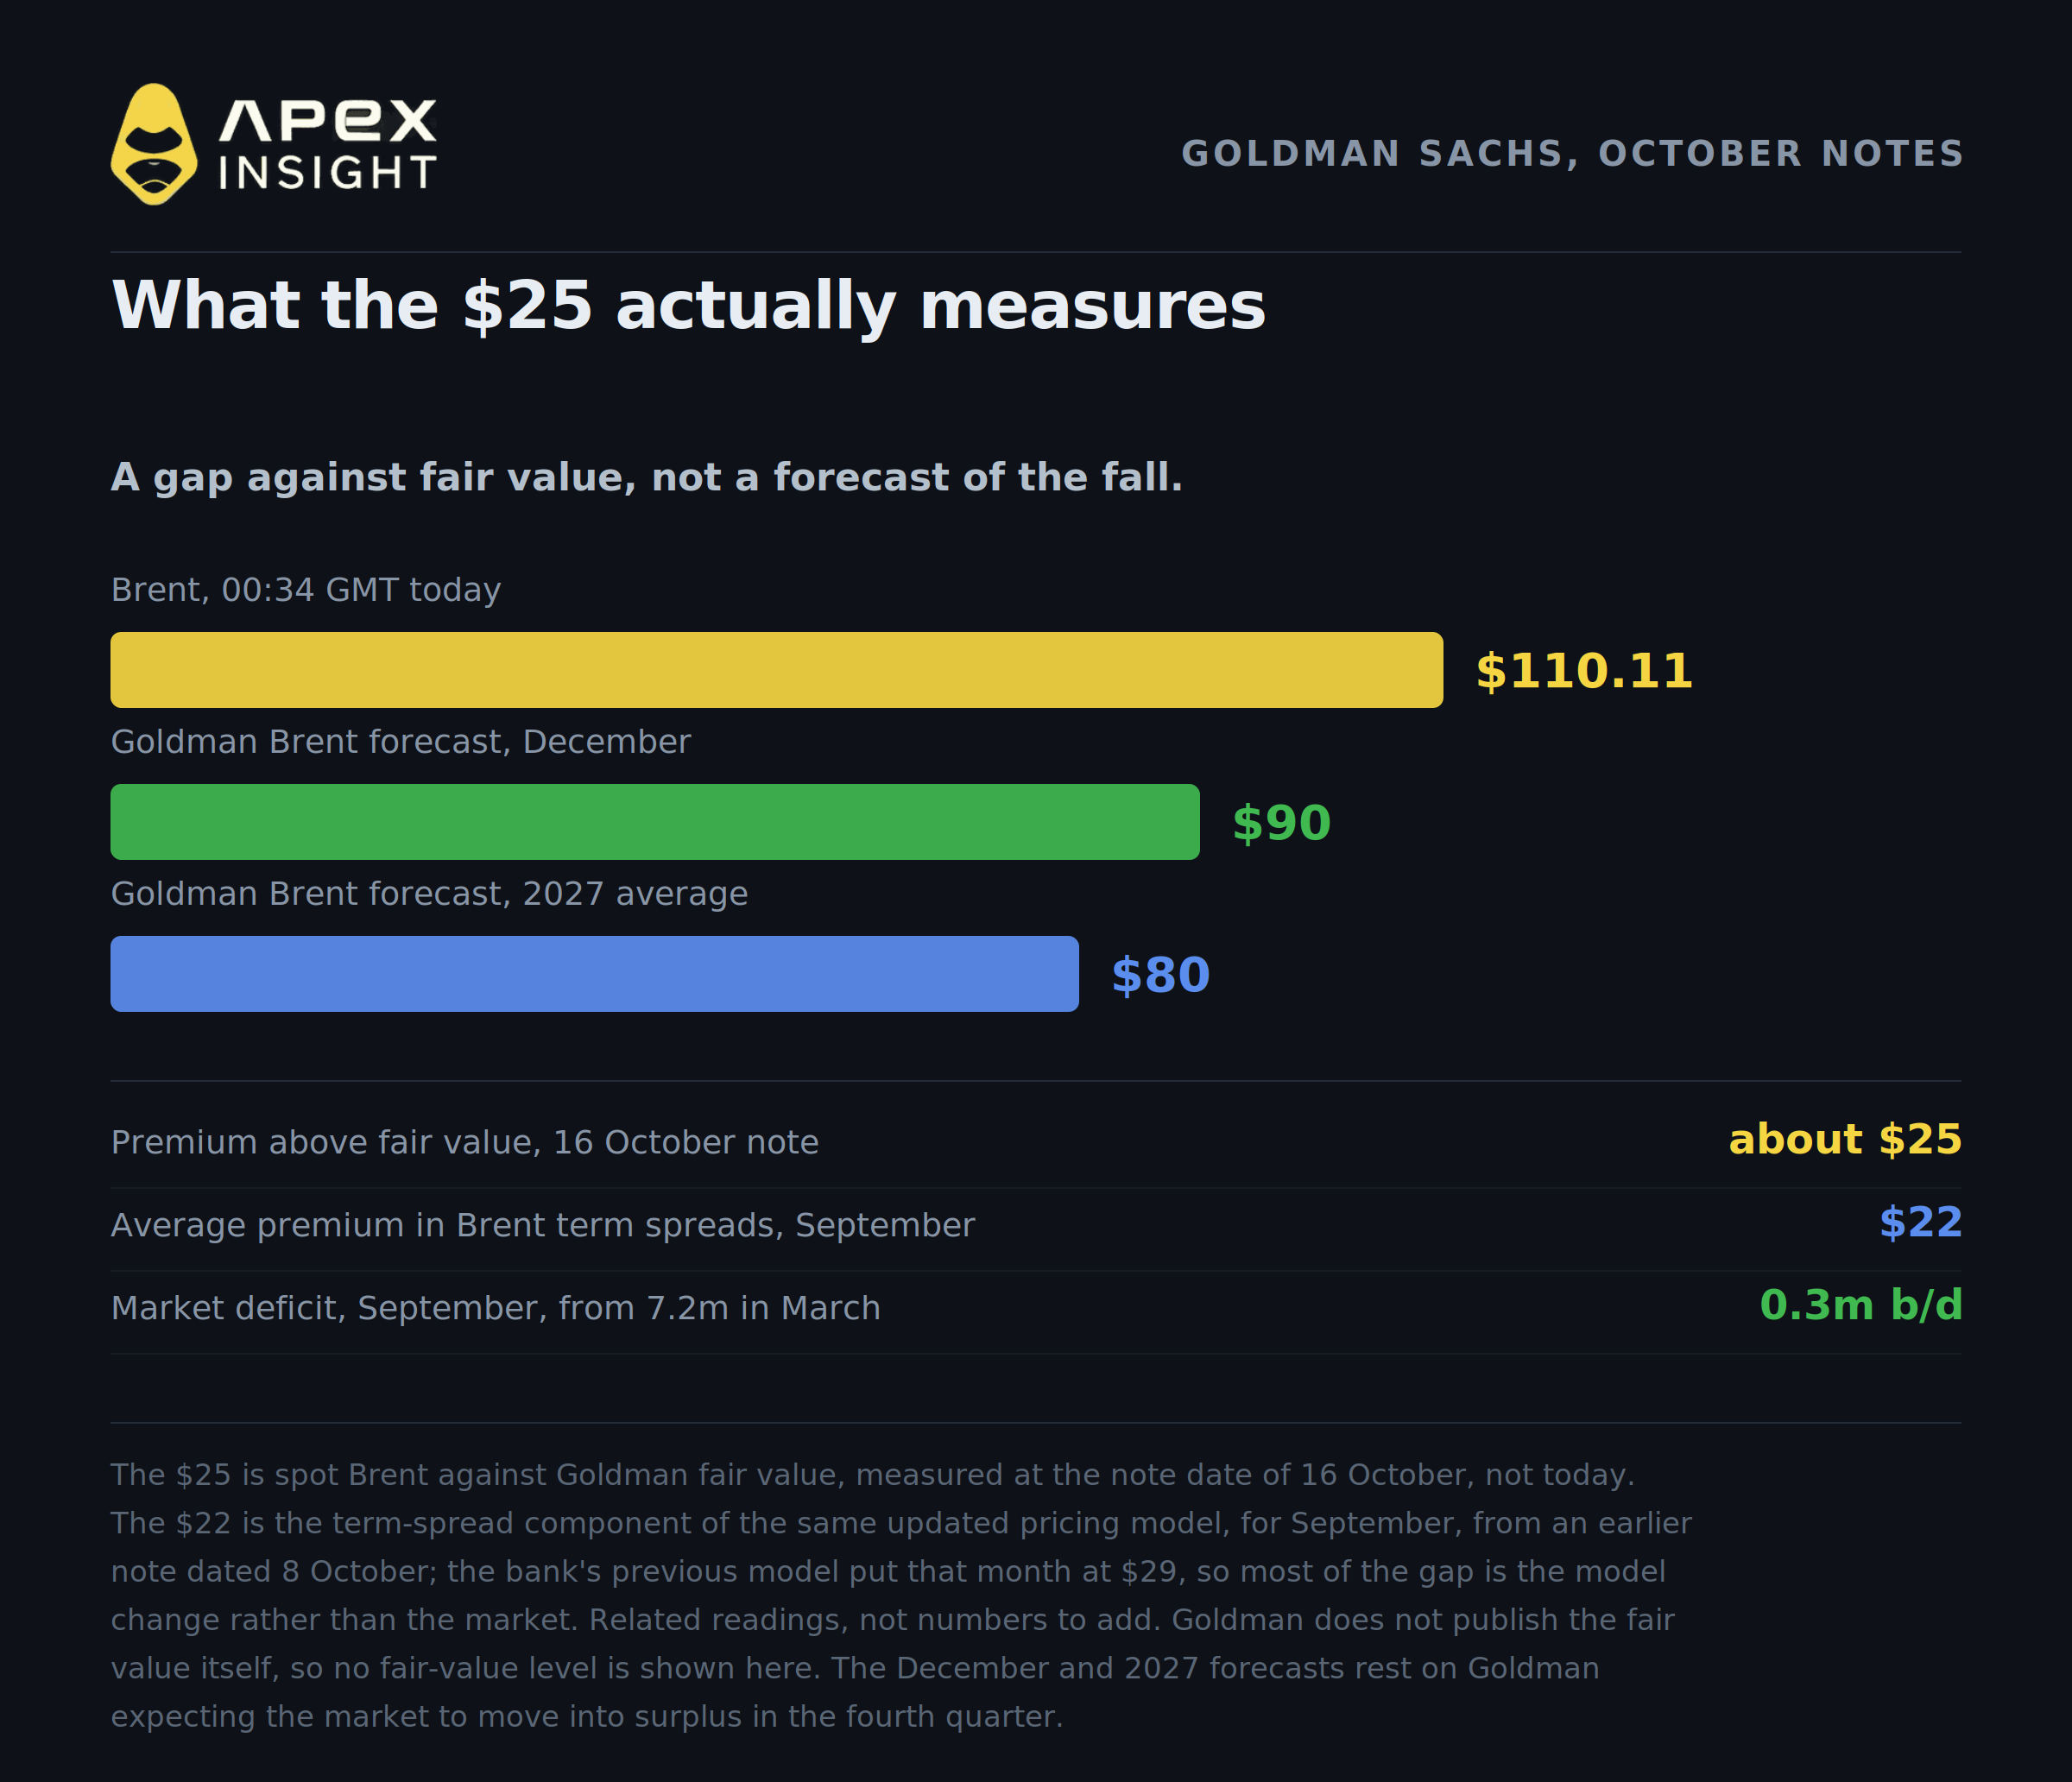
In der vergangenen Woche veröffentlichte eine Bank schließlich eine Zahl. In einer Mitteilung vom 16. Oktober schätzte Goldman Sachs, dass Brent-Spot eine Risikoprämie von fast 25 $ je Barrel über der eigenen Schätzung des fairen Werts trug. In derselben Mitteilung hob die Bank ihre Brent-Prognose für Dezember von 85 $ auf 90 $ an und setzte den Wert für 2027 auf 80 $.
Brent lag heute Morgen um 00:34 GMT bei 110,11 $ und WTI bei 98,12 $ und stieg im Verlauf der Sitzung weiter, wobei Brent bis zum Vormittag 112 $ überschritt, nachdem es weitere Angriffe in Saudi-Arabien gegeben hatte. Wenn Goldman richtigliegt, wird fast ein Viertel des Barrels, das Sie betrachten, auf Dinge bepreist, die noch nicht eingetreten sind.
Hier sind fünf Dinge, die Sie verstehen sollten, bevor Sie entscheiden, ob diese Prämie den Winter überlebt.
1. Die 25 $ sind eine Lücke, keine Prognose – und es gibt eine zweite Zahl, die damit ständig verwechselt wird
Goldmans 25 $ sind der Abstand zwischen dem Brent-Spotpreis und dem eigenen Modellwert der Bank für den fairen Wert. Es handelt sich um ein Maß für eine Abweichung, nicht um die Prognose, dass 25 $ bald verschwinden werden.
Die Untersuchung wird von Daan Struyven, Co-Leiter der globalen Rohstoffforschung bei Goldman Sachs, geführt. Die Begründung lautet, dass die Prämie das Risiko weiterer Angebotskürzungen und Lagerbestandsrückgänge widerspiegelt, falls der Krieg von hier aus eskaliert. Es ist eine Versicherung gegen eine schlechtere Zukunft, die in den heutigen Barrelpreis eingepreist ist.
Eine zweite Goldman-Zahl ist im Umlauf, und sie bedeutet nicht dasselbe. Eine frühere Mitteilung vom 8. Oktober bezifferte die durchschnittliche Risikoprämie, die im September in den Terminkurven-Spreads von Brent-Futures enthalten war, auf 22 $ je Barrel – das zweithöchste Monatsniveau seit Beginn der Aufzeichnungen, hinter dem April dieses Jahres. Diese Zahl stammt aus der Terminkurven-Komponente von Goldmans aktualisiertem Preismodell, nicht aus einer separaten Denkschule, und das frühere Modell der Bank setzte denselben Monat auf 29 $. Es handelt sich also um einen anderen Ausschnitt desselben Rahmens, gemessen über einen anderen Zeitraum. Die Differenz zwischen 29 $ und 22 $ ist größtenteils eine Modelländerung und nicht der Markt. Betrachten Sie die beiden Zahlen als miteinander verbundene Messwerte, nicht als Werte, die addiert werden sollten.
Interessant an den 25 $ ist die danebenstehende Prognose. Bis Dezember sind es weniger als sechs Wochen, und Goldman sieht Brent bei 90 $. Damit sagt die Bank, dass sie erwartet, dass sich der Großteil dieser Prämie bald abbaut.
Als Grund nennt sie ein sich schließendes Gleichgewicht. Goldman sieht, dass sich das Marktdefizit im September von 7,2 Millionen Barrel pro Tag im März auf 0,3 Millionen Barrel pro Tag verengt hat, und erwartet, dass der Markt im vierten Quartal in einen Überschuss übergeht, der bis 2027 anhält. Dieser prognostizierte Überschuss ist der Haupttreiber sowohl für die 90 $ als auch für die 80 $. Merken Sie sich das, denn die IEA stimmt nicht zu – und diese Uneinigkeit ist der gesamte Trade.
2. Die Knappheit entspannt sich, ist aber noch nicht behoben
Das ist der Punkt, der jeden beunruhigen sollte, der nur wegen Hormus Long in Öl ist. Gleichzeitig ist es der Punkt, den die meisten Kommentare in beide Richtungen falsch darstellen.
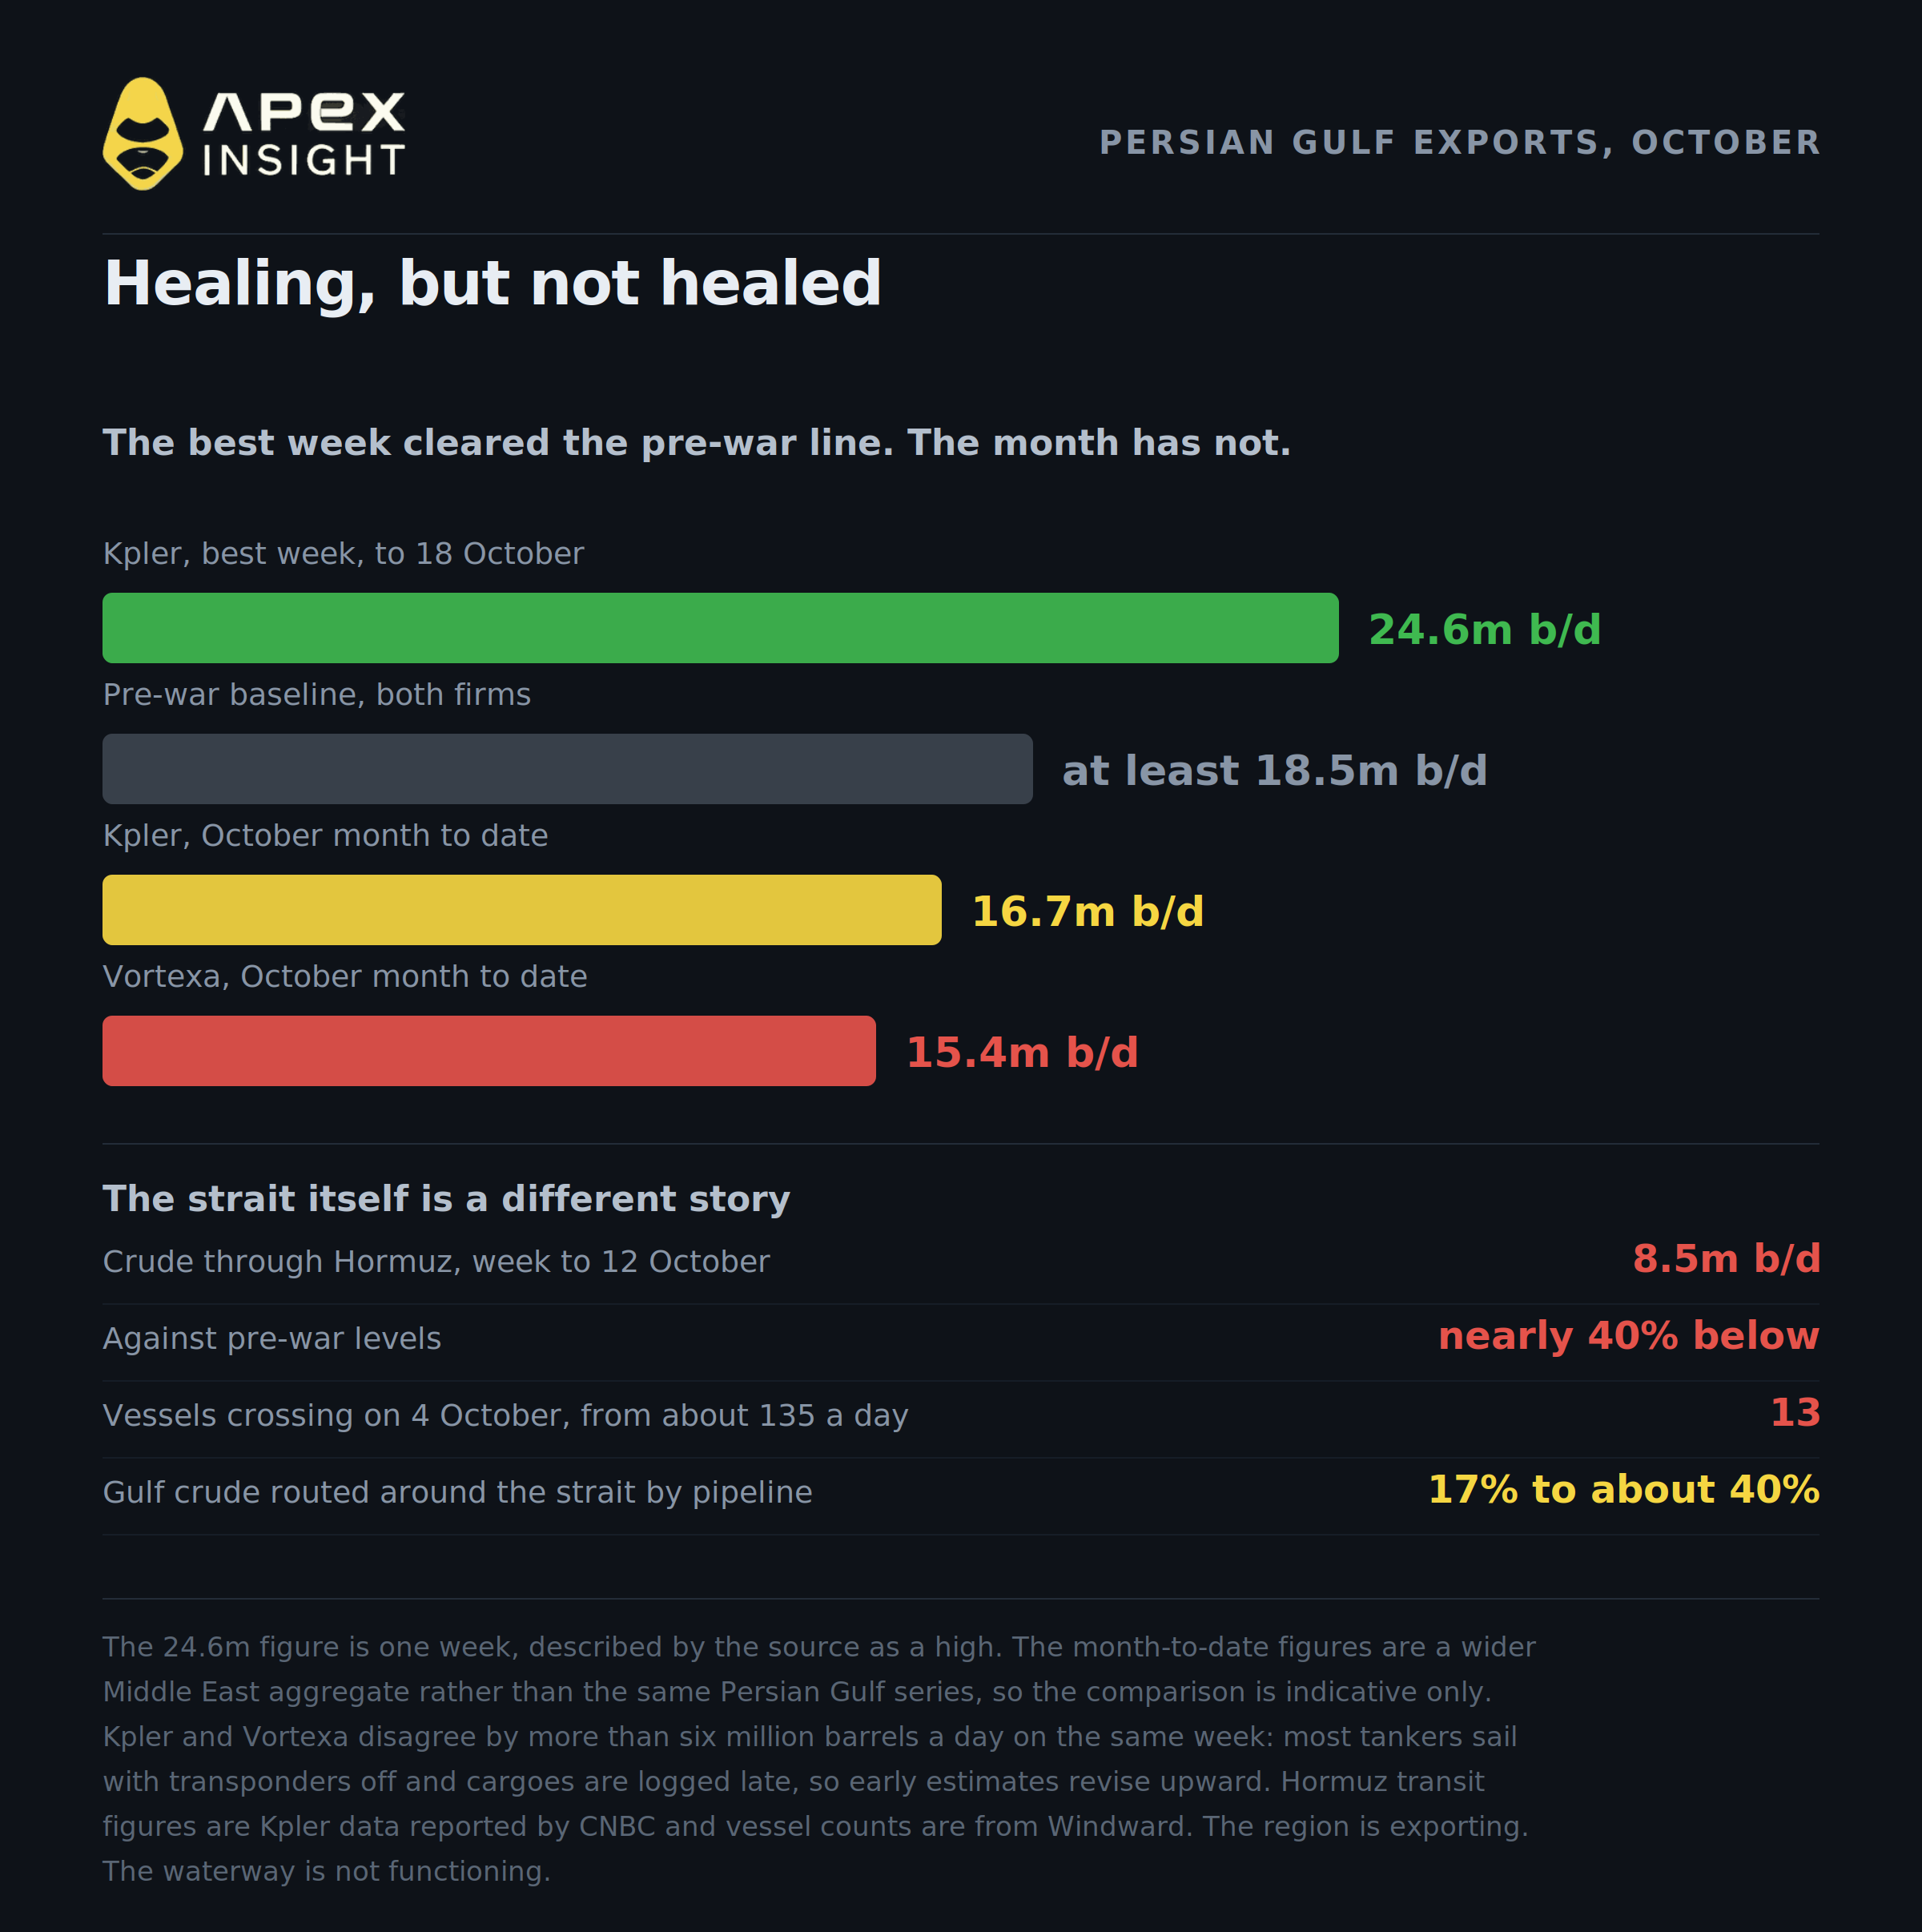
Beginnen wir mit der guten Woche. In den sieben Tagen bis zum 18. Oktober bezifferte Kpler die Exporte von Rohöl und Kondensat aus dem Persischen Golf auf 24,6 Millionen Barrel pro Tag – ein Wochenhoch. Vortexa, das dieselben sieben Tage misst, kam auf 18,0 Millionen. Beide Unternehmen setzen die Vorkriegsbasis bei mindestens 18,5 Millionen an.
Nun zum Monat. Demselben Bericht zufolge liegt der bisherige Oktober bei Kpler bei 16,7 Millionen Barrel pro Tag und bei Vortexa bei 15,4 Millionen; beide Werte liegen unter dem Vorkriegsniveau. Dabei handelt es sich um ein breiteres Aggregat für den Nahen Osten und nicht um die für die Wochenzahl verwendete Messgröße für Rohöl und Kondensat aus dem Persischen Golf. Es sind daher nicht exakt dieselben Zeitreihen. Die 24,6 Millionen waren ein Wochenhoch, keine laufende Rate.
Und die Meerenge selbst ist wiederum eine andere Geschichte als die Region. Die Rohölexporte durch Hormus lagen in der Woche bis zum 12. Oktober bei durchschnittlich etwa 8,5 Millionen Barrel pro Tag – fast 40 % unter dem Vorkriegsniveau, basierend auf von CNBC berichteten Kpler-Daten. Windward zählte am 4. Oktober 13 Schiffe bei der Durchfahrt, gegenüber ungefähr 135 pro Tag vor dem Krieg. Die Region exportiert. Die Wasserstraße funktioniert nicht.
Die korrekte Aussage ist daher enger als die Schlagzeilen auf beiden Seiten. Die Ströme haben sich seit März, als das Marktdefizit 7,2 Millionen Barrel pro Tag betrug, weitgehend erholt. Sie haben sich nicht vollständig erholt, und die Erholung ist dadurch zustande gekommen, dass das Problem umgangen und nicht gelöst wurde. Goldmans eigene Formulierung lautet, dass sich die Exporte aus dem Golf seit Ende September ungefähr auf ihren Durchschnitt von 2025 erholt haben.
Die beiden Tracker weichen in derselben Woche um mehr als sechs Millionen Barrel pro Tag voneinander ab. Das zeigt, wie schwierig diese Messung ist. Die meisten Tanker in der Region fahren mit ausgeschalteten Transpondern, und Ladungen werden mit mehreren Tagen Verspätung erfasst, sodass frühe Schätzungen nach oben korrigiert werden.
Der Mechanismus hinter der Erholung ist eine Umleitung statt einer Lösung. Kplers Daten zeigen, dass saudische und emiratische Pipelines inzwischen etwa 40 % des Golföls um die Meerenge herum transportieren, gegenüber 17 % vor dem Krieg. Das Öl erreicht den Markt. Es nimmt lediglich einen längeren und teureren Weg.
Analysten von Morgan Stanley, darunter Martijn Rats, formulierten die Spannung klar: Die Angriffe auf Handelsschiffe rund um die Meerenge hätten in den vergangenen Wochen stark zugenommen, während „der Ölfluss durch die Meerenge relativ widerstandsfähig geblieben ist“.
Die Barrel bewegen sich also größtenteils. Bei der Prämie geht es nicht hauptsächlich um Barrel.
3. Der Transport eines Barrels kostet etwa 20 $ mehr als zuvor, und nur 7 $ davon entfallen auf die Meerenge
Eine zweite Goldman-Analyse, über die heute Morgen berichtet wurde, erklärt, wo ein großer Teil der Kosten tatsächlich entsteht.
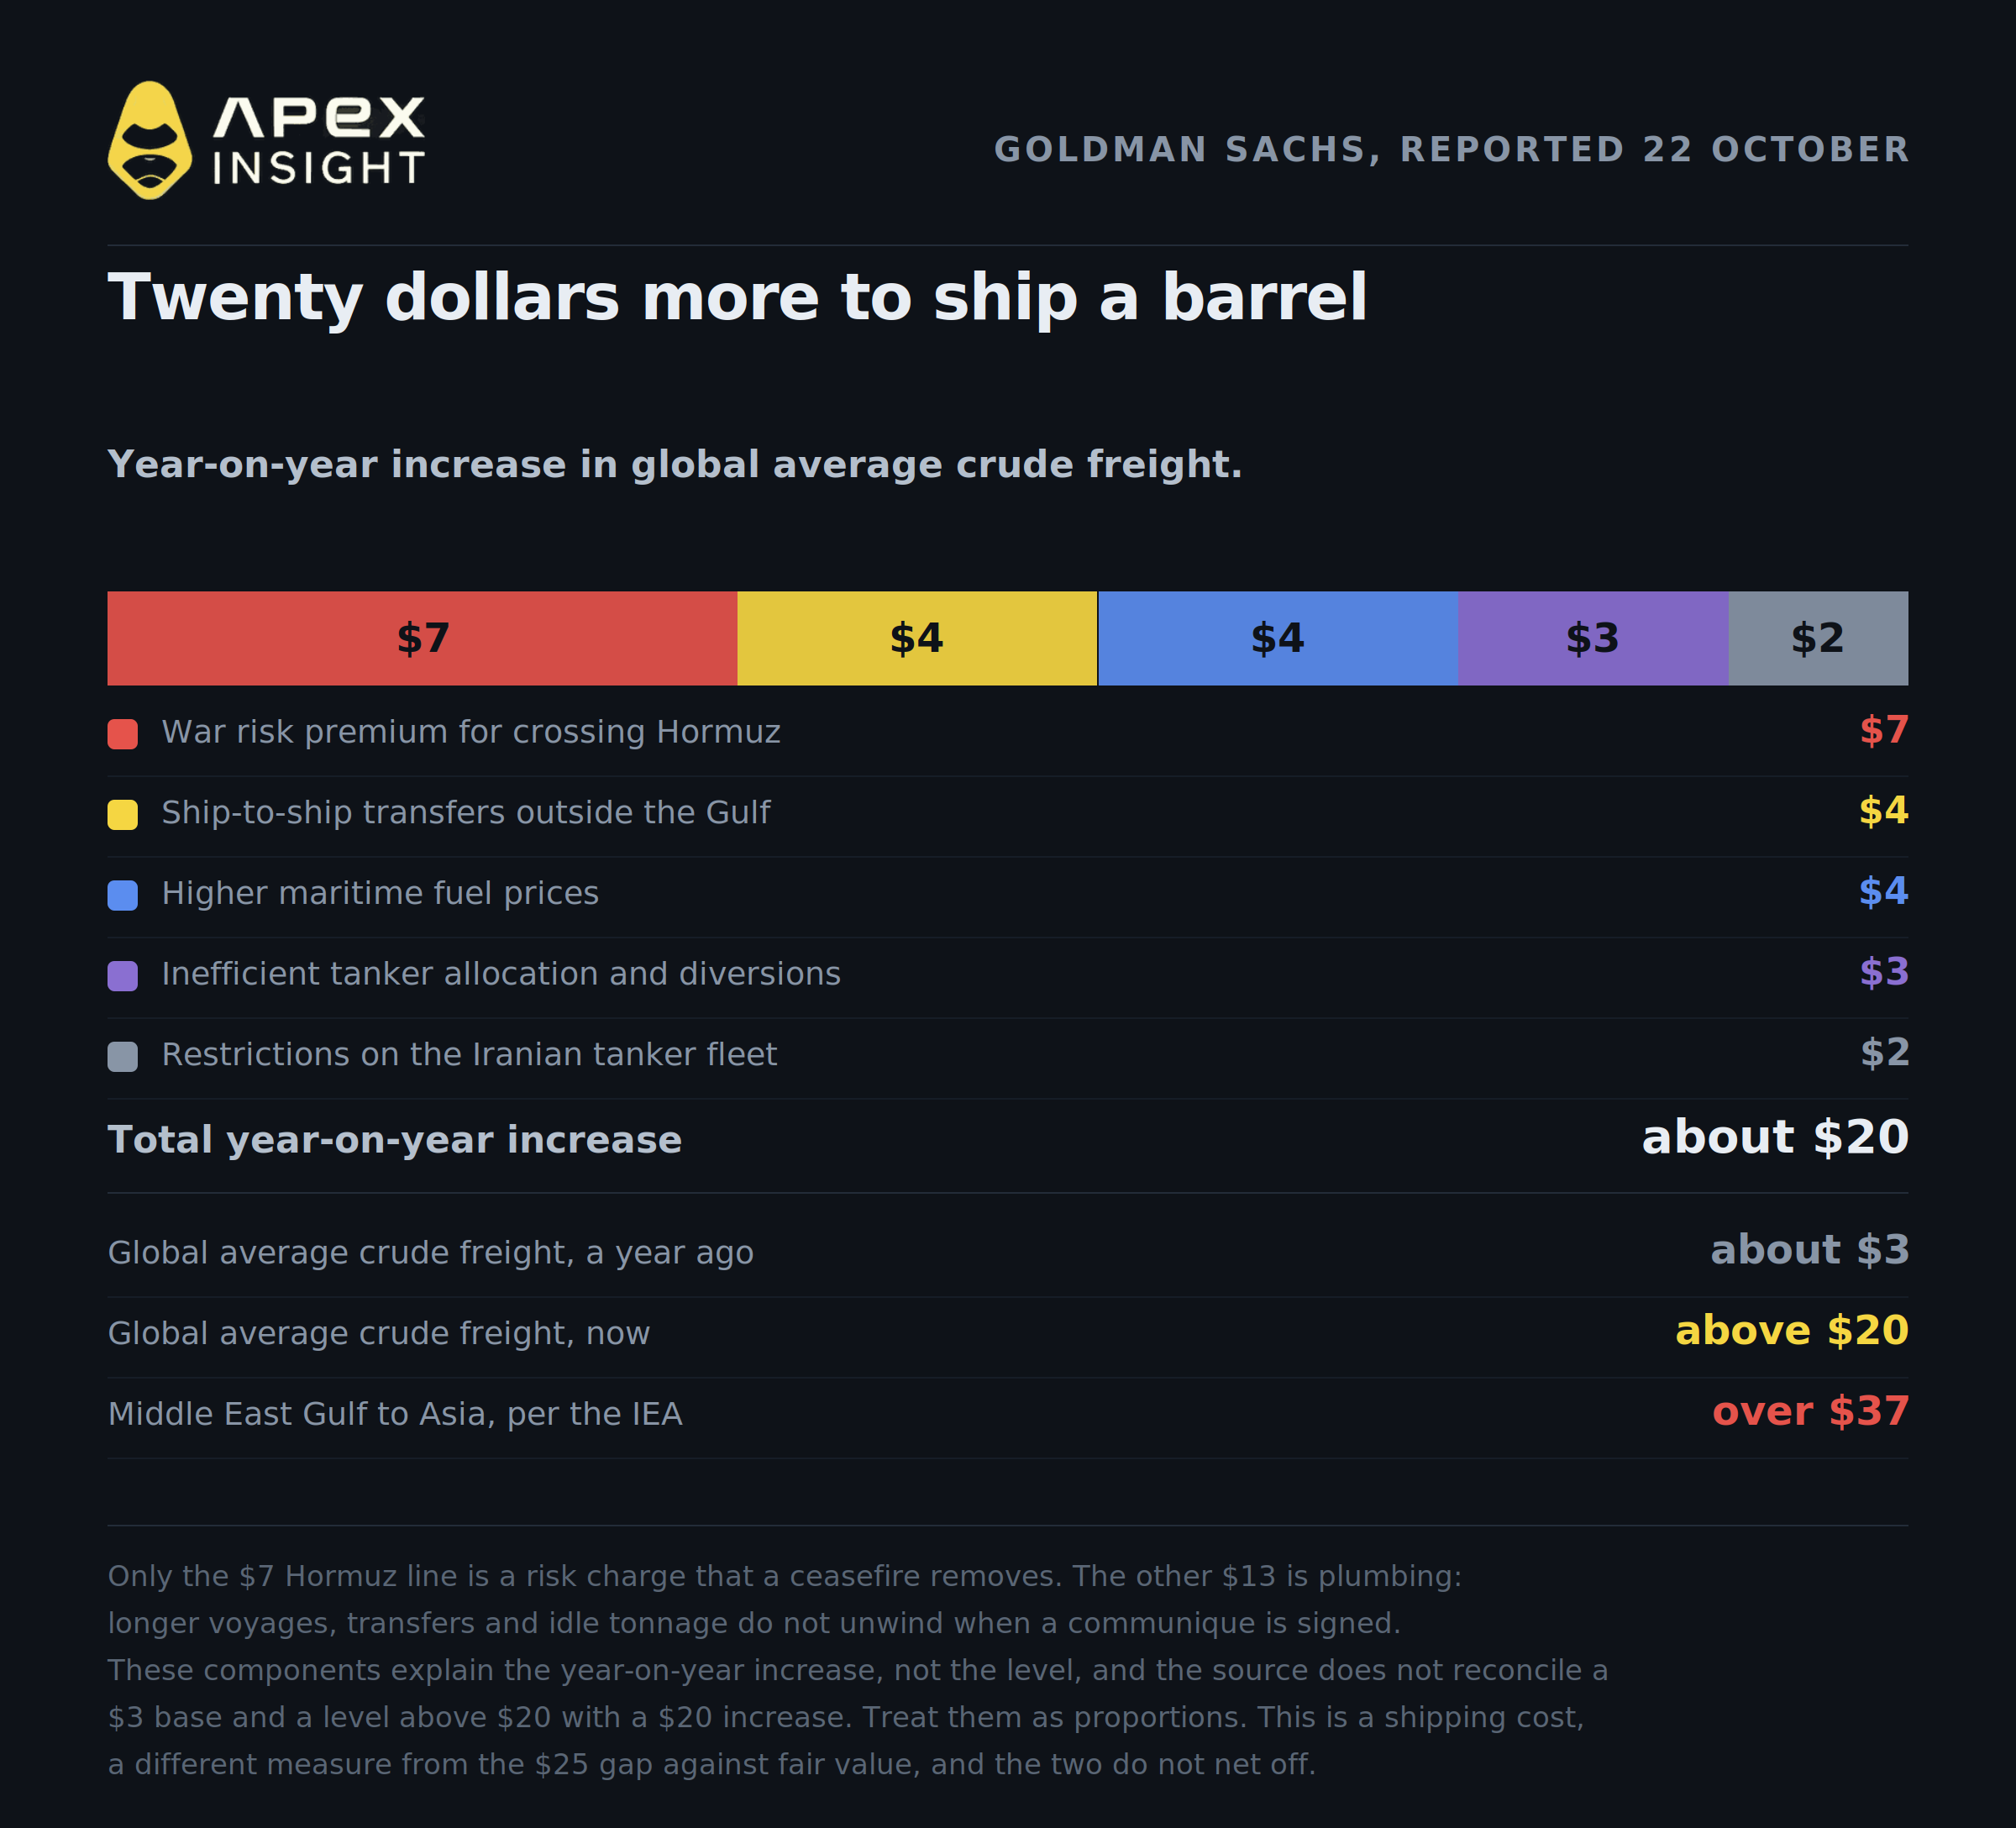
Die weltweite durchschnittliche Fracht rate für Rohöl ist auf über 20 $ je Barrel gestiegen, gegenüber etwa 3 $ vor einem Jahr – ungefähr das Siebenfache. Goldman führt den Anstieg von 20 $ je Barrel im Jahresvergleich auf fünf Faktoren zurück:
Komponente des Anstiegs | Je Barrel |
|---|---|
Kriegsrisikoprämie für die Durchfahrt durch Hormus | 7 $ |
Umladungen von Schiff zu Schiff außerhalb des Golfs | 4 $ |
Höhere Preise für Schiffskraftstoff | 4 $ |
Ineffiziente Tankerzuteilung und Umleitungen | 3 $ |
Beschränkungen für die iranische Tankerflotte | 2 $ |
Bevor jemand mit diesen Zahlen rechnet, sind zwei Warnhinweise angebracht.
Erstens handelt es sich um eine Aufschlüsselung des Anstiegs, nicht der Frachtrate. Die Quelle nennt eine Basis von 3 $ und ein Niveau von über 20 $, also einen Anstieg von ungefähr 17 $ statt 20 $, und sie führt die beiden Angaben nicht zusammen. Betrachten Sie die Komponenten als Orientierung für die Größenverhältnisse und nicht als exakte Abrechnung.
Zweitens handelt es sich um Transportkosten, während die oben genannten 25 $ eine Lücke gegenüber Goldmans fairem Brent-Preis darstellen. Sie messen unterschiedliche Dinge. Ziehen Sie das eine nicht vom anderen ab und verstehen Sie die 7 $ nicht als Teil der 25 $.
Auch die Geografie stellt bei der Schlagzeilenzahl ein Problem dar. Die 20 $ sind ein globaler Durchschnitt, und die hier relevante Route ist teurer. Die IEA beziffert den Transport vom Golf des Nahen Ostens nach Asien auf mehr als 37 $ je Barrel – über das Fünffache des Vorkriegsniveaus. Wenn Sie Golföl zu einer Raffinerie in Asien transportieren, unterschätzt der globale Durchschnitt Ihr Problem um fast die Hälfte.
Mit diesen Einschränkungen ist die Aufschlüsselung dennoch das Nützlichste, was diese Woche zum Öl veröffentlicht wurde, weil sie trennt, was ein Waffenstillstand beheben würde und was nicht. Die 7-$-Position für Hormus ist ein Risikozuschlag, der an dem Tag wegfällt, an dem Schiffe nicht mehr angegriffen werden. Die übrigen 13 $ sind Infrastruktur. Umladungen von Schiff zu Schiff, längere Reisen und stillliegende iranische Tonnage lösen sich nicht auf, nur weil ein Kommuniqué unterzeichnet wird. Raffinerien, die auf weit entferntes Rohöl angewiesen sind – vor allem in Asien –, geben diese Kosten entweder weiter oder akzeptieren geringere Margen.
Eine Risikoprämie kann über Nacht schrumpfen. Eine Lieferkette muss wiederaufgebaut werden.
4. Das Einzige, was eindeutig zurückgeht, sind die Tankerraten – und zwar nur von einem Rekordniveau
Wer nach Beweisen sucht, dass sich der Angst-Trade auflöst, findet einen Teil davon. Er ist jedoch kleiner, als es zunächst aussieht.
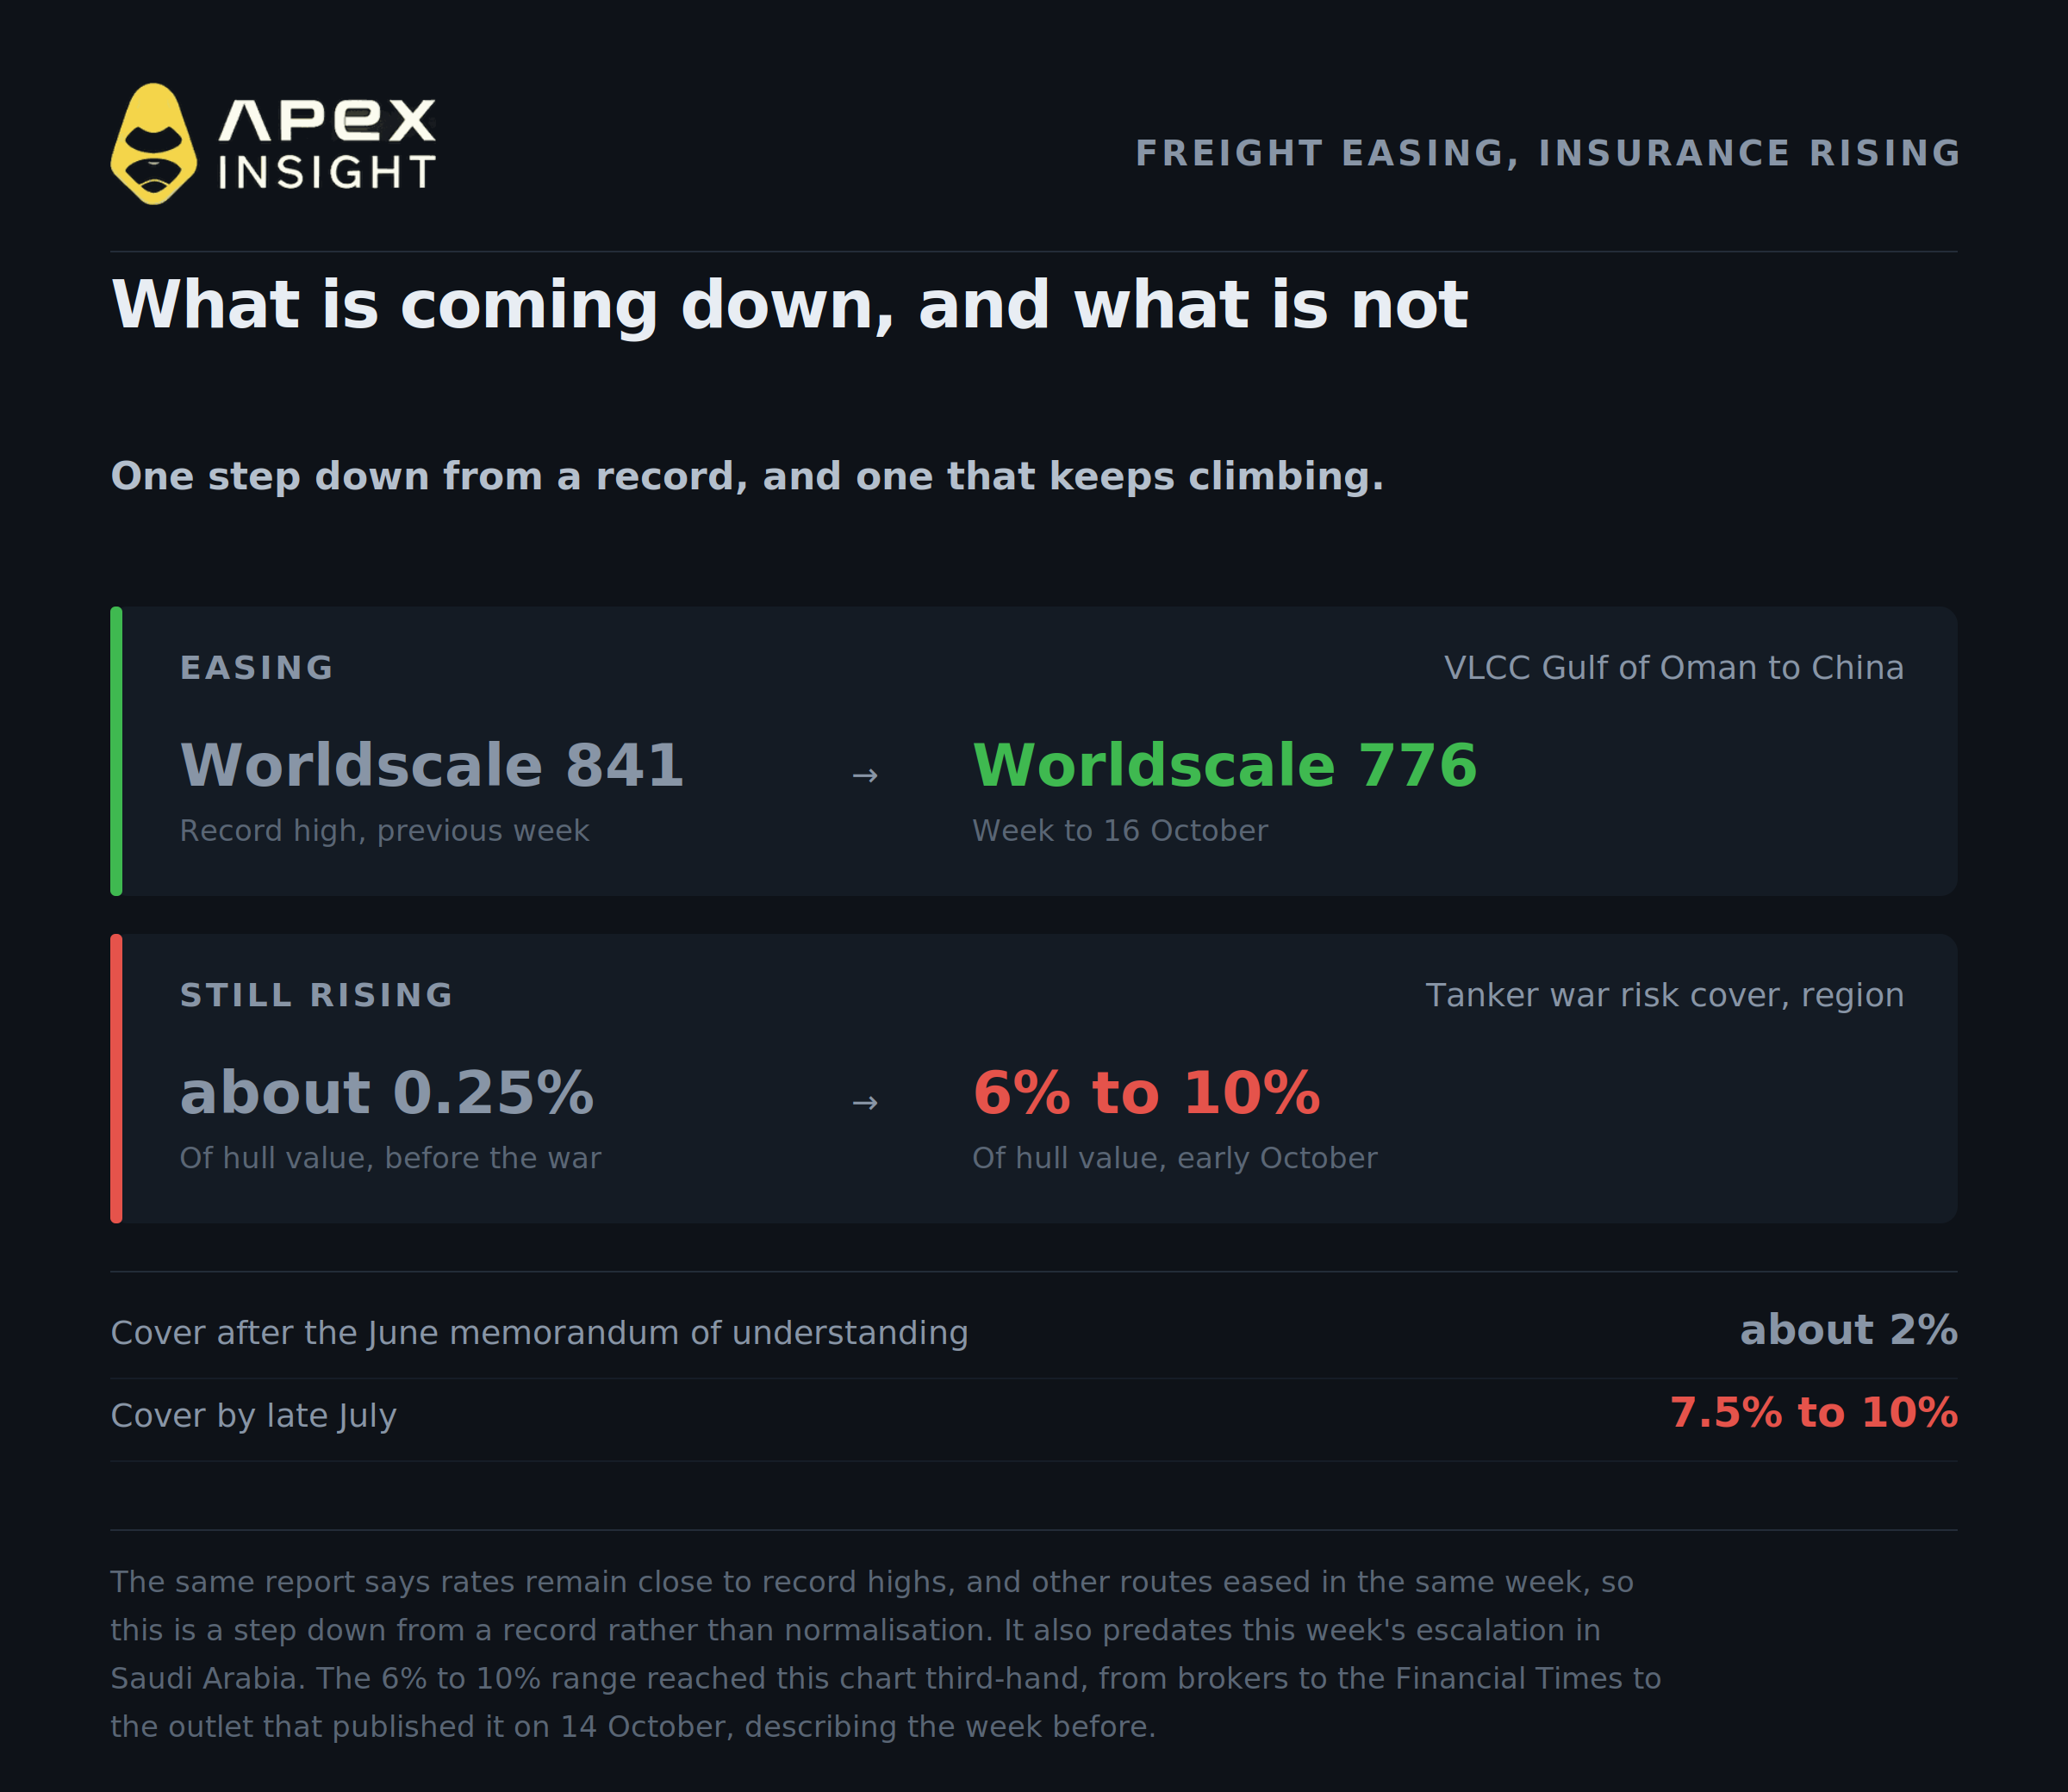
Die Tankerraten sind von ihren Höchstständen zurückgegangen. Die Route vom Golf von Oman nach China für Very Large Crude Carriers wurde in der Woche bis zum 16. Oktober mit Worldscale 776 bewertet, gegenüber 841 in der Vorwoche; 841 war der höchste Wert seit Einführung des Index in diesem Jahr. Auch auf anderen Routen, darunter Westafrika nach Asien, gaben die Raten in derselben Woche nach. Matthew Wright von Kpler führte den Rückgang auf eine Abschwächung der Nachfrage auf der Route vom Golf von Oman seit der jüngsten Angriffsrunde zurück.
Lesen Sie den Rest dieses Satzes, bevor Sie danach handeln. Derselbe Bericht sagt, dass die Raten weiterhin nahe an Rekordhochs liegen. Ein Rückgang vom höchsten jemals verzeichneten Wert ist nicht dasselbe wie eine Normalisierung. Zudem sprechen zwei neuere Quellen dagegen: ING beschrieb am 20. Oktober Rekordfrachtraten für Tanker, und die heute Morgen veröffentlichte Goldman-Mitteilung sieht den globalen Durchschnitt weiterhin über 20 $ je Barrel. Die Wende ist sechs Tage alt und liegt vor der Eskalation dieser Woche in Saudi-Arabien.
Die Versicherungen bewegen sich derweil in die entgegengesetzte Richtung und sind der hartnäckigere der beiden Faktoren. Die Kriegsrisikodeckung für Tanker in der Region wurde von Maklern in einem am 14. Oktober veröffentlichten Bericht auf 6 % bis 10 % des Schiffswerts beziffert, gegenüber etwa 0,25 % vor dem Krieg. Bei diesen Sätzen beläuft sich die Prämie für eine einzelne Supertankerfahrt in den Golf laut demselben Bericht auf bis zu 20 Millionen $. Dabei handelt es sich um eine Prämie pro Fahrt und nicht um eine jährliche Prämie, wodurch sie bei jeder Ladung anfällt. Berichten zufolge zahlen Versicherer zudem mehr aus, als sie einnehmen – so wird Kapazität entzogen, statt lediglich neu bepreist zu werden.
Der Verlauf ist genauso wichtig wie das Niveau. Nach der im Juni zwischen den Vereinigten Staaten und Iran vereinbarten Absichtserklärung sank die Deckung auf etwa 2 %, bevor sie bis Ende Juli 7,5 % bis 10 % erreichte. Fracht kann innerhalb einer Woche fallen. Versicherungen werden bei Erneuerungen neu bepreist und haben dieses Jahr stufenweise angezogen.
5. Warum diese Prämie möglicherweise nicht schnell schrumpft: Dahinter steht fast nichts
Hier ist der Fakt, der den Bärenfall am stärksten gefährdet und nur selten Schlagzeilen macht.
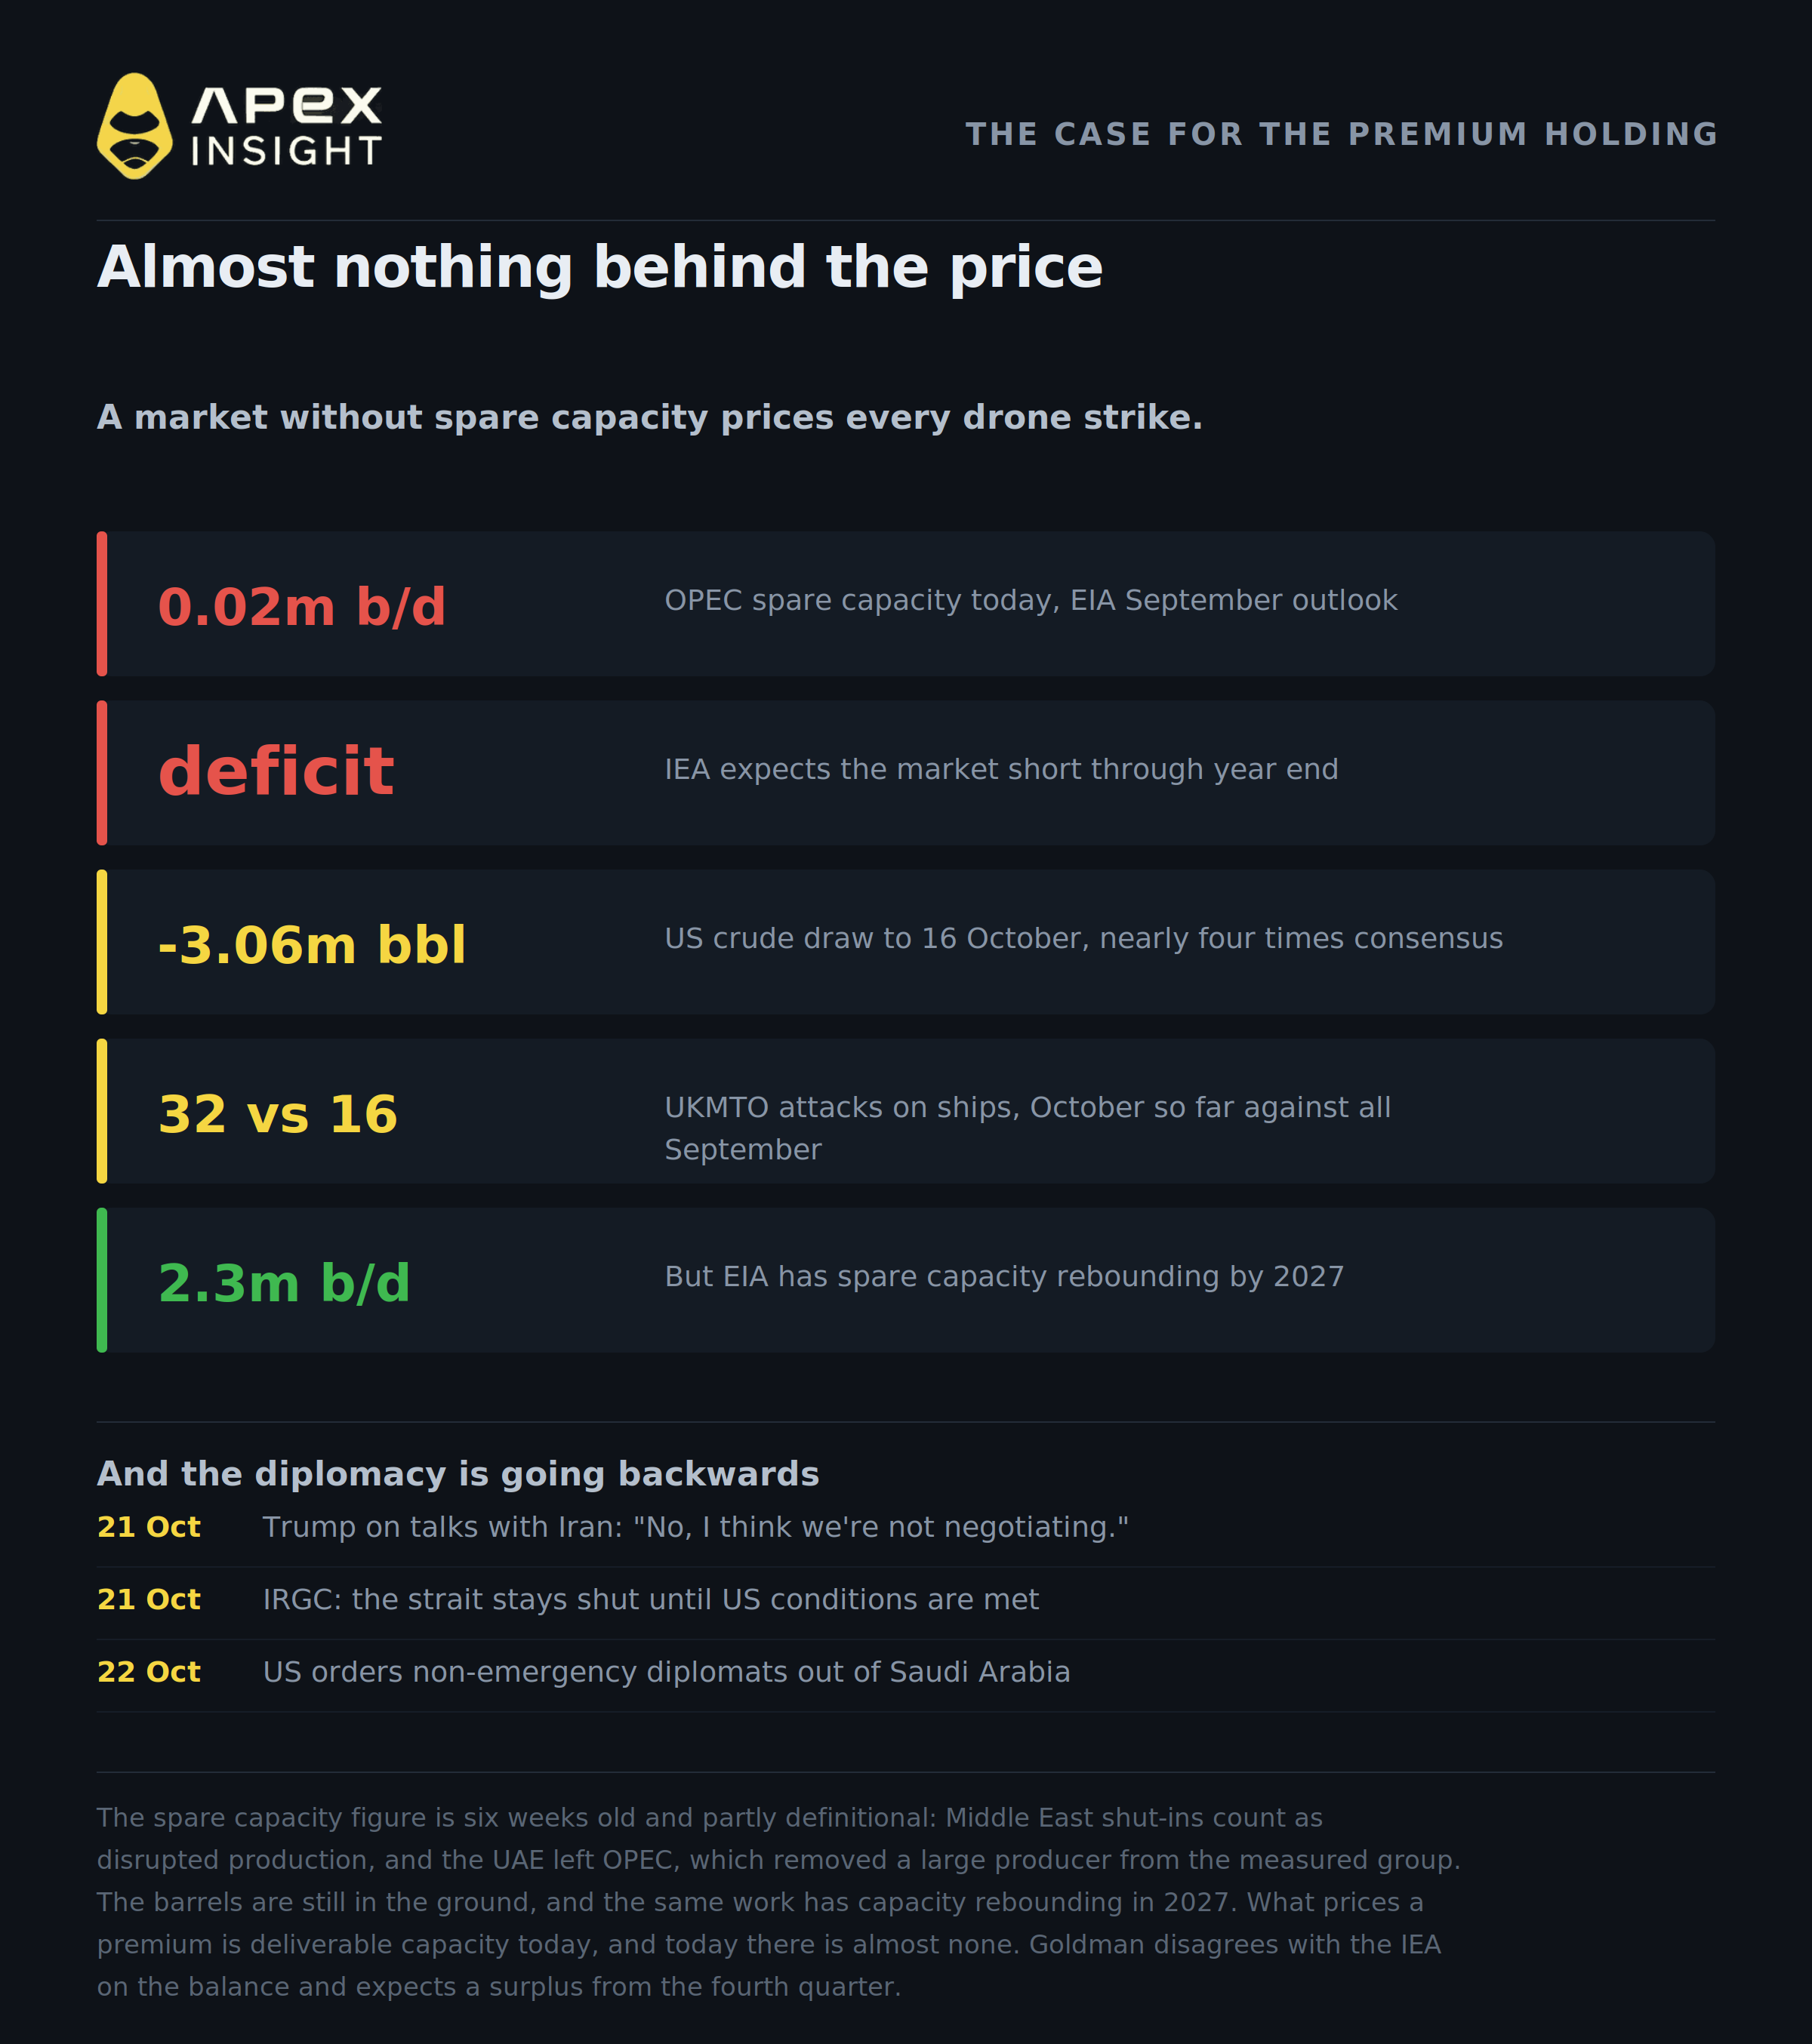
Die freie OPEC-Kapazität ist praktisch verschwunden. Der Short-Term Energy Outlook der EIA vom September bezifferte sie auf 0,02 Millionen Barrel pro Tag – praktisch also null.
Seien Sie bei dieser Zahl vorsichtig, denn die Forscher, die darauf hingewiesen haben, argumentieren in ihrer Studie, dass sie drei verschiedene Dinge vermischt. Produktionsausfälle im Nahen Osten werden als gestörte Produktion und nicht als nutzbare freie Kapazität klassifiziert. Der Austritt der VAE aus der OPEC zum 1. Mai entfernte einen großen Produzenten aus der gemessenen Gruppe. Und die Kennzahl selbst sagt nichts darüber aus, was im Boden liegt. Dieselbe EIA-Analyse sieht die freie Kapazität 2027 auf etwa 2,3 Millionen Barrel pro Tag steigen, wenn sich die Handelsrouten normalisieren.
Für eine Prämie zählt jedoch die heute lieferbare freie Kapazität, und davon gibt es heute fast keine. Ein Markt mit einem Puffer steckt einen Ausfall weg. Ein Markt ohne Puffer preist jeden Drohnenangriff direkt in die Kurve ein.
Dann ist da noch das Gleichgewicht – und hier gehen Bank und Agentur auseinander. Goldman erwartet ab dem vierten Quartal einen Überschuss. Die IEA nicht. In ihrem Oktoberbericht, der einen Rückgang der weltweiten Ölnachfrage in diesem Jahr um 2,6 Millionen Barrel pro Tag auf 102,4 Millionen prognostizierte, erklärte die IEA, sie erwarte weiterhin ein Marktdefizit bis zum Jahresende, nachdem die weltweit beobachteten Lagerbestände im September um 10 Millionen Barrel gesunken waren. Die Nachfragezerstörung war erheblich, hat nach Einschätzung der IEA aber das fehlende Angebot noch immer nicht übertroffen.
Fairerweise beschloss dasselbe IEA-Treffen am 15. Oktober, die verbleibenden Notfreigaben aus den Lagerbeständen abzuschließen und zu beschleunigen: etwa 100 Millionen Barrel zusätzlich zu den bereits freigegebenen 330 Millionen, darunter mehr als 20 Millionen Barrel Diesel, so bald wie möglich. Das ist reales Angebot, das nach einem bekannten Zeitplan eintrifft, und der klarste derzeit verfügbare bärische Hebel.
Auch die wöchentlichen US-Daten weisen in beide Richtungen. Die Rohölbestände sanken in der Woche bis zum 16. Oktober um 3,06 Millionen Barrel auf 412,5 Millionen, während eine Reuters-Umfrage einen Rückgang um 820.000 erwartet hatte. Das ist ein bullischer Wert, fast das Vierfache des Konsens. Im selben Bericht stiegen die Destillatbestände um 1,68 Millionen Barrel auf 104,3 Millionen – das entgegengesetzte Signal in dem Teil des Barrels, der das ganze Jahr über am knappsten war.
Das ist der Trade in einem Absatz. Goldmans 90 $ setzen voraus, dass der Überschuss eintrifft. Die IEA sagt, er sei noch nicht eingetroffen, während sie die Bestände freigibt, die ihn unterstützen würden.
Und die Diplomatie geht rückwärts. Irans Außenminister Abbas Araghchi sagte am 21. Oktober, dass indirekte Gespräche über Pakistan und Katar fortgesetzt würden, Washington habe Irans Sieben-Tage-Vorschlag akzeptiert, aber weitere Bedingungen verlangt, und die Straße von Hormus werde geschlossen bleiben, bis Washington Teherans Bedingungen akzeptiere. Auf die Frage am selben Tag, ob die beiden Seiten verhandelten, sagte Präsident Trump laut von der Anadolu Agency übermittelten Äußerungen gegenüber Reportern: „Nein, ich glaube nicht, dass wir verhandeln.“ Ein nicht namentlich genannter iranischer Regierungsvertreter sagte Reuters: „Iran bereitet sich auf erneute israelische und US-amerikanische Angriffe vor, nicht auf ein Abkommen mit Amerika zur Beendigung des Krieges.“
Unterdessen weitet sich das Geschehen aus, statt sich zu beruhigen. Die UKMTO hat im Oktober bisher 32 Angriffe auf Schiffe rund um die Arabische Halbinsel registriert, gegenüber 16 im gesamten September. Die Huthi behaupteten am 19. Oktober, Aramcos Anlage in Yanbu, das Shaybah-Ölfeld sowie die Flughäfen in Riad und Abha getroffen zu haben. Saudi-arabische Behörden bestätigten die Behauptungen zunächst nicht, und Reuters konnte sie nicht unabhängig überprüfen. Heute Morgen ordnete Washington an, dass einige Mitarbeiter und deren Familienangehörige seine diplomatischen Vertretungen in Saudi-Arabien verlassen.
Das Rohstoffteam von ING formulierte die Bedingung am 20. Oktober ehrlich: Wenn die Ströme trotz der geopolitischen Lage ungehindert weiterlaufen, „würde die Risikoprämie wahrscheinlich langsam erodieren“. Bisher gebe es dafür keine Anzeichen.
Langsam – und nur, wenn nichts anderes kaputtgeht.
Wie sich das im Kursbild zeigt
WTI auf ApeX ist von einem Schlusskurs von 88,85 $ am 7. Oktober auf heute etwa 99 $ gestiegen – je nach Zeitpunkt der Sitzung ein Plus von ungefähr 11 % bis 12 % in 15 Tagen. Der Kontrakt wurde in den vergangenen 24 Stunden zwischen 96,50 $ und 100,13 $ gehandelt und testete die Marke von 100 $ wiederholt, ohne sie zu überwinden.
Brent hat mehr Strecke gemacht. Am 20. Oktober erreichte der Brent-Dezemberkontrakt intraday 111,99 $, ein Fünfmonatshoch, und schloss anschließend bei 108,79 $. Die Schlagzeile an diesem Tag besagte, WTI habe 110,48 $ erreicht, den höchsten Stand für einen nahen Kontrakt seit April. Das war jedoch der Novemberkontrakt bei seinem Verfall; er schloss bei 101,79 $, während der Dezemberkontrakt bei 97,82 $ schloss. Auslaufende Kontrakte drucken Zahlen, die der Markt eigentlich nicht mehr handelt. Es lohnt sich, vor einer Reaktion zu prüfen, auf welchen Monat sich eine beunruhigende Schlagzeile bezieht.
Die Differenz zwischen den beiden Benchmarks ist selbst der klarste Ausdruck der Prämie. Brent wird auf dem Seeweg transportiert und muss Gewässer passieren, die beschossen werden. WTI ist US-amerikanisches Rohöl aus dem Binnenland und muss das nicht. Der Spread zwischen beiden lag heute Morgen nahe 12 $, bei 11,99 $ um 00:34 GMT und 12,25 $ um 06:26 GMT in derselben Meldung. Eine Langzeitstudie der beiden Benchmarks beziffert den durchschnittlichen WTI-Abschlag über das Jahrzehnt von 2016 bis Anfang 2026 auf etwa 4,19 $. Seit Beginn des Krieges Ende Februar liegt der Spread deutlich darüber.
Die in diesem Artikel erwähnten Märkte handeln
Alles, was hier besprochen wird, kann auf ApeX Omni als TradFi-Perpetual gehandelt werden, in USDT abgerechnet, mit bis zu 50x Hebel, Long oder Short und ohne KYC.
Die beiden Benchmarks im Zentrum der Diskussion:
CLUSDT, WTI-Rohöl, der Binnenland-Benchmark
BZUSDT, Brent-Rohöl, der auf dem Seeweg transportierte Benchmark mit der Prämie
Wenn sich die Einschätzung eher auf Energie insgesamt als auf den Spread bezieht:
USOUSDT, der United States Oil Fund
NATGASUSDT, Erdgas, das nach seiner eigenen Wetter- und Lagerbestandsstory gehandelt wird
Und das Instrument, das sich normalerweise mit geopolitischem Risiko und nicht dagegen bewegt:
XAUUSDT, Gold
TradFi-Kontrakte werden anhand eines Index und nicht des zugrunde liegenden Vermögenswerts abgerechnet. ApeX führt sie in den eigenen Kontraktdaten getrennt von den Krypto-Perpetuals. Prüfen Sie die Bedingungen einer Promotion, bevor Sie handeln, um sich für eine Volumenkampagne zu qualifizieren.
WTI-Rohöl auf ApeX Omni handeln
Öl mit USDT-Sicherheiten long oder short handeln. Bis zu 50x, kein KYC, keine Gasgebühren.
Der Handel mit Perpetual-Kontrakten ist mit einem hohen Risiko verbunden und kann zum Verlust Ihrer gesamten Position führen. Der Hebel vergrößert sowohl Gewinne als auch Verluste. Rohstoffpreise bewegen sich aufgrund von Schlagzeilen, die ohne Vorwarnung eintreffen, und der Ölmarkt reagiert derzeit in Echtzeit auf militärische Ereignisse. Nichts in diesem Artikel stellt eine Finanzberatung dar. Recherchieren Sie selbst und riskieren Sie niemals mehr, als Sie sich leisten können zu verlieren.
Wenn Sie Hilfe benötigen, können Sie sich gerne über Discord an unser Team wenden.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Die ApeX-Kontraktpreise wurden am 22. Oktober 2026 um 14:00 UTC aktualisiert. Die ApeX-Kontrakthistorie wird nur für den Oktober verwendet, in dem sie die veröffentlichten WTI-Kurse eng nachbildet. Die veröffentlichten Brent- und WTI-Preise haben eigene Zeitstempel und liegen mehrere Stunden vor dem ApeX-Snapshot. Die beiden Werte beziehen sich daher nicht auf denselben Zeitpunkt und sollten nicht voneinander subtrahiert werden. Der Ölpreis bewegte sich während der Sitzung, in der dieser Beitrag verfasst wurde, erheblich, und jeder Preis ist mit einem Zeitstempel versehen. ApeX rechnet diese Kontrakte gegen einen Chainlink-Index ab, der einige Dollar vom Preis des Frontmonats an der Börse abweichen kann. Daher sind alle im Text genannten Brent- und WTI-Niveaus veröffentlichte Futures-Preise der genannten Quellen und keine ApeX-Daten; die beiden werden nicht vermischt. Die Verfügbarkeit der Kontrakte wurde anhand der eigenen Live-Konfiguration von ApeX überprüft. Goldmans Lücke von 25 $ beim fairen Wert und die Frachtschätzung von 20 $ sind separate Messgrößen und keine Bestandteile voneinander. Die Stromdaten sind kommerzielle Schätzungen aus der Tanker-Überwachung, die nach oben korrigiert werden und voneinander abweichen; beide Werte werden angegeben. Die Zahl zur freien OPEC-Kapazität stammt aus dem September-Ausblick der EIA, wie sie von einem Forschungsdigest Dritter wiedergegeben wurde, und ist sechs Wochen alt. Die Spanne der Kriegsrisikoversicherung ist eine Maklerschätzung, die diesen Artikel über Dritte erreicht hat – von Maklern über die Financial Times bis zum verlinkten Medium –, veröffentlicht am 14. Oktober und für die vorherige Woche. Der Rückgang der Tankerraten, dem sie gegenübergestellt wird, bezieht sich auf die Woche vom 16. Oktober; ein Bewertungsdatum wurde nicht veröffentlicht, und die Angabe stammt aus der Zeit vor der Eskalation dieser Woche in Saudi-Arabien. Die Frachtangaben sind globale Durchschnittswerte, sofern nicht die Route vom Golf nach Asien genannt wird. Eine Stundenkerze des ApeX-WTI-Kontrakts am 14. Oktober verzeichnete ein Hoch nahe 104,68 $, das innerhalb der Stunde wieder umkehrte, und wurde als Ausreißer ausgeschlossen.