


Nasa digmaan ang langis sa halos buong 2026, at ginugol ng market ang mga buwang iyon sa pagtatalo tungkol sa isang numero: gaano kalaking bahagi ng presyo ang takot sa halip na mga bariles.
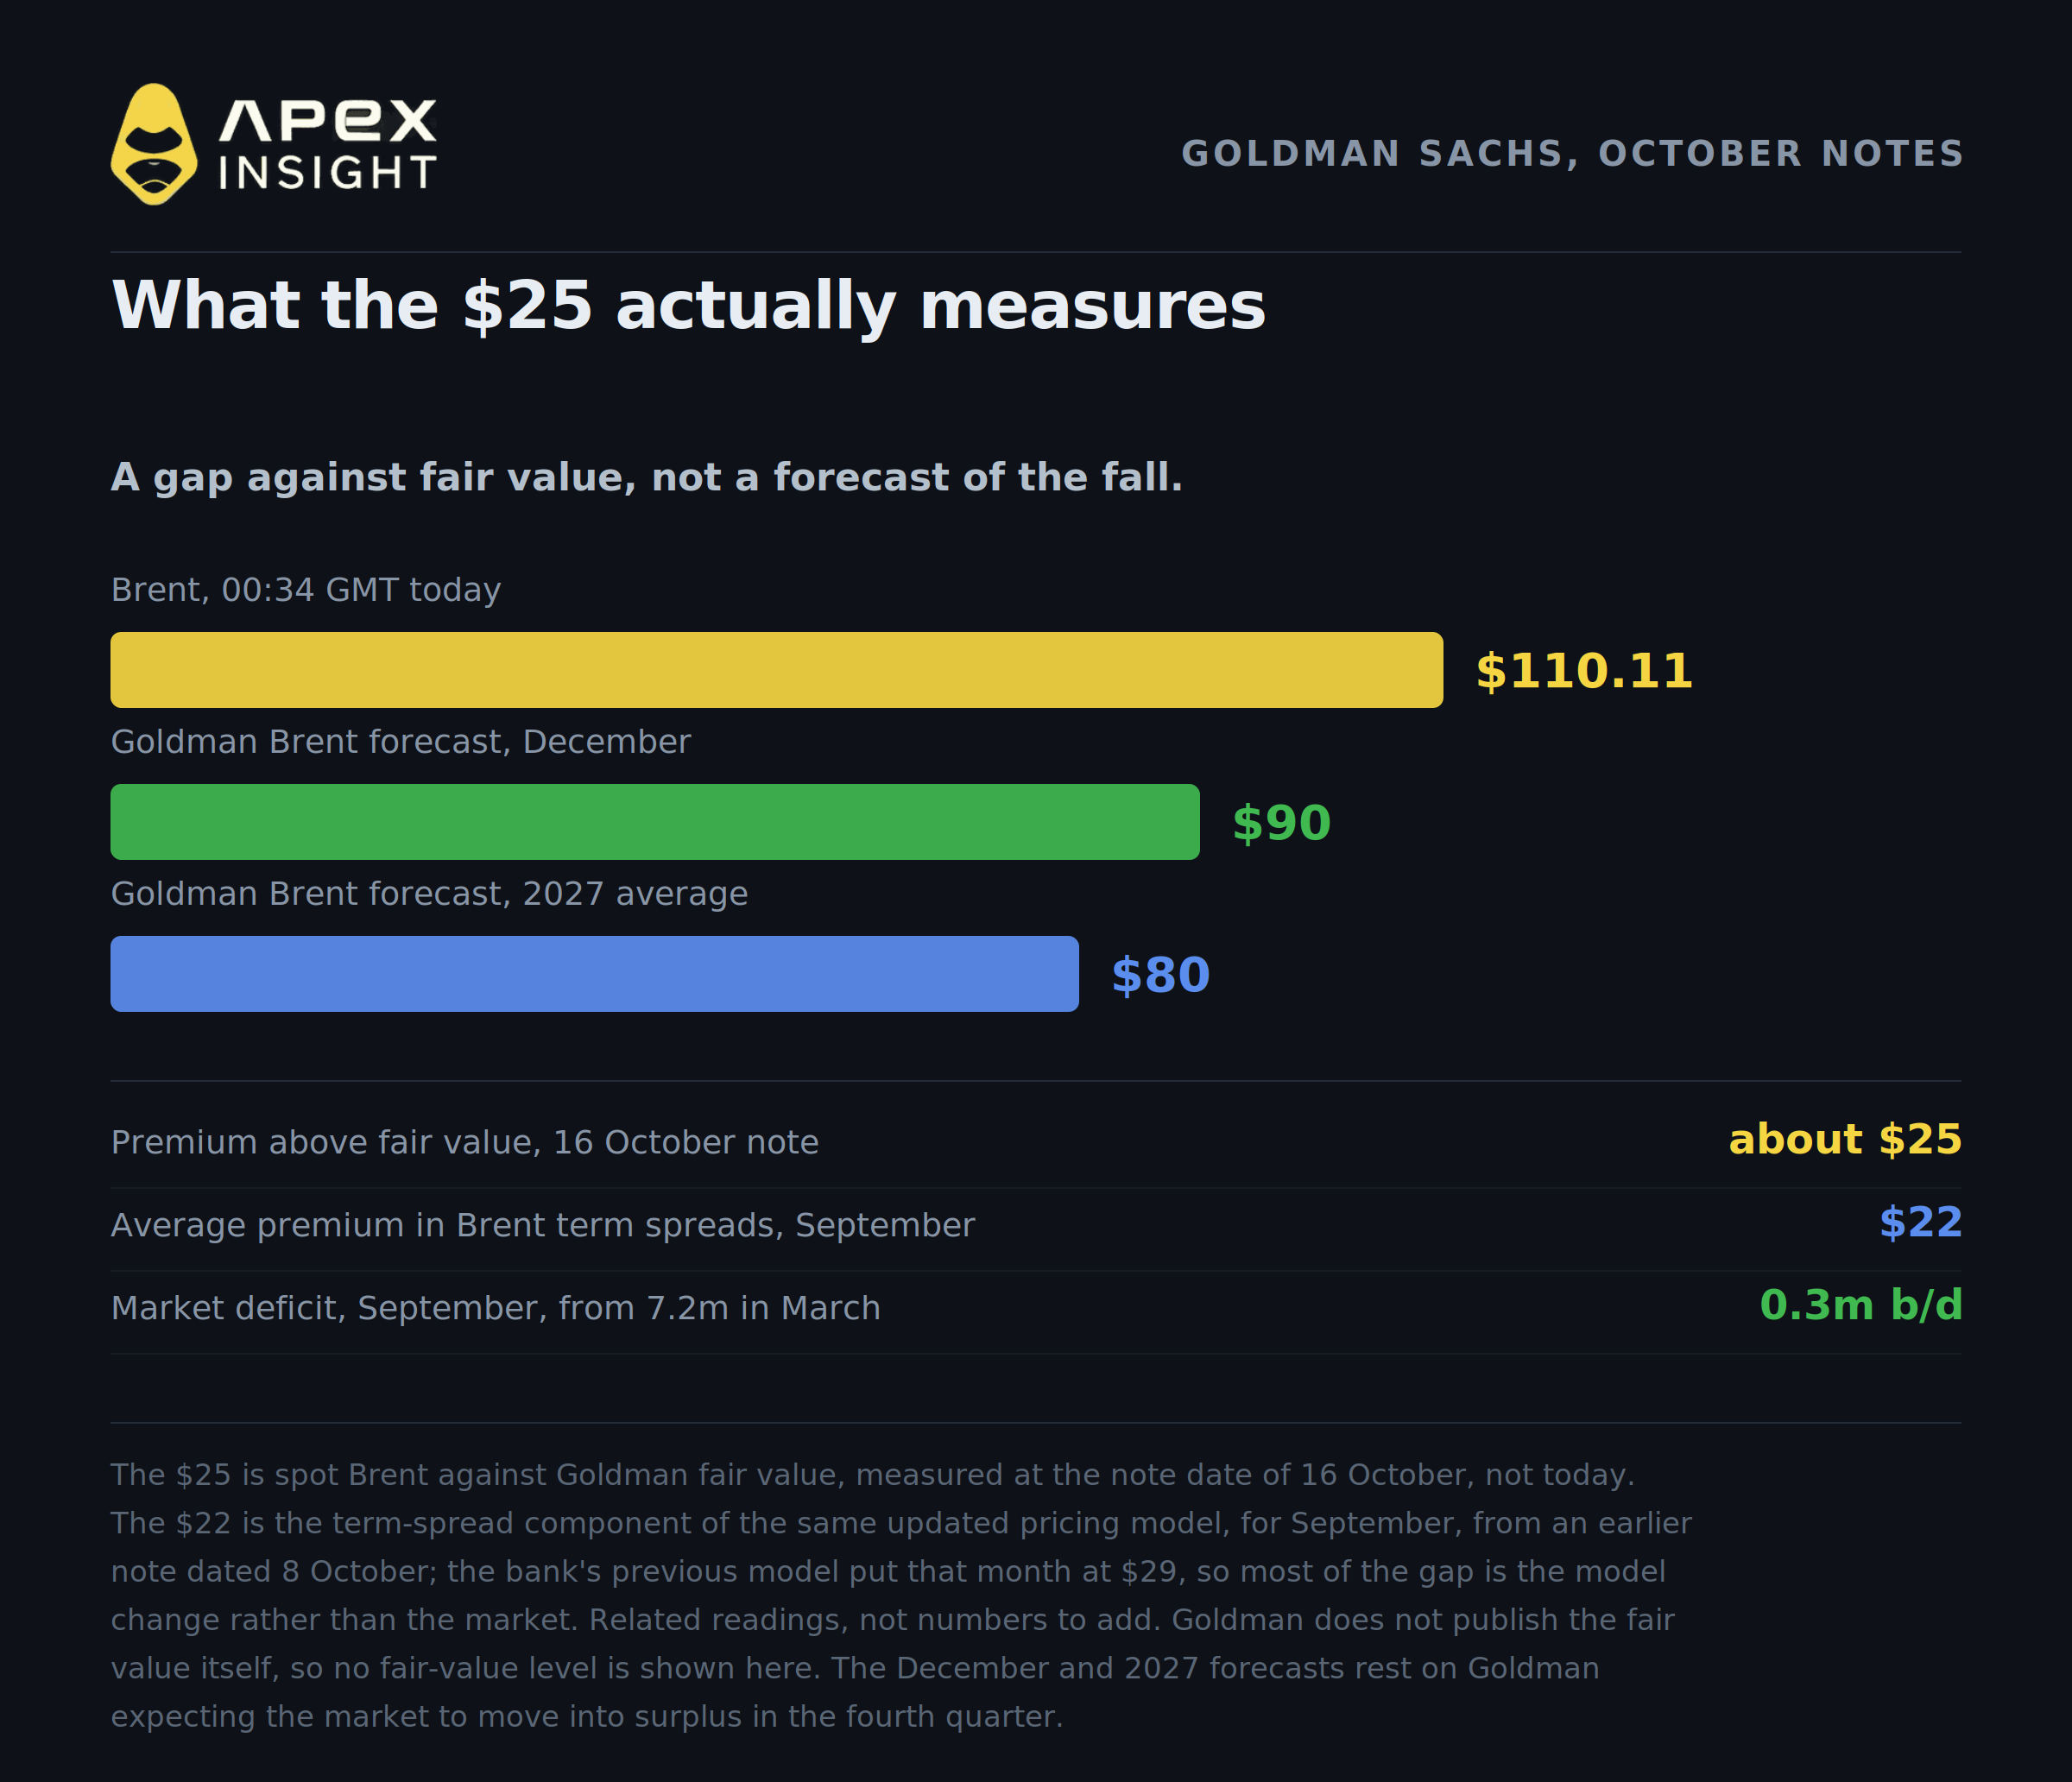
Noong nakaraang linggo, sa wakas ay naglabas ang isang bangko ng numero. Sa isang note na may petsang 16 Oktubre, tinaya ng Goldman Sachs na ang spot Brent ay may dalang risk premium na halos $25 bawat bariles higit sa tantiya nito sa patas na halaga. Itinaas din ng parehong note ang forecast ng Goldman para sa December Brent sa $90 mula $85, at itinakda ang 2027 sa $80.
Ang Brent ay nasa $110.11 at ang WTI ay nasa $98.12 bandang 00:34 GMT ngayong umaga, at patuloy na umakyat ang Brent sa session, lumampas sa $112 pagsapit ng kalagitnaan ng umaga matapos ang mga karagdagang pag-atake sa Saudi Arabia. Kung tama ang Goldman, halos isang-kapat ng bariles na tinitingnan mo ay naka-presyo batay sa mga bagay na hindi pa nangyayari.
Narito ang limang bagay na dapat maunawaan bago magpasya kung mananatili ang premium na iyon hanggang taglamig.
1. Ang $25 ay agwat, hindi forecast, at may ikalawang numero na palaging napagkakamalang kapareho nito
Ang $25 ng Goldman ay ang distansya sa pagitan ng spot Brent price at sariling modelo ng bangko para sa patas na halaga. Sukat ito ng pagkakaiba ng pananaw, hindi prediksiyon na malapit nang mawala ang $25.
Pinangungunahan ang pananaliksik ni Daan Struyven, co-head ng global commodities research sa Goldman Sachs, at ang lohika ay na sumasalamin ang premium sa panganib ng karagdagang pagbawas sa suplay at pagliit ng imbentaryo kung lumala pa ang digmaan. Insurance ito laban sa mas masamang hinaharap, na naka-presyo sa bariles ngayon.
May ikalawang numero ng Goldman na kumakalat, at hindi ito kapareho ng una. Sa isang naunang note na may petsang 8 Oktubre, itinakda ang average risk premium na nakapaloob sa Brent futures term spreads noong Setyembre sa $22 bawat bariles, ang ikalawang pinakamataas na buwanang antas na naitala, kasunod ng Abril ngayong taon. Ang numerong iyon ay mula sa term-spread component ng updated pricing model ng Goldman, hindi mula sa ibang pananaw, at itinakda ng dating modelo ng bangko ang parehong buwan sa $29. Kaya ibang bahagi ito ng parehong framework, sinukat sa ibang panahon, at ang agwat sa pagitan ng $29 at $22 ay higit na dahil sa pagbabago ng modelo kaysa sa market. Ituring ang dalawang numero bilang magkakaugnay na reading, hindi bilang mga halagang dapat pagsamahin.
Ang nagpapainteres sa $25 ay ang forecast na katabi nito. Wala pang anim na linggo bago ang Disyembre at itinakda ng Goldman ang Brent sa $90. Ibig sabihin, inaasahan ng bangko na mauubos ang karamihan sa premium na ito, at malapit na.
Ang dahilan nito, ayon sa bangko, ay isang balance na nagsasara. Tinataya ng Goldman na lumiit ang market deficit sa 0.3 milyong bariles bawat araw noong Setyembre, mula 7.2 milyon noong Marso, at inaasahan nitong mapupunta sa surplus ang market sa fourth quarter at mananatili roon hanggang 2027. Ang inaasahang surplus na ito ang pangunahing nagtutulak sa parehong $90 at $80. Tandaan ito, dahil hindi sumasang-ayon ang IEA, at ang hindi pagkakasundong iyon ang buong trade.
2. Gumagaling ang kakulangan, pero hindi pa ito gumagaling nang lubos
Ito ang bahaging dapat ikabahala ng sinumang long sa langis dahil lamang sa Hormuz, at ito rin ang bahaging kadalasang nagkakamali ang komentaryo sa magkabilang panig.
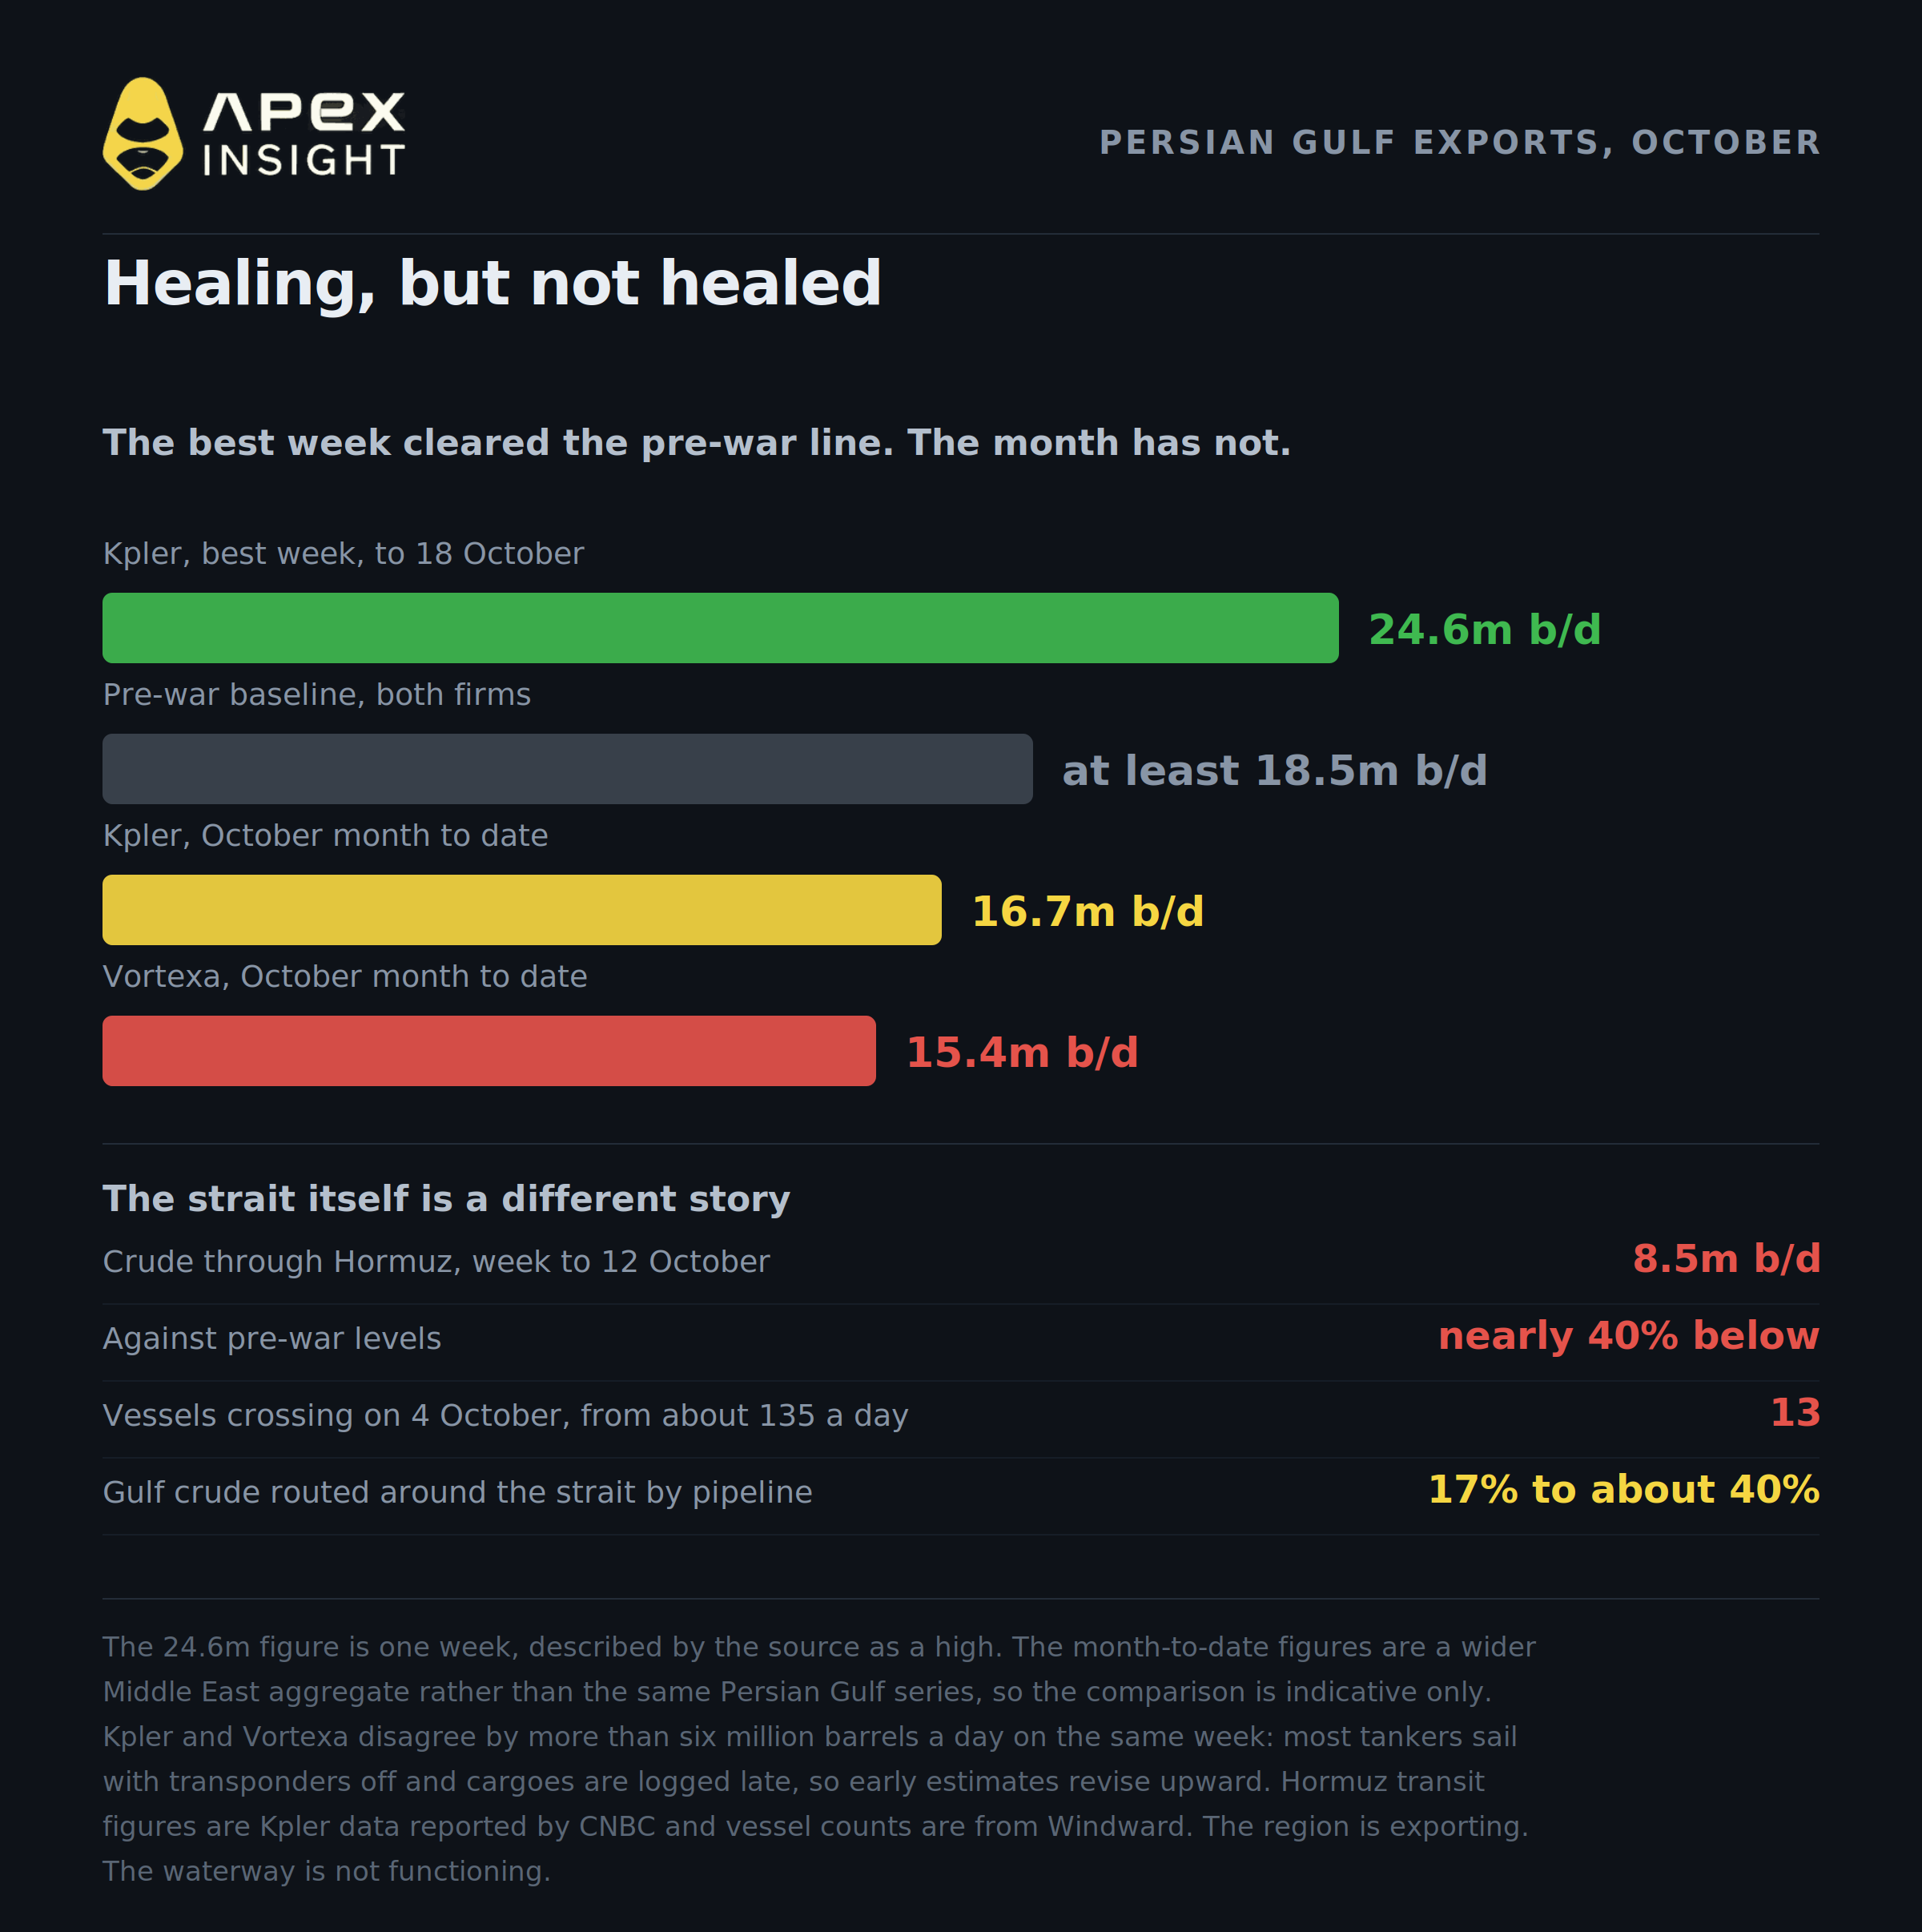
Magsimula sa magandang linggo. Sa pitong araw hanggang 18 Oktubre, itinakda ng Kpler ang exports ng crude at condensate mula sa Persian Gulf sa 24.6 milyong bariles bawat araw, isang weekly high. Para sa parehong pitong araw, itinakda naman ito ng Vortexa sa 18.0 milyon. Parehong inilalagay ng dalawang kumpanya ang pre-war baseline sa hindi bababa sa 18.5 milyon.
Ngayon naman ang buwan. Ayon sa parehong report, ang October-to-date ay nasa 16.7 milyong bariles bawat araw ayon sa mga numero ng Kpler at 15.4 milyon ayon sa Vortexa, at sinasabi ng source na parehong mas mababa ang mga ito sa pre-war levels. Tandaan na mas malawak na Middle East aggregate ang mga ito, hindi ang sukatan ng Persian Gulf crude at condensate na ginamit sa weekly figure, kaya hindi eksaktong parehong series ang mga ito. Ang 24.6 milyon ay weekly high, hindi running rate.
At iba na naman ang kuwento sa mismong strait kumpara sa rehiyon. Ang crude exports na partikular na dumadaan sa Hormuz ay may average na humigit-kumulang 8.5 milyong bariles bawat araw sa linggong nagtapos noong 12 Oktubre, halos 40% na mas mababa sa pre-war levels, ayon sa datos ng Kpler na iniulat ng CNBC. Nabilang ng Windward ang 13 barkong tumawid noong 4 Oktubre kumpara sa humigit-kumulang 135 bawat araw bago ang digmaan. Nag-e-export ang rehiyon. Hindi gumagana ang daanang-tubig.
Kaya mas makitid ang tamang pahayag kaysa sa mga headline sa magkabilang panig. Malaki na ang inangat ng flows mula Marso, nang nasa 7.2 milyong bariles bawat araw ang market deficit. Hindi pa ganap na nakarekober ang mga ito, at nagmula ang recovery sa pag-ikot sa problema sa halip na paglutas dito. Ang sariling pananalita ng Goldman ay nakarekober ang Gulf exports sa humigit-kumulang 2025 average mula noong huling bahagi ng Setyembre.
Mahigit anim na milyong bariles bawat araw ang pagkakaiba ng dalawang tracker para sa parehong linggo, na nagpapakita kung gaano kahirap itong sukatin. Karamihan sa mga tanker sa rehiyon ay naglalayag nang naka-off ang kanilang mga transponder, at ilang araw na nahuhuli ang pag-log ng mga kargamento, kaya karaniwang pataas ang rebisyon ng mga paunang tantiya.
Ang mekanismo sa likod ng recovery ay rerouting, hindi resolusyon. Ipinapakita ng datos ng Kpler na ang mga pipeline ng Saudi at Emirati ay naglilipat ngayon ng humigit-kumulang 40% ng Gulf crude sa paligid ng strait, kumpara sa 17% bago ang digmaan. Umaabot sa market ang langis. Dumadaan lamang ito sa mas mahaba at mas mahal na ruta.
Malinaw na ipinahayag ng mga analyst ng Morgan Stanley kabilang si Martijn Rats ang tensiyon, na binanggit na malaki ang itinaas ng mga pag-atake sa mga merchant vessel sa paligid ng strait nitong mga nakaraang linggo habang "nanatiling medyo resilient ang daloy ng langis sa strait."
Kaya higit na gumagalaw ang mga bariles. Hindi pangunahing tungkol sa mga bariles ang premium.
3. Nagkakahalaga ngayon ng humigit-kumulang $20 bawat bariles ang pagpapadala kaysa dati, at $7 lamang dito ang dahil sa strait
Ipinaliliwanag ng ikalawang bahagi ng pananaliksik ng Goldman, na iniulat ngayong umaga, kung saan talaga napupunta ang malaking bahagi ng gastos.
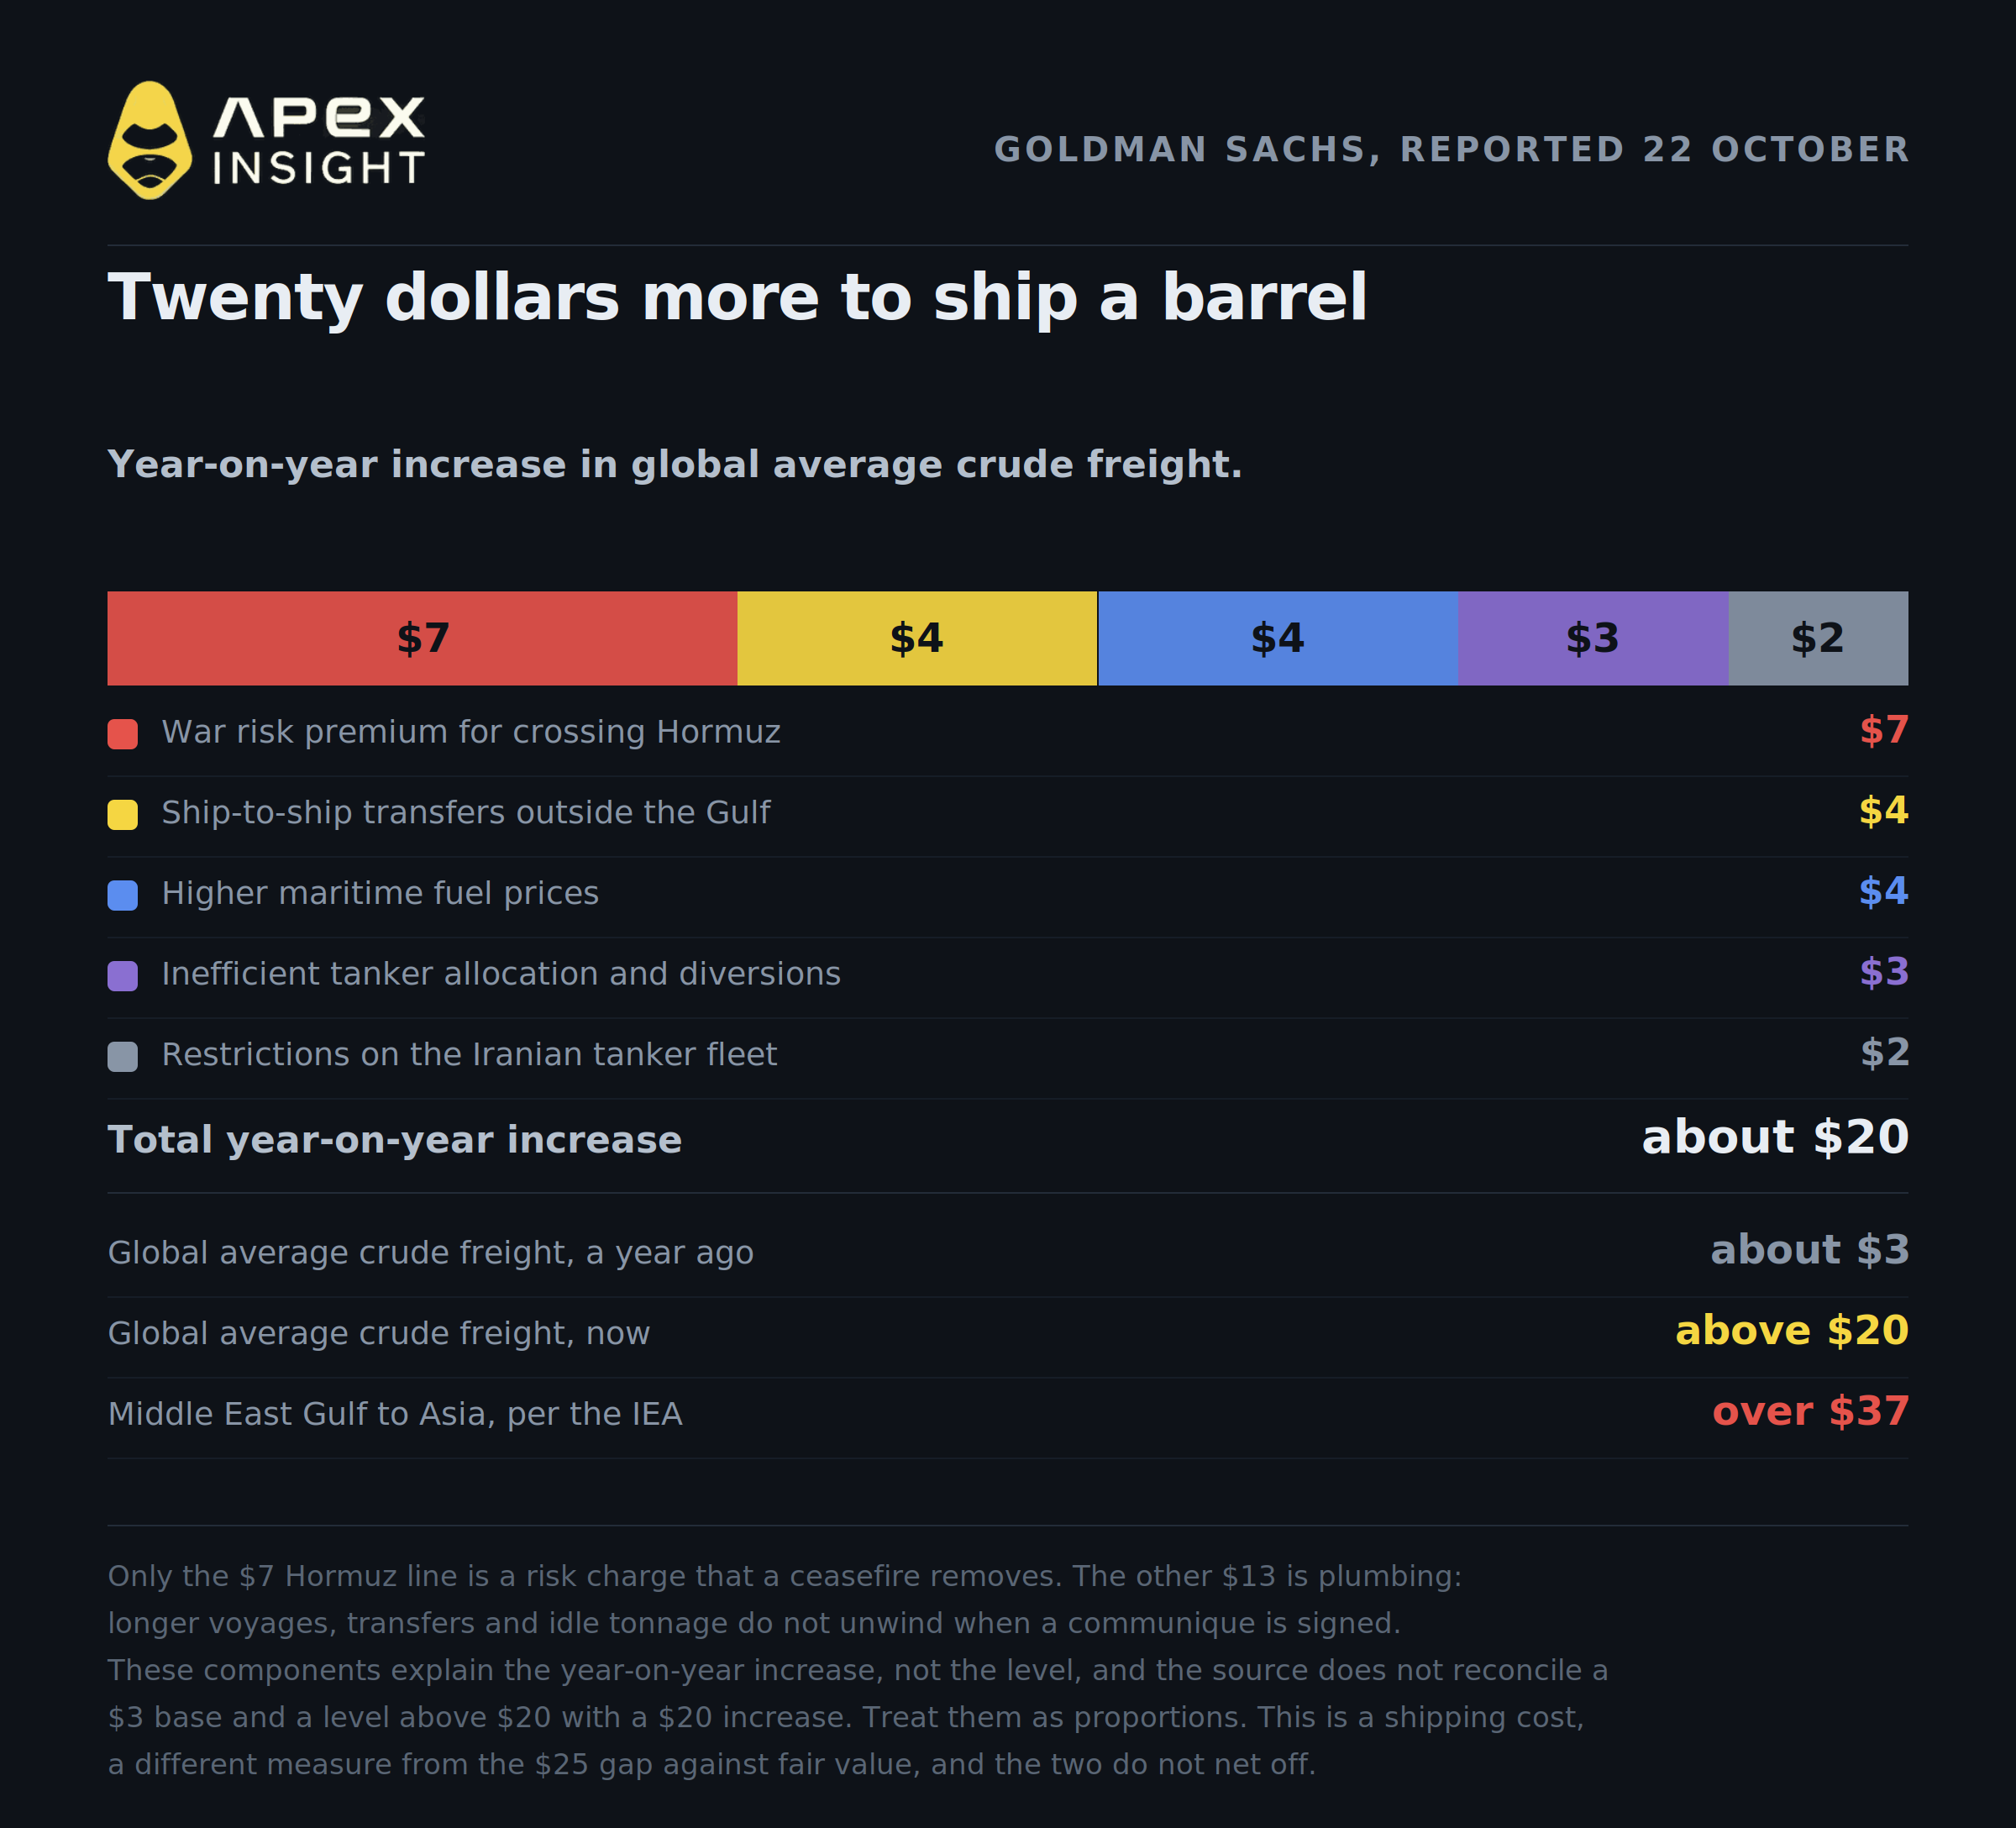
Umakyat ang global average crude freight rate sa higit sa $20 bawat bariles, mula sa humigit-kumulang $3 noong isang taon, o halos pitong beses na mas mataas. Iniuugnay ng Goldman ang $20 na year-on-year increase sa limang salik:
Bahagi ng pagtaas | Bawat bariles |
|---|---|
War risk premium sa pagtawid sa Hormuz | $7 |
Ship-to-ship transfers sa labas ng Gulf | $4 |
Mas mataas na presyo ng maritime fuel | $4 |
Hindi episyenteng alokasyon at diversion ng mga tanker | $3 |
Mga restriksiyon sa Iranian tanker fleet | $2 |
Dalawang paalala bago gumawa ng arithmetic gamit ang mga numerong ito.
Una, decomposition ito ng pagtaas, hindi ng rate. Nagbibigay ang source ng $3 na base at level na higit sa $20, na katumbas ng pagtaas na humigit-kumulang $17 sa halip na $20, at hindi nito pinagkakasundo ang dalawa. Ituring ang mga component bilang gabay sa mga proporsyon, hindi bilang eksaktong ledger.
Ikalawa, shipping cost ito, habang ang $25 sa itaas ay agwat kumpara sa fair value ng Goldman para sa Brent price. Magkaibang bagay ang sinusukat nila. Huwag ibawas ang isa sa isa, at huwag ituring ang $7 bilang bahagi ng $25.
May problema rin sa heograpiya ang headline number. Global average ang $20, at mas mahal ang rutang tinatalakay ng artikulong ito. Itinatakda ng IEA ang shipping mula Middle East Gulf patungong Asia sa mahigit $37 bawat bariles, mahigit limang beses sa pre-war levels. Kung naglilipat ka ng Gulf crude sa refinery sa Asia, minamaliit ng global average ang problema mo nang halos kalahati.
Sa kabila ng mga paalalang ito, ang breakdown pa rin ang pinakakapaki-pakinabang na nailathala tungkol sa langis ngayong linggo, dahil pinaghihiwalay nito kung ano ang maaayos ng ceasefire at kung ano ang hindi. Ang $7 na linya para sa Hormuz ay risk charge na mawawala sa araw na tumigil ang pag-atake sa mga barko. Ang natitirang $13 ay imprastraktura. Hindi basta mawawala ang ship-to-ship transfers, mas mahahabang paglalayag at nakahintay na Iranian tonnage dahil lamang sa paglagda ng isang communiqué. Kailangang ipasa ng mga refinery na umaasa sa malalayong crude, karamihan sa Asia, ang mga gastos na ito o tanggapin ang mas manipis na margins.
Maaaring bumagsak overnight ang risk premium. Kailangang muling itayo ang supply chain.
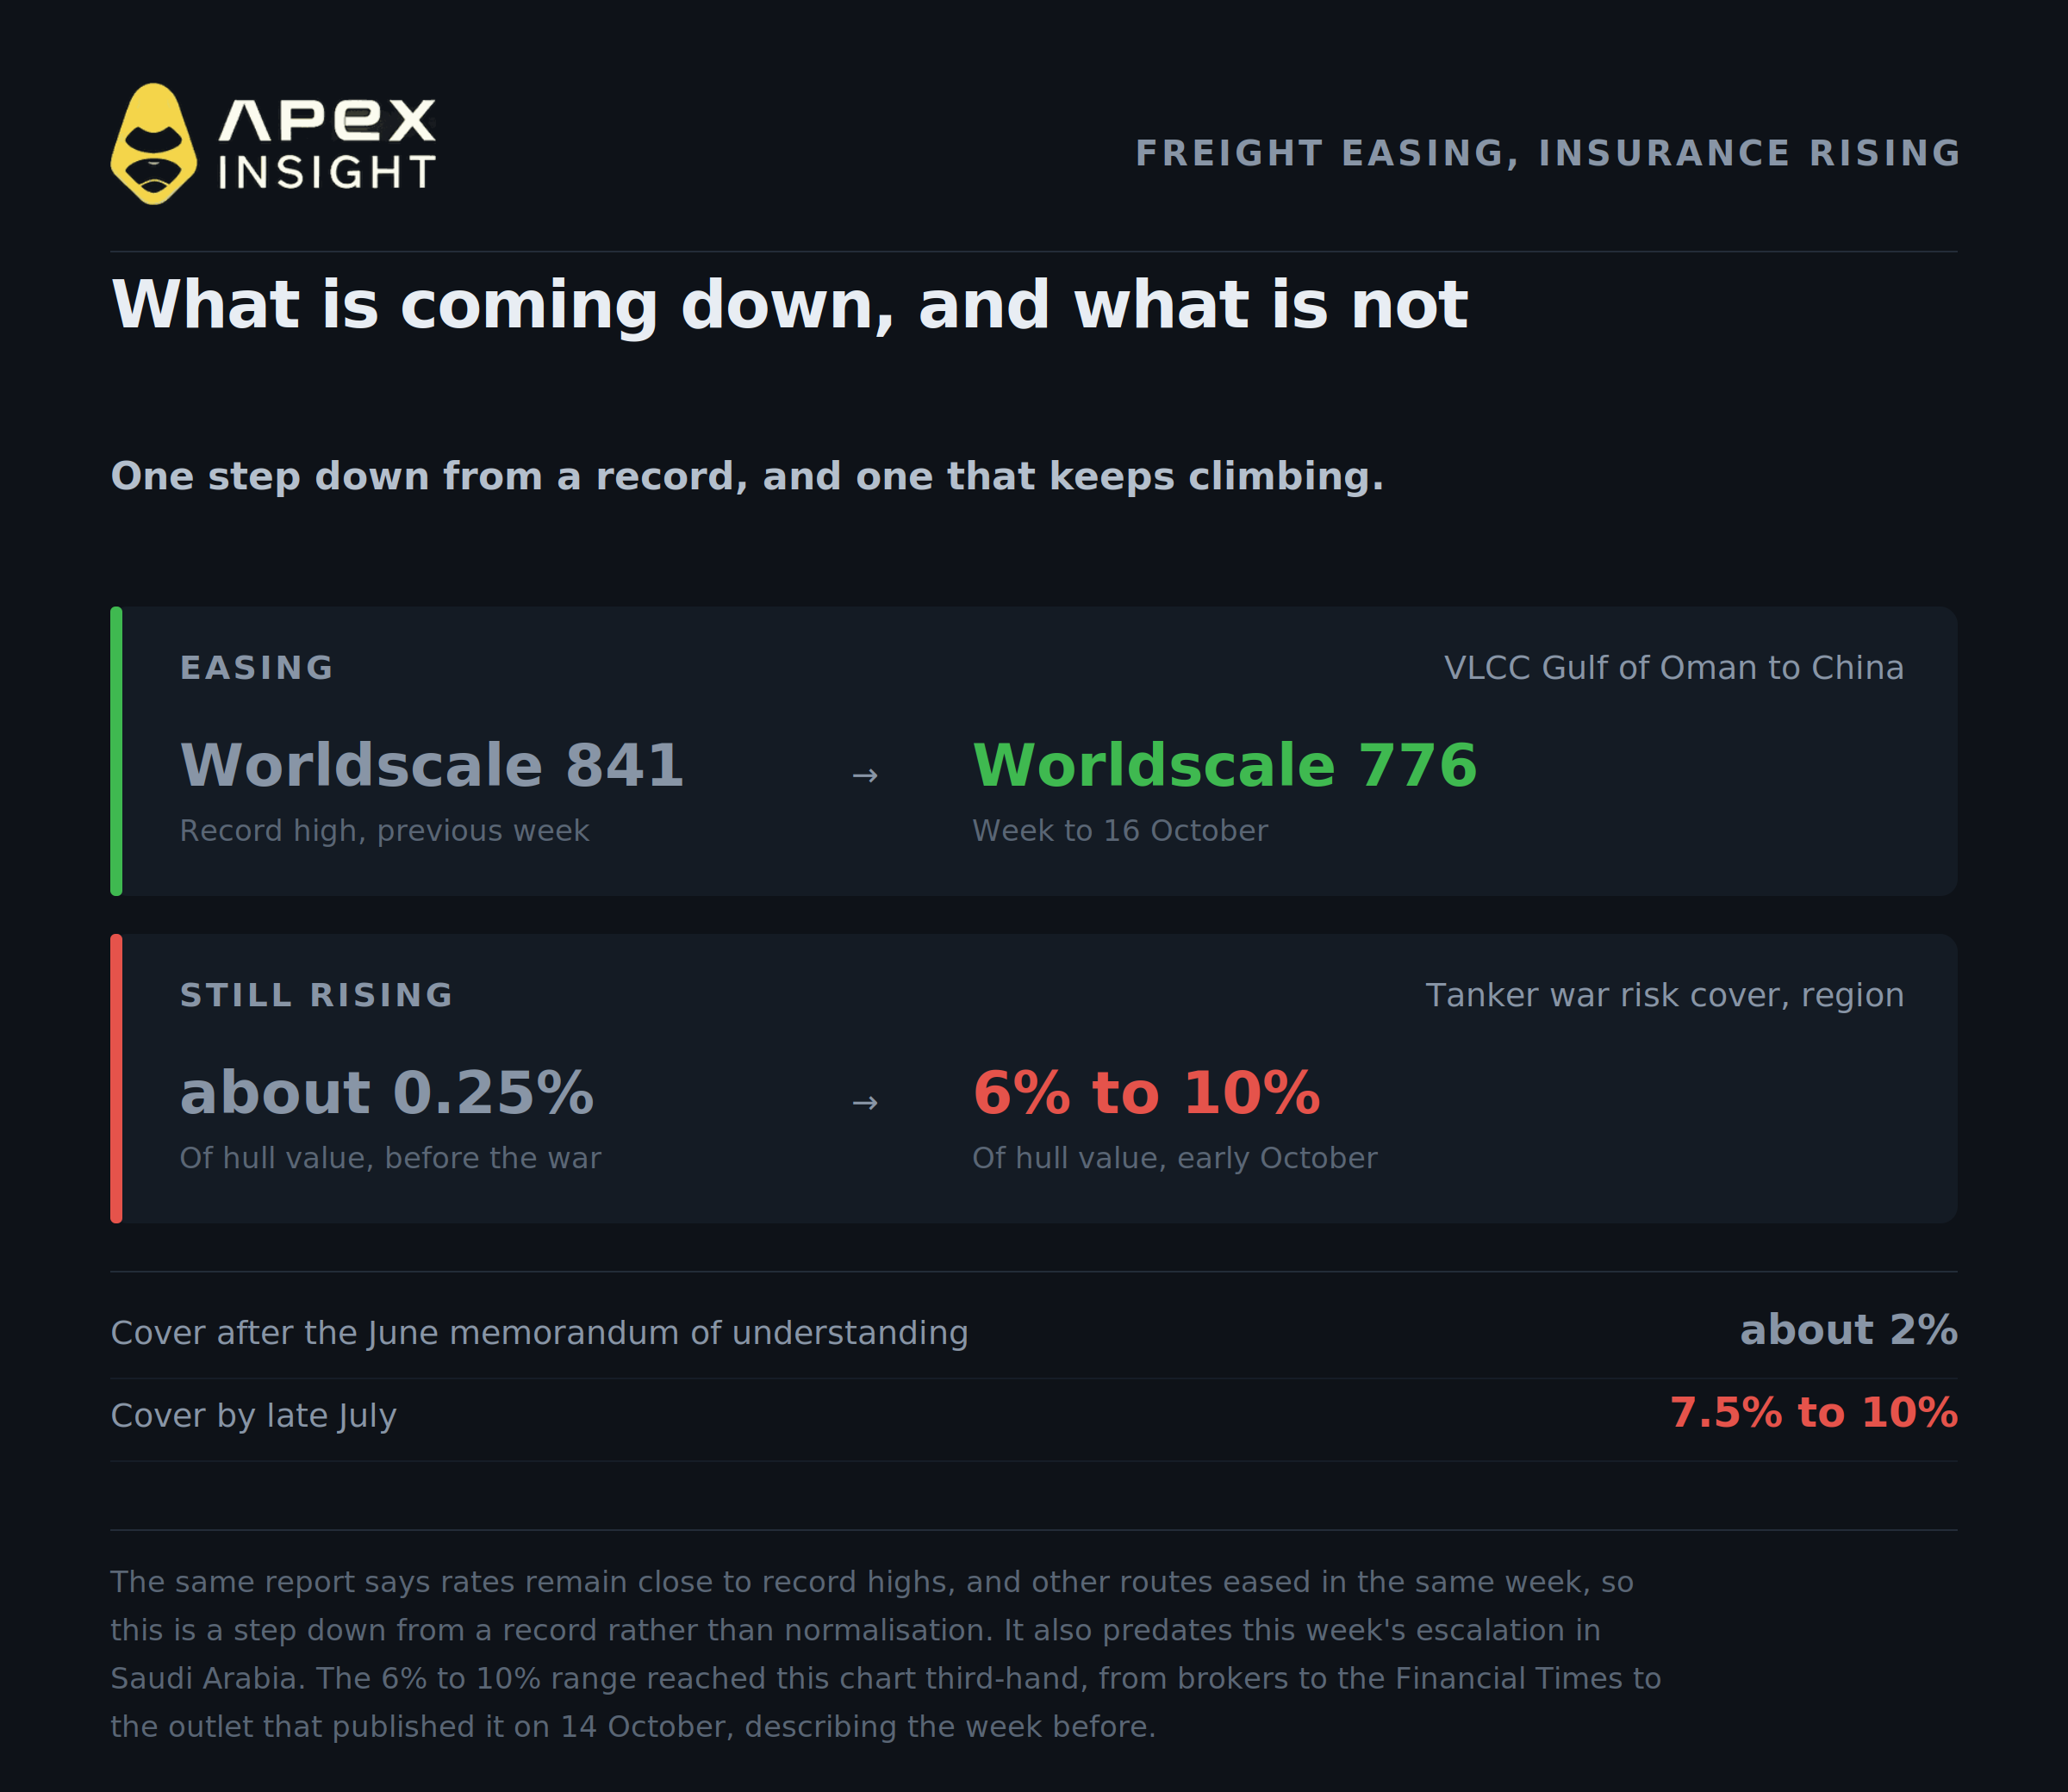
4. Ang tanging malinaw na bumababa ay tanker rates, at mula lamang ito sa record high
Kung naghahanap ka ng ebidensiyang humihina ang fear trade, may isang bahagi nito, at mas maliit ito kaysa sa unang tingin.
Bumaba mula sa mga high ang tanker rates. Ang ruta mula Gulf of Oman patungong China para sa very large crude carriers ay tinaya sa linggong nagtapos noong 16 Oktubre sa Worldscale 776, mula sa 841 noong nakaraang linggo, at ang 841 ang pinakamataas mula nang ilunsad ang index ngayong taon. Bumaba rin ang rates sa ibang ruta sa parehong linggo, kabilang ang West Africa patungong Asia. Iniugnay ni Matthew Wright ng Kpler ang pagbaba sa paghina ng demand sa ruta ng Gulf of Oman mula noong pinakahuling serye ng mga pag-atake.
Basahin ang natitirang bahagi ng pangungusap bago mo ito i-trade. Sinasabi rin ng parehong report na nananatiling malapit sa record highs ang rates. Ang pagbaba mula sa pinakamataas na naitalang print ay hindi kapareho ng normalization, at dalawang mas bagong source ang salungat dito: iniulat ng ING ang record tanker freight rates noong 20 Oktubre, at sinabi ng Goldman note na iniulat ngayong umaga na nananatili pa rin sa higit $20 bawat bariles ang global average. Anim na araw pa lamang ang turnaround at nauna ito sa paglala ng sitwasyon sa Saudi Arabia ngayong linggo.
Samantala, kabaligtaran ang galaw ng insurance, at ito ang mas mahirap bumaba sa dalawa. Ang war risk cover para sa mga tanker sa rehiyon ay tinaya ng mga broker sa 6% hanggang 10% ng hull value sa isang report na inilathala noong 14 Oktubre, kumpara sa humigit-kumulang 0.25% bago ang digmaan. Sa ganitong rates, sinasabi ng parehong report na maaaring umabot sa $20 milyon ang singil para sa isang supertanker voyage papasok sa Gulf. Premium ito kada biyahe, hindi taunang premium, kaya tumatama ito sa bawat kargamento. Iniulat din na mas malaki ang binabayaran ng underwriters kaysa sa kinokolekta nila, na siyang nagiging sanhi ng pag-alis ng capacity sa halip na simpleng pag-reprice lamang.
Mahalaga ang daan tulad ng antas. Bumaba ang cover sa humigit-kumulang 2% matapos ang memorandum of understanding noong Hunyo sa pagitan ng United States at Iran, pagkatapos ay umabot sa 7.5% hanggang 10% pagsapit ng huling bahagi ng Hulyo. Maaaring bumaba ang freight sa loob ng isang linggo. Ang insurance ay nagre-reprice batay sa renewal cycles, at buong taon itong unti-unting tumaas.
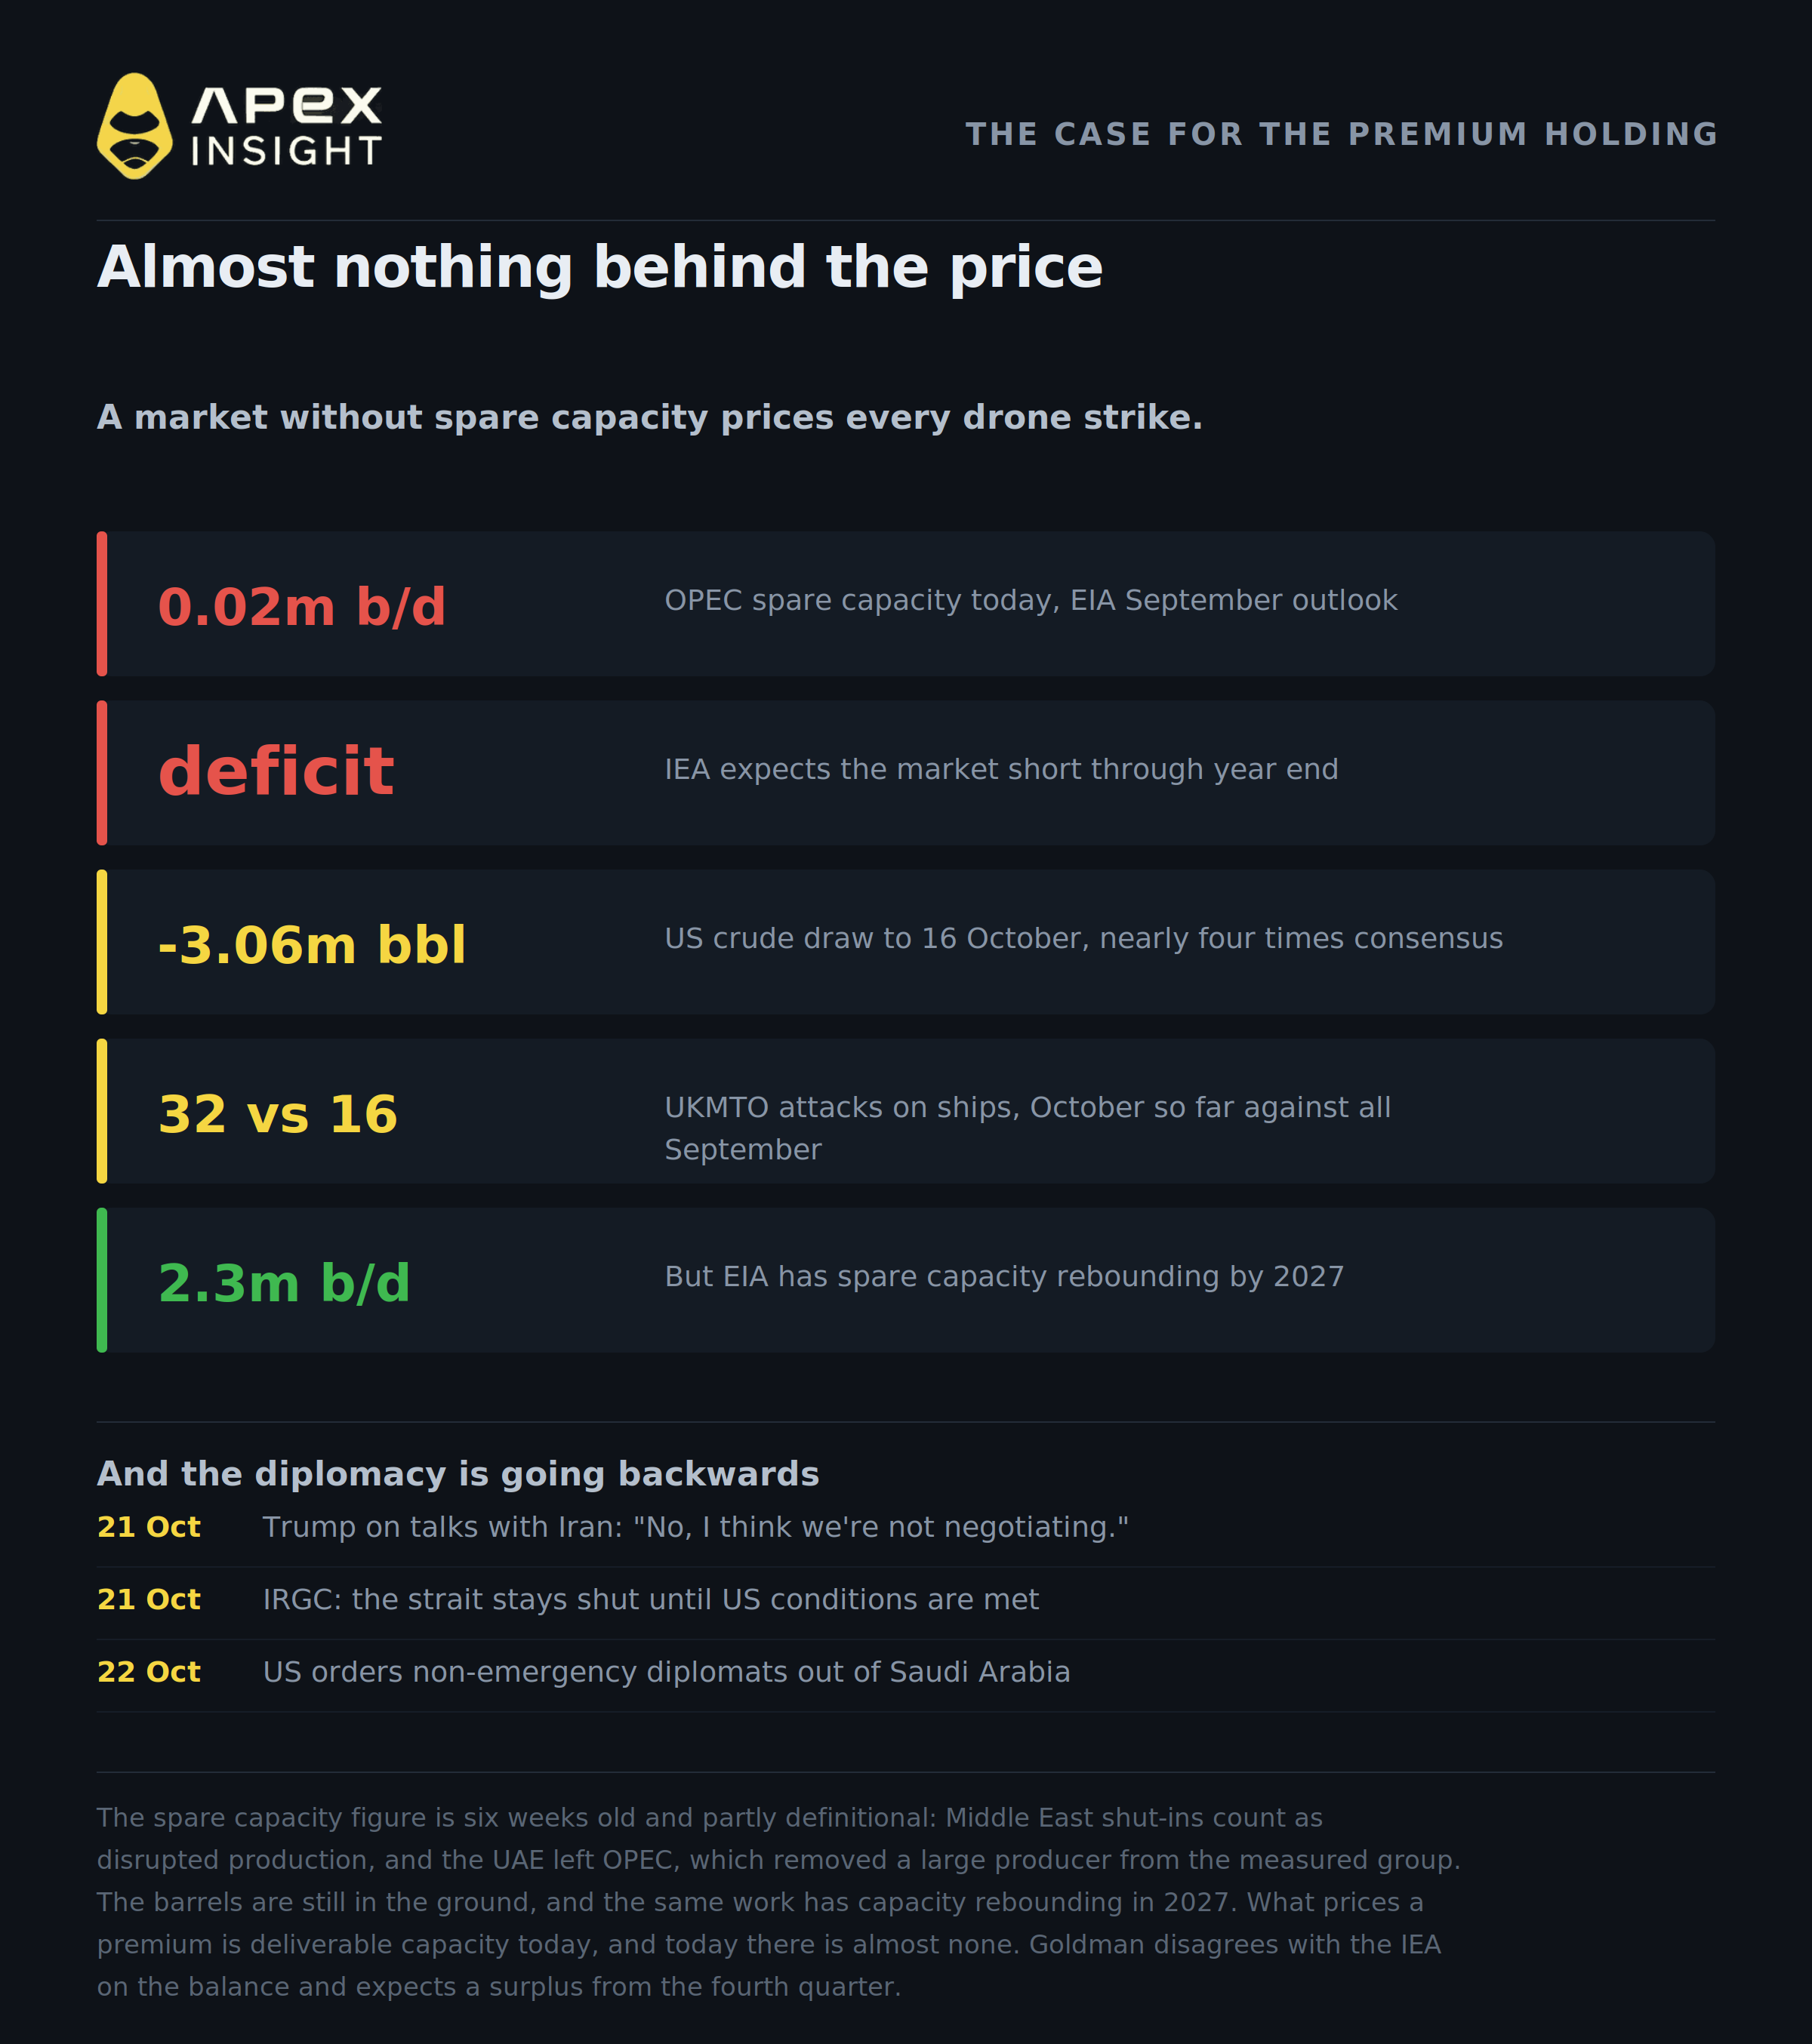
5. Ang dahilan kung bakit maaaring hindi mabilis bumaba ang premium na ito: halos walang nasa likod nito
Narito ang katotohanang higit na nagbabanta sa bear case, at bihira itong maging headline.
Halos wala na ang OPEC spare capacity. Itinakda ito ng September Short-Term Energy Outlook ng EIA sa 0.02 milyong bariles bawat araw, na sa praktikal na pananaw ay zero.
Mag-ingat sa numerong ito, dahil ginugol ng mga mananaliksik na nagbigay-pansin dito ang kanilang paper sa pagpapaliwanag na pinagkakahalo nito ang tatlong magkakaibang bagay. Itinuturing ang Middle East shut-ins bilang disrupted production sa halip na usable spare capacity. Inalis ng pag-alis ng UAE sa OPEC, na naging epektibo noong 1 Mayo, ang isang malaking producer sa sinusukat na grupo. At walang sinasabi ang mismong sukatan tungkol sa nasa ilalim ng lupa. Sa parehong pag-aaral ng EIA, nakikitang babalik ang spare capacity sa humigit-kumulang 2.3 milyong bariles bawat araw sa 2027 habang nagno-normalize ang mga ruta ng kalakalan.
Ang mahalaga para sa premium ay ang deliverable spare capacity ngayon, at halos wala nito ngayon. Ang market na may cushion ay madaling nakakayanan ang outage. Ang market na wala nito ay ipinapasok sa curve ang bawat drone strike.
Nariyan din ang balance, at dito nagkakahiwalay ang bangko at ang ahensiya. Inaasahan ng Goldman ang surplus mula fourth quarter. Hindi ito inaasahan ng IEA. Sa October report nito, na nag-forecast na bababa ng 2.6 milyong bariles bawat araw ngayong taon ang world oil demand sa 102.4 milyon, sinabi ng IEA na inaasahan pa rin nitong mananatili sa deficit ang market hanggang katapusan ng taon, matapos bumaba ng 10 milyong bariles ang global observed inventories noong Setyembre. Matindi ang demand destruction, at ayon sa IEA ay hindi pa rin nito nalalampasan ang suplay na nawala.
Sa patas na pagtingin sa kabilang panig, sumang-ayon ang parehong IEA meeting noong 15 Oktubre na tapusin at pabilisin ang natitirang emergency stock releases, humigit-kumulang 100 milyong bariles bukod sa 330 milyong nailabas na, kabilang ang mahigit 20 milyong bariles ng diesel sa lalong madaling panahon. Totoong suplay itong darating sa alam na iskedyul, at ito ang pinakamalinaw na bearish lever na mayroon ngayon.
Magkabilang panig din ang ipinapakita ng weekly US data. Ang crude stocks ay bumaba ng 3.06 milyong bariles sa 412.5 milyon sa linggong nagtapos noong 16 Oktubre, kumpara sa inaasahang draw na 820,000 sa poll ng Reuters. Bullish print ito, halos apat na beses sa consensus. Sa parehong report, tumaas ng 1.68 milyong bariles sa 104.3 milyon ang distillate stocks, na kabaligtarang signal sa bahaging pinakakulang sa buong taon.
Iyan ang trade sa isang talata. Kailangan ng $90 ng Goldman na dumating ang surplus. Sinasabi ng IEA na hindi pa ito dumarating, habang naglalabas ito ng stocks na makatutulong dito.
At paatras ang diplomasya. Sinabi ng foreign minister ng Iran na si Abbas Araghchi noong 21 Oktubre na nagpapatuloy sa pamamagitan ng Pakistan at Qatar ang indirect talks, na tinanggap ng Washington ang pitong-araw na proposal ng Iran habang humihingi ng karagdagang kondisyon, at mananatiling sarado ang Strait of Hormuz hanggang tanggapin ng Washington ang mga kondisyon ng Tehran. Nang tanungin sa parehong araw kung nakikipagnegosasyon ang dalawang panig, sinabi ni President Trump sa mga reporter, sa mga pahayag na ipinaabot ng Anadolu Agency, "Hindi, sa palagay ko ay hindi kami nakikipagnegosasyon." Sinabi naman ng isang hindi pinangalanang Iranian official sa Reuters na "Naghahanda ang Iran para sa panibagong pag-atake ng Israel at US, hindi para sa kasunduan sa America na magwawakas sa digmaan."
Samantala, lumalawak sa halip na kumikipot ang teatro. Ang UKMTO ay nagtala ng 32 pag-atake sa mga barko sa paligid ng Arabian peninsula ngayong Oktubre, kumpara sa 16 sa buong Setyembre. Inangkin ng Houthis noong 19 Oktubre na tinamaan nila ang Yanbu facility ng Aramco, ang Shaybah oilfield at ang mga paliparan ng Riyadh at Abha, bagama't hindi agad kinumpirma ng mga awtoridad ng Saudi ang mga pahayag at hindi ito nakapag-verify nang hiwalay ang Reuters. Ngayong umaga, iniutos ng Washington sa ilang personnel at kanilang mga kapamilya na umalis sa mga diplomatic mission nito sa Saudi Arabia.
Matapat na inilahad ng commodities team ng ING, na sumulat noong 20 Oktubre, ang kondisyon: kung magpapatuloy ang flows nang walang hadlang sa kabila ng geopolitical environment, "malamang na dahan-dahang mawawala ang risk premium." Idinagdag nilang wala pa silang nakikitang palatandaan nito.
Dahan-dahan, at kung wala nang ibang masisira.
Ano ang itsura nito sa tape
Ang WTI sa ApeX ay umakyat mula sa close na $88.85 noong 7 Oktubre sa humigit-kumulang $99 ngayon, o pagtaas na halos 11% hanggang 12% sa loob ng labinlimang araw depende kung saan sa session ka tumingin. Nag-trade ang kontrata sa pagitan ng $96.50 at $100.13 sa nakalipas na 24 oras, paulit-ulit na sumusubok sa $100 line nang hindi ito nalalagpasan.
Mas malaki ang naging galaw ng Brent. Noong 20 Oktubre, ang December Brent contract ay umabot sa $111.99 intraday, isang five-month high, bago magsara sa $108.79. Sinabi ng headline noong araw na iyon na umabot ang WTI sa $110.48, pinakamataas para sa nearby contract mula Abril, ngunit November contract iyon sa expiry nito, na nagsara sa $101.79 habang nagsara ang December sa $97.82. Ang mga nag-e-expire na kontrata ay nagpi-print ng mga numerong hindi talaga tine-trade ng market. Mainam na tingnan kung aling buwan ang tinutukoy ng nakakatakot na headline bago kumilos batay rito.
Ang agwat sa pagitan ng dalawang benchmark ay mismong pinakamalinaw na pagpapahayag ng premium. Seaborne ang Brent at kailangang tumawid sa tubig na binabaril. Landlocked American crude ang WTI at hindi nito kailangang gawin iyon. Ang spread sa pagitan nila ay malapit sa $12 ngayong umaga, $11.99 noong 00:34 GMT at $12.25 pagsapit ng 06:26 GMT sa parehong wire. Itinatakda ng isang pangmatagalang pag-aaral ng dalawang benchmark ang average WTI discount sa humigit-kumulang $4.19 sa dekada mula 2016 hanggang unang bahagi ng 2026, at mas mataas nang malaki rito ang spread mula nang magsimula ang digmaan sa katapusan ng Pebrero.
I-trade ang mga market sa artikulong ito
Lahat ng tinalakay dito ay maaaring i-trade sa ApeX Omni bilang TradFi perpetual, settled sa USDT, hanggang 50x, long o short, nang walang KYC.
Ang dalawang benchmark sa gitna ng argumento:
CLUSDT, WTI crude, ang landlocked benchmark
BZUSDT, Brent crude, ang seaborne benchmark na may dalang premium
Kung mas malawak na energy ang pananaw sa halip na ang spread:
USOUSDT, ang United States Oil Fund
NATGASUSDT, natural gas, na may sarili nitong kuwento tungkol sa panahon at storage
At ang instrumentong karaniwang gumagalaw kasabay ng geopolitical risk sa halip na laban dito:
XAUUSDT, gold
Ang mga TradFi contract ay nagse-settle batay sa isang index sa halip na sa underlying asset, at hiwalay na inililista ng ApeX ang mga ito mula sa crypto perpetuals nito sa sarili nitong contract data. Suriin ang mga kondisyon ng promotion bago mag-trade upang maging kwalipikado sa isang volume campaign.
I-trade ang WTI crude sa ApeX Omni
Mag-long o short ng langis gamit ang USDT collateral. Hanggang 50x, walang KYC, walang gas fees.
Ang pag-trade ng perpetual contracts ay may mataas na antas ng panganib at maaaring magresulta sa pagkawala ng buong posisyon. Pinapalaki ng leverage ang parehong kita at lugi. Gumagalaw ang commodity prices batay sa mga headline na maaaring dumating nang walang babala, at kasalukuyang tumutugon ang oil market sa mga pangyayaring militar nang real time. Walang bahagi ng artikulong ito ang payong pinansyal. Magsagawa ng sarili mong pananaliksik at huwag kailanman mag-risk nang higit sa kaya mong mawala.
Kung kailangan mo ng tulong, malaya kang makipag-ugnayan sa aming team sa Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Ni-refresh ang mga presyo ng ApeX contract sa 14:00 UTC noong 22 Oktubre 2026, at ginamit ang history ng ApeX contract para lamang sa Oktubre, kung saan malapit nitong sinusundan ang mga inilathalang WTI print. May sarili nilang timestamp ang mga inilathalang Brent at WTI price at ilang oras na mas maaga kaysa sa ApeX snapshot, kaya hindi magkapareho ang sandali ng mga ito at hindi dapat pagkunan ng difference. Malaki ang galaw ng langis sa session kung kailan isinulat ang bahaging ito, at may timestamp ang bawat presyo rito. Sine-settle ng ApeX ang mga kontratang ito batay sa isang Chainlink index na maaaring ilang dolyar ang layo sa front-month exchange price, kaya ang lahat ng Brent at WTI level na binanggit sa katawan ay inilathalang futures prices mula sa mga pinangalanang source sa halip na datos ng ApeX, at hindi pinaghalo ang dalawa. Na-verify ang availability ng kontrata batay sa sariling live contract configuration ng ApeX. Magkaibang sukatan ang $25 fair-value gap ng Goldman at ang $20 freight estimate nito at hindi bahagi ng isa't isa. Ang mga flow figure ay commercial tanker-tracking estimates na nirerebisa pataas at hindi nagkakasundo sa isa't isa; parehong reading ang ibinigay. Ang OPEC spare capacity figure ay mula sa September outlook ng EIA ayon sa isang third-party research digest, at anim na linggo na ang tanda. Ang war risk insurance range ay tantiya ng broker na nakarating sa artikulong ito sa ikatlong kamay, mula sa mga broker patungo sa Financial Times at saka sa naka-link na outlet, na inilathala noong 14 Oktubre at naglalarawan sa naunang linggo. Ang tanker rate fall na pinaghahambingan dito ay mula sa linggo ng 16 Oktubre, walang inilathalang assessment date, at nauna sa paglala ng sitwasyon sa Saudi Arabia ngayong linggo. Global average ang mga freight figure maliban kung partikular na pinangalanan ang ruta ng Gulf patungong Asia. Isang hourly bar sa ApeX WTI contract noong 14 Oktubre ang nag-print ng high na malapit sa $104.68 na bumaligtad sa loob ng oras at itinuring na outlier kaya hindi isinama.
