


2026 के अधिकांश समय तेल युद्ध की स्थिति में रहा है और बाजार इन महीनों में एक ही सवाल पर बहस करता रहा है: कीमत का कितना हिस्सा वास्तविक barrels के बजाय डर को दर्शाता है।
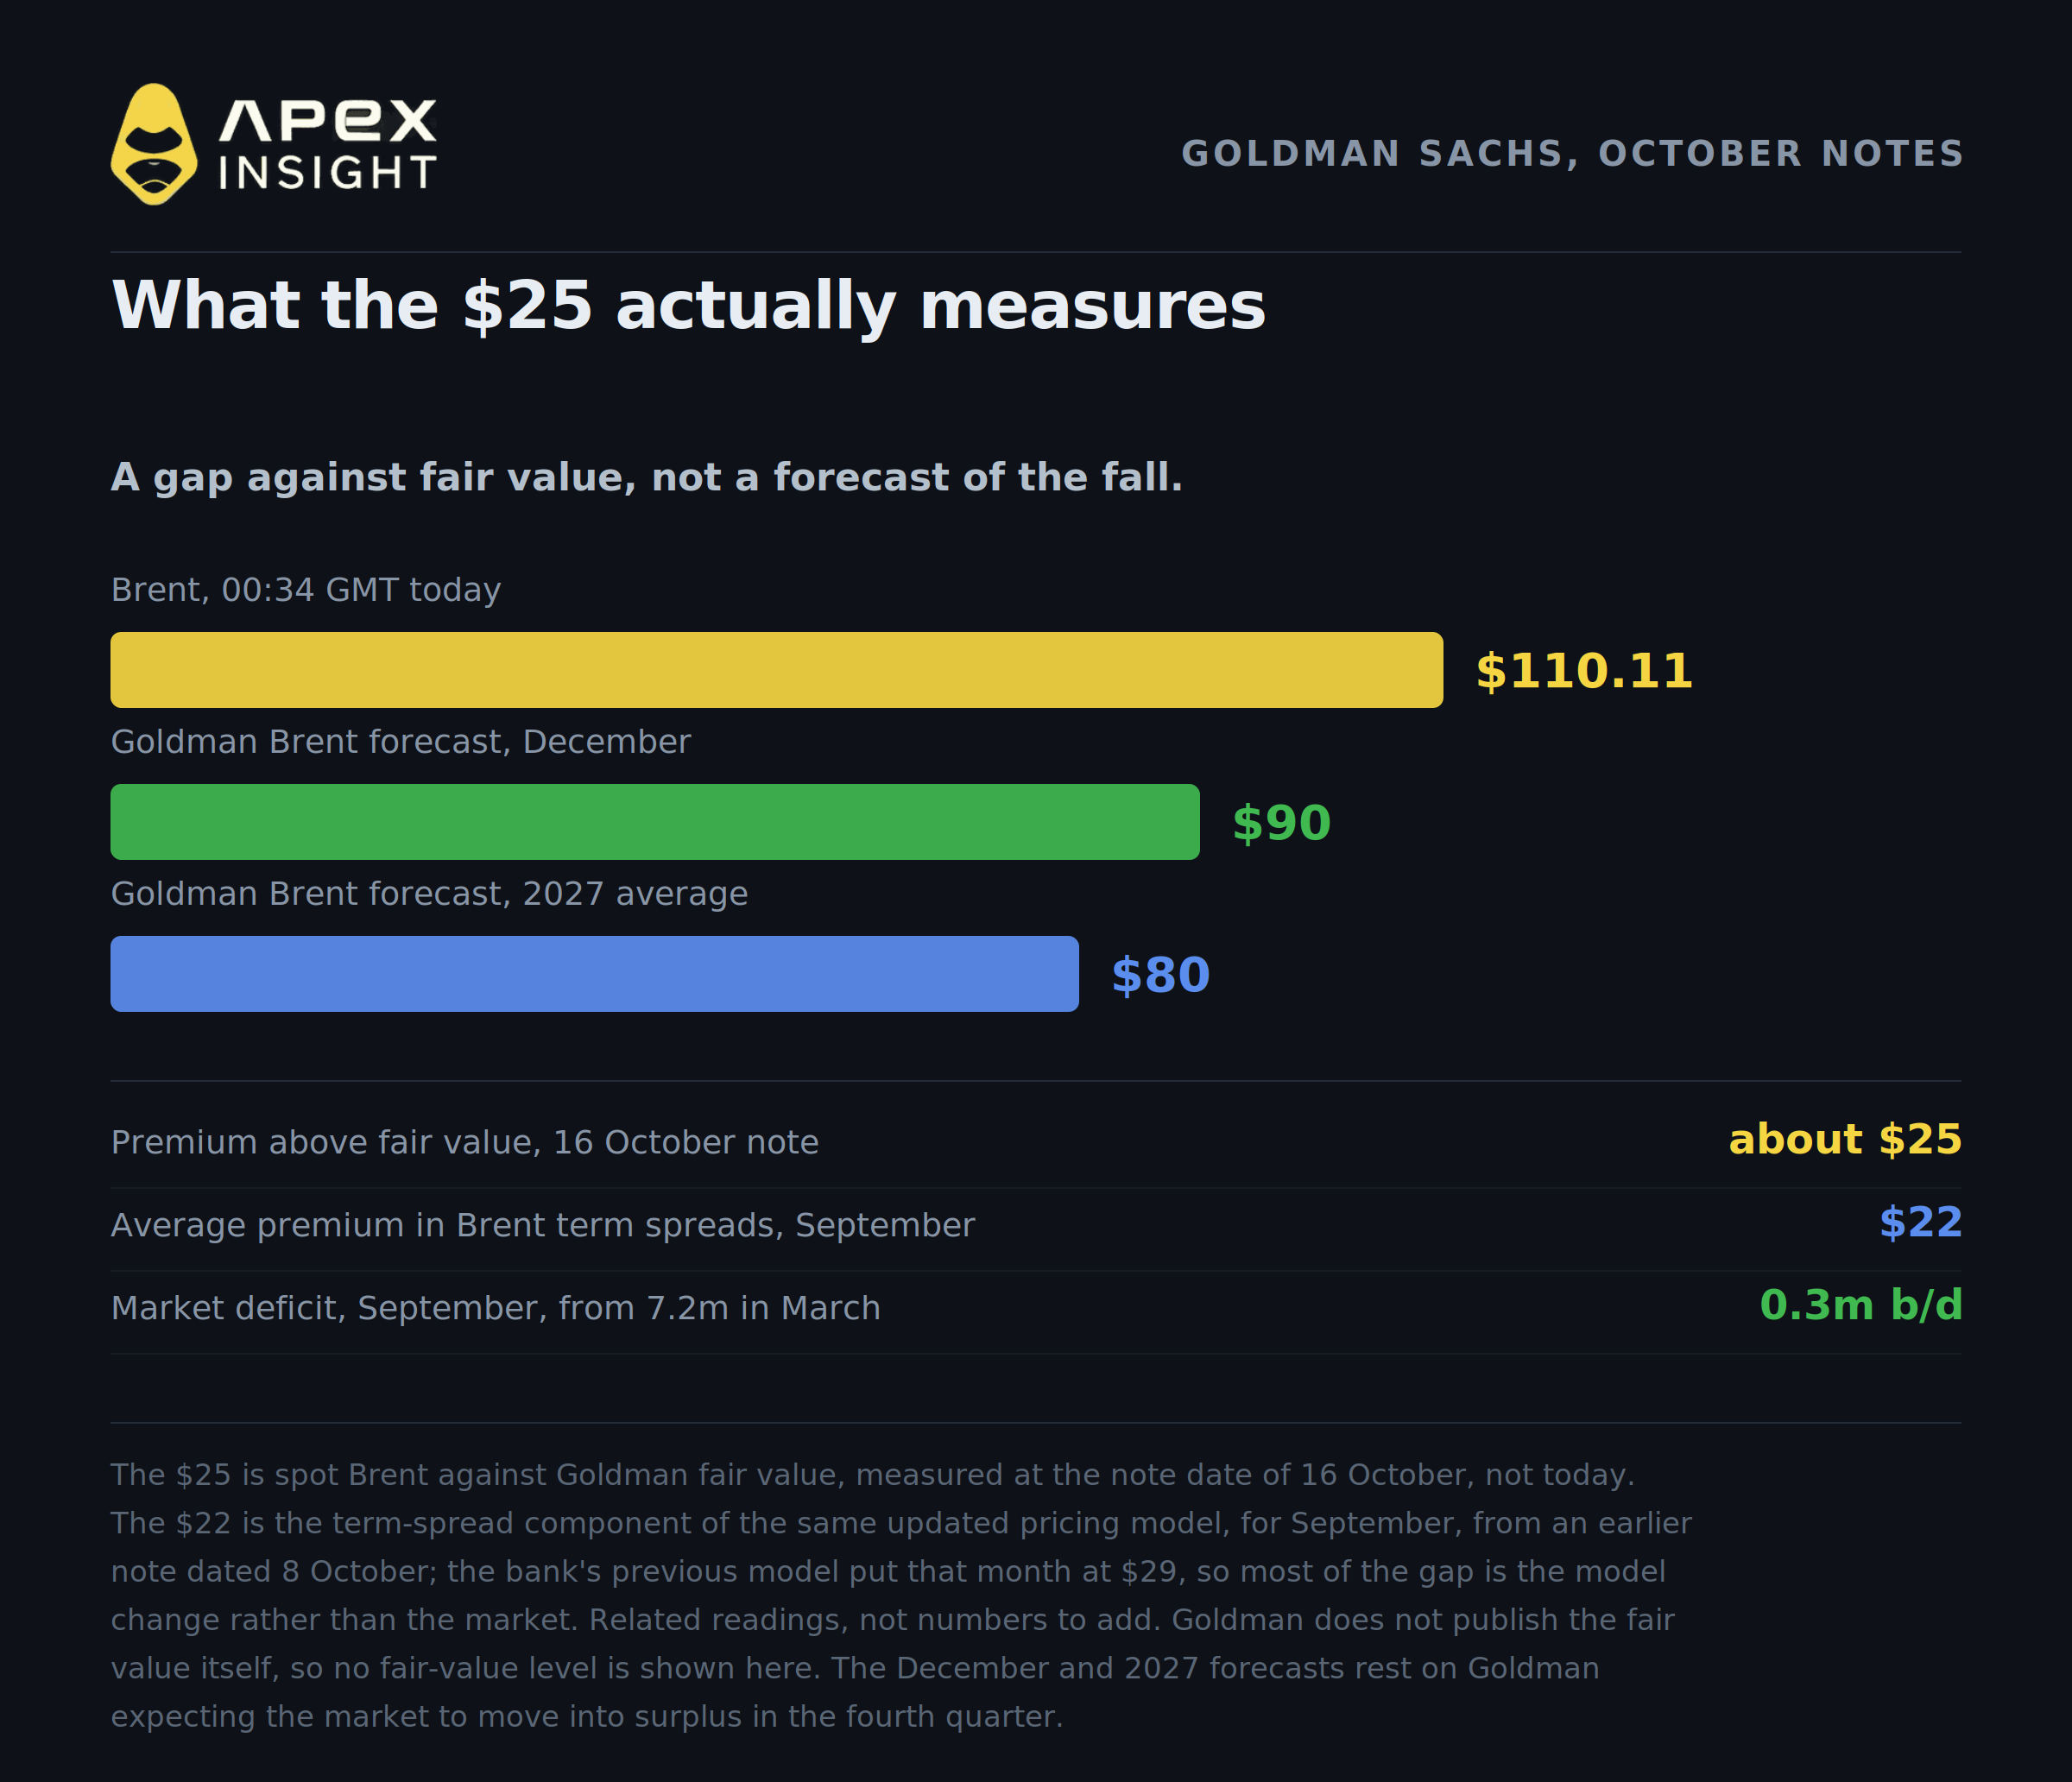
पिछले सप्ताह एक बैंक ने आखिरकार एक आंकड़ा प्रकाशित किया। 16 अक्टूबर की एक note में Goldman Sachs ने अनुमान लगाया कि spot Brent अपने उचित मूल्य के अनुमान से लगभग $25 प्रति बैरल का जोखिम प्रीमियम लेकर चल रहा है। उसी note में Goldman ने दिसंबर के Brent forecast को $85 से बढ़ाकर $90 किया और 2027 के लिए $80 का अनुमान लगाया।
आज सुबह 00:34 GMT पर Brent $110.11 और WTI $98.12 पर था, और session के दौरान Brent लगातार चढ़ता रहा तथा Saudi Arabia में आगे हुए हमलों के बाद सुबह के मध्य $112 को पार कर गया। अगर Goldman सही है, तो आपके सामने मौजूद एक बैरल की लगभग एक-चौथाई कीमत उन घटनाओं पर आधारित है जो अभी हुई ही नहीं हैं।
यह तय करने से पहले कि यह प्रीमियम सर्दियों तक कायम रहेगा या नहीं, इन पांच बातों को समझें।
1. $25 एक अंतर है, forecast नहीं; और लोग इसे एक दूसरे आंकड़े से लगातार भ्रमित करते हैं
Goldman का $25 spot Brent price और बैंक के अपने fair-value model के बीच का अंतर है। यह असहमति का माप है, न कि यह भविष्यवाणी कि $25 जल्द गायब होने वाला है।
इस research का नेतृत्व Goldman Sachs में global commodities research के co-head Daan Struyven कर रहे हैं। तर्क यह है कि यह प्रीमियम आगे supply curtailment और inventory draw के जोखिम को दर्शाता है, यदि युद्ध यहां से और बढ़ता है। यह बदतर भविष्य के खिलाफ insurance है, जिसकी कीमत आज के barrel में शामिल है।
Goldman का एक दूसरा आंकड़ा भी चर्चा में है और वह यही चीज़ नहीं है। 8 अक्टूबर की एक पिछली note में सितंबर के दौरान Brent futures term spreads में शामिल औसत जोखिम प्रीमियम $22 प्रति बैरल बताया गया था। यह इस साल अप्रैल के बाद रिकॉर्ड का दूसरा सबसे ऊंचा मासिक स्तर था। यह आंकड़ा Goldman के updated pricing model के term-spread component से आता है, किसी अलग विचारधारा से नहीं; बैंक के पिछले model में इसी महीने का आंकड़ा $29 था। इसलिए यह उसी framework का एक अलग हिस्सा है, जिसे अलग अवधि में मापा गया है, और $29 तथा $22 के बीच का अंतर मुख्यतः model में बदलाव है, बाजार में नहीं। दोनों आंकड़ों को संबंधित readings समझें, जोड़ने योग्य संख्याएं नहीं।
$25 को दिलचस्प बनाने वाली बात इसके साथ रखा गया forecast है। दिसंबर छह सप्ताह से भी कम दूर है और Goldman Brent को $90 पर देखता है। बैंक का संकेत है कि उसे इस प्रीमियम का अधिकांश हिस्सा जल्द समाप्त होने की उम्मीद है।
इसके पीछे दिया गया कारण ऐसा balance है जो बंद हो रहा है। Goldman के अनुसार सितंबर में market deficit घटकर प्रतिदिन 0.3 million barrels रह गया, जबकि मार्च में यह 7.2 million था। बैंक को उम्मीद है कि fourth quarter में market surplus में चला जाएगा और 2027 तक वहीं रहेगा। यही अनुमानित surplus $90 और $80 दोनों का मुख्य driver है। इसे याद रखें, क्योंकि IEA इससे सहमत नहीं है और यही असहमति पूरी trade का केंद्र है।
2. कमी दूर हो रही है, लेकिन अभी समाप्त नहीं हुई
यह बात Hormuz के कारण केवल oil long रखने वाले हर व्यक्ति को परेशान करनी चाहिए, और यही वह हिस्सा है जिसे अधिकांश commentary दोनों दिशाओं में गलत समझती है।
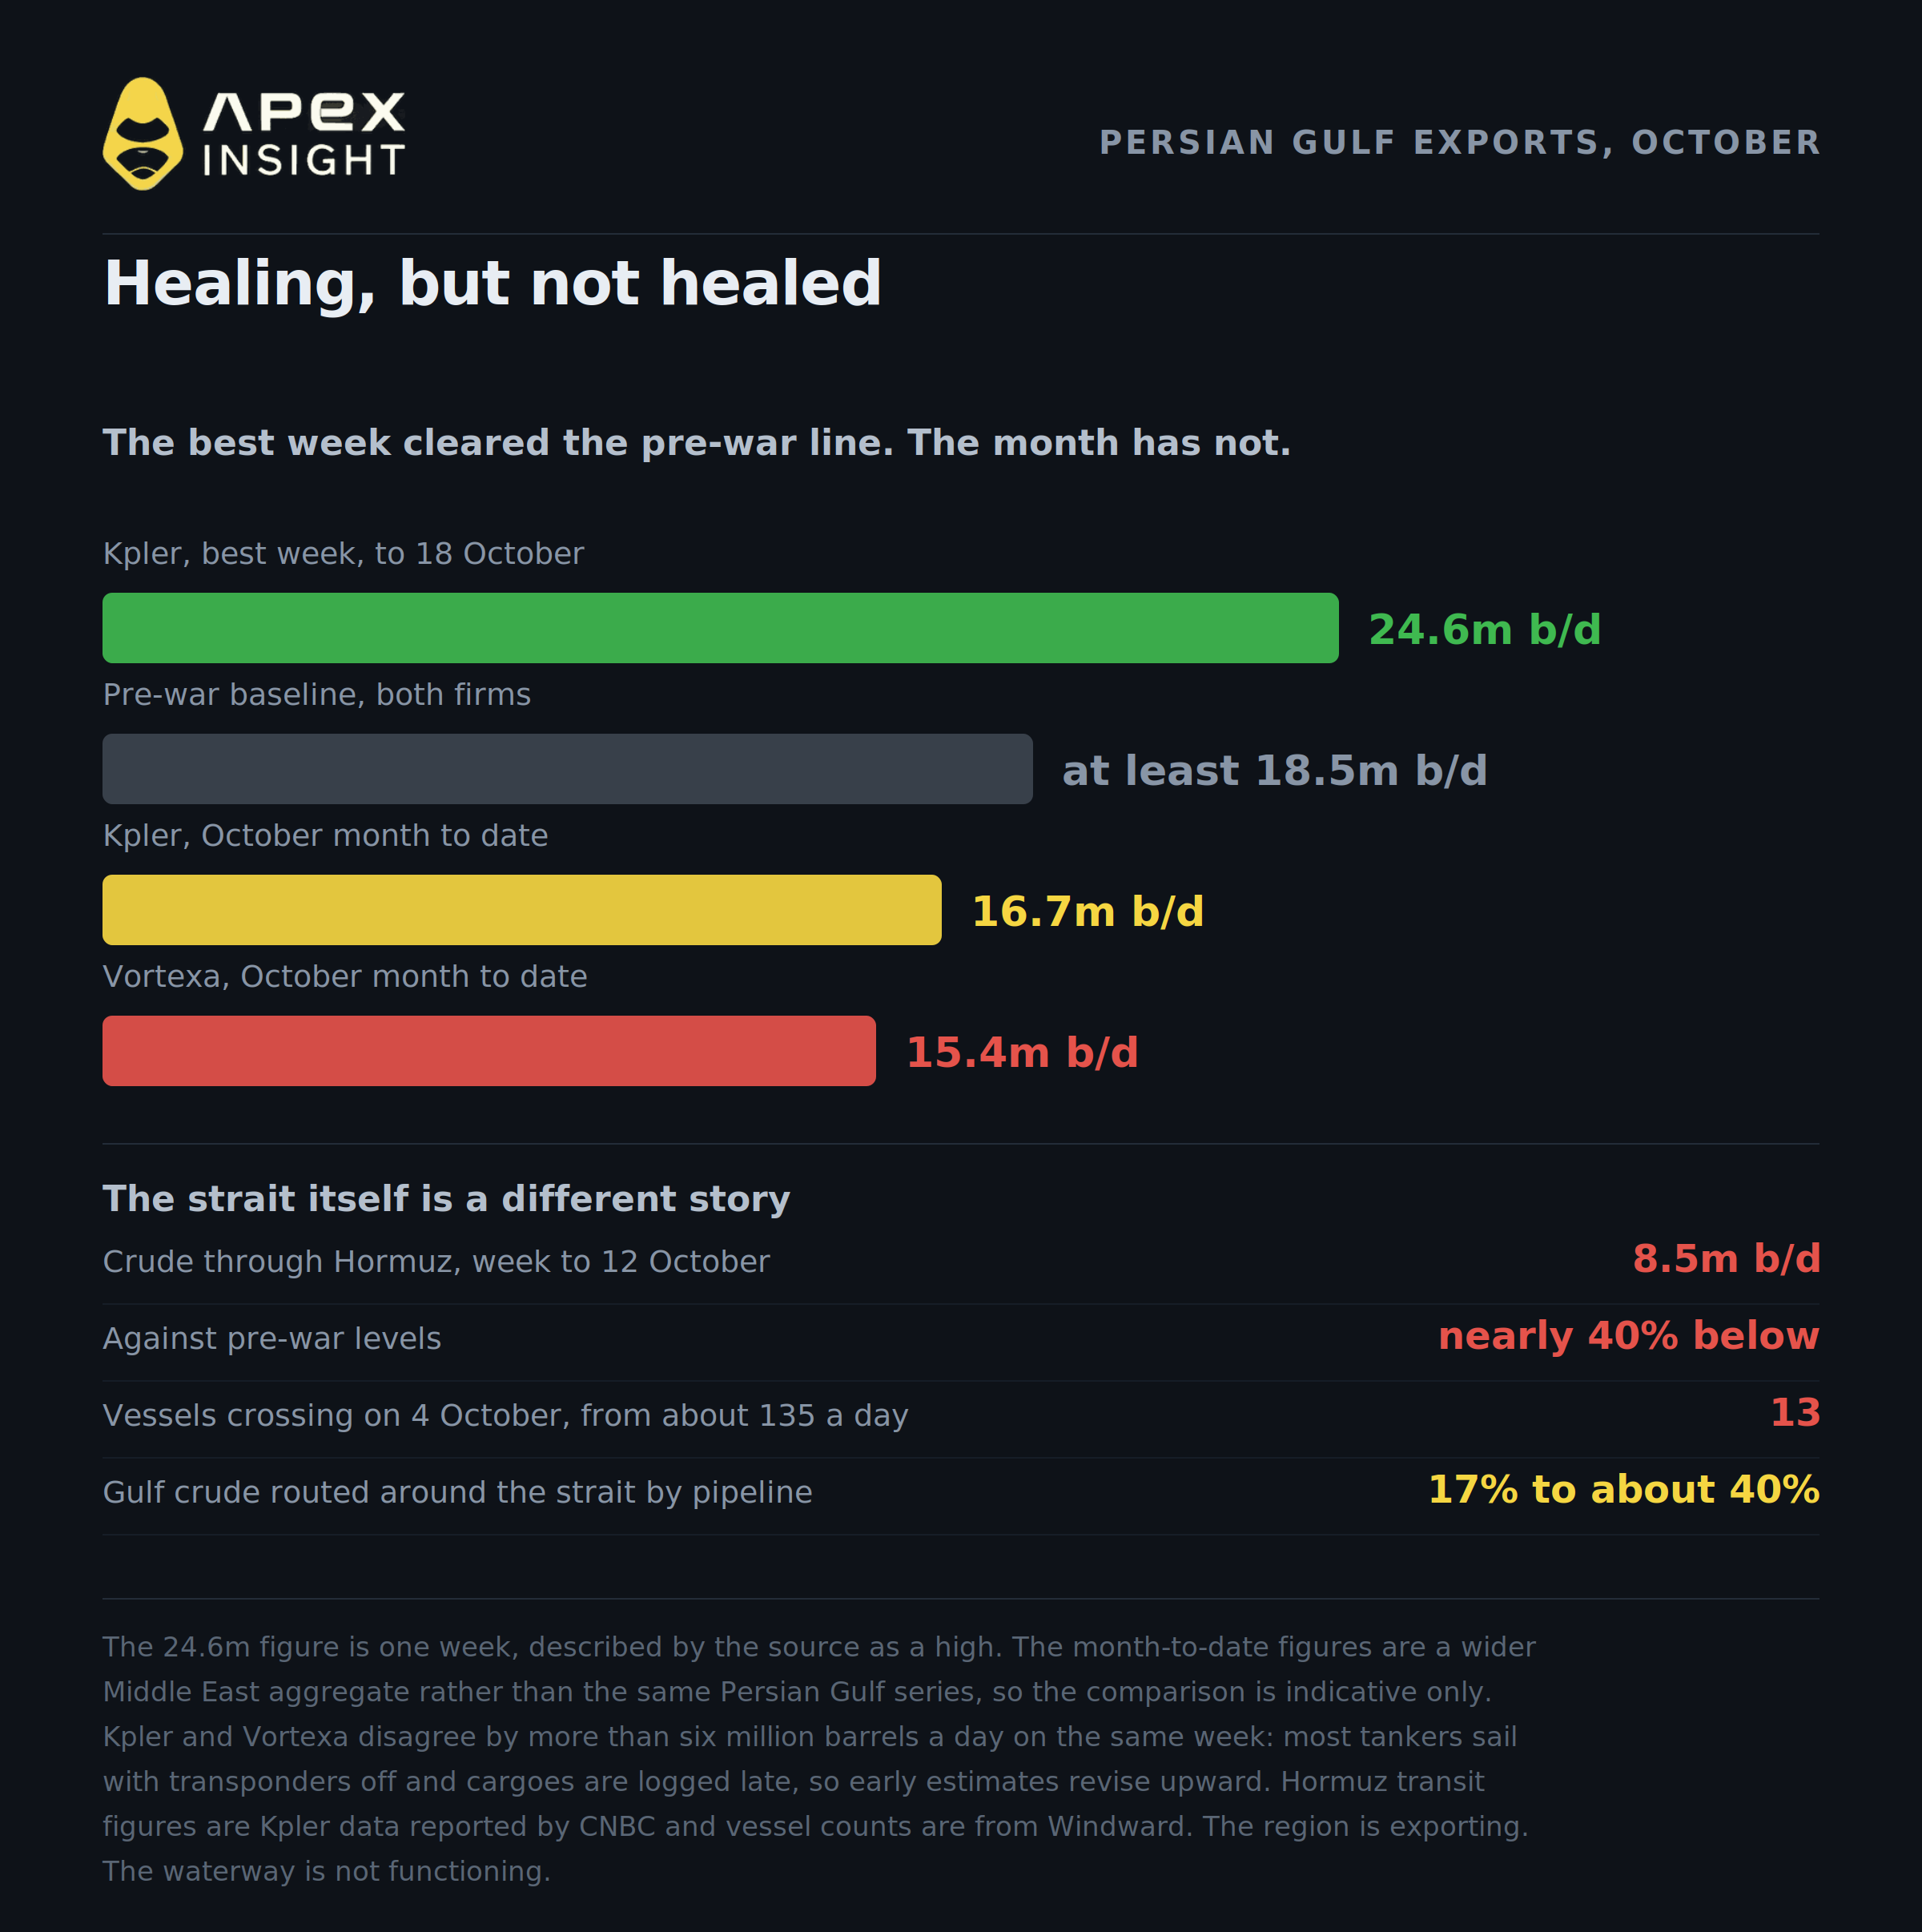
अच्छे सप्ताह से शुरुआत करें। 18 अक्टूबर तक के सात दिनों में Kpler ने Persian Gulf crude और condensate exports को प्रतिदिन 24.6 million barrels बताया, जो weekly high था। उसी सात दिनों को मापते हुए Vortexa ने इसे 18.0 million बताया। दोनों firms युद्ध-पूर्व baseline को कम-से-कम 18.5 million मानती हैं।
अब पूरे महीने को देखें। उसी report के अनुसार अक्टूबर में अब तक Kpler के आंकड़ों पर प्रवाह प्रतिदिन 16.7 million barrels और Vortexa के आंकड़ों पर 15.4 million है, और source कहता है कि दोनों युद्ध-पूर्व स्तरों से नीचे हैं। ध्यान दें कि ये weekly figure में इस्तेमाल Persian Gulf crude और condensate measure के बजाय व्यापक Middle East aggregate हैं, इसलिए ये बिल्कुल वही series नहीं हैं। 24.6 million weekly high था, लगातार चलने वाली दर नहीं।
और strait स्वयं पूरे region से अलग कहानी है। Kpler के CNBC द्वारा report किए गए data के अनुसार Hormuz से विशेष रूप से crude exports 12 अक्टूबर तक के सप्ताह में औसतन लगभग 8.5 million barrels प्रतिदिन रहे, जो युद्ध-पूर्व स्तरों से लगभग 40% कम हैं। Windward ने 4 अक्टूबर को strait पार करने वाले 13 vessels गिने, जबकि युद्ध से पहले यह संख्या लगभग 135 प्रतिदिन थी। Region export कर रहा है। Waterway काम नहीं कर रहा।
इसलिए सही बात दोनों पक्षों की headlines से अधिक सीमित है। मार्च के बाद flows काफी सुधरे हैं, जब market deficit 7.2 million barrels प्रतिदिन था। वे पूरी तरह recover नहीं हुए हैं और recovery समस्या हल करने के बजाय उसके आसपास से गुजरने के कारण हुई है। Goldman की अपनी भाषा में Gulf exports सितंबर के अंत से लगभग अपने 2025 average तक recover हुए हैं।
उसी सप्ताह दोनों trackers के आंकड़ों में छह million barrels प्रतिदिन से अधिक का अंतर है, जिससे पता चलता है कि इसे मापना कितना कठिन है। Region के अधिकांश tankers अपने transponders बंद करके चलते हैं और cargoes कई दिन देर से दर्ज होते हैं, इसलिए शुरुआती estimates बाद में ऊपर revise होते हैं।
Recovery के पीछे का mechanism resolution नहीं, rerouting है। Kpler data दिखाता है कि Saudi और Emirati pipelines अब Gulf crude का लगभग 40% strait के आसपास से ले जा रहे हैं, जबकि युद्ध से पहले यह 17% था। तेल market तक पहुंच रहा है। बस यह अधिक लंबा और महंगा रास्ता ले रहा है।
Martijn Rats सहित Morgan Stanley के analysts ने तनाव को स्पष्ट रूप से बताया: हाल के सप्ताहों में strait के आसपास merchant vessels पर हमले तेज़ी से बढ़े हैं, जबकि “strait के जरिए oil flow अपेक्षाकृत resilient बना हुआ है।”
इसलिए barrels काफी हद तक आगे बढ़ रहे हैं। प्रीमियम मुख्यतः barrels के बारे में नहीं है।
3. एक barrel की shipping अब लगभग $20 प्रति barrel महंगी है, और इसमें से केवल $7 strait के कारण है
आज report किए गए Goldman के दूसरे research work से पता चलता है कि लागत का बड़ा हिस्सा वास्तव में कहां है।
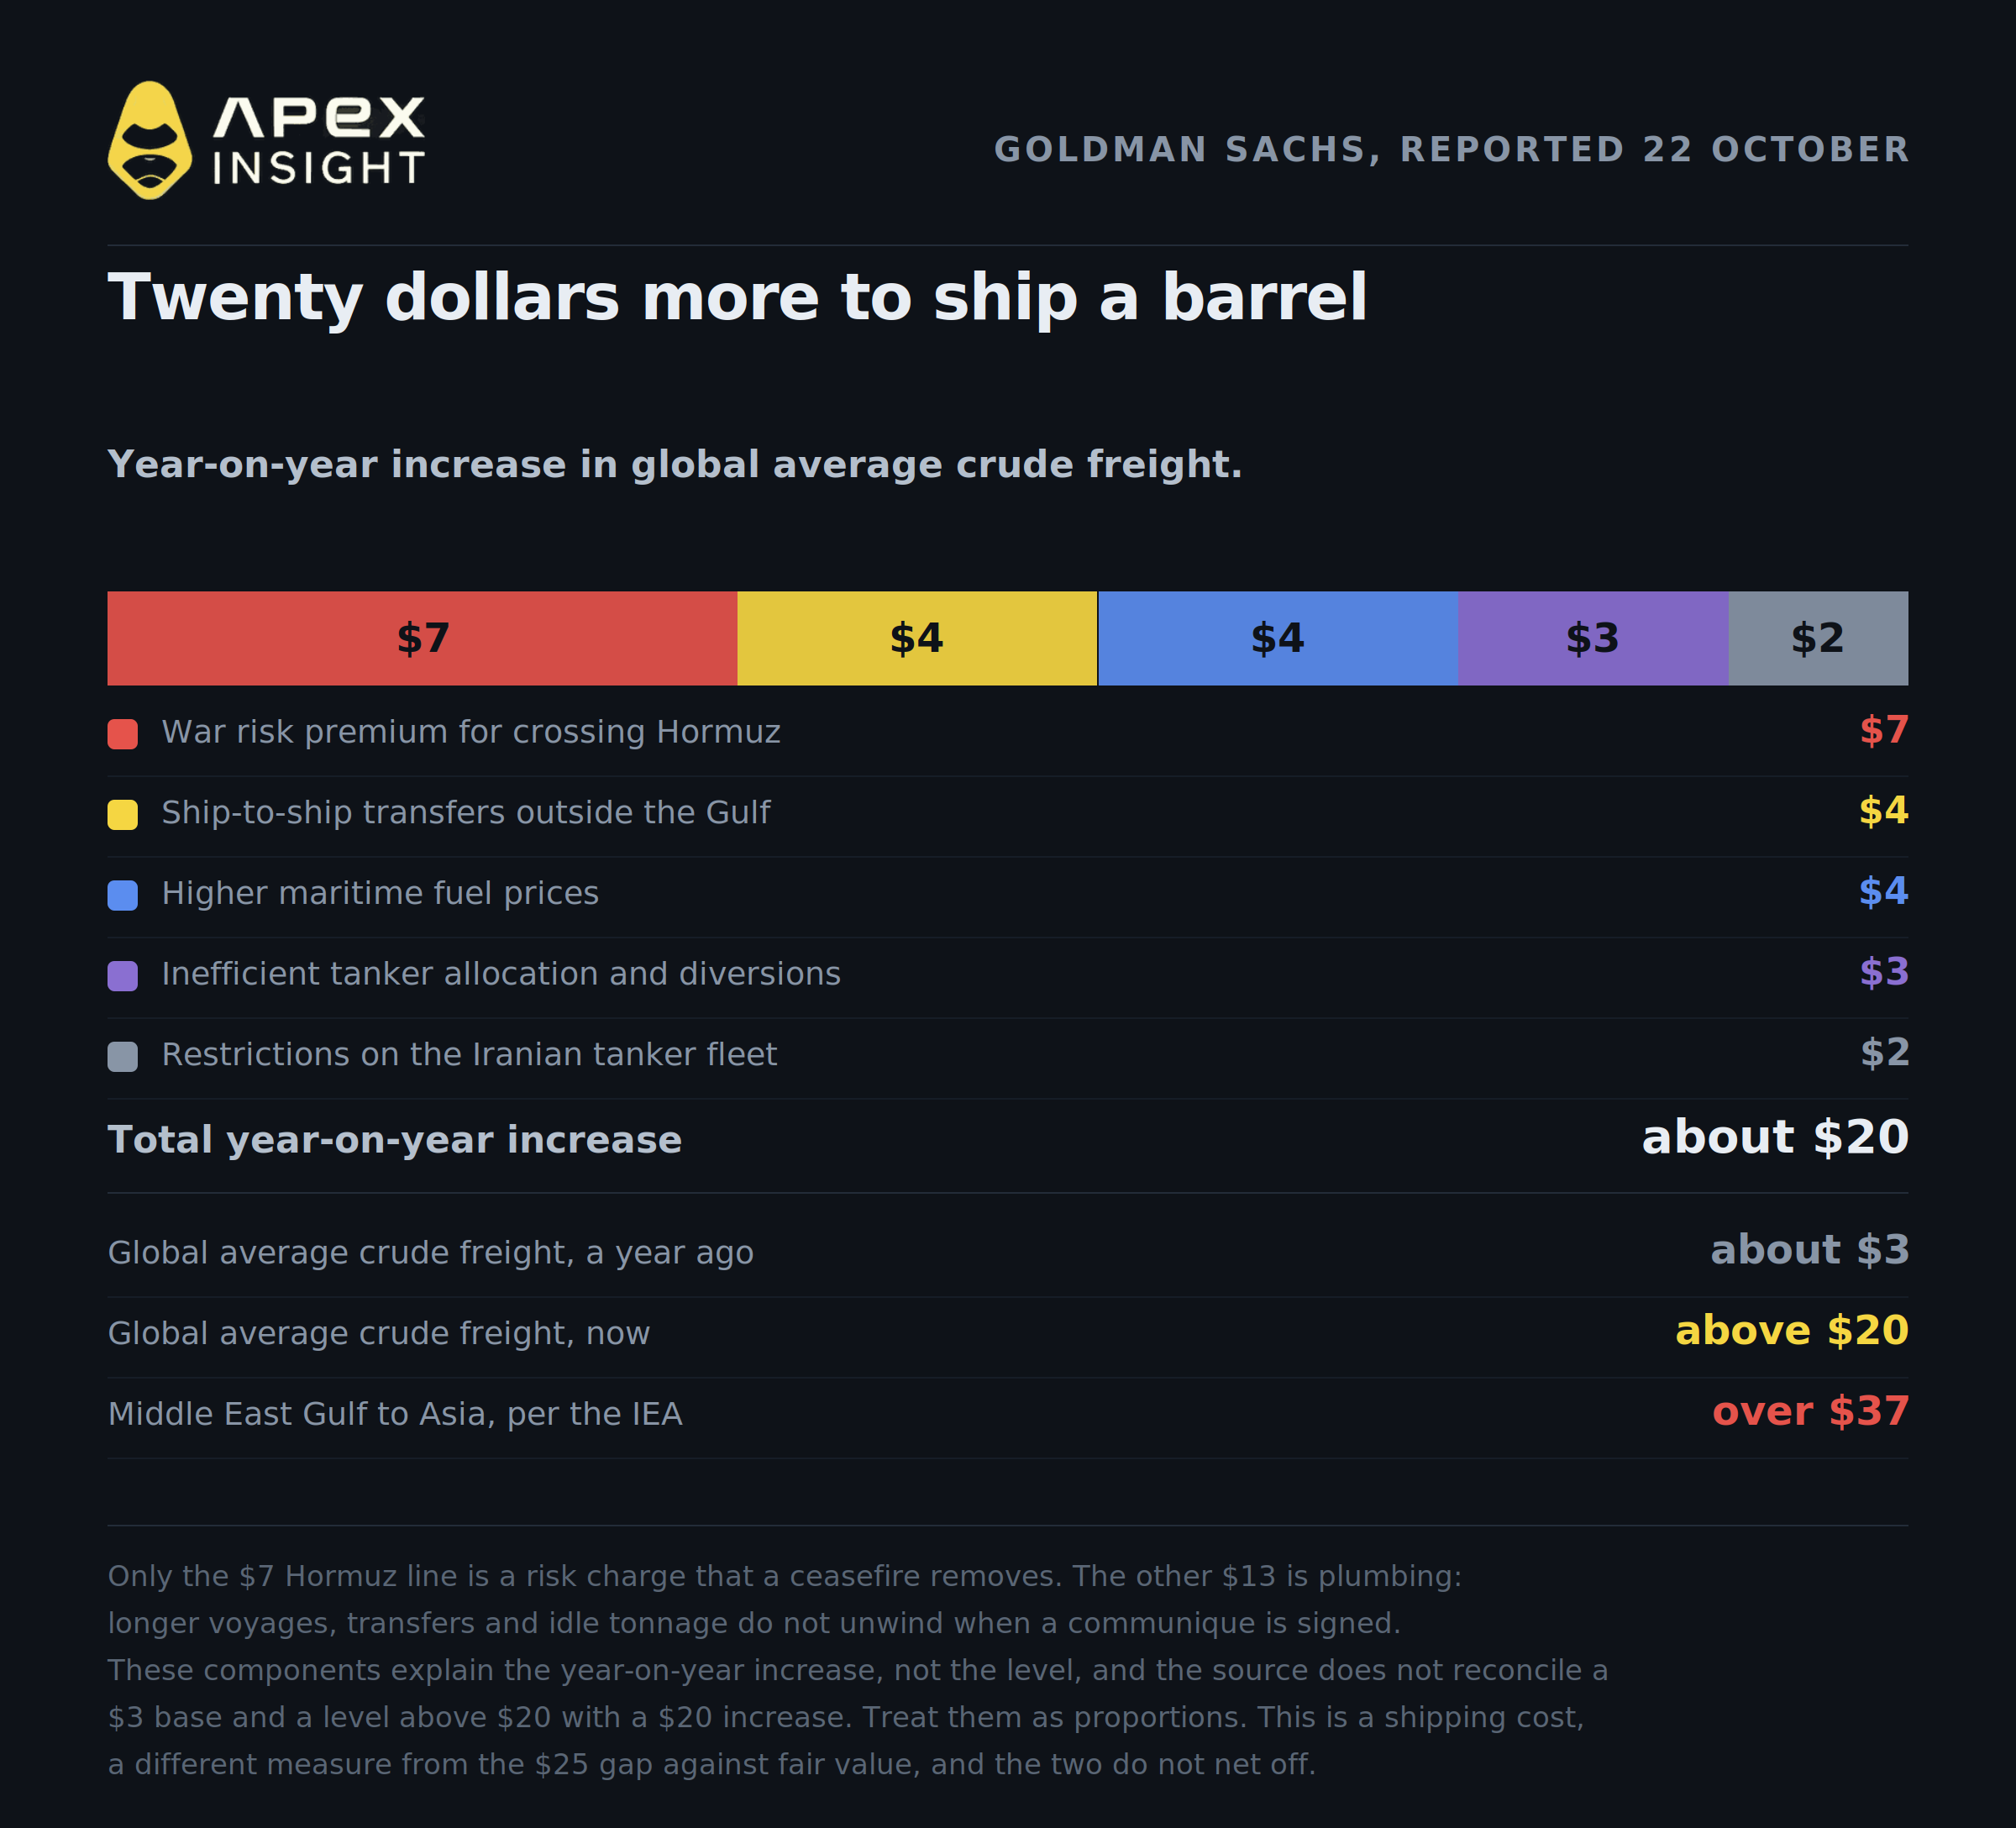
Global average crude freight rate बढ़कर $20 प्रति barrel से ऊपर पहुंच गया है, जबकि एक साल पहले यह लगभग $3 था—लगभग सात गुना अधिक। Goldman ने year-on-year $20 प्रति barrel की वृद्धि को पांच factors से जोड़ा है:
वृद्धि का घटक | प्रति barrel |
|---|---|
Hormuz पार करने का war risk premium | $7 |
Gulf के बाहर ship-to-ship transfers | $4 |
समुद्री fuel की अधिक कीमतें | $4 |
अक्षम tanker allocation और diversions | $3 |
Iranian tanker fleet पर restrictions | $2 |
इन संख्याओं से arithmetic करने से पहले दो सावधानियां जरूरी हैं।
पहली, यह rate का नहीं, वृद्धि का decomposition है। Source $3 का base और $20 से ऊपर का level देता है, जो लगभग $17 की वृद्धि है, $20 की नहीं, और दोनों को reconcile नहीं करता। Components को exact ledger के बजाय proportions के guide की तरह देखें।
दूसरी, यह shipping cost है, जबकि ऊपर दिया गया $25 Brent price के लिए Goldman के fair value के मुकाबले का gap है। दोनों अलग चीज़ें मापते हैं। एक को दूसरे से घटाएं नहीं और $7 को $25 का हिस्सा न समझें।
Headline number में geography की समस्या भी है। $20 global average है और इस article में जिस route की बात है, वह उससे महंगा है। IEA के अनुसार Middle East Gulf से Asia shipping $37 प्रति barrel से अधिक है, जो युद्ध-पूर्व स्तरों से पांच गुना से भी ज्यादा है। यदि आप Gulf crude को Asia की refinery तक ले जा रहे हैं, तो global average आपकी समस्या को लगभग आधा कम करके दिखाता है।
इन सावधानियों के बावजूद यह breakdown इस सप्ताह oil पर प्रकाशित सबसे उपयोगी जानकारी है, क्योंकि यह बताता है कि ceasefire क्या ठीक करेगा और क्या नहीं। $7 वाली Hormuz line एक risk charge है, जो ships पर हमले रुकते ही हट जाएगी। बाकी $13 infrastructure की लागत है। Ship-to-ship transfers, लंबे voyages और idle Iranian tonnage किसी communiqué पर हस्ताक्षर होते ही समाप्त नहीं होंगे। मुख्यतः Asia में distant crude पर निर्भर refiners या तो ये costs आगे बढ़ाएंगे या कम margins स्वीकार करेंगे।
Risk premium overnight कम हो सकता है। Supply chain को फिर से बनाना पड़ता है।
4. स्पष्ट रूप से घट रही एकमात्र चीज़ tanker rates हैं, और वे भी record से नीचे
यदि आप इस बात का evidence खोज रहे हैं कि fear trade unwind हो रही है, तो उसका एक हिस्सा मौजूद है, लेकिन पहली नज़र में जितना बड़ा लगता है उतना नहीं है।
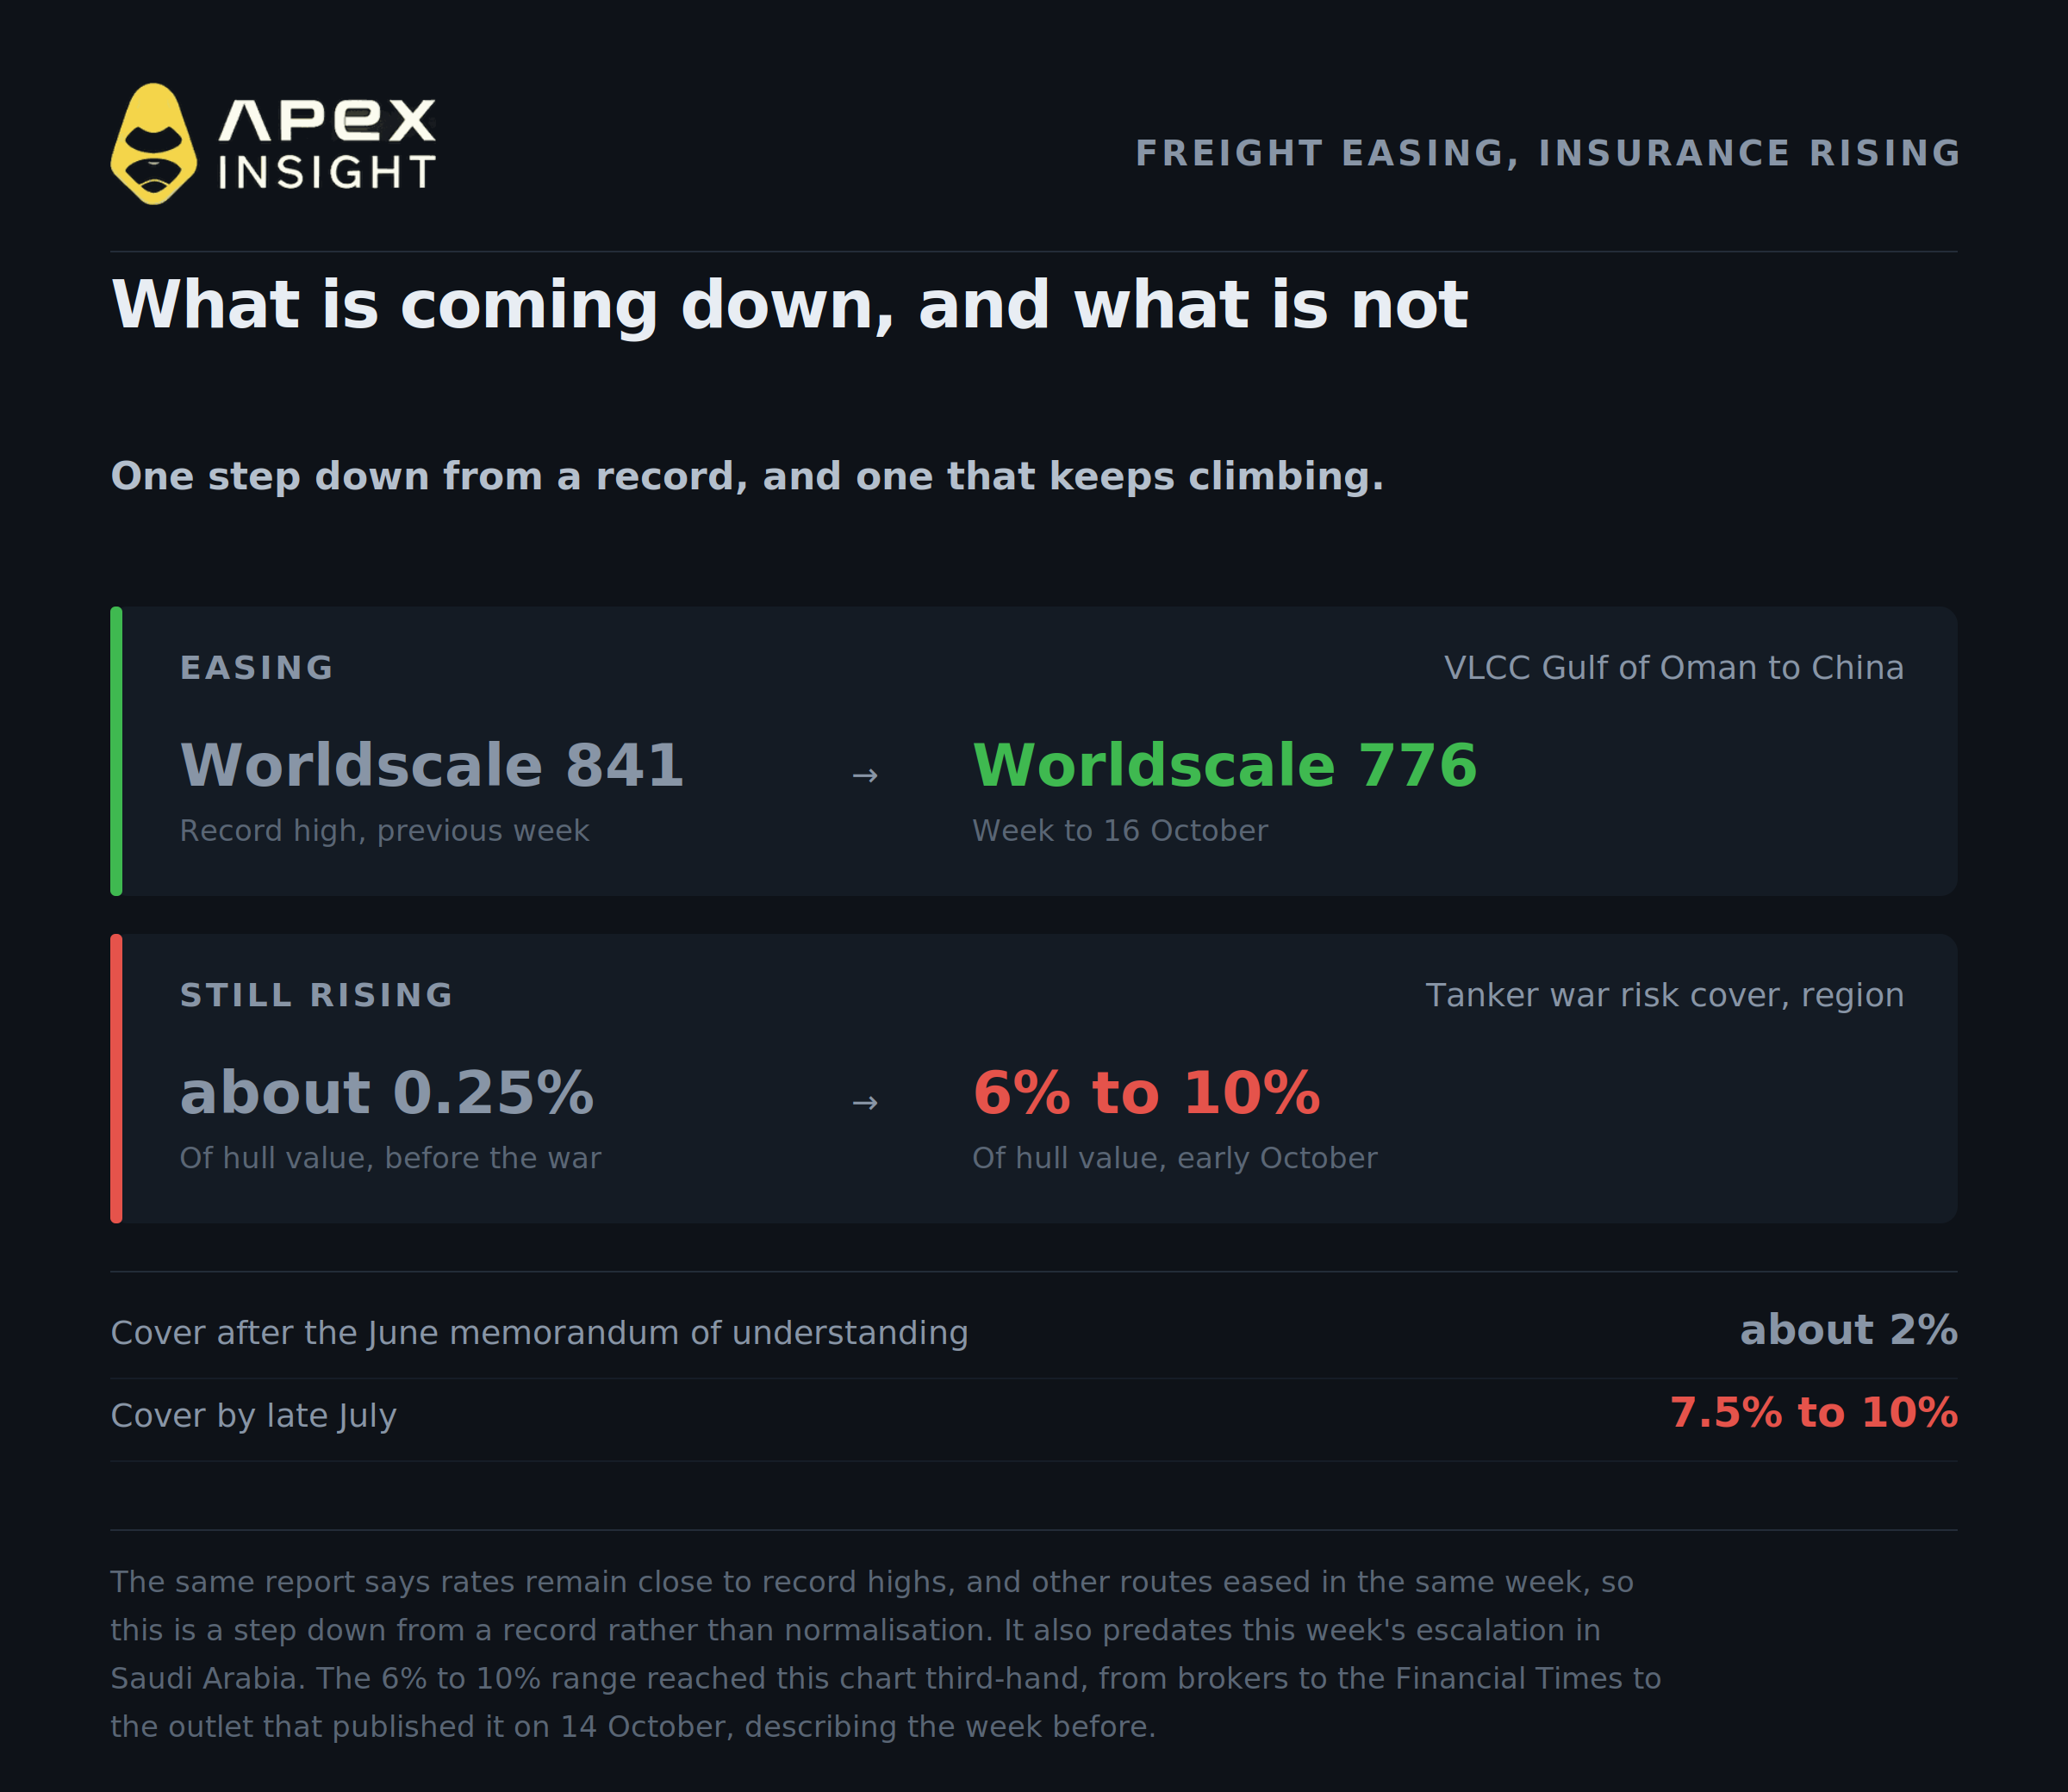
Tanker rates अपने highs से नीचे आए हैं। Gulf of Oman से China route पर very large crude carriers की दर 16 अक्टूबर तक के सप्ताह में Worldscale 776 आंकी गई, जो पिछले सप्ताह के 841 से कम थी। 841 इस साल index शुरू होने के बाद का सबसे ऊंचा स्तर था। उसी सप्ताह West Africa से Asia सहित अन्य routes पर भी rates नरम पड़े। Kpler के Matthew Wright ने गिरावट का कारण Gulf of Oman route पर हालिया हमलों के बाद demand में नरमी को बताया।
Trade करने से पहले उसी वाक्य का बाकी हिस्सा पढ़ें। उसी report में कहा गया है कि rates अभी भी record highs के करीब हैं। अब तक के highest print से एक कदम नीचे आना normalization के समान नहीं है। दो नए sources भी इसके विपरीत संकेत देते हैं: ING ने 20 अक्टूबर को record tanker freight rates का वर्णन किया और आज सुबह की Goldman note में global average अभी भी $20 प्रति barrel से ऊपर है। यह बदलाव केवल छह दिन पुराना है और Saudi Arabia में इस सप्ताह की escalation से पहले का है।
इस बीच insurance दूसरी दिशा में जा रहा है और दोनों में अधिक sticky है। 14 अक्टूबर को प्रकाशित reporting में brokers ने region में tankers के war risk cover को hull value के 6% से 10% पर रखा, जबकि युद्ध से पहले यह लगभग 0.25% था। इन rates पर उसी report के अनुसार Gulf में एक single supertanker voyage का charge $20m तक हो सकता है। यह annual नहीं बल्कि per-voyage premium है, इसलिए हर cargo पर इसका असर पड़ता है। यह भी report किया गया है कि underwriters जितना लेते हैं उससे अधिक payout कर रहे हैं, जिससे capacity केवल reprice नहीं बल्कि withdraw होती है।
Level जितना ही path भी महत्वपूर्ण है। June में United States और Iran के memorandum of understanding के बाद cover घटकर लगभग 2% हुआ, फिर July के अंत तक 7.5% से 10% पहुंच गया। Freight एक सप्ताह में गिर सकता है। Insurance renewal cycles पर reprice होता है और इस साल लगातार बढ़ता रहा है।
5. यह premium जल्दी कम न होने का कारण: इसके पीछे लगभग कुछ भी नहीं है
यह वह तथ्य है जो bear case के लिए सबसे बड़ा खतरा है, और headlines में शायद ही कभी आता है।
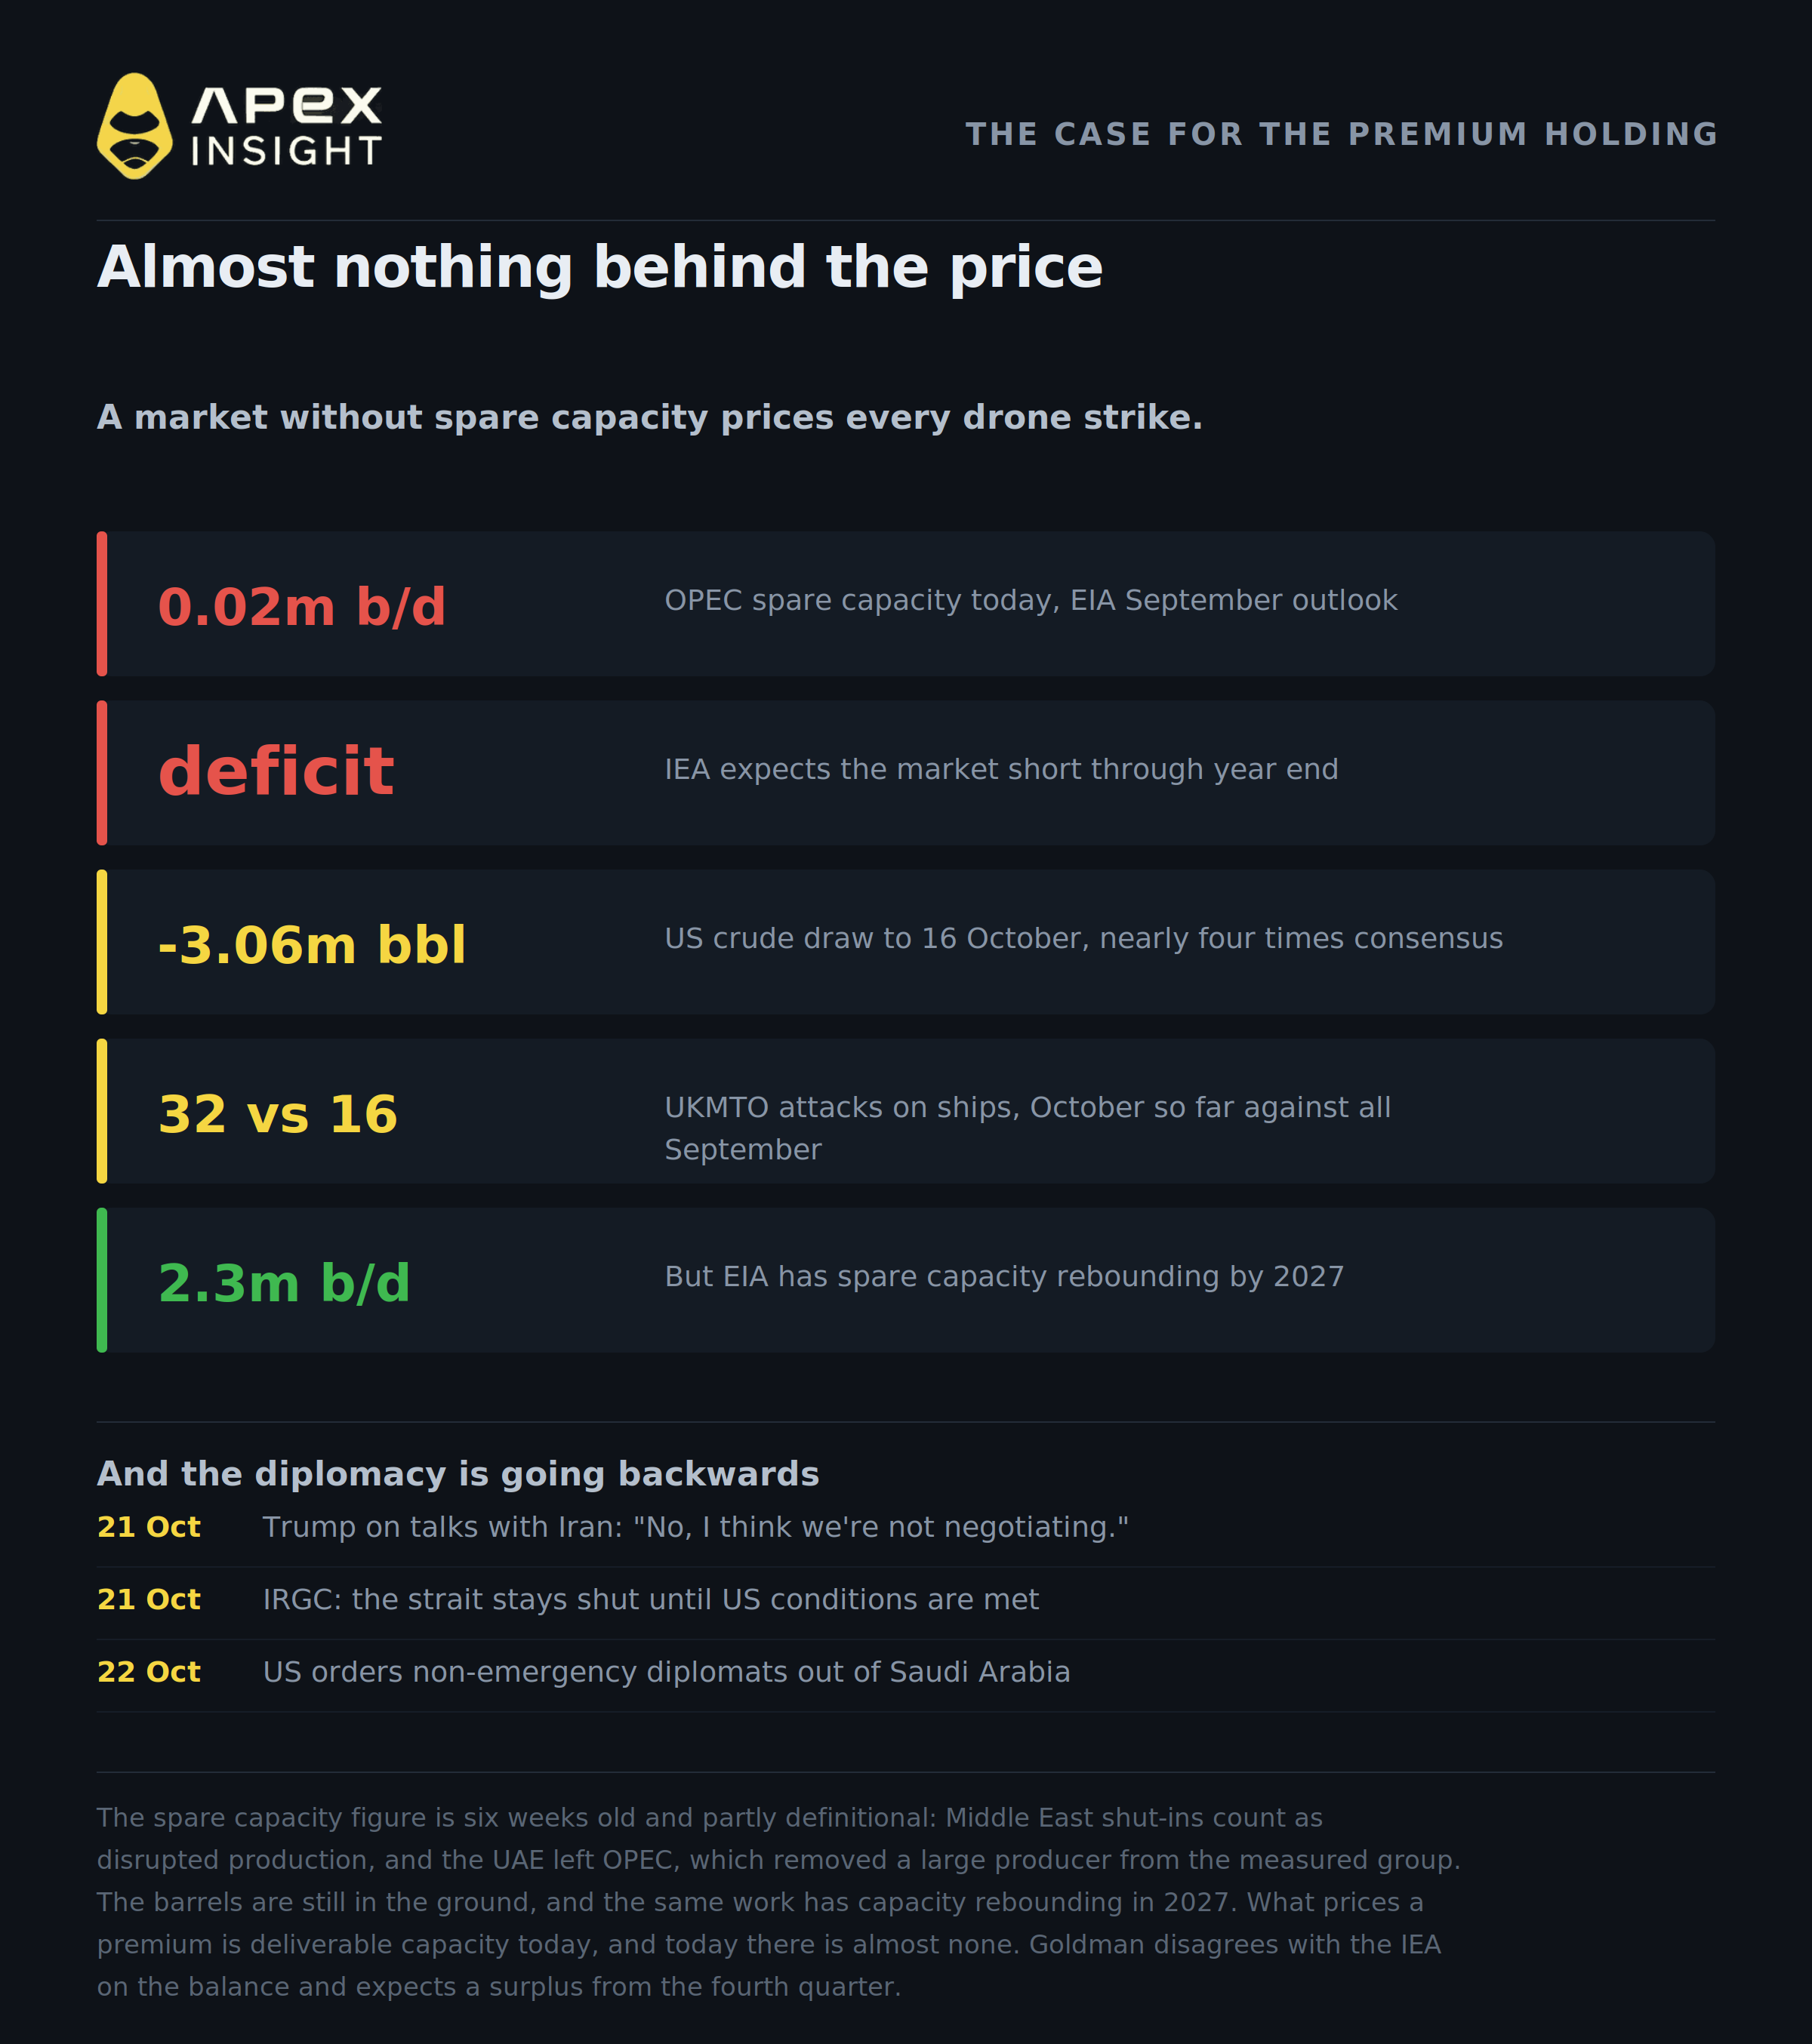
OPEC spare capacity प्रभावी रूप से समाप्त हो चुकी है। EIA के September Short-Term Energy Outlook ने इसे 0.02 million barrels प्रतिदिन बताया है, यानी व्यावहारिक रूप से शून्य।
इस आंकड़े को सावधानी से देखें, क्योंकि इसे सामने रखने वाले researchers अपनी paper में बताते हैं कि यह तीन अलग चीज़ों को मिला देता है। Middle East shut-ins को usable spare capacity के बजाय disrupted production के रूप में classify किया गया है। 1 मई से प्रभावी UAE के OPEC से बाहर निकलने ने measured group से एक बड़े producer को हटा दिया। और यह measure जमीन में मौजूद तेल के बारे में कुछ नहीं बताता। उसी EIA work में trade routes normal होने पर 2027 में spare capacity लगभग 2.3 million barrels प्रतिदिन तक लौटती दिखती है।
Premium के लिए आज deliverable spare capacity महत्वपूर्ण है और आज लगभग कुछ भी उपलब्ध नहीं है। Cushion वाला market outage को आसानी से झेल लेता है। बिना cushion वाला market हर drone strike को सीधे curve में price करता है।
फिर balance का सवाल है और यहीं bank तथा agency अलग हो जाते हैं। Goldman fourth quarter से surplus की उम्मीद करता है। IEA ऐसा नहीं मानता। अपनी October report में, जिसमें इस साल world oil demand में 2.6 million barrels प्रतिदिन की गिरावट के साथ 102.4 million का forecast दिया गया, IEA ने कहा कि September में global observed inventories 10 million barrels घटने के बाद भी year-end तक market deficit में रहने की उम्मीद है। Demand destruction गंभीर रही है, लेकिन IEA के अनुसार वह अभी तक गायब हुई supply से आगे नहीं निकली है।
दूसरे पक्ष के पक्ष में यह कहना उचित है कि 15 अक्टूबर की उसी IEA meeting में remaining emergency stock releases को पूरा करने और तेज़ करने पर सहमति बनी—पहले जारी किए जा चुके 330 million barrels के अतिरिक्त लगभग 100 million barrels, जिसमें 20 million से अधिक barrels diesel के हैं, जितनी जल्दी संभव हो। यह ज्ञात schedule पर आने वाली वास्तविक supply है और फिलहाल उपलब्ध सबसे स्पष्ट bearish lever है।
साप्ताहिक US data भी दोनों दिशाओं में संकेत देता है। 16 अक्टूबर तक के सप्ताह में crude stocks 3.06 million barrels घटकर 412.5 million हो गए, जबकि Reuters poll में 820,000 barrels की draw की उम्मीद थी। यह bullish print था, consensus से लगभग चार गुना। उसी report में distillate stocks 1.68 million barrels बढ़कर 104.3 million हो गए, जो उस barrel के हिस्से में विपरीत signal है जो पूरे साल सबसे tight रहा है।
यही trade एक paragraph में है। Goldman के $90 तक पहुंचने के लिए surplus का आना जरूरी है। IEA कहता है कि वह अभी नहीं आया है, जबकि वह उन stocks को जारी कर रहा है जो इसे आने में मदद करेंगे।
और diplomacy पीछे जा रही है। Iran के foreign minister Abbas Araghchi ने 21 अक्टूबर को कहा कि Pakistan और Qatar के जरिए indirect talks जारी हैं, Washington ने Iran के सात-दिन के proposal को स्वीकार कर लिया है लेकिन अतिरिक्त terms मांग रहा है, और Washington द्वारा Tehran की conditions स्वीकार किए जाने तक Strait of Hormuz बंद रहेगा। उसी दिन जब President Trump से पूछा गया कि क्या दोनों पक्ष बातचीत कर रहे हैं, तो Anadolu Agency द्वारा relayed remarks में उन्होंने कहा, “नहीं, मुझे लगता है हम बातचीत नहीं कर रहे हैं।” एक unnamed Iranian official ने Reuters को बताया कि “Iran America के साथ युद्ध समाप्त करने के लिए deal की नहीं, बल्कि नए Israeli और US attacks की तैयारी कर रहा है।”
इस बीच theatre संकुचित होने के बजाय फैल रहा है। UKMTO ने अक्टूबर में अब तक Arabian peninsula के आसपास ships पर 32 हमले दर्ज किए हैं, जबकि पूरे सितंबर में 16 हुए थे। Houthis ने 19 अक्टूबर को Aramco की Yanbu facility, Shaybah oilfield और Riyadh तथा Abha airports पर हमला करने का दावा किया, हालांकि Saudi authorities ने तुरंत इसकी पुष्टि नहीं की और Reuters स्वतंत्र रूप से claims verify नहीं कर सका। आज सुबह Washington ने अपने कुछ personnel और उनके family members को Saudi Arabia में diplomatic missions से जाने का आदेश दिया।
20 अक्टूबर को लिखते हुए ING की commodities team ने conditional स्थिति को ईमानदारी से बताया: यदि geopolitical environment के बावजूद flows बिना रुकावट जारी रहते हैं, तो “risk premium धीरे-धीरे घट सकता है।” उन्होंने यह भी कहा कि अभी इसके कोई संकेत नहीं हैं।
धीरे-धीरे, और केवल तभी जब कुछ और न टूटे।
यह tape पर कैसा दिखता है
ApeX पर WTI 7 अक्टूबर के $88.85 के close से बढ़कर आज लगभग $99 हो गया है—15 दिनों में लगभग 11% से 12% की वृद्धि, यह इस पर निर्भर करता है कि session में आप किस समय देखते हैं। पिछले 24 घंटों में contract ने $96.50 से $100.13 के बीच trade किया है और $100 level को बार-बार test किया, लेकिन इसके ऊपर टिक नहीं पाया।
Brent ने अधिक बढ़त हासिल की है। 20 अक्टूबर को December Brent contract intraday $111.99 तक पहुंचा, जो पांच महीने का high था, फिर $108.79 पर settle हुआ। उस दिन की headline में WTI के $110.48 छूने की बात थी, जो nearby contract के लिए April के बाद का high था, लेकिन वह expiry पर November contract था। November $101.79 पर settle हुआ, जबकि December $97.82 पर। Expiring contracts ऐसे numbers print करते हैं जिन्हें market वास्तव में trade नहीं कर रहा होता। किसी डरावनी headline पर action लेने से पहले यह जांचना जरूरी है कि वह किस month का उल्लेख कर रही है।
दोनों benchmarks के बीच का यह अंतर स्वयं premium की सबसे साफ अभिव्यक्ति है। Brent seaborne है और उसे उस पानी से गुजरना पड़ता है जहां गोलीबारी हो रही है। WTI landlocked American crude है, जिसे ऐसा नहीं करना पड़ता। आज सुबह दोनों के बीच spread लगभग $12 था—उसी wire पर 00:34 GMT पर $11.99 और 06:26 GMT तक $12.25। दोनों benchmarks पर किए गए एक long-run study के अनुसार 2016 से early 2026 तक WTI discount का average लगभग $4.19 था, जबकि फरवरी के अंत में युद्ध शुरू होने के बाद spread इससे काफी अधिक रहा है।
इस article में बताए गए markets trade करें
यहां चर्चा की गई हर चीज़ ApeX Omni पर TradFi perpetual के रूप में trade की जा सकती है, USDT में settled, 50x तक, long या short, बिना KYC के।
बहस के केंद्र में मौजूद दो benchmarks:
यदि view spread के बजाय व्यापक energy पर है:
USOUSDT, United States Oil Fund
NATGASUSDT, natural gas, जो अपनी weather और storage story पर trade करता है
और वह instrument जो आमतौर पर geopolitical risk के विपरीत नहीं बल्कि उसके साथ चलता है:
XAUUSDT, gold
TradFi contracts underlying asset के बजाय एक index के विरुद्ध settle होते हैं और ApeX इन्हें अपने contract data में crypto perpetuals से अलग list करता है। Volume campaign के लिए trade करने से पहले promotion terms जांचें।
ApeX Omni पर WTI crude trade करें
USDT collateral के साथ oil long या short करें। 50x तक, बिना KYC और बिना gas fees।
Perpetual contracts में trading में बहुत अधिक जोखिम होता है और इससे आपकी पूरी position का नुकसान हो सकता है। Leverage gains और losses दोनों को बढ़ाता है। Commodity prices बिना warning आने वाली headlines पर move करती हैं और oil market इस समय military events पर real time में प्रतिक्रिया दे रहा है। इस article में कुछ भी financial advice नहीं है। अपना research स्वयं करें और कभी भी अपनी क्षमता से अधिक जोखिम न लें।
यदि आपको किसी मदद की जरूरत हो, तो बेझिझक हमारी team से Discord पर संपर्क करें।
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
ApeX contract prices 22 अक्टूबर 2026 को 14:00 UTC पर refresh किए गए थे और ApeX contract history का उपयोग केवल अक्टूबर के लिए किया गया है, जहां यह प्रकाशित WTI prints को closely track करती है। Published Brent और WTI prices के अपने timestamps हैं और वे ApeX snapshot से कई घंटे पहले के हैं, इसलिए वे एक ही moment के नहीं हैं और उनके बीच difference नहीं निकाला जाना चाहिए। जिस session में यह piece लिखा गया, उस दौरान oil में महत्वपूर्ण movement हुआ और यहां हर price पर timestamp दिया गया है। ApeX इन contracts को Chainlink index के विरुद्ध settle करता है, जो front-month exchange price से कुछ dollars दूर हो सकता है। इसलिए body में quoted सभी Brent और WTI levels named sources से प्रकाशित futures prices हैं, ApeX data नहीं, और दोनों को मिलाया नहीं गया है। Contract availability को ApeX की अपनी live contract configuration के विरुद्ध verify किया गया। Goldman का $25 fair-value gap और उसका $20 freight estimate अलग-अलग measures हैं और एक-दूसरे के components नहीं हैं। Flow figures commercial tanker-tracking estimates हैं, जिन्हें upward revise किया जाता है और जो आपस में अलग हो सकते हैं; दोनों readings दी गई हैं। OPEC spare capacity figure EIA के September outlook से है, जिसे third-party research digest ने relay किया था, और यह छह सप्ताह पुराना है। War risk insurance range brokers का estimate है, जो इस article तक brokers से Financial Times और फिर linked outlet के माध्यम से third-hand पहुंचा; यह 14 अक्टूबर को प्रकाशित हुआ और उससे पिछले सप्ताह का वर्णन करता है। जिस tanker rate fall के संदर्भ में इसे रखा गया है, वह 16 अक्टूबर वाले सप्ताह का है, इसकी assessment date प्रकाशित नहीं हुई है और यह Saudi Arabia में इस सप्ताह की escalation से पहले का है। Freight figures global average हैं, सिवाय उन मामलों के जहां Gulf से Asia route का विशेष उल्लेख है। 14 अक्टूबर को ApeX WTI contract की एक hourly bar में लगभग $104.68 का high print हुआ था, जो उसी घंटे reverse हो गया और outlier होने के कारण शामिल नहीं किया गया।
