




Olie verkeert het grootste deel van 2026 in oorlogsomstandigheden en de markt heeft die maanden besteed aan discussie over één getal: welk deel van de prijs angst vertegenwoordigt in plaats van vaten olie.
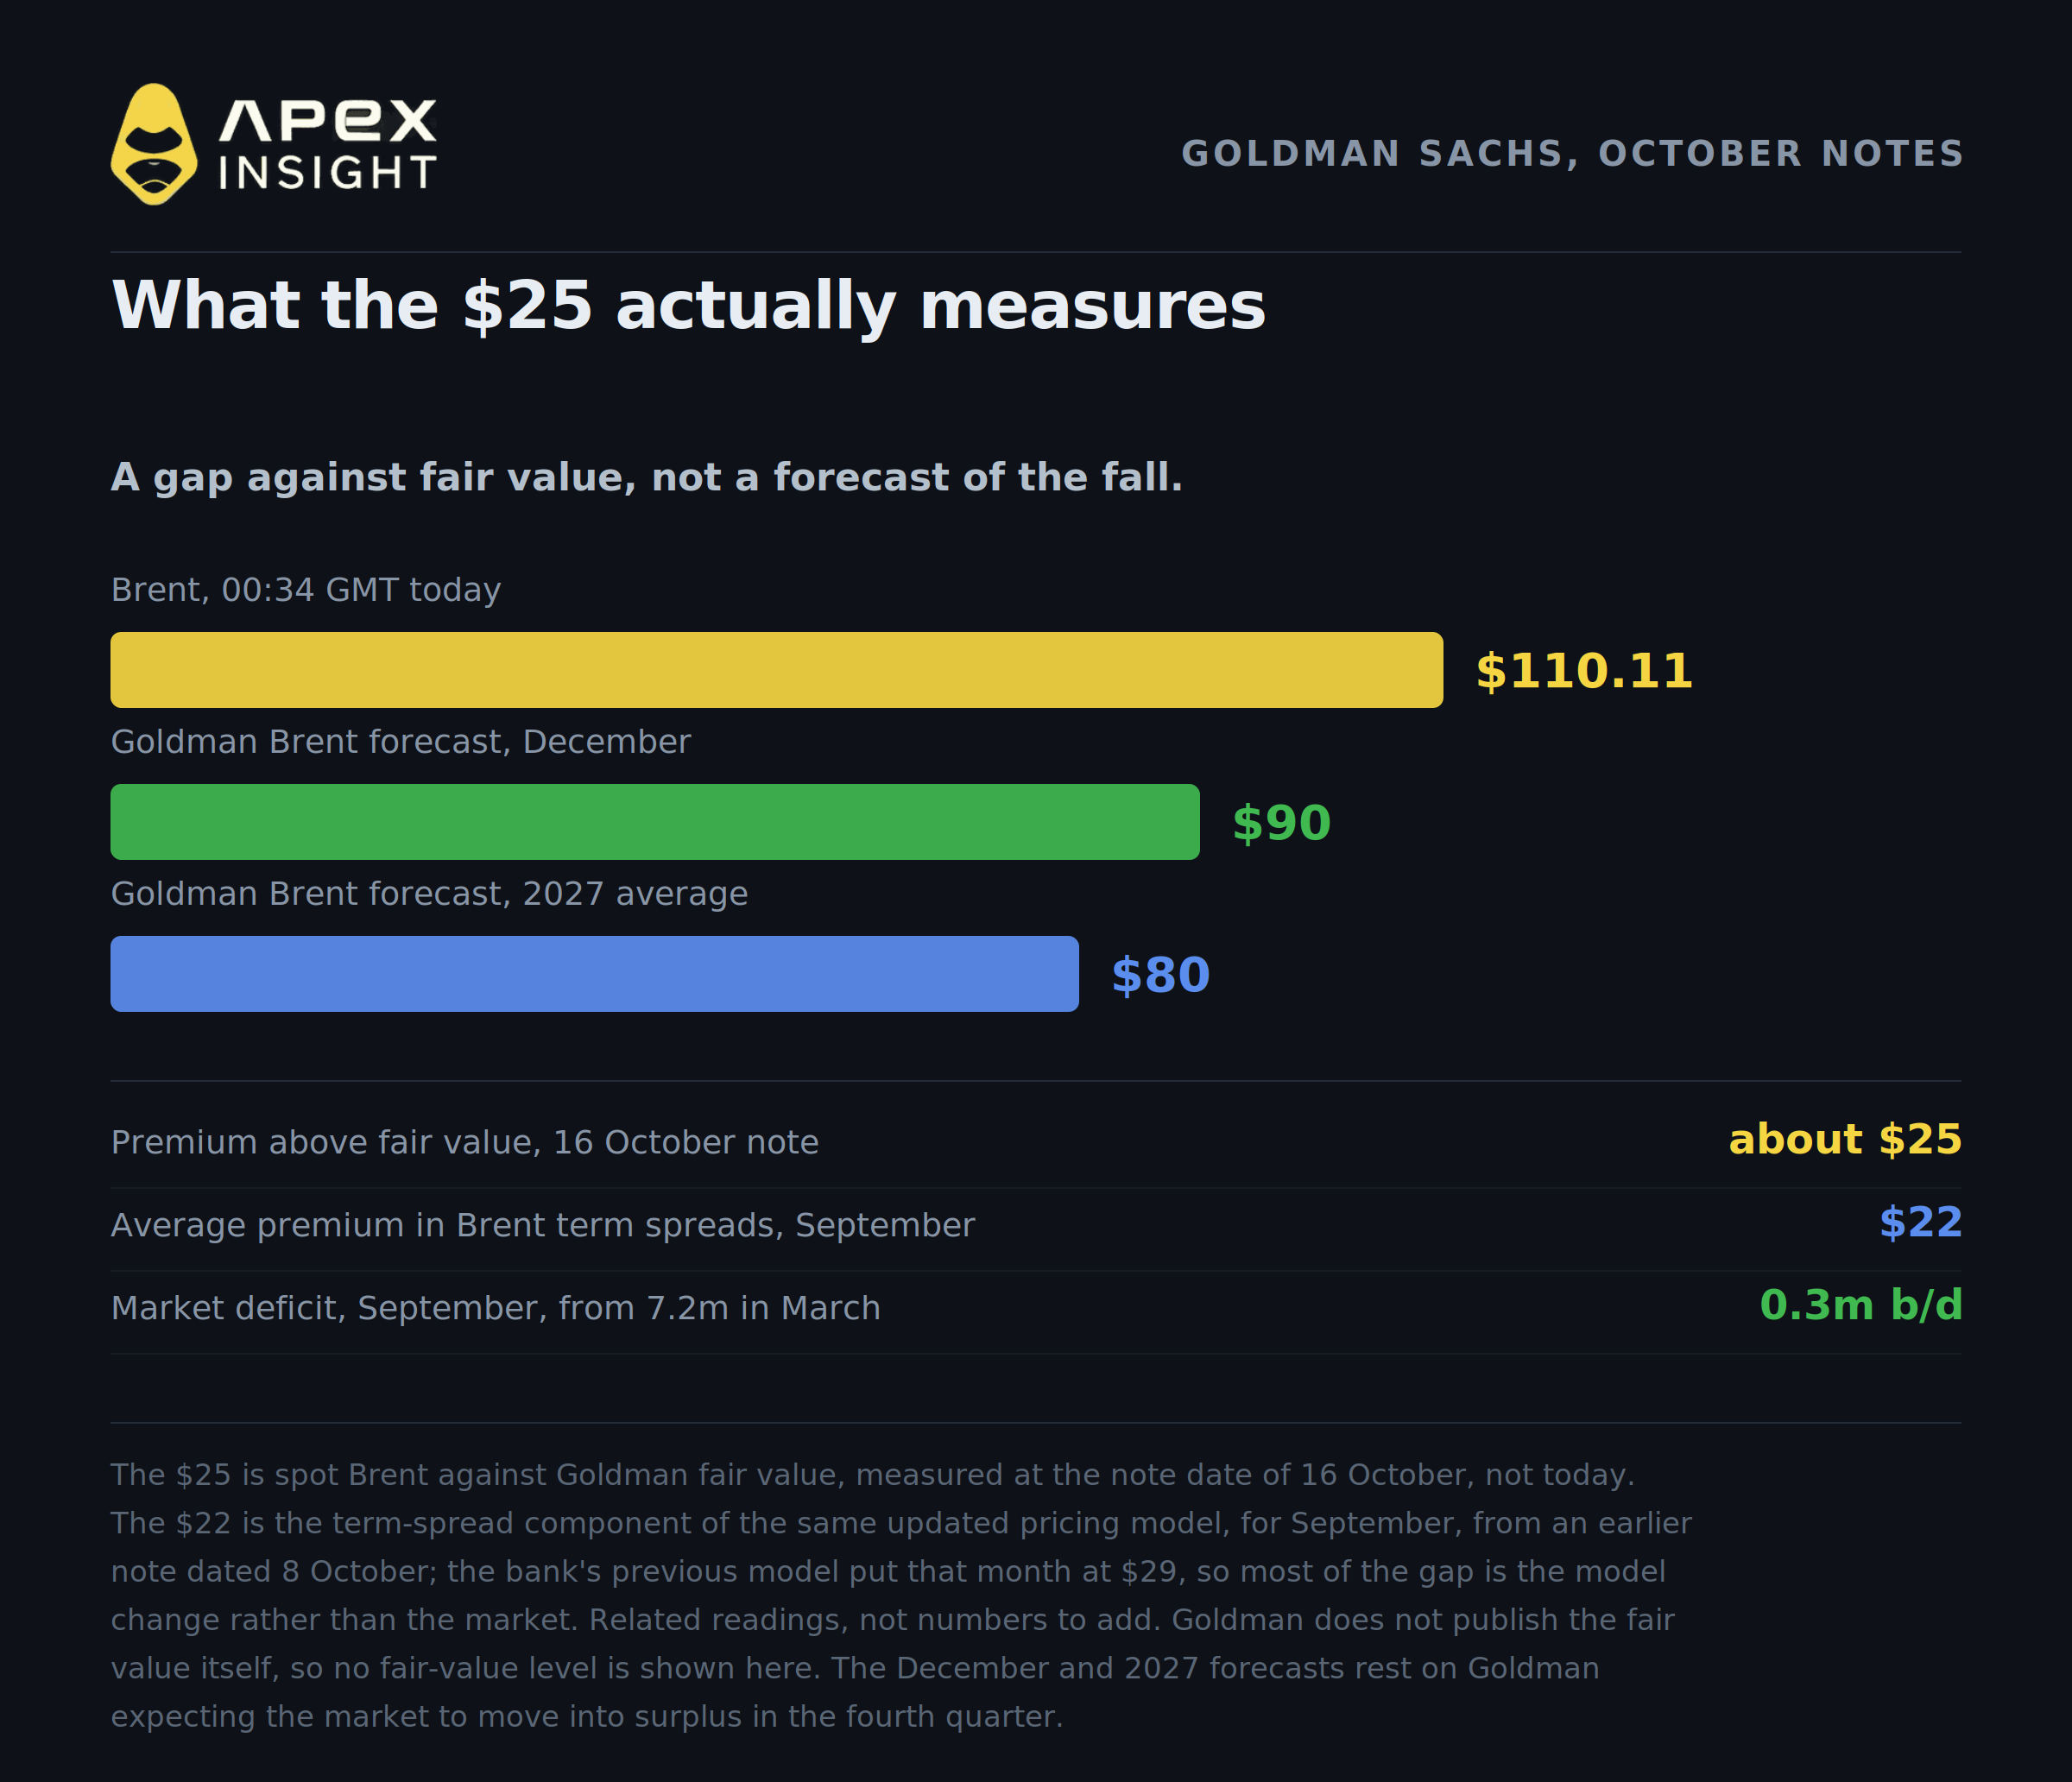
Vorige week publiceerde een bank eindelijk een cijfer. In een notitie van 16 oktober schatte Goldman Sachs dat spot-Brent een risicopremie van bijna $25 per vat boven zijn schatting van de reële waarde droeg. In dezelfde notitie verhoogde de bank zijn Brent-voorspelling voor december van $85 naar $90 en stelde de prognose voor 2027 vast op $80.
Brent stond vanochtend om 00:34 GMT op $110,11 en WTI op $98,12, en Brent bleef gedurende de sessie stijgen, waarbij de prijs halverwege de ochtend boven $112 uitkwam na nieuwe aanvallen in Saudi-Arabië. Als Goldman gelijk heeft, is bijna een kwart van het vat waar je naar kijkt geprijsd op basis van zaken die nog niet zijn gebeurd.
Hier zijn vijf zaken die je moet begrijpen voordat je beslist of die premie de winter overleeft.
1. De $25 is een verschil, geen voorspelling, en er is een tweede getal dat mensen er steeds mee verwarren
De $25 van Goldman is het verschil tussen de spotprijs van Brent en het eigen model van de bank voor de reële waarde. Het is een maatstaf voor onenigheid, geen voorspelling dat $25 binnenkort zal verdwijnen.
Het onderzoek wordt geleid door Daan Struyven, co-hoofd wereldwijd grondstoffenonderzoek bij Goldman Sachs. De redenering is dat de premie het risico weerspiegelt van verdere aanbodbeperkingen en dalende voorraden als de oorlog vanaf hier escaleert. Het is een verzekering tegen een slechtere toekomst, ingeprijsd in het vat van vandaag.
Er circuleert een tweede Goldman-cijfer en dat is niet hetzelfde. Een eerdere notitie, gedateerd op 8 oktober, stelde de gemiddelde risicopremie die in september in de termijnspreads van Brent-futures was verwerkt op $22 per vat, het op één na hoogste maandniveau ooit, na april van dit jaar. Dat cijfer komt uit de component van de termijnspread in Goldmans bijgewerkte prijsmodel, niet uit een afzonderlijke denkrichting, en het vorige model van de bank kwam voor dezelfde maand uit op $29. Het gaat dus om een ander deel van hetzelfde raamwerk, gemeten over een andere periode. Het verschil tussen $29 en $22 is vooral het gevolg van de modelwijziging en niet van de markt. Beschouw de twee cijfers als verwante metingen, niet als getallen die je bij elkaar moet optellen.
Wat de $25 interessant maakt, is de voorspelling die ernaast staat. December is minder dan zes weken weg en Goldman heeft Brent op $90 staan. Daarmee zegt de bank dat ze verwacht dat het grootste deel van deze premie binnenkort zal verdwijnen.
De reden die de bank geeft, is een balans die zich sluit. Goldman ziet het markttekort afnemen tot 0,3 miljoen vaten per dag in september, tegenover 7,2 miljoen in maart, en verwacht dat de markt in het vierde kwartaal een overschot zal bereiken en dat dit tot en met 2027 zal aanhouden. Dat verwachte overschot is de belangrijkste drijvende kracht achter zowel de $90 als de $80. Onthoud dit, want de IEA is het er niet mee eens — en juist dat meningsverschil vormt de kern van de trade.
2. Het tekort herstelt, maar is nog niet hersteld
Dit is het deel dat iedereen die uitsluitend vanwege Hormuz long zit in olie ongerust zou moeten maken. Het is ook het deel dat de meeste commentaren in beide richtingen verkeerd weergeven.
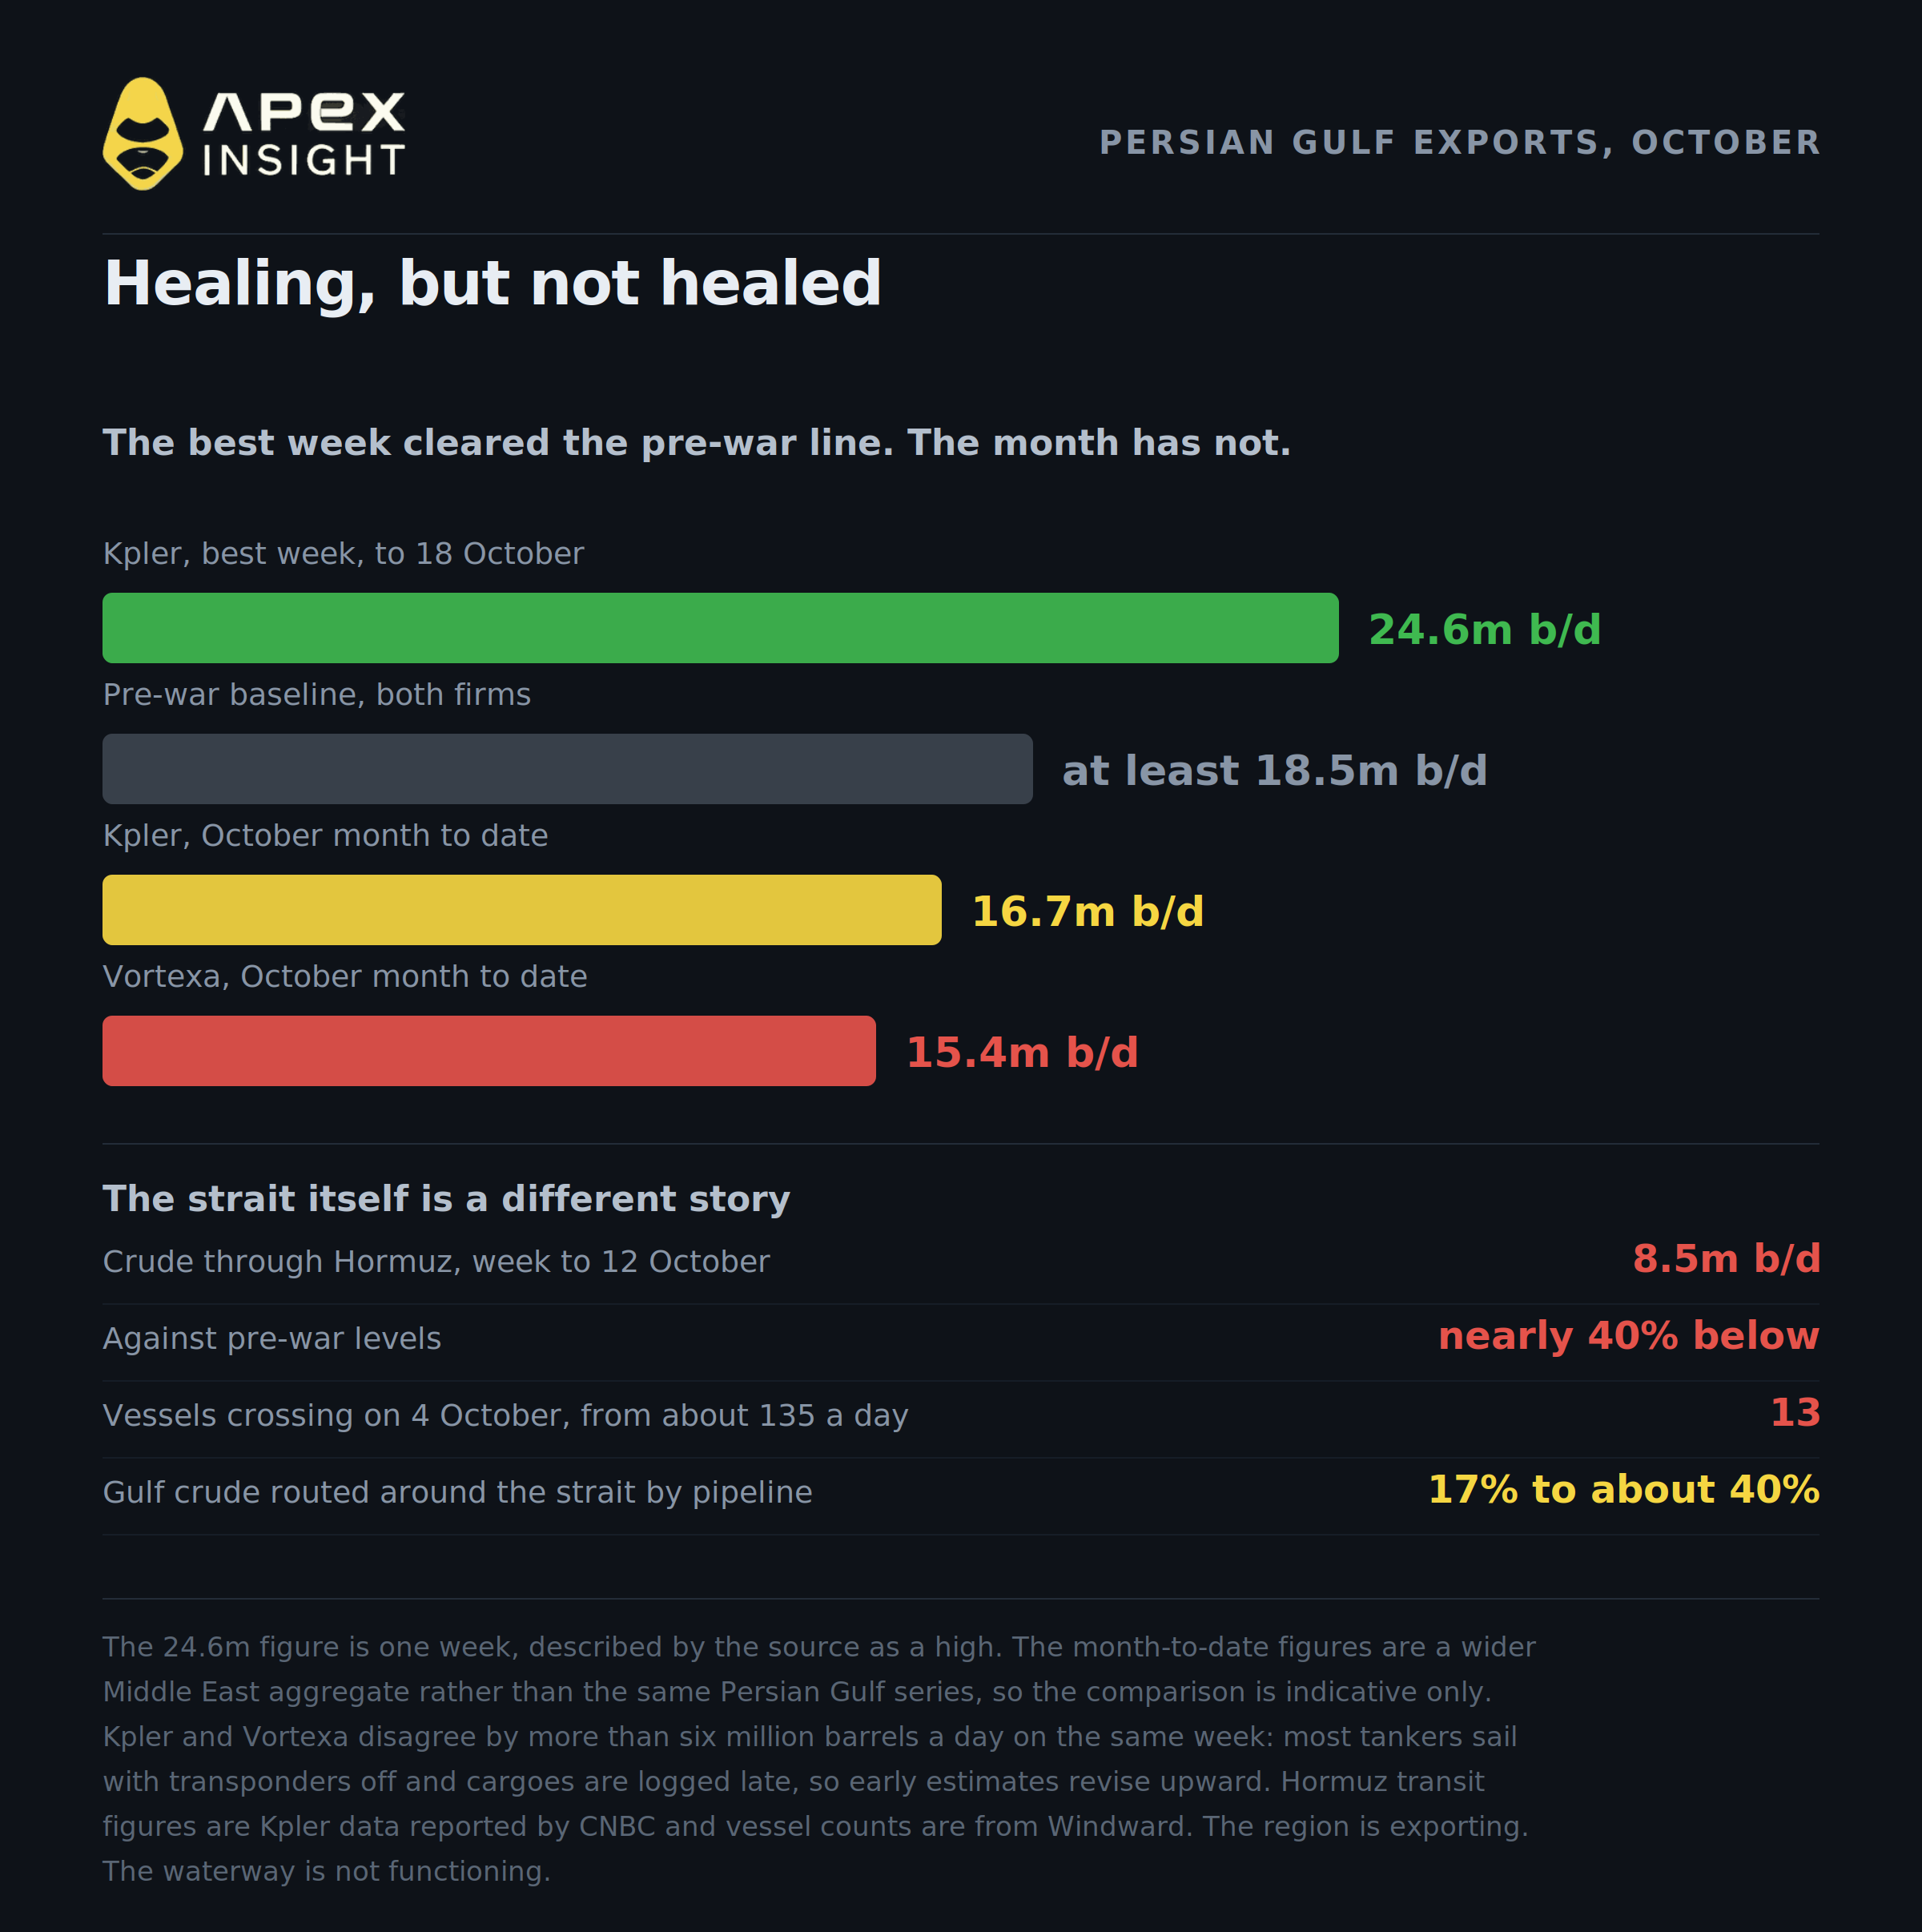
Laten we beginnen met de goede week. In de zeven dagen tot en met 18 oktober stelde Kpler de export van ruwe olie en condensaat uit de Perzische Golf vast op 24,6 miljoen vaten per dag, een wekelijks record. Vortexa, dat dezelfde zeven dagen meet, kwam uit op 18,0 miljoen. Beide bedrijven stellen de basislijn van vóór de oorlog vast op minimaal 18,5 miljoen.
Nu de maand. Volgens hetzelfde rapport bedraagt het gemiddelde voor oktober tot nu toe 16,7 miljoen vaten per dag volgens Kpler en 15,4 miljoen volgens Vortexa, waarbij de bron stelt dat beide cijfers onder het niveau van vóór de oorlog liggen. Let op: dit zijn totalen voor het bredere Midden-Oosten en niet de maatstaf voor ruwe olie en condensaat uit de Perzische Golf die voor het weekcijfer wordt gebruikt. Het zijn dus niet strikt dezelfde reeksen. De 24,6 miljoen was een wekelijks hoogtepunt, geen lopend tempo.
En de zeestraat zelf vertelt opnieuw een ander verhaal dan de regio. De export van ruwe olie specifiek door Hormuz bedroeg gemiddeld ongeveer 8,5 miljoen vaten per dag in de week tot en met 12 oktober, bijna 40% onder het niveau van vóór de oorlog, volgens Kpler-data die door CNBC werden gemeld. Windward telde op 4 oktober 13 schepen die de zeestraat overstaken, tegenover ongeveer 135 per dag vóór de oorlog. De regio exporteert. De vaarroute functioneert niet.
De juiste formulering is dus beperkter dan de krantenkoppen aan beide kanten. De doorvoer is sterk hersteld ten opzichte van maart, toen het markttekort 7,2 miljoen vaten per dag bedroeg. Het herstel is niet volledig en is bereikt door het probleem te omzeilen in plaats van het op te lossen. Goldman formuleert het zelf zo dat de export uit de Golf sinds eind september is hersteld tot ongeveer het gemiddelde van 2025.
De twee trackers verschillen voor dezelfde week met meer dan zes miljoen vaten per dag. Dat laat zien hoe moeilijk dit te meten is. De meeste tankers in de regio varen met hun transponders uitgeschakeld en ladingen worden dagen later geregistreerd, waardoor vroege schattingen naar boven worden bijgesteld.
Het mechanisme achter het herstel is omleiding en geen oplossing. Kpler-data laat zien dat Saoedische en Emiratische pijpleidingen inmiddels ongeveer 40% van de ruwe olie uit de Golf rond de zeestraat vervoeren, tegenover 17% vóór de oorlog. De olie bereikt de markt. Ze neemt alleen een langere en duurdere route.
Analisten van Morgan Stanley, onder wie Martijn Rats, omschreven de spanning treffend en merkten op dat aanvallen op koopvaardijschepen rond de zeestraat de afgelopen weken sterk zijn toegenomen, terwijl "de oliestroom door de zeestraat relatief veerkrachtig is gebleven".
De vaten bewegen dus grotendeels. De premie draait niet voornamelijk om vaten.
3. Het verschepen van een vat kost ongeveer $20 per vat meer dan voorheen, en slechts $7 daarvan komt door de zeestraat
Een tweede onderzoek van Goldman, dat vanochtend werd gemeld, legt uit waar een groot deel van de kosten werkelijk zit.
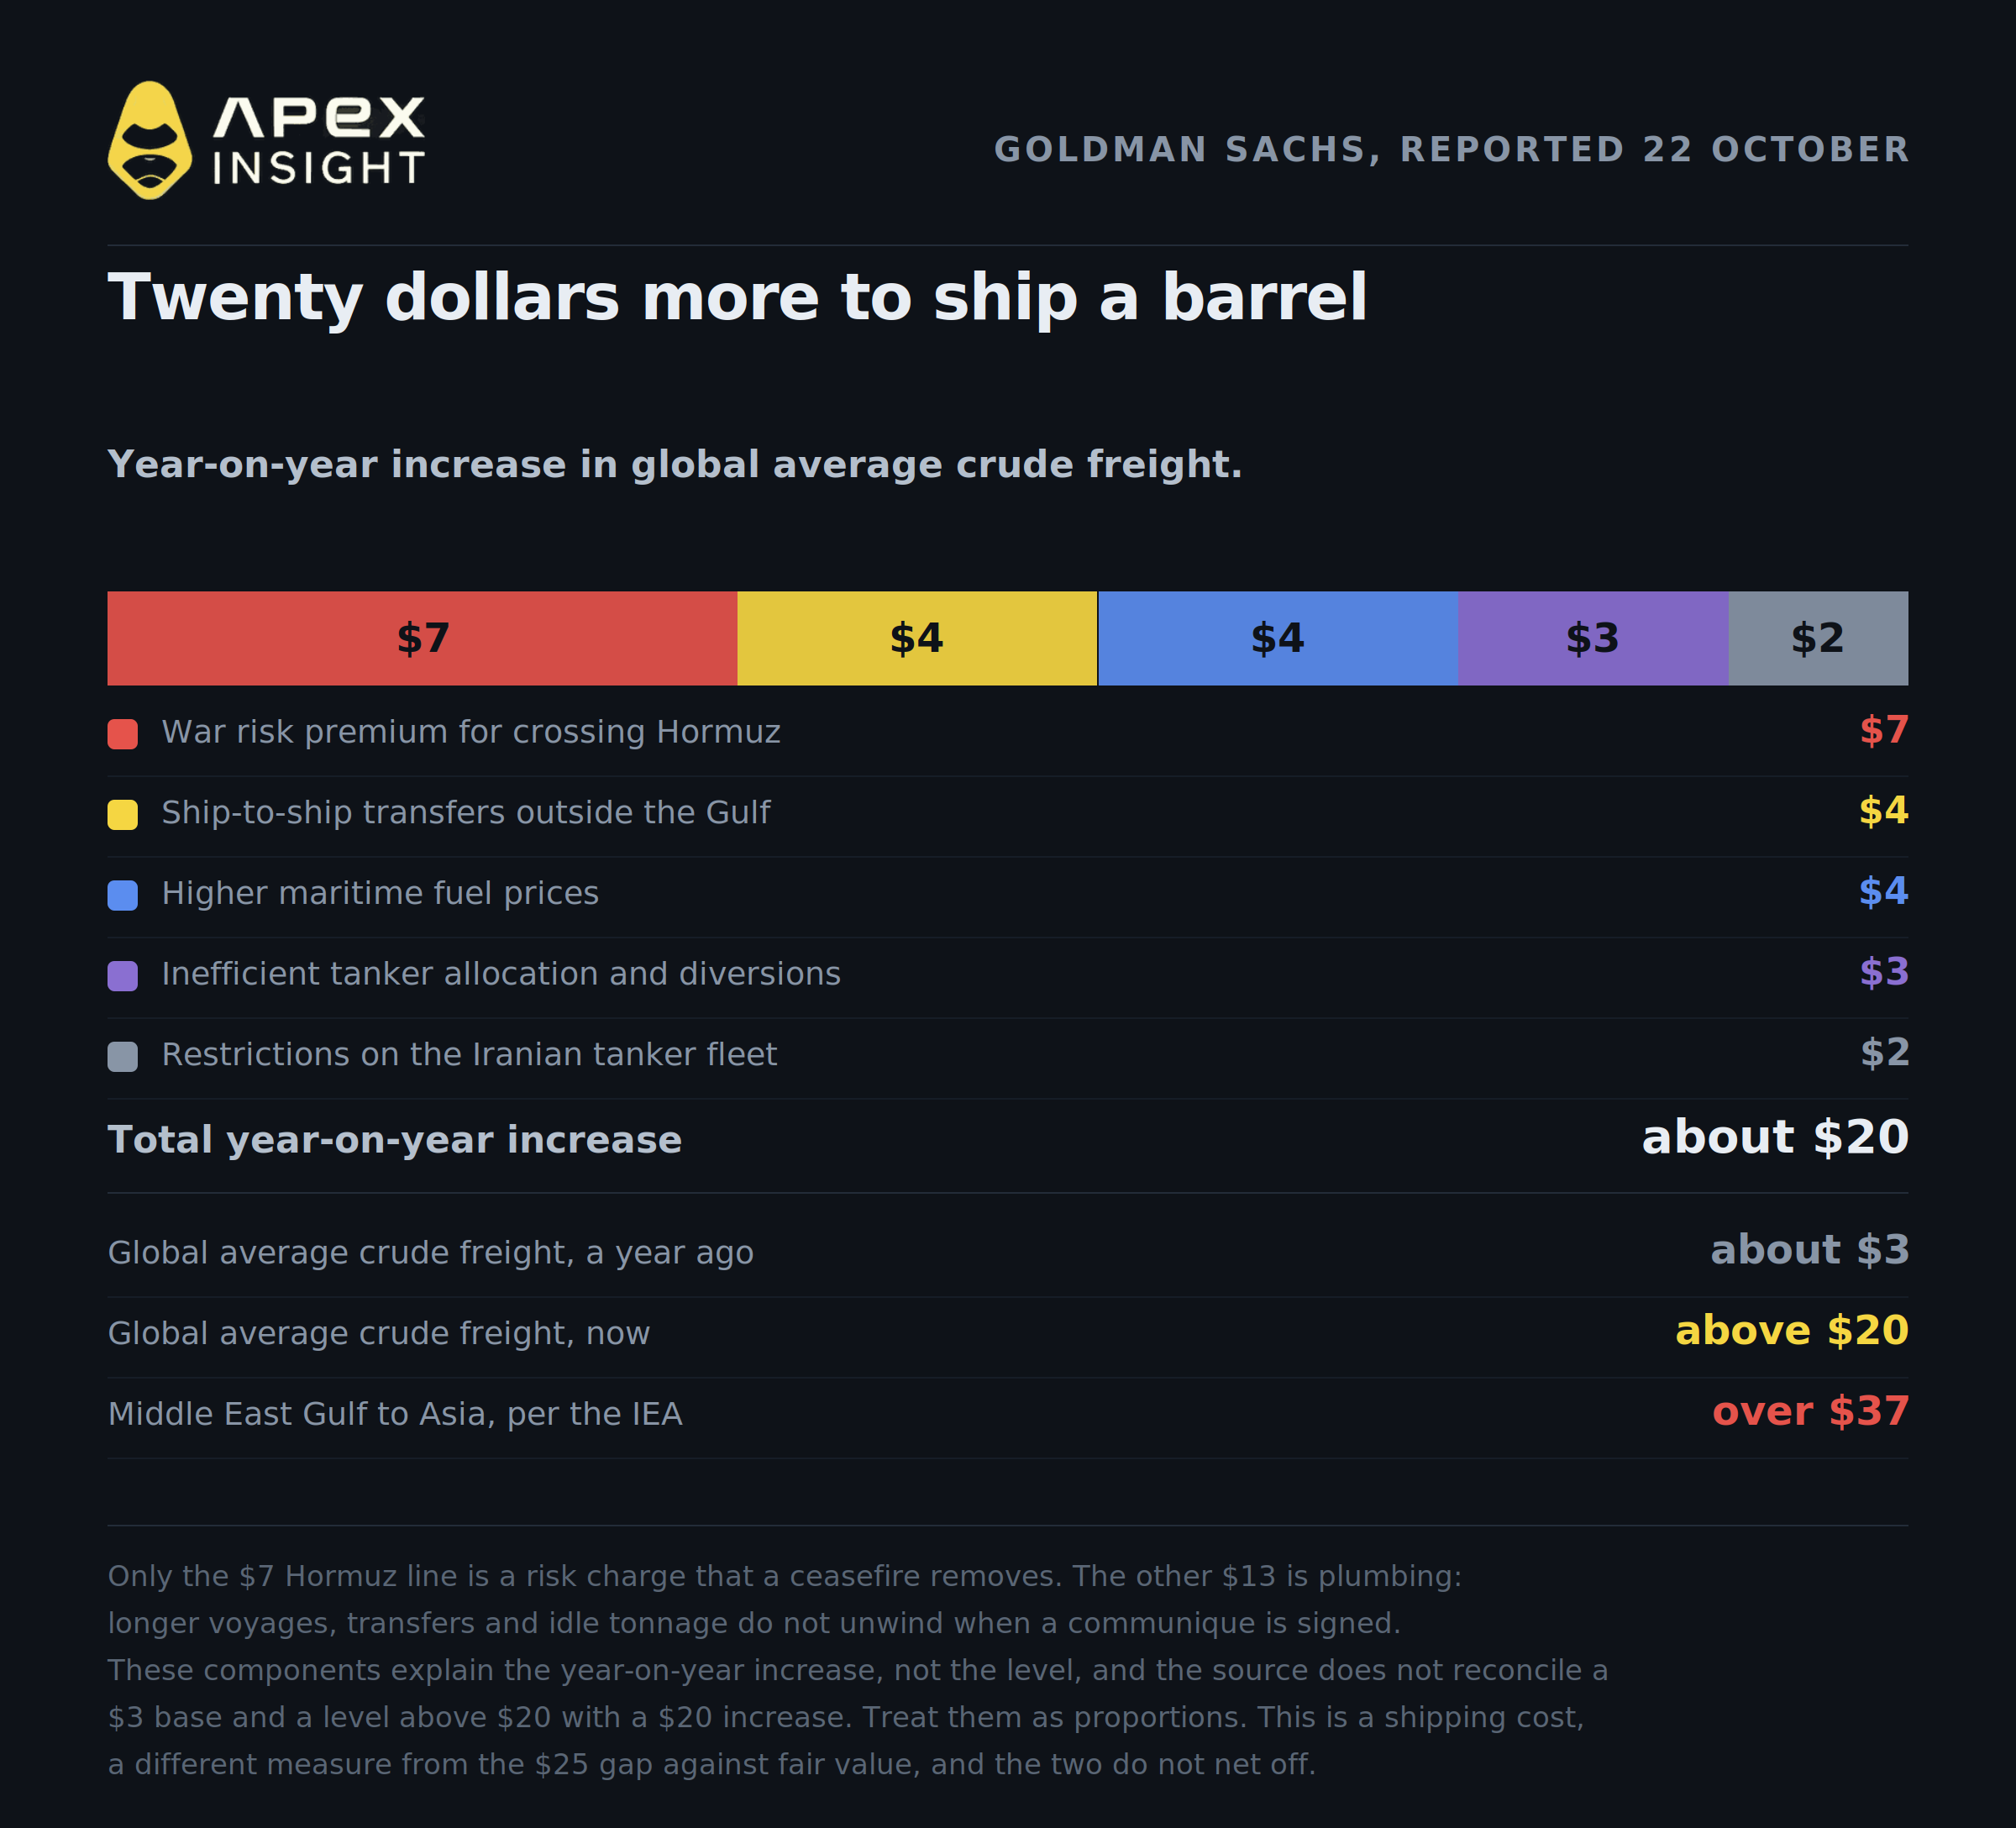
Het wereldwijde gemiddelde vrachttarief voor ruwe olie is gestegen tot boven $20 per vat, tegenover ongeveer $3 een jaar geleden, ongeveer zeven keer zo hoog. Goldman schrijft de jaarlijkse stijging van $20 per vat toe aan vijf factoren:
Component van de stijging | Per vat |
|---|---|
Oorlogsrisicopremie voor het oversteken van Hormuz | $7 |
Overladen van schip naar schip buiten de Golf | $4 |
Hogere prijzen voor scheepsbrandstof | $4 |
Inefficiënte inzet en omleiding van tankers | $3 |
Beperkingen voor de Iraanse tankervloot | $2 |
Twee waarschuwingen voordat iemand met deze cijfers gaat rekenen.
Ten eerste is dit een opsplitsing van de stijging en niet van het tarief. De bron vermeldt een basis van $3 en een niveau boven $20, wat neerkomt op een stijging van ongeveer $17 in plaats van $20, en legt het verschil niet uit. Beschouw de componenten als een indicatie van de verhoudingen en niet als een exacte boekhouding.
Ten tweede gaat dit om transportkosten, terwijl de eerder genoemde $25 een verschil is ten opzichte van Goldmans reële waarde voor de Brentprijs. Ze meten verschillende dingen. Trek het ene niet van het andere af en beschouw de $7 niet als een deel van de $25.
Er is ook een geografisch probleem met het krantenkopcijfer. De $20 is een wereldwijd gemiddelde en de route waar dit artikel over gaat is duurder dan dat. De IEA stelt dat het transport van de Golf in het Midden-Oosten naar Azië meer dan $37 per vat kost, ruim vijf keer zoveel als vóór de oorlog. Als je ruwe olie uit de Golf naar een raffinaderij in Azië vervoert, onderschat het wereldwijde gemiddelde je probleem met bijna de helft.
Met die kanttekeningen blijft de uitsplitsing het nuttigste dat deze week over olie is gepubliceerd, omdat ze onderscheid maakt tussen wat een staakt-het-vuren wel en niet zou oplossen. De $7 voor Hormuz is een risicotoeslag die verdwijnt op de dag dat schepen niet langer worden aangevallen. De overige $13 betreft de logistiek. Overladen van schip naar schip, langere reizen en stilliggende Iraanse tonnage worden niet ongedaan gemaakt doordat er een communiqué wordt ondertekend. Raffinaderijen die afhankelijk zijn van ruwe olie uit verre bronnen, vooral in Azië, moeten die kosten doorberekenen of genoegen nemen met lagere marges.
Een risicopremie kan van de ene op de andere dag verdampen. Een toeleveringsketen moet opnieuw worden opgebouwd.
4. Het enige dat duidelijk daalt zijn tankertarieven, en dan alleen vanaf een record
Als je zoekt naar bewijs dat de angsttrade afneemt, is er één aanwijzing — en die is kleiner dan ze aanvankelijk lijkt.
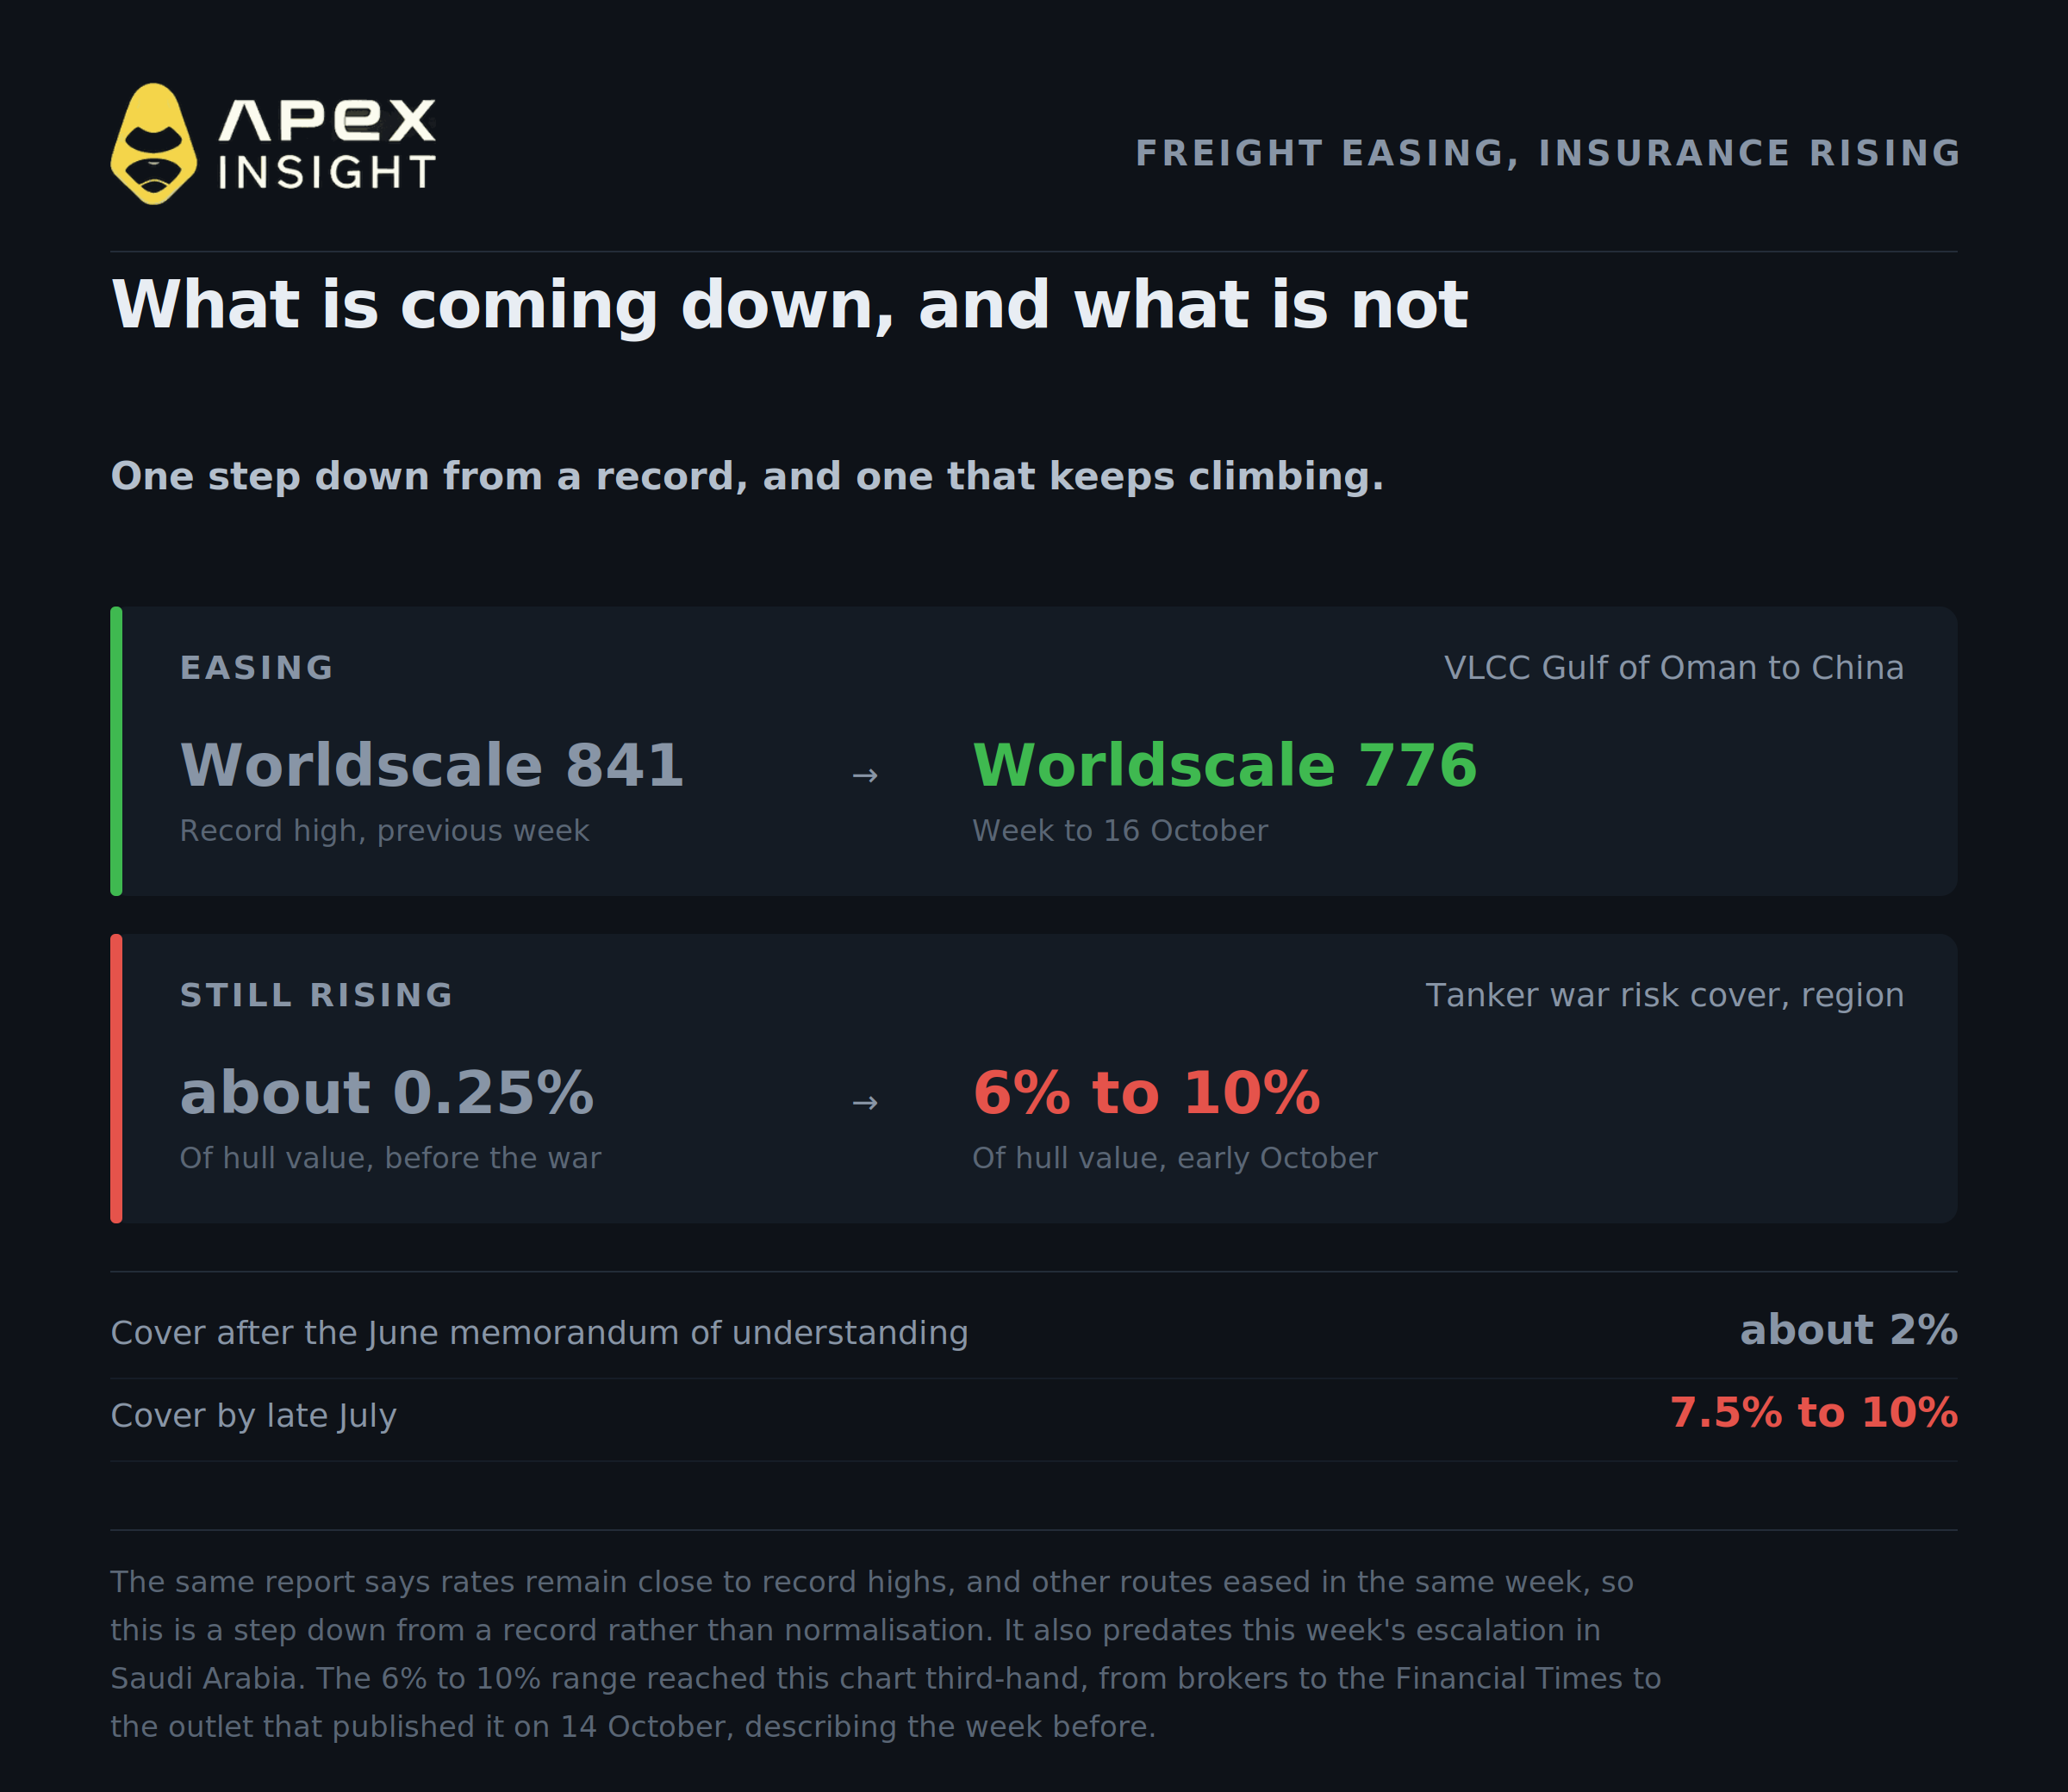
Tankertarieven zijn van hun hoogtepunten teruggevallen. De route van de Golf van Oman naar China voor very large crude carriers werd in de week tot en met 16 oktober beoordeeld op Worldscale 776, tegenover 841 in de voorgaande week. Die 841 was het hoogste niveau sinds de index dit jaar werd gelanceerd. De tarieven daalden in dezelfde week ook op andere routes, waaronder van West-Afrika naar Azië. Matthew Wright van Kpler schreef de daling toe aan een afzwakkende vraag op de route van de Golf van Oman sinds de laatste aanvallen.
Lees de rest van die zin voordat je erop handelt. In hetzelfde rapport staat dat de tarieven dicht bij recordhoogtes blijven. Een stap terug vanaf de hoogste ooit geregistreerde stand is niet hetzelfde als normalisering. Twee recentere bronnen spreken dit bovendien tegen: ING beschreef op 20 oktober recordhoge tankervrachttarieven en de Goldman-notitie die vanochtend verscheen, vermeldt dat het wereldwijde gemiddelde nog steeds boven $20 per vat ligt. De omslag is zes dagen oud en dateert van vóór de escalatie van deze week in Saudi-Arabië.
Verzekeringen bewegen ondertussen de andere kant op en zijn van de twee de hardnekkigere factor. Makelaars schatten de oorlogsrisicodekking voor tankers in de regio op 6% tot 10% van de rompwaarde in berichtgeving die op 14 oktober werd gepubliceerd, tegenover ongeveer 0,25% vóór de oorlog. Tegen die tarieven bedraagt de premie volgens hetzelfde rapport maximaal $20 miljoen voor één reis van een supertanker naar de Golf. Dit is een premie per reis en geen jaarlijkse premie, waardoor deze op elke lading drukt. Naar verluidt betalen verzekeraars ook meer uit dan ze innen. Zo wordt capaciteit ingetrokken in plaats van alleen opnieuw geprijsd.
De ontwikkeling is net zo belangrijk als het niveau. De dekking daalde na het memorandum van overeenstemming tussen de Verenigde Staten en Iran in juni tot ongeveer 2%, maar liep eind juli op tot 7,5% à 10%. Vrachtkosten kunnen in een week dalen. Verzekeringen worden bij verlenging opnieuw geprijsd en zijn dit jaar stapsgewijs duurder geworden.
5. Waarom deze premie mogelijk niet snel verdampt: er zit vrijwel niets achter
Dit is het feit dat de bearish case het meest bedreigt en het komt zelden in de krantenkoppen.
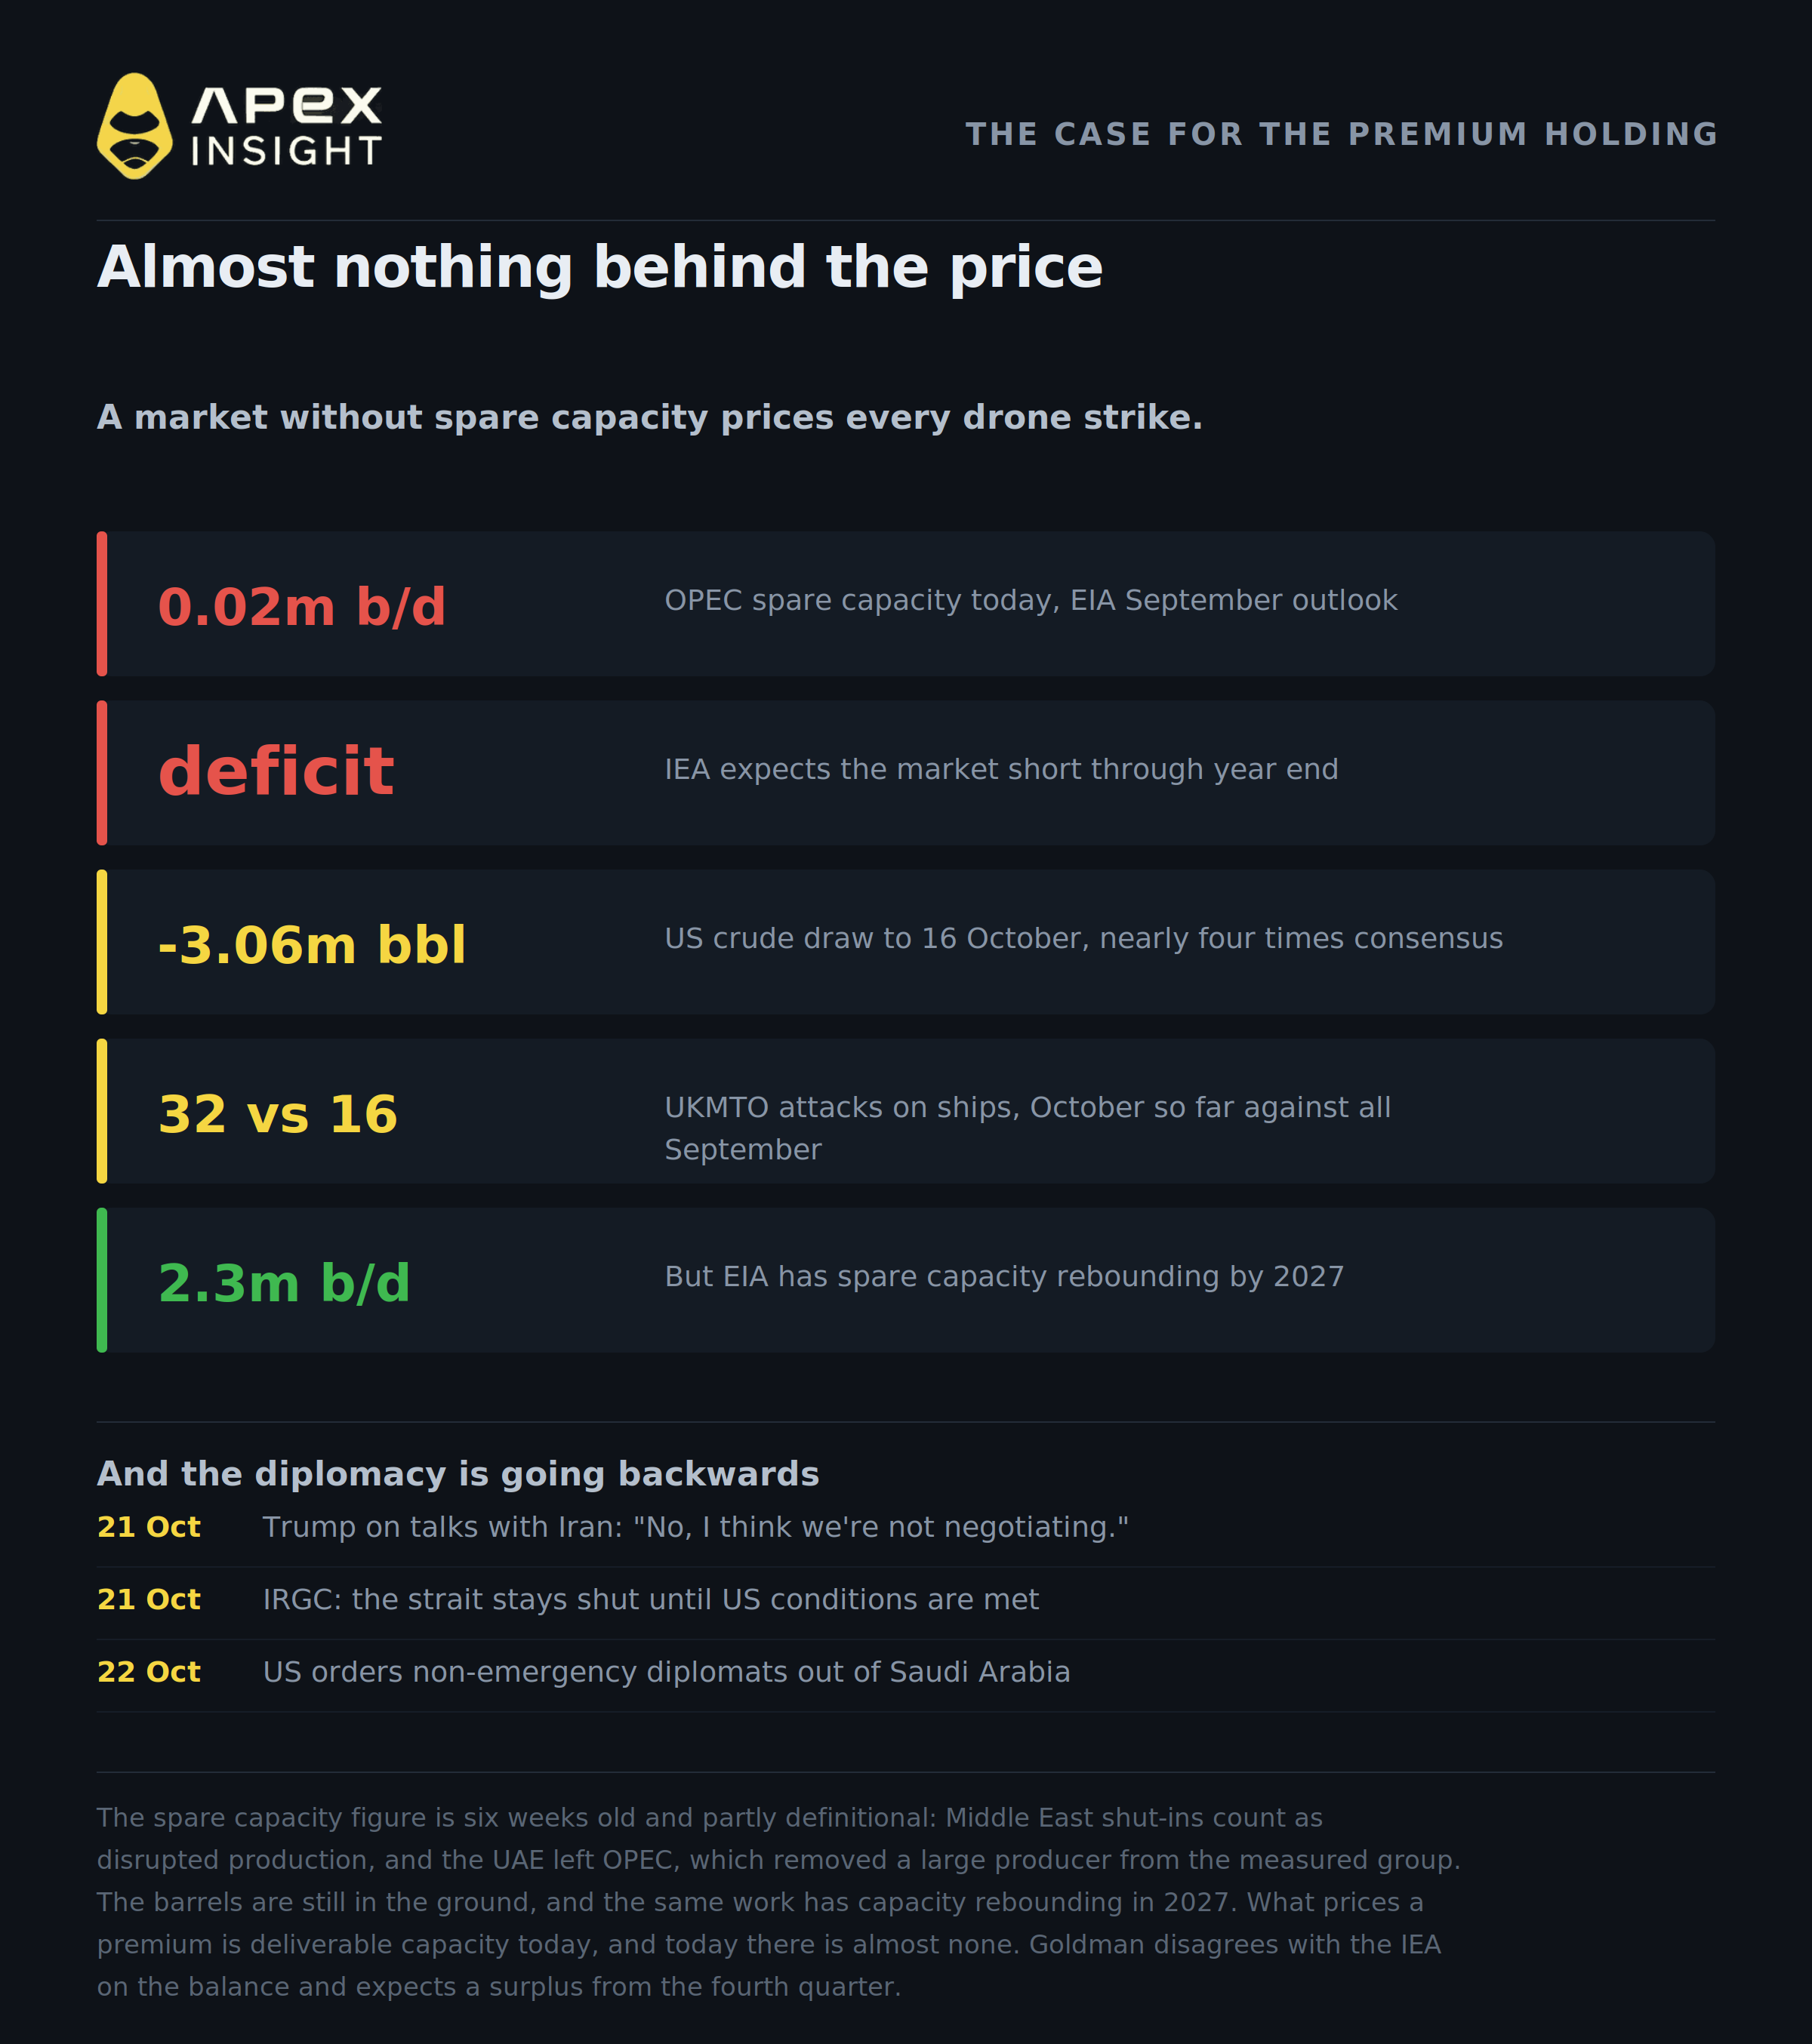
De reservecapaciteit van OPEC is effectief verdwenen. De Short-Term Energy Outlook van de EIA van september stelde die vast op 0,02 miljoen vaten per dag, wat praktisch gezien neerkomt op nul.
Wees voorzichtig met dit getal, want de onderzoekers die het signaleerden betogen in hun paper dat het drie verschillende zaken door elkaar haalt. Productie die in het Midden-Oosten is stilgelegd, wordt geclassificeerd als verstoorde productie en niet als bruikbare reservecapaciteit. Het vertrek van de VAE uit OPEC, dat op 1 mei effectief werd, verwijderde een grote producent uit de gemeten groep. En de maatstaf zegt niets over wat er in de grond zit. Uit hetzelfde EIA-onderzoek blijkt dat de reservecapaciteit in 2027 kan herstellen tot ongeveer 2,3 miljoen vaten per dag wanneer handelsroutes normaliseren.
Voor een premie is echter de direct leverbare reservecapaciteit van vandaag van belang, en die is vandaag vrijwel nihil. Een markt met een buffer kan een onderbreking opvangen. Een markt zonder buffer prijst elke droneaanval rechtstreeks in de curve.
Dan is er de balans, en daar lopen de bank en het agentschap uiteen. Goldman verwacht vanaf het vierde kwartaal een overschot. De IEA niet. In zijn rapport van oktober, waarin de IEA voorspelde dat de wereldwijde vraag naar olie dit jaar met 2,6 miljoen vaten per dag zou dalen tot 102,4 miljoen, stelde het agentschap dat de markt tot het einde van het jaar in een tekort zal blijven, nadat de wereldwijd waargenomen voorraden in september met 10 miljoen vaten waren gedaald. De vraaguitval is ernstig geweest, maar volgens de IEA heeft die de verdwenen aanvoer nog altijd niet overtroffen.
Om de andere kant eerlijk weer te geven: tijdens diezelfde IEA-bijeenkomst op 15 oktober werd besloten de resterende noodvoorraad vrij te geven en dit proces te versnellen — ongeveer 100 miljoen vaten bovenop de al vrijgegeven 330 miljoen, waaronder zo snel mogelijk meer dan 20 miljoen vaten diesel. Dat is echte aanvoer die volgens een bekend schema arriveert en is de duidelijkste bearish hefboom die momenteel beschikbaar is.
De wekelijkse Amerikaanse data werken ook beide kanten op. De ruwe-olievoorraden daalden in de week tot en met 16 oktober met 3,06 miljoen vaten tot 412,5 miljoen, tegenover een door Reuters geraamde daling van 820.000 vaten. Dat is een bullish cijfer, bijna vier keer de consensus. In hetzelfde rapport stegen de voorraden van distillaten met 1,68 miljoen vaten tot 104,3 miljoen. Dat is het tegenovergestelde signaal in het deel van het vat dat het hele jaar het krapst is geweest.
Dat is de trade in één alinea. Voor Goldmans $90 moet het overschot arriveren. De IEA zegt dat dit nog niet is gebeurd, terwijl het de voorraden vrijgeeft die dat proces zouden helpen.
En de diplomatie gaat achteruit. De Iraanse minister van Buitenlandse Zaken Abbas Araghchi zei op 21 oktober dat indirecte gesprekken via Pakistan en Qatar doorgingen, dat Washington het Iraanse voorstel van zeven dagen had aanvaard terwijl het om aanvullende voorwaarden vroeg, en dat de Straat van Hormuz gesloten zou blijven totdat Washington de voorwaarden van Teheran accepteerde. Toen president Trump diezelfde dag werd gevraagd of de twee partijen onderhandelden, zei hij volgens opmerkingen die door Anadolu Agency werden doorgegeven: "Nee, ik denk niet dat we onderhandelen." Een niet bij naam genoemde Iraanse functionaris vertelde Reuters dat "Iran zich voorbereidt op nieuwe Israëlische en Amerikaanse aanvallen, niet op een akkoord met Amerika om de oorlog te beëindigen."
Ondertussen breidt het strijdtoneel zich uit in plaats van te krimpen. UKMTO heeft in oktober tot nu toe 32 aanvallen op schepen rond het Arabisch Schiereiland geregistreerd, tegenover 16 in heel september. De Houthi's beweerden op 19 oktober dat ze de Yanbu-faciliteit van Aramco, het Shaybah-olieveld en de luchthavens van Riyad en Abha hadden geraakt, hoewel de Saudische autoriteiten de claims niet onmiddellijk bevestigden en Reuters ze niet onafhankelijk kon verifiëren. Washington beval vanochtend een deel van zijn personeel en hun familieleden om de diplomatieke missies in Saudi-Arabië te verlaten.
Het grondstoffenteam van ING formuleerde de voorwaarde op 20 oktober eerlijk: als de doorvoer ondanks de geopolitieke situatie ongehinderd doorgaat, "zou de risicopremie waarschijnlijk langzaam eroderen". Ze voegden eraan toe dat daar nog geen tekenen van waren.
Langzaam, en alleen als er niets anders misgaat.
Zo ziet het eruit op de tape
WTI op ApeX is gestegen van een slot van $88,85 op 7 oktober naar ongeveer $99 vandaag, een stijging van grofweg 11% tot 12% in vijftien dagen, afhankelijk van het moment in de sessie. Het contract handelde de afgelopen 24 uur tussen $96,50 en $100,13 en testte de grens van $100 herhaaldelijk zonder die te doorbreken.
Brent heeft meer van de beweging voor zijn rekening genomen. Op 20 oktober bereikte het Brent-contract voor december intraday $111,99, het hoogste niveau in vijf maanden, waarna het op $108,79 sloot. De krantenkop van die dag meldde dat WTI $110,48 aantikte, het hoogste niveau voor een nabije future sinds april, maar dat betrof het novembercontract bij expiratie. Dat contract sloot op $101,79, terwijl december op $97,82 sloot. Expirerend contracten drukken cijfers af die de markt niet echt verhandelt. Controleer daarom naar welke maand een alarmerende krantenkop verwijst voordat je handelt.
Het verschil tussen de twee benchmarks is zelf de duidelijkste uitdrukking van de premie. Brent wordt over zee vervoerd en moet water oversteken waarop wordt geschoten. WTI is Amerikaanse ruwe olie uit het binnenland en doet dat niet. De spread tussen beide bedroeg vanochtend bijna $12: $11,99 om 00:34 GMT en $12,25 om 06:26 GMT volgens dezelfde bron. Een langetermijnstudie van de twee benchmarks stelt dat de gemiddelde korting van WTI in het decennium van 2016 tot begin 2026 ongeveer $4,19 bedroeg. Sinds het begin van de oorlog eind februari ligt de spread daar ruim boven.
Verhandel de markten in dit artikel
Alles wat hier wordt besproken is verhandelbaar op ApeX Omni als een TradFi-perpetual, afgewikkeld in USDT, met een hefboom tot 50x, long of short, zonder KYC.
De twee benchmarks in het middelpunt van het debat:
CLUSDT, WTI-ruwe olie, de benchmark uit het binnenland
BZUSDT, Brent-ruwe olie, de benchmark over zee die de premie draagt
Als de visie breder over energie gaat en niet over de spread:
USOUSDT, het United States Oil Fund
NATGASUSDT, aardgas, dat wordt verhandeld op basis van zijn eigen weer- en voorraaddynamiek
En het instrument dat doorgaans meebeweegt met geopolitiek risico in plaats van ertegenin:
XAUUSDT, goud
TradFi-contracten worden afgewikkeld tegen een index in plaats van tegen de onderliggende asset. ApeX vermeldt ze afzonderlijk van zijn crypto-perpetuals in de eigen contractdata. Controleer de promotievoorwaarden voordat je een contract verhandelt om in aanmerking te komen voor een volumecampagne.
Verhandel WTI-ruwe olie op ApeX Omni
Ga long of short op olie met USDT als onderpand. Tot 50x, geen KYC, geen gaskosten.
Het verhandelen van perpetual contracts brengt een hoog risico met zich mee en kan leiden tot het volledige verlies van je positie. Hefboomwerking vergroot zowel winsten als verliezen. Grondstoffenprijzen bewegen op basis van krantenkoppen die zonder waarschuwing verschijnen en de oliemarkt reageert momenteel in realtime op militaire gebeurtenissen. Niets in dit artikel vormt financieel advies. Doe je eigen onderzoek en riskeer nooit meer dan je je kunt veroorloven te verliezen.
Als je hulp nodig hebt, kun je contact opnemen met ons team via Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
De contractprijzen van ApeX zijn vernieuwd om 14:00 UTC op 22 oktober 2026. De contractgeschiedenis van ApeX wordt uitsluitend voor oktober gebruikt, waarin deze de gepubliceerde WTI-noteringen nauw volgt. Gepubliceerde Brent- en WTI-prijzen hebben hun eigen tijdstempels en zijn enkele uren ouder dan de ApeX-snapshot. Het gaat dus niet om hetzelfde moment en de prijzen mogen niet van elkaar worden afgetrokken. Olie bewoog aanzienlijk gedurende de sessie waarin dit stuk werd geschreven en elke prijs is voorzien van een tijdstempel. ApeX wikkelt deze contracten af tegen een Chainlink-index die enkele dollars kan afwijken van de beursprijs van de front-month future. Daarom zijn alle in de tekst genoemde Brent- en WTI-niveaus gepubliceerde futuresprijzen van de genoemde bronnen en geen ApeX-data; de twee worden niet gemengd. De beschikbaarheid van contracten is gecontroleerd aan de hand van de eigen livecontractconfiguratie van ApeX. Goldmans verschil van $25 ten opzichte van de reële waarde en zijn vrachtschatting van $20 zijn afzonderlijke maatstaven en vormen geen onderdelen van elkaar. De doorvoercijfers zijn commerciële schattingen op basis van het volgen van tankers, worden naar boven bijgesteld en verschillen onderling; beide metingen worden gegeven. Het cijfer voor de reservecapaciteit van OPEC is afkomstig uit de vooruitblik van de EIA van september, zoals doorgegeven door een extern onderzoeksdigest, en is zes weken oud. De bandbreedte voor de oorlogsrisicoverzekering is een schatting van makelaars die dit artikel via derden heeft bereikt: van makelaars naar de Financial Times en vervolgens naar de gelinkte publicatie. De schatting werd op 14 oktober gepubliceerd en beschrijft de voorafgaande week. De daling van de tankertarieven waartegen dit wordt afgezet, dateert van de week van 16 oktober. Er is geen beoordelingsdatum gepubliceerd en de daling dateert van vóór de escalatie van deze week in Saudi-Arabië. Vrachtcijfers zijn wereldwijde gemiddelden, behalve wanneer de route van de Golf naar Azië specifiek wordt genoemd. Eén uurbalk op het ApeX WTI-contract drukte op 14 oktober een hoogtepunt rond $104,68 dat binnen het uur omkeerde en als uitschieter is uitgesloten.