




O petróleo tem estado em guerra durante a maior parte de 2026, e o mercado passou esses meses a discutir um número: quanto do preço representa medo e não barris.
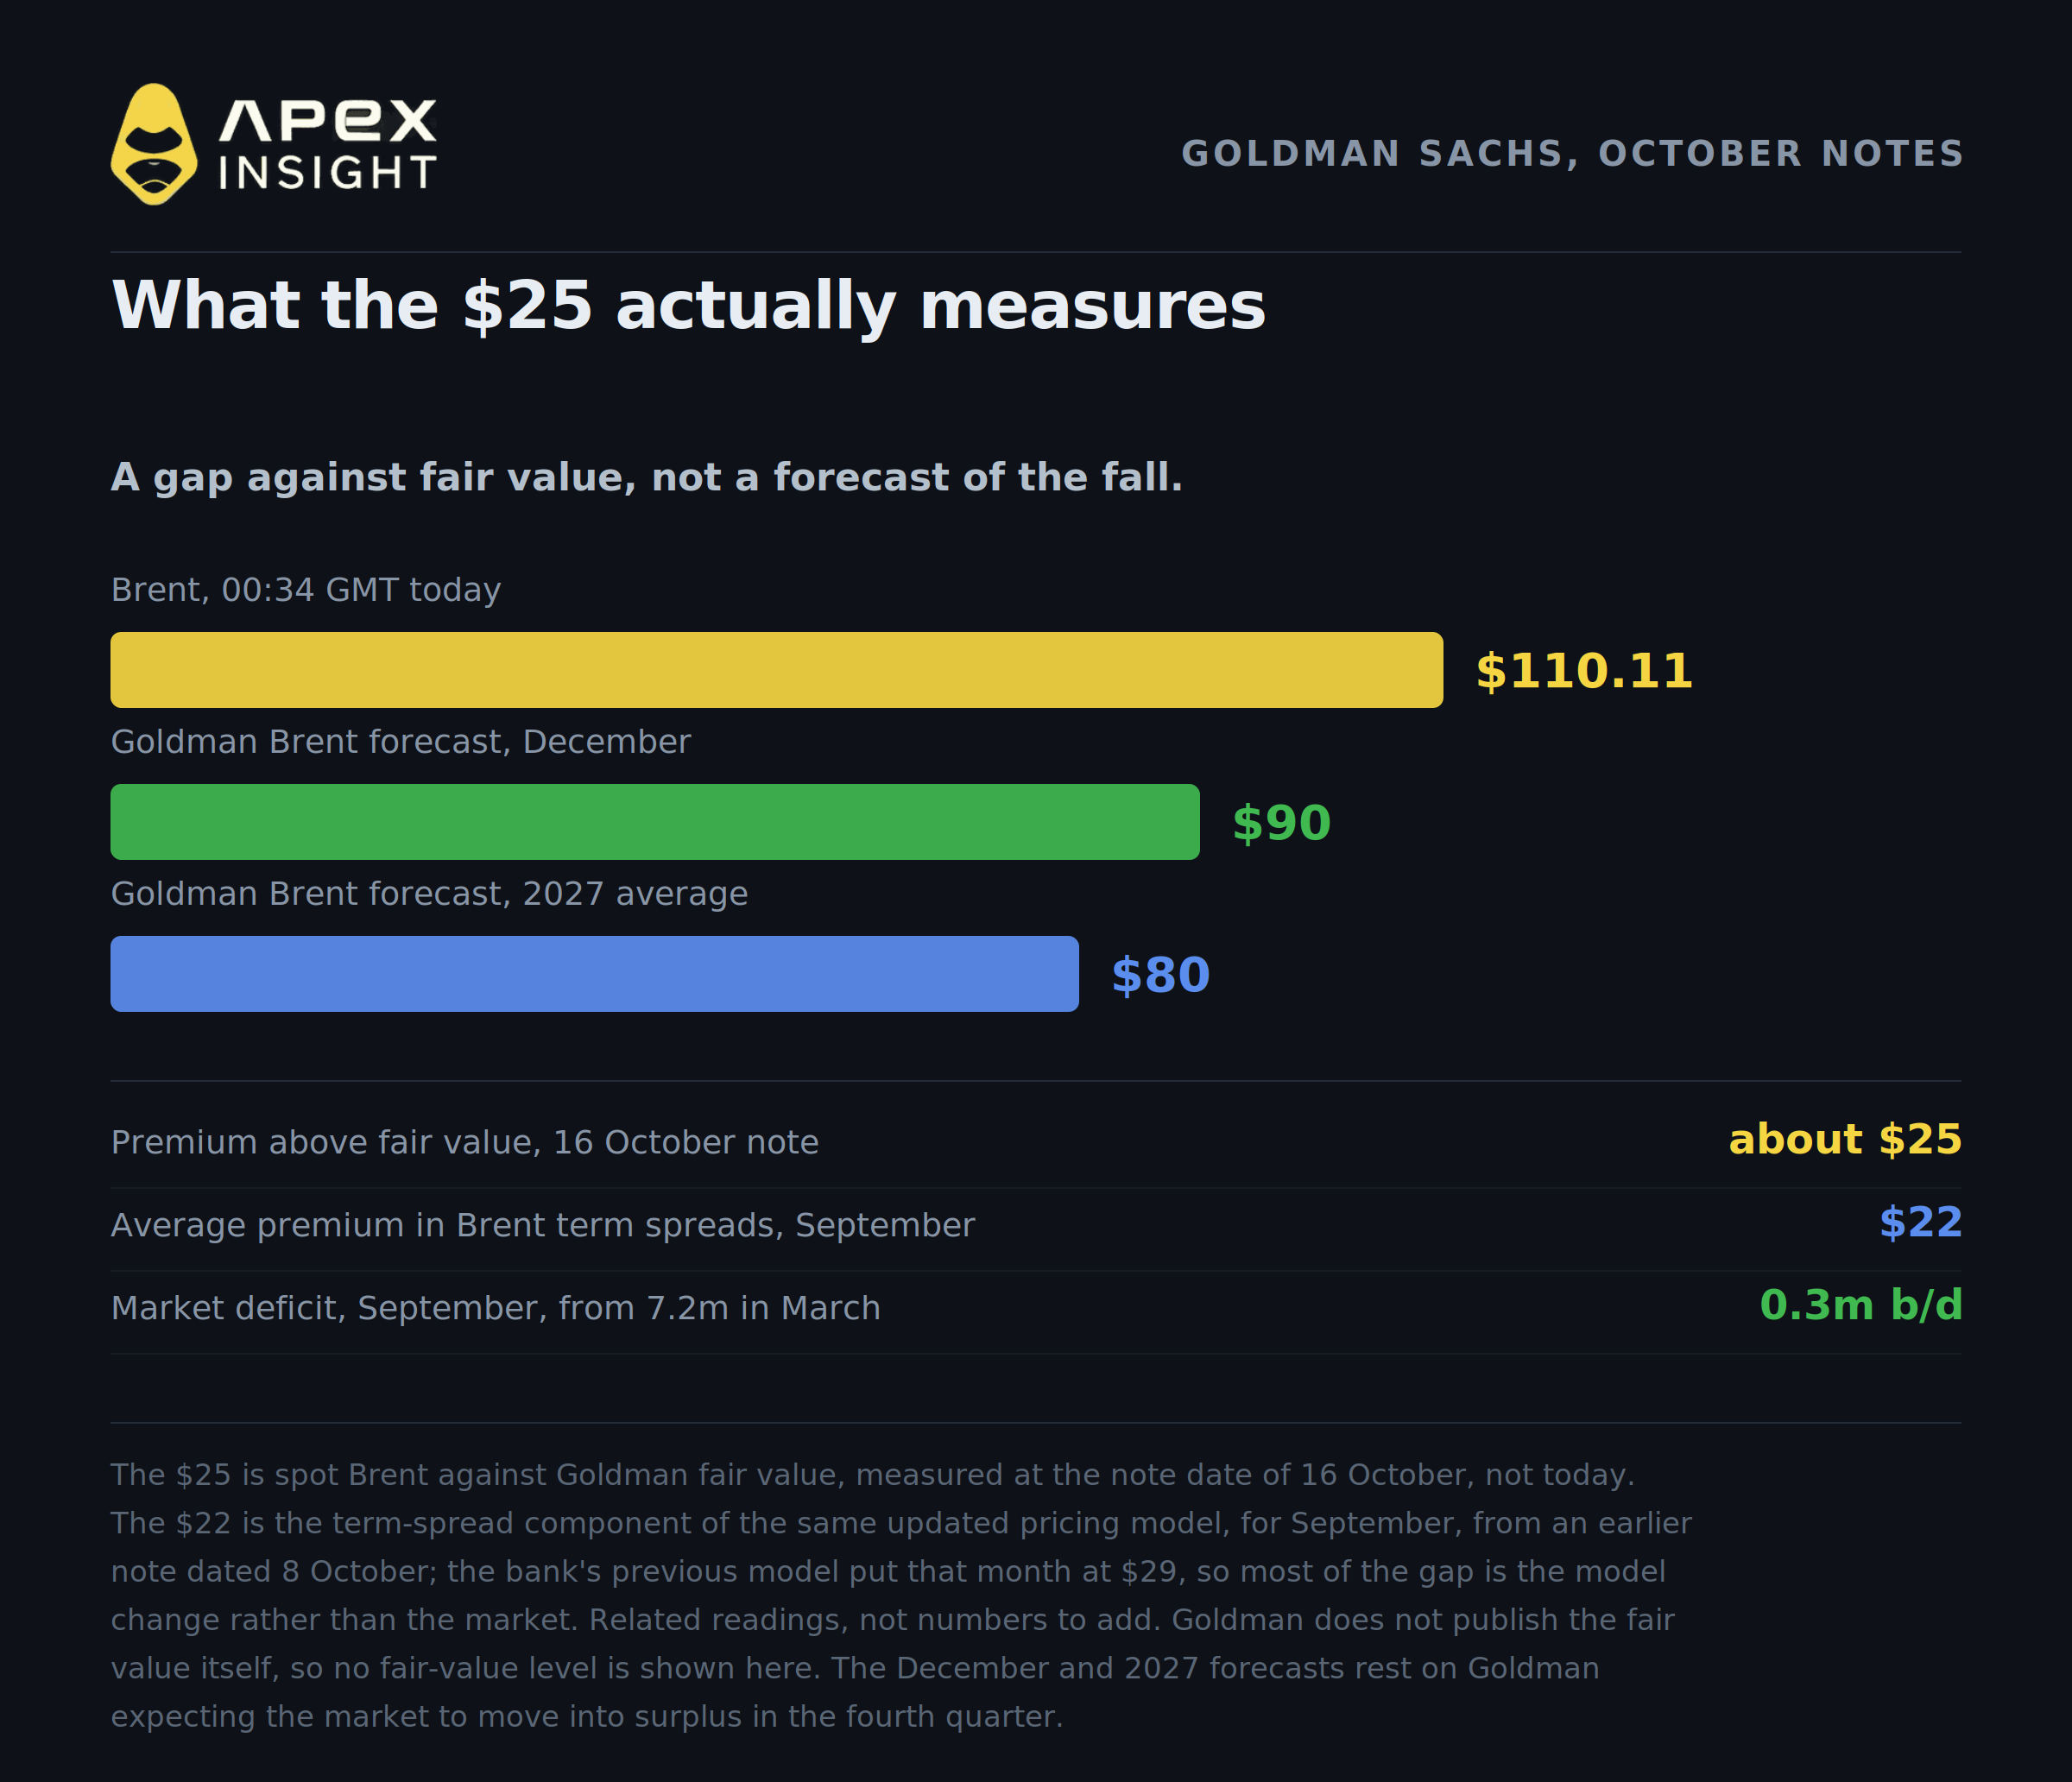
Na semana passada, um banco publicou finalmente um valor. Numa nota datada de 16 de outubro, a Goldman Sachs estimou que o Brent à vista incorporava um prémio de risco de quase 25 $ por barril acima da sua estimativa de valor justo. A mesma nota elevou a previsão da Goldman para o Brent em dezembro para 90 $, face a 85 $, e fixou o valor para 2027 em 80 $.
Esta manhã, o Brent estava a 110,11 $ e o WTI a 98,12 $ às 00:34 GMT, e o Brent continuou a subir durante a sessão, ultrapassando os 112 $ a meio da manhã após novos ataques na Arábia Saudita. Se a Goldman tiver razão, quase um quarto do barril que está a observar é valorizado com base em acontecimentos que ainda não ocorreram.
Eis cinco aspetos a compreender antes de decidir se este prémio sobreviverá ao inverno.
1. Os 25 $ representam uma diferença, não uma previsão, e há um segundo valor que é constantemente confundido com este
Os 25 $ da Goldman são a distância entre o preço do Brent à vista e o modelo próprio do banco para o valor justo. É uma medida de divergência, não uma previsão de que 25 $ estão prestes a desaparecer.
A investigação é liderada por Daan Struyven, co-responsável pela investigação global de matérias-primas da Goldman Sachs, e a lógica é que o prémio reflete o risco de novas reduções da oferta e de descidas dos inventários caso a guerra escale a partir daqui. É um seguro contra um futuro pior, incorporado no barril de hoje.
Há um segundo valor da Goldman em circulação, e não representa a mesma coisa. Uma nota anterior, datada de 8 de outubro, colocou o prémio de risco médio incorporado nos spreads temporais dos futuros de Brent durante setembro em 22 $ por barril, o segundo nível mensal mais elevado de que há registo, atrás de abril deste ano. Esse valor provém da componente de spread temporal do modelo de preços atualizado da Goldman, não de uma escola de pensamento separada, e o modelo anterior do banco colocava o mesmo mês em 29 $. Trata-se, portanto, de uma fatia diferente do mesmo enquadramento, medida num período diferente, e a diferença entre 29 $ e 22 $ deve-se sobretudo à alteração do modelo, não ao mercado. Considere os dois valores como leituras relacionadas, não como números a somar.
O que torna os 25 $ interessantes é a previsão que os acompanha. Faltam menos de seis semanas para dezembro e a Goldman prevê o Brent a 90 $. O banco está a dizer que espera que a maior parte deste prémio desapareça, e em breve.
A razão apresentada é um equilíbrio que está a fechar-se. A Goldman estima que o défice do mercado tenha diminuído para 0,3 milhões de barris por dia em setembro, face a 7,2 milhões em março, e espera que o mercado entre em excedente no quarto trimestre e assim permaneça até 2027. Esse excedente projetado é o principal motor tanto dos 90 $ como dos 80 $. Guarde este dado, porque a IEA não concorda, e essa divergência é a essência da operação.
2. A escassez está a diminuir, mas ainda não desapareceu
Esta é a parte que deve preocupar qualquer pessoa que esteja longa de petróleo exclusivamente por causa de Ormuz, e também é a parte que a maioria dos comentários interpreta mal em ambas as direções.
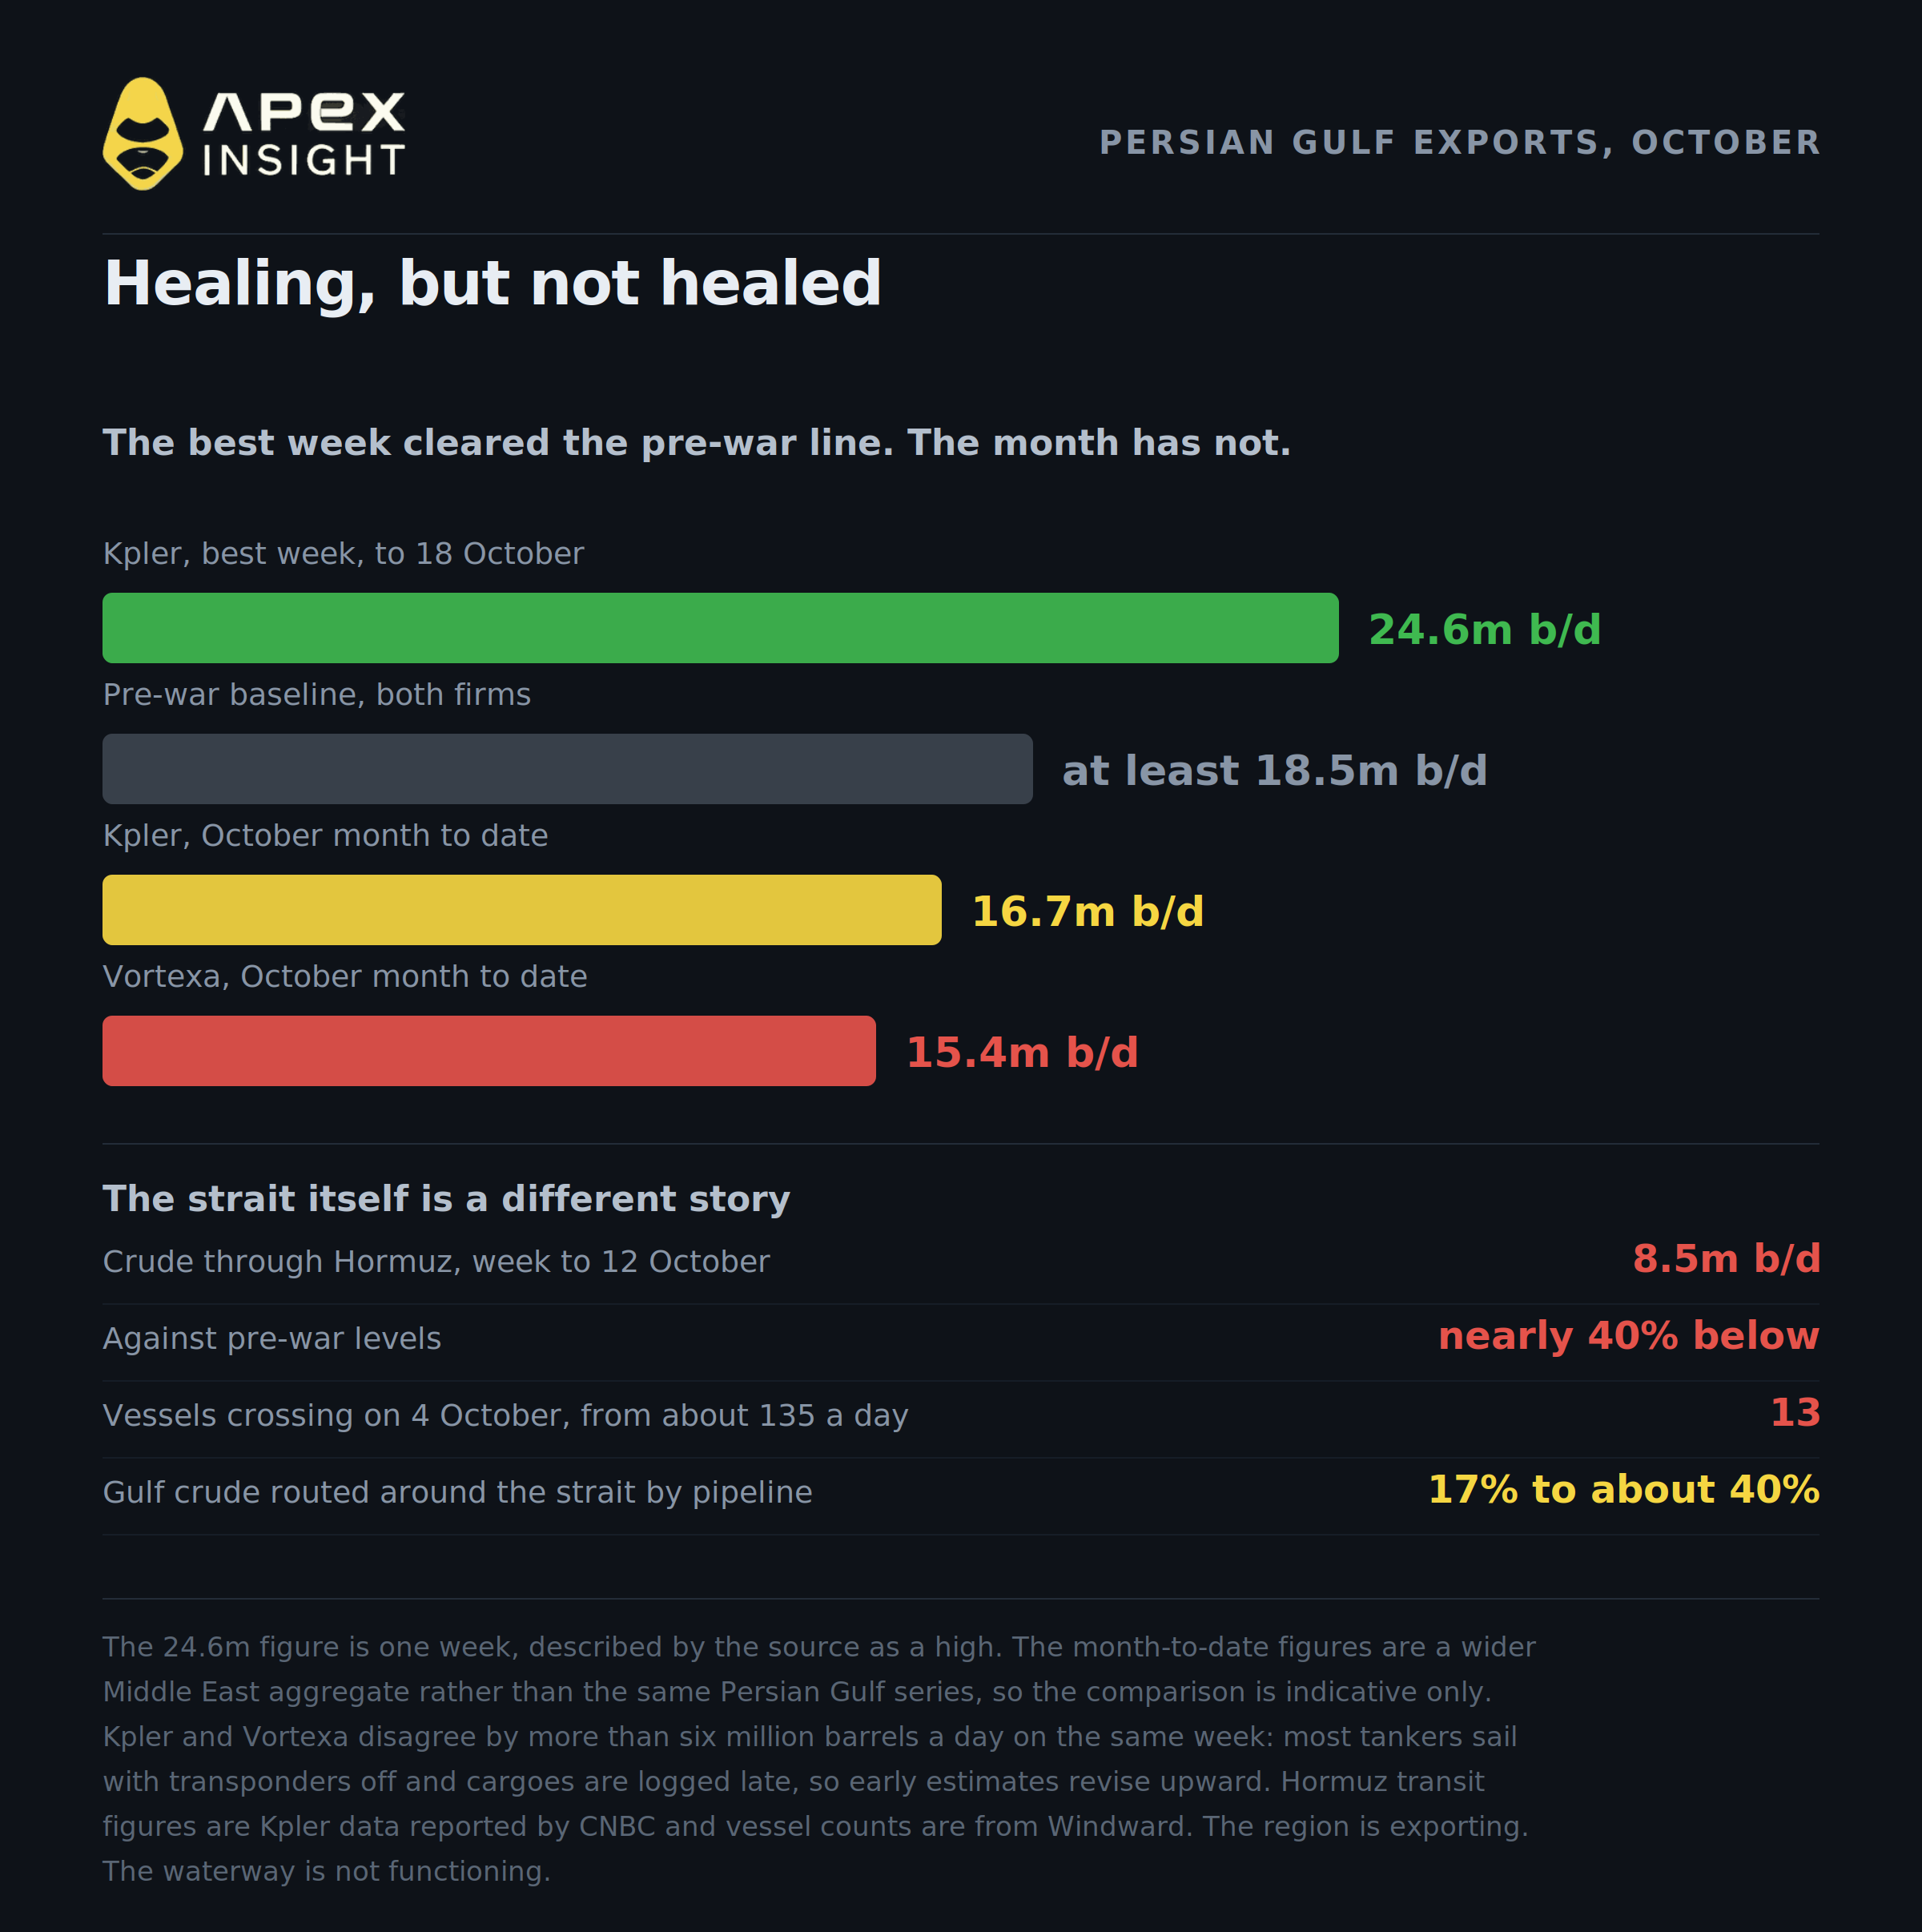
Comecemos pela boa semana. Nos sete dias até 18 de outubro, a Kpler colocou as exportações de crude e condensados do Golfo Pérsico em 24,6 milhões de barris por dia, um máximo semanal. A Vortexa, medindo os mesmos sete dias, colocou-as em 18,0 milhões. Ambas as empresas situam a referência anterior à guerra num mínimo de 18,5 milhões.
Agora, o mês. Segundo o mesmo relatório, o valor acumulado de outubro é de 16,7 milhões de barris por dia segundo os números da Kpler e de 15,4 milhões segundo a Vortexa, estando ambos abaixo dos níveis anteriores à guerra. Note-se que estes valores correspondem a um agregado mais amplo do Médio Oriente, e não à medida de crude e condensados do Golfo Pérsico utilizada no valor semanal, pelo que não constituem exatamente a mesma série. Os 24,6 milhões foram um máximo semanal, não uma taxa corrente.
E o próprio estreito conta uma história novamente diferente da região. As exportações de crude através de Ormuz especificamente foram em média de cerca de 8,5 milhões de barris por dia na semana até 12 de outubro, quase 40% abaixo dos níveis anteriores à guerra, segundo dados da Kpler divulgados pela CNBC. A Windward contabilizou 13 navios a atravessar em 4 de outubro, contra cerca de 135 por dia antes da guerra. A região está a exportar. A via marítima não está a funcionar.
Assim, a afirmação correta é mais restrita do que as manchetes de ambos os lados. Os fluxos recuperaram bastante desde março, quando o défice do mercado era de 7,2 milhões de barris por dia. Ainda não recuperaram totalmente, e a recuperação resultou de contornar o problema, não de o resolver. A própria Goldman afirma que as exportações do Golfo recuperaram para aproximadamente a média de 2025 desde o final de setembro.
Os dois sistemas de acompanhamento divergem em mais de seis milhões de barris por dia na mesma semana, o que mostra como é difícil medir esta realidade. A maioria dos petroleiros navega na região com os transmissores desligados e as cargas são registadas com dias de atraso, pelo que as estimativas iniciais são revistas em alta.
O mecanismo por trás da recuperação é o redirecionamento, não a resolução. Os dados da Kpler mostram que os oleodutos sauditas e dos EAU transportam agora cerca de 40% do crude do Golfo contornando o estreito, contra 17% antes da guerra. O petróleo está a chegar ao mercado. Simplesmente percorre um caminho mais longo e mais caro.
Os analistas do Morgan Stanley, incluindo Martijn Rats, descreveram claramente a tensão, observando que os ataques a navios mercantes em redor do estreito aumentaram acentuadamente nas últimas semanas, enquanto o "fluxo de petróleo através do estreito se manteve relativamente resiliente".
Assim, os barris estão em grande medida a circular. O prémio não diz respeito principalmente aos barris.
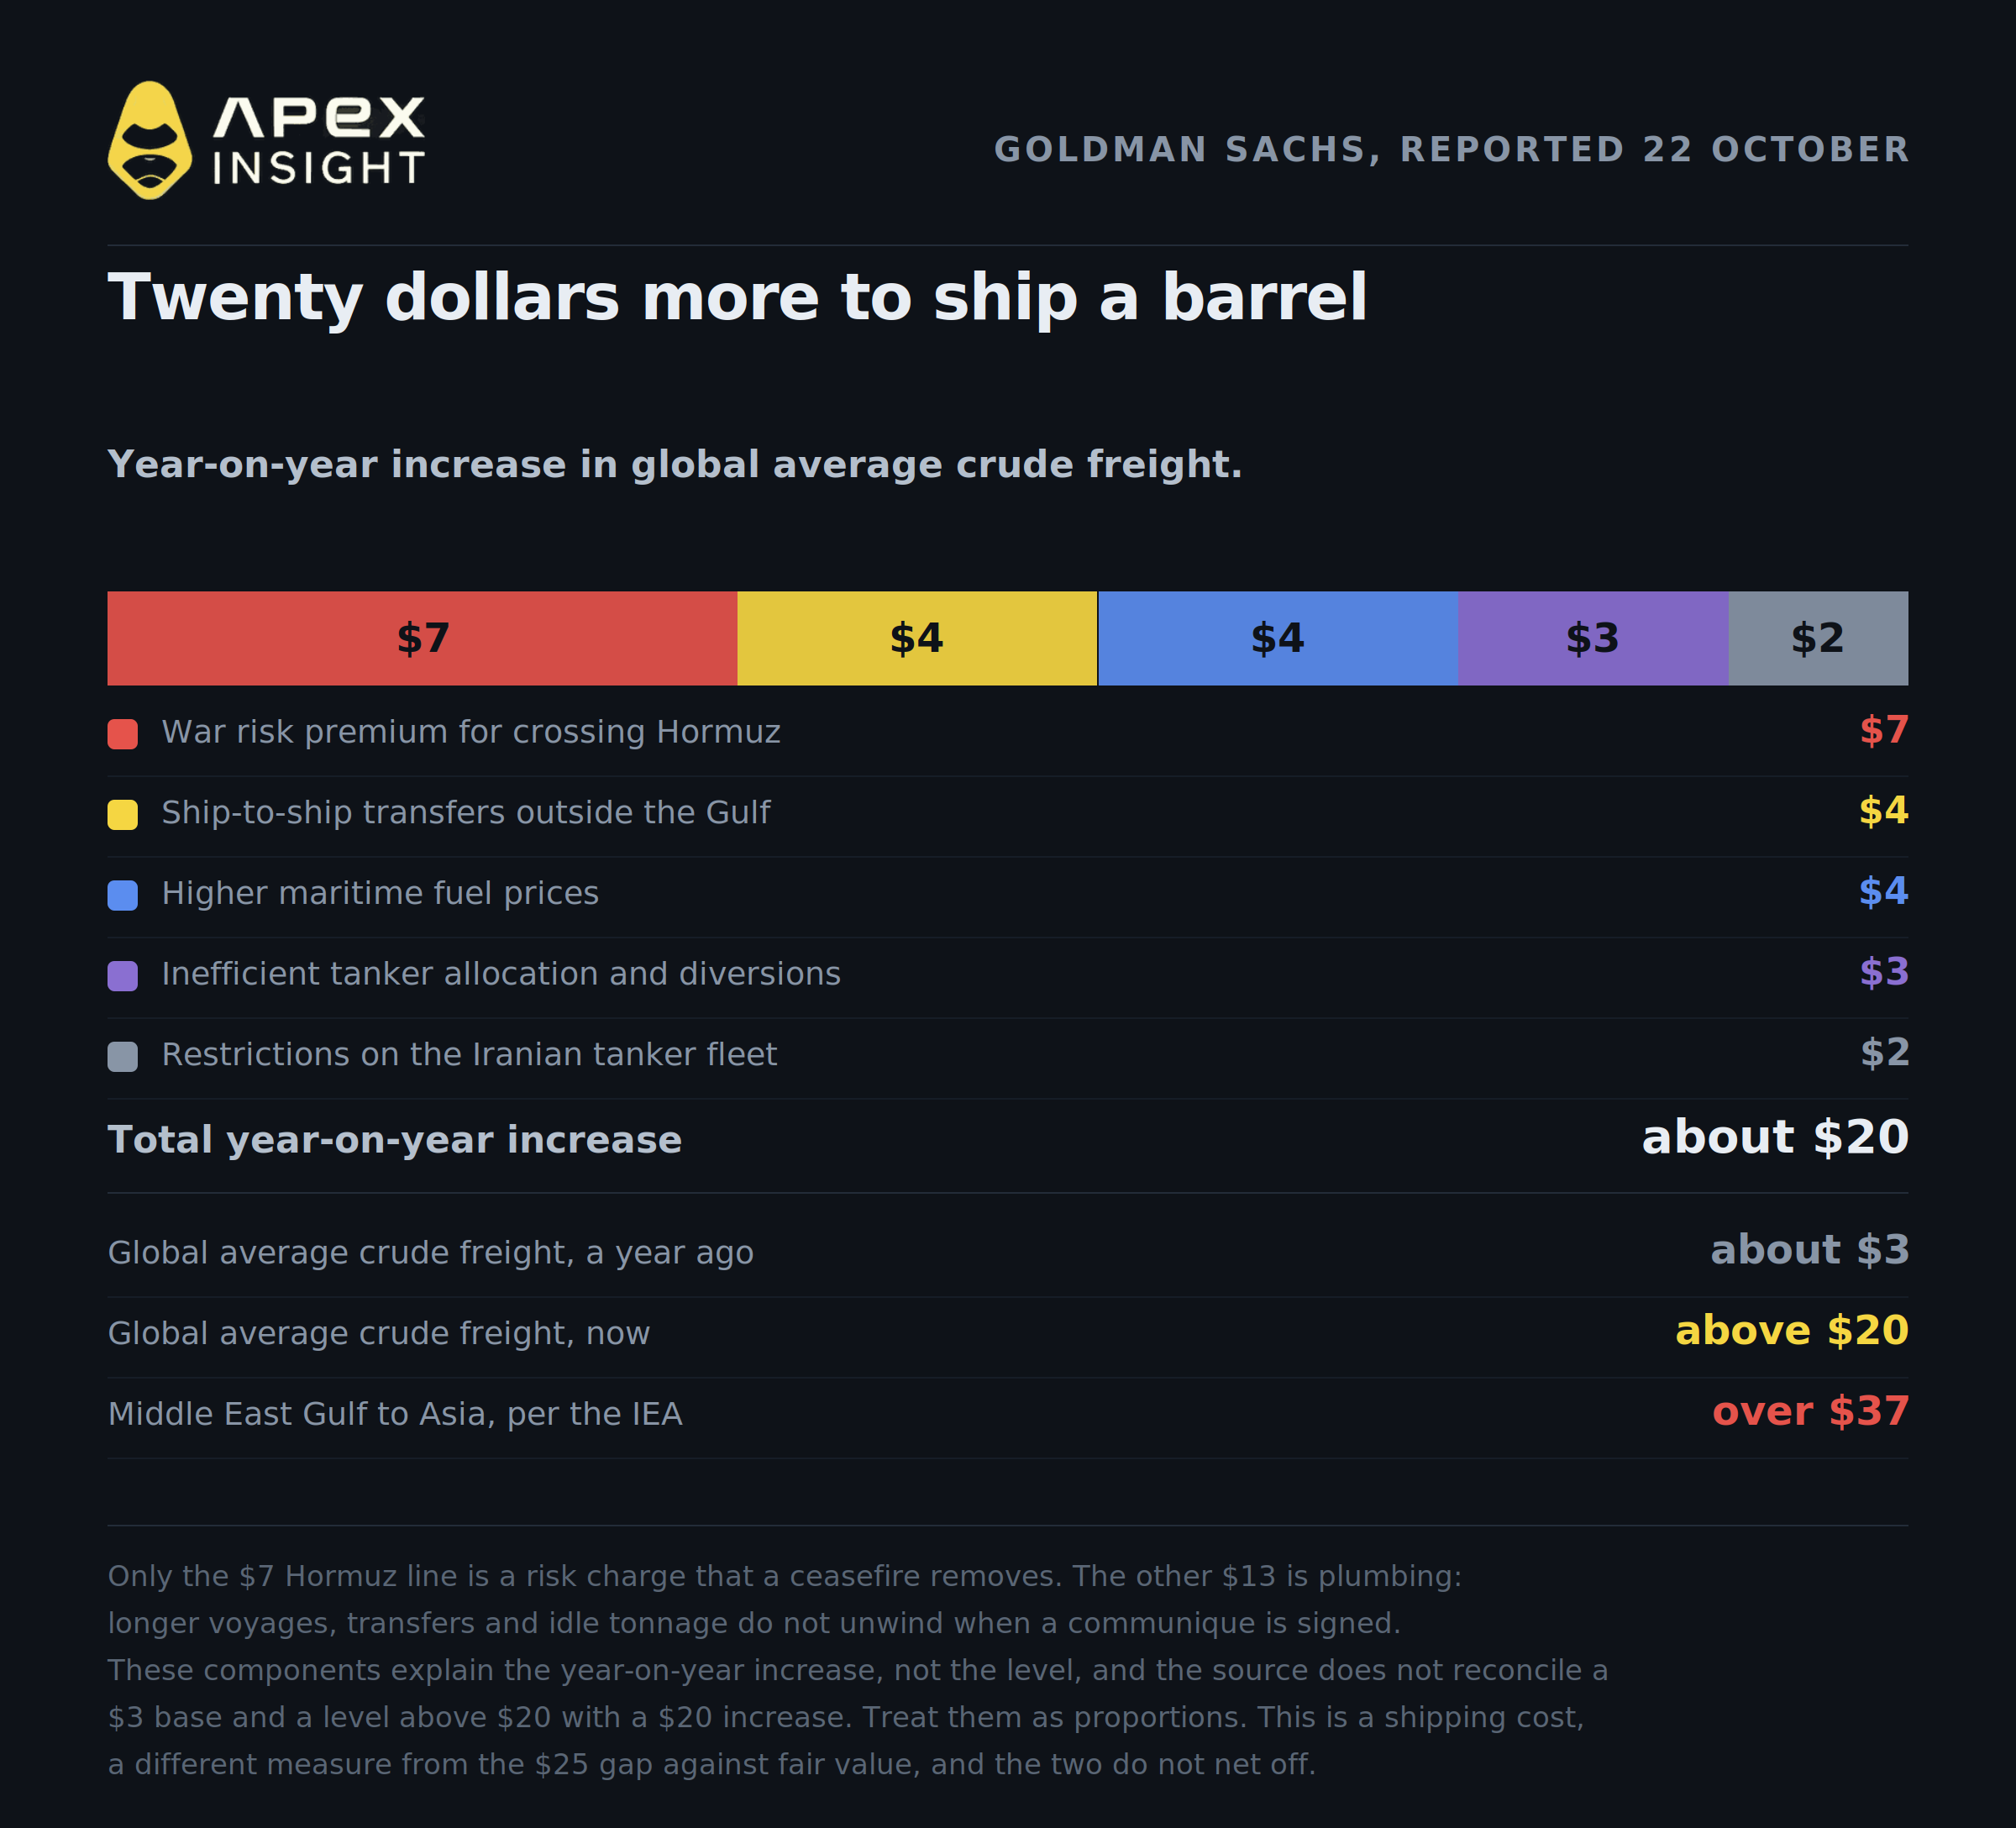
3. Transportar um barril custa cerca de mais 20 $ do que custava, e apenas 7 $ desse valor correspondem ao estreito
Uma segunda análise da Goldman, divulgada esta manhã, explica onde reside efetivamente uma grande parte do custo.
A taxa média global de frete de crude subiu para mais de 20 $ por barril, face a cerca de 3 $ há um ano, aproximadamente sete vezes mais. A Goldman atribui o aumento homólogo de 20 $ por barril a cinco fatores:
Componente do aumento | Por barril |
|---|---|
Prémio de risco de guerra pela travessia de Ormuz | 7 $ |
Transferências navio-a-navio fora do Golfo | 4 $ |
Preços mais elevados do combustível marítimo | 4 $ |
Alocação ineficiente de petroleiros e desvios | 3 $ |
Restrições à frota de petroleiros iraniana | 2 $ |
Há duas ressalvas antes de alguém fazer contas com estes valores.
Primeiro, esta é uma decomposição do aumento, não da taxa. A fonte apresenta uma base de 3 $ e um nível acima de 20 $, o que corresponde a uma subida de aproximadamente 17 $, e não 20 $, sem reconciliar os dois valores. Considere os componentes como uma indicação de proporções, e não como um registo contabilístico exato.
Segundo, trata-se de um custo de transporte, enquanto os 25 $ acima representam uma diferença face ao valor justo que a Goldman atribui ao preço do Brent. Medem coisas diferentes. Não subtraia um ao outro e não interprete os 7 $ como uma parcela dos 25 $.
Há também um problema geográfico com o valor da manchete. Os 20 $ são uma média global, e a rota abordada neste artigo é mais cara. A IEA coloca o transporte do Golfo do Médio Oriente para a Ásia acima de 37 $ por barril, mais de cinco vezes os níveis anteriores à guerra. Se estiver a transportar crude do Golfo para uma refinaria na Ásia, a média global subestima o seu problema em quase metade.
Com estas ressalvas, a decomposição continua a ser a informação mais útil publicada sobre o petróleo esta semana, porque separa o que um cessar-fogo resolveria daquilo que não resolveria. A componente de 7 $ relativa a Ormuz é um custo de risco que desaparece no dia em que os navios deixam de ser atacados. Os outros 13 $ dizem respeito à logística. Transferências navio-a-navio, viagens mais longas e tonelagem iraniana parada não desaparecem porque é assinado um comunicado. As refinarias que dependem de crude distante, sobretudo na Ásia, terão de repercutir esses custos ou aceitar margens mais reduzidas.
Um prémio de risco pode desinflacionar durante a noite. Uma cadeia de abastecimento tem de ser reconstruída.
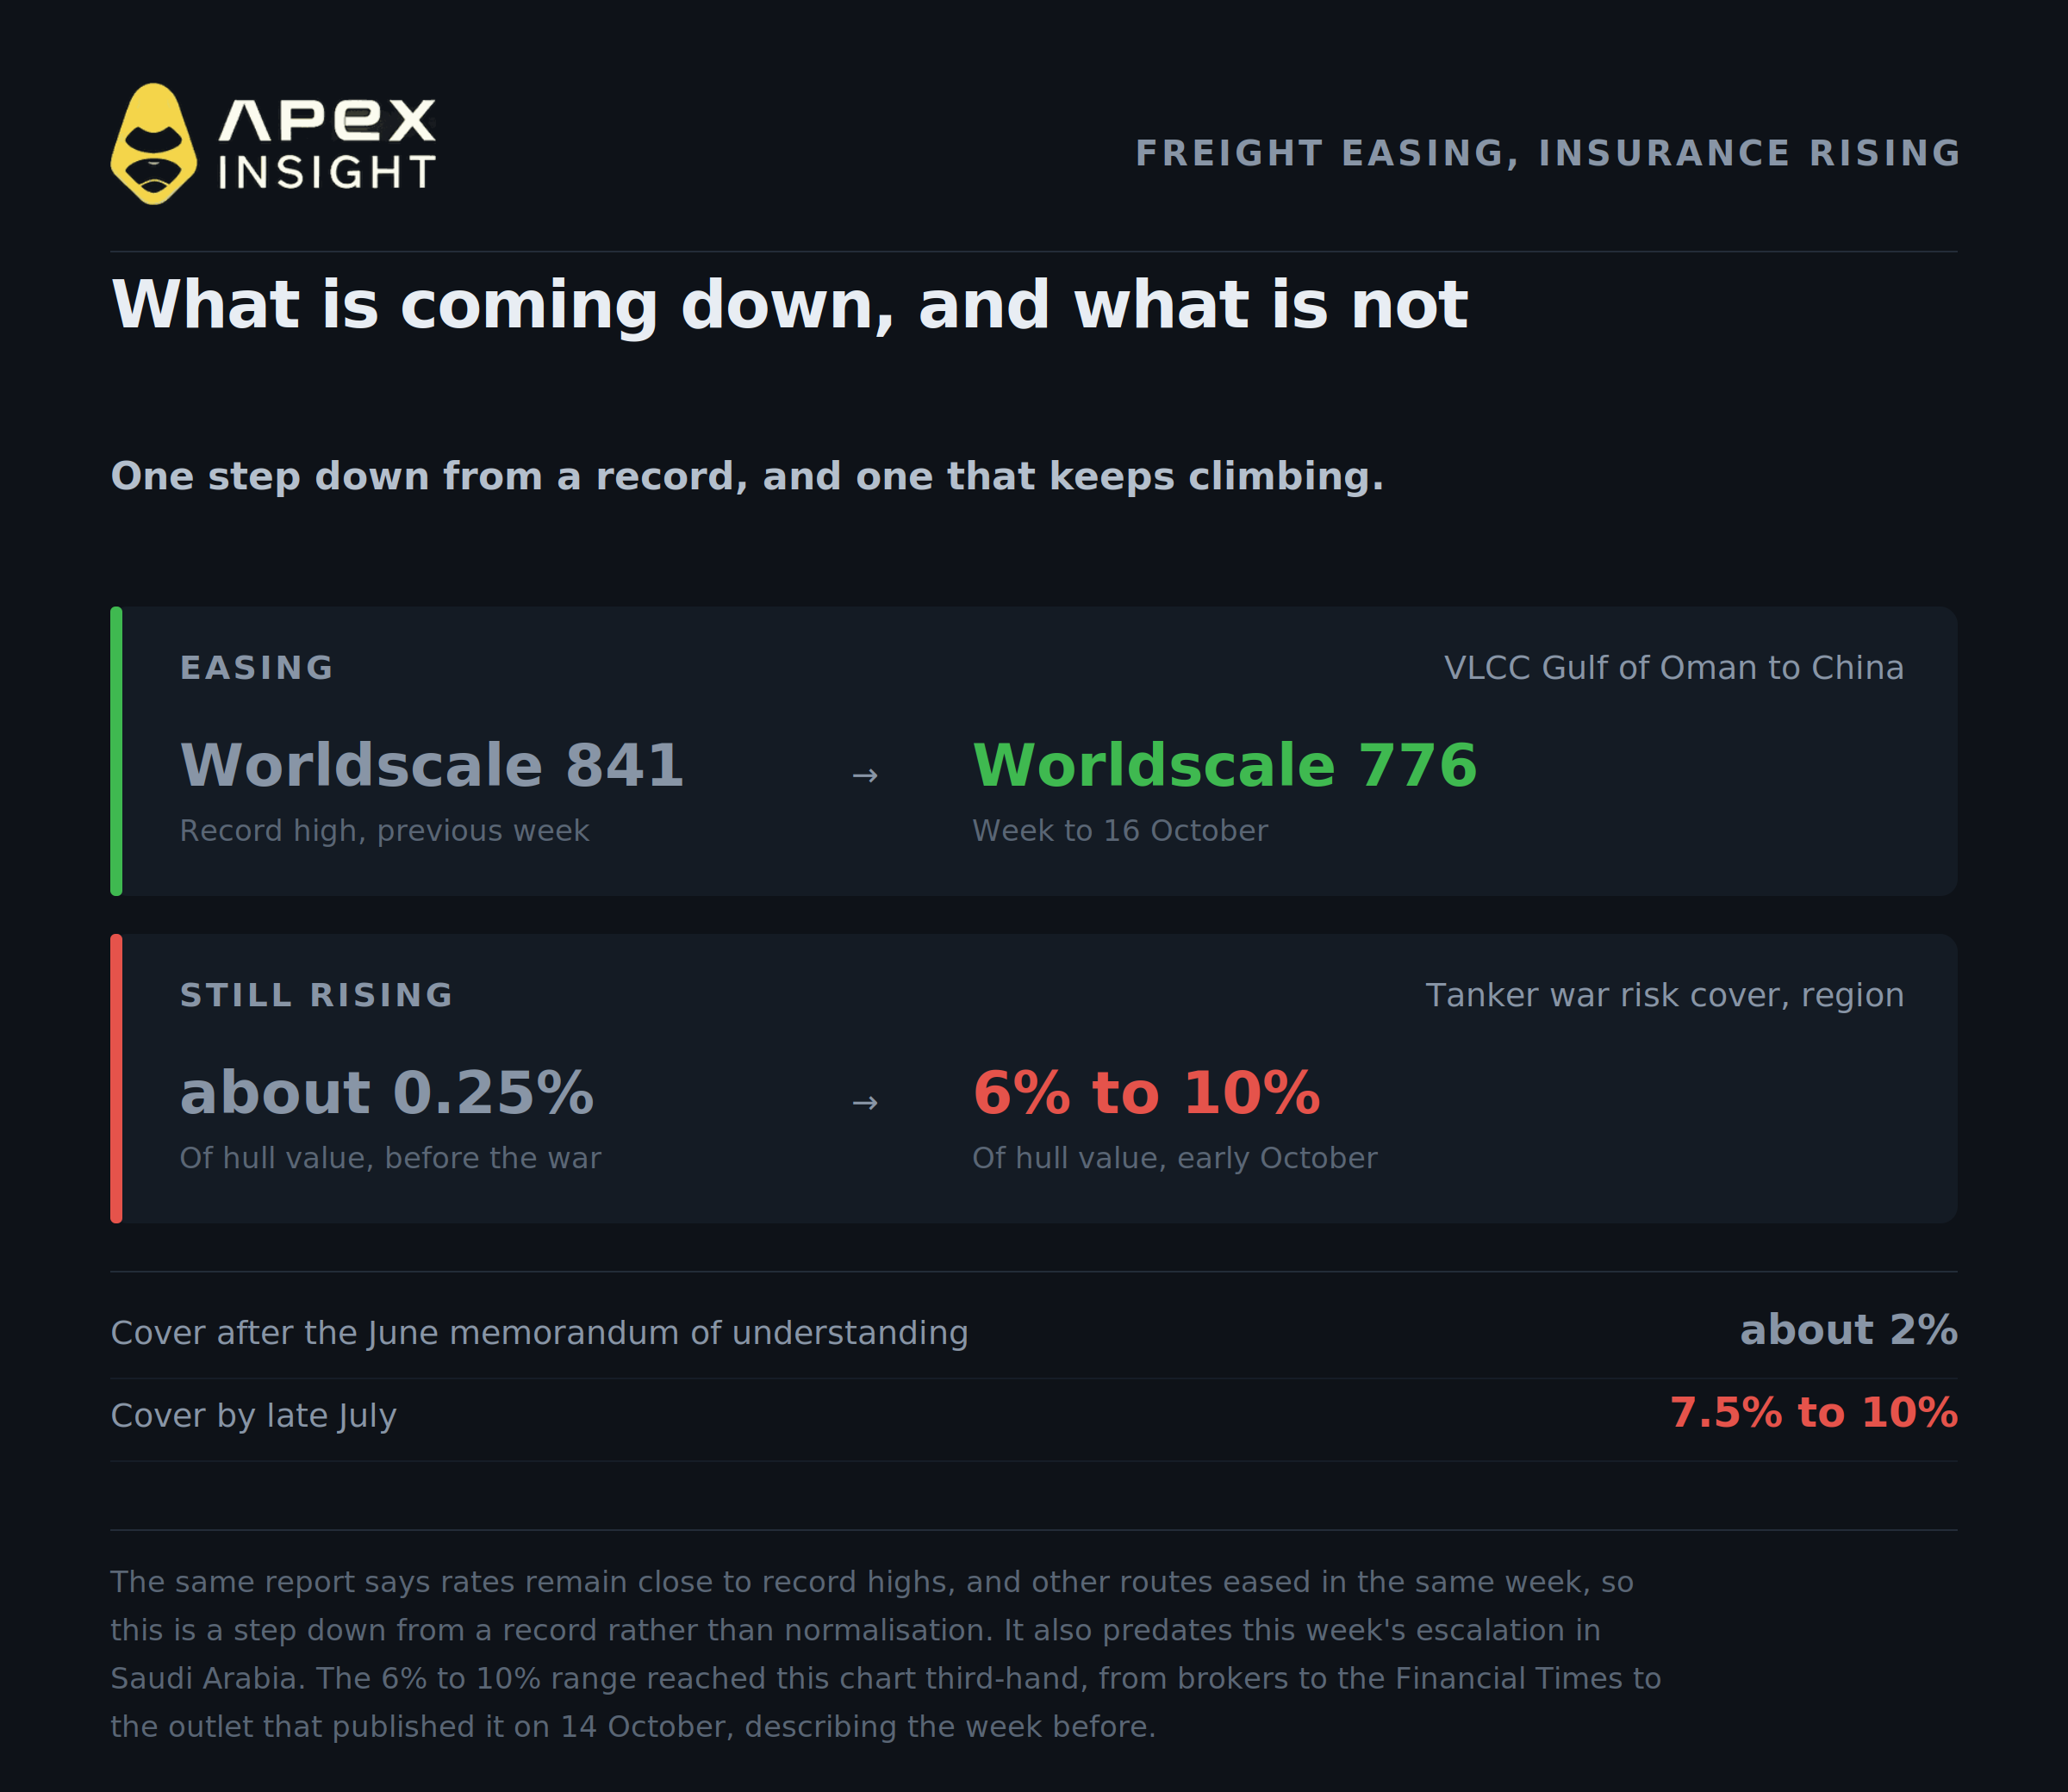
4. A única coisa que está claramente a descer são as taxas dos petroleiros, e apenas a partir de um recorde
Se procura evidências de que a operação baseada no medo está a perder força, há um elemento, mas é menor do que parece à primeira vista.
As taxas dos petroleiros recuaram dos máximos. A rota do Golfo de Omã para a China, para very large crude carriers, foi avaliada na semana até 16 de outubro em Worldscale 776, abaixo dos 841 da semana anterior, sendo 841 o valor mais elevado desde o lançamento do índice este ano. As taxas diminuíram noutras rotas na mesma semana, incluindo da África Ocidental para a Ásia. Matthew Wright, da Kpler, atribuiu a queda ao enfraquecimento da procura na rota do Golfo de Omã desde a última vaga de ataques.
Leia o resto da frase antes de negociar com base nela. O mesmo relatório afirma que as taxas continuam próximas de máximos históricos. Uma descida face ao valor mais elevado alguma vez registado não é o mesmo que normalização, e duas fontes mais recentes apontam em sentido contrário: a ING descreveu taxas de frete de petroleiros recorde em 20 de outubro, e a nota da Goldman divulgada esta manhã mantém a média global acima de 20 $ por barril. A inversão tem seis dias e antecede a escalada desta semana na Arábia Saudita.
Entretanto, os seguros estão a evoluir na direção oposta e são o elemento mais persistente dos dois. O seguro contra riscos de guerra para petroleiros na região foi estimado por corretores em 6% a 10% do valor do casco num relatório publicado em 14 de outubro, contra cerca de 0,25% antes da guerra. A essas taxas, o mesmo relatório estima o custo em até 20 milhões de dólares para uma única viagem de um superpetroleiro para o Golfo. Trata-se de um prémio por viagem e não anual, o que faz com que incida sobre cada carga. Também foi noticiado que os subscritores estão a pagar mais do que recebem, que é como a capacidade é retirada em vez de simplesmente ser reavaliada.
O percurso é tão importante como o nível. A cobertura desceu para cerca de 2% após o memorando de entendimento de junho entre os Estados Unidos e o Irão, tendo depois atingido 7,5% a 10% no final de julho. O frete pode cair numa semana. Os seguros são reavaliados nos ciclos de renovação e têm vindo a subir gradualmente ao longo deste ano.
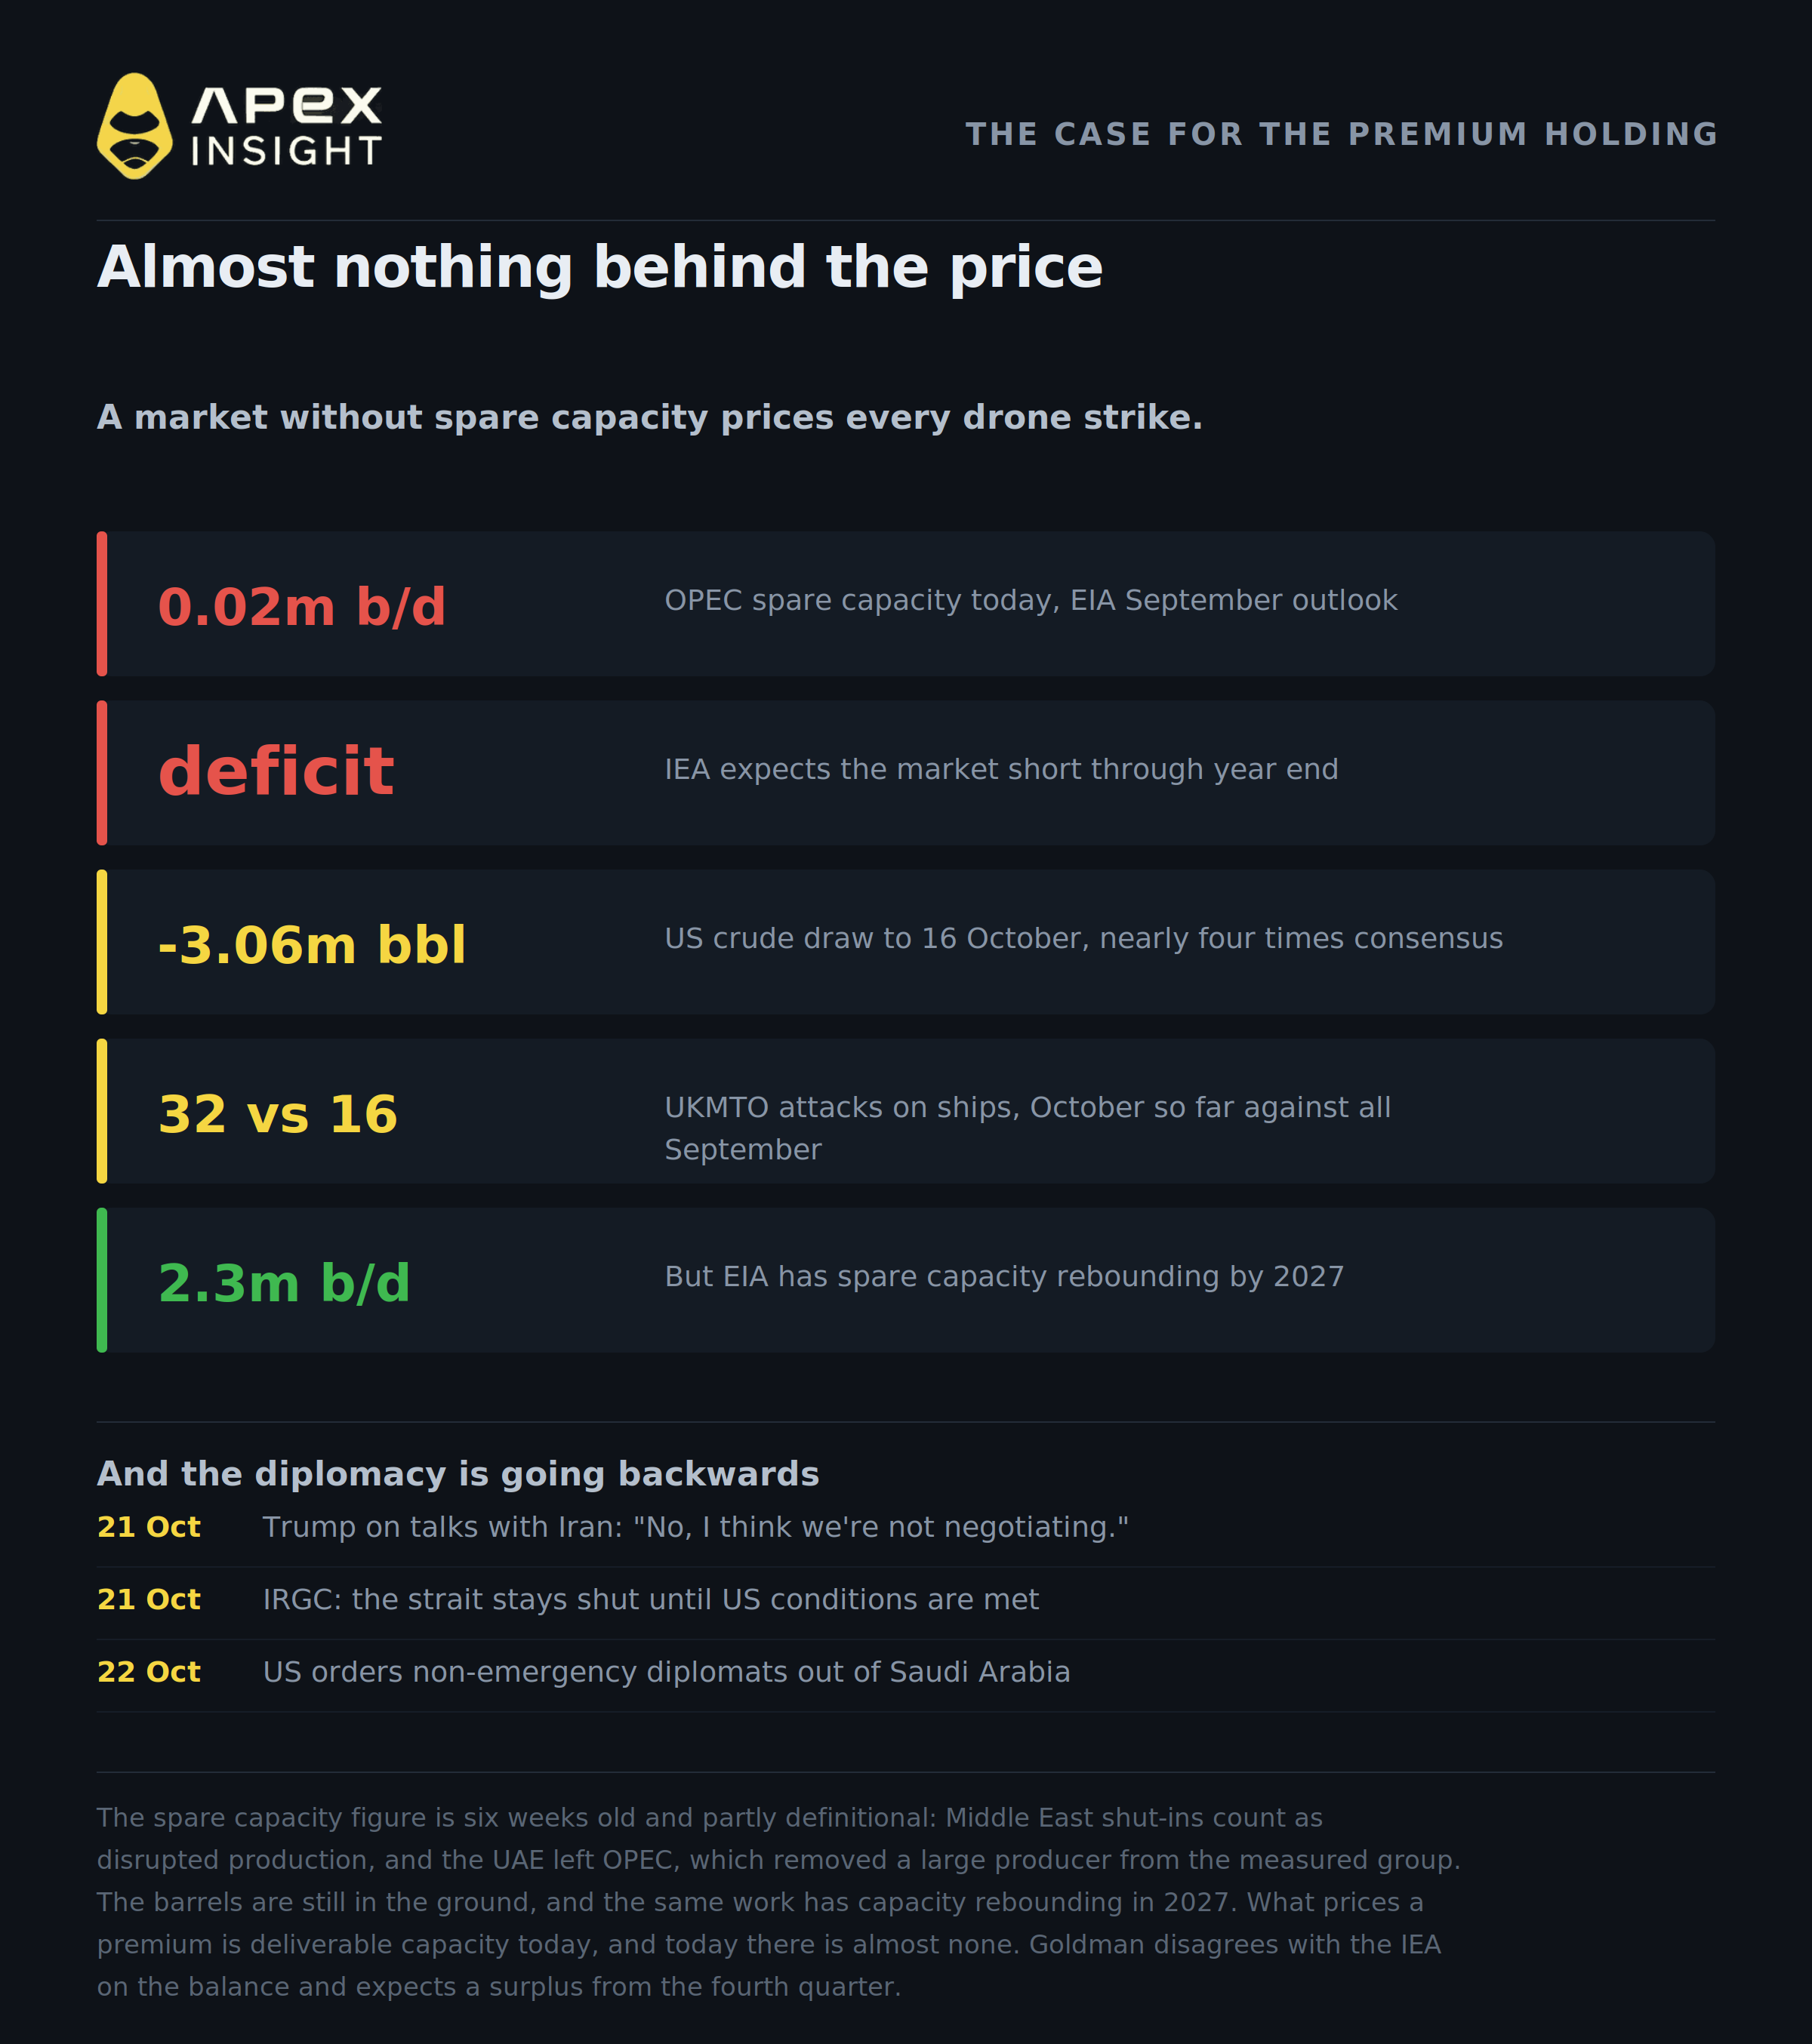
5. A razão pela qual este prémio pode não diminuir rapidamente: quase não há nada por trás dele
Eis o facto que mais ameaça o cenário de baixa, e raramente chega às manchetes.
A capacidade excedentária da OPEP praticamente desapareceu. O Short-Term Energy Outlook de setembro da EIA colocou-a em 0,02 milhões de barris por dia, o que equivale a zero para todos os efeitos práticos.
Tenha cuidado com este valor, porque os investigadores que o assinalaram dedicam o seu estudo a explicar que ele mistura três coisas diferentes. As interrupções de produção no Médio Oriente são classificadas como produção afetada e não como capacidade excedentária utilizável. A saída dos EAU da OPEP, efetiva a 1 de maio, retirou um grande produtor do grupo medido. E a própria medida nada diz sobre o que existe no subsolo. O mesmo trabalho da EIA prevê que a capacidade excedentária recupere para cerca de 2,3 milhões de barris por dia em 2027, à medida que as rotas comerciais normalizam.
Para um prémio, porém, o que importa é a capacidade excedentária disponível hoje, e hoje quase não existe. Um mercado com margem de segurança absorve uma interrupção. Um mercado sem margem incorpora cada ataque de drone diretamente na curva.
Depois há o equilíbrio, e é aqui que o banco e a agência divergem. A Goldman espera um excedente a partir do quarto trimestre. A IEA não. No seu relatório de outubro, que previa uma queda da procura mundial de petróleo de 2,6 milhões de barris por dia este ano, para 102,4 milhões, a IEA afirmou que continua a esperar que o mercado permaneça deficitário até ao final do ano, depois de os inventários globais observados terem diminuído 10 milhões de barris em setembro. A destruição da procura foi severa, mas, segundo a IEA, ainda não superou a oferta que desapareceu.
Em defesa do outro lado, essa mesma reunião da IEA, em 15 de outubro, acordou concluir e acelerar as restantes libertações de reservas de emergência, cerca de 100 milhões de barris além dos 330 milhões já libertados, incluindo mais de 20 milhões de barris de diesel assim que possível. Trata-se de oferta real a chegar segundo um calendário conhecido e é a alavanca baixista mais clara atualmente disponível.
Os dados semanais dos EUA também apontam em ambas as direções. Os stocks de crude caíram 3,06 milhões de barris, para 412,5 milhões, na semana até 16 de outubro, contra uma previsão da Reuters de uma redução de 820 000. É um dado altista, quase quatro vezes superior ao consenso. No mesmo relatório, os stocks de destilados aumentaram 1,68 milhões de barris, para 104,3 milhões, o sinal oposto na parte do barril que esteve mais escassa durante todo o ano.
Eis a operação num único parágrafo. Os 90 $ da Goldman exigem que o excedente chegue. A IEA afirma que ainda não chegou, enquanto liberta os stocks que ajudariam a que isso acontecesse.
E a diplomacia está a recuar. O ministro dos Negócios Estrangeiros iraniano, Abbas Araghchi, afirmou em 21 de outubro que as conversações indiretas continuavam através do Paquistão e do Qatar, que Washington tinha aceitado a proposta iraniana de sete dias enquanto procurava condições adicionais, e que o Estreito de Ormuz permaneceria fechado até Washington aceitar as condições de Teerão. Questionado no mesmo dia sobre se os dois lados estavam a negociar, o Presidente Trump disse aos jornalistas, em declarações transmitidas pela Anadolu Agency: "Não, penso que não estamos a negociar." Um responsável iraniano não identificado disse à Reuters que "o Irão está a preparar-se para novos ataques israelitas e norte-americanos, não para um acordo com a América que ponha fim à guerra".
Entretanto, o conflito está a alargar-se em vez de diminuir. A UKMTO registou 32 ataques a navios em redor da Península Arábica até agora em outubro, contra 16 durante todo o mês de setembro. Os Houthis afirmaram em 19 de outubro ter atingido a instalação da Aramco em Yanbu, o campo petrolífero de Shaybah e os aeroportos de Riade e Abha, embora as autoridades sauditas não tenham confirmado imediatamente as alegações e a Reuters não as tenha conseguido verificar de forma independente. Esta manhã, Washington ordenou que alguns funcionários e familiares abandonassem as suas missões diplomáticas na Arábia Saudita.
A equipa de matérias-primas da ING, escrevendo em 20 de outubro, apresentou a condição de forma honesta: se os fluxos continuarem sem interrupções apesar do contexto geopolítico, "o prémio de risco deverá provavelmente diminuir lentamente". Acrescentou que ainda não havia sinais disso.
Lentamente, e apenas se nada mais se partir.
Como isto aparece no gráfico
O WTI na ApeX passou de um fecho de 88,85 $ em 7 de outubro para cerca de 99 $ hoje, uma subida de aproximadamente 11% a 12% em quinze dias, dependendo do momento da sessão considerado. O contrato negociou entre 96,50 $ e 100,13 $ nas últimas 24 horas, testando repetidamente a linha dos 100 $ sem a ultrapassar.
O Brent fez mais do trabalho. Em 20 de outubro, o contrato de Brent de dezembro atingiu 111,99 $ durante a sessão, um máximo de cinco meses, antes de fechar nos 108,79 $. A manchete desse dia dizia que o WTI tinha tocado nos 110,48 $, o valor mais elevado para um contrato próximo desde abril, mas tratava-se do contrato de novembro no vencimento, que fechou nos 101,79 $, enquanto o de dezembro fechou nos 97,82 $. Os contratos em vencimento imprimem valores que o mercado não está realmente a negociar. Vale a pena verificar a que mês se refere uma manchete alarmante antes de agir com base nela.
Esta diferença entre os dois benchmarks é, por si só, a expressão mais clara do prémio. O Brent é transportado por via marítima e tem de atravessar águas sob ataque. O WTI é crude norte-americano continental, que não enfrenta esse problema. O spread entre ambos estava próximo dos 12 $ esta manhã, em 11,99 $ às 00:34 GMT e 12,25 $ às 06:26 GMT na mesma fonte. Um estudo de longo prazo sobre os dois benchmarks coloca o desconto médio do WTI em cerca de 4,19 $ na década entre 2016 e o início de 2026, e o spread tem permanecido muito acima desse valor desde o início da guerra, no final de fevereiro.
Negocie os mercados deste artigo
Tudo o que é discutido aqui pode ser negociado na ApeX Omni como um perpétuo TradFi, liquidado em USDT, até 50x, longo ou curto, sem KYC.
Os dois benchmarks no centro do debate:
CLUSDT, crude WTI, o benchmark continental
BZUSDT, crude Brent, o benchmark marítimo que incorpora o prémio
Se a perspetiva for sobre energia em sentido mais amplo e não sobre o spread:
USOUSDT, o United States Oil Fund
NATGASUSDT, gás natural, que negoceia com base na sua própria dinâmica meteorológica e de armazenamento
E o instrumento que normalmente acompanha o risco geopolítico em vez de o contrariar:
XAUUSDT, ouro
Os contratos TradFi são liquidados com base num índice e não no ativo subjacente, e a ApeX apresenta-os separadamente dos seus perpétuos de criptomoedas nos seus próprios dados de contratos. Consulte os termos da promoção antes de negociar para se qualificar para uma campanha de volume.
Negocie crude WTI na ApeX Omni
Fique longo ou curto em petróleo com garantia em USDT. Até 50x, sem KYC e sem taxas de gas.
A negociação de contratos perpétuos envolve um elevado nível de risco e pode resultar na perda de toda a sua posição. A alavancagem aumenta tanto os ganhos como as perdas. Os preços das matérias-primas reagem a manchetes que surgem sem aviso, e o mercado petrolífero está atualmente a reagir a acontecimentos militares em tempo real. Nada neste artigo constitui aconselhamento financeiro. Faça a sua própria investigação e nunca arrisque mais do que pode perder.
Se precisar de ajuda, não hesite em contactar a nossa equipa no Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Os preços dos contratos da ApeX foram atualizados às 14:00 UTC de 22 de outubro de 2026, e o histórico dos contratos da ApeX é utilizado apenas para outubro, período em que acompanha de perto os valores publicados do WTI. Os preços publicados do Brent e do WTI têm os seus próprios registos horários e são várias horas anteriores ao snapshot da ApeX, pelo que não correspondem ao mesmo momento e não devem ser comparados por diferença. O petróleo registou movimentos significativos durante a sessão em que este artigo foi escrito e todos os preços aqui apresentados têm indicação temporal. A ApeX liquida estes contratos com base num índice Chainlink, que pode situar-se alguns dólares acima ou abaixo do preço do contrato do mês mais próximo numa bolsa, pelo que todos os níveis de Brent e WTI mencionados no corpo do artigo são preços de futuros publicados pelas fontes indicadas e não dados da ApeX, não sendo os dois misturados. A disponibilidade dos contratos foi verificada na configuração de contratos em tempo real da própria ApeX. A diferença de 25 $ entre o valor justo da Goldman e o preço de mercado e a sua estimativa de frete de 20 $ são medidas distintas e não componentes uma da outra. Os valores dos fluxos são estimativas comerciais de acompanhamento de petroleiros, sujeitas a revisões em alta e divergentes entre si; ambas as leituras são apresentadas. O valor da capacidade excedentária da OPEP provém das previsões de setembro da EIA, conforme transmitidas por um resumo de investigação de terceiros, e tem seis semanas. O intervalo do seguro contra riscos de guerra é uma estimativa de corretores que chegou a este artigo através de uma terceira fonte, passando dos corretores para o Financial Times e daí para o meio de comunicação associado, publicada em 14 de outubro e referente à semana anterior. A queda das taxas dos petroleiros usada como comparação data da semana de 16 de outubro, sem data de avaliação publicada, e antecede a escalada desta semana na Arábia Saudita. Os valores do frete são uma média global, exceto quando é indicada a rota do Golfo para a Ásia. Uma vela horária do contrato WTI da ApeX em 14 de outubro registou um máximo próximo de 104,68 $, que se inverteu durante a mesma hora e foi excluído como valor atípico.