




Petrol, 2026'nın büyük bölümünde savaş halindeydi ve piyasa bu ayları tek bir rakamı tartışarak geçirdi: Fiyatın ne kadarı korkudan, ne kadarı varillerden kaynaklanıyor?
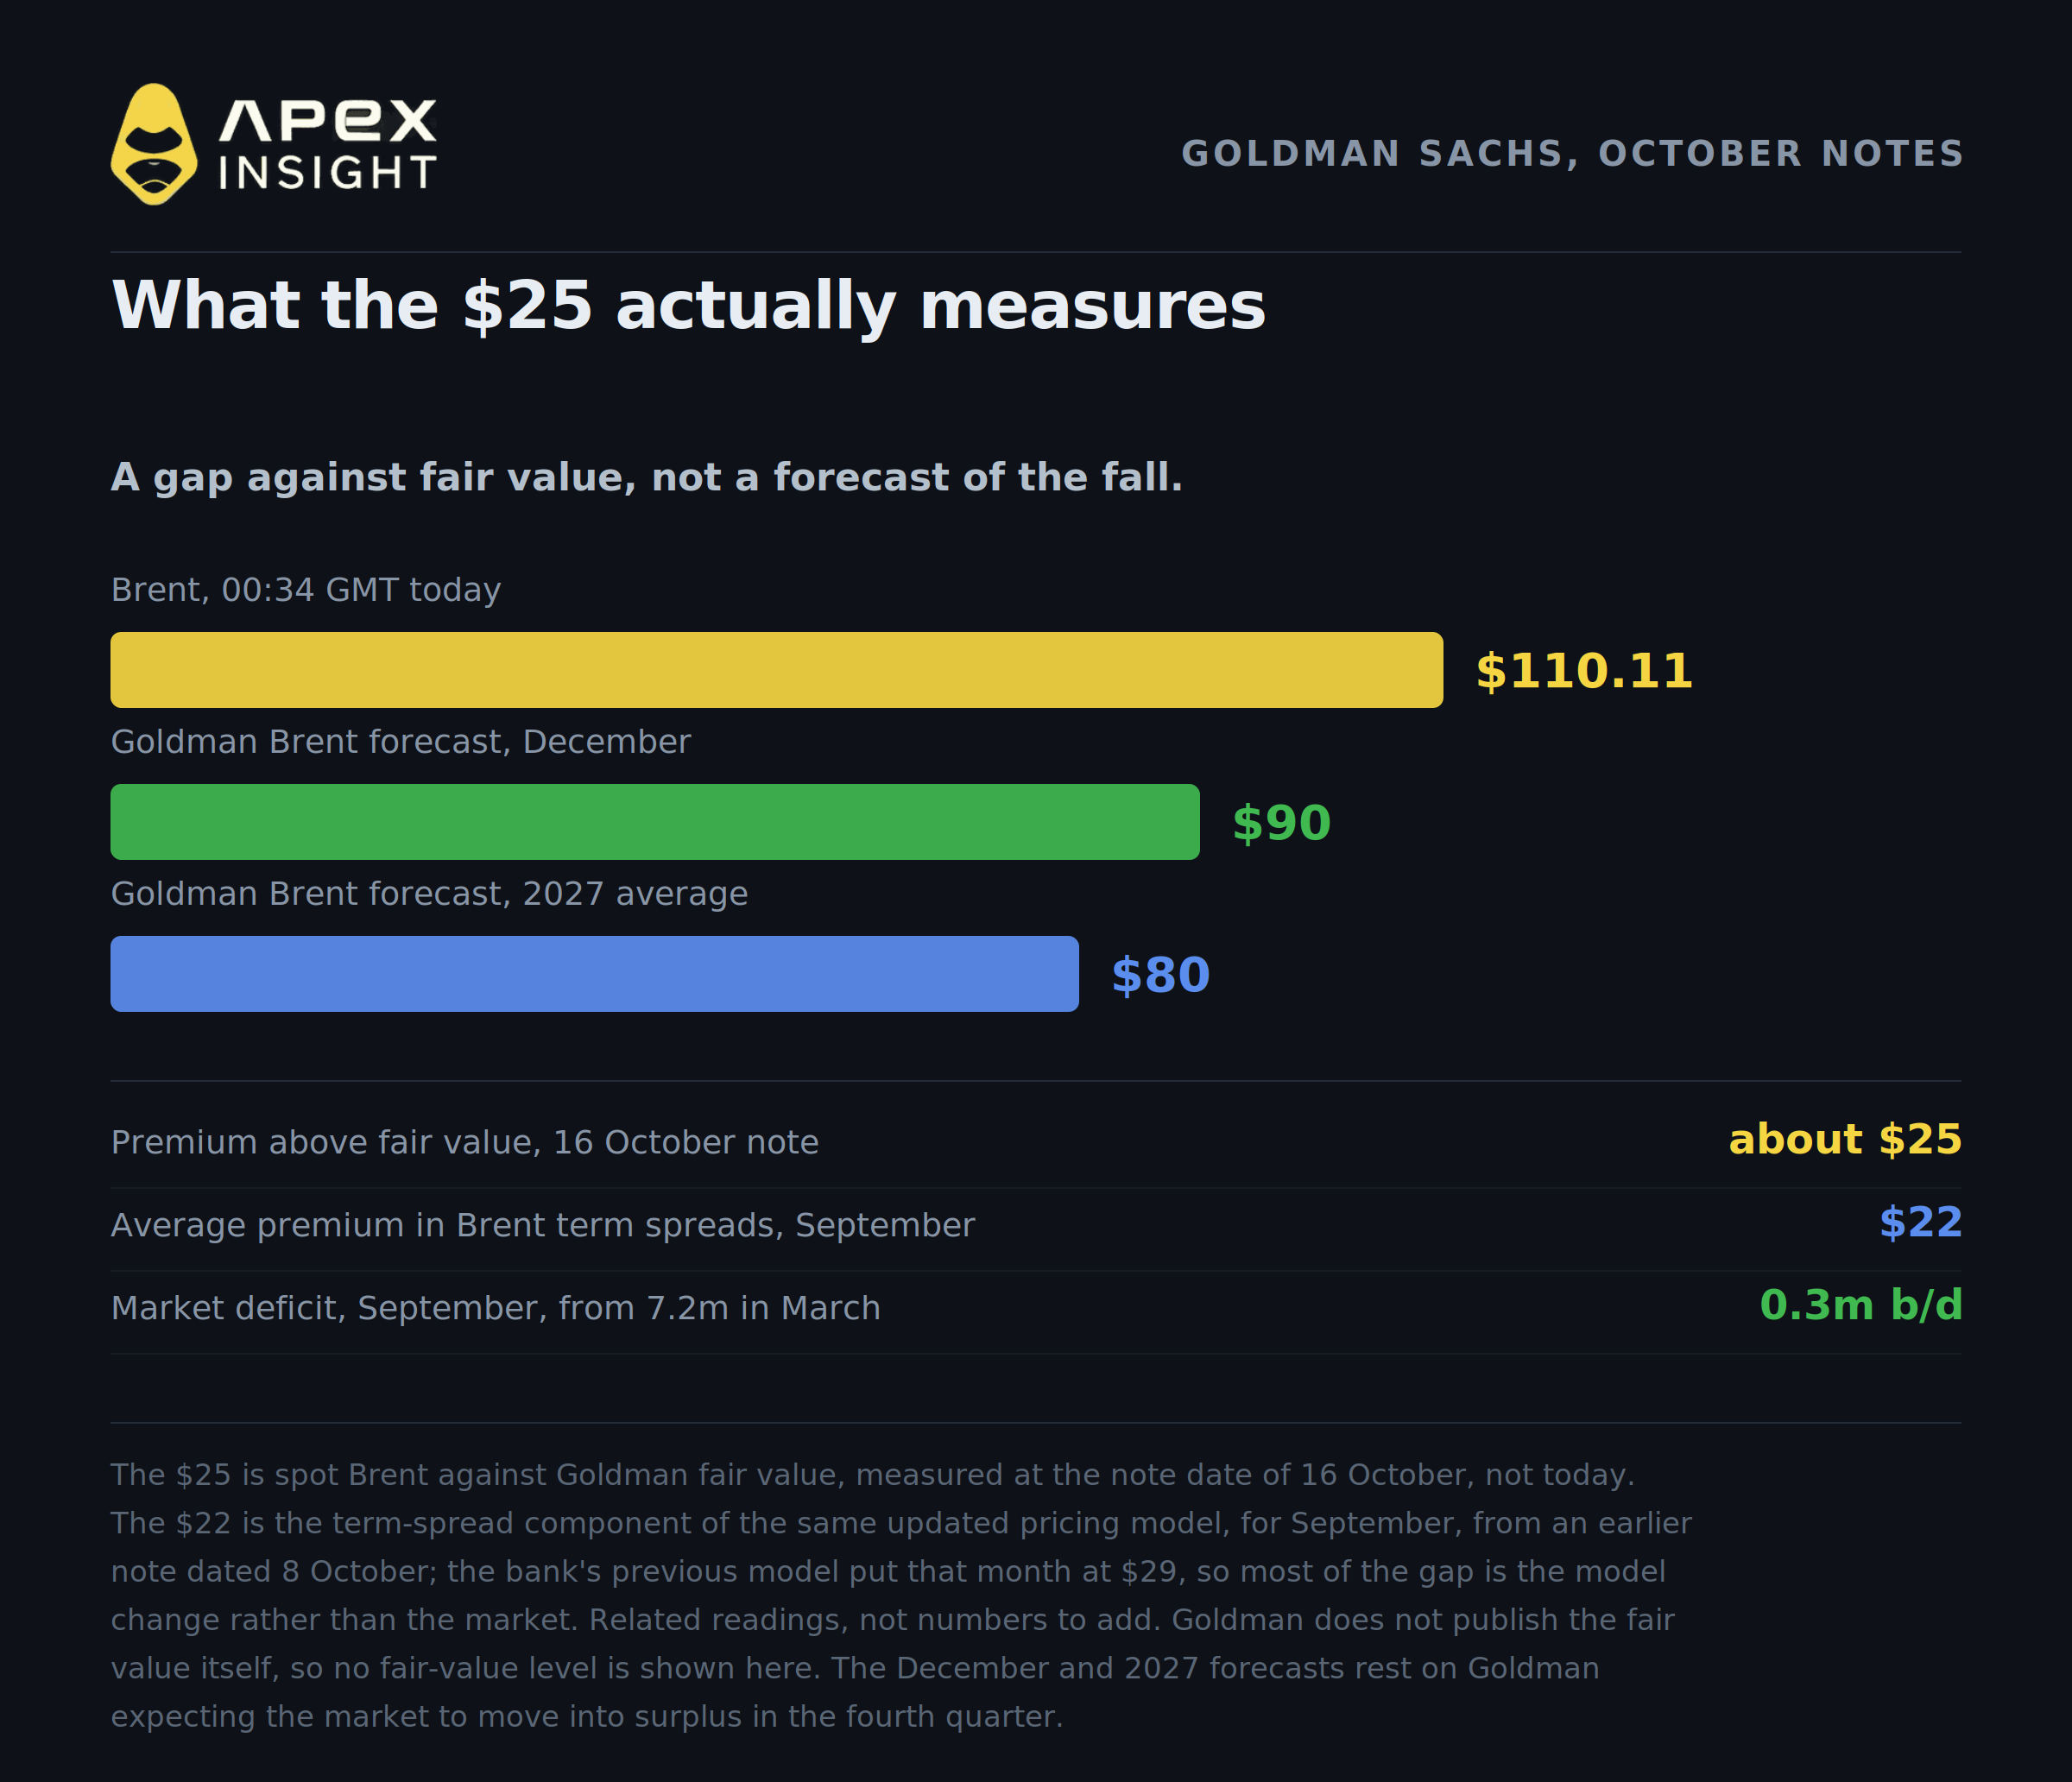
Geçen hafta bir banka nihayet bir rakam yayımladı. 16 Ekim tarihli bir notta Goldman Sachs, spot Brent'in gerçeğe uygun değer tahmininin varil başına yaklaşık 25 $ üzerinde bir risk primi taşıdığını belirtti. Aynı notta Goldman'ın Aralık Brent tahmini 85 $'dan 90 $'a, 2027 tahmini ise 80 $'a yükseltildi.
Brent bu sabah 00:34 GMT itibarıyla 110,11 $, WTI ise 98,12 $ seviyesindeydi ve Suudi Arabistan'daki yeni saldırıların ardından Brent seans boyunca yükselmeye devam ederek sabahın ortasında 112 $'ı aştı. Goldman haklıysa, baktığınız varilin yaklaşık dörtte biri henüz gerçekleşmemiş olaylar üzerinden fiyatlanıyor.
Kış boyunca bu primin devam edip etmeyeceğine karar vermeden önce anlaşılması gereken beş nokta şöyle.
1. 25 $ bir tahmin değil, bir farktır; ayrıca insanların sürekli bununla karıştırdığı ikinci bir rakam daha var
Goldman'ın 25 $'ı, spot Brent fiyatı ile bankanın kendi gerçeğe uygun değer modeli arasındaki mesafedir. Bu, bir anlaşmazlık ölçüsüdür; 25 $'ın yakında ortadan kalkacağına dair bir tahmin değildir.
Araştırma, Goldman Sachs'ta küresel emtia araştırmalarının eş başkanı olan Daan Struyven tarafından yürütülüyor ve gerekçe, primin savaşın buradan itibaren tırmanması halinde arz kesintilerinin ve stok çekişlerinin daha da artması riskini yansıtması. Bu, bugünkü varilin fiyatına dahil edilmiş daha kötü bir geleceğe karşı sigorta.
Dolaşımda olan ikinci bir Goldman rakamı var ve bu aynı şey değil. 8 Ekim tarihli daha önceki bir notta, Eylül ayında Brent vadeli işlemlerinin vade farklarına gömülü ortalama risk priminin varil başına 22 $ olduğu ve bunun bu yılın nisan ayından sonra kayıtlardaki en yüksek ikinci aylık seviye olduğu belirtildi. Bu rakam, Goldman'ın güncellenmiş fiyatlama modelindeki vade farkı bileşeninden geliyor; ayrı bir düşünce ekolünden değil. Bankanın önceki modeli aynı ay için 29 $ hesaplamıştı. Dolayısıyla bu, aynı çerçevenin farklı bir dönem üzerinden ölçülen farklı bir parçası ve 29 $ ile 22 $ arasındaki farkın büyük bölümü piyasadan ziyade model değişikliğinden kaynaklanıyor. İki rakamı birbirine eklenmesi gereken sayılar olarak değil, birbiriyle ilişkili göstergeler olarak değerlendirin.
25 $'ı ilginç kılan şey, yanında duran tahmin. Aralık ayına altı haftadan az kaldı ve Goldman Brent'i 90 $ seviyesinde görüyor. Bu, bankanın bu primin büyük bölümünün kısa süre içinde erimesini beklediğini gösteriyor.
Bankanın sunduğu gerekçe, kapanmakta olan bir denge. Goldman, piyasa açığının mart ayındaki günlük 7,2 milyon varilden eylülde 0,3 milyon varile daraldığını hesaplıyor ve piyasanın dördüncü çeyrekte arz fazlasına geçerek 2027 boyunca bu fazlayı korumasını bekliyor. Öngörülen bu arz fazlası, hem 90 $ hem de 80 $ tahmininin temel itici gücü. Bunu aklınızda tutun; çünkü IEA aynı fikirde değil ve işlemin tamamı da bu anlaşmazlığa dayanıyor.
2. Sıkışıklık iyileşiyor, ancak henüz sona ermedi
Bu nokta, yalnızca Hürmüz nedeniyle petrolde uzun pozisyon taşıyan herkesi rahatsız etmeli; aynı zamanda çoğu yorumun iki yönde de yanlış anladığı bölüm burası.
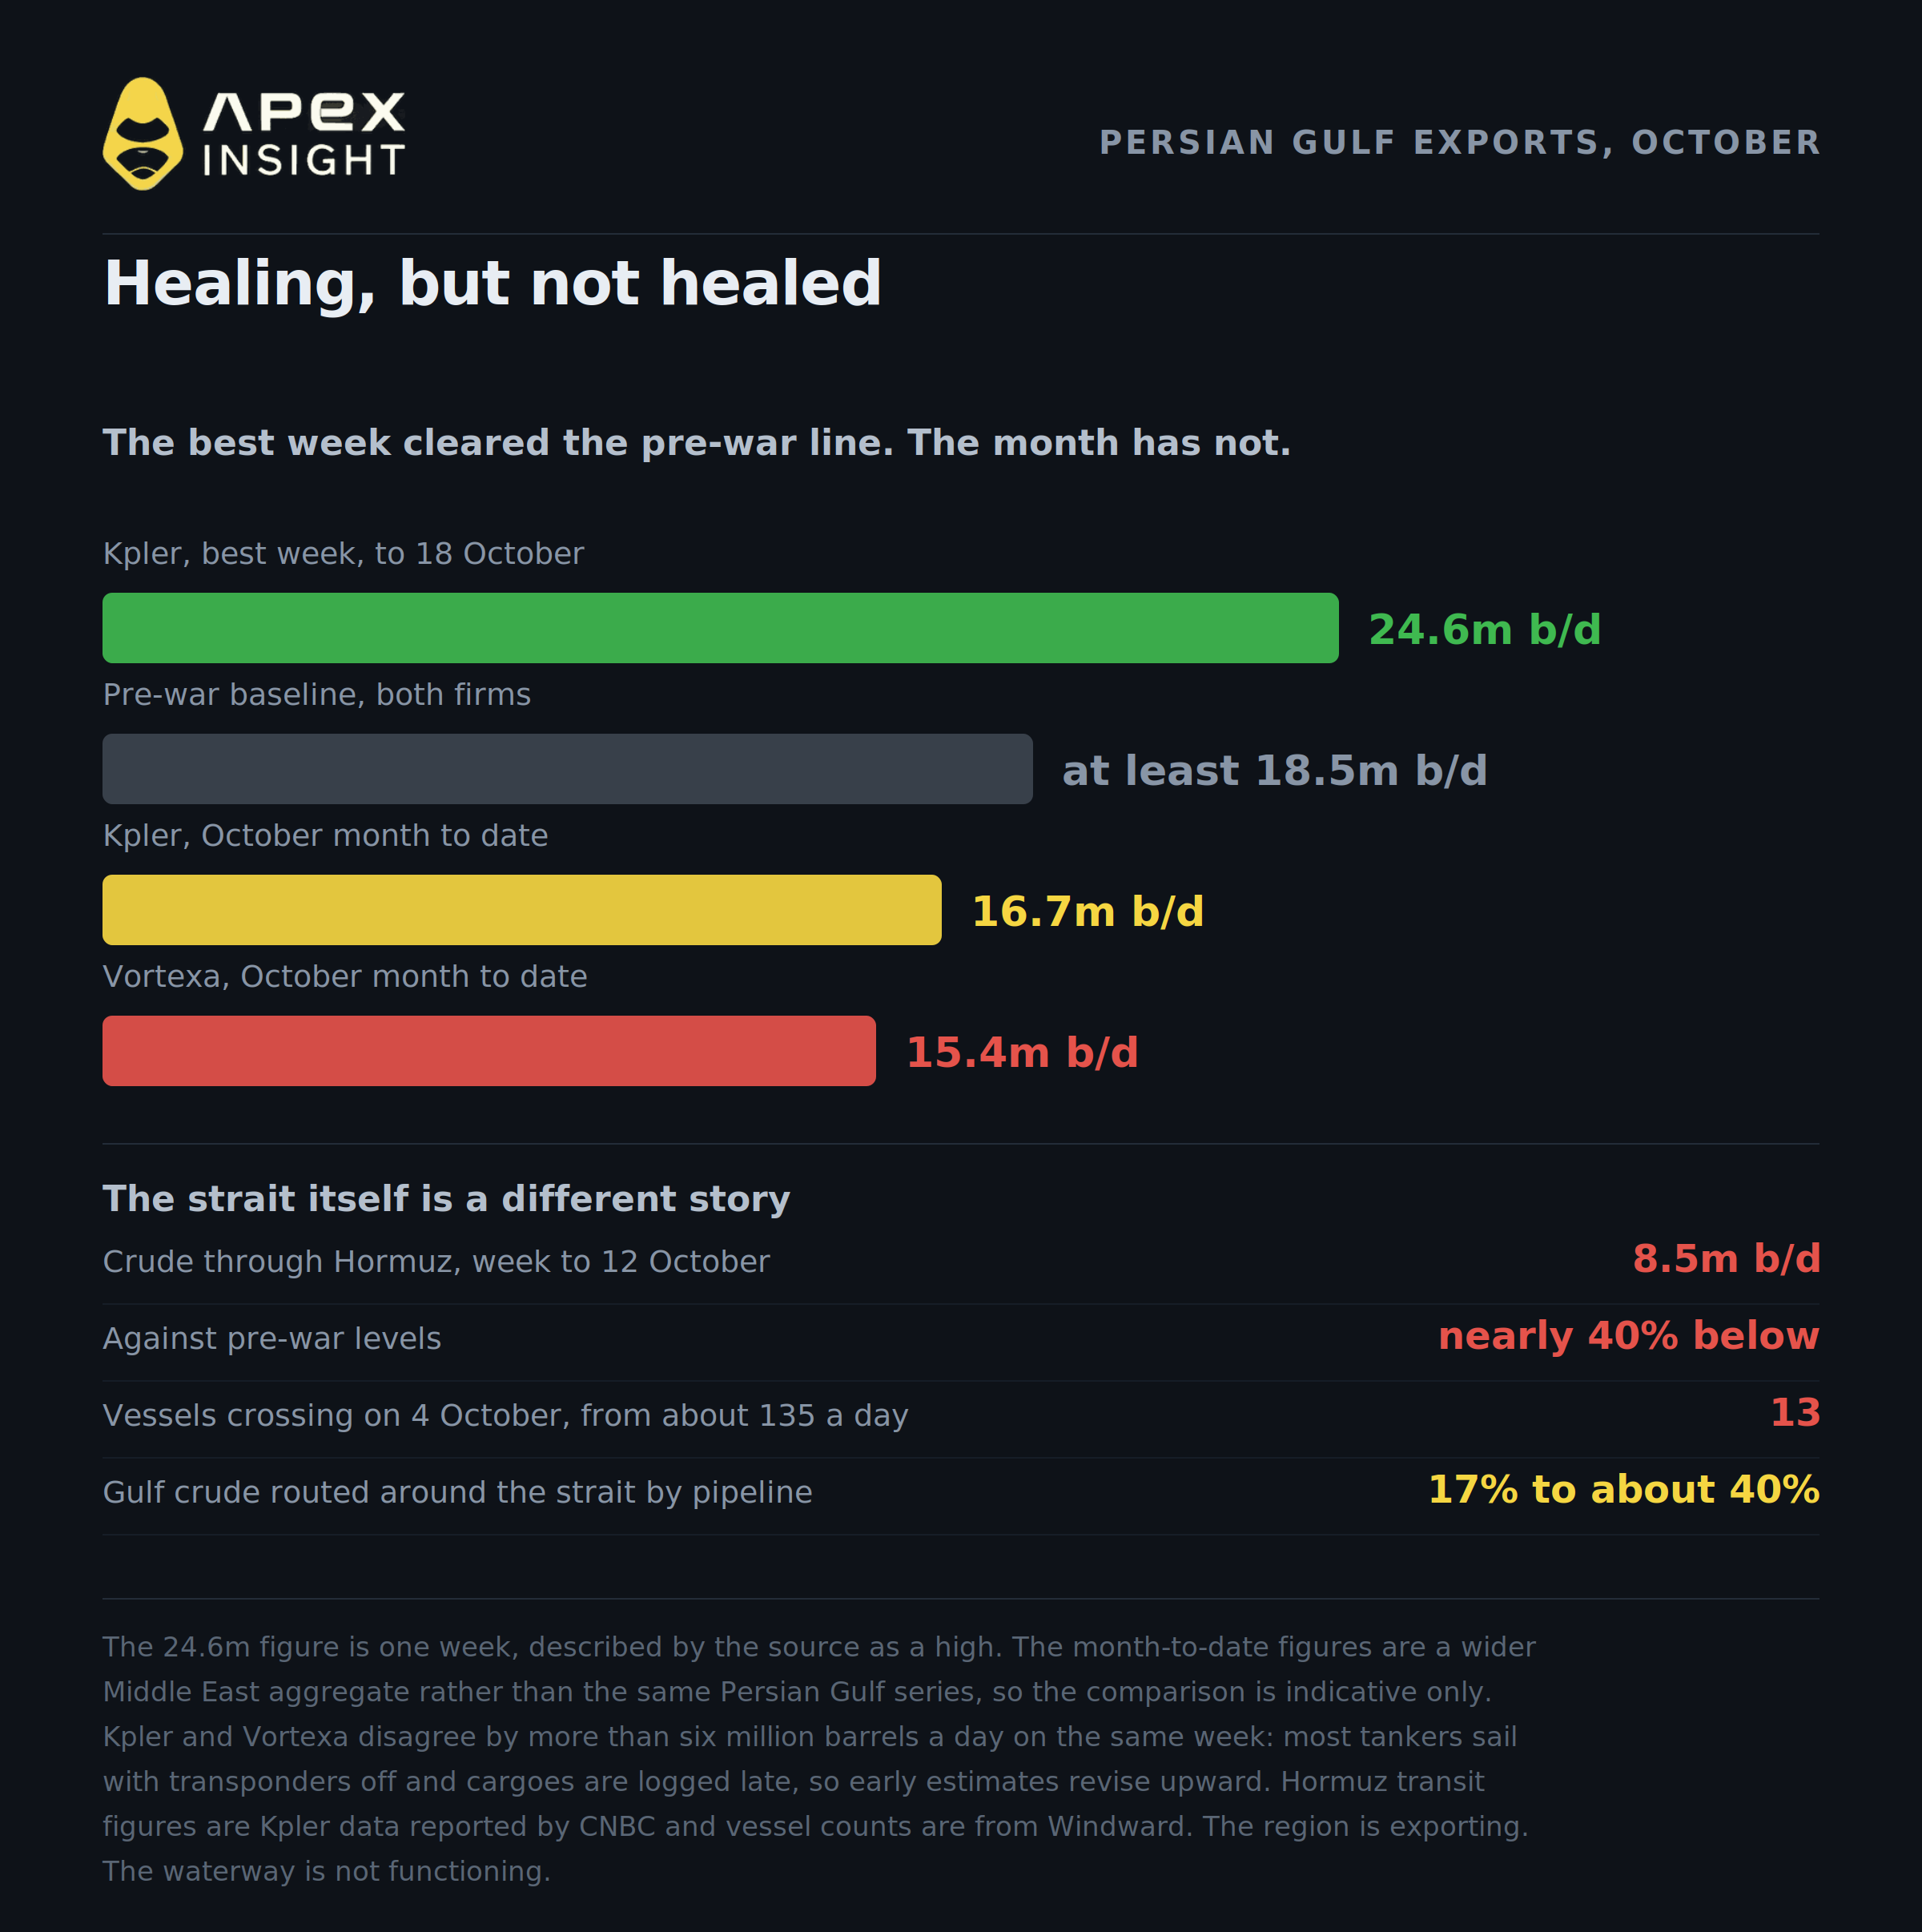
İyi haftayla başlayalım. 18 Ekim'e kadar olan yedi günde Kpler, Basra Körfezi ham petrol ve kondensat ihracatını günlük 24,6 milyon varil olarak ölçtü; bu haftalık bir rekordu. Aynı yedi günü ölçen Vortexa ise 18,0 milyon varil hesapladı. Her iki şirket de savaş öncesi tabanı en az 18,5 milyon varil olarak belirliyor.
Şimdi aya bakalım. Aynı rapora göre, ekim ayının bugüne kadarki ortalaması Kpler verilerinde günlük 16,7 milyon varil, Vortexa verilerinde ise 15,4 milyon varil. Kaynak, her iki rakamın da savaş öncesi seviyelerin altında olduğunu belirtiyor. Bunların, haftalık rakamda kullanılan Basra Körfezi ham petrol ve kondensat ölçümünden farklı olarak daha geniş bir Orta Doğu toplamı olduğunu unutmayın; dolayısıyla teknik olarak aynı seri değiller. 24,6 milyon varil, devam eden oran değil, haftalık bir rekordu.
Boğazın kendisi ise bölgeden de farklı bir hikâye anlatıyor. CNBC'nin Kpler verilerine dayanarak aktardığına göre, özellikle Hürmüz'den geçen ham petrol ihracatı, 12 Ekim'e kadar olan haftada günlük ortalama yaklaşık 8,5 milyon varil ile savaş öncesi seviyelerin neredeyse %40 altında kaldı. Windward, 4 Ekim'de boğazdan 13 geminin geçtiğini saydı; savaş öncesinde bu sayı günde yaklaşık 135 idi. Bölge ihracat yapıyor. Su yolu ise çalışmıyor.
Dolayısıyla doğru ifade, her iki tarafın manşetlerinden de daha dar kapsamlı. Akışlar, piyasa açığının günlük 7,2 milyon varil olduğu mart ayına kıyasla uzun bir mesafe katetti. Ancak tamamen toparlanmadılar ve toparlanma sorunu çözmekten çok sorunun etrafından dolaşarak gerçekleşti. Goldman'ın kendi ifadesiyle, Körfez ihracatı eylül sonundan bu yana yaklaşık 2025 ortalamasına toparlandı.
İki takip şirketi aynı haftaya ilişkin günlük 6 milyon varilden fazla fark taşıyor; bu da ölçümün ne kadar zor olduğunu gösteriyor. Bölgedeki tankerlerin çoğu transponderlerini kapalı tutuyor ve kargolar günler sonra kayda giriyor; bu nedenle ilk tahminler yukarı yönlü revize ediliyor.
Toparlanmanın arkasındaki mekanizma çözüm değil, yeniden yönlendirme. Kpler verileri, Suudi ve Emirlik boru hatlarının Körfez ham petrolünün yaklaşık %40'ını artık boğazın çevresinden taşıdığını; savaş öncesinde bu oranın %17 olduğunu gösteriyor. Petrol piyasaya ulaşıyor. Sadece daha uzun ve daha pahalı bir yol izliyor.
Martijn Rats'ın da aralarında bulunduğu Morgan Stanley analistleri gerilimi açıkça ortaya koydu ve son haftalarda boğaz çevresindeki ticari gemilere yönelik saldırıların keskin biçimde arttığını, buna karşın "boğazdan petrol akışının görece dirençli kaldığını" belirtti.
Yani variller büyük ölçüde hareket ediyor. Prim esas olarak varillerle ilgili değil.
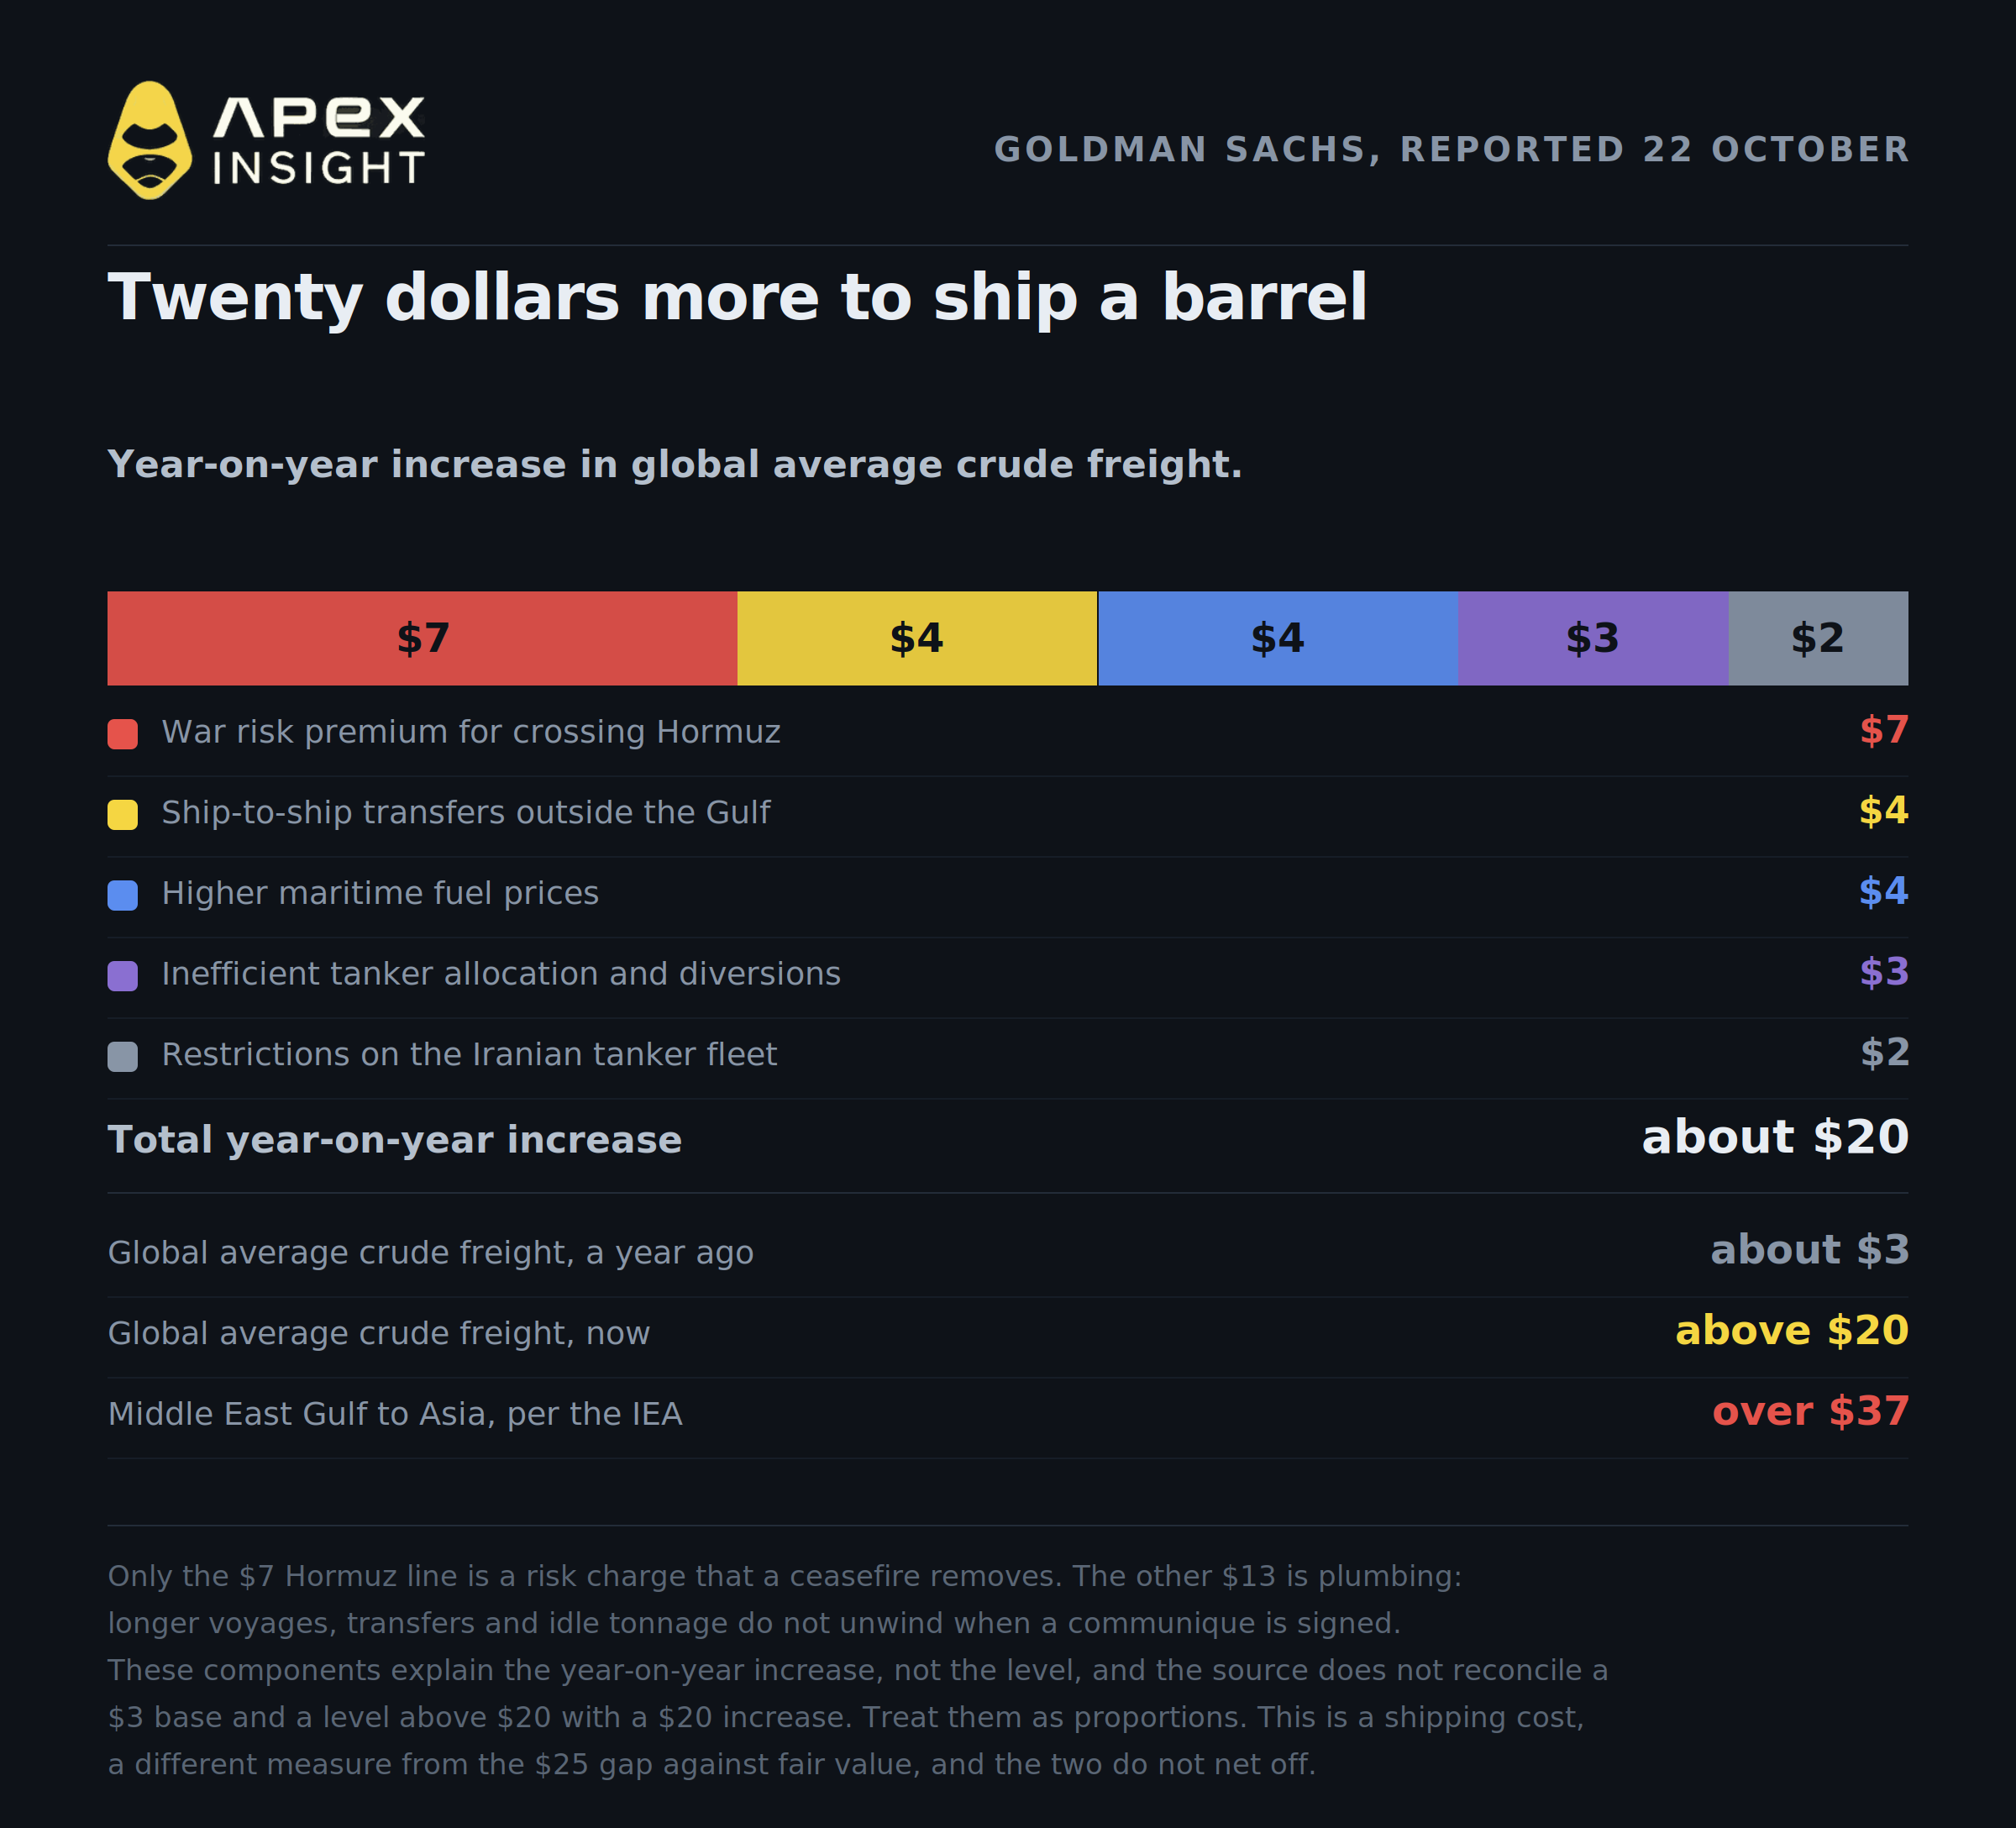
3. Bir varili taşımak eskisinden yaklaşık 20 $ daha pahalı ve bunun yalnızca 7 $'ı boğazdan kaynaklanıyor
Bu sabah yayımlanan ikinci bir Goldman çalışması, maliyetin büyük bölümünün gerçekte nerede oluştuğunu açıklıyor.
Küresel ortalama ham petrol navlun oranı, bir yıl önceki yaklaşık 3 $ seviyesinden varil başına 20 $'ın üzerine çıktı; bu, yaklaşık yedi katlık bir artış. Goldman, varil başına yıllık 20 $'lık artışı beş faktöre bağlıyor:
Artışın bileşeni | Varil başına |
|---|---|
Hürmüz'den geçiş için savaş risk primi | 7 $ |
Körfez dışında gemiden gemiye transferler | 4 $ |
Daha yüksek deniz yakıtı fiyatları | 4 $ |
Verimsiz tanker tahsisi ve rota değişiklikleri | 3 $ |
İran tanker filosuna yönelik kısıtlamalar | 2 $ |
Bu rakamlarla hesap yapmadan önce iki uyarı gerekiyor.
İlk olarak bu, navlun oranının değil, artışın ayrıştırılmasıdır. Kaynak, 3 $'lık bir taban ve 20 $'ın üzerinde bir seviye veriyor; bu da 20 $ değil, yaklaşık 17 $'lık bir artış anlamına geliyor ve ikisi arasında mutabakat sunmuyor. Bileşenleri kesin bir muhasebe tablosu yerine oranlara ilişkin bir rehber olarak değerlendirin.
İkinci olarak bu bir taşıma maliyeti; yukarıdaki 25 $ ise Brent fiyatı için Goldman'ın gerçeğe uygun değerine kıyasla oluşan fark. Farklı şeyleri ölçüyorlar. Birini diğerinden çıkarmayın ve 7 $'ı 25 $'ın bir parçası olarak yorumlamayın.
Manşet rakamında bir coğrafya sorunu da var. 20 $, küresel bir ortalama ve bu makalenin ele aldığı rota bundan daha pahalı. IEA, Orta Doğu Körfezi'nden Asya'ya taşımacılığın varil başına 37 $'ın üzerinde olduğunu ve savaş öncesi seviyelerin beş katını aştığını belirtiyor. Körfez ham petrolünü Asya'daki bir rafineriye taşıyorsanız, küresel ortalama sorununuzu neredeyse yarı yarıya düşük gösteriyor.
Bu çekincelere rağmen ayrıştırma, petrol konusunda bu hafta yayımlanan en faydalı çalışma olmaya devam ediyor; çünkü ateşkesin neyi düzelteceğini, neyi düzeltemeyeceğini ayırıyor. Hürmüz için 7 $'lık kalem, gemilere saldırılmadığı gün ortadan kalkacak bir risk ücretidir. Diğer 13 $ ise tesisat maliyetidir. Gemiden gemiye transferler, daha uzun seferler ve atıl durumdaki İran tonajı bir bildirinin imzalanmasıyla ortadan kalkmaz. Uzak mesafeden ham petrole bağımlı rafineriler, çoğunlukla Asya'dakiler, bu maliyetleri ya yansıtacak ya da daha düşük marjları kabul edecek.
Risk primi bir gecede sönebilir. Tedarik zincirinin yeniden kurulması gerekir.
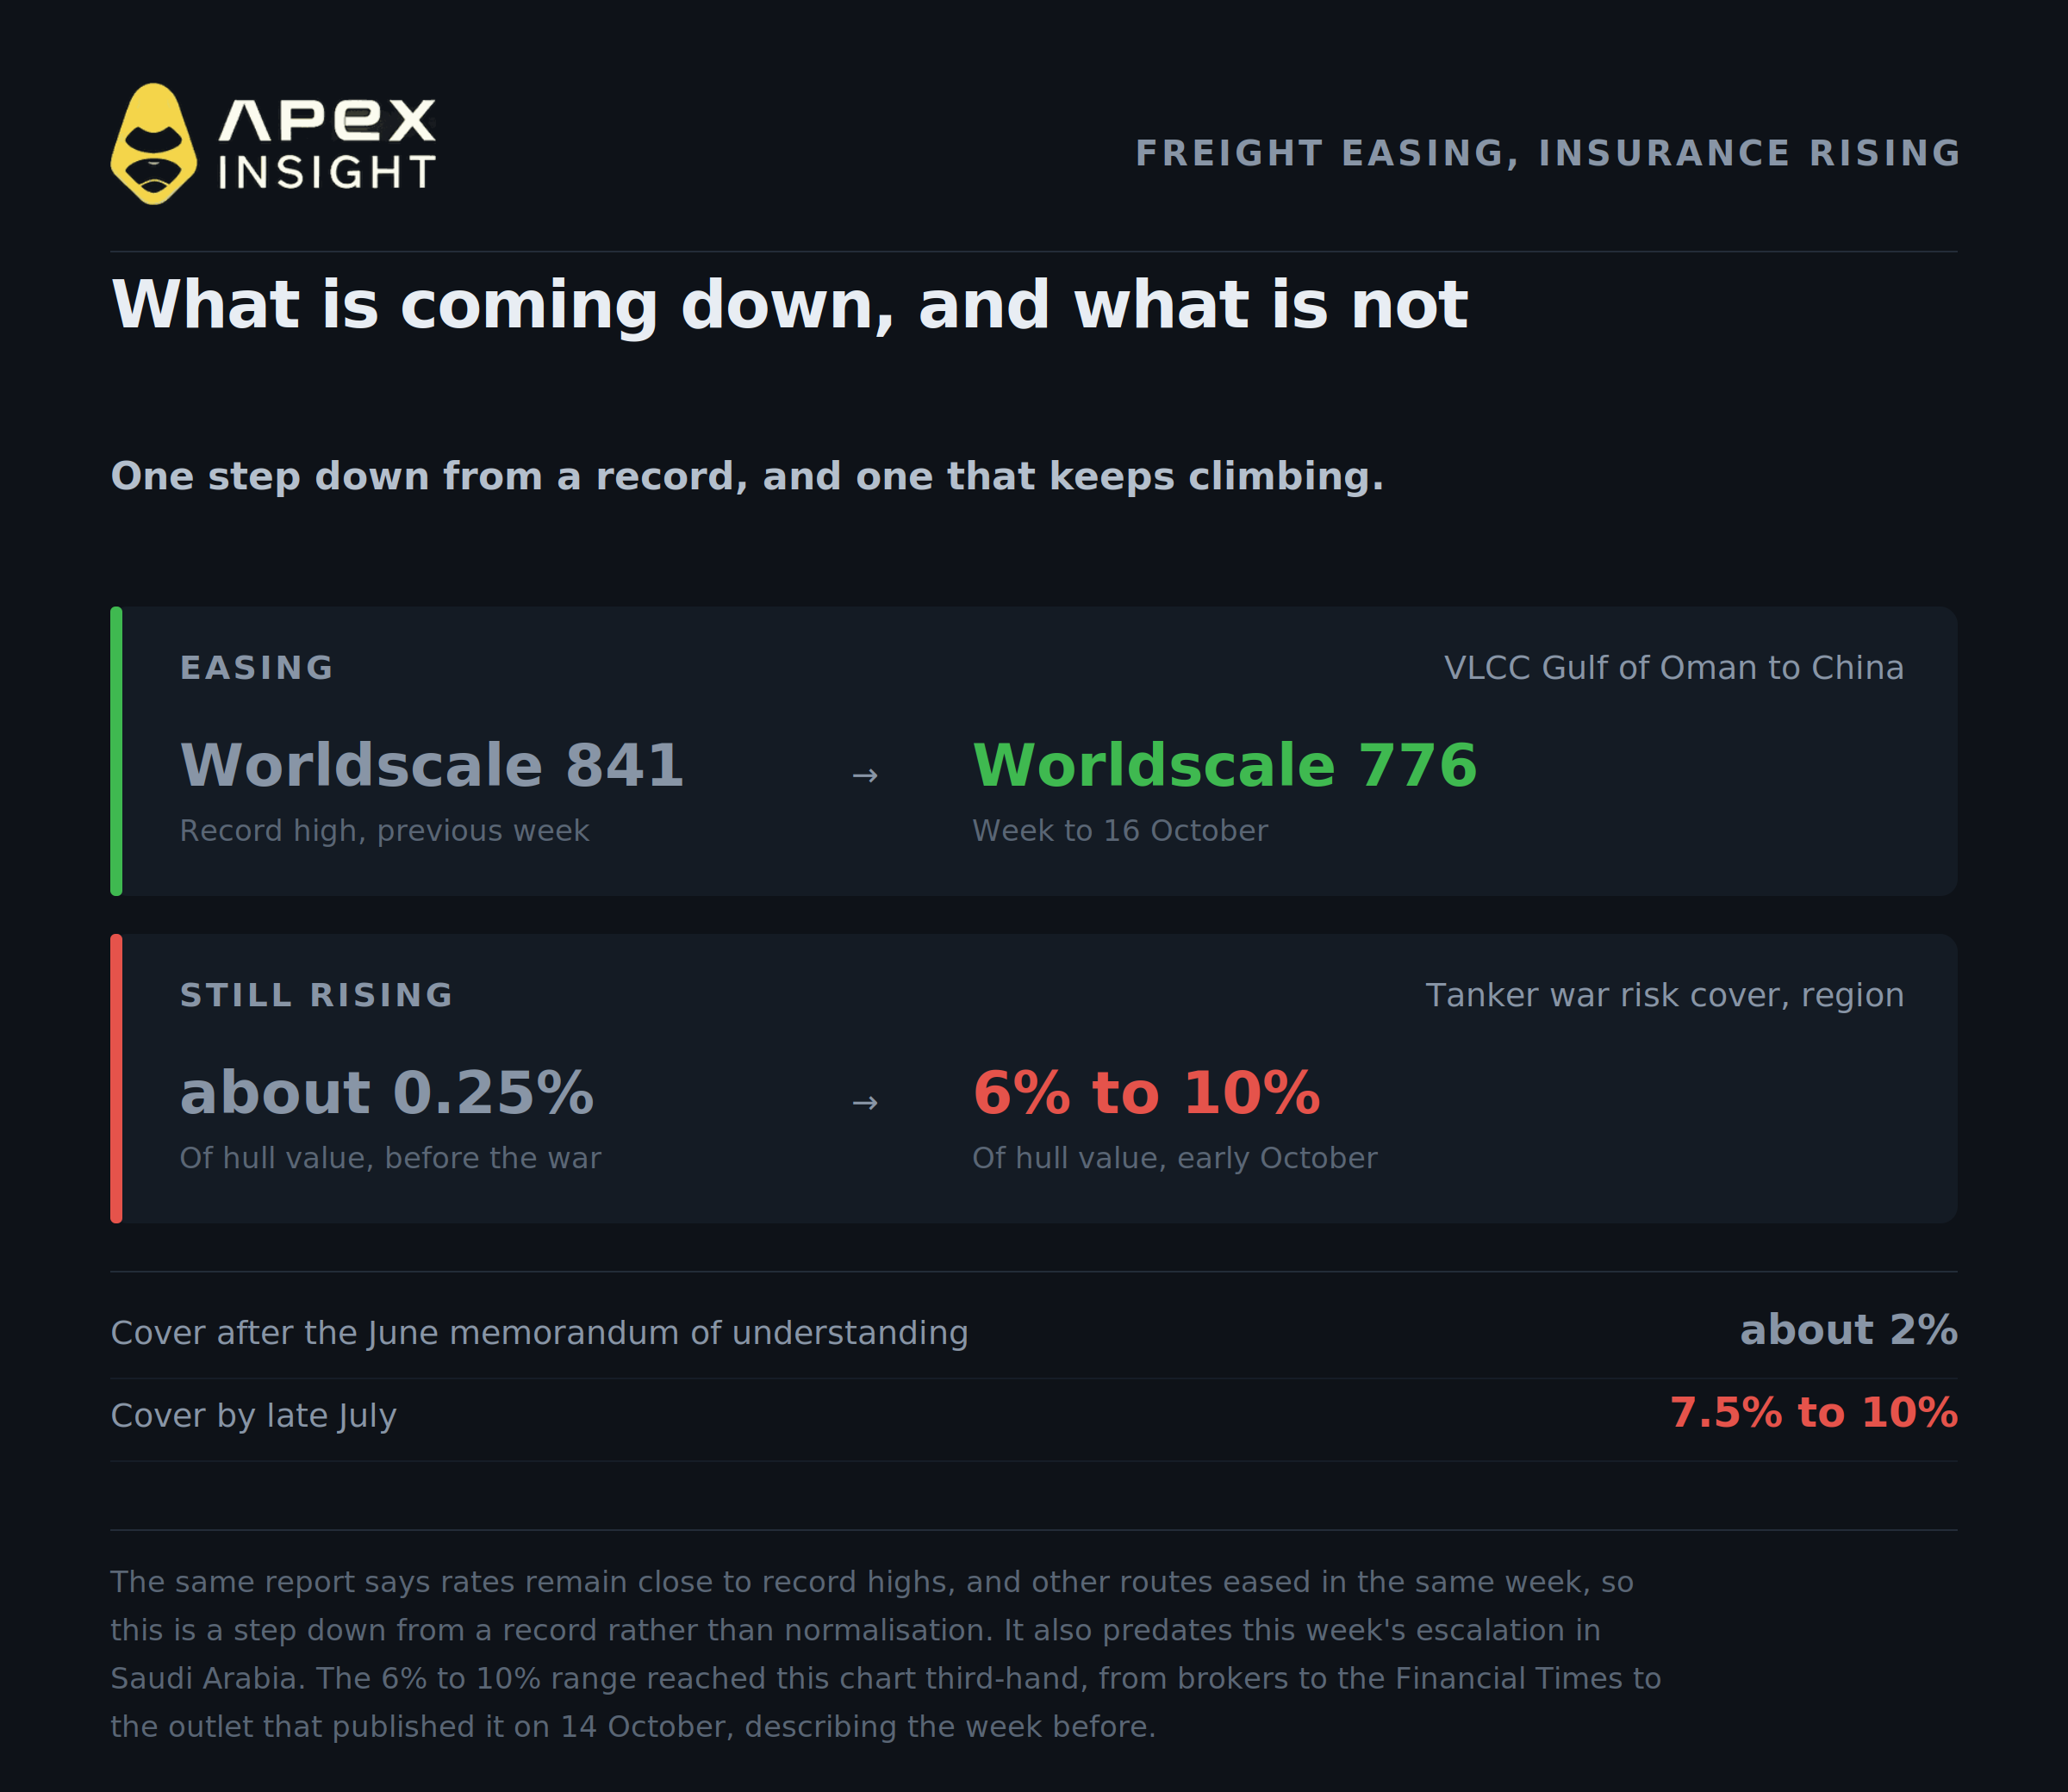
4. Açıkça düşen tek şey tanker oranları ve onlar da yalnızca rekor seviyeden geriliyor
Korku işleminin çözüldüğüne dair kanıt arıyorsanız, bunun bir parçası var ve ilk bakışta göründüğünden daha küçük.
Tanker oranları zirvelerinden geriledi. Çok büyük ham petrol taşıyıcıları için Umman Körfezi-Çin rotası, 16 Ekim'e kadar olan haftada bir önceki haftadaki 841 seviyesinden 776 Worldscale'e düştü; 841, endeksin bu yıl başlatılmasından bu yana en yüksek seviyesiydi. Aynı hafta Batı Afrika-Asya rotası da dahil olmak üzere diğer rotalarda oranlar geriledi. Kpler'den Matthew Wright, düşüşü Umman Körfezi rotasındaki talebin son saldırı turundan bu yana zayıflamasına bağladı.
Bu cümleyi işlem yapmadan önce sonuna kadar okuyun. Aynı rapor oranların rekor seviyelere yakın kaldığını söylüyor. Tüm zamanların en yüksek seviyesinden geri çekilmek normalleşmeyle aynı şey değil. Ayrıca iki yeni kaynak bu görüşe ters düşüyor: ING 20 Ekim'de rekor tanker navlun oranlarından söz etti ve bu sabah yayımlanan Goldman notunda küresel ortalamanın hâlâ varil başına 20 $'ın üzerinde olduğu belirtildi. Dönüş yalnızca altı günlük ve Suudi Arabistan'daki bu haftaki tırmanıştan önce gerçekleşti.
Bu arada sigorta ters yönde hareket ediyor ve ikisi arasında daha yapışkan olan da o. 14 Ekim'de yayımlanan haberlere göre, bölgedeki tankerler için savaş riski teminatı brokerlar tarafından gövde değerinin %6 ila %10'u olarak belirlendi; savaş öncesinde bu oran yaklaşık %0,25'ti. Aynı rapor, bu oranlarda Körfez'e giden tek bir süper tanker seferinin maliyetini 20 milyon $'a kadar çıkarıyor. Bu, yıllık değil sefer başına bir prim; maliyetin her kargoda hissedilmesinin nedeni bu. Sigortacıların aldıklarından daha fazla ödeme yaptığı da bildiriliyor; kapasitenin yalnızca yeniden fiyatlanmak yerine piyasadan çekilmesi böyle gerçekleşir.
Seviyenin yanı sıra izlenen yol da önemli. ABD ile İran arasındaki haziran mutabakatından sonra teminat yaklaşık %2'ye geriledi, ardından temmuz sonuna kadar %7,5 ila %10'a yükseldi. Navlun bir haftada düşebilir. Sigorta yenileme döngülerinde yeniden fiyatlanır ve bu yıl boyunca kademeli olarak yükseldi.
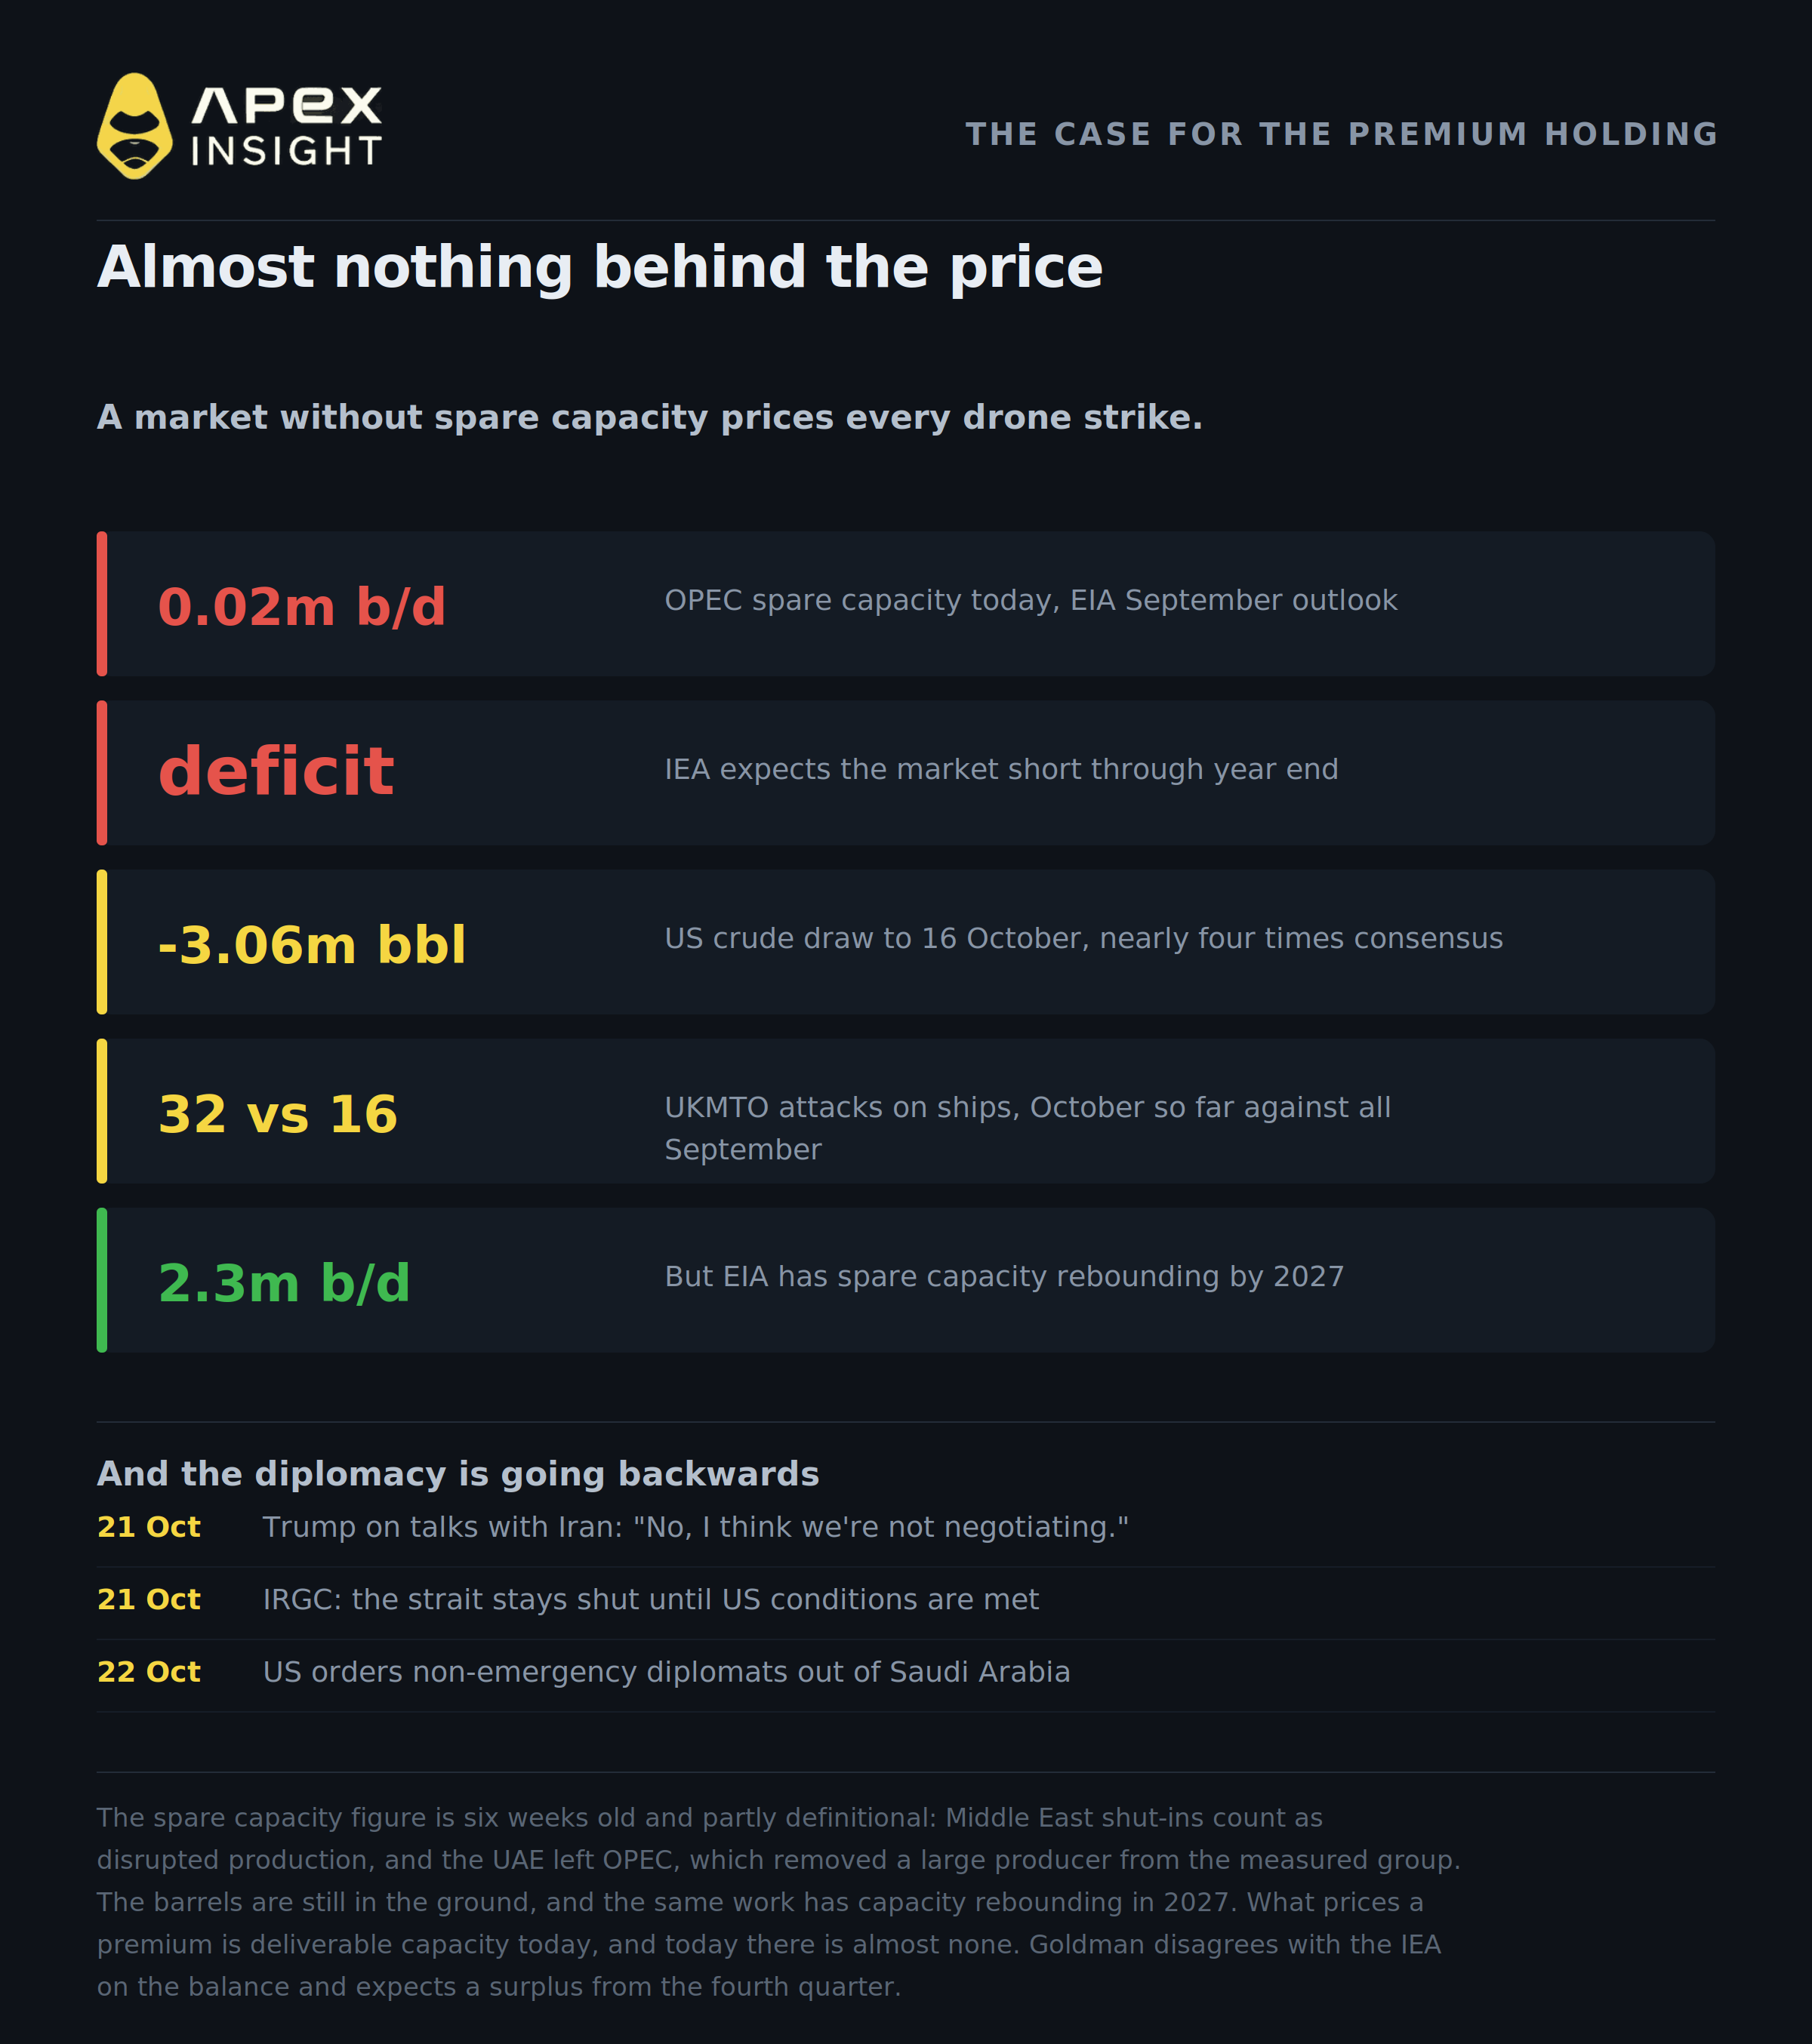
5. Bu primin hızlı düşmeyebileceğinin nedeni: arkasında neredeyse hiçbir şey yok
Ayı senaryosunu en çok tehdit eden ve manşetlere nadiren çıkan gerçek şu.
OPEC'in yedek kapasitesi fiilen ortadan kalktı. EIA'nın eylül ayı Kısa Vadeli Enerji Görünümü, bu kapasiteyi günlük 0,02 milyon varil olarak belirledi; pratikte bu sıfır demek.
Bu rakamı kullanırken dikkatli olun; çünkü buna dikkat çeken araştırmacılar, makalelerinde bu ölçümün üç farklı şeyi birbirine karıştırdığını savunuyor. Orta Doğu'daki üretim duruşları kullanılabilir yedek kapasite yerine kesintiye uğramış üretim olarak sınıflandırılıyor. BAE'nin 1 Mayıs itibarıyla OPEC'ten ayrılması, ölçülen gruptan büyük bir üreticiyi çıkardı. Ayrıca ölçümün kendisi yer altında ne kadar petrol bulunduğu hakkında hiçbir şey söylemiyor. Aynı EIA çalışması, ticaret yolları normalleştikçe yedek kapasitenin 2027'de günlük yaklaşık 2,3 milyon varile toparlanacağını öngörüyor.
Ancak prim açısından önemli olan bugün teslim edilebilir yedek kapasite ve bugün bunun neredeyse hiç olmaması. Tamponu olan bir piyasa kesintiyi önemsemez. Tamponu olmayan bir piyasa, her drone saldırısını doğrudan fiyat eğrisine yansıtır.
Sonra denge meselesi var; banka ile kurumun ayrıldığı nokta da burası. Goldman dördüncü çeyrekten itibaren arz fazlası bekliyor. IEA ise aynı fikirde değil. IEA, ekim raporunda dünya petrol talebinin bu yıl günlük 2,6 milyon varil düşerek 102,4 milyon varile ineceğini öngörürken, küresel gözlemlenen stokların eylülde 10 milyon varil azalmasının ardından piyasanın yıl sonuna kadar açıkta kalmasını beklediğini söyledi. Talep yıkımı ciddi boyutta ve IEA'nın değerlendirmesine göre hâlâ kaybolan arzı aşmış değil.
Diğer taraf adına hakkını vermek gerekirse, 15 Ekim'deki aynı IEA toplantısında kalan acil durum stoklarının serbest bırakılmasının tamamlanıp hızlandırılması kararlaştırıldı. Hâlihazırda serbest bırakılan 330 milyon varile ek olarak yaklaşık 100 milyon varilden ve mümkün olan en kısa sürede piyasaya sunulacak 20 milyon varilden fazla dizelden söz ediyoruz. Bu, bilinen bir takvimle gelecek gerçek bir arz ve şu anda herkesin sahip olduğu en net ayı yönlü kaldıraç.
Haftalık ABD verileri de iki yönlü sinyal veriyor. Ham petrol stokları, 16 Ekim'e kadar olan haftada 3,06 milyon varil düşerek 412,5 milyon varile indi; Reuters anketinde 820.000 varillik düşüş bekleniyordu. Bu, beklentinin neredeyse dört katı olan boğa yönlü bir veri. Aynı raporda damıtılmış ürün stokları 1,68 milyon varil artarak 104,3 milyon varile yükseldi; bu da yıl boyunca en sıkışık olan ürün bölümünde bunun tam tersi bir sinyal.
İşlem tek paragrafta özetlenebilir. Goldman's 90 $ tahmini için arz fazlasının gelmesi gerekiyor. IEA bunun henüz gerçekleşmediğini söylüyor; ancak bunu destekleyecek stokları serbest bırakıyor.
Diplomasi ise geriye gidiyor. İran Dışişleri Bakanı Abbas Araghchi, 21 Ekim'de Pakistan ve Katar üzerinden dolaylı görüşmelerin sürdüğünü, Washington'ın daha fazla şart talep ederken İran'ın yedi günlük önerisini kabul ettiğini ve Washington Tahran'ın şartlarını kabul edene kadar Hürmüz Boğazı'nın kapalı kalacağını söyledi. Aynı gün iki tarafın müzakere edip etmediği sorulan Başkan Trump, Anadolu Ajansı'nın aktardığı açıklamasında "Hayır, müzakere ettiğimizi sanmıyorum" dedi. Adı açıklanmayan bir İranlı yetkili Reuters'a "İran, savaşın sona ermesi için Amerika ile anlaşmaya değil, İsrail ve ABD'nin yenilenen saldırılarına hazırlanıyor" dedi.
Bu arada çatışma alanı daralmak yerine genişliyor. UKMTO, ekim ayında şimdiye kadar Arap Yarımadası çevresindeki gemilere yönelik 32 saldırı kaydetti; eylül ayının tamamında bu sayı 16'ydı. Husiler 19 Ekim'de Aramco'nun Yanbu tesisine, Shaybah petrol sahasına ve Riyad ile Abha havalimanlarına saldırdıklarını iddia etti; ancak Suudi makamları iddiaları hemen doğrulamadı ve Reuters bunları bağımsız olarak doğrulayamadı. Washington bu sabah bazı personelinin ve aile üyelerinin Suudi Arabistan'daki diplomatik misyonlarından ayrılmasını emretti.
ING'nin emtia ekibi 20 Ekim'de koşulu dürüstçe ortaya koydu: Jeopolitik ortama rağmen akışlar engellenmeden sürerse, "risk primi muhtemelen yavaşça erir." Ekip, henüz buna ilişkin hiçbir işaret olmadığını da ekledi.
Yavaşça ve yalnızca başka hiçbir şey bozulmazsa.
Grafikte bunun görünümü
ApeX'te WTI, 7 Ekim'deki 88,85 $ kapanıştan bugün yaklaşık 99 $ seviyesine yükseldi; seansın hangi noktasına baktığınıza bağlı olarak on beş günde yaklaşık %11 ila %12 kazanç sağladı. Sözleşme son 24 saatte 96,50 $ ile 100,13 $ arasında işlem gördü ve 100 $ seviyesini aşmadan tekrar tekrar test etti.
Brent daha fazla yükseldi. 20 Ekim'de Aralık Brent sözleşmesi gün içi 111,99 $ seviyesine, beş ayın en yüksek değerine ulaştı ve ardından 108,79 $'dan kapandı. O günkü manşette WTI'ın 110,48 $'a dokunduğu, bunun nisan ayından bu yana yakın vadeli bir sözleşme için en yüksek seviye olduğu yazıyordu; ancak bu, vadesi dolan kasım sözleşmesiydi. Kasım sözleşmesi 101,79 $'dan kapanırken Aralık sözleşmesi 97,82 $'dan kapandı. Vadesi dolan sözleşmeler, piyasanın gerçekte işlem yapmadığı rakamlar yazdırabilir. Korkutucu bir manşete göre hareket etmeden önce hangi aya ait olduğunu kontrol etmek faydalıdır.
İki gösterge arasındaki bu fark, primin en temiz ifadesi. Brent deniz yoluyla taşınıyor ve ateş altında olan sulardan geçmek zorunda. WTI ise bunu yapmayan, karayla çevrili Amerikan ham petrolü. Aralarındaki fark bu sabah yaklaşık 12 $, aynı veri akışında 00:34 GMT'de 11,99 $ ve 06:26 GMT'de 12,25 $ idi. İki gösterge üzerine yapılan uzun vadeli bir çalışma, 2016'dan 2026'nın başına kadar olan on yılda ortalama WTI iskontosunu yaklaşık 4,19 $ olarak hesaplıyor; savaşın şubat sonunda başlamasından bu yana fark bunun çok üzerinde seyrediyor.
Bu makaledeki piyasalarda işlem yapın
Burada ele alınan her şey ApeX Omni'de USDT ile takas edilen, 50 kata kadar kaldıraçlı, long veya short pozisyon alınabilen ve KYC gerektirmeyen TradFi sürekli vadeli sözleşmesi olarak işlem görebilir.
Tartışmanın merkezindeki iki gösterge:
CLUSDT, karayla çevrili gösterge olan WTI ham petrol
BZUSDT, primi taşıyan deniz yoluyla taşınan gösterge Brent ham petrolü
Görüş enerjiye daha geniş açıdan bakıyorsa:
USOUSDT, United States Oil Fund
NATGASUSDT, kendi hava durumu ve depolama hikâyesiyle işlem gören doğal gaz
Jeopolitik riskle tersine değil, genellikle aynı yönde hareket eden araç:
XAUUSDT, altın
TradFi sözleşmeleri dayanak varlık yerine bir endekse göre uzlaşır ve ApeX bunları kripto sürekli vadeli işlemlerinden ayrı olarak kendi sözleşme verilerinde listeler. Hacim kampanyasına katılmak amacıyla işlem yapmadan önce promosyon şartlarını kontrol edin.
ApeX Omni'de WTI ham petrol işlemi yapın
USDT teminatıyla petrolde long veya short pozisyon alın. 50 kata kadar kaldıraç, KYC yok, gas ücreti yok.
Sürekli vadeli sözleşmelerde işlem yapmak yüksek düzeyde risk taşır ve tüm pozisyonunuzu kaybetmenize neden olabilir. Kaldıraç hem kazançları hem de kayıpları artırır. Emtia fiyatları uyarı yapılmadan gelen manşetlere göre hareket eder ve petrol piyasası şu anda askeri olaylara gerçek zamanlı tepki veriyor. Bu makaledeki hiçbir şey finansal tavsiye değildir. Kendi araştırmanızı yapın ve asla kaybetmeyi göze alabileceğinizden fazlasını riske atmayın.
Yardıma ihtiyacınız olursa Discord üzerinden ekibimize ulaşabilirsiniz.
Web sitesi: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
ApeX sözleşme fiyatları 22 Ekim 2026 tarihinde 14:00 UTC'de yenilenmiştir ve ApeX sözleşme geçmişi yalnızca Ekim ayı için kullanılmıştır; bu dönem, yayımlanan WTI fiyatlarını yakından takip etmektedir. Yayımlanan Brent ve WTI fiyatlarının kendi zaman damgaları vardır ve ApeX görüntüsünden birkaç saat öncesine aittir; dolayısıyla aynı anı göstermezler ve aralarındaki fark hesaplanmamalıdır. Bu yazının hazırlandığı seans sırasında petrol önemli ölçüde hareket etti ve buradaki her fiyat zaman damgasına sahiptir. ApeX bu sözleşmeleri, ön ay borsa fiyatından birkaç dolar uzakta olabilen bir Chainlink endeksine göre uzlaştırır. Bu nedenle metinde verilen tüm Brent ve WTI seviyeleri, ApeX verileri yerine adı belirtilen kaynakların yayımladığı vadeli işlem fiyatlarıdır ve ikisi birbirine karıştırılmamıştır. Sözleşme kullanılabilirliği ApeX'in kendi canlı sözleşme yapılandırmasına göre doğrulanmıştır. Goldman's 25 $'lık gerçeğe uygun değer farkı ile 20 $'lık navlun tahmini ayrı ölçümlerdir ve birbirlerinin bileşeni değildir. Akış rakamları, yukarı yönlü revize edilen ve birbiriyle uyuşmayan ticari tanker takip tahminleridir; her iki ölçüm de verilmiştir. OPEC yedek kapasitesi rakamı, üçüncü taraf bir araştırma özeti tarafından aktarılan EIA'nın eylül görünümünden alınmıştır ve altı haftalıktır. Savaş riski sigortası aralığı, bu makaleye üçüncü elden ulaşan bir broker tahminidir; brokerlardan Financial Times'a, oradan da bağlantısı verilen yayına aktarılmış, 14 Ekim'de yayımlanmış ve bir önceki haftayı tanımlamıştır. Buna kıyaslanan tanker oranı düşüşü 16 Ekim haftasına aittir; değerlendirme tarihi yayımlanmamıştır ve Suudi Arabistan'daki bu haftaki tırmanıştan öncedir. Körfez-Asya rotasının ayrıca belirtildiği durumlar dışında navlun rakamları küresel ortalamadır. ApeX WTI sözleşmesinde 14 Ekim'deki bir saatlik mum, bir saat içinde tersine dönen yaklaşık 104,68 $'lık bir yüksek seviye kaydetmiş ve aykırı değer olarak hariç tutulmuştur.