

¿Por qué Indonesia recortó el suministro de gas a Singapur?
Indonesia comenzó hoy a reducir sus exportaciones de gas por gasoducto a Singapur.
La explicación oficial es de procedimiento. El regulador upstream de Indonesia afirma que está redirigiendo el gas a centrales eléctricas nacionales y cita la disposición de prioridad del suministro interno de la ley de petróleo y gas del país. El subtexto al que algunos lectores recurrirán es una semana turbulenta en Yakarta, durante la cual el ministro de Energía planteó dos veces poner fin a los contratos de exportación y el presidente declaró ante el gabinete que Indonesia no quiere que la insulten constantemente. La segunda sección expone esa semana con fechas y citas, y deja la interpretación en manos del lector.
Luego está la pregunta que respondió el mercado, cuya respuesta es más clara. Si opera energía basándose en titulares, un recorte del suministro parece una razón para posicionarse largo en gas. Ocurrió lo contrario. El gas estadounidense cayó durante esa semana: el contrato del primer mes cerró en 3,058 dólares el lunes 19 de octubre, en 2,963 dólares el martes, bajó un 4,5% el miércoles y el viernes, el día en que SKK Migas anunció el recorte, perdió por completo la referencia de los 3 dólares y cerró cerca de 2,64 dólares, alrededor de un 6% menos en la sesión y aproximadamente una quinta parte menos en el mes. El GNL spot asiático cotizaba por encima de 31 dólares al mismo tiempo.
La cobertura del mercado estadounidense de esa semana no menciona a Indonesia. Habla de un clima moderado, una perspectiva cálida para noviembre y unas reservas que seguían aumentando. Un informe publicado dos días antes del recorte lo resumió en cinco palabras: «Las ventas reflejan el clima, no el suministro».
Estas son seis claves para entenderlo.
1. Qué recortó realmente Indonesia
Los hechos son concretos y están bien documentados, algo que no puede decirse de buena parte de la cobertura.
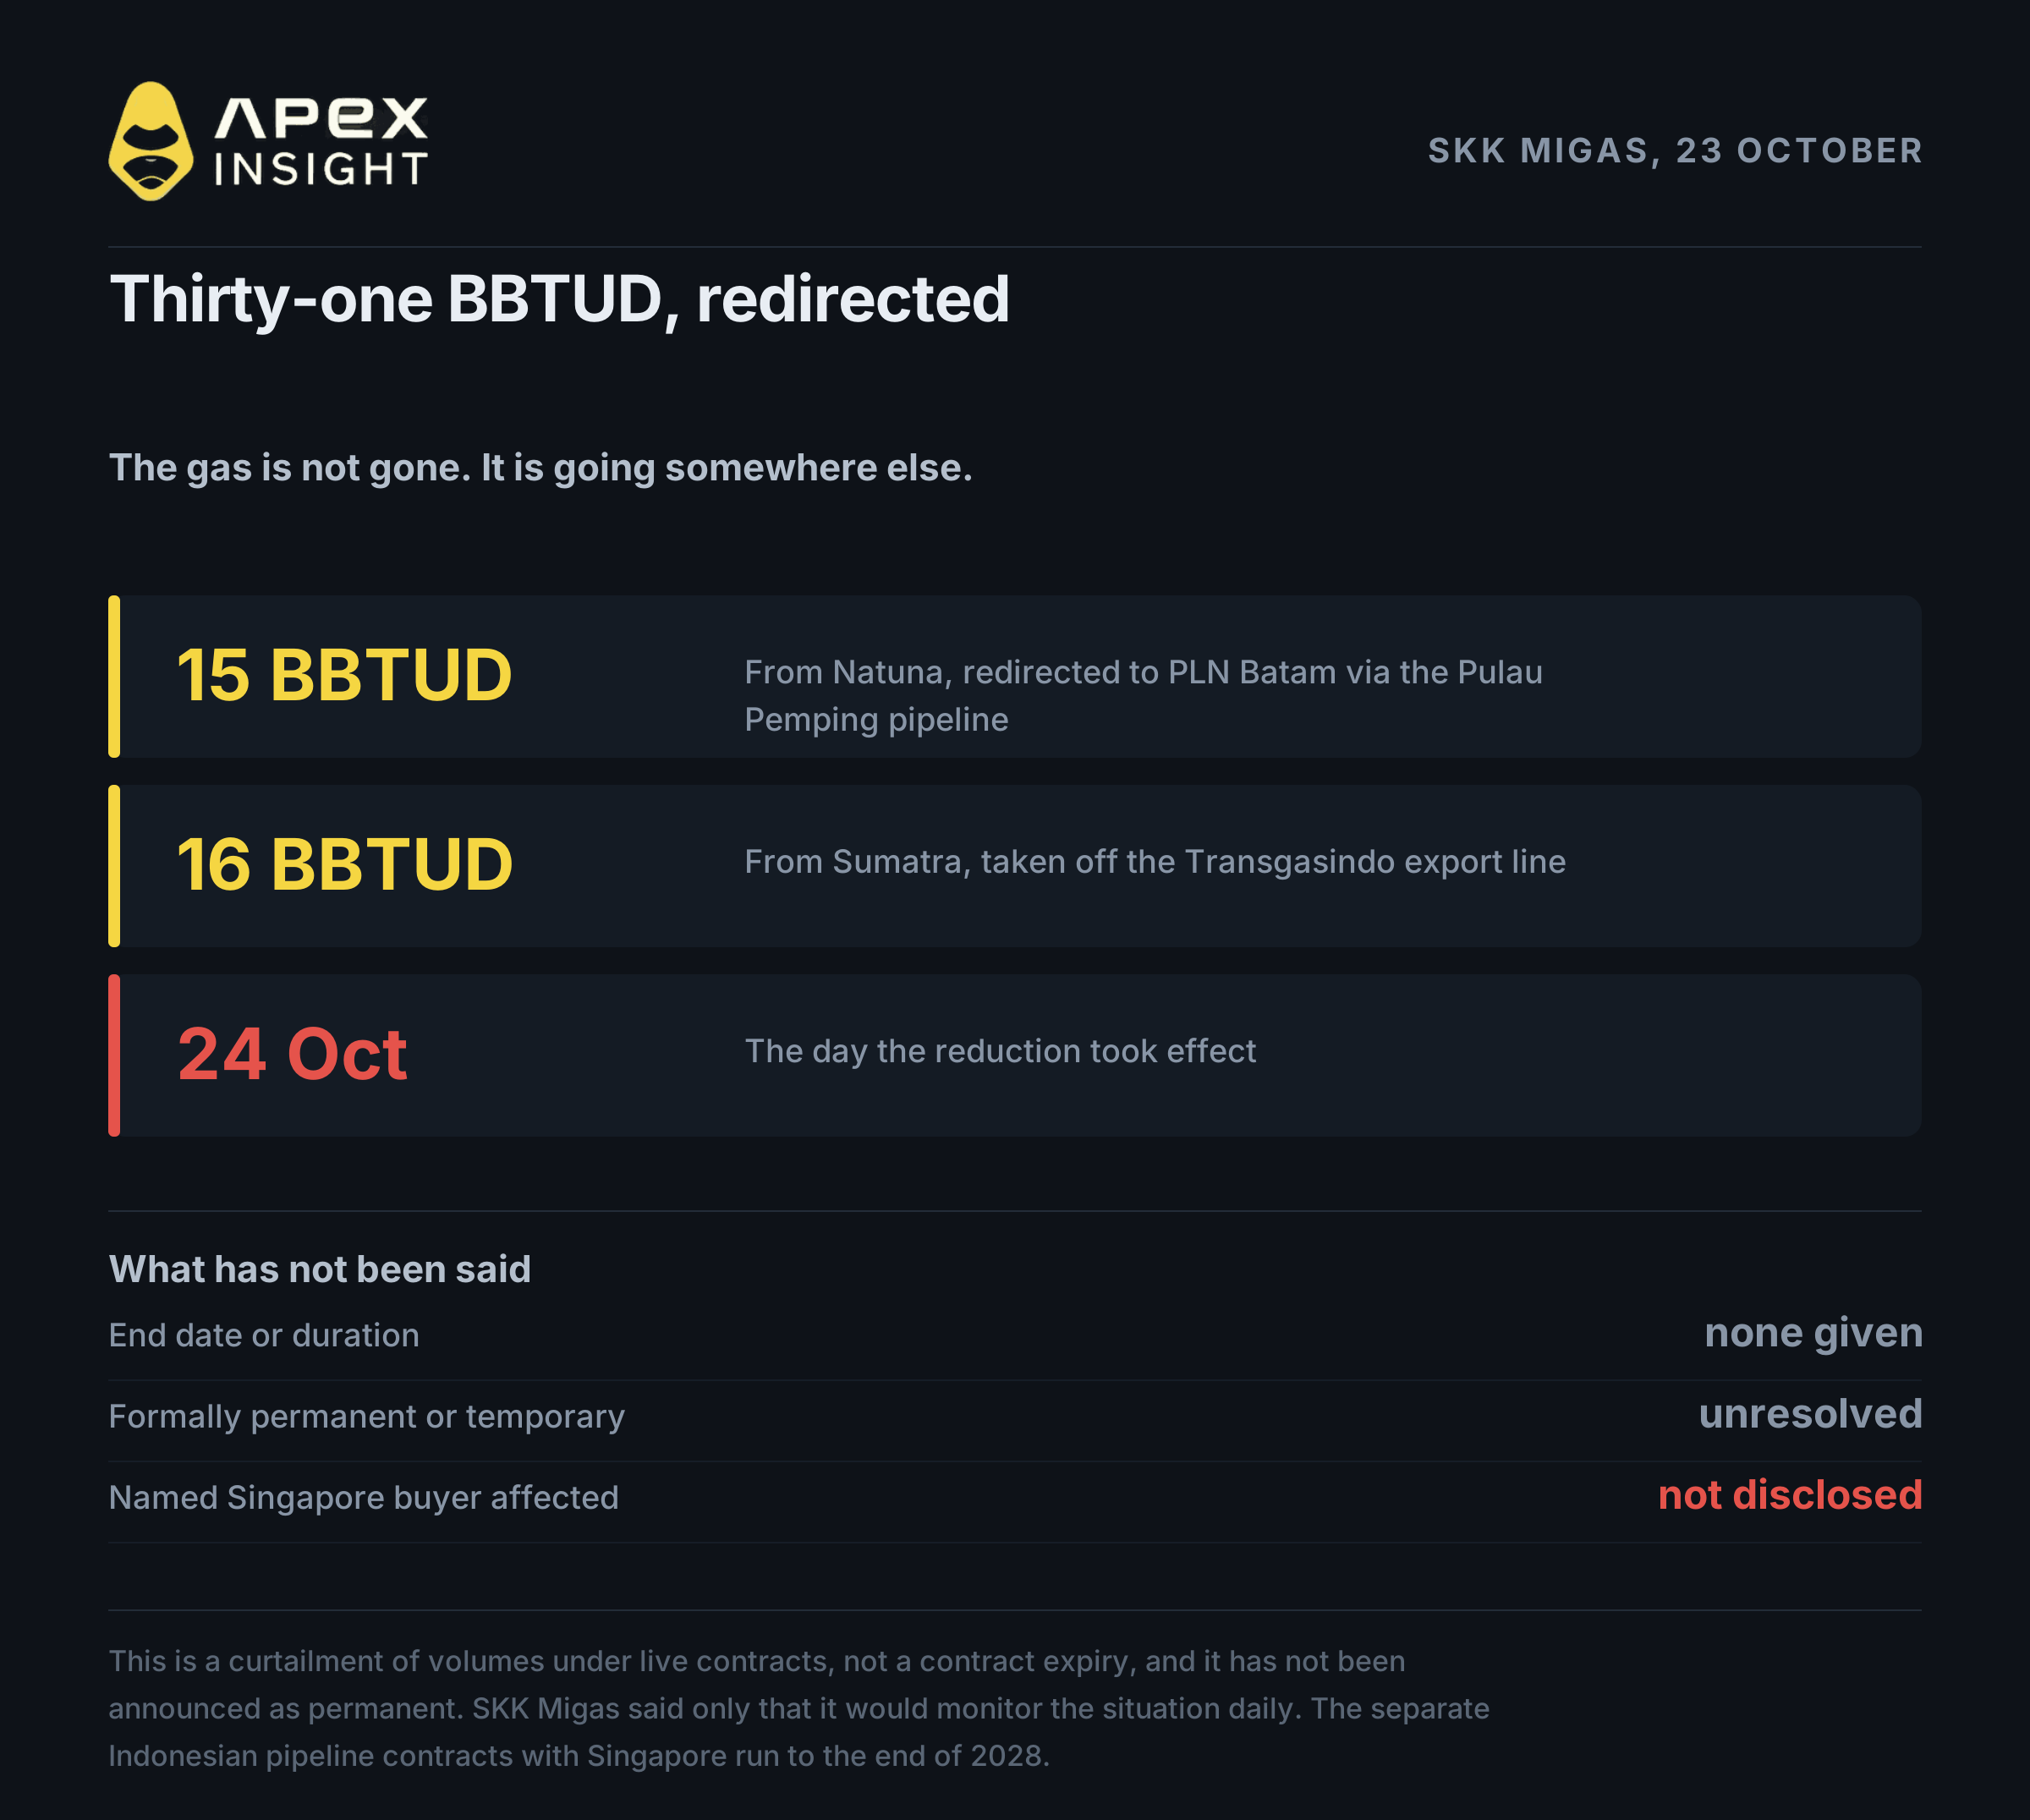
El regulador upstream de Indonesia, SKK Migas, anunció el 23 de octubre que las exportaciones a Singapur bajarían en 31 BBTUD, es decir, miles de millones de unidades térmicas británicas al día, desde la mañana siguiente. El recorte se divide en dos partes: 15 BBTUD de los campos de Natuna y 16 BBTUD de Sumatra, estos últimos procedentes del campo Jambi Merang.
Djoko Siswanto, responsable de SKK Migas, lo explicó claramente en Yakarta: «A partir de mañana reduciremos las exportaciones de gas a Singapur en 15 BBTUD desde Natuna y 16 BBTUD desde Sumatra». El mismo informe identifica los volúmenes de Sumatra como procedentes de Jambi Merang.
El gas no desaparece: se redirige. Los volúmenes de Natuna se destinan a PLN Batam a través del gasoducto Pulau Pemping, mientras que los de Sumatra se retiran de la línea de exportación Transgasindo para atender la demanda eléctrica de Batam, Bintan y Sumatra. La base jurídica citada es la disposición de prioridad del suministro interno de la ley indonesia de petróleo y gas de 2001.
No se ha nombrado a ningún comprador singapurense. Tampoco se ha comunicado una fecha de finalización, revisión o duración; Djoko solo declaró que su organismo vigilaría la situación a diario. Se trata de una reducción de volúmenes bajo contratos vigentes, no del vencimiento de un contrato ni de una medida anunciada como permanente.
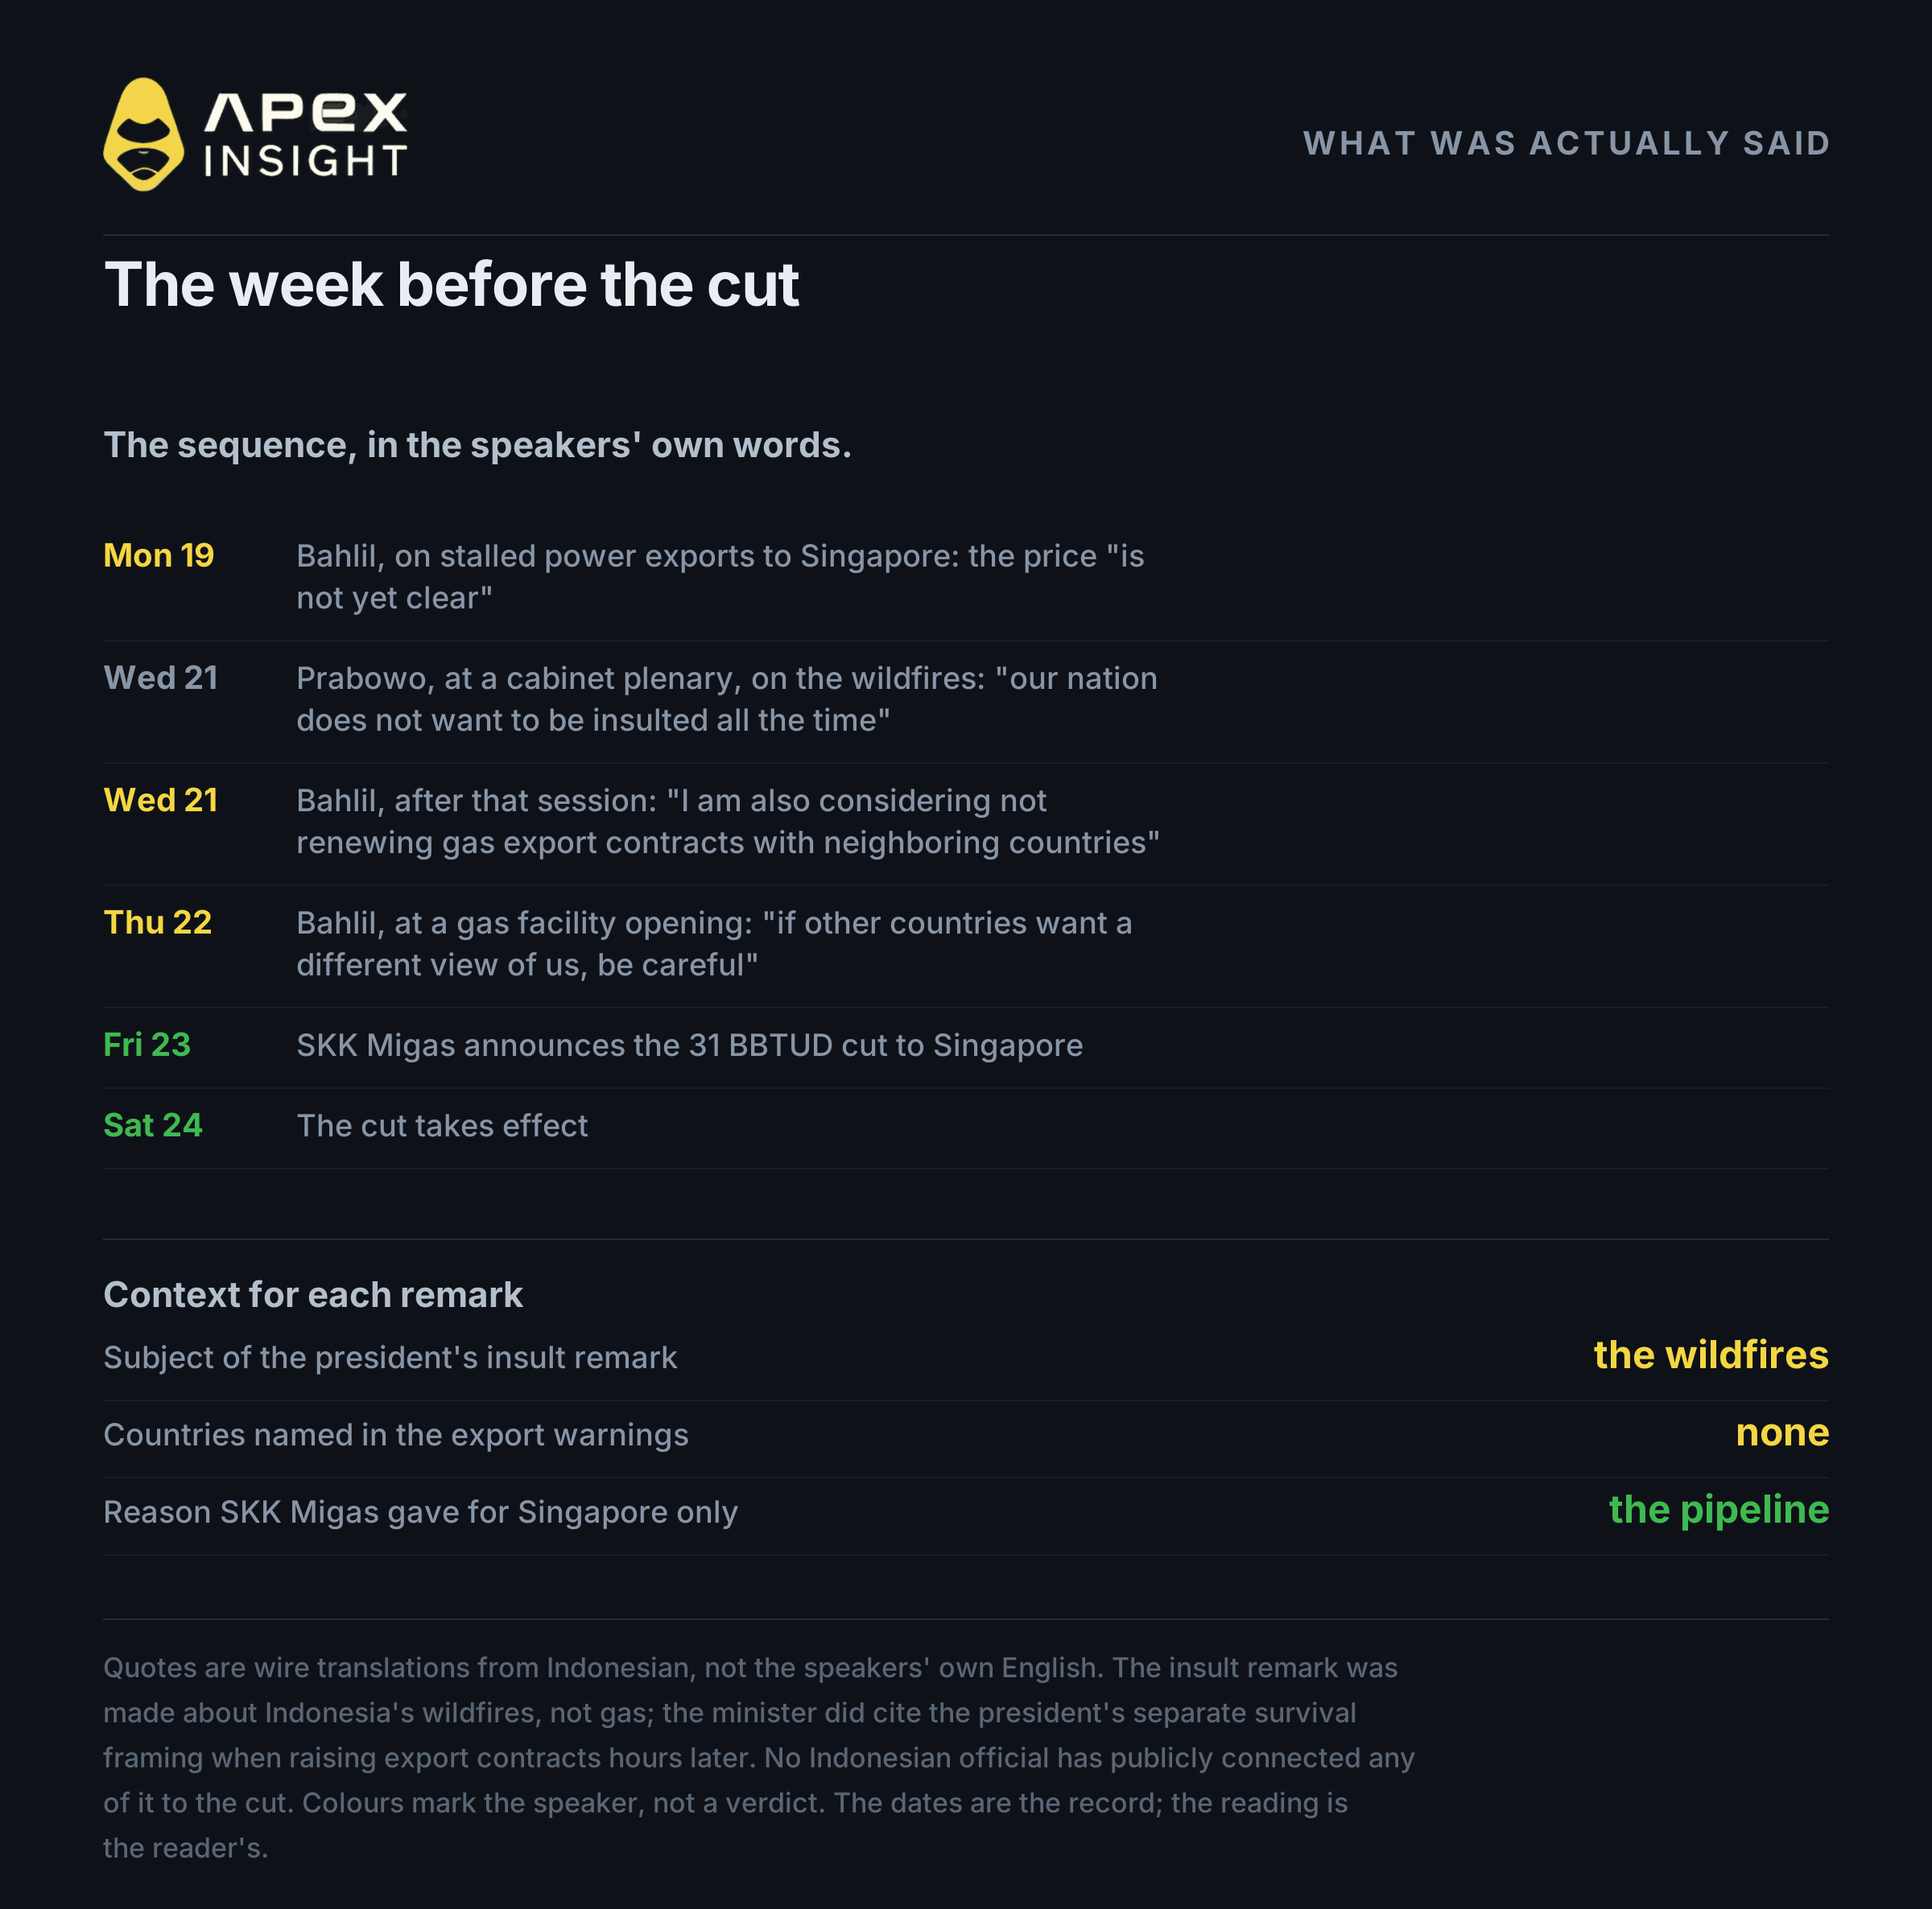
2. La semana anterior al recorte, en orden
El recorte llegó al final de una semana en la que altos funcionarios indonesios hicieron varias declaraciones públicas sobre las exportaciones de energía. Las declaraciones del presidente sobre los insultos se referían a los incendios forestales, no al gas. Sus comentarios sobre supervivencia y recursos naturales trataban del contrabando. Ningún funcionario indonesio relacionó públicamente esos comentarios con el recorte a Singapur.
Indonesia ya había reducido exportaciones anteriormente. En 2025 puso en marcha un intercambio de gas entre varias partes que redirigió 27 BBTUD de volúmenes de West Natuna al mercado interno. En 2022 acordó suministrar gas a Singapur hasta 2028, aunque con volúmenes inferiores a los anteriores. La política de priorizar el suministro interno está detrás de esta semana.
El 19 de octubre, el ministro de Energía Bahlil Lahadalia afirmó que las exportaciones de electricidad a Singapur estaban estancadas porque el precio aún no estaba claro. El 21 de octubre, el presidente Prabowo Subianto habló de proteger la riqueza y los recursos naturales de Indonesia. Ese mismo día, Bahlil dijo que estaba considerando no renovar los contratos de exportación de gas con países vecinos. El 22 de octubre volvió a advertir que Indonesia podría no renovar las exportaciones. El 23 de octubre, SKK Migas anunció la reducción de 31 BBTUD, efectiva a la mañana siguiente. El 24 de octubre entró en vigor.
El volumen equivale aproximadamente al 2,5% del suministro de gas de Singapur, una herramienta de coerción limitada. Los lectores pueden valorar por sí mismos la secuencia.
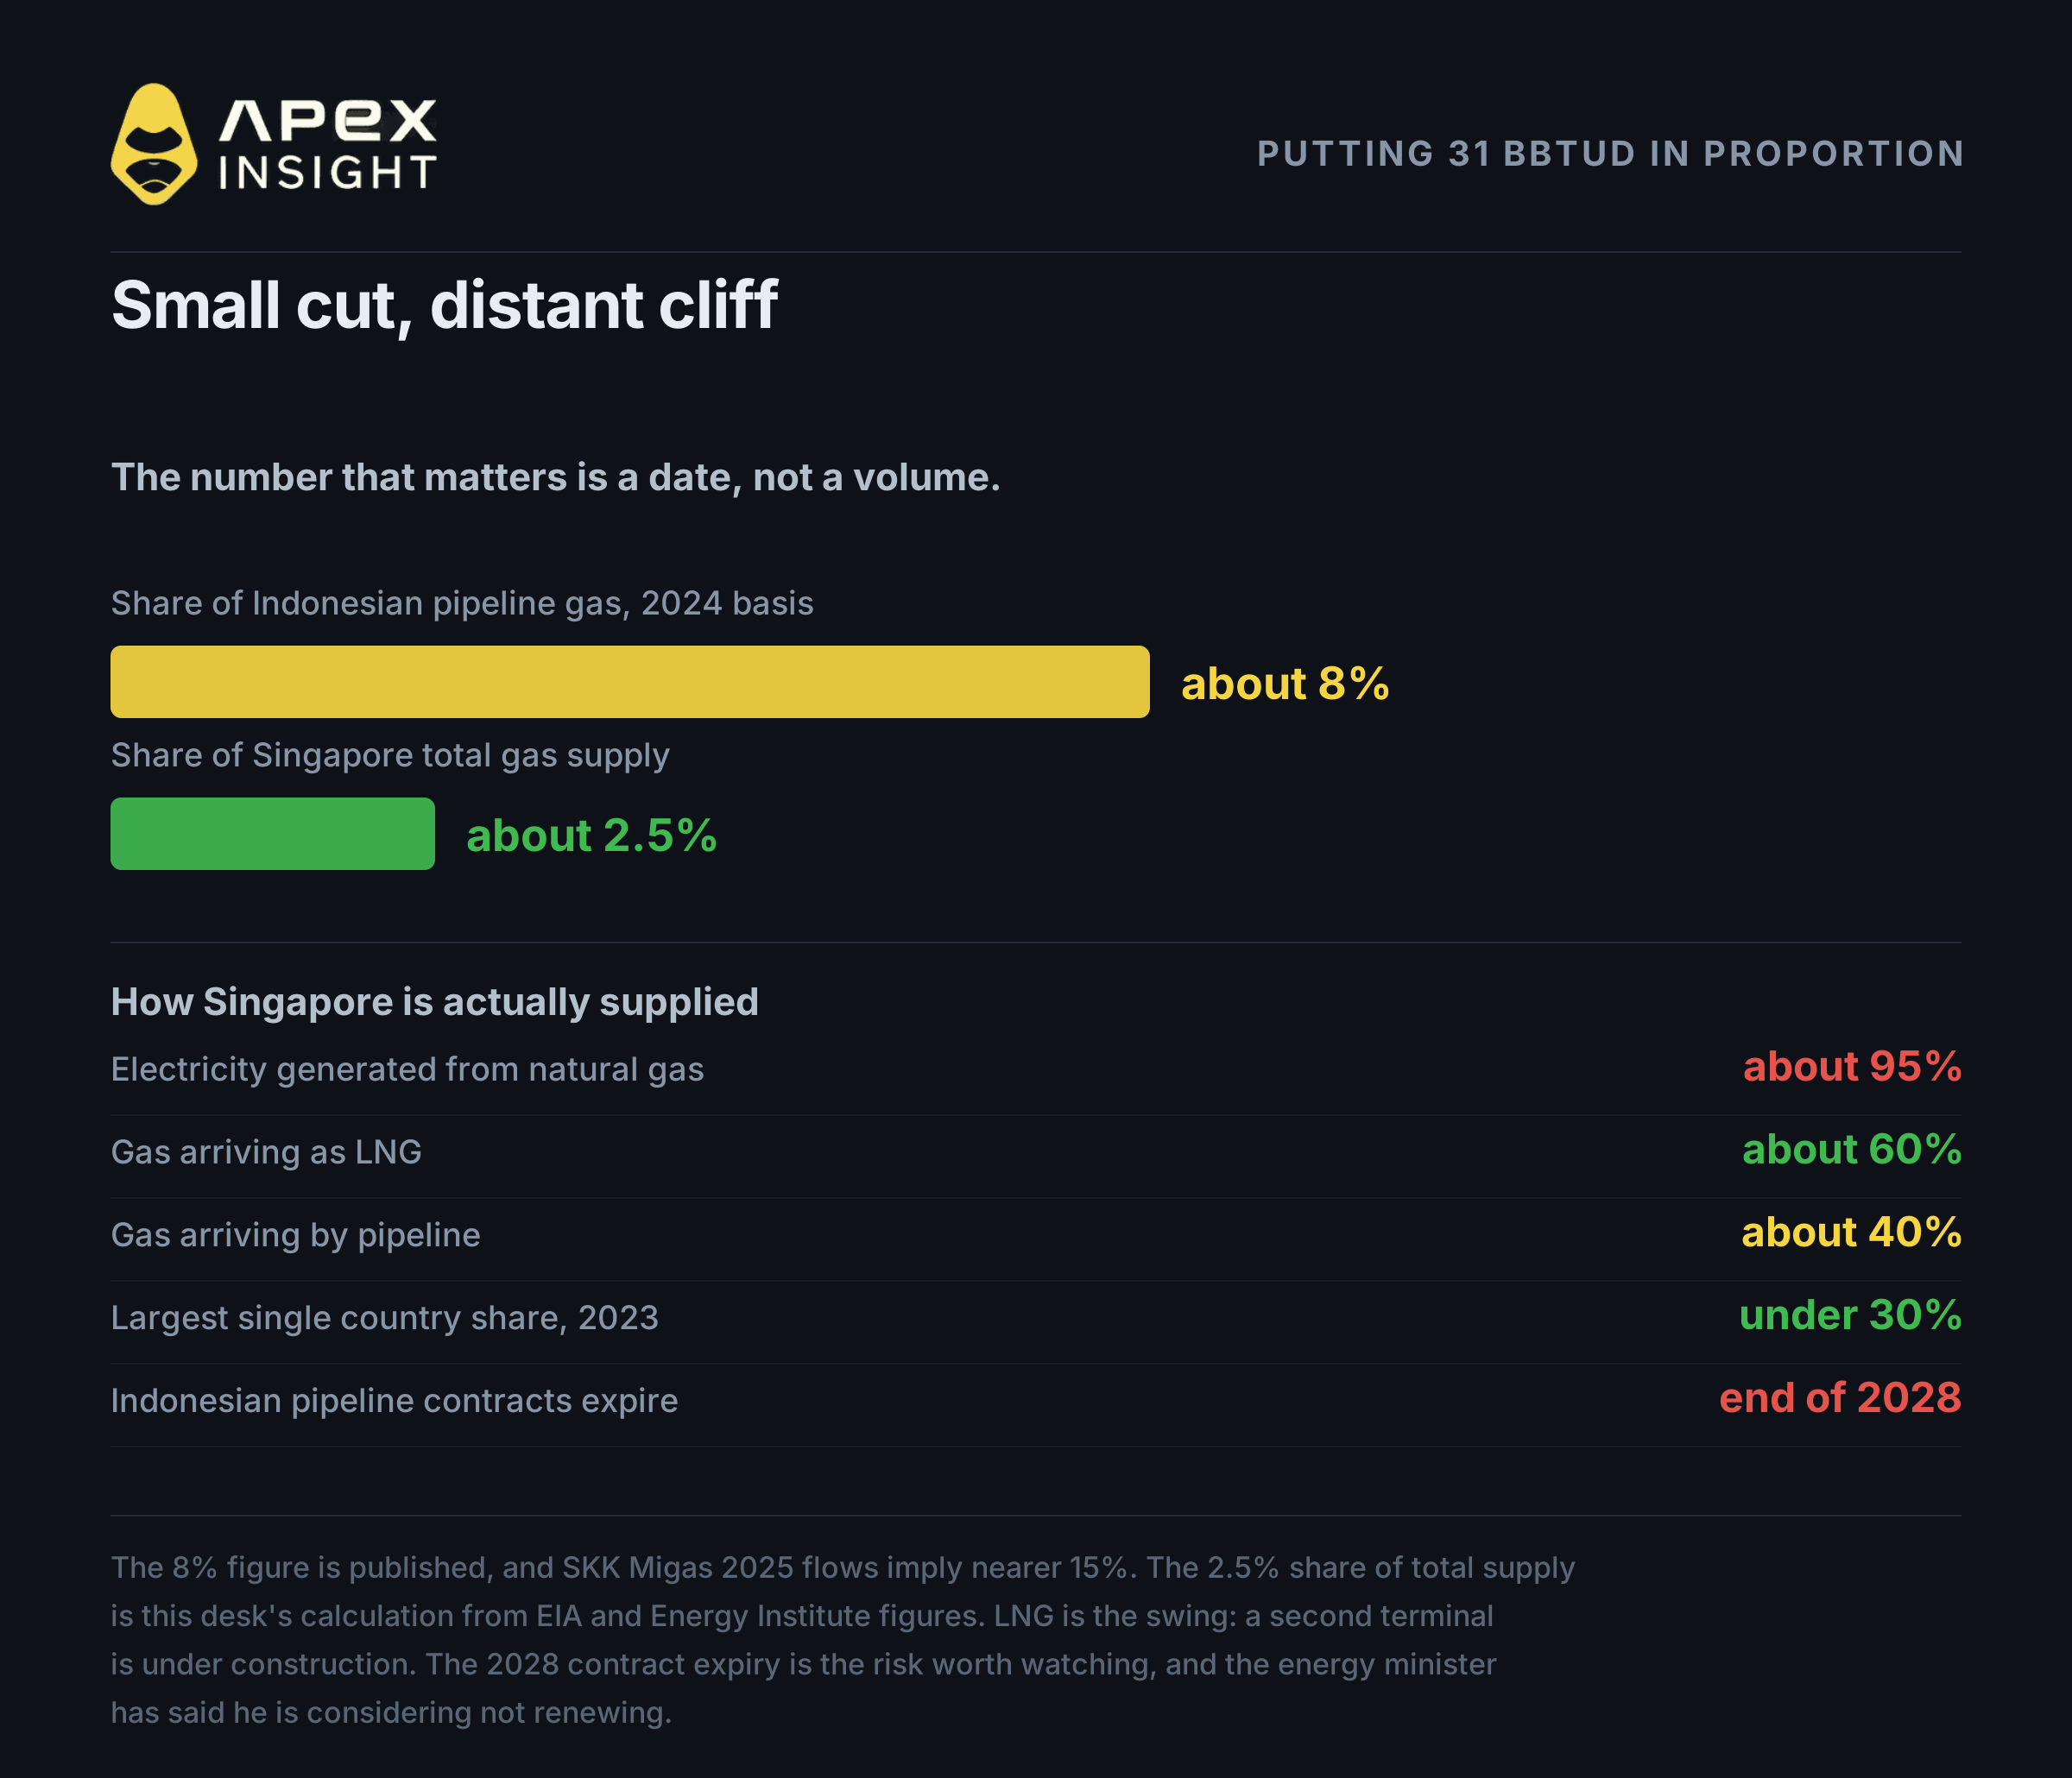
3. Lo pequeño que es realmente 31 BBTUD
La escala convierte un titular inquietante en un hecho operable, y este se reduce al analizarlo.
Según datos de la EIA, Indonesia canalizó unos 4.110 millones de metros cúbicos de gas a Singapur en 2024, lo que sitúa el recorte en torno al 8% de ese flujo. SKK Migas situó las exportaciones por gasoducto de 2025 más cerca de 200 millones de pies cúbicos diarios, frente a los cuales 31 BBTUD representan aproximadamente un 15%. La respuesta honesta es que el recorte supone entre el 8% y el 15% de lo que Indonesia canaliza actualmente hacia el sur. Frente al consumo total de gas de Singapur, equivale aproximadamente al 2,5%.
Singapur depende mucho del gas: aproximadamente el 95% de su electricidad procede de él. Pero el suministro está diversificado. Cerca del 40% llega por gasoducto desde Indonesia y Malasia, y el resto como GNL. El riesgo real no son 31 BBTUD, sino el calendario: los contratos de gasoducto de Singapur con Indonesia vencen a finales de 2028, y Bahlil ha dicho abiertamente que considera no renovarlos.
Las tarifas domésticas se fijan a partir de los precios del gas de los dos meses y medio iniciales del trimestre anterior, por lo que un recorte del 24 de octubre no podría reflejarse en una factura antes del primer trimestre de 2027. En cualquier caso, con un 2,5% del suministro, el efecto sería reducido.
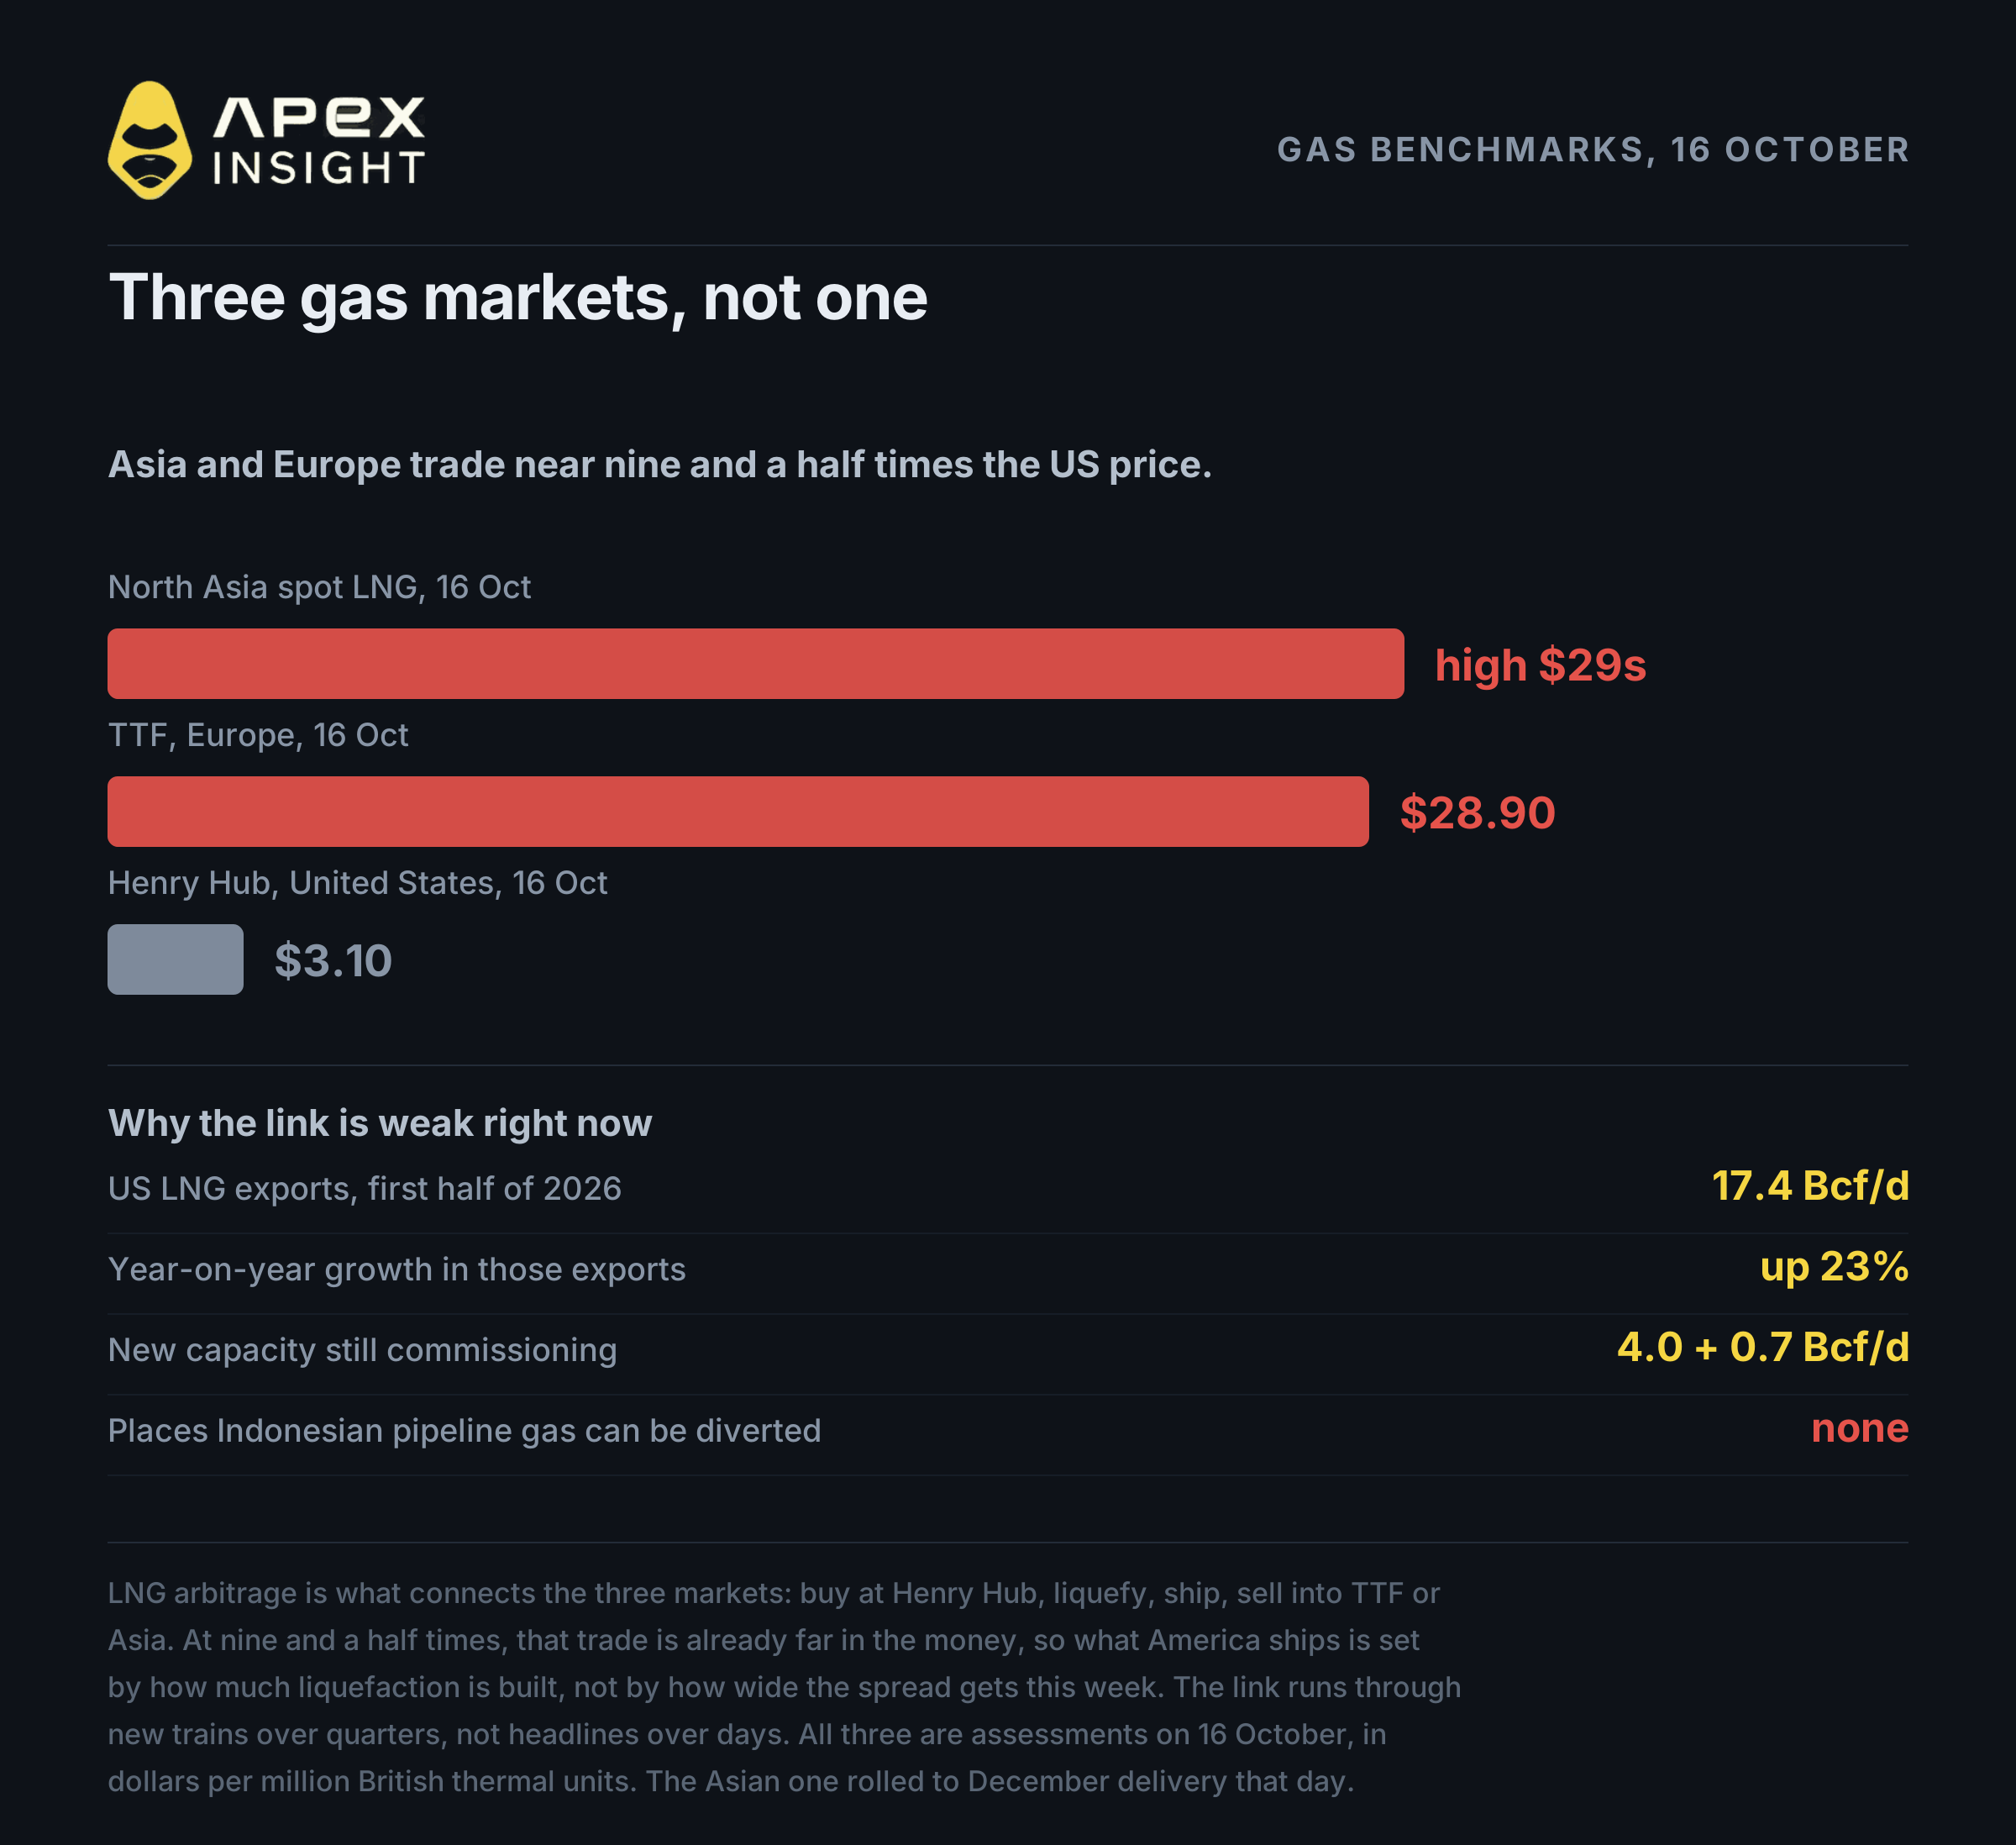
4. No existe «el precio del gas»
El gas natural no es un mercado mundial único. Son tres mercados regionales que comparten nombre: Henry Hub en Estados Unidos, TTF en Europa y el GNL spot del norte de Asia.
Referencia | Región | Valoración, 16 de octubre |
|---|---|---|
Henry Hub | Estados Unidos | unos 3,10 dólares |
TTF | Europa | unos 28,90 dólares |
GNL spot del norte de Asia | Asia | finales de los 29 dólares |
Asia y Europa cotizaban a unas nueve veces y media el precio estadounidense, y al cierre estadounidense del viernes la diferencia se acercaba a doce veces. Esa brecha demuestra que son mercados separados.
El vínculo entre ellos es el arbitraje de GNL. Un exportador estadounidense compra gas en Henry Hub, paga por licuarlo y transportarlo, y lo vende en Europa o Asia. Cuando la diferencia supera esos costes, los cargamentos navegan y los mercados se influyen mutuamente.
Pero cuando el arbitraje ya es enormemente rentable, todos los cargamentos que pueden licuarse físicamente ya están contratados y navegando. Las exportaciones estadounidenses de GNL promediaron 17.400 millones de pies cúbicos diarios en el primer semestre de 2026, un 23% más interanual. A corto plazo, la cantidad enviada depende de la capacidad de licuefacción construida y puesta en marcha, no de que la diferencia se amplíe durante una semana.
El ejemplo contrario fue junio de 2022. Cuando un incendio cerró la terminal Freeport LNG, Henry Hub cayó dos dígitos en una sola sesión porque desaparecieron de la noche a la mañana unos 2.000 millones de pies cúbicos diarios de demanda de exportación. Es un acontecimiento de capacidad, no de diferencial: son los gasoductos los que transmiten el movimiento, no la señal de precio.
El gas indonesio por gasoducto tiene aún menos flexibilidad: no puede desviarse a otro lugar porque el gasoducto solo llega a Singapur.
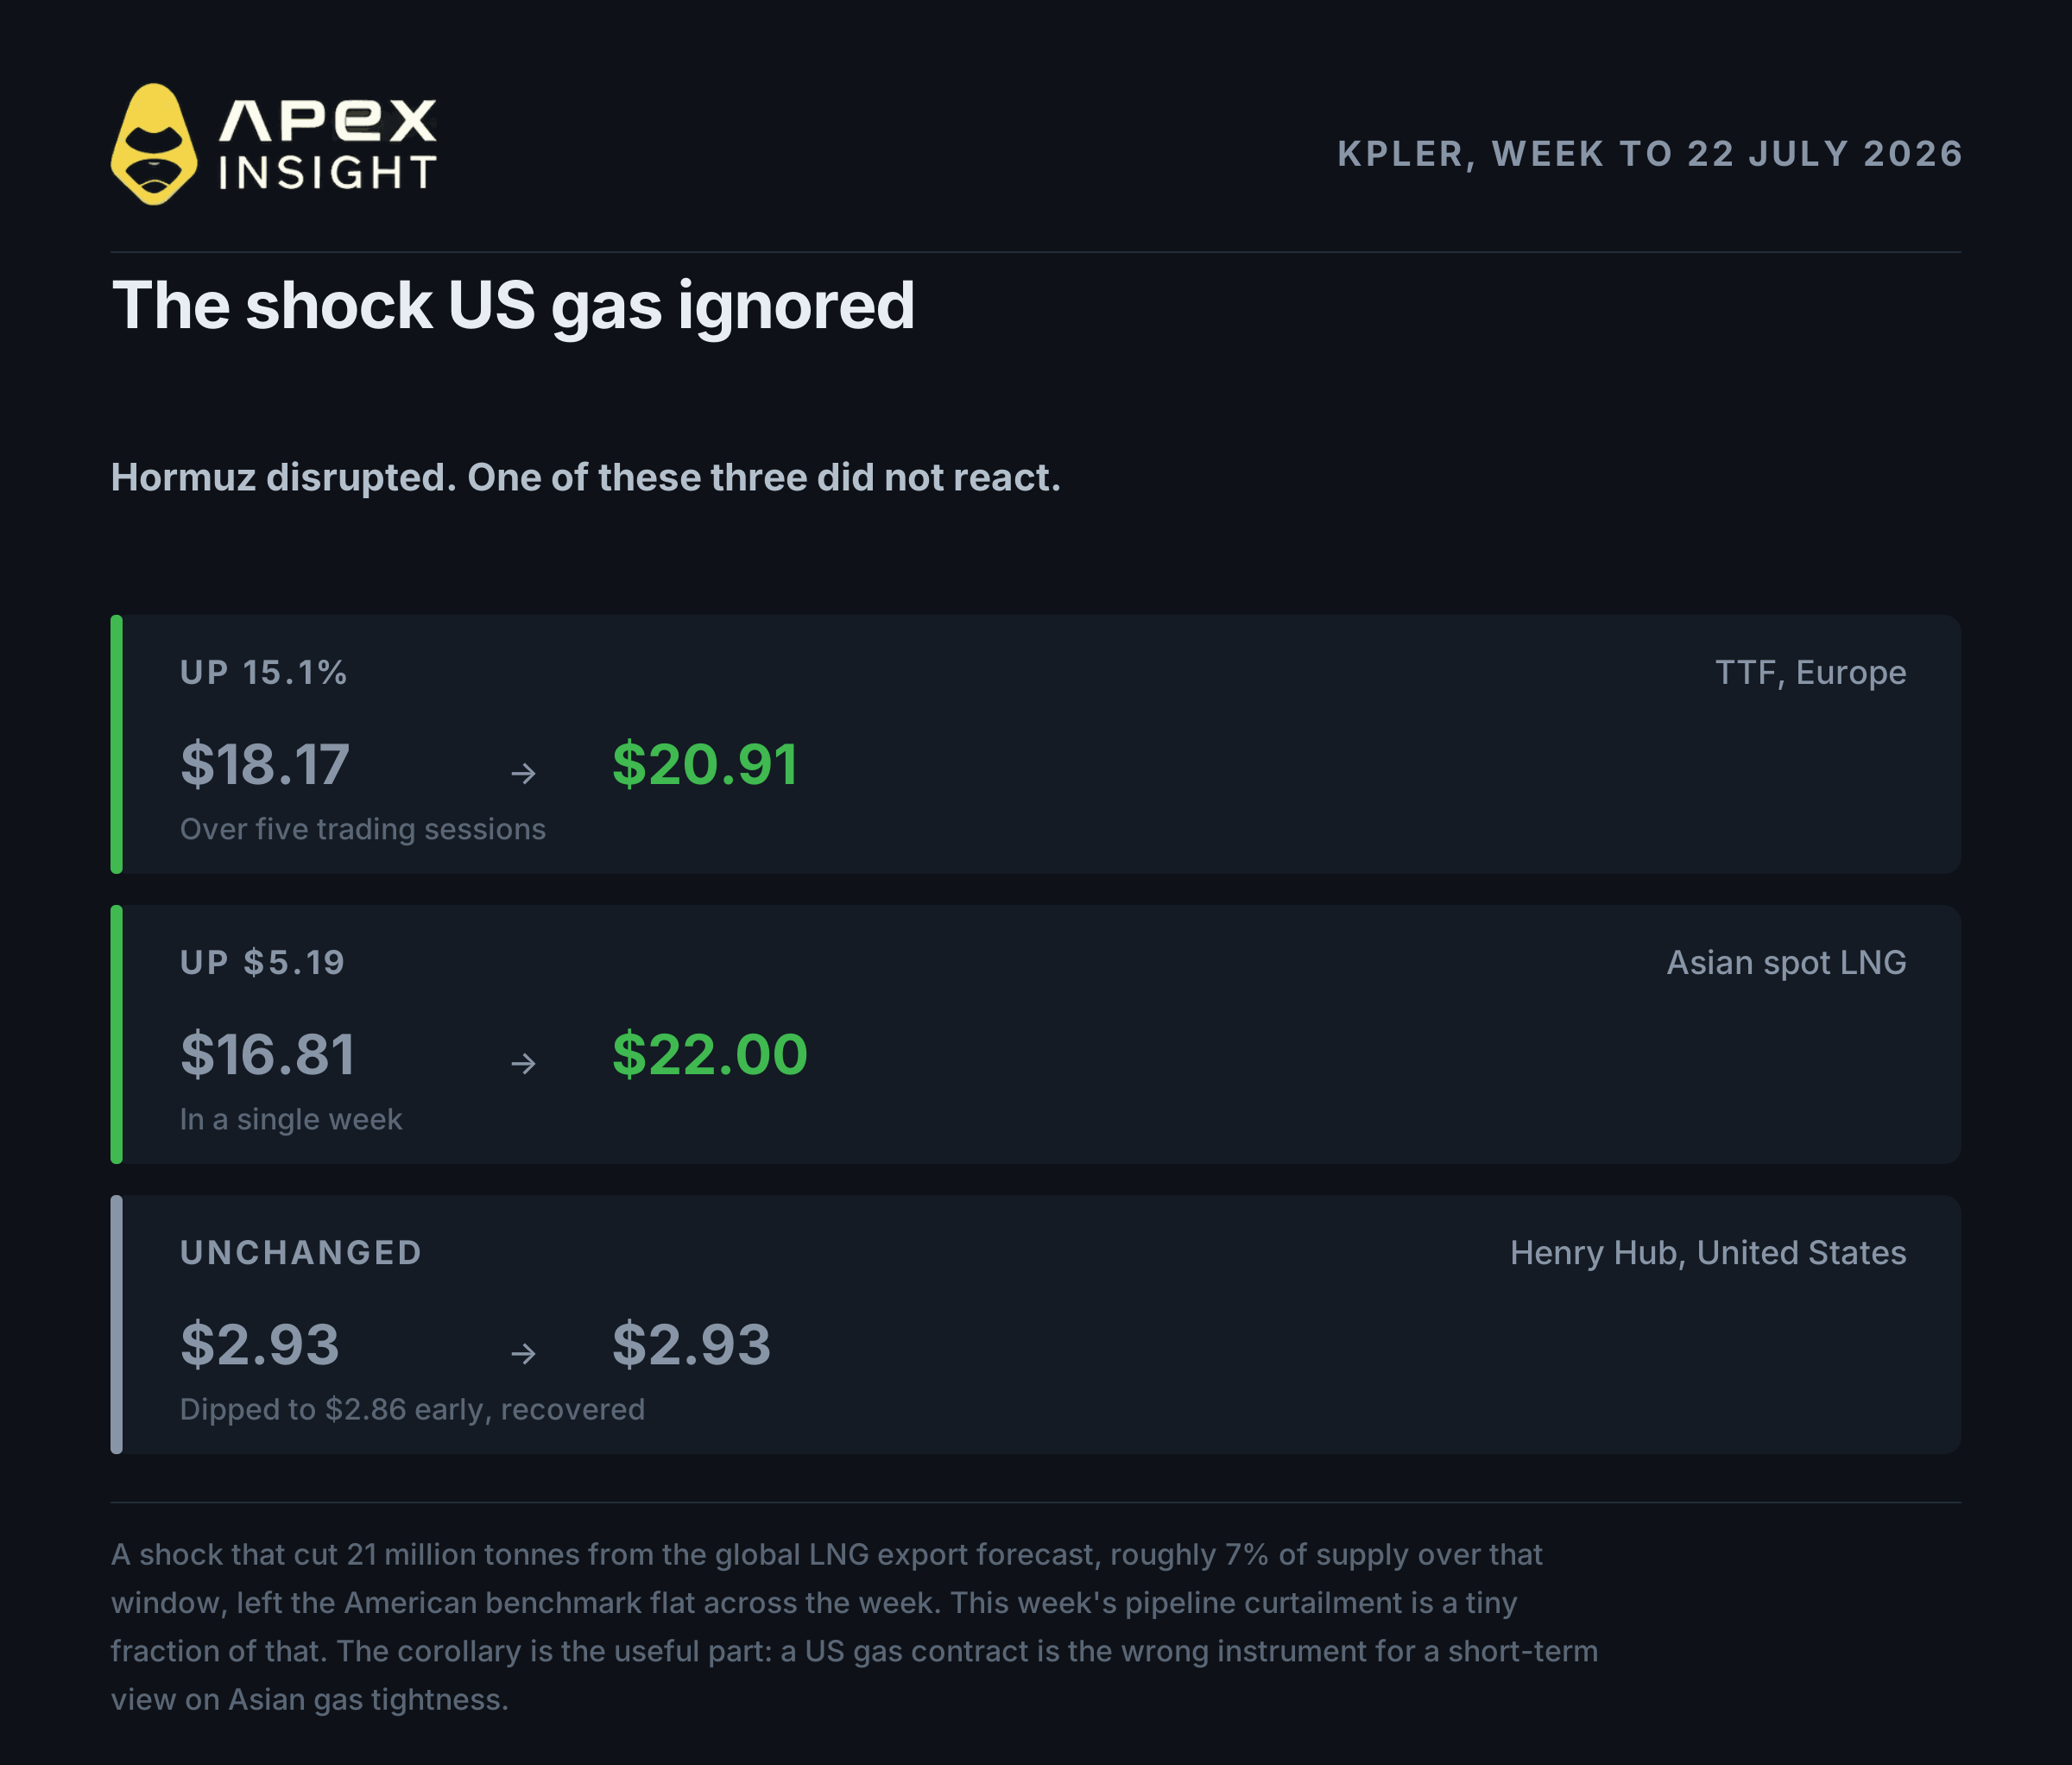
5. El precedente que demuestra el caso
En julio se produjo una prueba mucho mayor. Cuando se reanudaron las hostilidades entre Estados Unidos e Irán y se interrumpió el estrecho de Ormuz, una gran parte del suministro mundial de GNL quedó amenazada.
Referencia | Semana hasta el 22 de julio de 2026 |
|---|---|
TTF | 18,17 a 20,91 dólares, +15,1% |
GNL spot asiático | 16,81 a 22,00 dólares |
Henry Hub | 2,93 dólares, sin cambios semanales |
Europa subió un 15,1% y Asia más de cinco dólares. La referencia estadounidense terminó donde había empezado. Un recorte de 31 BBTUD en el Sudeste Asiático es una fracción diminuta de aquel shock; lo más coherente es que nunca fuera a reflejarse en un contrato estadounidense.
La conclusión también funciona al revés: para obtener exposición a una tensión de corto plazo en el gas asiático, un contrato de gas estadounidense es el instrumento equivocado.
6. Qué mueve realmente el gas estadounidense y qué viene después
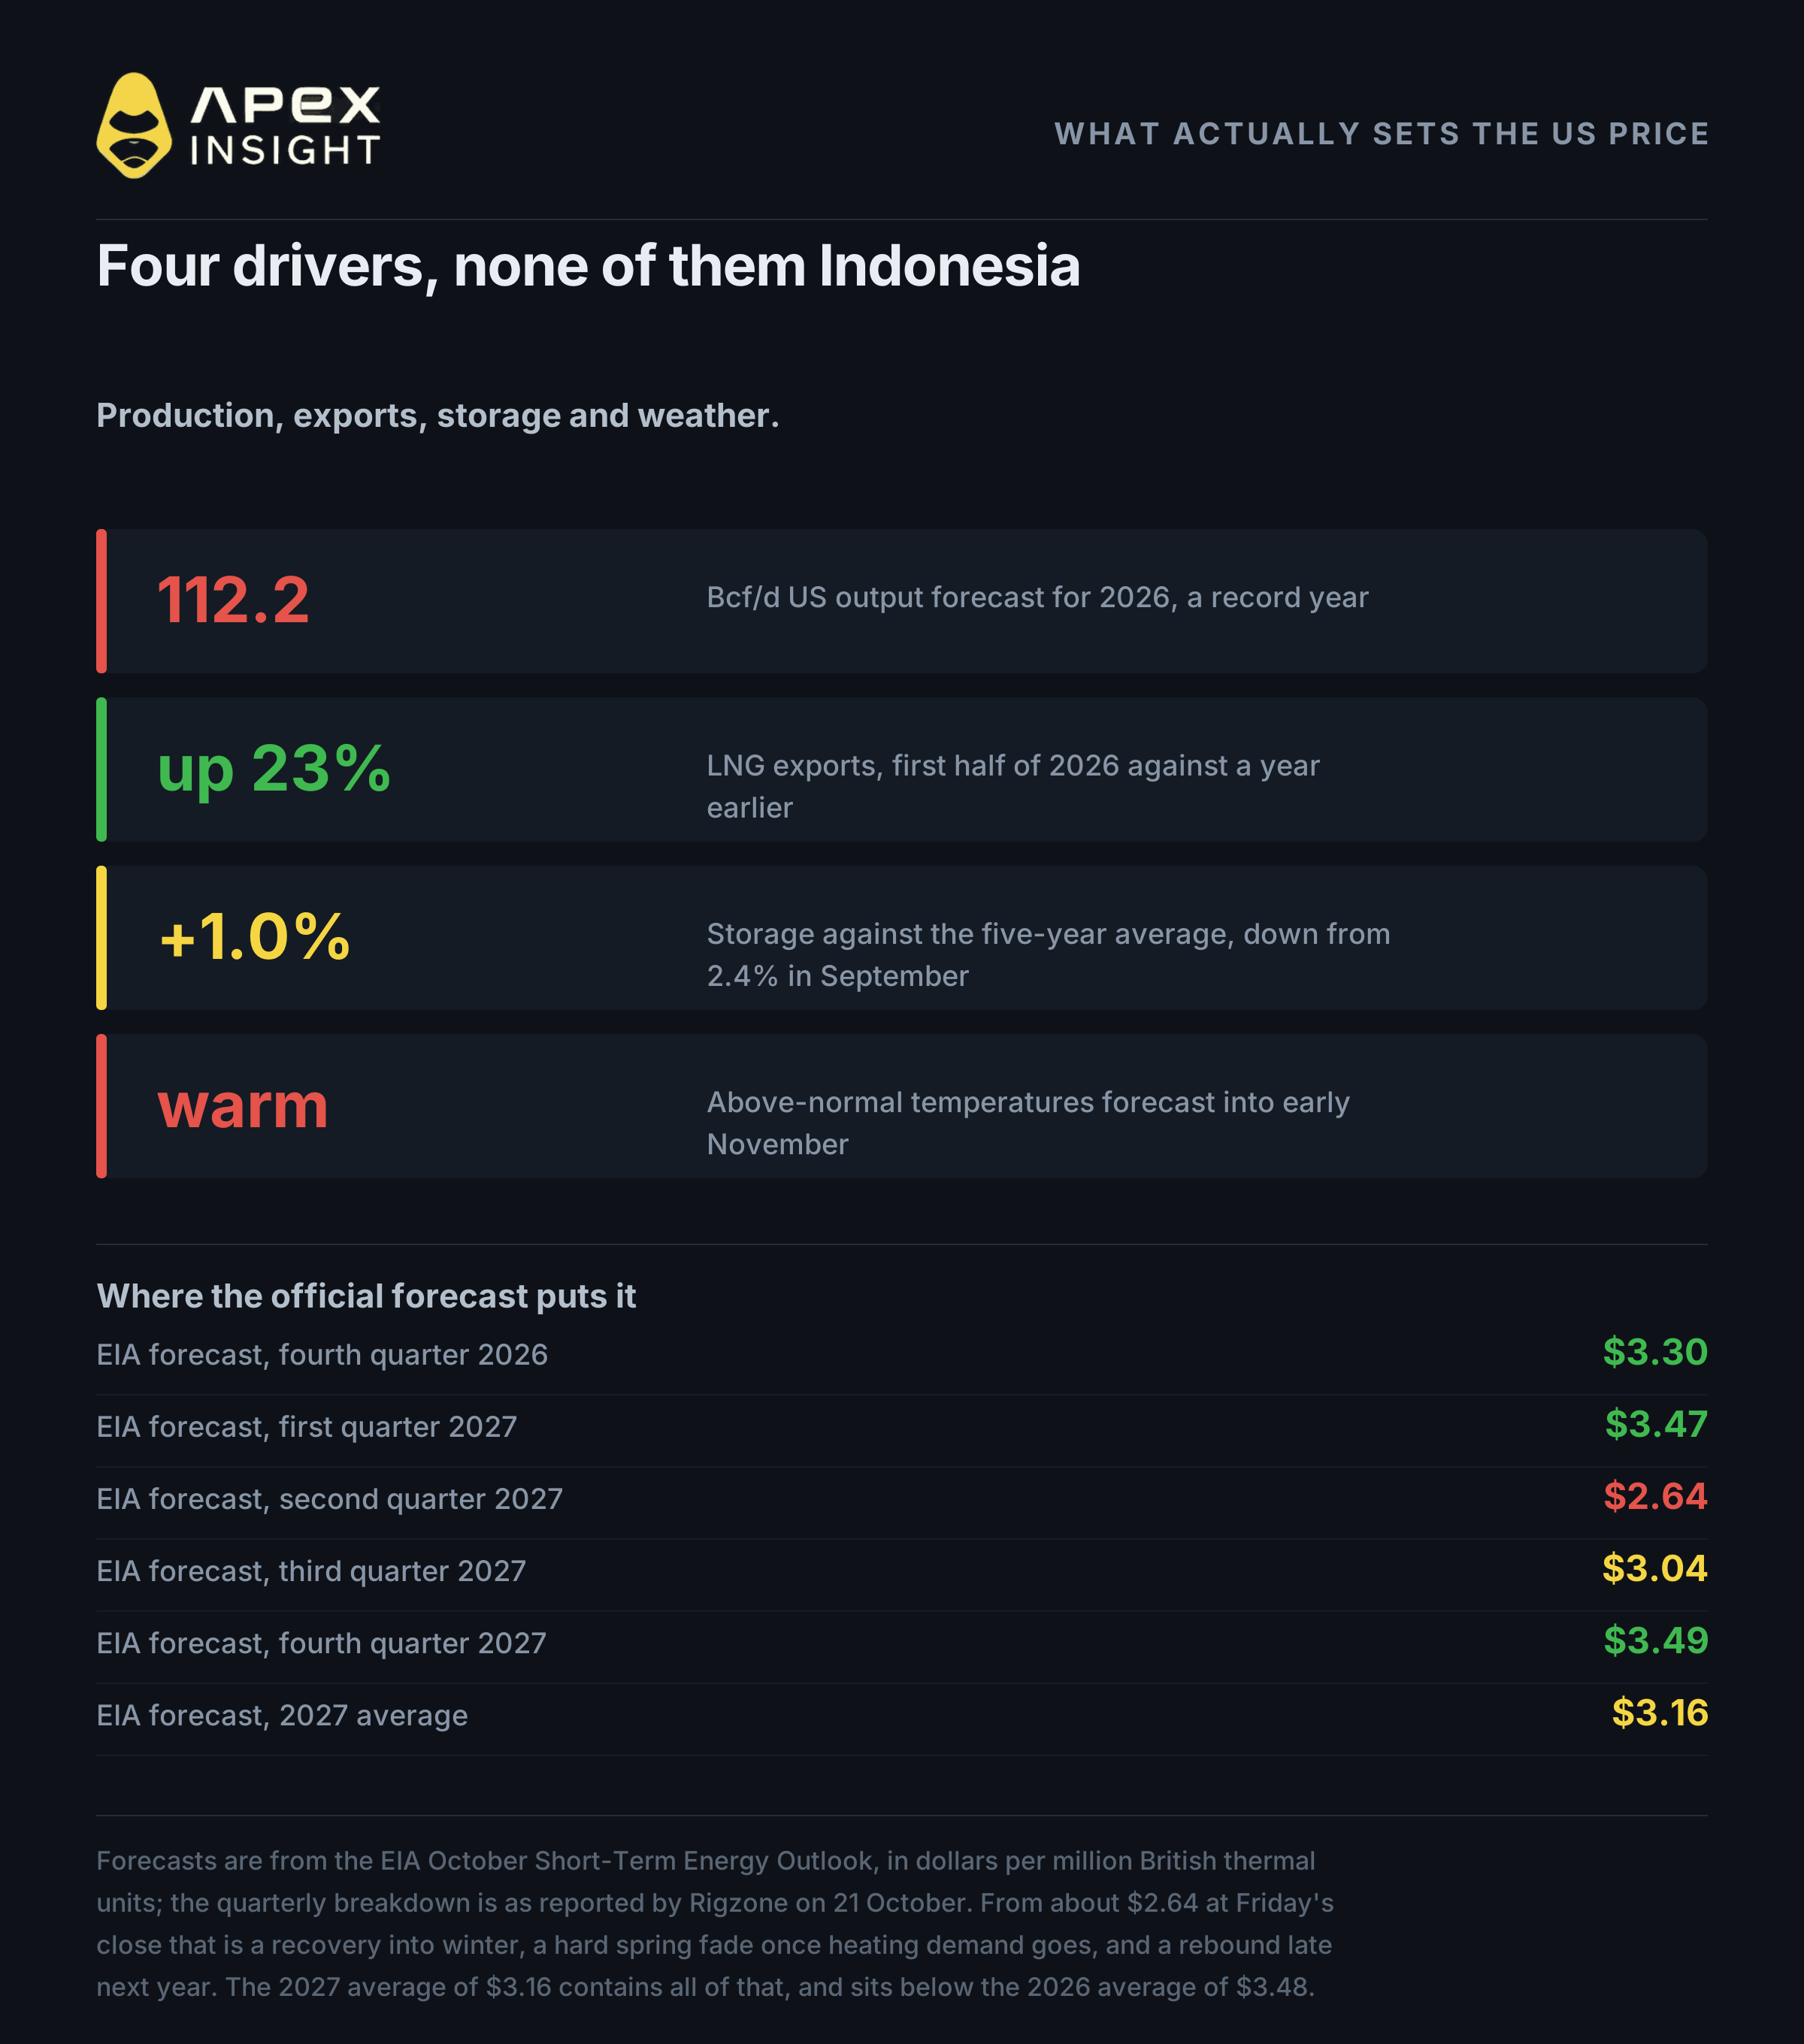
Si no es Indonesia, ¿qué lo mueve? Cuatro factores; en las próximas semanas, el clima será el más importante.
Producción, el ancla bajista. La producción estadounidense apunta a un año récord, aproximadamente un 4% por encima de 2025. La EIA prevé 112.200 millones de pies cúbicos diarios en 2026 y 116.100 millones en 2027.
Exportaciones de GNL, el contrapeso alcista. Golden Pass comenzó a exportar en abril y continúa aumentando su actividad; Corpus Christi Stage 3 alcanzó una finalización sustancial en agosto y Plaquemines exporta a plena capacidad. Las exportaciones promediaron 17.400 millones de pies cúbicos diarios durante el primer semestre y la EIA espera 18.700 millones en el primer semestre siguiente. El crecimiento previsto es menor, por lo que la fuerza alcista es real, pero se desacelera.
Almacenamiento, cómodo pero ajustándose. Las reservas aumentaron en 77.000 millones de pies cúbicos en la semana hasta el 16 de octubre, hasta unos 3.644.000 millones, aproximadamente un 1% por encima de la media quinquenal. El excedente se redujo desde cerca del 2,4% a finales de septiembre.
Clima, el factor que fija ahora el precio. Las previsiones de temperaturas superiores a lo normal en el Medio Oeste y el Este hasta comienzos de noviembre están reduciendo la demanda de calefacción justo cuando el mercado suele comenzar a valorar el invierno.
La previsión de octubre de la EIA sitúa Henry Hub en una media de 3,16 dólares durante 2027, por debajo de los 3,48 dólares de 2026. El recorrido trimestral prevé 3,30 dólares en el cuarto trimestre de 2026, 3,47 dólares en el primero de 2027, una caída a 2,64 dólares en el segundo trimestre y una recuperación hasta 3,49 dólares en el cuarto.
Opera los mercados de este artículo
Todo lo tratado aquí puede operarse en ApeX Omni como perpetuo TradFi, liquidado en USDT, con un apalancamiento de hasta 50x, en largo o en corto y sin KYC.
El contrato central es:
NATGASUSDT, gas natural
Opera gas natural en ApeX Omni
Posiciones largas o cortas en gas con garantía en USDT. Hasta 50x, sin KYC y sin comisiones de gas.
El contrato de ApeX rondaba los 3,06 dólares el 24 de octubre, un 1,9% menos en 24 horas, mientras que el primer mes de NYMEX cerró cerca de 2,64 dólares, un 6% menos. Ambos datos son correctos: hacen referencia a meses contractuales distintos. Además, un perpetuo TradFi sigue cotizando durante el fin de semana cuando el mercado de futuros subyacente está cerrado y el volumen es reducido. No compare directamente ambas series.
Para una visión más amplia de la energía, también están disponibles CLUSDT, crudo WTI; BZUSDT, crudo Brent; USOUSDT, United States Oil Fund; y XAUUSDT, oro.
Race to the Top 50 está activo
ApeX organiza una competición de trading con un fondo de premios de hasta 10.000 USDT, repartido entre los 50 primeros de la clasificación.
Las reglas completas, el periodo de campaña, el sistema de puntuación y la tabla íntegra de premios están en el anuncio de Race to the Top 50.
Operar contratos perpetuos implica un alto nivel de riesgo y puede provocar la pérdida total de la posición. El apalancamiento aumenta tanto las ganancias como las pérdidas. Los precios de las materias primas se mueven por el clima, las políticas y acontecimientos militares inesperados. Nada de este artículo constituye asesoramiento financiero. Investigue por su cuenta y nunca arriesgue más de lo que pueda permitirse perder.
Si necesita ayuda, contacte con nuestro equipo en Discord.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Los precios de referencia de este artículo son cifras publicadas con las fechas indicadas y no representan todos el mismo tipo de dato. Ningún elemento de este artículo constituye asesoramiento financiero. Los contratos TradFi de ApeX se liquidan frente a un índice y deben distinguirse de los futuros subyacentes.