




Le pétrole est en guerre depuis la majeure partie de 2026, et le marché passe ces derniers mois à débattre d’un chiffre : quelle part du prix vient de la peur plutôt que des barils ?
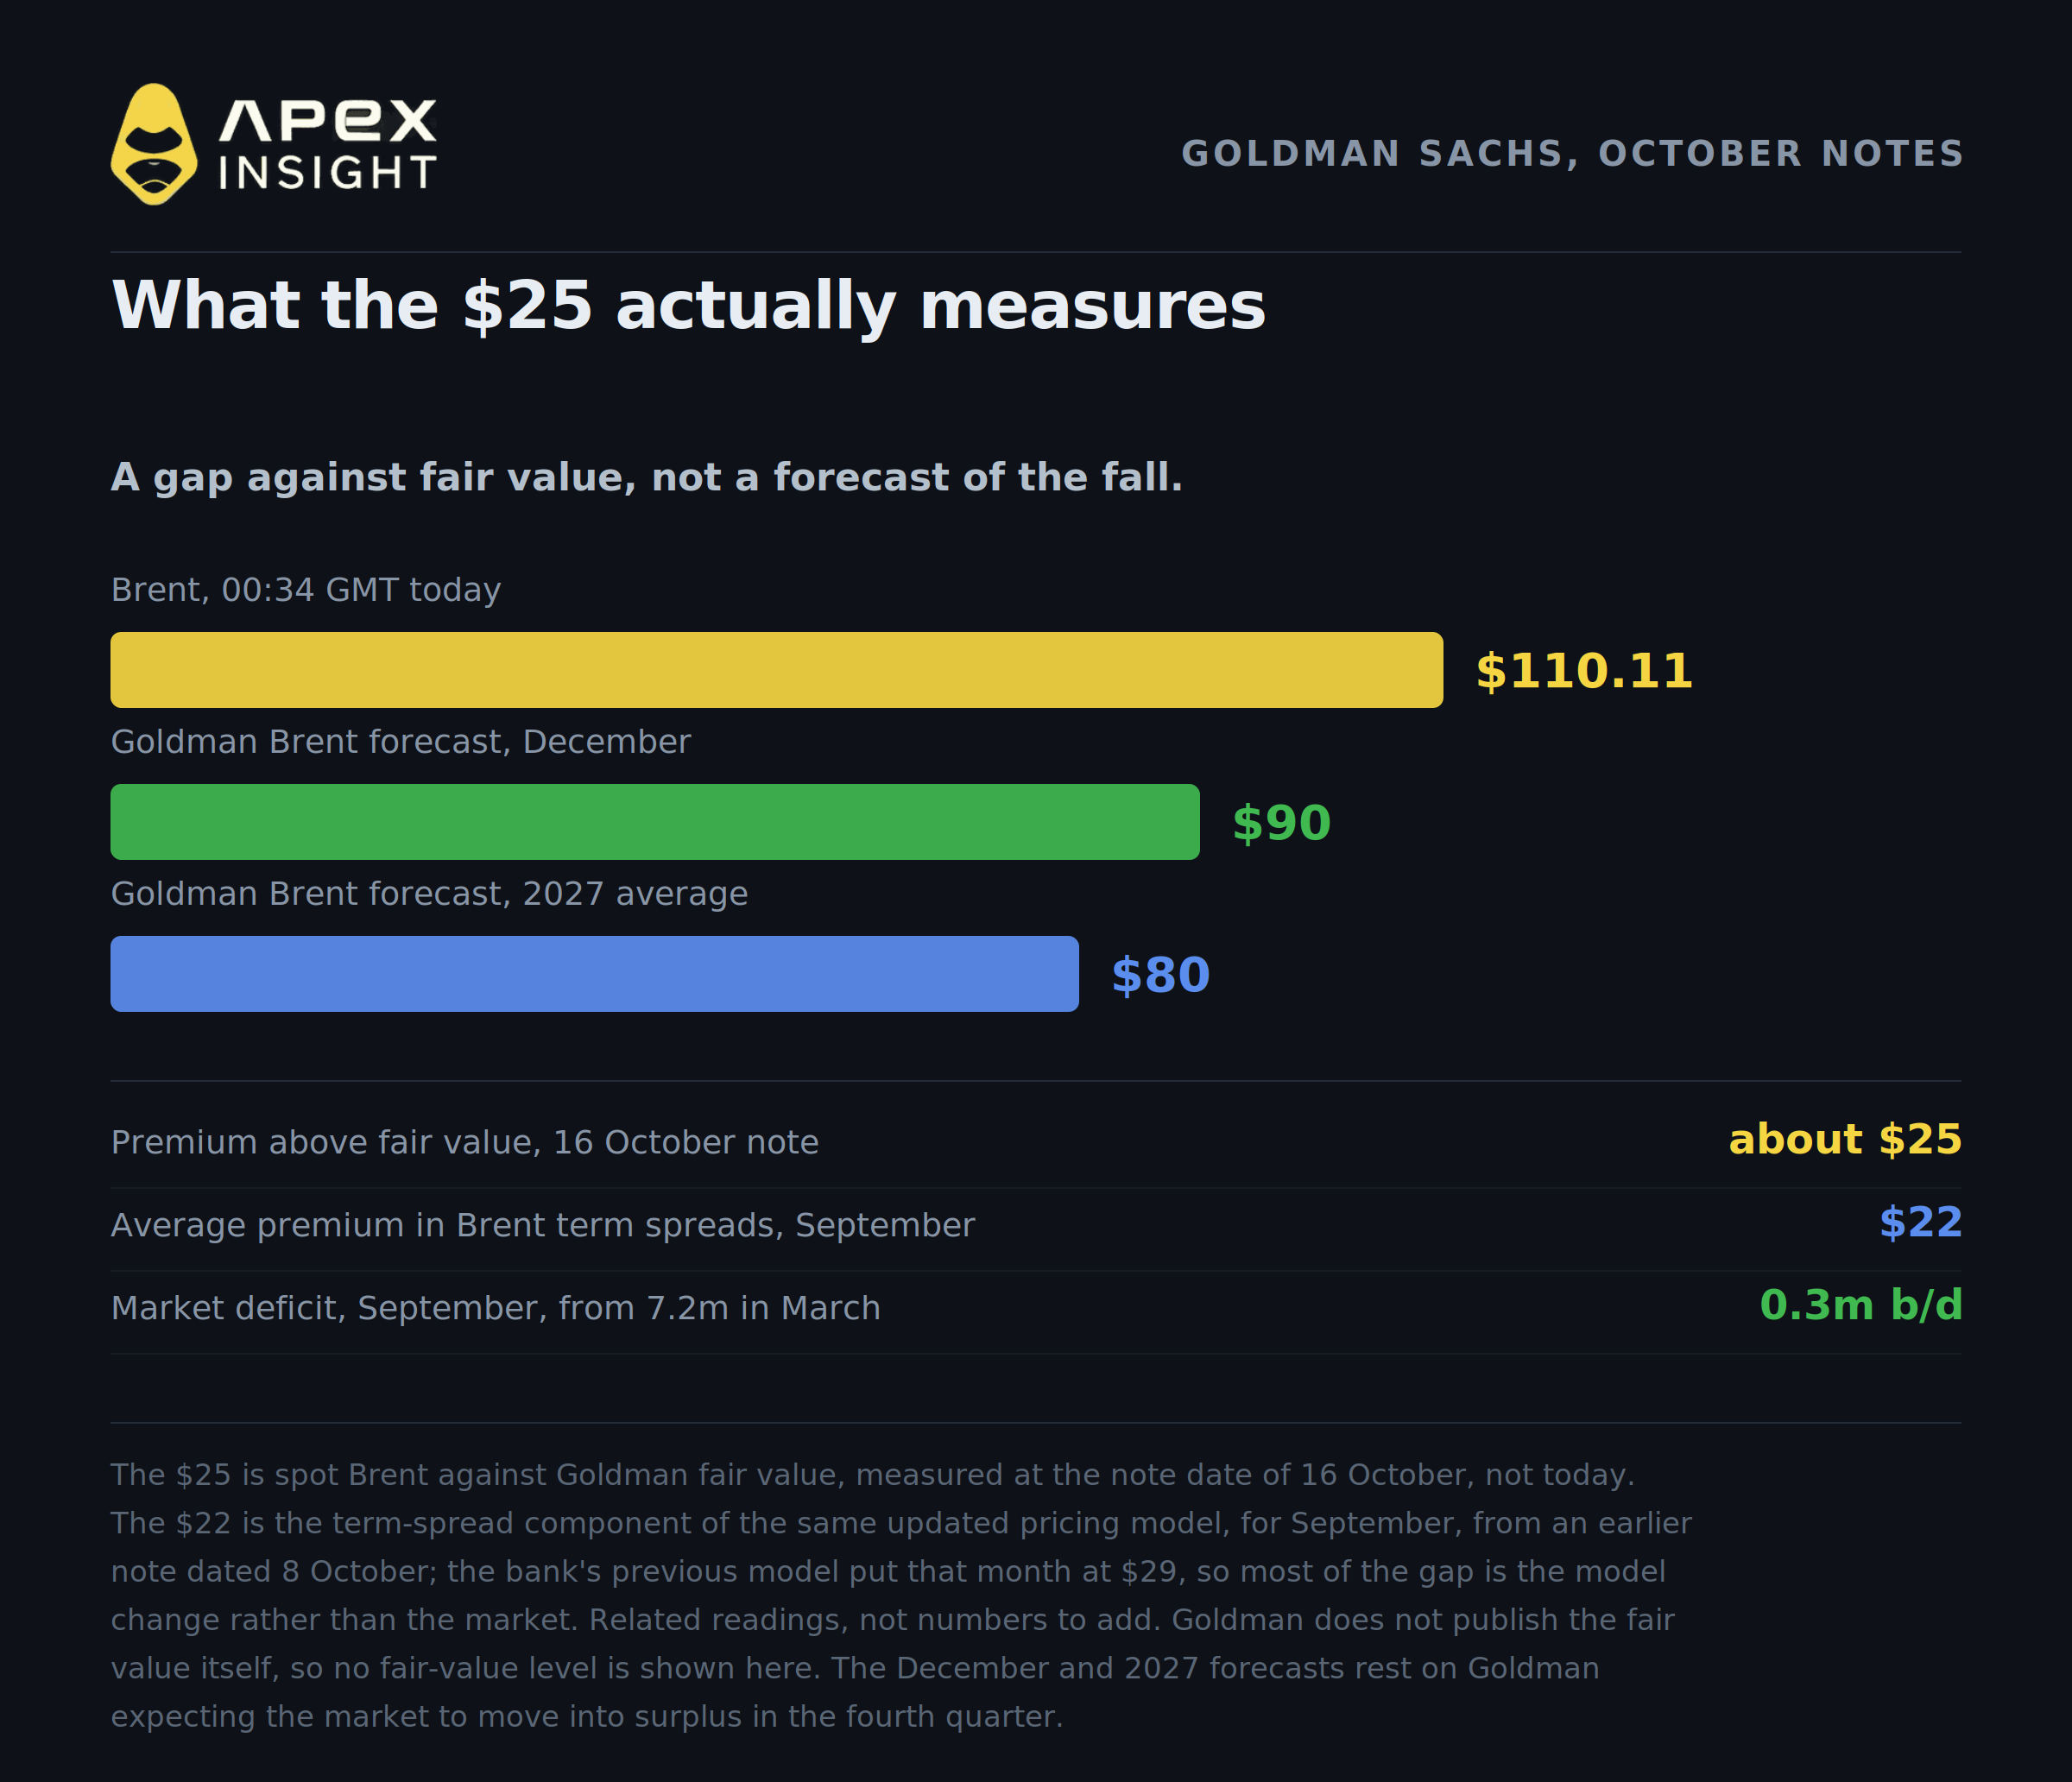
La semaine dernière, une banque a enfin publié un chiffre. Dans une note datée du 16 octobre, Goldman Sachs a estimé que le Brent spot intégrait une prime de risque de près de 25 $ par baril au-dessus de son estimation de la juste valeur. La même note a relevé la prévision de Goldman pour le Brent en décembre à 90 $, contre 85 $, et fixé celle de 2027 à 80 $.
Le Brent s’établissait à 110,11 $ et le WTI à 98,12 $ à 00 h 34 GMT ce matin, puis le Brent a continué à monter au cours de la séance, dépassant 112 $ en milieu de matinée après de nouvelles attaques en Arabie saoudite. Si Goldman a raison, près d’un quart du baril que vous voyez est valorisé en fonction d’événements qui ne se sont pas encore produits.
Voici cinq éléments à comprendre avant de décider si cette prime survivra à l’hiver.
1. Les 25 $ représentent un écart, pas une prévision, et un second chiffre est souvent confondu avec celui-ci
Les 25 $ de Goldman correspondent à la distance entre le prix spot du Brent et le modèle de juste valeur de la banque. Il s’agit d’une mesure de divergence, et non d’une prévision selon laquelle 25 $ seraient sur le point de disparaître.
La recherche est dirigée par Daan Struyven, coresponsable de la recherche mondiale sur les matières premières chez Goldman Sachs. Le raisonnement est que la prime reflète le risque de nouvelles réductions de l’offre et de ponctions sur les stocks si la guerre s’intensifie. Il s’agit d’une assurance contre un avenir plus défavorable, intégrée au prix du baril d’aujourd’hui.
Un second chiffre de Goldman circule, mais il ne désigne pas la même chose. Une note antérieure, datée du 8 octobre, évaluait la prime de risque moyenne intégrée aux écarts de maturité des futures Brent en septembre à 22 $ par baril, soit le deuxième niveau mensuel le plus élevé jamais enregistré, derrière avril de cette année. Ce chiffre provient de la composante d’écart de maturité du modèle de valorisation actualisé de Goldman, et non d’une autre école de pensée ; le modèle précédent de la banque évaluait le même mois à 29 $. Il s’agit donc d’une autre partie du même cadre, mesurée sur une période différente, et l’écart entre 29 $ et 22 $ vient principalement de la modification du modèle, plutôt que du marché. Considérez ces deux chiffres comme des lectures liées, et non comme des montants à additionner.
Ce qui rend les 25 $ intéressants, c’est la prévision qui les accompagne. Décembre est à moins de six semaines et Goldman prévoit un Brent à 90 $. La banque vous dit ainsi qu’elle s’attend à ce que la majeure partie de cette prime se résorbe, et rapidement.
La raison avancée est un équilibre qui se referme. Goldman estime que le déficit du marché s’est réduit à 0,3 million de barils par jour en septembre, contre 7,2 millions en mars, et prévoit que le marché passera en excédent au quatrième trimestre et le restera jusqu’en 2027. Cet excédent prévu est le principal moteur des objectifs de 90 $ et 80 $. Gardez-le à l’esprit, car l’IEA n’est pas du même avis, et ce désaccord constitue l’intégralité du trade.
2. La pénurie se résorbe, mais elle n’est pas résorbée
C’est l’élément qui devrait inquiéter toute personne long sur le pétrole uniquement à cause d’Ormuz, et c’est aussi celui que la plupart des commentaires interprètent mal dans les deux sens.
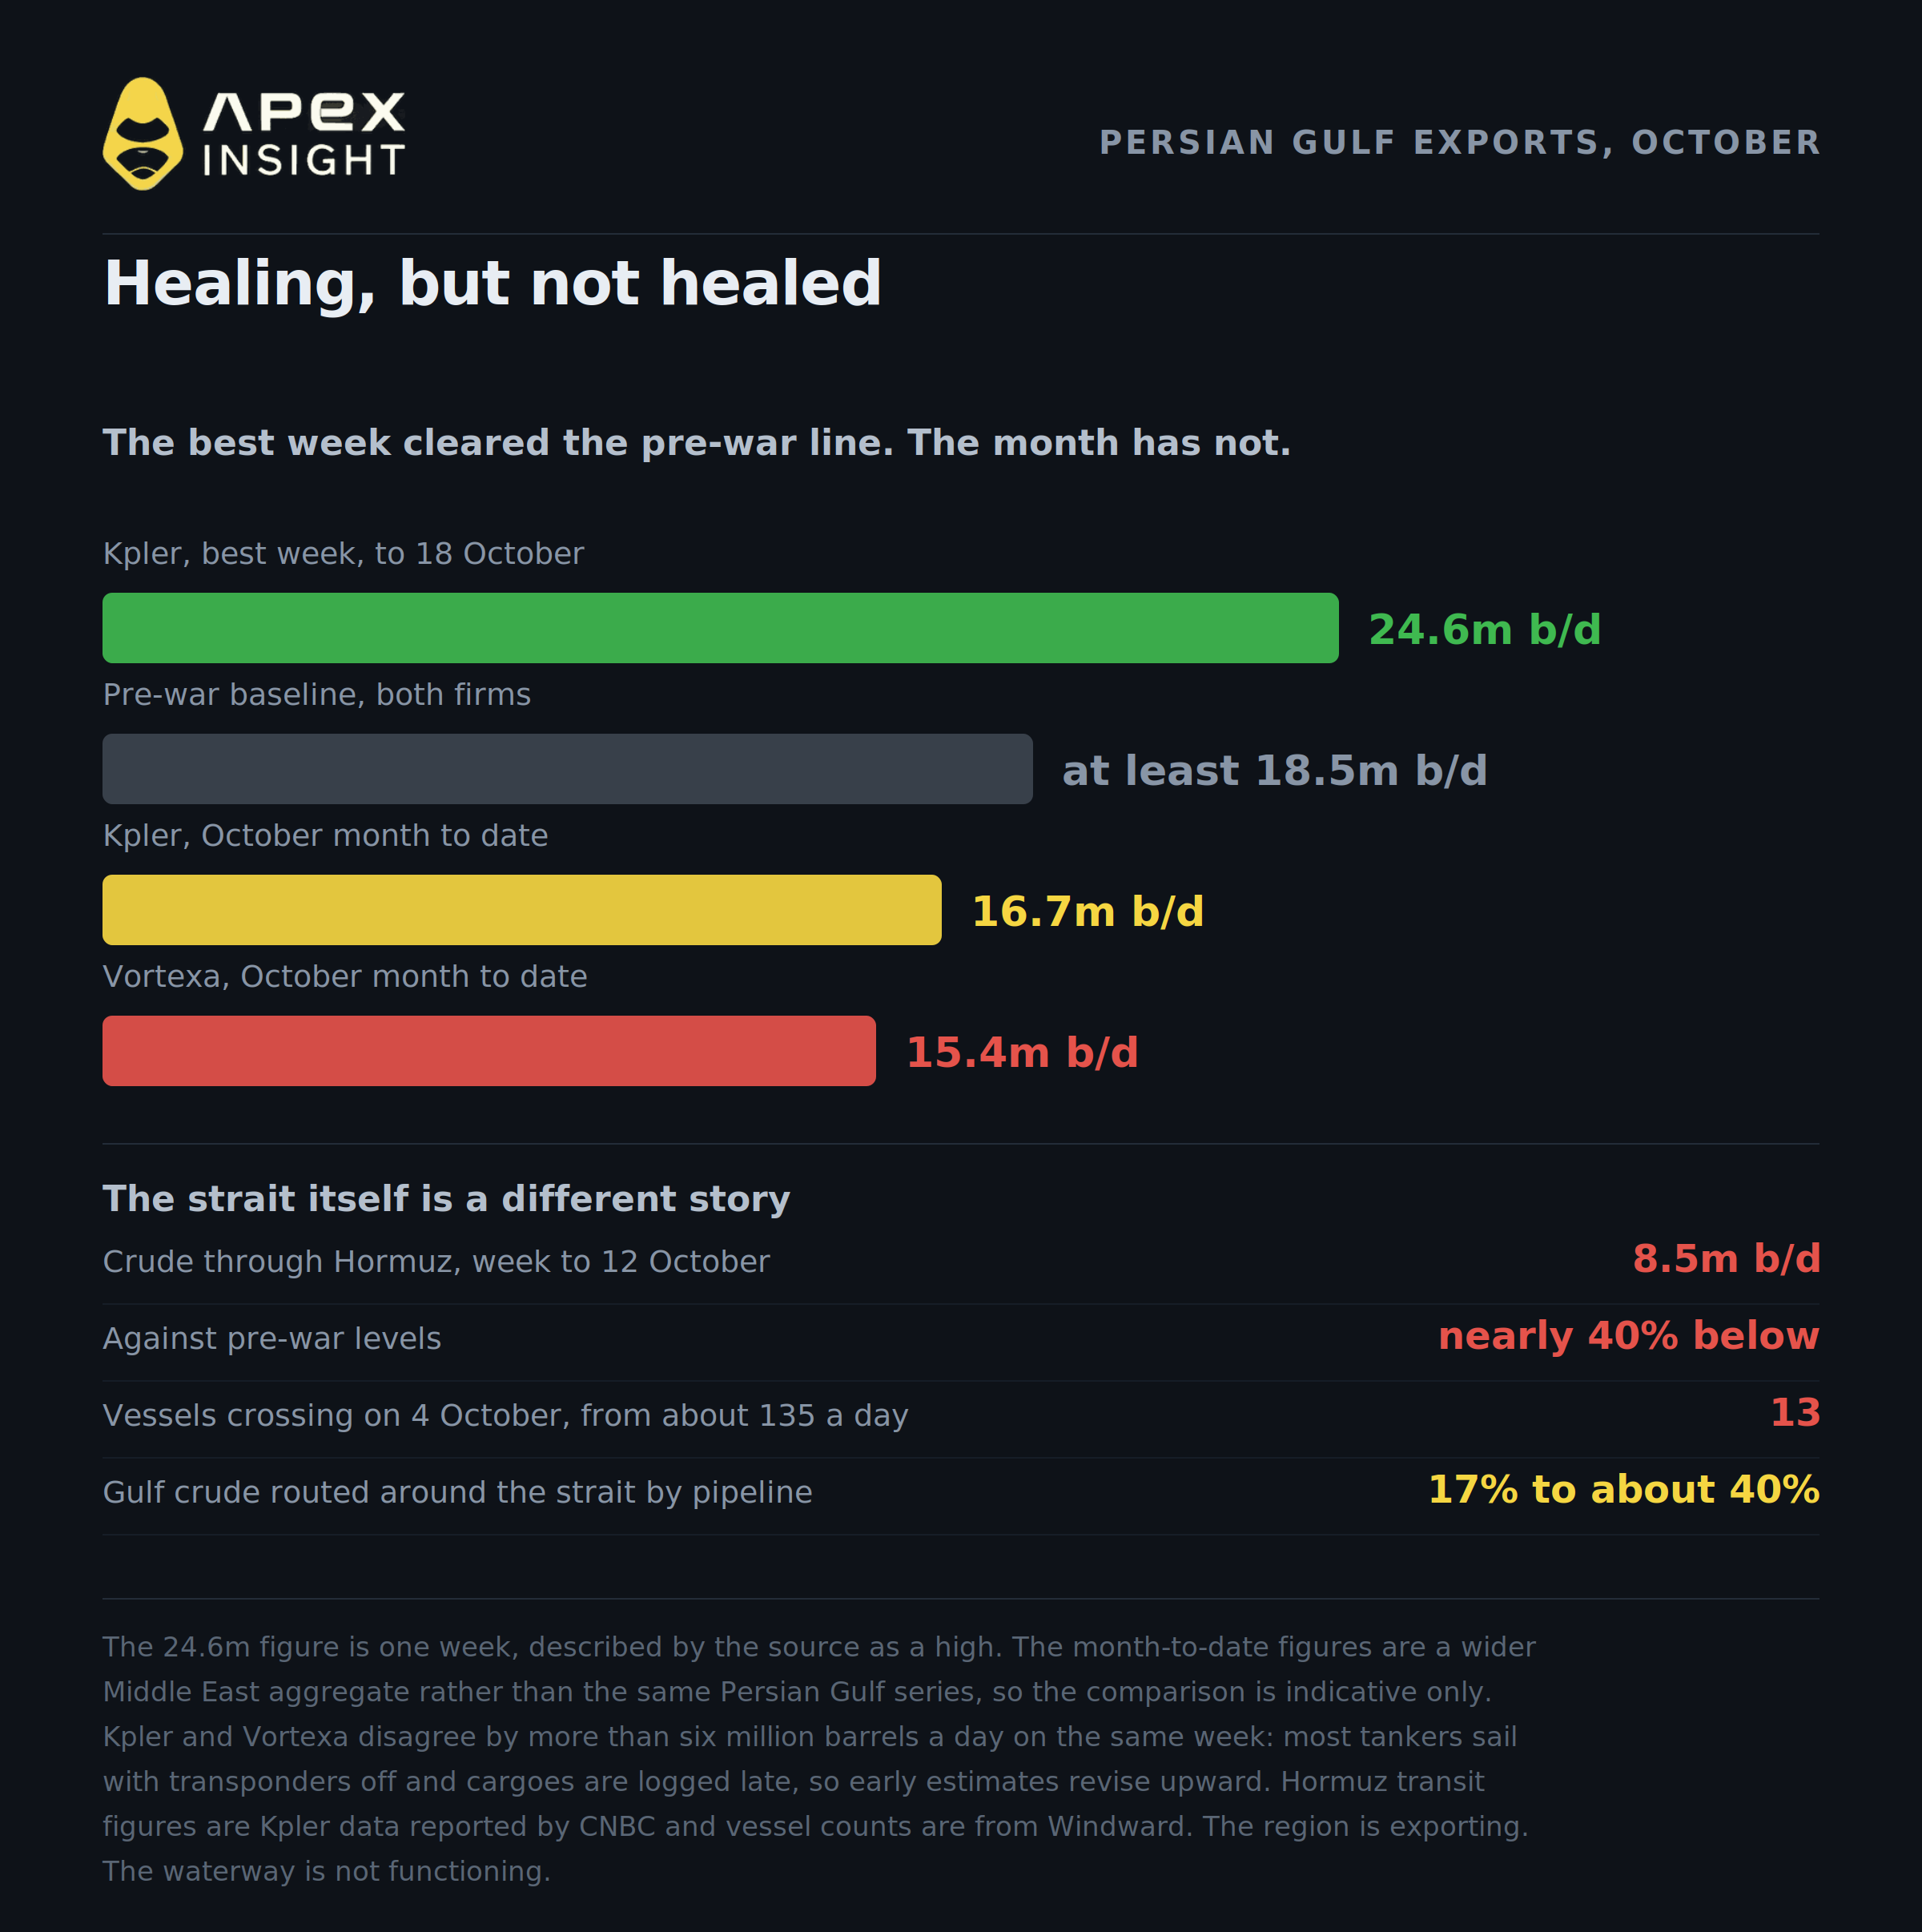
Commençons par la bonne semaine. Au cours des sept jours précédant le 18 octobre, Kpler a évalué les exportations de brut et de condensats du golfe Persique à 24,6 millions de barils par jour, un record hebdomadaire. Vortexa, mesurant les mêmes sept jours, les a évaluées à 18,0 millions. Les deux sociétés situent le niveau de référence d’avant-guerre à au moins 18,5 millions.
Passons maintenant au mois. Selon le même rapport, le mois d’octobre jusqu’à présent s’établit à 16,7 millions de barils par jour d’après Kpler et à 15,4 millions d’après Vortexa, et la source précise que les deux chiffres sont inférieurs aux niveaux d’avant-guerre. Notez qu’il s’agit d’un agrégat plus large du Moyen-Orient, et non de la mesure du brut et des condensats du golfe Persique utilisée pour le chiffre hebdomadaire ; les deux séries ne sont donc pas strictement comparables. Les 24,6 millions correspondaient à un pic hebdomadaire, et non à un rythme continu.
Le détroit lui-même raconte encore une autre histoire par rapport à la région. Les exportations de brut passant spécifiquement par Ormuz ont atteint en moyenne environ 8,5 millions de barils par jour durant la semaine précédant le 12 octobre, soit près de 40 % de moins que les niveaux d’avant-guerre, selon les données de Kpler rapportées par CNBC. Windward a compté 13 navires traversant le détroit le 4 octobre, contre environ 135 par jour avant la guerre. La région exporte. La voie maritime, elle, ne fonctionne pas normalement.
La formulation exacte est donc plus nuancée que les gros titres des deux camps. Les flux ont fortement repris depuis mars, lorsque le déficit du marché atteignait 7,2 millions de barils par jour. Ils n’ont pas totalement récupéré, et cette reprise vient du contournement du problème, non de sa résolution. Goldman indique elle-même que les exportations du Golfe ont retrouvé environ leur moyenne de 2025 depuis la fin septembre.
Les deux sociétés de suivi divergent de plus de six millions de barils par jour pour la même semaine, ce qui montre à quel point la mesure est difficile. La plupart des pétroliers de la région naviguent avec leurs transpondeurs désactivés et les cargaisons sont enregistrées avec plusieurs jours de retard ; les premières estimations sont donc révisées à la hausse.
Le mécanisme à l’origine de la reprise est le réacheminement, et non la résolution. Les données de Kpler montrent que les pipelines saoudiens et émiratis acheminent désormais environ 40 % du brut du Golfe en contournant le détroit, contre 17 % avant la guerre. Le pétrole atteint le marché. Il emprunte simplement une route plus longue et plus coûteuse.
Les analystes de Morgan Stanley, dont Martijn Rats, ont clairement résumé la tension, soulignant que les attaques contre les navires marchands autour du détroit ont fortement augmenté ces dernières semaines, tandis que « le flux de pétrole à travers le détroit est resté relativement résilient ».
Les barils circulent donc pour l’essentiel. La prime ne concerne pas principalement les barils.
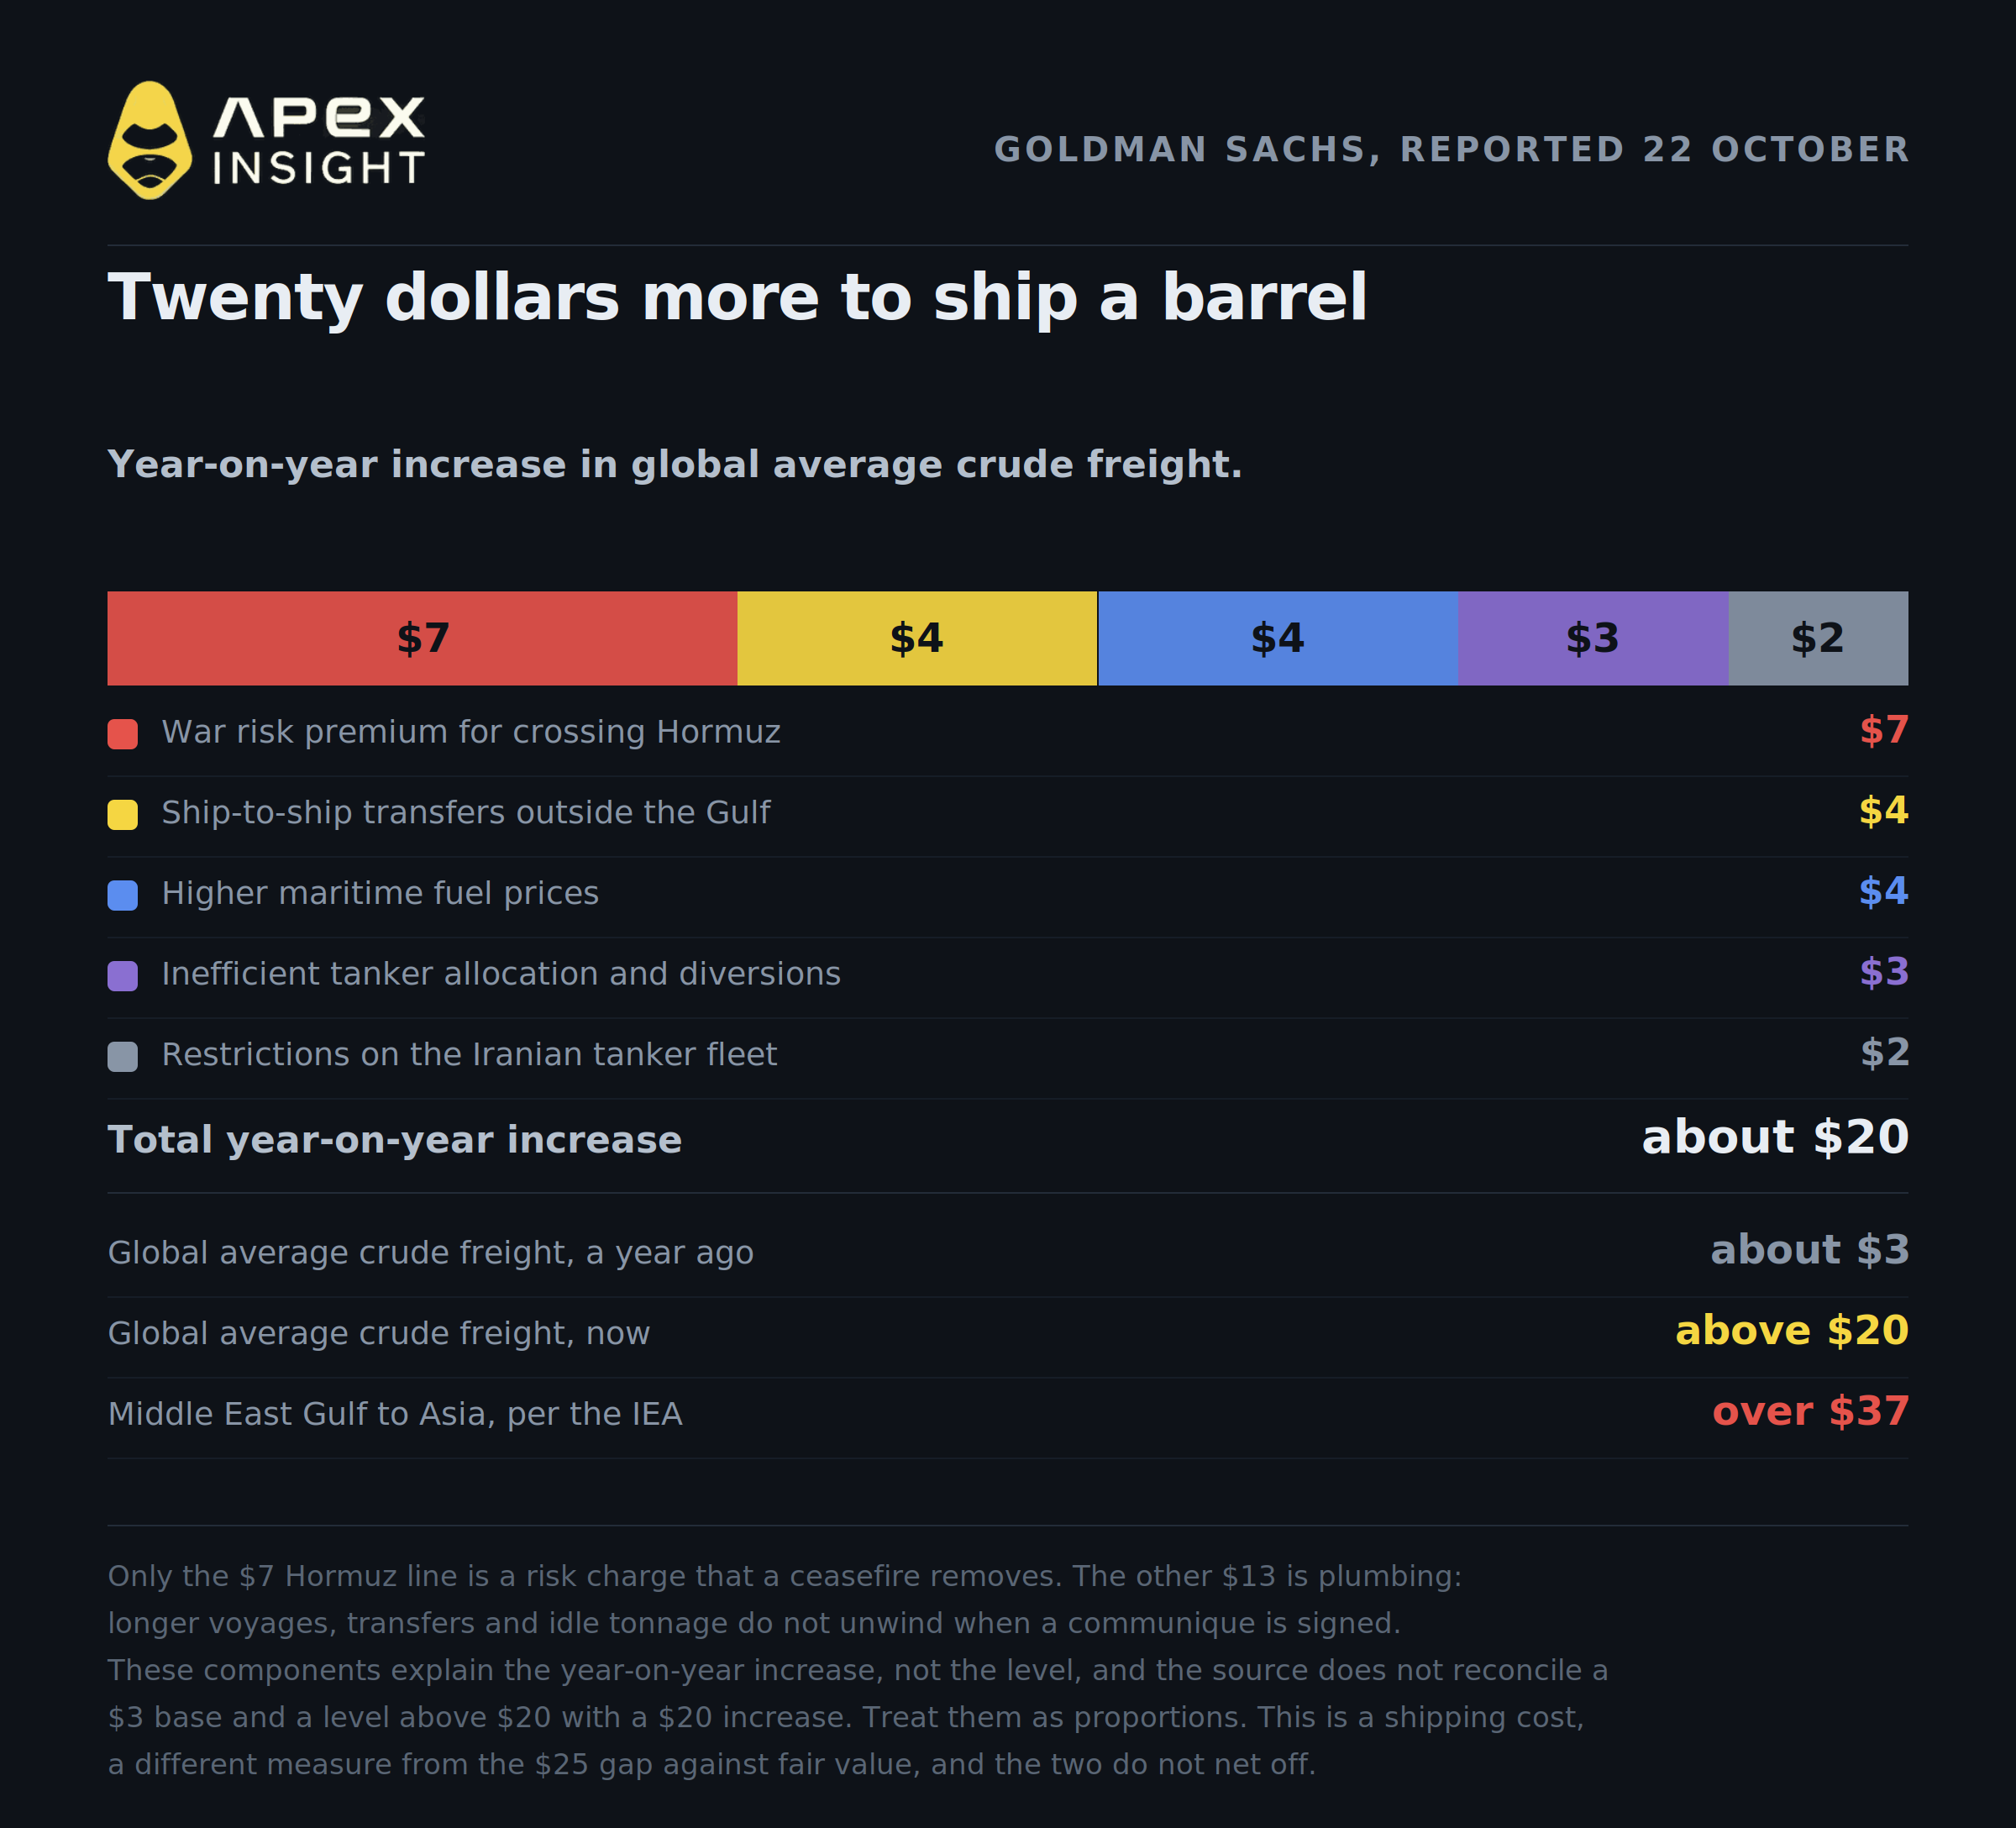
3. Le transport d’un baril coûte environ 20 $ de plus qu’auparavant, et seuls 7 $ de cette hausse sont liés au détroit
Un second travail de Goldman, rapporté ce matin, explique où se situe réellement une grande partie du coût.
Le taux mondial moyen de fret du brut a dépassé 20 $ par baril, contre environ 3 $ il y a un an, soit environ sept fois plus. Goldman attribue l’augmentation annuelle de 20 $ par baril à cinq facteurs :
Composante de la hausse | Par baril |
|---|---|
Prime de risque de guerre pour traverser Ormuz | 7 $ |
Transferts de navire à navire en dehors du Golfe | 4 $ |
Hausse des prix du carburant maritime | 4 $ |
Allocation inefficace des pétroliers et détours | 3 $ |
Restrictions visant la flotte de pétroliers iraniens | 2 $ |
Deux précautions avant de faire des calculs avec ces chiffres.
Premièrement, il s’agit d’une décomposition de la hausse, et non du taux lui-même. La source indique une base de 3 $ et un niveau supérieur à 20 $, ce qui correspond à une hausse d’environ 17 $ plutôt que 20 $, sans réconcilier les deux données. Considérez les composantes comme une indication des proportions, et non comme un relevé comptable exact.
Deuxièmement, il s’agit d’un coût de transport, tandis que les 25 $ ci-dessus représentent un écart par rapport à la juste valeur du prix du Brent selon Goldman. Ces chiffres mesurent des choses différentes. Ne soustrayez pas l’un de l’autre et ne considérez pas les 7 $ comme une partie des 25 $.
Le chiffre global pose également un problème géographique. Les 20 $ correspondent à une moyenne mondiale, et la route dont il est question ici coûte davantage. L’IEA estime que le transport du golfe du Moyen-Orient vers l’Asie dépasse 37 $ par baril, soit plus de cinq fois les niveaux d’avant-guerre. Si vous acheminiez du brut du Golfe vers une raffinerie asiatique, la moyenne mondiale sous-estimerait votre problème de près de moitié.
Avec ces réserves, cette ventilation reste la donnée la plus utile publiée sur le pétrole cette semaine, car elle distingue ce qu’un cessez-le-feu résoudrait de ce qu’il ne résoudrait pas. La composante de 7 $ liée à Ormuz est une charge de risque qui disparaîtrait le jour où les navires cesseraient d’être attaqués. Les 13 $ restants relèvent de la logistique. Les transferts de navire à navire, les trajets plus longs et le tonnage iranien immobilisé ne disparaissent pas parce qu’un communiqué est signé. Les raffineurs dépendants du brut lointain, principalement en Asie, répercutent ces coûts ou acceptent des marges plus faibles.
Une prime de risque peut se dégonfler du jour au lendemain. Une chaîne d’approvisionnement doit être reconstruite.
4. La seule chose qui diminue clairement, ce sont les taux des pétroliers, et seulement depuis un record
Si vous cherchez des preuves que le trade de la peur s’essouffle, il y en a une, mais elle est moins importante qu’elle n’en a l’air.
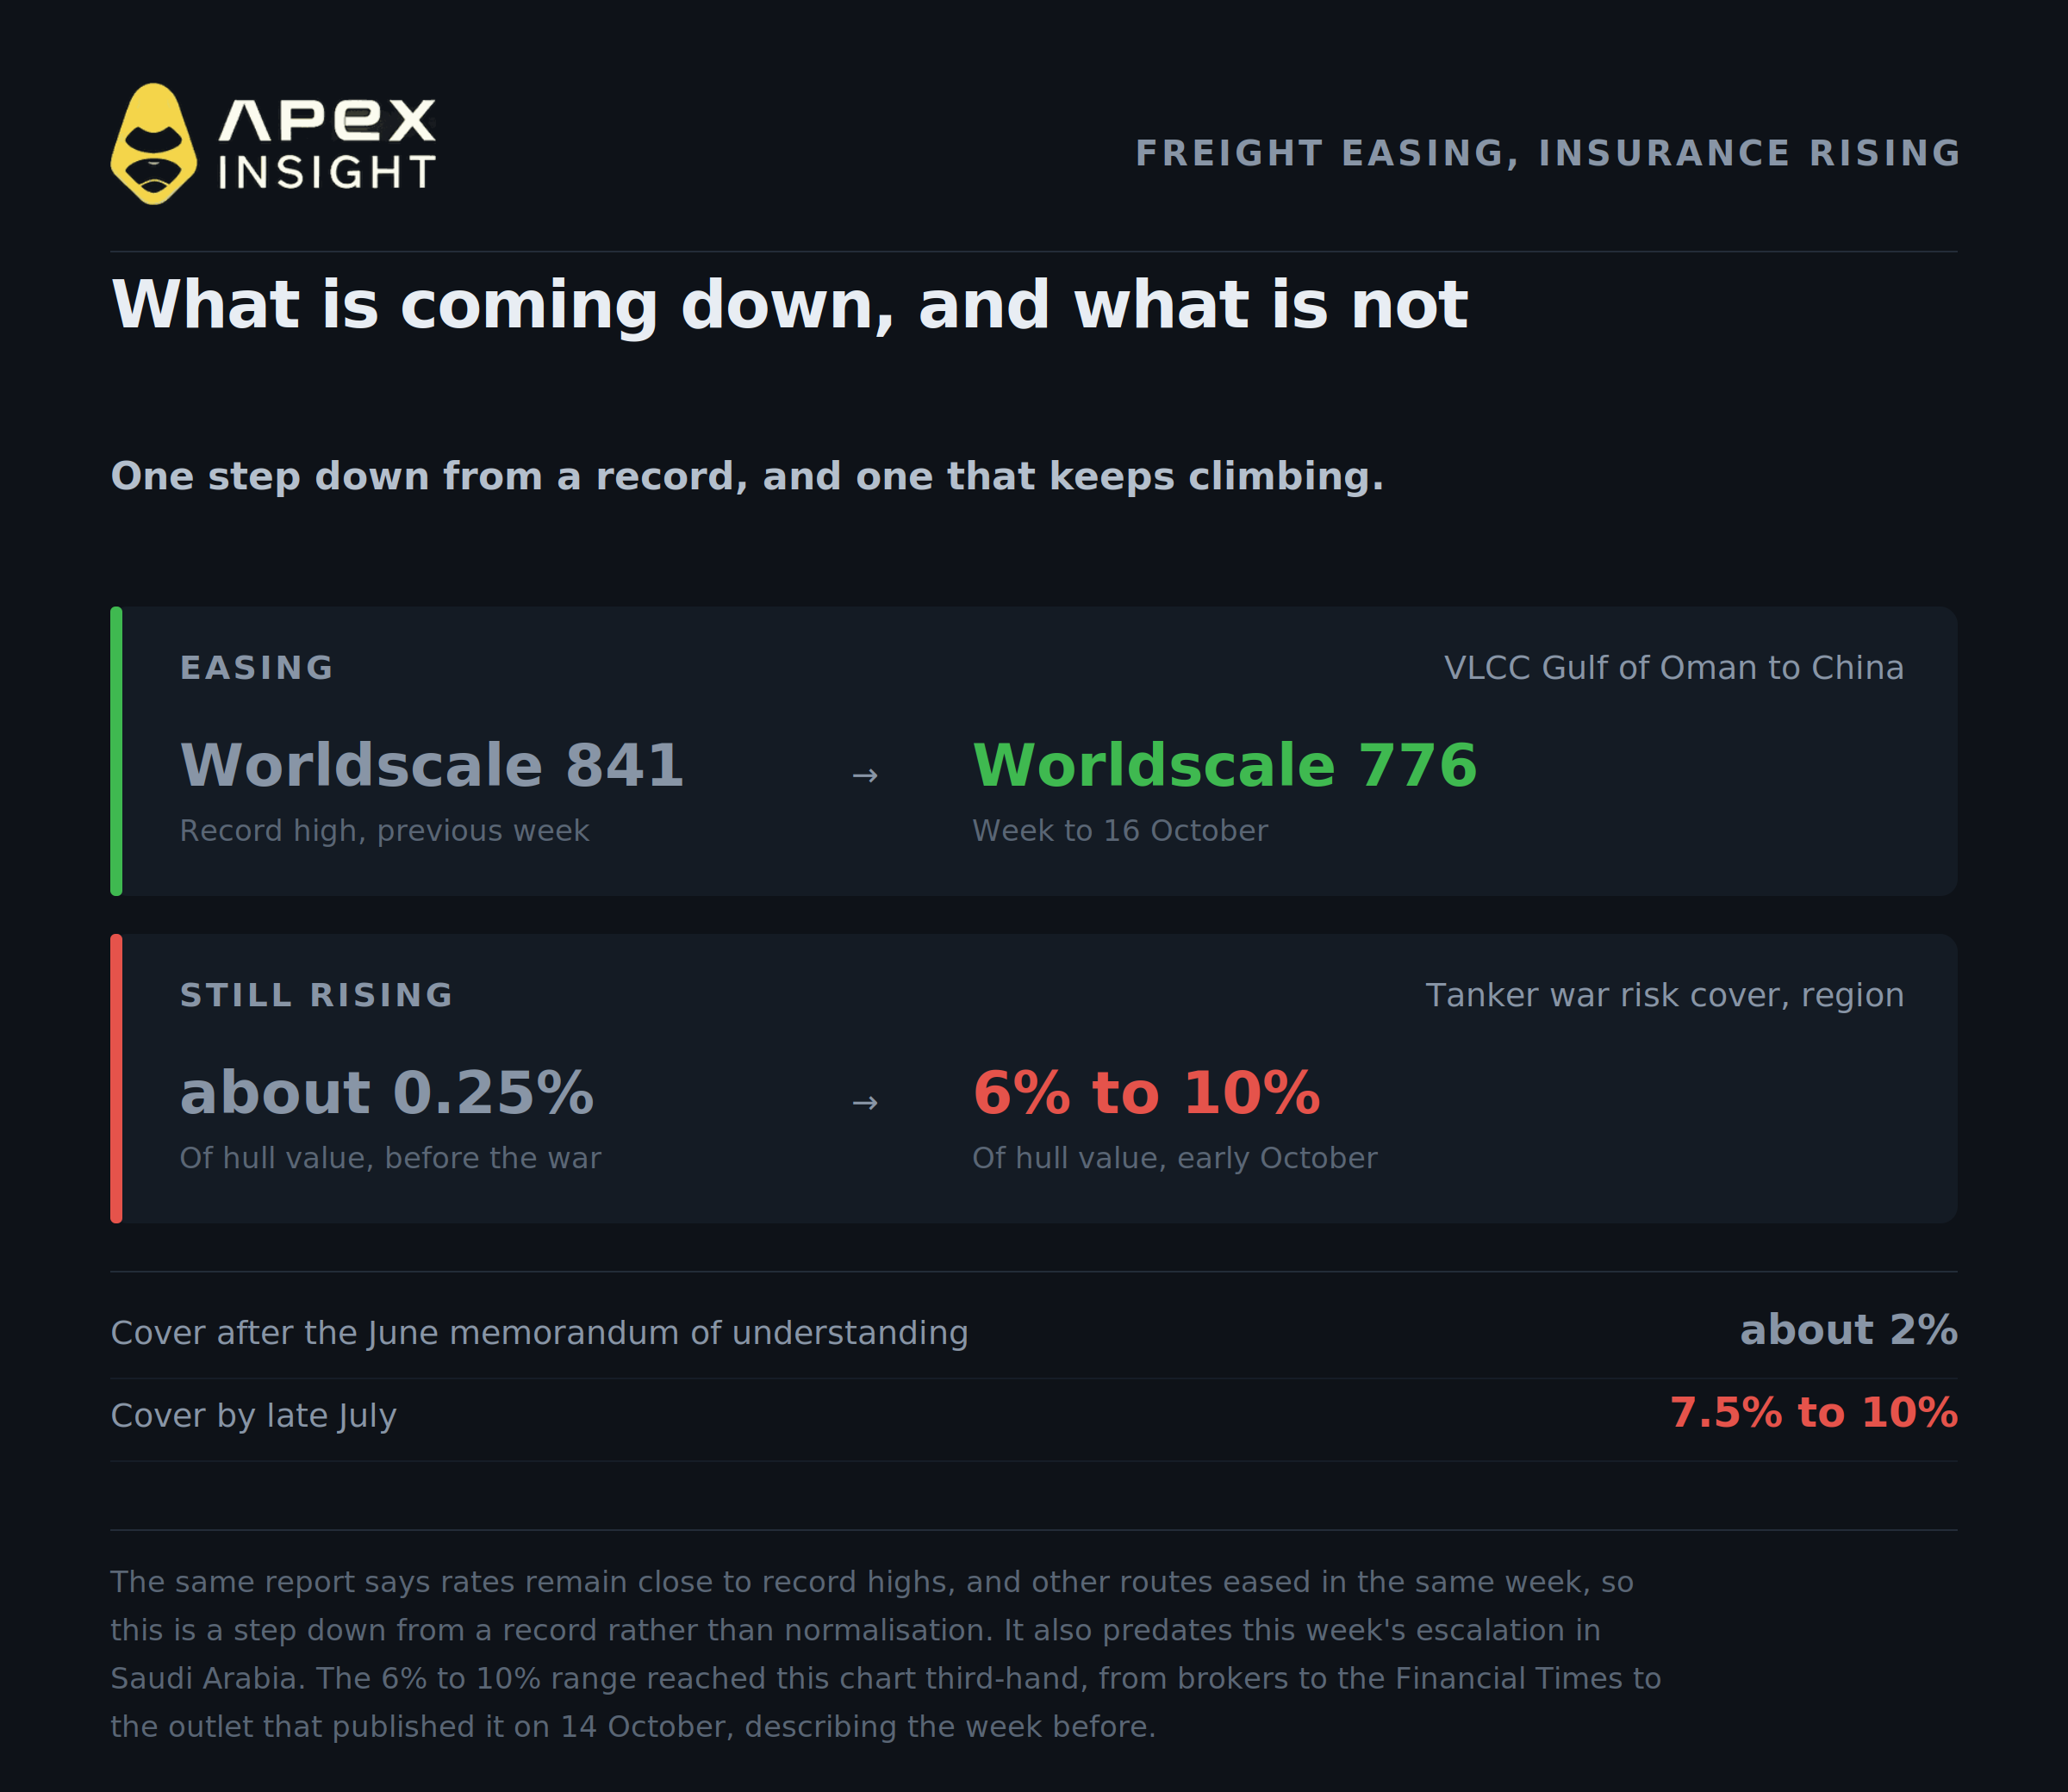
Les taux des pétroliers ont reculé par rapport à leurs sommets. La route du golfe d’Oman vers la Chine pour les très grands transporteurs de brut a été évaluée durant la semaine précédant le 16 octobre à Worldscale 776, contre 841 la semaine précédente, et 841 était le niveau le plus élevé depuis le lancement de l’indice cette année. Les taux ont diminué sur d’autres routes au cours de la même semaine, notamment entre l’Afrique de l’Ouest et l’Asie. Matthew Wright, de Kpler, a attribué cette baisse au ralentissement de la demande sur la route du golfe d’Oman depuis la dernière série d’attaques.
Lisez la suite de la phrase avant de trader sur cette information. Le même rapport indique que les taux restent proches de leurs records. Un recul depuis le niveau le plus élevé jamais enregistré n’est pas une normalisation, et deux sources plus récentes contredisent cette interprétation : ING a évoqué des taux de fret des pétroliers records le 20 octobre, tandis que la note de Goldman publiée ce matin maintient la moyenne mondiale au-dessus de 20 $ par baril. Le retournement date de six jours et précède l’escalade de cette semaine en Arabie saoudite.
L’assurance évolue quant à elle dans l’autre sens, et c’est l’élément le plus rigide des deux. La couverture contre les risques de guerre pour les pétroliers de la région était estimée par les courtiers à 6 % à 10 % de la valeur de la coque dans un article publié le 14 octobre, contre environ 0,25 % avant la guerre. À ces niveaux, le même article estime la charge à 20 millions de dollars pour un seul voyage d’un superpétrolier vers le Golfe. Il s’agit d’une prime par voyage, et non d’une prime annuelle, ce qui la rend coûteuse pour chaque cargaison. Les assureurs auraient également versé davantage qu’ils n’ont perçu, ce qui entraîne le retrait de capacités plutôt qu’une simple réévaluation des prix.
La trajectoire compte autant que le niveau. La couverture est retombée autour de 2 % après le protocole d’accord de juin entre les États-Unis et l’Iran, puis a atteint 7,5 % à 10 % fin juillet. Le fret peut baisser en une semaine. L’assurance est réévaluée selon les cycles de renouvellement et n’a cessé de progresser cette année.
5. Pourquoi cette prime pourrait ne pas se dégonfler rapidement : il n’y a presque rien derrière elle
Voici le fait qui menace le plus le scénario baissier, et il fait rarement les gros titres.
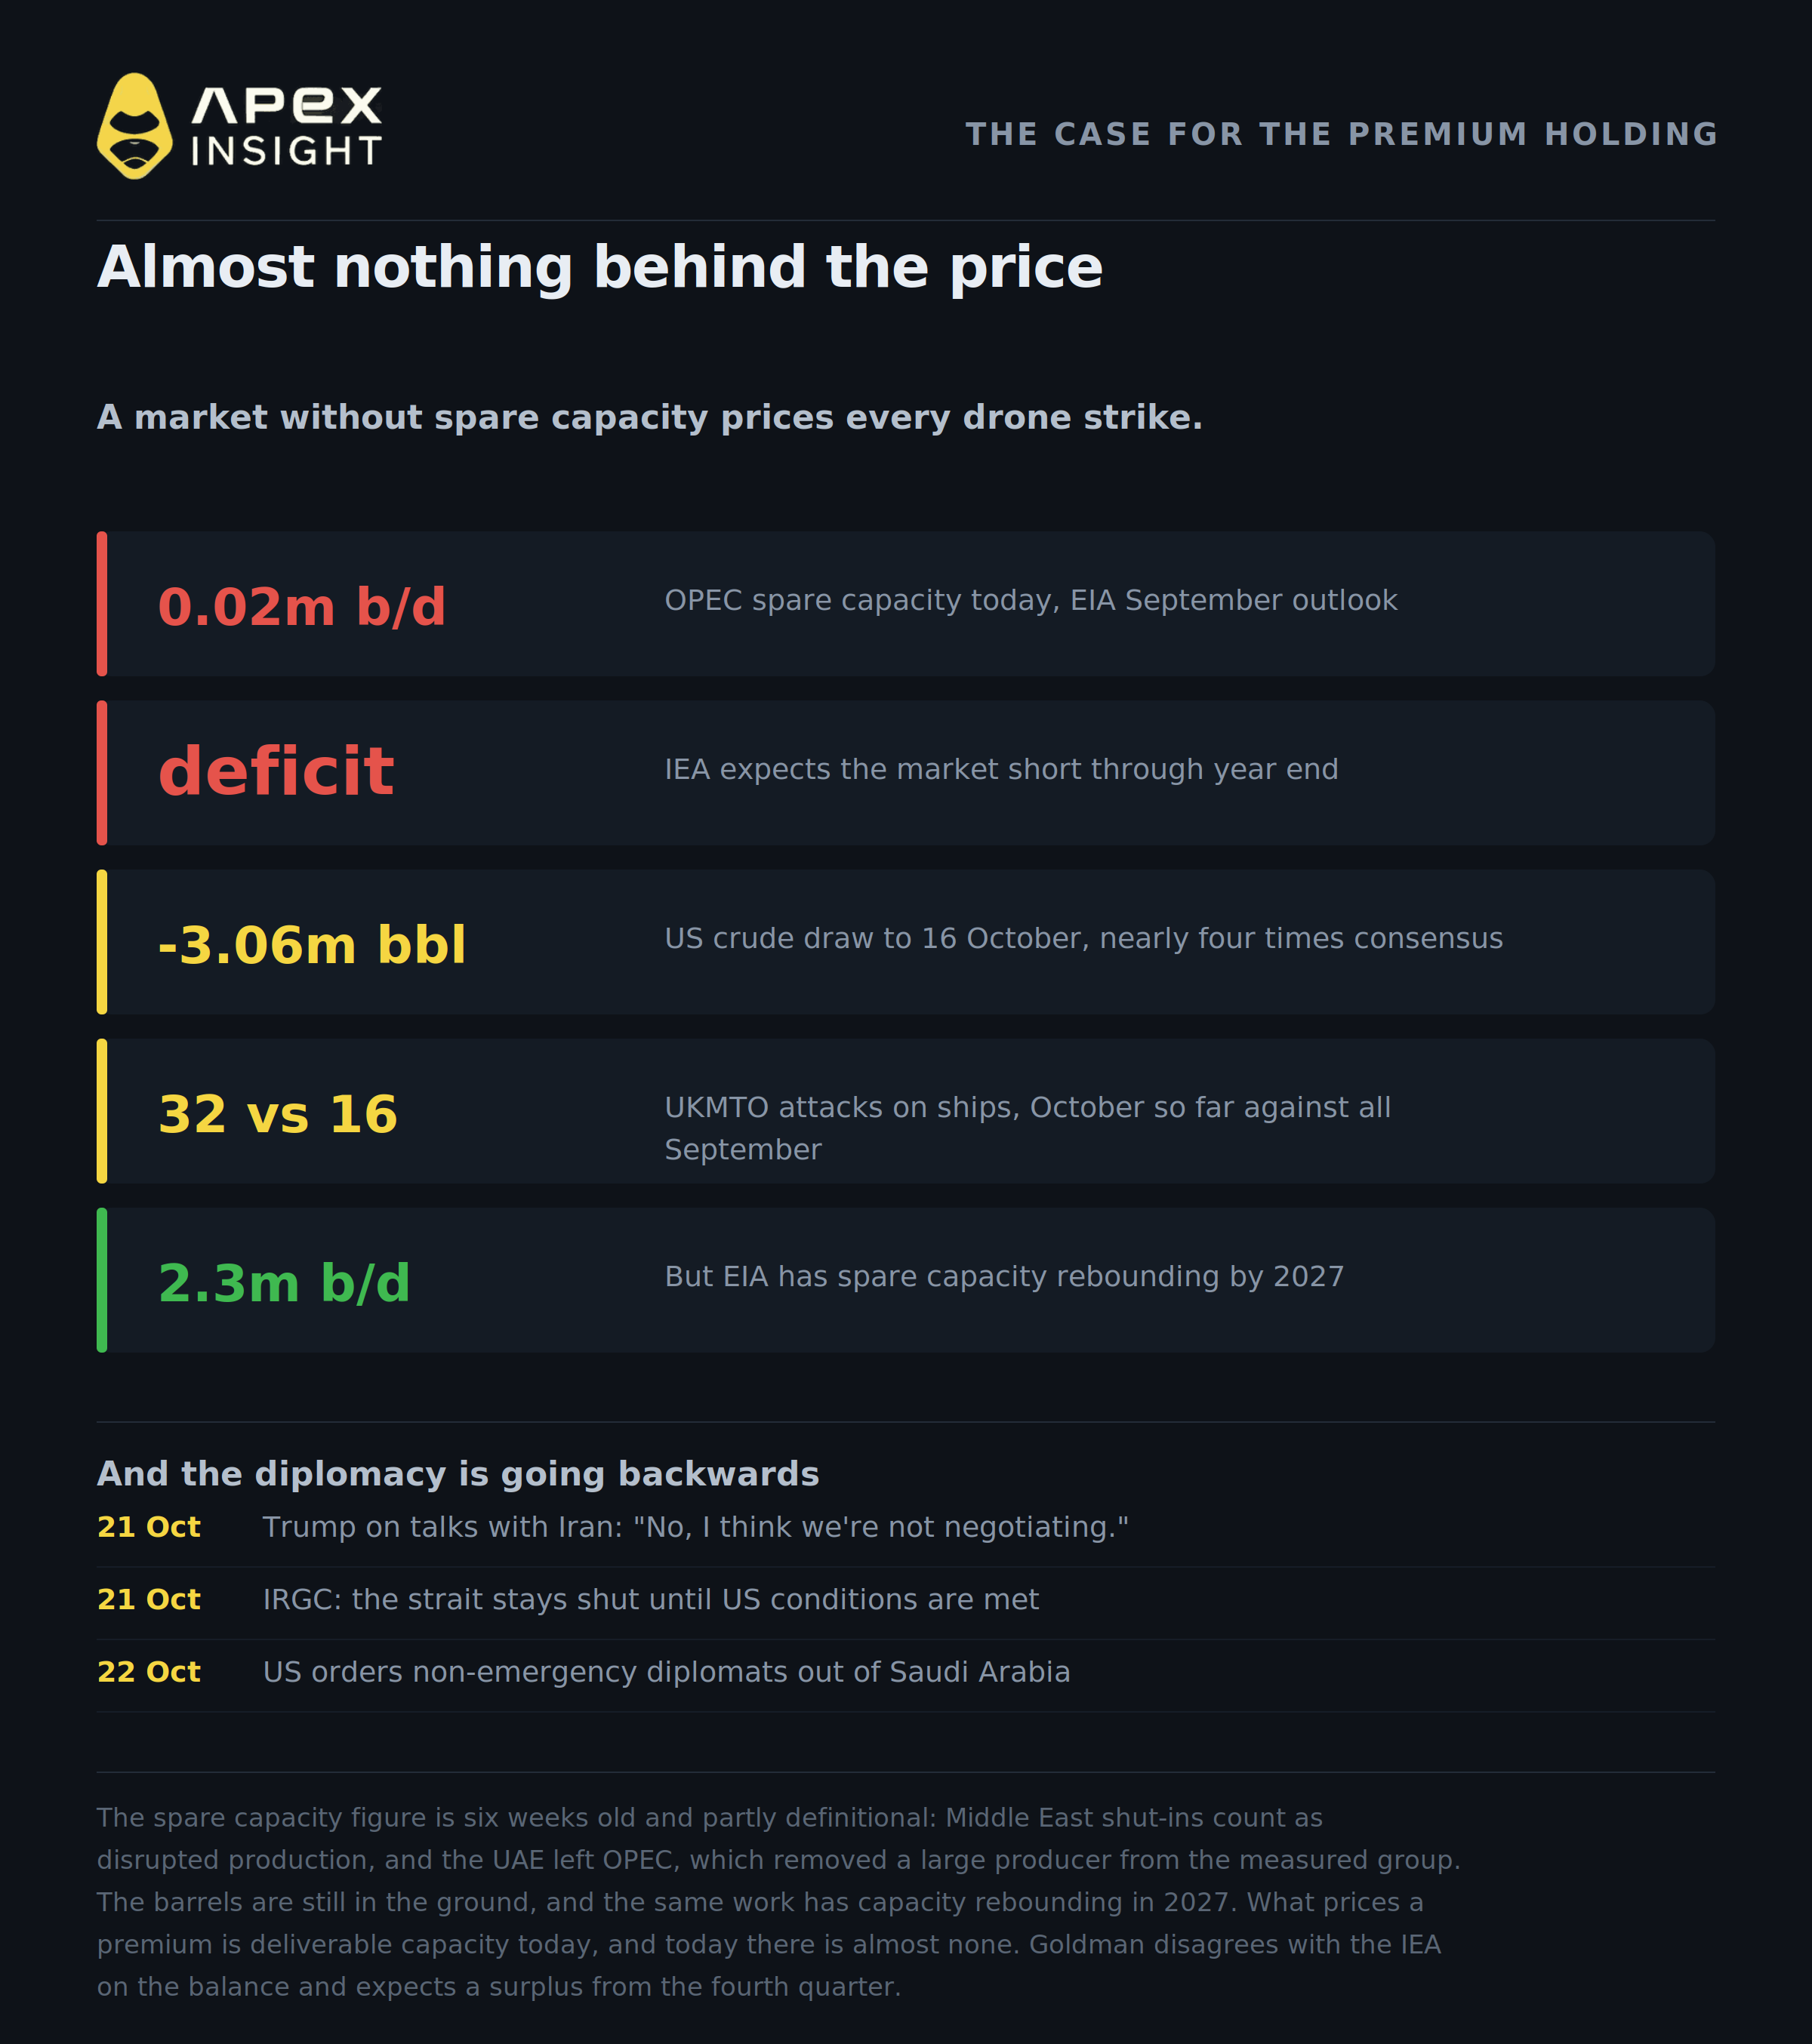
La capacité inutilisée de l’OPEC a pratiquement disparu. Les Perspectives énergétiques à court terme de septembre de l’EIA l’évaluaient à 0,02 million de barils par jour, c’est-à-dire zéro dans la pratique.
Il faut toutefois être prudent avec ce chiffre, car les chercheurs qui l’ont signalé consacrent leur étude à expliquer qu’il confond trois éléments différents. Les arrêts de production au Moyen-Orient sont classés comme une production perturbée plutôt que comme une capacité inutilisée disponible. Le retrait des Émirats arabes unis de l’OPEC, effectif le 1er mai, a supprimé un grand producteur du groupe mesuré. Enfin, la mesure ne dit rien de ce qui se trouve réellement dans le sous-sol. Les mêmes travaux de l’EIA prévoient que la capacité inutilisée remonte à environ 2,3 millions de barils par jour en 2027, à mesure que les routes commerciales se normaliseront.
Pour une prime, ce qui compte est toutefois la capacité inutilisée livrable aujourd’hui, et il n’y en a presque pas. Un marché disposant d’un coussin absorbe une interruption. Un marché qui en est dépourvu intègre directement chaque frappe de drone dans la courbe.
Vient ensuite l’équilibre, et c’est ici que la banque et l’agence divergent. Goldman prévoit un excédent à partir du quatrième trimestre. L’IEA ne partage pas cet avis. Dans son rapport d’octobre, qui prévoyait une baisse de la demande mondiale de pétrole de 2,6 millions de barils par jour cette année, à 102,4 millions, l’IEA a déclaré s’attendre à ce que le marché reste déficitaire jusqu’à la fin de l’année, après une baisse des stocks mondiaux observés de 10 millions de barils en septembre. La destruction de la demande a été sévère et, selon l’IEA, elle n’a toujours pas dépassé l’offre disparue.
Pour être juste envers l’autre camp, cette même réunion de l’IEA, le 15 octobre, a décidé d’achever et d’accélérer les libérations restantes de stocks d’urgence, soit environ 100 millions de barils en plus des 330 millions déjà libérés, dont plus de 20 millions de barils de diesel dès que possible. Il s’agit d’une offre réelle arrivant selon un calendrier connu, et du levier baissier le plus clair dont dispose actuellement le marché.
Les données hebdomadaires américaines vont également dans les deux sens. Les stocks de brut ont baissé de 3,06 millions de barils, à 412,5 millions, au cours de la semaine précédant le 16 octobre, alors qu’un sondage Reuters anticipait une baisse de 820 000 barils. Il s’agit d’un chiffre haussier, près de quatre fois supérieur au consensus. Dans le même rapport, les stocks de distillats ont augmenté de 1,68 million de barils, à 104,3 millions, ce qui constitue le signal opposé pour la partie du baril qui a été la plus tendue toute l’année.
Voilà le trade en un paragraphe. L’objectif de Goldman à 90 $ nécessite l’arrivée de l’excédent. L’IEA affirme qu’il n’est pas encore là, tout en libérant les stocks qui contribueraient à le faire apparaître.
La diplomatie, elle aussi, recule. Le ministre iranien des Affaires étrangères Abbas Araghchi a déclaré le 21 octobre que des discussions indirectes se poursuivaient par l’intermédiaire du Pakistan et du Qatar, que Washington avait accepté la proposition iranienne de sept jours tout en demandant des conditions supplémentaires, et que le détroit d’Ormuz resterait fermé jusqu’à ce que Washington accepte les conditions de Téhéran. Interrogé le même jour sur l’existence de négociations entre les deux camps, le président Trump a déclaré aux journalistes, selon des propos rapportés par l’Anadolu Agency : « Non, je ne pense pas que nous négociions. » Un responsable iranien anonyme a déclaré à Reuters que « l’Iran se prépare à de nouvelles attaques israéliennes et américaines, et non à un accord avec l’Amérique pour mettre fin à la guerre ».
Pendant ce temps, le théâtre des opérations s’élargit au lieu de se réduire. L’UKMTO a recensé 32 attaques contre des navires autour de la péninsule Arabique depuis le début du mois d’octobre, contre 16 pour l’ensemble du mois de septembre. Les Houthis ont affirmé le 19 octobre avoir frappé le site d’Aramco à Yanbu, le champ pétrolier de Shaybah ainsi que les aéroports de Riyad et d’Abha, bien que les autorités saoudiennes n’aient pas immédiatement confirmé ces affirmations et que Reuters n’ait pas pu les vérifier de manière indépendante. Ce matin, Washington a ordonné à certains membres de son personnel et à leurs familles de quitter ses missions diplomatiques en Arabie saoudite.
L’équipe matières premières d’ING, écrivant le 20 octobre, a formulé la condition avec honnêteté : si les flux continuent sans entrave malgré le contexte géopolitique, « la prime de risque s’éroderait probablement lentement ». Elle a ajouté qu’aucun signe de ce phénomène n’était encore visible.
Lentement, et seulement si rien d’autre ne casse.
À quoi cela ressemble sur le marché
Le WTI sur ApeX est passé d’une clôture à 88,85 $ le 7 octobre à environ 99 $ aujourd’hui, soit un gain d’environ 11 % à 12 % en quinze jours selon le moment de la séance observé. Le contrat s’est négocié entre 96,50 $ et 100,13 $ au cours des dernières 24 heures, testant plusieurs fois le seuil des 100 $ sans parvenir à le franchir.
Le Brent a davantage progressé. Le 20 octobre, le contrat Brent de décembre a atteint 111,99 $ en séance, un plus haut de cinq mois, avant de clôturer à 108,79 $. Le gros titre de la journée indiquait que le WTI avait atteint 110,48 $, son niveau le plus élevé pour un contrat proche depuis avril, mais il s’agissait du contrat de novembre à son échéance, qui a clôturé à 101,79 $, tandis que décembre clôturait à 97,82 $. Les contrats arrivant à échéance affichent parfois des chiffres que le marché ne négocie pas réellement. Il est utile de vérifier le mois auquel fait référence un gros titre alarmant avant d’agir.
L’écart entre les deux références constitue en lui-même l’expression la plus nette de la prime. Le Brent est transporté par voie maritime et doit traverser des eaux prises pour cible. Le WTI est un brut américain continental qui n’y est pas exposé. L’écart entre les deux était proche de 12 $ ce matin, à 11,99 $ à 00 h 34 GMT et à 12,25 $ à 06 h 26 GMT selon la même dépêche. Une étude de long terme consacrée aux deux références estime la décote moyenne du WTI à environ 4,19 $ sur la décennie allant de 2016 au début de 2026, et l’écart évolue très au-delà de ce niveau depuis le début de la guerre, fin février.
Négociez les marchés présentés dans cet article
Tout ce qui est abordé ici est négociable sur ApeX Omni sous forme de contrat perpétuel TradFi, réglé en USDT, avec un effet de levier pouvant atteindre 50x, à l’achat comme à la vente, sans KYC.
Les deux références au cœur du débat :
CLUSDT, le brut WTI, la référence continentale
BZUSDT, le brut Brent, la référence maritime qui porte la prime
Si votre opinion porte plus largement sur l’énergie plutôt que sur l’écart :
USOUSDT, le United States Oil Fund
NATGASUSDT, le gaz naturel, qui suit sa propre dynamique liée à la météo et aux stocks
Et l’instrument qui évolue généralement avec le risque géopolitique plutôt qu’à son encontre :
XAUUSDT, l’or
Les contrats TradFi sont réglés sur la base d’un indice plutôt que de l’actif sous-jacent, et ApeX les répertorie séparément de ses contrats perpétuels crypto dans ses propres données de contrats. Vérifiez les conditions des promotions avant de trader afin de bénéficier d’une campagne sur le volume.
Tradez le brut WTI sur ApeX Omni
Prenez une position long ou short sur le pétrole avec une garantie en USDT. Jusqu’à 50x, sans KYC ni frais de gas.
Le trading de contrats perpétuels comporte un niveau de risque élevé et peut entraîner la perte totale de votre position. L’effet de levier augmente à la fois les gains et les pertes. Les prix des matières premières évoluent au gré de gros titres qui peuvent arriver sans avertissement, et le marché pétrolier réagit actuellement en temps réel aux événements militaires. Rien dans cet article ne constitue un conseil financier. Effectuez vos propres recherches et ne risquez jamais plus que ce que vous pouvez vous permettre de perdre.
Si vous avez besoin d’aide, n’hésitez pas à contacter notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Les prix des contrats ApeX ont été actualisés à 14 h 00 UTC le 22 octobre 2026, et l’historique des contrats ApeX est utilisé uniquement pour octobre, période durant laquelle il suit étroitement les prix publiés du WTI. Les prix publiés du Brent et du WTI possèdent leurs propres horodatages et sont antérieurs de plusieurs heures au snapshot ApeX ; ils ne correspondent donc pas au même moment et ne doivent pas être soustraits l’un de l’autre. Le pétrole a fortement évolué au cours de la séance pendant laquelle cet article a été rédigé, et chaque prix mentionné est horodaté. ApeX règle ces contrats sur la base d’un indice Chainlink qui peut s’écarter de quelques dollars du prix de l’échange du contrat à échéance la plus proche. Tous les niveaux de Brent et de WTI cités dans le corps de l’article sont donc des prix de futures publiés par les sources indiquées, et non des données ApeX ; les deux ne sont pas mélangés. La disponibilité des contrats a été vérifiée dans la configuration de contrats en direct d’ApeX. L’écart de 25 $ entre la juste valeur de Goldman et son estimation de fret de 20 $ sont deux mesures distinctes et ne constituent pas des composantes l’une de l’autre. Les chiffres de flux sont des estimations commerciales du suivi des pétroliers, qui sont révisées à la hausse et divergent entre elles ; les deux lectures sont présentées. Le chiffre de capacité inutilisée de l’OPEC provient des perspectives de septembre de l’EIA, telles que rapportées par un digest de recherche tiers, et date de six semaines. La fourchette d’assurance contre les risques de guerre est une estimation de courtiers rapportée indirectement dans cet article, des courtiers au Financial Times puis au média lié ; elle a été publiée le 14 octobre et décrit la semaine précédente. La baisse des taux des pétroliers à laquelle elle est comparée date de la semaine du 16 octobre, sans date d’évaluation publiée, et précède l’escalade de cette semaine en Arabie saoudite. Les chiffres de fret correspondent à une moyenne mondiale, sauf lorsque la route du Golfe vers l’Asie est spécifiquement mentionnée. Une bougie horaire du contrat WTI d’ApeX, le 14 octobre, a affiché un plus haut proche de 104,68 $, avant de s’inverser au cours de l’heure ; elle est exclue comme valeur aberrante.

