


Minyak telah berada dalam kondisi perang sepanjang sebagian besar 2026, dan selama berbulan-bulan pasar memperdebatkan satu angka: seberapa besar harga mencerminkan ketakutan, bukan barel minyak.
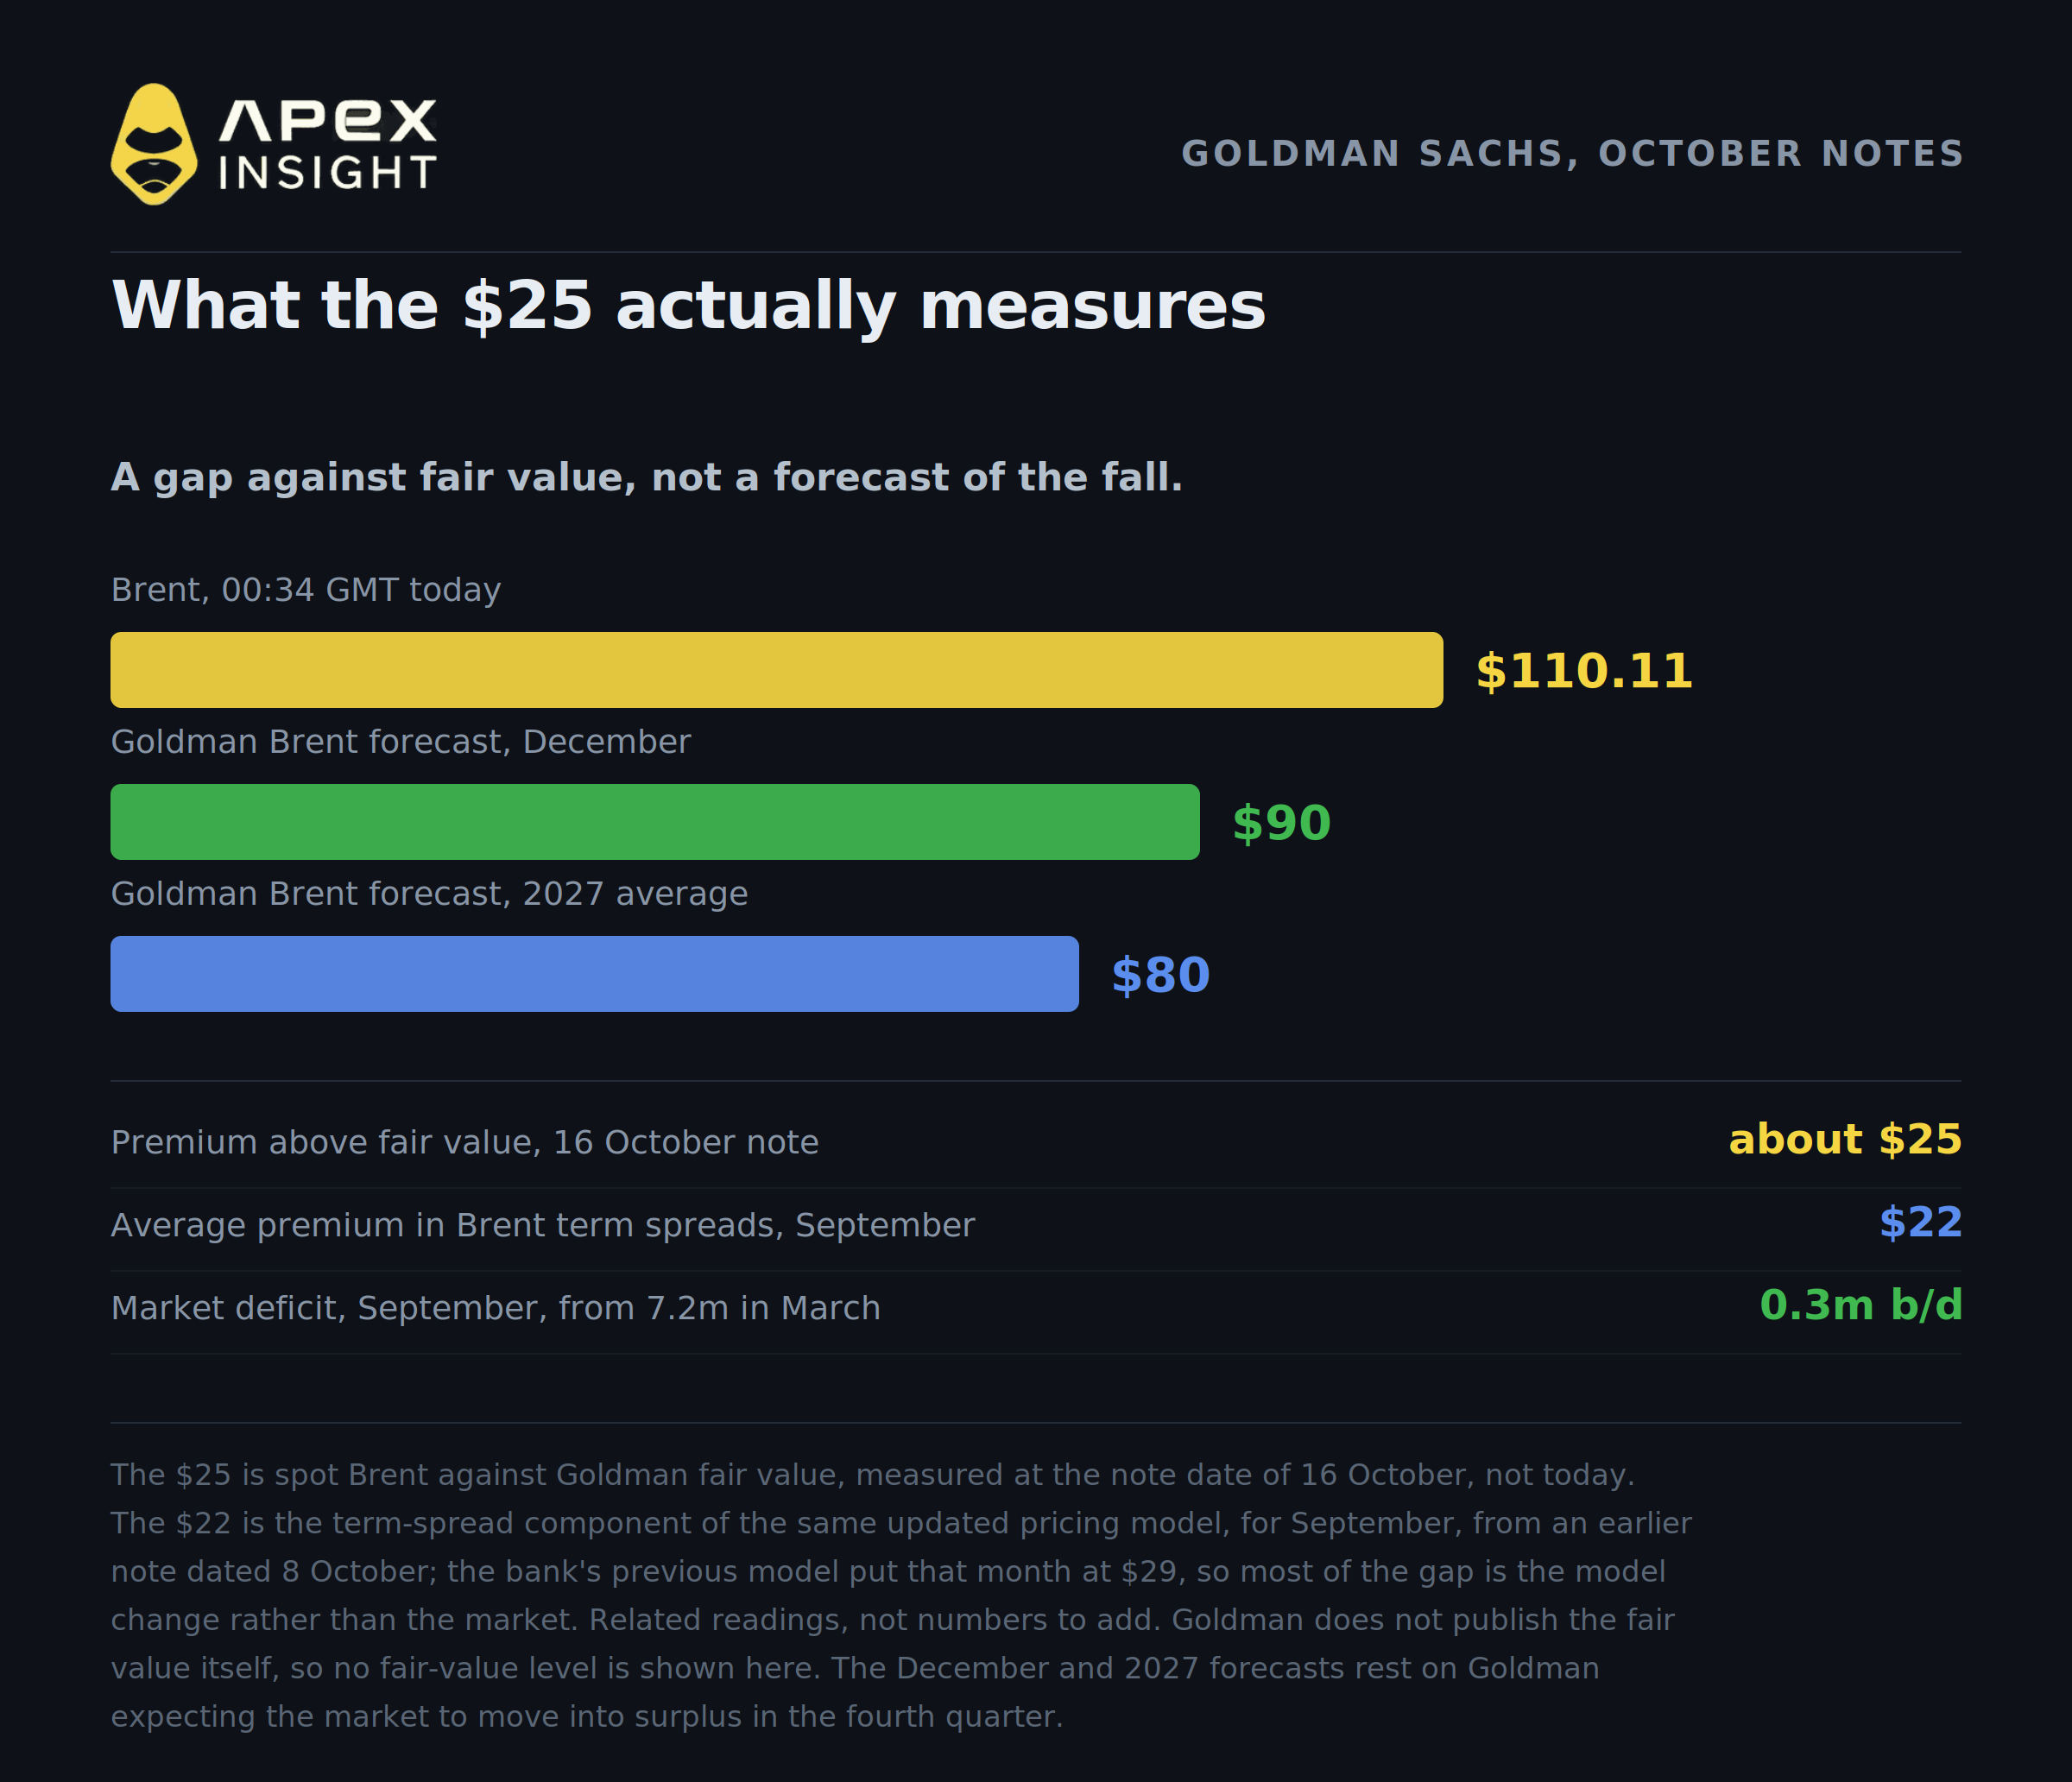
Minggu lalu, sebuah bank akhirnya menerbitkan angkanya. Dalam catatan bertanggal 16 Oktober, Goldman Sachs memperkirakan bahwa Brent spot membawa premi risiko hampir $25 per barel di atas estimasi nilai wajarnya. Catatan yang sama menaikkan proyeksi Brent Goldman untuk Desember menjadi $90, dari $85, dan menetapkan proyeksi 2027 pada $80.
Brent berada di $110,11 dan WTI di $98,12 pada pukul 00:34 GMT pagi ini, dan Brent terus naik sepanjang sesi, menembus $112 pada pertengahan pagi setelah serangan lanjutan di Arab Saudi. Jika Goldman benar, hampir seperempat dari barel yang Anda lihat dihargai berdasarkan hal-hal yang belum terjadi.
Berikut lima hal yang perlu dipahami sebelum memutuskan apakah premi tersebut akan bertahan hingga musim dingin.
1. $25 adalah selisih, bukan proyeksi, dan ada angka kedua yang sering disalahartikan sebagai angka tersebut
Angka $25 milik Goldman adalah jarak antara harga Brent spot dan model nilai wajar yang digunakan bank tersebut. Ini adalah ukuran perbedaan pandangan, bukan prediksi bahwa $25 akan segera menghilang.
Riset ini dipimpin oleh Daan Struyven, wakil kepala riset komoditas global di Goldman Sachs, dengan alasan bahwa premi tersebut mencerminkan risiko berkurangnya pasokan dan penurunan persediaan lebih lanjut jika perang meningkat dari kondisi saat ini. Ini adalah asuransi terhadap masa depan yang lebih buruk, yang sudah dihargai ke dalam barel hari ini.
Ada angka Goldman kedua yang beredar, dan angka itu bukan hal yang sama. Catatan sebelumnya, bertanggal 8 Oktober, menetapkan premi risiko rata-rata yang tertanam dalam spread tenor Brent futures selama September sebesar $22 per barel, level bulanan tertinggi kedua dalam sejarah setelah April tahun ini. Angka tersebut berasal dari komponen spread tenor dalam model penetapan harga Goldman yang diperbarui, bukan dari sudut pandang yang berbeda, dan model sebelumnya dari bank tersebut menetapkan bulan yang sama pada $29. Jadi, ini adalah bagian berbeda dari kerangka kerja yang sama, diukur selama periode yang berbeda, dan selisih antara $29 dan $22 terutama disebabkan oleh perubahan model, bukan pasar. Anggap kedua angka tersebut sebagai pembacaan yang berkaitan, bukan angka yang harus dijumlahkan.
Hal yang membuat angka $25 menarik adalah proyeksi yang berada di sebelahnya. Desember berjarak kurang dari enam minggu dan Goldman menetapkan Brent pada $90. Itu berarti bank tersebut memperkirakan sebagian besar premi ini akan terkikis, dan dalam waktu dekat.
Alasan yang diberikan adalah keseimbangan yang sedang menutup. Goldman memperkirakan defisit pasar menyempit menjadi 0,3 juta barel per hari pada September, dari 7,2 juta pada Maret, dan memperkirakan pasar akan memasuki surplus pada kuartal keempat serta tetap berada di sana hingga 2027. Surplus yang diproyeksikan tersebut merupakan pendorong utama angka $90 dan $80. Ingatlah hal ini, karena IEA tidak sependapat, dan perbedaan pandangan tersebut adalah inti dari transaksi ini.
2. Kelangkaan mulai teratasi, tetapi belum terselesaikan
Inilah bagian yang seharusnya membuat siapa pun yang memiliki posisi long minyak semata-mata karena Hormuz merasa tidak nyaman, dan juga bagian yang paling sering keliru dalam berbagai komentar, baik ke satu arah maupun arah lainnya.
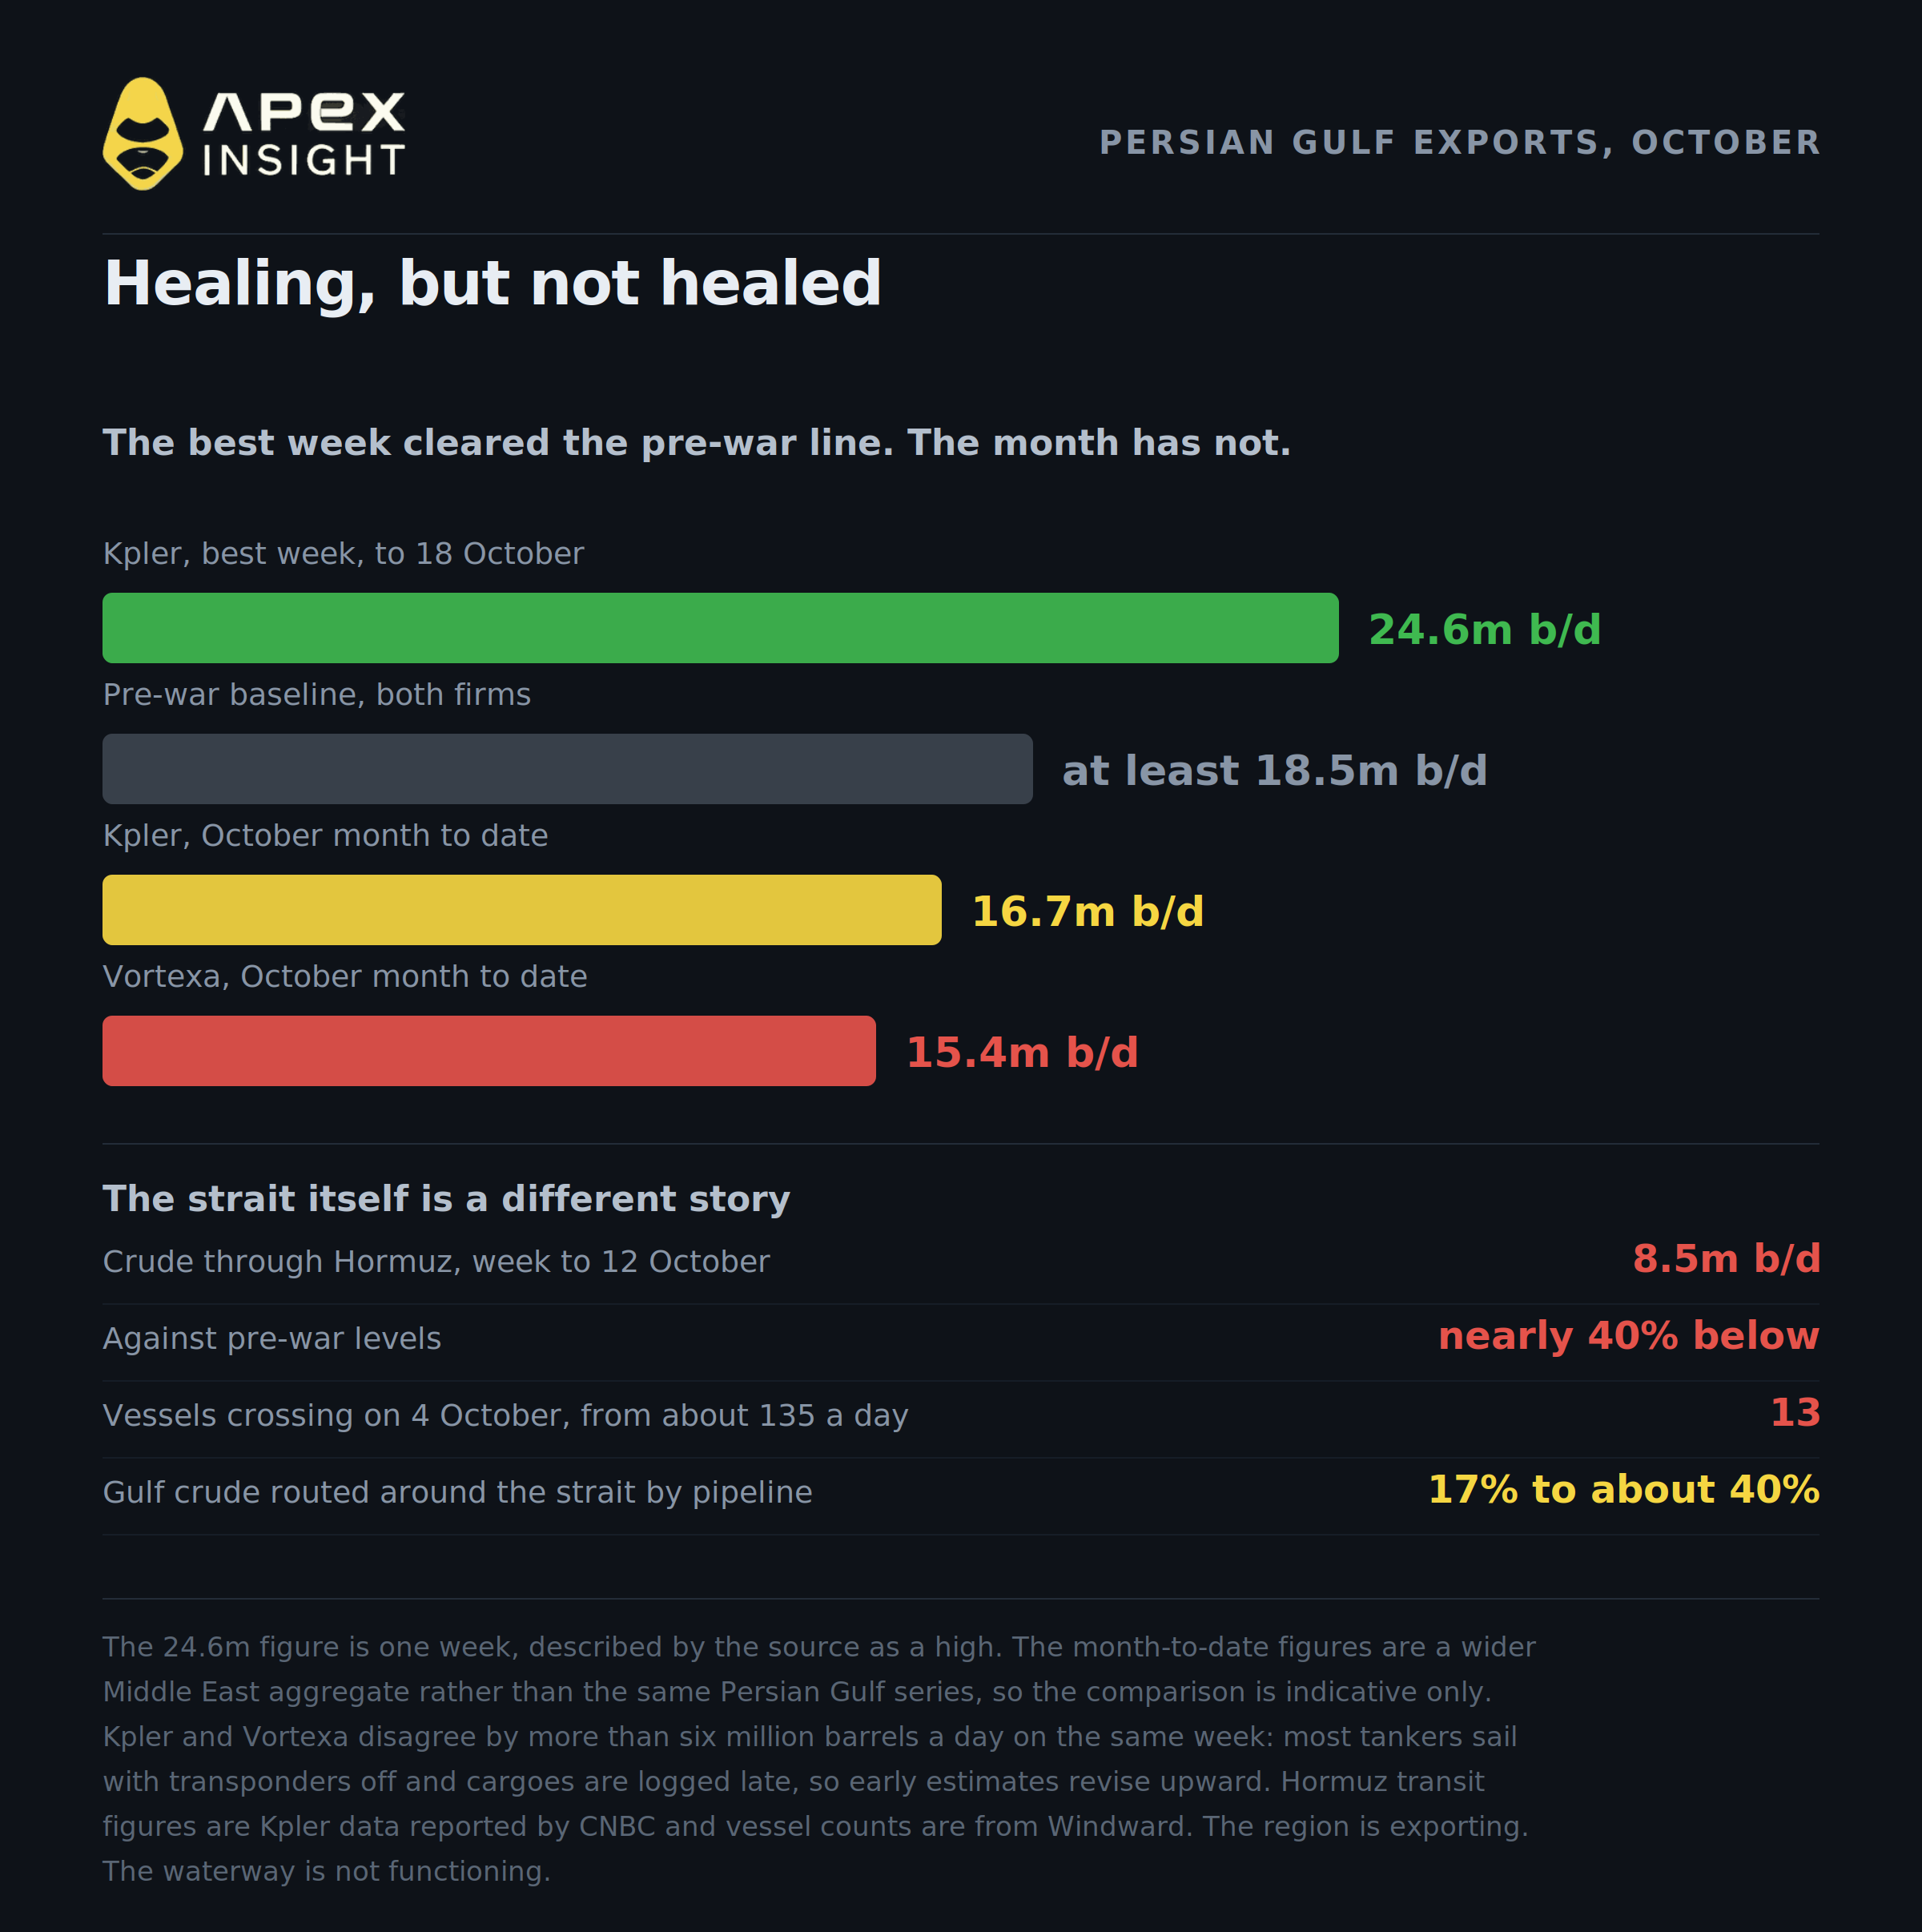
Mulailah dari minggu yang baik. Dalam tujuh hari hingga 18 Oktober, Kpler mencatat ekspor minyak mentah dan kondensat Teluk Persia sebesar 24,6 juta barel per hari, level mingguan tertinggi. Vortexa, yang mengukur tujuh hari yang sama, mencatatnya sebesar 18,0 juta. Kedua perusahaan menetapkan baseline sebelum perang minimal 18,5 juta.
Sekarang lihat periode bulanan. Berdasarkan laporan yang sama, volume Oktober hingga saat ini berada pada 16,7 juta barel per hari menurut Kpler dan 15,4 juta menurut Vortexa, dan sumber tersebut menyatakan bahwa keduanya berada di bawah level sebelum perang. Perlu dicatat bahwa angka-angka ini merupakan agregat Timur Tengah yang lebih luas, bukan ukuran minyak mentah dan kondensat Teluk Persia yang digunakan untuk angka mingguan, sehingga keduanya tidak sepenuhnya merupakan seri yang sama. Angka 24,6 juta adalah titik tertinggi mingguan, bukan tingkat berjalan.
Selat itu sendiri kembali memiliki cerita yang berbeda dari kawasan tersebut. Ekspor minyak mentah melalui Hormuz secara khusus rata-rata sekitar 8,5 juta barel per hari dalam minggu hingga 12 Oktober, hampir 40% di bawah level sebelum perang, berdasarkan data Kpler yang dilaporkan CNBC. Windward menghitung 13 kapal melintasi selat pada 4 Oktober, dibandingkan sekitar 135 kapal per hari sebelum perang. Kawasan tersebut masih mengekspor. Jalur perairannya tidak berfungsi.
Jadi, pernyataan yang akurat lebih sempit daripada tajuk utama dari kedua pihak. Arus telah pulih jauh dari kondisi Maret, ketika defisit pasar mencapai 7,2 juta barel per hari. Namun, arus belum pulih sepenuhnya, dan pemulihan tersebut terjadi karena menghindari masalah, bukan menyelesaikannya. Pernyataan Goldman sendiri adalah bahwa ekspor Teluk telah pulih ke sekitar rata-rata 2025 sejak akhir September.
Kedua pelacak berbeda lebih dari enam juta barel per hari untuk minggu yang sama, yang menunjukkan betapa sulitnya mengukur hal ini. Sebagian besar kapal tanker di kawasan tersebut berlayar dengan transponder dimatikan, dan kargo dicatat beberapa hari kemudian, sehingga estimasi awal direvisi naik.
Mekanisme di balik pemulihan tersebut adalah pengalihan rute, bukan penyelesaian. Data Kpler menunjukkan bahwa jalur pipa Saudi dan Emirat kini mengalirkan sekitar 40% minyak mentah Teluk mengitari selat, dibandingkan 17% sebelum perang. Minyak tersebut tetap mencapai pasar. Hanya saja, jalurnya lebih panjang dan lebih mahal.
Analis Morgan Stanley, termasuk Martijn Rats, menyampaikan ketegangan ini dengan jelas, dengan mencatat bahwa serangan terhadap kapal dagang di sekitar selat meningkat tajam dalam beberapa minggu terakhir, sementara “arus minyak melalui selat tetap relatif tangguh.”
Jadi, sebagian besar barel masih bergerak. Premi tersebut terutama bukan tentang barel.
3. Pengiriman satu barel kini menelan biaya sekitar $20 per barel lebih mahal, dan hanya $7 di antaranya terkait selat
Bagian kedua dari riset Goldman yang dilaporkan pagi ini menjelaskan di mana sebagian besar biaya tersebut sebenarnya berada.
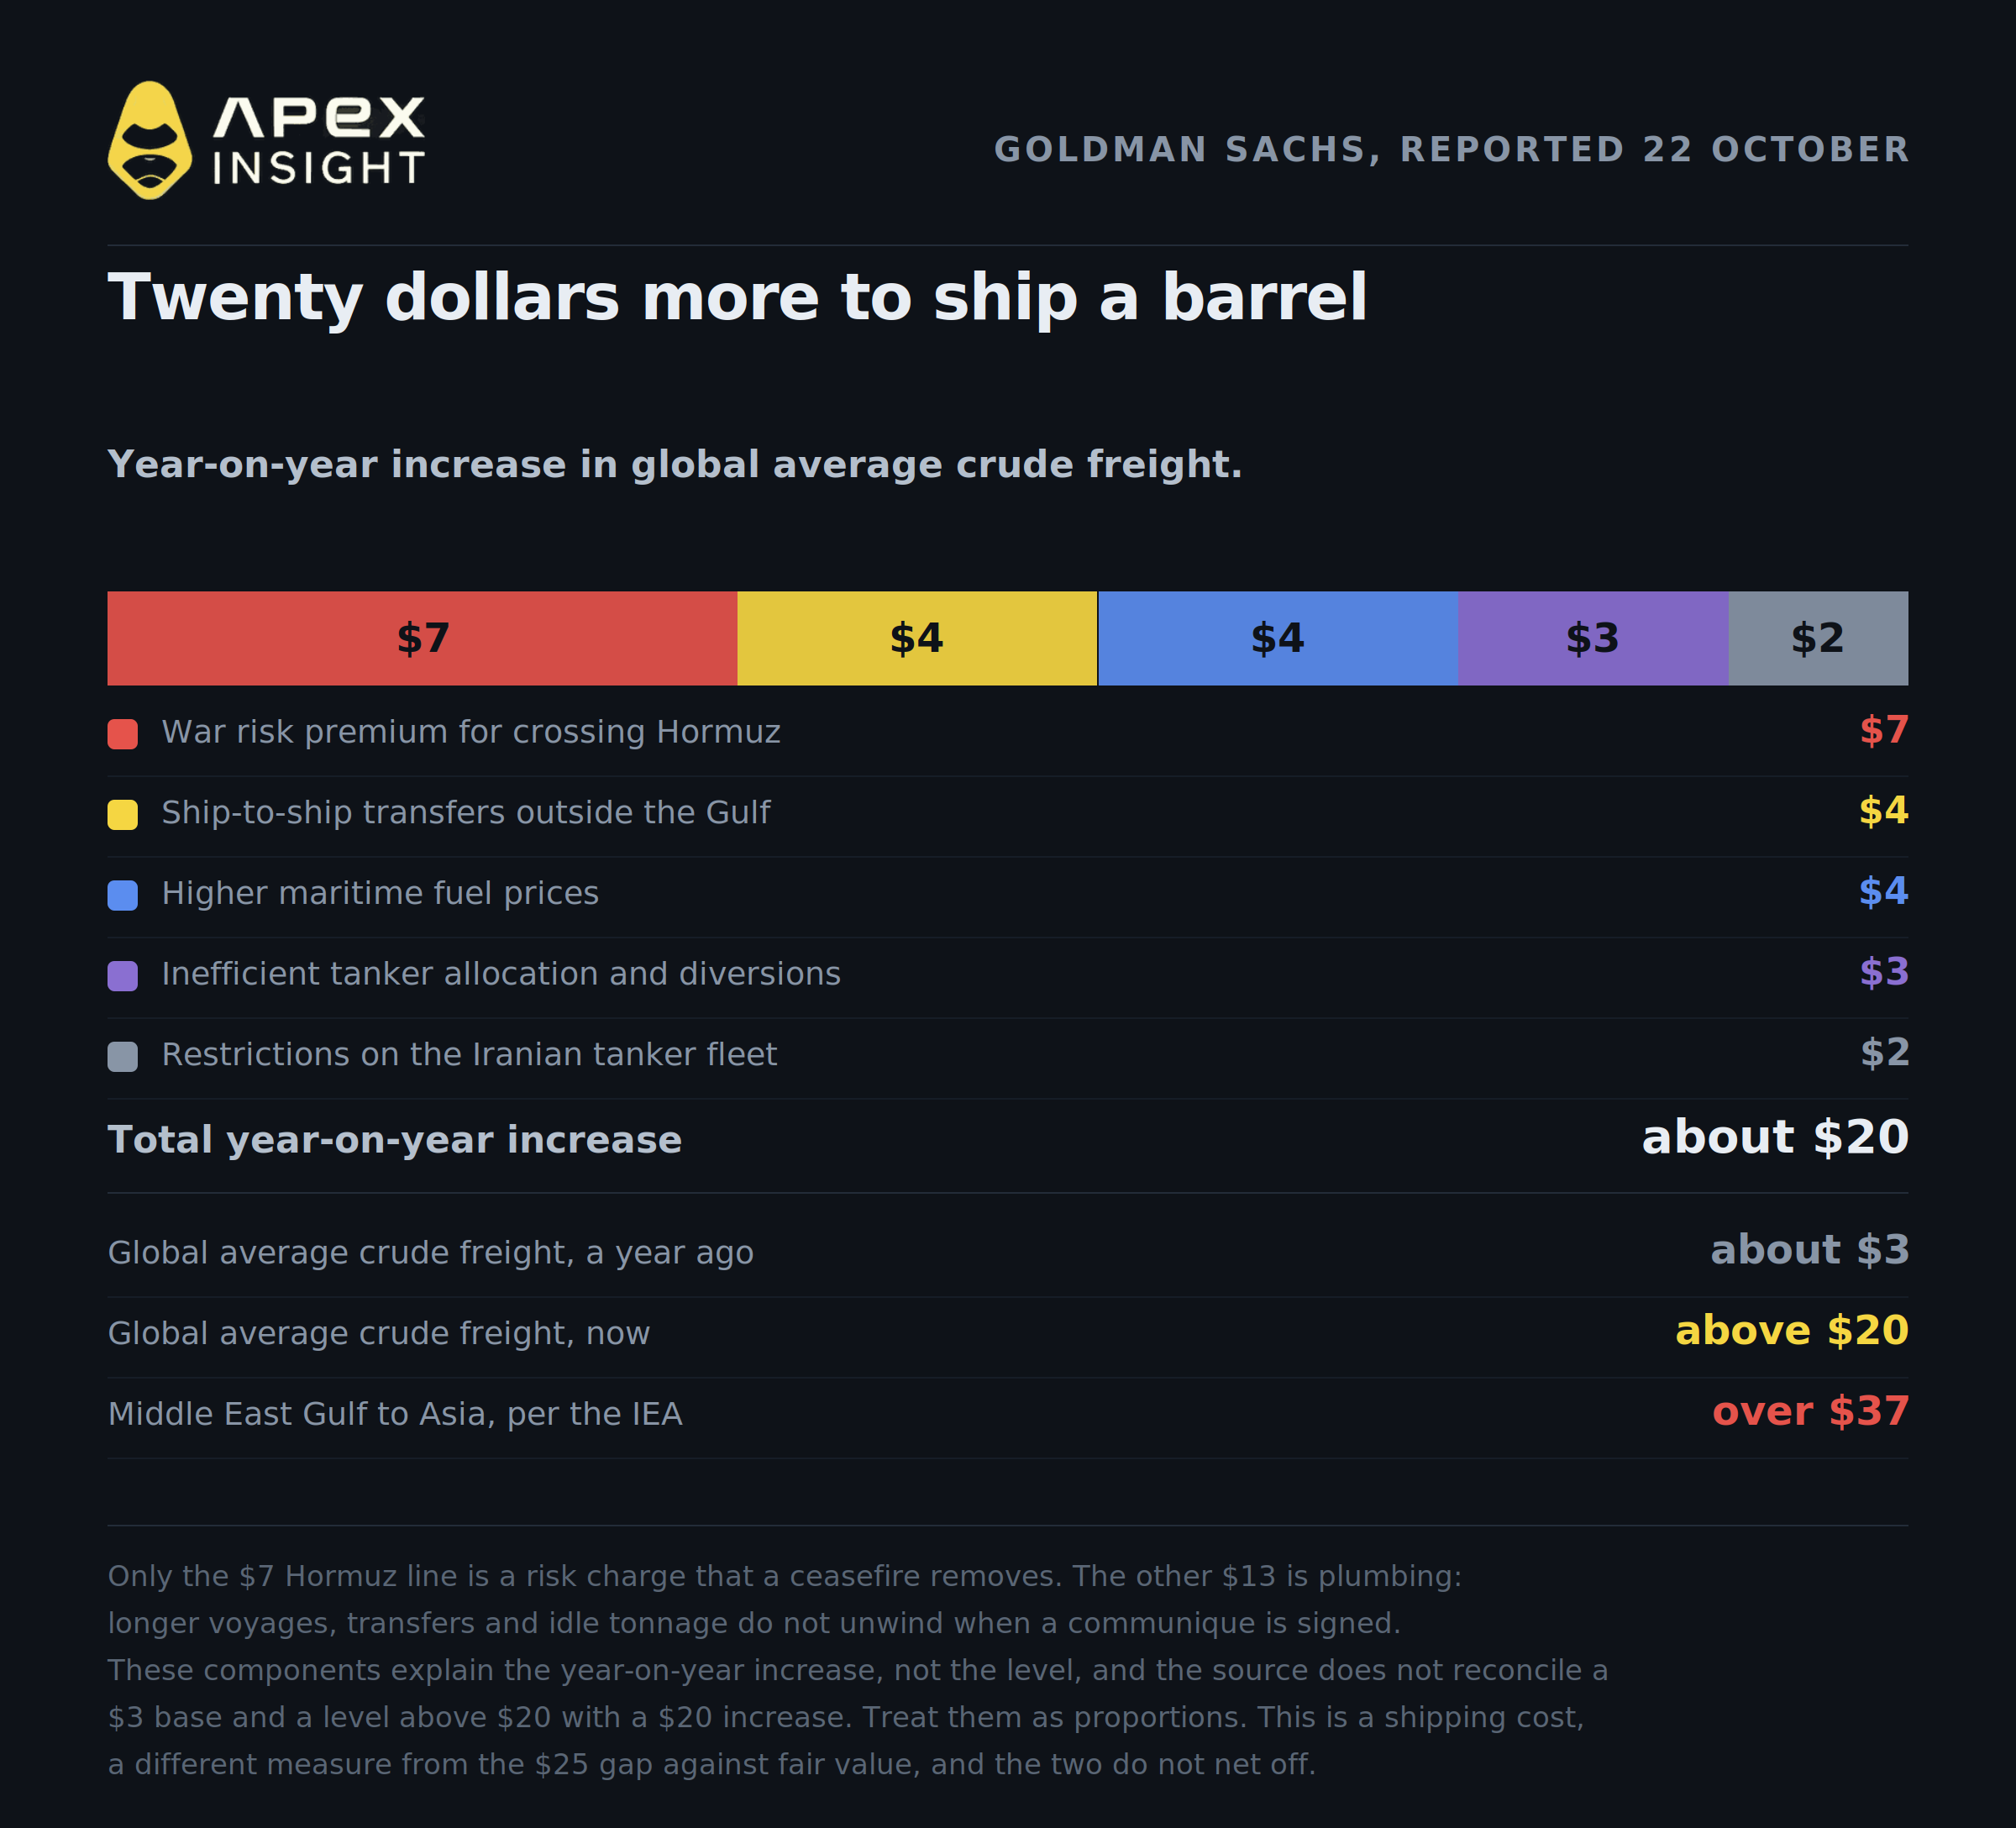
Tarif angkutan minyak mentah rata-rata global telah naik menjadi di atas $20 per barel, dari sekitar $3 setahun lalu, atau sekitar tujuh kali lipat. Goldman mengaitkan kenaikan tahunan sebesar $20 per barel dengan lima faktor:
Komponen kenaikan | Per barel |
|---|---|
Premi risiko perang untuk melintasi Hormuz | $7 |
Transfer antarkapal di luar Teluk | $4 |
Harga bahan bakar maritim yang lebih tinggi | $4 |
Alokasi kapal tanker yang tidak efisien dan pengalihan rute | $3 |
Pembatasan terhadap armada tanker Iran | $2 |
Ada dua hal yang perlu diperhatikan sebelum siapa pun melakukan perhitungan dengan angka-angka ini.
Pertama, ini adalah penguraian kenaikan, bukan penguraian tarif. Sumber tersebut menyebutkan basis $3 dan level di atas $20, yang berarti kenaikan sekitar $17, bukan $20, dan tidak merekonsiliasi keduanya. Anggap komponen-komponen ini sebagai panduan proporsi, bukan catatan akuntansi yang tepat.
Kedua, ini adalah biaya pengiriman, sedangkan angka $25 di atas merupakan selisih terhadap nilai wajar harga Brent menurut Goldman. Keduanya mengukur hal yang berbeda. Jangan mengurangkan satu dari yang lain, dan jangan menganggap angka $7 sebagai bagian dari angka $25.
Ada pula masalah geografis pada angka utama tersebut. Angka $20 adalah rata-rata global, sementara rute yang dibahas dalam artikel ini lebih mahal daripada itu. IEA menyebutkan bahwa pengiriman dari Teluk Timur Tengah ke Asia menelan biaya lebih dari $37 per barel, lebih dari lima kali lipat level sebelum perang. Jika Anda mengirim minyak mentah Teluk ke kilang di Asia, rata-rata global mengecilkan masalah Anda hampir setengahnya.
Dengan catatan tersebut, perincian ini tetap menjadi hal paling berguna yang diterbitkan mengenai minyak minggu ini, karena memisahkan hal-hal yang dapat diperbaiki oleh gencatan senjata dari hal-hal yang tidak dapat diperbaiki. Komponen $7 untuk Hormuz adalah biaya risiko yang hilang pada hari ketika kapal-kapal tidak lagi diserang. Sebesar $13 sisanya merupakan persoalan infrastruktur. Transfer antarkapal, perjalanan yang lebih panjang, dan tonase Iran yang menganggur tidak akan kembali normal hanya karena sebuah komunike ditandatangani. Kilang yang bergantung pada minyak mentah dari jarak jauh, terutama di Asia, harus meneruskan biaya tersebut atau menerima margin yang lebih tipis.
Premi risiko dapat mengempis dalam semalam. Rantai pasokan harus dibangun kembali.
4. Satu-satunya hal yang jelas menurun adalah tarif kapal tanker, dan itu pun hanya dari rekor tertinggi
Jika Anda mencari bukti bahwa perdagangan berbasis ketakutan sedang berbalik arah, ada satu bagiannya, tetapi ukurannya lebih kecil daripada yang terlihat pada awalnya.
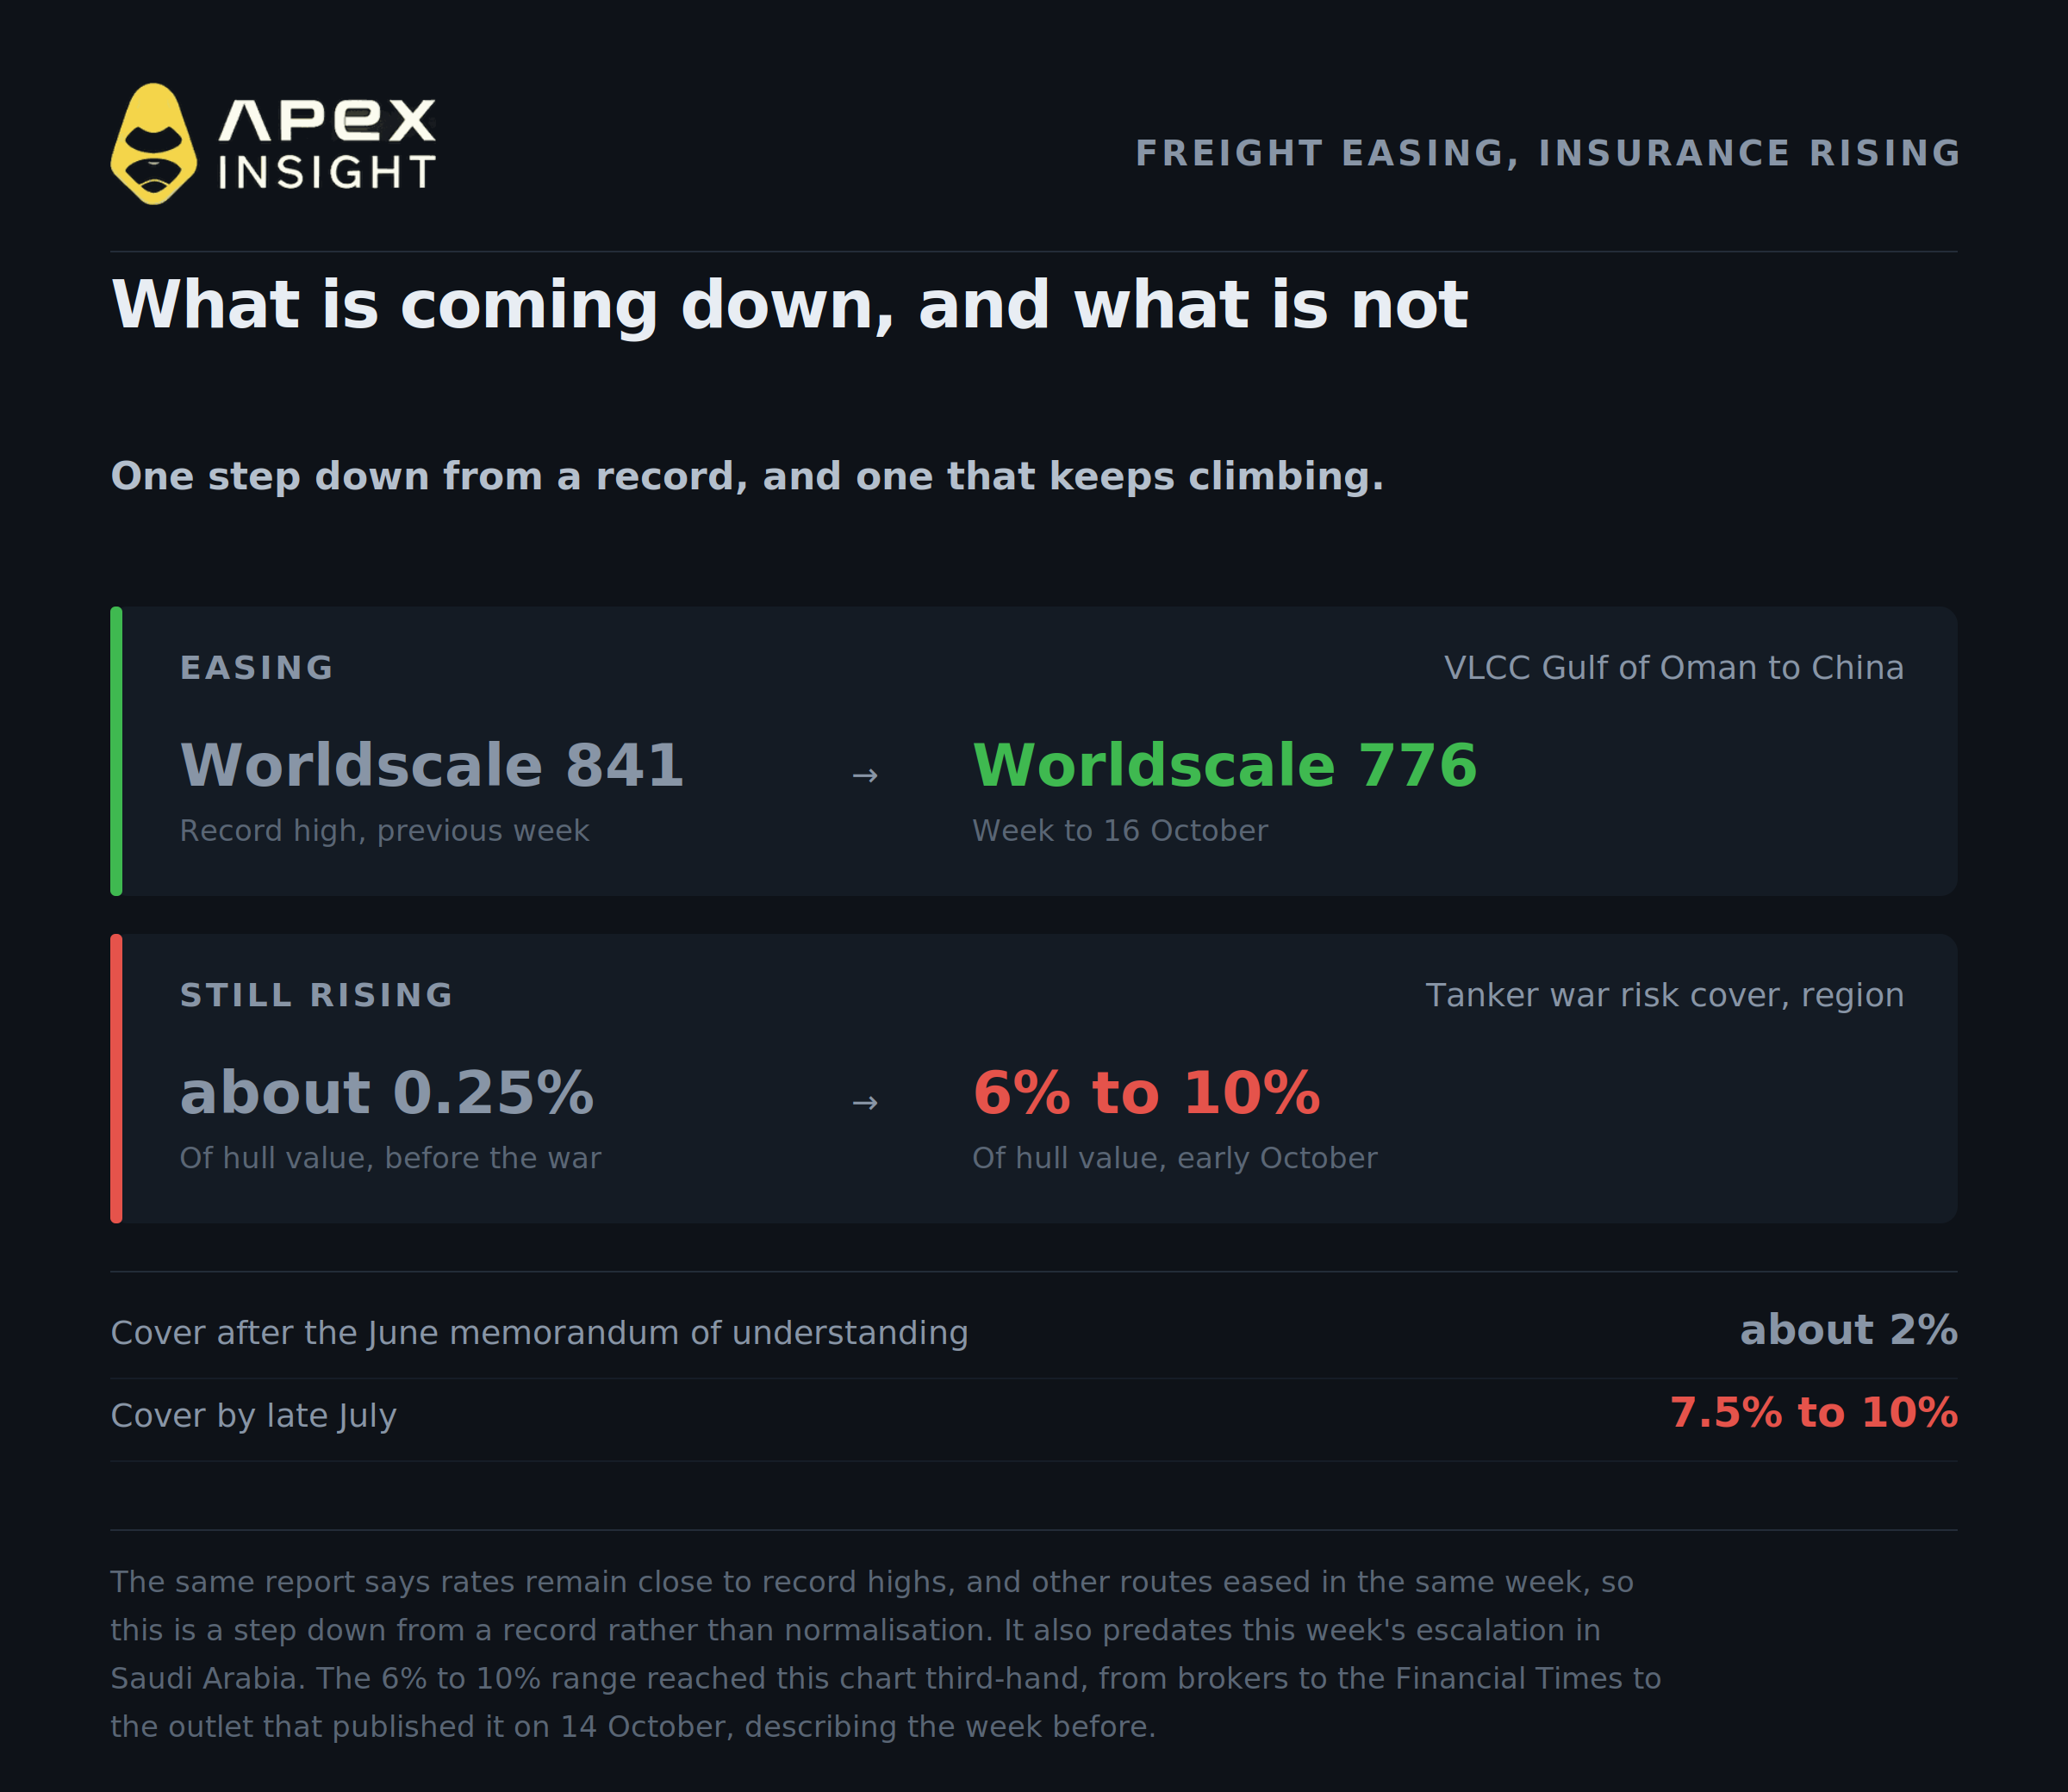
Tarif kapal tanker telah turun dari titik tertingginya. Rute Teluk Oman ke China untuk very large crude carrier dinilai pada minggu hingga 16 Oktober sebesar Worldscale 776, turun dari 841 pada minggu sebelumnya, dan 841 merupakan level tertinggi sejak indeks tersebut diluncurkan tahun ini. Tarif di rute lain juga turun pada minggu yang sama, termasuk rute Afrika Barat ke Asia. Matthew Wright dari Kpler mengaitkan penurunan tersebut dengan melemahnya permintaan di rute Teluk Oman sejak gelombang serangan terbaru.
Baca sisa kalimat tersebut sebelum menjadikannya dasar trading. Laporan yang sama menyatakan bahwa tarif tetap mendekati rekor tertinggi. Penurunan dari angka tertinggi yang pernah tercatat tidak sama dengan normalisasi, dan dua sumber yang lebih baru justru berlawanan: ING menggambarkan tarif angkutan kapal tanker sebagai rekor pada 20 Oktober, sementara catatan Goldman yang dilaporkan pagi ini masih menunjukkan rata-rata global di atas $20 per barel. Pembalikan ini baru berusia enam hari dan terjadi sebelum eskalasi minggu ini di Arab Saudi.
Sementara itu, asuransi bergerak ke arah sebaliknya, dan ini adalah komponen yang lebih sulit berubah. Perlindungan risiko perang untuk kapal tanker di kawasan tersebut ditetapkan oleh broker sebesar 6% hingga 10% dari nilai lambung kapal dalam laporan yang diterbitkan pada 14 Oktober, dibandingkan sekitar 0,25% sebelum perang. Pada tarif tersebut, laporan yang sama menyebutkan biayanya dapat mencapai $20 juta untuk satu perjalanan supertanker ke Teluk. Ini adalah premi per perjalanan, bukan premi tahunan, sehingga biayanya terasa pada setiap kargo. Penanggung juga dilaporkan membayar lebih banyak daripada yang mereka terima, yang menyebabkan kapasitas ditarik dan bukan sekadar dihargai ulang.
Jalurnya sama pentingnya dengan levelnya. Perlindungan turun menjadi sekitar 2% setelah nota kesepahaman antara Amerika Serikat dan Iran pada Juni, kemudian mencapai 7,5% hingga 10% pada akhir Juli. Tarif angkutan dapat turun dalam seminggu. Asuransi menetapkan ulang harga berdasarkan siklus perpanjangan, dan sepanjang tahun ini terus meningkat.
5. Alasan premi ini mungkin tidak segera mengempis: hampir tidak ada cadangan di baliknya
Inilah fakta yang paling mengancam skenario bearish, dan jarang muncul dalam tajuk utama.
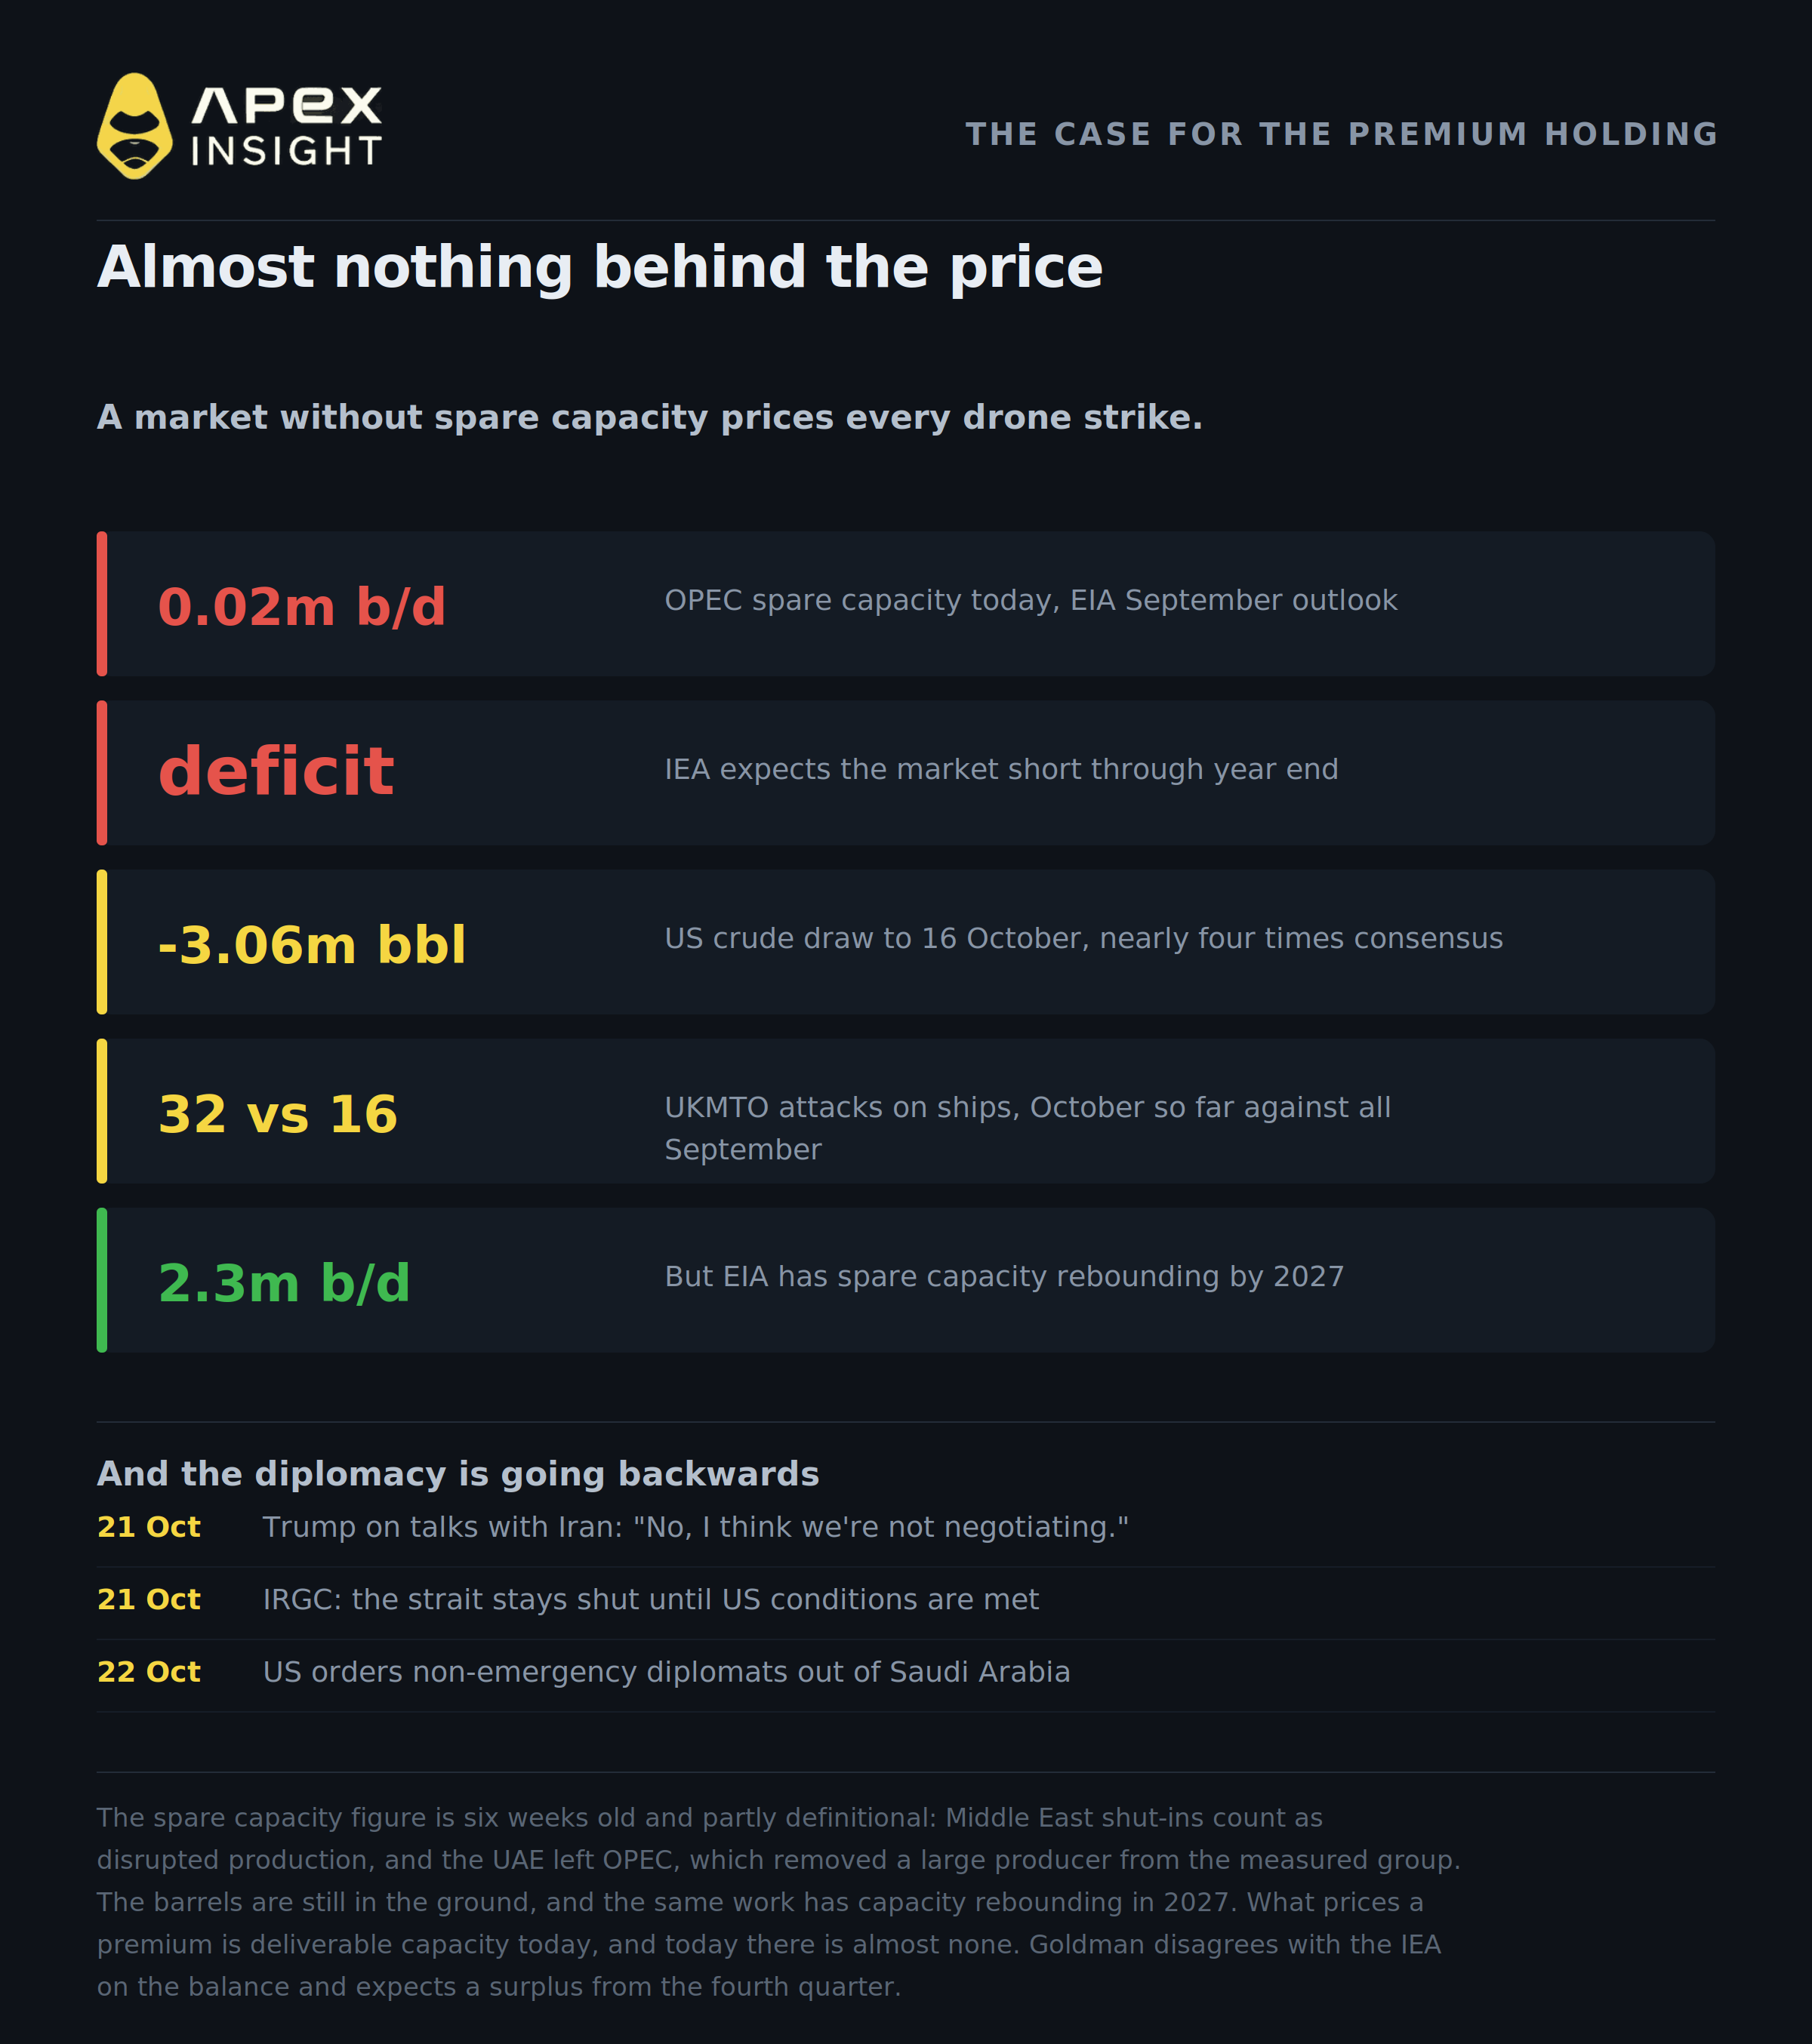
Kapasitas cadangan OPEC secara efektif telah habis. Short-Term Energy Outlook EIA bulan September menetapkannya sebesar 0,02 juta barel per hari, yang secara praktis berarti nol.
Berhati-hatilah dengan angka tersebut, karena para peneliti yang menyorotnya menghabiskan sebagian besar makalah mereka untuk menjelaskan bahwa angka tersebut mencampuradukkan tiga hal berbeda. Penghentian produksi di Timur Tengah diklasifikasikan sebagai produksi yang terganggu, bukan kapasitas cadangan yang dapat digunakan. Keluarnya UEA dari OPEC, yang berlaku sejak 1 Mei, menghapus produsen besar dari kelompok yang diukur. Dan ukuran tersebut tidak mengatakan apa pun tentang cadangan yang masih berada di dalam tanah. Riset EIA yang sama memperkirakan kapasitas cadangan kembali ke sekitar 2,3 juta barel per hari pada 2027 ketika rute perdagangan kembali normal.
Namun, yang penting bagi premi adalah kapasitas cadangan yang dapat dikirim hari ini, dan hari ini hampir tidak ada. Pasar dengan bantalan dapat mengabaikan gangguan pasokan. Pasar tanpa bantalan akan langsung memasukkan setiap serangan drone ke dalam kurva harga.
Kemudian ada keseimbangan pasar, dan di sinilah bank serta badan tersebut berbeda pendapat. Goldman memperkirakan surplus mulai kuartal keempat. IEA tidak sependapat. Dalam laporan Oktober, yang memproyeksikan permintaan minyak dunia turun 2,6 juta barel per hari tahun ini menjadi 102,4 juta, IEA menyatakan masih memperkirakan pasar tetap defisit hingga akhir tahun, setelah persediaan global yang terpantau turun 10 juta barel pada September. Penghancuran permintaan sangat parah, dan menurut pembacaan IEA, hal itu masih belum melampaui pasokan yang hilang.
Untuk memberikan keadilan kepada pihak lain, pertemuan IEA yang sama pada 15 Oktober sepakat untuk menyelesaikan dan mempercepat pelepasan sisa cadangan darurat, sekitar 100 juta barel di atas 330 juta barel yang telah dilepaskan, termasuk lebih dari 20 juta barel diesel sesegera mungkin. Itu adalah pasokan nyata yang tiba sesuai jadwal yang diketahui, dan merupakan instrumen bearish paling jelas yang tersedia saat ini.
Data mingguan AS juga memberikan sinyal dua arah. Persediaan minyak mentah turun 3,06 juta barel menjadi 412,5 juta dalam minggu hingga 16 Oktober, dibandingkan jajak pendapat Reuters yang memperkirakan penurunan 820.000 barel. Itu adalah data bullish, hampir empat kali lipat dari konsensus. Dalam laporan yang sama, persediaan distilat naik 1,68 juta barel menjadi 104,3 juta, yang merupakan sinyal berlawanan pada bagian barel yang paling ketat sepanjang tahun.
Itulah transaksi ini dalam satu paragraf. Proyeksi $90 Goldman membutuhkan surplus untuk tiba. IEA mengatakan surplus tersebut belum tiba, sambil melepaskan persediaan yang akan membantu mewujudkannya.
Dan diplomasi bergerak mundur. Menteri luar negeri Iran Abbas Araghchi mengatakan pada 21 Oktober bahwa pembicaraan tidak langsung terus berlangsung melalui Pakistan dan Qatar, bahwa Washington telah menerima proposal Iran selama tujuh hari sambil meminta persyaratan tambahan, dan bahwa Selat Hormuz akan tetap ditutup hingga Washington menerima persyaratan Teheran. Ketika ditanya pada hari yang sama apakah kedua pihak sedang bernegosiasi, Presiden Trump mengatakan kepada wartawan, dalam pernyataan yang disampaikan Anadolu Agency, “Tidak, saya rasa kami tidak sedang bernegosiasi.” Seorang pejabat Iran yang tidak disebutkan namanya mengatakan kepada Reuters bahwa “Iran sedang bersiap menghadapi serangan baru Israel dan AS, bukan untuk kesepakatan dengan Amerika guna mengakhiri perang.”
Sementara itu, medan konflik melebar alih-alih menyempit. UKMTO telah mencatat 32 serangan terhadap kapal di sekitar Semenanjung Arab sepanjang Oktober, dibandingkan 16 serangan sepanjang September. Houthi mengklaim pada 19 Oktober telah menyerang fasilitas Yanbu milik Aramco, ladang minyak Shaybah, serta bandara Riyadh dan Abha, meskipun otoritas Saudi tidak segera mengonfirmasi klaim tersebut dan Reuters tidak dapat memverifikasinya secara independen. Pagi ini, Washington memerintahkan sebagian personel dan anggota keluarga mereka untuk meninggalkan misi diplomatiknya di Arab Saudi.
Tim komoditas ING, yang menulis pada 20 Oktober, menyampaikan kondisi tersebut secara jujur: jika arus terus berjalan tanpa hambatan meskipun lingkungan geopolitik sedang berlangsung, “premi risiko kemungkinan akan terkikis secara perlahan.” Mereka menambahkan bahwa belum ada tanda-tanda hal tersebut.
Perlahan, dan hanya jika tidak ada hal lain yang rusak.
Seperti apa kondisi ini di pasar
WTI di ApeX telah naik dari penutupan $88,85 pada 7 Oktober menjadi sekitar $99 hari ini, atau kenaikan sekitar 11% hingga 12% dalam lima belas hari, tergantung titik waktu dalam sesi yang Anda lihat. Kontrak tersebut diperdagangkan antara $96,50 dan $100,13 dalam 24 jam terakhir, berulang kali menekan level $100 tanpa berhasil menembusnya.
Brent telah melakukan lebih banyak pergerakan. Pada 20 Oktober, kontrak Brent Desember mencapai $111,99 secara intraday, level tertinggi dalam lima bulan, lalu ditutup pada $108,79. Tajuk utama hari itu menyebutkan bahwa WTI menyentuh $110,48, level tertinggi untuk kontrak terdekat sejak April, tetapi itu adalah kontrak November yang berakhir, yang ditutup pada $101,79, sementara kontrak Desember ditutup pada $97,82. Kontrak yang akan berakhir mencetak angka yang sebenarnya tidak sedang diperdagangkan pasar. Periksa bulan kontrak yang dimaksud oleh tajuk utama yang menakutkan sebelum mengambil tindakan.
Selisih antara kedua benchmark ini sendiri merupakan ekspresi paling jelas dari premi tersebut. Brent dikirim melalui laut dan harus melintasi perairan yang sedang ditembaki. WTI adalah minyak mentah Amerika yang terkurung daratan dan tidak menghadapi kondisi tersebut. Spread antara keduanya mendekati $12 pagi ini, sebesar $11,99 pada pukul 00:34 GMT dan $12,25 pada pukul 06:26 GMT melalui sumber berita yang sama. Sebuah studi jangka panjang mengenai kedua benchmark tersebut menetapkan diskon rata-rata WTI sekitar $4,19 selama satu dekade dari 2016 hingga awal 2026, dan spread telah jauh melampaui angka tersebut sejak perang dimulai pada akhir Februari.
Trading pasar dalam artikel ini
Semua yang dibahas di sini dapat diperdagangkan di ApeX Omni sebagai perpetual TradFi, diselesaikan dalam USDT, hingga 50x, long atau short, tanpa KYC.
Dua benchmark yang menjadi pusat argumen:
CLUSDT, minyak mentah WTI, benchmark yang terkurung daratan
BZUSDT, minyak mentah Brent, benchmark yang dikirim melalui laut dan membawa premi
Jika pandangan Anda berkaitan dengan energi secara lebih luas, bukan spread:
USOUSDT, United States Oil Fund
NATGASUSDT, gas alam, yang diperdagangkan berdasarkan cerita cuaca dan penyimpanannya sendiri
Dan instrumen yang biasanya bergerak mengikuti risiko geopolitik, bukan melawannya:
XAUUSDT, emas
Kontrak TradFi diselesaikan berdasarkan indeks, bukan aset yang mendasarinya, dan ApeX mencantumkannya secara terpisah dari perpetual kripto dalam data kontraknya sendiri. Periksa ketentuan promosi sebelum trading untuk memenuhi syarat kampanye volume.
Trading minyak mentah WTI di ApeX Omni
Long atau short minyak dengan agunan USDT. Hingga 50x, tanpa KYC, tanpa biaya gas.
Trading kontrak perpetual memiliki tingkat risiko tinggi dan dapat mengakibatkan hilangnya seluruh posisi Anda. Leverage meningkatkan keuntungan sekaligus kerugian. Harga komoditas dapat bergerak berdasarkan berita utama yang muncul tanpa peringatan, dan pasar minyak saat ini bereaksi terhadap peristiwa militer secara real time. Tidak ada bagian dalam artikel ini yang merupakan nasihat keuangan. Lakukan riset Anda sendiri dan jangan pernah mempertaruhkan lebih dari yang sanggup Anda tanggung untuk kehilangan.
Jika Anda membutuhkan bantuan, jangan ragu untuk menghubungi tim kami melalui Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Harga kontrak ApeX diperbarui pada pukul 14:00 UTC tanggal 22 Oktober 2026, dan riwayat kontrak ApeX hanya digunakan untuk bulan Oktober, ketika pergerakannya mengikuti harga WTI yang dipublikasikan secara dekat. Harga Brent dan WTI yang dipublikasikan memiliki timestamp masing-masing dan terpaut beberapa jam dari snapshot ApeX, sehingga keduanya bukan momen yang sama dan tidak boleh dibandingkan selisihnya. Minyak bergerak secara material selama sesi ketika artikel ini ditulis, dan setiap harga di sini memiliki timestamp. ApeX menyelesaikan kontrak-kontrak ini berdasarkan indeks Chainlink yang dapat berada beberapa dolar dari harga bursa front-month, sehingga semua level Brent dan WTI yang dikutip dalam isi artikel merupakan harga futures yang dipublikasikan oleh sumber yang disebutkan, bukan data ApeX, dan keduanya tidak dicampur. Ketersediaan kontrak diverifikasi berdasarkan konfigurasi kontrak langsung milik ApeX. Selisih nilai wajar Goldman sebesar $25 dan estimasi biaya angkutan sebesar $20 merupakan ukuran yang terpisah dan bukan komponen satu sama lain. Angka arus merupakan estimasi pelacakan kapal tanker komersial yang dapat direvisi naik dan berbeda satu sama lain; kedua pembacaan disajikan. Angka kapasitas cadangan OPEC berasal dari outlook EIA bulan September sebagaimana disampaikan oleh ringkasan riset pihak ketiga, dan telah berusia enam minggu. Kisaran asuransi risiko perang merupakan estimasi broker yang diterima artikel ini melalui sumber kedua, dari broker ke Financial Times lalu ke outlet yang ditautkan, diterbitkan pada 14 Oktober dan menggambarkan minggu sebelumnya. Penurunan tarif kapal tanker yang menjadi pembandingnya bertanggal minggu 16 Oktober, tanpa tanggal penilaian yang dipublikasikan, dan terjadi sebelum eskalasi minggu ini di Arab Saudi. Angka angkutan merupakan rata-rata global, kecuali jika rute Teluk ke Asia disebutkan. Satu candle per jam pada kontrak WTI ApeX tanggal 14 Oktober mencetak titik tertinggi sekitar $104,68 yang berbalik dalam satu jam dan dikecualikan sebagai outlier.
