

原油は2026年の大半を戦時下で過ごしており、市場はこの数カ月、1つの数字を巡って議論してきました。価格のうち、実際の原油ではなく恐怖による部分はどれだけなのか、という問題です。
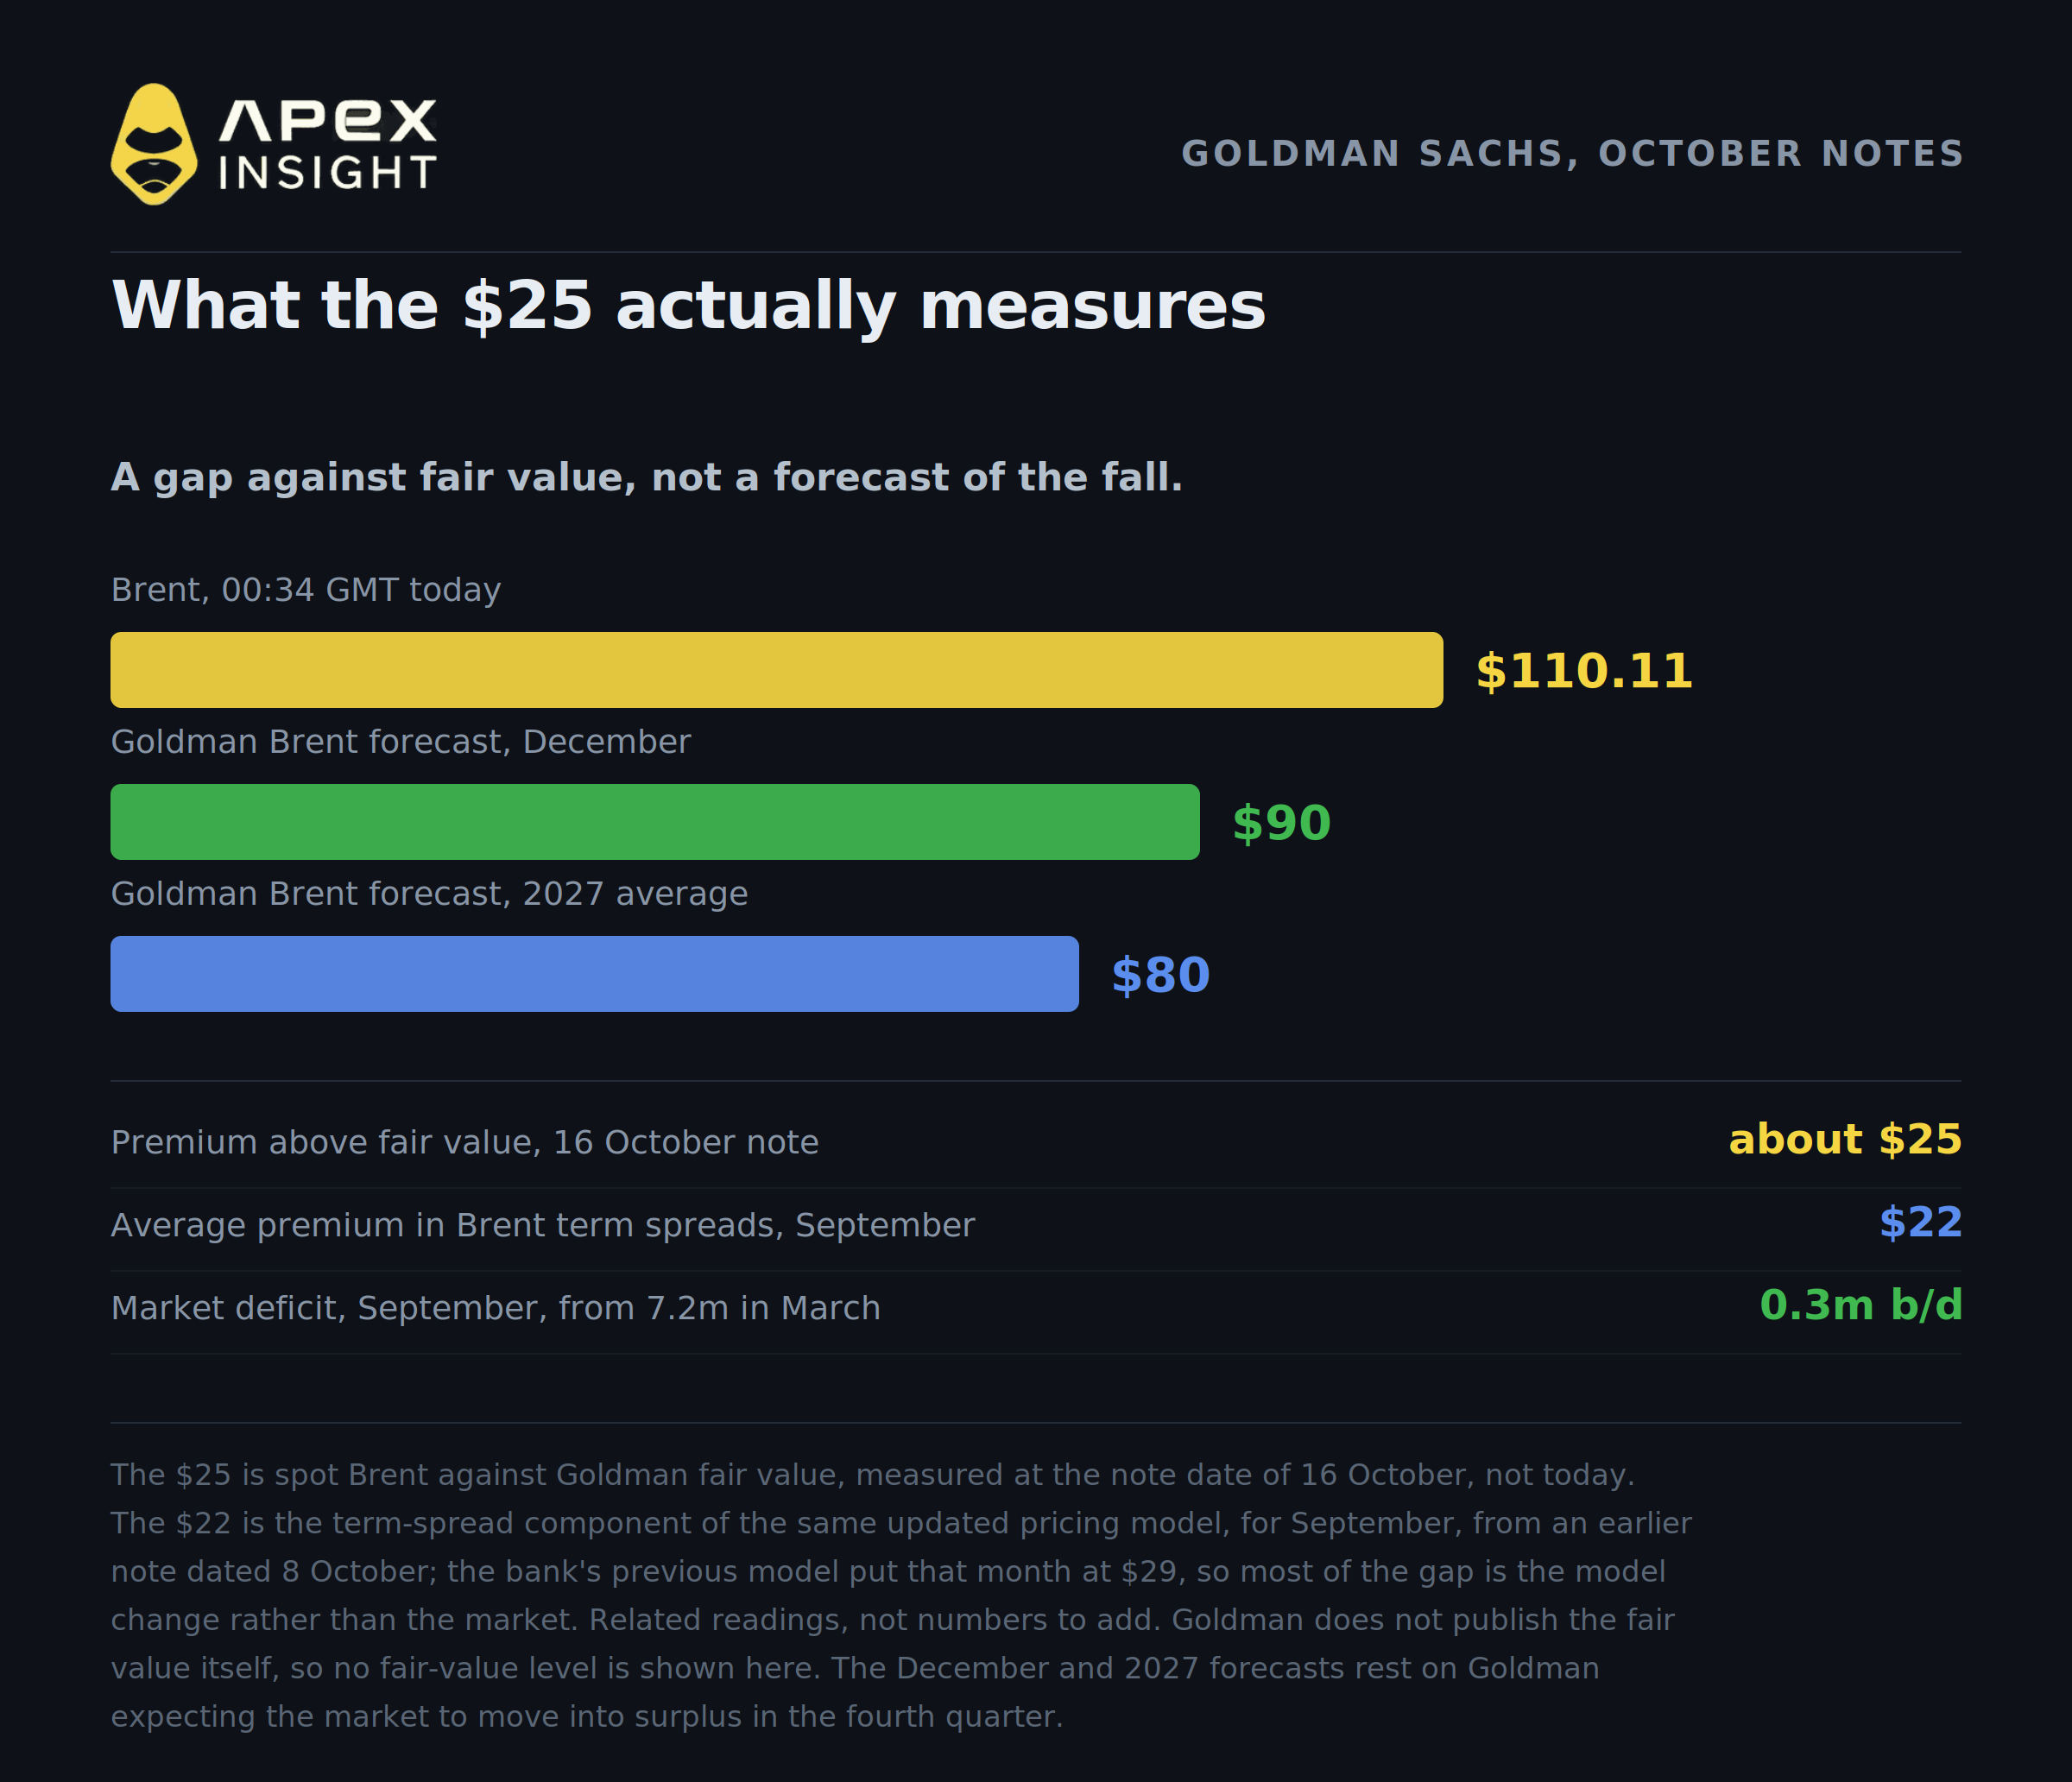
先週、ある銀行がついに数字を示しました。10月16日付のノートで、Goldman Sachsは、現物Brentが同行の公正価値の推定を1バレル当たり約25ドル上回るリスクプレミアムを抱えていると推定しました。同じノートで、Goldmanは12月のBrent予想を85ドルから90ドルに引き上げ、2027年は80ドルとしました。
今朝00:34 GMT時点で、Brentは110.11ドル、WTIは98.12ドルでした。その後もBrentは取引時間中に上昇を続け、サウジアラビアでさらなる攻撃が発生したことで、午前半ばには112ドルを超えました。Goldmanが正しければ、いま見ている1バレルの約4分の1は、まだ起きていない事象を材料に値付けされています。
このプレミアムが冬を越えて残るのかを判断する前に、理解しておくべき5つのポイントを見ていきます。
1. 25ドルは予想ではなく差額であり、混同され続けている別の数字もある
Goldmanの25ドルとは、現物Brent価格と同行独自の公正価値モデルとの差です。これは見解の隔たりを測る数字であり、25ドルが間もなく消えるという予測ではありません。
このリサーチを率いるのは、Goldman Sachsのグローバル・コモディティ・リサーチ共同責任者、Daan Struyvenです。プレミアムは、戦争がここからさらに激化した場合に供給が追加で途絶え、在庫が取り崩されるリスクを反映しているというのがその論拠です。これは、より悪い未来に対する保険が、今日の1バレルに織り込まれているということです。
Goldmanにはもう1つ流通している数字がありますが、同じものではありません。10月8日付の以前のノートでは、9月のBrent先物の限月間スプレッドに織り込まれた平均リスクプレミアムを1バレル当たり22ドルとし、今年4月に次ぐ史上2番目の月間水準としました。この数字はGoldmanの更新された価格モデルにおける限月間スプレッドの構成要素から算出されたもので、別の考え方に基づくものではありません。同行の以前のモデルでは、同じ月を29ドルとしていました。つまり、同じ枠組みの別の部分を異なる期間で測った数字であり、29ドルと22ドルの差は主に市場ではなくモデルの変更によるものです。2つの数字は関連する指標として扱い、足し合わせないでください。
25ドルが興味深いのは、その隣に予想があるからです。12月までは6週間を切っており、GoldmanはBrentを90ドルと見ています。これは、同行がこのプレミアムの大部分は、しかも近いうちに縮小すると見ていることを意味します。
その理由として挙げているのは、縮小しつつある需給バランスです。Goldmanは市場の供給不足が、3月の1日当たり720万バレルから、9月には30万バレルまで縮小したと見ています。また、市場は第4四半期に供給過剰へ移行し、2027年を通じてその状態が続くと予想しています。この予想される供給過剰が、90ドルと80ドルの主な原動力です。ここは覚えておいてください。IEAはこの見方に同意しておらず、その相違こそがこの取引の核心だからです。
2. 供給不足は改善しているが、解消したわけではない
ここは、ホルムズ海峡だけを理由に原油をロングしている人を不安にさせるべき部分であり、同時に多くの解説が両方向に誤っている部分でもあります。
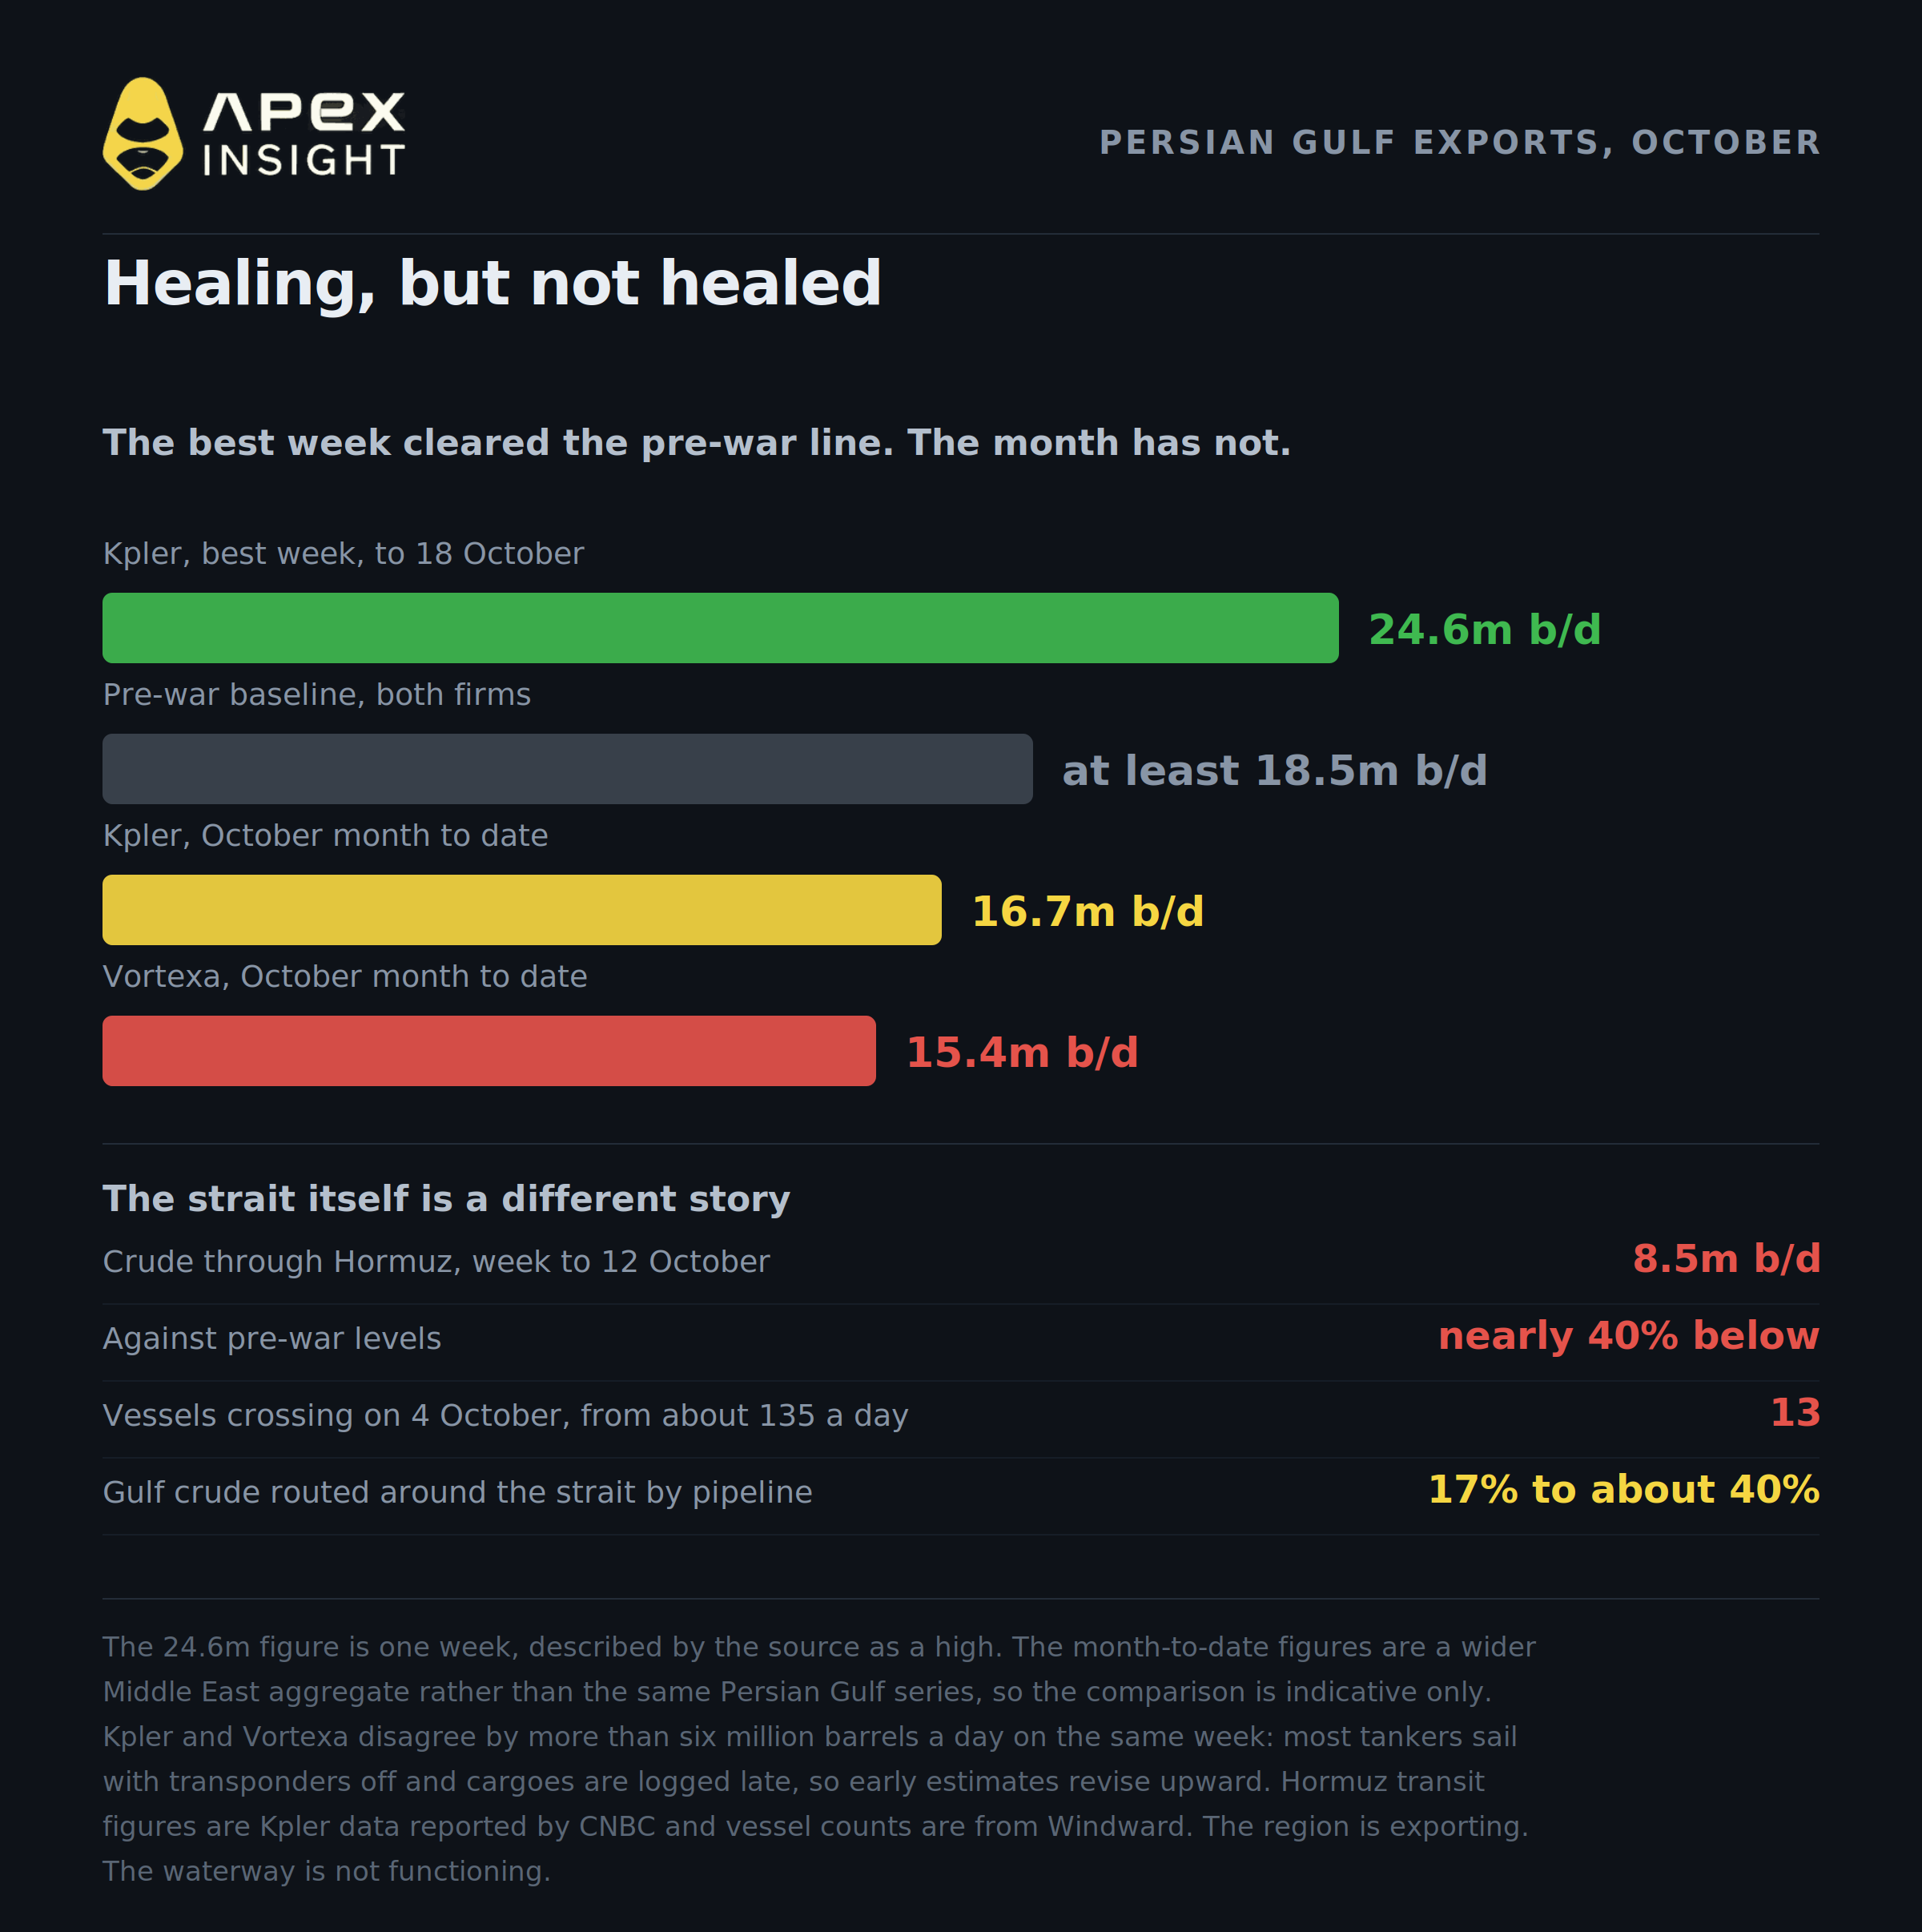
まずは良い週の数字から見てみましょう。10月18日までの7日間について、Kplerはペルシャ湾からの原油・コンデンセート輸出を1日当たり2,460万バレルとし、週間最高を記録しました。同じ7日間を測定したVortexaは1,800万バレルとしています。両社とも戦前の基準値を最低でも1,850万バレルとしています。
次に月間の数字です。同じ報告によれば、10月のこれまでの平均はKplerで1日当たり1,670万バレル、Vortexaで1,540万バレルで、いずれも戦前の水準を下回っています。なお、これらは週間の数字に使われたペルシャ湾の原油・コンデンセート指標ではなく、より広い中東全体の集計です。そのため厳密には同じ系列ではありません。2,460万バレルは週間最高値であり、継続的な供給ペースではありません。
さらに、海峡そのものは地域全体とはまた別の状況です。ホルムズ海峡を通過する原油輸出は、KplerのデータをCNBCが報じたところによると、10月12日までの週に平均で1日当たり約850万バレルとなり、戦前の水準を約40%下回りました。Windwardによれば、10月4日に通過した船舶は13隻で、戦前は1日約135隻でした。地域からの輸出は続いています。しかし水路は機能していません。
したがって、正確な表現は双方の見出しよりも限定的です。3月に市場の供給不足が1日当たり720万バレルに達していた時点から、輸送量は大幅に回復しました。しかし完全には回復しておらず、問題を解決したのではなく、問題を迂回することで回復しています。Goldman自身の表現では、湾岸からの輸出は9月下旬以降、2025年の平均におおむね回復しています。
同じ週について2つの追跡会社の数字は1日当たり600万バレル以上も異なっており、これが測定の難しさを示しています。地域のタンカーの多くはトランスポンダーを切って航行し、貨物の記録も数日遅れるため、初期推計は上方修正されます。
回復の背景にある仕組みは、解決ではなく迂回です。Kplerのデータによると、現在、サウジアラビアとUAEのパイプラインは湾岸原油の約40%を海峡の周辺経路へ輸送しており、戦前の17%から上昇しています。原油は市場に届いています。ただし、より長く高コストの経路を通っているだけです。
Martijn Ratsを含むMorgan Stanleyのアナリストは、この緊張関係を明確に示しています。海峡周辺の商船への攻撃はここ数週間で急増する一方、「海峡を通る原油の流れは比較的底堅く推移している」と指摘しました。
つまり、バレルはおおむね移動しています。プレミアムの主因は、原油そのものではありません。
3. 原油1バレルの輸送コストは約20ドル上昇したが、そのうち海峡分は7ドルにすぎない
今朝報じられたGoldmanの別の分析は、コストの大部分が実際にどこで発生しているのかを説明しています。
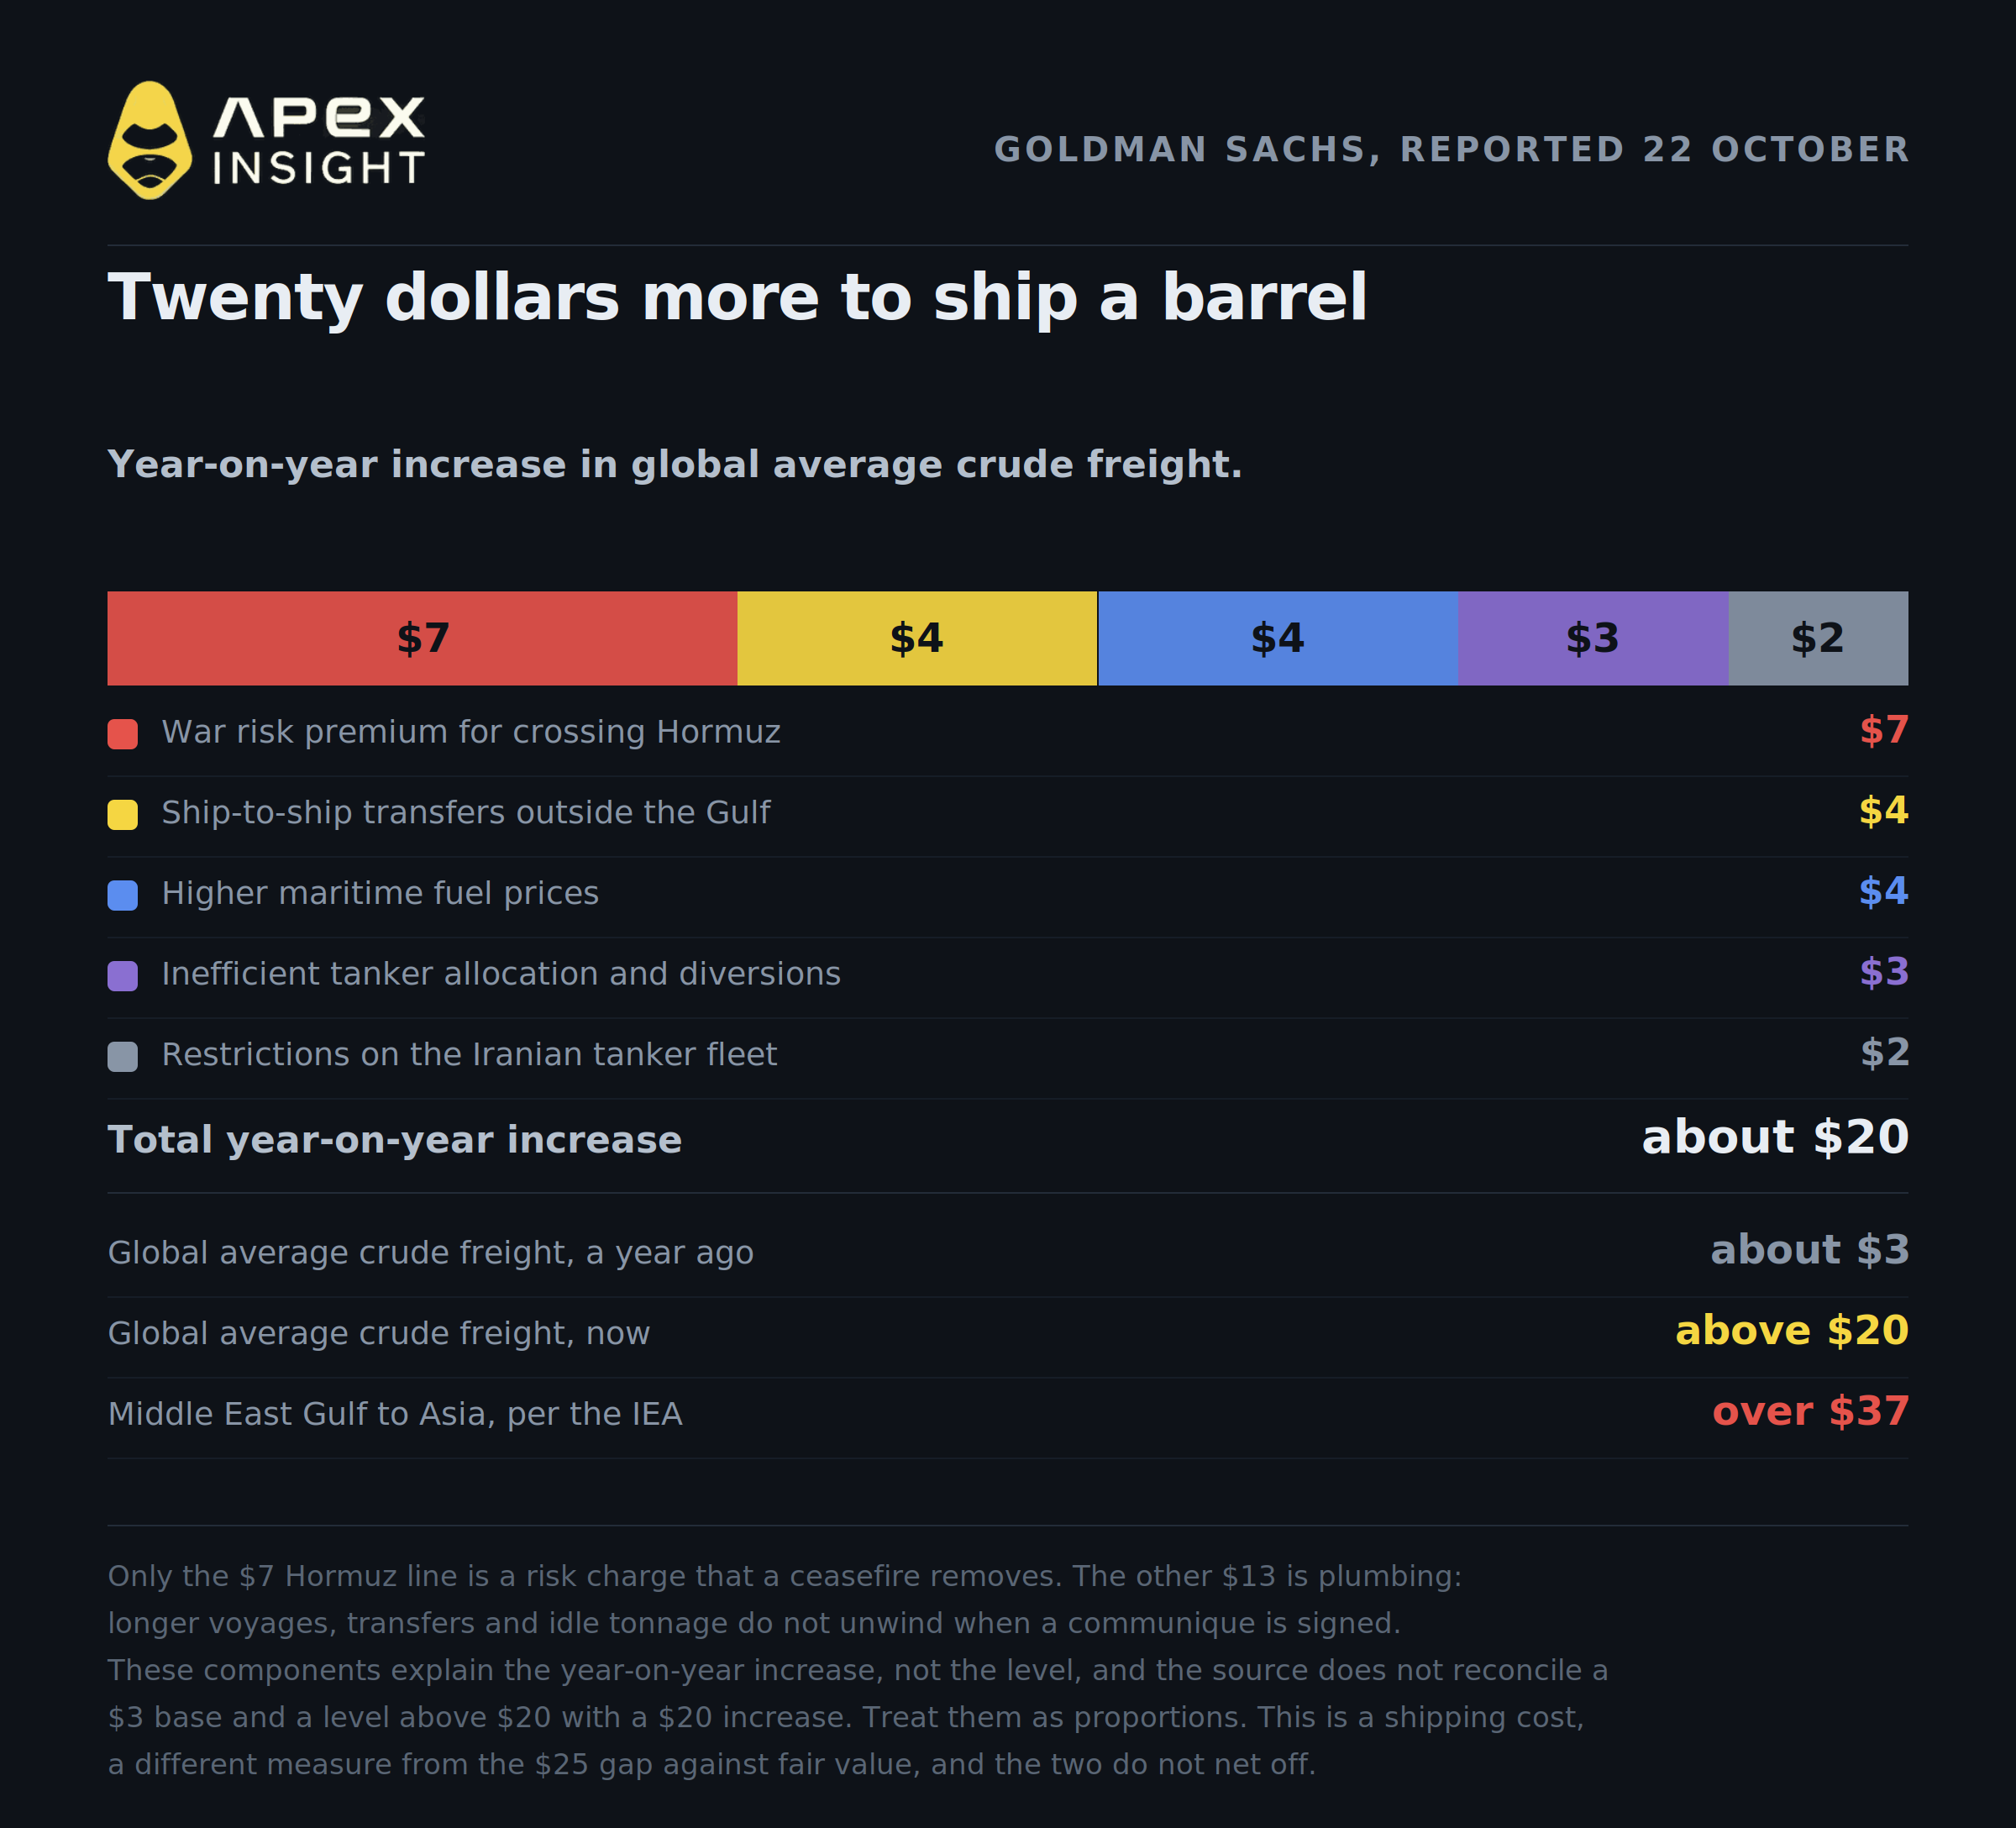
世界の平均的な原油運賃は、1年前の約3ドルから1バレル当たり20ドル超へ上昇し、約7倍になりました。Goldmanは、前年比で1バレル当たり20ドル上昇した要因を5つ挙げています:
上昇要因 | 1バレル当たり |
|---|---|
ホルムズ海峡通過の戦争リスクプレミアム | 7ドル |
湾外での船舶間積み替え | 4ドル |
海上燃料価格の上昇 | 4ドル |
非効率なタンカー配船と迂回 | 3ドル |
イランのタンカー船団への制限 | 2ドル |
これらの数字を使って計算する前に、2つ注意すべき点があります。
第一に、これは運賃水準ではなく、上昇分の内訳です。情報源は基準値を3ドル、現在の水準を20ドル超としています。これは約17ドルの上昇であり、20ドルとは一致しません。また、両者の整合も取られていません。各項目は正確な帳簿ではなく、比率を示す目安として扱うべきです。
第二に、これは輸送コストであり、上記の25ドルはBrent価格に対するGoldmanの公正価値との差です。測っているものが異なります。一方から他方を差し引いたり、7ドルを25ドルの一部と解釈したりしないでください。
見出しの数字には地理的な問題もあります。20ドルは世界平均であり、この記事が扱う航路はそれより高コストです。IEAによれば、中東湾岸からアジアへの輸送費は1バレル当たり37ドル超で、戦前の5倍以上です。湾岸原油をアジアの製油所へ運ぶ場合、世界平均は問題をほぼ半分に過小評価しています。
こうした注意点を踏まえても、この内訳は今週の原油市場について公表された情報の中で最も有用です。停戦で解消されるものと、解消されないものを分けているからです。ホルムズ海峡の7ドルは、船舶が攻撃されなくなった日に消えるリスクコストです。残りの13ドルは物流上のコストです。船舶間積み替え、長距離航海、稼働していないイラン船腹は、声明が署名されたからといって元には戻りません。遠方から原油を調達する製油業者、主にアジアの業者は、そのコストを転嫁するか、利益率の低下を受け入れる必要があります。
リスクプレミアムは一夜で縮小することがあります。しかしサプライチェーンの再構築には時間がかかります。
4. 明確に低下している唯一のものはタンカー運賃だが、それも記録的水準からの低下にすぎない
恐怖による取引が巻き戻されている証拠を探しているなら、その一部は存在します。ただし、最初に思うほど大きなものではありません。
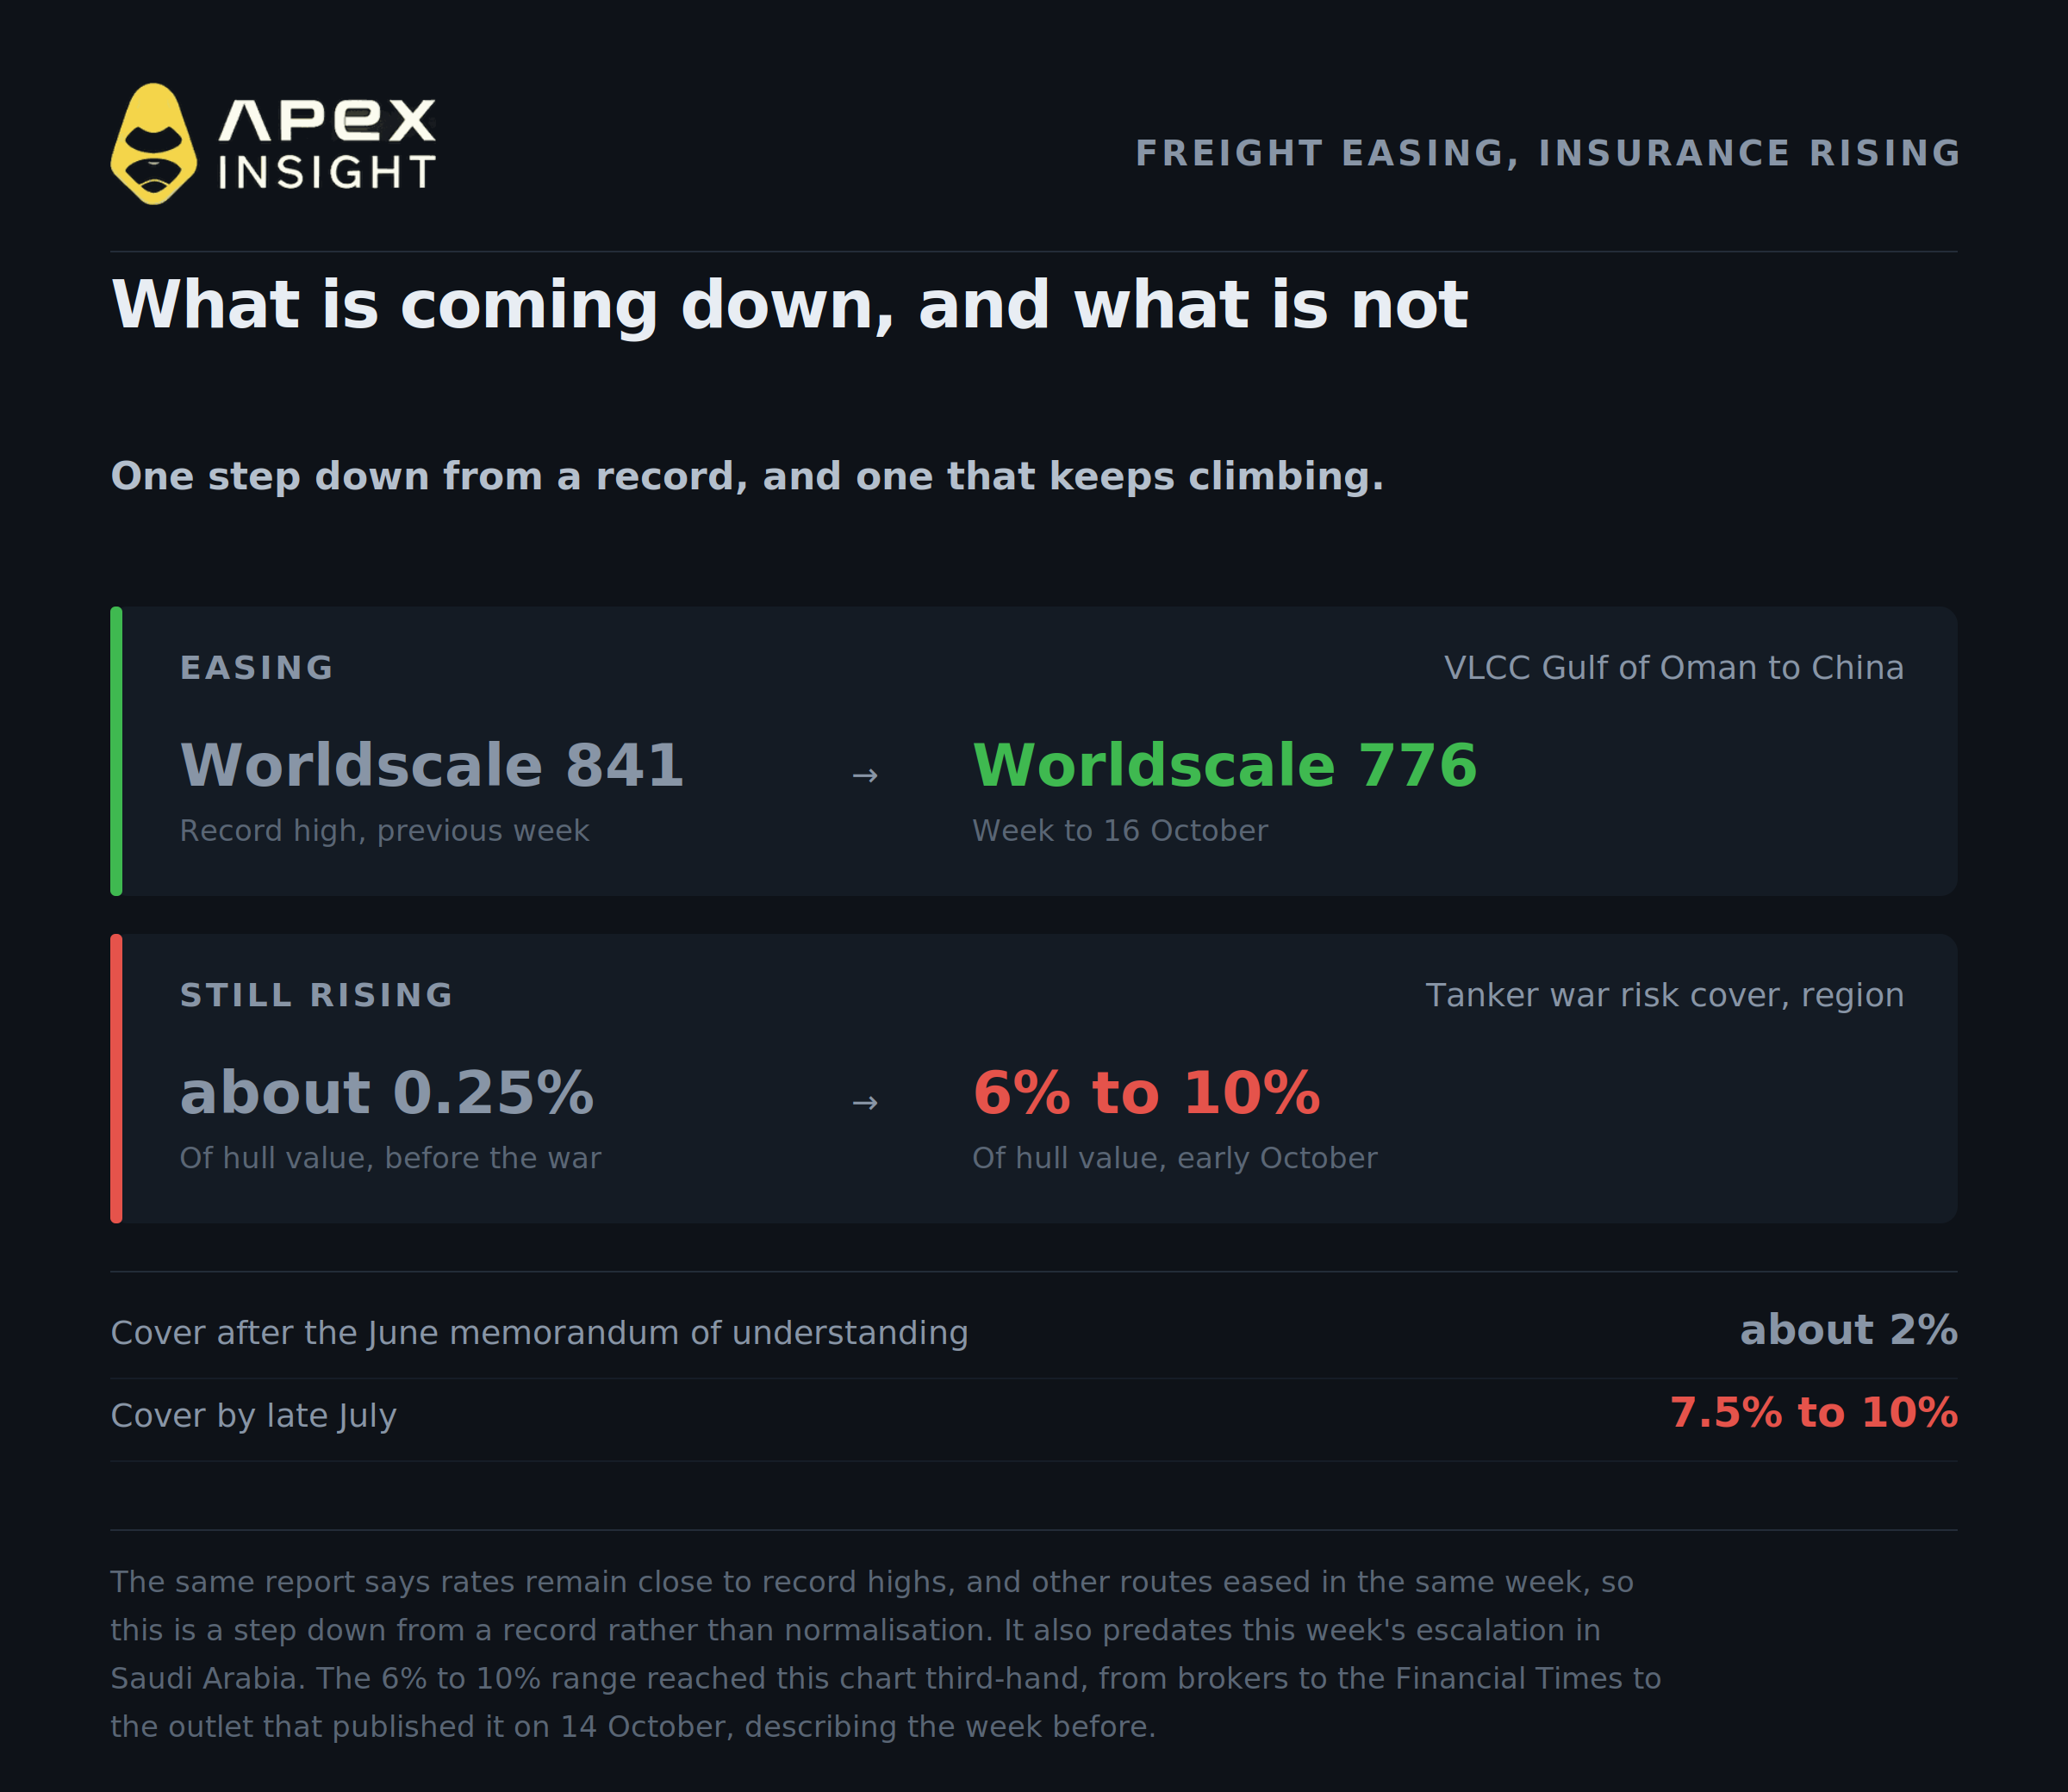
タンカー運賃は高値から低下しました。超大型原油タンカーのオマーン湾から中国への航路は、10月16日までの週にWorldscale 776と評価され、前週の841から低下しました。841は、今年この指数が開始されて以来の最高値でした。同じ週には西アフリカからアジアへの航路を含む他の航路でも運賃が緩和しました。KplerのMatthew Wrightは、オマーン湾航路の需要が直近の攻撃以降弱まったことが低下の理由だとしています。
取引する前に、その文の続きを確認してください。同じ報告は、運賃が依然として記録的高水準に近いと述べています。史上最高値から一段下がったことは、正常化したことと同じではありません。さらに新しい2つの情報源は逆の内容を示しています。INGは10月20日にタンカー運賃が記録的だと説明し、今朝のGoldmanのノートでも世界平均は依然として1バレル当たり20ドルを上回っています。この転換はまだ6日しか経っておらず、今週のサウジアラビアでのエスカレーションより前のものです。
一方、保険は逆方向に動いており、2つのうちより粘着的です。10月14日に公表された報道によると、地域のタンカー向け戦争リスク保険はブローカーによって船体価値の6~10%とされ、戦前の約0.25%から上昇しました。この水準では、同じ報告によれば、湾岸へ向かう大型タンカー1航海だけで保険料が最大2,000万ドルに達します。これは年間保険料ではなく航海ごとのプレミアムであり、すべての貨物に影響します。保険会社は受け取る保険料を上回る保険金を支払っているとも報じられており、その結果、保険料が単に再設定されるのではなく、引受能力が撤退します。
水準だけでなく経路も重要です。6月に米国とイランが覚書を交わした後、補償は約2%まで低下しましたが、7月末までに7.5~10%へ上昇しました。運賃は1週間で低下する可能性があります。保険は更新サイクルで再設定されるため、今年を通じて段階的に上昇してきました。
5. このプレミアムがすぐには縮小しない可能性がある理由: 背後にほとんど何もない
弱気シナリオを最も脅かす事実がここにあります。しかし、見出しになることはほとんどありません。
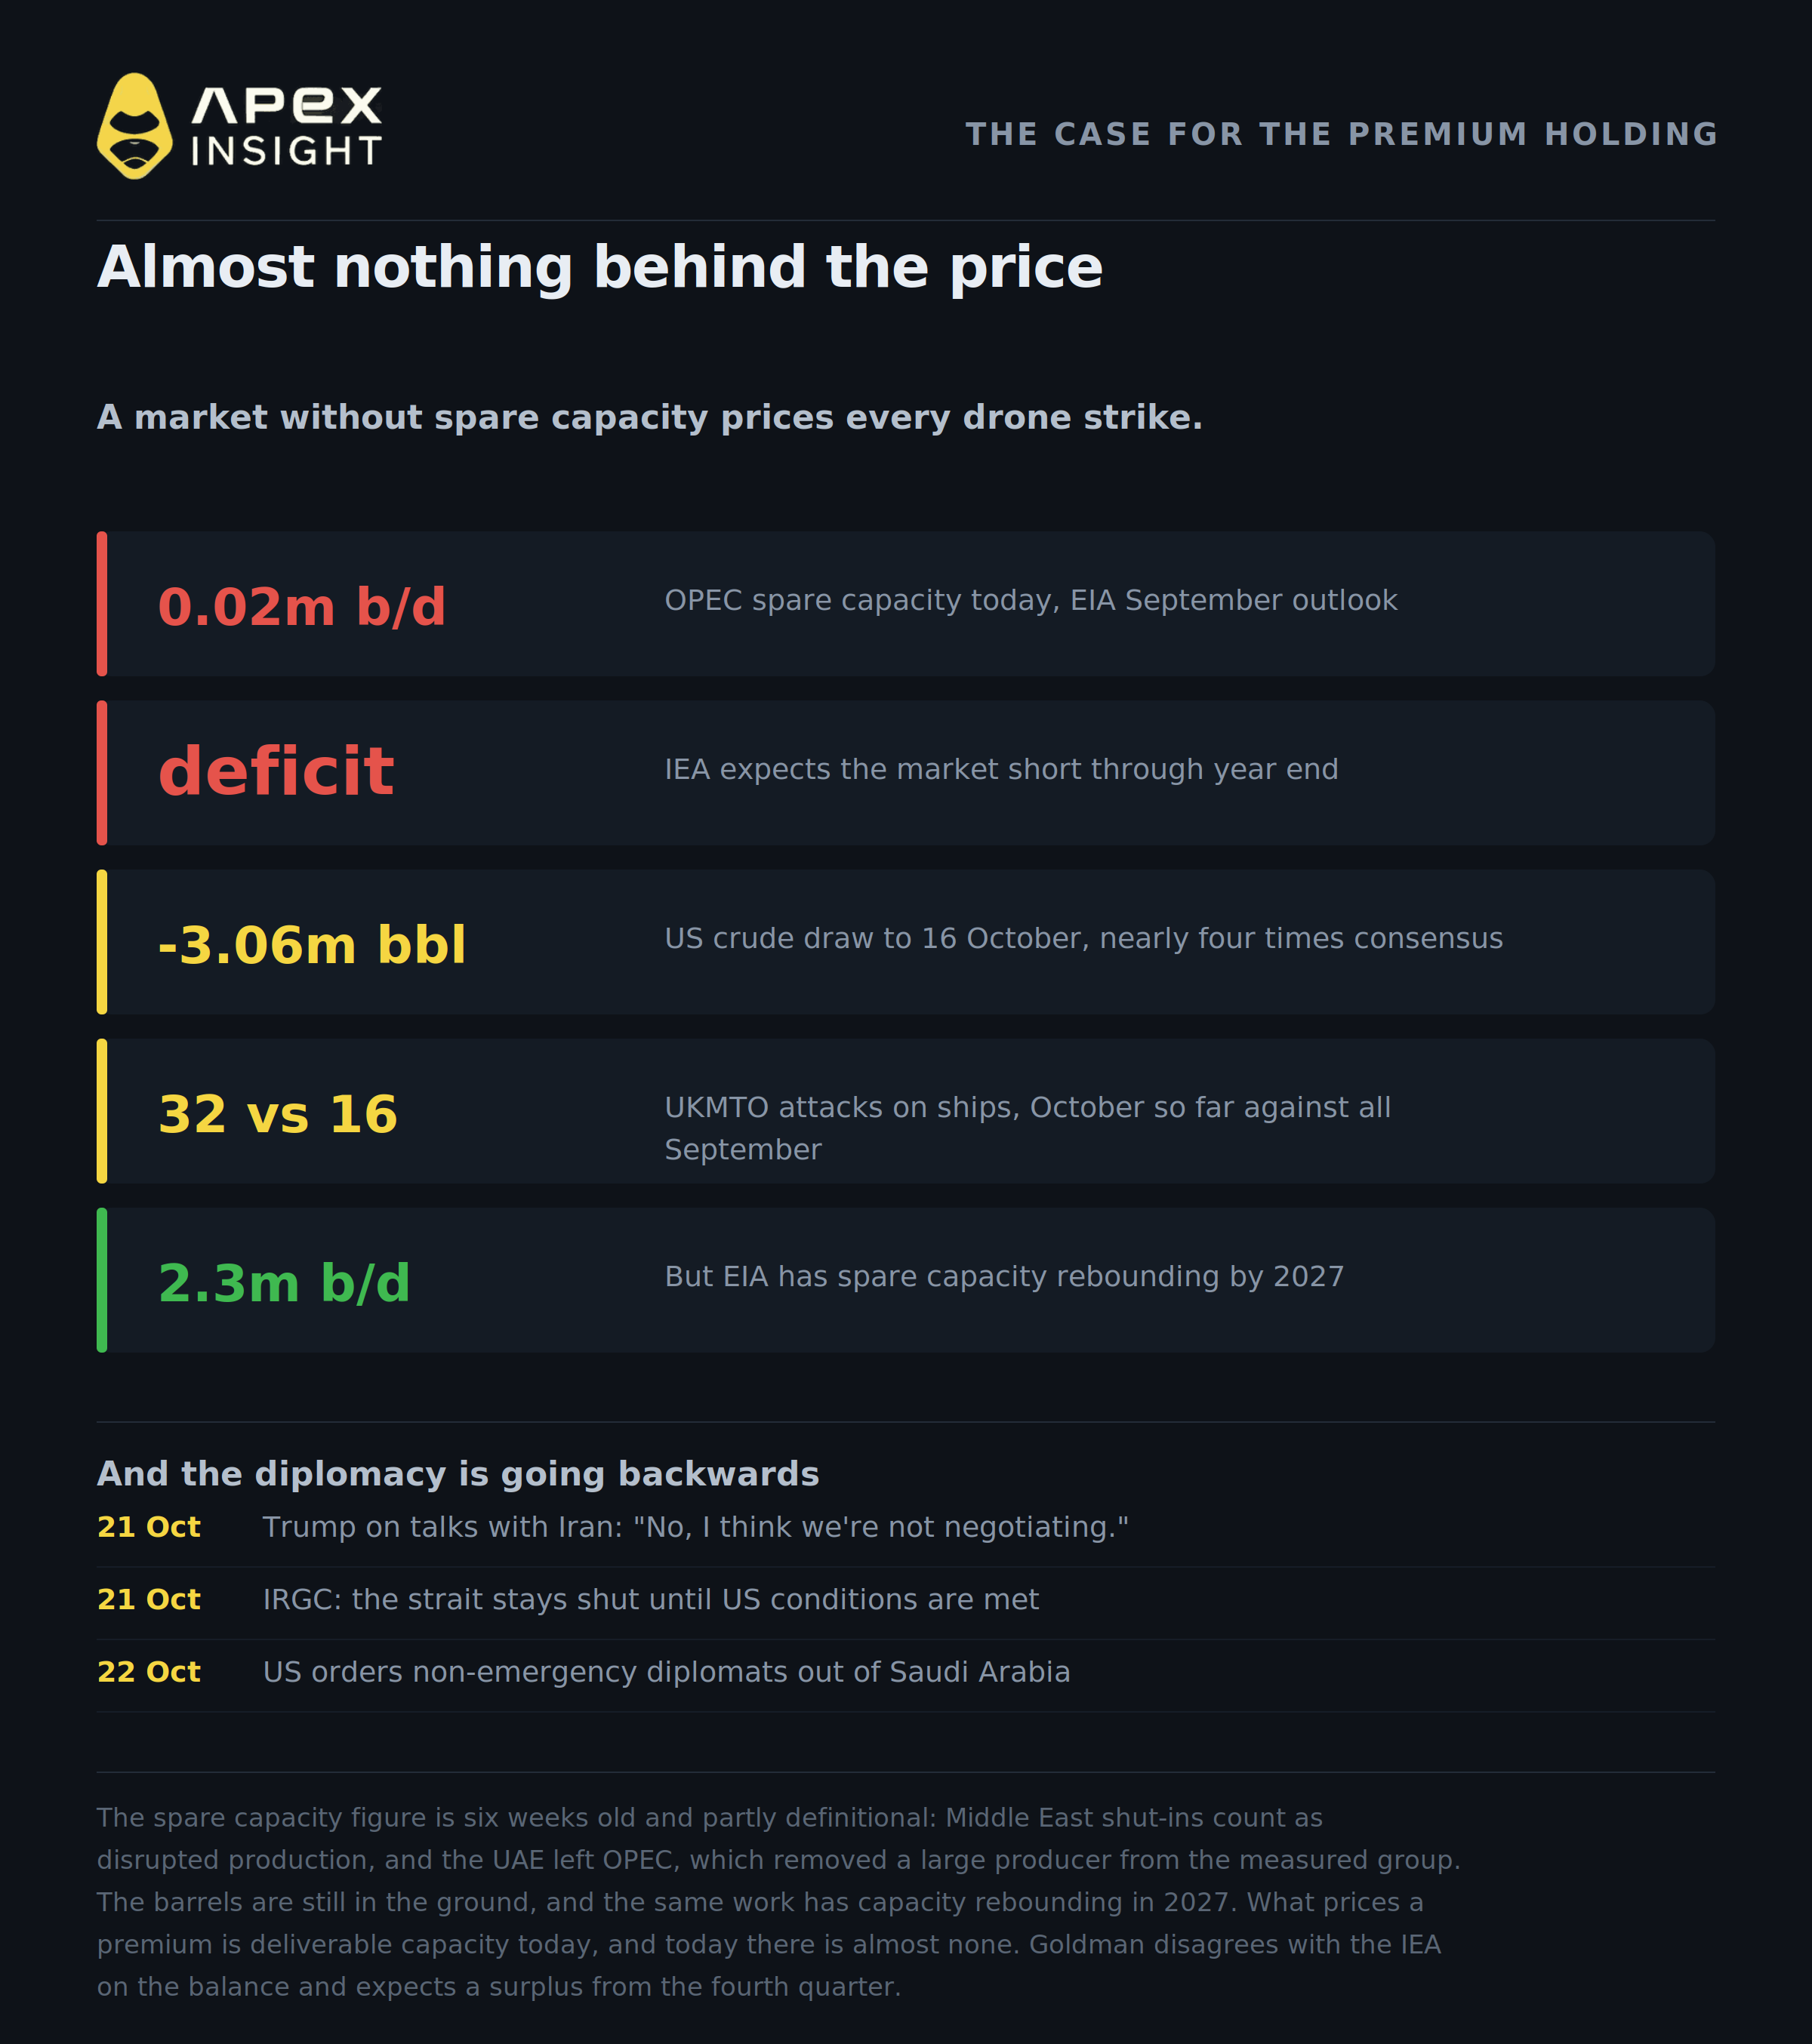
OPECの余剰生産能力は実質的に消失しています。EIAの9月短期エネルギー見通しでは、1日当たり2万バレルとされており、実務上はゼロと言ってよい水準です。
この数字には注意が必要です。これを指摘した研究者たちは、論文の中で、この数字が3つの異なるものを混同していると論じています。中東で停止している生産は、利用可能な余剰生産能力ではなく、供給途絶として分類されています。5月1日付でUAEがOPECを離脱したことで、測定対象から大規模生産国が外れました。また、この指標は地下にどれだけの原油があるかを示していません。同じEIAの分析では、交易路が正常化するにつれて、余剰生産能力は2027年に1日当たり約230万バレルまで回復するとされています。
ただし、プレミアムにとって重要なのは、今日すぐに供給できる余剰生産能力です。そして今日、それはほとんどありません。余裕のある市場は供給停止を受け流せます。余裕のない市場は、ドローン攻撃の一つひとつをそのまま先物カーブに織り込みます。
需給バランスもあります。ここで銀行と機関の見方が分かれます。Goldmanは第4四半期から供給過剰になると予想しています。IEAはそう見ていません。IEAは10月の報告書で、今年の世界の原油需要が1日当たり260万バレル減少し、1億240万バレルになると予測し、9月に世界の確認在庫が1,000万バレル減少した後も、年末まで市場は供給不足にとどまると述べました。需要破壊は深刻ですが、IEAの見方では、失われた供給を上回るほどにはなっていません。
公平を期すなら、10月15日の同じIEA会合では、残りの緊急備蓄放出を完了・加速することが合意されました。すでに放出された3億3,000万バレルに加え、約1億バレルを放出し、そのうち2,000万バレル超のディーゼルを可能な限り早期に供給します。これは予定が明確な実際の供給であり、現在最もはっきりした弱気材料です。
米国の週次データも両方向の材料です。10月16日までの週に、原油在庫は306万バレル減少して4億1,250万バレルとなり、Reutersの調査が予想していた82万バレルの取り崩しを大きく上回りました。これはコンセンサスの約4倍となる強気の数字です。同じ報告では、留出油在庫が168万バレル増加して1億430万バレルとなっており、今年最も逼迫している油種の一部では逆のシグナルです。
これがこの取引の要点です。Goldmanの90ドルには供給過剰の到来が必要です。IEAはまだ到来していないとしつつ、それを促す在庫を放出しています。
外交は後退しています。イランの外相Abbas Araghchiは、10月21日、間接協議がパキスタンとカタールを通じて続いていると述べました。ワシントンはイランの7日間の提案を受け入れたものの、さらなる条件を求めていること、またワシントンがテヘランの条件を受け入れるまでホルムズ海峡は閉鎖されたままとなることも述べました。同日、両国が交渉しているのかと問われたTrump大統領は、Anadolu Agencyが伝えた発言の中で「いいえ、交渉していないと思う」と記者団に答えました。匿名のイラン当局者はReutersに対し、「イランは米国との戦争終結合意ではなく、イスラエルと米国による攻撃の再開に備えている」と述べました。
その一方で、戦場は縮小するどころか拡大しています。UKMTOは、10月に入ってからアラビア半島周辺の船舶への攻撃を32件記録しており、9月全体の16件の倍だとしています。フーシ派は10月19日、AramcoのYanbu施設、Shaybah油田、RiyadhおよびAbhaの空港を攻撃したと主張しました。ただし、サウジ当局は直ちには確認せず、Reutersも独自に検証できていません。今朝、ワシントンはサウジアラビアの外交施設から一部職員とその家族を退避させるよう命じました。
INGのコモディティチームは10月20日、条件付きの見方を率直に示しました。地政学的環境にもかかわらず輸送が妨げられずに続けば、「リスクプレミアムはゆっくりと縮小する可能性が高い」。ただし、現時点ではその兆候はないとも付け加えています。
ゆっくりと、そして他に何も壊れなければ、です。
チャート上ではどう見えるか
ApeXのWTIは、10月7日の終値88.85ドルから本日の約99ドルまで上昇しました。15日間でおおむね11~12%の上昇ですが、セッションのどの時点を見るかによって異なります。過去24時間の取引レンジは96.50~100.13ドルで、100ドルの節目を何度も試したものの、明確に上抜けてはいません。
Brentの上昇はさらに大きくなっています。10月20日、12月限Brentは日中に111.99ドルまで上昇して5カ月ぶりの高値を付け、その後108.79ドルで引けました。この日の見出しではWTIが110.48ドルに達し、4月以来の期近限月の最高値となったと報じられました。しかし、それは満期を迎えた11月限の数字であり、11月限は101.79ドル、12月限は97.82ドルで決済されました。満期を迎える限月は、市場が実際には取引していない数字を示すことがあります。衝撃的な見出しを見て行動する前に、どの限月を指しているのかを確認する価値があります。
この2つのベンチマークの差こそが、プレミアムを最も明確に表しています。Brentは海上輸送され、攻撃を受けている海域を通過しなければなりません。WTIはそうではない、米国の内陸原油です。今朝の両者のスプレッドは約12ドルで、同じ情報配信では00:34 GMT時点で11.99ドル、06:26 GMTには12.25ドルでした。2つのベンチマークを長期的に分析した研究の1つでは、2016年から2026年初めまでの10年間におけるWTIの平均ディスカウントは約4.19ドルとされています。戦争が2月末に始まって以来、スプレッドはそれを大きく上回っています。
この記事で扱った市場を取引する
ここで取り上げたすべての商品は、ApeX OmniでTradFiパーペチュアルとして取引できます。USDTで決済され、最大50倍のレバレッジ、ロングまたはショートに対応し、KYCは不要です。
この議論の中心となる2つのベンチマーク:
スプレッドではなく、より広くエネルギーに対する見方であれば:
USOUSDT、United States Oil Fund
NATGASUSDT、天候と貯蔵事情に左右される天然ガス
そして、地政学リスクに対して逆方向ではなく、通常は同方向に動く商品:
XAUUSDT、金
TradFiコントラクトは原資産ではなく指数に基づいて決済され、ApeXでは暗号資産パーペチュアルとは別に、独自のコントラクトデータとして掲載されています。取引高キャンペーンの参加条件を満たすために取引する場合は、プロモーション条件を確認してください。
ApeX OmniでWTI原油を取引する
USDTを担保に原油をロングまたはショート。最大50倍、KYC不要、ガス代不要。
パーペチュアルコントラクトの取引には高いリスクが伴い、ポジション全額を失う可能性があります。レバレッジは利益と損失の双方を拡大させます。コモディティ価格は予告なく発生するニュースで動き、現在の原油市場は軍事イベントにリアルタイムで反応しています。この記事は金融助言ではありません。自分で調査を行い、失っても問題のない金額を超えてリスクを取らないでください。
サポートが必要な場合は、Discordでお気軽にチームへご連絡ください。
ウェブサイト: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
ApeXのコントラクト価格は2026年10月22日14:00 UTCに更新されました。ApeXのコントラクト履歴は10月分にのみ使用しており、公表されたWTI価格を正確に追跡しています。公表されたBrentおよびWTI価格にはそれぞれ独自のタイムスタンプがあり、ApeXのスナップショットより数時間早いため、同じ時点の価格ではなく、差を取るべきではありません。この記事の執筆中、原油はセッション中に大きく動いており、ここに記載したすべての価格には時刻が付されています。ApeXはこれらのコントラクトをChainlink指数に基づいて決済しており、その価格は期近限月の取引所価格から数ドル離れることがあります。そのため、本文中のBrentおよびWTIの水準は、ApeXデータではなく、記載された情報源による公表先物価格であり、両者を混在させていません。コントラクトの利用可能性は、ApeX独自のライブコントラクト設定で確認済みです。Goldmanの25ドルの公正価値差額と20ドルの運賃推定は別々の指標であり、互いの構成要素ではありません。輸送量の数字は商用タンカー追跡による推定値で、上方修正されるほか、各社で食い違っています。ここでは両方の数字を示しています。OPECの余剰生産能力の数字は、第三者のリサーチダイジェストが伝えたEIAの9月見通しに基づくもので、6週間前のものです。戦争リスク保険のレンジは、ブローカーからFinancial Timesを経てリンク先の媒体へ伝わった、この記事から見て第三者経由のブローカー推定値です。10月14日に公表され、直前の週について説明しています。これと比較したタンカー運賃の低下は10月16日の週の数字で、公表された評価日がなく、今週のサウジアラビアでのエスカレーションより前のものです。運賃の数字は、湾岸からアジアへの航路と明記した場合を除き、世界平均です。10月14日のApeX WTIコントラクトの1時間足で、1時間以内に反落した104.68ドル近辺の高値が記録されましたが、外れ値として除外しています。