

Waarom daalde SpaceX 9% na de vrijgave ter waarde van $193 mld?
Het aflopen van lock-upperiodes hoort saai te zijn. Er verstrijkt een datum, insiders kunnen verkopen, het aandeel krijgt zijn tik en iedereen gaat verder.
Deze keer was het niet saai, en niet alleen vanwege de omvang. Op donderdag 22 oktober werden maximaal 1,3 miljard SpaceX-aandelen verkoopbaar, ongeveer 9,6% van de 13,58 miljard uitstaande aandelen. Tegen de koers voorafgaand aan de vrijgavedag vertegenwoordigde dat ongeveer $193 mld aan aandelen; tegen de slotkoers van donderdag is dat dichter bij $188 mld. Nog eens 328,4 miljoen aandelen worden op maandag 26 oktober verhandelbaar.
Dit gebeurde bij een aandeel dat zojuist 7,8% was gestegen na een meevaller in het derde kwartaal en een fusievoorstel dat niemand verwachtte. SpaceX daalde vervolgens 9,1% op de vrijgavedag en sloot op $144,75, lager dan waar het stond voordat iemand de kwartaalcijfers had gezien. Sindsdien is het aandeel gestabiliseerd en werd het in de daaropvolgende sessie rond $147 verhandeld.
Waarom daalde het dan? Het eerlijke antwoord is dat drie dingen tegelijk de markt bereikten en geen ervan de beweging alleen verklaart. Hier zijn zes zaken die uitleggen waarom, en waarom iedereen die een eenduidiger antwoord geeft, aan het gokken is.
1. De vrijgave vond niet op een datum plaats, maar op basis van een gebeurtenis
Dit is het detail dat mensen vaak over het hoofd zien, en het staat in het prospectus in plaats van op een kalender.
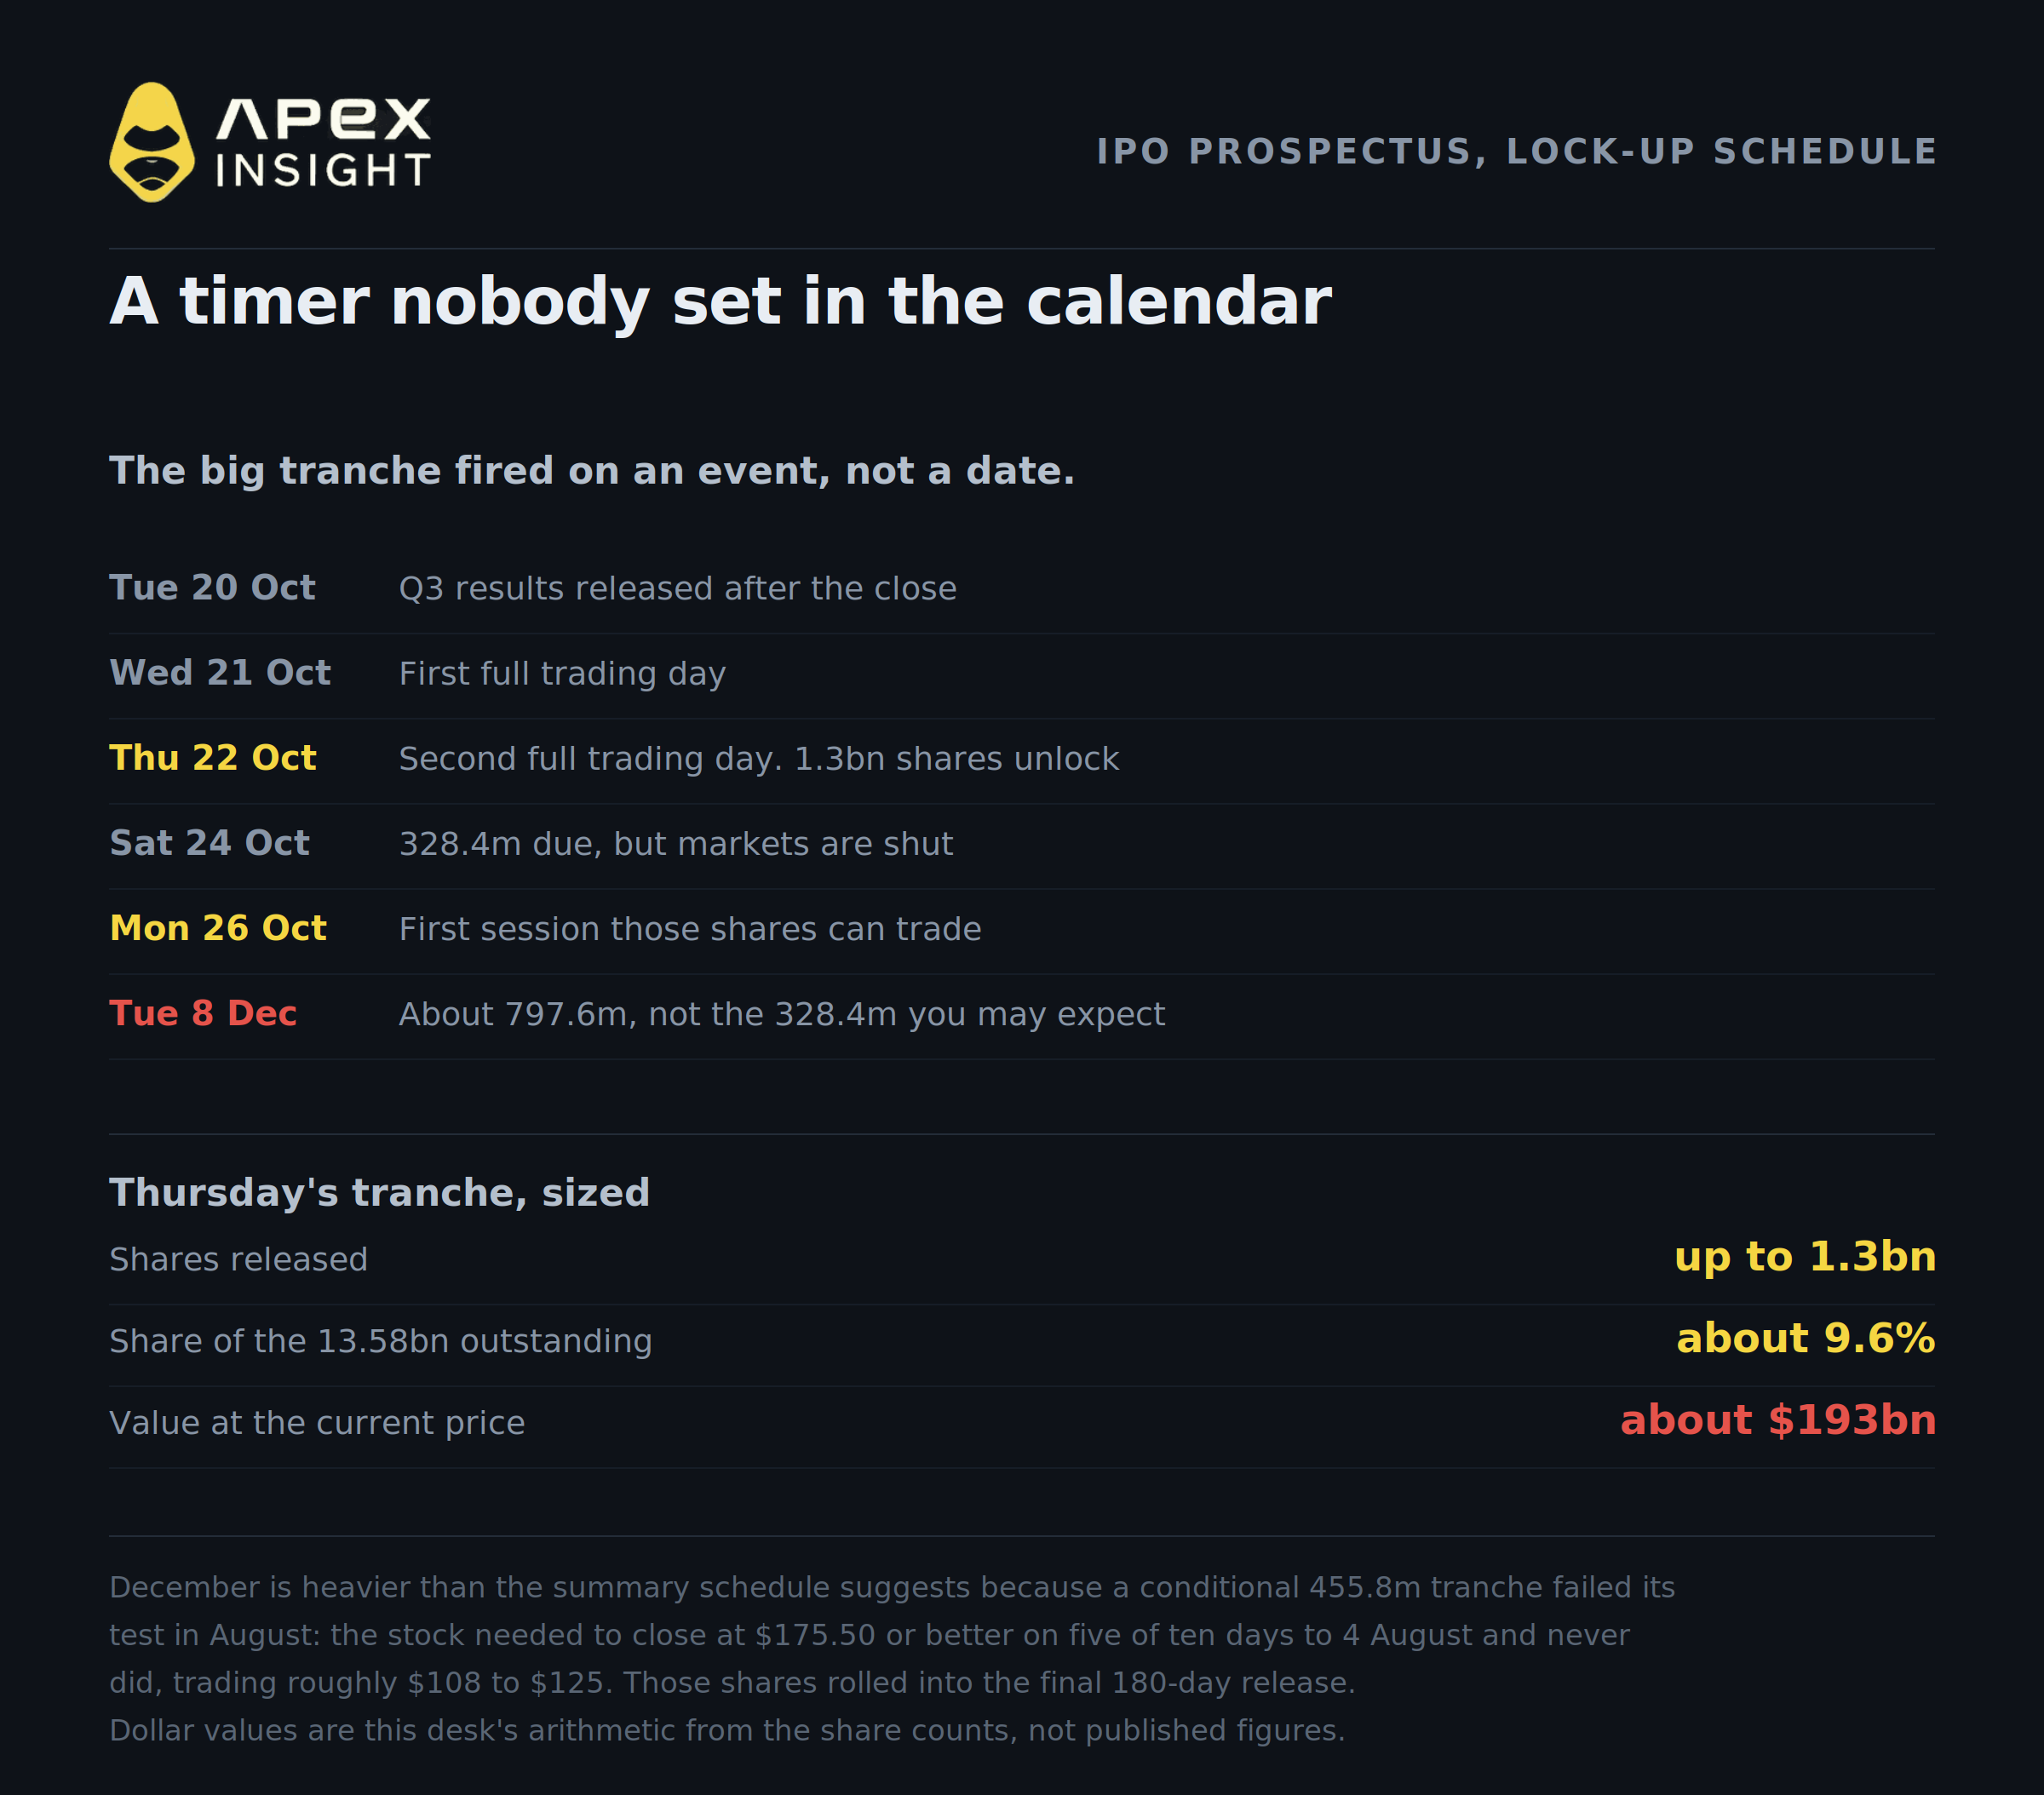
De tranche van 1,3 miljard aandelen stond nooit gepland voor 22 oktober. De vrijgave was gepland op "de tweede volledige handelsdag op Nasdaq onmiddellijk na de openbare publicatie van onze kwartaalresultaten" voor het kwartaal van september. SpaceX publiceerde de cijfers over het derde kwartaal na sluiting van de markt op dinsdag 20 oktober. Woensdag was de eerste volledige handelsdag. Donderdag was de tweede. Dat is het hele mechanisme.
Het is ook goed om te weten dat donderdag niet de eerste vrijgave was. Volgens hetzelfde schema waren tussen augustus en 9 oktober al ongeveer 2,26 miljard aandelen vrijgekomen in zes eerdere tranches. De markt verwerkt dit al tien weken, wat van belang is voor de interpretatie van de koersbeweging verderop in dit artikel.
Het schema gaat verder en de volgende tranche is een valkuil voor onoplettende lezers. Het prospectus vermeldt 328,4 miljoen aandelen op dag 135, die op zaterdag 24 oktober valt. De markten zijn gesloten. De eerste sessie waarin deze aandelen daadwerkelijk kunnen worden verhandeld, is maandag 26 oktober.
Dan is er nog het onderdeel waar bijna niemand over heeft geschreven.
Het prospectus bevatte een voorwaardelijke tranche van 455,8 miljoen extra aandelen. Die zou begin augustus vervroegd zijn vrijgegeven als het aandeel op ten minste vijf van de tien opeenvolgende handelsdagen tot en met de eerste publicatiedatum van de kwartaalcijfers op 4 augustus minstens 30% boven de IPO-prijs van $135 was gesloten, dus op $175,50 of hoger. Dat kwam niet eens in de buurt. Tijdens die tien sessies lagen de slotkoersen tussen $108,37 en $125,33. Geen enkele dag voldeed.
Die aandelen zijn niet verdwenen. Ze zijn doorgeschoven naar de laatste tranche van de pool van 180 dagen. Daardoor bestaat de vrijgave die op 8 december verschuldigd is uit ongeveer 797,6 miljoen aandelen, in plaats van de 328,4 miljoen die een lezer van het samenvattende schema misschien zou verwachten. Die 797,6 miljoen is het eigen cijfer van het prospectus voor dit exacte scenario, niet onze berekening. Daarom komt het niet netjes overeen met 328,4 plus 455,8: de procentuele tranches in het schema zijn afgerond. December is ongeveer tweeënhalf keer groter dan het eruitziet.
2. Musk maakt helemaal geen deel uit van deze vrijgave
Als je een bericht hebt gezien waarin wordt beweerd dat Musk bij deze vrijgave kan cashen, klopt dat niet; de indiening is ondubbelzinnig.
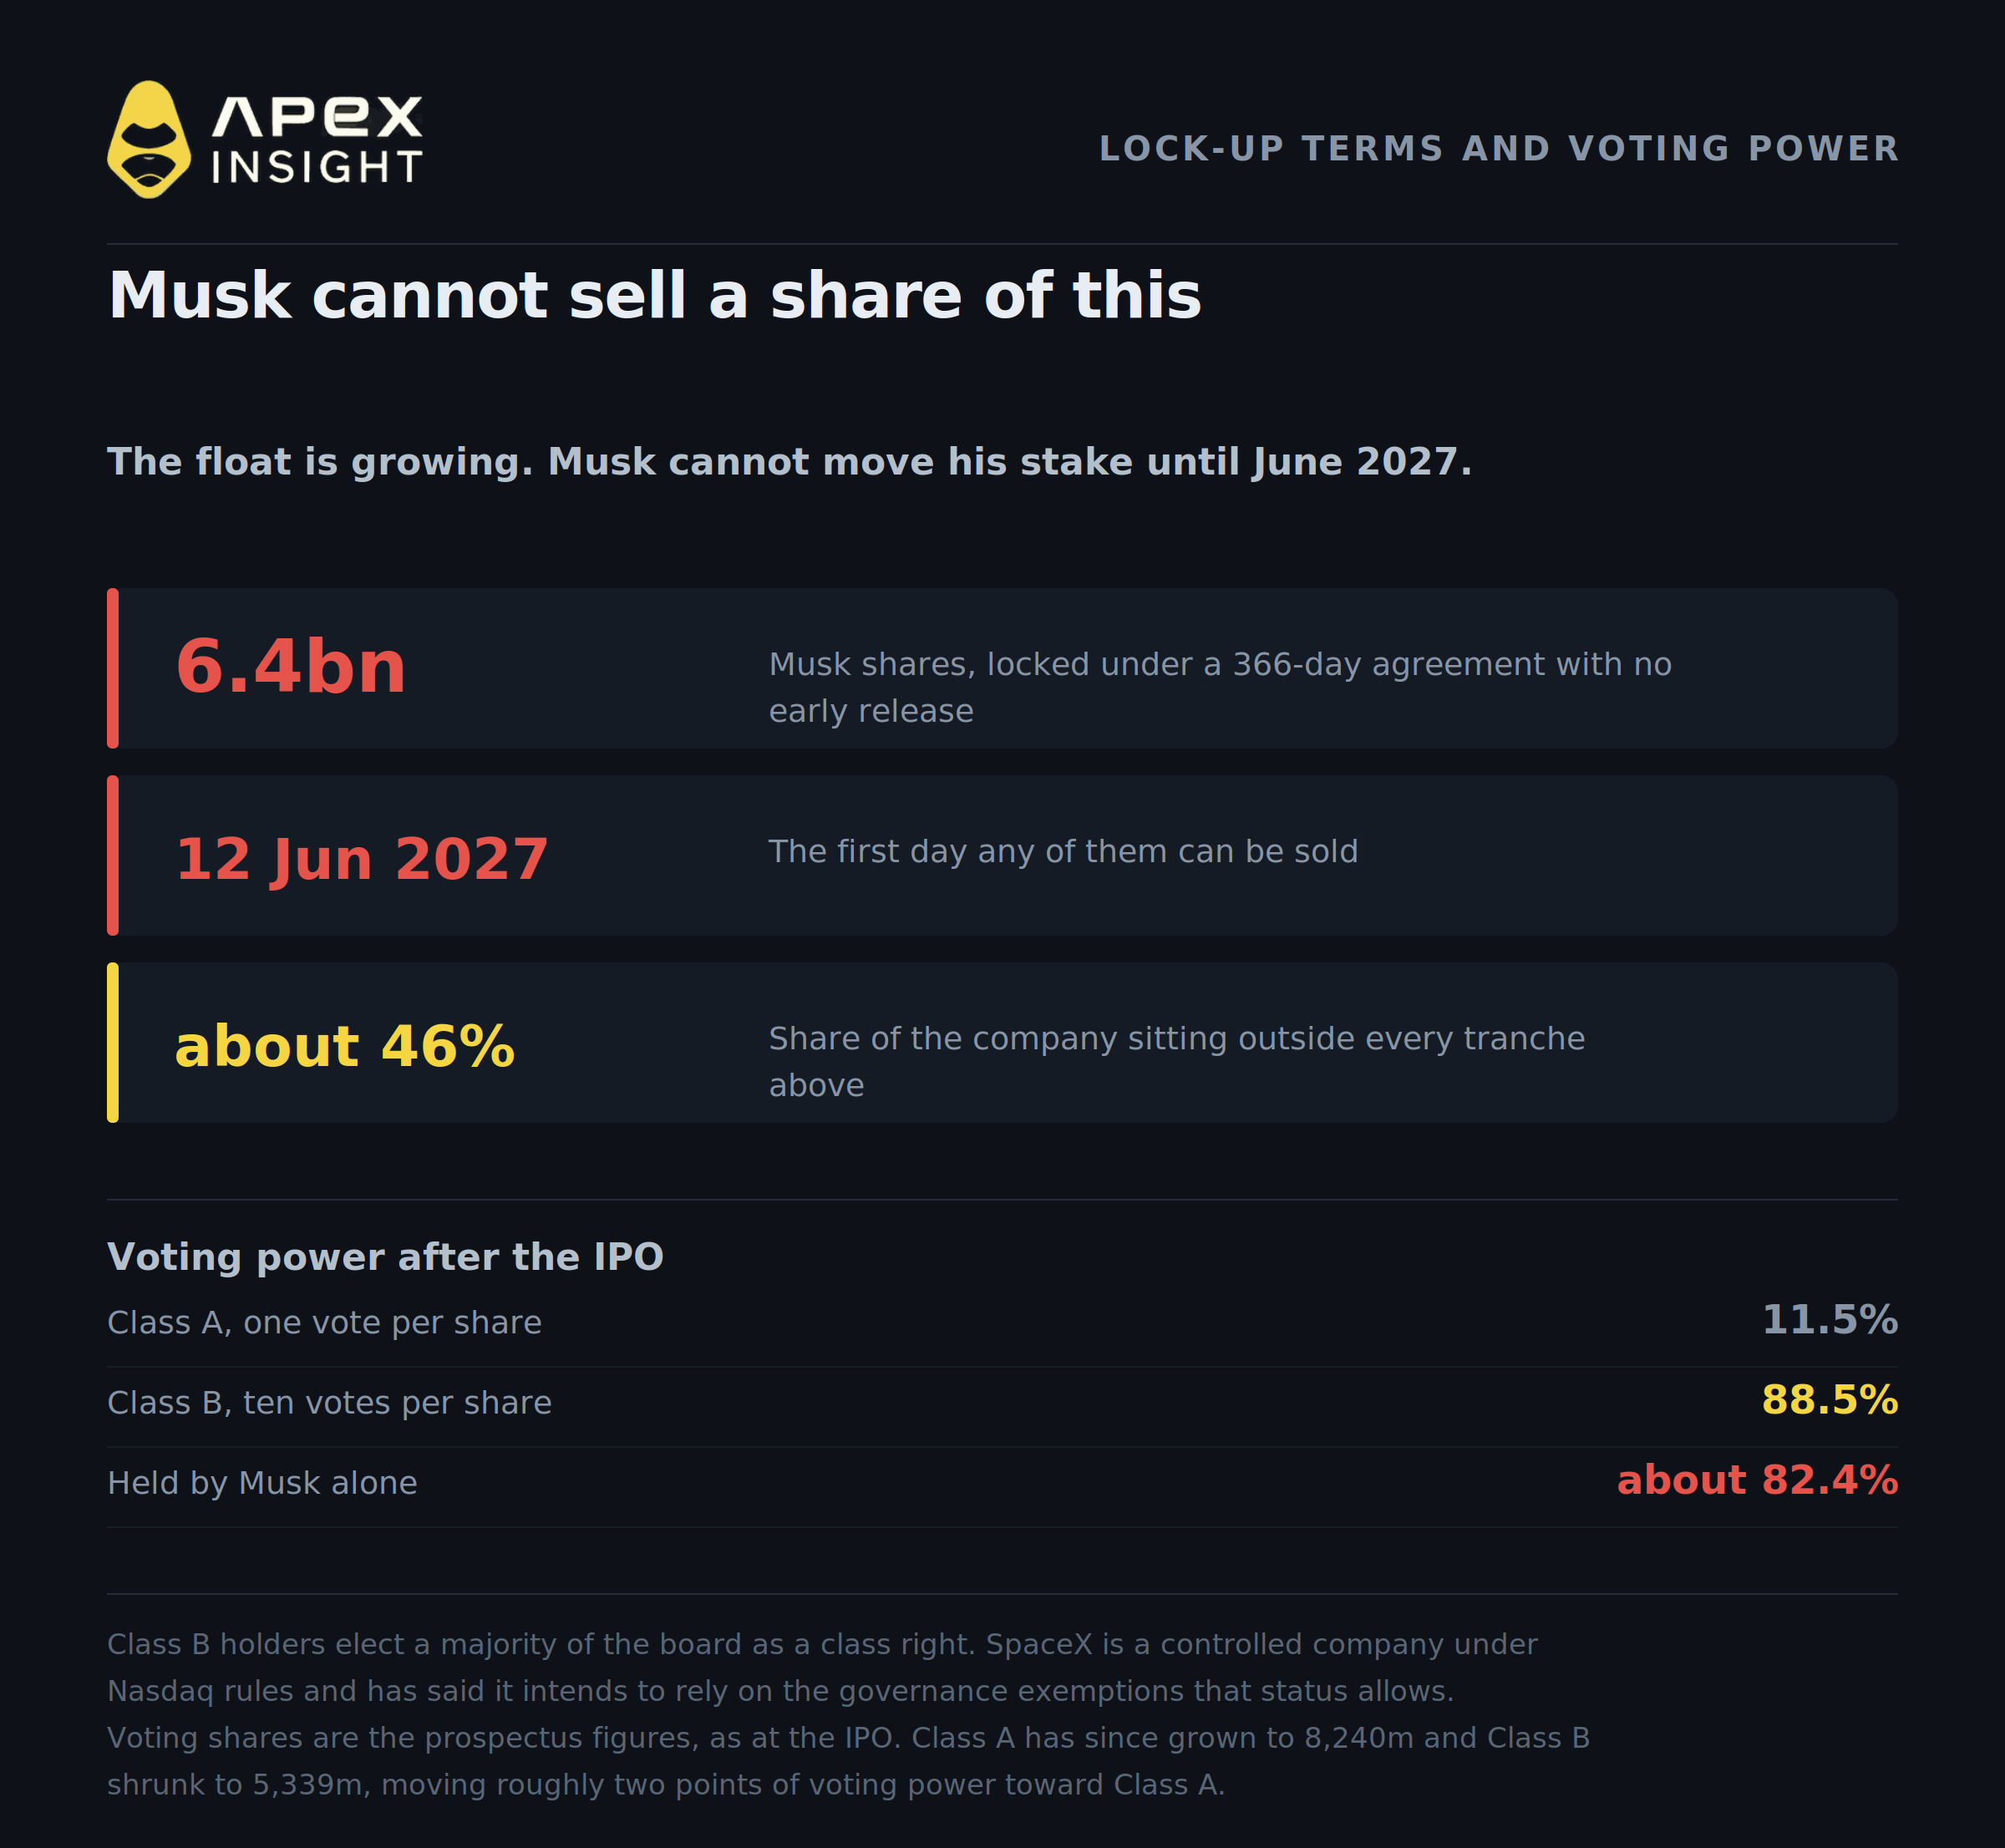
Musk tekende een lock-up van 366 dagen zonder bepalingen voor vervroegde vrijgave. Zijn belang, maximaal 6,4 miljard aandelen inclusief 350 miljoen Klasse B-aandelen onder opties, blijft geblokkeerd tot 12 juni 2027. Tegenover de 13,58 miljard uitstaande aandelen aan het einde van september vertegenwoordigt dat ongeveer 46% tot 47% van het bedrijf, volledig buiten alle hierboven besproken tranches.
Wat hij wel heeft, is controle. SpaceX heeft een structuur met twee aandelenklassen, waarbij Klasse A één stem heeft en Klasse B tien. Na de IPO bezaten houders van Klasse A 11,5% van de stemrechten en houders van Klasse B 88,5%, waarbij Musk alleen ongeveer 82,4% van de totale stemrechten bezat. Houders van Klasse B kiezen als klasse het merendeel van de raad van bestuur.
Het bedrijf is volgens de regels van Nasdaq een gecontroleerde onderneming en heeft gezegd gebruik te willen maken van de vrijstellingen die deze status biedt voor bepaalde corporate-governancevereisten. De statuten leggen ook verplichte arbitrage en beperkingen op de bevoegde locatie op voor claims van aandeelhouders. Niets hiervan is verborgen. Alles staat in het eigen risicosamenvatting van het bedrijf.
De eigendomsvraag en de verkoopvraag wijzen dus in tegengestelde richtingen. De free float wordt groter en de verdeling van de stemrechten is daardoor licht verschoven: Klasse A is sinds de IPO gegroeid naar 8.240 miljoen aandelen en Klasse B is geslonken naar 5.339 miljoen, waardoor ongeveer twee procentpunten aan stemmacht naar Klasse A verschuiven. Maar het eigen belang van Musk kan vóór juni volgend jaar niet veranderen, ongeacht wat er met de free float gebeurt.
Insiders onder Musk vormen een ander verhaal. President en COO Gwynne Shotwell verkocht op 22 september 342.170 aandelen tegen gewogen gemiddelde prijzen tussen $151,15 en $154,72, voor ongeveer $52,5 mln, naast optie-uitoefeningen op dezelfde dag tegen uitoefenprijzen van $8,40, $11,20 en $19,40. Deze verkopen werden uitgevoerd onder een in juni vastgesteld 10b5-1-plan en waren dus gepland in plaats van opportunistisch. Ze herinneren wel aan de kostprijs waartegen insiders verkopen.
3. Het grotere nieuws was niet de vrijgave, maar de fusie
Onder de headlines over de lock-up bevestigde Musk tijdens dezelfde conferencecall iets veel groters.
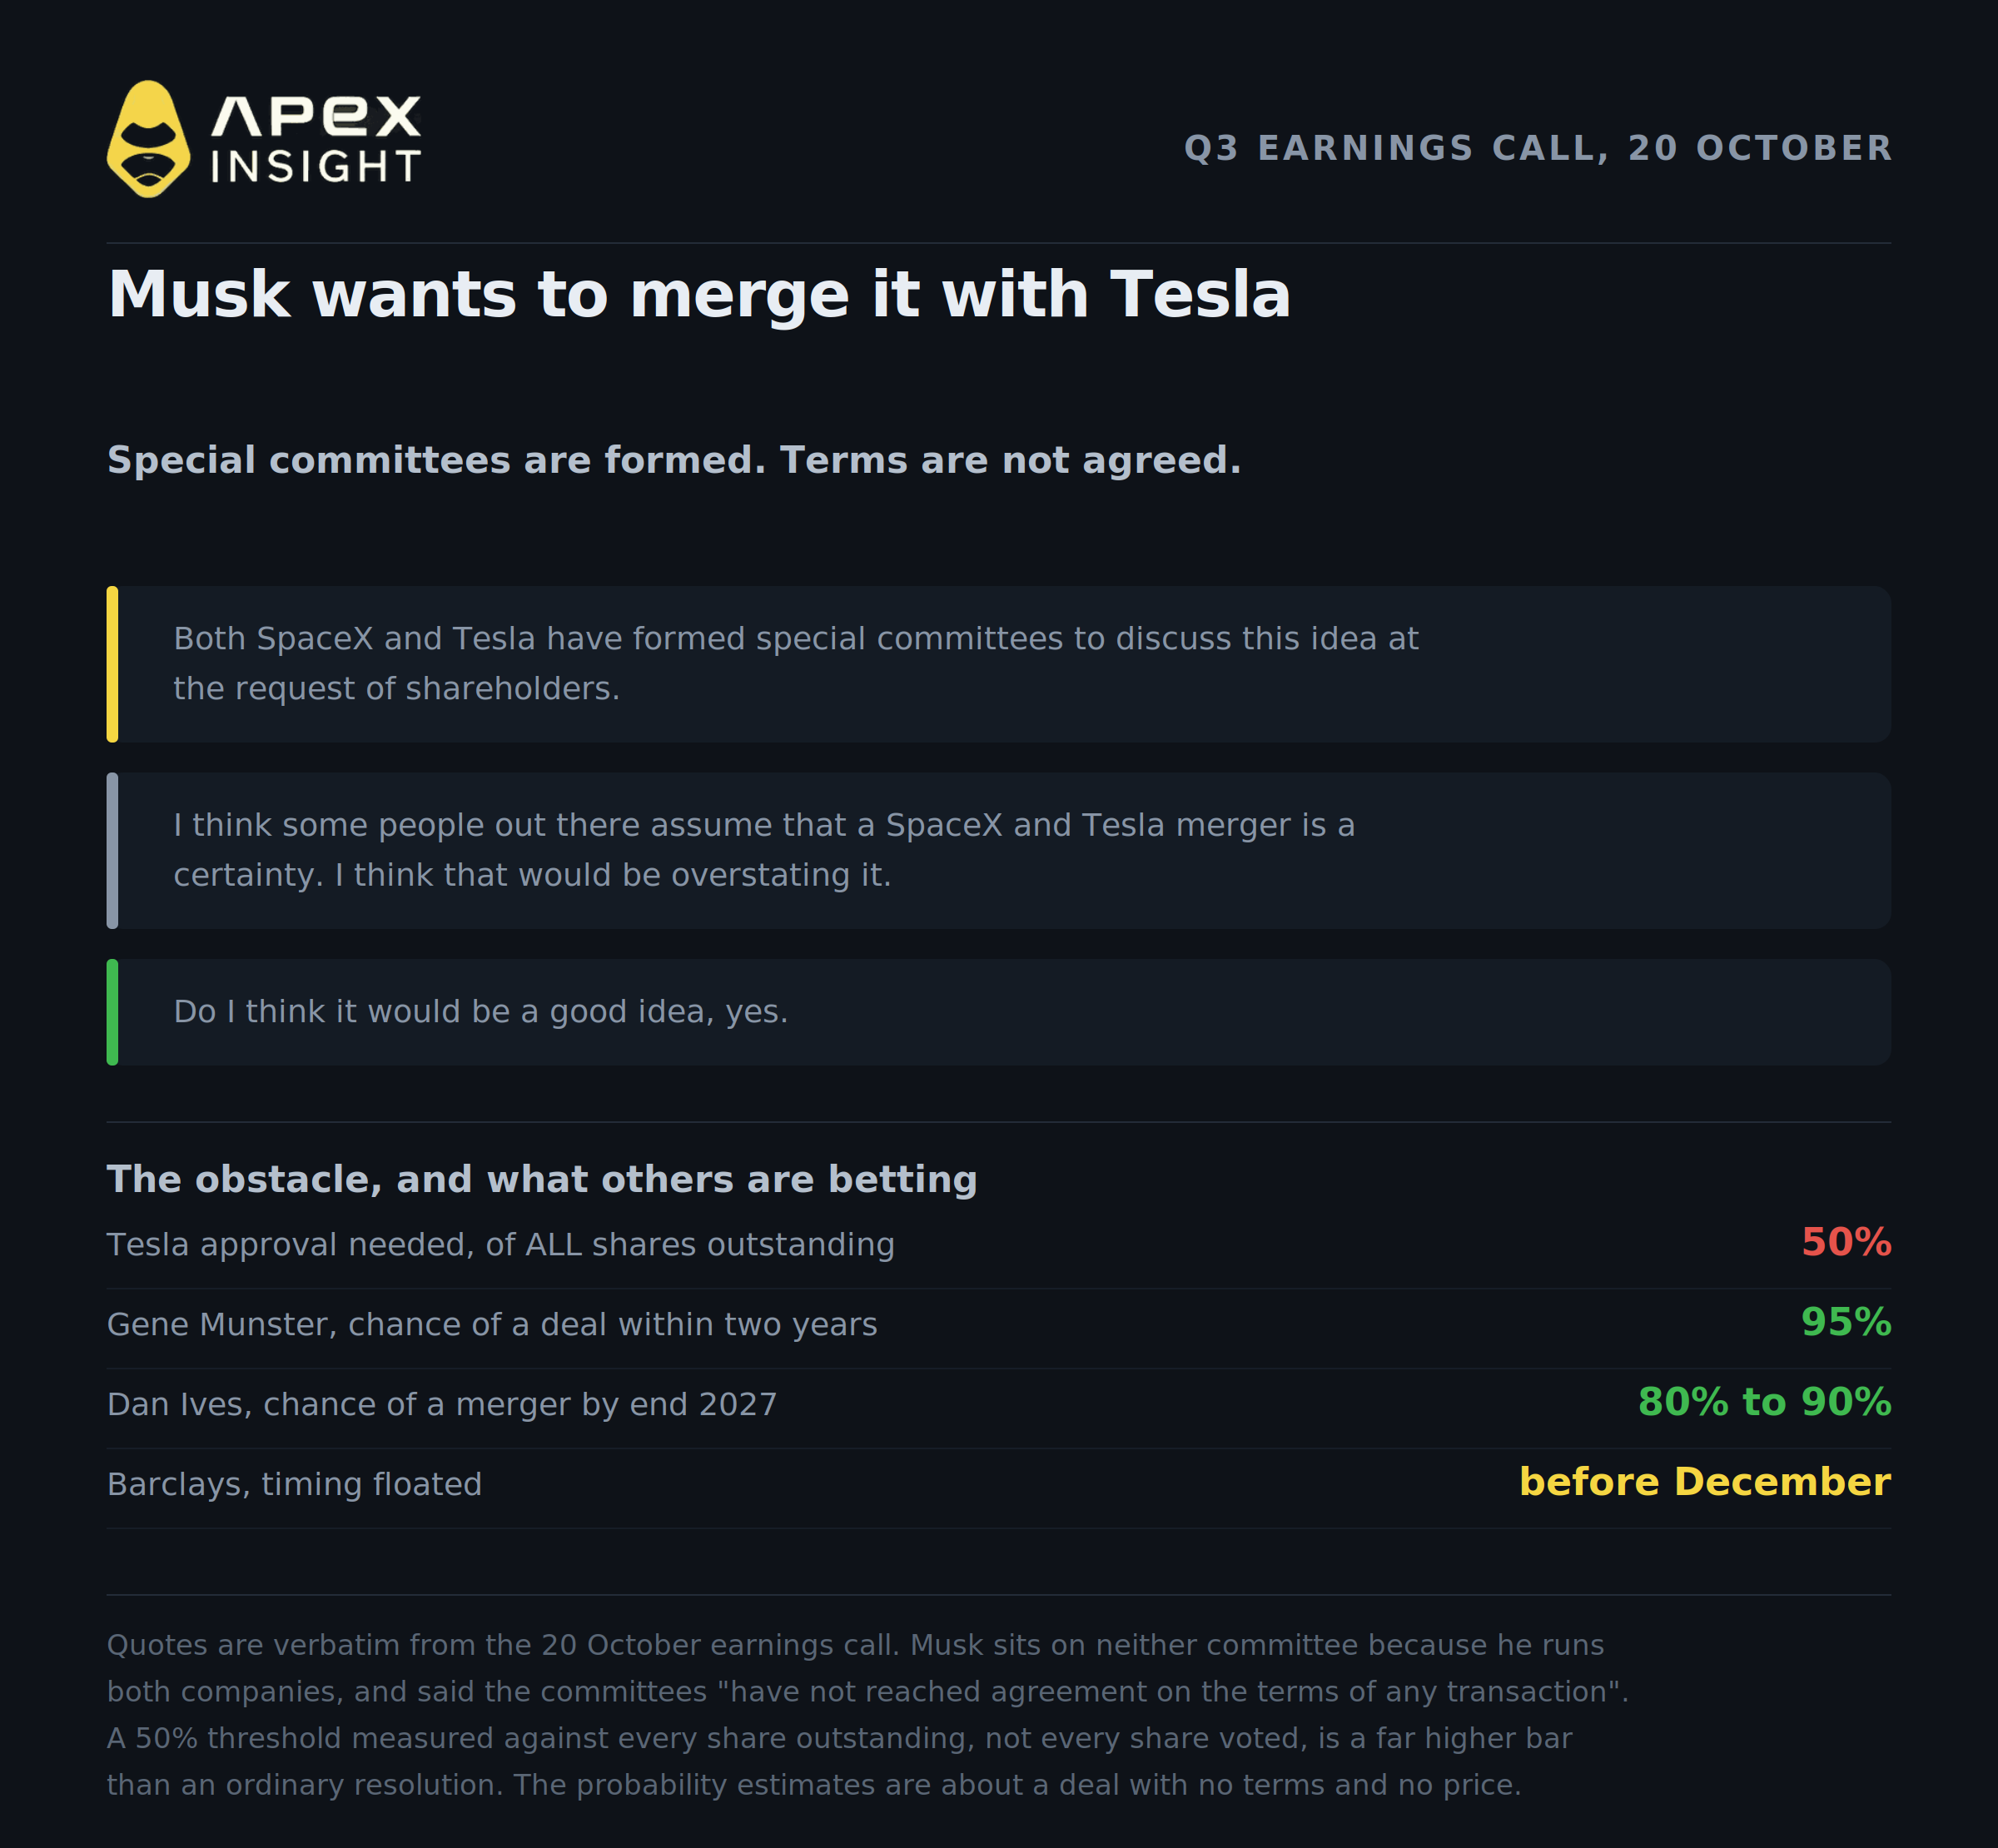
"Zowel SpaceX als Tesla hebben speciale commissies gevormd om dit idee op verzoek van aandeelhouders te bespreken," zei hij. De commissies bestaan uit onafhankelijke bestuurders. Musk neemt niet deel aan hun gesprekken: zoals hij het verwoordde, "omdat ik een belanghebbende partij met een conflict ben, kan ik feitelijk niet deelnemen aan de gesprekken van de speciale commissies." Hij omschreef de regeling als "een vreemde kabukidans waarbij twee groepen mensen praten en ik niet aan het gesprek kan deelnemen" en zei op een gegeven moment dat hij het gevoel had dat hij "door een mijnenveld tapdanste".
Hij waakte ervoor het voorstel te sterk aan te zetten. "Ik denk dat sommige mensen daarbuiten ervan uitgaan dat een fusie tussen SpaceX en Tesla zeker is," zei hij. "Ik denk dat dat overdreven zou zijn." De commissies "hebben geen overeenstemming bereikt over de voorwaarden van een transactie" en "uiteraard is er geen garantie dat ze dat zullen doen".
Hij was even duidelijk over zijn eigen standpunt. In hetzelfde antwoord zei hij: "Denk ik dat het een goed idee zou zijn? Ja," en afzonderlijk: "er zit veel waarde in het combineren van de bedrijven, aangezien we ons vrijwel in de singulariteit van superintelligentie bevinden."
Het obstakel dat hij noemde is procedureel en aanzienlijk. Aan de kant van Tesla, zei hij, "hebben we een stem van 50% van alle aandelen nodig, niet alleen van de aandelen die stemmen, maar van alle aandeelhouders", wat hij "een behoorlijk hoge drempel om te halen" noemde. Een drempel die wordt gemeten aan alle uitstaande aandelen in plaats van aan alle uitgebrachte stemmen, is veel moeilijker te halen dan een normale resolutie.
Er staat ook een detail in de indieningen dat het beeld compliceert van Musk die buiten het proces staat. Het 10-Q over het derde kwartaal, ingediend op 22 oktober, zegt dat een combinatie goedkeuring vereist van de speciale commissie, de raad van bestuur en de controlerende aandeelhouder. Musk kan niet deelnemen aan de gesprekken van de commissie, maar zonder hem gebeurt er evenmin iets.
De markt prijst al iets in. Gene Munster schat de kans op een combinatie binnen twee jaar op 95%, Barclays heeft gesuggereerd dat een deal vóór december kan worden aangekondigd en Dan Ives van Yorkville Ives schreef: "Wij denken dat er een kans van 80%-90% is dat Tesla en SpaceX tegen het einde van 2027 fuseren." Dit zijn schattingen over een transactie zonder voorwaarden, prijs of akkoord, dus beschouw ze als sentiment en niet als analyse.
4. Wat de koers daadwerkelijk deed, en waarom je het niet aan één oorzaak kunt toeschrijven
Drie gebeurtenissen, twee sessies en een koers die in beide richtingen stevig bewoog.
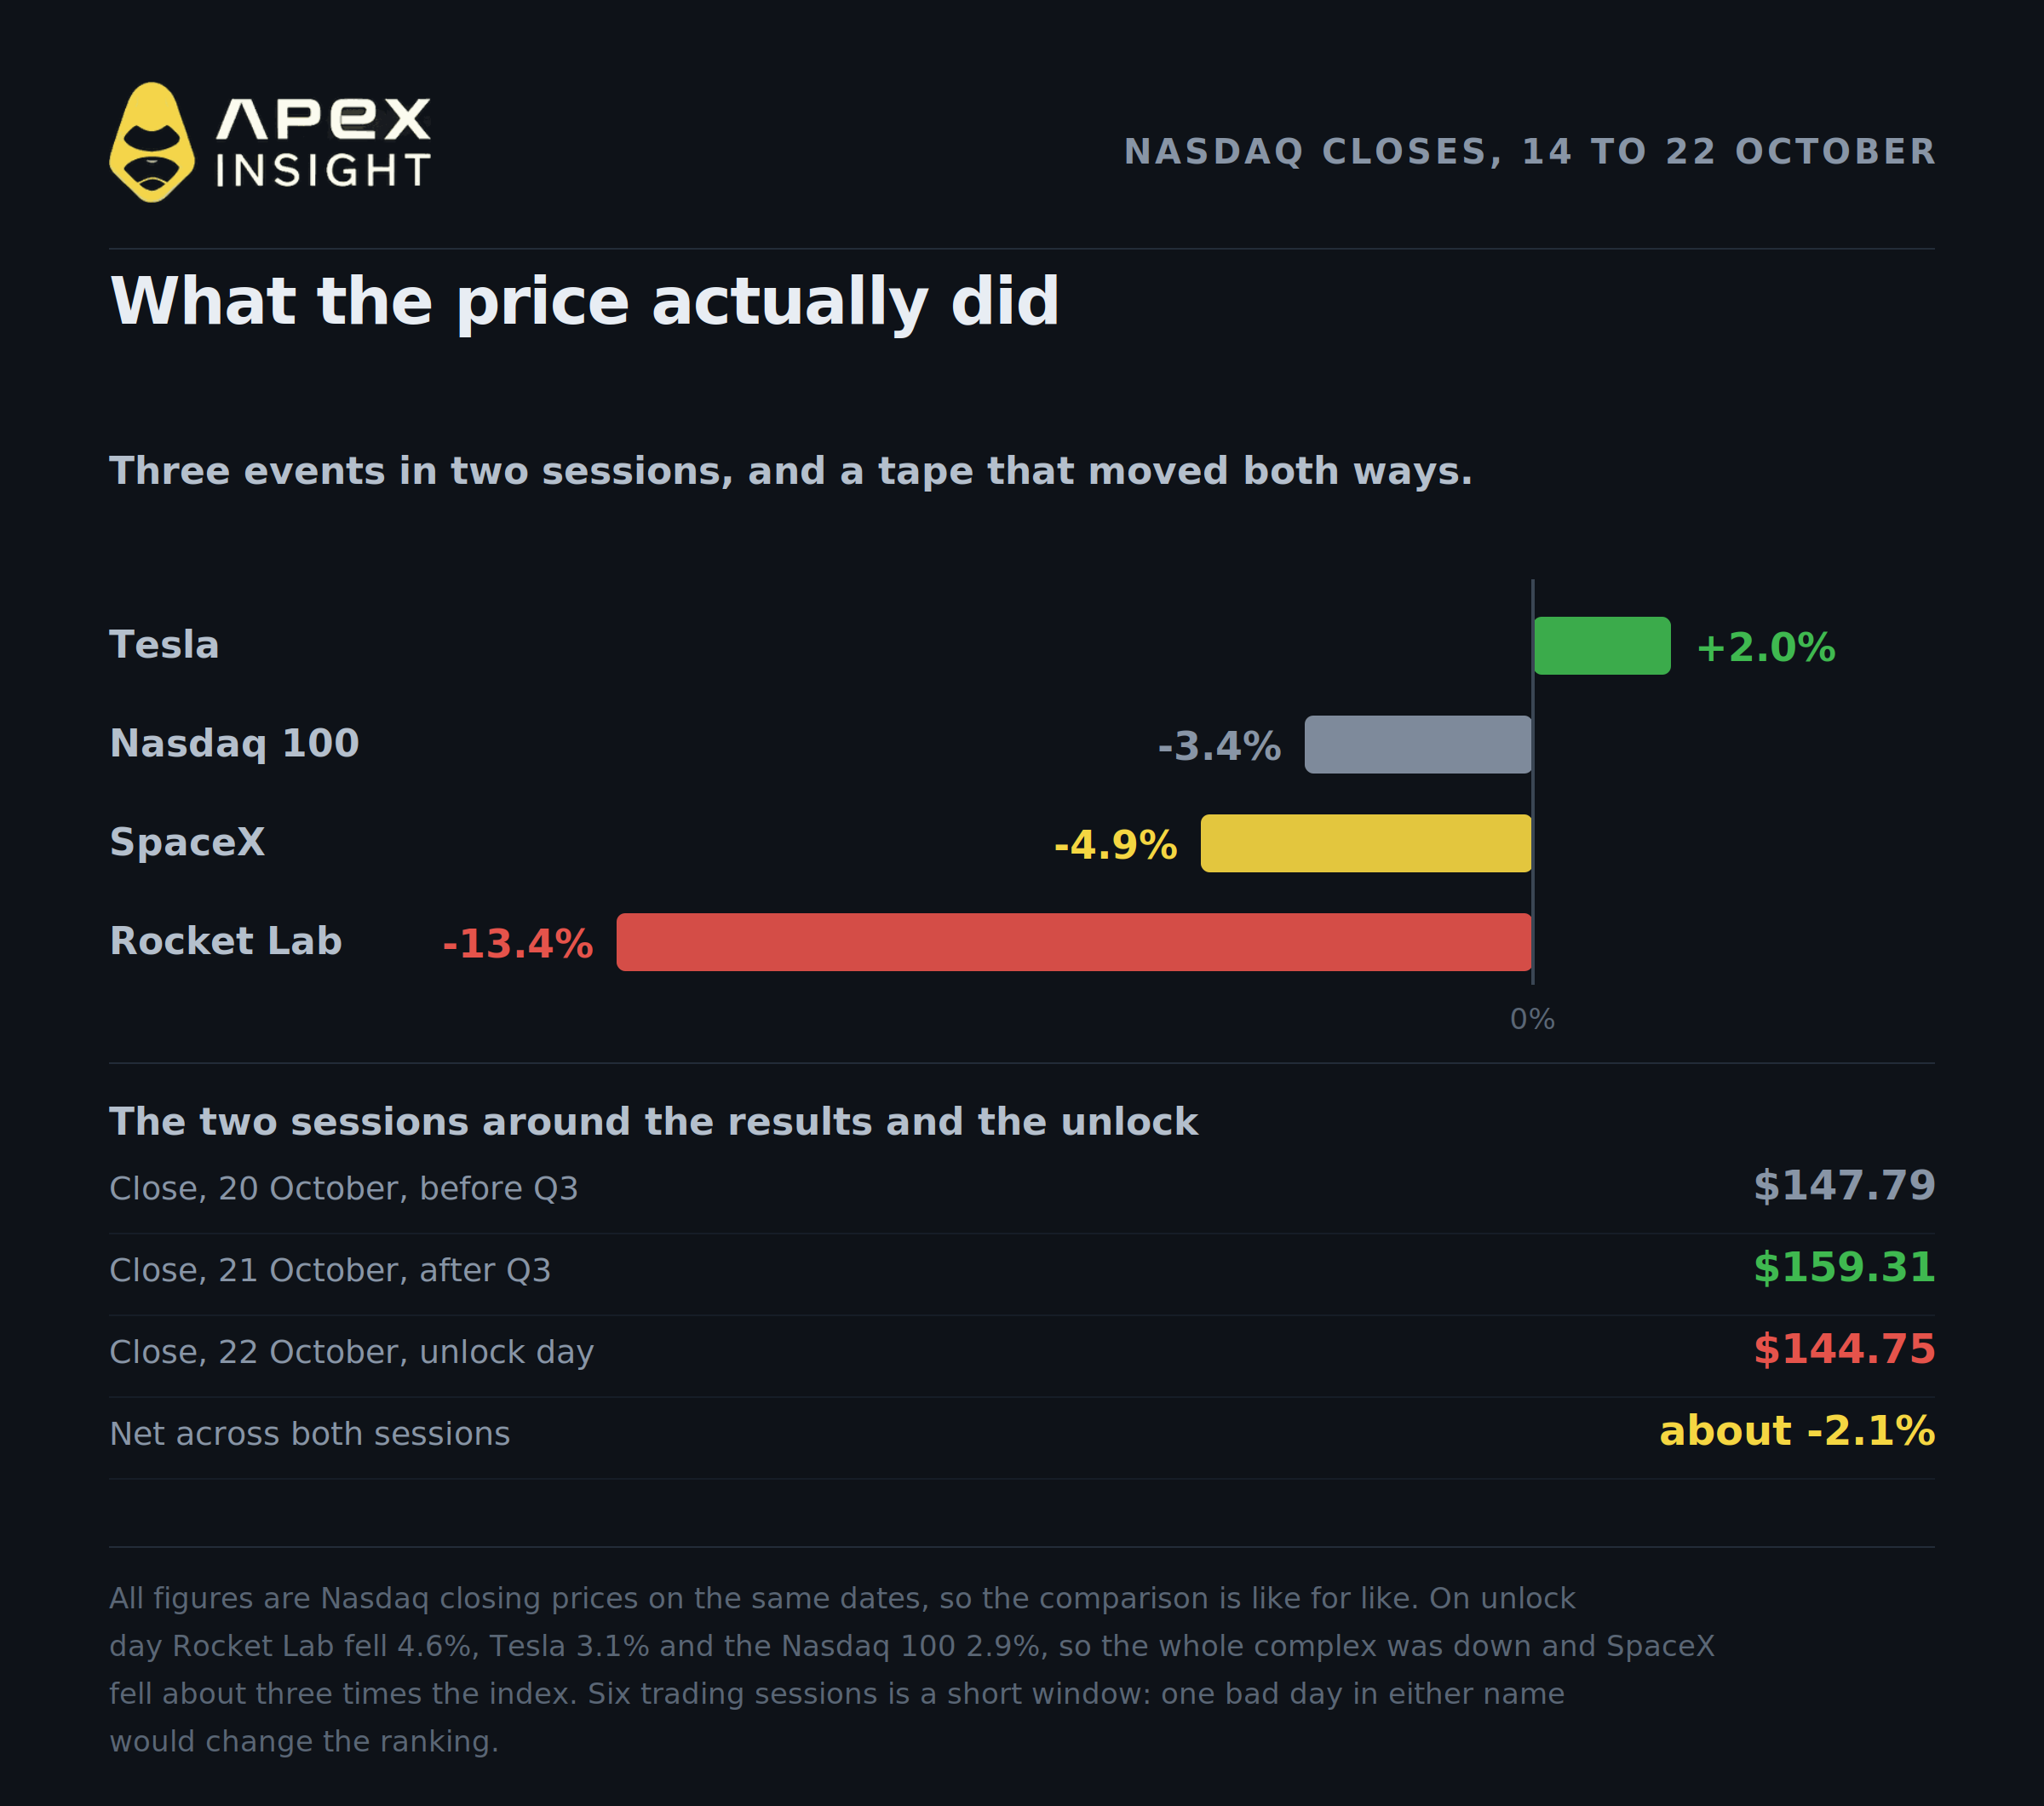
SpaceX sloot op 20 oktober op $147,79, vóór de publicatie van de cijfers over het derde kwartaal. Het aandeel steeg woensdag 7,79% naar $159,31, een sessie waarin de resultaten een golf van verhogingen van koersdoelen opleverden en het fusievoorstel tegelijkertijd werd verwerkt. Op de vrijgavedag daalde het vervolgens 9,1% en sloot het op $144,75. Netto over de twee sessies: ongeveer 2,1% lager.
Dat is hoe dan ook een zware dag. Maar de beweging van één aandeel zegt weinig zonder vergelijking, en die vergelijking ondersteunt geen verhaal met één oorzaak. In dezelfde sessie daalde Rocket Lab 4,6%, Tesla 3,1% en de Nasdaq 100 2,9%. Donderdag was over de hele linie een slechte dag en SpaceX daalde ongeveer drie keer zo hard als de index.
Vergroot je het tijdsvenster, dan verandert de rangschikking opnieuw. Gemeten aan de slotkoersen van 14 tot en met 22 oktober staat SpaceX 4,9% lager, slechter dan de 3,4% daling van de Nasdaq 100 maar aanzienlijk beter dan de 13,5% daling van Rocket Lab.
Verandering slotkoers, 14 tot en met 22 oktober | Verandering |
|---|---|
Tesla | +2,0% |
Nasdaq 100 | -3,4% |
SpaceX | -4,9% |
Rocket Lab | -13,5% |
De eerlijke conclusie is dat alle drie de gebeurtenissen tegelijk in de koers zaten. De vrijgave verhoogde het aanbod, de kapitaalintensiteit in de resultaten gaf beleggers reden om zich zorgen te maken over verwatering en een fusievoorstel zonder voorwaarden is voor niemand eenvoudig te waarderen. Berichtgeving over de daling schreef die toe aan kapitaalintensiteit, verwateringsrisico en het fusievoorstel, zonder de lock-up te noemen. Iedereen die je precies vertelt welk deel van een beweging van 9% aan de vrijgave toebehoort, gokt, ook degene die de vrijgave verdedigt.
Voor langere context: het aandeel staat ongeveer 15,8% onder de slotkoers van 6 oktober van $171,92, ongeveer 28,3% onder de recordslotkoers van $201,80 op 16 juni en nog steeds ongeveer 7,2% boven de IPO-prijs van $135 uit juni.
5. Je koopt geen raketbedrijf
Dit is het feit dat al het bovenstaande in een ander perspectief plaatst, en het komt rechtstreeks uit de cijfers over het derde kwartaal.
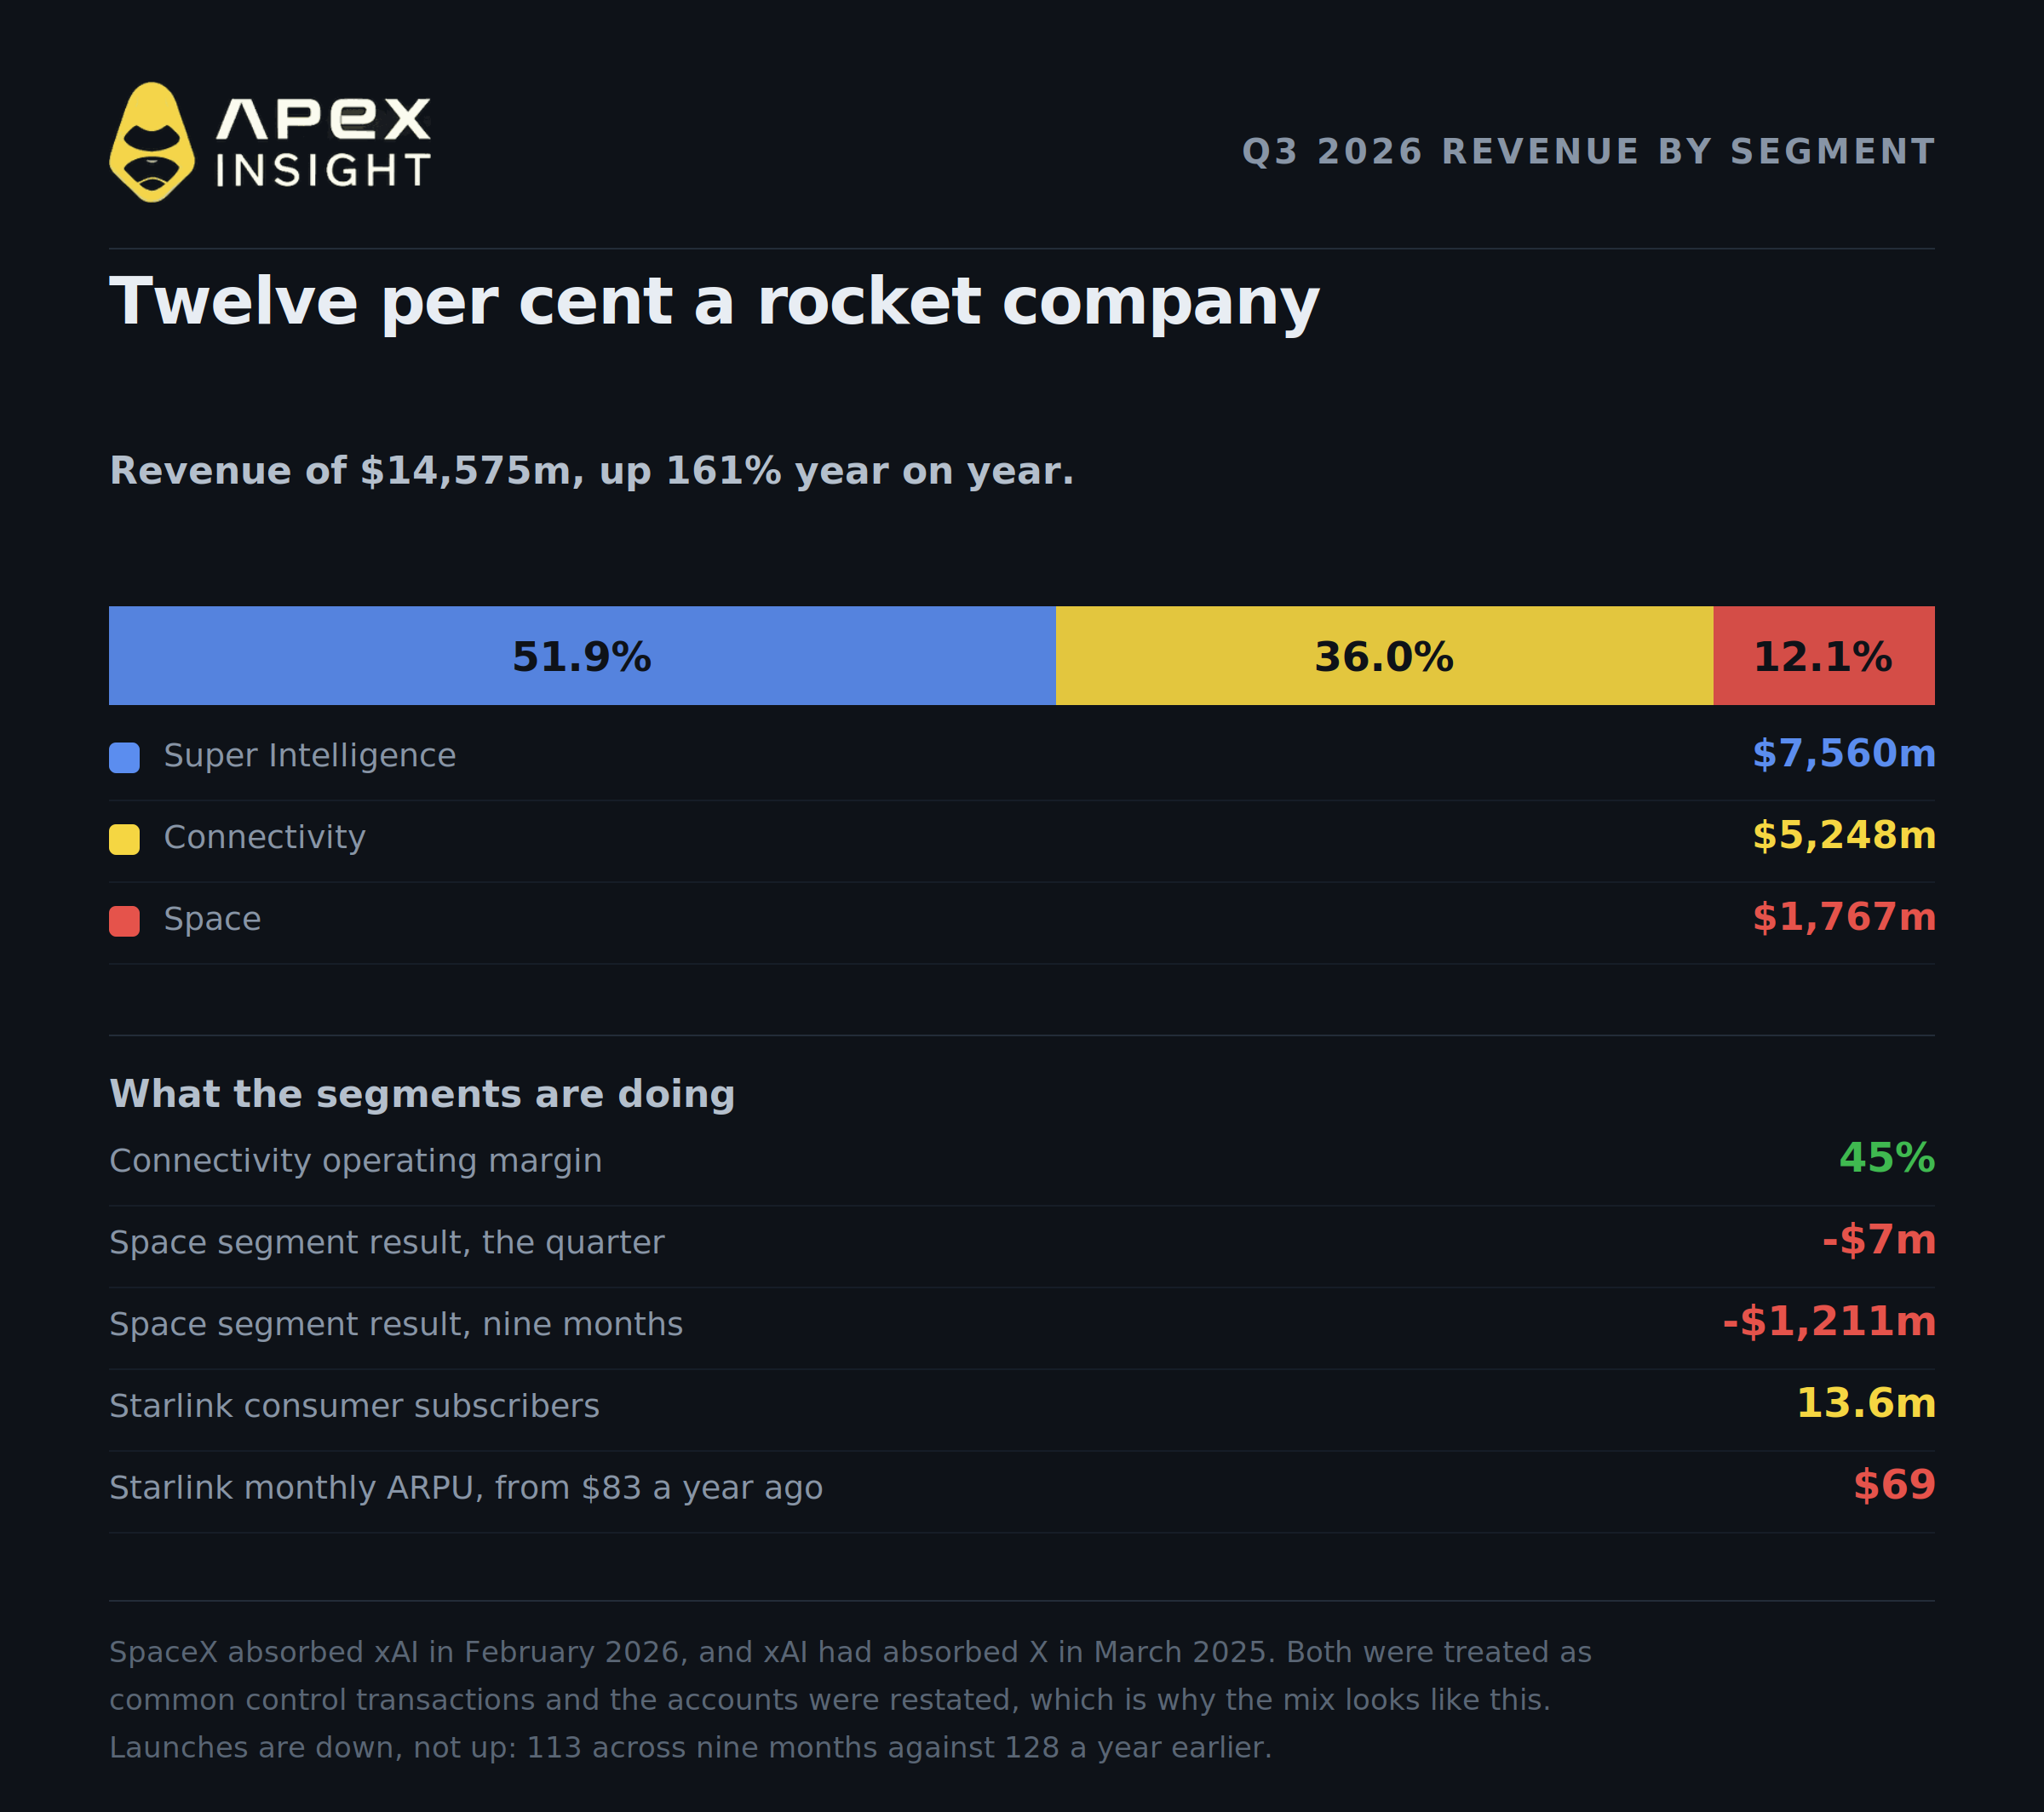
SpaceX rapporteerde een omzet van $14.575 mln over het kwartaal van september, een stijging van 161% op jaarbasis. Splits je dit uit per segment, dan is het bedrijf waarvan de meeste mensen denken dat ze het kopen slechts een minderheid daarvan:
Segment | Omzet Q3 | Aandeel |
|---|---|---|
Super Intelligence | $7.560 mln | 51,9% |
Connectivity | $5.248 mln | 36,0% |
Space | $1.767 mln | 12,1% |
Het segment Space verloor in het kwartaal $7 mln en heeft over negen maanden $1.211 mln verloren.
De reden is bedrijfsgeschiedenis en geen strategische koerswijziging. SpaceX nam xAI per februari 2026 over, en xAI had X, voorheen Twitter, al in maart 2025 overgenomen. Beide transacties werden verwerkt als transacties onder gemeenschappelijke zeggenschap en de financiële cijfers werden dienovereenkomstig herzien. In augustus rondde het bedrijf een fusie af met het moederbedrijf van Cursor, Anysphere, waarbij ongeveer 389,3 miljoen nieuwe Klasse A-aandelen werden uitgegeven tegen een impliciete aandelenwaarde van $60,0 mld.
Dat laatste punt is belangrijk voor iedereen die zich op de vrijgave richt. De verwatering die het aantal aandelen dit jaar daadwerkelijk veranderde, kwam door overnames en niet door het aflopen van lock-ups. Het gewogen gemiddelde aantal gewone aandelen steeg van 2.941 miljoen in Q3 2025 naar 11.942 miljoen in Q3 2026.
Het connectivitybedrijf doet ondertussen stilletjes het meeste werk. Starlink bereikte eind september 13,6 miljoen consumentenabonnees, een toevoeging van 1,6 miljoen in het kwartaal en een stijging vanaf 7,2 miljoen een jaar eerder. Het segment behaalde $2.367 mln bedrijfsresultaat op een omzet van $5.248 mln. Dat is een operationele marge van 45%.
Het is niet overal positief. De gemiddelde omzet per gebruiker bedraagt $69 per maand tegenover $83 een jaar eerder, hoewel deze in het kwartaal op kwartaalbasis met 5% steeg en het bedrijf de toevoegingen van het kwartaal toeschrijft aan groei in ontwikkelde markten. De jaarlijkse trend daalt dus, maar de kwartaaltrend is gekeerd. Ook het aantal lanceringen daalt in plaats van stijgt: 113 over negen maanden tegenover 128 in dezelfde periode vorig jaar.
Wat de raketten zelf betreft: Starship vloog op 28 september zijn eerste orbitale missie en zette 26 Starlink V3-satellieten uit. Een Raptor-motor viel uit tijdens de stijging, het voertuig compenseerde dit en voltooide zijn verbranding. Het schip landde later enkele uren eerder dan gepland in de Stille Oceaan na een beoordeling op een controlepunt na de vlucht.
De volgende vlucht is degene om in de gaten te houden, omdat voor het eerst zowel de booster als het schip zullen proberen te worden gevangen. Musks eigen formulering tijdens de conferencecall was zorgvuldig uitgebalanceerd: "Succes is dus niet gegarandeerd bij deze eerste vluchten, maar ik zou zeggen dat het waarschijnlijker dan niet is dat dit bij de volgende vlucht lukt."
6. Het getal om je zorgen over te maken is kapitaaluitgaven, niet de vrijgave
Een vrijgave verandert wie de aandelen bezit. Kapitaaluitgaven veranderen de vraag of het bedrijf meer aandelen moet verkopen.
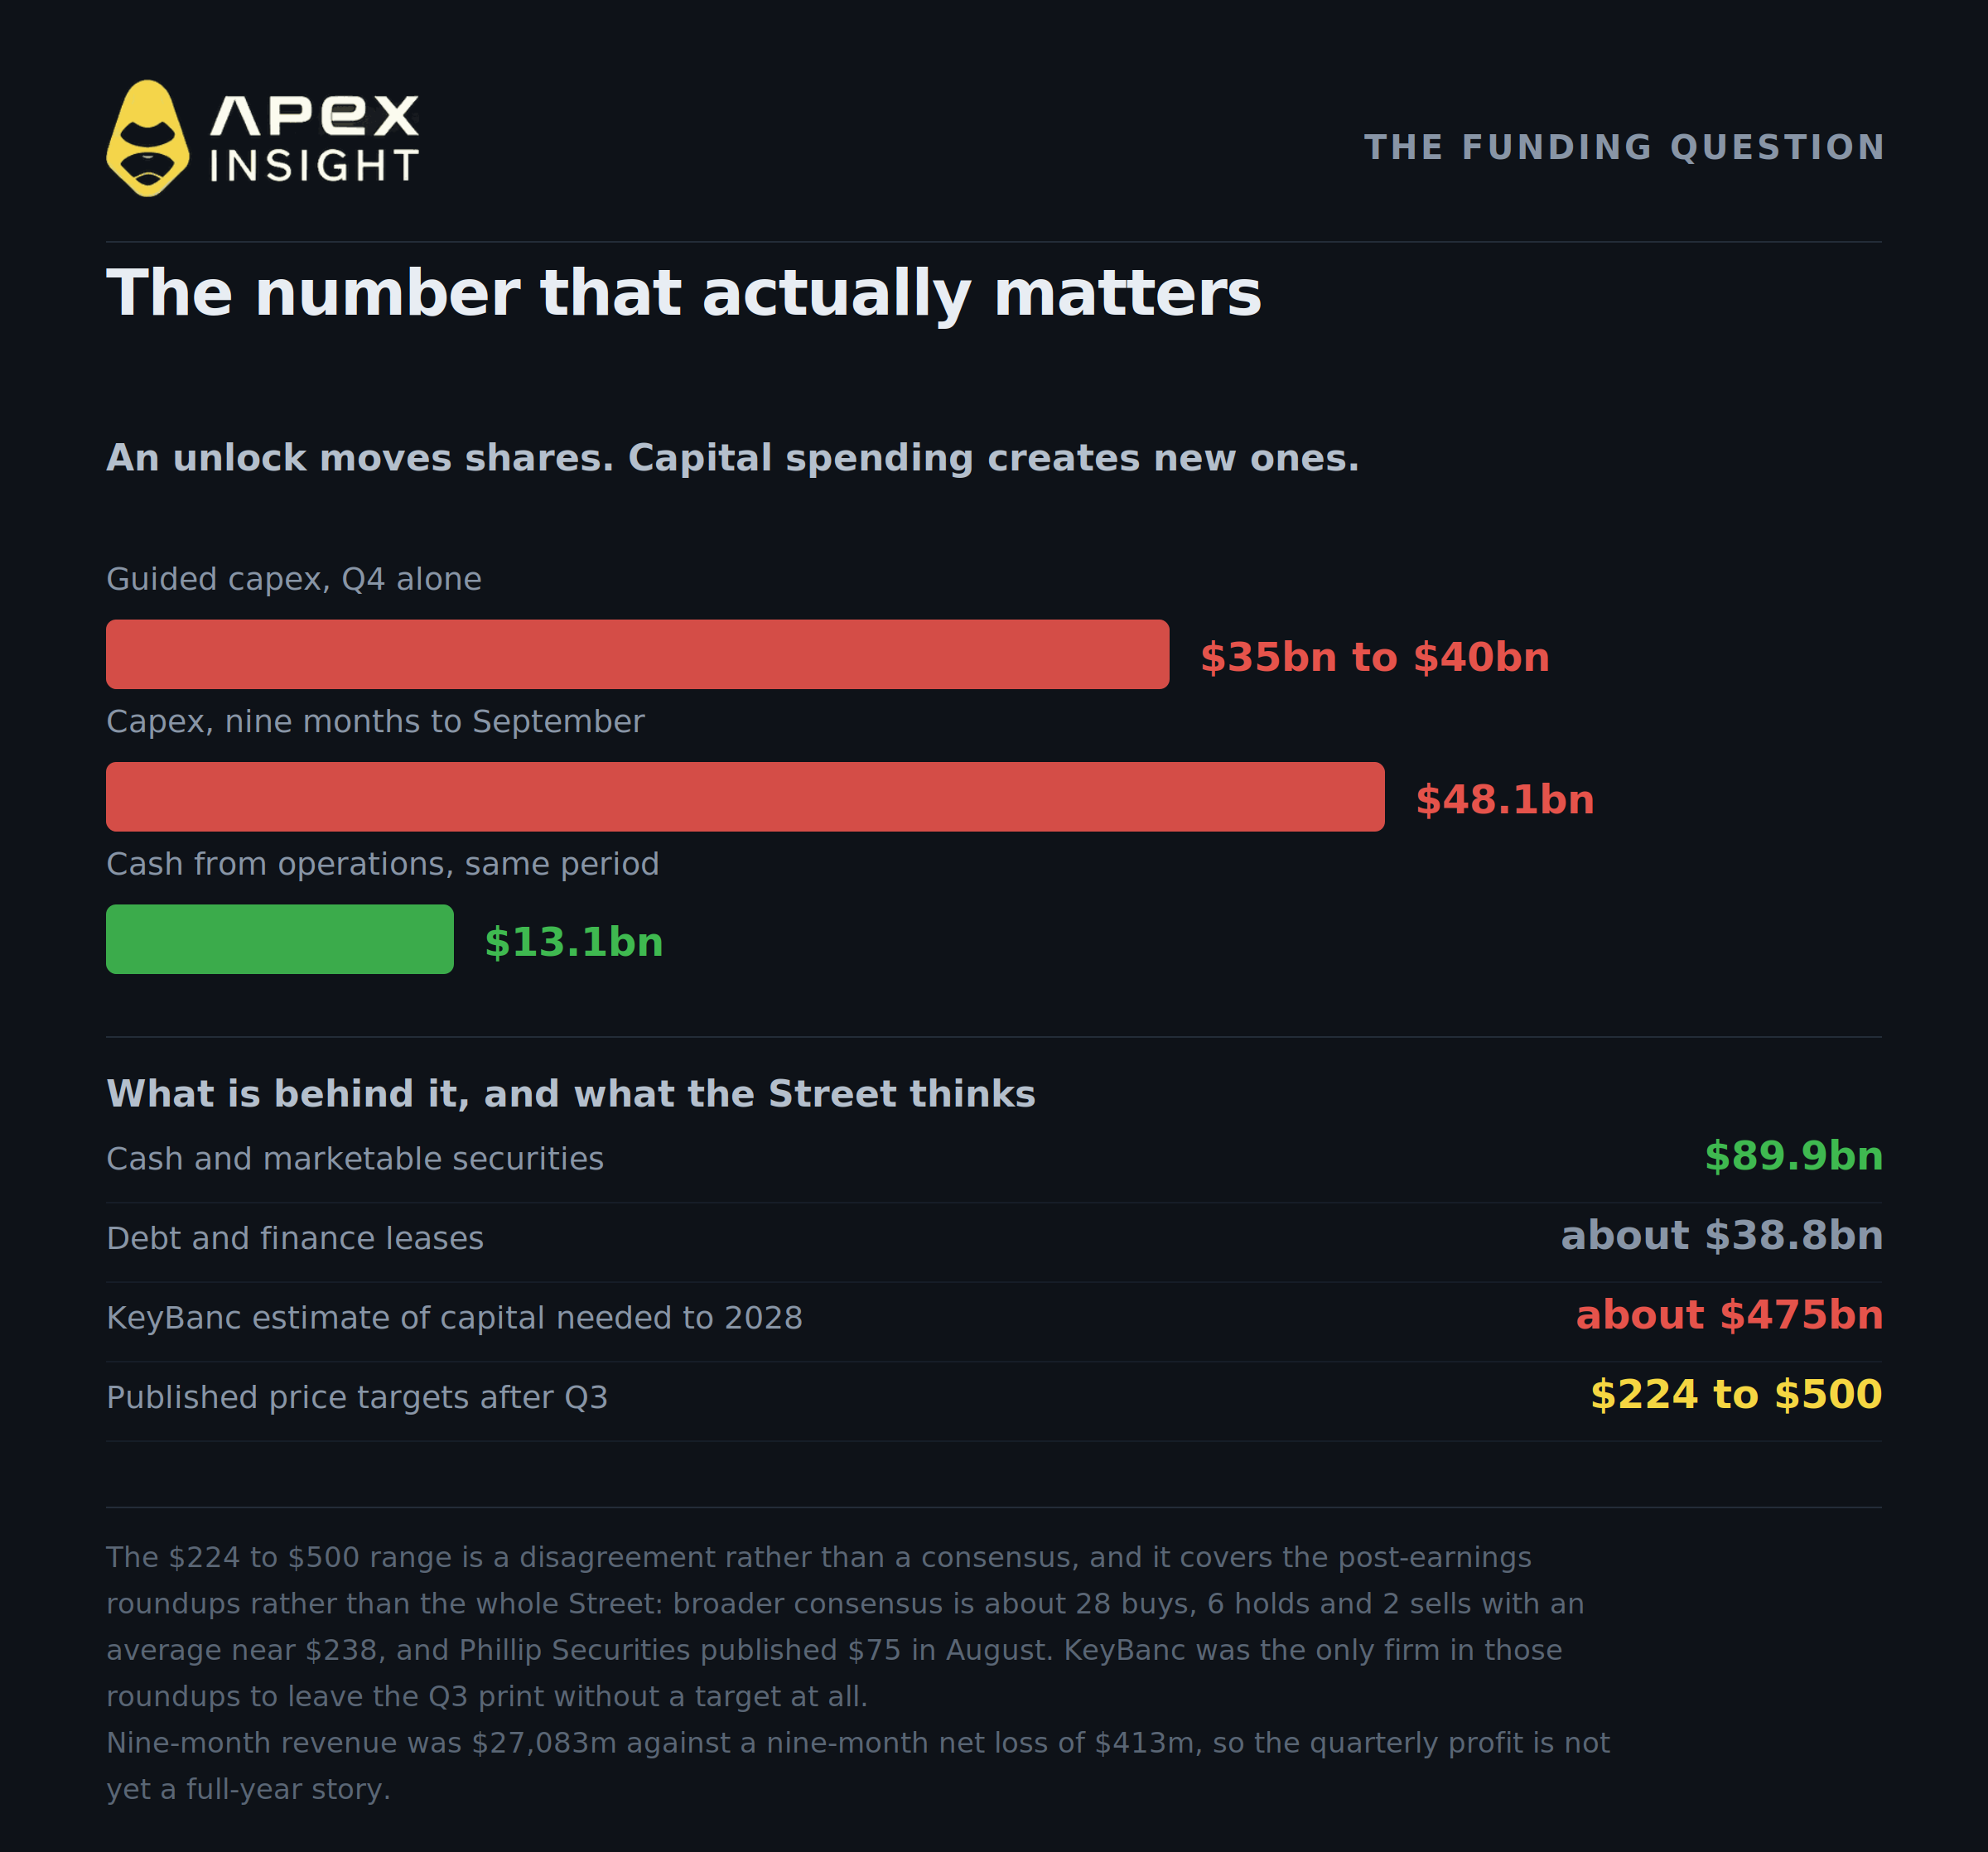
SpaceX besteedde alleen al in het derde kwartaal $19.593 mln aan kapitaaluitgaven en $48.069 mln over negen maanden, tegenover $13,1 mld aan uit operationele activiteiten gegenereerde kasmiddelen in dezelfde periode. Financieel directeur Bret Johnsen zei tijdens de conferencecall dat "we verwachten dat de kapitaaluitgaven in het vierde kwartaal nu tussen $35 mld en $40 mld zullen liggen".
Zet dat naast vorig jaar. De verwachte uitgaven voor dit ene kwartaal zijn tweeënhalf tot drie keer zo hoog als de totale kapitaaluitgaven van het bedrijf over de eerste negen maanden van 2025, die $13.846 mln bedroegen.
Er zit ook een orderportefeuille achter. Het 10-Q over het derde kwartaal stelt die eind september op $62.959 mln, waarvan naar verwachting ongeveer $42 mld binnen een jaar wordt opgenomen. De balans kan ook veel absorberen: SpaceX heeft ongeveer $89,9 mld aan geldmiddelen en verhandelbare effecten tegenover circa $38,8 mld aan schulden en financiële leases, en haalde in juni $25 mld op met senior notes tegen coupons van 5,350% tot 6,650%. Veel is niet eeuwig. Michael Leshock van KeyBanc modelleert tot 2028 ongeveer $475 mld aan extra benodigd kapitaal en was het enige bedrijf in de overzichten na de resultaten dat geen koersdoel publiceerde. Hij schreef dat hij meer wil zien voordat hij verdergaat: "Totdat we meer zicht hebben op de voortgang van Starship om de groeiplannen te valideren."
De meeste andere partijen verhoogden hun koersdoel. Bij de circa twaalf bedrijven die na het derde kwartaal publiceerden, liepen de doelen uiteen van $224 bij TD Cowen tot $500 bij JPMorgan, met Goldman Sachs op $245, Barclays op $300, Cantor Fitzgerald op $345 en Morgan Stanley op $300, zonder verhoging.
Houd daar twee zaken naast. Een bandbreedte van $224 tot $500 voor hetzelfde aandeel na dezelfde resultaten is geen consensus, maar onenigheid met foutmarges zo breed als een midcapbedrijf. En de overzichten na de resultaten vertegenwoordigen niet de hele markt: de bredere consensus van TipRanks komt uit op ongeveer 28 koopadviezen tegenover 6 houdadviezen en 2 verkoopadviezen, met een gemiddeld koersdoel rond $238. Minstens één gepubliceerd koersdoel ligt ver onder de huidige koers: Phillip Securities zette het aandeel in augustus op $75. De bullish cluster is echt, maar het is een cluster en geen unanimiteit.
Nog twee zaken die een koper in het oog moet houden. De omzet over negen maanden bedroeg $27.083 mln, maar het resultaat over negen maanden was een nettoverlies van $413 mln. De nettowinst van $4.404 mln in het derde kwartaal vormt dus nog geen volledig jaarverhaal. Ook is de klantconcentratie hoog en neemt deze toe. Eén niet-genoemde klant was goed voor 20,9% van de omzet in 2025. In het 10-Q over het derde kwartaal, ingediend op de vrijgavedag, vertegenwoordigt klant A 16,6% van de kwartaalomzet en klant B 34,5%. Samen zijn twee klanten dus goed voor iets meer dan de helft van het kwartaal. Eén klant vertegenwoordigt ook 27,7% van de debiteuren.
Wat dit daadwerkelijk zou beslechten
Vier indicatoren, gerangschikt naar de mate waarin ze het aandeel zouden bewegen:
Of de speciale commissies voorwaarden opleveren. Een fusie met een vastgelegde ruilverhouding is een volledig ander effect dan het effect dat vandaag wordt verhandeld. Tot die tijd is het een voorstel en heeft de Tesla-kant 50% van alle uitstaande aandelen nodig om het goed te keuren.
Of de tranche van 8 december wordt opgenomen. Het gaat om ongeveer 797,6 miljoen aandelen, niet om de 328,4 miljoen die het hoofdschema suggereert, om de reden die in het eerste deel is gegeven. Dat is de echte test van de vraag, niet de tranche die net achter ons ligt.
De frequentie van Starship-vluchten. Musk zei tijdens de call: "We verwachten dat Starship op enig moment in de eerste helft van volgend jaar wekelijks zal vliegen." Wekelijkse vluchten zouden de economie van lanceringen veranderen. Alles wat langzamer gaat, laat het bezwaar van KeyBanc overeind.
Of de prognose voor kapitaaluitgaven daalt. Een kwartaal waarvoor $35 mld tot $40 mld wordt verwacht, is een gok. Als de volgende prognose lager is, neemt de financieringsvraag af. Als die hoger is, komt de aandelenvraag terug.
Een eerlijk gat dat het vermelden waard is: Musk sprak uitgebreid over de fusie, maar in de cijfers over het derde kwartaal, de conferencecall en alle voor dit stuk gecontroleerde indieningen zei geen enkele SpaceX-bestuurder iets over de lock-up, de vrijgave of de aandelenkoers. Over datgene wat het aandeel die week het hardst bewoog, bestaat geen officieel bedrijfsstandpunt.
Handel in de markten uit dit artikel
Alles wat hier wordt besproken kan op ApeX Omni worden verhandeld als een TradFi-perpetual, afgerekend in USDT, tot 50x, long of short, zonder KYC.
Handel in SpaceX op ApeX Omni
Ga long of short op SPCX met USDT als onderpand. Tot 50x, zonder KYC en zonder gaskosten.
Het aandeel centraal in het verhaal, en de vergelijkbare onderneming die de beweging betekenisvol maakt:
Als de visie meer over Musk gaat dan over raketten:
TSLAUSDT, Tesla
En als je een index wilt om de beweging tegen af te zetten:
QQQUSDT, de Nasdaq 100
TradFi-contracten worden afgerekend tegen een index in plaats van het onderliggende actief. ApeX vermeldt ze afzonderlijk van zijn crypto-perpetuals in de eigen contractgegevens. Controleer de promotievoorwaarden voordat je handelt om in aanmerking te komen voor een volumecampagne.
Race to the Top 50 is live
ApeX organiseert een handelscompetitie met een prijzenpot tot 10.000 USDT, verdeeld over de Top 50 op het klassement.
De volledige regels, de campagneperiode, de puntentoekenning en de complete prijzentabel staan in de aankondiging van Race to the Top 50.
Het handelen in perpetual-contracten brengt een hoog risico met zich mee en kan leiden tot het volledige verlies van je positie. Hefboomwerking vergroot zowel winsten als verliezen. Aandelenkoersen bewegen op basis van indieningen en nieuws dat zonder waarschuwing kan verschijnen, en een aandeel tijdens het aflopen van een lock-up kan in beide richtingen een sprong maken. Niets in dit artikel is financieel advies. Doe zelf onderzoek en riskeer nooit meer dan je kunt missen.
Als je hulp nodig hebt, kun je altijd contact opnemen met ons team via Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Aandelenkoersen die als slotkoersen worden beschreven zijn geconsolideerde Nasdaq-prijzen, gecontroleerd aan de hand van marktgegevens in plaats van overgenomen uit één afzonderlijk gelinkt artikel; de links bij die zinnen verwijzen naar berichtgeving over de gebeurtenis en niet naar de koers zelf. Alle relatieve prestaties van SpaceX, Rocket Lab, Tesla en de Nasdaq 100 zijn berekend op basis van Nasdaq-slotkoersen op dezelfde datums, zodat elke vergelijking in het stuk gelijkwaardig is. ApeX-contractgegevens zijn gebruikt om de contracten tijdens het schrijven intraday te volgen en volgden de Nasdaq-koers nauwgezet, maar in de hoofdtekst wordt geen ApeX-cijfer genoemd. Alle drie de genoemde sessies, op 20, 21 en 22 oktober, zijn volledig afgerond en hun slotkoersen zijn definitief. De verwijzing naar het stabiliseren van het aandeel rond $147 betreft een intradayniveau tijdens de sessie van 23 oktober, die op het moment van schrijven nog niet was gesloten, en is het enige onvoltooide cijfer in het stuk. De citaten over de fusie zijn woordelijk afkomstig uit het transcript van de conferencecall van 20 oktober, dat met machineondersteuning is opgesteld en is gecontroleerd aan de hand van secundaire berichtgeving over dezelfde opmerkingen. De periode van 14 tot en met 22 oktober omvat zes handelsessies en is kort genoeg om gevoelig te zijn voor één enkele dag in beide namen. De aantallen vrijgegeven aandelen, lock-upvoorwaarden, stemmacht en de test voor de voorwaardelijke tranche komen uit het IPO-prospectus; kwartaalcijfers uit de resultatenaankondiging van 20 oktober; de uitgifte van Cursor-aandelen en de verkoop door Shotwell uit de gekoppelde indieningen. Het 10-Q over het derde kwartaal werd op 22 oktober ingediend en de informatie over de orderportefeuille, klantconcentratie en goedkeuring van de fusie komt daaruit. De marktkapitalisatie en de dollarwaarde van elke vrijgegeven tranche zijn de berekeningen van deze redactie op basis van de aantallen aandelen en de huidige koers, en geen gepubliceerde cijfers.