

Нефть большую часть 2026 года находится в состоянии войны, и все эти месяцы рынок спорит об одной цифре: какая часть цены обусловлена страхом, а не физическими баррелями.
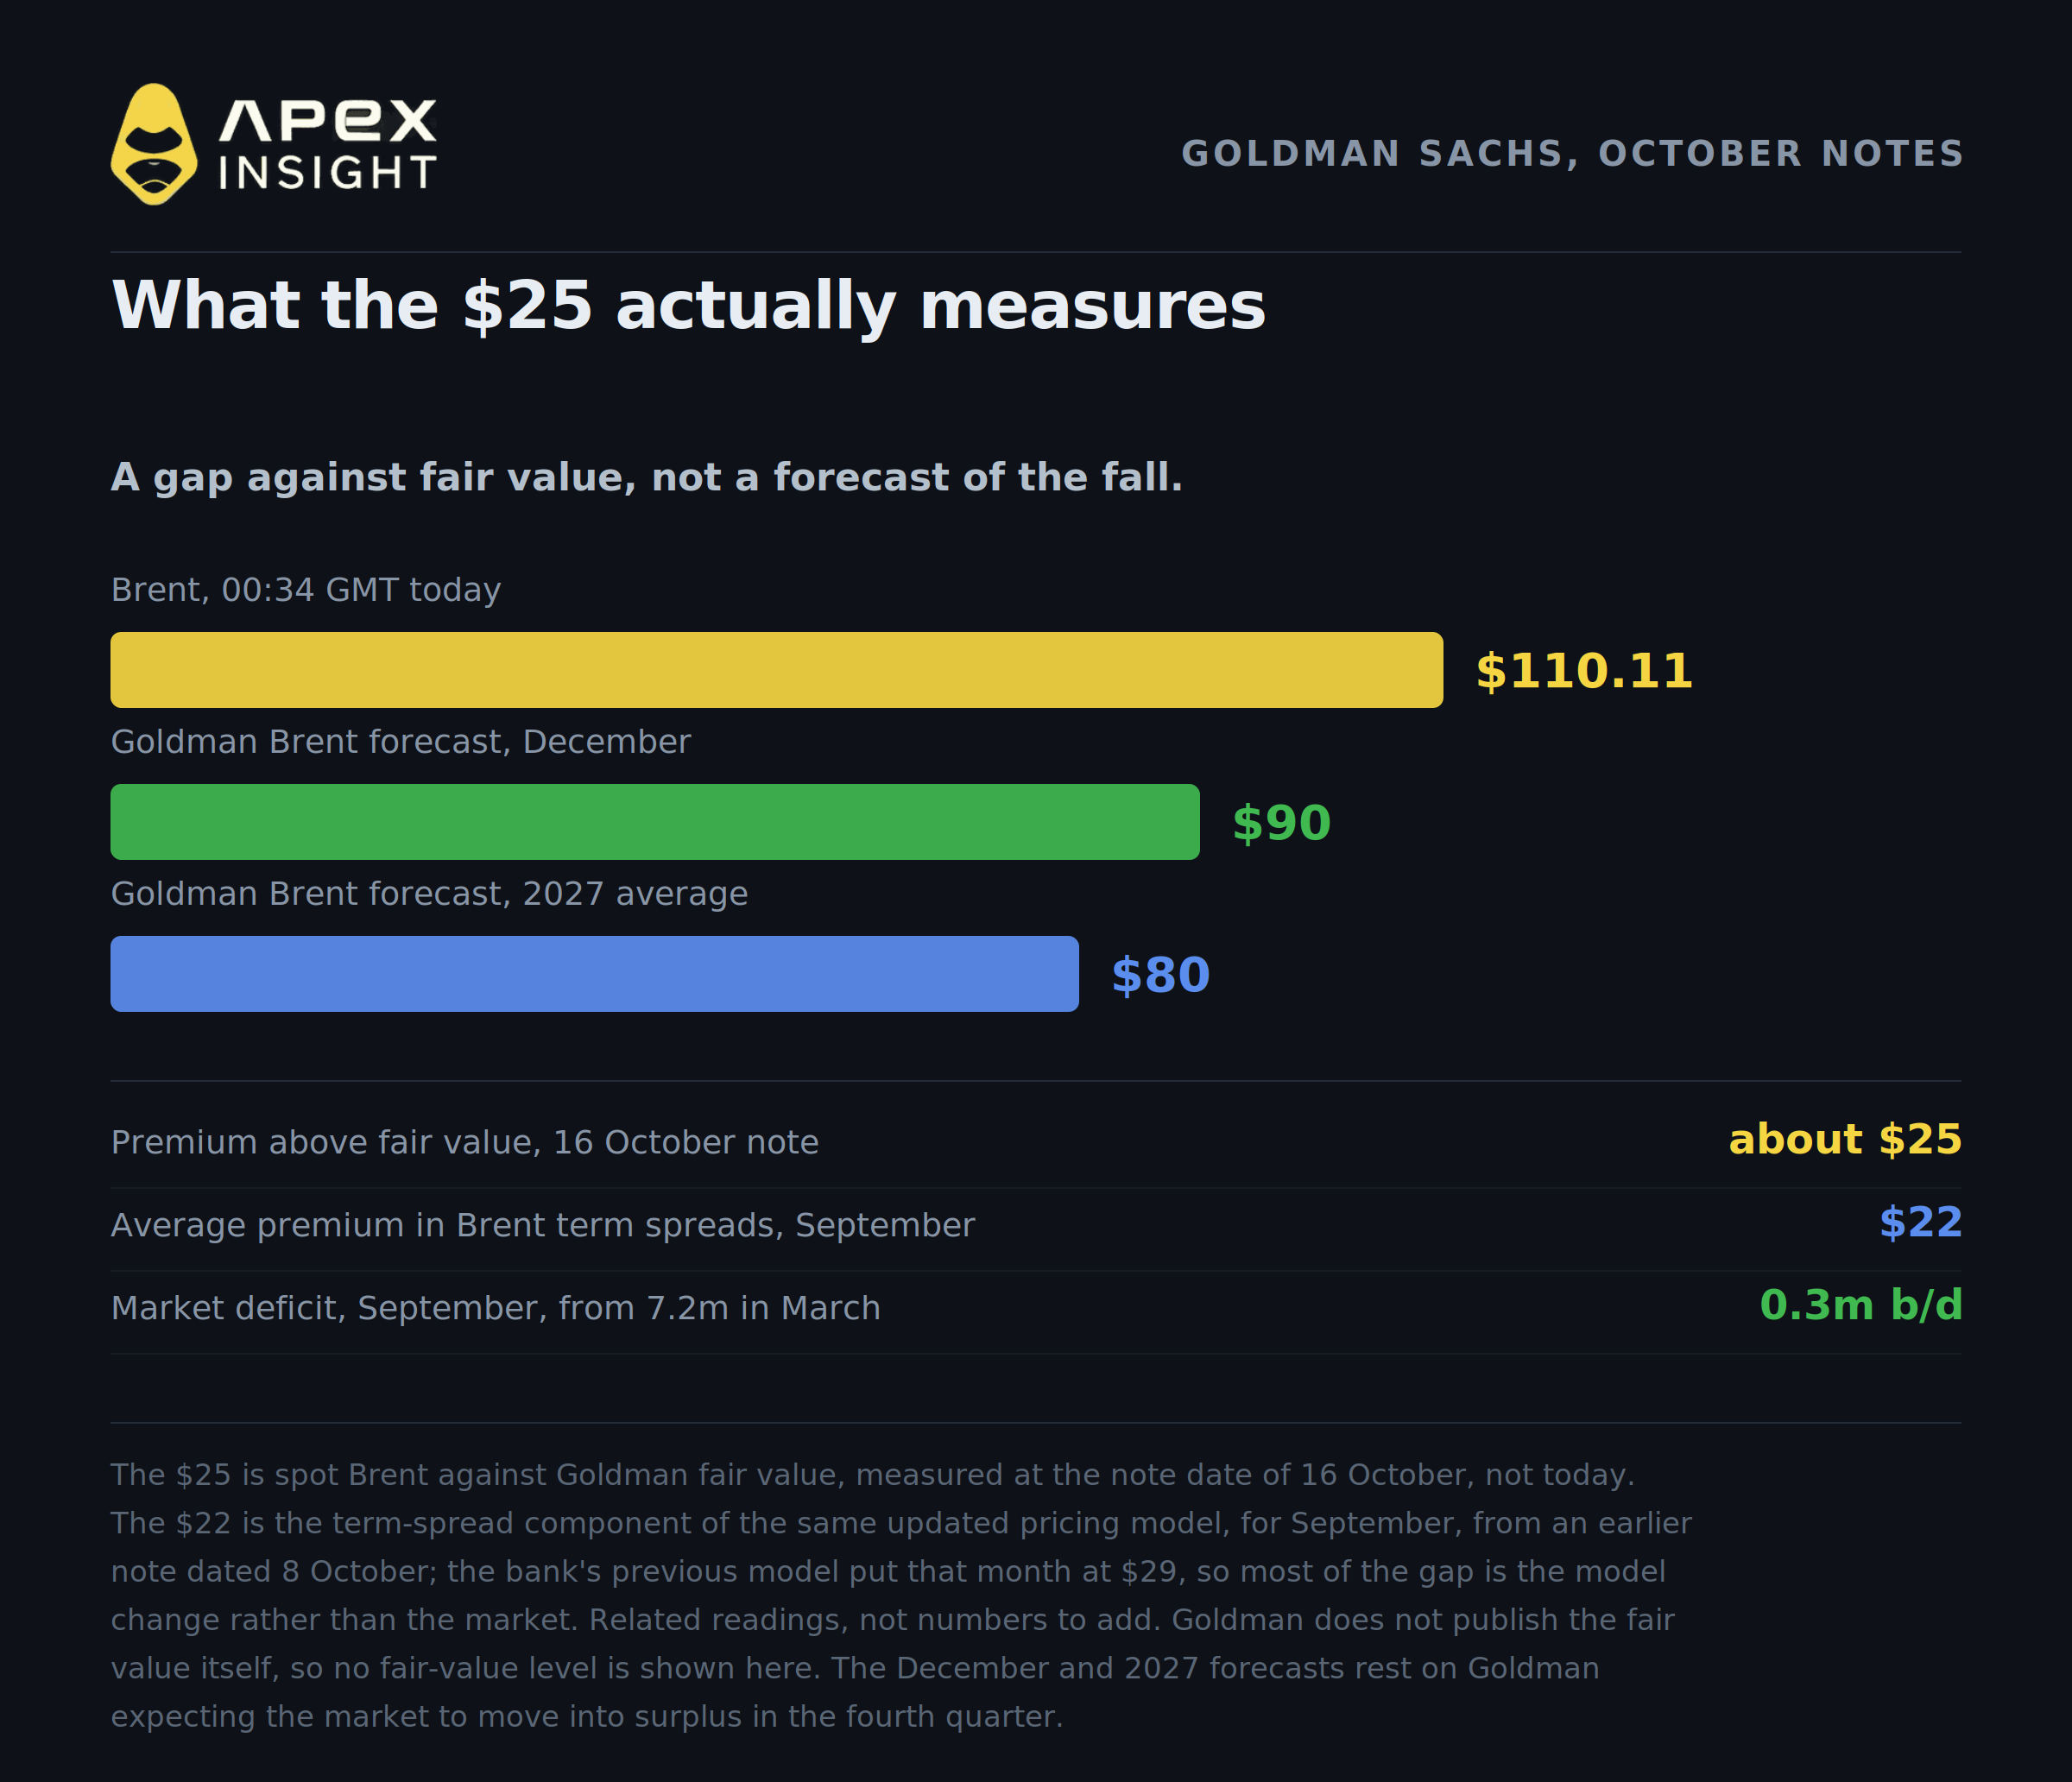
На прошлой неделе один из банков наконец опубликовал оценку. В записке от 16 октября Goldman Sachs заявил, что спотовый Brent несёт премию за риск почти в $25 за баррель сверх собственной оценки справедливой стоимости. В той же записке банк повысил прогноз декабрьской цены Brent с $85 до $90, а прогноз на 2027 год установил на уровне $80.
Сегодня утром Brent стоил $110,11, а WTI — $98,12 в 00:34 по Гринвичу, после чего Brent продолжил расти в течение сессии, превысив $112 к середине утра после новых атак в Саудовской Аравии. Если Goldman прав, почти четверть стоимости барреля, на который вы смотрите, основана на событиях, которые ещё не произошли.
Вот пять вещей, которые нужно понять, прежде чем решать, сохранится ли эта премия зимой.
1. $25 — это разрыв, а не прогноз; кроме того, существует второй показатель, который постоянно с ним путают
$25 Goldman — это разница между спотовой ценой Brent и собственной модельной оценкой банка справедливой стоимости. Это показатель расхождения, а не прогноз того, что $25 вот-вот исчезнут.
Исследование возглавляет Даан Стрёйвен, соруководитель отдела глобальных исследований сырьевых рынков Goldman Sachs. Логика заключается в том, что премия отражает риск дальнейшего сокращения поставок и уменьшения запасов, если война продолжит эскалировать. Это страховка от худшего будущего, заложенная в цену сегодняшнего барреля.
В обращении находится и второй показатель Goldman, но это не то же самое. В более ранней записке от 8 октября средняя премия за риск, заложенная в срочные спрэды фьючерсов на Brent в течение сентября, оценивалась в $22 за баррель — это был второй по величине месячный уровень за всю историю после апреля этого года. Этот показатель рассчитывается по компоненту срочного спрэда в обновлённой модели ценообразования Goldman, а не представляет собой отдельный подход. Предыдущая модель банка оценивала тот же месяц в $29. Поэтому это другая часть той же системы, измеренная за другой период, а разница между $29 и $22 в основном объясняется изменением модели, а не рынком. Воспринимайте эти два показателя как связанные оценки, но не складывайте их.
Что делает показатель $25 интересным, так это прогноз, опубликованный рядом с ним. До декабря осталось менее шести недель, а Goldman ожидает Brent на уровне $90. Это означает, что банк рассчитывает на исчезновение большей части премии — и в ближайшее время.
Причина, которую он называет, — сокращение дисбаланса. Goldman оценивает, что дефицит на рынке сократился с 7,2 млн баррелей в день в марте до 0,3 млн баррелей в день в сентябре, и ожидает перехода рынка к профициту в четвёртом квартале с сохранением профицита до 2027 года. Именно этот прогнозируемый профицит является главным фактором и для оценки $90, и для оценки $80. Запомните это, поскольку IEA с такой оценкой не согласна, и именно это расхождение лежит в основе сделки.
2. Дефицит сокращается, но ещё не исчез
Эта часть должна насторожить всех, кто держит длинную позицию по нефти исключительно из-за Ормуза; одновременно именно её большинство комментариев неверно трактует в обе стороны.
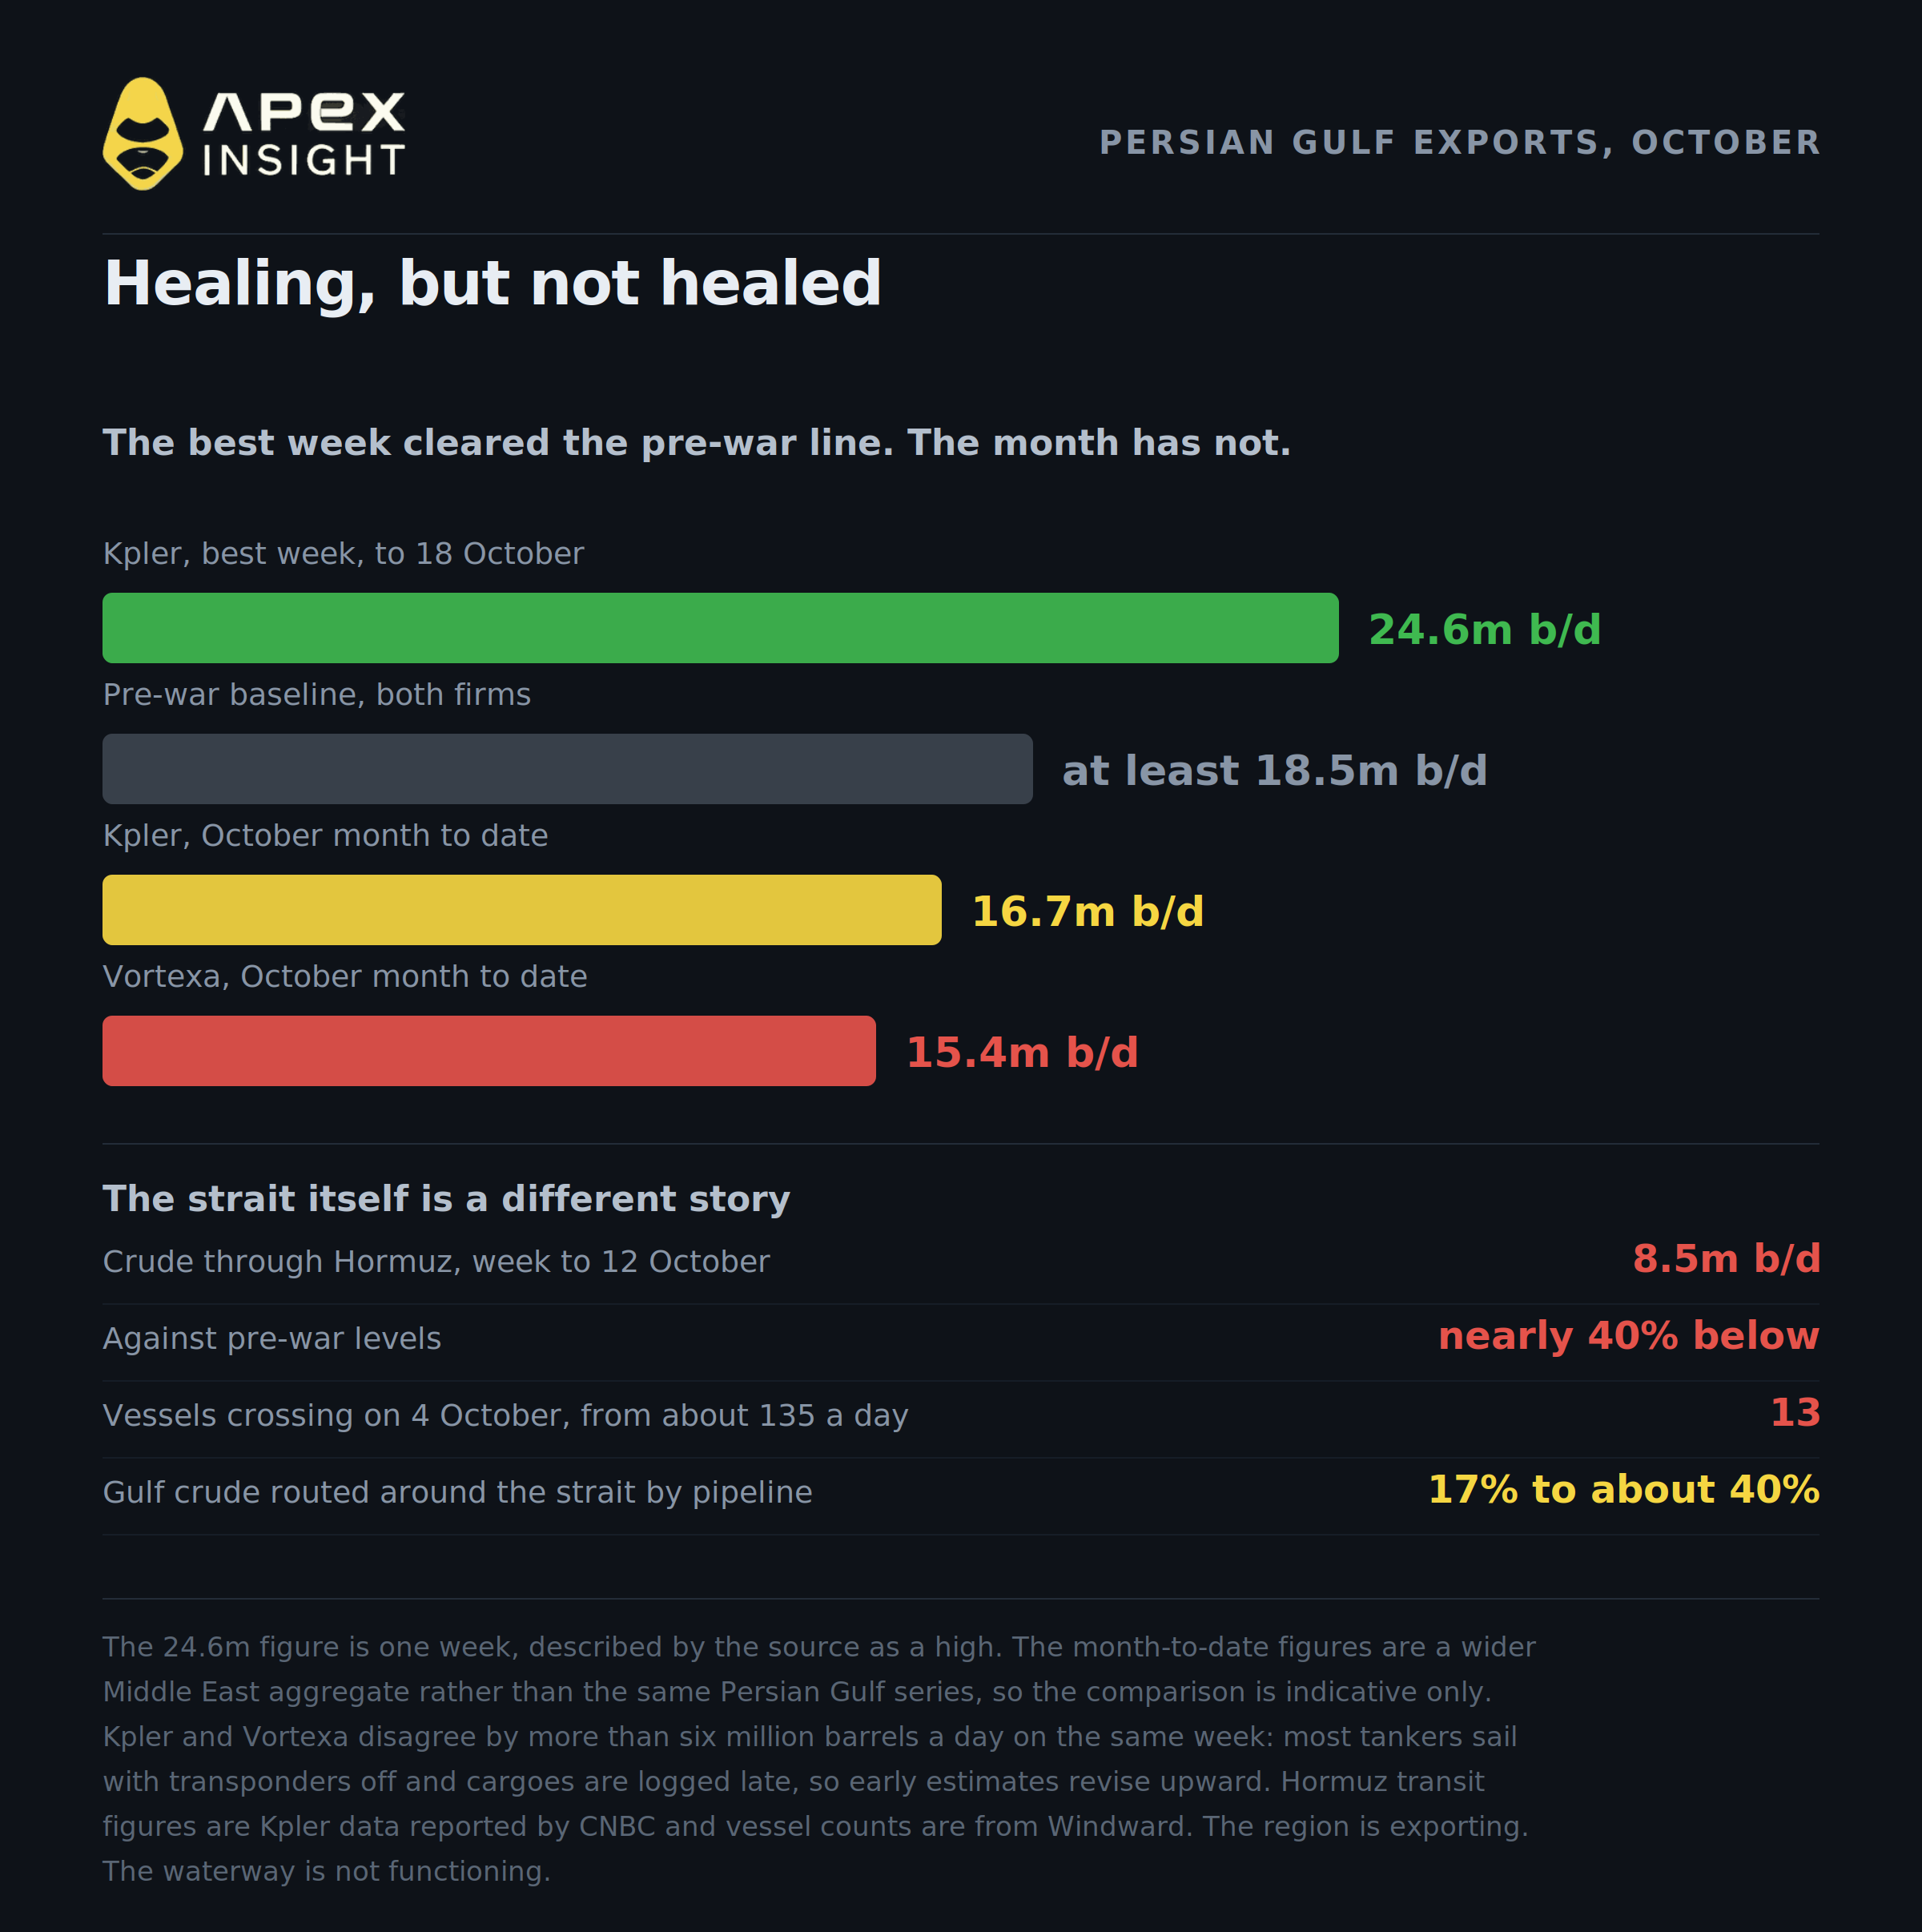
Начнём с хорошей недели. За семь дней до 18 октября Kpler оценил экспорт сырой нефти и конденсата из Персидского залива в 24,6 млн баррелей в день — это недельный максимум. Vortexa, измерявшая те же семь дней, получила 18,0 млн баррелей. Обе компании считают довоенным базовым уровнем как минимум 18,5 млн баррелей.
Теперь посмотрим на месяц. Согласно тому же отчёту, с начала октября показатель составляет 16,7 млн баррелей в день по данным Kpler и 15,4 млн по данным Vortexa; источник подчёркивает, что оба значения ниже довоенных уровней. Следует отметить, что это более широкий показатель по Ближнему Востоку, а не показатель экспорта сырой нефти и конденсата из Персидского залива, использованный для недельной цифры, поэтому это не полностью одинаковые ряды данных. 24,6 млн — недельный максимум, а не текущий темп.
Сам пролив — это уже другая история, отличная от ситуации в регионе. Экспорт сырой нефти непосредственно через Ормуз в среднем составлял около 8,5 млн баррелей в день за неделю до 12 октября, что почти на 40% ниже довоенного уровня, согласно данным Kpler, опубликованным CNBC. Windward насчитала 13 судов, прошедших через пролив 4 октября, против примерно 135 в день до войны. Регион экспортирует нефть. Водный путь не функционирует.
Поэтому точное утверждение уже, чем заголовки с обеих сторон. Потоки значительно восстановились по сравнению с мартом, когда дефицит на рынке составлял 7,2 млн баррелей в день. Но они восстановились не полностью, а само восстановление стало результатом обхода проблемы, а не её решения. Формулировка самого Goldman такова: с конца сентября экспорт из стран Персидского залива восстановился примерно до среднего уровня 2025 года.
Два трекера расходятся более чем на 6 млн баррелей в день за одну и ту же неделю, что показывает, насколько трудно это измерить. Большинство танкеров в регионе ходит с выключенными транспондерами, а грузы регистрируются с опозданием в несколько дней, поэтому первоначальные оценки пересматриваются вверх.
Механизм восстановления — перенаправление, а не разрешение проблемы. Данные Kpler показывают, что саудовские и эмиратские трубопроводы теперь проводят примерно 40% нефти из стран Персидского залива в обход пролива против 17% до войны. Нефть поступает на рынок, просто более длинным и дорогим маршрутом.
Аналитики Morgan Stanley, включая Мартейна Ратса, прямо описали это противоречие, отметив, что атаки на торговые суда вокруг пролива резко участились в последние недели, тогда как «поток нефти через пролив оставался относительно устойчивым».
Итак, баррели в основном перемещаются. Премия обусловлена не столько баррелями.
3. Перевозка барреля стоит примерно на $20 дороже, чем раньше, и только $7 из этой суммы приходится на пролив
Вторая работа Goldman, о которой сообщалось сегодня утром, объясняет, где на самом деле возникает значительная часть затрат.
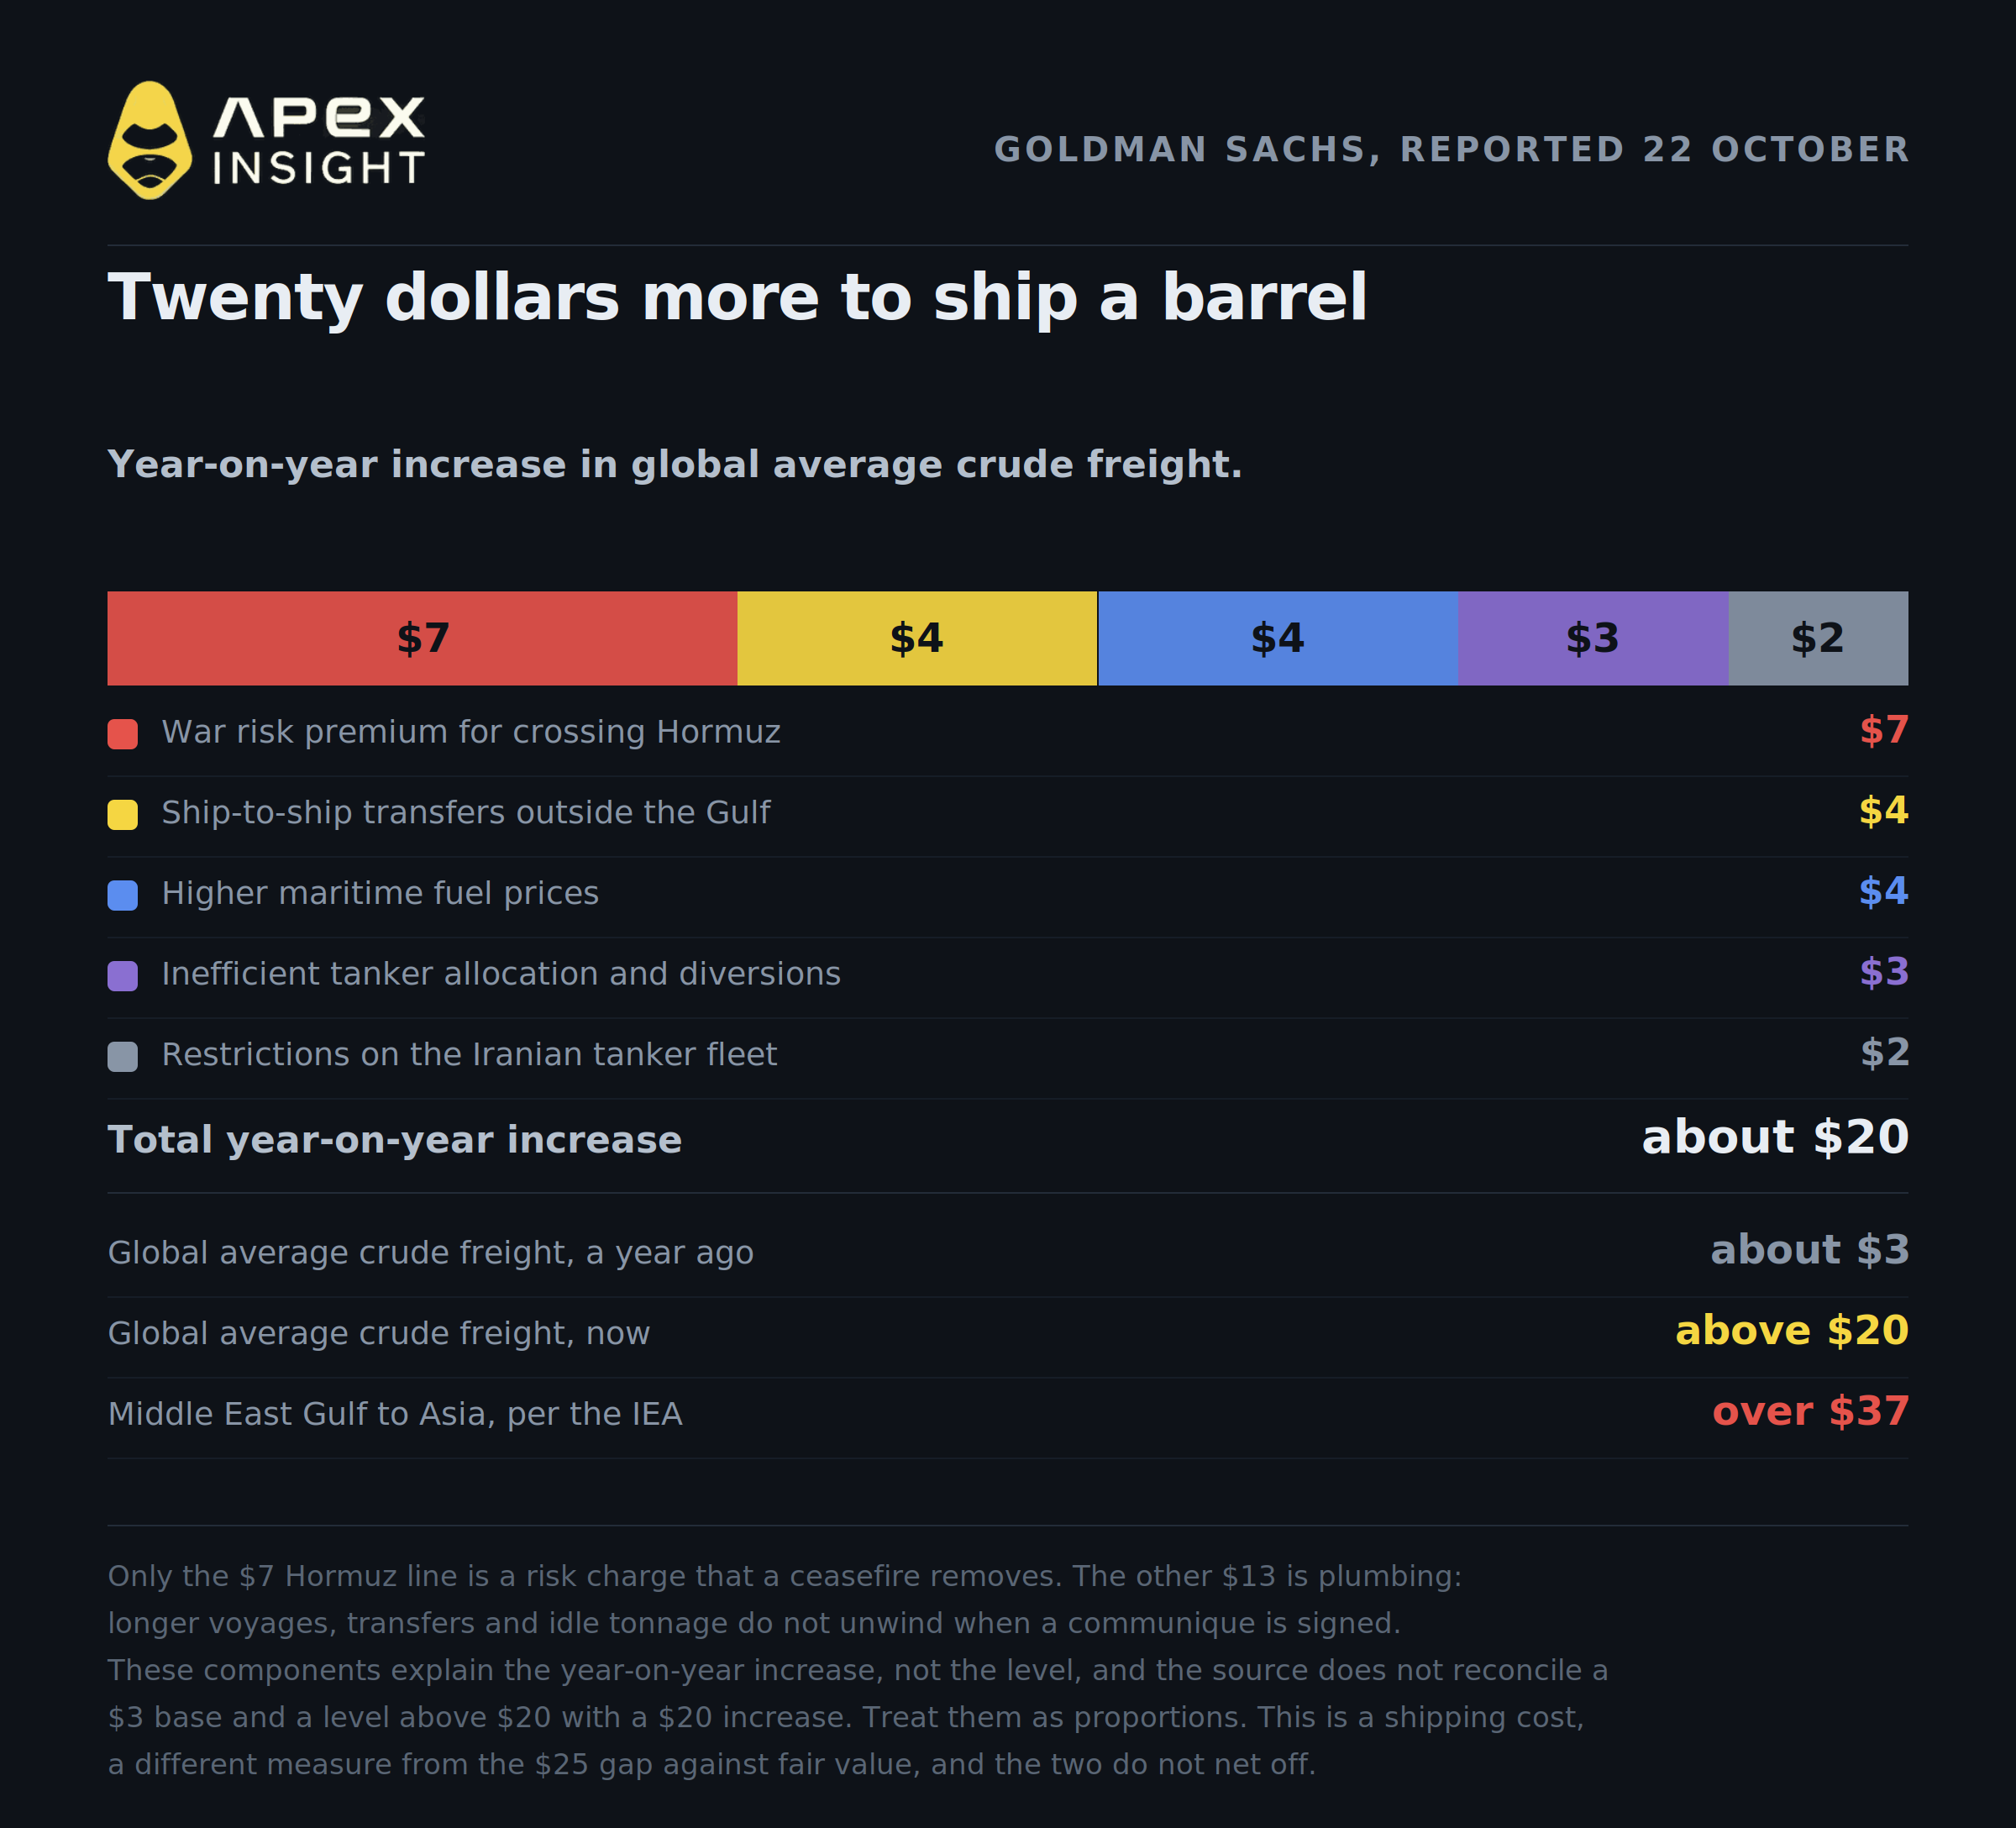
Средняя мировая ставка фрахта на перевозку нефти выросла с примерно $3 год назад до более чем $20 за баррель — примерно в семь раз. Goldman объясняет годовой рост на $20 за баррель пятью факторами:
Компонент роста | На баррель |
|---|---|
Премия за военный риск при проходе через Ормуз | $7 |
Перевалка с судна на судно за пределами залива | $4 |
Более высокие цены на судовое топливо | $4 |
Неэффективное распределение танкеров и изменение маршрутов | $3 |
Ограничения для иранского танкерного флота | $2 |
Прежде чем складывать эти цифры, следует сделать два замечания.
Во-первых, это разложение прироста, а не самой ставки. Источник приводит базовую величину $3 и уровень выше $20, что означает рост примерно на $17, а не на $20, и не объясняет это расхождение. Воспринимайте компоненты как ориентир для определения пропорций, а не как точный бухгалтерский баланс.
Во-вторых, речь идёт о стоимости перевозки, тогда как показатель $25 выше — это разрыв между ценой Brent и оценкой Goldman справедливой стоимости. Они измеряют разные вещи. Не вычитайте одно из другого и не воспринимайте $7 как часть $25.
Есть и географическая проблема с заголовочной цифрой. $20 — это среднемировой показатель, а маршрут, о котором идёт речь в этой статье, дороже. IEA оценивает стоимость перевозки из стран Персидского залива на азиатские рынки более чем в $37 за баррель — это более чем в пять раз выше довоенного уровня. Если вы перевозите нефть из Персидского залива на азиатский НПЗ, среднемировой показатель почти наполовину занижает масштаб проблемы.
С этими оговорками разложение всё равно остаётся самым полезным материалом о нефти за эту неделю, поскольку отделяет то, что исправит прекращение огня, от того, чего оно не исправит. Строка $7 за Ормуз — это плата за риск, которая исчезнет в тот день, когда суда перестанут подвергаться атакам. Остальные $13 — это инфраструктурные издержки. Перевалка с судна на судно, более длинные рейсы и простаивающий иранский тоннаж не исчезнут из-за подписания коммюнике. НПЗ, зависящие от поставок нефти издалека, в основном в Азии, либо переложат эти расходы на потребителей, либо смирятся с уменьшением маржи.
Премия за риск может исчезнуть за одну ночь. Цепочку поставок приходится восстанавливать.
4. Единственное, что явно дешевеет, — это ставки на танкеры, и снижаются они лишь с рекордного уровня
Если вы ищете свидетельства того, что торговля страхом подходит к концу, один такой сигнал есть, но при ближайшем рассмотрении он оказывается слабее.
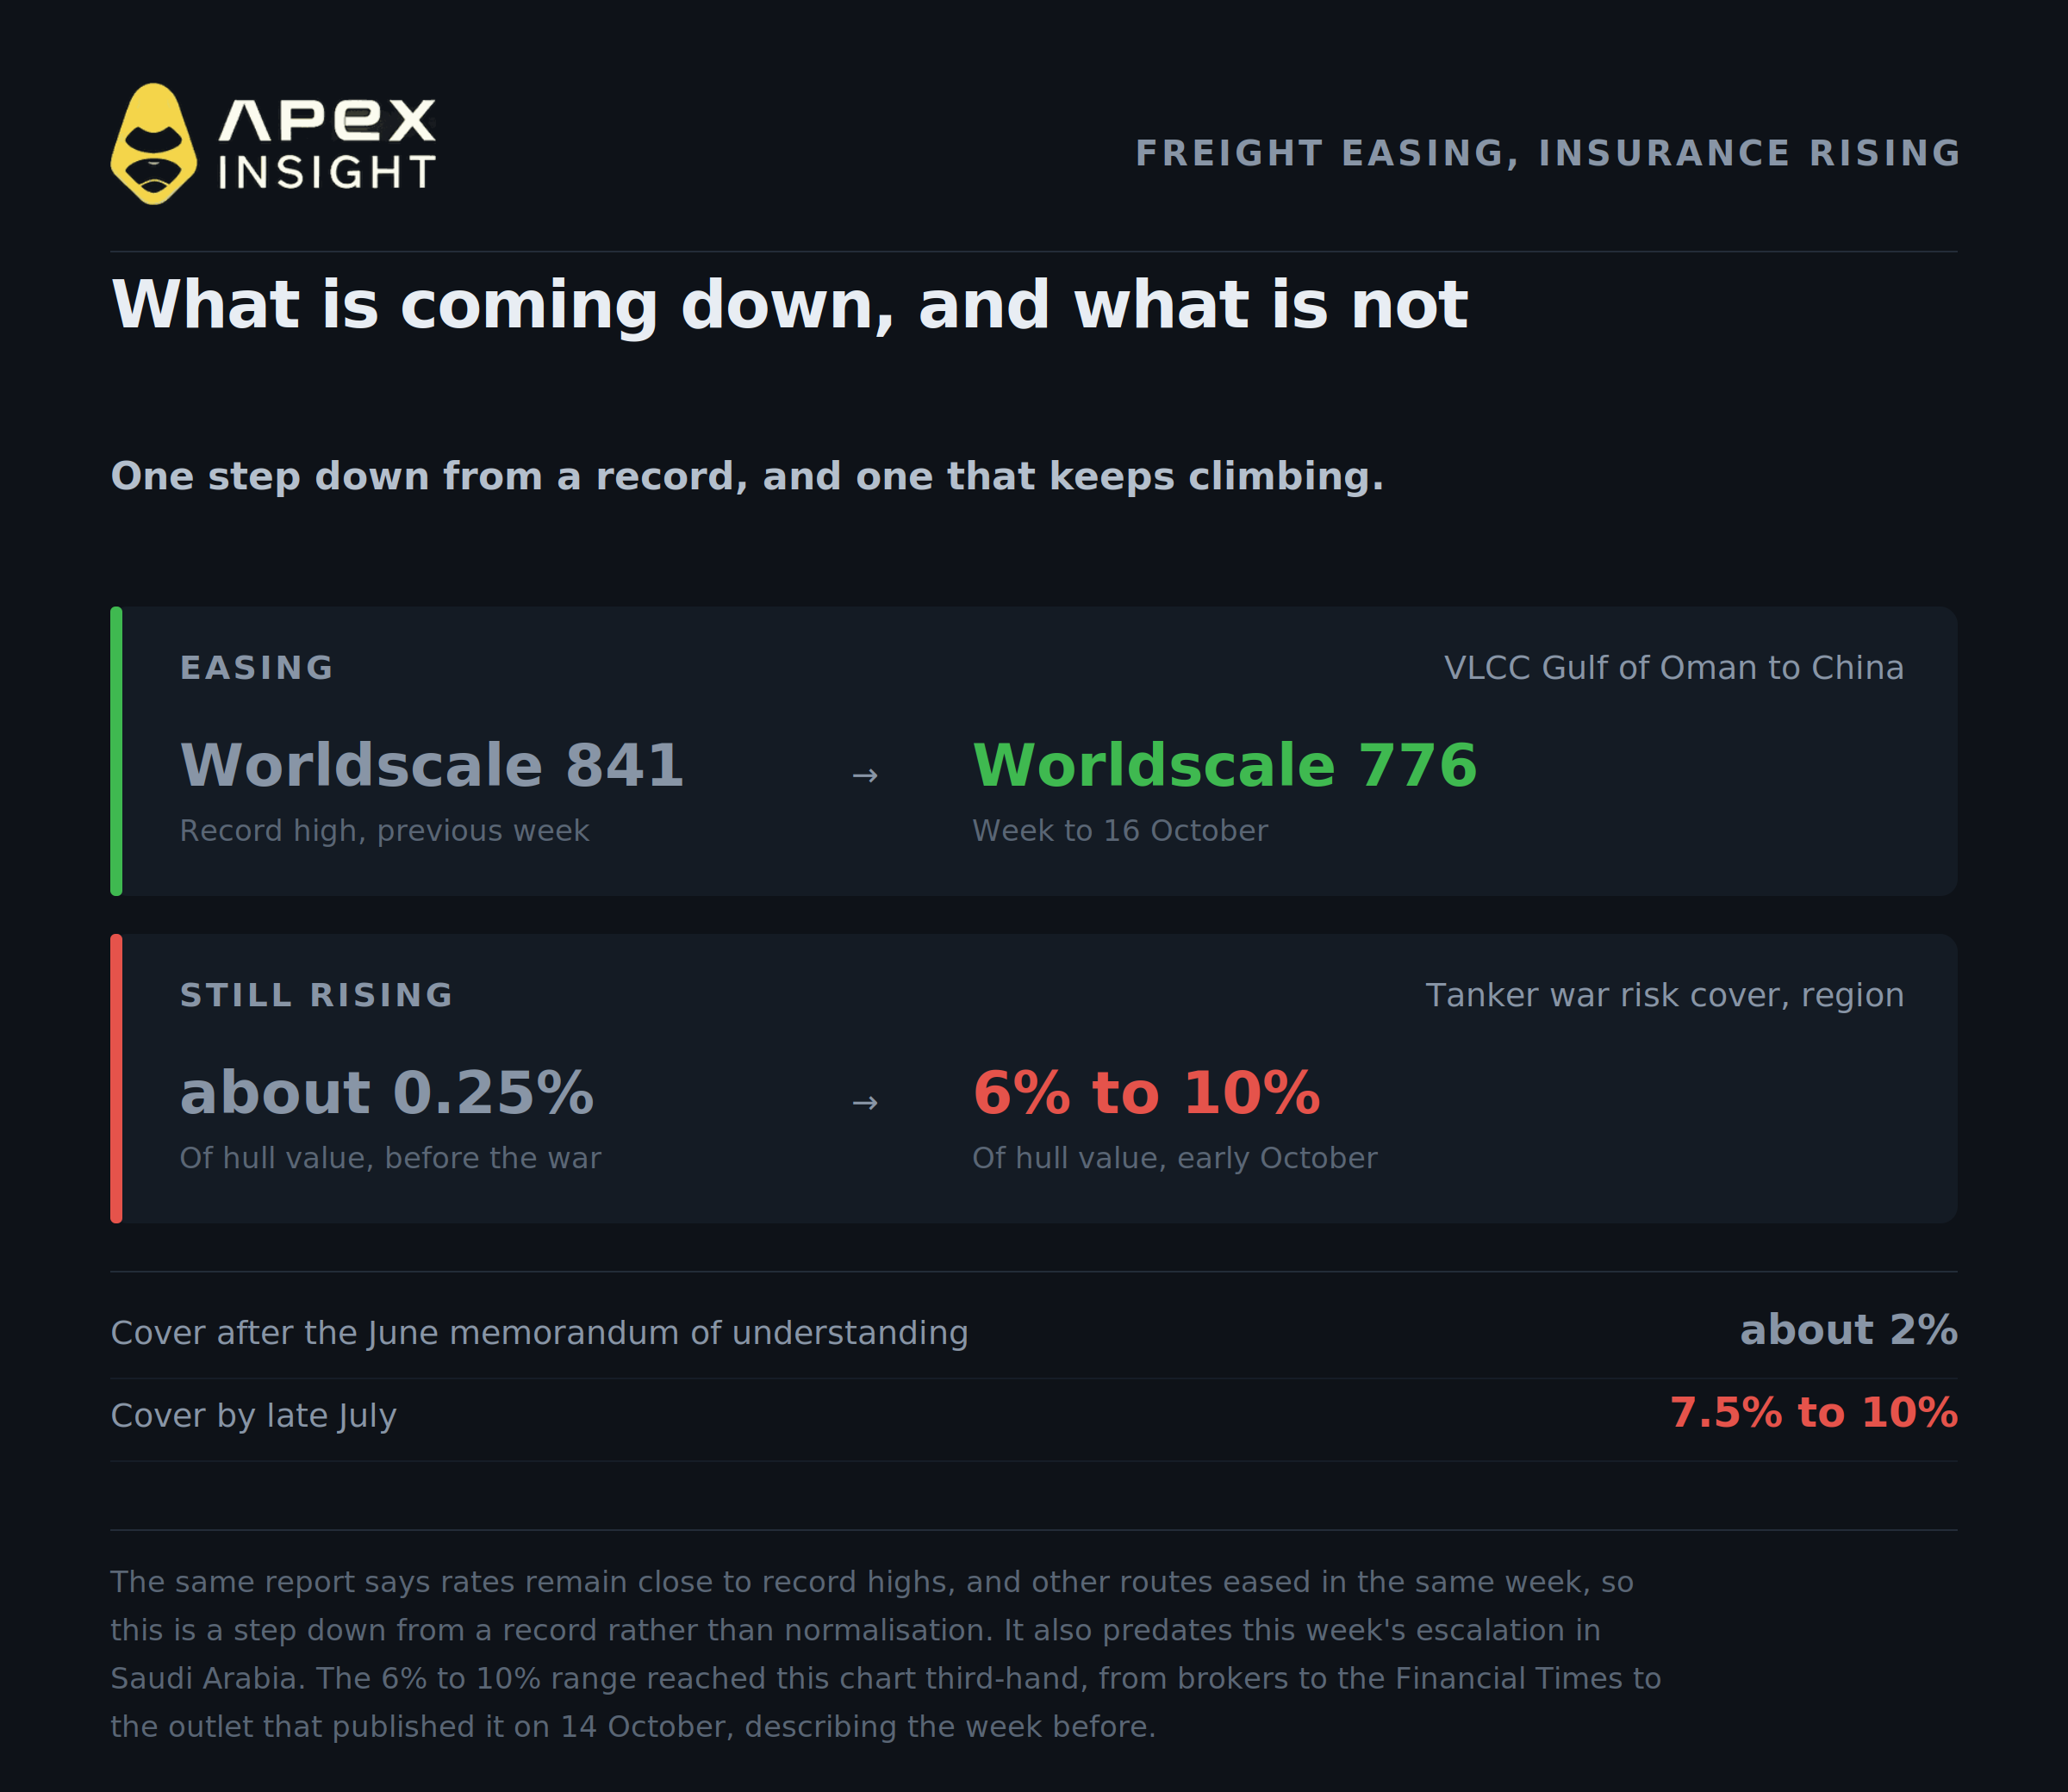
Ставки на танкеры снизились с максимумов. На маршруте из Оманского залива в Китай для крупнотоннажных танкеров показатель за неделю до 16 октября составил Worldscale 776 против 841 неделей ранее, причём 841 был самым высоким значением с момента запуска индекса в этом году. На других маршрутах, включая Западную Африку — Азию, ставки за ту же неделю также снизились. Мэтью Райт из Kpler связал падение с ослаблением спроса на маршруте Оманский залив — Китай после последней волны атак.
Но перед тем как торговать на этом сигнале, дочитайте предложение. В том же отчёте говорится, что ставки остаются близкими к рекордным максимумам. Снижение с исторического пика — это не нормализация. Кроме того, два более свежих источника дают противоположную картину: ING 20 октября сообщала о рекордных ставках фрахта на танкеры, а опубликованная сегодня записка Goldman указывает, что среднемировой показатель по-прежнему превышает $20 за баррель. Развороту всего шесть дней, и он произошёл до эскалации на этой неделе в Саудовской Аравии.
Страхование тем временем движется в противоположную сторону и является более устойчивым фактором. По оценкам брокеров, приведённым в публикации от 14 октября, страхование военных рисков для танкеров в регионе составляло 6–10% стоимости корпуса против примерно 0,25% до войны. При таких ставках та же публикация оценивает расходы на один рейс супертанкера в залив до $20 млн. Это премия за отдельный рейс, а не годовая премия, поэтому она начисляется на каждый груз. Также сообщается, что страховщики выплачивают больше, чем получают, — именно так страховая ёмкость сокращается, а не просто переоценивается.
Важен не только уровень, но и траектория. После июньского меморандума о взаимопонимании между США и Ираном покрытие снизилось примерно до 2%, а к концу июля достигло 7,5–10%. Фрахт может упасть за неделю. Страхование пересматривается в рамках циклов продления, и в этом году его стоимость последовательно повышалась.
5. Почему эта премия может снижаться медленно: за ней почти ничего нет
Вот факт, который сильнее всего угрожает медвежьему сценарию, но редко попадает в заголовки.
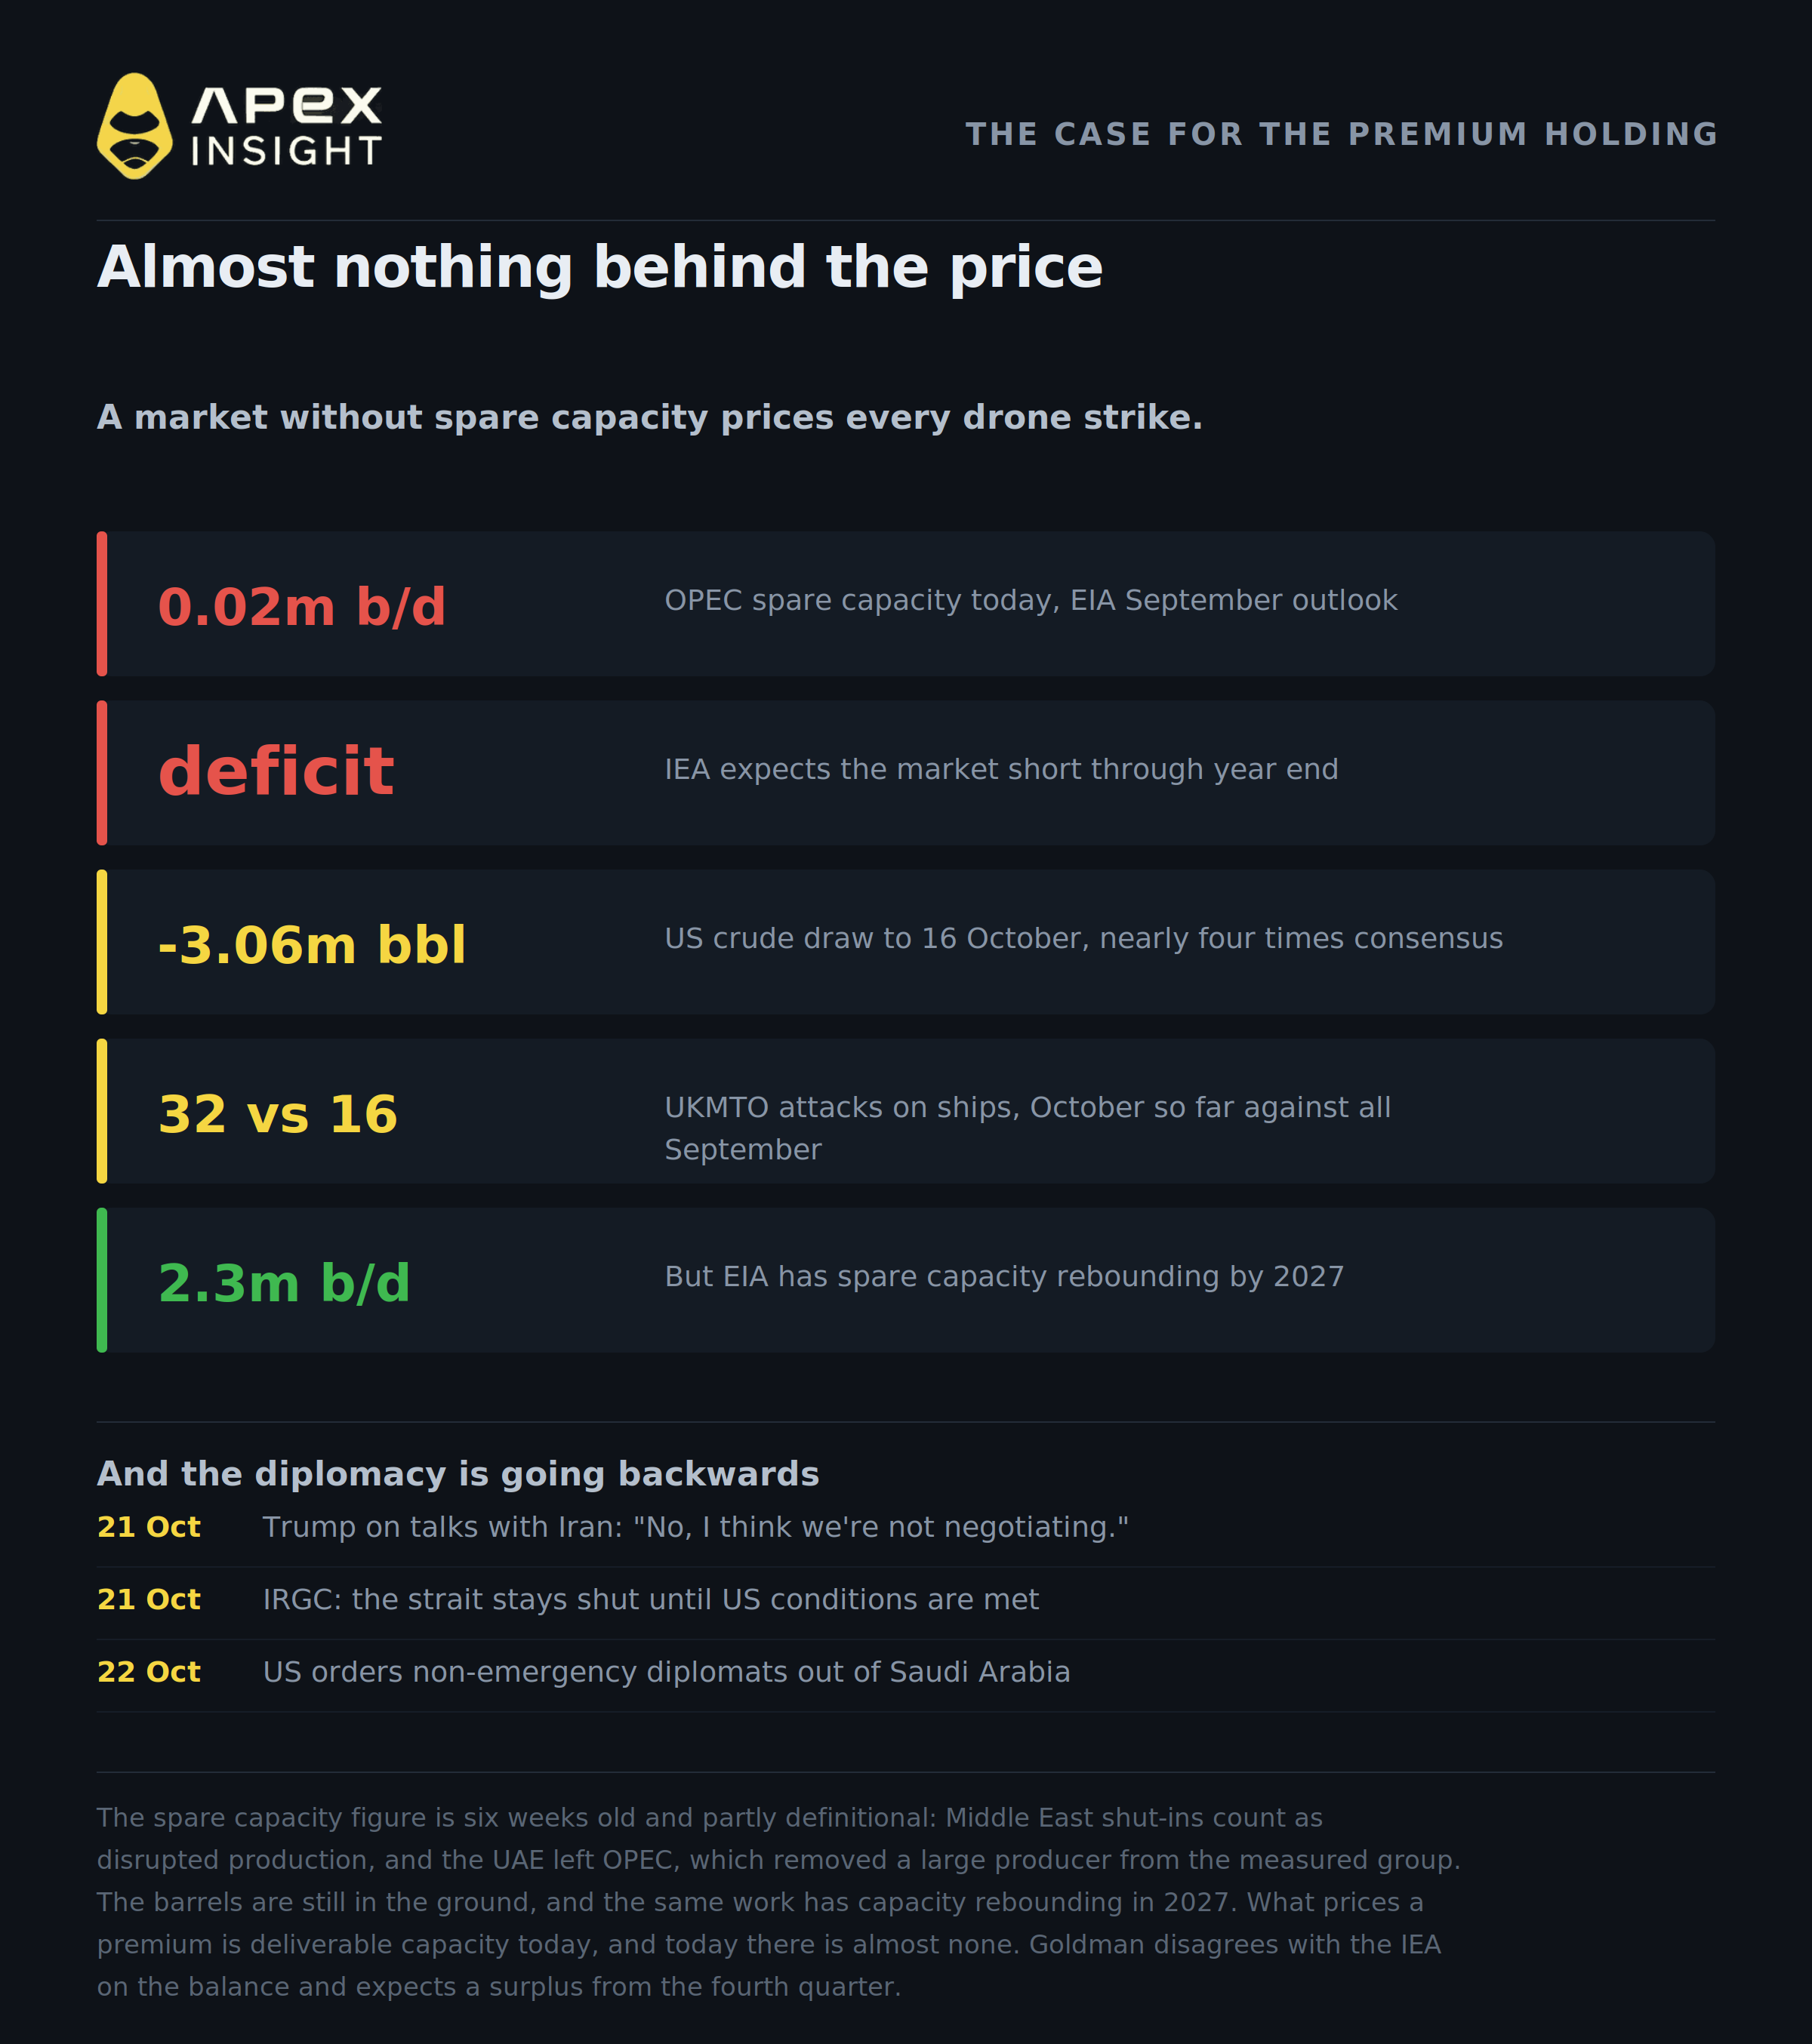
Резервные мощности OPEC фактически исчерпаны. В сентябрьском краткосрочном прогнозе EIA их объём составлял 0,02 млн баррелей в день, то есть на практике ноль.
С этой цифрой нужно быть осторожным: исследователи, указавшие на неё, в своей работе утверждают, что она смешивает три разных понятия. Остановленные поставки с Ближнего Востока классифицируются как нарушенное производство, а не как доступные резервные мощности. Выход ОАЭ из OPEC, вступивший в силу 1 мая, исключил крупного производителя из измеряемой группы. Кроме того, сам показатель ничего не говорит о запасах в недрах. В той же работе EIA резервные мощности восстанавливаются примерно до 2,3 млн баррелей в день в 2027 году по мере нормализации торговых маршрутов.
Однако для премии важны доступные поставки резервных мощностей сегодня, а сегодня их почти нет. Рынок с запасом прочности легко переносит перебои. Рынок без такого запаса закладывает в кривую цену каждой атаки беспилотника.
Затем возникает вопрос баланса, и здесь банк расходится с агентством. Goldman ожидает профицита начиная с четвёртого квартала. IEA — нет. В октябрьском отчёте, где прогнозируется снижение мирового спроса на нефть в этом году на 2,6 млн баррелей в день, до 102,4 млн, IEA заявило, что по-прежнему ожидает сохранения дефицита до конца года после сокращения мировых видимых запасов на 10 млн баррелей в сентябре. Снижение спроса оказалось значительным, но, по оценке IEA, оно всё ещё не превысило объём исчезнувшего предложения.
Справедливости ради, на том же заседании IEA 15 октября было принято решение завершить и ускорить оставшееся высвобождение чрезвычайных запасов — примерно 100 млн баррелей сверх уже высвобождённых 330 млн, включая более 20 млн баррелей дизельного топлива, как можно скорее. Это реальные поставки, поступающие по известному графику, и самый очевидный медвежий фактор, который сейчас есть у рынка.
Еженедельные данные по США также дают смешанный сигнал. Запасы сырой нефти сократились на 3,06 млн баррелей, до 412,5 млн, за неделю до 16 октября, тогда как опрос Reuters ожидал снижения на 820 000 баррелей. Это бычий показатель, почти в четыре раза сильнее консенсус-прогноза. В том же отчёте запасы дистиллятов выросли на 1,68 млн баррелей, до 104,3 млн, что является противоположным сигналом в наиболее дефицитной части нефтяного барреля.
В одном абзаце сделка выглядит так: прогноз Goldman на уровне $90 требует появления профицита. IEA говорит, что его ещё нет, одновременно высвобождая запасы, которые помогут ему появиться.
Дипломатическая ситуация тем временем ухудшается. Министр иностранных дел Ирана Аббас Арагчи 21 октября заявил, что непрямые переговоры продолжаются через Пакистан и Катар, что Вашингтон принял семидневное предложение Ирана, запросив дополнительные условия, а Ормузский пролив останется закрытым до тех пор, пока Вашингтон не примет условия Тегерана. В тот же день на вопрос о переговорах между сторонами президент Trump ответил журналистам, согласно передаче Anadolu Agency: «Нет, думаю, мы не ведём переговоров». Анонимный иранский чиновник сообщил Reuters, что «Иран готовится к новым атакам Израиля и США, а не к соглашению с Америкой о прекращении войны».
Тем временем конфликт расширяется, а не сужается. UKMTO зарегистрировала 32 атаки на суда вокруг Аравийского полуострова за октябрь против 16 за весь сентябрь. Хуситы 19 октября заявили об ударах по объекту Aramco в Янбу, нефтяному месторождению Shaybah и аэропортам Эр-Рияда и Абхи, хотя власти Саудовской Аравии не подтвердили эти заявления, а Reuters не смог самостоятельно их проверить. Сегодня утром Вашингтон распорядился, чтобы некоторые сотрудники и члены их семей покинули дипломатические миссии в Саудовской Аравии.
Сырьевая команда ING в публикации от 20 октября честно сформулировала условие: если потоки продолжат идти беспрепятственно несмотря на геополитическую обстановку, «премия за риск, вероятно, будет снижаться медленно». При этом аналитики добавили, что пока никаких признаков этого нет.
Медленно — и только если больше ничего не сломается.
Как это выглядит на графике
WTI на ApeX вырос с уровня закрытия $88,85 7 октября примерно до $99 сегодня — примерно на 11–12% за пятнадцать дней, в зависимости от момента сессии. За последние 24 часа контракт торговался в диапазоне $96,50–$100,13, неоднократно подходя к отметке $100, но так и не закрепившись выше неё.
Brent проделал большую часть движения. 20 октября декабрьский контракт на Brent достиг внутридневного максимума $111,99 — пятимесячного максимума, — после чего закрылся на $108,79. В заголовках того дня сообщалось, что WTI достиг $110,48 — максимума для ближайшего контракта с апреля, но это был ноябрьский контракт в день экспирации: он закрылся на $101,79, тогда как декабрьский контракт закрылся на $97,82. Экспирирующие контракты показывают значения, которыми рынок фактически уже не торгует. Перед тем как реагировать на тревожный заголовок, стоит проверить, о каком месяце идёт речь.
Разница между двумя эталонными сортами сама по себе является наиболее чётким выражением премии. Brent перевозится морем и должен проходить через воды, по которым ведётся огонь. WTI — американская нефть, добываемая на суше, и этого не делает. Сегодня утром спрэд между ними составлял почти $12: $11,99 в 00:34 по Гринвичу и $12,25 к 06:26 по Гринвичу в том же источнике. Одно долгосрочное исследование двух эталонных сортов оценивает средний дисконт WTI примерно в $4,19 за десятилетие с 2016 года до начала 2026 года; с начала войны в конце февраля спрэд значительно превышает этот уровень.
Торгуйте рынками, о которых говорится в этой статье
Всеми рассмотренными здесь инструментами можно торговать на ApeX Omni как бессрочными контрактами TradFi с расчётами в USDT, плечом до 50x, в длинную или короткую сторону, без KYC.
Два эталонных актива в центре обсуждения:
Если ваша позиция связана с энергетикой в целом, а не со спрэдом:
USOUSDT, United States Oil Fund
NATGASUSDT, природный газ, который торгуется в зависимости от собственной ситуации с погодой и запасами
А вот инструмент, который обычно движется вместе с геополитическим риском, а не против него:
XAUUSDT, золото
Контракты TradFi рассчитываются относительно индекса, а не базового актива, и ApeX отображает их отдельно от криптовалютных бессрочных контрактов в собственных данных о контрактах. Перед торговлей проверьте условия промоакций, если хотите участвовать в кампании по объёму торгов.
Торгуйте нефтью WTI на ApeX Omni
Открывайте длинные или короткие позиции по нефти с обеспечением в USDT. До 50x, без KYC и комиссий за газ.
Торговля бессрочными контрактами сопряжена с высоким уровнем риска и может привести к потере всей позиции. Плечо увеличивает как прибыль, так и убытки. Цены на сырьевые товары меняются под влиянием новостей, которые могут появиться без предупреждения, а нефтяной рынок сейчас реагирует на военные события в режиме реального времени. Ничто в этой статье не является финансовой рекомендацией. Проводите собственное исследование и никогда не рискуйте суммой, которую не можете позволить себе потерять.
Если вам нужна помощь, свяжитесь с нашей командой в Discord.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Цены контрактов ApeX обновлены в 14:00 UTC 22 октября 2026 года; история контрактов ApeX используется только за октябрь, когда она близко отслеживает опубликованные значения WTI. Опубликованные цены Brent и WTI имеют собственные временные отметки и относятся к нескольким часам до снимка данных ApeX, поэтому это не один и тот же момент, и их не следует сравнивать путём вычитания. В течение сессии, во время которой писалась эта статья, нефть значительно изменилась, и каждая цена здесь снабжена временной отметкой. ApeX рассчитывает эти контракты по индексу Chainlink, который может отличаться на несколько долларов от биржевой цены ближайшего месяца, поэтому все уровни Brent и WTI, приведённые в основном тексте, являются опубликованными фьючерсными ценами из указанных источников, а не данными ApeX, и эти данные не смешиваются. Доступность контрактов проверена по собственной актуальной конфигурации контрактов ApeX. Разрыв справедливой стоимости Goldman в $25 и его оценка фрахта в $20 — это разные показатели и не являются компонентами друг друга. Данные о потоках представляют собой оценки коммерческого отслеживания танкеров, которые пересматриваются вверх и расходятся между собой; приведены оба значения. Показатель резервных мощностей OPEC взят из сентябрьского прогноза EIA, переданного через сторонний исследовательский дайджест, и устарел на шесть недель. Диапазон стоимости страхования военных рисков является оценкой брокеров, дошедшей до этой статьи через третьи руки: от брокеров к Financial Times, а затем к указанному источнику. Публикация вышла 14 октября и описывала предыдущую неделю. Снижение ставок на танкеры, с которым оно сопоставляется, относится к неделе 16 октября; дата оценки не опубликована, и это произошло до эскалации на этой неделе в Саудовской Аравии. Показатели фрахта являются среднемировыми, кроме случаев, когда указан маршрут из Персидского залива в Азию. Один часовой бар по контракту ApeX WTI 14 октября показал максимум около $104,68, который развернулся в течение часа и исключён как выброс.