


น้ำมันอยู่ท่ามกลางสงครามมาเกือบตลอดปี 2026 และตลาดใช้เวลาหลายเดือนถกเถียงกันเกี่ยวกับตัวเลขหนึ่งตัว: ราคาน้ำมันส่วนใดเกิดจากความกลัวมากกว่าปริมาณน้ำมันจริง
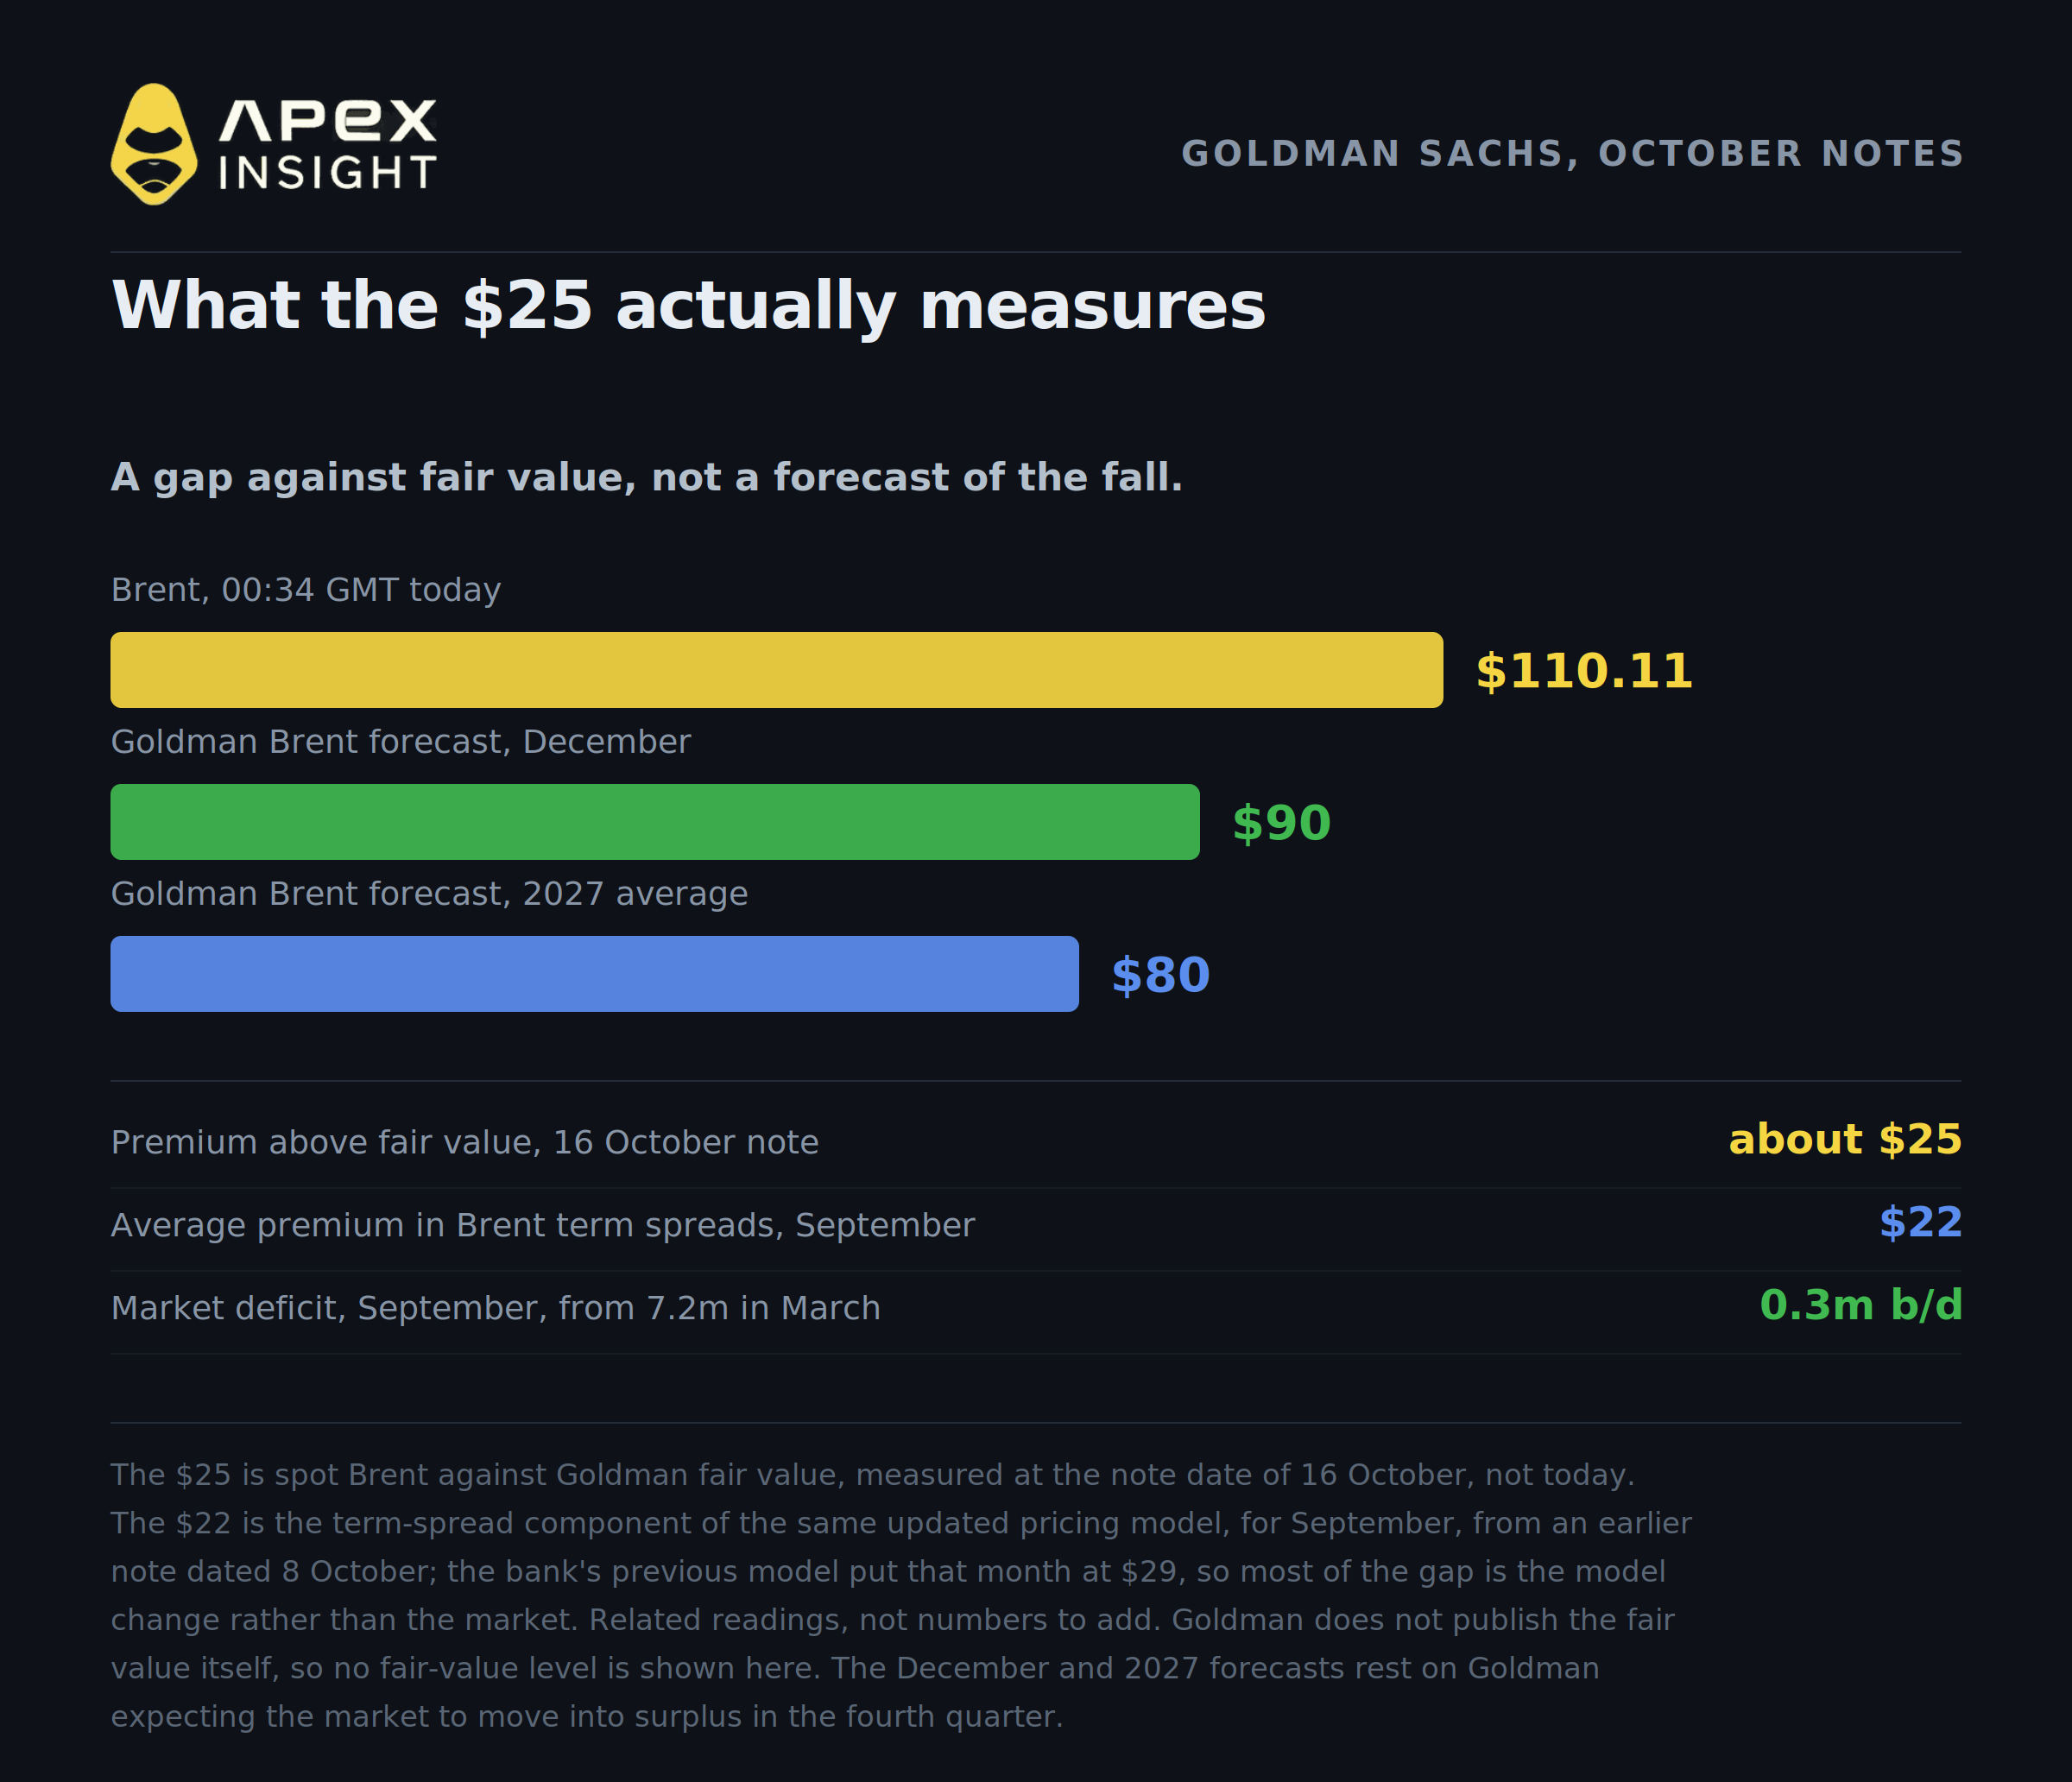
เมื่อสัปดาห์ที่แล้ว ธนาคารแห่งหนึ่งได้เผยแพร่ตัวเลขดังกล่าว ในรายงานลงวันที่ 16 ตุลาคม Goldman Sachs ประเมินว่า Brent แบบสปอตกำลังแบกรับ ค่าพรีเมียมความเสี่ยงเกือบ 25 ดอลลาร์ต่อบาร์เรลเหนือมูลค่ายุติธรรมที่ธนาคารประเมิน รายงานฉบับเดียวกันปรับเพิ่มคาดการณ์ราคา Brent เดือนธันวาคมจาก 85 ดอลลาร์เป็น 90 ดอลลาร์ และคาดการณ์ปี 2027 ไว้ที่ 80 ดอลลาร์
เช้าวันนี้ Brent อยู่ที่ 110.11 ดอลลาร์ และ WTI อยู่ที่ 98.12 ดอลลาร์ ณ เวลา 00:34 GMT และ Brent ยังคงปรับตัวขึ้นตลอดช่วงการซื้อขาย ทะลุ 112 ดอลลาร์ในช่วงกลางเช้า หลังเกิดการโจมตีเพิ่มเติมในซาอุดีอาระเบีย หาก Goldman คาดการณ์ถูกต้อง น้ำมันเกือบหนึ่งในสี่ของบาร์เรลที่คุณกำลังมองอยู่นั้นมีราคาสะท้อนเหตุการณ์ที่ยังไม่เกิดขึ้น
ต่อไปนี้คือห้าประเด็นที่ควรทำความเข้าใจก่อนตัดสินใจว่าค่าพรีเมียมนี้จะคงอยู่ตลอดฤดูหนาวหรือไม่
1. ตัวเลข 25 ดอลลาร์คือส่วนต่าง ไม่ใช่การคาดการณ์ และมีตัวเลขอีกชุดที่ผู้คนมักสับสนกับตัวเลขนี้
ตัวเลข 25 ดอลลาร์ของ Goldman คือระยะห่างระหว่างราคา Brent แบบสปอตกับแบบจำลองมูลค่ายุติธรรมของธนาคารเอง ตัวเลขนี้วัดความไม่สอดคล้องกันของราคา ไม่ใช่การคาดการณ์ว่า 25 ดอลลาร์กำลังจะหายไป
งานวิจัยนี้นำโดย Daan Struyven หัวหน้าร่วมฝ่ายวิจัยสินค้าโภคภัณฑ์ทั่วโลกของ Goldman Sachs โดยให้เหตุผลว่าค่าพรีเมียมสะท้อนความเสี่ยงที่อุปทานจะถูกลดลงเพิ่มเติมและสินค้าคงคลังจะถูกดึงออกมาใช้ หากสงครามยกระดับขึ้นจากจุดนี้ นี่คือประกันภัยต่ออนาคตที่เลวร้ายกว่า ซึ่งถูกคิดรวมอยู่ในราคาน้ำมันของวันนี้
มีตัวเลขอีกชุดของ Goldman ที่ถูกพูดถึง และไม่ใช่สิ่งเดียวกัน รายงานก่อนหน้านี้ลงวันที่ 8 ตุลาคมระบุว่า ค่าพรีเมียมความเสี่ยงเฉลี่ยที่ฝังอยู่ในส่วนต่างระยะเวลาของฟิวเจอร์ส Brent ในเดือนกันยายนอยู่ที่ 22 ดอลลาร์ต่อบาร์เรล ซึ่งเป็นระดับรายเดือนสูงสุดเป็นอันดับสองเท่าที่เคยมีมา รองจากเดือนเมษายนปีนี้ ตัวเลขดังกล่าวมาจากองค์ประกอบส่วนต่างระยะเวลาในแบบจำลองการกำหนดราคาฉบับปรับปรุงของ Goldman ไม่ใช่แนวคิดอีกสำนักหนึ่ง และแบบจำลองก่อนหน้าของธนาคารเคยประเมินเดือนเดียวกันไว้ที่ 29 ดอลลาร์ ดังนั้นนี่คือคนละส่วนของกรอบการวิเคราะห์เดียวกัน วัดในช่วงเวลาที่ต่างกัน และส่วนต่างระหว่าง 29 ดอลลาร์กับ 22 ดอลลาร์ส่วนใหญ่เกิดจากการเปลี่ยนแปลงแบบจำลอง ไม่ใช่การเปลี่ยนแปลงของตลาด ควรมองตัวเลขทั้งสองเป็นข้อมูลที่เกี่ยวข้องกัน ไม่ใช่ตัวเลขที่นำมาบวกกัน
สิ่งที่ทำให้ตัวเลข 25 ดอลลาร์น่าสนใจคือการคาดการณ์ที่อยู่ข้างกัน เดือนธันวาคมอยู่ห่างออกไปไม่ถึงหกสัปดาห์ และ Goldman คาดว่า Brent จะอยู่ที่ 90 ดอลลาร์ นั่นหมายความว่าธนาคารคาดว่าค่าพรีเมียมส่วนใหญ่จะหายไป และจะเกิดขึ้นในเร็ว ๆ นี้
เหตุผลที่ธนาคารให้ไว้คือสมดุลตลาดกำลังปิดช่องว่าง Goldman ประเมินว่าภาวะขาดดุลตลาดลดลงเหลือ 0.3 ล้านบาร์เรลต่อวันในเดือนกันยายน จาก 7.2 ล้านบาร์เรลในเดือนมีนาคม และคาดว่าตลาดจะเข้าสู่ภาวะเกินดุลในไตรมาสที่สี่และอยู่ในภาวะดังกล่าวตลอดปี 2027 ภาวะเกินดุลที่คาดการณ์นี้เป็นปัจจัยหลักที่ผลักดันทั้งตัวเลข 90 ดอลลาร์และ 80 ดอลลาร์ จดจำประเด็นนี้ไว้ เพราะ IEA ไม่เห็นด้วย และความเห็นต่างนี้คือหัวใจของการเทรดครั้งนี้
2. ภาวะขาดแคลนกำลังดีขึ้น แต่ยังไม่หายไป
นี่คือประเด็นที่ควรทำให้ผู้ที่ถือสถานะ Long น้ำมันเพียงเพราะเรื่อง Hormuz รู้สึกไม่สบายใจ และเป็นประเด็นที่บทวิเคราะห์ส่วนใหญ่มักอธิบายผิดไปทั้งสองทาง
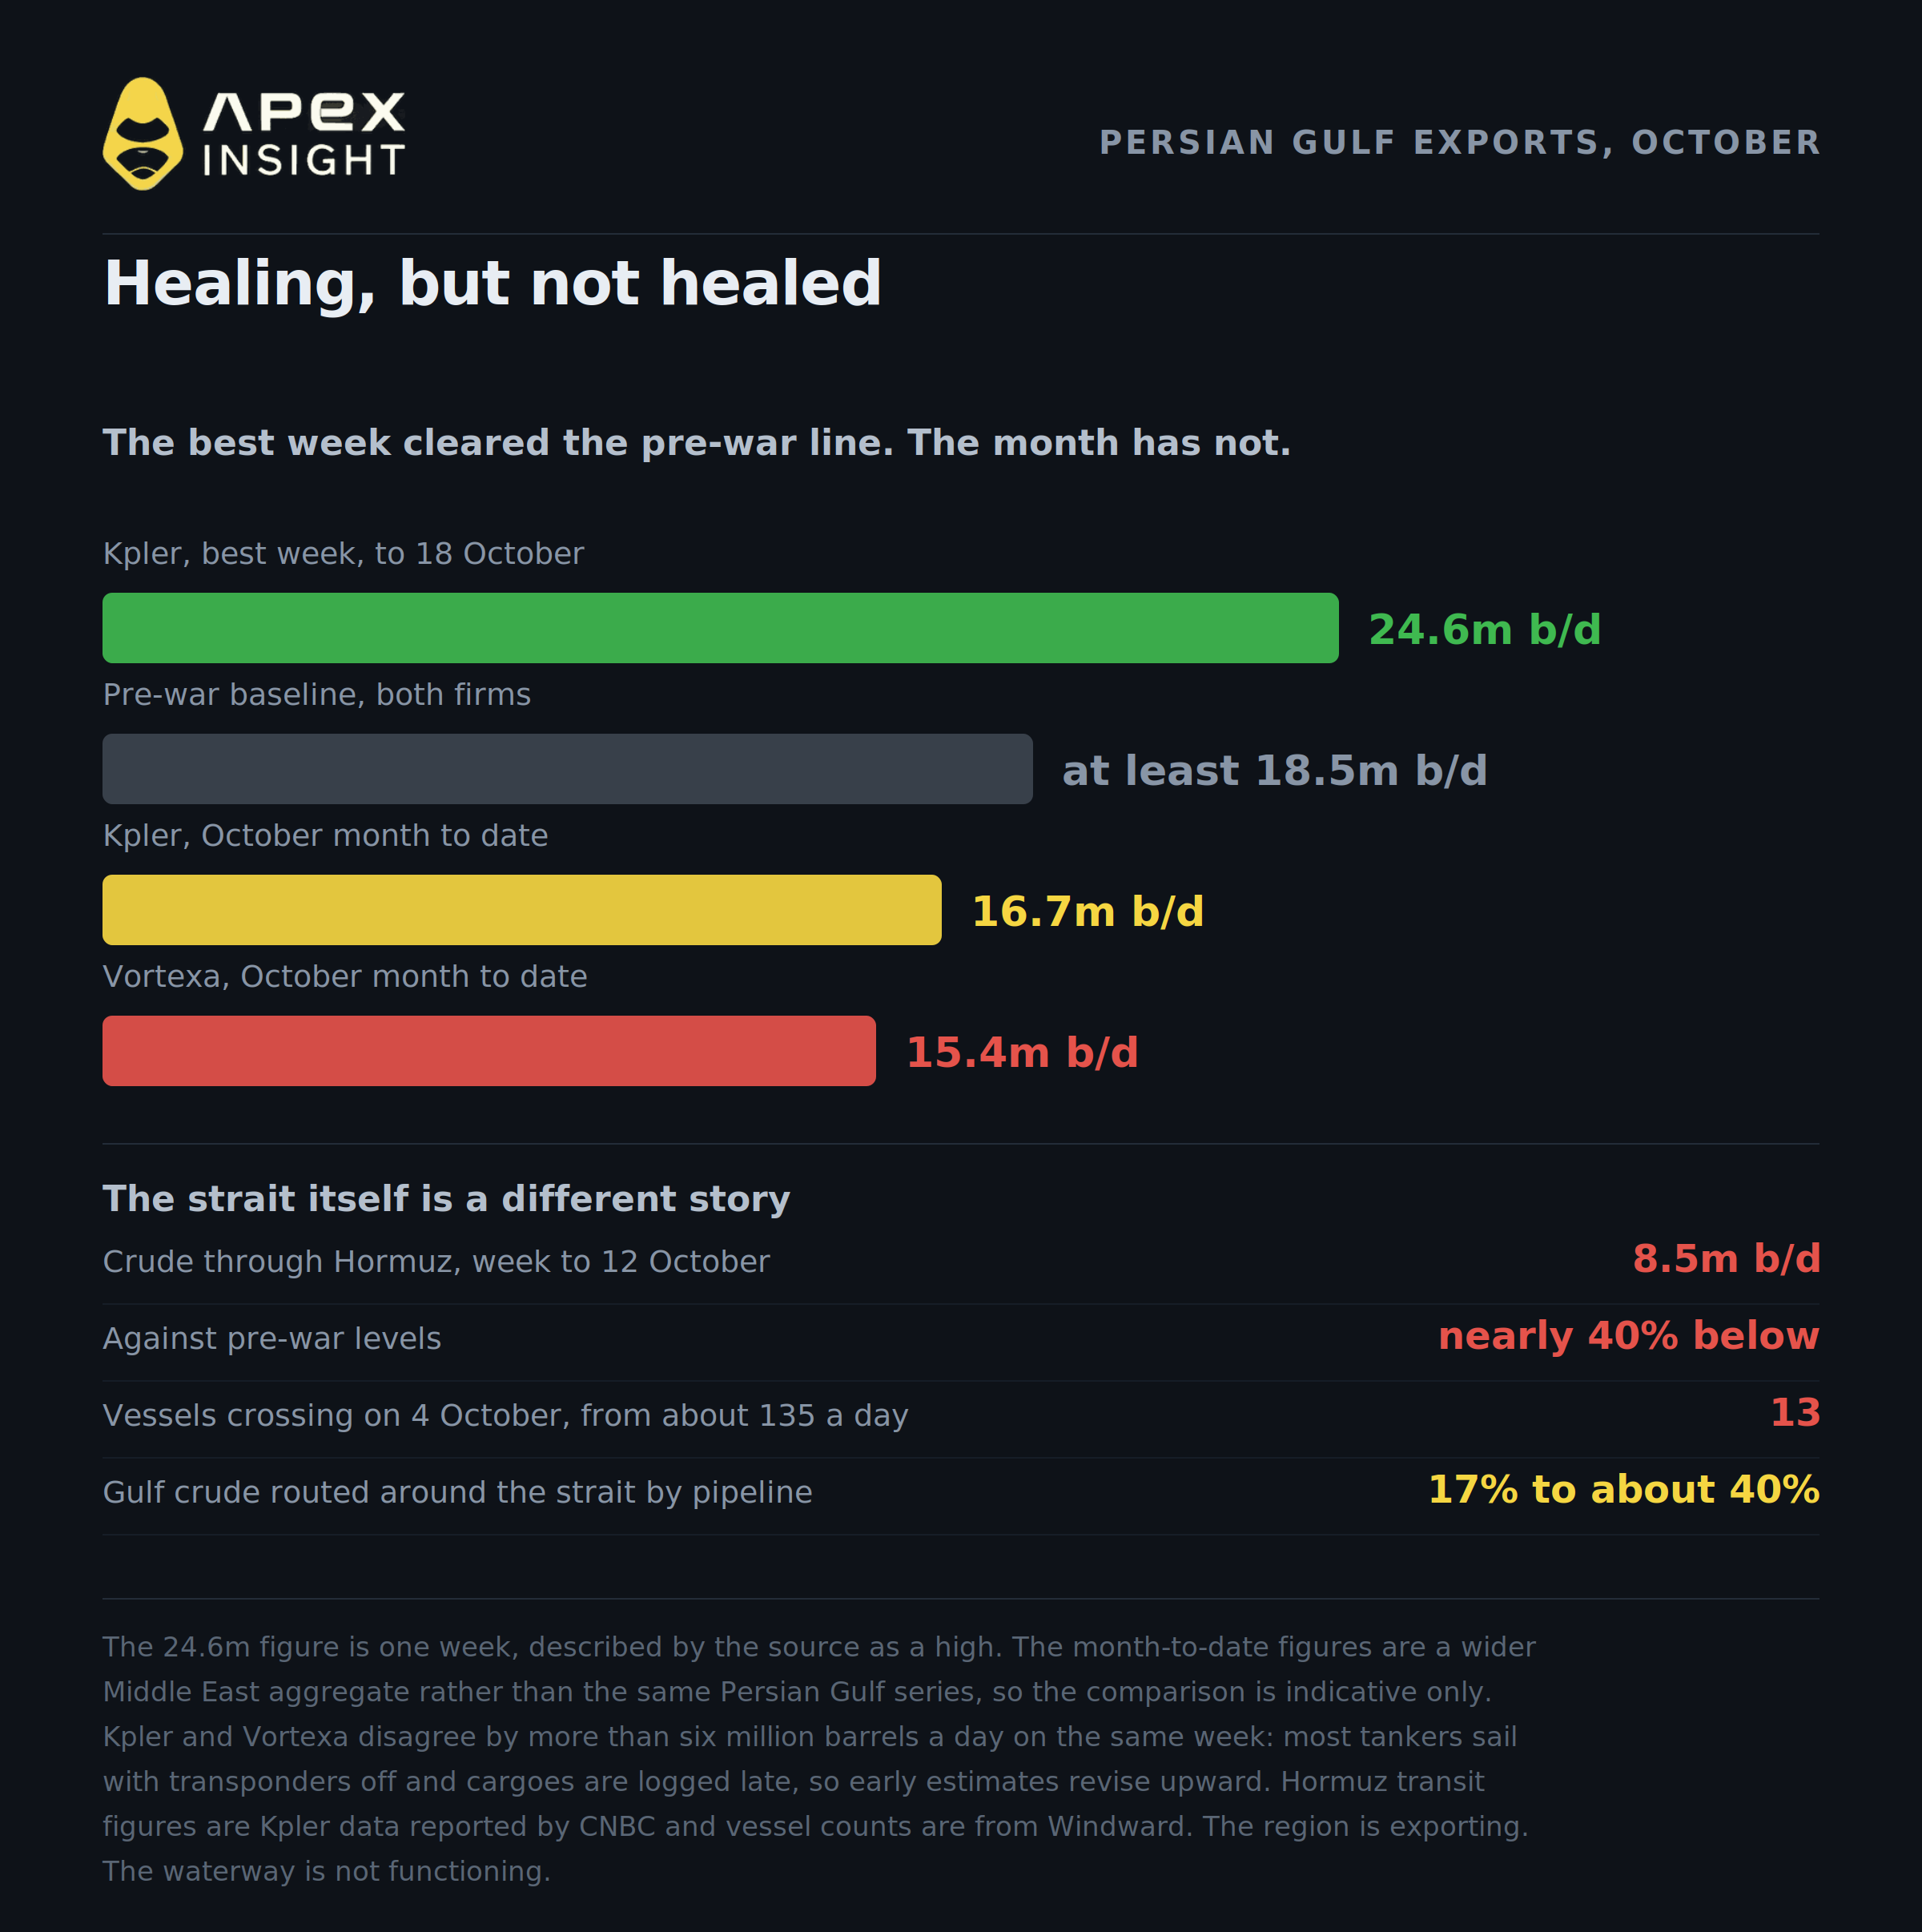
เริ่มจากสัปดาห์ที่ดี ในช่วงเจ็ดวันถึงวันที่ 18 ตุลาคม Kpler ประเมินการส่งออกน้ำมันดิบและคอนเดนเสทจากอ่าวเปอร์เซียไว้ที่ 24.6 ล้านบาร์เรลต่อวัน ซึ่งเป็นระดับสูงสุดรายสัปดาห์ Vortexa ซึ่งวัดช่วงเจ็ดวันเดียวกันประเมินไว้ที่ 18.0 ล้านบาร์เรล ทั้งสองบริษัทกำหนดฐานก่อนสงครามไว้ที่อย่างน้อย 18.5 ล้านบาร์เรล
มาดูทั้งเดือน จากรายงานเดียวกัน ปริมาณตั้งแต่ต้นเดือนตุลาคมอยู่ที่ 16.7 ล้านบาร์เรลต่อวันตามตัวเลขของ Kpler และ 15.4 ล้านบาร์เรลตาม Vortexa โดยแหล่งข่าวระบุว่าทั้งสองตัวเลขต่ำกว่าระดับก่อนสงคราม โปรดสังเกตว่านี่เป็นตัวเลขรวมของภูมิภาคตะวันออกกลางที่กว้างกว่า ไม่ใช่ตัววัดน้ำมันดิบและคอนเดนเสทจากอ่าวเปอร์เซียที่ใช้ในตัวเลขรายสัปดาห์ ดังนั้นจึงไม่ใช่ชุดข้อมูลเดียวกันโดยเคร่งครัด ตัวเลข 24.6 ล้านบาร์เรลเป็นจุดสูงสุดรายสัปดาห์ ไม่ใช่อัตราต่อเนื่อง
และช่องแคบเองก็เป็นอีกเรื่องหนึ่งที่แตกต่างจากภูมิภาคโดยรวม การส่งออกน้ำมันดิบผ่าน Hormuz โดยเฉพาะ เฉลี่ยประมาณ 8.5 ล้านบาร์เรลต่อวันในสัปดาห์ถึงวันที่ 12 ตุลาคม ต่ำกว่าระดับก่อนสงครามเกือบ 40% ตามข้อมูล Kpler ที่ CNBC รายงาน Windward นับเรือที่ข้ามช่องแคบได้ 13 ลำในวันที่ 4 ตุลาคม เทียบกับประมาณ 135 ลำต่อวันก่อนสงคราม ภูมิภาคนี้ยังส่งออกน้ำมันอยู่ แต่เส้นทางน้ำไม่ได้ทำงานตามปกติ
ดังนั้นคำกล่าวที่ถูกต้องจึงแคบกว่าพาดหัวข่าวของทั้งสองฝ่าย ปริมาณการขนส่งฟื้นตัวขึ้นมากจากเดือนมีนาคม ซึ่งตอนนั้นภาวะขาดดุลตลาดอยู่ที่ 7.2 ล้านบาร์เรลต่อวัน แต่ยังไม่ฟื้นตัวเต็มที่ และการฟื้นตัวเกิดจากการอ้อมปัญหา ไม่ใช่การแก้ปัญหา Goldman เองระบุว่าการส่งออกจากอ่าวฟื้นกลับมาใกล้ค่าเฉลี่ยของปี 2025 ตั้งแต่ช่วงปลายเดือนกันยายน
ตัวติดตามข้อมูลทั้งสองรายมีความเห็นต่างกันมากกว่าหกล้านบาร์เรลต่อวันในสัปดาห์เดียวกัน ซึ่งแสดงให้เห็นว่าการวัดเรื่องนี้ทำได้ยากเพียงใด เรือบรรทุกน้ำมันส่วนใหญ่ในภูมิภาคปิดเครื่องส่งสัญญาณ และสินค้าถูกบันทึกล่าช้าไปหลายวัน ดังนั้นตัวเลขประมาณการเบื้องต้นจึงมักถูกปรับเพิ่มภายหลัง
กลไกเบื้องหลังการฟื้นตัวคือการเปลี่ยนเส้นทาง ไม่ใช่การแก้ปัญหา ข้อมูลของ Kpler แสดงให้เห็นว่า ท่อส่งน้ำมันของซาอุดีอาระเบียและเอมิเรตส์ขนส่งน้ำมันดิบจากอ่าวอ้อมช่องแคบประมาณ 40% ในปัจจุบัน เทียบกับ 17% ก่อนสงคราม น้ำมันยังไปถึงตลาด เพียงแต่ต้องเดินทางผ่านเส้นทางที่ไกลและมีค่าใช้จ่ายสูงกว่า
นักวิเคราะห์ Morgan Stanley รวมถึง Martijn Rats อธิบายความตึงเครียดไว้อย่างชัดเจน โดยระบุว่าการโจมตีเรือพาณิชย์รอบช่องแคบเพิ่มขึ้นอย่างมากในช่วงไม่กี่สัปดาห์ที่ผ่านมา ขณะที่ “ปริมาณน้ำมันที่ไหลผ่านช่องแคบยังคงฟื้นตัวได้ค่อนข้างดี”
ดังนั้นน้ำมันส่วนใหญ่ยังคงเคลื่อนย้ายได้ ค่าพรีเมียมไม่ได้เกี่ยวกับปริมาณน้ำมันเป็นหลัก
3. การขนส่งน้ำมันหนึ่งบาร์เรลมีต้นทุนเพิ่มขึ้นราว 20 ดอลลาร์ และมีเพียง 7 ดอลลาร์เท่านั้นที่มาจากช่องแคบ
งานวิจัยอีกชิ้นของ Goldman ที่มีการรายงานในเช้าวันนี้อธิบายว่าต้นทุนส่วนใหญ่เกิดขึ้นที่ใด
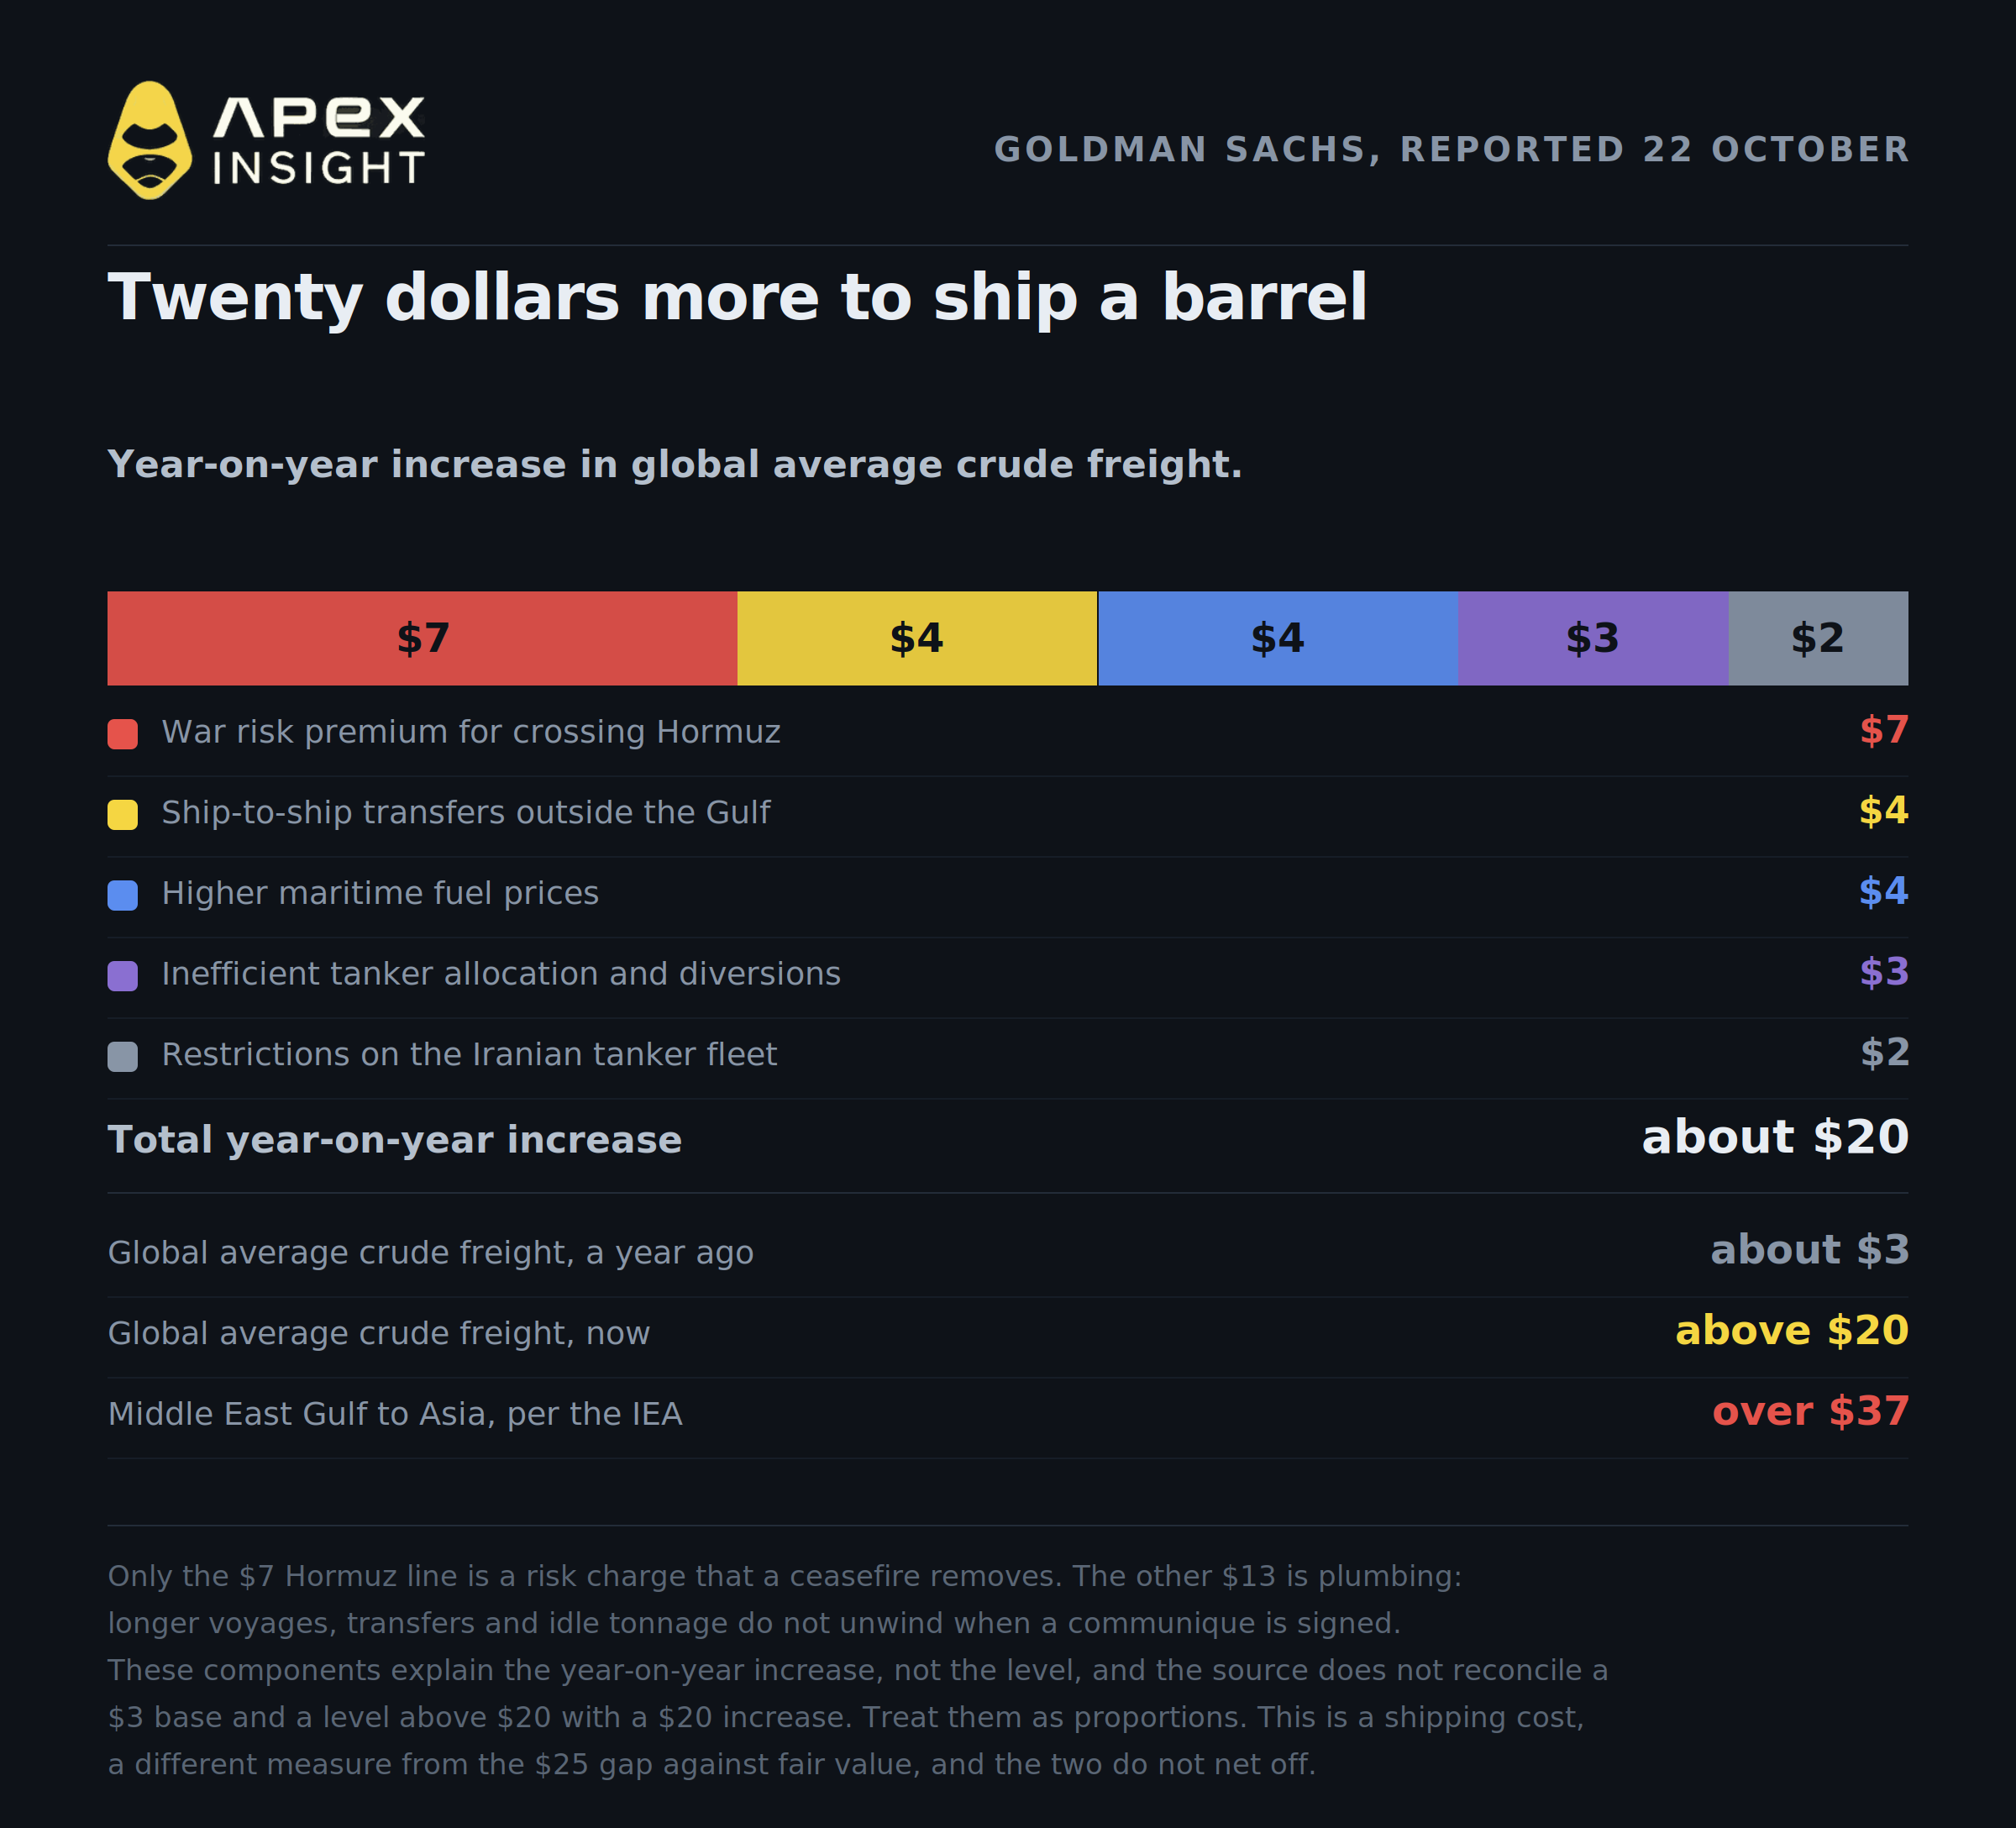
อัตราค่าระวางเรือขนส่งน้ำมันดิบเฉลี่ยทั่วโลกเพิ่มขึ้นเป็น มากกว่า 20 ดอลลาร์ต่อบาร์เรล จากประมาณ 3 ดอลลาร์เมื่อหนึ่งปีก่อน หรือเพิ่มขึ้นราวเจ็ดเท่า Goldman ระบุว่าการเพิ่มขึ้น 20 ดอลลาร์ต่อบาร์เรลเมื่อเทียบรายปีมาจากห้าปัจจัย:
องค์ประกอบของการเพิ่มขึ้น | ต่อบาร์เรล |
|---|---|
ค่าพรีเมียมความเสี่ยงจากสงครามสำหรับการข้าม Hormuz | 7 ดอลลาร์ |
การถ่ายน้ำมันระหว่างเรือนอกอ่าว | 4 ดอลลาร์ |
ราคาน้ำมันเชื้อเพลิงทางทะเลที่สูงขึ้น | 4 ดอลลาร์ |
การจัดสรรเรือบรรทุกน้ำมันที่ไม่มีประสิทธิภาพและการเปลี่ยนเส้นทาง | 3 ดอลลาร์ |
ข้อจำกัดต่อกองเรือบรรทุกน้ำมันของอิหร่าน | 2 ดอลลาร์ |
ก่อนจะนำตัวเลขเหล่านี้ไปคำนวณ มีข้อควรระวังสองประการ
ประการแรก นี่คือการแจกแจงการเพิ่มขึ้น ไม่ใช่การแจกแจงระดับราคา แหล่งข่าวระบุฐานที่ 3 ดอลลาร์และระดับที่มากกว่า 20 ดอลลาร์ ซึ่งเท่ากับการเพิ่มขึ้นราว 17 ดอลลาร์ ไม่ใช่ 20 ดอลลาร์ และไม่ได้กระทบยอดตัวเลขทั้งสอง ดังนั้นควรมององค์ประกอบเหล่านี้เป็นแนวทางเกี่ยวกับสัดส่วน ไม่ใช่บัญชีที่แม่นยำ
ประการที่สอง นี่คือต้นทุนการขนส่ง ขณะที่ตัวเลข 25 ดอลลาร์ข้างต้นคือส่วนต่างจากมูลค่ายุติธรรมของราคา Brent ตามแบบจำลองของ Goldman ทั้งสองวัดคนละสิ่ง อย่านำตัวเลขหนึ่งไปลบอีกตัว และอย่ามอง 7 ดอลลาร์เป็นส่วนหนึ่งของ 25 ดอลลาร์
ตัวเลขพาดหัวข่าวยังมีปัญหาเรื่องภูมิศาสตร์ด้วย ตัวเลข 20 ดอลลาร์เป็นค่าเฉลี่ยทั่วโลก และเส้นทางที่บทความนี้กล่าวถึงมีราคาแพงกว่านั้น IEA ระบุว่า ค่าขนส่งจากอ่าวตะวันออกกลางไปเอเชียสูงกว่า 37 ดอลลาร์ต่อบาร์เรล มากกว่าระดับก่อนสงครามถึงห้าเท่า หากคุณขนส่งน้ำมันดิบจากอ่าวไปยังโรงกลั่นในเอเชีย ค่าเฉลี่ยทั่วโลกจะประเมินปัญหาของคุณต่ำกว่าความเป็นจริงเกือบครึ่งหนึ่ง
แม้มีข้อควรระวังเหล่านี้ การแจกแจงดังกล่าวยังเป็นข้อมูลที่มีประโยชน์ที่สุดเกี่ยวกับตลาดน้ำมันในสัปดาห์นี้ เพราะแยกให้เห็นว่าสิ่งใดจะได้รับการแก้ไขจากการหยุดยิง และสิ่งใดจะไม่ถูกแก้ไข ค่าความเสี่ยง 7 ดอลลาร์สำหรับ Hormuz จะหายไปในวันที่เรือไม่ถูกโจมตี ส่วนอีก 13 ดอลลาร์คือปัญหาด้านระบบขนส่ง การถ่ายน้ำมันระหว่างเรือ การเดินทางที่ยาวขึ้น และเรืออิหร่านที่ไม่ได้ใช้งานจะไม่คลี่คลายเพียงเพราะมีการลงนามในแถลงการณ์ โรงกลั่นที่พึ่งพาน้ำมันดิบจากระยะไกล โดยเฉพาะในเอเชีย จะต้องส่งต่อต้นทุนเหล่านี้หรือยอมรับอัตรากำไรที่ลดลง
ค่าพรีเมียมความเสี่ยงอาจหายไปในชั่วข้ามคืน แต่ห่วงโซ่อุปทานต้องใช้เวลาในการสร้างขึ้นใหม่
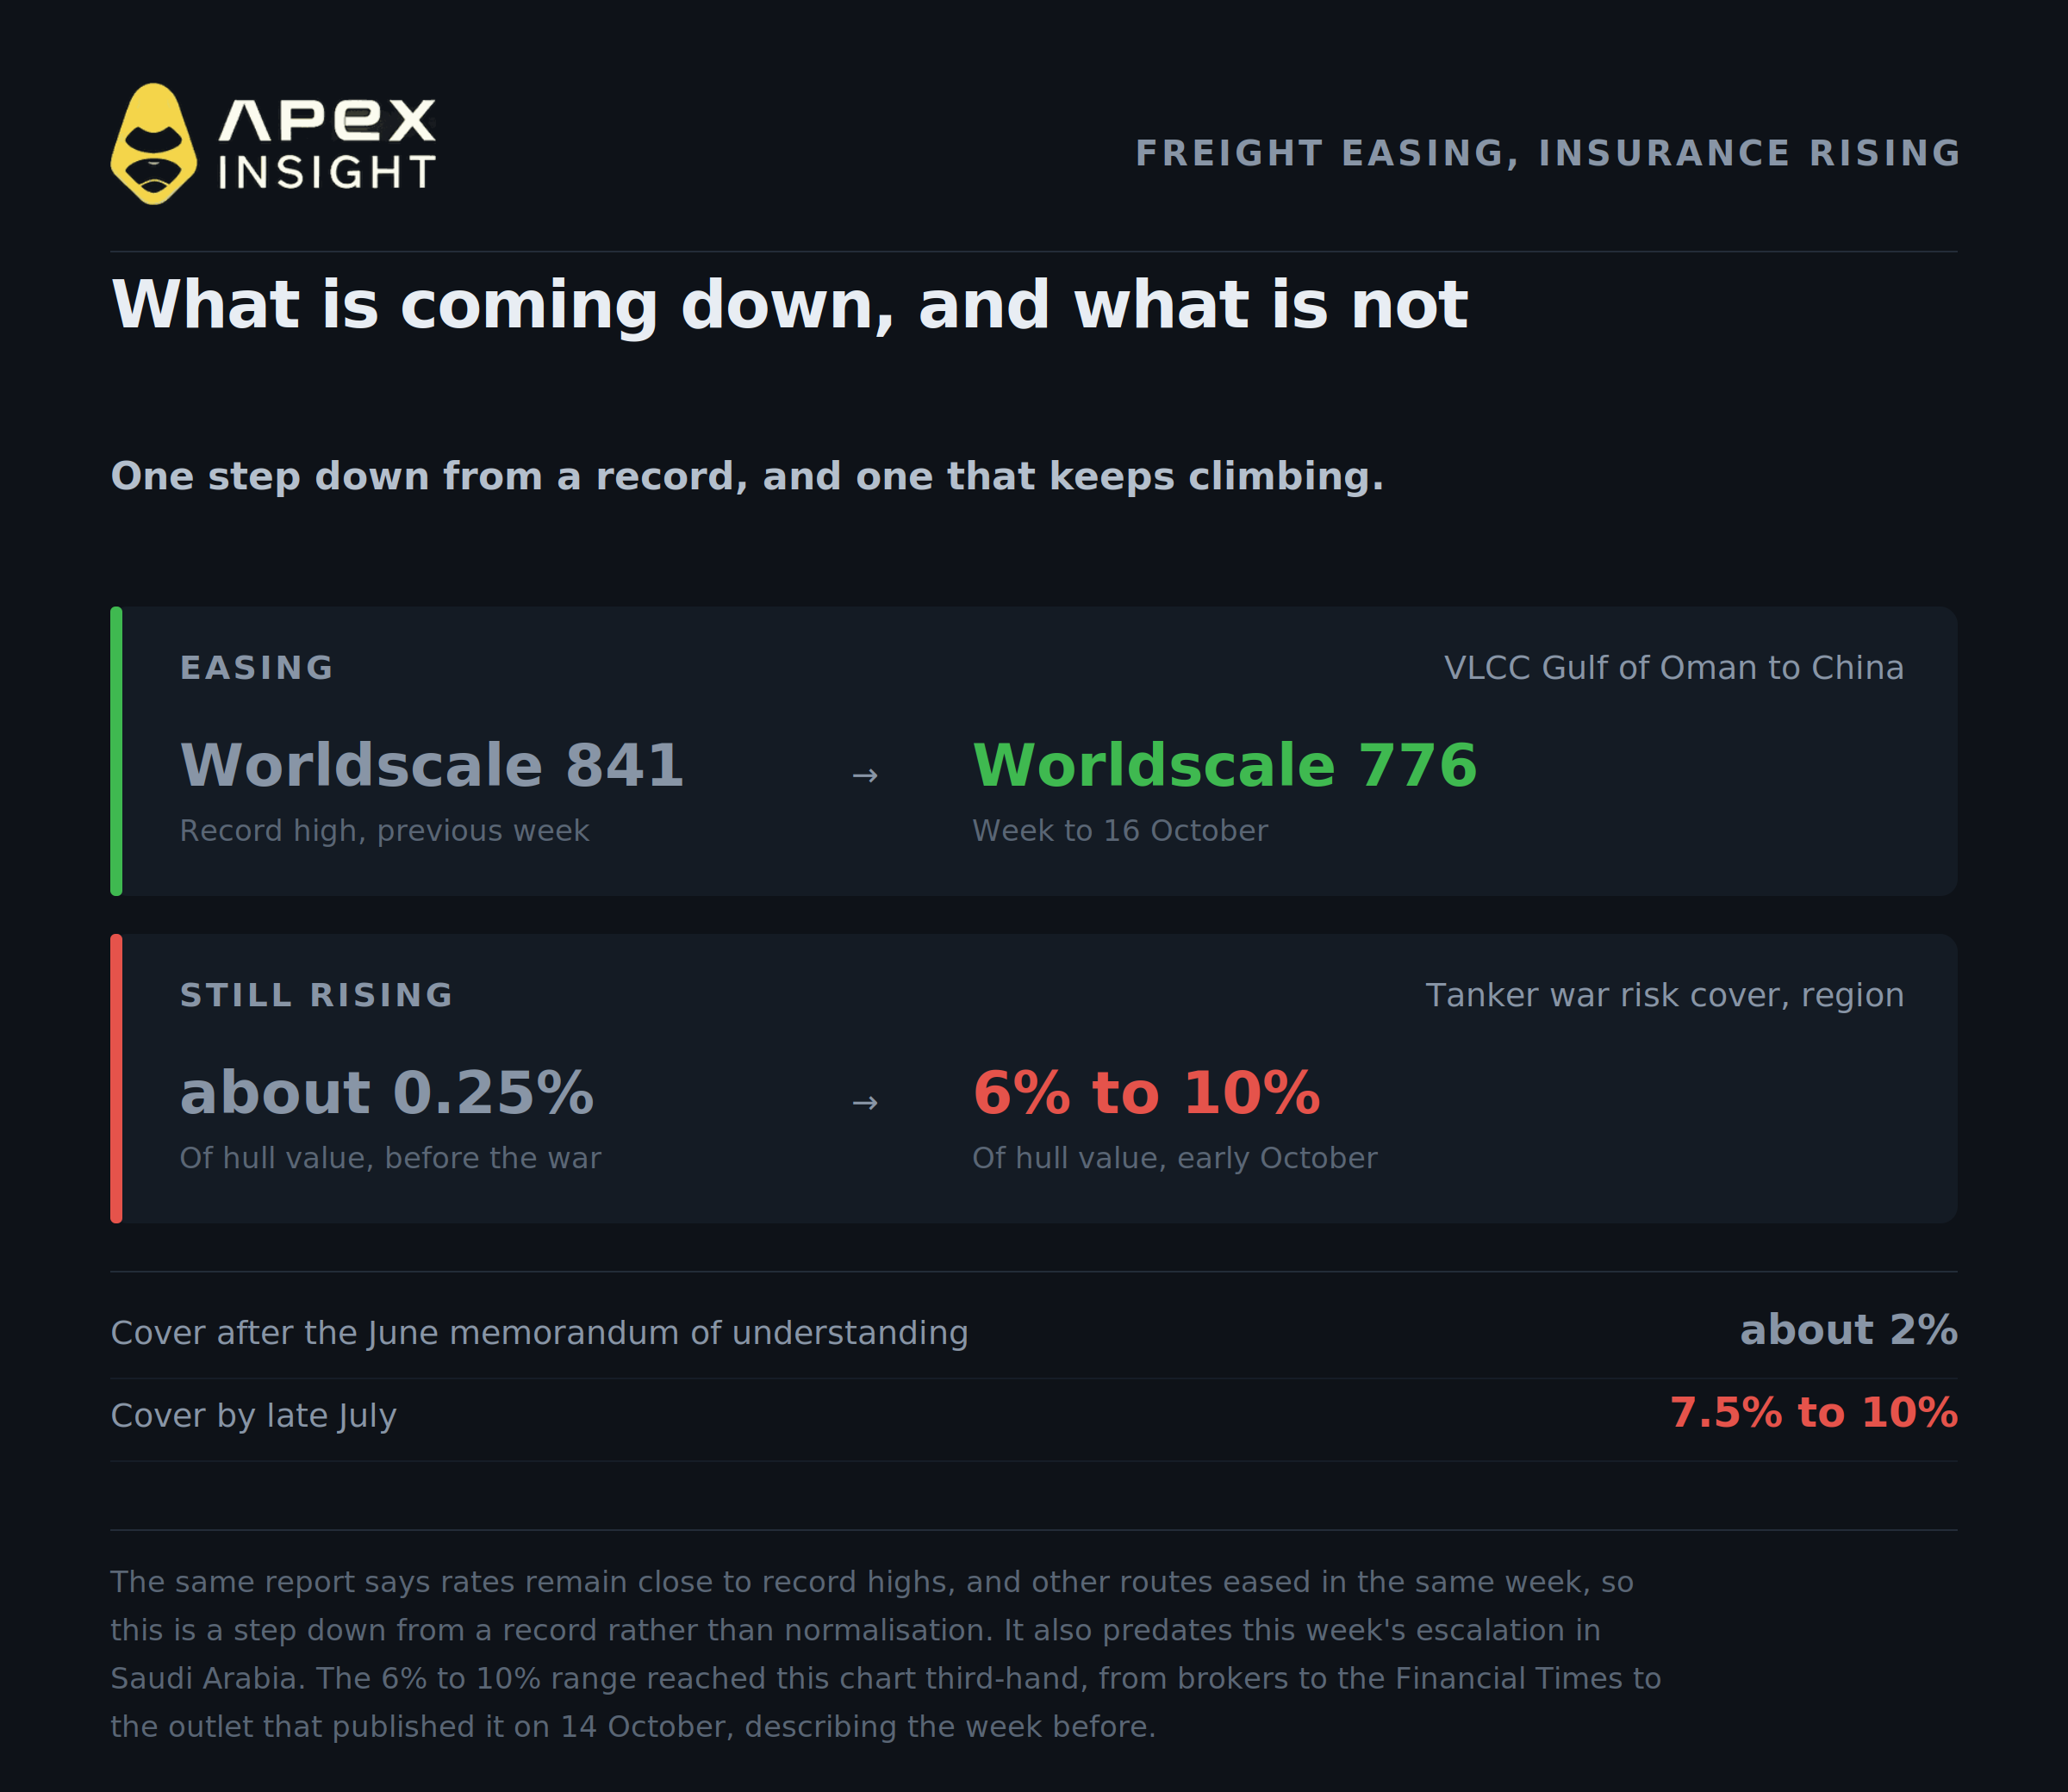
4. สิ่งเดียวที่ลดลงอย่างชัดเจนคืออัตราค่าเช่าเรือบรรทุกน้ำมัน และลดลงจากระดับสูงสุดเป็นประวัติการณ์เท่านั้น
หากคุณกำลังมองหาหลักฐานว่าการเทรดตามความกลัวกำลังคลี่คลาย ก็มีอยู่หนึ่งชิ้น และมีขนาดเล็กกว่าที่เห็นในตอนแรก
อัตราค่าเช่าเรือบรรทุกน้ำมันลดลงจากจุดสูงสุด เส้นทางจากอ่าวโอมานไปจีนสำหรับเรือบรรทุกน้ำมันดิบขนาดใหญ่มากได้รับการประเมินในสัปดาห์ถึงวันที่ 16 ตุลาคมที่ Worldscale 776 ลดลงจาก 841 ในสัปดาห์ก่อนหน้า และ 841 เป็นระดับสูงสุดนับตั้งแต่ดัชนีเริ่มใช้ในปีนี้ อัตราค่าเช่าเส้นทางอื่นในสัปดาห์เดียวกัน รวมถึงเส้นทางแอฟริกาตะวันตกไปเอเชีย ก็ลดลงเช่นกัน Matthew Wright จาก Kpler ระบุว่าการลดลงนี้เกิดจากความต้องการในเส้นทางอ่าวโอมานที่อ่อนตัวลงนับตั้งแต่การโจมตีระลอกล่าสุด
โปรดอ่านประโยคที่เหลือก่อนนำไปเทรด รายงานเดียวกันระบุว่าอัตราค่าเช่ายังคงใกล้ระดับสูงสุดเป็นประวัติการณ์ การลดลงจากจุดสูงสุดที่เคยบันทึกไว้ไม่ใช่สิ่งเดียวกับการกลับสู่ภาวะปกติ และแหล่งข้อมูลใหม่อีกสองแห่งให้ภาพสวนทางกัน: ING ระบุถึงอัตราค่าระวางเรือที่ทำสถิติสูงสุดเมื่อวันที่ 20 ตุลาคม และรายงานของ Goldman ที่เผยแพร่เช้านี้ระบุว่าค่าเฉลี่ยทั่วโลกยังคงสูงกว่า 20 ดอลลาร์ต่อบาร์เรล การเปลี่ยนแปลงนี้เพิ่งเกิดขึ้นเพียงหกวันและเกิดขึ้นก่อนการยกระดับสถานการณ์ในซาอุดีอาระเบียสัปดาห์นี้
ขณะเดียวกัน ค่าเบี้ยประกันกำลังเคลื่อนไปในทิศทางตรงกันข้าม และเป็นต้นทุนที่เหนียวแน่นกว่าทั้งสองรายการ โบรกเกอร์ประเมินว่า ประกันความเสี่ยงจากสงครามสำหรับเรือบรรทุกน้ำมันในภูมิภาคอยู่ที่ 6% ถึง 10% ของมูลค่าตัวเรือ ในรายงานที่เผยแพร่เมื่อวันที่ 14 ตุลาคม เทียบกับประมาณ 0.25% ก่อนสงคราม ในระดับดังกล่าว รายงานเดียวกันประเมินว่าค่าใช้จ่ายอาจสูงถึง 20 ล้านดอลลาร์สำหรับการเดินทางเข้าอ่าวของเรือซูเปอร์แทงเกอร์หนึ่งเที่ยว นี่คือค่าพรีเมียมต่อเที่ยว ไม่ใช่รายปี จึงส่งผลกระทบต่อสินค้าทุกเที่ยว นอกจากนี้ยังมีรายงานว่าผู้รับประกันภัยจ่ายค่าสินไหมมากกว่ารายรับ ซึ่งทำให้กำลังการรับประกันถูกถอนออกแทนที่จะเพียงปรับราคาใหม่
เส้นทางการเปลี่ยนแปลงสำคัญพอ ๆ กับระดับราคา ค่าเบี้ยประกันลดลงมาอยู่ที่ประมาณ 2% หลังบันทึกความเข้าใจระหว่างสหรัฐฯ กับอิหร่านในเดือนมิถุนายน จากนั้นเพิ่มขึ้นเป็น 7.5% ถึง 10% ในช่วงปลายเดือนกรกฎาคม ค่าระวางเรืออาจลดลงได้ภายในหนึ่งสัปดาห์ แต่ประกันจะปรับราคาใหม่ตามรอบการต่ออายุ และในปีนี้ค่าเบี้ยได้เพิ่มขึ้นทีละขั้นอย่างต่อเนื่อง
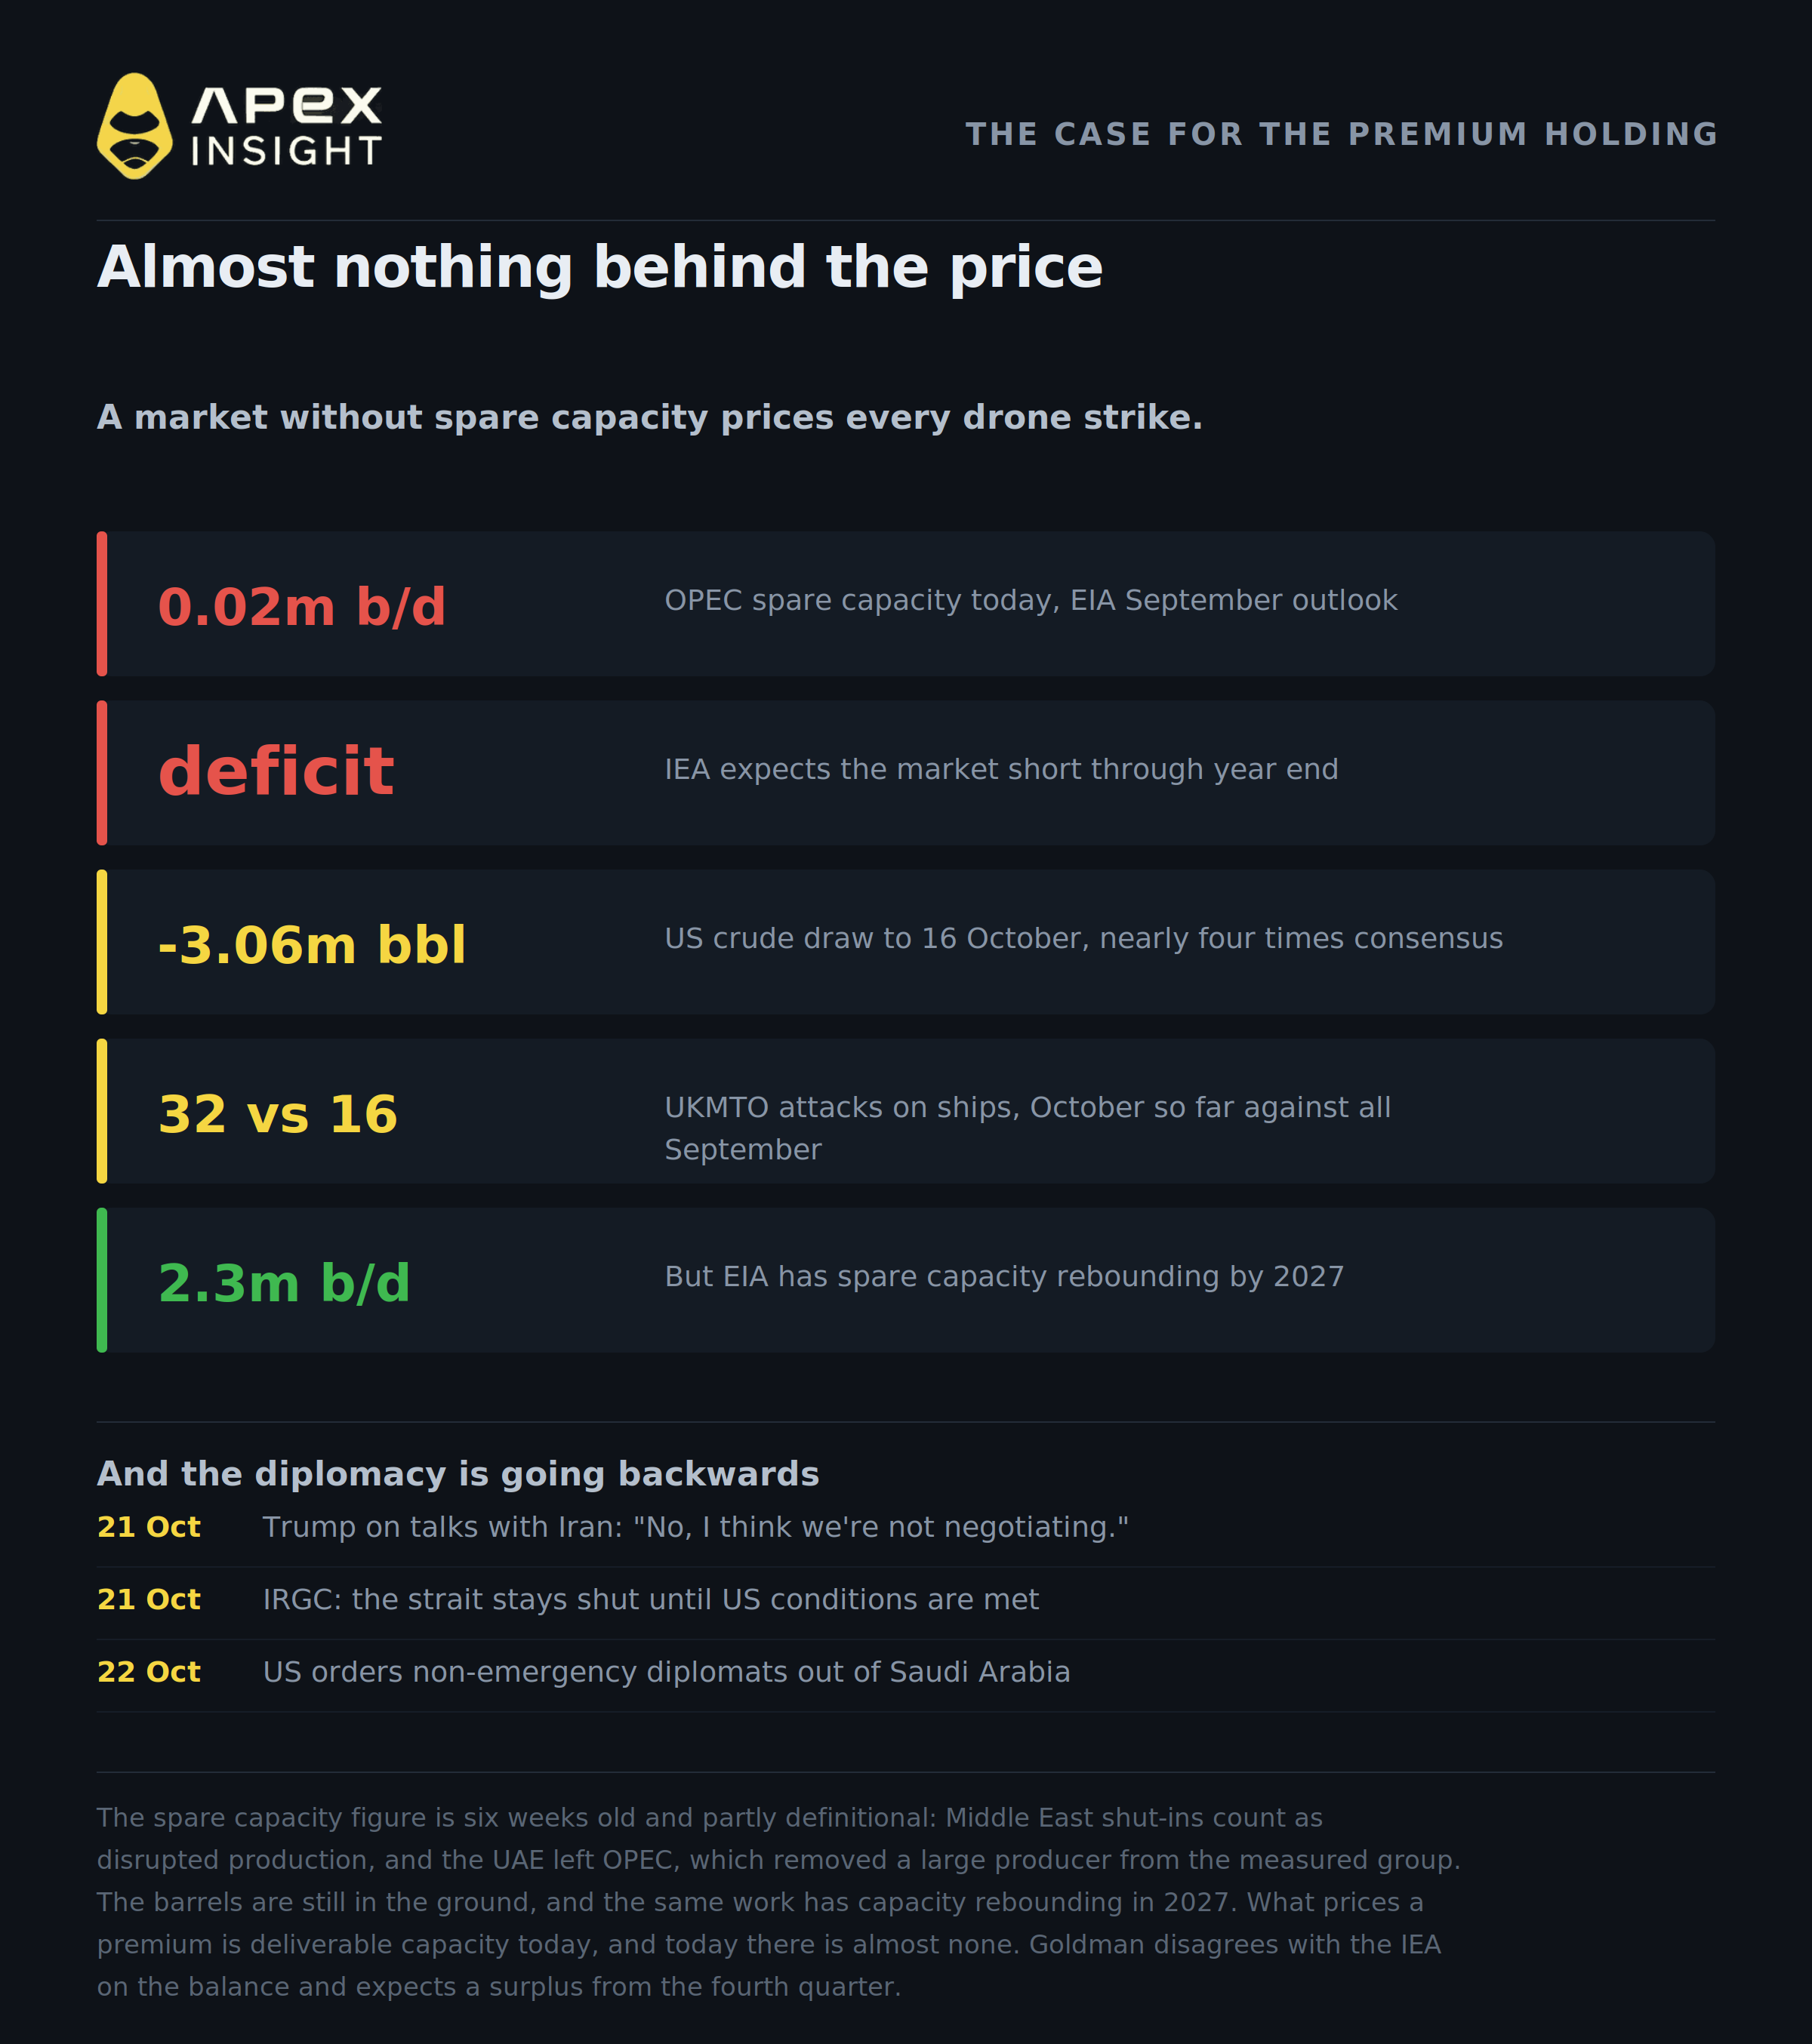
5. เหตุผลที่ค่าพรีเมียมนี้อาจไม่ลดลงอย่างรวดเร็ว: แทบไม่มีอะไรอยู่เบื้องหลัง
นี่คือข้อเท็จจริงที่เป็นภัยต่อมุมมองขาลงมากที่สุด แต่แทบไม่ปรากฏในพาดหัวข่าว
กำลังการผลิตสำรองของ OPEC แทบหมดไปแล้ว รายงาน Short-Term Energy Outlook เดือนกันยายนของ EIA ระบุไว้ที่ 0.02 ล้านบาร์เรลต่อวัน ซึ่งในทางปฏิบัติก็เท่ากับศูนย์
โปรดระวังการตีความตัวเลขนี้ เพราะนักวิจัยที่นำเสนอประเด็นดังกล่าวใช้บทความของตนโต้แย้งว่าตัวเลขนี้ปะปนสิ่งที่แตกต่างกันสามอย่าง การหยุดการผลิตในตะวันออกกลางถูกจัดเป็นการผลิตที่หยุดชะงัก ไม่ใช่กำลังการผลิตสำรองที่ใช้งานได้ การถอนตัวของ UAE จาก OPEC ซึ่งมีผลตั้งแต่วันที่ 1 พฤษภาคม ทำให้ผู้ผลิตรายใหญ่รายหนึ่งถูกนำออกจากกลุ่มที่ใช้วัด และตัวชี้วัดดังกล่าวเองไม่ได้บอกว่ามีน้ำมันอยู่ใต้ดินเท่าใด งานของ EIA ชุดเดียวกันคาดว่ากำลังการผลิตสำรองจะฟื้นกลับมาประมาณ 2.3 ล้านบาร์เรลต่อวันในปี 2027 เมื่อเส้นทางการค้ากลับสู่ภาวะปกติ
อย่างไรก็ตาม สิ่งที่สำคัญต่อค่าพรีเมียมคือกำลังการผลิตสำรองที่ส่งมอบได้ในวันนี้ และในวันนี้แทบไม่มีเหลือ ตลาดที่มีเกราะรองรับจะรับมือกับการหยุดชะงักได้ ตลาดที่ไม่มีเกราะรองรับจะสะท้อนการโจมตีด้วยโดรนทุกครั้งลงในเส้นราคาโดยตรง
จากนั้นยังมีเรื่องสมดุลตลาด และนี่คือจุดที่ธนาคารกับหน่วยงานต่างมีความเห็นไม่ตรงกัน Goldman คาดว่าจะเกิดภาวะเกินดุลตั้งแต่ไตรมาสที่สี่ แต่ IEA ไม่เห็นด้วย ในรายงานเดือนตุลาคม ซึ่ง คาดว่าความต้องการใช้น้ำมันทั่วโลกจะลดลง 2.6 ล้านบาร์เรลต่อวันในปีนี้ เหลือ 102.4 ล้านบาร์เรล IEA ระบุว่ายังคาดว่าตลาดจะอยู่ในภาวะขาดดุลจนถึงสิ้นปี หลังสินค้าคงคลังที่ตรวจวัดได้ทั่วโลกลดลง 10 ล้านบาร์เรลในเดือนกันยายน การทำลายอุปสงค์รุนแรงมาก และตามมุมมองของ IEA ก็ยังไม่มากพอที่จะชดเชยอุปทานที่หายไป
เพื่อความเป็นธรรมต่ออีกฝ่าย การประชุม IEA เมื่อวันที่ 15 ตุลาคมครั้งเดียวกันมีมติเห็นชอบให้ดำเนินการและเร่งการปล่อยน้ำมันสำรองฉุกเฉินที่เหลือ โดยจะปล่อยประมาณ 100 ล้านบาร์เรลเพิ่มเติมจาก 330 ล้านบาร์เรลที่ปล่อยไปแล้ว รวมถึงดีเซลมากกว่า 20 ล้านบาร์เรลโดยเร็วที่สุด นี่คืออุปทานจริงที่จะเข้าสู่ตลาดตามกำหนดการที่ทราบแน่ชัด และเป็นเครื่องมือขาลงที่ชัดเจนที่สุดในขณะนี้
ข้อมูลรายสัปดาห์ของสหรัฐฯ ก็ให้สัญญาณทั้งสองด้าน สต็อกน้ำมันดิบ ลดลง 3.06 ล้านบาร์เรล เหลือ 412.5 ล้านบาร์เรล ในสัปดาห์ถึงวันที่ 16 ตุลาคม เทียบกับผลสำรวจของ Reuters ที่คาดว่าจะลดลง 820,000 บาร์เรล นี่เป็นข้อมูลเชิงบวกต่อตลาด เกือบสี่เท่าของตัวเลขคาดการณ์ ในรายงานเดียวกัน สต็อกผลิตภัณฑ์กลั่นเพิ่มขึ้น 1.68 ล้านบาร์เรลเป็น 104.3 ล้านบาร์เรล ซึ่งเป็นสัญญาณตรงกันข้ามในส่วนของผลิตภัณฑ์น้ำมันที่ตึงตัวที่สุดตลอดทั้งปี
นี่คือการเทรดทั้งหมดในย่อหน้าเดียว คาดการณ์ 90 ดอลลาร์ของ Goldman ต้องอาศัยการมาถึงของภาวะเกินดุล IEA ระบุว่าภาวะดังกล่าวยังมาไม่ถึง ขณะเดียวกันก็ปล่อยสต็อกที่จะช่วยให้ภาวะนั้นเกิดขึ้น
และการทูตก็กำลังถอยหลัง รัฐมนตรีต่างประเทศอิหร่าน Abbas Araghchi กล่าวเมื่อวันที่ 21 ตุลาคมว่าการเจรจาทางอ้อมยังดำเนินต่อผ่านปากีสถานและกาตาร์ วอชิงตันยอมรับข้อเสนอเจ็ดวันของอิหร่านแล้ว แต่ต้องการเงื่อนไขเพิ่มเติม และช่องแคบ Hormuz จะยังคงปิดจนกว่าวอชิงตันจะยอมรับเงื่อนไขของเตหะราน เมื่อถูกถามในวันเดียวกันว่าทั้งสองฝ่ายกำลังเจรจากันอยู่หรือไม่ ประธานาธิบดี Trump ตอบผู้สื่อข่าวตามคำกล่าวที่ Anadolu Agency รายงานว่า “ไม่ ผมคิดว่าเราไม่ได้กำลังเจรจากัน” เจ้าหน้าที่อิหร่านที่ไม่เปิดเผยชื่อรายหนึ่งบอกกับ Reuters ว่า “อิหร่านกำลังเตรียมรับการโจมตีครั้งใหม่จากอิสราเอลและสหรัฐฯ ไม่ใช่เตรียมทำข้อตกลงกับอเมริกาเพื่อยุติสงคราม”
ขณะเดียวกัน สมรภูมิกำลังขยายวงแทนที่จะหดแคบลง UKMTO บันทึกการโจมตีเรือรอบคาบสมุทรอาหรับ 32 ครั้งในเดือนตุลาคมจนถึงขณะนี้ เทียบกับ 16 ครั้งตลอดทั้งเดือนกันยายน กลุ่ม Houthi อ้างเมื่อวันที่ 19 ตุลาคมว่าได้โจมตีโรงงาน Yanbu ของ Aramco แหล่งน้ำมัน Shaybah และสนามบิน Riyadh กับ Abha แม้ทางการซาอุดีอาระเบียยังไม่ยืนยันคำกล่าวอ้างดังกล่าวในทันที และ Reuters ไม่สามารถตรวจสอบโดยอิสระได้ เช้าวันนี้วอชิงตัน สั่งให้บุคลากรบางส่วนและสมาชิกครอบครัวเดินทางออกจากคณะทูตในซาอุดีอาระเบีย
ทีมสินค้าโภคภัณฑ์ของ ING ซึ่งเขียนเมื่อวันที่ 20 ตุลาคม อธิบายเงื่อนไขไว้อย่างตรงไปตรงมา: หากปริมาณการขนส่งยังดำเนินต่อไปโดยไม่ติดขัดแม้มีสถานการณ์ภูมิรัฐศาสตร์ “ค่าพรีเมียมความเสี่ยงน่าจะค่อย ๆ ลดลง” พร้อมเสริมว่ายังไม่มีสัญญาณดังกล่าว
ค่อย ๆ ลดลง และจะเกิดขึ้นก็ต่อเมื่อไม่มีสิ่งใดพังลงไปอีก
สิ่งที่ปรากฏบนกราฟราคา
WTI บน ApeX ปรับขึ้นจากราคาปิด 88.85 ดอลลาร์เมื่อวันที่ 7 ตุลาคม มาอยู่ที่ประมาณ 99 ดอลลาร์ในวันนี้ เพิ่มขึ้นราว 11% ถึง 12% ในช่วงสิบห้าวัน ขึ้นอยู่กับว่าดูช่วงใดของเซสชัน สัญญาซื้อขายอยู่ระหว่าง 96.50 ดอลลาร์ถึง 100.13 ดอลลาร์ในช่วง 24 ชั่วโมงที่ผ่านมา โดยพยายามทะลุระดับ 100 ดอลลาร์หลายครั้งแต่ยังไม่ผ่าน
Brent เคลื่อนไหวมากกว่า เมื่อวันที่ 20 ตุลาคม สัญญา Brent เดือนธันวาคม ขึ้นไปแตะ 111.99 ดอลลาร์ระหว่างวัน ซึ่งเป็นระดับสูงสุดในรอบห้าเดือน ก่อนปิดที่ 108.79 ดอลลาร์ พาดหัวข่าวในวันนั้นระบุว่า WTI แตะ 110.48 ดอลลาร์ ซึ่งเป็นระดับสูงสุดของสัญญาใกล้สุดนับตั้งแต่เดือนเมษายน แต่ตัวเลขดังกล่าวเป็นของสัญญาเดือนพฤศจิกายนซึ่งหมดอายุ โดยปิดที่ 101.79 ดอลลาร์ ขณะที่สัญญาเดือนธันวาคมปิดที่ 97.82 ดอลลาร์ สัญญาที่กำลังหมดอายุอาจแสดงตัวเลขที่ตลาดไม่ได้ซื้อขายจริงแล้ว ควรตรวจสอบว่าสัญญาเดือนใดอยู่ในพาดหัวข่าวที่น่าตกใจก่อนตัดสินใจ
ส่วนต่างระหว่างดัชนีอ้างอิงทั้งสองเป็นการแสดงค่าพรีเมียมที่ชัดเจนที่สุด Brent ขนส่งทางทะเลและต้องข้ามน่านน้ำที่กำลังถูกโจมตี ส่วน WTI คือน้ำมันดิบอเมริกันที่อยู่บนแผ่นดินและไม่ต้องข้ามเส้นทางดังกล่าว เช้าวันนี้ส่วนต่างระหว่างทั้งสองอยู่ใกล้ 12 ดอลลาร์ โดยอยู่ที่ 11.99 ดอลลาร์ ณ เวลา 00:34 GMT และ 12.25 ดอลลาร์ ณ เวลา 06:26 GMT จากสายข่าวเดียวกัน งานศึกษาระยะยาวชิ้นหนึ่งของดัชนีทั้งสองระบุว่า ส่วนลดเฉลี่ยของ WTI อยู่ที่ประมาณ 4.19 ดอลลาร์ในช่วงสิบปีตั้งแต่ปี 2016 ถึงต้นปี 2026 และส่วนต่างได้เพิ่มขึ้นมากกว่าระดับดังกล่าวนับตั้งแต่สงครามเริ่มขึ้นในช่วงปลายเดือนกุมภาพันธ์
เทรดตลาดที่กล่าวถึงในบทความนี้
ทุกสิ่งที่กล่าวถึงในบทความนี้สามารถเทรดได้บน ApeX Omni ในรูปแบบ TradFi perpetual ชำระราคาเป็น USDT ใช้เลเวอเรจได้สูงสุด 50 เท่า เปิดสถานะ Long หรือ Short ได้ และไม่ต้องทำ KYC
ดัชนีอ้างอิงสองรายการที่เป็นศูนย์กลางของประเด็นนี้:
CLUSDT น้ำมันดิบ WTI ดัชนีอ้างอิงที่อยู่บนแผ่นดิน
BZUSDT น้ำมันดิบ Brent ดัชนีอ้างอิงที่ขนส่งทางทะเลและแบกรับค่าพรีเมียม
หากมุมมองเกี่ยวข้องกับพลังงานในวงกว้าง ไม่ใช่เพียงส่วนต่าง:
USOUSDT กองทุน United States Oil Fund
NATGASUSDT ก๊าซธรรมชาติ ซึ่งเคลื่อนไหวตามสภาพอากาศและเรื่องสินค้าคงคลังของตัวเอง
และสินทรัพย์ที่มักเคลื่อนไหวไปพร้อมกับความเสี่ยงภูมิรัฐศาสตร์แทนที่จะสวนทางกับมัน:
XAUUSDT ทองคำ
สัญญา TradFi ชำระราคาตามดัชนีแทนสินทรัพย์อ้างอิง และ ApeX แสดงรายการสัญญาเหล่านี้แยกจากสัญญา perpetual ของคริปโตในข้อมูลสัญญาของตนเอง โปรดตรวจสอบเงื่อนไขโปรโมชั่นก่อนเทรดเพื่อเข้าร่วมแคมเปญปริมาณการซื้อขาย
เทรดน้ำมันดิบ WTI บน ApeX Omni
เปิดสถานะ Long หรือ Short น้ำมันด้วยหลักประกัน USDT เลเวอเรจสูงสุด 50 เท่า ไม่ต้องทำ KYC และไม่มีค่าธรรมเนียม Gas
การเทรดสัญญา perpetual มีความเสี่ยงสูงและอาจทำให้สูญเสียเงินทั้งสถานะ เลเวอเรจเพิ่มทั้งกำไรและขาดทุน ราคาสินค้าโภคภัณฑ์เคลื่อนไหวตามข่าวที่เกิดขึ้นโดยไม่ทันตั้งตัว และตลาดน้ำมันกำลังตอบสนองต่อเหตุการณ์ทางทหารแบบเรียลไทม์ ไม่มีข้อความใดในบทความนี้เป็นคำแนะนำทางการเงิน โปรดศึกษาข้อมูลด้วยตนเองและอย่าเสี่ยงเกินกว่าจำนวนที่คุณสามารถสูญเสียได้
หากต้องการความช่วยเหลือ โปรดติดต่อทีมงานของเราผ่าน Discord
เว็บไซต์: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
ราคาสัญญาของ ApeX อัปเดตเมื่อเวลา 14:00 UTC วันที่ 22 ตุลาคม 2026 และใช้ประวัติสัญญาของ ApeX เฉพาะเดือนตุลาคม ซึ่งติดตามราคาของ WTI ที่เผยแพร่ได้อย่างใกล้เคียง ราคาของ Brent และ WTI ที่เผยแพร่มีเวลาประทับของตนเองและเกิดขึ้นก่อนภาพข้อมูลของ ApeX หลายชั่วโมง ดังนั้นจึงไม่ใช่ช่วงเวลาเดียวกันและไม่ควรนำมาหาส่วนต่าง น้ำมันเคลื่อนไหวอย่างมีนัยสำคัญระหว่างเซสชันที่เขียนบทความนี้ และราคาทุกตัวมีการระบุเวลา ApeX ชำระราคาสัญญาเหล่านี้ตามดัชนี Chainlink ซึ่งอาจห่างจากราคาสัญญาเดือนใกล้สุดของตลาดแลกเปลี่ยนอยู่ไม่กี่ดอลลาร์ ดังนั้นระดับ Brent และ WTI ทั้งหมดที่อ้างในเนื้อหาหลักจึงเป็นราคาฟิวเจอร์สที่เผยแพร่จากแหล่งข่าวที่ระบุ ไม่ใช่ข้อมูลของ ApeX และไม่มีการผสมข้อมูลทั้งสองเข้าด้วยกัน ตรวจสอบความพร้อมของสัญญาจากการตั้งค่าสัญญาแบบเรียลไทม์ของ ApeX เอง ส่วนต่างมูลค่ายุติธรรม 25 ดอลลาร์ของ Goldman และประมาณการค่าระวาง 20 ดอลลาร์เป็นตัวชี้วัดที่แยกจากกันและไม่ใช่องค์ประกอบของกันและกัน ตัวเลขปริมาณการขนส่งเป็นประมาณการจากการติดตามเรือเชิงพาณิชย์ ซึ่งมีการปรับเพิ่มภายหลังและไม่ตรงกันเอง โดยแสดงตัวเลขทั้งสองชุดไว้ ตัวเลขกำลังการผลิตสำรองของ OPEC มาจากรายงานแนวโน้มเดือนกันยายนของ EIA ตามที่มีการถ่ายทอดผ่านบทสรุปงานวิจัยของบุคคลที่สาม และมีอายุหกสัปดาห์ ช่วงตัวเลขประกันความเสี่ยงจากสงครามเป็นประมาณการของโบรกเกอร์ที่ส่งต่อมาถึงบทความนี้ผ่านหลายทอด จากโบรกเกอร์ไปยัง Financial Times แล้วมายังสำนักข่าวที่เชื่อมโยงไว้ เผยแพร่เมื่อวันที่ 14 ตุลาคมและอธิบายสัปดาห์ก่อนหน้านั้น การลดลงของอัตราค่าเช่าเรือที่นำมาเปรียบเทียบเกิดขึ้นในสัปดาห์วันที่ 16 ตุลาคม โดยไม่มีการเผยแพร่วันที่ประเมิน และเกิดขึ้นก่อนการยกระดับสถานการณ์ในซาอุดีอาระเบียสัปดาห์นี้ ตัวเลขค่าระวางเป็นค่าเฉลี่ยทั่วโลก เว้นแต่จะระบุเส้นทางอ่าวไปเอเชียโดยเฉพาะ แท่งราคาแบบรายชั่วโมงหนึ่งแท่งของสัญญา WTI บน ApeX เมื่อวันที่ 14 ตุลาคมแสดงจุดสูงสุดใกล้ 104.68 ดอลลาร์ ก่อนกลับตัวภายในหนึ่งชั่วโมง และถูกตัดออกในฐานะค่าผิดปกติ
