


Нафта більшу частину 2026 року перебуває у стані війни, і всі ці місяці ринок сперечається про одне число: яка частина ціни — це страх, а не барелі.
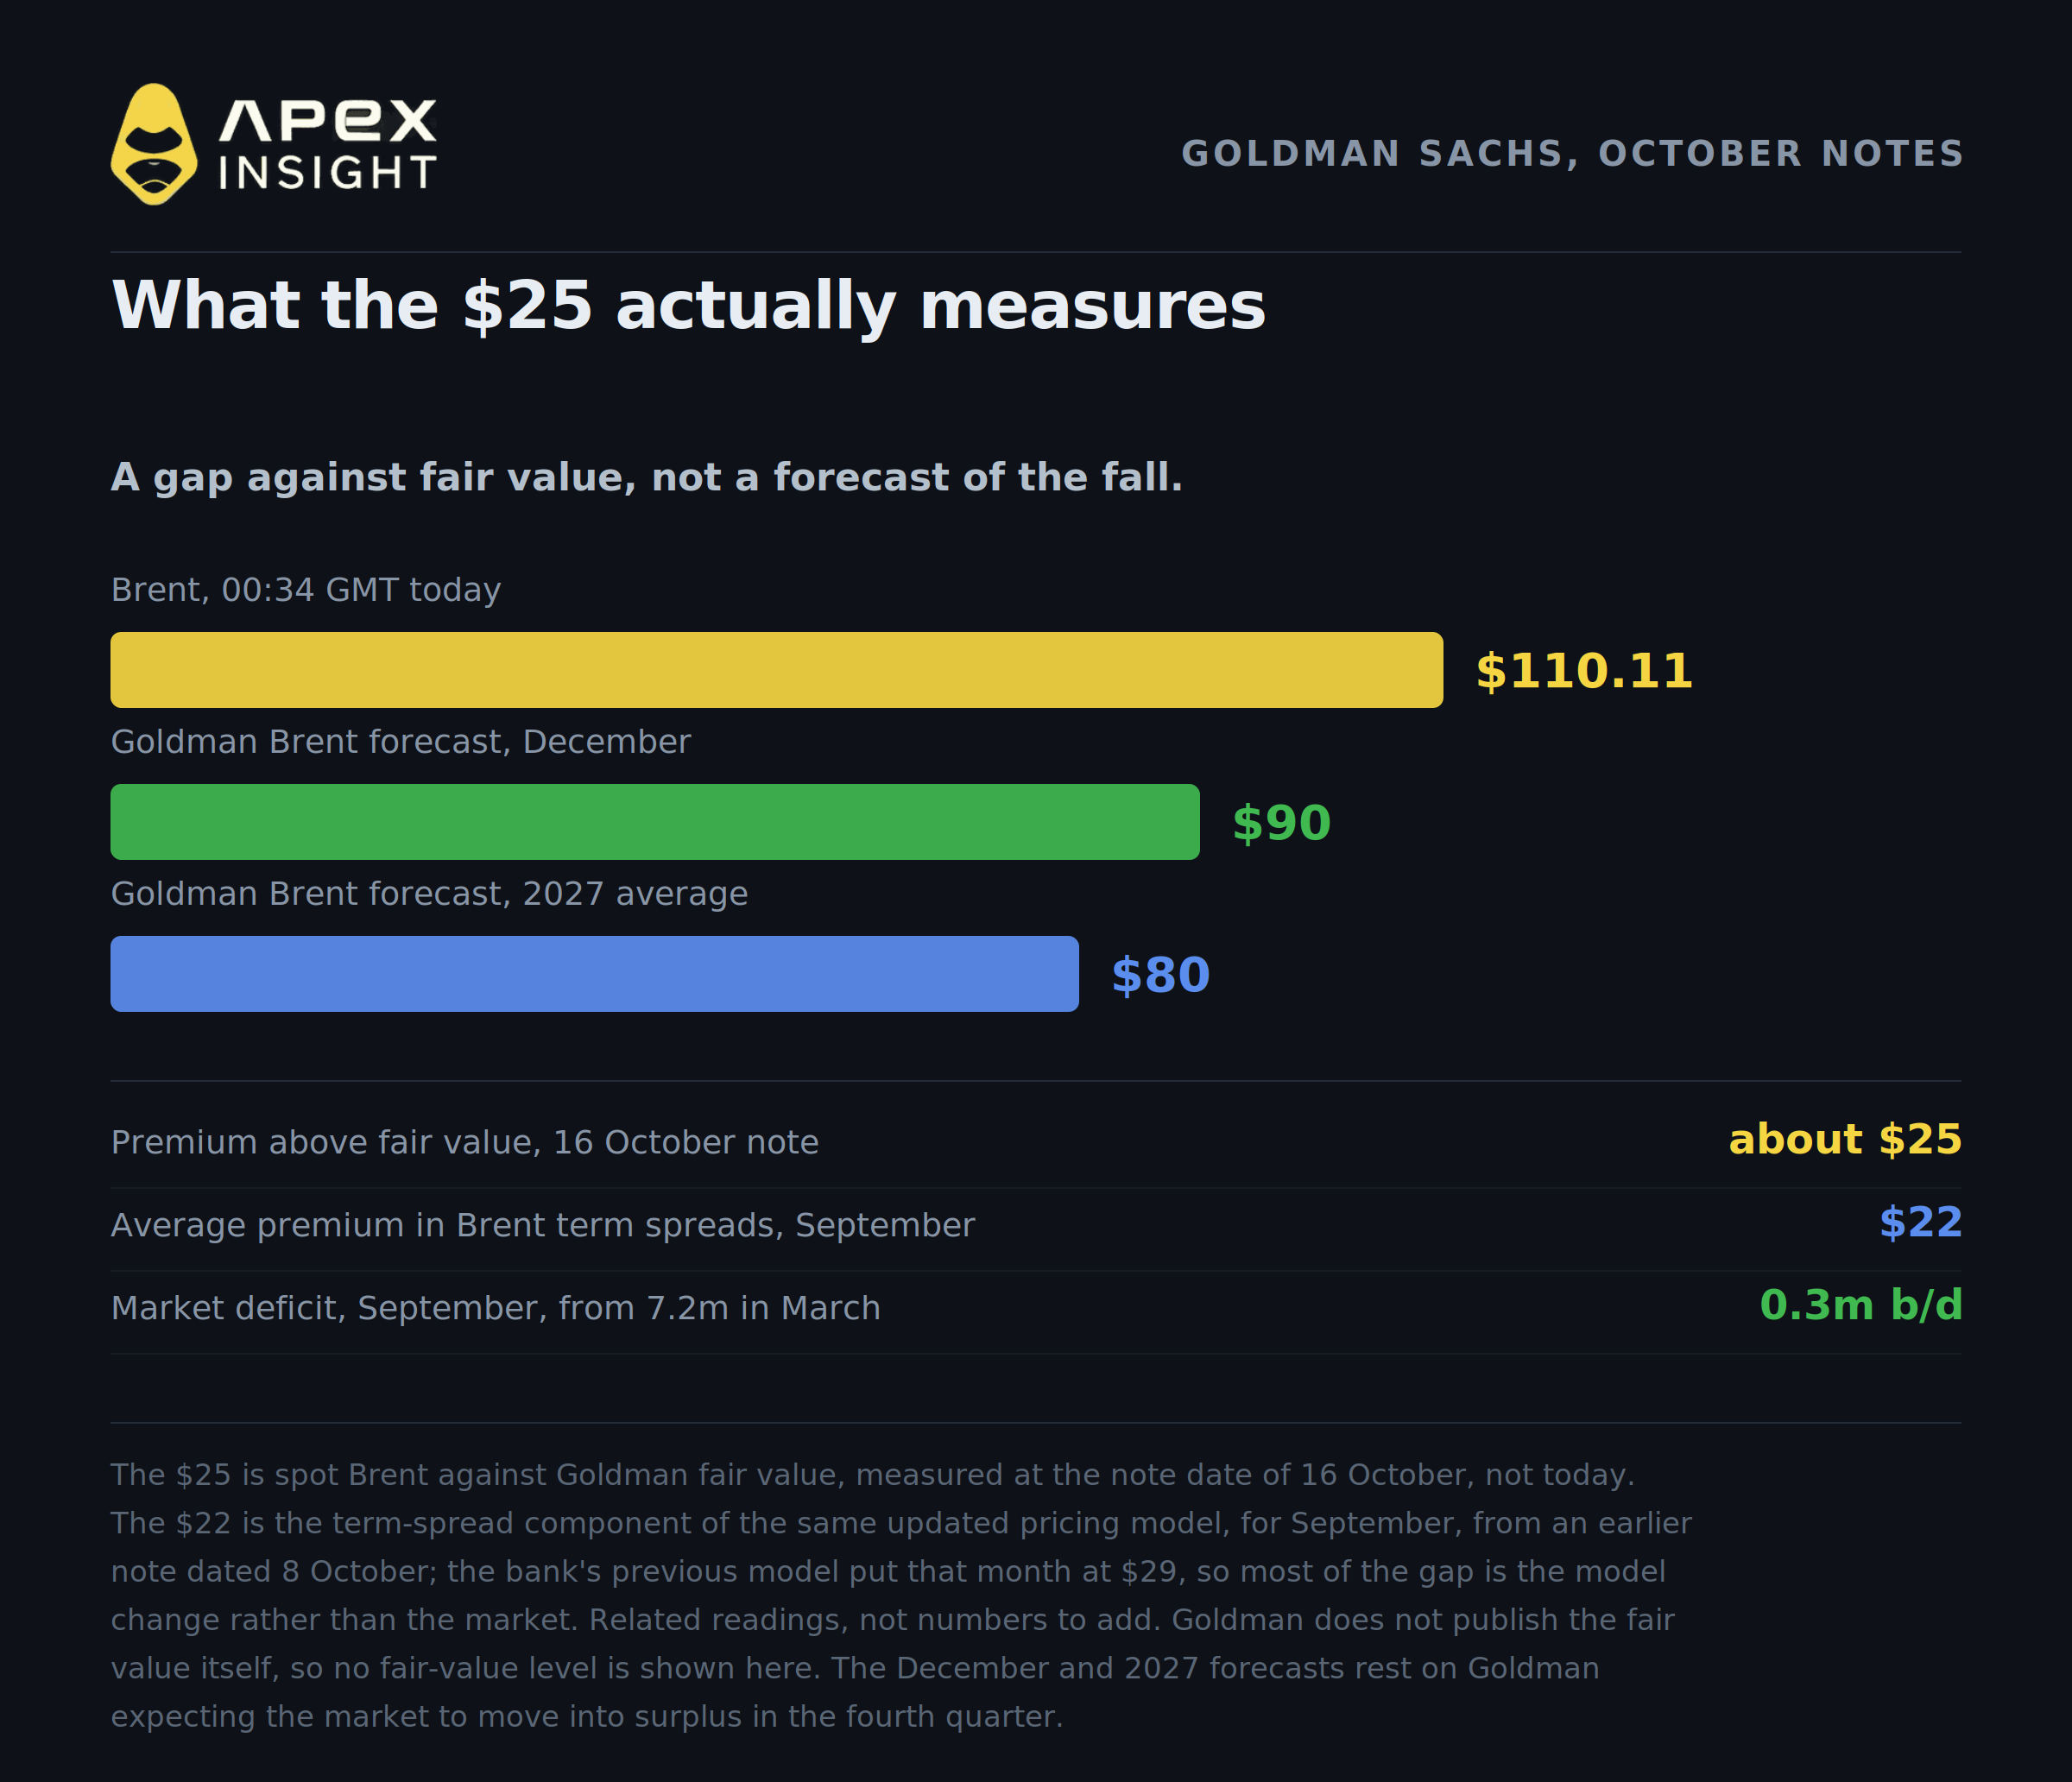
Минулого тижня один із банків нарешті оприлюднив оцінку. У записці від 16 жовтня Goldman Sachs заявив, що спотовий Brent має премію за ризик майже $25 за барель понад оцінку справедливої вартості. У тій самій записці Goldman підвищив прогноз грудневої ціни Brent із $85 до $90, а прогноз на 2027 рік встановив на рівні $80.
Сьогодні вранці Brent коштував $110,11, а WTI — $98,12 о 00:34 за GMT, і протягом сесії Brent продовжив зростати, перевищивши $112 до середини ранку після нових атак у Саудівській Аравії. Якщо Goldman має рацію, майже чверть вартості бареля, який ви бачите, формується подіями, що ще не відбулися.
Ось п’ять речей, які потрібно зрозуміти, перш ніж вирішувати, чи збережеться ця премія взимку.
1. $25 — це розрив, а не прогноз, і є друге число, яке постійно з ним плутають
$25 від Goldman — це відстань між спотовою ціною Brent і власною моделлю банку щодо справедливої вартості. Це показник розбіжності, а не прогноз того, що $25 ось-ось зникнуть.
Дослідження очолює Даан Стрейвен, співкерівник глобального дослідження сировинних товарів у Goldman Sachs. Логіка полягає в тому, що премія відображає ризик подальшого скорочення пропозиції та зменшення запасів, якщо війна звідси загостриться. Це страхування від гіршого майбутнього, закладене в ціну сьогоднішнього бареля.
У обігу є другий показник Goldman, і це не те саме. У попередній записці від 8 жовтня середню премію за ризик, закладену в строкових спредах ф’ючерсів на Brent у вересні, оцінено в $22 за барель — це другий найвищий місячний рівень в історії після квітня цього року. Цей показник походить зі складової строкового спреду оновленої моделі ціноутворення Goldman, а не з іншої школи думки; попередня модель банку оцінювала той самий місяць у $29. Отже, це інший зріз тієї самої системи, виміряний за інший період, а різниця між $29 і $22 здебільшого пояснюється зміною моделі, а не ринком. Сприймайте ці два показники як пов’язані оцінки, а не як числа, які потрібно складати.
Цікавість $25 полягає в прогнозі, що стоїть поруч із ним. До грудня залишилося менш як шість тижнів, а Goldman прогнозує Brent на рівні $90. Це означає, що банк очікує зникнення більшої частини цієї премії — і найближчим часом.
Причина, яку називає Goldman, — баланс, що вирівнюється. За оцінкою банку, дефіцит на ринку скоротився з 7,2 млн барелів на добу в березні до 0,3 млн у вересні, а в четвертому кварталі ринок, як очікується, перейде до профіциту й залишатиметься в ньому до 2027 року. Саме цей прогнозований профіцит є головним чинником і для $90, і для $80. Запам’ятайте це, адже IEA не погоджується, і саме ця розбіжність визначає угоду.
2. Дефіцит скорочується, але ще не зник
Це має насторожити кожного, хто тримає довгу позицію в нафті лише через Ормуз, і водночас це саме та частина, яку більшість коментаторів неправильно трактує в обох напрямках.
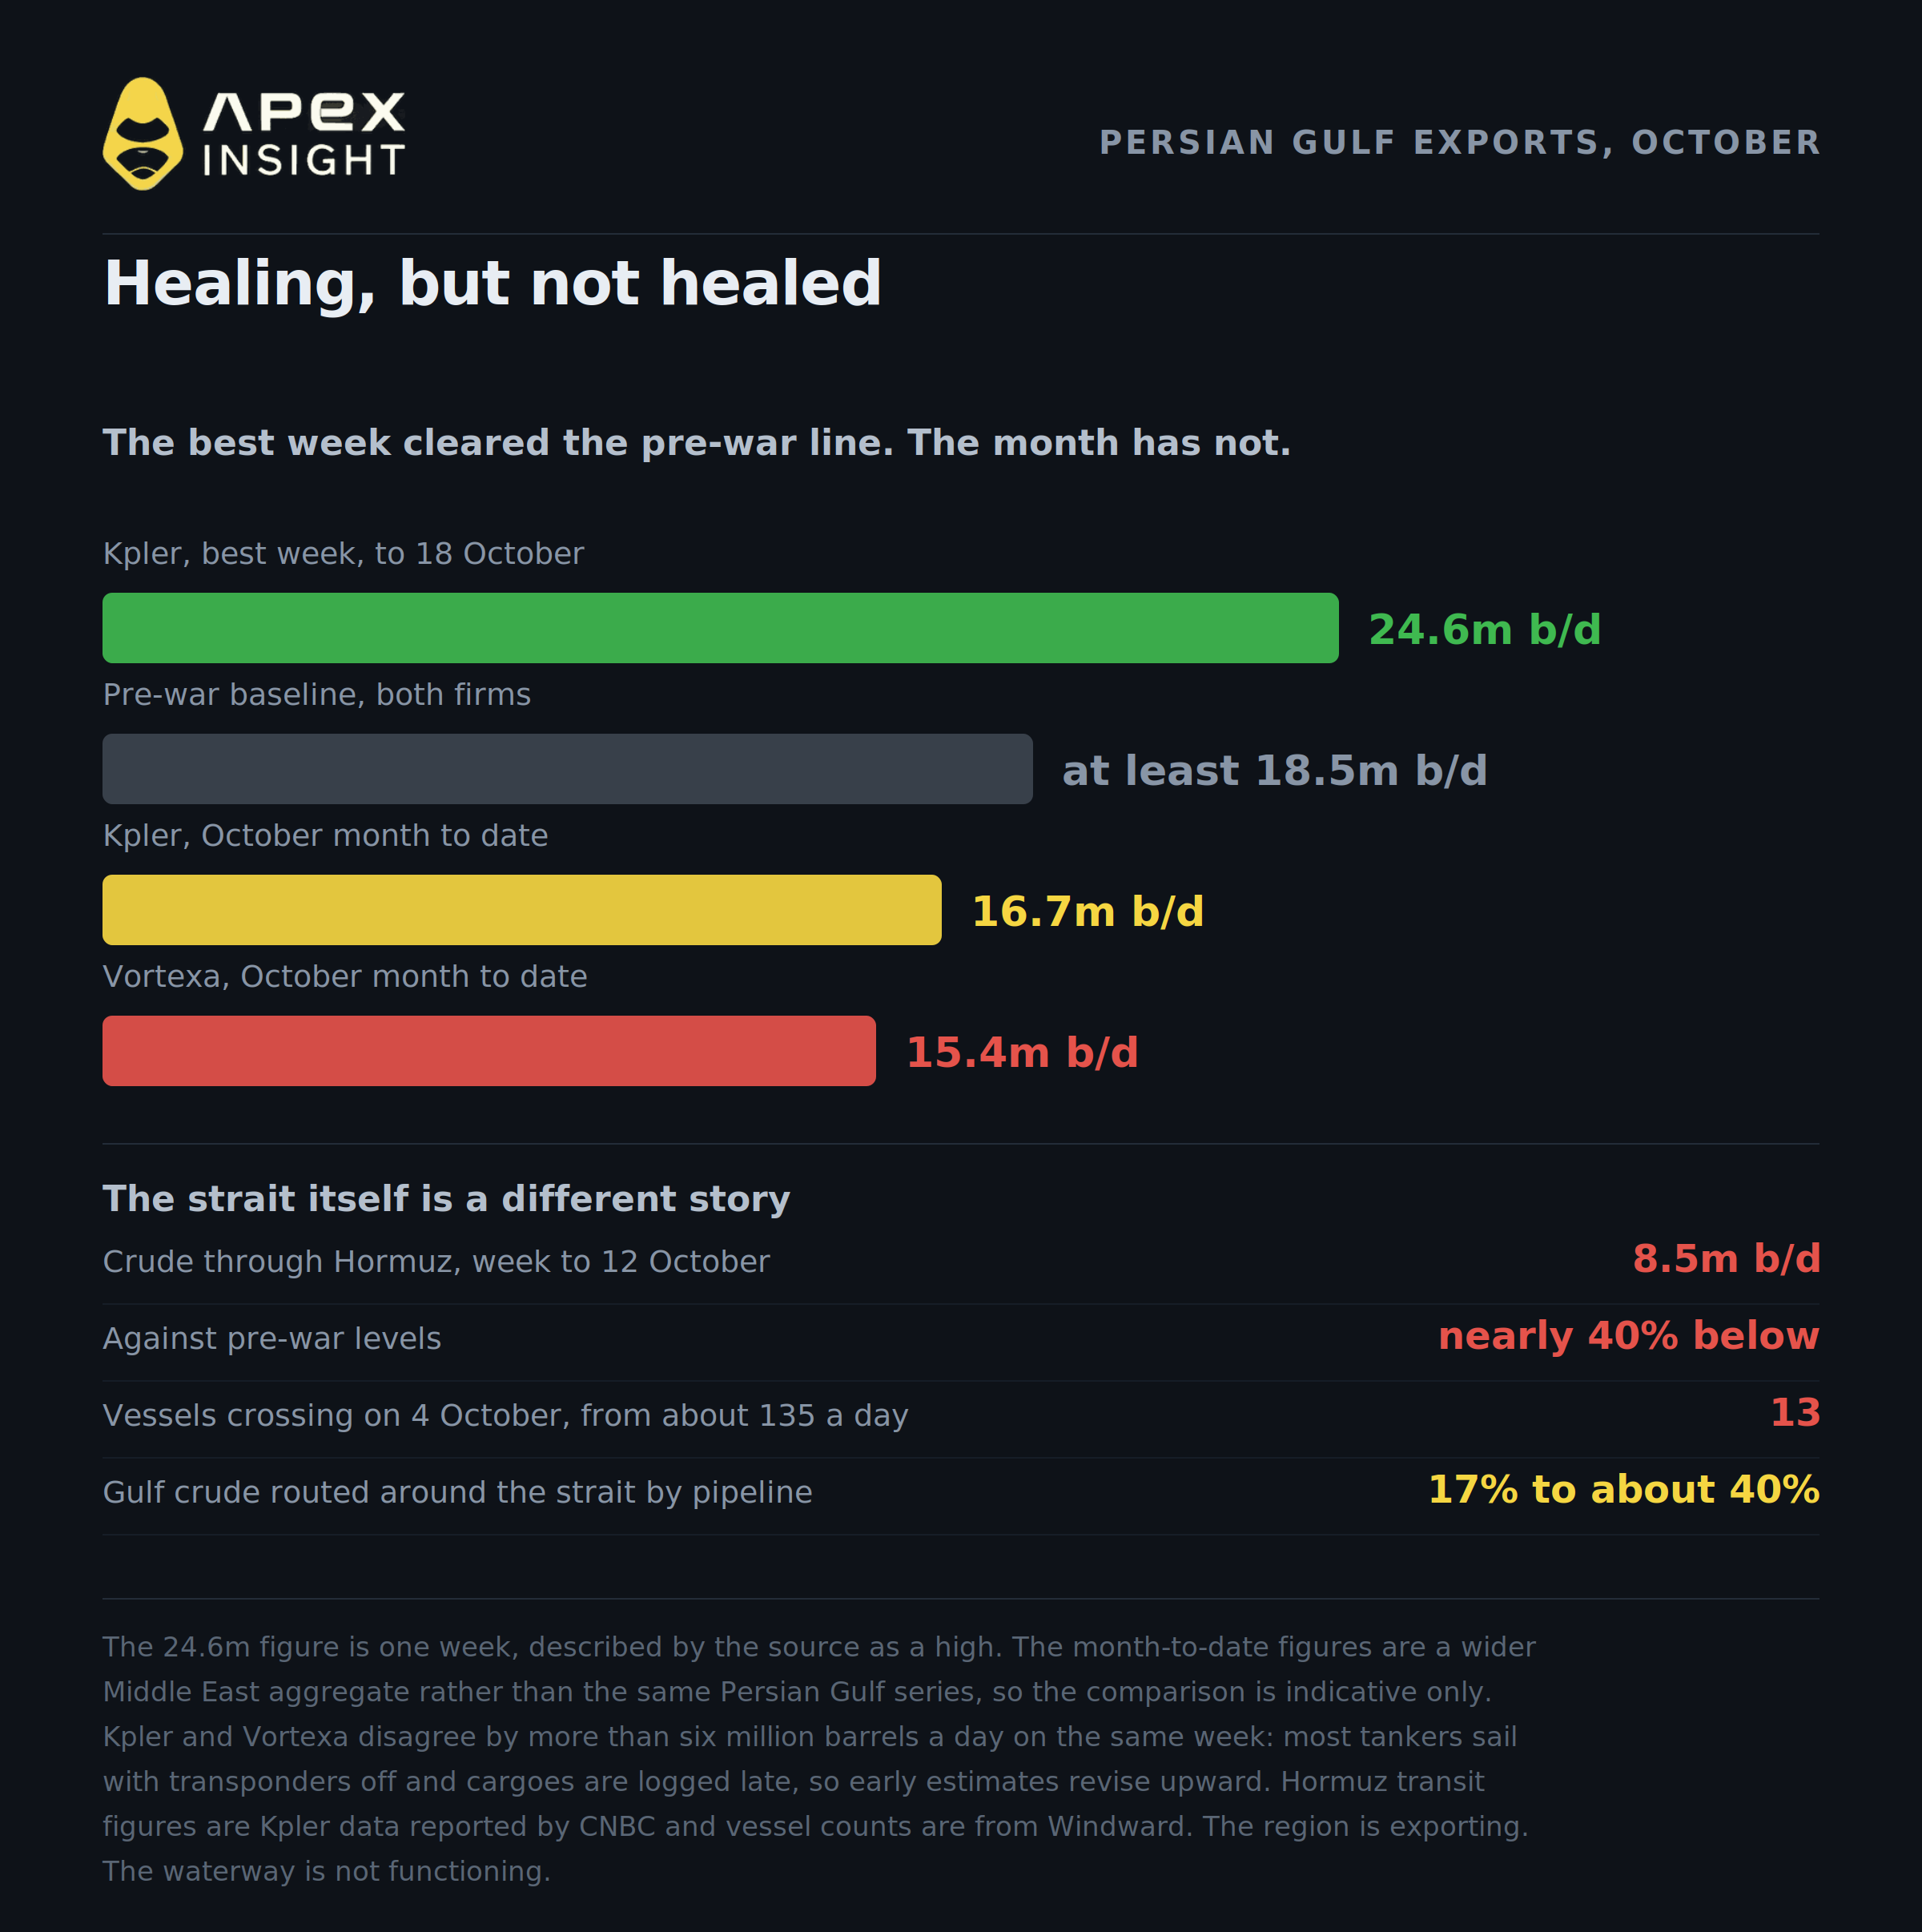
Почнімо з позитивних даних за тиждень. За сім днів до 18 жовтня Kpler оцінила експорт сирої нафти й конденсату з Перської затоки в 24,6 млн барелів на добу — це тижневий максимум. Vortexa, вимірюючи ті самі сім днів, отримала 18,0 млн. Обидві компанії визначають довоєнну базу щонайменше на рівні 18,5 млн.
Тепер подивімося на місячні дані. За тим самим звітом, жовтневий показник на поточний момент становить 16,7 млн барелів на добу за даними Kpler і 15,4 млн за даними Vortexa; джерело зазначає, що обидва значення нижчі за довоєнні рівні. Важливо, що це ширший агрегований показник для Близького Сходу, а не показник сирої нафти й конденсату з Перської затоки, використаний для тижневого значення, тому це не зовсім одна й та сама серія. 24,6 млн — це тижневий максимум, а не поточний темп.
А сама протока — це ще одна окрема історія порівняно з регіоном. Експорт сирої нафти безпосередньо через Ормуз у середньому становив близько 8,5 млн барелів на добу за тиждень до 12 жовтня — майже на 40% нижче довоєнного рівня, згідно з даними Kpler, які наводить CNBC. Windward нарахувала 13 суден, що перетнули протоку 4 жовтня, проти приблизно 135 на день до війни. Регіон експортує. Водний шлях не працює належним чином.
Отже, точне твердження вужче, ніж заголовки з обох боків. Потоки значно відновилися порівняно з березнем, коли дефіцит на ринку становив 7,2 млн барелів на добу. Але вони не відновилися повністю, а відновлення відбулося завдяки обходу проблеми, а не її вирішенню. Власне формулювання Goldman полягає в тому, що експорт із країн Перської затоки з кінця вересня відновився приблизно до середнього рівня 2025 року.
Два трекери розходяться більш ніж на 6 млн барелів на добу за один і той самий тиждень, що показує, наскільки складно це виміряти. Більшість танкерів у регіоні пливе з вимкненими транспондерами, а вантажі реєструються із запізненням у кілька днів, тому первинні оцінки переглядаються в бік підвищення.
Механізм відновлення — це перенаправлення, а не розв’язання проблеми. Дані Kpler показують, що саудівські та еміратські трубопроводи тепер транспортують приблизно 40% нафти з Перської затоки в обхід протоки, проти 17% до війни. Нафта потрапляє на ринок. Просто тепер вона долає довший і дорожчий шлях.
Аналітики Morgan Stanley, зокрема Мартейн Ратс, чітко описали напруженість, зазначивши, що останніми тижнями атаки на торговельні судна навколо протоки різко почастішали, тоді як «потік нафти через протоку залишається відносно стабільним».
Отже, барелі здебільшого рухаються. Премія виникла не переважно через барелі.
3. Транспортування бареля коштує приблизно на $20 дорожче, і лише $7 із цієї суми припадає на протоку
Інша робота Goldman, про яку повідомили сьогодні вранці, пояснює, де насправді виникає значна частина витрат.
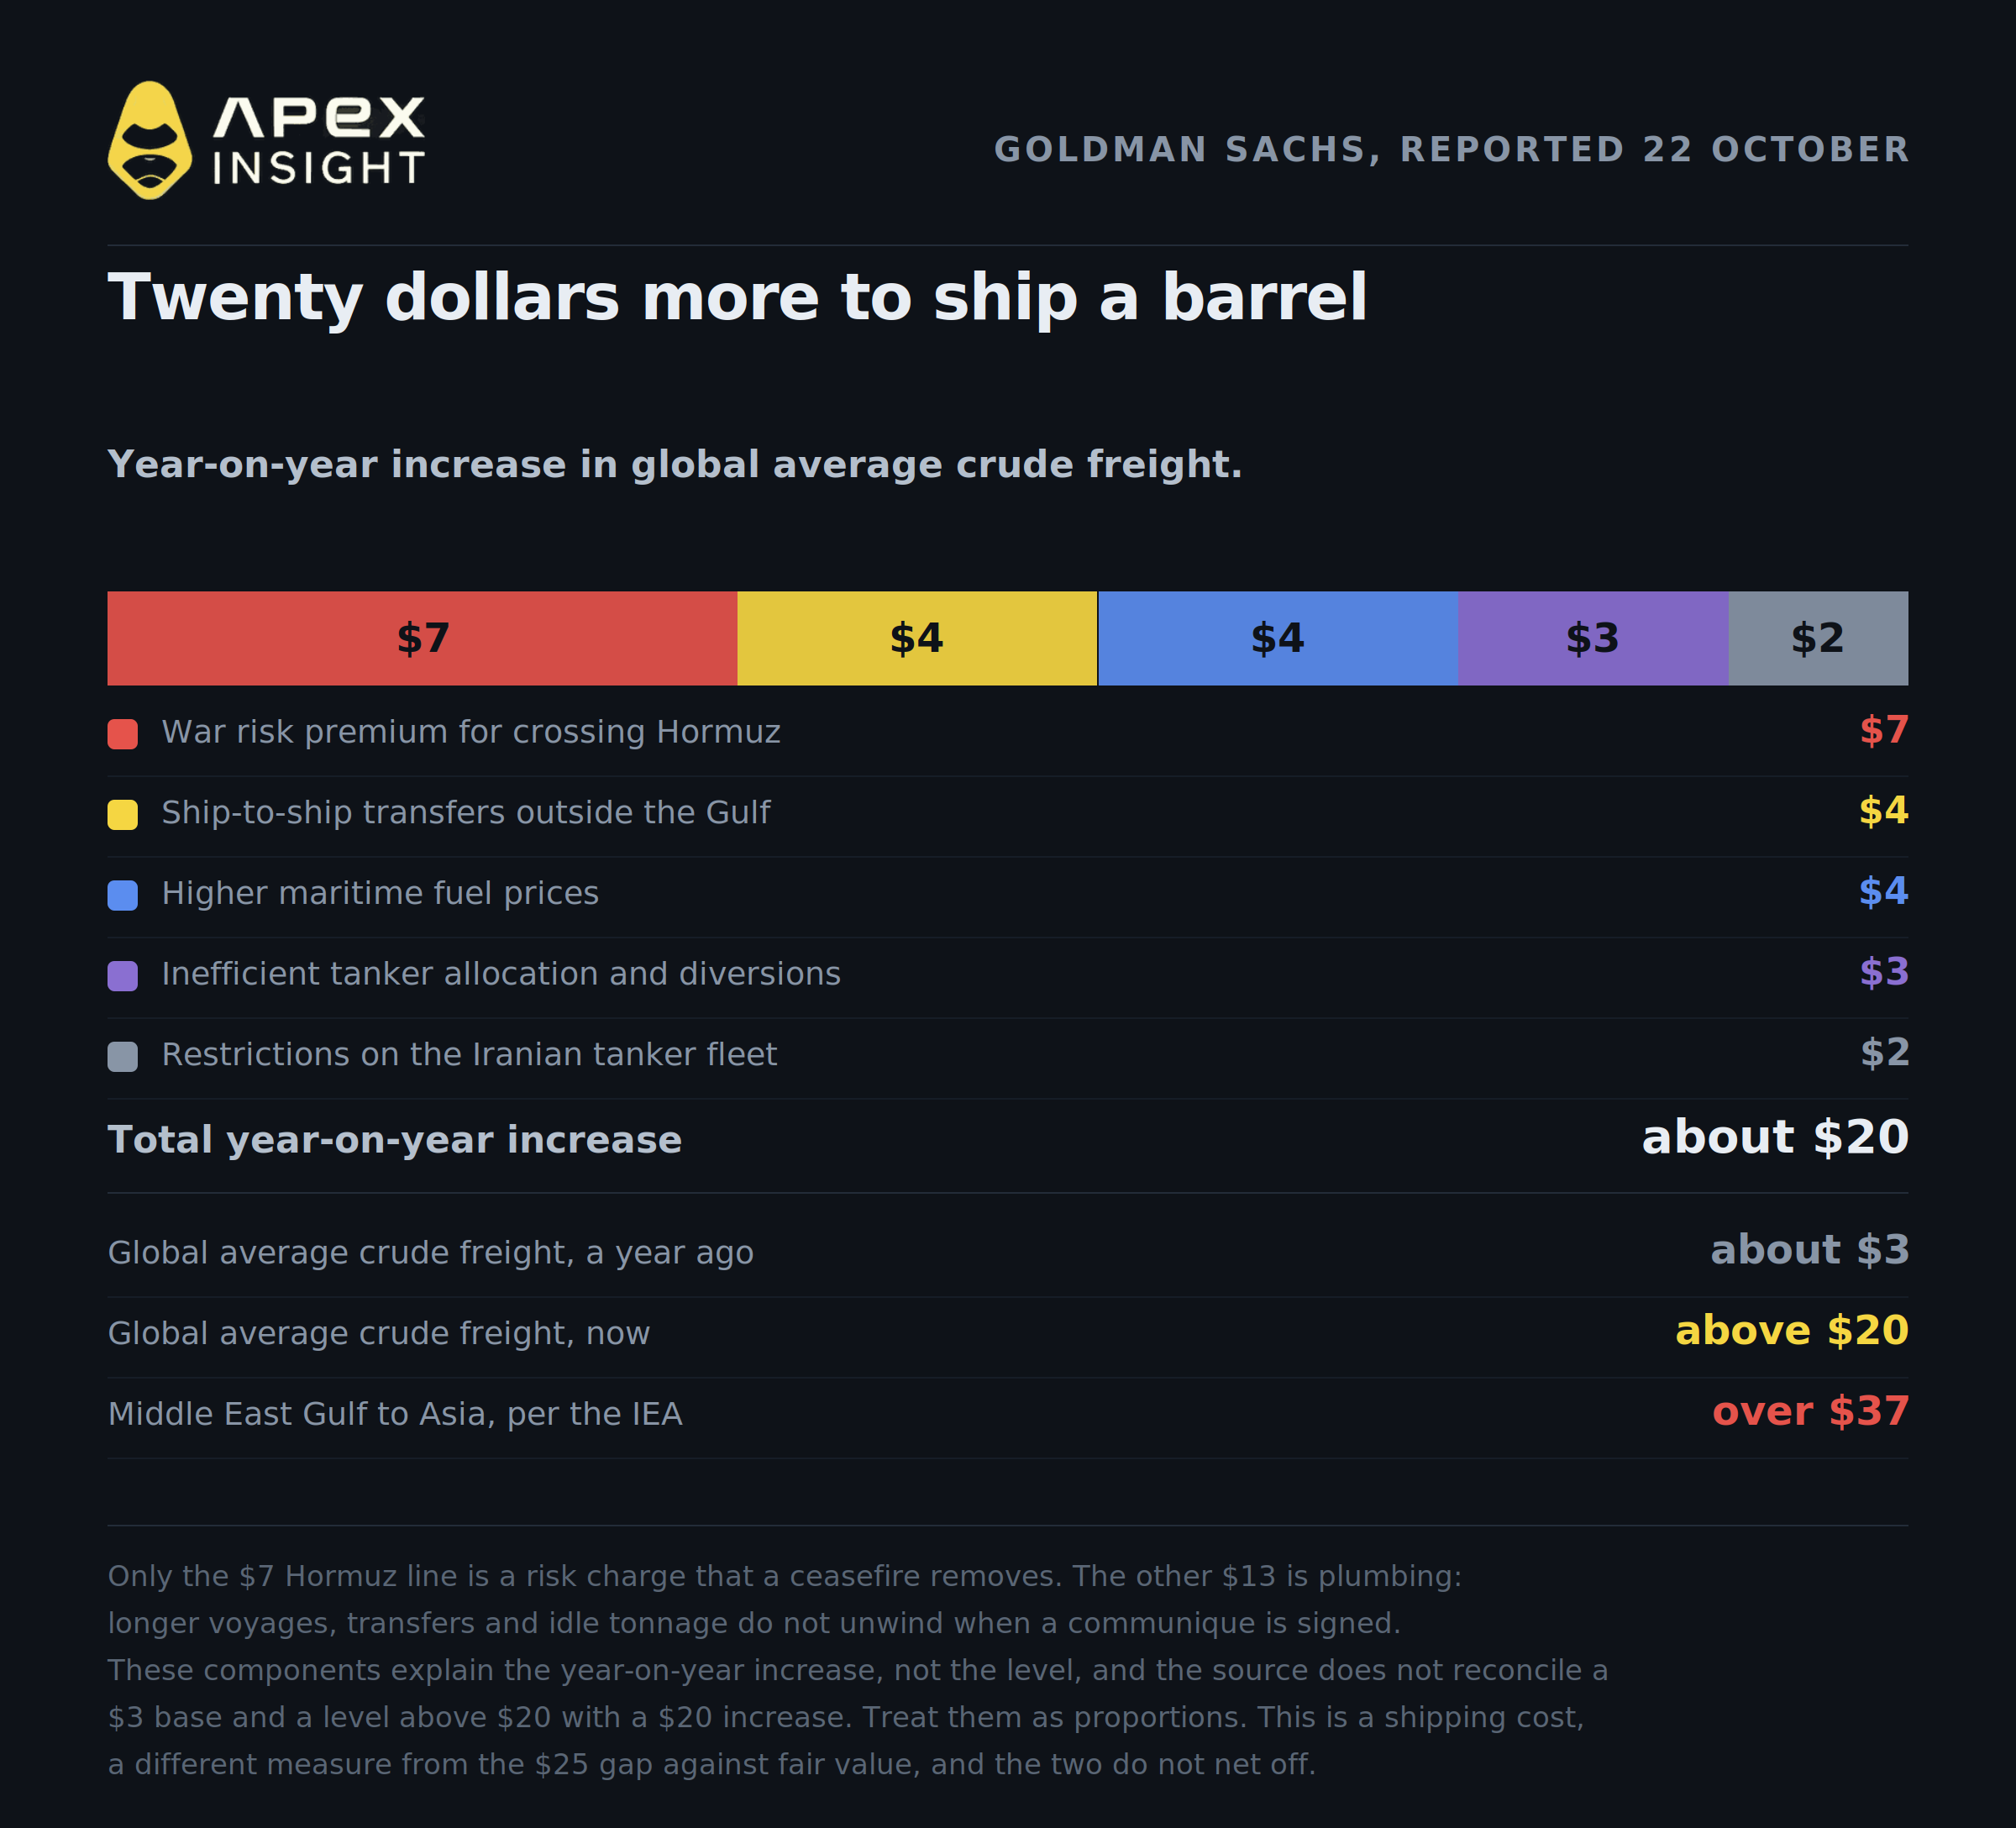
Середня глобальна ставка фрахту сирої нафти зросла вище $20 за барель із приблизно $3 рік тому — приблизно у сім разів. Goldman пояснює річне зростання на $20 за барель п’ятьма чинниками:
Складова зростання | На барель |
|---|---|
Премія за воєнний ризик під час проходження Ормузу | $7 |
Перевалка з судна на судно за межами Перської затоки | $4 |
Вищі ціни на морське паливо | $4 |
Неефективний розподіл танкерів і перенаправлення | $3 |
Обмеження для іранського танкерного флоту | $2 |
Перш ніж рахувати ці числа, варто зробити два застереження.
По-перше, це розклад зростання, а не самої ставки. Джерело наводить базовий рівень $3 і рівень понад $20, що означає зростання приблизно на $17, а не на $20, і не узгоджує ці два значення. Сприймайте складові як орієнтир щодо пропорцій, а не як точний бухгалтерський розрахунок.
По-друге, це вартість доставки, а згадані вище $25 — це розрив між ціною Brent і справедливою вартістю Brent за моделлю Goldman. Вони вимірюють різні речі. Не віднімайте одне від іншого і не сприймайте $7 як частину $25.
Є також географічна проблема із заголовковим показником. $20 — це глобальне середнє, а маршрут, про який ідеться в цій статті, дорожчий. IEA оцінює вартість доставки з Перської затоки на Близькому Сході до Азії у понад $37 за барель — більш ніж уп’ятеро вище довоєнного рівня. Якщо ви перевозите нафту з Перської затоки на азійський НПЗ, глобальне середнє занижує масштаб проблеми майже вдвічі.
З урахуванням цих застережень розподіл усе одно є найкориснішою інформацією про нафту, опублікованою цього тижня, адже він відокремлює те, що виправить припинення вогню, від того, чого воно не виправить. Рядок $7 за Ормуз — це плата за ризик, яка зникне того дня, коли кораблі перестануть атакувати. Інші $13 — це інфраструктурні витрати. Перевалка між суднами, довші маршрути та простій іранського тоннажу не зникнуть лише через підписання комюніке. НПЗ, які залежать від віддаленої сирої нафти, переважно в Азії, або перекладуть ці витрати далі, або погодяться на нижчу маржу.
Премія за ризик може зникнути за одну ніч. Ланцюг постачання потрібно відновлювати.
4. Єдине, що явно дешевшає, — це ставки на танкери, і лише від рекордного рівня
Якщо ви шукаєте докази згасання торгівлі на страху, є один такий фрагмент, але він менший, ніж здається спочатку.
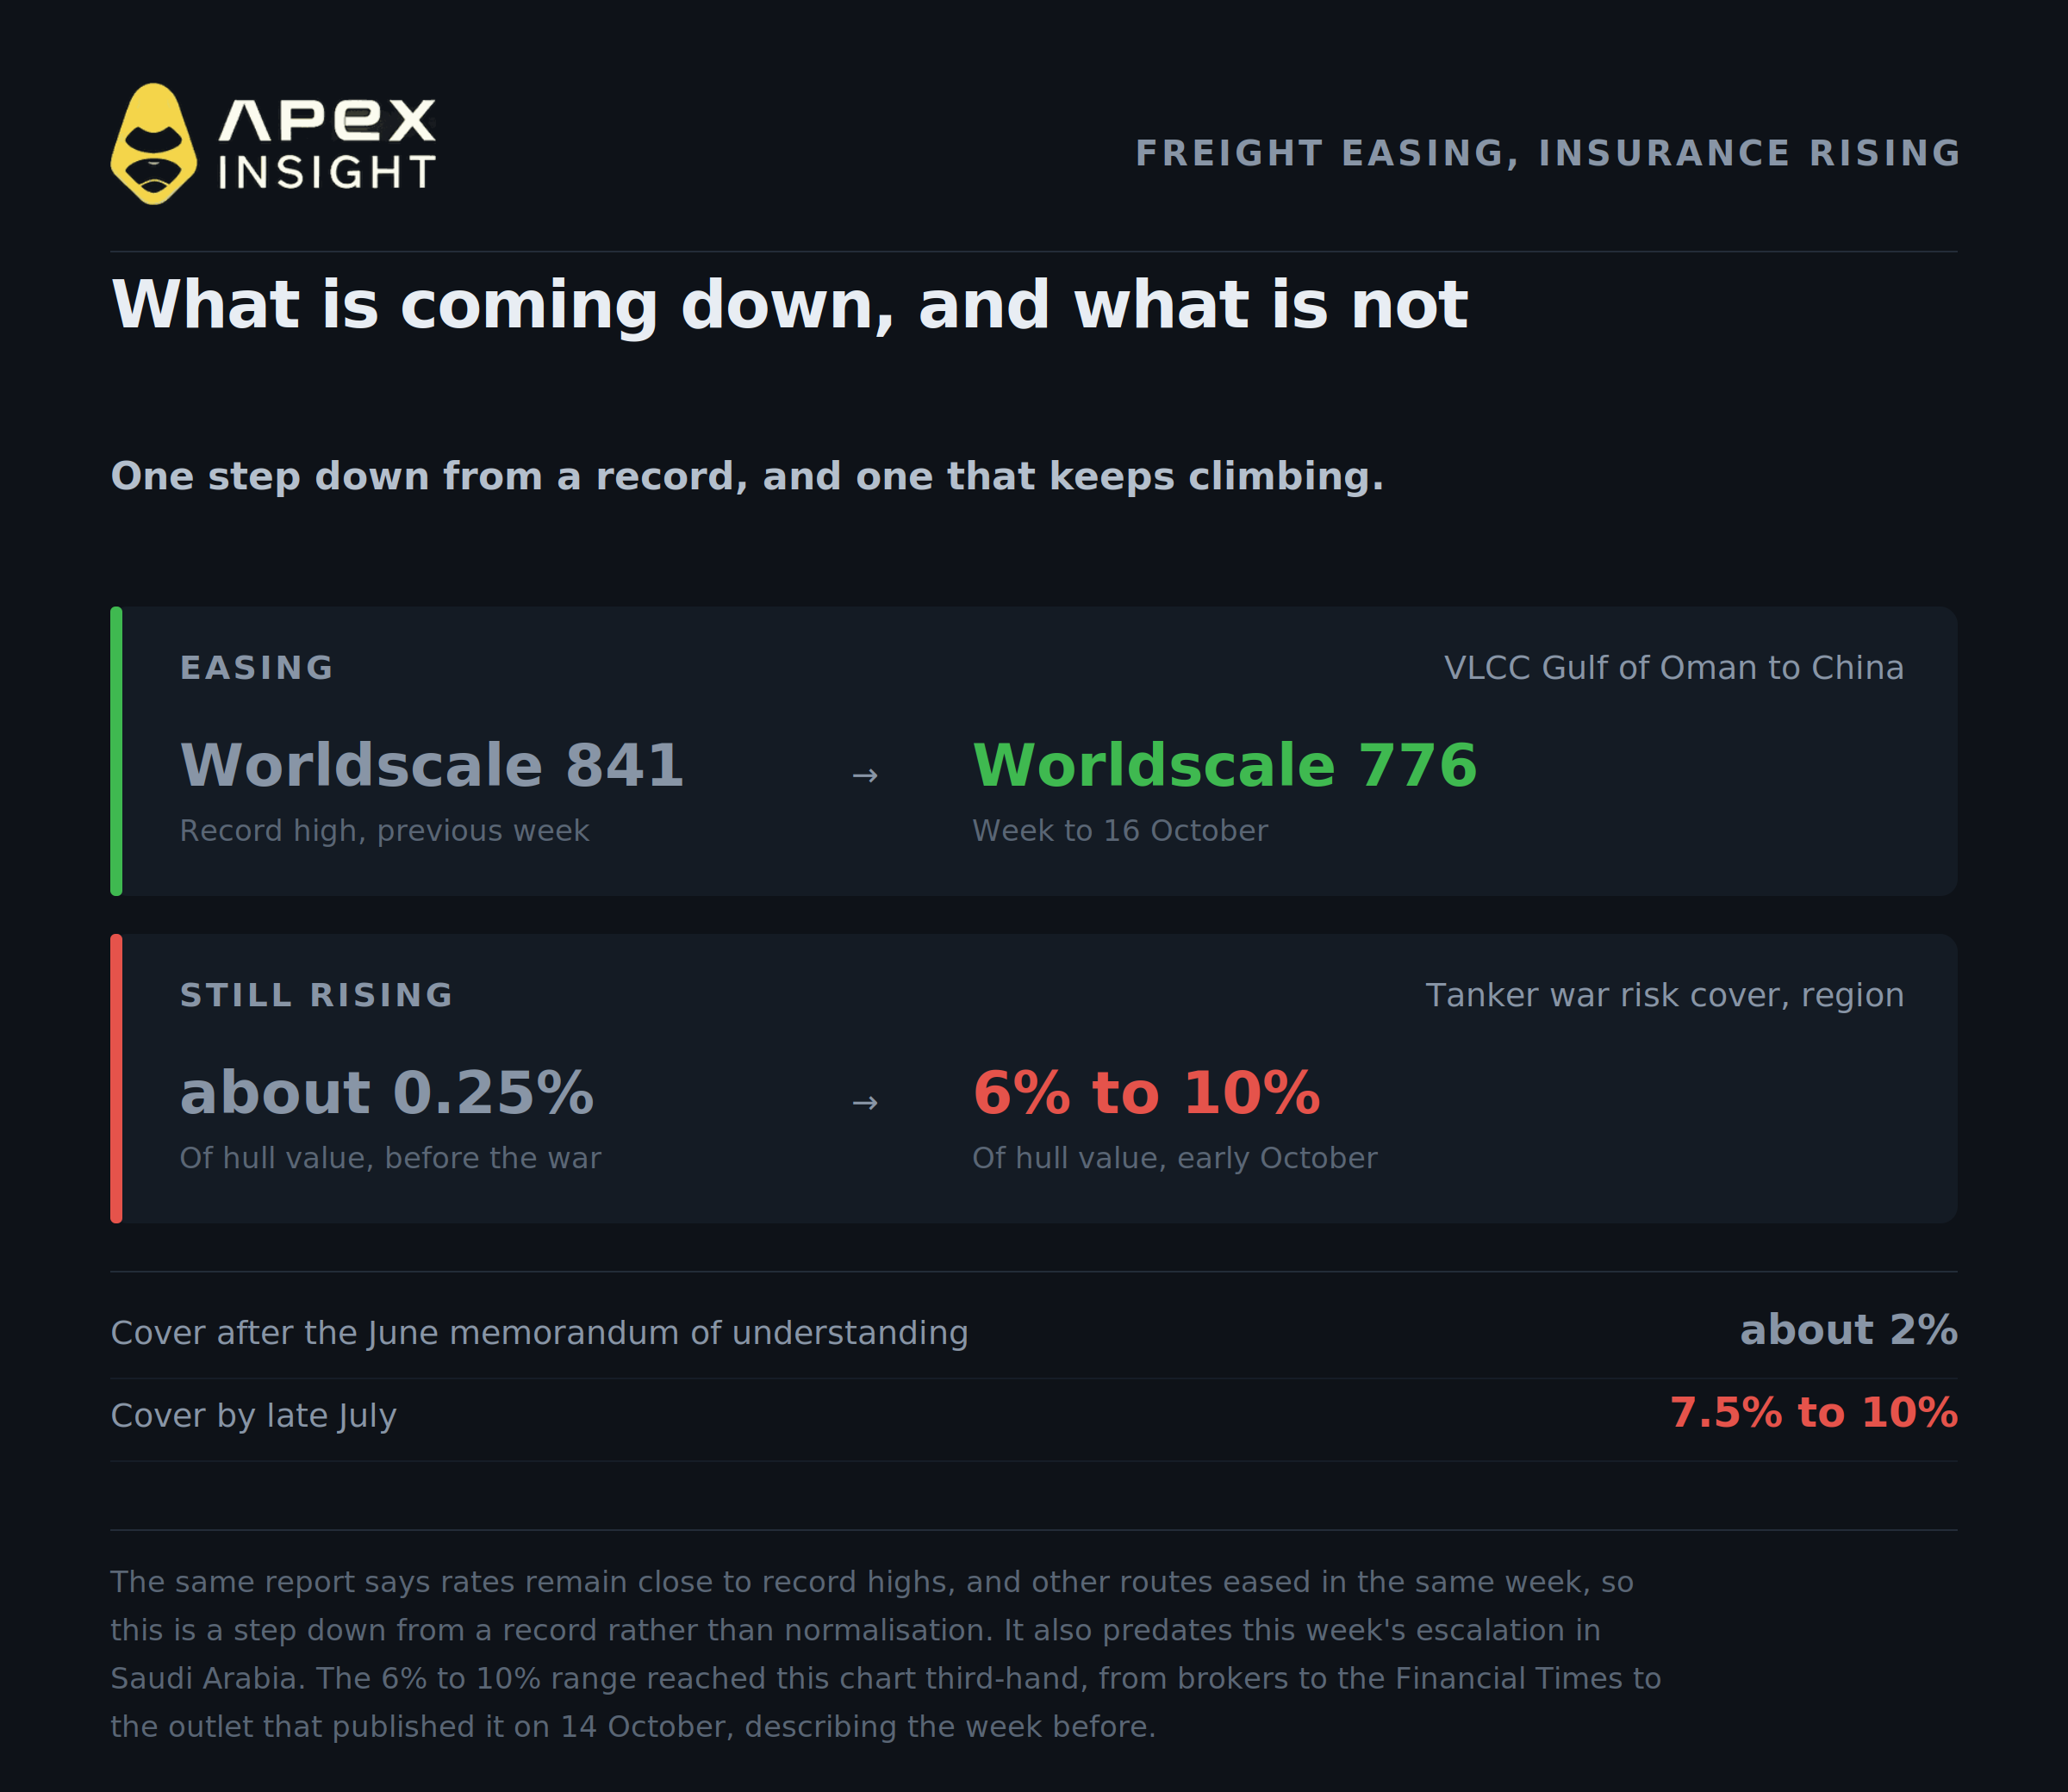
Ставки на танкери знизилися з максимумів. На маршруті від Оманської затоки до Китаю для дуже великих нафтоналивних суден за тиждень до 16 жовтня ставку оцінювали на рівні Worldscale 776 проти 841 попереднього тижня, а 841 була найвищим значенням від моменту запуску індексу цього року. Того самого тижня ставки знизилися й на інших маршрутах, зокрема із Західної Африки до Азії. Метью Райт із Kpler пояснив падіння послабленням попиту на маршруті Оманська затока — Китай після останньої хвилі атак.
Проте перед торгівлею за цим сигналом дочитайте решту речення. У тому самому звіті зазначено, що ставки залишаються близькими до рекордних максимумів. Зниження від найвищого за всю історію значення — це не нормалізація, а два новіші джерела суперечать цьому сигналу: ING повідомила про рекордні ставки танкерного фрахту 20 жовтня, а опублікована сьогодні записка Goldman вказує, що глобальне середнє все ще перевищує $20 за барель. Розвороту лише шість днів, і він передує ескалації цього тижня в Саудівській Аравії.
Тим часом страхування рухається в протилежному напрямку, і саме воно є більш стійким із двох факторів. За повідомленнями брокерів, страхування воєнних ризиків для танкерів у регіоні становило 6–10% вартості корпусу у звіті, опублікованому 14 жовтня, проти приблизно 0,25% до війни. За таких ставок той самий звіт оцінює витрати до $20 млн за один рейс супертанкера до Перської затоки. Це премія за окремий рейс, а не річна ставка, тому вона впливає на кожен вантаж. Також повідомляється, що страховики виплачують більше, ніж отримують, — саме так місткість ринку скорочується, а не просто переоцінюється.
Важливим є не лише рівень, а й траєкторія. Після червневого меморандуму про взаєморозуміння між США та Іраном покриття знизилося приблизно до 2%, а наприкінці липня зросло до 7,5–10%. Фрахт може впасти за тиждень. Страхування переоцінюється за циклами продовження, і цього року воно постійно дорожчало.
5. Чому ця премія може не зникнути швидко: за нею майже нічого немає
Ось факт, який найбільше загрожує ведмежому сценарію, але він рідко потрапляє в заголовки.
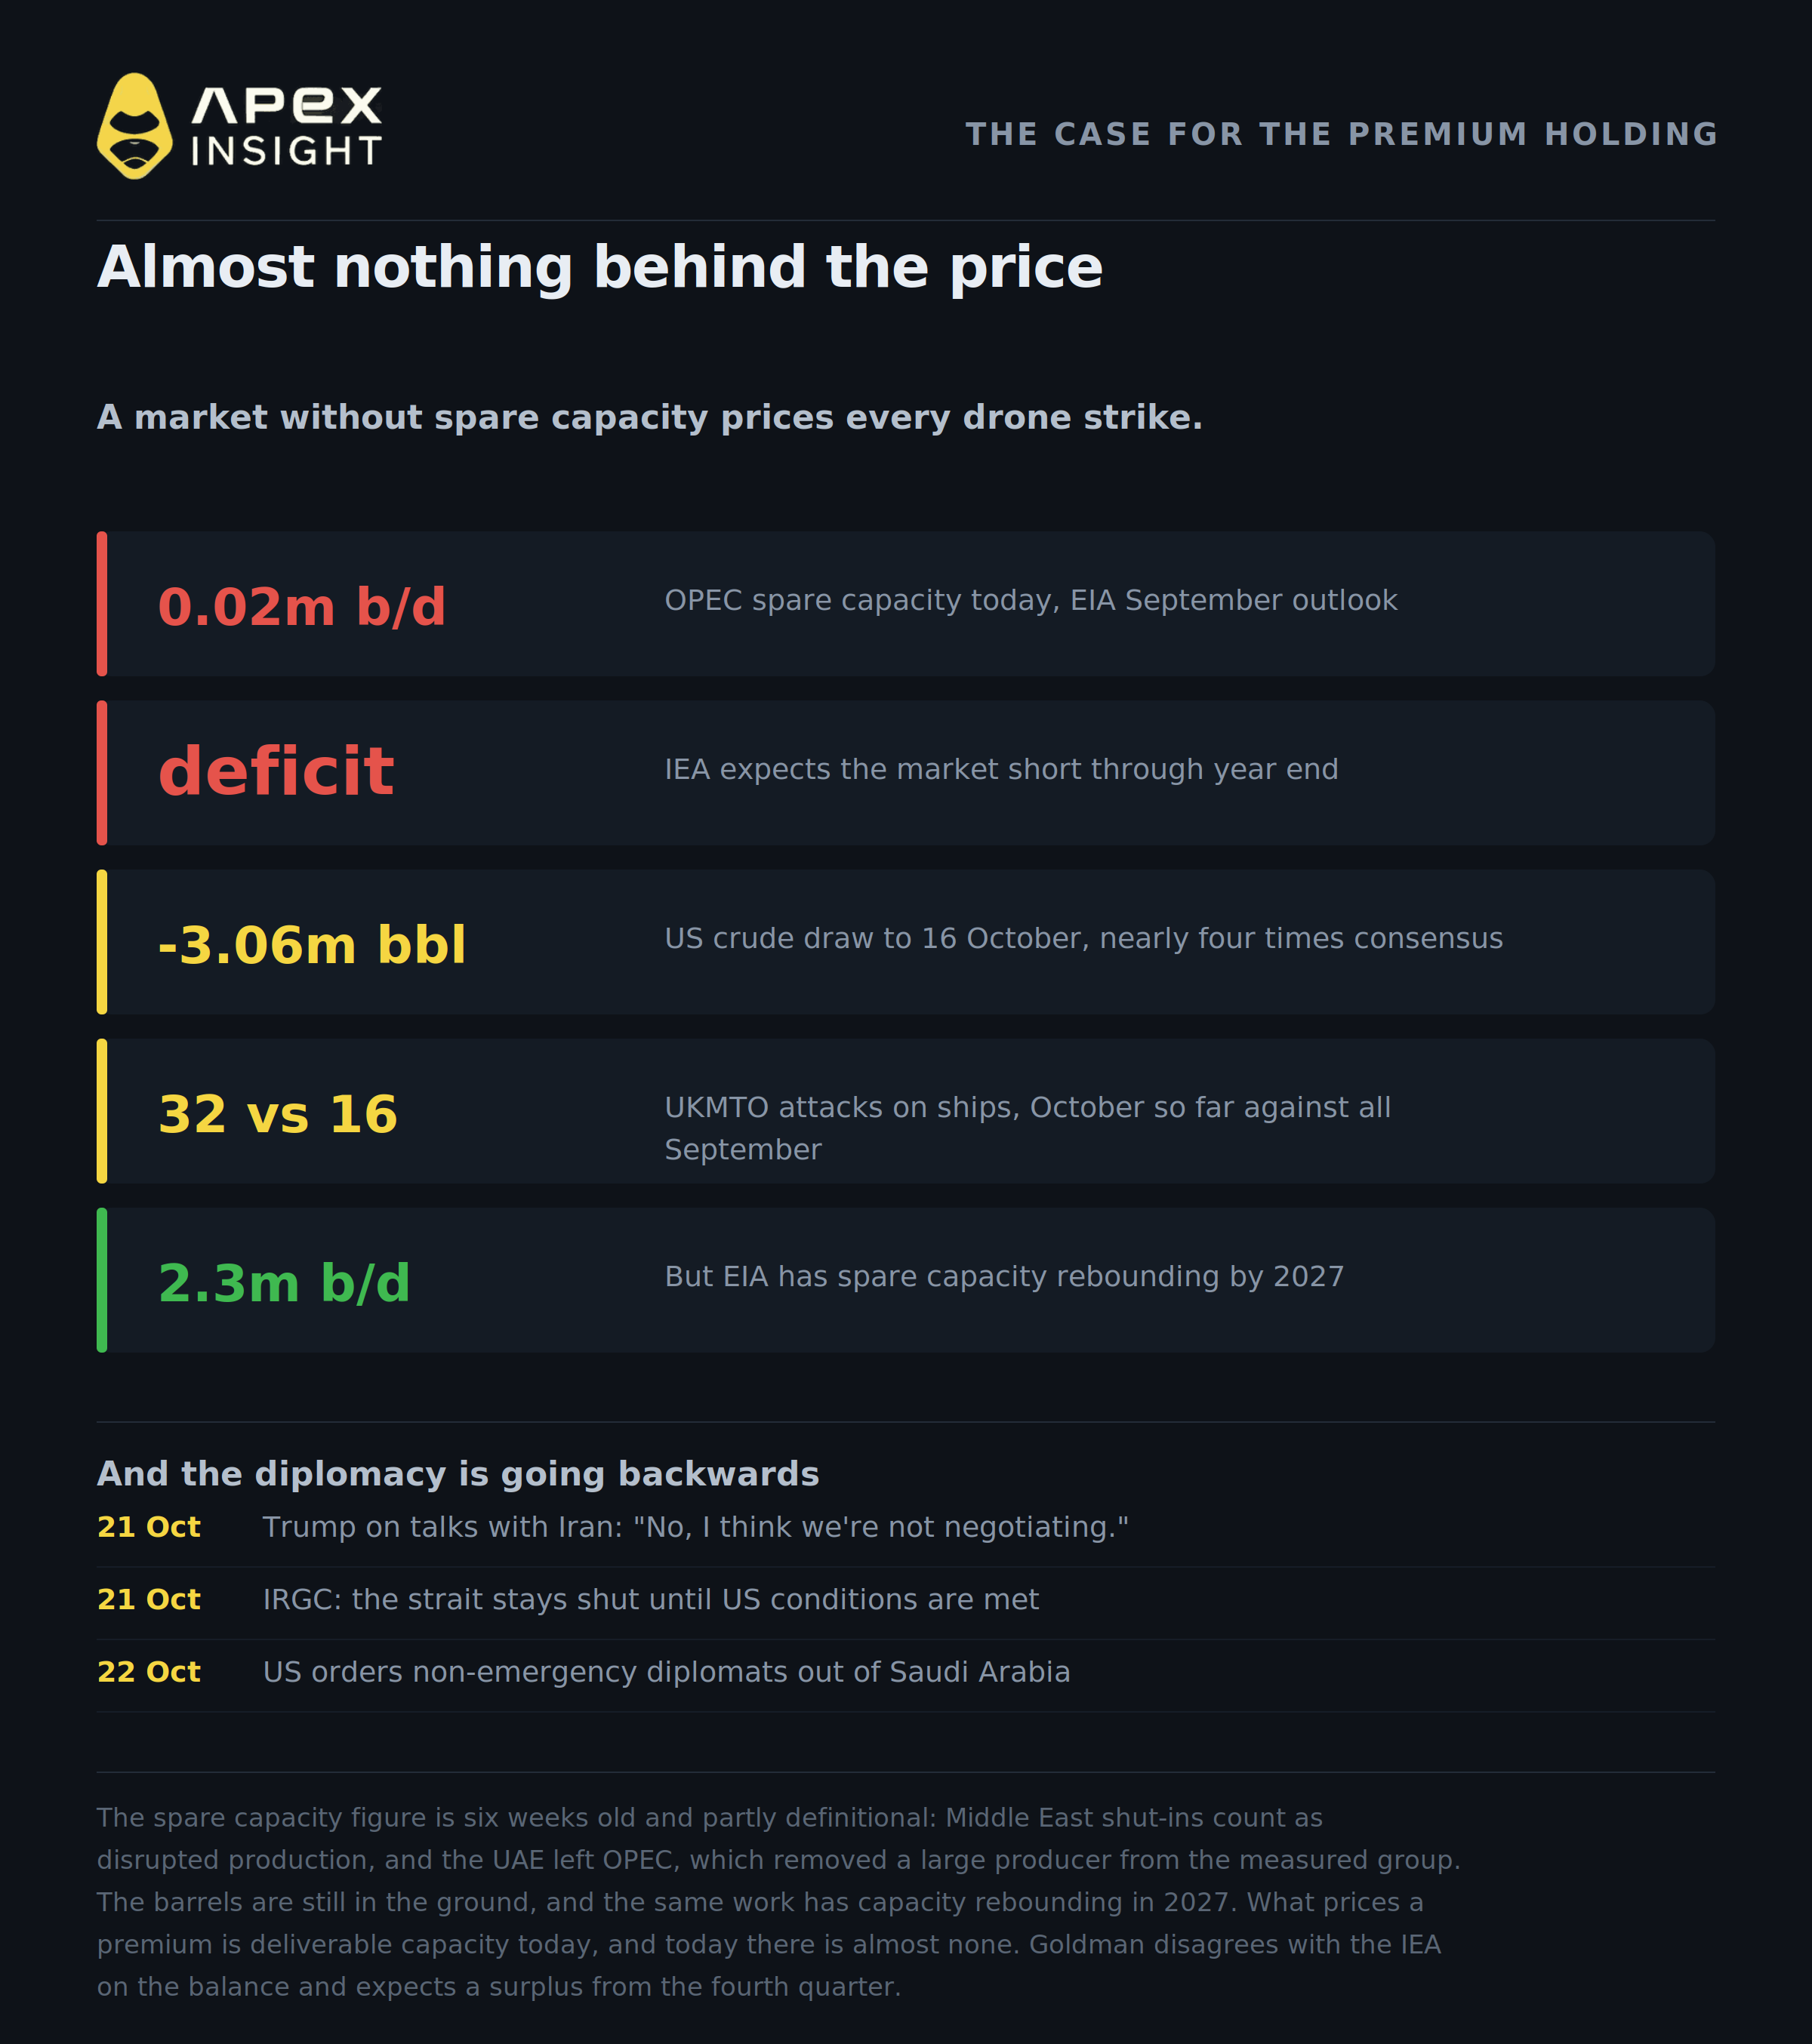
Резервні потужності OPEC фактично вичерпані. У вересневому Short-Term Energy Outlook EIA їх оцінено на 0,02 млн барелів на добу, тобто практично на нульовому рівні.
З цим числом потрібно бути обережними, адже дослідники, які на нього вказали, у своїй роботі стверджують, що воно змішує три різні поняття. Скорочення видобутку на Близькому Сході класифікуються як порушення виробництва, а не як доступні резервні потужності. Вихід ОАЕ з OPEC, чинний із 1 травня, вилучив великого виробника з вимірюваної групи. А сам показник нічого не говорить про обсяги нафти в надрах. У тій самій роботі EIA прогнозує відновлення резервних потужностей приблизно до 2,3 млн барелів на добу у 2027 році, коли торговельні маршрути нормалізуються.
Для премії важливі доступні до постачання резервні потужності сьогодні, а сьогодні їх майже немає. Ринок із запасом міцності може не зважати на перебої. Ринок без нього закладає кожен удар дрона безпосередньо в криву.
Далі — баланс, і саме тут банк розходиться з агентством. Goldman очікує профіциту з четвертого кварталу. IEA — ні. У жовтневому звіті, де прогнозується падіння світового попиту на нафту цього року на 2,6 млн барелів на добу до 102,4 млн, IEA заявило, що очікує збереження дефіциту на ринку до кінця року після скорочення світових видимих запасів на 10 млн барелів у вересні. Знищення попиту було масштабним, але, за оцінкою IEA, воно все ще не випередило обсяги пропозиції, що зникли.
Заради справедливості до іншої сторони: на тому самому засіданні IEA 15 жовтня погодилося завершити й прискорити решту екстрених вивільнень запасів — приблизно 100 млн барелів на додаток до вже вивільнених 330 млн, зокрема понад 20 млн барелів дизельного пального якомога швидше. Це реальна пропозиція, яка надходить за відомим графіком, і найочевидніший ведмежий чинник, який наразі існує.
Щотижневі дані США також дають сигнали в обох напрямках. Запаси сирої нафти зменшилися на 3,06 млн барелів до 412,5 млн за тиждень до 16 жовтня, тоді як опитування Reuters передбачало скорочення на 820 000 барелів. Це бичачий показник, майже вчетверо сильніший за консенсус. У тому самому звіті запаси дистилятів зросли на 1,68 млн барелів до 104,3 млн — протилежний сигнал у сегменті бареля, який був найдефіцитнішим увесь рік.
Ось суть угоди в одному абзаці. Для прогнозу Goldman на $90 потрібен профіцит. IEA каже, що він ще не настав, водночас вивільняючи запаси, які можуть наблизити його.
А дипломатія тим часом рухається назад. Міністр закордонних справ Ірану Аббас Арагчі 21 жовтня заявив, що непрямі переговори тривають через Пакистан і Катар, що Вашингтон прийняв семиденну пропозицію Ірану, одночасно вимагаючи додаткових умов, а Ормузька протока залишатиметься закритою, доки Вашингтон не прийме умови Тегерана. Того самого дня на запитання, чи ведуть дві сторони переговори, президент Трамп відповів журналістам, за словами Anadolu Agency: «Ні, думаю, ми не ведемо переговорів». Неназваний іранський чиновник повідомив Reuters: «Іран готується до нових атак Ізраїлю та США, а не до угоди з Америкою про припинення війни».
Тим часом театр бойових дій розширюється, а не звужується. UKMTO зафіксувало 32 атаки на судна навколо Аравійського півострова в жовтні, проти 16 за весь вересень. Хусити 19 жовтня заявили, що завдали ударів по об’єкту Aramco в Янбу, нафтовому родовищу Шайба, а також аеропортах Ер-Ріяда й Абхи, хоча саудівська влада не підтвердила ці заяви одразу, а Reuters не зміг незалежно їх перевірити. Сьогодні вранці Вашингтон наказав частині персоналу та членам їхніх сімей залишити дипломатичні представництва в Саудівській Аравії.
Товарна команда ING у матеріалі від 20 жовтня чесно сформулювала умову: якщо потоки продовжать безперешкодно рухатися попри геополітичну ситуацію, «премія за ризик, імовірно, повільно зменшуватиметься». Водночас аналітики додали, що наразі жодних ознак цього немає.
Повільно — і лише якщо більше нічого не зламається.
Як це виглядає на графіку
WTI на ApeX зріс із ціни закриття $88,85 7 жовтня до приблизно $99 сьогодні — приблизно на 11–12% за 15 днів, залежно від моменту сесії. За останні 24 години контракт торгувався в діапазоні від $96,50 до $100,13, неодноразово наближаючись до позначки $100, але не пробивши її.
Brent зробив більшу частину руху. 20 жовтня грудневий контракт на Brent досяг внутрішньоденного максимуму $111,99 — найвищого рівня за п’ять місяців, — а потім закрився на $108,79. У заголовках того дня йшлося, що WTI торкнувся $110,48 — найвищого рівня для найближчого контракту з квітня, але це був листопадовий контракт на момент експірації: він закрився на $101,79, тоді як грудневий — на $97,82. Контракти, термін дії яких спливає, можуть показувати цифри, за якими ринок насправді вже не торгує. Перед реакцією на тривожний заголовок варто перевірити, про який місяць ідеться.
Різниця між двома бенчмарками сама по собі є найчистішим вираженням премії. Brent транспортується морем і має перетинати води, які обстрілюють. WTI — це американська нафта, що видобувається на суходолі, і їй цього не потрібно. Сьогодні вранці спред між ними був близьким до $12: $11,99 о 00:34 за GMT і $12,25 о 06:26 за GMT у тому самому інформаційному потоці. Одне довгострокове дослідження двох бенчмарків оцінює середню знижку WTI приблизно в $4,19 за десятиліття від 2016 року до початку 2026-го, а від початку війни наприкінці лютого спред значно перевищує цей рівень.
Торгуйте ринками з цієї статті
Усім, що обговорюється тут, можна торгувати на ApeX Omni як безстроковими TradFi-контрактами з розрахунками в USDT, кредитним плечем до 50x, у довгу або коротку позицію, без KYC.
Два бенчмарки в центрі дискусії:
Якщо погляд стосується енергетики загалом, а не спреду:
USOUSDT, United States Oil Fund
NATGASUSDT, природний газ, який рухається під впливом власних факторів погоди та запасів
А інструмент, який зазвичай рухається разом із геополітичним ризиком, а не проти нього:
XAUUSDT, золото
TradFi-контракти розраховуються за індексом, а не за базовим активом, і ApeX розміщує їх окремо від своїх криптовалютних перпетуалів у власних даних контрактів. Перед торгівлею для участі в кампанії за обсягом перевірте умови акції.
Торгуйте сирою нафтою WTI на ApeX Omni
Довга або коротка позиція по нафті з USDT як забезпеченням. До 50x, без KYC і комісій за газ.
Торгівля безстроковими контрактами пов’язана з високим рівнем ризику та може призвести до втрати всієї позиції. Кредитне плече збільшує як прибутки, так і збитки. Ціни на сировинні товари реагують на заголовки, які з’являються без попередження, а нафтовий ринок зараз реагує на військові події в режимі реального часу. Ніщо в цій статті не є фінансовою порадою. Проводьте власне дослідження й ніколи не ризикуйте сумою, яку не можете дозволити собі втратити.
Якщо вам потрібна допомога, звертайтеся до нашої команди в Discord.
Вебсайт: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Ціни контрактів ApeX оновлено о 14:00 UTC 22 жовтня 2026 року, а історію контрактів ApeX використано лише для жовтня, де вона близько відповідає опублікованим значенням WTI. Опубліковані ціни Brent і WTI мають власні часові позначки та датовані на кілька годин раніше за знімок ApeX, тому це не один і той самий момент, і їх не слід порівнювати шляхом віднімання. Під час написання цієї статті нафта суттєво рухалася, і кожна наведена ціна має часову позначку. ApeX розраховує ці контракти за індексом Chainlink, який може відрізнятися на кілька доларів від ціни найближчого місячного контракту на біржі, тому всі наведені в тексті рівні Brent і WTI є опублікованими ф’ючерсними цінами із зазначених джерел, а не даними ApeX, і ці два типи даних не змішуються. Доступність контрактів перевірено за власною актуальною конфігурацією контрактів ApeX. Розрив справедливої вартості Goldman у $25 і його оцінка фрахту в $20 — це окремі показники, а не складові один одного. Дані про потоки — це оцінки комерційного відстеження танкерів, які переглядаються в бік підвищення та не узгоджуються між собою; наведено обидва значення. Показник резервних потужностей OPEC походить із вересневого прогнозу EIA, переказаного стороннім дослідницьким дайджестом, і йому шість тижнів. Діапазон страхування воєнних ризиків — це брокерська оцінка, яка надійшла до цієї статті через третю сторону: від брокерів до Financial Times, а потім до вказаного видання; матеріал опубліковано 14 жовтня, і він описує попередній тиждень. Падіння ставок на танкери, з яким його порівнюють, датоване тижнем 16 жовтня, без опублікованої дати оцінки, і передує ескалації цього тижня в Саудівській Аравії. Показники фрахту є глобальним середнім, за винятком випадків, коли прямо названо маршрут із Перської затоки до Азії. Одна годинна свічка контракту ApeX на WTI 14 жовтня показала максимум близько $104,68, який розвернувся протягом години, тому його виключено як викид.
