




Dầu đã ở trong tình trạng chiến tranh trong phần lớn năm 2026, và thị trường đã dành nhiều tháng tranh luận về một con số: bao nhiêu phần trong giá dầu là nỗi sợ thay vì các thùng dầu thực tế.
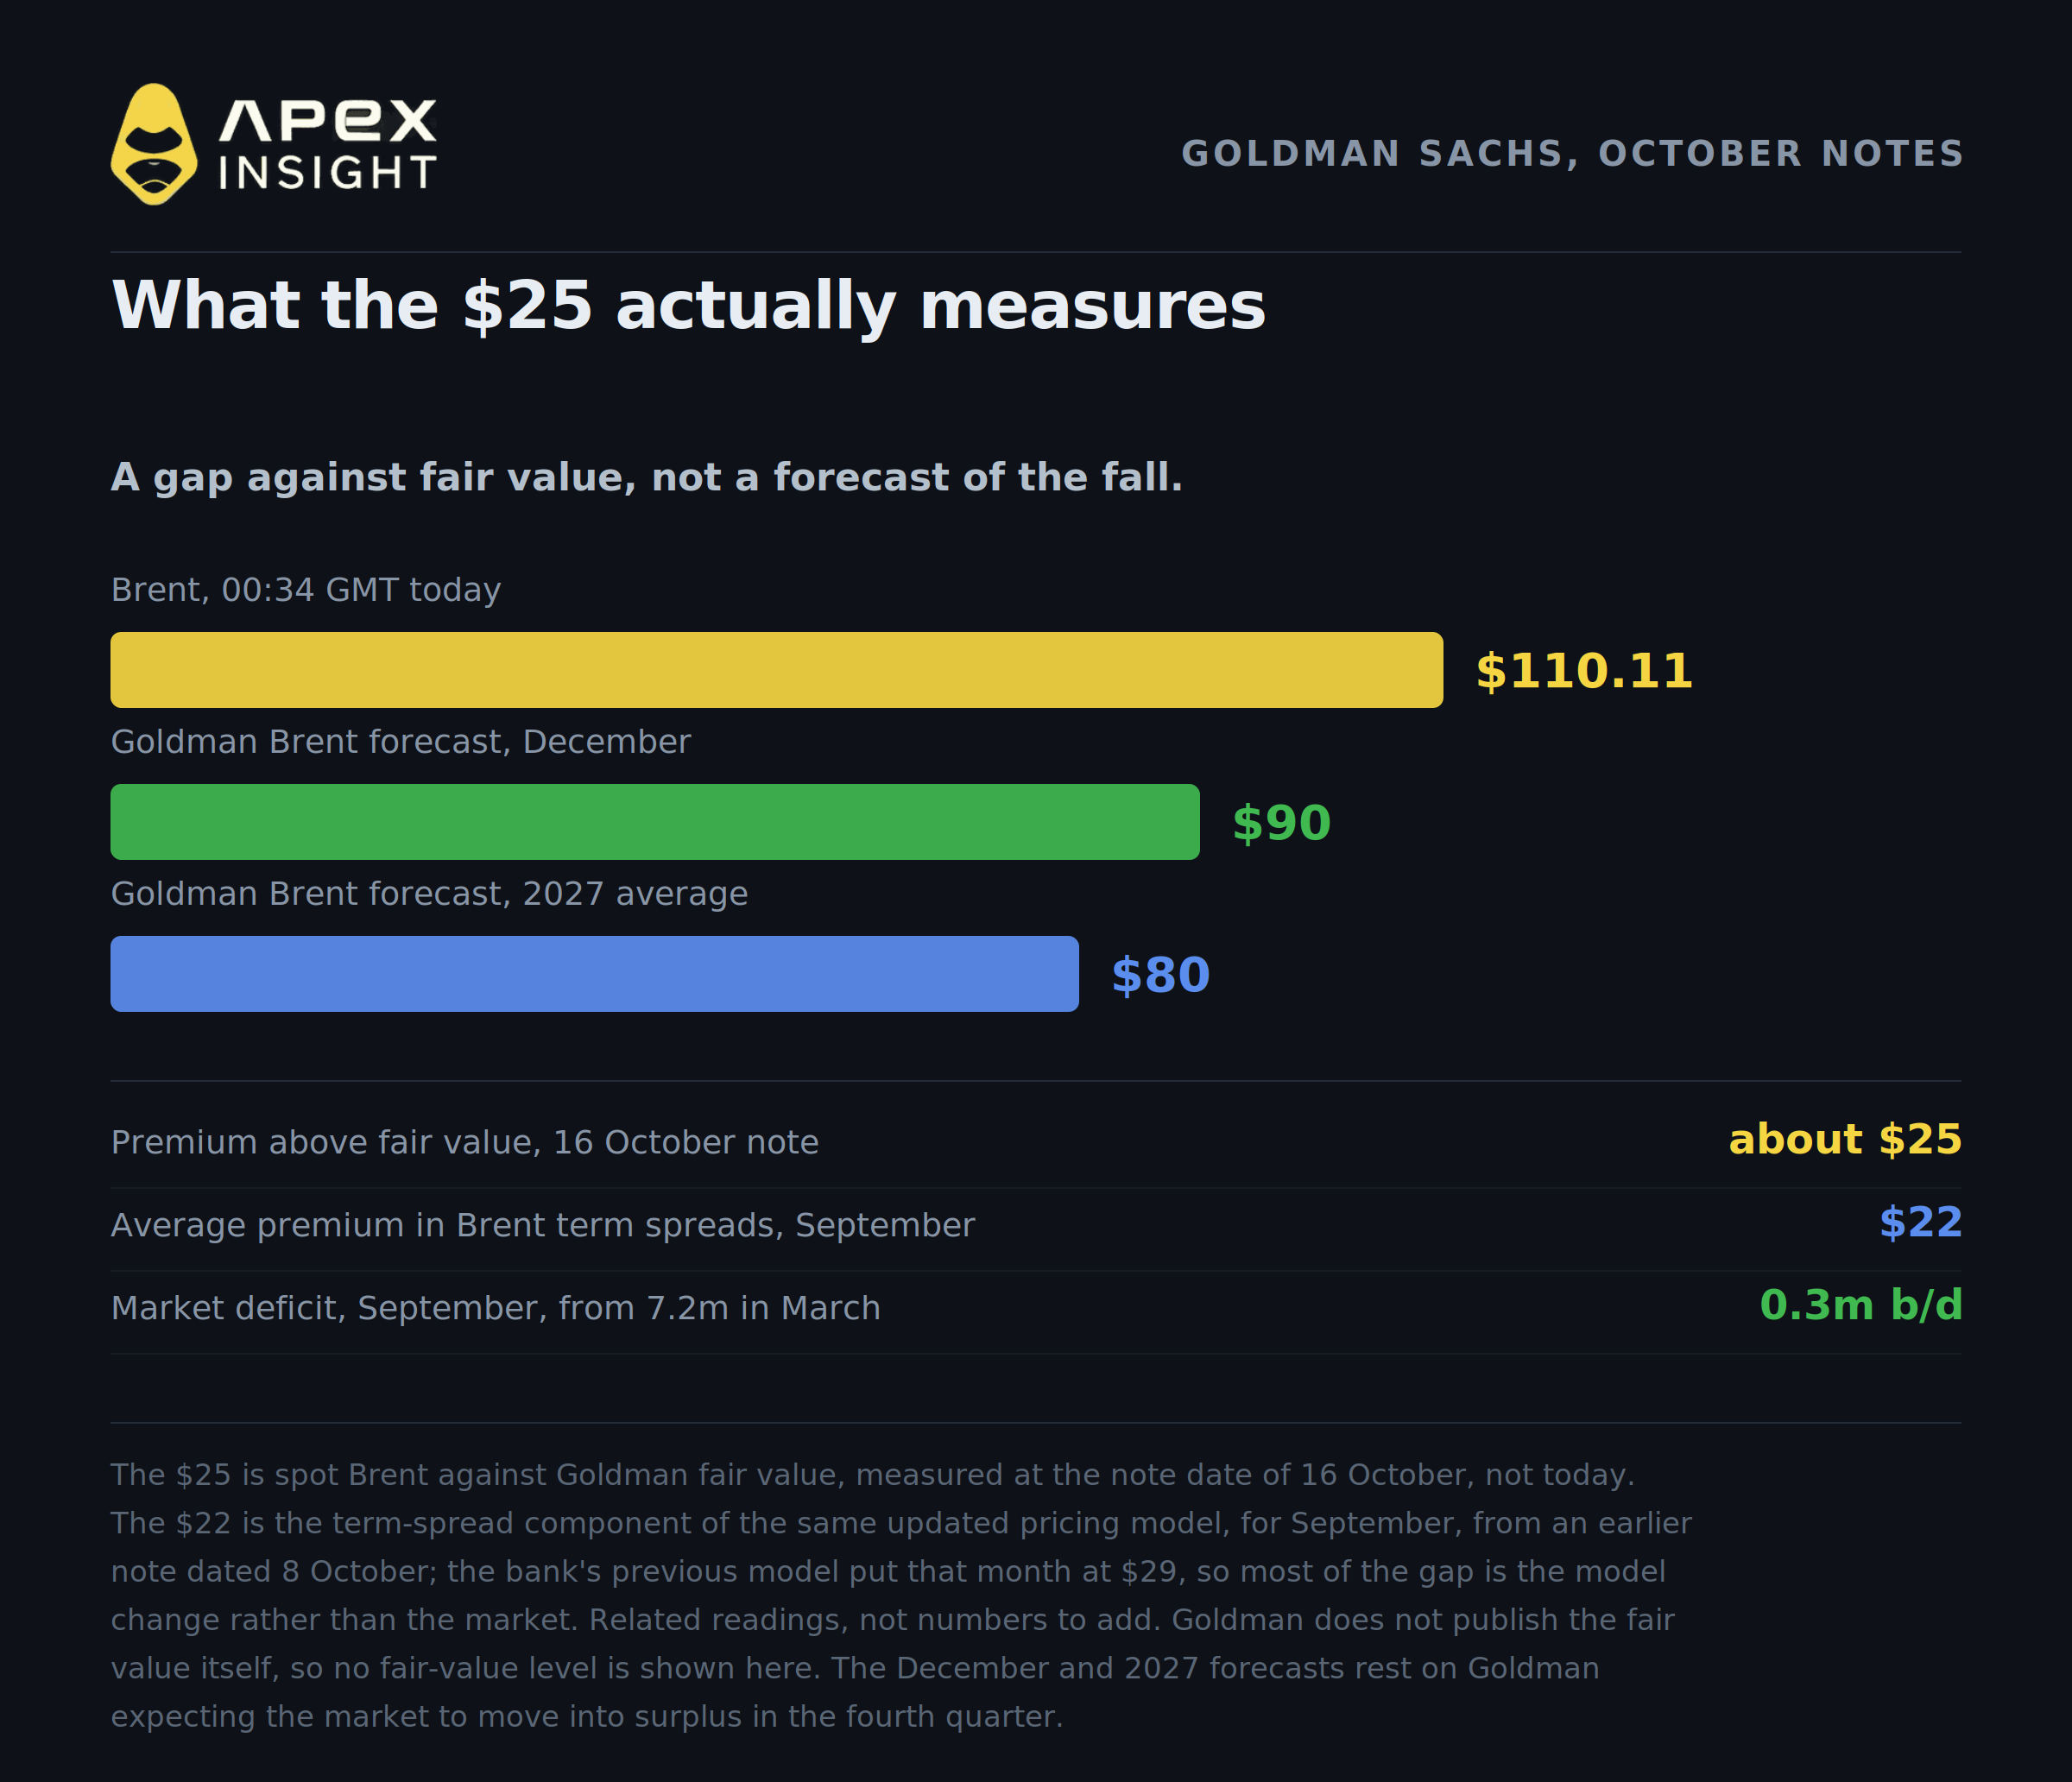
Tuần trước, một ngân hàng cuối cùng đã công bố một con số. Trong báo cáo ngày 16 tháng 10, Goldman Sachs ước tính rằng Brent giao ngay đang mang mức phí bảo hiểm rủi ro gần 25 USD mỗi thùng cao hơn ước tính giá trị hợp lý của ngân hàng. Cùng báo cáo này nâng dự báo Brent tháng 12 của Goldman từ 85 USD lên 90 USD, đồng thời đưa ra dự báo 80 USD cho năm 2027.
Sáng nay, Brent ở mức 110,11 USD và WTI ở mức 98,12 USD vào lúc 00:34 GMT, sau đó Brent tiếp tục tăng trong phiên, vượt 112 USD vào giữa buổi sáng sau các cuộc tấn công tiếp theo tại Saudi Arabia. Nếu Goldman đúng, gần một phần tư giá của thùng dầu bạn đang nhìn thấy được định hình bởi những điều chưa xảy ra.
Dưới đây là năm điều cần hiểu trước khi quyết định liệu khoản phí bảo hiểm này có tồn tại qua mùa đông hay không.
1. 25 USD là một khoảng chênh lệch, không phải dự báo, và có một con số thứ hai thường bị nhầm lẫn với nó
25 USD của Goldman là khoảng cách giữa giá Brent giao ngay và mô hình giá trị hợp lý của chính ngân hàng. Đây là thước đo cho sự bất đồng, không phải dự báo rằng 25 USD sắp biến mất.
Nghiên cứu do Daan Struyven, đồng trưởng bộ phận nghiên cứu hàng hóa toàn cầu tại Goldman Sachs, dẫn dắt. Lập luận là khoản phí bảo hiểm phản ánh rủi ro nguồn cung tiếp tục bị cắt giảm và tồn kho sụt giảm nếu chiến tranh leo thang từ thời điểm này. Đây là khoản bảo hiểm cho một tương lai tồi tệ hơn, được định giá vào thùng dầu hôm nay.
Có một con số khác của Goldman đang được nhắc đến, nhưng đó không phải là cùng một khái niệm. Một báo cáo trước đó, ngày 8 tháng 10, cho rằng mức phí bảo hiểm rủi ro trung bình được phản ánh trong chênh lệch kỳ hạn của hợp đồng tương lai Brent trong tháng 9 là 22 USD mỗi thùng, mức cao thứ hai theo tháng từng được ghi nhận, chỉ sau tháng 4 năm nay. Con số đó xuất phát từ thành phần chênh lệch kỳ hạn trong mô hình định giá cập nhật của Goldman, không phải từ một trường phái phân tích riêng biệt; mô hình trước đó của ngân hàng đưa ra 29 USD cho cùng tháng. Vì vậy, đây là một lát cắt khác của cùng một khuôn khổ, được đo trong một giai đoạn khác, và khoảng cách giữa 29 USD và 22 USD chủ yếu đến từ thay đổi mô hình chứ không phải thị trường. Hãy xem hai con số này là các chỉ báo có liên quan, không phải những con số để cộng lại.
Điều khiến con số 25 USD trở nên đáng chú ý là dự báo đi kèm với nó. Tháng 12 còn chưa đầy sáu tuần nữa và Goldman dự báo Brent ở mức 90 USD. Điều đó cho thấy ngân hàng kỳ vọng phần lớn khoản phí bảo hiểm này sẽ bị rút lại, và sẽ xảy ra sớm.
Lý do được đưa ra là cán cân cung cầu đang dần khép lại. Goldman cho rằng thâm hụt thị trường đã thu hẹp xuống 0,3 triệu thùng/ngày trong tháng 9, từ mức 7,2 triệu thùng/ngày vào tháng 3, đồng thời dự kiến thị trường sẽ chuyển sang dư cung trong quý IV và duy trì trạng thái đó đến năm 2027. Dư cung dự kiến này là động lực chính cho cả mức 90 USD lẫn 80 USD. Hãy ghi nhớ điều này, bởi IEA không đồng ý, và sự bất đồng đó chính là toàn bộ cơ hội giao dịch.
2. Tình trạng thiếu hụt đang được cải thiện, nhưng chưa được giải quyết
Đây là phần có thể khiến bất kỳ ai mua dầu chỉ vì vấn đề Hormuz cảm thấy bất an, đồng thời cũng là phần mà nhiều bình luận thường hiểu sai theo cả hai hướng.
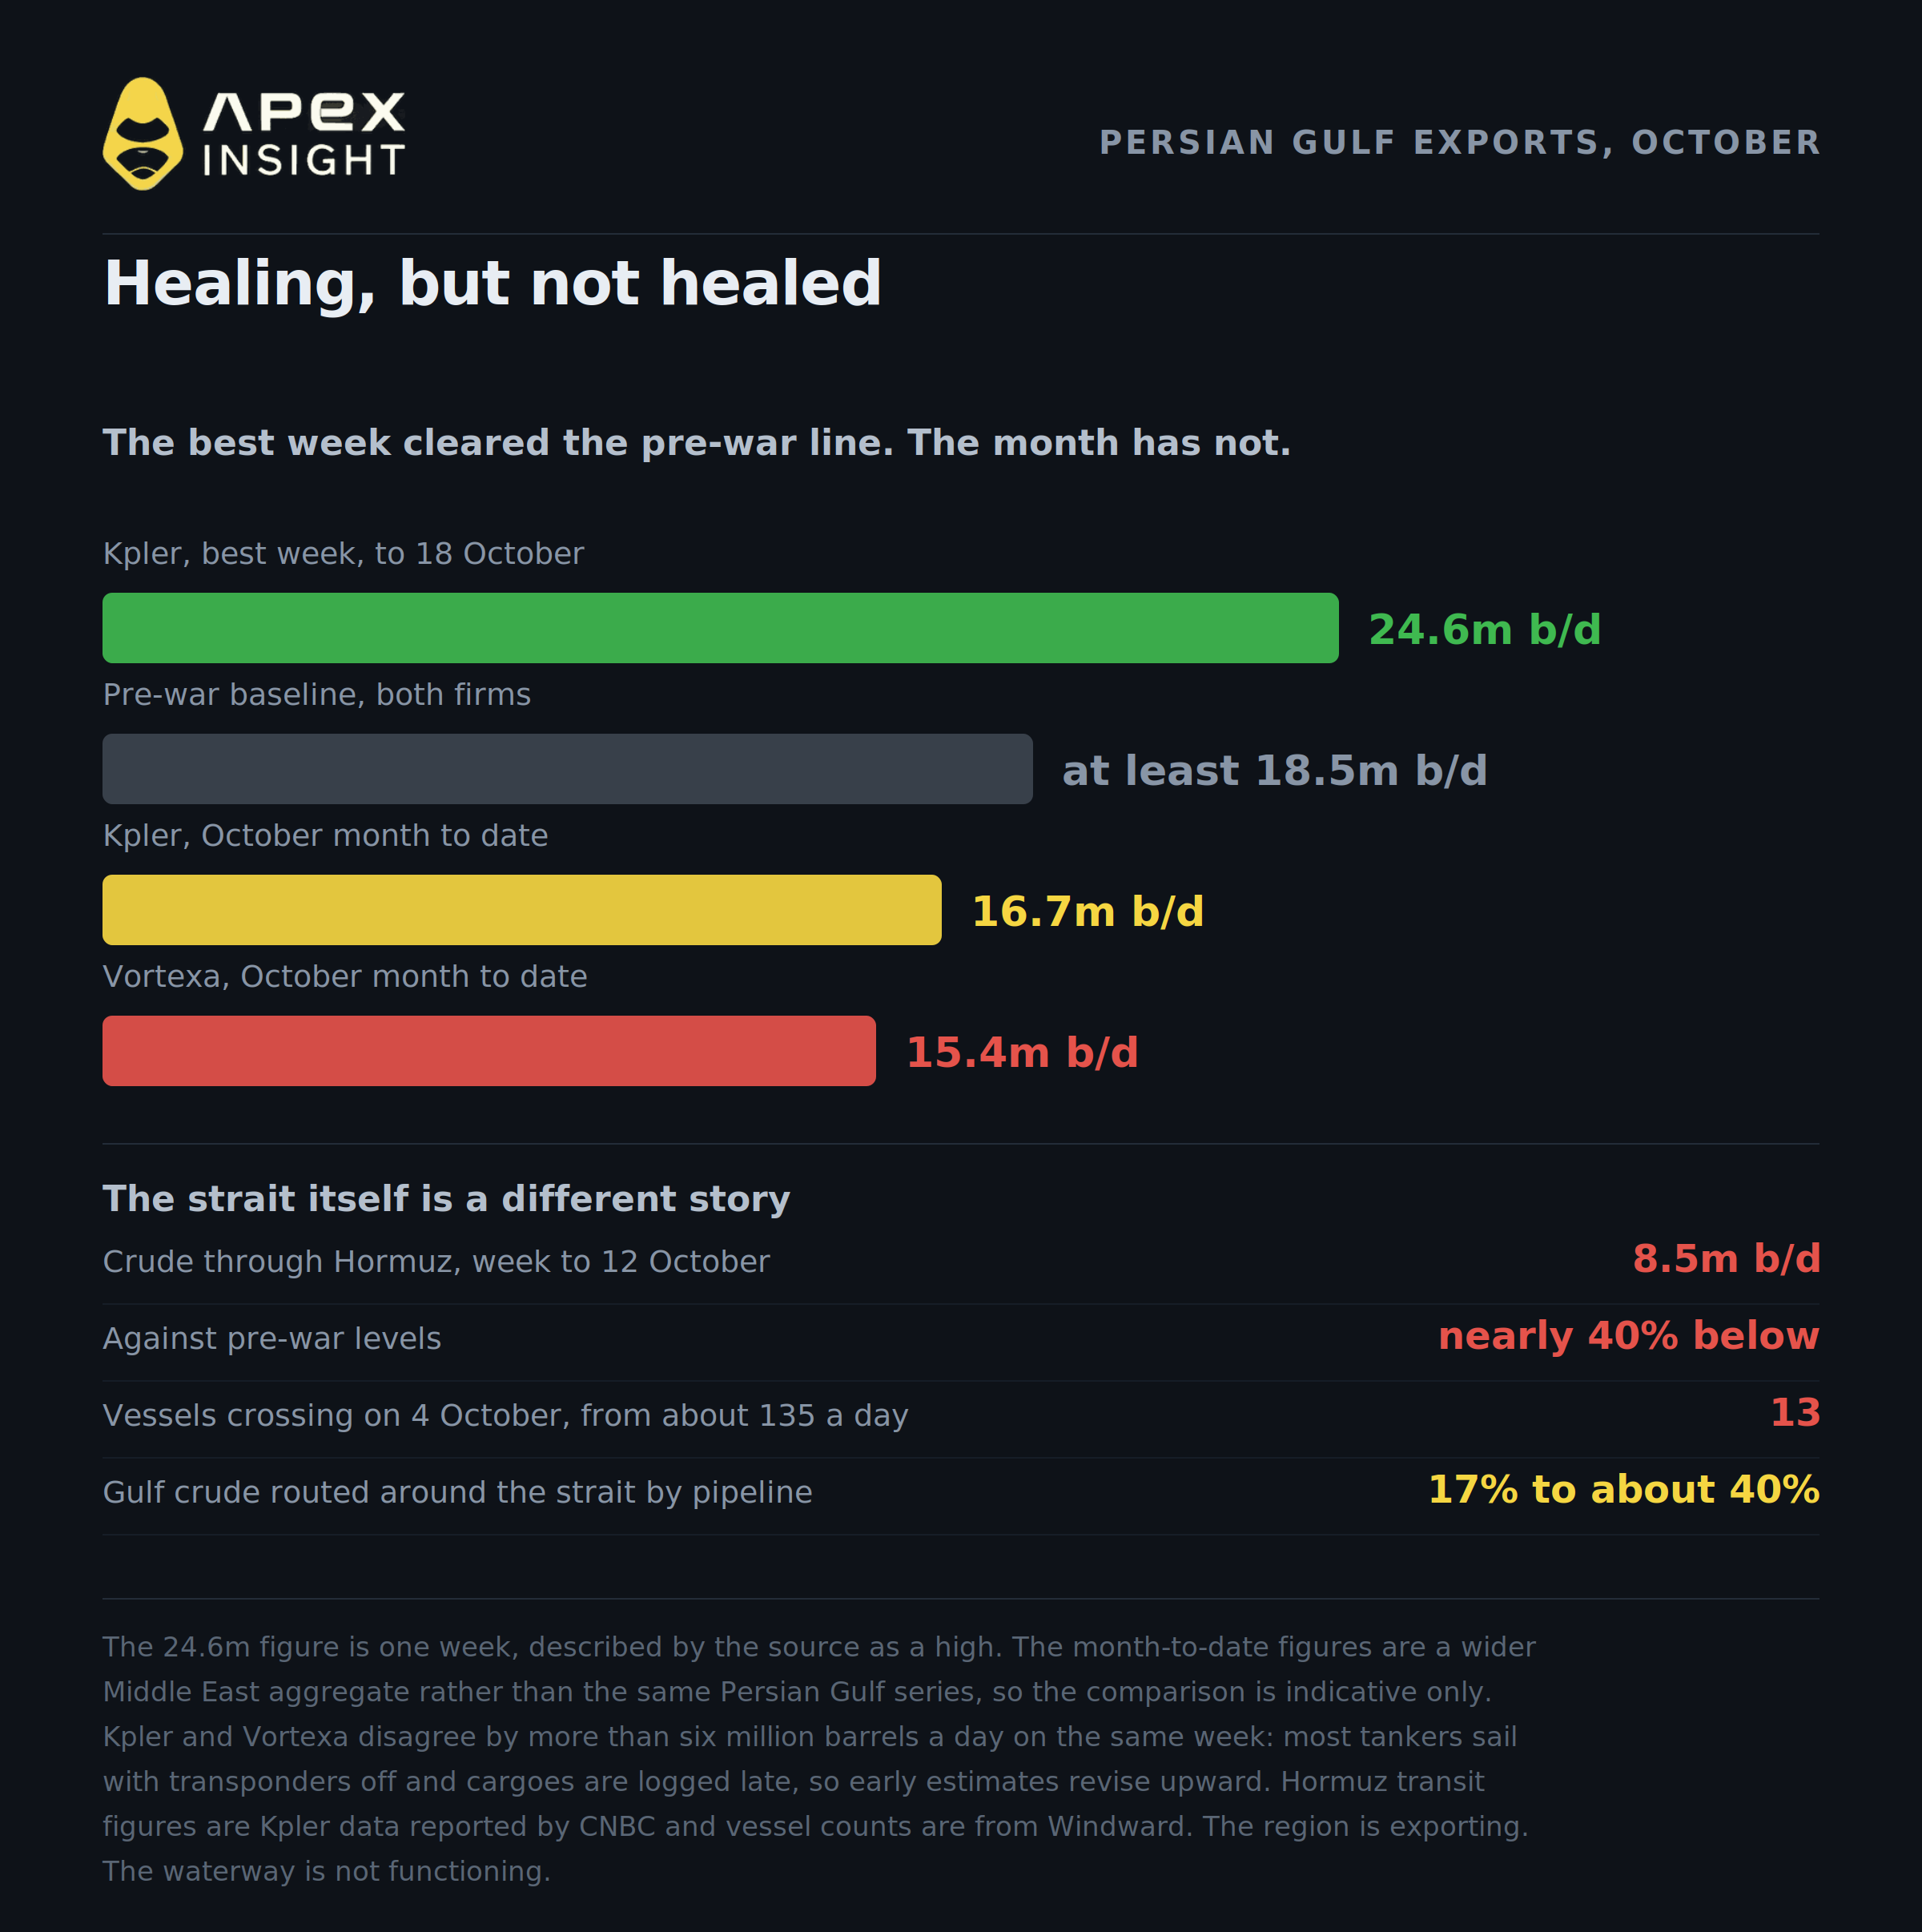
Hãy bắt đầu với một tuần tích cực. Trong bảy ngày tính đến ngày 18 tháng 10, Kpler ước tính xuất khẩu dầu thô và condensate từ Vịnh Ba Tư ở mức 24,6 triệu thùng/ngày, mức cao nhất theo tuần. Vortexa, đo lường cùng bảy ngày này, đưa ra con số 18,0 triệu thùng. Cả hai công ty đều đặt mức cơ sở trước chiến tranh tối thiểu là 18,5 triệu thùng/ngày.
Bây giờ xét theo tháng. Theo cùng báo cáo, từ đầu tháng 10 đến nay, con số của Kpler là 16,7 triệu thùng/ngày và của Vortexa là 15,4 triệu thùng/ngày; nguồn tin cho biết cả hai đều thấp hơn mức trước chiến tranh. Lưu ý rằng đây là tổng hợp rộng hơn của khu vực Trung Đông, khác với số liệu dầu thô và condensate từ Vịnh Ba Tư được dùng cho con số theo tuần, nên chúng không hoàn toàn là cùng một chuỗi dữ liệu. Con số 24,6 triệu là mức cao nhất theo tuần, không phải tốc độ duy trì.
Riêng eo biển lại là một câu chuyện khác với toàn khu vực. Xuất khẩu dầu thô cụ thể qua Hormuz đạt trung bình khoảng 8,5 triệu thùng/ngày trong tuần tính đến ngày 12 tháng 10, thấp hơn gần 40% so với mức trước chiến tranh, theo dữ liệu Kpler được CNBC đưa tin. Windward đếm được 13 tàu đi qua vào ngày 4 tháng 10, so với khoảng 135 tàu mỗi ngày trước chiến tranh. Khu vực này vẫn đang xuất khẩu. Tuyến đường thủy thì không hoạt động bình thường.
Vì vậy, nhận định chính xác phải hẹp hơn các tiêu đề ở cả hai phía. Dòng chảy đã phục hồi đáng kể so với tháng 3, khi thâm hụt thị trường ở mức 7,2 triệu thùng/ngày. Tuy nhiên, chúng chưa phục hồi hoàn toàn, và sự phục hồi đến từ việc đi vòng qua vấn đề chứ không phải giải quyết vấn đề. Cách diễn đạt của chính Goldman là xuất khẩu vùng Vịnh đã phục hồi về khoảng mức trung bình năm 2025 kể từ cuối tháng 9.
Hai đơn vị theo dõi chênh lệch nhau hơn sáu triệu thùng/ngày trong cùng một tuần, cho thấy việc đo lường vấn đề này khó đến mức nào. Phần lớn tàu chở dầu trong khu vực tắt bộ phát tín hiệu, còn hàng hóa được ghi nhận chậm vài ngày, vì vậy các ước tính ban đầu thường được điều chỉnh tăng.
Cơ chế đằng sau sự phục hồi là chuyển hướng tuyến đường thay vì giải quyết tận gốc. Dữ liệu của Kpler cho thấy các đường ống của Saudi và UAE hiện vận chuyển khoảng 40% dầu thô vùng Vịnh vòng qua eo biển, so với 17% trước chiến tranh. Dầu vẫn đến được thị trường. Chỉ là phải đi theo con đường dài hơn và tốn kém hơn.
Các nhà phân tích Morgan Stanley, trong đó có Martijn Rats, đã mô tả rõ sự căng thẳng này, lưu ý rằng các cuộc tấn công vào tàu thương mại quanh eo biển đã tăng mạnh trong những tuần gần đây, trong khi “dòng dầu qua eo biển vẫn tương đối ổn định”.
Vì vậy, phần lớn các thùng dầu vẫn đang được vận chuyển. Khoản phí bảo hiểm chủ yếu không nằm ở số lượng thùng dầu.
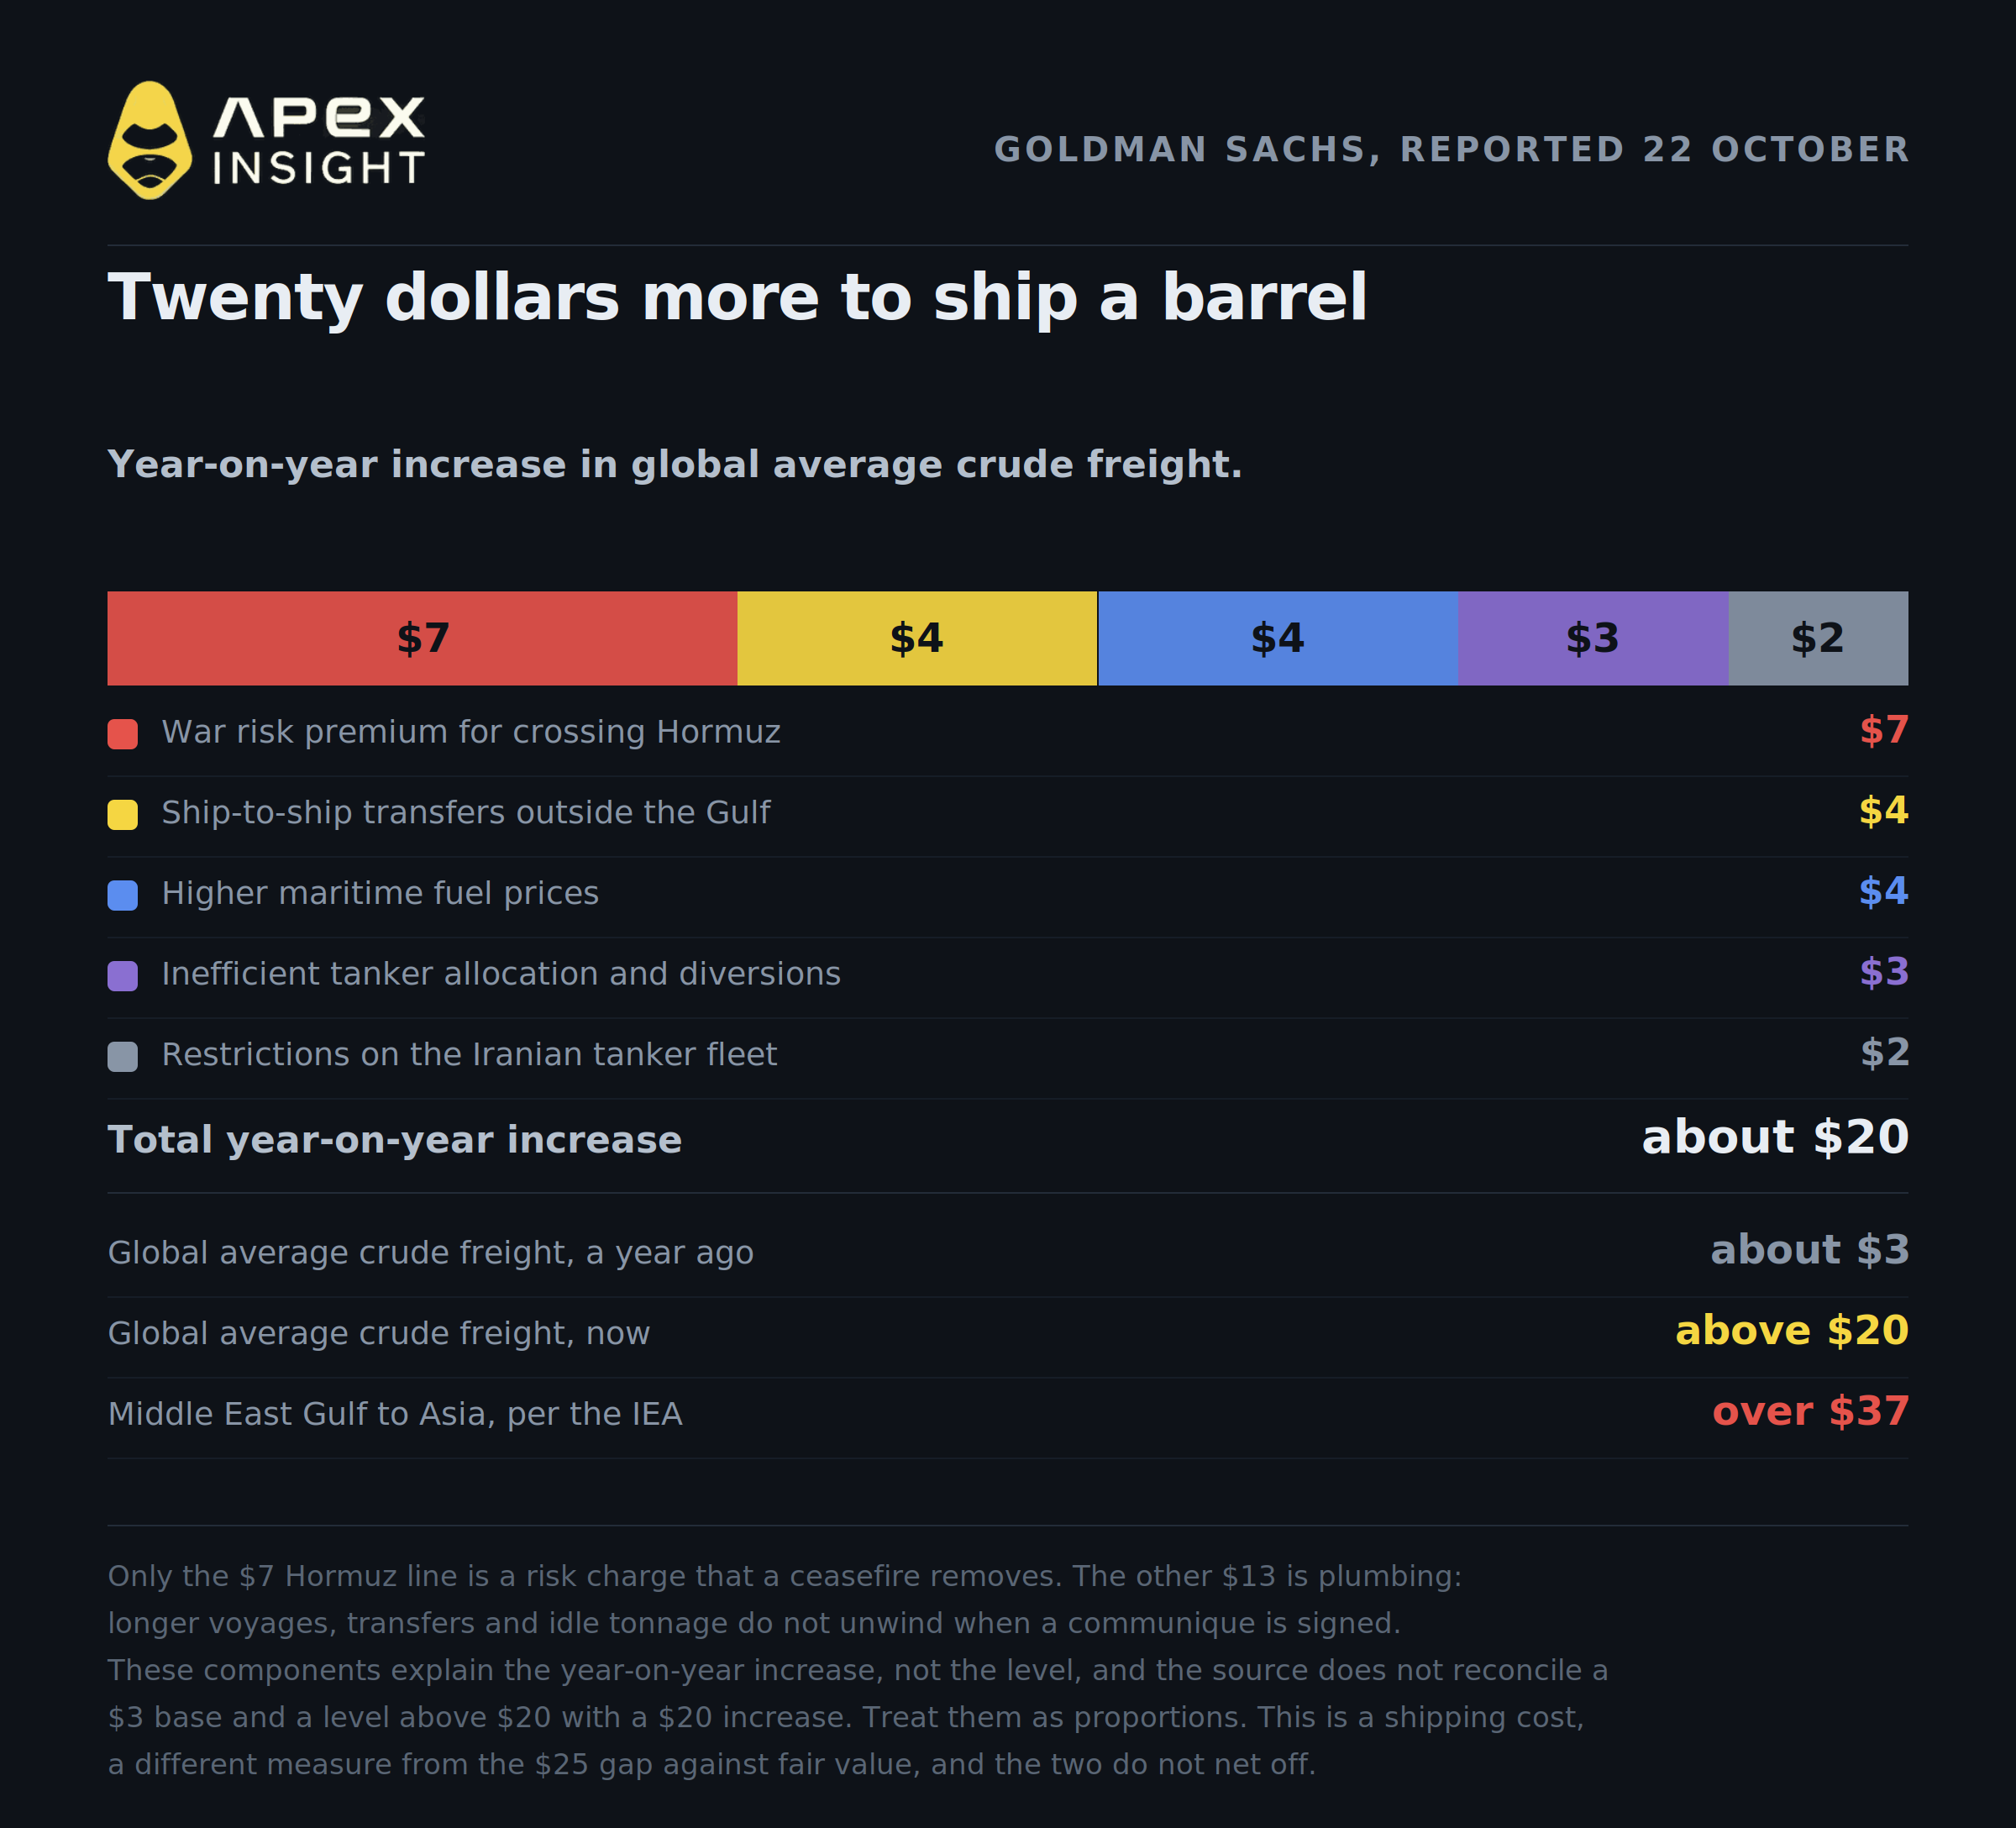
3. Vận chuyển một thùng dầu hiện tốn thêm khoảng 20 USD, và chỉ 7 USD trong đó liên quan đến eo biển
Một nghiên cứu khác của Goldman, được đưa tin sáng nay, giải thích phần lớn chi phí thực sự nằm ở đâu.
Giá cước vận chuyển dầu thô trung bình toàn cầu đã tăng lên trên 20 USD mỗi thùng, từ khoảng 3 USD một năm trước, cao hơn khoảng bảy lần. Goldman quy mức tăng 20 USD mỗi thùng so với cùng kỳ năm trước cho năm yếu tố:
Thành phần mức tăng | Mỗi thùng |
|---|---|
Phí bảo hiểm rủi ro chiến tranh khi đi qua Hormuz | 7 USD |
Chuyển tải từ tàu sang tàu bên ngoài vùng Vịnh | 4 USD |
Giá nhiên liệu hàng hải cao hơn | 4 USD |
Phân bổ tàu chở dầu kém hiệu quả và chuyển hướng | 3 USD |
Hạn chế đối với đội tàu chở dầu của Iran | 2 USD |
Có hai điểm cần thận trọng trước khi thực hiện phép tính với các con số này.
Thứ nhất, đây là phân rã của mức tăng chứ không phải của mức cước. Nguồn tin đưa ra mức cơ sở 3 USD và mức giá trên 20 USD, tương đương mức tăng khoảng 17 USD thay vì 20 USD, nhưng không đối chiếu hai con số này. Hãy xem các thành phần như chỉ dẫn về tỷ trọng thay vì một bảng kê chính xác.
Thứ hai, đây là chi phí vận chuyển, còn 25 USD nói trên là khoảng cách so với giá trị hợp lý của giá Brent theo Goldman. Chúng đo lường những thứ khác nhau. Đừng lấy con số này trừ con số kia, và đừng xem 7 USD là một phần của 25 USD.
Ngoài ra còn có vấn đề về địa lý với con số được nêu trong tiêu đề. 20 USD là mức trung bình toàn cầu, còn tuyến đường được nói đến trong bài này đắt hơn. IEA cho rằng chi phí vận chuyển từ Vịnh Trung Đông đến châu Á vượt 37 USD mỗi thùng, cao hơn năm lần so với trước chiến tranh. Nếu bạn vận chuyển dầu thô vùng Vịnh đến một nhà máy lọc dầu ở châu Á, mức trung bình toàn cầu đang đánh giá thấp vấn đề của bạn gần một nửa.
Với những điểm cần lưu ý đó, bản phân rã này vẫn là thông tin hữu ích nhất được công bố về dầu trong tuần này, bởi nó tách biệt điều mà một lệnh ngừng bắn có thể giải quyết và điều không thể. Khoản 7 USD liên quan đến Hormuz là chi phí rủi ro sẽ biến mất ngay ngày tàu thuyền không còn bị tấn công. 13 USD còn lại là vấn đề hạ tầng vận chuyển. Chuyển tải từ tàu sang tàu, hành trình dài hơn và số tàu Iran bị bỏ không sẽ không được giải quyết chỉ vì một thông cáo được ký. Các nhà máy lọc dầu phụ thuộc vào dầu thô từ xa, chủ yếu ở châu Á, либо phải chuyển những chi phí đó sang người mua hoặc chấp nhận biên lợi nhuận mỏng hơn.
Phí bảo hiểm rủi ro có thể xẹp xuống chỉ sau một đêm. Chuỗi cung ứng cần được xây dựng lại.
4. Điều duy nhất đang rõ ràng giảm xuống là cước tàu chở dầu, và chỉ giảm từ mức kỷ lục
Nếu bạn đang tìm bằng chứng cho thấy giao dịch dựa trên nỗi sợ đang hạ nhiệt, thì có một phần như vậy, nhưng nó nhỏ hơn vẻ bề ngoài.
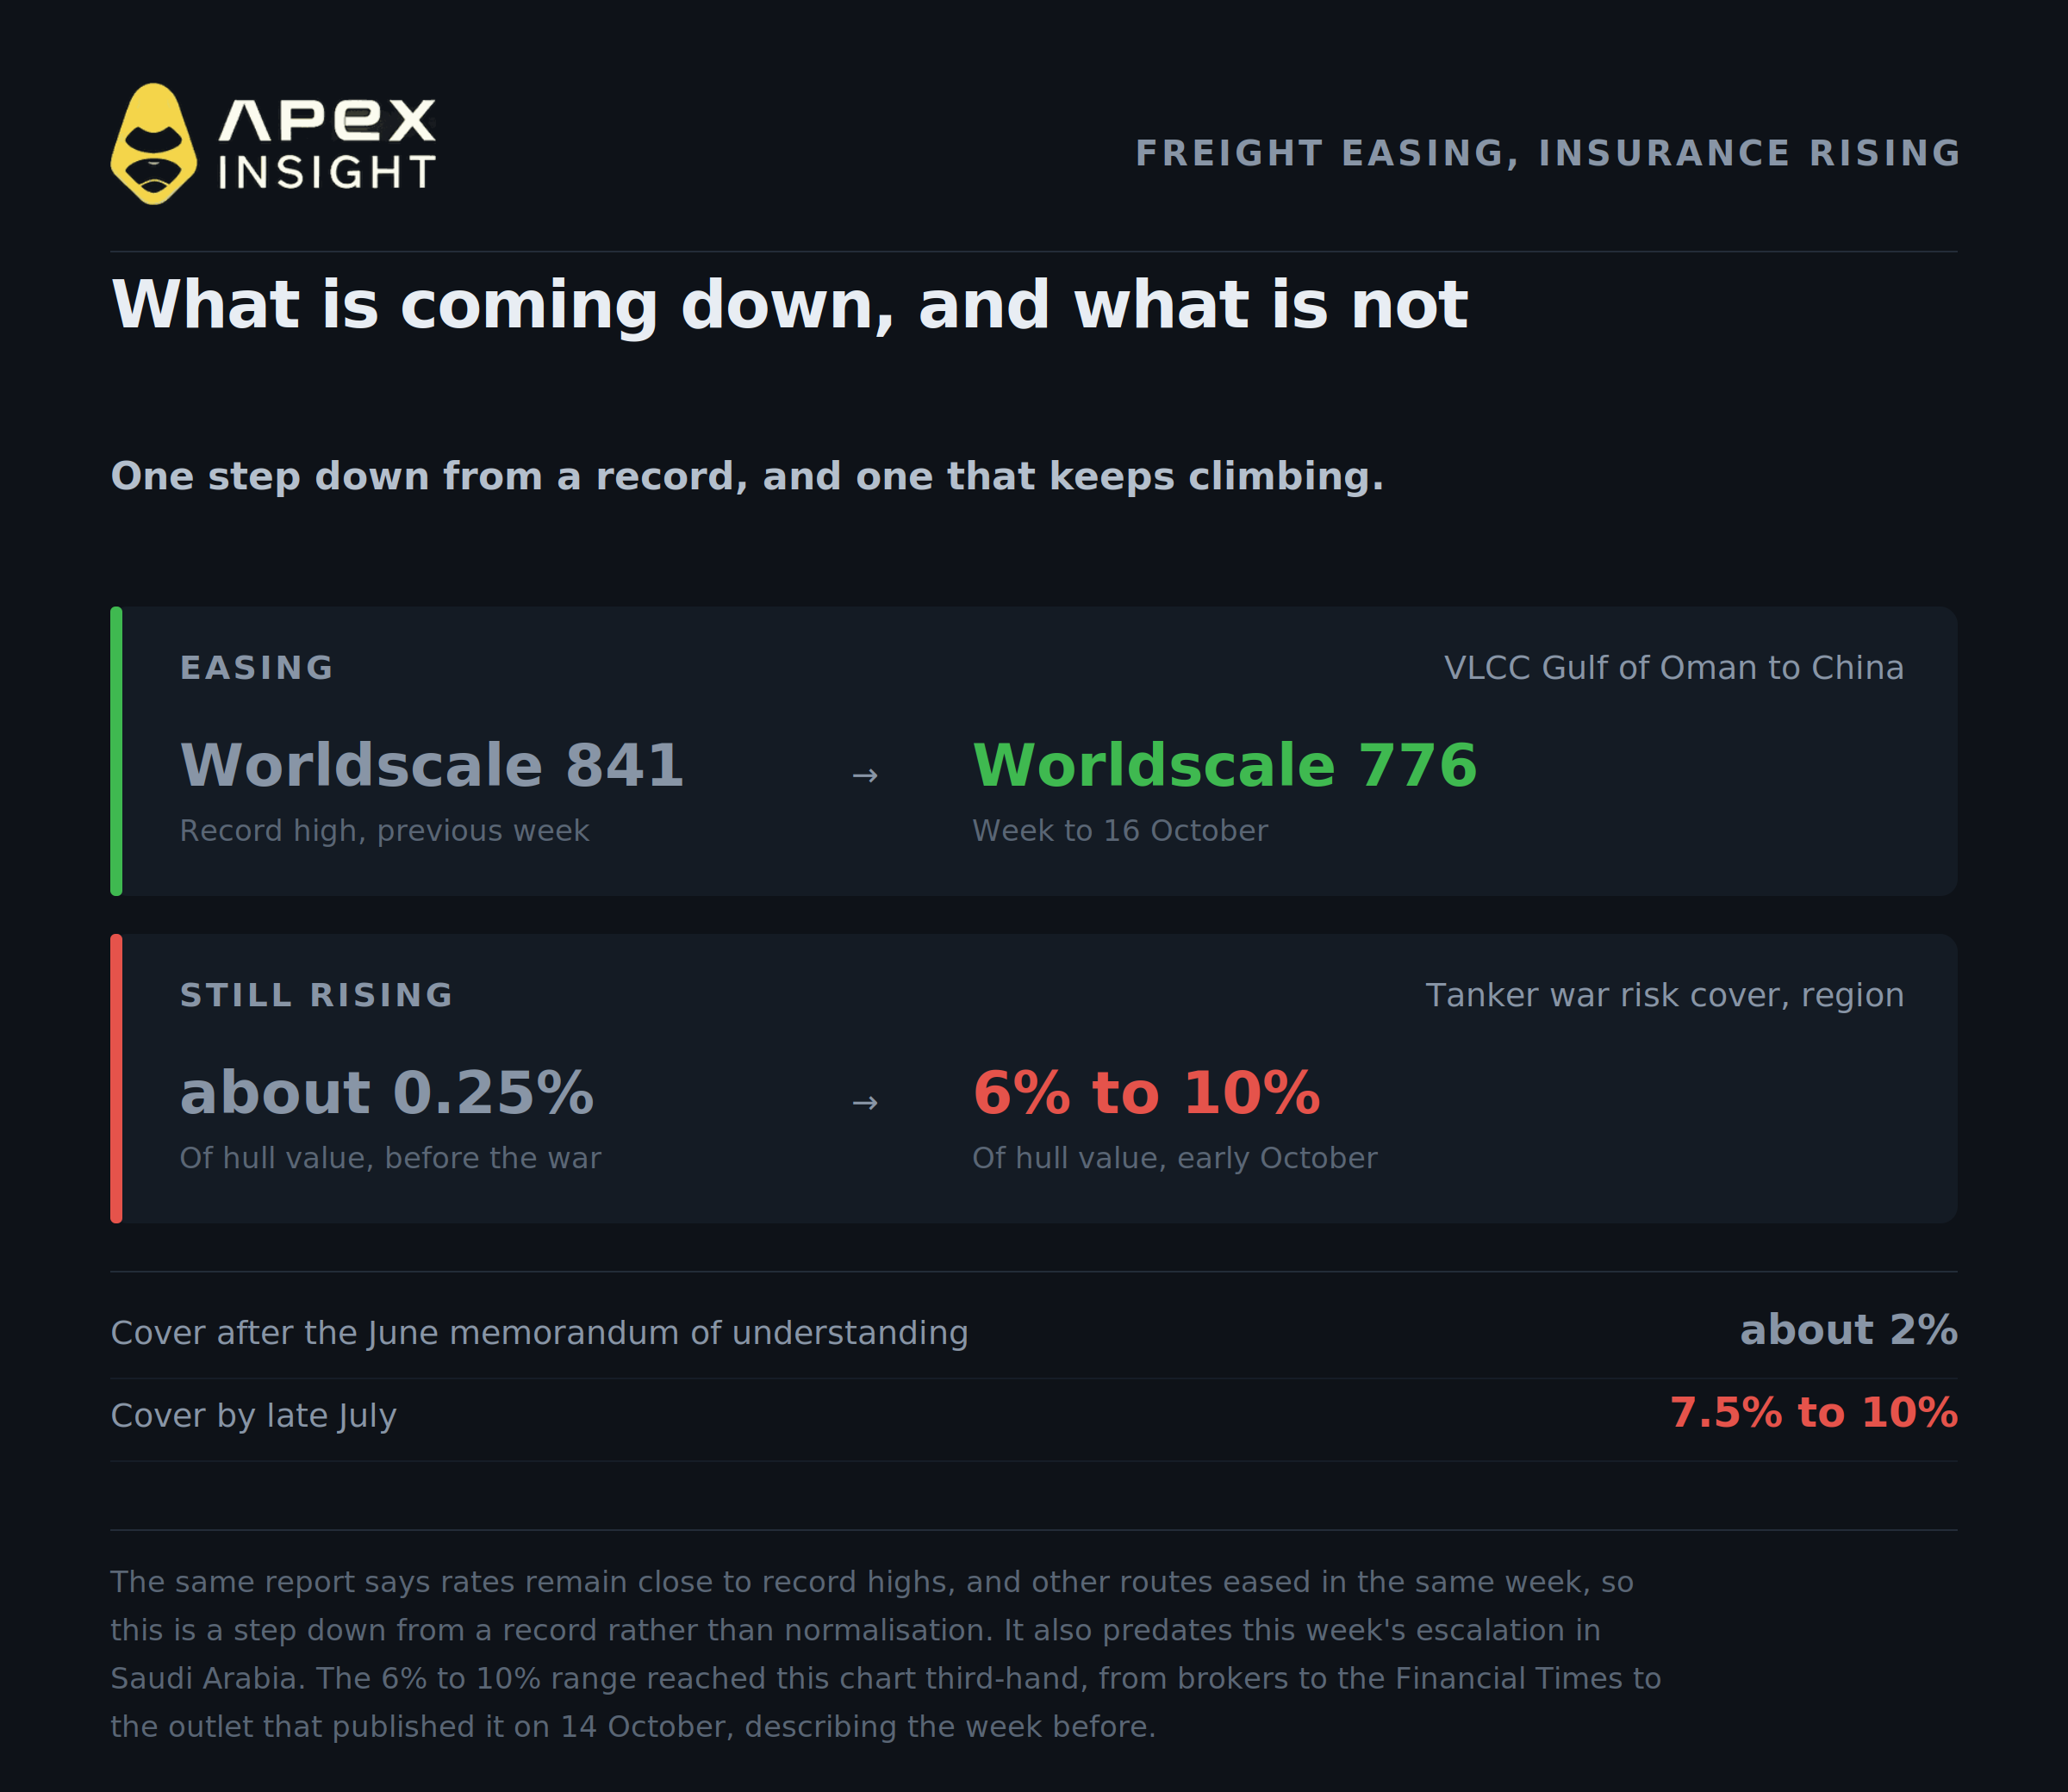
Cước tàu chở dầu đã giảm khỏi mức cao nhất. Tuyến từ Vịnh Oman đến Trung Quốc dành cho tàu chở dầu thô rất lớn được đánh giá trong tuần tính đến ngày 16 tháng 10 ở mức Worldscale 776, giảm từ 841 trong tuần trước, trong đó 841 là mức cao nhất kể từ khi chỉ số được ra mắt trong năm nay. Cước trên các tuyến khác cũng giảm trong cùng tuần, bao gồm tuyến Tây Phi đến châu Á. Matthew Wright tại Kpler cho rằng mức giảm đến từ nhu cầu trên tuyến Vịnh Oman suy yếu kể từ đợt tấn công mới nhất.
Hãy đọc phần còn lại của câu trước khi giao dịch dựa trên nó. Cùng báo cáo cho biết cước vẫn gần mức cao kỷ lục. Giảm một bước từ mức cao nhất từng được ghi nhận không đồng nghĩa với bình thường hóa; và hai nguồn tin mới hơn lại cho thấy điều ngược lại: ING mô tả cước vận chuyển tàu chở dầu ở mức kỷ lục vào ngày 20 tháng 10, còn báo cáo Goldman công bố sáng nay cho biết mức trung bình toàn cầu vẫn trên 20 USD mỗi thùng. Sự đảo chiều này mới chỉ kéo dài sáu ngày và xảy ra trước đợt leo thang trong tuần này tại Saudi Arabia.
Trong khi đó, bảo hiểm lại đang đi theo hướng ngược lại và là yếu tố khó đảo chiều hơn. Theo các nhà môi giới, bảo hiểm rủi ro chiến tranh cho tàu chở dầu trong khu vực ở mức 6% đến 10% giá trị thân tàu trong một bản tin công bố ngày 14 tháng 10, so với khoảng 0,25% trước chiến tranh. Ở mức này, cùng báo cáo ước tính chi phí lên tới 20 triệu USD cho một chuyến đi duy nhất của tàu siêu lớn vào vùng Vịnh. Đây là phí bảo hiểm tính theo từng chuyến thay vì theo năm, khiến chi phí ảnh hưởng đến mọi lô hàng. Các nhà bảo hiểm cũng được cho là đang chi trả nhiều hơn số phí thu vào, đây là cách năng lực bảo hiểm bị rút khỏi thị trường thay vì chỉ được định giá lại.
Diễn biến cũng quan trọng không kém mức giá. Phí bảo hiểm giảm xuống khoảng 2% sau biên bản ghi nhớ tháng 6 giữa Hoa Kỳ và Iran, rồi tăng lên 7,5% đến 10% vào cuối tháng 7. Cước vận chuyển có thể giảm trong một tuần. Bảo hiểm được định giá lại theo chu kỳ gia hạn, và trong năm nay nó liên tục tăng từng bước.
5. Lý do khoản phí bảo hiểm này có thể không nhanh chóng giảm xuống: gần như không có gì phía sau nó
Đây là thực tế gây nguy hiểm nhất cho lập luận giảm giá, nhưng hiếm khi xuất hiện trên các tiêu đề.
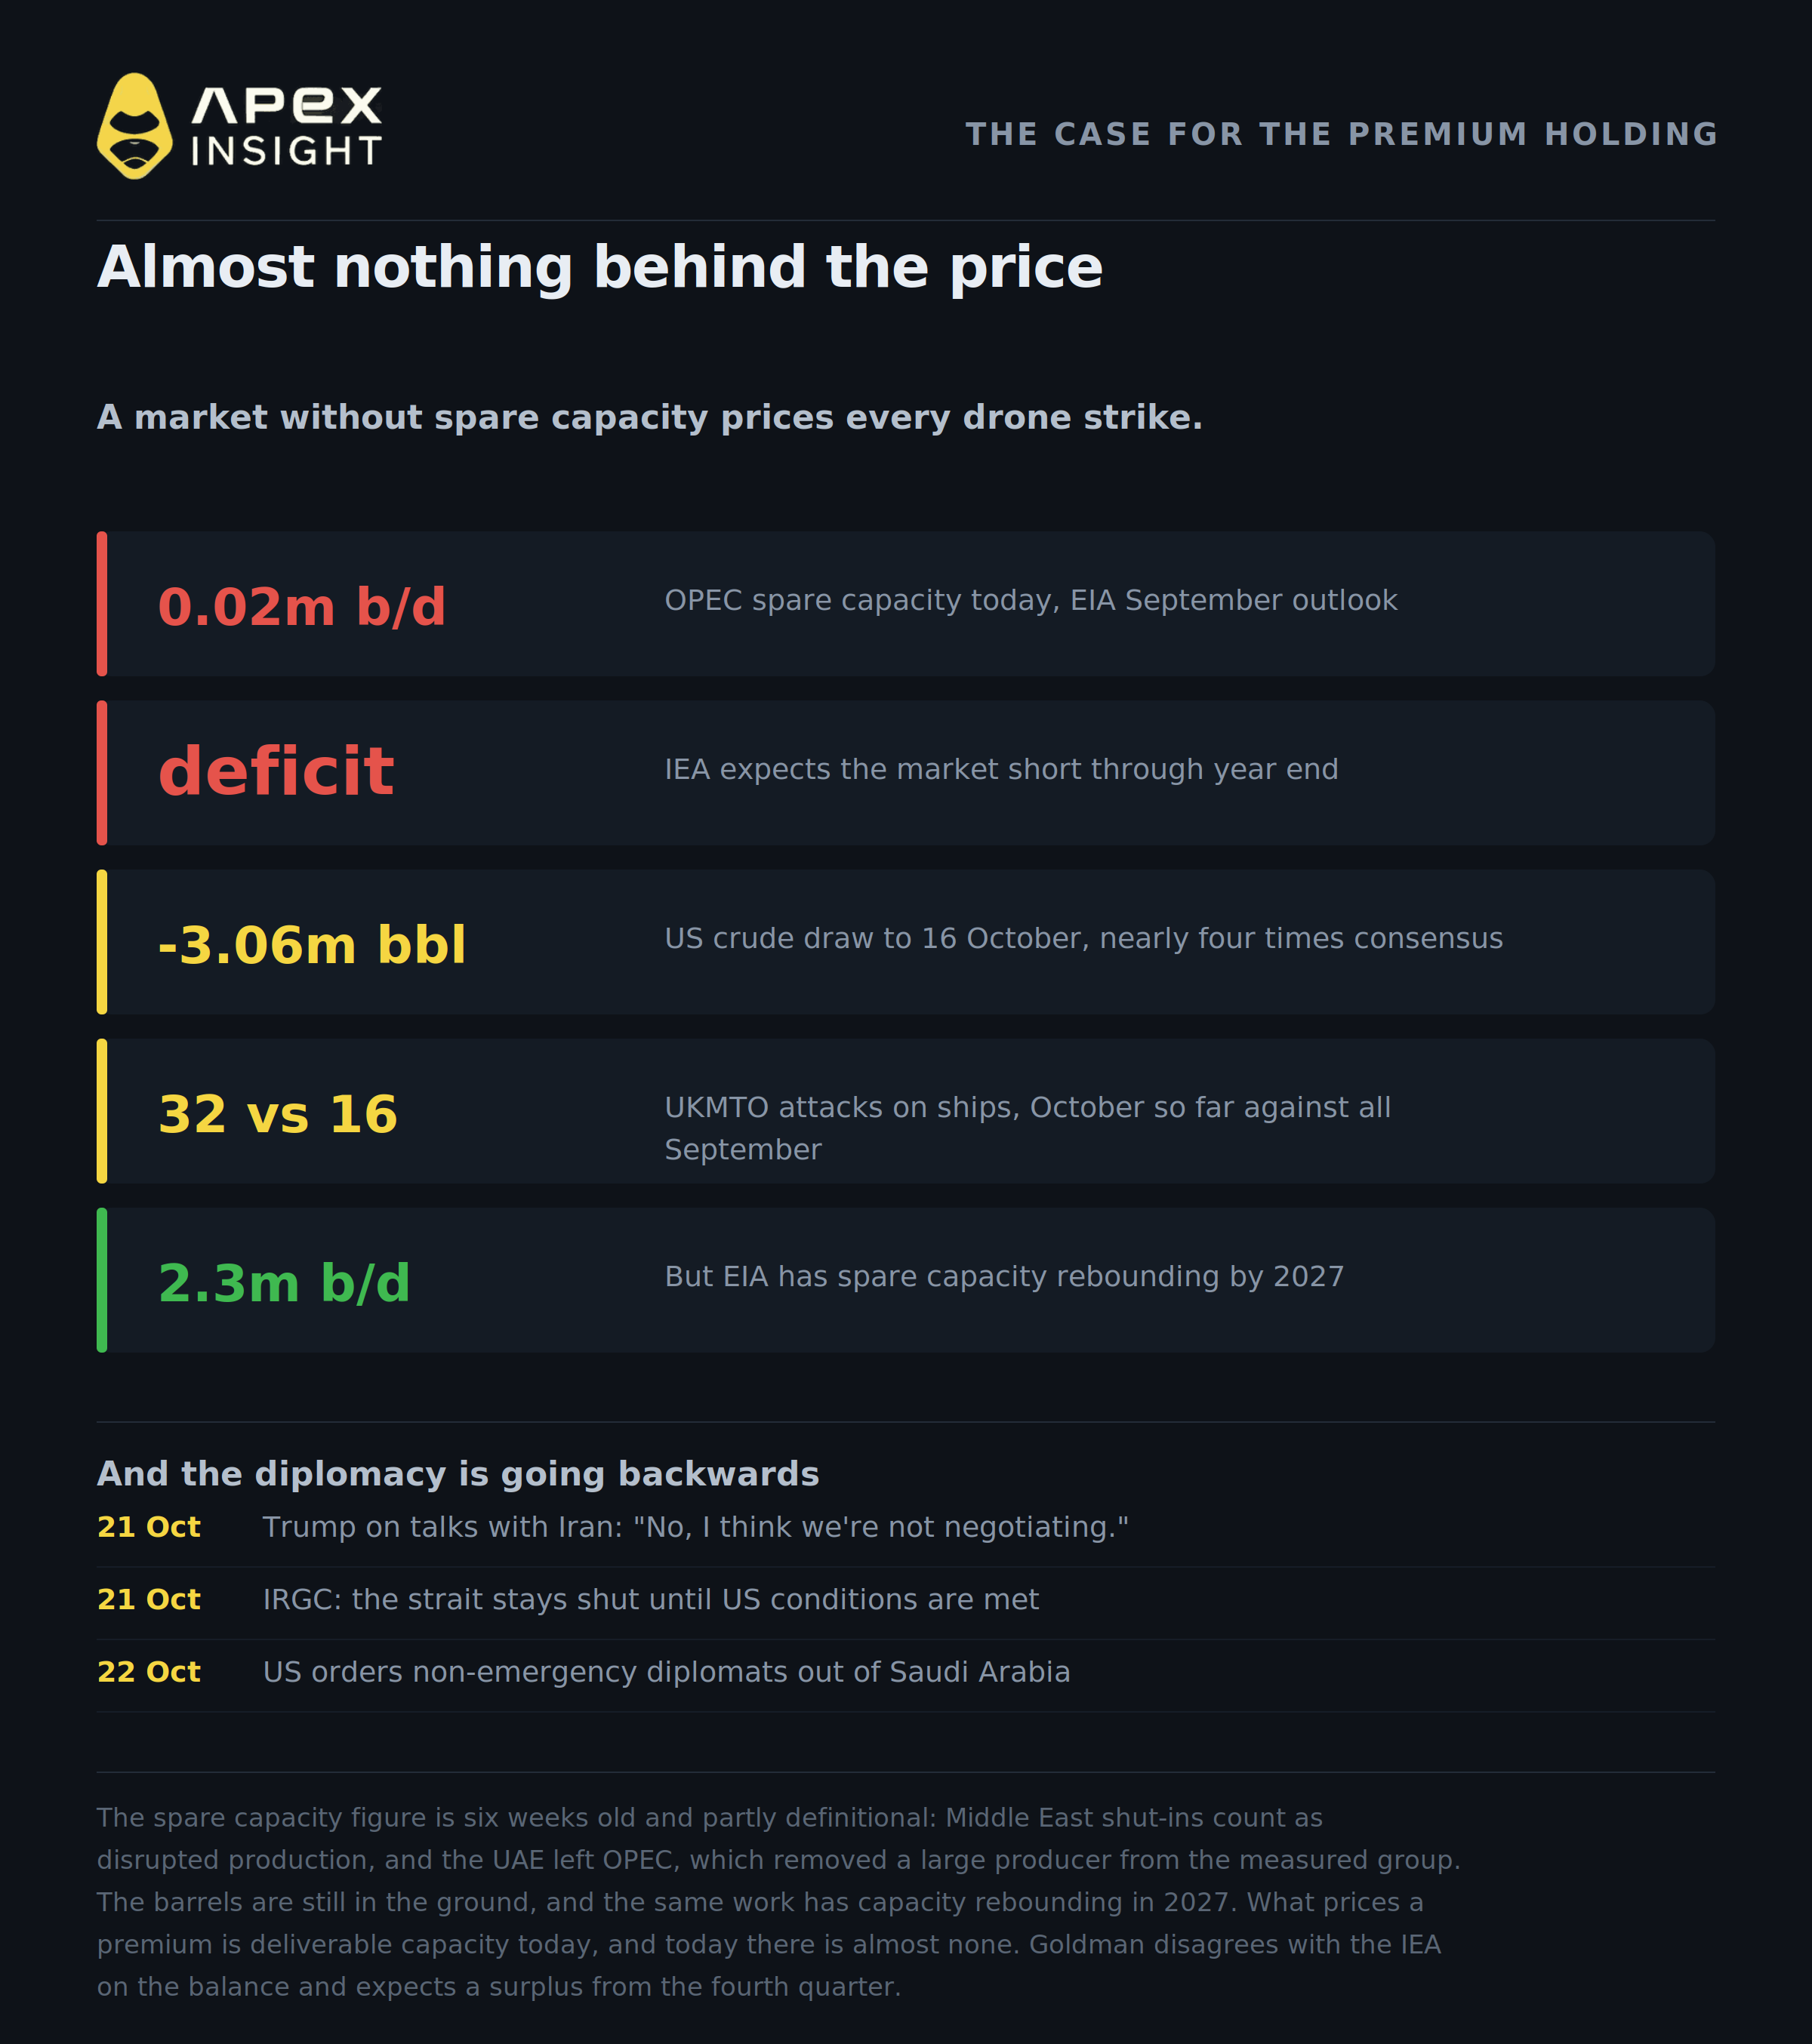
Công suất dự phòng của OPEC về cơ bản đã biến mất. Triển vọng Năng lượng Ngắn hạn tháng 9 của EIA đưa con số này ở mức 0,02 triệu thùng/ngày, tức là bằng 0 trên thực tế.
Cần thận trọng với con số này, vì các nhà nghiên cứu đưa ra nó dành phần lớn bài viết để lập luận rằng con số đã gộp lẫn ba khái niệm khác nhau. Sản lượng bị ngừng ở Trung Đông được phân loại là sản lượng bị gián đoạn thay vì công suất dự phòng có thể sử dụng. Việc UAE rời OPEC, có hiệu lực từ ngày 1 tháng 5, đã loại một nhà sản xuất lớn khỏi nhóm được đo lường. Và bản thân chỉ số này không nói lên điều gì về lượng dầu trong lòng đất. Cùng nghiên cứu của EIA dự báo công suất dự phòng sẽ phục hồi lên khoảng 2,3 triệu thùng/ngày vào năm 2027 khi các tuyến thương mại bình thường hóa.
Tuy nhiên, điều quan trọng đối với khoản phí bảo hiểm là công suất dự phòng có thể giao ngay hôm nay, và hiện tại gần như không còn. Một thị trường có vùng đệm sẽ dễ dàng hấp thụ một sự cố gián đoạn. Một thị trường không có vùng đệm sẽ phản ánh mọi cuộc tấn công bằng drone trực tiếp vào đường cong giá.
Tiếp đó là cán cân cung cầu, và đây là điểm ngân hàng và cơ quan phân tích có quan điểm khác nhau. Goldman kỳ vọng dư cung bắt đầu từ quý IV. IEA thì không. Trong báo cáo tháng 10, dự báo nhu cầu dầu toàn cầu giảm 2,6 triệu thùng/ngày trong năm nay xuống 102,4 triệu thùng/ngày, IEA cho biết vẫn kỳ vọng thị trường duy trì thâm hụt đến cuối năm, sau khi tồn kho quan sát được trên toàn cầu giảm 10 triệu thùng trong tháng 9. Sự phá hủy nhu cầu là rất nghiêm trọng, nhưng theo cách nhìn của IEA, nó vẫn chưa vượt qua lượng cung đã biến mất.
Công bằng mà nói, cùng cuộc họp IEA ngày 15 tháng 10 đã đồng ý hoàn tất và đẩy nhanh việc giải phóng lượng dầu dự trữ khẩn cấp còn lại, khoảng 100 triệu thùng bên cạnh 330 triệu thùng đã được giải phóng, trong đó có hơn 20 triệu thùng diesel trong thời gian sớm nhất. Đây là nguồn cung thực sự sẽ xuất hiện theo một lịch trình đã biết, và là đòn bẩy giảm giá rõ ràng nhất hiện có.
Dữ liệu hàng tuần của Hoa Kỳ cũng cho tín hiệu hai chiều. Tồn kho dầu thô giảm 3,06 triệu thùng xuống 412,5 triệu thùng trong tuần tính đến ngày 16 tháng 10, trong khi khảo sát của Reuters dự kiến mức giảm chỉ là 820.000 thùng. Đây là một số liệu tích cực cho giá, gần gấp bốn lần đồng thuận. Trong cùng báo cáo, tồn kho sản phẩm chưng cất tăng 1,68 triệu thùng lên 104,3 triệu thùng, đưa ra tín hiệu ngược lại ở phần sản phẩm dầu đang khan hiếm nhất trong cả năm.
Đó là toàn bộ giao dịch trong một đoạn văn. Mức 90 USD của Goldman cần dư cung xuất hiện. IEA cho rằng điều đó chưa xảy ra, đồng thời đang giải phóng lượng tồn kho có thể giúp thúc đẩy quá trình này.
Và hoạt động ngoại giao đang đi lùi. Ngoại trưởng Iran Abbas Araghchi cho biết ngày 21 tháng 10 rằng các cuộc đàm phán gián tiếp vẫn đang diễn ra thông qua Pakistan và Qatar, Washington đã chấp nhận đề xuất bảy ngày của Iran nhưng yêu cầu thêm các điều khoản, và Eo biển Hormuz sẽ tiếp tục đóng cửa cho đến khi Washington chấp nhận các điều kiện của Tehran. Cùng ngày, khi được hỏi liệu hai bên có đang đàm phán hay không, Tổng thống Trump nói với các phóng viên, theo Anadolu Agency đưa tin: “Không, tôi nghĩ chúng tôi không đàm phán.” Một quan chức Iran giấu tên nói với Reuters rằng “Iran đang chuẩn bị cho các cuộc tấn công mới của Israel và Hoa Kỳ, chứ không chuẩn bị cho một thỏa thuận với Mỹ để chấm dứt chiến tranh”.
Trong khi đó, phạm vi xung đột đang mở rộng thay vì thu hẹp. UKMTO đã ghi nhận 32 cuộc tấn công vào tàu thuyền quanh bán đảo Arab trong tháng 10, so với 16 cuộc trong toàn bộ tháng 9. Houthi tuyên bố ngày 19 tháng 10 đã tấn công cơ sở Yanbu của Aramco, mỏ dầu Shaybah và các sân bay Riyadh cùng Abha, dù chính quyền Saudi chưa lập tức xác nhận và Reuters không thể xác minh độc lập các tuyên bố này. Sáng nay, Washington đã yêu cầu một số nhân viên cùng người thân rời khỏi các cơ quan ngoại giao của nước này tại Saudi Arabia.
Nhóm hàng hóa của ING, viết ngày 20 tháng 10, đã trình bày điều kiện một cách thẳng thắn: nếu dòng chảy tiếp tục không bị cản trở bất chấp môi trường địa chính trị, “phí bảo hiểm rủi ro có thể sẽ suy giảm từ từ”. Họ nói thêm rằng hiện chưa có dấu hiệu nào cho thấy điều đó.
Từ từ, và chỉ khi không có thêm điều gì đổ vỡ.
Điều này thể hiện thế nào trên biểu đồ giá
WTI trên ApeX đã tăng từ mức đóng cửa 88,85 USD vào ngày 7 tháng 10 lên khoảng 99 USD hôm nay, tăng khoảng 11% đến 12% trong 15 ngày, tùy vào thời điểm trong phiên mà bạn quan sát. Hợp đồng đã giao dịch trong khoảng 96,50 USD đến 100,13 USD trong 24 giờ qua, nhiều lần tiến sát mốc 100 USD nhưng chưa vượt qua được.
Brent đã thực hiện phần lớn mức tăng. Ngày 20 tháng 10, hợp đồng Brent tháng 12 đạt 111,99 USD trong phiên, mức cao nhất trong năm tháng, trước khi chốt ở 108,79 USD. Tiêu đề hôm đó cho biết WTI chạm 110,48 USD, mức cao nhất của một hợp đồng kỳ hạn gần kể từ tháng 4, nhưng đó là hợp đồng tháng 11 khi đáo hạn, chốt ở 101,79 USD trong khi hợp đồng tháng 12 chốt ở 97,82 USD. Các hợp đồng sắp đáo hạn có thể in ra những con số mà thị trường thực sự không còn giao dịch. Bạn nên kiểm tra tiêu đề đáng lo ngại đang nói đến tháng nào trước khi hành động.
Khoảng cách giữa hai chuẩn giá này chính là biểu hiện rõ ràng nhất của khoản phí bảo hiểm. Brent được vận chuyển bằng đường biển và phải đi qua vùng nước đang bị tấn công. WTI là dầu thô của Hoa Kỳ nằm trong đất liền, không phải đi qua đó. Chênh lệch giữa hai loại dầu sáng nay ở gần 12 USD, cụ thể là 11,99 USD vào lúc 00:34 GMT và 12,25 USD vào lúc 06:26 GMT trên cùng một nguồn tin. Một nghiên cứu dài hạn về hai chuẩn giá này cho thấy mức chiết khấu WTI trung bình khoảng 4,19 USD trong thập kỷ từ năm 2016 đến đầu năm 2026, và chênh lệch đã cao hơn nhiều mức đó kể từ khi chiến tranh bắt đầu vào cuối tháng 2.
Giao dịch các thị trường trong bài viết này
Mọi nội dung được thảo luận ở đây đều có thể giao dịch trên ApeX Omni dưới dạng hợp đồng vĩnh cửu TradFi, thanh toán bằng USDT, đòn bẩy lên đến 50x, cho phép mua hoặc bán khống và không yêu cầu KYC.
Hai chuẩn giá nằm ở trung tâm tranh luận:
CLUSDT, dầu thô WTI, chuẩn giá nằm trong đất liền
BZUSDT, dầu thô Brent, chuẩn giá vận chuyển bằng đường biển đang mang khoản phí bảo hiểm
Nếu quan điểm của bạn liên quan đến năng lượng nói chung thay vì chênh lệch giá:
USOUSDT, United States Oil Fund
NATGASUSDT, khí tự nhiên, giao dịch theo câu chuyện riêng về thời tiết và tồn kho
Và công cụ thường biến động cùng với rủi ro địa chính trị thay vì đi ngược lại:
XAUUSDT, vàng
Các hợp đồng TradFi được thanh toán dựa trên một chỉ số thay vì tài sản cơ sở, và ApeX niêm yết chúng riêng với các hợp đồng vĩnh cửu crypto trong dữ liệu hợp đồng của mình. Hãy kiểm tra điều khoản khuyến mãi trước khi giao dịch nếu muốn đủ điều kiện tham gia chiến dịch khối lượng.
Giao dịch dầu thô WTI trên ApeX Omni
Mua hoặc bán khống dầu với tài sản thế chấp USDT. Đòn bẩy lên đến 50x, không cần KYC, không phí gas.
Giao dịch hợp đồng vĩnh cửu có mức độ rủi ro cao và có thể khiến bạn mất toàn bộ vị thế. Đòn bẩy khuếch đại cả lợi nhuận lẫn thua lỗ. Giá hàng hóa biến động theo những tiêu đề xuất hiện mà không có cảnh báo, và thị trường dầu hiện đang phản ứng theo thời gian thực với các sự kiện quân sự. Không nội dung nào trong bài viết này là lời khuyên tài chính. Hãy tự nghiên cứu và đừng bao giờ mạo hiểm nhiều hơn số tiền bạn có thể chấp nhận mất.
Nếu cần hỗ trợ, bạn có thể liên hệ với đội ngũ của chúng tôi trên Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Giá hợp đồng ApeX được cập nhật vào lúc 14:00 UTC ngày 22 tháng 10 năm 2026, và lịch sử hợp đồng ApeX chỉ được sử dụng cho tháng 10, khi dữ liệu này bám sát các mức giá WTI đã công bố. Giá Brent và WTI được công bố có mốc thời gian riêng và sớm hơn vài giờ so với dữ liệu chụp của ApeX, vì vậy hai mức giá không thuộc cùng một thời điểm và không nên được lấy để tính chênh lệch. Dầu đã biến động đáng kể trong phiên mà bài viết này được thực hiện, và mọi mức giá ở đây đều có mốc thời gian. ApeX thanh toán các hợp đồng này dựa trên chỉ số Chainlink, chỉ số này có thể thấp hoặc cao hơn vài USD so với giá hợp đồng tháng gần nhất trên sàn, vì vậy tất cả mức Brent và WTI được trích dẫn trong nội dung bài viết đều là giá hợp đồng tương lai được công bố từ các nguồn đã nêu, không phải dữ liệu ApeX, và hai loại dữ liệu không được trộn lẫn. Tính khả dụng của hợp đồng đã được xác minh bằng cấu hình hợp đồng trực tiếp của ApeX. Khoảng cách 25 USD so với giá trị hợp lý của Goldman và ước tính cước vận chuyển 20 USD là hai thước đo riêng biệt, không phải thành phần của nhau. Số liệu dòng chảy là các ước tính thương mại từ hoạt động theo dõi tàu chở dầu, có thể được điều chỉnh tăng và không thống nhất với nhau; cả hai cách đọc đều được đưa ra. Con số công suất dự phòng OPEC lấy từ triển vọng tháng 9 của EIA theo nội dung một bản tóm lược nghiên cứu của bên thứ ba, và đã được công bố cách đây sáu tuần. Khoảng bảo hiểm rủi ro chiến tranh là ước tính của nhà môi giới được truyền qua bên thứ ba trước khi đến bài viết này, từ nhà môi giới qua Financial Times rồi đến nguồn được liên kết, được công bố ngày 14 tháng 10 và mô tả tuần trước đó. Mức giảm cước tàu chở dầu được dùng để đối chiếu có ngày trong tuần 16 tháng 10, không công bố ngày đánh giá cụ thể, và xảy ra trước đợt leo thang trong tuần này tại Saudi Arabia. Số liệu cước vận chuyển là mức trung bình toàn cầu, trừ khi tuyến Vịnh đến châu Á được nêu cụ thể. Một nến một giờ trên hợp đồng WTI của ApeX vào ngày 14 tháng 10 đã ghi nhận mức cao gần 104,68 USD rồi đảo chiều trong cùng giờ và được loại khỏi dữ liệu vì là ngoại lệ.