

2026 年的大部分時間裡,石油市場都處於戰爭陰影下,而市場這幾個月來一直在爭論一個數字:油價中有多少是恐懼,而不是實際的石油桶數。
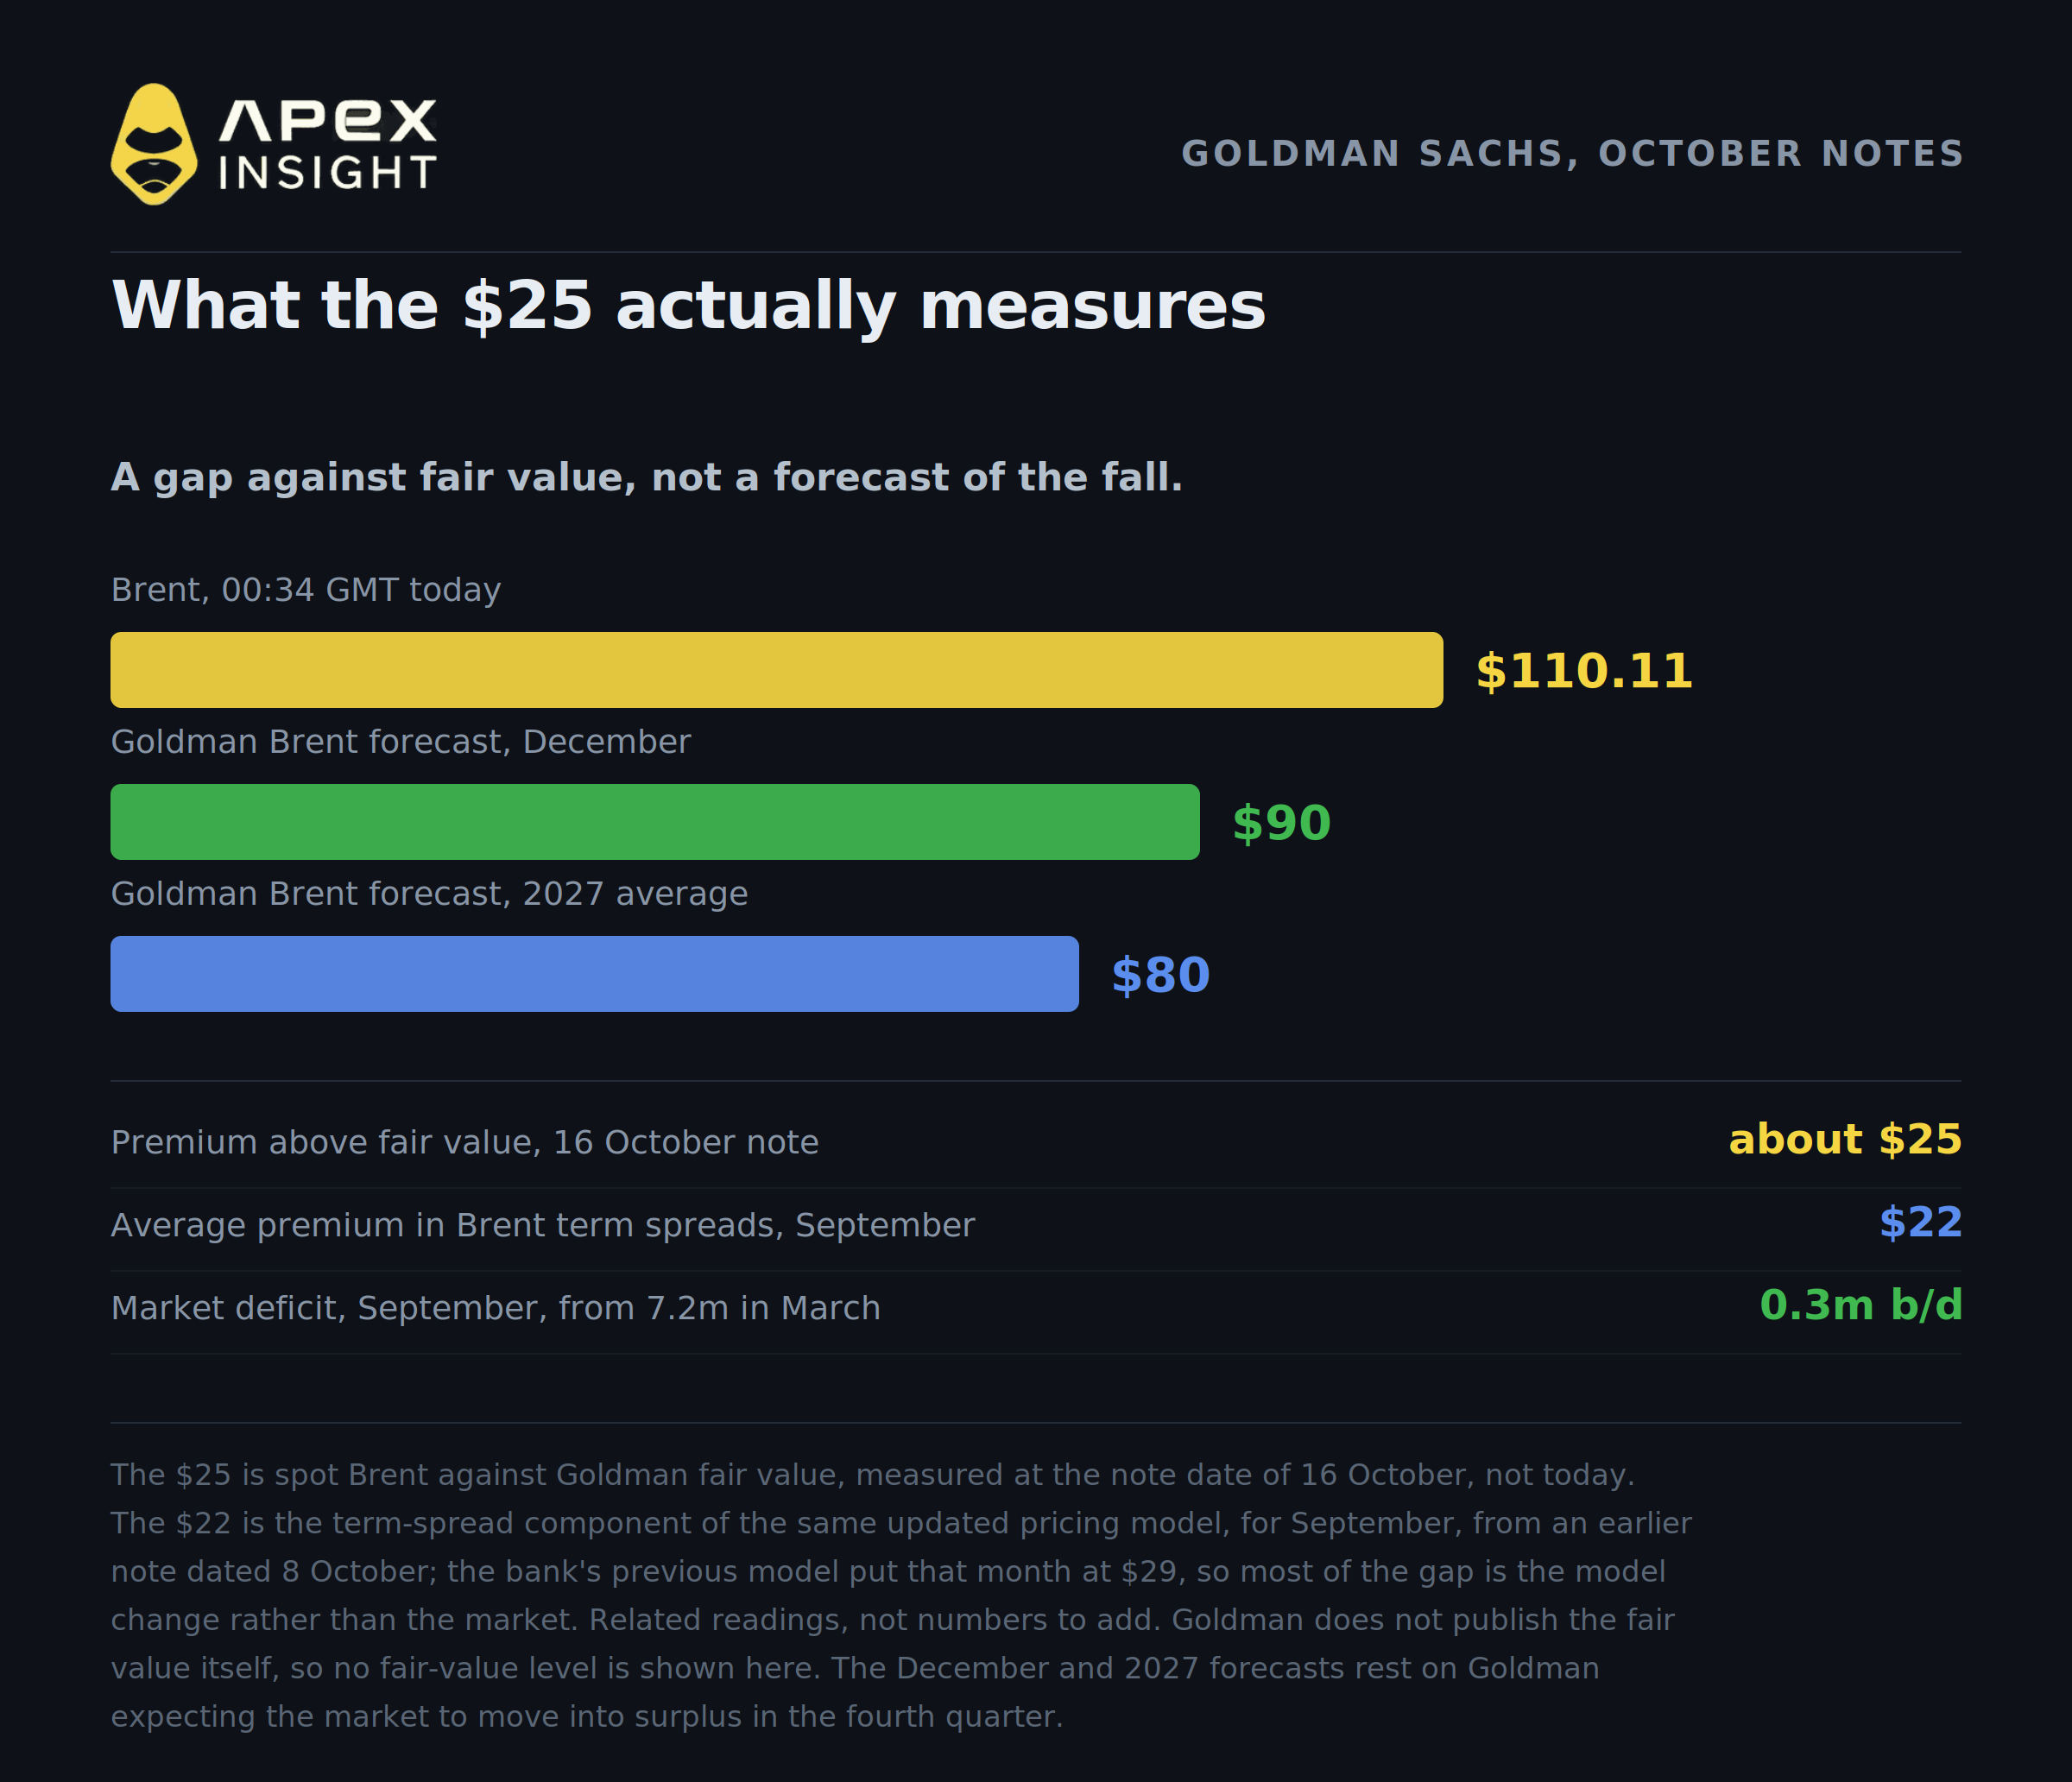
上週,一家銀行終於公布了具體數字。在一份日期為 10 月 16 日的報告中,Goldman Sachs 估計,現貨 Brent 的價格包含了每桶近 25 美元、超出其公允價值估計的風險溢價。同一份報告將 Goldman 對 12 月 Brent 的預測從 85 美元上調至 90 美元,並預測 2027 年為 80 美元。
今早 00:34 GMT,Brent 報每桶 110.11 美元,WTI 報 98.12 美元;在沙烏地阿拉伯遭到進一步攻擊後,Brent 在交易時段內持續攀升,上午稍晚突破 112 美元。如果 Goldman 的判斷正確,那麼你眼前這桶石油中,接近四分之一的價格,是由尚未發生的事情所定價。
在決定這項溢價能否撐過冬季之前,以下是五件需要理解的事情。
1. 25 美元是一個差距,不是預測;而且還有第二個經常被混淆的數字
Goldman 的 25 美元,是現貨 Brent 價格與該銀行自身公允價值模型之間的距離。它衡量的是分歧,而不是預測 25 美元即將消失。
這項研究由Goldman Sachs 全球大宗商品研究聯席主管 Daan Struyven領導。其推理是,這項溢價反映了戰爭若從目前情況升級,供應進一步削減及庫存下降的風險。這是對更糟糕未來的保險,已被計入今天的油價。
市場上還流傳著 Goldman 的另一個數字,但它並不是同一件事。一份日期為 10 月 8 日的早期報告指出,9 月 Brent 期貨期限利差中隱含的平均風險溢價為每桶 22 美元,是有紀錄以來第二高的月度水平,僅次於今年 4 月。這個數字來自 Goldman 更新後定價模型中的期限利差部分,而不是另一種不同的觀點;該銀行先前的模型對同一月份的估算是 29 美元。因此,它是同一套框架下的不同切面,測量期間也不同;29 美元與 22 美元之間的差距,主要來自模型變更,而不是市場變動。應將這兩個數字視為相互關聯的讀數,而不是可以相加的數字。
25 美元之所以值得關注,是因為它旁邊還有一個預測。距離 12 月不到六週,而 Goldman 預測 Brent 為 90 美元。這表示該銀行預期這項溢價的大部分將很快消退。
它給出的理由是市場供需平衡正在收斂。Goldman 認為,市場供應缺口已從 3 月的每日 720 萬桶,縮小至 9 月的每日 30 萬桶,並預期市場將在第四季轉為供應過剩,且持續至 2027 年。這項預測中的過剩,是 90 美元與 80 美元兩項預測的主要推動因素。請記住這一點,因為 IEA 並不認同,而這項分歧正是交易的核心。
2. 供應短缺正在改善,但尚未痊癒
這一點應該讓任何單純因為荷莫茲海峽而持有石油多頭部位的人感到不安,也是大多數評論在兩個方向上都容易出錯的地方。
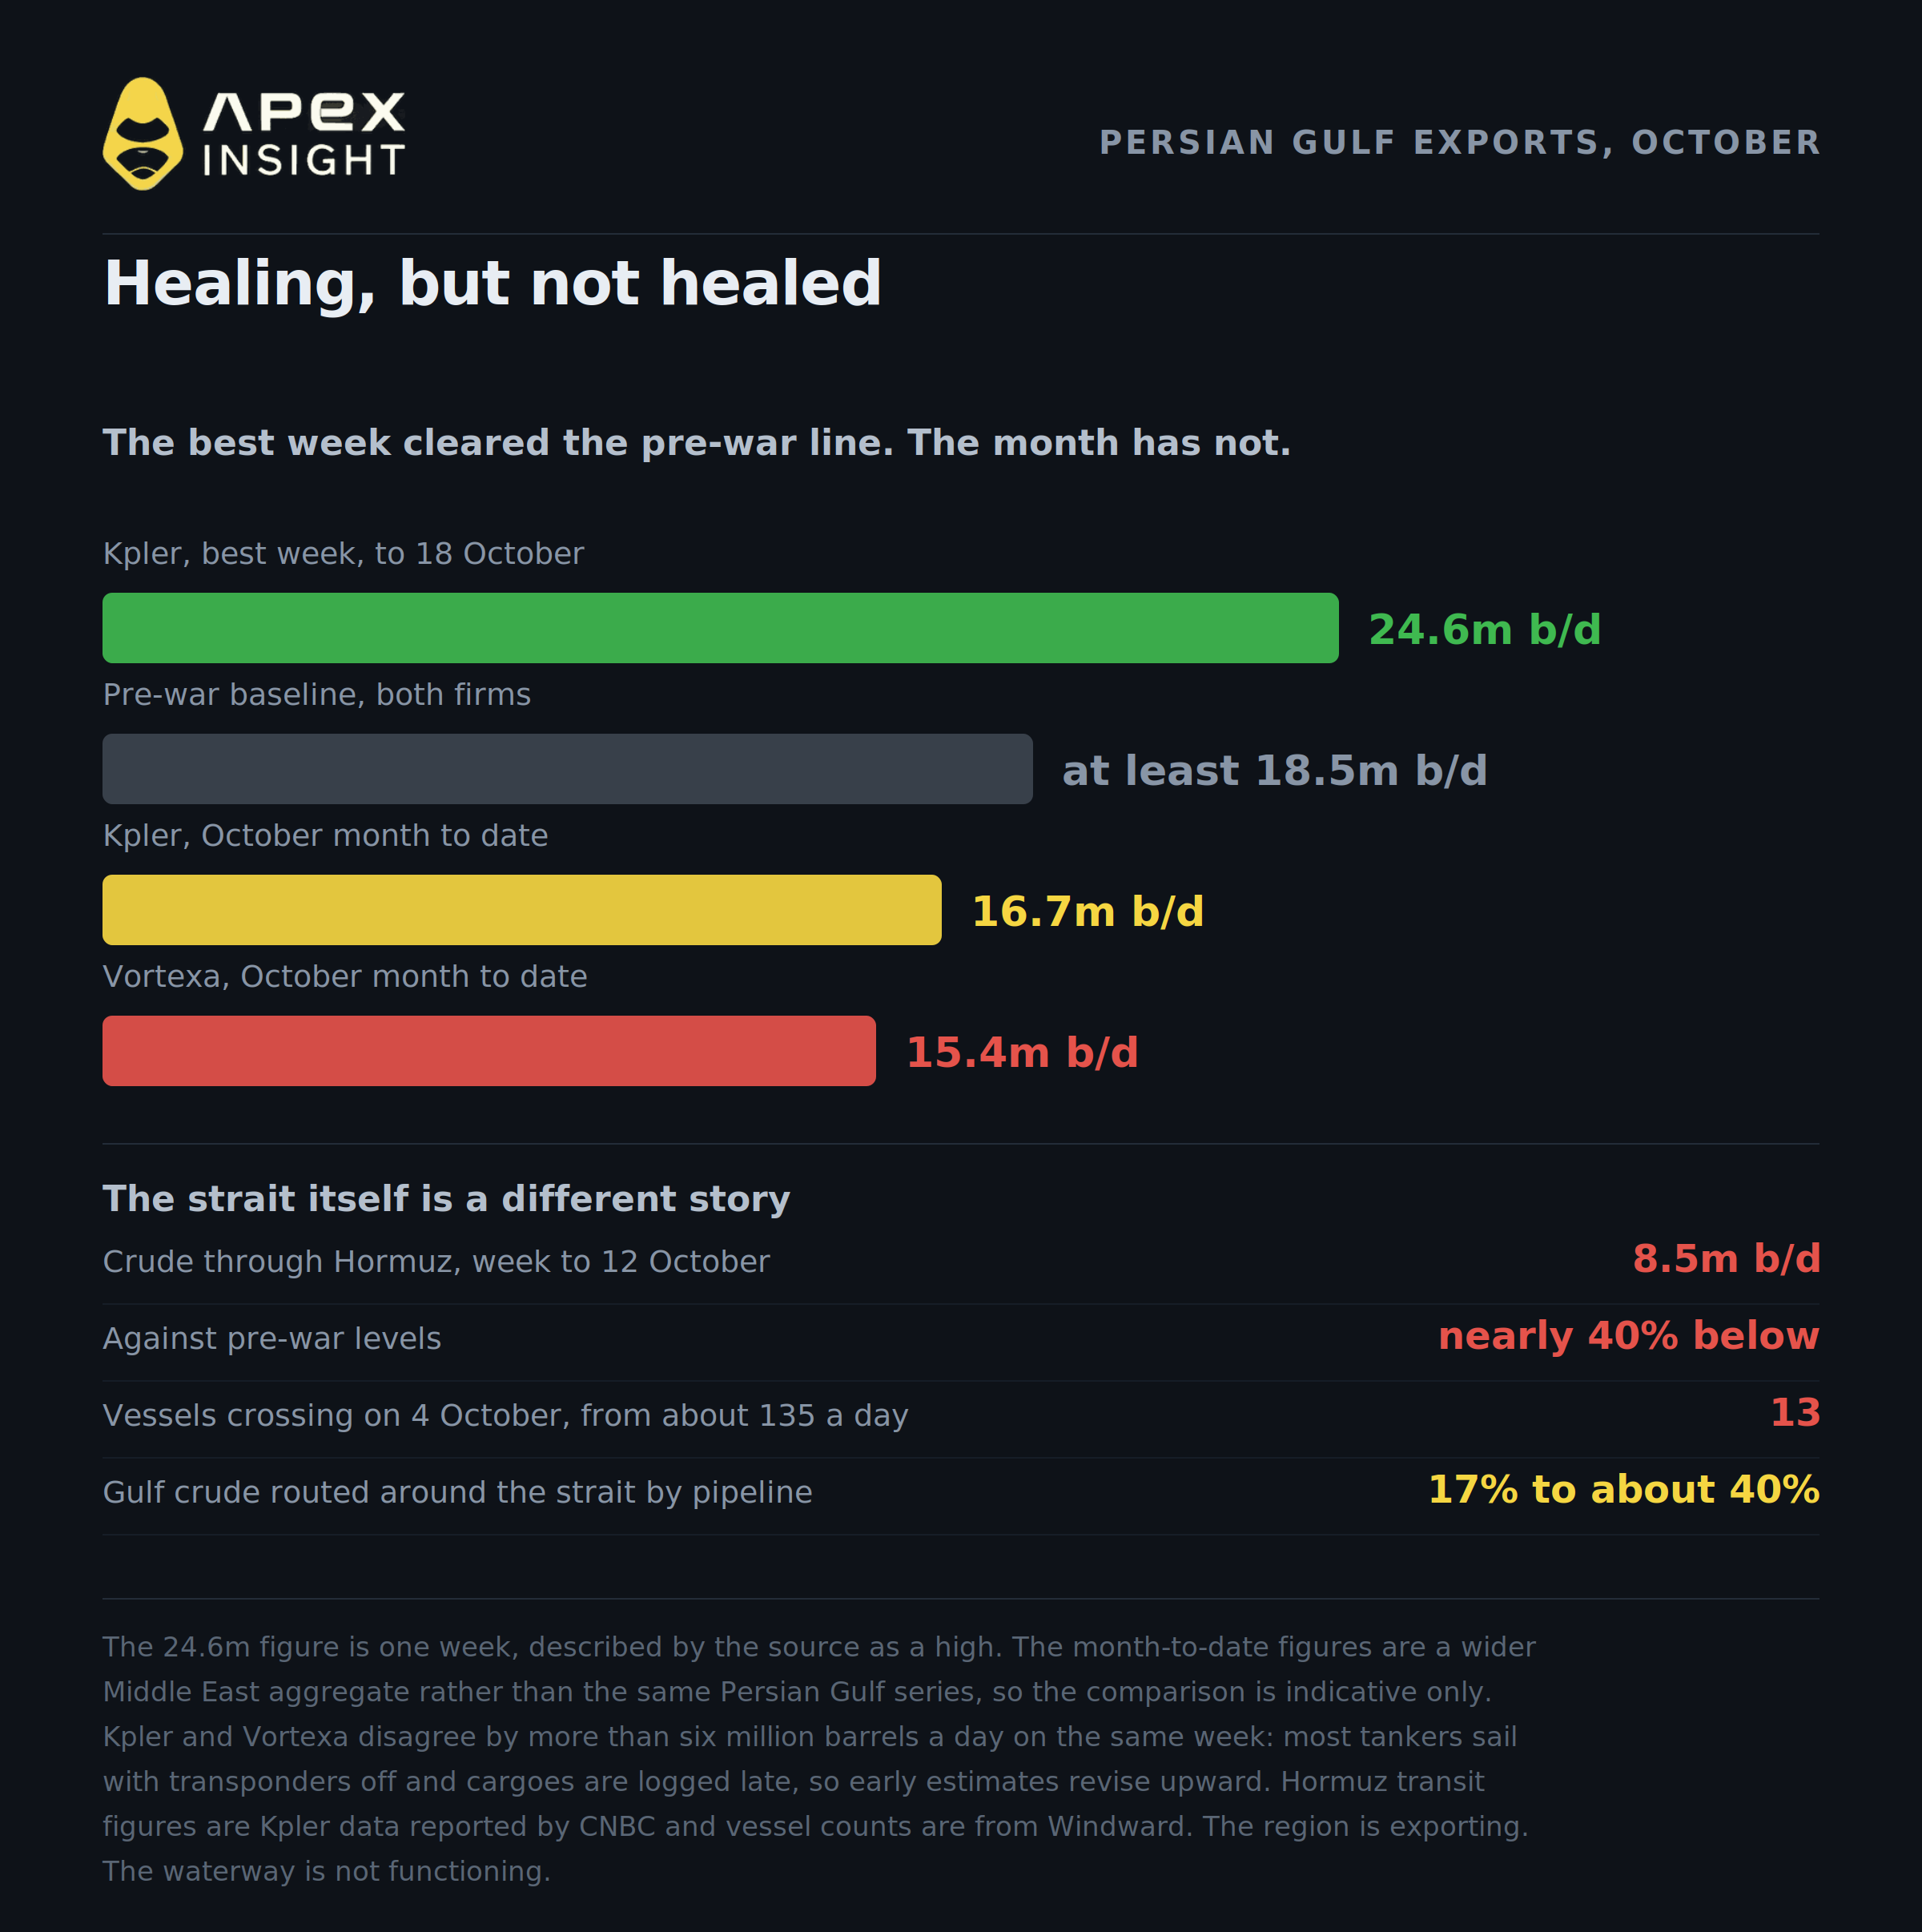
先看表現較好的一週。在截至 10 月 18 日的七天內,Kpler 將波斯灣原油與凝析油出口量估算為每日 2,460 萬桶,創下單週高點。以同樣七天為測量期間的 Vortexa,則估算為每日 1,800 萬桶。兩家公司都將戰前基準設定為至少每日 1,850 萬桶。
現在看整個月份。根據同一份報告,Kpler 的數據顯示 10 月迄今為每日 1,670 萬桶,Vortexa 則為每日 1,540 萬桶,來源指出兩者都低於戰前水平。需要注意的是,這些數字是涵蓋更廣泛中東地區的總量,而不是前述每週數據所使用的波斯灣原油與凝析油口徑,因此並非完全相同的序列。2,460 萬桶是單週高點,而不是持續運行速率。
而荷莫茲海峽本身又是另一回事,與整個地區的情況不同。根據 CNBC 報導的 Kpler 數據,截至 10 月 12 日的一週內,經荷莫茲海峽出口的原油平均為每日約 850 萬桶,比戰前水平低近 40%。Windward 統計,10 月 4 日僅有 13 艘船舶通過,而戰前每天約有 135 艘。這個地區仍在出口石油,但這條水道並未正常運作。
因此,準確的說法比雙方的標題都更有限。自 3 月市場供應缺口達到每日 720 萬桶以來,石油流量已大幅恢復。但它們尚未完全恢復,而這種恢復是透過繞開問題,而不是解決問題來實現的。Goldman 的原話是,自 9 月下旬以來,海灣出口量已恢復至約 2025 年平均水平。
兩家追蹤機構對同一週的估算相差超過每日 600 萬桶,這說明測量有多麼困難。該地區大多數油輪會關閉轉發器,貨物也可能延遲數日才被記錄,因此早期估算往往會向上修正。
恢復背後的機制是改道,而不是問題獲得解決。Kpler 數據顯示,沙烏地阿拉伯與阿聯酋的管道目前將約 40% 的海灣原油繞過海峽輸送,而戰前為 17%。石油仍在抵達市場,只是走了一條更長、更昂貴的路。
包括 Martijn Rats 在內的 Morgan Stanley 分析師清楚說明了這種緊張局勢,他們指出,近幾週海峽周邊對商船的攻擊大幅增加,但「經海峽的石油流量仍相對具有韌性」。
因此,石油桶數大致仍在流動。這項溢價的核心並不是石油桶數。
3. 運送一桶石油的成本比過去高出約 20 美元,而其中只有 7 美元與海峽有關
Goldman 今早公布並獲得報導的另一項研究,解釋了大部分成本實際存在於何處。
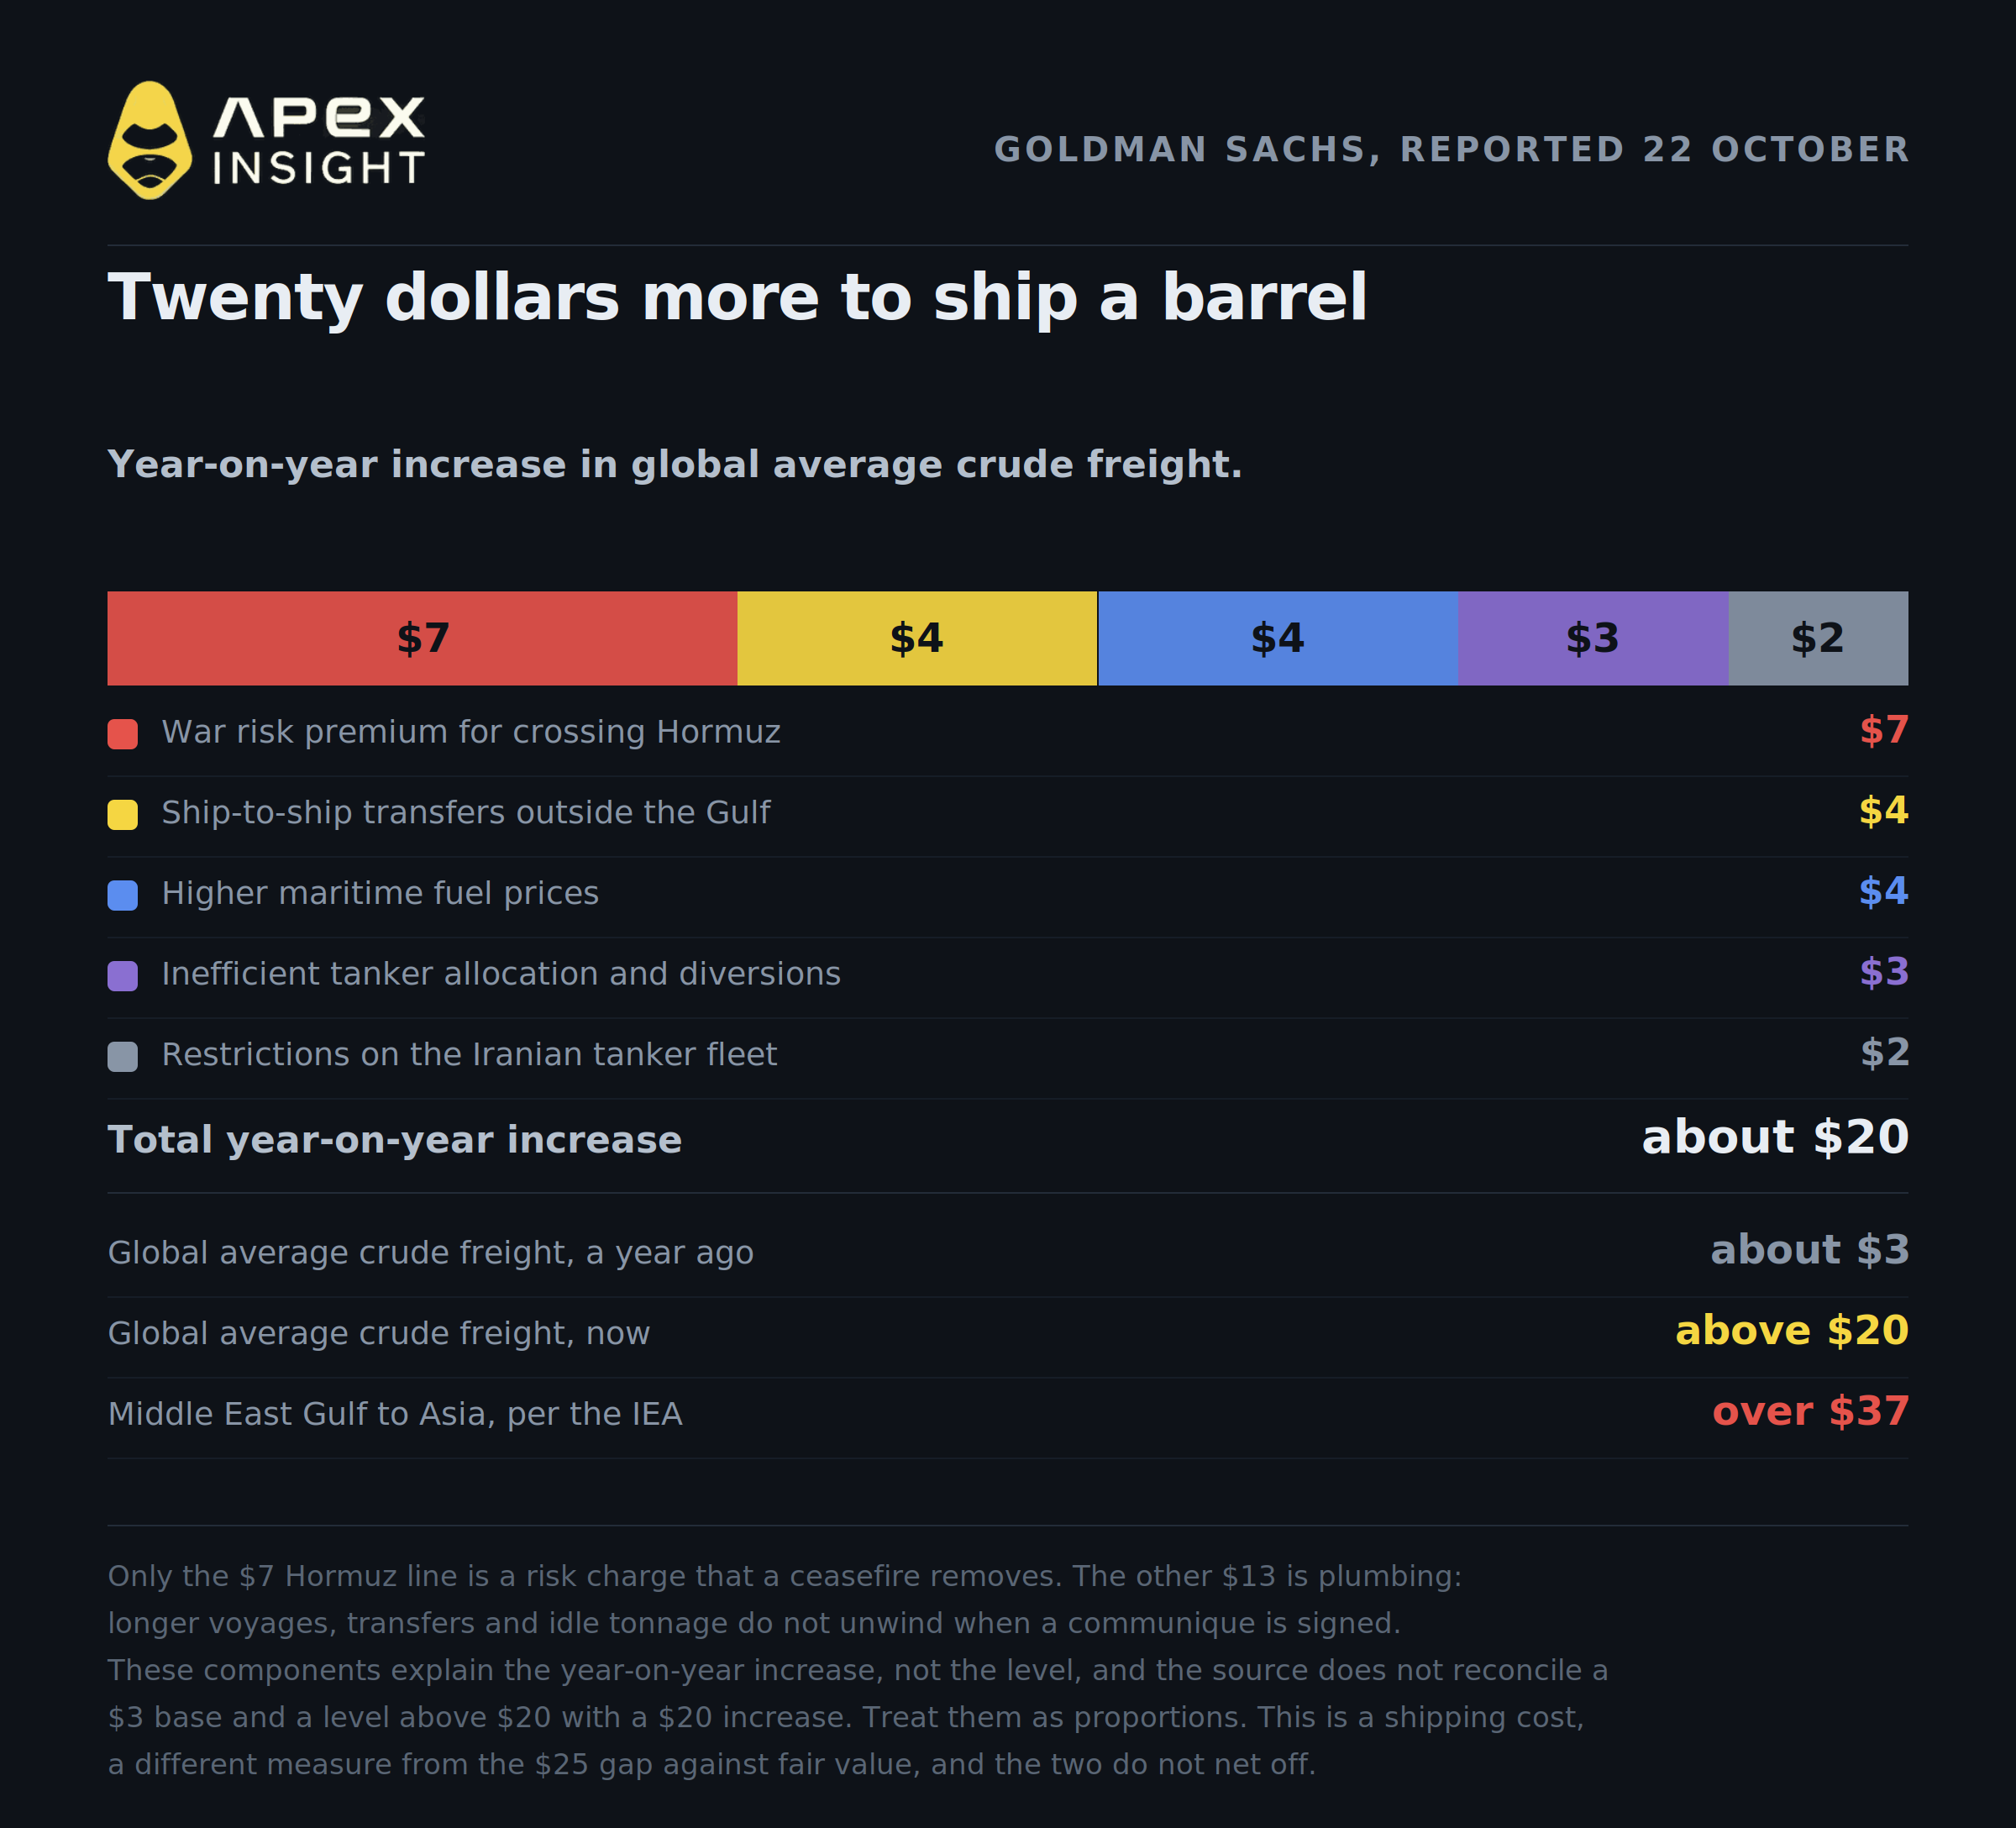
全球平均原油運費已升至每桶超過 20 美元,約一年前則為 3 美元,大約上升了七倍。Goldman 將每桶同比增加的 20 美元歸因於五項因素:
成本增幅構成 | 每桶 |
|---|---|
穿越荷莫茲海峽的戰爭風險溢價 | $7 |
海灣以外的船對船轉運 | $4 |
海運燃料價格上升 | $4 |
油輪配置效率低下與改道 | $3 |
對伊朗油輪船隊的限制 | $2 |
在任何人用這些數字計算之前,需要注意兩點。
第一,這是對增幅的拆解,而不是對運費水平的拆解。來源給出的基準是 3 美元,當前水平則高於 20 美元,這代表增幅約為 17 美元而非 20 美元,且來源並未解釋兩者之間的差異。應將這些構成項目視為比例指南,而不是精確帳目。
第二,這是運輸成本,而前文的 25 美元是相對於 Goldman 對 Brent 價格公允價值的差距。兩者衡量的是不同事物。不要將其中一個從另一個中扣除,也不要把 7 美元理解為 25 美元中的一部分。
標題數字還存在地域問題。20 美元是全球平均值,而本文討論的航線成本更高。IEA 指出,中東海灣至亞洲的運輸成本超過每桶 37 美元,是戰前水平的五倍以上。如果你是將海灣原油運往亞洲煉油廠,全球平均值會低估你的問題近一半。
儘管有這些限制,這項拆解仍是本週有關石油的最有用資訊,因為它區分了停火能解決什麼,以及不能解決什麼。荷莫茲海峽的 7 美元部分,是船舶停止遭受攻擊後便會消失的風險費用。其餘 13 美元則是基礎運輸問題。船對船轉運、更長的航程,以及閒置的伊朗船噸,不會因為簽署一份公報就恢復正常。依賴遠距離原油的煉油商,主要位於亞洲,要麼將這些成本轉嫁出去,要麼接受更低的利潤率。
風險溢價可以在一夜之間收縮,供應鏈卻必須重新建立。
4. 唯一明顯正在下降的是油輪費率,而且只是從紀錄高點回落
如果你正在尋找恐慌交易正在退潮的證據,確實有一項,但它比乍看之下要小得多。
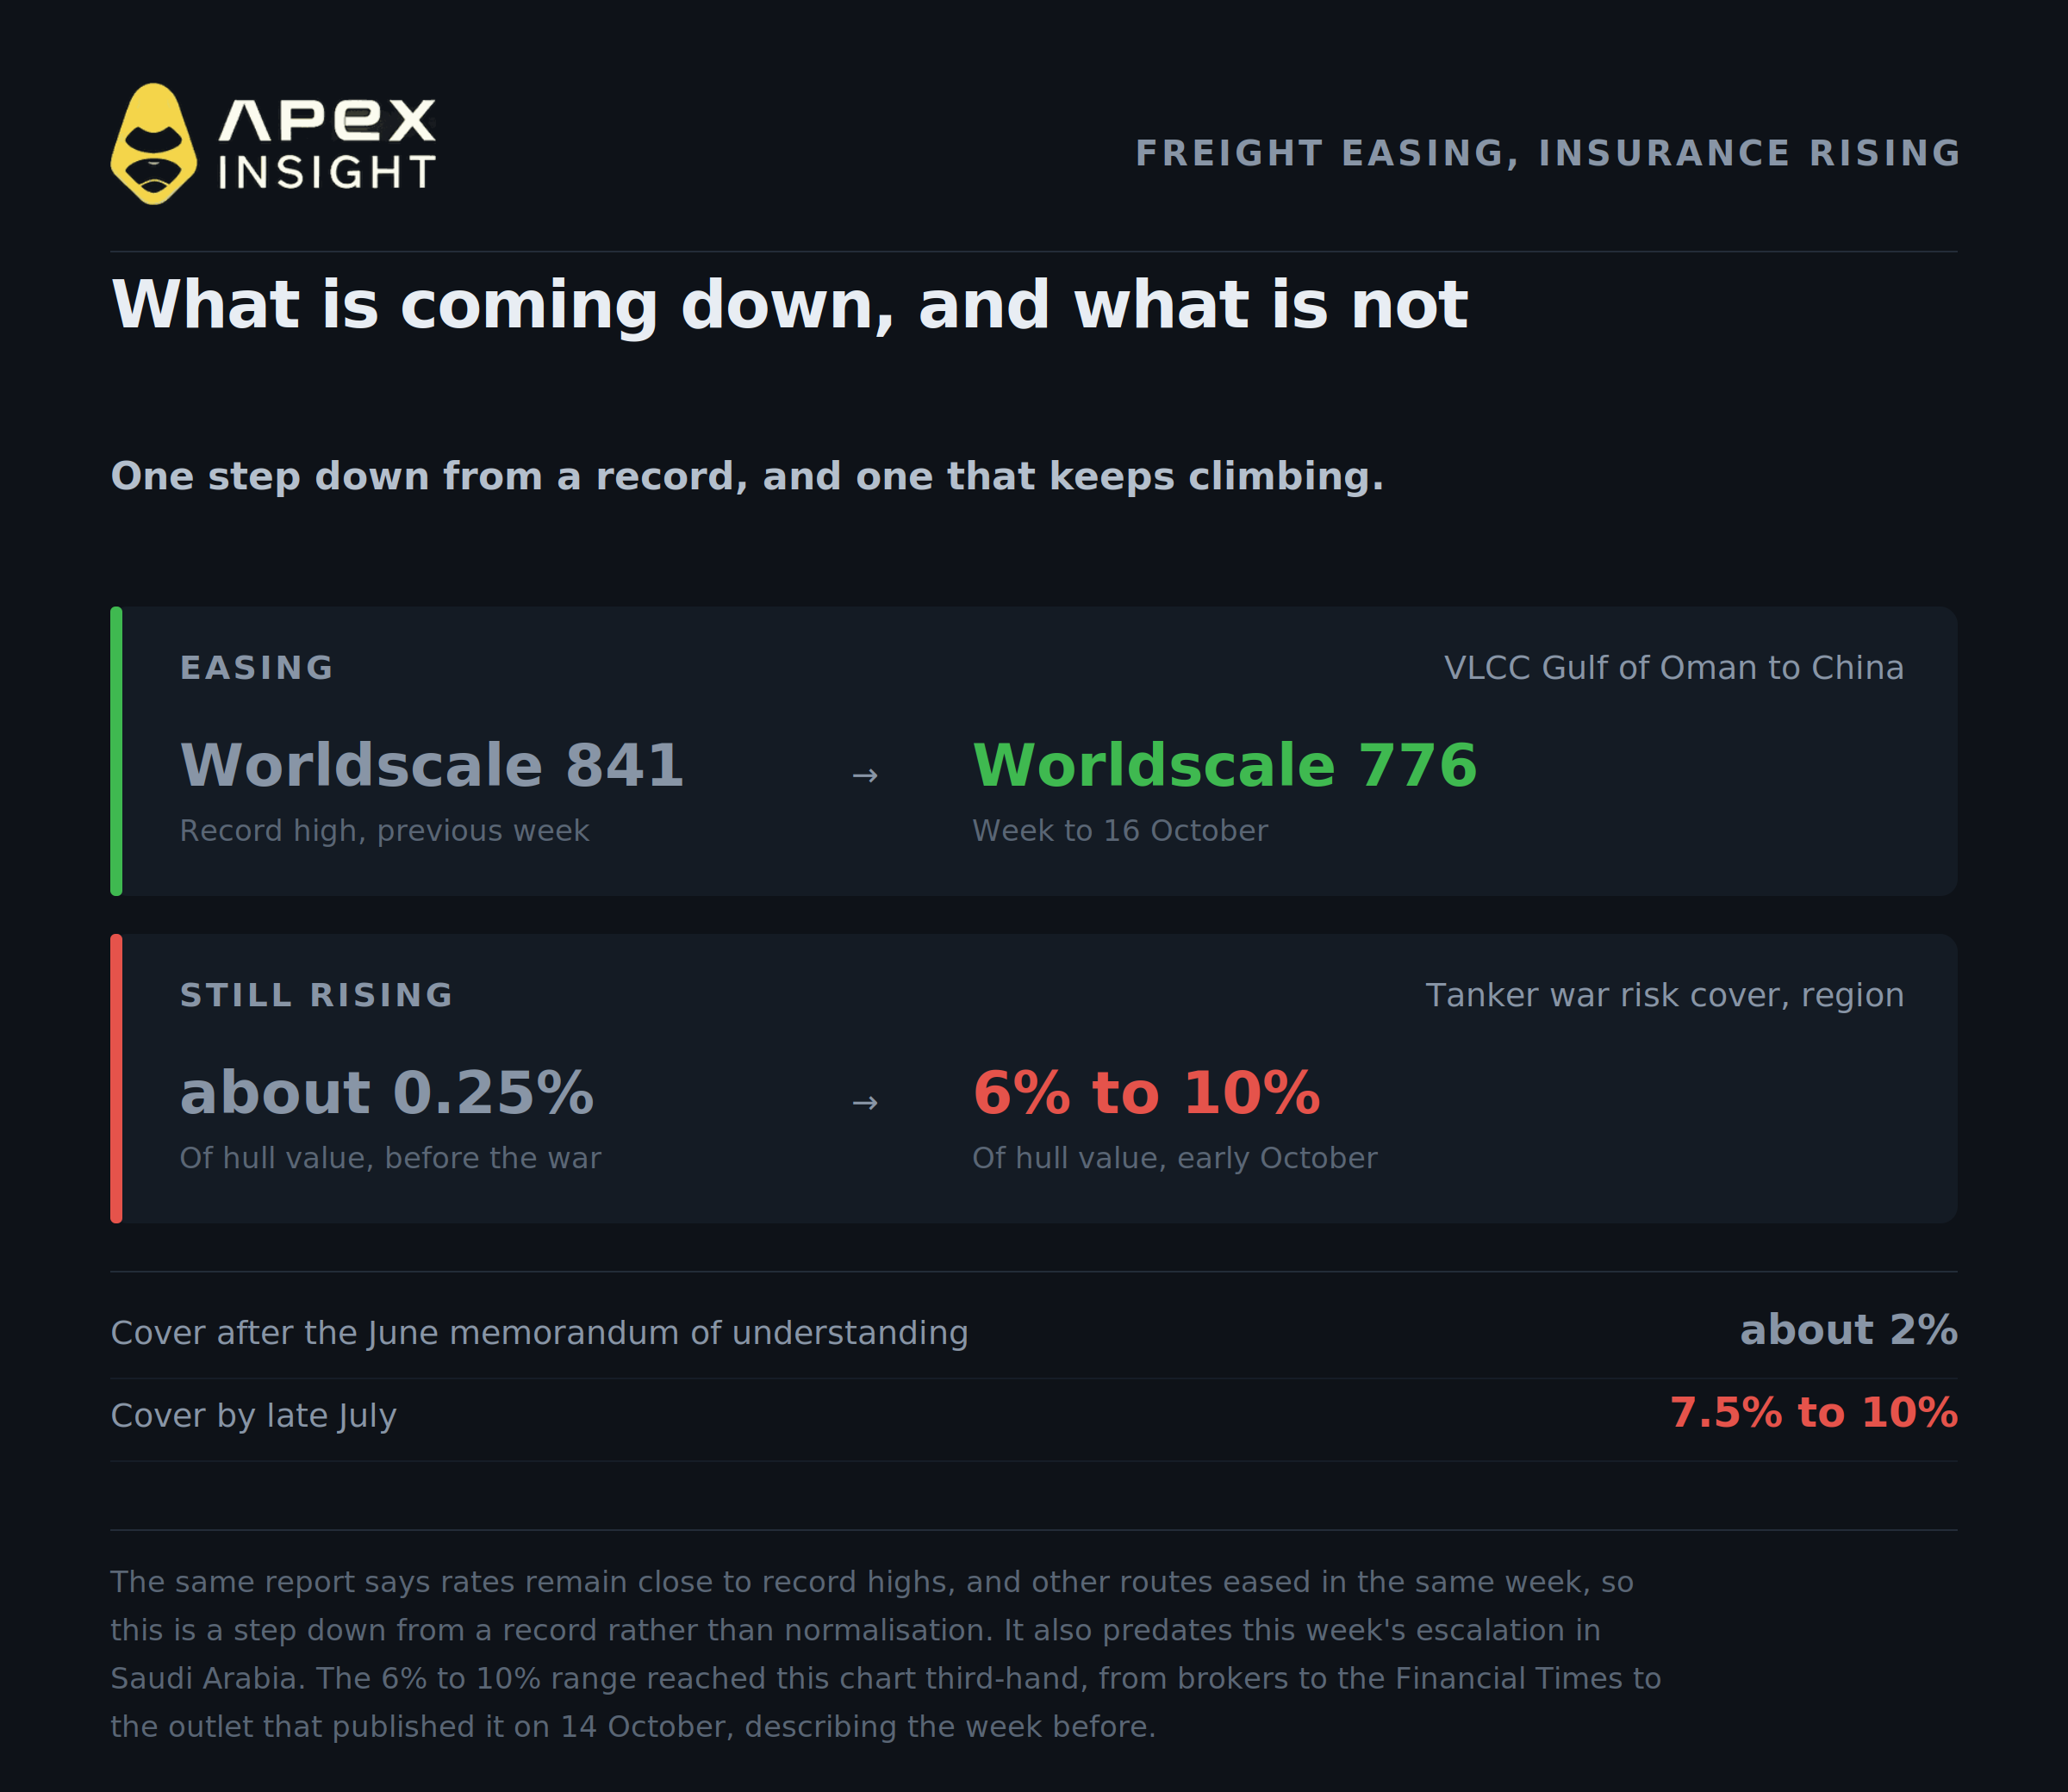
油輪費率已從高點回落。截至 10 月 16 日的一週,阿曼灣至中國的超大型原油運輸船航線估值為Worldscale 776,低於前一週的 841;841 是該指數今年推出以來的最高值。同一週,包括西非至亞洲在內的其他航線費率也有所下降。Kpler 的 Matthew Wright 將跌幅歸因於最近一輪攻擊後,阿曼灣航線的需求轉弱。
在交易之前,先讀完這句話的其餘部分。同一份報告表示,費率仍接近紀錄高位。從歷史最高點小幅回落,並不等同於正常化;而兩個較新的來源也與此相反:ING 在 10 月 20 日形容油輪運費創下紀錄,Goldman 今早發布的報告則顯示全球平均值仍高於每桶 20 美元。這次轉折只有六天歷史,而且早於本週沙烏地阿拉伯局勢升級。
與此同時,保險正朝相反方向發展,而且是兩者中更具黏性的因素。根據 10 月 14 日發布的報導,經紀商估計該地區油輪的戰爭風險保險為船體價值的 6% 至 10%,而戰前約為 0.25%。按照這些費率,同一份報告估計,一艘超級油輪單次駛入海灣的航程,保險費用最高可達 2,000 萬美元。這是按每次航程收取的溢價,而非年度溢價,因此每批貨物都會受到影響。據報導,承保商支付的賠款也已超過其收取的保費,這會導致承保能力被撤出,而不只是重新定價。
路徑與水平同樣重要。美國與伊朗在 6 月簽署諒解備忘錄後,保險範圍曾降至約 2%,但到 7 月下旬又升至 7.5% 至 10%。運費可以在一週內下降,保險則會在續保週期中重新定價,而今年一直在逐步上調。
5. 這項溢價可能不會快速消退的原因:幾乎沒有任何緩衝
以下是最危及看跌論點的事實,但它很少登上頭條。
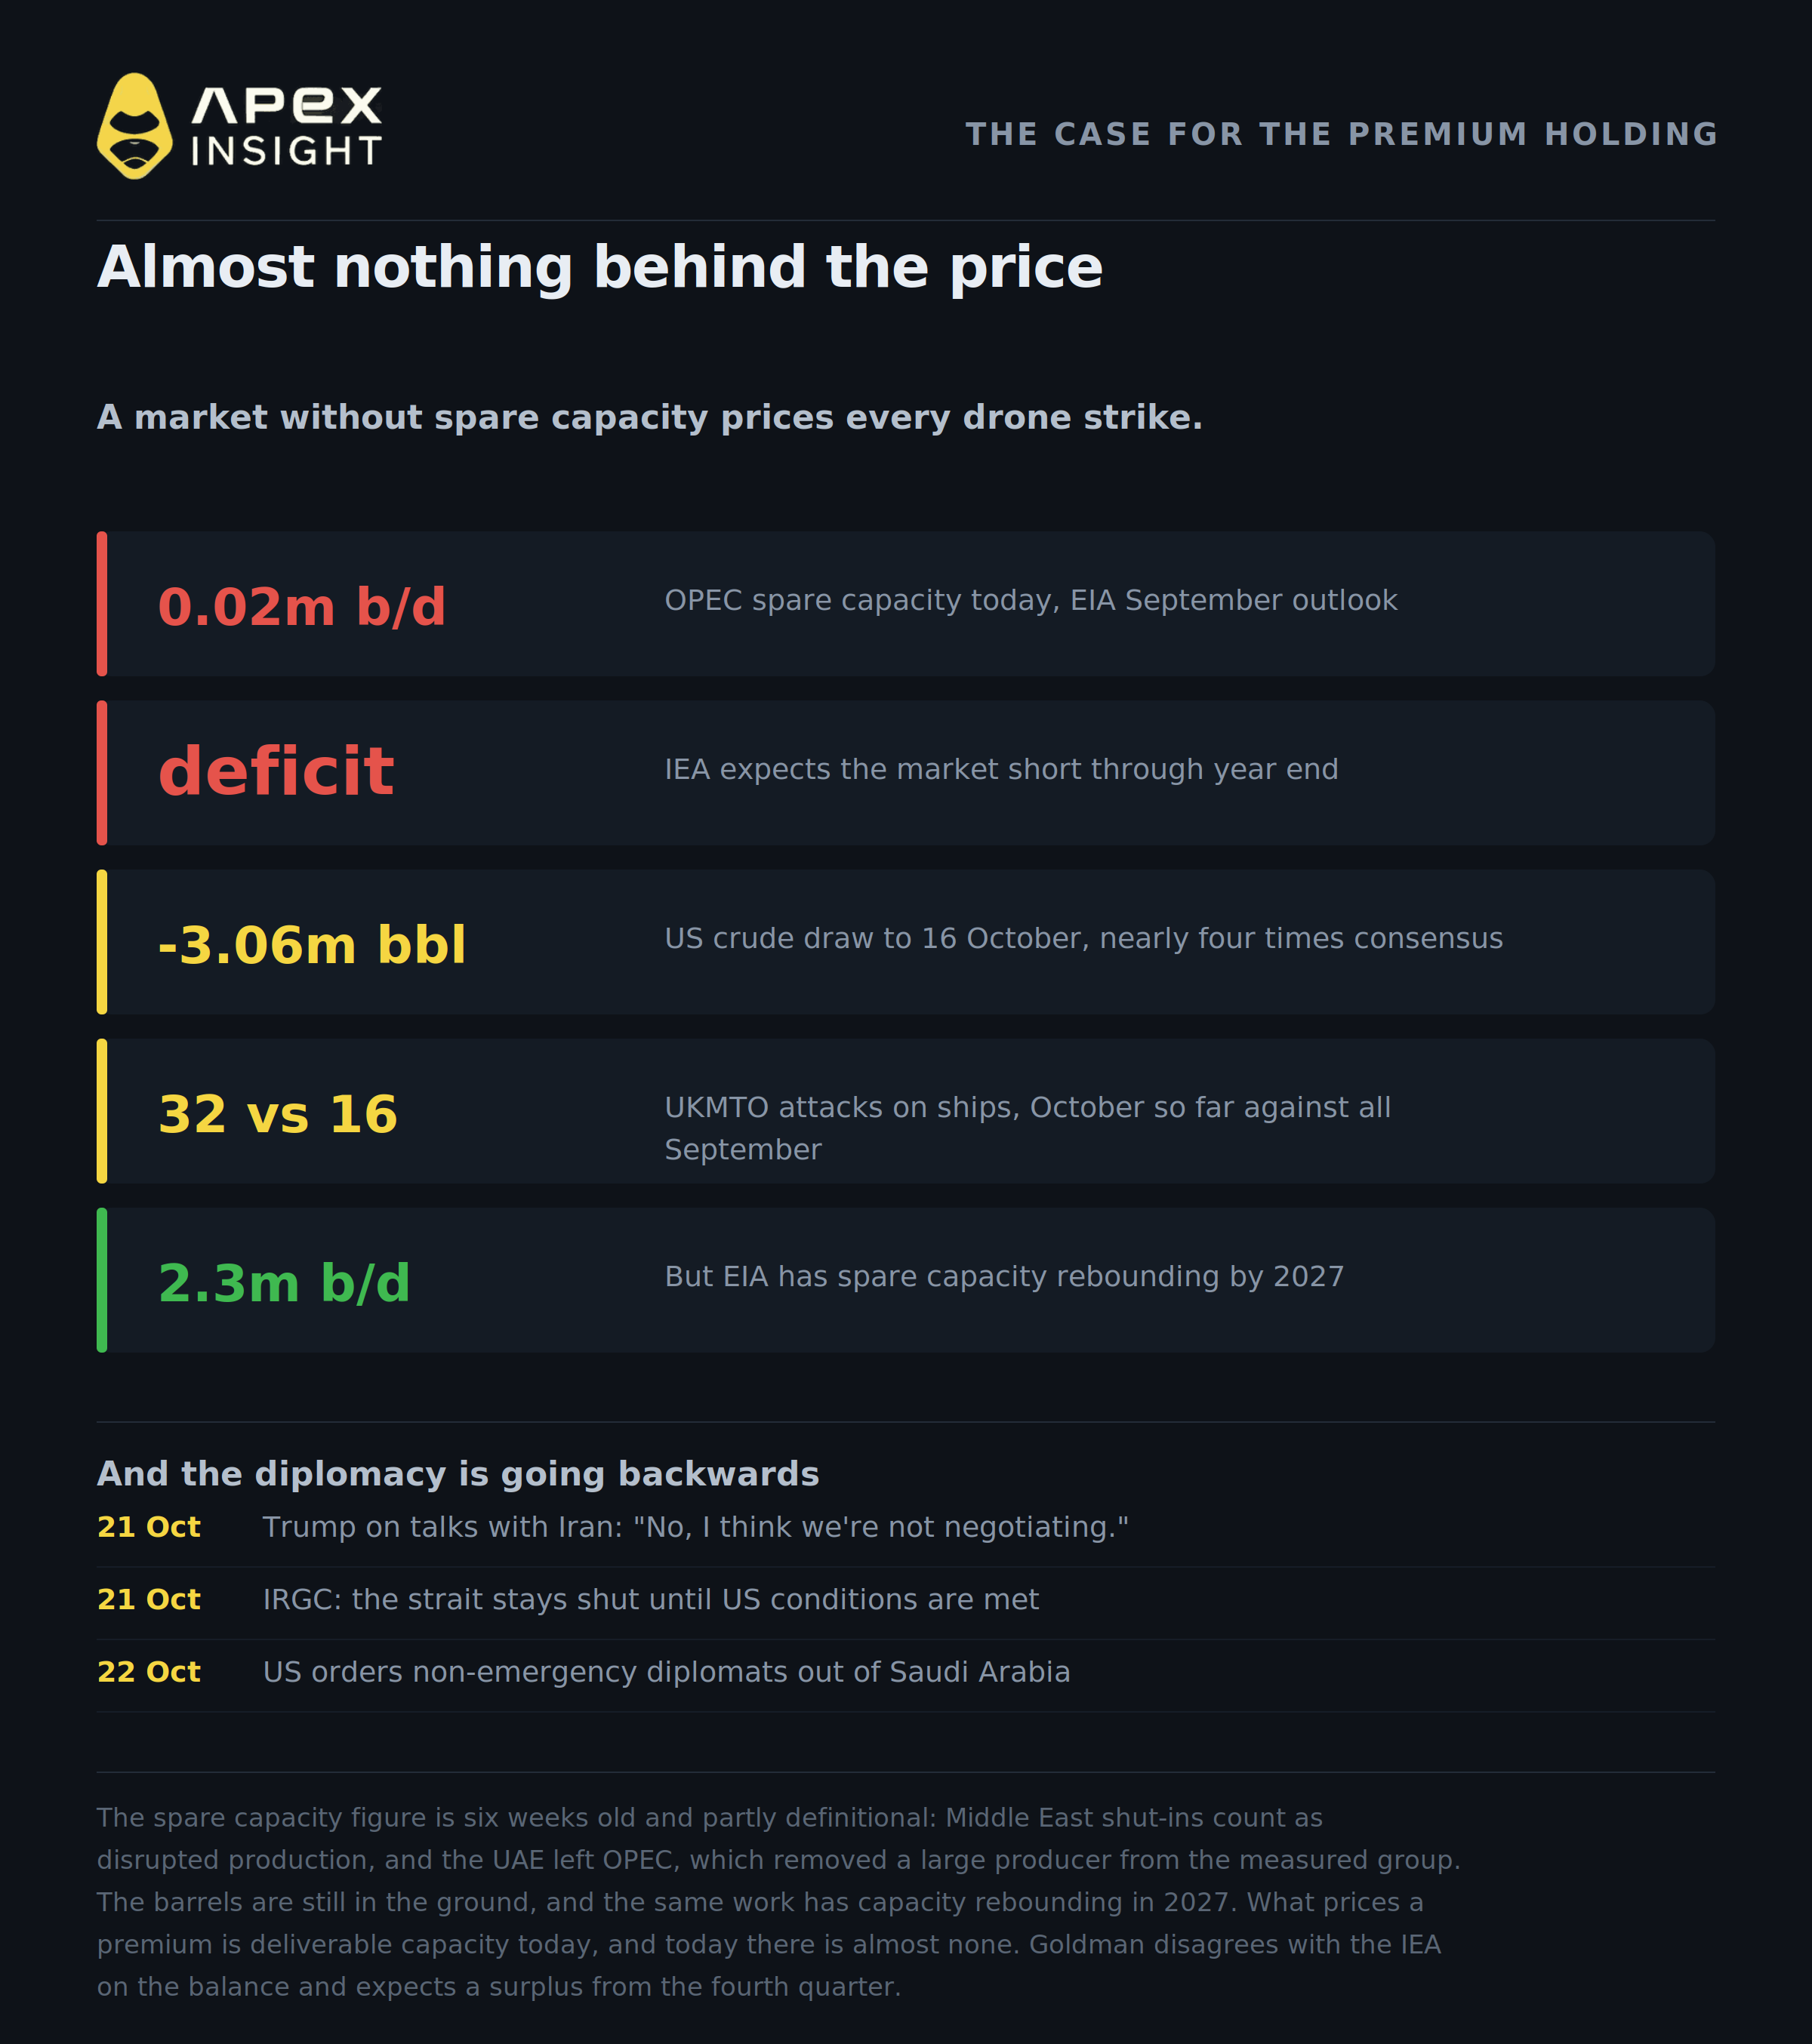
OPEC 閒置產能實際上已經消失。EIA 9 月的《短期能源展望》將其估算為每日 2 萬桶,在任何實際意義上都等於零。
但要小心解讀這個數字,因為提出該數字的研究人員在論文中指出,它混淆了三件不同的事情。中東地區被關閉的產能被歸類為受干擾產量,而不是可用閒置產能。阿聯酋於 5 月 1 日退出 OPEC,導致一個大型生產國從統計群體中被移除。此外,這項衡量方式本身並未說明地下還有多少石油。同一份 EIA 研究預測,隨著貿易路線恢復正常,2027 年閒置產能將反彈至每日約 230 萬桶。
然而,對溢價真正重要的是今天可以交付的閒置產能,而今天幾乎沒有任何閒置產能。擁有緩衝的市場可以輕鬆承受供應中斷;沒有緩衝的市場,則會將每一次無人機攻擊直接反映到價格曲線中。
接著是供需平衡,這正是該銀行與能源署分歧的地方。Goldman 預期第四季將出現過剩,IEA 則不認同。在 10 月報告中,IEA預測今年全球石油需求將下降每日 260 萬桶至每日 1.024 億桶,並表示在全球可觀察庫存於 9 月下降 1,000 萬桶後,市場預計仍將持續短缺至年底。需求破壞十分嚴重,但按照 IEA 的解讀,仍未超過消失的供應量。
公平地說,IEA 在 10 月 15 日的同一場會議上同意完成並加速剩餘的緊急庫存釋放,除了已釋放的 3.3 億桶之外,再釋放約 1 億桶,其中包括超過 2,000 萬桶柴油,並盡快投入市場。這是按照已知時間表到來的實際供應,也是目前最明確的看跌槓桿。
美國每週數據也同時發出正反兩種訊號。截至 10 月 16 日的一週,原油庫存下降 306 萬桶至 4.125 億桶,而路透社調查預期減少 82 萬桶。這是一個看漲數據,降幅接近市場共識的四倍。同一份報告顯示,餾分油庫存增加 168 萬桶至 1.043 億桶,這對今年最緊張的石油產品部分而言,則是相反的訊號。
這就是整個交易邏輯。Goldman 預測 90 美元,需要供應過剩到來。IEA 表示過剩尚未到來,但正在釋放有助於推動市場走向過剩的庫存。
外交局勢也在倒退。伊朗外交部長 Abbas Araghchi於 10 月 21 日表示,間接談判仍透過巴基斯坦與卡達持續進行,華盛頓已接受伊朗提出的七天方案,但尋求進一步條款;在華盛頓接受德黑蘭的條件前,荷莫茲海峽將維持關閉。同一天被問及雙方是否正在談判時,總統 Trump 對記者表示——由 Anadolu Agency 轉述——「不,我認為我們沒有在談判。」一名未具名的伊朗官員告訴路透社:「伊朗正在準備應對以色列與美國的新一輪攻擊,而不是準備與美國達成結束戰爭的協議。」
與此同時,戰事範圍正在擴大,而不是收窄。UKMTO記錄顯示,截至 10 月,阿拉伯半島周邊船舶遭到 32 次攻擊,而整個 9 月為 16 次。胡塞武裝於 10 月 19 日聲稱攻擊了 Aramco 的 Yanbu 設施、Shaybah 油田,以及利雅德和 Abha 機場,但沙烏地當局並未立即確認這些說法,路透社也無法獨立核實。今早,華盛頓下令部分人員及其家屬離開駐沙烏地阿拉伯外交使團。
ING 大宗商品團隊在 10 月 20 日撰文時,誠實地提出了條件:如果儘管地緣政治環境緊張,石油流量仍能不受阻礙地持續,那麼「風險溢價可能會緩慢消退」。他們補充說,目前還沒有看到這種跡象。
緩慢消退,而且前提是沒有其他事情出問題。
這在盤面上看起來如何
ApeX 上的 WTI 已從 10 月 7 日收盤的 88.85 美元,上升至今天約 99 美元;以交易時段不同位置計算,15 天內漲幅約為 11% 至 12%。過去 24 小時內,該合約在 96.50 美元至 100.13 美元之間交易,多次逼近 100 美元關口但未能突破。
Brent 的漲幅更大。10 月 20 日,12 月 Brent 合約盤中觸及 111.99 美元,創五個月高點,隨後收於 108.79 美元。當天的標題稱 WTI 觸及 110.48 美元,是近月合約自 4 月以來的最高點,但那是到期的 11 月合約,該合約收於 101.79 美元,而 12 月合約收於 97.82 美元。到期合約會印出市場實際上並未交易的數字。在根據令人恐慌的標題採取行動前,確認標題指的是哪個月份值得一做。
兩個基準之間的差距,本身就是對這項溢價最清晰的表達。Brent 透過海運運輸,必須穿越遭受攻擊的水域;WTI 則是美國內陸原油,不需要這麼做。今早兩者價差接近 12 美元,同一則電訊顯示 00:34 GMT 為 11.99 美元,06:26 GMT 為 12.25 美元。一項長期研究將兩個基準的價差顯示,從 2016 年至 2026 年初的十年間,WTI 平均折價約為 4.19 美元;自戰爭於 2 月底開始後,價差一直遠高於此水平。
交易本文提及的市場
本文討論的所有市場都可以在 ApeX Omni 上交易,形式為以 USDT 結算的 TradFi 永續合約,最高 50 倍槓桿,可做多或做空,且無需 KYC。
這場討論的兩個核心基準:
如果你的觀點涉及更廣泛的能源,而不是價差:
USOUSDT,United States Oil Fund
NATGASUSDT,天然氣,受到自身的天氣與庫存因素驅動
以及通常會隨地緣政治風險而非與其反向變動的工具:
XAUUSDT,黃金
TradFi 合約以指數而非標的資產進行結算,ApeX 會在自身合約數據中將它們與加密貨幣永續合約分開列示。在交易某項合約以符合交易量活動資格前,請先查看活動條款。
在 ApeX Omni 交易 WTI 原油
使用 USDT 作為抵押品做多或做空石油。最高 50 倍槓桿,無需 KYC,無 Gas 費。
交易永續合約具有高度風險,可能導致你損失全部部位。槓桿會同時放大收益與損失。大宗商品價格可能受到毫無預警的新聞影響,而石油市場目前正即時對軍事事件作出反應。本文任何內容均不構成財務建議。請自行研究,切勿承擔超出自身承受能力的風險。
如需協助,歡迎透過Discord聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
ApeX 合約價格於 2026 年 10 月 22 日 14:00 UTC 更新;ApeX 合約歷史僅用於 10 月,其走勢與已公布的 WTI 價格密切一致。已公布的 Brent 與 WTI 價格帶有各自的時間戳,且比 ApeX 快照早數小時,因此兩者並非同一時刻,不應直接計算差值。本文撰寫期間石油價格在交易時段內出現重大變動,本文所有價格均附有時間標記。ApeX 使用 Chainlink 指數對這些合約進行結算,該指數可能與交易所近月合約價格相差數美元,因此正文引用的所有 Brent 與 WTI 水平均為所列來源公布的期貨價格,而非 ApeX 數據,兩者並未混用。合約可用性已根據 ApeX 自身的即時合約配置完成核實。Goldman 的 25 美元公允價值差距與其 20 美元運費估算是兩個獨立衡量項目,並非彼此的構成部分。石油流量數字是商業油輪追蹤估算,會向上修正,且不同來源之間存在差異;本文列出兩種讀數。OPEC 閒置產能數字來自 EIA 9 月展望,並由第三方研究摘要轉述,距今已有六週。戰爭風險保險範圍是經紀商估算,本文取得的是經由第三手來源轉述的數字,來源鏈為經紀商、Financial Times,再到所連結的媒體;該報導於 10 月 14 日發布,描述的是前一週的情況。用於對照的油輪費率下跌,日期為截至 10 月 16 日的一週,且未公布評估日期,並早於本週沙烏地阿拉伯局勢升級。除非特別注明為海灣至亞洲航線,否則運費數字均為全球平均值。ApeX WTI 合約於 10 月 14 日的一根小時 K 線曾印出接近 104.68 美元的高點,並在該小時內反轉;該數據被排除為離群值。