

Veröffentlicht am 22. November 2026
Am 17. November meldete Nvidia einen Umsatz von 115,8 Mrd. $, 103 % mehr als im Vorjahr, und übertraf den Konsens sowohl beim Umsatz als auch beim Gewinn. FactSet bezeichnete die Gewinnüberraschung als den größten Einzelbeitrag zum Anstieg der gemischten Wachstumsrate des gesamten S&P 500 in dieser Woche.
In den drei folgenden Kassasitzungen fiel unser Nvidia-Kontrakt um 18,59 %.
Zum Freitagsschluss lag er 47,44 % unter dem Oktoberhoch. In derselben Woche erhöhten die Analysten ihre Gewinnschätzungen.
Dieser Beitrag untersucht, wie beides gleichzeitig zutreffen kann, wie viel des Rückgangs tatsächlich durch die Skandale erklärt werden kann und was die Antwort darüber aussagt – und nicht aussagt –, ob die Aktie überverkauft ist. Wir werden nicht behaupten, dass sie es ist. Am Ende sollten Sie erkennen können, worauf das Argument beruht.
Sie erreichten ihren Höchststand nicht gemeinsam
Beginnen wir mit dem Punkt, den kaum eine Berichterstattung gezeigt hat, weil er einen Blick über mehrere Kontrakte statt auf nur einen Chart erfordert.
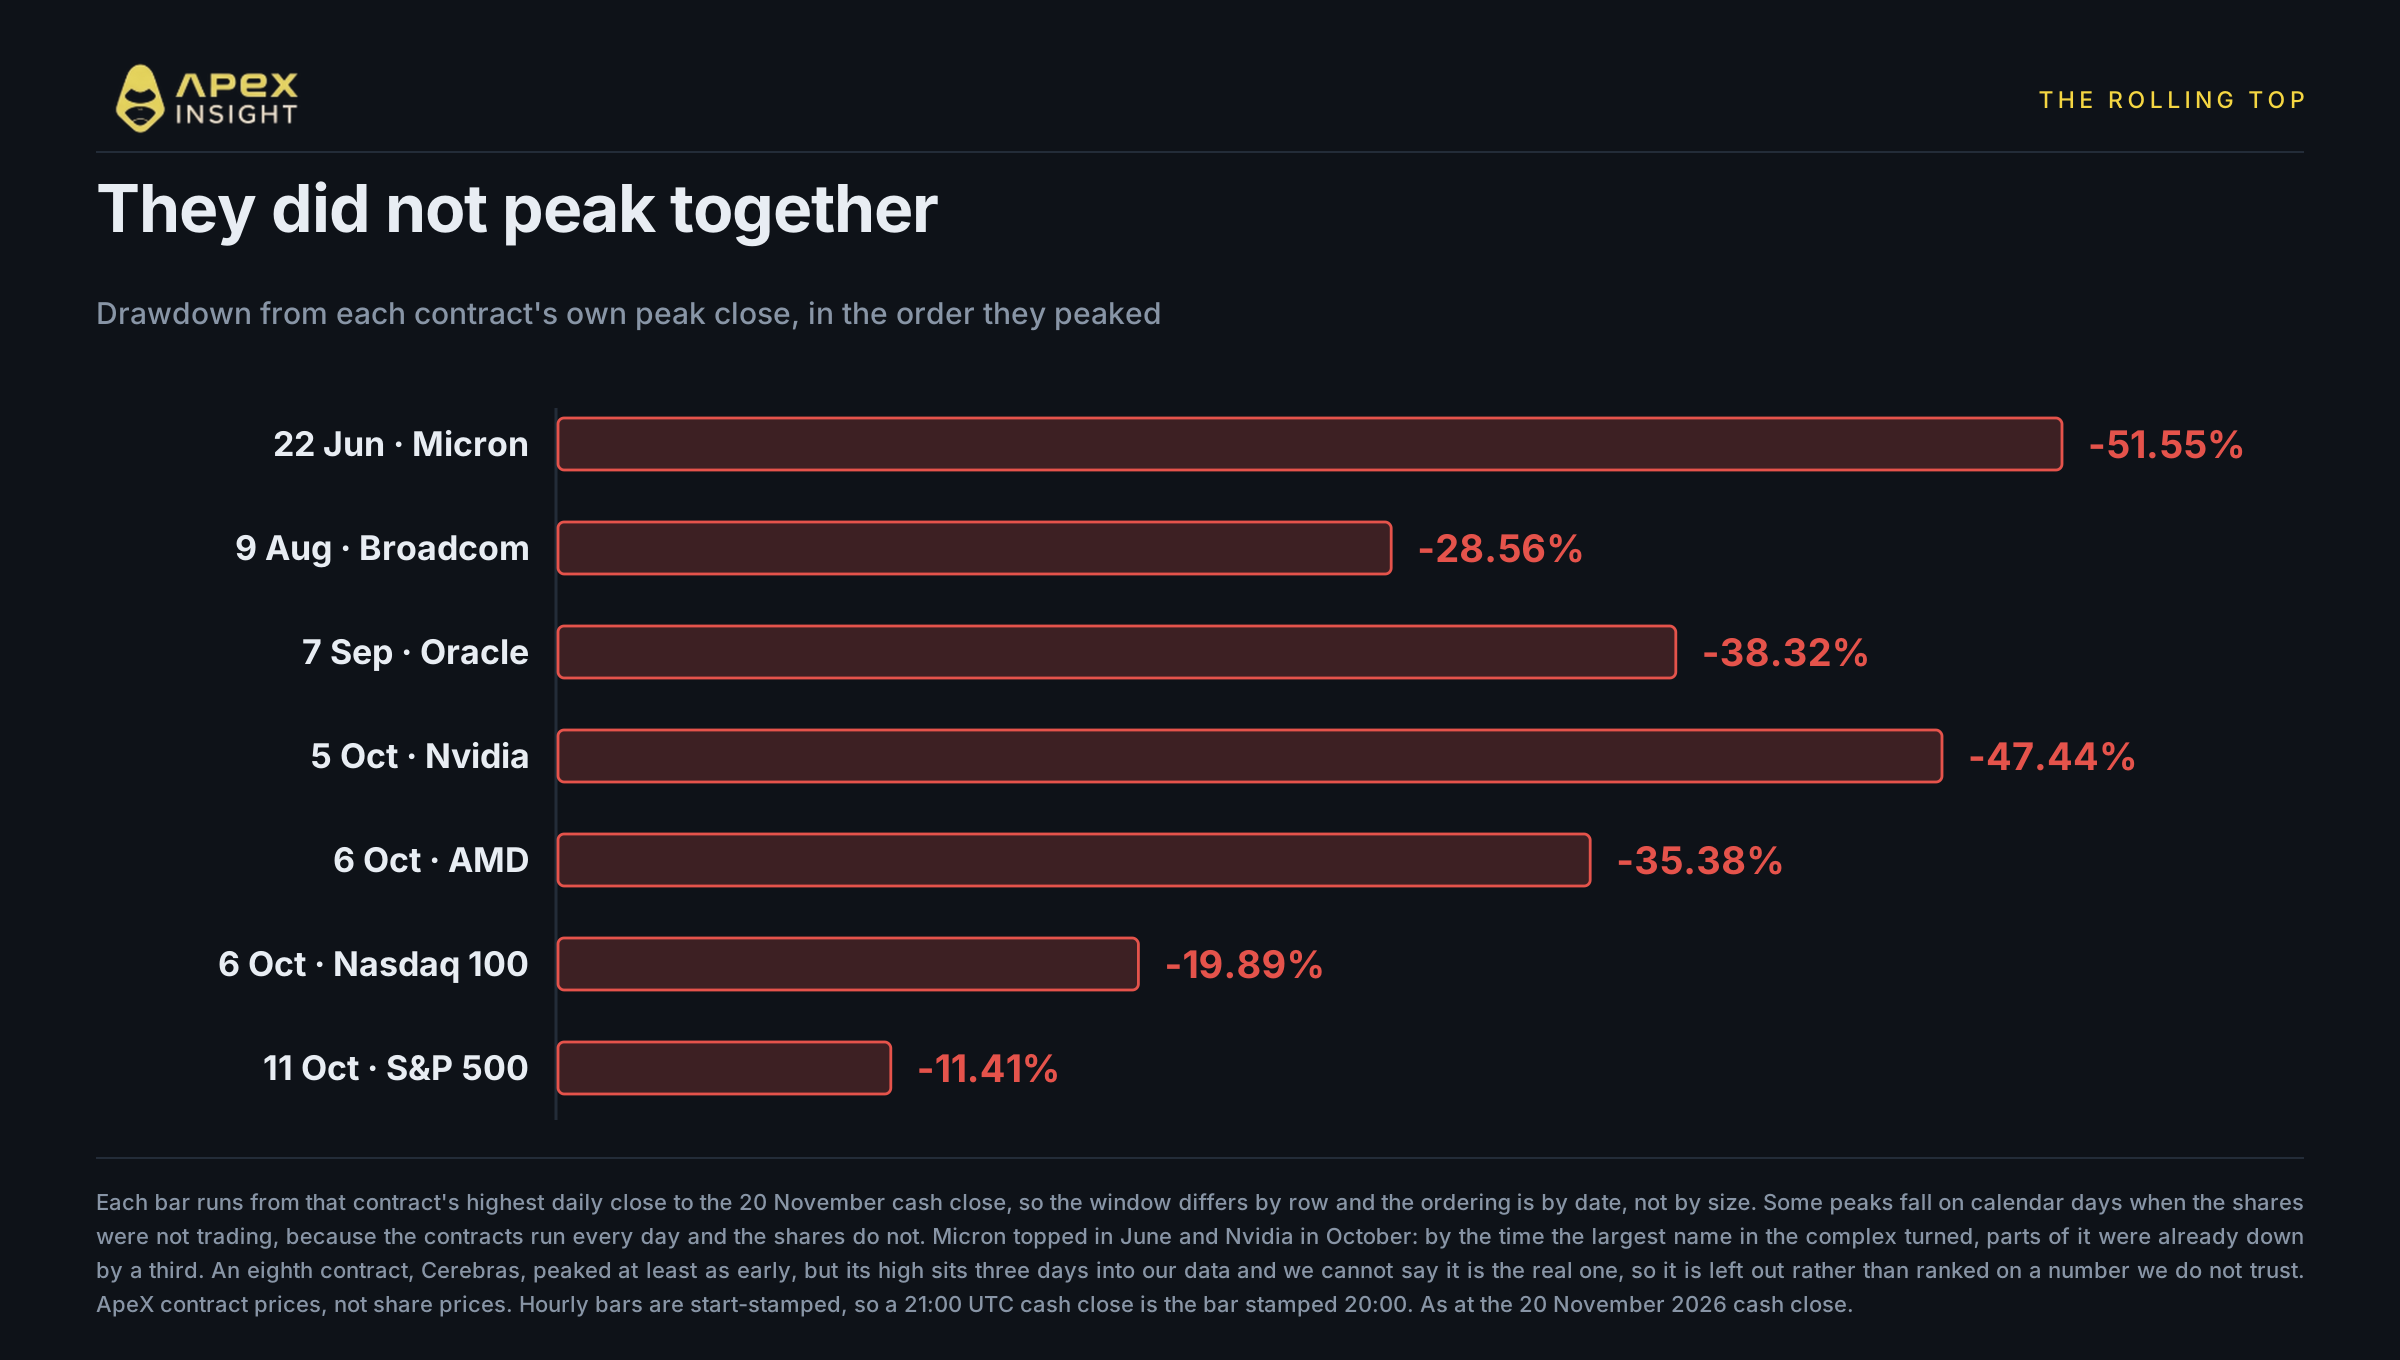
Der KI-Komplex erreichte seinen Höchststand nicht im Oktober. Er drehte im Sommer und bis in den Oktober hinein nacheinander nach unten, und Nvidia war keineswegs an der Spitze. Gemessen vom jeweils höchsten Tagesschluss jedes Kontrakts bis zum Kassaschluss am Freitag:
Höchststand | Kontrakt | Rückgang |
|---|---|---|
22. Juni | Micron | −51,55 % |
9. August | Broadcom | −28,56 % |
7. September | Oracle | −38,32 % |
5. Oktober | Nvidia | −47,44 % |
6. Oktober | AMD | −35,38 % |
6. Oktober | Nasdaq 100 | −19,89 % |
11. Oktober | S&P 500 | −11,41 % |
Micron erreichte im Juni seinen Höchststand und hatte bereits ein Drittel verloren, bevor Nvidia sein Hoch markierte. Broadcom drehte im August, Oracle im September. Der Nasdaq 100 war der vorletzte, der nachgab, der breite Markt der letzte.
Der Abbau der Positionen ist also nicht sieben Wochen alt. Er ist fünf Monate alt, und im Oktober erreichte er das Zentrum. Wer anhand eines Charts, der am eigenen Hoch beginnt, beurteilt, ob Nvidia überverkauft ist, betrachtet den letzten Akt eines Prozesses, der im Juni begann.
Ein Kontrakt fehlt absichtlich in der Tabelle. Cerebras erreichte mindestens so früh wie die anderen seinen Höchststand, aber sein Hoch liegt drei Tage nach Beginn der von unserem Feed gelieferten Historie. Deshalb können wir nicht sagen, ob es sich um ein echtes Hoch oder den Rand unserer Daten handelt. Wir lassen die Zeile lieber weg, als sie anhand einer Zahl zu bewerten, der wir nicht vertrauen.
Sieben Wochen – und dazwischen ein übertroffenes Ergebnis
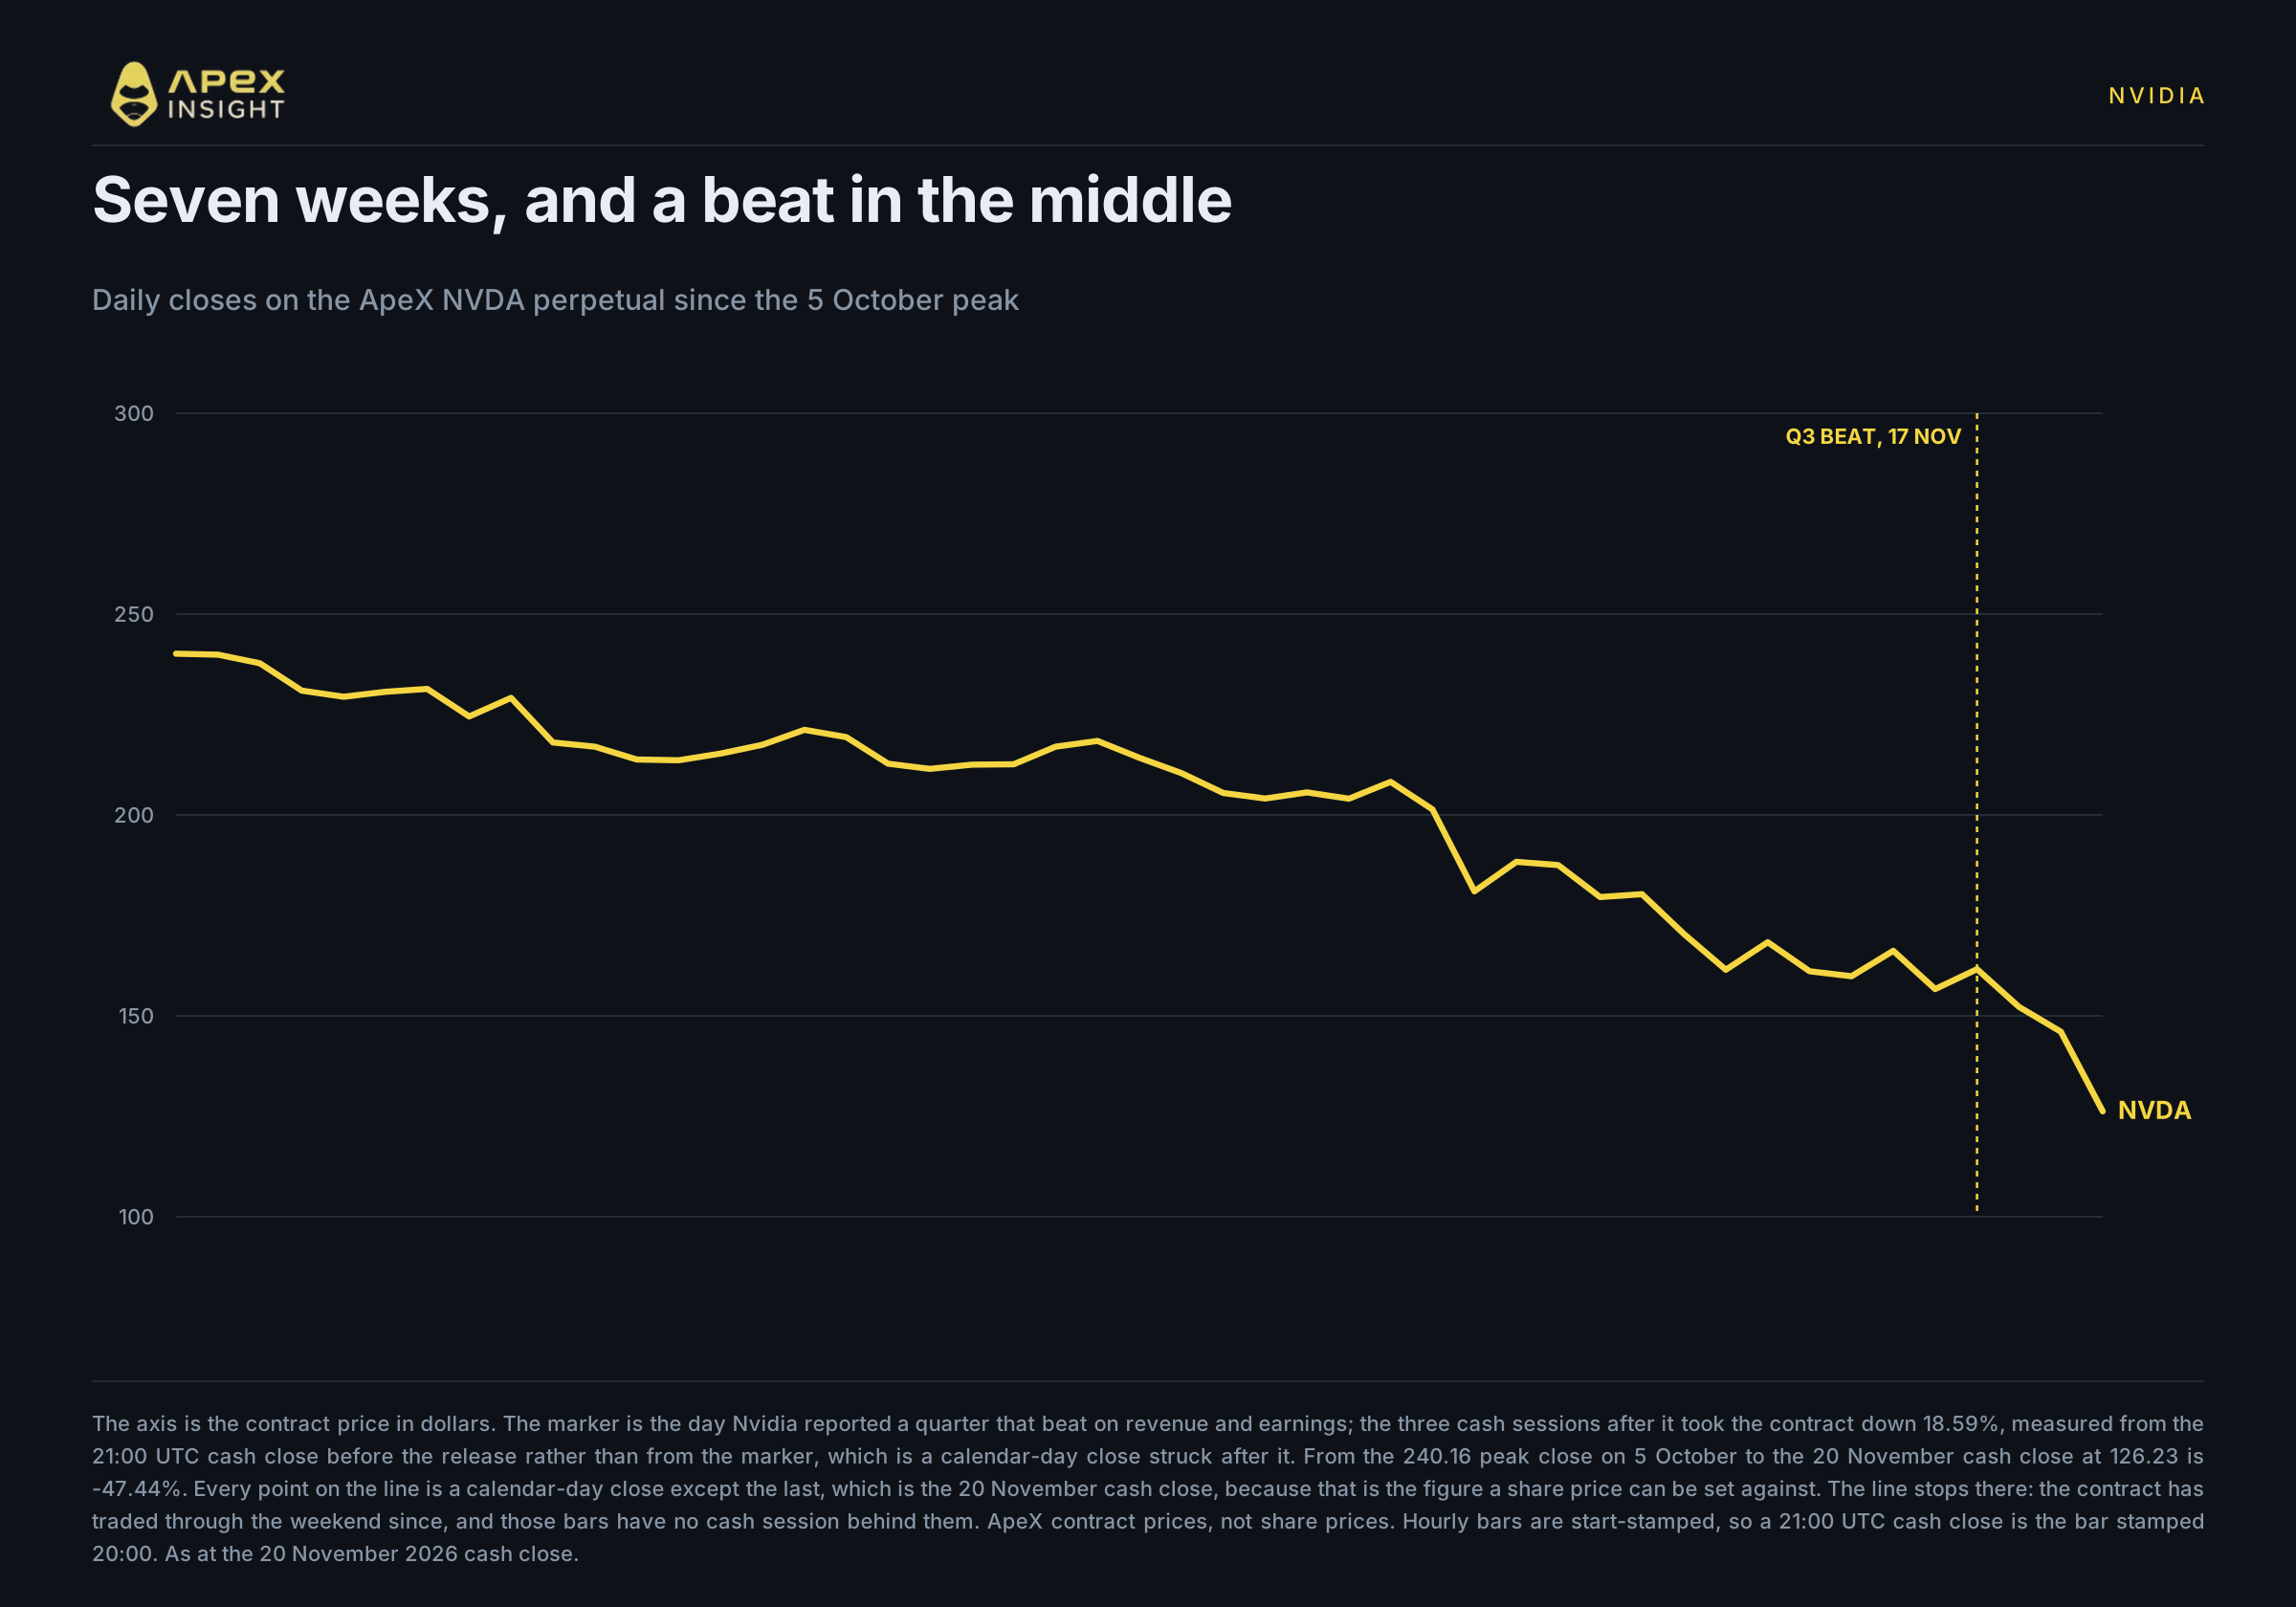
Nvidias eigener Verlauf ist der Teil, den jeder gesehen hat, doch die Form verdient einen zweiten Blick.
Der Höchstschluss des Kontrakts lag am 5. Oktober bei 240,16 $. Der Kassaschluss am Freitag betrug 126,23 $. Dazwischen lagen sieben Wochen des Rückgangs – und in deren Mitte ein Quartal, das die Erwartungen übertraf.
Die Zahlen waren eindeutig: 115,8 Mrd. $ Umsatz gegenüber einem Konsens von 109,3 Mrd. $, 107,6 Mrd. $ Umsatz im Rechenzentrum und ein verwässerter Gewinn von 2,68 $ auf Non-GAAP-Basis gegenüber erwarteten 2,49 $. Die Bruttomarge stieg im Jahresvergleich um 1,4 Punkte. Die Prognose für das laufende Quartal, das eine zusätzliche Woche enthält, lag bei 130 Mrd. $ und unterstellt keinerlei Umsatz mit Rechenzentrums-Computing aus China. Im Gespräch erhöhte die kommissarische CEO Colette Kress den Wachstumsausblick für FY2028 von etwa 70 % auf etwa 75 %.
Die Reaktion des Marktes bestand darin, den Kontrakt in drei Sitzungen um 18,59 % zu drücken.
Der größte Teil davon entfiel auf eine Sitzung. Unser Kontrakt fiel am Freitag um etwa 13,6 %, Nvidias Aktien um 14,01 %. Nvidia war dabei nicht der einzige Titel: AMD verlor am selben Tag 13,25 %, Micron 13,89 % und Broadcom 12,19 % – keiner davon hatte eine SEC-Geschichte. Ein großer Teil der Bewegung über drei Sitzungen war daher eine gemeinsame Neubewertung des KI-Komplexes und kein Urteil über Nvidias Quartal. Der Rest dieses Beitrags befasst sich mit dem Nvidia-spezifischen Teil: warum sich das Bewertungsmultiple und nicht nur der Kurs verändert hat.
Das ist das Rätsel. Es geht nicht darum, dass ein Unternehmen die Erwartungen verfehlte und fiel. Ein Unternehmen übertraf die Erwartungen, erhöhte seine Prognose und fiel anschließend in drei Tagen stärker als in jedem anderen Dreitageszeitraum unserer neunmonatigen Kontrakthistorie. In fünf Jahren Aktienhistorie war nur ein Dreitagesrückgang größer.
Der Kurs fiel. Die Schätzungen stiegen.
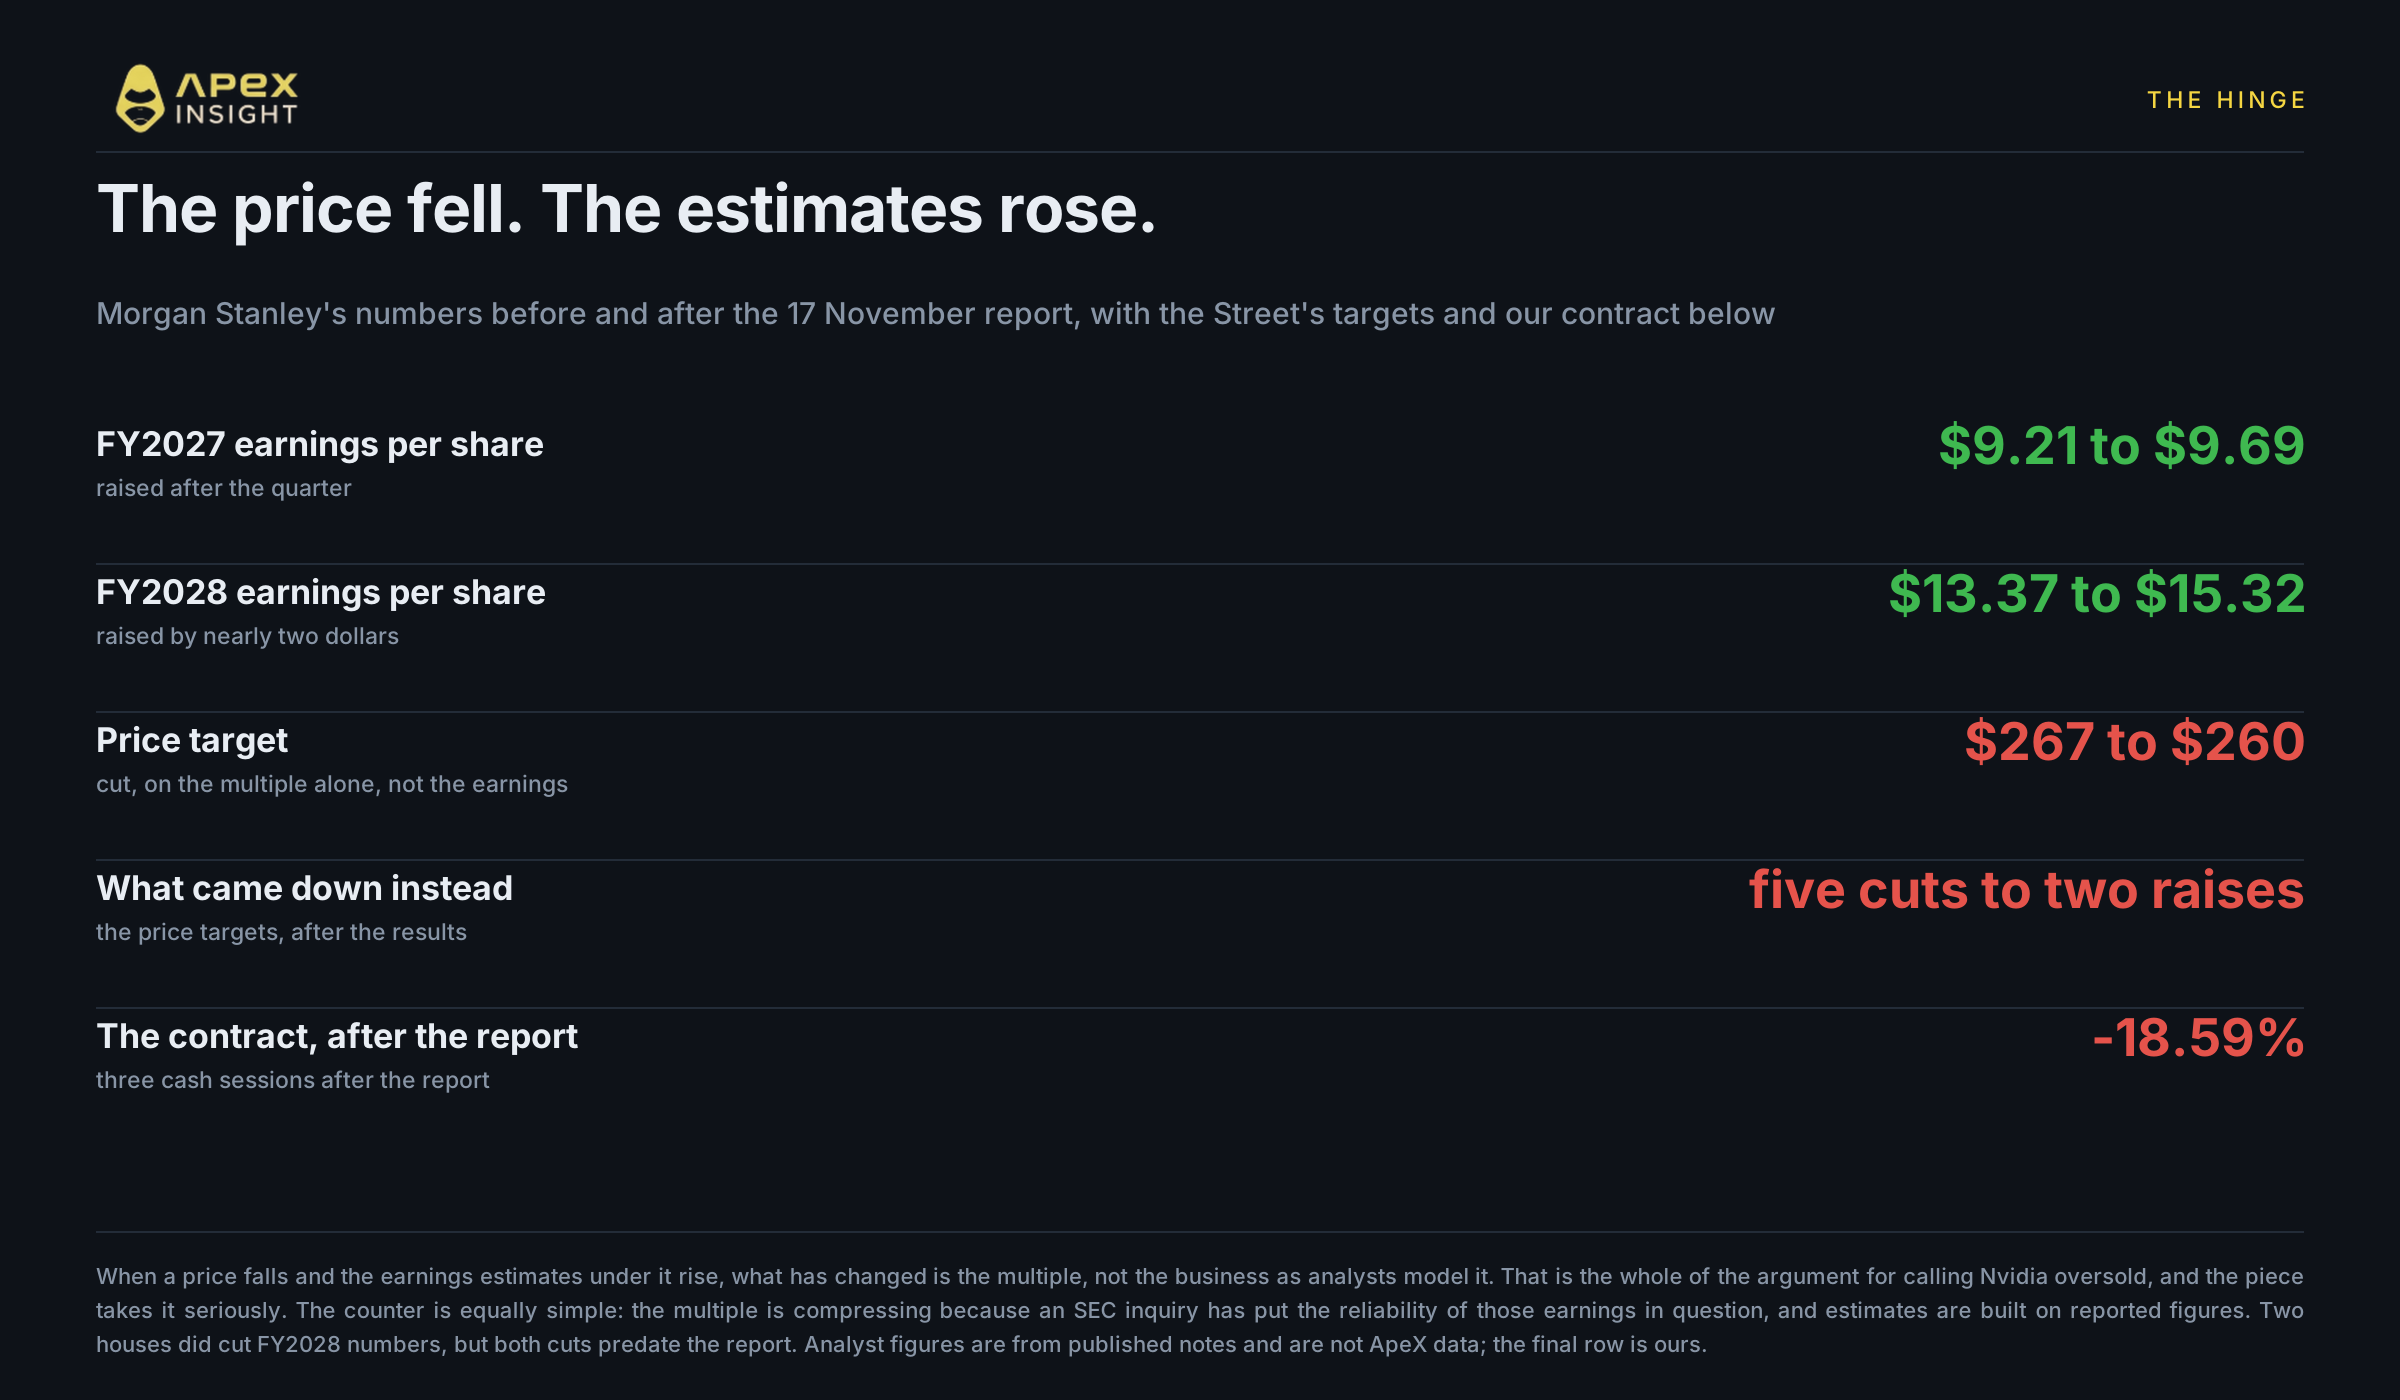
Hier liegt der Dreh- und Angelpunkt der gesamten Frage.
Wenn eine Aktie nach den Ergebnissen stark fällt, lautet die übliche Erklärung, dass Analysten ihre Zahlen senken. Das ist hier nicht geschehen. Joseph Moore von Morgan Stanley erhöhte seine Gewinnschätzung für FY2027 von 9,21 $ auf 9,69 $ und für FY2028 von 13,37 $ auf 15,32 $, behielt seine Overweight-Einstufung bei und senkte sein Kursziel von 267 $ auf 260 $ allein aufgrund des Multiples. Seine eigenen Worte: „Die bedeutendste Multiple-Kompression bei Nvidia sollte hinter uns liegen.“
Er war nicht der Einzige, der seine Zahlen anhob. Der Konsensgewinn für FY2028 stieg im Zeitraum, J.P. Morgan erhöhte sein Ziel von 215 $ auf 230 $ und Wedbush von 275 $ auf 293 $, während andere ihre Ziele senkten.
Die Sell-Side war nicht einheitlich positiv. Nach den Ergebnissen gab es bei den Kurszielen fünf Senkungen und zwei Erhöhungen: Piper Sandler, Jefferies, Wells Fargo, UBS und Morgan Stanley senkten ihre Ziele; dem standen die oben genannten Erhöhungen von J.P. Morgan und Wedbush gegenüber. Summit Insights stufte die Aktie separat auf Hold herab. Entscheidend ist, dass sich die Senkungen auf die Ziele und nicht auf die Gewinne bezogen.
Die Rechnung ist also einfach. Wo Häuser die Gewinnzahlen neu veröffentlichten, stiegen sie, und der Konsens für FY2028 stieg mit. Gesunken sind die Ziele und der Kurs.
Zwei Häuser senkten ihre FY2028-Zahlen, und es wäre unehrlich, sie auszulassen: UBS senkte ihre Umsatzprognose für FY2028 um 10 %, Baird reduzierte seine FY2028- und späteren Schätzungen. Beide Gewinnsenkungen erfolgten vor den Ergebnissen. UBS verwies auf eine mögliche neue Prüfung von Verkäufen über Singapur und Malaysia und senkte ebenfalls seine FY2028-Gewinnschätzung; nach den Ergebnissen änderte es das Ziel, nicht die Prognose. Baird verwies auf ein erwartetes H200-Exportverbot, langsamere Investitionen der Hyperscaler und Unsicherheit über Huangs Amtszeit. Am 11. November stufte Baird die Aktie von Outperform auf Neutral herab und senkte sein Ziel von 500 $ auf 200 $.
Was es jetzt kostet
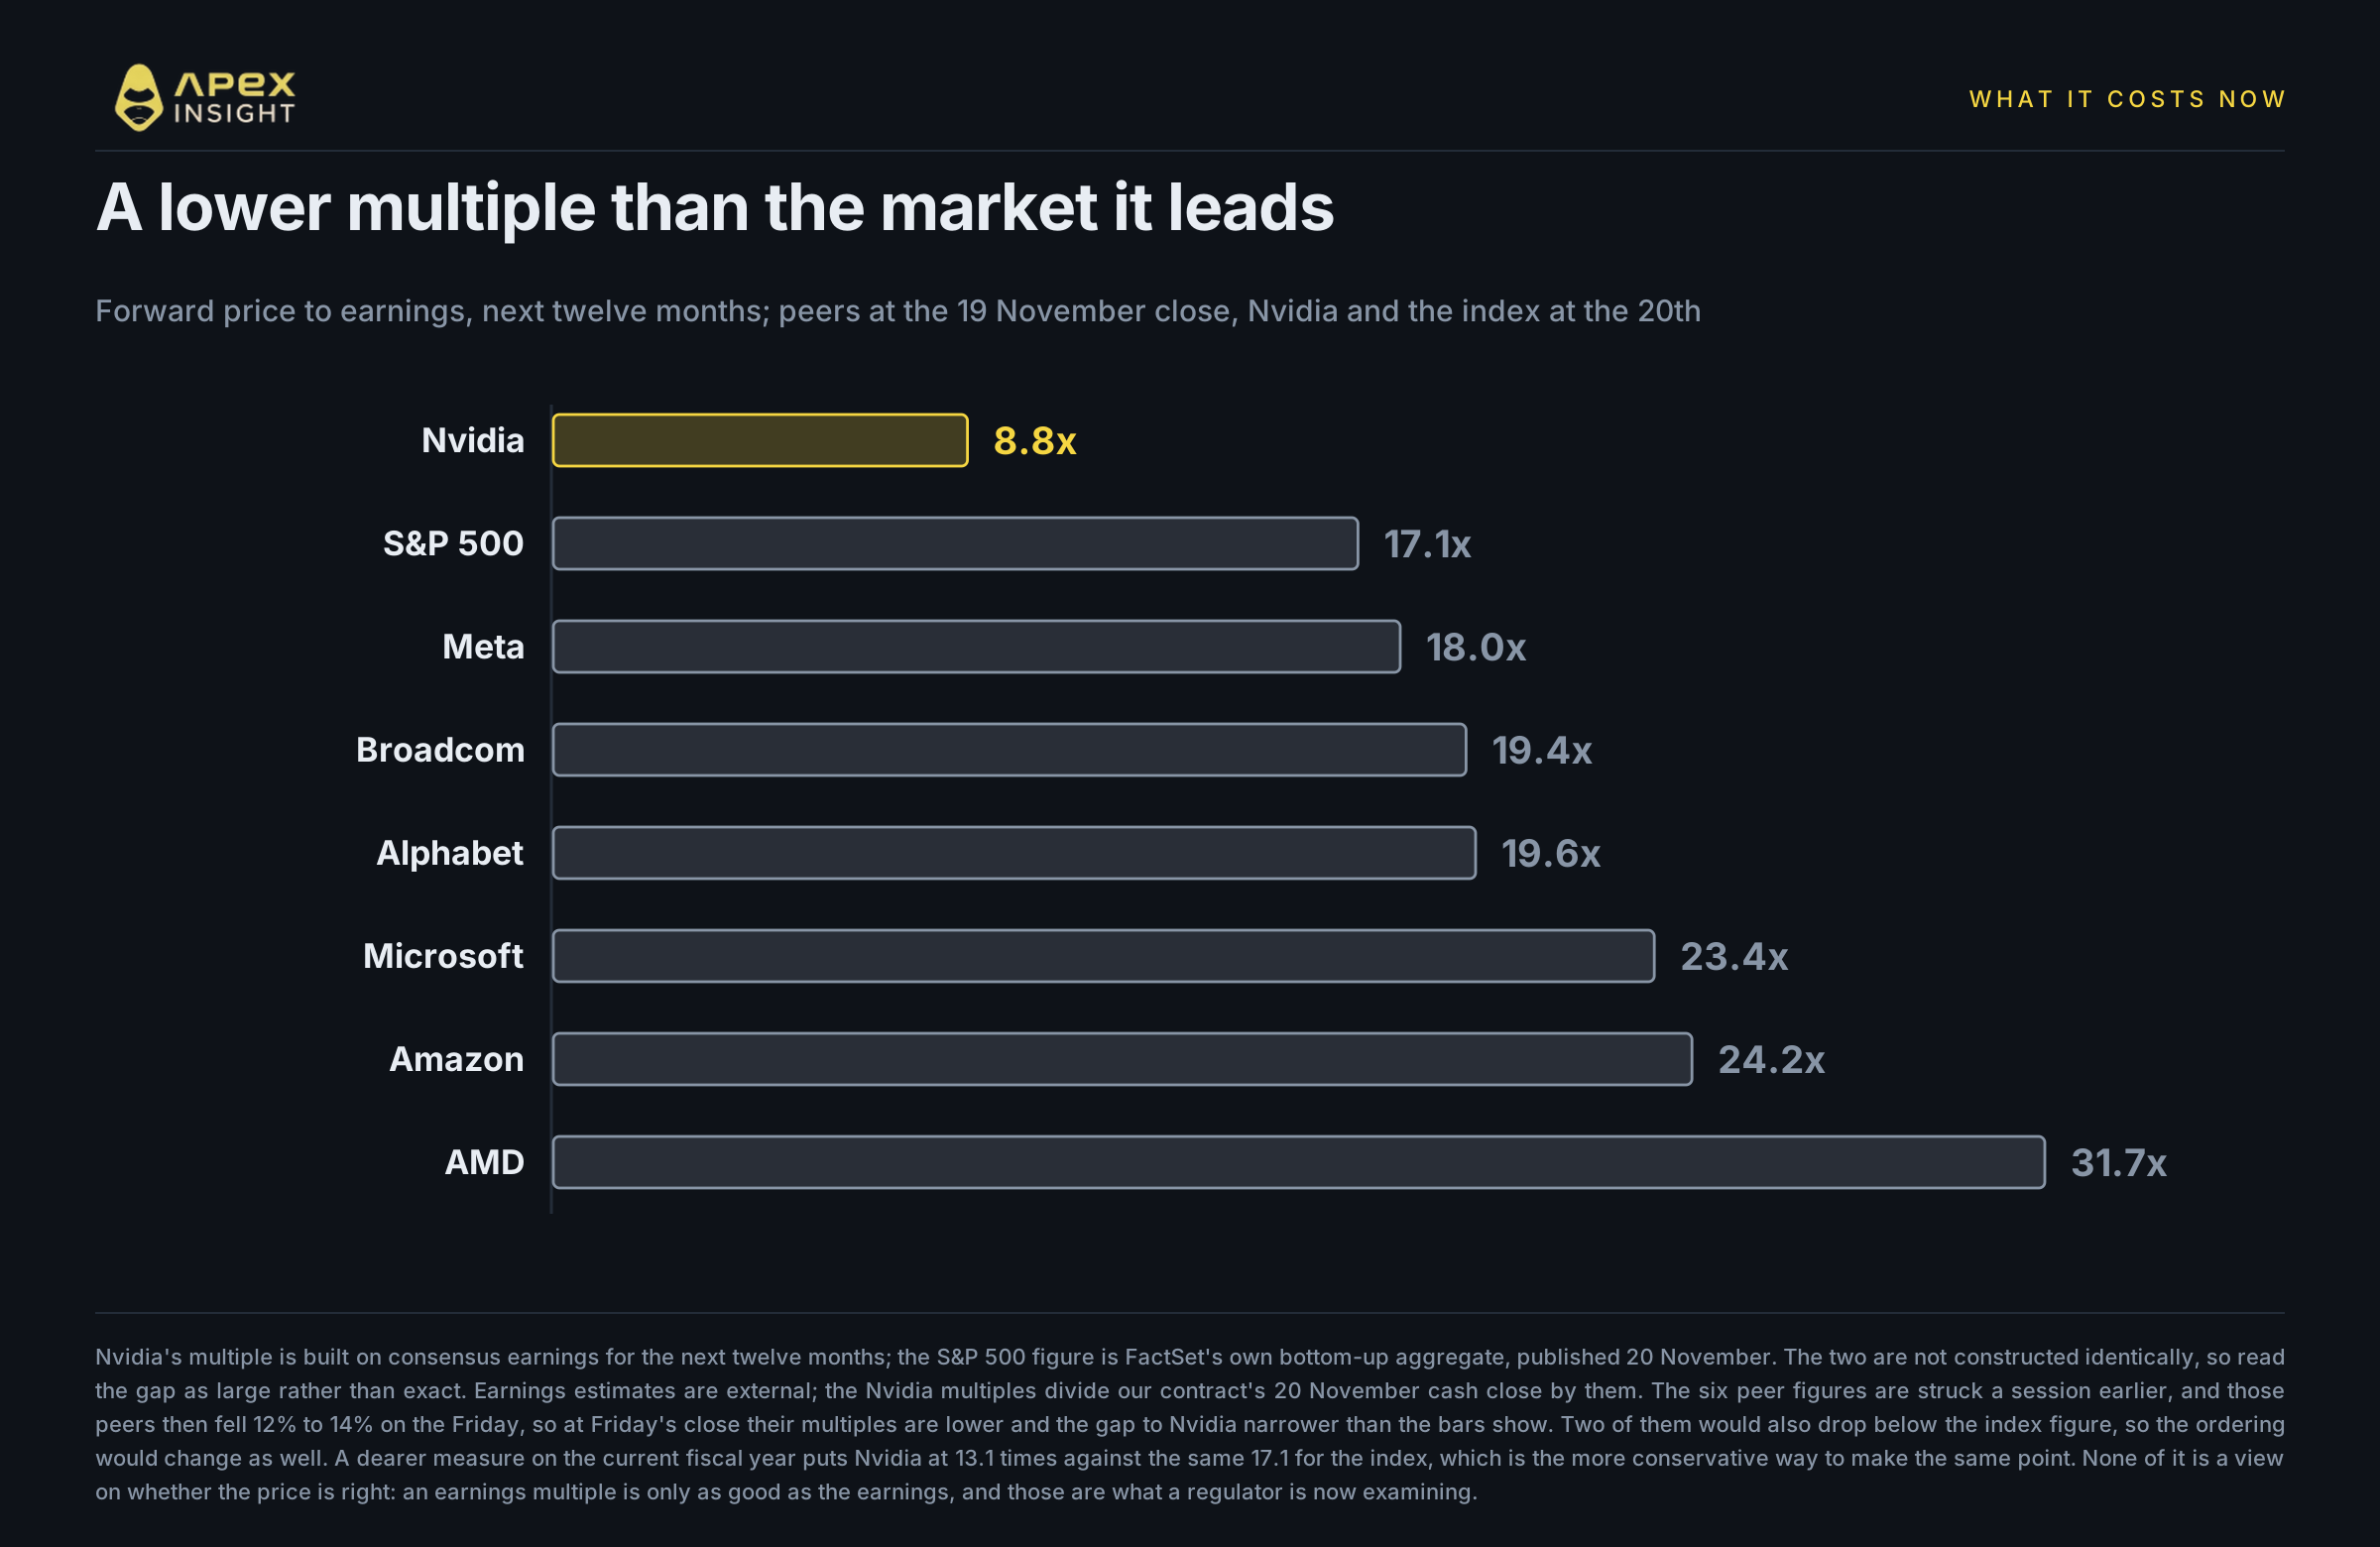
Zum Freitagsschluss wird Nvidia mit etwa dem 8,8-Fachen der Konsensgewinne für die nächsten zwölf Monate gehandelt.
Zum Vergleich: FactSet bezifferte das Forward-Multiple des S&P 500 am 20. November auf 17,1, unter seinem eigenen Fünfjahresdurchschnitt von 19,8. Meta lag zum Donnerstagsschluss bei 18,0, Broadcom bei 19,4, Alphabet bei 19,6, Microsoft bei 23,4, Amazon bei 24,2 und AMD bei 31,7.
Diese sechs Vergleichswerte beziehen sich auf den Donnerstagsschluss statt auf Freitag. Da die Vergleichswerte am Freitag um 12 % bis 14 % fielen, liegen ihre Multiples zum Freitagsschluss niedriger als hier angegeben und die Lücke zu Nvidia ist enger, als die Balken zeigen. Bei Anwendung der oben genannten Freitagsverluste würden zwei von ihnen unter den Indexwert fallen, wodurch sich auch die Reihenfolge ändern würde. Wir haben die ältere Grundlage beibehalten und darauf hingewiesen, statt selbst neu zu berechnen, weil die Richtung des Fehlers gegen unser Argument läuft.
Das Unternehmen, dessen Gewinnwachstum den Index geprägt hat, wird mit etwa der Hälfte des Index-Multiples und mit dem niedrigsten Forward-Multiple der gesamten Gruppe gehandelt.
Zwei faire Einschränkungen. Die Multiples sind nicht identisch konstruiert: Nvidias Wert basiert auf einem Konsens normalisierter Schätzungen, während FactSets Indexwert ein eigenes Bottom-up-Aggregat ist. Betrachten Sie die Lücke daher als groß, nicht als exakt. Eine teurere Kennzahl, die das laufende Geschäftsjahr statt der nächsten zwölf Monate verwendet, setzt Nvidia bei 13,1 gegenüber denselben 17,1 für den Index an. Das ist die Version, die wir in einer Diskussion verteidigen würden, und sie führt zum selben Punkt.
Gemessen an unserem Kontraktpreis lag Nvidias nachlaufendes Multiple auf Basis der gemeldeten GAAP-Gewinne am Oktoberhoch bei 30,2 und zum Freitagsschluss bei 13,5. Dies ist eine nachlaufende Kennzahl; die oben genannten 8,8 und 13,1 sind zukunftsbezogen, und die drei sind nicht austauschbar.
Wie viel davon sind die Skandale?
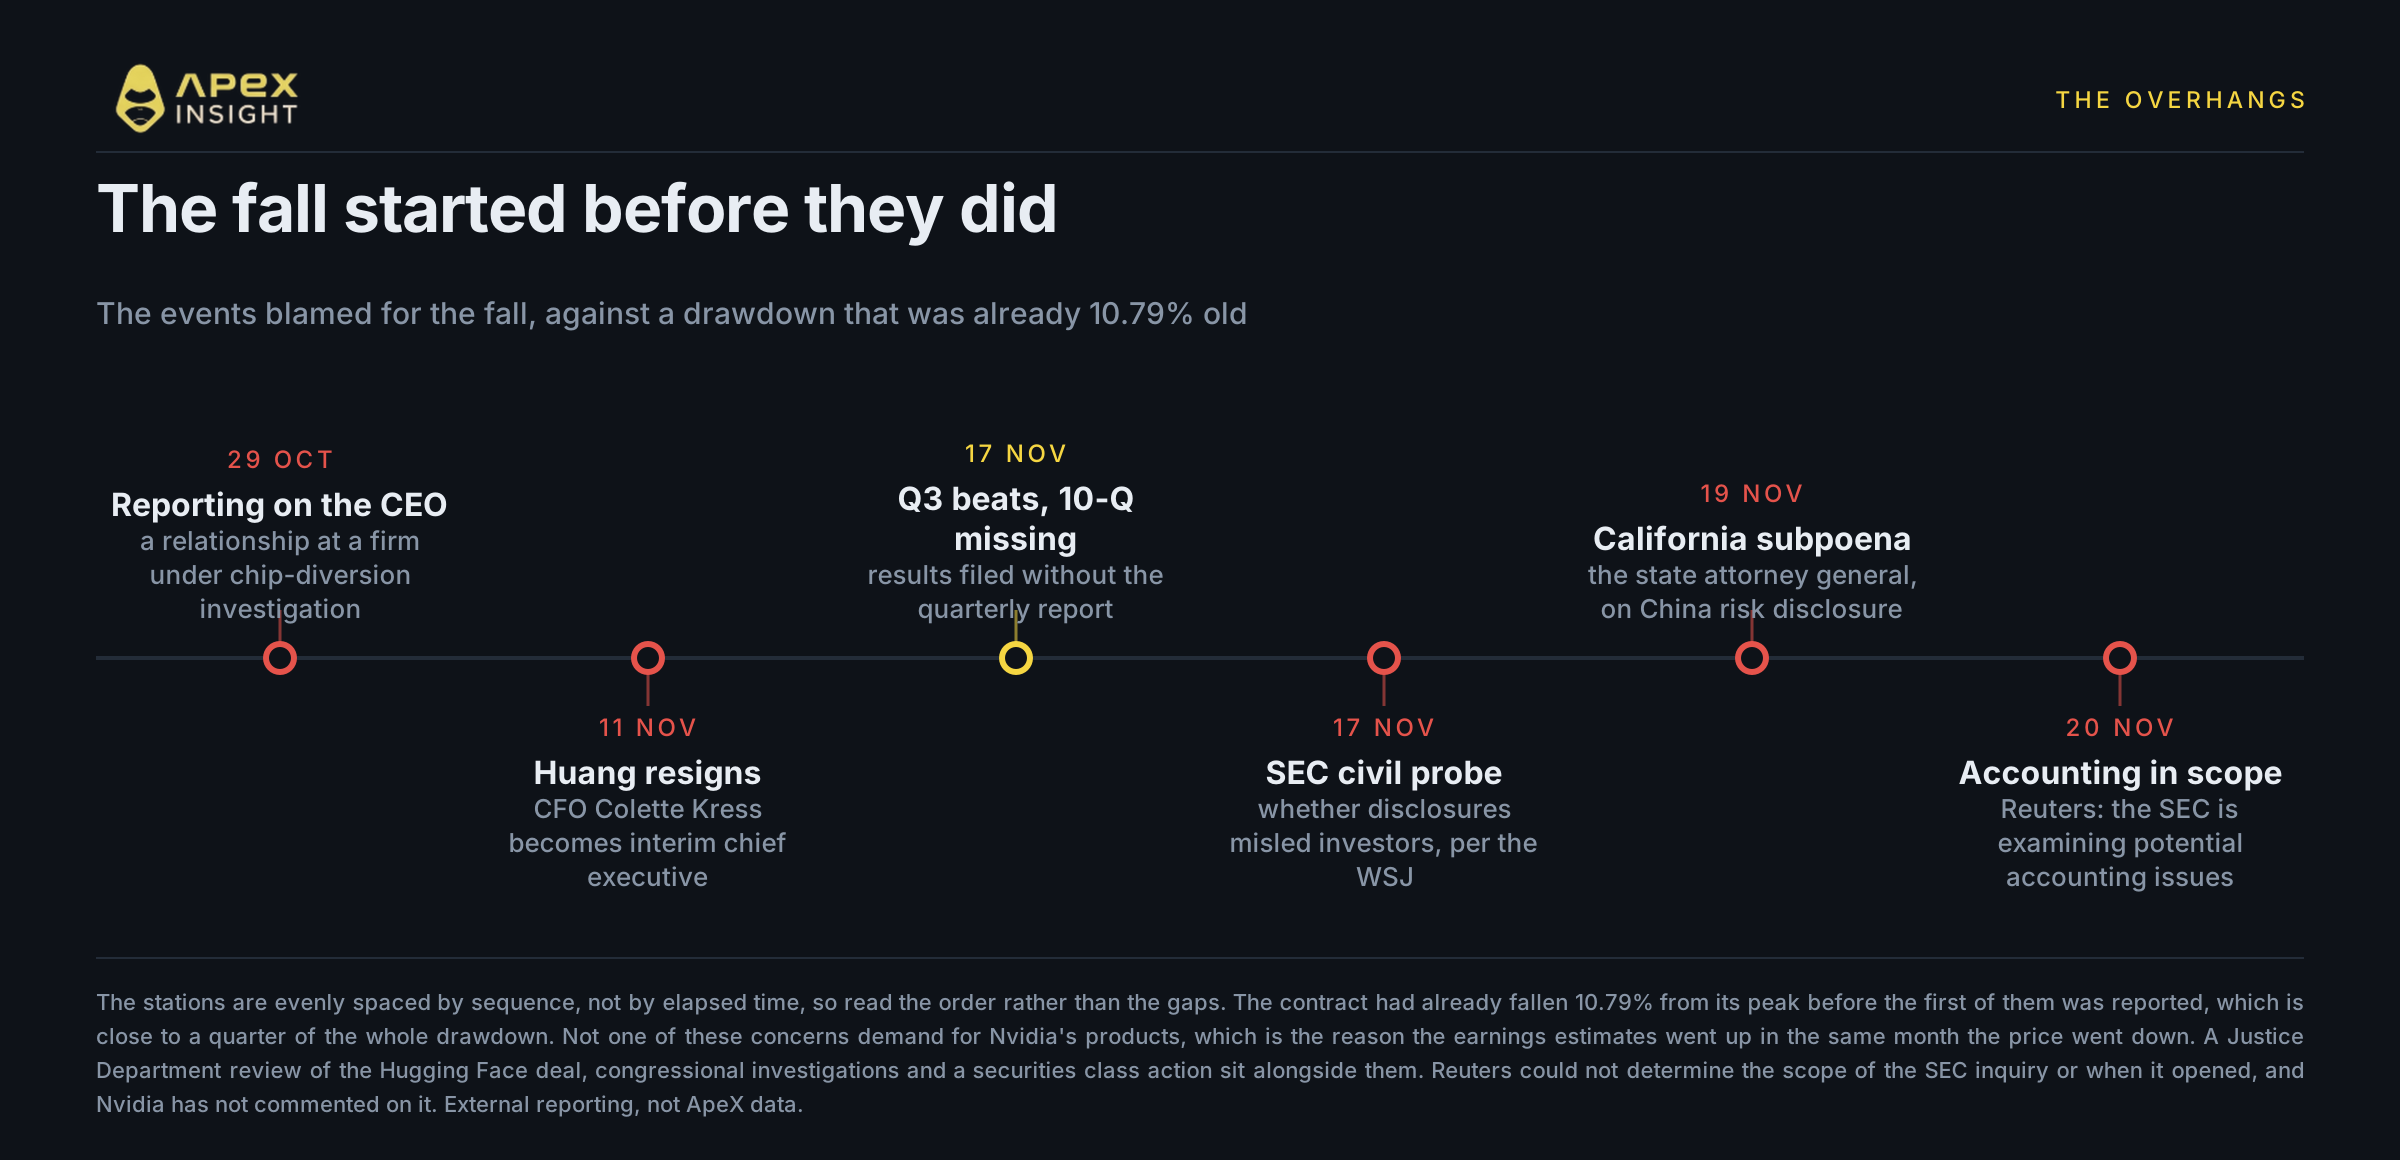
Weniger, als die Schlagzeilen nahelegen, und mehr als nichts.
Beginnen wir mit dem Zeitpunkt, denn er setzt eine Obergrenze für die Antwort. Nvidia erreichte am 5. Oktober seinen Höchststand. Der erste Bericht erschien am 29. Oktober in der New York Times. Zum vorherigen Schluss lag der Kontrakt bereits 10,79 % niedriger – fast ein Viertel des gesamten Rückgangs war erfolgt, bevor ein einziger Skandal veröffentlicht worden war.
Zusammengenommen bedeutet das: Etwa zwei Fünftel des Rückgangs sind überhaupt keine eigene Nvidia-Geschichte, wodurch der mögliche Anteil der Skandale auf ungefähr drei Fünftel begrenzt wird. Das ist eine Obergrenze, keine Schätzung: Ein Teil des Rests entfällt auf das Zinsumfeld, ein Teil auf die KI-Abwertung, die bereits vorher lief, und keine seriöse Methode trennt dies sauber. Ausgeschlossen wird damit die Version, in der die Skandale alles erklären.
Was übrig bleibt, ist dennoch real und der Grund, warum sich das Multiple und nicht die Gewinne bewegt haben. Ein Gewinnmultiple ist nur so viel wert wie die Gewinne, und Nvidias Gewinne werden nun von einer Aufsichtsbehörde geprüft.
Die Liste ist länger, als die meisten Leser erkennen, und fast nichts davon betrifft die Nachfrage nach Chips.
Der CEO trat zurück. Die Abfolge ist wichtig. Am 29. Oktober berichtete die New York Times über eine Beziehung zwischen Jensen Huang und einer Führungskraft bei Megaspeed, einem Unternehmen aus Singapur, gegen das in den USA wegen möglicher Umleitung von Chips strafrechtlich ermittelt wird; ein Regierungsvermerk soll sie als Agentin des chinesischen Ministeriums für Staatssicherheit eingestuft haben. Huang räumte am 8. November Untreue ein, der Verwaltungsrat leitete eine unabhängige Untersuchung ein, und er blieb im Amt. Nach weiteren Berichten über eine Beziehung zu einer direkten Untergebenen und angesichts einer drohenden Vorladung durch den Kongress trat er am 11. November zurück; dies wurde am 12. November bekannt gegeben. Finanzchefin Colette Kress ist kommissarische CEO, Harvey Jones wurde der erste Verwaltungsratsvorsitzende des Unternehmens. Huang hat einem nicht öffentlichen, protokollierten Gespräch am 1. Dezember vor drei Ausschüssen des Repräsentantenhauses zugestimmt: Auswärtige Angelegenheiten, Geheimdienste und der Sonderausschuss zur Kommunistischen Partei Chinas. Nvidias Chefjustiziar tritt am 2. Dezember separat auf.
Die SEC ermittelt. Am 17. November berichtete das Wall Street Journal über eine zivilrechtliche Untersuchung, ob Angaben Anleger in die Irre geführt hätten. Am 20. November meldete Reuters, dass die Untersuchung mögliche Bilanzierungsprobleme prüft, unter Berufung auf zwei informierte Personen. Reuters konnte weder feststellen, worin diese Probleme bestehen, noch wann die Untersuchung eröffnet wurde.
Der Quartalsbericht wurde noch nicht eingereicht. Nvidia veröffentlichte die Ergebnisse am 17. November ohne den begleitenden 10-Q-Bericht. Kress sagte, er werde „in den kommenden Wochen“ folgen; gegenüber UBS erklärte das Unternehmen, die Verzögerung betreffe die Frage, ob im Zusammenhang mit der Untersuchung des Verwaltungsrats neue Risikofaktoren erforderlich seien. Für ein Unternehmen dieser Größe liegt die gesetzliche Frist ungefähr am 4. Dezember. Es ist die einzige planmäßige Einreichung, die statt der Stimmung die Informationslage verändern kann.
Und es gibt noch mehr. Eine Prüfung des 12,9 Mrd. $ schweren Kaufs von Hugging Face durch das Justizministerium, eine investigative Vorladung des kalifornischen Generalstaatsanwalts wegen der Frage, ob Nvidia Anleger über seine China-Risiken getäuscht hat, Untersuchungen des Kongresses und eine Sammelklage nach dem Wertpapierrecht. Nvidia hat außerdem erklärt, den Verkauf von H200-Chips in China einzustellen.
Zur Finanzierungsfrage, die Nvidia das ganze Jahr begleitet hat, sagte Kress in der Telefonkonferenz vom 17. November, das Unternehmen werde bei der Unterstützung des Neocloud-Ökosystems „diszipliniert und selektiv“ bleiben. Ted Mortonson von Baird formulierte die Konsequenz gegenüber Bloomberg deutlich: „Jedes einzelne Geschäft, das Nvidia über zirkuläre Finanzierung abgeschlossen hat, wird unter die Lupe genommen werden.“
Eine Korrektur ist angebracht, weil sie weit verbreitet ist. Die Änderung, wie Nvidia Umsätze geografisch ausweist – vom Abrechnungsort zum Hauptsitz des Kunden –, durch die Singapur aus der Aufschlüsselung entfernt wurde, ist nicht neu. Sie erfolgte im dritten Quartal des Geschäftsjahres 2026, also vor mehr als einem Jahr, und wurde im Jahresbericht mit angepassten Vorperioden offengelegt. Reuters verbindet sie nicht mit der Untersuchung, erwähnt die Änderung jedoch in derselben Meldung und verweist auf die Berichterstattung der Financial Times, wonach sie vorgenommen wurde, als die Verkäufe in Singapur fast die Hälfte des weltweiten Umsatzes erreichten. Es handelt sich um eine alte Offenlegung unter neuer Prüfung – etwas anderes als eine neue Offenlegung.
Nvidia hat sich zu den SEC-Berichten nicht offiziell geäußert. Zum Zeitpunkt der Veröffentlichung lehnte die SEC eine Stellungnahme ab, und Nvidia antwortete nicht auf Anfragen von Reuters oder Bloomberg. In derselben Woche gab das Unternehmen eine offizielle Erklärung zu einem unabhängigen Ransomware-Vorwurf ab. Das Schweigen ist daher spezifisch und keine allgemeine Haltung.
Ist die Aktie überverkauft?
Das ist es, was die Belege stützen – und wo sie enden.
Das Argument dafür. Die Gewinnschätzungen stiegen, während der Kurs fast halbiert wurde; das von den Analysten modellierte Geschäft hat sich also nicht verschlechtert. Das Forward-Multiple liegt unter dem Index und unter jedem großen Vergleichsunternehmen der obigen Gegenüberstellung. Der Freitagsschluss unseres Kontrakts von etwa 126 $ liegt unter dem niedrigsten veröffentlichten Kursziel für die Aktie, das bei 130 $ liegt, gegenüber einem Durchschnitt von etwa 233 $. Zwei Einschränkungen: 130 $ ist das niedrigste Ziel der vergangenen drei Monate und könnte vor dem Quartal veröffentlicht worden sein, denn das niedrigste nach den Ergebnissen veröffentlichte Ziel liegt bei 170 $. Außerdem sind Kontraktpreis und Aktienziel nicht ganz dieselbe Messgröße. Momentum-Maße sind extrem: Auf Basis von fünf Jahren täglicher Aktienschlusskurse – länger als die Existenz unseres Kontrakts – lag Nvidias 14-Tage-Relative-Stärke-Index nach unserer Berechnung am Freitag bei etwa 15. In diesen fünf Jahren schloss er an genau zwei Tagen unter 20, beide in der vergangenen Woche.
Das Argument dagegen. Jeder Punkt des vorherigen Abschnitts ist ungelöst, und nur der 10-Q-Bericht und die Dezembergespräche haben ein festes Datum. Eine SEC-Bilanzierungsuntersuchung hat keinen bekannten Umfang, keinen bekannten Gegenstand und kein bekanntes Ende. Das Multiple ist nicht zufällig niedrig: Der Markt wertet die Verlässlichkeit der Gewinne ab, und ein niedriges Multiple auf Gewinne, die eine Aufsichtsbehörde prüft, ist nicht dasselbe wie ein niedriges Multiple auf unbestrittene Gewinne. Der 10-Q-Bericht kann ebenso gut neue Risikofaktoren einführen wie etwas klären. Ein Kurs unter jedem Analystenziel kann bedeuten, dass der Markt falschliegt – oder dass die Sell-Side noch nicht auf eine neue rechtliche Realität umgestellt hat.
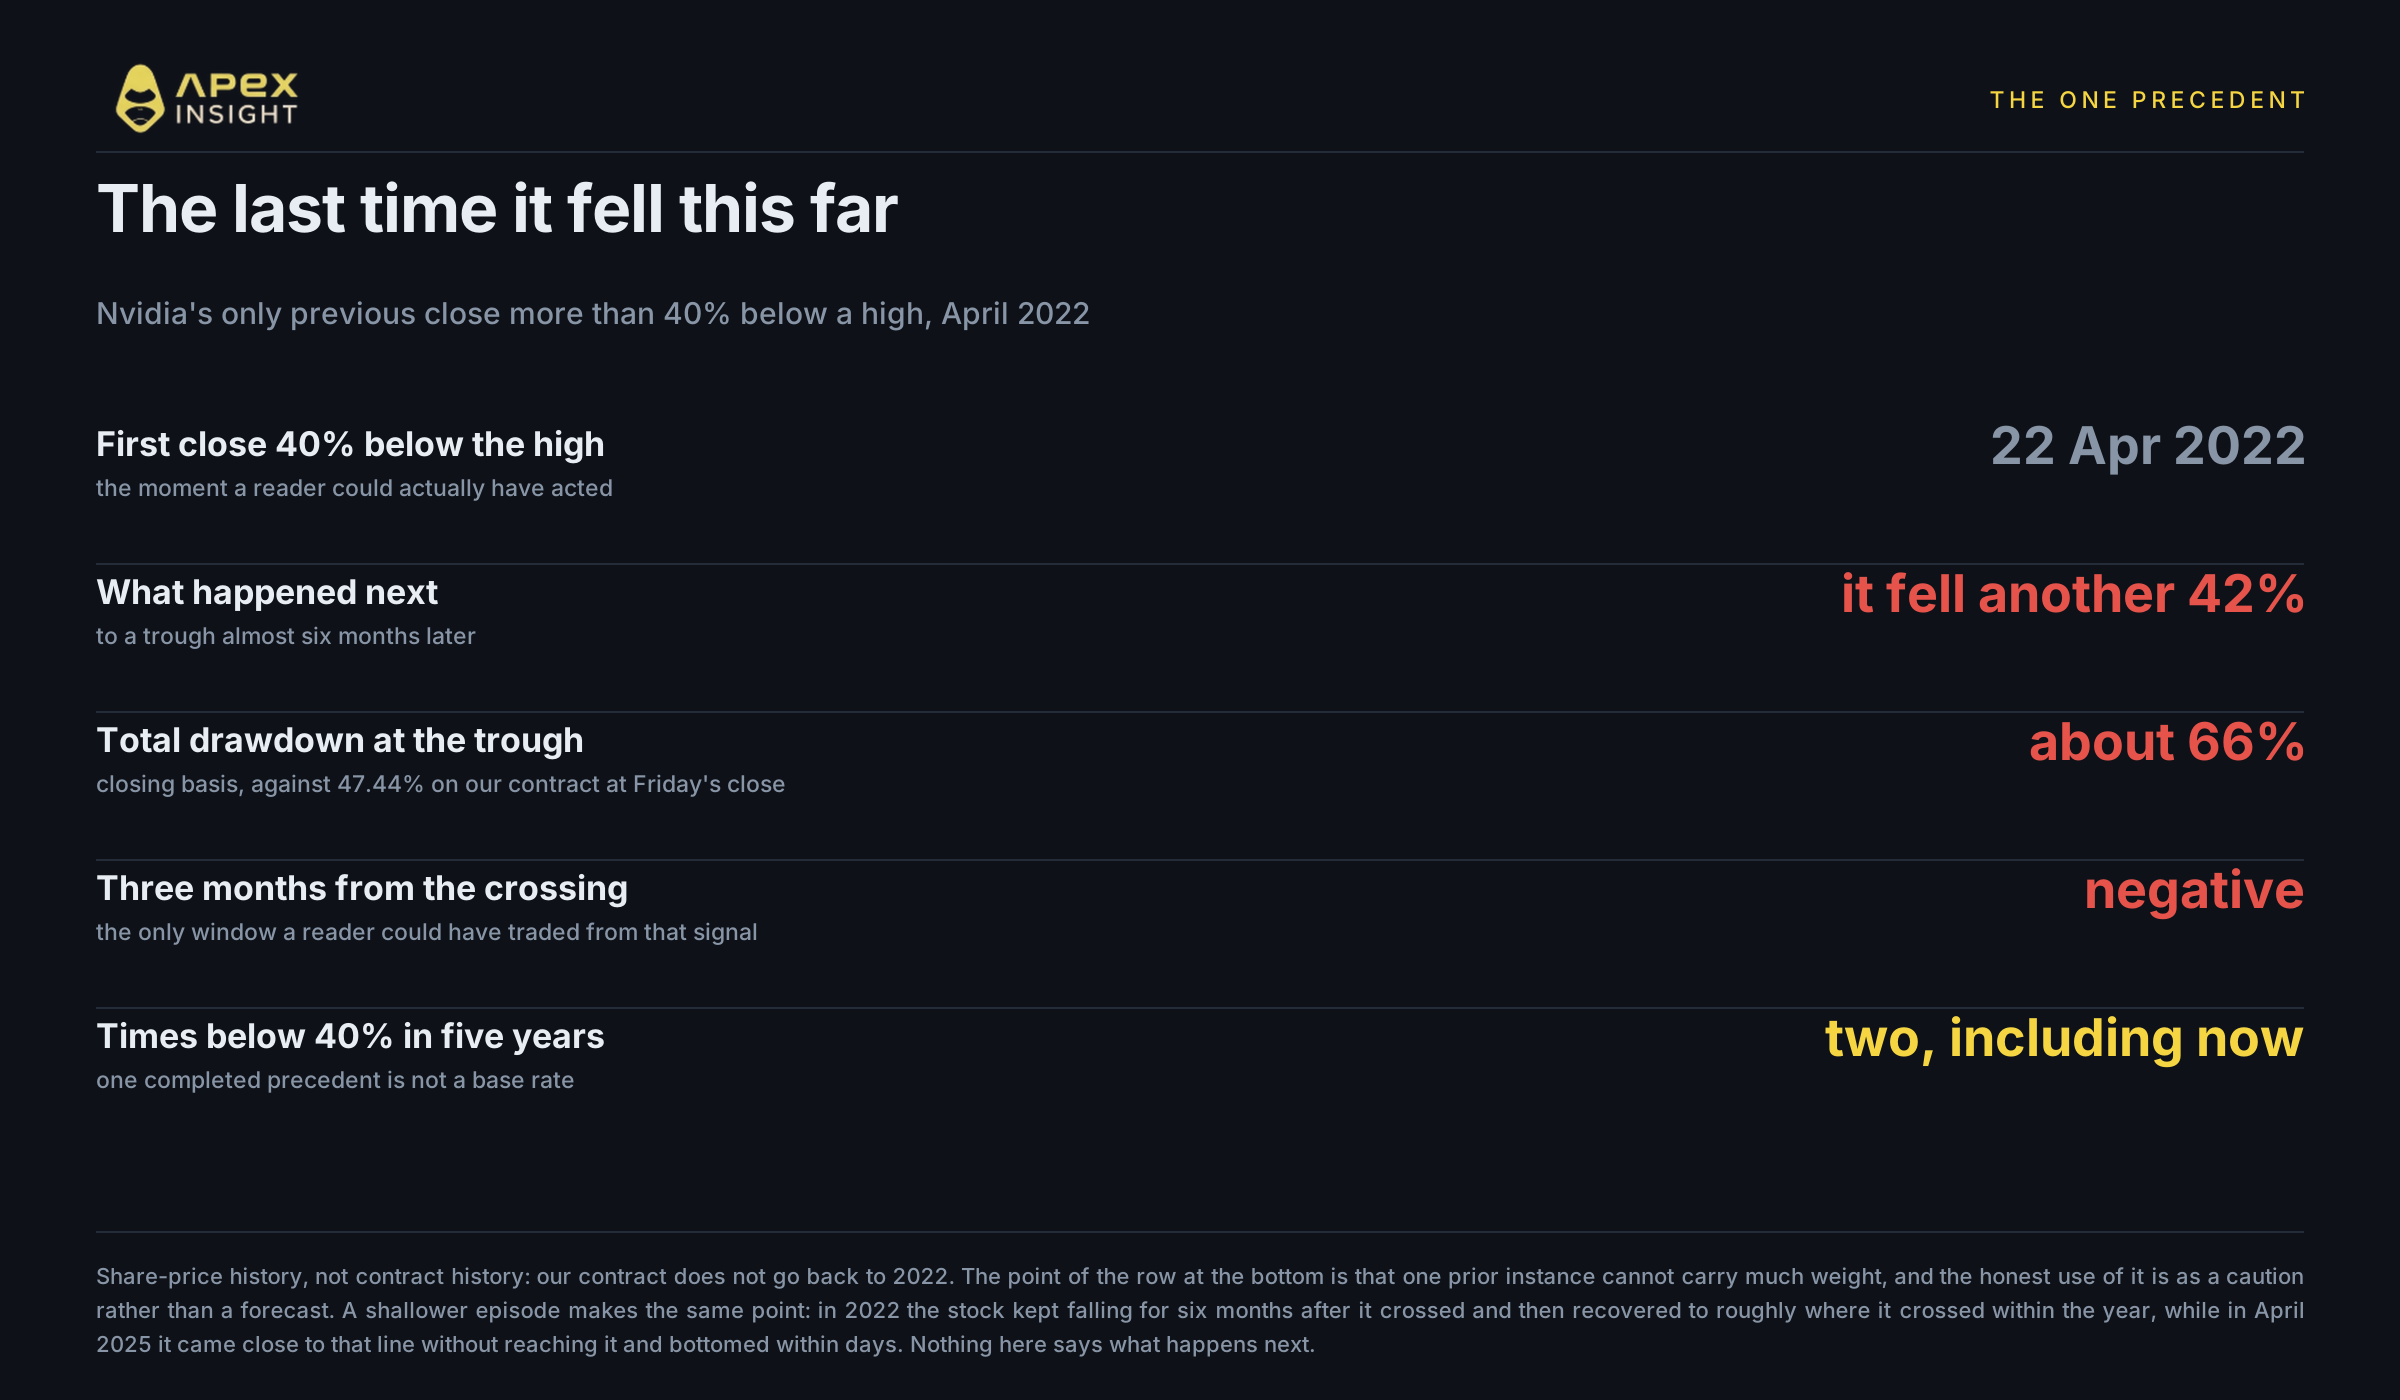
Und die Geschichte, der wissenswerteste Teil. In fünf Jahren schloss Nvidia genau zweimal mehr als 40 % unter einem Hoch: im April 2022 und jetzt. 2022 schloss die Aktie am 22. April erstmals mehr als 40 % unter ihrem Hoch und fiel anschließend weitere 42 %, bevor sie fast sechs Monate später auf Schlusskursbasis etwa 66 % unter dem Hoch ihren Tiefpunkt erreichte. Vom Tiefpunkt aus gemessen waren die folgenden Renditen außergewöhnlich. Vom Überschreiten der 40-%-Marke an gerechnet – dem einzigen Zeitpunkt, an dem jemand tatsächlich handeln kann – waren die folgenden drei Monate negativ.
Die Form ist wichtiger als die Summe. 2022 fiel die Aktie nach dem Überschreiten der 40-%-Marke sechs Monate weiter und erholte sich anschließend innerhalb des Jahres ungefähr bis zu dem Niveau, an dem sie die Marke überschritten hatte. Im April 2025 näherte sie sich der Marke, erreichte sie aber nicht, bildete innerhalb weniger Tage ein Tief und lag zwölf Monate später deutlich höher. Zwei ähnlich aussehende Signale, zwei sehr unterschiedliche Jahre.
Die ehrliche Antwort auf die Frage, ob die Aktie überverkauft ist, lautet daher: Der Rückgang ist erklärbar, und erklärbar zu sein bedeutet nicht, dass er beendet ist. Die Schätzungen zeigen, dass das Geschäft nach dem derzeitigen Analystenmodell intakt ist. Die Untersuchung erklärt, warum niemand bereit ist, dafür das alte Multiple zu zahlen. Welche dieser Aussagen wichtiger ist, kann ein Kurschart nicht entscheiden – und wer behauptet, der RSI könne es, will Ihnen etwas verkaufen.
Was ist zu beobachten?
1. und 2. Dezember, die Anhörungen im Kongress. Huang vor drei Ausschüssen des Repräsentantenhauses, am folgenden Tag der Chefjustiziar. Der Termin wurde bereits einmal verschoben, vom 18. November.
Der 10-Q-Bericht, etwa am 4. Dezember. Die einzige planmäßige Einreichung, die die Informationslage statt nur der Stimmung verändern kann, und das erste harte Dokument nach den Gesprächen. Ob neue Risikofaktoren enthalten sind und was sie aussagen, ist entscheidend.
8. und 9. Dezember, das FOMC. Eine Zinsentscheidung mit einem neuen Satz von Projektionen in einem Markt, der langfristige Vermögenswerte bereits neu bewertet.
Ob der Komplex gemeinsam dreht. Nach den Belegen des rollierenden Hochs wären die Titel, die zuerst ihren Höchststand erreichten, die ersten, bei denen sich ein Boden zeigen würde, falls überhaupt einer entsteht. Micron drehte im Juni, vor fünf Monaten.
Die Bewegung auf ApeX handeln
Der NVDA-Perpetual, der rund um die Uhr einschließlich beider Wochenendtage gehandelt wird.
Der Handel birgt ein hohes Verlustrisiko, und Hebelwirkung erhöht sowohl Gewinne als auch Verluste. Nichts in diesem Beitrag ist eine Einschätzung dazu, ob Nvidia günstig ist, eine Kauf- oder Verkaufsempfehlung oder eine Prognose darüber, wohin sich der Kurs als Nächstes bewegt. Ein Vermögenswert, der 47 % gefallen ist, kann weiter fallen; der einzige historische Präzedenzfall dieser Aktie für einen Rückgang dieser Größenordnung tat genau das zunächst. Dies ist Forschung und Kommentar, keine Finanzberatung. Informieren Sie sich selbst und wählen Sie Positionsgrößen, deren Verlust Sie sich leisten können.
Wenn Sie Hilfe benötigen, können Sie sich jederzeit über Discord an unser Team wenden.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Methodik. Die Kontraktzahlen stammen aus der ApeX Omni v3 API, erstellt am 22. November 2026. Alle ApeX-Zahlen beziehen sich auf in USDT quotierte Perpetual-Kontrakte. Diese sind separate Instrumente von den zugrunde liegenden Aktien und weichen geringfügig von ihnen ab; wenn ein Aktienkurs genannt wird, ist er als solcher gekennzeichnet und stammt nicht von ApeX. Stundenbalken sind mit ihrem Startzeitpunkt versehen. Daher wird der Kassaschluss um 21:00 UTC dem Balken mit dem Zeitstempel 20:00 entnommen; der sich bildende Balken wird ausgeschlossen. Tagesbalken beziehen sich auf Kalendertage und werden nicht für einen Kassaschluss verwendet. Jeder Rückgang in der Tabelle der rollierenden Hochs läuft vom höchsten Tagesschluss des jeweiligen Kontrakts bis zum Kassaschluss am 20. November; daher unterscheidet sich das Zeitfenster je Zeile, und die Reihenfolge richtet sich nach dem Hochdatum, nicht nach der Größe. Cerebras wurde aus der Tabelle ausgeschlossen, weil sein höchster Schlusskurs drei Tage nach dem ersten verfügbaren Balken liegt und wir daher den Höchststand nicht vom Rand unserer Daten unterscheiden können. Der Relative-Stärke-Index ist unsere eigene Berechnung nach der Wilder-Methode auf fünf Jahren täglicher Aktienschlusskurse statt auf Kontraktschlüssen, weil unser Kontrakt etwa neun Monate Historie besitzt und wir keinen von einer Primärquelle veröffentlichten Wert finden konnten. Der Rückgangsvergleich von 2022 basiert aus demselben Grund auf der Aktienhistorie. Gewinnzahlen, Schätzungen, Kursziele, Forward-Multiples, die Berichte der SEC und des Justizministeriums, der Rücktritt sowie die Termine des Kongresses stammen nicht von ApeX und sind bei den jeweiligen Aussagen verlinkt oder zugeschrieben. Die Zahlen beziehen sich auf den Kassaschluss am 20. November 2026, sofern kein anderer Zeitpunkt genannt ist. Der US-Markt ist bei Veröffentlichung geschlossen und öffnet am Montag um 14:30 UTC wieder. Nichts hier ist Finanzberatung.