

Warum hat Indonesien das Gas nach Singapur gekürzt?
Indonesien begann heute, seine Pipeline-Gasexporte nach Singapur zu reduzieren.
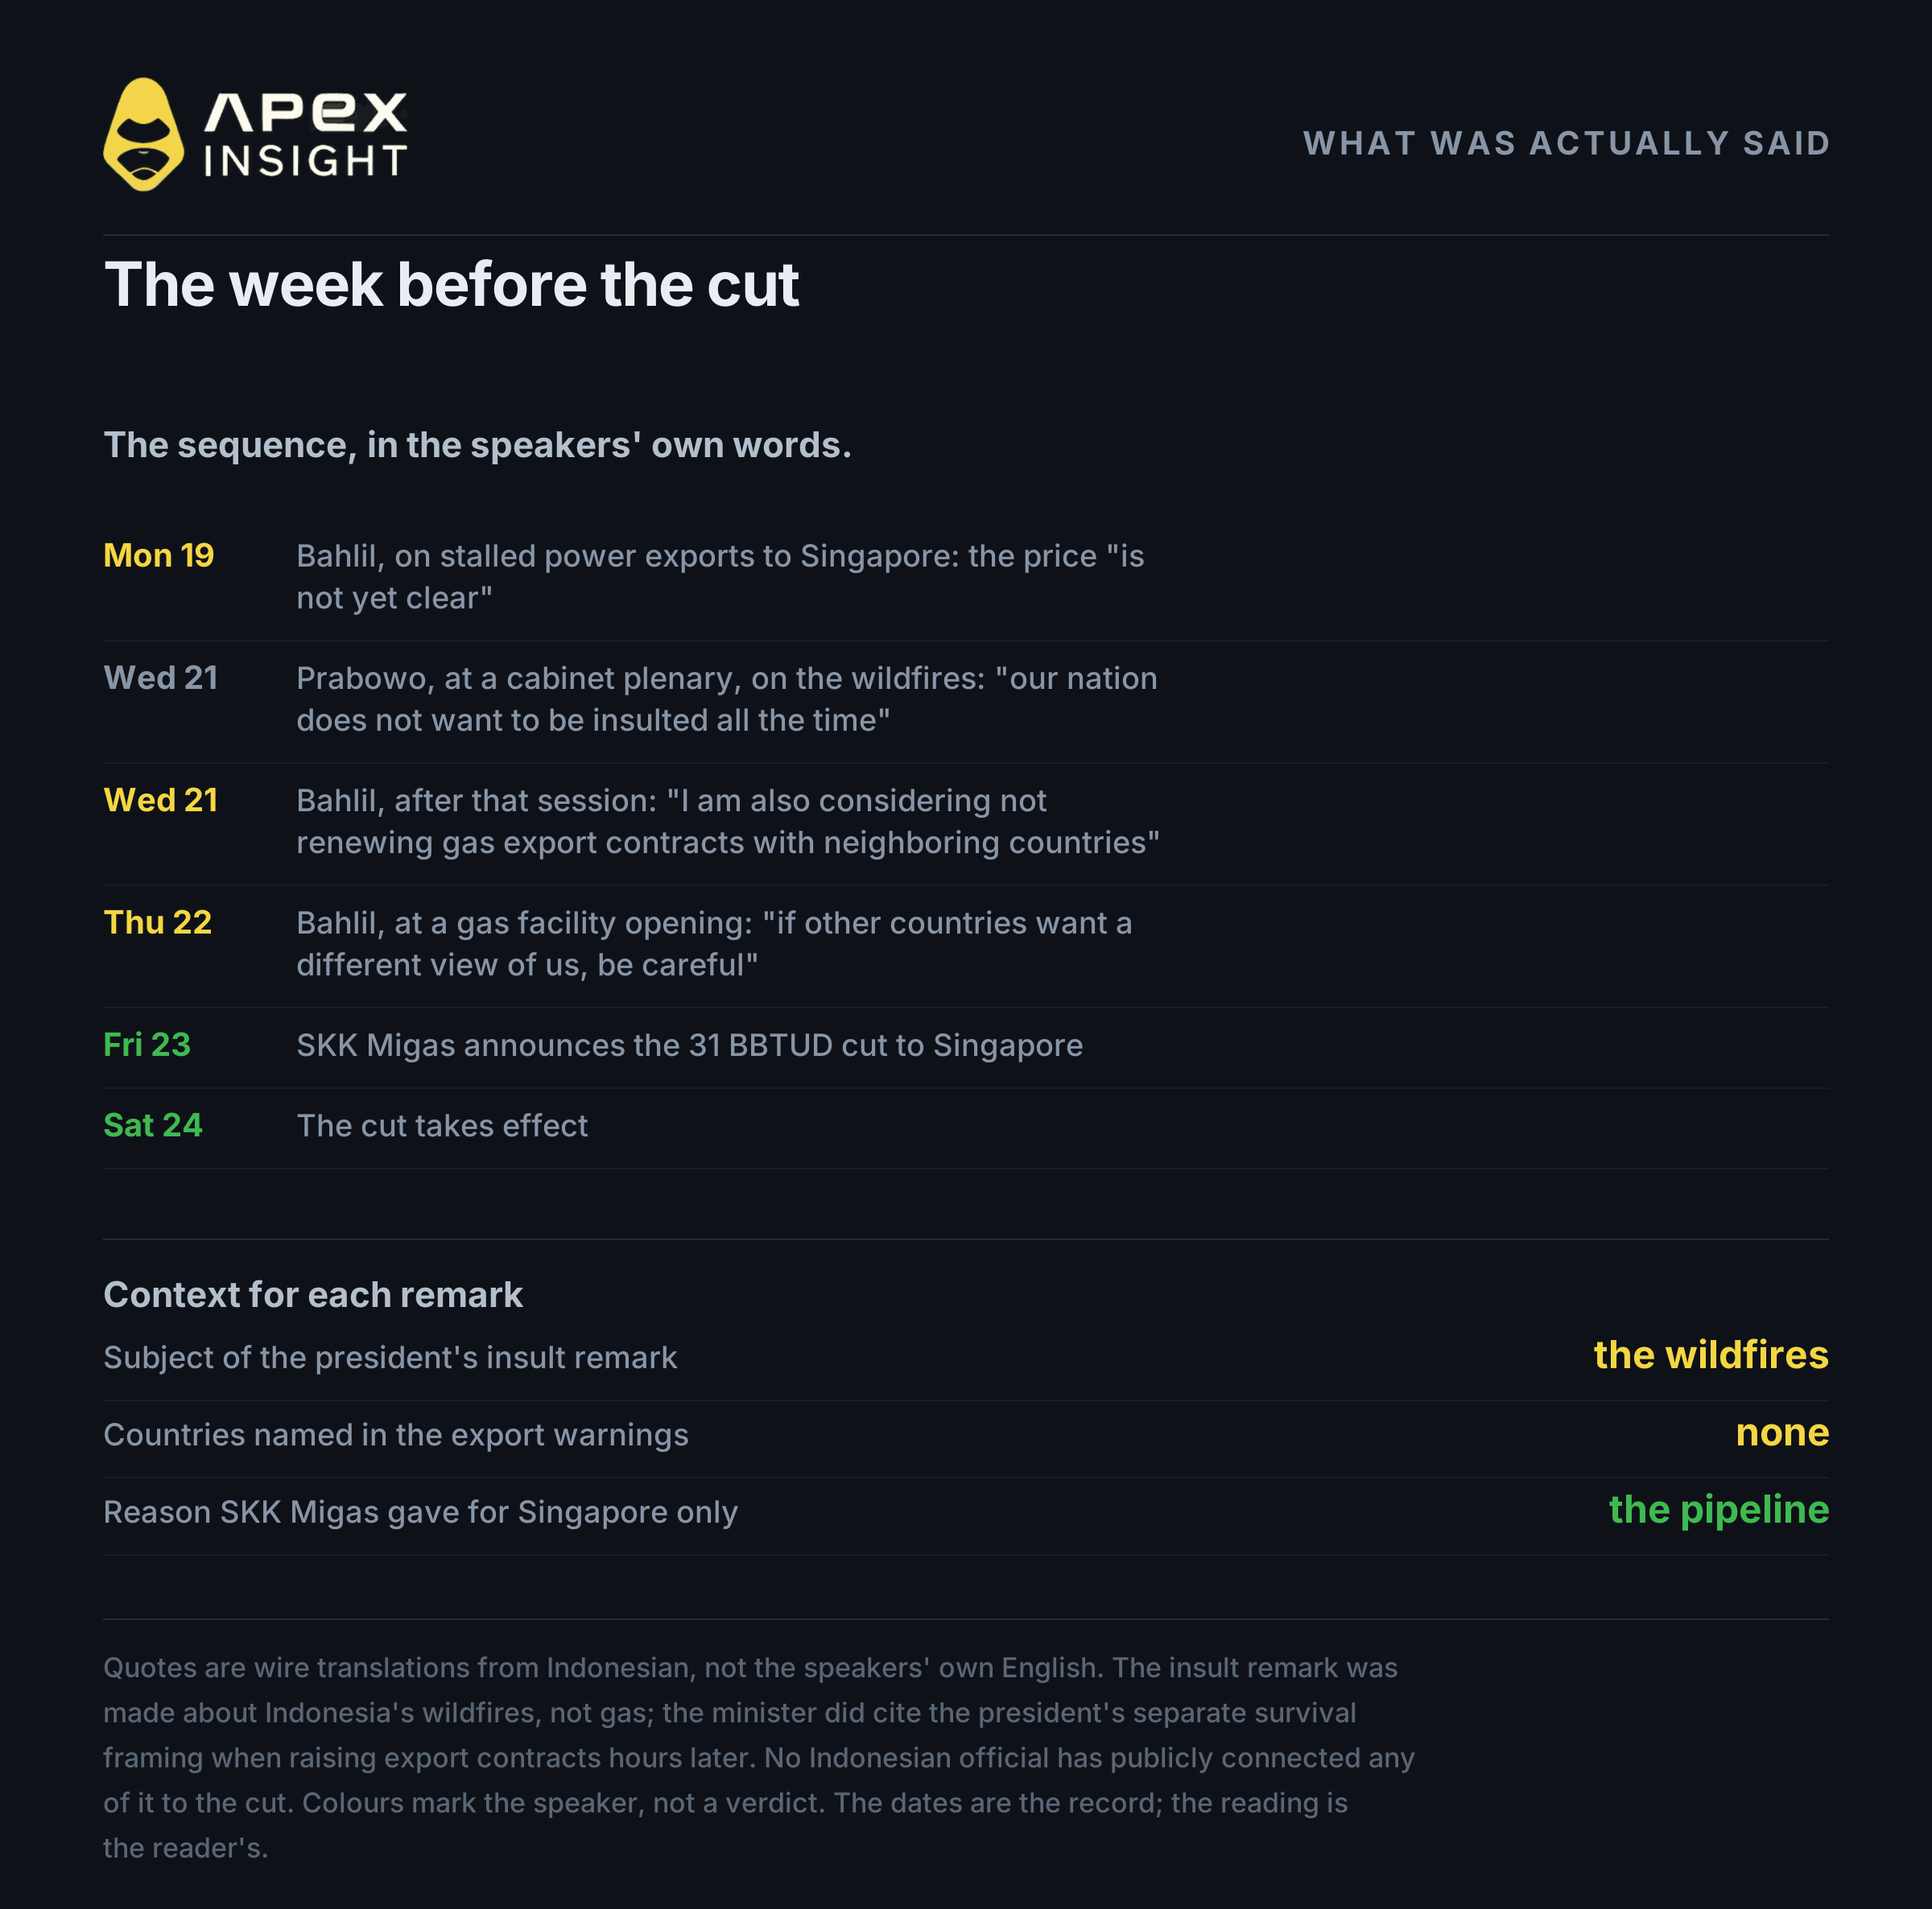
Die offizielle Erklärung ist verfahrenstechnischer Natur. Die indonesische Aufsichtsbehörde für den Upstream-Sektor erklärt, das Gas werde zu heimischen Kraftwerken umgeleitet. Als Grundlage nennt sie die Bestimmung zur Priorität der Inlandsversorgung im indonesischen Öl- und Gasgesetz. Einige Leser werden den Schritt mit einer unruhigen Woche in Jakarta verbinden: Der Energieminister sprach zweimal über ein Ende von Exportverträgen, während der Präsident in einer Kabinettssitzung sagte, Indonesien wolle nicht ständig beleidigt werden. Abschnitt zwei ordnet diese Woche chronologisch ein.
Die Antwort des Marktes ist jedoch eindeutiger. Wer Energie anhand von Schlagzeilen handelt, könnte eine Angebotskürzung als Grund für eine Long-Position in Gas verstehen. Tatsächlich war es umgekehrt. US-Gas fiel in dieser Woche aus seiner Handelsspanne: Der Frontmonat schloss am Montag, dem 19. Oktober, bei 3,058 Dollar, am Dienstag bei 2,963 Dollar, gab am Mittwoch 4,5% nach und verlor am Freitag, dem Tag der Ankündigung, die Marke von 3 Dollar vollständig. Der Schlusskurs lag nahe 2,64 Dollar – rund 6% weniger an diesem Tag und etwa ein Fünftel weniger im Monatsvergleich. Asiatisches Spot-LNG lag gleichzeitig über 31 Dollar.
In den US-Marktkommentaren dieser Woche taucht Indonesien nicht auf. Stattdessen geht es um mildes Wetter, einen warmen Ausblick für November und weiter steigende Lagerbestände. Ein zwei Tage vor der Kürzung veröffentlichter Bericht brachte es in fünf Worten auf den Punkt: „Der Verkauf spiegelt das Wetter wider, nicht das Angebot.“
Sechs Punkte erklären, was hier passiert ist.
1. Was Indonesien tatsächlich gekürzt hat
Die Fakten sind eng umrissen und gut dokumentiert.
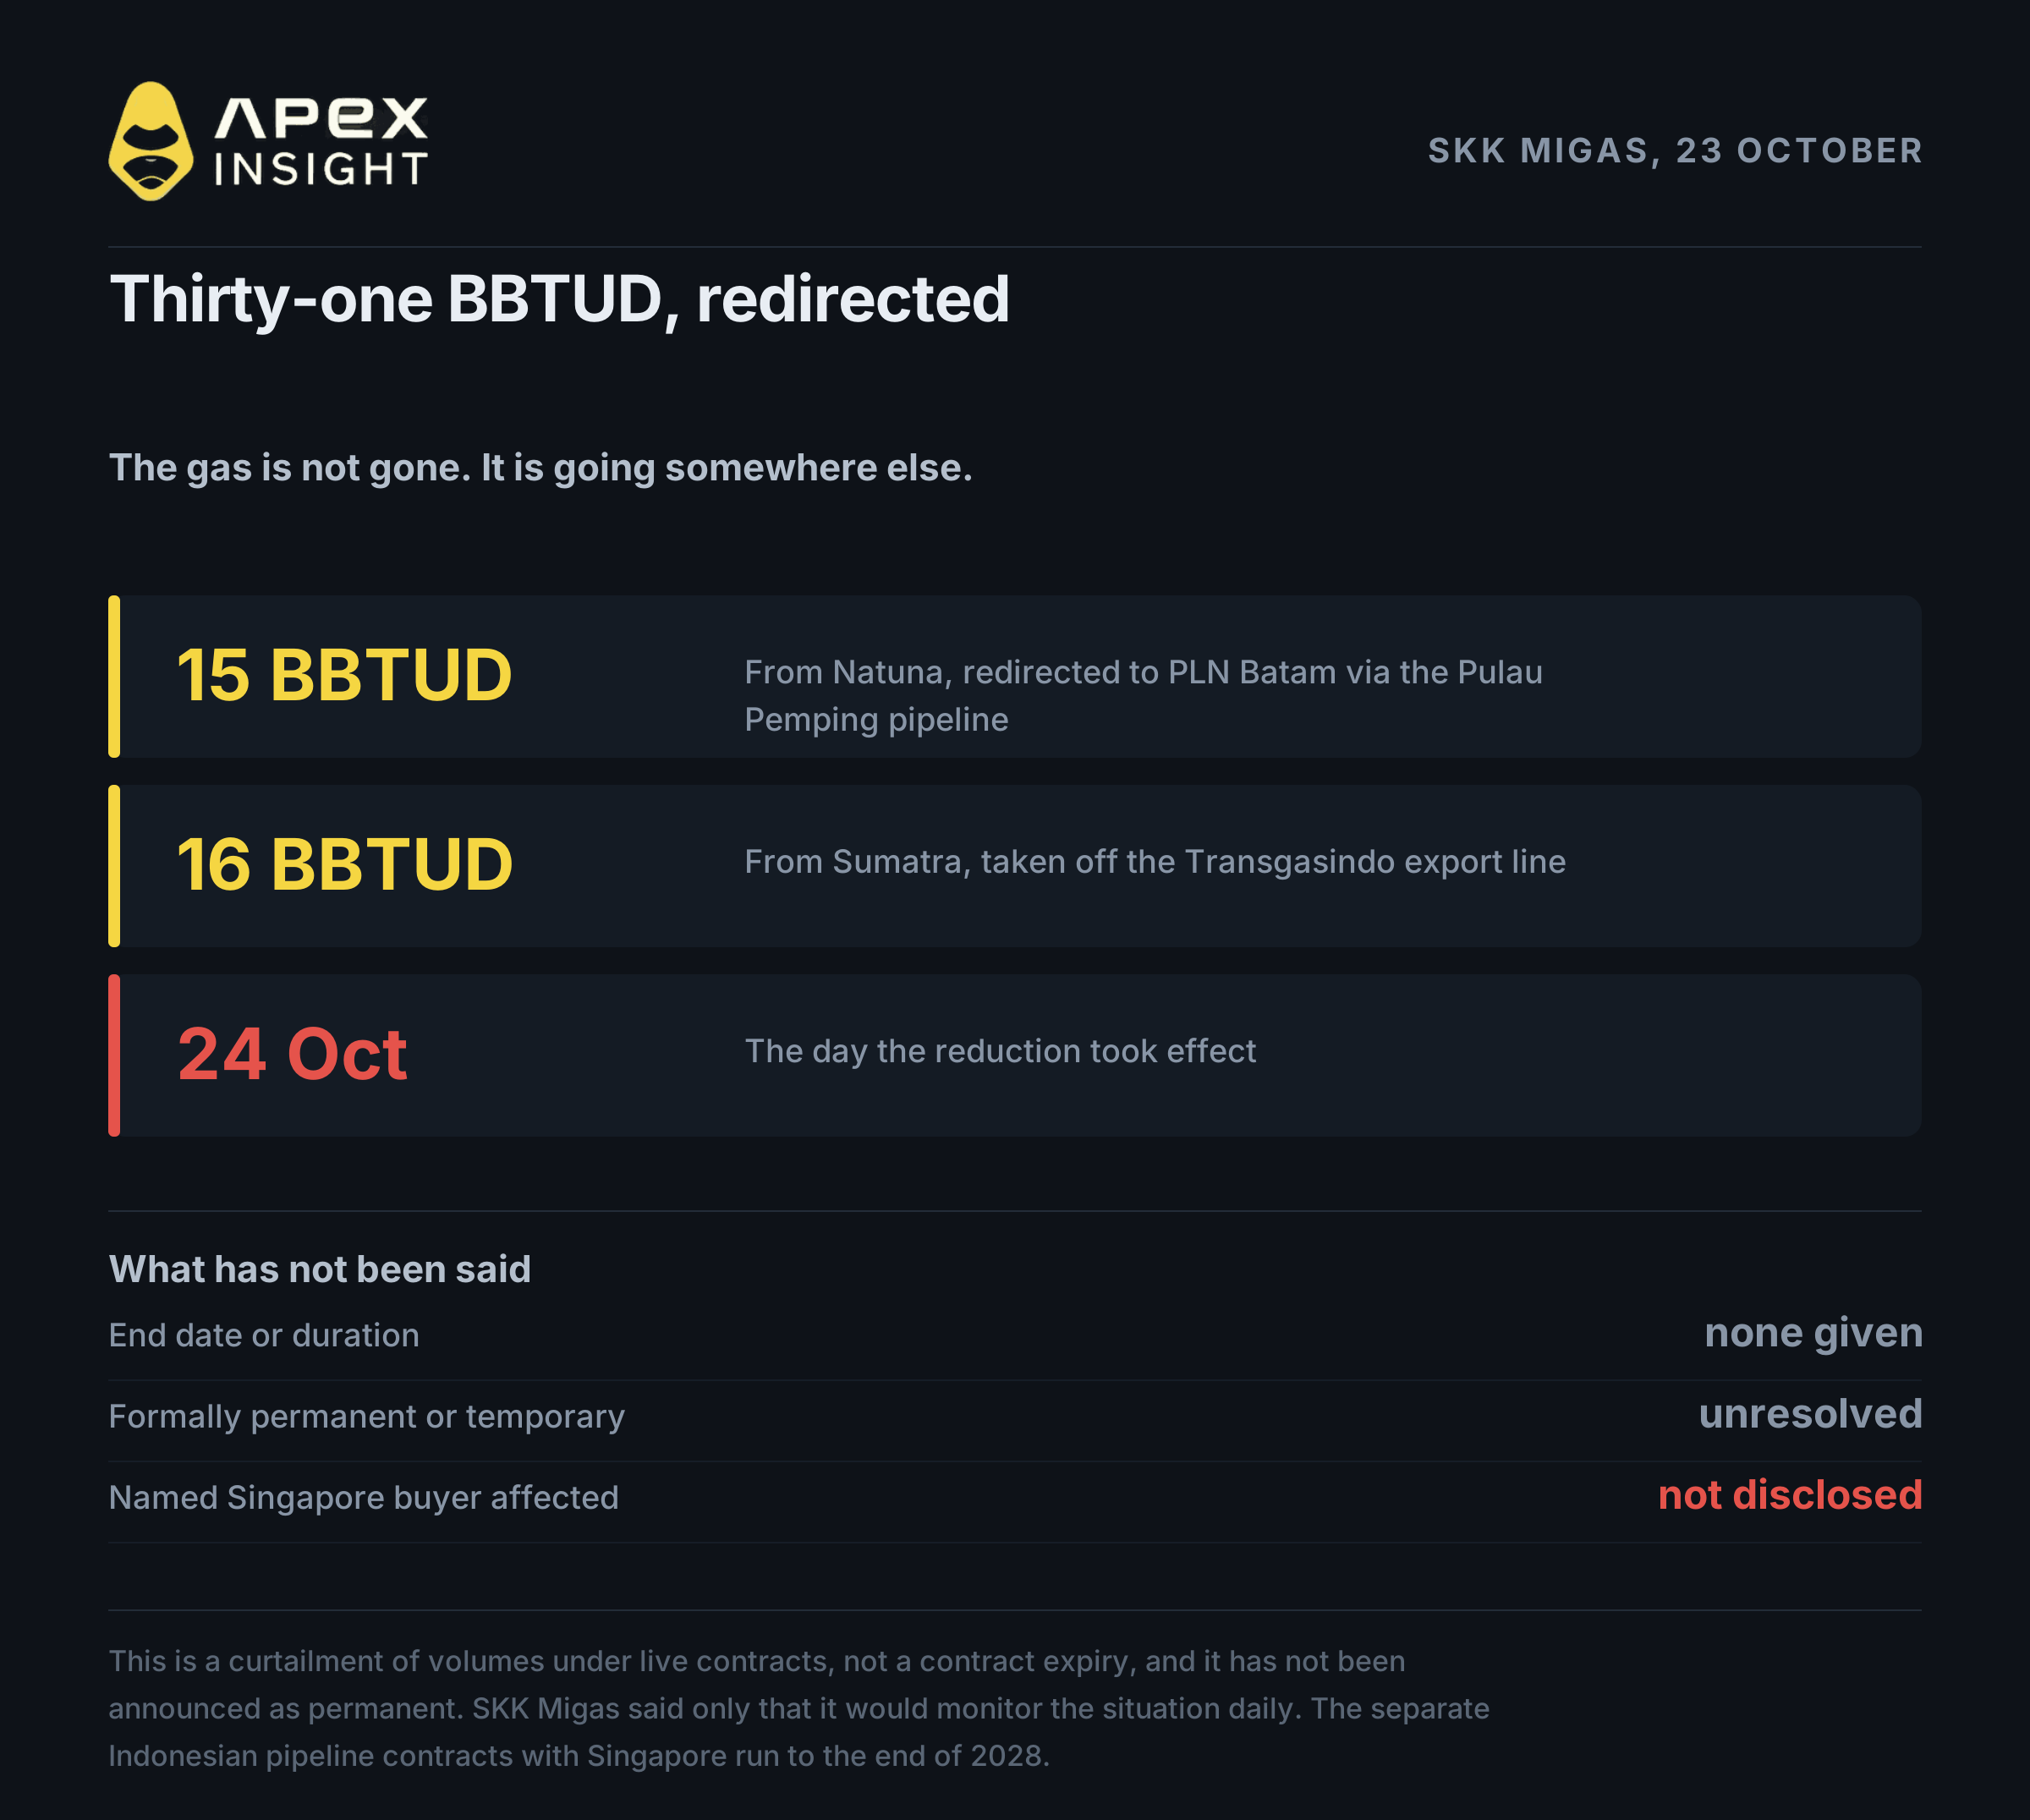
SKK Migas, Indonesiens Aufsichtsbehörde für den Upstream-Sektor, kündigte am 23. Oktober an, dass die Exporte nach Singapur ab dem nächsten Morgen um 31 BBTUD sinken würden – Milliarden britische Wärmeeinheiten pro Tag. Die Kürzung besteht aus 15 BBTUD aus den Natuna-Feldern und 16 BBTUD aus Sumatra, davon aus dem Jambi-Merang-Feld.
Djoko Siswanto, Leiter von SKK Migas, erklärte in Jakarta: „Ab morgen reduzieren wir die Gasexporte nach Singapur um 15 BBTUD aus Natuna und 16 BBTUD aus Sumatra.“ Der Bericht nennt Jambi Merang als Quelle der Mengen aus Sumatra.
Bei den Einheiten ist Vorsicht geboten. Englischsprachige Berichte nennen 31 BBTUD, während CNN Indonesia von 31 MMscfd spricht – Millionen Standardkubikfuß pro Tag. Es handelt sich um unterschiedliche Einheiten, die bei diesem Gas jedoch nahezu auf dieselbe Menge hinauslaufen.
Das Gas verschwindet nicht, sondern wird umgeleitet. Die Natuna-Mengen gehen über die Pulau-Pemping-Pipeline an PLN Batam. Die Mengen aus Sumatra werden von der Transgasindo-Exportleitung abgezweigt, um den Strombedarf in Batam, Bintan und Sumatra zu bedienen. Die genannte rechtliche Grundlage ist die Priorität der Inlandsversorgung im Öl- und Gasgesetz von 2001.
Wichtig ist auch, was nicht gesagt wurde: Es wurde kein singapurischer Käufer genannt, kein Enddatum, kein Überprüfungstermin und keine Laufzeit. Es handelt sich um eine Kürzung von Mengen aus laufenden Verträgen, nicht um einen Vertragsablauf und nicht um eine als dauerhaft angekündigte Maßnahme.
2. Die Woche vor der Kürzung
Die Kürzung erfolgte am Ende einer Woche, in der ranghohe indonesische Vertreter öffentlich mehrere Aussagen zu Energieexporten machten.
Es war allerdings nicht die erste Kürzung. Indonesien führte 2025 einen Gas-Swap zwischen mehreren Parteien durch, der 27 BBTUD aus West Natuna dem heimischen Markt zuführte. 2022 vereinbarte Indonesien außerdem, Singapur bis 2028 mit geringeren Mengen als zuvor zu beliefern. Hinter der aktuellen Woche steht daher eine wiederholt angewandte Politik, die Inlandsversorgung zu priorisieren.
Montag, 19. Oktober, Sanur. Energieminister Bahlil Lahadalia wurde zu den ins Stocken geratenen indonesischen Stromexporten nach Singapur befragt. Er sagte, man habe sich wegen eines noch nicht klaren Preises nicht geeinigt; sobald der Preis klar sei, werde er Strom liefern.
Mittwoch, 21. Oktober, Merdeka-Palast, Jakarta. Präsident Prabowo Subianto sprach bei einer Kabinettssitzung über den Schmuggel natürlicher Ressourcen: Indonesien müsse überleben und seinen Reichtum und seine Rohstoffe schützen. Im Zusammenhang mit den Waldbränden sagte er, Indonesien wolle nicht ständig beleidigt werden. Er nannte kein Land.
Später am selben Tag. Bahlil sagte Reportern, Beamte müssten die Aussagen des Präsidenten in konkrete Programme übersetzen. Er erwäge außerdem, Gasexportverträge mit Nachbarländern nicht zu verlängern, damit der heimische Bedarf zuerst gedeckt werde.
Donnerstag, 22. Oktober, bei der Eröffnung einer Gasanlage. Bahlil warnte Länder, die Indonesien mit anderen Augen betrachten wollten, und wiederholte, dass eine Nichtverlängerung von Gasexporten an Nachbarländer erwogen werde. Auch diesmal nannte er kein Land.
Freitag, 23. Oktober. SKK Migas kündigte die Reduzierung um 31 BBTUD nach Singapur an, wirksam ab dem nächsten Morgen. Auf die Frage, warum nur Singapur betroffen sei, verwies Djoko auf die Infrastruktur: Die Pipelines führten nur dorthin.
Samstag, 24. Oktober. Die Kürzung trat in Kraft.
Die Äußerungen des Präsidenten über Beleidigungen bezogen sich auf Waldbrände, nicht auf Gas. Kein indonesischer Vertreter hat die Aussagen öffentlich mit der Kürzung nach Singapur verbunden. Das Volumen entspricht rund 2,5% der Gasversorgung Singapurs und ist damit ein begrenztes Druckmittel.
3. Wie klein 31 BBTUD tatsächlich sind
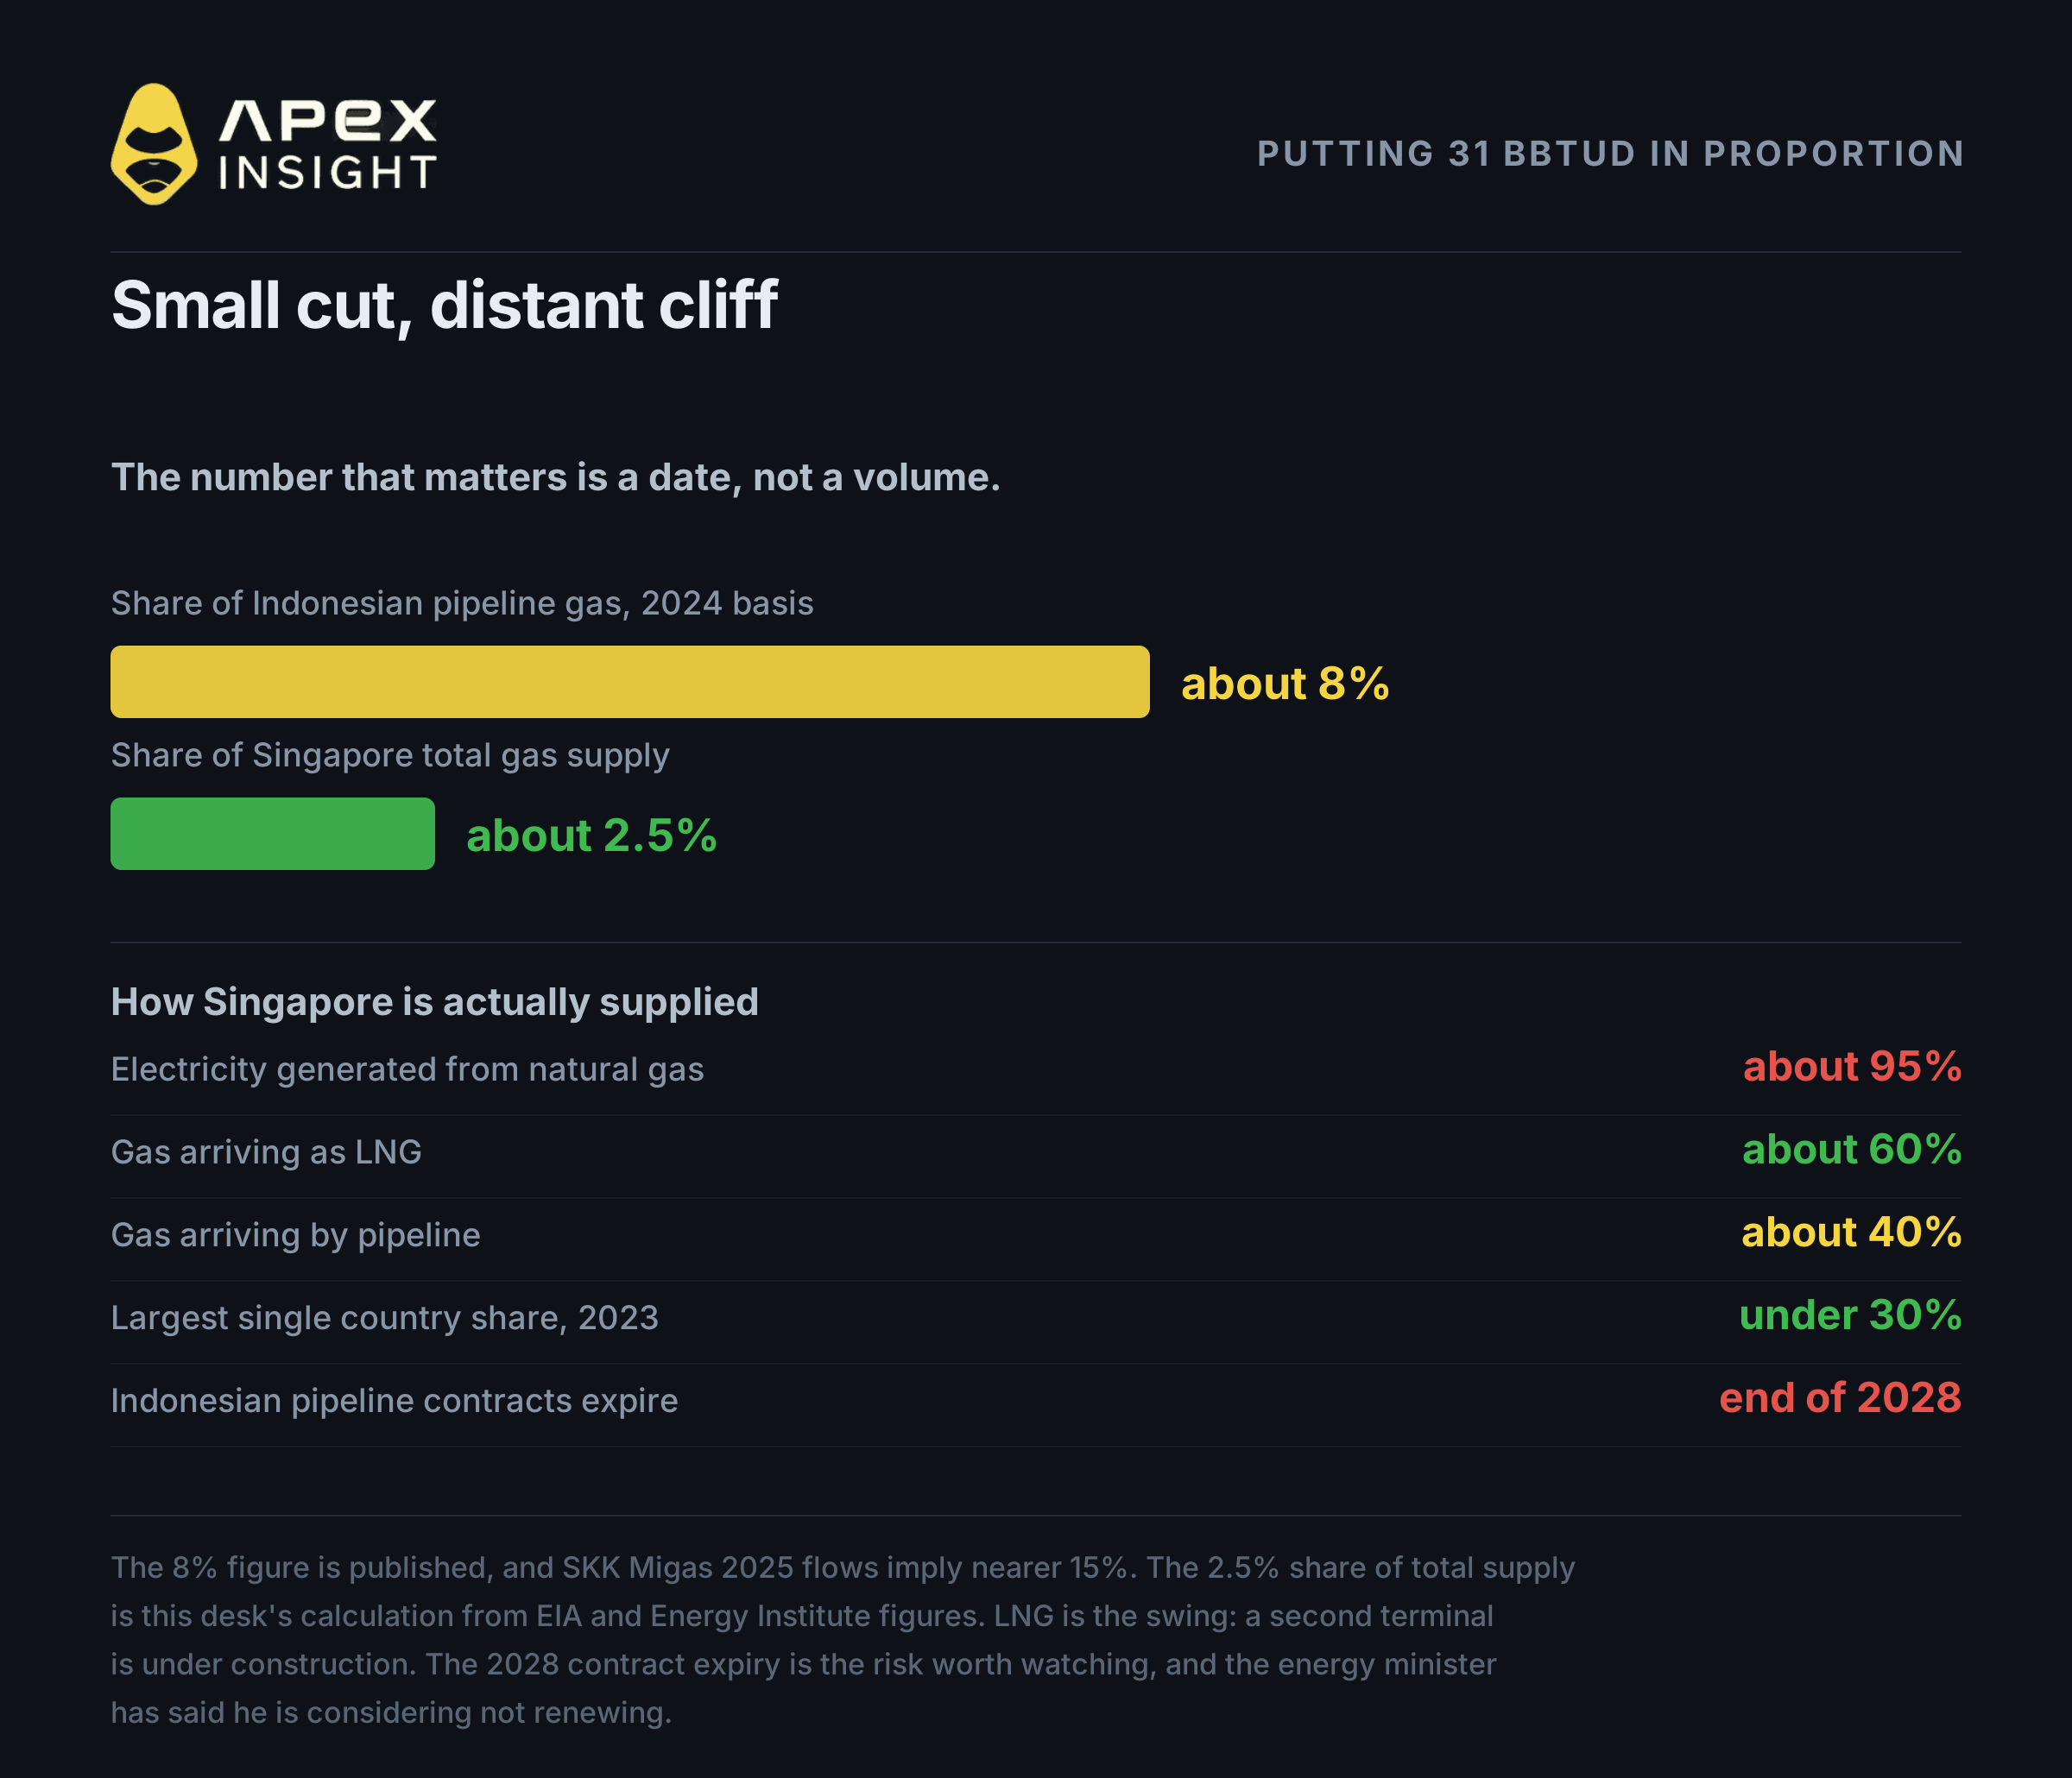
Die Größenordnung verwandelt eine beunruhigende Schlagzeile in eine handelbare Tatsache.
Laut EIA-Daten leitete Indonesien 2024 rund 4,11 Milliarden Kubikmeter Gas nach Singapur. Die Kürzung entspricht damit etwa 8% dieses Volumens. SKK Migas setzte die Pipelineexporte 2025 dagegen bei näherungsweise 200 Millionen Kubikfuß pro Tag an; danach wären 31 BBTUD etwa 15%. Gegenüber dem gesamten Gasverbrauch Singapurs sind es jedoch in beiden Fällen nur rund 2,5%.
Singapur ist stark von Gas abhängig: etwa 95% seiner Stromerzeugung stammen daraus. Die Versorgung ist jedoch bewusst diversifiziert. Rund 40% kommen per Pipeline aus Indonesien und Malaysia, der Rest als LNG. LNG ist der flexible Ausgleich, und die Arbeiten an einem zweiten LNG-Terminal an Land haben begonnen.
Das eigentliche Risiko ist nicht 31 BBTUD, sondern der Kalender. Singapurs Pipelineverträge mit Indonesien laufen Ende 2028 aus, und Bahlil hat offen erklärt, dass er eine Nichtverlängerung erwägt. Das ist die Frage, die beobachtet werden sollte – nicht die heutige Kürzung.
4. Es gibt nicht „den Gaspreis“
Dieser Punkt erklärt, warum der Preis auf dem Bildschirm die Nachricht ignorierte und anschließend in die andere Richtung lief.
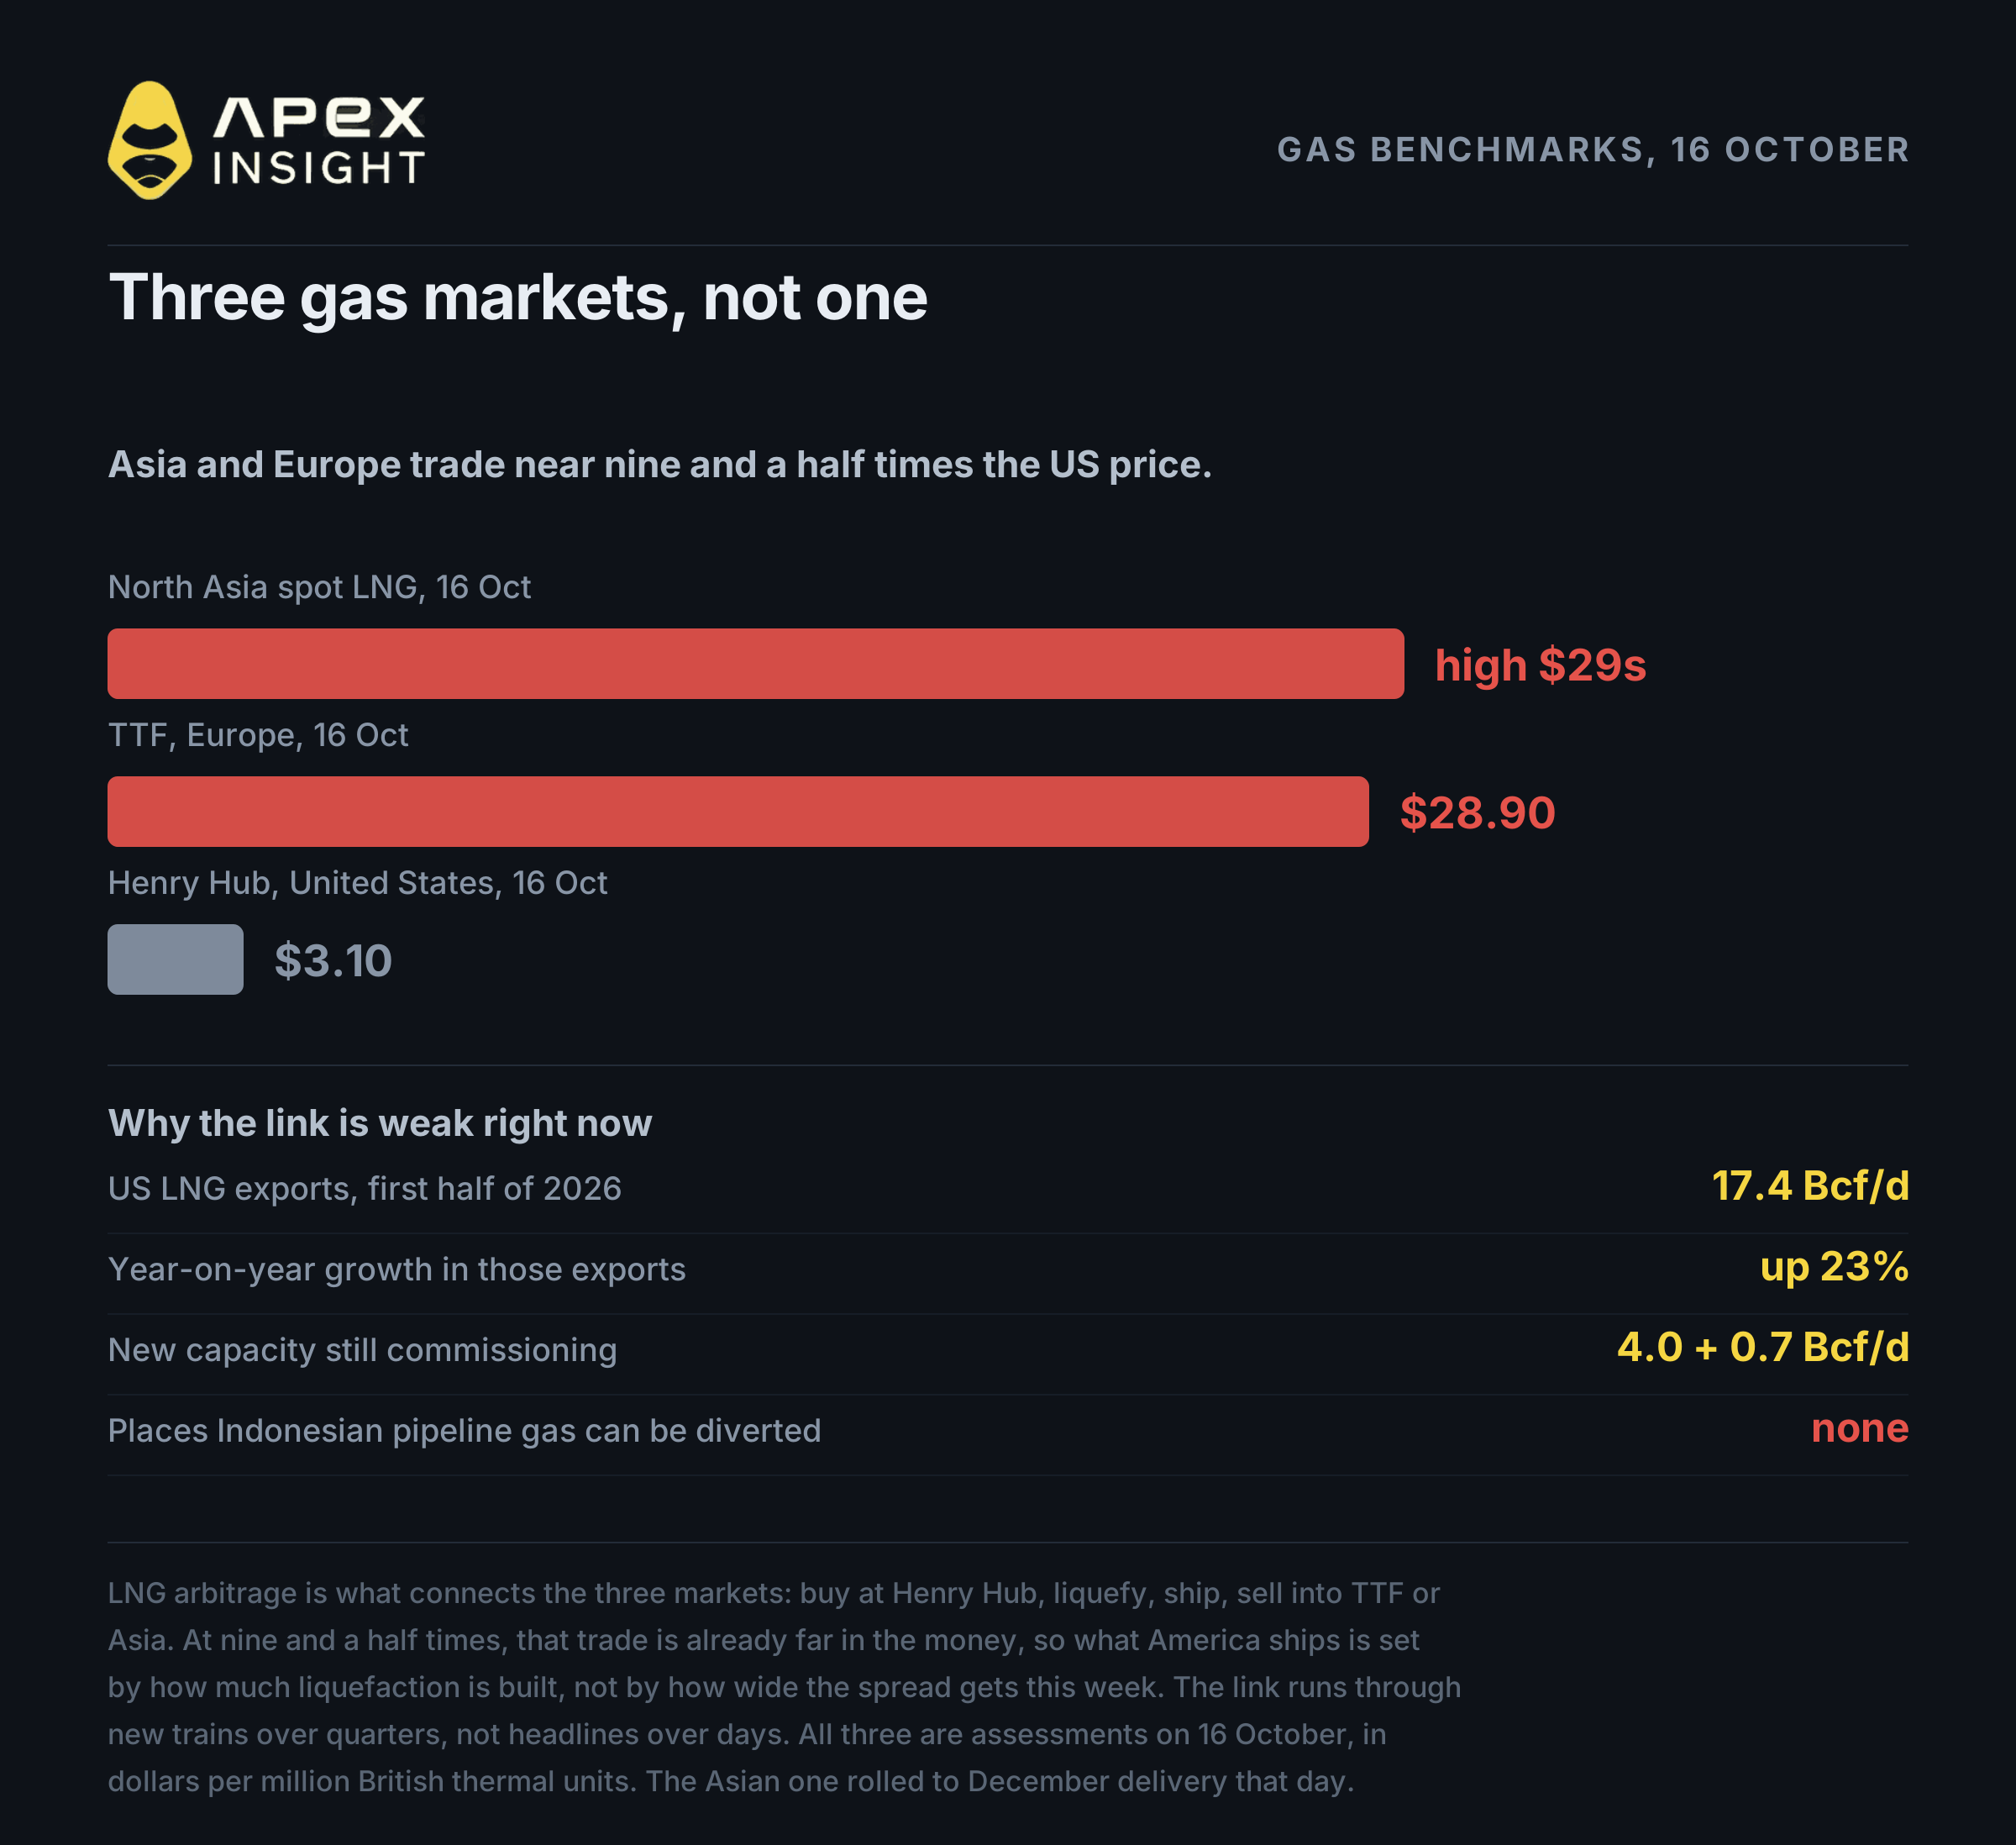
Erdgas ist kein einheitlicher Weltmarkt. Es gibt drei regionale Märkte:
Benchmark | Region | Bewertung am 16. Oktober |
|---|---|---|
Henry Hub | USA | etwa 3,10 Dollar |
TTF | Europa | etwa 28,90 Dollar |
Nordasiatisches Spot-LNG | Asien | hohe 29-Dollar-Spanne |
Asien und Europa wurden an diesem Tag mit ungefähr dem 9,5-Fachen des US-Preises gehandelt. Zum US-Schluss am Freitag lag der Abstand näher beim Zwölffachen. Der Spread selbst beweist, dass es sich um getrennte Märkte handelt.
Verbunden werden die drei Märkte durch LNG-Arbitrage. Ein US-Exporteur kauft Gas am Henry Hub, zahlt für Verflüssigung und Transport und verkauft es in Europa oder Asien. Ist der Spread größer als diese Kosten, fahren die Ladungen und die Märkte beeinflussen einander.
Kurzfristig überträgt sich diese Verbindung jedoch nur schwach. Der Spread ist nicht nur knapp profitabel, sondern seit Monaten außerordentlich lukrativ. Bei etwa dem Zehn- bis Zwölffachen des Henry Hub ist jede physisch verflüssigbare Ladung bereits vertraglich gebunden und unterwegs. Die US-LNG-Exporte lagen im ersten Halbjahr 2026 im Durchschnitt bei 17,4 Milliarden Kubikfuß pro Tag, 23% mehr als im Vorjahr. Zusätzliche Mengen hängen kurzfristig von der vorhandenen Verflüssigungskapazität ab, nicht davon, wie stark der Spread in dieser Woche steigt.
Das bedeutet nicht, dass keine Verbindung besteht. Neue Anlagen in Plaquemines, Golden Pass und Corpus Christi Stage 3 stärken die Verbindung über mehrere Quartale. Die EIA erwartet im ersten Halbjahr 2027 Exporte von 18,7 Milliarden Kubikfuß pro Tag. Globale Preise erreichen Louisiana, aber über neue Verflüssigungszüge, die schrittweise in Betrieb gehen – nicht über eine Schlagzeile am Freitag.
Indonesisches Pipelinegas verfügt über noch weniger Flexibilität. Es kann nicht umgeleitet werden, weil die Pipeline laut Djoko nur nach Singapur führt. Es konkurriert nicht mit anderen Ladungen um globale Transportkapazität.
5. Der Präzedenzfall
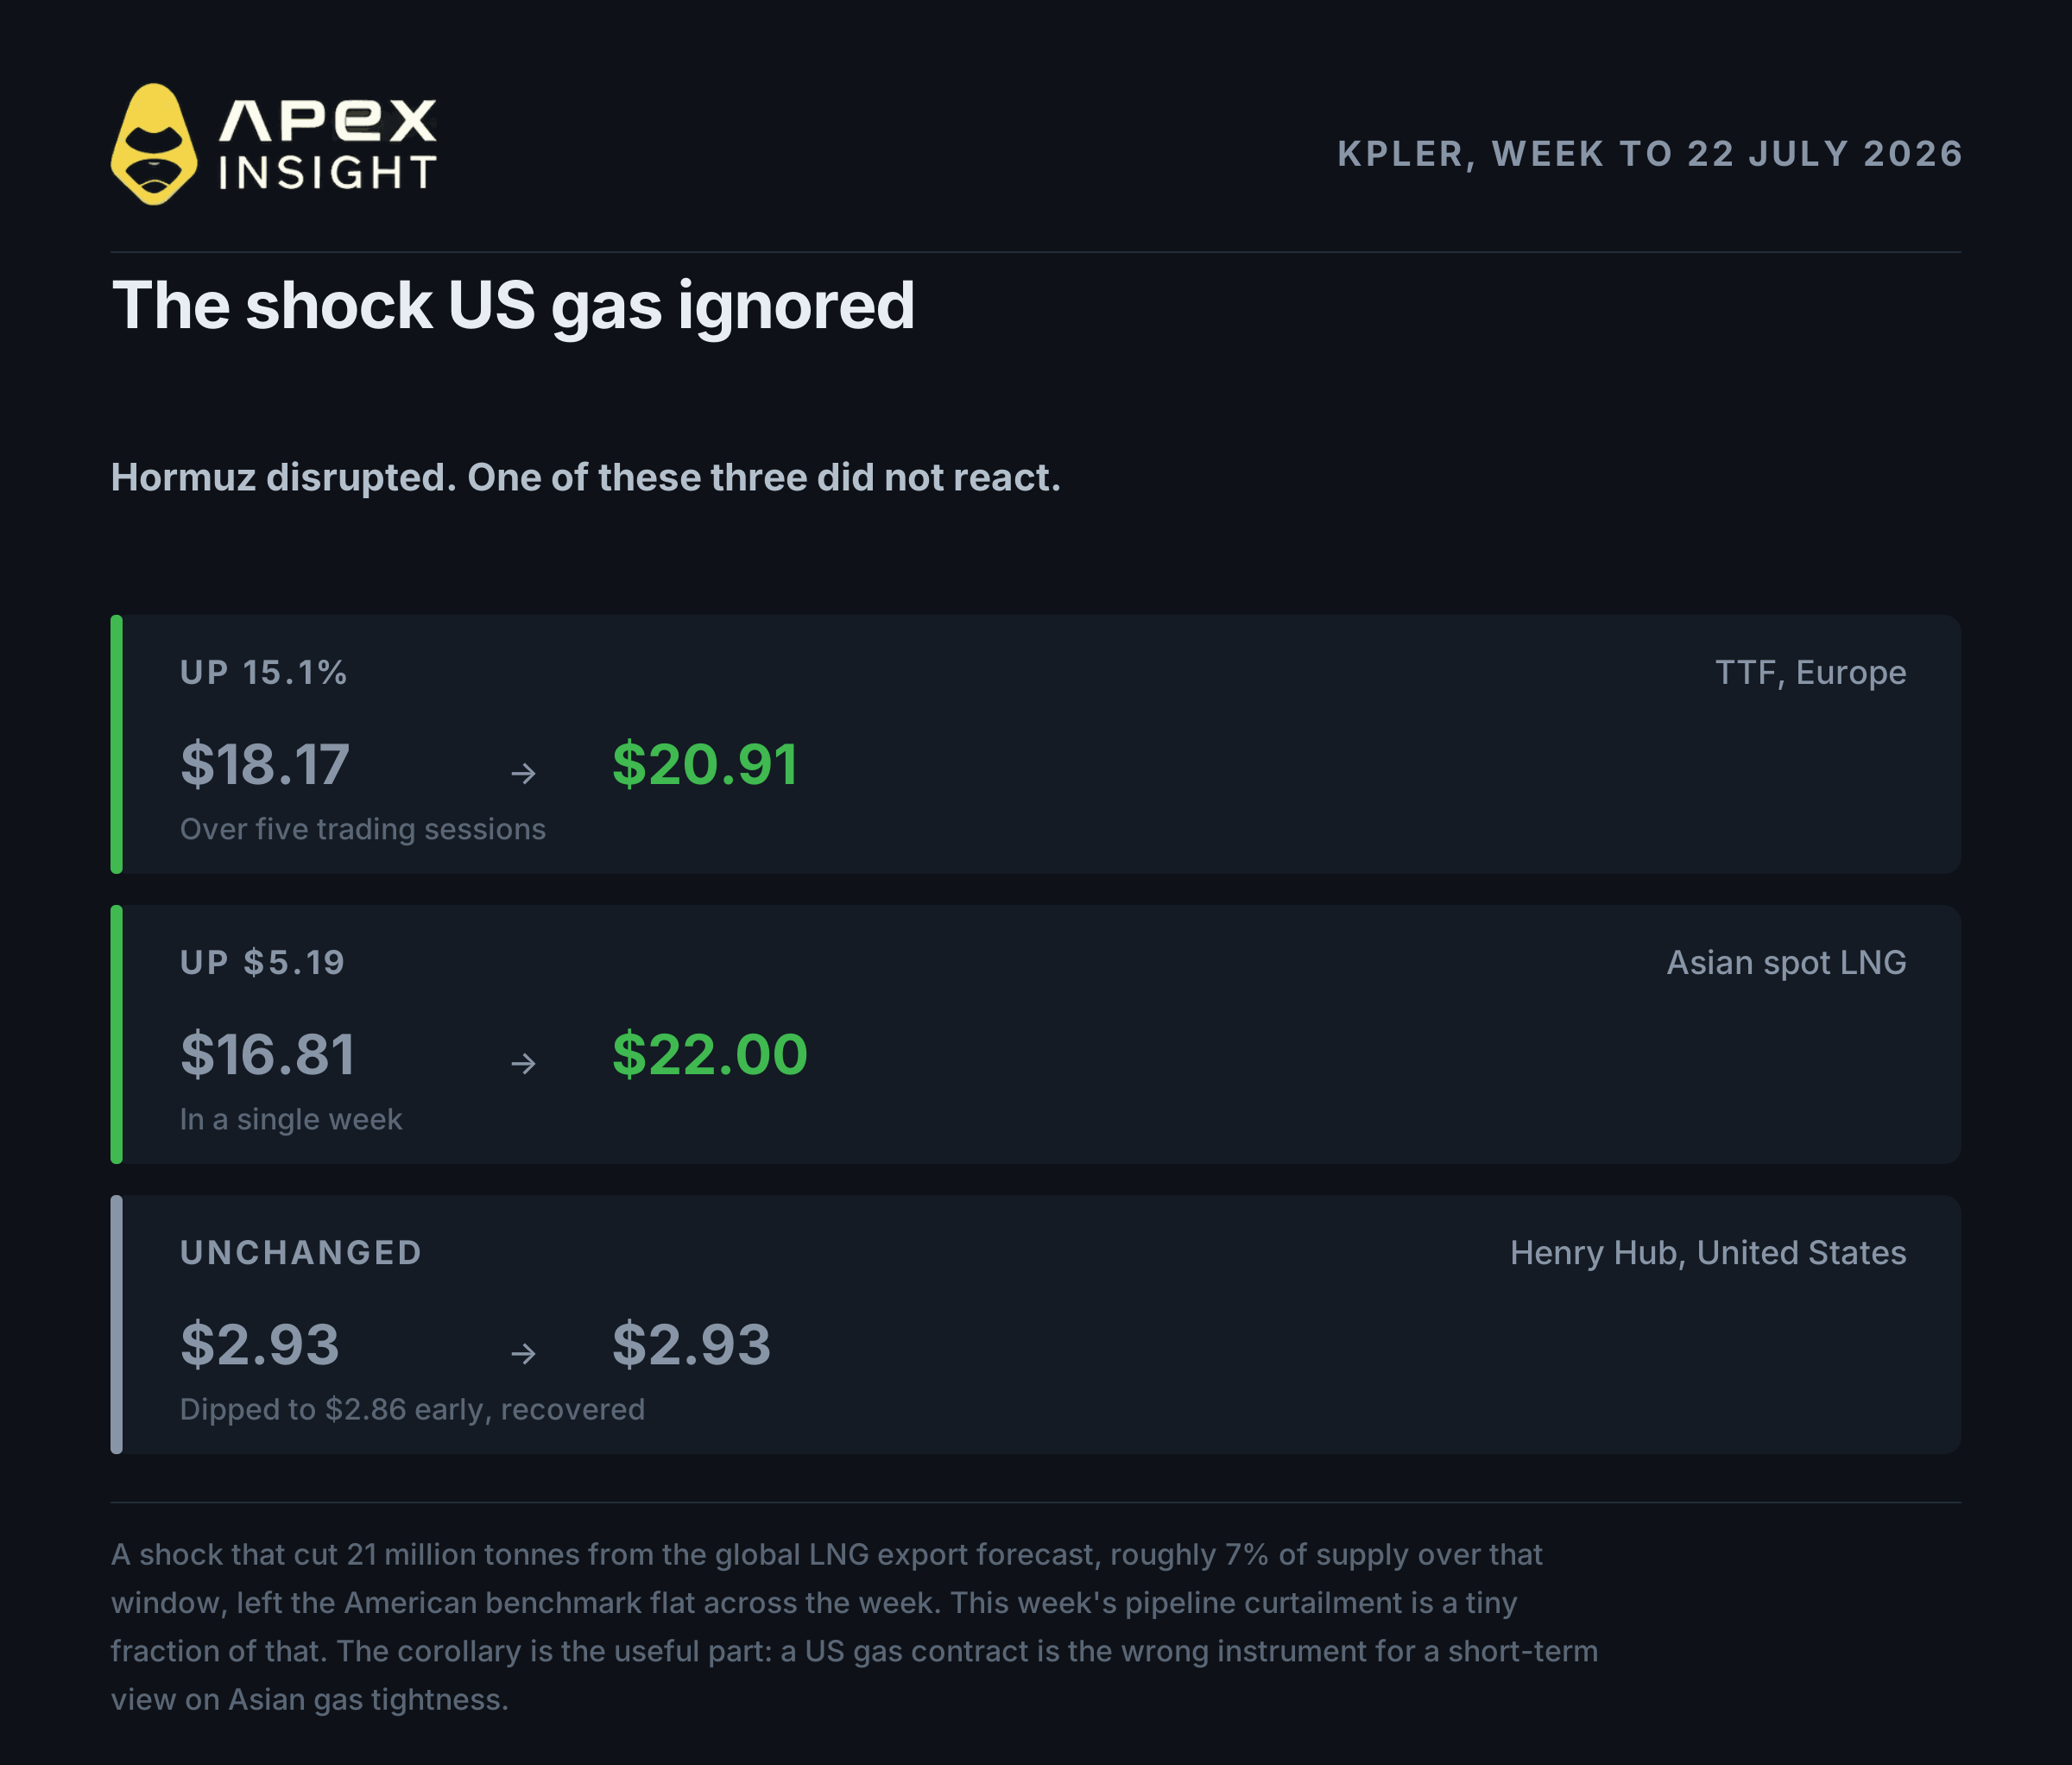
Wenn das bisher theoretisch klingt: Im Juli gab es einen deutlich größeren Test desselben Prinzips.
Als die Feindseligkeiten zwischen den USA und Iran wieder aufflammten und die Straße von Hormus gestört wurde, geriet ein großer Teil des globalen LNG-Angebots unter Druck. Der europäische TTF stieg in der betreffenden Woche um 15,1%, asiatisches Spot-LNG legte um mehr als fünf Dollar zu. Henry Hub schloss dagegen nahezu unverändert zur Vorwoche.
Ein Schock, der 21 Millionen Tonnen aus der globalen LNG-Prognose nahm, ließ den US-Benchmark über die Woche unverändert. Eine Pipelinekürzung von 31 BBTUD in Südostasien ist davon nur ein winziger Bruchteil. Die schlüssigste Erklärung lautet daher, dass eine Kürzung dieser Größe an einem US-Kontrakt nicht sichtbar werden konnte.
6. Was US-Gas tatsächlich bewegt
Wenn nicht Indonesien – was dann? In den kommenden Wochen ist vor allem das Wetter entscheidend.
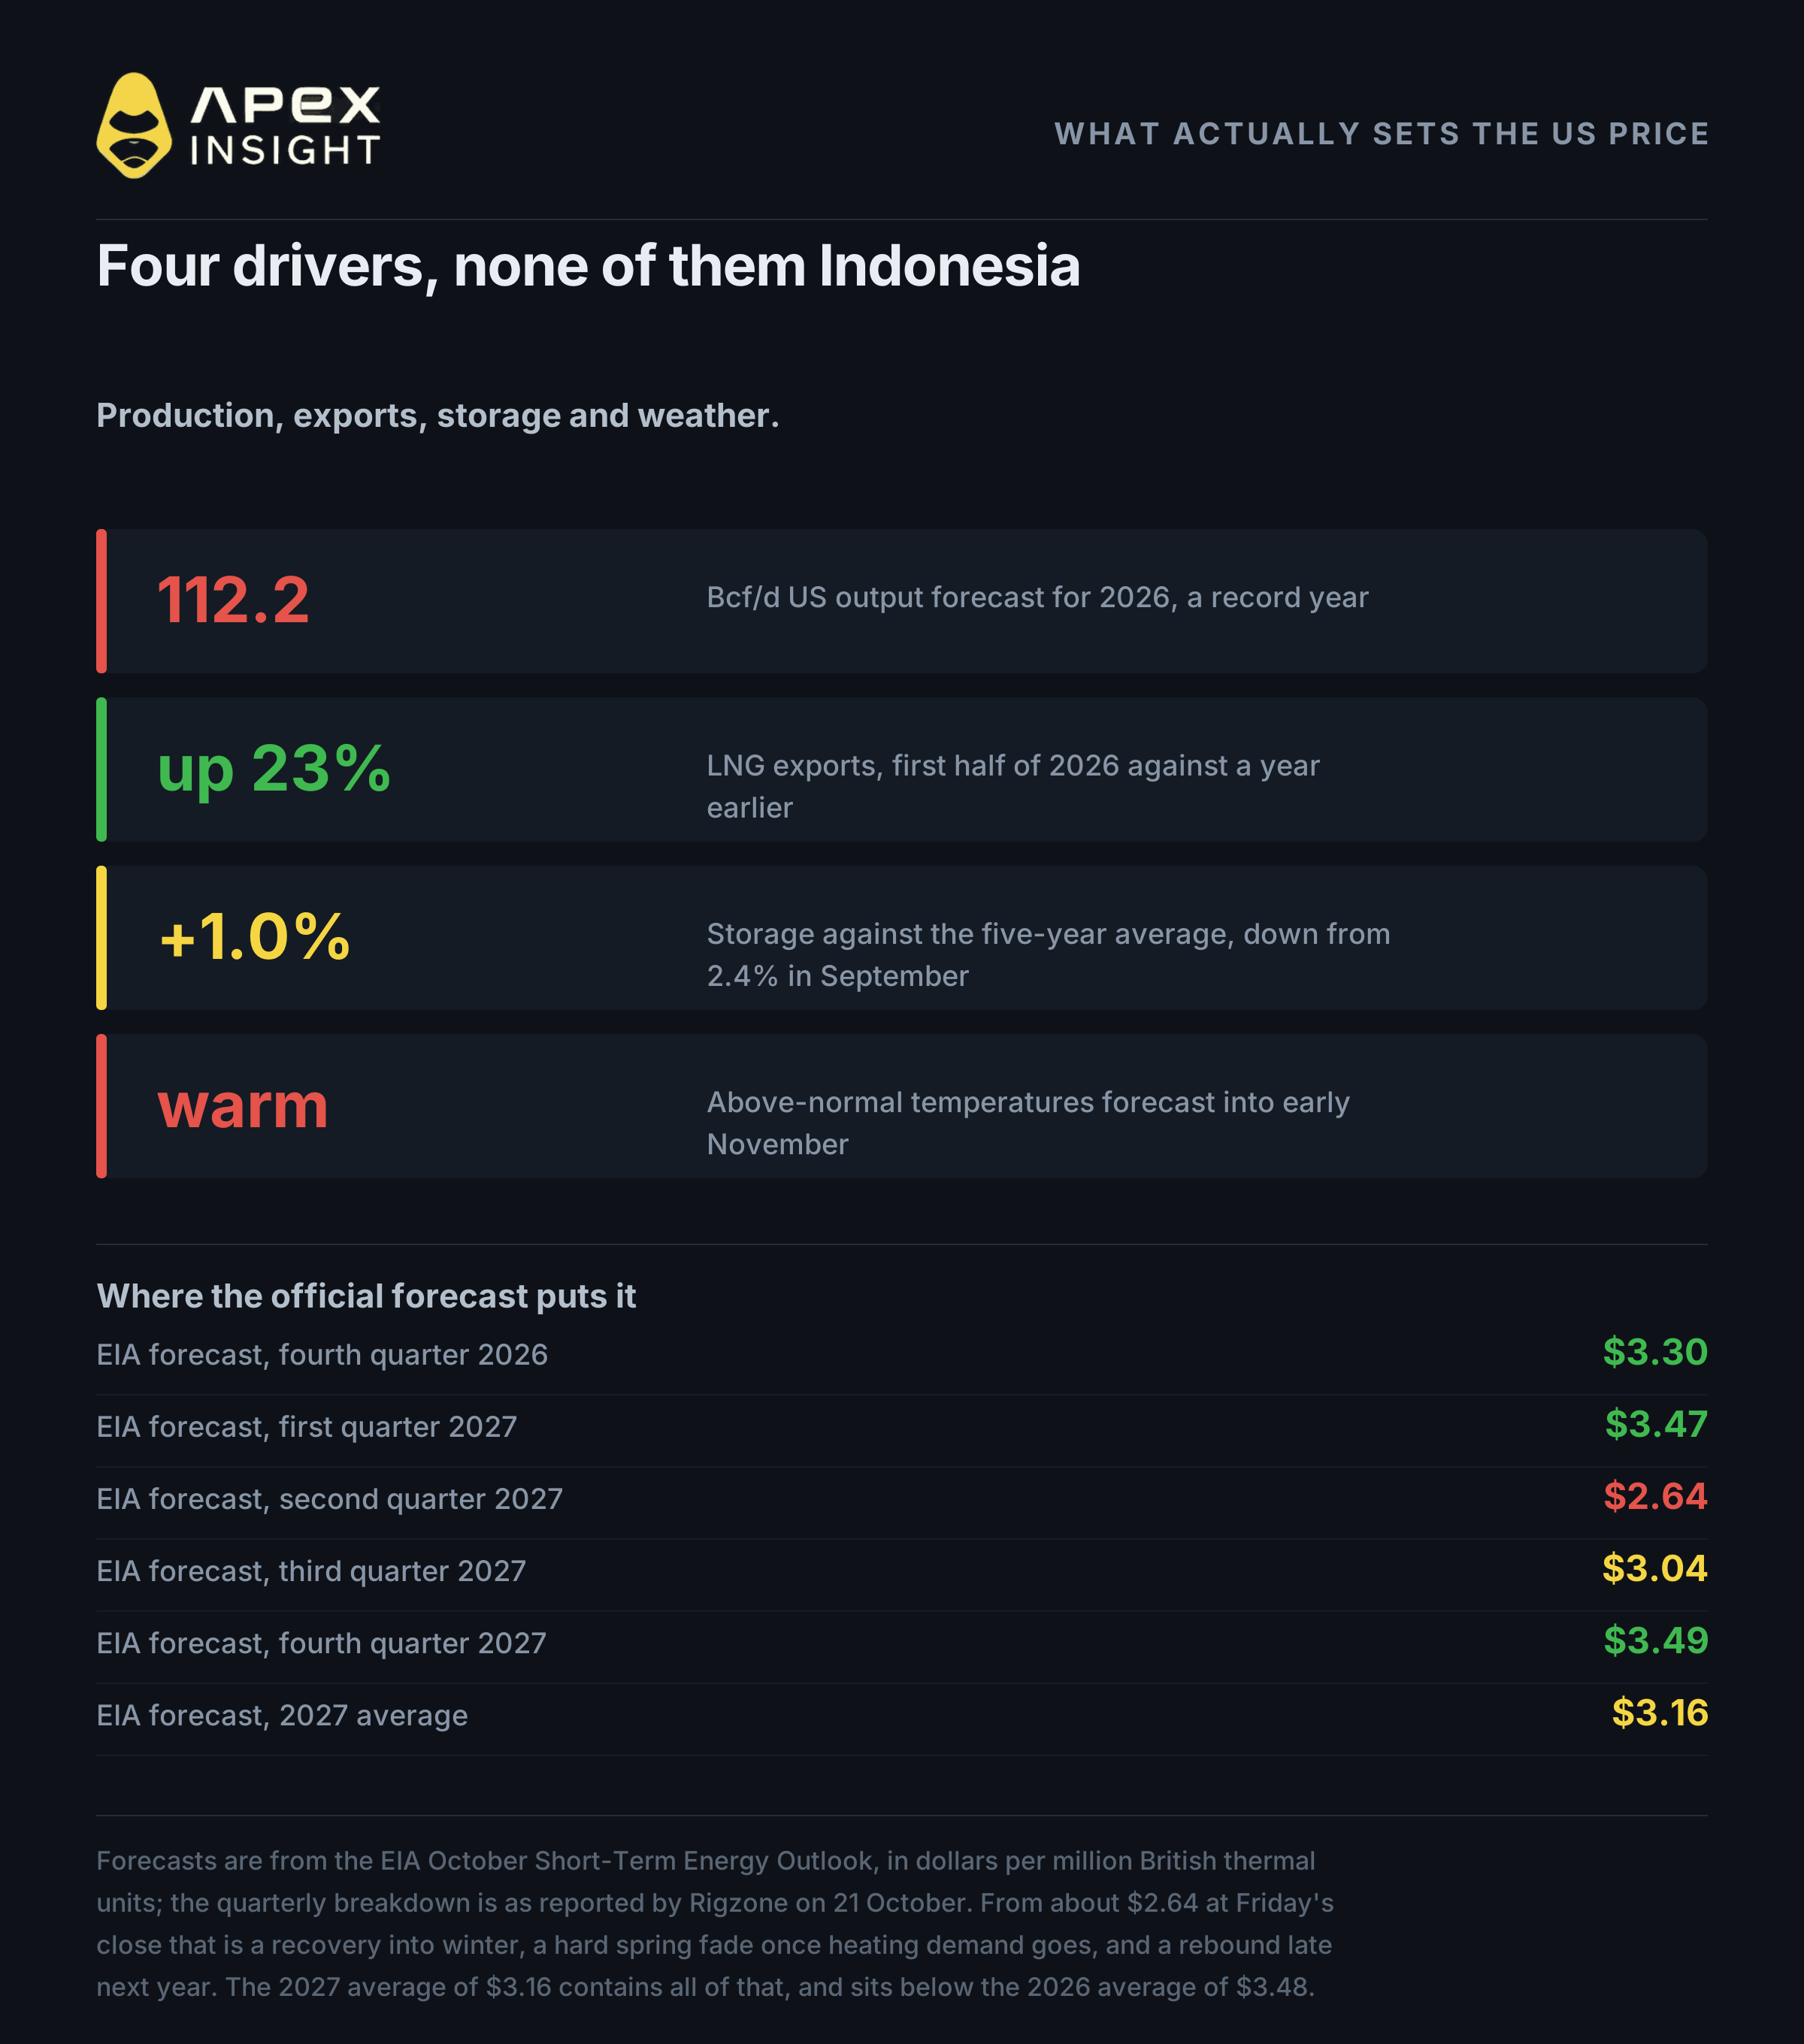
Produktion ist der bärische Anker. Die US-Produktion steuert auf ein Rekordjahr zu und liegt etwa 4% über 2025. Die EIA prognostiziert 112,2 Milliarden Kubikfuß pro Tag für 2026 und 116,1 für 2027. Das Rekordangebot erklärt, warum 3 Dollar eher wie eine Obergrenze als wie ein Boden wirken.
LNG-Exporte sind das bullische Gegengewicht. Golden Pass begann im April mit Exporten und fährt die Produktion weiter hoch. Corpus Christi Stage 3 erreichte im August die wesentliche Fertigstellung, Plaquemines exportiert inzwischen mit voller Kapazität. Die EIA erwartet jedoch nur noch ein Wachstum von 7,5%, deutlich weniger als die zuletzt verzeichneten 23%.
Die Speicher sind komfortabel, aber der Puffer schrumpft. In der Woche bis zum 16. Oktober stiegen die Bestände um 77 Milliarden Kubikfuß auf etwa 3.644 Milliarden Kubikfuß. Das liegt rund 1% über dem Fünfjahresdurchschnitt, verglichen mit 2,4% Ende September.
Das Wetter bestimmt derzeit den Preis. Überdurchschnittliche Temperaturen im Mittleren Westen und Osten bis Anfang November drücken die Heiznachfrage genau zu dem Zeitpunkt, an dem der Markt normalerweise den Winter einpreist. Das erklärt den Wochenrückgang und den Verlust der 3-Dollar-Marke, während die Angebotskürzung am anderen Ende der Welt bekannt gegeben wurde.
Der Oktober-Ausblick der EIA erwartet für Henry Hub 2027 durchschnittlich 3,16 Dollar gegenüber 3,48 Dollar im Jahr 2026. Für das vierte Quartal 2026 werden 3,30 Dollar erwartet, gefolgt von 3,47 Dollar im ersten Quartal 2027 und einem Rückgang auf 2,64 Dollar im zweiten Quartal. Danach soll sich der Preis bis zum vierten Quartal 2027 auf 3,49 Dollar erholen.
Ausgehend von etwa 3 Dollar bedeutet die offizielle Prognose einen moderaten Anstieg im Winter, einen starken Rückgang im Frühjahr und eine Erholung im späten kommenden Jahr – weder eine Explosion noch einen Kollaps.
Die Märkte dieses Artikels handeln
Alle hier besprochenen Märkte können auf ApeX Omni als TradFi-Perpetuals gehandelt werden: in USDT abgerechnet, bis zu 50x, Long oder Short und ohne KYC.
NATGASUSDT, Erdgas
Erdgas auf ApeX Omni handeln
Gas mit USDT-Sicherheit long oder short handeln. Bis zu 50x, kein KYC, keine Gasgebühren.
Vor dem Handel ist ein Punkt wichtig: Die Zahlen in diesem Artikel werden nicht exakt Ihrem Bildschirm entsprechen. Der ApeX-Kontrakt lag am 24. Oktober bei etwa 3,06 Dollar und war 24 Stunden zuvor rund 1,9% gefallen. Der besprochene NYMEX-Frontmonat schloss dagegen bei etwa 2,64 Dollar, rund 6% niedriger. Beide Angaben sind korrekt, weil sie unterschiedliche Kontraktmonate referenzieren. Ein TradFi-Perpetual handelt außerdem am Wochenende bei dünnem Volumen weiter, während der zugrunde liegende Futuresmarkt geschlossen ist.
Wer den Energiesektor breiter betrachtet, sollte beachten, dass Öl in diesem Monat eine völlig andere Geschichte handelt – getrieben vom Nahen Osten, nicht von Südostasien.
TradFi-Kontrakte auf ApeX werden gegen einen Index und nicht gegen den zugrunde liegenden Vermögenswert abgerechnet. Sie werden getrennt von den Krypto-Perpetuals aufgeführt. Prüfen Sie vor dem Handel die Bedingungen von Aktionen und Volumenkampagnen.
Race to the Top 50 läuft
ApeX veranstaltet einen Trading-Wettbewerb mit einem Preispool von bis zu 10.000 USDT, der auf die Top 50 der Rangliste verteilt wird.
Die vollständigen Regeln, der Kampagnenzeitraum, die Punktewertung und die komplette Preistabelle stehen in der Ankündigung zu Race to the Top 50.
Der Handel mit Perpetual-Kontrakten ist mit einem hohen Risiko verbunden und kann zum vollständigen Verlust Ihrer Position führen. Hebelwirkung vergrößert sowohl Gewinne als auch Verluste. Rohstoffpreise bewegen sich aufgrund von Wetter, Politik und militärischen Ereignissen, die ohne Vorwarnung eintreten können. Erdgas gehört zu den volatilsten Kontrakten an jeder Börse. Dieser Artikel ist keine Finanzberatung. Recherchieren Sie selbst und riskieren Sie nie mehr, als Sie sich leisten können zu verlieren.
Wenn Sie Hilfe benötigen, wenden Sie sich gern über Discord an unser Team.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Die Benchmarkpreise in diesem Artikel sind veröffentlichte Werte mit den jeweils angegebenen Daten und nicht alle dieselbe Art von Zahl. Der ApeX-Erdgasvertrag wird gegen einen eigenen Index abgerechnet und sollte nicht direkt mit veröffentlichten Frontmonats-Futures verglichen werden.