

इंडोनेशिया ने सिंगापुर को गैस की आपूर्ति क्यों कम की?
इंडोनेशिया ने आज सिंगापुर को पाइपलाइन गैस का निर्यात कम करना शुरू किया।
आधिकारिक उत्तर प्रक्रियात्मक है। इंडोनेशिया के upstream नियामक का कहना है कि वह गैस को देश के बिजलीघरों की ओर मोड़ रहा है और देश के तेल एवं गैस कानून में घरेलू आपूर्ति को प्राथमिकता देने वाले प्रावधान का हवाला देता है। कुछ पाठक इसे जकार्ता में चल रही राजनीतिक हलचल से जोड़ सकते हैं, जहां ऊर्जा मंत्री ने दो बार निर्यात अनुबंध समाप्त करने की बात कही और राष्ट्रपति ने कैबिनेट बैठक में कहा कि इंडोनेशिया हर समय अपमानित नहीं होना चाहता। दूसरी धारा उस सप्ताह को तारीखों और उद्धरणों के साथ प्रस्तुत करती है और निष्कर्ष पाठक पर छोड़ती है।
फिर बाजार का उत्तर है, जो अधिक स्पष्ट है। यदि आप सुर्खियों के आधार पर ऊर्जा ट्रेड करते हैं, तो आपूर्ति में कटौती गैस में long जाने का कारण लगती है। लेकिन हुआ इसका उलटा। अमेरिकी गैस उस सप्ताह अपने दायरे से नीचे गिरती रही: front-month अनुबंध सोमवार 19 अक्टूबर को 3.058 डॉलर, मंगलवार को 2.963 डॉलर पर बंद हुआ, बुधवार को 4.5% गिरा और शुक्रवार को, जिस दिन SKK Migas ने कटौती की घोषणा की, 3 डॉलर का स्तर पूरी तरह खो दिया और लगभग 2.64 डॉलर पर बंद हुआ। सत्र में यह लगभग 6% और महीने में करीब एक-पांचवां गिरा। उसी समय एशियाई spot LNG 31 डॉलर से ऊपर था।
उस सप्ताह के अमेरिकी बाजार विश्लेषण में इंडोनेशिया का उल्लेख नहीं मिलता। वहां हल्का मौसम, गर्म नवंबर का अनुमान और बढ़ता हुआ भंडारण प्रमुख थे। कटौती से दो दिन पहले प्रकाशित एक रिपोर्ट ने इसे पांच शब्दों में कहा: «बिकवाली मौसम को दर्शाती है, आपूर्ति को नहीं।»
इसे समझने के लिए छह बातें महत्वपूर्ण हैं।
1. इंडोनेशिया ने वास्तव में क्या कम किया
तथ्य सीमित और अच्छी तरह दर्ज हैं, जो अधिकांश कवरेज के बारे में नहीं कहा जा सकता।
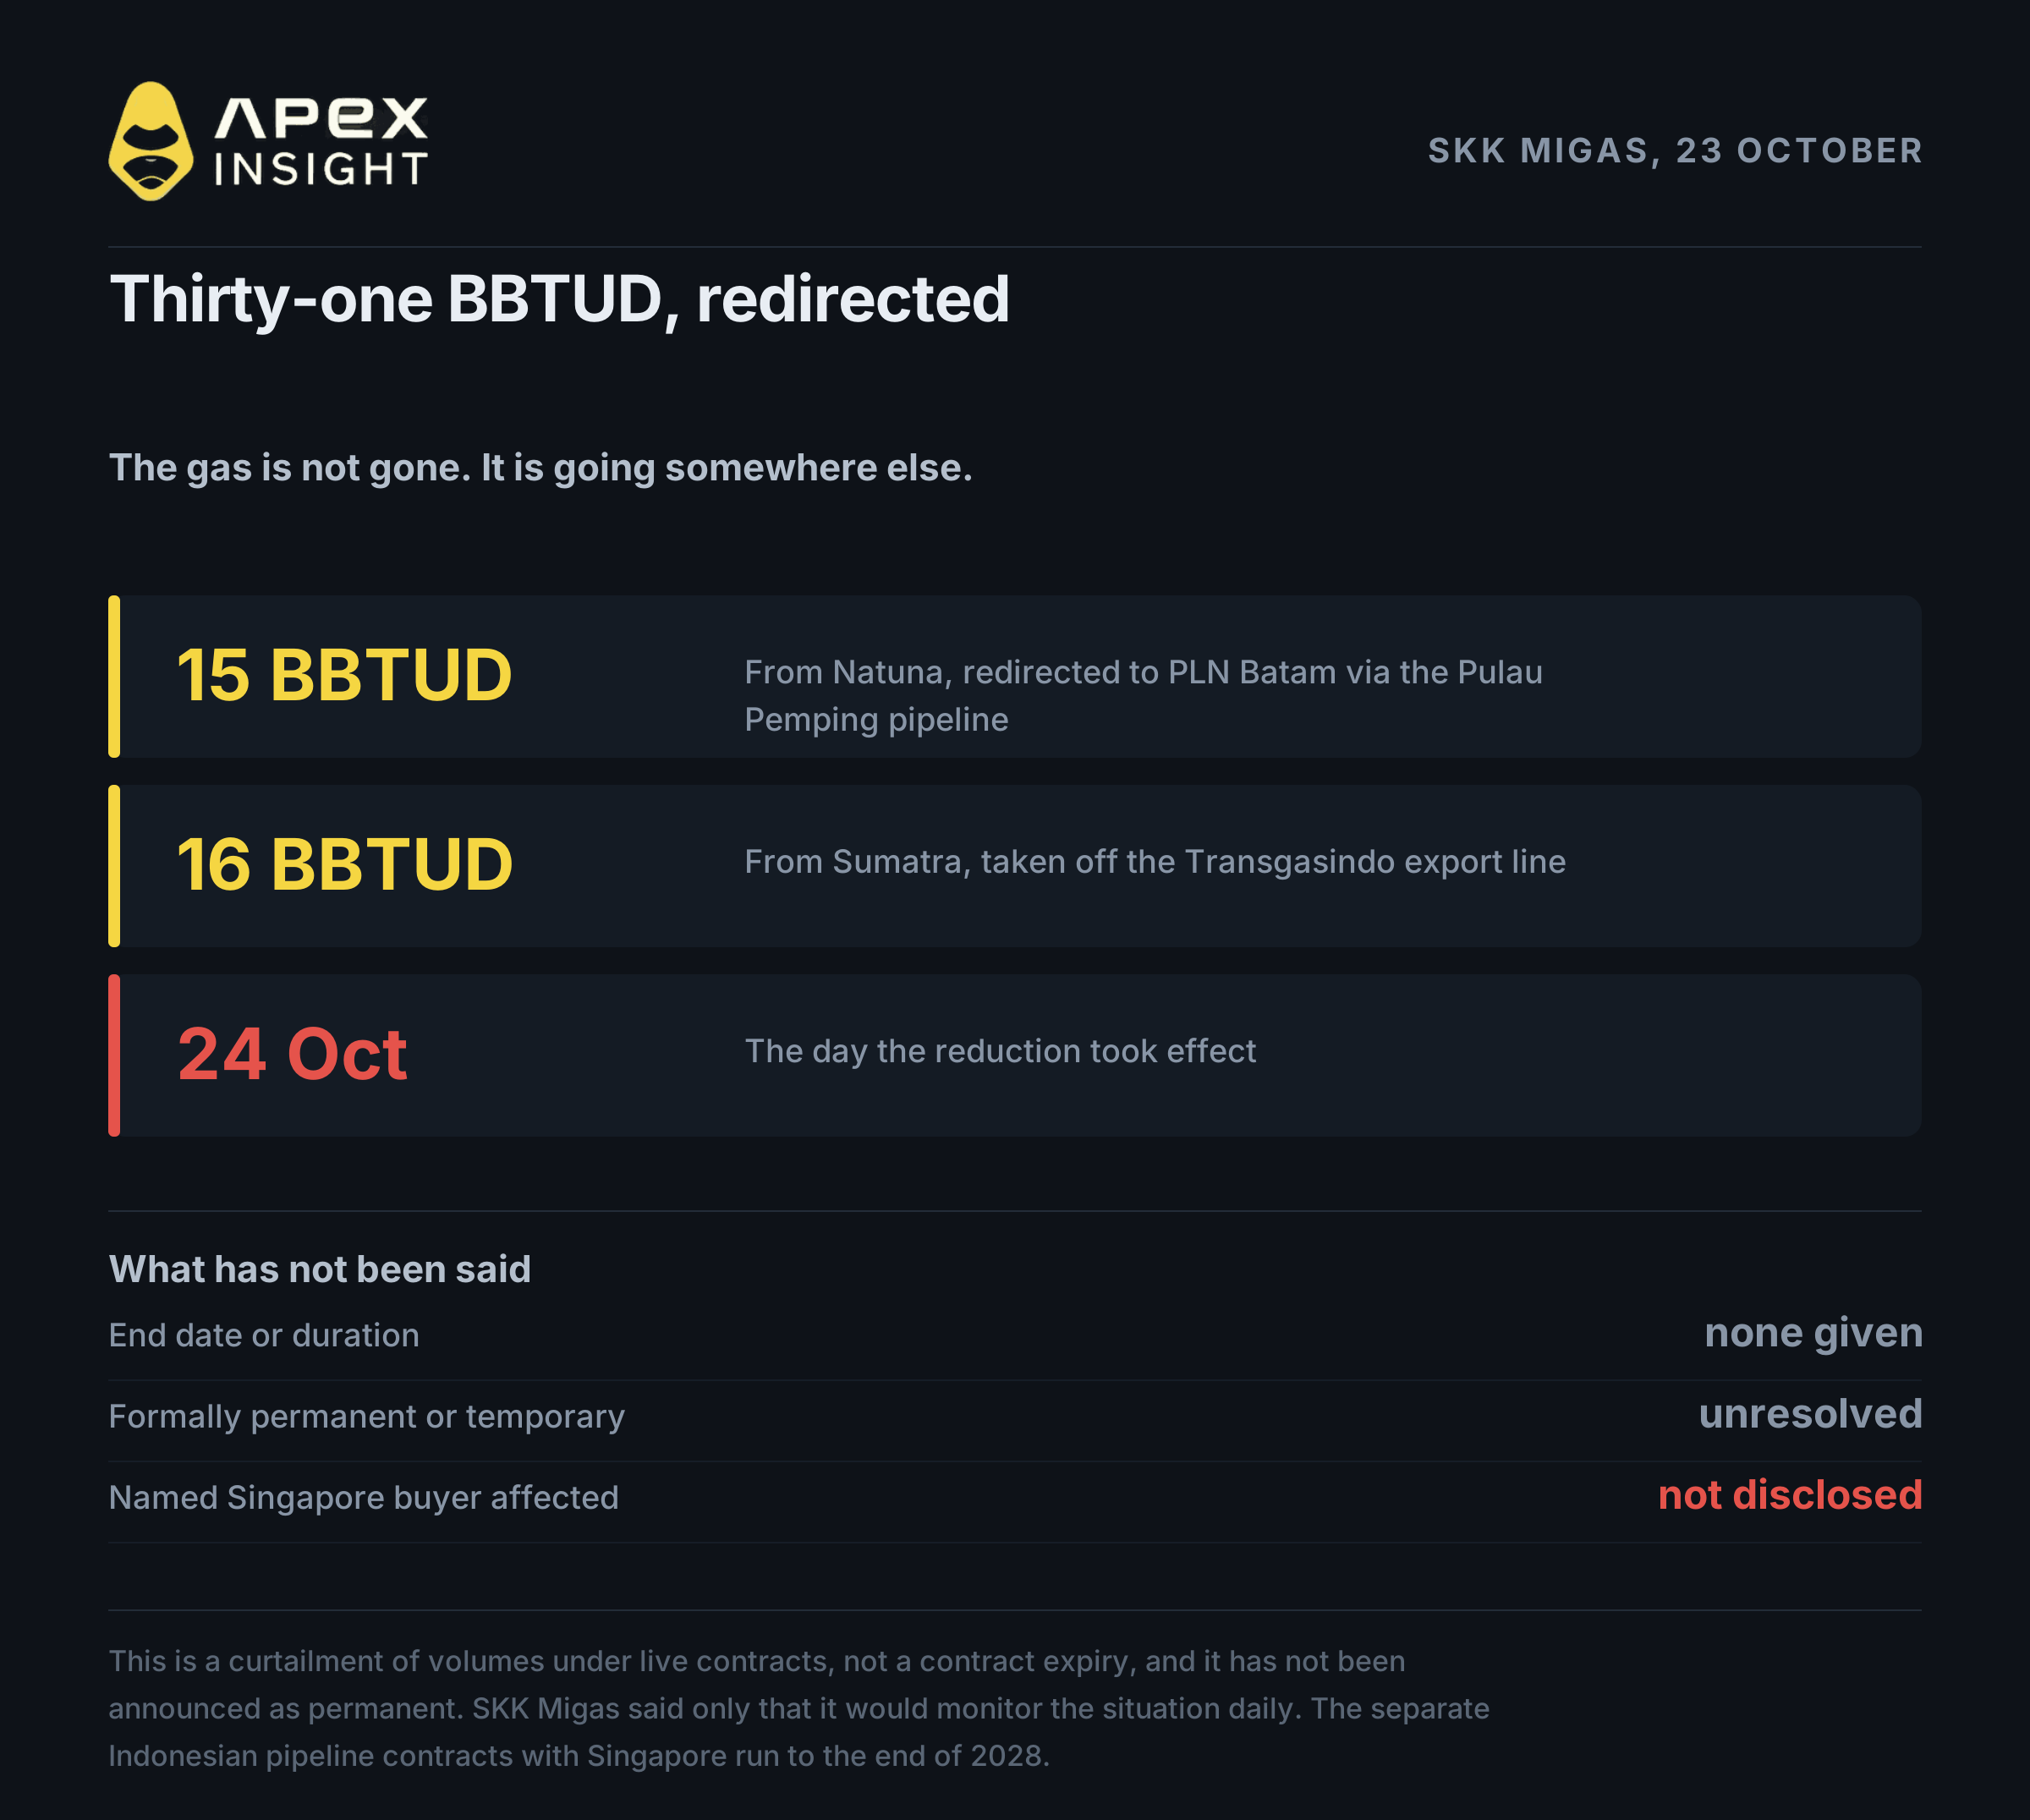
इंडोनेशिया के upstream नियामक SKK Migas ने 23 अक्टूबर को घोषणा की कि अगले दिन सुबह से सिंगापुर को निर्यात 31 BBTUD, यानी प्रतिदिन अरबों ब्रिटिश थर्मल यूनिट, कम होगा। कटौती दो हिस्सों में है: Natuna क्षेत्रों से 15 BBTUD और Sumatra से 16 BBTUD, जिसमें बाद वाला Jambi Merang क्षेत्र से आता है।
SKK Migas के प्रमुख Djoko Siswanto ने जकार्ता में स्पष्ट कहा: «कल से हम Natuna से 15 BBTUD और Sumatra से 16 BBTUD घटाकर सिंगापुर को गैस निर्यात कम करेंगे।»
गैस गायब नहीं हो रही है; उसका मार्ग बदला जा रहा है। CNN Indonesia के अनुसार Natuna की मात्रा Pulau Pemping पाइपलाइन के जरिए PLN Batam को जाएगी, जबकि Sumatra की मात्रा Transgasindo निर्यात लाइन से हटाकर Batam, Bintan और Sumatra की बिजली मांग पूरी करेगी। Djoko द्वारा बताई गई कानूनी आधारशिला इंडोनेशिया के 2001 के तेल और गैस कानून में घरेलू आपूर्ति को प्राथमिकता देने वाला प्रावधान है।
किसी सिंगापुर खरीदार का नाम नहीं बताया गया, न ही समाप्ति तिथि, समीक्षा तिथि या अवधि दी गई। यह चालू अनुबंधों के अंतर्गत मात्रा में कटौती है, अनुबंध की समाप्ति नहीं और इसे स्थायी भी घोषित नहीं किया गया है।
2. कटौती से पहले का सप्ताह, क्रम से
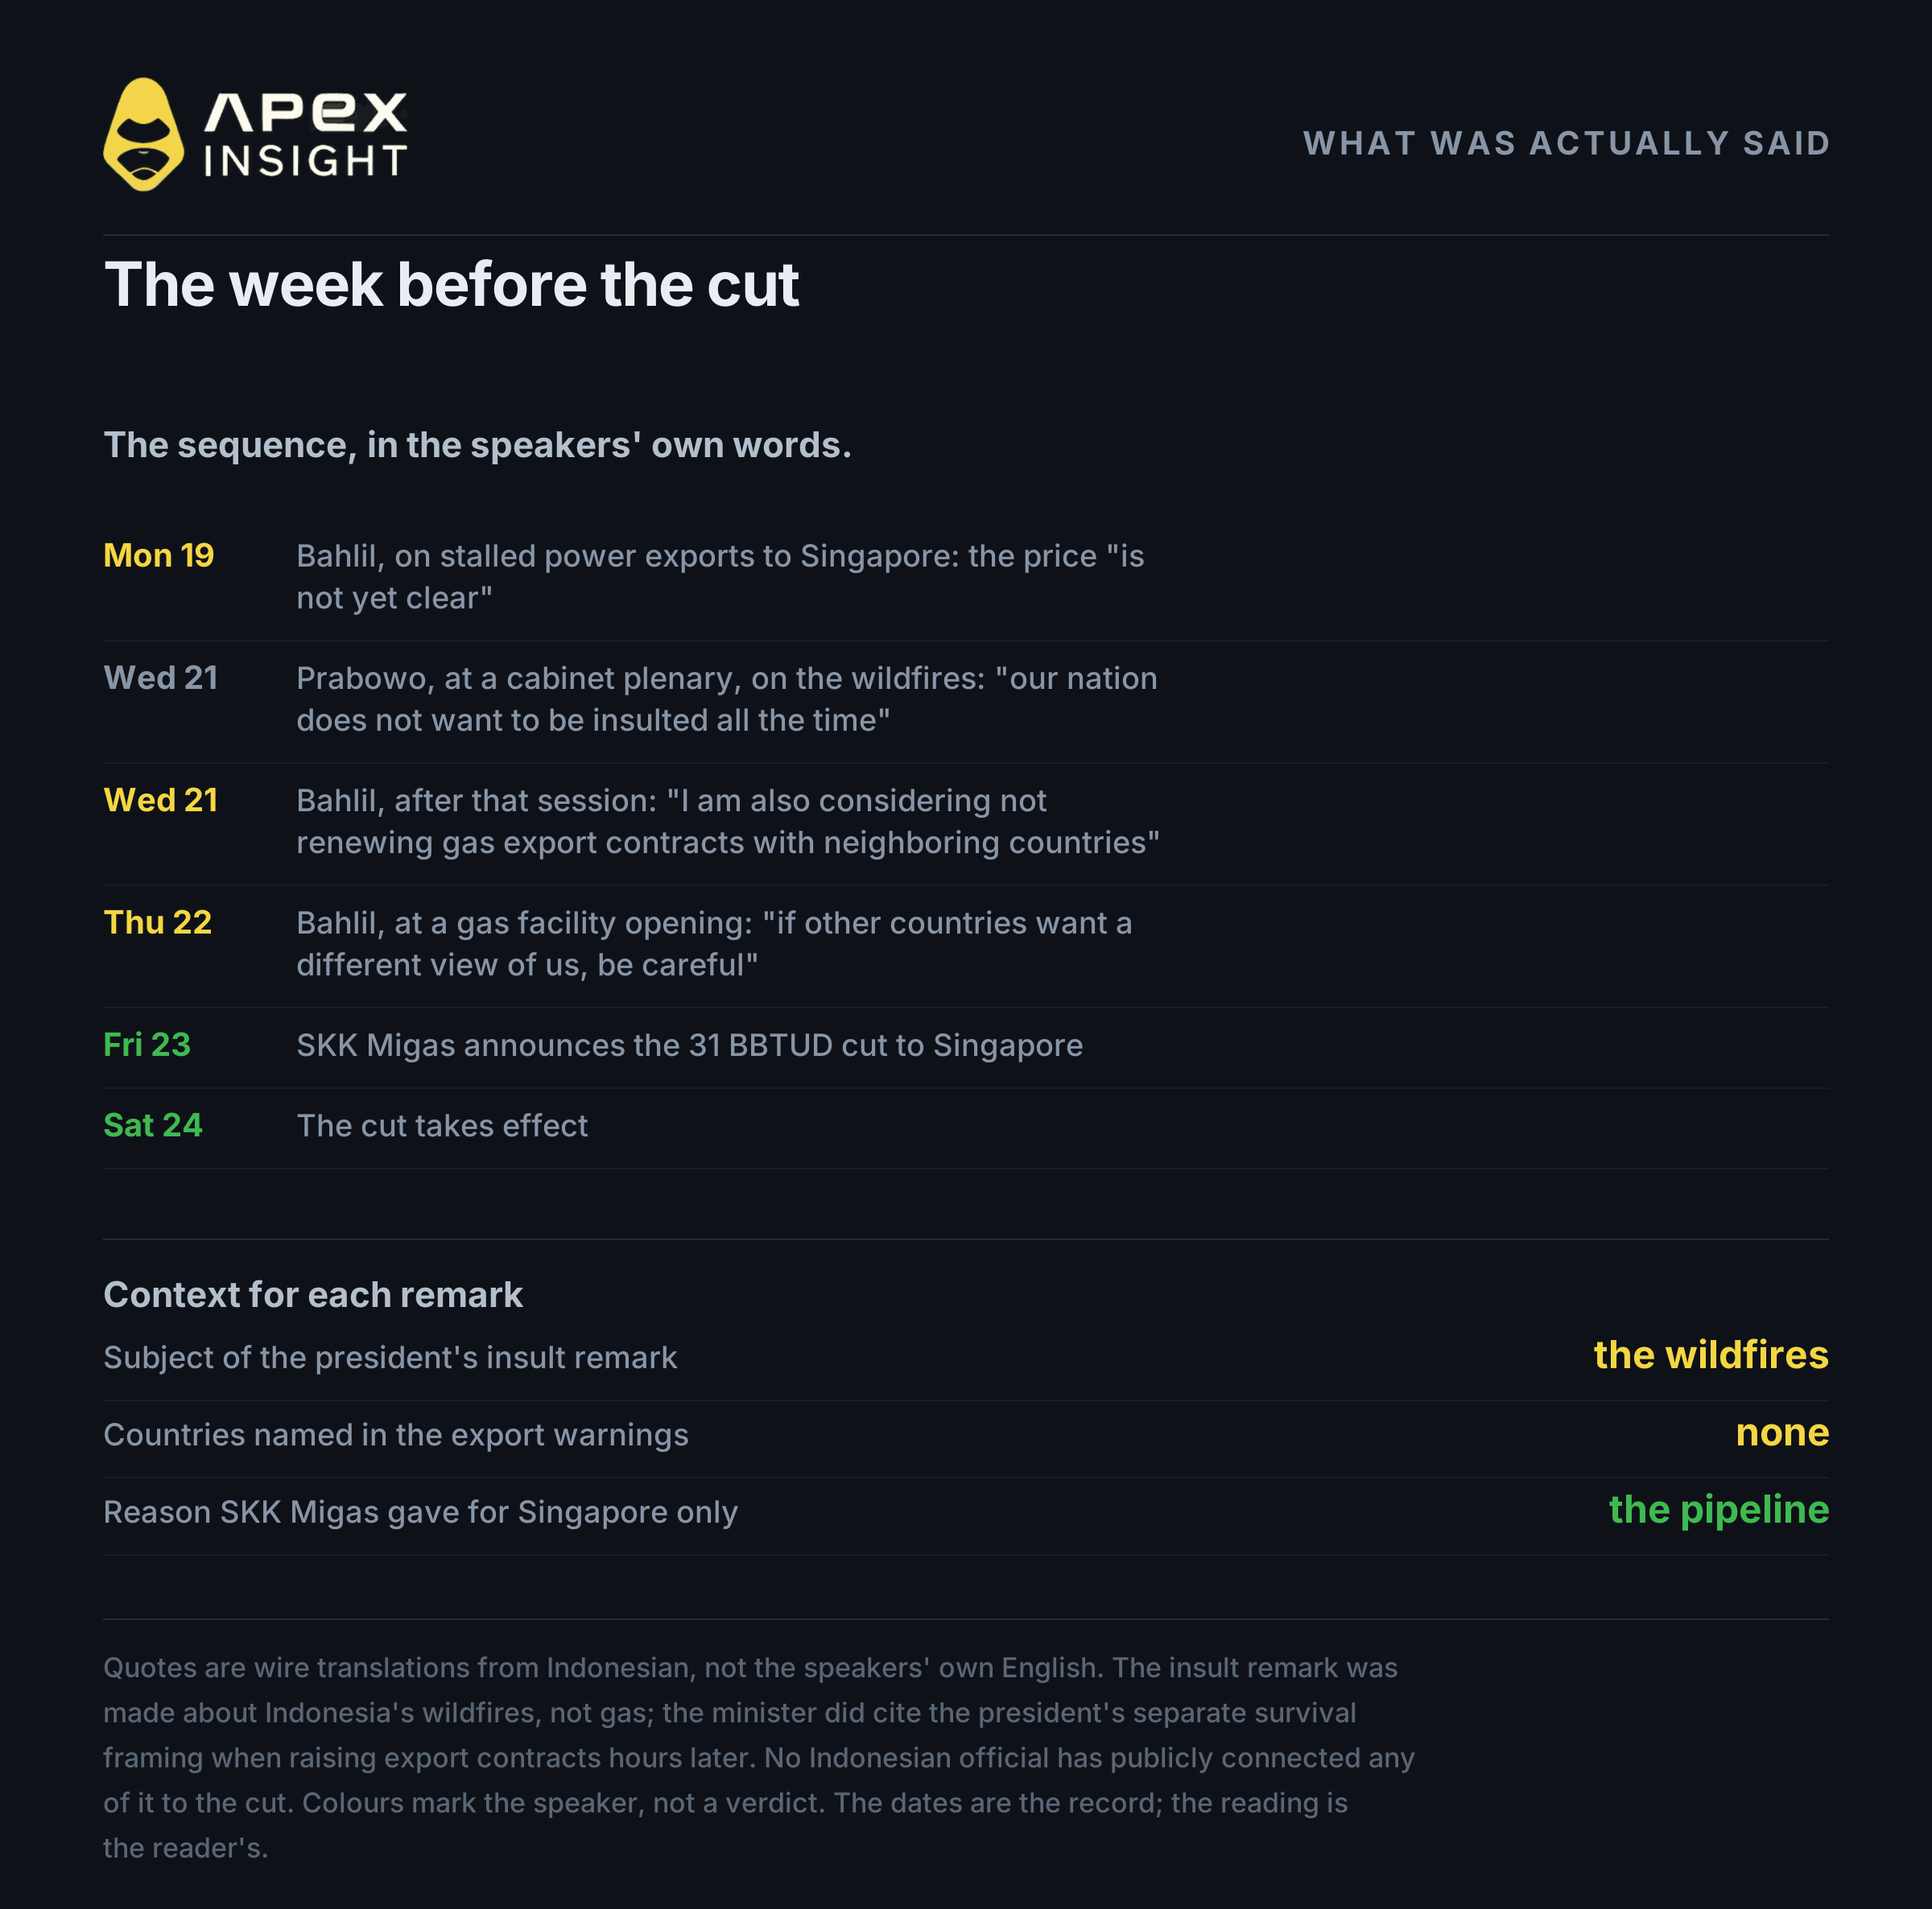
यह कटौती उस सप्ताह के अंत में आई जब वरिष्ठ इंडोनेशियाई अधिकारियों ने ऊर्जा निर्यात पर कई सार्वजनिक बयान दिए। 2022 से बार-बार लागू की जा रही घरेलू आपूर्ति को प्राथमिकता देने की नीति इस सप्ताह की पृष्ठभूमि है।
सोमवार, 19 अक्टूबर, Sanur. ऊर्जा मंत्री Bahlil Lahadalia ने कहा कि सिंगापुर को इंडोनेशियाई बिजली निर्यात कीमतों पर विवाद के कारण रुका हुआ है।
बुधवार, 21 अक्टूबर, Merdeka Palace, Jakarta. कैबिनेट की पूर्ण बैठक में राष्ट्रपति Prabowo Subianto ने प्राकृतिक संसाधनों की तस्करी पर कहा कि देश को अपनी संपत्ति बचानी चाहिए। जंगल की आग पर उन्होंने इंडोनेशिया की आलोचना करने वाले देशों की निंदा की, लेकिन किसी देश का नाम नहीं लिया।
बुधवार, 21 अक्टूबर, बैठक के बाद. Bahlil ने पत्रकारों से कहा कि वह पड़ोसी देशों के साथ गैस निर्यात अनुबंधों का नवीनीकरण न करने पर विचार कर रहे हैं, क्योंकि पहले घरेलू जरूरतें पूरी करनी होंगी।
गुरुवार, 22 अक्टूबर. गैस सुविधा के उद्घाटन पर Bahlil ने पड़ोसी देशों को गैस निर्यात का नवीनीकरण रोकने पर विचार करने की बात दोहराई।
शुक्रवार, 23 अक्टूबर. SKK Migas ने सिंगापुर के लिए 31 BBTUD कटौती की घोषणा की, जो अगली सुबह प्रभावी होनी थी। सिंगापुर को ही क्यों चुना गया, इस पर Djoko ने पाइपलाइन की दिशा बताई: पाइपलाइन केवल वहीं जाती है।
शनिवार, 24 अक्टूबर. कटौती प्रभावी हुई।
यही उपलब्ध रिकॉर्ड है। राष्ट्रपति की अपमान संबंधी टिप्पणियां गैस नहीं, जंगल की आग से जुड़ी थीं। किसी इंडोनेशियाई अधिकारी ने सार्वजनिक रूप से इन बयानों को सिंगापुर कटौती से नहीं जोड़ा। शामिल मात्रा सिंगापुर की कुल गैस आपूर्ति का लगभग 2.5% है।
3. 31 BBTUD वास्तव में कितना छोटा है
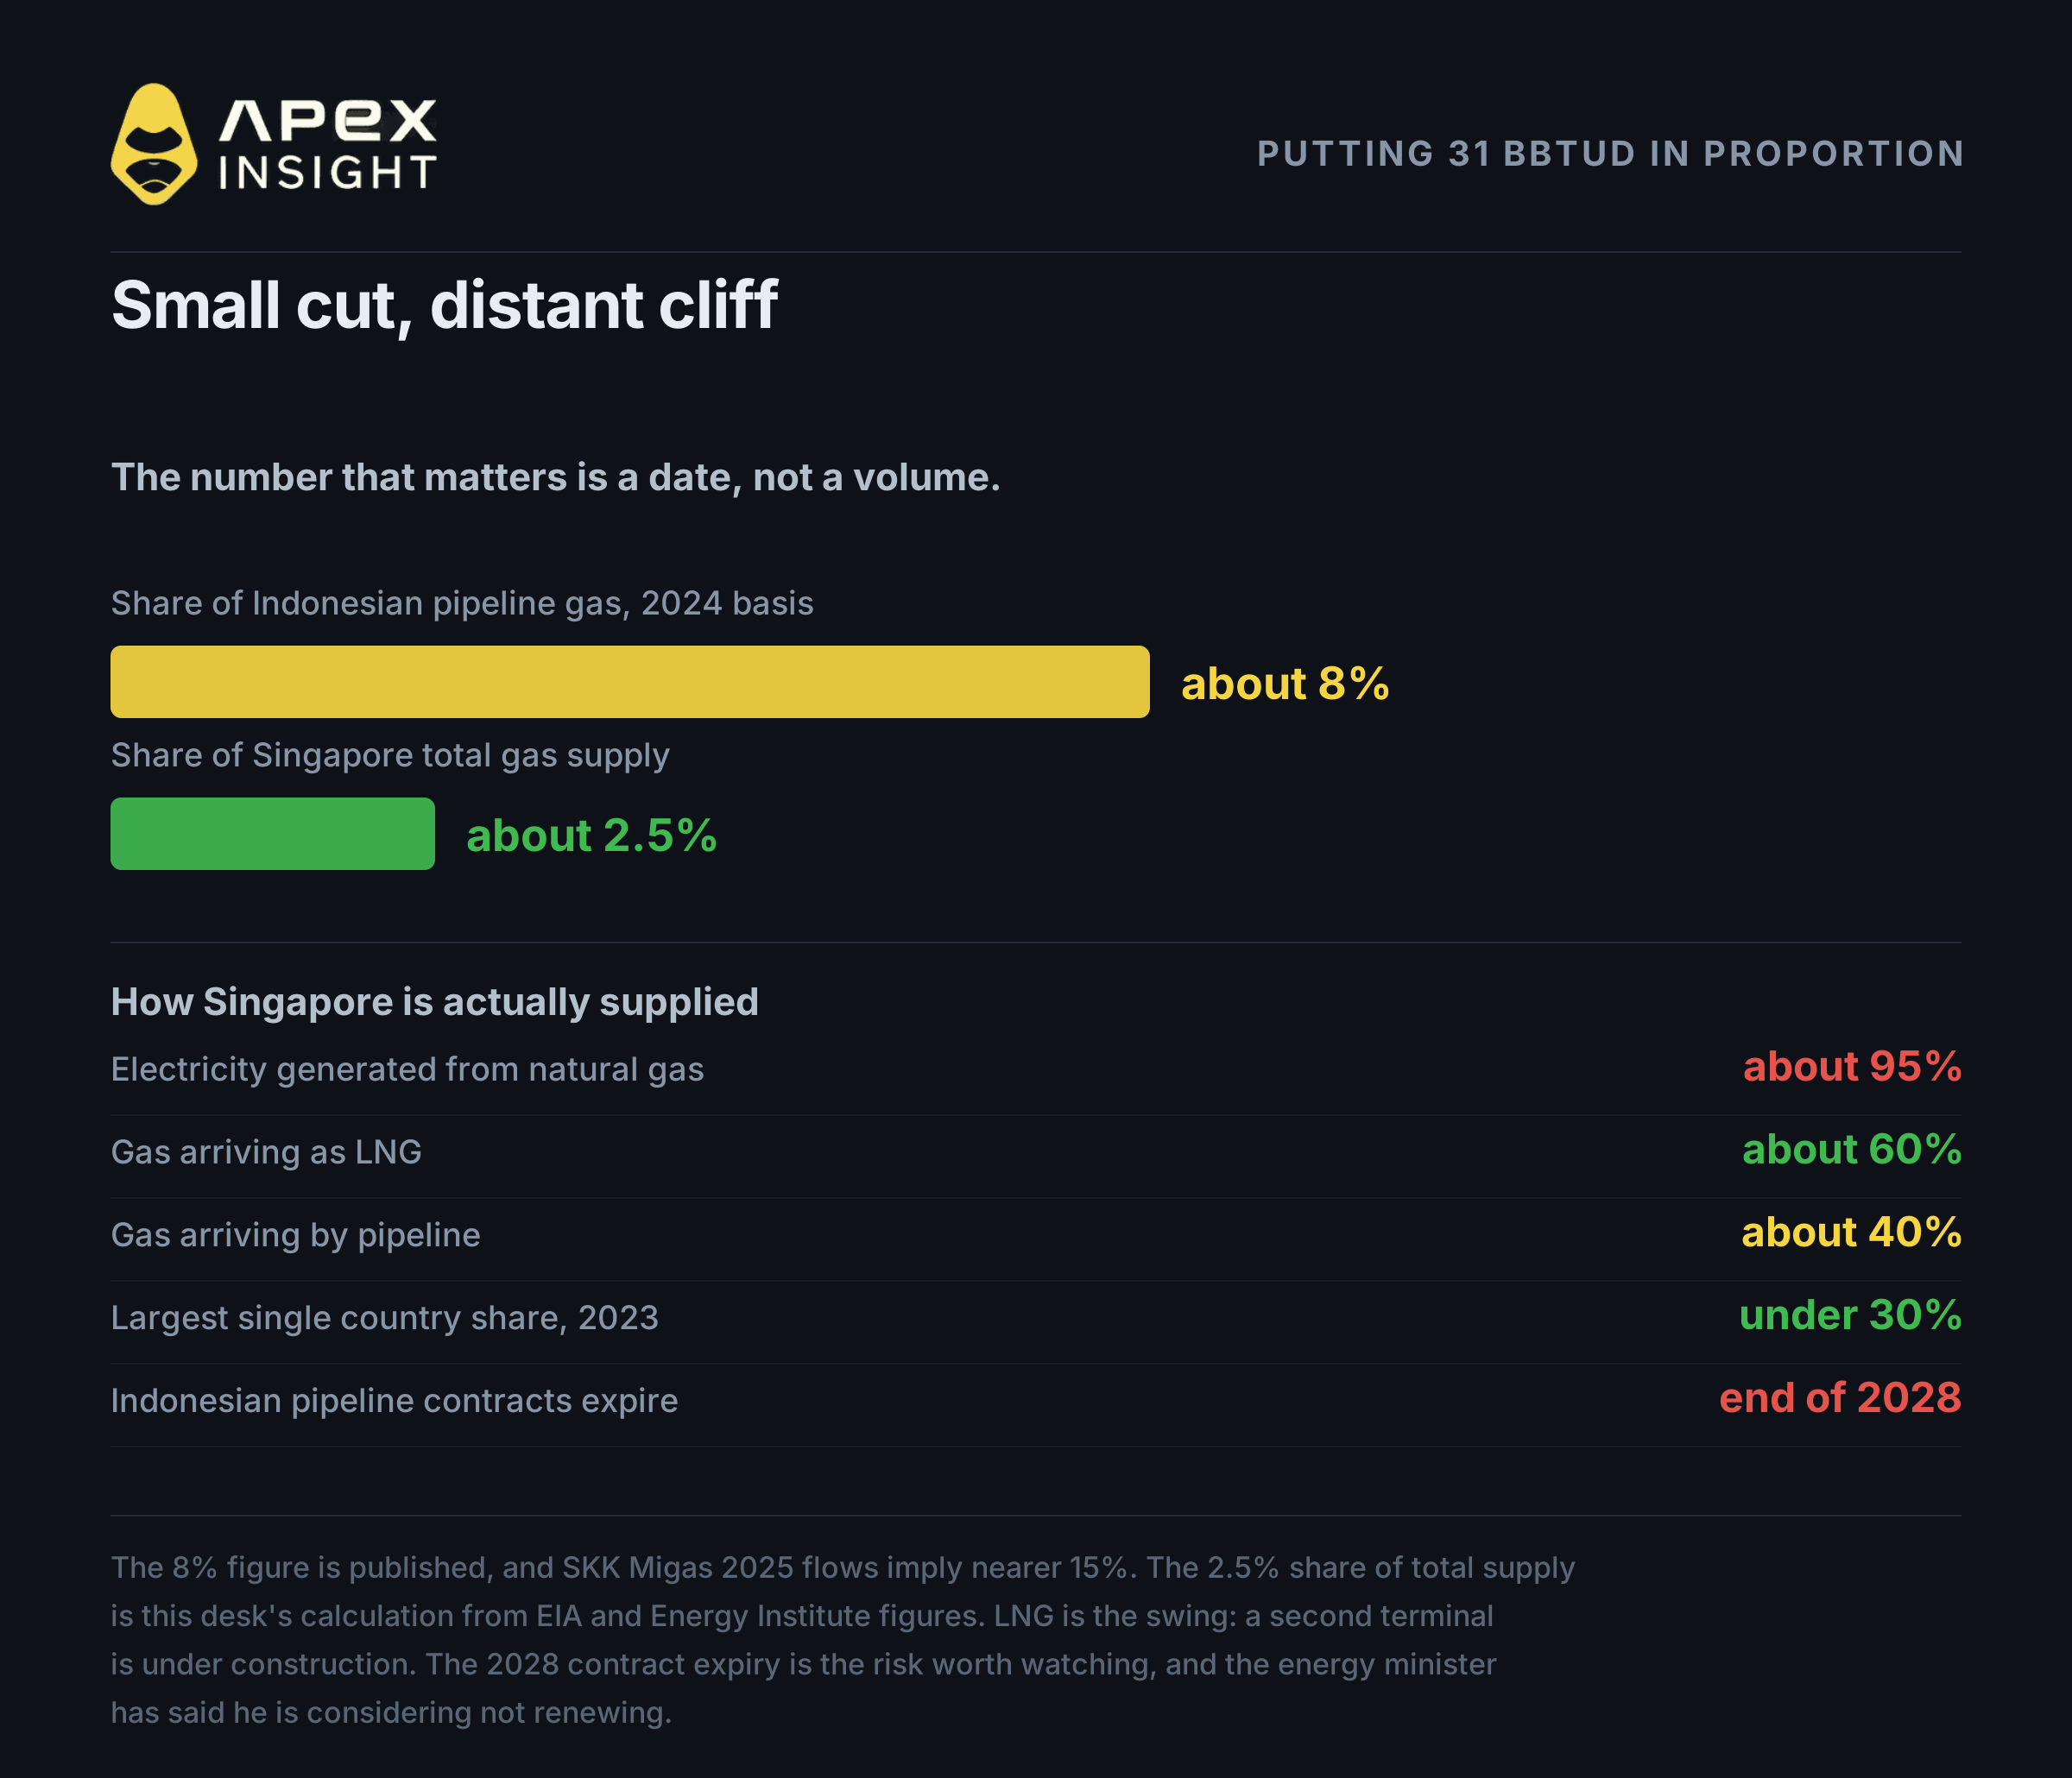
पैमाना डरावनी सुर्खी को ट्रेड योग्य तथ्य में बदलता है, और जांच करने पर यह मामला छोटा दिखाई देता है।
प्रकाशित आंकड़े इस कटौती को इंडोनेशिया से दक्षिण की ओर जाने वाले मौजूदा प्रवाह का लगभग 8% से 15% बताते हैं। सिंगापुर की कुल गैस खपत के मुकाबले हमारा हिसाब लगभग 2.5% बैठता है।
सिंगापुर गैस पर अत्यधिक निर्भर है: उसकी लगभग 95% बिजली इससे बनती है। फिर भी आपूर्ति विविध है। लगभग 40% गैस इंडोनेशिया और मलेशिया से पाइपलाइन द्वारा आती है और शेष LNG के रूप में।
वास्तविक जोखिम 31 BBTUD नहीं, बल्कि समय-सारणी है। सिंगापुर के इंडोनेशिया के साथ पाइपलाइन अनुबंध 2028 के अंत में समाप्त होते हैं, और Bahlil ने खुले तौर पर कहा है कि वह उन्हें नवीनीकृत न करने पर विचार कर रहे हैं।
घरेलू टैरिफ पिछले तिमाही के शुरुआती ढाई महीनों के गैस मूल्यों से तय होते हैं। इसलिए 24 अक्टूबर की कटौती 2027 की पहली तिमाही से पहले बिलों में नहीं आ सकती। 2.5% आपूर्ति होने के कारण प्रभाव वैसे भी छोटा होगा।
4. «गैस की कीमत» जैसी कोई एक चीज नहीं है
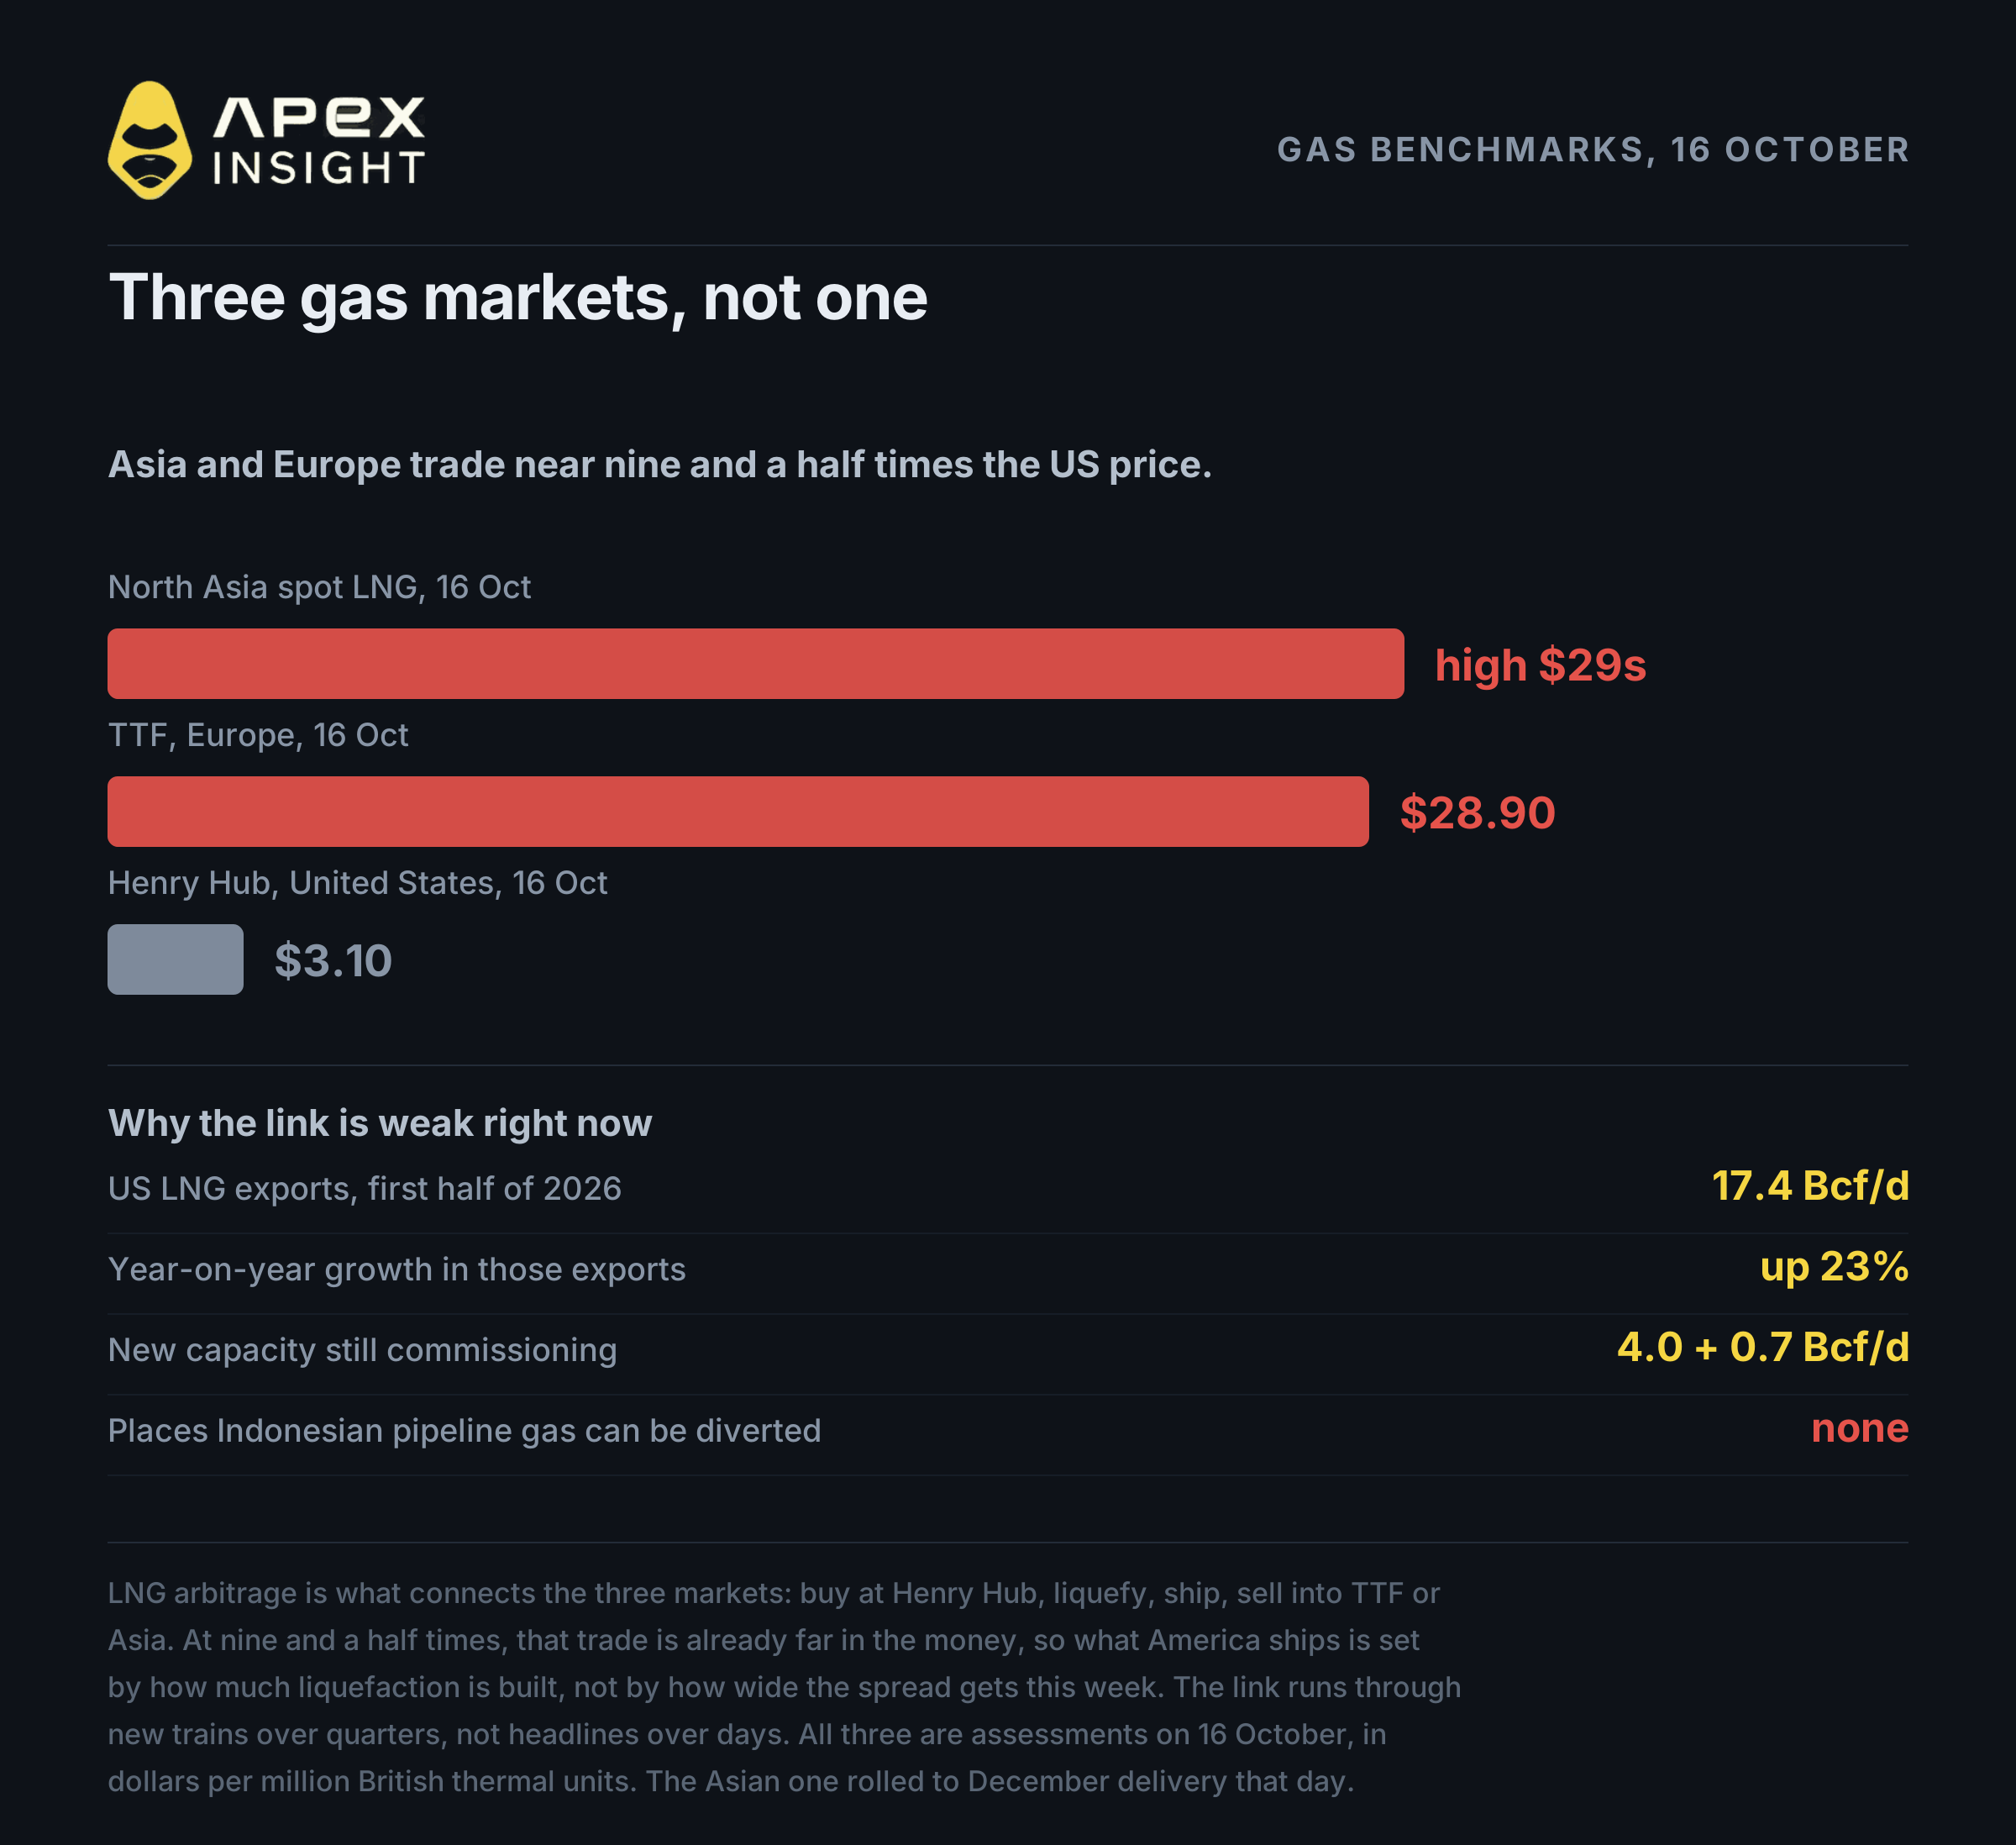
प्राकृतिक गैस एक वैश्विक बाजार नहीं है। यह तीन क्षेत्रीय बाजार हैं: अमेरिका में Henry Hub, यूरोप में TTF और उत्तर एशिया में spot LNG।
बेंचमार्क | क्षेत्र | 16 अक्टूबर का आकलन |
|---|---|---|
Henry Hub | संयुक्त राज्य | लगभग 3.10 डॉलर |
TTF | यूरोप | लगभग 28.90 डॉलर |
North Asia spot LNG | एशिया | 29 डॉलर के ऊंचे स्तर |
इन तारीखों पर एशिया और यूरोप अमेरिकी कीमत से लगभग साढ़े नौ गुना पर ट्रेड कर रहे थे। यही spread साबित करता है कि ये अलग-अलग बाजार हैं।
इन तीनों को जोड़ने वाली कड़ी LNG आर्बिट्राज है। अमेरिकी निर्यातक Henry Hub पर गैस खरीदता है, उसे liquefy और भेजने का खर्च देता है और यूरोप या एशिया में बेचता है। जब spread इस लागत से अधिक होता है, तो cargoes रवाना होते हैं और बाजार एक-दूसरे को प्रभावित करते हैं।
लेकिन जब आर्बिट्राज पहले से ही बहुत लाभदायक हो, तब शॉर्ट टर्म में अतिरिक्त molecules नहीं चलते। अमेरिकी LNG निर्यात पहले छह महीनों में औसतन 17.4 अरब घन फुट प्रतिदिन रहा, जो साल-दर-साल 23% अधिक है। क्षमता और टर्मिनल निर्माण, न कि उस सप्ताह का spread, तुरंत भेजी जाने वाली मात्रा निर्धारित करते हैं।
जून 2022 इसका उलटा उदाहरण है। Freeport LNG टर्मिनल में आग लगने पर Henry Hub एक ही सत्र में दो अंकों तक गिर गया, क्योंकि लगभग दो अरब घन फुट प्रतिदिन की निर्यात मांग अचानक समाप्त हो गई। यह क्षमता का झटका था, spread का नहीं।
इंडोनेशियाई पाइपलाइन गैस में विकल्प और भी कम हैं। इसे कहीं और नहीं भेजा जा सकता, क्योंकि पाइपलाइन केवल सिंगापुर तक जाती है।
5. वह उदाहरण जो मामला स्पष्ट करता है
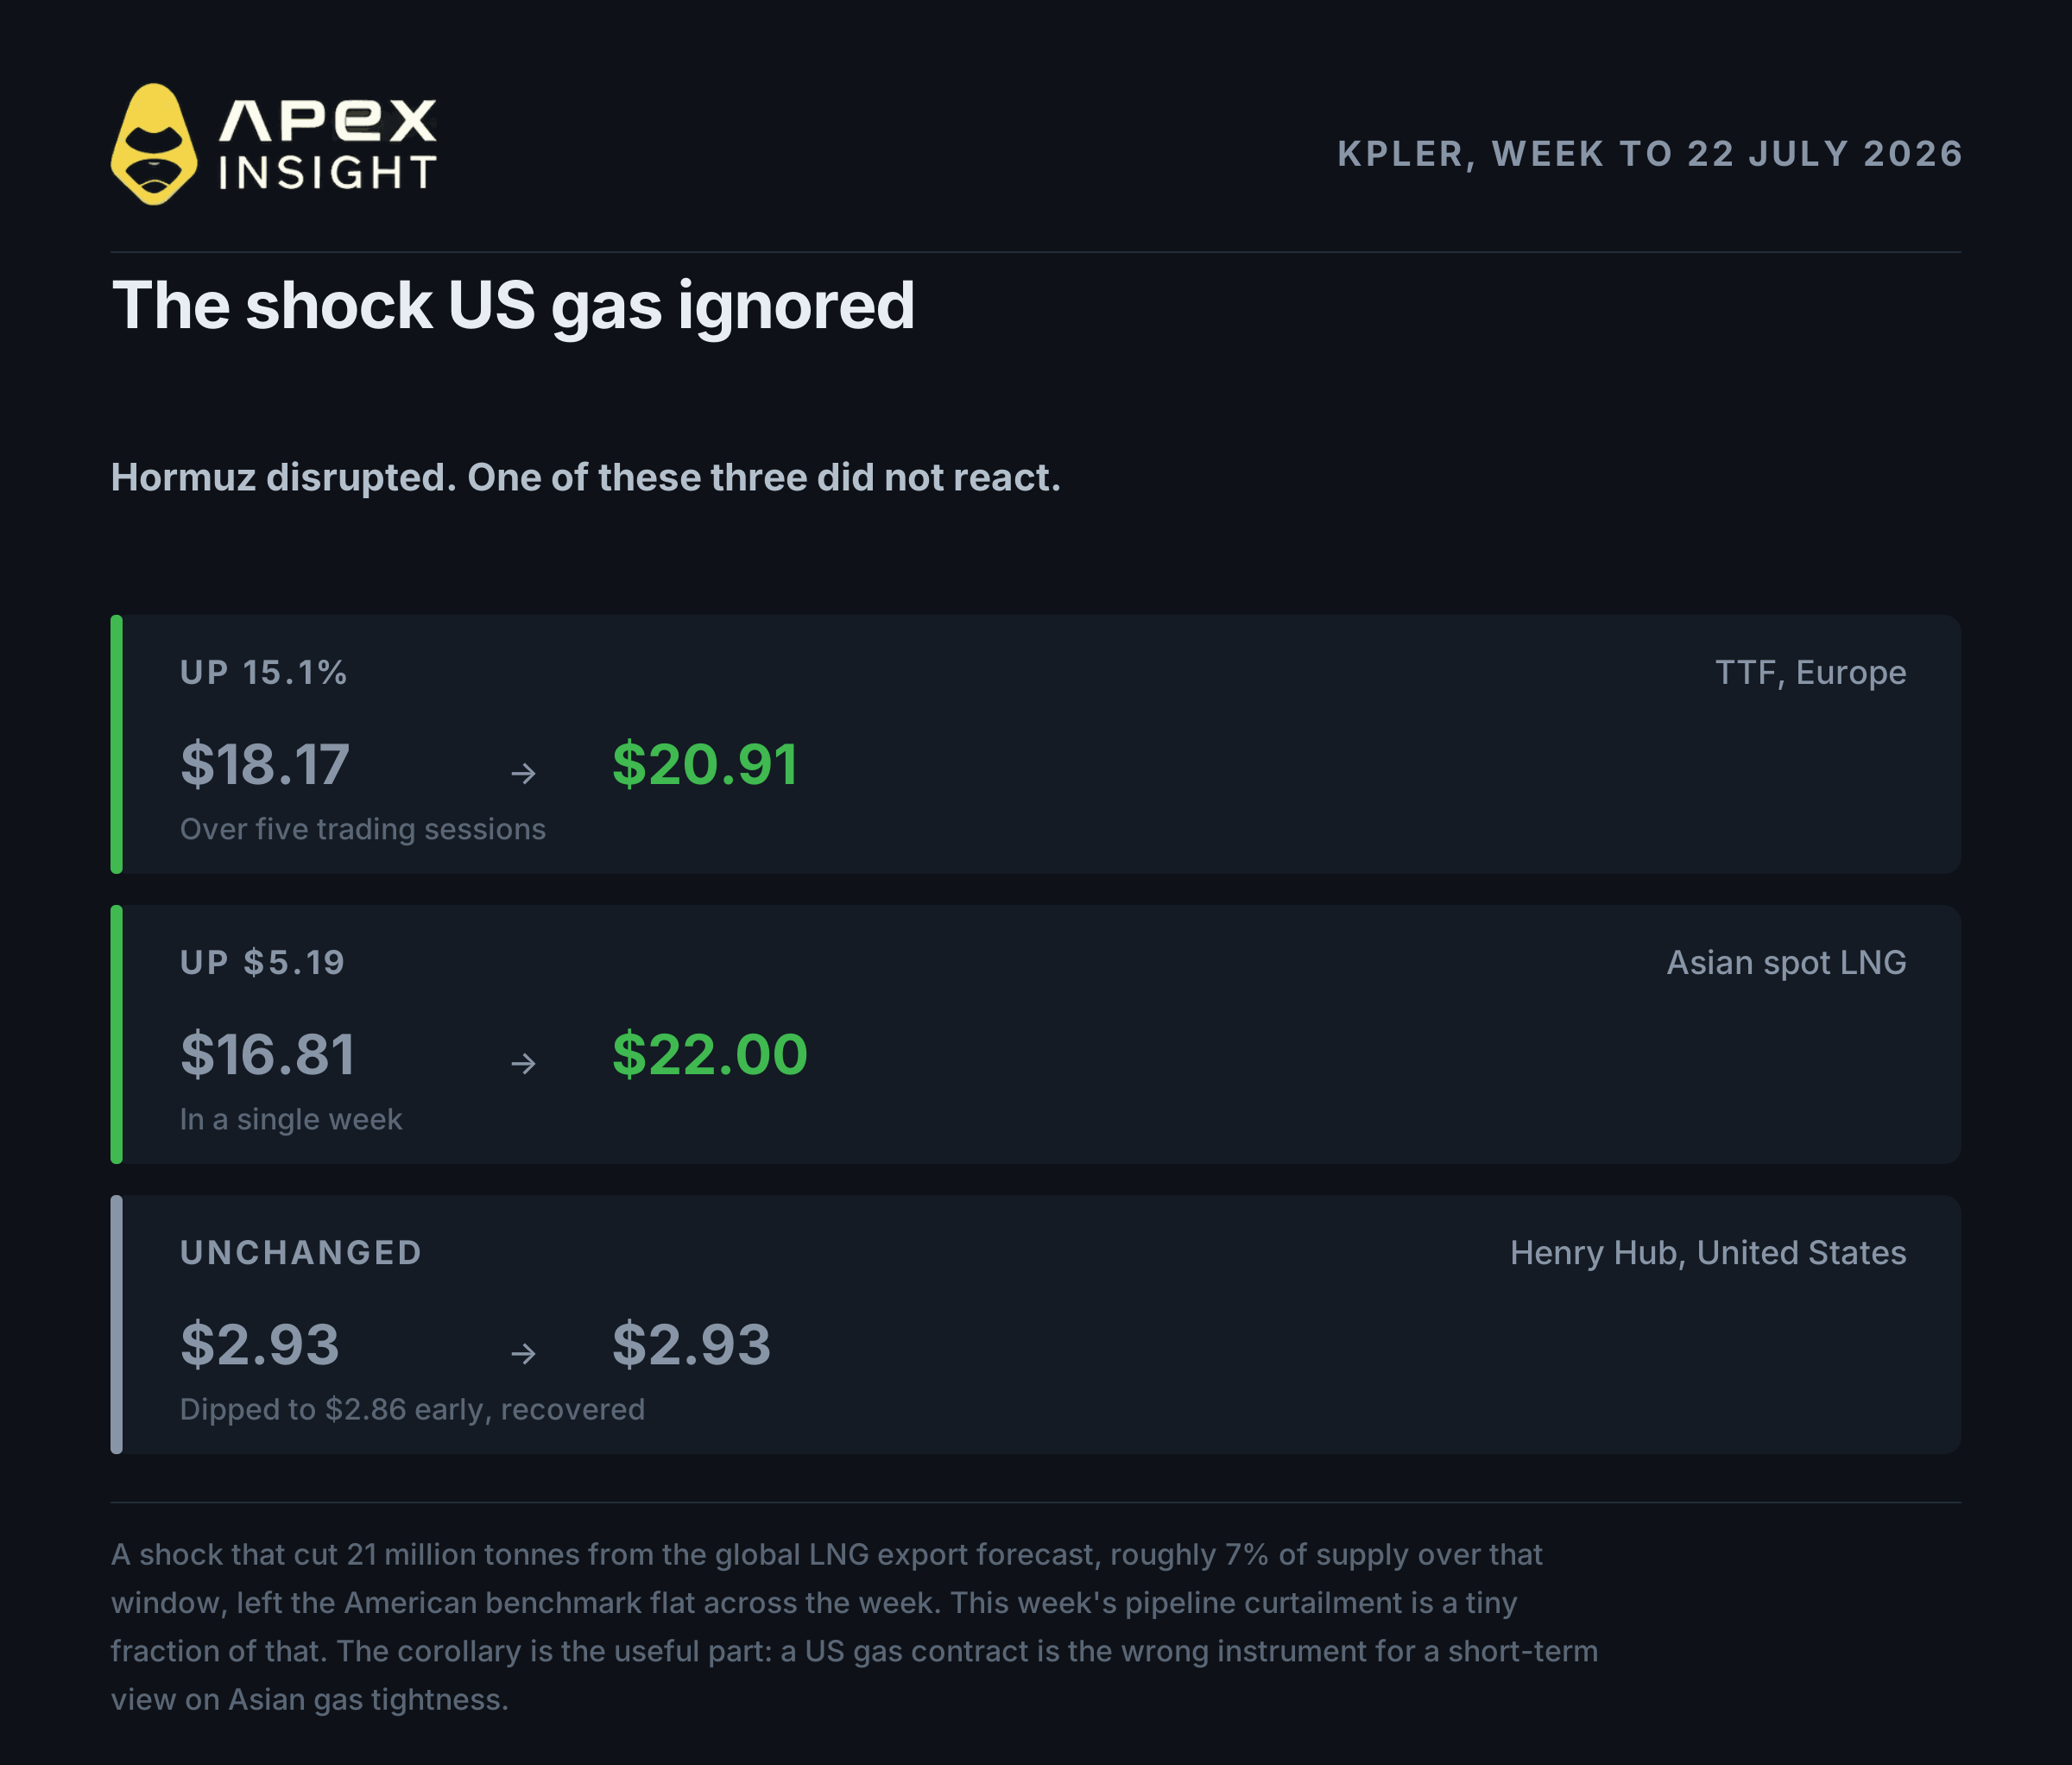
जुलाई में इसी परीक्षा का कहीं बड़ा रूप सामने आया। अमेरिका और ईरान के बीच शत्रुता फिर शुरू होने और Strait of Hormuz बाधित होने पर वैश्विक LNG आपूर्ति का बड़ा हिस्सा खतरे में आ गया।
बेंचमार्क | 22 जुलाई 2026 तक का सप्ताह |
|---|---|
TTF | 18.17 से 20.91 डॉलर, 15.1% ऊपर |
एशियाई spot LNG | 16.81 से 22.00 डॉलर |
Henry Hub | 2.93 डॉलर, सप्ताह में अपरिवर्तित |
यूरोप 15.1% और एशिया पांच डॉलर से अधिक चढ़े। अमेरिकी बेंचमार्क वहीं समाप्त हुआ जहां से शुरू हुआ था। वैश्विक LNG पूर्वानुमान से 21 मिलियन टन हटाने वाले झटके ने भी Henry Hub को पूरे सप्ताह स्थिर रखा। दक्षिण-पूर्व एशिया में 31 BBTUD की कटौती उसका बहुत छोटा अंश है।
यदि आपको एशियाई गैस की अल्पकालिक तंगी में exposure चाहिए, तो अमेरिकी गैस अनुबंध गलत साधन है। इस वर्ष जब एशियाई कीमतें उछलीं, Henry Hub उनके साथ नहीं चला।
6. अमेरिकी गैस को वास्तव में क्या चलाता है और आगे क्या होगा
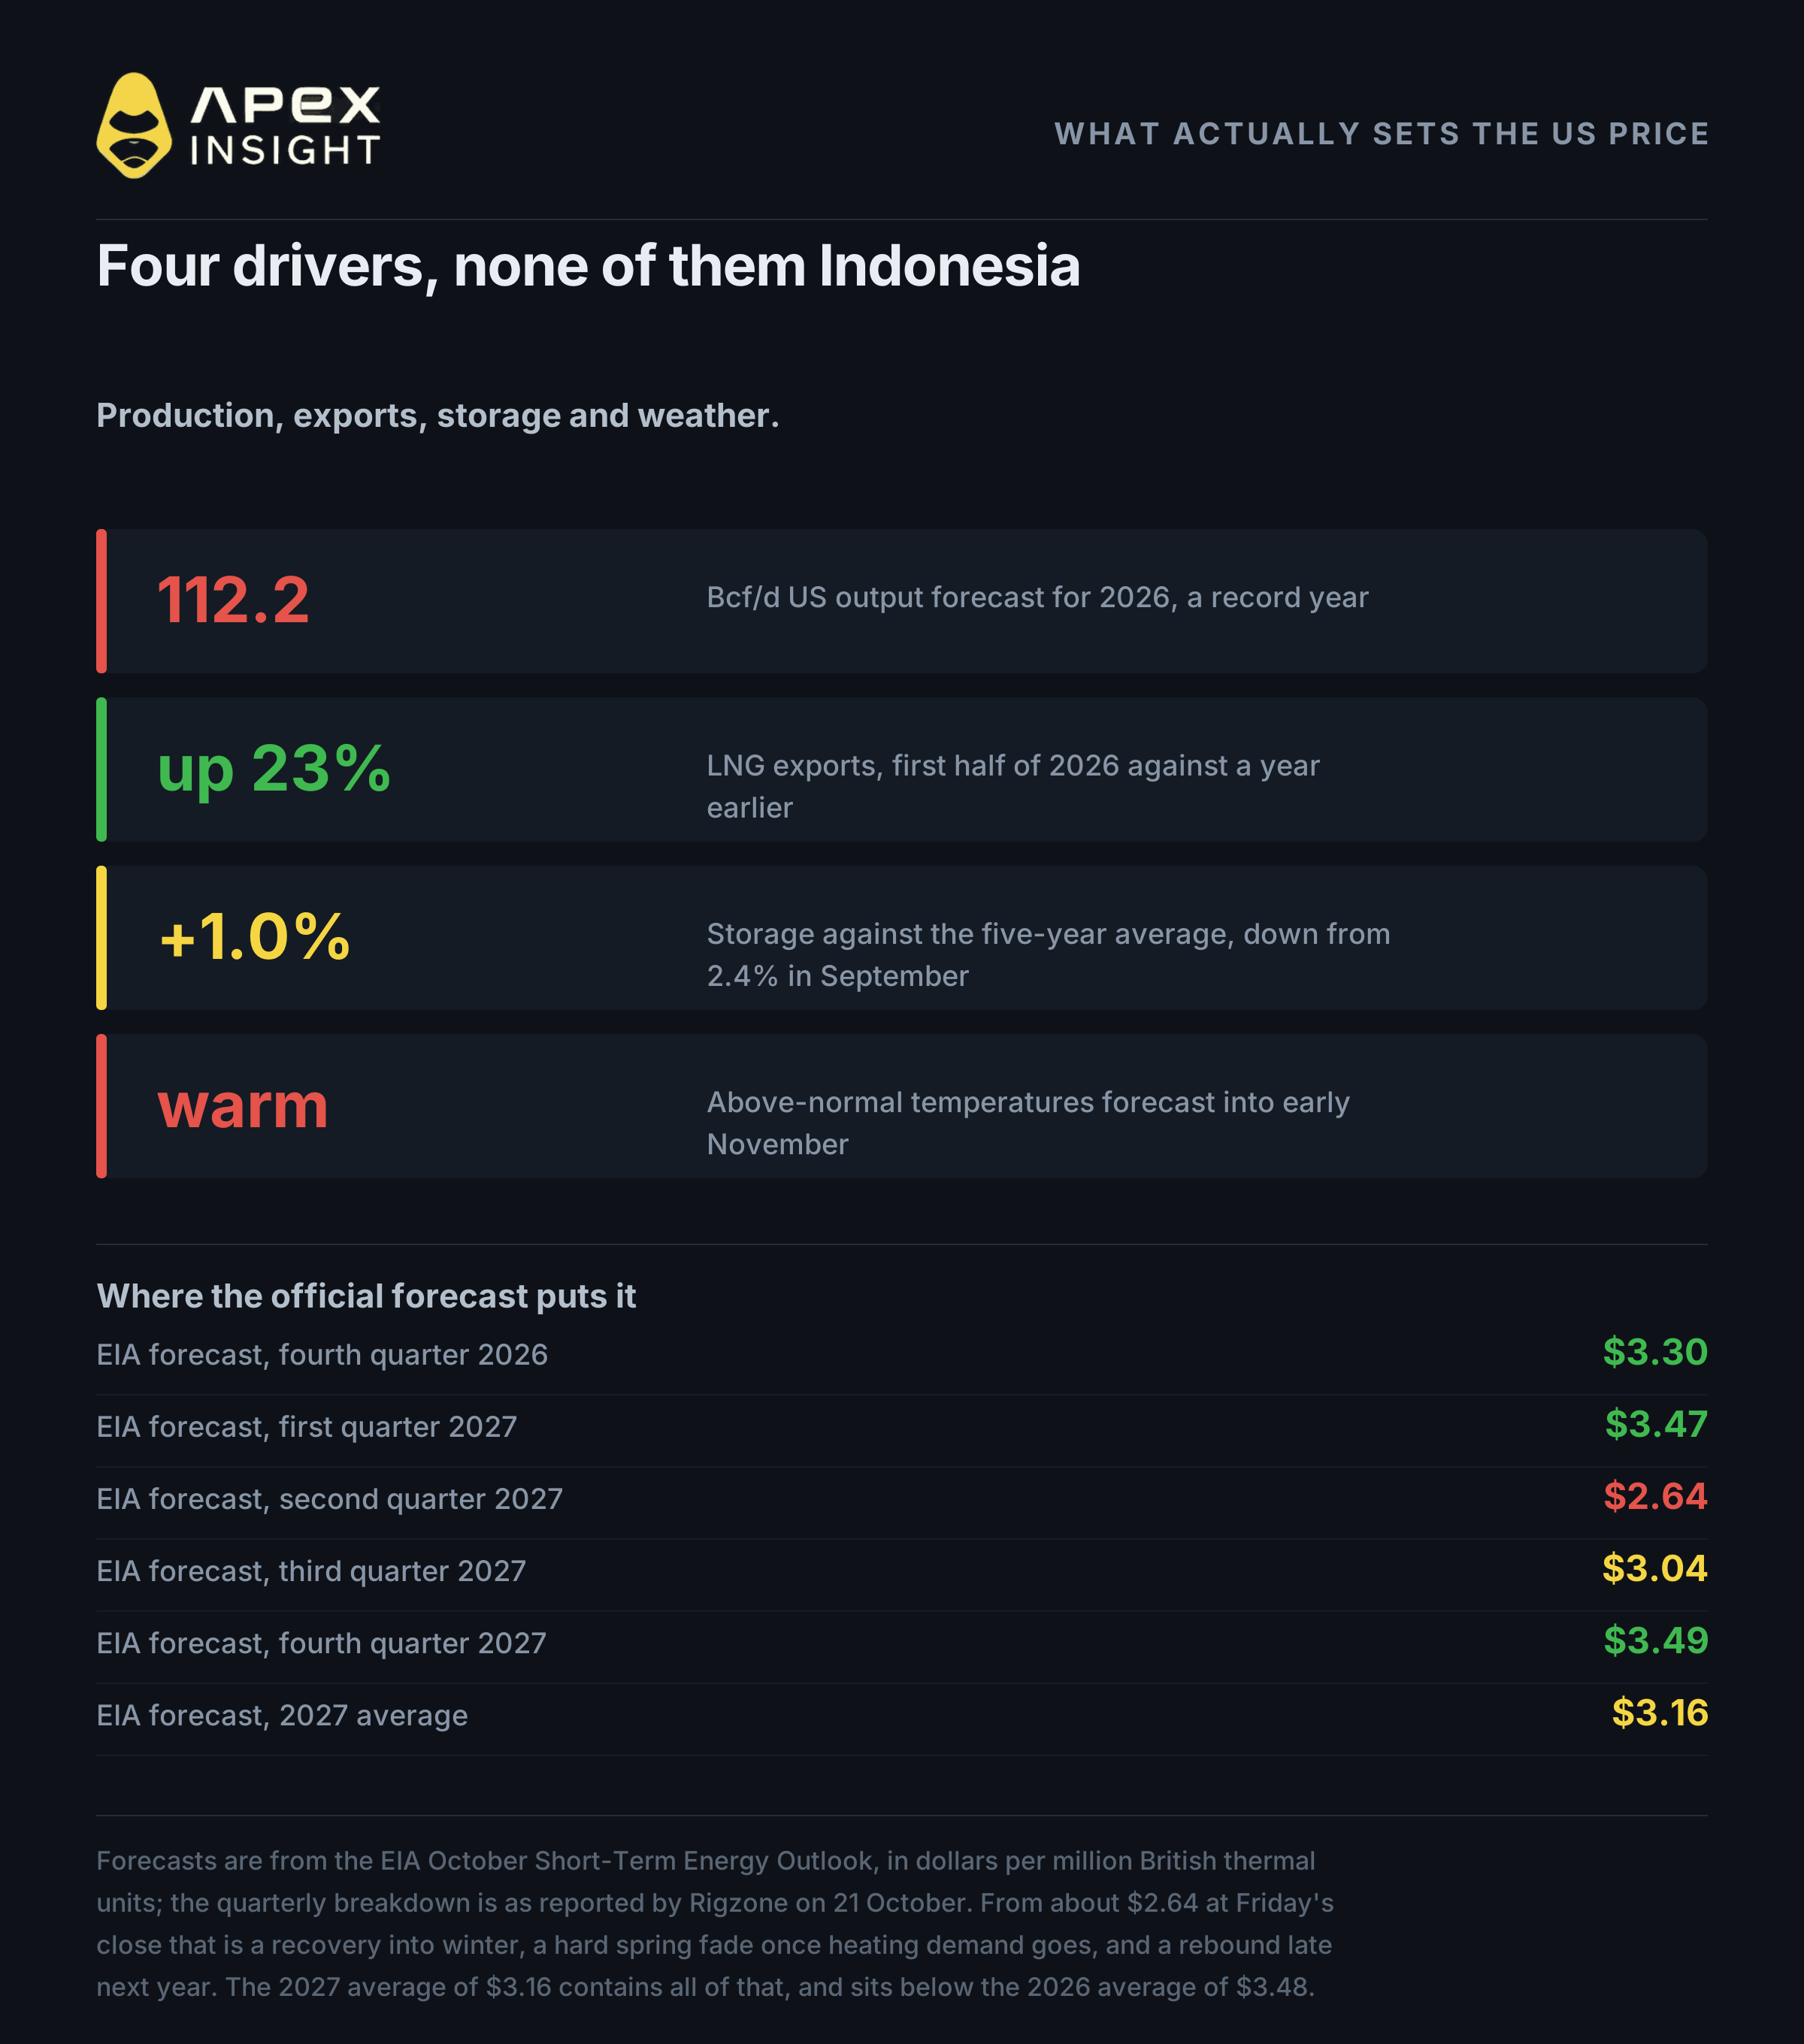
यदि इंडोनेशिया नहीं, तो क्या? चार चीजें: उत्पादन, LNG निर्यात, भंडारण और मौसम।
उत्पादन, मंदी का आधार। अमेरिकी उत्पादन रिकॉर्ड वर्ष की ओर है और 2025 से लगभग 4% ऊपर है। EIA 2026 के लिए 112.2 और 2027 के लिए 116.1 अरब घन फुट प्रतिदिन का अनुमान लगाती है।
LNG निर्यात, तेजी का प्रतिरोधी बल। Golden Pass, Corpus Christi Stage 3 और Plaquemines की क्षमता बढ़ रही है। इस वर्ष की पहली छमाही में निर्यात 17.4 अरब घन फुट प्रतिदिन रहा और EIA अगले वर्ष की पहली छमाही में 18.7 की अपेक्षा करती है।
भंडारण, आरामदायक लेकिन घटता हुआ। 16 अक्टूबर तक के सप्ताह में inventories 77 अरब घन फुट बढ़कर लगभग 3,644 अरब घन फुट हो गईं, जो पांच-वर्षीय औसत से करीब 1% ऊपर है।
मौसम, अभी कीमत तय करने वाला कारक। मध्य-पश्चिम और पूर्वी अमेरिका में सामान्य से अधिक तापमान की भविष्यवाणी heating demand को दबा रही है, ठीक उस समय जब बाजार सामान्यतः सर्दियों की कीमत तय करना शुरू करता। इसी ने सप्ताह की गिरावट को चलाया।
EIA का अक्टूबर पूर्वानुमान Henry Hub का 2027 औसत 3.16 डॉलर बताता है, जो 2026 के 3.48 डॉलर से कम है। अनुमान 2026 की चौथी तिमाही में 3.30 डॉलर, 2027 की पहली तिमाही में 3.47 डॉलर, दूसरी तिमाही में 2.64 डॉलर और चौथी तिमाही में फिर 3.49 डॉलर तक लौटने का है।
इसलिए आज के लगभग 3 डॉलर से आधिकारिक पूर्वानुमान सर्दियों में मामूली बढ़त, वसंत में तेज गिरावट और अगले वर्ष के अंत में सुधार दिखाता है। न उछाल, न ही पतन।
इस लेख के बाजारों में ट्रेड करें
यहां चर्चा किए गए सभी बाजार ApeX Omni पर TradFi perpetual के रूप में USDT में settle होते हैं, 50x तक leverage, long या short, और बिना KYC के।
केंद्र में मौजूद अनुबंध:
NATGASUSDT, प्राकृतिक गैस
ApeX Omni पर प्राकृतिक गैस ट्रेड करें
USDT collateral के साथ गैस में long या short जाएं। 50x तक, बिना KYC और बिना gas fees।
ApeX अनुबंध 24 अक्टूबर को लगभग 3.06 डॉलर पर था, 24 घंटे में लगभग 1.9% नीचे, जबकि ऊपर चर्चा किया गया NYMEX front-month शुक्रवार को लगभग 2.64 डॉलर पर बंद हुआ, लगभग 6% नीचे। दोनों सही हैं क्योंकि वे अलग-अलग contract months को संदर्भित करते हैं। TradFi perpetual सप्ताहांत में भी ट्रेड करता रहता है, जब underlying futures बाजार बंद होता है और volume कम होता है।
यदि दृष्टिकोण व्यापक ऊर्जा पर है, तो ये अनुबंध भी उपलब्ध हैं:
और वह साधन जो आम तौर पर geopolitical risk के साथ चलता है:
XAUUSDT, सोना
ApeX के TradFi अनुबंध underlying asset के बजाय एक index के विरुद्ध settle होते हैं। किसी volume campaign के लिए ट्रेड करने से पहले promotion terms देखें।
Race to the Top 50 लाइव है
ApeX 10,000 USDT तक के prize pool वाली trading competition चला रहा है, जिसे leaderboard के Top 50 में बांटा जाएगा।
पूरे नियम, campaign period, points की गणना और पूरी prize table Race to the Top 50 announcement में हैं।
Perpetual contracts की trading में उच्च जोखिम होता है और आपकी पूरी position का नुकसान हो सकता है। Leverage लाभ और हानि दोनों बढ़ाता है। Commodity prices मौसम, नीतियों और अचानक होने वाली सैन्य घटनाओं से बदलते हैं, और natural gas किसी भी exchange के सबसे volatile contracts में है। इस लेख में कुछ भी financial advice नहीं है। अपना शोध करें और जितना खोने की क्षमता हो उससे अधिक जोखिम न लें।
यदि आपको सहायता चाहिए, तो हमारी टीम से Discord पर संपर्क करें।
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
इस लेख के benchmark prices दी गई तारीखों के साथ प्रकाशित आंकड़े हैं और सभी एक ही प्रकार की संख्या नहीं हैं। चौथी धारा के तीन स्तर 16 अक्टूबर की एक ही weekly series से लिए गए front-month assessments हैं। परिचय और छठी धारा के दैनिक settlements NYMEX front-month Henry Hub के हैं। जुलाई के आंकड़े Kpler द्वारा रिपोर्ट किए गए front-month settlements हैं। इनमें से कोई भी ApeX contract prices नहीं हैं। ApeX natural gas contract अपने स्वयं के index के विरुद्ध settle होता है। इंडोनेशियाई अधिकारियों की टिप्पणियां इंडोनेशियाई भाषा से wire translations हैं। Storage figures 16 अक्टूबर को समाप्त सप्ताह की EIA weekly series से हैं। किसी इंडोनेशियाई अधिकारी ने सार्वजनिक रूप से export cut को दूसरी धारा की टिप्पणियों से नहीं जोड़ा है।