

2026年11月22日公開
11月17日、Nvidiaは売上高1158億ドル(前年比103%増)を発表し、売上高と利益の両方でコンセンサス予想を上回りました。FactSetは、この決算サプライズが、その週のS&P 500全体のブレンド成長率上昇に対する単一の寄与として最大だったと述べています。
その後の3営業日で、当社のNvidia契約は18.59%下落しました。
金曜日の終値では、10月のピークを47.44%下回りました。同じ週、アナリストは利益予想を引き上げていました。
本稿では、この2つが同時に起きた理由、スキャンダルが下落のどの程度を実際に説明できるのか、そしてその答えが株価の売られすぎについて何を示し、何を示さないのかを検証します。売られすぎだとは断言しません。読み終えるころには、この議論が何に基づいているかが分かるはずです。
ピークは同時ではなかった
まず、ほとんど報じられていない点から始めます。1つのチャートではなく、複数の契約を横断して見る必要があるからです。
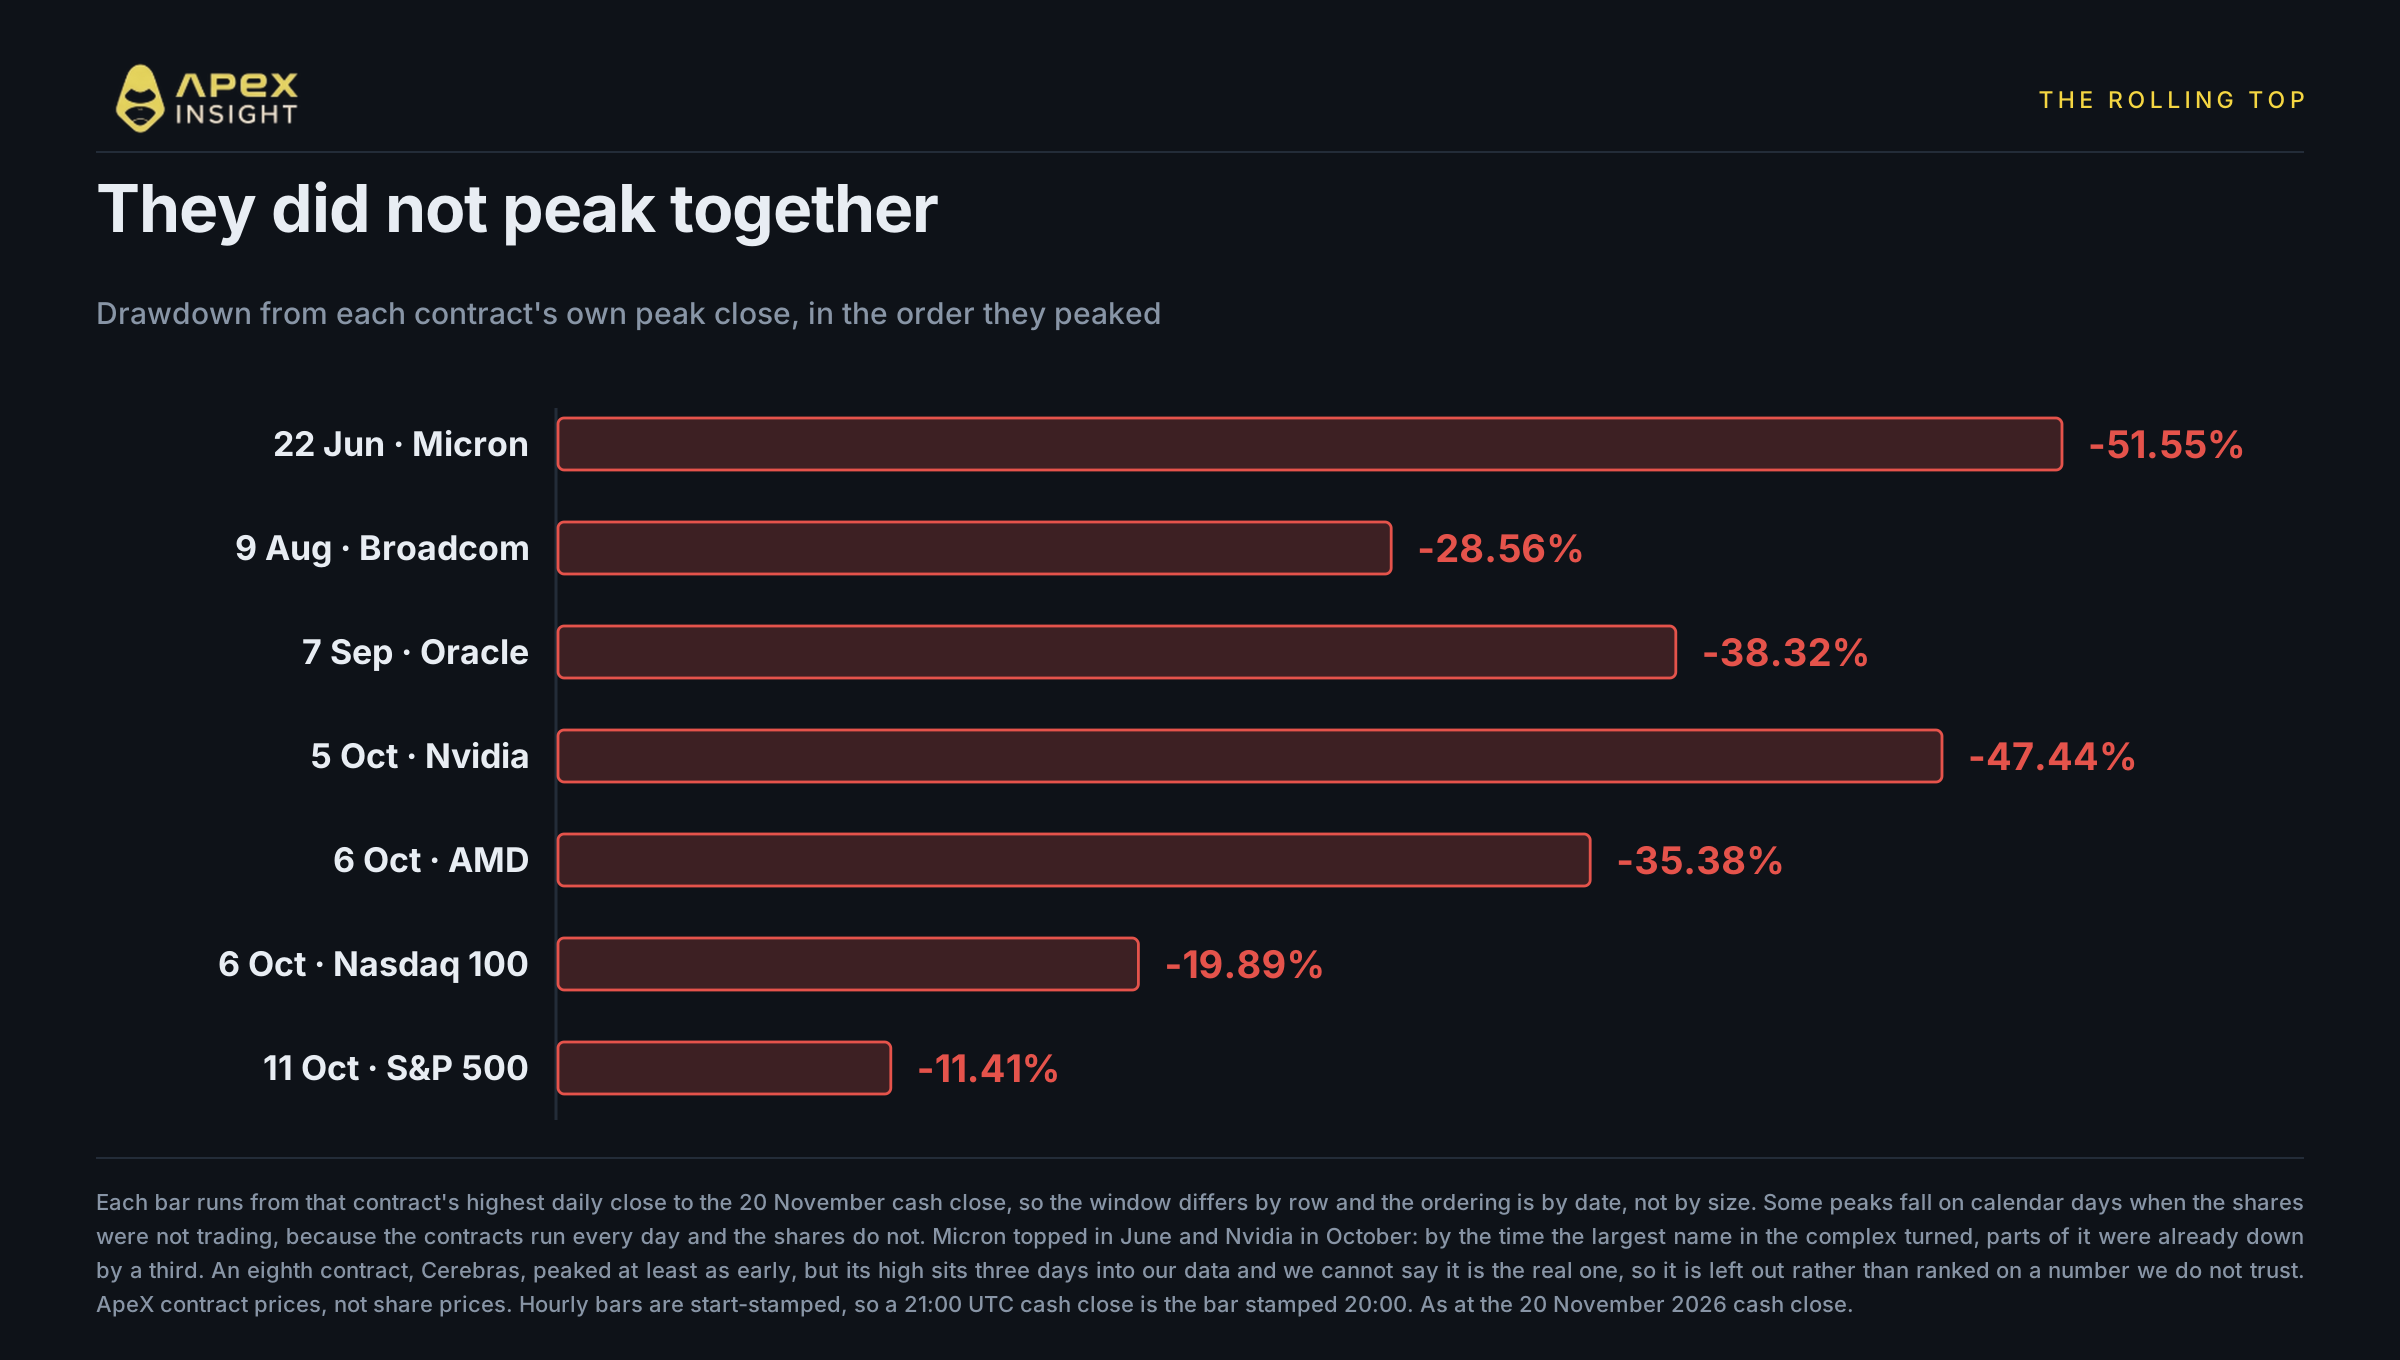
AI関連銘柄全体は10月に天井を付けたのではありません。夏から10月にかけて順番に反落し、Nvidiaは先頭に近い位置ではありませんでした。各契約の最高日次終値から金曜日の現物市場終値までを測ると、次の通りです。
ピーク日 | 契約 | 下落率 |
|---|---|---|
6月22日 | Micron | −51.55% |
8月9日 | Broadcom | −28.56% |
9月7日 | Oracle | −38.32% |
10月5日 | Nvidia | −47.44% |
10月6日 | AMD | −35.38% |
10月6日 | Nasdaq 100 | −19.89% |
10月11日 | S&P 500 | −11.41% |
Micronは6月にピークを付け、Nvidiaが高値を付ける前にすでに3分の1を失っていました。Broadcomは8月、Oracleは9月に反落しました。Nasdaq 100は最後から2番目、広範な市場は最後でした。
したがって、下落局面は7週間前に始まったのではありません。5か月前に始まり、10月に中心へ到達したのです。Nvidiaのピークから始まるチャートだけで売られすぎかどうかを判断するのは、6月に始まった動きの最終幕だけを見ることになります。
この表から意図的に外した契約が1つあります。Cerebrasは少なくとも他と同じくらい早くピークを付けましたが、高値は当社フィードが返す履歴の開始から3日後に位置しています。そのため、真の天井なのかデータの端なのか判断できません。信頼できない数字で順位付けするより、行を外す方が適切です。
7週間、その途中で予想超過
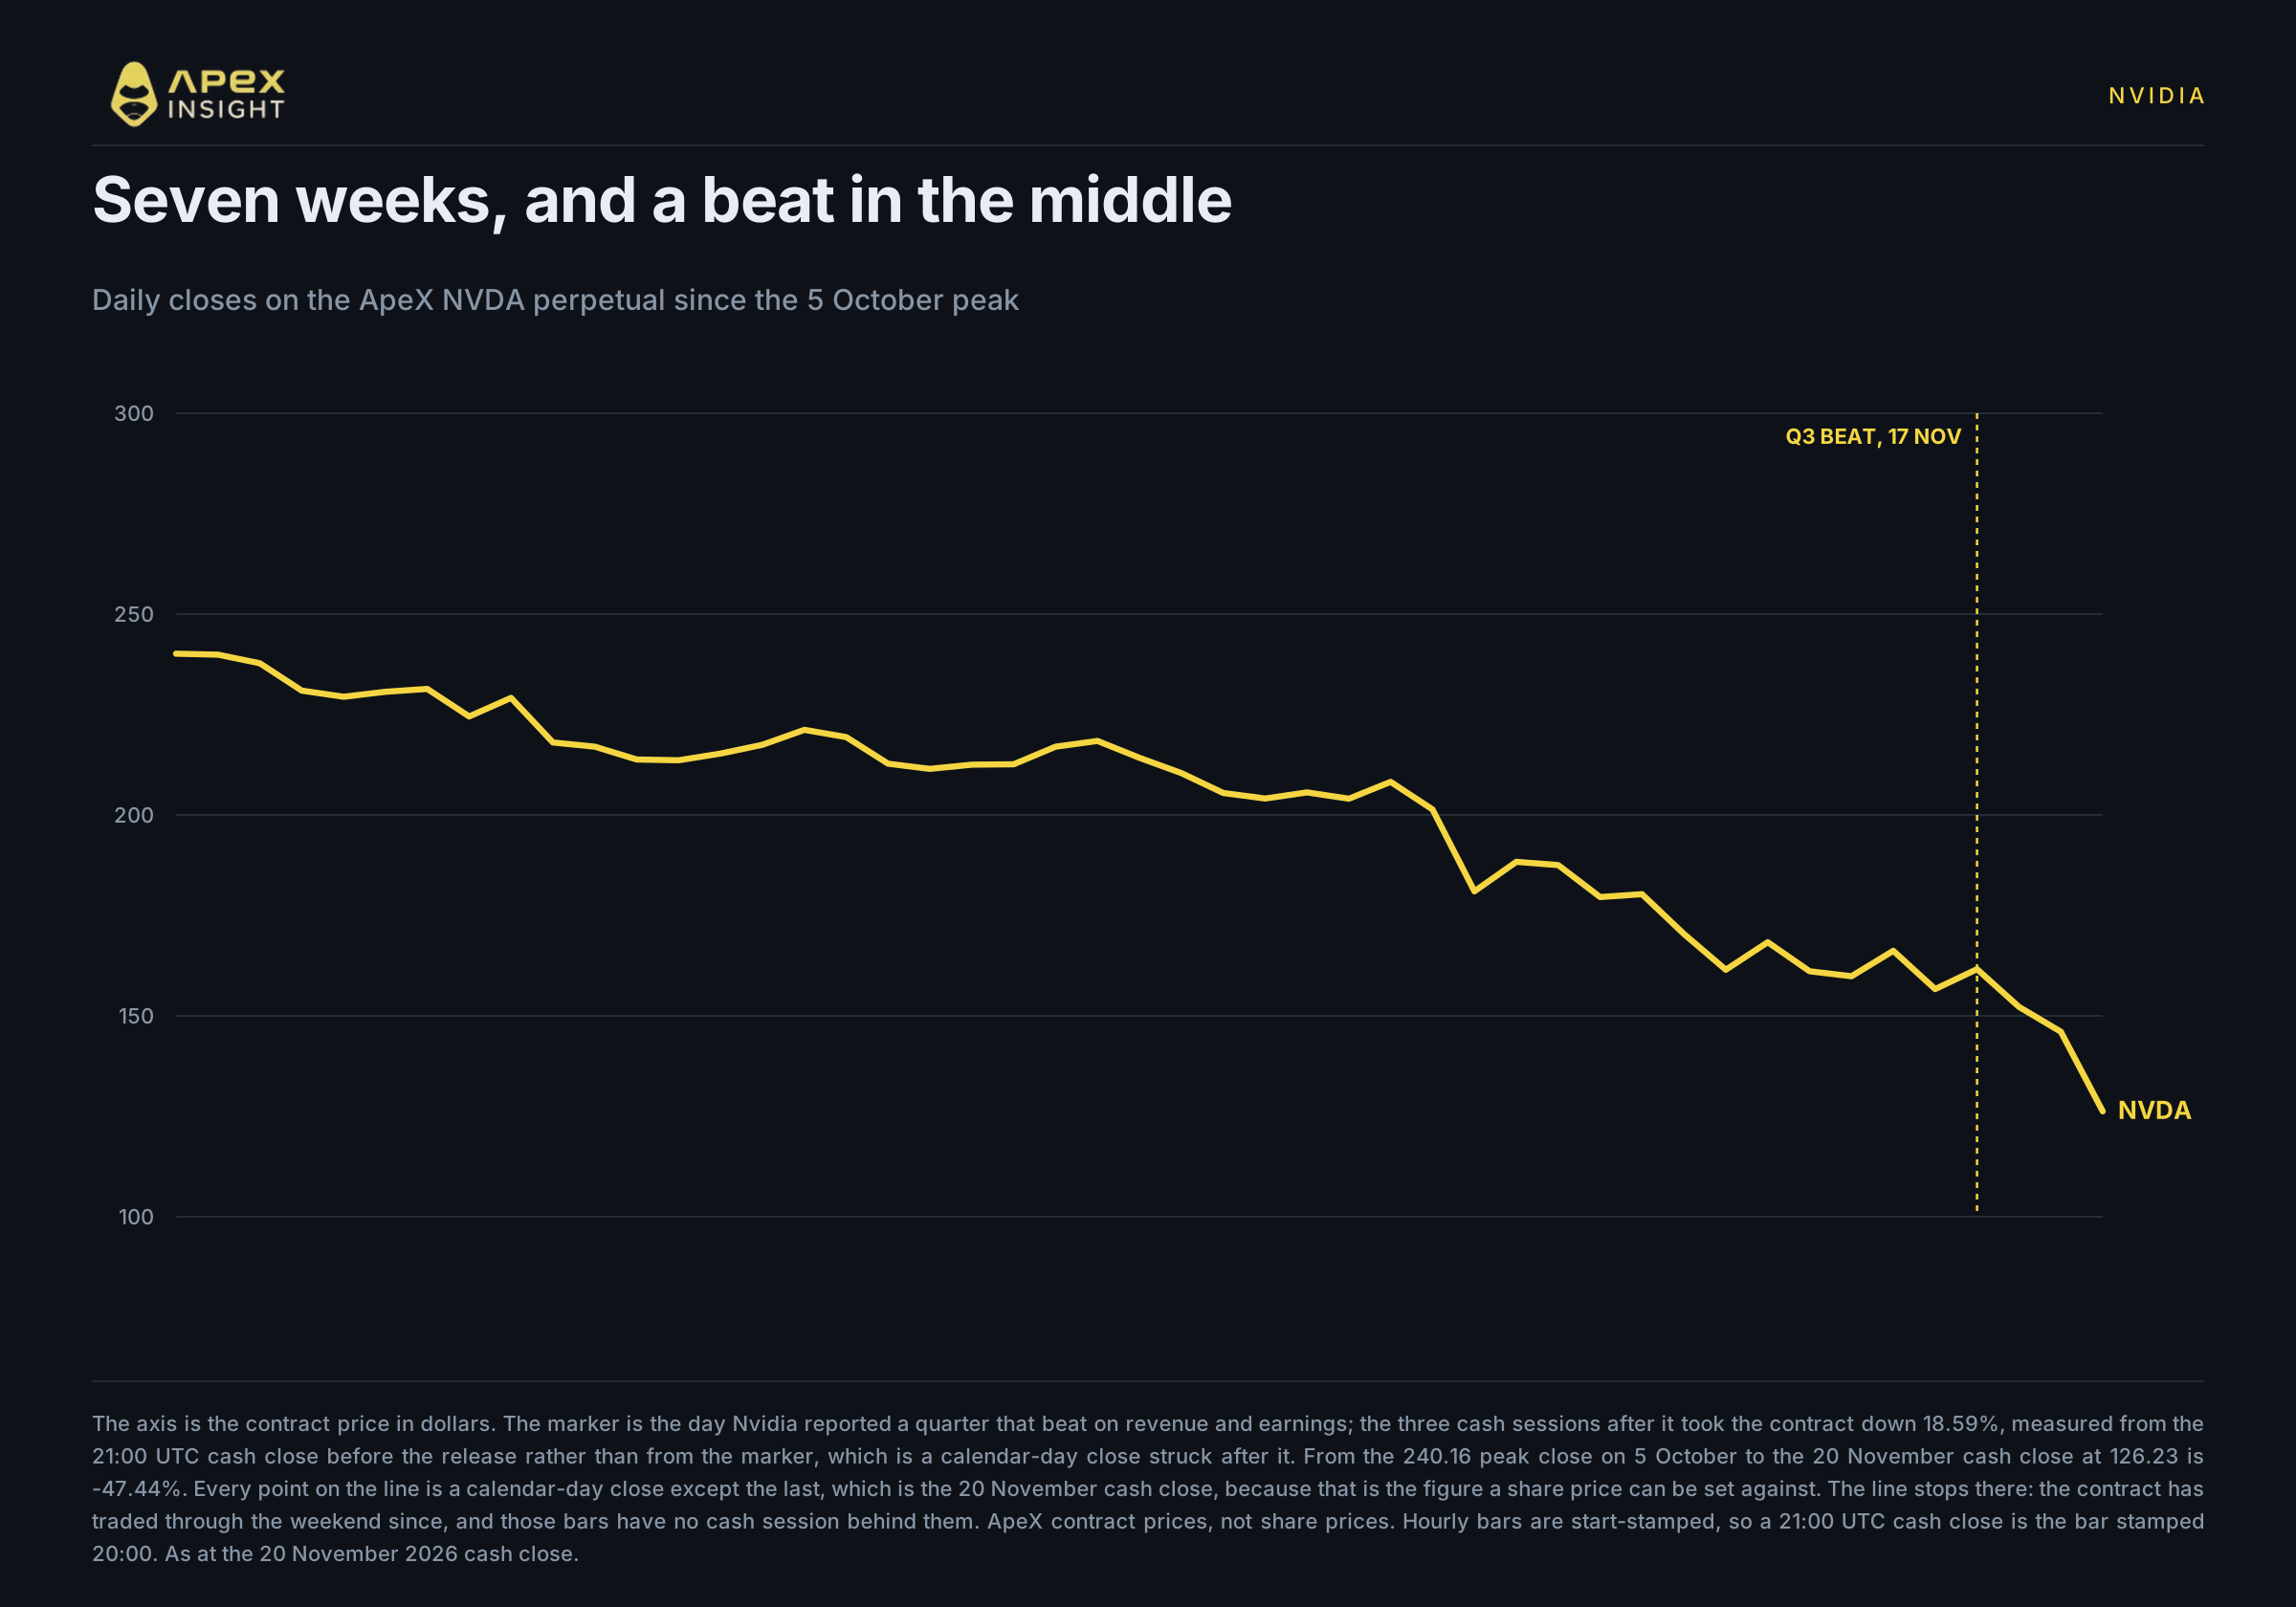
Nvidia自身の値動きは誰もが見てきたものですが、その形をもう一度見る価値があります。
契約のピーク終値は10月5日の240.16ドルでした。金曜日の現物市場終値は126.23ドルです。その間は7週間の下落であり、その途中に予想を上回る四半期決算がありました。
数字は明確でした。売上高はコンセンサス1093億ドルに対して1158億ドル、データセンター売上高は1076億ドル、非GAAP希薄化後利益は予想2.49ドルに対して2.68ドル、粗利益率は前年比1.4ポイント上昇。追加の1週間を含む当四半期の売上高見通しは1300億ドルで、中国からのデータセンター計算収益を一切想定していません。電話会議では、暫定CEOのColette KressがFY2028の成長見通しを約70%から約75%へ引き上げました。
市場の反応は、3営業日で契約価格から18.59%を差し引くことでした。
大半はそのうち1日に発生しました。金曜日、当社契約は約13.6%、Nvidia株は14.01%下落しましたが、Nvidiaだけが売られたわけではありません。同日、AMDは13.25%、Micronは13.89%、Broadcomは12.19%下落し、いずれもSEC関連の報道を抱えていませんでした。したがって、3日間の値動きの大部分はAI関連銘柄全体の同時的な再評価であり、Nvidiaの決算への判定ではありません。残りの本稿ではNvidia固有の部分、つまり価格がどこまで下がったかではなく、なぜ倍率が動いたのかを扱います。
ここが謎です。企業が予想を下回って下落したのではありません。予想を上回り、見通しを引き上げた企業が、当社契約の9か月の履歴で最も大きな3日間の下落を記録したのです。株価の5年間の履歴では、これを上回る3日間の下落は1度しかありません。
価格は下がった。予想利益は上がった。
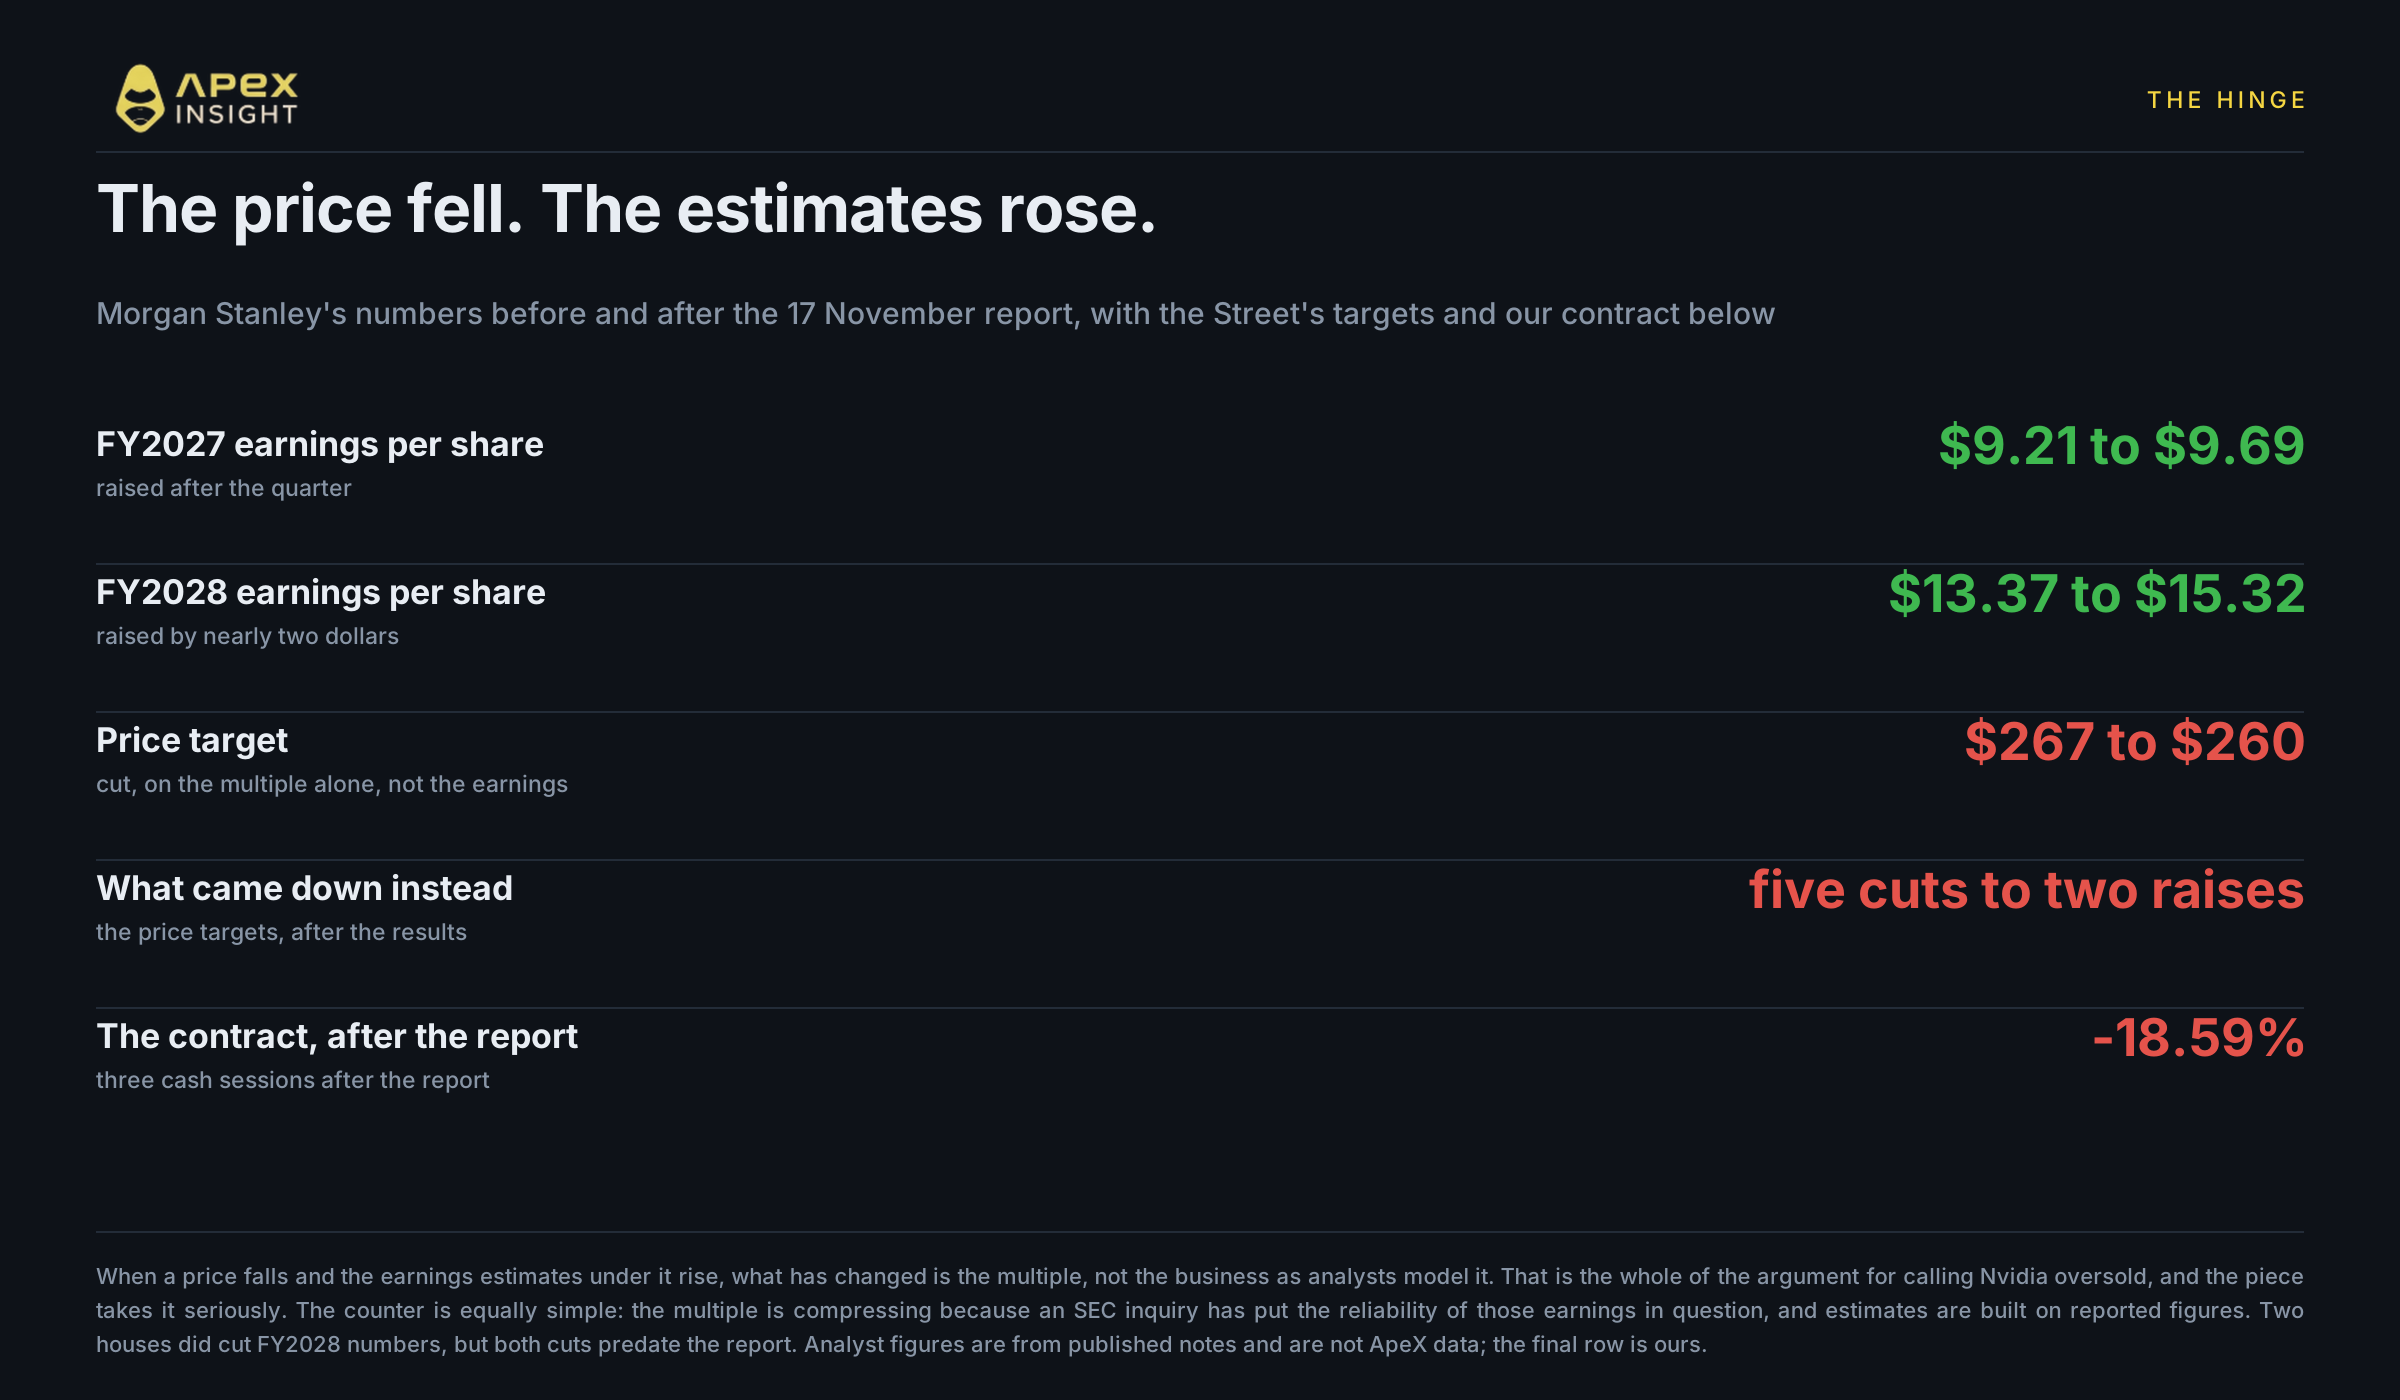
ここが問題の核心です。
決算後に株価が急落すると、通常はアナリストが予想数字を引き下げたと説明されます。しかし今回は違いました。Morgan StanleyのJoseph MooreはFY2027利益予想を9.21ドルから9.69ドルへ、FY2028予想を13.37ドルから15.32ドルへ引き上げ、Overweight評価を維持し、目標株価だけを267ドルから260ドルへ引き下げました。倍率だけを理由にしたものです。本人の言葉では、「Nvidiaにとって最も大きな倍率縮小は過ぎたはず」です。
予想を引き上げたのは彼だけではありません。この期間にコンセンサスFY2028利益は上昇し、J.P. Morganは目標株価を215ドルから230ドルへ、Wedbushは275ドルから293ドルへ引き上げました。一方で引き下げた会社もあります。
売り手側が一様に強気だったわけではありません。決算後の目標株価は5社が引き下げ、2社が引き上げました。Piper Sandler、Jefferies、Wells Fargo、UBS、Morgan Stanleyが引き下げ、J.P. MorganとWedbushが引き上げました。Summit Insightsは別途、株式評価をHoldへ引き下げました。重要なのは、引き下げられたのが利益予想ではなく目標株価だったことです。
つまり計算は単純です。各社が利益予想を更新した場合、その数字は上昇し、コンセンサスFY2028予想も上がりました。下がったのは目標株価と価格です。
FY2028の数字を引き下げた会社も2社あり、この点を無視するのは不誠実です。UBSはFY2028売上高予想を10%下げ、BairdはFY2028以降の予想を引き下げました。両社の利益予想引き下げは決算前でした。UBSはシンガポールとマレーシア経由の販売に対する新たな調査の可能性を指摘し、FY2028利益予想も引き下げましたが、決算後に動かしたのは予想ではなく目標株価でした。BairdはH200の輸出禁止、ハイパースケーラーの設備投資減速、Huang氏の在任をめぐる不確実性を理由に挙げ、11月11日には評価をOutperformからNeutralへ引き下げ、目標株価を500ドルから200ドルへ下げました。
現在の評価
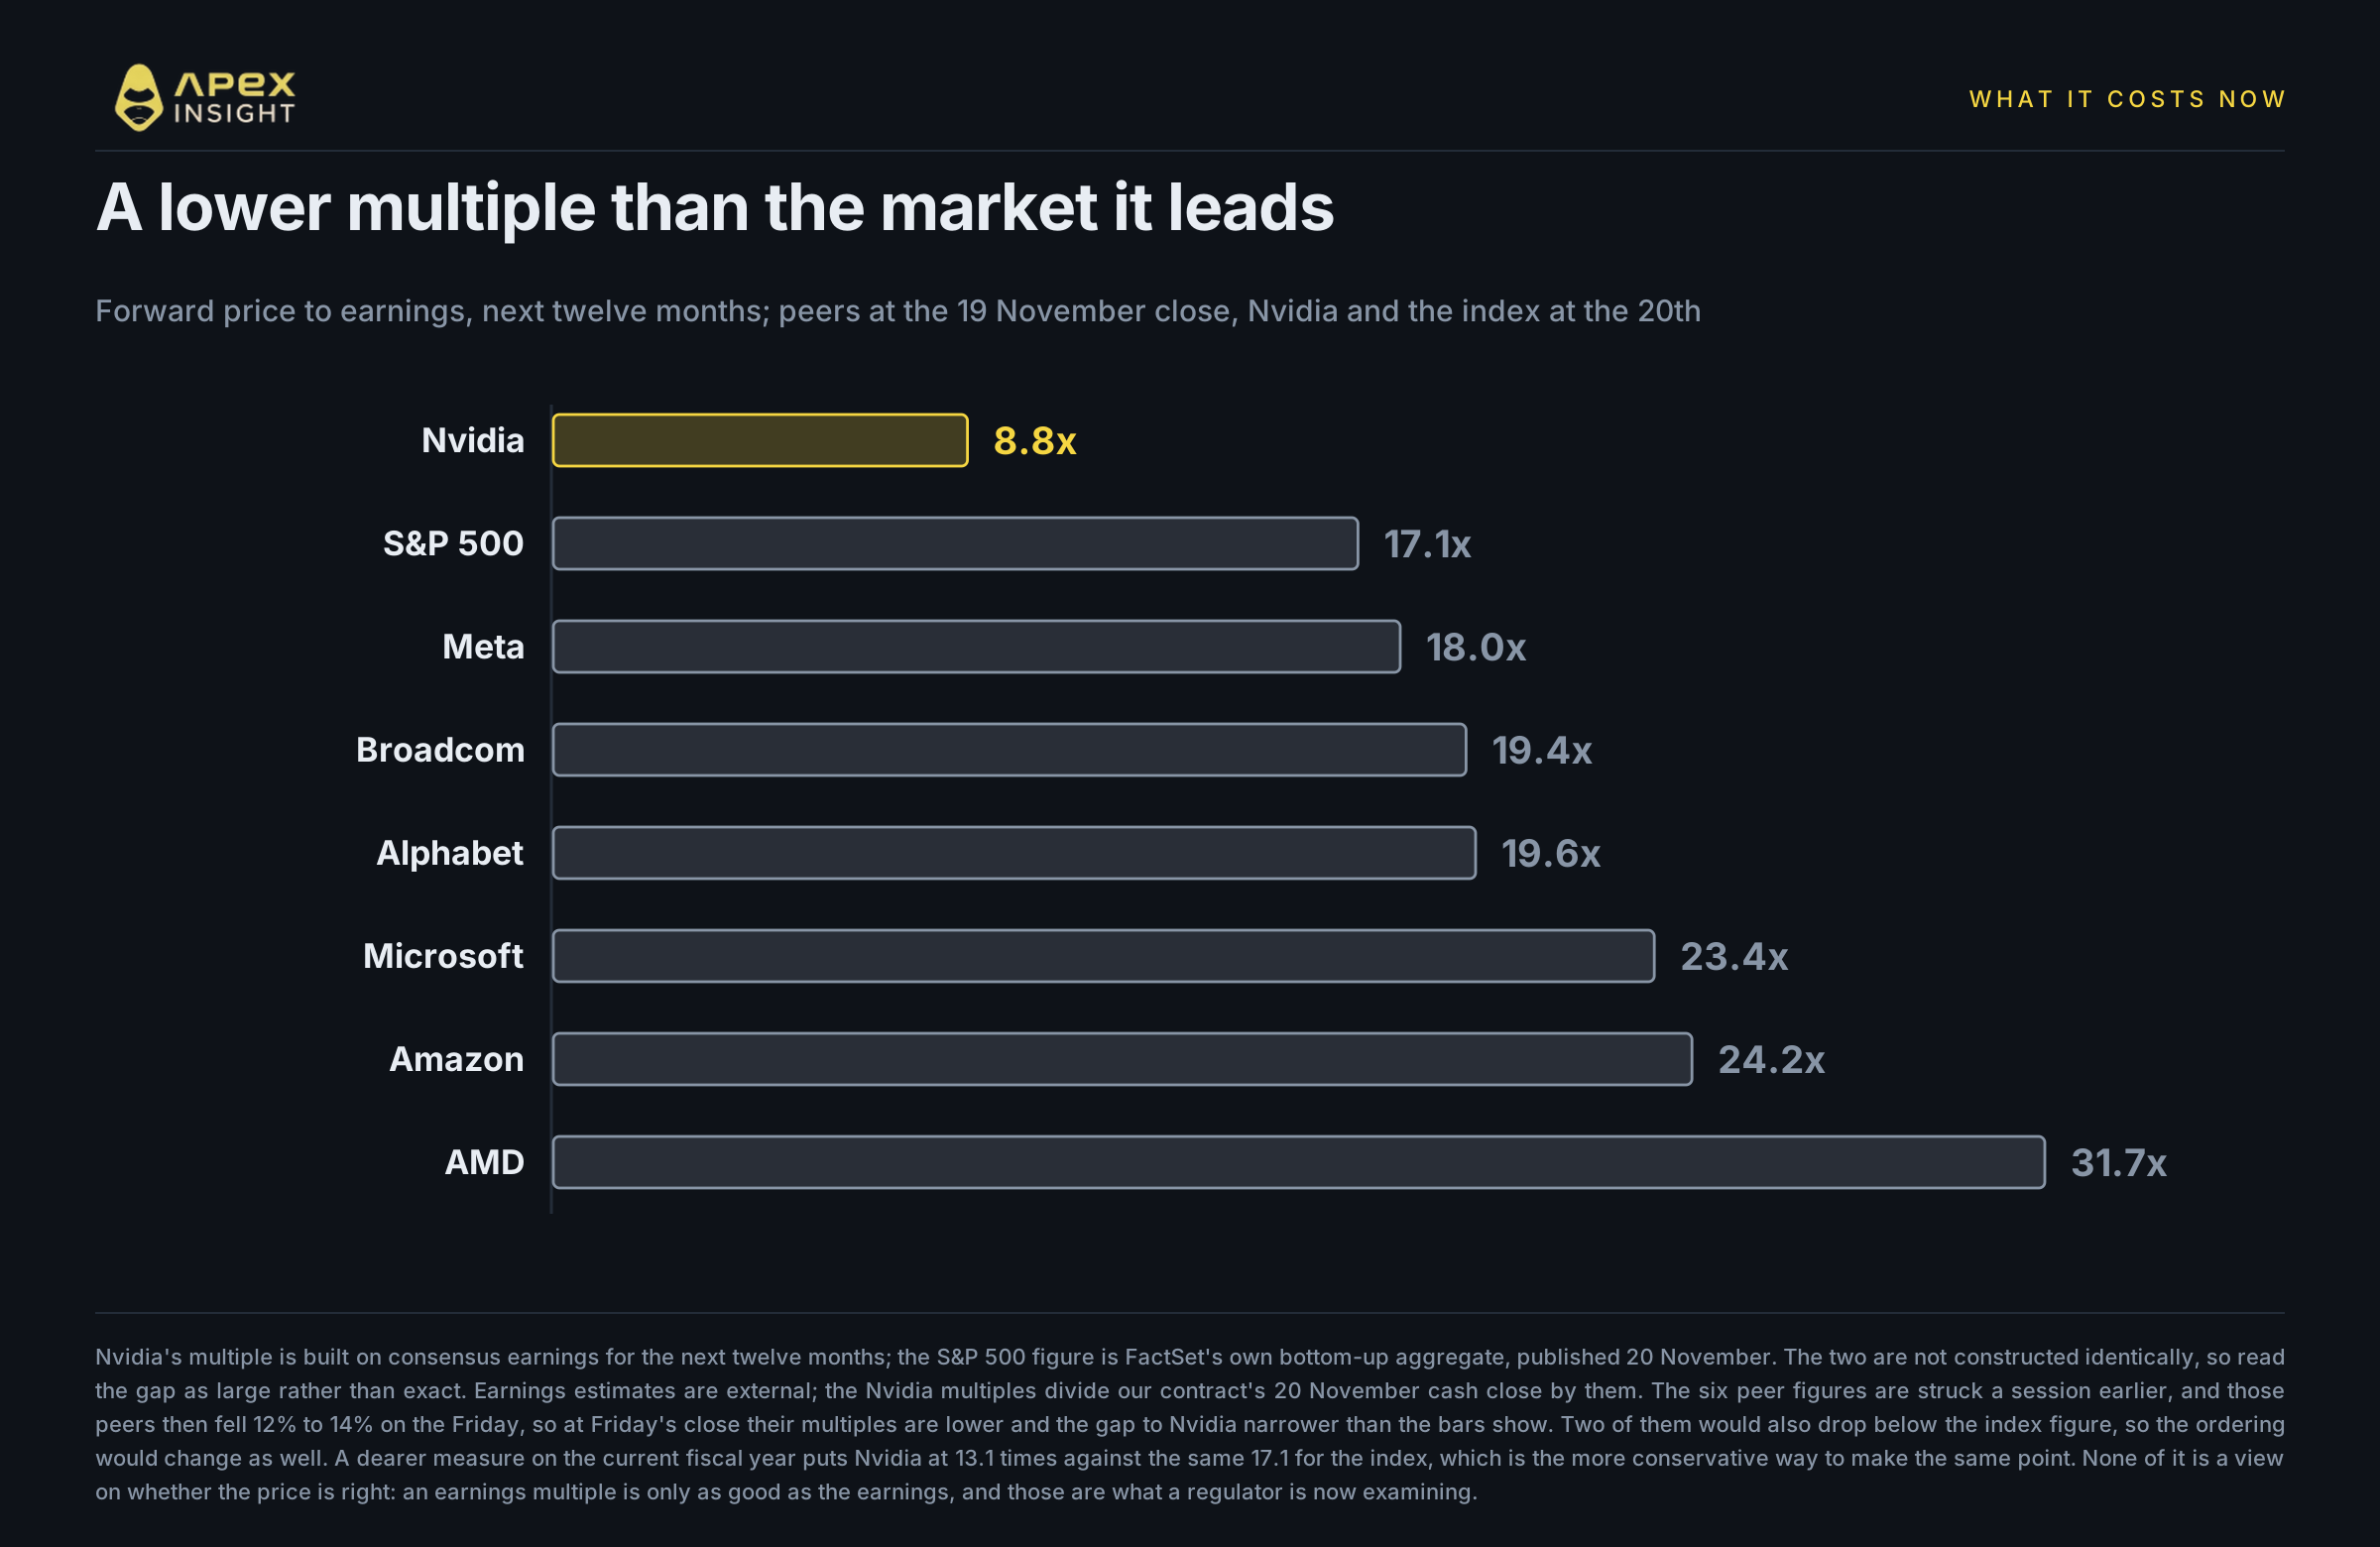
金曜日の終値で、Nvidiaは今後12か月のコンセンサス利益の約8.8倍で取引されています。
比較として、FactSetによれば、11月20日時点のS&P 500の予想倍率は17.1倍で、過去5年平均の19.8倍を下回っています。木曜日の終値でMetaは18.0倍、Broadcomは19.4倍、Alphabetは19.6倍、Microsoftは23.4倍、Amazonは24.2倍、AMDは31.7倍でした。
この6社の同業比較は金曜日ではなく木曜日の終値に基づいています。各社は金曜日に12%から14%下落したため、金曜日の終値ではここに示した倍率より低く、Nvidiaとの差も棒グラフより小さくなります。上記の金曜日の下落率を適用すると、2社は指数の倍率を下回り、順位も変わります。自分たちで再計算せず、古い基準のままにしてその点を明記したのは、誤差の方向が本稿の主張に反するからです。
利益成長によって指数を牽引してきた企業が、指数の約半分の倍率で、比較対象の中で最も低い予想倍率で取引されています。
正直に言えば、2つの留保があります。倍率の算出方法は同一ではありません。Nvidiaは正規化された予想のコンセンサスに基づき、FactSetの指数値は独自のボトムアップ集計です。したがって差は大きいが、厳密ではないと読むべきです。また、より割高に見える当年度基準では、Nvidiaは13.1倍、指数は同じ17.1倍です。議論で擁護するならこちらの数字ですが、結論は同じです。
当社契約価格を基準にすると、報告済みGAAP利益に対するNvidiaの実績倍率は、10月のピーク時が30.2倍、金曜日の終値では13.5倍でした。これは実績倍率です。上記の8.8倍と13.1倍は予想倍率であり、3つを同じものとして扱ってはいけません。
スキャンダルの影響はどれだけか
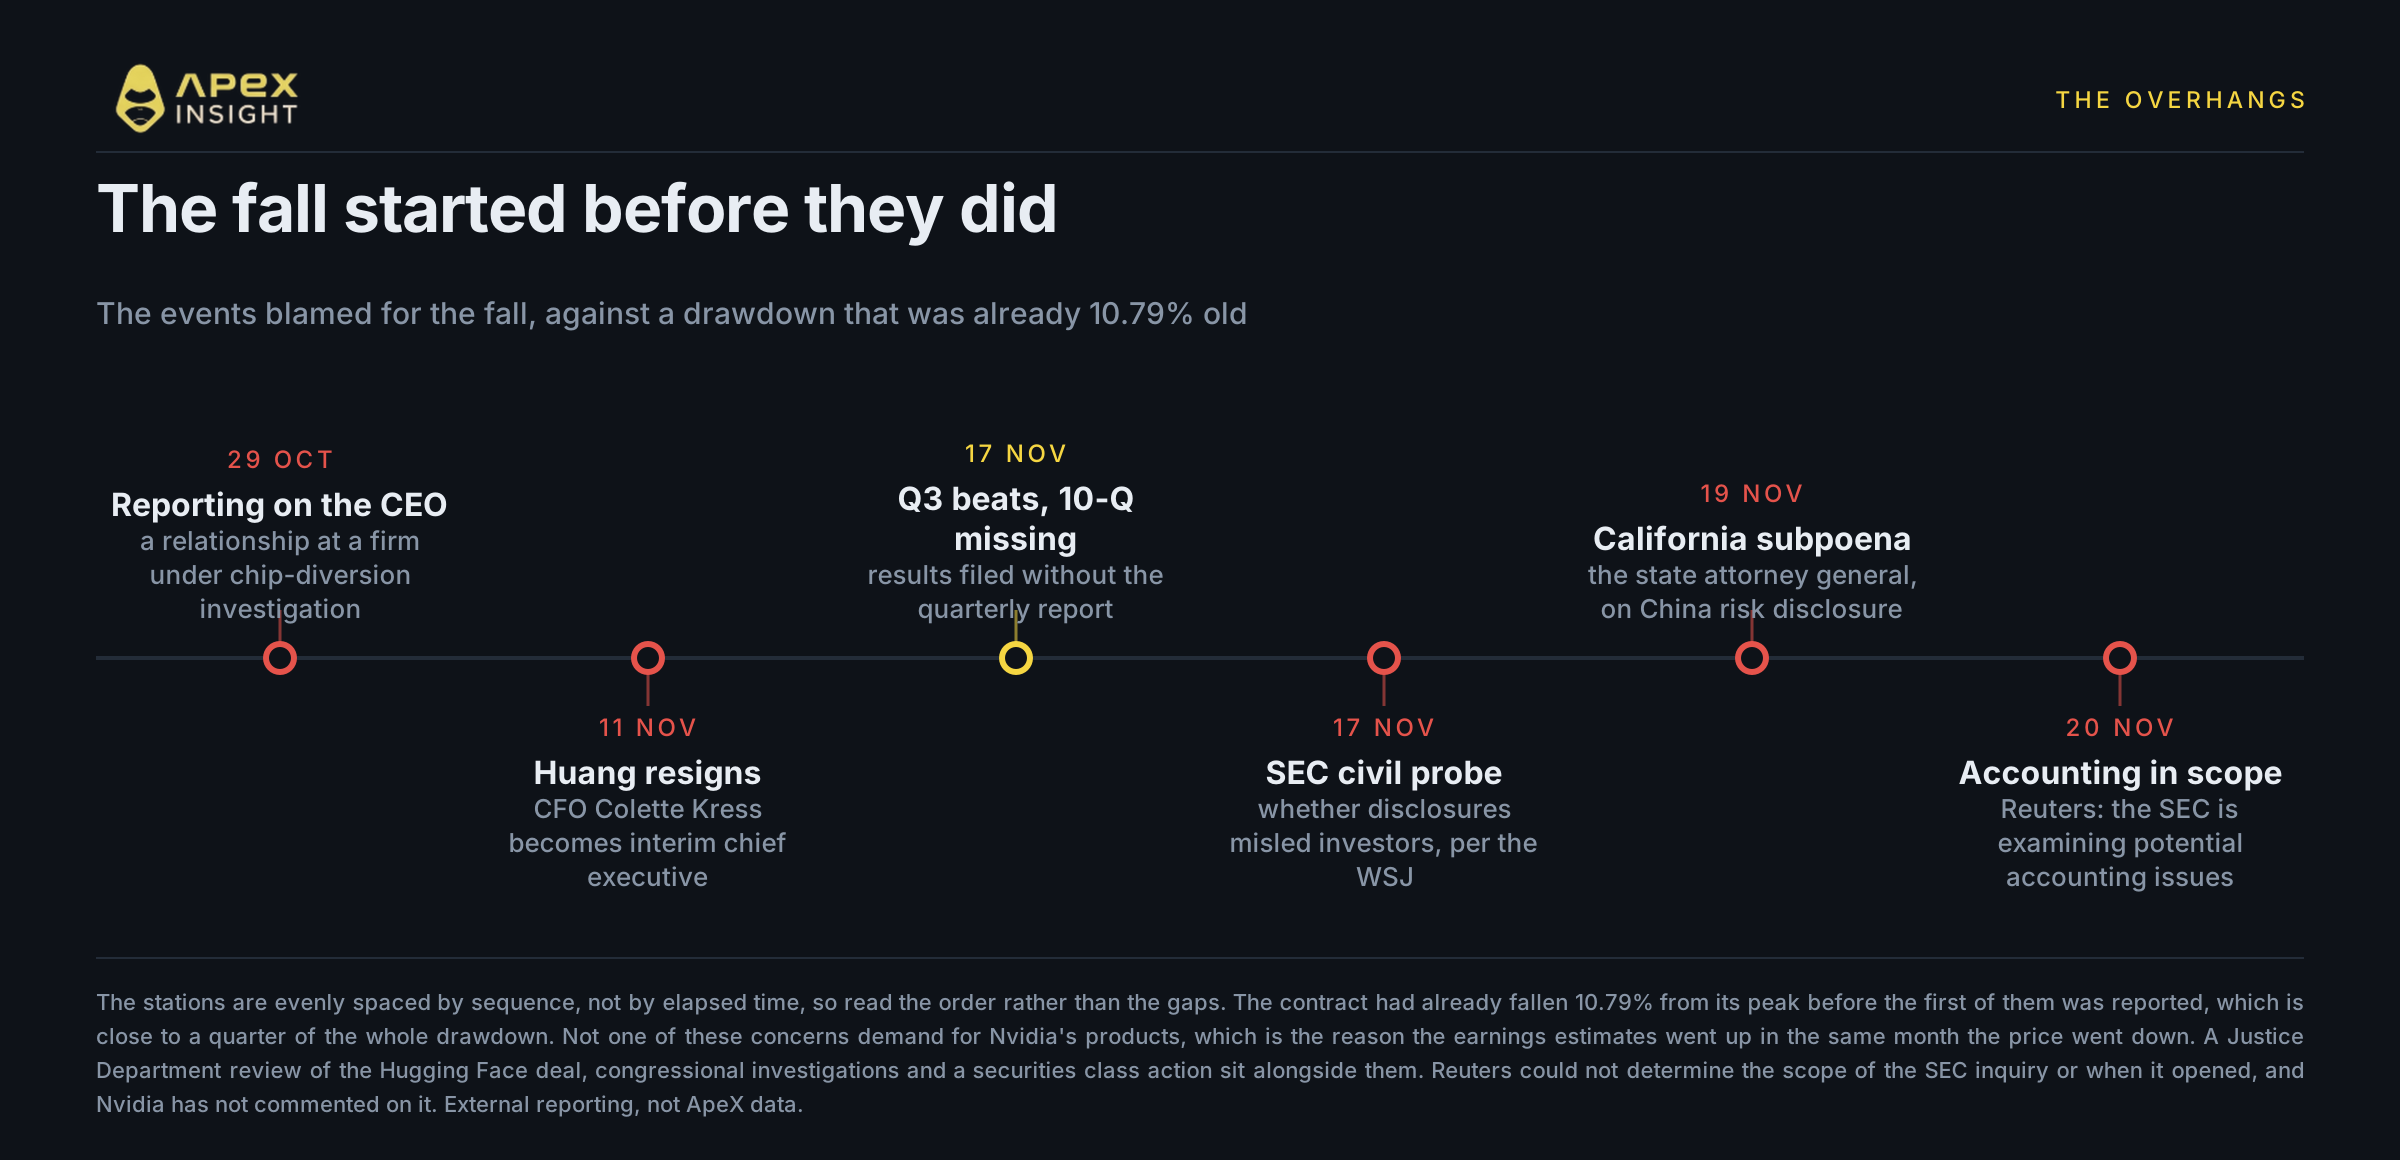
見出しが示唆するほど少なくはありませんが、ゼロでもありません。
まず時期を見ましょう。これによって答えの上限が決まります。Nvidiaは10月5日にピークを付けました。報道の最初は10月29日のNew York Timesでした。その前日の終値までに契約価格はすでに10.79%下落しており、単一のスキャンダルも報じられる前に、全下落の約4分の1が発生していました。金曜日の下落はさらに大きく、その1日だけで全下落の17.6%を占め、AI関連銘柄全体も12%から14%下落しました。
これらを合わせると、下落の約5分の2はNvidia独自のストーリーではありません。したがって、スキャンダルの可能な寄与分はおよそ5分の3が上限です。これは推定値ではなく上限です。残りの一部は金利環境、一部は報道前から進んでいたAI銘柄の評価切り下げであり、誠実な方法で完全に切り分けることはできません。ただし、スキャンダルがすべてを説明したという見方は否定できます。
残りも現実の要因であり、それが利益ではなく倍率が動いた理由です。利益倍率は利益があって初めて意味を持ち、Nvidiaの利益はいま規制当局の調査対象になっています。
多くの読者が認識しているより問題の一覧は長く、そのほとんどはチップ需要とは無関係です。
CEOが辞任しました。経緯が重要です。10月29日、New York Timesは、Jensen Huang氏と、チップ転用の可能性をめぐり米国の刑事捜査を受けているシンガポール企業Megaspeedの幹部との関係を報じました。政府メモでは、その幹部が中国国家安全部の工作員と評価されていたとされています。Huang氏は11月8日に不貞を認め、取締役会は独立調査を開始し、同氏は職にとどまりました。さらなる報道で直属の部下との関係が明らかになり、議会が召喚状を示唆する中、同氏は11月11日に辞任し、12日に発表されました。CFOのColette Kress氏が暫定CEOとなり、Harvey Jones氏が同社初の取締役会議長に就任しました。Huang氏は12月1日に非公開の議事録付き聴取に応じることに同意しており、下院外交委員会、情報委員会、中国共産党に関する特別委員会の3委員会が対象です。Nvidiaの法務責任者は12月2日に別途出席します。
SECが調査しています。11月17日、Wall Street Journalは、開示が投資家を誤導したかどうかをめぐる民事調査を報じました。11月20日、Reutersは、調査が潜在的な会計問題を検討していると、事情を説明された2人の関係者を引用して報じました。Reutersは、問題の内容や調査開始時期を確認できませんでした。
四半期報告書が提出されていません。Nvidiaは11月17日に、付随する10-Qを提出せず決算を発表しました。Kress氏は「今後数週間以内」に提出すると述べ、同社はUBSに対し、取締役会調査に関連して新たなリスク要因が必要かどうかが遅延の理由だと説明しました。この規模の企業の法定期限は12月4日ごろです。これは、センチメントではなく情報セットを変え得る唯一の予定提出書類です。
ほかにもあります。129億ドルのHugging Face買収に対する司法省の審査、Nvidiaが中国リスクについて投資家を誤導したかをめぐるカリフォルニア州司法長官の調査召喚状、議会調査、証券集団訴訟です。Nvidiaはまた、中国でのH200チップ販売を停止すると述べています。
Nvidiaをめぐって年間を通じて続いてきた資金調達の問題について、Kress氏は11月17日の電話会議で、ネオクラウド市場を支援する方法について「規律を持ち、選択的に」行うと述べました。BairdのTed Mortonson氏はBloombergに対し、「Nvidiaが循環型金融で行ったすべての取引が、厳しく精査されることになる」と影響を明確に説明しました。
広く流布しているため、1点訂正しておく価値があります。Nvidiaが地域別売上高の報告方法を請求所在地から顧客本社所在地へ変更し、内訳からシンガポールを除いたことは、新しいものではありません。これは1年以上前のFY2026第3四半期に行われ、過年度を修正再表示した年次報告書で開示されています。Reutersはこの変更を調査と直接結び付けることは避けていますが、同じ記事で変更を取り上げ、シンガポールでの売上高が世界売上高のほぼ半分に達した時期に変更されたとのFinancial Times報道にも言及しています。新たな開示ではなく、古い開示が新たに精査されているのです。
NvidiaはSEC報道について公式には何も述べていません。本稿執筆時点でSECはコメントを拒否し、NvidiaはReutersやBloombergからの問い合わせに回答していません。同社は同じ週、無関係なランサムウェア疑惑については公式声明を出しているため、沈黙は一般的な姿勢ではなく、この問題に特有のものです。
売られすぎなのか
証拠が支持することと、そこから先を見てみましょう。
売られすぎだという見方。価格がほぼ半分になった一方で利益予想は上昇しており、アナリストがモデル化する事業は悪化していません。予想倍率は指数を下回り、上記の比較に含まれるすべての大型同業銘柄を下回っています。当社契約の金曜日終値約126ドルは、株式について公表された最低目標株価である130ドルを下回り、平均は約233ドルです。ただし、130ドルは過去3か月で最も低い目標で、四半期前に設定された可能性があります。決算後に公表された最低目標は170ドルです。また、契約価格と株式目標株価は完全に同じ尺度ではありません。モメンタム指標も極端です。契約の存在期間より長い5年間の日次株価終値を使うと、当社計算のNvidiaの14日RSIは金曜日に約15で終わり、過去5年間で20を下回って終えたのは正確に2日だけで、いずれも先週でした。
売られすぎではないという見方。前節の各項目は未解決で、日付が付いているのは10-Qと12月の聴取だけです。SECの会計調査は範囲、対象、終了時期のいずれも分かっていません。倍率が低いのは偶然ではありません。市場は利益の信頼性を引き下げて評価しており、規制当局が調査している利益に対する低倍率は、誰も疑っていない利益に対する低倍率とは異なります。10-Qは何かを解決するより、新たなリスク要因を導入する可能性も同じくらいあります。すべてのアナリスト目標を下回る価格は、市場が間違っていることも、売り手側が新たな法的現実をまだ織り込んでいないことも意味します。
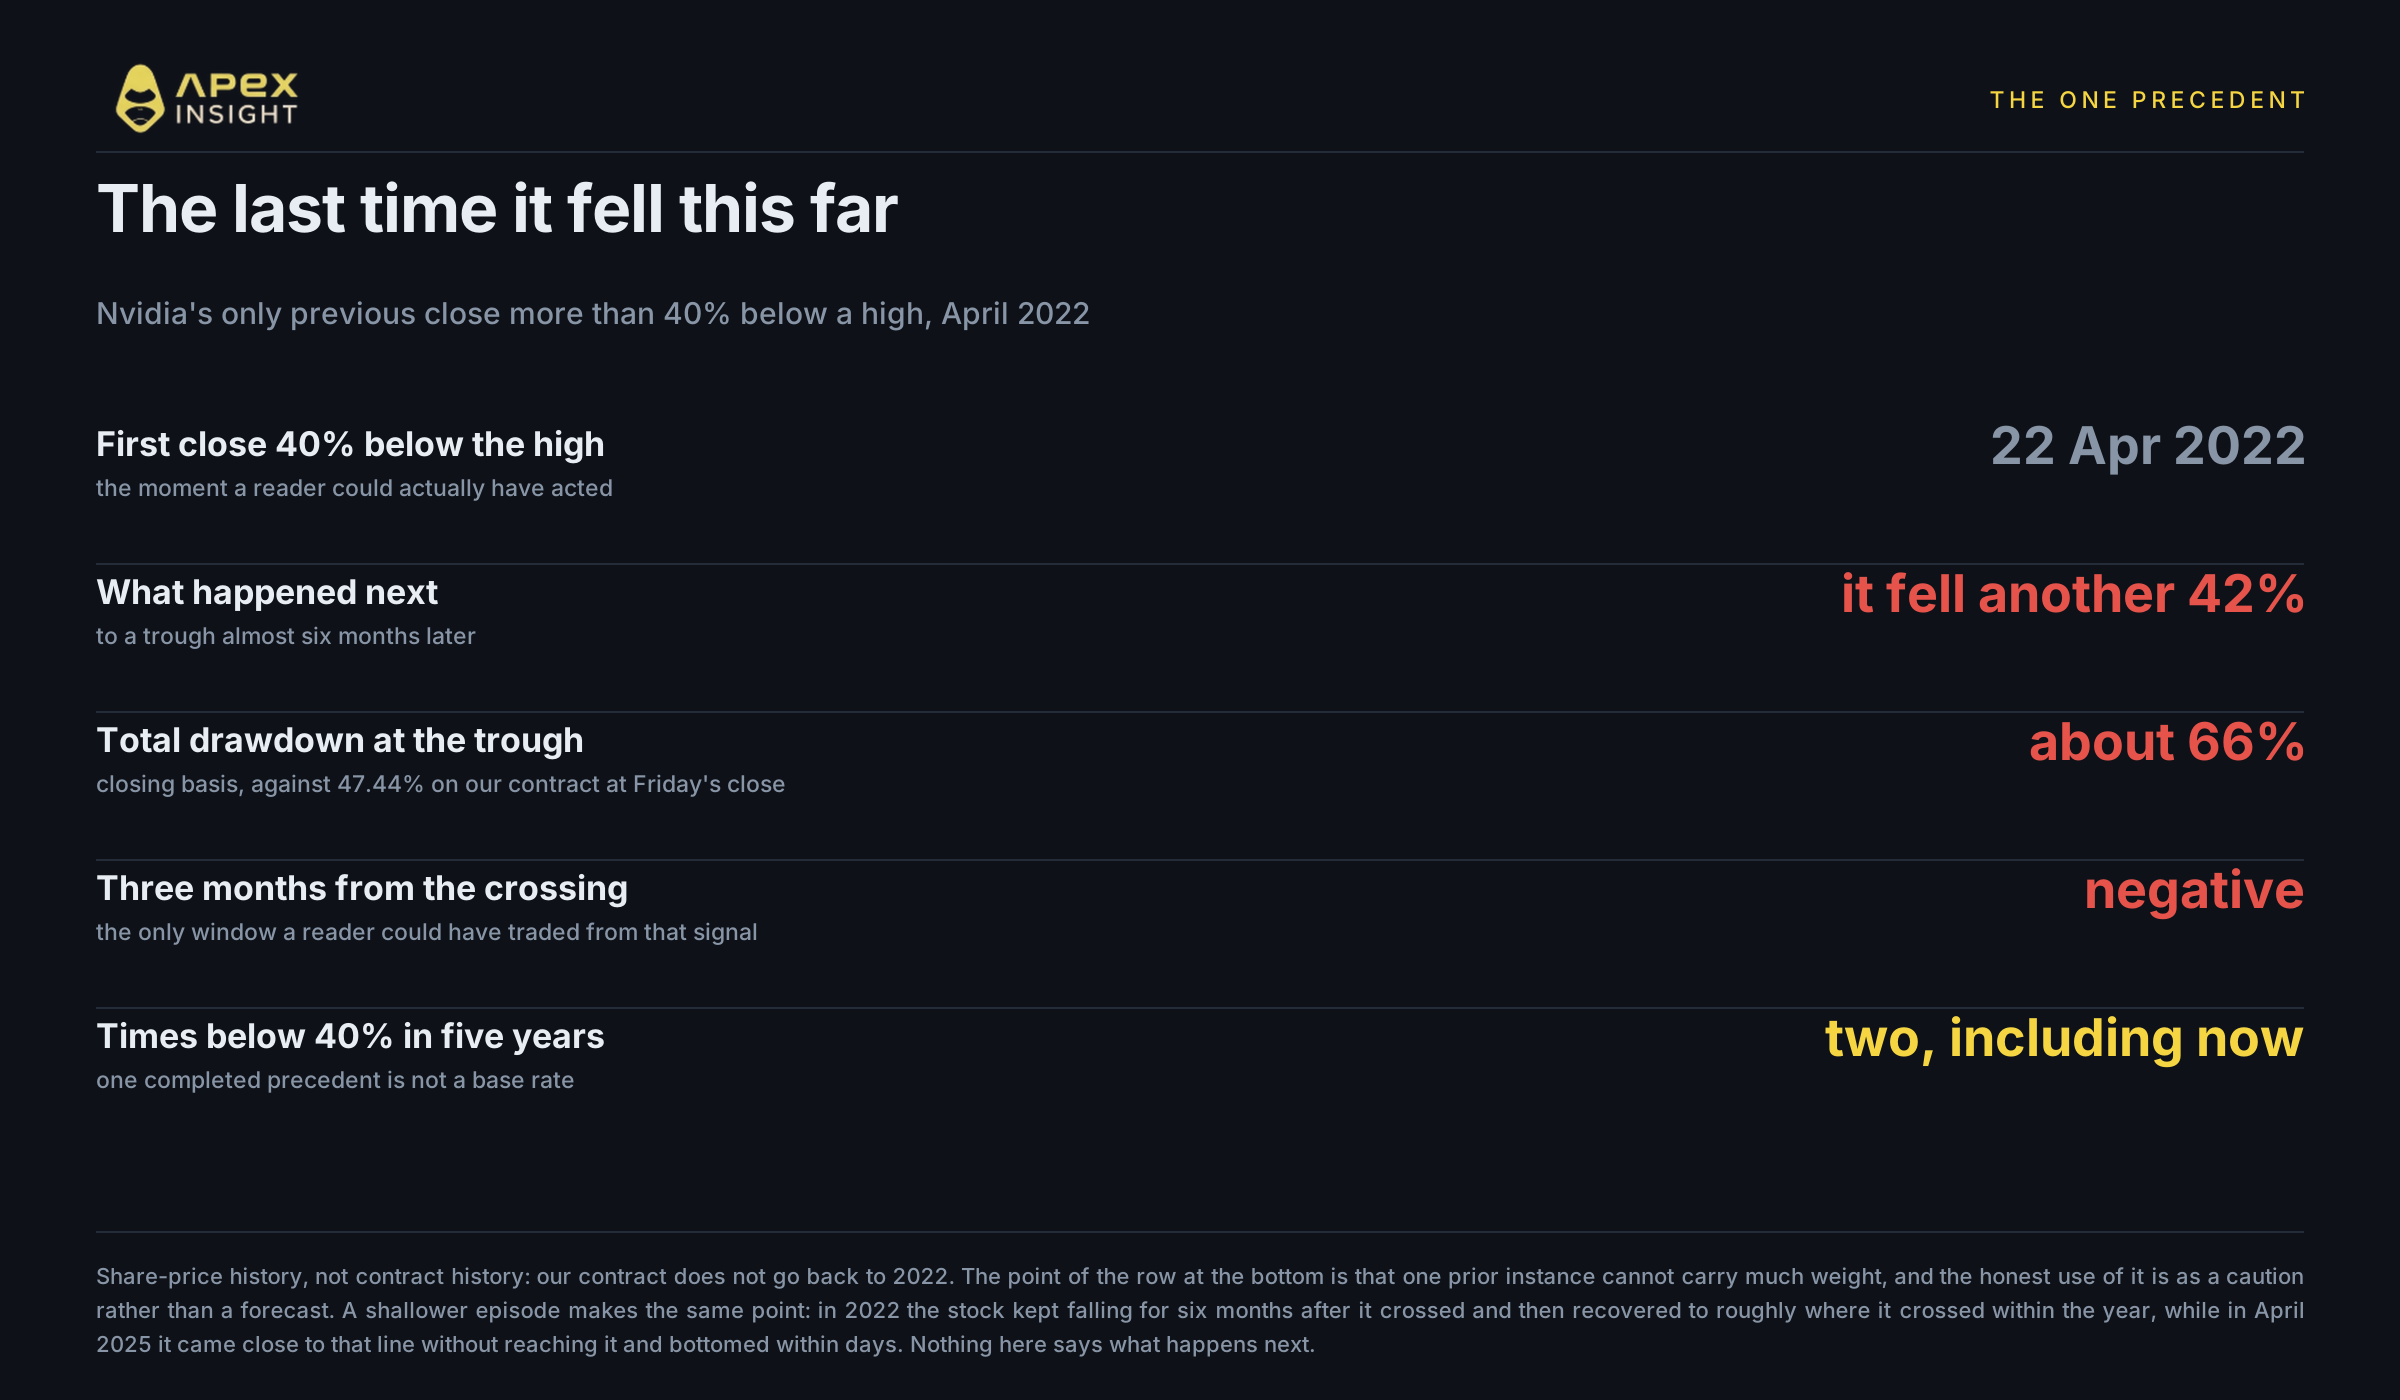
そして、最も知る価値がある過去の履歴です。Nvidiaが高値から40%超下落して終値を付けたのは、過去5年間で正確に2回、2022年4月と今回です。2022年には4月22日に初めて高値から40%超下落して終え、その後さらに42%下落し、約6か月後に終値ベースで高値から約66%下の水準で底を付けました。底から測れば、その後のリターンは驚異的でした。しかし、実際に行動できる唯一の時点である40%ラインを超えた瞬間から測ると、その後3か月はマイナスでした。
合計よりも形が重要です。2022年、株価は40%ラインを超えた後も6か月下落し続け、その年のうちにラインを超えた地点付近まで回復しました。2025年4月にはラインに近づいたものの到達せず、数日以内に底を付け、12か月後には大きく上昇していました。似たように見える2つのシグナルが、まったく異なる2年間を示したのです。
したがって、売られすぎかどうかについての正直な答えは、下落には説明がつくが、説明がつくことと下落が終わったことは同じではない、というものです。予想は、アナリストが現在モデル化している限り事業が健全であることを示します。調査は、なぜ誰も従来の倍率を支払おうとしないのかを示します。どちらがより重要かはチャートだけでは決められません。RSIで決められると言う人は、何かを売ろうとしているのです。
注目すべき点
12月1日と2日、議会での聴取。Huang氏が3つの下院委員会に出席し、翌日に法務責任者が出席します。聴取日は11月18日からすでに一度変更されています。
12月4日ごろの10-Q。センチメントではなく情報セットを変え得る唯一の予定提出書類であり、聴取後初の重要文書です。新たなリスク要因が含まれるか、その内容が何かを読むべきです。
12月8日と9日のFOMC。新たな経済見通しを伴う金利決定であり、すでに長期資産を再評価している市場に影響します。
AI関連銘柄が一緒に反転するか。連続したピークの動きを見る限り、底が形成されるなら最初にピークを付けた銘柄に最初に現れるはずです。Micronが反転したのは5か月前の6月でした。
ApeXで値動きを取引する
週末を含む24時間、年中無休で取引できるNVDA無期限契約。
取引には大きな損失リスクがあり、レバレッジは利益と損失の両方を拡大させます。本稿はNvidiaが割安かどうかについての見解でも、売買推奨でも、今後の価格予測でもありません。47%下落した資産はさらに下落する可能性があり、この規模の下落について同銘柄に存在する唯一の過去の先例でも、最初にそうなりました。これはリサーチおよびコメントであり、金融アドバイスではありません。自分で調査し、失っても構わない金額の範囲でポジションを取ってください。
サポートが必要な場合は、Discordでお気軽にチームへご連絡ください。
ウェブサイト: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
方法論。契約価格の数値は、2026年11月22日に構築したApeX Omni v3 APIから取得しています。ApeXの数値はすべてUSDT建ての無期限契約であり、原資産の株式とは別の金融商品です。そのため株式とはわずかに異なります。株価を示す場合はその旨を明記しており、ApeXデータではありません。時間足は開始時刻で表示されるため、UTC 21:00の現物市場終値には20:00と表示されたバーを使用し、形成中のバーは除外しています。日足は暦日であり、現物市場終値には使用していません。連続ピーク表の各下落率は、各契約自身の最高日次終値から11月20日の現物市場終値までを測定しているため、行ごとに期間が異なり、順位は下落幅ではなくピーク日順です。Cerebrasは、最高終値が最初に利用可能なバーの3日後にあるため、ピークがデータの端なのか本当のピークなのか判別できず、表から除外しています。RSIは、契約の履歴が約9か月しかなく、一次情報源が公表した数値を見つけられなかったため、契約終値ではなく5年間の株式の日次終値にWilder法を適用した当社独自の計算です。2022年の下落比較も同じ理由で株式履歴を使用しています。利益、予想、目標株価、予想倍率、SECおよび司法省の報道、辞任、議会の日程はApeXデータではなく、各主張にリンクまたは出典を付しています。別の時点を明記していない数値は、2026年11月20日の現物市場終値時点です。本稿公開時点で米国市場は閉場しており、月曜日のUTC 14:30に再開します。本稿は金融アドバイスではありません。