

1,930억 달러 규모의 락업 해제 후 SpaceX 주가는 왜 9% 하락했나?
락업 만료는 원래 지루한 이벤트여야 한다. 날짜가 지나면 내부자들이 매도할 수 있고, 주가는 충격을 소화한 뒤 시장은 다음으로 넘어간다.
하지만 이번에는 달랐다. 규모 때문만은 아니다. 10월 22일 목요일, 최대 13억 주의 SpaceX 주식이 매도 가능 상태가 됐다. 이는 발행주식 135억 8,000만 주의 약 9.6%다. 락업 해제일 직전 가격 기준으로 약 1,930억 달러, 목요일 종가 기준으로는 약 1,880억 달러에 해당한다. 추가로 3억 2,840만 주가 10월 26일 월요일 거래 가능해진다.
이는 3분기 실적 호조와 아무도 예상하지 못했던 합병 제안으로 주가가 7.8% 급등한 직후 발생했다. 이후 SpaceX는 락업 해제일에 9.1% 하락해 144.75달러로 마감했다. 이는 시장이 분기 실적을 확인하기 전보다 낮은 수준이다. 이후 주가는 안정세를 보이며 다음 세션에는 약 147달러에서 거래됐다.
그렇다면 왜 하락했을까? 솔직한 답은 세 가지 이벤트가 동시에 시장에 반영됐고, 어느 하나만으로 움직임을 설명할 수 없다는 것이다. 다음 여섯 가지가 그 이유를 설명하며, 더 단순한 답을 제시하는 사람은 추측하고 있을 가능성이 크다.
1. 락업 해제는 특정 날짜가 아니라 특정 이벤트에 따라 발생했다
많은 사람이 놓치는 부분이다. 이 내용은 달력이 아니라 투자설명서에 적혀 있다.
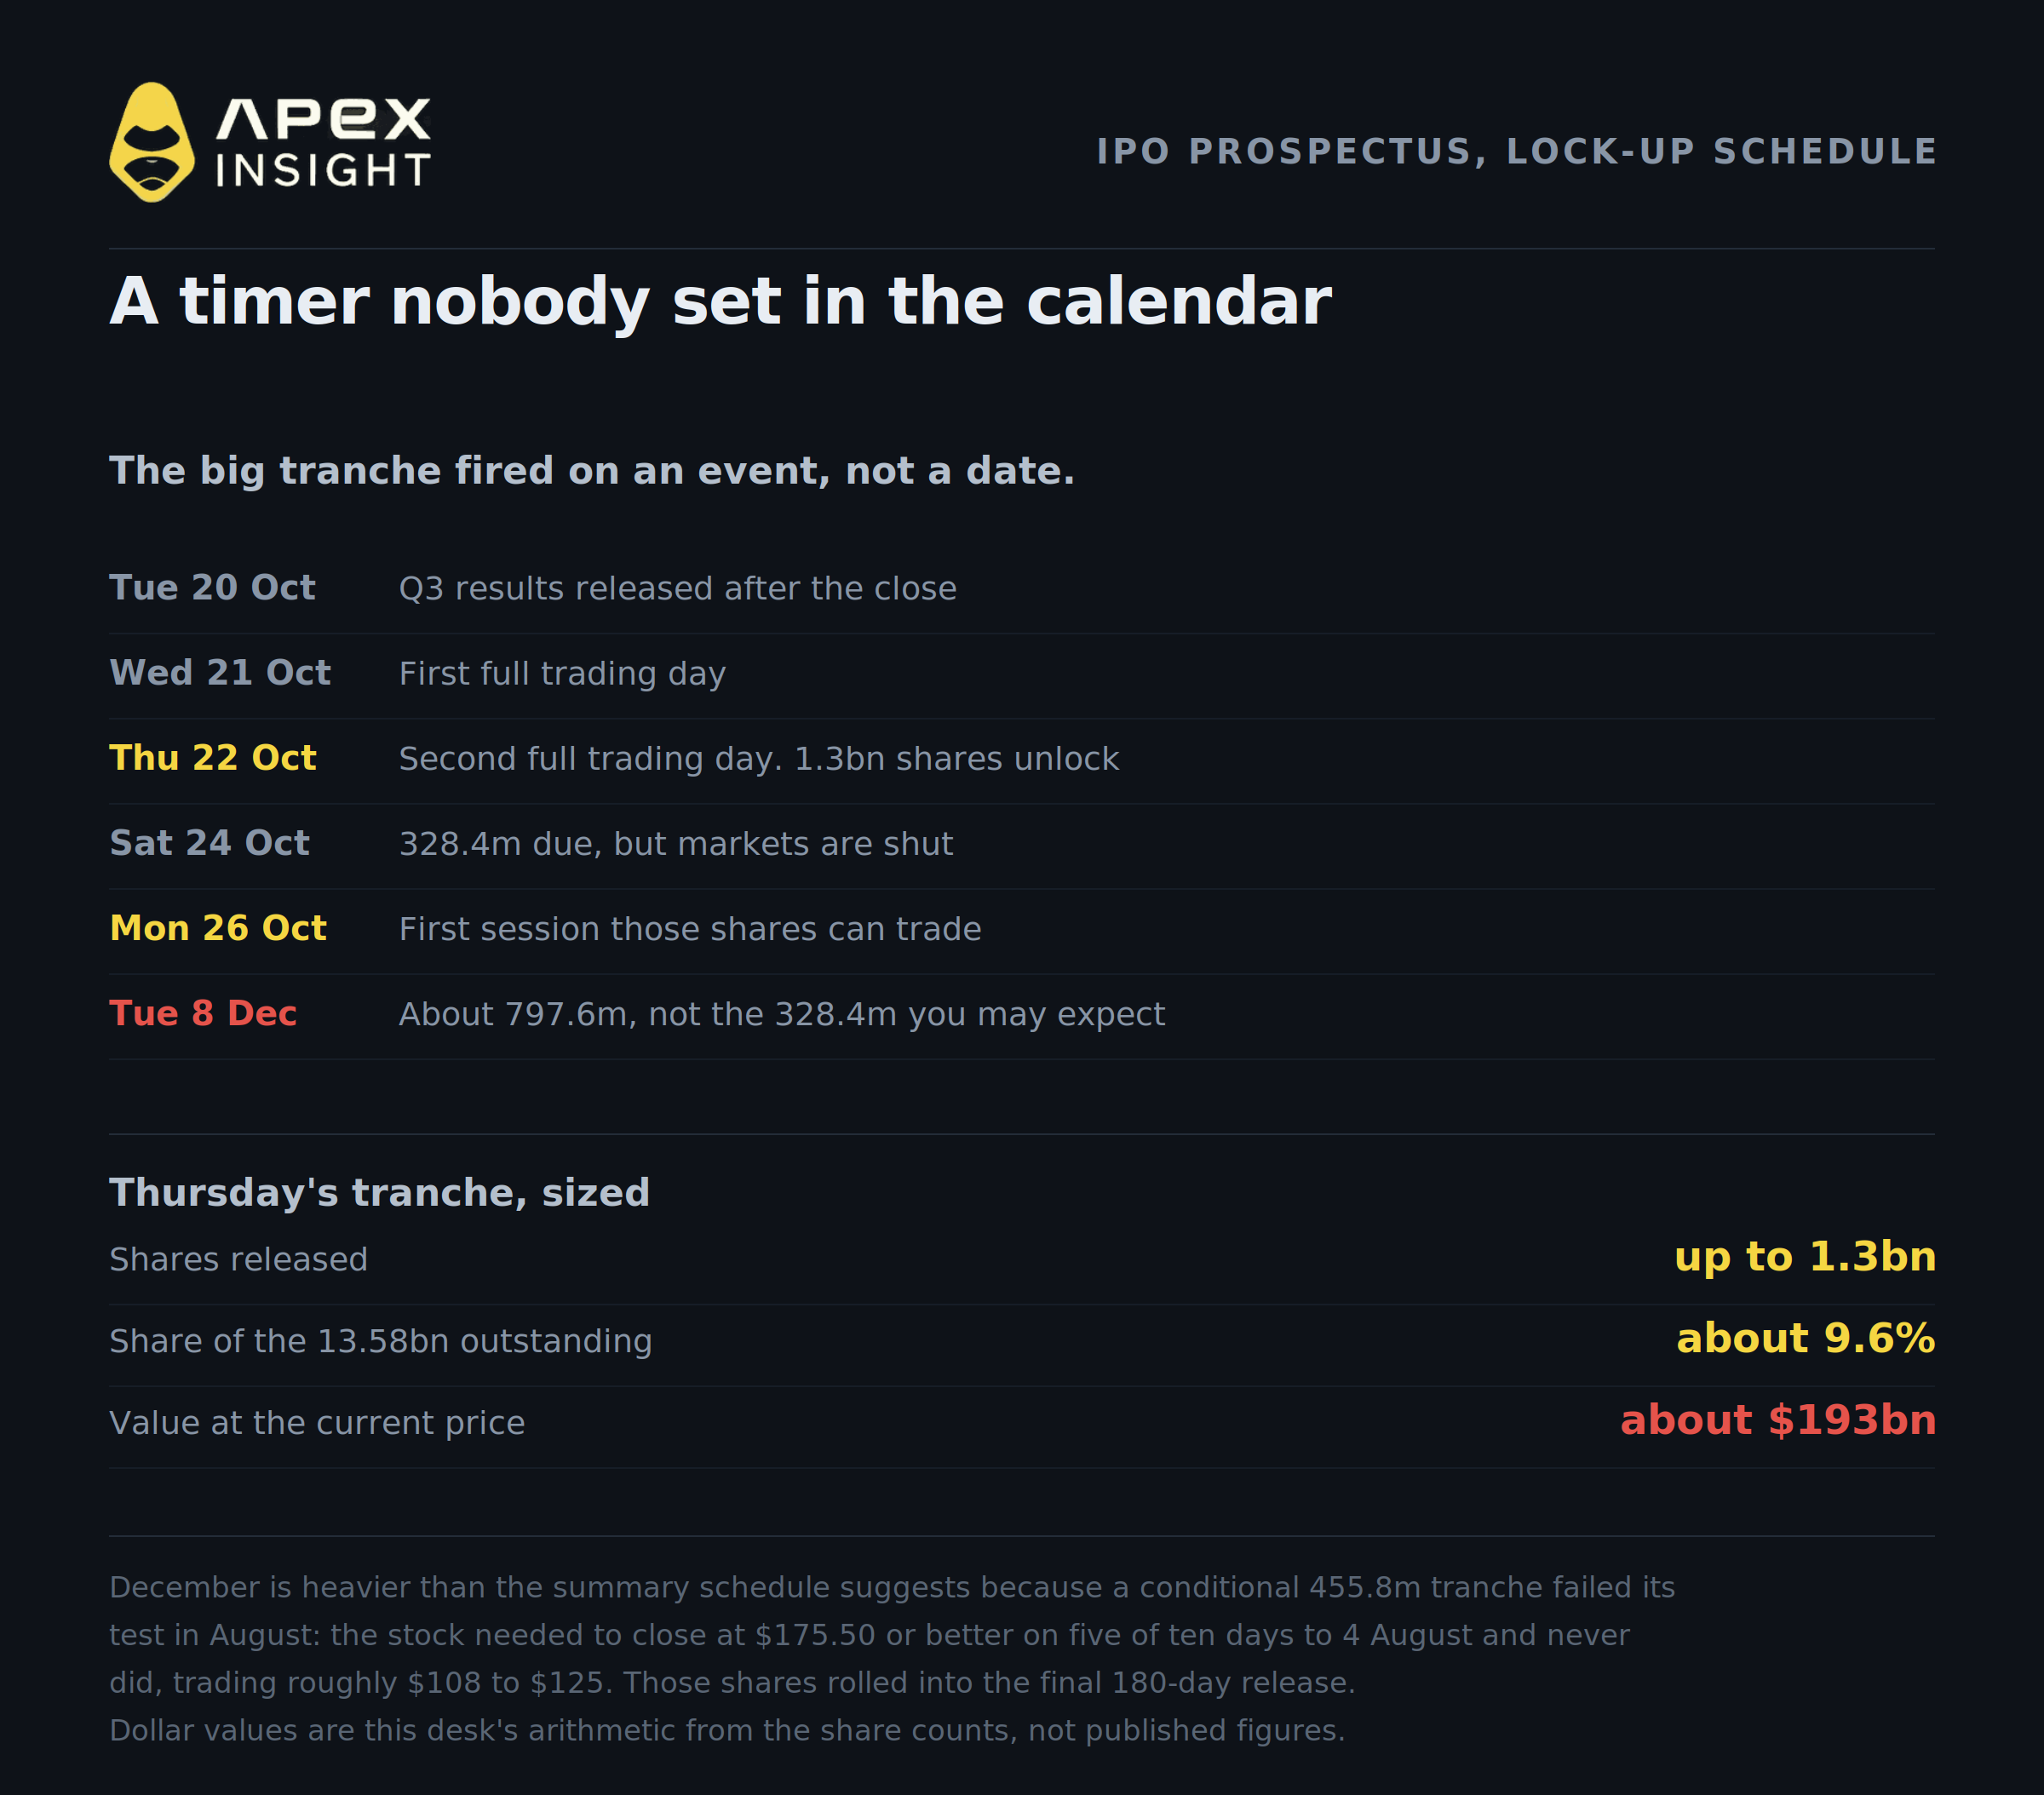
13억 주 물량은 10월 22일로 예정된 것이 아니었다. 9월 분기 재무 결과를 공개한 직후 Nasdaq의 두 번째 완전한 거래일에 해제되도록 정해져 있었다. SpaceX는 10월 20일 화요일 장 마감 후 3분기 실적을 발표했다. 수요일이 첫 번째 완전한 거래일이고 목요일이 두 번째였다. 이것이 전체 메커니즘이다.
목요일이 첫 번째 해제도 아니었다. 같은 일정에 따라 8월부터 10월 9일까지 앞선 여섯 차례에 걸쳐 약 22억 6,000만 주가 이미 풀렸다. 시장은 10주 동안 이 물량을 흡수해 왔으며, 이는 이 글 뒤쪽에서 가격 움직임을 해석할 때 중요하다.
일정은 계속된다. 다음 물량은 부주의한 투자자에게 함정이 될 수 있다. 투자설명서에는 135일째에 3억 2,840만 주가 해제된다고 적혀 있지만, 135일째는 10월 24일 토요일이다. 시장은 휴장한다. 실제 거래가 가능한 첫 세션은 10월 26일 월요일이다.
거의 아무도 언급하지 않은 부분도 있다.
투자설명서에는 4억 5,580만 주의 조건부 추가 물량이 있었다. 8월 초 주가가 135달러 IPO 가격보다 최소 30% 높은 175.50달러 이상으로, 8월 4일 첫 실적 발표일까지 이어지는 10개 연속 거래일 중 최소 5일 종가를 기록했다면 조기 해제될 수 있었다. 하지만 조건에 전혀 근접하지 못했다. 10개 세션의 종가는 108.37달러에서 125.33달러 사이였고, 조건을 충족한 날은 하루도 없었다.
이 주식들이 사라진 것은 아니다. 180일 물량 풀의 최종 해제분으로 넘어갔다. 따라서 12월 8일 예정된 해제 물량은 요약 일정만 본 독자가 예상할 3억 2,840만 주가 아니라 약 7억 9,760만 주가 된다. 7억 9,760만 주는 이 시나리오에 대한 투자설명서 자체의 수치다. 3억 2,840만 주와 4억 5,580만 주를 더한 값과 정확히 맞지 않는 이유는 일정상의 비율 물량이 반올림됐기 때문이다. 12월 물량은 겉보기보다 약 2.5배 많다.
2. Musk는 이번 락업 해제와 전혀 관련이 없다
Musk가 이번 락업 해제에 맞춰 현금화할 수 있다는 게시물을 봤다면 틀린 주장이다. 제출 문서는 명확하다.
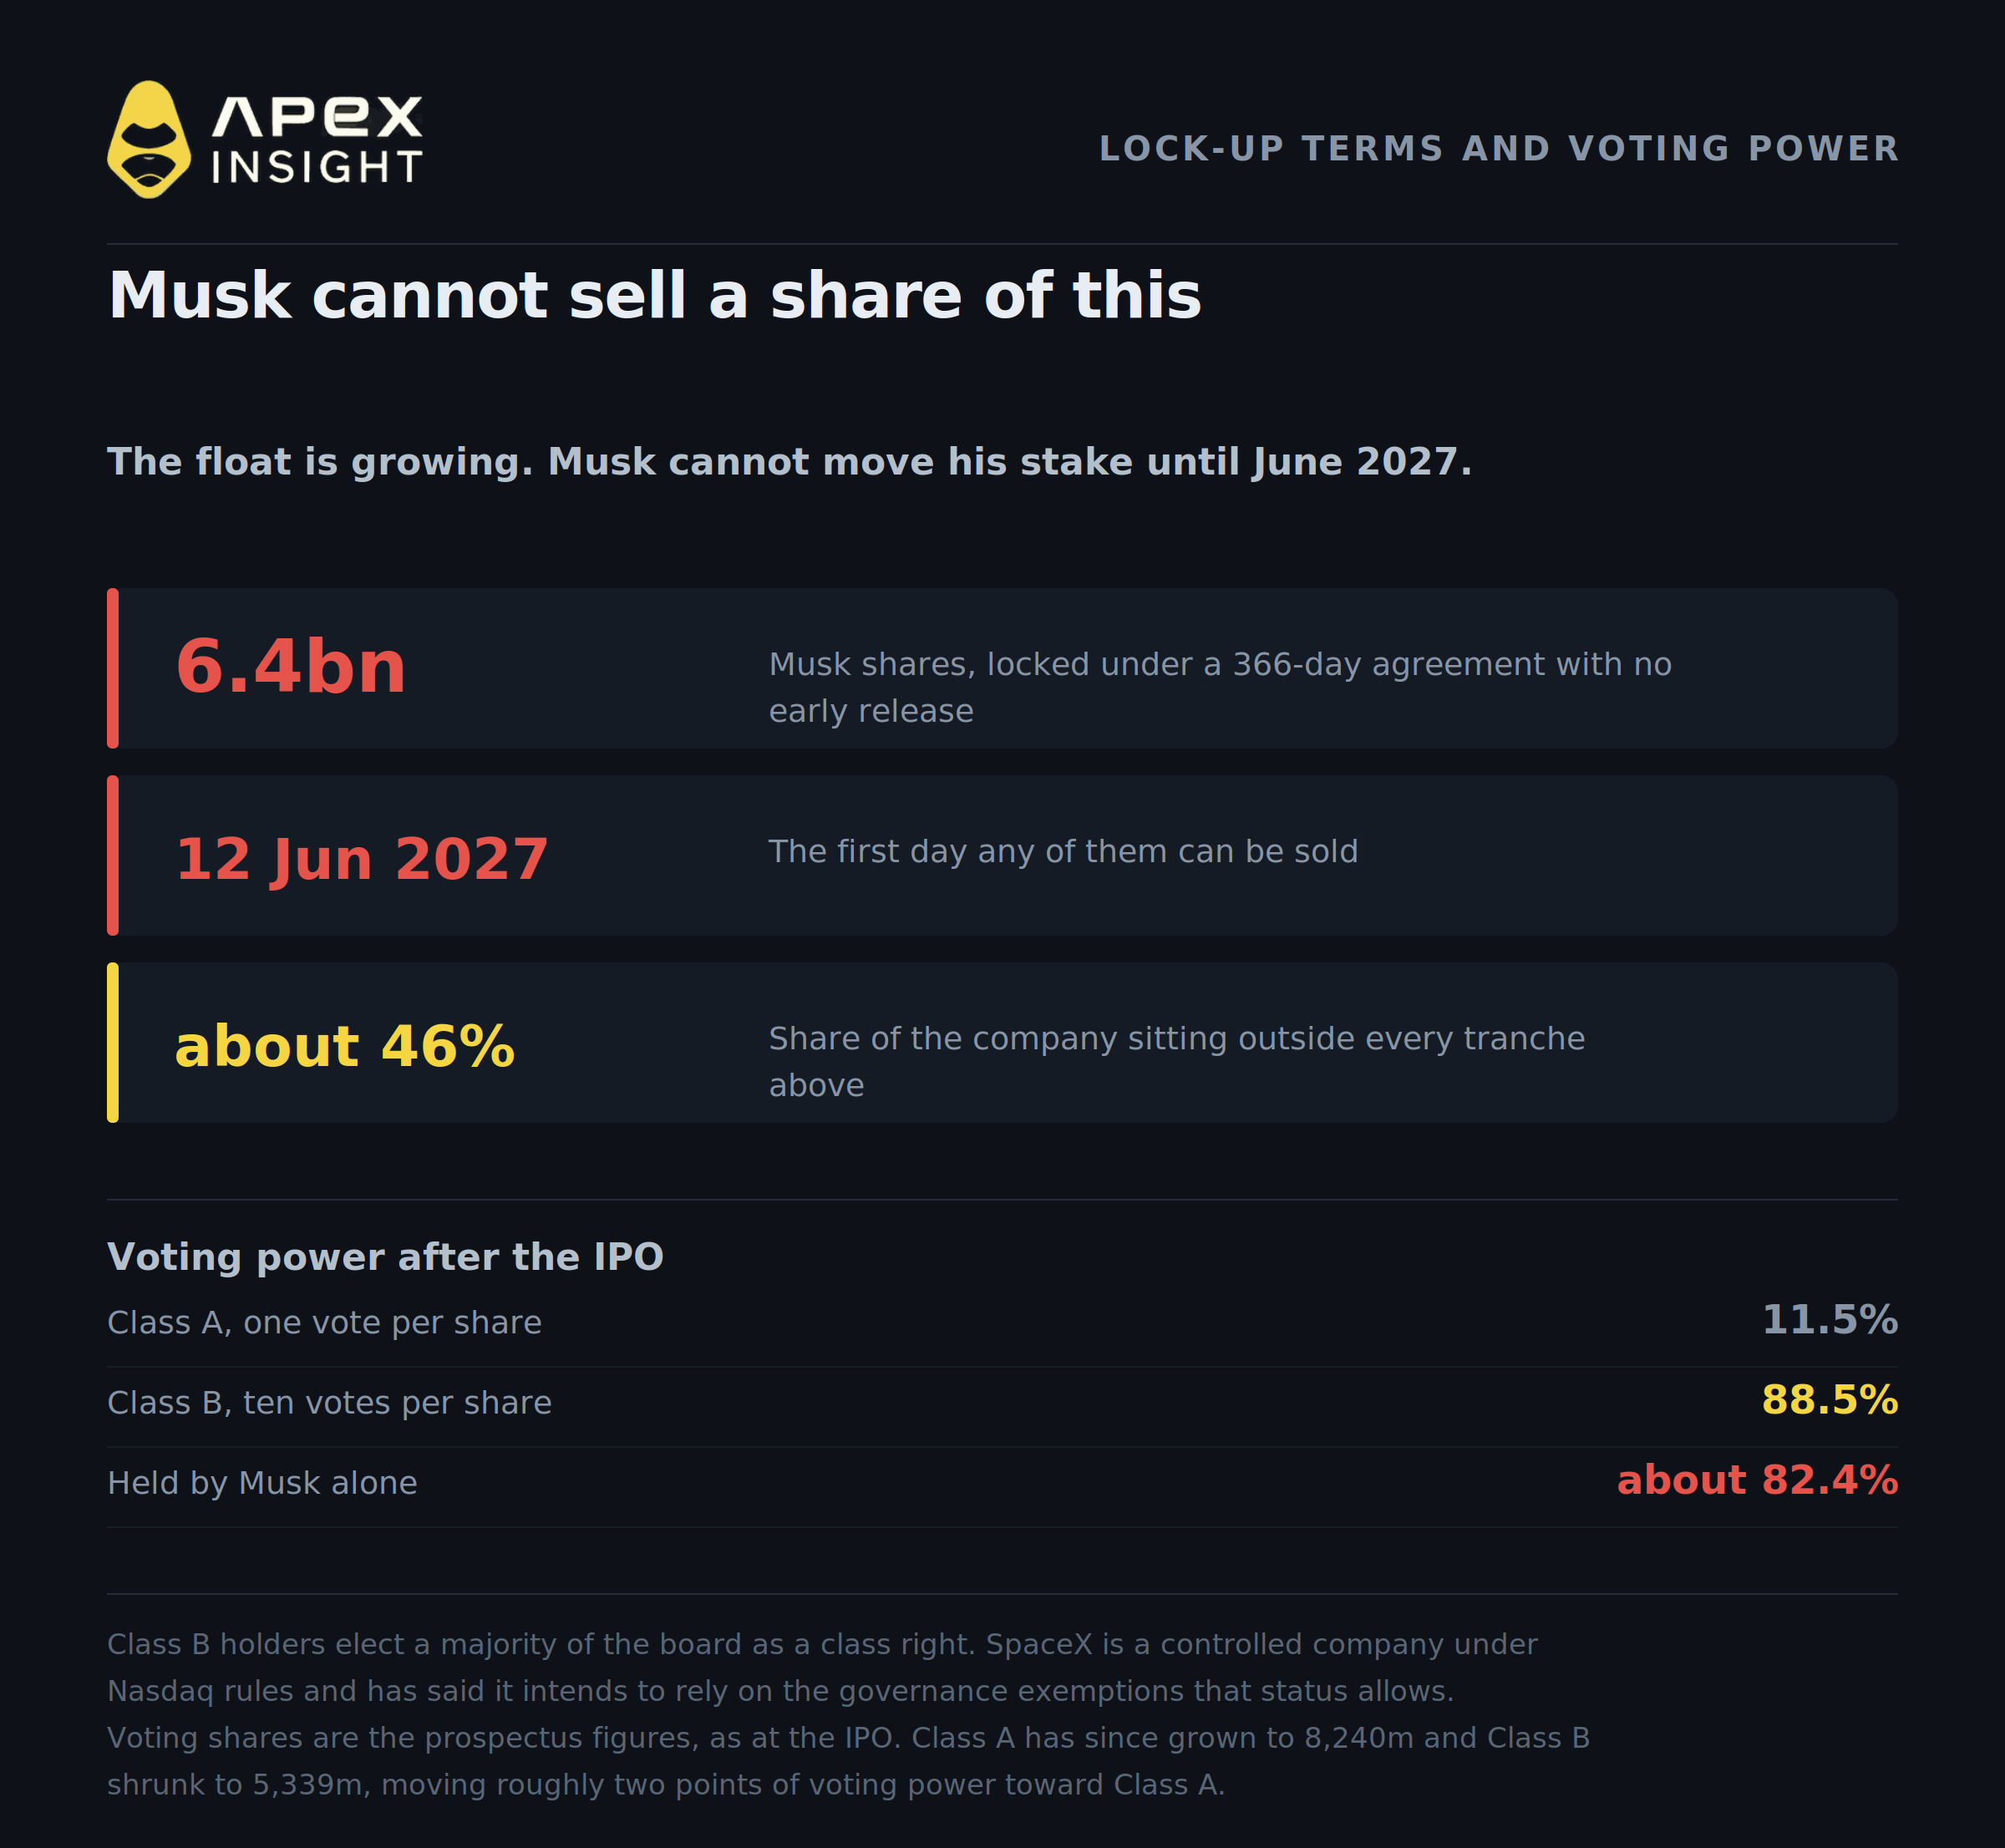
Musk는 조기 해제 조항이 없는 366일 락업 계약을 체결했다. 옵션 기초자산인 B종 주식 3억 5,000만 주를 포함해 최대 64억 주에 달하는 그의 보유분은 2027년 6월 12일까지 묶여 있다. 9월 말 발행주식 135억 8,000만 주를 기준으로 회사의 약 46~47%에 해당하며, 위에서 언급한 모든 물량과 별개다.
그가 가진 것은 지배력이다. SpaceX는 A종 주식에 1표, B종 주식에 10표를 부여하는 이중 클래스 구조를 운영한다. IPO 이후 A종 보유자는 의결권의 11.5%, B종 보유자는 88.5%를 보유했으며, Musk 개인은 전체 의결권의 약 82.4%를 보유했다. B종 보유자는 해당 종류주주로서 이사회의 과반을 선출할 권리가 있다.
회사는 Nasdaq 규정상 지배회사이며, 이 지위가 허용하는 일부 기업지배구조 요건의 면제에 의존할 계획이라고 밝혔다. 정관은 주주 청구에 대해 의무 중재와 재판 관할 제한도 둔다. 이는 숨겨진 내용이 아니다. 모두 회사의 자체 위험 요약에 포함되어 있다.
따라서 소유권 문제와 매도 문제는 서로 반대 방향을 가리킨다. 유통주식은 늘어나고 의결권 비중도 그에 따라 조금 변했다. IPO 이후 A종 주식은 82억 4,000만 주로 늘었고 B종 주식은 53억 3,900만 주로 줄어 의결권 약 2%가 A종 쪽으로 이동했다. 그러나 유통주식이 어떻게 변하든 Musk의 지분은 내년 6월 전에는 움직일 수 없다.
Musk 이외의 내부자는 다른 문제다. 사장 겸 COO인 Gwynne Shotwell은 9월 22일 34만 2,170주를 매도했다. 가중평균 가격은 151.15~154.72달러였고 매도 금액은 약 5,250만 달러다. 같은 날 행사가 8.40달러, 11.20달러, 19.40달러인 옵션도 행사했다. 매도는 6월에 채택된 10b5-1 계획에 따라 이뤄졌으므로 기회주의적 매도가 아니라 예정된 거래였다. 그래도 내부자가 어떤 원가 기준에 맞춰 매도하는지 보여주는 사례다.
3. 더 큰 뉴스는 락업 해제가 아니라 합병이었다
락업 관련 헤드라인에 가려졌지만 Musk는 같은 실적 발표 전화회의에서 훨씬 더 큰 사실을 확인했다.
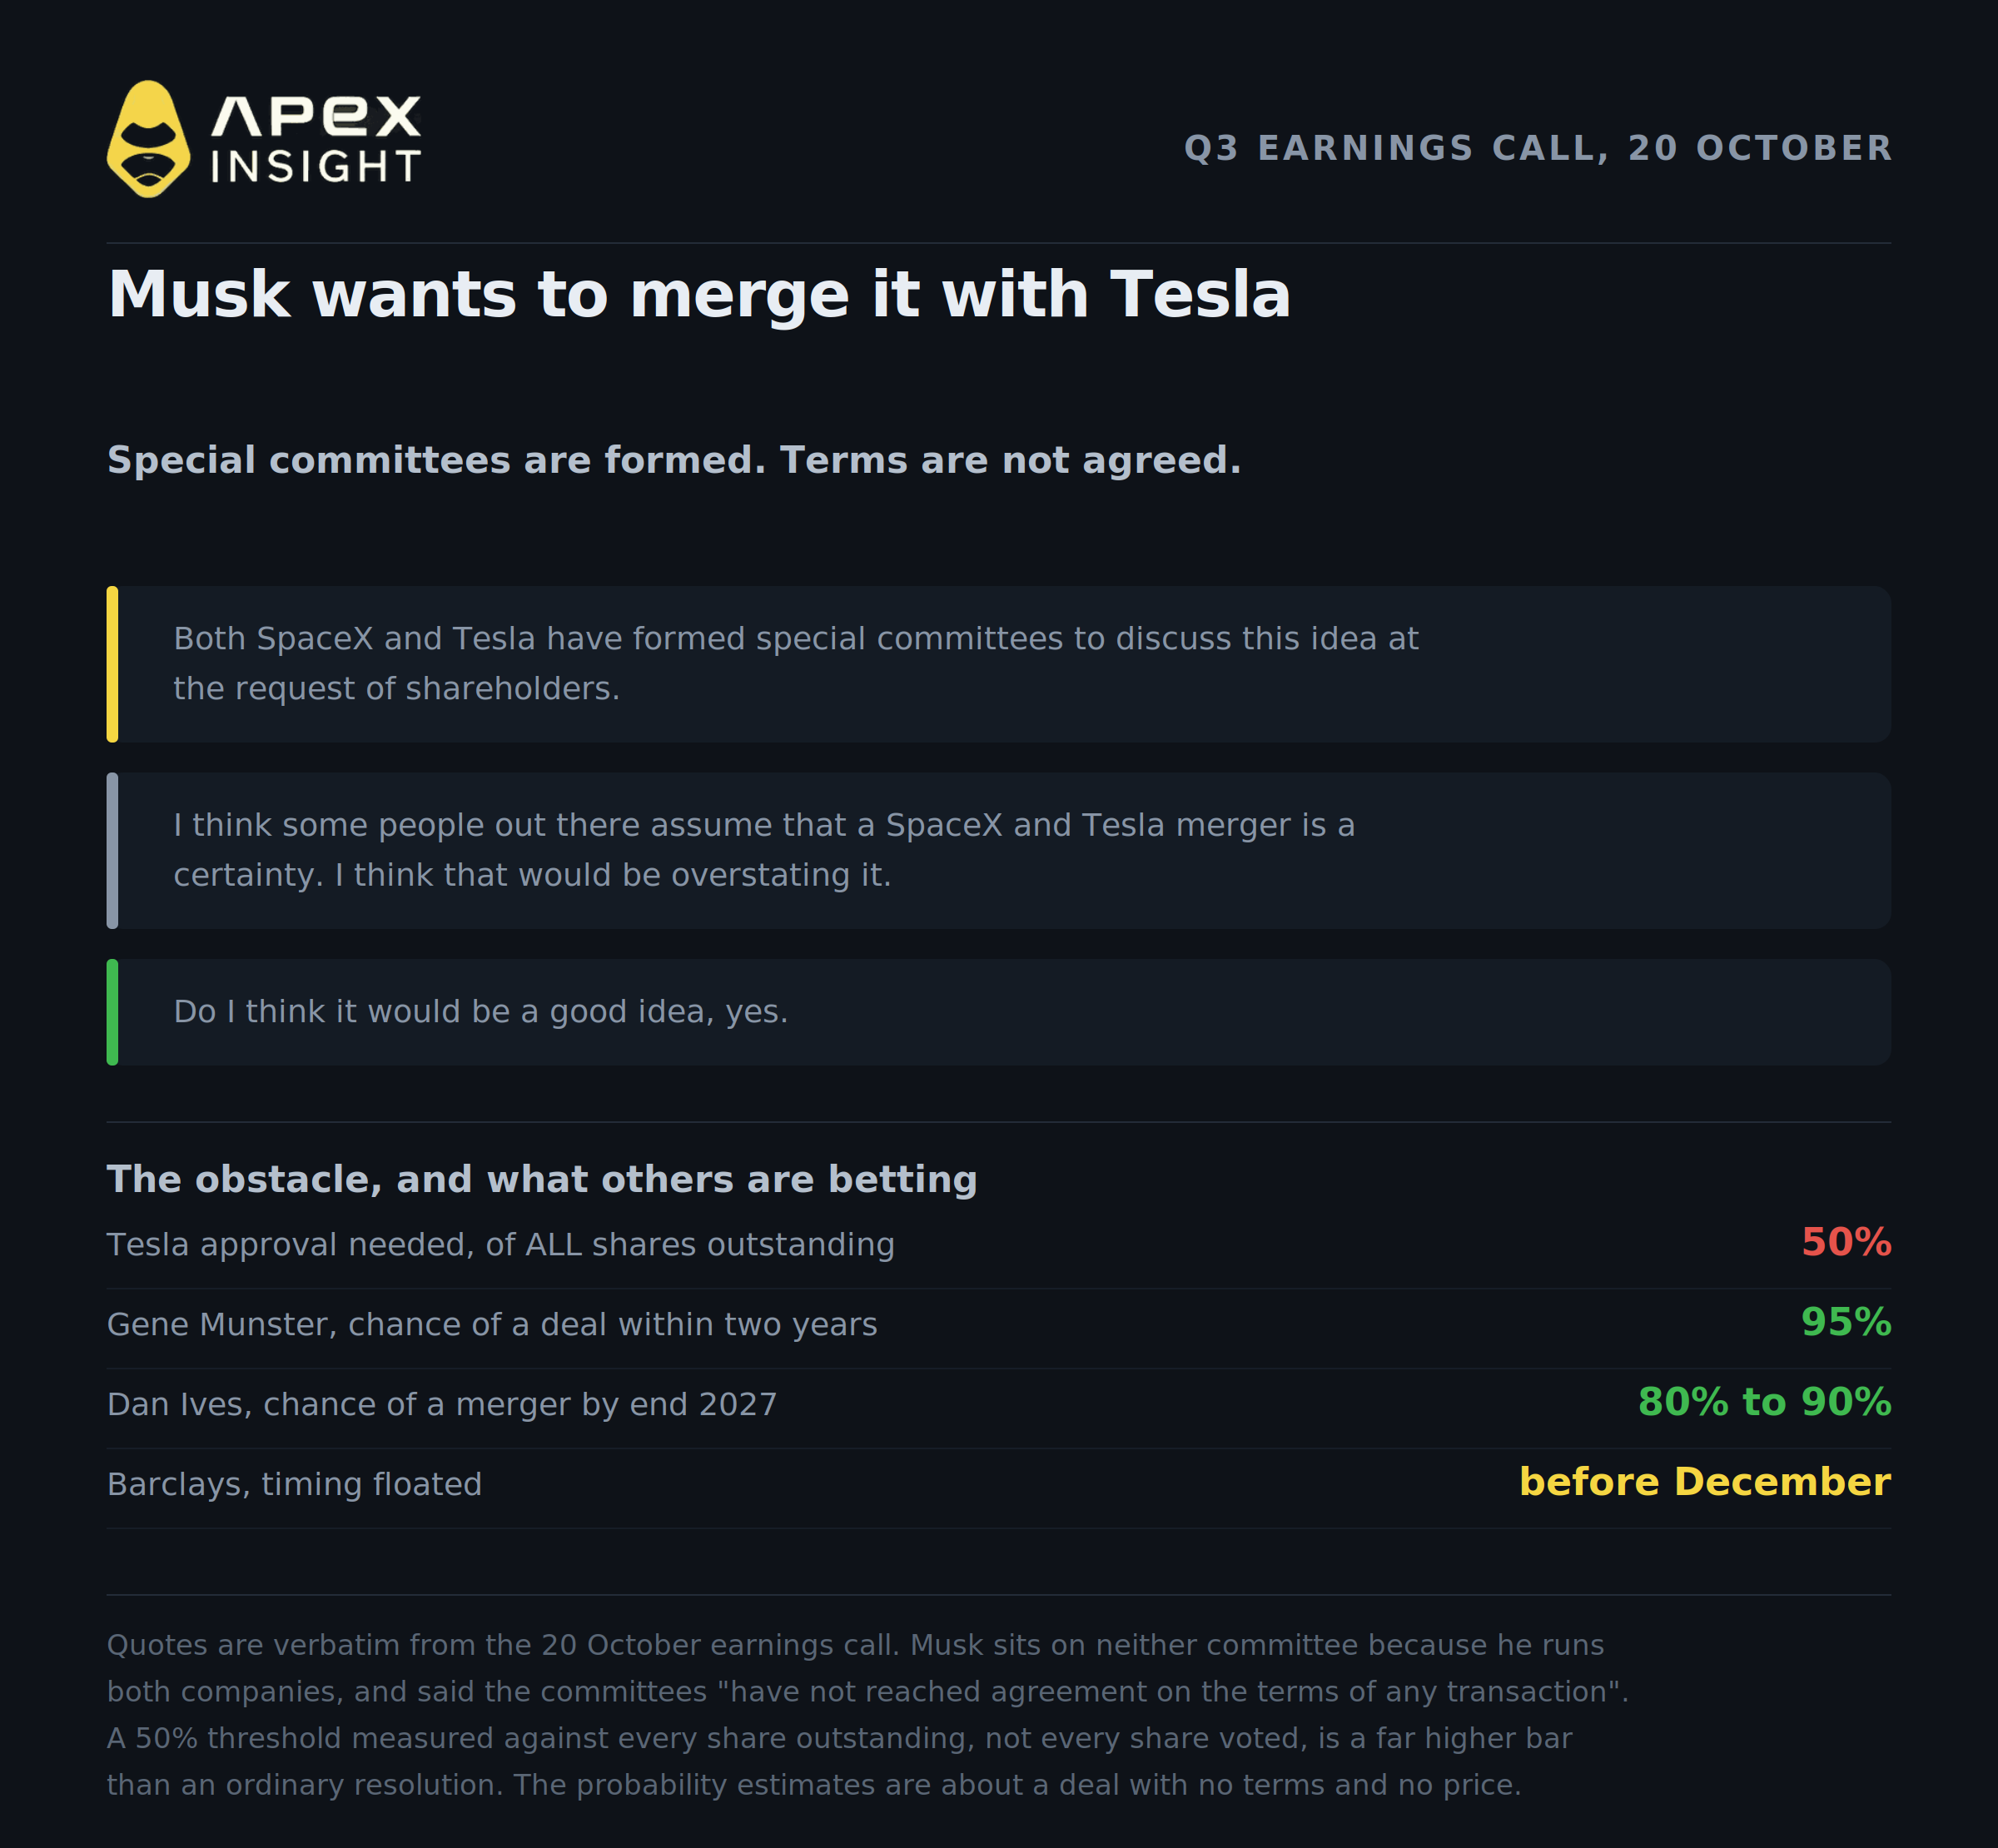
그는 “SpaceX와 Tesla 모두 주주들의 요청에 따라 이 아이디어를 논의할 특별위원회를 구성했다”고 말했다. 위원회는 독립 이사들로 구성된다. Musk는 논의에 참여하지 않는다. 그는 “이해충돌 당사자이기 때문에 특별위원회의 논의에 실제로 참여할 수 없다”고 설명했다. 이를 “두 그룹이 이야기하고 나는 대화에 참여할 수 없는 이상한 가부키 공연”이라고 표현했고, 한때는 “지뢰밭에서 탭댄스를 추는 느낌”이라고 말했다.
그는 과장하지도 않았다. “SpaceX와 Tesla의 합병이 확실하다고 생각하는 사람들이 있는 것 같다. 그것은 과장이라고 생각한다”고 말했다. 위원회는 “어떤 거래의 조건에도 합의하지 않았으며”, “그렇게 될 것이라는 보장도 없다”고 했다.
그는 자신의 견해도 분명히 밝혔다. 같은 답변에서 “좋은 생각이라고 보느냐고? 그렇다”고 말했고, “우리가 사실상 초지능 특이점에 진입하고 있는 만큼 두 회사를 결합하는 데는 상당한 장점이 있다”고 덧붙였다.
그가 지적한 장애물은 절차적이면서도 상당히 크다. Tesla 측에 대해 그는 “투표하는 주주만이 아니라 모든 주식의 50%가 필요하다”고 말했다. 이는 “달성하기에 상당히 높은 문턱”이라고 했다. 실제 투표 주식이 아니라 전체 발행주식을 기준으로 하는 요건은 일반 결의보다 훨씬 통과하기 어렵다.
제출 자료에는 Musk가 절차에서 완전히 배제되어 있다는 그림을 복잡하게 만드는 내용도 있다. 10월 22일 제출된 3분기 10-Q는 합병이 특별위원회, 이사회 및 지배주주의 승인을 받아야 한다고 밝혔다. Musk는 위원회 논의에 참석할 수 없지만, 그가 없이는 아무 일도 진행되지 않는다.
월가는 이미 무언가를 가격에 반영하고 있다. Gene Munster는 2년 내 합병 가능성을 95%로 제시했고, Barclays는 12월 전에 거래가 발표될 수 있다고 봤다. Yorkville Ives의 Dan Ives는 “Tesla와 SpaceX가 2027년 말까지 합병할 가능성이 80~90%라고 본다”고 썼다. 이는 조건도 가격도 합의도 없는 거래에 대한 추정이므로 분석이라기보다 심리로 받아들여야 한다.
4. 실제 주가는 어떻게 움직였고, 왜 한 가지 원인으로 설명할 수 없는가
세 가지 이벤트, 두 번의 세션, 그리고 양방향으로 크게 움직인 시장이었다.
SpaceX는 10월 20일 147.79달러로 마감했다. 3분기 실적 발표 전 가격이다. 수요일에는 7.79% 올라 159.31달러가 됐다. 이날 실적 발표 후 여러 목표가가 상향됐고 합병 제안도 동시에 반영됐다. 이어 락업 해제일에는 9.1% 하락해 144.75달러로 마감했다. 두 세션을 합치면 약 2.1% 하락이다.
어떤 기준으로도 큰 하락이다. 하지만 비교 없이 단일 주식의 움직임을 해석하기는 어렵고, 비교 결과는 단일 원인론을 지지하지 않는다. 같은 세션에 Rocket Lab은 4.6%, Tesla는 3.1%, Nasdaq 100은 2.9% 하락했다. 목요일은 전반적인 하락장이었고 SpaceX는 지수보다 약 세 배 더 하락했다.
기간을 넓히면 순위가 다시 바뀐다. 10월 14~22일 종가 기준 SpaceX는 4.9% 하락했다. Nasdaq 100의 3.4%보다 부진했지만 Rocket Lab의 13.5% 하락보다는 훨씬 나았다.
10월 14~22일 종가 변동 | 변동 |
|---|---|
Tesla | +2.0% |
Nasdaq 100 | -3.4% |
SpaceX | -4.9% |
Rocket Lab | -13.5% |
정직한 해석은 세 이벤트가 모두 동시에 가격에 반영됐다는 것이다. 락업 해제는 공급을 늘렸고, 실적에서 드러난 자본집약도는 희석 우려를 낳았으며, 조건이 없는 합병 제안은 가치 평가가 어렵다. 하락을 다룬 보도는 자본집약도, 희석 위험 및 합병 제안을 원인으로 꼽았고 락업은 전혀 언급하지 않았다. 9% 하락 중 정확히 얼마가 락업 해제 때문인지 말하는 사람은 추측하는 것이다.
장기적으로 보면 주가는 10월 6일 종가 171.92달러보다 약 15.8% 낮고, 6월 16일 기록한 사상 최고 종가 201.80달러보다 약 28.3% 낮다. 그래도 6월 IPO 가격 135달러보다는 약 7.2% 높다.
5. 당신이 사는 것은 로켓 회사가 아니다
위의 모든 내용을 다시 보게 만드는 사실이며, 3분기 실적 발표에서 직접 확인할 수 있다.
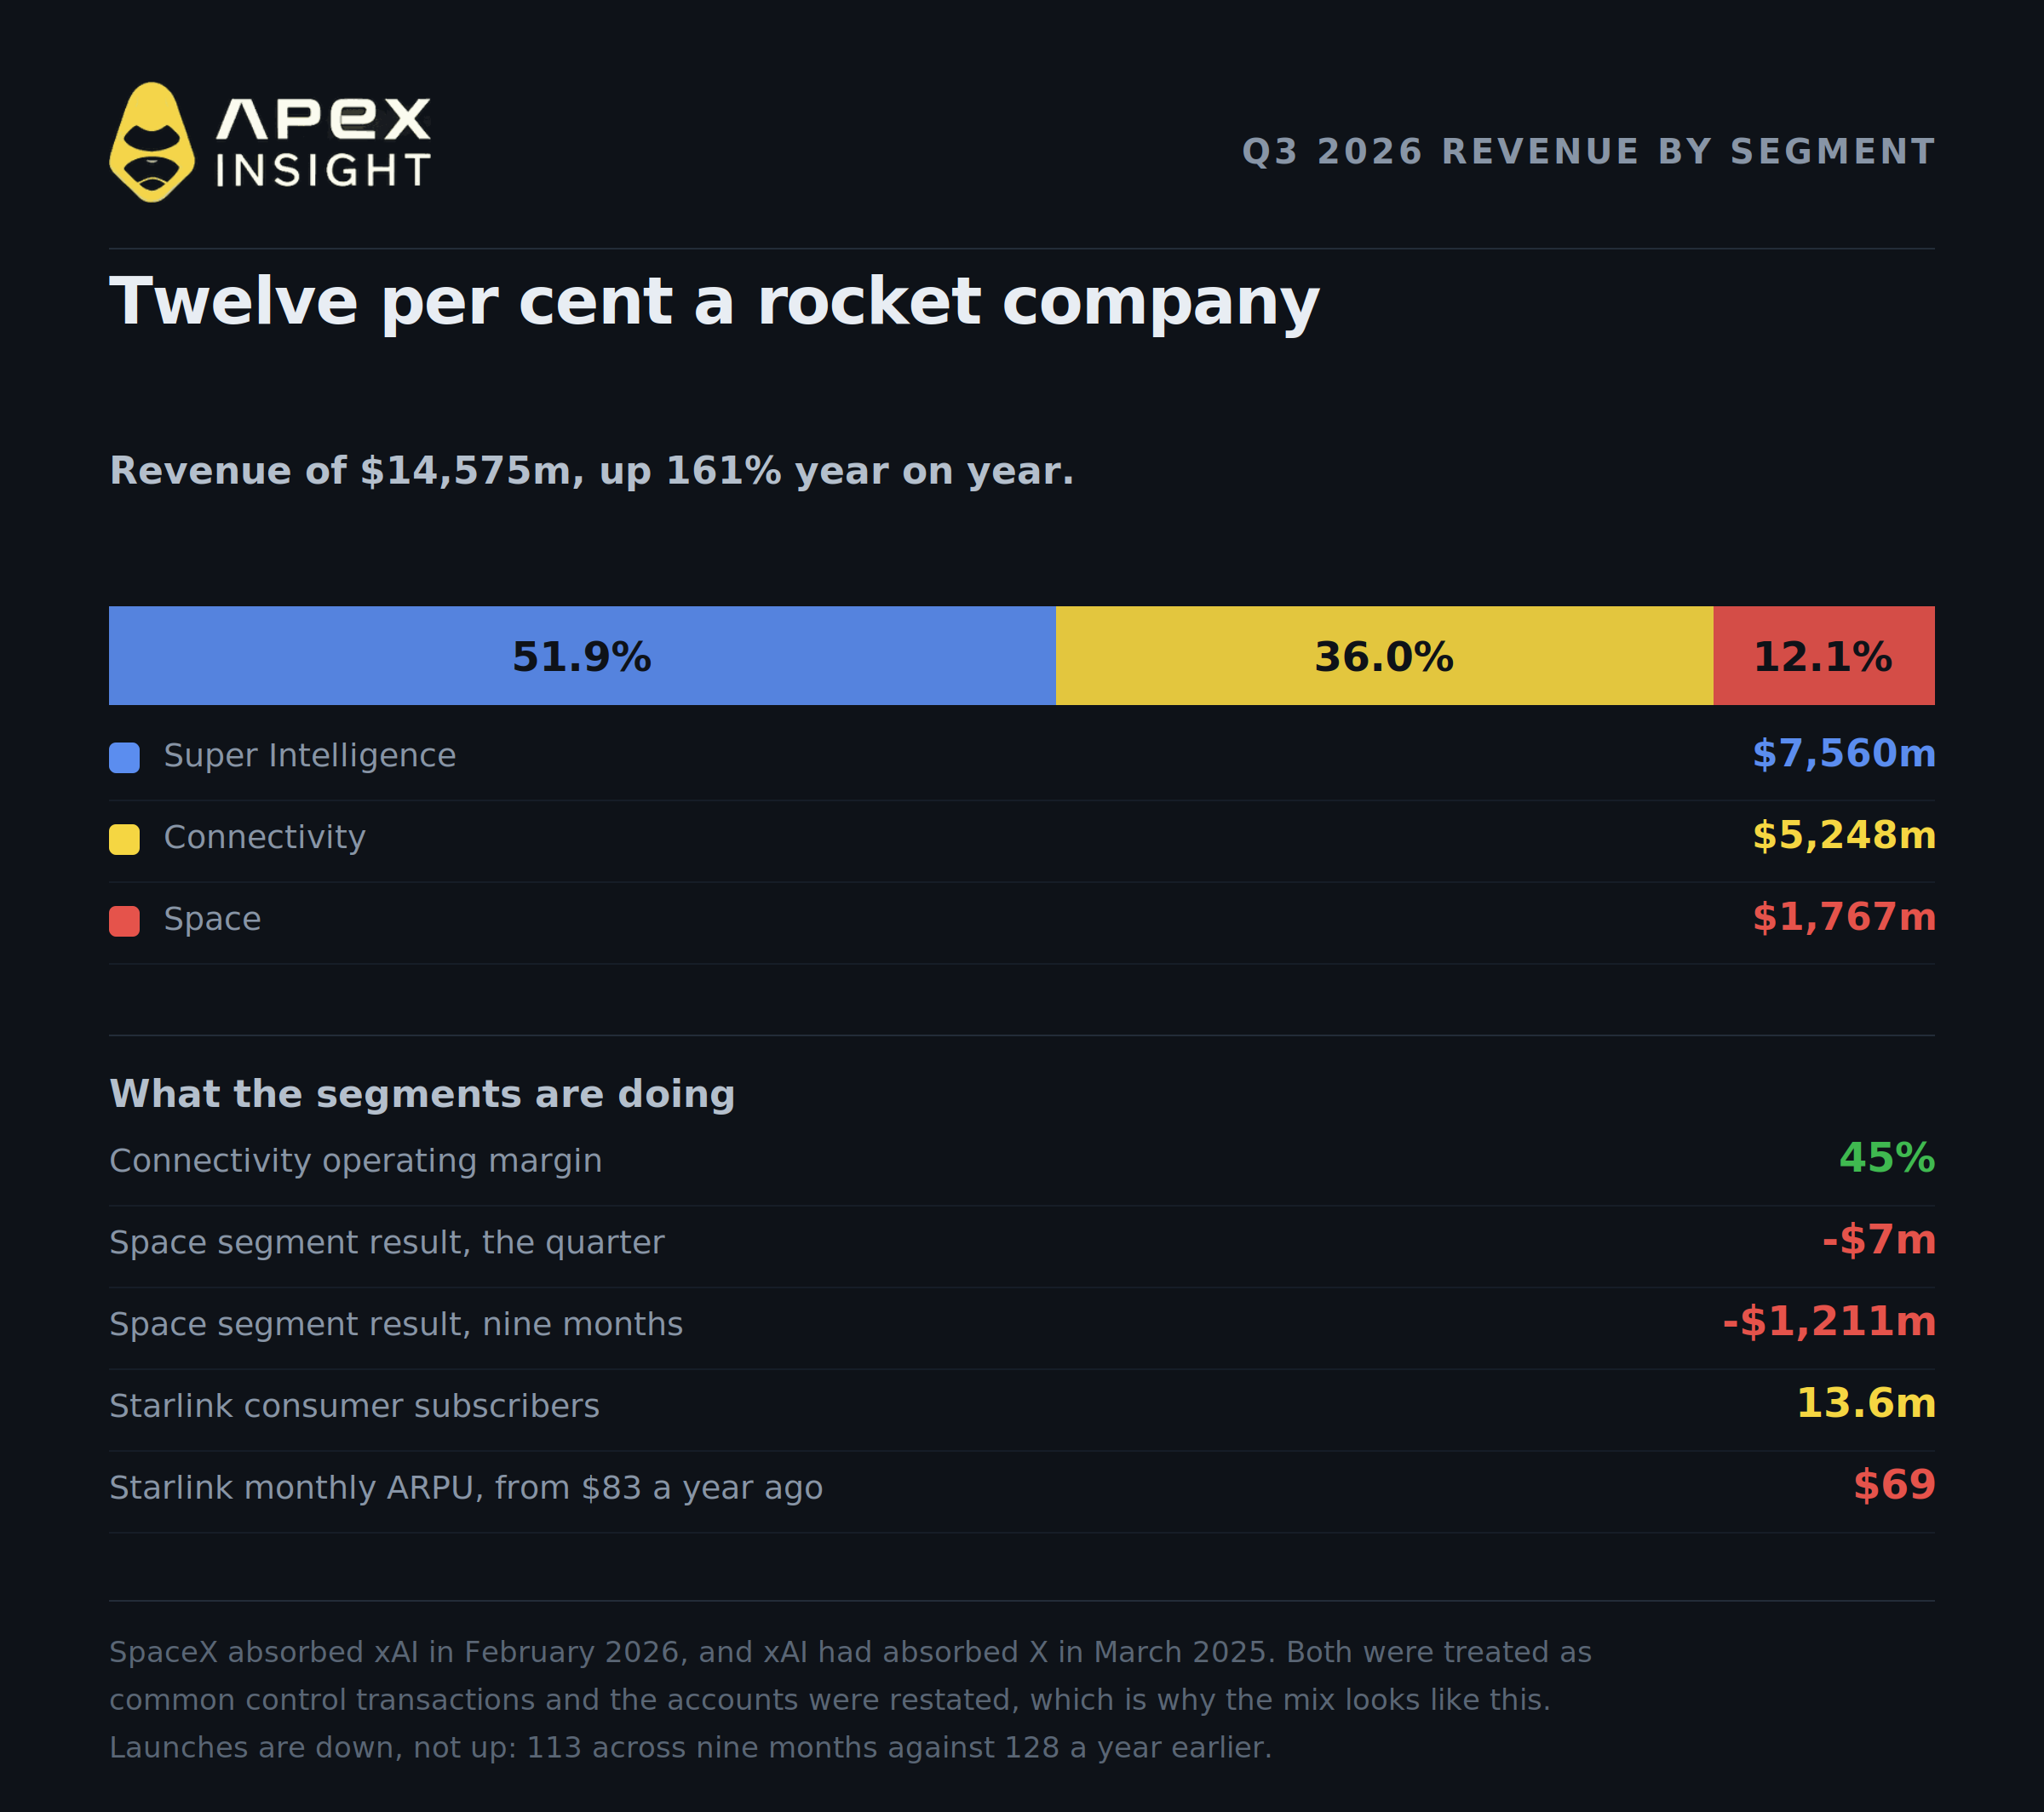
SpaceX는 9월 분기 매출이 145억 7,500만 달러라고 발표했으며 전년 대비 161% 증가했다. 부문별로 나누면 대부분의 투자자가 매수한다고 생각하는 사업은 그중 일부에 불과하다:
부문 | 3분기 매출 | 비중 |
|---|---|---|
Super Intelligence | 75억 6,000만 달러 | 51.9% |
Connectivity | 52억 4,800만 달러 | 36.0% |
Space | 17억 6,700만 달러 | 12.1% |
Space 부문은 분기에 700만 달러의 손실을 냈고 9개월 동안 12억 1,100만 달러를 잃었다.
그 이유는 전략 변화보다 기업의 역사에 가깝다. SpaceX는 2026년 2월부터 xAI를 흡수했고, xAI는 2025년 3월 기존 Twitter였던 X를 흡수했다. 두 거래 모두 공동 지배 거래로 회계 처리됐고 재무제표도 이에 따라 재작성됐다. 8월에는 Cursor의 모회사 Anysphere와 합병을 완료해 암묵적 기업가치 600억 달러 기준 약 3억 8,930만 주의 신규 A종 주식을 발행했다.
이는 락업 해제에 주목하는 사람들에게 중요하다. 올해 실제로 주식 수를 바꾼 희석은 락업 만료가 아니라 인수에서 발생했다. 기본 가중평균 주식 수는 2025년 3분기 29억 4,100만 주에서 2026년 3분기 119억 4,200만 주로 늘었다.
한편 Connectivity 사업은 조용히 실적을 만들어내고 있다. Starlink는 9월 말 소비자 가입자 1,360만 명에 도달했다. 분기에 160만 명이 증가했고 1년 전 720만 명에서 크게 늘었다. 이 부문은 52억 4,800만 달러 매출에서 23억 6,700만 달러의 영업이익을 냈으며 영업이익률은 45%다.
모든 지표가 좋은 것은 아니다. 사용자당 평균 매출은 월 69달러로 1년 전 83달러보다 낮다. 다만 분기 기준으로는 전분기 대비 5% 상승했고, 회사는 이번 분기 가입자 증가를 선진국 시장 성장에 따른 것으로 설명했다. 연간 추세는 하락 중이지만 분기 추세는 반전됐다. 발사 횟수도 증가가 아니라 감소했다. 9개월 동안 113회로 전년 동기 128회보다 적었다.
로켓 자체를 보면 Starship은 9월 28일 첫 궤도 임무를 수행했다고 26개의 Starlink V3 위성을 배치했다. 상승 중 Raptor 엔진 하나가 정지했지만 비행체가 보정해 연소를 완료했고, 궤도 후 점검 결과에 따라 예정 시각보다 몇 시간 일찍 태평양에 착수했다.
다음 비행이 중요한 이유는 처음으로 부스터와 우주선을 모두 포획하려 하기 때문이다. Musk는 실적 발표 전화회의에서 신중하게 말했다. “첫 비행들의 성공을 보장할 수는 없지만, 다음 비행이 성공할 가능성이 실패할 가능성보다 높다고 말할 수 있습니다.”
6. 걱정해야 할 숫자는 락업 해제가 아니라 자본 지출이다
락업 해제는 주식 소유자가 누구인지 바꾼다. 자본 지출은 회사가 더 많은 주식을 팔아야 하는지를 바꾼다.
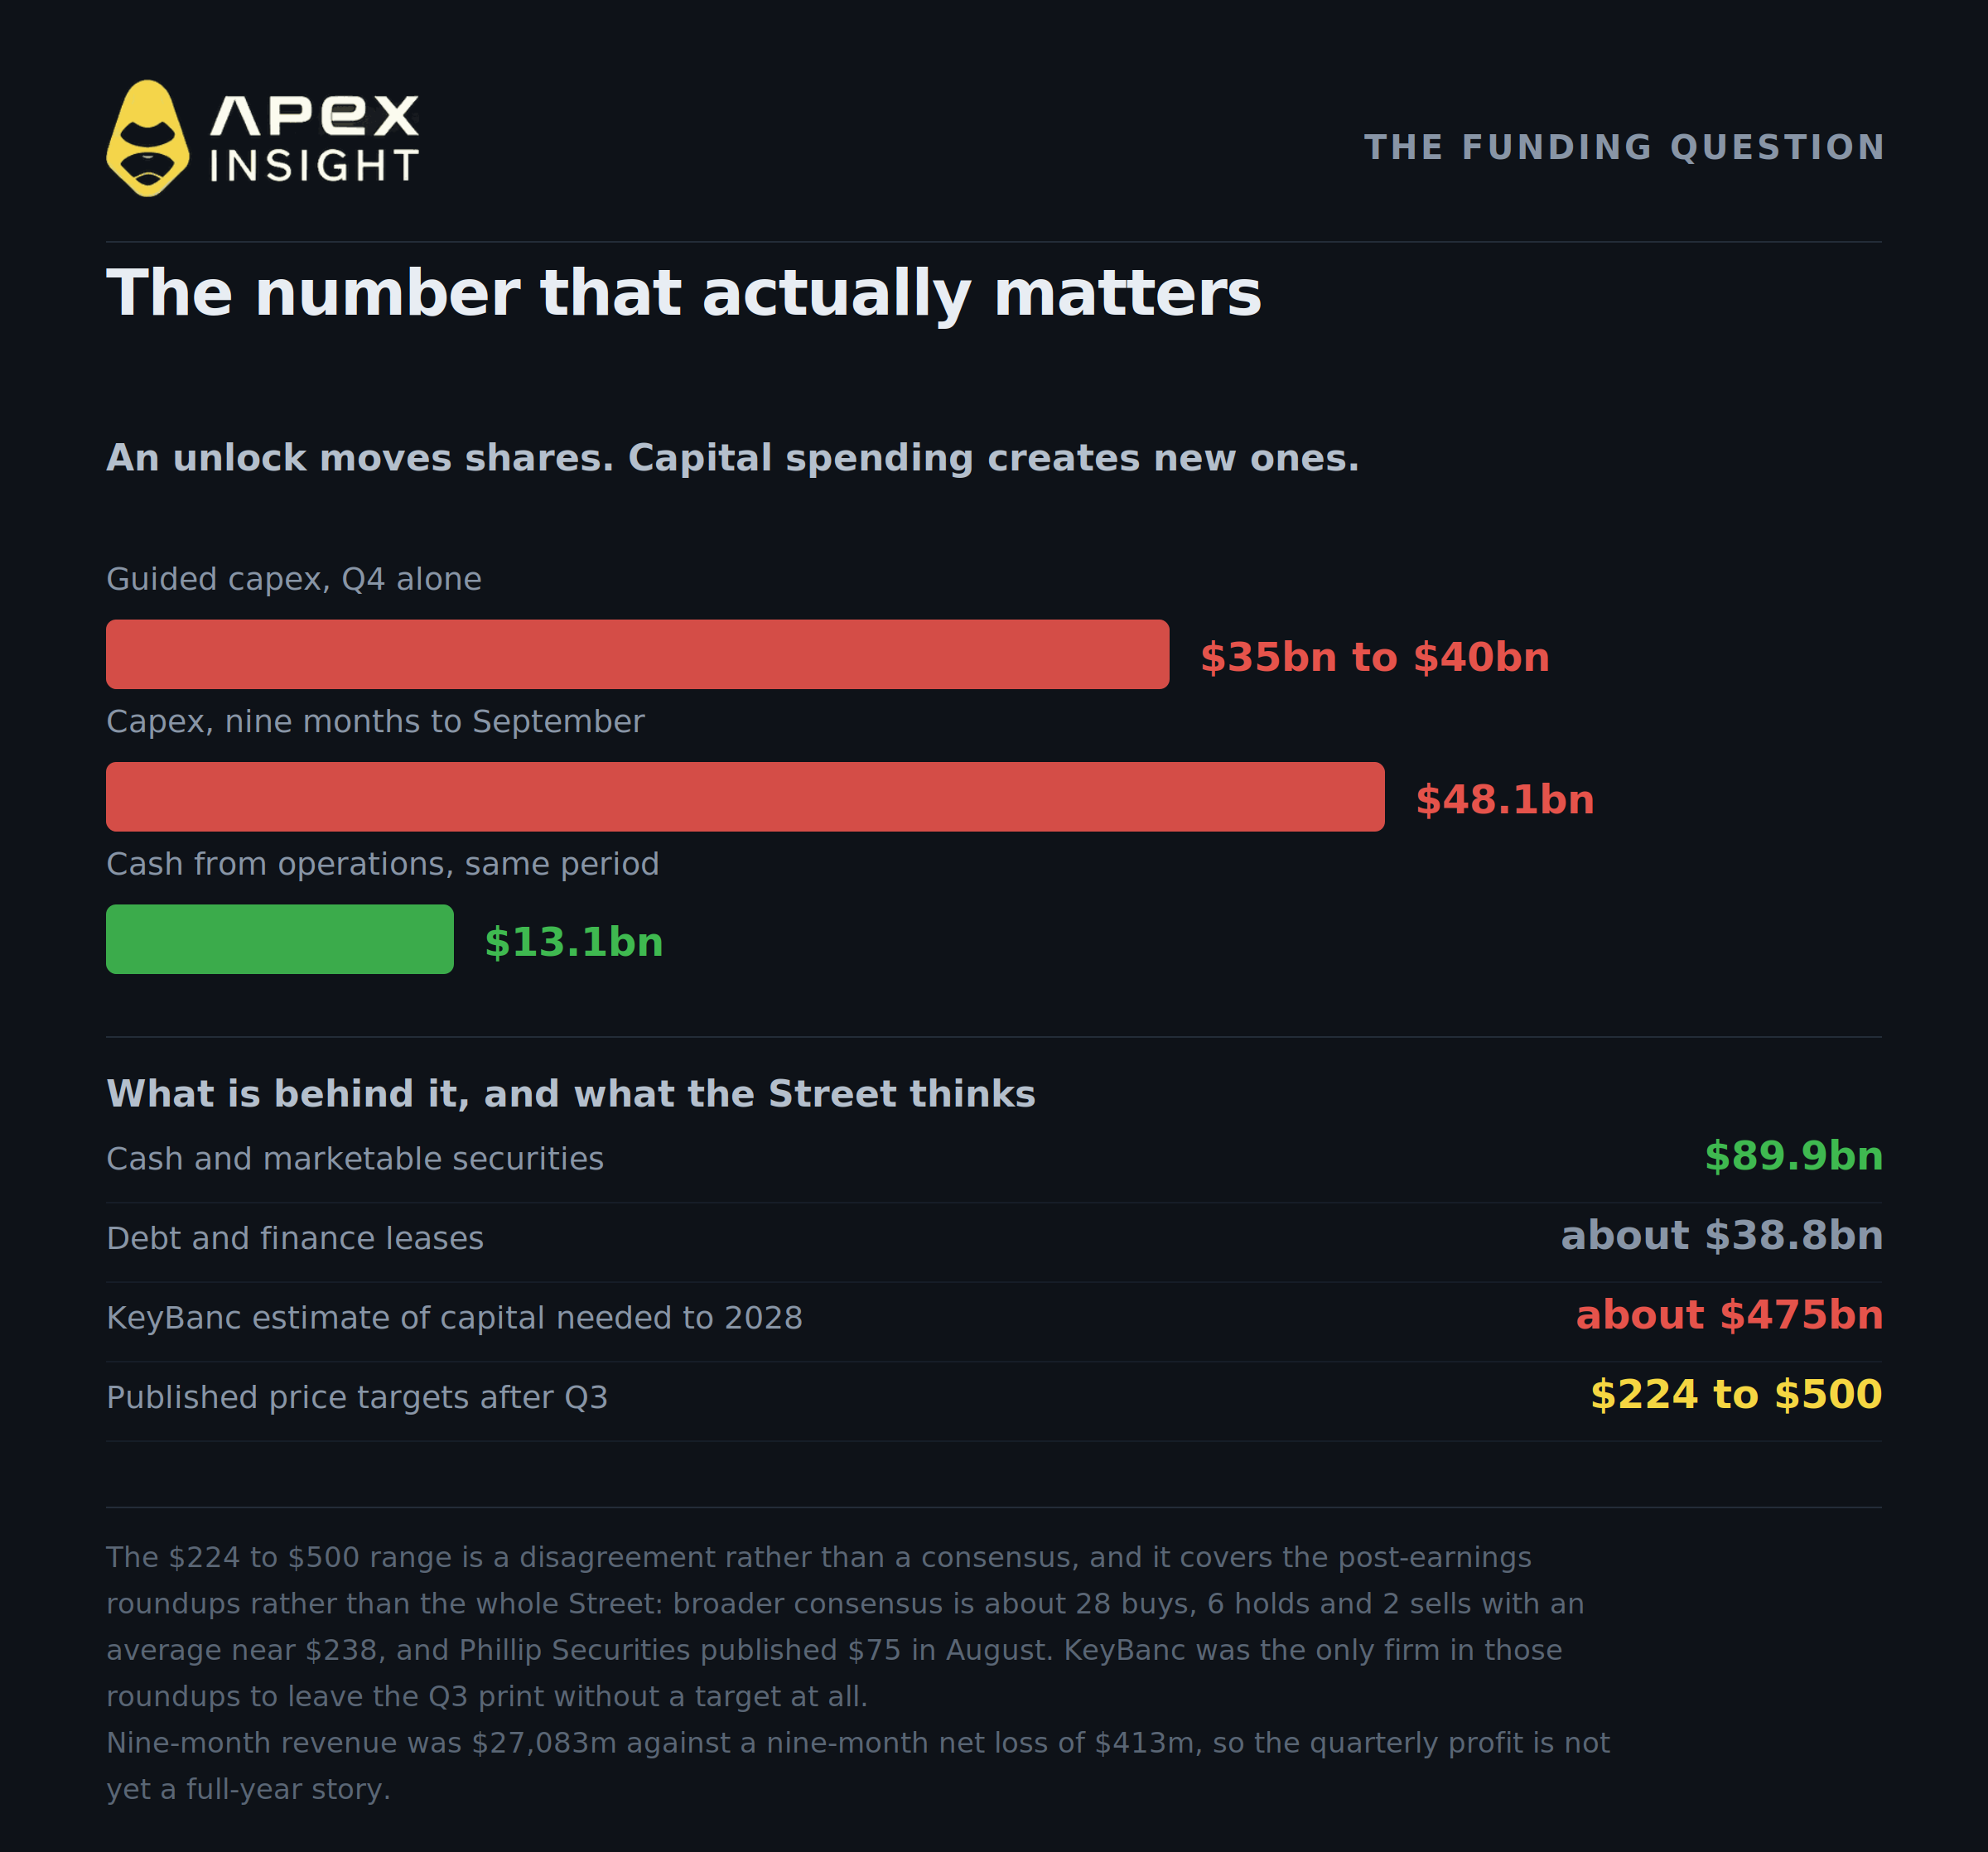
SpaceX는 3분기에만 195억 9,300만 달러를 자본 지출에 사용했고 9개월 누적 지출은 480억 6,900만 달러였다. 같은 기간 영업활동에서 창출한 현금은 131억 달러였다. CFO Bret Johnsen은 실적 발표 전화회의에서 “4분기 자본 지출은 이제 350억~400억 달러 범위가 될 것으로 예상한다”고 말했다.
작년과 비교하면 이 한 분기 지출 가이던스는 2025년 첫 9개월 동안의 전체 자본 지출 138억 4,600만 달러의 2.5~3배다.
배후에는 수주잔고도 있다. 3분기 10-Q는 9월 말 수주잔고를 629억 5,900만 달러로 제시했고, 이 중 약 420억 달러는 1년 안에 인식될 것으로 예상된다. 재무상태표도 상당한 부담을 흡수할 수 있다. SpaceX는 약 899억 달러의 현금 및 유가증권을 보유하고 있고 부채 및 금융리스는 약 388억 달러다. 6월에는 표면금리 5.350~6.650%의 선순위 채권 250억 달러도 조달했다. 하지만 자금이 무한한 것은 아니다. KeyBanc의 Michael Leshock은 2028년까지 약 4,750억 달러의 추가 자본이 필요할 수 있다고 추정했다. 그는 실적 발표 후 보고서에서 유일하게 목표가를 제시하지 않은 기관이었으며, “성장 계획을 검증할 Starship의 진전에 대해 더 높은 가시성을 확보할 때까지” 기다리겠다고 썼다.
나머지 대부분의 기관은 목표가를 올렸다. 3분기 이후 보고서를 발표한 약 12개 기관의 목표가는 TD Cowen 224달러부터 JPMorgan 500달러까지였으며, Goldman Sachs는 245달러, Barclays는 300달러, Cantor Fitzgerald는 345달러, Morgan Stanley는 인상 없이 300달러를 유지했다.
두 가지를 함께 봐야 한다. 같은 실적 이후 같은 주식에 대한 224~500달러의 격차는 컨센서스가 아니라 중형주 규모의 오차범위를 가진 의견 불일치다. 또한 실적 후 보고서가 월가 전체를 대표하지는 않는다. TipRanks가 집계한 광범위한 컨센서스는 매수 28건, 보유 6건, 매도 2건이며 평균 목표가는 약 238달러다. 최소 한 곳은 현재가보다 훨씬 낮은 목표가를 제시했으며 Phillip Securities는 8월 목표가를 75달러로 제시했다. 강세 전망은 실제로 존재하지만 만장일치는 아니다.
매수자는 두 가지를 더 살펴봐야 한다. 9개월 매출은 270억 8,300만 달러였지만 9개월 순손실은 4억 1,300만 달러였다. 따라서 3분기 순이익 44억 400만 달러는 아직 연간 실적을 의미하지 않는다. 고객 집중도도 높고 상승하고 있다. 한 익명 고객은 2025년 매출의 20.9%를 차지했다. 락업 해제일에 제출된 3분기 10-Q에서 고객 A는 분기 매출의 16.6%, 고객 B는 34.5%를 차지했다. 두 고객이 합쳐 분기 매출의 절반을 조금 넘는다. 단일 고객은 매출채권의 27.7%도 차지한다.
무엇이 실제로 이 문제를 해결할 것인가
주가에 미칠 영향이 큰 순서대로 네 가지 지표가 있다.
특별위원회가 거래 조건을 내놓는지 여부. 교환비율이 포함된 합병은 오늘 거래되는 증권과 완전히 다른 상품이다. 그때까지는 제안에 불과하며 Tesla 측은 전체 발행주식의 50%가 필요하다.
12월 8일 물량이 시장에 흡수되는지 여부. 1절에서 설명했듯 약 7억 9,760만 주이며, 헤드라인 일정이 암시하는 3억 2,840만 주가 아니다. 바로 이것이 수요를 시험하는 진짜 이벤트다.
Starship 발사 빈도. Musk는 전화회의에서 “내년 상반기 어느 시점에는 Starship이 매주 비행할 것으로 예상한다”고 말했다. 매주 발사하면 발사 경제성이 달라진다. 더 느리다면 KeyBanc의 우려가 남는다.
자본 지출 가이던스가 낮아지는지 여부. 한 분기 350억~400억 달러라는 가이던스는 일종의 베팅이다. 다음 가이던스가 낮아지면 자금 조달 문제는 완화된다. 높아지면 주식 발행 문제가 다시 부상한다.
마지막으로 솔직히 말해야 할 공백이 있다. Musk는 합병에 대해 길게 말했지만 3분기 실적 발표, 실적 전화회의 및 이 글에서 확인한 모든 제출 자료에서 SpaceX 임원은 락업, 락업 해제 또는 주가에 대해 아무 말도 하지 않았다. 그 주에 주가를 가장 크게 움직인 사안에 대해 회사의 공식적인 견해는 기록에 남아 있지 않다.
이 글의 시장을 거래하세요
본문에서 다룬 모든 상품은 ApeX Omni에서 TradFi 무기한 계약으로 거래할 수 있다. USDT로 결제되며 최대 50배 레버리지, 롱 또는 숏이 가능하고 KYC가 필요 없다.
ApeX Omni에서 SpaceX 거래하기
USDT를 담보로 SPCX를 롱 또는 숏하세요. 최대 50배, KYC 불필요, 가스 수수료 없음.
중심이 되는 주식과 움직임을 비교할 수 있는 동종 업체:
관점이 로켓이 아니라 Musk에 관한 것이라면:
TSLAUSDT, Tesla
지수와 비교해 움직임을 거래하고 싶다면:
QQQUSDT, Nasdaq 100
TradFi 계약은 기초자산이 아니라 지수를 기준으로 결제되며, ApeX는 자체 계약 데이터에서 이를 암호화폐 무기한 계약과 별도로 표시한다. 거래량 캠페인 참여를 위해 거래하기 전 프로모션 조건을 확인해야 한다.
Race to the Top 50 진행 중
ApeX는 최대 10,000 USDT의 상금 풀이 걸린 거래 대회를 진행하고 있으며, 상금은 리더보드 Top 50에 분배된다.
전체 규정, 캠페인 기간, 포인트 산정 방식 및 전체 상금표는 Race to the Top 50 공지에서 확인할 수 있다.
무기한 계약 거래는 높은 위험을 수반하며 포지션 전체를 잃을 수 있다. 레버리지는 수익과 손실을 모두 확대한다. 주가는 예고 없이 발표되는 공시와 뉴스에 따라 움직이며, 락업 만료 기간의 주식은 어느 방향으로든 갭이 발생할 수 있다. 이 글의 어떤 내용도 금융 조언이 아니다. 스스로 조사하고 감당할 수 있는 금액 이상을 절대 위험에 노출하지 말라.
도움이 필요하면 Discord에서 저희 팀에 문의할 수 있다.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex