


Iedereen hield deze week de chipaandelen in de gaten. Daaronder gebeurde iets groters.
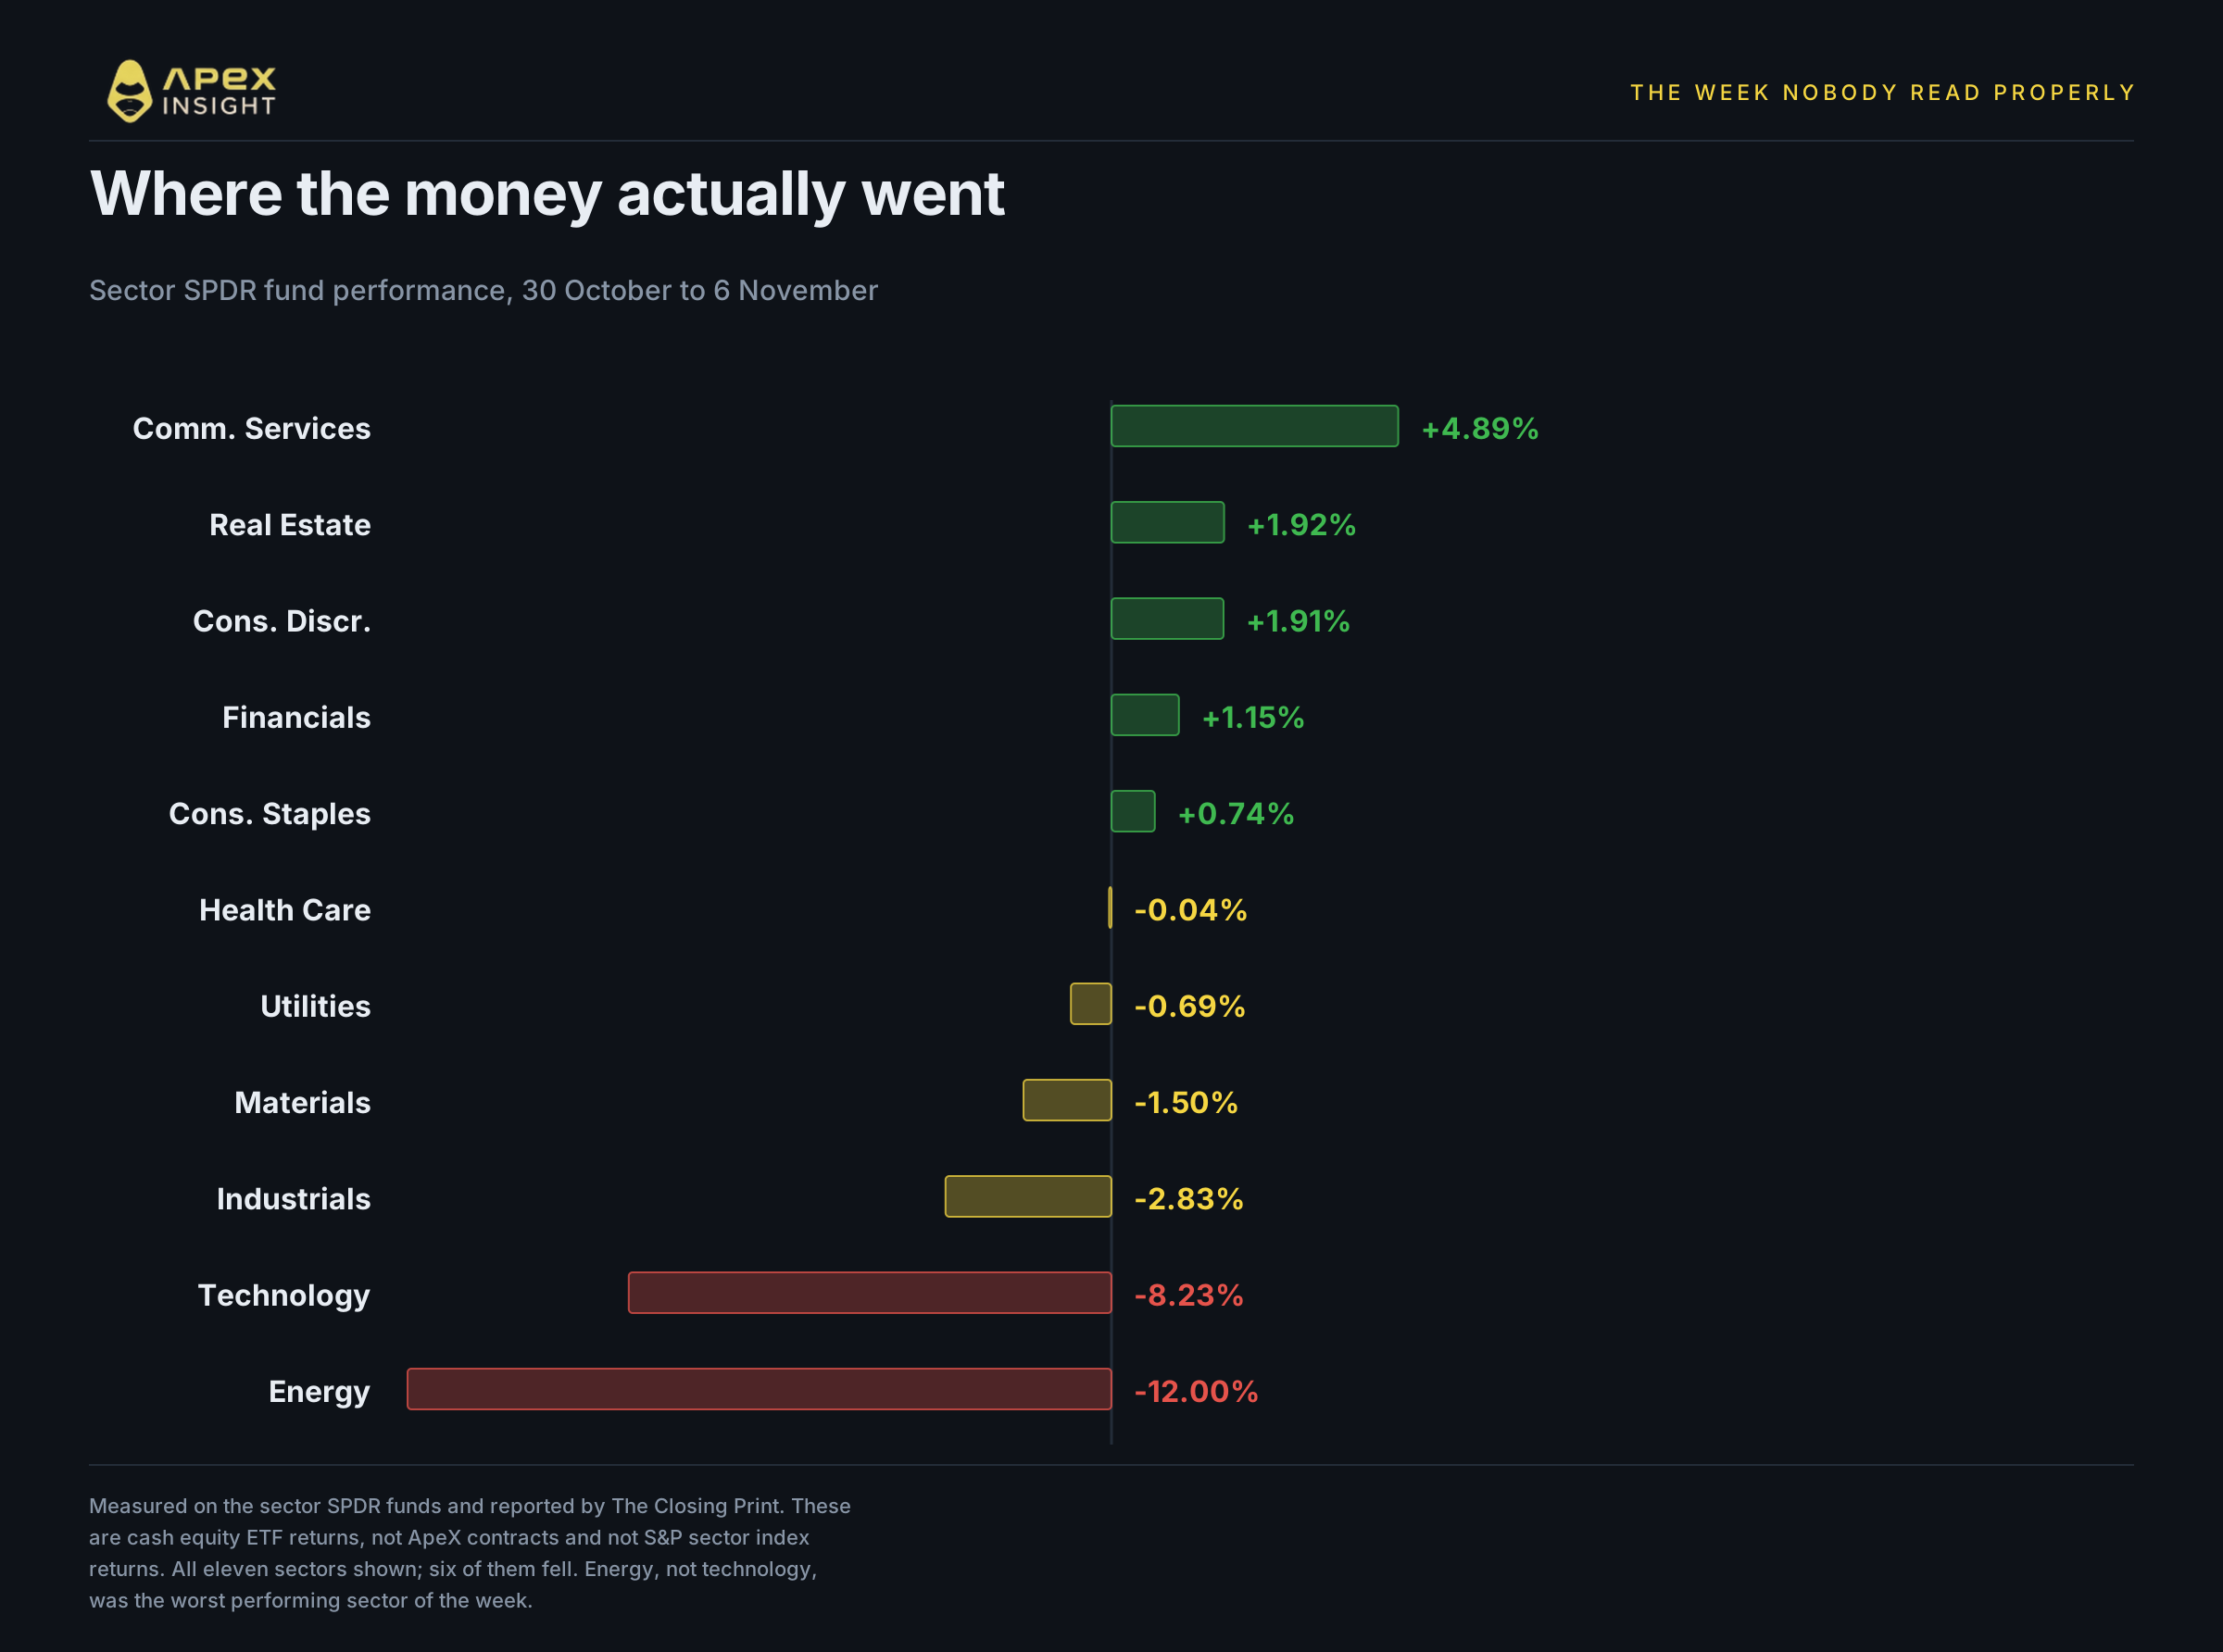
Energie was de slechtst presterende sector van de week, niet technologie. Energie daalde met 12,00%, tegenover 8,23% voor technologie. Brent kende zijn slechtste week sinds april 2020.
Twee crashes, één week, één verkiezingsuitslag die achter beide zat. En afgezien daarvan hadden ze vrijwel niets gemeen.
De Amerikaanse markten zijn in het weekend gesloten, dus elk cijfer hier is gemeten tot de slotkoers van vrijdag. Aandelen- en grondstoffencontracten worden op zaterdag en zondag nog verhandeld bij dunne orderstromen die eerder positionering dan de onderliggende activa weerspiegelen. Daarom wordt in dit artikel geen weekendprijs als beweging vermeld.
Dit zijn zes dingen die de prijsbewegingen van deze week laten zien.
1. Energie, niet technologie, was de slechtste sector
Laten we beginnen met wat ondergesneeuwd raakte.
Gemeten aan de sectorale SPDR-fondsen zag de week er als volgt uit: Energie daalde 12,00%, Technologie 8,23%, Industrie 2,83%, Materialen 1,50%, Nutsbedrijven 0,69% en Gezondheidszorg bleef vrijwel vlak op 0,04% lager. Aan de positieve kant stegen Communicatiediensten 4,89%, Vastgoed 1,92%, Cyclische consumentengoederen 1,91%, Financiële waarden 1,15% en Niet-cyclische consumentengoederen 0,74%. Dat zijn alle elf sectoren, waarvan er zes daalden.
De indices verhulden het grootste deel daarvan. De Nasdaq Composite sloot de week 3,37% lager af, de S&P 500 2,68%, de Russell 2000 2,05% en de Dow 0,94%. Die indexcijfers zijn niet mild: de daling van 2,68% voor de S&P was de slechtste week sinds april 2025. Toch onderschatten ze nog steeds wat er onderliggend gebeurde, waar twee sectoren een tiende van hun waarde of bijna zoveel verloren.
Vrijdag zelf was een herstel. De Nasdaq steeg 1,09%, de S&P 0,31% en de Russell 0,89%, terwijl de Dow 0,46% daalde.
2. Olie daalde door vrede, niet door vraag
Dit is de helft van het verhaal die de voorpagina's niet haalde.
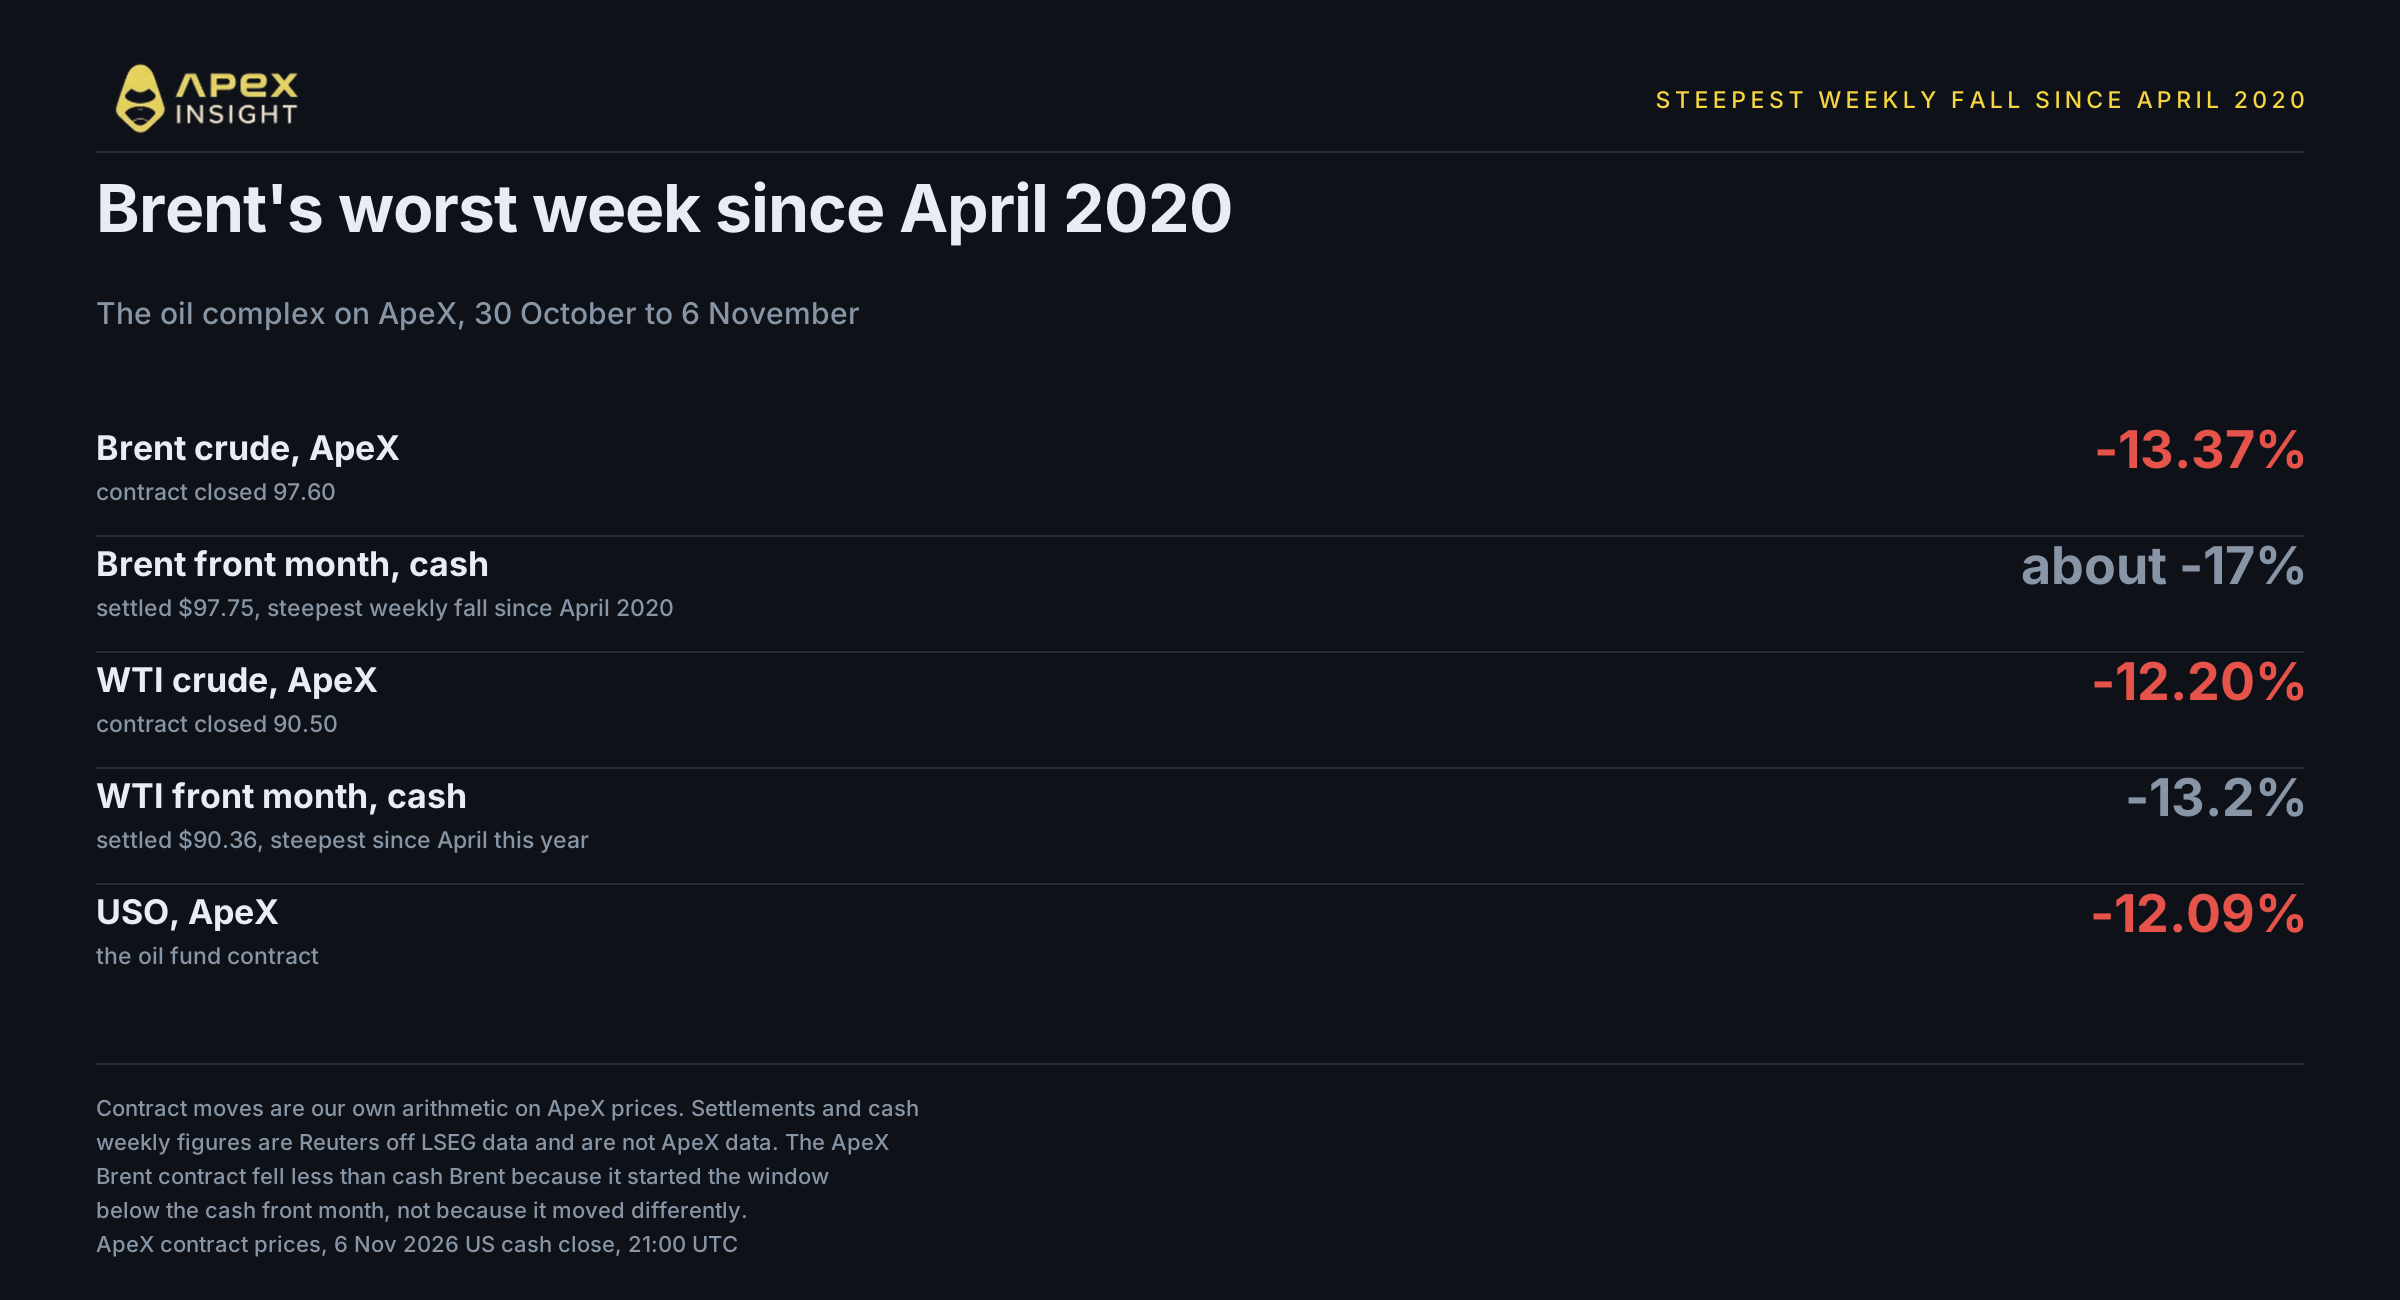
Brent daalde in de loop van de week ongeveer 17%, de sterkste wekelijkse procentuele daling sinds eind april 2020 en, in absolute termen, de grootste in de LSEG-gegevens die teruggaan tot 1988. De daling van WTI met 13,2% was de sterkste sinds april van dit jaar. Brent sloot vrijdag op $97,75 en WTI op $90,36.
Op ApeX daalden de contracten met 13,37% voor Brent, 12,20% voor WTI en 12,09% voor USO. Het WTI-contract volgde de onderliggende waarde nauwgezet. Het Brent-contract deed dat niet: het daalde ongeveer drieënhalve punt minder dan cash Brent, omdat het aan het begin van de periode al onder de cash-frontmaand noteerde, en niet omdat het zich gedurende de week anders bewoog. Beide eindigden vrijdag binnen enkele centen van hun settlementprijzen.
De reden is Iran. Handelaren prijsden gedurende de week een sneller einde aan de oorlog in, en de uitslag van de tussentijdse verkiezingen veranderde die waarschijnlijkheid. Het Wells Fargo Investment Institute verwoordde het duidelijk: "De verkiezingsuitslag kan de president onder druk zetten om de oorlog sneller te beëindigen". Bloomberg meldde vrijdag dat Washington en Teheran dichter bij een mogelijke doorbraak kwamen, waarbij Iran bereid was nucleaire kwesties te bespreken die eerder van tafel waren. Een Iraanse functionaris vertelde Reuters afzonderlijk dat een nucleair voorstel pas wordt besproken nadat Washington aan zeven eisen heeft voldaan.
Ook het aanbod werkte mee. De export van ruwe olie uit de Golfregio in het Midden-Oosten, exclusief Iran, was volgens de septembergegevens van Kpler al teruggekeerd naar het niveau van vóór de oorlog, geholpen door het grotere gebruik van pijpleidingen door Saoedi-Arabië en de VAE. Vortexa schat de totale export uit de Perzische Golf echter op slechts 81% van het volume van vóór de oorlog. Het herstel is dus gedeeltelijk, en de twee trackers verschillen van mening over de omvang daarvan. Op 5 november verlaagde Saoedi-Arabië zijn decemberprijzen voor Aziatische kopers naar het laagste niveau in zes jaar.
Twee zaken verhinderen dat dit een eenvoudige vredesdeal wordt. De diplomatie is nog niet afgerond: Mark Hackett van Nationwide beschreef de terugval van olie "als gebaseerd op hoop op de-escalatie in het conflict met Iran, terwijl de diplomatieke signalen ambigu blijven". En de oorlogspremie is bij lange na niet volledig verdwenen. WTI begon 2026 rond $57 en bereikte in april een piek van bijna $113, waardoor het zelfs na deze week nog ongeveer 60% boven het begin van het jaar staat.
3. De twee crashes hebben vrijwel niets gemeen
Dit is het deel om even bij stil te staan.
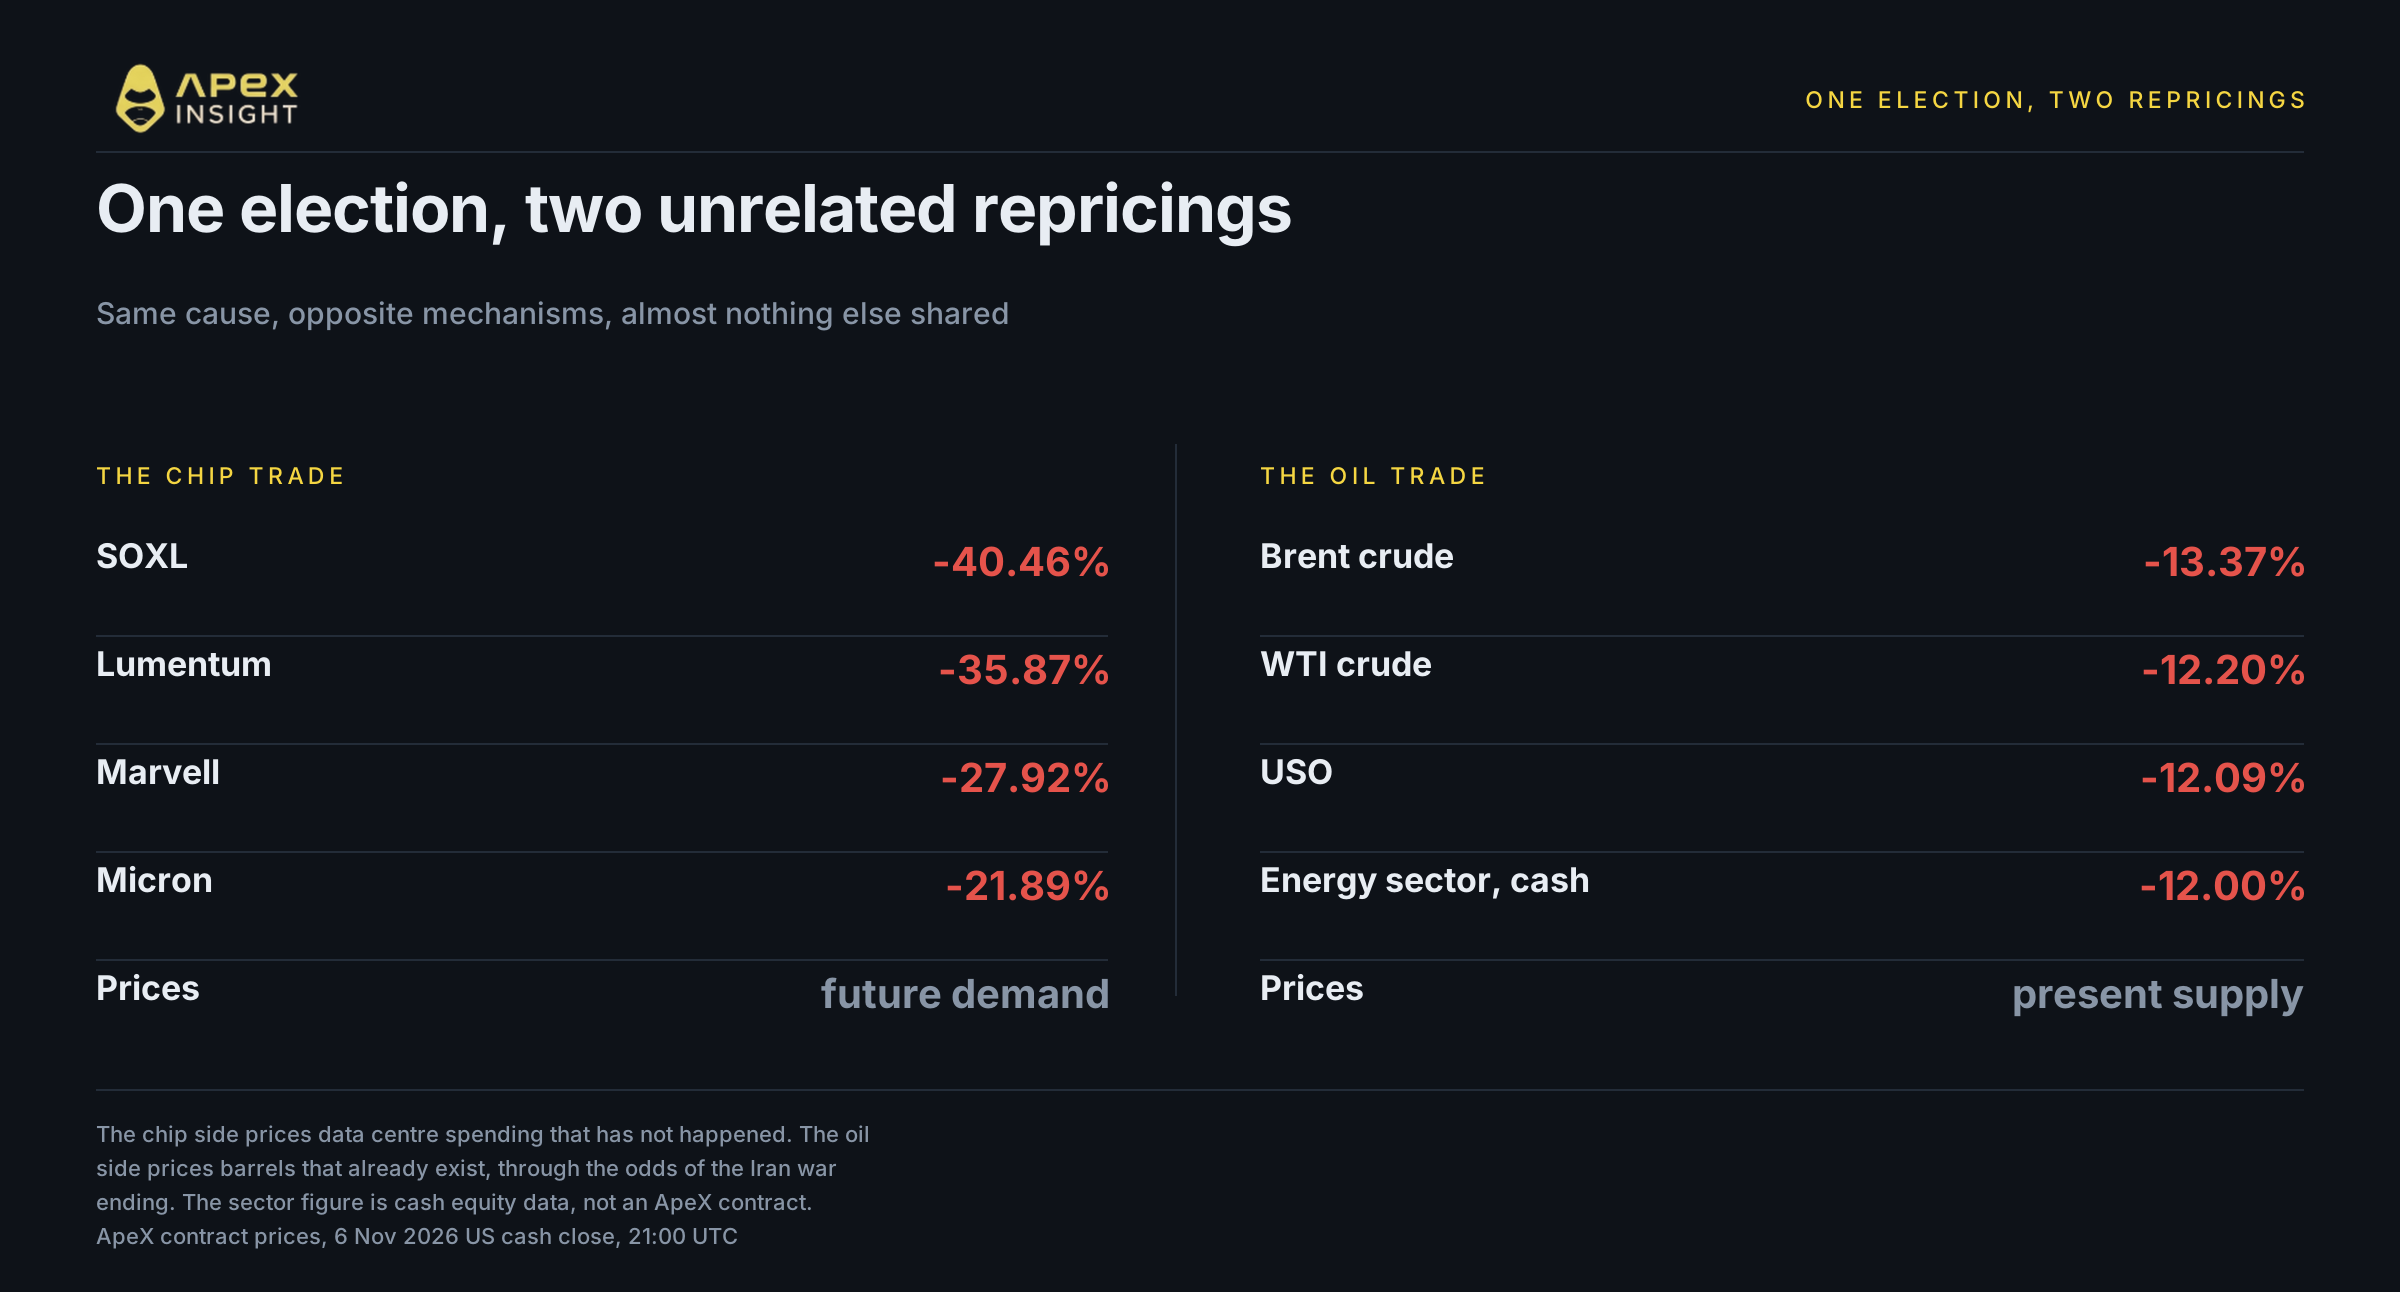
Beide dalingen zijn terug te voeren op dezelfde uitslag van dinsdag, maar de mechanismen verschillen nauwelijks meer van elkaar.
De chiphandel werd opnieuw geprijsd omdat een Democratische overwinning de kans op tragere goedkeuringen voor datacenters vergrootte. Dat is een vraagverhaal over uitgaven die nog niet hebben plaatsgevonden. We bespraken dit donderdag en vrijdag uitvoerig. Op ApeX was de schade geconcentreerd en ernstig: SOXL daalde deze week 40,46%, Lumentum 35,87%, Marvell 27,92% en Micron 21,89%.
De oliehandel werd opnieuw geprijsd omdat dezelfde uitslag de kans op het einde van een oorlog vergrootte. Dat is een aanbodverhaal over vaten die al beschikbaar zijn. Die twee zaken delen een verkiezing en verder niets. Het ene gaat over toekomstige bouw, het andere over huidige productie.
Het tegenargument is reëel en komt uit de oliemarkt zelf. Sasha Foss, energieanalist bij CSC Commodities van Marex Group, zei dat "de daling van technologieaandelen een negatief effect heeft gehad op oliefutures". Dat is de opvatting dat dit één risicoaversie-beweging was in plaats van twee onafhankelijke herwaarderingen. De dollar verstevigde vrijdag, wat dezelfde richting op duwde, hoewel hij de week uiteindelijk iets lager afsloot.
Die interpretatie heeft echter een probleem. Als dit één enkele risicoaversiegolf was geweest, zouden de activa die gewoonlijk als eerste dalen in zo'n beweging dat ook hebben gedaan. Dat gebeurde niet, zoals sectie 5 laat zien.
4. Het geld stroomde naar metalen en gas
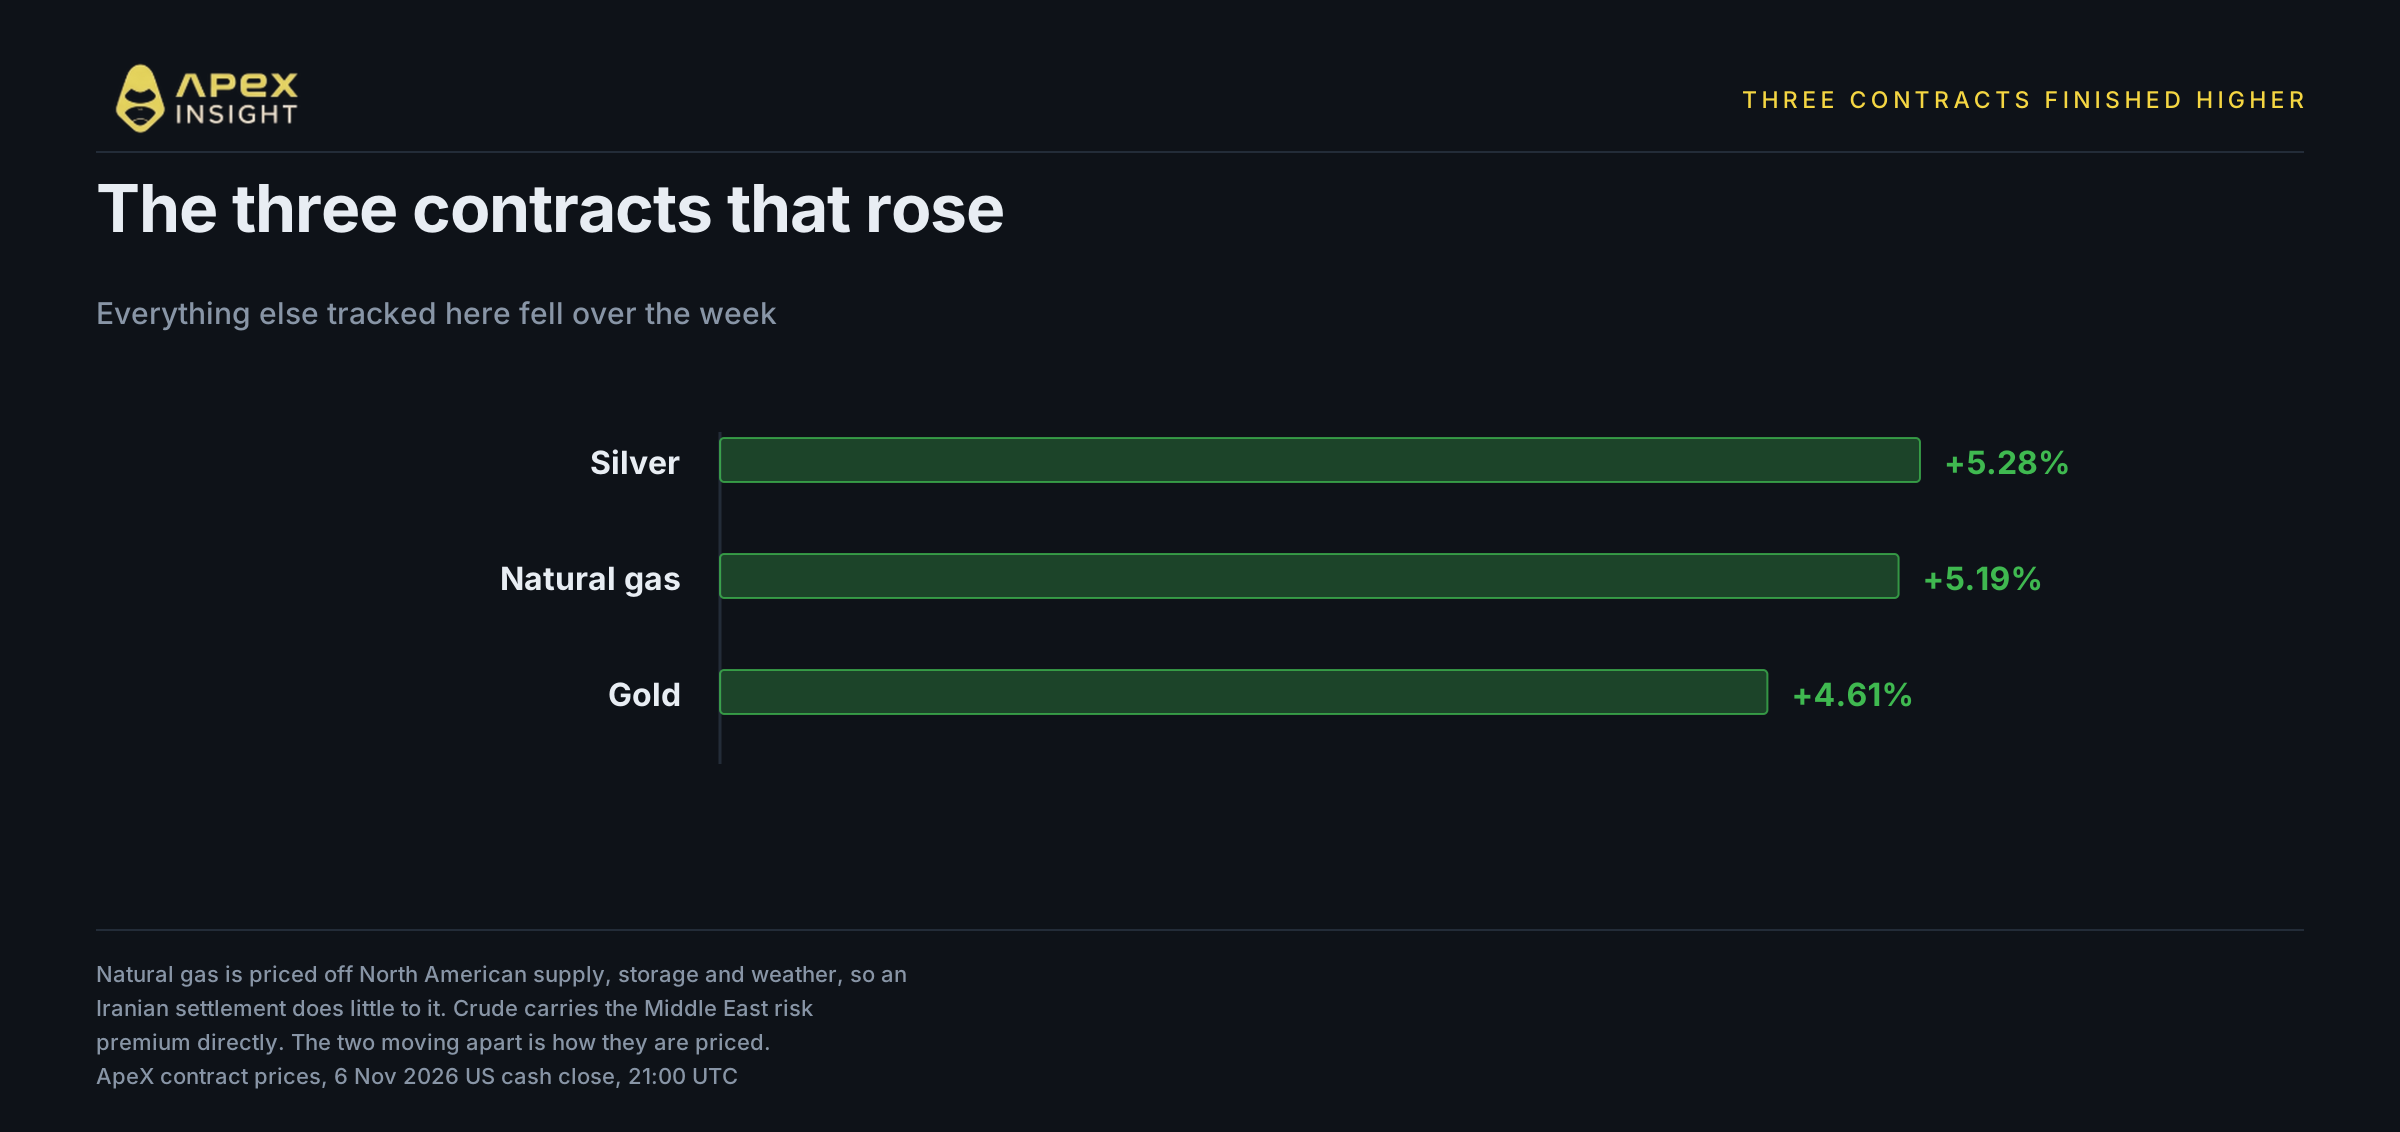
Drie van de hier gevolgde contracten sloten de week hoger af, en alle drie zijn grondstoffen.
Zilver steeg 5,28%, aardgas 5,19% en goud 4,61%. Een belangrijk detail bij het voor de hand liggende verhaal: dit was de eerste positieve week voor beide metalen in meer dan een maand. Gemeten van vrijdag tot vrijdag op ApeX daalde goud in elk van de drie voorafgaande weken en zilver in elk van de vier.
Dat aardgas stijgt terwijl ruwe olie instort, lijkt vreemd totdat je beseft dat het niet om dezelfde markt gaat. Ruwe olie wordt wereldwijd geprijsd en draagt de risicopremie voor het Midden-Oosten rechtstreeks mee. Noord-Amerikaans aardgas is regionaal en wordt geprijsd op basis van binnenlands aanbod, opslag en winterweer. Een akkoord met Iran heeft er maar weinig invloed op. Dat geldt voor Henry Hub, niet voor gas overal: Qatar vervoert LNG door de Straat van Hormuz, waardoor de wereldwijde LNG-markt niet op dezelfde manier geïsoleerd is. Dat beide in één week tegengesteld bewegen, is een kenmerk van de manier waarop ze worden geprijsd, geen tegenstrijdigheid.
Metalen zijn moeilijker te duiden. Een stijging van goud en zilver naast dalende olie en aandelen past bij een wereld waarin beleggers noch groeirisico, noch energierisico willen lopen. Dat is een redelijke voorkeur in een week als deze. Het zou ook kunnen passen bij eenvoudig momentum in een metaal dat het hele jaar al is gestegen. Dit artikel kan die verklaringen niet uit elkaar houden, en iedereen die beweert dat wel te kunnen op basis van één week aan prijzen, gokt.
5. Crypto bewoog nauwelijks, en dat is het vreemdste deel
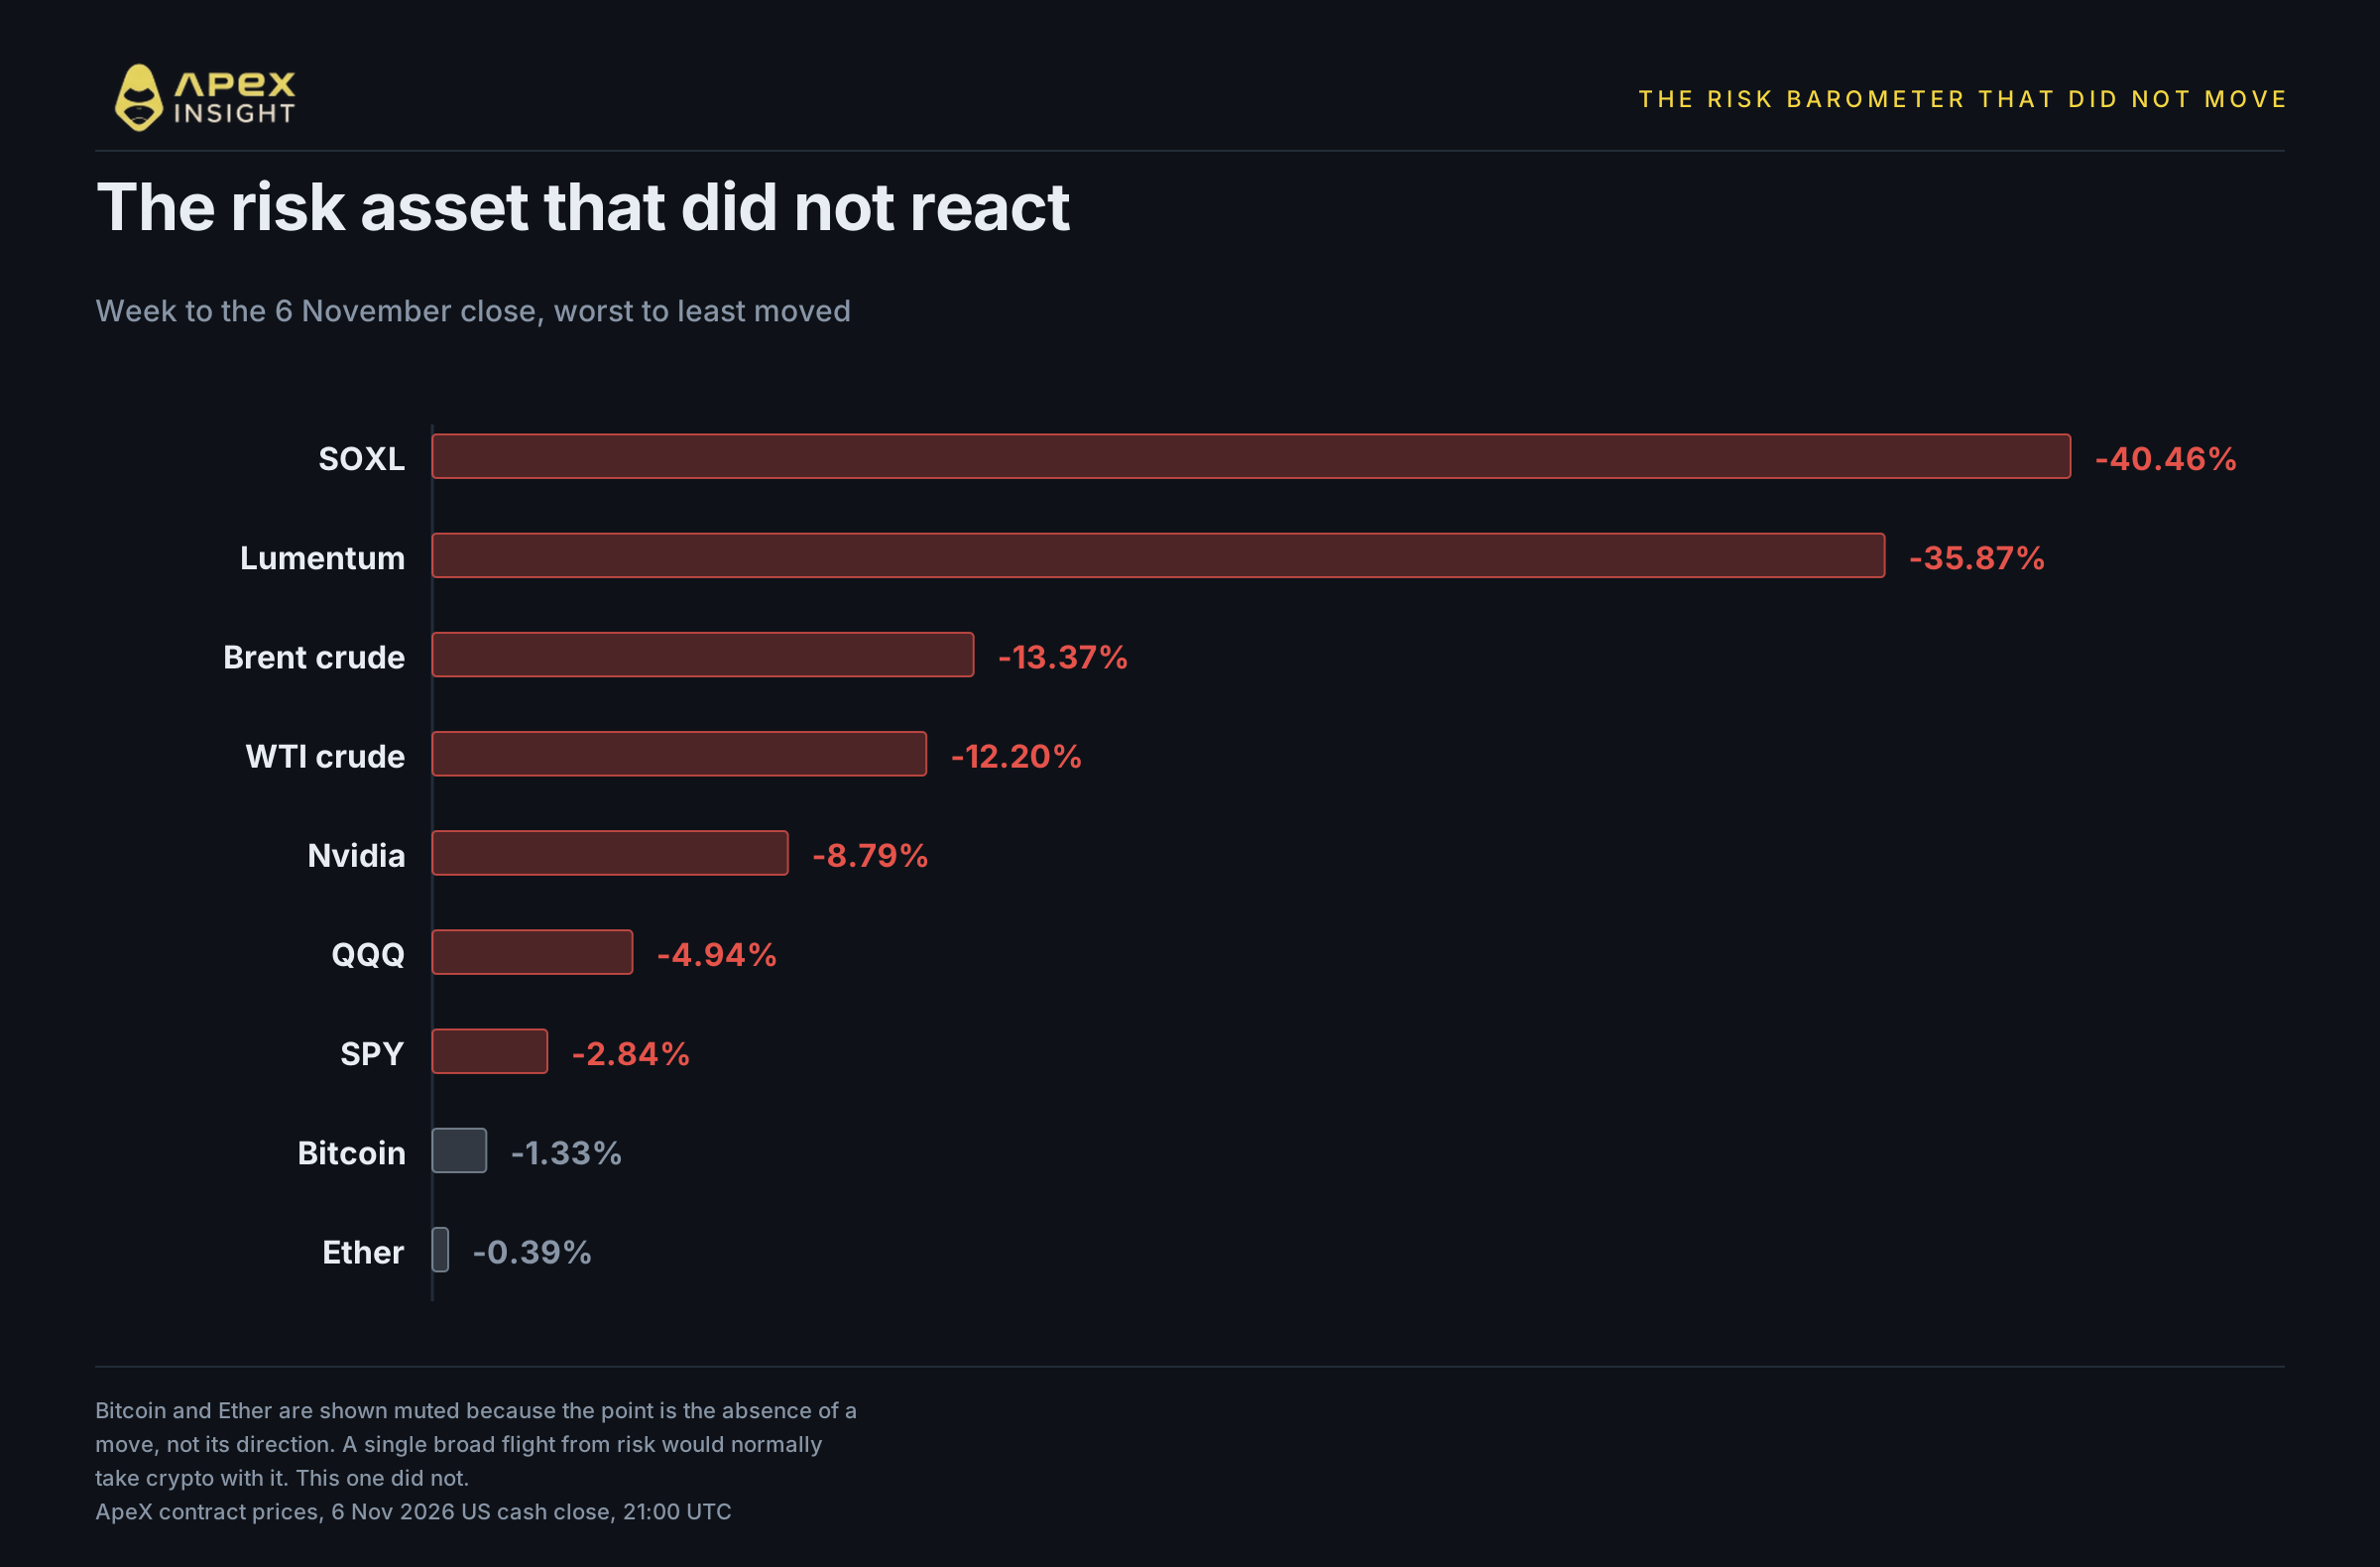
Nu de hond die niet blafte.
Bitcoin sloot de week 1,33% lager af en Ether 0,39% lager. In een week waarin een hefboomproduct op halfgeleiders 40% van zijn waarde verloor en Brent zijn slechtste week sinds april 2020 kende, deden de twee activa die het vaakst als barometer voor het marktrisico worden omschreven vrijwel niets.
Dat is belangrijk voor het argument in sectie 3. De verklaring van één brede risicoaversie voorspelt dat crypto samen met al het andere uitverkocht wordt, omdat dat doorgaans gebeurt in echte liquidatieweken. Dat gebeurde niet. Bitcoin en Ether sloegen een week over waarin twee grote sectoren een tiende van hun waarde verloren.
De eerlijke conclusie is dat dit geen brede vlucht uit risico was. Het waren twee specifieke transacties die om twee specifieke redenen opnieuw werden geprijsd, terwijl de rest van de markt grotendeels ongemoeid bleef. Crypto vormt daar het bewijs voor, juist omdat het niets deed.
Wees voorzichtig met hoe ver je dit doortrekt. Twee weken van dit gedrag vormen een patroon; één week is een observatie. Crypto heeft een eigen moeilijke herfst achter de rug en had misschien simpelweg minder ruimte om nog verder te dalen.
6. Beide transacties prijzen een toekomst die nog niet is aangebroken
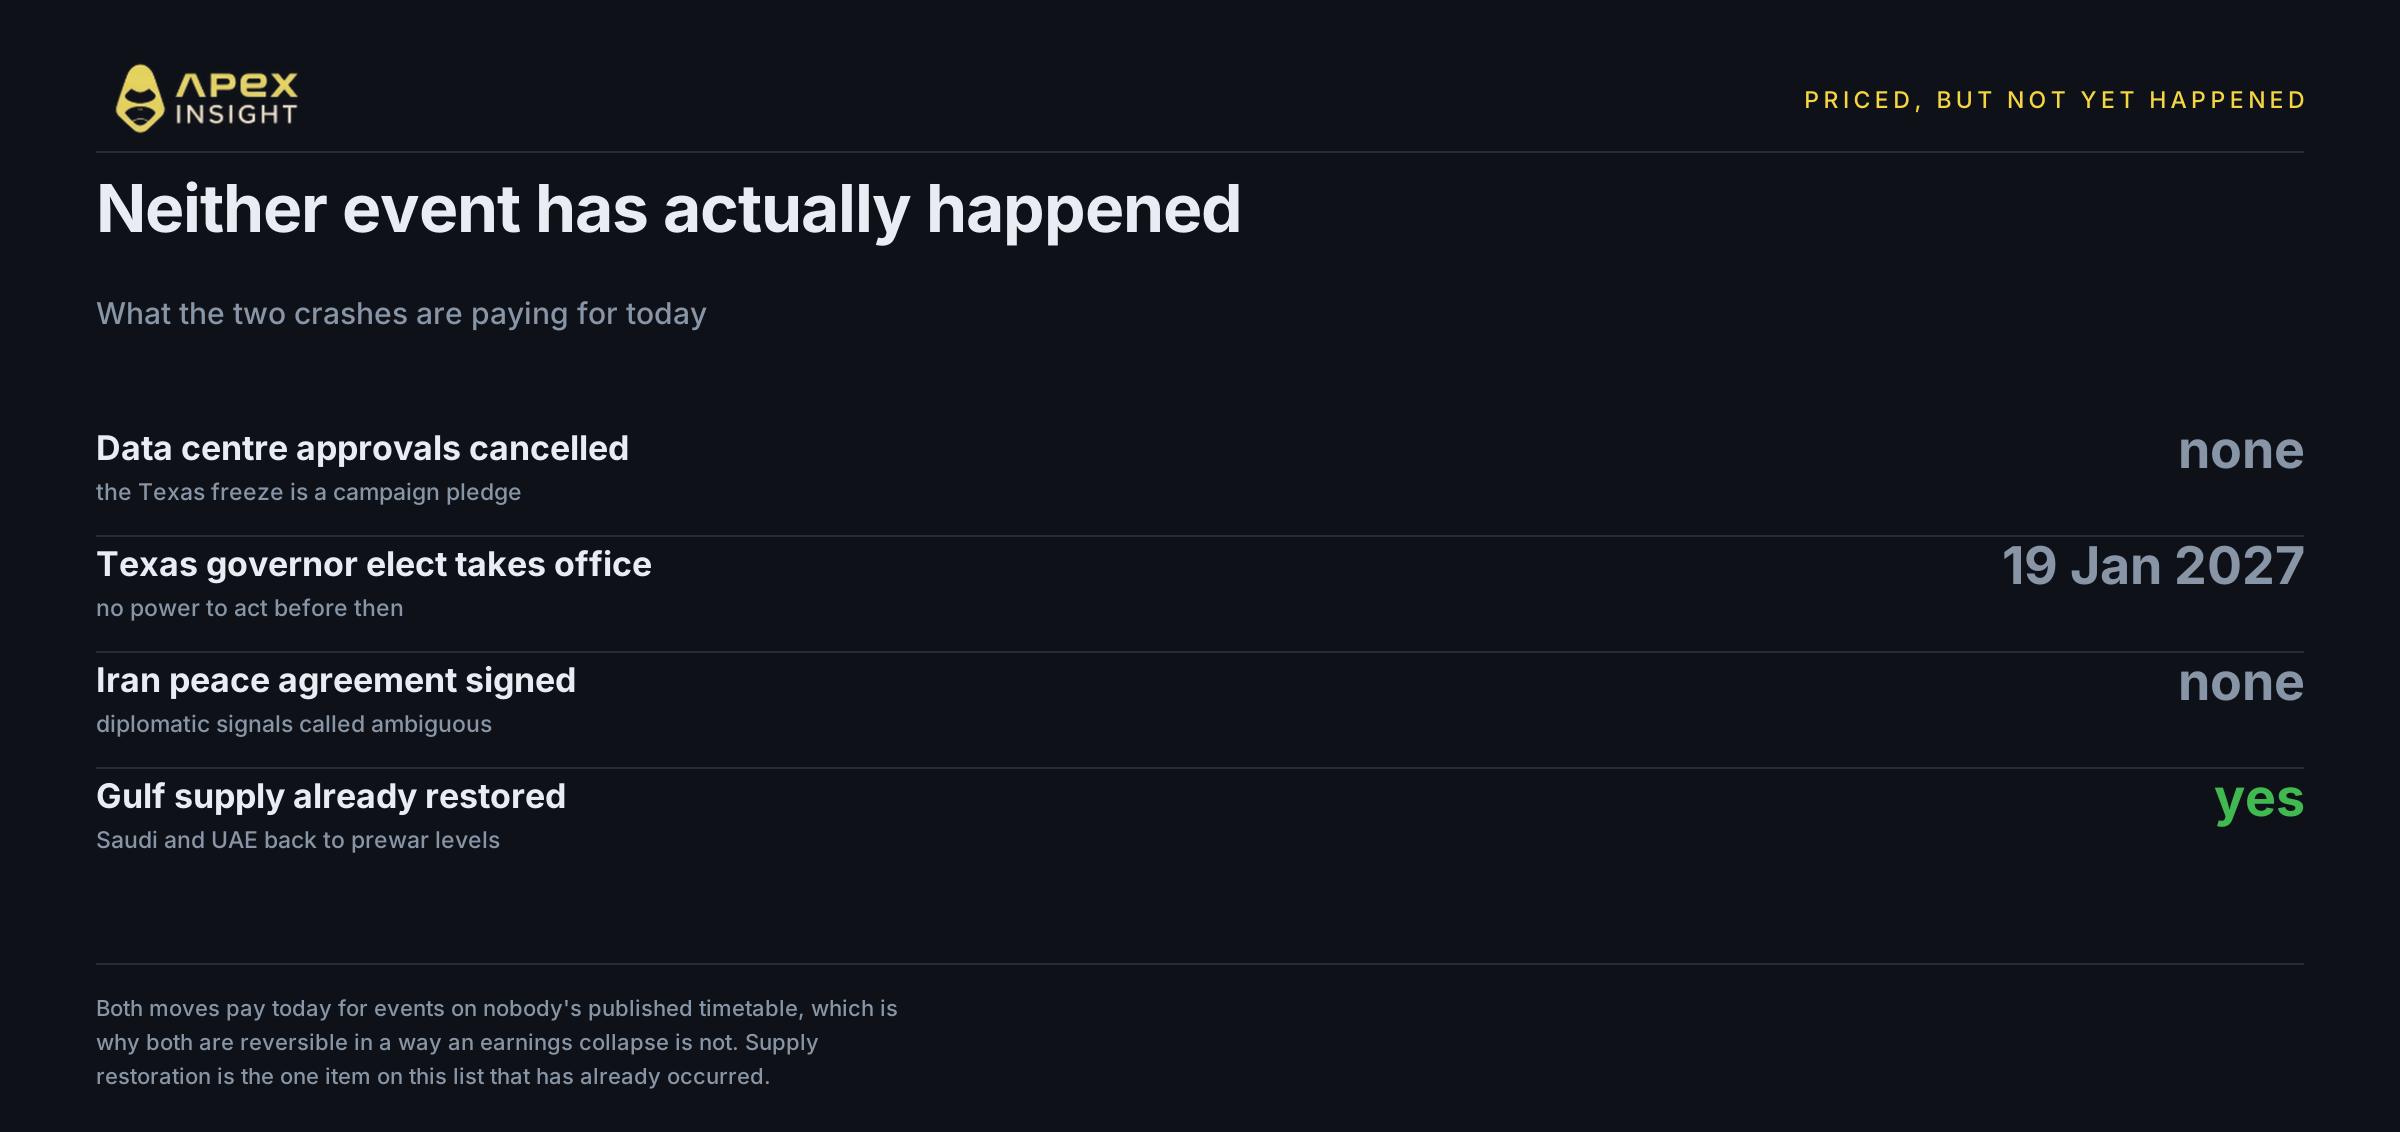
Dit is wat de twee helften van de week wel gemeen hebben.
Geen enkele datacent goedkeuring is ingetrokken. Geen enkel vredesakkoord is ondertekend. De gouverneur-elect van Texas die beloofde goedkeuringen voor datacenters te bevriezen, treedt pas in januari aan. De diplomatie met Iran is, in de woorden van Nationwide zelf, ambigu.
Bij beide crashes betalen markten vandaag voor gebeurtenissen die mogelijk wel en mogelijk niet plaatsvinden, op een tijdschema dat niemand heeft gepubliceerd. Dat is normaal marktgedrag en de reden waarom beide bewegingen omkeerbaar zijn op een manier waarop een winstdaling dat niet is. Het herstel van aandelen op vrijdag, met een Nasdaq die 1,09% hoger sloot, is het eerste kleine bewijs daarvoor. Ruwe olie deed niet mee en sloot die dag iets lager.
Het betekent ook dat de gebruikelijke ankerpunten ontbreken. Er is geen kwartaalcijfer dat een van beide theses zal bevestigen of ontkrachten. De volgende echte informatie is politiek, niet financieel, en komt volgens zijn eigen agenda.
Handel in olieperpetuals
Ga long of short op WTI-olie, de klok rond, met dezelfde rekening waarmee je in aandelen en crypto handelt.
Het energiecomplex. De vredesdeal, in drie uitdrukkingen.
De markt die de andere kant op ging. Noord-Amerikaans gas, grotendeels onaangetast door het aanbod uit het Midden-Oosten.
De metalen. Beide hoger deze week, na drie verliesweken voor goud en vier voor zilver.
De andere crash. De AI-capexhandel, besproken in de stukken van donderdag en vrijdag.
De activa die deze beweging oversloegen.
Elke ApeX-prijs in dit artikel is een prijs van een perpetual contract. TradFi-contracten worden afgerekend tegen een index in plaats van tegen de onderliggende waarde, en ApeX vermeldt ze afzonderlijk van zijn crypto-perpetuals in de eigen contractgegevens.
Handelen in perpetual futures brengt een hoog verliesrisico met zich mee en hefboomwerking vergroot verliezen net zo snel als winsten. Niets hierin is financieel advies.
Als je hulp nodig hebt, kun je altijd contact opnemen met ons team via Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Methodologie: alle contractbewegingen zijn berekend op basis van ApeX-klinegegevens. Uurbalken krijgen een starttijd, dus de prijs op uur H is de slotkoers van de balk met tijdstempel H min één. De week loopt van de Amerikaanse cash-sluiting op 30 oktober tot de Amerikaanse cash-sluiting op 6 november. De Amerikaanse sluiting was op 30 oktober om 20:00 UTC en werd 21:00 UTC toen de zomertijd op 1 november eindigde. Daarom gebruiken de twee uiteinden van de periode verschillende kloktijden. Eén bewuste afwijking van onze gebruikelijke conventie: volgens de huispraktijk worden continu verhandelde markten zoals ruwe olie, goud, zilver, aardgas, Bitcoin en Ether gemeten over de kalenderdag. Dit artikel vergelijkt ze echter rechtstreeks met aandelencontracten, waardoor elk activum over dezelfde periode van Amerikaanse slotkoers tot Amerikaanse slotkoers wordt gemeten. Cijfers over de kalenderdag voor deze contracten zouden licht afwijken. De Amerikaanse markten zijn in het weekend gesloten en er wordt nergens een prijs van zaterdag of zondag gebruikt, omdat weekendnoteringen in deze contracten dun zijn en eerder positionering dan de onderliggende waarde weerspiegelen. Sector- en indexpercentages, olie-settlementprijzen en alle citaten komen uit de gekoppelde bronnen en zijn geen ApeX-gegevens. Contractbewegingen zijn onze eigen berekeningen. Cijfers per de Amerikaanse cash-sluiting van 6 november 2026 om 21:00 UTC.