


Op 26 oktober diende Anthropic een registratieverklaring op Formulier S-1 in bij de Amerikaanse Securities and Exchange Commission. Het bedrijf heeft een aanvraag ingediend om zijn gewone aandelen van klasse A te noteren aan de Nasdaq Global Select Market onder het symbool ANT, waarbij Goldman Sachs en Morgan Stanley de aanbieding begeleiden. De registratie is nog niet effectief en er is nog geen prijsvork vastgesteld.
Drie dagen later staat er een ANT-perpetual live op ApeX.
De indiening leverde één getal op dat verder rondging dan alle andere: een nettoverlies van $80,7 mrd. in de eerste helft van 2026. Het is een echt cijfer, rechtstreeks uit de indiening, en het zegt vrijwel niets over hoe het bedrijf heeft gepresteerd.
Er is ook een niveau dat je in gedachten moet hebben voordat je verder leest. Het contract waardeert Anthropic op ongeveer $1,85 biljoen. Twee biljoen ligt daar 8,3% boven op het scherm, en andere handelsplatforms zaten er twee maanden geleden binnen één procent van.
Daarom volgen zes onderdelen over wat de indiening zegt, wat het contract ermee doet en wat er tussen $1,85 bln. en $2 bln. ligt.
1. Wat Anthropic daadwerkelijk heeft ingediend
Begin bij het document, want de samenvattingen hebben voor de meeste lezers het werk gedaan.
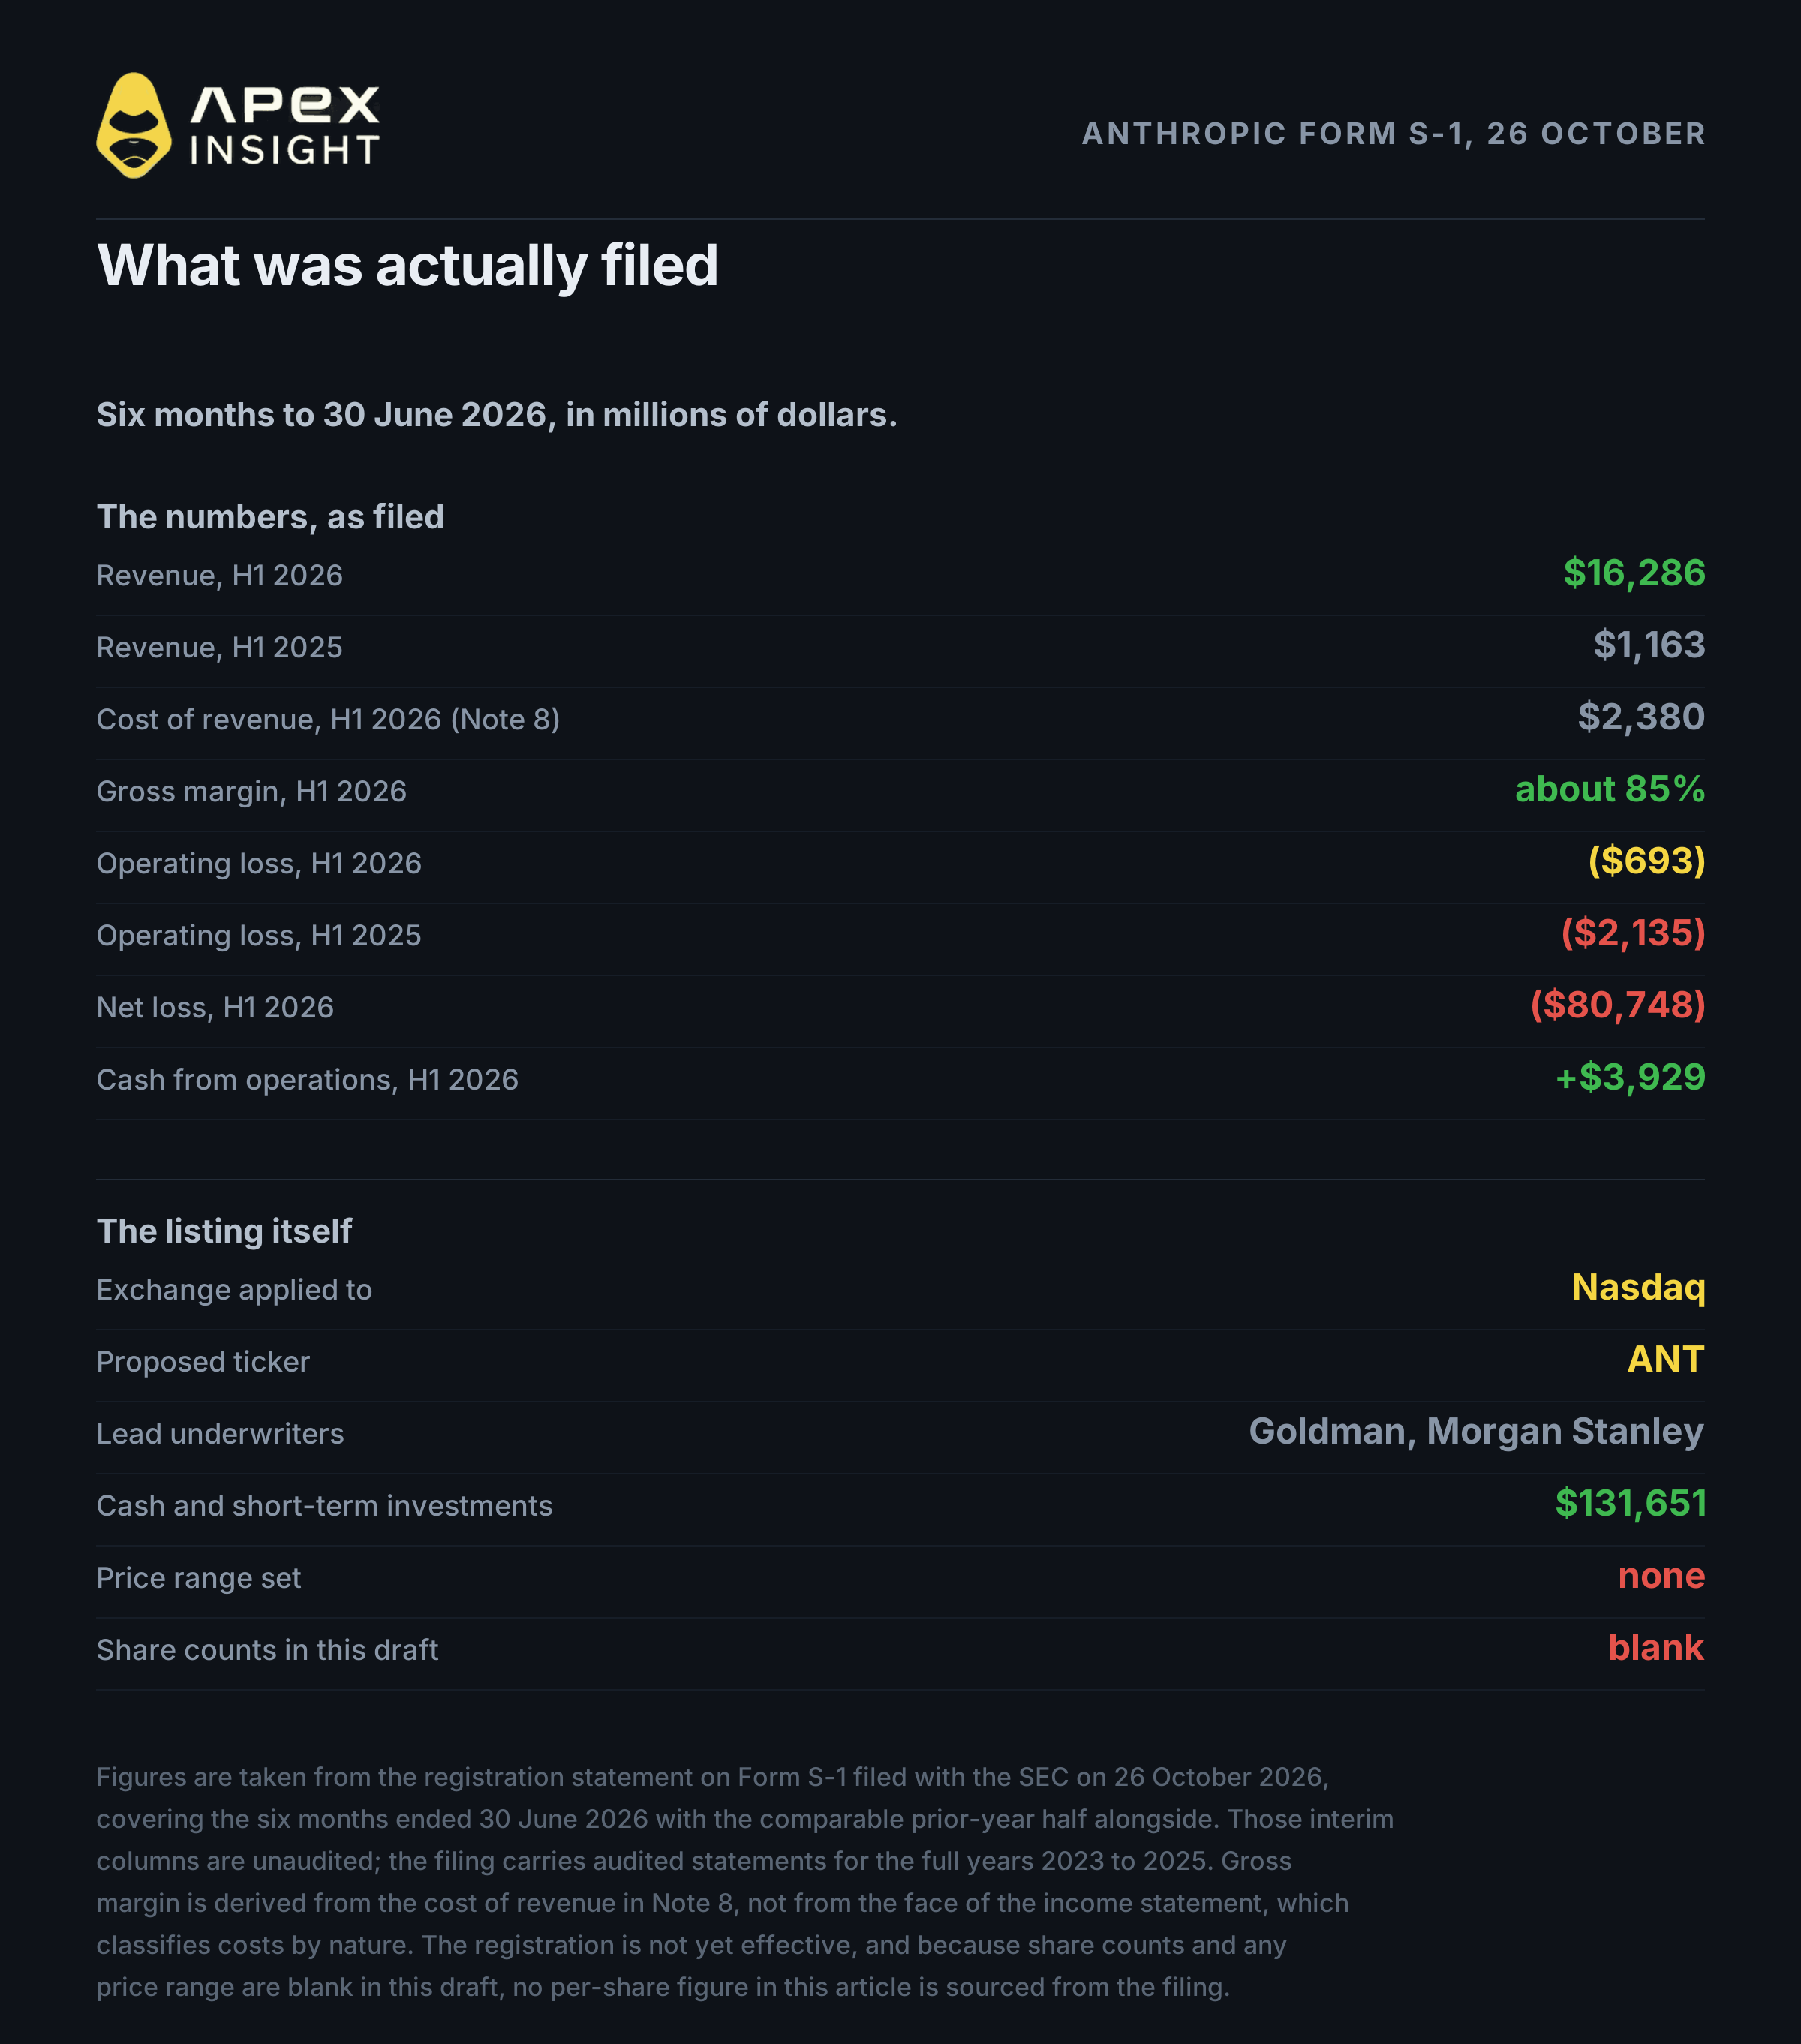
De S-1 is openbaar en staat op EDGAR. Het document heeft betrekking op de zes maanden tot en met 30 juni 2026, met de eerste helft van het voorgaande jaar als vergelijking. De belangrijkste posten, rechtstreeks uit de indiening overgenomen, in miljoenen dollars:
Post | H1 2026 | H1 2025 |
|---|---|---|
Omzet | 16.286 | 1.163 |
Omzetkosten (noot 8) | 2.380 | 1.019 |
Operationeel verlies | (693) | (2.135) |
Nettoverlies | (80.748) | (12.969) |
Wijziging in de reële waarde van converteerbare obligaties, derivatenverplichtingen en SAFE's | (72.388) | (10.942) |
De kasmiddelen en kortlopende beleggingen bedroegen eind juni $131,7 mrd.: $112,4 mrd. aan geldmiddelen en kasequivalenten plus $19,3 mrd. aan kortlopende beleggingen. De netto kasstroom uit operationele activiteiten bedroeg $3.929 mln., tegenover $1.513 mln. die een jaar eerder werd gebruikt voor operationele activiteiten.
Een kanttekening bij dit alles: de kolommen voor H1 2026 zijn niet gecontroleerd. De S-1 bevat gecontroleerde jaarrekeningen voor de volledige jaren 2023 tot en met 2025 en presenteert de tussentijdse helft als niet-gecontroleerde tussentijdse financiële informatie. Dat is normaal voor een indiening van dit type, maar het is goed om te weten voordat je je op één regel baseert.
Drie zaken in die tabel verdienen aandacht voordat we verdergaan. De omzet groeide op jaarbasis veertienvoudig. Het operationele verlies nam af, van $2.135 mln. naar $693 mln., terwijl dat gebeurde. En de post omzetkosten geeft voor de eerste helft een brutomarge van ongeveer 85%, tegenover ongeveer 12% een jaar eerder.
Wat de indiening niet bevat, is net zo relevant voor iedereen die het contract waardeert. De aantallen aandelen van klasse A en klasse N zijn in deze indiening leeg gelaten. Er is geen prijsvork. Er is geen vermelde waardering. Alles wat je deze week leest waarin een waarde aan Anthropic wordt toegekend, is gebaseerd op private financieringsrondes of gevolgtrekkingen, niet op het prospectus.
2. Het verlies van $80,7 mrd. is grotendeels een boekhoudkundige reflex
Dit is het deel dat ertoe doet, en juist dit deel heeft de meeste berichtgeving slecht behandeld.
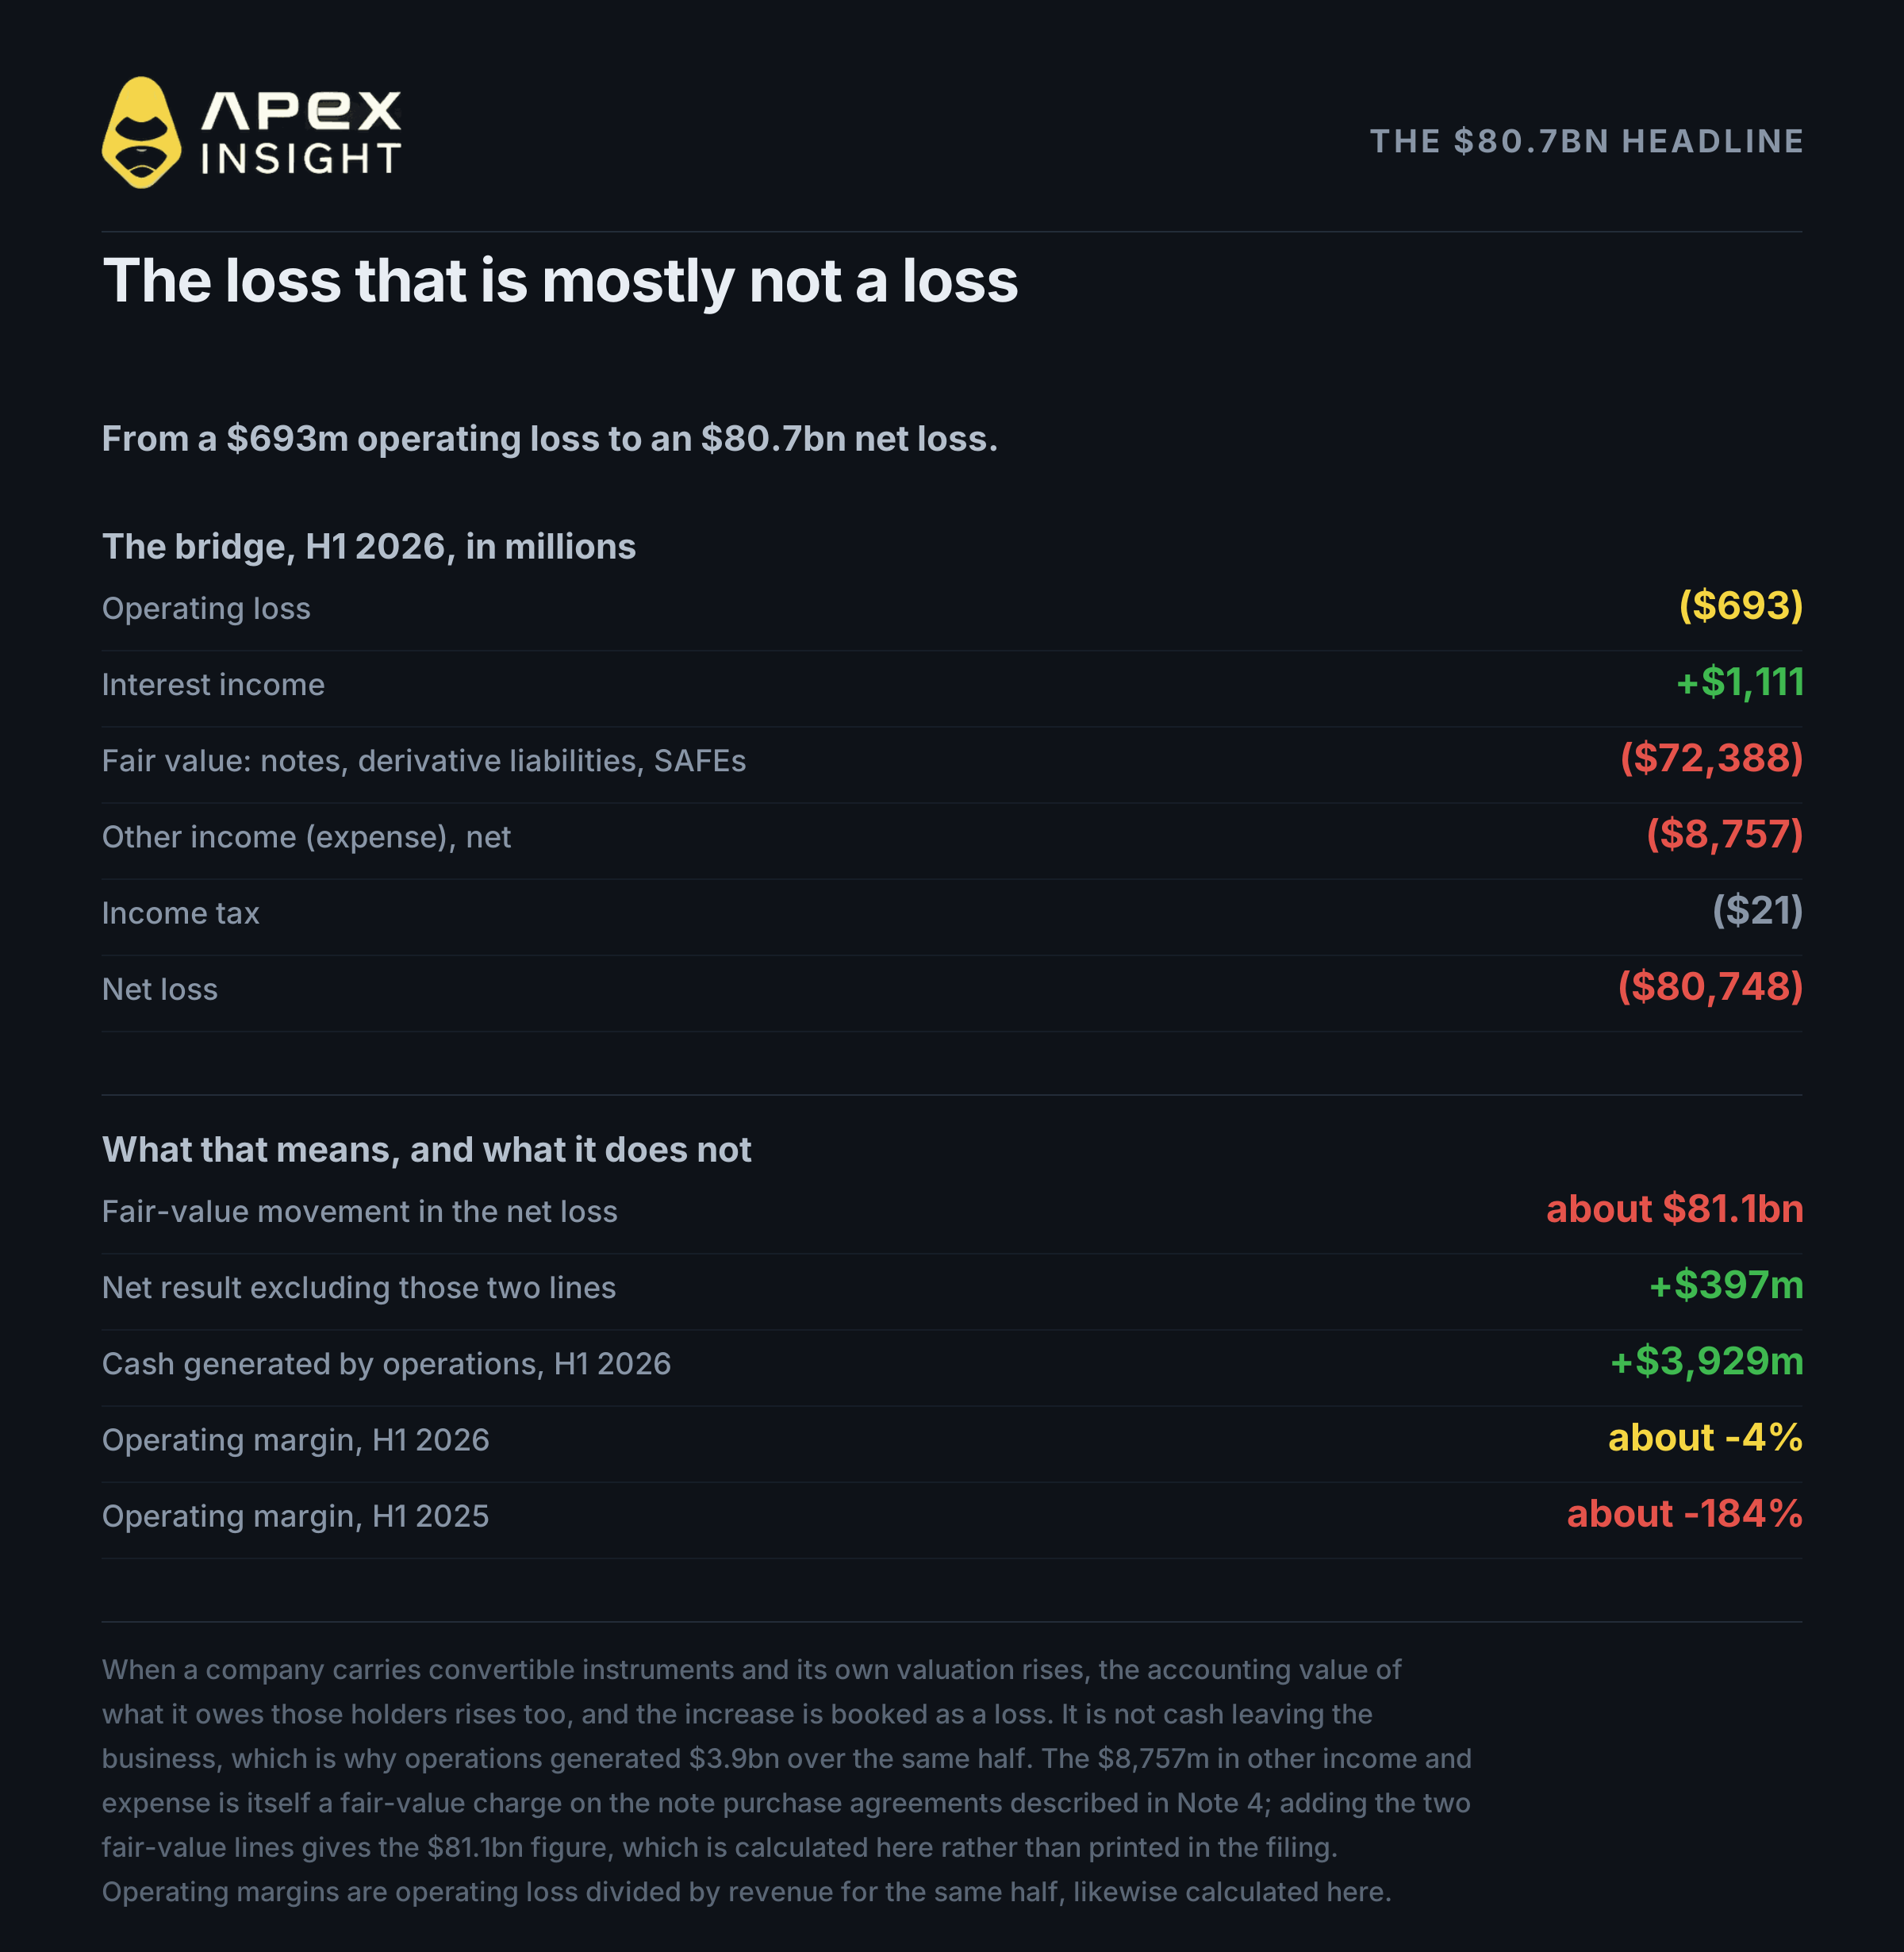
Van het nettoverlies van $80.748 mln. komt $72.388 mln. uit één enkele regel: de wijziging in de reële waarde van converteerbare obligaties, derivatenverplichtingen en SAFE's. Dat is een niet-contante herwaardering. Wanneer een bedrijf converteerbare instrumenten uit heeft staan en zijn eigen waardering stijgt, stijgt ook de boekhoudkundige waarde van wat het aan die houders verschuldigd is, en wordt de toename als verlies in de winst-en-verliesrekening verwerkt.
Dat is niet het enige. Hieronder staat de volledige brug van het operationele verlies naar het nettoverlies, in miljoenen:
Regel | H1 2026 |
|---|---|
Operationeel verlies | (693) |
Rente-inkomsten | 1.111 |
Wijziging in de reële waarde van converteerbare obligaties, derivatenverplichtingen en SAFE's | (72.388) |
Overige inkomsten (lasten), netto | (8.757) |
Inkomstenbelasting | (21) |
Nettoverlies | (80.748) |
Die $8.757 mln. is zelf ook een reëlewaardelast, op de in noot 4 beschreven overeenkomsten voor de aankoop van obligaties. Tel de twee bij elkaar op en er zit $81,1 mrd. aan beweging in de reële waarde tussen een operationeel verlies van $693 mln. en een nettoverlies van $80,7 mrd.
Haal beide regels weg en de berekening draait om. Het operationele verlies van $693 mln., plus $1.111 mln. aan rente-inkomsten, minus $21 mln. belasting, laat een nettowinst van $397 mln. voor de eerste helft over. Dat is geen getal dat in de indiening wordt afgedrukt en het is geen GAAP-resultaat — maar het beschrijft wel wat het bedrijf heeft gedaan.
Eenvoudig gezegd: vrijwel het gehele verlies van $80,7 mrd. is het boekhoudkundige gevolg van het feit dat Anthropic meer waard is geworden. Er is geen geld uit het bedrijf verdwenen — en het kasstroomoverzicht bevestigt dat, met $3,9 mrd. die in dezelfde helft door de activiteiten werd gegenereerd.
Het patroon is niet nieuw, wat het duidelijkste bewijs is dat het structureel is en geen eenmalige gebeurtenis. In de eerste helft van 2025 bedroeg alleen de post voor converteerbare obligaties $10.942 mln., tegenover een nettoverlies van $12.969 mln. In beide perioden is de herwaardering verantwoordelijk voor het overgrote deel van het gerapporteerde verlies: ongeveer 84% vorig jaar en dit jaar ongeveer 90% wanneer alleen die post wordt bekeken.
Als je de beweging in de reële waarde buiten beschouwing laat, blijft het operationele beeld over: een operationeel verlies van $693 mln. op $16,3 mrd. omzet. Dat is een marge van ongeveer min 4%, tegenover min 184% in dezelfde helft van vorig jaar.
3. Wat het ANT-contract daadwerkelijk noteert
Hier zullen veel handelaren in de problemen komen, omdat het getal op het scherm niet is wat het lijkt.
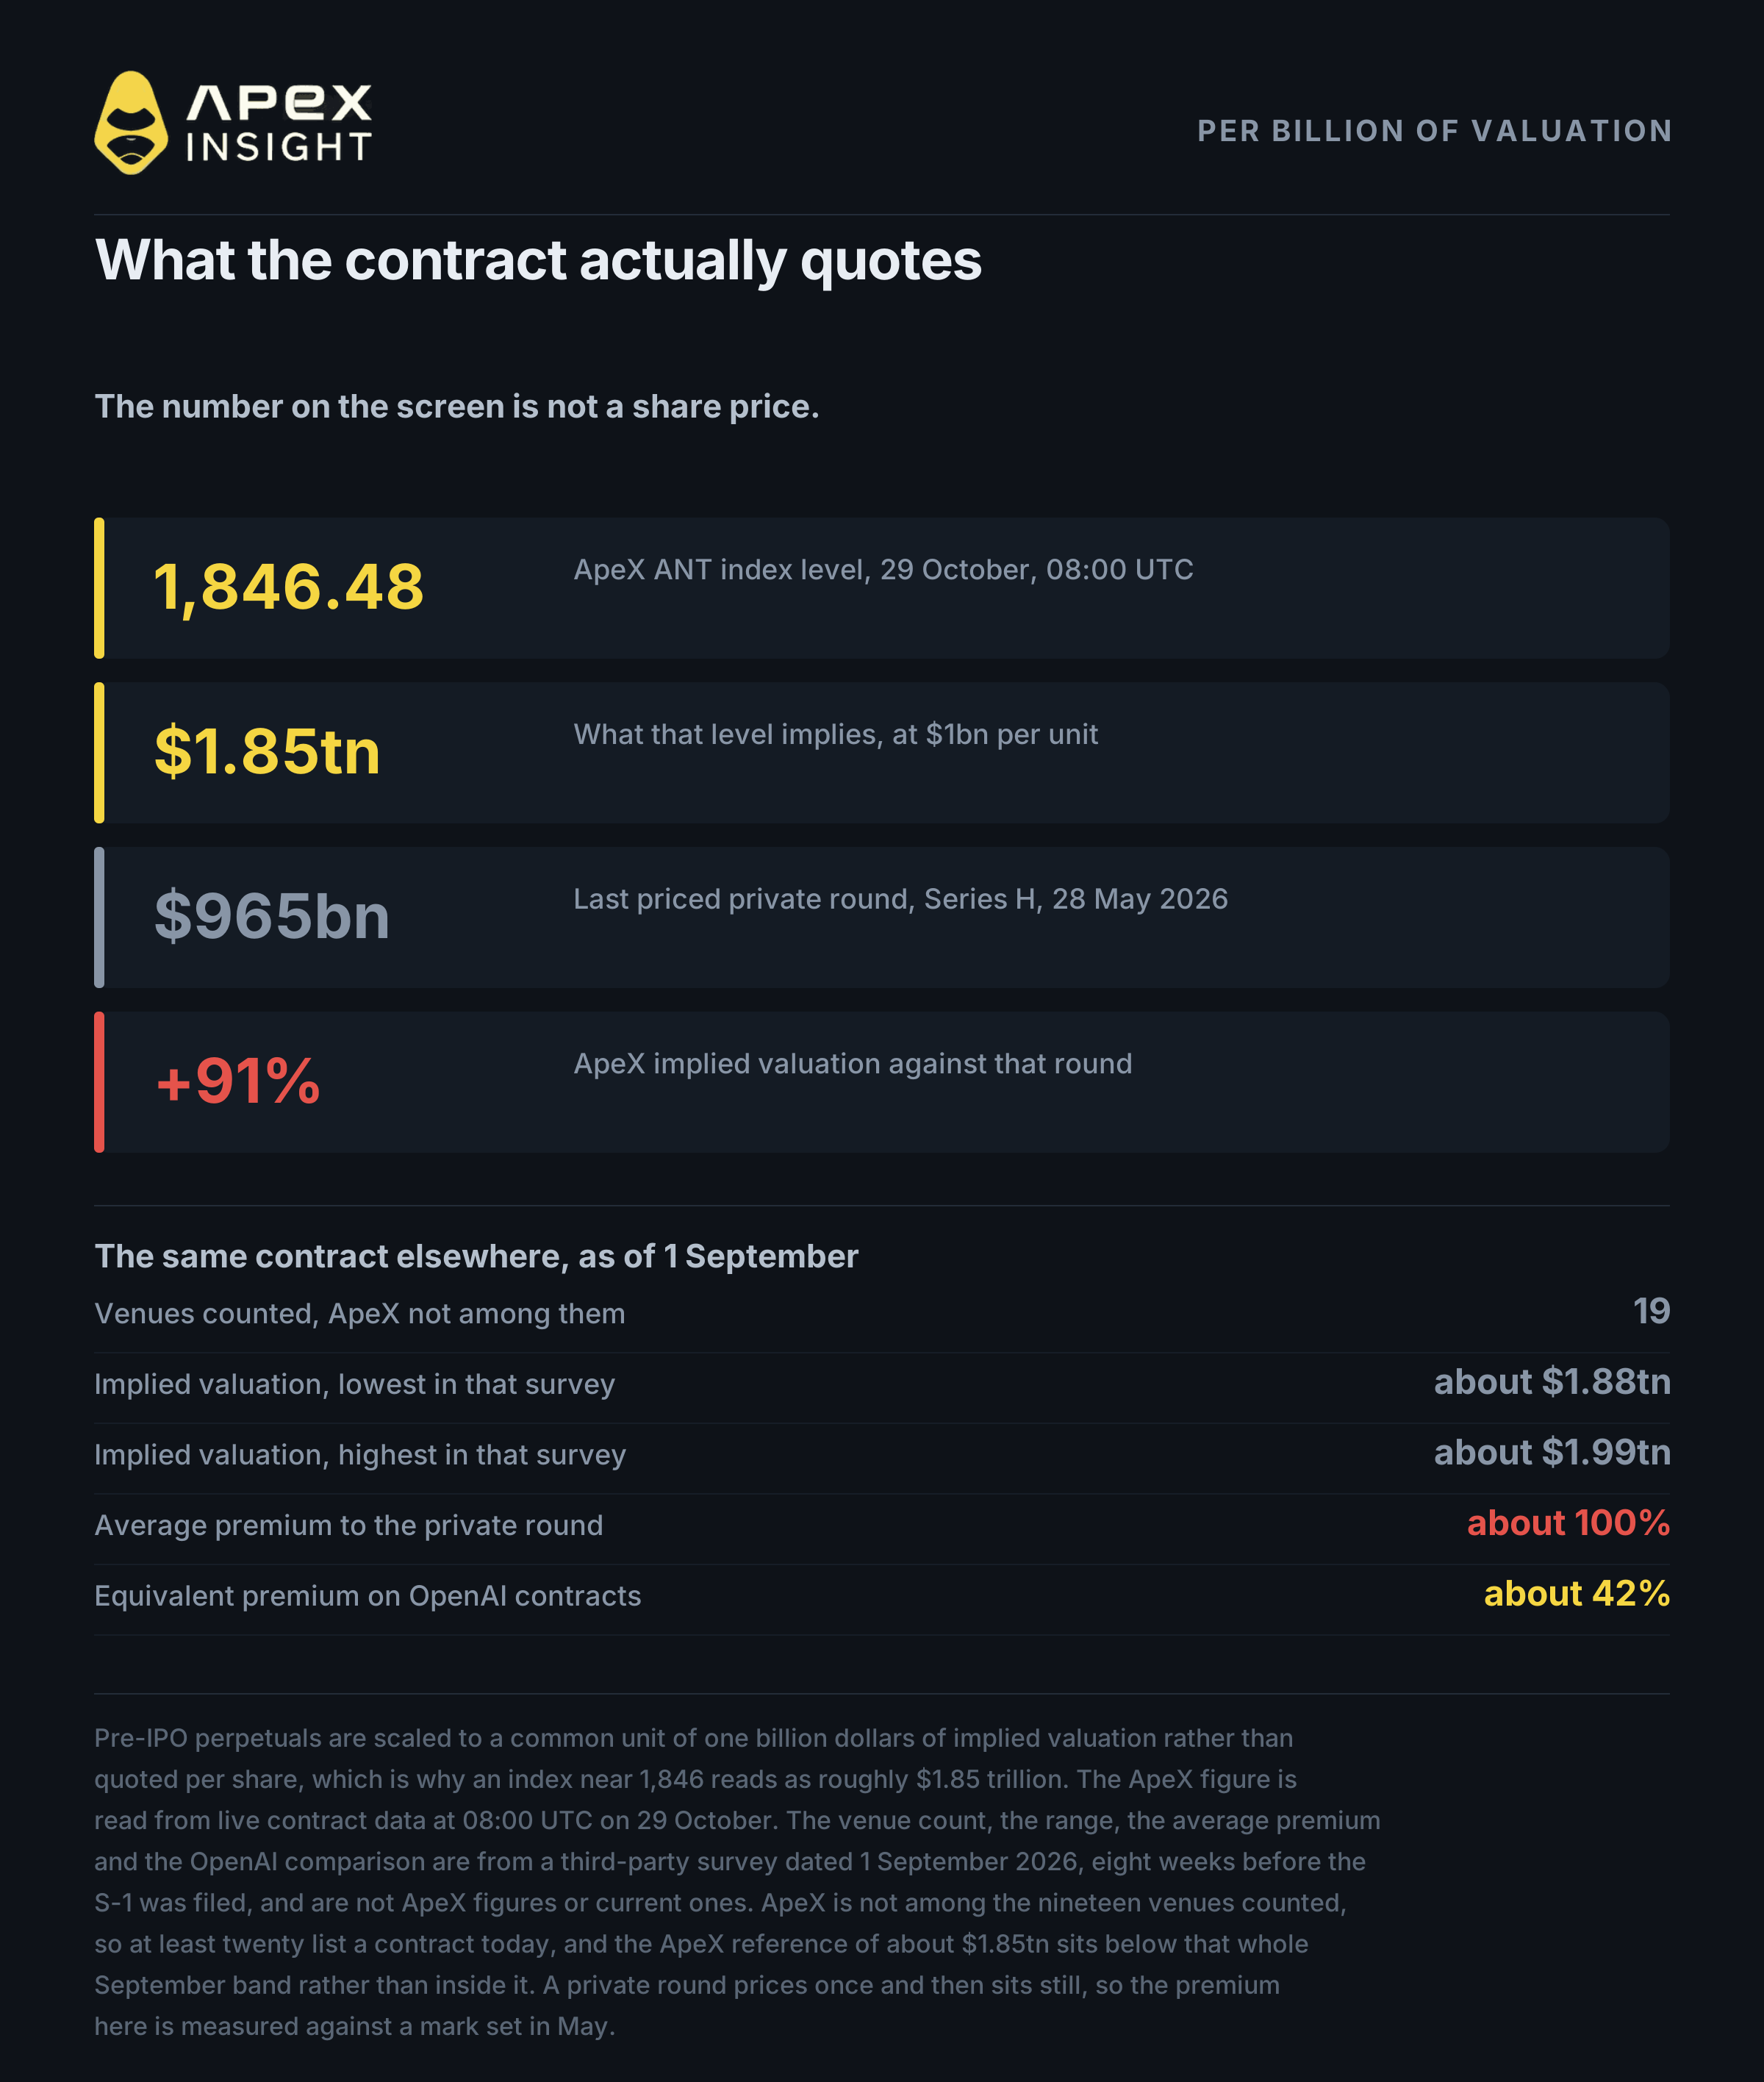
Een perpetual vóór de beursgang noteert geen aandelenkoers. Deze contracten zijn geschaald naar een gemeenschappelijke eenheid van één miljard dollar aan impliciete waardering. De notering is de impliciete waarde van het bedrijf, in miljarden.
De ApeX ANT-index op 1.846,48 is dus geen $1.846 per aandeel. Het is een impliciete waardering van ongeveer $1,85 biljoen.
Dat onderscheid verandert de manier waarop je elk ander getal leest. De laatste geprijsde private financieringsronde van Anthropic was Series H tegen $965 mrd., op 28 mei 2026. Daartegenover staat de ApeX-index ongeveer 91% hoger.
Het is ook nuttig om te weten hoe dit zich verhoudt tot de rest van de markt, want dit is geen exclusieve notering. De beste vergelijking tussen handelsplatforms die we konden vinden dateert van 1 september 2026, acht weken voordat de S-1 werd ingediend, en telde negentien platforms met een Anthropic-contract — ApeX niet meegerekend, waardoor het huidige aantal ten minste twintig bedraagt. Op die datum liepen de impliciete waarderingen uiteen van ongeveer $1,88 bln. tot $1,99 bln., gemiddeld bijna 100% boven de private waardering.
Daaruit volgen twee zaken, en voor beide is de datum belangrijk. De referentie van ApeX van ongeveer $1,85 bln. ligt onder de volledige bandbreedte van september, niet aan de goedkope kant ervan. En niemand moet een momentopname uit september behandelen als de spread van vandaag, omdat de indiening daarna tussenbeide kwam. Als je een actuele vergelijking wilt, moet je de schermen van de andere platforms zelf bekijken.
Om een idee te krijgen of premies van deze omvang normaal zijn voor dit product: in dezelfde momentopname van september lag de vergelijkbare premie op OpenAI-contracten dichter bij 42%, verdeeld over achttien platforms.
Dat brengt een rond getal in beeld, en op dit contract is dat ronde getal ongewoon letterlijk. Omdat de notering per miljard wordt geschaald, is $2 biljoen aan impliciete waardering exact een index van 2.000,00 op het scherm. Vanaf 1.846,48 is dat 8,3% verwijderd. De platforms in het onderzoek van september noteerden al tot $1,99 bln., binnen één procent ervan, voordat ApeX het contract überhaupt noteerde.
Het niveau ligt dus dichtbij en is elders al benaderd. Of het wordt doorbroken, is een vraag die dit artikel niet kan beantwoorden, en je moet sceptisch zijn tegenover iedereen die anders beweert: er is geen prijsvork in de S-1, geen analistencoverage van een niet-genoteerd aandeel en op ApeX is er nog geen tape. Wat de rest van dit stuk wel kan doen, is uitleggen wat er tussen hier en daar ligt.
4. Een notering is nog geen markt
Dit is het meest praktische punt van het artikel en het is een feit over de tape, niet over het bedrijf.
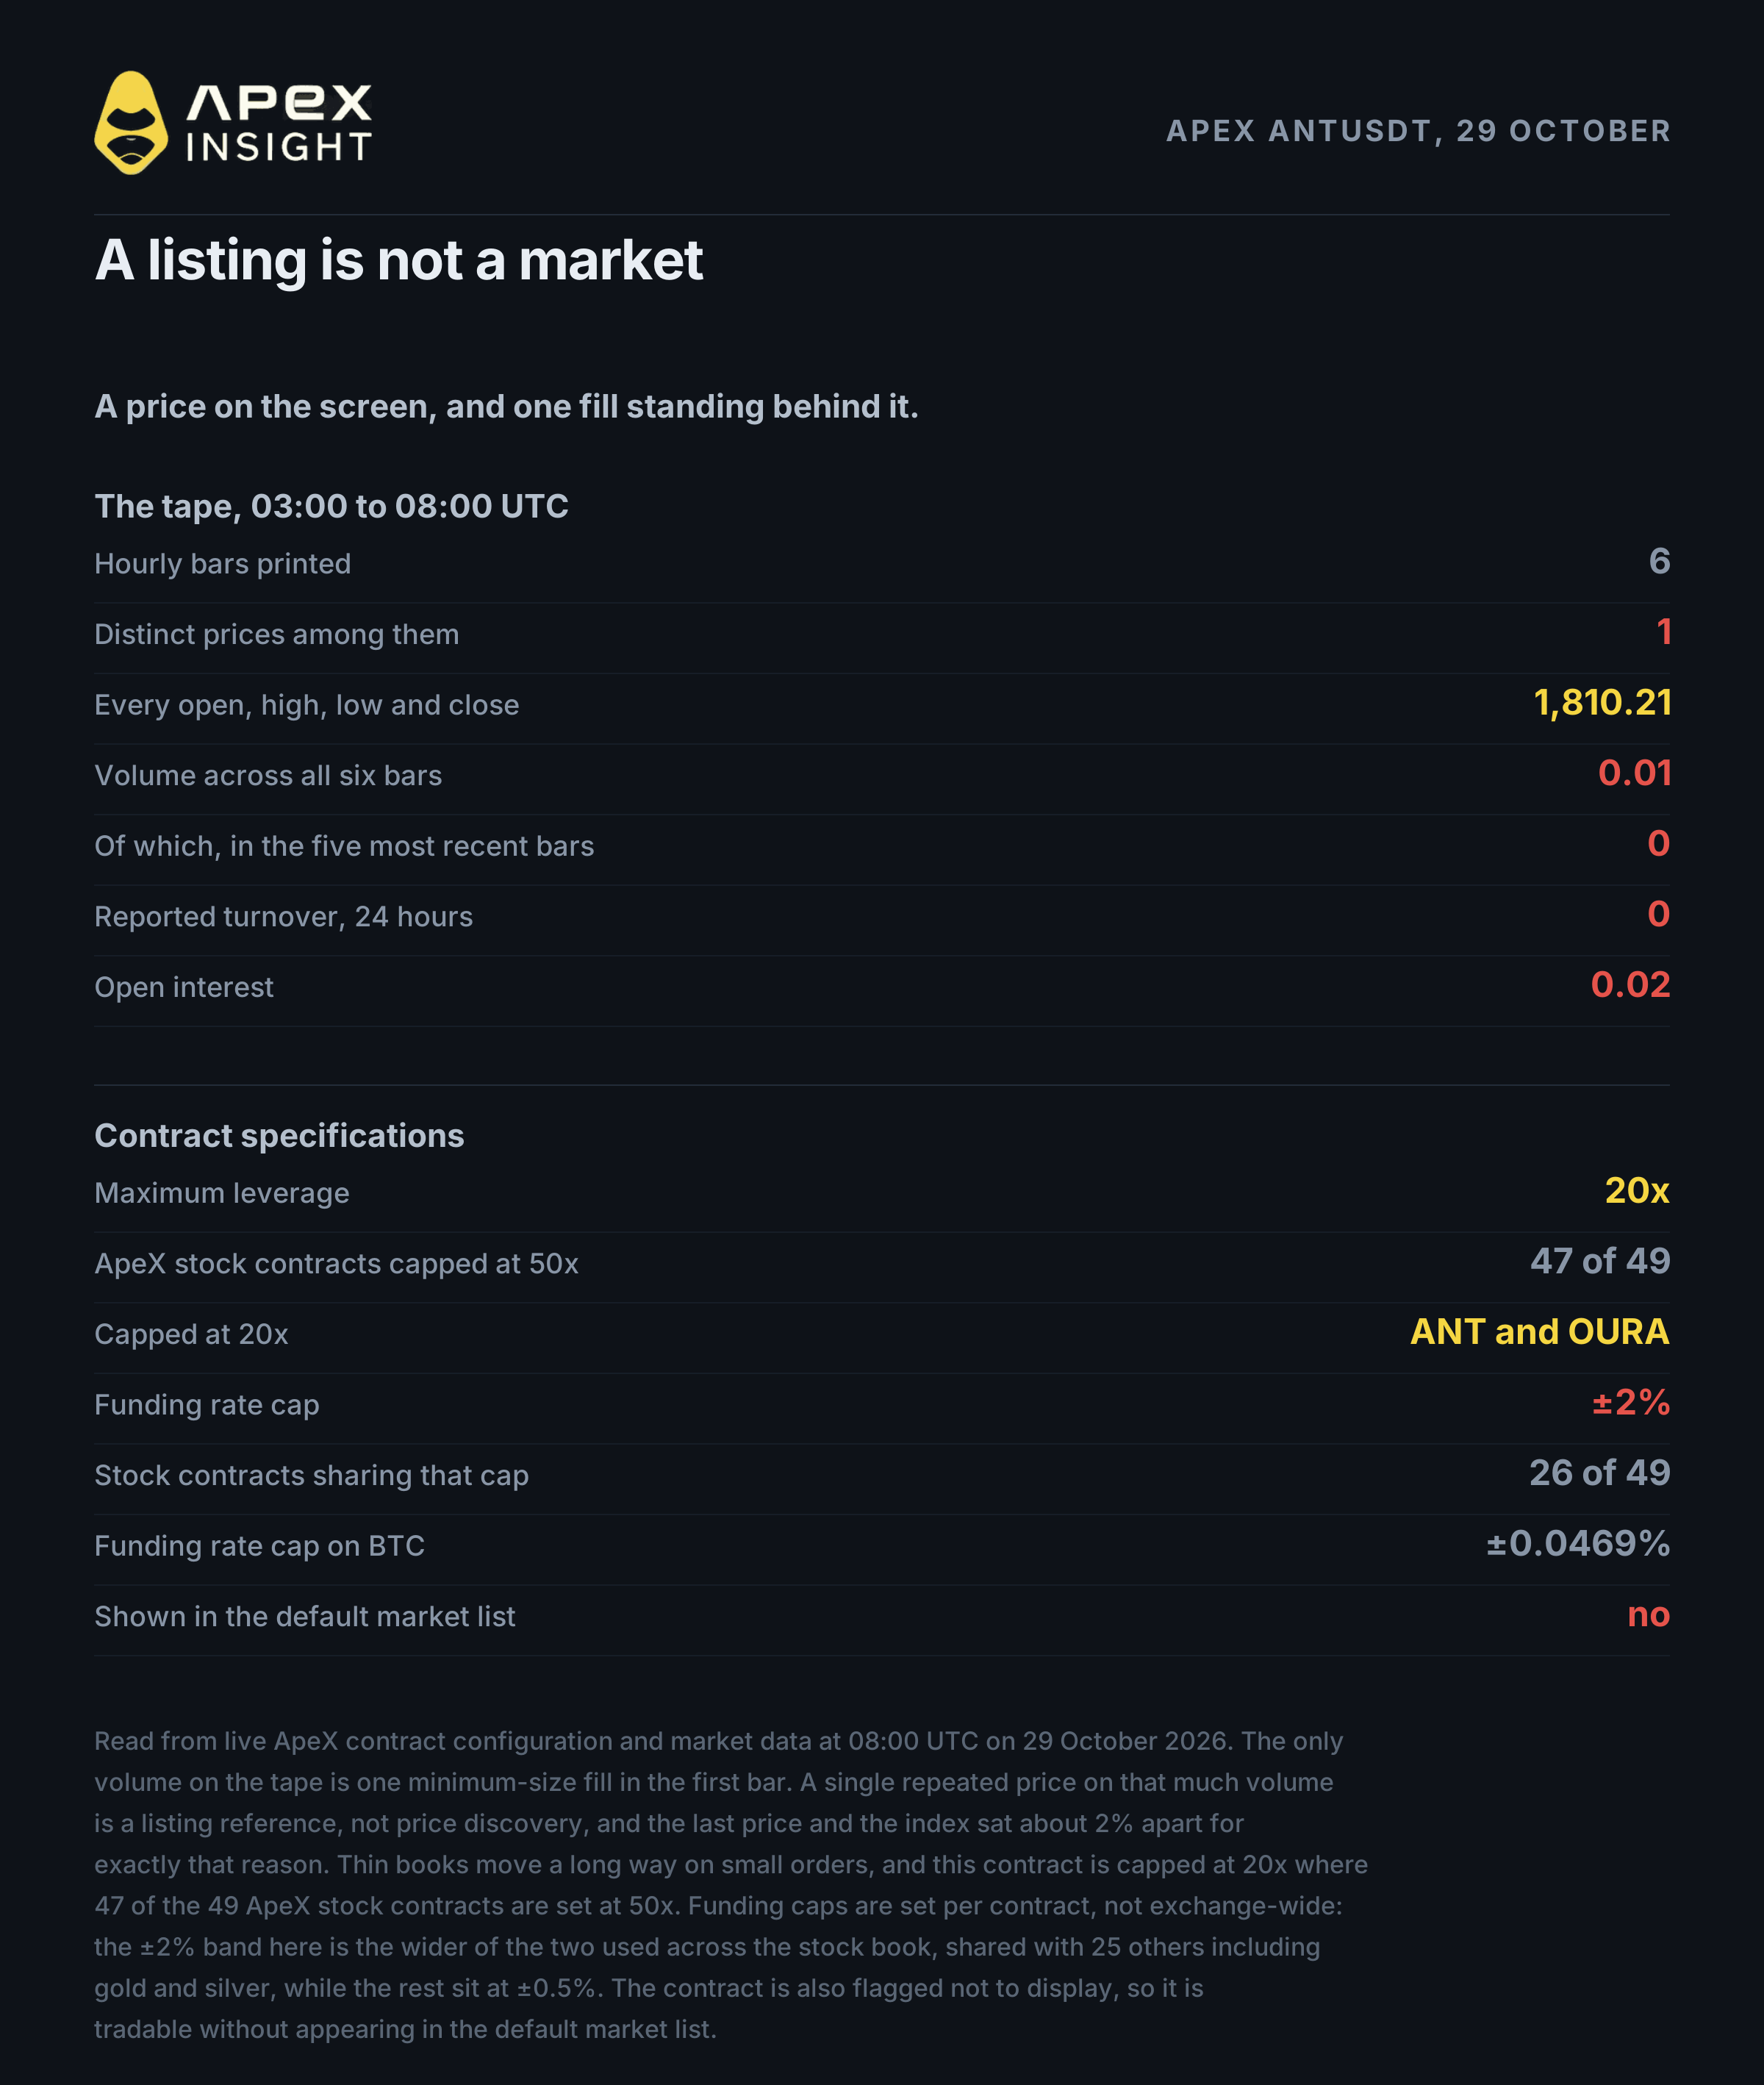
Op 29 oktober om 08:00 UTC had het ApeX ANT-contract zes uurbalken weergegeven, allemaal vlak op 1.810,21. Het totale volume over alle zes bedroeg 0,01 contract, één vulling van de minimale omvang in de eerste balk; de vijf daaropvolgende balken toonden nul. De gerapporteerde omzet over 24 uur was nul. De open interest bedroeg 0,02 contract. De laatste prijs en de index lagen ongeveer 2% uit elkaar, wat gebeurt wanneer er bijna niets wordt verhandeld om de markering naar de referentie toe te trekken.
Er is dus een contract en er is een referentieprijs, maar er is in wezen geen prijsontdekking. Wie vandaag de “prijs” van ANT noemt, noemt een referentie voor de notering, geen marktprijs.
Dat is relevant voor de uitvoering, niet voor de these. Een orderboek zonder diepte beweegt sterk door een kleine order, en een 20x-contract op een leeg orderboek is een snelle manier om daarachter te komen. De verstandige aanpak is om de eerste sessies een tape te laten opbouwen voordat je enig niveau als informatie behandelt.
Contractspecificaties die je moet kennen, op basis van de live contractgegevens. De maximale hefboom is 20x. Dat is ongebruikelijk: van de 49 aandelencontracten van ApeX staan er 47 op 50x, en alleen ANT en OURA zijn begrensd op 20x. De limiet voor de funding rate is ±2%, de ruimste van de twee bandbreedtes die ApeX voor zijn aandelenboek gebruikt — 26 van de 49 vallen daaronder, waaronder goud en zilver, en de overige 23, waaronder Nvidia, staan op ±0,5%. Ter vergelijking: BTC is begrensd op ±0,0469%. De tickgrootte is 0,01.
Nog een detail uit de configuratie: ANT-USDT is momenteel gemarkeerd om niet te worden weergegeven. Het contract is dus verhandelbaar, maar verschijnt niet in de standaardmarktlijst. Als de kop van onderdeel vier sterk leek, bevestigen de eigen gegevens van de exchange dat.
5. Wat een perpetual vóór de beursgang niet is
Zes woorden, en ze zijn het belangrijkste in dit artikel: je koopt geen aandelen.
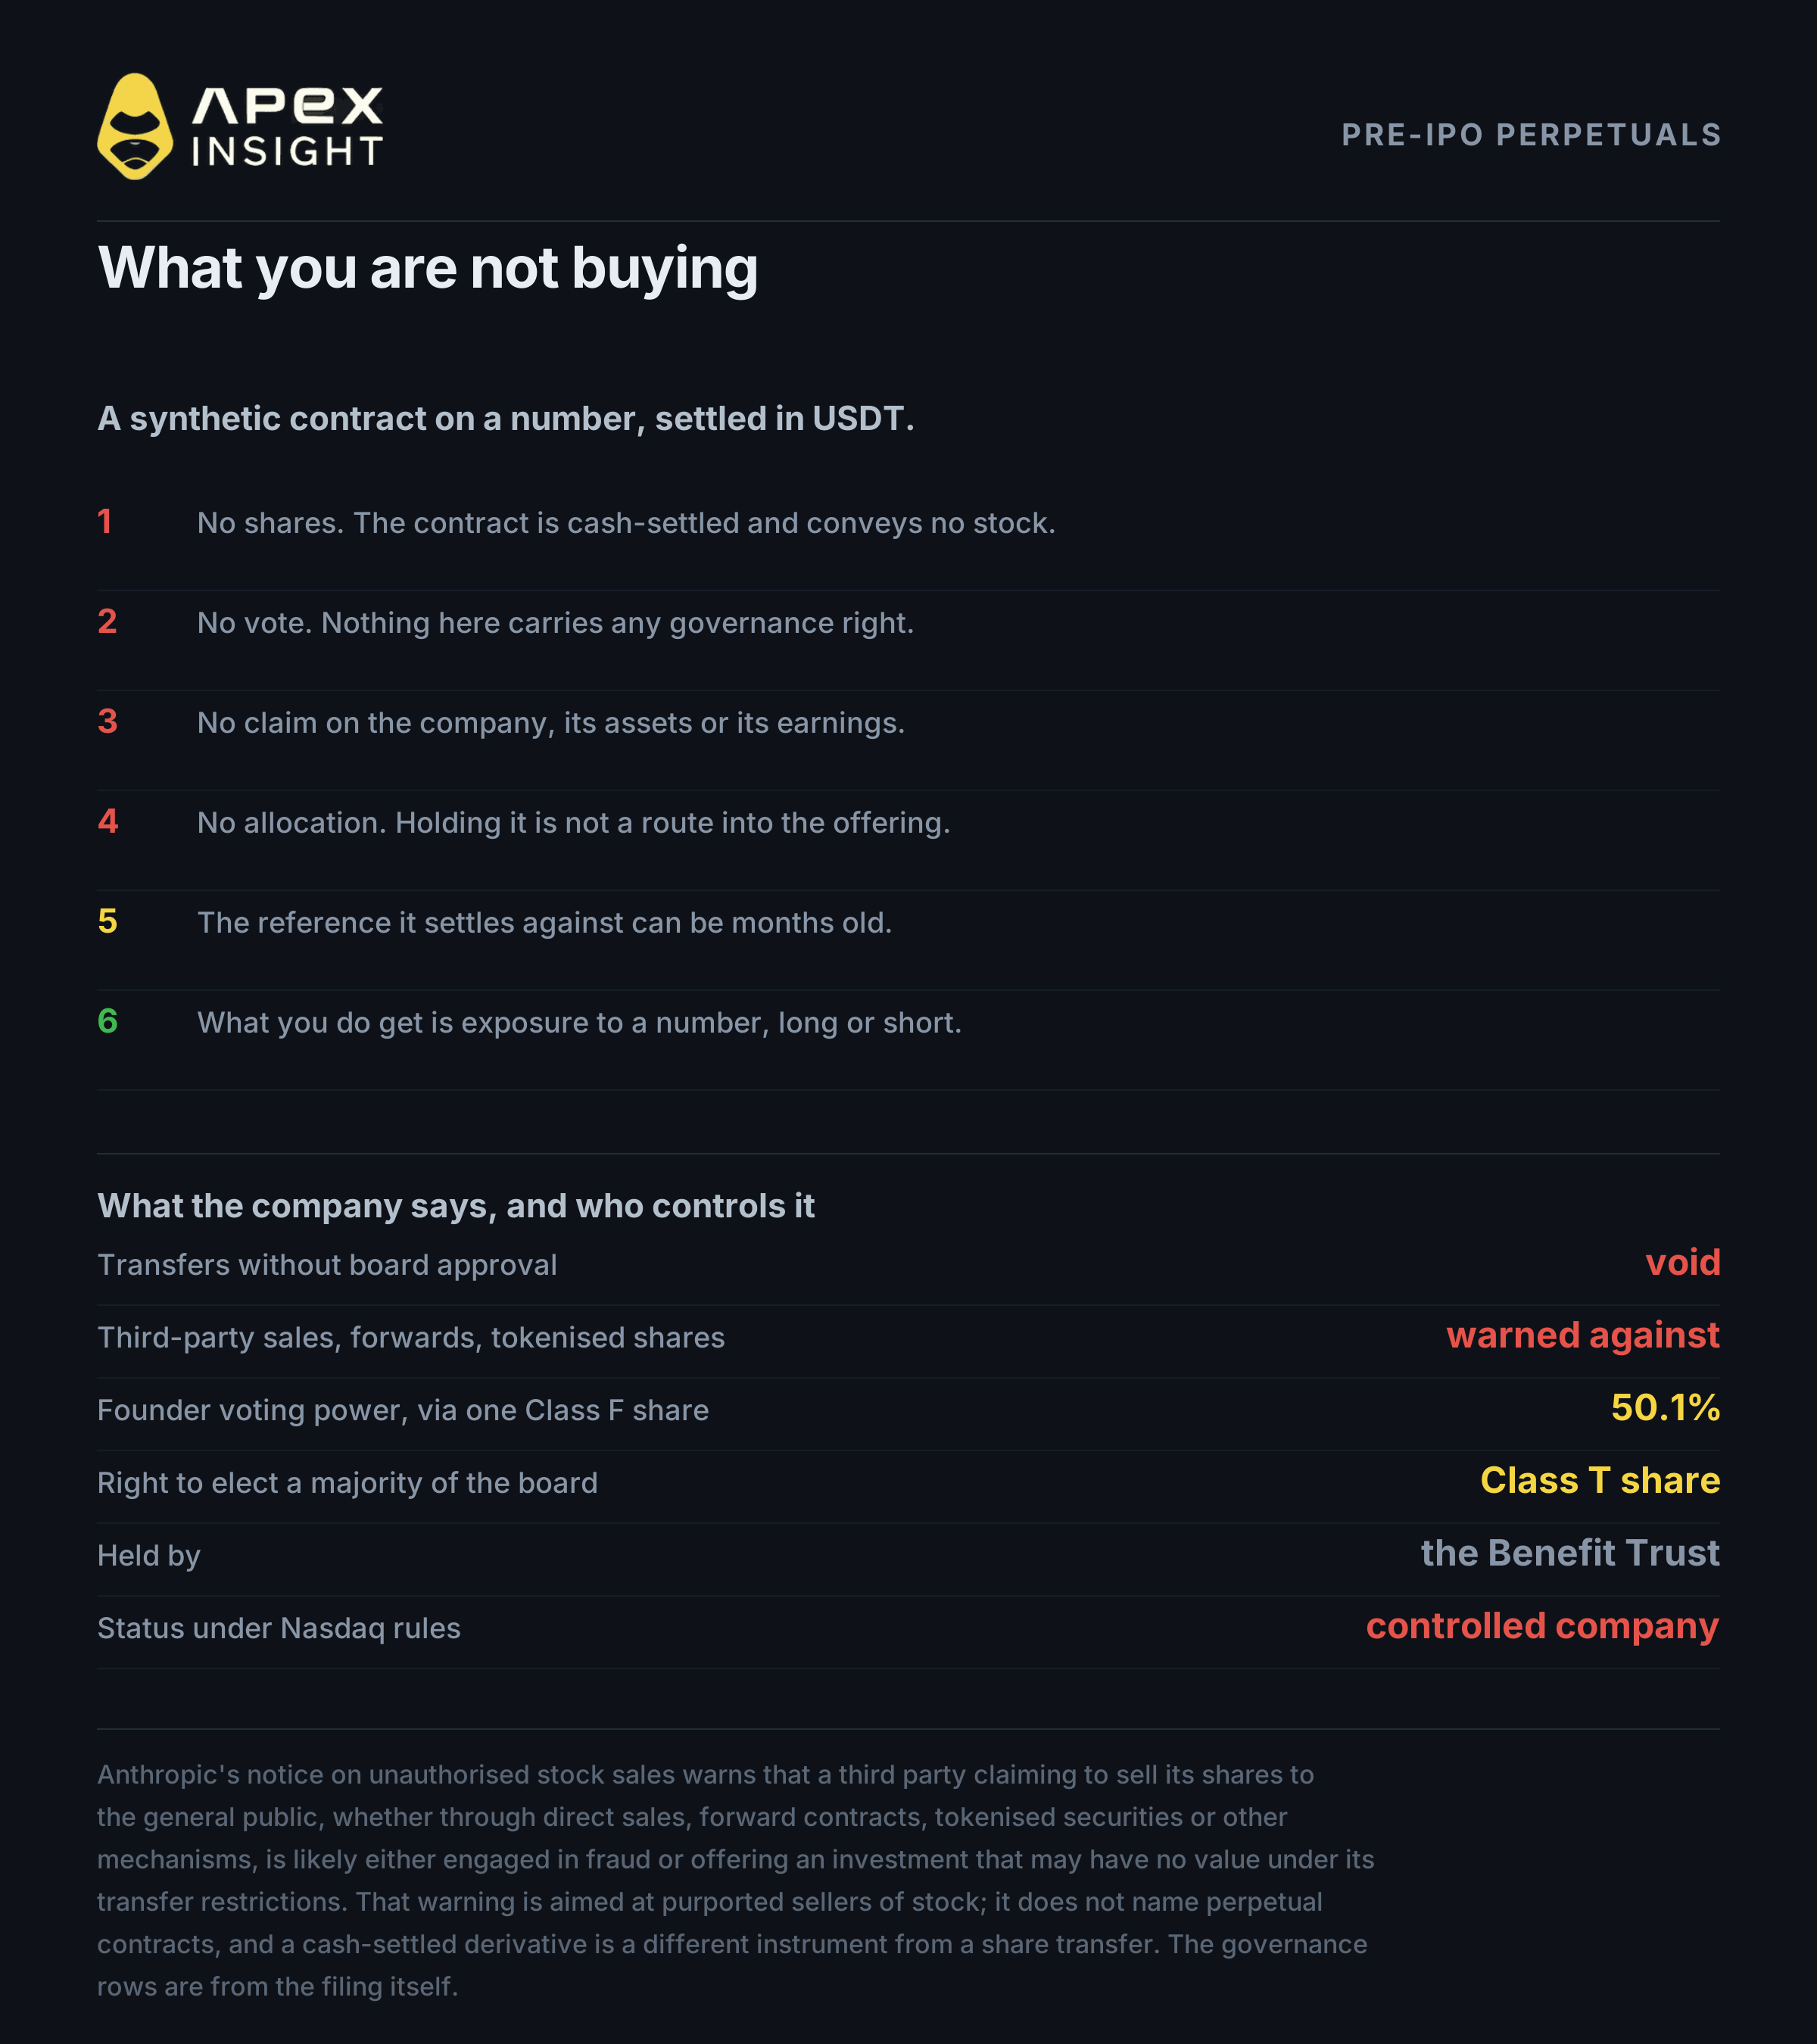
Een perpetual vóór de beursgang is een synthetisch, contant afgewikkeld contract. Het geeft geen aandelen, geen stemrechten en geen enkele aanspraak op het bedrijf. Het is een weddenschap op een getal dat een exchange afleidt uit private waarderingsgegevens.
Anthropic zelf heeft zich duidelijk uitgelaten over de bredere categorie. In een bericht over ongeautoriseerde aandelenverkopen waarschuwt het bedrijf dat een derde partij die beweert zijn aandelen aan het grote publiek te verkopen, via directe verkoop, “forwardcontracten”, getokeniseerde effecten of andere mechanismen, “waarschijnlijk fraude pleegt of een investering aanbiedt die door onze overdrachtsbeperkingen mogelijk geen waarde heeft.” Het bedrijf heeft afzonderlijk gezegd dat beweerde overdrachten zonder goedkeuring van het bestuur onder die beperkingen ongeldig zijn.
Lees dit nauwkeurig. Die waarschuwing is gericht aan mensen die Anthropic aandelen aan je proberen te verkopen; perpetual-contracten worden niet genoemd en een contant afgewikkeld derivaat is een ander instrument dan een aandelenoverdracht. Maar een handelaar moet weten dat het bedrijf waarvan hij de waardering verhandelt een publiek standpunt heeft ingenomen over de producten ernaast.
Twee verdere structurele punten, die beide in de indiening staan. De zeven medeoprichters van Anthropic houden één aandeel van klasse F — zonder economische rechten — met stemrechten gelijk aan 50,1% van het totale stemrecht, via een Founder LLC. Afzonderlijk geeft een aandeel van klasse T, gehouden door de Long-Term Benefit Trust, het recht om een meerderheid van het bestuur te kiezen. De eigen risicofactor van de indiening zegt dat de structuur het vermogen van houders van klasse A om belangrijke beslissingen te beïnvloeden, waaronder een wijziging van zeggenschap, effectief kan uitschakelen. Anthropic zal onder de regels van Nasdaq als gecontroleerd bedrijf worden genoteerd.
Nog één punt over het instrument en niet over het bedrijf: de referentieprijzen waarop deze contracten zijn gebaseerd kunnen maanden oud zijn, omdat een private ronde één keer een prijs vaststelt en die vervolgens blijft staan terwijl de markt beweegt.
6. Welke risico's het bedrijf noemt
Een nuttige discipline bij elke S-1 is om de risicofactoren te lezen in de volgorde die het bedrijf heeft gekozen, omdat die volgorde op zichzelf al informatie bevat.
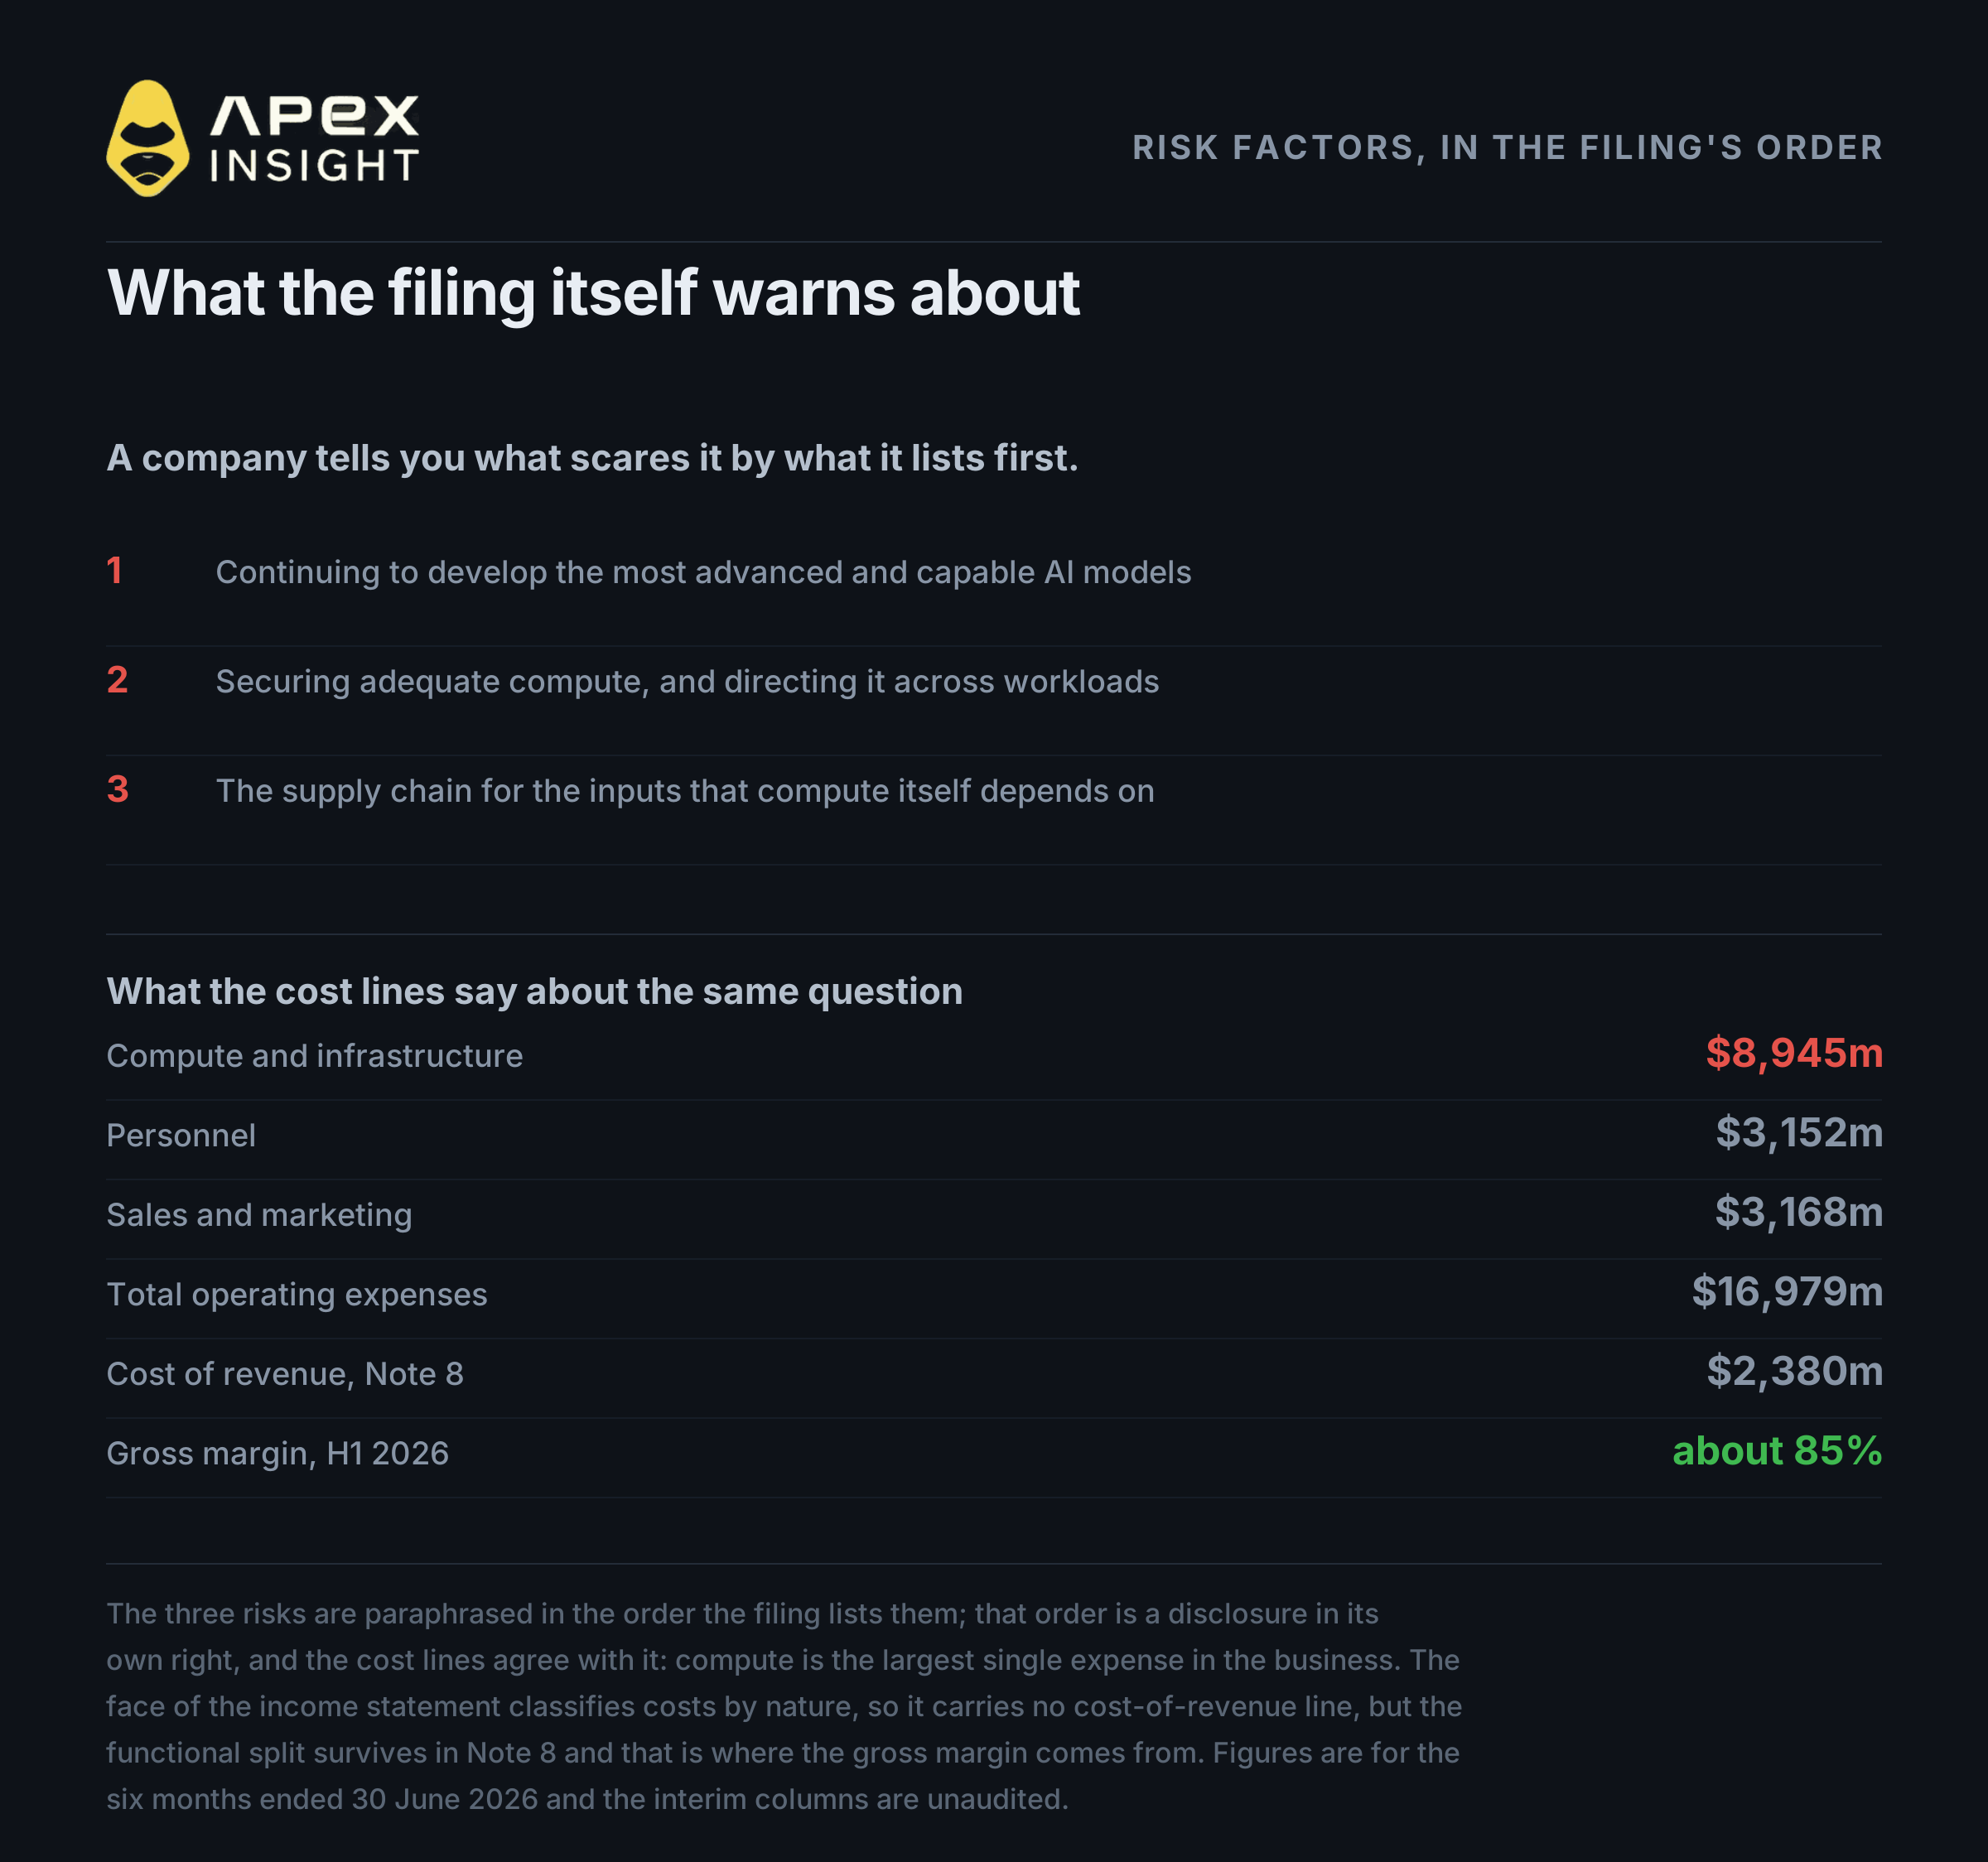
De eerste drie van Anthropic, in de volgorde van de indiening, zijn varianten van hetzelfde probleem. Het eerste is dat succes afhangt van het blijven ontwikkelen van de meest geavanceerde en capabele AI-modellen, waarvoor rekenkracht, talent, omzetgroei en toegang tot kapitaal nodig zijn. Het tweede is het veiligstellen van voldoende rekenkracht en het verdelen daarvan over werkbelastingen, inclusief concurrentie om die rekenkracht en afhankelijkheid van cloudproviders. Het derde betreft de inputs in de toeleveringsketen waarvan rekenkracht zelf afhankelijk is.
Het bedrijf vertelt je dat het centrale risico de toegang tot chips en het kapitaal om die te kopen is, en de eigen kostenregels bevestigen dat. Reken- en infrastructuurkosten vormen met $8.945 mln. van in totaal $16.979 mln. aan operationele kosten de grootste afzonderlijke uitgave in de indiening, ruim boven verkoop en marketing met $3.168 mln. en personeel met $3.152 mln.
Er is een presentatiekwestie die je moet kennen als je naar een brutomarge zoekt. De winst-en-verliesrekening classificeert kosten naar aard, waardoor er geen post omzetkosten op staat; Anthropic stapte in 2025 over op deze presentatie. De functionele verdeling staat nog in noot 8, die omzetkosten van $2.380 mln. vermeldt — vrijwel volledig rekenkosten voor klantactiviteiten — en daar komt de brutomarge van 85% uit onderdeel één vandaan.
De bull case en de bear case gebruiken dus dezelfde feiten. De omzet groeide in een jaar veertienvoudig, het operationele verlies nam sterk af en de brutomarge is hoog. Of dat aanhoudt, hangt af van een toeleveringsketen voor rekenkracht die het bedrijf zelf als zijn eerste drie risico's noemt.
Daaruit volgt niet of $1,85 bln. het juiste getal is. Het vertelt je waar je daadwerkelijk een visie op inneemt wanneer je het contract verhandelt: niet op het product van Anthropic, maar op de kloof tussen een private waardering die in mei is vastgesteld en wat de publieke markt de komende weken besluit.
Verhandel de markten in dit artikel
Alles wat hier wordt besproken is verhandelbaar op ApeX Omni als een TradFi-perpetual, afgewikkeld in USDT, long of short, zonder KYC.
Het contract dat centraal staat:
ANTUSDT, Anthropic, tot 20x
De nauwste vergelijking in het orderboek, een ander privaat bedrijf dat vóór zijn notering als perpetual wordt verhandeld:
SPCXUSDT, SpaceX, tot 50x
En het beursgenoteerde bedrijf waarvan de vooruitzichten het sterkst verbonden zijn met de rekenkrachtbeperking in onderdeel zes:
NVDAUSDT, Nvidia, tot 50x
TradFi-contracten op ApeX worden afgewikkeld tegen een index in plaats van tegen de onderliggende waarde, en ApeX vermeldt ze afzonderlijk van zijn crypto-perpetuals in de eigen contractgegevens. Specificaties verschillen per contract, dus controleer deze voordat je een positie inneemt: ANT is begrensd op 20x, terwijl SpaceX en Nvidia beide tot 50x bieden, en de fundinglimieten verschillen op dezelfde manier.
ANT is nu live op ApeX
ANTUSDT is genoteerd en geopend voor handel, long of short, met tot 20x hefboom en afwikkeling in USDT. Geen KYC.
Alles uit onderdeel vier geldt voordat je een order plaatst. Het orderboek is nieuw, de tape bestaat uit één transactie en het contract verschijnt nog niet in de standaardmarktlijst — handel dus via de link in plaats van door te browsen, stem de omvang van je positie af op een markt zonder diepte en onthoud dat de limiet van 20x op dit contract er niet voor niets is.
ANT is nu live op ApeX
Verhandel de Anthropic-perpetual van vóór de beursgang long of short, met tot 20x hefboom. Afgewikkeld in USDT, zonder KYC.
Het verhandelen van perpetual-contracten brengt een hoog risico met zich mee en kan leiden tot het volledige verlies van je positie. Hefboomwerking vergroot zowel winsten als verliezen. Een nieuw genoteerd contract met weinig of geen handelsgeschiedenis brengt extra risico's met zich mee: orderboeken zijn dun, spreads zijn breed en kleine orders kunnen de prijs sterk bewegen. Niets in dit artikel is financieel advies. Doe zelf onderzoek en riskeer nooit meer dan je je kunt veroorloven te verliezen.
Als je hulp nodig hebt, kun je contact opnemen met ons team via Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Openbaarmaking: dit artikel is opgesteld met Claude, een product van Anthropic, het bedrijf dat het analyseert. Het is gecontroleerd aan de hand van primaire bronnen en de conclusies zijn die van de desk, maar lezers moeten die relatie meewegen bij het lezen.
De financiële cijfers in onderdelen één, twee en zes zijn afkomstig uit Anthropic's Formulier S-1, zoals op 26 oktober 2026 ingediend bij de SEC, weergegeven in miljoenen dollars voor de zes maanden tot en met 30 juni 2026 met de vergelijkbare helft van het voorgaande jaar ernaast. Die tussentijdse kolommen zijn niet gecontroleerd; de gecontroleerde jaarrekeningen in de indiening hebben betrekking op de volledige jaren 2023 tot en met 2025. De brutomarge is afgeleid van de omzetkosten die in noot 8 worden vermeld en niet van de winst-en-verliesrekening zelf, die kosten naar aard classificeert. De bestuursstructuur in onderdeel vijf, inclusief de aandelen van klasse F en klasse T, is afkomstig uit de indiening. Aantallen aandelen en een eventuele prijsvork zijn leeg gelaten in de ingediende registratieverklaring, waardoor geen enkel bedrag per aandeel in dit artikel afkomstig is uit de indiening. De contractgegevens van ApeX, waaronder het indexniveau, de laatste prijs, uurbalken, hefboomlimiet, fundinglimieten en weergavevlag, zijn om 08:00 UTC op 29 oktober 2026 uit de live contractconfiguratie en marktgegevens gelezen. Het ANT-contract wordt genoteerd per miljard dollar impliciete waardering en niet per aandeel; alle waarderingscijfers hier volgen die conventie. De impliciete waarderingen tussen handelsplatforms, aantallen platforms, gemiddelde premies en de vergelijking met OpenAI zijn afkomstig uit een onderzoek van een derde partij van 1 september 2026, acht weken voordat de S-1 werd ingediend — in de tekst worden ze met die datum aangeduid; het zijn geen ApeX-cijfers en ze mogen niet als actueel worden gelezen. De private waardering van Series H is eveneens afkomstig van een derde partij. Een perpetual vóór de beursgang is een contant afgewikkeld derivaat dat geen aandelenbelang geeft; niets in dit artikel mag worden gelezen als een manier om Anthropic-aandelen te bezitten.