

Publicado em 22 de novembro de 2026
Em 17 de novembro, a Nvidia anunciou receitas de 115,8 mil milhões de dólares, mais 103% do que no ano anterior, superando o consenso tanto nas receitas como nos resultados. A FactSet classificou a surpresa nos resultados como o maior contributo individual para o aumento da taxa de crescimento combinada de todo o S&P 500 nessa semana.
Nas três sessões seguintes do mercado à vista, o nosso contrato da Nvidia caiu 18,59%.
No fecho de sexta-feira, estava 47,44% abaixo do máximo de outubro. Durante essa mesma semana, os analistas aumentaram as suas estimativas de resultados.
Este artigo explica como as duas coisas podem ser verdadeiras ao mesmo tempo, quanto da queda pode ser efetivamente atribuído aos escândalos e o que a resposta diz — e não diz — sobre se a ação está sobrevendida. Não iremos afirmar que está. No final, deverá conseguir perceber em que se baseia o argumento.
Não atingiram o máximo em conjunto
Comecemos pelo elemento que quase nenhuma cobertura mostrou, porque exige uma visão dos contratos e não apenas um gráfico.
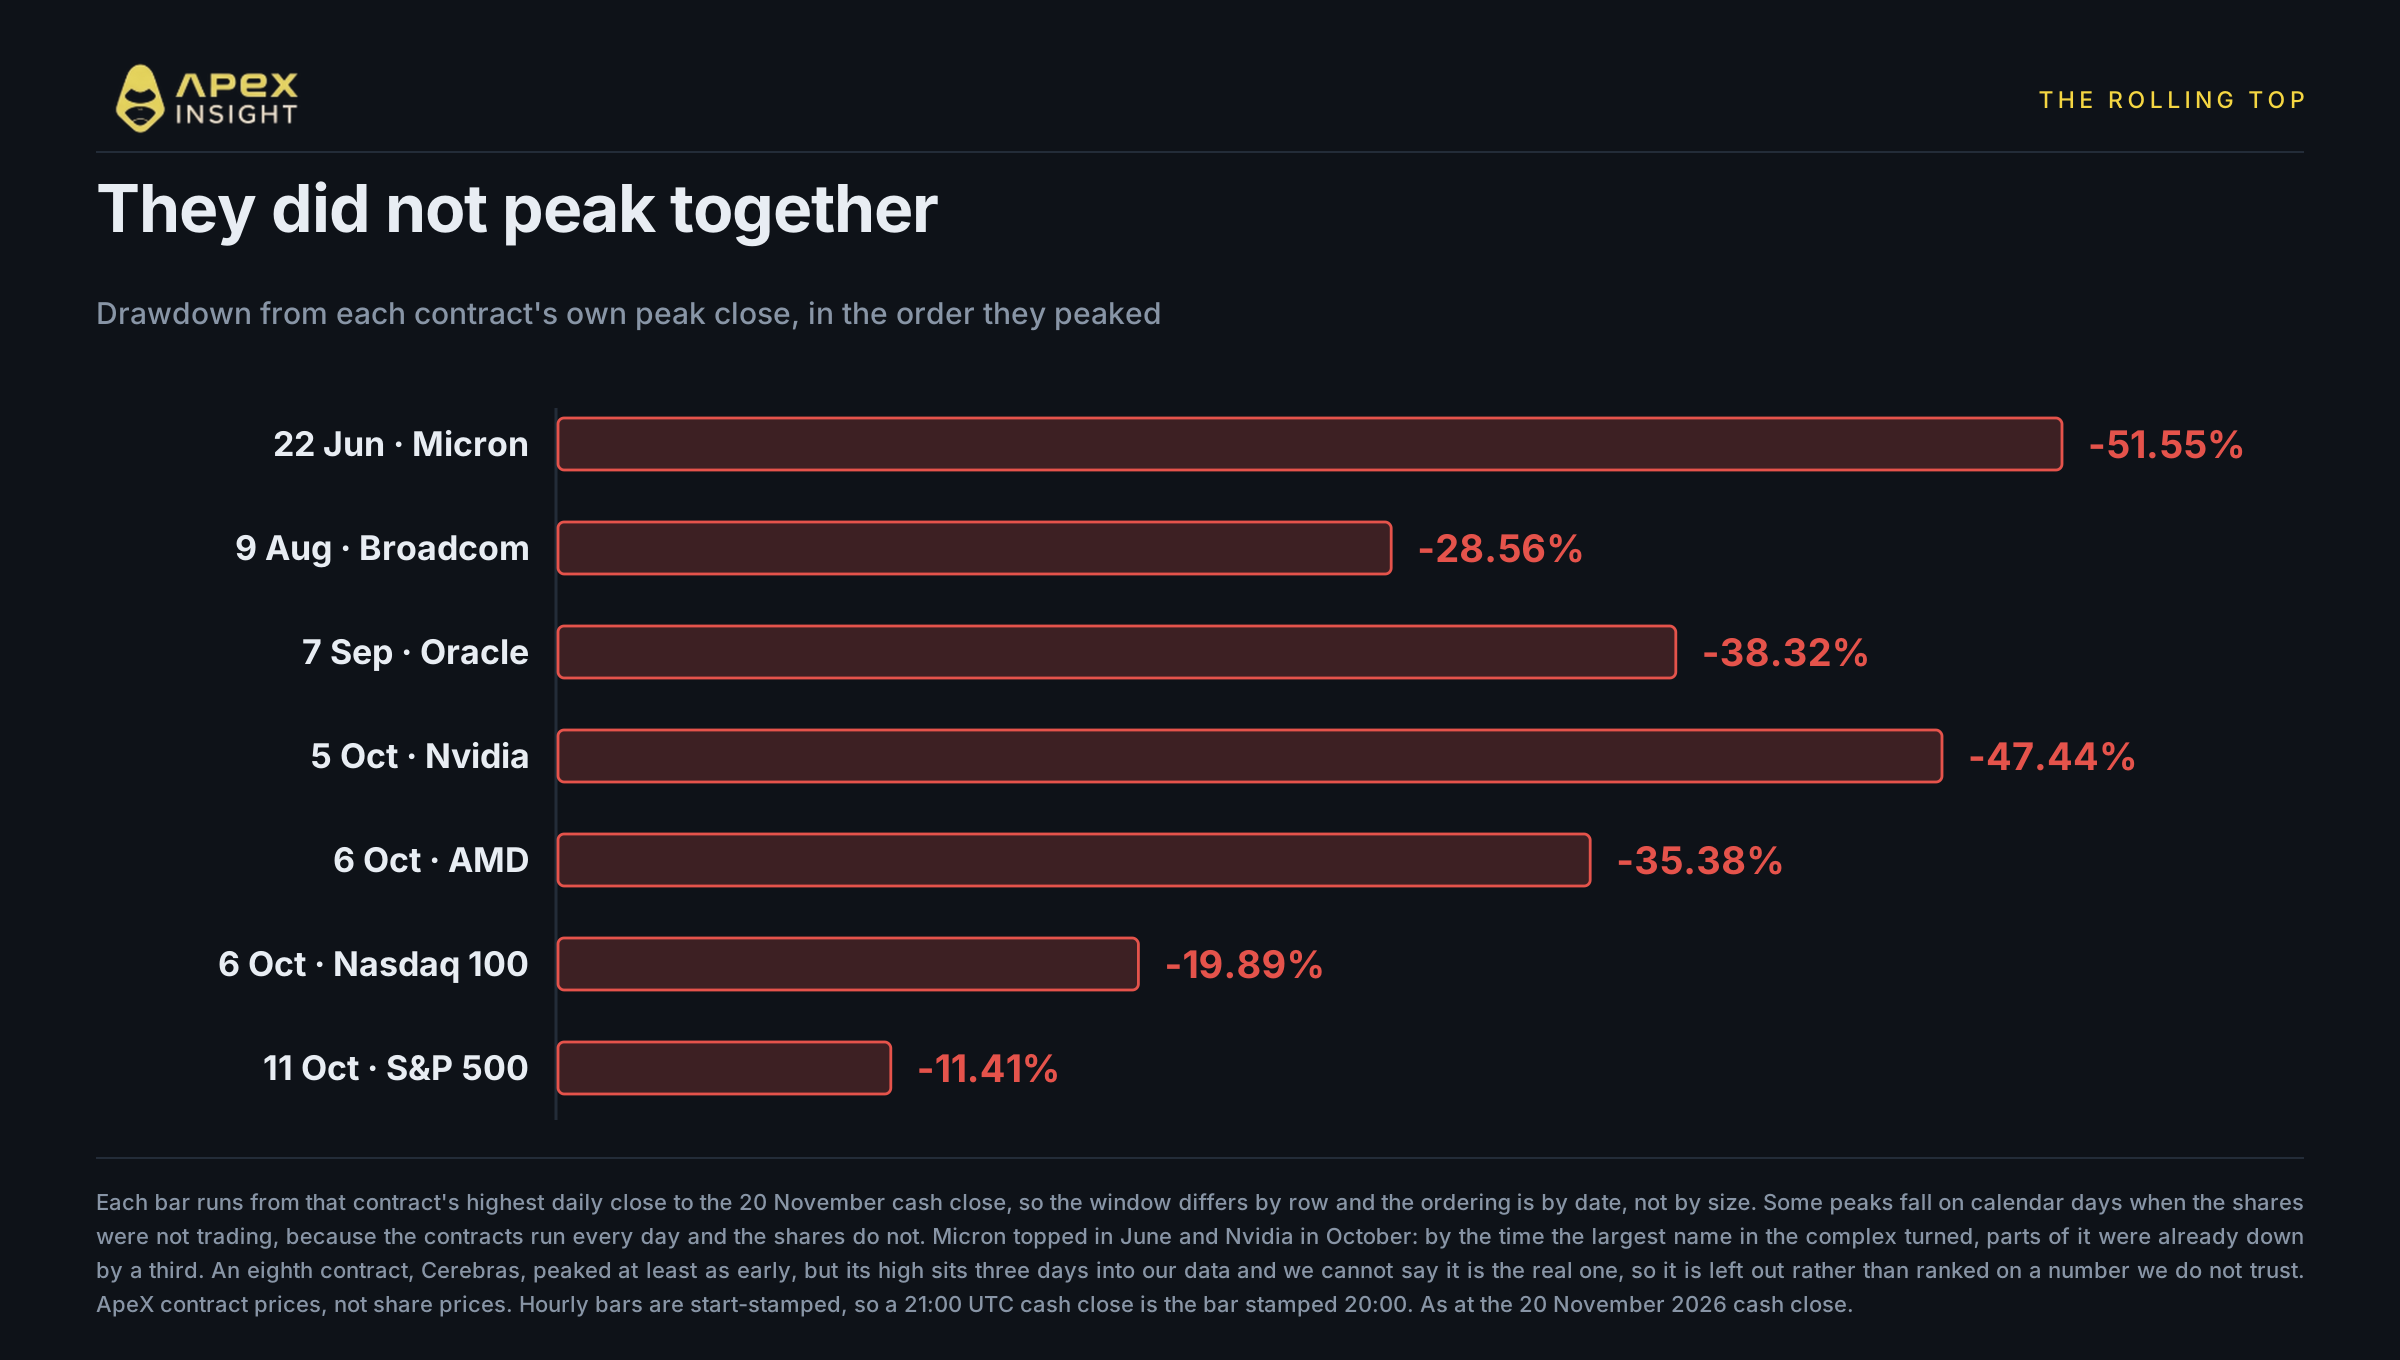
O setor da IA não atingiu o máximo em outubro. Inverteu a tendência em sequência durante o verão e até outubro, e a Nvidia esteve longe da liderança. Medido desde o fecho diário mais elevado de cada contrato até ao fecho do mercado à vista de sexta-feira:
Máximo | Contrato | Queda |
|---|---|---|
22 de junho | Micron | −51,55% |
9 de agosto | Broadcom | −28,56% |
7 de setembro | Oracle | −38,32% |
5 de outubro | Nvidia | −47,44% |
6 de outubro | AMD | −35,38% |
6 de outubro | Nasdaq 100 | −19,89% |
11 de outubro | S&P 500 | −11,41% |
A Micron atingiu o máximo em junho e já tinha perdido um terço antes de a Nvidia atingir o seu máximo. A Broadcom inverteu a tendência em agosto e a Oracle em setembro. O Nasdaq 100 foi o penúltimo a inverter, e o mercado alargado foi o último.
Assim, a correção não tem sete semanas. Tem cinco meses; o que aconteceu em outubro foi ter chegado ao centro do setor. Um leitor que avalie se a Nvidia está sobrevendida através de um gráfico iniciado no seu próprio máximo está a observar o último ato de algo que começou em junho.
Um contrato foi deliberadamente omitido da tabela. A Cerebras atingiu o máximo pelo menos tão cedo como as restantes, mas o seu máximo ocorre três dias depois do início do histórico devolvido pelo nosso feed. Não podemos afirmar que se trata de um topo real e não da extremidade dos nossos dados.
Sete semanas e resultados acima das expectativas no meio
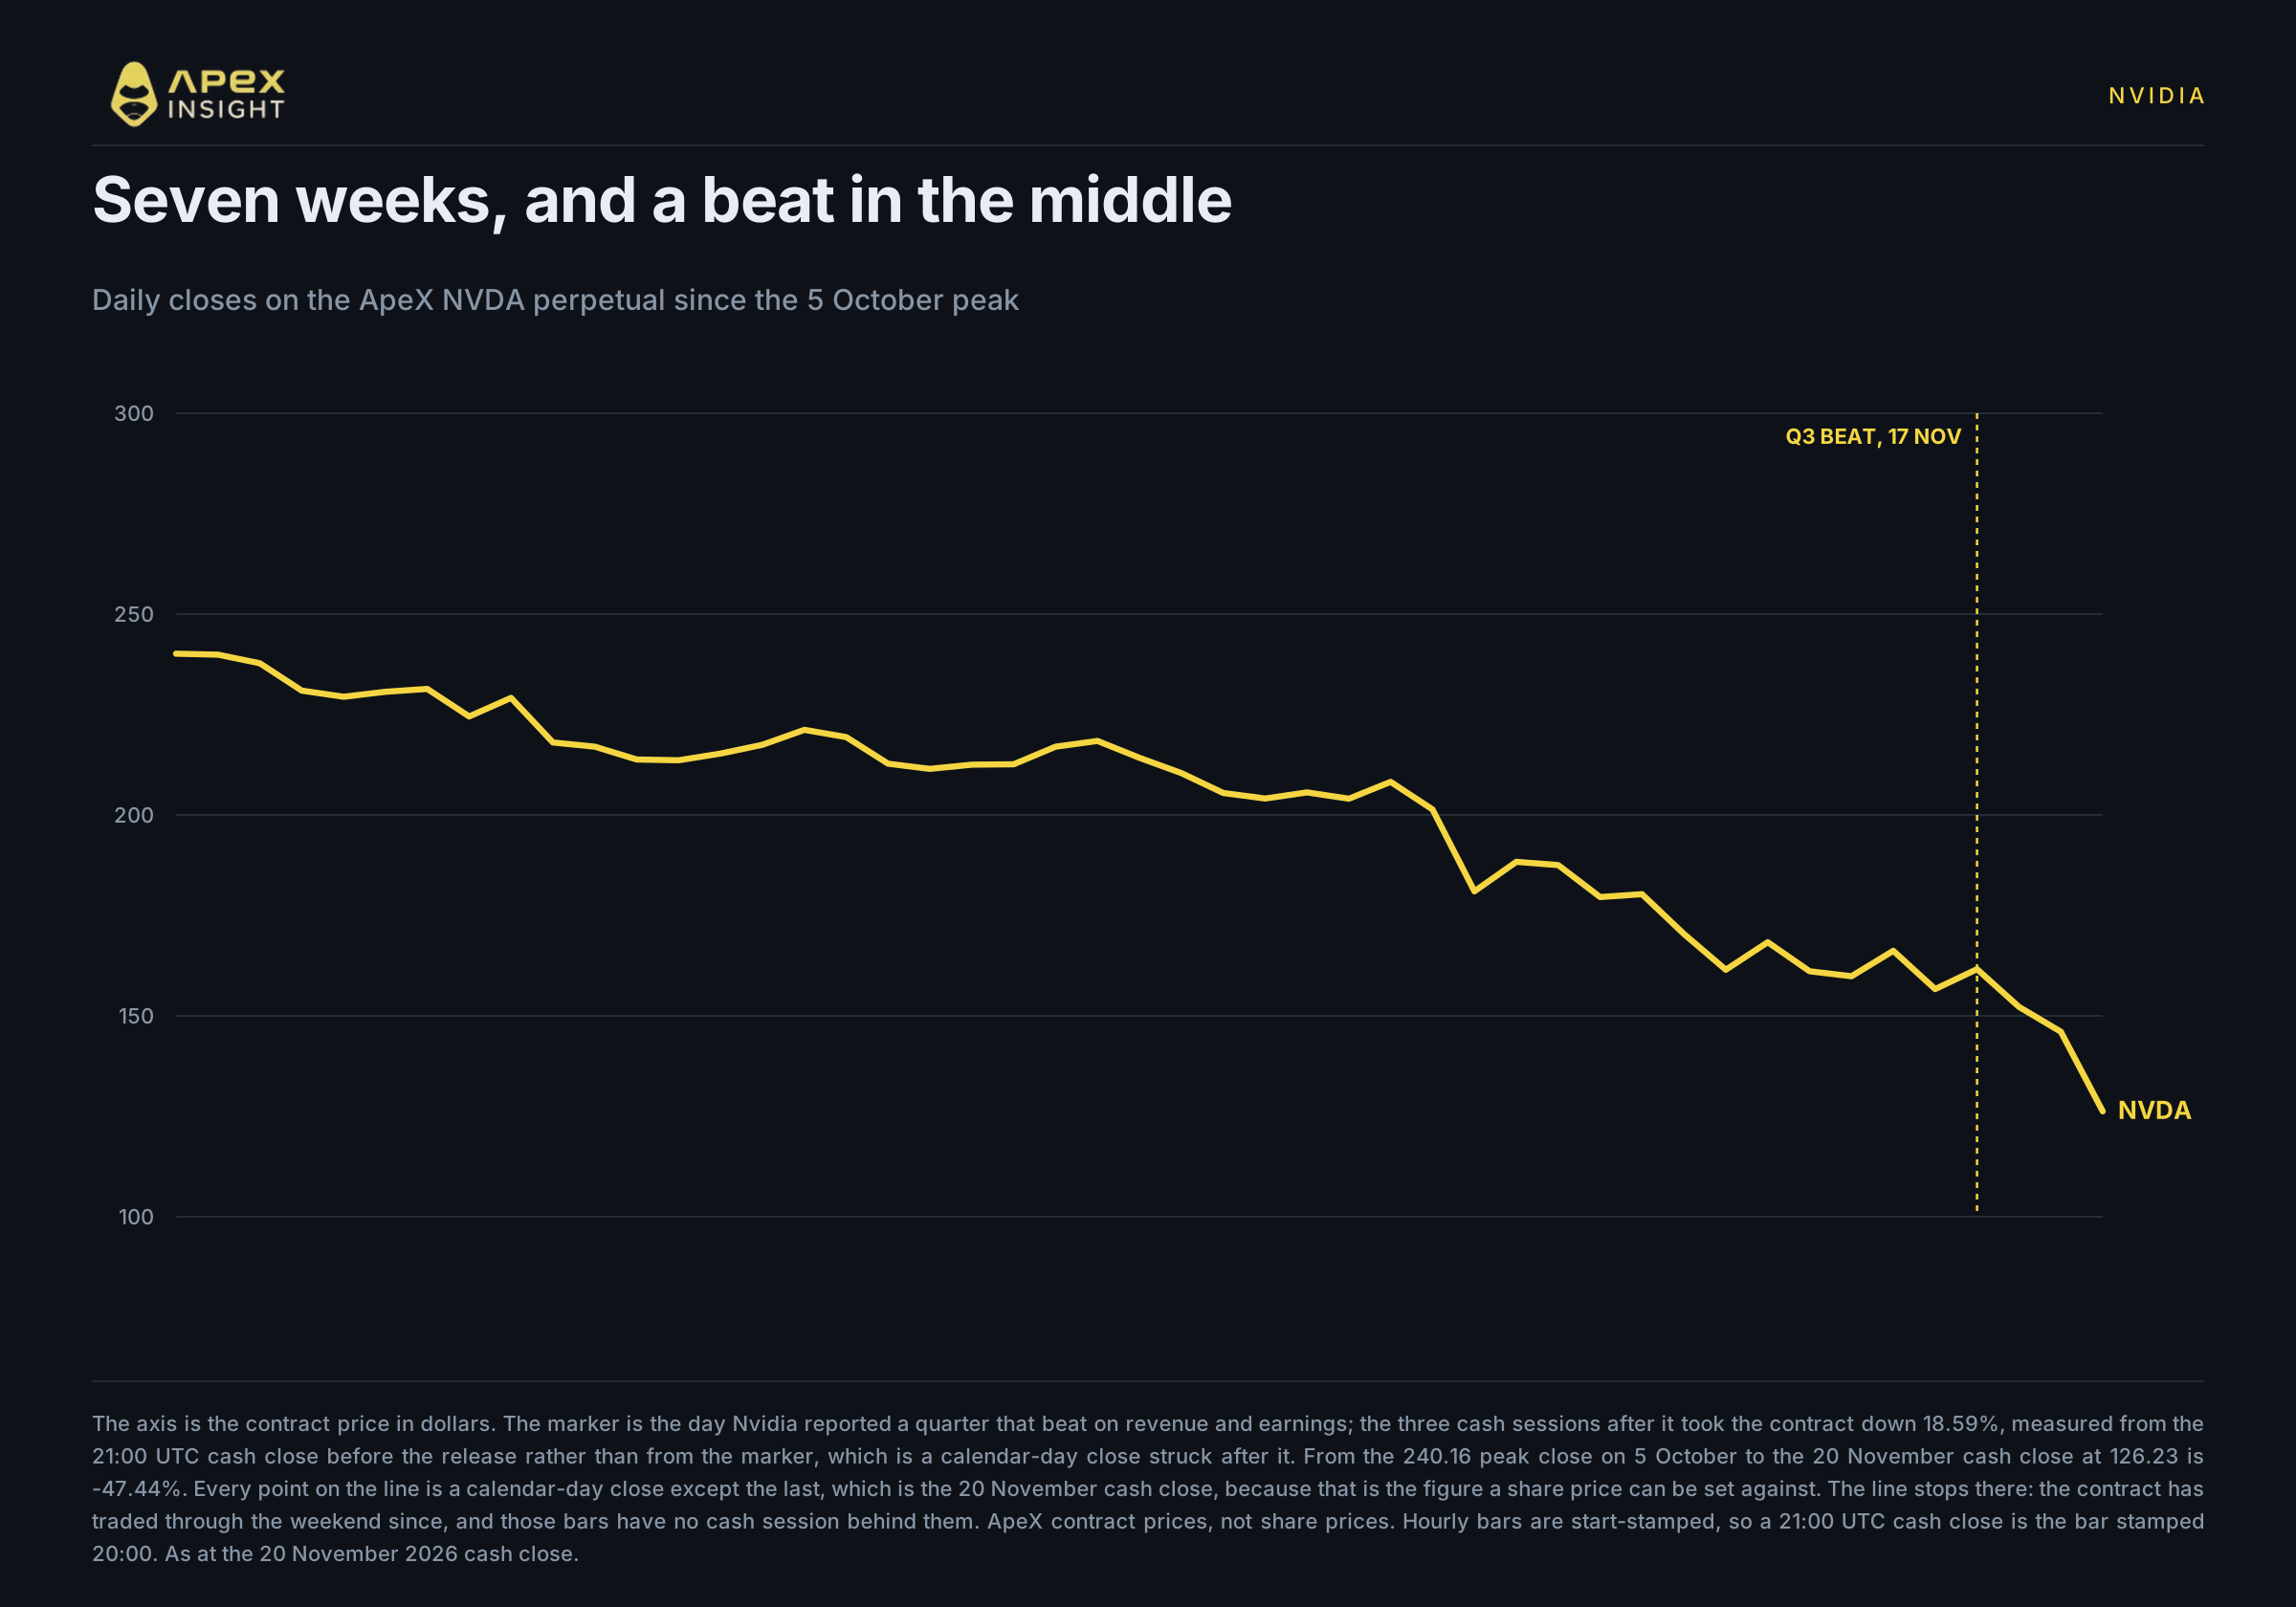
O percurso da própria Nvidia é a parte que todos viram, mas a sua forma merece uma segunda análise.
O fecho máximo do contrato foi de 240,16 $ em 5 de outubro. O fecho do mercado à vista de sexta-feira foi de 126,23 $. Pelo meio: uma queda de sete semanas e, no centro dela, um trimestre que superou as expectativas.
Os números eram claros: receitas de 115,8 mil milhões de dólares contra um consenso de 109,3 mil milhões, receitas de centros de dados de 107,6 mil milhões, resultados diluídos de 2,68 $ numa base não GAAP contra os 2,49 $ esperados e margem bruta 1,4 pontos acima da do ano anterior. A previsão de 130 mil milhões de dólares para o trimestre atual, que inclui uma semana adicional, não pressupõe qualquer receita de computação de centros de dados proveniente da China. Na chamada, a diretora executiva interina Colette Kress aumentou a previsão de crescimento para o exercício de 2028 de cerca de 70% para cerca de 75%.
A resposta do mercado foi retirar 18,59% ao contrato em três sessões.
A maior parte ocorreu numa delas. O nosso contrato caiu cerca de 13,6% na sexta-feira e as ações da Nvidia caíram 14,01%. A Nvidia não foi uma exceção: a AMD caiu 13,25% no mesmo dia, a Micron 13,89% e a Broadcom 12,19%, sem que nenhuma tivesse uma investigação da SEC associada. Uma grande parte do movimento de três sessões corresponde, portanto, à reavaliação conjunta do setor da IA, e não a um veredito sobre o trimestre da Nvidia.
O preço caiu. As estimativas subiram.
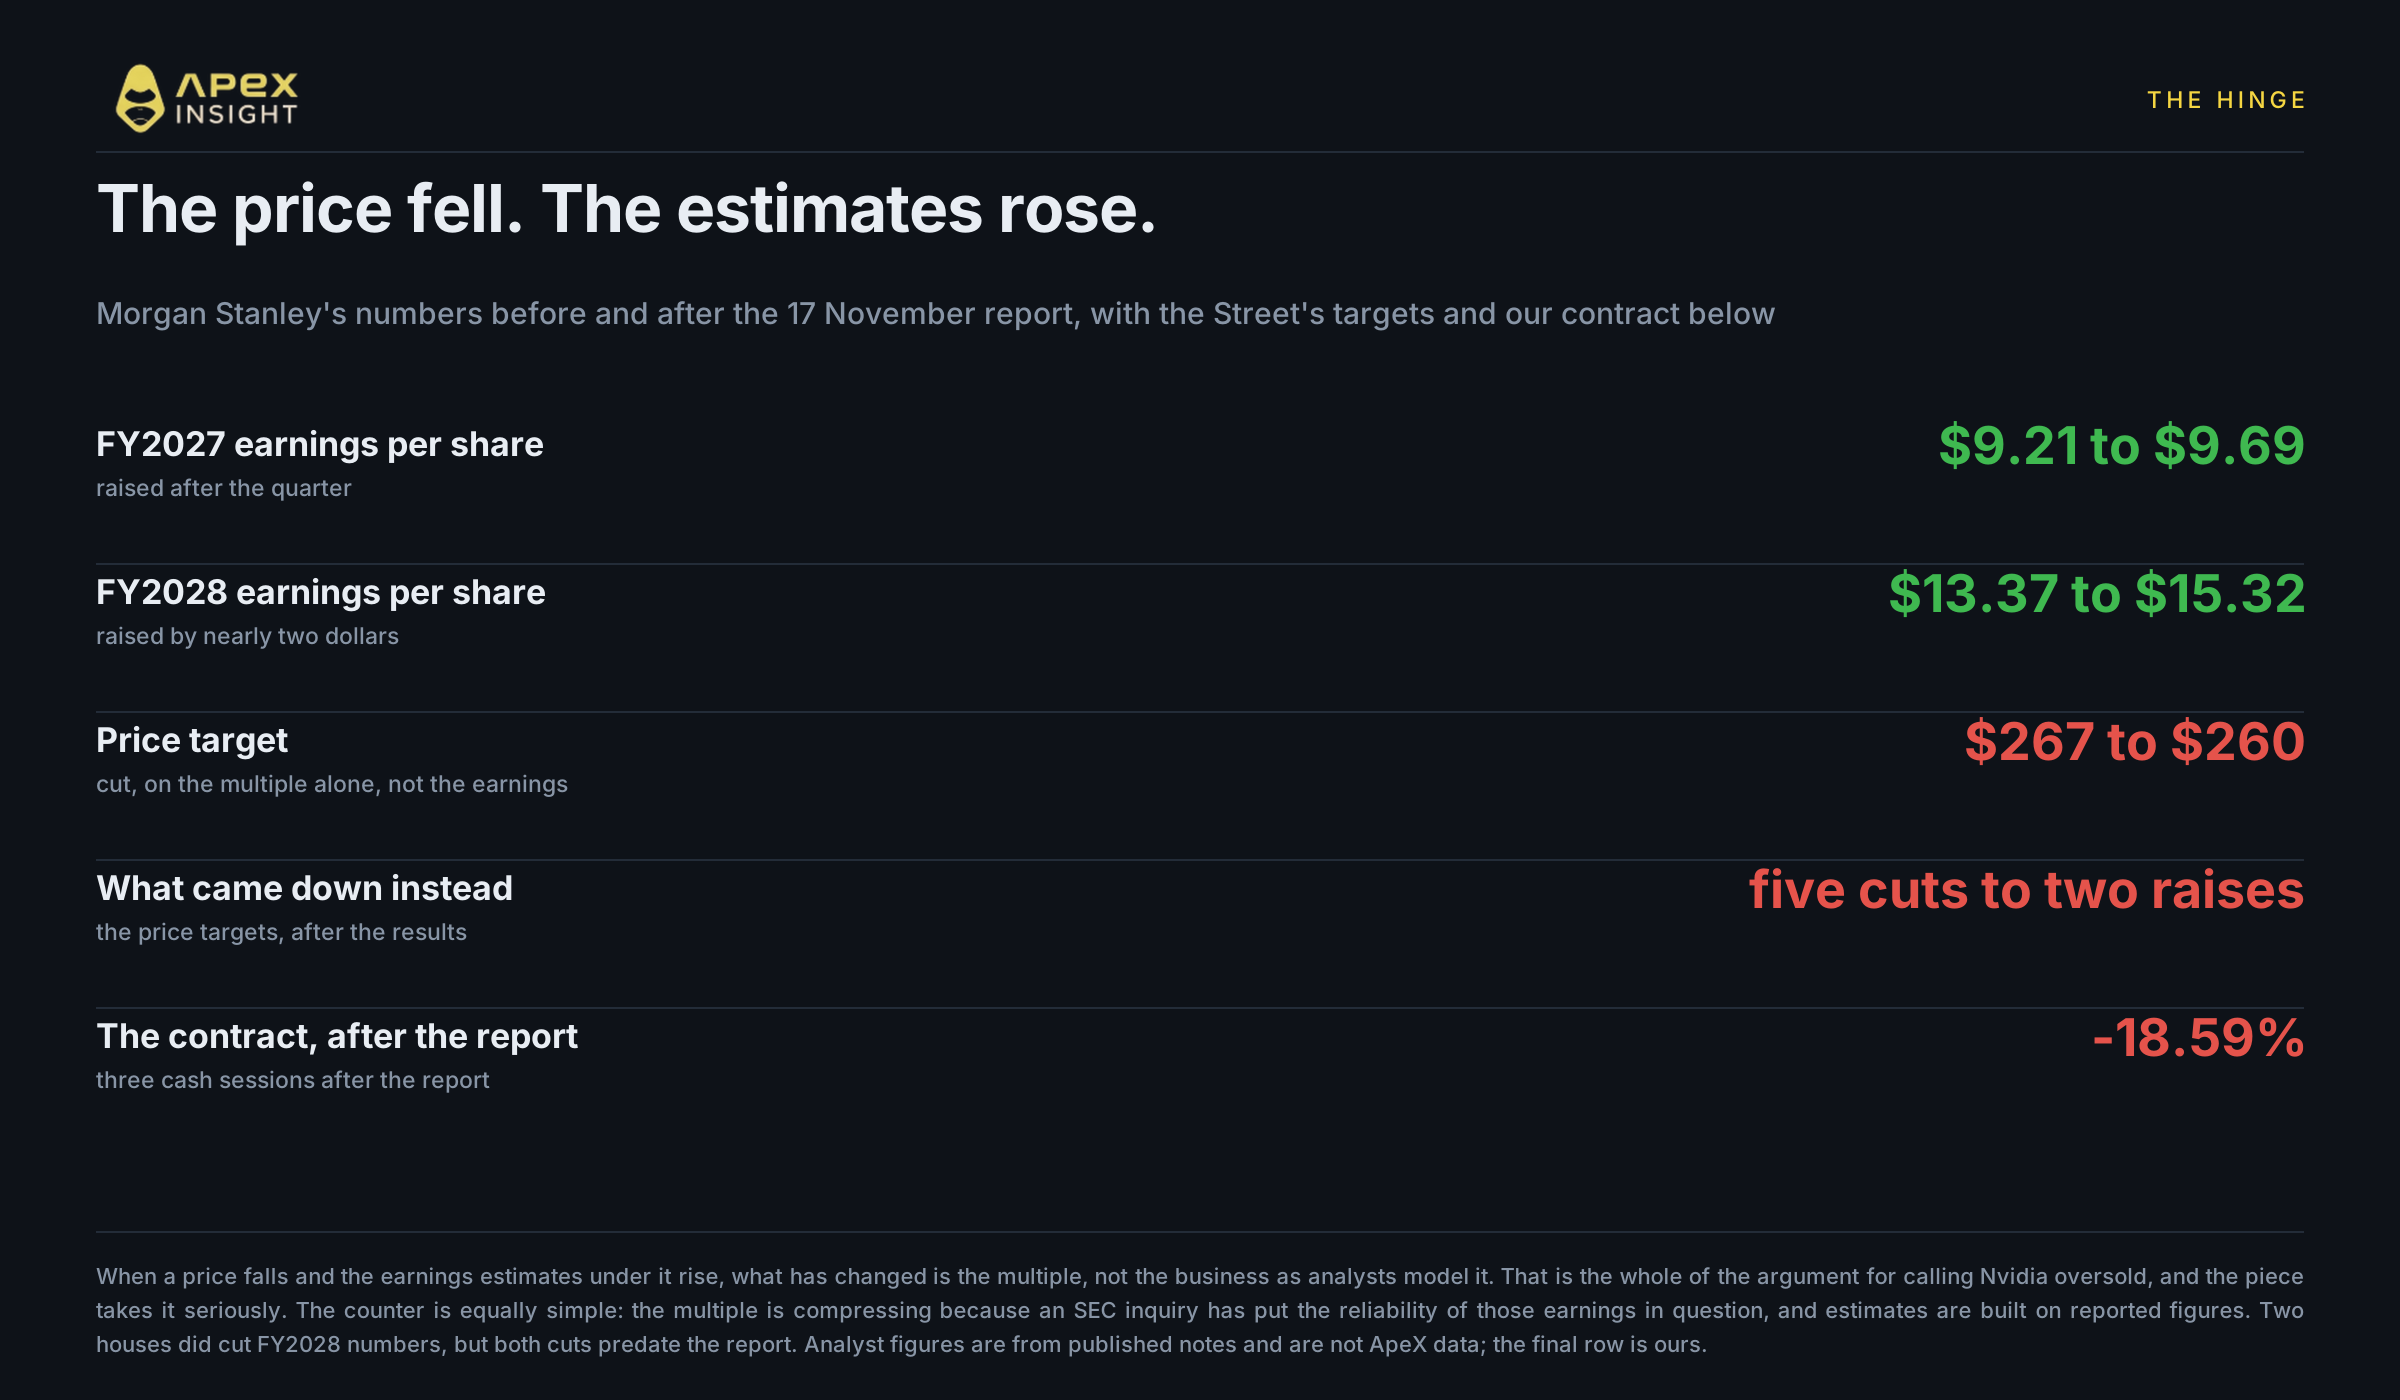
Aqui está o ponto central de toda a questão.
Quando uma ação cai acentuadamente após a divulgação de resultados, a explicação habitual é que os analistas reduziram os seus números. Não foi isso que aconteceu. Joseph Moore, da Morgan Stanley, aumentou a sua estimativa de resultados para 2027 de 9,21 $ para 9,69 $ e a de 2028 de 13,37 $ para 15,32 $, manteve a recomendação de overweight e reduziu o preço-alvo de 267 $ para 260 $, apenas devido ao múltiplo.
Não foi o único a aumentar os números. O consenso dos resultados de 2028 subiu durante o período, enquanto o J.P. Morgan aumentou o preço-alvo de 215 $ para 230 $ e a Wedbush de 275 $ para 293 $, mesmo com outras casas a reduzirem os seus.
O lado vendedor não foi uniformemente positivo. Após os resultados, os preços-alvo registaram cinco reduções contra duas subidas. A distinção importante é que as reduções foram feitas nos preços-alvo, e não nos resultados.
Por isso, a aritmética é simples: quando as casas republicaram os números dos resultados, estes subiram, tal como o consenso para 2028. O que desceu foram os preços-alvo e o preço de mercado.
Quanto custa agora
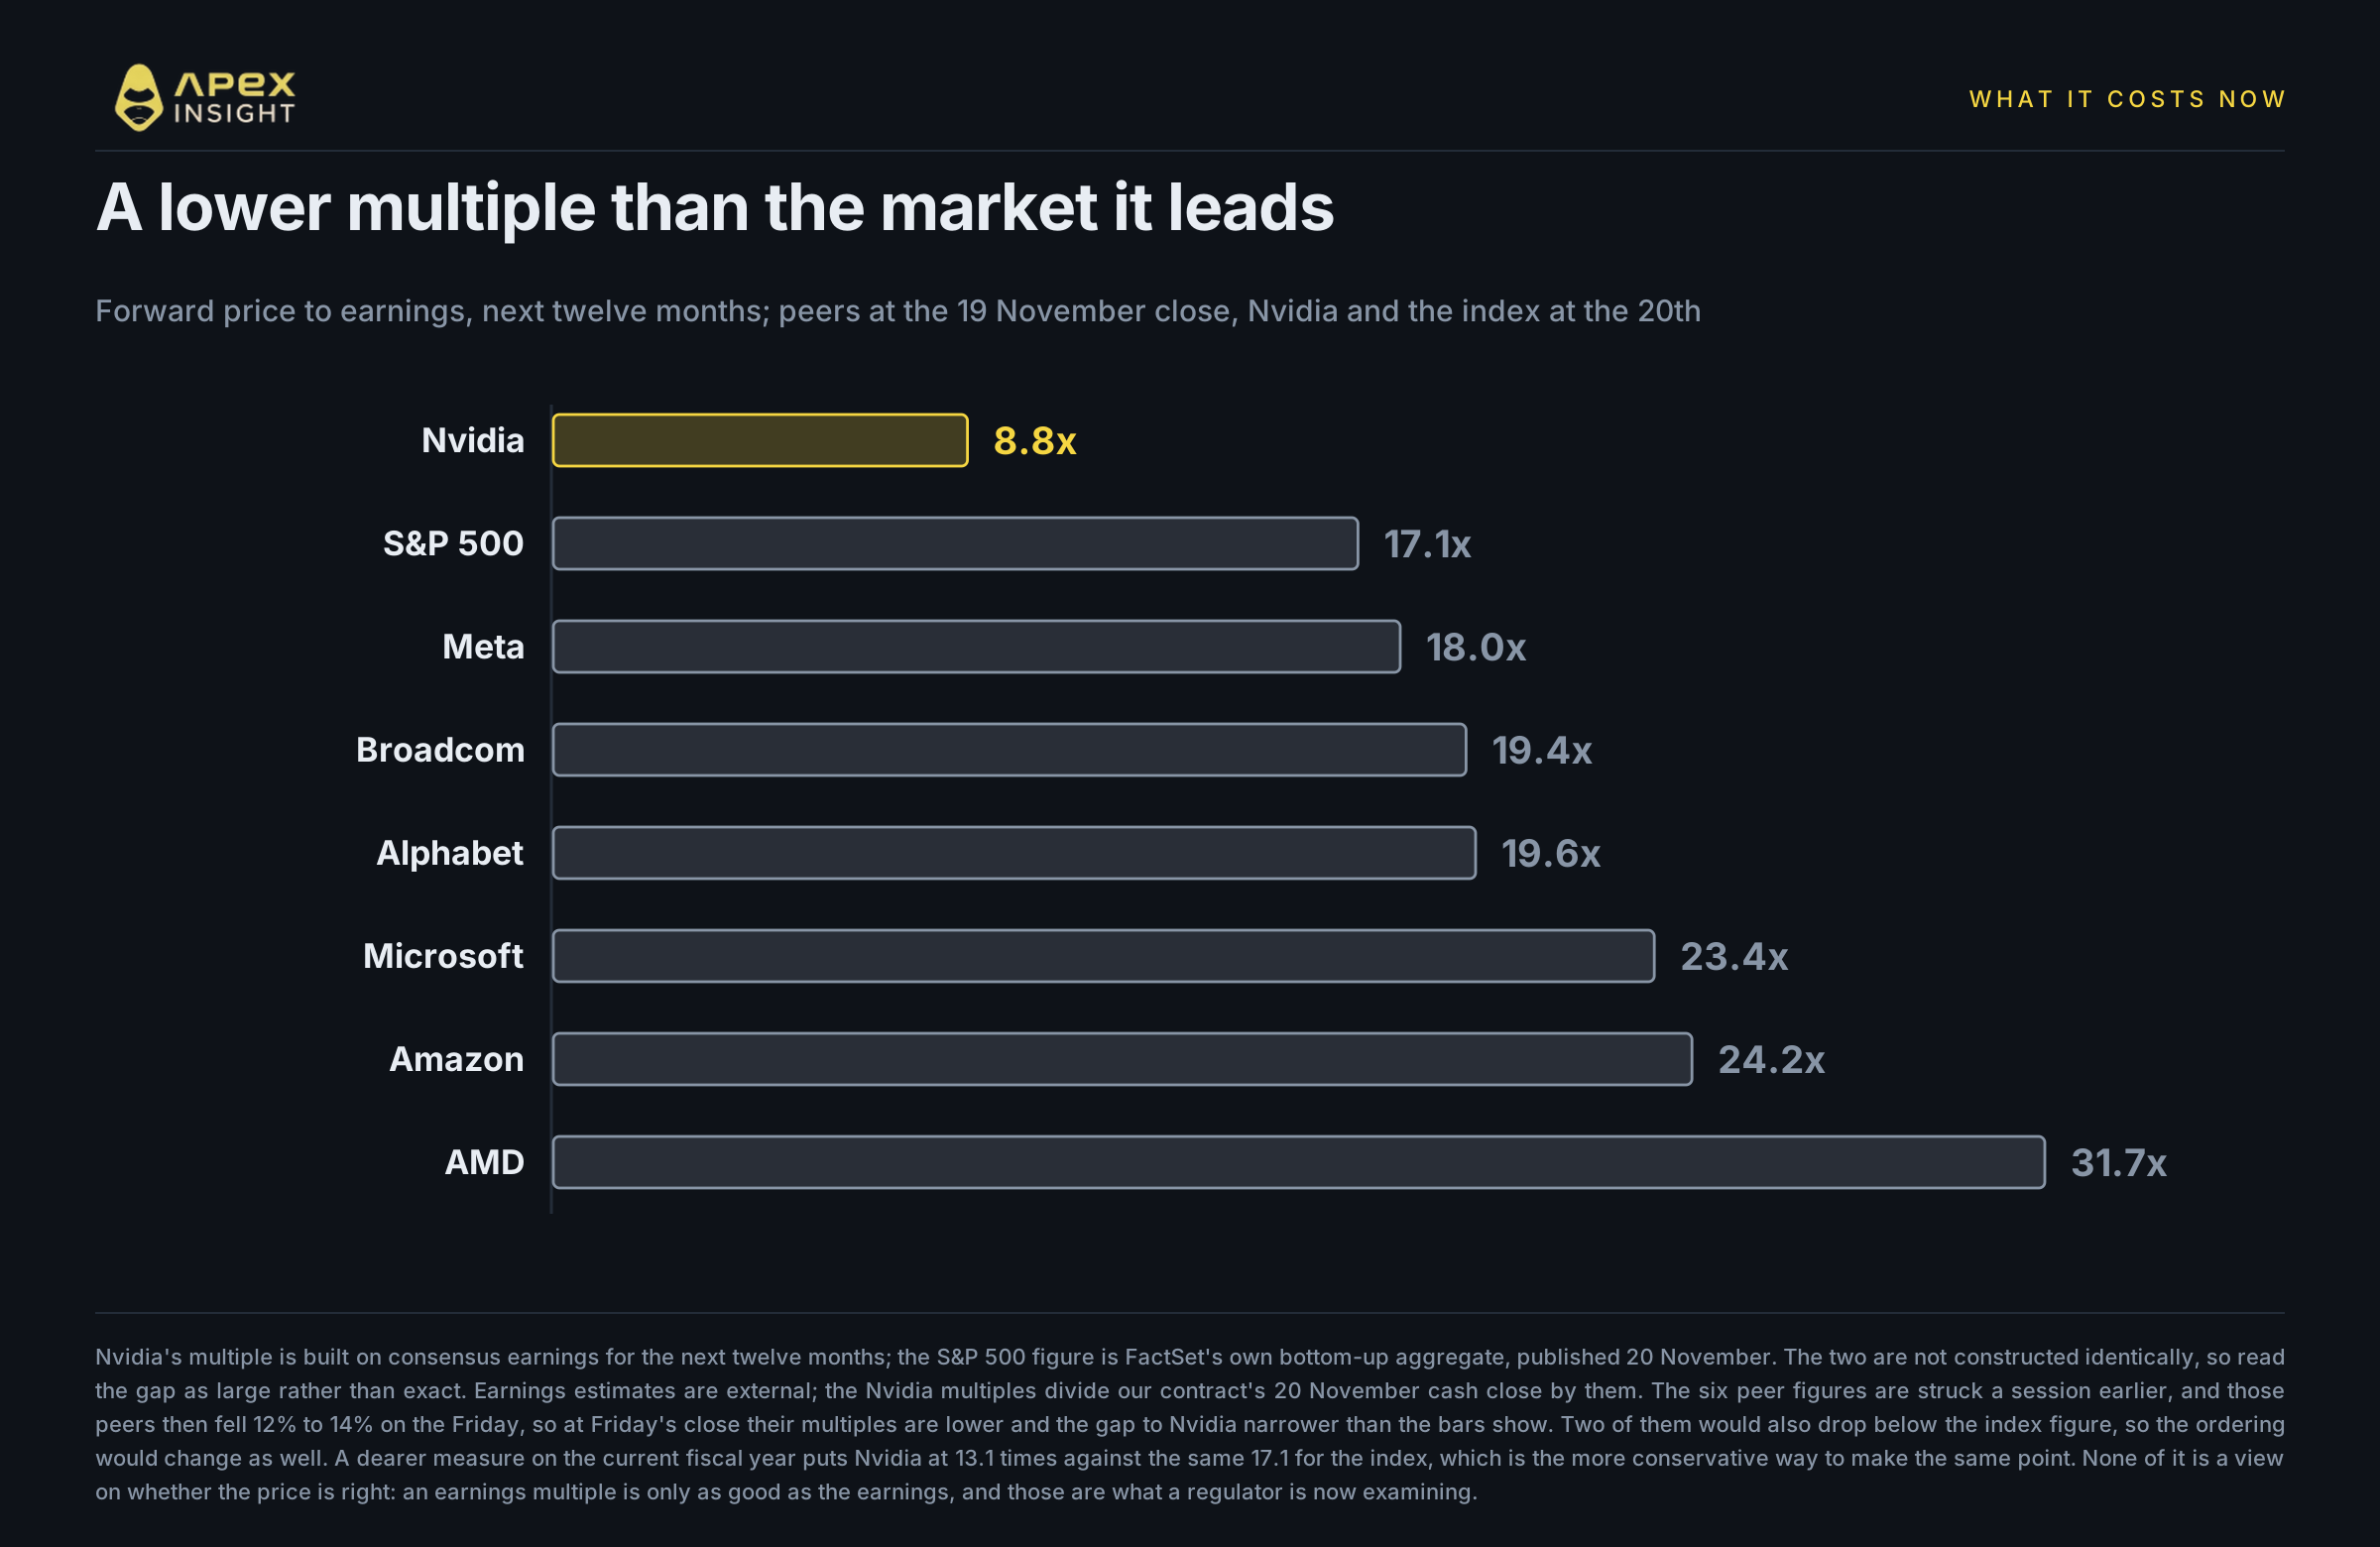
No fecho de sexta-feira, a Nvidia negoceia a cerca de 8,8 vezes os resultados consensuais dos próximos doze meses.
Para comparação, a FactSet colocou o múltiplo futuro do S&P 500 em 17,1 em 20 de novembro. A Meta estava em 18,0, a Broadcom em 19,4, a Alphabet em 19,6, a Microsoft em 23,4, a Amazon em 24,2 e a AMD em 31,7.
A empresa cujo crescimento dos resultados definiu o índice negoceia, portanto, a cerca de metade do múltiplo do índice e com o múltiplo futuro mais baixo de todos os pares comparados.
Duas ressalvas honestas. Os múltiplos não são calculados de forma idêntica: o da Nvidia resulta de um consenso de estimativas normalizadas, enquanto o valor do índice da FactSet é um agregado bottom-up. O intervalo deve ser entendido como grande, não como exato. Além disso, usando o exercício fiscal atual em vez dos próximos doze meses, a Nvidia fica em 13,1 vezes contra os mesmos 17,1 do índice. Essa versão transmite a mesma mensagem.
Quanto disto se deve aos escândalos?
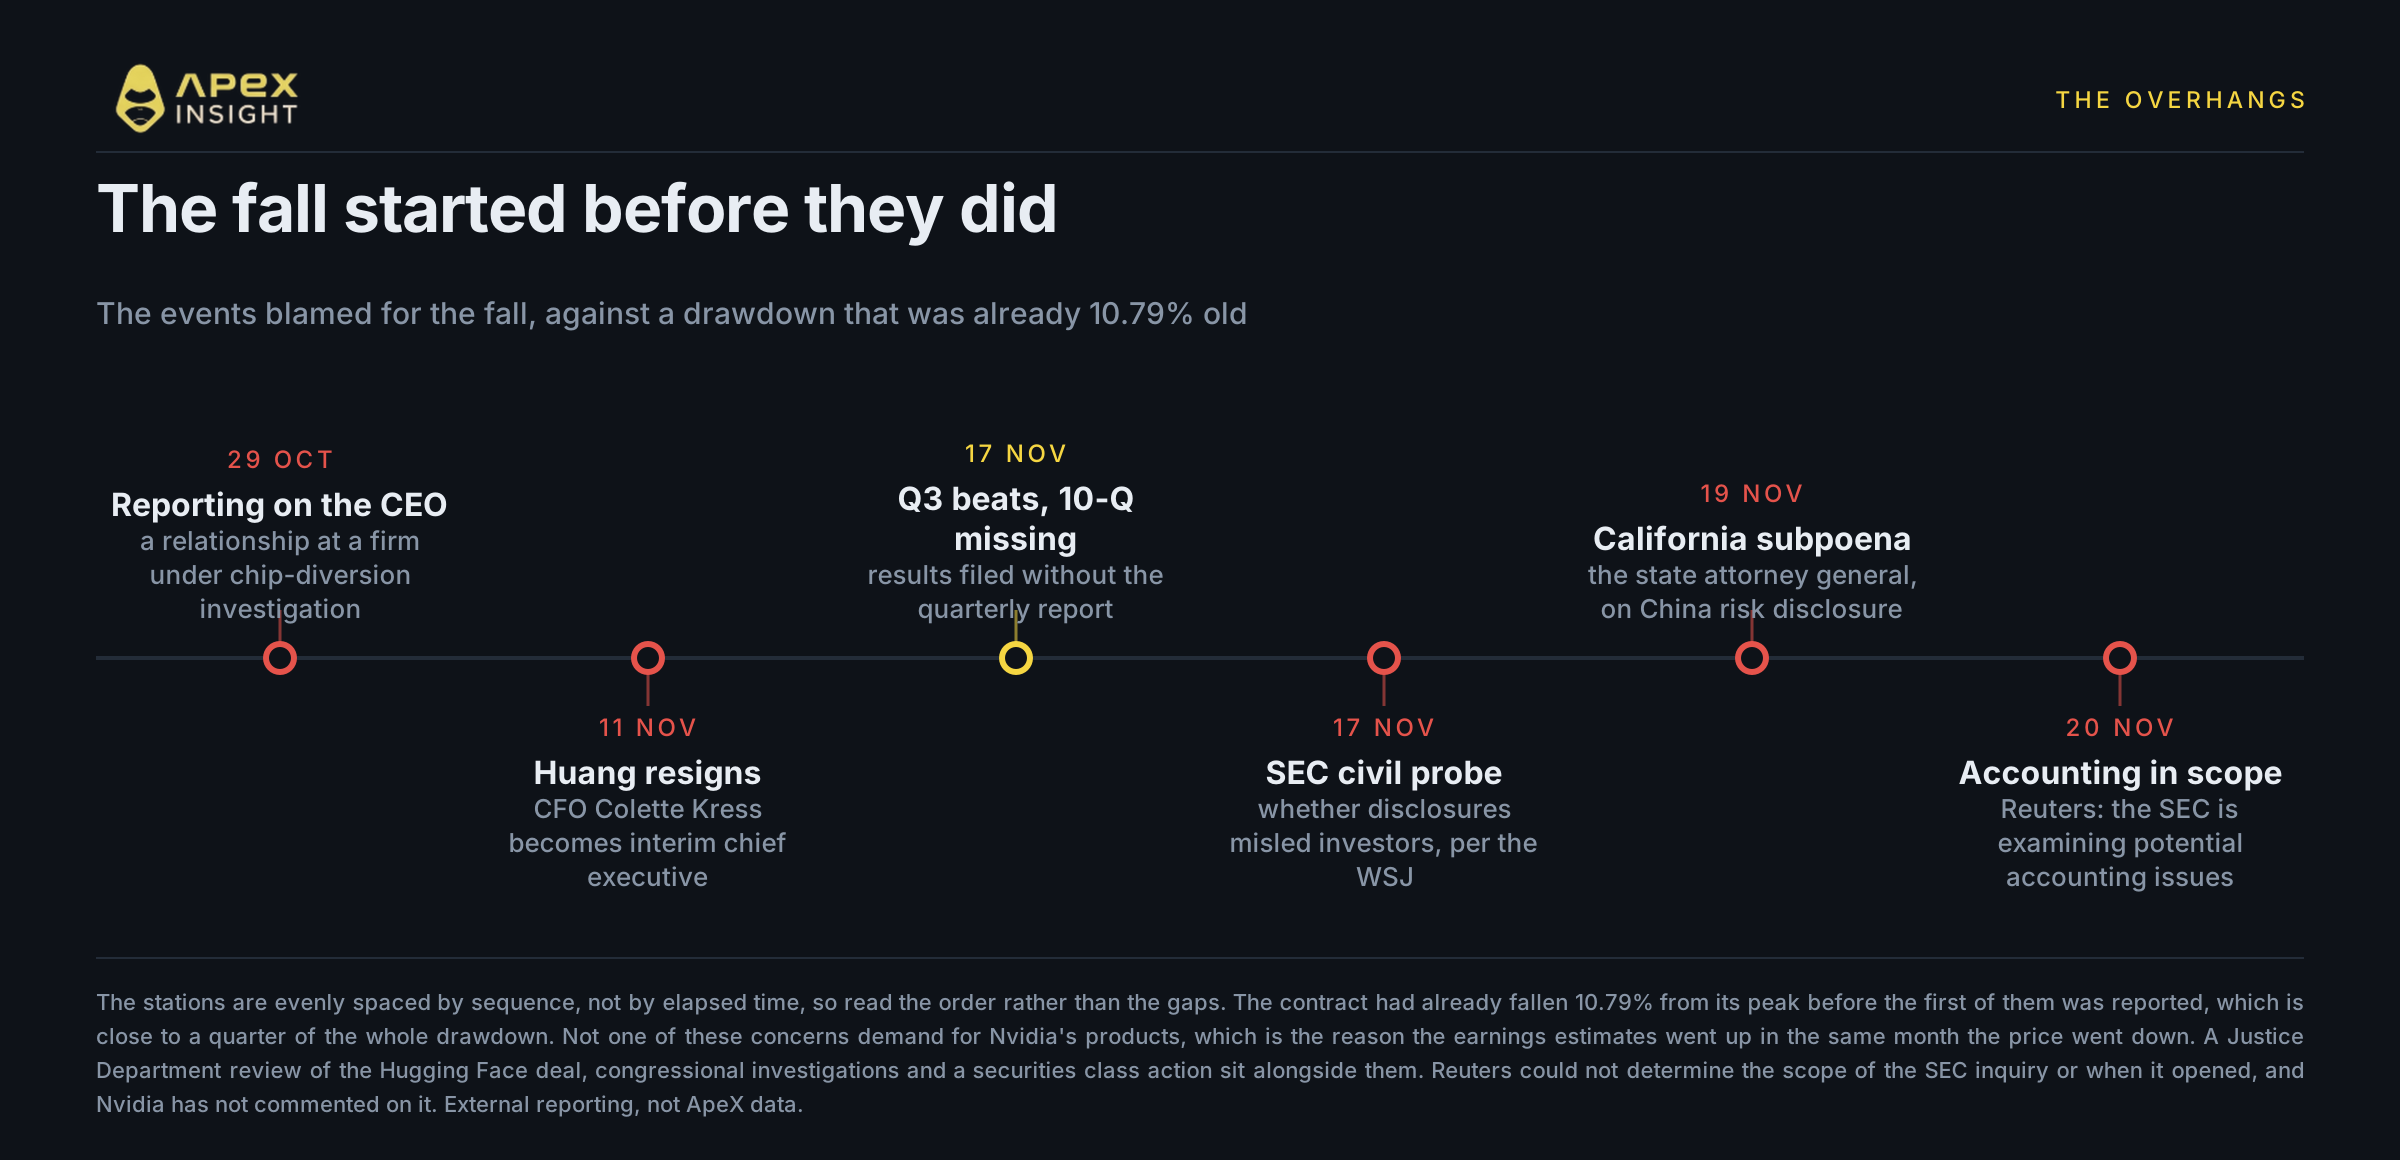
Menos do que sugerem os títulos, mas mais do que zero.
A Nvidia atingiu o máximo em 5 de outubro. O primeiro relatório, do New York Times, surgiu em 29 de outubro. No fecho anterior, o contrato já tinha caído 10,79%, quase um quarto da queda total, antes de qualquer escândalo ter sido publicado.
Somando os elementos, cerca de dois quintos da queda não correspondem de todo à história própria da Nvidia, o que limita a possível participação dos escândalos a aproximadamente três quintos. Isto é um limite máximo, não uma estimativa: parte do restante deve-se ao contexto das taxas e à desvalorização da IA que já decorria.
O que resta é real e explica por que razão foi o múltiplo, e não os resultados, que se moveu. Um múltiplo de resultados só vale tanto quanto valem os resultados, e os da Nvidia estão agora a ser analisados por um regulador.
O diretor executivo demitiu-se. Jensen Huang demitiu-se em 11 de novembro, após novas informações sobre uma relação com uma subordinada direta e enquanto o Congresso ameaçava emitir uma intimação. Colette Kress é a diretora executiva interina e Harvey Jones tornou-se o primeiro presidente do conselho de administração. Huang aceitou uma entrevista transcrita à porta fechada em 1 de dezembro perante três comissões da Câmara dos Representantes.
A SEC está a investigar. Em 17 de novembro, o Wall Street Journal noticiou uma investigação civil para determinar se as divulgações induziram os investidores em erro. Em 20 de novembro, a Reuters informou que a investigação analisa possíveis questões contabilísticas.
O relatório trimestral ainda não foi apresentado. A Nvidia divulgou os resultados em 17 de novembro sem o formulário 10-Q correspondente. Kress afirmou que seria apresentado «nas próximas semanas». Para uma empresa desta dimensão, o prazo legal termina por volta de 4 de dezembro.
E há mais. Incluem-se uma análise do Departamento de Justiça à aquisição da Hugging Face por 12,9 mil milhões de dólares, uma intimação investigatória do procurador-geral da Califórnia, investigações do Congresso e uma ação coletiva de valores mobiliários. A Nvidia também afirmou que deixará de vender chips H200 na China.
Está sobrevendida?
Eis o que as provas sustentam e onde deixam de sustentar.
O argumento de que está sobrevendida. As estimativas de resultados subiram enquanto o preço caiu quase para metade. O múltiplo futuro está abaixo do índice e de todos os grandes pares da comparação. O fecho de sexta-feira do nosso contrato, próximo dos 126 $, está abaixo do preço-alvo publicado mais baixo, de 130 $, contra uma média de cerca de 233 $. O RSI de 14 dias das ações terminou sexta-feira perto de 15 pelo nosso cálculo; em cinco anos, fechou abaixo de 20 apenas dois dias, ambos na semana passada.
O argumento de que não está. Todos os elementos da secção anterior continuam por resolver. Uma investigação contabilística da SEC não tem âmbito, objeto ou fim conhecidos. O múltiplo não é baixo por acaso: o mercado está a descontar a fiabilidade dos resultados. Um múltiplo baixo sobre resultados analisados por um regulador não é o mesmo que um múltiplo baixo sobre resultados que ninguém contesta. O formulário 10-Q pode introduzir novos fatores de risco.
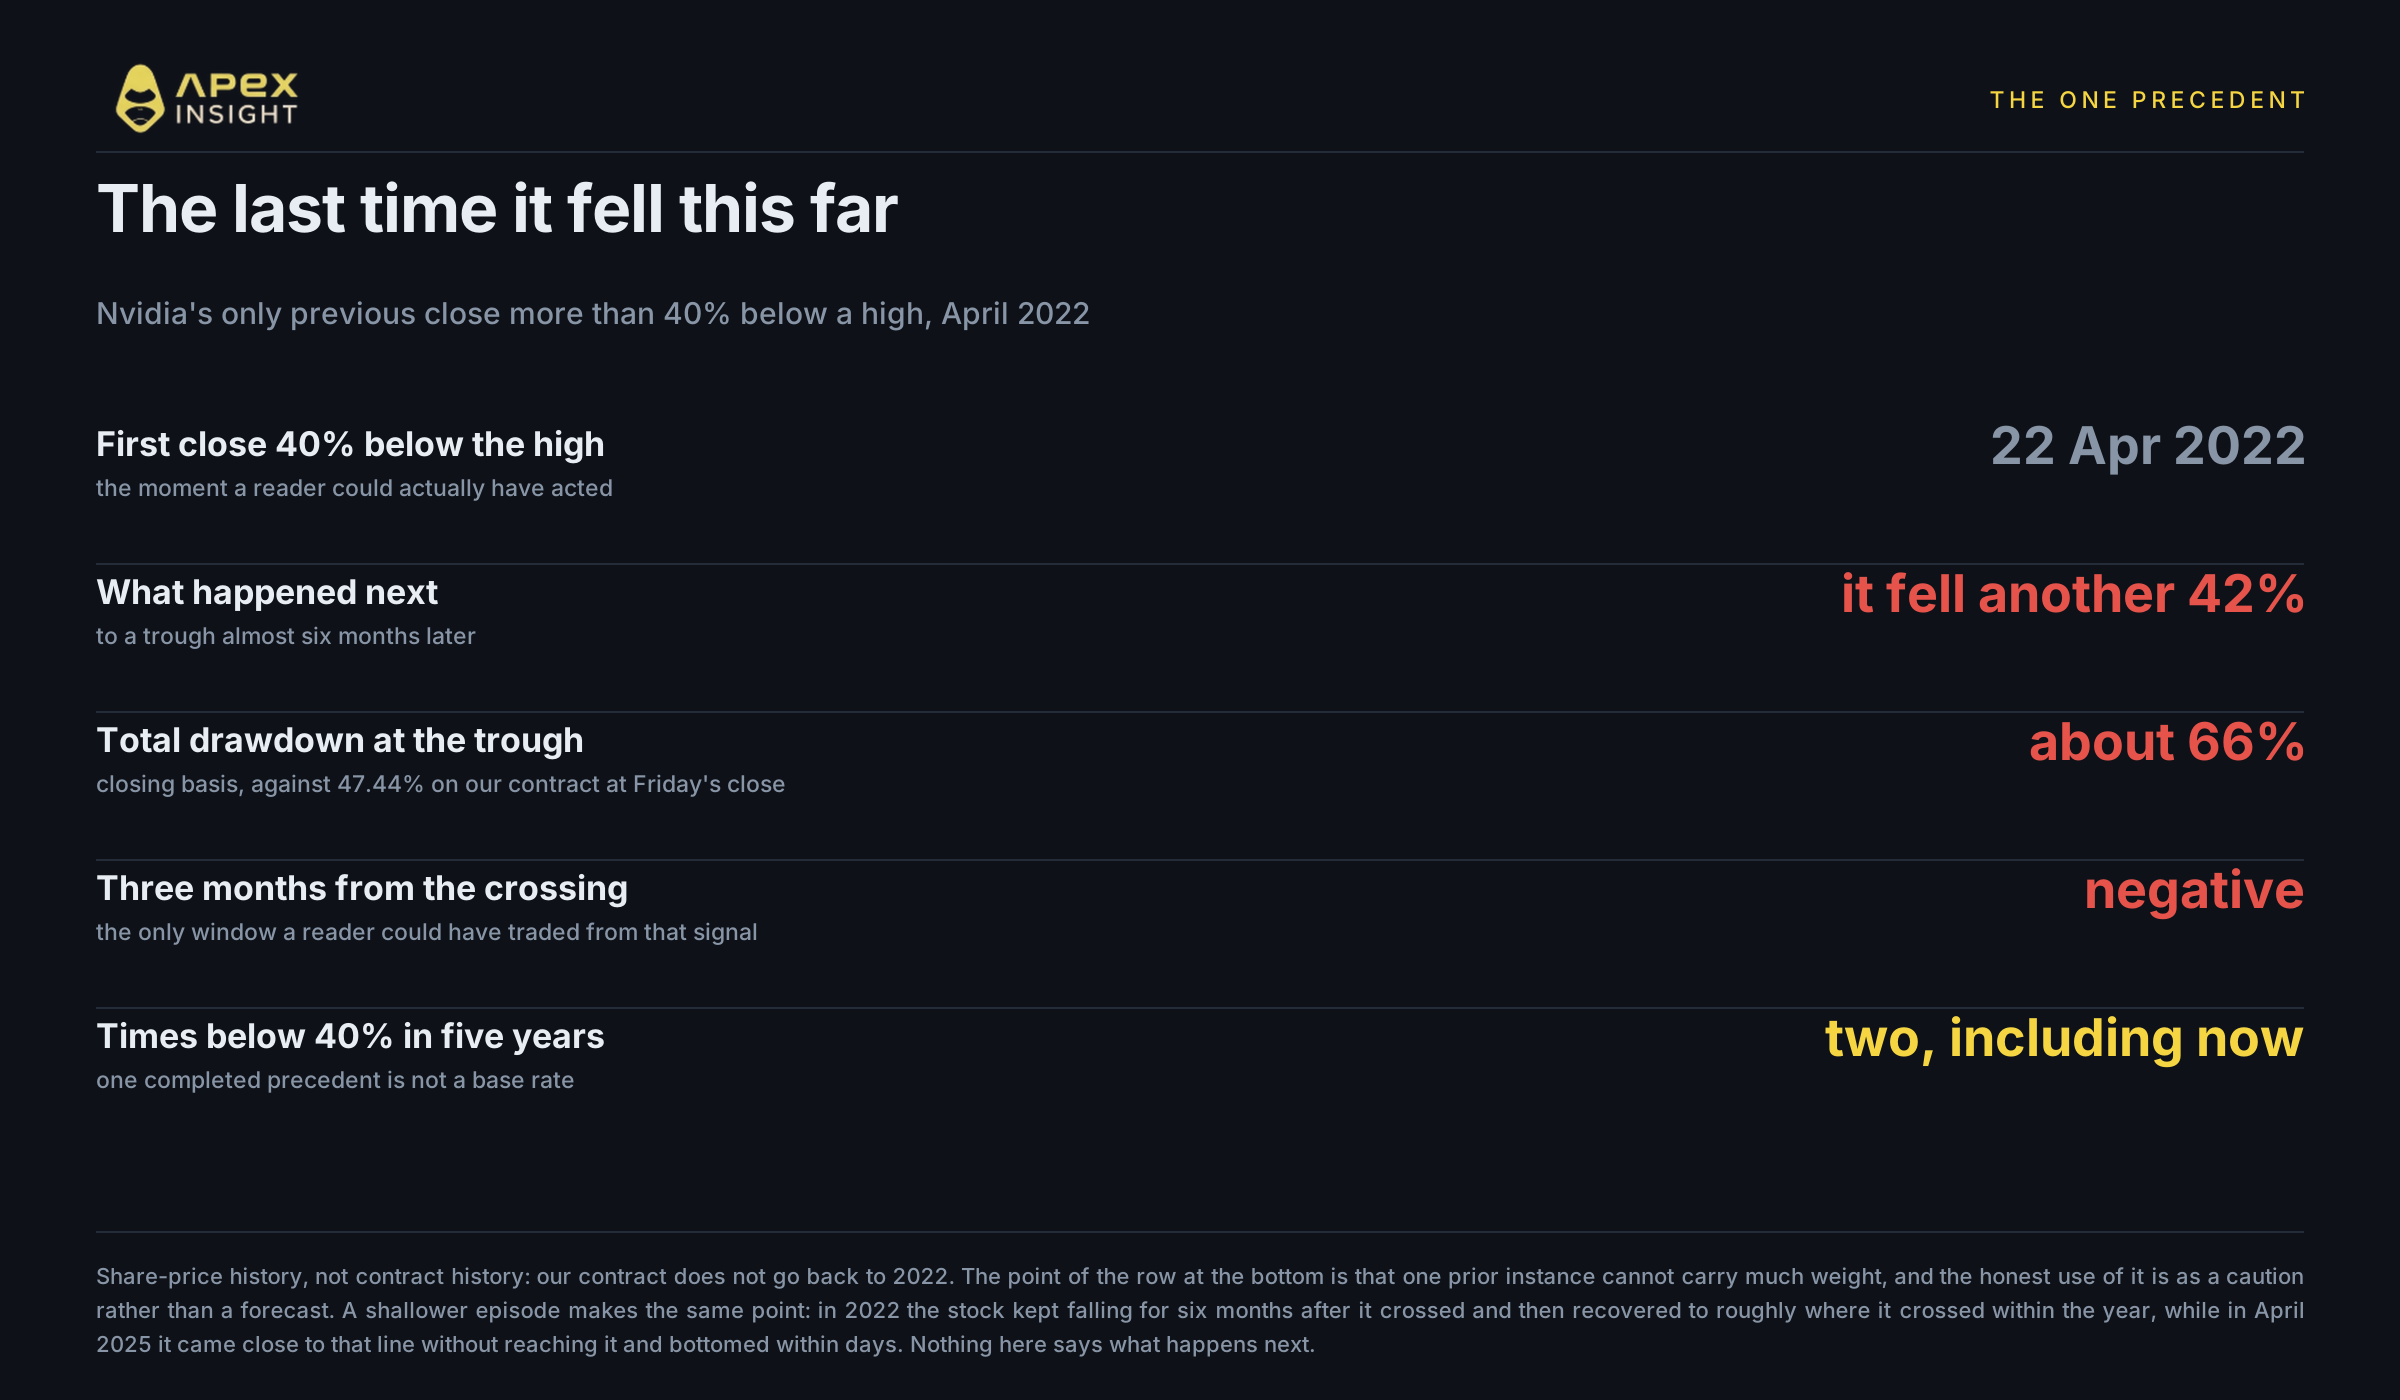
E há o histórico. Em cinco anos, a Nvidia fechou mais de 40% abaixo de um máximo exatamente duas vezes: em abril de 2022 e agora. Em 2022, depois de cruzar esse nível em 22 de abril, caiu mais 42% antes de atingir um mínimo quase seis meses depois, cerca de 66% abaixo do máximo.
A resposta honesta é que a queda tem explicação, mas ter explicação não significa que tenha terminado. As estimativas dizem que o negócio continua intacto segundo os modelos atuais dos analistas. A investigação explica por que razão ninguém está disposto a pagar o antigo múltiplo. Um gráfico de preços não consegue decidir qual destes fatores é mais importante.
O que acompanhar
1 e 2 de dezembro, as audições no Congresso. Huang perante três comissões da Câmara, seguido pelo diretor jurídico no dia seguinte.
O 10-Q, por volta de 4 de dezembro. O único documento previsto capaz de alterar o conjunto de informação, e não apenas o sentimento do mercado.
8 e 9 de dezembro, o FOMC. Uma decisão sobre taxas acompanhada de novas projeções, num mercado que já está a reavaliar ativos de longa duração.
Se o setor inverter em conjunto. Se surgir um mínimo, os nomes que atingiram primeiro o máximo deverão ser os primeiros a mostrá-lo. A Micron inverteu em junho, há cinco meses.
Negocie o movimento na ApeX
O contrato perpétuo NVDA, negociado 24/7, incluindo os dois dias do fim de semana.
A negociação envolve um elevado risco de perda, e a alavancagem aumenta tanto os ganhos como as perdas. Nada neste artigo constitui uma opinião sobre se a Nvidia está barata, uma recomendação para comprar ou vender, ou uma previsão sobre a direção futura do preço. Um ativo que caiu 47% pode continuar a cair. Isto é investigação e comentário, não aconselhamento financeiro. Faça a sua própria investigação e dimensione as posições de acordo com o que pode perder.
Se precisar de ajuda, entre em contacto com a nossa equipa através do Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodologia. Os valores dos contratos provêm da API ApeX Omni v3, construída em 22 de novembro de 2026. Todos os valores ApeX correspondem a contratos perpétuos cotados em USDT, instrumentos distintos das ações subjacentes, pelo que podem diferir ligeiramente. Os valores de resultados, estimativas, preços-alvo, múltiplos futuros, relatórios da SEC e do Departamento de Justiça, a demissão e as datas do Congresso não são dados da ApeX e estão atribuídos ou associados a cada afirmação. Nada neste artigo constitui aconselhamento financeiro.