


Publicado em 18 de novembro de 2026
A Reserva Federal publica hoje, às 19:00 UTC, o registo da reunião de outubro, duas horas antes do fecho do mercado à vista dos EUA. É um documento com três semanas que descreve uma decisão entretanto ultrapassada por um relatório de emprego, um dado de inflação e um governador a admitir uma subida de meio ponto. Na maioria dos dias, seria uma publicação menor.
O ouro é a razão pela qual não é. Está num mínimo de um ano, 7,09% abaixo no contrato ApeX desde a reunião, e a forma como chegou aqui importa mais do que o nível. Durante a primeira quinzena, praticamente não caiu. Só quebrou quando mudou o percurso esperado da taxa diretora, o que é diferente de os investidores simplesmente ficarem assustados; é o canal através do qual chegam as atas desta noite.
A pergunta é, portanto, mais limitada do que parece. Não é se as atas serão agressivas, mas se o ouro continua a ser o ativo que lhes responde. A evidência vem primeiro, porque sem ela a publicação desta noite seria apenas mais uma manchete.
Todos os contratos aqui estão abaixo do nível desde a decisão da Fed
O Federal Open Market Committee reuniu-se em 27 e 28 de outubro e manteve o intervalo-alvo entre 3,75% e 4,00%, por dez votos contra dois. São os dois votos divergentes que importa reter. A governadora Lisa Cook e a presidente da Fed de Cleveland Beth Hammack queriam ambas uma subida de 25 pontos base. Não um corte, nem uma manutenção: um comité a discutir a velocidade do aperto.
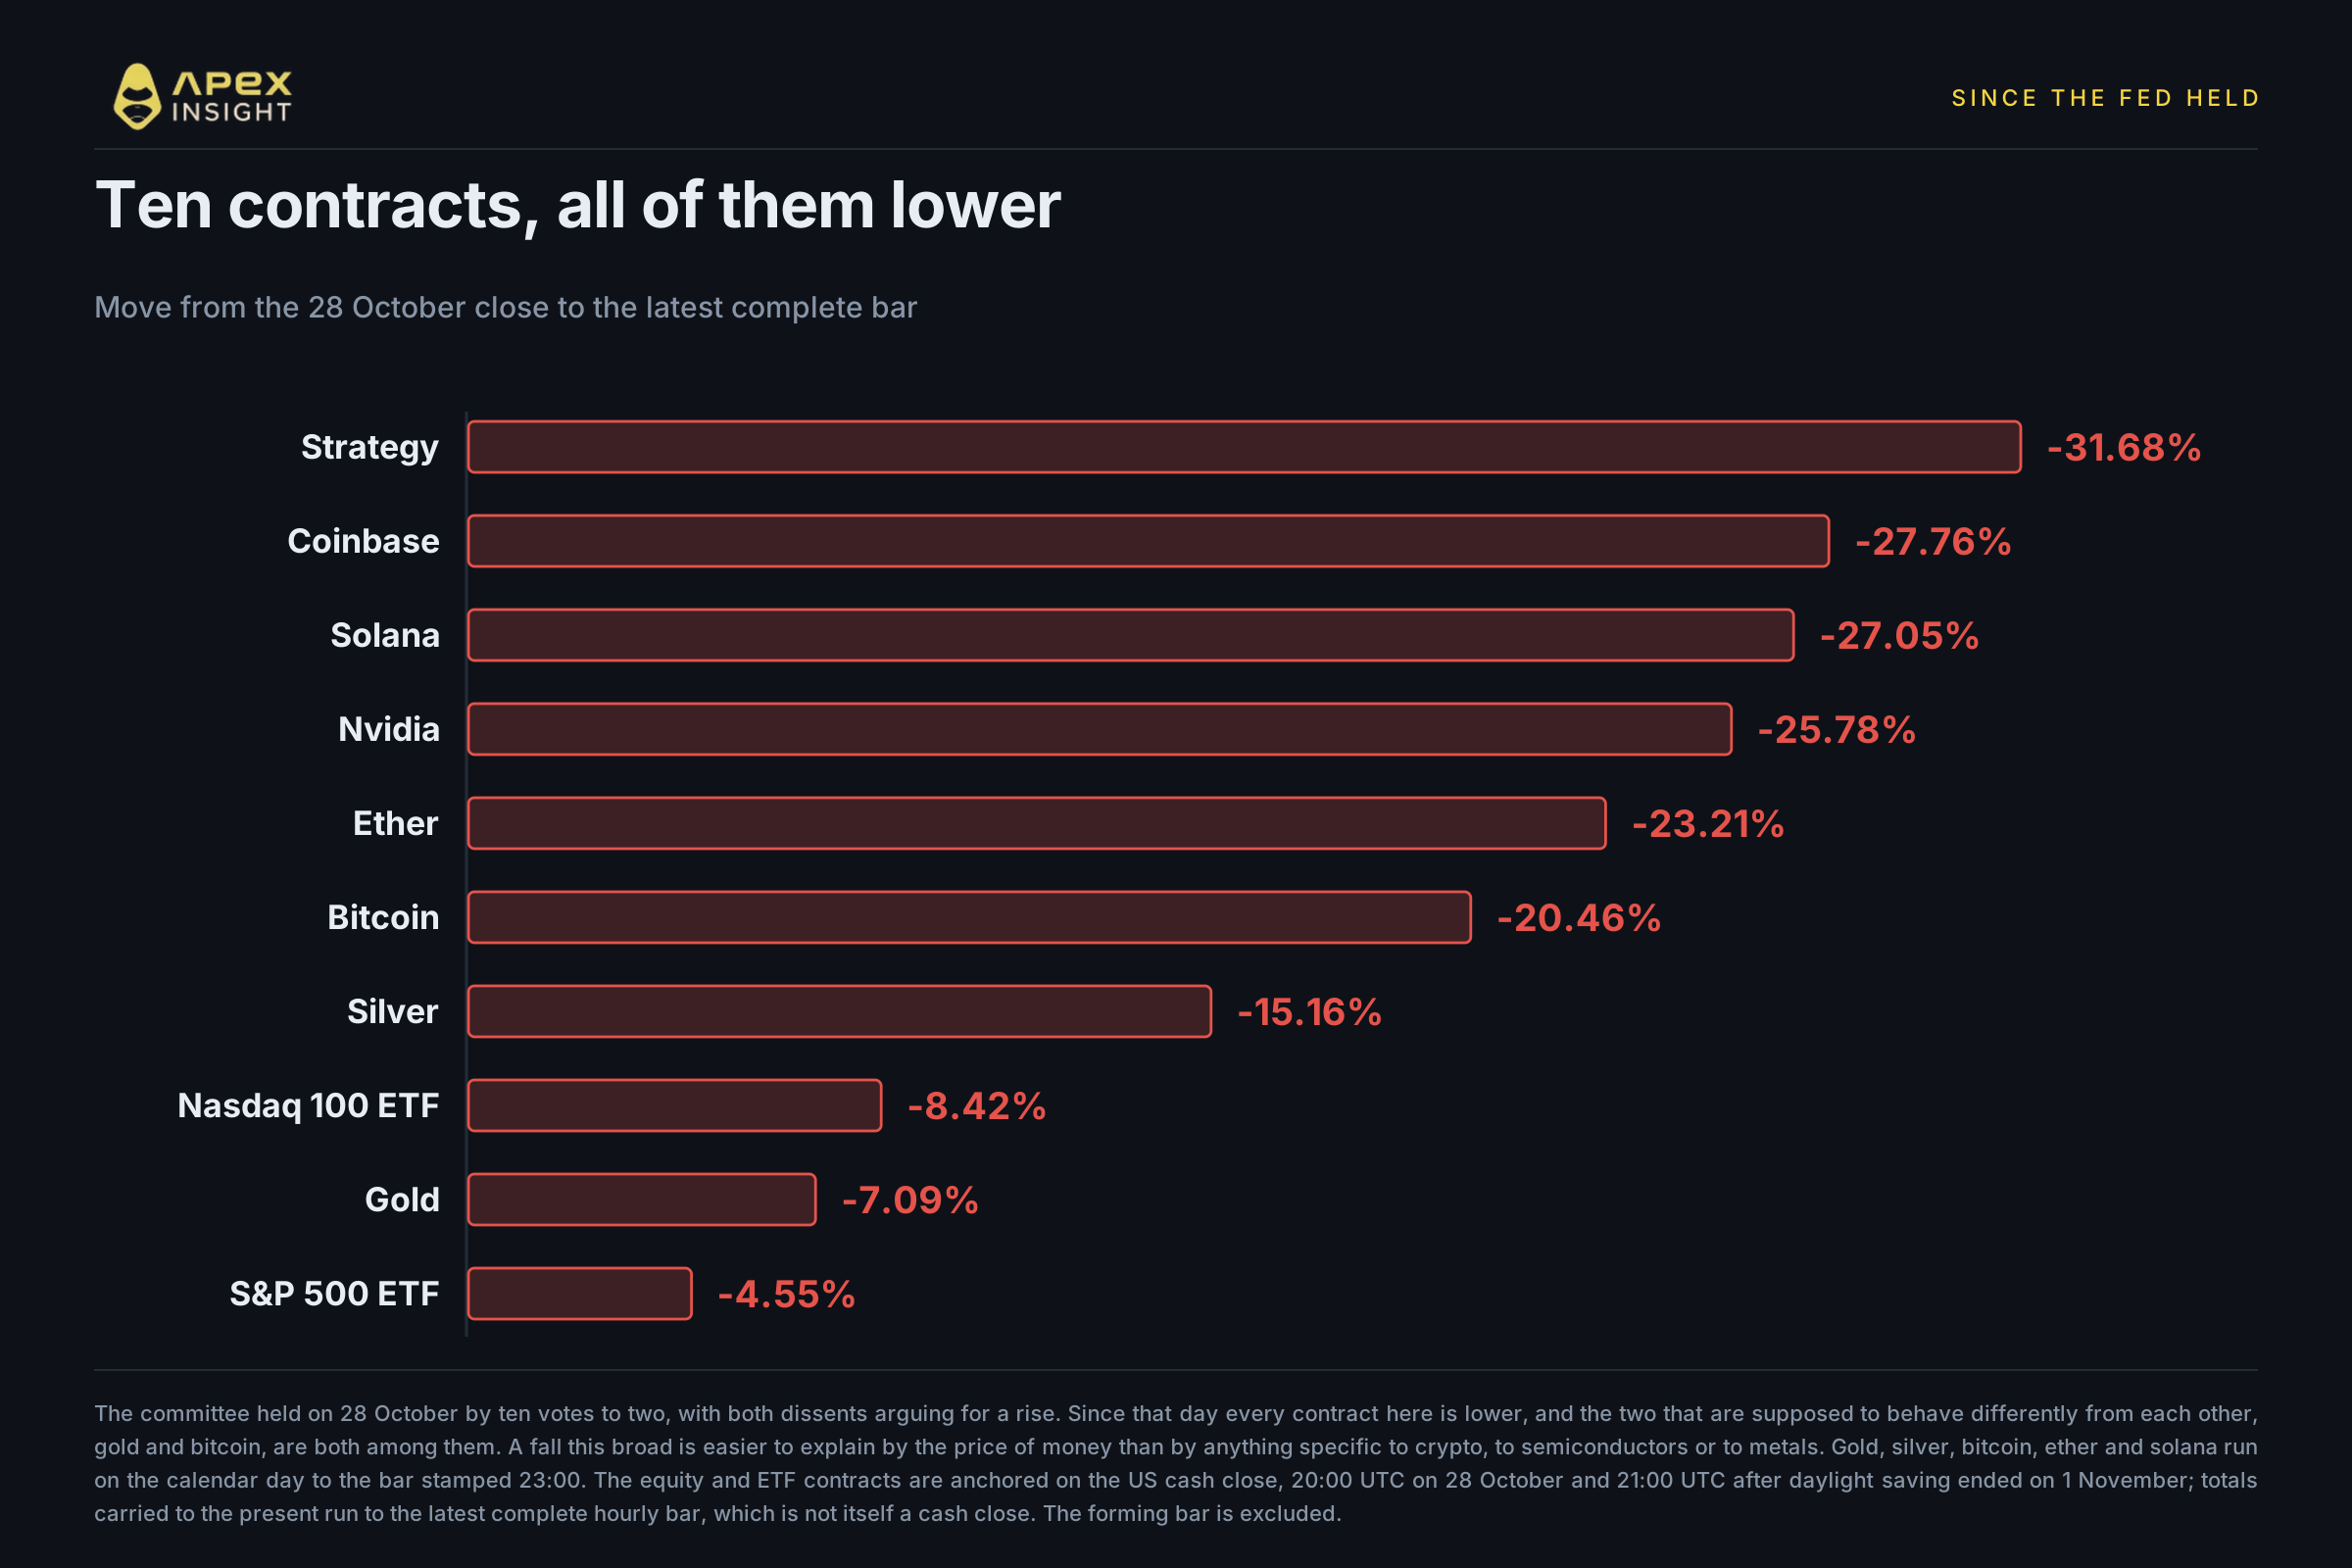
Desde o fecho desse dia até à última vela completa, todos os contratos deste artigo estão em baixa. Os contratos de metais e cripto seguem o dia de calendário, enquanto os contratos de ações e ETF estão ancorados no fecho do mercado à vista dos EUA; assim, os dez são comparáveis, embora não de forma exatamente idêntica. Strategy é o pior, com 31,68%, seguido de Coinbase com 27,76% e Solana com 27,05%. O contrato S&P 500 perdeu menos, 4,55%. O ouro está nos 7,09%.
Uma queda tão generalizada é uma pista. Quando apenas um setor quebra, o dano está concentrado e a causa pode ser identificada. Quando metais, cripto, tecnologia de grande capitalização e os dois grandes contratos de índices se movem na mesma direção durante três semanas, o fator comum é mais provavelmente o preço do dinheiro do que algo específico a qualquer um deles.
Mas uma lista de totais esconde o que importa, porque elimina a ordem em que caíram.
O ouro resistiu, depois quebrou
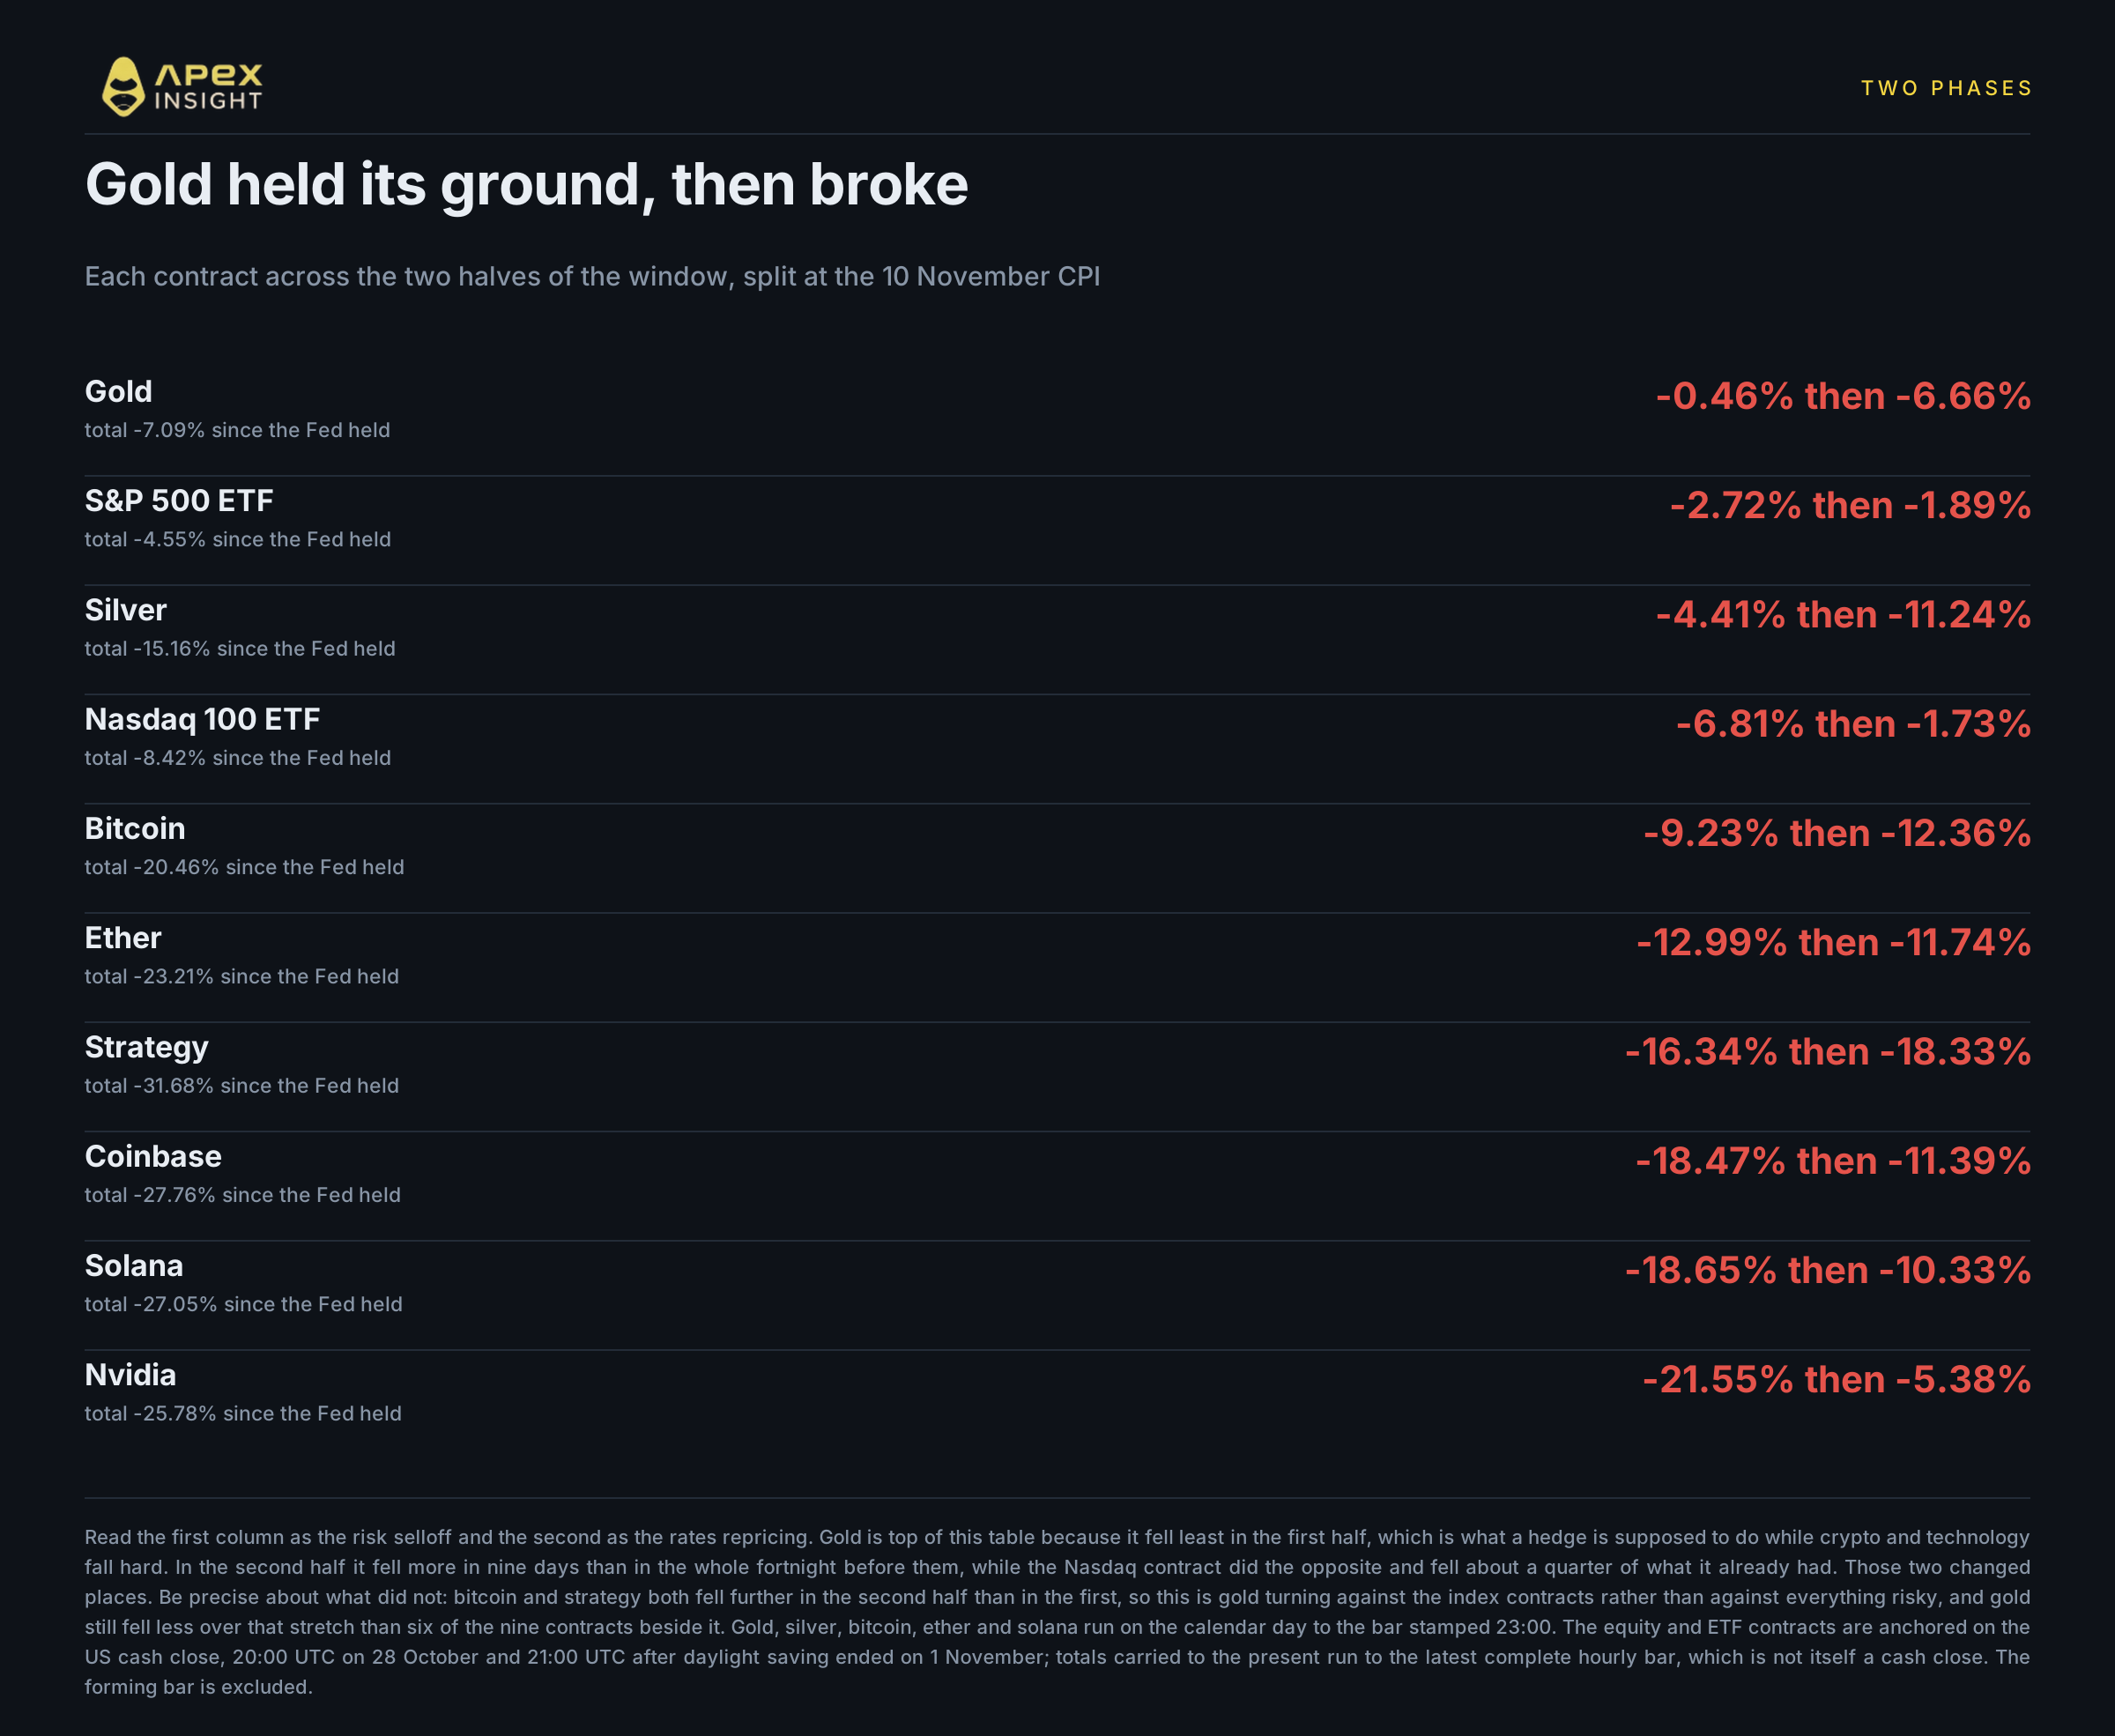
Dividindo o período em 10 de novembro, o número único passa a ser dois, e os dois não contam a mesma história.
Na primeira metade, desde a manutenção da Fed até ao fecho de 10 de novembro, o ouro caiu 0,46%. Nos mesmos treze dias, bitcoin caiu 9,23%, ether 12,99%, Nvidia 21,55% e o contrato Nasdaq 6,81%.
Isso não significa que o ouro não tenha reparado. Significa que fez precisamente aquilo para que é detido. Uma cobertura deve manter o seu valor enquanto os ativos de risco são vendidos e, durante uma quinzena, foi isso que fez, atravessando uma queda das cripto e uma forte descida da tecnologia.
Na segunda metade, o ouro caiu 6,66%, mais nesses nove dias do que em toda a quinzena anterior. O contrato Nasdaq seguiu o caminho oposto, caindo cerca de um quarto do que já tinha perdido. Os dois trocaram de lugar.
É esta a parte que uma explicação baseada apenas no apetite pelo risco tem dificuldade em explicar. Se os investidores simplesmente tivessem ficado mais assustados depois de 10 de novembro, o ouro deveria ter continuado a resistir face às ações, em vez de se inverter contra elas. Em vez disso, o ativo que estava a resistir começou a cair fortemente exatamente quando os dois grandes contratos de índices estabilizaram.
É importante ser preciso sobre o que se inverteu. Trata-se do ouro contra os contratos de índices, não contra tudo o que é arriscado. Bitcoin caiu 12,36% na segunda metade contra 9,23% na primeira, e Strategy 18,33% contra 16,34%; ambos aceleraram a descida. O ouro ainda caiu menos nesse período do que bitcoin, ether, Strategy, Coinbase, prata e solana. A mudança não foi o ouro ter-se tornado no pior ativo para deter, mas ter deixado de ser um refúgio contra os ativos face aos quais é detido.
O ouro estava mais alto em 9 de novembro do que quando a Fed reuniu
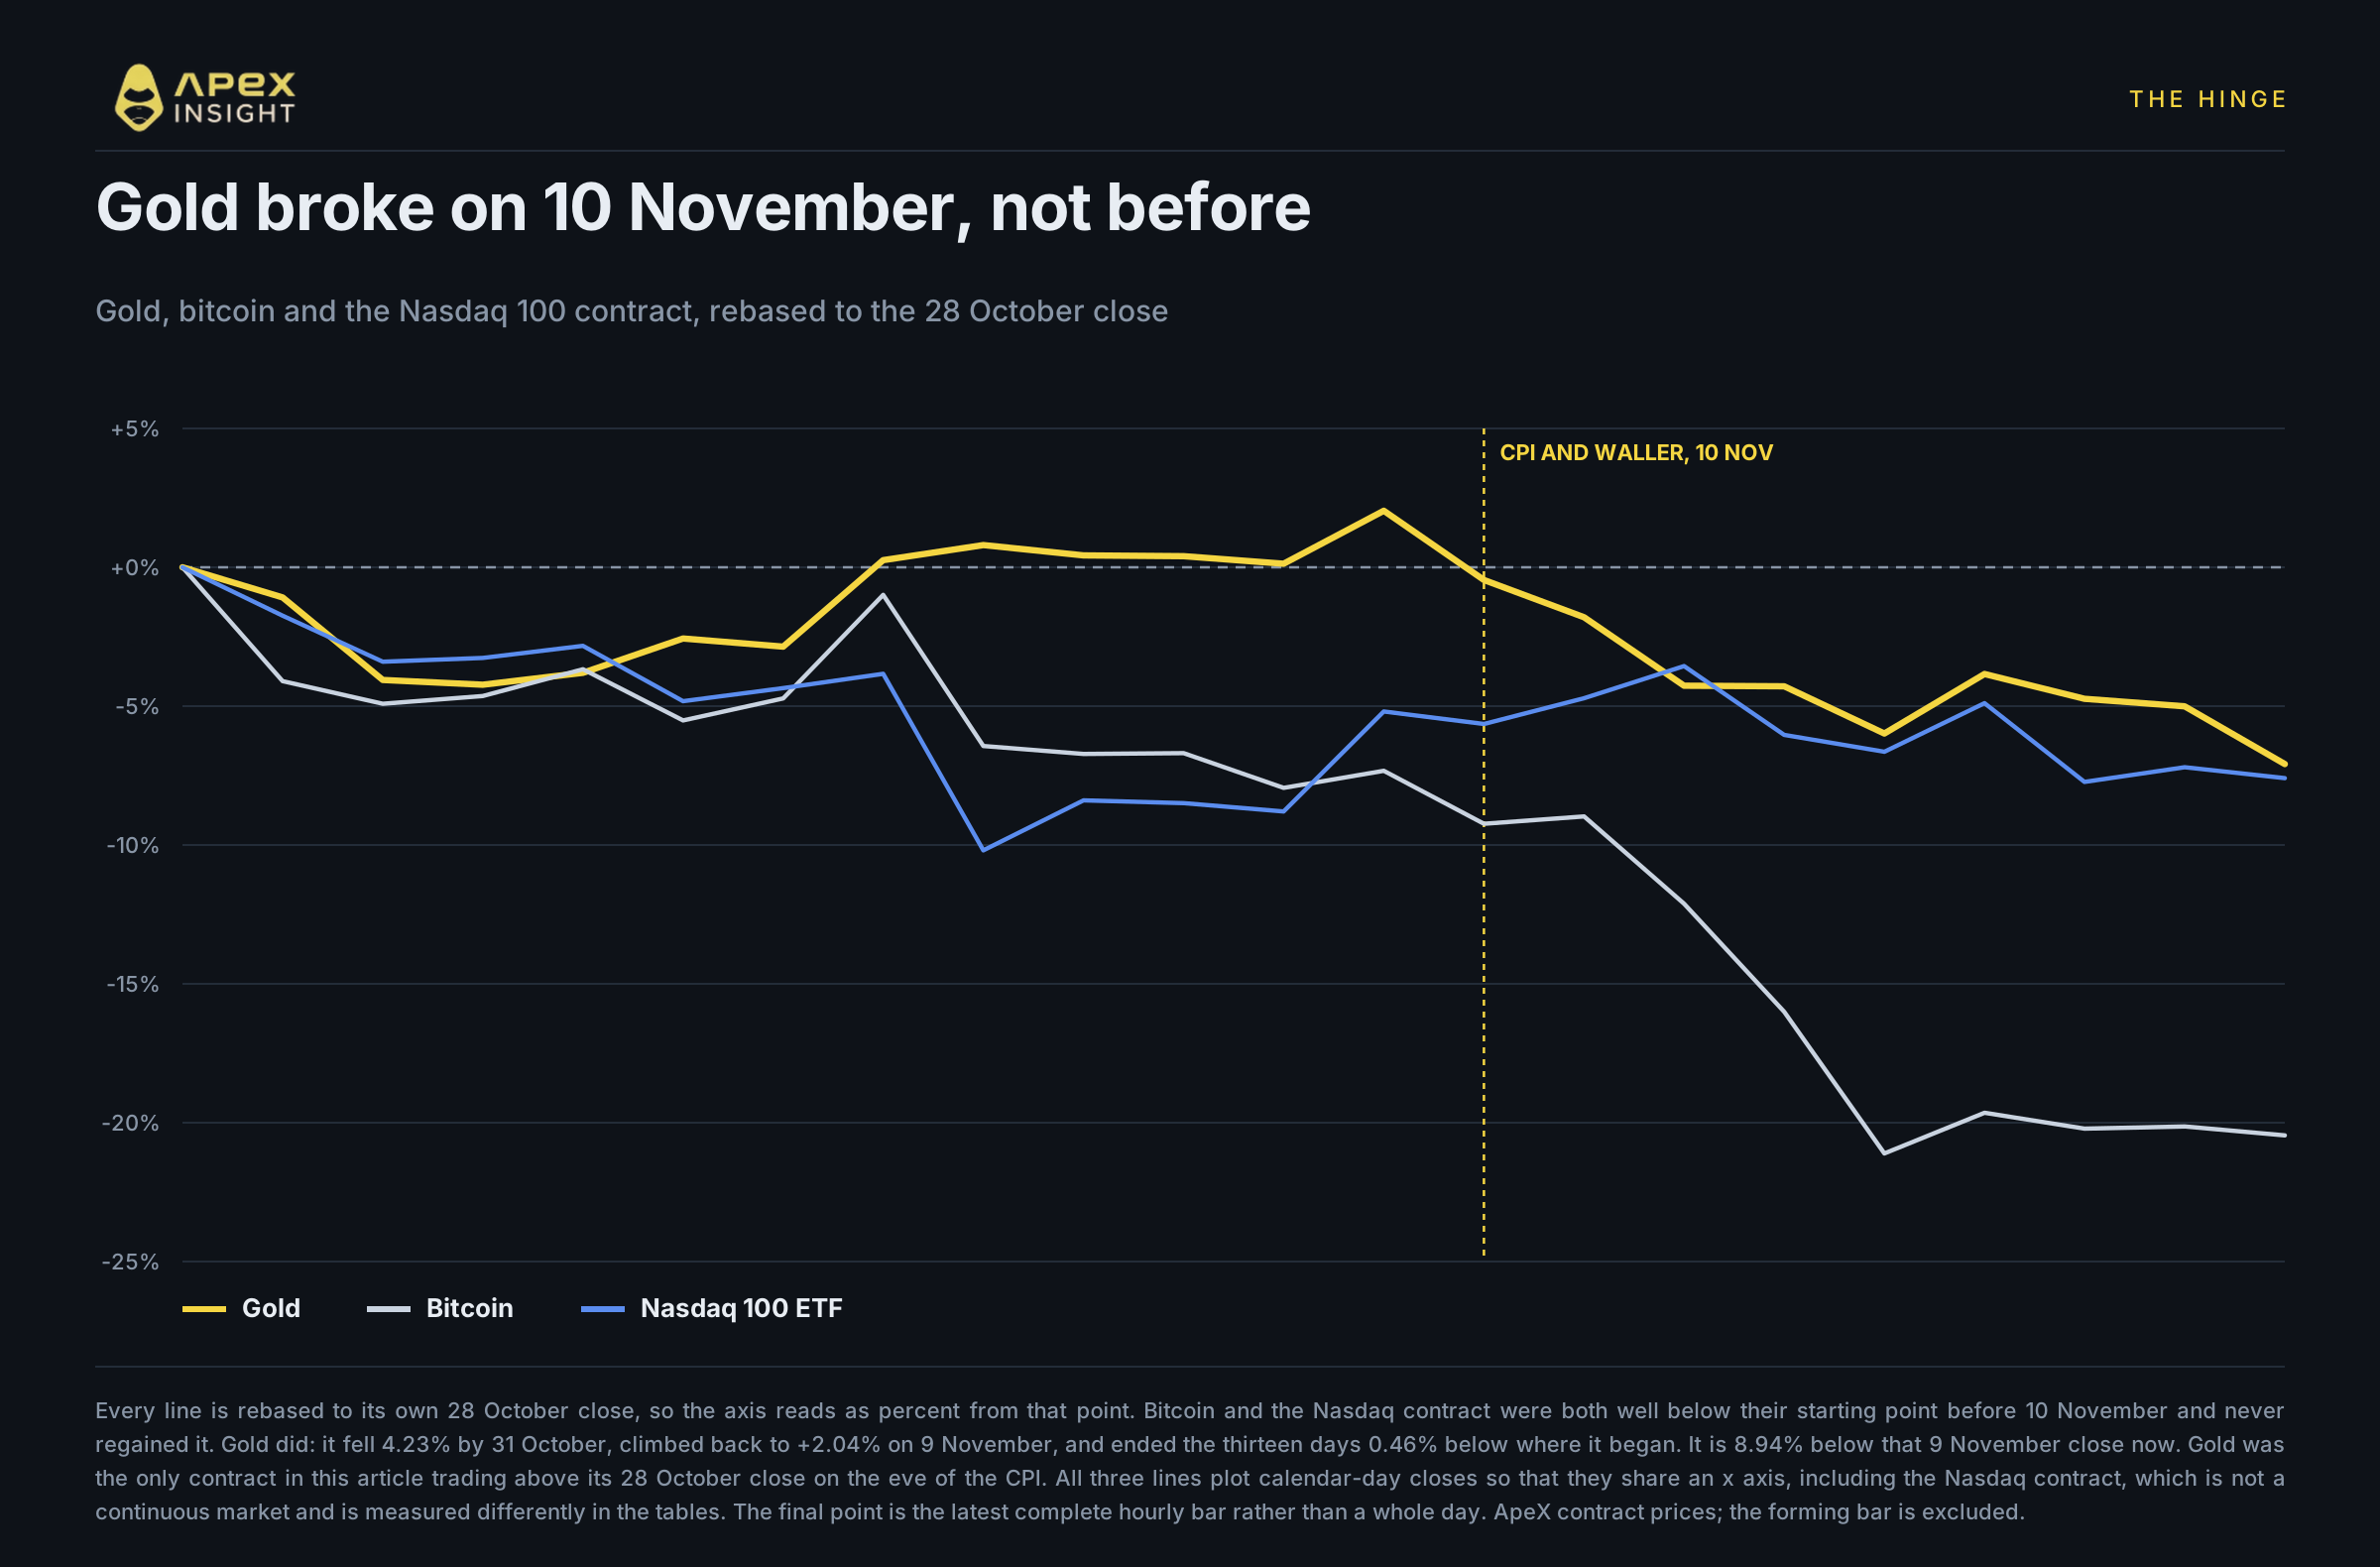
O percurso diário torna o momento exato e é mais claro do que o total da quinzena.
O ouro não ficou simplesmente de lado. Caiu 4,23% até 31 de outubro, recuperou tudo e, no fecho de 9 de novembro, estava 2,04% acima do nível em que se encontrava quando o comité manteve as taxas. Na véspera do IPC, era o único contrato deste artigo a negociar acima do fecho de 28 de outubro. Tudo o resto estava abaixo dessa linha e apenas ether tinha estado acima dela, brevemente, em 4 de novembro.
Desde o fecho de 9 de novembro, o ouro caiu 8,94%.
A versão honesta da manchete não é, portanto, que o ouro esteja a cair há três semanas. Ainda estava a ganhar neste período na noite de 9 de novembro. O que aconteceu depois aconteceu em nove dias, e esse dia teve dois eventos.
Uma linha foi traçada antes do pequeno-almoço e ultrapassada antes do almoço
Na manhã de 10 de novembro, o governador da Fed Christopher Waller falou na Bank of England Watchers' Conference, em Londres, horas antes da divulgação do IPC de outubro. Disse que apoiaria uma subida de 25 pontos base em dezembro mesmo que a inflação melhorasse. Depois definiu um limiar: se o IPC subjacente viesse perto de 0,3% ou até mais alto, «deveria ser considerada uma subida de 50 pontos base da taxa diretora na reunião de dezembro», acrescentando que «subir apenas 25 pontos base colocaria a nossa credibilidade em risco».
Às 8:30 em Nova Iorque, o IPC subjacente saiu exatamente em 0,3%, pelo terceiro mês consecutivo, com o índice global em 0,4%, contra 0,3% esperados pelos economistas.
Um governador indicou o número que colocaria uma subida de meio ponto em cima da mesa e, poucas horas depois, os dados apresentaram esse número. Quatro dias antes, a criação de emprego tinha sido de 165 000, muito acima do esperado, com desemprego de 4,1%. O mercado de trabalho também não estava a dar ao comité uma razão para esperar.
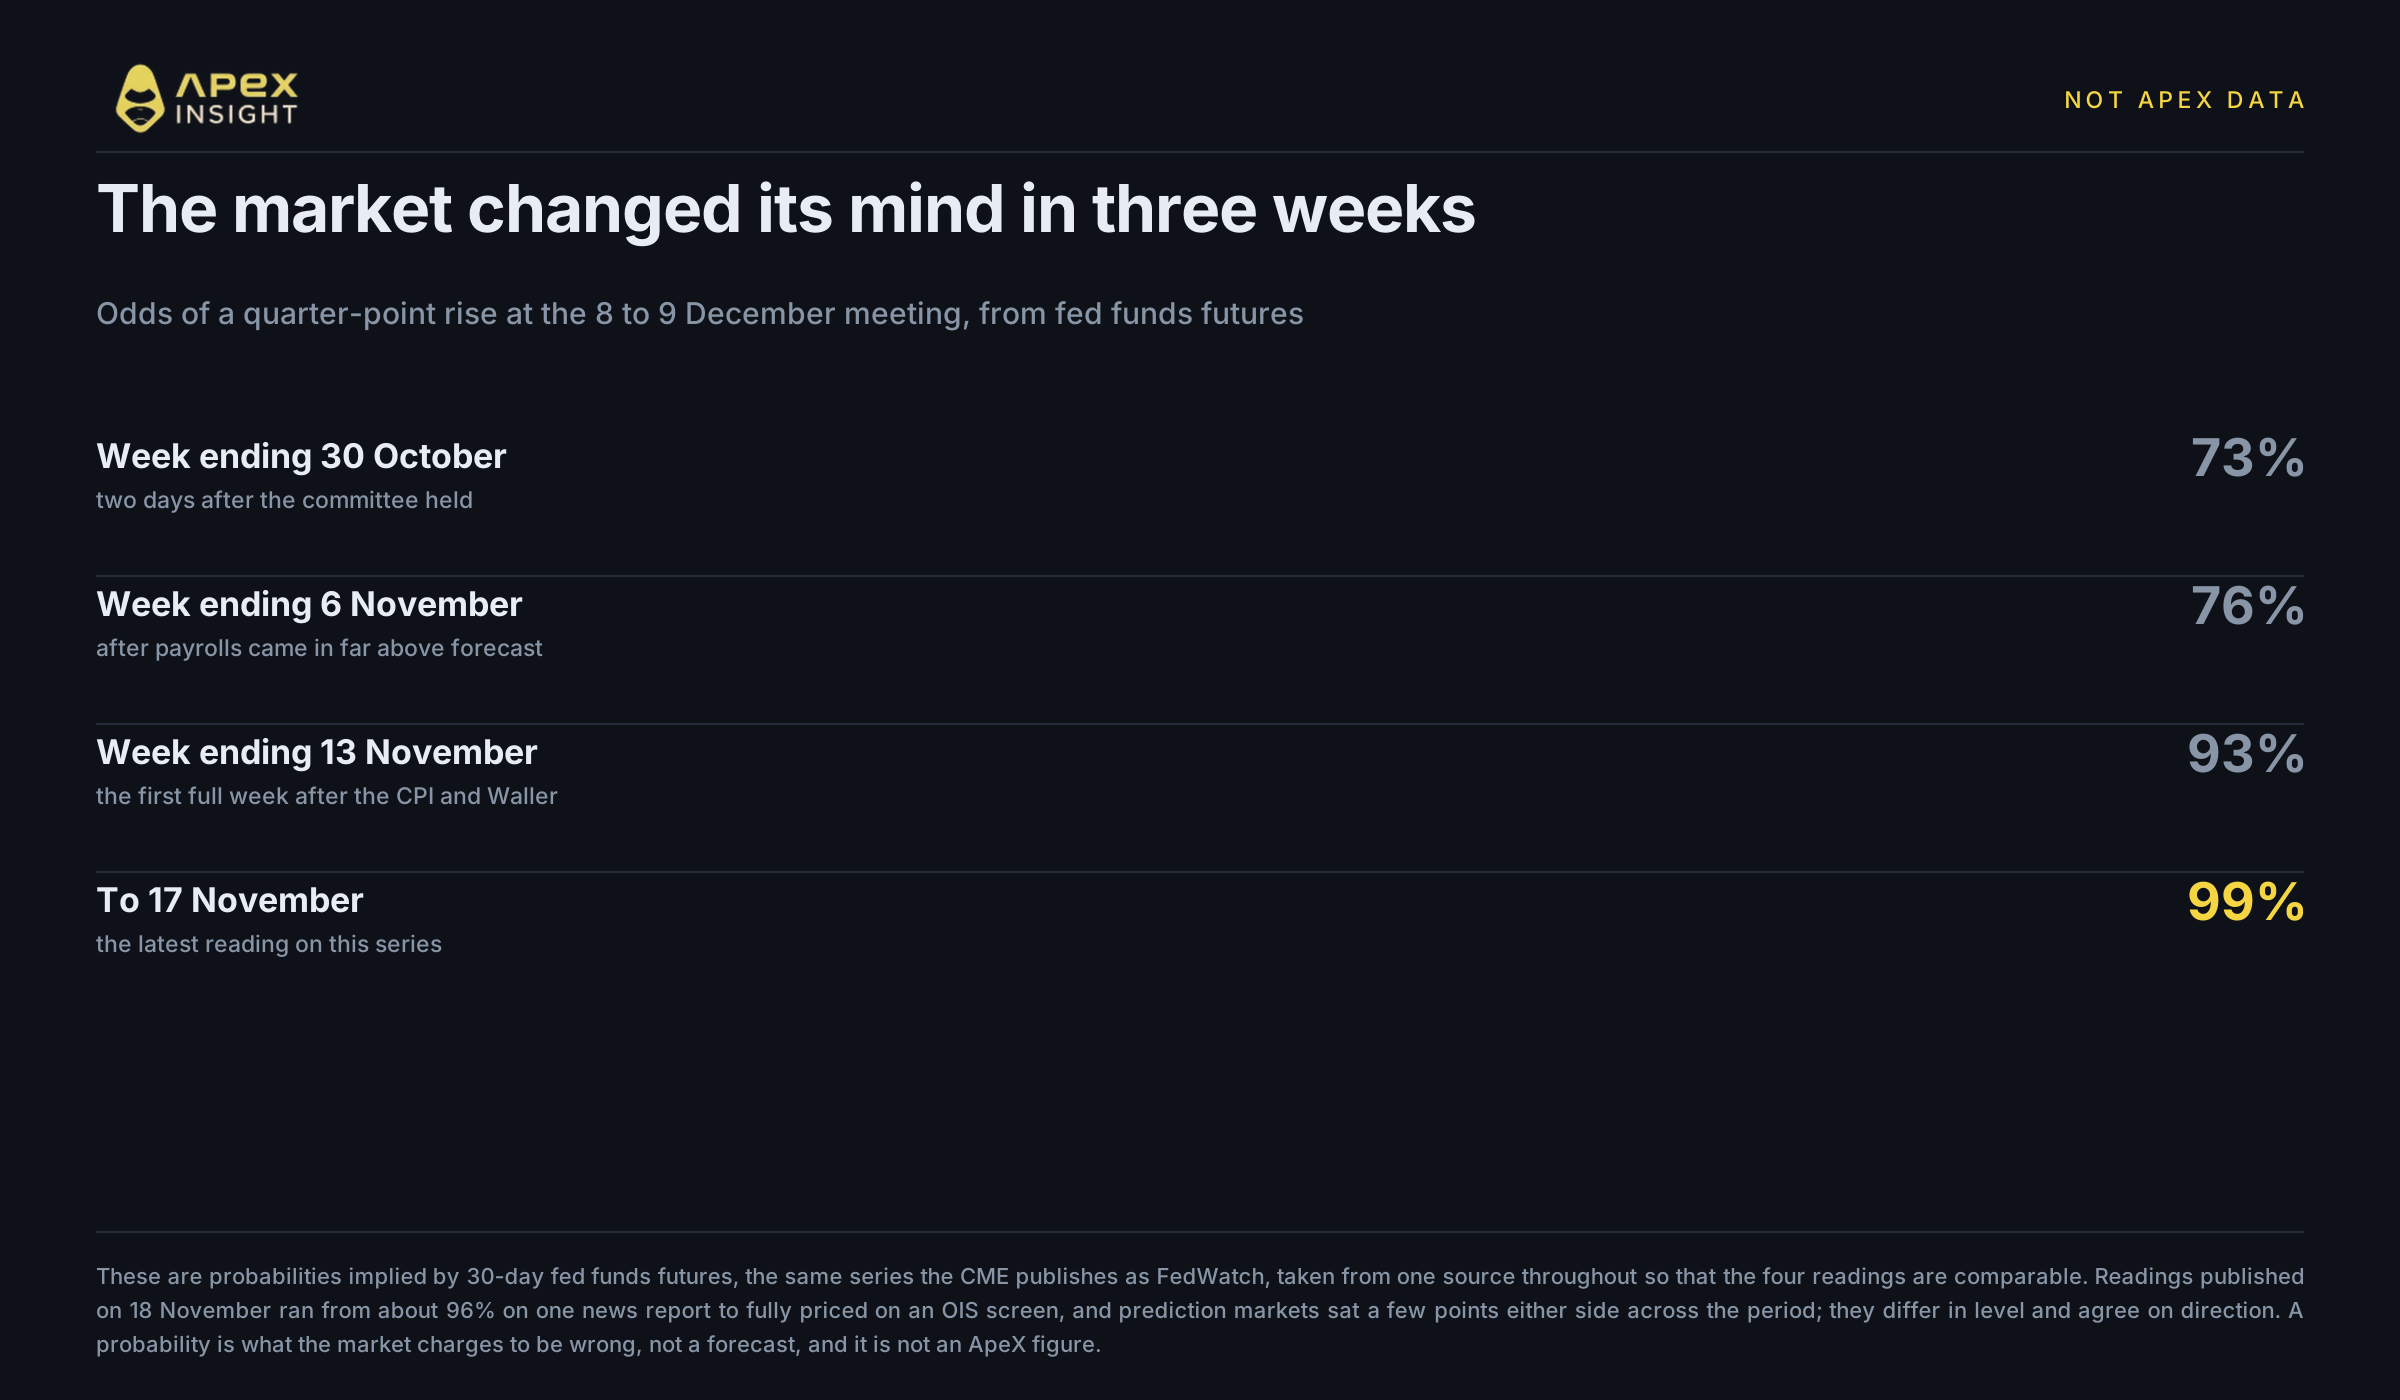
A reavaliação aparece claramente nos futuros. As probabilidades de uma subida de 25 pontos base em dezembro eram de 73% na semana até 30 de outubro e 76% na semana até 6 de novembro. Na primeira semana completa após o IPC eram 93% e, em 17 de novembro, 99%. Os valores publicados em 18 de novembro variavam entre cerca de 96% e totalmente descontados, dependendo do local e do instrumento; diferem no nível, mas concordam na direção.
Um detalhe merece atenção. O IPC de outubro não trouxe qualquer taxa de doze meses, porque a paralisação governamental do ano anterior impediu a recolha dos preços de outubro de 2025. O IPC de novembro só será publicado em 10 de dezembro, depois do fim da reunião. O comité está a apertar a política com uma falha no conjunto de dados, e o valor de outubro foi o último que verá.
As taxas e o risco causam danos diferentes, e o ouro consegue distingui-los
O ouro não paga nada. É esse o ponto. A sua concorrência é o rendimento real de uma obrigação do Estado; quando sobe o percurso esperado da taxa diretora e os rendimentos longos sobem com ele, aumenta o custo de deter um ativo sem rendimento. Neste período, o rendimento a dez anos voltou a superar 5% e o índice do dólar atingiu o máximo de dezanove meses. Ambos tornam o ouro menos atrativo por uma razão que nada tem que ver com medo.
É por isso que a sequência vale mais do que os totais. A aversão ao risco e a subida das taxas fazem cair tanto as ações como as cripto, portanto, na primeira metade, esses contratos não permitem distingui-las. O ouro separa-as. O aumento do medo deveria apoiá-lo; o aumento dos rendimentos reais não deveria. Durante treze dias, o ouro comportou-se como se a primeira força dominasse e resistiu. A partir de 10 de novembro, comportou-se como se a segunda tivesse assumido o controlo.
A cautela é clara: este padrão é consistente com uma reavaliação das taxas, mas não a prova. Uma semana é uma amostra curta, três semanas não são muito mais, e o ouro num mínimo de um ano tem outros fatores em jogo, incluindo um dólar mais forte, que também é parcialmente uma história de taxas. O que se pode dizer é mais limitado, mas útil. A explicação tem de justificar o ouro subir até 9 de novembro e cair fortemente depois, e «todos ficaram assustados» não chega.
As atas desta noite descrevem a reunião anterior a tudo isto
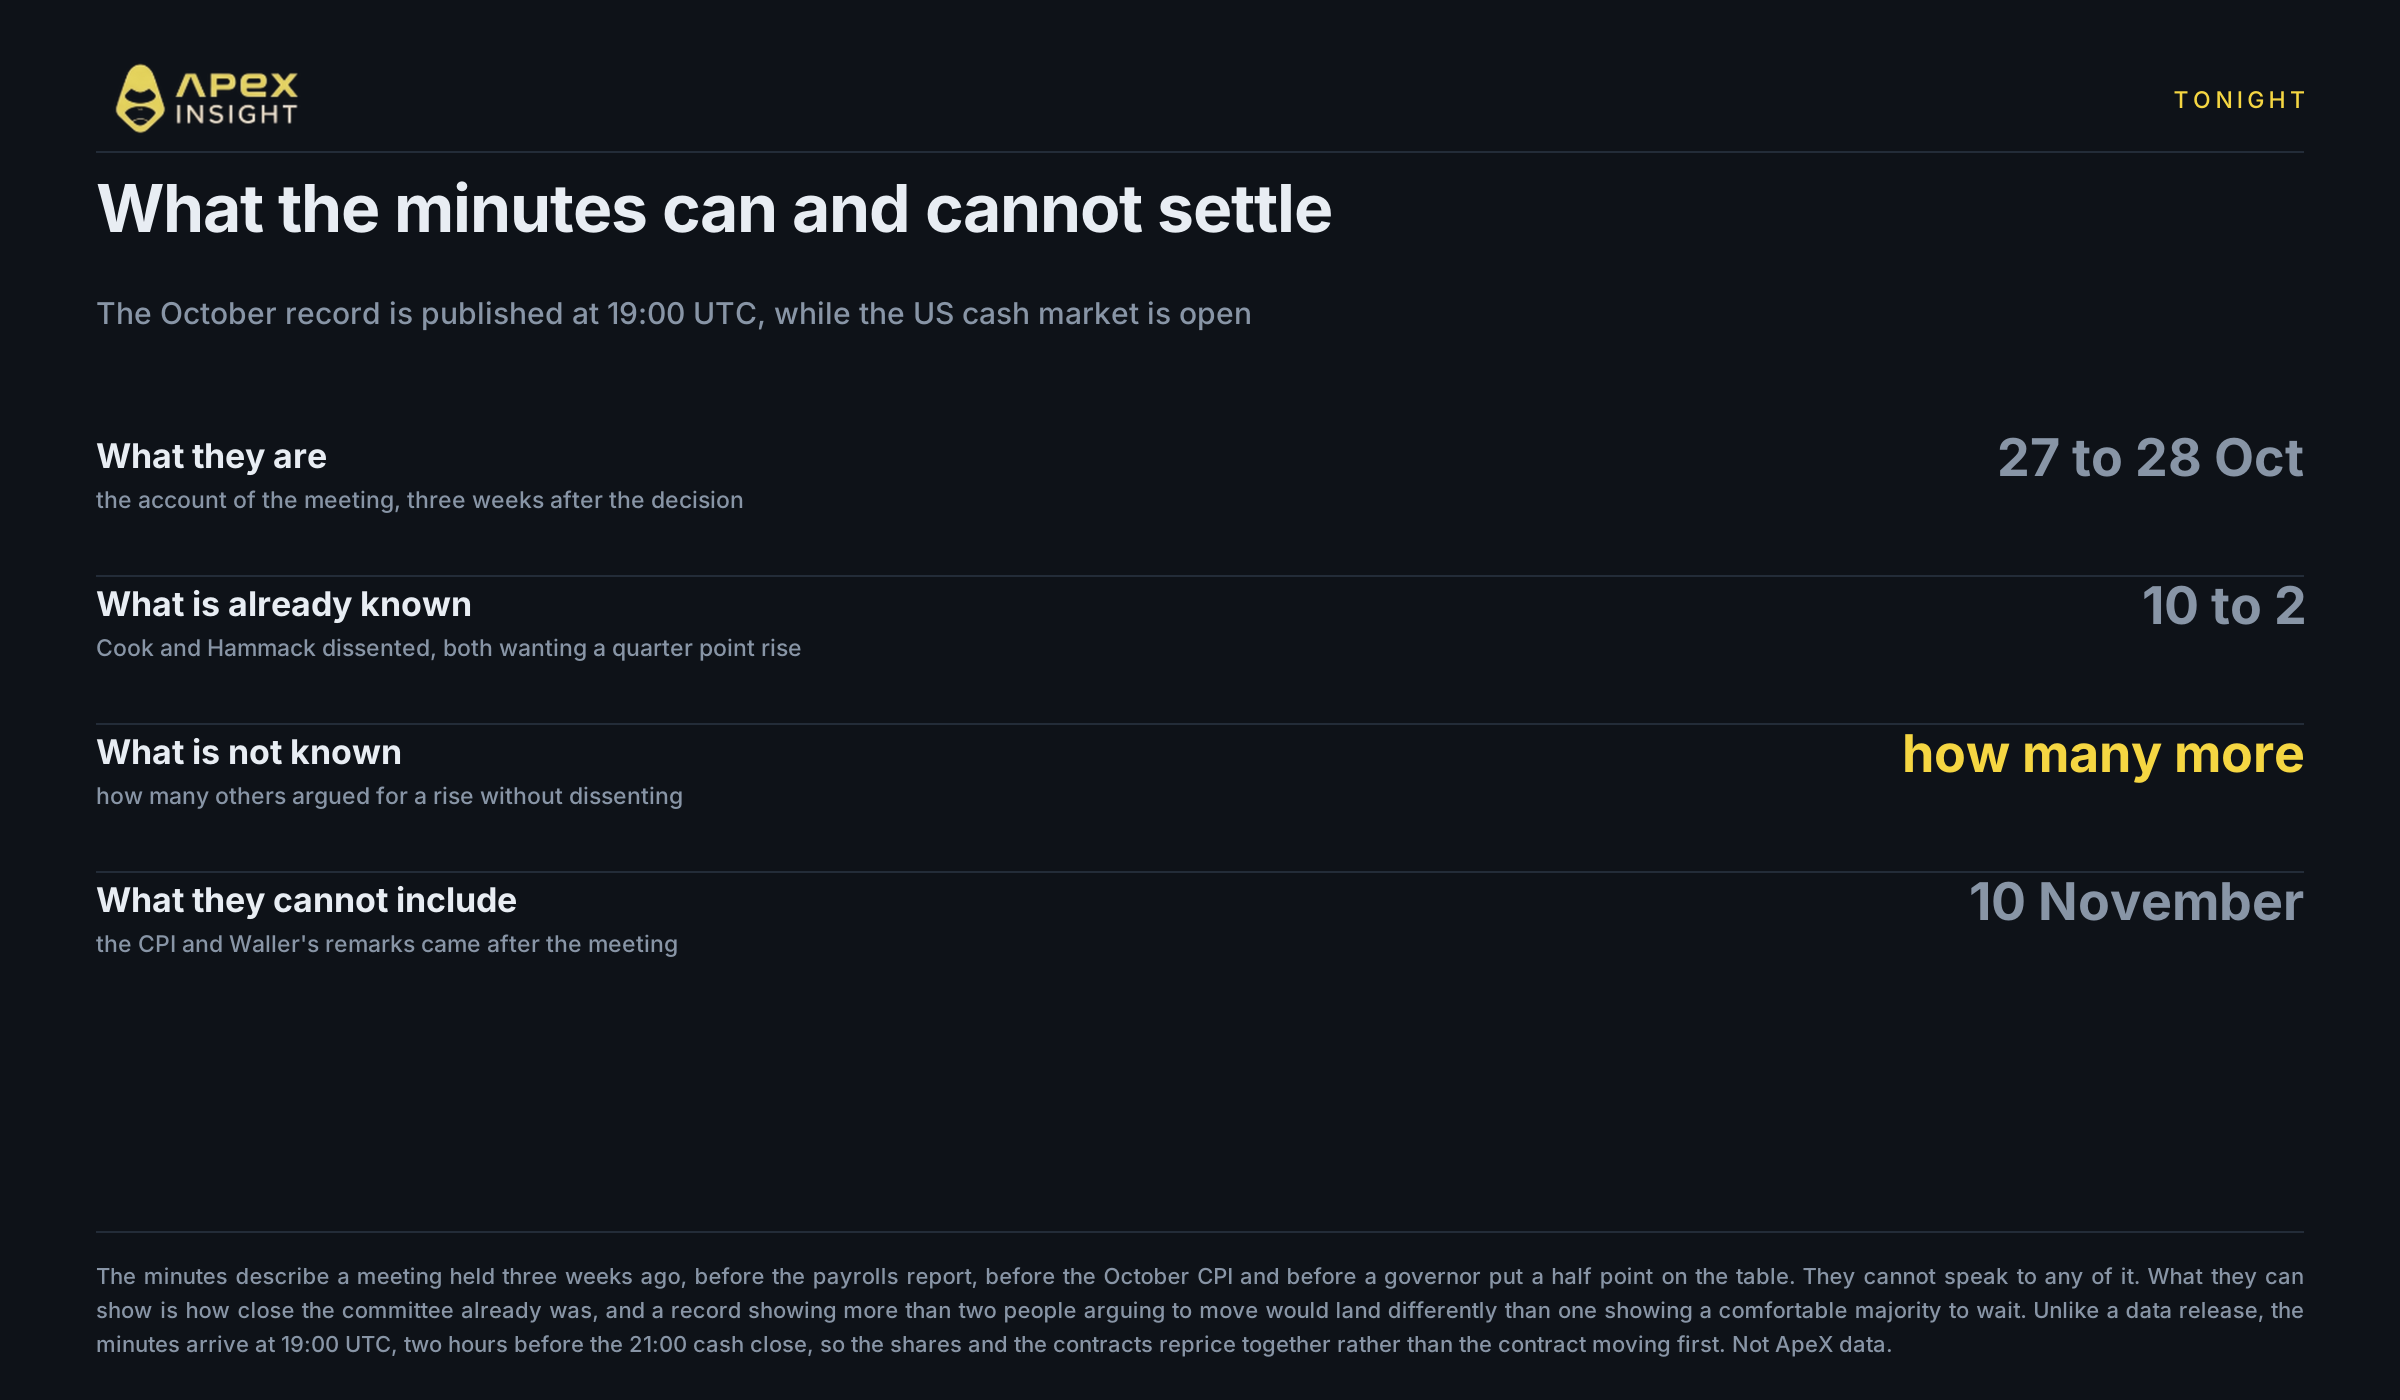
O registo da reunião de 27 e 28 de outubro será publicado hoje às 19:00 UTC, três semanas depois da decisão, o intervalo normal do comité.
É importante perceber o que o documento pode e não pode fazer. Descreve uma reunião realizada antes dos dados de emprego, antes do IPC de outubro e antes de Waller colocar uma subida de meio ponto em cima da mesa. Nada disso está no documento. O que está é o debate por detrás do voto de 10 contra 2, e a questão útil é saber quão próximos estavam os restantes membros dos dois dissidentes. Um registo que mostrasse vários participantes a defender uma subida, sem discordarem formalmente, seria muito diferente de um que mostrasse uma maioria confortável disposta a esperar.
Há também um ponto mecânico específico destes mercados. As atas chegam às 19:00 UTC, duas horas antes do fecho à vista das 21:00 UTC, pelo que as ações e os contratos se reavaliam em conjunto. Isso é diferente de uma divulgação às 13:30 UTC, que o perpétuo TradFi desconta uma hora antes de o subjacente poder abrir, e diferente de resultados divulgados após o fecho, que o contrato carrega sozinho durante a noite. Esta noite não há intervalo para arbitrar: tudo se move ao mesmo tempo.
Os futuros descontam agora uma subida em dezembro como quase certa, o que é um preço, não um veredicto. O Bank of America classificou a pausa de outubro como um erro e considera agora uma subida em dezembro praticamente garantida, com risco crescente de a seguinte ocorrer em janeiro em vez de março. A decisão será tomada em 9 de dezembro, com novas projeções, que dirão mais sobre 2027 do que as atas desta noite podem dizer sobre outubro.
O que observar esta noite
As atas não podem alterar o que o comité fez em outubro. Podem alterar a leitura do mercado sobre a proximidade dos outros dez em relação aos dois dissidentes, e essa leitura alimenta o percurso esperado da taxa diretora, o fator a que o ouro tem respondido desde 10 de novembro.
Dois cenários, não previsões. Um registo que mostrasse vários participantes adicionais a defender uma subida sem discordarem formalmente elevaria o percurso esperado e, com base na evidência aqui apresentada, o ouro é atualmente o contrato mais exposto. Um registo mais brando do que o voto de 10 contra 2 sugere faria o contrário.
A assimetria é o ponto essencial. Uma subida em dezembro já está descontada com probabilidade próxima da certeza, pelo que uma ata agressiva tem pouco espaço para alterar o número de dezembro e teria de atuar através de janeiro e do percurso posterior. Uma ata mais branda tem mais espaço, pois quase nada está descontado para ser retirado. Isto indica onde está a capacidade de surpresa, não qual será a direção.
Tudo o que segue negoceia 24/7 na ApeX, o que importa esta noite apenas porque o movimento não parará quando o mercado à vista fechar.
O que mudou de comportamento. XAU-USDT está 7,09% abaixo do fecho de 28 de outubro e 8,94% abaixo do fecho de 9 de novembro. O segundo valor descreve o que realmente aconteceu. Se as atas forem mais agressivas do que o voto já sugere, este é o contrato onde isso deverá aparecer primeiro, dada a sua ligação mais direta ao rendimento real.
O que amplifica o movimento. XAG-USDT caiu 15,16%, mais do dobro do ouro, e perdeu 11,24% apenas na segunda metade. A prata combina a sensibilidade às taxas do ouro com um ciclo de procura industrial, pelo que se move mais nas duas direções e é o instrumento errado para uma visão exclusivamente sobre taxas.
O que todos acompanham. BTC-USDT caiu 20,46% e, ao contrário do ouro, estava a cair desde o primeiro dia. Sempre foi o mais sensível dos dois à história da liquidez e não precisou do IPC para o perceber.
Negocie o movimento na ApeX
Perpétuos de cripto até 100x e TradFi até 50x, com negociação 24/7, incluindo durante a noite.
A negociação envolve um elevado risco de perda, e a alavancagem aumenta tanto os ganhos como as perdas. A queda do ouro de 8,94% em nove dias depois de uma quinzena de resistência lembra que um ativo defensivo não é um ativo incapaz de cair. Isto não é aconselhamento financeiro nem uma recomendação para comprar ou vender qualquer coisa. Faça a sua própria pesquisa e dimensione posições que possa suportar perder.
Se precisar de ajuda, contacte a nossa equipa no Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodologia. Os valores dos contratos provêm da API ApeX Omni v3, construída em 18 de novembro de 2026. Este artigo utiliza duas convenções de medição que não são intercambiáveis. Ouro, prata, bitcoin, ether e solana são mercados contínuos sem sessão à vista, pelo que são medidos no dia de calendário até à vela com marca temporal 23:00, que fecha às 00:00. Os contratos de ações e ETF estão ancorados no fecho à vista dos EUA; como as velas horárias têm a hora de início, esse fecho é retirado da vela da hora anterior. As duas metades do período vão de fecho à vista a fecho à vista, mas qualquer valor até ao presente vai até à última vela horária completa, que não é um fecho à vista. O horário de verão dos EUA terminou em 1 de novembro de 2026, pelo que o fecho de 28 de outubro é às 20:00 UTC e todos os posteriores às 21:00 UTC. A vela em formação é sempre excluída. O gráfico rebaseado utiliza fechos de dias de calendário para as três linhas, para partilharem um eixo x, ao contrário das tabelas; o ponto final é a última vela horária completa. As duas metades são divididas no fecho de 10 de novembro, data escolhida porque o IPC e os comentários de Waller ocorreram nesse dia. A decisão e o voto do FOMC, os dados do IPC e do emprego, os comentários de Waller, as probabilidades dos futuros e os níveis do Tesouro e do dólar não são dados ApeX e estão ligados às respetivas fontes. Os valores correspondem à vela com marca temporal 08:00 UTC de 18 de novembro de 2026. Nada aqui constitui aconselhamento financeiro.