

Porque é que a Indonésia cortou o gás para Singapura?
A Indonésia começou hoje a reduzir as exportações de gás por gasoduto para Singapura.
A explicação oficial é processual. O regulador upstream da Indonésia afirma que está a redirecionar o gás para centrais elétricas no país e invoca a disposição da lei nacional de petróleo e gás que dá prioridade ao abastecimento interno. O subtexto a que alguns leitores poderão recorrer é uma semana agitada em Jacarta, durante a qual o ministro da Energia falou duas vezes em terminar contratos de exportação e o presidente afirmou numa reunião do gabinete que a Indonésia não quer ser insultada constantemente. A segunda secção apresenta essa semana, com datas e citações, deixando a interpretação ao leitor.
Depois há a pergunta respondida pelo mercado, cuja resposta é mais simples. Se negoceia energia com base em manchetes, um corte no fornecimento parece motivo para estar longo de gás. Aconteceu o contrário. O gás norte-americano passou essa semana a cair para fora do seu intervalo: o contrato do primeiro mês fechou a 3,058 dólares na segunda-feira, 19 de outubro, a 2,963 dólares na terça-feira, caiu 4,5% na quarta-feira e, na sexta-feira, o dia em que a SKK Migas anunciou o corte, perdeu totalmente o nível dos 3 dólares, fechando perto de 2,64 dólares. Caiu cerca de 6% na sessão e aproximadamente um quinto no mês. O GNL spot asiático estava acima de 31 dólares ao mesmo tempo.
Nos comentários sobre o mercado norte-americano dessa semana, a Indonésia não aparece. O que aparece é clima ameno, uma previsão de novembro quente e armazenamento ainda a aumentar. Um relatório publicado dois dias antes do corte resumiu-o em cinco palavras: «As vendas refletem o clima, não o fornecimento.»
Eis seis elementos que ajudam a compreender o episódio.
1. O que a Indonésia realmente cortou
Os factos são limitados e estão bem documentados, o que é mais do que se pode dizer da maior parte da cobertura.
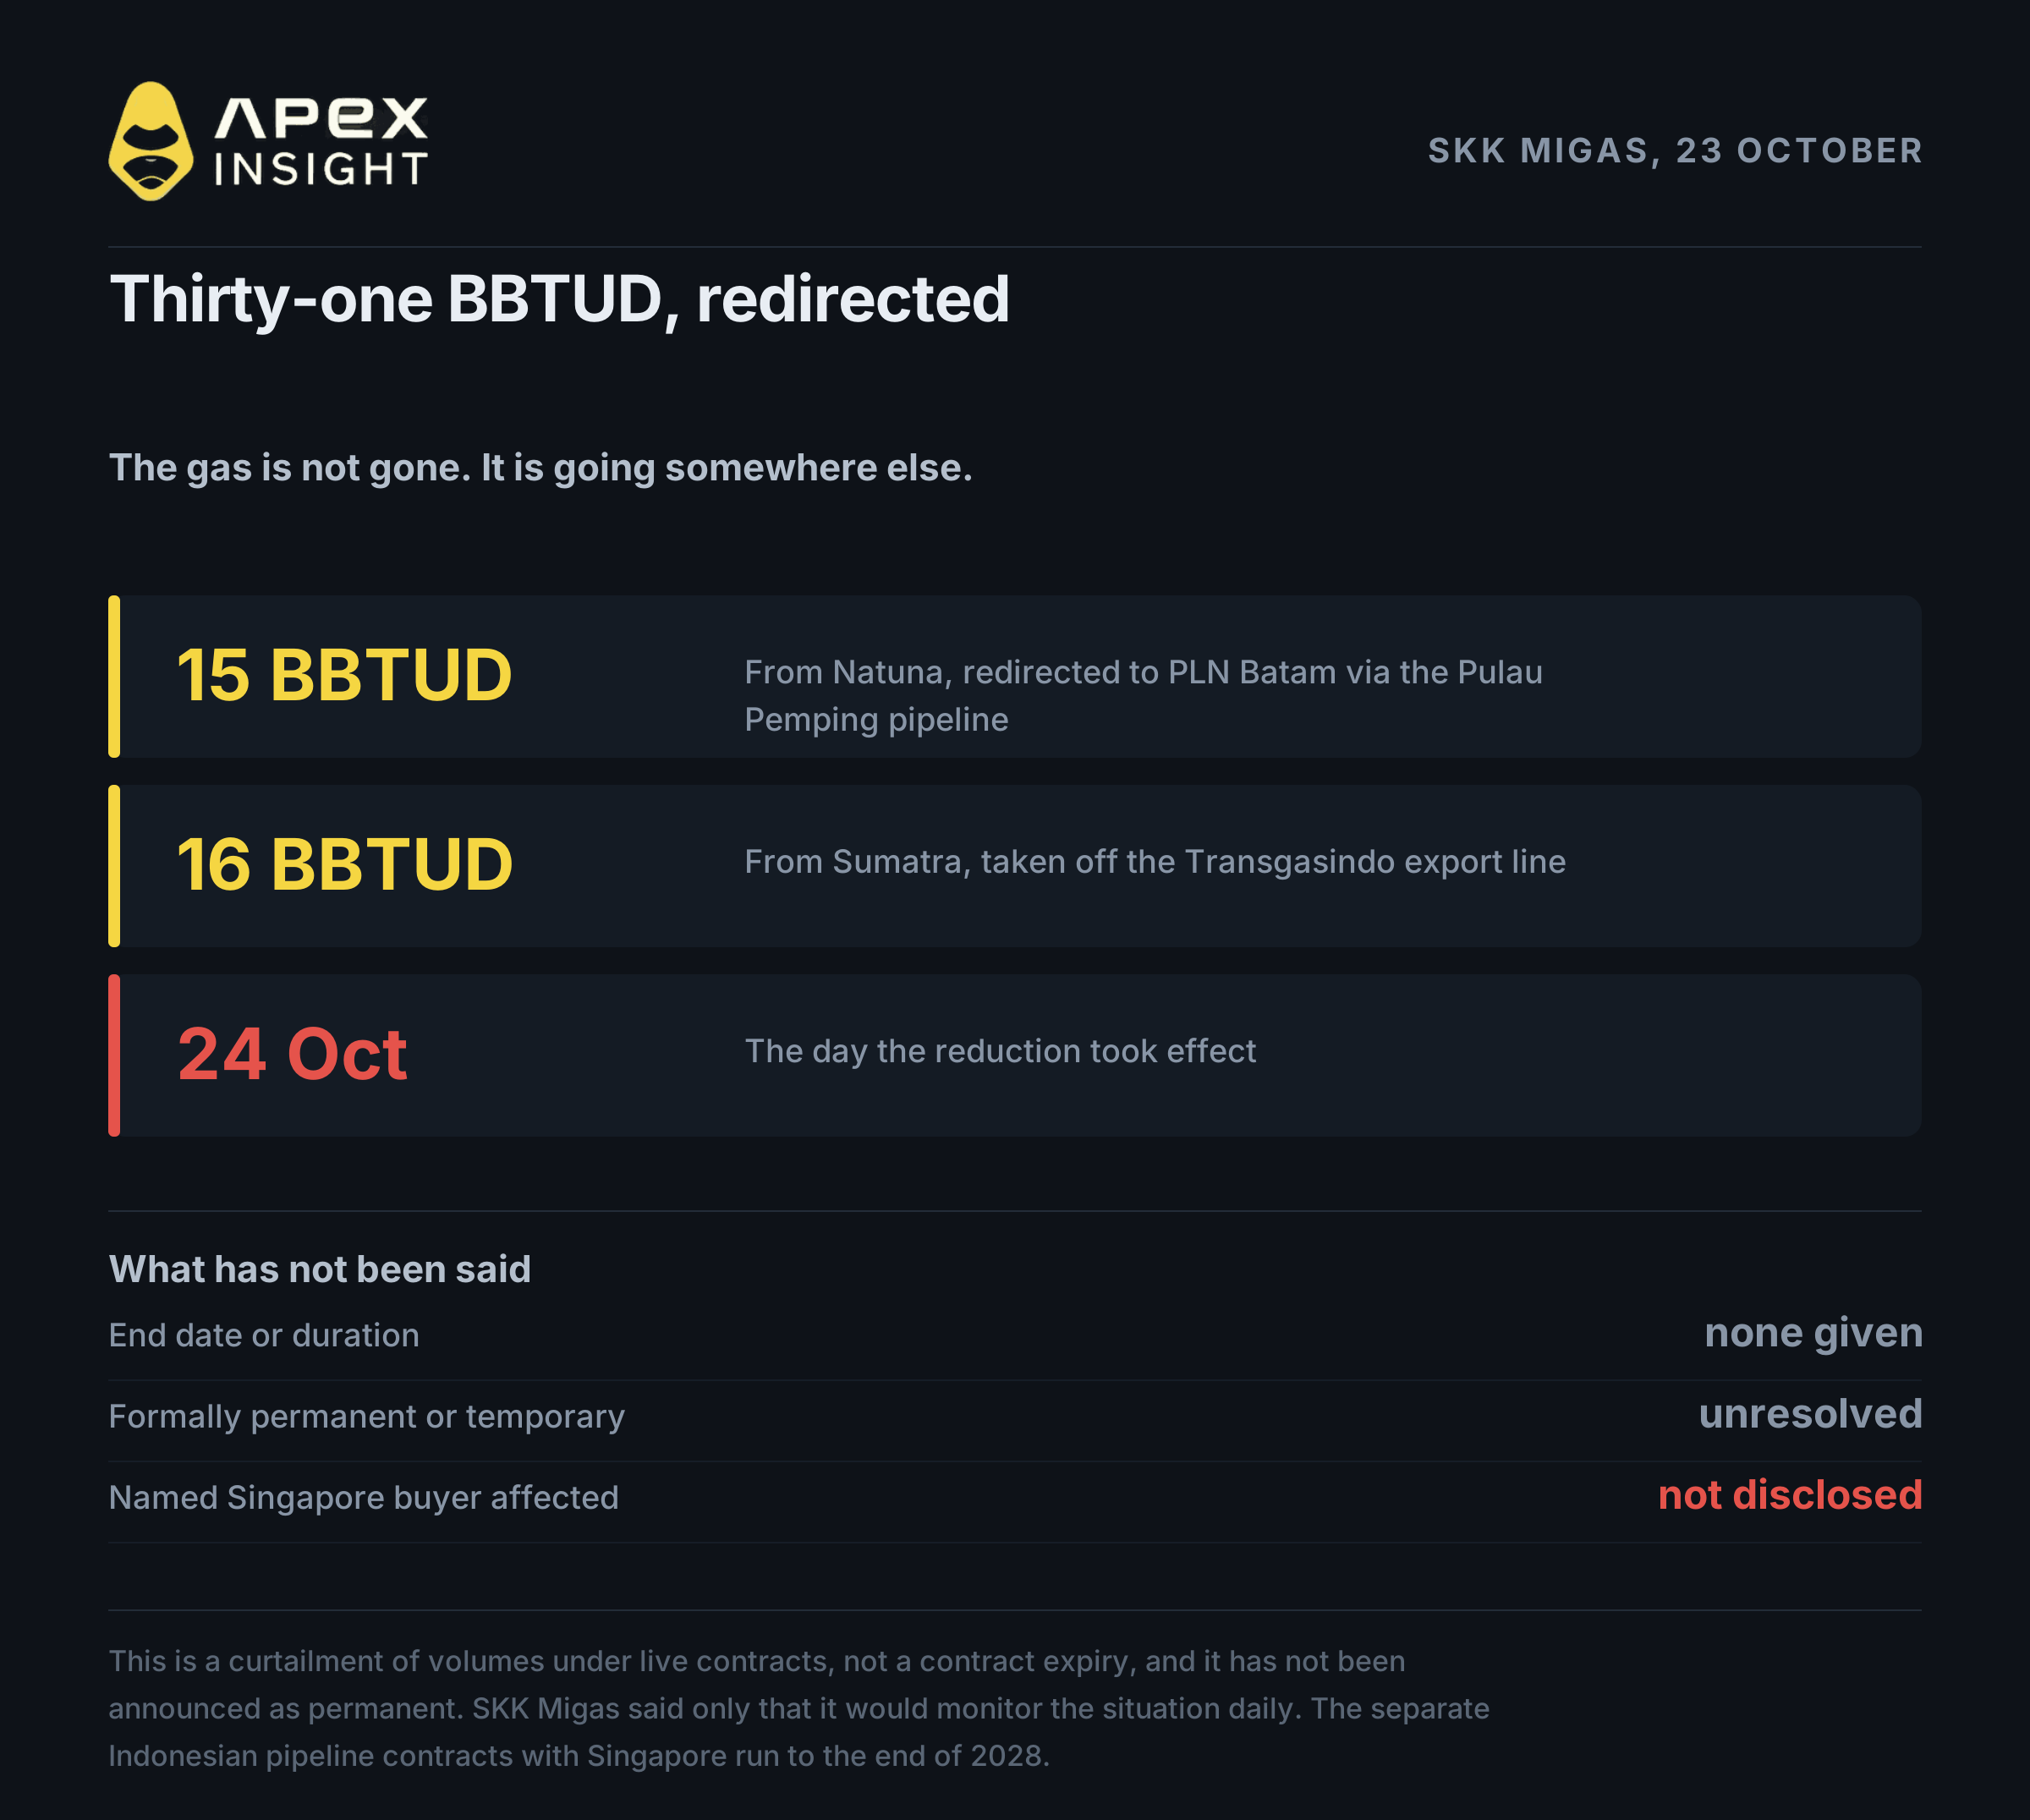
O regulador upstream da Indonésia, SKK Migas, anunciou em 23 de outubro que as exportações para Singapura diminuiriam 31 BBTUD, ou milhares de milhões de unidades térmicas britânicas por dia, a partir da manhã seguinte. O corte divide-se em duas partes: 15 BBTUD dos campos de Natuna e 16 BBTUD de Sumatra, estes últimos provenientes do campo de Jambi Merang.
Djoko Siswanto, responsável pela SKK Migas, foi claro em Jacarta, na tradução inglesa publicada pelo The Star: «A partir de amanhã, reduziremos as exportações de gás para Singapura em 15 BBTUD de Natuna e 16 BBTUD de Sumatra.»
O gás não desapareceu; foi redirecionado. Os volumes de Natuna vão para a PLN Batam através do gasoduto Pulau Pemping, enquanto os volumes de Sumatra saem da linha de exportação Transgasindo para abastecer a procura de eletricidade em Batam, Bintan e Sumatra. A base legal indicada por Djoko é a prioridade do abastecimento interno prevista na lei indonésia de petróleo e gás de 2001.
Não foi identificado nenhum comprador de Singapura, nem foi indicada uma data de fim, revisão ou duração. Trata-se de uma redução de volumes ao abrigo de contratos em vigor, não de uma expiração contratual nem de uma medida anunciada como permanente.
2. A semana anterior ao corte, por ordem
O corte ocorreu no final de uma semana em que altos responsáveis indonésios fizeram várias declarações públicas sobre as exportações de energia. A política de dar prioridade ao abastecimento interno, aplicada repetidamente desde 2022, está por trás do contexto desta semana.
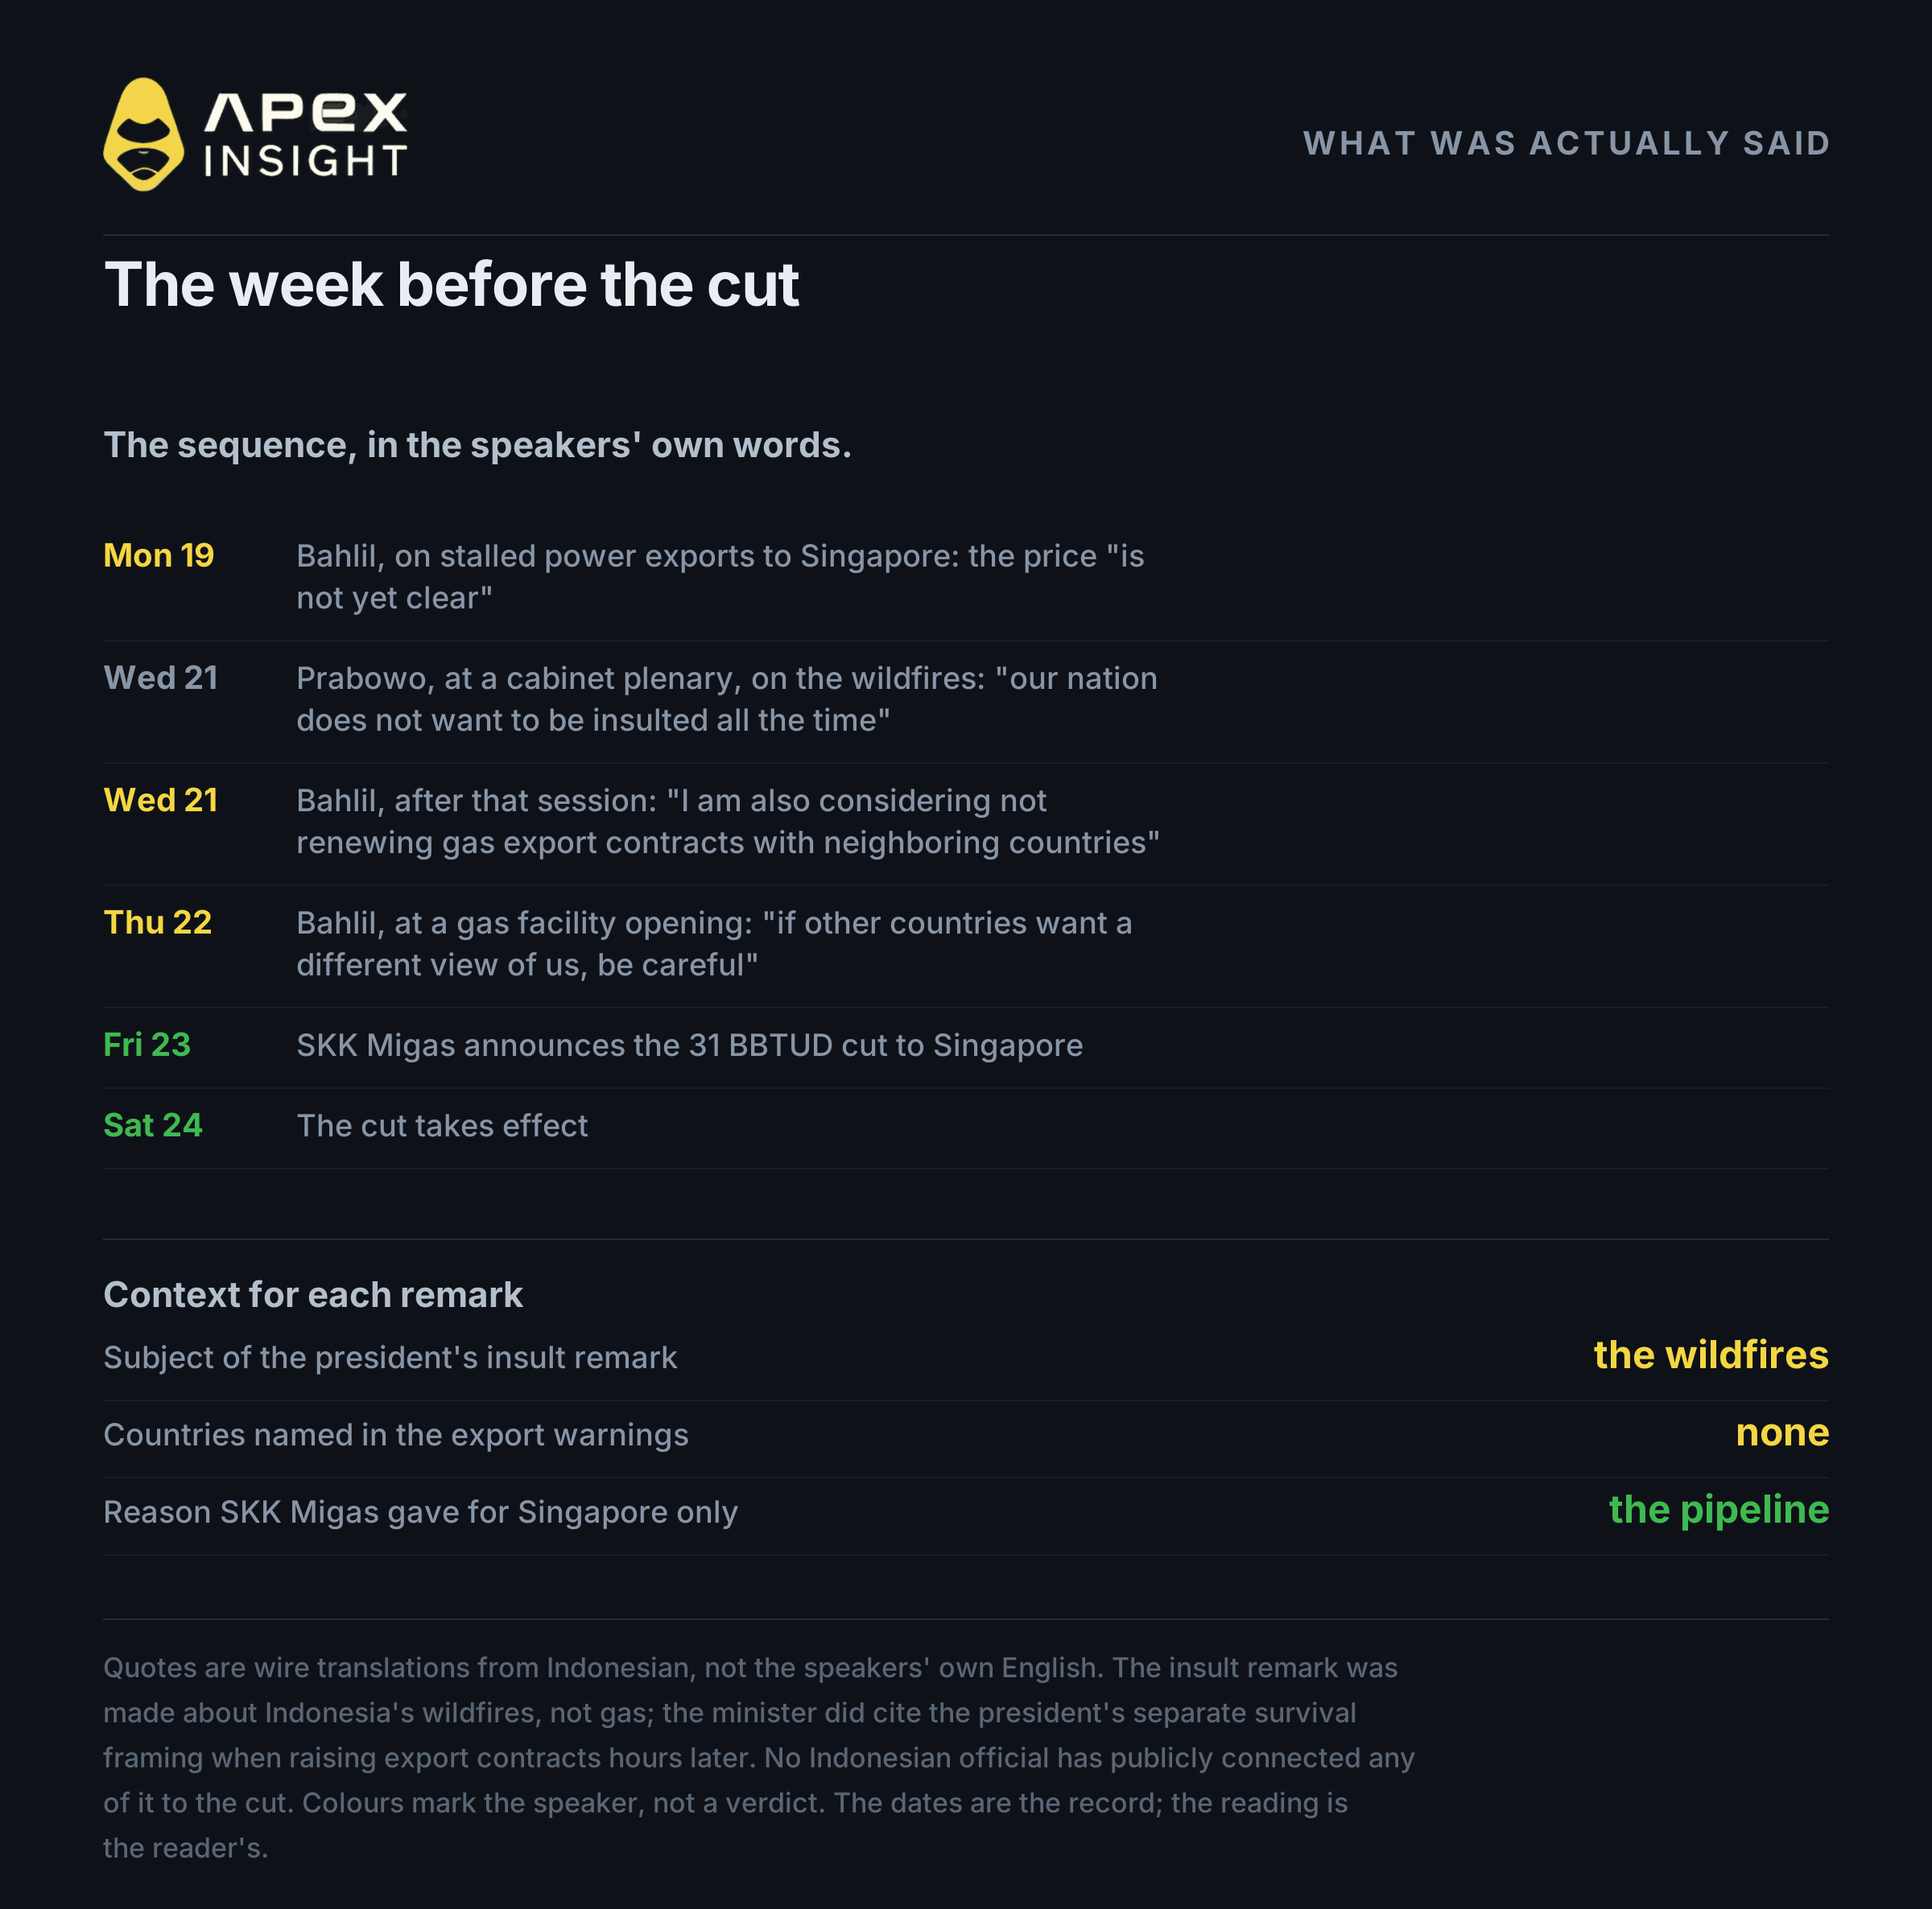
Segunda-feira, 19 de outubro, Sanur. O ministro da Energia, Bahlil Lahadalia, afirma que as exportações de eletricidade da Indonésia para Singapura estão paradas devido a uma disputa sobre o preço.
Quarta-feira, 21 de outubro, Palácio Merdeka, Jacarta. Numa reunião plenária do gabinete, o presidente Prabowo Subianto fala sobre o contrabando de recursos naturais e afirma que o país deve preservar a sua riqueza. Ao abordar os incêndios florestais, critica os países que insultam a Indonésia, sem nomear nenhum.
Quarta-feira, 21 de outubro, depois da reunião. Bahlil diz aos jornalistas que está a considerar não renovar contratos de exportação de gás com países vizinhos, justificando a posição pela necessidade de satisfazer primeiro a procura interna.
Quinta-feira, 22 de outubro. Na inauguração de uma instalação de gás, Bahlil repete que poderá considerar não renovar as exportações de gás para países vizinhos.
Sexta-feira, 23 de outubro. A SKK Migas anuncia a redução de 31 BBTUD para Singapura, com efeitos na manhã seguinte. Questionado sobre o motivo de Singapura ser o único destino, Djoko aponta para a infraestrutura: os gasodutos só chegam lá.
Sábado, 24 de outubro. O corte entra em vigor.
Esse é o registo. As declarações do presidente sobre ser insultado referiam-se aos incêndios florestais, não ao gás. Nenhum responsável indonésio associou publicamente essas declarações ao corte para Singapura. O volume envolvido representa cerca de 2,5% do abastecimento de gás de Singapura.
3. Quão pequeno é realmente o valor de 31 BBTUD
A escala transforma uma manchete assustadora num facto negociável, e este caso diminui quando é analisado.
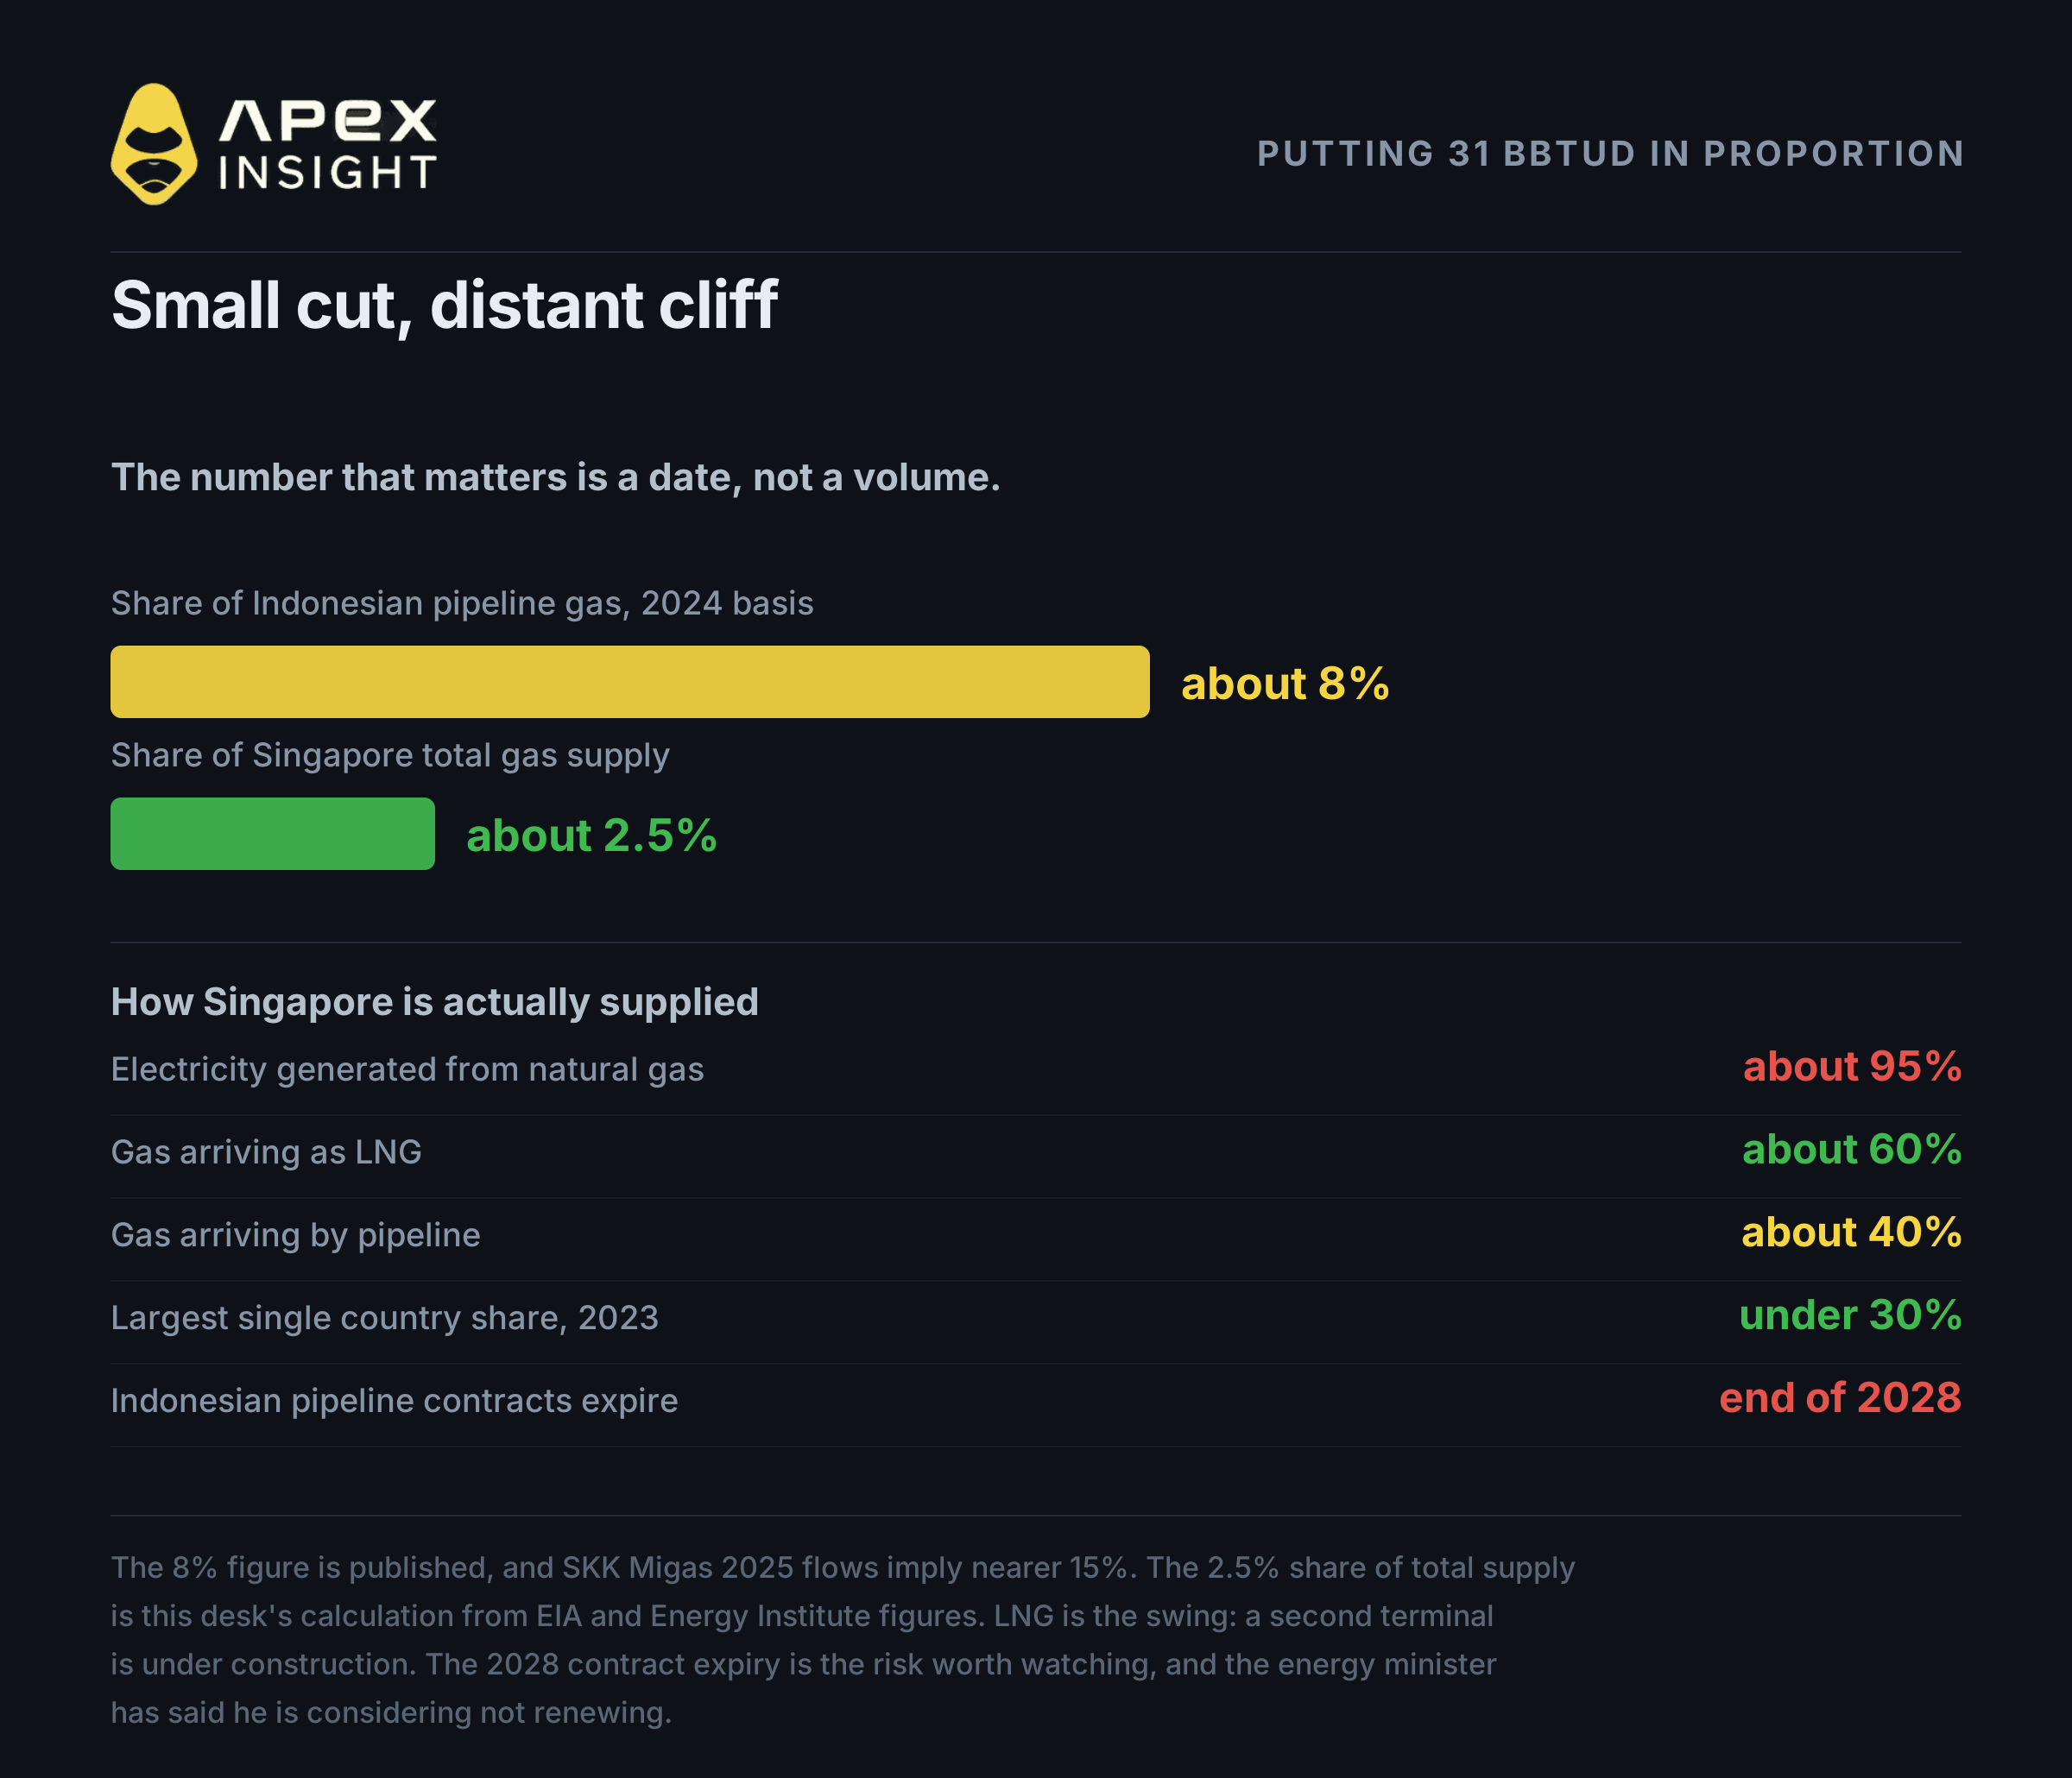
Os dados publicados colocam o corte entre 8% e 15% do fluxo de gás que a Indonésia atualmente envia para sul. Face ao consumo total de gás de Singapura, o nosso cálculo aponta para cerca de 2,5%.
Singapura está particularmente exposta ao gás: cerca de 95% da sua eletricidade é produzida com esse combustível. Mas o abastecimento é diversificado. Aproximadamente 40% chega por gasoduto da Indonésia e da Malásia, e o restante sob a forma de GNL.
O risco genuíno não são os 31 BBTUD. É o calendário. Os contratos de gasoduto de Singapura com a Indonésia expiram no final de 2028, e Bahlil afirmou publicamente que está a considerar não os renovar.
As tarifas domésticas são definidas com base nos preços do gás dos primeiros dois meses e meio do trimestre anterior. Por isso, um corte em 24 de outubro não poderia afetar uma fatura antes do primeiro trimestre de 2027. Além disso, com apenas 2,5% do abastecimento, o efeito seria pequeno.
4. Não existe um único «preço do gás»
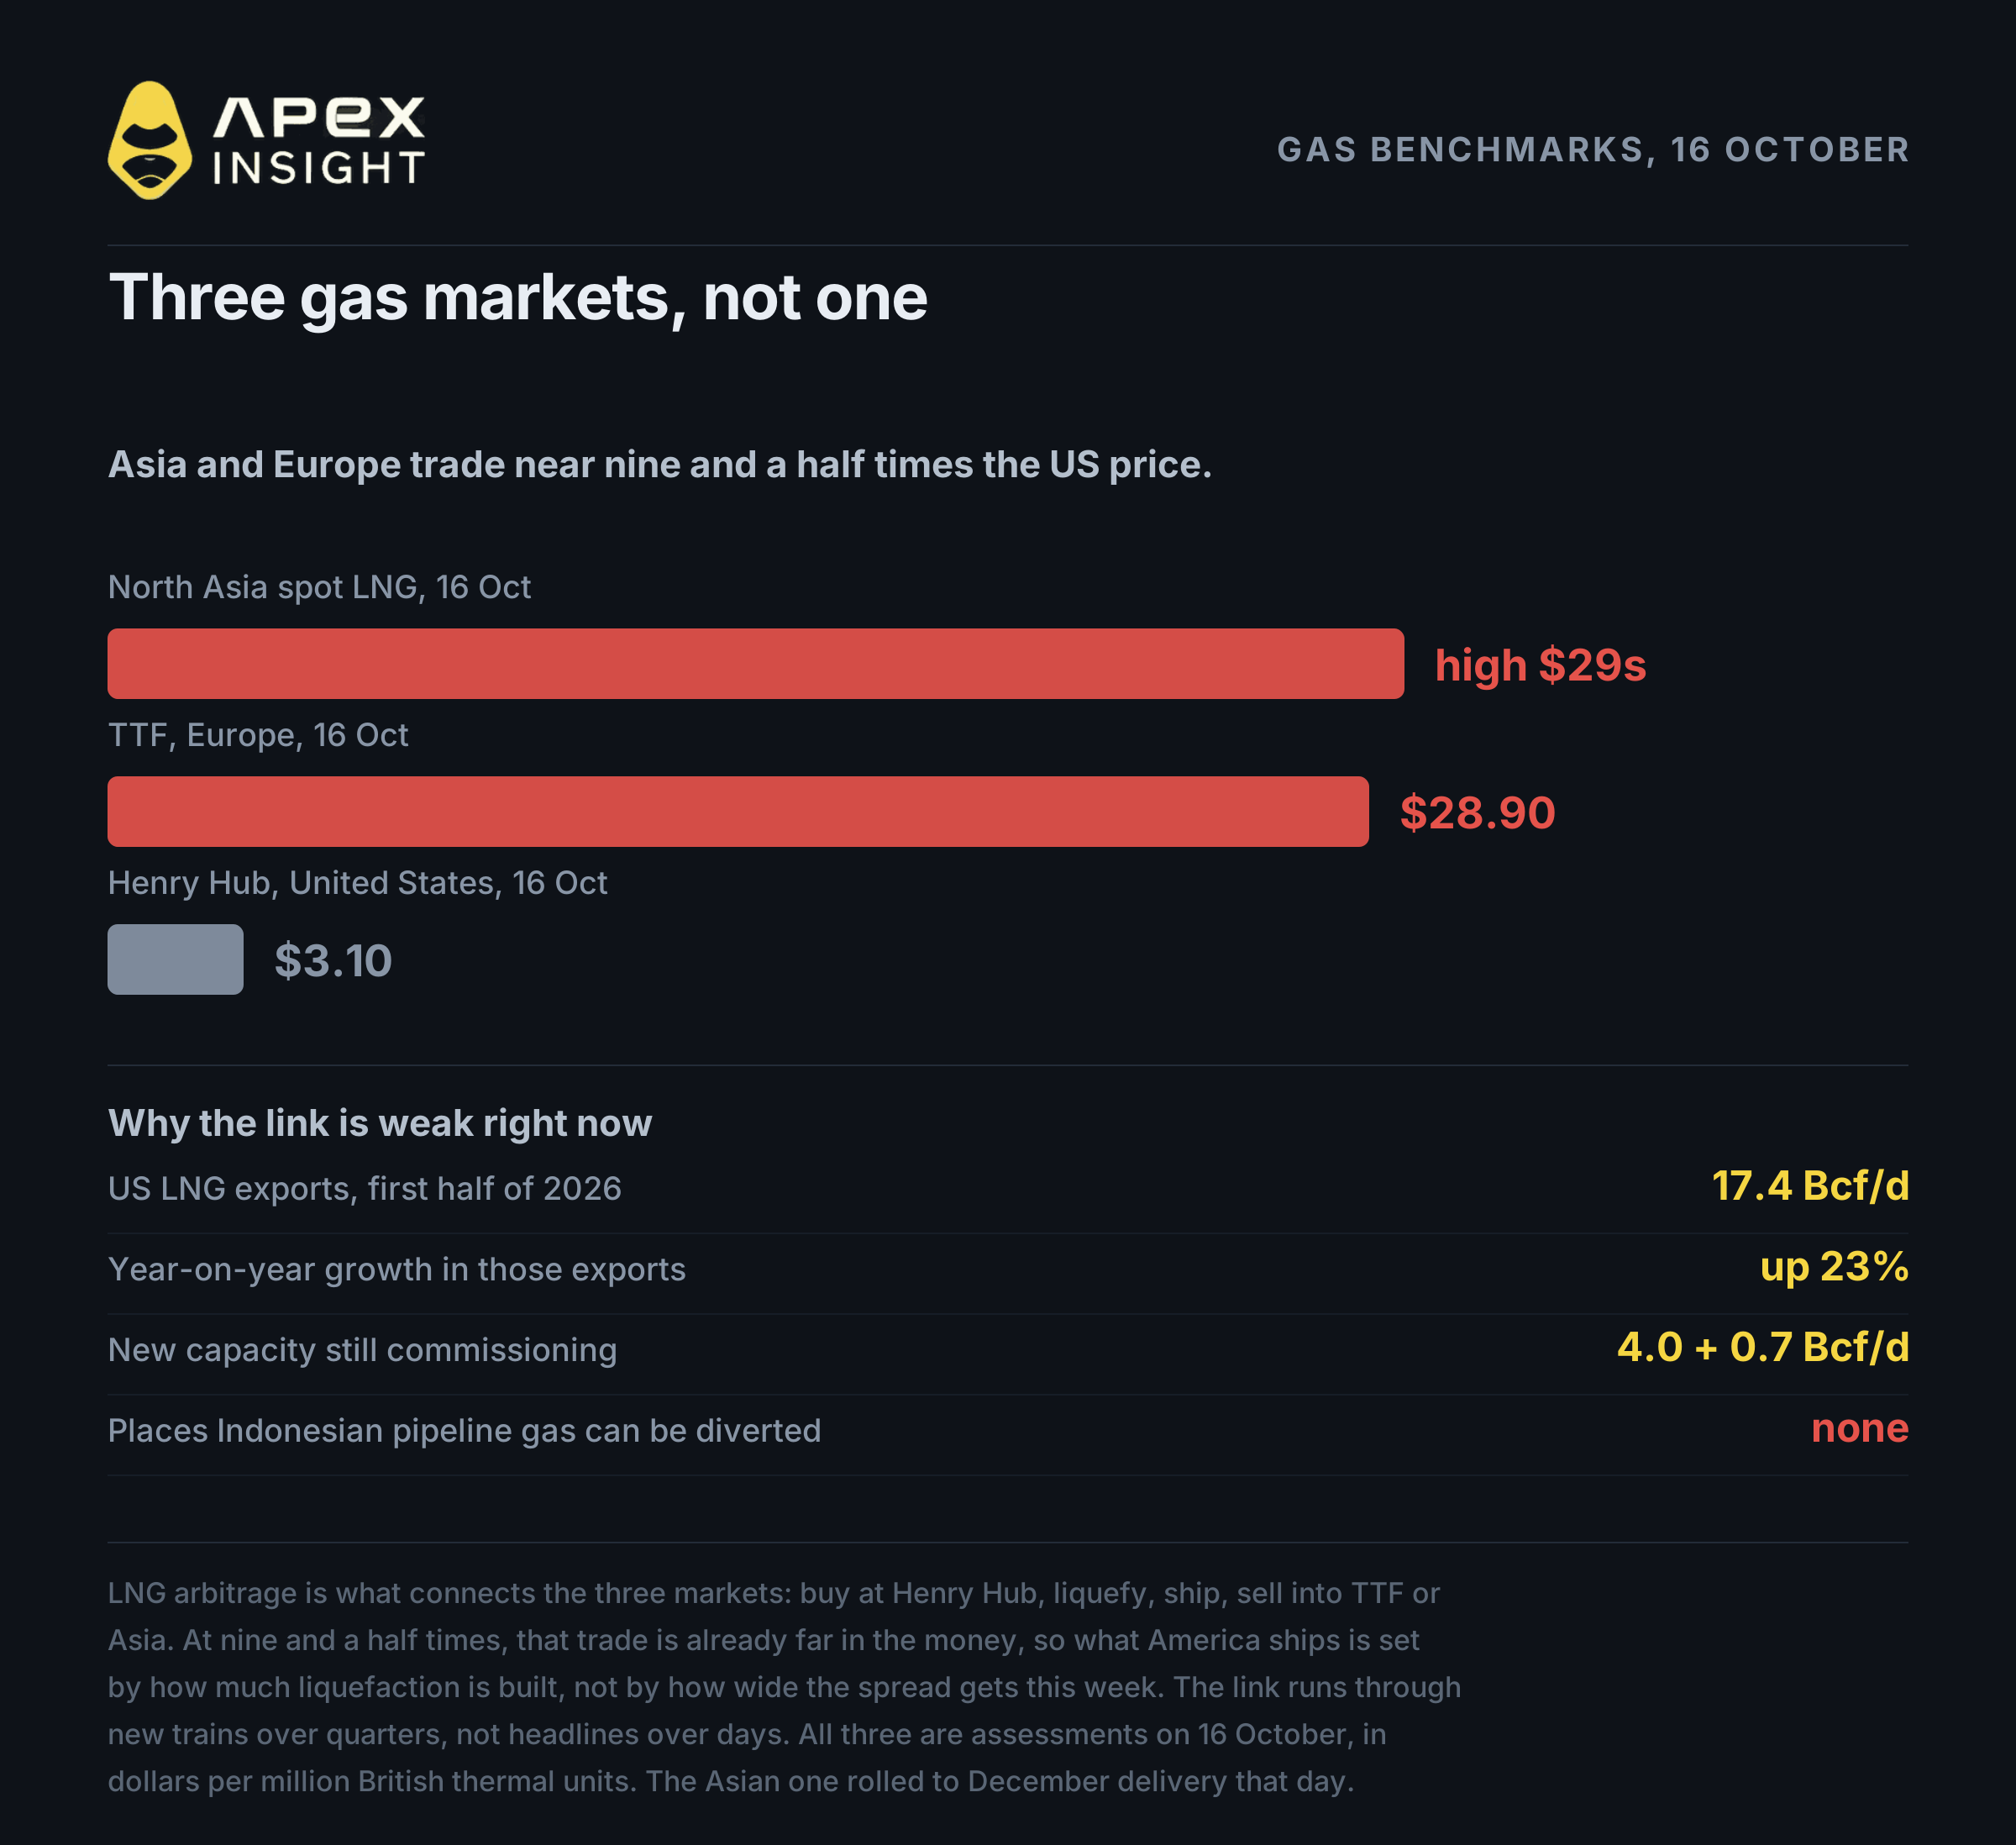
O gás natural não é um mercado global único. São três mercados regionais que partilham um nome: Henry Hub nos Estados Unidos, TTF na Europa e GNL spot no Norte da Ásia.
Referência | Região | Avaliação, 16 de outubro |
|---|---|---|
Henry Hub | Estados Unidos | cerca de 3,10 dólares |
TTF | Europa | cerca de 28,90 dólares |
GNL spot do Norte da Ásia | Ásia | 29 dólares elevados |
Nessas datas, a Ásia e a Europa negociavam a cerca de nove vezes e meia o preço norte-americano. O spread demonstra que são mercados separados.
O elo entre os três é a arbitragem de GNL. Um exportador norte-americano compra gás no Henry Hub, paga para o liquefazer e transportar e vende-o na Europa ou na Ásia. Quando o spread excede esse custo, os carregamentos são enviados e os mercados influenciam-se mutuamente.
Contudo, quando a arbitragem já é muito lucrativa, todos os carregamentos que podem ser liquefeitos já estão contratados e a navegar. As exportações de GNL dos EUA atingiram em média 17,4 mil milhões de pés cúbicos por dia no primeiro semestre de 2026, mais 23% num ano. No curto prazo, a capacidade física de liquefação, e não a dimensão semanal do spread, determina os volumes enviados.
O exemplo inverso ocorreu em junho de 2022, quando um incêndio encerrou o terminal Freeport LNG. O Henry Hub caiu dois dígitos numa sessão porque desapareceram cerca de dois mil milhões de pés cúbicos por dia de procura de exportação. Foi um evento de capacidade, não de spread: são os gasodutos e terminais que transmitem o choque, não apenas o sinal de preço.
O gás por gasoduto indonésio tem ainda menos flexibilidade. Não pode ser desviado para outro destino, porque o gasoduto só chega a Singapura.
5. O precedente que esclarece o caso
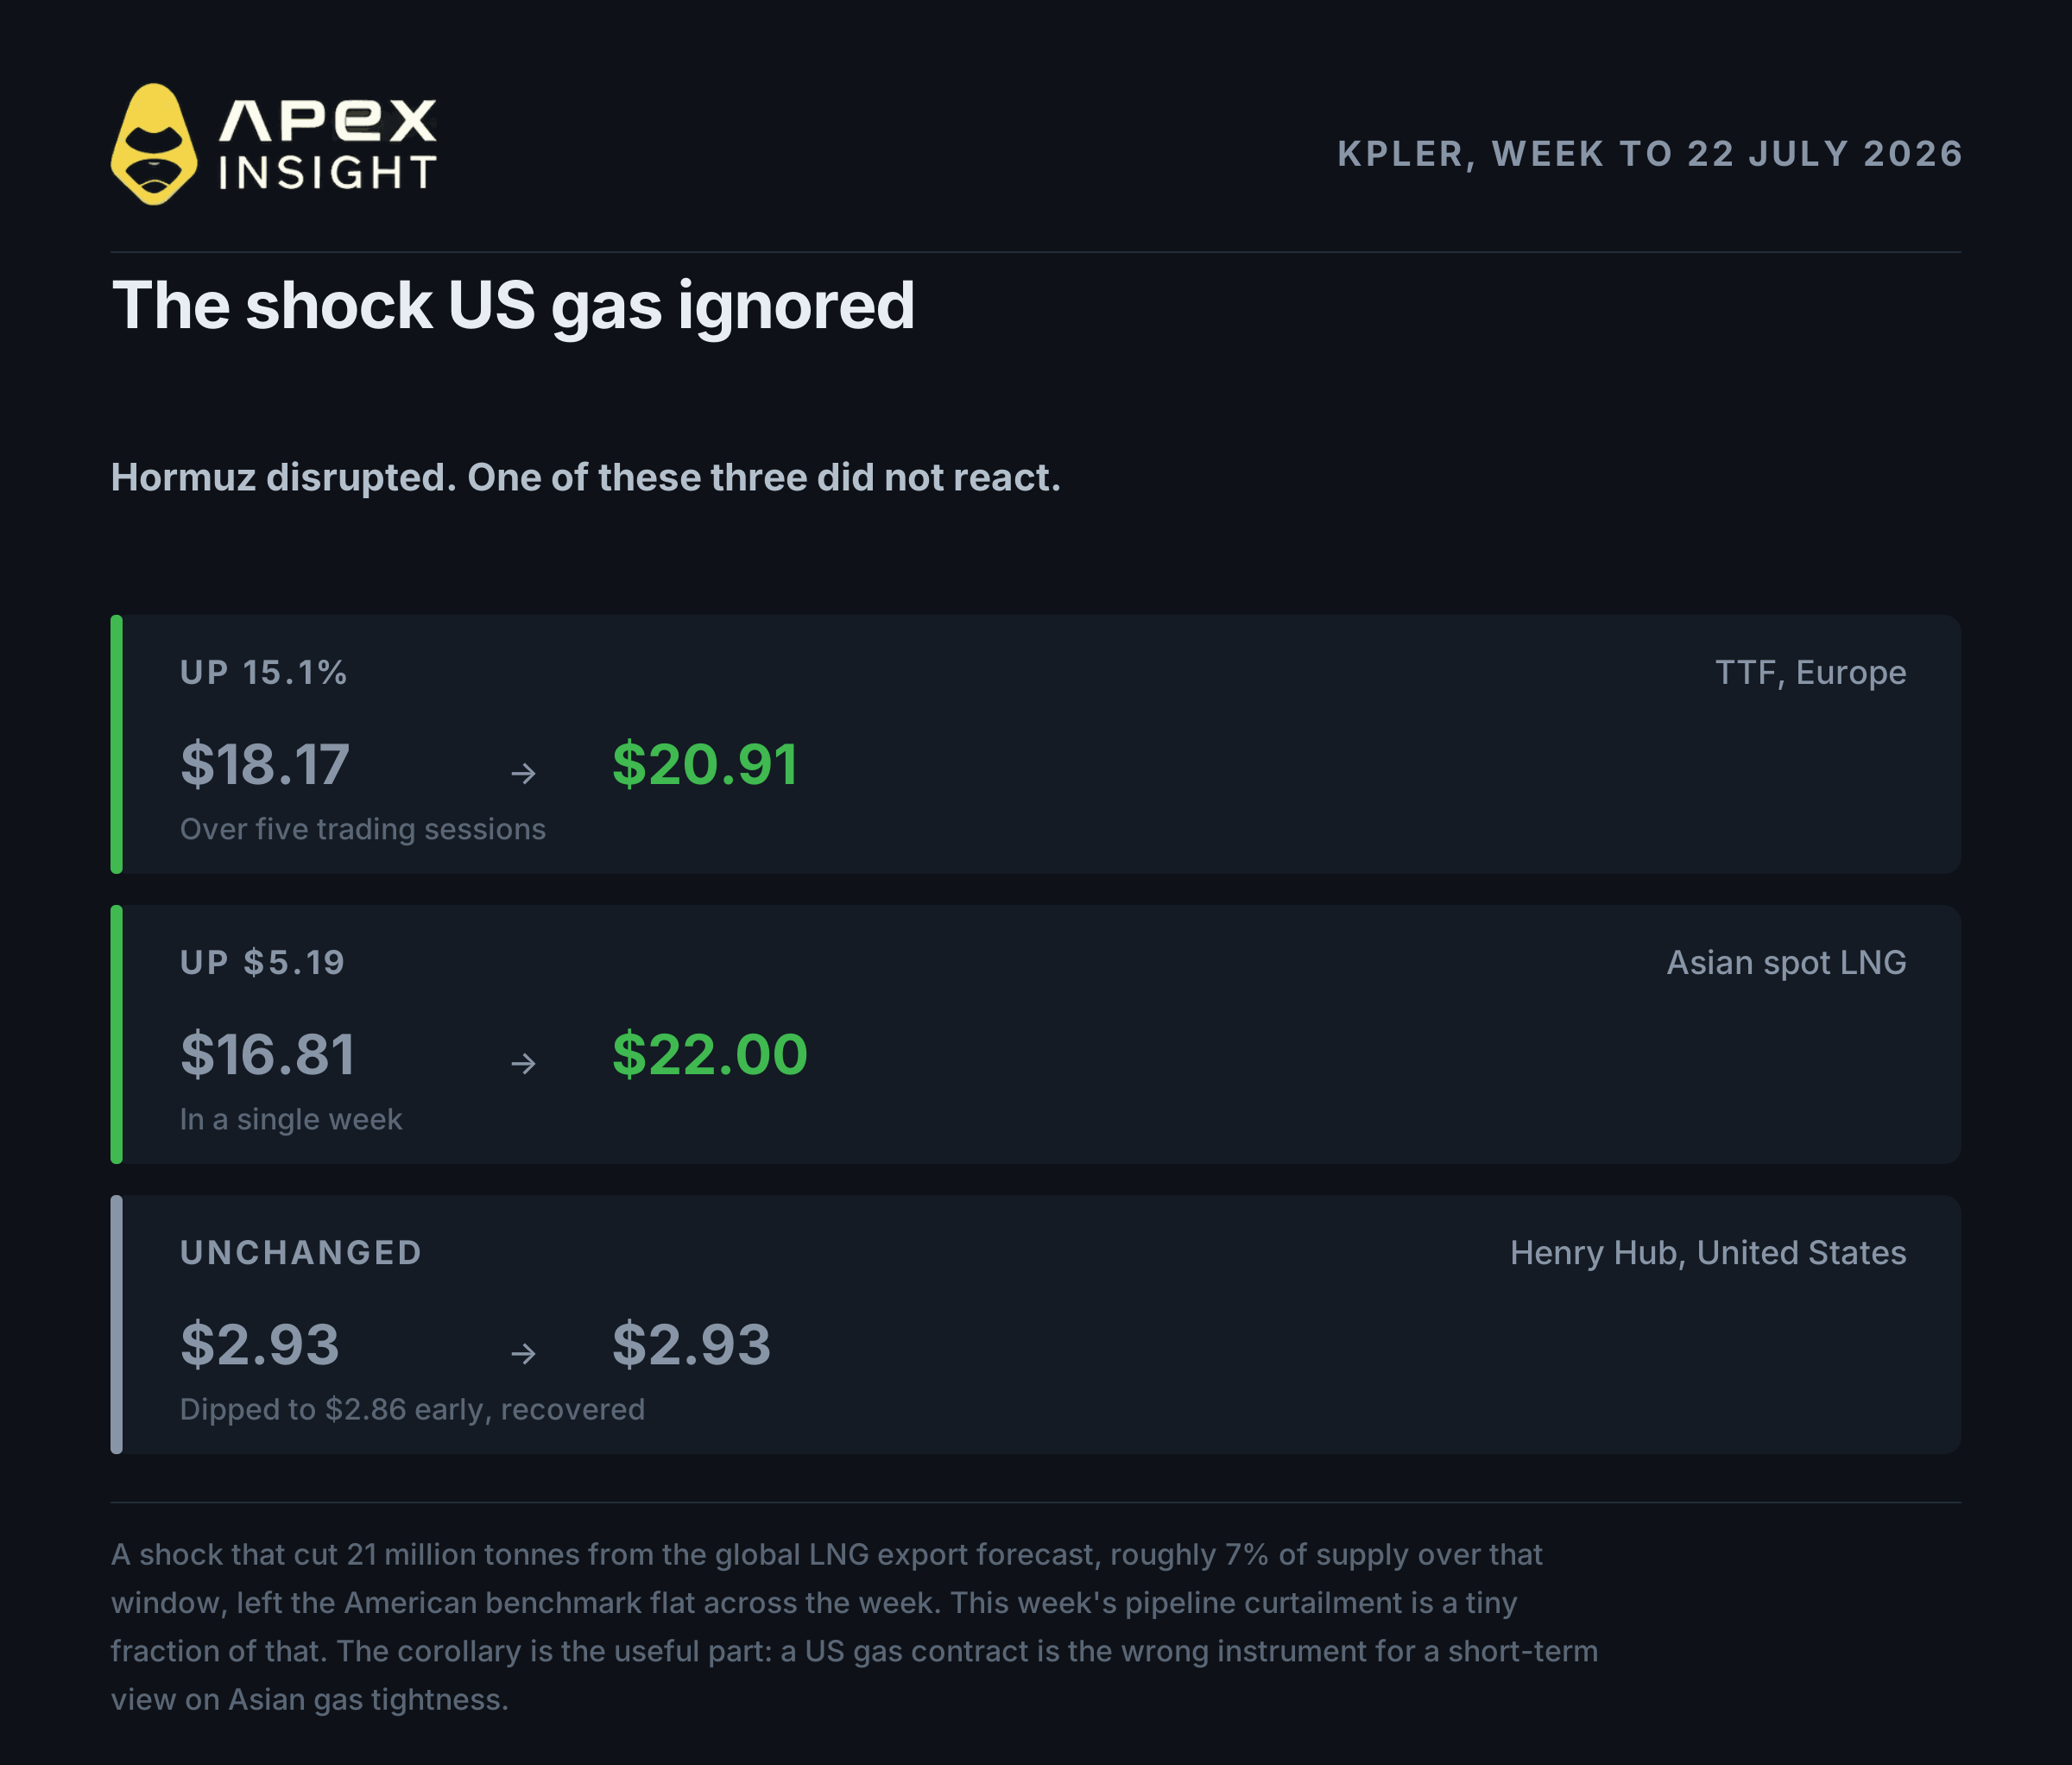
Em julho ocorreu um teste muito maior. Quando as hostilidades entre os Estados Unidos e o Irão recomeçaram e o Estreito de Ormuz foi perturbado, uma grande parte do fornecimento mundial de GNL ficou ameaçada.
Referência | Semana até 22 de julho de 2026 |
|---|---|
TTF | 18,17 para 20,91 dólares, mais 15,1% |
GNL spot asiático | 16,81 para 22,00 dólares |
Henry Hub | 2,93 dólares, inalterado na semana |
A Europa subiu 15,1% e a Ásia subiu mais de cinco dólares. A referência norte-americana terminou onde começou. Um choque que retirou 21 milhões de toneladas da previsão global de GNL deixou o Henry Hub praticamente estável. Um corte de 31 BBTUD no Sudeste Asiático é uma fração mínima disso.
Se procura exposição de curto prazo à escassez de gás asiático, um contrato de gás norte-americano é o instrumento errado. Nas duas ocasiões deste ano em que os preços asiáticos dispararam, o Henry Hub não acompanhou.
6. O que realmente move o gás norte-americano e o que acontece a seguir
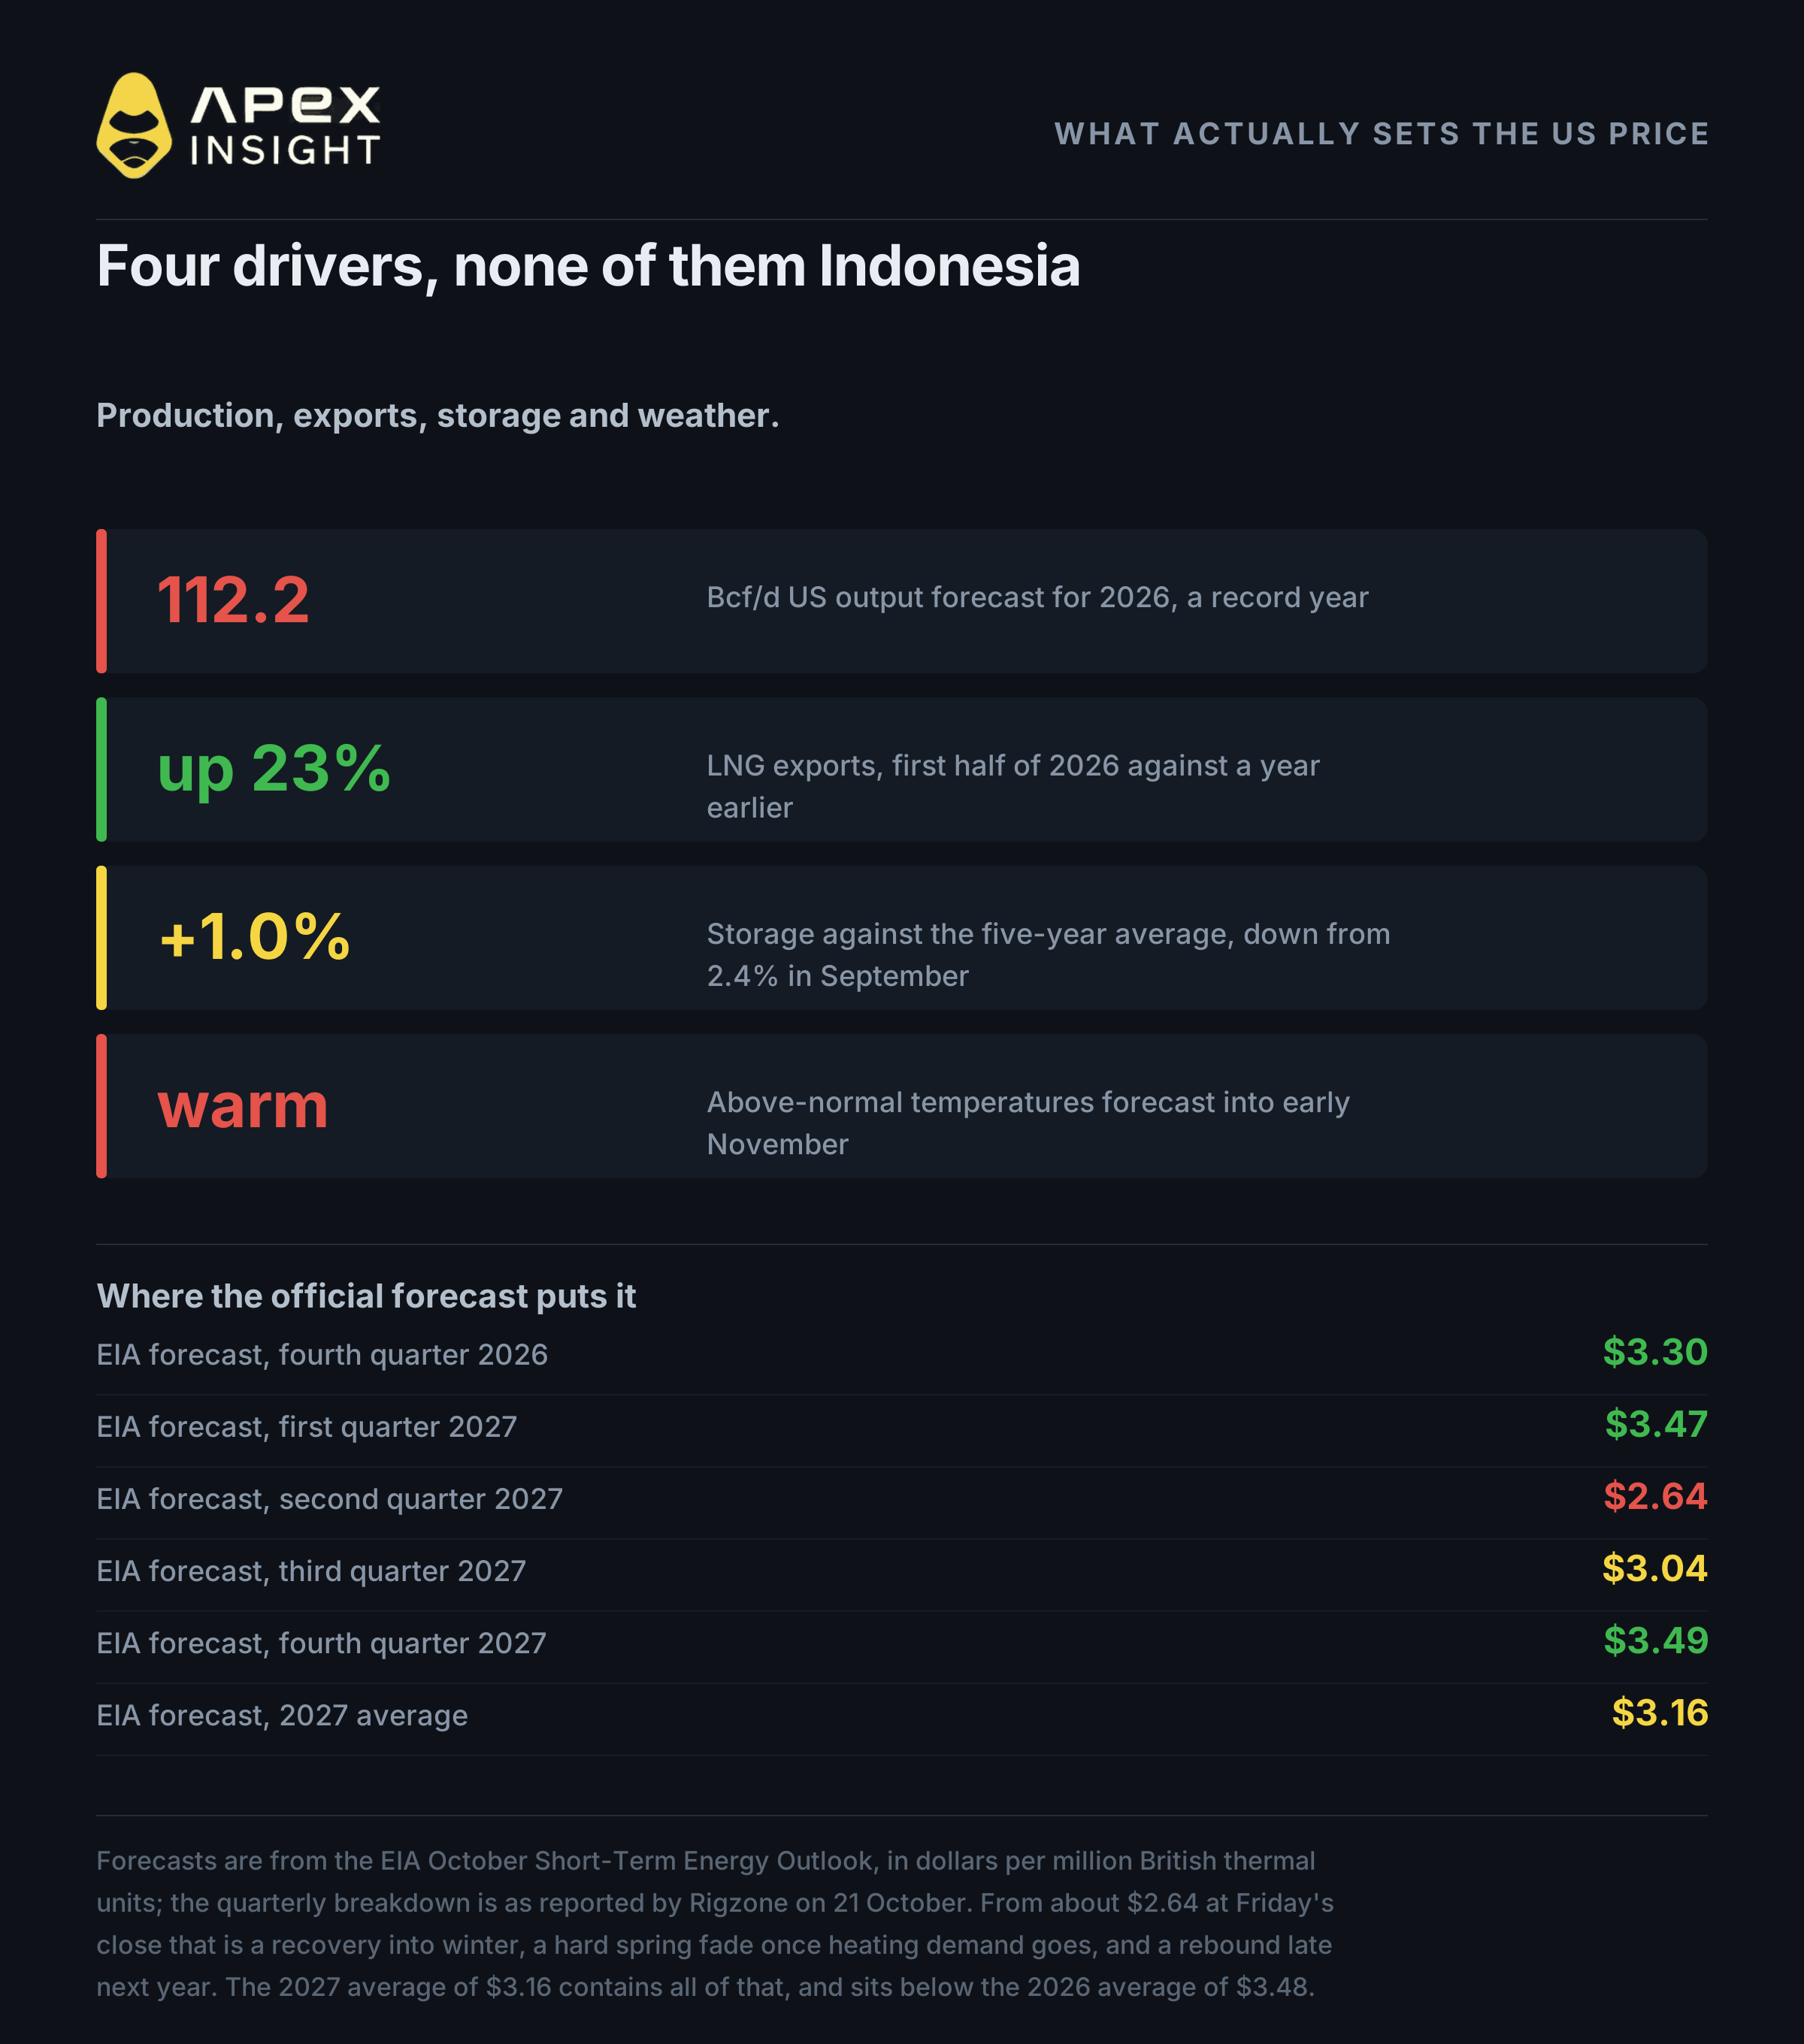
Se não foi a Indonésia, então o quê? Quatro fatores: produção, exportações de GNL, armazenamento e clima.
Produção, a âncora baixista. A produção dos EUA caminha para um ano recorde, cerca de 4% acima de 2025. A EIA prevê 112,2 mil milhões de pés cúbicos por dia em 2026 e 116,1 em 2027.
Exportações de GNL, o contrapeso altista. A capacidade de Golden Pass, Corpus Christi Stage 3 e Plaquemines está a aumentar. As exportações atingiram 17,4 mil milhões de pés cúbicos por dia no primeiro semestre do ano e a EIA espera 18,7 no primeiro semestre do próximo ano.
Armazenamento, confortável mas a apertar. Os inventários aumentaram 77 mil milhões de pés cúbicos na semana até 16 de outubro, para cerca de 3.644 mil milhões de pés cúbicos, aproximadamente 1% acima da média de cinco anos.
Clima, atualmente o fator que define o preço. As previsões de temperaturas acima do normal no centro-oeste e no leste dos EUA estão a reduzir a procura de aquecimento precisamente quando o mercado normalmente começaria a fixar o preço do inverno. Foi isso que impulsionou a queda da semana.
A previsão de outubro da EIA aponta para um Henry Hub médio de 3,16 dólares em 2027, abaixo dos 3,48 dólares de 2026. Prevê 3,30 dólares no quarto trimestre de 2026, subindo para 3,47 no primeiro trimestre de 2027, antes de cair para 2,64 no segundo trimestre e recuperar para 3,49 no quarto trimestre.
Assim, partindo de cerca de 3 dólares, a previsão oficial indica uma subida moderada no inverno, uma queda acentuada na primavera e recuperação no final do próximo ano. Não é uma disparada nem um colapso.
Negocie os mercados deste artigo
Tudo o que é discutido aqui pode ser negociado na ApeX Omni como perpétuo TradFi, liquidado em USDT, até 50x, longo ou curto, sem KYC.
O contrato central:
NATGASUSDT, gás natural
Negocie gás natural na ApeX Omni
Fique longo ou curto em gás com garantia em USDT. Até 50x, sem KYC e sem taxas de gás.
O contrato da ApeX rondava os 3,06 dólares em 24 de outubro, menos cerca de 1,9% em 24 horas, enquanto o contrato do primeiro mês da NYMEX fechou perto de 2,64 dólares, menos cerca de 6%. Ambos estão corretos: referem-se a meses contratuais diferentes. Um perpétuo TradFi continua a negociar durante o fim de semana, quando o mercado de futuros subjacente está fechado e a liquidez é reduzida.
Para exposição a energia de forma mais ampla, considere também:
E o instrumento que normalmente acompanha, em vez de contrariar, o risco geopolítico:
XAUUSDT, ouro
Os contratos TradFi na ApeX são liquidados contra um índice e não contra o ativo subjacente. Consulte as condições da promoção antes de negociar para participar numa campanha de volume.
A corrida ao Top 50 está ativa
A ApeX está a realizar uma competição de negociação com um prémio total de até 10.000 USDT, distribuído pelos 50 primeiros classificados.
As regras completas, o período da campanha, o método de pontuação e a tabela integral de prémios estão no anúncio da corrida ao Top 50.
A negociação de contratos perpétuos envolve um elevado nível de risco e pode resultar na perda total da sua posição. A alavancagem aumenta tanto os ganhos como as perdas. Os preços das matérias-primas movem-se com o clima, políticas e acontecimentos militares inesperados, e o gás natural está entre os contratos mais voláteis de qualquer exchange. Nada neste artigo constitui aconselhamento financeiro. Faça a sua própria investigação e nunca arrisque mais do que pode perder.
Se precisar de ajuda, contacte a nossa equipa no Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Os preços de referência neste artigo são valores publicados com as datas indicadas e não representam todos o mesmo tipo de número. Os níveis da quarta secção são avaliações do primeiro mês retiradas de uma única série semanal em 16 de outubro. As liquidações diárias da introdução e da sexta secção são do Henry Hub do primeiro mês da NYMEX. Os valores de julho são liquidações do primeiro mês conforme divulgadas pela Kpler. Nenhum deles corresponde aos preços dos contratos ApeX. O contrato de gás natural da ApeX é liquidado contra o seu próprio índice. As declarações dos responsáveis indonésios são traduções de despachos em indonésio, não inglês dos próprios oradores. Os valores de armazenamento provêm da série semanal da EIA relativa à semana terminada em 16 de outubro. Nenhum responsável indonésio associou publicamente o corte às declarações da segunda secção.