

Опубликовано 22 ноября 2026 года
17 ноября Nvidia сообщила о выручке в размере $115.8 млрд, что на 103% больше, чем годом ранее, и превысила консенсус-прогнозы как по выручке, так и по прибыли. FactSet назвала сюрприз по прибыли крупнейшим отдельным фактором роста совокупного темпа роста прибыли всего индекса S&P 500 на той неделе.
За следующие три торговые сессии наш контракт Nvidia упал на 18.59%.
К закрытию пятницы он был на 47.44% ниже октябрьского пика. В ту же неделю аналитики повышали оценки прибыли.
Эта статья посвящена тому, как оба факта могут быть верны одновременно, какую часть падения действительно можно объяснить скандалами и что этот ответ говорит — и не говорит — о перепроданности акции. Мы не будем утверждать, что она перепродана. К концу статьи вы сможете увидеть, на чем основаны эти рассуждения.
Они не достигли пика одновременно
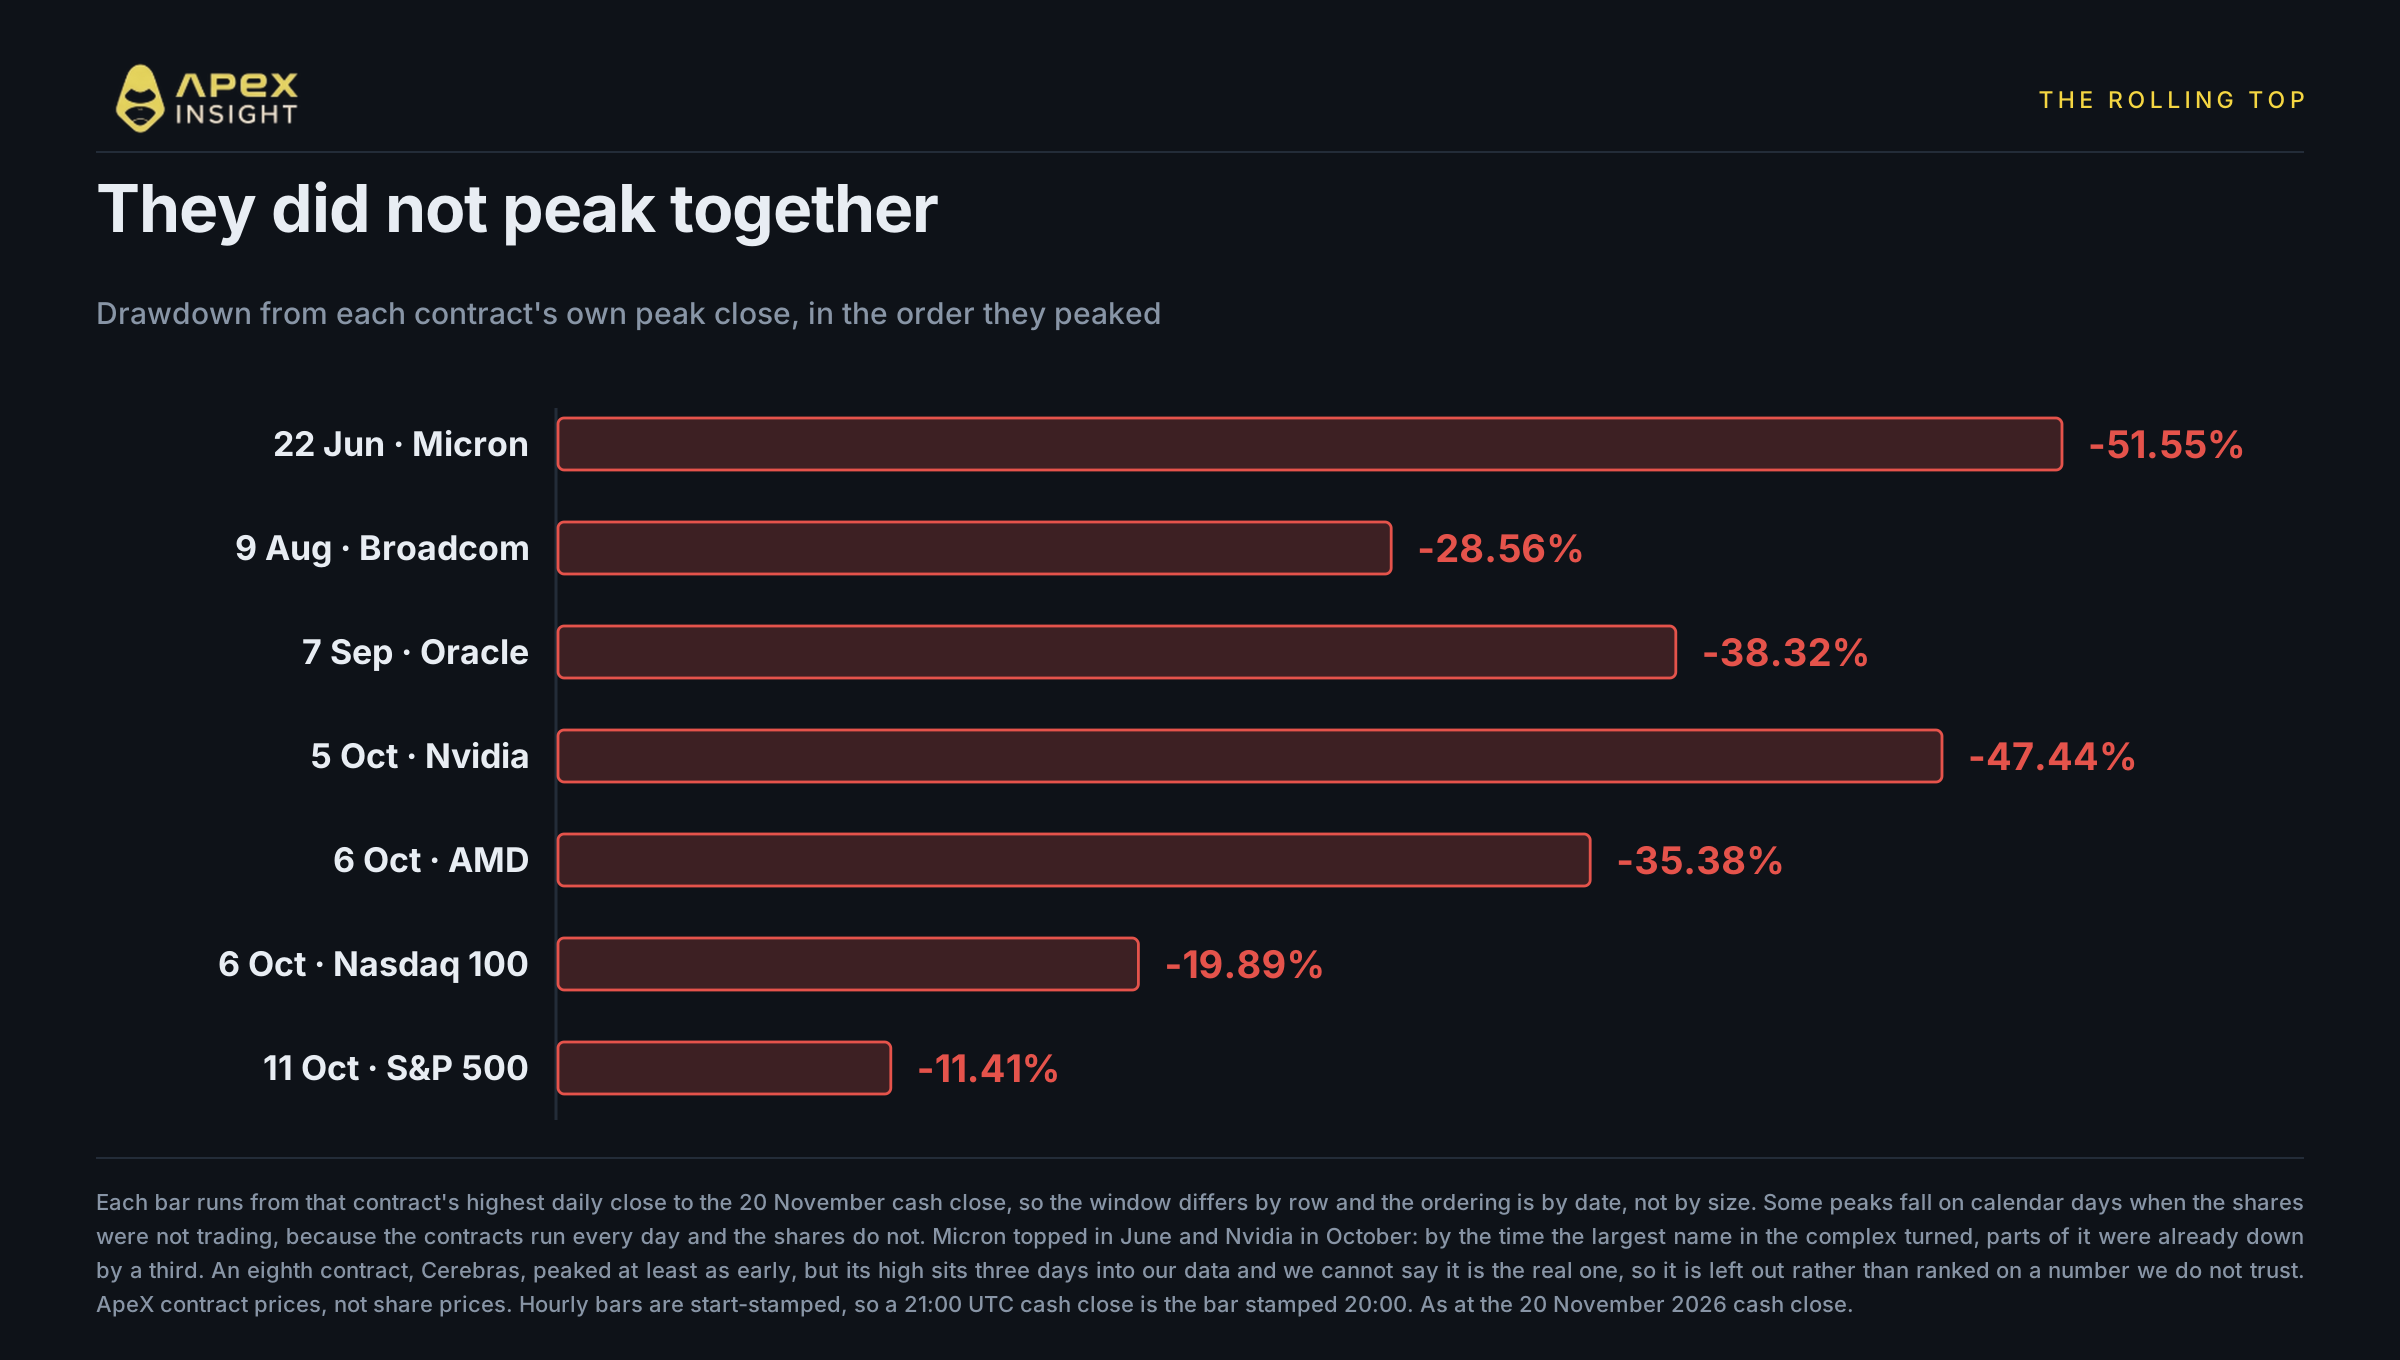
Начнем с того, чего почти не показывали в публикациях: для этого нужен обзор нескольких контрактов, а не один график.
Сектор ИИ достиг вершины не в октябре. Он последовательно разворачивался летом и в октябре, а Nvidia была далеко не первой. Если измерять от максимального дневного закрытия каждого контракта до пятничного закрытия спотового рынка:
Пик | Контракт | Снижение |
|---|---|---|
22 июня | Micron | −51.55% |
9 августа | Broadcom | −28.56% |
7 сентября | Oracle | −38.32% |
5 октября | Nvidia | −47.44% |
6 октября | AMD | −35.38% |
6 октября | Nasdaq 100 | −19.89% |
11 октября | S&P 500 | −11.41% |
Micron достигла пика в июне и уже потеряла треть стоимости до того, как Nvidia установила свой максимум. Broadcom развернулась в августе, Oracle — в сентябре. Nasdaq 100 стал предпоследним, а широкий рынок — последним.
Таким образом, распродажа длится не семь недель. Ей уже пять месяцев, а октябрь стал моментом, когда она достигла центра сектора. Читатель, оценивающий перепроданность Nvidia по графику, начинающемуся с ее собственного пика, видит лишь последний акт движения, начавшегося в июне.
Один контракт намеренно отсутствует в таблице. Cerebras достиг пика не позднее остальных, но его максимум приходится на третий день истории, возвращаемой нашим источником данных, поэтому мы не можем сказать, был ли это настоящий пик, а не край нашего набора данных. Мы предпочли исключить строку, а не ранжировать ее по ненадежному числу.
Семь недель и превышение прогнозов в середине
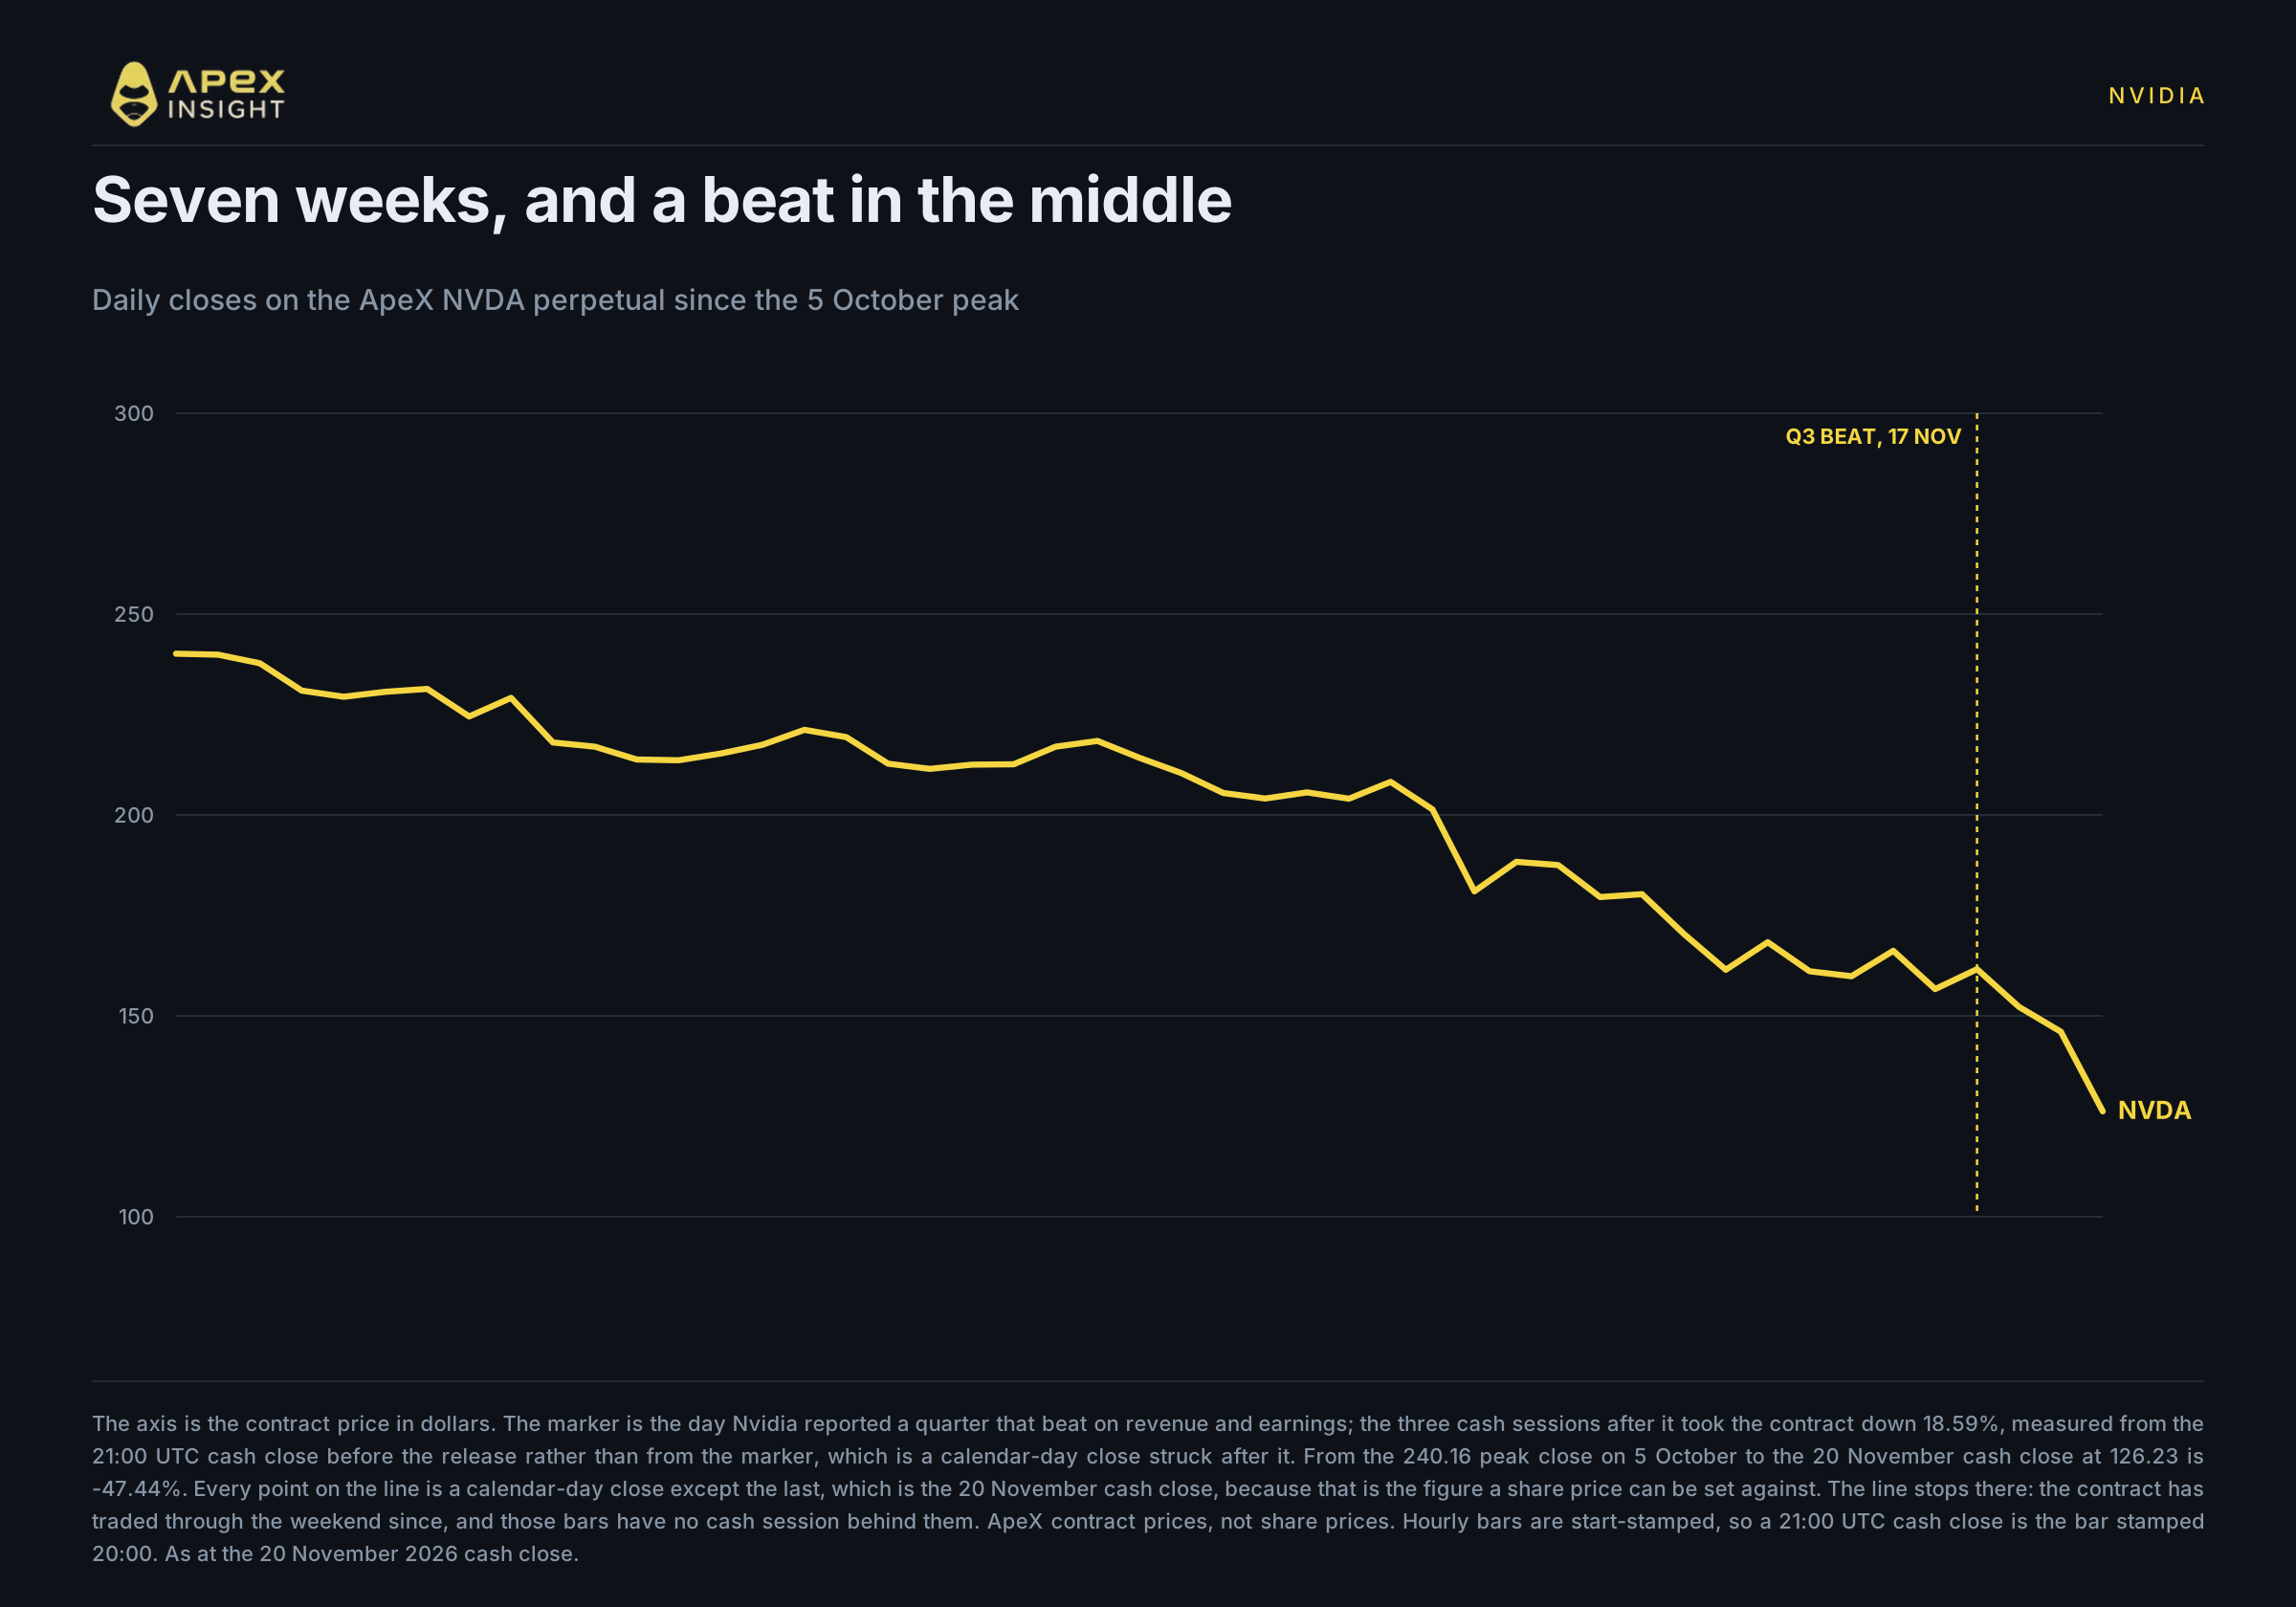
Собственный путь Nvidia видели все, но его форма заслуживает второго взгляда.
Максимум закрытия контракта составил $240.16 5 октября. Пятничное закрытие спотового рынка — $126.23. Между ними — падение продолжительностью семь недель, а в его середине — квартал, превысивший ожидания.
Цифры не оставляли двусмысленности. Выручка $115.8 млрд против консенсуса $109.3 млрд, выручка дата-центров $107.6 млрд, разводненная прибыль $2.68 по non-GAAP против ожидаемых $2.49, валовая маржа выросла на 1.4 процентного пункта за год. Прогноз выручки $130 млрд на текущий квартал, содержащий дополнительную неделю, который полностью исключает выручку от вычислений для дата-центров в Китае. На телефонной конференции временный генеральный директор Colette Kress повысила прогноз роста на 2028 финансовый год примерно с 70% до 75%.
Реакцией рынка стало списание 18.59% стоимости контракта за три сессии.
Большая часть падения пришлась на одну из них. В пятницу наш контракт упал примерно на 13.6%, а акции Nvidia — на 14.01%; при этом Nvidia не была исключением: AMD упала на 13.25%, Micron на 13.89%, Broadcom на 12.19%, и ни одна из них не фигурировала в истории SEC. Значительная часть трехдневного движения была совместной переоценкой сектора ИИ, а не вердиктом по кварталу Nvidia. Остальная часть статьи посвящена тому, что специфично для Nvidia: почему изменился мультипликатор, а не только цена.
В этом и состоит загадка. Дело не в том, что компания не оправдала ожидания и упала. Компания превысила прогнозы, повысила ориентиры, а затем за три дня упала сильнее, чем за любое другое трехдневное окно за девятимесячную историю нашего контракта. За пять лет истории акций лишь одно трехдневное падение было больше.
Цена упала. Оценки выросли.
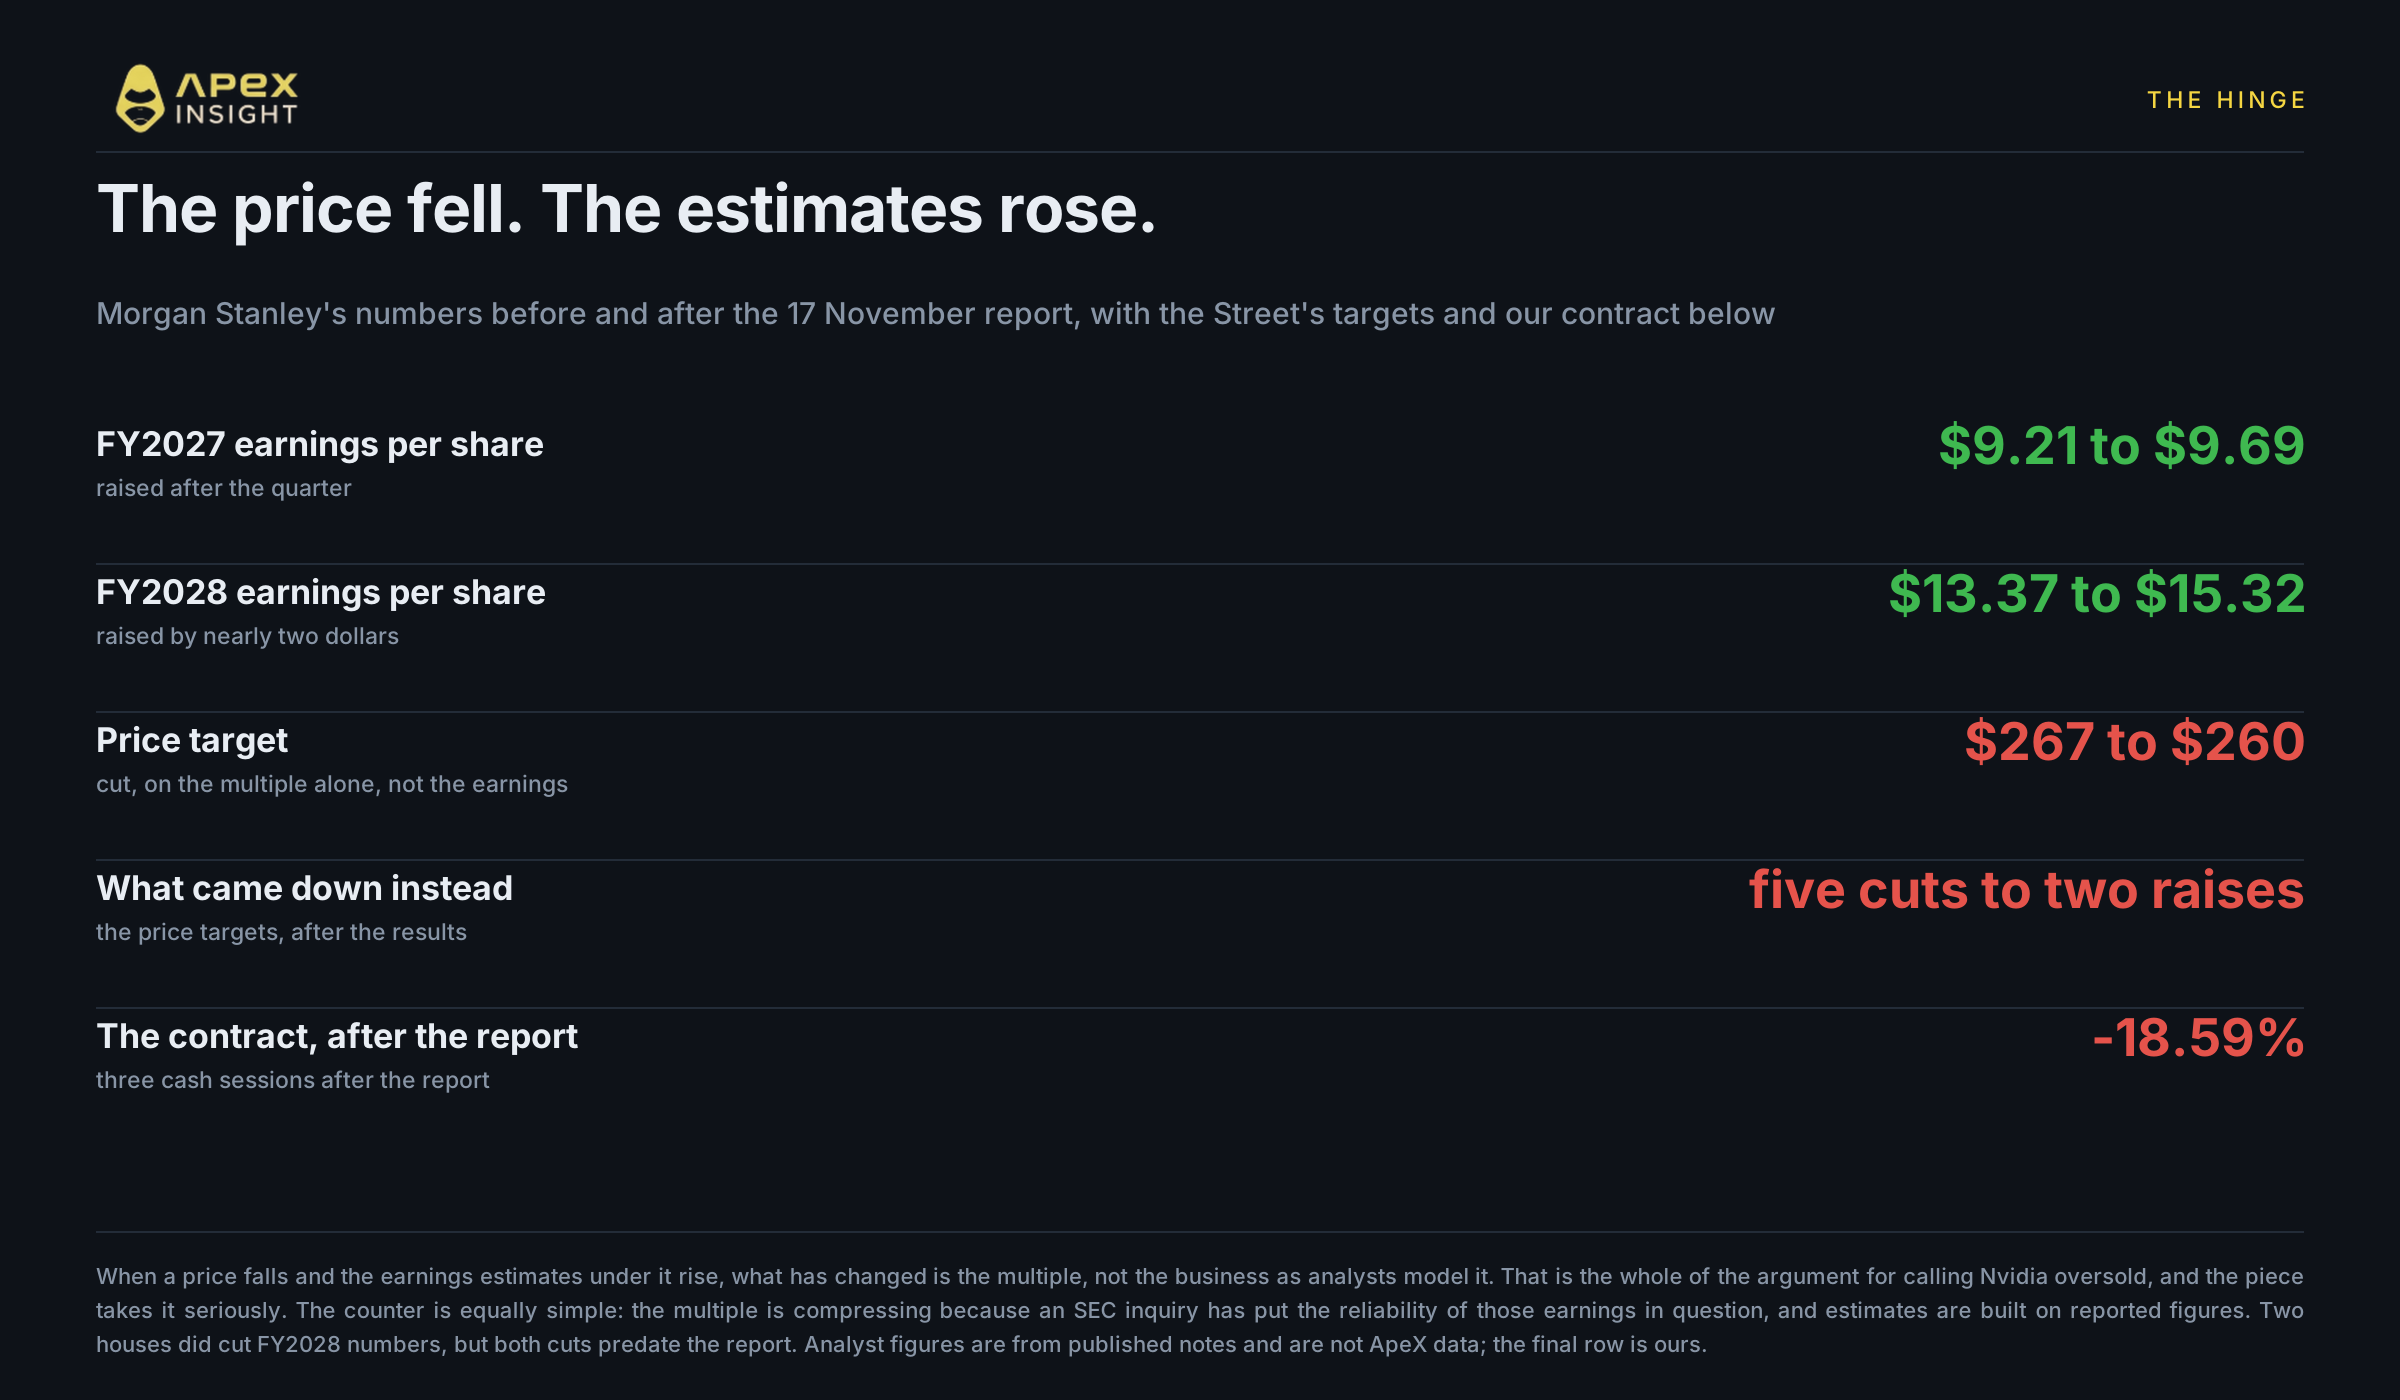
Вот ключевой момент всего вопроса.
Когда акция резко падает после публикации результатов, обычное объяснение — аналитики снизили прогнозы. Но произошло не это. Joseph Moore из Morgan Stanley повысил оценку прибыли Nvidia на 2027 финансовый год с $9.21 до $9.69, а на 2028 год — с $13.37 до $15.32, сохранил рейтинг Overweight и снизил целевую цену с $267 до $260 только из-за мультипликатора. Его собственные слова: «наиболее значительное сжатие мультипликатора Nvidia, вероятно, уже позади».
Он был не единственным, кто повышал оценки. Консенсус-прогноз прибыли на 2028 финансовый год вырос за этот период, а J.P. Morgan повысила целевую цену с $215 до $230, Wedbush — с $275 до $293, даже несмотря на снижение прогнозов другими аналитиками.
Сторона продаж не была единодушно оптимистичной. После публикации результатов целевые цены изменялись в соотношении пять снижений к двум повышениям: Piper Sandler, Jefferies, Wells Fargo, UBS и Morgan Stanley снизили их, тогда как J.P. Morgan и Wedbush повысили. Summit Insights отдельно понизила рейтинг акции до Hold. Важно, что снижались именно целевые цены, а не оценки прибыли.
Арифметика проста. Там, где аналитические дома переиздавали оценки прибыли, они росли, и вместе с ними повышался консенсус на 2028 финансовый год. Снижались же целевые цены и сама цена.
Два аналитических дома снизили оценки на 2028 финансовый год, и было бы нечестно их не упомянуть: UBS сократила прогноз выручки на 2028 год на 10%, а Baird уменьшила оценки на 2028 год и последующие периоды. Оба снижения прибыли произошли до публикации результатов. UBS сослалась на возможное усиление контроля за продажами через Сингапур и Малайзию, а также снизила оценку прибыли на 2028 год; после публикации результатов она изменила целевую цену, а не прогноз. Baird упомянула ожидаемый запрет на экспорт H200, замедление капитальных расходов гиперскейлеров и неопределенность вокруг срока пребывания Хуанга на посту, а 11 ноября напрямую понизила рейтинг с Outperform до Neutral, сократив целевую цену с $500 до $200.
Сколько это стоит сейчас
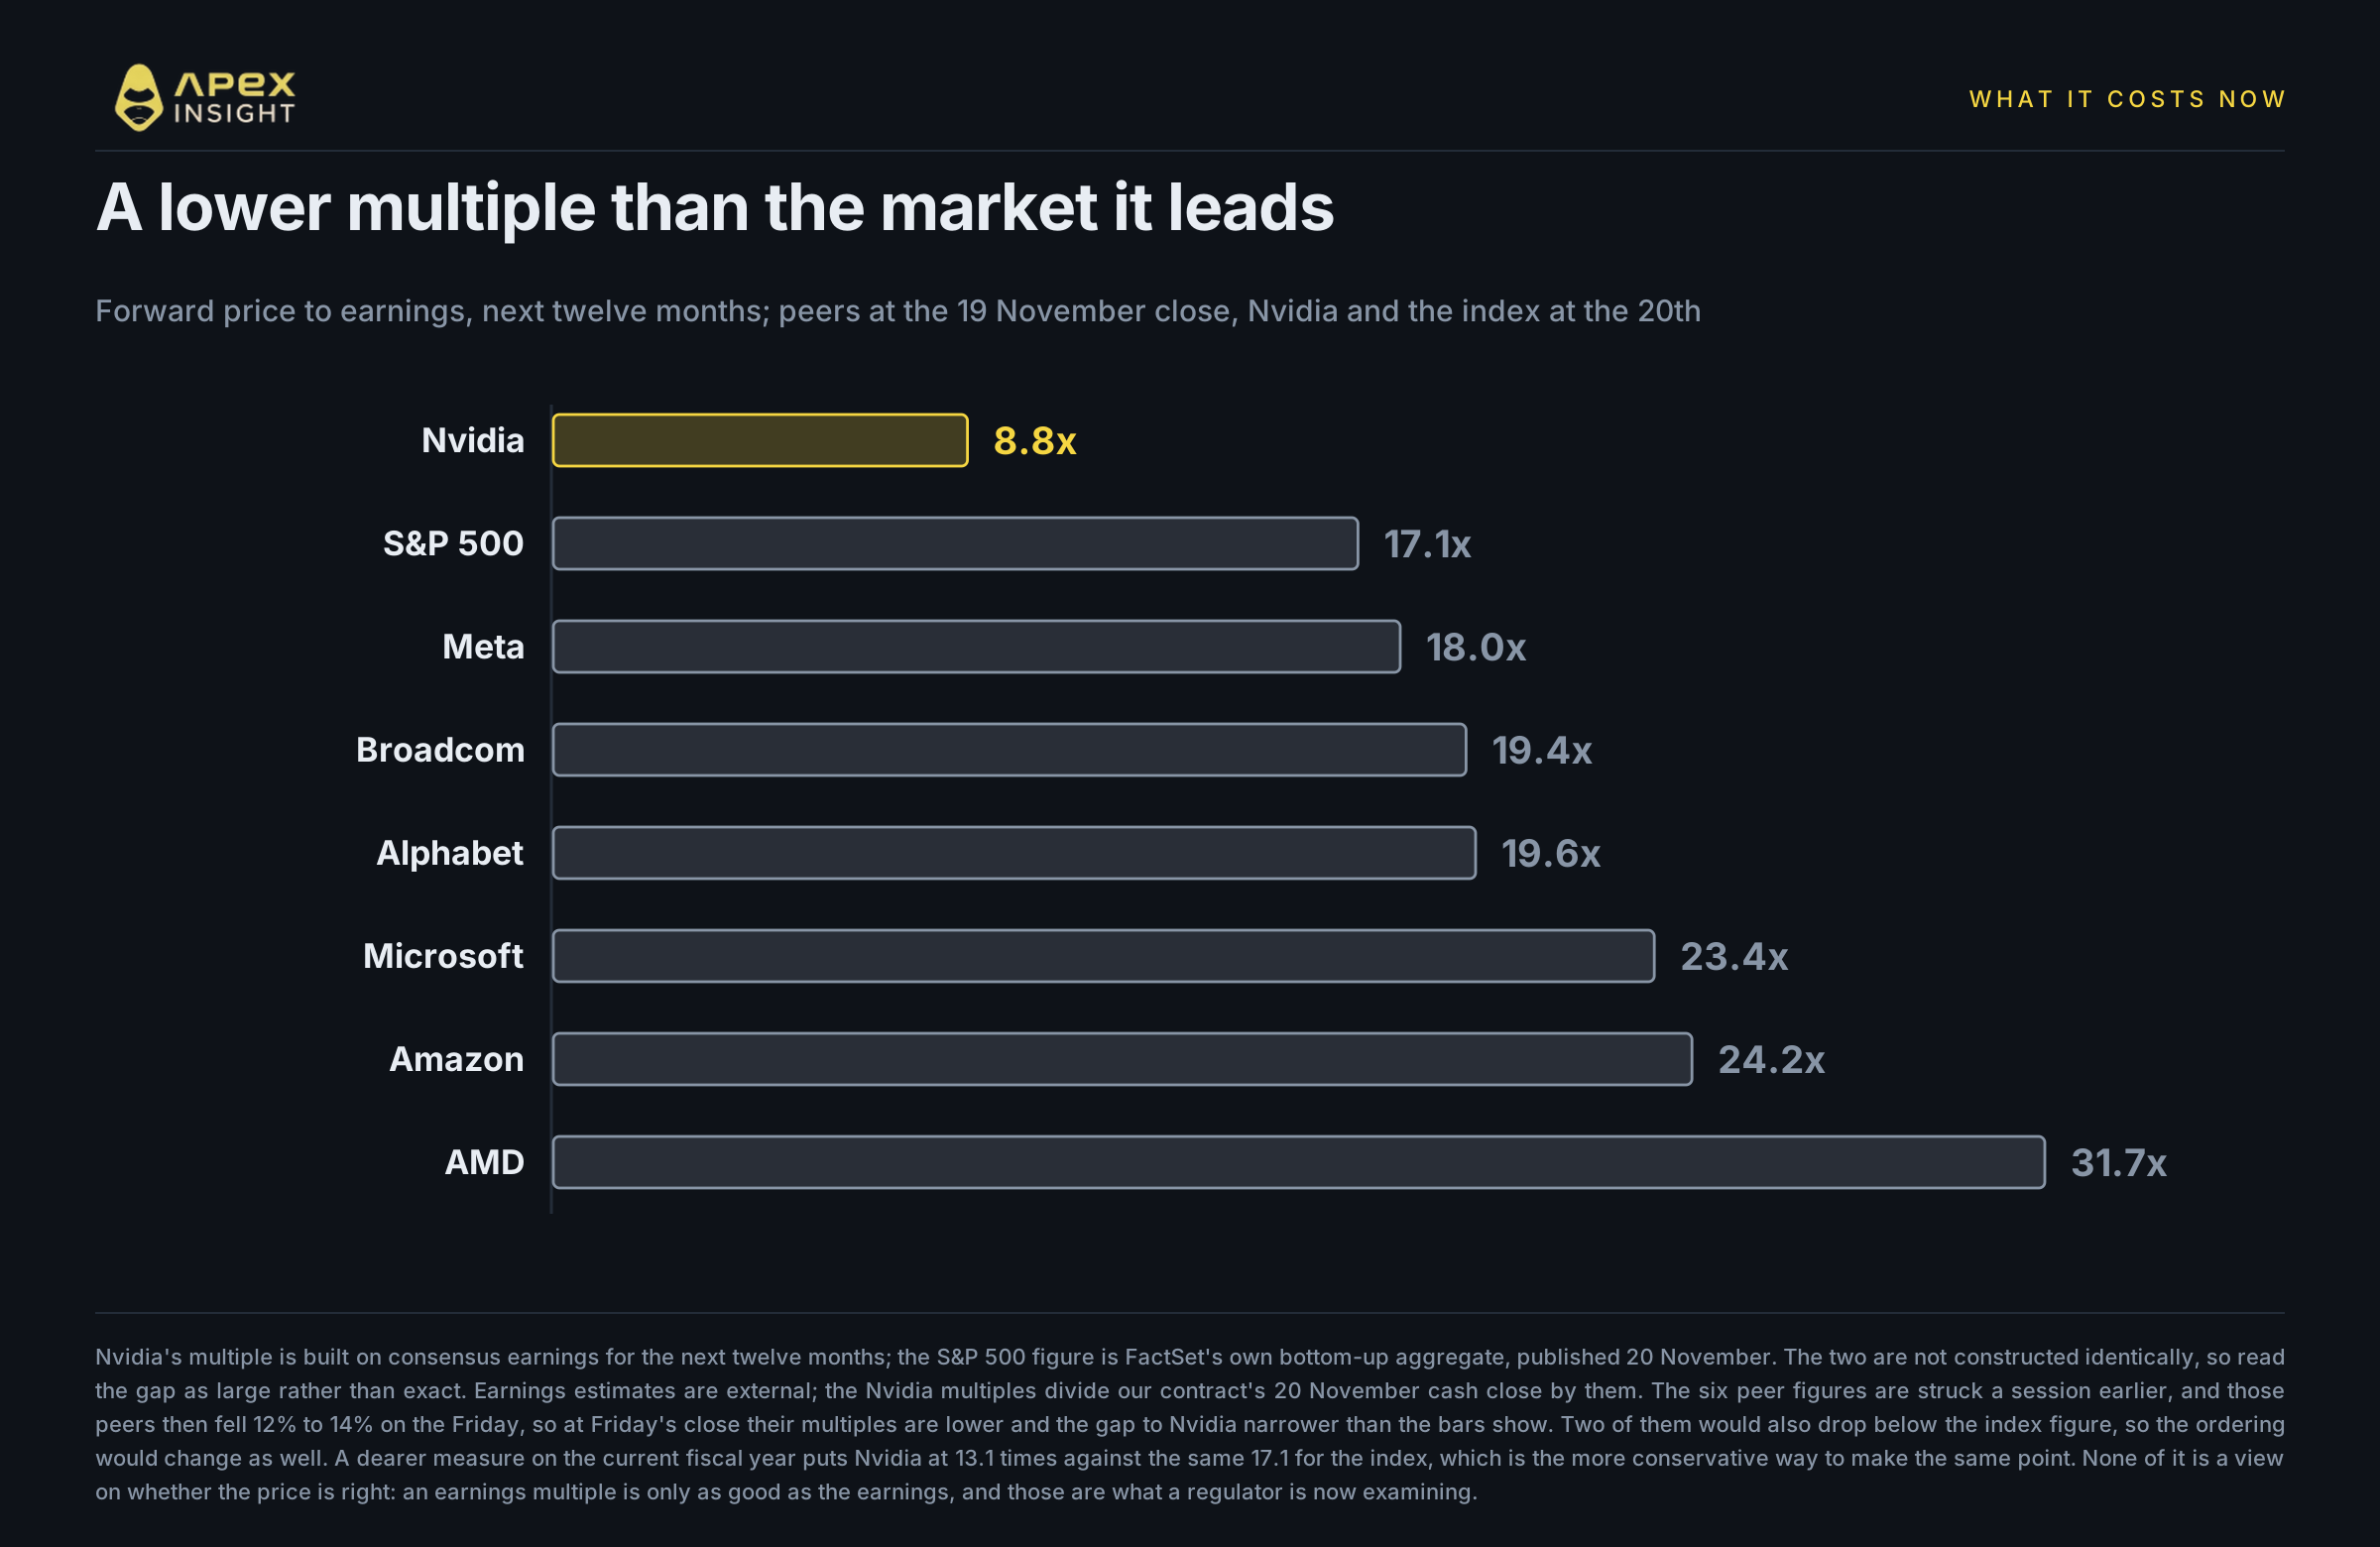
На закрытии пятницы Nvidia торговалась примерно по 8.8 будущих прибылей за следующие двенадцать месяцев.
Для сравнения, FactSet оценивал форвардный мультипликатор S&P 500 в 17.1 на 20 ноября, ниже его собственного среднего значения за пять лет — 19.8. В четверг Meta торговалась на уровне 18.0, Broadcom — 19.4, Alphabet — 19.6, Microsoft — 23.4, Amazon — 24.2, AMD — 31.7.
Эти шесть показателей сопоставимых компаний рассчитаны по закрытию четверга, а в пятницу они упали на 12–14%, поэтому к пятничному закрытию их мультипликаторы были ниже указанных здесь, а разрыв с Nvidia — уже. Мы оставили более старую базу, а не пересчитывали показатели самостоятельно, и отметили это, поскольку направление ошибки противоречит нашему аргументу.
Компания, чей рост прибыли определял движение индекса, торгуется примерно по половине индексного мультипликатора и имеет самый низкий форвардный мультипликатор среди всех сравниваемых компаний.
Два важных уточнения. Мультипликаторы рассчитаны неодинаково: показатель Nvidia основан на консенсусе нормализованных оценок, а показатель индекса FactSet — на собственном агрегате «снизу вверх», поэтому разрыв следует считать большим, но не абсолютно точным. Кроме того, более дорогой показатель — текущий финансовый год, а не следующие двенадцать месяцев — дает Nvidia 13.1 против тех же 17.1 для индекса. Именно эту версию мы отстаивали бы в споре, и она приводит к тому же выводу.
Если измерять по цене нашего контракта, исторический мультипликатор Nvidia по опубликованной GAAP-прибыли составлял 30.2 на октябрьском пике и 13.5 на закрытии пятницы. Это исторический показатель; приведенные выше 8.8 и 13.1 — форвардные, и их нельзя напрямую сопоставлять.
Какую часть падения составили скандалы
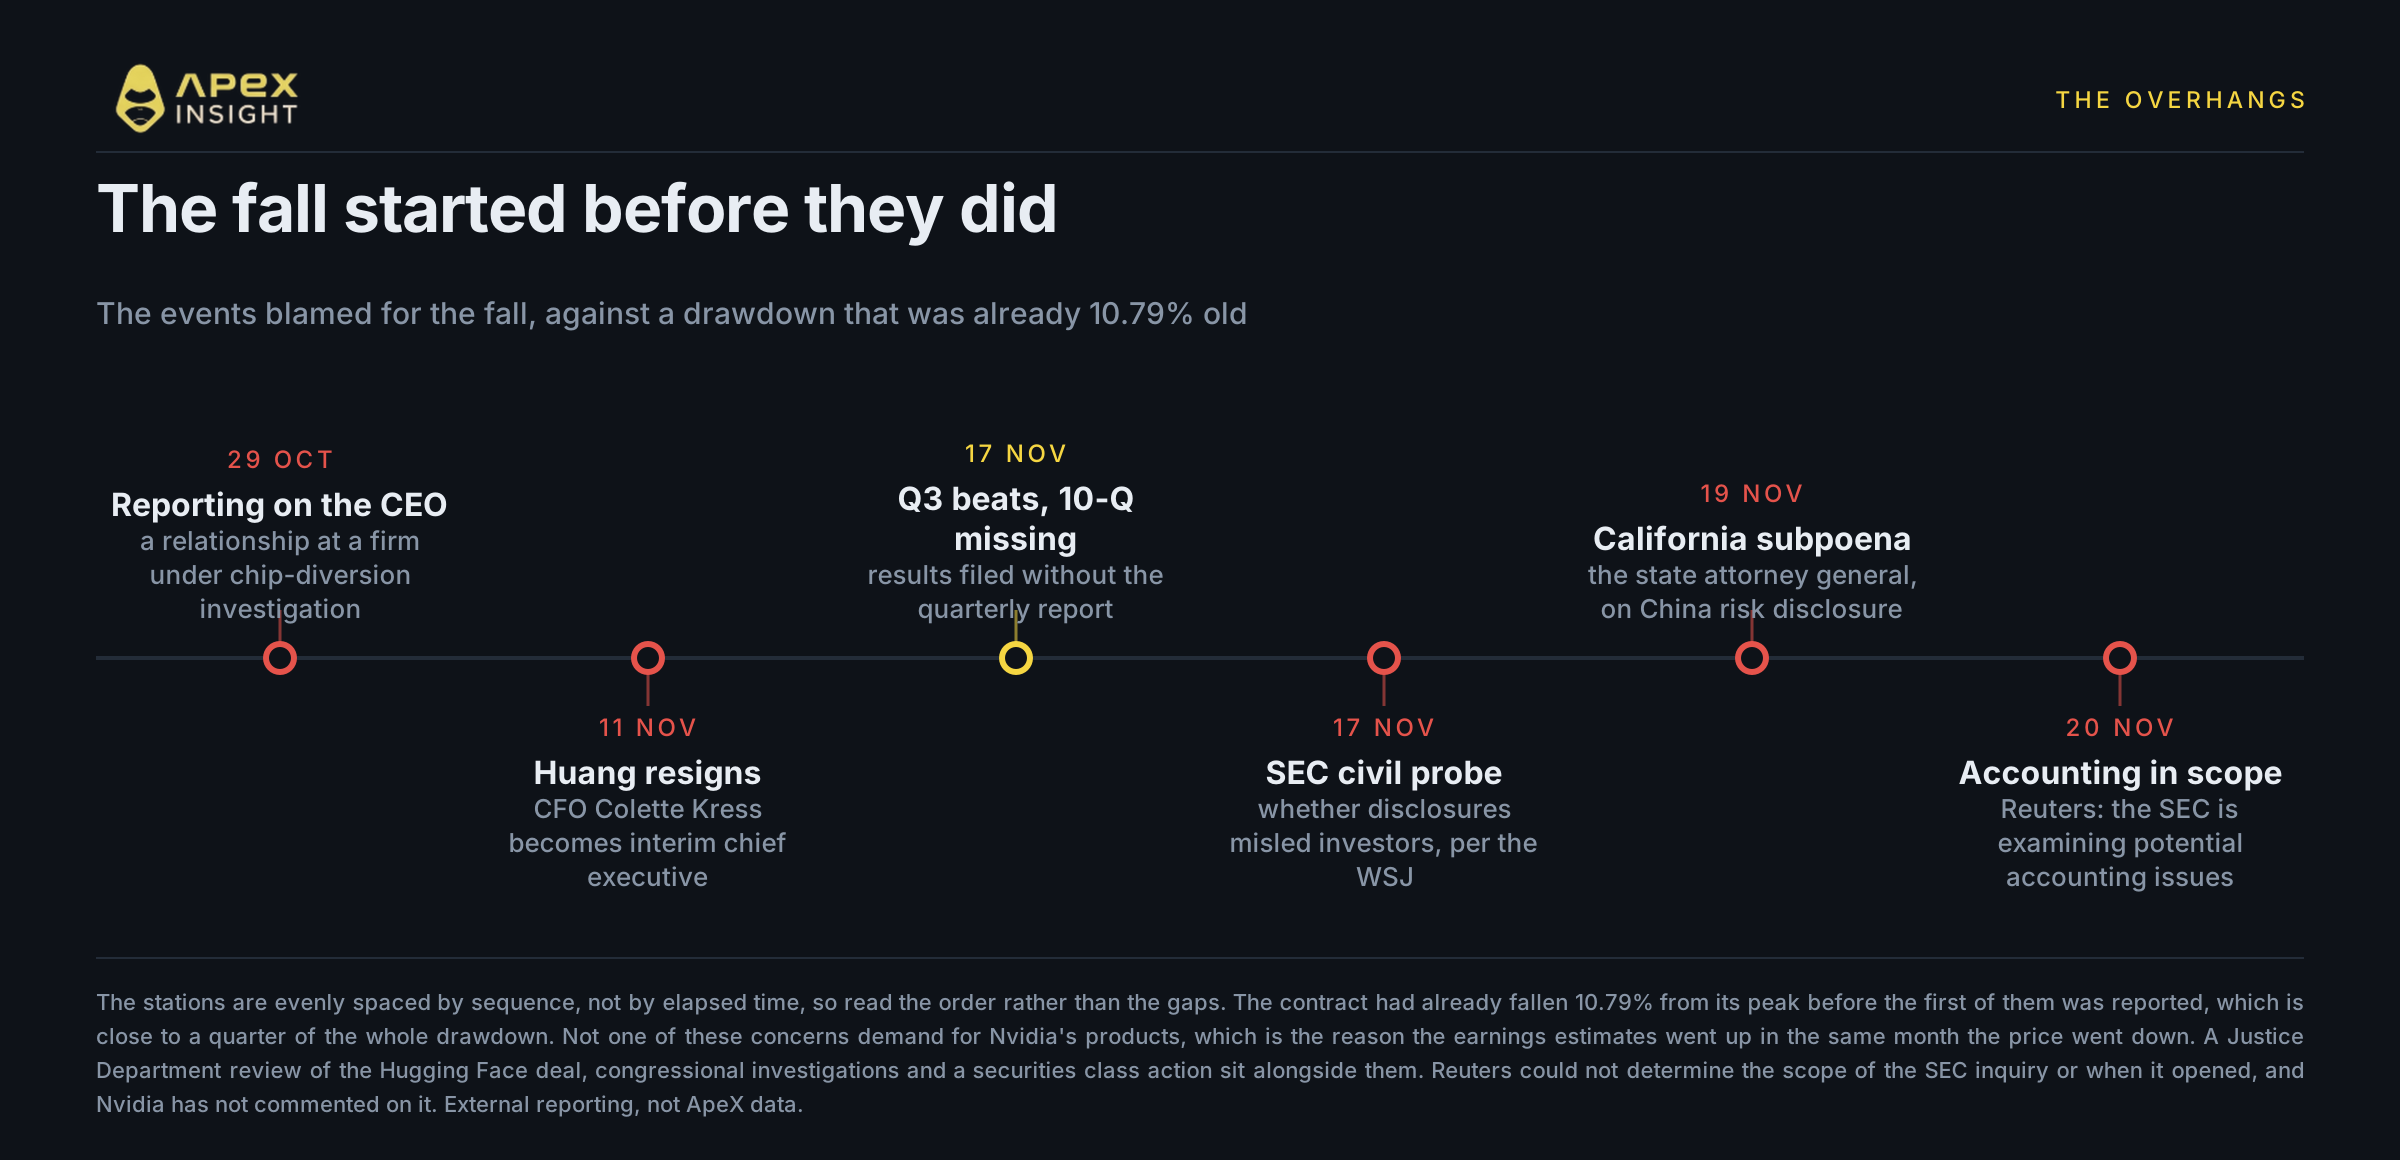
Меньше, чем подразумевают заголовки, но больше, чем ничего.
Начнем со времени событий, поскольку оно ограничивает ответ. Nvidia достигла пика 5 октября. Первое сообщение появилось в New York Times 29 октября. К закрытию предыдущего дня контракт уже упал на 10.79%, то есть почти на четверть всего снижения, еще до публикации какого-либо скандала. Пятница добавляет еще больше: на эту сессию пришлось 17.6% всего падения, причем весь сектор упал вместе с ней на 12–14%.
Если объединить эти факты, примерно две пятых снижения вообще не связаны непосредственно с историей Nvidia, что ограничивает возможную долю скандалов примерно тремя пятыми. Это верхняя граница, а не оценка: часть оставшегося движения связана с процентными ставками, часть — с переоценкой ИИ-сектора, начавшейся до этих событий, и честно разделить факторы невозможно. Но это исключает версию, согласно которой скандалы объясняют все падение.
Оставшаяся часть вполне реальна, и именно поэтому изменился мультипликатор, а не прибыль. Стоимость мультипликатора зависит от надежности прибыли, а теперь прибыль Nvidia изучает регулятор.
Список длиннее, чем понимает большинство читателей, и почти ничего в нем не связано со спросом на чипы.
Генеральный директор ушел в отставку. Важна последовательность событий. 29 октября New York Times сообщила об отношениях между Jensen Huang и руководительницей Megaspeed, сингапурской компании, находящейся под уголовным расследованием США из-за возможного перенаправления чипов; согласно сообщениям, правительственная записка считала ее агентом Министерства государственной безопасности Китая. 8 ноября Хуанг признал измену, совет директоров начал независимое расследование, а сам он остался на посту. 11 ноября, о чем было объявлено 12 ноября, он ушел в отставку после новых сообщений об отношениях с подчиненной и на фоне угрозы Конгресса вызвать его повесткой. Временным генеральным директором стала финансовый директор Colette Kress, а Harvey Jones — первым председателем совета директоров компании. Хуанг согласился на закрытое интервью с расшифровкой 1 декабря перед тремя комитетами Палаты представителей: по иностранным делам, разведке и специальным комитетом по Коммунистической партии Китая. Главный юрисконсульт Nvidia отдельно выступит 2 декабря.
SEC проводит расследование. 17 ноября Wall Street Journal сообщила о гражданском расследовании того, не вводили ли раскрытия информации инвесторов в заблуждение. 20 ноября Reuters сообщило, что расследование изучает возможные проблемы бухгалтерского учета, ссылаясь на двух осведомленных людей. Reuters не смогло установить, о каких именно проблемах идет речь и когда началось расследование.
Квартальный отчет не был подан. 17 ноября Nvidia опубликовала результаты без сопутствующей формы 10-Q. Kress заявила, что документ появится «в ближайшие недели», а компания сообщила UBS, что задержка связана с вопросом о необходимости новых факторов риска в связи с расследованием совета директоров. Для компании такого размера установленный законом срок приходится примерно на 4 декабря. Это единственная запланированная публикация, способная изменить набор информации, а не только настроения.
Кроме того, есть и другие события. Проверка Министерства юстиции приобретения Hugging Face за $12.9 млрд, следственная повестка генерального прокурора Калифорнии по вопросу о том, вводила ли Nvidia инвесторов в заблуждение относительно рисков в Китае, расследования Конгресса и коллективный иск владельцев ценных бумаг. Nvidia также заявила, что прекратит продавать чипы H200 в Китае.
Отвечая на вопрос о финансировании, который сопровождал Nvidia весь год, Kress заявила на конференции 17 ноября, что компания будет «дисциплинированно и избирательно» поддерживать экосистему neocloud. Ted Mortonson из Baird сформулировал последствия для Bloomberg прямо: «Каждая сделка Nvidia, заключенная на основе циклического финансирования, будет рассматриваться под микроскопом».
Стоит внести одну поправку, поскольку это широко распространяется. Изменение метода раскрытия выручки Nvidia по географии — с места выставления счета на штаб-квартиру клиента, из-за чего Сингапур исчез из разбивки, — не является новым. Оно было внесено в третьем квартале 2026 финансового года, более года назад, и раскрыто в годовом отчете с пересчетом предыдущих периодов. Reuters не связывает его напрямую с расследованием, хотя упоминает изменение в той же статье и отмечает публикацию Financial Times о том, что оно произошло после того, как продажи в Сингапуре достигли почти половины мировой выручки. Это старое раскрытие, оказавшееся под новым контролем, а не новое раскрытие.
Nvidia официально ничего не сообщила о публикациях по поводу SEC. На момент написания статьи SEC отказалась от комментариев, а Nvidia не ответила на запросы Reuters или Bloomberg. В ту же неделю компания дала официальное заявление по несвязанному делу о вымогательстве с использованием шифровальщика, поэтому молчание относится именно к этому вопросу, а не является общей позицией.
Перепродана ли акция
Вот что подтверждают факты и где они заканчиваются.
Аргументы в пользу перепроданности. Оценки прибыли выросли, тогда как цена упала почти вдвое, поэтому бизнес в том виде, в каком его моделируют аналитики, не ухудшился. Форвардный мультипликатор ниже индекса и каждой крупной сопоставимой компании. Пятничное закрытие нашего контракта около $126 находится ниже самой низкой опубликованной целевой цены акций — $130, при среднем значении около $233. Два уточнения: $130 — самая низкая цель за последние три месяца и может предшествовать кварталу, поскольку самая низкая цель после публикации результатов составляет $170; кроме того, цена контракта и цель по акции не являются полностью одинаковыми показателями. Индикаторы импульса находятся на экстремальном уровне: за пять лет дневных закрытий акций, что дольше истории нашего контракта, 14-дневный индекс относительной силы Nvidia в пятницу завершил день около 15 по нашему расчету, а за эти пять лет он закрывался ниже 20 ровно дважды — оба раза на прошлой неделе.
Аргументы против перепроданности. Все пункты предыдущего раздела остаются нерешенными, и только 10-Q и декабрьские интервью имеют назначенные даты. Расследование SEC по бухгалтерскому учету не имеет известного масштаба, предмета или срока окончания. Мультипликатор низок не случайно: рынок снижает оценку надежности прибыли, а низкий мультипликатор прибыли, которую проверяет регулятор, не равен низкому мультипликатору прибыли, которую никто не оспаривает. 10-Q с такой же вероятностью может добавить новые факторы риска, как и разрешить существующие вопросы. Цена ниже всех целей аналитиков может означать, что рынок ошибается, либо что сторона продаж еще не успела учесть новую юридическую реальность.
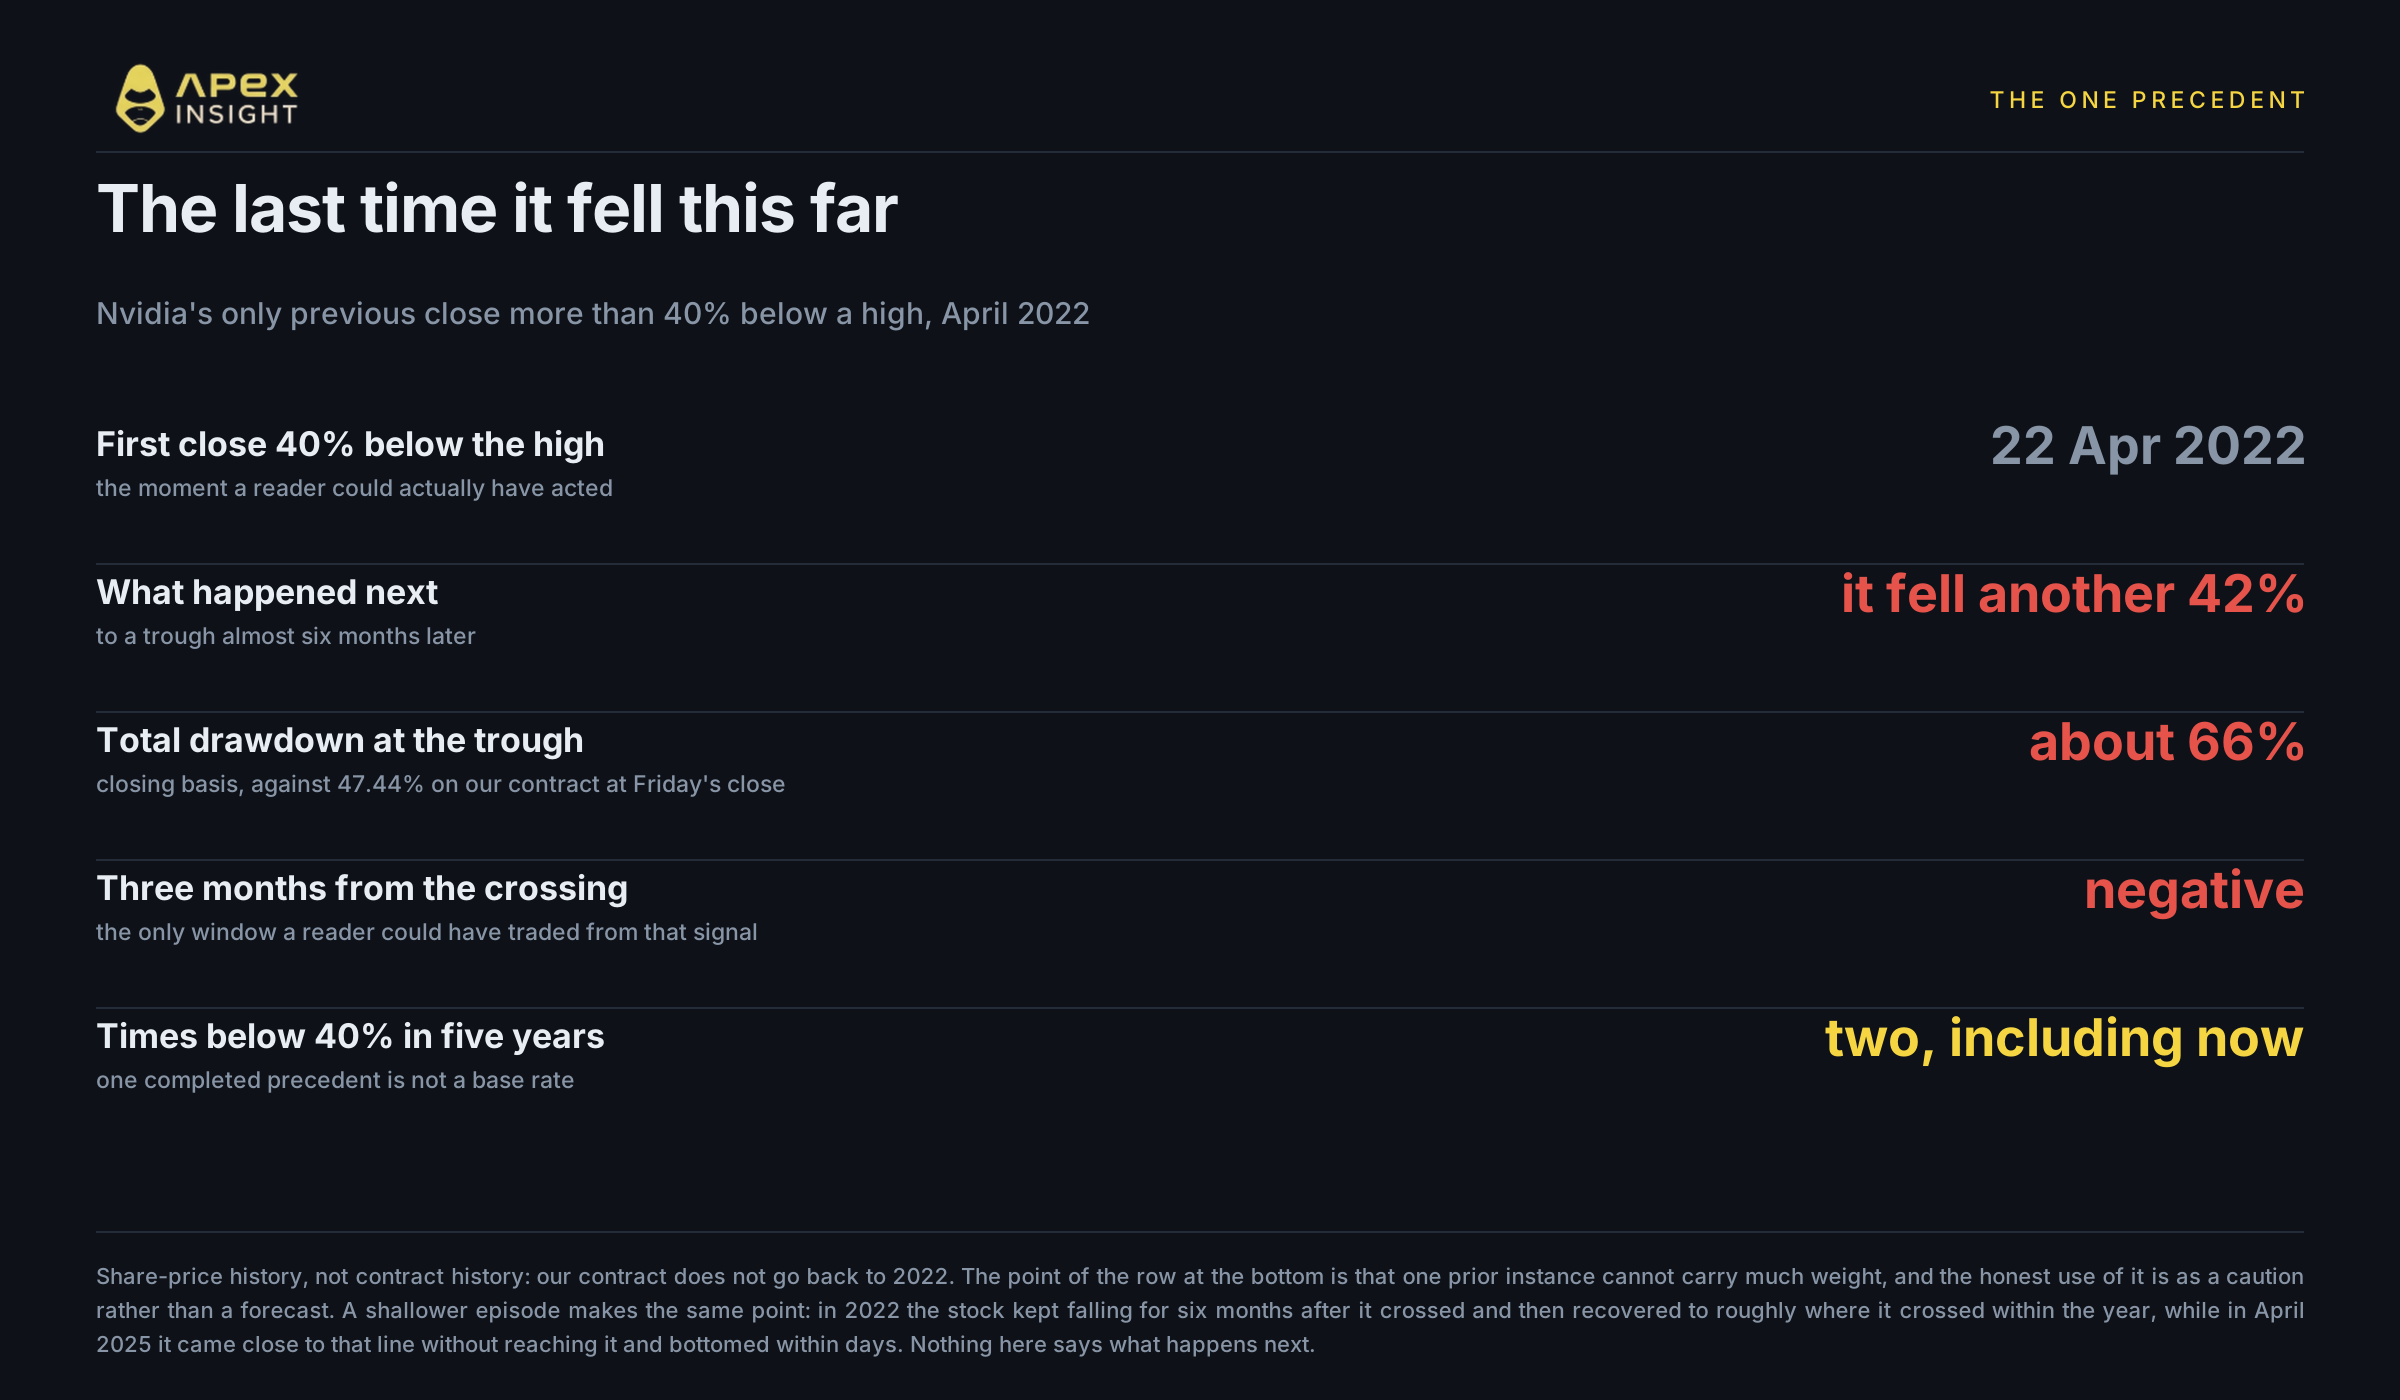
И история — часть, которую важнее всего знать. За пять лет Nvidia закрывалась более чем на 40% ниже максимума ровно дважды: в апреле 2022 года и сейчас. В 2022 году она впервые закрылась более чем на 40% ниже пика 22 апреля, после чего упала еще на 42%, сформировав дно почти через шесть месяцев — примерно на 66% ниже максимума по цене закрытия. Доходность после минимума была исключительной. Но если считать от момента пересечения отметки 40%, то есть от единственного момента, когда инвестор действительно может действовать, следующие три месяца были отрицательными.
Важнее форма движения, а не итоговая цифра. В 2022 году акция продолжала падать шесть месяцев после пересечения отметки 40%, а затем в течение года восстановилась примерно до уровня пересечения. В апреле 2025 года она приблизилась к этой отметке, но не достигла ее, сформировала дно за несколько дней и через двенадцать месяцев резко выросла. Два похожих сигнала, два очень разных года.
Честный ответ на вопрос о перепроданности таков: падение объяснимо, но объяснимость не означает завершенность. Оценки говорят, что бизнес остается устойчивым в текущих моделях аналитиков. Расследование объясняет, почему никто не готов платить прежний мультипликатор. Что важнее, график цены определить не может, и любой, кто утверждает, что это может сделать RSI, пытается что-то вам продать.
За чем следить
1 и 2 декабря — интервью в Конгрессе. Хуанг выступит перед тремя комитетами Палаты представителей, а на следующий день — главный юрисконсульт. Дата интервью уже переносилась один раз: с 18 ноября.
10-Q, примерно 4 декабря. Единственная запланированная публикация, способная изменить набор информации, а не только настроения, и первый основательный документ после интервью. Важно будет прочитать, появятся ли новые факторы риска и что именно в них сказано.
8 и 9 декабря — FOMC. Решение по ставке с новым набором прогнозов на фоне рынка, уже переоценивающего долгосрочные активы.
Развернется ли сектор одновременно. Судя по последовательности пиков, именно компании, достигшие пика первыми, должны первыми показать формирование дна, если оно вообще произойдет. Micron развернулась в июне, пять месяцев назад.
Торгуйте движением на ApeX
Бессрочный контракт NVDA торгуется 24/7, включая оба выходных дня.
Торговля сопряжена с высоким риском убытков, а кредитное плечо увеличивает как прибыль, так и потери. Здесь не содержится мнение о том, дешево ли стоит Nvidia, рекомендации покупать или продавать актив либо прогноз дальнейшего движения цены. Актив, упавший на 47%, может упасть еще ниже, и единственный исторический пример падения этой акции такого масштаба сначала развивался именно так. Это исследование и комментарий, а не финансовая рекомендация. Проводите собственное исследование и открывайте позиции такого размера, который вы можете позволить себе потерять.
Если вам нужна помощь, обращайтесь к нашей команде в Discord.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Методология. Данные по контрактам получены из API ApeX Omni v3, сборка от 22 ноября 2026 года. Все показатели ApeX относятся к бессрочным контрактам, номинированным в USDT; это отдельные инструменты, не идентичные базовым акциям, поэтому их значения могут немного отличаться. Если приводится цена акции, это обозначено отдельно и не является данными ApeX. Часовые бары имеют временную метку начала, поэтому закрытие спотового рынка в 21:00 UTC взято из бара с меткой 20:00; формирующийся бар исключен. Дневные бары соответствуют календарным дням и не используются для определения закрытия спотового рынка. Каждое снижение в таблице последовательных пиков рассчитано от максимального дневного закрытия соответствующего контракта до закрытия спотового рынка 20 ноября, поэтому окно отличается для каждой строки, а порядок определяется датой пика, а не размером падения. Cerebras исключен из таблицы, поскольку его максимальное закрытие приходится на третий день после первого доступного бара, и мы не можем отличить его пик от края набора данных. Индекс относительной силы рассчитан нами по методу Wilder на пятилетней истории дневных закрытий акций, а не контрактов, поскольку история нашего контракта составляет около девяти месяцев, а показатель, опубликованный первичным источником, найти не удалось. Сравнение падения 2022 года также основано на истории акций по той же причине. Показатели прибыли, оценки, целевые цены, форвардные мультипликаторы, сообщения SEC и Министерства юстиции, отставка и даты слушаний в Конгрессе не являются данными ApeX; источники указаны в ссылках или атрибуции при каждом утверждении. Показатели приведены по состоянию на закрытие спотового рынка 20 ноября 2026 года, если не указан другой момент; рынок США закрыт на момент публикации и вновь откроется в понедельник в 14:30 UTC. Ничто здесь не является финансовой рекомендацией.