

22 Kasım 2026'da yayımlandı
17 Kasım'da Nvidia, yıllık bazda %103 artışla 115,8 milyar dolar gelir bildirdi ve hem gelir hem kârda konsensüsü aştı. FactSet, kâr sürprizini o hafta tüm S&P 500'ün harmanlanmış büyüme oranındaki artışa en büyük tek katkı olarak nitelendirdi.
Sonraki üç nakit işlem seansında Nvidia sözleşmemiz %18,59 düştü.
Cuma kapanışında sözleşme, ekim zirvesinin %47,44 altındaydı. Analistler aynı hafta kâr tahminlerini yukarı çekti.
Bu yazı, bu iki durumun nasıl aynı anda doğru olabildiğini, düşüşün ne kadarının skandallarla gerçekten açıklanabileceğini ve bunun hissenin aşırı satılıp satılmadığı konusunda ne söyleyip ne söylemediğini inceliyor. Aşırı satıldığını söylemeyeceğiz. Yazının sonunda, argümanın neye dayandığını görebilmelisiniz.
Aynı anda zirve yapmadılar
Önce, tek bir grafik yerine sözleşmeler genelinde bir bakış gerektirdiği için haberlerin neredeyse hiç göstermediği noktadan başlayalım.
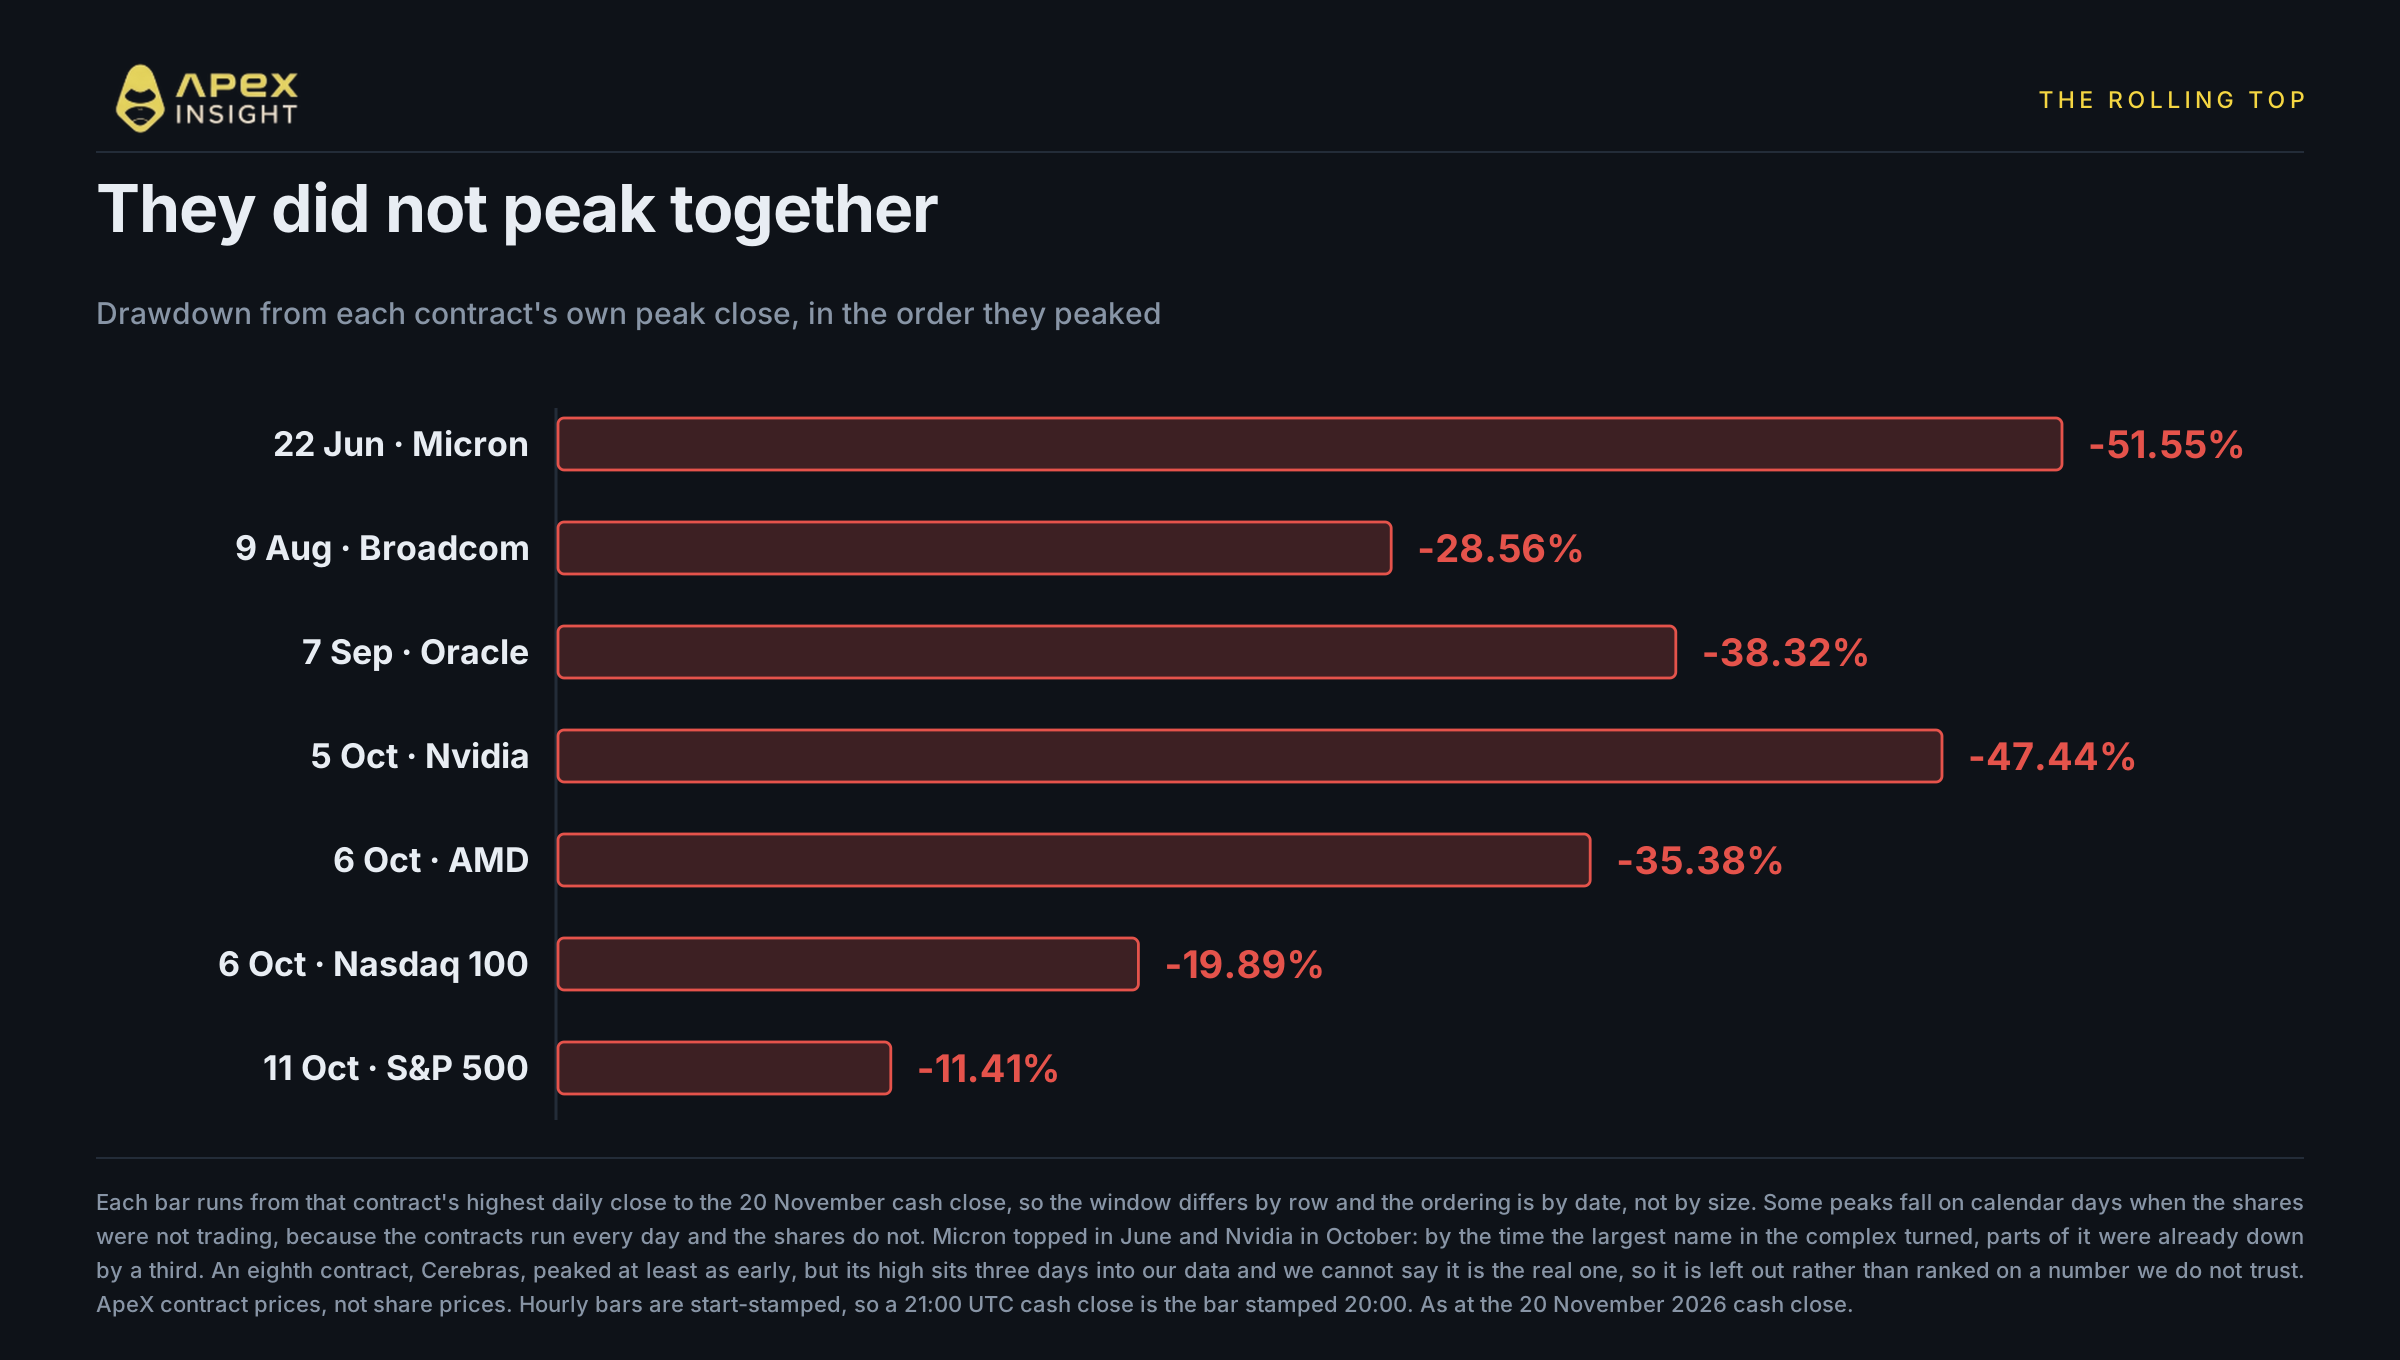
Yapay zekâ kompleksi ekimde zirve yapmadı. Yaz boyunca ve ekime kadar sırayla geri döndü; Nvidia da bu sürecin başlarında değildi. Her sözleşmenin kendi en yüksek günlük kapanışından cuma günkü nakit kapanışına kadar ölçüm:
Zirve | Sözleşme | Gerileme |
|---|---|---|
22 Haziran | Micron | −%51,55 |
9 Ağustos | Broadcom | −%28,56 |
7 Eylül | Oracle | −%38,32 |
5 Ekim | Nvidia | −%47,44 |
6 Ekim | AMD | −%35,38 |
6 Ekim | Nasdaq 100 | −%19,89 |
11 Ekim | S&P 500 | −%11,41 |
Micron haziranda zirve yaptı ve Nvidia en yüksek seviyesine ulaşmadan önce zaten üçte bir değer kaybetmişti. Broadcom ağustosta, Oracle eylülde döndü. Nasdaq 100 düşüşe geçen sondan ikinci, geniş piyasa ise son isim oldu.
Dolayısıyla çözülme yedi haftalık değil. Beş aylık; ekimde olan şey sürecin merkeze ulaşmasıydı. Nvidia'nın aşırı satılıp satılmadığını kendi zirvesinden başlayan bir grafikle değerlendiren okuyucu, haziranda başlayan sürecin son perdesine bakıyor.
Bu tabloda bir sözleşme bilerek eksik. Cerebras en az diğerleri kadar erken zirve yaptı; ancak en yüksek seviyesi veri akışımızın döndürdüğü tarihin üç gün içinde bulunuyor. Bu nedenle bunun gerçek bir tepe mi yoksa verimizin sınırı mı olduğunu söyleyemiyoruz. Güvenmediğimiz bir sayıyla sıralama yapmaktansa satırı dışarıda bırakmayı tercih ediyoruz.
Yedi hafta ve ortasında beklenti aşımı
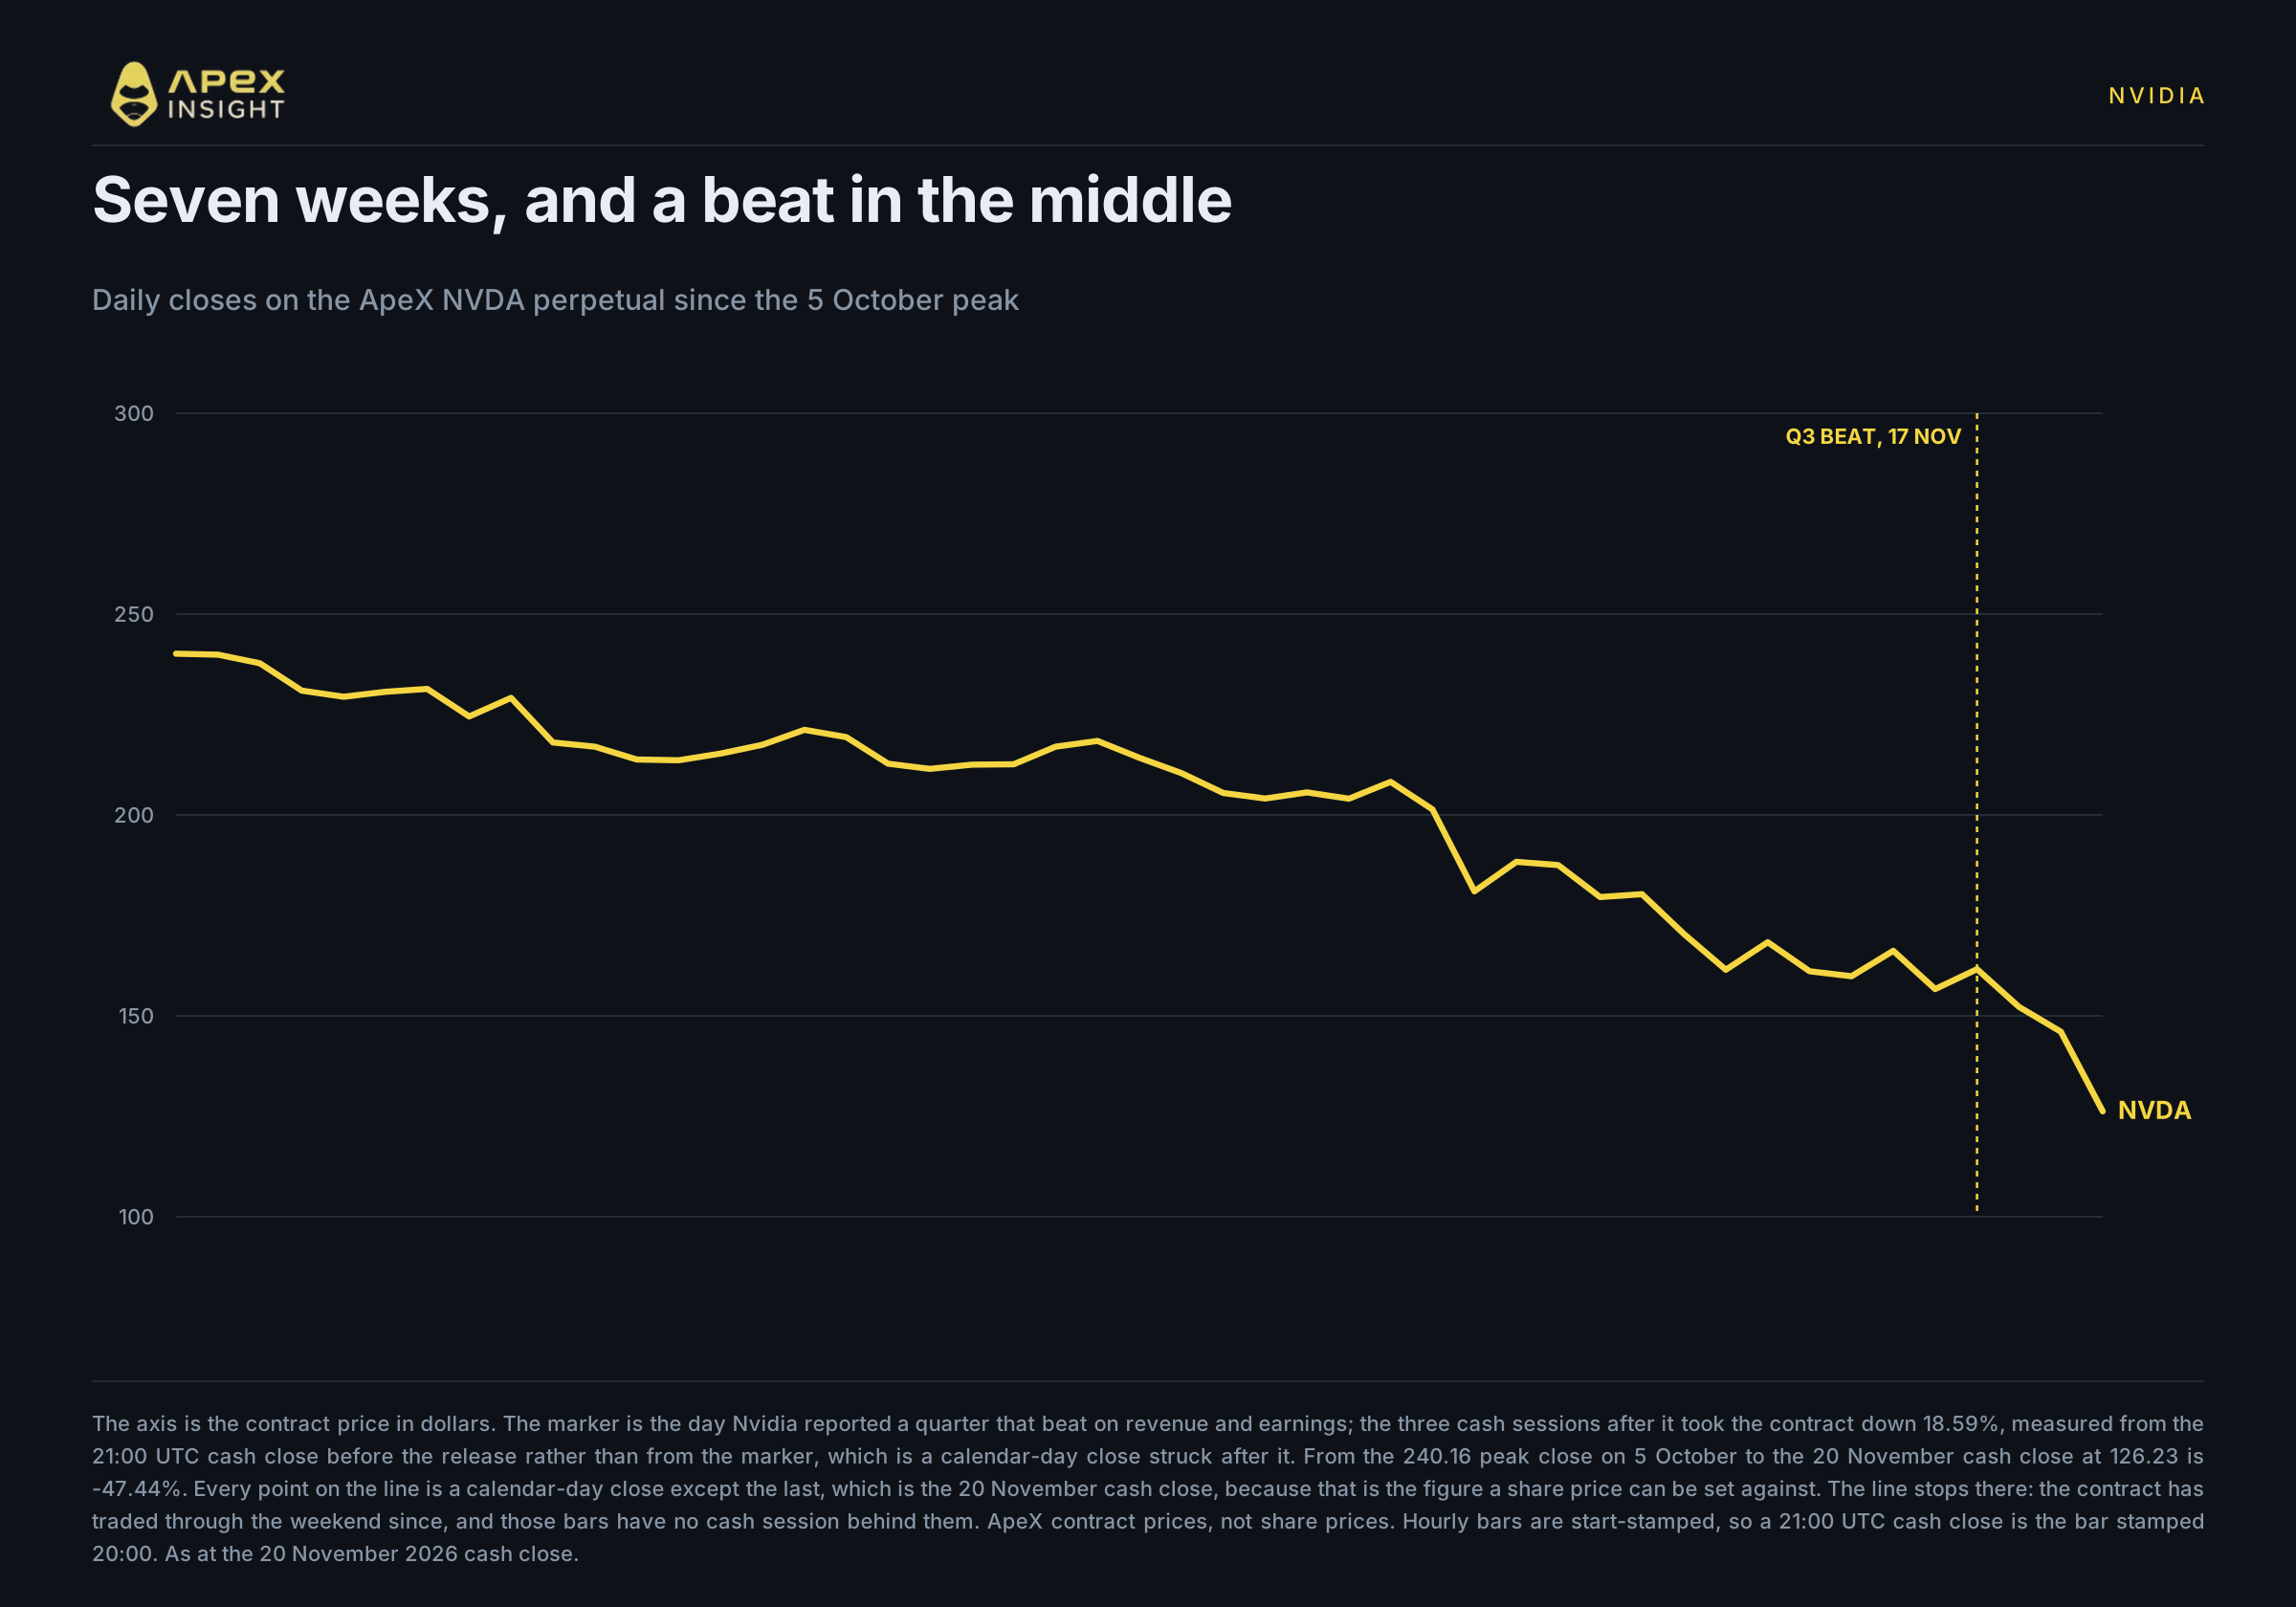
Nvidia'nın kendi seyri herkesin gördüğü bölüm; ancak şekline ikinci kez bakmak faydalı.
Sözleşmenin en yüksek kapanışı 5 Ekim'de 240,16 dolardı. Cuma nakit kapanışı 126,23 dolardı. Arada yedi haftalık bir düşüş ve tam ortasında beklentileri aşan bir çeyrek vardı.
Rakamlar belirsiz değildi: 109,3 milyar dolarlık konsensüse karşı 115,8 milyar dolar gelir, 107,6 milyar dolar veri merkezi geliri ve GAAP dışı bazda beklenen 2,49 dolara karşı 2,68 dolar seyreltilmiş kâr. Brüt marj yıllık bazda 1,4 puan arttı. Ek bir hafta içeren mevcut çeyrek için 130 milyar dolarlık rehberlik verildi; bu rehberlik Çin'den hiçbir veri merkezi bilgi işlem geliri varsaymıyor. Görüşmede geçici CEO Colette Kress, FY2028 büyüme beklentisini yaklaşık %70'ten yaklaşık %75'e yükseltti.
Piyasanın tepkisi, sözleşmeden üç seansta %18,59 silmek oldu.
Bu düşüşün çoğu tek seansta geldi. Sözleşmemiz cuma günü yaklaşık %13,6, Nvidia hisseleri %14,01 düştü; Nvidia tek başına hedef değildi: aynı gün AMD %13,25, Micron %13,89 ve Broadcom %12,19 geriledi. Bu şirketlerin hiçbirinde SEC haberi yoktu. Üç seanslık hareketin büyük bölümü Nvidia'nın çeyreğine ilişkin bir hüküm değil, yapay zekâ kompleksinin birlikte yeniden fiyatlanmasıydı. Yazının geri kalanı, çarpanın neden değiştiğine ve fiyatın ne kadar düştüğüne değil, Nvidia'ya özgü bölüme odaklanıyor.
Bulmaca burada. Şirket beklentiyi kaçırıp düştü değil; beklentiyi aştı, görünümü yükseltti ve ardından sözleşme tarihimizdeki herhangi bir üç günlük dönemden daha fazla üç günde geriledi. Beş yıllık hisse geçmişinde yalnızca bir üç günlük düşüş daha büyüktü.
Fiyat düştü; tahminler yükseldi.
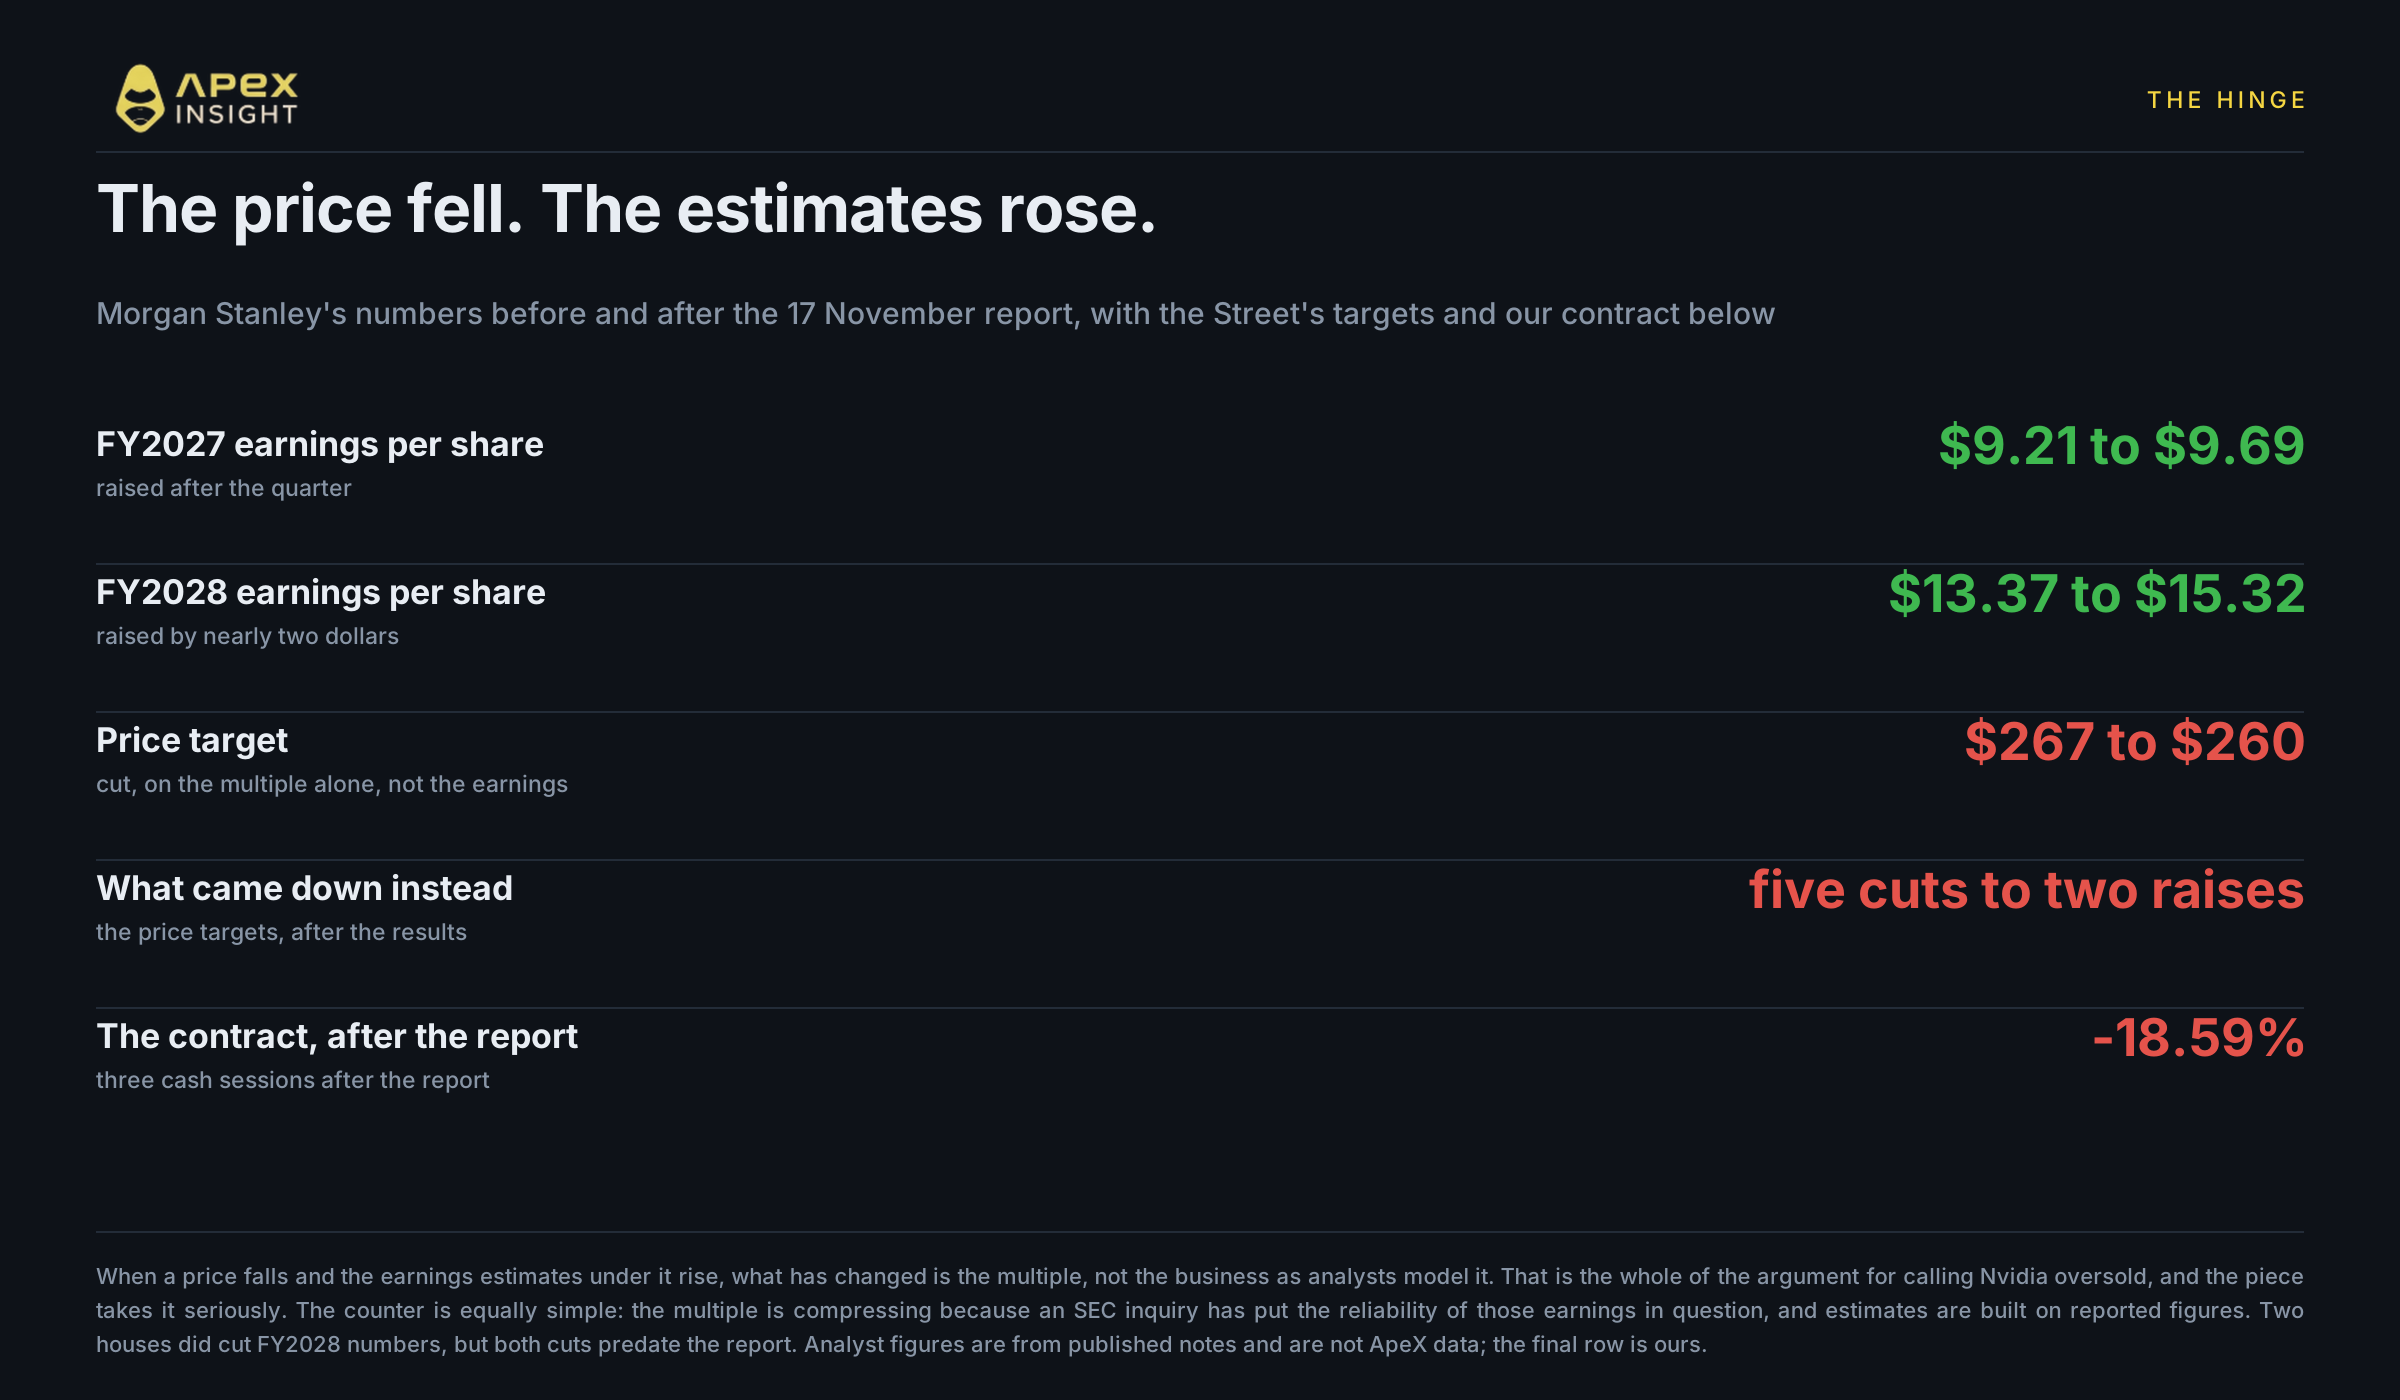
Bütün sorunun kilit noktası bu.
Bir hisse sonuçlardan sonra sert düştüğünde olağan açıklama analistlerin rakamlarını indirmesidir. Burada olan bu değildi. Morgan Stanley'den Joseph Moore, FY2027 kâr tahminini 9,21 dolardan 9,69 dolara, FY2028 tahminini 13,37 dolardan 15,32 dolara yükseltti; Overweight notunu korudu ve yalnızca çarpan nedeniyle fiyat hedefini 267 dolardan 260 dolara indirdi. Kendi ifadesiyle: "Nvidia için en önemli çarpan daralması geride kalmış olmalı."
Rakamlarını yükselten tek kişi o değildi. Dönem boyunca konsensüs FY2028 kârı yükseldi; J.P. Morgan hedefini 215 dolardan 230 dolara, Wedbush ise 275 dolardan 293 dolara çıkardı; diğerleri hedeflerini düşürdü.
Satış tarafı yekpare biçimde olumlu değildi. Sonuçlar sonrası fiyat hedeflerinde beş indirim ve iki artış görüldü: Piper Sandler, Jefferies, Wells Fargo, UBS ve Morgan Stanley indirim yaptı; yukarıdaki J.P. Morgan ve Wedbush artışlarının karşısında. Summit Insights ayrıca hisseyi Hold seviyesine indirdi. Önemli ayrım, indirimlerin kâra değil hedeflere yapılmış olmasıdır.
Dolayısıyla aritmetik basit. Kurumlar kâr rakamlarını yeniden yayımladığında rakamlar yükseldi ve konsensüs FY2028 de arttı. Düşenler hedefler ve fiyattı.
İki kurum FY2028 rakamlarını düşürdü; bunları atlamak dürüst olmaz: UBS FY2028 gelir tahminini %10 azalttı, Baird ise FY2028 ve sonraki tahminlerini düşürdü. Her iki kâr indirimi de sonuçlardan önce geldi. UBS, Singapur ve Malezya üzerinden yönlendirilen satışlara yönelik yeni inceleme ihtimalini gerekçe gösterdi ve FY2028 kâr tahminini de indirdi; sonuçlar sonrası hamlesi tahmine değil hedefe yönelikti. Baird beklenen H200 ihracat yasağını, hiper ölçekleyicilerin daha yavaş sermaye harcamalarını ve Huang'ın görev süresine ilişkin belirsizliği gerekçe gösterdi; 11 Kasım'da hisseyi Outperform'dan Neutral'a indirerek hedefini 500 dolardan 200 dolara çekti.
Şimdi maliyeti ne?
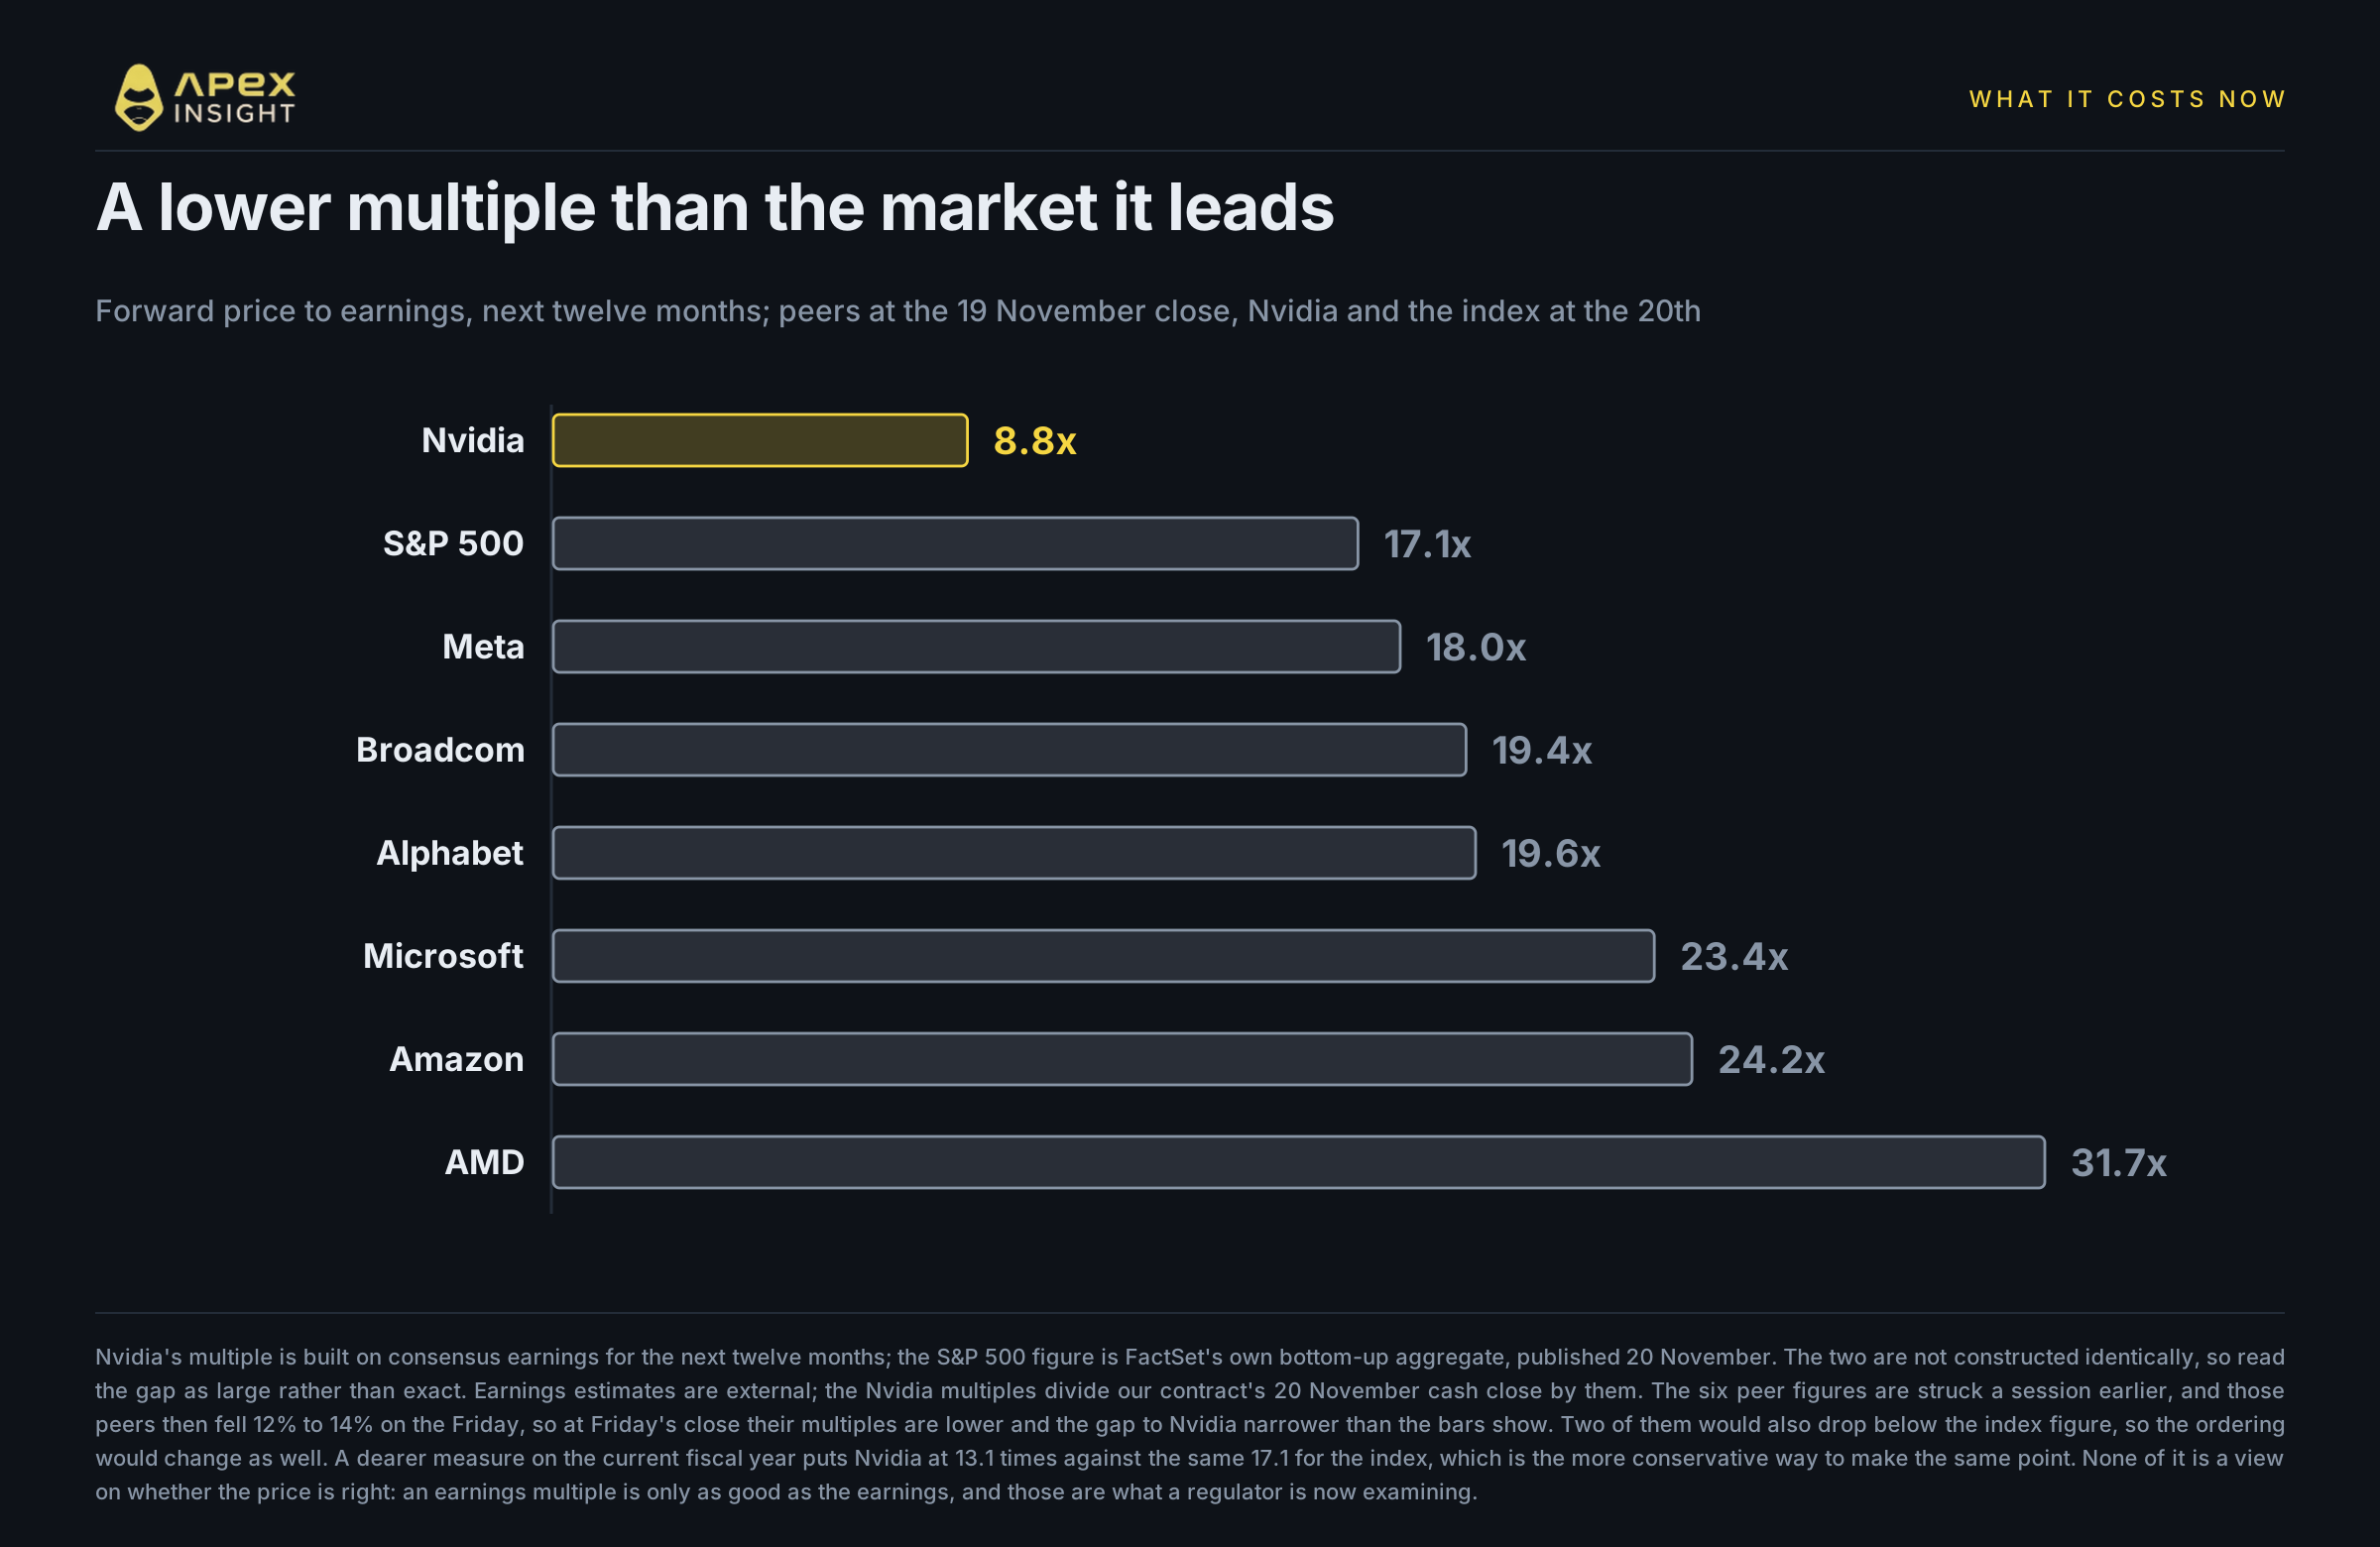
Cuma kapanışında Nvidia, gelecek on iki aylık konsensüs kârının yaklaşık 8,8 katında işlem görüyor.
Karşılaştırma için FactSet, 20 Kasım'da S&P 500'ün ileriye dönük çarpanını 17,1 olarak hesapladı; bu değer endeksin 19,8 olan beş yıllık ortalamasının altında. Perşembe kapanışında Meta 18,0, Broadcom 19,4, Alphabet 19,6, Microsoft 23,4, Amazon 24,2 ve AMD 31,7 çarpanındaydı.
Bu altı emsal rakamı cuma yerine perşembe kapanışına dayanıyor; emsaller cuma günü %12 ila %14 düştüğü için cuma kapanışındaki çarpanları burada yazılanlardan daha düşük, Nvidia ile aralarındaki fark da çubukların gösterdiğinden daha dar. Yukarıda verilen cuma düşüşleri uygulandığında ikisi endeks rakamının altına iner ve sıralama da değişirdi. Kendi hesaplamamızı yeniden yapmak yerine eski temeli koruduk ve bunu belirttik; çünkü hatanın yönü savunduğumuz argümana karşı.
Kâr büyümesi endeksi tanımlayan şirket, endeks çarpanının yaklaşık yarısında ve bu grubun tamamı içinde en düşük ileriye dönük çarpanda işlem görüyor.
İki dürüst niteleme var. Çarpanlar aynı yöntemle oluşturulmadı: Nvidia'nınki normalize edilmiş tahminler konsensüsünden geliyor, FactSet endeks rakamı ise kendi aşağıdan yukarı toplamı. Bu nedenle farkı kesin değil, büyük olarak okuyun. Ayrıca gelecek on iki ay yerine mevcut mali yılı kullanan daha pahalı ölçüm Nvidia'yı endeksin aynı 17,1 değerine karşı 13,1 katına getiriyor. Bir tartışmada savunacağımız versiyon bu; aynı noktaya işaret ediyor.
Sözleşme fiyatımızla ölçüldüğünde Nvidia'nın bildirilen GAAP kârına göre geçmiş çarpanı ekim zirvesinde 30,2, cuma kapanışında 13,5 kattı. Bu geriye dönük bir ölçüdür; yukarıdaki 8,8 ve 13,1 ileriye dönüktür ve üçü birbirinin yerine kullanılamaz.
Bunun ne kadarı skandallar?
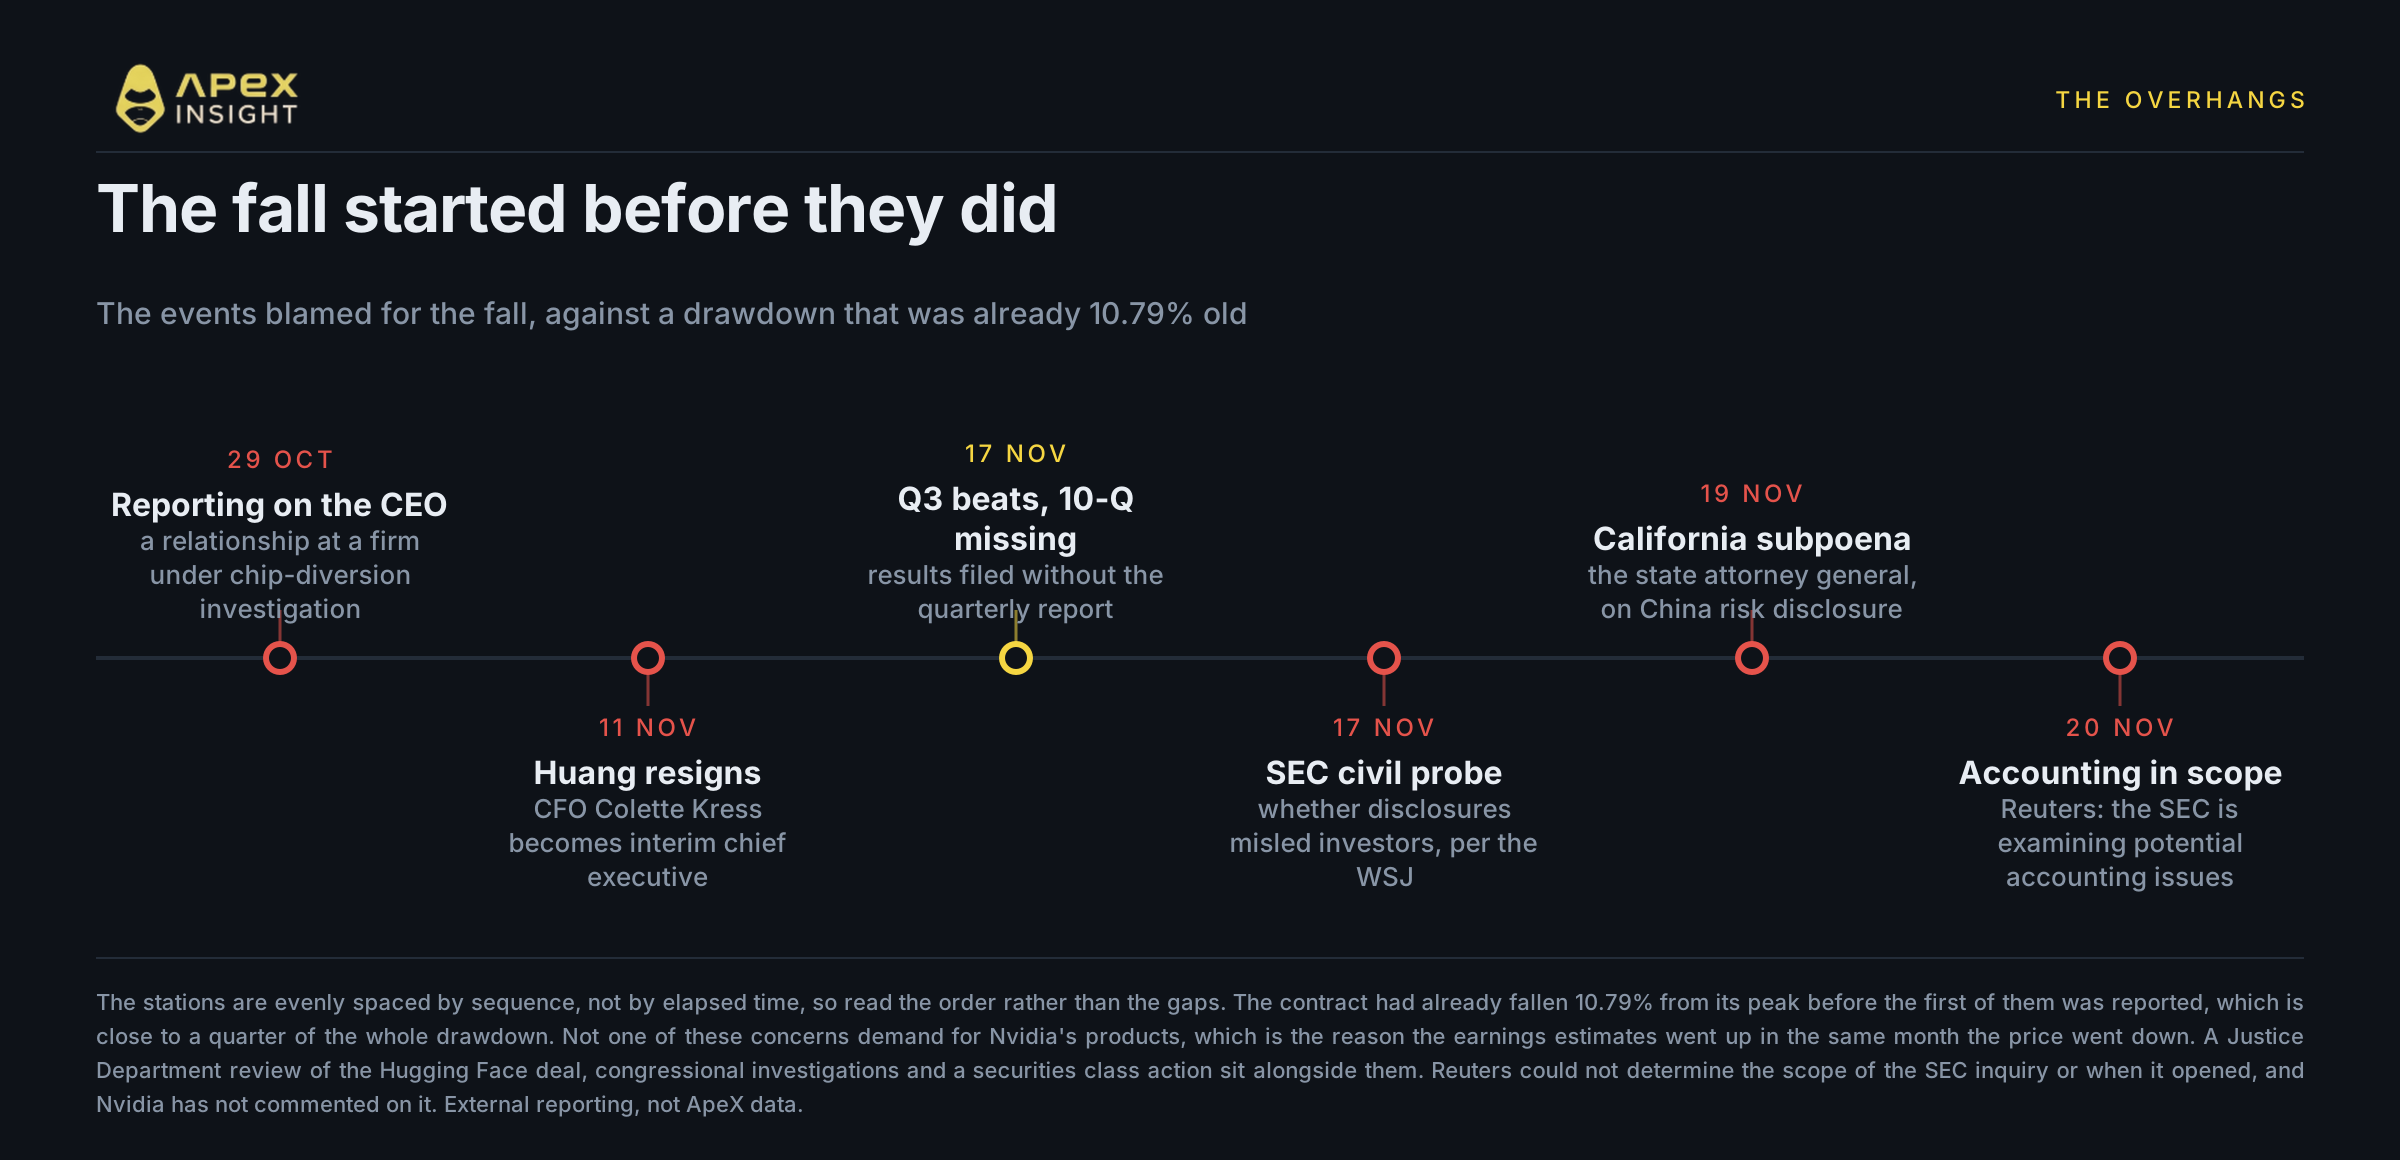
Başlıkların ima ettiğinden az, sıfırdan ise fazla.
Zamanlamayla başlayalım; çünkü cevap için bir üst sınır koyuyor. Nvidia 5 Ekim'de zirve yaptı. Raporların ilki 29 Ekim'de New York Times'ta yayımlandı. Ondan önceki kapanışta sözleşme zaten %10,79 düşmüştü; bu, tek bir skandal yayımlanmadan önce gerçekleşen toplam gerilemenin yaklaşık dörtte biri.
Bunları birleştirince gerilemenin yaklaşık beşte ikisi Nvidia'nın kendi hikâyesi değil; bu da skandalların olası payını yaklaşık beşte üçle sınırlıyor. Bu bir tahmin değil, üst sınırdır: geri kalanının bir kısmı faiz ortamı, bir kısmı tüm bunlardan önce başlayan yapay zekâ değer düşüşü ve hiçbir dürüst yöntem bunları temiz biçimde ayıramaz. Bunun dışladığı senaryo, skandalların her şeyi açıkladığı versiyondur.
Geriye kalan yine gerçek ve çarpanın değil kârın hareket etmesinin nedeni de bu. Kâr çarpanı, kârın güvenilirliği kadar değerlidir; Nvidia'nın kârı artık bir düzenleyici tarafından inceleniyor.
Liste çoğu okuyucunun fark ettiğinden uzun ve neredeyse hiçbiri çiplere yönelik taleple ilgili değil.
CEO istifa etti. Sıralama önemli. 29 Ekim'de New York Times, Jensen Huang ile olası çip saptırılması nedeniyle ABD ceza soruşturması altında bulunan Singapur şirketi Megaspeed'deki bir yönetici arasındaki ilişkiyi bildirdi; bir hükümet notuna göre kadın Çin Devlet Güvenlik Bakanlığı'nın ajanı olarak değerlendirilmişti. Huang 8 Kasım'da sadakatsizliğini kabul etti, yönetim kurulu bağımsız soruşturma başlattı ve görevinde kaldı. Doğrudan bir astıyla ilişkisine dair ek haberlerin ve Kongre'nin celp tehdidinin ardından 11 Kasım'da istifa etti; istifa 12 Kasım'da duyuruldu. Mali işler direktörü Colette Kress geçici CEO, Harvey Jones ise şirketin ilk yönetim kurulu başkanı oldu. Huang, 1 Aralık'ta Temsilciler Meclisi'nin üç komitesi önünde kapalı kapılar ardında tutanaklı görüşmeye katılmayı kabul etti: Dışişleri, İstihbarat ve Çin Komünist Partisi Seçim Komitesi. Nvidia'nın baş hukuk müşaviri 2 Aralık'ta ayrıca ifade verecek.
SEC soruşturma yürütüyor. 17 Kasım'da Wall Street Journal, açıklamaların yatırımcıları yanıltıp yanıltmadığına ilişkin sivil bir soruşturma bildirdi. 20 Kasım'da Reuters, soruşturmanın olası muhasebe sorunlarını incelediğini konu hakkında bilgilendirilen iki kişiye dayandırarak aktardı. Reuters, sorunların ne olduğunu veya soruşturmanın ne zaman açıldığını belirleyemedi.
Çeyrek raporu henüz sunulmadı. Nvidia 17 Kasım'da sonuçları beraberindeki 10-Q olmadan açıkladı. Kress, belgenin "önümüzdeki haftalarda" geleceğini söyledi; şirket UBS'ye gecikmenin yönetim kurulu soruşturmasıyla bağlantılı yeni risk faktörlerinin gerekip gerekmediğiyle ilgili olduğunu belirtti. Bu büyüklükte bir şirket için yasal son tarih yaklaşık 4 Aralık. Duygudan ziyade bilgi setini değiştirebilecek tek planlı başvuru bu.
Üstelik daha fazlası var. Adalet Bakanlığı'nın 12,9 milyar dolarlık Hugging Face satın almasına ilişkin incelemesi, Nvidia'nın Çin riskleri konusunda yatırımcıları yanıltıp yanıltmadığına dair Kaliforniya Başsavcılığı soruşturma celbi, kongre soruşturmaları ve bir menkul kıymet toplu davası. Nvidia ayrıca H200 çiplerini Çin'de satmayı bırakacağını söyledi.
Nvidia'yı tüm yıl takip eden finansman sorusunda Kress, 17 Kasım görüşmesinde şirketin neokloud ekosistemini destekleme konusunda "disiplinli ve seçici" kalacağını söyledi. Baird'den Ted Mortonson sonucu Bloomberg'e açıkça ifade etti: "Nvidia'nın döngüsel finansmanla yaptığı her anlaşma mikroskop altına alınacak."
Yaygın biçimde dolaştığı için düzeltilmesi gereken bir nokta var. Nvidia'nın geliri coğrafyaya göre raporlama biçimindeki, faturalama konumundan müşteri merkezine geçiş ve Singapur'u dağılımdan çıkaran değişiklik yeni değil. Bu değişiklik bir yıldan uzun süre önce, 2026 mali yılının üçüncü çeyreğinde yapıldı ve önceki dönemler yeniden düzenlenerek yıllık raporda açıklandı. Reuters bunu soruşturmaya bağlamıyor; ancak aynı haberde değişikliği gündeme getiriyor ve Financial Times'ın bu değişikliğin Singapur satışları küresel gelirin neredeyse yarısına ulaşırken yapıldığı yönündeki haberine değiniyor. Bu, yeni bir açıklamadan farklı olarak yeni inceleme altındaki eski bir açıklamadır.
Nvidia SEC raporları hakkında kayıtlı bir açıklama yapmadı. Yazı hazırlanırken SEC yorum yapmayı reddetti; Nvidia da Reuters veya Bloomberg'in taleplerine yanıt vermedi. Şirket aynı hafta ilgisiz bir fidye yazılımı iddiası hakkında kayıtlı açıklama yaptı; dolayısıyla sessizlik genel bir tutumdan ziyade bu konuya özgü.
Aşırı satıldı mı?
Kanıtların desteklediği nokta ve durduğu yer şöyle.
Aşırı satıldığı yönündeki tez. Fiyat neredeyse yarıya inerken kâr tahminleri yükseldi; dolayısıyla analistlerin modellediği iş bozulmadı. İleriye dönük çarpan hem endeksin hem de yukarıdaki karşılaştırmadaki tüm büyük emsallerin altında. Sözleşmemizin yaklaşık 126 dolarlık cuma kapanışı, hisselerde yayımlanmış en düşük fiyat hedefi olan 130 doların altında; ortalama hedef yaklaşık 233 dolar. İki uyarı: 130 dolar son üç ayın en düşük hedefi ve çeyrekten önce yayımlanmış olabilir; sonuçlar sonrası yayımlanan en düşük hedef 170 dolar. Ayrıca sözleşme fiyatı ile hisse hedefi tam olarak aynı ölçü değildir. Momentum ölçümleri uç noktada: sözleşmemizin varlığından uzun olan beş yıllık günlük hisse kapanışlarında, kendi hesabımıza göre Nvidia'nın 14 günlük göreli güç endeksi cuma günü yaklaşık 15'te tamamlandı; beş yılda 20'nin altında yalnızca iki gün kapandı ve ikisi de geçen haftaydı.
Aşırı satılmadığı yönündeki tez. Önceki bölümdeki her konu çözümsüz ve yalnızca 10-Q ile aralık görüşmelerinin tarihi belli. SEC muhasebe soruşturmasının kapsamı, konusu veya sonu bilinmiyor. Çarpan tesadüfen ucuz değil: piyasa kârların güvenilirliğini düşürüyor; düzenleyicinin incelediği kârlar üzerindeki düşük çarpan, kimsenin itiraz etmediği kârlar üzerindeki düşük çarpanla aynı değil. 10-Q yeni risk faktörleri getirebilir ve herhangi bir şeyi çözüme kavuşturması kadar olasıdır. Her analist hedefinin altında kalan fiyat, piyasanın yanıldığını veya satış tarafının yeni hukuki gerçekliğe göre işaretleme sürecini tamamlamadığını gösterebilir.
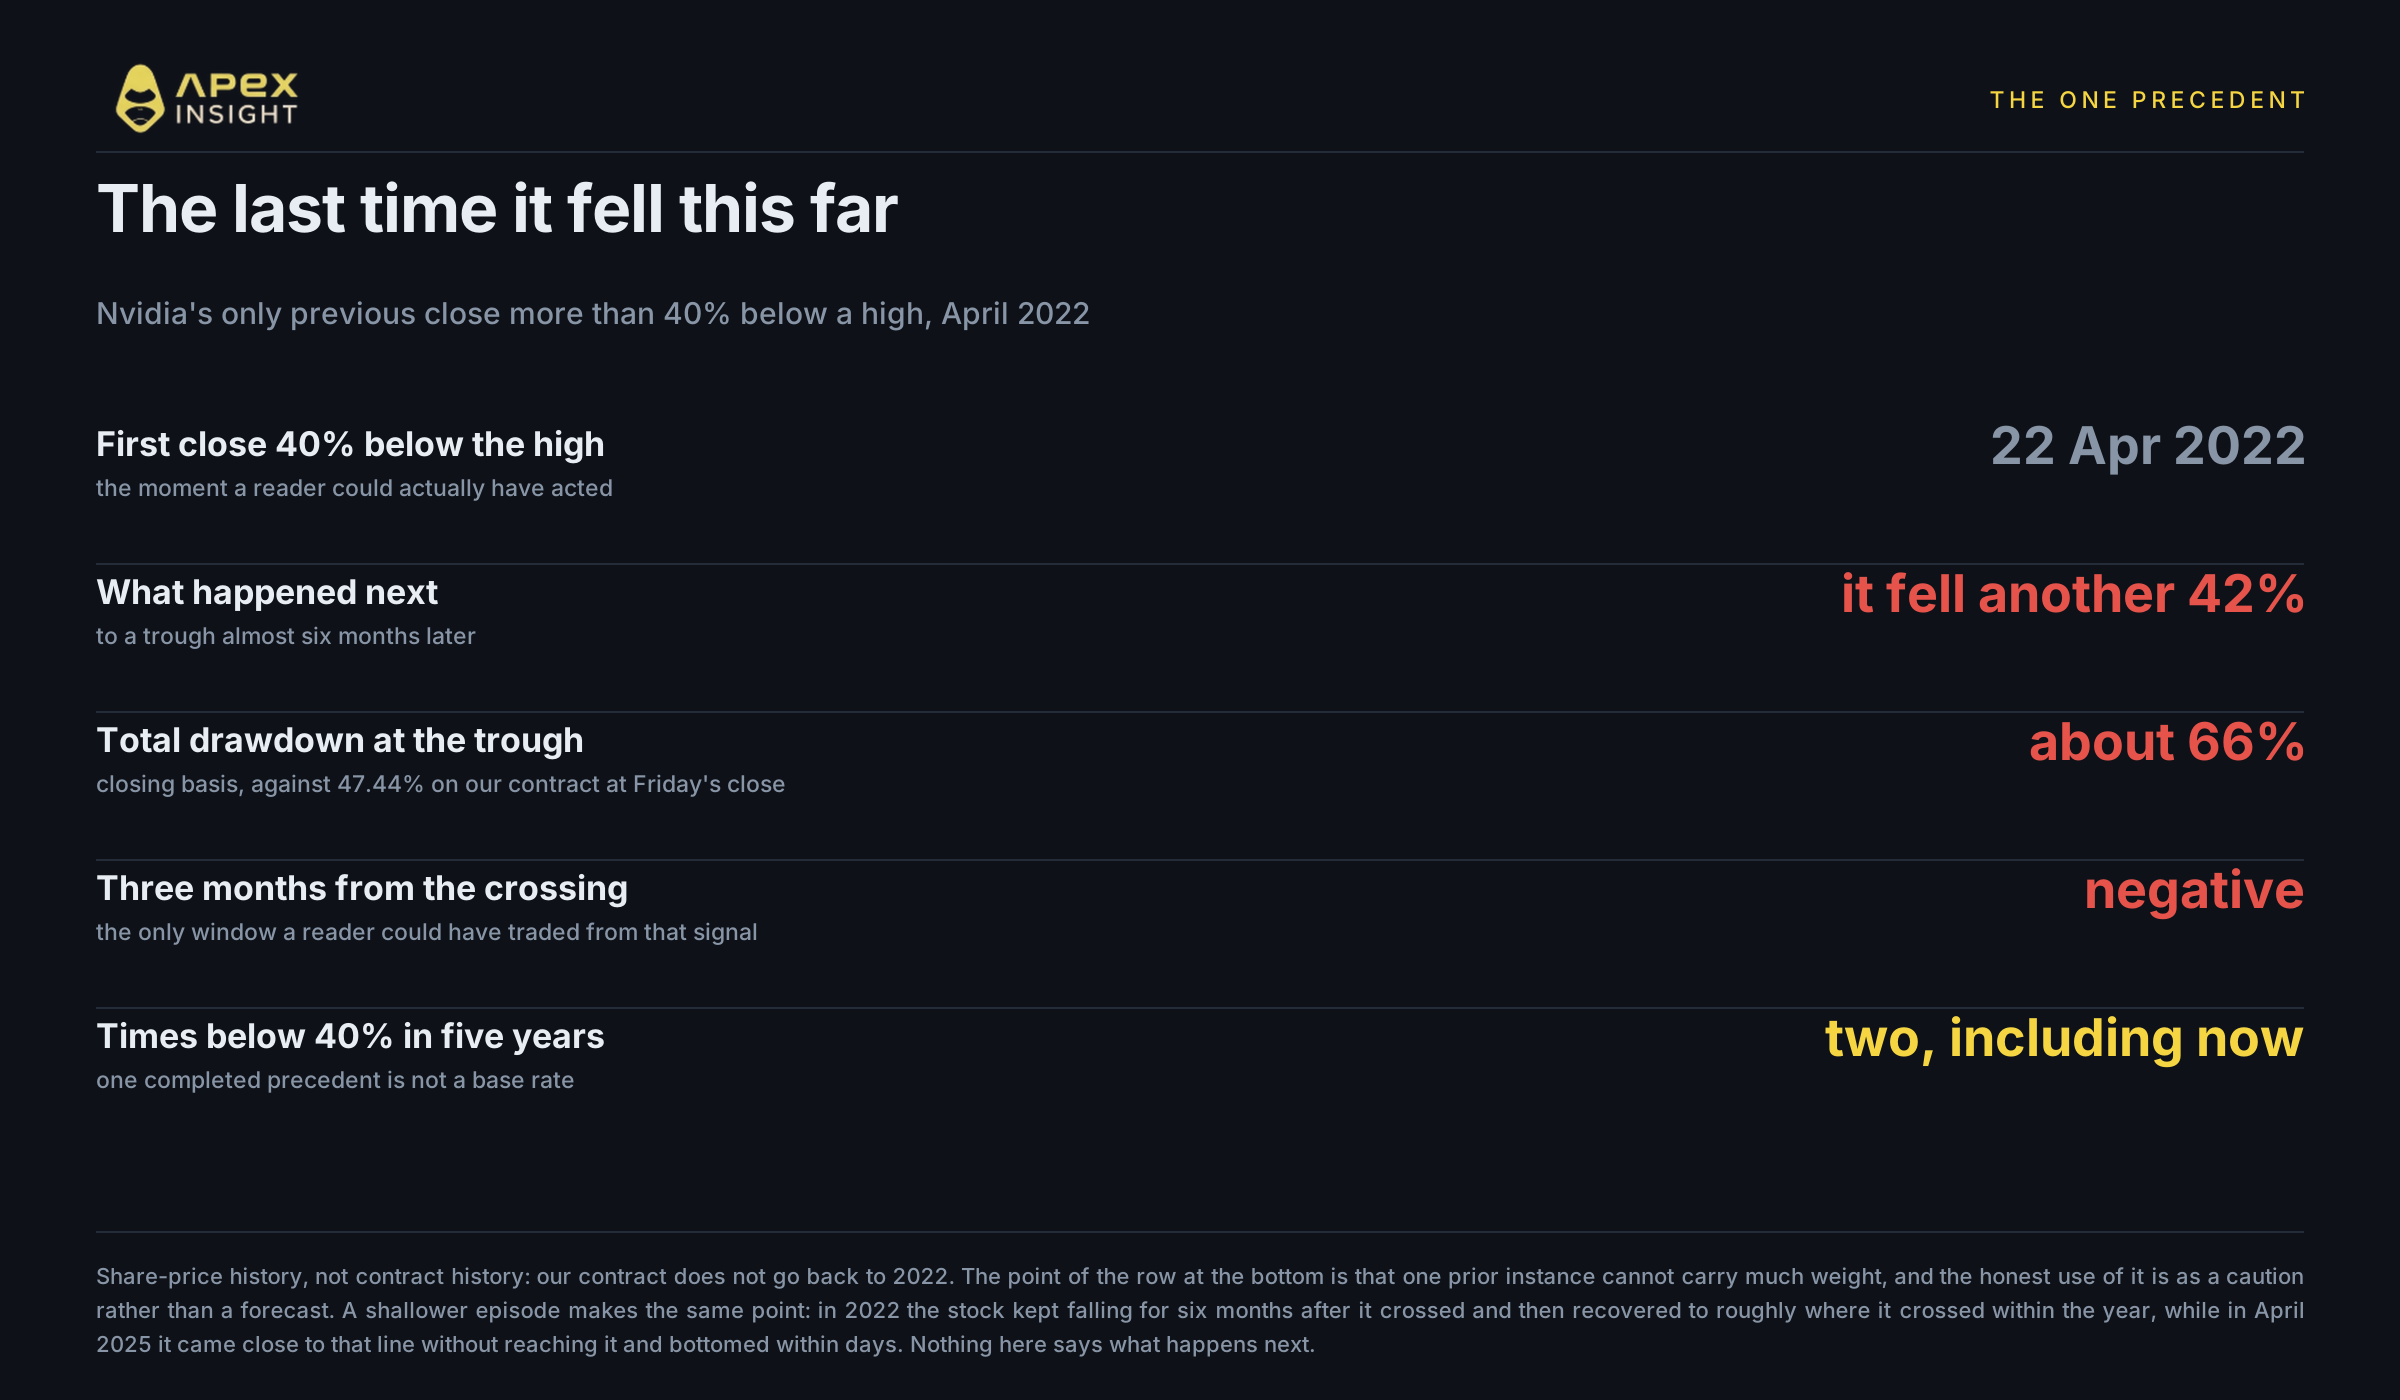
Ve bilinmesi en değerli bölüm olan tarihçe. Nvidia beş yılda bir yüksek seviyenin %40'tan fazla altında tam iki kez kapandı: Nisan 2022 ve şimdi. 2022'de ilk kez 22 Nisan'da zirvesinin %40'tan fazla altında kapandı; ardından %42 daha düşerek yaklaşık altı ay sonra kapanış bazında zirvenin yaklaşık %66 altında dip yaptı. Dipten ölçülen sonraki getiriler olağanüstüydü. Ancak %40 çizgisinin geçildiği andan itibaren ölçüldüğünde — gerçekten hareket edilebilecek tek an — sonraki üç ay negatifti.
Toplamdan çok şekil önemli. 2022'de hisse %40 eşiğini geçtikten sonra altı ay düşmeye devam etti, ardından yıl içinde eşiği geçtiği seviyeye yakın toparlandı. Nisan 2025'te bu çizgiye yaklaştı ama ulaşmadı, günler içinde dip yaptı ve on iki ay sonra sert biçimde yükselmişti. Benzer görünen iki sinyal, çok farklı iki yıl.
Dolayısıyla aşırı satılıp satılmadığına dair dürüst cevap, düşüşün açıklanabilir olduğu; açıklanabilir olmasının ise sona erdiği anlamına gelmediğidir. Tahminler, analistlerin mevcut modeline göre işletmenin sağlam olduğunu söylüyor. Soruşturma, kimsenin bunun için eski çarpanı ödemeye neden istekli olmadığını açıklıyor. Hangisinin daha önemli olduğunu fiyat grafiği çözemez; RSI'ın çözebileceğini söyleyen biri size bir şey satıyordur.
Ne takip edilmeli?
1 ve 2 Aralık, kongre görüşmeleri. Önce Huang üç Temsilciler Meclisi komitesinin karşısında, ertesi gün genel hukuk müşaviri. Görüşme tarihi daha önce 18 Kasım'dan bir kez ertelenmişti.
Yaklaşık 4 Aralık, 10-Q. Duygudan ziyade bilgi setini değiştirebilecek tek planlı başvuru ve görüşmelerden sonraki ilk somut belge. Yeni risk faktörleri içerip içermediği ve bunların ne söylediği okunması gereken nokta.
8 ve 9 Aralık, FOMC. Uzun vadeli varlıkları yeniden fiyatlayan bir piyasada, yeni projeksiyonlarla birlikte gelecek faiz kararı.
Kompleksin birlikte dönüp dönmediği. Sıralı zirveye ilişkin kanıta göre ilk zirve yapan isimler, eğer bir taban oluşacaksa bunu ilk gösterecek yerlerdir. Micron beş ay önce, haziranda döndü.
Hareketi ApeX'te işlem yapın
Her iki hafta sonu günü dahil 7/24 işlem gören NVDA sürekli sözleşmesi.
İşlem yapmak yüksek kayıp riski taşır; kaldıraç hem kazançları hem kayıpları artırır. Buradaki hiçbir ifade Nvidia'nın ucuz olup olmadığına ilişkin görüş, alım veya satım tavsiyesi ya da fiyatın bundan sonra nereye gideceğine dair tahmin değildir. %47 düşen bir varlık daha da düşebilir ve bu büyüklükteki gerilemeye ilişkin bu hissedeki tek tarihsel örnek önce tam olarak bunu yaptı. Bu içerik araştırma ve yorumdur, finansal tavsiye değildir. Kendi araştırmanızı yapın ve kaybetmeyi göze alabileceğiniz tutarda pozisyon alın.
Yardıma ihtiyacınız olursa Discord üzerinden ekibimize ulaşabilirsiniz.
Web sitesi: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodoloji. Sözleşme rakamları 22 Kasım 2026'da oluşturulan ApeX Omni v3 API'sinden alınmıştır. Tüm ApeX rakamları USDT cinsinden kote edilen sürekli sözleşmelerdir; dayanak hisselerden ayrı araçlardır ve küçük miktarlarda farklılık gösterirler. Hisse fiyatı verildiğinde bunun hisse fiyatı olduğu belirtilmiştir ve ApeX verisi değildir. Saatlik çubuklar başlangıç zamanıyla etiketlenir; bu nedenle 21:00 UTC nakit kapanışı 20:00 etiketi taşıyan çubuktan alınır ve oluşmakta olan çubuk hariç tutulur. Günlük çubuklar takvim günleridir ve nakit kapanış için kullanılmaz. Hareketli zirve tablosundaki her gerileme, ilgili sözleşmenin kendi en yüksek günlük kapanışından 20 Kasım nakit kapanışına kadar hesaplanır; bu nedenle pencere satıra göre değişir ve sıralama büyüklüğe değil zirve tarihine göredir. Cerebras, en yüksek kapanışı ilk kullanılabilir çubuğundan üç gün sonra olduğu için tabloya alınmamıştır; bu nedenle zirvesini verimizin sınırından ayıramıyoruz. Göreli güç endeksi, sözleşmemizin yaklaşık dokuz aylık geçmişi ve birincil kaynakta yayımlanmış bir değer bulamamamız nedeniyle, sözleşme kapanışları yerine beş yıllık günlük hisse kapanışlarında Wilder yöntemiyle yaptığımız hesaplamadır. 2022 gerileme karşılaştırması da aynı nedenle hisse geçmişine dayanır. Kâr rakamları, tahminler, fiyat hedefleri, ileriye dönük çarpanlar, SEC ve Adalet Bakanlığı raporları, istifa ve kongre tarihleri ApeX verisi değildir; her iddianın yanında bağlantı verilmiş veya kaynak belirtilmiştir. Aksi belirtilmedikçe rakamlar 20 Kasım 2026 nakit kapanışına aittir; bu içerik yayımlanırken ABD piyasası kapalıdır ve pazartesi 14:30 UTC'de yeniden açılır. Buradaki hiçbir şey finansal tavsiye değildir.