

Опубліковано 22 листопада 2026 року
17 листопада Nvidia повідомила про виручку в розмірі $115.8 млрд, що на 103% більше, ніж роком раніше, і перевищила консенсус-прогнози як за виручкою, так і за прибутком. FactSet назвала сюрприз за прибутком найбільшим окремим чинником зростання сукупного темпу зростання прибутку всього індексу S&P 500 того тижня.
Протягом наступних трьох торгових сесій наш контракт Nvidia впав на 18.59%.
На момент закриття п’ятниці він був на 47.44% нижче жовтневого піку. Того самого тижня аналітики підвищували оцінки прибутку.
Ця стаття пояснює, як обидва факти можуть бути правдивими одночасно, яку частину падіння справді можна пояснити скандалами і що ця відповідь говорить — та не говорить — про перепроданість акції. Ми не стверджуватимемо, що вона перепродана. Наприкінці ви зможете побачити, на чому ґрунтуються ці міркування.
Вони не досягли піку одночасно
Почнімо з того, чого майже не показували в публікаціях: для цього потрібен огляд кількох контрактів, а не один графік.
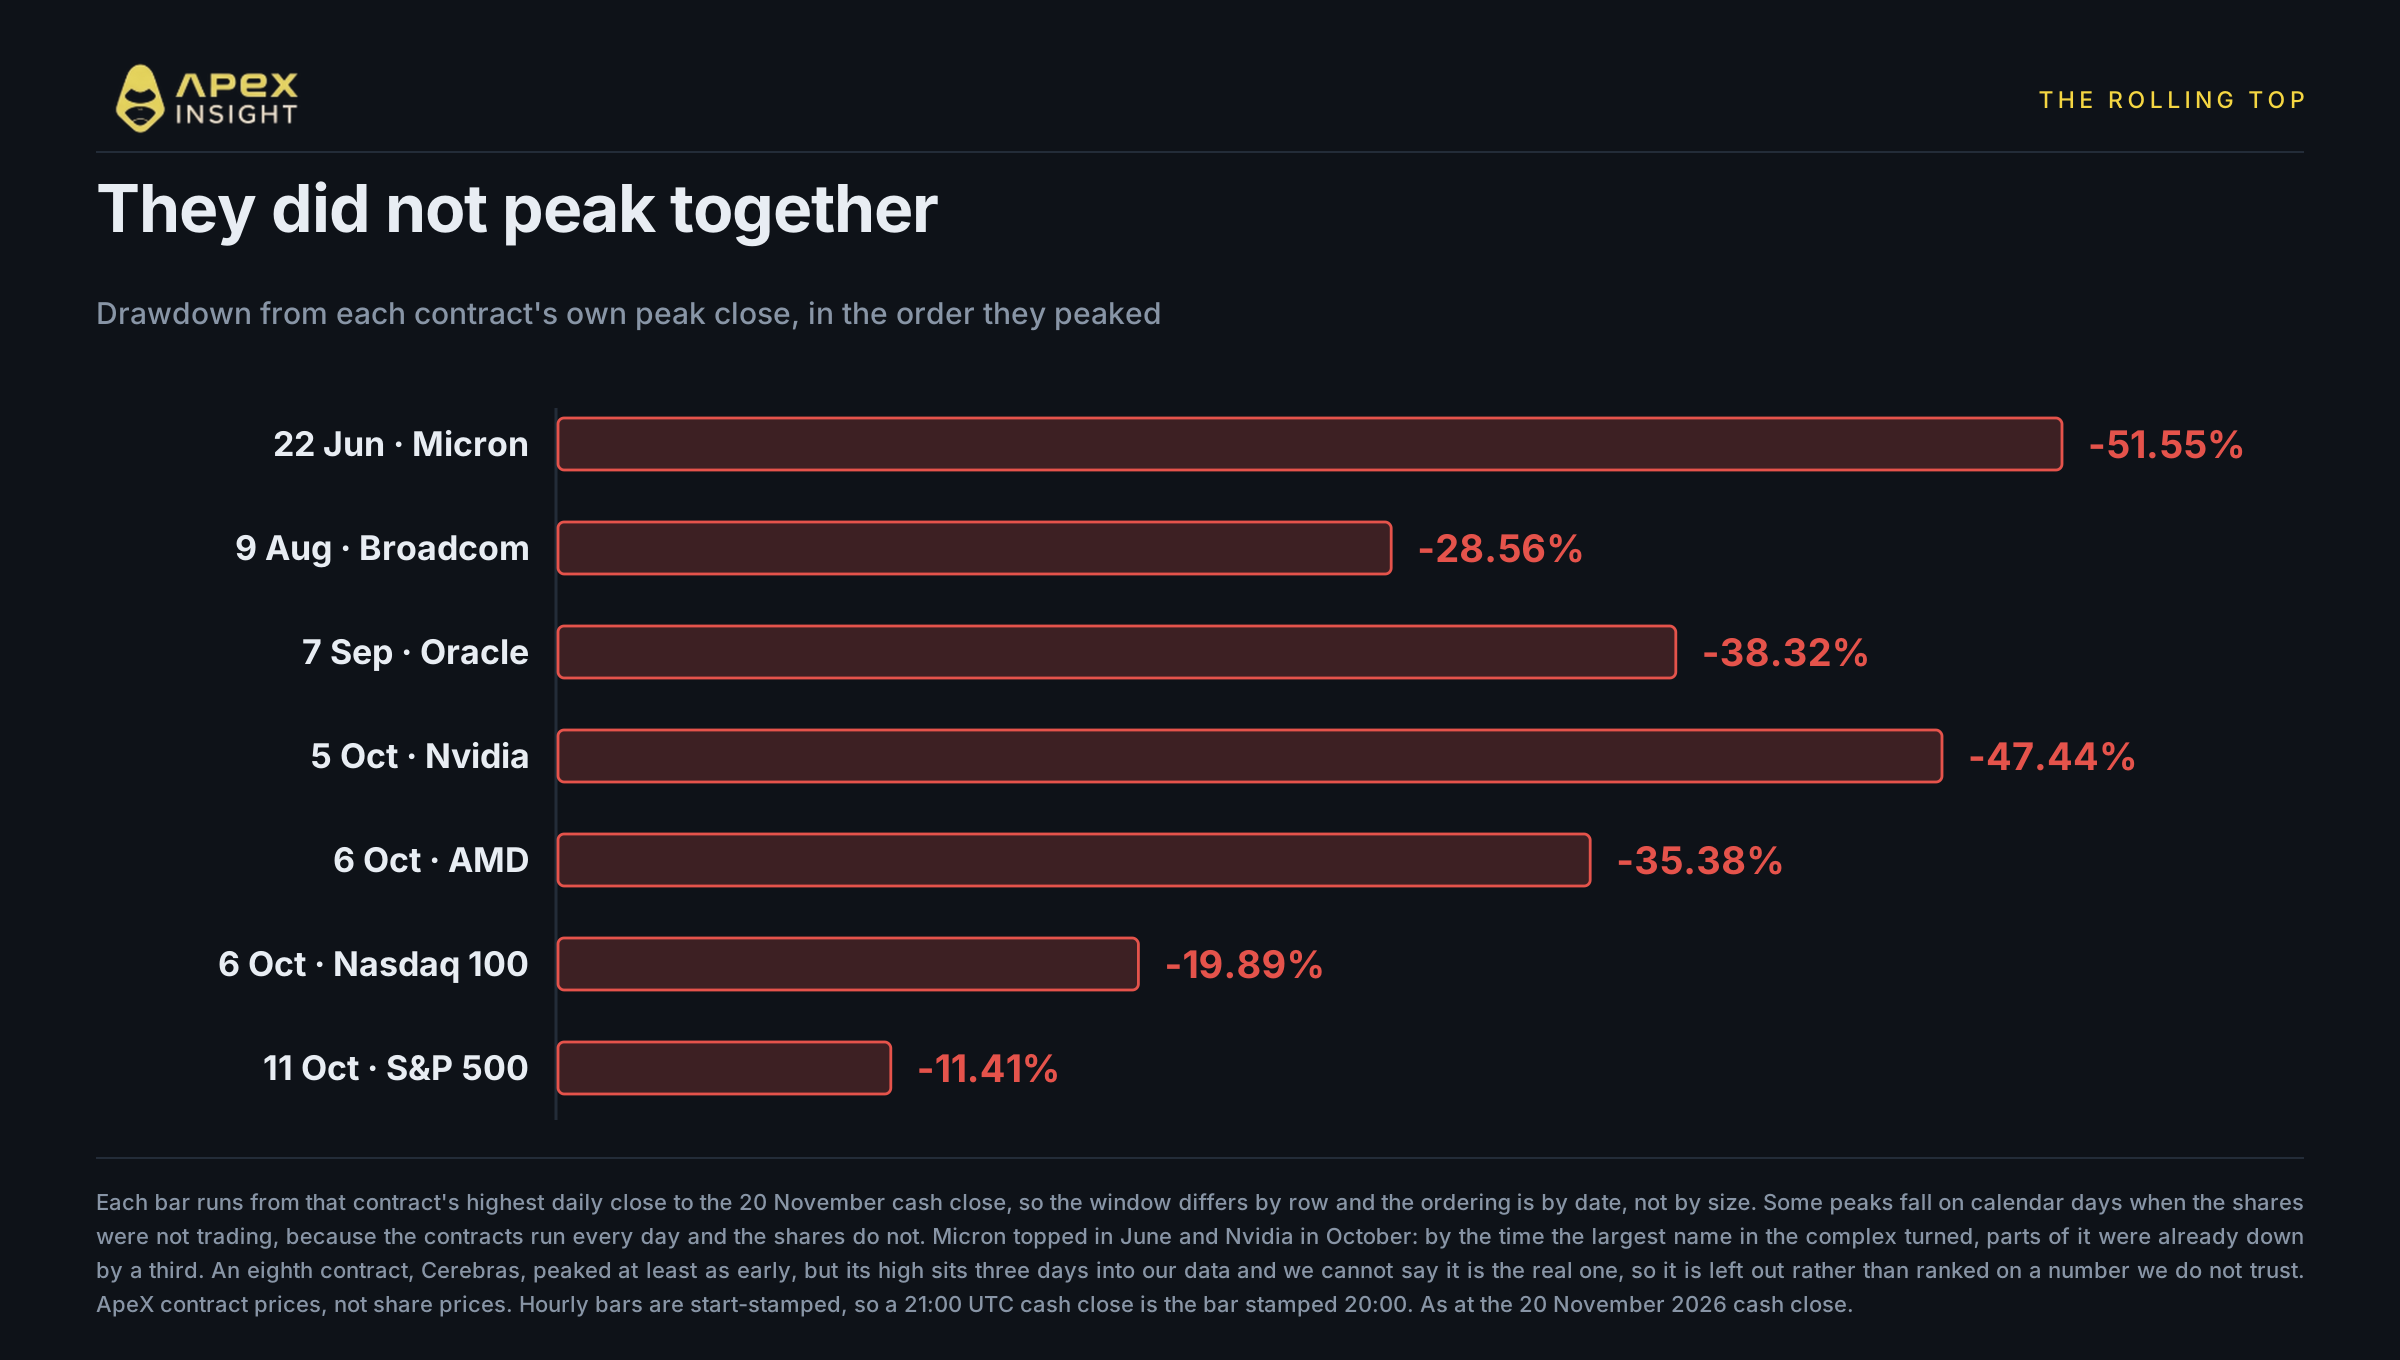
Сектор ШІ досяг вершини не в жовтні. Він послідовно розвертався влітку й у жовтні, а Nvidia була далеко не першою. Якщо вимірювати від максимального денного закриття кожного контракту до п’ятничного закриття спотового ринку:
Пік | Контракт | Зниження |
|---|---|---|
22 червня | Micron | −51.55% |
9 серпня | Broadcom | −28.56% |
7 вересня | Oracle | −38.32% |
5 жовтня | Nvidia | −47.44% |
6 жовтня | AMD | −35.38% |
6 жовтня | Nasdaq 100 | −19.89% |
11 жовтня | S&P 500 | −11.41% |
Micron досягла піку в червні й уже втратила третину вартості до того, як Nvidia встановила свій максимум. Broadcom розвернулася в серпні, Oracle — у вересні. Nasdaq 100 став передостаннім, а широкий ринок — останнім.
Отже, розпродаж триває не сім тижнів. Йому вже п’ять місяців, а жовтень став моментом, коли він досяг центру сектора. Читач, який оцінює перепроданість Nvidia за графіком, що починається з її власного піку, бачить лише останню дію руху, який розпочався в червні.
Один контракт навмисно відсутній у таблиці. Cerebras досяг піку не пізніше за інших, але його максимум припадає на третій день історії, яку повертає наше джерело даних, тому ми не можемо сказати, чи був це справжній пік, а не край нашого набору даних. Ми вважаємо за краще не включати рядок, а не ранжувати його за ненадійним числом.
Сім тижнів і перевищення прогнозів посередині
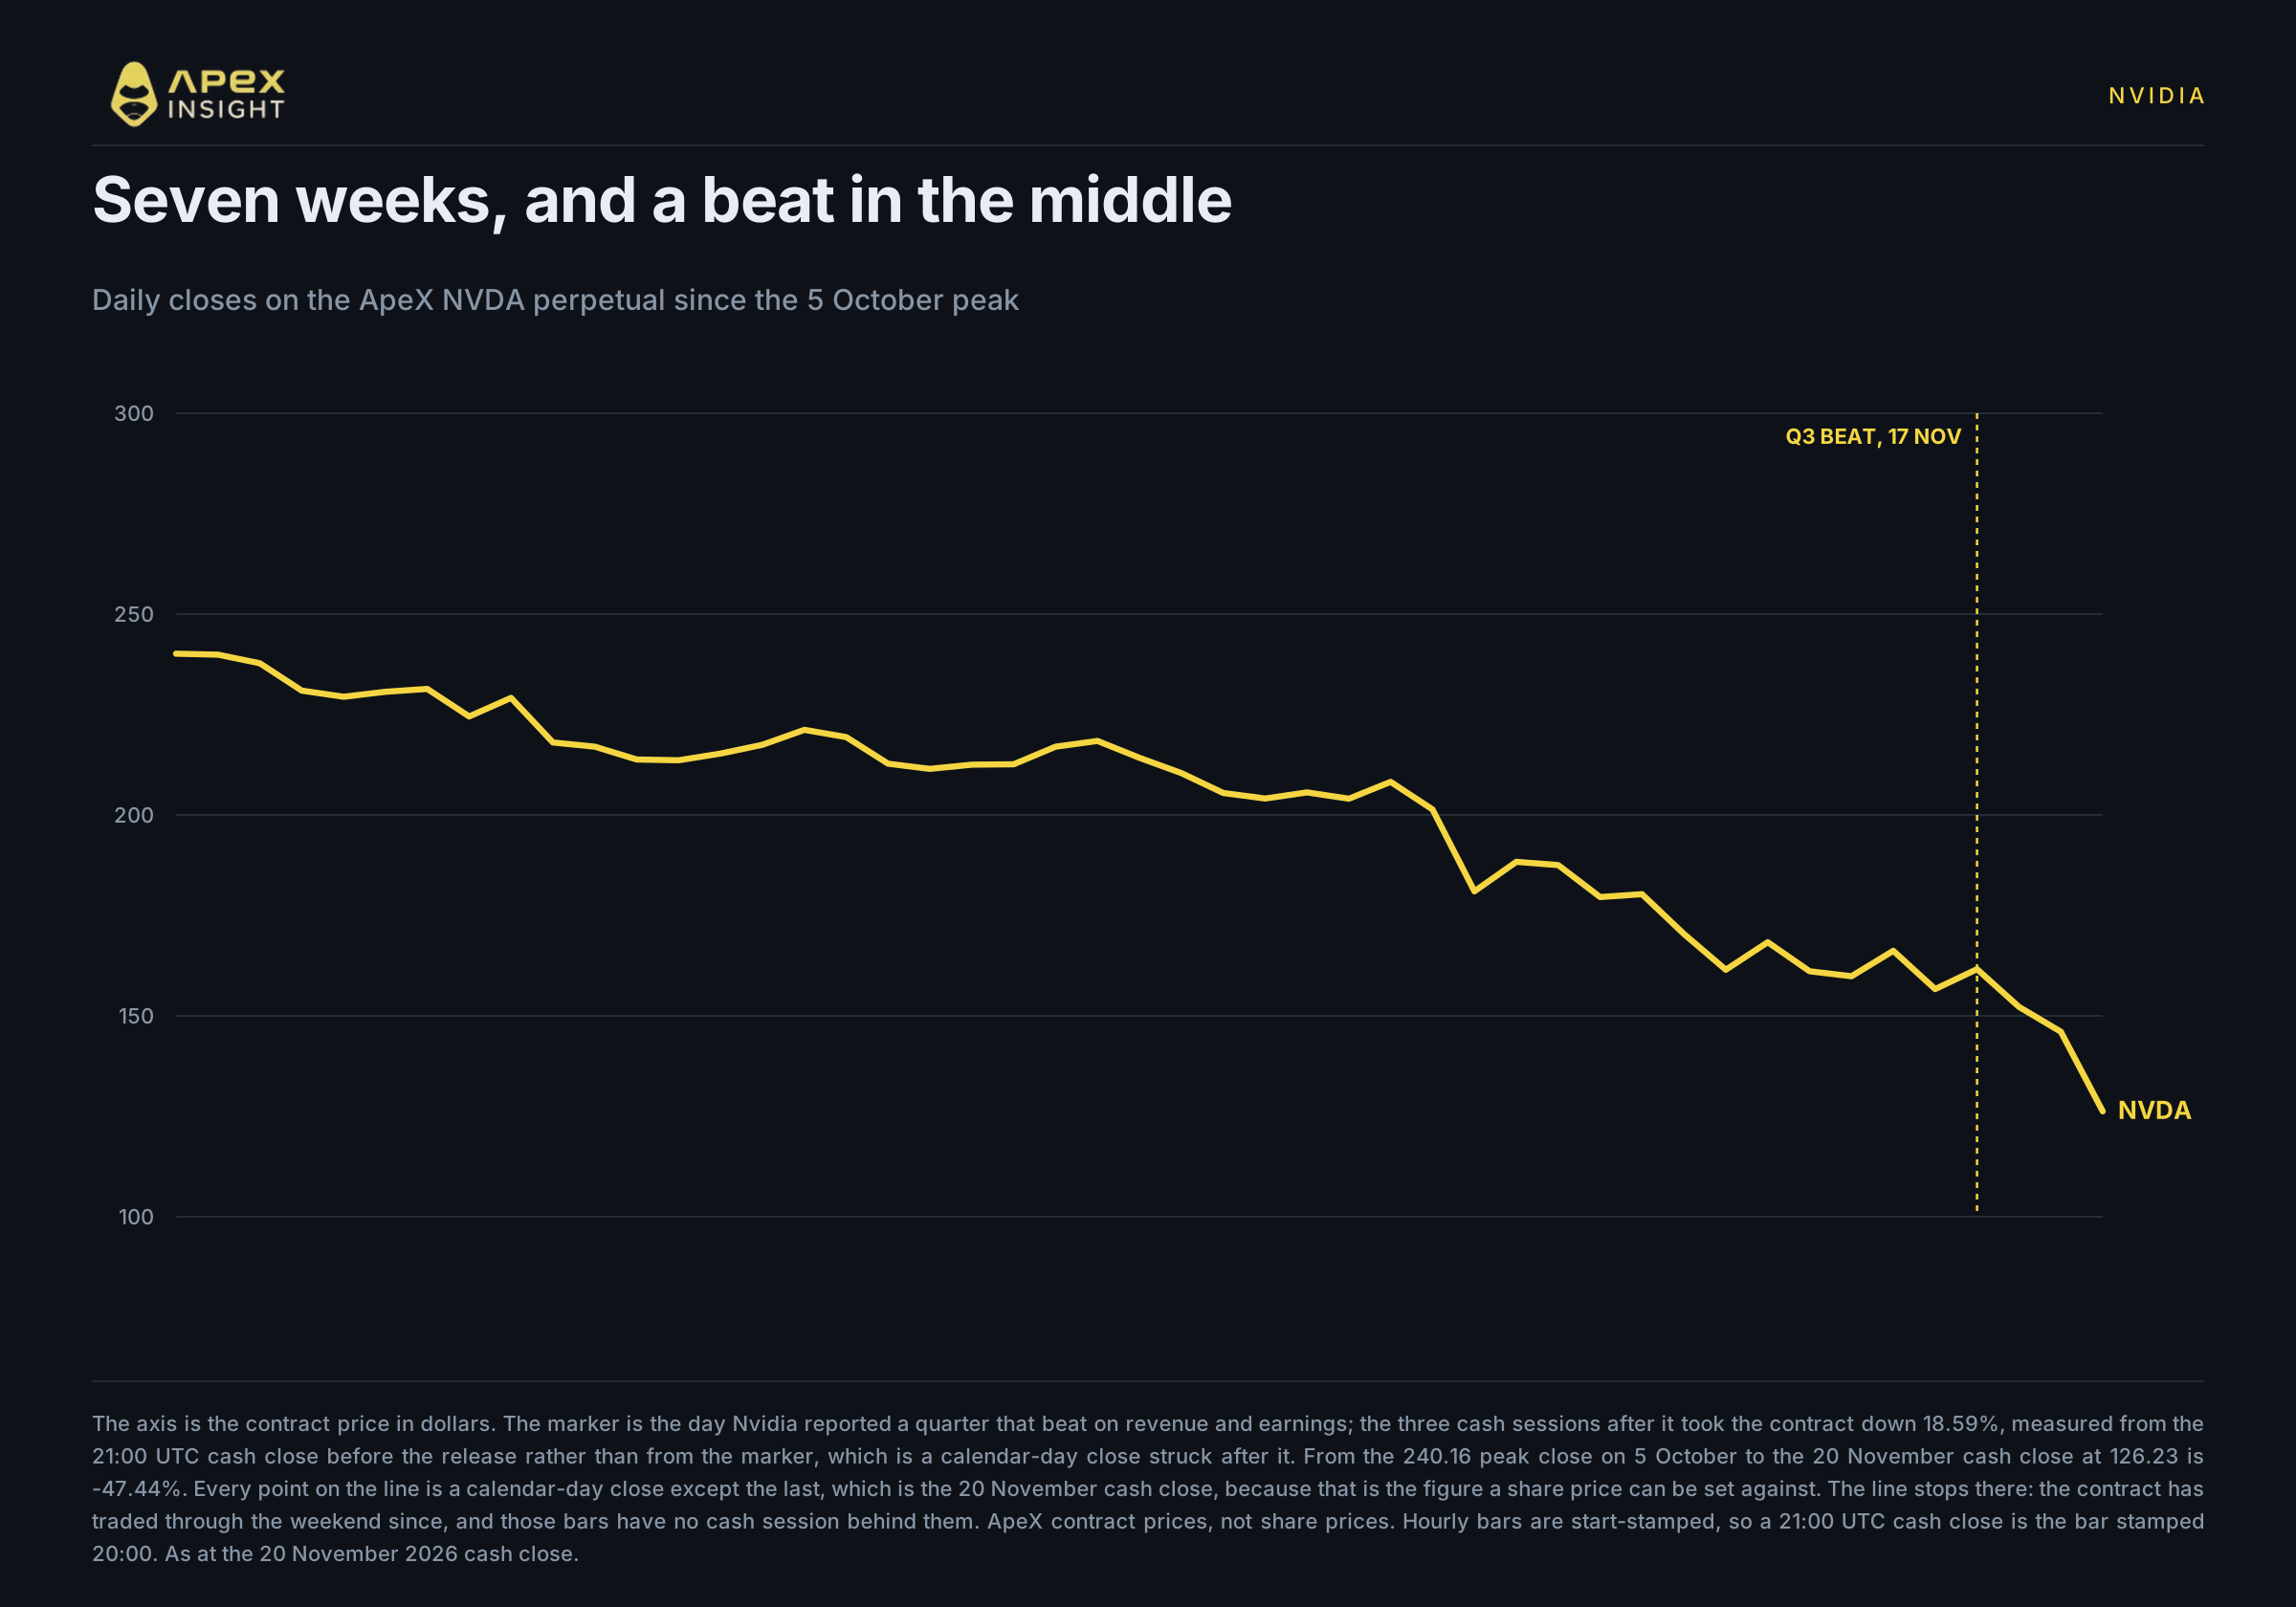
Власний шлях Nvidia бачили всі, але його форма заслуговує на другий погляд.
Максимальне закриття контракту становило $240.16 5 жовтня. П’ятничне закриття спотового ринку — $126.23. Між ними — падіння тривалістю сім тижнів, а посередині — квартал, що перевищив очікування.
Цифри не залишали місця для двозначності. Виручка $115.8 млрд проти консенсусу $109.3 млрд, виручка дата-центрів $107.6 млрд, розбавлений прибуток $2.68 за non-GAAP проти очікуваних $2.49, валова маржа зросла на 1.4 відсоткового пункту за рік. Прогноз виручки $130 млрд на поточний квартал, що містить додатковий тиждень і повністю виключає виручку від обчислень для дата-центрів у Китаї. Під час конференц-дзвінка тимчасова генеральна директорка Colette Kress підвищила прогноз зростання на 2028 фінансовий рік приблизно з 70% до 75%.
Реакцією ринку стало списання 18.59% вартості контракту за три сесії.
Більша частина припала на одну з них. У п’ятницю наш контракт впав приблизно на 13.6%, а акції Nvidia — на 14.01%; Nvidia не була винятком: AMD впала на 13.25%, Micron — на 13.89%, Broadcom — на 12.19%, і жодна з них не фігурувала в історії SEC. Значна частина триденного руху була спільною переоцінкою сектора ШІ, а не вердиктом щодо кварталу Nvidia. Решта статті присвячена тому, що специфічне для Nvidia: чому змінився мультиплікатор, а не лише ціна.
У цьому й полягає загадка. Справа не в тому, що компанія не виправдала очікувань і впала. Компанія перевищила прогнози, підвищила орієнтири, а потім за три дні впала сильніше, ніж у будь-яке інше триденне вікно за дев’ятимісячну історію нашого контракту. За п’ять років історії акцій лише одне триденне падіння було більшим.
Ціна впала. Оцінки зросли.
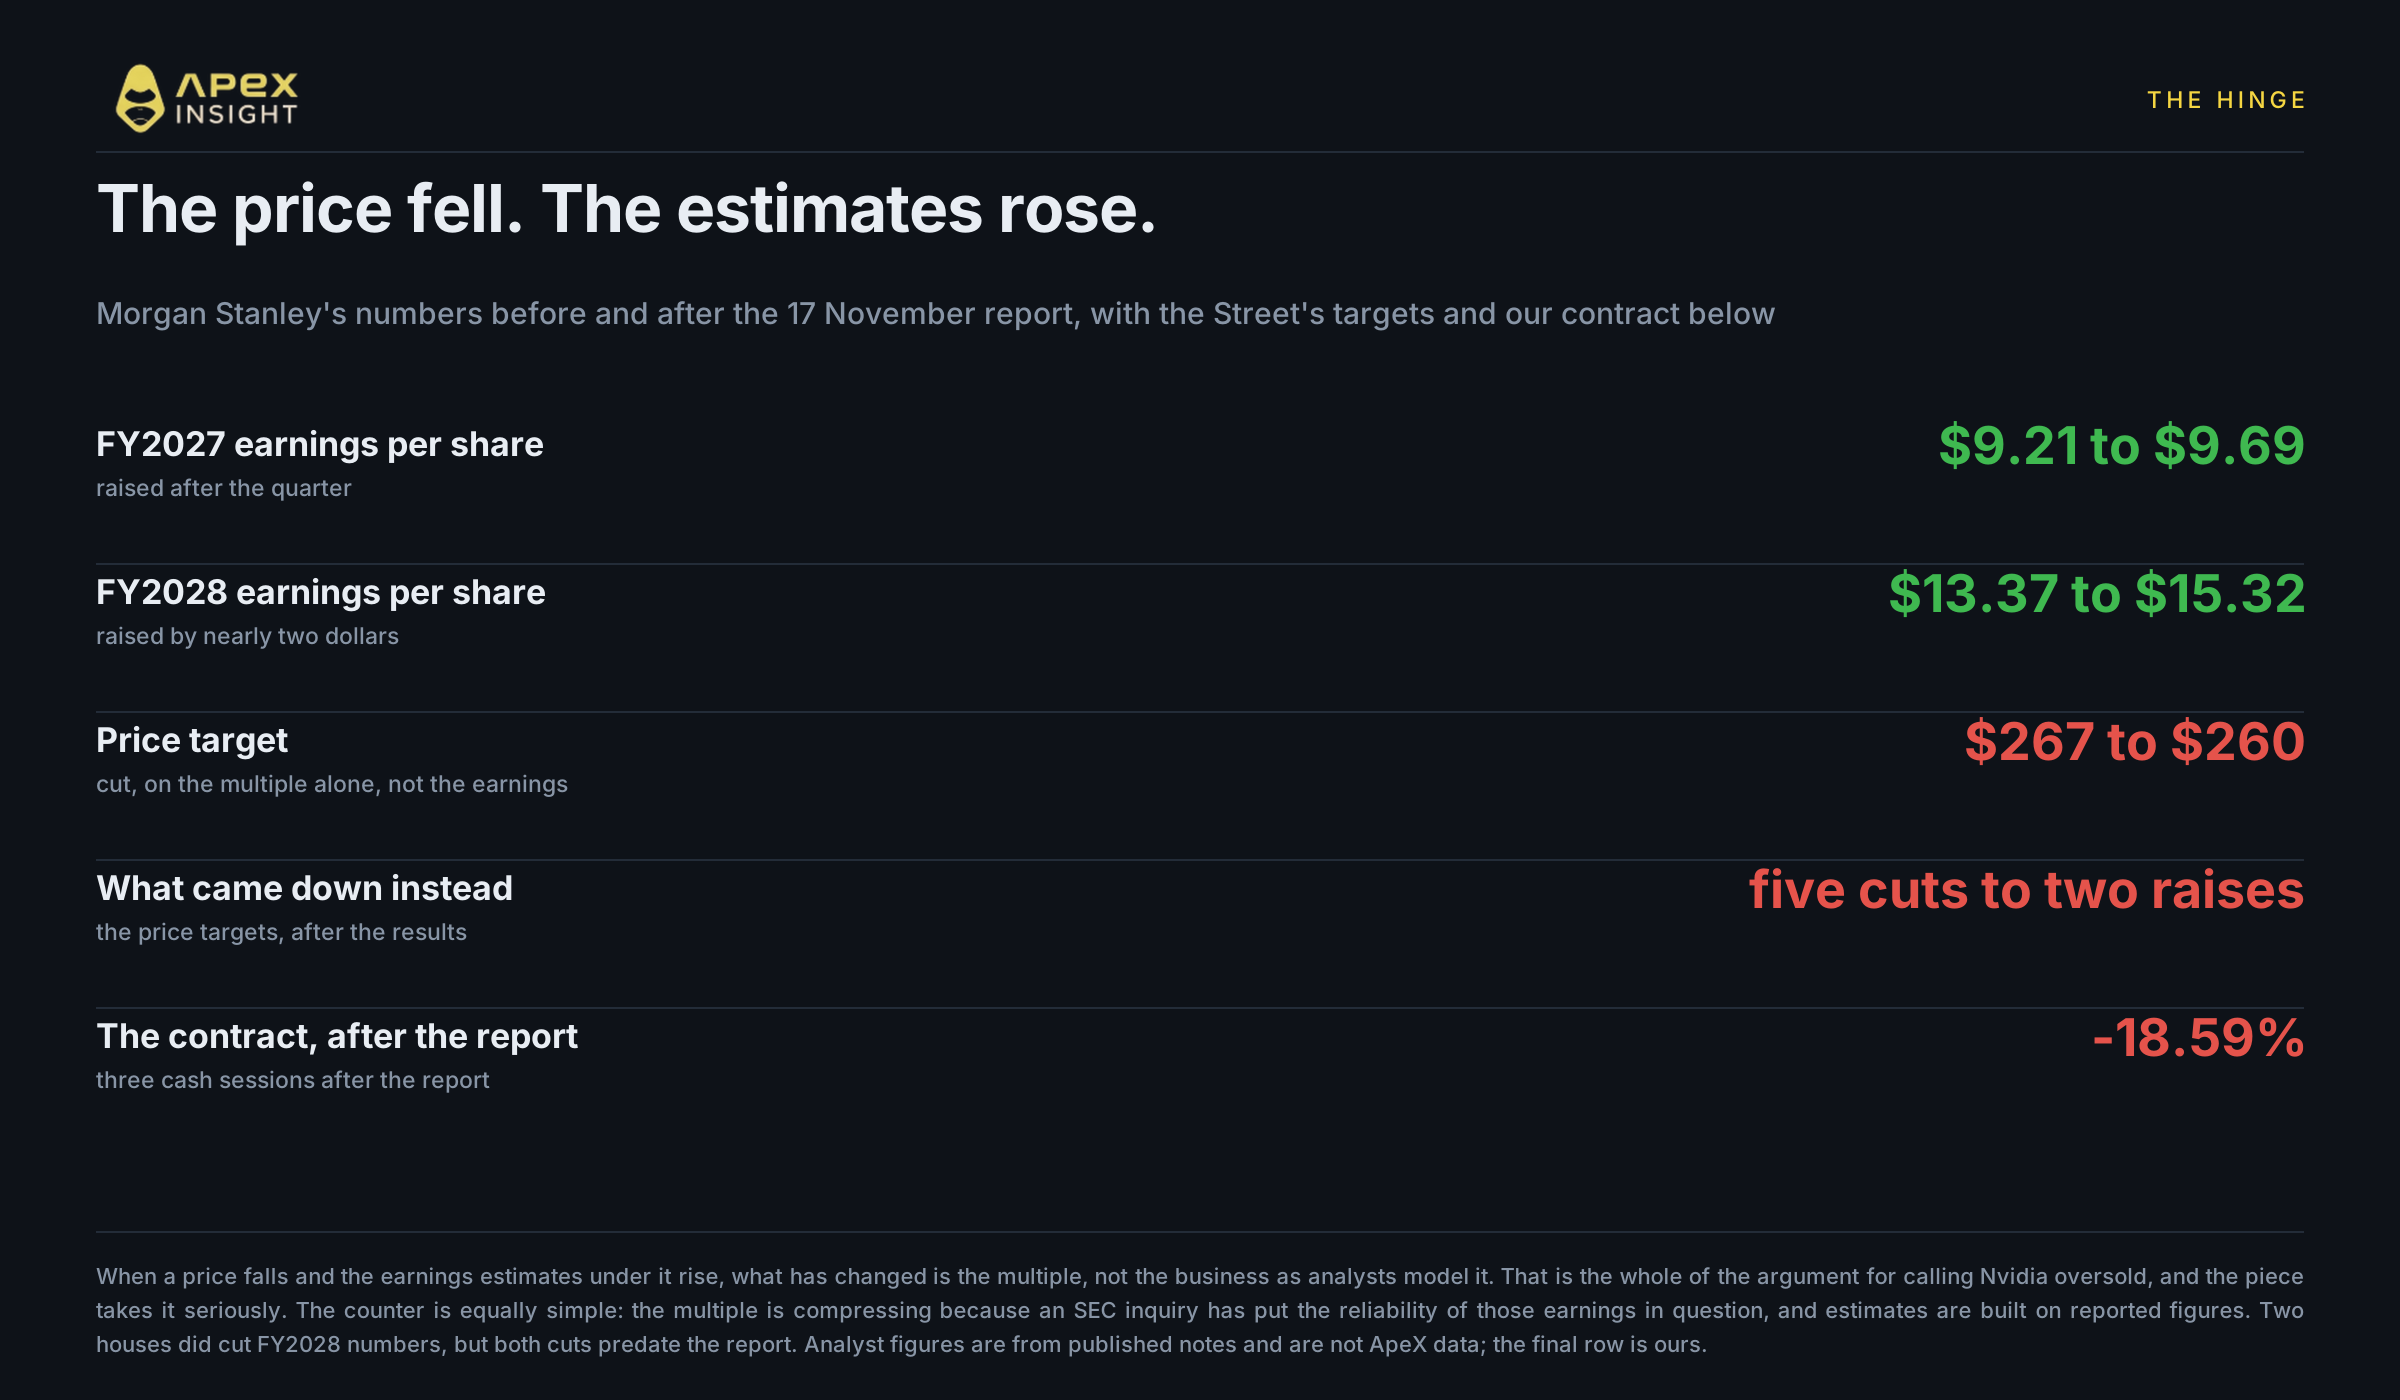
Ось ключовий момент усього питання.
Коли акція різко падає після публікації результатів, звичайне пояснення полягає в тому, що аналітики знизили прогнози. Але сталося не це. Joseph Moore з Morgan Stanley підвищив оцінку прибутку Nvidia на 2027 фінансовий рік із $9.21 до $9.69, а на 2028 рік — із $13.37 до $15.32, зберіг рейтинг Overweight і знизив цільову ціну з $267 до $260 лише через мультиплікатор. Його власні слова: «найзначніше стиснення мультиплікатора Nvidia, ймовірно, вже позаду».
Він був не єдиним, хто підвищував оцінки. Консенсус-прогноз прибутку на 2028 фінансовий рік зріс за цей період, а J.P. Morgan підвищила цільову ціну з $215 до $230, Wedbush — із $275 до $293, навіть попри те, що інші її знизили.
Сторона продажу не була одностайно позитивною. Після публікації результатів цільові ціни змінювалися у співвідношенні п’ять знижень до двох підвищень: Piper Sandler, Jefferies, Wells Fargo, UBS і Morgan Stanley знизили їх, тоді як J.P. Morgan і Wedbush підвищили. Summit Insights окремо знизила рейтинг акції до Hold. Важливо, що знижувалися саме цільові ціни, а не оцінки прибутку.
Отже, арифметика проста. Там, де аналітичні доми перевидавали оцінки прибутку, вони зростали, і разом із ними підвищувався консенсус на 2028 фінансовий рік. Знизилися ж цілі та ціна.
Два аналітичні доми знизили оцінки на 2028 фінансовий рік, і було б нечесно їх не згадати: UBS скоротила прогноз виручки на 2028 рік на 10%, а Baird зменшила оцінки на 2028 рік і наступні періоди. Обидва зниження прибутку відбулися до результатів. UBS послалася на можливе посилення контролю за продажами через Сінгапур і Малайзію, а також знизила оцінку прибутку на 2028 рік; після результатів вона змінила цільову ціну, а не прогноз. Baird послалася на очікувану заборону експорту H200, повільніші капітальні витрати гіперскейлерів і невизначеність щодо терміну перебування Хуанга на посаді, а 11 листопада безпосередньо знизила рейтинг із Outperform до Neutral, зменшивши цільову ціну з $500 до $200.
Скільки це коштує зараз
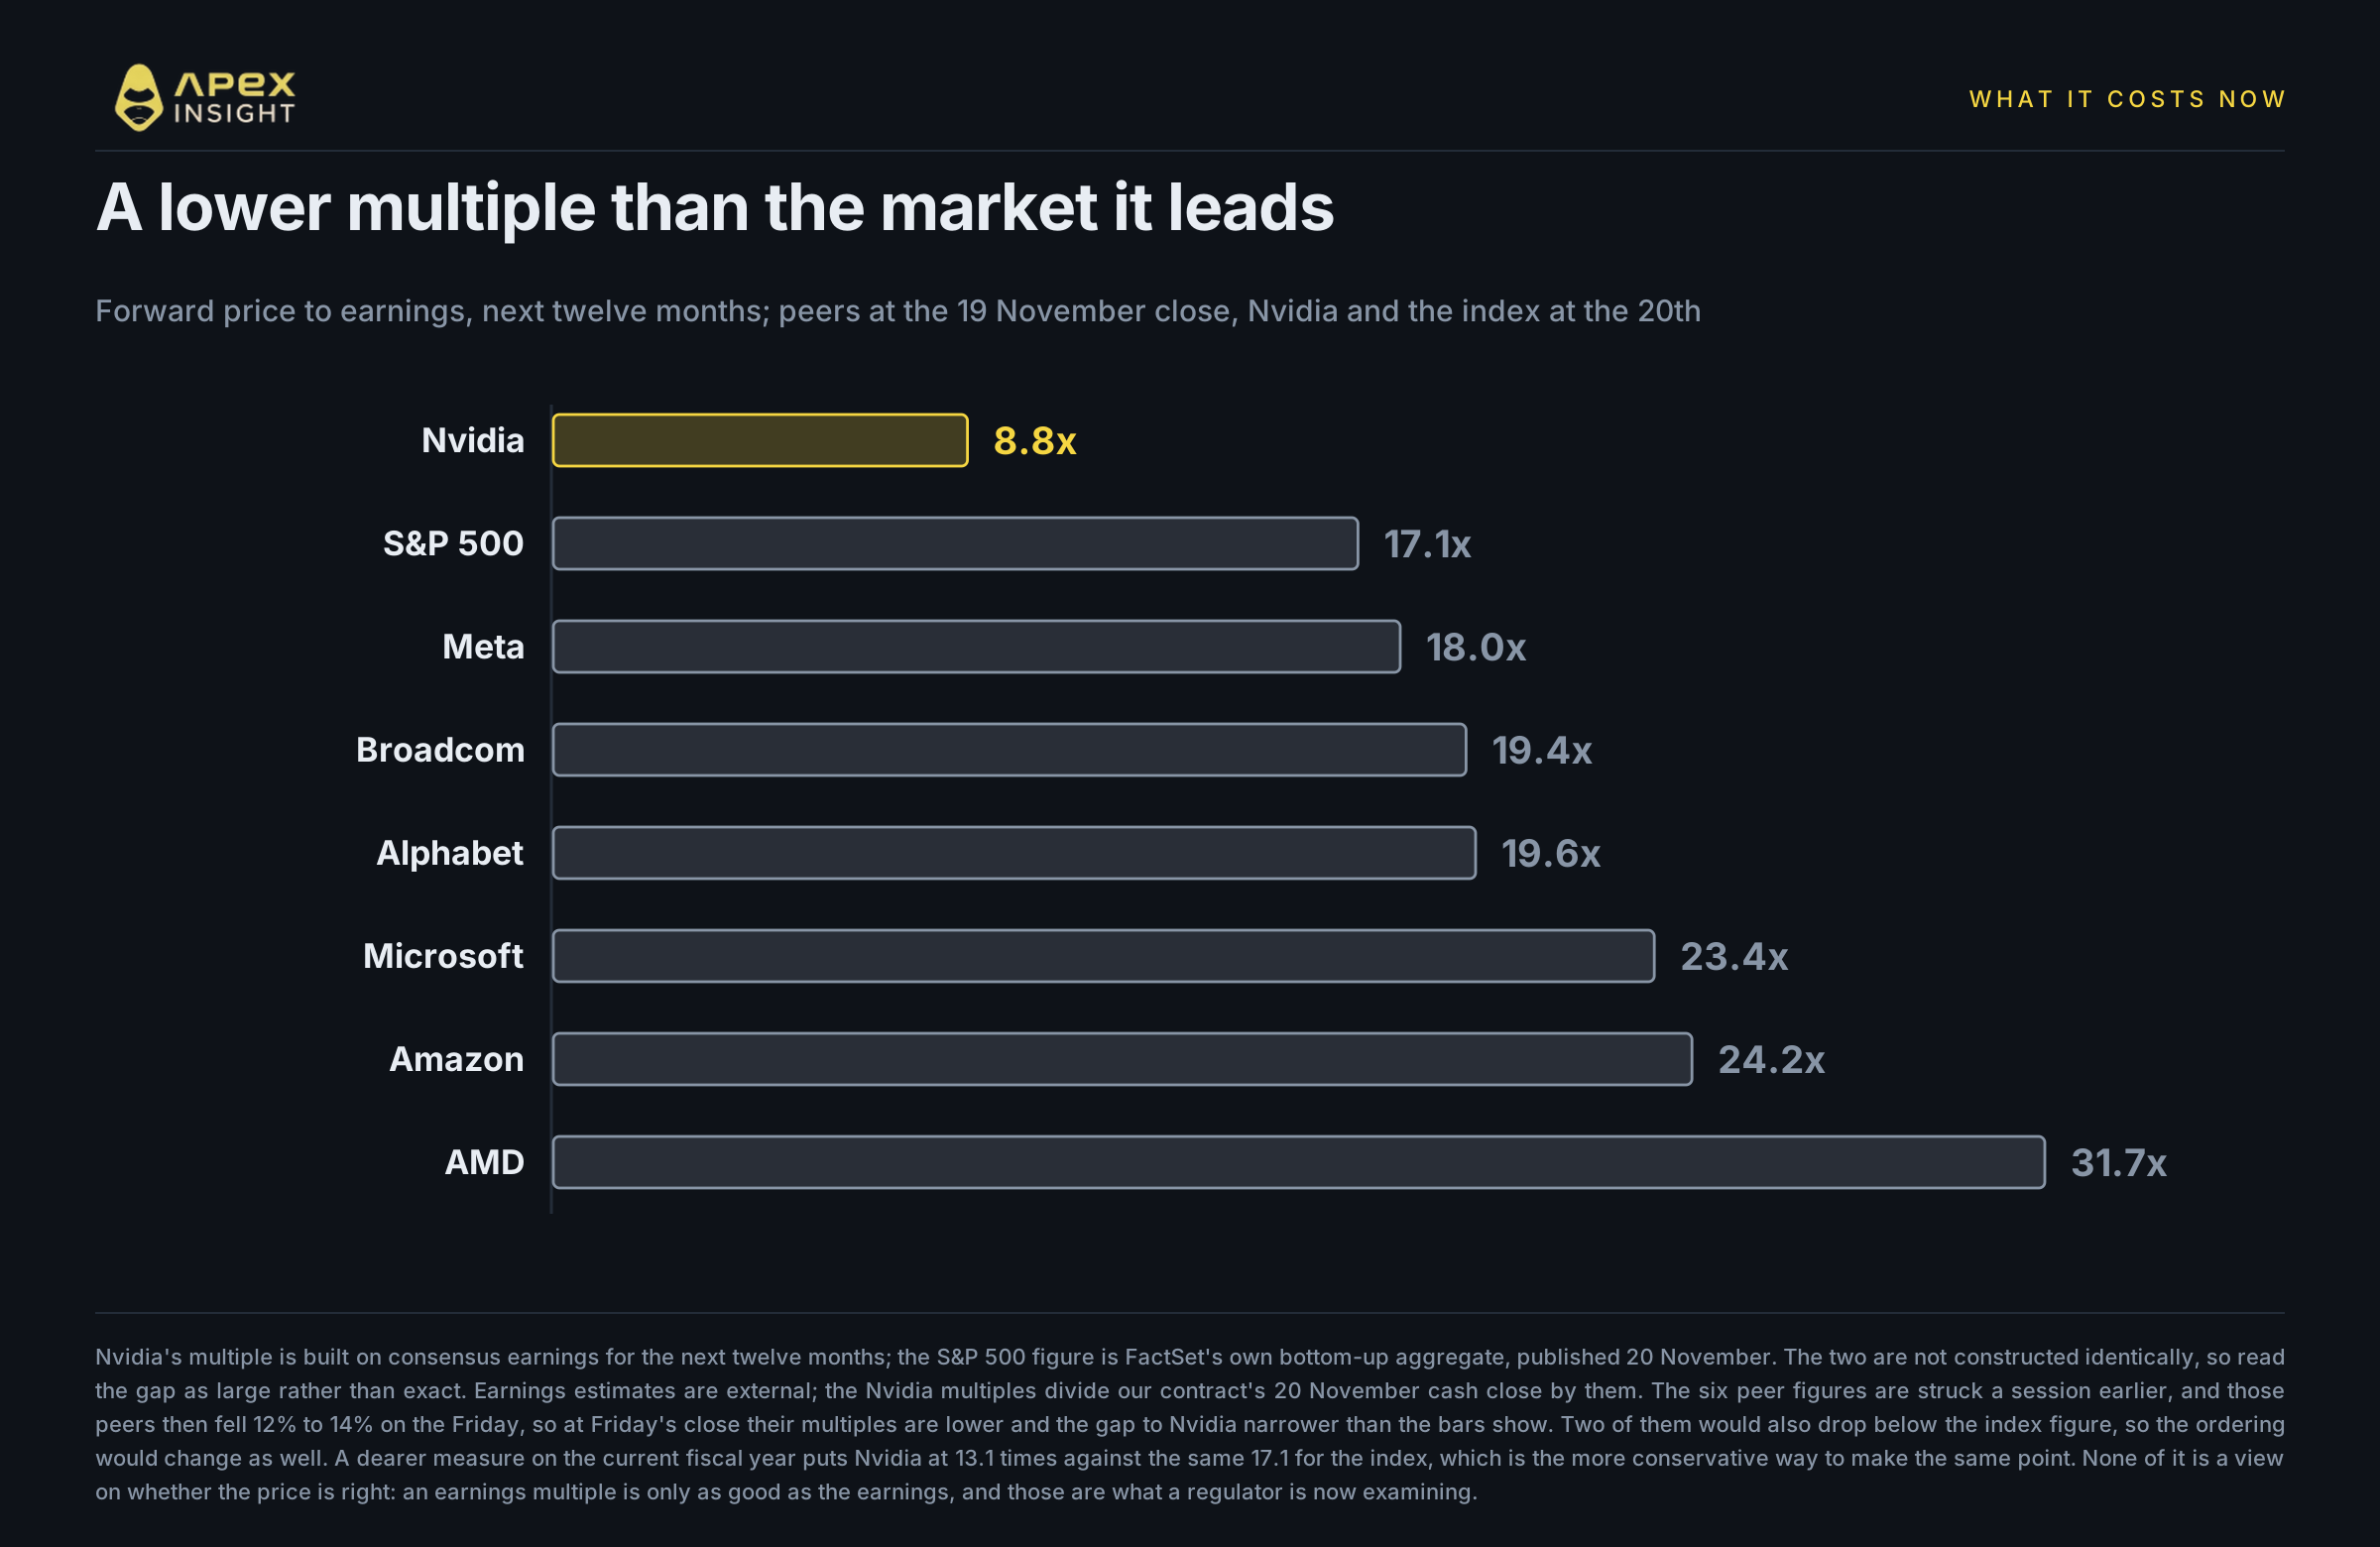
На момент закриття п’ятниці Nvidia торгувалася приблизно за 8.8 майбутніх прибутків за наступні дванадцять місяців.
Для порівняння, FactSet оцінював форвардний мультиплікатор S&P 500 у 17.1 станом на 20 листопада, нижче за його власне п’ятирічне середнє значення 19.8. У четвер Meta торгувалася на рівні 18.0, Broadcom — 19.4, Alphabet — 19.6, Microsoft — 23.4, Amazon — 24.2, AMD — 31.7.
Ці шість показників порівнюваних компаній розраховані за закриттям четверга, а в п’ятницю вони впали на 12–14%, тому на момент п’ятничного закриття їхні мультиплікатори були нижчими за наведені тут, а розрив із Nvidia — вужчим. Ми залишили старішу базу, а не перераховували її самостійно, і позначили це, оскільки напрямок похибки суперечить нашому аргументу.
Компанія, чиє зростання прибутку визначало рух індексу, торгується приблизно за половиною індексного мультиплікатора та має найнижчий форвардний мультиплікатор серед усіх порівнюваних компаній.
Два чесні застереження. Мультиплікатори розраховані неоднаково: показник Nvidia базується на консенсусі нормалізованих оцінок, а показник індексу FactSet — на його власному агрегаті «знизу вгору», тому розрив слід вважати великим, але не абсолютно точним. Крім того, дорожчий показник — поточний фінансовий рік, а не наступні дванадцять місяців — дає Nvidia 13.1 проти тих самих 17.1 для індексу. Саме цю версію ми відстоювали б у суперечці, і вона веде до того самого висновку.
Якщо вимірювати за ціною нашого контракту, історичний мультиплікатор Nvidia за опублікованим GAAP-прибутком становив 30.2 на жовтневому піку і 13.5 на момент п’ятничного закриття. Це історичний показник; наведені вище 8.8 і 13.1 — форвардні, і їх не можна безпосередньо порівнювати.
Яку частину падіння становлять скандали
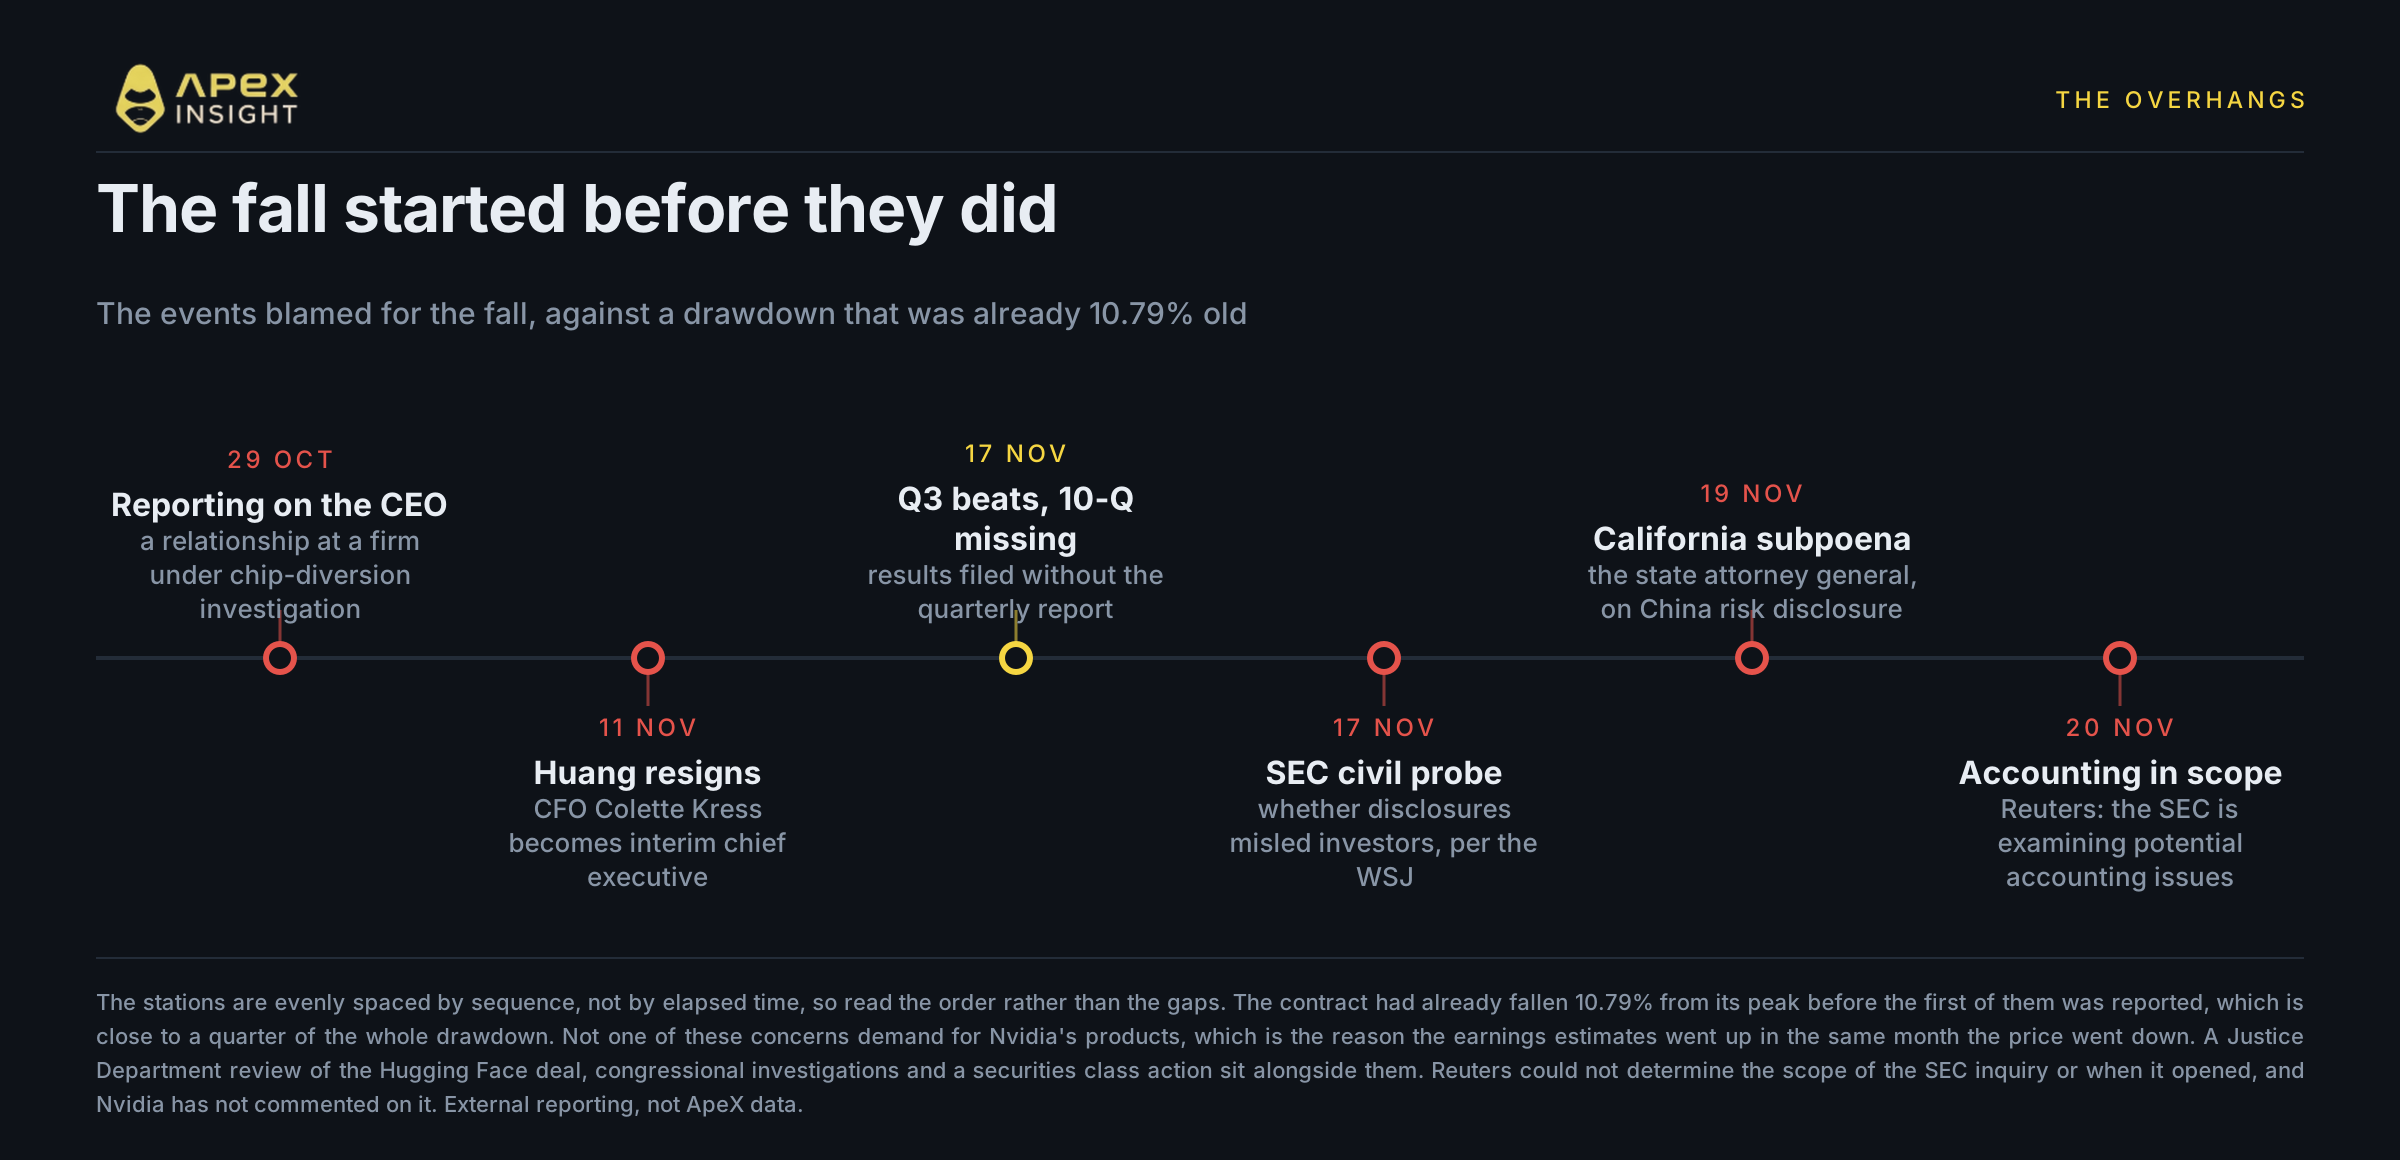
Менше, ніж припускають заголовки, але більше, ніж нічого.
Почнімо з часу подій, адже він обмежує відповідь. Nvidia досягла піку 5 жовтня. Перше повідомлення з’явилося в New York Times 29 жовтня. На момент закриття попереднього дня контракт уже впав на 10.79% — майже на чверть усього падіння, ще до публікації будь-якого скандалу. П’ятниця додає ще більше: на цю сесію припало 17.6% усього зниження, а весь сектор разом із нею впав на 12–14%.
Якщо поєднати ці факти, приблизно дві п’ятих падіння взагалі не пов’язані безпосередньо з історією Nvidia, що обмежує можливу частку скандалів приблизно трьома п’ятими. Це верхня межа, а не оцінка: частина решти пов’язана з процентними ставками, частина — із переоцінкою сектора ШІ, що тривала до цих подій, і чесно розділити чинники неможливо. Але це виключає версію, за якою скандали пояснюють усе падіння.
Решта все одно реальна, і саме тому змінився мультиплікатор, а не прибуток. Вартість мультиплікатора залежить від надійності прибутку, а тепер прибуток Nvidia перевіряє регулятор.
Список довший, ніж усвідомлює більшість читачів, і майже нічого в ньому не стосується попиту на чипи.
Генеральний директор подав у відставку. Важлива послідовність. 29 жовтня New York Times повідомила про стосунки між Jensen Huang і керівницею Megaspeed, сінгапурської компанії, щодо якої у США проводиться кримінальне розслідування через можливе перенаправлення чипів; як повідомлялося, урядова записка вважала її агенткою Міністерства державної безпеки Китаю. 8 листопада Хуанг визнав невірність, рада директорів розпочала незалежне розслідування, а він залишився на посаді. 11 листопада, про що було оголошено 12 листопада, він подав у відставку після нових повідомлень про стосунки з безпосередньою підлеглою та на тлі погроз Конгресу викликати його повісткою. Тимчасовою генеральною директоркою стала фінансова директорка Colette Kress, а Harvey Jones — першим головою ради директорів компанії. Хуанг погодився на закрите інтерв’ю з розшифровкою 1 грудня перед трьома комітетами Палати представників: з питань закордонних справ, розвідки та спеціальним комітетом з питань Комуністичної партії Китаю. Головний юрисконсульт Nvidia окремо виступить 2 грудня.
SEC проводить розслідування. 17 листопада Wall Street Journal повідомила про цивільне розслідування щодо того, чи вводили розкриття інформації інвесторів в оману. 20 листопада Reuters повідомило, що розслідування вивчає можливі проблеми бухгалтерського обліку, посилаючись на двох поінформованих осіб. Reuters не змогло встановити, про які саме проблеми йдеться або коли розслідування розпочалося.
Квартальний звіт не подано. 17 листопада Nvidia оприлюднила результати без супровідної форми 10-Q. Kress заявила, що документ з’явиться «найближчими тижнями», а компанія повідомила UBS, що затримка пов’язана з питанням про необхідність нових факторів ризику у зв’язку з розслідуванням ради директорів. Для компанії такого розміру встановлений законом термін припадає приблизно на 4 грудня. Це єдина запланована публікація, здатна змінити набір інформації, а не лише настрої.
Є й інші події. Перевірка Міністерства юстиції придбання Hugging Face за $12.9 млрд, слідча повістка генерального прокурора Каліфорнії щодо того, чи вводила Nvidia інвесторів в оману стосовно ризиків у Китаї, розслідування Конгресу та колективний позов власників цінних паперів. Nvidia також заявила, що припинить продавати чипи H200 у Китаї.
Щодо питання фінансування, яке супроводжувало Nvidia весь рік, Kress заявила під час дзвінка 17 листопада, що компанія підтримуватиме екосистему neocloud «дисципліновано та вибірково». Ted Mortonson із Baird прямо описав наслідки для Bloomberg: «Кожну угоду Nvidia, укладену на основі циклічного фінансування, розглядатимуть під мікроскопом».
Варто внести одну поправку, оскільки це широко поширюється. Зміна методу розкриття виручки Nvidia за географією — з місця виставлення рахунку на штаб-квартиру клієнта, через що Сінгапур зник із розбивки, — не є новою. Її внесли у третьому кварталі 2026 фінансового року, понад рік тому, і розкрили в річному звіті з перерахунком попередніх періодів. Reuters не пов’язує її безпосередньо з розслідуванням, хоча згадує зміну в тій самій статті та зазначає публікацію Financial Times про те, що вона відбулася після того, як продажі в Сінгапурі досягли майже половини світової виручки. Це старе розкриття, яке опинилося під новим контролем, а не нове розкриття.
Nvidia офіційно нічого не повідомила щодо публікацій про SEC. На момент написання SEC відмовилася від коментарів, а Nvidia не відповіла на запити Reuters або Bloomberg. Того самого тижня компанія дала офіційну заяву щодо непов’язаної вимоги про програму-вимагач, тож мовчання стосується саме цього питання, а не є загальною позицією.
Чи є акція перепроданою
Ось що підтверджують факти і де вони закінчуються.
Аргументи на користь перепроданості. Оцінки прибутку зросли, тоді як ціна впала майже вдвічі, тому бізнес у тому вигляді, у якому його моделюють аналітики, не погіршився. Форвардний мультиплікатор нижчий за індекс і кожну велику порівнювану компанію. П’ятничне закриття нашого контракту на рівні близько $126 перебуває нижче за найнижчу опубліковану цільову ціну акцій — $130, за середнього значення близько $233. Два застереження: $130 — найнижча ціль за останні три місяці й може передувати кварталу, оскільки найнижча ціль, опублікована після результатів, становить $170; крім того, ціна контракту та цільова ціна акції — не зовсім однакові показники. Індикатори імпульсу перебувають на екстремальному рівні: за п’ять років денних закриттів акцій, що довше за історію нашого контракту, 14-денний індекс відносної сили Nvidia завершив п’ятницю біля 15 за нашим розрахунком, а за ці п’ять років він закривався нижче 20 рівно двічі — обидва рази минулого тижня.
Аргументи проти перепроданості. Усі пункти попереднього розділу залишаються невирішеними, і лише 10-Q та грудневі інтерв’ю мають призначені дати. Розслідування SEC щодо бухгалтерського обліку не має відомого масштабу, предмета чи строку завершення. Мультиплікатор низький не випадково: ринок знижує оцінку надійності прибутку, а низький мультиплікатор прибутку, який перевіряє регулятор, — не те саме, що низький мультиплікатор прибутку, який ніхто не оспорює. 10-Q з такою самою ймовірністю може додати нові фактори ризику, як і врегулювати будь-які питання. Ціна нижче за всі цілі аналітиків може означати, що ринок помиляється, або що сторона продажу ще не встигла врахувати нову юридичну реальність.
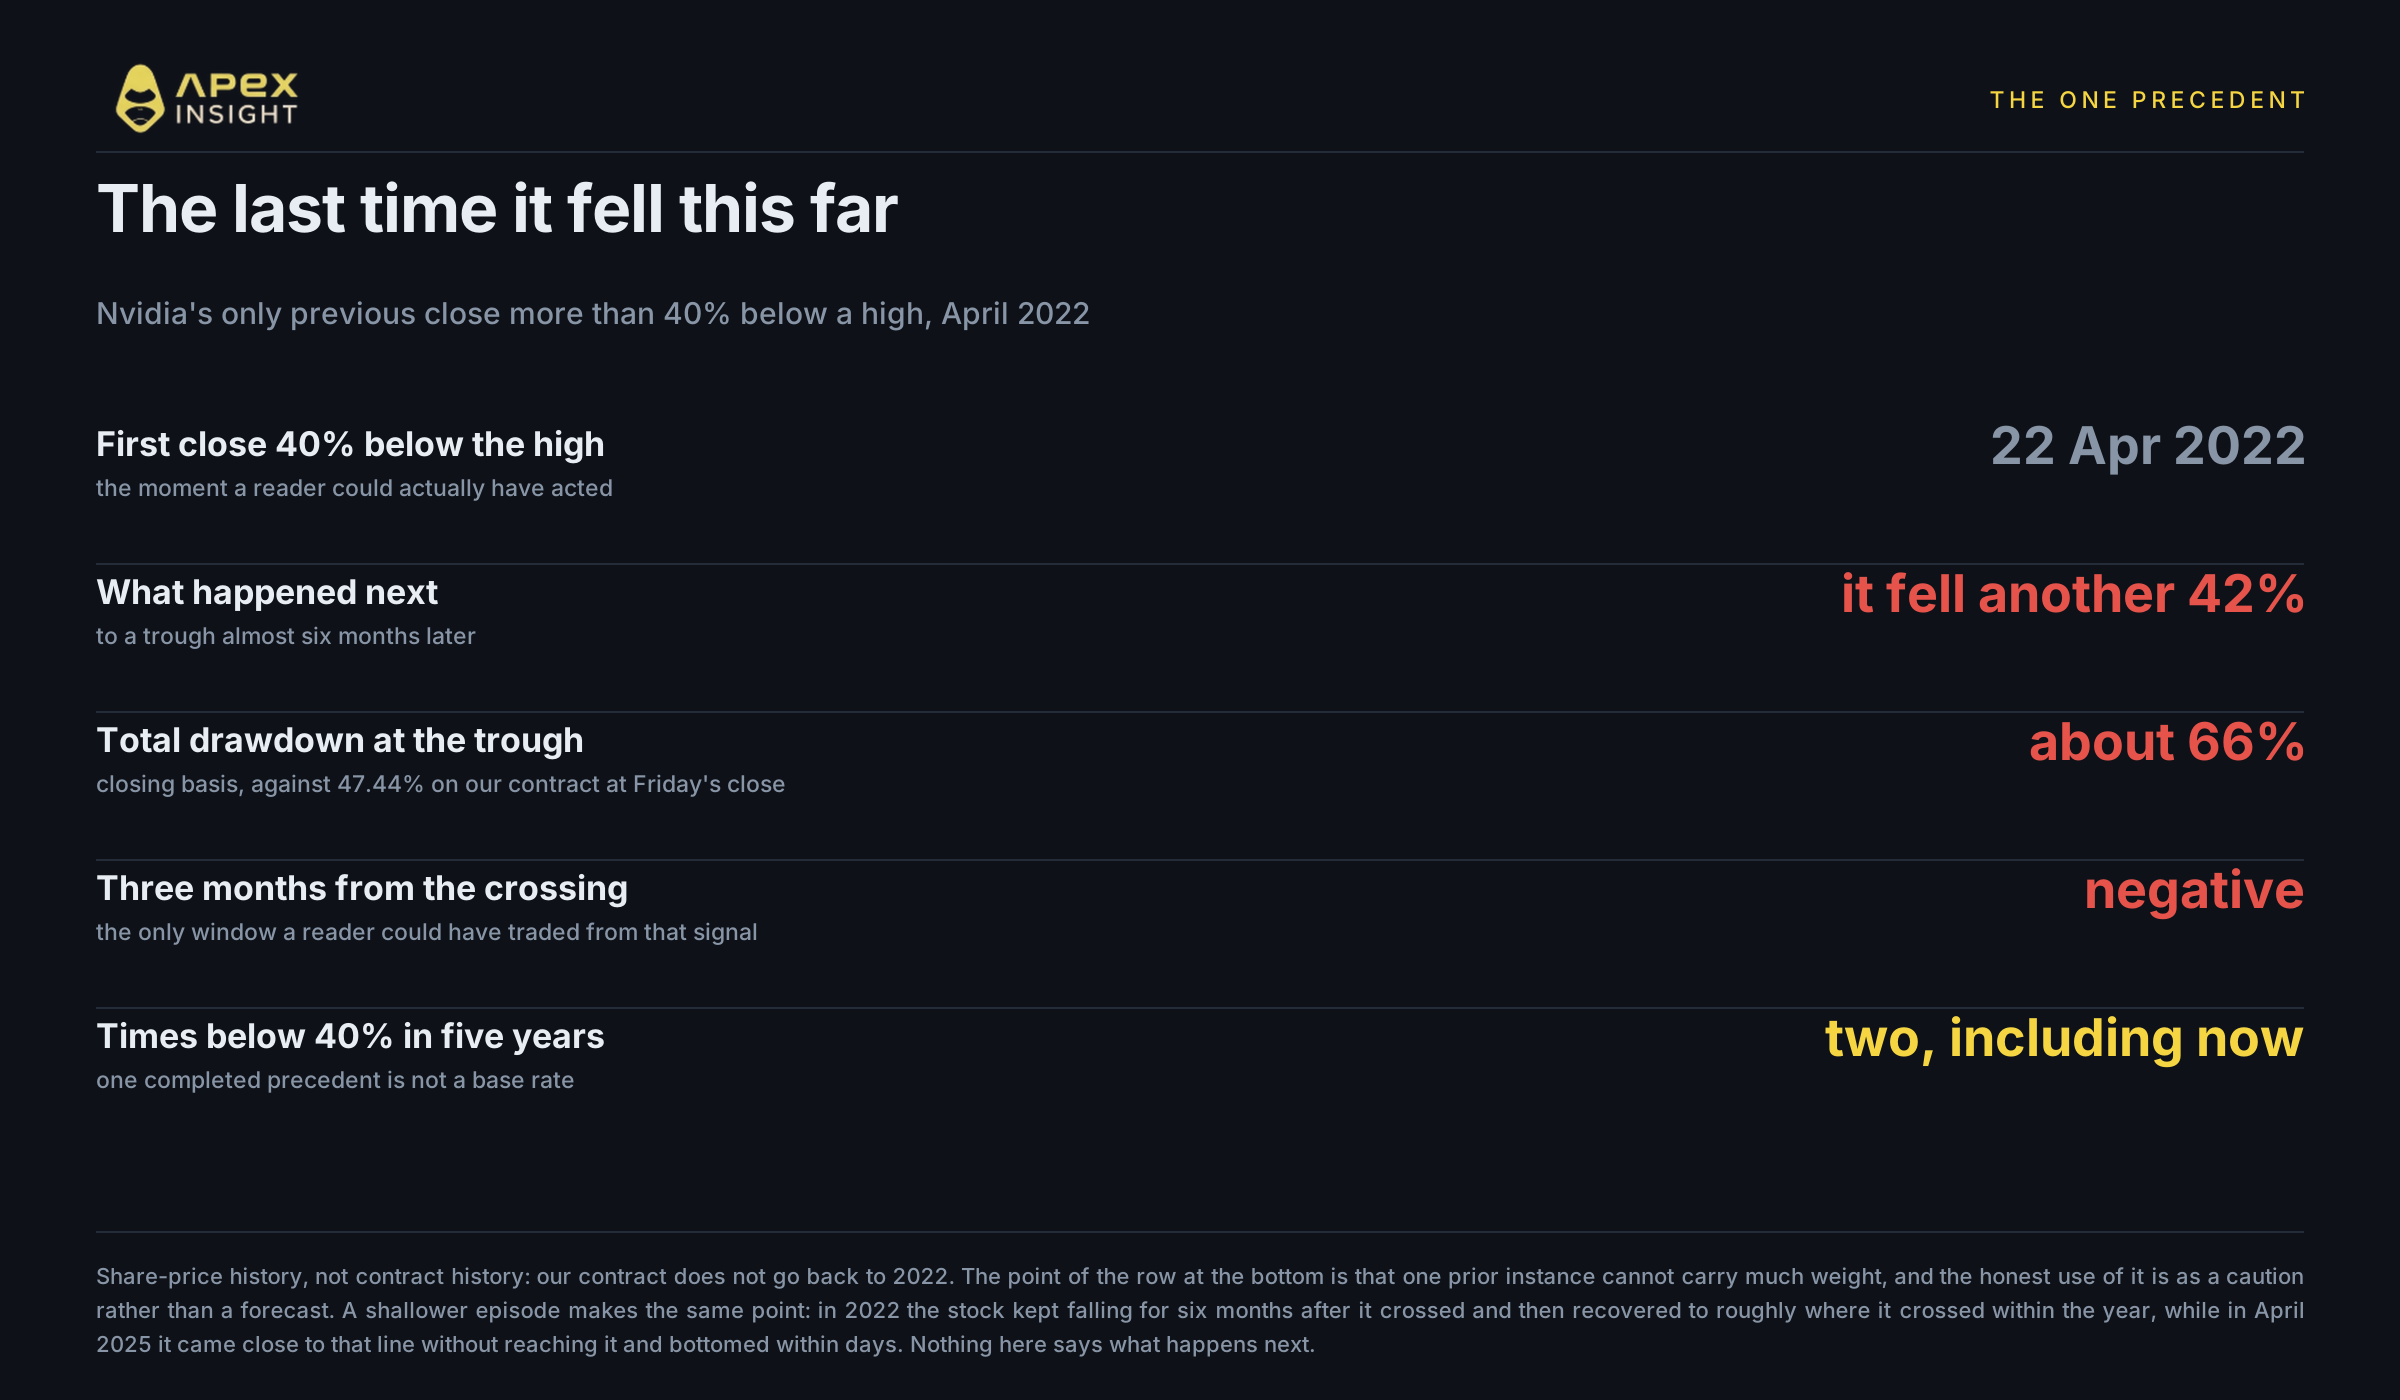
Історія — частина, яку найважливіше знати. За п’ять років Nvidia закривалася більш ніж на 40% нижче максимуму рівно двічі: у квітні 2022 року і зараз. У 2022 році вона вперше закрилася більш ніж на 40% нижче максимуму 22 квітня, після чого впала ще на 42%, сформувавши дно майже через шість місяців — приблизно на 66% нижче максимуму за ціною закриття. Подальша дохідність від мінімуму була надзвичайною. Але якщо рахувати від моменту перетину позначки 40%, тобто від єдиного моменту, коли інвестор справді може діяти, наступні три місяці були негативними.
Важливіша форма руху, а не підсумкова цифра. У 2022 році акція продовжувала падати шість місяців після перетину 40%, а потім протягом року відновилася приблизно до рівня перетину. У квітні 2025 року вона наблизилася до цієї позначки, але не досягла її, сформувала дно за кілька днів і через дванадцять місяців різко зросла. Два схожі сигнали, два дуже різні роки.
Чесна відповідь на питання про перепроданість така: падіння поясниме, але пояснимість не означає завершеність. Оцінки свідчать, що бізнес залишається стійким у поточних моделях аналітиків. Розслідування пояснює, чому ніхто не готовий платити за нього старий мультиплікатор. Що з цього важливіше, не може встановити графік ціни, і кожен, хто каже, що це може визначити RSI, намагається вам щось продати.
За чим стежити
1 і 2 грудня — інтерв’ю в Конгресі. Хуанг виступить перед трьома комітетами Палати представників, а наступного дня — головний юрисконсульт. Дату інтерв’ю вже переносили один раз: із 18 листопада.
10-Q, приблизно 4 грудня. Єдина запланована публікація, здатна змінити набір інформації, а не лише настрої, і перший ґрунтовний документ після інтерв’ю. Важливо буде прочитати, чи містить він нові фактори ризику та що саме в них сказано.
8 і 9 грудня — FOMC. Рішення щодо ставки з новим набором прогнозів на тлі ринку, який уже переоцінює довгострокові активи.
Чи розвернеться сектор одночасно. Судячи з послідовності піків, саме компанії, які досягли піку першими, мають першими показати формування дна, якщо воно взагалі станеться. Micron розвернулася в червні, п’ять місяців тому.
Торгуйте рухом на ApeX
Безстроковий контракт NVDA торгується 24/7, включно з обома вихідними днями.
Торгівля пов’язана з високим ризиком збитків, а кредитне плече збільшує як прибутки, так і втрати. Тут немає думки про те, чи дешево коштує Nvidia, рекомендації купувати або продавати чи прогнозу подальшого руху ціни. Актив, який упав на 47%, може впасти ще нижче, і єдиний історичний приклад падіння цієї акції такого масштабу спочатку розвивався саме так. Це дослідження та коментар, а не фінансова порада. Проводьте власне дослідження й відкривайте позиції такого розміру, який можете дозволити собі втратити.
Якщо вам потрібна допомога, звертайтеся до нашої команди в Discord.
Вебсайт: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Методологія. Дані щодо контрактів отримано з API ApeX Omni v3, збірка від 22 листопада 2026 року. Усі показники ApeX стосуються безстрокових контрактів, номінованих у USDT; це окремі інструменти, не ідентичні базовим акціям, тому їхні значення можуть трохи відрізнятися. Якщо наведено ціну акції, це позначено окремо і не є даними ApeX. Погодинні бари мають часову мітку початку, тому закриття спотового ринку о 21:00 UTC взято з бара з міткою 20:00, а бар, що формується, виключено; денні бари відповідають календарним дням і не використовуються для визначення закриття спотового ринку. Кожне падіння в таблиці послідовних піків розраховане від найвищого денного закриття відповідного контракту до закриття спотового ринку 20 листопада, тому вікно відрізняється для кожного рядка, а порядок визначається датою піку, а не розміром падіння. Cerebras виключено з таблиці, оскільки його найвище закриття припадає на третій день після першого доступного бара, тому ми не можемо відрізнити його пік від краю наших даних. Індекс відносної сили розраховано нами за методом Wilder на п’ятирічній історії денних закриттів акцій, а не контрактів, оскільки історія нашого контракту становить близько дев’яти місяців, і ми не знайшли показника, опублікованого первинним джерелом. Порівняння падіння 2022 року також базується на історії акцій із тієї самої причини. Показники прибутку, оцінки, цільові ціни, форвардні мультиплікатори, повідомлення SEC і Міністерства юстиції, відставка та дати слухань у Конгресі не є даними ApeX і мають посилання або атрибуцію в кожному твердженні. Показники наведено станом на закриття спотового ринку 20 листопада 2026 року, якщо не вказано інший момент; ринок США закритий на момент публікації та відкриється знову в понеділок о 14:30 UTC. Ніщо тут не є фінансовою порадою.