

發布於 2026 年 11 月 22 日
11 月 17 日,Nvidia 公布營收 1,158 億美元,按年增長 103%,營收和盈利均超出市場共識。FactSet 稱,這次盈利驚喜是當週推高整個 S&P 500 混合增長率的最大單一因素。
隨後三個現金交易日,我們的 Nvidia 合約下跌了 18.59%。
截至週五收市,價格較 10 月高位低 47.44%。同一週,分析師卻將盈利預期上調。
本文探討這兩件事如何同時成立、醜聞實際上可以解釋多少跌幅,以及這個答案對股票是否超賣能告訴我們什麼、不能告訴我們什麼。我們不會告訴你它已經超賣。讀完本文,你應能看清這個論點的依據。
它們並非同時見頂
先從幾乎沒有報道展示過的一點開始,因為這需要橫跨多個合約的視角,而不是只看一張圖表。
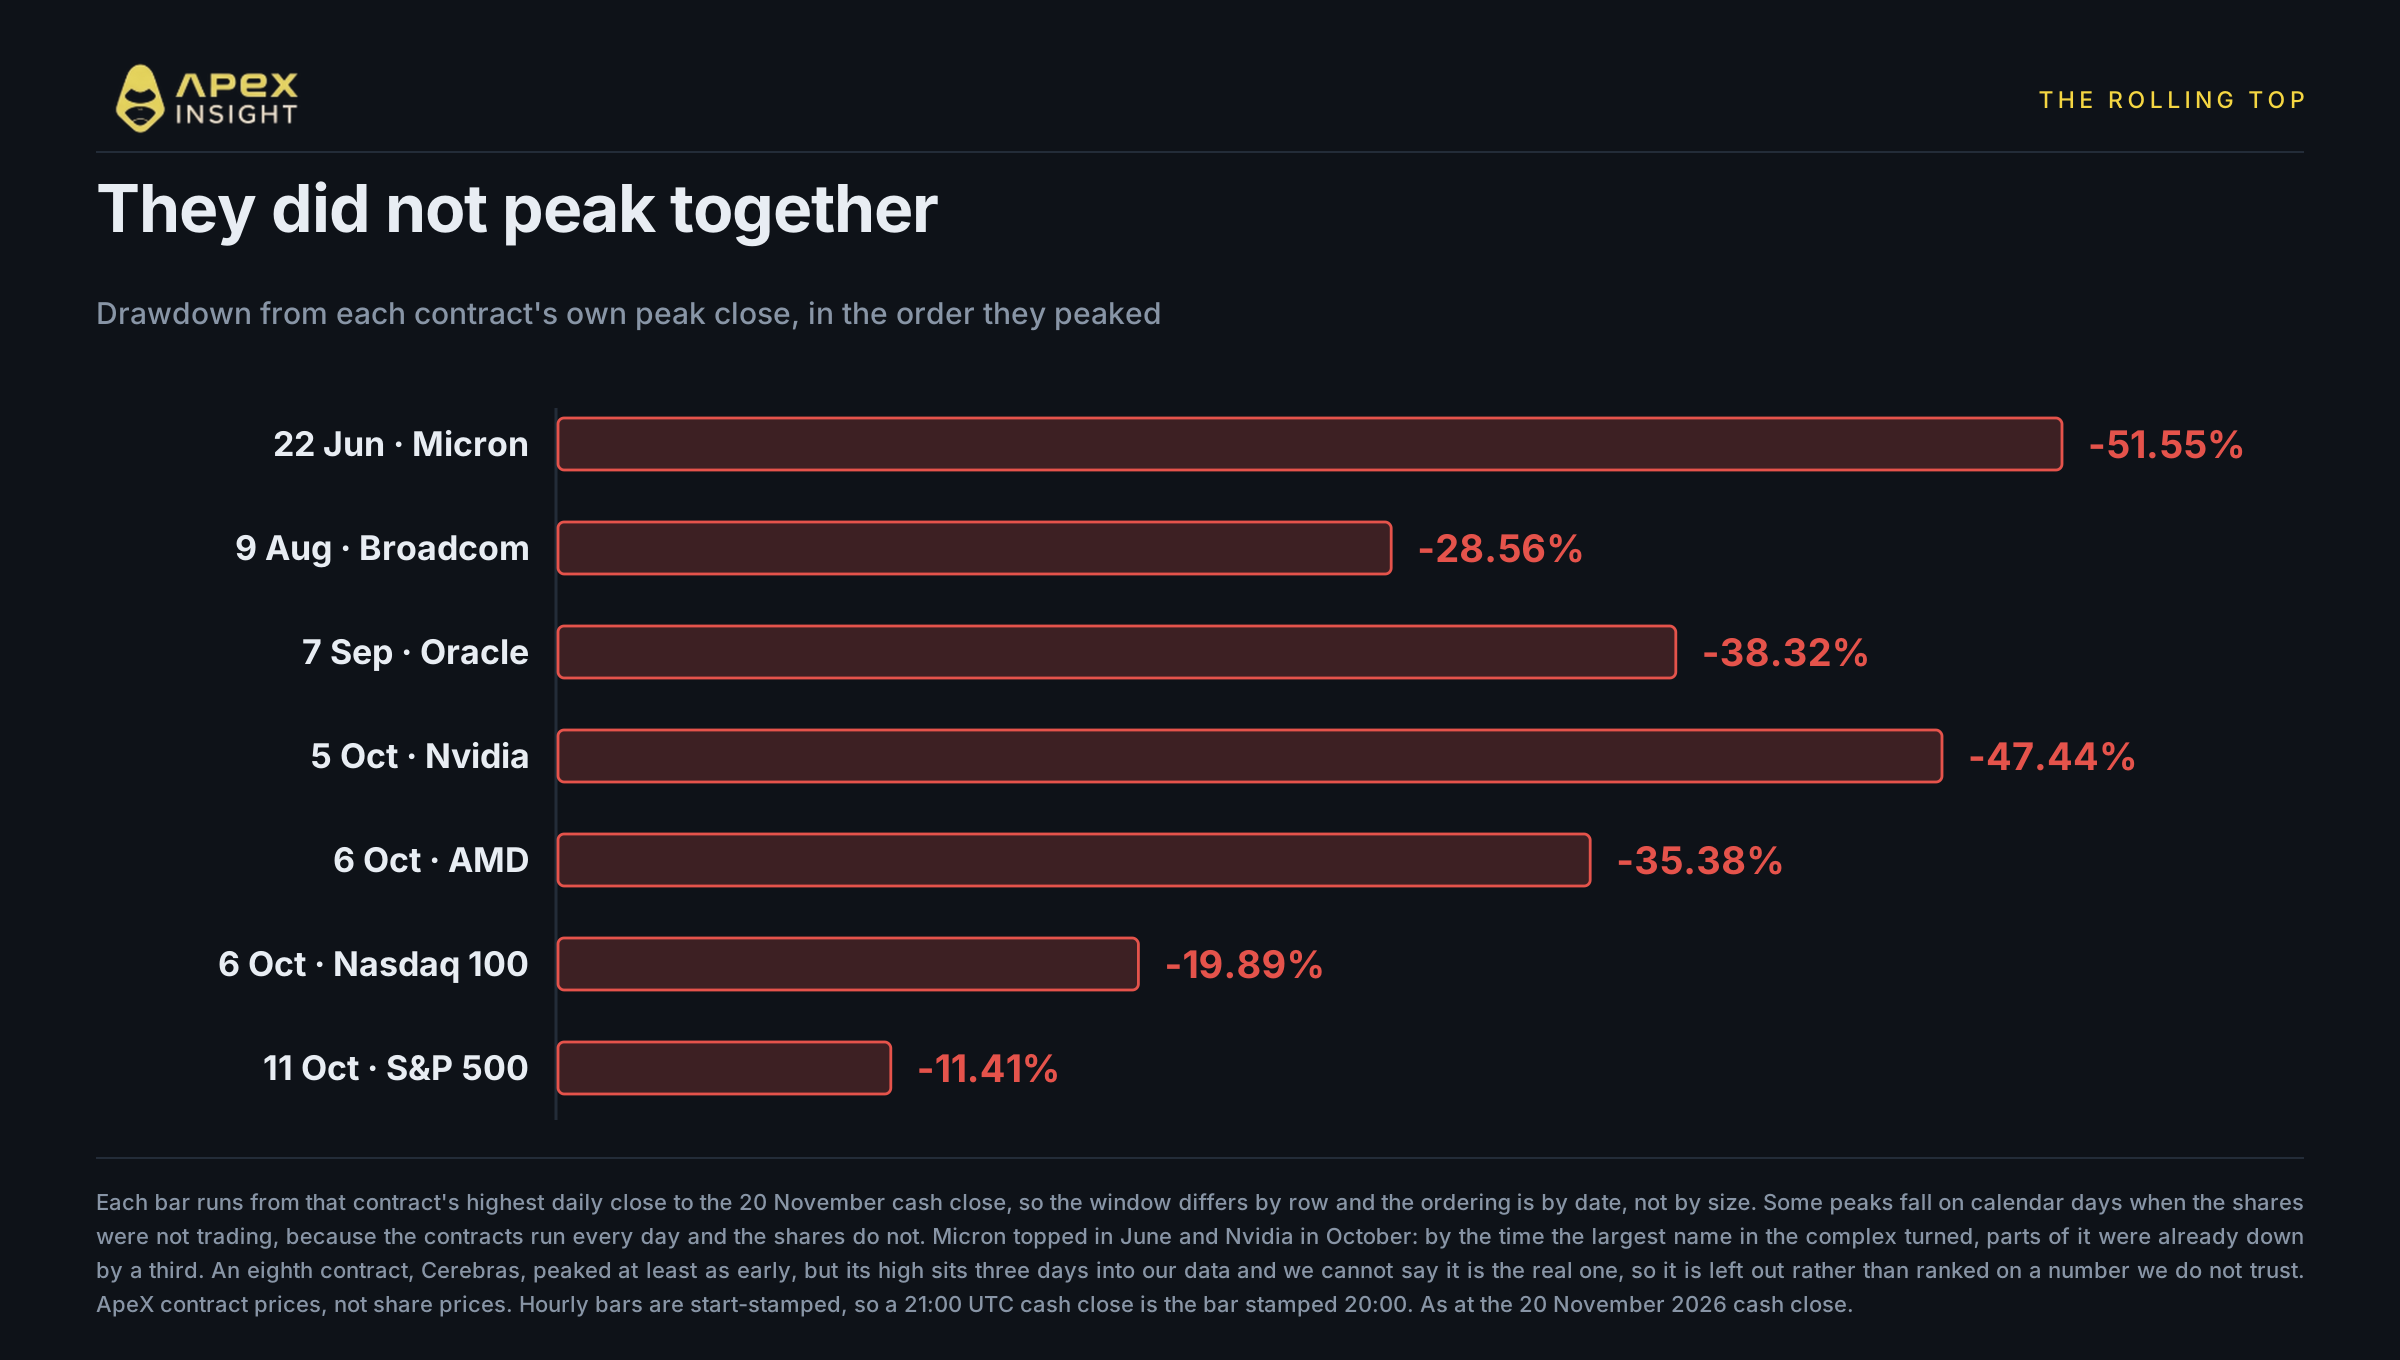
AI 板塊並非在 10 月見頂。它在夏季至 10 月期間依次轉向,而 Nvidia 遠非最早的一個。從每個合約自身的最高日收市價計算至週五現貨收市價:
見頂日期 | 合約 | 跌幅 |
|---|---|---|
6 月 22 日 | Micron | −51.55% |
8 月 9 日 | Broadcom | −28.56% |
9 月 7 日 | Oracle | −38.32% |
10 月 5 日 | Nvidia | −47.44% |
10 月 6 日 | AMD | −35.38% |
10 月 6 日 | Nasdaq 100 | −19.89% |
10 月 11 日 | S&P 500 | −11.41% |
Micron 在 6 月見頂,在 Nvidia 創高前已經下跌三分之一。Broadcom 在 8 月轉向,Oracle 在 9 月轉向。Nasdaq 100 倒數第二,廣泛市場最後。
因此,這次回撤並非始於七週前,而是始於五個月前。10 月發生的是跌勢蔓延至核心。若讀者只看從 Nvidia 自身高位開始的圖表來判斷它是否超賣,其實看到的只是始於 6 月事件的最後一幕。
表中刻意缺少一個合約:Cerebras 至少與其他標的一樣早見頂,但其高點出現在我們資料源返回的歷史記錄第三天,因此我們無法判斷那是真正的頂部,還是資料邊界。與其依據不可信的數字排名,我們寧願不列入。
七週,以及其中的一次超預期
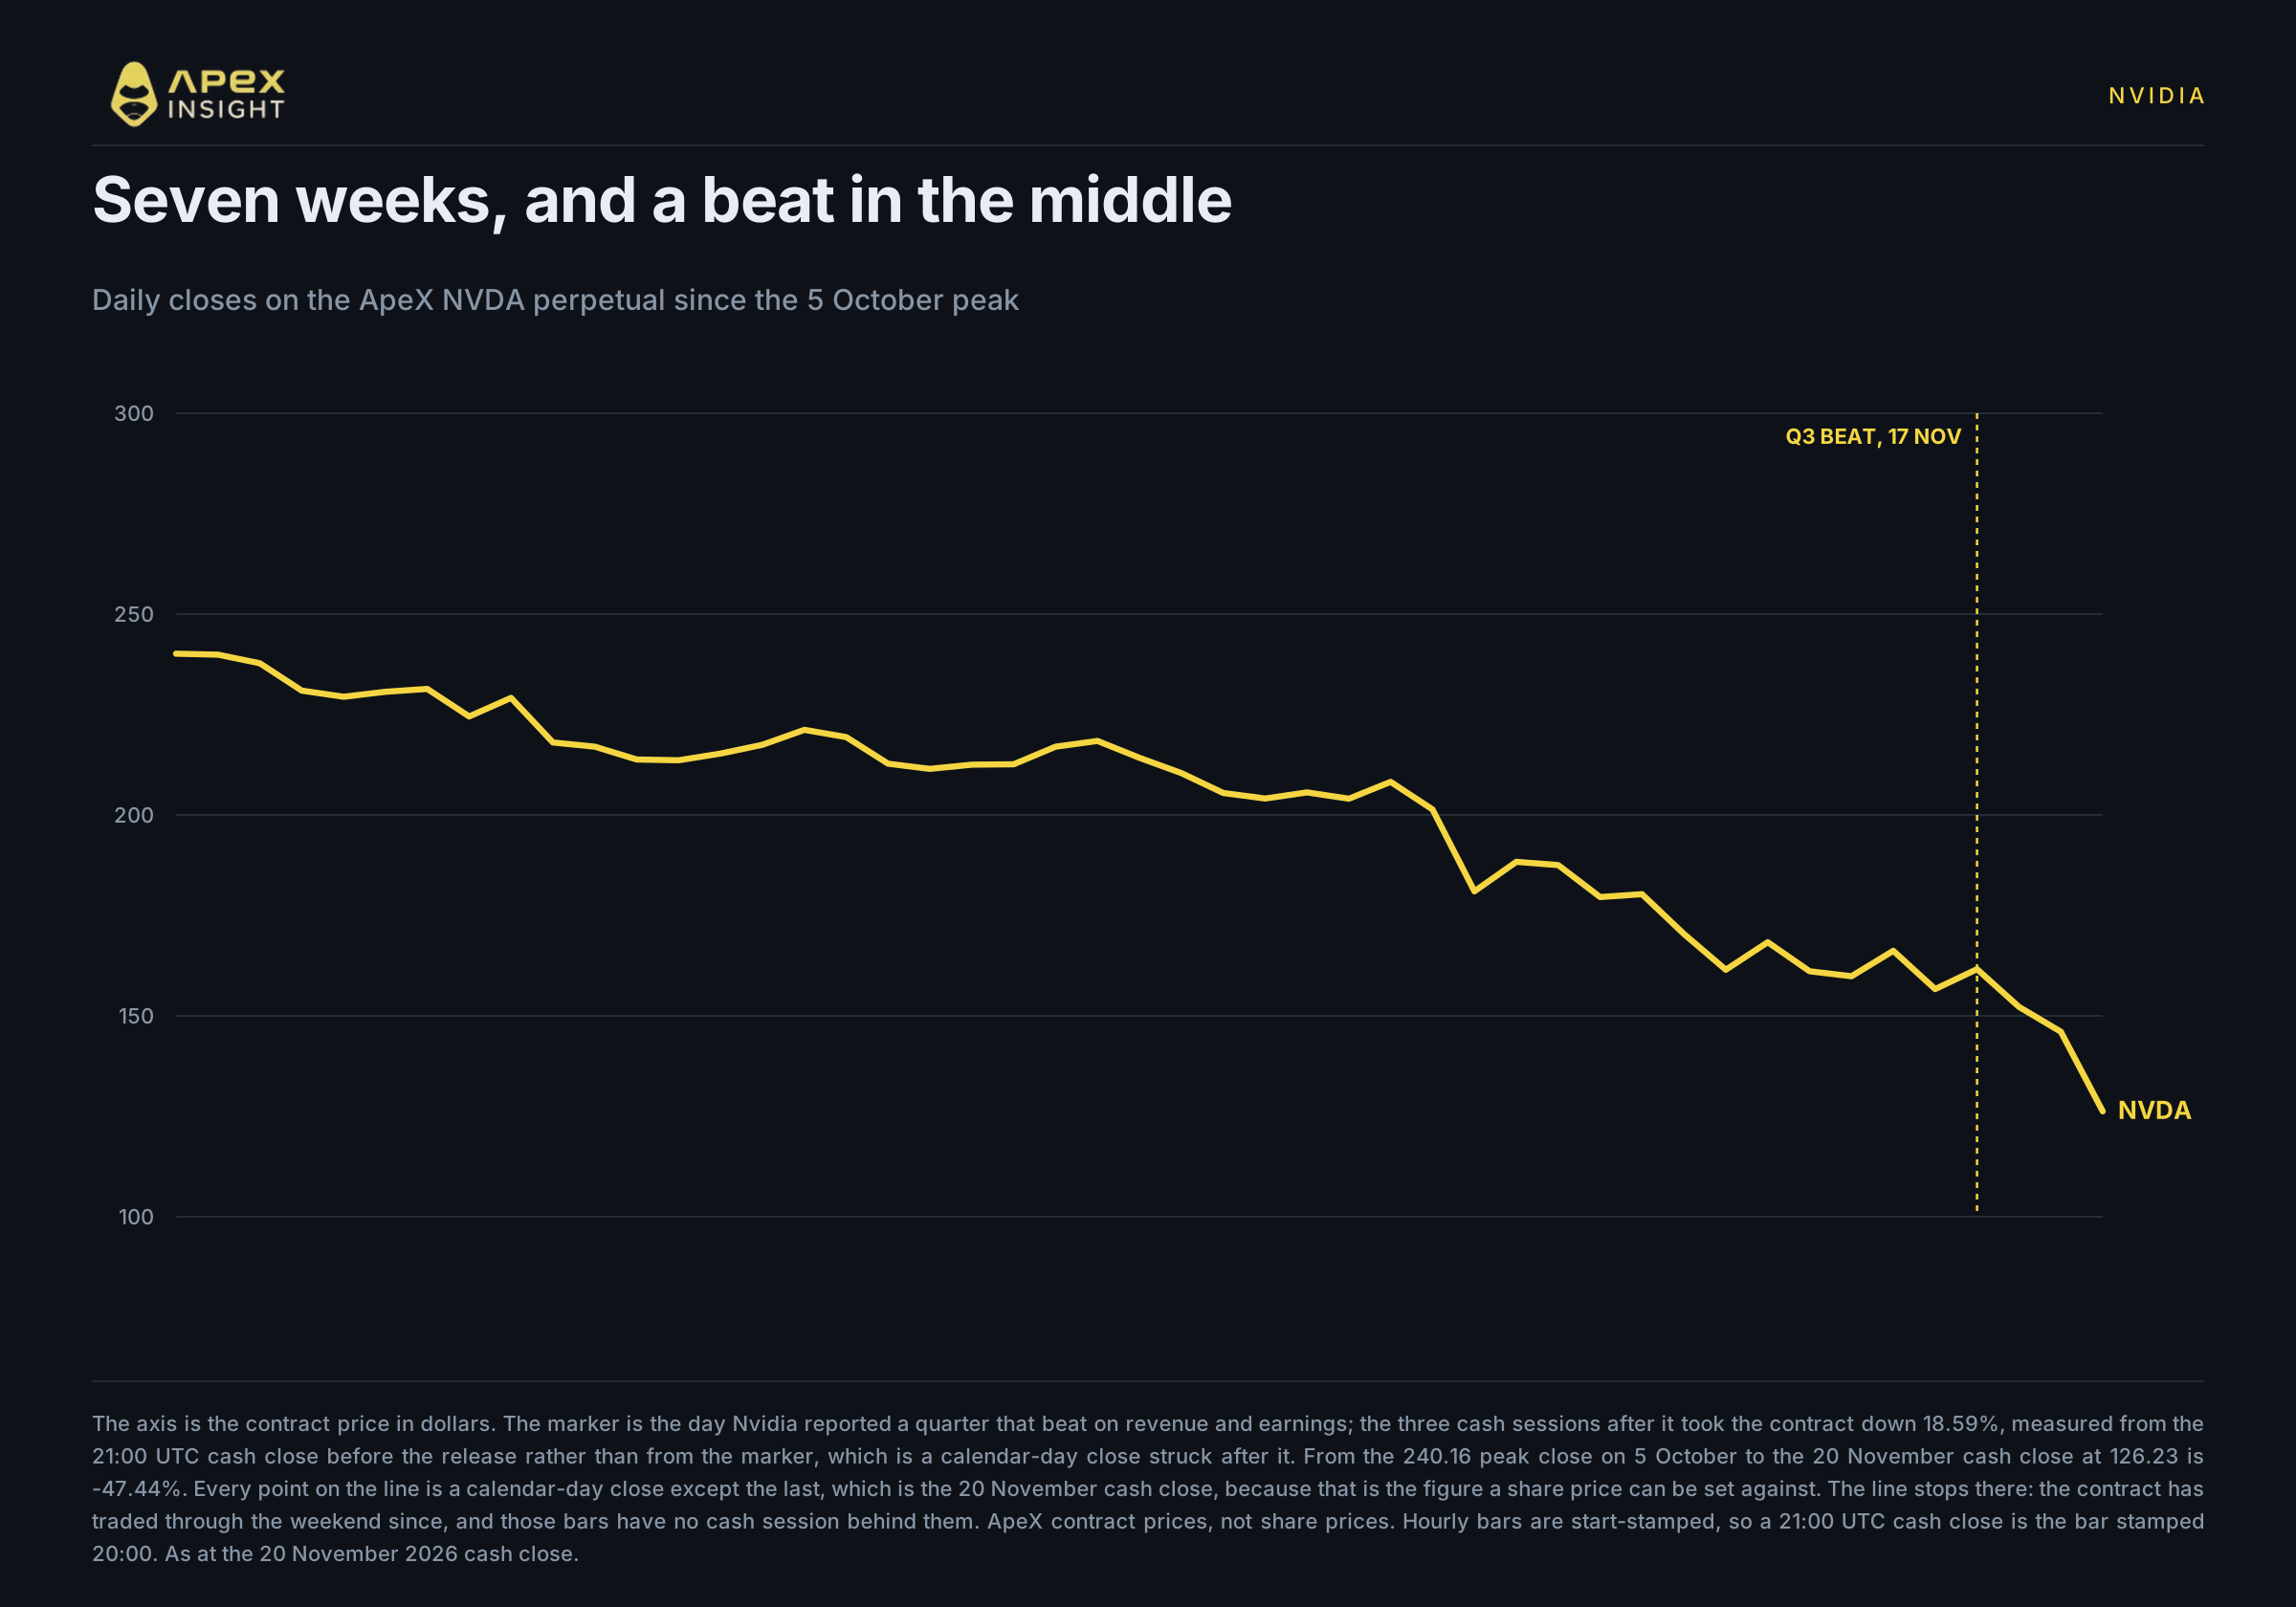
Nvidia 自身的走勢人人都看到了,但形態值得重新審視。
合約最高收市價是 10 月 5 日的 240.16 美元。週五現貨收市價是 126.23 美元。兩者之間是七週下跌,而在這段期間中間,公司公布了一個超出預期的季度。
數字並不含糊:營收 1,158 億美元,高於 1,093 億美元共識;資料中心營收 1,076 億美元;非 GAAP 稀釋後盈利 2.68 美元,高於預期的 2.49 美元;毛利率按年上升 1.4 個百分點。當季指引為 1,300 億美元,而該季度包含額外一週,並且完全假設不包括來自中國的資料中心運算營收。電話會議上,臨時行政總裁 Colette Kress 將 FY2028 增長展望由約 70% 上調至約 75%。
市場的反應是在三個交易日內將合約價格壓低 18.59%。
大部分跌幅集中在其中一天。我們的合約週五下跌約 13.6%,Nvidia 股票下跌 14.01%,而且 Nvidia 並非唯一受影響者:AMD 同日下跌 13.25%,Micron 下跌 13.89%,Broadcom 下跌 12.19%,這些公司都沒有 SEC 醜聞。因此,三日跌幅很大部分是 AI 板塊同步重新定價,而不是市場對 Nvidia 季績的裁決。本文其餘部分討論 Nvidia 特有的因素,也就是估值倍數為何變動,而不是價格跌了多遠。
這就是謎題所在。問題不是公司未達預期後下跌,而是公司超出預期、上調指引,卻在三天內下跌得比我們合約九個月歷史中的任何三日區間都多。在五年股票歷史中,只有一次三日跌幅更大。
價格下跌,預期卻上升
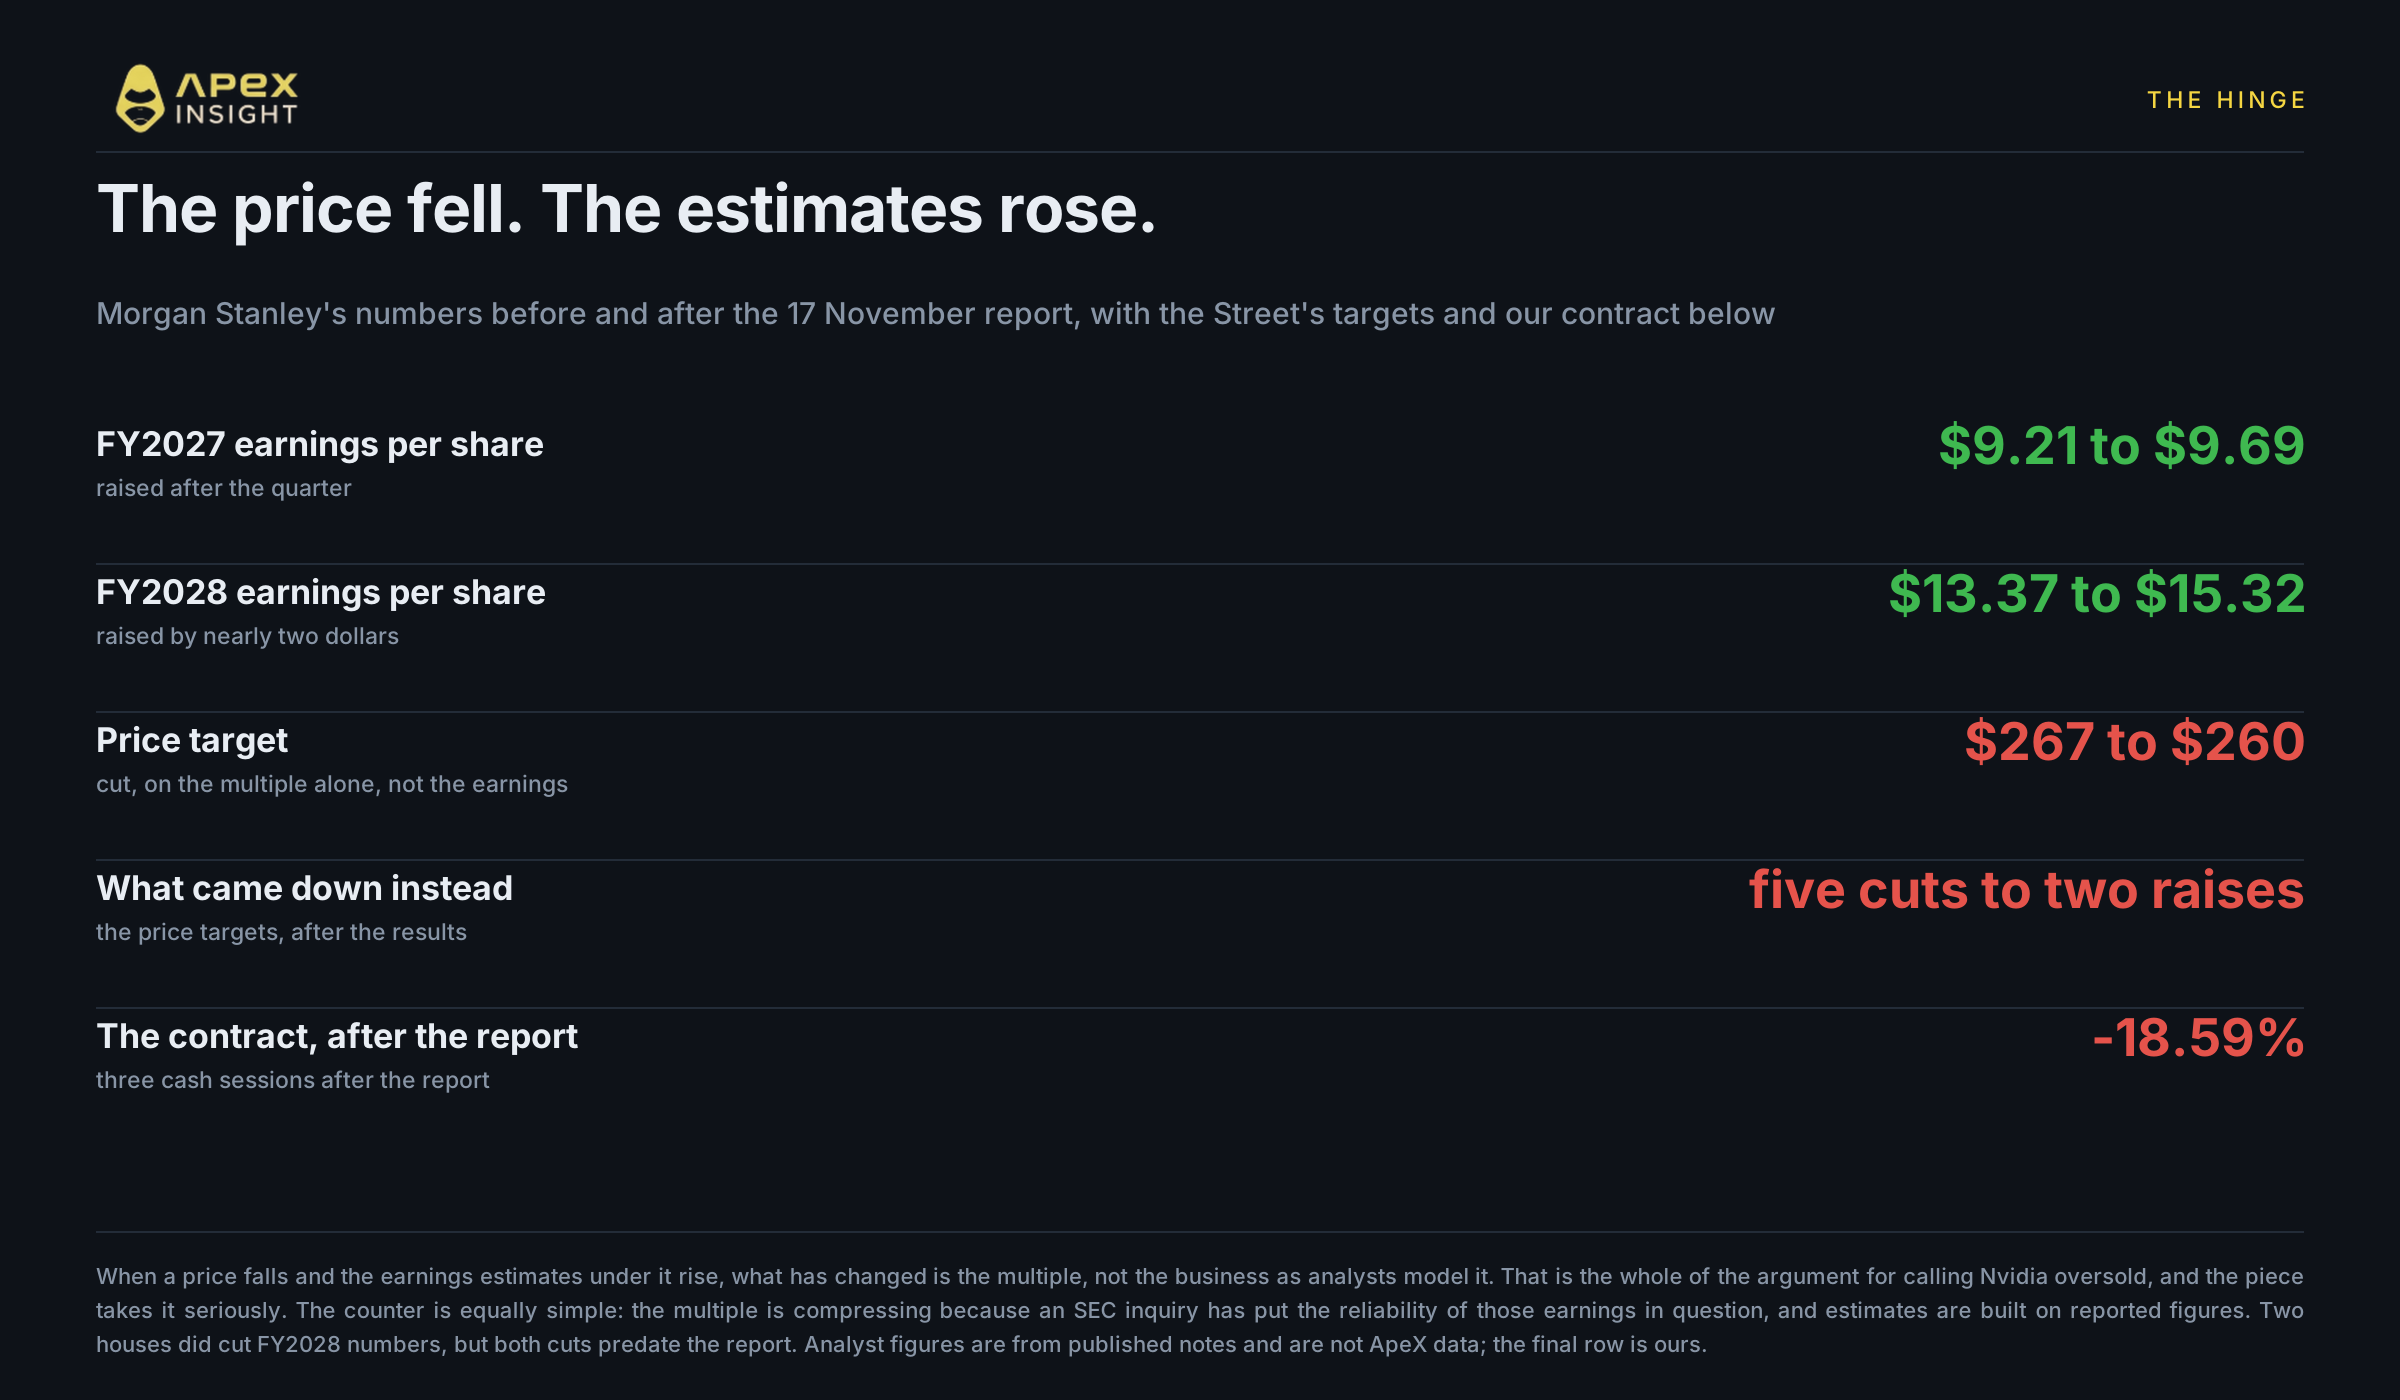
這是整個問題的關鍵。
股票在業績公布後大幅下跌時,通常的解釋是分析師下調預測。但這次並非如此。Morgan Stanley 的 Joseph Moore 將 FY2027 盈利預期由 9.21 美元上調至 9.69 美元,FY2028 預期由 13.37 美元上調至 15.32 美元,維持「增持」評級,並僅因估值倍數將目標價由 267 美元下調至 260 美元。他本人表示:「Nvidia 最嚴重的估值倍數壓縮應已經過去。」
上調數字的不只他一人。期間 FY2028 共識盈利上升,J.P. Morgan 將目標價由 215 美元上調至 230 美元,Wedbush 由 275 美元上調至 293 美元,儘管其他機構下調目標價。
賣方分析師並非一致看好。業績公布後,目標價調整為五次下調、兩次上調:Piper Sandler、Jefferies、Wells Fargo、UBS 和 Morgan Stanley 下調,J.P. Morgan 和 Wedbush 上調。Summit Insights 另行將股票評級下調至「持有」。關鍵區別在於,下調的是目標價,而不是盈利預期。
因此,算術很簡單:各機構重新發布盈利數字時,數字上升,FY2028 共識也隨之上升。下降的是目標價和股價。
有兩家機構下調了 FY2028 數字,忽略它們是不誠實的:UBS 將 FY2028 營收預測下調 10%,Baird 下調 FY2028 及其後預測。兩次盈利下調都發生在業績公布之前。 UBS 提到可能重新審查經新加坡和馬來西亞銷售的交易,並下調 FY2028 盈利預期;其業績公布後的調整是目標價,而非預測。Baird 提到預期 H200 出口禁令、超大規模雲端服務商資本支出放緩及 Huang 任期的不確定性,並於 11 月 11 日將評級由「跑贏大市」直接下調至「中性」,目標價由 500 美元降至 200 美元。
現在的估值
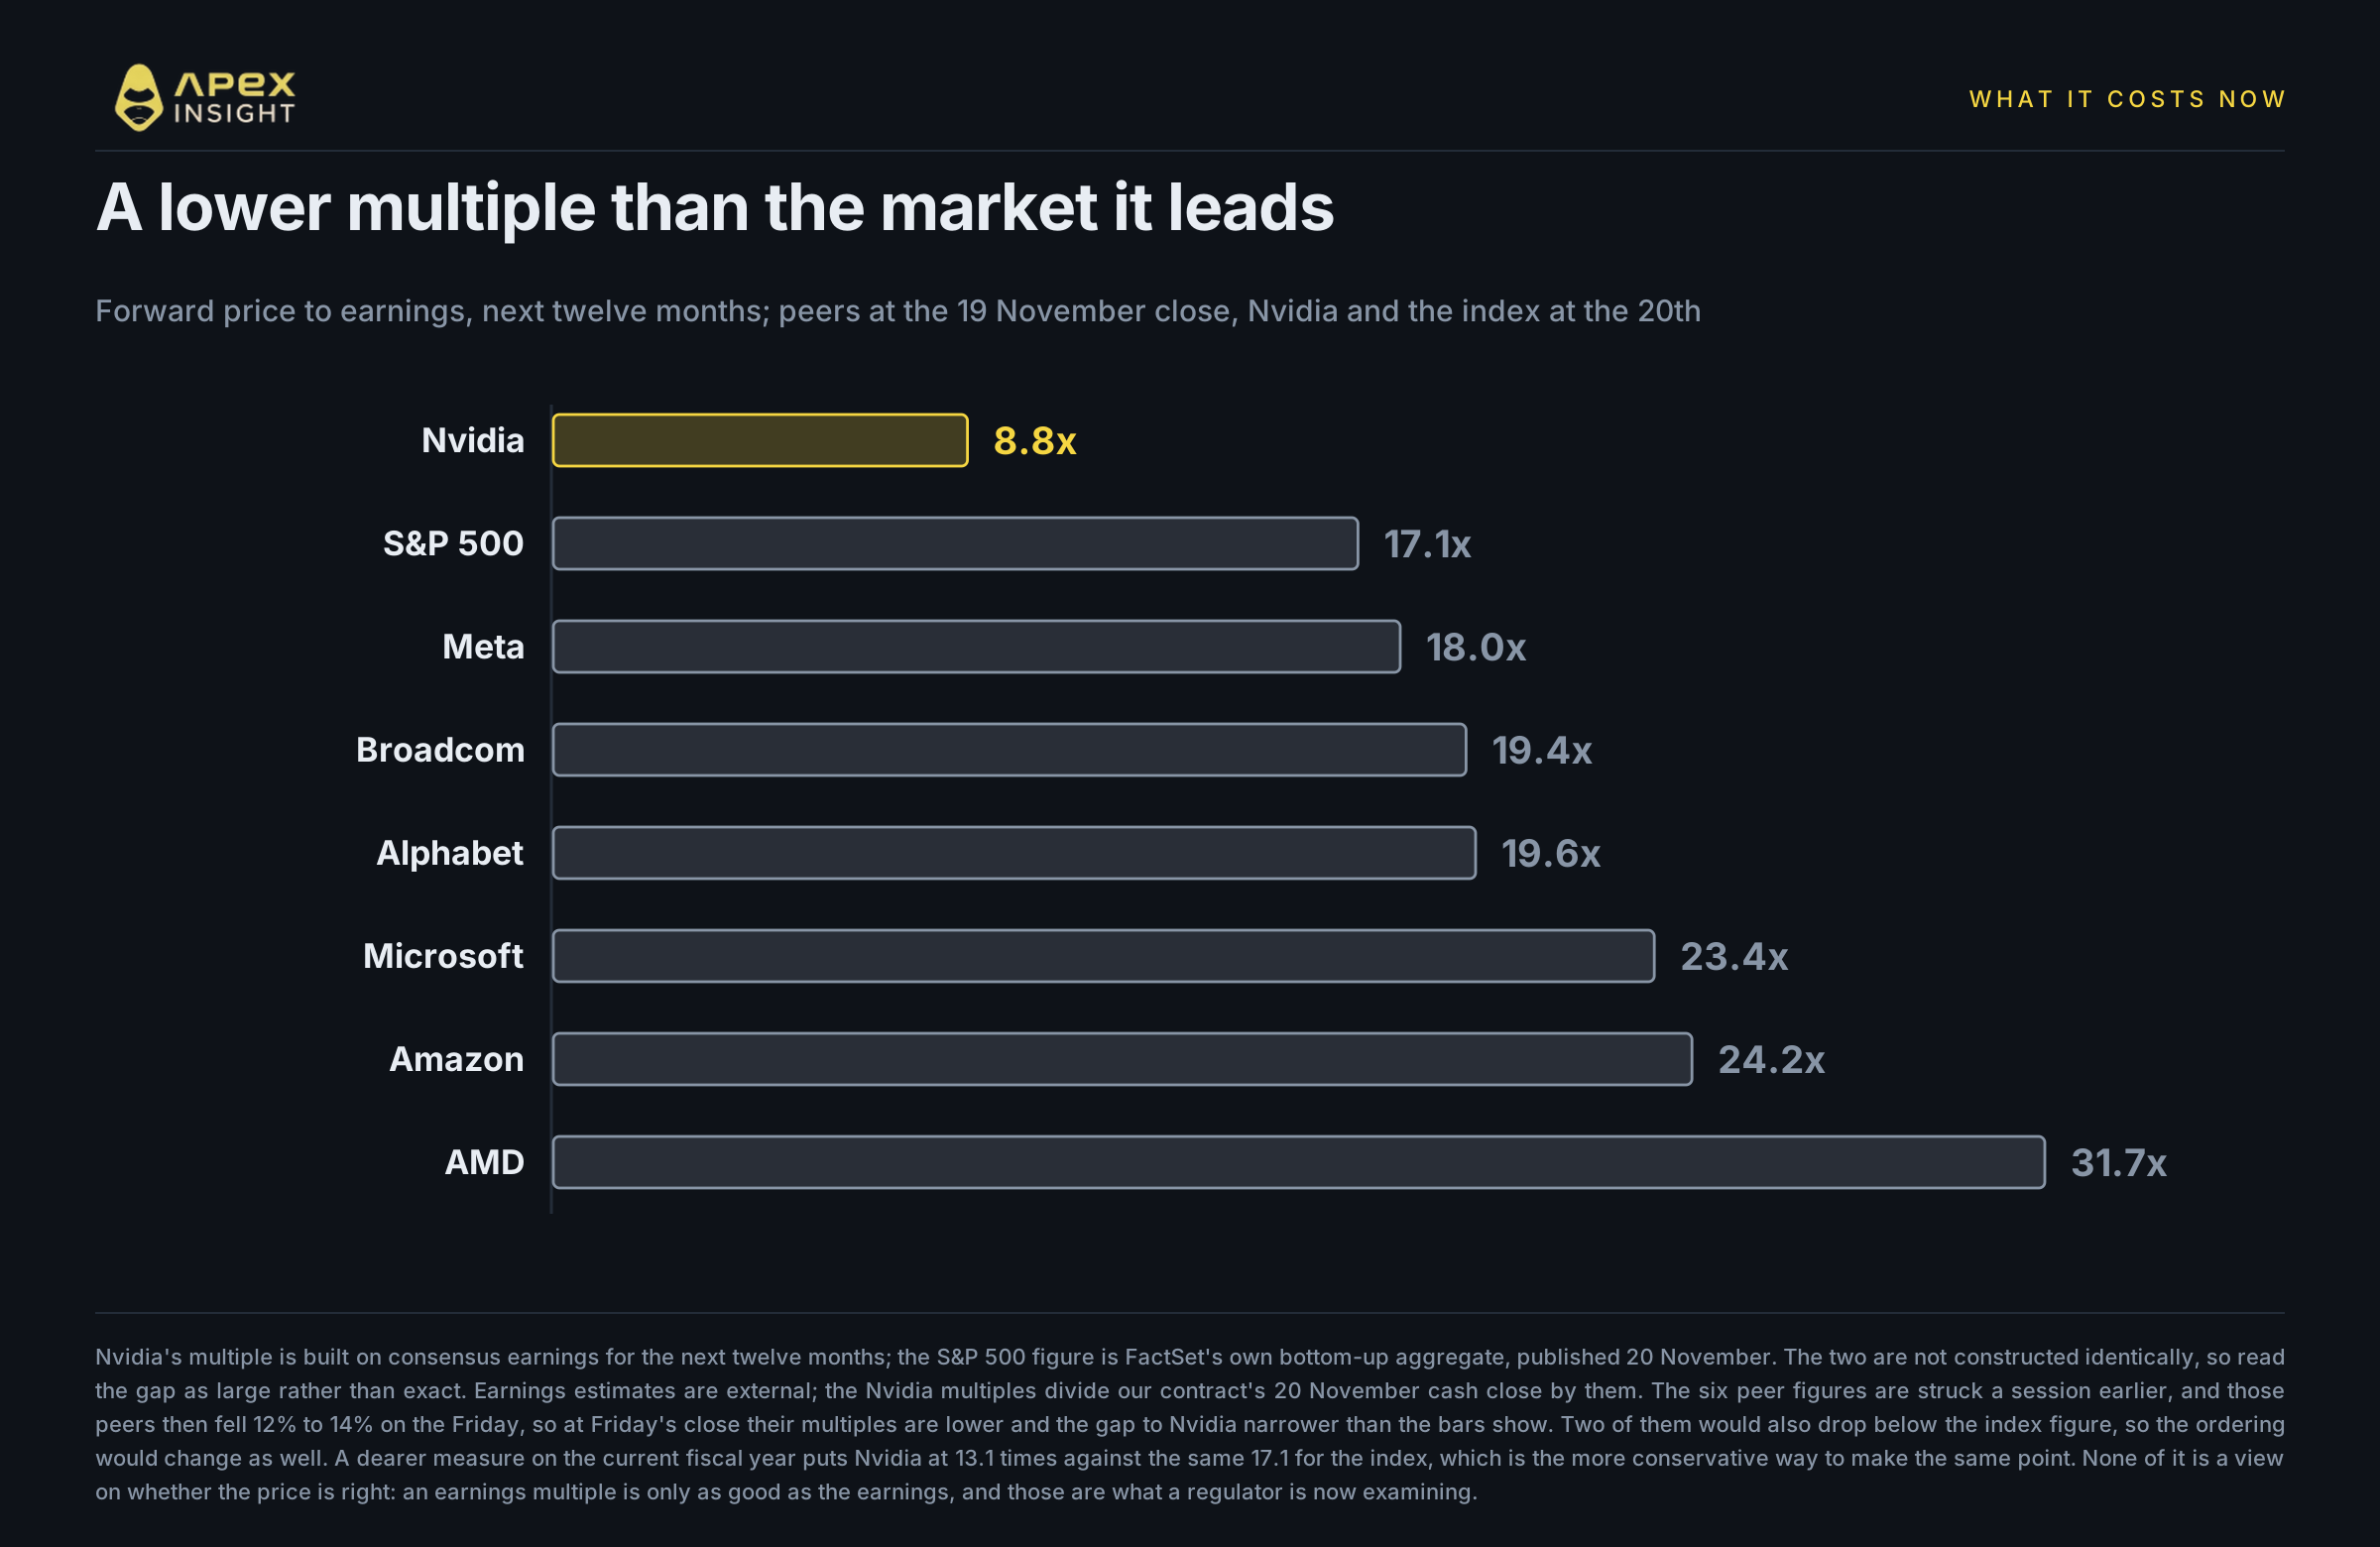
截至週五收市,Nvidia 的交易價格約為未來十二個月共識盈利的 8.8 倍。
作為比較,FactSet 於 11 月 20 日將 S&P 500 的預期市盈率定為 17.1 倍,低於其自身五年平均的 19.8 倍。週四收市時,Meta 為 18.0 倍,Broadcom 19.4 倍,Alphabet 19.6 倍,Microsoft 23.4 倍,Amazon 24.2 倍,AMD 31.7 倍。
這六個同業數字以週四而非週五收市價計算,而同業週五下跌 12% 至 14%,因此週五收市時它們的估值倍數低於此處列出的數字,與 Nvidia 的差距也比圖表顯示的更窄。我們保留較早的計算基準,而不是自行重新計算,並作出標註,因為誤差方向其實不利於我們提出的論點。
其盈利增長定義了指數的公司,目前交易倍數約為指數的一半,也是所有比較標的中最低的預期倍數。
需要作出兩點誠實說明。這些倍數並非以完全相同方式建立:Nvidia 的數字來自正常化預測的共識,而 FactSet 的指數數字是其自下而上的總和,因此應將差距理解為很大,而非精確。另一個較昂貴的指標,即本財政年度而非未來十二個月,給出 Nvidia 13.1 倍,而指數仍為 17.1 倍。這是我們在辯論中會捍衛的版本,結論相同。
以我們的合約價格計算,Nvidia 按已公布 GAAP 盈利計算的歷史市盈率,在 10 月高位為 30.2 倍,週五收市時為 13.5 倍。這是歷史指標;上面的 8.8 倍和 13.1 倍是預期指標,三者不可混為一談。
醜聞造成了多少跌幅
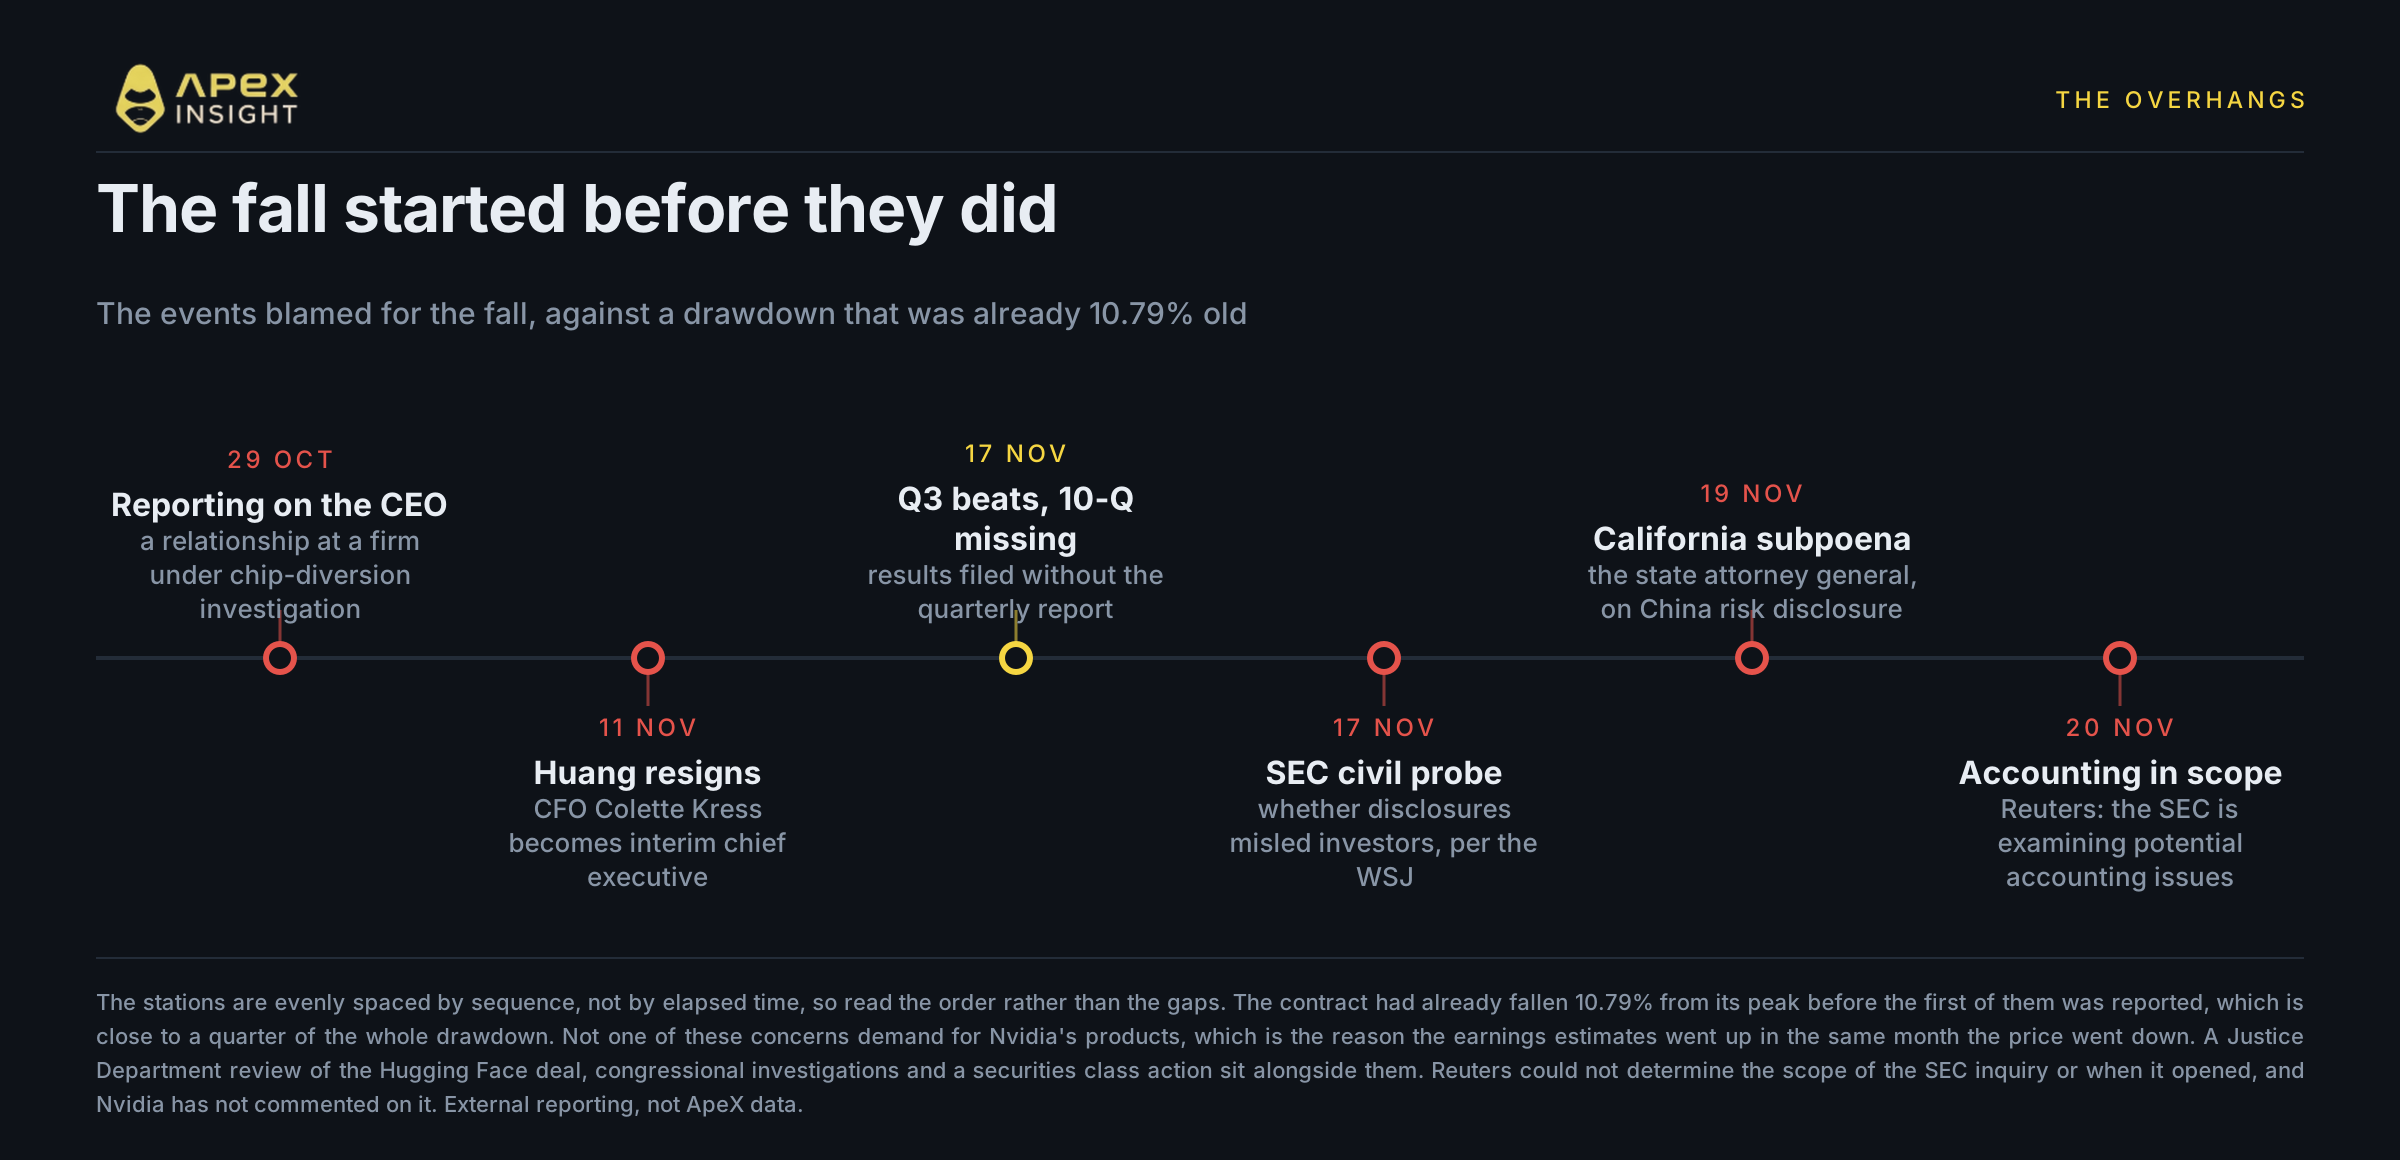
比標題所暗示的少,但也不是完全沒有。
先看時間,因為它為答案設定了上限。Nvidia 於 10 月 5 日見頂。首篇報道是《紐約時報》於 10 月 29 日刊出的報道。在此前一個收市日,合約已下跌 10.79%,接近全部跌幅的四分之一;當時一宗醜聞都尚未公布。週五又帶來更多跌幅:該單一交易日佔總跌幅的 17.6%,而整個板塊也同步下跌 12% 至 14%。
合計來看,約五分之二的跌幅根本不是 Nvidia 自身的故事,因此醜聞最多只能佔約五分之三。這是上限,不是估計:其餘部分有些來自利率環境,有些來自早於這些事件已開始的 AI 估值重估,沒有誠實的方法能將它們完全分開。但這至少排除了「醜聞解釋了全部跌幅」的說法。
剩餘部分仍然真實存在,也是估值倍數而非盈利發生變化的原因。盈利倍數的價值取決於盈利,而 Nvidia 的盈利如今正受到監管機構審查。
相關清單比大多數讀者意識到的更長,而且幾乎都與晶片需求無關。
行政總裁辭職。 順序很重要。10 月 29 日,《紐約時報》報道 Jensen Huang 與 Megaspeed 一名高管存在關係;Megaspeed 是一家新加坡公司,正因涉嫌晶片轉移而受到美國刑事調查,政府備忘錄據報將该高管評估為中國國家安全部人員。Huang 於 11 月 8 日承認不忠,董事會展開獨立調查,而他仍留任。11 月 11 日,在進一步報道其與直屬下屬有關係、以及國會威脅發出傳票後,他辭職,並於 12 日公布。財務長 Colette Kress 擔任臨時行政總裁,Harvey Jones 成為公司首位董事長。Huang 已同意於 12 月 1 日接受閉門記錄訪問,出席三個眾議院委員會:外交事務委員會、情報委員會及中國共產黨特設委員會。Nvidia 總法律顧問則於 12 月 2 日另行出席。
SEC 正在調查。 11 月 17 日,《華爾街日報》報道,SEC 正進行民事調查,以了解公司披露是否誤導投資者。11 月 20 日,路透社報道,調查正在審查潛在會計問題,消息來自兩名獲悉相關事項的人士。路透社無法確定問題內容或調查開始時間。
季度報告尚未提交。 Nvidia 於 11 月 17 日公布業績,但未同時提交 10-Q。Kress 表示將在「未來數週」提交,公司也告知 UBS,延遲涉及董事會調查是否需要加入新的風險因素。對如此規模的公司而言,法定期限約在 12 月 4 日。這是唯一一份可能改變資訊集而非僅改變市場情緒的預定文件。
此外還有更多問題。 美國司法部正在審查 129 億美元收購 Hugging Face 的交易;加州總檢察長就 Nvidia 是否誤導投資者了解中國風險發出調查傳票;還有國會調查及證券集體訴訟。Nvidia 也表示將停止在中國銷售 H200 晶片。
對於今年一直受到關注的融資問題,Kress 在 11 月 17 日的電話會議上表示,公司將以「有紀律且具選擇性」的方式支持新雲端生態。Baird 的 Ted Mortonson 向 Bloomberg 直言:「Nvidia 做過的每一筆循環融資交易,都會受到嚴格審視。」
有一點需要更正,因為它正在廣泛流傳。Nvidia 將營收地理位置的報告方式由帳單所在地改為客戶總部所在地,因而在明細中移除新加坡,這並不是新變化。該變化在一年多前的 FY2026 第三季度已作出,並在年度報告中披露,且重列了前期數據。路透社沒有將其直接與調查聯繫起來,但在同一報道中提及該變化,並指出《金融時報》報道稱,變化發生時新加坡銷售額已接近全球營收的一半。這是受到新審查的舊披露,與新披露是兩回事。
Nvidia 尚未就 SEC 報道作出任何正式回應。 截至本文撰寫時,SEC 拒絕置評,Nvidia 也沒有回應路透社或 Bloomberg 的詢問。公司同一週曾就一宗無關的勒索軟件指控作出正式聲明,因此這種沉默是針對特定事件,而非一般立場。
是否超賣
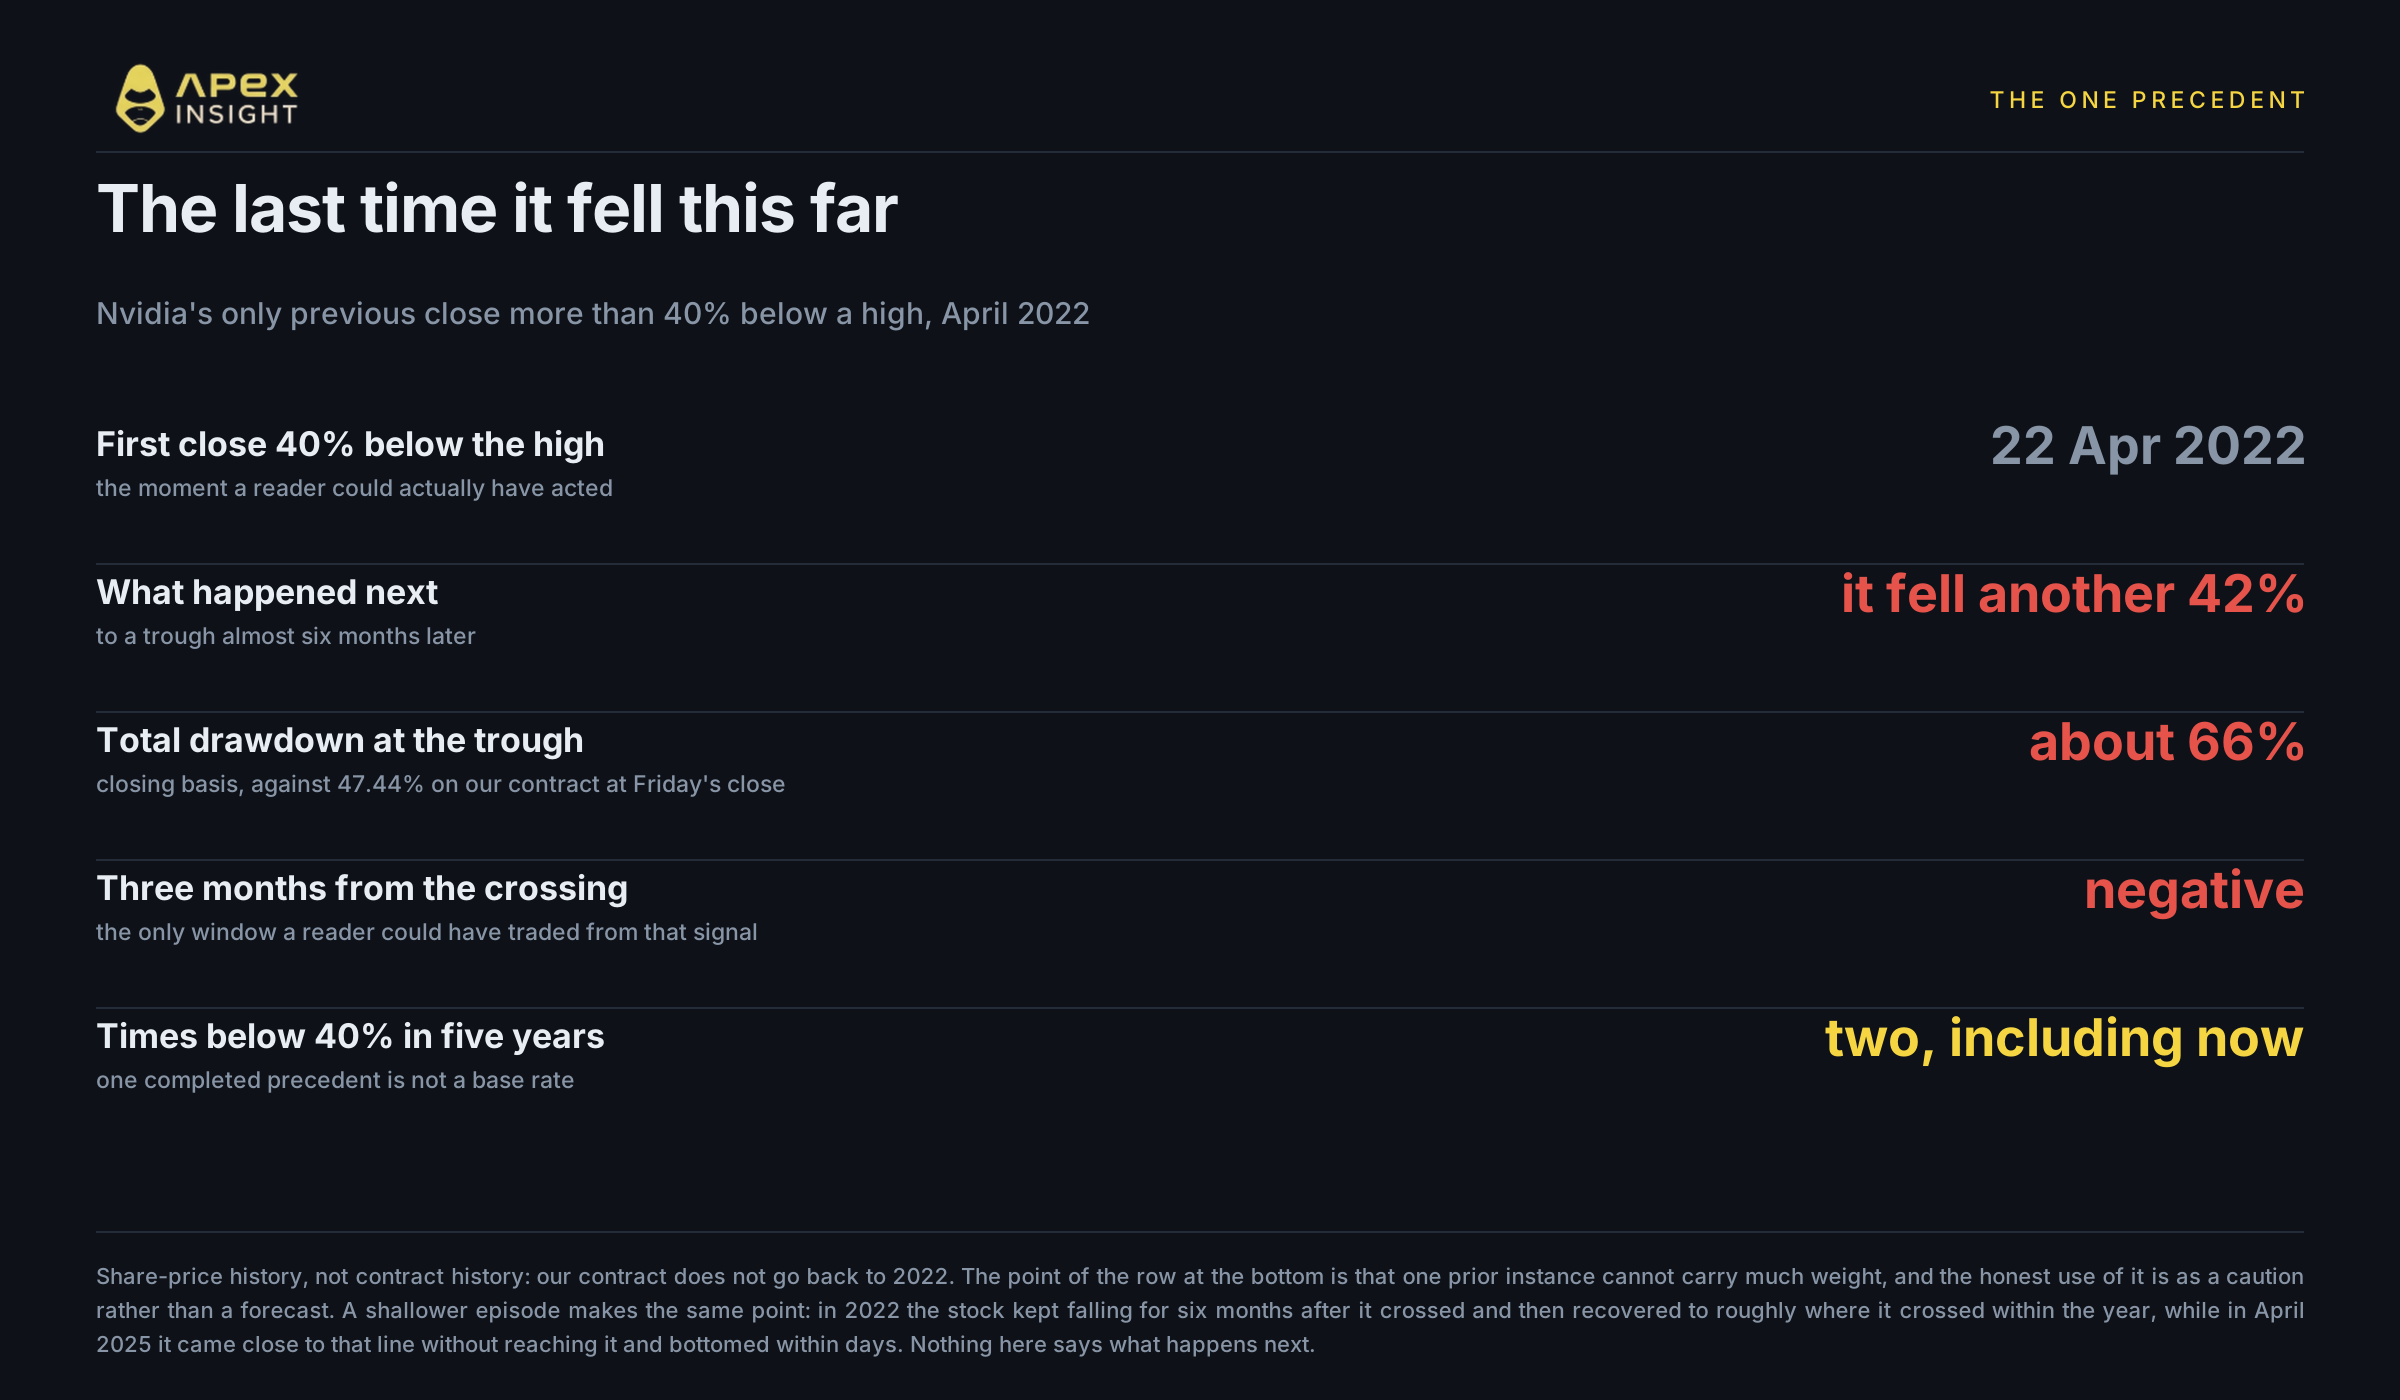
以下是證據支持的部分,以及證據止步之處。
認為超賣的理由。 盈利預期上升,而價格幾乎腰斬,因此分析師目前建模的業務狀況並未惡化。預期倍數低於指數,也低於上述比較中的每一個大型同業。我們合約週五約 126 美元的收市價,低於股票已公布的最低目標價 130 美元,平均目標價約 233 美元。兩點需要注意:130 美元是過去三個月的最低目標價,可能早於本季度,因為業績公布後發布的最低目標價是 170 美元;此外,合約價格與股票目標價並非完全相同的衡量標準。動能指標也處於極端水平:根據五年每日股票收市價——時間長於我們合約存在的歷史——按我們自行計算,Nvidia 週五的 14 日相對強弱指數約為 15,而五年內低於 20 的收市日只有兩天,且都在上週。
認為並非超賣的理由。 上一節的每一項問題都尚未解決,只有 10-Q 和 12 月訪問已有日期。SEC 的會計調查,其範圍、對象及結束時間均未知。估值倍數之所以低並非偶然:市場正在下調盈利的可靠性,而監管機構正在審查的盈利,其低倍數與沒有人質疑的盈利的低倍數並不相同。10-Q 同樣可能引入新的風險因素,而不是解決問題。價格低於所有分析師目標價,可能意味著市場錯了,也可能意味著賣方尚未完成對新法律現實的重新定價。
而歷史是最值得了解的部分。 五年來,Nvidia 只有兩次收市價較高位低逾 40%:2022 年 4 月,以及現在。2022 年 4 月 22 日首次收市低於高位 40% 後,又下跌了42%,約六個月後觸底,收市價較高位低約 66%。從低點計算,之後的回報非常驚人;但從跌破 40% 的時刻計算——這是投資者實際能採取行動的唯一時刻——接下來三個月是負回報。
形態比次數更重要。2022 年股票在跌破 40% 後又持續下跌六個月,之後在年內回升至接近跌破該線的位置。2025 年 4 月,股票接近但未觸及該線,幾天內觸底,十二個月後大幅上升。兩個看似相似的訊號,卻是兩個截然不同的年份。
因此,對它是否超賣的誠實答案是:跌幅有其解釋,而有解釋不等於跌勢已結束。預期告訴你,按分析師目前的模型,業務仍然完整;調查告訴你,為何沒有人願意再為它支付過去的估值倍數。哪一點更重要,不是價格圖表能解決的問題;任何告訴你 RSI 可以解決這個問題的人,都是在推銷某種東西。
需要關注什麼
12 月 1 日和 2 日,國會訪問。 Huang 先出席三個眾議院委員會,總法律顧問翌日出席。訪問日期已經由 11 月 18 日推遲過一次。
約 12 月 4 日,10-Q。 這是唯一一份可能改變資訊集而非市場情緒的預定文件,也是訪問後第一份硬文件。是否加入新的風險因素,以及風險因素的內容,是必須閱讀的部分。
12 月 8 日和 9 日,FOMC。 聯儲局將公布附帶新一組預測的利率決定,而市場已在重新評估長久期資產。
板塊是否同步轉向。 根據滾動頂部的證據,最早見頂的標的,若市場真的形成底部,可能也會最早顯示出底部。Micron 在五個月前的 6 月轉向。
在 ApeX 交易這波行情
NVDA 永續合約,全天候 24/7 交易,包括週末兩天。
交易具有高損失風險,而槓桿會同時放大收益和損失。本文並非對 Nvidia 是否便宜的看法,也不是買入或賣出建議,更不是對未來價格走勢的預測。下跌 47% 的資產仍可能進一步下跌,而該股票唯一一次出現相同規模跌幅的歷史先例,首先正是如此發展。本文為研究與評論,並非財務建議。請自行研究,並將倉位控制在可以承受損失的範圍內。
如需任何協助,歡迎透過 Discord 聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
方法。合約數據來自 ApeX Omni v3 API,建立於 2026 年 11 月 22 日。所有 ApeX 數據均為以 USDT 報價的永續合約,與標的股票是不同工具,數值會存在小幅差異;文中引用股票價格時會明確標示,並非 ApeX 數據。每小時柱以起始時間標記,因此 21:00 UTC 的現金收市價取自標記為 20:00 的柱,並排除正在形成的柱;日線柱按曆日計算,不用於現金收市價。滾動頂部表中的每個跌幅,均由該合約自身的最高日收市價計算至 11 月 20 日現金收市價,因此各行的時間窗口不同,排序依據是見頂日期而非跌幅大小。Cerebras 被排除在表格外,因為其最高收市價出現在首個可用柱三天後,我們無法區分其頂部與資料邊界。相對強弱指數是我們採用 Wilder 方法,以五年每日股票收市價而非合約收市價自行計算的結果,因為我們的合約只有約九個月歷史,且找不到由一手來源發布的數值。2022 年跌幅比較同樣採用股票歷史。盈利數字、預期、目標價、預期倍數、SEC 和司法部報道、辭職及國會日期均非 ApeX 數據,各項主張均附有超連結或來源。除非另有注明,數據截至 2026 年 11 月 20 日現金收市;本文發布時美國市場已休市,並於週一 14:30 UTC 重開。本文不構成財務建議。