

Publicado el 22 de noviembre de 2026
El 17 de noviembre Nvidia comunicó unos ingresos de 115.800 millones de dólares, un 103 % más interanual, y superó el consenso tanto en ingresos como en beneficios. FactSet calificó la sorpresa de beneficios como la mayor contribución individual al aumento de la tasa de crecimiento combinada de todo el S&P 500 esa semana.
En las tres sesiones bursátiles siguientes, nuestro contrato de Nvidia cayó un 18,59 %.
Al cierre del viernes estaba un 47,44 % por debajo de su máximo de octubre. Durante esa misma semana, los analistas elevaron sus estimaciones de beneficios.
Este artículo analiza cómo pueden ser ciertas ambas cosas a la vez, qué parte de la caída pueden explicar realmente los escándalos y qué indica —y qué no indica— la respuesta sobre si la acción está sobrevendida. No diremos que lo está. Al final debería poder ver en qué se basa el argumento.
No tocaron techo al mismo tiempo
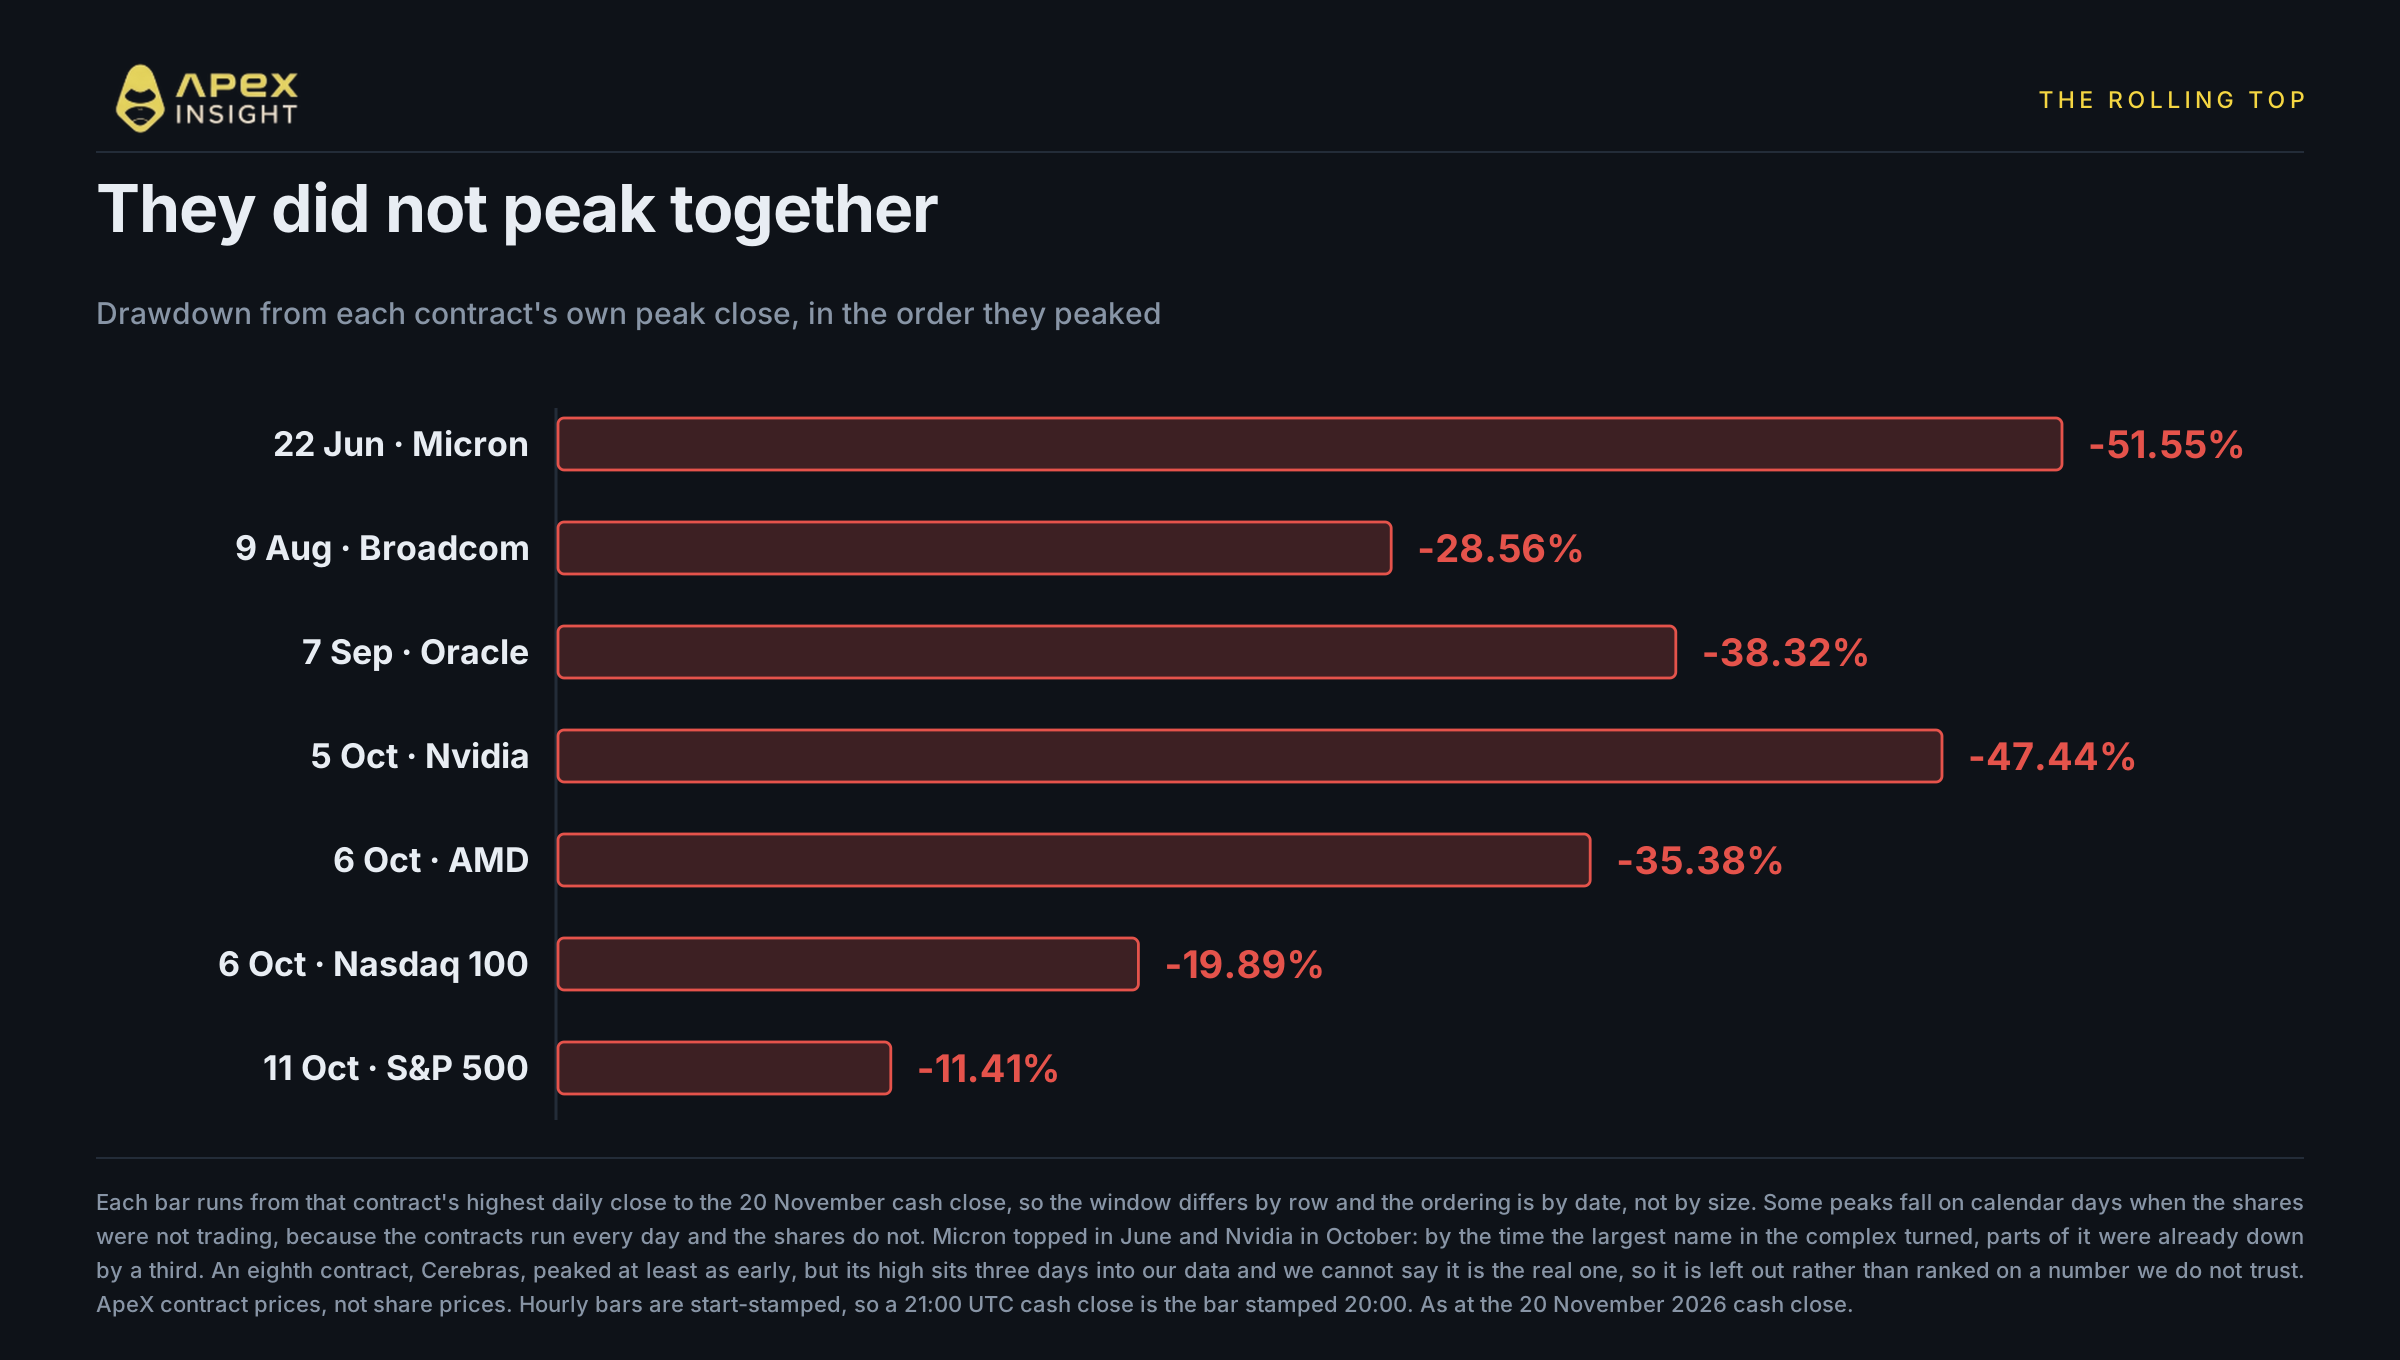
Empecemos por algo que casi ninguna cobertura ha mostrado, porque requiere observar varios contratos en lugar de un solo gráfico.
El complejo de la IA no tocó techo en octubre. Retrocedió por etapas durante el verano y hasta octubre, y Nvidia no estuvo cerca del primer puesto. Medido desde el cierre diario máximo de cada contrato hasta el cierre bursátil del viernes:
Máximo | Contrato | Caída |
|---|---|---|
22 de junio | Micron | −51,55 % |
9 de agosto | Broadcom | −28,56 % |
7 de septiembre | Oracle | −38,32 % |
5 de octubre | Nvidia | −47,44 % |
6 de octubre | AMD | −35,38 % |
6 de octubre | Nasdaq 100 | −19,89 % |
11 de octubre | S&P 500 | −11,41 % |
Micron alcanzó su máximo en junio y ya había perdido un tercio antes de que Nvidia marcara el suyo. Broadcom giró en agosto y Oracle en septiembre. El Nasdaq 100 fue el penúltimo en hacerlo, y el mercado general, el último.
Por tanto, el deshacer de posiciones no tiene siete semanas. Tiene cinco meses, y lo que ocurrió en octubre es que llegó al centro. Quien juzgue si Nvidia está sobrevendida a partir de un gráfico que empieza en su propio máximo solo está viendo el último acto de algo que comenzó en junio.
Hay un contrato que falta deliberadamente en la tabla. Cerebras alcanzó su máximo al menos tan pronto como cualquiera de los demás, pero su máximo se sitúa tres días después del inicio del historial que devuelve nuestro feed. No podemos afirmar que sea un techo real y no el borde de nuestros datos. Preferimos dejar fuera una fila antes que clasificarla con una cifra en la que no confiamos.
Siete semanas y una sorpresa en medio
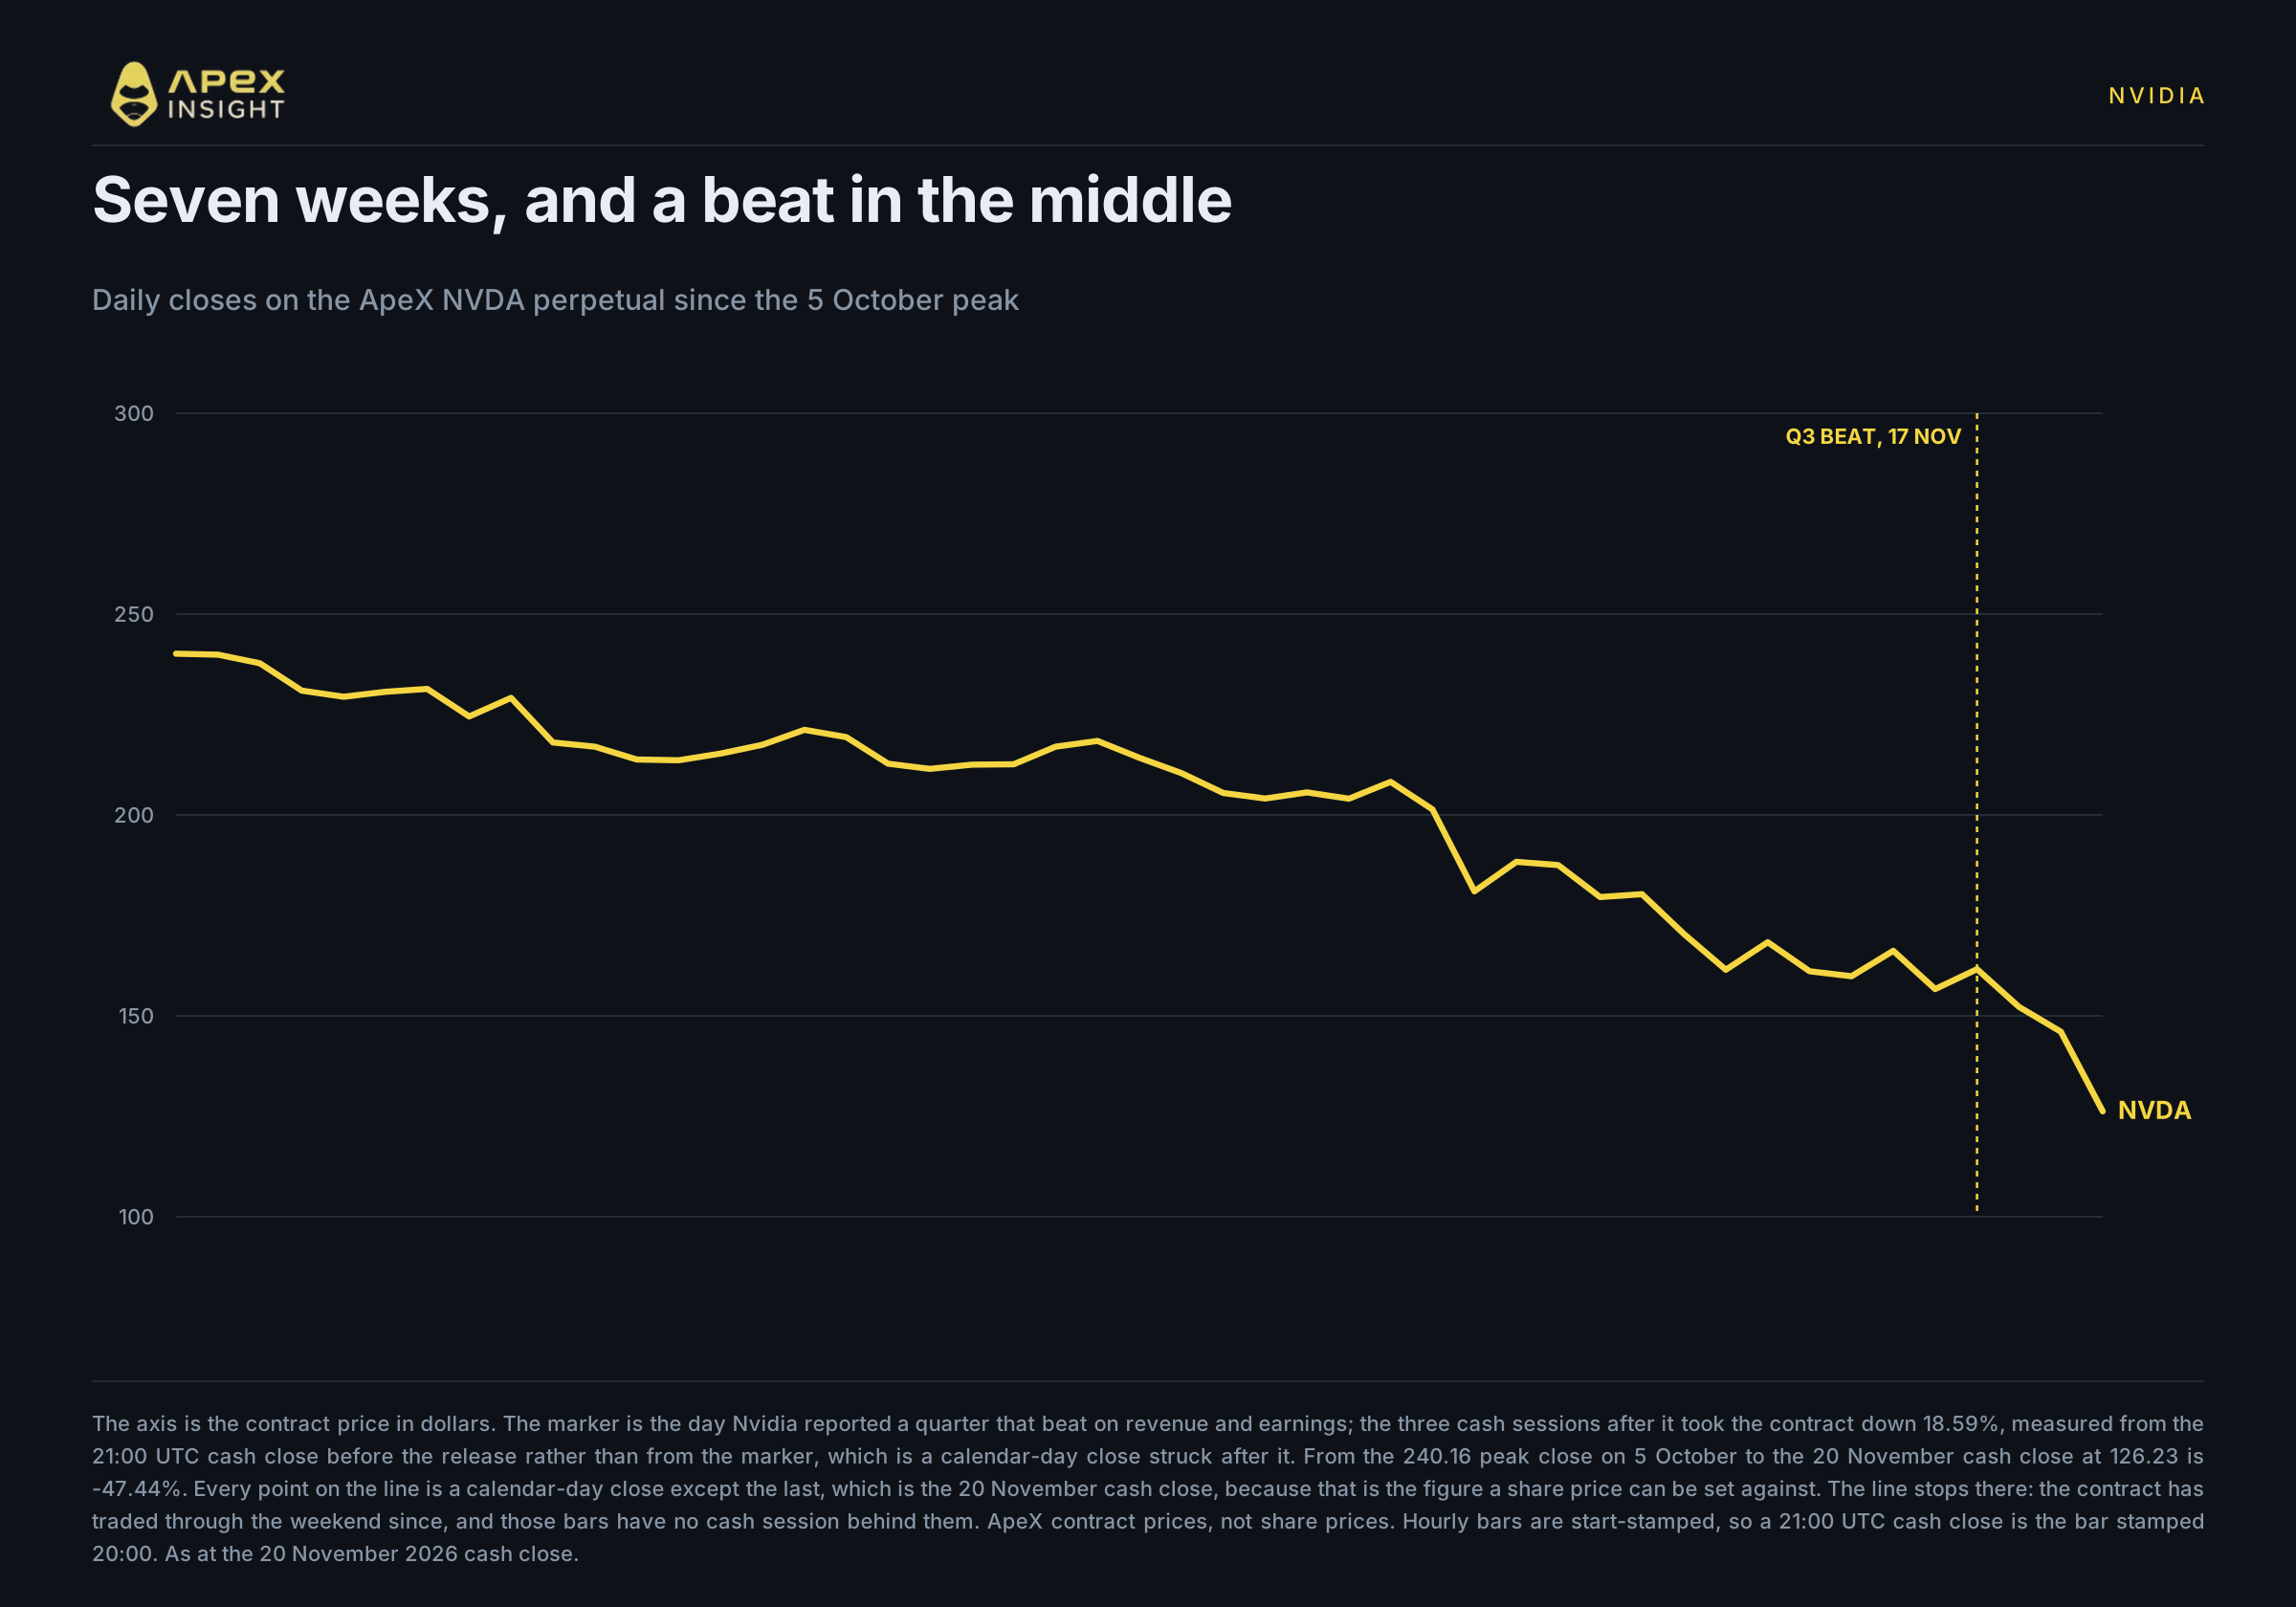
La trayectoria de Nvidia es la parte que todos han visto, pero su forma merece una segunda mirada.
El cierre máximo del contrato fue de 240,16 $ el 5 de octubre. El cierre bursátil del viernes fue de 126,23 $. Entre ambos: una caída de siete semanas y, en medio, un trimestre que superó las previsiones.
Las cifras no eran ambiguas. Ingresos de 115.800 millones frente a un consenso de 109.300 millones, ingresos del centro de datos de 107.600 millones, beneficio diluido de 2,68 $ sobre una base no GAAP frente a los 2,49 $ esperados y un margen bruto 1,4 puntos superior al del año anterior. La previsión para el trimestre actual era de 130.000 millones, un trimestre que contiene una semana adicional y que no supone ningún ingreso de computación de centros de datos procedente de China. En la conferencia, la directora ejecutiva interina Colette Kress elevó la previsión de crecimiento de FY2028 de aproximadamente el 70 % a cerca del 75 %.
La respuesta del mercado fue restar un 18,59 % al contrato en tres sesiones.
La mayor parte se produjo en una de ellas. Nuestro contrato cayó aproximadamente un 13,6 % el viernes y las acciones de Nvidia un 14,01 %, pero Nvidia no fue la única afectada: AMD cayó un 13,25 % ese mismo día, Micron un 13,89 % y Broadcom un 12,19 %, sin que ninguna tuviera un caso relacionado con la SEC. Por tanto, una gran parte del movimiento de tres sesiones fue una reevaluación conjunta del complejo de la IA, no un veredicto sobre el trimestre de Nvidia. El resto de este artículo trata sobre la parte específica de Nvidia: por qué se movió el múltiplo, no hasta dónde llegó el precio.
Ese es el rompecabezas. No se trata de que una empresa no cumpliera y cayera. Se trata de que una empresa superó las previsiones, elevó sus perspectivas y luego cayó en tres días más que en cualquier ventana de tres días de los nueve meses de historial de nuestro contrato. En cinco años de historial bursátil, solo hubo una caída de tres días mayor.
El precio cayó. Las estimaciones subieron.
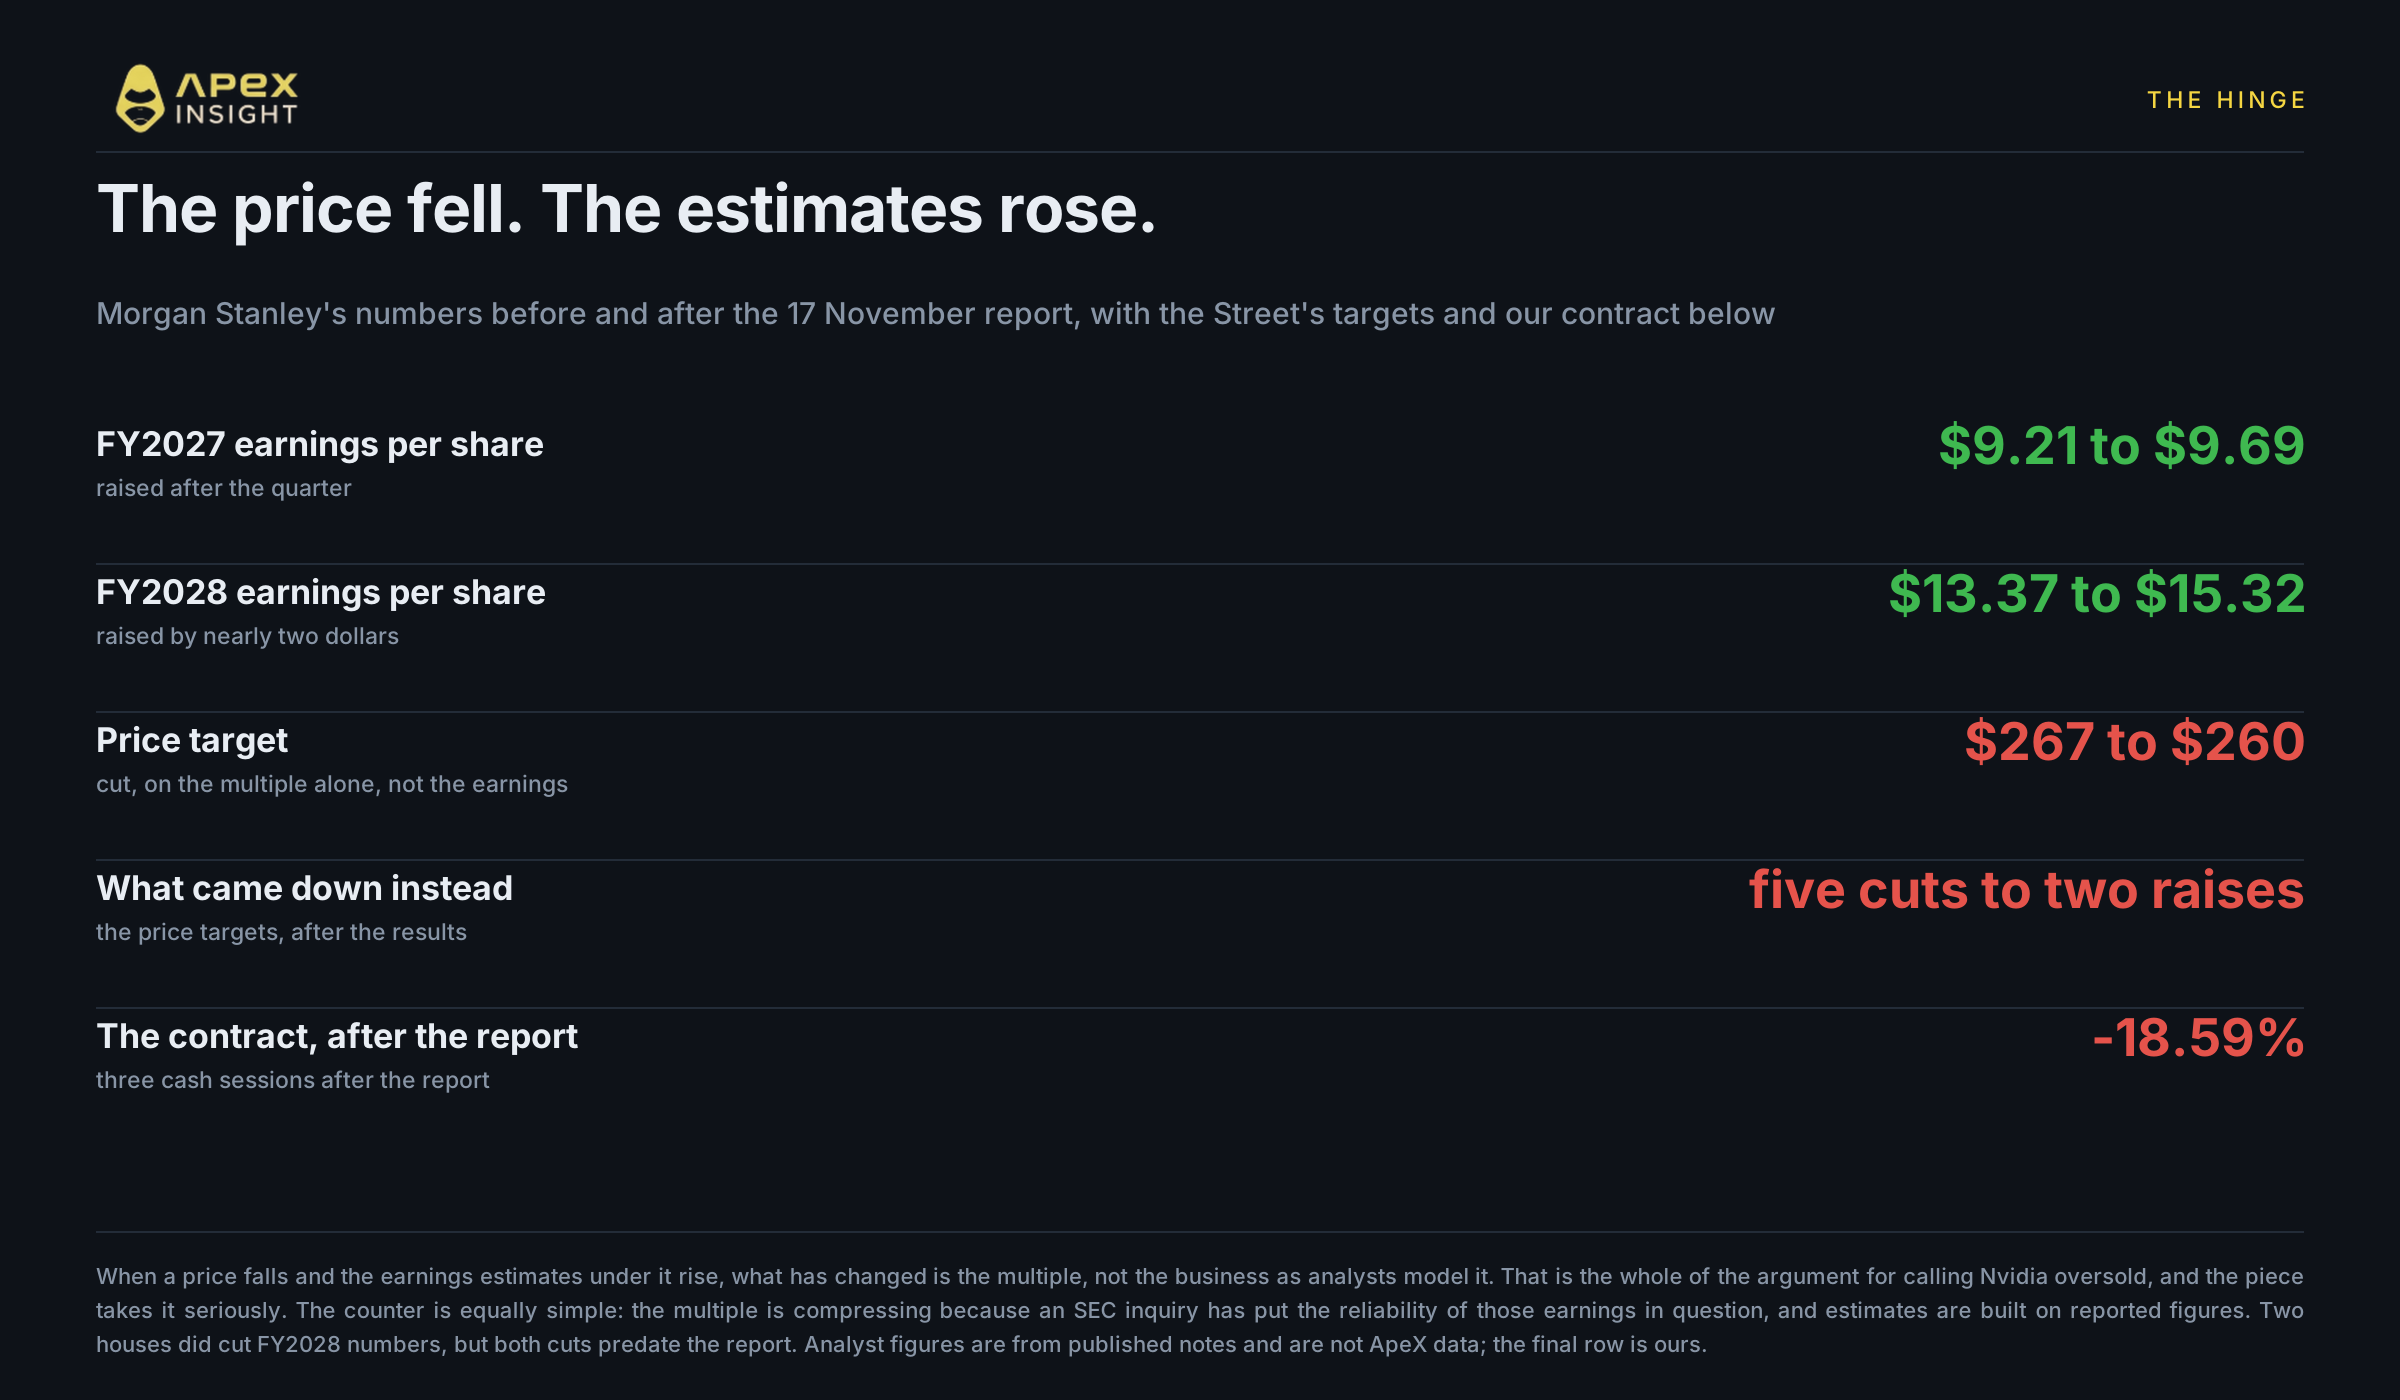
Aquí está el eje de toda la cuestión.
Cuando una acción cae con fuerza tras presentar resultados, la explicación habitual es que los analistas han recortado sus cifras. No fue lo que ocurrió. Joseph Moore, de Morgan Stanley, elevó su estimación de beneficios de FY2027 de 9,21 $ a 9,69 $ y la de FY2028 de 13,37 $ a 15,32 $, mantuvo su recomendación Overweight y recortó su precio objetivo de 267 $ a 260 $, únicamente por el múltiplo. Sus propias palabras fueron: «la compresión de múltiplos más significativa para Nvidia debería haber quedado atrás».
No fue el único que elevó sus cifras. Los beneficios de consenso para FY2028 aumentaron durante el periodo, y J.P. Morgan elevó su objetivo de 215 $ a 230 $ y Wedbush de 275 $ a 293 $, aunque otros recortaron los suyos.
El lado vendedor no fue uniformemente positivo. Tras los resultados, los objetivos de precio registraron cinco recortes frente a dos subidas: Piper Sandler, Jefferies, Wells Fargo, UBS y Morgan Stanley recortaron sus objetivos, frente a las subidas de J.P. Morgan y Wedbush mencionadas. Summit Insights rebajó por separado la acción a Hold. La distinción importante es que los recortes afectaron a los objetivos, no a los beneficios.
Por tanto, la aritmética es sencilla. Allí donde las firmas republicaron sus cifras de beneficios, estas subieron, y el consenso de FY2028 aumentó con ellas. Lo que bajó fueron los objetivos y el precio.
Dos firmas sí recortaron sus cifras de FY2028, y sería deshonesto no mencionarlo: UBS redujo un 10 % su previsión de ingresos de FY2028 y Baird redujo sus estimaciones de FY2028 y posteriores. Ambos recortes de beneficios se produjeron antes de los resultados. UBS citó la posibilidad de un nuevo escrutinio sobre ventas canalizadas a través de Singapur y Malasia, y también recortó su estimación de beneficios de FY2028; después de los resultados, modificó el objetivo, no la previsión. Baird citó una posible prohibición de exportación del H200, un menor gasto de capital de los hiperescaladores y la incertidumbre sobre la permanencia de Huang, y el 11 de noviembre rebajó directamente la acción de Outperform a Neutral, reduciendo su objetivo de 500 $ a 200 $.
Lo que cuesta ahora
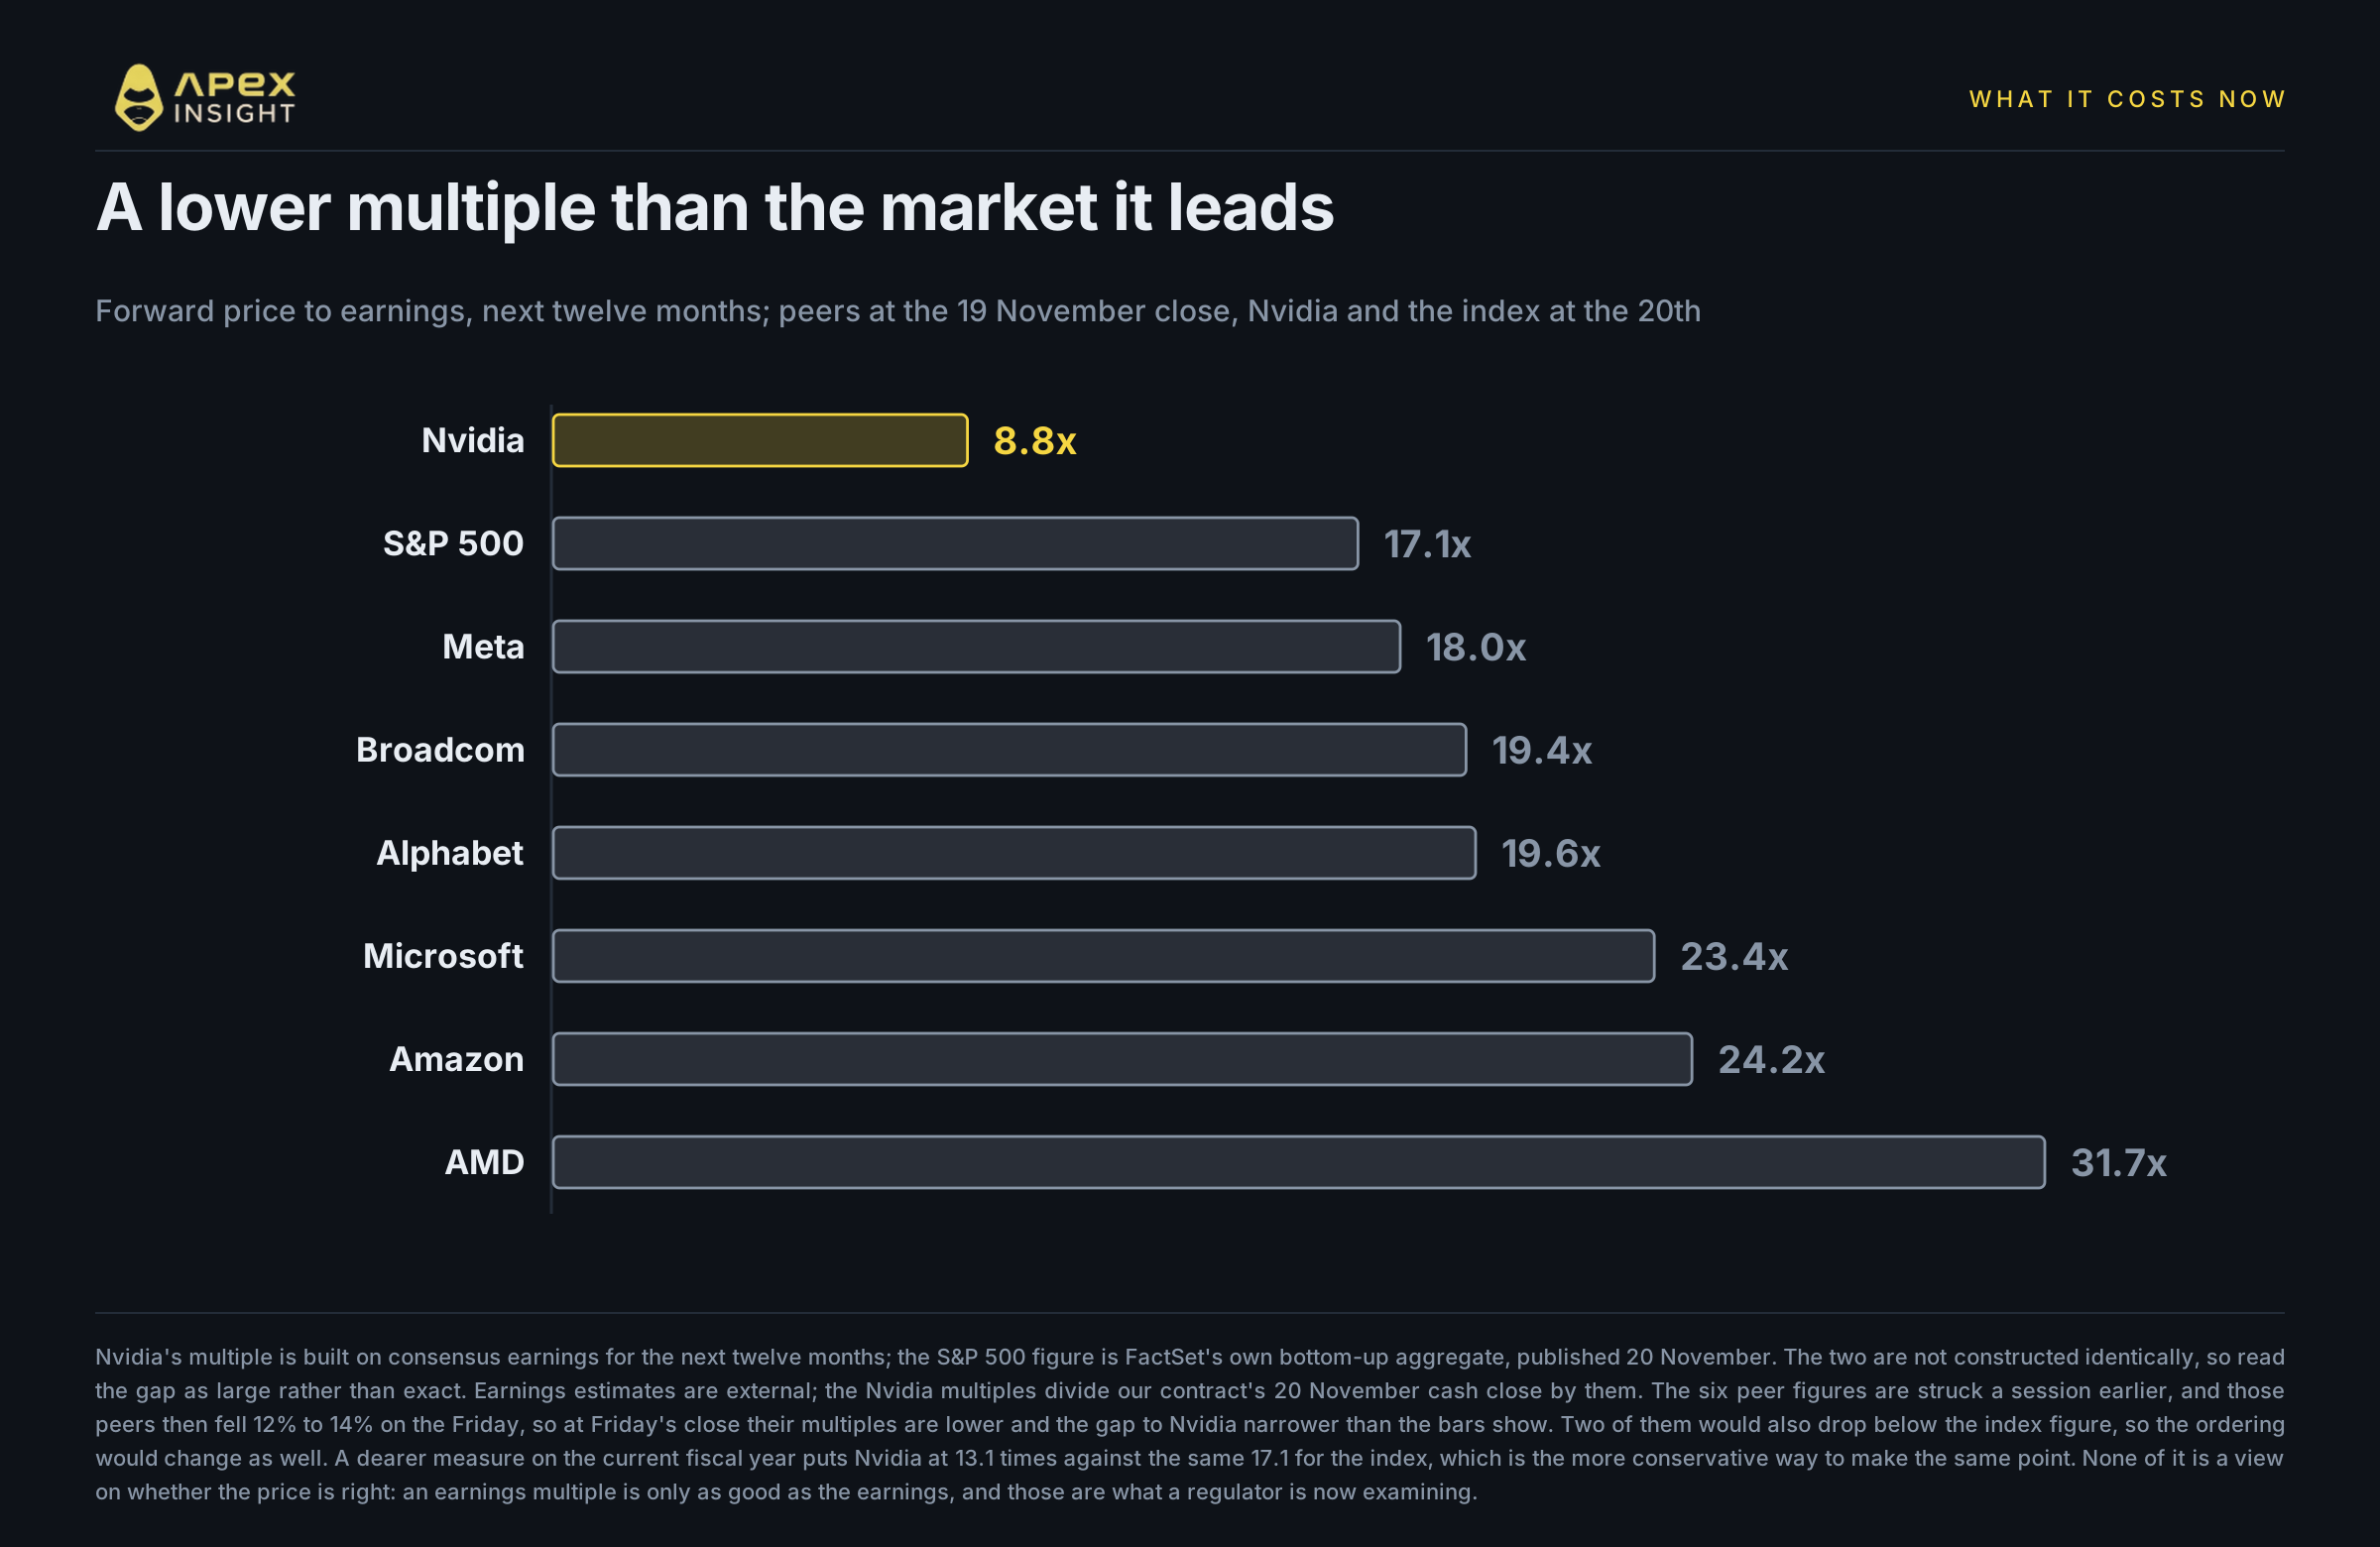
Al cierre del viernes, Nvidia cotiza aproximadamente a 8,8 veces los beneficios de consenso de los próximos doce meses.
Como comparación, FactSet situó el múltiplo futuro del S&P 500 en 17,1 el 20 de noviembre, por debajo de su media de cinco años de 19,8. Meta estaba en 18,0 al cierre del jueves, Broadcom en 19,4, Alphabet en 19,6, Microsoft en 23,4, Amazon en 24,2 y AMD en 31,7.
Las cifras de esos seis pares corresponden al cierre del jueves, no al del viernes, y después cayeron entre un 12 % y un 14 % el viernes. Por ello, sus múltiplos al cierre del viernes son inferiores a los mostrados aquí y la brecha con Nvidia es más estrecha de lo que reflejan las barras. Con las caídas del viernes indicadas arriba, dos caerían por debajo de la cifra del índice y el orden también cambiaría. Los hemos dejado sobre la base anterior en lugar de recalcularlos nosotros mismos, y lo señalamos, porque la dirección del error va en contra del argumento que estamos planteando.
La empresa cuyo crecimiento de beneficios ha definido el índice cotiza aproximadamente a la mitad del múltiplo del índice y con el múltiplo futuro más bajo de todas ellas.
Dos salvedades honestas. Los múltiplos no se construyen de forma idéntica: el de Nvidia procede de un consenso de estimaciones normalizadas y la cifra del índice de FactSet es su propio agregado ascendente. Por ello, hay que interpretar la brecha como grande, no como exacta. Además, una medida más cara, el ejercicio fiscal actual en lugar de los próximos doce meses, sitúa a Nvidia en 13,1 veces frente a las mismas 17,1 del índice. Esa es la versión que defenderíamos en un debate y plantea el mismo punto.
Medido frente al precio de nuestro contrato, el múltiplo de Nvidia sobre los beneficios GAAP publicados era de 30,2 veces en el máximo de octubre y de 13,5 al cierre del viernes. Es una medida retrospectiva; los múltiplos de 8,8 y 13,1 anteriores son futuros, y no son intercambiables.
¿Cuánto se debe a los escándalos?
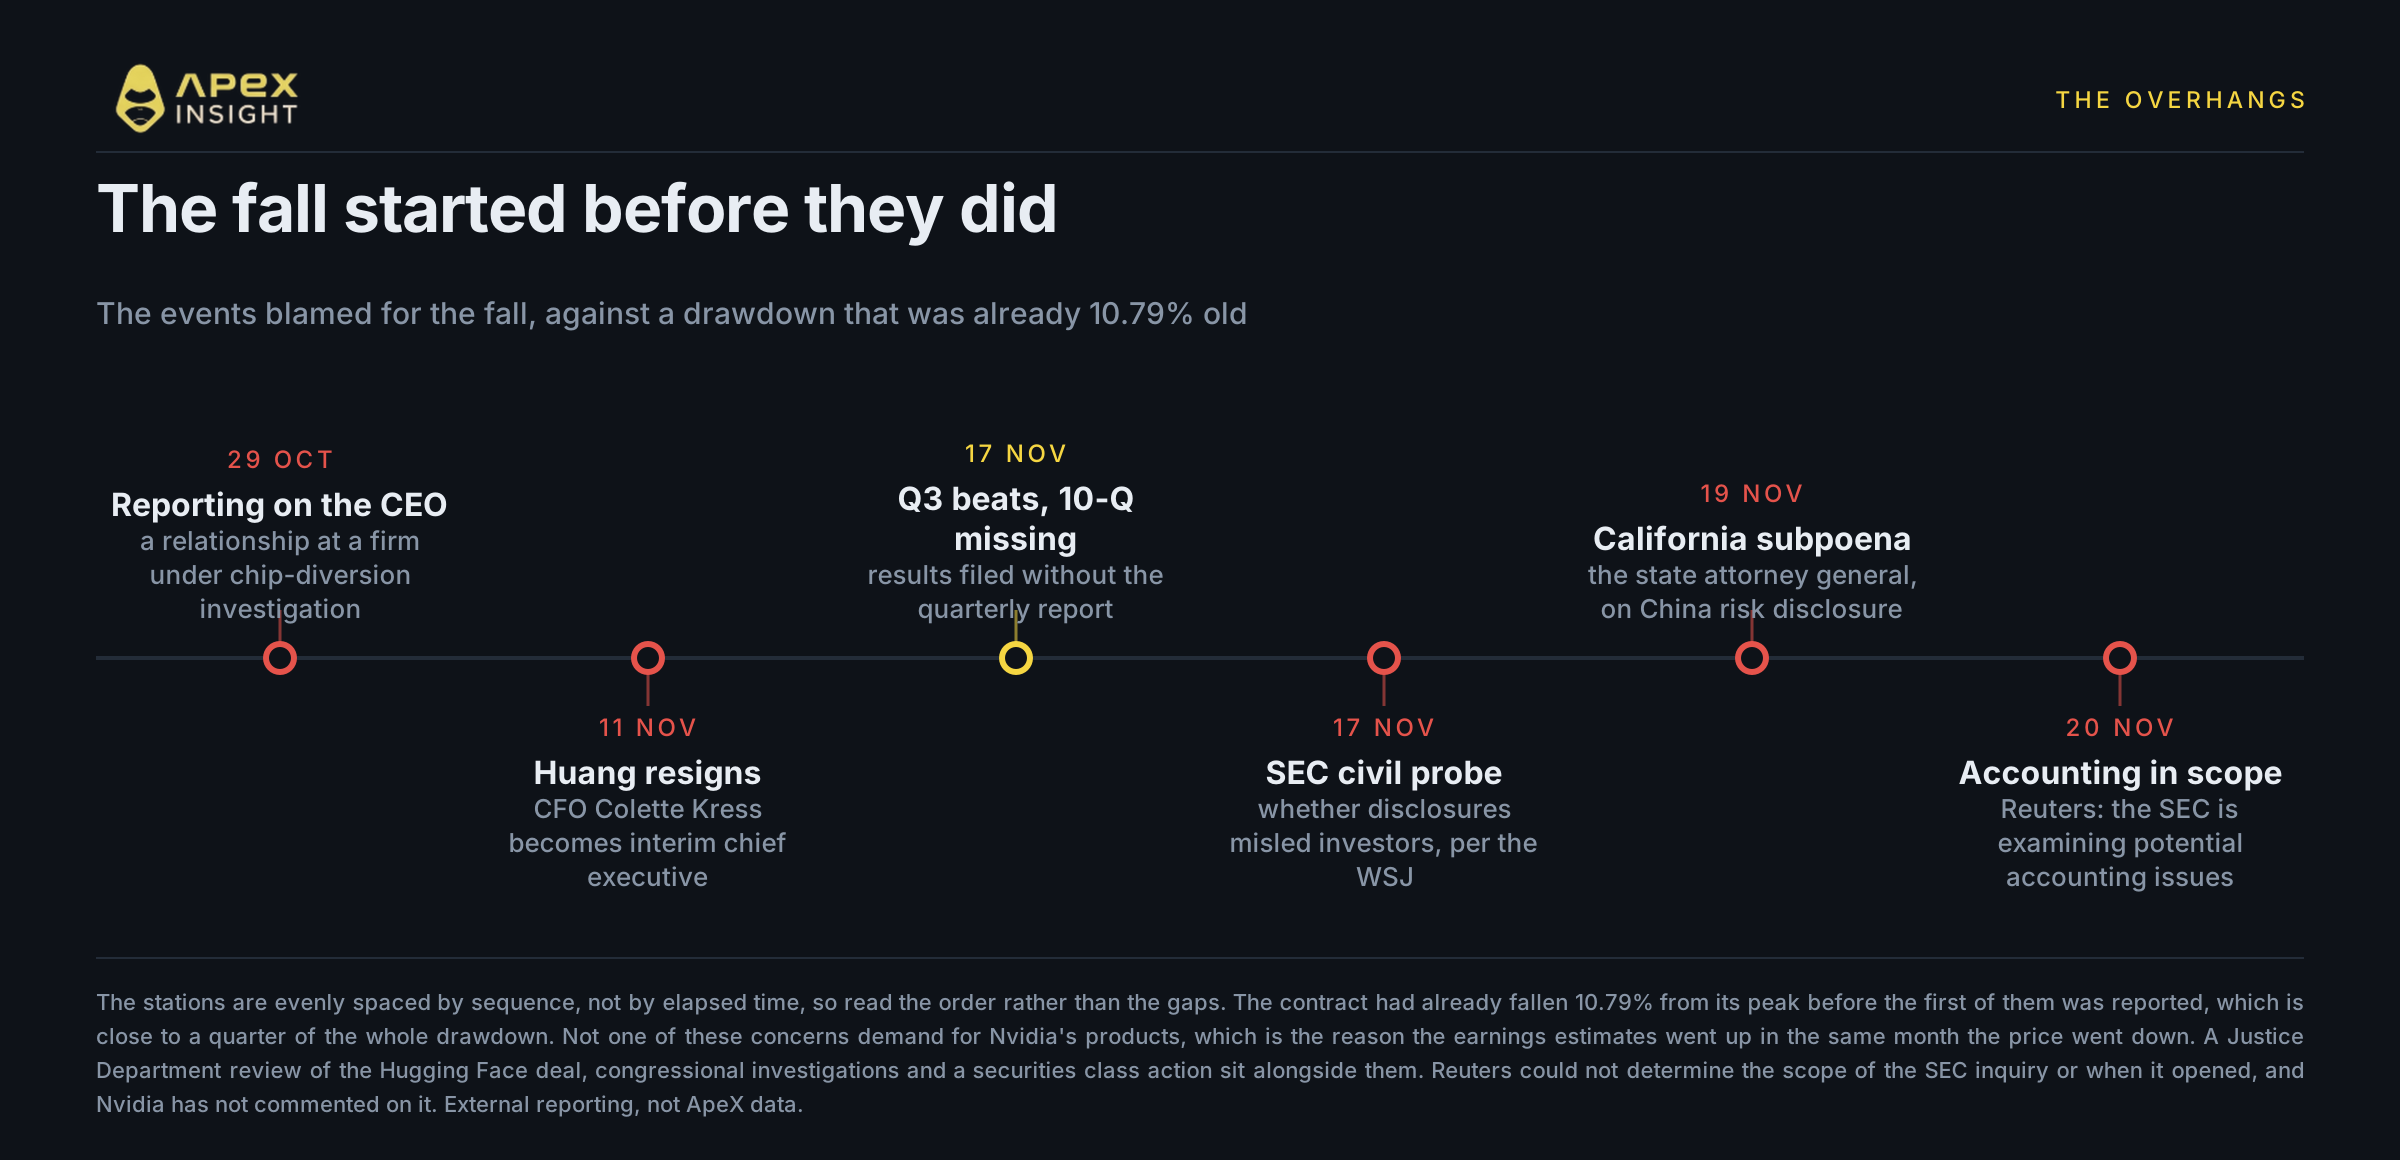
Menos de lo que sugieren los titulares, pero más que nada.
Empecemos por el calendario, porque establece un techo para la respuesta. Nvidia alcanzó su máximo el 5 de octubre. El primero de los informes fue el del New York Times del 29 de octubre. Al cierre anterior, el contrato ya había caído un 10,79 %, casi una cuarta parte de toda la caída, antes de que se publicara un solo escándalo. El viernes añade más: esa sesión representó el 17,6 % de todo el descenso y el complejo entero cayó entre un 12 % y un 14 % con ella.
Juntando ambos datos, aproximadamente dos quintas partes de la caída no corresponden en absoluto a la historia propia de Nvidia, lo que limita la posible parte de los escándalos a aproximadamente tres quintas partes. Es un límite máximo, no una estimación: parte del resto corresponde al contexto de tipos, otra parte a la pérdida de valoración de la IA que ya estaba en marcha y ningún método honesto los separa limpiamente. Lo que sí descarta es la versión en la que los escándalos lo explican todo.
Lo que queda sigue siendo real, y es la razón por la que se movió el múltiplo en lugar de los beneficios. Un múltiplo de beneficios solo vale tanto como los beneficios, y ahora un regulador está examinando los de Nvidia.
La lista es más larga de lo que la mayoría de los lectores cree y casi nada de ella tiene que ver con la demanda de chips.
El director ejecutivo dimitió. La secuencia importa. El 29 de octubre, el New York Times informó de una relación entre Jensen Huang y una ejecutiva de Megaspeed, una empresa de Singapur bajo investigación penal estadounidense por un posible desvío de chips; según se informó, un memorando gubernamental la consideraba agente del Ministerio de Seguridad del Estado de China. Huang reconoció una infidelidad el 8 de noviembre, el consejo abrió una investigación independiente y él permaneció en el cargo. Dimitió el 11 de noviembre, anunciado el día 12, después de nuevas informaciones sobre una relación con una subordinada directa y mientras el Congreso amenazaba con una citación. Colette Kress, directora financiera, es la directora ejecutiva interina, y Harvey Jones se convirtió en el primer presidente del consejo de la empresa. Huang ha aceptado una entrevista transcrita a puerta cerrada el 1 de diciembre ante tres comités de la Cámara de Representantes: Asuntos Exteriores, Inteligencia y el Comité Selecto sobre el Partido Comunista Chino. El asesor jurídico general de Nvidia comparecerá por separado el 2 de diciembre.
La SEC está investigando. El 17 de noviembre, el Wall Street Journal informó de una investigación civil sobre si las divulgaciones habían inducido a error a los inversores. El 20 de noviembre, Reuters informó de que la investigación está examinando posibles problemas contables, citando a dos personas informadas del asunto. Reuters no pudo determinar cuáles son esos problemas ni cuándo comenzó la investigación.
El informe trimestral no se ha presentado.Nvidia publicó los resultados el 17 de noviembre sin el 10-Q correspondiente. Kress dijo que llegaría «en las próximas semanas», y la empresa comunicó a UBS que el retraso se debe a si son necesarios nuevos factores de riesgo relacionados con la investigación del consejo. Para una empresa de este tamaño, el plazo legal vence alrededor del 4 de diciembre. Es la única presentación programada que puede cambiar el conjunto de información y no solo el sentimiento.
Y hay más. Una revisión del Departamento de Justicia sobre la adquisición de Hugging Face por 12.900 millones de dólares, una citación investigativa del fiscal general de California sobre si Nvidia engañó a los inversores respecto a sus riesgos en China, investigaciones del Congreso y una demanda colectiva de valores. Nvidia también ha dicho que dejará de vender chips H200 en China.
Sobre la cuestión de la financiación que ha acompañado a Nvidia durante todo el año, Kress dijo en la conferencia del 17 de noviembre que la empresa seguiría siendo «disciplinada y selectiva» en la forma de apoyar el ecosistema de las neonuves. Ted Mortonson, de Baird, explicó la consecuencia a Bloomberg: «Cada operación que Nvidia haya realizado con financiación circular va a ser examinada con lupa».
Conviene hacer una corrección, porque circula ampliamente. El cambio en la forma en que Nvidia comunica los ingresos por geografía, de la ubicación de facturación a la sede del cliente, que eliminó Singapur del desglose, no es nuevo. Se realizó en el tercer trimestre del ejercicio fiscal 2026, hace más de un año, y se divulgó en el informe anual con los periodos anteriores reformulados. Reuters no llega a vincularlo con la investigación, aunque sí menciona el cambio en la misma noticia y señala la información del Financial Times de que se produjo cuando las ventas en Singapur alcanzaron casi la mitad de los ingresos globales. Es una divulgación antigua sometida a un nuevo escrutinio, algo distinto de una divulgación nueva.
Nvidia no ha dicho nada oficialmente sobre las informaciones de la SEC. En el momento de redactar este artículo, la SEC ha declinado hacer comentarios y Nvidia no ha respondido a las solicitudes de Reuters o Bloomberg. La empresa sí emitió esa misma semana una declaración oficial sobre una afirmación no relacionada de ransomware, por lo que el silencio es específico y no una postura general.
¿Está sobrevendida?
Esto es lo que respaldan las pruebas y dónde se detienen.
El argumento a favor. Las estimaciones de beneficios subieron mientras el precio cayó casi a la mitad, por lo que el negocio tal como lo modelan los analistas no se ha deteriorado. El múltiplo futuro está por debajo del índice y de todos los grandes pares de la comparación anterior. El cierre del viernes de nuestro contrato, de unos 126 $, está por debajo del precio objetivo publicado más bajo de las acciones, que es de 130 $, frente a una media de aproximadamente 233 $. Dos salvedades: esos 130 $ son el objetivo más bajo de los últimos tres meses y pueden ser anteriores al trimestre, ya que el objetivo más bajo publicado después de los resultados es de 170 $; y el precio de un contrato y un objetivo sobre acciones no son exactamente la misma vara de medir. Los indicadores de impulso están en un extremo: sobre cinco años de cierres diarios de la acción, un periodo más largo que la existencia de nuestro contrato, el índice de fuerza relativa de 14 días de Nvidia terminó el viernes cerca de 15 según nuestro cálculo, y en esos cinco años cerró por debajo de 20 exactamente dos días, ambos la semana pasada.
El argumento en contra. Cada elemento de la sección anterior sigue sin resolverse, y solo el 10-Q y las entrevistas de diciembre tienen fecha. Una investigación contable de la SEC no tiene un alcance, objeto o final conocidos. El múltiplo no es barato por accidente: el mercado está rebajando la fiabilidad de los beneficios, y un múltiplo bajo sobre beneficios examinados por un regulador no equivale a un múltiplo bajo sobre beneficios que nadie cuestiona. Es tan probable que el 10-Q introduzca nuevos factores de riesgo como que resuelva algo. Que el precio esté por debajo de todos los objetivos de los analistas puede significar que el mercado se equivoca o que el lado vendedor aún no ha terminado de adaptarse a una nueva realidad jurídica.
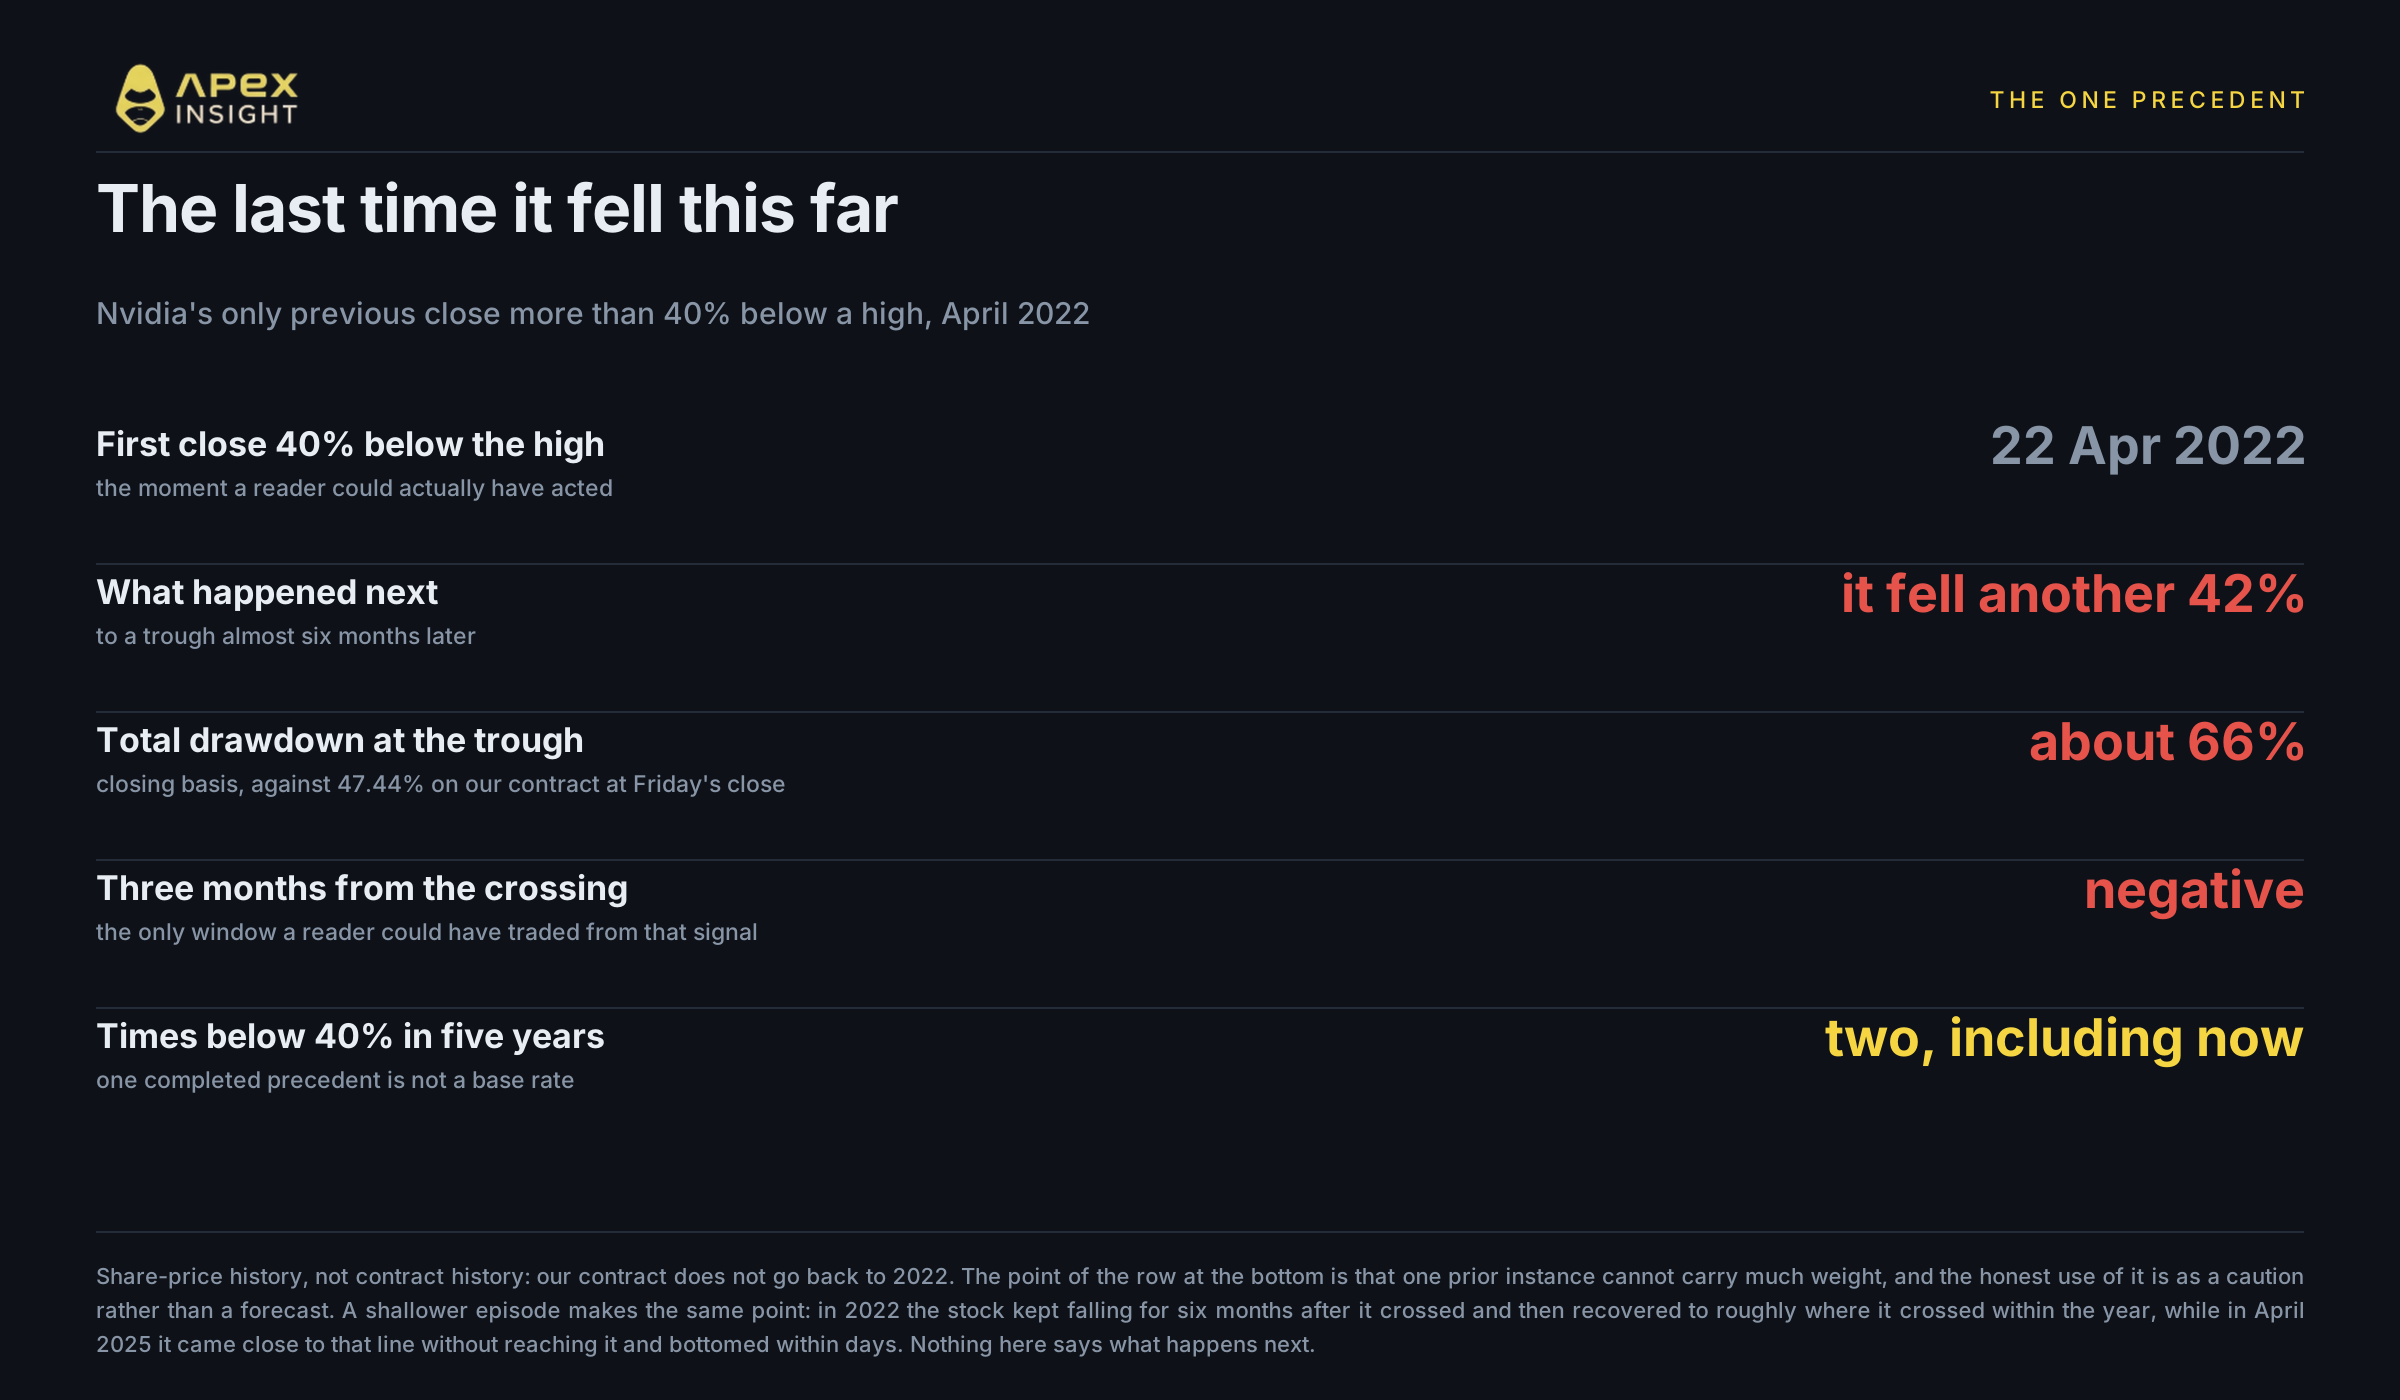
Y la historia, que es lo que más conviene conocer. En cinco años, Nvidia ha cerrado más de un 40 % por debajo de un máximo exactamente en dos ocasiones: abril de 2022 y ahora. En 2022, cerró por primera vez más de un 40 % por debajo de su máximo el 22 de abril, después cayó otro 42 % y tocó fondo casi seis meses más tarde, aproximadamente un 66 % por debajo del máximo sobre una base de cierre. Medidos desde el mínimo, los rendimientos posteriores fueron extraordinarios. Medidos desde el momento en que se cruzó la línea del 40 %, que es el único momento en el que realmente se puede actuar, los tres meses siguientes fueron negativos.
La forma importa más que el total. En 2022 la acción siguió cayendo durante seis meses después de cruzar el 40 % y luego se recuperó hasta aproximadamente el nivel en el que había cruzado la línea durante ese mismo año. En abril de 2025 se acercó a esa línea sin alcanzarla, tocó fondo en cuestión de días y subió con fuerza doce meses después. Dos señales de aspecto similar, dos años muy diferentes.
Por tanto, la respuesta honesta sobre si está sobrevendida es que la caída tiene una explicación, y que tenga explicación no significa que haya terminado. Las estimaciones indican que el negocio permanece intacto según el modelo actual de los analistas. La investigación explica por qué nadie está dispuesto a pagar el múltiplo anterior. Cuál de las dos cosas importa más no puede resolverlo un gráfico de precios, y quien diga que puede resolverlo el RSI está intentando venderle algo.
Qué vigilar
1 y 2 de diciembre, las entrevistas del Congreso. Huang ante tres comités de la Cámara y después el asesor jurídico general al día siguiente. La fecha de la entrevista ya se ha movido una vez, del 18 de noviembre.
El 10-Q, alrededor del 4 de diciembre. La única presentación programada que puede cambiar el conjunto de información y no solo el sentimiento, y el primer documento importante después de las entrevistas. Hay que leer si incluye nuevos factores de riesgo y qué dicen.
8 y 9 de diciembre, el FOMC. Una decisión sobre los tipos con un nuevo conjunto de proyecciones, en un mercado que ya está reevaluando los activos de larga duración.
Si el complejo gira conjuntamente. Según la evidencia del techo escalonado, los nombres que tocaron techo primero serían los primeros en mostrar un suelo, si llega a formarse. Micron giró en junio, hace cinco meses.
Opera el movimiento en ApeX
El contrato perpetuo de NVDA, disponible para operar 24/7, incluidos ambos días del fin de semana.
Operar conlleva un alto riesgo de pérdida y el apalancamiento aumenta tanto las ganancias como las pérdidas. Nada de lo aquí expuesto constituye una opinión sobre si Nvidia está barata, una recomendación de compra o venta ni una predicción sobre la dirección futura del precio. Un activo que ha caído un 47 % puede seguir cayendo, y el único precedente histórico de este tamaño de caída en esta acción hizo exactamente eso al principio. Esto es investigación y comentario, no asesoramiento financiero. Investigue por su cuenta y dimensione las posiciones de modo que pueda permitirse perderlas.
Si necesita ayuda, no dude en contactar con nuestro equipo en Discord.
Sitio web: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodología. Las cifras de los contratos proceden de la API ApeX Omni v3, construida el 22 de noviembre de 2026. Todas las cifras de ApeX corresponden a contratos perpetuos cotizados en USDT, instrumentos distintos de las acciones subyacentes, por lo que diferirán ligeramente de ellas; cuando se cita un precio de la acción se indica expresamente y no es un dato de ApeX. Las velas horarias llevan la marca de inicio, por lo que el cierre bursátil de las 21:00 UTC se toma de la vela marcada a las 20:00 y se excluye la vela en formación; las velas diarias son días naturales y no se utilizan para un cierre bursátil. Cada caída de la tabla de máximos sucesivos va desde el cierre diario máximo de ese contrato hasta el cierre bursátil del 20 de noviembre, por lo que la ventana difiere según la fila y el orden se basa en la fecha del máximo, no en el tamaño de la caída. Cerebras se excluye de la tabla porque su cierre máximo se produce tres días después de su primera vela disponible, de modo que no podemos distinguir su máximo del borde de nuestros datos. El índice de fuerza relativa es un cálculo propio, mediante el método de Wilder, sobre cinco años de cierres diarios de acciones y no de contratos, porque nuestro contrato tiene aproximadamente nueve meses de historial y no encontramos una lectura publicada por una fuente primaria. La comparación de la caída de 2022 también utiliza el historial de la acción por el mismo motivo. Las cifras de beneficios, estimaciones, objetivos de precio, múltiplos futuros, informes de la SEC y del Departamento de Justicia, la dimisión y las fechas del Congreso no son datos de ApeX y están enlazadas o atribuidas en cada afirmación. Las cifras corresponden al cierre bursátil del 20 de noviembre de 2026, salvo que se indique otro momento; el mercado estadounidense está cerrado cuando se publica esto y reabre a las 14:30 UTC del lunes. Nada de lo aquí expuesto constituye asesoramiento financiero.