


Publicado el 13 de noviembre de 2026
Bitcoin cotizó por debajo de $69.000 en las primeras horas del viernes, su nivel más débil desde el 19 de agosto. En el contrato de ApeX, baja un 9,42% en la semana. Ether cae un 13,66% y solana un 11,56%.
No quebró ningún exchange. No se rompió ningún protocolo. Ningún gobierno prohibió nada.
Lo que ocurrió fue más aburrido, pero también más útil de entender: mucho dinero prestado se vio obligado a vender de golpe, en un mercado donde el dólar subía y los mayores compradores habían dejado de comprar. Esa combinación explica la mayor parte del movimiento.
Estos son los componentes, medidos.
Escrito el 13 de noviembre de 2026 mientras el movimiento seguía en curso. Todas las cifras de los contratos se miden hasta la vela marcada a las 08:00 UTC, la última que había cerrado; se excluye la hora en curso porque una vela que todavía se está formando ofrece una respuesta diferente cada vez que se lee.
1. Hasta dónde cayó realmente
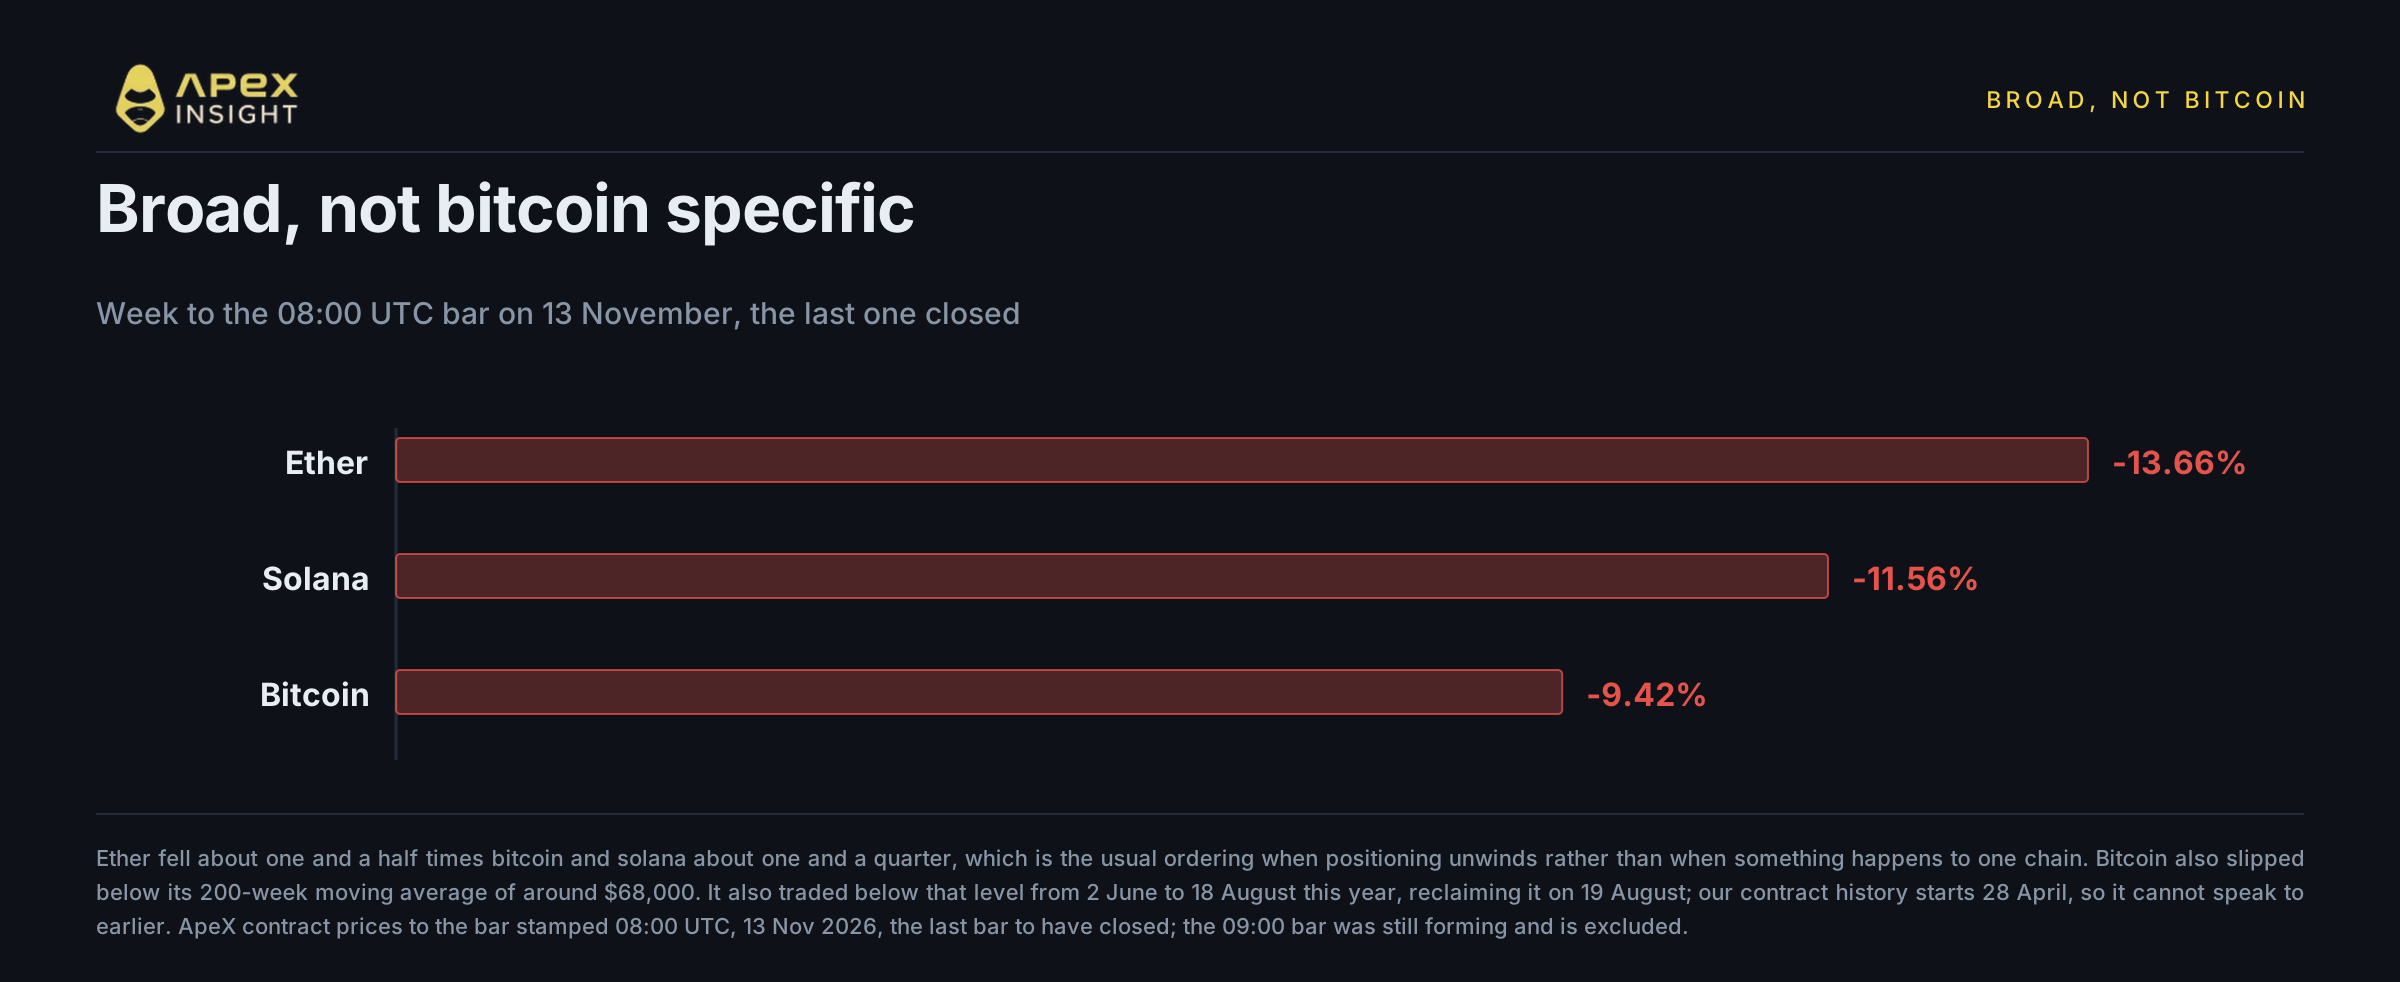
Lo primero que hay que establecer es si se trata de una historia de bitcoin o de una historia de las criptomonedas. Es una historia de las criptomonedas.
Contrato | Semana | Por debajo del máximo de 200 días |
|---|---|---|
-13,66% | -31,15% | |
-11,56% | -36,19% | |
-9,42% | -21,38% |
Ether perdió $2.000 por el camino: cerró el 12 de noviembre en 2.019,00 y estaba en 1.931,73 en la vela de las 08:00 UTC del día 13. Ether cayó aproximadamente una vez y media lo que bitcoin, y solana alrededor de una vez y cuarto. Ese orden es el habitual en una venta de activos de riesgo: cuanto más alejado del núcleo de la curva de riesgo se encuentra un activo, más sufre cuando se deshacen las posiciones. No hay nada específico de una cadena concreta.
El nivel también importa. Bitcoin cayó por debajo de su media móvil de 200 semanas, situada alrededor de $68.000, nivel que también estuvo por debajo entre el 2 de junio y el 18 de agosto de este año, antes de recuperarlo el 19 de agosto; nuestro historial de contratos comienza el 28 de abril, por lo que no puede pronunciarse sobre ningún cruce anterior. También cotiza muy por debajo de su media de 200 días, de aproximadamente $73.000. No son predicciones, sino niveles observados por mucho dinero sistemático, y cruzarlos suele añadir oferta en lugar de retirarla.
2. La mayor parte del movimiento nocturno ocurrió en dos horas
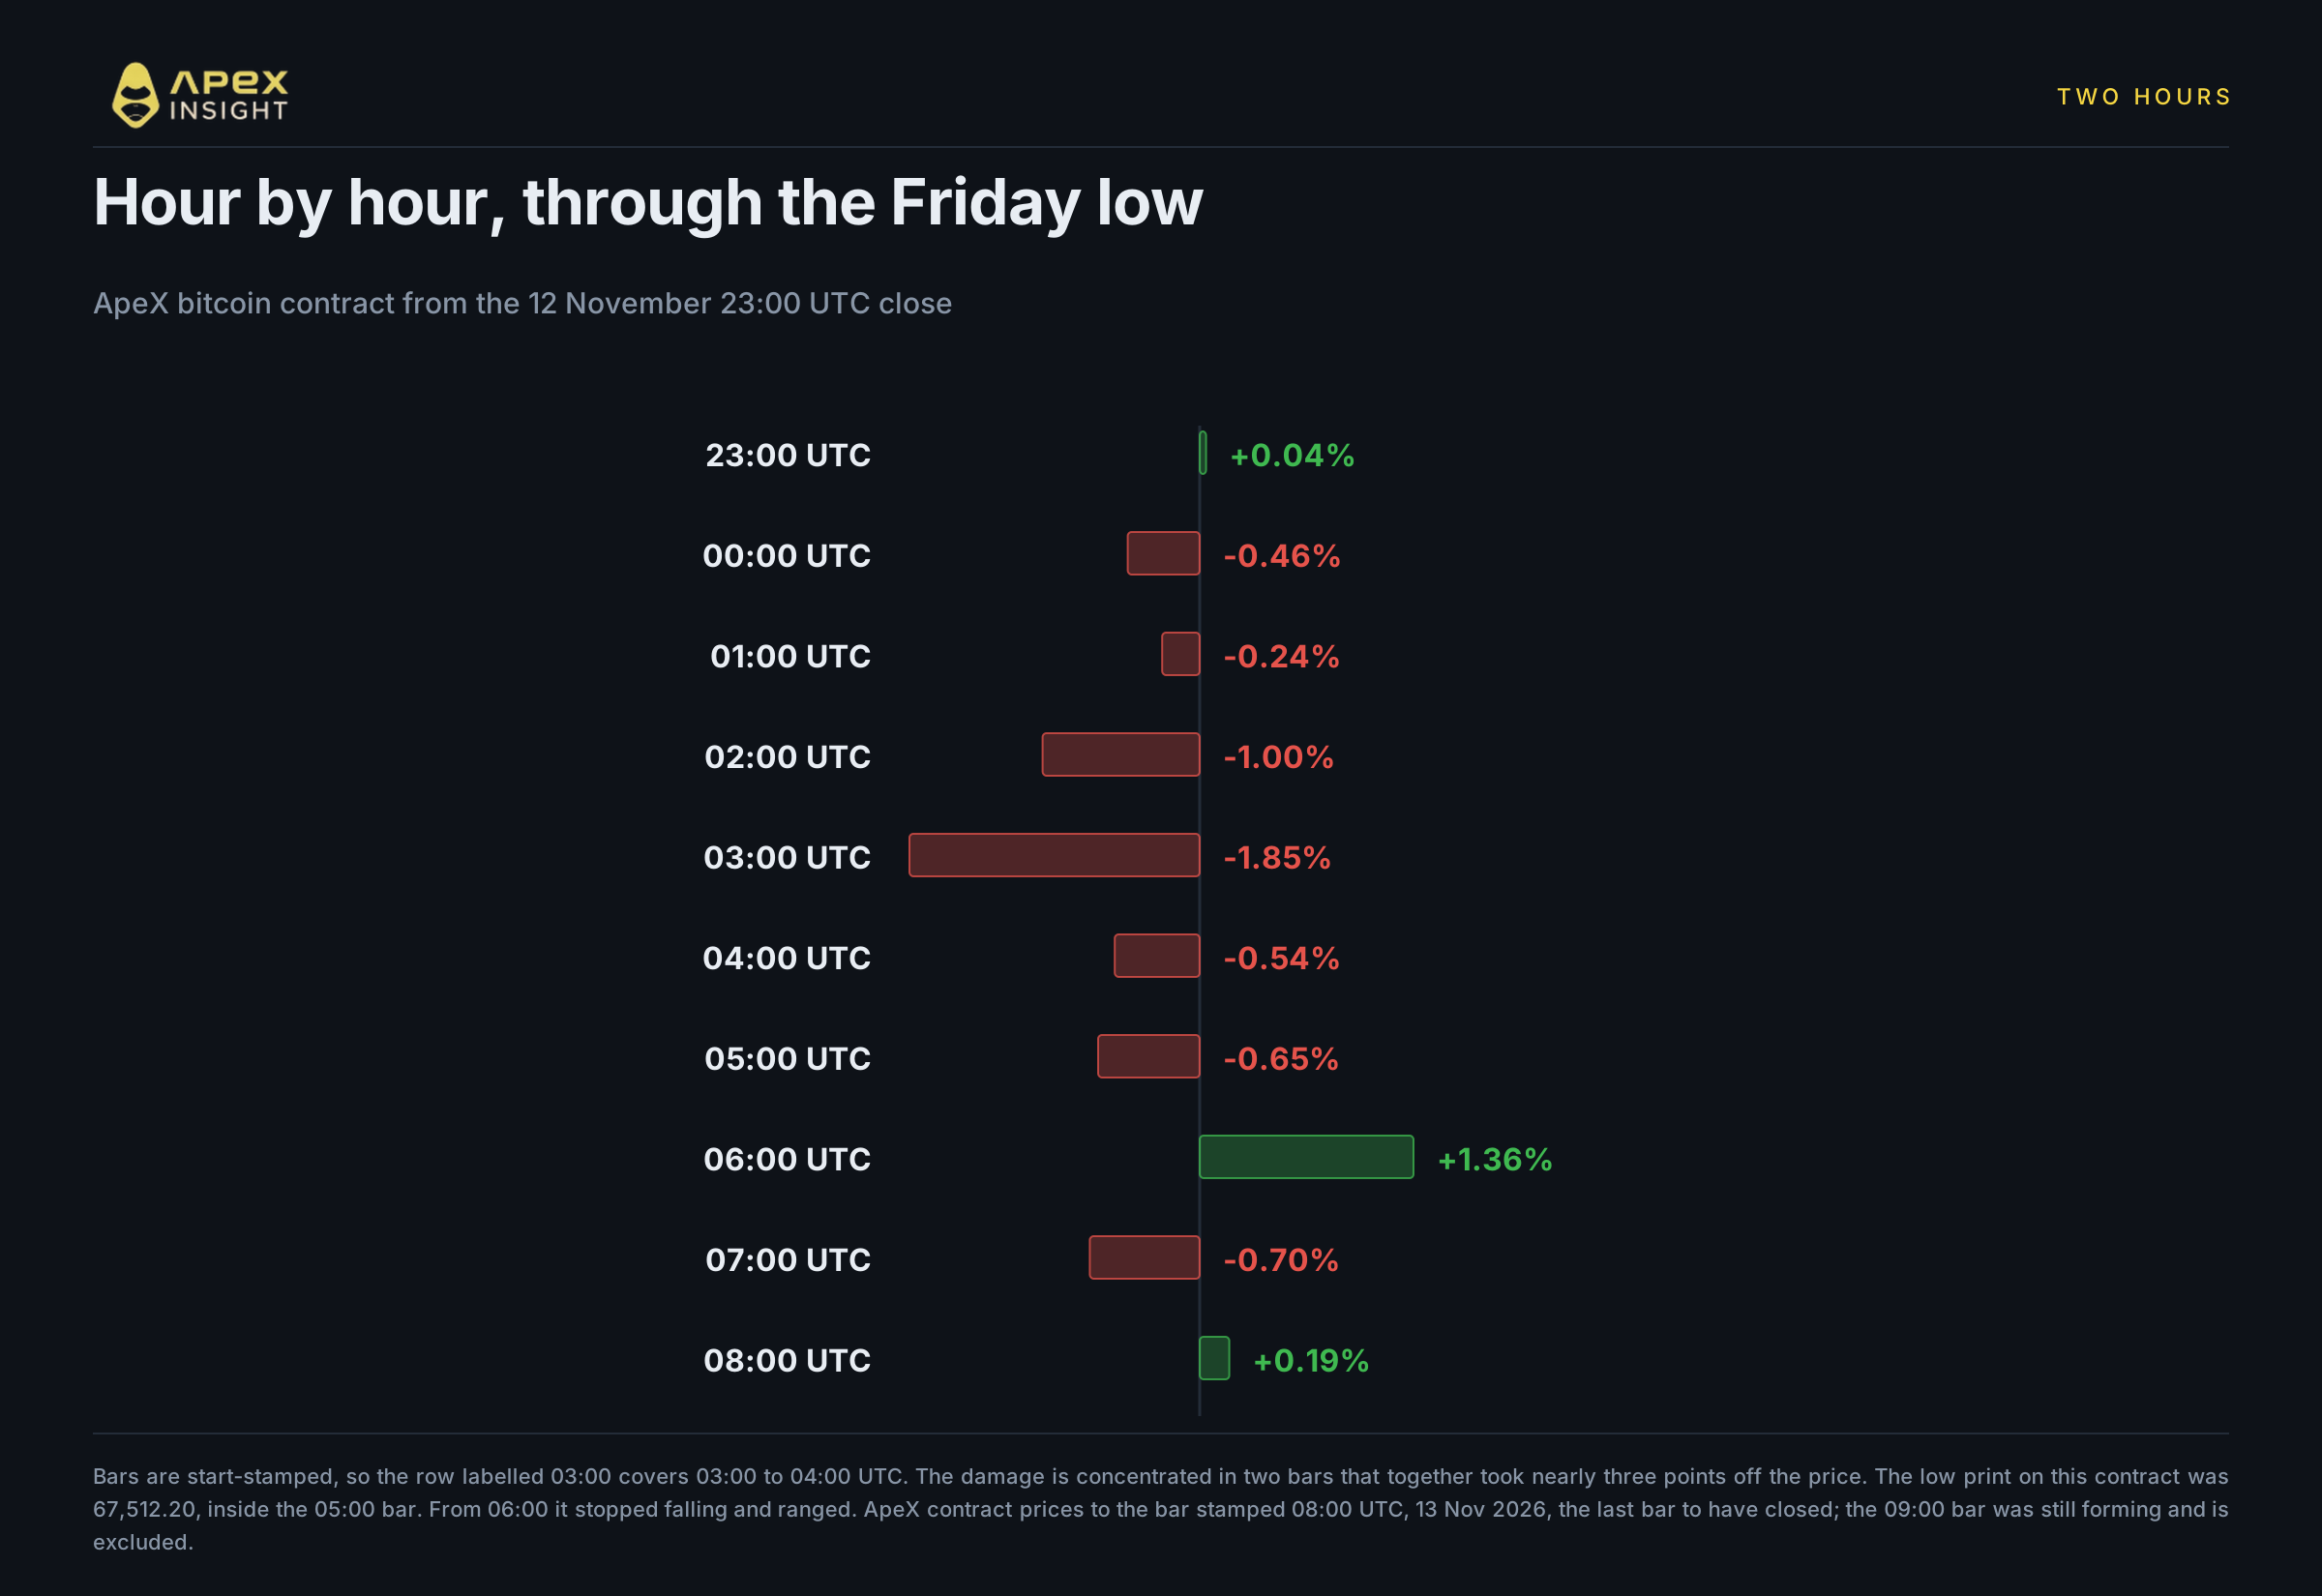
Las criptomonedas cotizan de forma continua, lo que permite observar una venta en curso en vez de llegar a un precio de cierre y hacer suposiciones. Este es el contrato de bitcoin de ApeX hora a hora desde el cierre del jueves a las 23:00 UTC.
Hora, UTC | Cierre | Movimiento |
|---|---|---|
23:00 | 71.443,10 | +0,04% |
00:00 | 71.115,60 | -0,46% |
01:00 | 70.945,20 | -0,24% |
02:00 | 70.234,70 | -1,00% |
03:00 | 68.934,90 | -1,85% |
04:00 | 68.561,40 | -0,54% |
05:00 | 68.117,50 | -0,65% |
06:00 | 69.045,80 | +1,36% |
07:00 | 68.561,90 | -0,70% |
08:00 | 68.690,90 | +0,19% |
El daño se concentra en las velas marcadas a las 02:00 y las 03:00, que juntas restaron casi tres puntos al precio. El mínimo de nuestro contrato fue 67.512,20, dentro de la vela de las 05:00. Desde las 06:00, el contrato dejó de caer y comenzó a moverse lateralmente dentro de un rango, la misma forma que adoptó el contrato de Nvidia el miércoles por la noche: llega la información, dos horas de reajuste de precios y después la gente espera.
Las velas horarias de ApeX llevan la marca del inicio, por lo que la fila etiquetada como 03:00 cubre de las 03:00 a las 04:00 UTC.
3. Lo que realmente se vendió fue apalancamiento
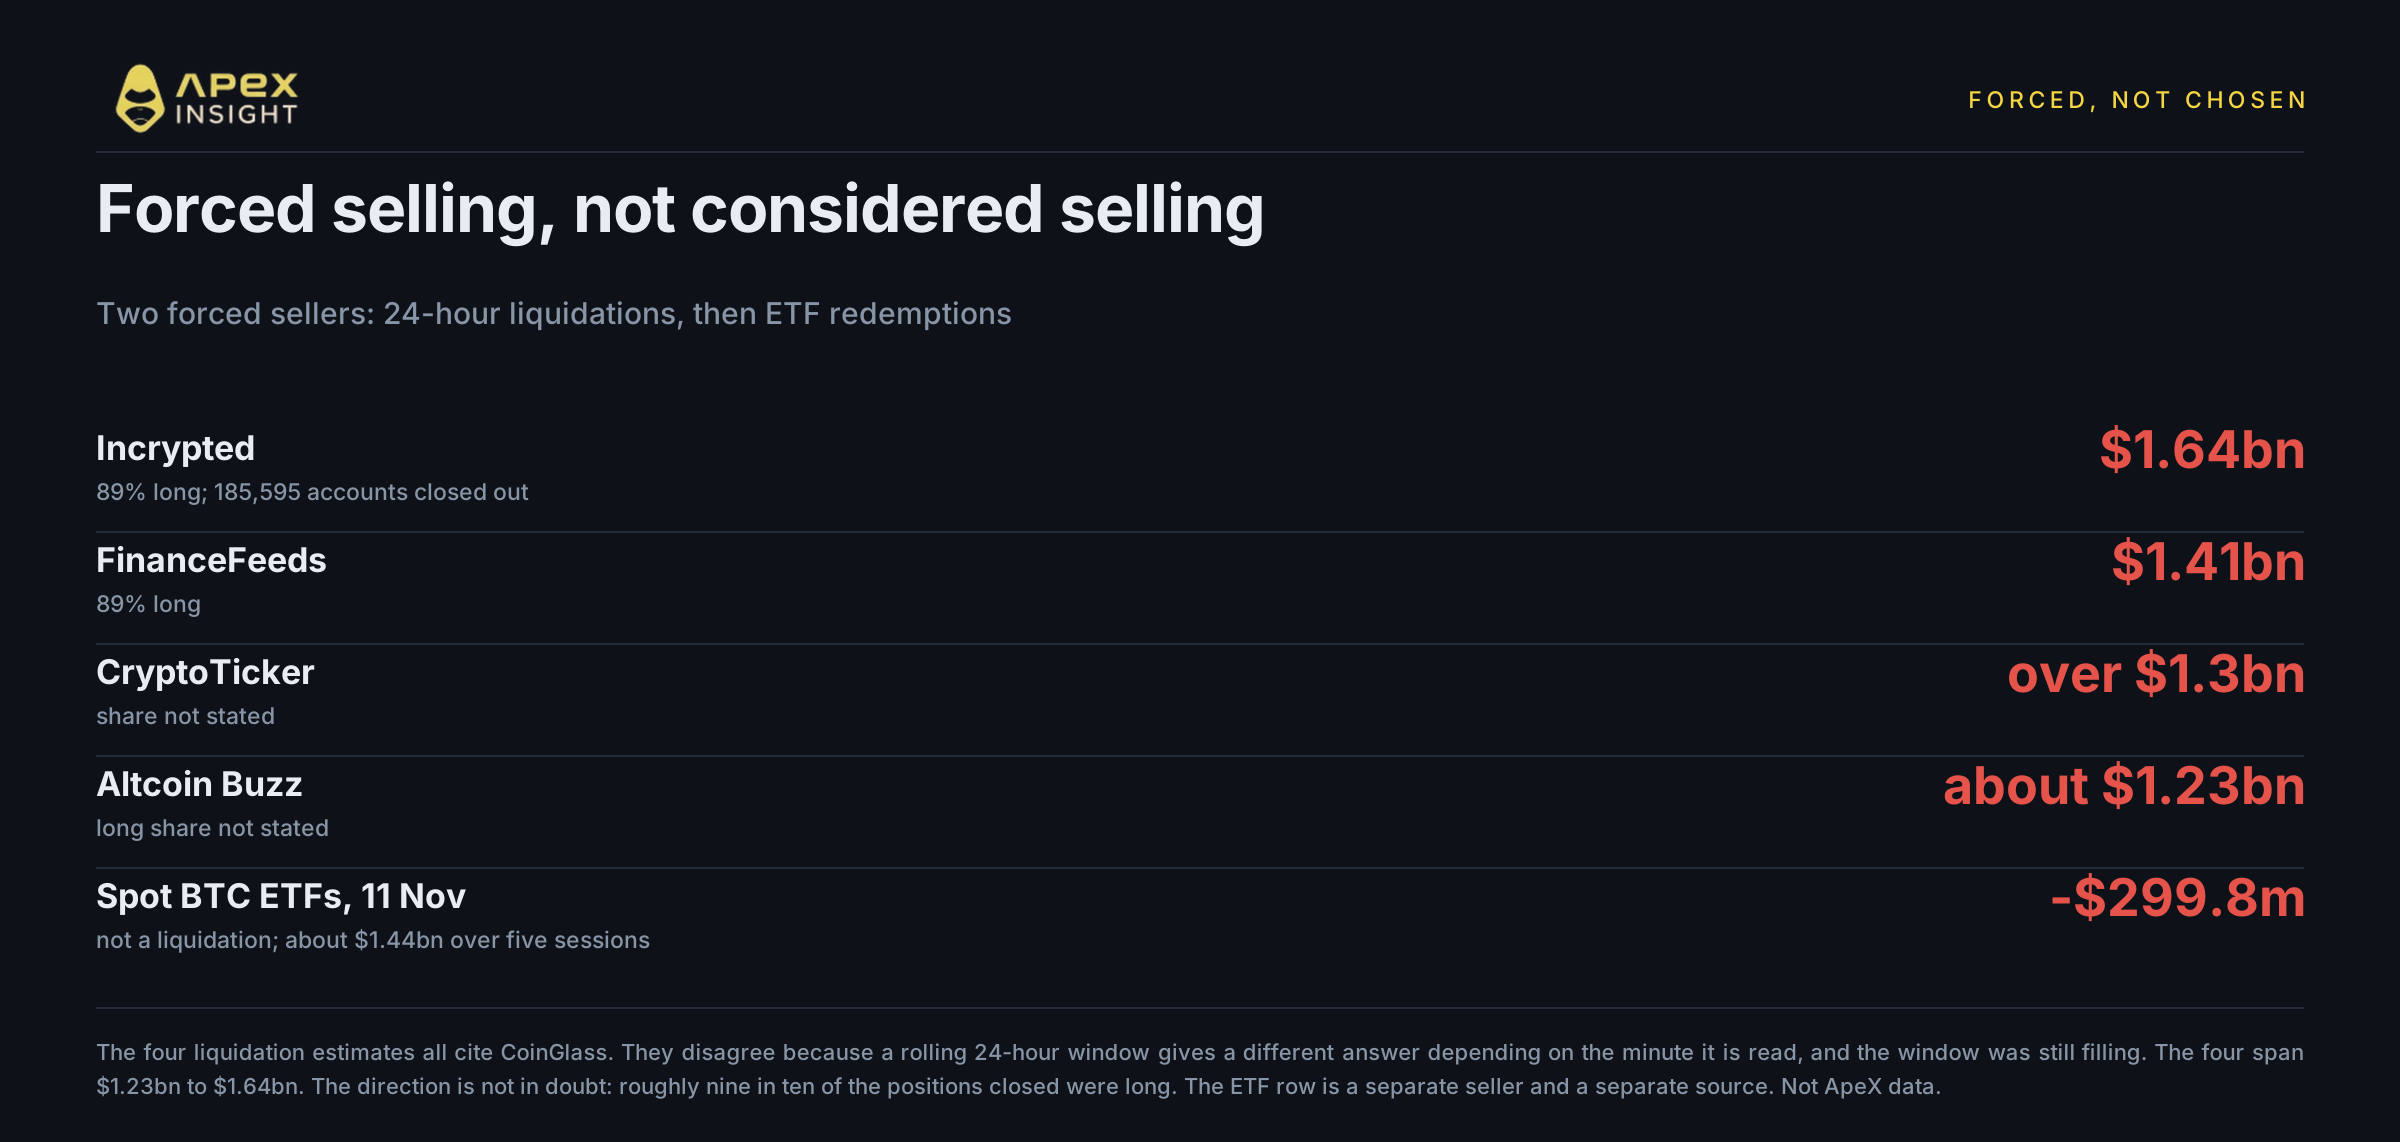
Una liquidación no es una decisión. Cuando una posición apalancada ya no puede cumplir con sus requisitos de margen, el exchange la cierra a mercado, quiera salir el operador o no. Esas ventas forzadas presionan el precio a la baja, lo que activa la siguiente tanda y explica por qué estos movimientos son rápidos y después se detienen.
Las estimaciones sobre el tamaño varían, y merece la pena entender la variación en vez de ocultarla:
Fuente | Liquidaciones en 24 horas | Porcentaje largo |
|---|---|---|
$1.640m | 89% | |
$1.410m | 89% | |
más de $1.300m | no indicado | |
aprox. $1.230m | no indicado |
Todos citan CoinGlass. No coinciden porque una ventana móvil de 24 horas ofrece una respuesta diferente según el minuto en que se consulte, y la ventana todavía se estaba completando. Las cuatro cifras oscilan entre $1.230 millones y $1.640 millones, pero la dirección es inequívoca: aproximadamente nueve de cada diez posiciones eran largas. Incrypted contabilizó 185.595 cuentas cerradas.
El segundo vendedor fueron los fondos cotizados. Los ETF spot de bitcoin de EE. UU. registraron salidas de $299,8 millones solo el 11 de noviembre, y aproximadamente $1.440 millones en las cinco sesiones del 5 al 11 de noviembre. Esos fondos fueron el comprador marginal durante buena parte de los dos últimos años, y sus flujos netos de 2026 ya se habían vuelto negativos en la semana hasta el 6 de noviembre. Cuando un comprador marginal se convierte en vendedor, el precio cambia sin que nadie cambie de opinión sobre la tecnología.
Ninguno de los dos factores constituye una opinión sobre las criptomonedas. Ambos son mecánicos.
4. El dólar es la explicación más clara
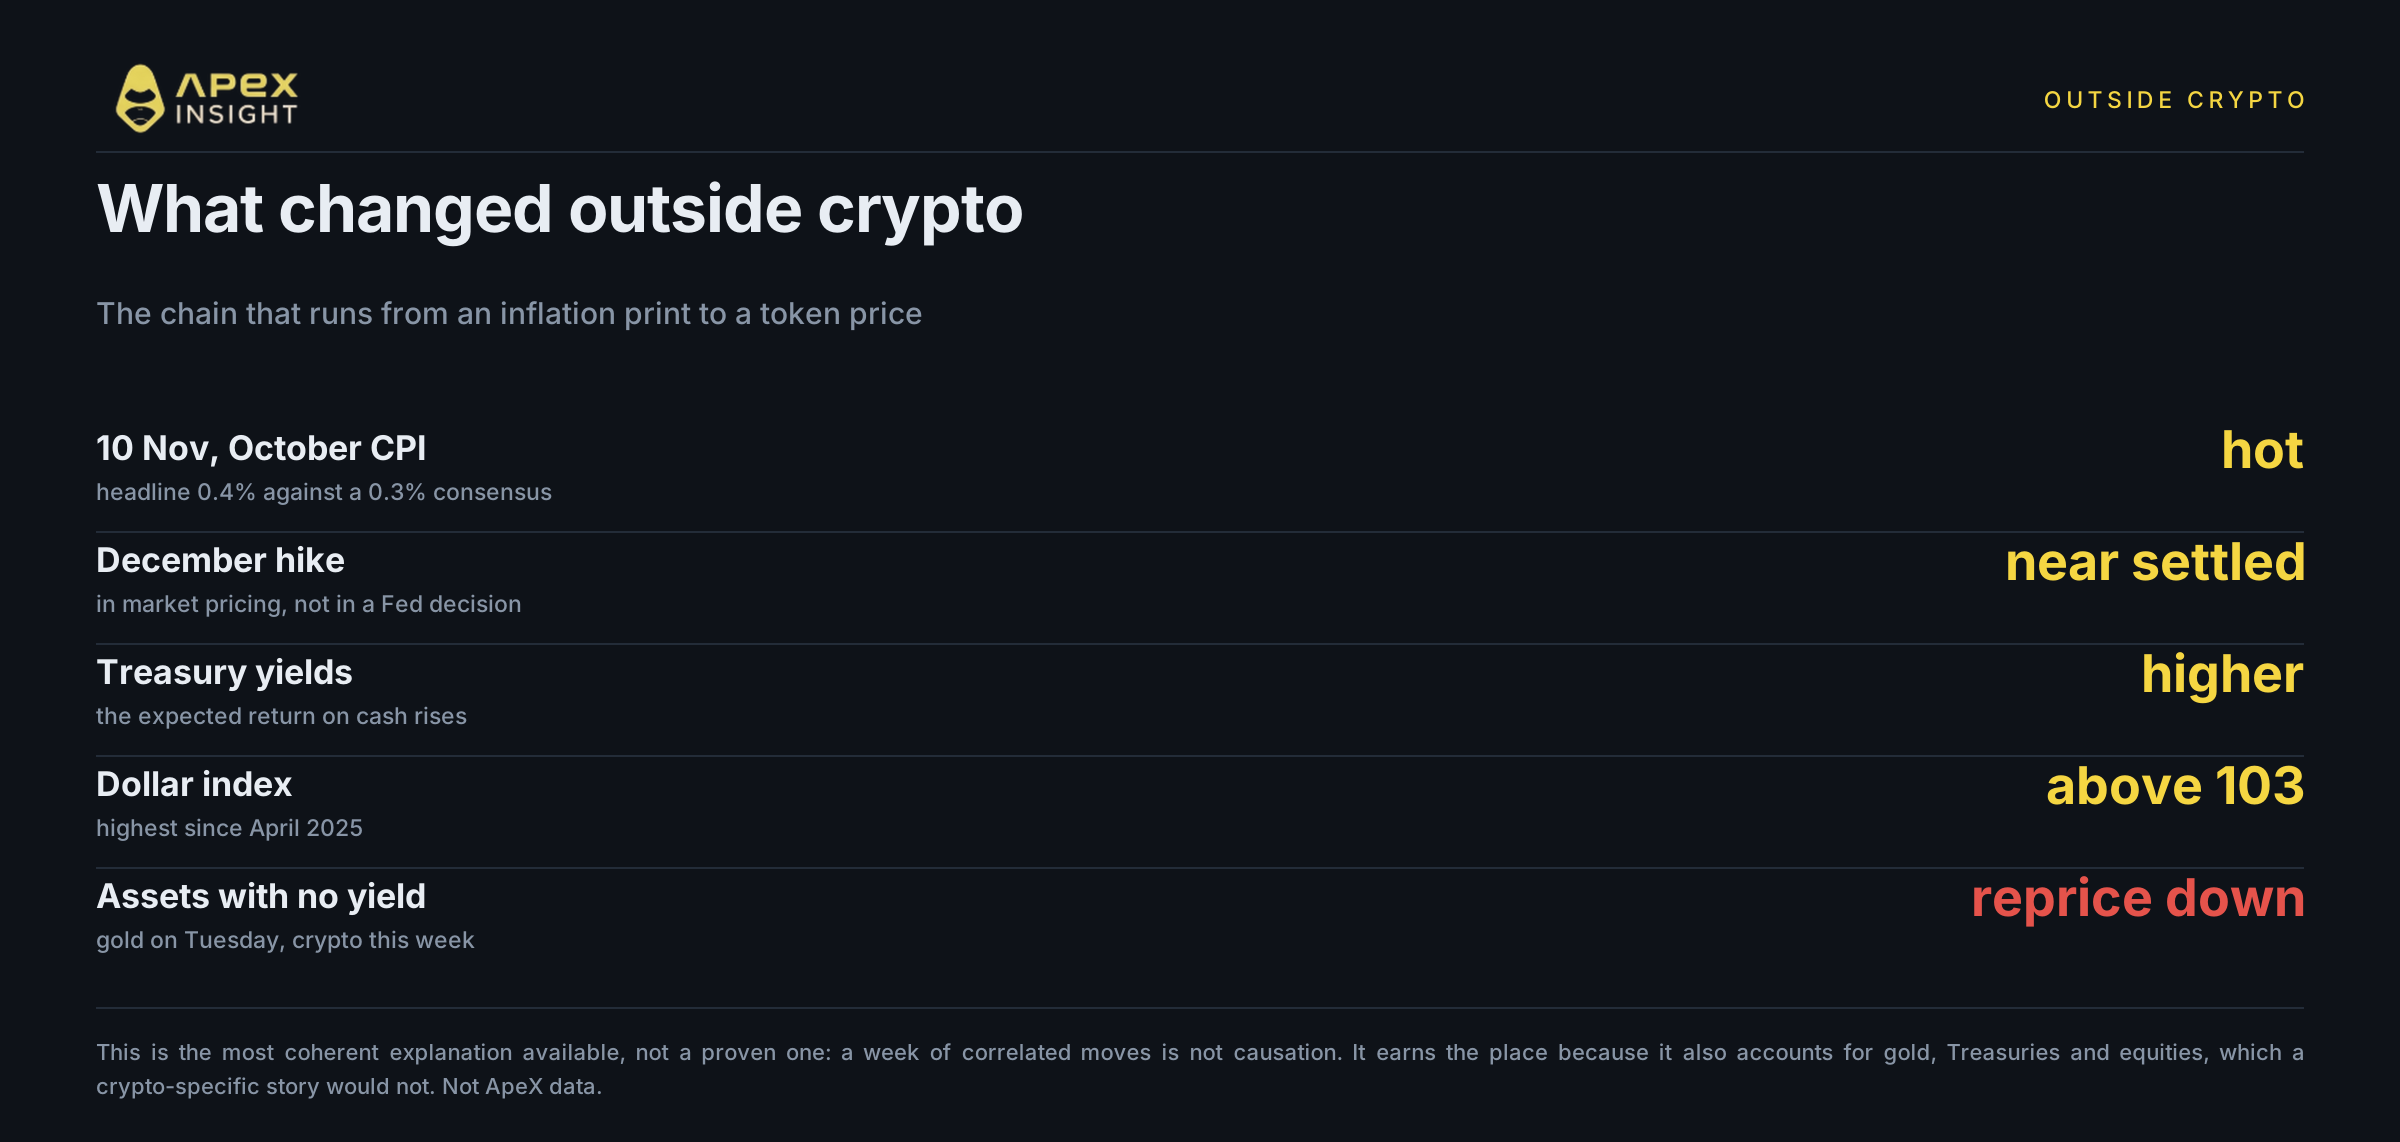
Si se quiere un único dato externo que encaje con esta semana, es el dólar.
El índice del dólar estadounidense subió por encima de 103, lo que supone un máximo de 19 meses y su nivel más fuerte desde abril de 2025. Un dólar más fuerte eleva el coste de mantener cualquier activo denominado en dólares que no pague rendimiento, categoría en la que se encuentra bitcoin. Explicamos el mismo mecanismo cuando el oro cayó tras el dato de inflación elevado del martes: cuando aumenta la rentabilidad real esperada del efectivo, los activos sin rendimiento se revalorizan a la baja.
La cadena pasa por la Reserva Federal. El IPC de octubre salió elevado el 10 de noviembre: el dato general fue del 0,4% frente al consenso del 0,3%, y el subyacente fue del 0,3% por tercer mes consecutivo. Eso elevó la probabilidad implícita de una subida en diciembre desde aproximadamente el 72% de una semana antes hasta el 88,8% para un movimiento de 25 puntos básicos, con el 11,2% restante asignado a una subida de 50 puntos básicos y sin que el mercado valorase ya una pausa; también elevó los rendimientos del Tesoro y, con ellos, el dólar. Hay que observar qué significa esto y qué no: indica dónde se encuentra el mercado, no una decisión que haya tomado la Fed. Las criptomonedas están en el extremo final de esa cadena, no en el inicio.
La salvedad honesta es que se trata de una historia coherente, no demostrada. El dólar subió y las criptomonedas cayeron durante la misma ventana, y el mecanismo que los conecta se entiende bien, pero una semana de movimientos correlacionados no demuestra causalidad. Lo que convierte esta explicación en la más coherente disponible es que también explica el oro, el movimiento del Tesoro y la debilidad de las acciones, algo que una historia específica de las criptomonedas no explicaría.
El consejero delegado de Nvidia también dimitió el 12 de noviembre, y varios medios lo incluyeron entre los factores. Conviene ser prudentes con ese punto. Es un motivo para un sentimiento de riesgo más débil en general, pero no se ha establecido la contribución directa de la noticia tecnológica a las ventas de criptomonedas, y el movimiento cripto ya estaba en marcha por el dólar y la cascada de liquidaciones.
5. ¿Por qué WLFI sube en la semana?
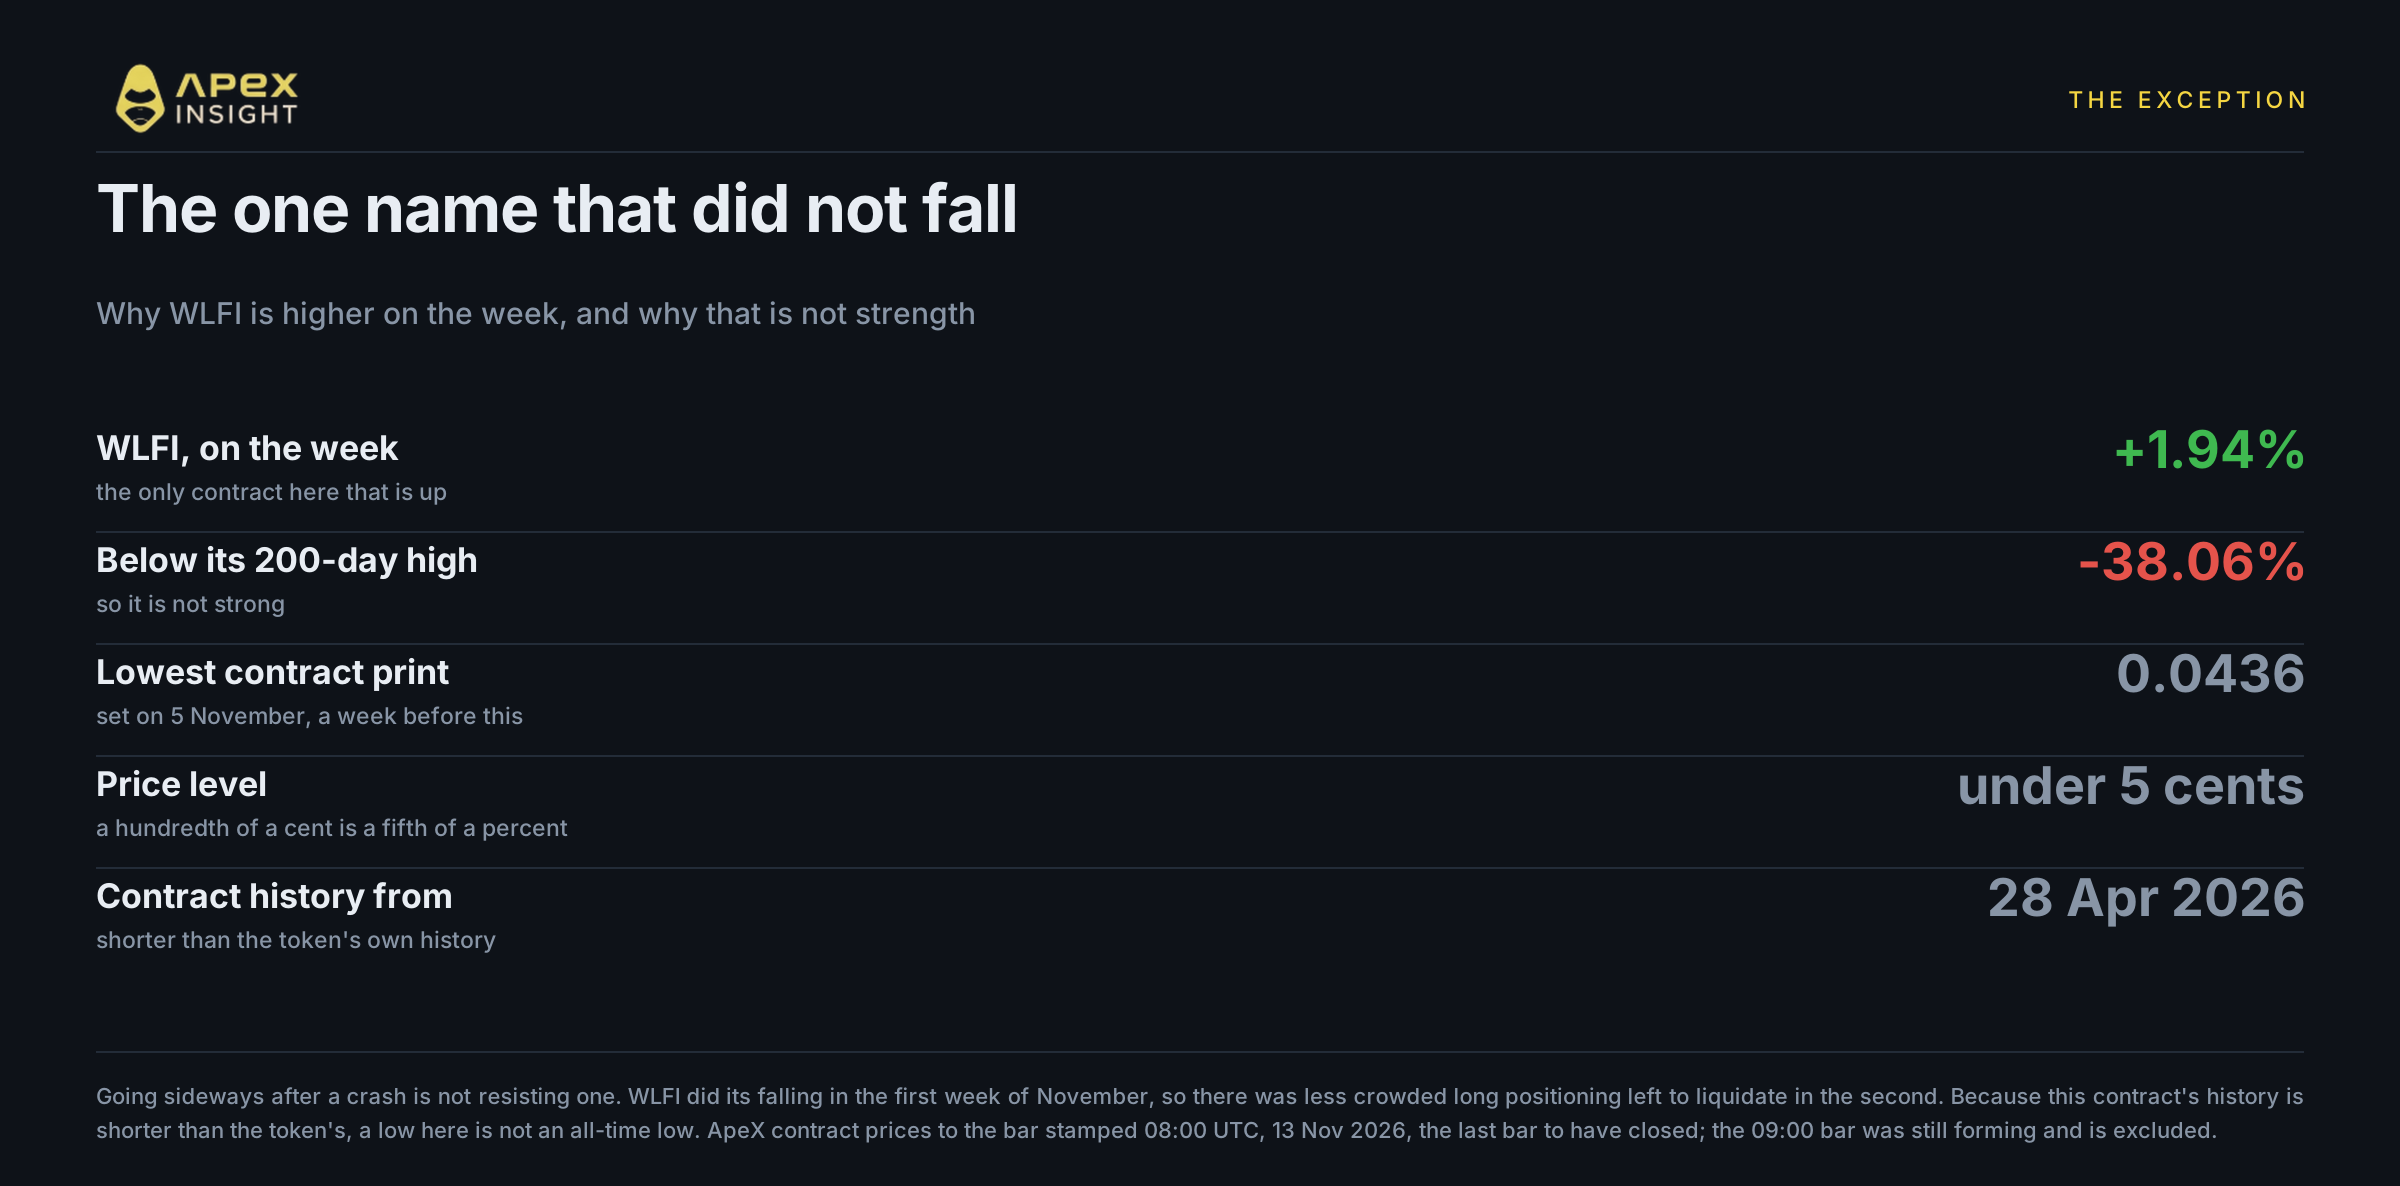
En el conjunto de contratos seguido aquí, solo uno sube en la semana: WLFI, el token de World Liberty Financial, con un +1,94%.
Hay que explicarlo con cuidado, porque la interpretación obvia es incorrecta. WLFI no es fuerte. Está un 38,06% por debajo de su propio máximo de 200 días y cayó hasta 0,0436 el 5 de noviembre, el mínimo de su historial de contratos. Desde entonces simplemente ha dejado de caer: se ha movido aproximadamente entre 0,046 y 0,049 durante una semana mientras bitcoin perdía nueve puntos.
Hay que tener presentes tres cosas antes de interpretar algo.
Primero, la base es diminuta. Por debajo de cinco céntimos, un movimiento de una centésima de céntimo equivale a una quinta parte de un punto porcentual, por lo que los cambios porcentuales de WLFI son más ruidosos que el mismo número en bitcoin.
Segundo, ya había caído. Un activo que bajó con fuerza durante la primera semana de noviembre tenía menos posiciones largas congestionadas que liquidar durante la segunda. Moverse lateralmente después de un crash no equivale a resistirlo.
Tercero, el historial de nuestro contrato solo comienza el 28 de abril de 2026, por lo que «mínimo del historial del contrato» no equivale a mínimo histórico. El token se lanzó el 1 de septiembre de 2025 y cotizó en decenas de céntimos durante sus primeros días, muy por encima del nivel actual de mediados de cuatro céntimos; los agregadores no coinciden exactamente sobre la altura de ese pico inicial, así que no ofrecemos una cifra de caída. La información publicada esta semana ha descrito tanto WLFI como el token TRUMP en mínimos récord en mercados spot. Cuando el historial de un venue es más corto que el del activo, hay que decirlo en lugar de insinuar que se trata de un récord.
Lo verdaderamente destacable es solo esto: el rincón de las criptomonedas expuesto políticamente cayó una semana antes que el resto del mercado, y ambos movimientos tuvieron causas distintas.
6. La mayoría de las acciones cayó menos que el activo, lo contrario que la semana pasada
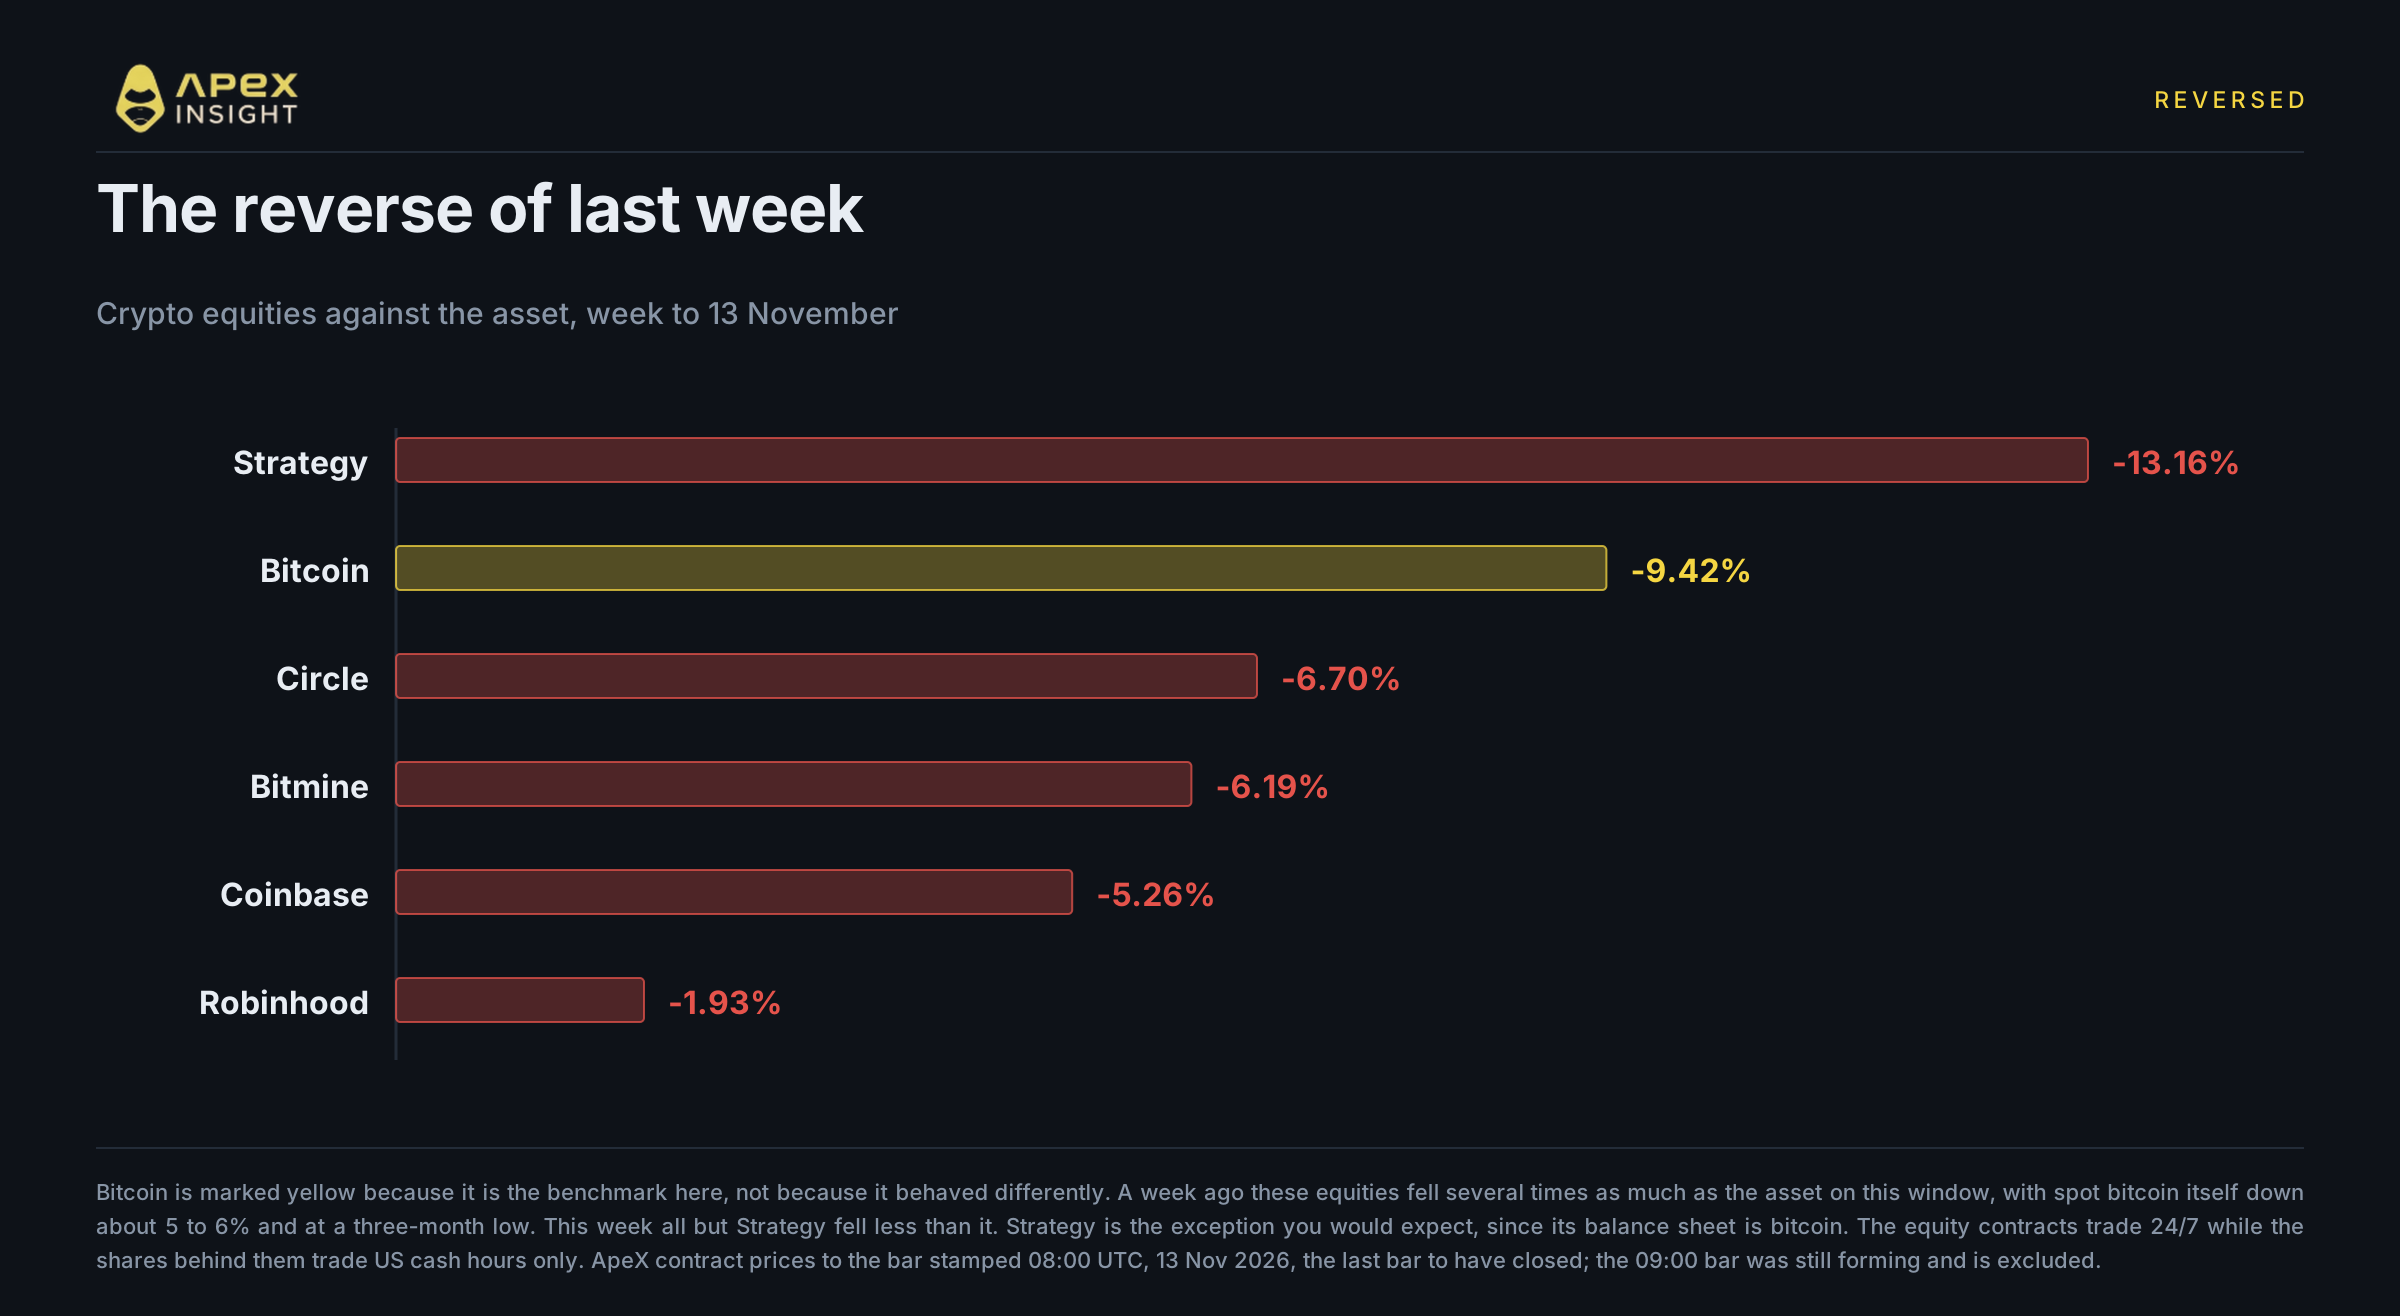
Hace una semana escribimos que las acciones relacionadas con las criptomonedas habían caído varias veces más que bitcoin durante nuestra ventana de contratos. Esa descripción necesita una corrección retrospectiva: el bitcoin spot no estuvo plano aquella semana, sino que bajó alrededor de un 5-6% y marcó un mínimo de tres meses. Las acciones aun así cayeron más. Esta semana la relación se invirtió en todos los casos salvo Strategy.
Contrato | Semana | Por debajo del máximo de 200 días |
|---|---|---|
-13,16% | -43,29% | |
-9,42% | -21,38% | |
-6,70% | -55,36% | |
-6,19% | -39,66% | |
-5,26% | -42,85% | |
-1,93% | -37,78% |
Coinbase cayó algo más de la mitad de lo que cayó bitcoin. Robinhood bajó un 1,93%, prácticamente nada en una semana como esta. Solo Strategy cayó más que el activo, y es el único caso en el que cabría esperarlo: es una empresa de tesorería cuyo balance es bitcoin, por lo que debería seguir a la moneda, y algo más.
La interpretación más coherente es que fueron dos tipos de semana distintos. El movimiento de la semana pasada trató sobre una propuesta de política que afectaría al negocio de intermediación de criptomonedas, un problema de acciones y no de precios. El movimiento de esta semana trata sobre el dólar y las ventas forzadas, un problema de precios que solo llega a las acciones de segunda mano. Los mismos dos grupos de contratos pueden liderar y rezagarse en semanas consecutivas sin que ninguna de las dos semanas sea errónea.
Una salvedad sobre las filas de acciones. Son contratos de ApeX TradFi, que cotizan 24/7, mientras que las acciones subyacentes solo cotizan durante el horario bursátil estadounidense. En una ventana que incluye dos noches y la mañana del viernes, parte de lo que se observa es el precio de movimientos que las acciones todavía no han tenido ocasión de realizar.
Opera el movimiento, en cualquier dirección
Ponte largo o corto en bitcoin, ether y las acciones cripto desde una sola cuenta con margen cruzado.
Contratos agrupados por el argumento al que pertenecen, no alfabéticamente.
Los activos que están cayendo. Los tres cotizan de forma continua, por lo que no hay que esperar a que termine ningún hueco.
El activo frente a su empresa de tesorería. Strategy es la única acción aquí que debería seguir a la moneda, lo que convierte al par en una prueba clara de si lo está haciendo.
Los intermediarios que resistieron mejor. Ambos cayeron menos que el activo esta semana, lo contrario de la semana anterior.
Una palabra que importa más de lo habitual en una semana como esta. Operar conlleva un alto riesgo de pérdidas, y el apalancamiento aumenta tanto las ganancias como las pérdidas. La mayor parte de las ventas descritas en este artículo fueron posiciones apalancadas cerradas contra la voluntad de sus propietarios, que es el riesgo específico que crea el apalancamiento. Nada de esto es asesoramiento financiero, ni una recomendación de comprar o vender nada. Investiga por tu cuenta y dimensiona las posiciones de modo que puedas permitirte perderlas.
Si necesitas ayuda, no dudes en contactar con nuestro equipo en Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodología. Las cifras de los contratos son cálculos propios basados en los precios de los contratos de ApeX Omni y no son precios spot de ningún otro venue; ambos difieren, y el mínimo de nuestro contrato, 67.512,20, se sitúa unos $43 por debajo del mínimo spot más bajo que encontramos aquella mañana, $67.555 en Coinbase, y más abajo que los mínimos de $67.652 y $67.922 comunicados por CoinDesk y CoinGecko. Los contratos cripto se miden en los límites del día natural a las 23:00 UTC porque cotizan de forma continua. La ventana semanal va desde el cierre de las 23:00 UTC del 6 de noviembre hasta la vela marcada a las 08:00 UTC del 13 de noviembre. Como las velas llevan la marca del inicio, esa vela cubre de las 08:00 a las 09:00 y es la última que había cerrado; la vela marcada a las 09:00 todavía se estaba formando mientras se escribía este texto y se excluye en todas partes, ya que una cifra medida dentro de una vela abierta cambia con cada lectura y no puede reproducirse posteriormente. Por tanto, el último día de la ventana semanal es parcial y se indica así en todo el texto. Las velas horarias llevan la marca del inicio, por lo que la vela marcada a las 03:00 UTC cubre de las 03:00 a las 04:00 UTC, y la tabla hora a hora de la sección 2 termina en la fila de las 08:00. El máximo de 200 días de cada contrato de acciones utiliza únicamente velas de días laborables, porque la acción subyacente solo puede marcar un máximo cuando su mercado de contado está abierto, y se excluye la primera vela del historial del contrato como marcador de cotización. El historial del contrato de WLFI en ApeX comienza el 28 de abril de 2026, un periodo más corto que el historial propio del token, por lo que las cifras descritas como mínimos son mínimos dentro de esa ventana y no mínimos históricos. Los nueve contratos aquí incluidos son una cesta seleccionada y no una muestra. Los totales de liquidaciones, flujos de ETF, niveles del índice del dólar, medias móviles, cifras del IPC y probabilidades de la Fed implícitas en el mercado proceden de las fuentes enlazadas en cada afirmación y no son datos de ApeX. Las cifras corresponden a la vela de las 08:00 UTC del 13 de noviembre de 2026 y quedarán obsoletas rápidamente.