

منتشرشده در ۲۱ نوامبر ۲۰۲۶
غروب چهارشنبه، آنتروپیک عرضه اولیه خود را با قیمت ۸۳ دلار برای هر سهم قیمتگذاری کرد؛ قیمتی بالاتر از دامنه ۷۰ تا ۷۸ دلار. این شرکت ۹۸۰ میلیون سهم فروخت و اندازه معامله به ۸۱٫۳ میلیارد دلار رسید که حدود ۱٫۹ میلیارد دلار آن به سهامداران فروشنده، نه خود شرکت، تعلق گرفت. این بزرگترین مبلغ جذبشده در مرحله قیمتگذاری است و از ۷۵ میلیارد دلار جذبشده توسط SpaceX در ژوئن بیشتر است؛ هرچند مجموع سرمایه SpaceX پس از فروش سهام اضافی پس از عرضه به ۸۵٫۷ میلیارد دلار رسید.
روز پنجشنبه سهام با قیمت ۱۱۱٫۵۰ دلار باز شد و قرارداد ApeX قیمت ۱۱۴٫۸۷ دلار را ثبت کرد.
ظهر جمعه، سهام با قیمت ۸۳٫۰۵ دلار معامله شد.
این قیمت فقط پنج سنت بالاتر از مبلغی است که نهادهای سرمایهگذاری پرداخت کرده بودند و ۲۷ ساعت پس از به صدا درآمدن زنگ آغاز معاملات ثبت شد. کل رشد بزرگترین عرضه تاریخ، بین یک ظهر تا ظهر روز بعد از بین رفت. این مطلب بررسی میکند در این فاصله چه رخ داد، چه چیزی باعث آن شد و از اینجا به بعد چه رویدادهای برنامهریزیشدهای میتوانند دوباره قیمت را جابهجا کنند.
هفته در پنج قیمت
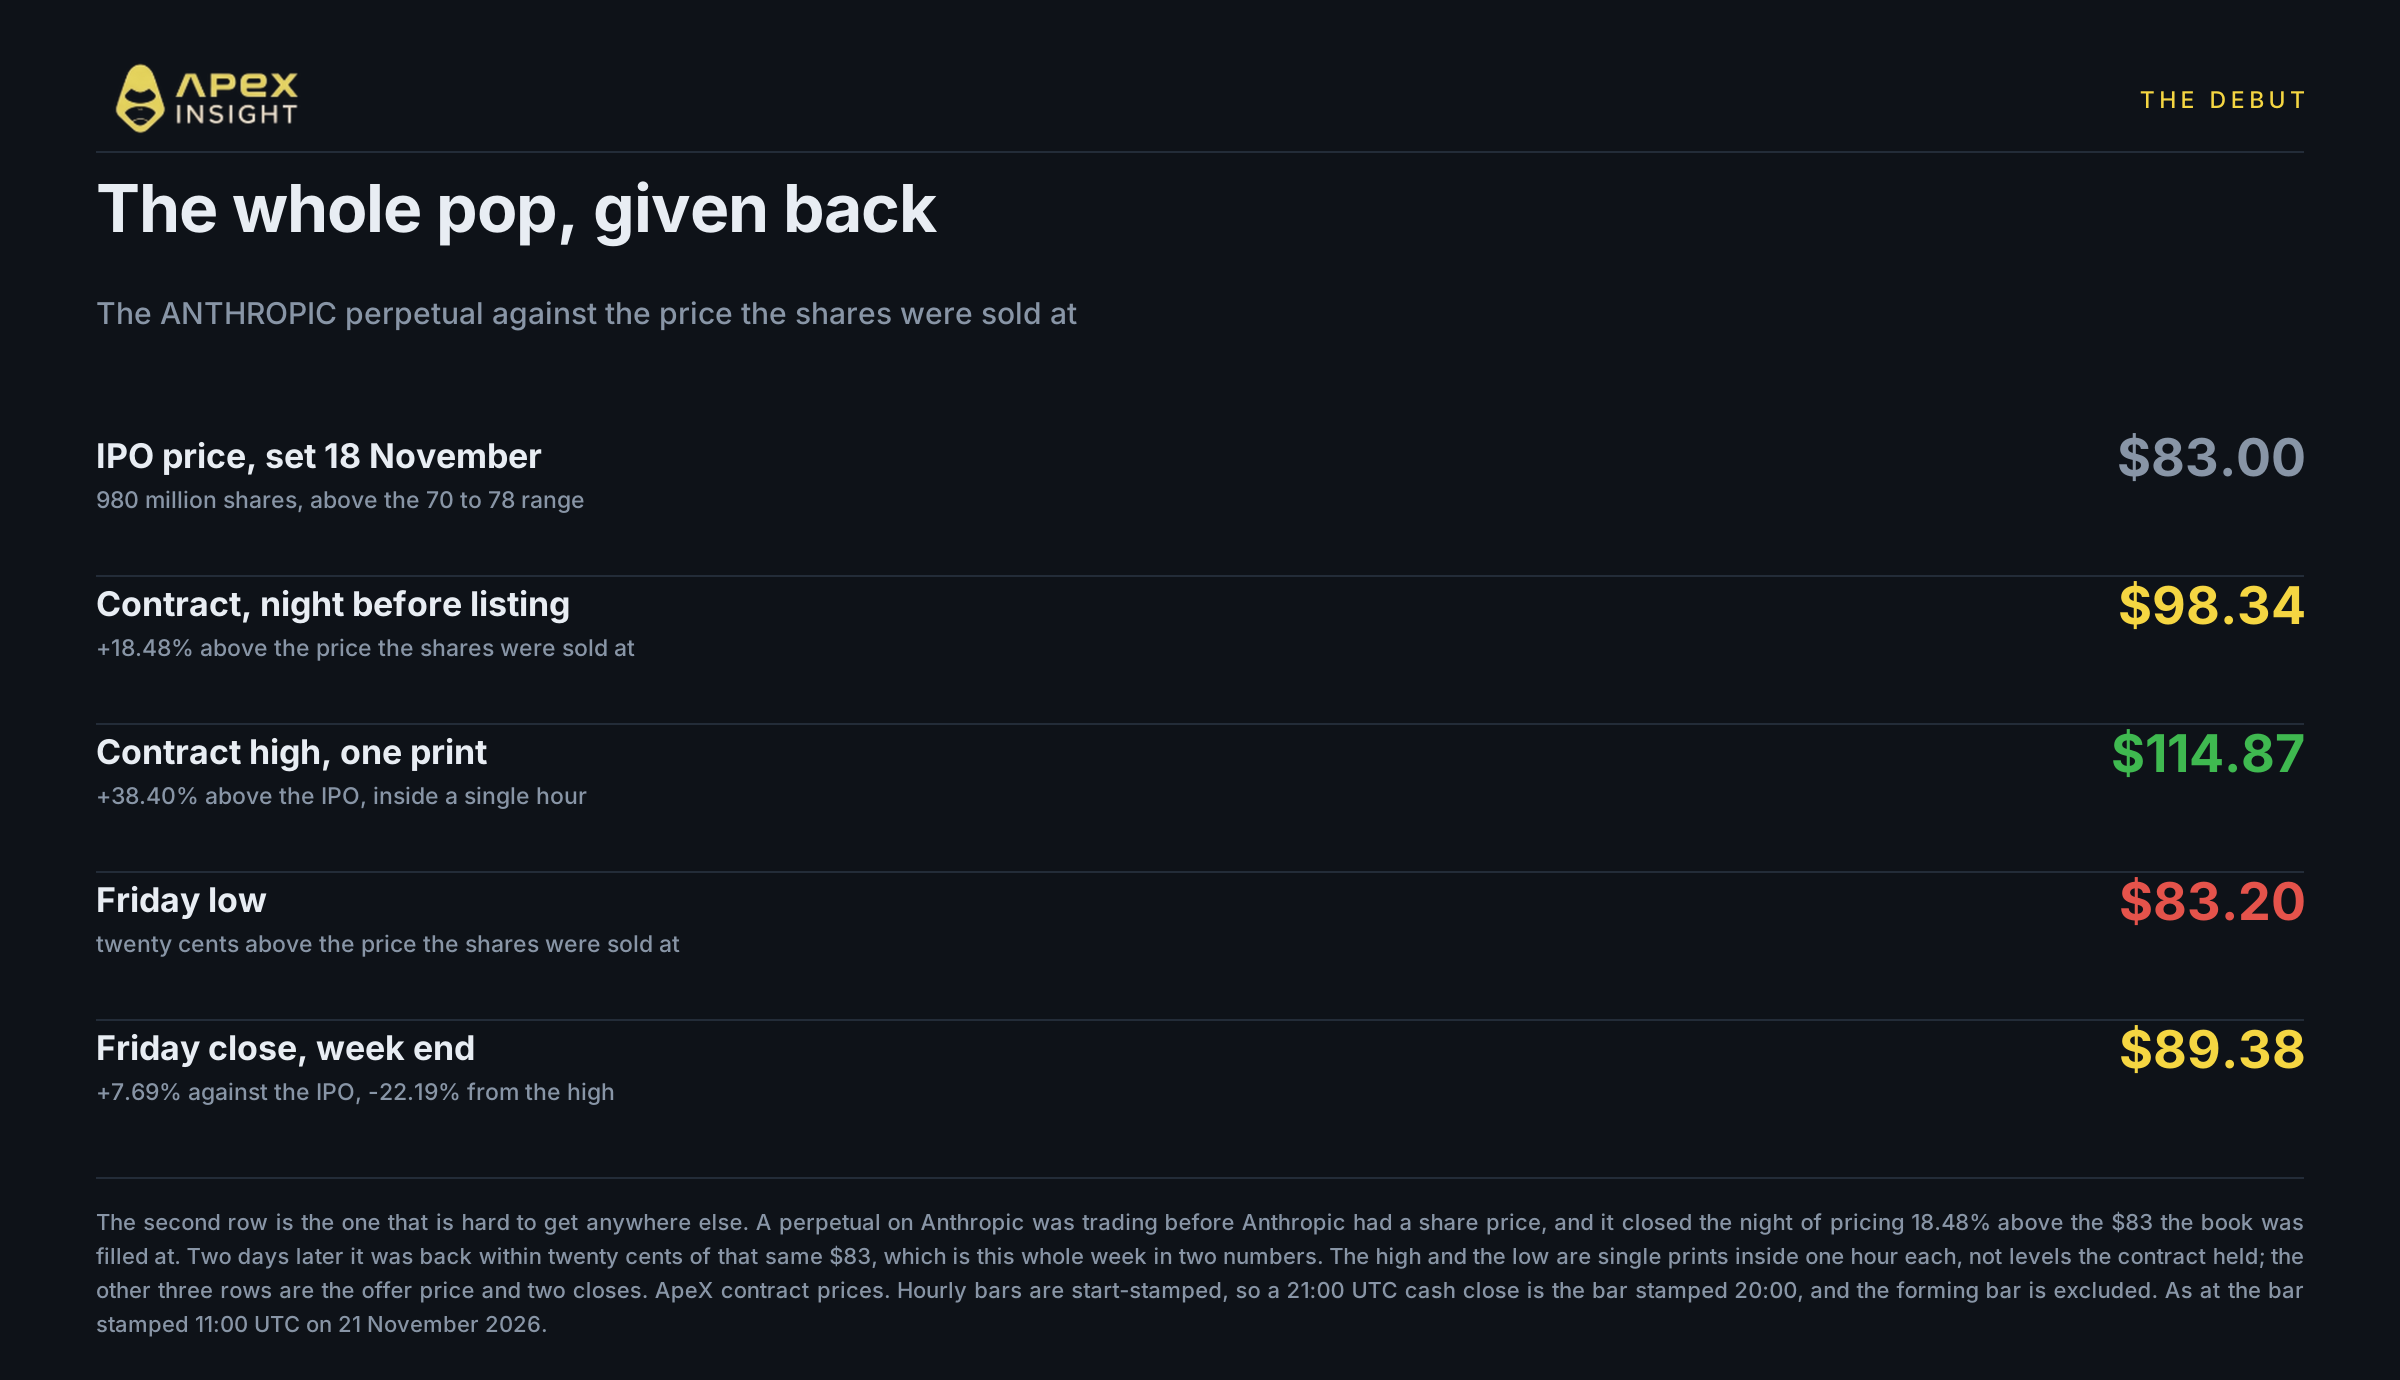
قیمت عرضه اولیه ۸۳٫۰۰ دلار بود. قرارداد ApeX که پیش از وجود سهام معامله میشد، شب پیش از عرضه در ۹۸٫۳۴ دلار بسته شد؛ یعنی از همان ابتدا ۱۸٫۴۸٪ بالاتر از قیمت پرداختی نهادها بود. سقف قرارداد ۱۱۴٫۸۷ دلار بود؛ ۳۸٫۴۰٪ بالاتر از قیمت عرضه، که در فاصله یک ساعت به آن رسید و از دست رفت. کف آن در روز جمعه ۸۳٫۲۰ دلار بود و هفته را در ۸۹٫۳۸ دلار به پایان رساند.
سهام نیز تقریباً همین مسیر را با اختلاف چند سنت طی کرد. سهام جلسه نخست خود را در ۹۷٫۱۷ دلار، با رشد ۱۷٫۱٪، بست و سپس روز جمعه ۸٫۵۰٪ افت کرد و در ۸۸٫۹۱ دلار بسته شد؛ کف آن ۸۳٫۰۵ دلار و حجم معاملات کمی بیش از ۴۰۰ میلیون سهم بود.
بنابراین قرارداد و سهم هفته را با اختلاف ۴۷ سنت، معادل ۰٫۵۳٪، به پایان رساندند. این فاصله از اختلاف ۲۳ سنتی هنگام بستهشدن پنجشنبه بیشتر است. در روزی بسیار پرنوسانتر، چنین فاصلهای قابل انتظار است و همچنان آنقدر کم است که بتوان این دو را یک بازار واحد دانست.
نکته اصلی همین رفتوبرگشت است. خریدار عرضه اولیه در قیمت ۸۳ دلار ۷٫۱۲٪ سود دارد؛ اما خریدار قیمت آغازین ۱۱۱٫۵۰ دلار ۲۰٫۳٪ زیان کرده است. هر دو در فاصله همان ۲۴ ساعت، سهام یک شرکت را خریدهاند.
جمعه، ساعتبهساعت
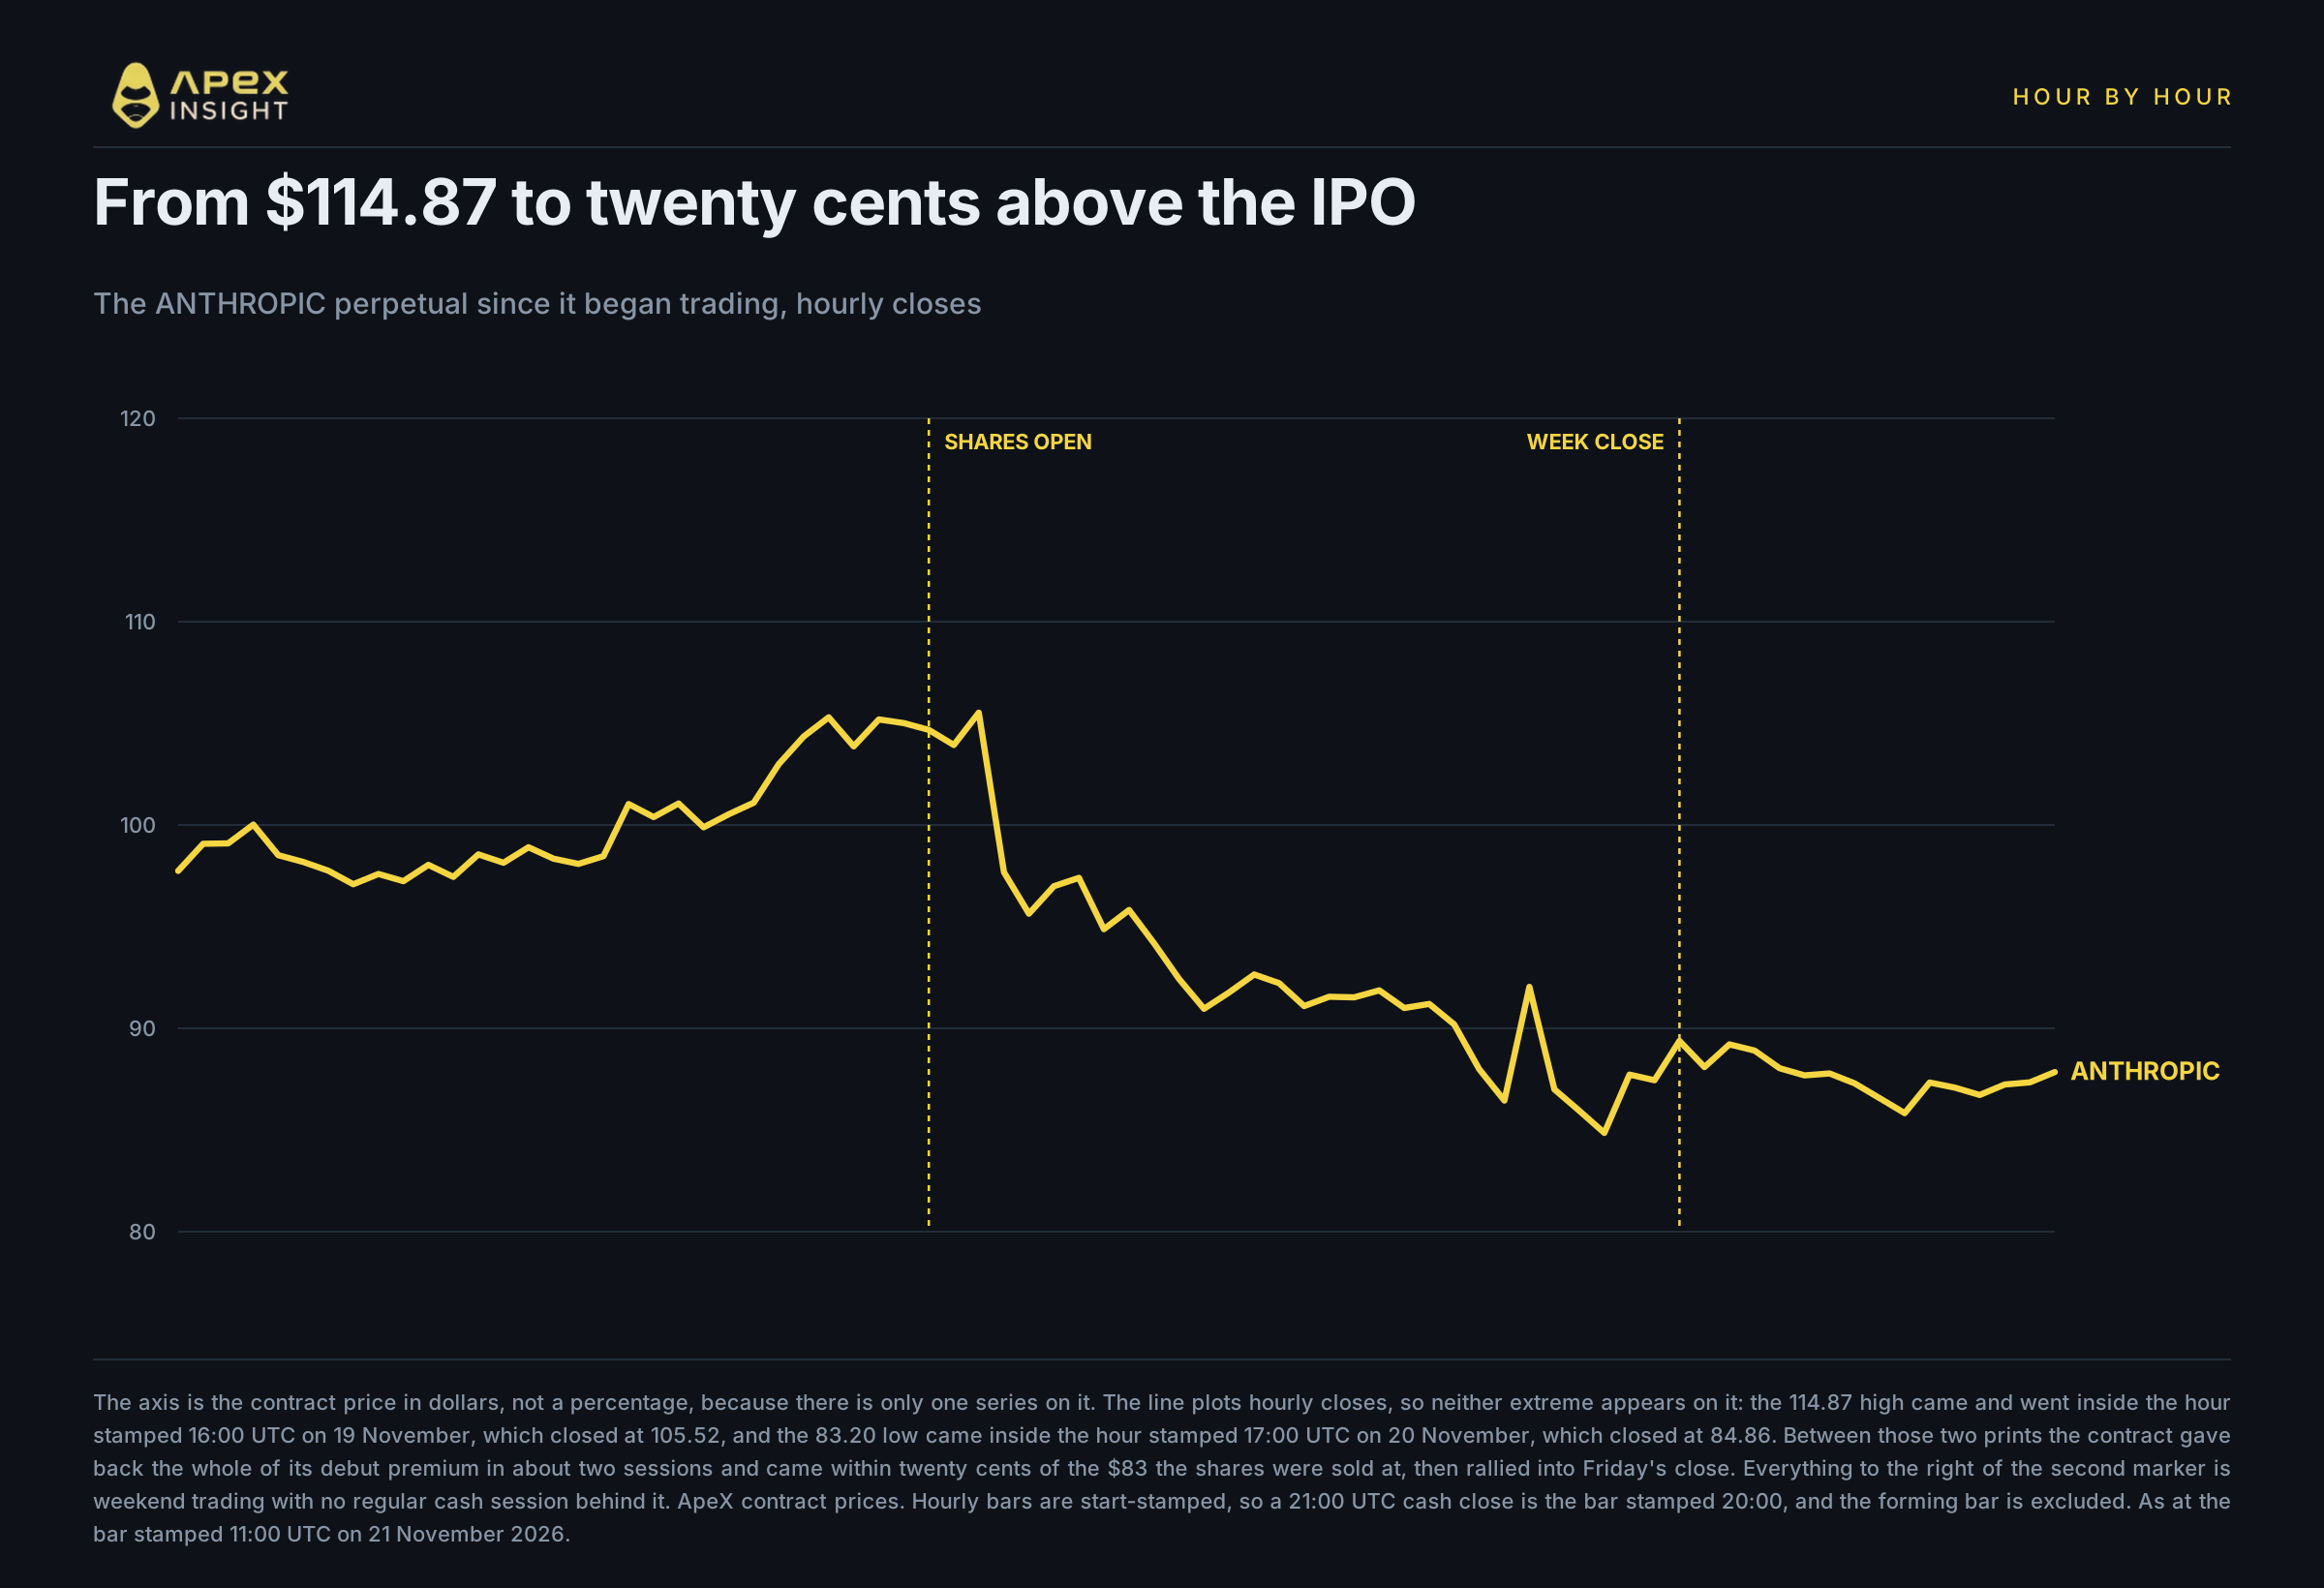
بررسی جمعه قرارداد بهصورت ساعتبهساعت ارزشمند است، زیرا ارقام روزانه جلسهای را هموار نشان میدهند که بههیچوجه منظم نبود.
روز تقویمی را در ۹۴٫۴۳ دلار، سقف جمعه، آغاز کرد و صبح اروپا را با کاهش تدریجی تا زیر ۹۱ دلار گذراند. در یک ساعت پیش از بازشدن بازار نقدی آمریکا به ۸۳٫۹۰ دلار رسید، در دو ساعت نخست معاملات نقدی به بالای ۹۲ دلار بازگشت، طی دو ساعت بعدی این رشد را پس داد و در ساعتی که برچسب ۱۷:۰۰ به وقت UTC داشت به کف ۸۳٫۲۰ دلار رسید. از آنجا دوباره رشد کرد و هفته را در ۸۹٫۳۸ دلار بست؛ یعنی چهار ساعت بعد ۷٫۴٪ بالاتر از کف.
فاصله سقف تا کف، در طول روز تقویمی ۱۱٫۲۳ دلار بود؛ یعنی ۱۳٫۵٪ بر مبنای کف، آن هم برای قراردادی که فقط سه روز عمر داشت.
دو نقطه افراطی هفته، سقف ۱۱۴٫۸۷ دلاری پنجشنبه و کف ۸۳٫۲۰ دلاری جمعه، هر دو در یک ساعت رخ دادند و هیچکدام روی خط قیمتهای پایانی ساعتی دیده نمیشوند؛ به همین دلیل در پانویس نمودار نام برده شدهاند. خوانندهای که فقط قیمت بازشدن و بستهشدن جمعه را ببیند، تقریباً چیزی از حالوهوای واقعی بازار نمیفهمد.
چه چیزی به آنتروپیک ضربه زد؟
ابتدا بخش اختصاصی آنتروپیک را بررسی کنیم، زیرا زمانبندی اهمیت دارد و بیشتر گزارشها این دو داستان را به ترتیب معکوس روایت کردند.
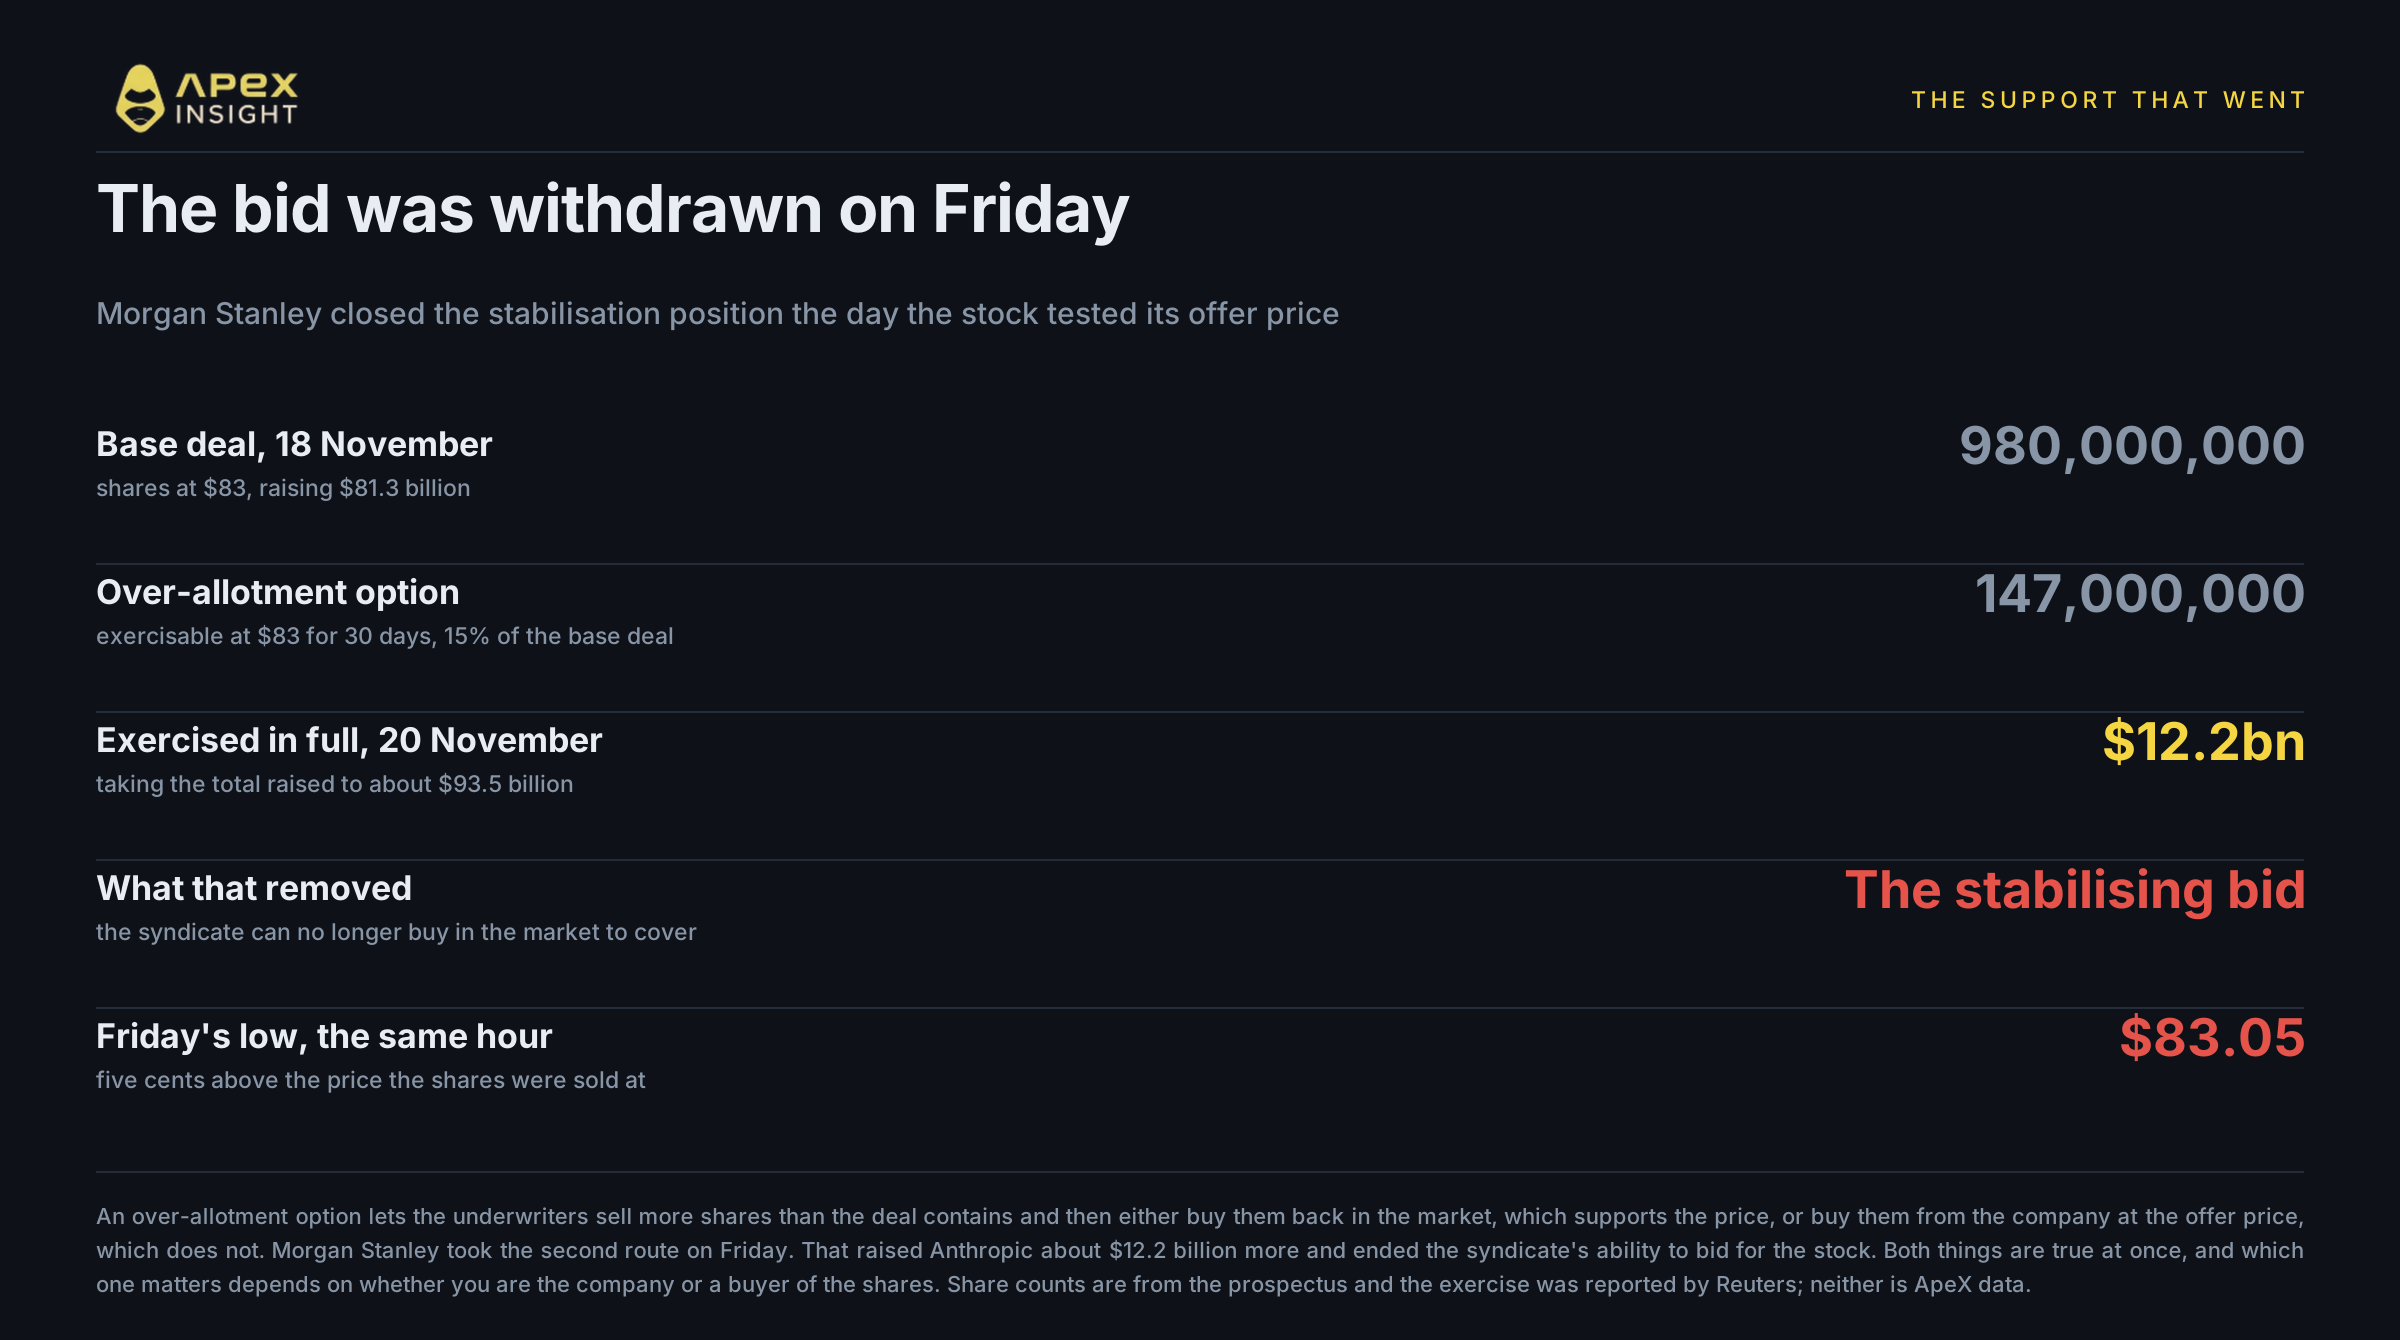
پذیرهنویسان در یک عرضه اولیه بزرگ، سهام بیشتری از تعداد موجود در معامله میفروشند و در نتیجه در موقعیت فروش قرار میگیرند؛ سپس برای تسویه آن، اختیار اضافهتخصیص در اختیار دارند. در اینجا این اختیار شامل حداکثر ۱۴۷ میلیون سهم اضافی با قیمت عرضه و قابل اجرا طی ۳۰ روز بود. آنها میتوانند این موقعیت فروش را به دو روش ببندند: خرید سهام در بازار آزاد، که در برابر سقوط سهم یک تقاضای واقعی ایجاد میکند؛ یا اجرای اختیار و خرید از شرکت با قیمت ۸۳ دلار، که هیچ تقاضایی در بازار ایجاد نمیکند.
Morgan Stanley، عامل تثبیت، اختیار را بهطور کامل اجرا کرد؛ یک روز پس از آغاز معاملات سهام. این اقدام مجموع سرمایه جذبشده را به حدود ۹۳٫۵ میلیارد دلار رساند که حدود ۱۲٫۲ میلیارد دلار آن از محل اختیار بود. همچنین توانایی سندیکا برای حمایت از قیمت را پایان داد.
بخش مهم، زمانبندی است؛ و این زمانبندی فشردهتر از چیزی است که گزارشها نشان میدهند. رویترز اجرای اختیار را در ساعت ۱۷:۱۰ به وقت UTC منتشر کرد و به نقل از آنتروپیک گفت قیمت حدود ۸۶ دلار بوده و تا ۸۵ دلار پایین آمده است. کف ۸۳٫۰۵ دلار در همان ساعت ثبت شد. Carsten Hesse از Berenberg به رویترز گفت این اقدام با افزایش عواید به آنتروپیک کمک میکند، اما با حذف منبع تقاضای حمایتی به سرمایهگذاران آسیب میزند؛ زیرا مدیران اصلی پذیرهنویسی تنها یک روز پس از آغاز معاملات و درست زمانی که قیمت به قیمت عرضه نزدیک شده بود، از اختیار تثبیت باقیمانده خود صرفنظر کردند. رویترز گزارش داد فعالان بازار زمانبندی را زیر سؤال بردهاند. Morgan Stanley از اظهارنظر خودداری کرد.
دو نکته مانع از آن میشود که این ماجرا را یک رابطه علّی ساده بدانیم و ترجیح میدهیم خودمان آنها را مطرح کنیم.
نخست اینکه سقوط پیش از آن بهخوبی آغاز شده بود. قرارداد ما در ساعتی پیش از بازشدن بازار نقدی آمریکا تا ۸۳٫۹۰ دلار پایین آمد؛ یعنی چند ساعت پیش از انتشار خبر اجرای اختیار. هر چیزی که آنتروپیک را به فاصله یک دلاری قیمت عرضه رساند، پیش از خبر حذف حمایت در جریان بود.
دوم اینکه هیچکس نمیتواند وضعیت خلاف واقع را اندازهگیری کند. حجم معاملات تثبیتی اعلام نمیشود، بنابراین نمیتوان گفت اگر سندیکا همچنان در حال خرید بود، کف قیمت در سطح بالاتری حفظ میشد یا نه. چیزی که میتوان گفت محدودتر اما همچنان مهم است: سطح ۸۳ دلار در همان ساعتی آزمایش شد که بازار فهمید دیگر تقاضای مکانیکی زیر آن وجود ندارد؛ و از اینجا به بعد نه تقاضای تثبیتکنندهای باقی مانده و نه موقعیت فروش سندیکایی که باید پوشش داده شود.
چه چیزی به کل این مجموعه ضربه زد؟
داستان بزرگتر جمعه دیرتر رخ داد و اصلاً درباره آنتروپیک نبود.
در ساعت ۱۹:۱۶ به وقت UTC، حدود دو ساعت پس از کف آنتروپیک، رویترز گزارش داد که SEC در حال بررسی مسائل احتمالی حسابداری در Nvidia است و به نقل از دو فرد مطلع این خبر را منتشر کرد. رویترز نتوانست مشخص کند این مسائل چه هستند یا تحقیقات چه زمانی آغاز شده است. انویدیا پیش از انتشار گزارش بیش از ۶٪ افت کرده بود و اندکی پس از آن حدود ۱۳٪ پایین آمد. این سهم در ۱۲۵٫۵۳ دلار، با افت ۱۴٫۰۱٪، بسته شد و حجم معاملاتش حدود ۲۶۲٪ بالاتر از میانگین سهماهه بود؛ طبق محاسبه همان گزارش، حدود ۲٫۵ تریلیون دلار از اوج خود از دست داده بود.
بنابراین گزارش SEC نمیتواند دلیل رسیدن آنتروپیک به پنج سنت بالاتر از قیمت عرضه باشد. این گزارش ریزش بعدازظهر و قیمتهای پایانی را رقم زد و دلیل پایان اینچنین هفته در کل این مجموعه بود؛ اما پس از رسیدن آنتروپیک به کف منتشر شد.
فروش بر موضوع هوش مصنوعی متمرکز بود، هرچند شواهد به اثبات قطعی نمیرسد. در قراردادهای خودمان، شاخص Nasdaq 100 در جلسه جمعه ۵٫۸۶٪ افت کرد، در حالی که قرارداد S&P 500 ۳٫۵۰٪ پایین آمد؛ اختلافی معادل ۲٫۳۶ واحد درصد. شاخصهای نقدی نیز مشابه بودند و Dow با افت ۱٫۹۳٪ کمترین کاهش را در میان این سه داشت. پول همچنین بهجای خروج از تمام داراییهای پرریسک، وارد اوراق دولتی شد: بازده اوراق خزانه ۱۰ساله با ۱۲ واحد پایه کاهش به ۴٫۹۲٪ رسید.
این همان الگویی است که بازقیمتگذاری یک موضوع را نشان میدهد. بااینحال قطعی نیست، زیرا افت ۱۴درصدی انویدیا بهطور مکانیکی در شاخصی با وزن فناوری بالا تشدید میشود و در شاخصی قیمتمحور یا گستردهتر اثر کمتری دارد؛ بنابراین بخشی از این اختلاف به ساختار شاخص مربوط است، نه قصد سرمایهگذاران. فروش نیز محدود به این بخش نبود: ۱۰ بخش از ۱۱ بخش بازار افت کردند و Russell 2000 که در معرض هوش مصنوعی کمی قرار دارد، ۲٫۷۶٪ پایین آمد.
اظهارنظرهای انقباضی فدرال رزرو نیز همان روز منتشر شد: سخنان Lisa Cook، رئیس فدرال رزرو، مبنی بر اینکه نرخ سیاستی بهاندازه کافی بالا نیست و اظهارات Anna Paulson از فدرال رزرو فیلادلفیا که گفت برای افزایشهای متوالی آمادگی دارد. افزودن این موضوع به توضیح ماجرا ساده و البته نادرست است. بازار نرخ در جهت مخالف حرکت کرد: کل منحنی خزانهداری رشد کرد، بازده دوساله ۱۳ واحد پایه کاهش یافت و احتمال افزایش نرخ در دسامبر پایین آمد. آسیب از تردید درباره خود معامله هوش مصنوعی ناشی شد، نه نرخ تنزیل؛ و آنتروپیک، شرکتی تأسیسشده در سال ۲۰۲۱ با ارزش بیش از یک تریلیون دلار، تقریباً در دورترین نقطه طیف سررسید در میان سهامهای پذیرفتهشده قرار دارد.
سه عامل باعث شدند این مجموعه پیش از جمعه بهاندازه کافی脆پذیر باشد تا یک خبرگزاری بتواند چنین آسیبی ایجاد کند.
رشد سود به پرسش اصلی پاسخ نداد. فصل مالی انویدیا عظیم بود و درآمد سالانه ۱۰۳٪ افزایش یافت، اما سهم همچنان سقوط کرد؛ زیرا تردید بازار درباره فروش تراشهها نیست، بلکه درباره این است که چه کسی هزینه آنها را با چه منابعی پرداخت میکند.
خود شرکت نگرانی تأمین مالی را پذیرفت. در تماس روز سهشنبه، Colette Kress، مدیرعامل موقت، گفت Nvidia در آینده درباره معاملات تأمین مالی صنعت هوش مصنوعی گزینشیتر عمل خواهد کرد. این اعترافی مستقیم به نگرانی تأمین مالی چرخشی از سوی شرکت مرکزی این بحث است. ترازنامه نیز همین موضوع را از زاویهای دیگر نشان میدهد: بدهی بلندمدت از ۷٫۵ میلیارد دلار در آغاز سال مالی به ۳۲٫۴ میلیارد دلار رسیده است.
آنتروپیک خارج از این چرخه نیست و دفترچه عرضه خودش این موضوع را تأیید میکند. همزمان با عرضه، Google، Nvidia، AMD، Broadcom، Micron، Microsoft و TSMC توافق کردند ۳۱۳٬۲۵۳٬۰۰۷ سهم از سهام کلاس N را به ارزش ۲۶٫۰ میلیارد دلار با قیمت عرضه خریداری کنند. تأمینکنندگان تراشه و فضای ابری آنتروپیک، ۲۶ میلیارد دلار سرمایه سهامی را به شرکتی تزریق کردند که از آنها خرید میکند. اینها توافقهای افشاشده هستند و هیچیک از مطالب اینجا ادعای تخلف نیست. اما همان الگویی است که بازار جمعه نگران آن بود؛ بنابراین خوانندهای که آنتروپیک را در برابر پرسشهای تأمین مالی انویدیا ارزیابی میکند باید بداند این الگو در هر دو شرکت وجود دارد.
انویدیا مدیرعامل دائمی ندارد. Jensen Huang در ۱۲ نوامبر استعفا داد و Kress تا زمان جستوجوی هیئتمدیره برای مدیرعامل جدید، بهصورت موقت شرکت را اداره میکند.
افت آن از تمام نامهای هوش مصنوعی اطرافش کمتر بود
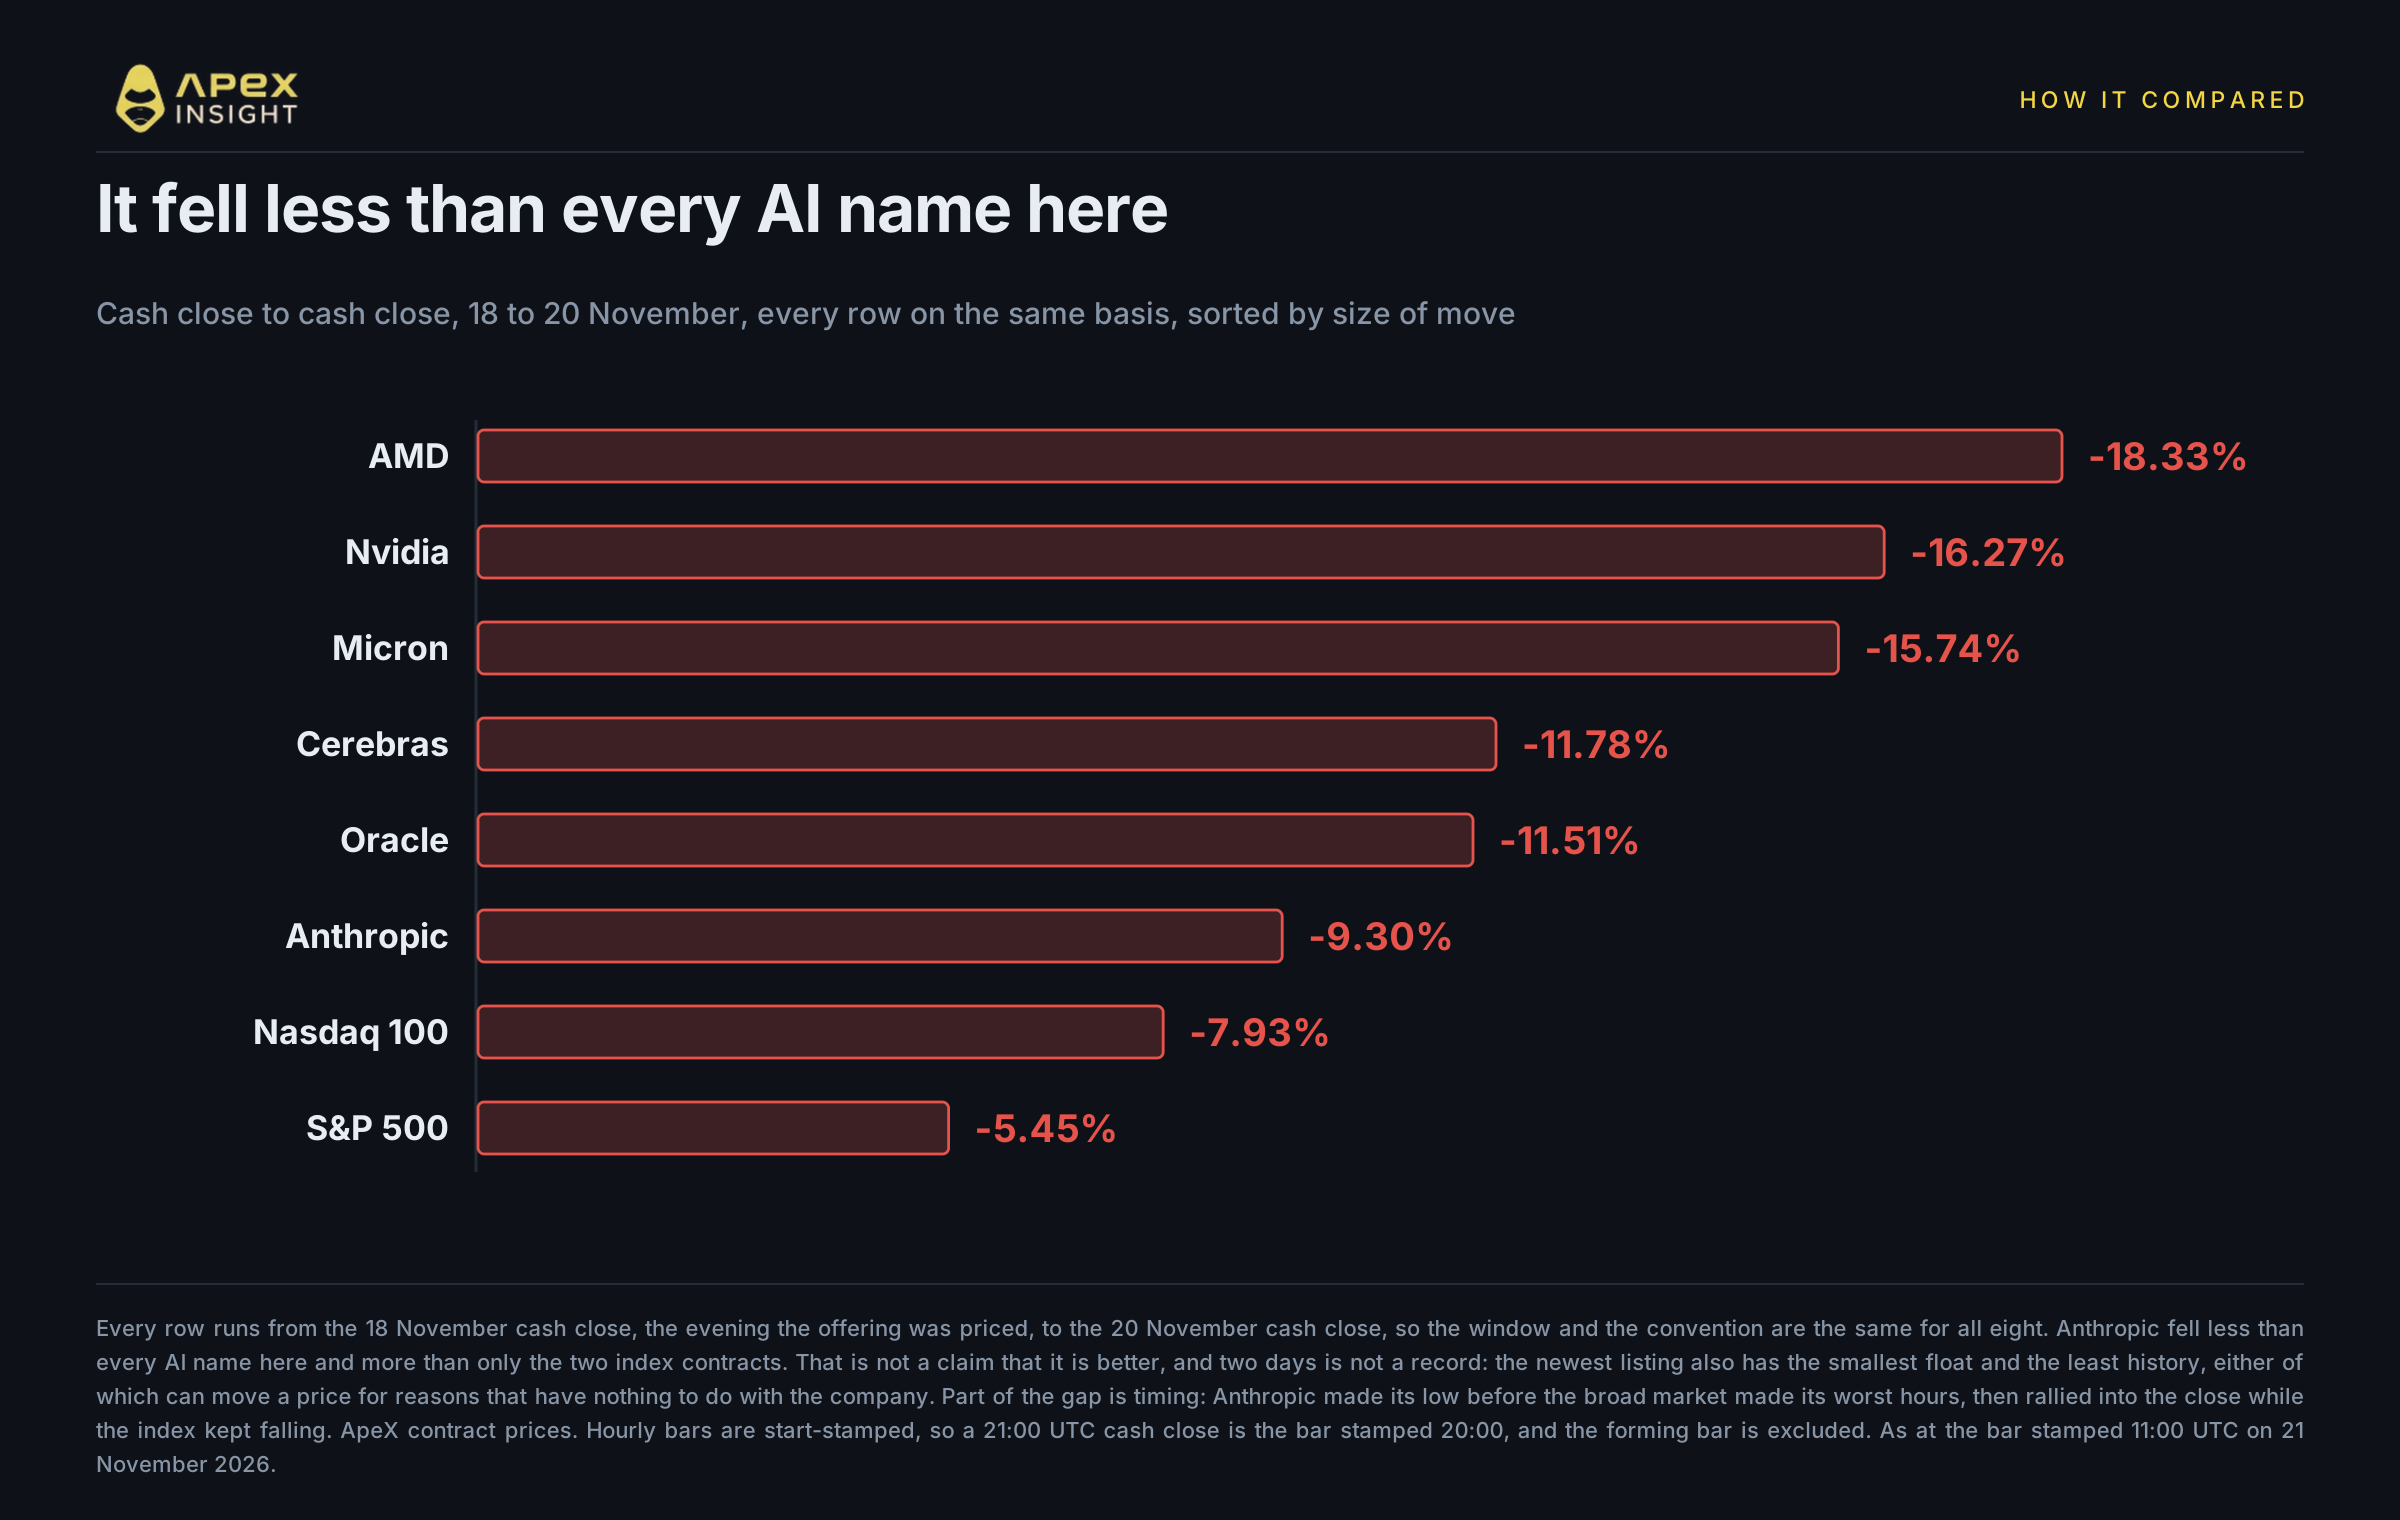
این نتیجه ما را شگفتزده کرد و با برداشت سادهای که عرضهای کمرونق را نشانه قیمتگذاری اشتباه یا تقاضای ضعیف میداند، در تضاد است.
با مقایسه قیمت پایانی نقدی تا قیمت پایانی نقدی، از شب قیمتگذاری عرضه تا پایان جمعه و با یک بازه و روش یکسان برای همه ردیفها: AMD ۱۸٫۳۳٪، Nvidia ۱۶٫۲۷٪، Micron ۱۵٫۷۴٪، Cerebras ۱۱٫۷۸٪، Oracle ۱۱٫۵۱٪، Anthropic ۹٫۳۰٪، قرارداد Nasdaq 100 ۷٫۹۳٪ و قرارداد S&P 500 ۵٫۴۵٪ افت کردند.
آنتروپیک کمتر از تمام نامهای هوش مصنوعی دیگر در فهرست ما افت کرد. تنها دو ردیف پایینتر از آن، قراردادهای شاخص هستند.
باید این موضوع را با دقت بیان کرد، زیرا برداشت افراطی از آن آسان است. این نتیجه به آن معنا نیست که آنتروپیک بهتر، امنتر یا معتبرتر است. دو جلسه معاملاتی سابقه کافی نیست و دلایل مکانیکی وجود دارد که یک عرضه جدید را از سهمی قدیمیتر متمایز میکند: آنتروپیک کمترین سهام شناور آزاد را در جدول دارد، هنوز هیچ صندوق شاخصی مجبور به نگهداری یا فروش آن نیست و گروه تثبیتشدهای از دارندگان وجود ندارد که روی سود نشسته باشند و بخواهند از آن محافظت کنند. شناوری کم میتواند هر دو جهت را تقویت کند و این هفته در جهت مطلوب عمل کرد.
زمانبندی نیز بخشی از ماجرا را توضیح میدهد. آنتروپیک حدود دو ساعت پیش از انتشار خبر SEC به کف رسید و سپس در حالی که کل مجموعه همچنان افت میکرد، تا پایان جلسه رشد کرد. بخشی از عملکرد بهتر آن طی دو روز، حاصل این بازگشت بود، نه الزاماً دارندگان باثباتتر.
چیزی که این داده رد میکند، این برداشت است که عرضه اولیه آنتروپیک شکست خورده است. سهمی که رشد اولیه خود را در شرایطی پس میدهد که کل مجموعه با شدت بیشتری فروخته میشود، از سوی بازار رد نشده؛ بلکه درگیر رویدادی بزرگتر شده است.
چه چیزهایی در ادامه برنامهریزی شدهاند؟
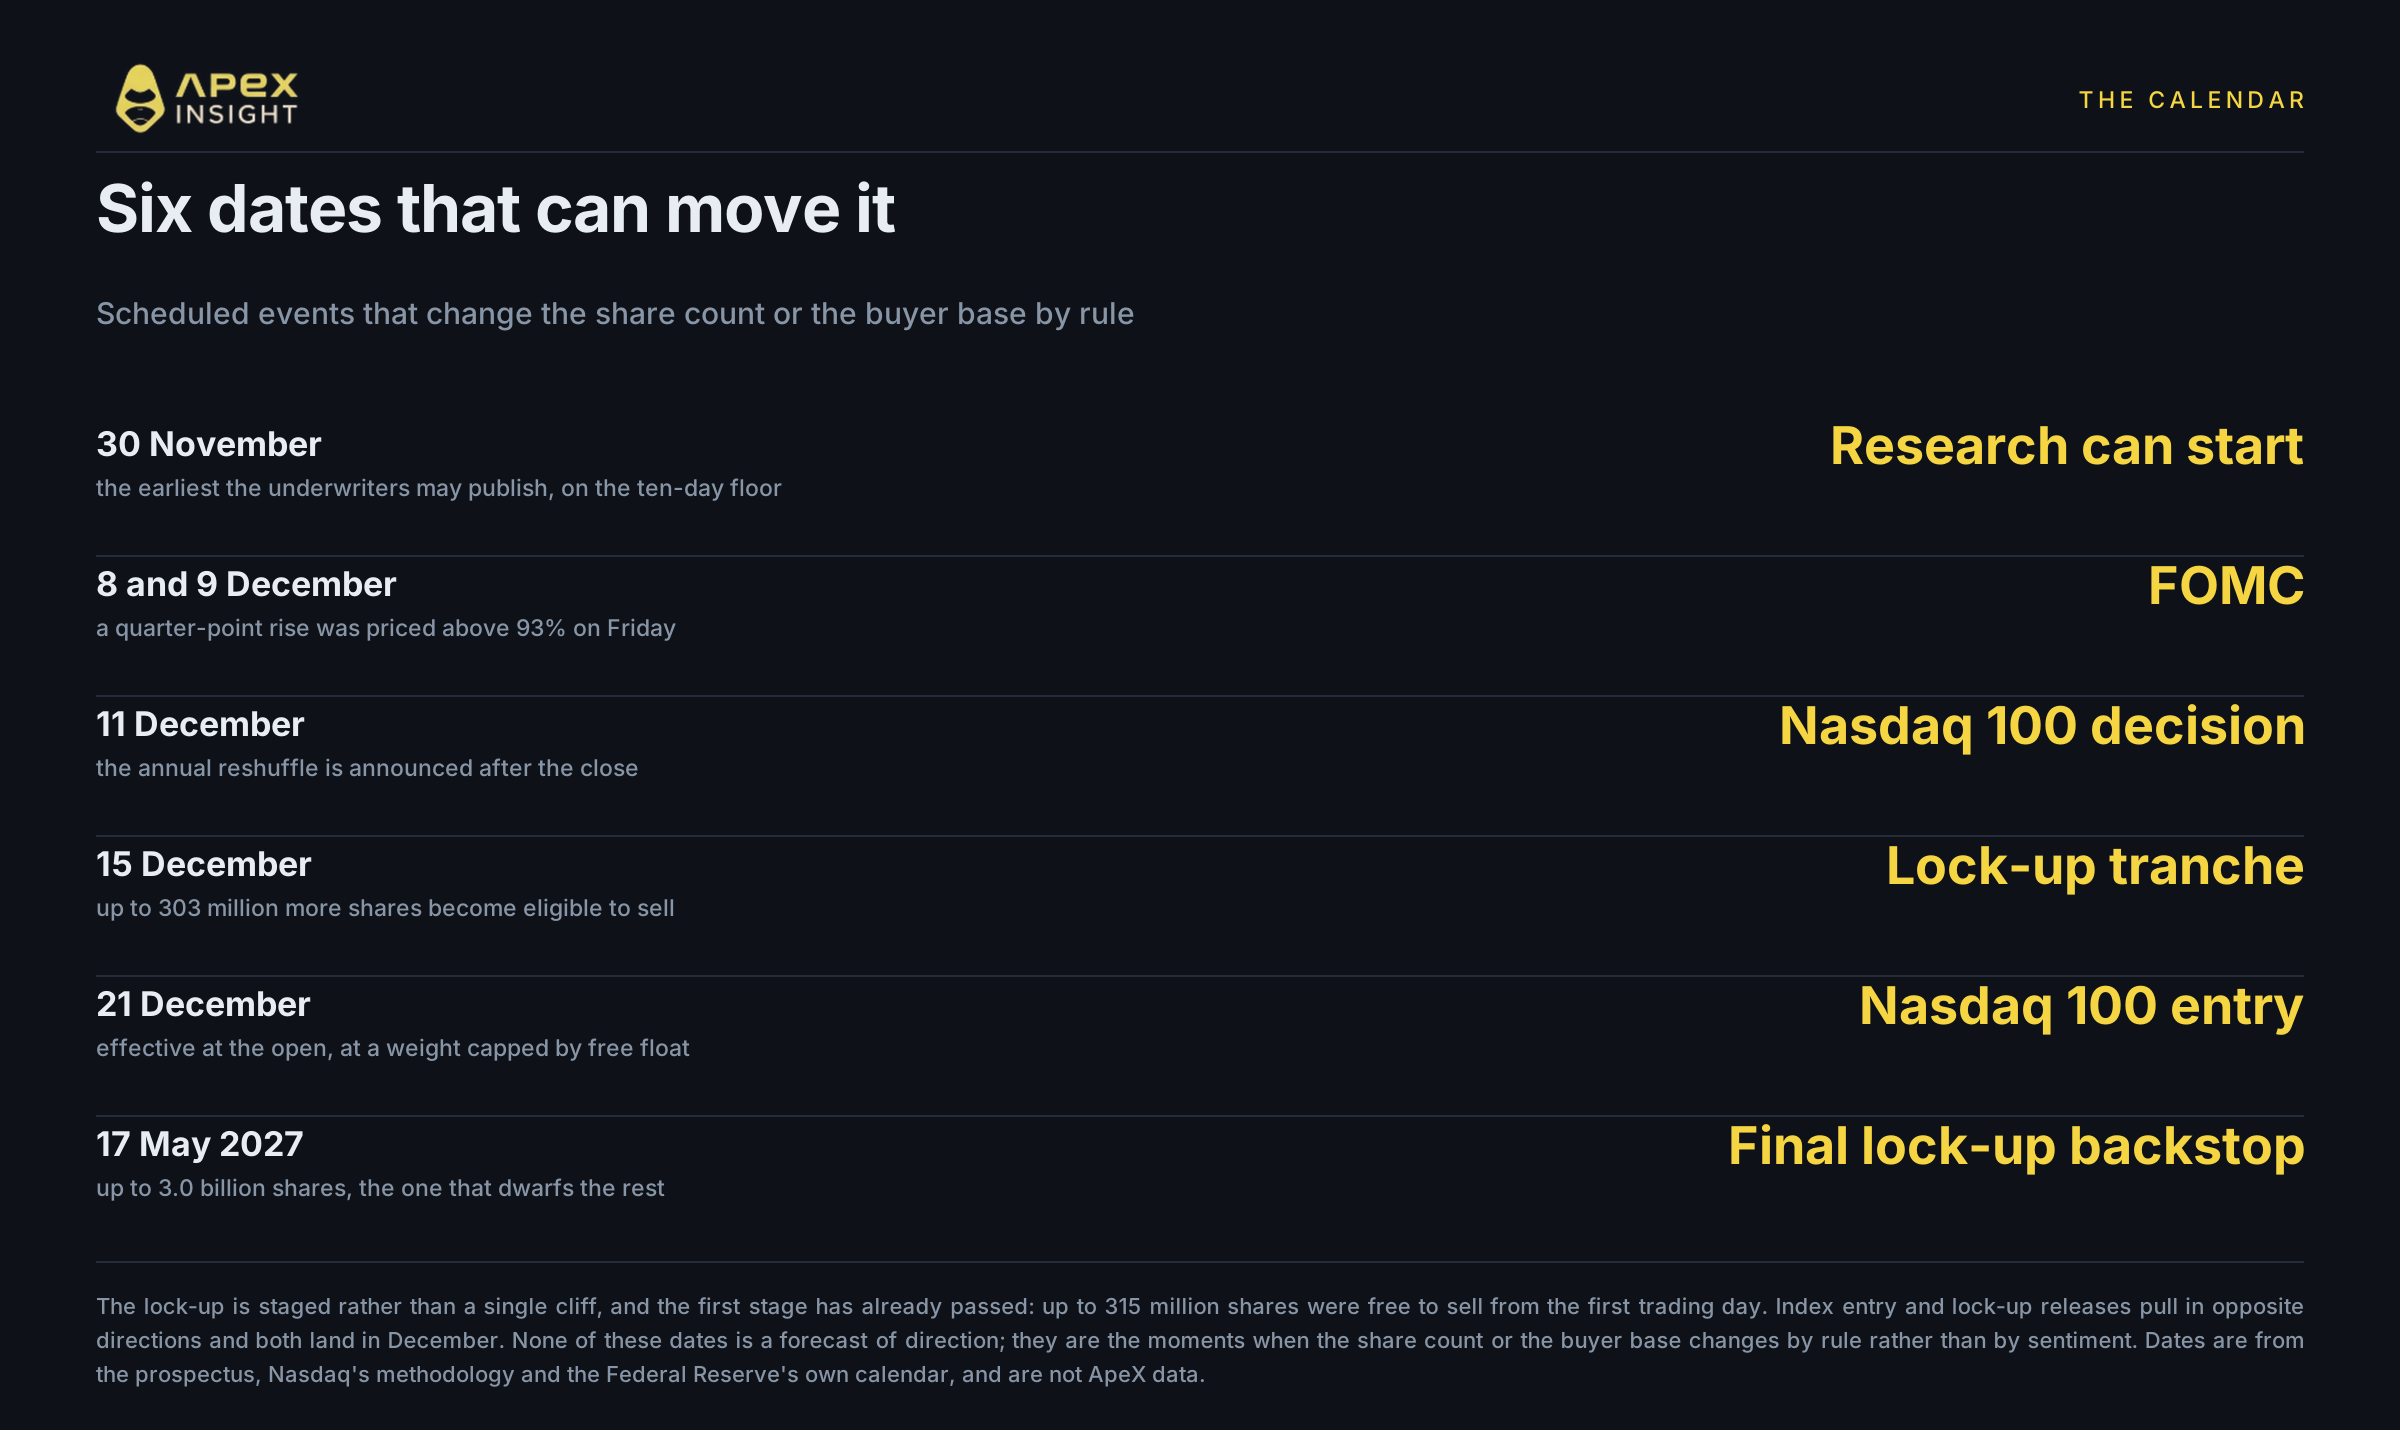
شش ماه آینده شامل مجموعهای غیرمعمول از رویدادهاست که طبق قواعد، تعداد سهام یا گروه خریداران را تغییر میدهند، نه بر اساس احساسات. این عوامل در جهتهای مخالف حرکت میکنند.
۳۰ نوامبر، نخستین پژوهشهای پذیرهنویسان. FINRA پس از عرضه اولیه حداقل یک دوره سکوت ۱۰روزه تعیین میکند و سندیکاها اغلب دوره طولانیتری را رعایت میکنند. با وجود ۲۲ پذیرهنویس در این معامله، نخستین موج آغاز پوشش تحلیلگران فروش در ماه دسامبر خواهد بود. تا آن زمان، دیدگاههای منتشرشده فقط مستقل هستند: KGI با رتبه عملکرد بهتر و هدف ۱۰۰ دلار و New Street با رتبه خرید و هدف ۱۰۵ دلار؛ و Seaport Research که روز پنجشنبه با رتبه خنثی و بدون هدف قیمتی پوشش را آغاز کرد و به کاهش شدید رشد درآمد در سهماهه سوم اشاره کرد.
۸ و ۹ دسامبر، نشست FOMC. طبق یکی از پایشگرهای مبتنی بر معاملات آتی، احتمال افزایش ۲۵ واحد پایه در روز جمعه ۹۳٫۶٪ قیمتگذاری شد؛ در حالی که روز قبل ۹۹٫۶٪ بود. فروش روز جمعه احتمال را کاهش داد اما پیشبینی اصلی را تغییر نداد. این نشست همچنین شامل نمودار نقطهای جدیدی است؛ نخستین نمودار از زمان افزایش آغازین چرخه در سپتامبر، که برای داراییهای با سررسید طولانی اهمیت بیشتری از خود ۲۵ واحد پایه دارد.
۱۵ دسامبر، مرحله بعدی پایان دوره قفل. این رویدادی است که باید زیر نظر داشت و فرض رایج درباره آن اشتباه است. دوره قفل آنتروپیک مرحلهای است، نه یک مانع واحد ۱۸۰روزه؛ نخستین مرحله نیز گذشته است: حداکثر ۳۱۵ میلیون سهم متعلق به مدیران غیربنیانگذار، مدیران اجرایی، کارکنان و مشاوران از نخستین روز معاملات آزاد برای فروش بود. حداکثر ۳۰۳ میلیون سهم دیگر در ۱۵ دسامبر واجد شرایط میشوند و مراحل بعدی در ۵ ژانویه، ۱۹ ژانویه و ۲ فوریه ۲۰۲۷ رخ میدهد. پس از آن دو مرحله بسیار بزرگتر میآیند: حداکثر ۱٫۷ میلیارد سهم دو روز معاملاتی پس از انتشار نتایج سالانه ۲۰۲۶ آنتروپیک، همراه با پنج مرحله دیگر هرکدام تا ۴۸۰ میلیون سهم در هفتههای بعد؛ و حداکثر ۳٫۰ میلیارد سهم در زودتر از دو روز معاملاتی پس از نتایج سهماهه نخست ۲۰۲۷ یا ۱۷ مه ۲۰۲۷. این تاریخ آخر یک مهلت نهایی است، نه زمانبندی قطعی؛ اگر آنتروپیک در اواخر آوریل گزارش دهد، آزادسازی ۳ میلیارد سهم زودتر رخ میدهد.
۲۱ دسامبر، ورود به شاخص. انتظار میرود آنتروپیک در آغاز معاملات دوشنبه ۲۱ دسامبر وارد Nasdaq 100 شود؛ این موضوع پس از بستهشدن بازار در ۱۱ دسامبر و همراه با بازتنظیم سالانه اعلام خواهد شد. وزن آن محدود میشود، زیرا Nasdaq حداکثر سه برابر سهام آزاد قابل معامله یک شرکت را محاسبه میکند؛ بنابراین تقاضای شاخص بسیار کمتر از چیزی خواهد بود که ارزش بازار ۱٫۲ تریلیون دلاری نشان میدهد. S&P 500 مطرح نیست: این شاخص به ۱۲ ماه سابقه معاملات و سودآوری نیاز دارد و آنتروپیک در ۹ ماه منتهی به ۳۰ سپتامبر زیان خالص ۱۰۴٫۰ میلیارد دلاری گزارش کرده است. این رقم به زمینه نیاز دارد: تقریباً تمام آن ناشی از تجدید اندازهگیری غیرنقدی ارزش منصفانه اوراق قابل تبدیل و ابزارهای مشابهی است که هنگام عرضه تبدیل شدند. زیان عملیاتی در همان ۹ ماه ۱٫۲۶ میلیارد دلار در برابر درآمد ۳۳٫۲ میلیارد دلاری بود. بااینحال این زیان حسابداری همان چیزی است که کمیته شاخص میبیند.
بنابراین دسامبر، عرضه سهام ناشی از پایان قفل در ۱۵ دسامبر و خرید شاخص در ۲۱ دسامبر را تنها با فاصله شش روز به همراه دارد. نمیتوانیم بگوییم کدامیک از نظر دلاری بزرگتر است: قاعده سقف عمومی است، اما وزن حاصل تا زمان اعلام بازتنظیم در ۱۱ دسامبر عمومی نخواهد بود.
چه چیزهایی را باید زیر نظر داشت و همهچیز به چه چیزی بستگی دارد؟
سطح ۸۳ دلار، اکنون که چیزی آن را نگه نمیدارد. حاشیه قرارداد نسبت به قیمت عرضه، در زمان ثبت کندل ۱۱:۰۰ به وقت UTC در ۲۱ نوامبر، به ۵٫۸۴٪ کاهش یافته است. این حاشیه تمام چیزی است که خریداران عرضه اولیه در اختیار دارند؛ صبح پنجشنبه ۳۸٫۴۰٪ بود و حمایت مکانیکی موجود در مسیر نزولی از بین رفته است.
Nvidia، نه Anthropic. بر اساس شواهد این هفته، آنتروپیک بیشتر مانند یک دارایی هوش مصنوعی با سررسید طولانی معامله میشود تا داستانی مستقل. تحقیقات SEC دامنه و زمانبندی مشخصی ندارد و رویترز صراحتاً گفت نتوانسته تمرکز تحقیق را مشخص کند؛ بنابراین این موضوع یک فشار منفی با اندازه نامعلوم است، نه ریسکی قابلاندازهگیری. اگر این مجموعه تثبیت شود، این سهم نیز احتمالاً تثبیت میشود و برعکس.
آیا کسی در مرحله نخست فروش انجام داده است یا نه. این موضوع فقط تا حدی قابل مشاهده است و هنوز پاسخ آن مشخص نیست. فروش کارکنان عادی اصلاً نیازمند اظهارنامه نیست. اما همین مرحله نخست شامل مدیران و مسئولان غیربنیانگذار، از جمله مدیر مالی و مدیر حسابداری، میشود و این افراد باید ظرف دو روز کاری از معامله، فرم 4 را ثبت کنند. تا ۲۱ نوامبر هیچ موردی منتشر نشده است؛ اما این فعلاً چیزی نشان نمیدهد: فروش پنجشنبه تا دوشنبه ۲۳ نوامبر قابل گزارش نیست و فروش جمعه تا سهشنبه ۲۴ نوامبر. دوشنبه نخستین روزی است که میتوان پاسخ این پرسش را آغاز کرد.
ضریبی که انتخاب میکنید. Pierre Ferragu از New Street ارزش آنتروپیک را با ارزشگذاری کاملاً رقیقشده ۱٫۵ تریلیون دلاری، حدود ۸٫۵ برابر فروش سال آینده برآورد کرد؛ رقمی قابل مقایسه با Microsoft و Alphabet، نه شرکتهای نرمافزاری با ضریب بالاتر. بر اساس درآمد سالانهشده حدود ۸۱ میلیارد دلار در برابر ارزش بازار نزدیک به ۱٫۱۸ تریلیون دلار در پایان جمعه، این ضریب تقریباً ۱۴٫۶ برابر است. هر دو دیدگاه قابل دفاعاند و اختلاف میان آنها به یک فرض واحد برمیگردد: ضریب ۸٫۵ برابری Ferragu در ارزشگذاری ۱٫۵ تریلیون دلاری، فروش سال آینده حدود ۱۷۶ میلیارد دلار را القا میکند؛ بیش از دو برابر نرخ فعلی. کل اختلاف همین عدد است. توجه کنید سناریوی صعودی به کدامیک تکیه دارد. همچنین توجه کنید درآمد سالانهشده معیاری تعریفشده توسط شرکت است که در ۳۱ اکتبر محاسبه شده و دفترچه عرضه خود شرکت هشدار میدهد جایگزین درآمد نیست و انتظار دارد نرخ رشد آن کاهش یابد.
یک نکته دیگر، چون این مطلب را شنبه منتشر میکنیم و برای نحوه خواندن مطالب بالا اهمیت دارد: جلسه عادی نزدک تا ساعت ۱۴:۳۰ به وقت UTC روز دوشنبه باز نمیشود؛ یعنی حدود ۶۵ ساعت پس از بستهشدن جمعه. سهام در معاملات خارج از ساعت عادی حدود ۹ ساعت از این فاصله قابل قیمتگذاری است. اما قرارداد پرپچوال ANTHROPIC اصلاً متوقف نمیشود و در تعطیلات آخر هفته تا ۸۷٫۸۵ دلار معامله شده است؛ حدود ۱٫۷۱٪ پایینتر از بستهشدن جمعه. در بیشتر این مدت، قیمت بدون پشتوانه جلسه نقدی و در بازاری کمعمقتر از بازاری که قیمت پایانی جمعه را تعیین کرد شکل گرفته است؛ بنابراین باید با این ملاحظه خوانده شود، نه بهعنوان حکمی درباره دوشنبه.
حرکت قیمت را در ApeX معامله کنید
قرارداد پرپچوال ANTHROPIC با اهرم تا ۲۰ برابر، بهصورت ۲۴/۷، از جمله هر دو روز آخر هفته.
معاملهگری ریسک بالای زیان دارد و اهرم هم سودها و هم زیانها را افزایش میدهد. قراردادی با چهار روز سابقه، روی شرکتی با تنها دو جلسه معامله عمومی، در میانه افت یک بخش و با تحقیقات نظارتی باز در مرکز آن، مبنایی بسیار محدود برای اطمینان در هر دو جهت است. این مطالب توصیه مالی نیستند و هیچیک توصیهای برای خرید یا فروش چیزی محسوب نمیشوند. خودتان تحقیق کنید و اندازه موقعیتها را در حدی نگه دارید که توان از دستدادن آن را دارید.
اگر به کمک نیاز دارید، میتوانید از طریق Discord با تیم ما تماس بگیرید.
وبسایت: https://www.apex.exchange
تلگرام: https://t.me/ApeXdex
روششناسی. ارقام قرارداد از API نسخه ۳ ApeX Omni استخراج شدهاند و در ۲۱ نوامبر ۲۰۲۶ تهیه شدهاند. تمام ارقام ApeX مربوط به قرارداد پرپچوال ANTHROPIC هستند؛ ابزاری جدا از سهم پذیرفتهشده در نزدک که با USDT قیمتگذاری میشود، در حالی که سهم با USD قیمتگذاری میشود. این دو ارز معمولاً چند صدم درصد اختلاف دارند که در قیمت ۸۳ دلاری معادل یک تا چهار سنت است؛ بنابراین مقایسه قرارداد و سهم با دقت چند سنت مناسب است، نه یک سنت. کف ۸۳٫۲۰ دلاری قرارداد چند برابر این اختلاف بالاتر از قیمت عرضه ۸۳٫۰۰ دلاری است و کف ۸۳٫۰۵ دلاری سهم، مقایسهای مشابه بر مبنای USD است و هیچ اختلاف ارزی ندارد. کندلهای ساعتی با زمان آغاز ثبت میشوند؛ بنابراین بستهشدن نقدی ساعت ۲۱:۰۰ به وقت UTC از کندل ثبتشده در ساعت ۲۰:۰۰ گرفته میشود و کندل در حال شکلگیری همیشه کنار گذاشته میشود. نمودار ساعتی قیمتهای پایانی را نمایش میدهد، بنابراین نه سقف ۱۱۴٫۸۷ و نه کف ۸۳٫۲۰ روی خط دیده نمیشوند؛ هرکدام در پانویس خود نمودار، همراه با قیمت پایانی کندلی که آن را دربر میگیرد، ذکر شدهاند. مقایسه همتایان از بستهشدن نقدی ۱۸ نوامبر تا بستهشدن نقدی ۲۰ نوامبر انجام شده و برای هر هشت ردیف، از جمله آنتروپیک، بازه و روش یکسان است. بستهشدن نقدی آنتروپیک در ۱۸ نوامبر ۹۸٫۵۵ دلار است که با بستهشدن روز تقویمی آن در ۹۸٫۳۴ دلار تفاوت دارد؛ هرجا در برابر قرارداد دیگری قرار گرفته، از رقم نقدی استفاده شده است. سابقه ثبتشده قرارداد از ۱۸ نوامبر ۲۰۲۶ آغاز میشود؛ بنابراین تمام ارقام ApeX در اینجا بر چهار روز استوارند. قیمت سهام، سطوح شاخص، شرایط عرضه اولیه، اجرای اختیار اضافهتخصیص، رتبهبندی تحلیلگران، تاریخهای پایان قفل، قواعد ورود به شاخص، قیمتگذاری فدرال رزرو و ضرایب ارزشگذاری، دادههای ApeX نیستند و در هر ادعا به منبع پیوند داده شدهاند. ارقام در زمان کندل ثبتشده در ساعت ۱۱:۰۰ به وقت UTC در ۲۱ نوامبر ۲۰۲۶ معتبرند، مگر اینکه زمان دیگری ذکر شده باشد. هیچیک از مطالب توصیه مالی نیستند.