

Inilathala noong 22 Nobyembre 2026
Noong 17 Nobyembre, nag-ulat ang Nvidia ng revenue na $115.8 billion, tumaas ng 103% year on year, at lumampas sa consensus sa revenue at earnings. Tinawag ng FactSet ang earnings surprise na pinakamalaking nag-iisang kontribusyon sa pagtaas ng blended growth rate ng buong S&P 500 noong linggong iyon.
Sa sumunod na tatlong cash session, bumagsak ng 18.59% ang aming Nvidia contract.
Sa closing noong Biyernes, 47.44% itong mas mababa kaysa sa October peak. Sa parehong linggo, itinaas naman ng mga analyst ang kanilang earnings estimates.
Tinutukoy ng artikulong ito kung paano maaaring maging totoo ang dalawang bagay na iyon nang sabay, gaano kalaki talaga ang maipapaliwanag ng mga iskandalo sa pagbaba, at ano ang masasabi—at hindi masasabi—nito tungkol sa pagiging oversold ng stock. Hindi namin sasabihing oversold ito. Sa dulo, dapat makita mo kung saan nakabatay ang argumento.
Hindi sila sabay-sabay nag-peak
Magsimula tayo sa bagay na halos walang coverage na nagpapakita, dahil kailangan nitong tingnan ang maraming contract sa halip na isang chart lamang.
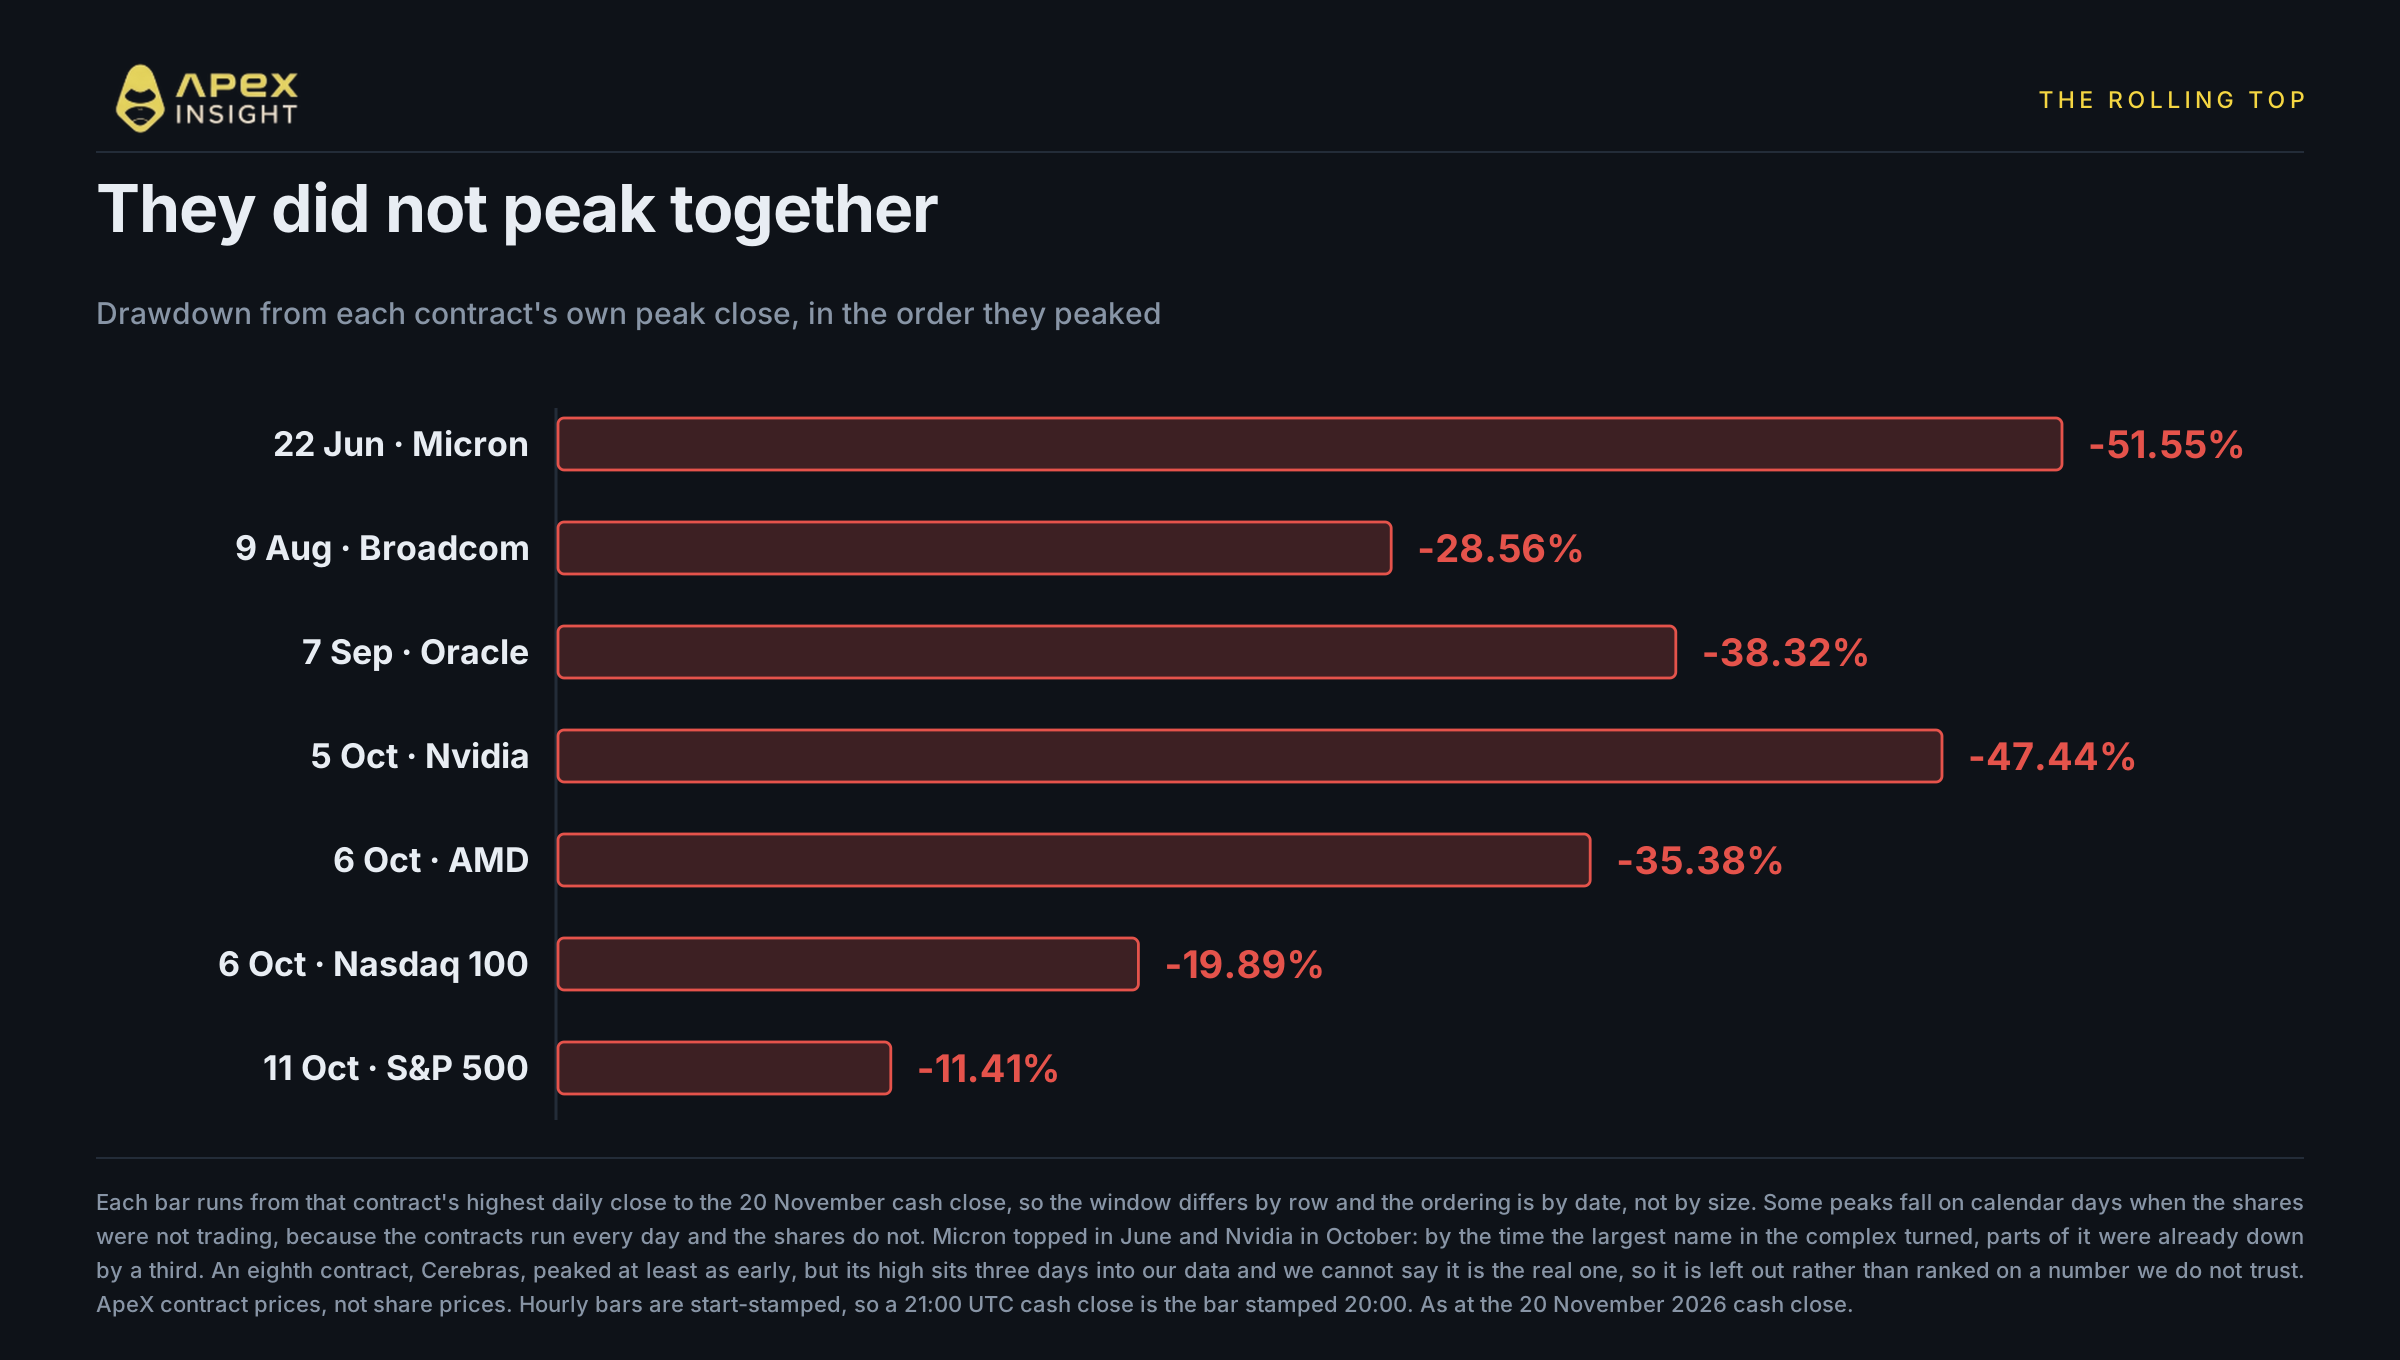
Hindi nag-top ang AI complex noong Oktubre. Sunod-sunod itong bumaligtad sa tag-araw hanggang Oktubre, at hindi kabilang ang Nvidia sa mga unang bumaligtad. Mula sa pinakamataas na daily close ng bawat contract hanggang sa Friday cash close:
Nag-peak | Contract | Drawdown |
|---|---|---|
22 Hunyo | Micron | −51.55% |
9 Agosto | Broadcom | −28.56% |
7 Setyembre | Oracle | −38.32% |
5 Oktubre | Nvidia | −47.44% |
6 Oktubre | AMD | −35.38% |
6 Oktubre | Nasdaq 100 | −19.89% |
11 Oktubre | S&P 500 | −11.41% |
Nag-peak ang Micron noong Hunyo at nawalan na ng isang-katlo bago naabot ng Nvidia ang high nito. Bumaligtad ang Broadcom noong Agosto at ang Oracle noong Setyembre. Pangalawa sa huli ang Nasdaq 100, at huli sa lahat ang malawak na market.
Kaya hindi pitong linggo pa lamang ang unwind. Limang buwan na ito, at noong Oktubre ay umabot ito sa sentro. Ang sinumang sumusukat kung oversold ang Nvidia gamit ang chart na nagsisimula sa sarili nitong peak ay tumitingin lamang sa pinakahuling bahagi ng kuwentong nagsimula noong Hunyo.
May isang contract na sadyang wala sa talahanayan. Ang Cerebras ay nag-peak nang kasing-aga o mas maaga kaysa sa iba, ngunit ang high nito ay nasa ikatlong araw pa lamang ng history na ibinabalik ng aming feed. Hindi namin masasabi kung tunay itong top o gilid lamang ng aming data. Mas mabuting alisin ang row kaysa gumamit ng numerong hindi namin pinagkakatiwalaan.
pitong linggo, at isang beat sa gitna
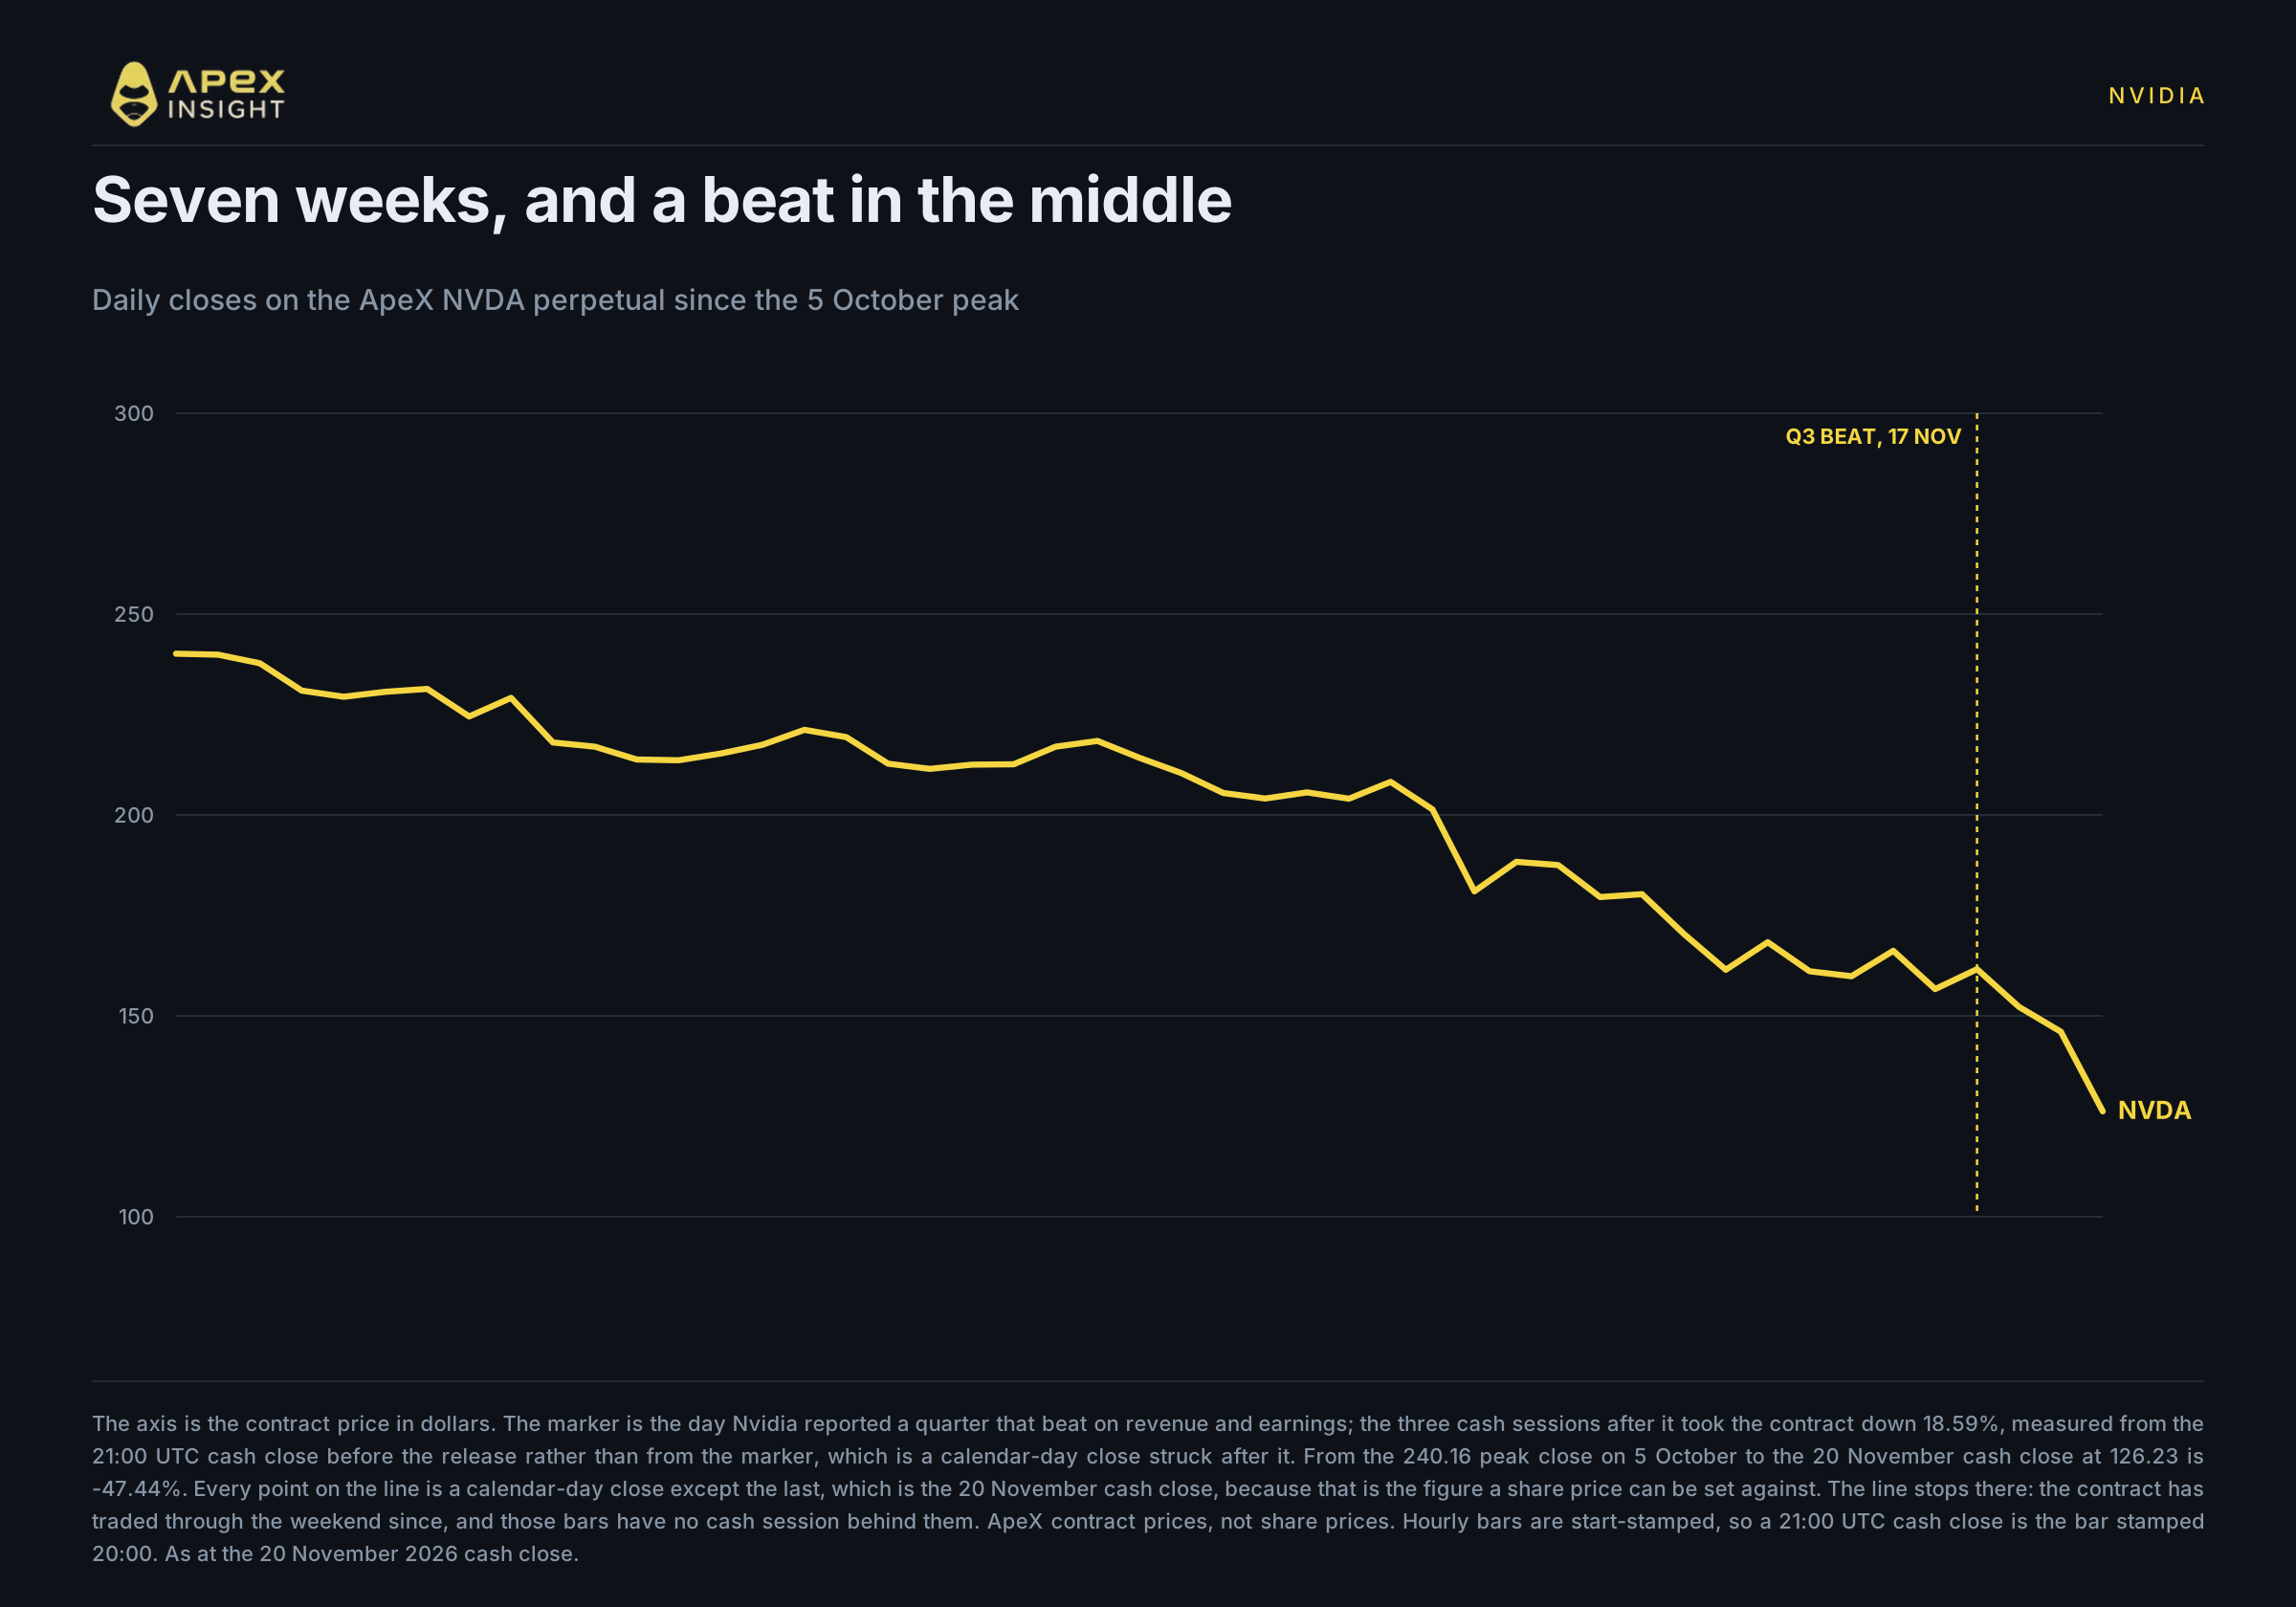
Pamilyar sa lahat ang naging takbo ng Nvidia, ngunit sulit itong tingnan muli.
Ang peak close ng contract ay $240.16 noong 5 Oktubre. Ang Friday cash close ay $126.23. Sa pagitan nito: pitong linggong pagbaba, at sa gitna nito, isang quarter na lumampas sa inaasahan.
Malinaw ang mga numero: revenue na $115.8 billion laban sa $109.3 billion consensus, data centre revenue na $107.6 billion, diluted earnings na $2.68 sa non-GAAP basis laban sa inaasahang $2.49, at gross margin na tumaas ng 1.4 points year on year. Ang guidance para sa kasalukuyang quarter ay $130 billion, isang quarter na may dagdag na linggo, at ipinapalagay na walang data centre compute revenue mula sa China. Sa earnings call, itinaas ni interim chief executive Colette Kress ang FY2028 growth outlook mula humigit-kumulang 70% tungo sa 75%.
Ang tugon ng market: ibinawas ang 18.59% sa contract sa loob ng tatlong session.
Karamihan nito ay nangyari sa isang session. Bumagsak ang aming contract nang humigit-kumulang 13.6% noong Biyernes at ang shares ng Nvidia ng 14.01%. Hindi lamang Nvidia ang tinamaan: bumaba ang AMD ng 13.25%, Micron ng 13.89% at Broadcom ng 12.19%, kahit wala sa mga ito ang may SEC story. Kaya malaking bahagi ng three-session move ay sabay-sabay na repricing ng AI complex, hindi hatol sa quarter ng Nvidia. Ang natitirang bahagi ng artikulo ay tungkol sa partikular sa Nvidia—kung bakit gumalaw ang multiple, hindi lamang kung gaano kalaki ang ibinaba ng presyo.
Iyan ang palaisipan. Hindi ito kuwentong nag-miss ang isang kumpanya kaya bumagsak. Nag-beat ang kumpanya, nagbigay ng mas mataas na guidance, at bumagsak sa loob ng tatlong araw nang higit kaysa sa anumang three-day window sa siyam na buwang history ng aming contract. Sa limang taong share history, isa lamang ang mas malaki ang three-day fall.
Bumagsak ang presyo. Tumaas ang estimates.
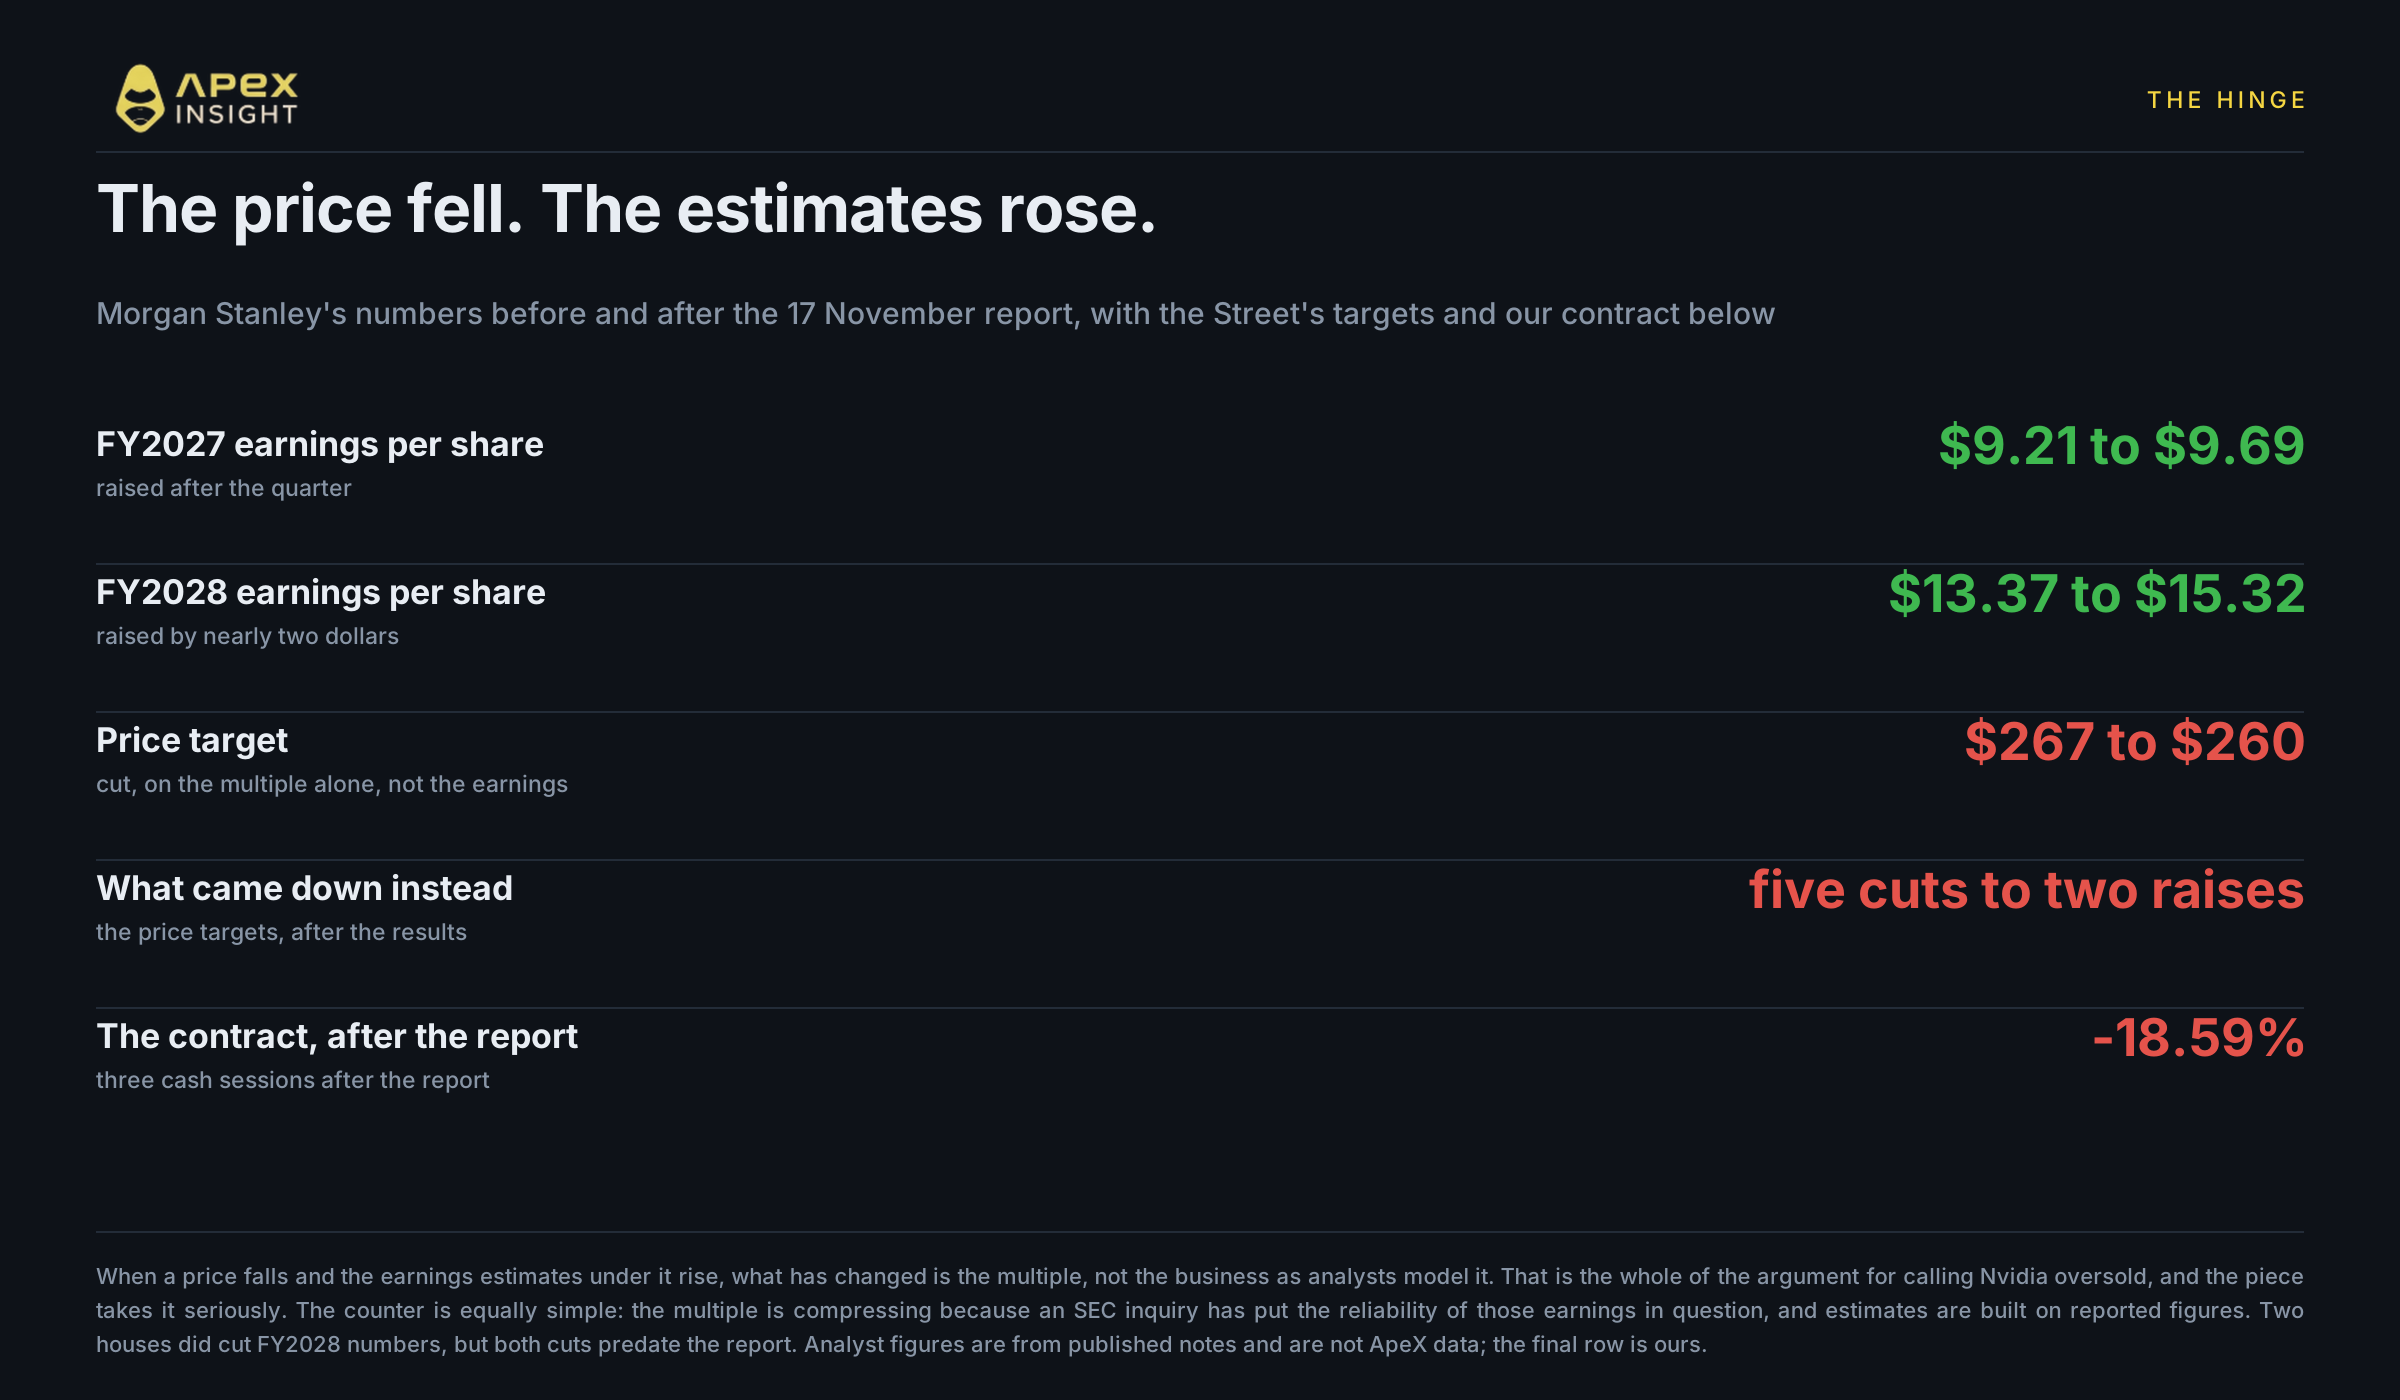
Ito ang sentro ng buong tanong.
Kapag malakas na bumagsak ang stock matapos ang results, karaniwang paliwanag na ibinaba ng mga analyst ang kanilang estimates. Hindi iyon ang nangyari. Itinaas ni Joseph Moore ng Morgan Stanley ang FY2027 earnings estimate mula $9.21 tungo sa $9.69 at FY2028 estimate mula $13.37 tungo sa $15.32, pinanatili ang Overweight rating, at ibinaba ang price target mula $267 tungo sa $260 dahil lamang sa multiple. Ayon sa kanya, “ang pinakamalaking multiple compression para sa Nvidia ay malamang nasa likuran na natin.”
Hindi siya nag-iisa sa pagtataas ng estimates. Tumaas ang consensus FY2028 earnings sa panahong iyon, at itinaas ng J.P. Morgan ang target mula $215 tungo sa $230 at ng Wedbush mula $275 tungo sa $293, kahit ibinaba ito ng iba.
Hindi pare-parehong positibo ang sell side. Pagkatapos ng results, lima ang nagbawas ng price target laban sa dalawang nagtaas: nagbawas ang Piper Sandler, Jefferies, Wells Fargo, UBS at Morgan Stanley, habang nagtaas ang J.P. Morgan at Wedbush. Ibina-downgrade naman ng Summit Insights ang stock sa Hold. Ang mahalagang pagkakaiba: targets ang ibinaba, hindi earnings.
Kaya simple ang arithmetic. Sa mga bahay na nag-republish ng earnings numbers, tumaas ang mga ito, at sumabay na tumaas ang consensus FY2028. Ang bumaba ay ang targets at ang presyo.
Dalawang bahay ang nagbawas ng FY2028 numbers, at hindi magiging tapat ang artikulo kung hindi sila babanggitin: binawasan ng UBS ng 10% ang FY2028 revenue forecast, at ibinaba ng Baird ang FY2028 at mga susunod na estimate. Nangyari ang dalawang earnings cut bago ang results. Binanggit ng UBS ang posibleng bagong pagsusuri sa sales na dumadaan sa Singapore at Malaysia, at binawasan din ang FY2028 earnings estimate; pagkatapos ng results, target ang binago nito, hindi ang forecast. Binanggit ng Baird ang inaasahang H200 export ban, mas mabagal na hyperscaler capital spending at kawalan ng katiyakan sa panunungkulan ni Huang. Noong 11 Nobyembre, ibinaba nito ang rating mula Outperform tungo sa Neutral at ang target mula $500 tungo sa $200.
Magkano ang halaga nito ngayon
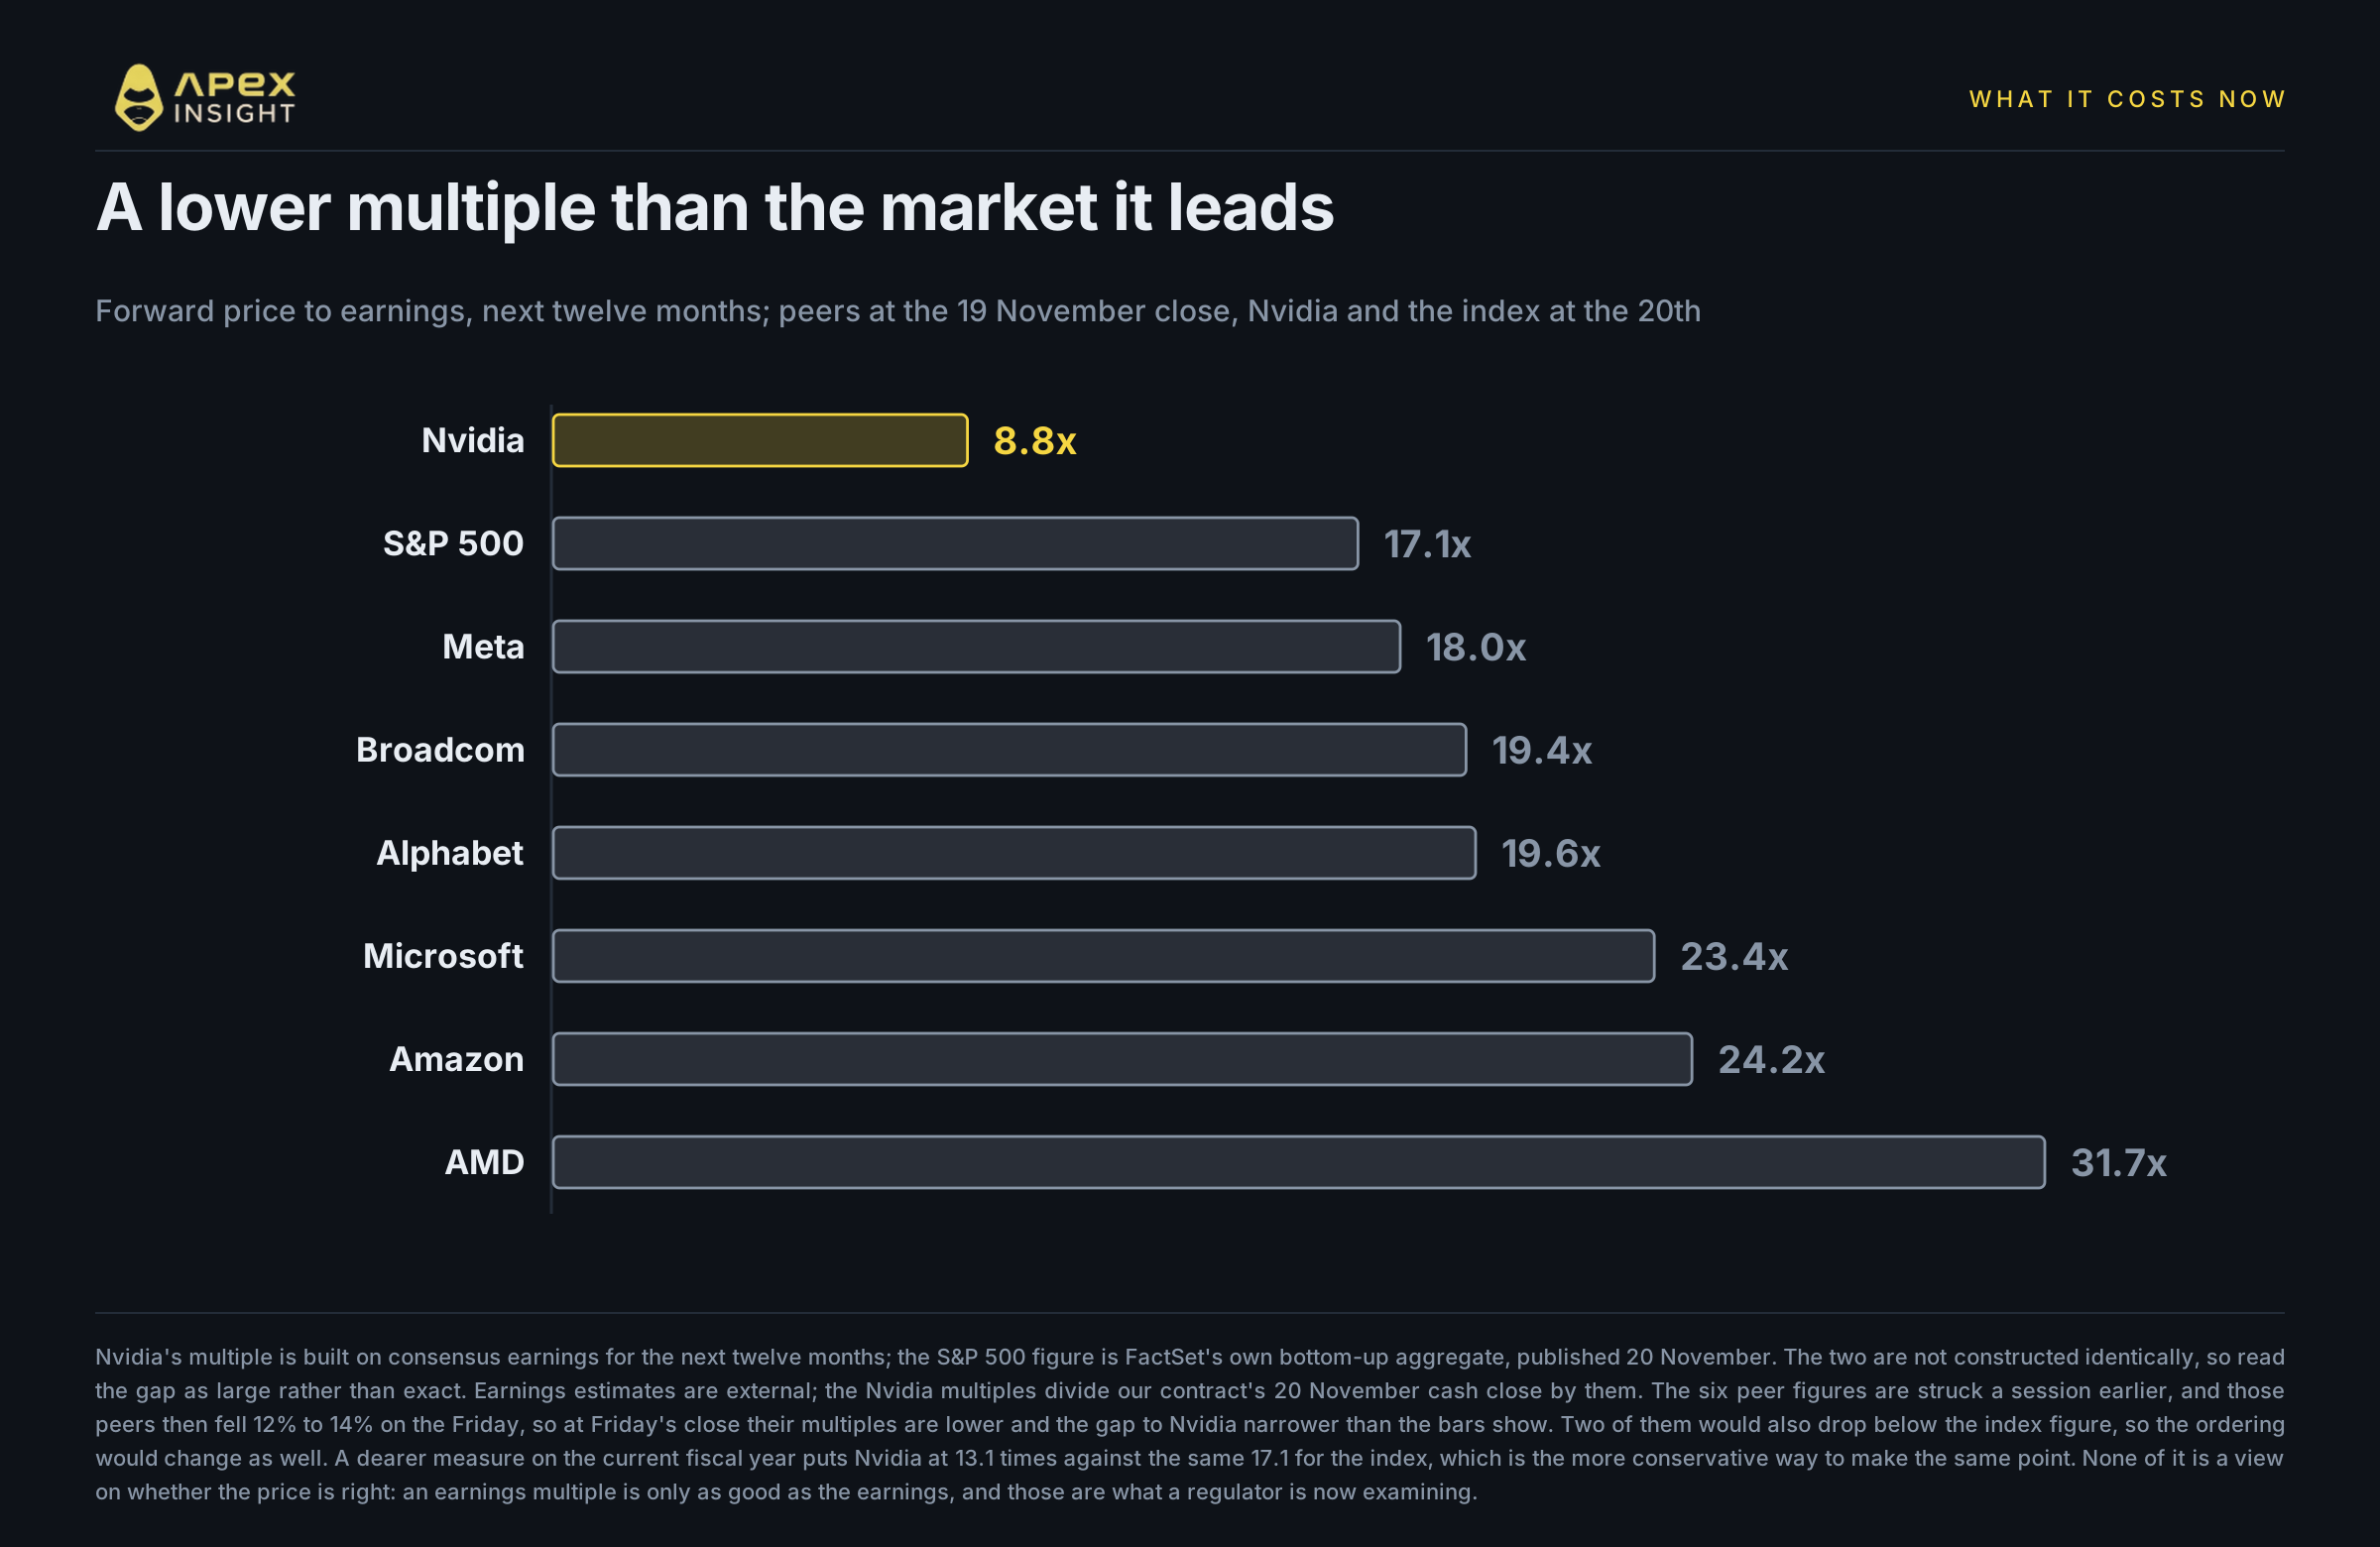
Sa Friday close, ang Nvidia ay nagte-trade sa humigit-kumulang 8.8 beses ng consensus earnings para sa susunod na labindalawang buwan.
Para sa paghahambing, itinakda ng FactSet ang forward multiple ng S&P 500 sa 17.1 noong 20 Nobyembre, mas mababa sa sariling five-year average nitong 19.8. Nasa 18.0 ang Meta sa Thursday close, Broadcom 19.4, Alphabet 19.6, Microsoft 23.4, Amazon 24.2 at AMD 31.7.
Ang anim na peer figures ay kinuha sa Thursday close sa halip na Friday close, at bumagsak ang mga peer ng 12% hanggang 14% noong Biyernes. Kaya mas mababa na sa Friday close ang kanilang multiples kaysa sa nakalista rito at mas maliit ang agwat sa Nvidia kaysa sa ipinapakita ng bars. Iniwan namin ang mga ito sa dating batayan sa halip na muling kalkulahin, at nilagyan ng paalala, dahil ang direksiyon ng error ay salungat sa aming argumento.
Ang kumpanyang nagtakda ng earnings growth ng index ay nagte-trade sa humigit-kumulang kalahati ng index multiple, at may pinakamababang forward multiple sa lahat ng ito.
Dalawang mahalagang paglilinaw: hindi magkakapareho ang pagkakabuo ng multiples. Ang Nvidia figure ay mula sa consensus ng normalised estimates, samantalang ang index figure ng FactSet ay sarili nitong bottom-up aggregate. Ituring ang agwat bilang malaki, hindi eksakto. At ang mas mahal na sukatan—kasalukuyang fiscal year sa halip na susunod na labindalawang buwan—ay naglalagay sa Nvidia sa 13.1 beses laban sa 17.1 para sa index. Iyan ang bersiyong ipagtatanggol namin, at pareho ang ipinapakitang punto.
Batay sa aming contract price, ang trailing multiple ng Nvidia sa iniulat na GAAP earnings ay 30.2 beses sa October peak at 13.5 sa Friday close. Trailing measure iyon; forward measures ang 8.8 at 13.1 sa itaas, at hindi maaaring pagpalitin ang tatlo.
Gaano kalaki ang bahagi ng mga iskandalo
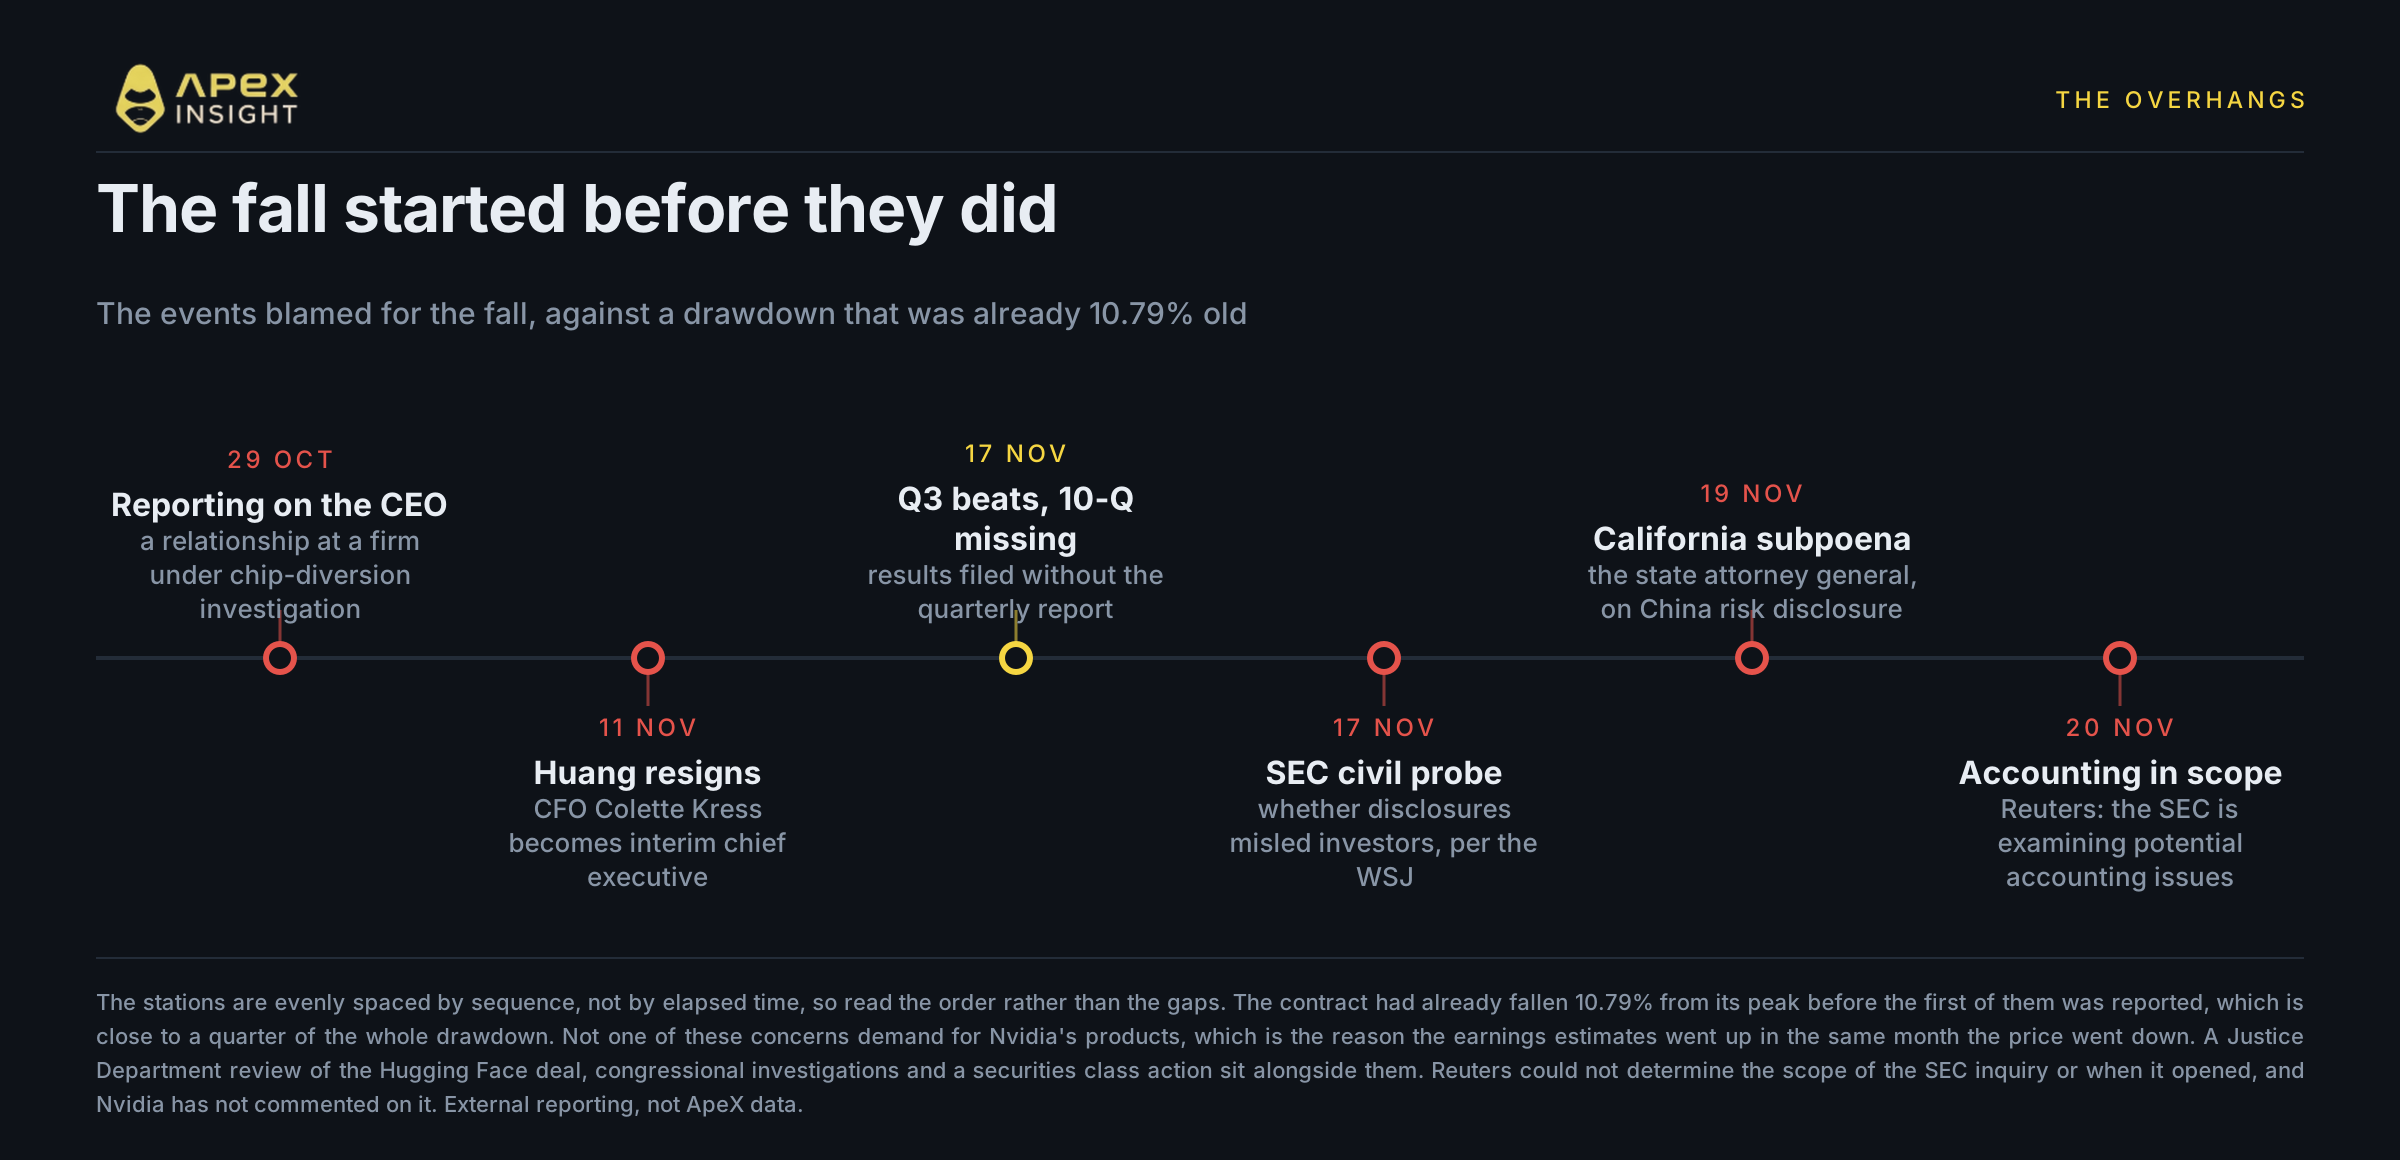
Mas maliit kaysa ipinahihiwatig ng headlines, ngunit hindi rin zero.
Magsimula sa timing. Nag-peak ang Nvidia noong 5 Oktubre. Ang una sa mga ulat ay inilabas ng New York Times noong 29 Oktubre. Bago ang close noong araw na iyon, bumaba na ng 10.79% ang contract—halos isang-kapat ng buong drawdown—bago mailathala ang anumang iskandalo. Mas malaki ang epekto ng Biyernes: ang isang session na iyon ay 17.6% ng buong decline, at bumagsak ang buong complex ng 12% hanggang 14%.
Kapag pinagsama, humigit-kumulang dalawang-ikalima ng drawdown ay hindi talaga sariling kuwento ng Nvidia, kaya nalilimitahan sa halos tatlong-ikalima ang posibleng bahagi ng mga iskandalo. Ceiling ito, hindi estimate: ang iba ay rate backdrop, ang iba ay AI de-rating na nagsimula na bago ang mga ulat, at walang tapat na paraan upang paghiwalayin ang mga ito nang malinis. Ang malinaw nitong inaalis ay ang bersiyong mga iskandalo ang nagpaliwanag sa lahat.
Gayunman, tunay pa rin ang natitirang bahagi, at ito ang dahilan kung bakit multiple, hindi earnings, ang gumalaw. Ang earnings multiple ay kasinghalaga lamang ng earnings, at sinusuri na ngayon ng regulator ang earnings ng Nvidia.
Mas mahaba ang listahan kaysa iniisip ng karamihan, at halos wala rito ang tungkol sa demand para sa chips.
Nagbitiw ang chief executive. Mahalaga ang pagkakasunod-sunod. Noong 29 Oktubre, iniulat ng New York Times ang relasyon ni Jensen Huang sa isang executive ng Megaspeed, isang Singapore firm na nasa ilalim ng criminal probe sa US kaugnay ng posibleng diversion ng chips. Iniulat na tinasa ng isang government memo ang executive bilang ahente ng Ministry of State Security ng China. Inamin ni Huang ang pagtataksil noong 8 Nobyembre, nagbukas ang board ng independent investigation, at nanatili siya. Nagbitiw siya noong 11 Nobyembre, inanunsyo noong 12, matapos ang mga ulat tungkol sa relasyon sa isang direct report at banta ng subpoena mula sa Kongreso. Interim chief executive si Colette Kress, at naging unang board chair ng kumpanya si Harvey Jones. Sumang-ayon si Huang sa isang closed-door transcribed interview noong 1 Disyembre sa harap ng tatlong House committee: Foreign Affairs, Intelligence at Select Committee on the Chinese Communist Party. Hiwalay na haharap ang general counsel ng Nvidia noong 2 Disyembre.
Nag-iimbestiga ang SEC. Noong 17 Nobyembre, iniulat ng Wall Street Journal ang civil probe kung maaaring nailigaw ng disclosures ang investors. Noong 20 Nobyembre, iniulat ng Reuters na sinusuri ng inquiry ang posibleng accounting issues, ayon sa dalawang taong na-brief tungkol dito. Hindi matukoy ng Reuters kung ano ang mga isyu o kung kailan nagsimula ang inquiry.
Hindi pa naihahain ang quarterly report. Naglabas ang Nvidia ng results noong 17 Nobyembre nang walang kasamang 10-Q. Sinabi ni Kress na darating ito “sa mga darating na linggo,” at sinabi ng kumpanya sa UBS na may kinalaman ang delay sa kung kailangan ng bagong risk factors kaugnay ng board investigation. Para sa kumpanyang ganito kalaki, nasa 4 Disyembre ang statutory deadline. Ito lamang ang naka-iskedyul na filing na maaaring magbago sa information set, hindi lamang sa sentiment.
At may iba pa. May Justice Department review sa $12.9 billion na pagkuha sa Hugging Face, investigative subpoena mula sa California Attorney General tungkol sa posibleng panlilinlang ng Nvidia sa investors sa China risks nito, congressional investigations at securities class action. Sinabi rin ng Nvidia na ititigil nito ang pagbebenta ng H200 chips sa China.
Sa tanong tungkol sa financing, sinabi ni Kress sa 17 Nobyembre call na mananatiling “disciplined and selective” ang kumpanya sa pagsuporta sa neocloud ecosystem. Malinaw itong sinabi ni Ted Mortonson ng Baird sa Bloomberg: “Bawat deal na ginawa ng Nvidia sa circular finance ay susuriing mabuti.”
Mahalagang itama ang isang malawak na kumakalat na claim. Ang pagbabago sa pag-uulat ng Nvidia ng revenue ayon sa heograpiya—mula billing location tungo sa customer headquarters—na nag-alis sa Singapore sa breakdown ay hindi bago. Ginawa ito noong third quarter ng fiscal 2026, mahigit isang taon na ang nakalipas, at isiniwalat sa annual report na may restated prior periods. Hindi ito direktang iniugnay ng Reuters sa probe, bagama't binanggit nito ang pagbabago sa parehong ulat. Lumang disclosure ito na nasa ilalim ngayon ng bagong pagsusuri, hindi bagong disclosure.
Walang on-record na pahayag ang Nvidia tungkol sa SEC reports. Sa oras ng pagsulat, tumangging magkomento ang SEC at hindi tumugon ang Nvidia sa mga kahilingan ng Reuters o Bloomberg. Nagbigay naman ang kumpanya ng on-record statement sa parehong linggo tungkol sa hiwalay na ransomware claim, kaya partikular ang pananahimik na ito.
Oversold ba ito?
Ito ang sinusuportahan ng ebidensya, at dito ito nagtatapos.
Ang kaso na oversold ito. Tumaas ang earnings estimates habang halos kalahati ang ibinagsak ng presyo, kaya hindi lumala ang business ayon sa modelong ginagamit ng mga analyst. Mas mababa ang forward multiple kaysa sa index at sa lahat ng malalaking peer. Ang Friday close ng aming contract na humigit-kumulang $126 ay mas mababa sa pinakamababang inilathalang price target sa shares, na $130, laban sa average na nasa $233. Dalawang caveat: ang $130 ay pinakamababa sa nakaraang tatlong buwan at maaaring nauna sa quarter, dahil $170 ang pinakamababang target pagkatapos ng results; at hindi eksaktong magkapareho ang contract price at share target. Nasa extreme ang momentum measures: sa limang taong daily share closes, nagtapos malapit sa 15 ang 14-day relative strength index ng Nvidia noong Biyernes ayon sa aming kalkulasyon. Sa limang taon, dalawang araw lamang itong nagsara sa ibaba ng 20, kapwa noong nakaraang linggo.
Ang kaso na hindi ito oversold. Hindi pa nalulutas ang bawat item sa nakaraang seksyon, at ang 10-Q at December interviews lamang ang may nakatakdang petsa. Walang alam na scope, subject o end ang SEC accounting inquiry. Hindi mura ang multiple nang walang dahilan: binabawasan ng market ang pagiging maaasahan ng earnings, at iba ang mababang multiple sa earnings na sinusuri ng regulator kumpara sa earnings na walang kumukuwestiyon. Maaaring magpasok ang 10-Q ng bagong risk factors sa halip na magbigay-linaw. At ang presyong mas mababa sa bawat analyst target ay maaaring mangahulugang mali ang market, o hindi pa tapos ang sell side sa pag-aangkop sa bagong legal reality.
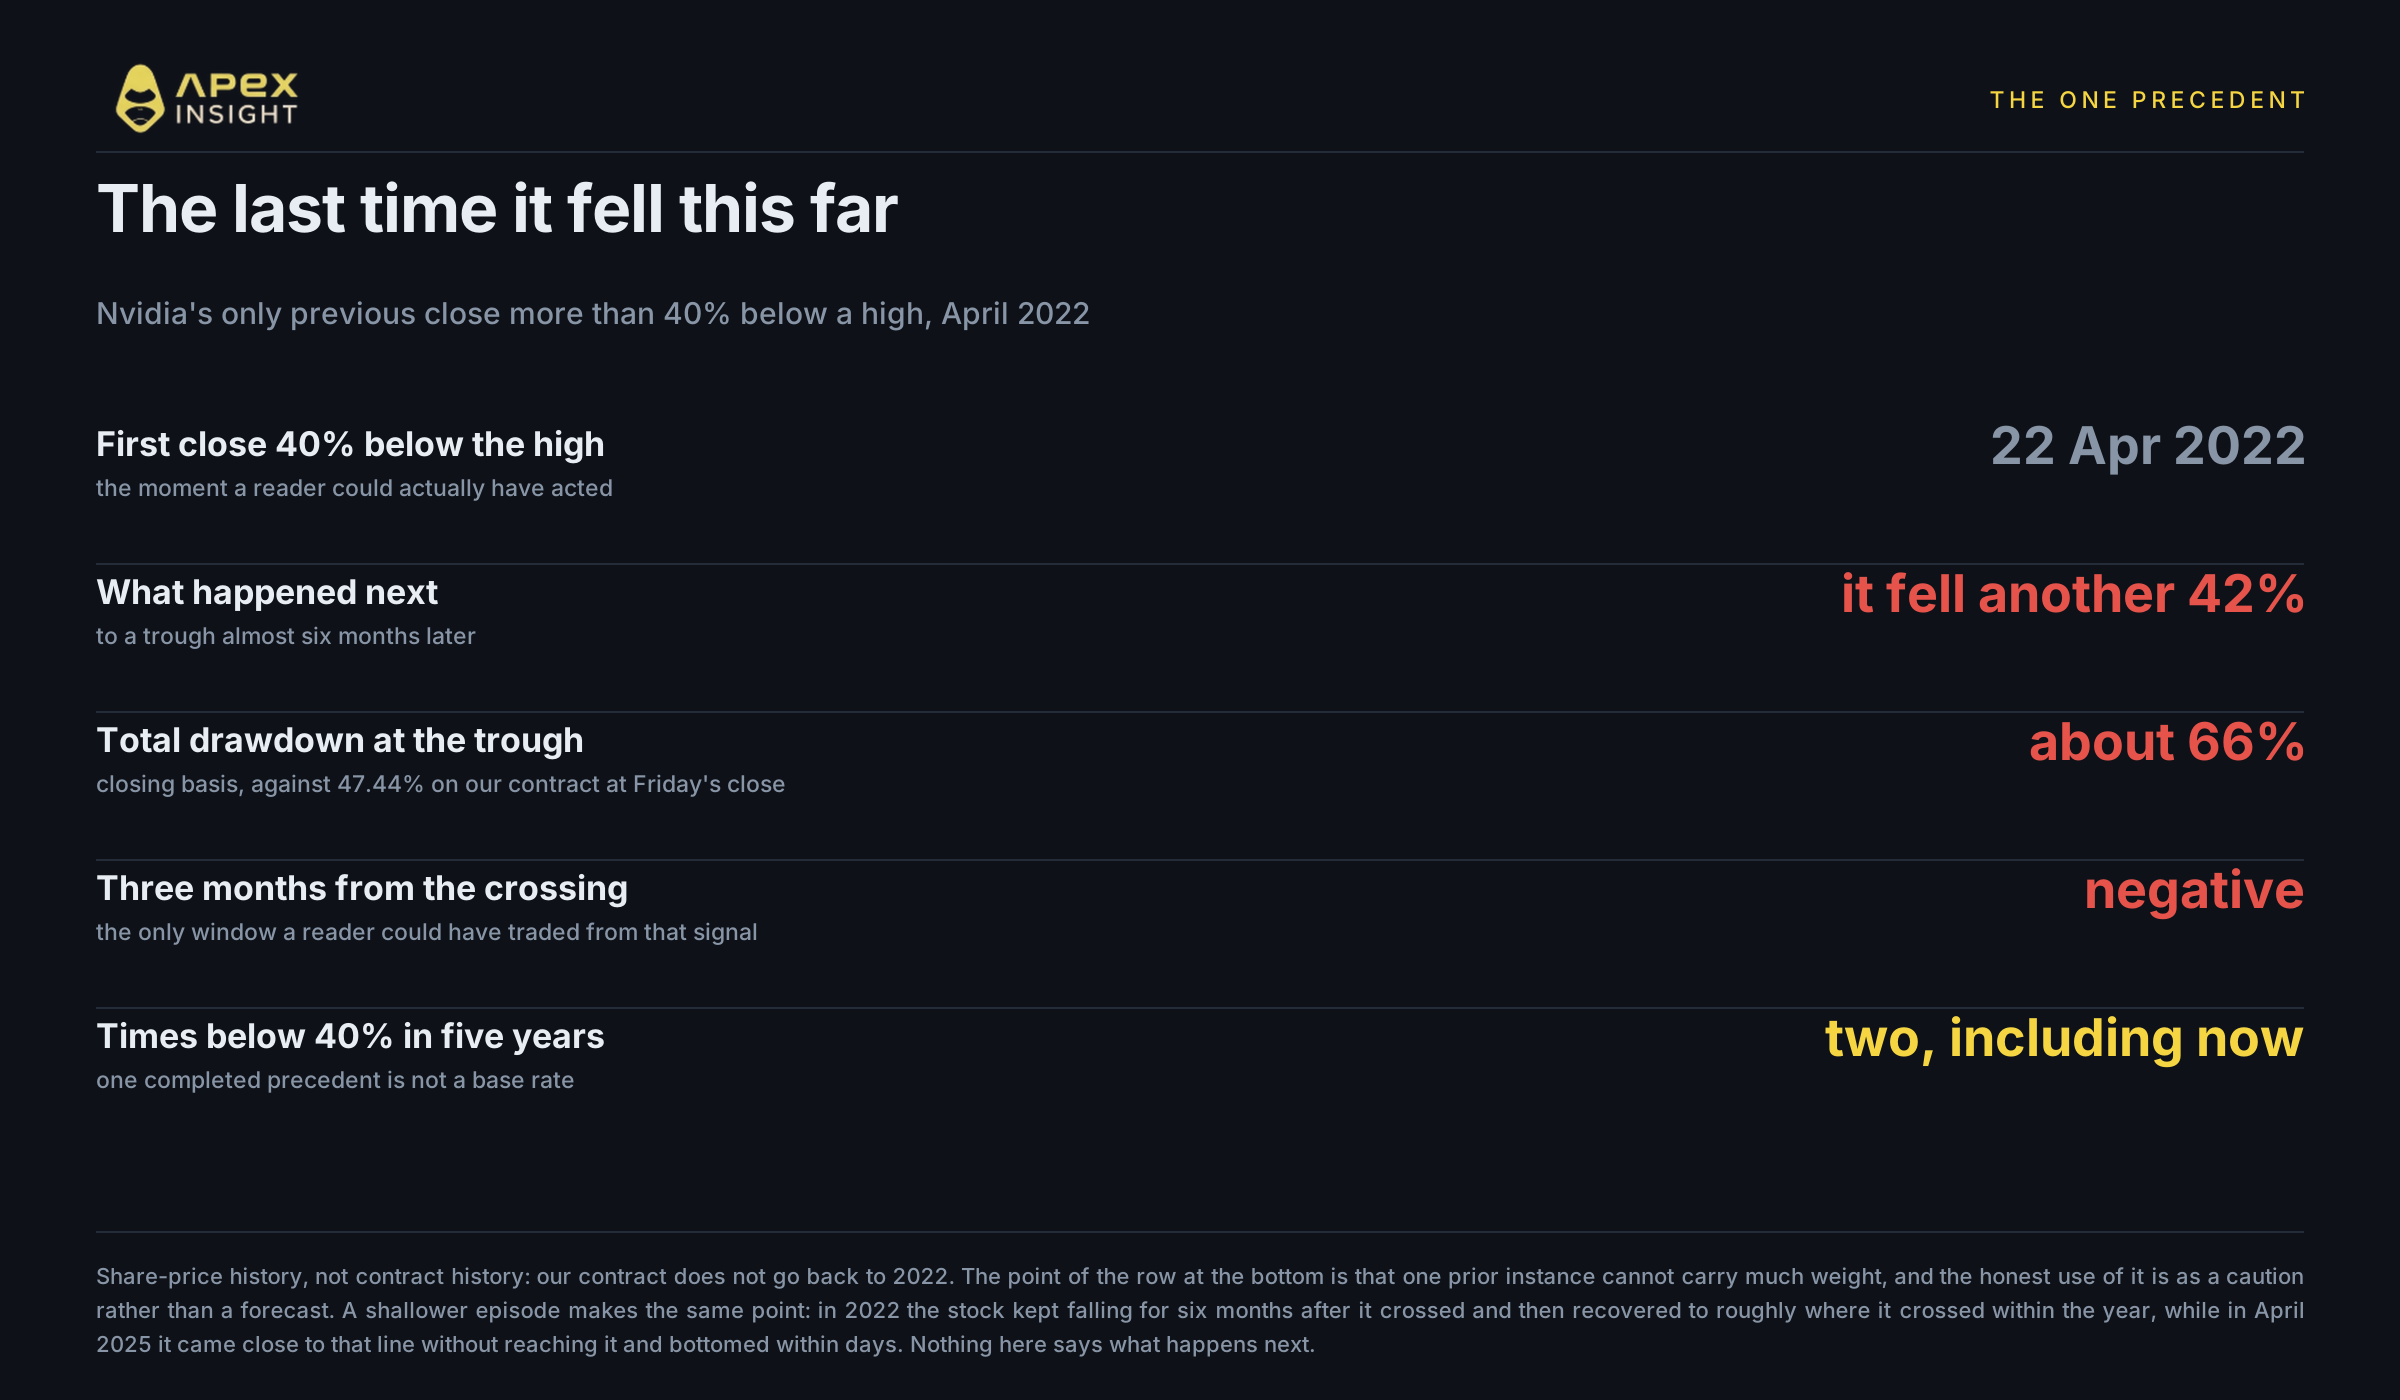
At ang history, na pinakamahalagang malaman. Sa loob ng limang taon, dalawang beses lamang nagsara ang Nvidia nang mahigit 40% sa ibaba ng high: Abril 2022 at ngayon. Noong 2022, unang nagsara nang mahigit 40% sa ibaba ng high noong 22 Abril, pagkatapos ay bumagsak pa ng 42%, at nag-bottom halos anim na buwan kalaunan sa humigit-kumulang 66% sa ibaba ng high. Mula sa trough, pambihira ang sumunod na returns. Ngunit mula sa sandaling nalampasan ang 40% line—ang tanging sandaling maaaring aksyunan—negative ang sumunod na tatlong buwan.
Mas mahalaga ang hugis kaysa sa kabuuan. Noong 2022, patuloy na bumagsak ang stock nang anim na buwan matapos malampasan ang 40%, bago bumalik sa halos antas kung saan nito nalampasan ang linya sa loob ng taon. Noong Abril 2025, halos umabot ito sa linya ngunit hindi nalampasan, nag-bottom makalipas ang ilang araw at malakas na tumaas makalipas ang labindalawang buwan. Magkamukhang signal, magkaibang taon.
Kaya ang tapat na sagot kung oversold ito: naipapaliwanag ang pagbaba, ngunit ang pagiging naipaliwanag ay hindi nangangahulugang tapos na ito. Ipinapakita ng estimates na buo pa rin ang business ayon sa kasalukuyang models ng analysts. Ipinapakita ng inquiry kung bakit walang gustong magbayad ng dating multiple. Hindi kayang lutasin ng price chart kung alin ang mas mahalaga, at sinumang nagsasabing kayang lutasin ito ng RSI ay may ibinebenta sa iyo.
Ano ang dapat bantayan
1 at 2 Disyembre, ang congressional interviews. Haharap si Huang sa tatlong House committee, at susundan siya ng general counsel kinabukasan. Nausog na minsan ang petsa mula 18 Nobyembre.
Ang 10-Q, bandang 4 Disyembre. Ito lamang ang naka-iskedyul na filing na maaaring magbago sa information set at ang unang hard document pagkatapos ng interviews. Basahin kung may bagong risk factors at kung ano ang sinasabi ng mga ito.
8 at 9 Disyembre, ang FOMC. Rate decision na may bagong projections, sa market na nire-reprice na ang long-duration assets.
Kung sabay-sabay bang babalik ang complex. Batay sa rolling top, ang mga pangalang unang nag-peak ang unang magpapakita ng floor kung magkakaroon man. Bumagsak ang Micron noong Hunyo, limang buwan na ang nakalipas.
I-trade ang galaw sa ApeX
Ang NVDA perpetual, na nagte-trade 24/7 kasama ang dalawang araw ng weekend.
May mataas na risk ng loss ang trading, at pinapalaki ng leverage ang gains at losses. Wala rito ang pananaw kung mura ang Nvidia, rekomendasyong bumili o magbenta, o prediksyon kung saan tutungo ang presyo. Ang asset na bumagsak ng 47% ay maaari pang bumagsak, at ganoon mismo ang nangyari sa nag-iisang historical precedent ng stock na ito para sa ganitong drawdown. Research at commentary ito, hindi financial advice. Magsaliksik nang sarili at magtakda lamang ng posisyong kaya mong mawala.
Kung kailangan mo ng tulong, maaari kang makipag-ugnayan sa aming team sa Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Methodology. Ang contract figures ay mula sa ApeX Omni v3 API, na binuo noong 22 Nobyembre 2026. Lahat ng ApeX figures ay perpetual contracts na naka-quote sa USDT, hiwalay na instruments mula sa underlying shares at maaaring bahagyang magkaiba; kapag share price ang binanggit, malinaw itong tinutukoy at hindi ApeX data. Ang hourly bars ay start-stamped, kaya ang 21:00 UTC cash close ay kinuha mula sa bar na may 20:00 stamp at hindi isinama ang forming bar; calendar days ang daily bars at hindi ginagamit para sa cash close. Ang bawat drawdown sa rolling-top table ay mula sa sariling highest daily close ng contract hanggang sa 20 Nobyembre cash close, kaya magkakaiba ang window bawat row at peak date ang batayan ng pagkakasunod, hindi laki. Hindi isinama ang Cerebras dahil ang highest close nito ay tatlong araw matapos ang unang available bar. Sariling kalkulasyon namin ang relative strength index gamit ang Wilder method sa limang taong daily share closes, hindi contract closes. Share history din ang 2022 drawdown comparison. Ang earnings figures, estimates, price targets, forward multiples, SEC at Justice Department reports, resignation at congressional dates ay hindi ApeX data at naka-hyperlink o may attribution sa bawat claim. Ang figures ay hanggang 20 Nobyembre 2026 cash close maliban kung ibang oras ang binanggit; sarado ang US market sa publication at magbubukas muli sa 14:30 UTC sa Lunes. Hindi ito financial advice.