


Inilathala noong 18 Nobyembre 2026
Ang Federal Reserve ay ilalabas ngayong gabi sa 19:00 UTC ang record ng pulong nito noong Oktubre, dalawang oras bago magsara ang US cash market. Tatlong linggo nang lumang dokumento ito na naglalarawan ng desisyong nalampasan na ng report sa trabaho, inflation print at isang governor na nagpahiwatig ng kalahating-puntong pagtaas. Sa karaniwang araw, maliit na release lamang ito.
Ang ginto ang dahilan kung bakit hindi. Nasa pinakamababang antas sa loob ng isang taon ito, 7.09% na mas mababa sa ApeX contract mula nang magpulong ang committee, at mas mahalaga ang paraan ng pagbaba kaysa sa antas mismo. Sa unang dalawang linggo, hindi ito bumagsak. Bumigay lamang ito nang magbago ang inaasahang landas ng policy rate. Iba iyon sa simpleng pagkatakot ng investors, at iyon ang channel kung saan darating ang minutes ngayong gabi.
Mas tiyak kung gayon ang tanong kaysa sa unang tingin. Hindi kung hawkish ang minutes, kundi kung ang ginto pa rin ang asset na tumutugon sa mga ito. Mauuna ang ebidensya, dahil kung wala ito, isa na namang headline lamang ang release ngayong gabi.
Lahat ng contract dito ay mas mababa mula nang mag-hold ang Fed
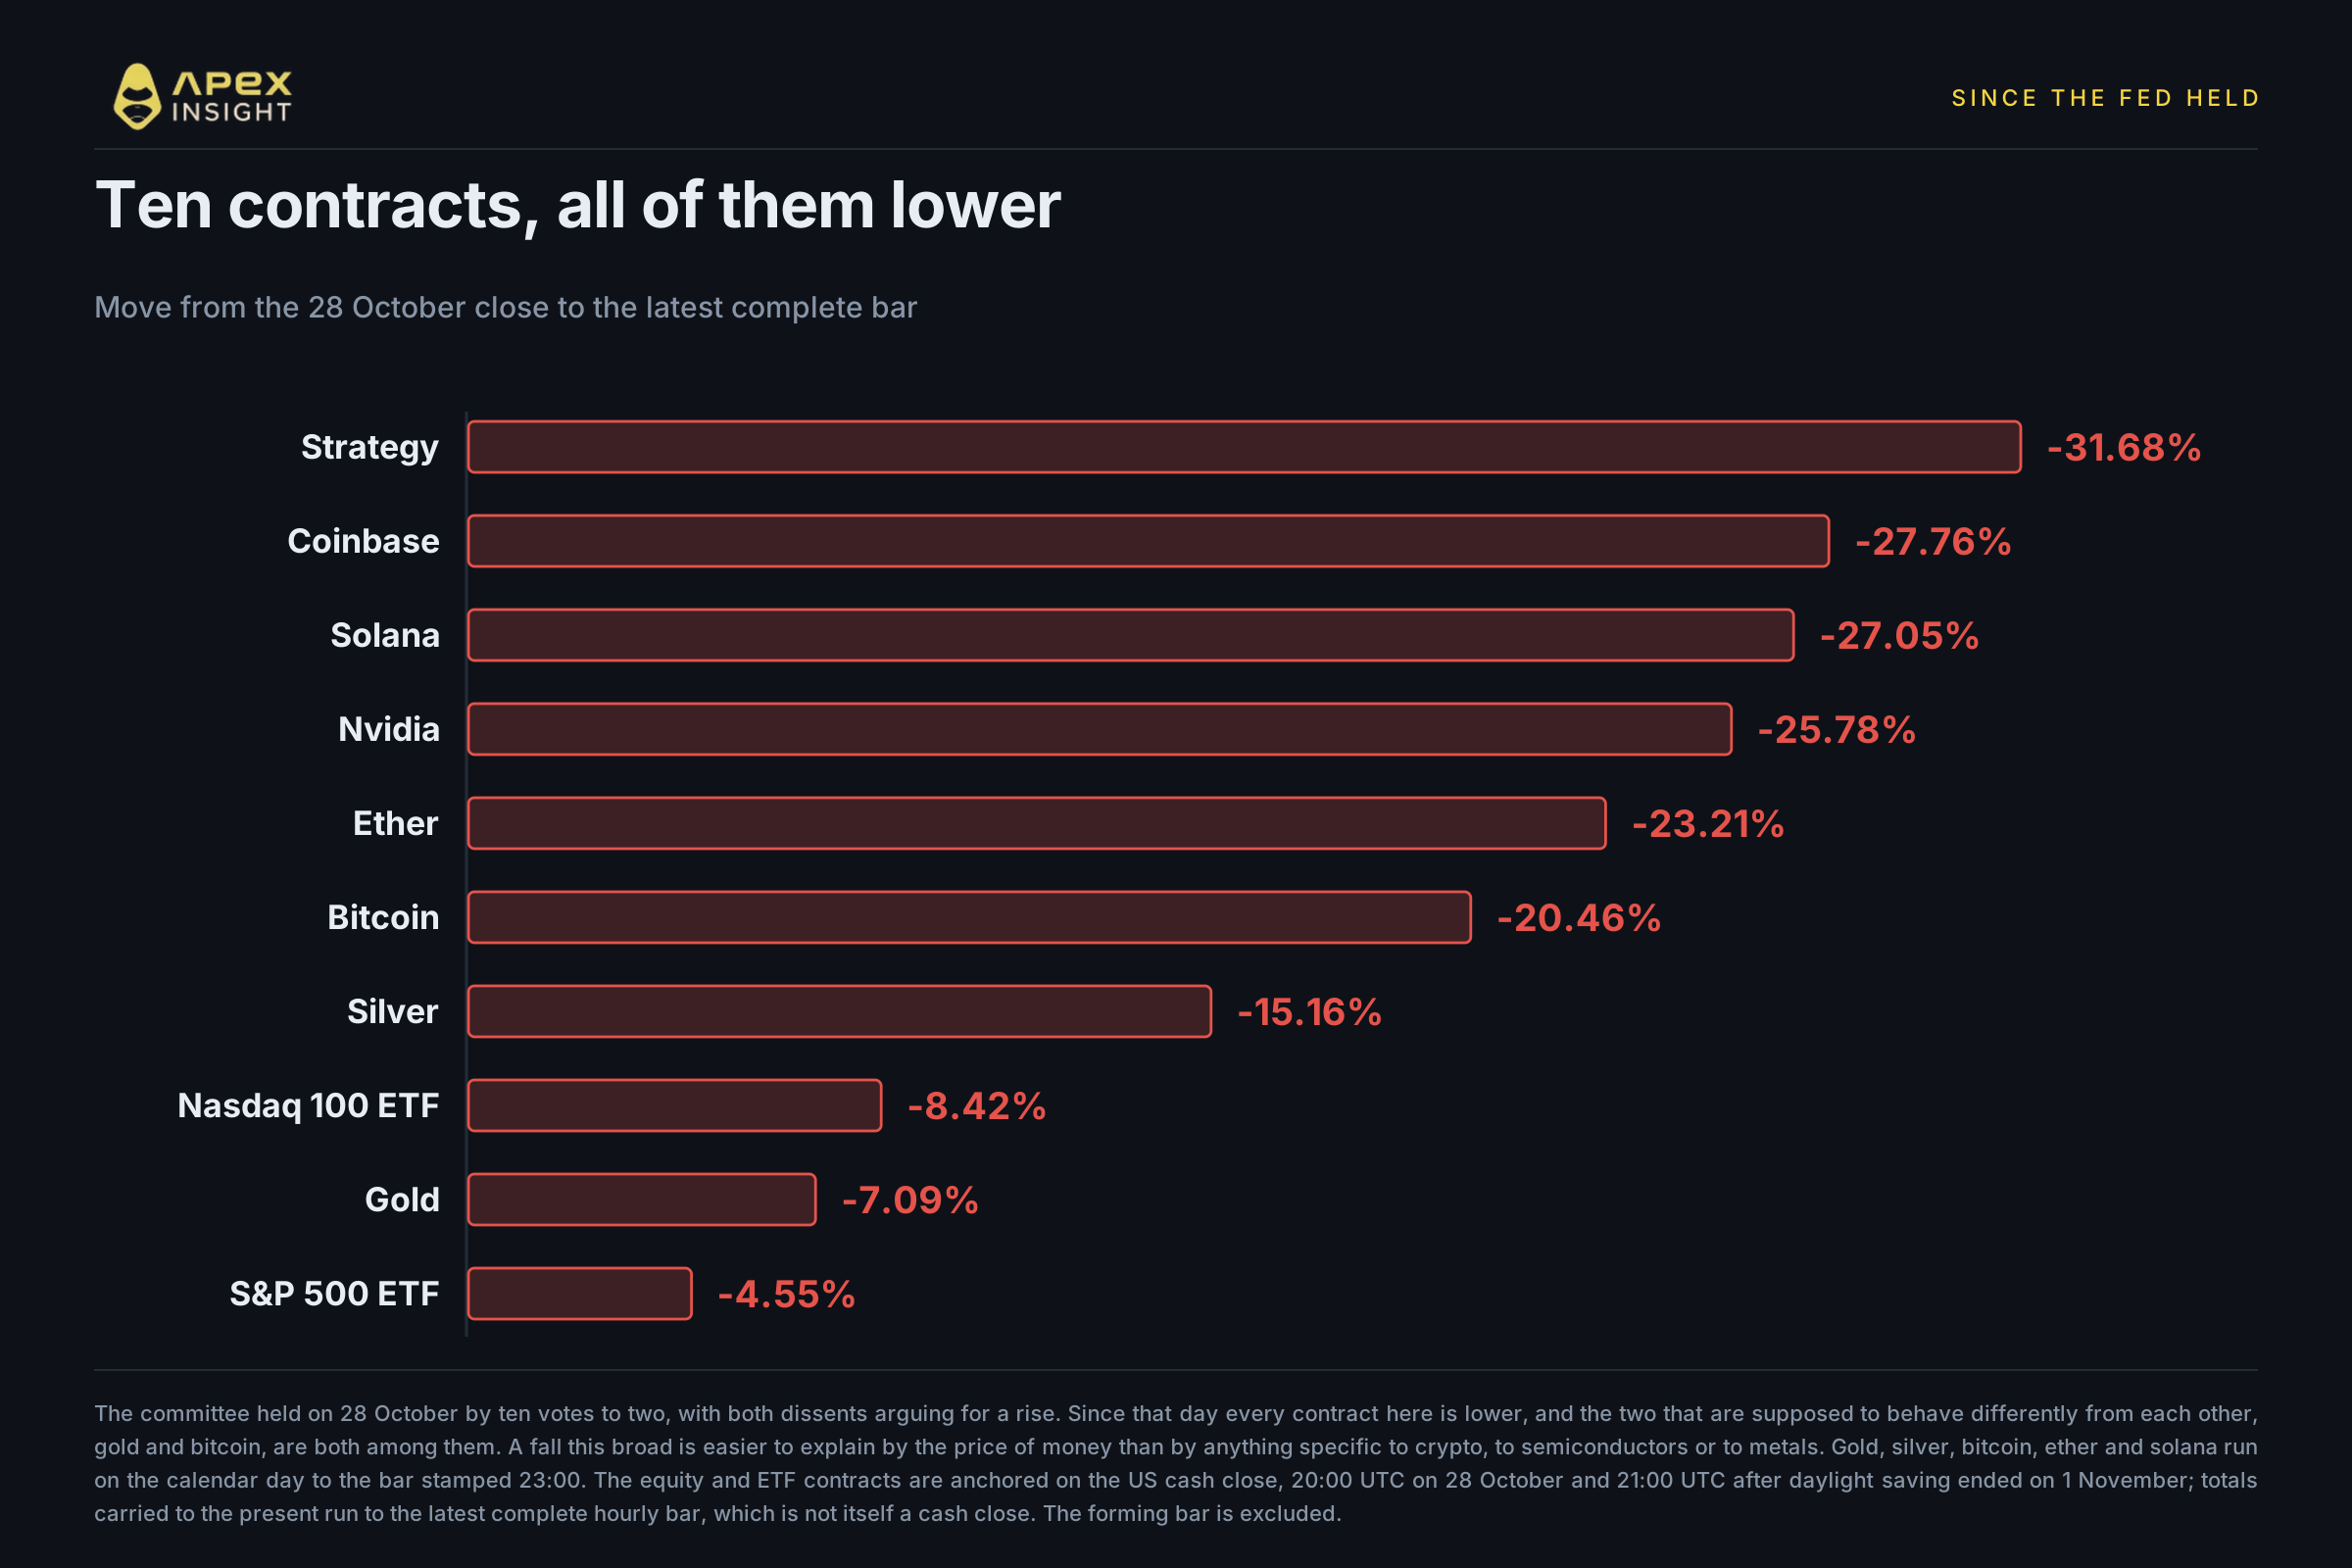
Nagpulong ang Federal Open Market Committee noong 27 at 28 Oktubre at iniwan ang target range sa 3.75% hanggang 4.00% sa botong sampu laban sa dalawa. Ang dalawang dissent ang mahalagang tandaan. Parehong gusto nina Governor Lisa Cook at Cleveland Fed President Beth Hammack ang isang pagtaas na quarter-point. Hindi cut at hindi hold: committee itong nagtatalo kung gaano kabilis maghihigpit.
Mula sa closing noong araw na iyon hanggang sa pinakahuling kumpletong bar, lahat ng contract sa artikulong ito ay bumaba. Calendar day ang gamit ng metals at crypto contracts, habang nakabatay sa US cash close ang equity at ETF contracts; kaya halos like-for-like ang sampu, bagaman hindi eksakto. Pinakamasama ang Strategy sa 31.68%, Coinbase sa 27.76% at Solana sa 27.05%. Pinakamaliit ang ibinaba ng S&P 500 contract sa 4.55%. Nasa 7.09% ang ginto.
Ang ganitong lawak ng pagbaba ay isa nang clue. Kapag isang sector lang ang bumagsak, concentrated ang pinsala at maaaring pangalanan ang dahilan. Kapag sabay na bumaba ang metals, crypto, large-cap technology at dalawang broad index contract sa loob ng tatlong linggo, mas malamang na presyo ng pera ang common factor kaysa sa anumang partikular sa mga ito.
Ngunit tinatago ng listahan ng totals ang mahalaga dahil binubura nito ang pagkakasunod-sunod ng mga pagbaba.
Humawak ang ginto, saka bumigay
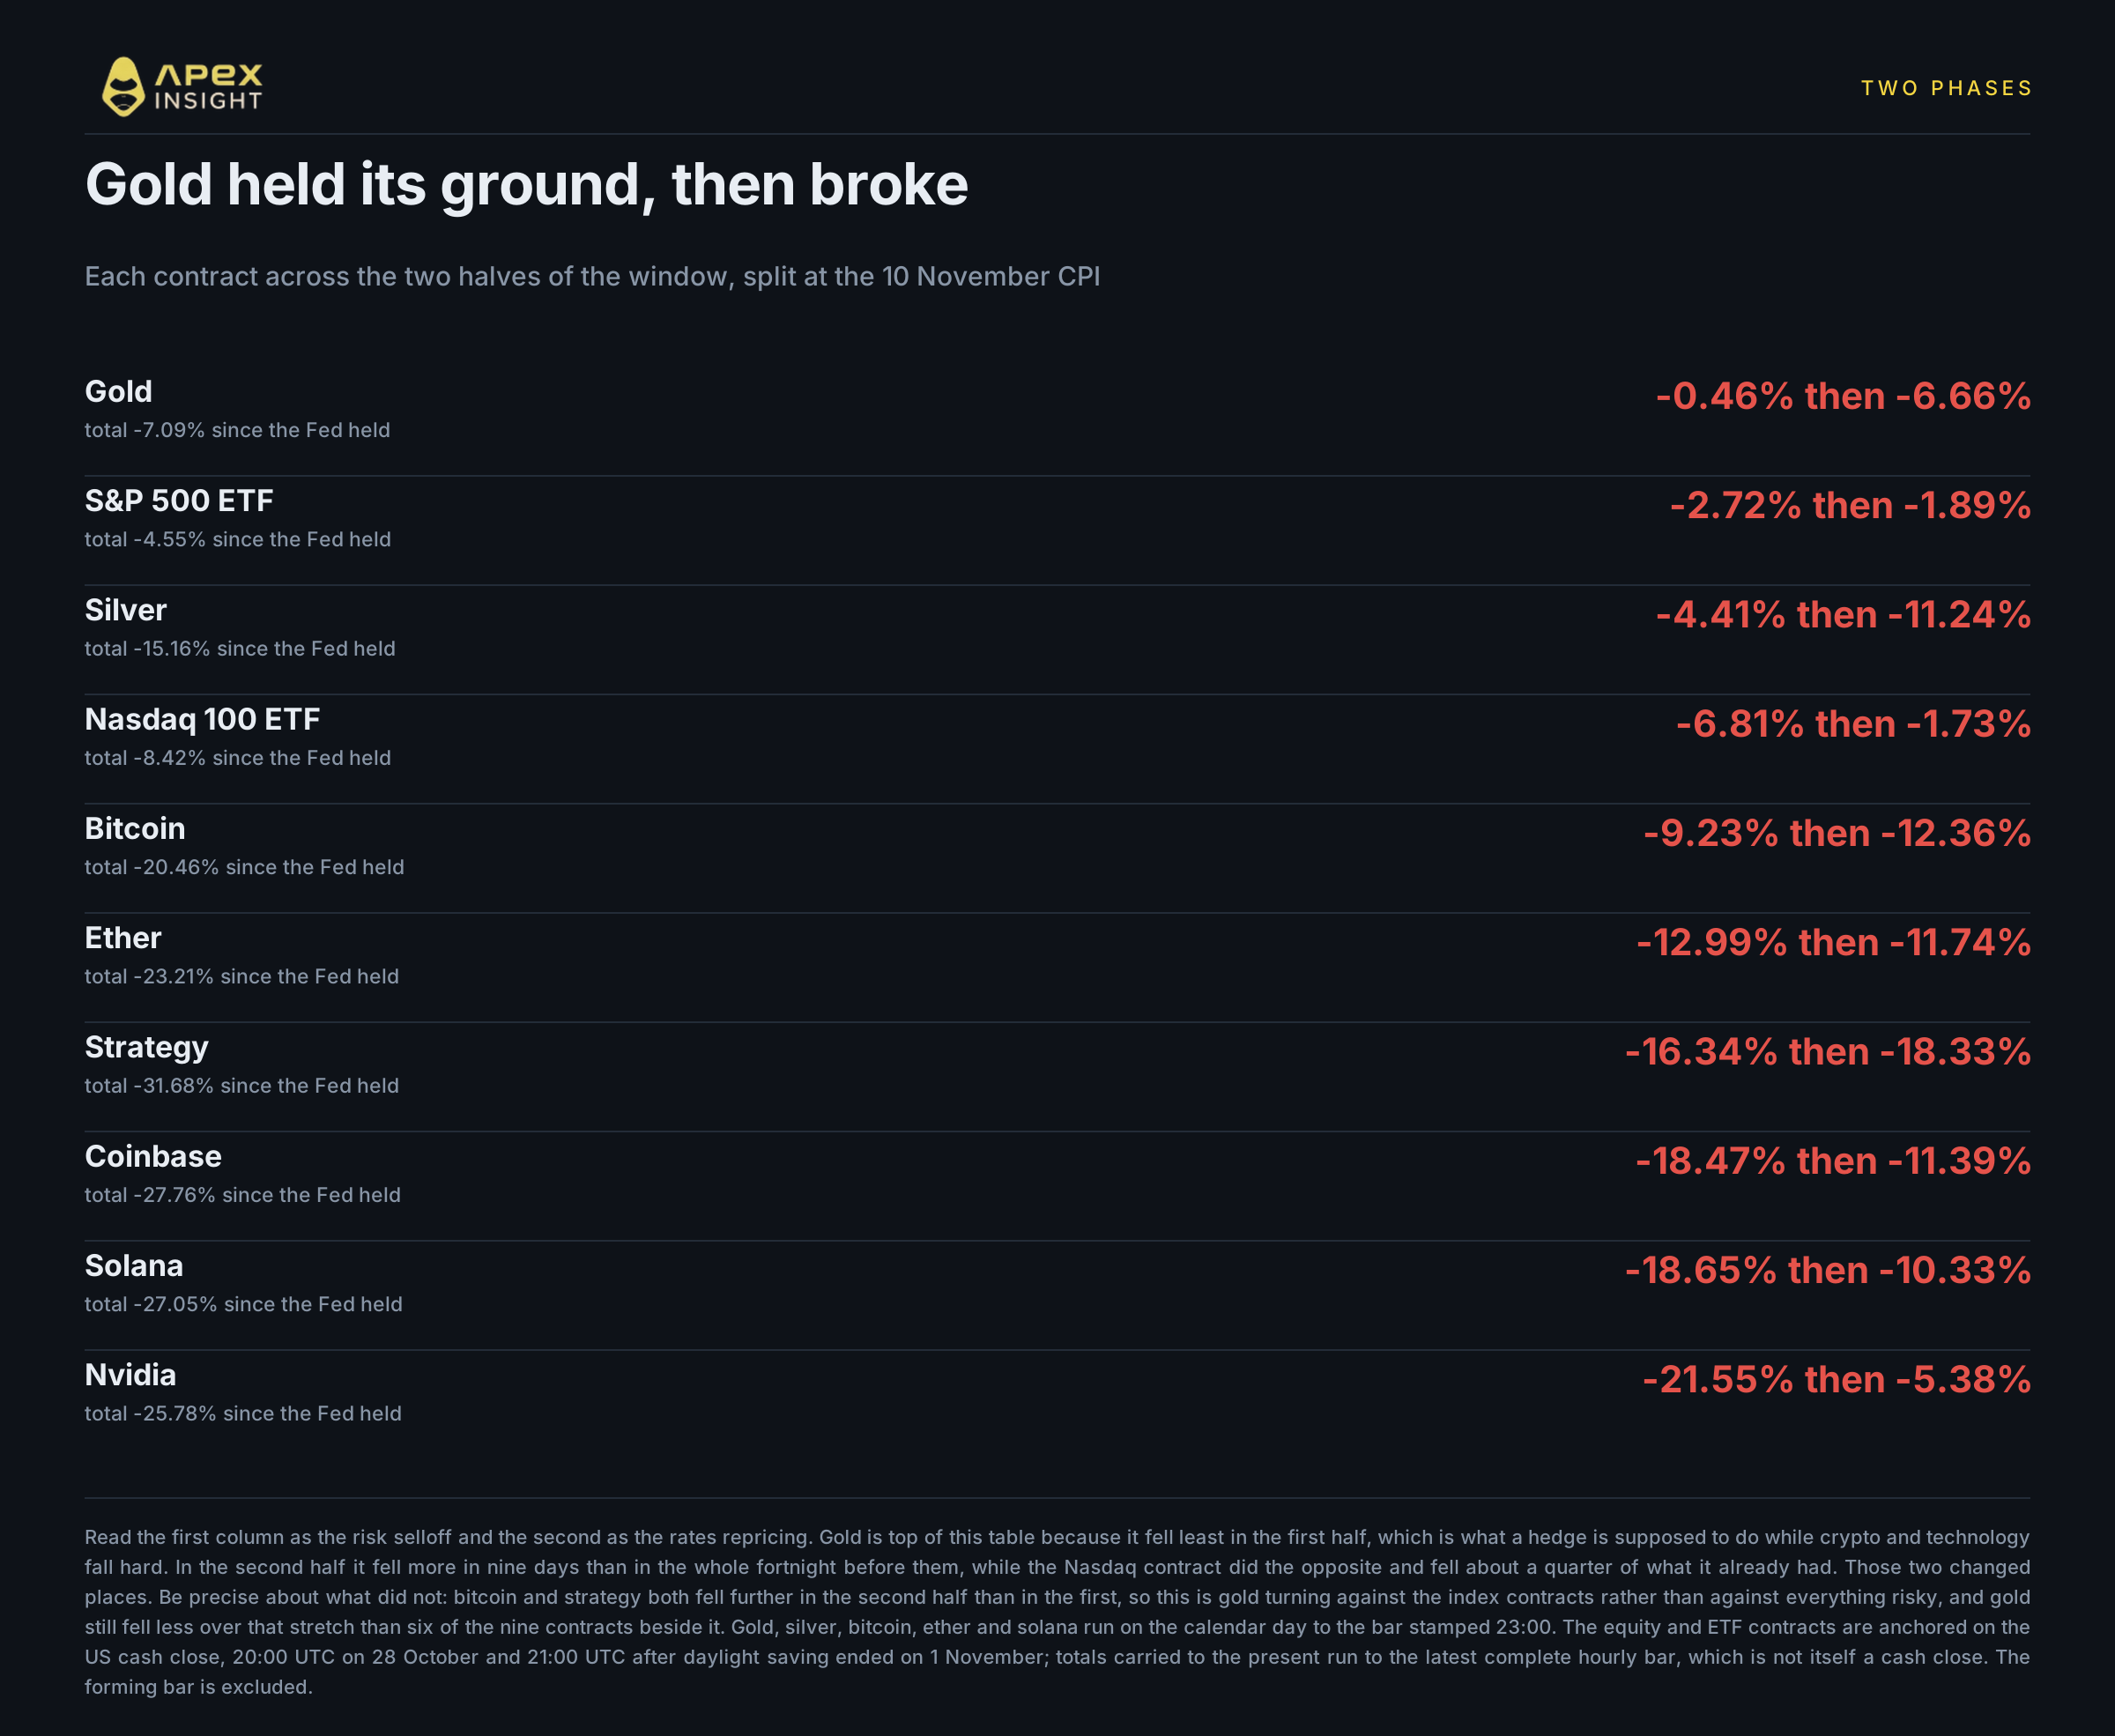
Kapag hinati ang period sa 10 Nobyembre, nagiging dalawa ang isang numero, at magkaiba ang kuwento ng mga ito.
Sa unang kalahati, mula sa Fed hold hanggang sa closing noong 10 Nobyembre, bumaba ang ginto ng 0.46%. Sa parehong labintatlong araw, bumaba ang bitcoin ng 9.23%, ether ng 12.99%, Nvidia ng 21.55% at Nasdaq contract ng 6.81%.
Hindi ibig sabihin nito na hindi napansin ng ginto ang nangyayari. Ginawa nito mismo ang dahilan kung bakit ito hinahawakan. Dapat pinananatili ng hedge ang halaga nito habang ibininebenta ang risk assets, at sa loob ng dalawang linggo ay nagawa iyon ng ginto sa gitna ng crypto drawdown at matinding pagbaba ng technology.
Sa ikalawang kalahati, bumaba ang ginto ng 6.66%, mas malaki sa siyam na araw na iyon kaysa sa buong dalawang linggo bago nito. Kabaligtaran ang ginawa ng Nasdaq contract, na bumaba lamang ng halos isang-kapat ng dati nitong ibinaba. Nagpalit ng puwesto ang dalawa.
Iyan ang bahaging mahirap ipaliwanag ng purong risk-appetite story. Kung mas natakot lamang ang investors pagkatapos ng 10 Nobyembre, dapat ay nagpatuloy ang ginto sa paghawak nito laban sa equities sa halip na bumaligtad. Sa halip, nagsimulang bumagsak nang malakas ang asset na dating lumalaban kasabay ng pag-stabilize ng dalawang broad index contract.
Dapat maging eksakto sa kung ano ang bumaligtad. Ang ginto ay bumaligtad laban sa index contracts, hindi laban sa lahat ng risky asset. Bumaba ang bitcoin ng 12.36% sa ikalawang kalahati kumpara sa 9.23% sa una, at ang Strategy ng 18.33% kumpara sa 16.34%; parehong bumilis ang pagbaba. Mas kaunti pa rin ang ibinaba ng ginto kaysa bitcoin, ether, Strategy, Coinbase, silver at solana sa panahong iyon. Ang nagbago ay hindi naging pinakamasamang asset ang ginto, kundi tumigil itong maging kanlungan laban sa mga asset na dapat nitong pinoprotektahan.
Mas mataas ang ginto noong 9 Nobyembre kaysa noong nagmiting ang Fed
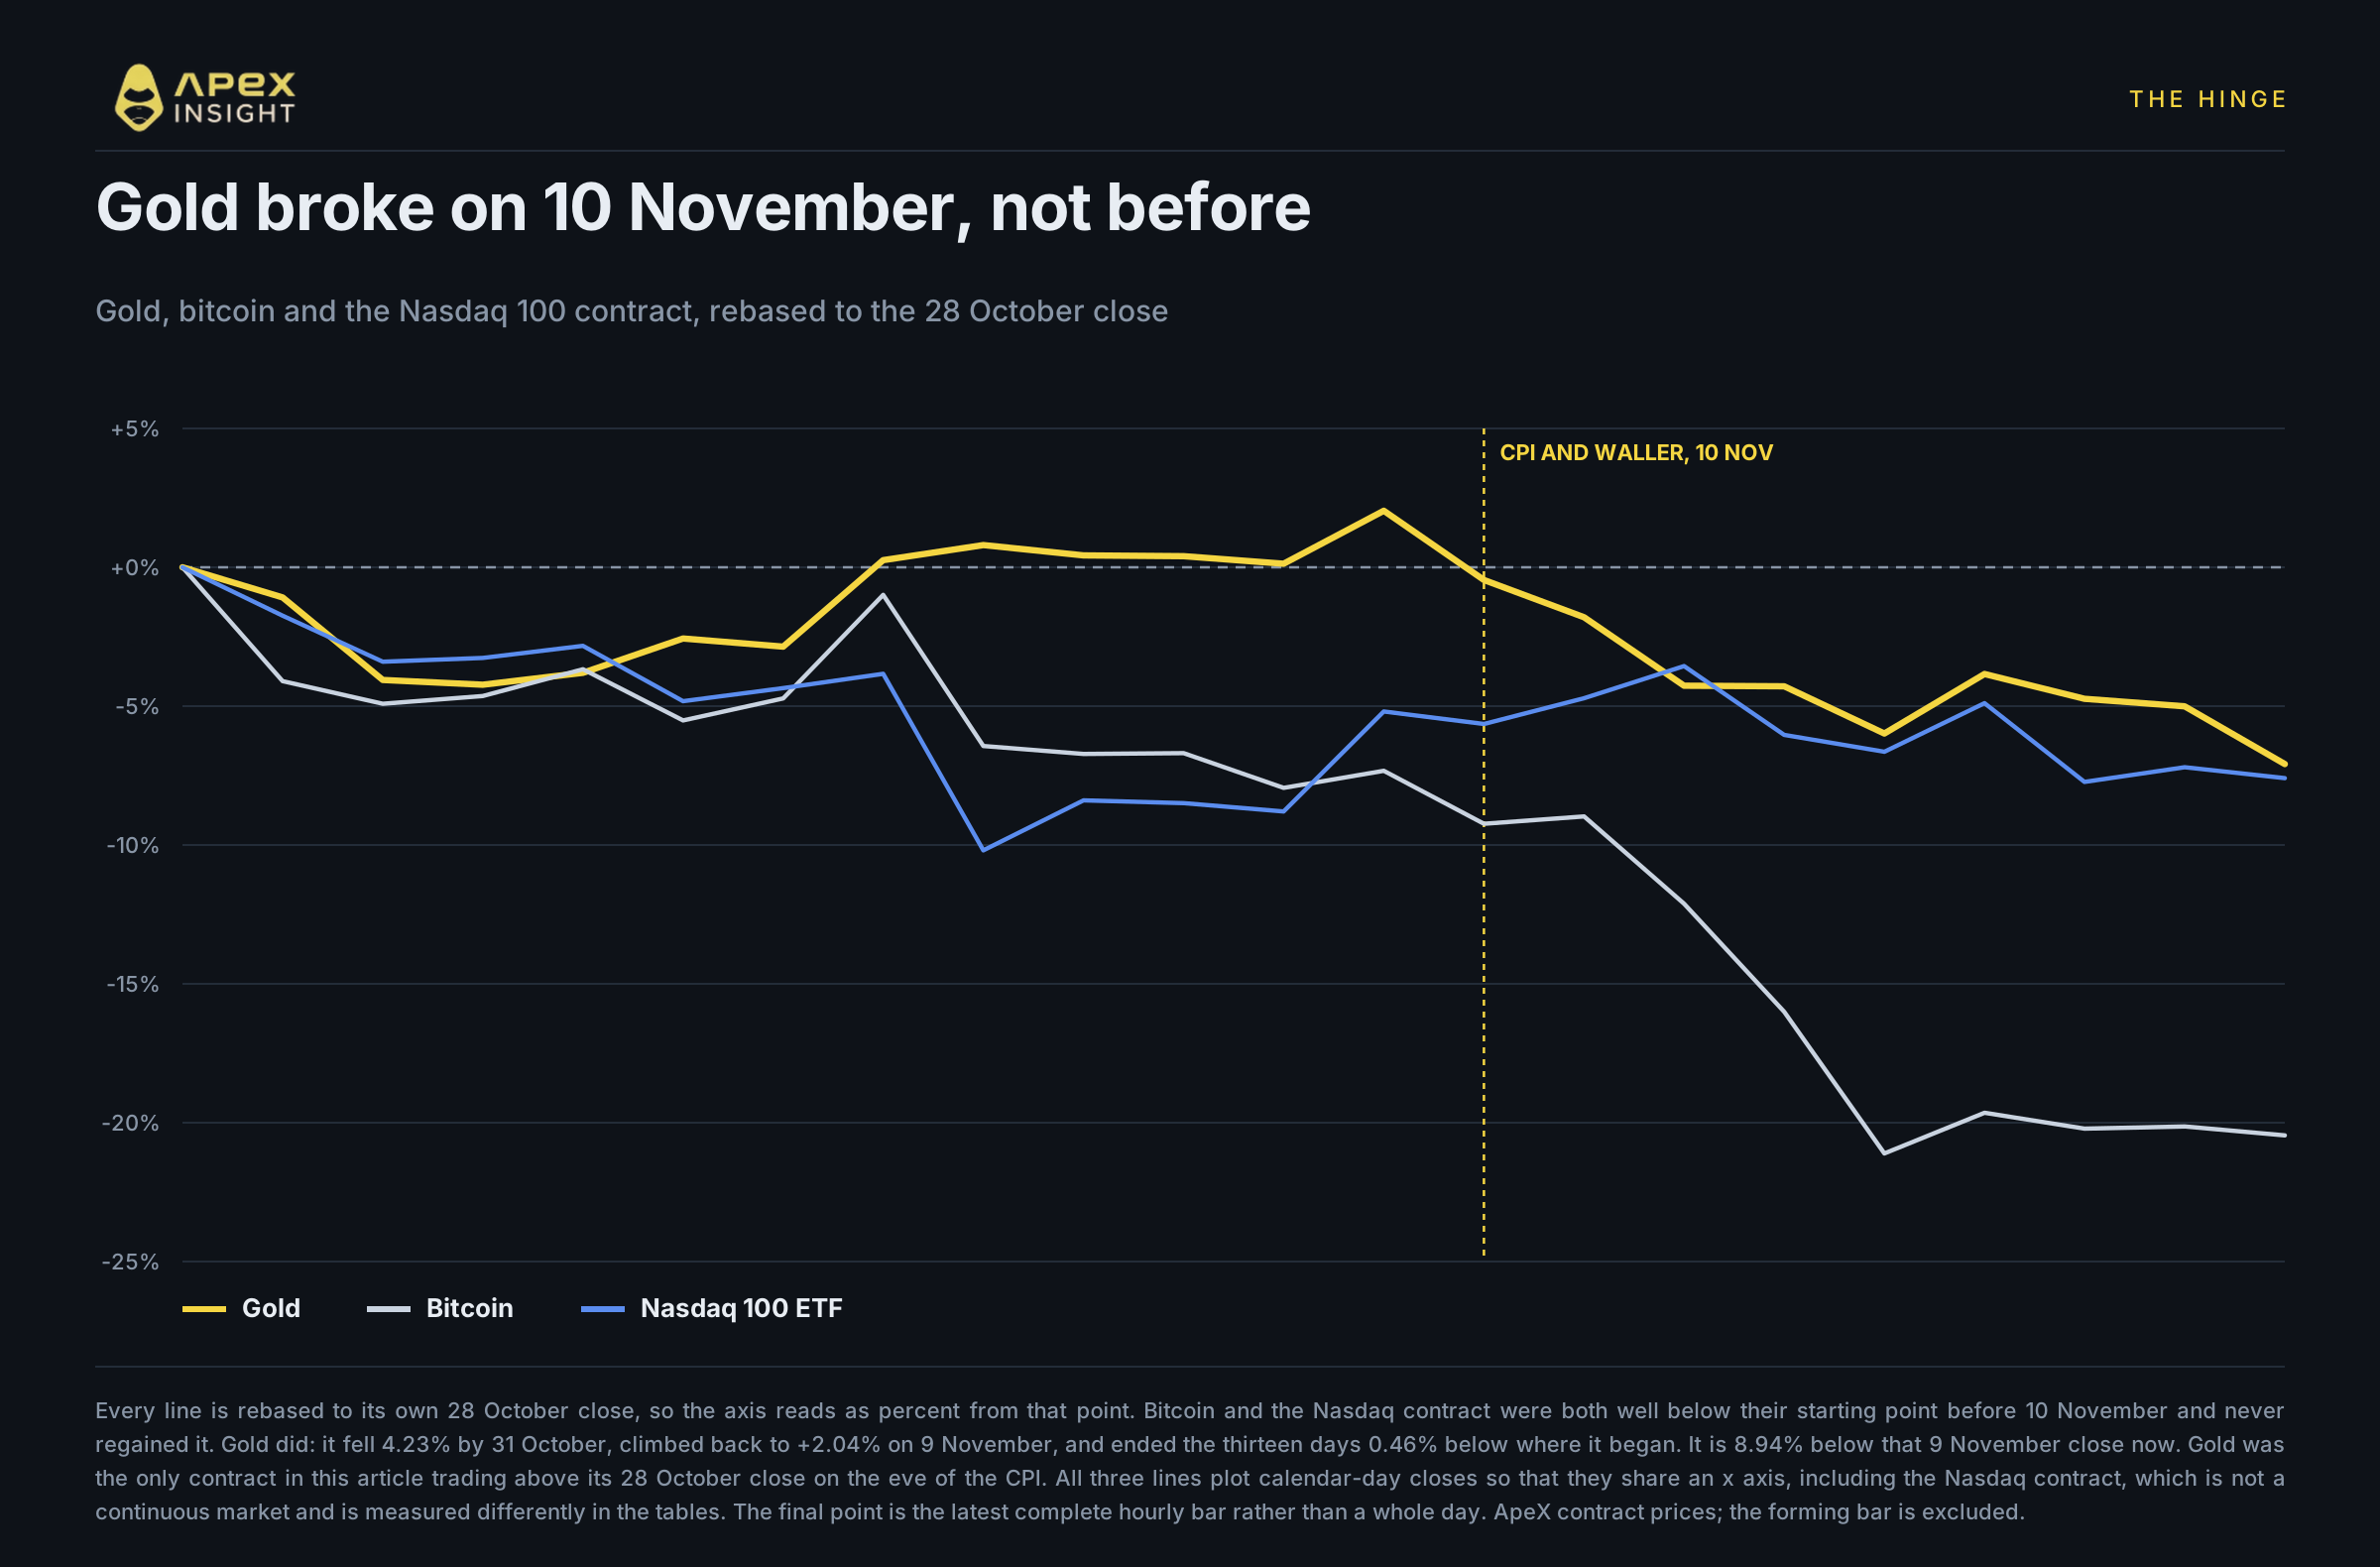
Ginagawang eksakto ng daily path ang timing at mas malinaw ito kaysa sa total ng dalawang linggo.
Hindi lang basta gumalaw patagilid ang ginto. Bumaba ito ng 4.23% hanggang 31 Oktubre, bumalik sa dati nitong antas, at sa closing noong 9 Nobyembre ay 2.04% na mas mataas kaysa sa antas nito nang mag-hold ang committee. Bago ilabas ang CPI, ito lamang ang contract sa artikulong ito na nagte-trade sa itaas ng closing noong 28 Oktubre. Lahat ng iba ay nasa ibaba ng linyang iyon, at ether lamang ang pansamantalang lumampas dito noong 4 Nobyembre.
Mula sa closing noong 9 Nobyembre, bumaba ang ginto ng 8.94%.
Kaya ang tapat na bersyon ng headline ay hindi na tatlong linggo nang bumabagsak ang ginto. Panalo pa ito sa period hanggang gabi ng 9 Nobyembre. Ang sumunod ay nangyari sa loob ng siyam na araw, at dalawang event ang naganap noong araw na iyon.
May linyang itinakda bago mag-almusal at nalampasan bago magtanghalian
Noong umaga ng 10 Nobyembre, nagsalita si Fed Governor Christopher Waller sa Bank of England Watchers' Conference sa London, ilang oras bago ilabas ang October CPI. Sinabi niyang susuportahan niya ang quarter-point increase sa Disyembre kahit bumuti ang inflation. Pagkatapos, nagtakda siya ng threshold. Kung ang core CPI ay lumabas na nasa 0.3% o mas mataas pa, sinabi niyang dapat isaalang-alang ang «50 basis point hike sa policy rate sa December meeting», at ang «25 basis points lamang ay maglalagay sa ating credibility sa panganib».
Alas-8:30 sa New York, eksaktong 0.3% ang lumabas na core CPI, ikatlong sunod na buwan sa ganoong antas, habang 0.4% ang headline laban sa 0.3% na inaasahan ng economists.
Nagbanggit ang governor ng numerong maglalagay ng kalahating punto sa mesa, at makalipas ang ilang oras ay iyon mismo ang inilabas ng datos. Apat na araw bago iyon, 165,000 ang payrolls, mas mataas kaysa inaasahan, at 4.1% ang unemployment. Wala ring ibinibigay ang labor market na dahilan para maghintay ang committee.
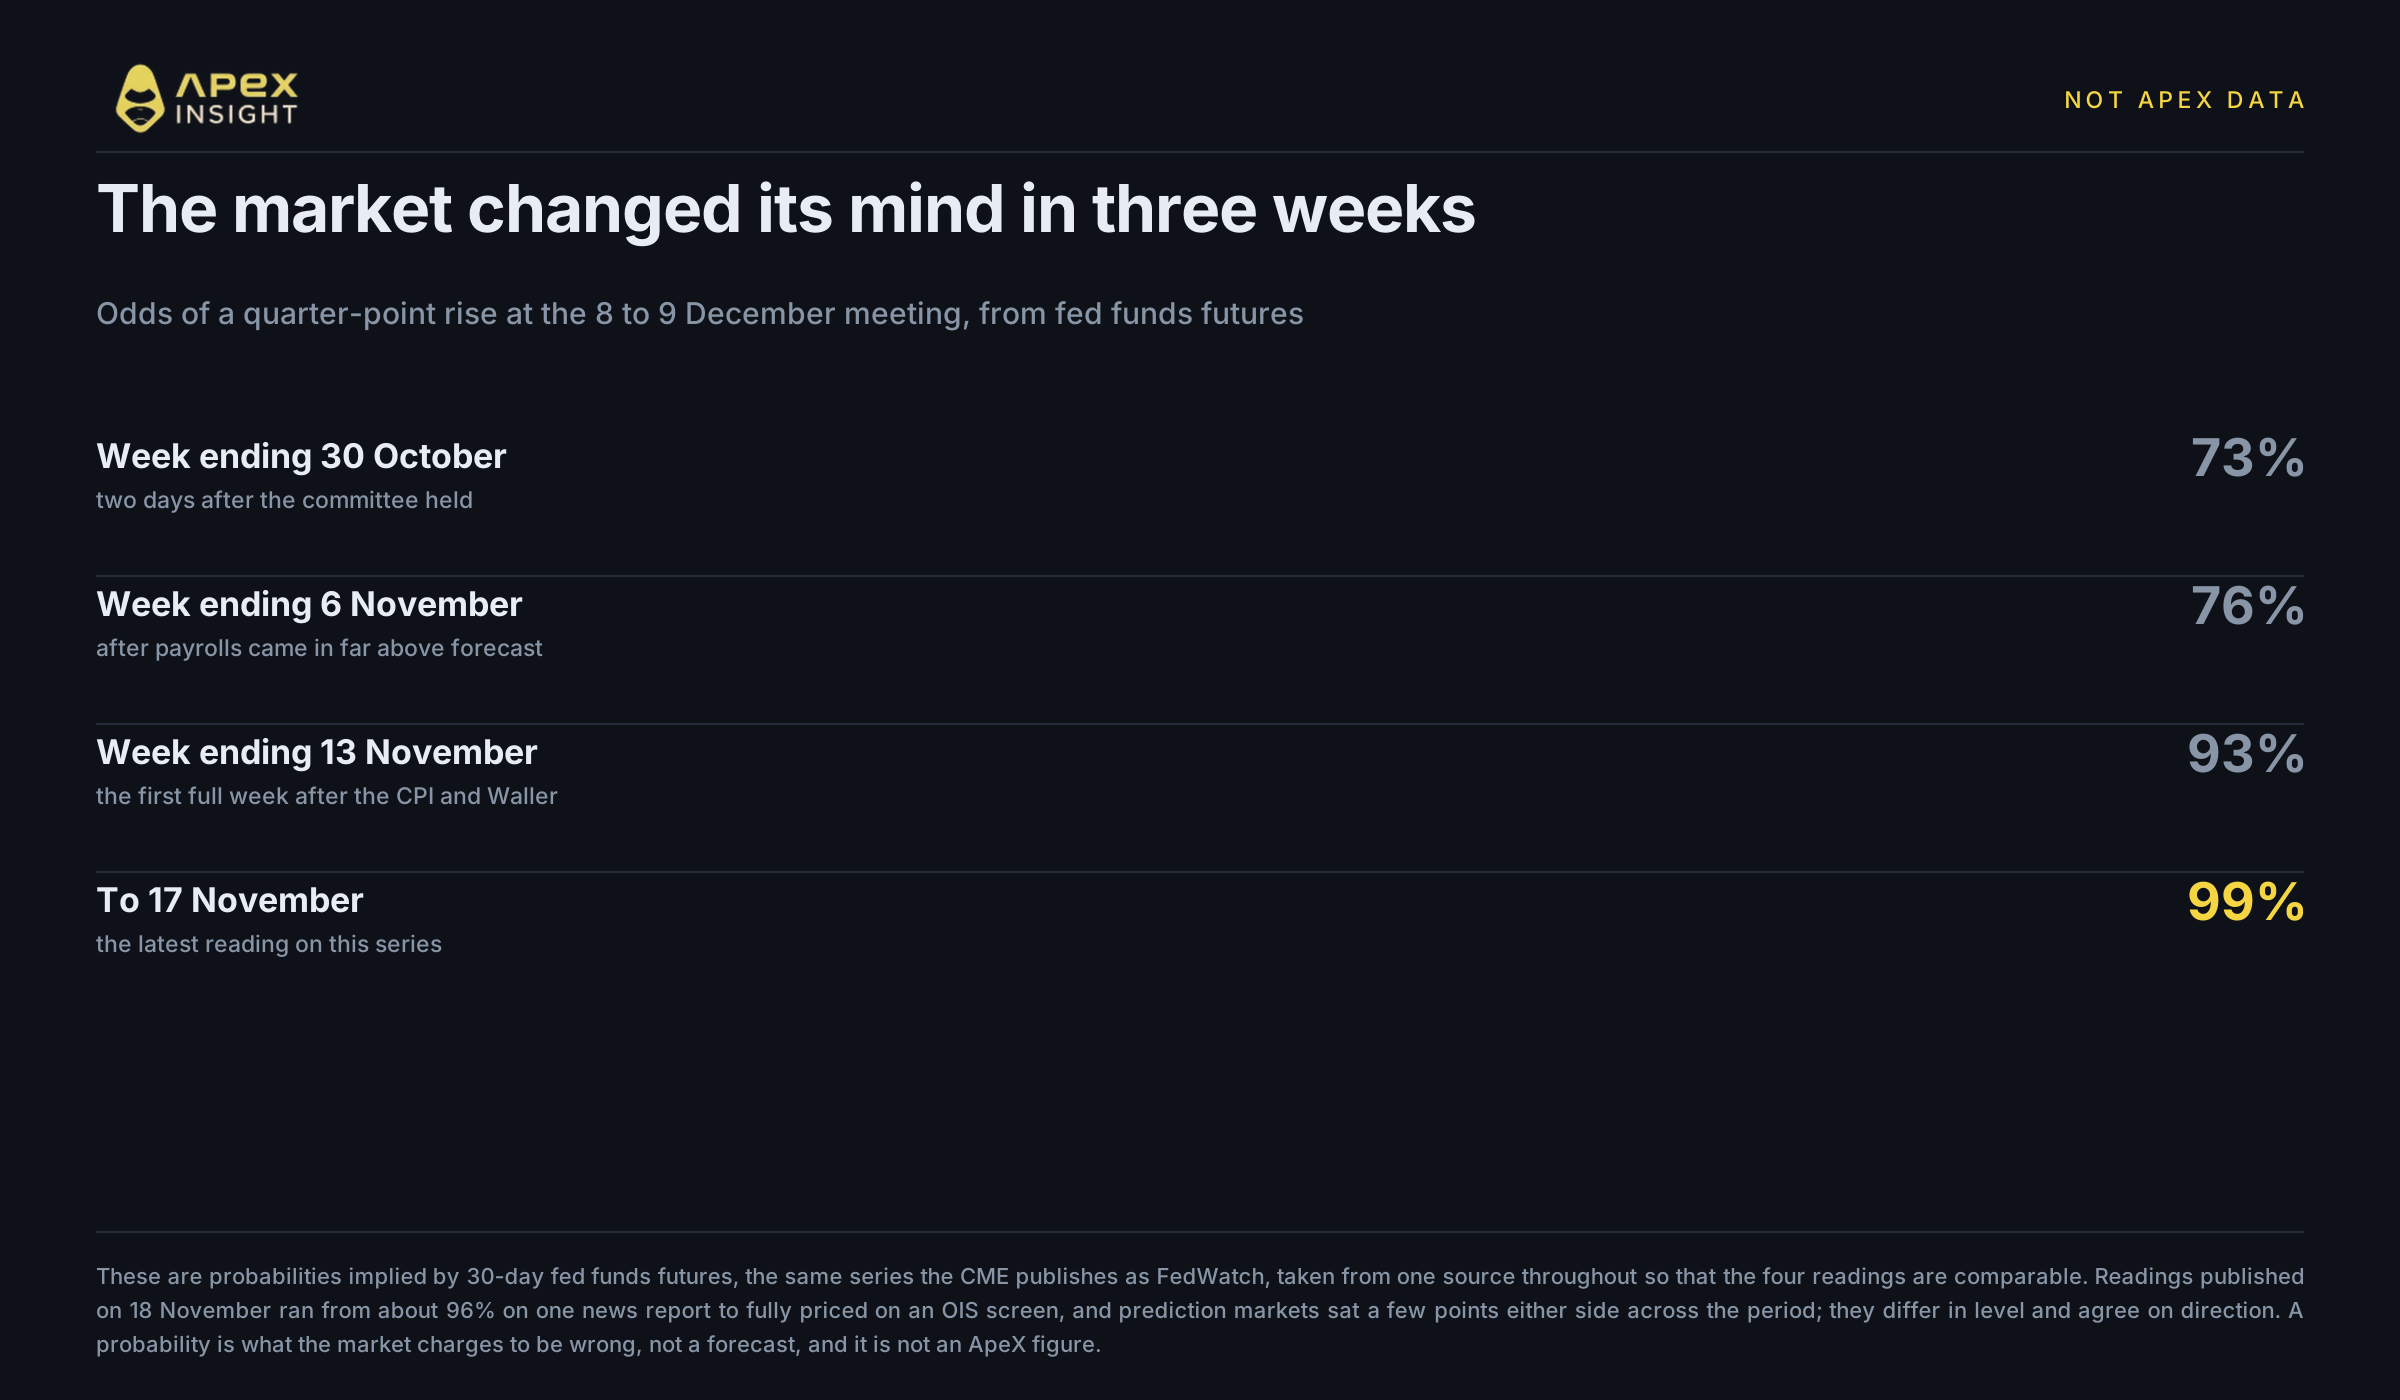
Malinaw na lumitaw ang repricing sa futures. Ang odds ng quarter-point increase sa Disyembre ay 73% sa linggong nagtapos noong 30 Oktubre at 76% sa linggong nagtapos noong 6 Nobyembre. Sa unang buong linggo pagkatapos ng CPI, 93% ito, at naging 99% pagsapit ng 17 Nobyembre. Ang mga reading na inilabas noong 18 Nobyembre ay nasa humigit-kumulang 96% hanggang fully priced depende sa venue at instrumento; magkaiba ang level ngunit pareho ang direksyon.
Mahalaga ang isang detalye. Walang twelve-month rate ang October CPI dahil sa government shutdown noong nakaraang taon, kaya hindi nakolekta ang October 2025 prices. Hindi ilalabas ang November CPI hanggang 10 Disyembre, matapos ang meeting. Naghihigpit ang committee gamit ang dataset na may puwang, at ang October print ang huling makikita nito.
Iba ang pinsalang dulot ng rates at risk, at kayang paghiwalayin iyon ng ginto
Walang kinikita ang ginto. Iyon ang buong punto. Ang kalaban nito ay ang real yield ng government bond; kapag tumaas ang inaasahang landas ng policy rate at sumabay dito ang long yields, tumataas ang gastos sa paghawak ng asset na walang income. Sa period na ito, bumalik sa itaas ng 5% ang ten-year yield at umabot sa nineteen-month high ang dollar index. Pareho nitong pinapasama ang pagmamay-ari ng ginto sa paraang walang kinalaman sa takot.
Kaya mas mahalaga ang sequence kaysa sa totals. Parehong itinutulak pababa ng risk aversion at tumataas na rates ang equities at crypto, kaya sa unang kalahati ay hindi sila mapaghihiwalay gamit lamang ang mga contract na iyon. Ginto ang naghihiwalay sa kanila. Dapat suportahan ito ng tumataas na takot, ngunit hindi ng tumataas na real yields. Sa loob ng labintatlong araw, kumilos ang ginto na parang nangingibabaw ang unang puwersa at humawak ito. Mula 10 Nobyembre, kumilos ito na parang nangibabaw na ang ikalawa.
Dapat malinaw ang pag-iingat: pattern ito na tugma sa rates repricing, hindi patunay nito. Maikli ang isang linggo, hindi gaanong mas mahaba ang tatlong linggo, at maraming ibang nangyayari sa ginto na nasa one-year low, kabilang ang mas malakas na dollar na bahagyang rates story rin. Mas makitid ngunit kapaki-pakinabang ang masasabi: kailangang ipaliwanag kung bakit tumaas ang ginto hanggang 9 Nobyembre at pagkatapos ay biglang bumagsak, at hindi sapat ang «natakot ang lahat».
Inilalarawan ng minutes ngayong gabi ang pulong bago ang lahat ng ito
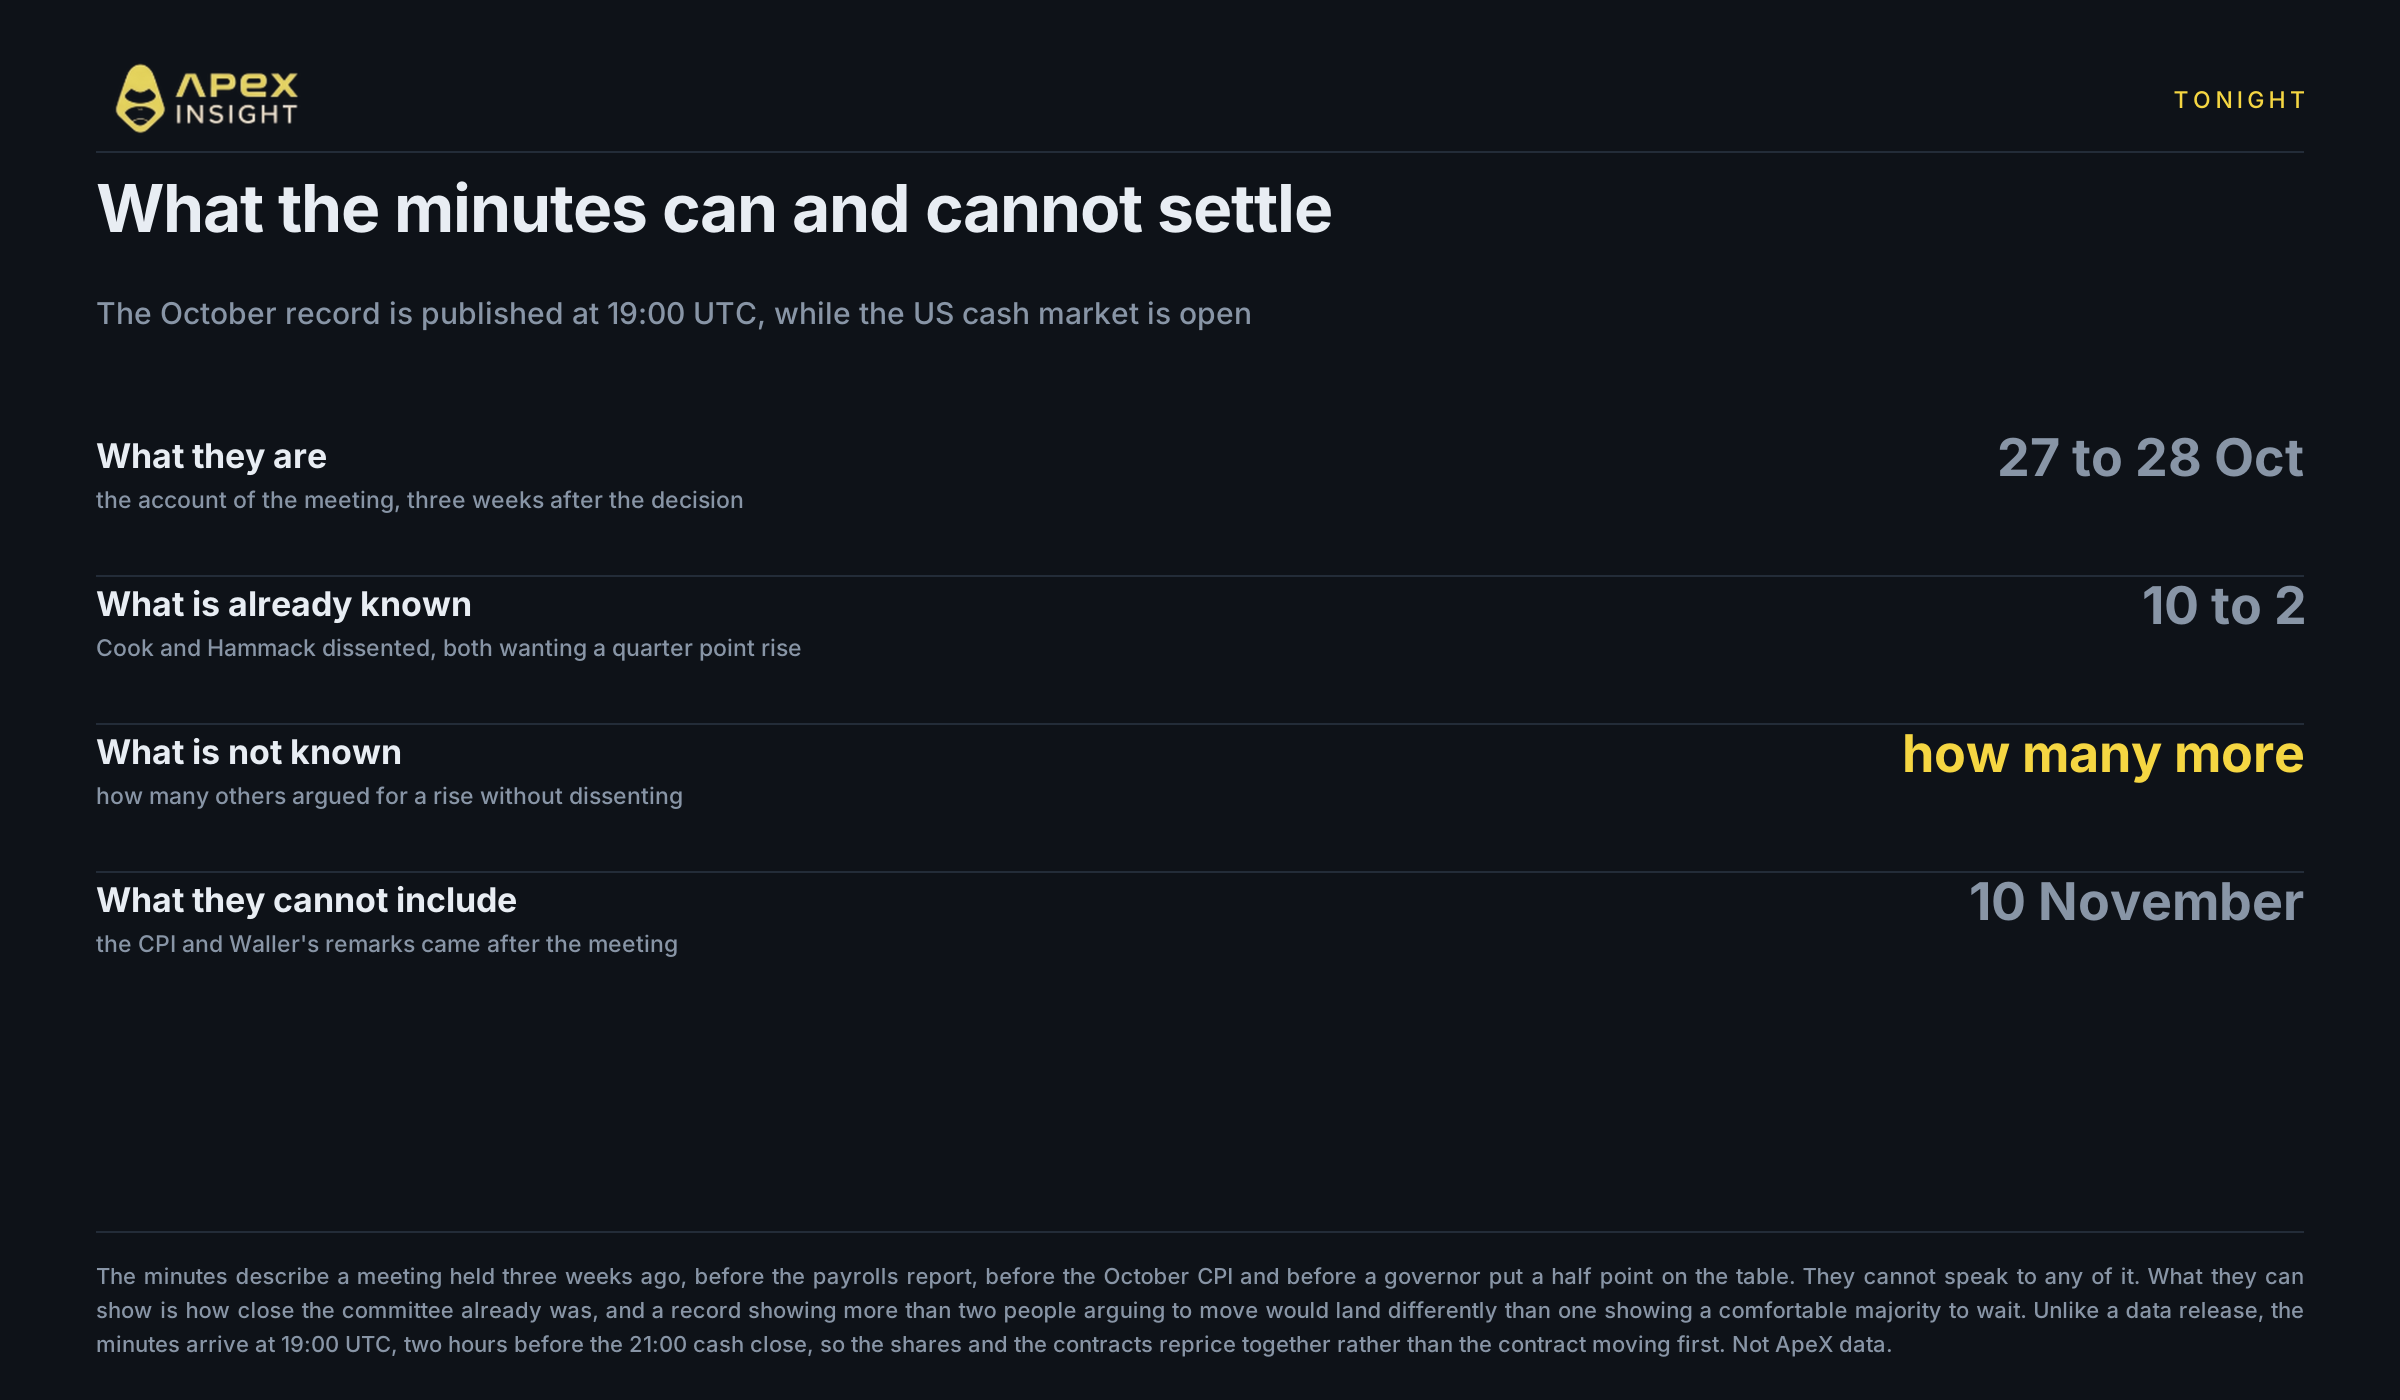
Ang record ng pulong noong 27 hanggang 28 Oktubre ay ilalabas ngayong 19:00 UTC, tatlong linggo matapos ang desisyon, ang karaniwang pagitan ng committee.
Mahalagang malinaw kung ano ang kaya at hindi kayang gawin ng dokumento. Inilalarawan nito ang pulong bago ang payrolls report, bago ang October CPI at bago inilagay ni Waller sa mesa ang kalahating punto. Wala sa loob nito ang mga iyon. Nandoon ang argumento sa likod ng 10-to-2 vote, at ang kapaki-pakinabang na tanong ay kung gaano kalapit ang iba pang members sa dalawang nag-dissent. Ang record na nagpapakitang may ilan pang nagtutulak ng pagtaas nang hindi pormal na nagdi-dissent ay ibang-iba sa record na nagpapakitang komportable ang majority na maghintay.
May mekanikal ding puntong partikular sa trading na ito. Darating ang minutes sa 19:00 UTC, dalawang oras bago ang 21:00 cash close, kaya sabay na magre-reprice ang shares at contracts. Iba ito sa data release ng 13:30 UTC, na ipinapresyo ng TradFi perp isang oras bago magbukas ang underlying, at iba rin sa earnings release pagkatapos ng close, kung saan ang contract lamang ang may dalang panganib magdamag. Ngayong gabi, walang gap na maaaring i-arbitrage. Sabay-sabay gagalaw ang lahat.
Halos siguradong ipinapresyo na ng futures ang December increase, ngunit presyo iyon at hindi hatol. Tinawag ng Bank of America na pagkakamali ang October pause at itinuturing na halos tiyak ang December increase, na tumataas ang posibilidad na Enero sa halip na Marso ang kasunod. Ang mismong desisyon ay sa 9 Disyembre, kalakip ang bagong projections na mas maraming sasabihin tungkol sa 2027 kaysa sa masasabi ng minutes ngayong gabi tungkol sa Oktubre.
Ano ang dapat bantayan ngayong gabi
Hindi mababago ng minutes ang ginawa ng committee noong Oktubre. Ngunit mababago nito ang market read kung gaano kalapit ang ibang sampu sa dalawang nag-dissent. Ang read na iyon ang nagpapagalaw sa inaasahang policy-rate path, ang bagay na sinasagot ng ginto mula 10 Nobyembre.
Dalawang kondisyon, hindi forecasts. Ang record na magpapakitang may ilan pang gustong magtaas nang walang pormal na dissent ay magtutulak pataas sa expected path, at batay sa ebidensya rito, ang ginto ang pinakanakalantad na contract. Ang mas malambot na record kaysa sa ipinahihiwatig ng 10-to-2 vote ay kabaligtaran ang epekto.
Ang asymmetry ang mahalagang tandaan. Halos tiyak nang naka-price in ang December increase, kaya maliit na lamang ang puwang para ilipat ng hawkish record ang December number; kailangan nitong dumaan sa Enero at sa susunod na path. Mas malaki ang puwang ng softer record dahil halos walang naka-price in na maaaring i-unwind. Sinasabi nito kung saan naroon ang kapasidad para sa surprise, hindi kung saang direksyon ito pupunta.
Lahat ng nasa ibaba ay nagte-trade 24/7 sa ApeX, na mahalaga ngayong gabi dahil hindi titigil ang galaw kapag nagsara ang cash market.
Ang nagbago ng kilos. XAU-USDT ay 7.09% na mas mababa kaysa sa closing noong 28 Oktubre at 8.94% na mas mababa kaysa sa closing noong 9 Nobyembre. Ang ikalawang numero ang naglalarawan ng totoong nangyari. Kung mas hawkish ang minutes kaysa sa ipinahihiwatig ng boto, dito ito dapat unang makita dahil ito ang may pinakamalinaw na ugnayan sa real yield.
Ang nagpapalakas sa galaw. XAG-USDT ay bumaba ng 15.16%, mahigit doble sa ginto, at 11.24% ang ibinaba sa ikalawang kalahati lamang. Taglay ng silver ang rate sensitivity ng ginto pati industrial demand cycle, kaya mas malaki ang galaw nito sa parehong direksyon at hindi ito ang tamang instrumento para sa purong rates view.
Ang sinusubaybayan ng lahat. BTC-USDT ay bumaba ng 20.46% at, hindi tulad ng ginto, ay bumabagsak na mula pa noong unang araw. Ito ang mas sensitibo sa liquidity story mula pa sa simula at hindi nito kinailangan ang CPI para malaman iyon.
I-trade ang galaw sa ApeX
Crypto perpetuals hanggang 100x at TradFi hanggang 50x, nagte-trade 24/7 kabilang ang overnight.
May mataas na panganib ng pagkalugi sa trading, at pinalalaki ng leverage ang gains at losses. Ang pagbagsak ng ginto ng 8.94% sa siyam na araw matapos ang dalawang linggong paghawak nito sa antas ay paalala na ang asset na defensive ang kilos ay hindi asset na hindi maaaring bumagsak. Hindi ito financial advice at hindi rekomendasyon na bumili o magbenta ng anuman. Magsaliksik nang sarili at magtakda ng positions na kaya mong mawala.
Kung kailangan mo ng tulong, makipag-ugnayan sa aming team sa Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodolohiya. Ang contract figures ay mula sa ApeX Omni v3 API, na ginawa noong 18 Nobyembre 2026. Gumagamit ang artikulong ito ng dalawang measurement convention na hindi maaaring pagpalitin. Ang gold, silver, bitcoin, ether at solana ay tuloy-tuloy na markets na walang cash session, kaya sinusukat ang mga ito sa calendar day hanggang sa bar na may timestamp na 23:00, na nagsasara sa 00:00. Ang equity at ETF contracts ay nakabatay sa US cash close; dahil start-stamped ang hourly bars, kinukuha ang close mula sa bar isang oras na mas maaga. Ang dalawang kalahati ng period ay mula cash close hanggang cash close, ngunit ang anumang figure hanggang sa kasalukuyan ay umaabot sa pinakahuling kumpletong hourly bar, na hindi mismo cash close. Natapos ang US daylight saving noong 1 Nobyembre 2026, kaya ang 28 Oktubre cash close ay 20:00 UTC at ang lahat ng kasunod ay 21:00 UTC. Palaging hindi kasama ang kasalukuyang nabubuong bar. Gumagamit ang rebased chart ng calendar-day closes para sa tatlong linya upang magkaroon sila ng iisang x axis, na sadyang iba sa convention ng tables; ang huling punto nito ay ang pinakahuling kumpletong hourly bar. Hinati ang dalawang kalahati sa closing noong 10 Nobyembre dahil parehong naganap doon ang CPI at mga pahayag ni Waller. Ang FOMC decision at vote, CPI at payrolls data, mga pahayag ni Waller, futures-implied odds at Treasury at dollar levels ay hindi ApeX data at may link sa bawat claim. Ang figures ay batay sa bar na may timestamp na 08:00 UTC noong 18 Nobyembre 2026. Walang bahagi nito ang financial advice.