

Pourquoi l’Indonésie a-t-elle réduit le gaz destiné à Singapour ?
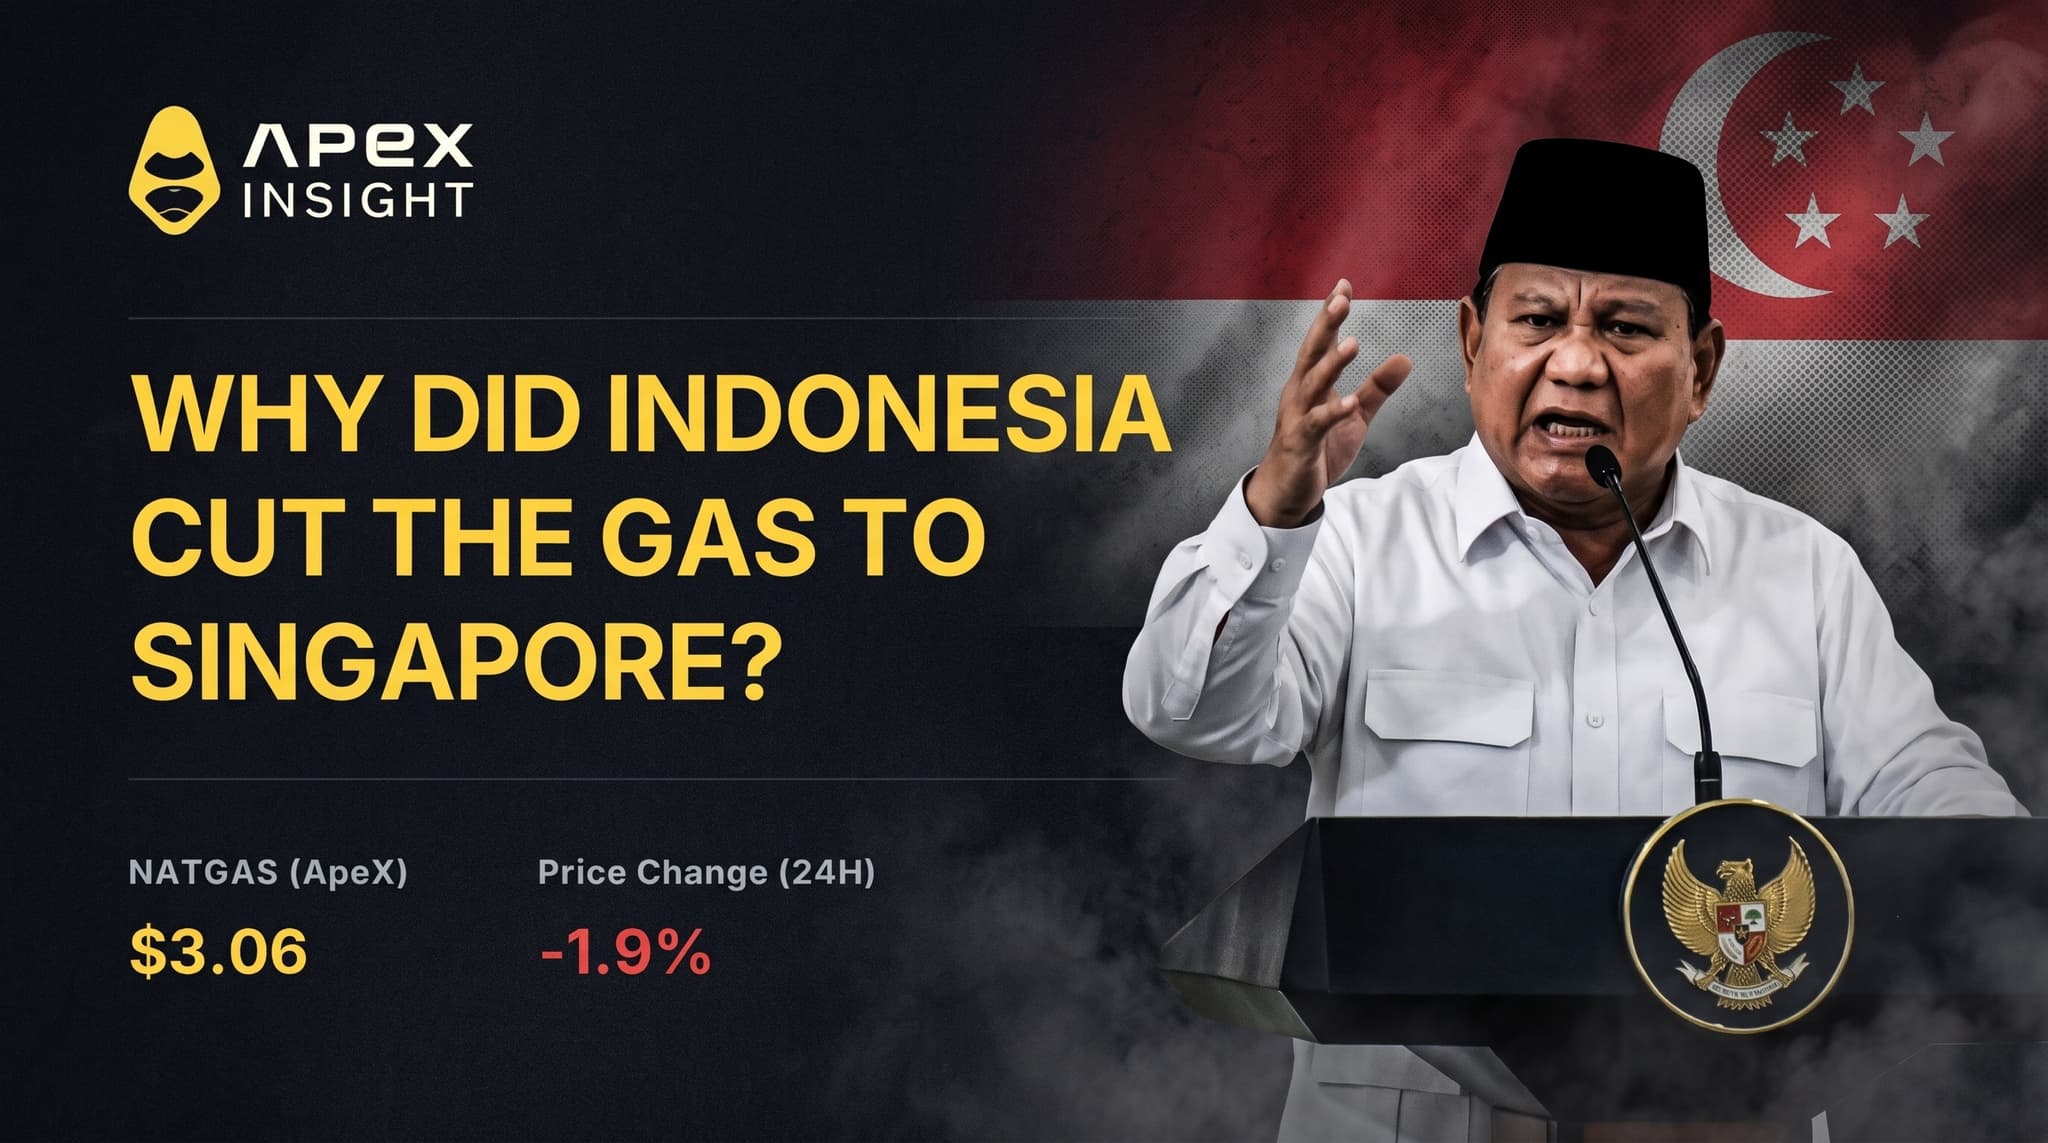
L’Indonésie a commencé aujourd’hui à réduire ses exportations de gaz par gazoduc vers Singapour.
L’explication officielle est procédurale. Le régulateur indonésien de l’amont affirme rediriger le gaz vers des centrales électriques nationales et invoque la disposition donnant la priorité à l’approvisionnement intérieur dans la législation pétrolière et gazière du pays. Certains lecteurs y verront aussi le reflet d’une semaine agitée à Jakarta, durant laquelle le ministre de l’Énergie a évoqué à deux reprises la fin des contrats d’exportation et le président a déclaré devant le cabinet que l’Indonésie ne voulait pas être insultée en permanence. La deuxième section présente cette semaine, avec ses dates et ses citations, et vous laisse tirer vos propres conclusions.
Reste la question à laquelle le marché a répondu, de manière plus nette. Si vous négociez l’énergie à partir des gros titres, une réduction de l’offre semble être une raison d’acheter du gaz. C’est l’inverse qui s’est produit. Le gaz américain a reculé cette semaine-là : le contrat du premier mois s’est établi à 3,058 dollars le lundi 19 octobre, à 2,963 dollars le mardi, a perdu 4,5 % mercredi et, vendredi, le jour où SKK Migas a annoncé la réduction, a abandonné entièrement le seuil des 3 dollars pour clôturer près de 2,64 dollars, en baisse d’environ 6 % sur la séance et d’environ un cinquième sur le mois. Le GNL spot asiatique dépassait alors 31 dollars.
Les commentaires sur le marché américain de cette semaine ne mentionnent pas l’Indonésie. Ils évoquent une météo clémente, des prévisions chaudes pour novembre et des stocks toujours en hausse. Un rapport publié deux jours avant la réduction résumait la situation en cinq mots : « Les ventes reflètent la météo, pas l’offre. »
Voici six éléments pour comprendre la situation.
1. Ce que l’Indonésie a réellement réduit
Les faits sont précis et bien documentés, ce qui n’est pas le cas de la majeure partie de la couverture médiatique.
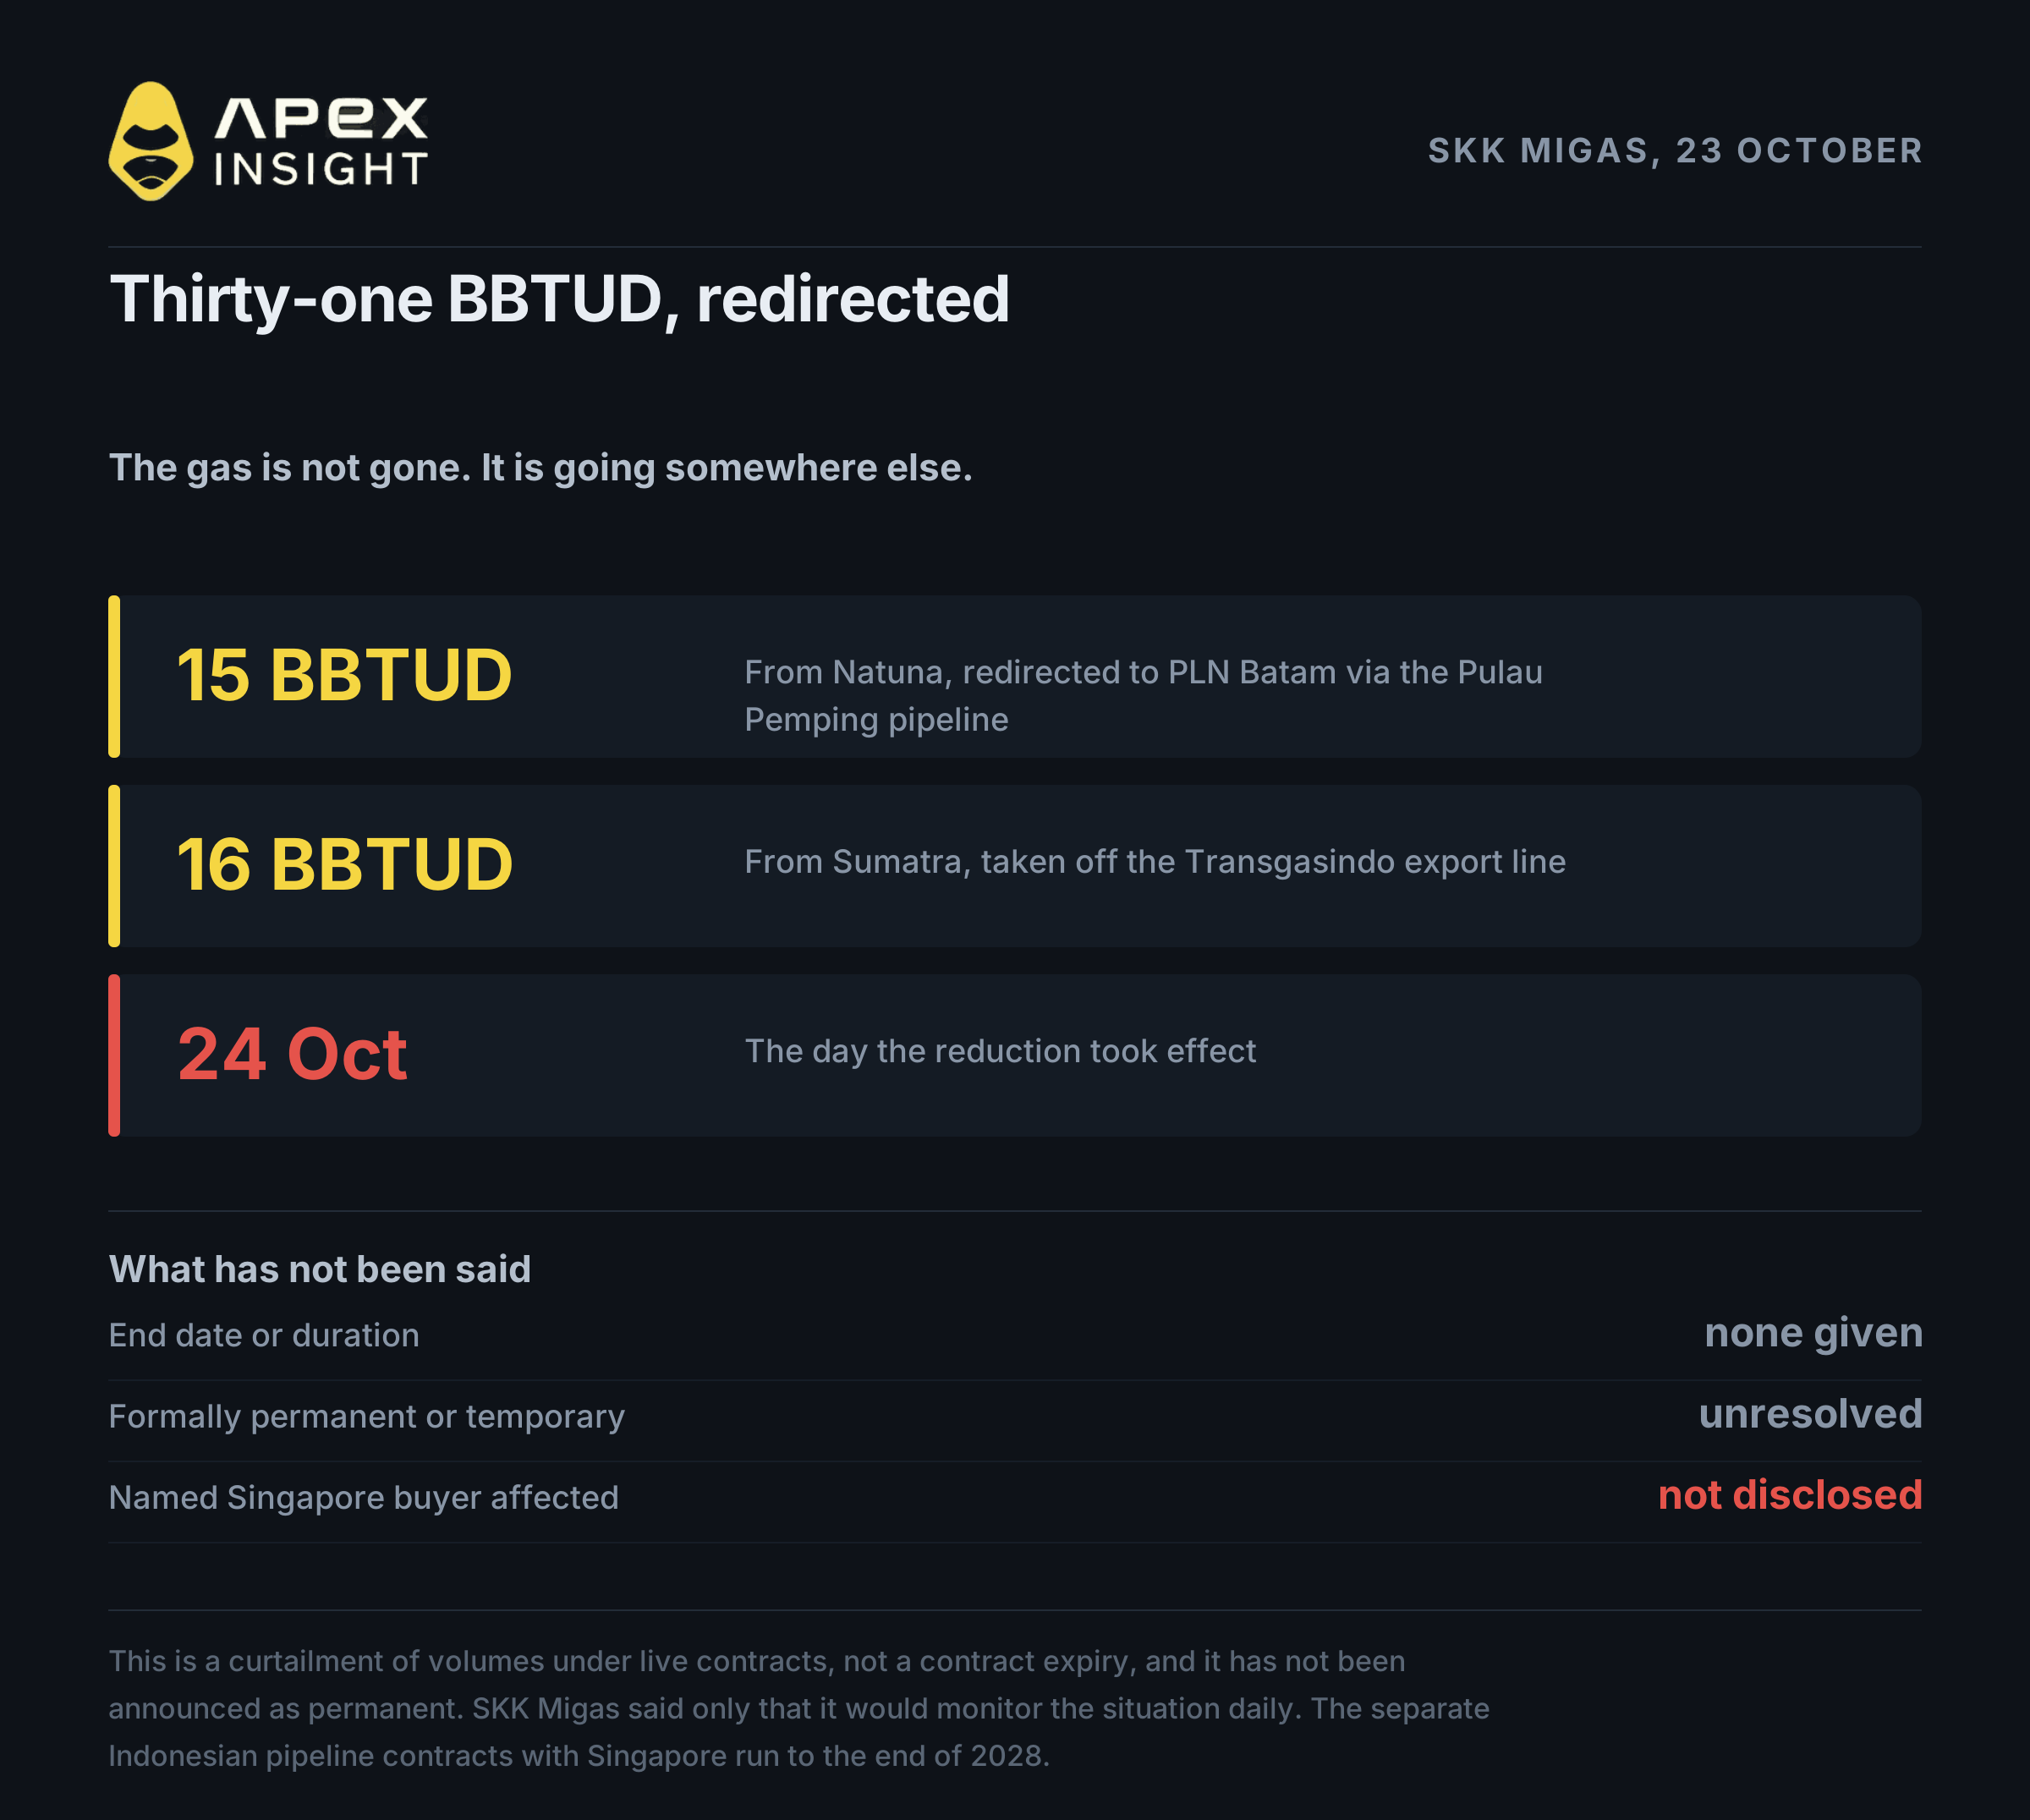
Le régulateur indonésien de l’amont, SKK Migas, a annoncé le 23 octobre que les exportations vers Singapour diminueraient de 31 BBTUD, soit des milliards d’unités thermiques britanniques par jour, à partir du lendemain matin. La réduction se décompose en deux parties : 15 BBTUD provenant des champs de Natuna et 16 BBTUD provenant de Sumatra, ces derniers issus du champ de Jambi Merang.
Djoko Siswanto, qui dirige SKK Migas, l’a expliqué clairement à Jakarta : « À partir de demain, nous réduirons les exportations de gaz vers Singapour de 15 BBTUD depuis Natuna et de 16 BBTUD depuis Sumatra. » Le même rapport identifie les volumes de Sumatra comme provenant de Jambi Merang.
Le gaz ne disparaît pas : il est redirigé. Les volumes de Natuna sont envoyés à PLN Batam par le gazoduc de Pulau Pemping, tandis que les volumes de Sumatra sont retirés de la ligne d’exportation Transgasindo pour répondre à la demande électrique de Batam, Bintan et Sumatra. La base juridique invoquée est la disposition donnant la priorité à l’approvisionnement intérieur dans la loi indonésienne de 2001 sur le pétrole et le gaz.
Aucun acheteur singapourien n’a été nommé. Aucune date de fin, date de réexamen ou durée n’a été communiquée ; Djoko a seulement déclaré que son agence suivrait la situation quotidiennement. Il s’agit d’une réduction des volumes prévus par des contrats en vigueur, et non de l’expiration d’un contrat ni d’une mesure annoncée comme permanente.
2. La semaine précédant la réduction, dans l’ordre
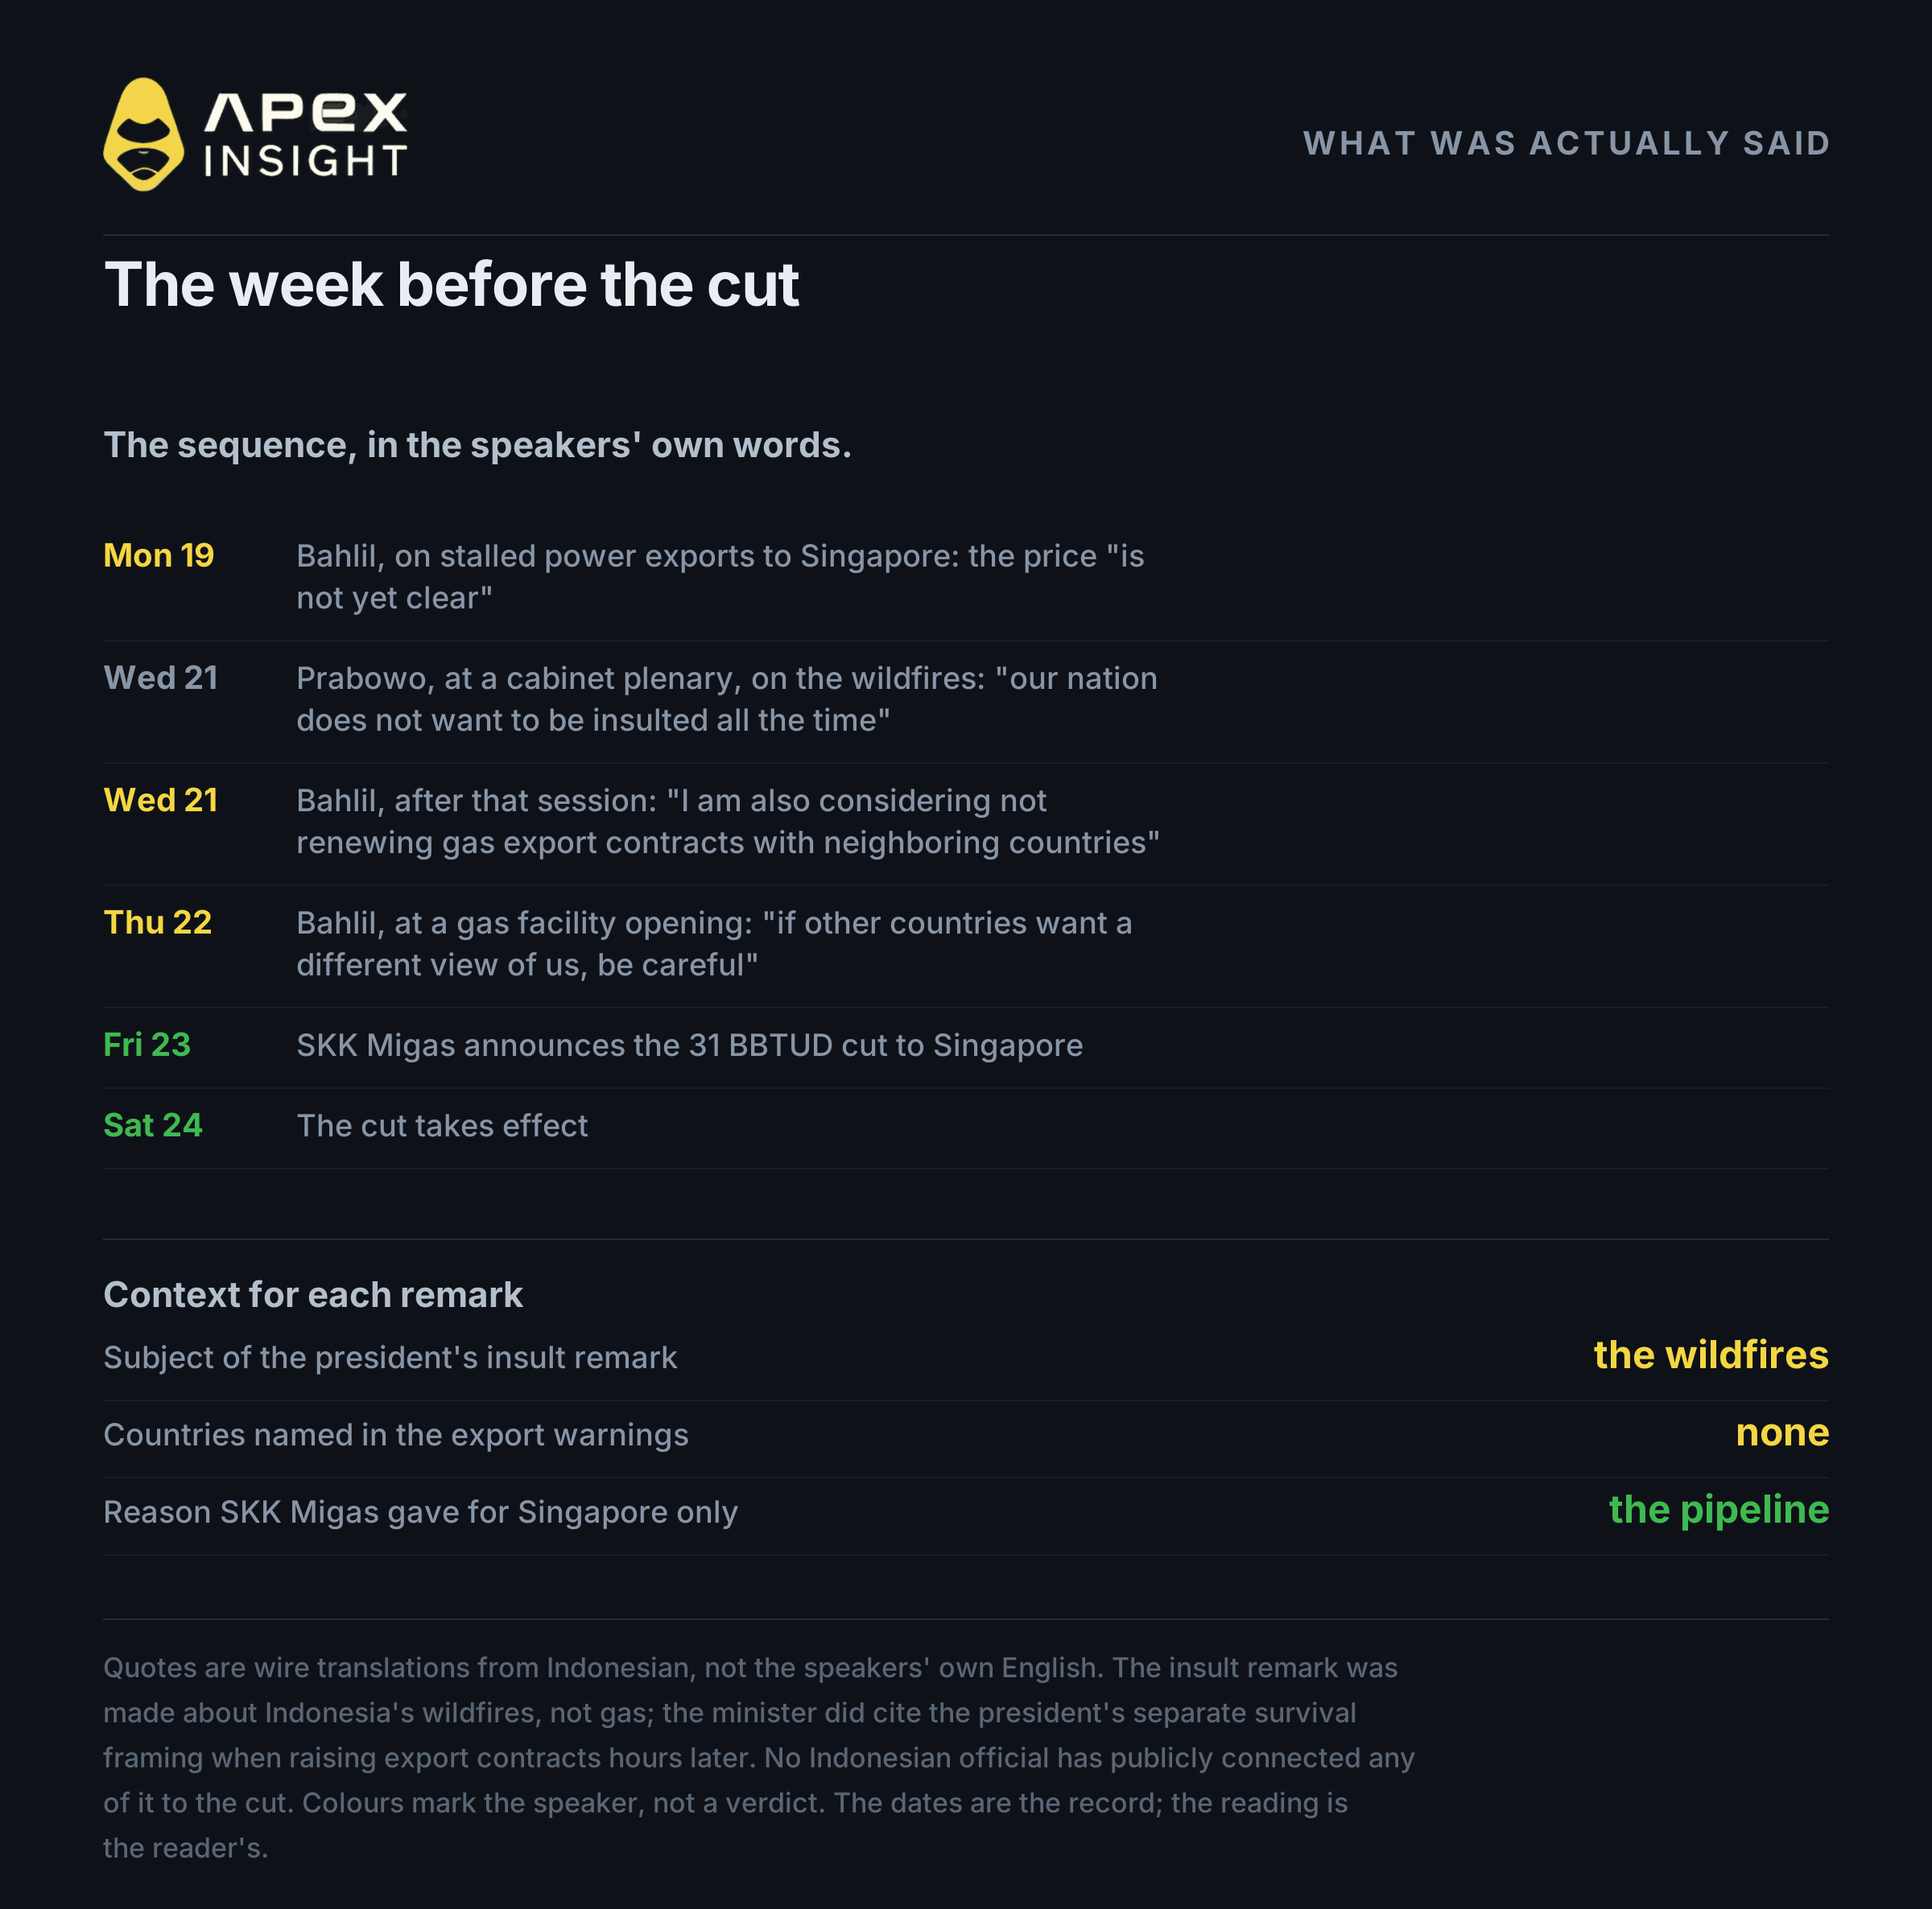
La réduction est intervenue au terme d’une semaine durant laquelle de hauts responsables indonésiens ont fait plusieurs déclarations publiques sur les exportations d’énergie. Les remarques du président concernant les insultes portaient sur les incendies de forêt, pas sur le gaz. Ses propos sur la survie et les ressources naturelles concernaient la contrebande. Aucun responsable indonésien n’a publiquement relié ces déclarations à la réduction destinée à Singapour.
L’Indonésie avait déjà réduit ses exportations. En 2025, elle a lancé un échange de gaz multipartite qui a redirigé 27 BBTUD de volumes de West Natuna vers le marché intérieur. En 2022, elle avait accepté de fournir du gaz à Singapour jusqu’en 2028, mais à des volumes inférieurs à ceux d’auparavant. Une politique durable donnant la priorité à l’offre intérieure se trouve donc derrière cette semaine.
Le 19 octobre, le ministre de l’Énergie Bahlil Lahadalia a déclaré que les exportations d’électricité indonésiennes vers Singapour étaient bloquées parce que le prix n’était pas encore clair. Le 21 octobre, le président Prabowo Subianto a parlé de protéger les richesses et les ressources naturelles de l’Indonésie. Le même jour, Bahlil a indiqué qu’il envisageait de ne pas renouveler les contrats d’exportation de gaz avec les pays voisins. Le 22 octobre, il a de nouveau averti que l’Indonésie pourrait ne pas renouveler ses exportations. Le 23 octobre, SKK Migas a annoncé la réduction de 31 BBTUD, effective le lendemain matin. Le 24 octobre, la réduction est entrée en vigueur.
Le volume représente environ 2,5 % de l’approvisionnement en gaz de Singapour, ce qui constitue un instrument de coercition limité. À chacun d’évaluer la séquence.
3. La véritable ampleur de 31 BBTUD
L’échelle transforme un titre inquiétant en fait négociable, et celui-ci se réduit lorsqu’on l’examine.
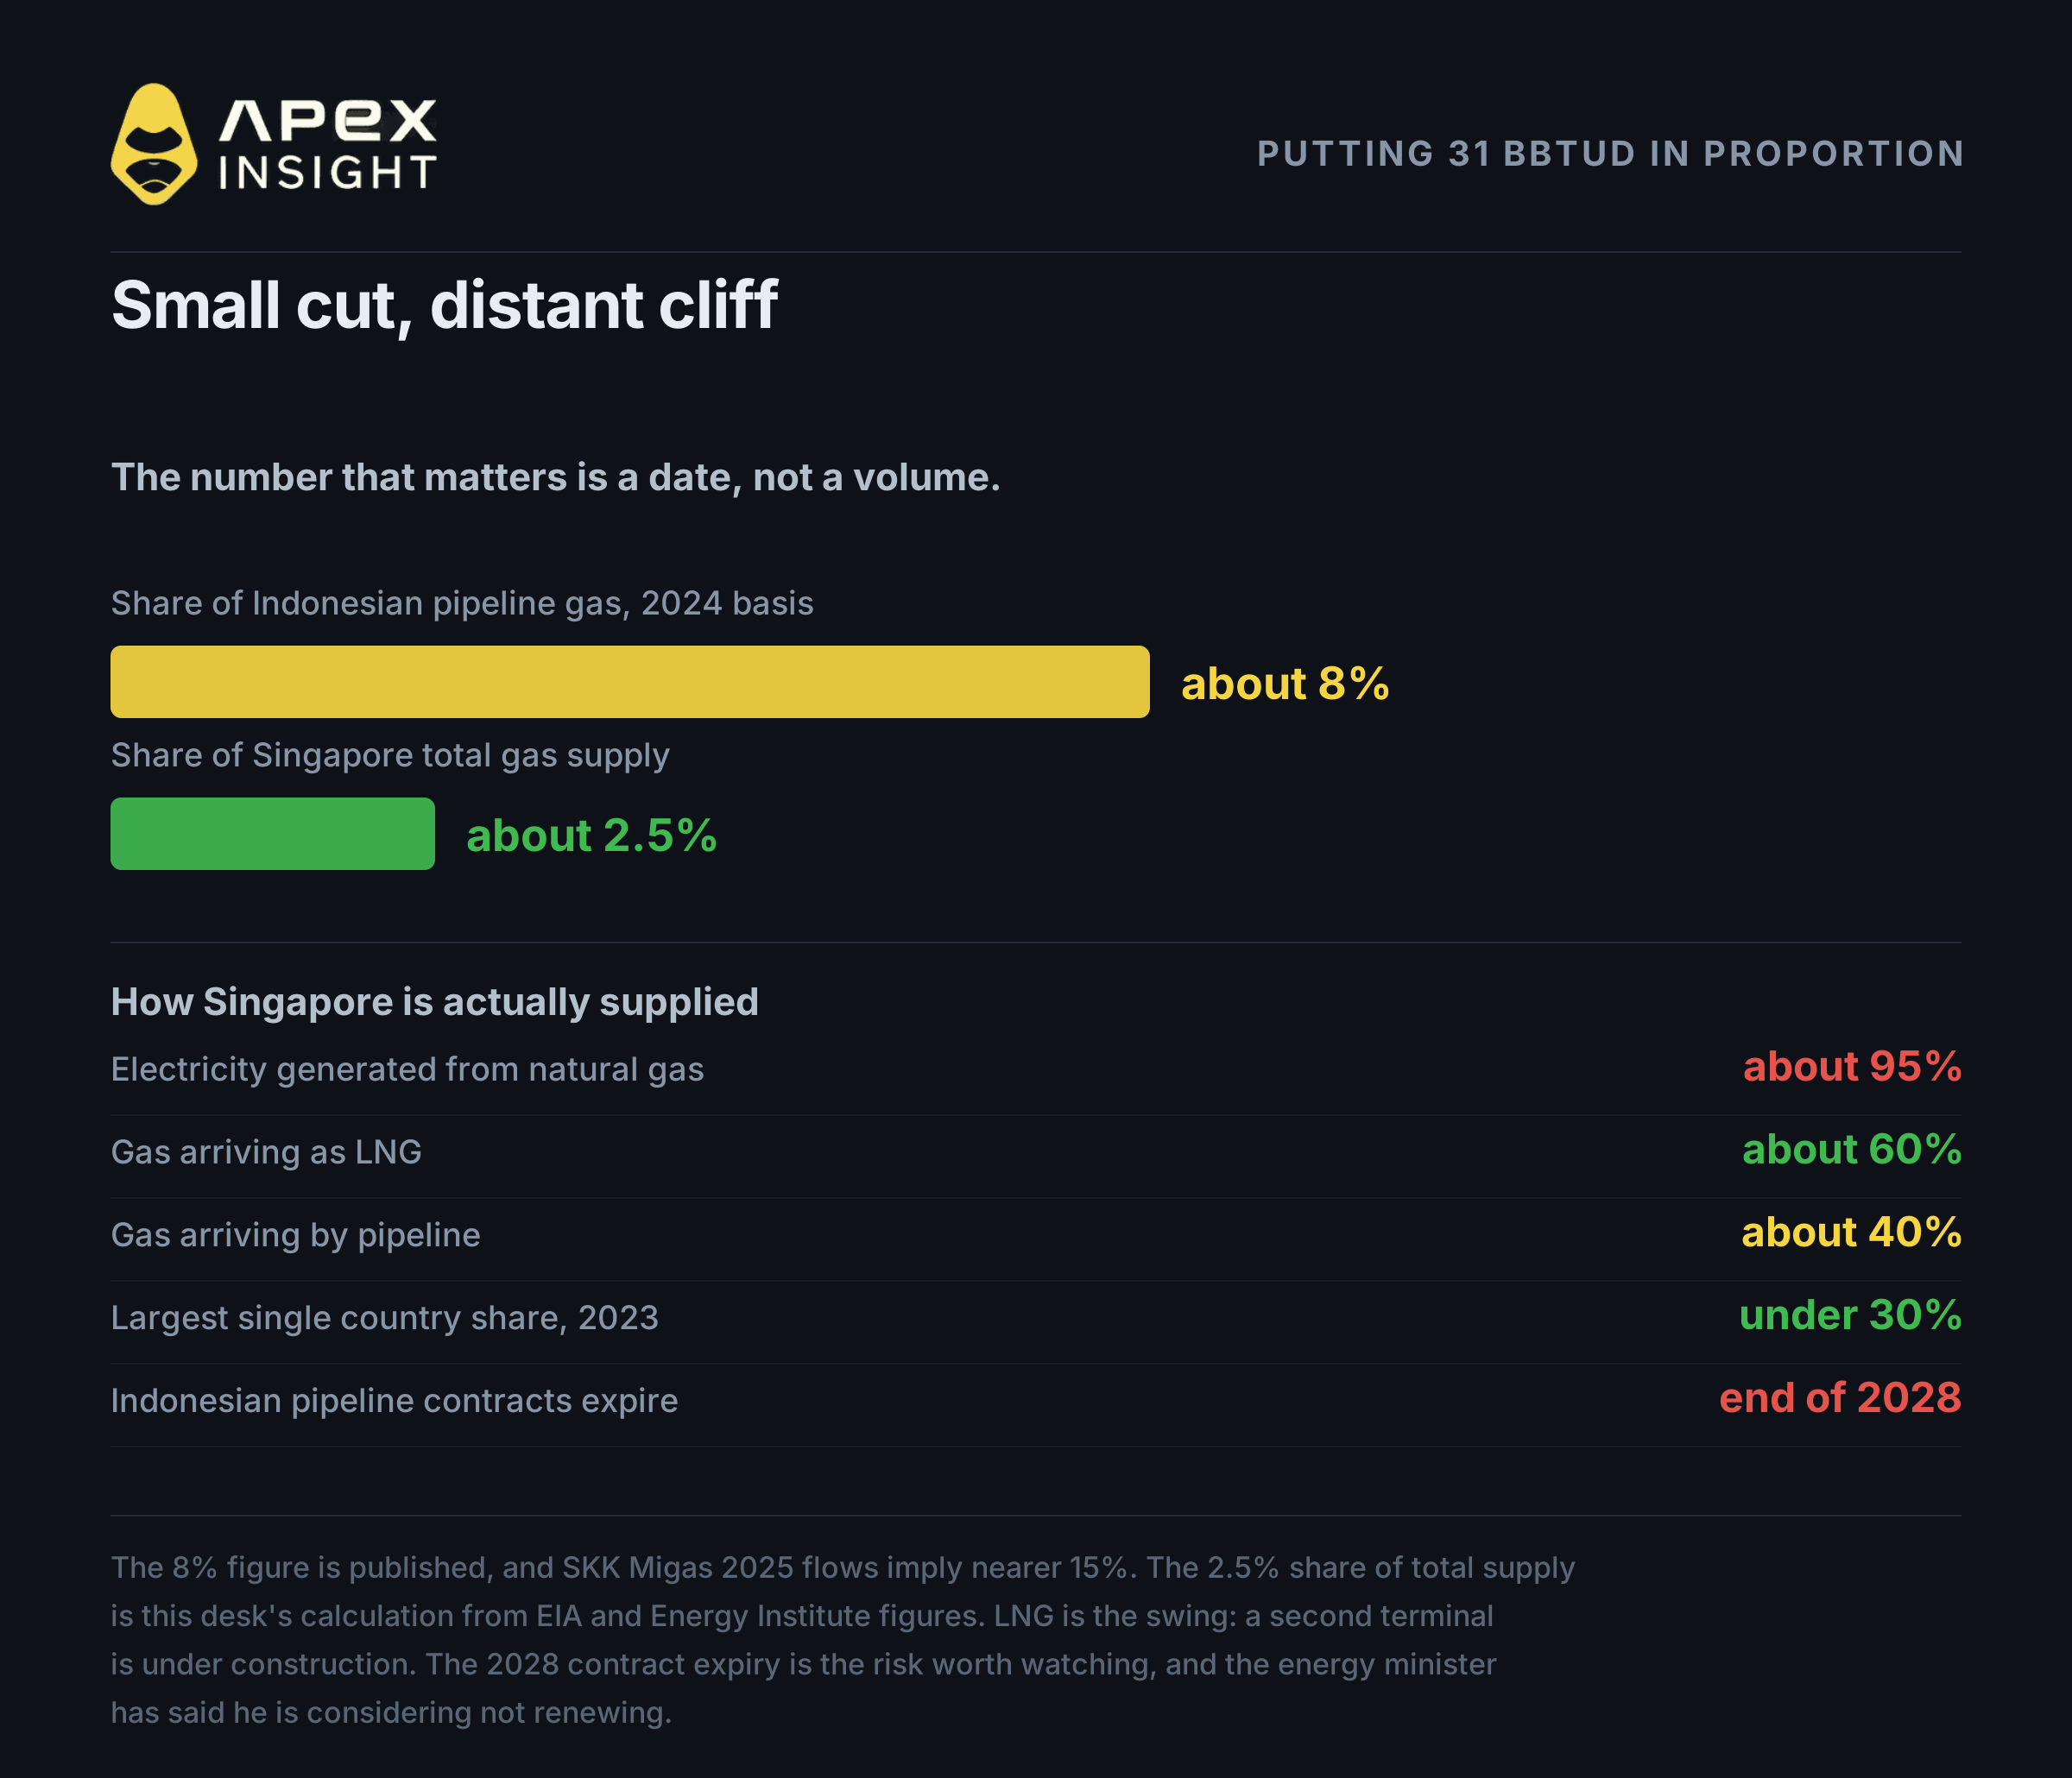
Selon les données de l’EIA, l’Indonésie a acheminé environ 4,11 milliards de mètres cubes de gaz vers Singapour en 2024, ce qui place la réduction autour de 8 % de ce flux. SKK Migas a toutefois évalué les exportations par gazoduc de 2025 vers Singapour à près de 200 millions de pieds cubes par jour, contre lesquels 31 BBTUD représentent environ 15 %. La réponse honnête est que la réduction équivaut à entre 8 % et 15 % de ce que l’Indonésie achemine actuellement vers le sud. Rapportée à la consommation totale de gaz de Singapour, elle représente environ 2,5 %.
Singapour est très dépendant du gaz : environ 95 % de son électricité en provient. Mais son approvisionnement est diversifié. Environ 40 % arrive par gazoduc depuis l’Indonésie et la Malaisie, le reste sous forme de GNL. Le véritable risque n’est pas 31 BBTUD, mais le calendrier : les contrats de gazoduc de Singapour avec l’Indonésie expirent fin 2028, et Bahlil a déclaré ouvertement envisager de ne pas les renouveler.
Les tarifs domestiques sont calculés à partir des prix du gaz des deux premiers mois et demi du trimestre précédent. Une réduction intervenue le 24 octobre ne pourrait donc apparaître sur une facture avant le premier trimestre 2027. Avec seulement 2,5 % de l’approvisionnement, l’effet resterait de toute façon limité.
4. Il n’existe pas de « prix du gaz » unique
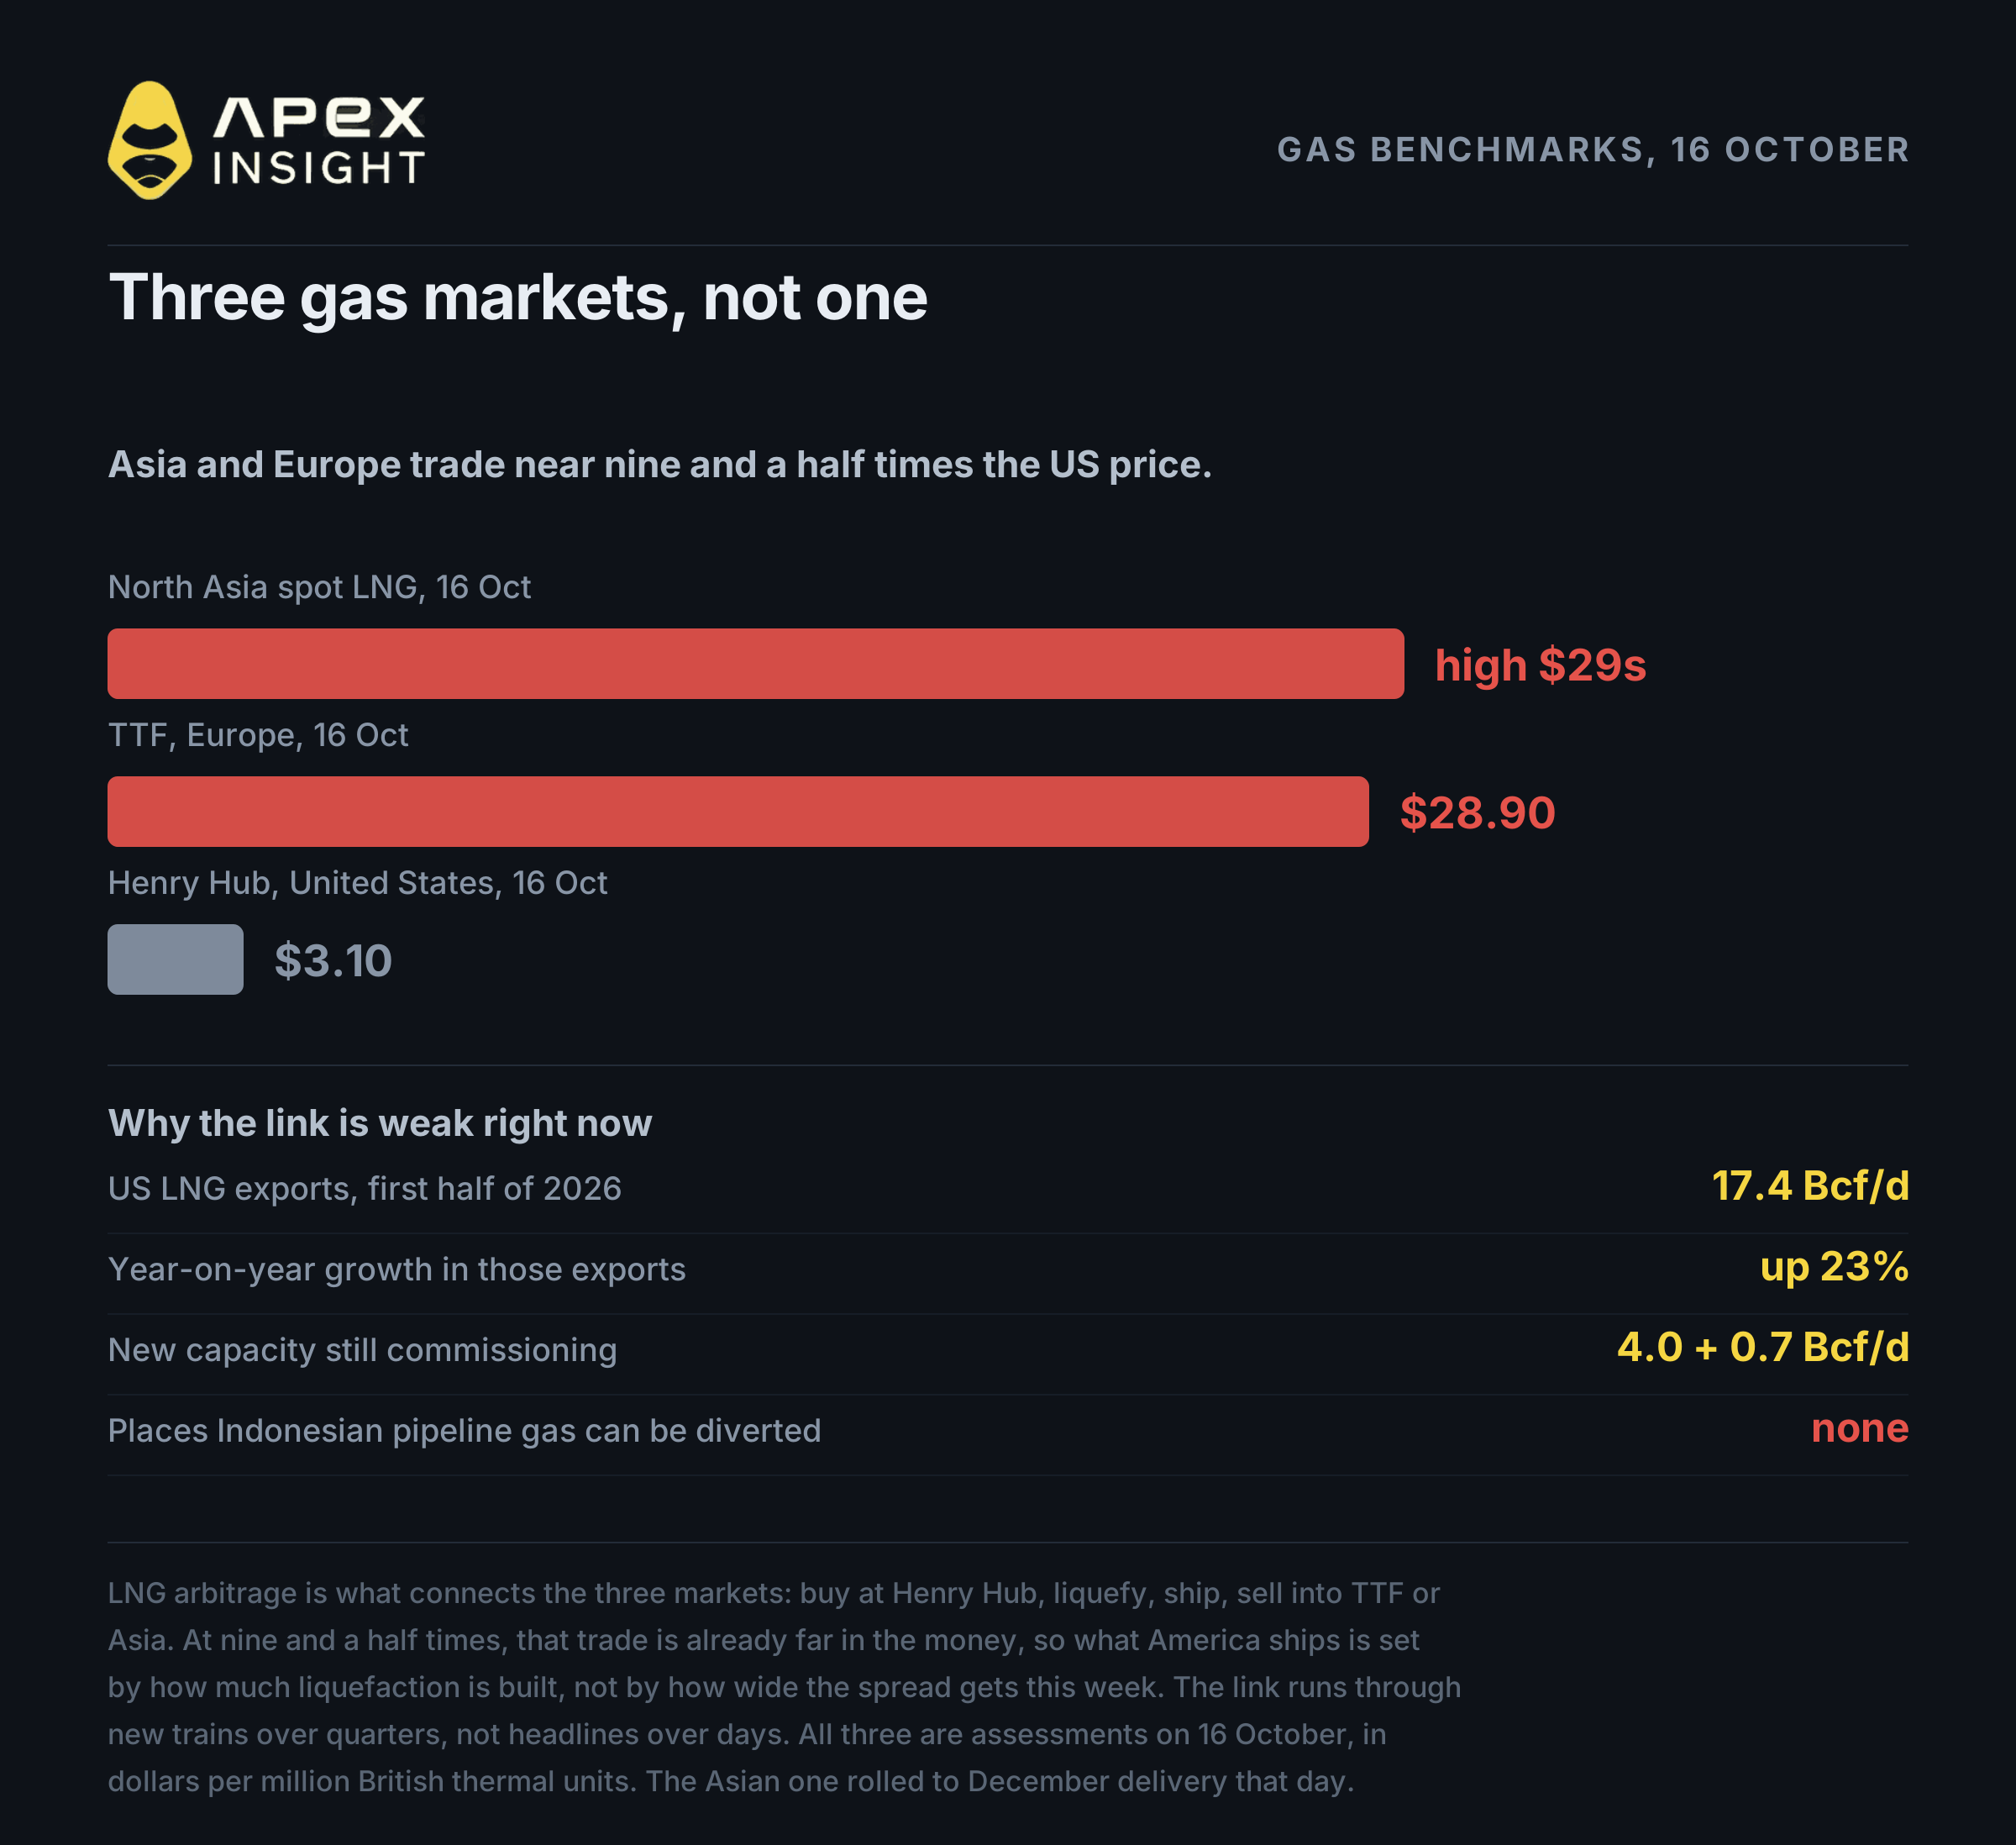
Le gaz naturel n’est pas un marché mondial unique. Il s’agit de trois marchés régionaux qui portent le même nom : Henry Hub aux États-Unis, TTF en Europe et le GNL spot d’Asie du Nord.
Référence | Région | Évaluation, 16 octobre |
|---|---|---|
Henry Hub | États-Unis | environ 3,10 dollars |
TTF | Europe | environ 28,90 dollars |
GNL spot d’Asie du Nord | Asie | fin des 29 dollars |
À ces dates, l’Asie et l’Europe se négociaient à environ neuf fois et demie le prix américain ; à la clôture américaine du vendredi, l’écart approchait douze fois. Cet écart prouve que ces marchés sont distincts.
Le lien entre eux est l’arbitrage du GNL. Un exportateur américain achète du gaz à Henry Hub, paie sa liquéfaction et son transport, puis le vend en Europe ou en Asie. Lorsque l’écart dépasse ces coûts, les cargaisons partent et les marchés s’influencent.
Mais lorsque l’arbitrage est déjà extrêmement rentable, toutes les cargaisons pouvant être physiquement liquéfiées sont déjà contractées et expédiées. Les exportations américaines de GNL ont atteint en moyenne 17,4 milliards de pieds cubes par jour au premier semestre 2026, soit 23 % de plus sur un an. À court terme, les volumes expédiés dépendent de la capacité de liquéfaction construite et mise en service, et non de l’élargissement de l’écart pendant une semaine.
L’exemple inverse est juin 2022. Lorsqu’un incendie a fermé le terminal Freeport LNG, Henry Hub a chuté de deux chiffres en une seule séance, car environ deux milliards de pieds cubes par jour de demande d’exportation ont disparu du jour au lendemain. C’est un événement de capacité, et non de spread : ce sont les infrastructures qui transmettent le mouvement, pas le signal de prix.
Le gaz indonésien par gazoduc offre encore moins de flexibilité : il ne peut pas être détourné ailleurs, puisque le gazoduc ne va qu’à Singapour.
5. Le précédent qui confirme l’analyse
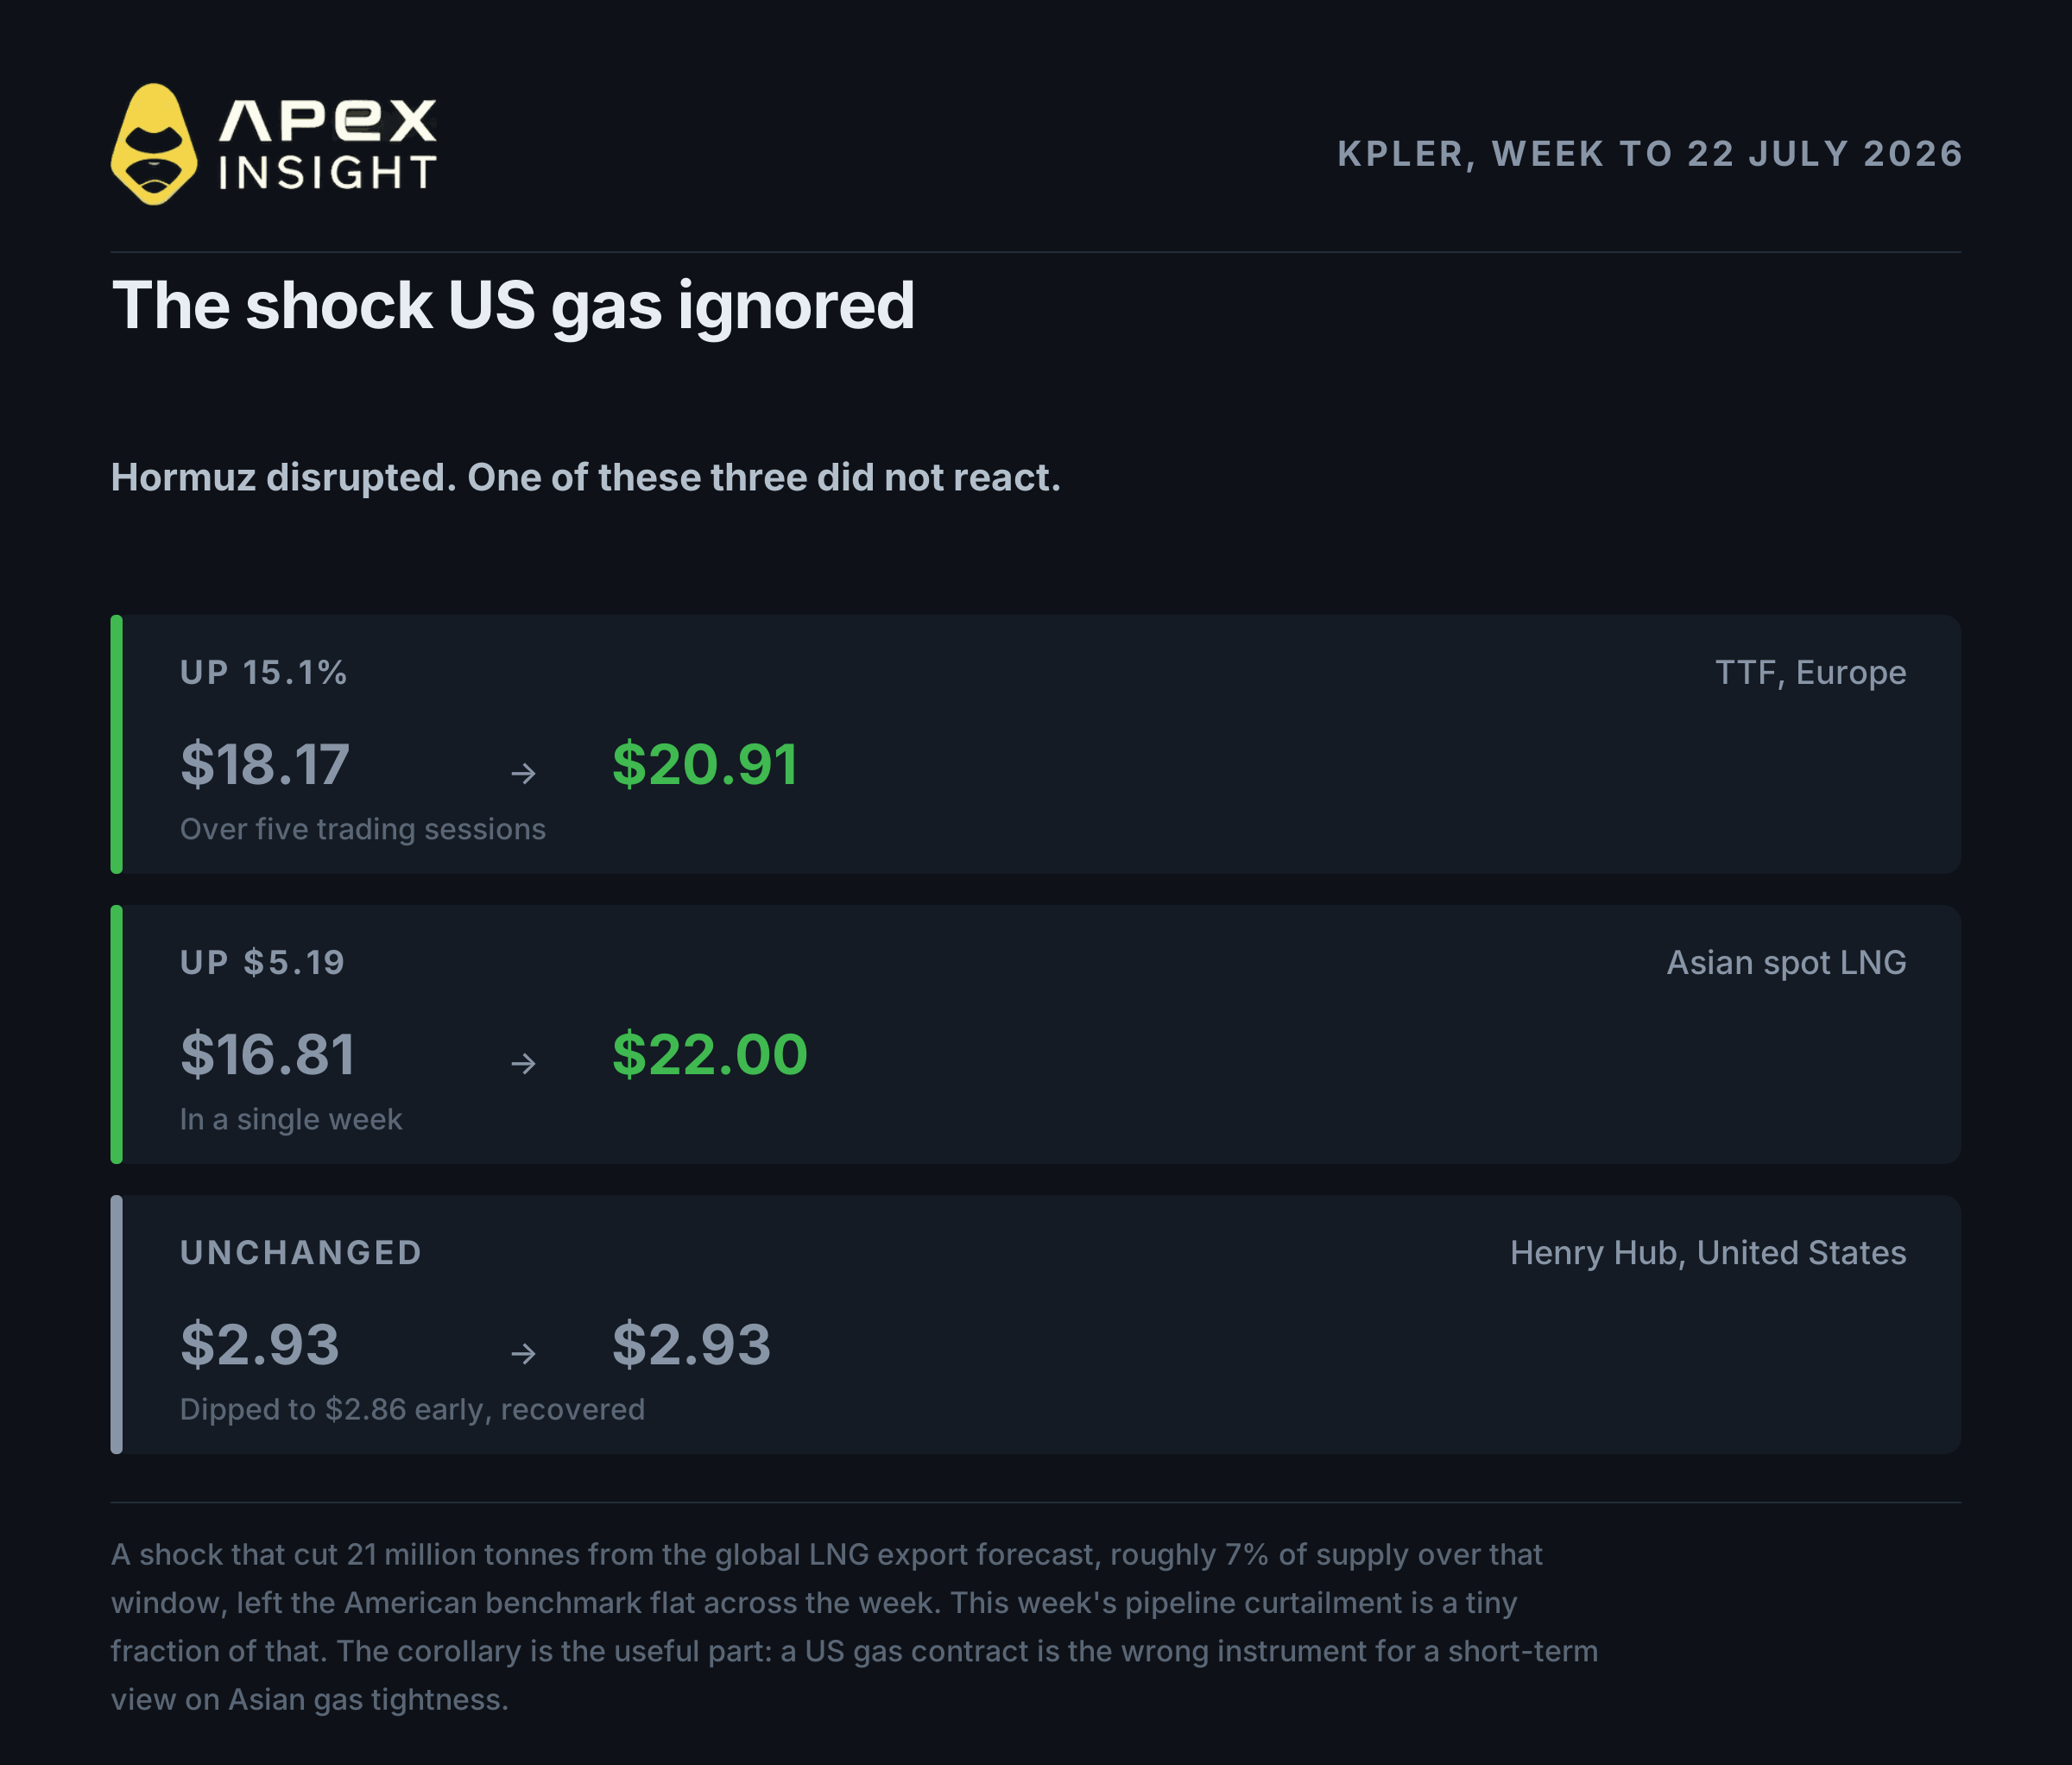
En juillet, un test beaucoup plus important a eu lieu. Lorsque les hostilités entre les États-Unis et l’Iran ont repris et que le détroit d’Ormuz a été perturbé, une grande partie de l’offre mondiale de GNL a été menacée.
Référence | Semaine au 22 juillet 2026 |
|---|---|
TTF | 18,17 à 20,91 dollars, +15,1 % |
GNL spot asiatique | 16,81 à 22,00 dollars |
Henry Hub | 2,93 dollars, inchangé sur la semaine |
L’Europe a progressé de 15,1 % et l’Asie de plus de cinq dollars. La référence américaine a terminé au même niveau qu’au départ. Une réduction de 31 BBTUD en Asie du Sud-Est représente une fraction minuscule de ce choc ; il est donc logique qu’elle ne se reflète pas dans un contrat américain.
La conclusion inverse est également importante : pour s’exposer à court terme à une tension sur le gaz asiatique, un contrat de gaz américain est le mauvais instrument.
6. Ce qui fait réellement bouger le gaz américain et la suite
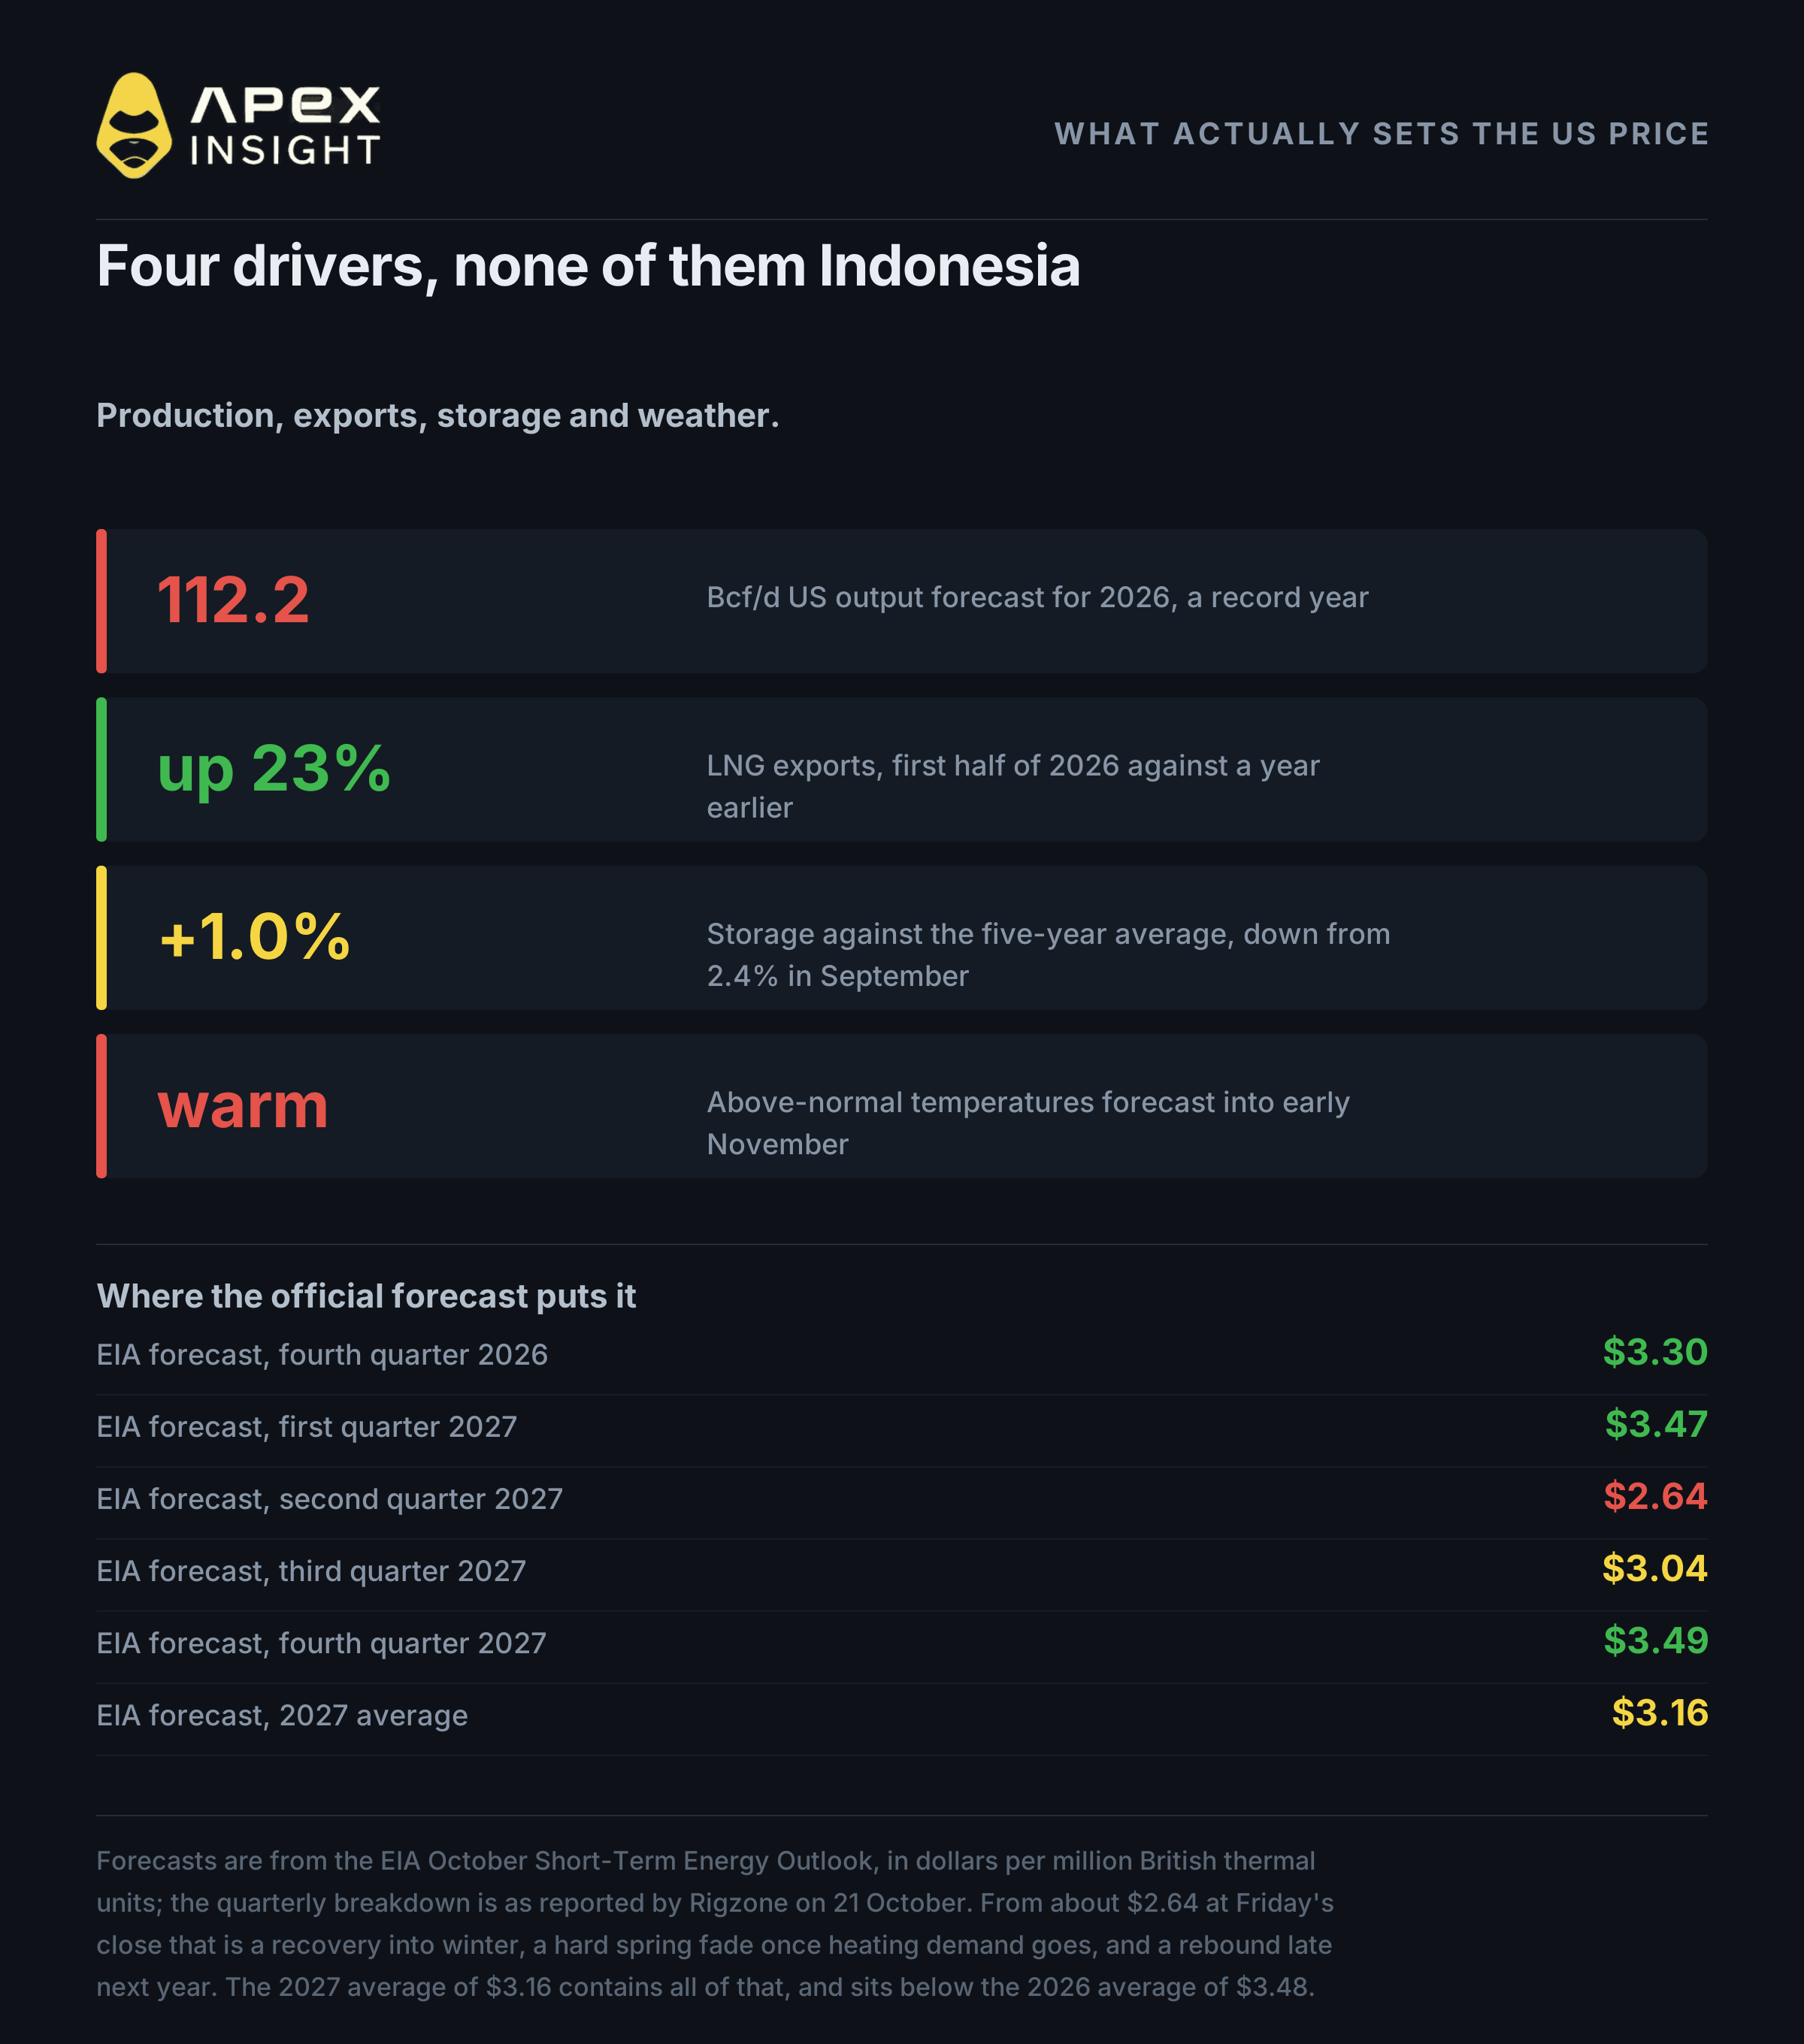
Si ce n’est pas l’Indonésie, alors quoi ? Quatre facteurs, dont la météo sera le plus important dans les prochaines semaines.
La production, l’ancrage baissier. La production américaine s’oriente vers une année record, environ 4 % au-dessus de 2025. L’EIA prévoit 112,2 milliards de pieds cubes par jour en 2026 et 116,1 milliards en 2027.
Les exportations de GNL, le contrepoids haussier. Golden Pass a commencé à exporter en avril et continue sa montée en puissance ; Corpus Christi Stage 3 a atteint une réalisation substantielle en août et Plaquemines exporte désormais à pleine capacité. Les exportations ont atteint en moyenne 17,4 milliards de pieds cubes par jour au premier semestre, et l’EIA prévoit 18,7 milliards au premier semestre suivant. La croissance attendue est plus faible : le soutien haussier est réel, mais il ralentit.
Le stockage, confortable mais en resserrement. Les stocks ont augmenté de 77 milliards de pieds cubes durant la semaine au 16 octobre, pour atteindre environ 3 644 milliards de pieds cubes, soit près de 1 % au-dessus de la moyenne quinquennale. L’excédent a diminué par rapport aux quelque 2,4 % de fin septembre.
La météo, qui fixe actuellement le prix. Les prévisions de températures supérieures à la normale dans le Midwest et l’Est jusqu’au début novembre réduisent la demande de chauffage au moment où le marché commence habituellement à valoriser l’hiver.
Les prévisions d’octobre de l’EIA placent Henry Hub à une moyenne de 3,16 dollars en 2027, contre 3,48 dollars en 2026. La trajectoire trimestrielle prévoit 3,30 dollars au quatrième trimestre 2026, 3,47 dollars au premier trimestre 2027, puis une baisse à 2,64 dollars au deuxième trimestre et une reprise vers 3,49 dollars au quatrième trimestre.
Négociez les marchés de cet article
Tout ce qui est évoqué ici peut être négocié sur ApeX Omni sous forme de perpétuel TradFi, réglé en USDT, avec un effet de levier jusqu’à 50x, à l’achat ou à la vente, sans KYC.
Le contrat au centre de l’analyse :
NATGASUSDT, gaz naturel
Négociez le gaz naturel sur ApeX Omni
Prenez une position longue ou courte sur le gaz avec une garantie en USDT. Jusqu’à 50x, sans KYC et sans frais de gaz.
Le contrat ApeX s’établissait autour de 3,06 dollars le 24 octobre, en baisse d’environ 1,9 % sur 24 heures, tandis que le premier mois du NYMEX a clôturé près de 2,64 dollars, en baisse d’environ 6 %. Les deux chiffres sont corrects : ils font référence à des mois contractuels différents. Un perpétuel TradFi continue en outre de coter pendant le week-end, lorsque le marché à terme sous-jacent est fermé et que les volumes sont faibles. Ne comparez pas directement les deux séries.
Pour une exposition plus large à l’énergie, les contrats disponibles comprennent également CLUSDT, pétrole brut WTI ; BZUSDT, pétrole brut Brent ; USOUSDT, United States Oil Fund ; et XAUUSDT, or.
Race to the Top 50 est lancé
ApeX organise une compétition de trading dotée d’un prize pool pouvant atteindre 10 000 USDT, réparti entre les 50 premiers du classement.
Les règles complètes, la période de campagne, le calcul des points et le tableau intégral des récompenses figurent dans l’annonce Race to the Top 50.
La négociation de contrats perpétuels comporte un niveau de risque élevé et peut entraîner la perte totale de votre position. L’effet de levier augmente les gains comme les pertes. Les prix des matières premières évoluent selon la météo, les politiques et les événements militaires, qui peuvent survenir sans avertissement. Rien dans cet article ne constitue un conseil financier. Effectuez vos propres recherches et ne risquez jamais plus que ce que vous pouvez vous permettre de perdre.
Si vous avez besoin d’aide, contactez notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Les prix de référence de cet article sont des chiffres publiés aux dates indiquées et ne sont pas tous de même nature. Rien dans cet article ne constitue un conseil financier. Les contrats TradFi d’ApeX sont réglés par rapport à un indice et doivent être distingués des contrats à terme sous-jacents.