

インドネシアはなぜシンガポール向けガスを削減したのか?
インドネシアは本日、シンガポール向けのパイプラインガス輸出を削減し始めました。
公式説明は手続き上のものです。インドネシアの上流規制当局は、ガスを国内の発電所へ振り向けるためだと説明し、同国の石油・ガス法にある国内供給優先の規定を根拠に挙げています。一方、ジャカルタでエネルギー相が輸出契約の終了を2度示唆し、大統領が閣議で「常に侮辱されたくはない」と述べた騒がしい一週間との関連を想像する読者もいるでしょう。第2節では、その一週間を日付と発言とともに整理します。
ただし、市場が示した答えはもっと明快です。ニュースだけを見てエネルギーを取引するなら、供給削減はガスを買う理由に見えます。しかし実際は逆でした。米国ガスはその週、レンジを下抜けました。期近契約は10月19日(月)に3.058ドル、火曜日に2.963ドルで決済され、水曜日には4.5%下落。SKK Migasが削減を発表した金曜日には3ドル台を完全に失い、約2.64ドルで引けました。1日で約6%、月間では約5分の1の下落です。同じ時点でアジアのスポットLNGは31ドルを超えていました。
当時の米国市場の解説を読むと、インドネシアはほとんど登場しません。中心だったのは穏やかな天候、暖かい11月予報、そして積み上がる在庫です。削減の2日前に公表されたあるレポートは、状況を5語で表しました。「売りは供給ではなく天候を反映している」。
この動きを理解するための6つのポイントを見ていきます。
1. インドネシアが実際に削減したもの
事実は限定的で、十分に記録されています。
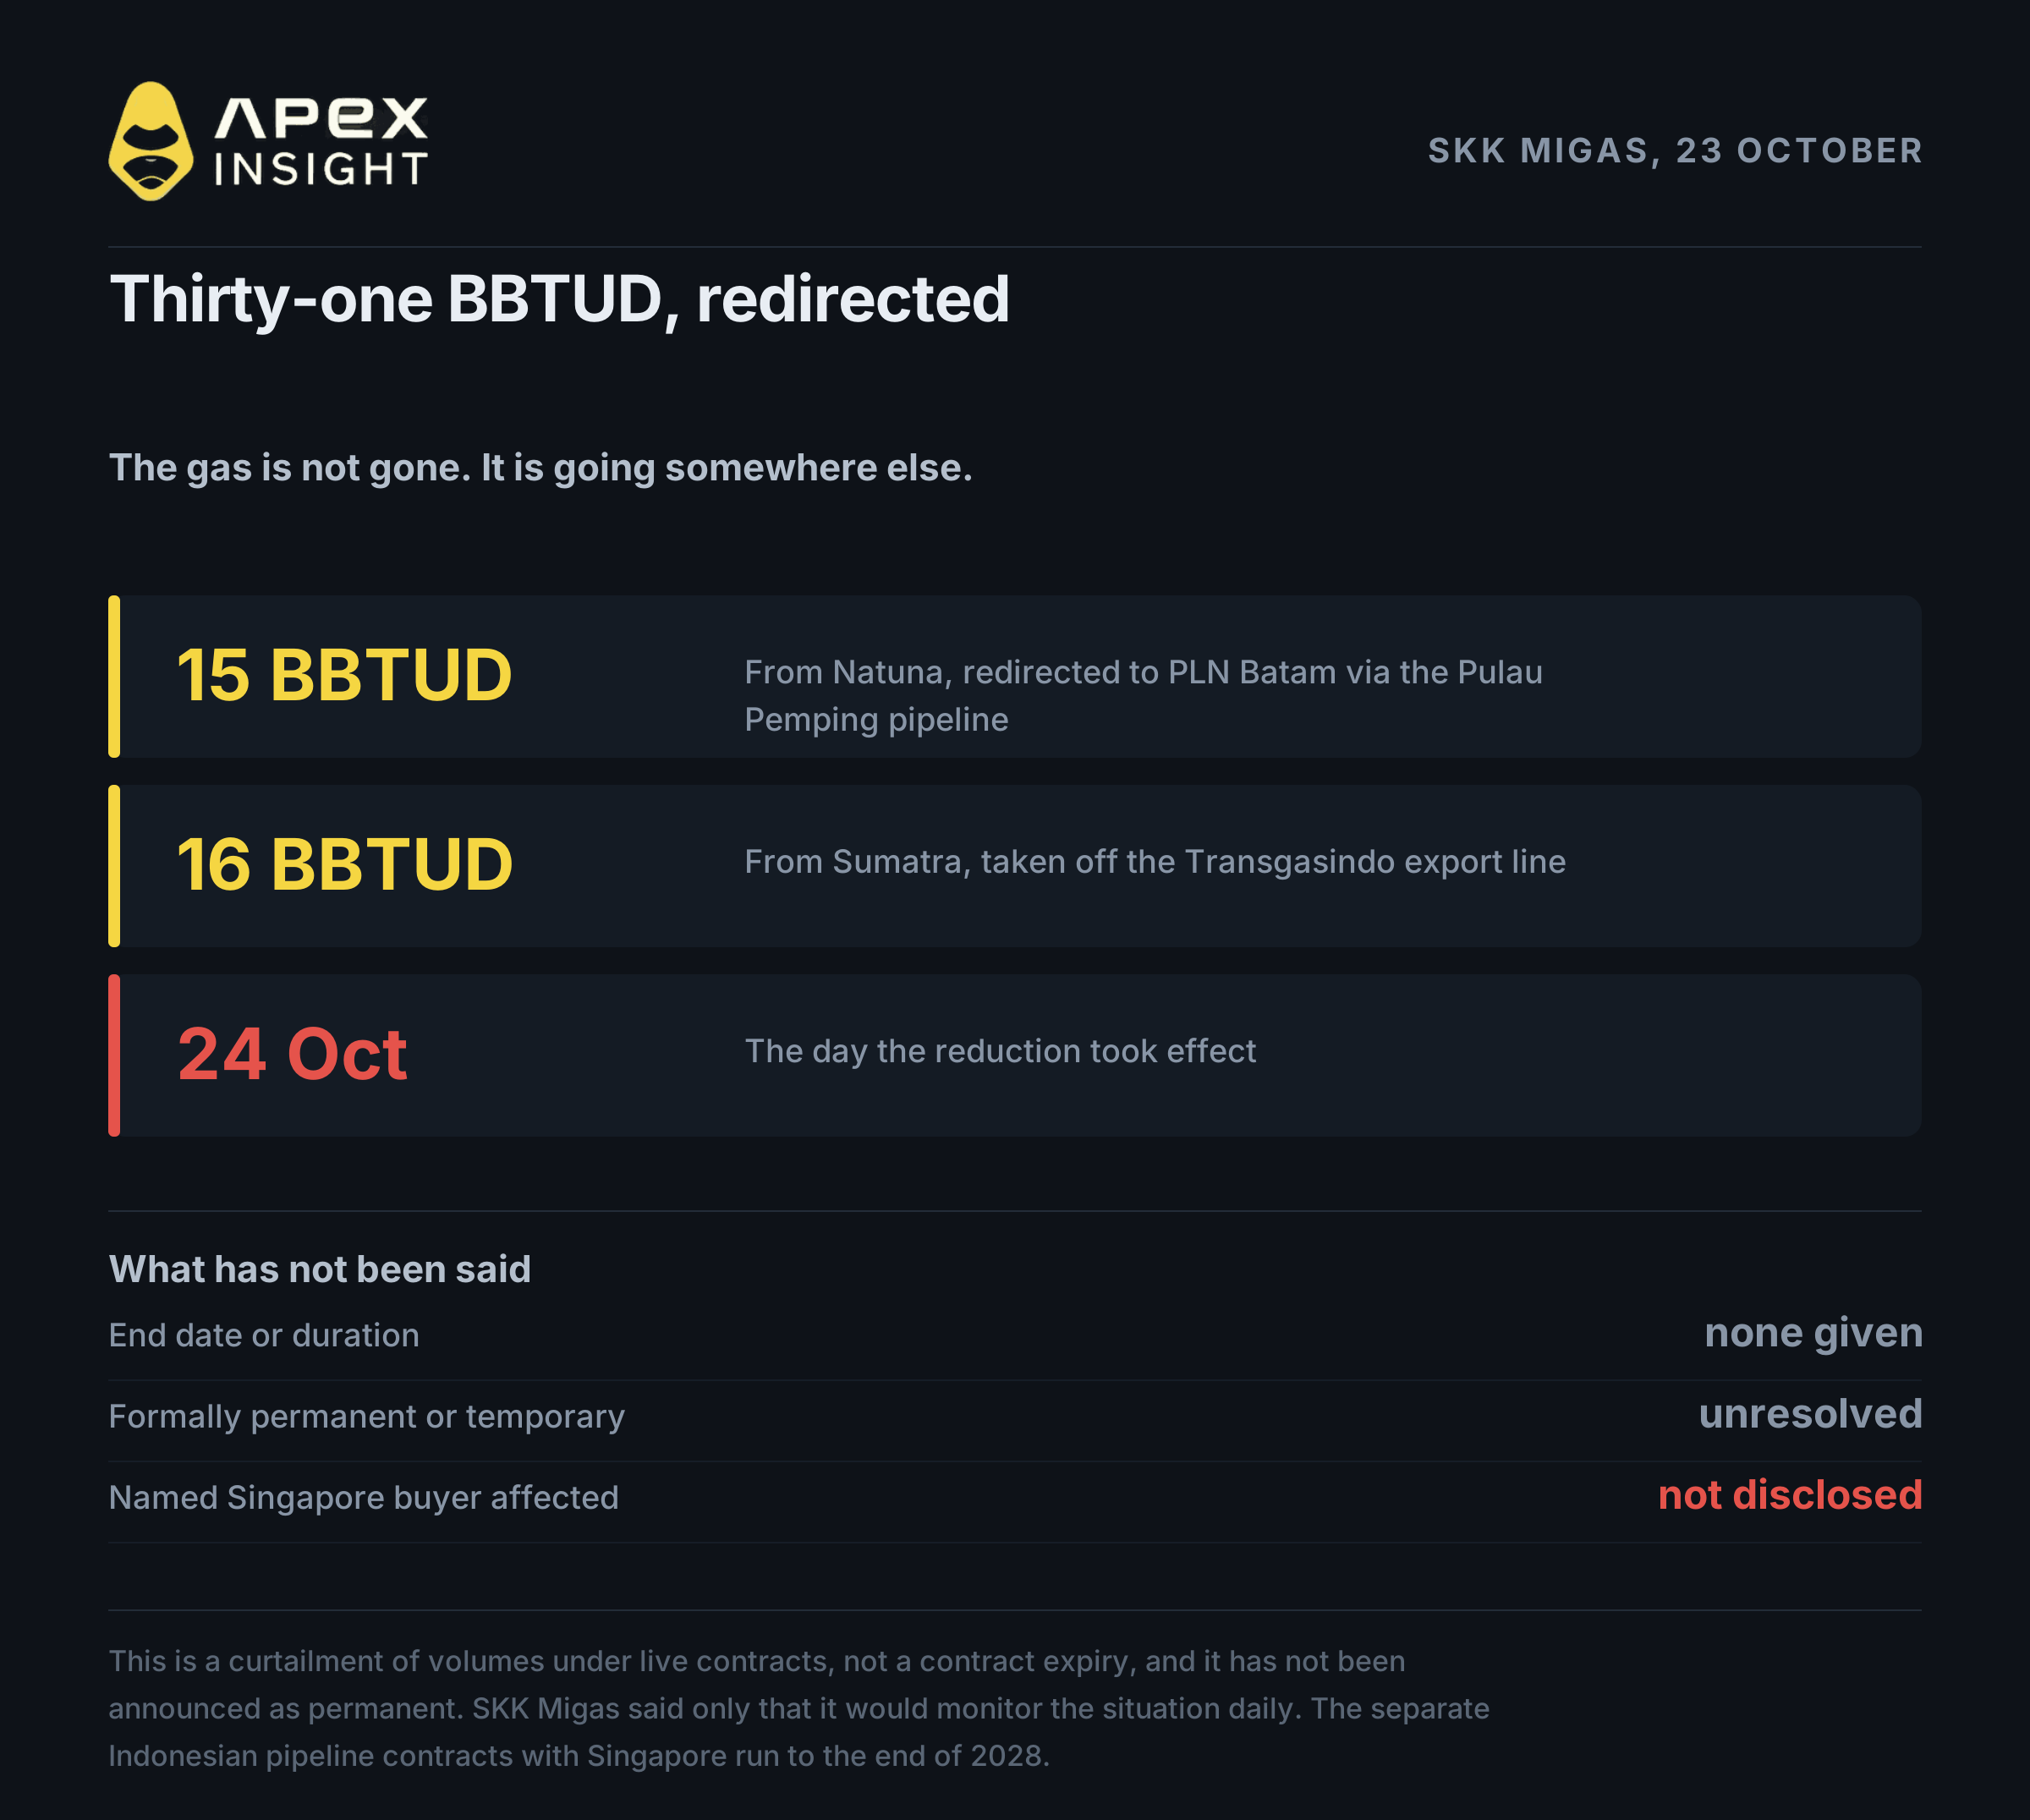
インドネシアの上流規制当局SKK Migasは10月23日、翌朝からシンガポール向け輸出を31 BBTUD(1日当たり10億英国熱量単位)削減すると発表しました。内訳はナトゥナ油田から15 BBTUD、スマトラから16 BBTUDで、後者はジャンビ・メラン鉱区からの供給です。
SKK Migas長官のDjoko Siswanto氏はジャカルタで、「明日からナトゥナから15 BBTUD、スマトラから16 BBTUD、シンガポール向けガス輸出を削減する」と説明しました。同じ報道は、スマトラ分がジャンビ・メランから来ることも確認しています。
単位には注意が必要です。英語報道は31 BBTUDとし、CNN Indonesiaは31 MMscfd(1日当たり100万標準立方フィート)としています。単位は異なりますが、このガスではほぼ同じ量になるため、どちらも31と表記されています。
ガスが消えるわけではなく、供給先が変わるだけです。ナトゥナ分はPulau Pempingパイプラインを通じてPLN Batamへ、スマトラ分はTransgasindo輸出ラインからBatam、Bintan、スマトラの発電需要へ振り向けられます。法的根拠は2001年の石油・ガス法にある国内供給優先規定です。
重要なのは、シンガポールの買い手、終了日、見直し日、期間が発表されていないことです。これは契約満了でも、恒久的な停止と発表されたものでもありません。現在の契約に基づく供給量の一時的な制限です。
2. 削減前の一週間
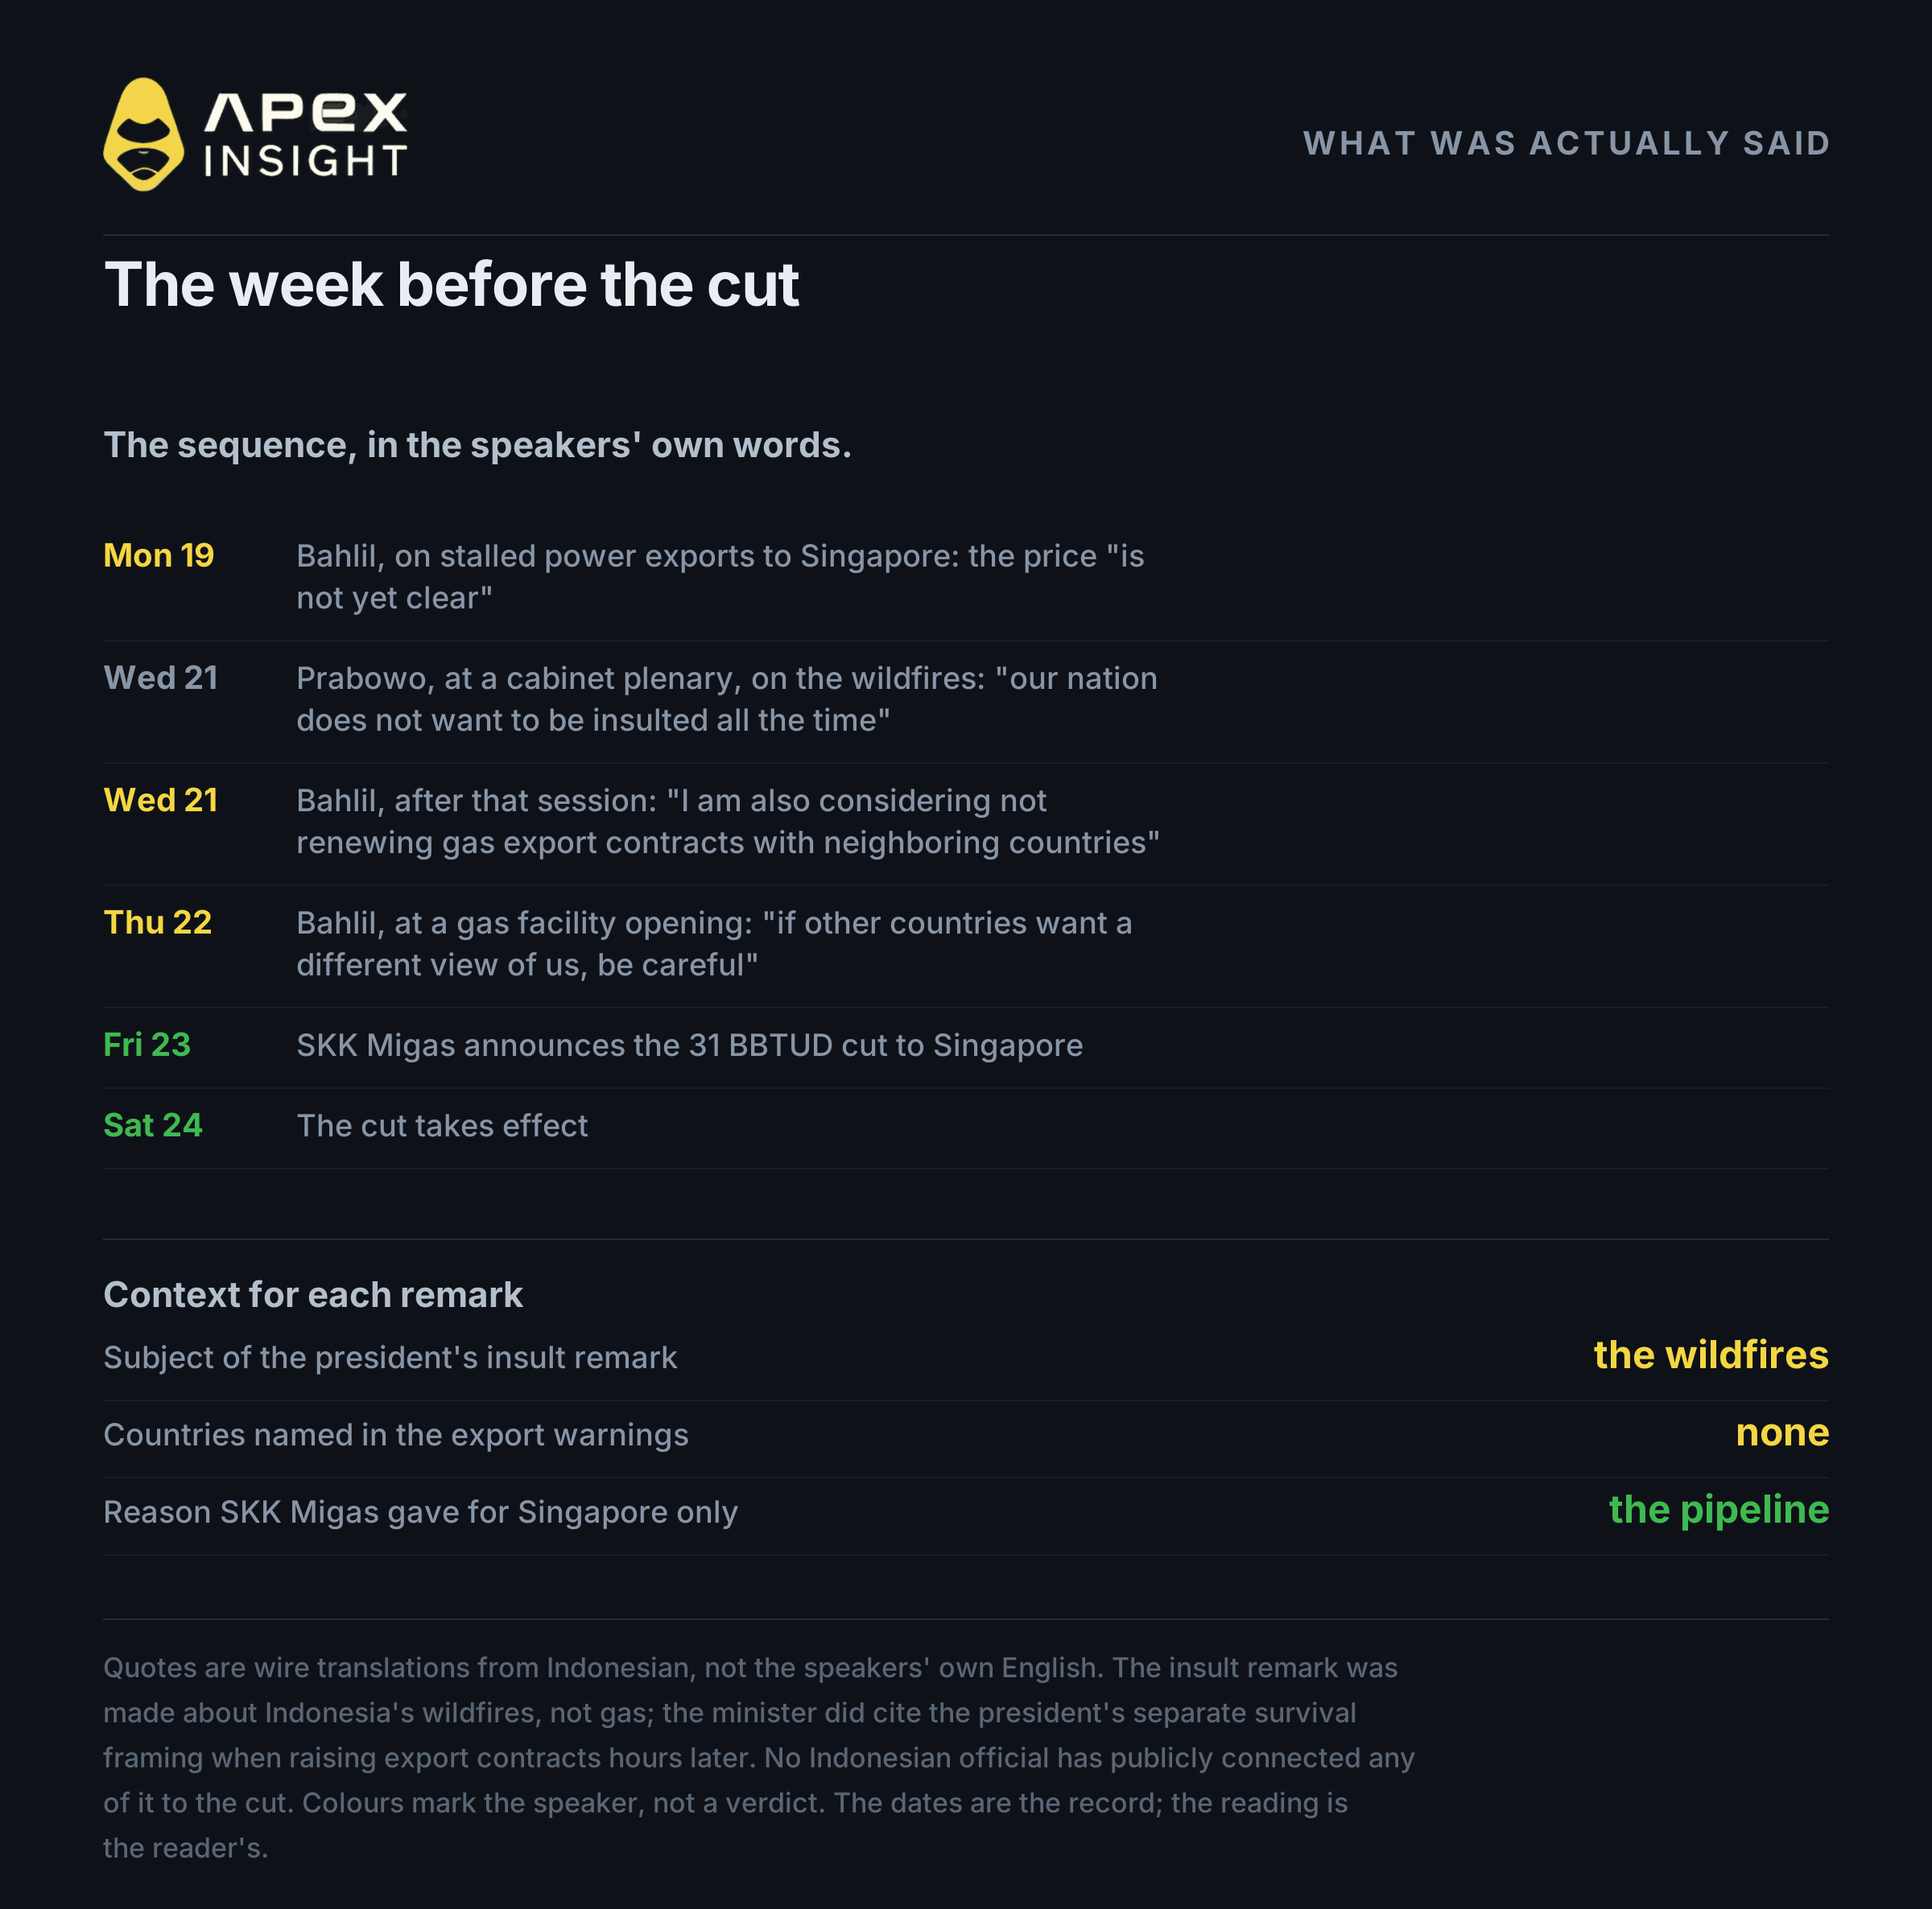
削減は、インドネシアの政府高官がエネルギー輸出について相次いで発言した週の終わりに実施されました。
ただし、今回が初めての削減ではありません。インドネシアは2025年、27 BBTUDの西ナトゥナ産ガスを国内市場へ振り向ける複数当事者間のガススワップを実施しました。また2022年には、以前より少ない量で2028年までシンガポールへ供給することに合意しています。国内供給を優先する政策は、2022年以来繰り返し適用されています。
10月19日(月)、サヌール。エネルギー相Bahlil Lahadalia氏は、停滞しているインドネシアからシンガポールへの電力輸出について、「価格がまだ明確ではないため合意に至っていない」「価格が明確になれば電力を送る」と述べました。
10月21日(水)、ジャカルタのムルデカ宮殿。Prabowo Subianto大統領は天然資源の密輸について、「我々は生き残らなければならない。富と天然資源を守らなければならない」と述べました。森林火災をめぐっては、「インドネシアは常に侮辱されたくはない」と発言しましたが、特定の国名は挙げていません。
同日、閣議後。Bahlil氏は、近隣諸国とのガス輸出契約を更新しないことを検討していると述べました。理由は国内需要をまず満たす必要があるためだとしました。
10月22日(木)、ガス施設の開所式。Bahlil氏は、インドネシアを異なる目で見る国々に注意を促し、近隣諸国へのガス輸出契約を更新しない可能性に言及しましたが、国名は挙げませんでした。
10月23日(金)。SKK Migasが31 BBTUDの削減を発表しました。なぜシンガポールだけなのかと問われたDjoko氏は、パイプラインがシンガポールにしか接続していないためだと説明しました。
10月24日(土)。削減が発効しました。
大統領の「侮辱」発言はガスではなく森林火災に関するものでした。天然資源に関する発言も密輸についてのものであり、シンガポール向け削減に結び付けたインドネシア政府関係者はいません。削減量はシンガポールのガス供給のおよそ2.5%にすぎず、圧力手段としては限定的です。
3. 31 BBTUDはどれほど小さいのか
規模を把握すれば、恐ろしい見出しも取引可能な事実へ変わります。
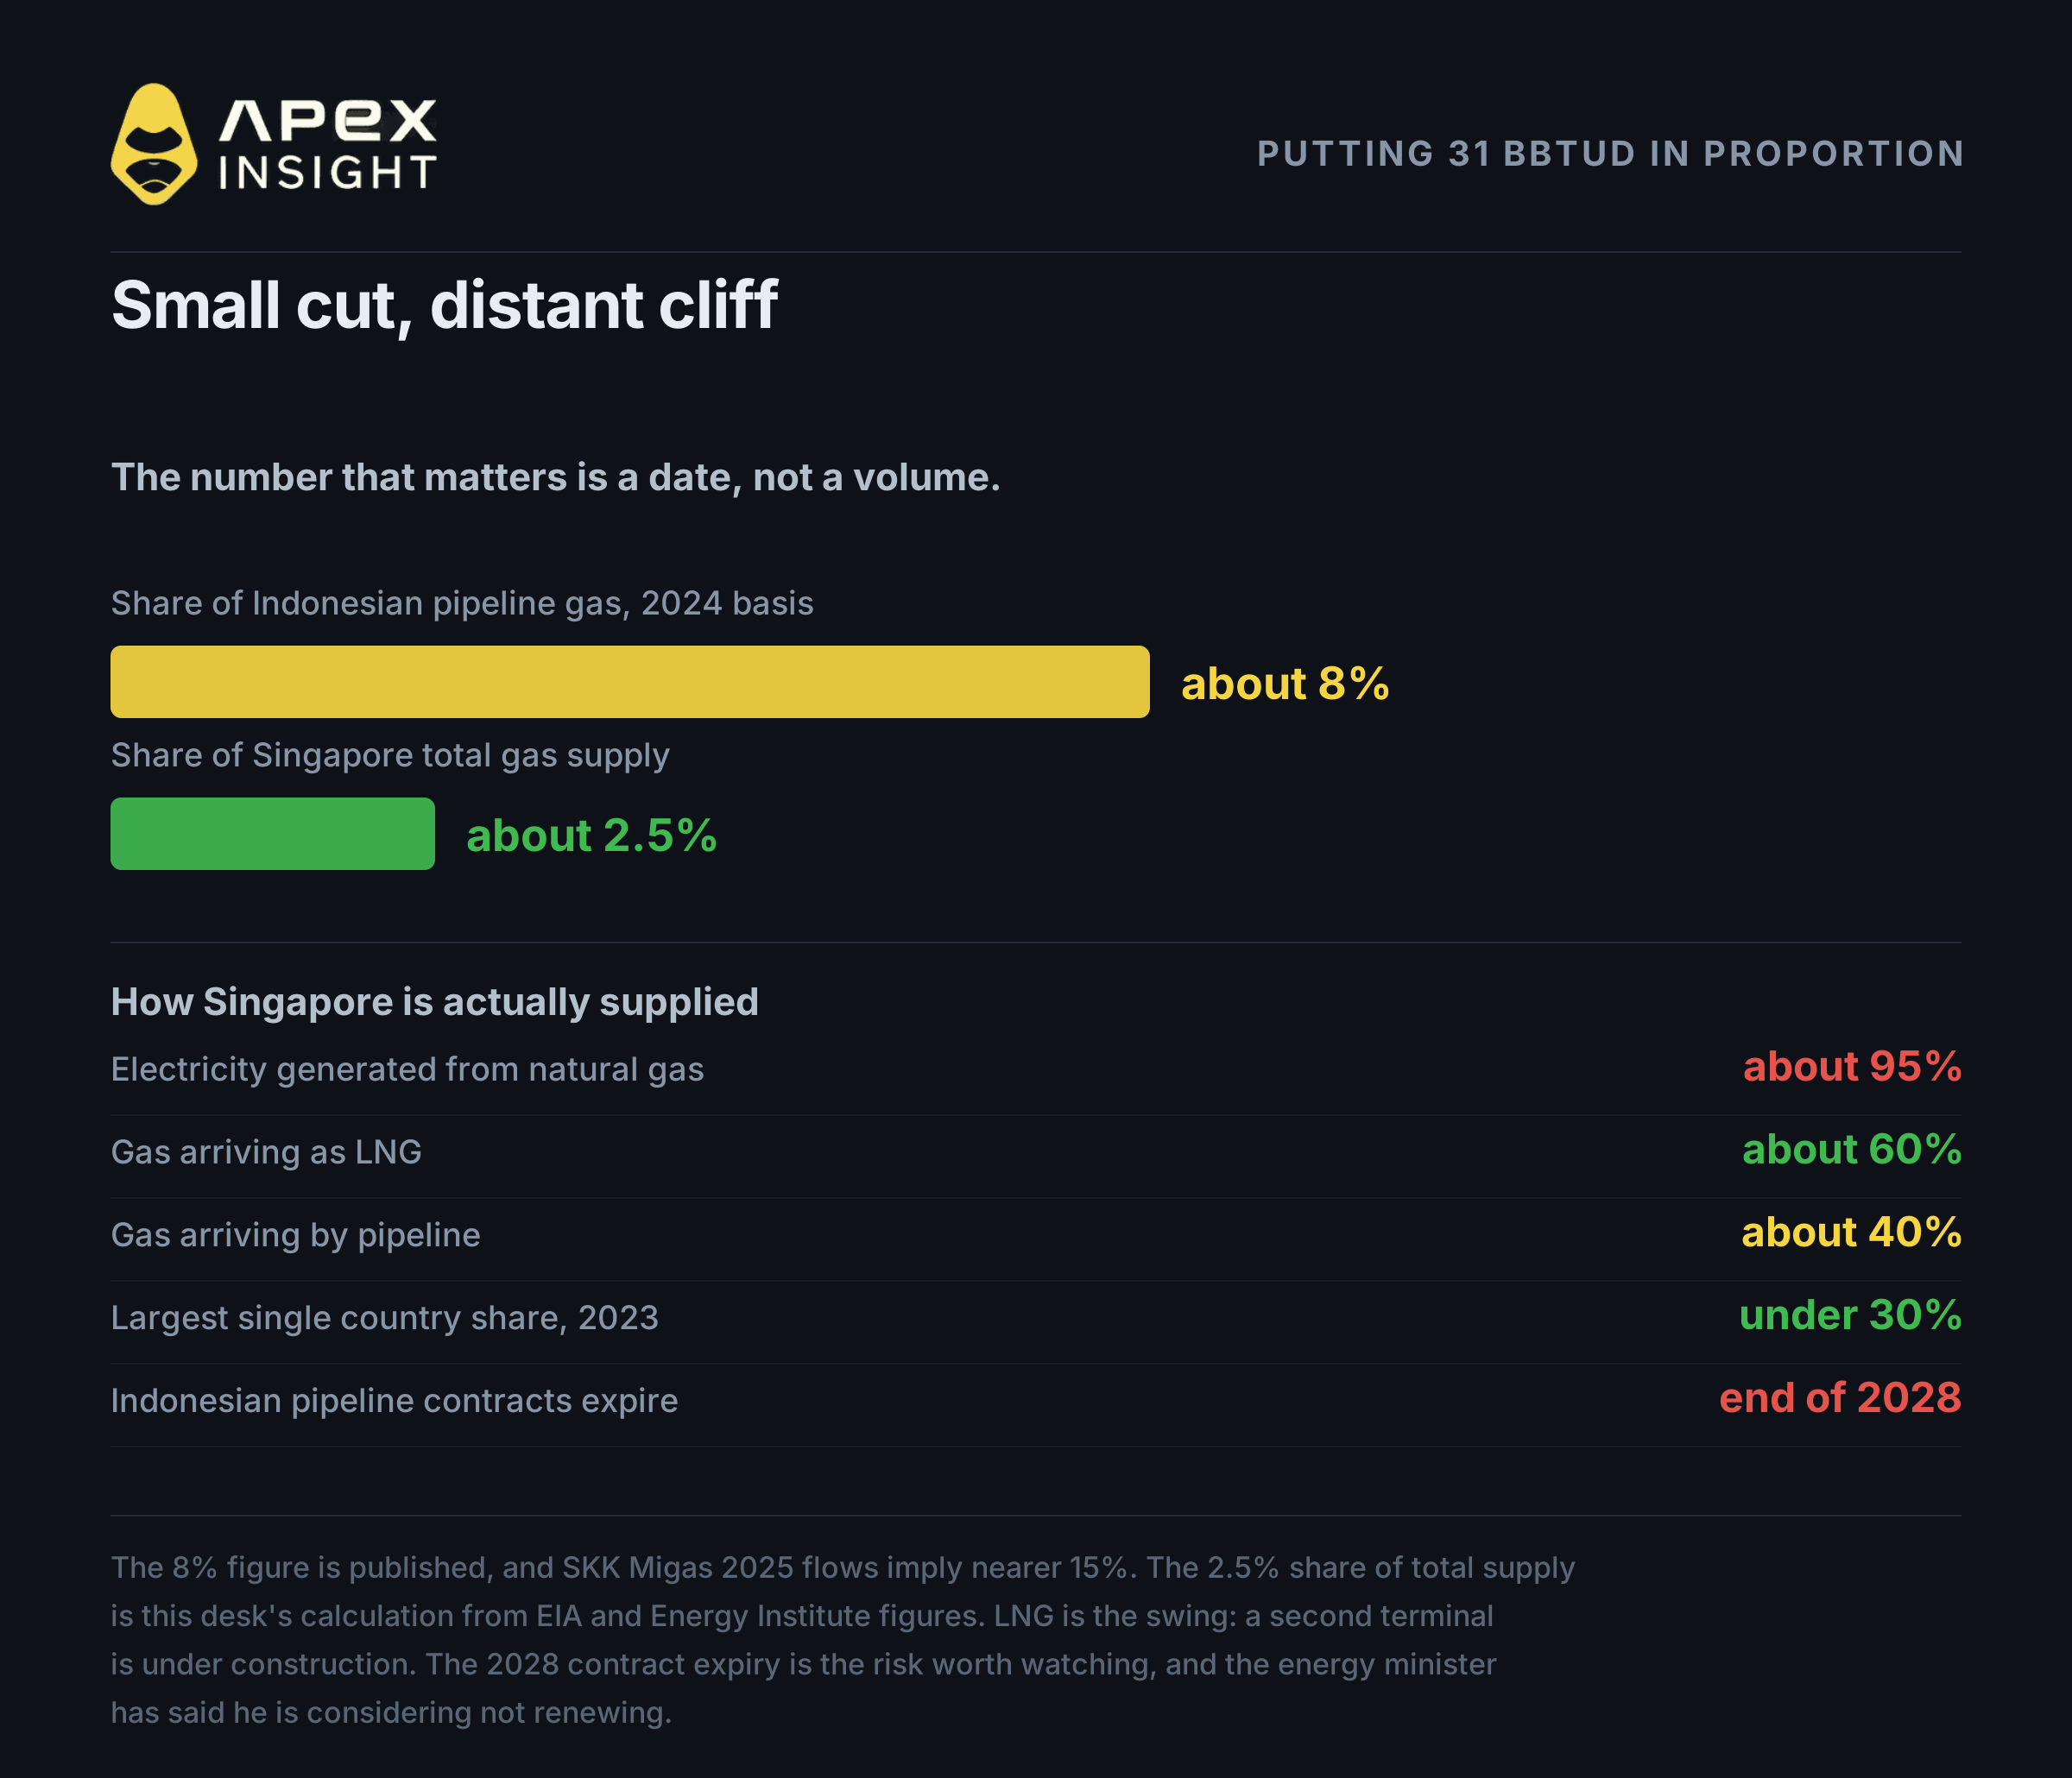
EIAのデータによると、インドネシアは2024年にシンガポールへ約41.1億立方メートルのガスをパイプライン輸送しました。これに対して31 BBTUDは流量の約8%です。一方、SKK Migasは2025年の輸出量を1日約2億立方フィートとし、その場合は約15%になります。現在の輸送量に占める削減比率は8〜15%の間ですが、シンガポール全体のガス消費に対しては約2.5%です。
シンガポールの発電量の約95%はガス由来です。しかし供給源は分散されています。約40%がインドネシアとマレーシアからのパイプライン、残りがLNGです。LNGは調整弁であり、2基目のLNGターミナル建設も始まっています。
本当のリスクは31 BBTUDではなく、契約の期限です。シンガポールとインドネシアのパイプライン契約は2028年末に満了し、Bahlil氏は更新しない可能性を公に示しています。注目すべきなのは今日の削減ではなく、2年以上先のこの問題です。
4. 「ガス価格」という単一の価格は存在しない
今回のニュースを画面上の価格が無視し、逆方向へ動いた理由はここにあります。
天然ガスは単一の世界市場ではありません。名称を共有する3つの地域市場です。
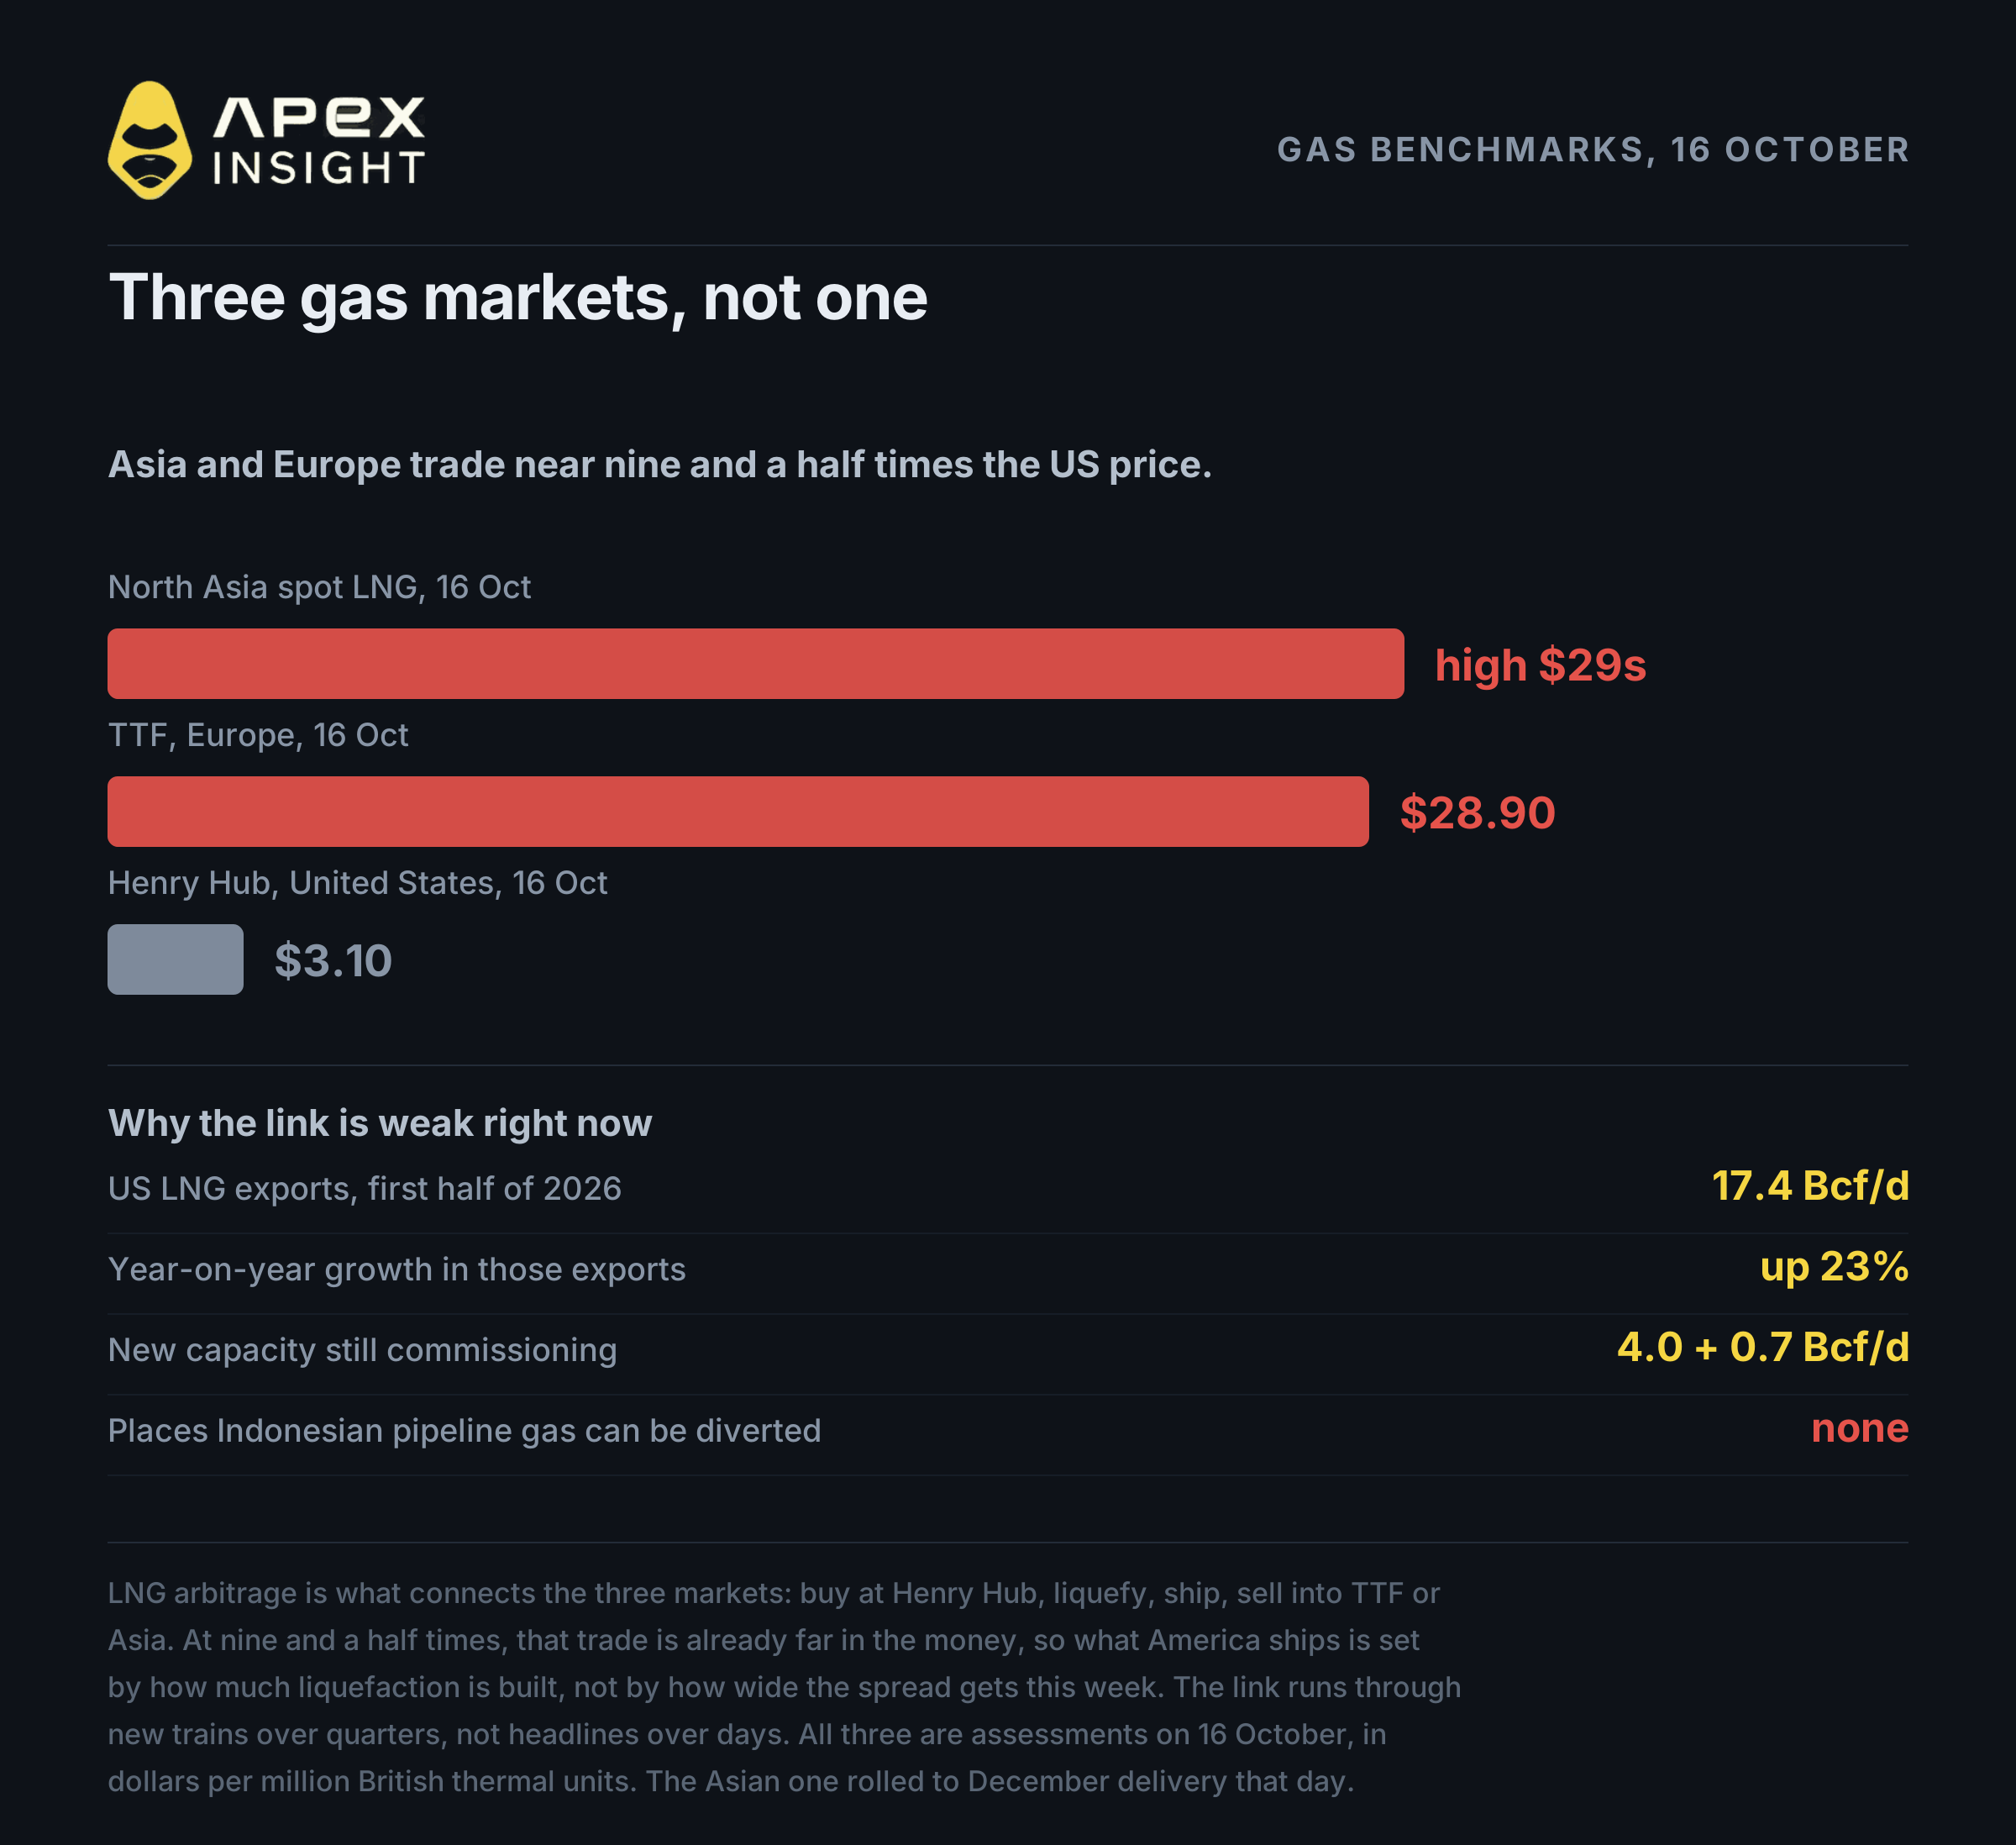
指標 | 地域 | 10月16日の評価 |
|---|---|---|
Henry Hub | 米国 | 約3.10ドル |
TTF | 欧州 | 約28.90ドル |
北アジアスポットLNG | アジア | 29ドル台後半 |
この時点でアジアと欧州は米国価格の約9.5倍で取引され、金曜日の米国終値では差が約12倍に広がりました。この差そのものが、別々の市場であることを示しています。
3市場をつなぐのはLNGアービトラージです。米国の輸出業者はHenry Hubでガスを購入し、液化・輸送費を支払い、欧州またはアジアで販売します。価格差がコストを上回れば貨物が運ばれ、市場同士が影響し合います。
しかし短期的には、価格差がさらに広がっても追加の分子は動きません。米国のLNG輸出は2026年前半に平均1日174億立方フィートで、前年比23%増でした。液化設備の能力は何年も前に予想された価格差を前提に建設されるため、短期の価格差では輸出量を増やせません。
これは市場が無関係という意味ではありません。Plaquemines、Golden Pass、Corpus Christi Stage 3の新規設備が稼働すれば、四半期単位で連動性は強まります。EIAは2027年前半の輸出を1日187億立方フィートと予想しています。ただし世界価格がルイジアナ州へ伝わるには、新しい列車の稼働が必要であり、金曜日の見出しだけでは変わりません。
インドネシアのパイプラインガスはさらに柔軟性がありません。Djoko氏の説明どおり、パイプラインはシンガポールにしかつながっていないため、他の市場へ転用できません。
5. この見方を裏付ける前例
2022年6月、Freeport LNGターミナルの火災で輸出需要が一晩に約20億立方フィート消失した際、Henry Hubは1日で二桁下落しました。これは価格差ではなく輸出能力のイベントでした。
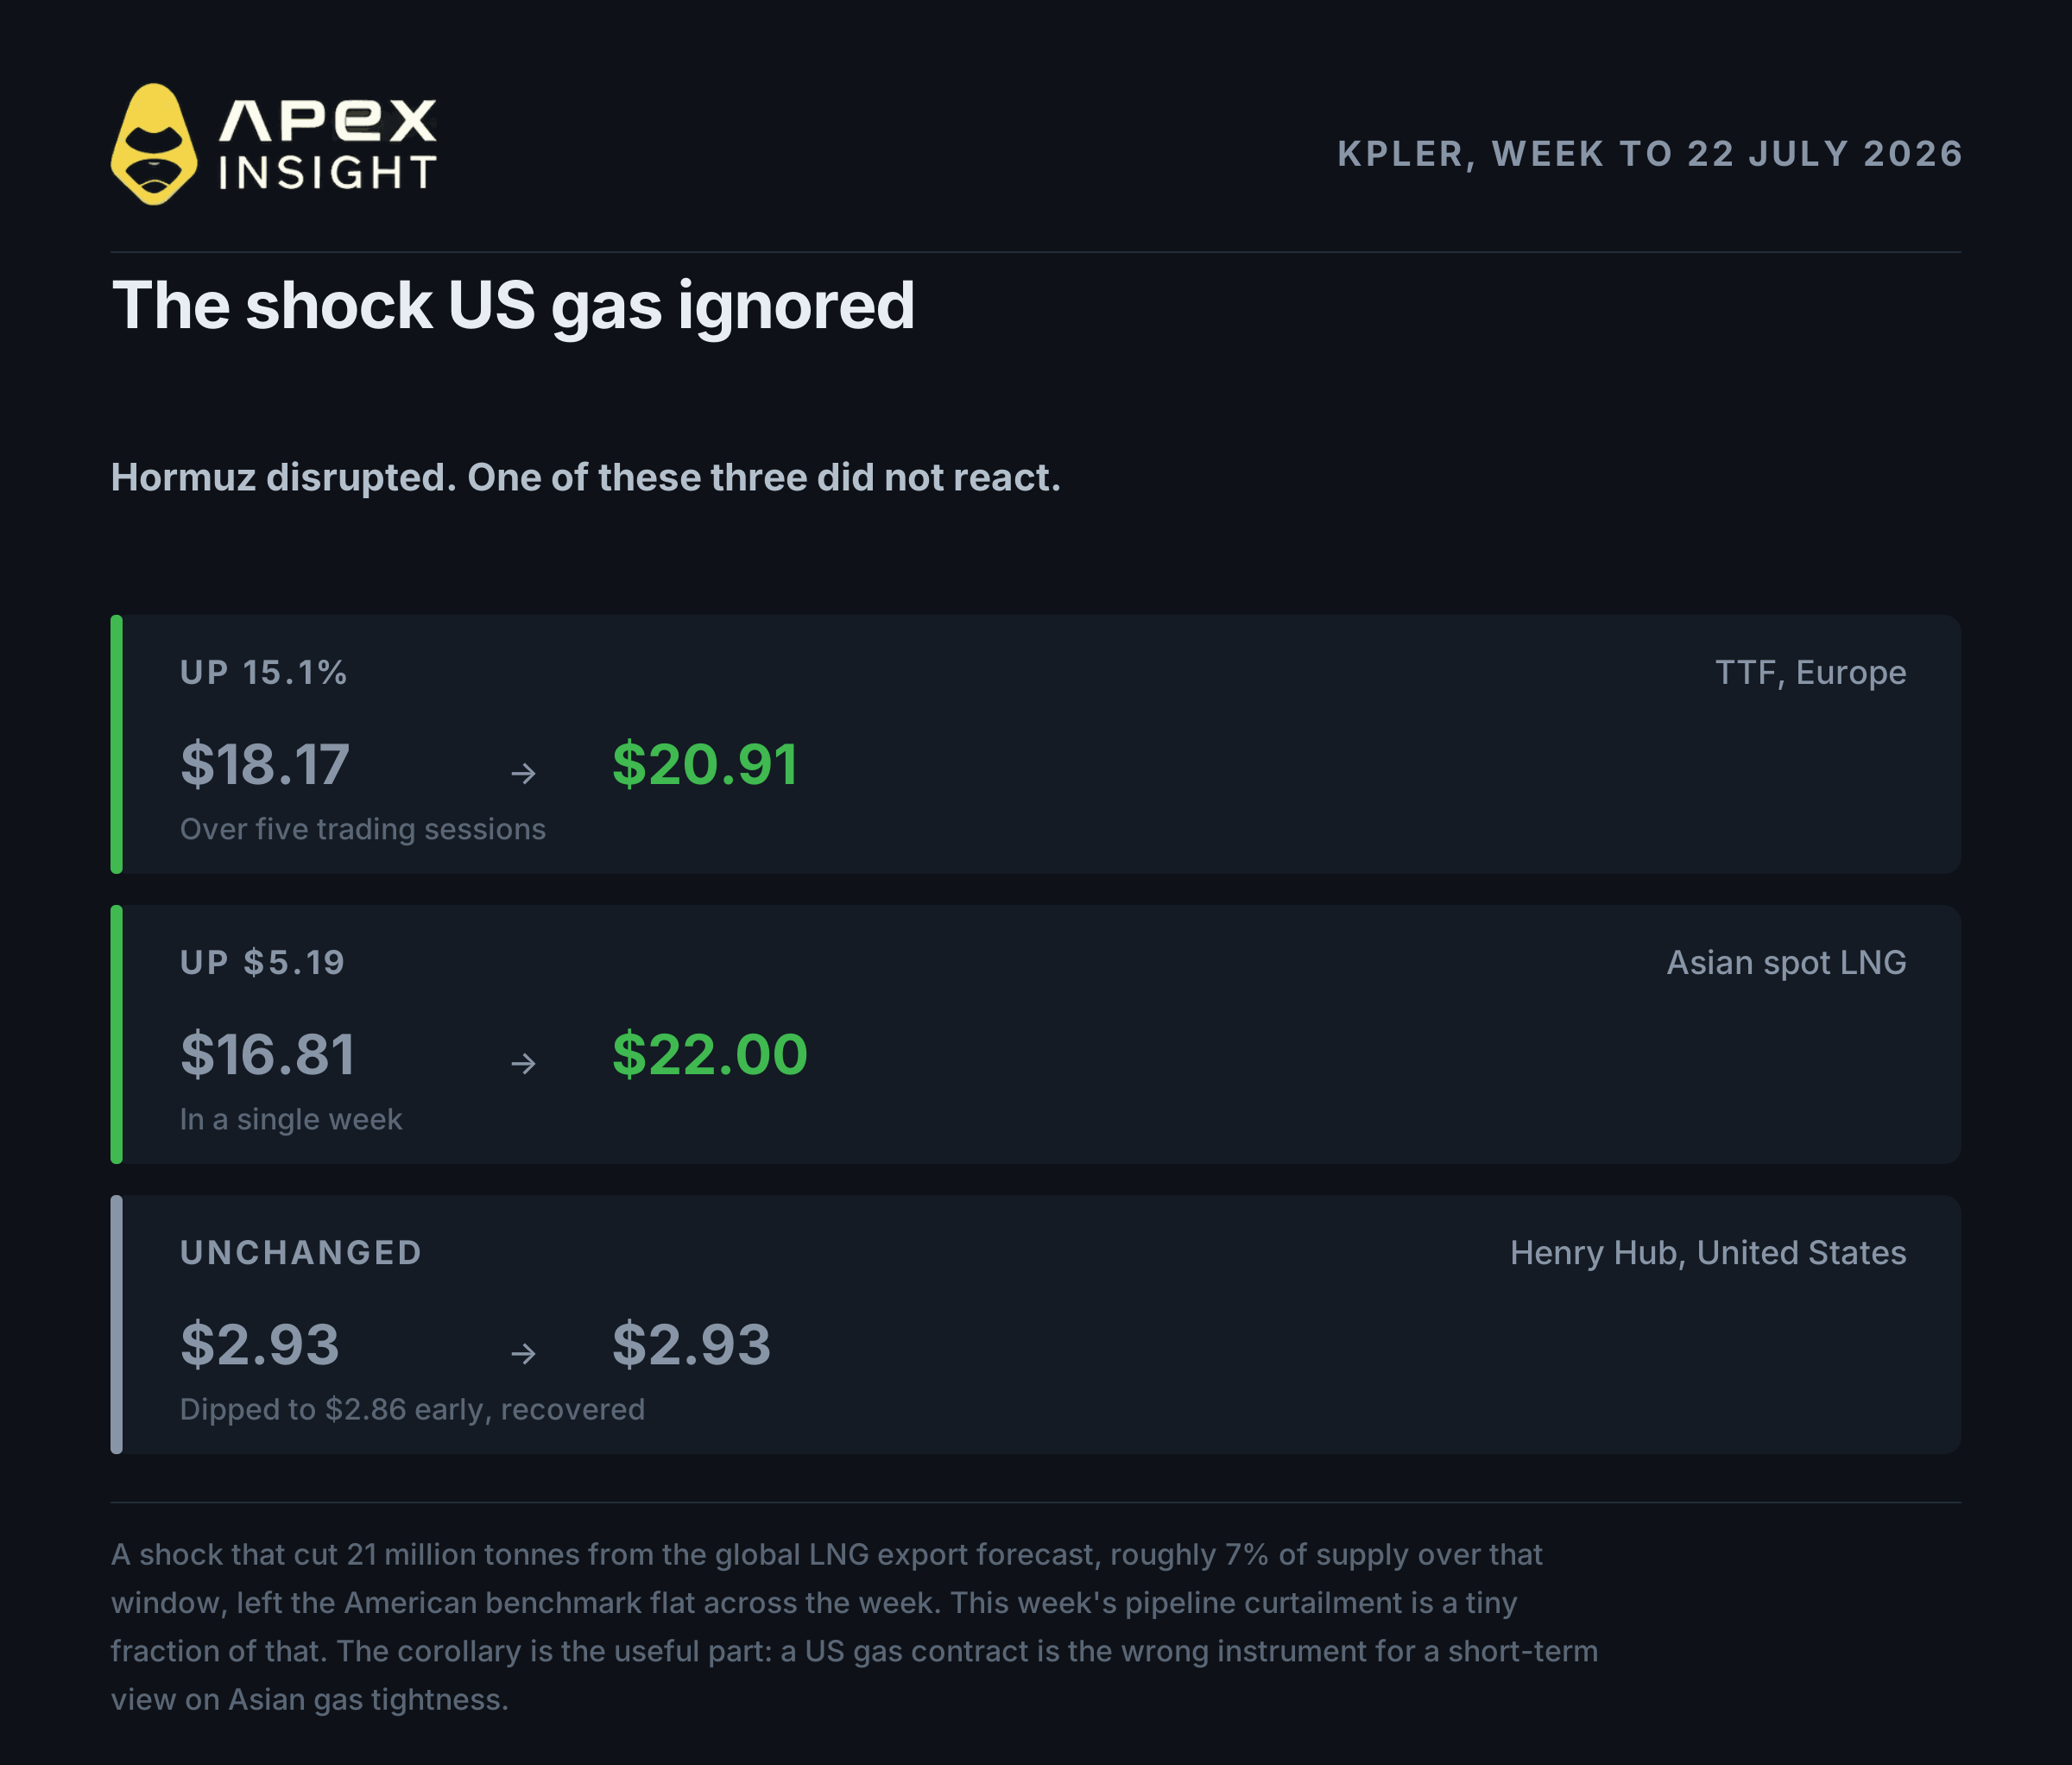
一方、2026年7月に米国とイランの敵対関係が再燃し、ホルムズ海峡が混乱した際には、世界のLNG供給が大きく脅かされました。欧州のTTFは5営業日で15.1%上昇し、アジアのスポットLNGも大幅に上昇しましたが、Henry Hubは週初とほぼ同じ水準で終わりました。
世界のLNG見通しから2,100万トンが失われても米国指標が週間で横ばいだったのです。東南アジアの31 BBTUDの供給制限はそのごく一部であり、米国契約に反映される可能性はほとんどありません。
6. 米国ガスを実際に動かすものと今後
インドネシアでないなら、何が米国ガスを動かすのでしょうか。今後数週間では天候が最大の要因です。
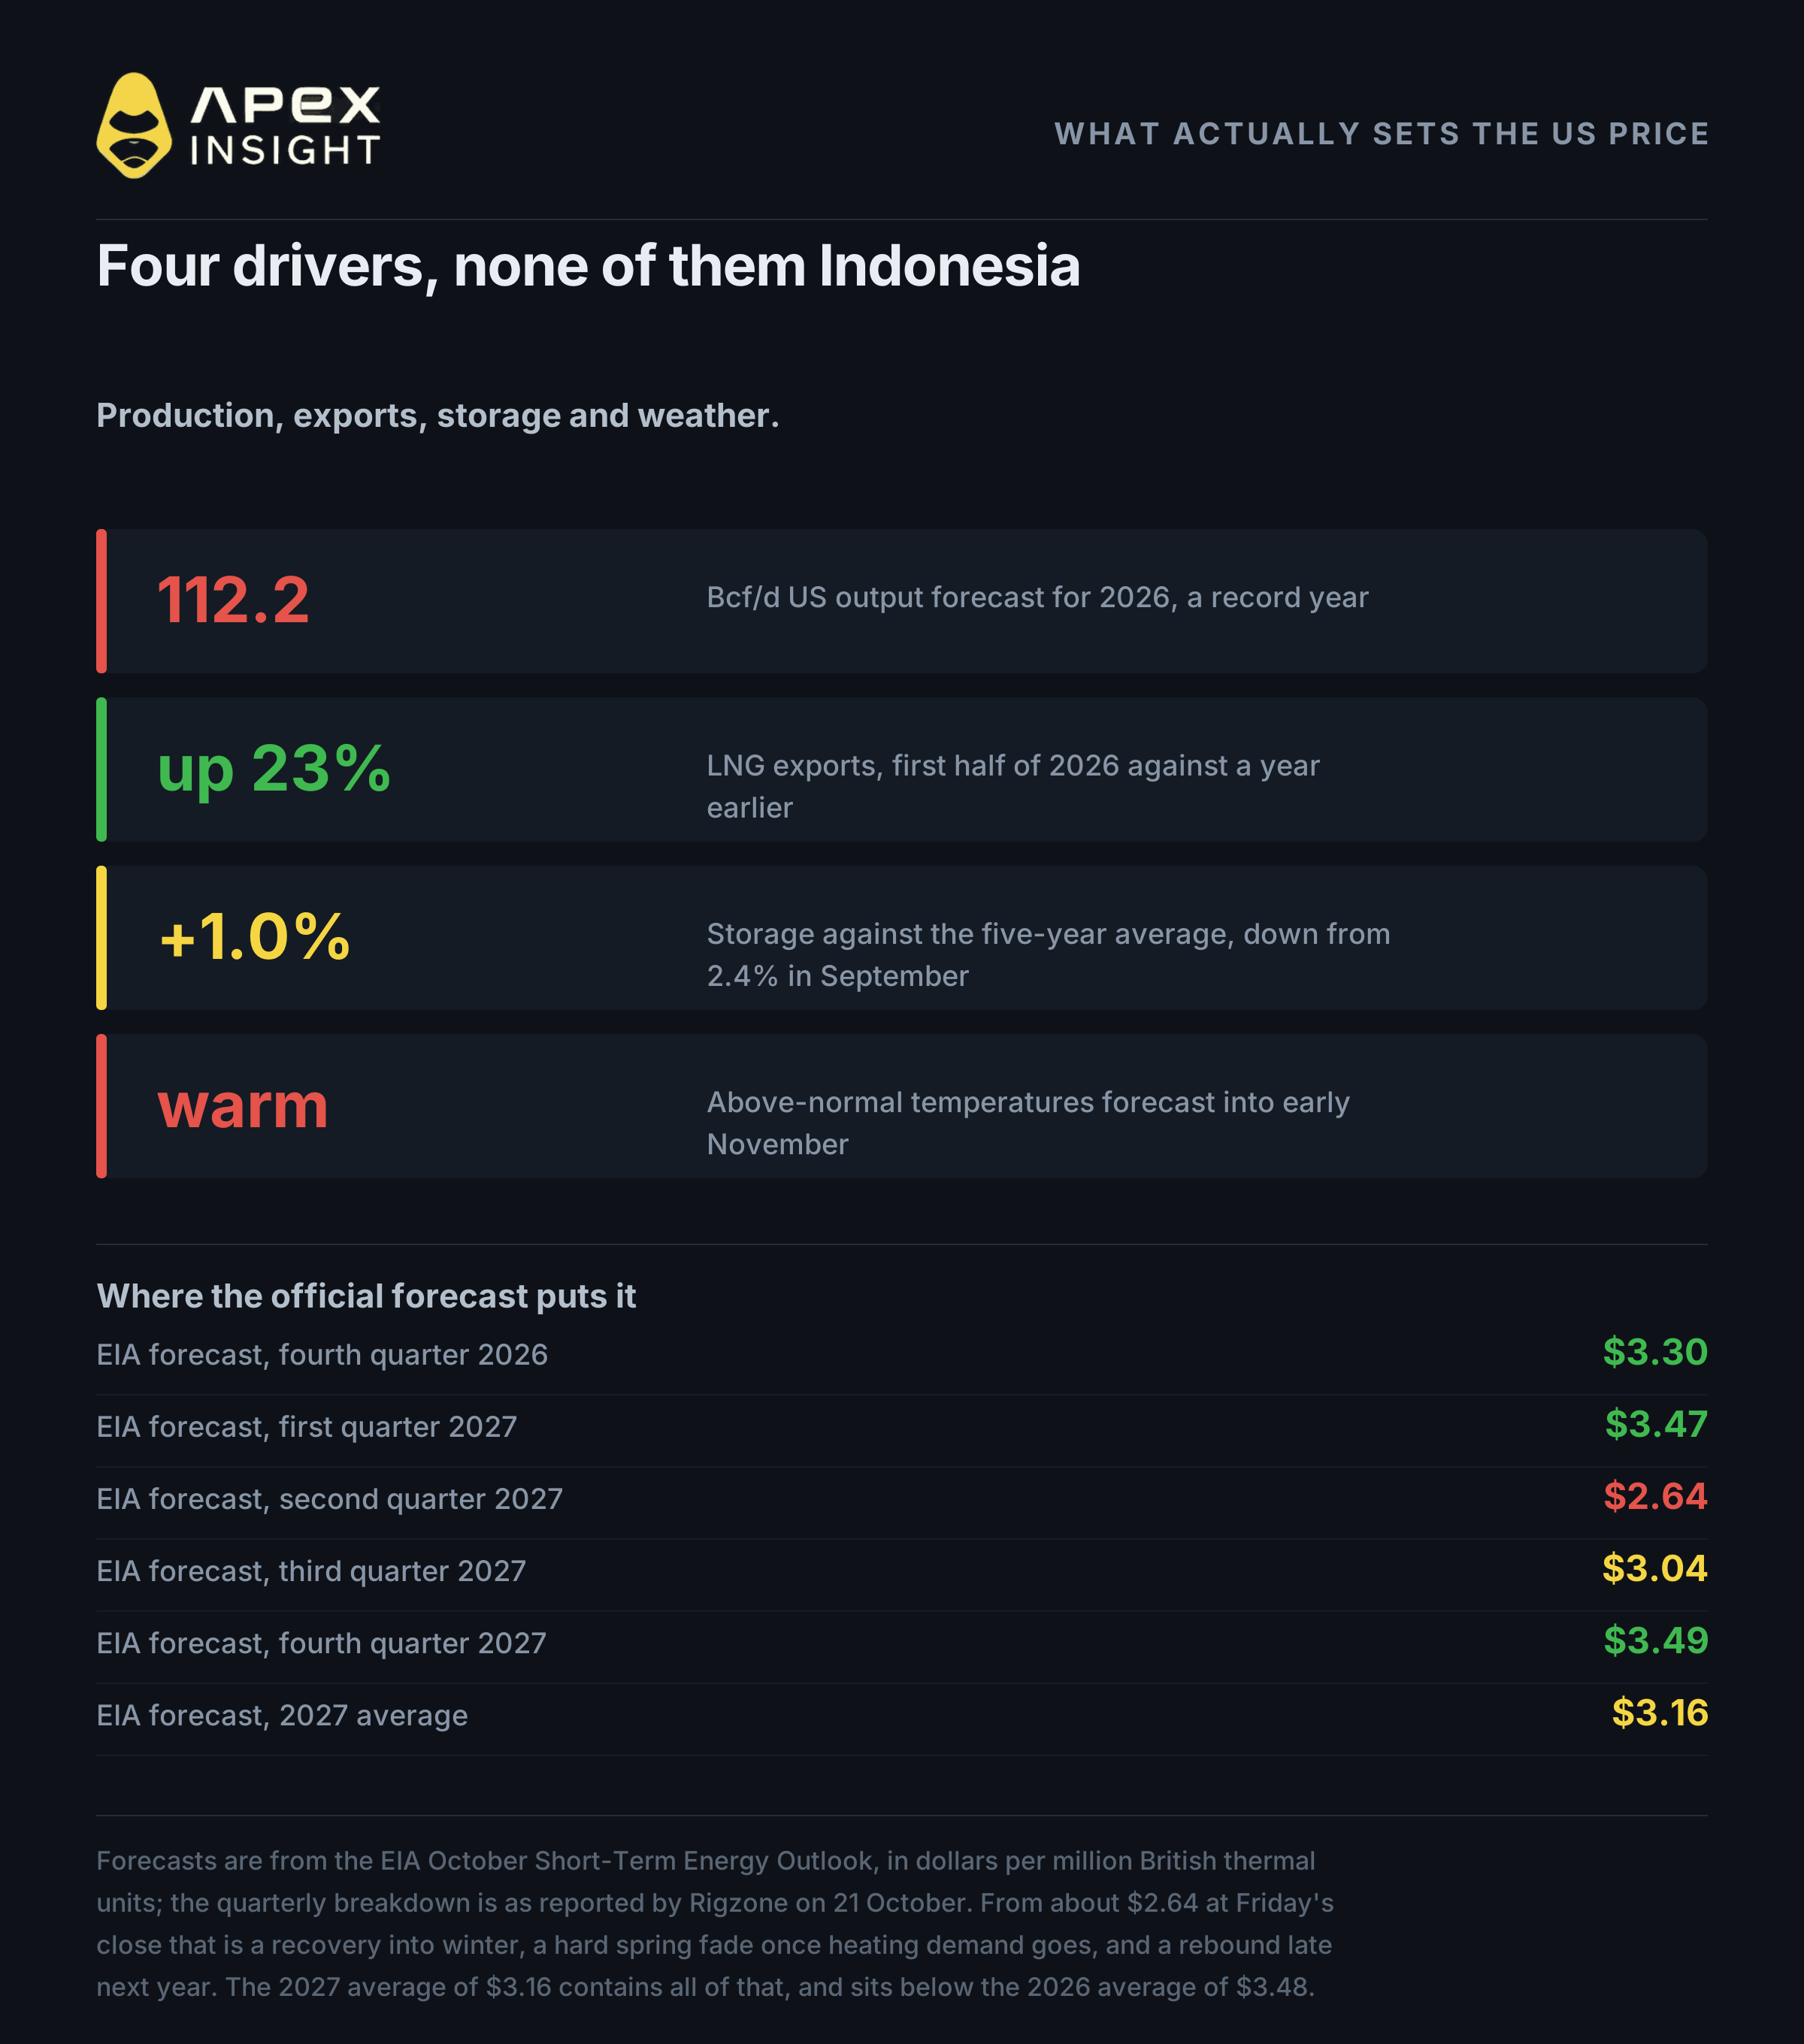
生産は弱気要因です。米国生産は過去最高の年となる見込みで、2025年を約4%上回っています。EIAは2026年を1日1122億立方フィート、2027年を1161億立方フィートと予想しています。記録的な供給が3ドルの上値を抑えています。
LNG輸出は強気要因です。Golden Passは4月に輸出を開始し、Corpus Christi Stage 3は8月に実質完成、Plaqueminesはフル稼働しています。ただしEIAが予想する輸出増加率は7.5%で、直近の23%から大きく鈍化します。
在庫は余裕があるものの縮小しています。10月16日までの週に在庫は770億立方フィート増え、稼働ガスは約3兆6440億立方フィートとなりました。5年平均を約1%上回っていますが、9月下旬の2.4%から余剰は縮小しています。
現在、価格を決めているのは天候です。中西部と東部で11月初旬まで平年を上回る気温が予想され、暖房需要が抑えられています。これが週の下落を引き起こし、世界の反対側で供給削減が発表された日に期近契約が3ドル台を失った理由です。
EIAの10月短期エネルギー見通しは、Henry Hubが2027年に平均3.16ドルになると予想しています。2026年の3.48ドルを下回る水準です。2026年第4四半期は3.30ドル、2027年第1四半期は3.47ドルへ上昇した後、第2四半期には2.64ドルへ下落し、4月と5月には2.60ドルまで下がり、その後年末に3.49ドルへ回復する見通しです。
つまり、現在の約3ドルから冬にかけて緩やかに上昇し、暖房需要が終わる春に大きく下落し、来年後半に回復するという予想です。急騰でも暴落でもありません。
この記事の市場を取引する
この記事で扱った市場は、ApeX OmniでUSDT決済のTradFi無期限契約として、最大50倍、ロングまたはショート、KYCなしで取引できます。
NATGASUSDT、天然ガス
ApeX Omniで天然ガスを取引
USDTを担保に天然ガスをロングまたはショート。最大50倍、KYC不要、ガス代不要。
取引前に理解しておくべき点があります。ApeXの契約は10月24日に約3.06ドルでしたが、24時間で約1.9%下落。一方、NYMEXの期近契約は約2.64ドルで、約6%下落しました。どちらも正しい数値です。参照する限月が異なるため水準と変動率が違い、TradFi無期限契約は原資産の先物市場が閉まる週末にも薄い出来高で取引されます。
エネルギー全体を見ているなら、今月の原油は東南アジアではなく中東を材料に、別のストーリーで動いています。
ApeXのTradFi契約は原資産ではなく指数に基づいて決済され、暗号資産無期限契約とは別に掲載されています。取引前にキャンペーンの条件を確認してください。
Race to the Top 50 開催中
ApeXでは、リーダーボード上位50名に最大10,000 USDTの賞金プールを分配する取引コンペティションを開催しています。
ルール、開催期間、ポイント計算方法、賞金表はRace to the Top 50のお知らせをご覧ください。
無期限契約の取引には高いリスクがあり、ポジション全体を失う可能性があります。レバレッジは利益と損失の双方を拡大します。コモディティ価格は天候、政策、軍事イベントによって予告なく変動し、天然ガスは取引所で最も変動の大きい契約の一つです。本稿は金融アドバイスではありません。必ず自分で調査し、失っても問題のない資金だけをリスクにさらしてください。
サポートが必要な場合は、Discordでチームにご連絡ください。
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
本稿の指標価格は記載された日付の公表値であり、すべて同じ種類の数値ではありません。ApeXの天然ガス契約は独自の指数に基づいて決済され、公開されている期近先物価格と直接比較できません。