


2026년 11월 19일 게시
금리 인상이 비트코인에 어떤 영향을 주는지는 모두가 안다. 금리가 오르면 현금이 수익을 내고 위험자산이 매도되며, 암호화폐는 가장 큰 매도 압력을 받는다. 이것은 거시경제와 암호화폐를 배울 때 가장 먼저 접하는 내용이며, 2022년은 이를 입증한 것처럼 보였다.
2026년 연준은 실제로 금리를 인상했다. 비트코인은 그 다음 주에 10.72% 상승했다.
6주 뒤 위원회는 다시 회의했지만 아무것도 하지 않았다. 비트코인은 그 회의 이후 21.62% 하락했다. 두 움직임 모두에서 정책금리는 3.75%~4.00%였다.
이제 12월 인상은 거의 완전히 가격에 반영됐다. 로이터 설문에 응한 경제학자 101명 전원이 25bp 인상을 예상했다. 따라서 이 두 사실은 어떤 전망보다 중요하다. 실제로 거래하는 이벤트가 무엇인지 알려주기 때문이다. 답은 12월 9일의 결정 그 자체가 아니다.
두 회의, 정반대 결과, 변하지 않은 금리 하나
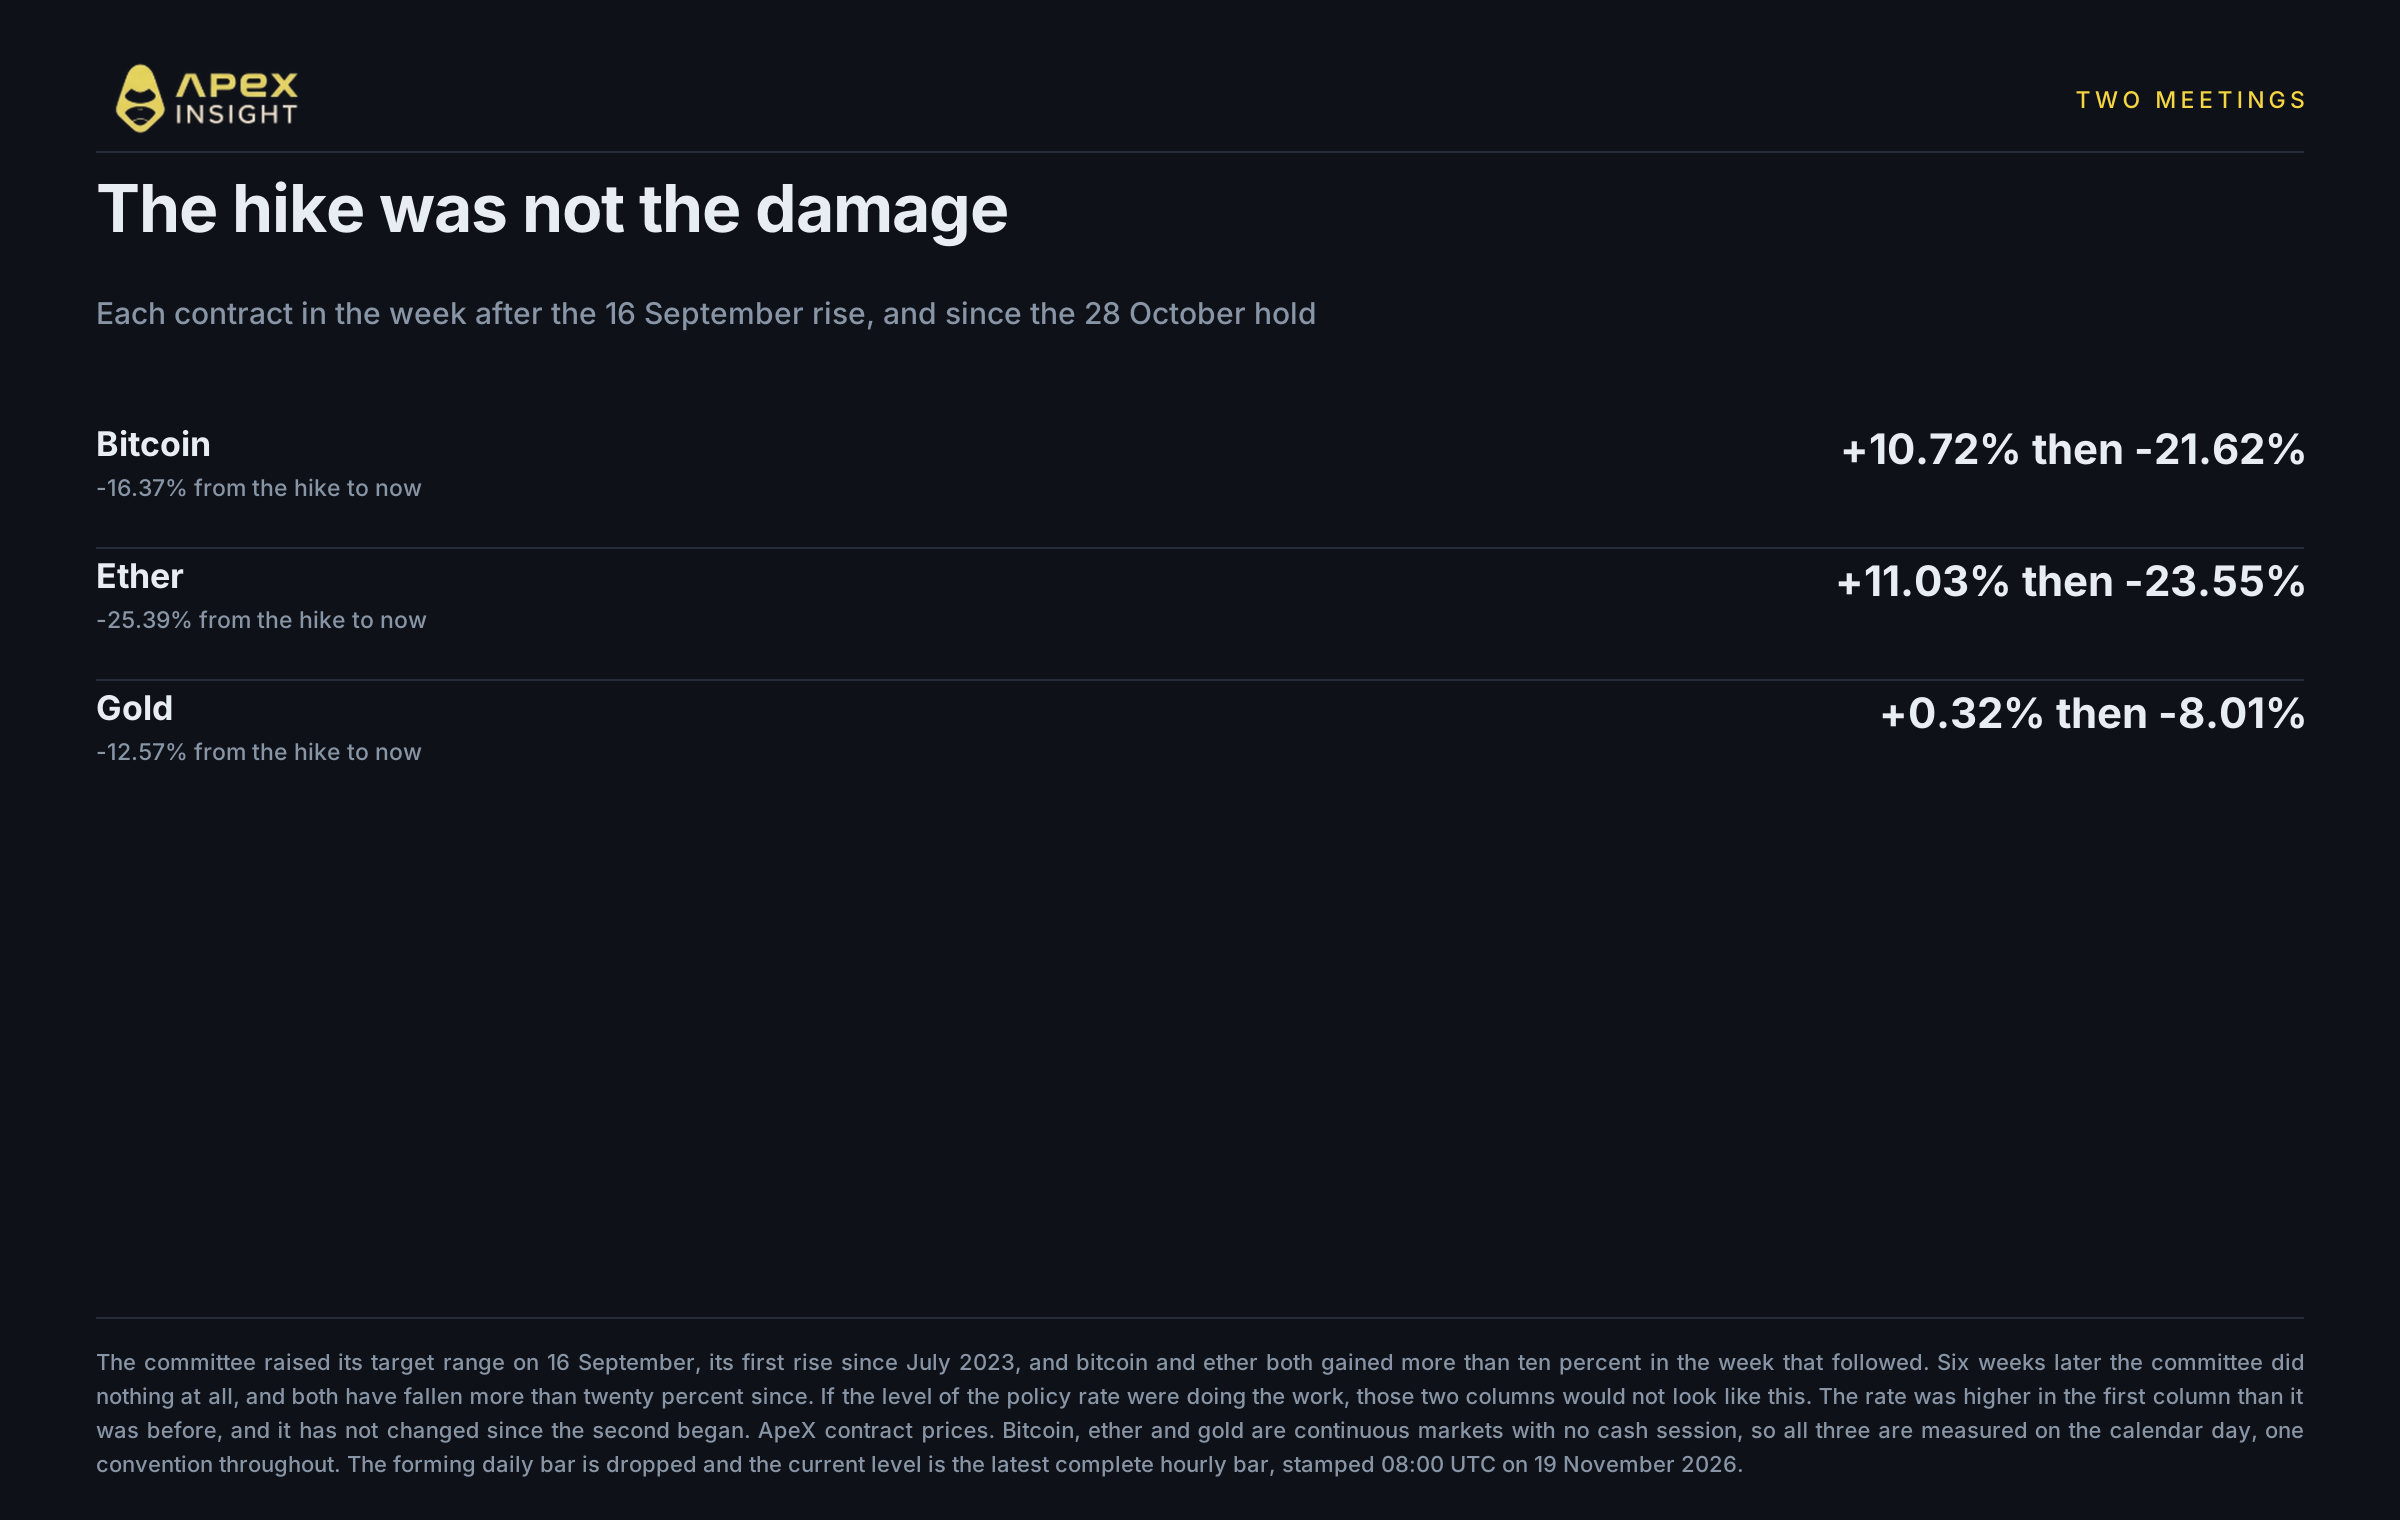
2026년 9월 16일 연방공개시장위원회는12대 0으로 목표 범위를 25bp 인상해 3.75%~4.00%로 올렸다. 이는 2023년 7월 26일 이후 첫 인상이었고, 3년 넘게 이어진 인상 공백을 끝냈다.
ApeX 계약 기준 결정 후 일주일 동안 비트코인은 +10.72%, 이더리움은 +11.03%, 금은 +0.32%였다.
10월 28일 같은 위원회는10대 2로 범위를 유지했다. 그 회의 이후 비트코인은 −21.62%, 이더리움은 −23.55%, 금은 −8.01% 하락했다.
두 결과를 함께 보면 기존의 통상적인 설명은 작동하지 않는다. 첫 번째 기간에는 금리가 이전 3년보다 높았고, 두 번째 기간에는 전혀 움직이지 않았다. 정책금리 수준이 손실의 원인이었다면 이런 결과가 나올 수 없다.
상승 랠리는 첫 주에 끝났고 동결 전에 약해졌다
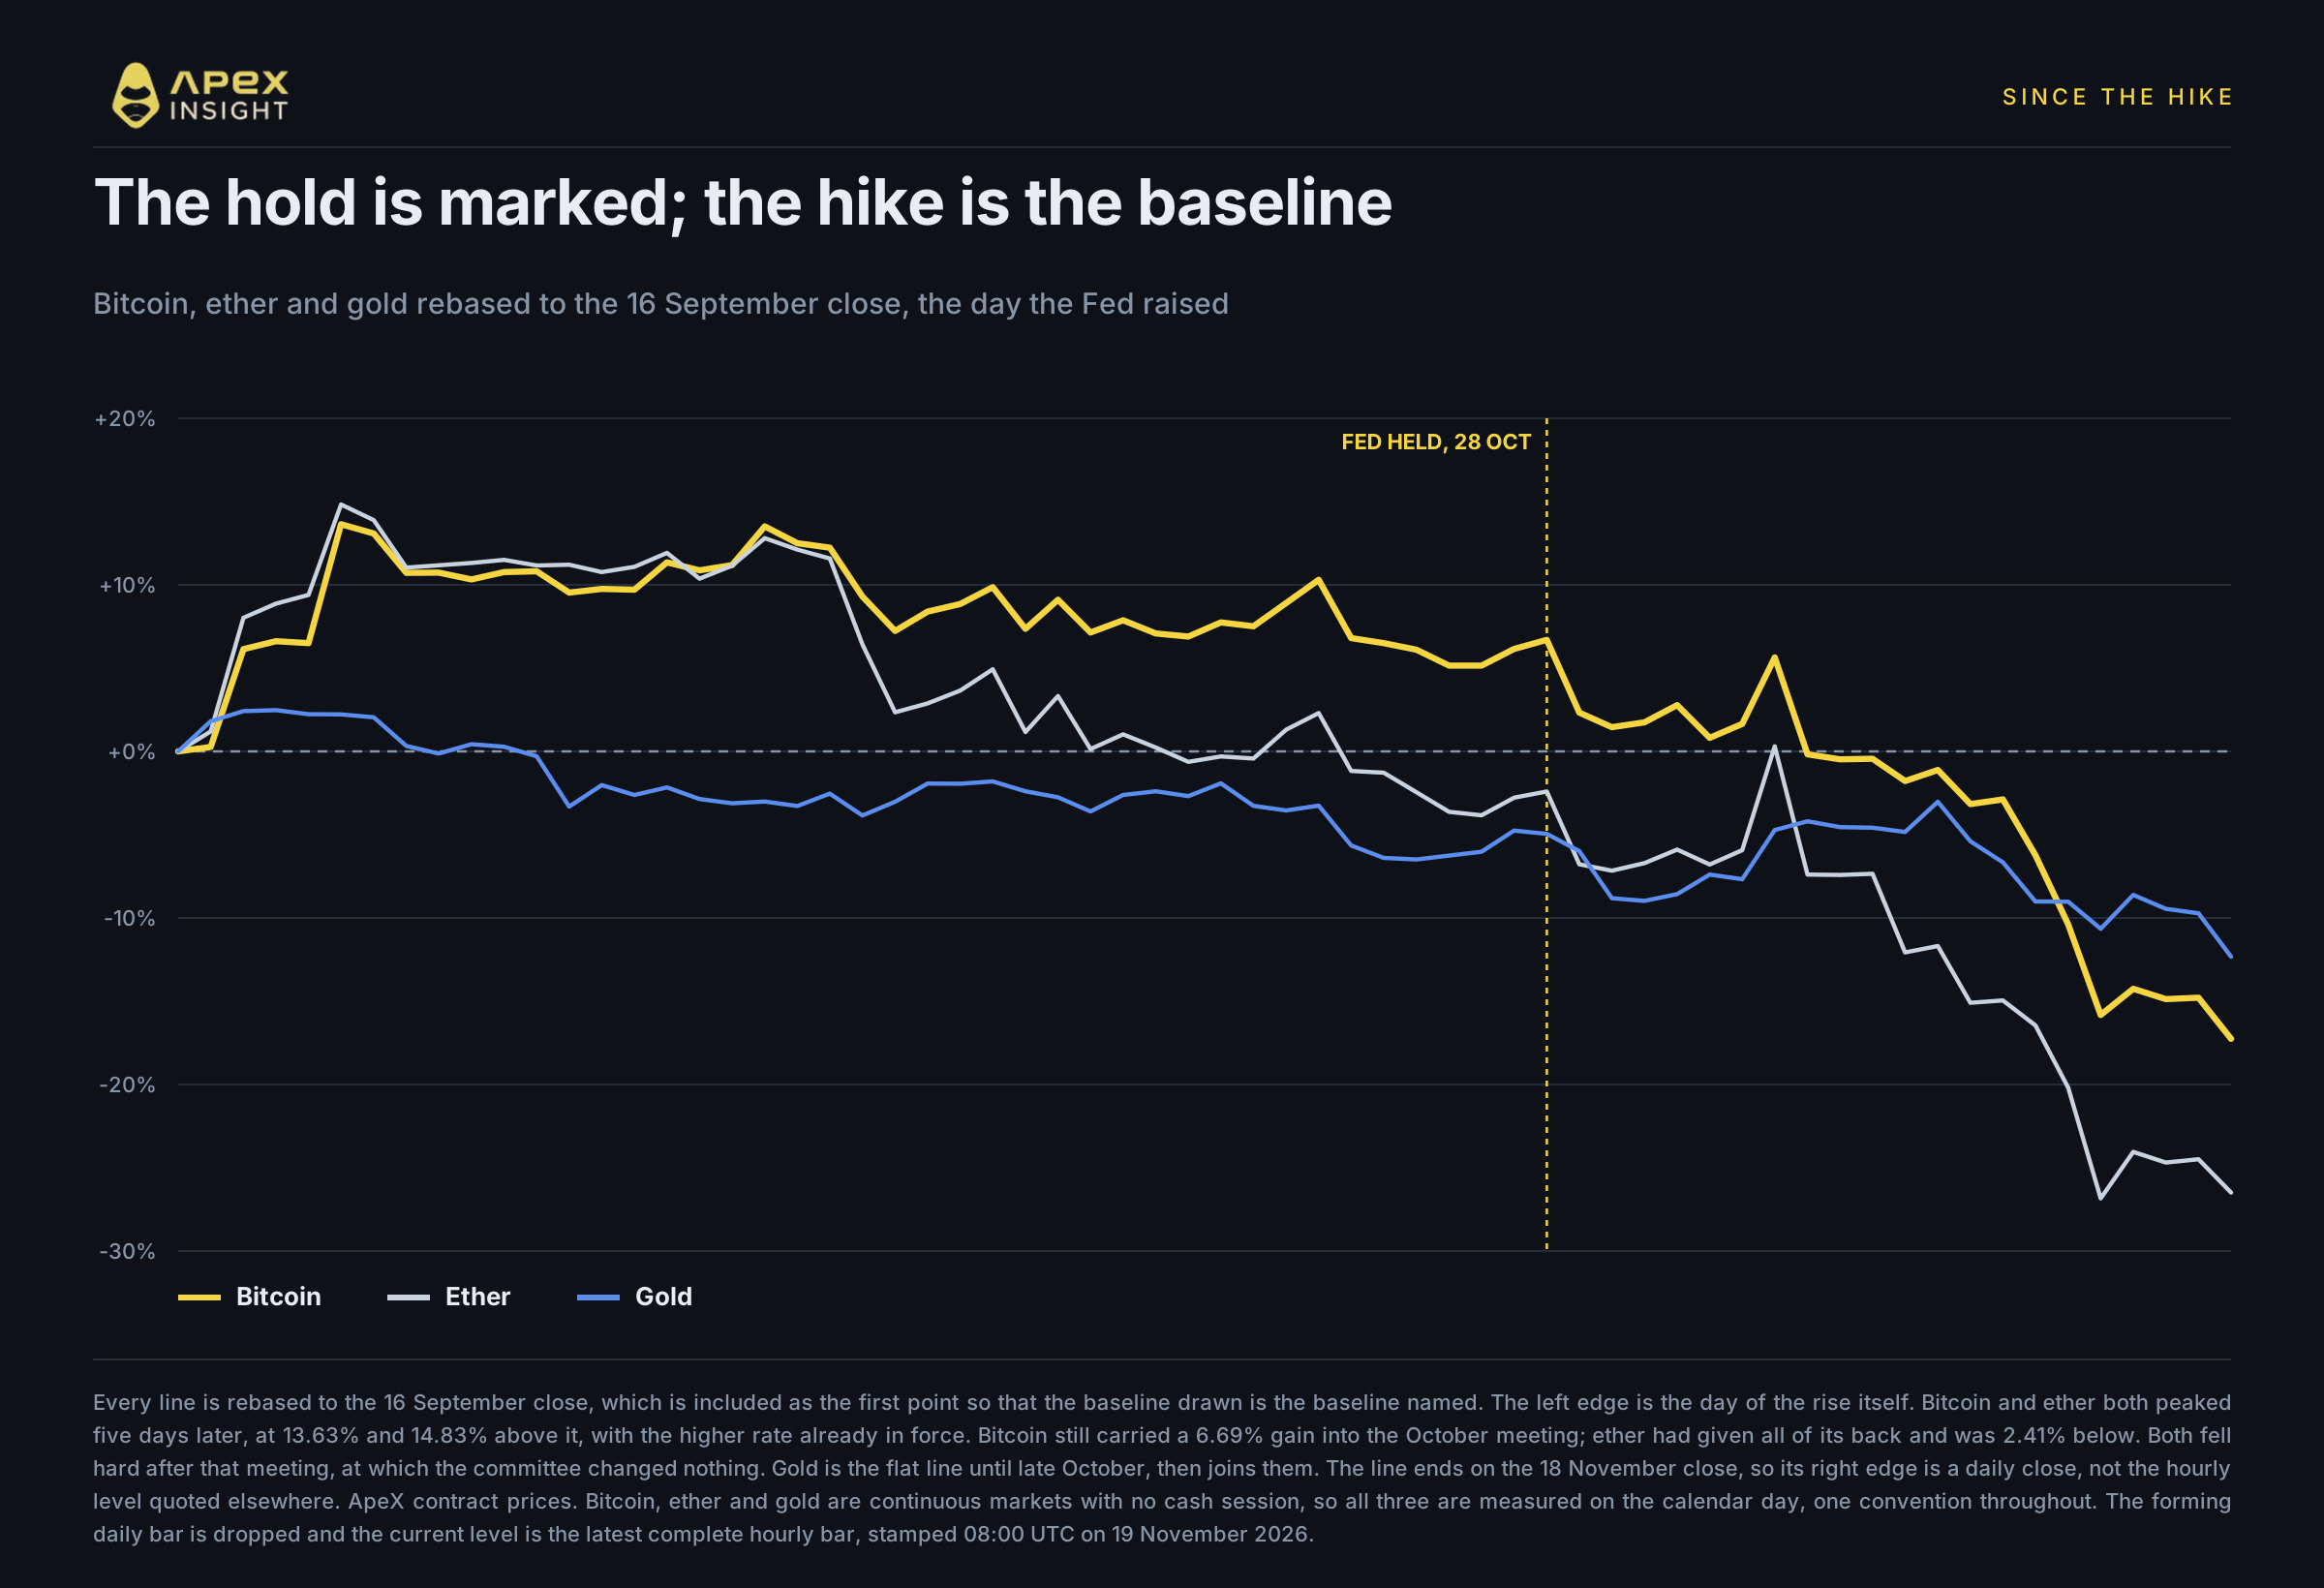
여기서는 일별 경로가 중요하다. “비트코인이 인상 후 올랐다”는 말은 맞지만 지나치게 단순하다.
비트코인과 이더리움은 모두 결정 후 5일 만에 고점을 기록했다. 9월 16일 종가보다 각각 13.63%, 14.83% 높았다. 이후 두 자산은 서서히 밀렸다. 비트코인은 10월 회의까지도 6.69% 상승을 유지했지만, 이더리움은 상승분을 모두 반납해 출발점보다 2.41% 낮아졌다.
정확한 표현은 금리 인상이 암호화폐에 좋다는 것이 아니다. 인상 자체가 거의 즉시 소화되며 강한 안도 랠리를 만들었고, 이후에는 더 이상 핵심 변수가 되지 않았다는 것이다. 뒤따른 하락은 아무 결정도 내려지지 않은 회의 전후에 시작됐다.
아래에 열거한 사건들 전인 10월 초에도 두 자산은 랠리의 일부를 반납했다. 따라서 예상 경로가 이 수치의 유일한 요인은 아니다. 암호화폐 고유의 자금 흐름, 청산 물결과 광범위한 위험자산 하락도 포함된다. 여기서의 주장은 두 기간에서 경로가 가장 큰 식별 가능한 요인이라는 것이지 유일한 요인이라는 뜻은 아니다.
이 시리즈는 어제 훨씬 짧은 기간에서도 같은 형태를 확인했다. 10월 의사록 발표 전 19시간 동안 금은 2.76% 하락했고, 발표 후 11시간 동안은 0.11% 하락했다. 움직임은 예정된 이벤트 때 발생한 것이 아니라, 이벤트가 이미 거래된 내용을 확인했을 뿐이다.
두 회의 사이에 바뀐 것은 금리가 아니었다
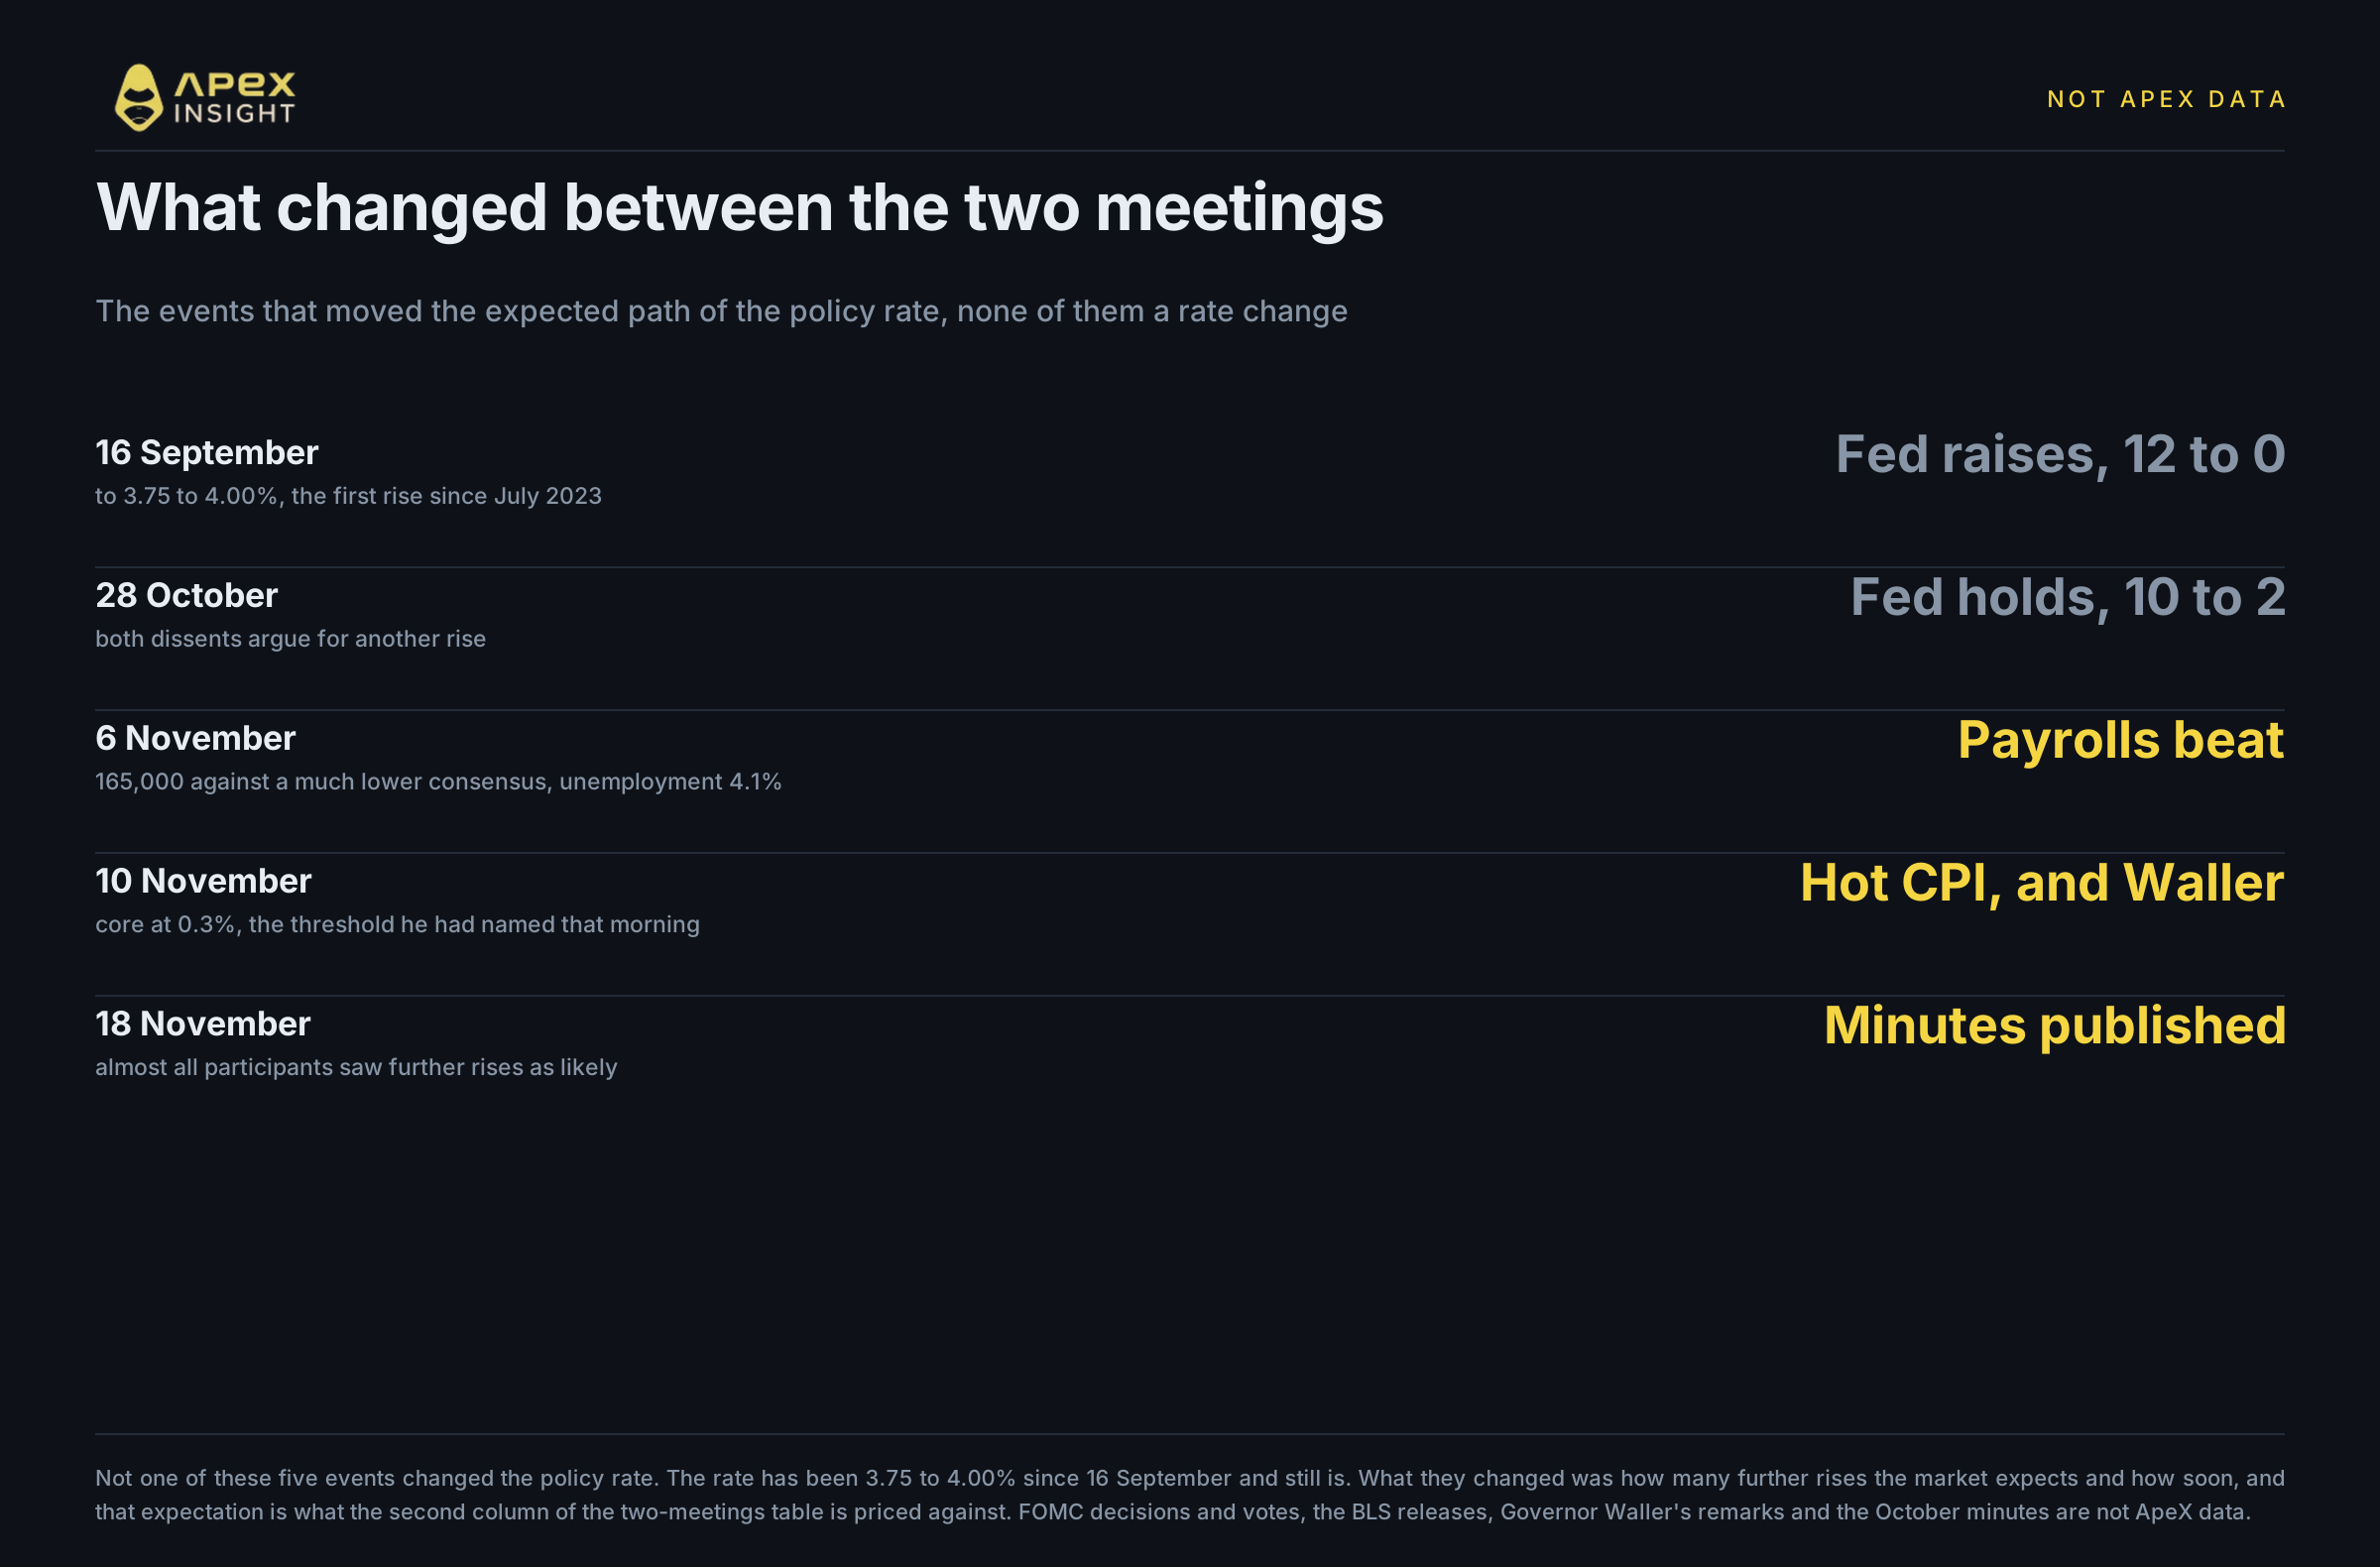
두 기간 사이에는 다섯 가지 일이 일어났지만 금리 변화는 하나도 없었다.
위원회는 10월 28일 동결했지만 반대표 두 표 모두 인상을 주장했다. 이는 만장일치 동결과는 다른 신호다. 11월 6일 비농업 고용은 16만5천 명으로 예상치를 크게 웃돌았고 실업률은 4.1%였다. 11월 10일 근원 CPI는 0.3%를 기록했고, 이는 Christopher Waller 이사가 그날 아침50bp 인상을 “고려해야 하는” 수준으로 제시한 기준이었다. 11월 18일 10월 의사록은거의 모든 참석자가 추가 인상이 적절할 가능성이 높다고 판단했음을 보여줬다.
이 모든 기간에도 금리는 3.75%~4.00%였다. 움직인 것은 예상 경로, 즉 추가 인상의 횟수와 시점이었다.
암호화폐 시장이 거래한 변수도 이것이다. 금리 수준이 아니라 금리에 대한 기대의 1차 변화다. 이미 단행되고 이해된 인상은 시장이 며칠 안에 흡수할 수 있는 사실이다. 반면 두세 차례 추가 인상이 뒤따를 수 있고 그 횟수가 확정되지 않았다면, 추정치가 바뀔 때마다 모든 자산에 다시 적용해야 하는 할인율이 된다.
이 구분이 암호화폐에서 특히 큰 영향을 주는 이유는 듀레이션이다. 비트코인에는 쿠폰도 할인할 이익도 없으므로 가치의 거의 전부가 먼 미래에 대한 기대에 놓여 있다. 따라서 먼 미래의 가치를 평가하는 금리가 조금만 바뀌어도 현재 가치가 크게 변하는 초장기 자산처럼 움직일 수 있다. 다음 분기 현금흐름이 있는 주식에는 완충 장치가 있지만 비트코인에는 현금흐름이 전혀 없다. 이는 문자 그대로 적용되는 모델이 아니라 비유이며, 예상 경로의 변화에 비트코인이 일찍, 크게 움직인 뒤 경로가 안정되면 조용해지는 이유 중 하나다.
이 점은 9월 인상이 감내 가능했던 이유도 설명한다. 위원회가 인내를 시사한 가운데 단 한 차례의 25bp 인상은 장기 할인율을 크게 바꾸지 않았다. 11월 10일 이후는 다르다. 시장은 추가 1회 인상에서 연속 인상으로 가격을 바꿨고, 최종 수준은 아직 정해지지 않았다. 이는 곡선 위의 한 단계가 아니라 전체 곡선의 이동이다.
금리 인상이 암호화폐를 죽인다는 증거로 흔히 제시되는 2022년 사이클도 더 긴 시간축에서는 같은 점을 보여준다. 연준은 2022년 3월부터 2023년 7월까지 11차례 금리를 올려 거의 0%에서 5.25%~5.50%로 높였다. 비트코인의 저점은 2022년 11월, 약 15,500달러였고 이후에도 8개월과 여러 차례의 인상이 남아 있었다. 그 후 비트코인은 인상 사이클 내내 상승했다. 바닥은 연준이 인상을 멈춘 때가 아니라 시장이 예상치를 더 이상 상향 수정하지 않았을 때 나왔다. Terra와 FTX를 포함한 암호화폐 자체의 재난이 얽혀 있었으므로 완벽한 실험은 아니지만 방향은 동일하다.
인상은 정해졌지만 폭은 정해지지 않았다
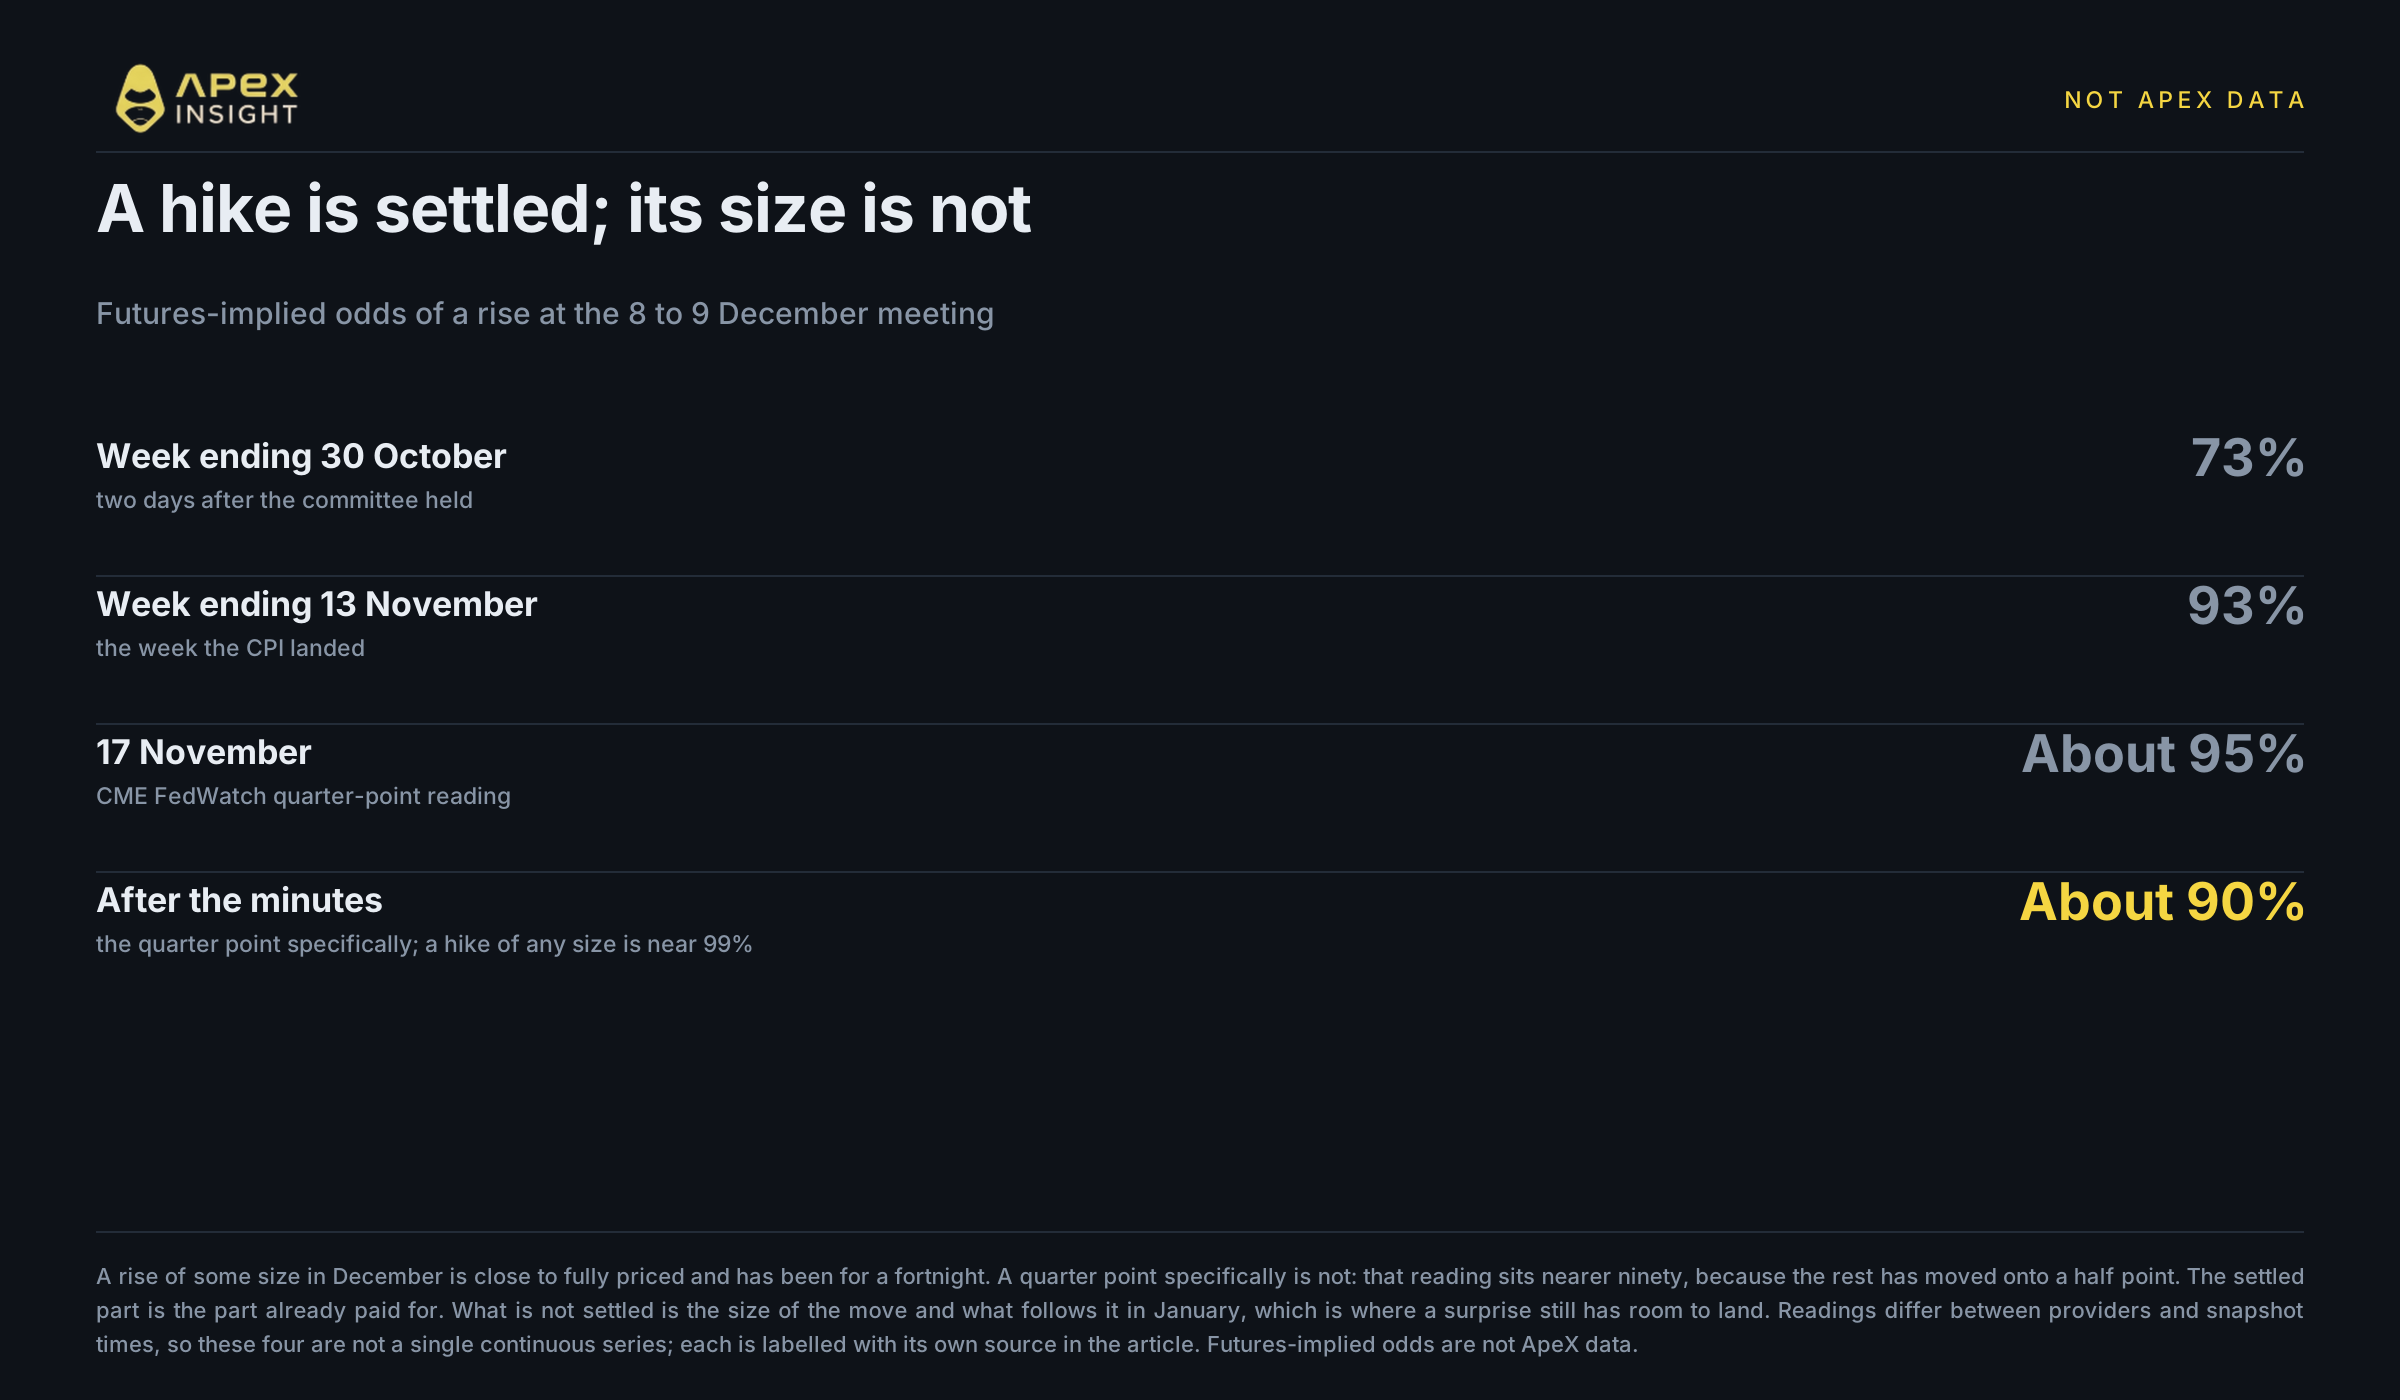
재가격 조정은 확률에서 확인할 수 있으며, 가까운 일정에 대해서는 이미 끝났다. 11월 10일 CPI 발표 후 수시간 안에 머니마켓은25bp 인상을 완전히 할인했고, 현재 어떤 규모든 인상할 확률은 약 99%다.
12월 25bp 인상 확률은 10월 30일까지 일주일 동안 73%였고 CPI 발표 주간에는 93%였다. 11월 17일에는 CME FedWatch가 약 95%로 제시했다. 의사록 이후에는 약 90%, 50bp는 약 10%였으며, 50bp 확률은 이전의 약 두 배였다.
이 수치가 의미하는 바를 보자. 어떤 규모든 인상은 거의 확실하다. 정확히 25bp일 가능성은 약 90%로 확정적이지 않으며, 나머지가 50bp로 이동했기 때문이다. 매파적 뉴스에도 25bp 확률은 오르지 않고 하락했으며, 더 큰 인상이 그 차이를 가져갔다. 논쟁은 이미 인상 여부에서 인상 폭으로 옮겨갔고, 모두가 확정됐다고 말하는 부분만 확정돼 있다.
이 네 가지 수치는 서로 다른 제공업체와 시점의 자료이므로 하나의 연속 시계열이 아니다. 그러나 공통된 형태는 분명하다. 12월 날짜는 crowded 상태이며 불확실성은 그 이후로 이동했다.
실제로 새로운 것은 무엇일까
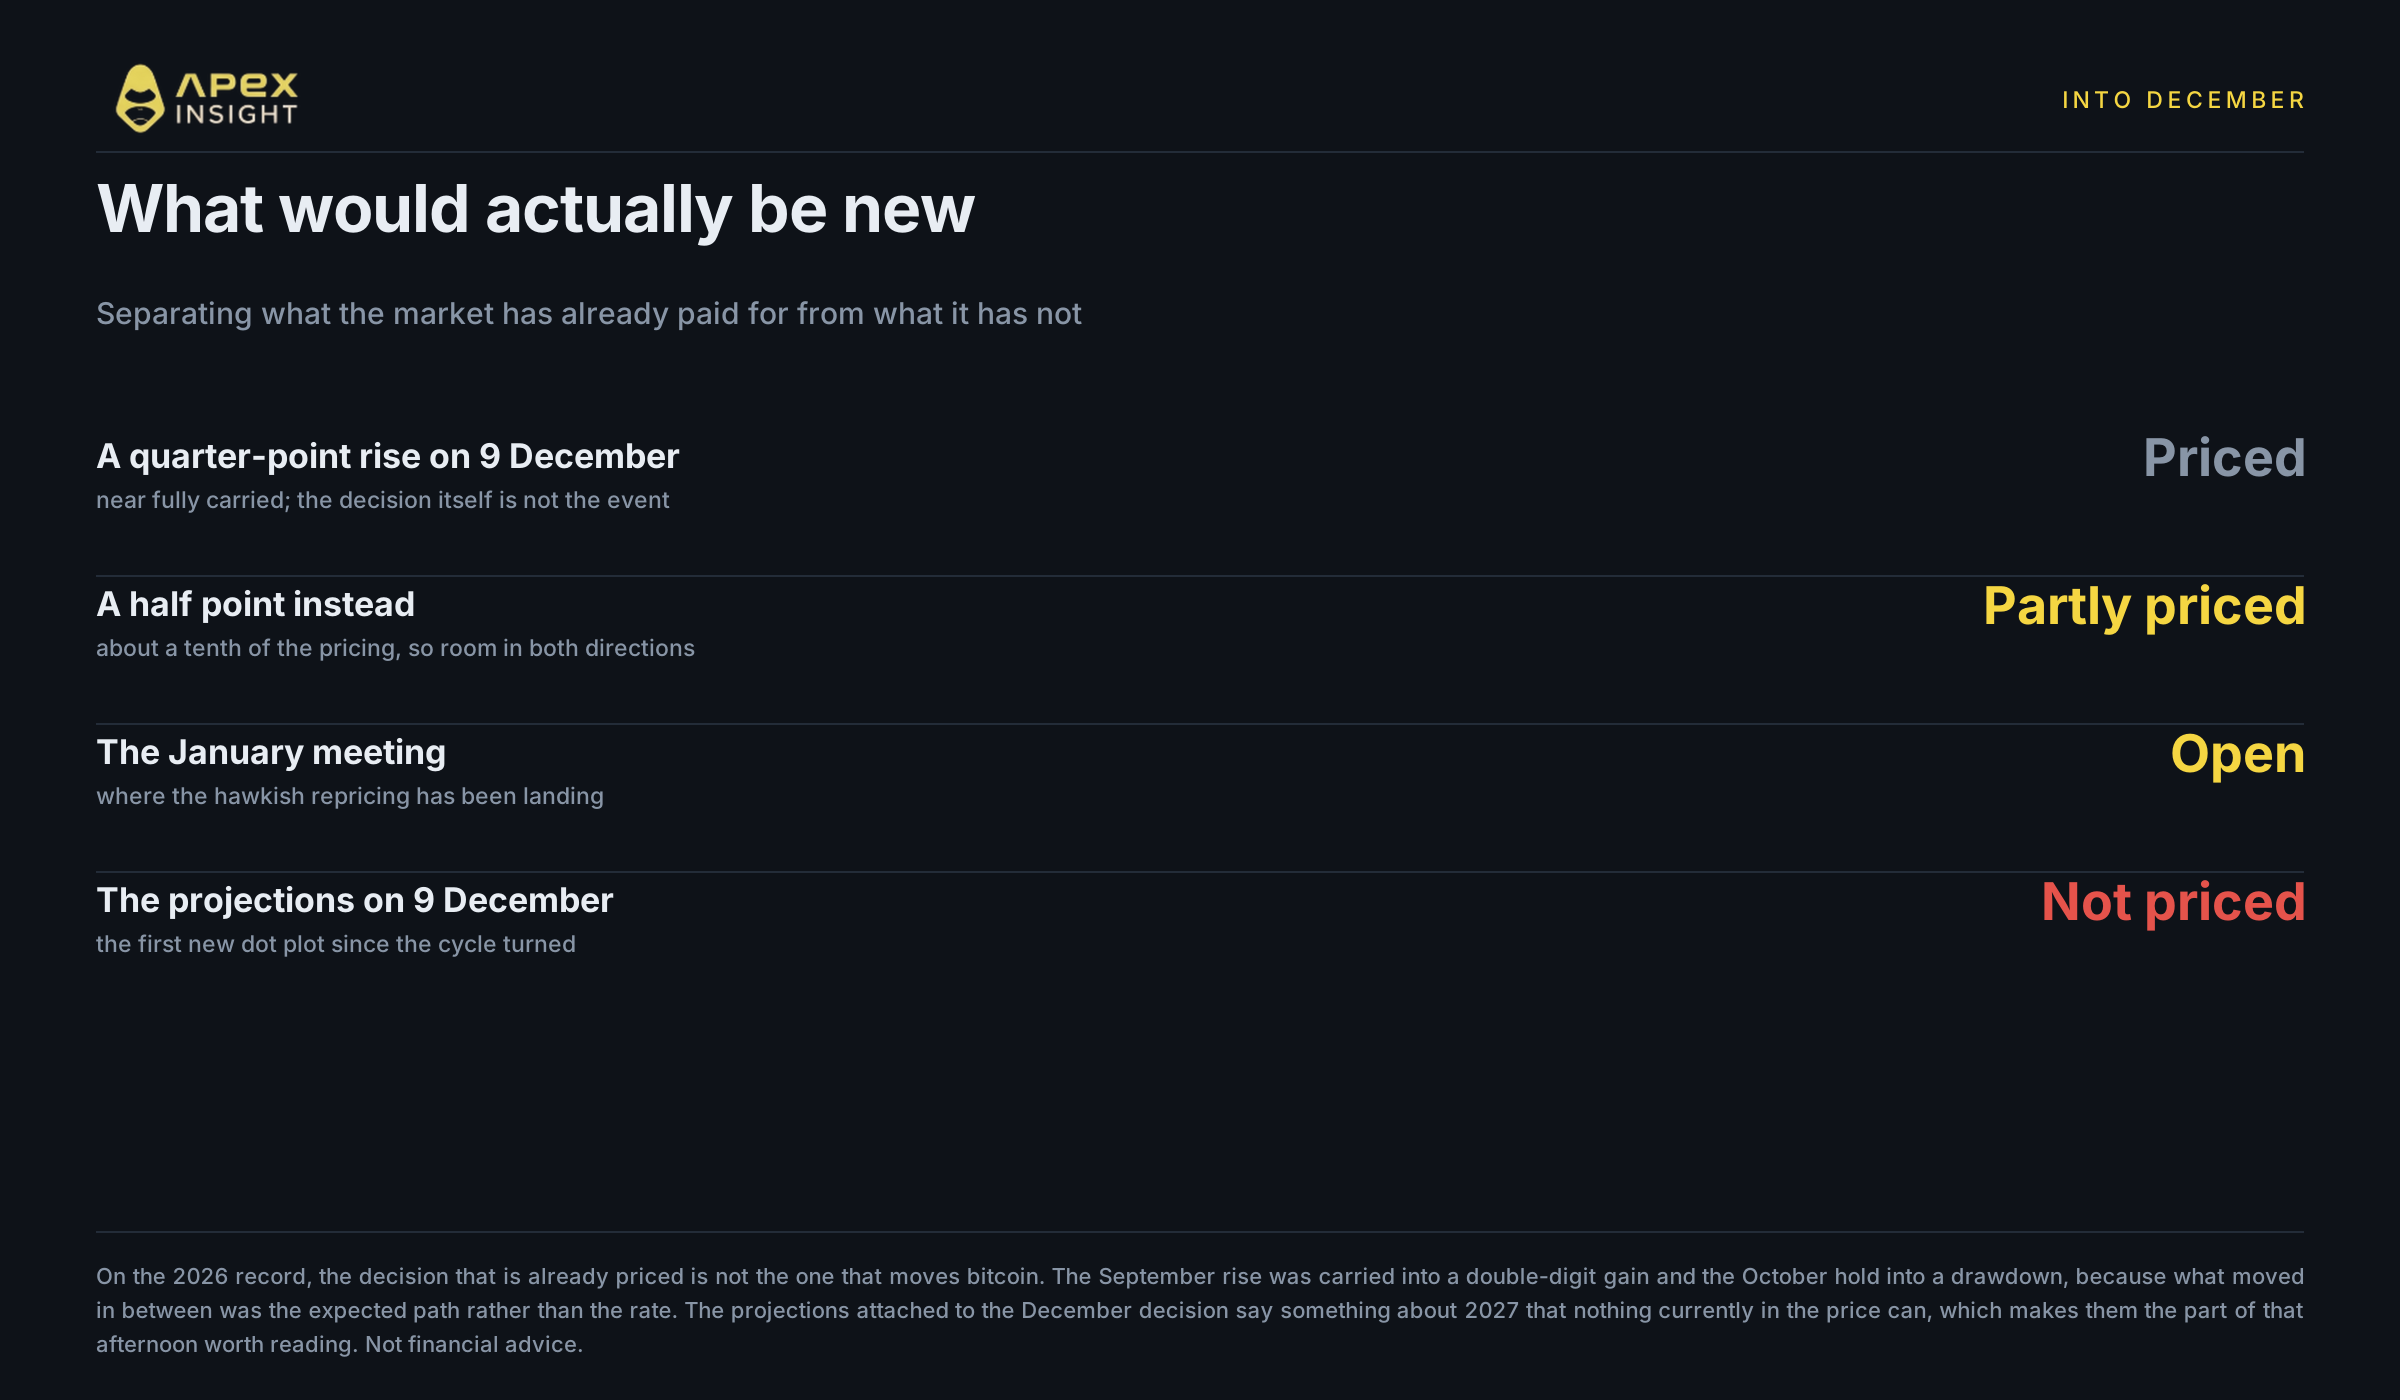
결정은 12월 9일 발표되며 새로운 전망이 함께 나온다.
2026년 기록상 25bp 자체는 이벤트가 아니다. 이미 반영돼 있다. 시장은 3주 동안 73%에서 약 90%로 이동하며 이미 그 대가를 지불했고, 9월 사례는 실행되고 이해된 인상이 매도가 아닌 랠리로 이어질 수 있음을 보여준다.
아직 반영되지 않은 것은 규모다. 가격의 약 10분의 1이 50bp에 걸려 있어 양방향 여지가 있다. 1월도 마찬가지다. 매파적 재가격 조정은 실제로 그곳에 집중되고 있다. Kalshi의 1월 계약은 11월 18일까지 7일 동안 52%에서 60%로 올랐다. 무엇보다 전망이 반영되지 않았다. 이는 사이클 전환 이후 처음 발표되는 전망이며, 현재 가격에 반영되지 않은 방식으로 2027년을 다룬다.
위원회는 평소보다 적은 정보를 가진 채 회의에 들어간다. 11월 CPI는 12월 10일, 즉 회의가 끝난 다음 날 발표된다. Waller의 기준을 넘은 10월 수치가 결정 전 확인할 마지막 인플레이션 자료다.
이것이 의미하는 것과 의미하지 않는 것을 분명히 하자. 위 내용은 랠리를 예측하지 않는다. 9월 사례는 하나의 관찰이고, 2022년 비교는 암호화폐 자체의 실패로 왜곡됐으며, 가격에 반영된 내용도 언제든 추가 재가격될 수 있다. 기록이 뒷받침하는 결론은 더 좁다. 12월 회의에서 이미 지불된 부분이 모두가 주목하는 부분이며, 아직 지불되지 않은 부분은 아무도 인용하지 않는 부분이다.
주목할 대상
아래 상품은 모두 ApeX에서 24/7 거래된다. 12월 9일 결정에서 이는 아주 단순한 의미를 갖는다. 재가격 조정은 현물 세션을 기다리지 않는다.
가장 명확한 기록을 가진 상품. BTC-USDT는 연준이 실제로 인상한 뒤 일주일 동안 10.72% 올랐고, 연준이 인상을 거부한 이후 21.62% 하락했다. 인상 당일보다 16.37% 낮다. 패턴이 유지된다면 12월에 움직이는 것은 25bp가 아니라 이후 회의에 대한 전망의 내용일 것이다.
움직임을 증폭하는 상품. ETH-USDT는 첫 주에 비트코인보다 조금 더 오른 11.03%를 기록했고, 11월 19일 08:00 UTC 기준 동결 이후에는 23.55% 하락해 비트코인의 21.62%보다 더 크게 밀렸다. 이더리움은 10월 회의 전에 인상 후 상승분을 반납했지만 비트코인은 일부를 유지했다. 이는 양방향에서 두 자산 중 더 높은 베타를 가진 자산에 기대되는 움직임이다.
금리에 가장 직접적으로 반응하는 상품. XAU-USDT는 인상 후 일주일 동안 0.32% 움직이는 데 그쳤고 동결 이후 8.01% 하락했다. 금에는 상승하는 실질금리에 맞설 수익률이 없다. 두 기간 모두 비트코인보다 훨씬 덜 움직였다는 점이 핵심이다. 금은 변동폭은 작지만 더 깔끔한 신호를 제공한다. 금리 이야기 위에 암호화폐 자체의 자금 흐름이 얹히지 않기 때문이다.
ApeX에서 움직임을 거래하세요
암호화폐 무기한 선물 최대 100배, TradFi 최대 50배 레버리지로 야간을 포함해 24/7 거래할 수 있습니다.
거래에는 높은 손실 위험이 있으며 레버리지는 이익과 손실을 모두 확대합니다. 위 내용은 12월 인상 후 랠리가 이어진다는 뜻이 아니다. 인상은 이미 가격에 반영됐고 놀라움은 다른 곳에 있다는 뜻이며, 이는 위험이 어디에 있는지를 말할 뿐 어느 방향으로 돌파할지를 말하지 않는다. 이미 가격에 반영된 헤드라인에 포지션을 잡는 것은 뉴스에 대한 판단은 맞더라도 비용이 큰 방법이다. 본 내용은 금융 조언이나 매수·매도 권고가 아니다. 직접 조사하고 감당할 수 있는 손실 범위 내에서 포지션 규모를 정하세요.
도움이 필요하면Discord에서 팀에 문의하세요.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
방법론. 계약 수치는 2026년 11월 19일 구축된 ApeX Omni v3 API에서 가져왔다. 비트코인, 이더리움, 금은 현물 세션이 없는 연속 시장이므로 모두 달력일 기준으로 측정했다. 이는 이 글 전체에 적용된 기준이며 어떤 수치에도 현물 종가나 서머타임 조정을 적용하지 않았다. 세 기준점은 2026년 9월 16일 FOMC 인상 결정, 10월 28일 동결 결정, 최신 완성 바다. 앞의 두 날짜는 예정된 중앙은행 일정이며 계약의 움직임을 보고 선택한 것이 아니고, 세 번째는 단순히 최신 완성 바다. 인상 후 일주일은 9월 16일 종가부터 9월 23일 종가까지 측정했다. 형성 중인 일봉은 항상 제외한다. 진행 중인 바를 기준으로 한 수치는 읽을 때마다 변해 이후 재현할 수 없기 때문이다. 현재 수준은 일봉 종가가 아닌 최신 완성 시간봉에서 가져왔으며, 해당 봉의 시각은 2026년 11월 19일 08:00 UTC다. 리베이스 차트는 9월 16일 종가를 첫 지점으로 포함해 표시한 기준선이 명시된 기준과 일치하도록 했다. FOMC 결정과 투표, BLS 발표, Waller 이사의 발언, 10월 의사록, 선물 내재 확률, 2022~2023년 인상 사이클 및 12월 회의와 CPI 날짜는 ApeX 데이터가 아니며 각 주장에 하이퍼링크를 달았다. 확률 수치는 서로 다른 제공업체와 시점에서 가져온 것으로 연속 시계열이 아니다. 본 내용은 금융 조언이 아니다.