
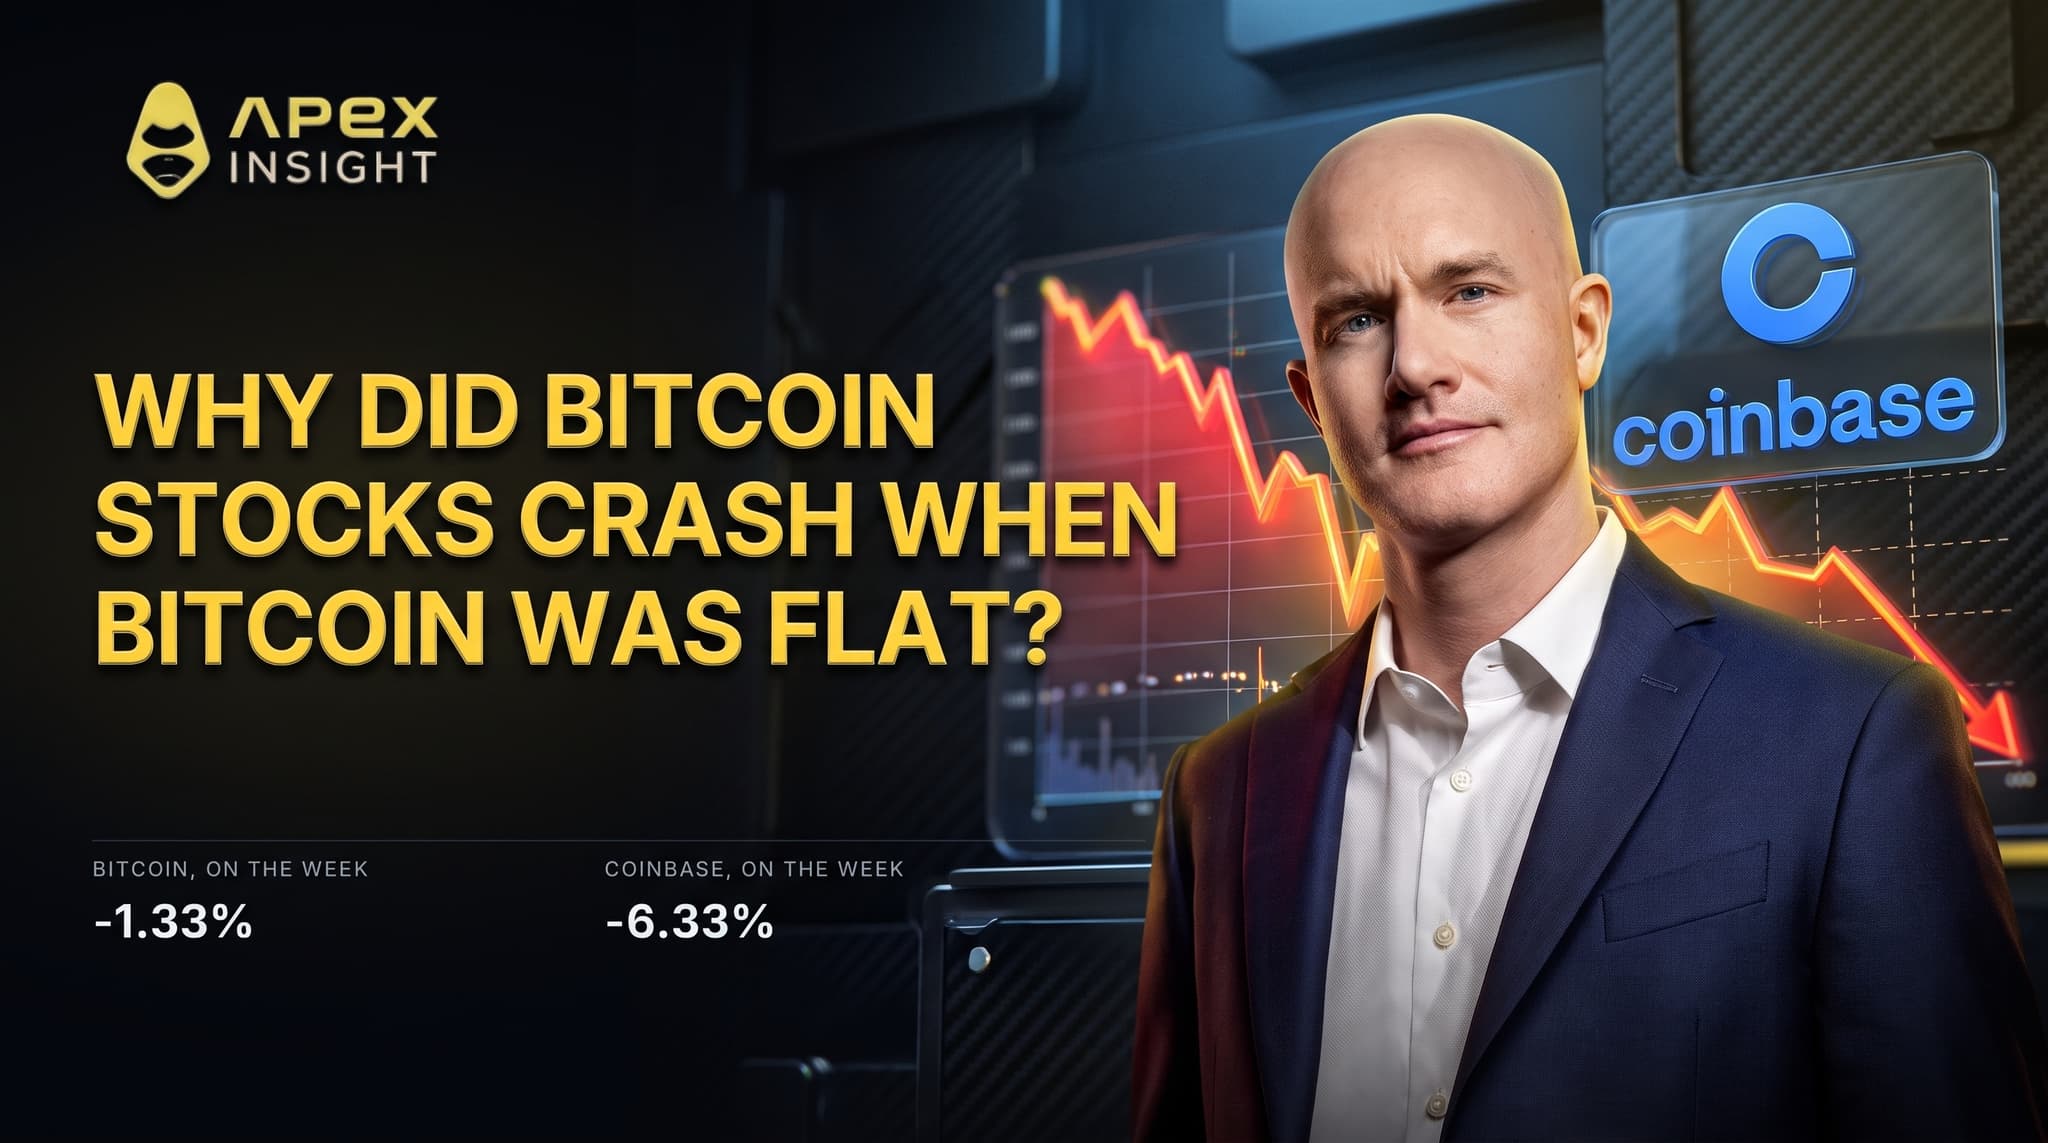


Bitcoin sloot vorige week 1,33% lager. In dezelfde week daalde Coinbase met 6,33%, Circle met 5,98% en Bitmine met 7,11%.
Alleen al op donderdag, de dag waarop de Nasdaq zijn slechtste sessie sinds april 2025 kende, daalde elk van deze namen ongeveer twee keer zo sterk als bitcoin.
Dat verschil vormt het hele verhaal. Het activum bewoog nauwelijks. De bedrijven die erop zijn gebouwd hadden niet dezelfde week, en de reden daarvoor staat in een wetsvoorstel dat nog niet eens is geschreven.
De Amerikaanse markten zijn in het weekend gesloten, dus elk cijfer hier is gemeten tot de slotkoers van vrijdag. Deze contracten blijven op zaterdag en zondag handelen bij dunne orderstromen die positionering weerspiegelen in plaats van de onderliggende waarde; daarom wordt nergens een weekendprijs gebruikt.
Dit zijn zes dingen die de marktgegevens laten zien.
1. Bitcoin had een rustige week. De bedrijven niet
Laten we beginnen met het verschil.
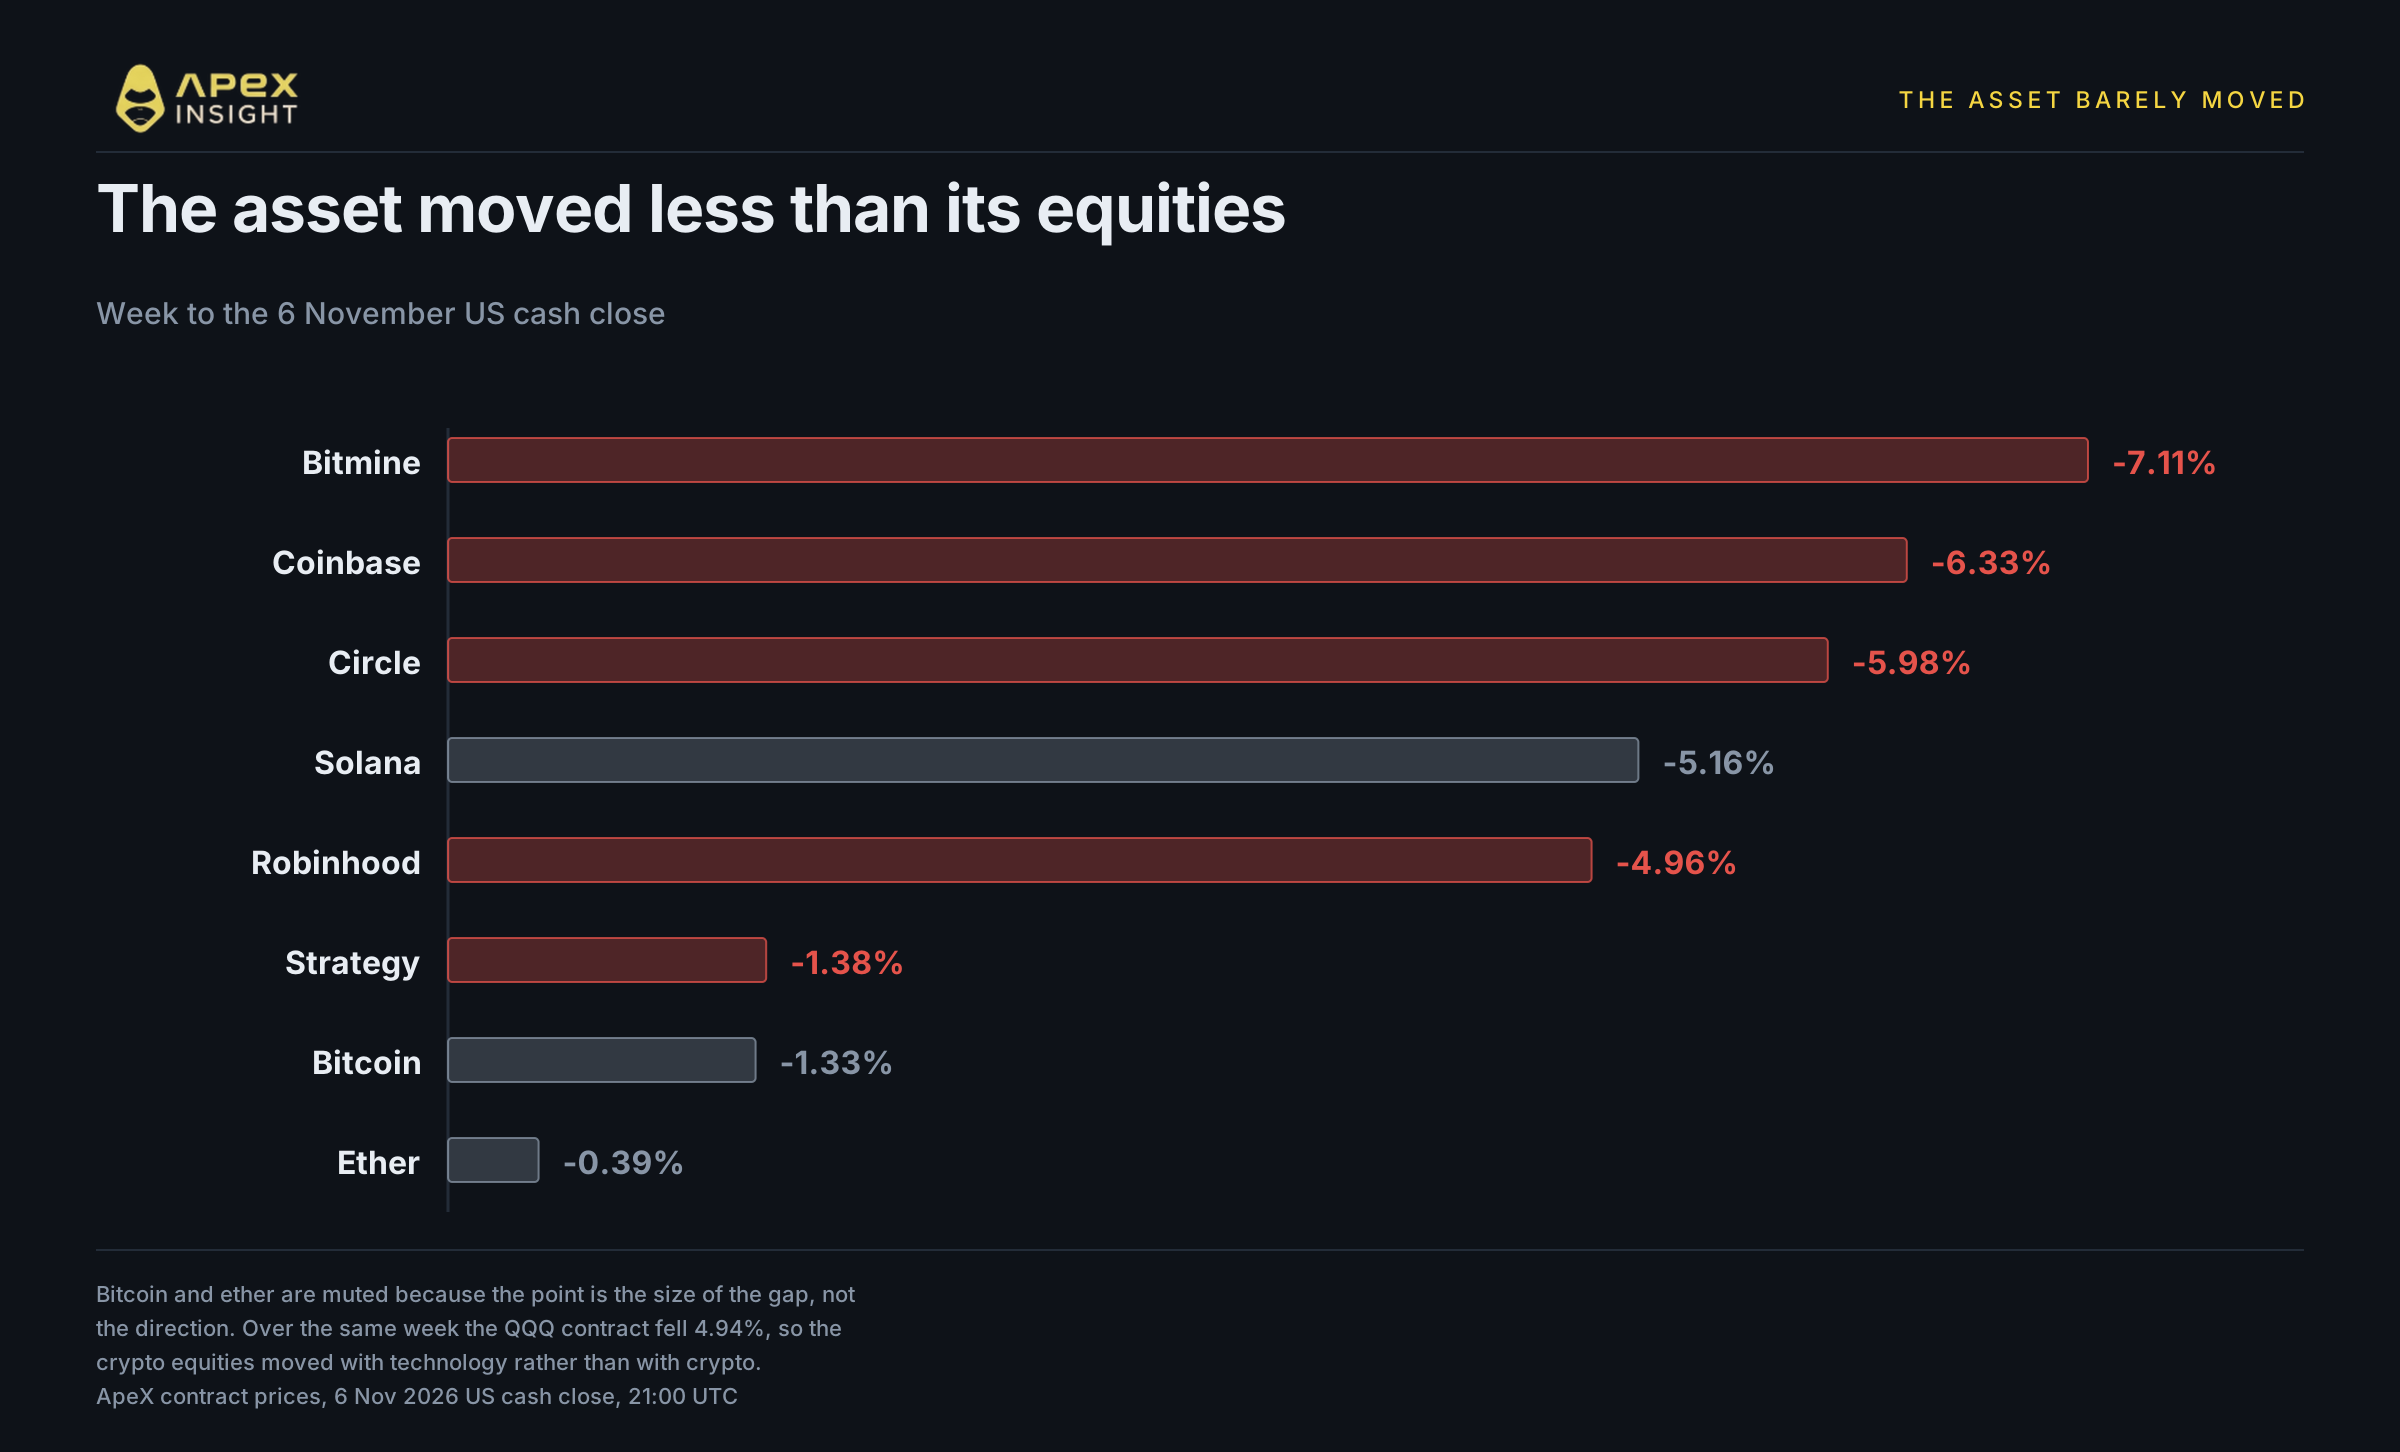
Bitcoin daalde gedurende de week met 1,33% en ether met 0,39%. Daartegenover daalde Bitmine met 7,11%, Coinbase met 6,33%, Circle met 5,98% en Robinhood met 4,96%.
Eén activum maakt dit beeld ingewikkelder en verdient het om benoemd te worden. Solana daalde met 5,16%, wat meer overeenkomt met aandelen dan met bitcoin. De zuivere scheiding loopt dus niet tussen activa en aandelen; het gaat om bitcoin en ether tegenover vrijwel al het andere, inclusief Solana.
Uitgedrukt als ratio bewoog Coinbase gedurende de week 4,7 keer zo sterk als bitcoin, Circle 4,5 keer en Bitmine 5,3 keer. Ter vergelijking: het QQQ-contract daalde met 4,94%, oftewel 3,7 keer zo sterk als bitcoin.
De crypto-aandelen handelden vorige week dus niet als crypto. Ze handelden als technologieaandelen met een hoge bèta, en iets slechter dan de index.
2. Donderdag bewogen ze allemaal als één geheel
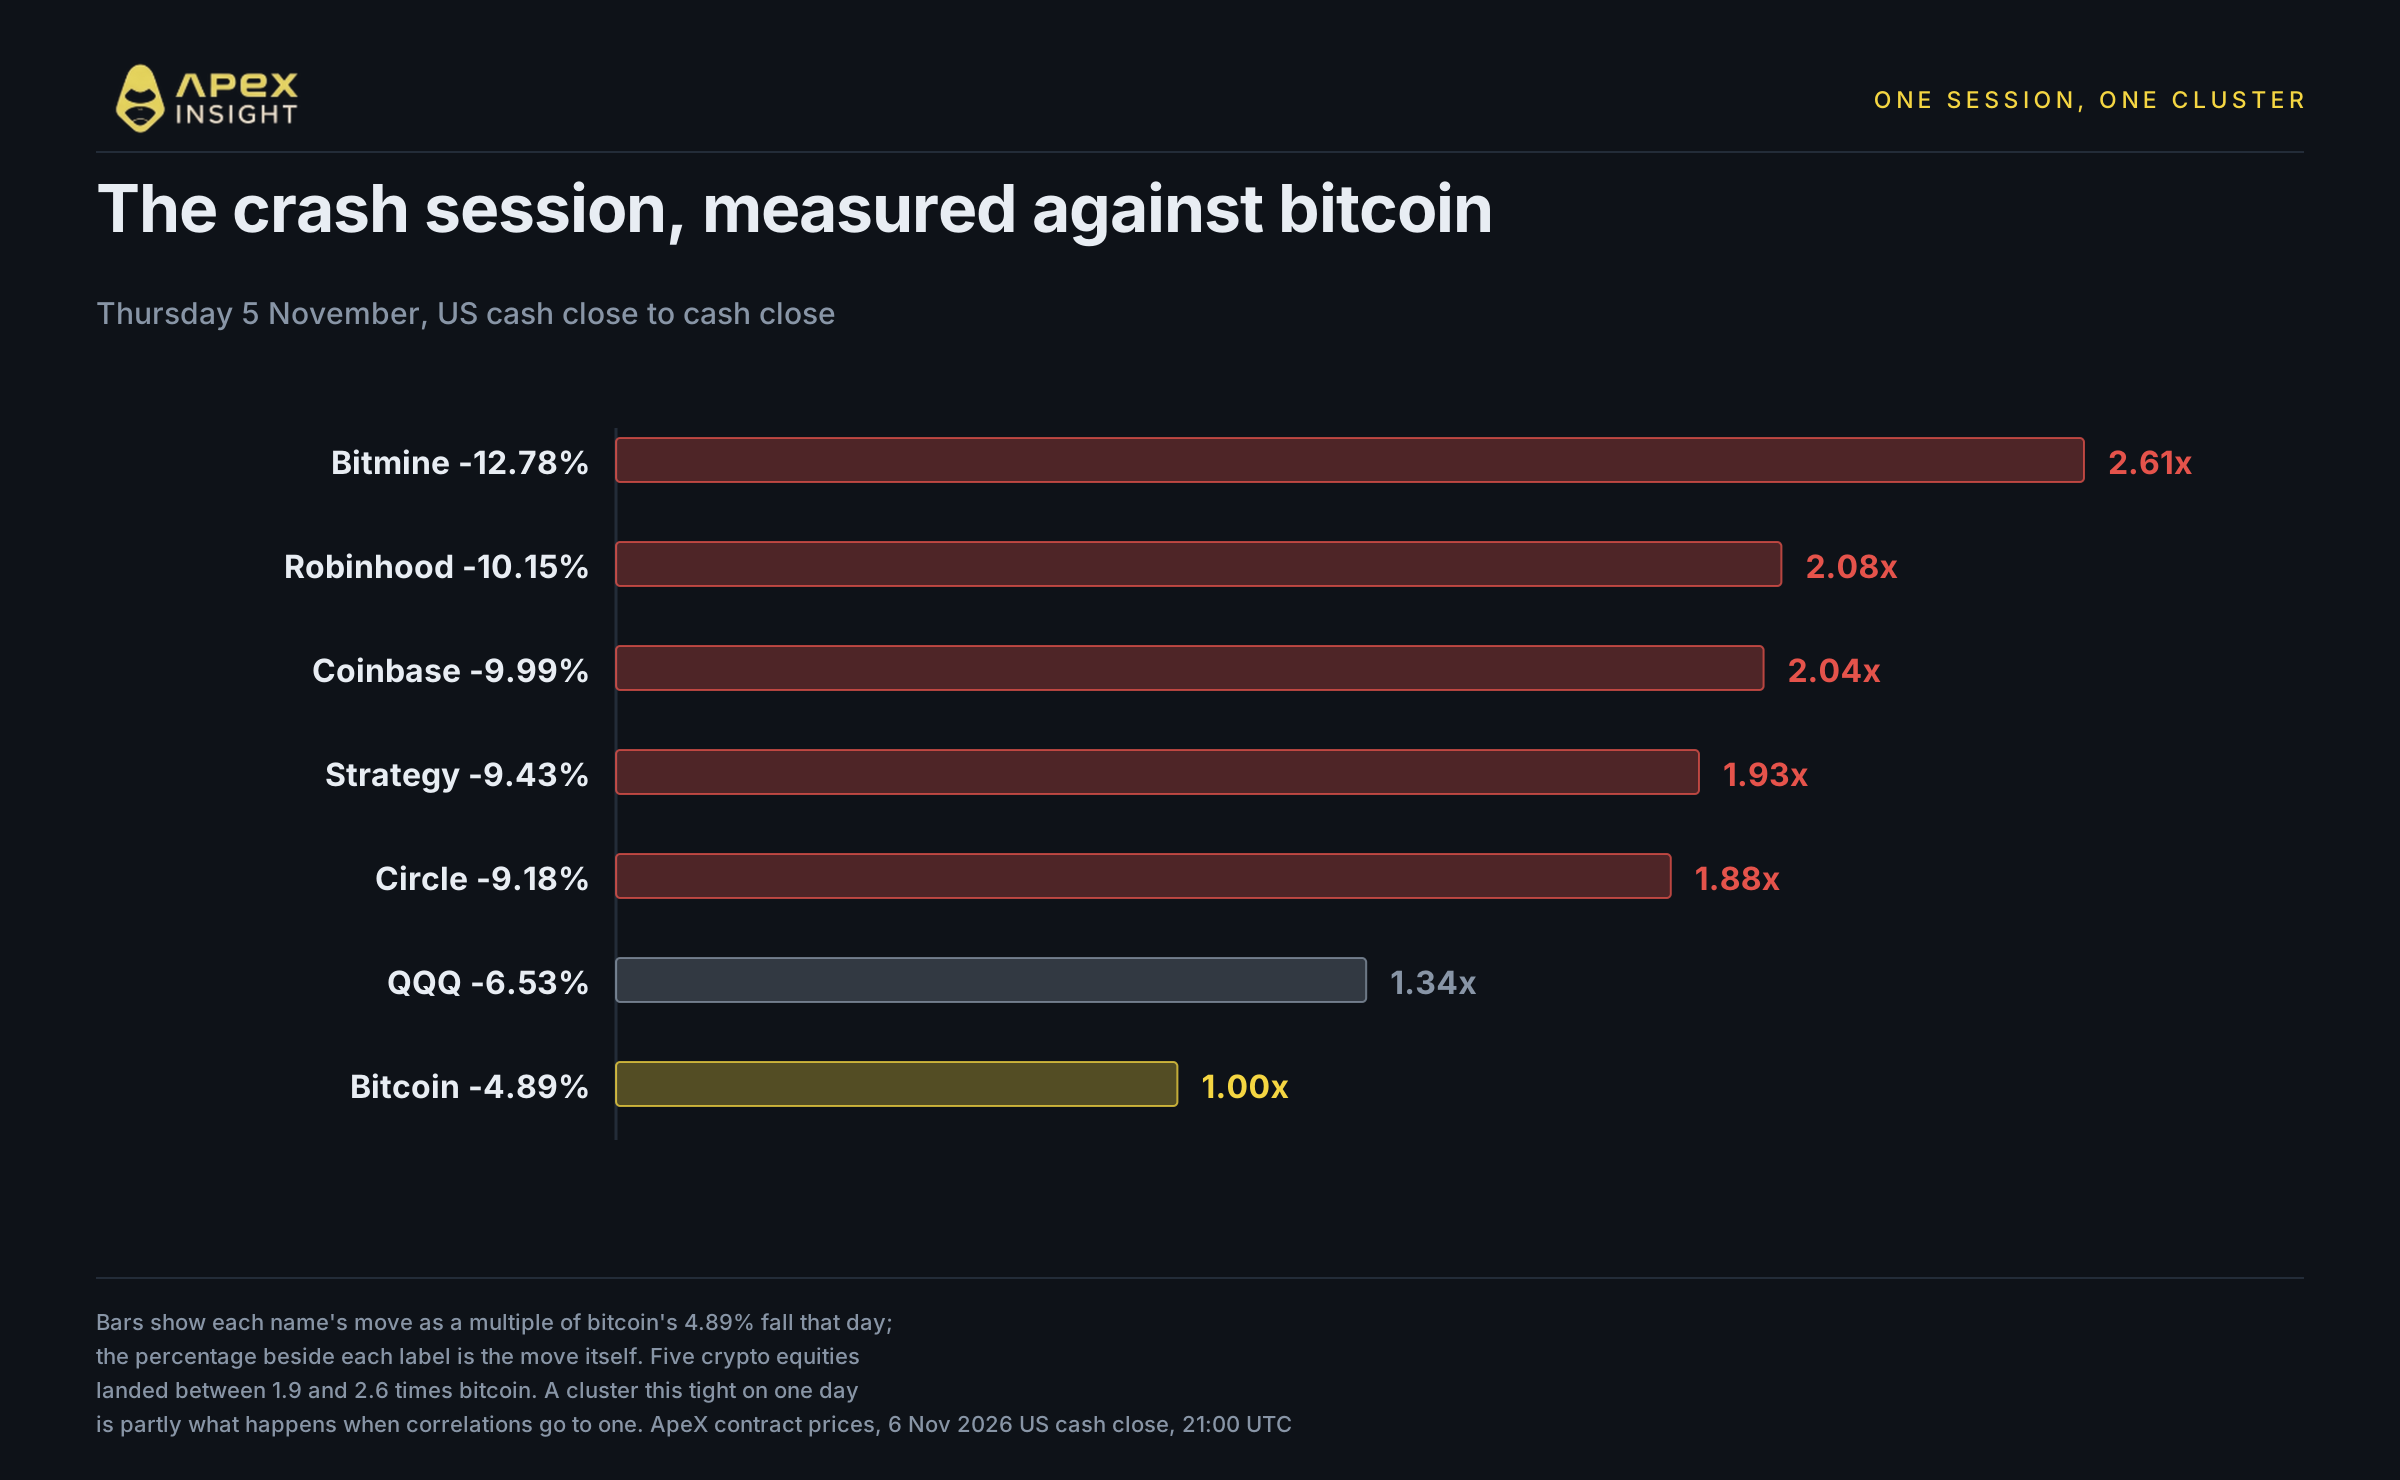
Donderdag 5 november is het duidelijkst, omdat het om één gewelddadige sessie ging in plaats van een week van geleidelijke beweging.
Bitcoin daalde die dag met 4,89%. Coinbase daalde met 9,99%, Robinhood met 10,15%, Strategy (voorheen MicroStrategy) met 9,43%, Circle met 9,18% en Bitmine met 12,78%. Elk van deze namen bewoog ongeveer 1,9 tot 2,6 keer zo sterk als bitcoin, dicht gegroepeerd rond twee keer. Die samenhang is deels een eigenschap van de meetmethode: dit zijn contractprijzen over een periode van Amerikaanse slotkoers tot slotkoers, terwijl dezelfde namen gemeten op cashslotkoersen lager clusteren, dichter bij 1,5 tot 1,8 keer.
De Nasdaq daalde met 5,52% en het QQQ-contract met 6,53%. Op die dag gedroegen de crypto-aandelen zich dus als een hefboompositie op de Nasdaq, niet als een positie op bitcoin.
Eén sessie blijft één sessie, en zo’n nauwe clustering van vijf namen op één dag is deels gewoon wat er gebeurt wanneer correlaties tijdens een uitverkoop naar één gaan. De weekcijfers uit sectie 1 vormen beter bewijs, omdat ze een opleving overleven.
3. De uitzondering is degene die voornamelijk bitcoin aanhoudt
Hier is het detail dat een patroon in een verklaring verandert.
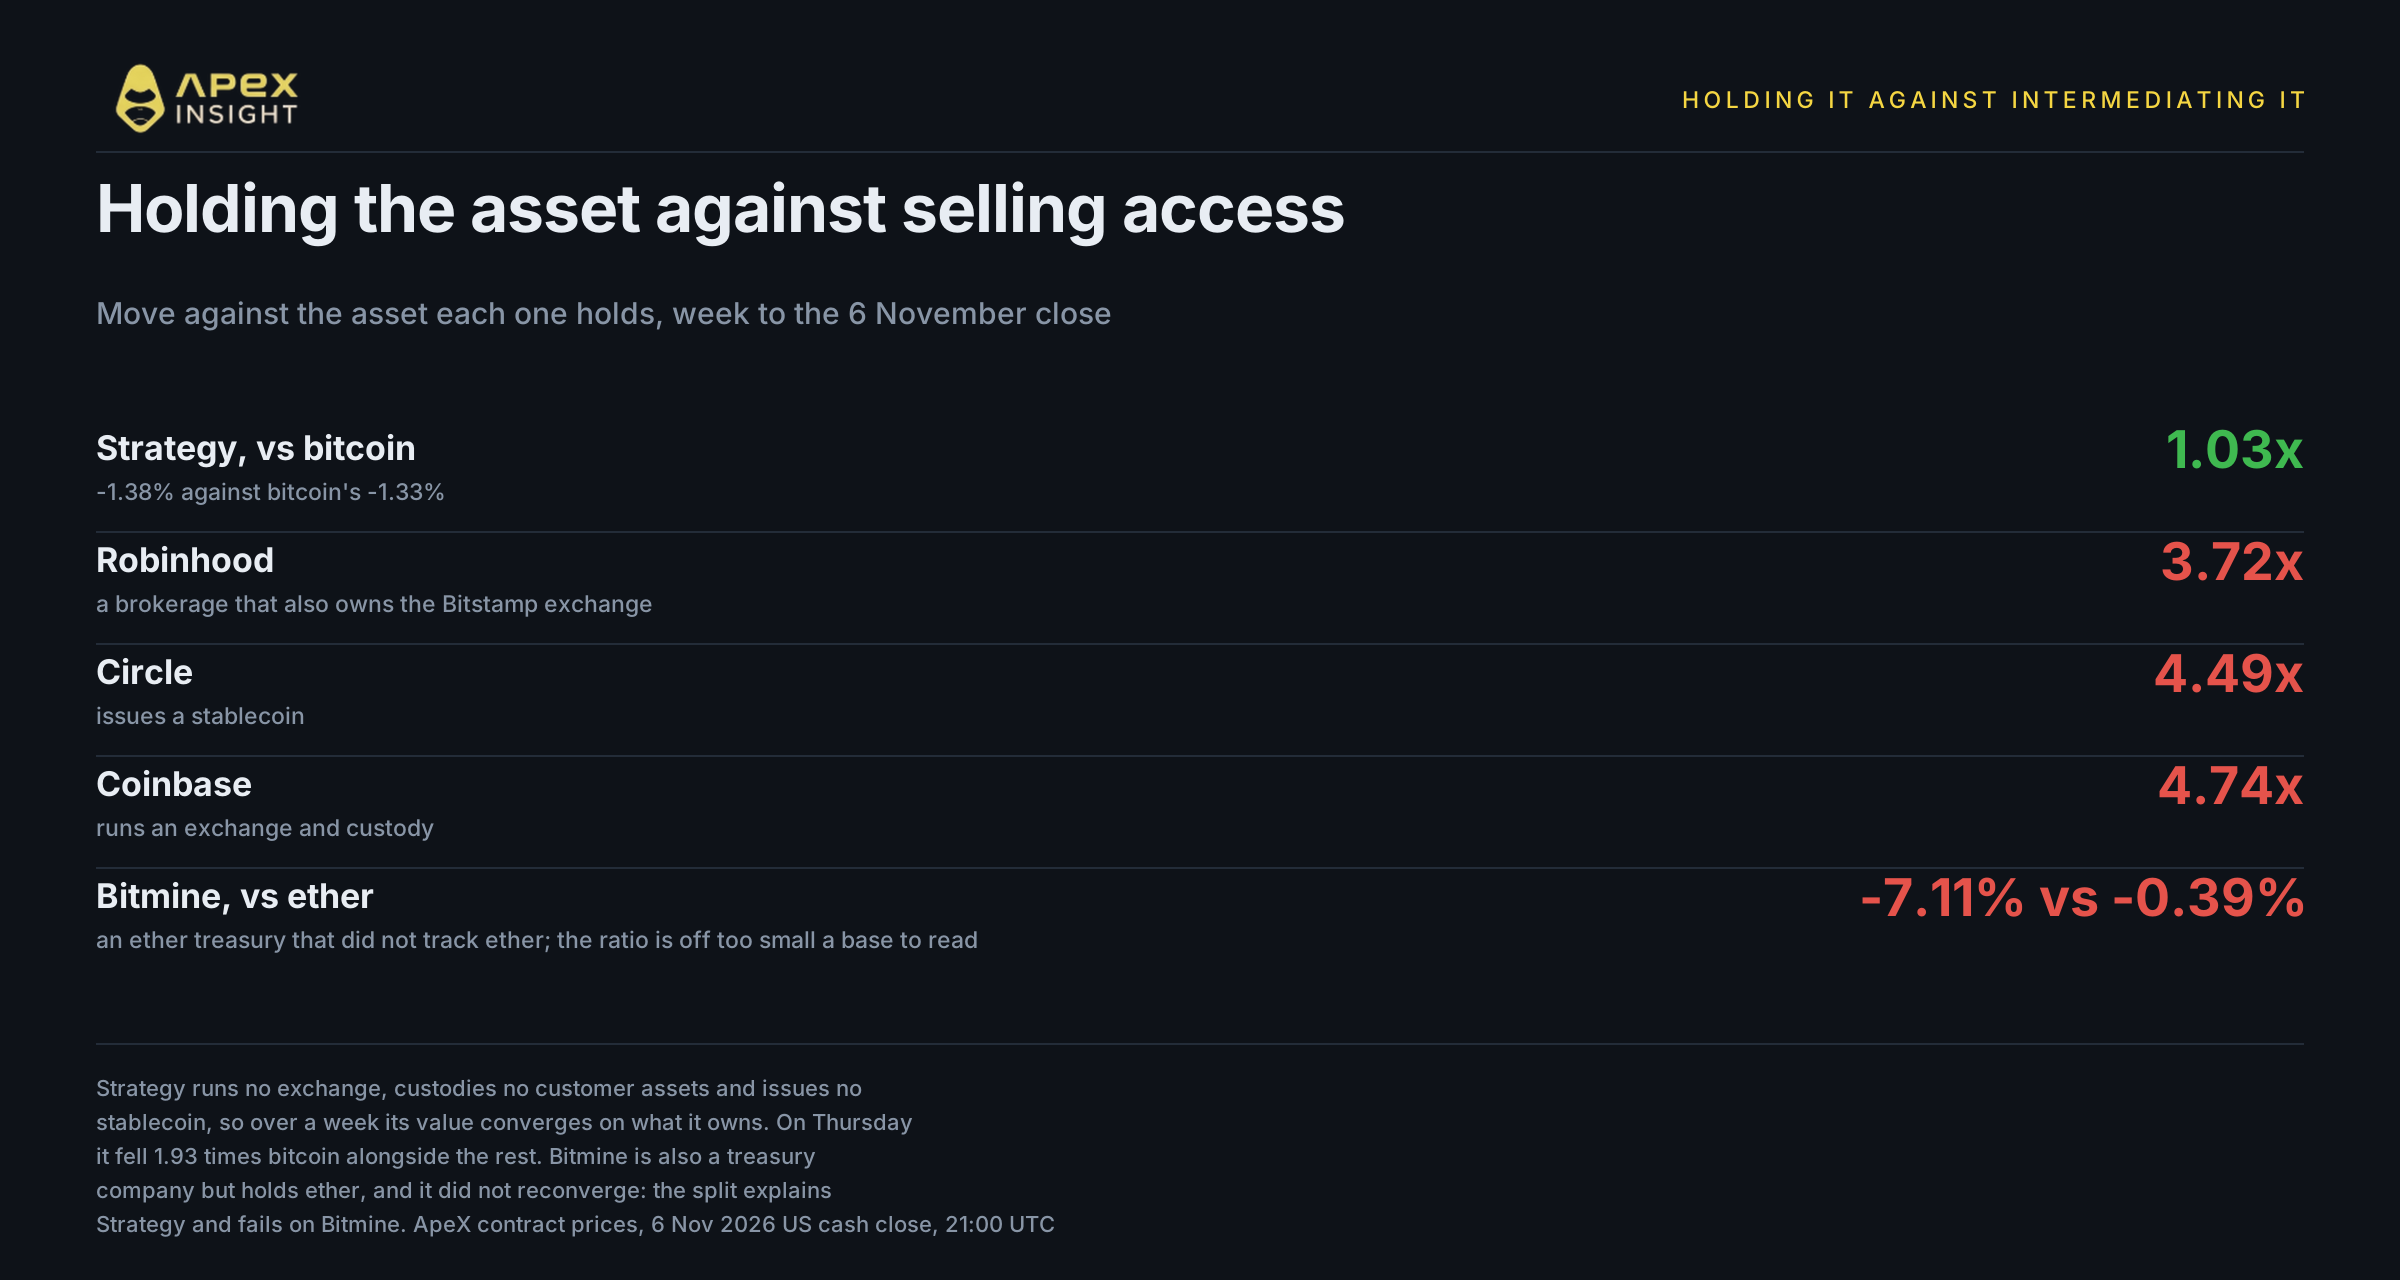
Strategy daalde gedurende de week met 1,38%, tegenover 1,33% voor bitcoin. Dat is een ratio van 1,03: Strategy volgde bitcoin vrijwel exact, terwijl Coinbase bijna vijf keer zo sterk bewoog.
Strategy is de enige naam hier waarvan het bedrijf in wezen bestaat uit het aanhouden van bitcoin. Het verkoopt nog steeds analysesoftware, maar die software is een afrondingsfout naast de aangehouden activa. Het exploiteert geen beurs, bewaart geen klantactiva en geeft geen stablecoin uit. Over een week convergeert de waarde ervan naar de waarde van wat het bezit.
Merk op dat het donderdag niet aan de daling ontsnapte: tijdens de crashsessie daalde het met 9,43%, oftewel 1,9 keer zo sterk als bitcoin, samen met de rest. Intraday, tijdens een liquidatie, handelt het als elke andere naam met een hoge bèta. Over een week convergeert het opnieuw naar zijn bezittingen. De twee tijdsframes meten verschillende dingen, en het is belangrijk precies te zijn over welk frame welke bewering ondersteunt.
De eenvoudige versie gaat echter niet op voor de andere houder in dit overzicht. Bitmine is ook een treasurybedrijf, maar een Ethereum-bedrijf: het begon als bitcoinminer, maakte halverwege 2025 een koerswijziging en staat onder voorzitterschap van Tom Lee. Begin oktober hield het ongeveer 6,0 miljoen ether aan, ongeveer 94% van zijn activa, naast enkele honderden bitcoin, cash en een paar aandelenbelangen; het exploiteert ook nog aanvullende mining- en hostingactiviteiten. Het is dus een minder zuivere houder dan Strategy, wat belangrijk is voor het vervolg. Gemeten tegenover het activum dat het daadwerkelijk aanhoudt, daalde het donderdag 1,81 keer zo sterk als ether, in lijn met al het andere, en daarna convergeerde het helemaal niet opnieuw. Over de week staat het 7,11% lager terwijl ether 0,39% lager staat. De ratio tussen die twee is achttien, maar dat getal betekent niets: elke ratio op een basis van minder dan een half procent is ruis. De eerlijke conclusie is simpelweg dat de ene daalde en de andere niet.
De stelling «houders volgen het activum» verklaart Strategy, maar faalt bij Bitmine. Het verschil kan liggen in omvang, liquiditeit, de zuiverheid van het bezit of de premie waartegen een kleiner treasuryvehikel handelt ten opzichte van de waarde van zijn bezittingen. Een week aan prijzen kan die factoren niet uit elkaar halen, en dit artikel doet niet alsof dat wel kan.
4. Wat de Democraten volgens berichten overwegen
Nu het deel dat het verschil verklaart.
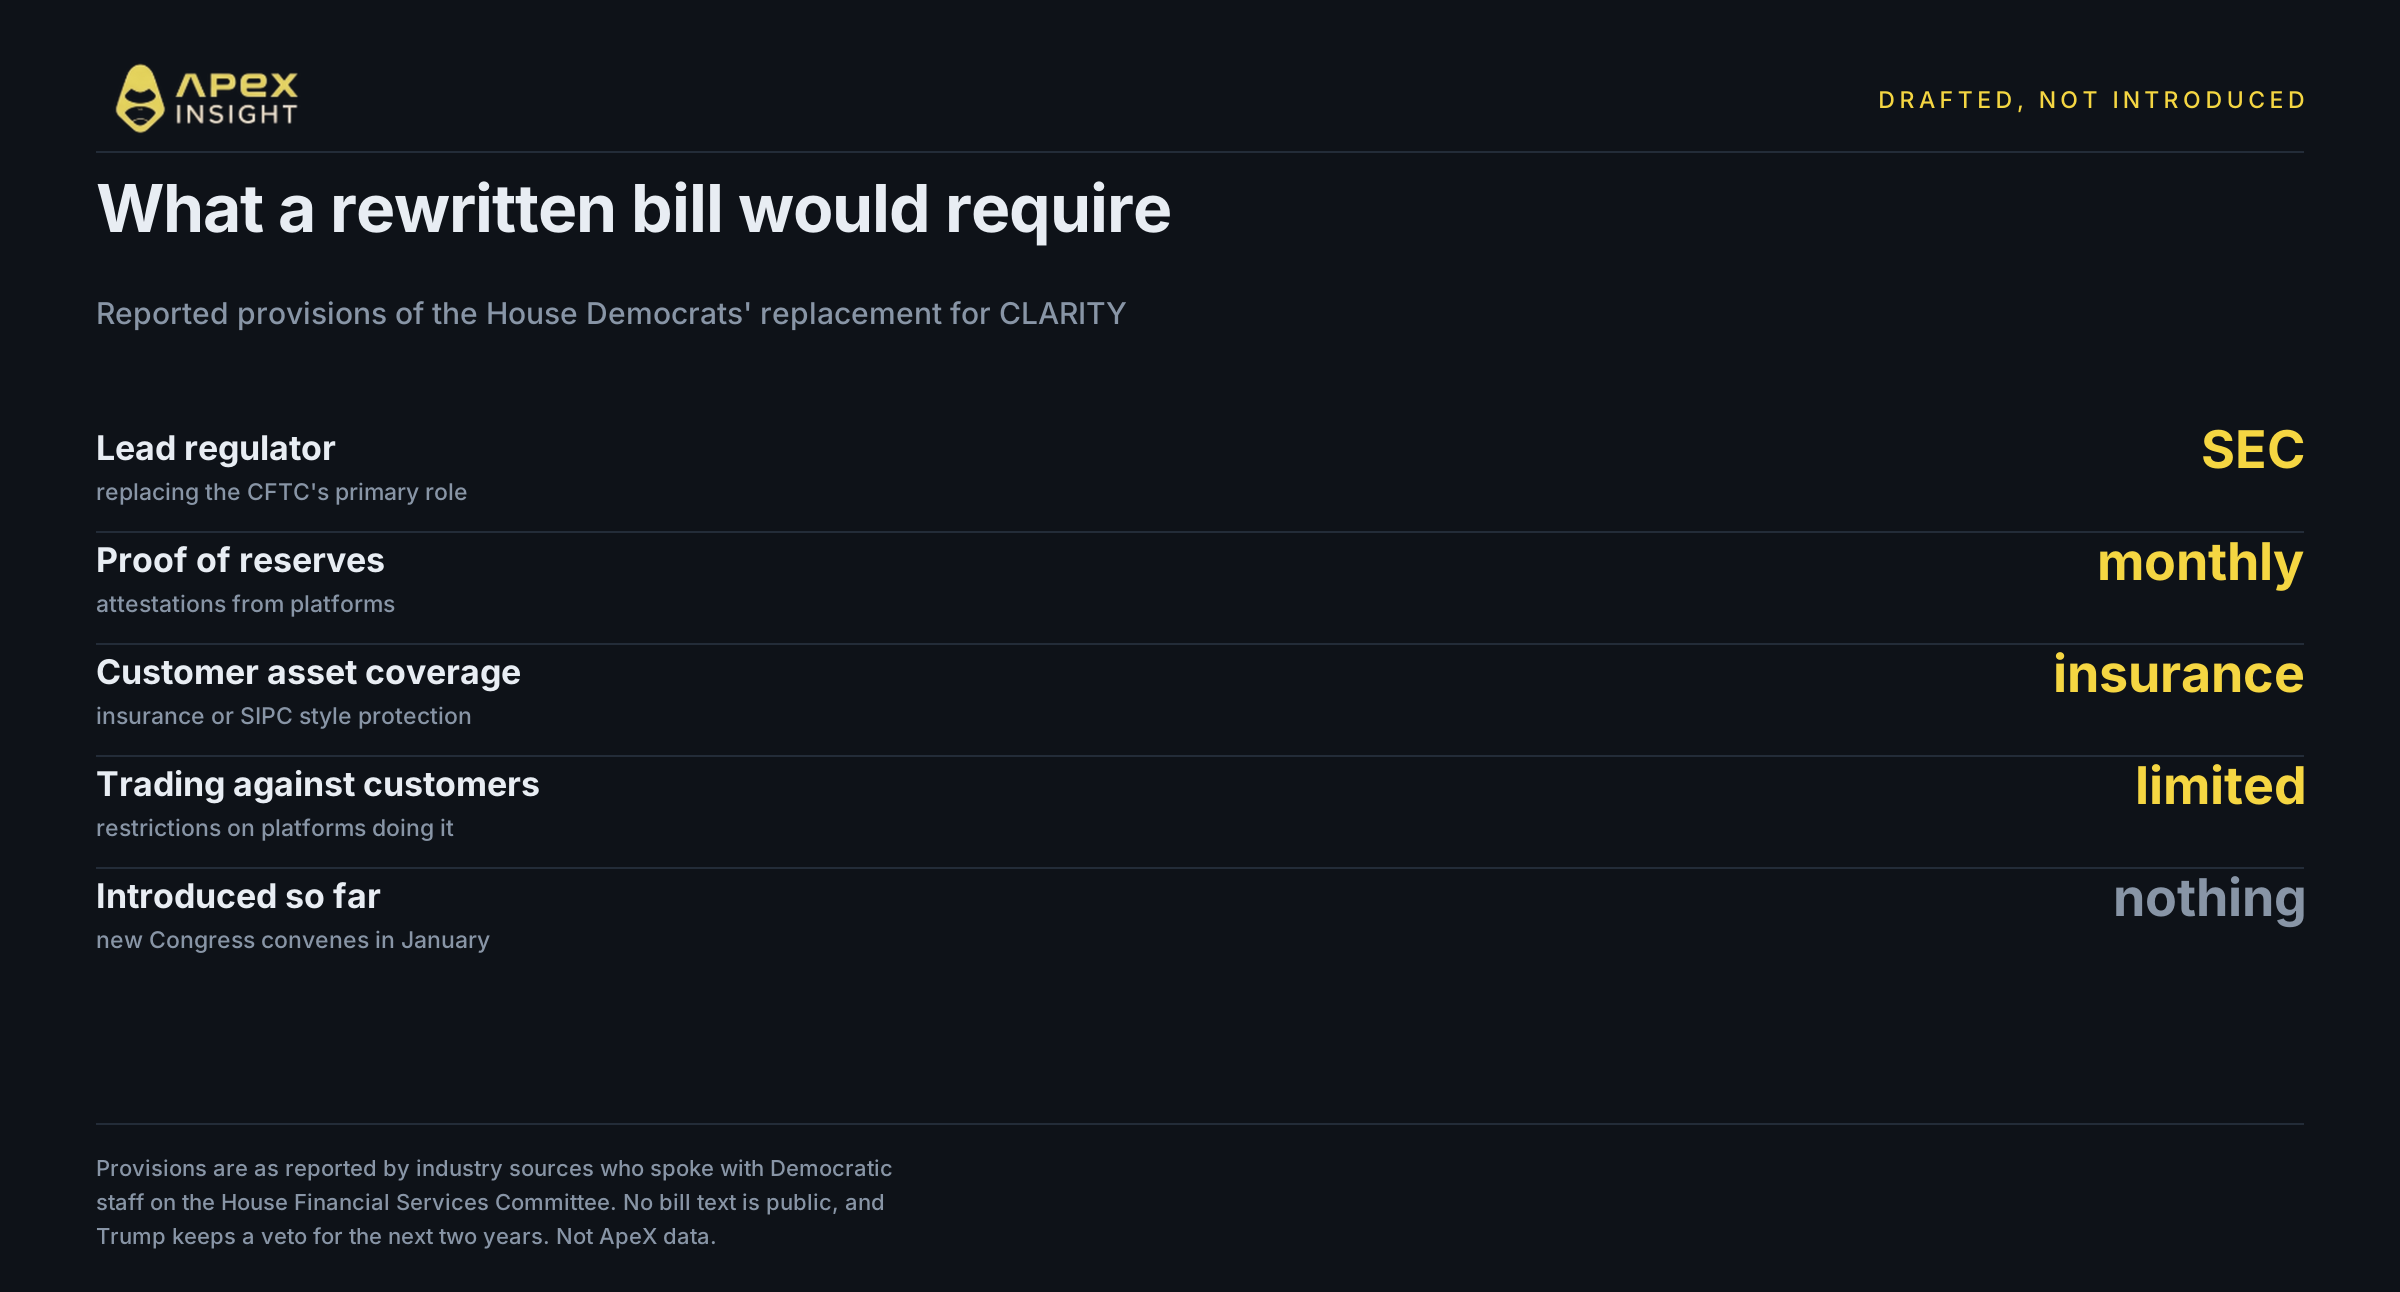
De CLARITY Act werd in juli 2025 met 294 tegen 134 stemmen door het Huis aangenomen en werd op 15 september 2026 in de Senaat geblokkeerd. Nadat de Democraten op 3 november beide kamers hadden veroverd, bespreken House Democrats een vervangend wetsvoorstel voor de marktstructuur, dat nog niet openbaar is. Bronnen uit de sector die met Democratische medewerkers van de House Financial Services Committee hebben gesproken, beschreven het voorstel.
Het plan bouwt volgens berichten voort op het amendement van Representative Maxine Waters uit 2025, de Crypto Investor and Consumer Bill of Rights. De bepalingen omvatten een 24/7-klantenservice, verzekeringsdekking of SIPC-achtige dekking voor klantactiva, strengere bewaringsregels, maandelijkse verklaringen over de reserves en beperkingen op platforms die tegen hun eigen klanten handelen. Naar verwachting bevat het ook ethische bepalingen die cryptoactiviteiten van de president en andere federale functionarissen beperken. De SEC zou een grotere rol krijgen bij spotmarkten voor digitale commodities en de CFTC een kleinere.
De lezing van de sector is hard. Jaret Seiberg van TD Cowen zei dat het klimaat het mogelijk «onmogelijk maakt om een versie van Clarity vooruit te helpen die de cryptosector zou kunnen steunen». Lee Reiners van Duke vatte het korter samen: «CLARITY is dood». Republikeinen die bekend zijn met het Democratische initiatief noemen het een communicatiewet.
Om de inzet voor de sector in perspectief te plaatsen: deze besteedde meer dan 200 miljoen dollar aan de tussentijdse verkiezingen en verloor desondanks beide kamers.
Twee belangrijke kanttekeningen. Er is niets ingediend, laat staan aangenomen, en het nieuwe Congres komt pas in januari bijeen. Bovendien behoudt Trump de komende twee jaar zijn vetorecht, zodat zelfs een wetsvoorstel dat beide kamers passeert nog een extra obstakel heeft.
5. De regels richten zich op de bedrijven, niet op het activum
Lees die lijst met bepalingen opnieuw naast de prijsbeweging.
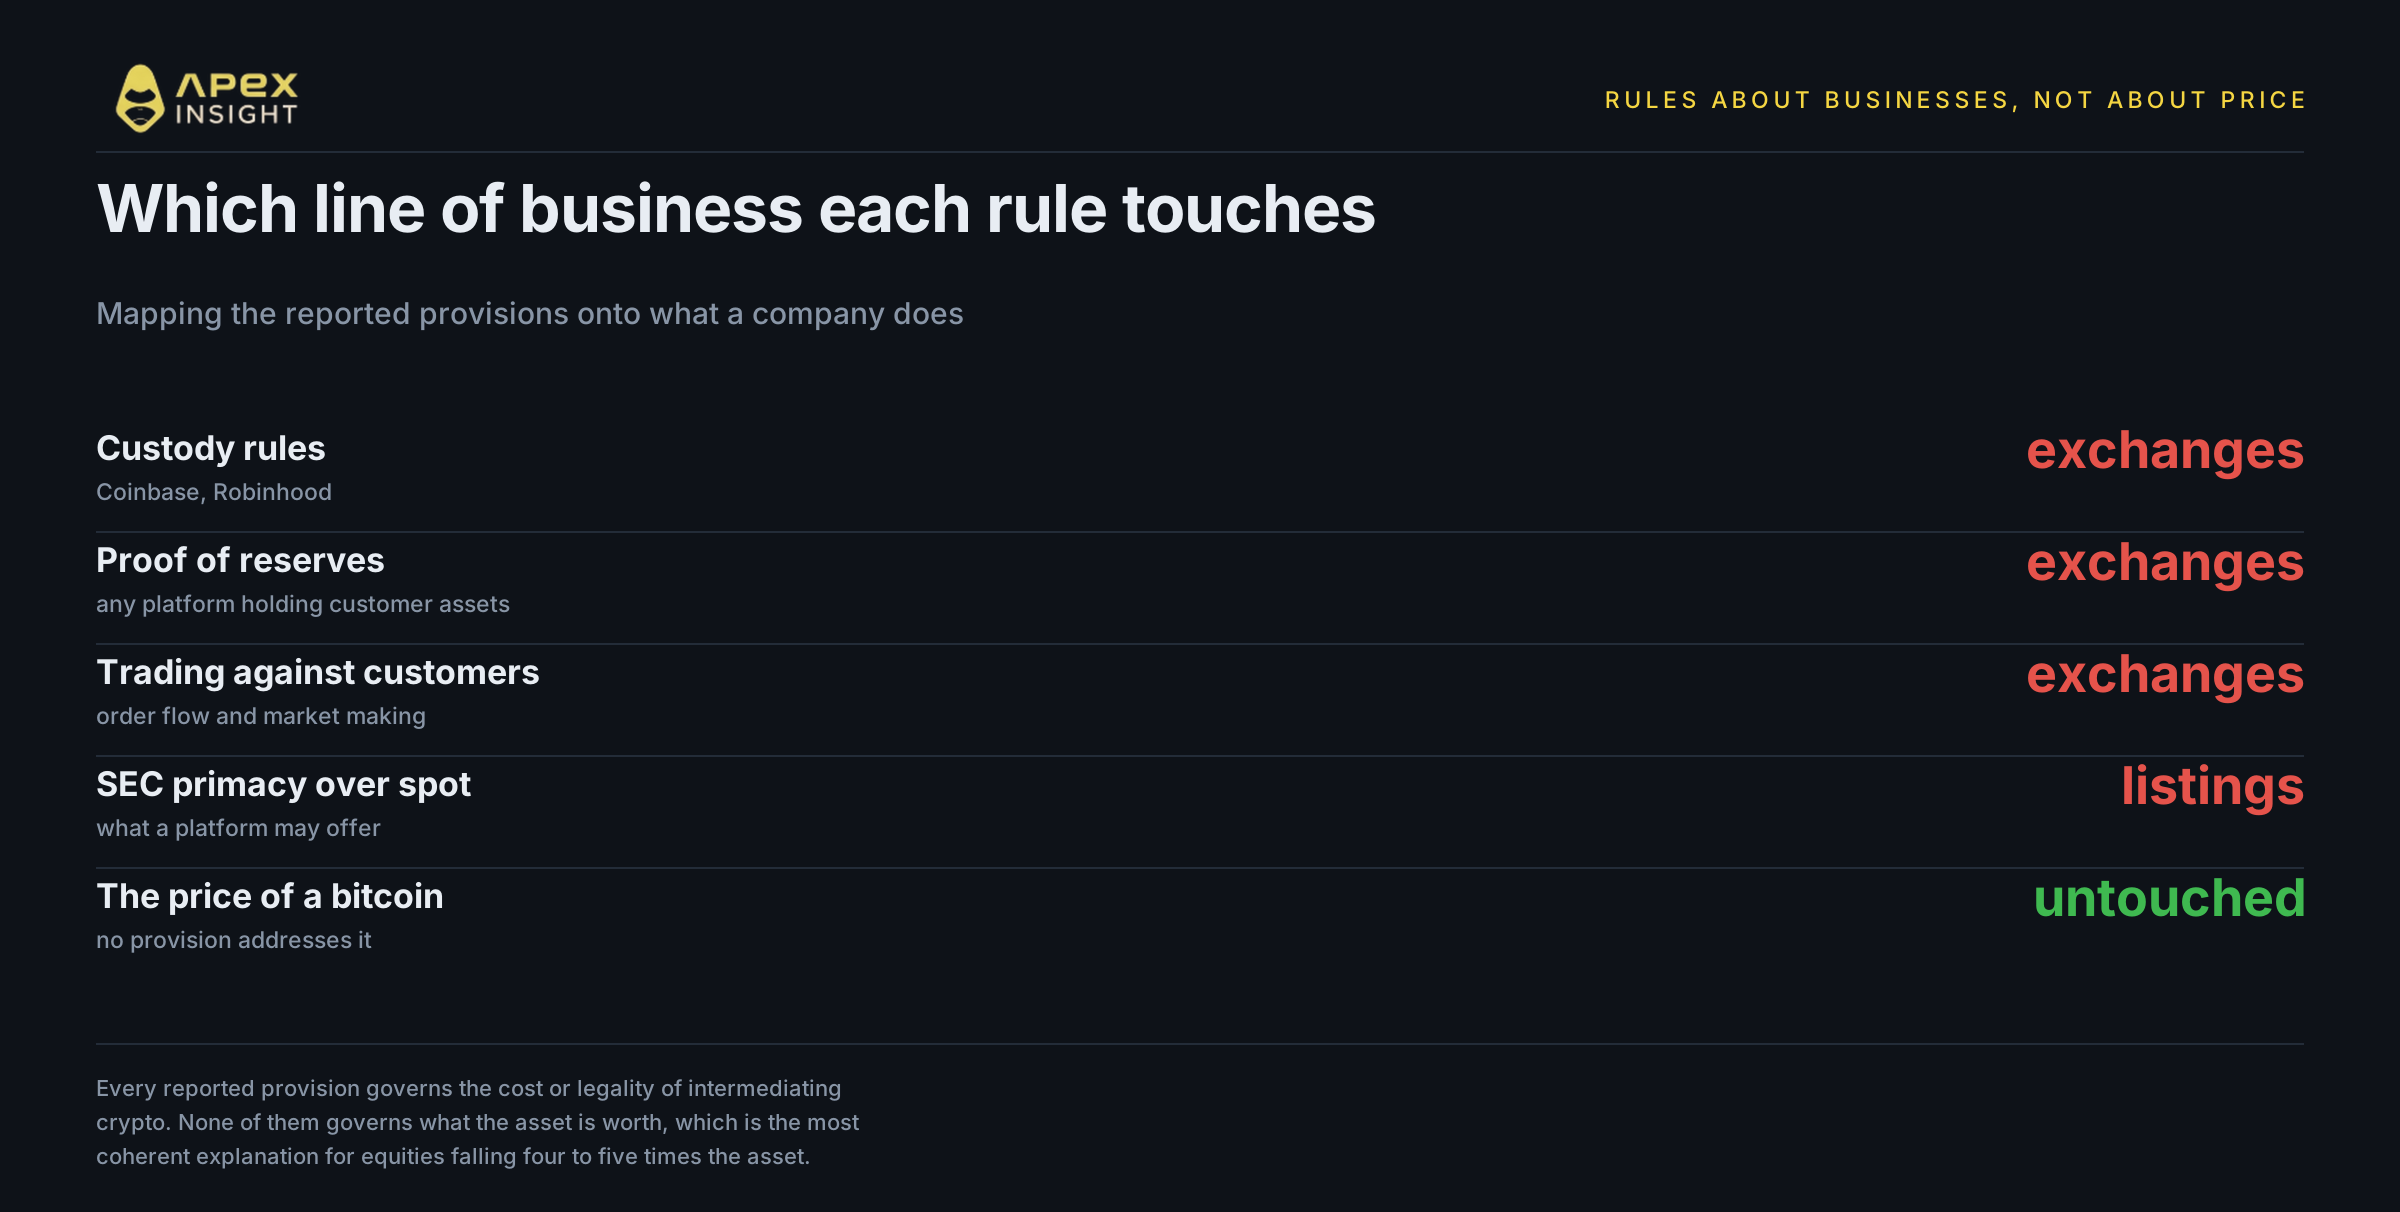
Bewaringsregels, verklaringen over reserves en beperkingen op handelen tegen klanten zijn regels voor het exploiteren van een beurs. Verzekerings- en klantenservicevereisten gaan over het aanhouden van klantactiva. Een grotere rol voor de SEC op spotmarkten gaat over wat een platform mag noteren en hoe.
Geen van de platformbepalingen zegt iets over wat een bitcoin waard is. Het zijn regels over de kosten en de rechtmatigheid van het exploiteren van de bedrijven die tussen een klant en het activum staan — precies de groep bedrijven die drie tot vijf keer harder daalde dan het activum zelf.
De ethische bepalingen vormen de uitzondering en werken de andere kant op. Een beperking op functionarissen die digitale activa uitgeven of aanbevelen, raakt rechtstreeks aan de waarde van bepaalde tokens. Daarom daalde Trump coin met 17% terwijl XRP 3,9% steeg na de uitslag.
Dat is de meest samenhangende verklaring voor het verschil en past precies bij de Strategy-uitzondering in sectie 3: een bedrijf zonder beurs, klantbewaring of stablecoin heeft weinig blootstelling aan een wetsvoorstel van dit type.
Het tegenargument verdient vermelding. Deze vijf namen zijn geen vijf onafhankelijke waarnemingen. Het zijn gecorreleerde, in de VS genoteerde aandelen met een hoge bèta die in elke risicomijdende week samen dalen. De clustering rond twee keer op donderdag is net zo goed te verklaren door een eenvoudige bèta als door beleid. Het weekverschil vormt beter bewijs dan het dagverschil, maar zelfs dat kan regelgeving niet scheiden van de bredere uitverkoop in technologieaandelen die deze serie de hele week behandelt. De eerlijke positie is dat beide factoren aanwezig zijn en dat dit artikel hun gewicht niet kan bepalen.
6. Vijf dagen, één patroon
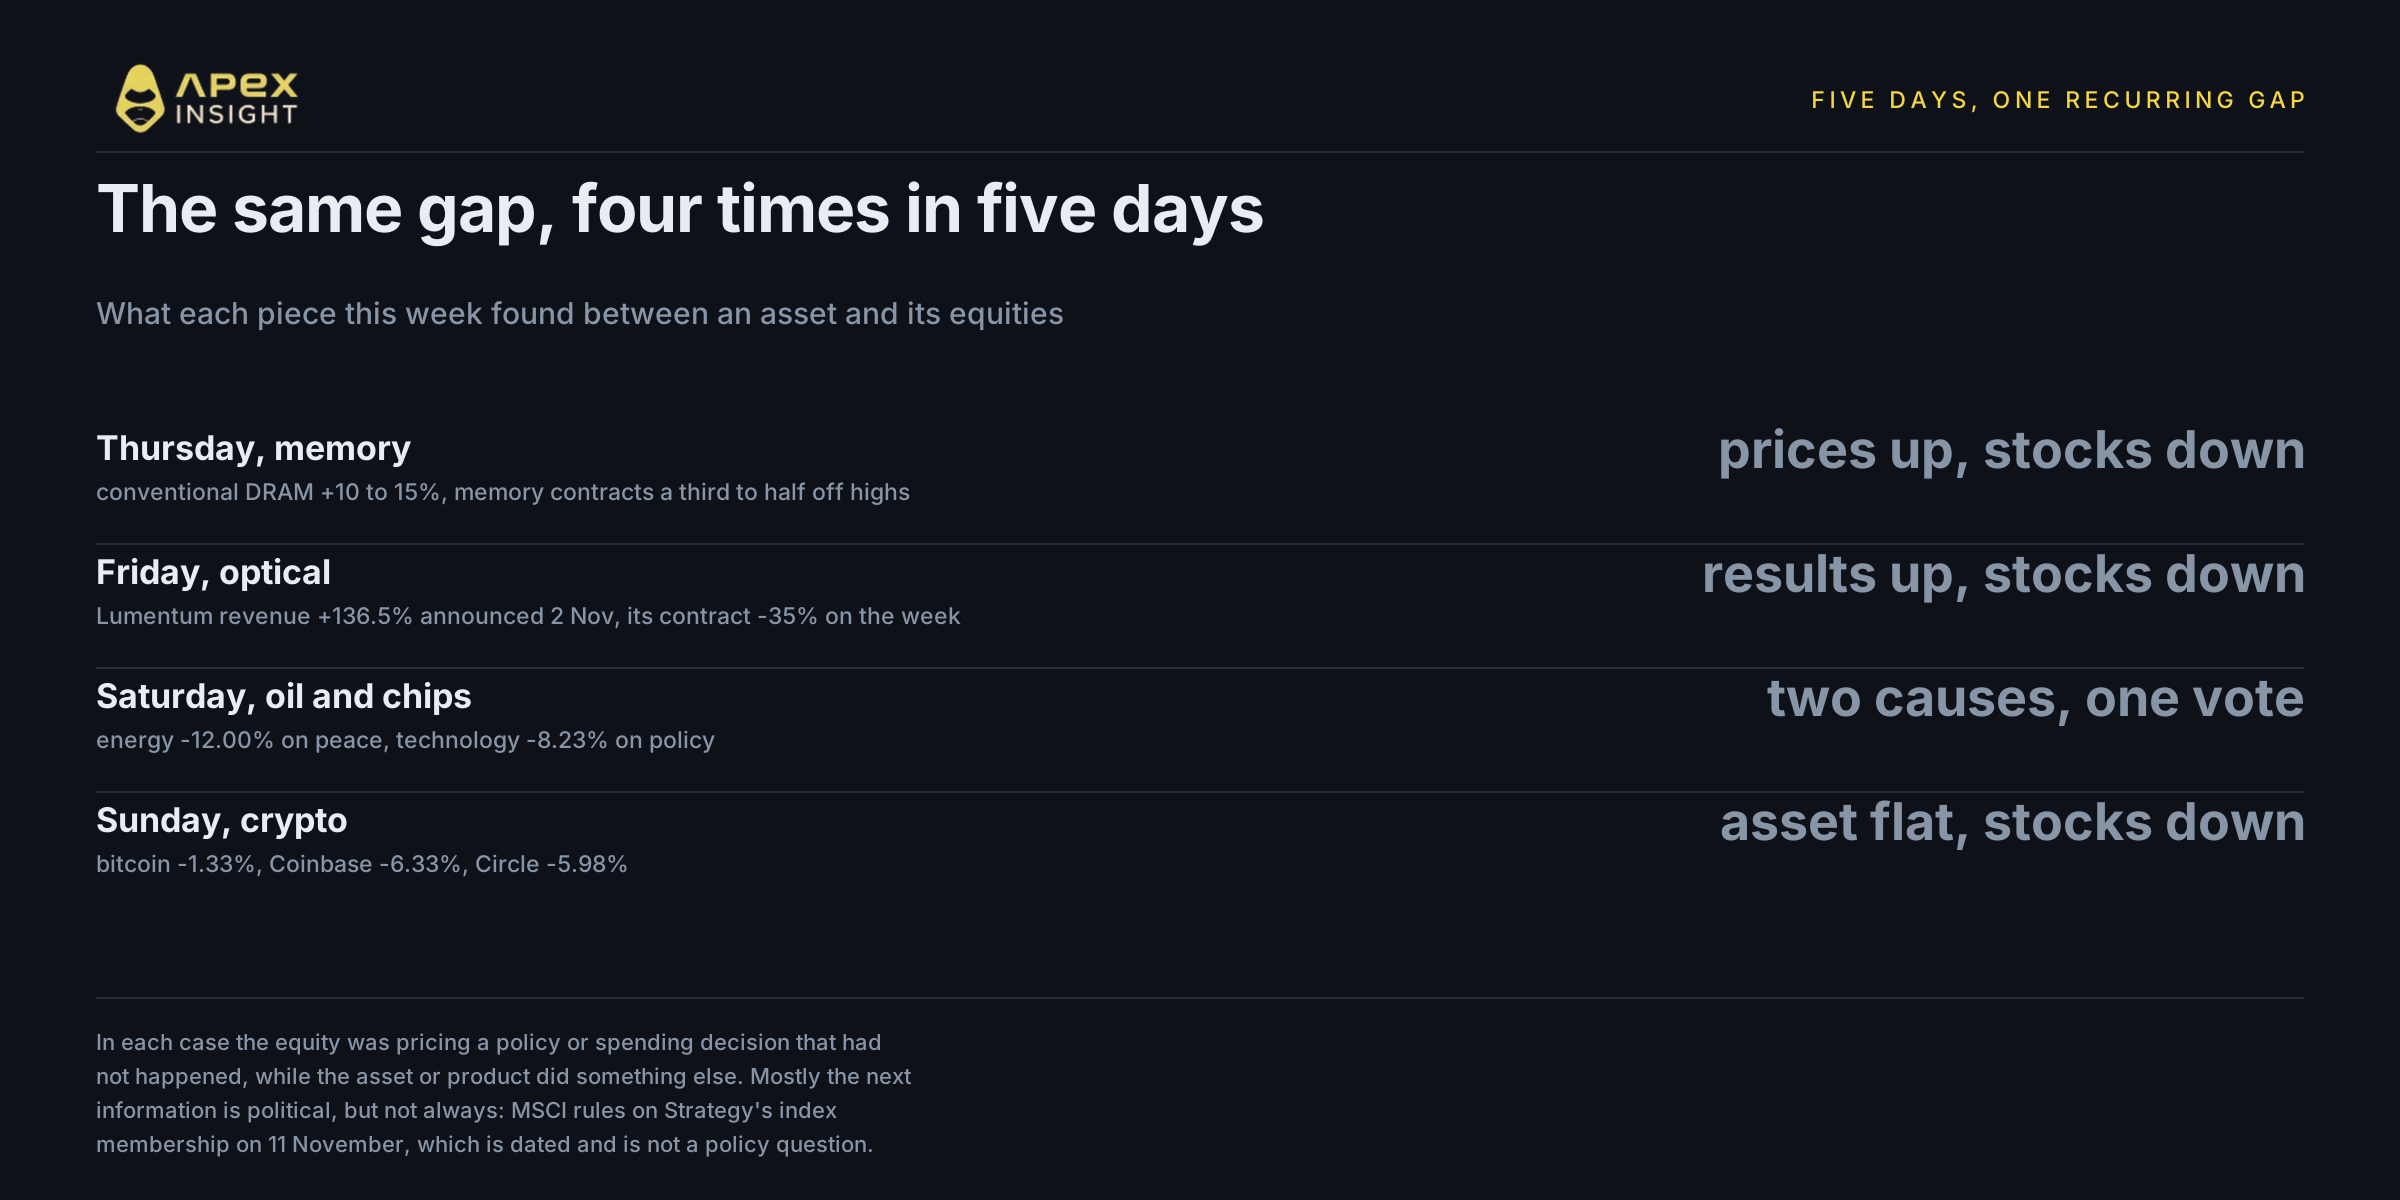
Dit is het laatste deel van een reeks van vijf dagen, en dezelfde vorm kwam in vier daarvan naar voren.
Donderdag stegen de conventionele DRAM-contractprijzen dit kwartaal met 10% tot 15%, terwijl de geheugencontracten die wij volgen een derde tot de helft onder hun eigen junihoogtes stonden. In het stuk van vrijdag had Lumentum de omzet met 136,5% verhoogd, de prognose opwaarts bijgesteld en ingestemd met een overname — allemaal aangekondigd op die maandag — en toch daalde het contract die week met 35%. Zaterdag daalde olie door verwachte vrede in plaats van door de vraag, terwijl chipaandelen daalden door verwachte regelgeving. Vandaag is bitcoin vlak en staan de bedrijven die toegang ertoe verkopen 5% tot 7% lager.
Vier verschillende hoeken van de markt, één terugkerend verschil: tussen wat iets waard is en wat de bedrijven die eraan verbonden zijn waard zijn. In elk geval prijsde het aandeel een beleids- of bestedingsbesluit in dat nog niet had plaatsgevonden, terwijl het onderliggende activum of product iets totaal anders deed.
Dat is geen voorspelling over een van deze namen. Het is een observatie over waar deze specifieke markt gedurende een week aandacht aan besteedde: politiek in plaats van cijfers.
Een correctie op die formulering is belangrijk. De meeste van deze transacties worden opgelost op een tijdschema dat niemand heeft gepubliceerd, maar niet allemaal. MSCI beslist op 11 november of Strategy uit zijn indices wordt verwijderd. Een eventuele wijziging wordt van kracht na de slotkoers van 30 november, en Strategy schat indexgebonden posities op ongeveer 3% van zijn gewone aandelen. Dat is een gedateerde, niet-politieke katalysator over drie dagen en ook een actuele alternatieve verklaring voor de handel in Strategy deze week die dit artikel niet kan uitsluiten.
Handel in crypto-aandelen
Ga long of short in Coinbase, Circle en Strategy vanuit dezelfde rekening waarmee je in Bitcoin handelt.
De beurzen en de emittent. De namen die het meest blootstaan aan een wet op de marktstructuur.
HOOD-USDT, een broker die ook eigenaar is van de Bitstamp-beurs
CRCL-USDT, een stablecoinemittent die nu ook een nationale trustbank exploiteert
De houders. Treasurybedrijven die voornamelijk het activum bezitten in plaats van erin te bemiddelen. Strategy bezit bitcoin, Bitmine bezit voornamelijk ether.
De activa zelf. Waar alle bovenstaande partijen uiteindelijk aan blootstaan.
Elke ApeX-prijs in dit stuk is een perpetualcontractprijs. TradFi-contracten worden afgerekend tegen een index in plaats van tegen het onderliggende activum, en ApeX vermeldt ze afzonderlijk van zijn crypto-perpetuals in de eigen contractgegevens.
Handelen in perpetual futures brengt een hoog risico op verlies met zich mee en hefboomwerking vergroot verliezen net zo snel als winsten. Niets hierin is financieel advies.
Als je hulp nodig hebt, neem dan gerust contact op met ons team via Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Methodologie: alle contractbewegingen worden berekend op basis van ApeX-klinegegevens. Uurbalken krijgen een tijdstempel aan het begin, dus de prijs op uur H is de slotkoers van de balk met tijdstempel H minus één. De week loopt van de Amerikaanse cashslotkoers van 30 oktober tot die van 6 november; de Amerikaanse slotkoers was op 30 oktober 20:00 UTC en werd 21:00 UTC toen de zomertijd op 1 november eindigde, waardoor de twee uiteinden van het venster verschillende kloktijden gebruiken. De sessie van donderdag loopt van de slotkoers van 4 november tot die van 5 november. Bitcoin, ether en Solana handelen continu en worden volgens de huispraktijk per kalenderdag gemeten; dit stuk vergelijkt ze rechtstreeks met aandelencontracten, dus elk activum wordt in hetzelfde venster van Amerikaanse slotkoers tot slotkoers gemeten en de kalenderdagcijfers zouden iets verschillen. Ratio’s ten opzichte van bitcoin en ether worden berekend met niet-afgeronde rendementen, dus het delen van de hier afgedrukte afgeronde percentages geeft een iets ander cijfer. Ze beschrijven wat er gebeurde en zijn geen bèta-inschatting: vijf namen over één week leveren daarvoor veel te weinig gegevens. De Amerikaanse markten zijn in het weekend gesloten en er wordt geen zaterdag- of zondagprijs gebruikt, omdat weekendnoteringen in deze contracten dun zijn. Wetgevingsdetails, indexniveaus en alle citaten zijn afkomstig uit de gekoppelde bronnen en zijn geen ApeX-gegevens. Cijfers per de Amerikaanse cashslotkoers van 6 november 2026, 21:00 UTC.