


26 Ekim'de Anthropic, ABD Menkul Kıymetler ve Borsa Komisyonu'na Form S-1 kayıt beyanı sundu. Şirket, A Sınıfı adi hisselerini Nasdaq Global Select Market'te ANT sembolüyle listelemek için başvurdu. Arzı Goldman Sachs ve Morgan Stanley yürütecek. Kayıt henüz yürürlüğe girmedi ve herhangi bir fiyat aralığı belirlenmedi.
Üç gün sonra ANT perpetual sözleşmesi ApeX'te işlem görmeye başladı.
Başvuru dosyasında diğerlerinden daha fazla öne çıkan bir rakam vardı: 2026'nın ilk yarısında 80,7 milyar dolarlık net zarar. Bu, dosyadan alınmış gerçek bir rakamdır; ancak işletmenin performansını açıklamak açısından neredeyse anlamsızdır.
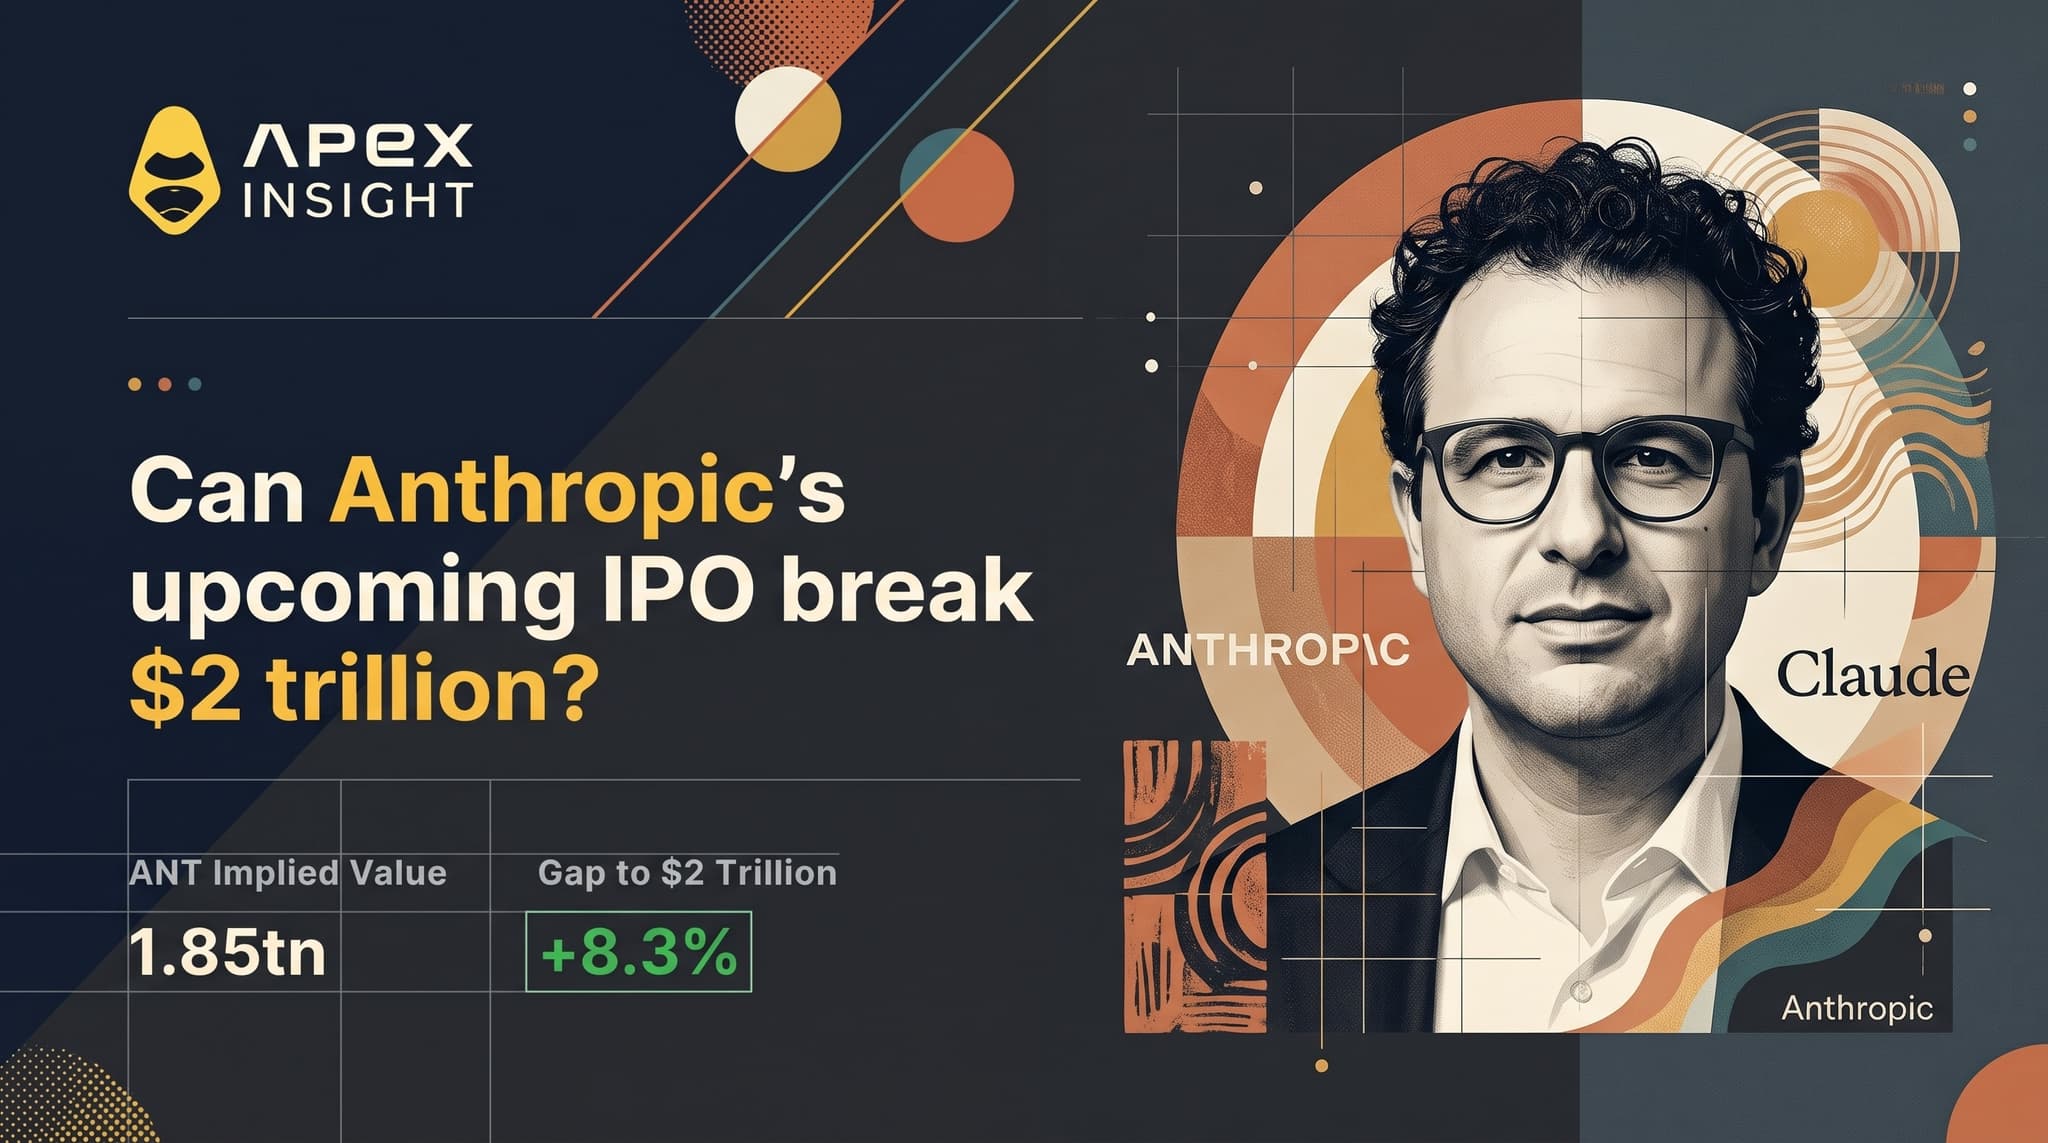
Devam etmeden önce akılda tutulması gereken başka bir seviye de var. Sözleşme, Anthropic'in değerlemesini yaklaşık 1,85 trilyon dolar olarak gösteriyor. İki trilyon dolar bu seviyenin ekranda %8,3 üzerindedir ve iki ay önce diğer platformlar bu seviyenin %1 yakınına kadar gelmişti.
Şimdi, başvuru dosyasının ne söylediği, sözleşmenin bunu nasıl fiyatladığı ve 1,85 trilyon ile 2 trilyon dolar arasında ne bulunduğu üzerine altı bölüm.
1. Anthropic gerçekte ne sundu?
Önce belgeden başlayalım; çünkü özetler çoğu okuyucu için işi üstlenmiş durumda.
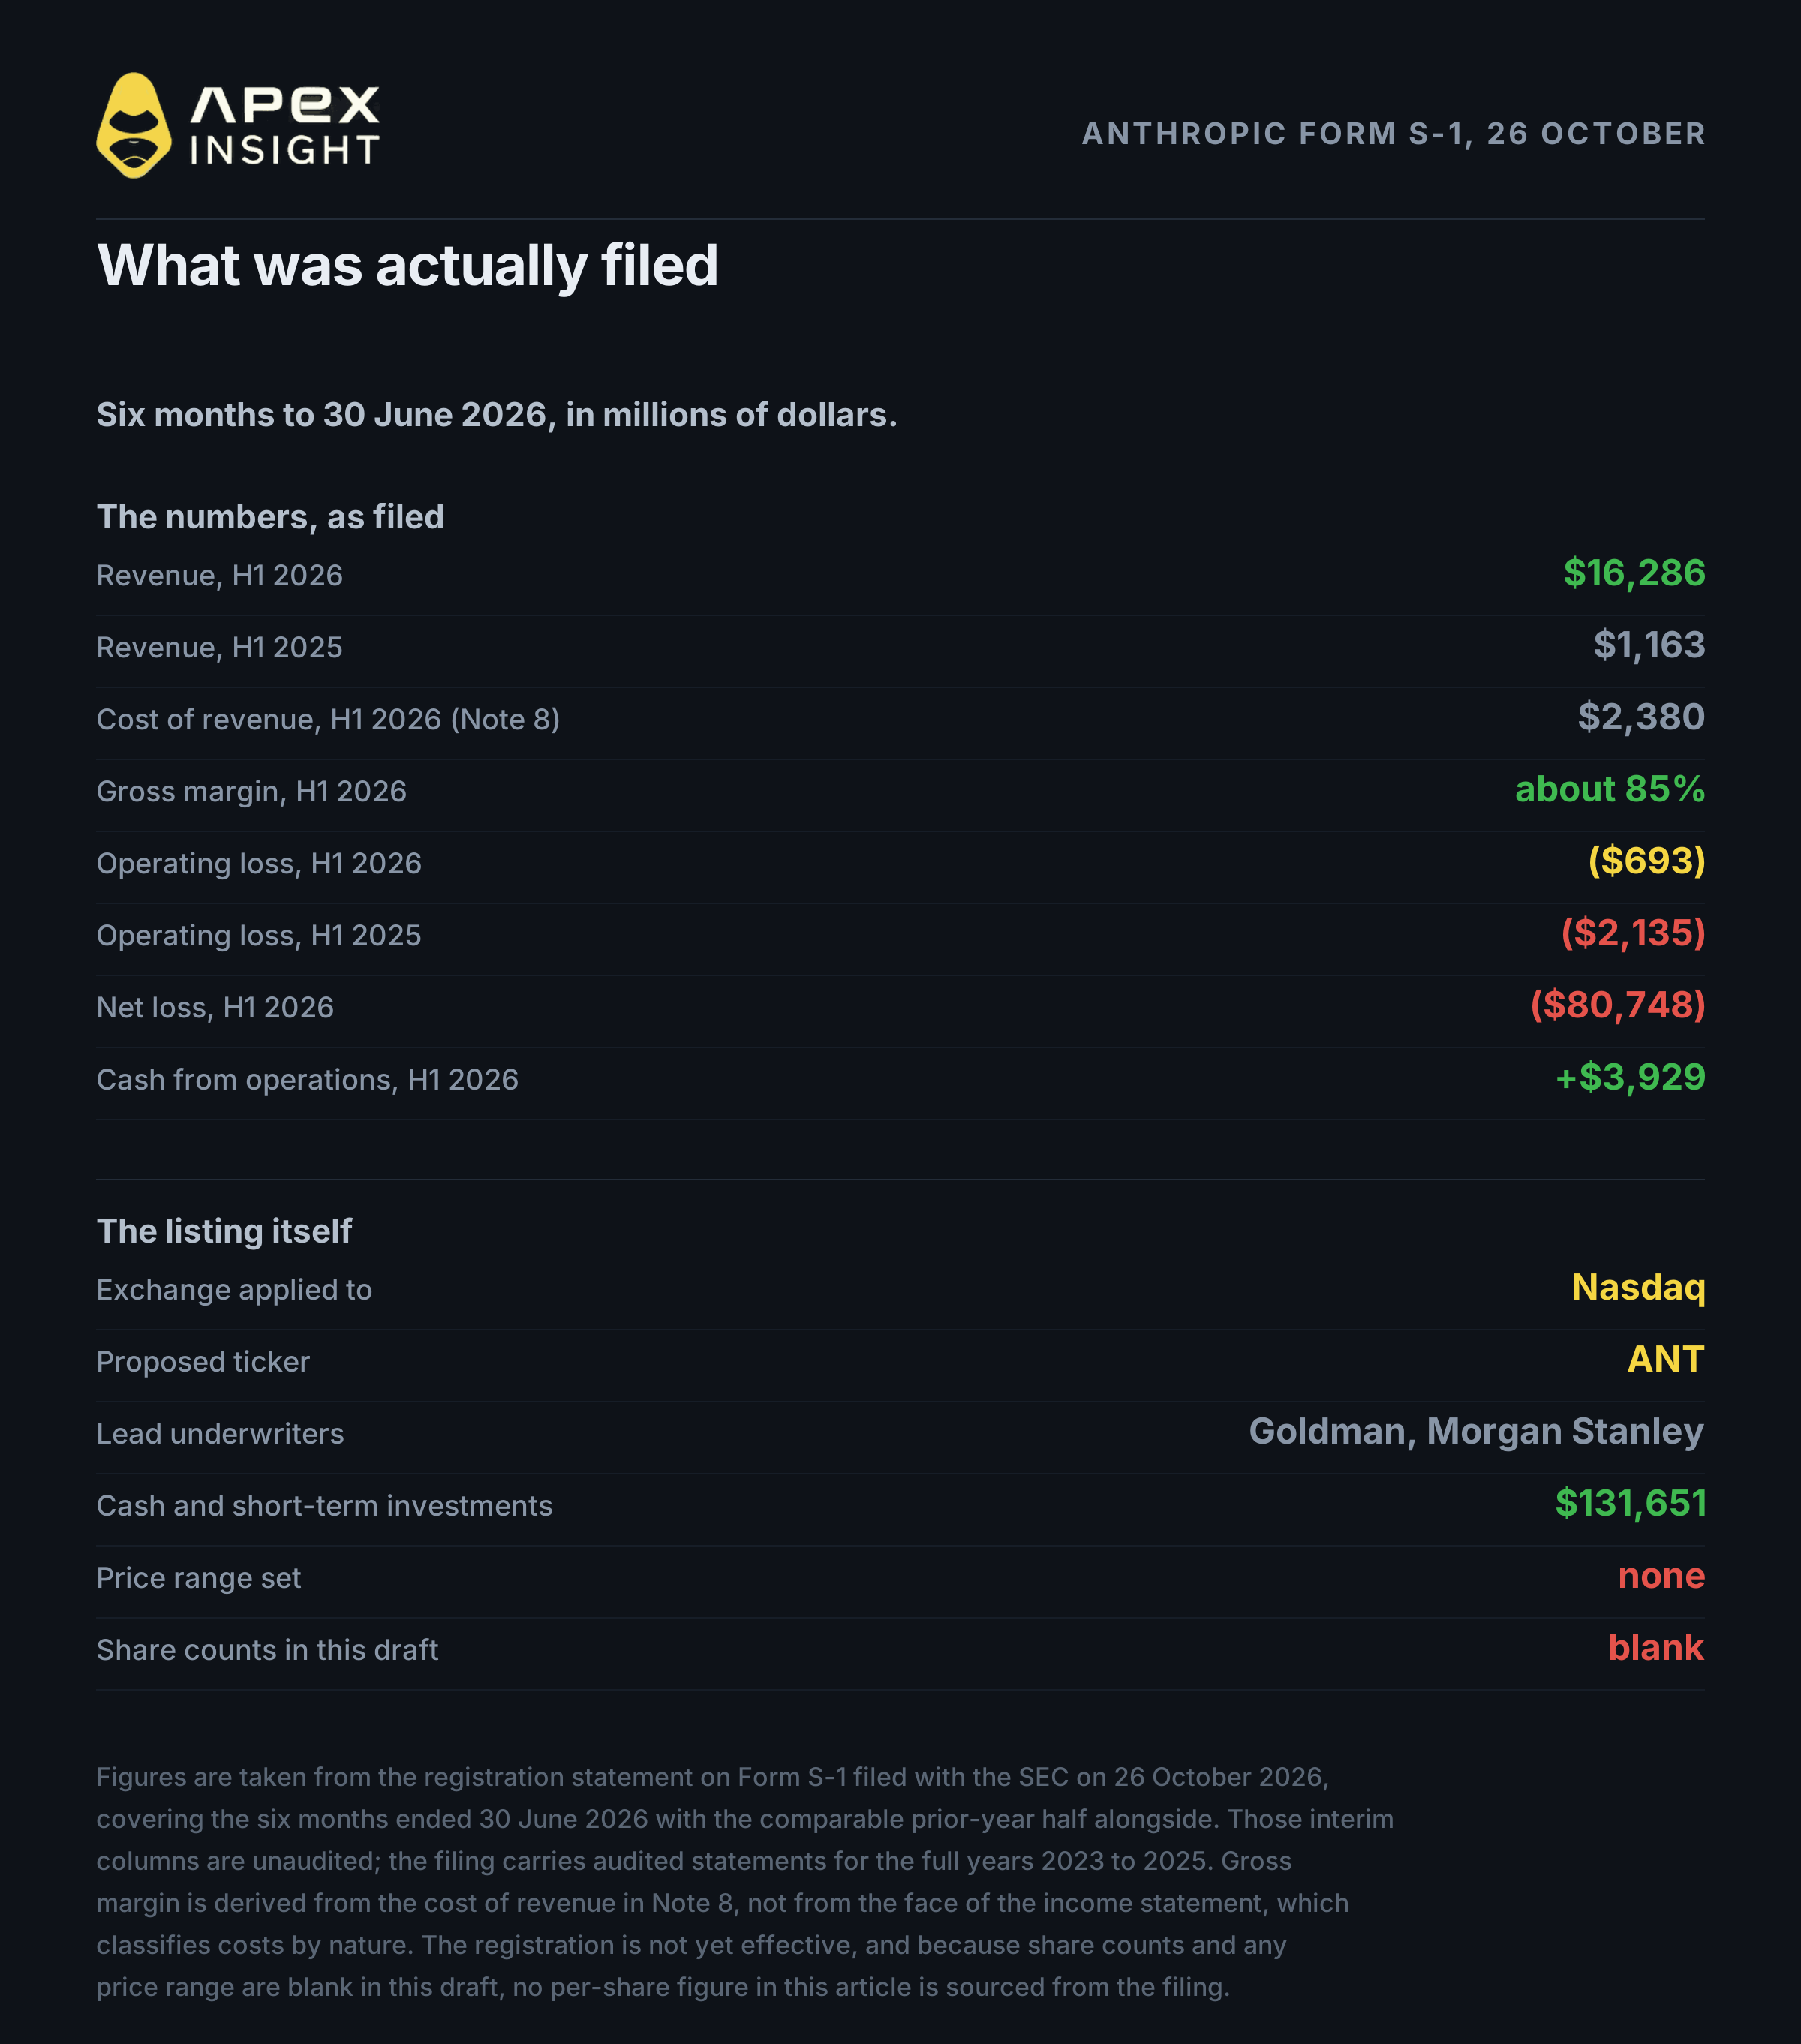
S-1 kamuya açık ve EDGAR'da yer alıyor. 30 Haziran 2026'da sona eren altı aylık dönemi ve karşılaştırma amacıyla önceki yılın aynı dönemini kapsıyor. Milyon dolar cinsinden başlıca kalemler şunlar:
Kalem | 2026 1Y | 2025 1Y |
|---|---|---|
Gelir | 16.286 | 1.163 |
Gelir maliyeti (Not 8) | 2.380 | 1.019 |
Faaliyet zararı | (693) | (2.135) |
Net zarar | (80.748) | (12.969) |
Dönüştürülebilir senetlerin, türev yükümlülüklerin ve SAFE'lerin gerçeğe uygun değerindeki değişim | (72.388) | (10.942) |
Haziran sonunda nakit ve kısa vadeli yatırımlar 131,7 milyar dolar seviyesindeydi. Bunun 112,4 milyar doları nakit ve nakit benzerlerinden, 19,3 milyar doları kısa vadeli yatırımlardan oluşuyordu. Faaliyetlerden sağlanan net nakit 3.929 milyon dolar oldu; bir yıl önce faaliyetlerde 1.513 milyon dolar kullanılmıştı.
Önemli bir uyarı: 2026'nın ilk yarısına ait sütunlar denetlenmemiştir. S-1, 2023-2025 tam yılları için denetlenmiş tablolar içerirken ara dönemi denetlenmemiş ara dönem finansal bilgileri olarak sunuyor.
Bu tabloda üzerinde durulması gereken üç nokta var. Gelir yıllık bazda 14 kat arttı. Aynı dönemde faaliyet zararı 2.135 milyon dolardan 693 milyon dolara geriledi. Gelir maliyeti kalemi ise ilk yarı için yaklaşık %85 brüt marj gösteriyor; bir yıl önce bu oran yaklaşık %12 idi.
Dosyada bulunmayan bilgiler de sözleşmeyi fiyatlayanlar açısından önemli. A ve N Sınıfı hisselerin sayıları bu başvuruda boş bırakılmış. Fiyat aralığı veya açıklanmış bir değerleme yok. Anthropic'in değerine ilişkin bu hafta okuyacağınız rakamlar özel turlara ya da çıkarımlara dayanıyor; izahnameye değil.
2. 80,7 milyar dolarlık zarar çoğunlukla muhasebesel bir sonuç
En önemli bölüm burası ve haberlerin çoğu bunu kötü ele aldı.
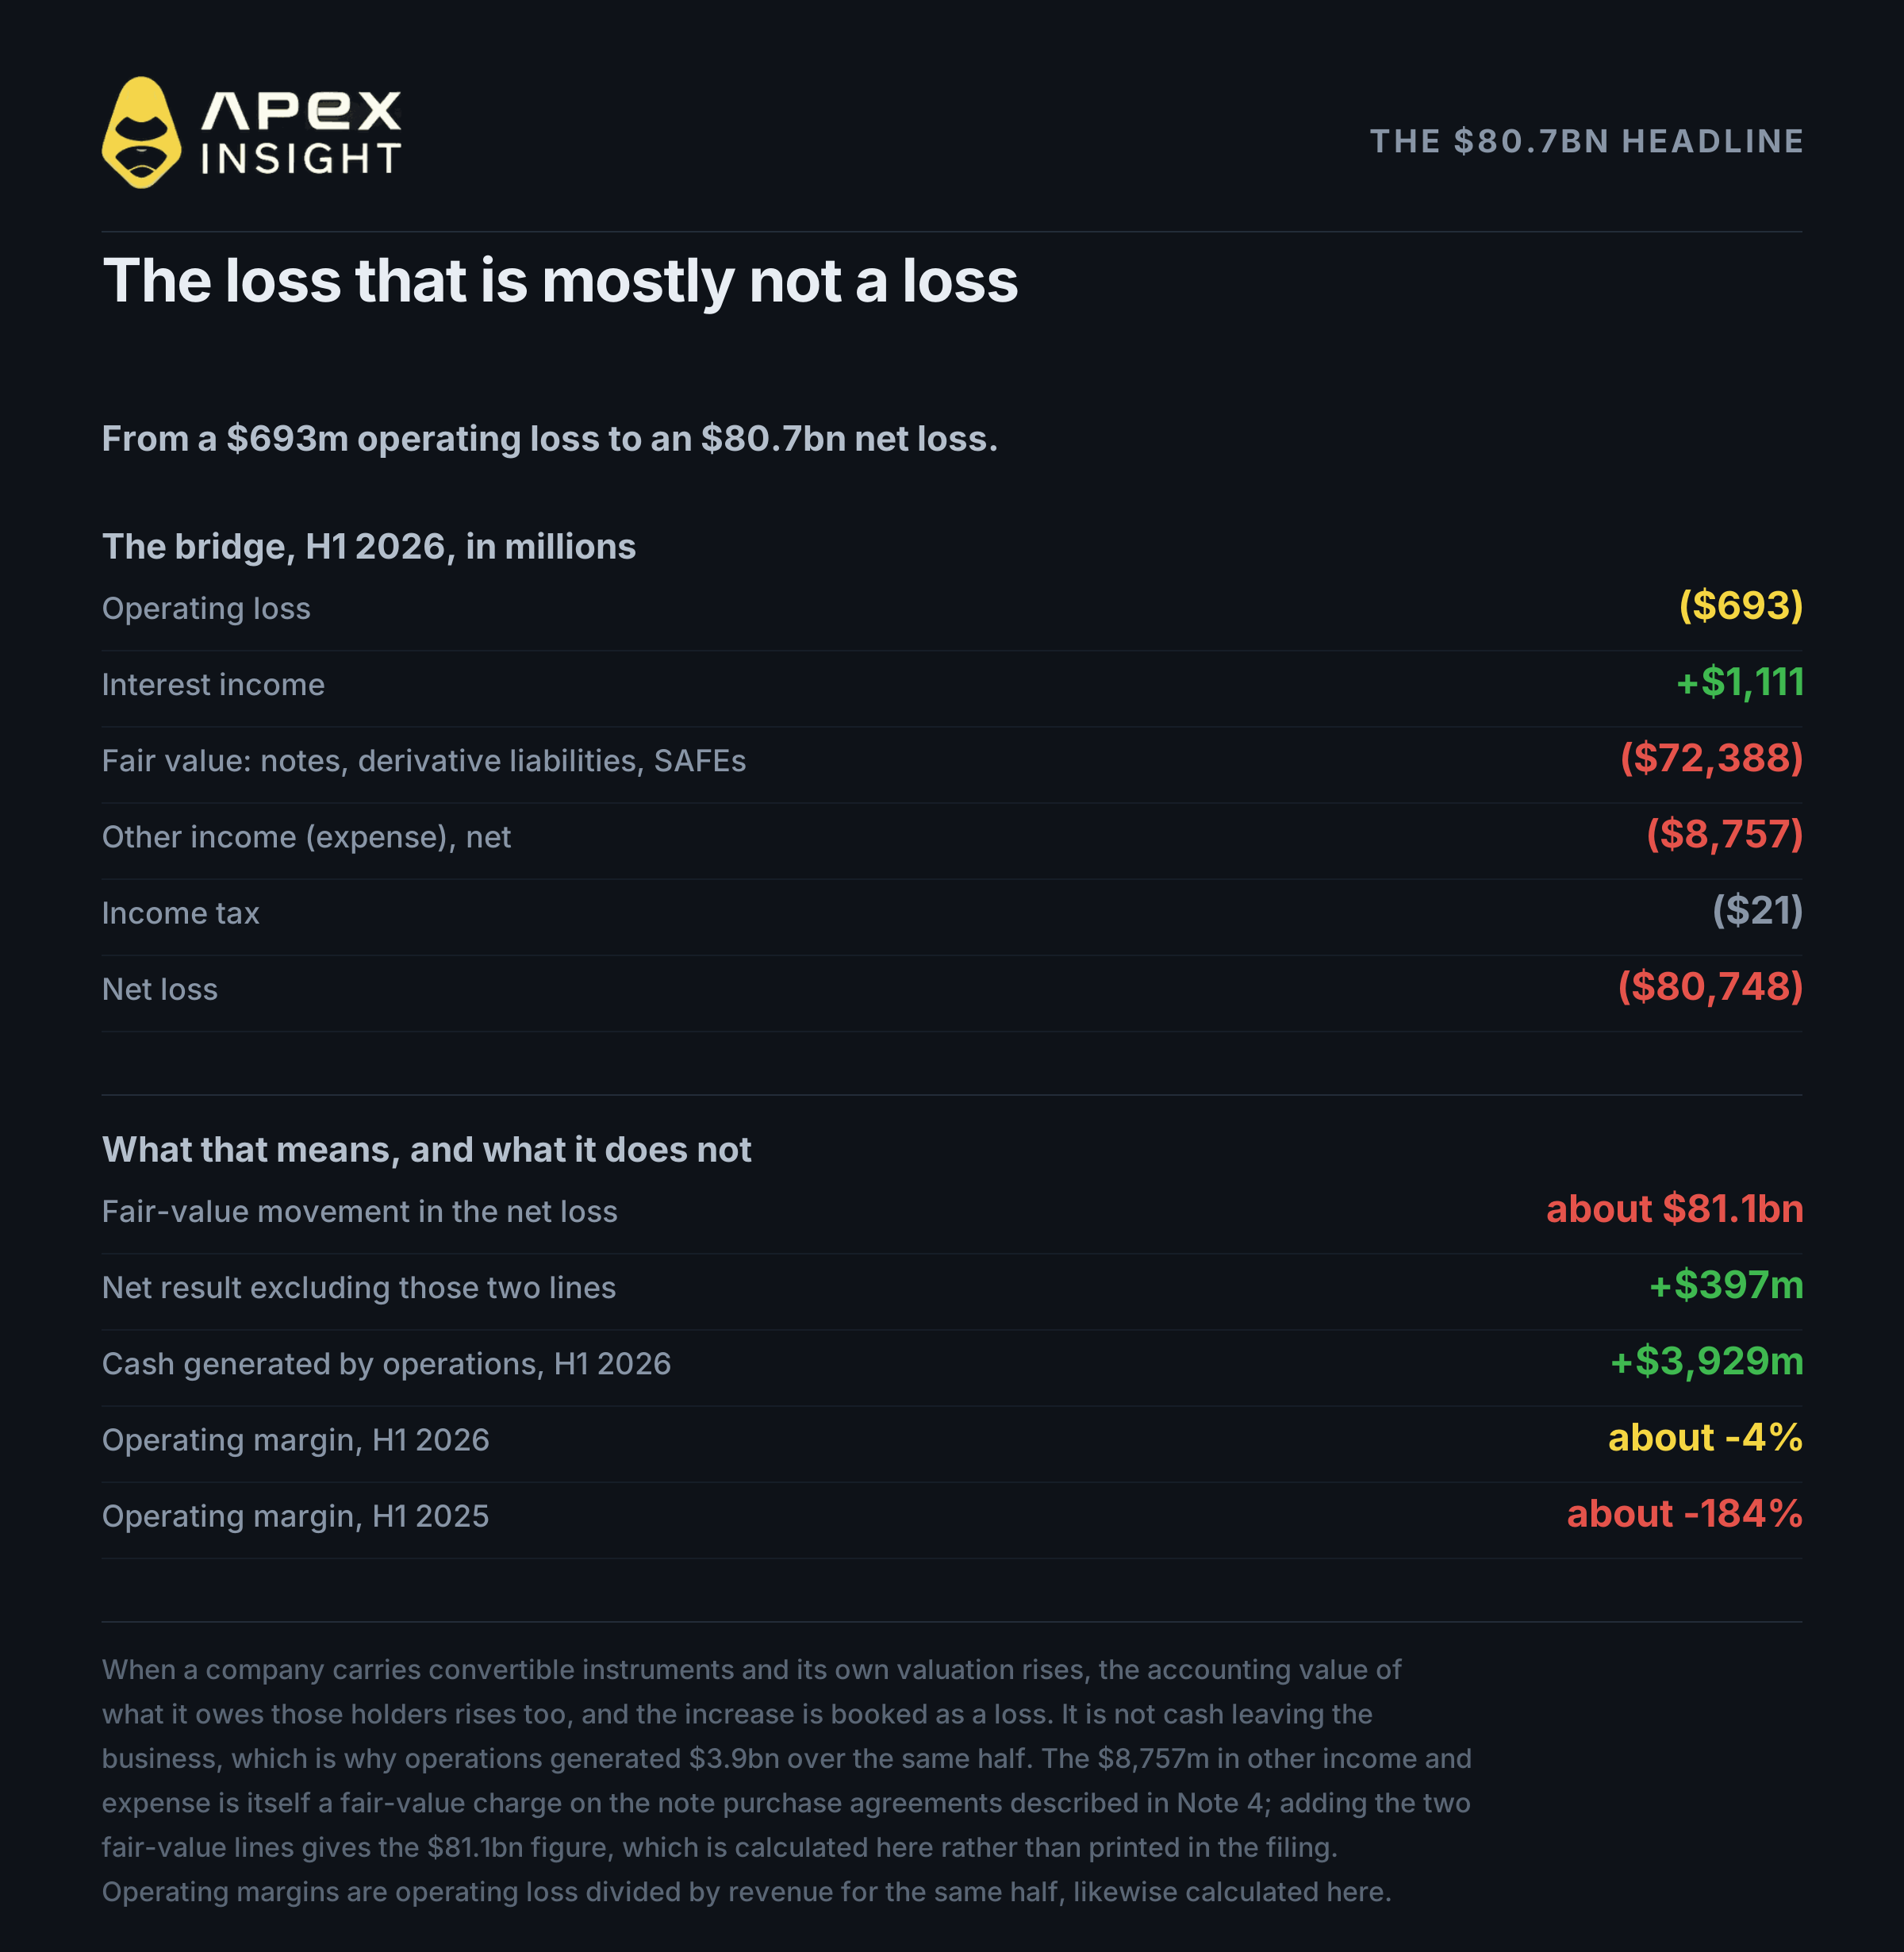
80.748 milyon dolarlık net zararın 72.388 milyon doları tek bir kalemden geliyor: dönüştürülebilir senetlerin, türev yükümlülüklerin ve SAFE'lerin gerçeğe uygun değerindeki değişim. Bu, nakit dışı bir yeniden ölçümdür. Bir şirketin dönüştürülebilir araçları bulunuyor ve kendi değerlemesi yükseliyorsa, bu araçların sahiplerine olan borcun muhasebe değeri de yükselir; artış gelir tablosunda zarar olarak kaydedilir.
8.757 milyon dolarlık diğer gider de Not 4'te açıklanan senet satın alma sözleşmelerine ilişkin bir gerçeğe uygun değer gideridir. İki kalem birlikte, 693 milyon dolarlık faaliyet zararı ile 80,7 milyar dolarlık net zarar arasına 81,1 milyar dolarlık gerçeğe uygun değer hareketi koyuyor.
Bu iki kalemi çıkarırsanız matematik tersine döner. 693 milyon dolarlık faaliyet zararı, 1.111 milyon dolarlık faiz geliri ve 21 milyon dolarlık vergi ile birlikte dönem için 397 milyon dolarlık net gelire işaret eder. Bu, dosyada basılı bir GAAP sonucu değildir; ancak işletmenin ne yaptığını daha iyi anlatır.
Açıkça söylemek gerekirse, 80,7 milyar dolarlık zararın neredeyse tamamı Anthropic'in daha değerli hale gelmesinin muhasebesel sonucudur. Bu para işletmeden çıkmadı; aynı dönemde faaliyetlerden 3,9 milyar dolar üretildiğini nakit akış tablosu da gösteriyor.
Gerçeğe uygun değer hareketini çıkarınca faaliyet tablosu, 16,3 milyar dolarlık gelir üzerinden 693 milyon dolarlık faaliyet zararıdır. Bu, geçen yılın aynı dönemindeki eksi %184'e karşı yaklaşık eksi %4'lük bir marjdır.
3. ANT sözleşmesi gerçekte neyi fiyatlıyor?
Birçok yatırımcının zorlanacağı nokta burası; çünkü ekrandaki rakam göründüğü şey değil.
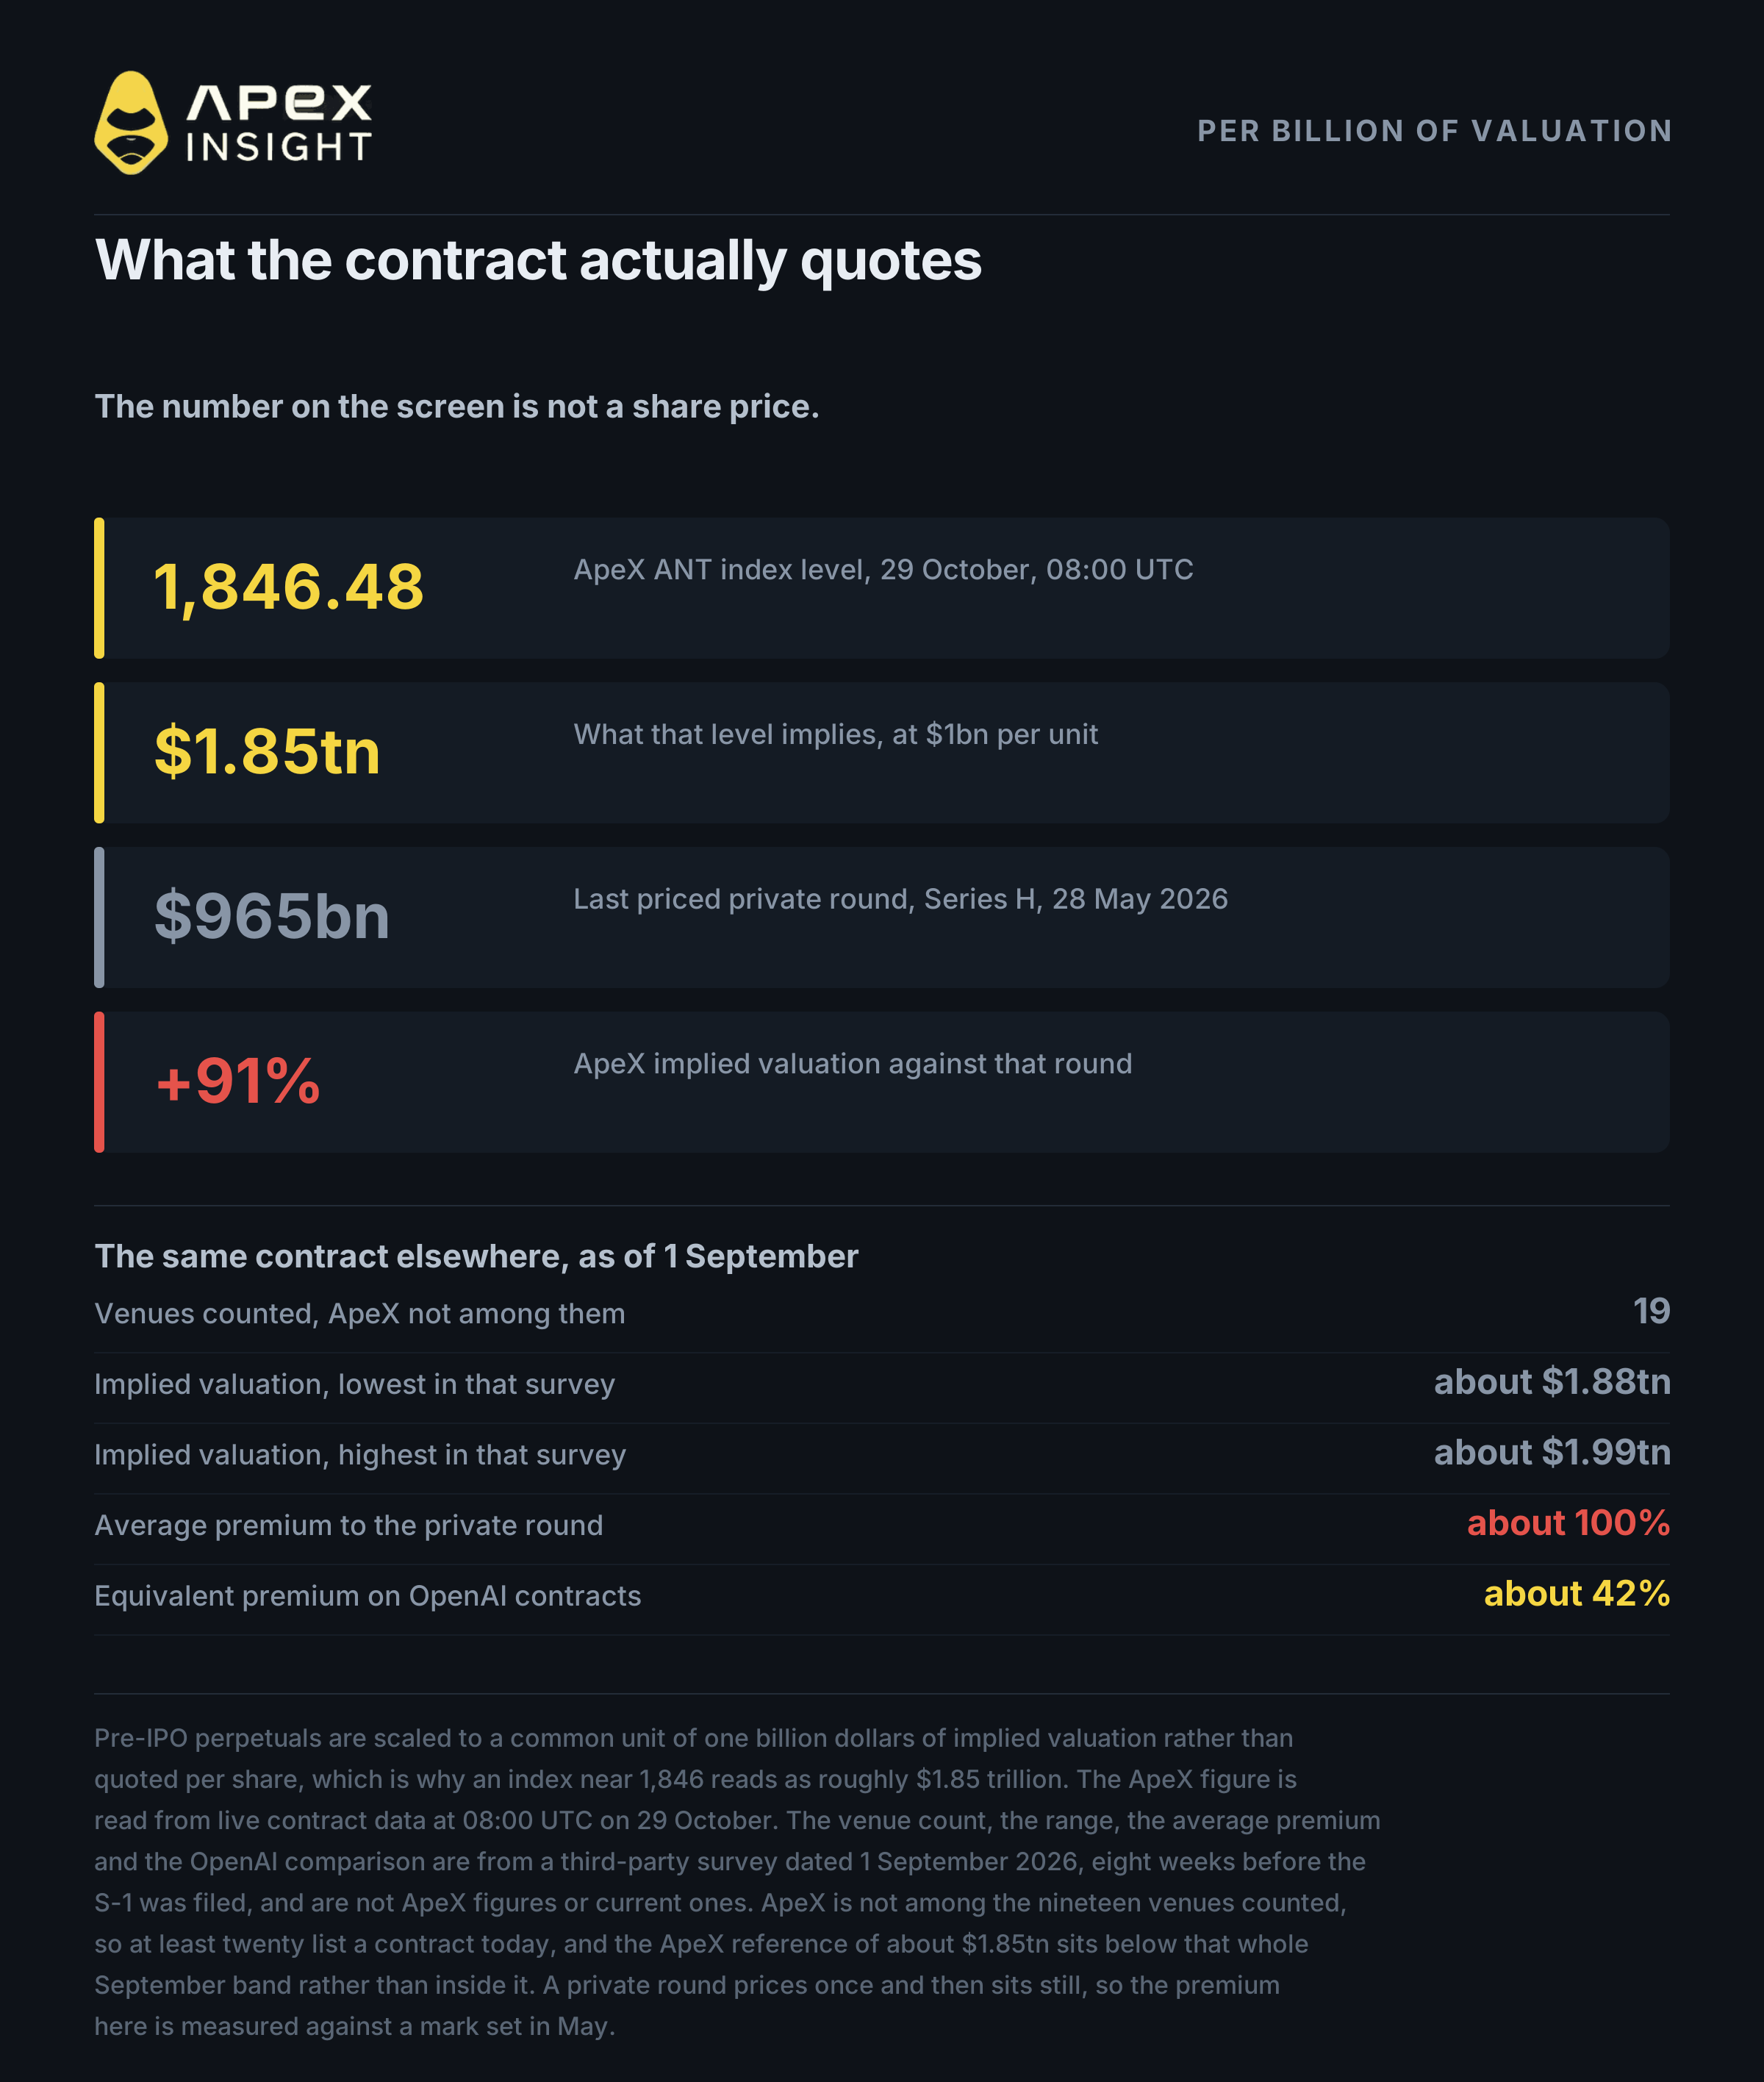
Halka arz öncesi perpetual sözleşme bir hisse fiyatı göstermez. Bu sözleşmeler varsayılan değerlemenin bir milyar dolarlık ortak birimine göre ölçeklenir. Kotasyon, şirketin milyar dolar cinsinden varsayılan değeridir.
Dolayısıyla ApeX ANT endeksinin 1.846,48 olması hisse başına 1.846 dolar anlamına gelmez. Yaklaşık 1,85 trilyon dolarlık varsayılan değerleme anlamına gelir.
Anthropic'in son fiyatlandırılmış özel turu, 28 Mayıs 2026'da 965 milyar dolar değerlemeyle Series H turuydu. ApeX endeksi bunun yaklaşık %91 üzerindedir.
2 trilyon dolarlık varsayılan değerleme bu sözleşmede ekranda tam olarak 2.000,00 endeksine karşılık gelir. 1.846,48 seviyesinden bu hedef %8,3 uzaktadır.
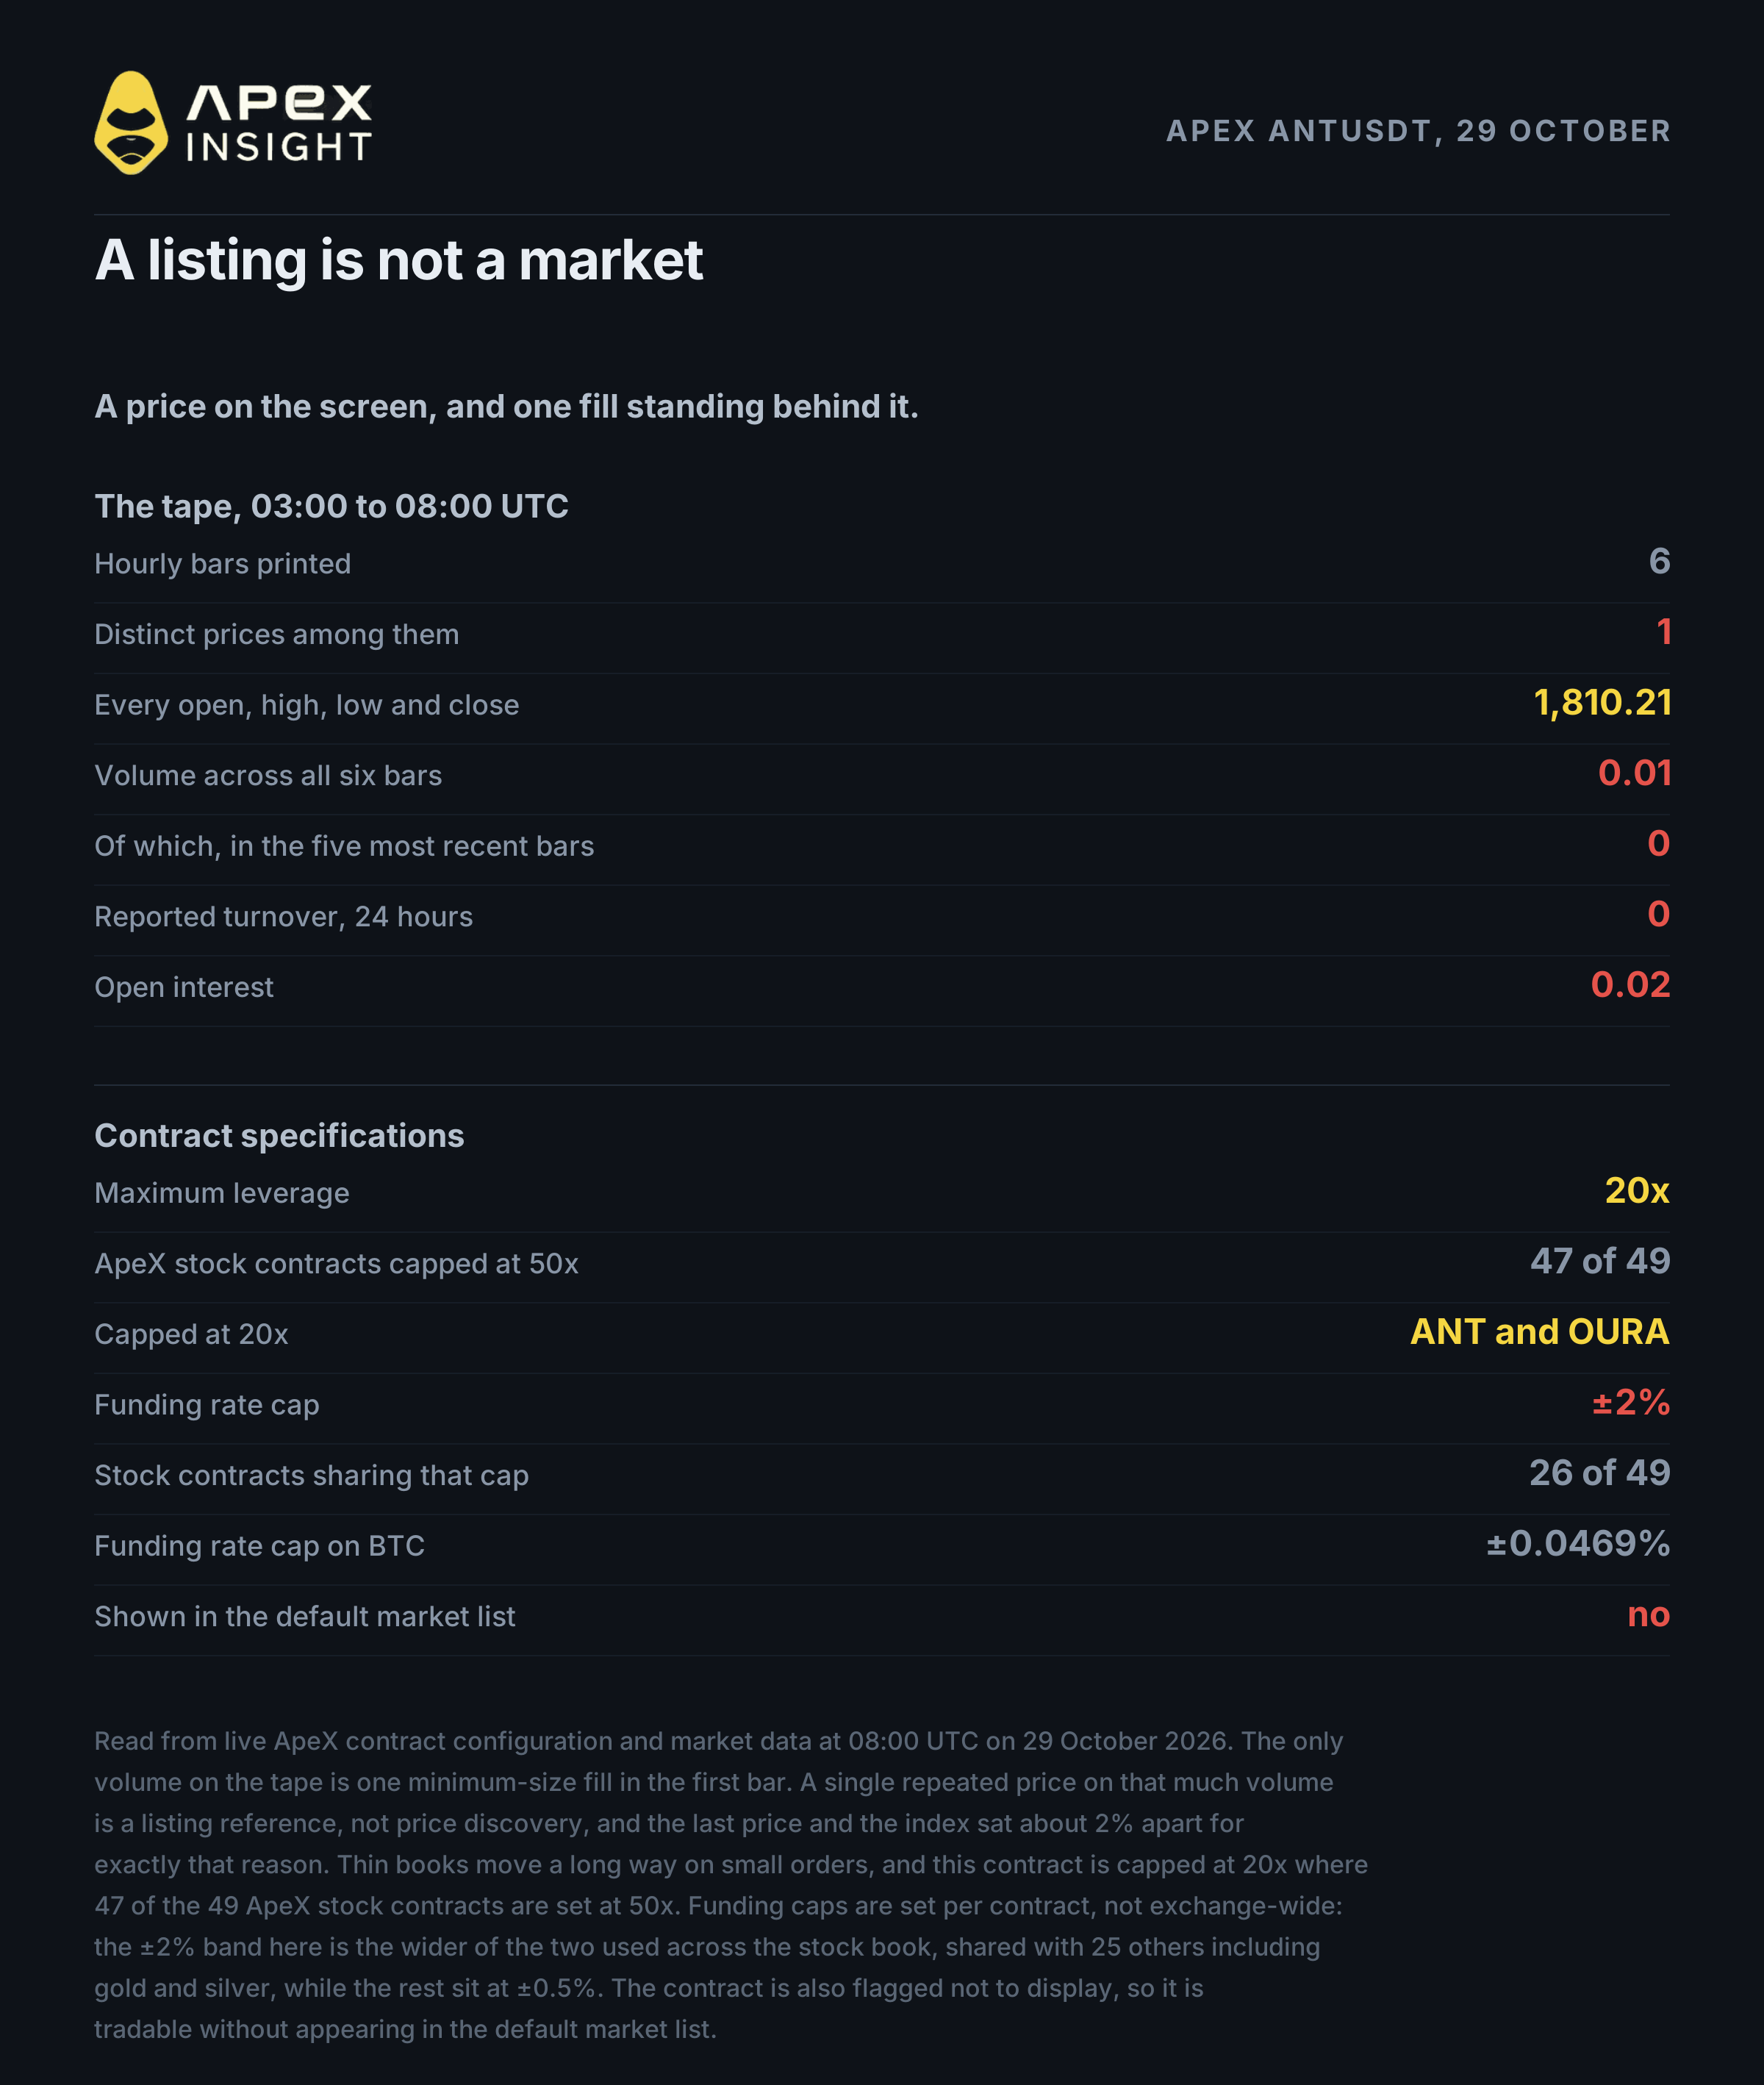
Ancak sözleşme henüz gerçek bir piyasa keşfi sunmuyor. 29 Ekim saat 08:00 UTC itibarıyla ANT sözleşmesinde altı saatlik barın tamamı 1.810,21 seviyesinde yataydı; toplam hacim 0,01 sözleşmeydi ve açık pozisyon 0,02 sözleşmeydi. Bu nedenle bugün ANT'nin "fiyatı" olarak görülen şey piyasa fiyatından çok listeleme referansıdır.
4. Listeleme henüz piyasa anlamına gelmez
Bir sözleşmenin bulunması, gerçek bir fiyat keşfi olduğu anlamına gelmez. Sığ bir emir defteri küçük bir emirle uzun mesafe hareket eder; boş bir defterde 20x kaldıraç bunu hızla görünür hale getirir.
Maksimum kaldıraç 20x, fonlama oranı sınırı ±%2 ve minimum fiyat adımı 0,01'dir. ANT-USDT şu anda varsayılan piyasa listesinde görüntülenmeyecek şekilde işaretlenmiş olsa da işlem yapılabilir durumdadır.
5. Halka arz öncesi perpetual nedir?
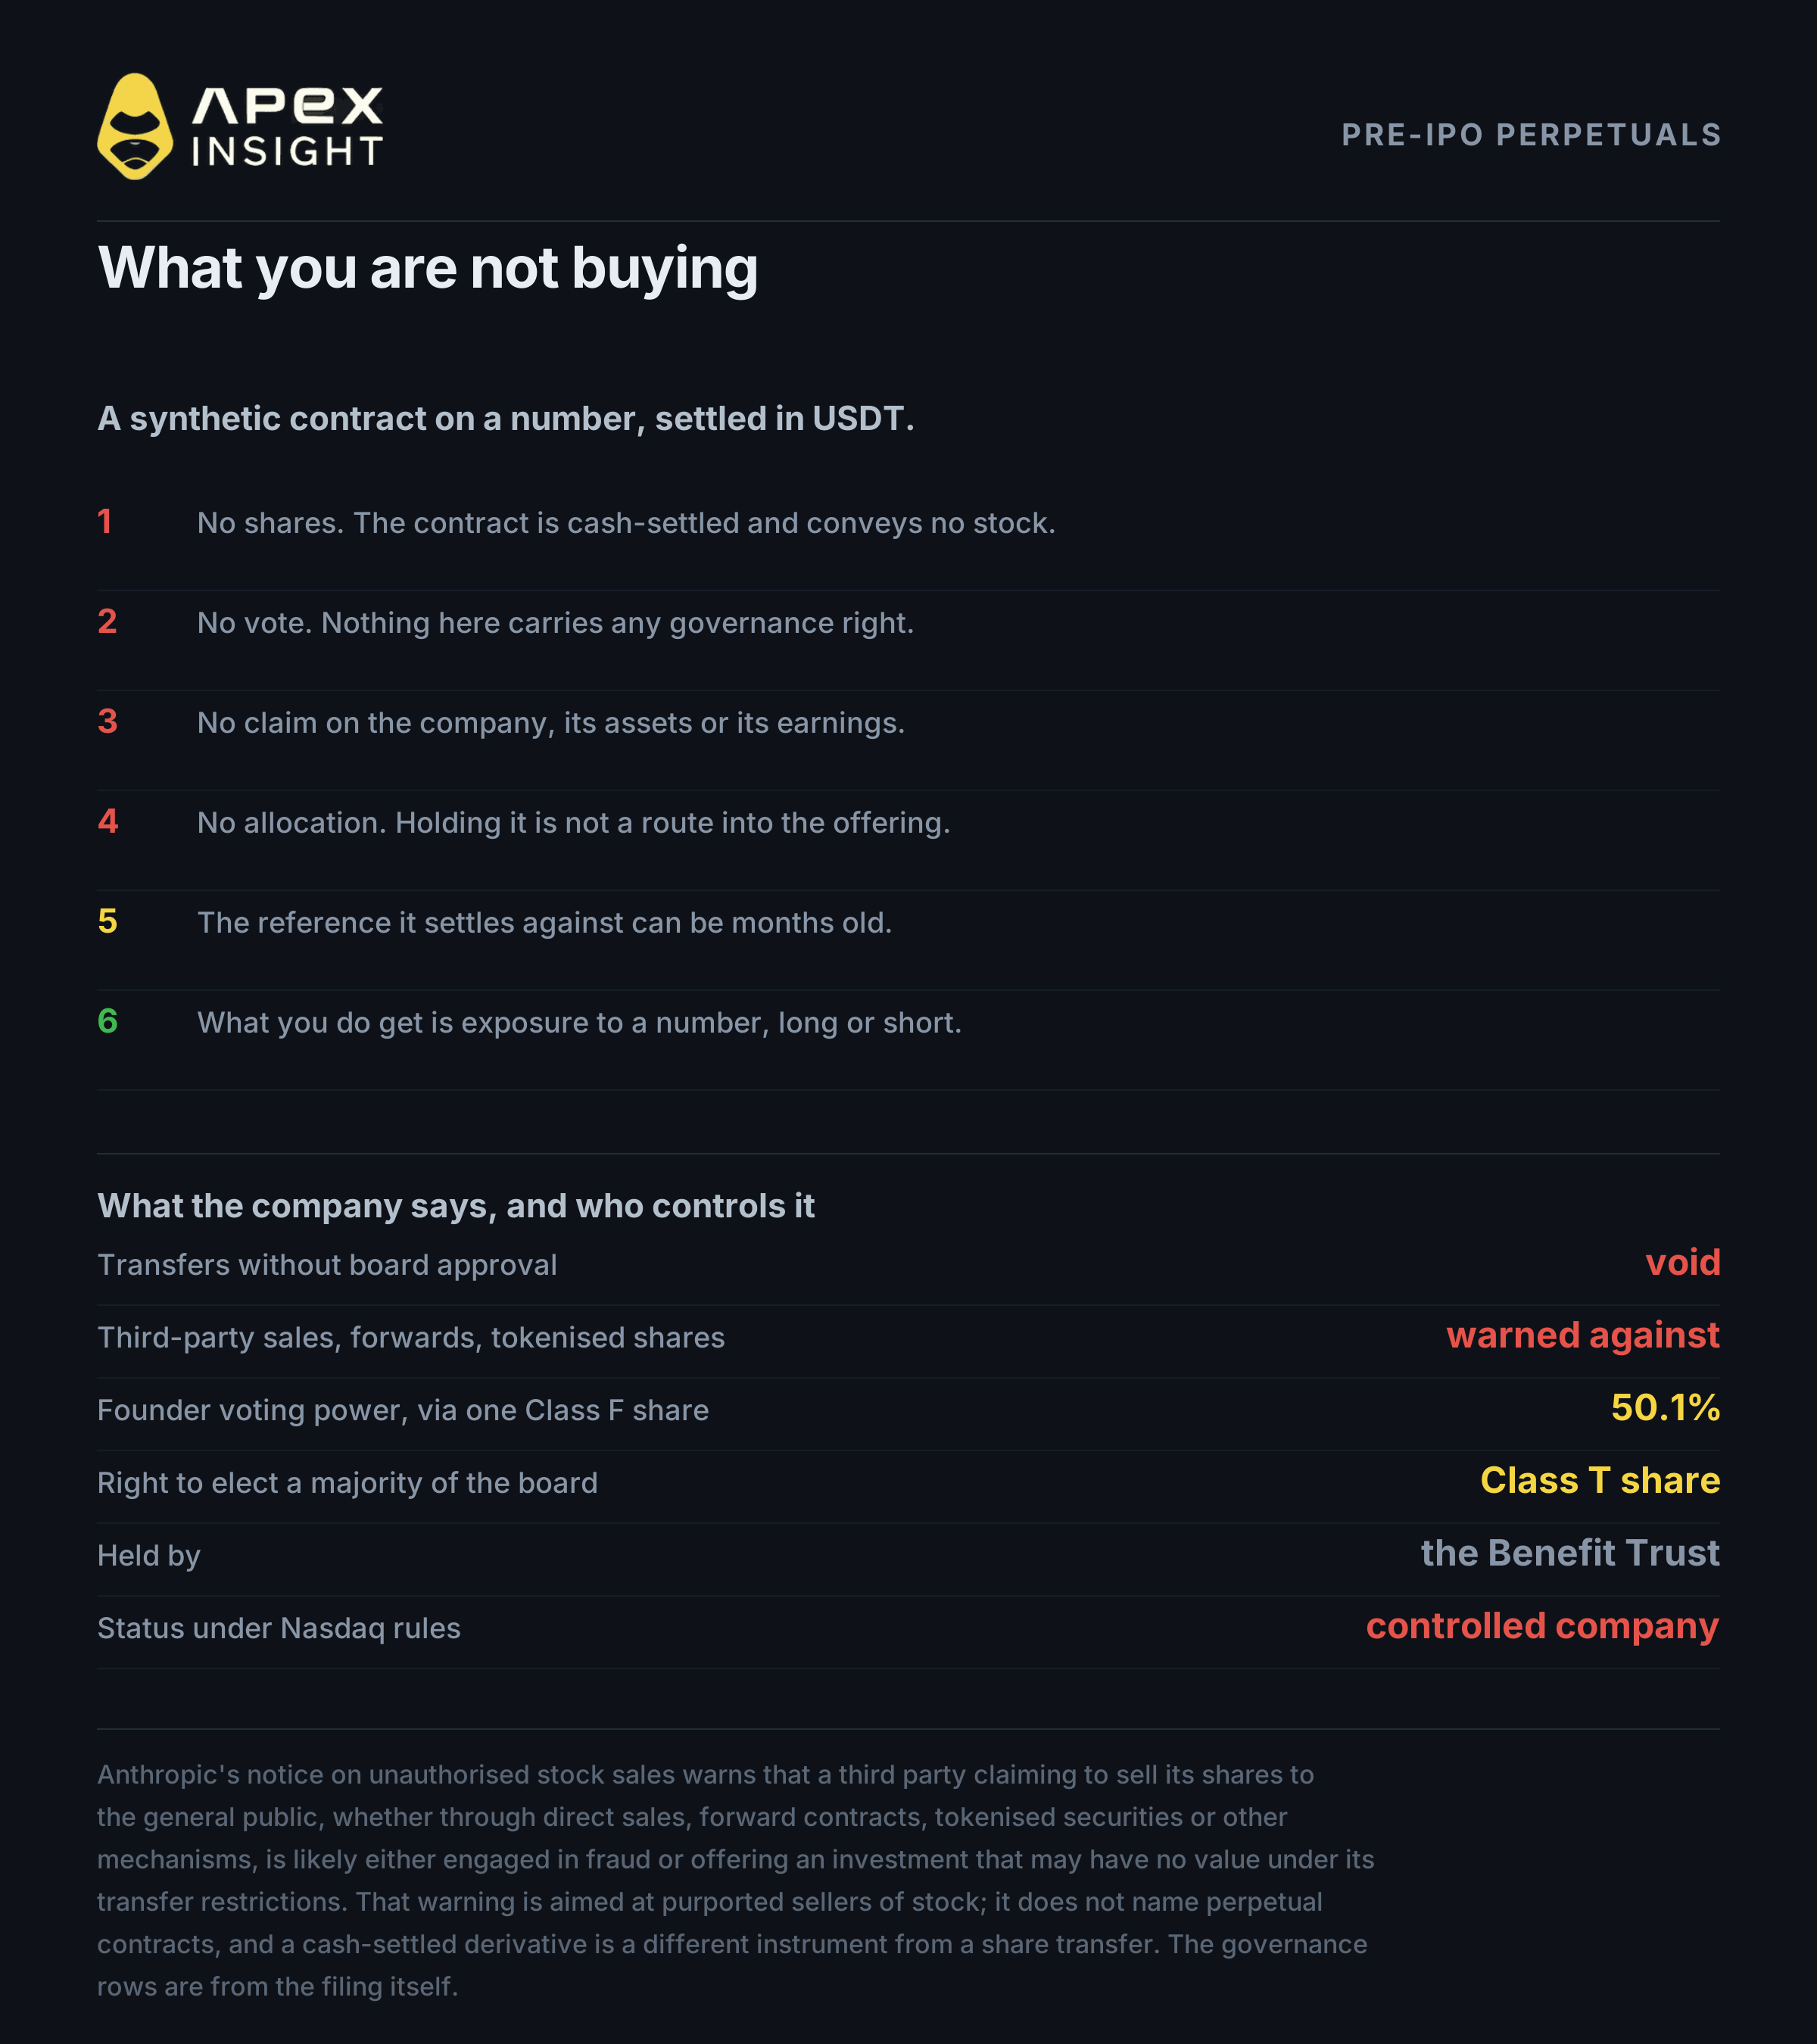
Makalenin en önemli altı kelimesi şudur: herhangi bir hisse satın almıyorsunuz.
Halka arz öncesi perpetual, sentetik ve nakit uzlaşmalı bir sözleşmedir. Hisse, oy hakkı veya şirket üzerinde herhangi bir alacak hakkı sağlamaz. Bu, borsanın özel değerleme verilerinden türettiği bir rakama ilişkin pozisyondur.
Anthropic, yetkisiz hisse satışları konusunda üçüncü tarafların hisselerini doğrudan satış, "forward sözleşmeleri", tokenleştirilmiş menkul kıymetler veya başka yöntemlerle halka satmasının dolandırıcılık olabileceği ya da transfer kısıtlamaları nedeniyle değersiz bir yatırım sunabileceği konusunda uyarıyor. Yönetim kurulu onayı olmadan yapılan transferlerin geçersiz olduğunu da belirtiyor.
Anthropic'in yedi kurucu ortağı ekonomik hak içermeyen tek bir F Sınıfı hisse üzerinden toplam oy gücünün %50,1'ini kontrol ediyor. Ayrıca Long-Term Benefit Trust'ın elindeki T Sınıfı hisse, yönetim kurulunun çoğunluğunu seçme hakkı veriyor. Şirket Nasdaq kuralları kapsamında kontrollü şirket olarak listelenecek.
6. Şirket riskler hakkında ne söylüyor?
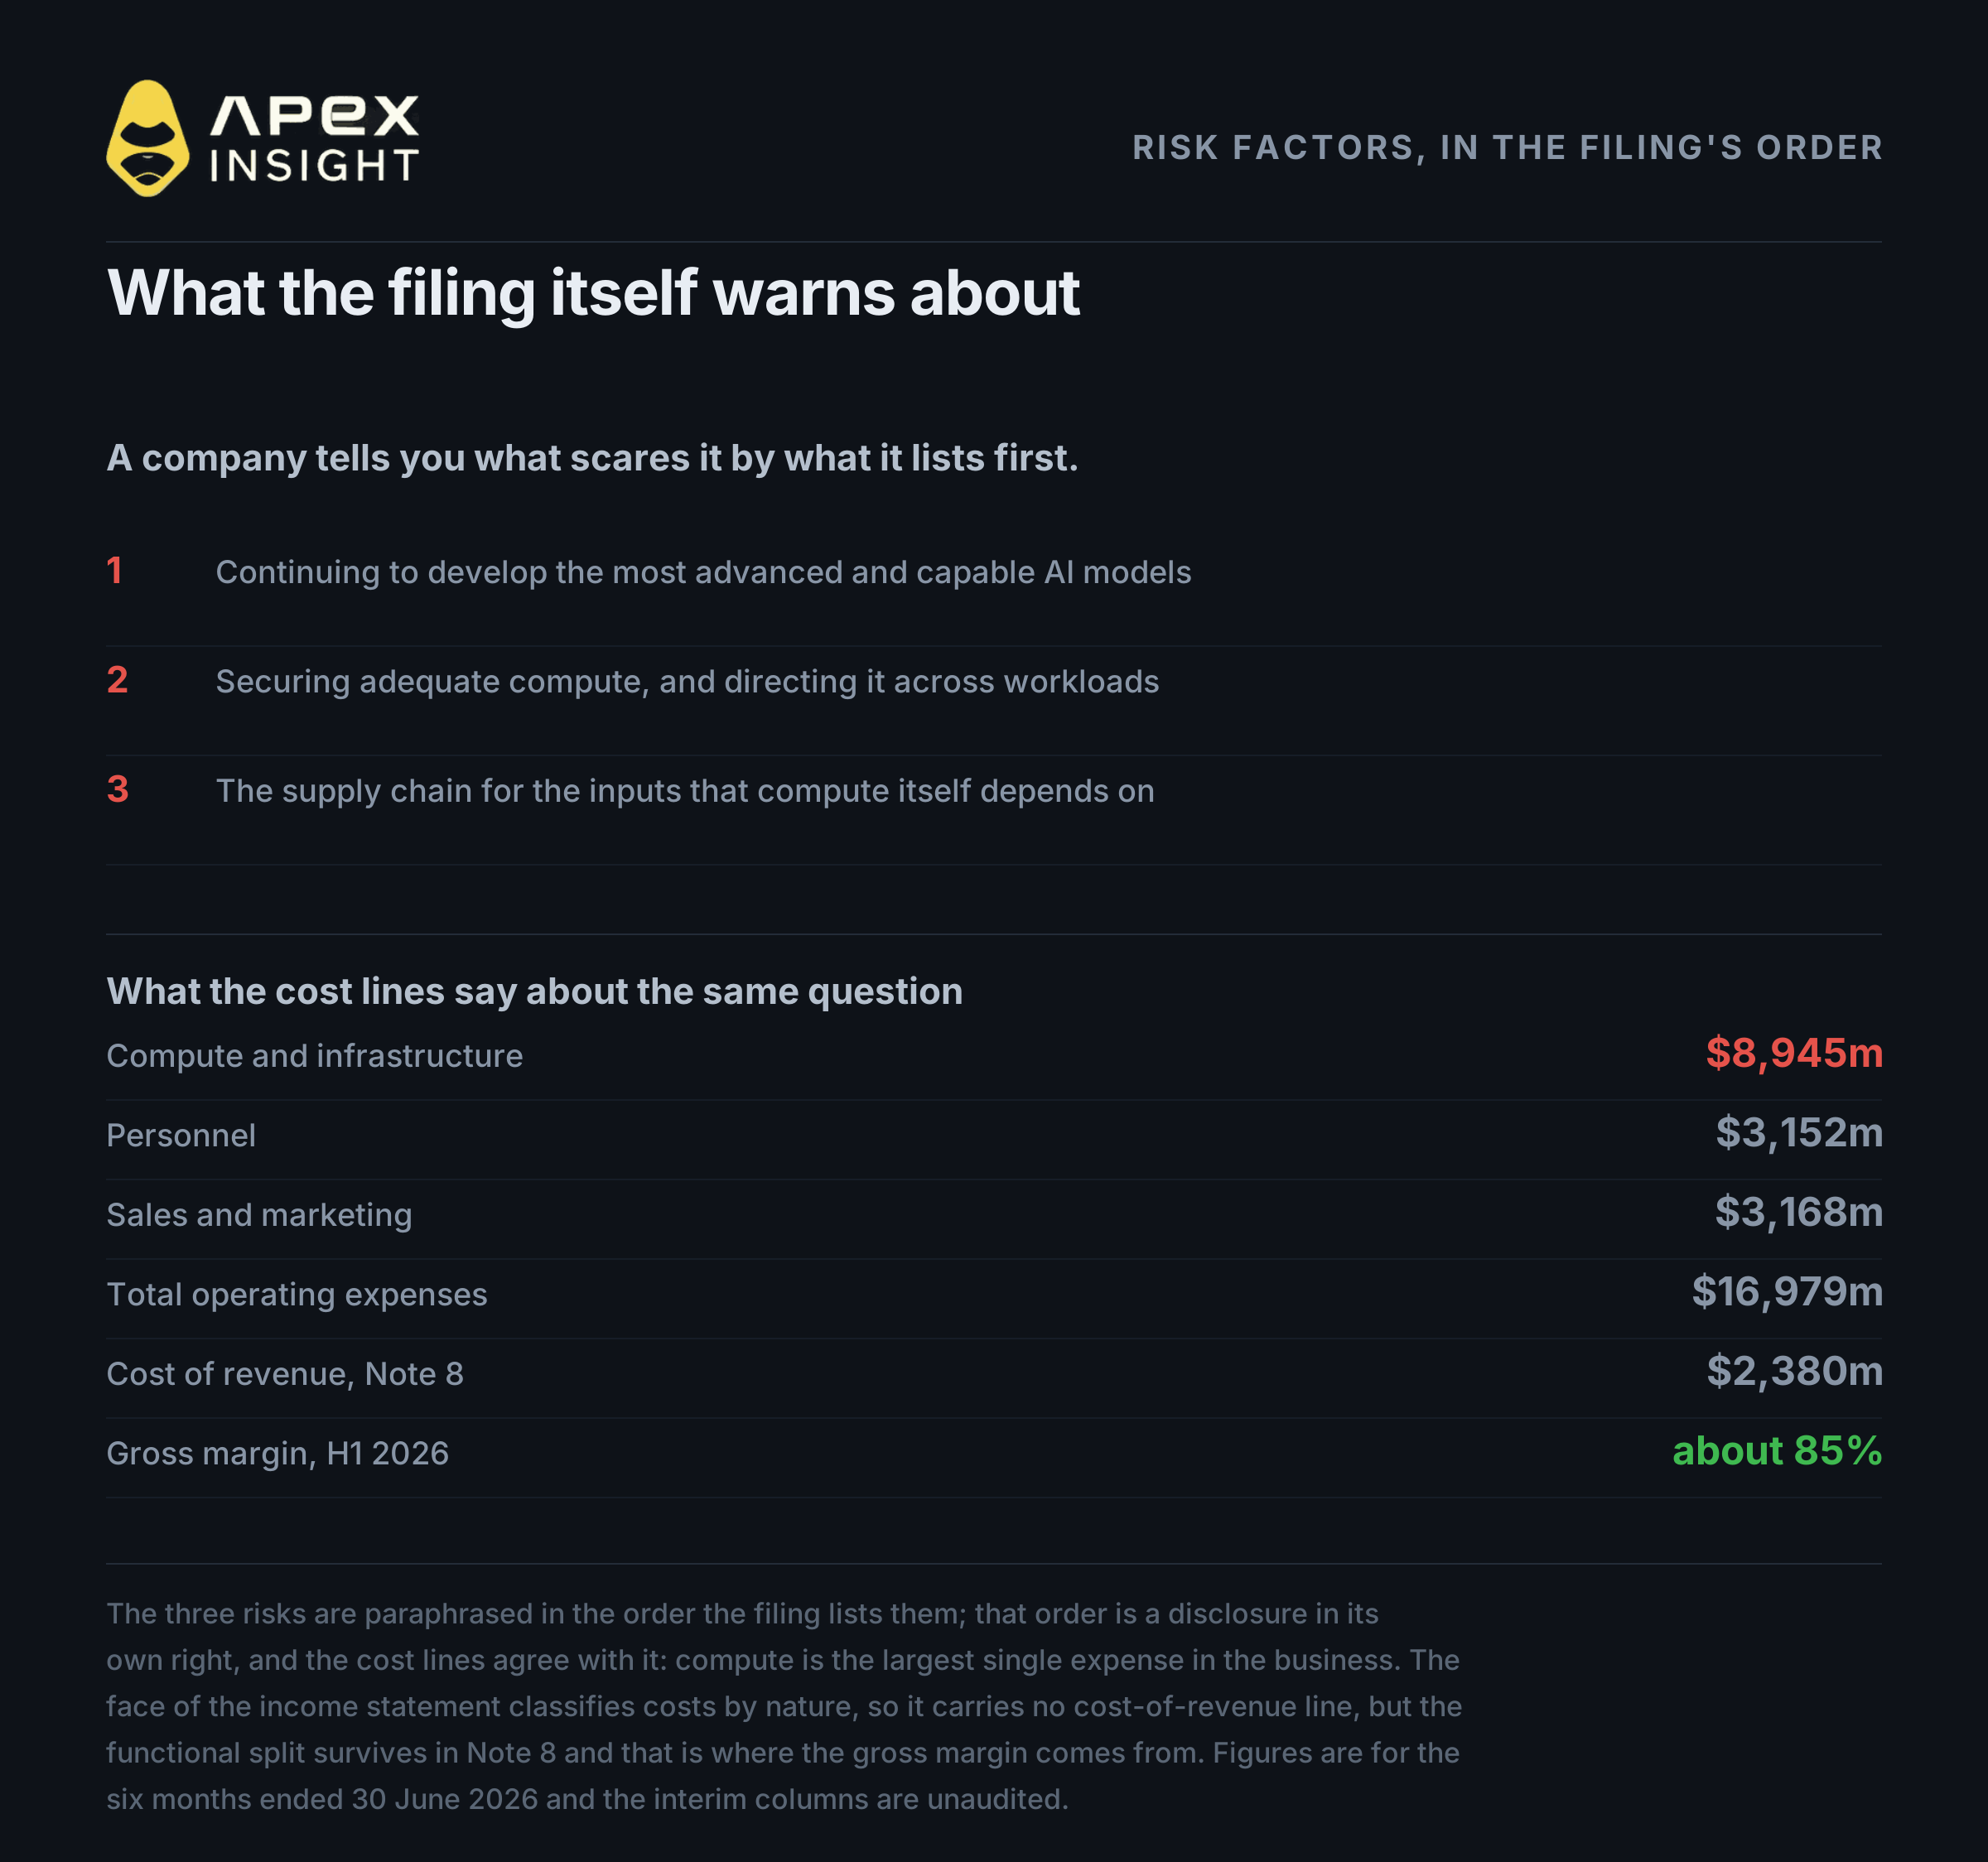
Anthropic'in ilk üç riski; en gelişmiş yapay zekâ modellerini geliştirmeyi sürdürme, yeterli hesaplama gücünü güvenceye alma ve hesaplama altyapısının bağlı olduğu tedarik zincirine erişimdir.
Şirket, temel riskin çiplere ve bunları satın alacak sermayeye erişim olduğunu söylüyor. Hesaplama ve altyapı, toplam 16.979 milyon dolarlık faaliyet giderlerinin 8.945 milyon dolarıyla en büyük tek gider kalemi. Satış ve pazarlama 3.168 milyon dolar, personel giderleri ise 3.152 milyon dolar.
Boğa ve ayı senaryoları aynı gerçekleri kullanıyor: gelir bir yılda 14 kat arttı, faaliyet zararı keskin biçimde daraldı ve brüt marj yüksek. Bunun sürüp sürmeyeceği, şirketin ilk üç risk arasında saydığı hesaplama tedarik zincirine bağlı.
Bu bilgiler 1,85 trilyon doların doğru değerleme olup olmadığını söylemiyor. Sözleşmede aslında neye pozisyon aldığınızı gösteriyor: Anthropic'in ürününe değil, mayısta belirlenen özel değerleme ile önümüzdeki haftalarda kamu piyasasının belirleyeceği değer arasındaki farka.
Bu makaledeki piyasaları işlem yapın
Burada ele alınan her şey ApeX Omni'de USDT ile uzlaşan, long veya short açılabilen TradFi perpetual sözleşmesi olarak işlem görebilir; KYC gerekmez.
ApeX TradFi sözleşmeleri temel varlık yerine bir endekse göre uzlaşır. Sözleşme özellikleri farklılık gösterir; pozisyon büyüklüğünü belirlemeden önce kontrol edin.
ANT artık ApeX'te canlı
ANTUSDT listelendi ve long ya da short yönünde, 20x'e kadar kaldıraçla ve USDT uzlaşmasıyla işlem yapılabilir. KYC gerekmez.
ANT artık ApeX'te canlı
Anthropic halka arz öncesi perpetual sözleşmesini 20x'e kadar kaldıraçla long veya short yönünde işlem yapın. USDT ile uzlaşır, KYC gerekmez.
Perpetual sözleşmelerde işlem yapmak yüksek risk taşır ve pozisyonunuzun tamamını kaybetmenize yol açabilir. Kaldıraç hem kazançları hem kayıpları artırır. Yeni listelenen ve az işlem geçmişine sahip bir sözleşme ek risk taşır. Bu makaledeki hiçbir ifade finansal tavsiye değildir. Kendi araştırmanızı yapın ve kaybetmeyi göze alabileceğinizden fazlasını asla riske atmayın.
Yardıma ihtiyacınız olursa Discord üzerinden ekibimize ulaşabilirsiniz.
Açıklama: Bu makale, analiz edilen şirket Anthropic'in ürünü olan Claude ile hazırlanmıştır. Birincil kaynaklarla doğrulanmış ve sonuçlar araştırma masasının kendi sonuçlarıdır; ancak okuyucular bu ilişkiyi göz önünde bulundurmalıdır.