

Чому Індонезія скоротила постачання газу до Сінгапуру?
Сьогодні Індонезія почала скорочувати експорт трубопровідного газу до Сінгапуру.
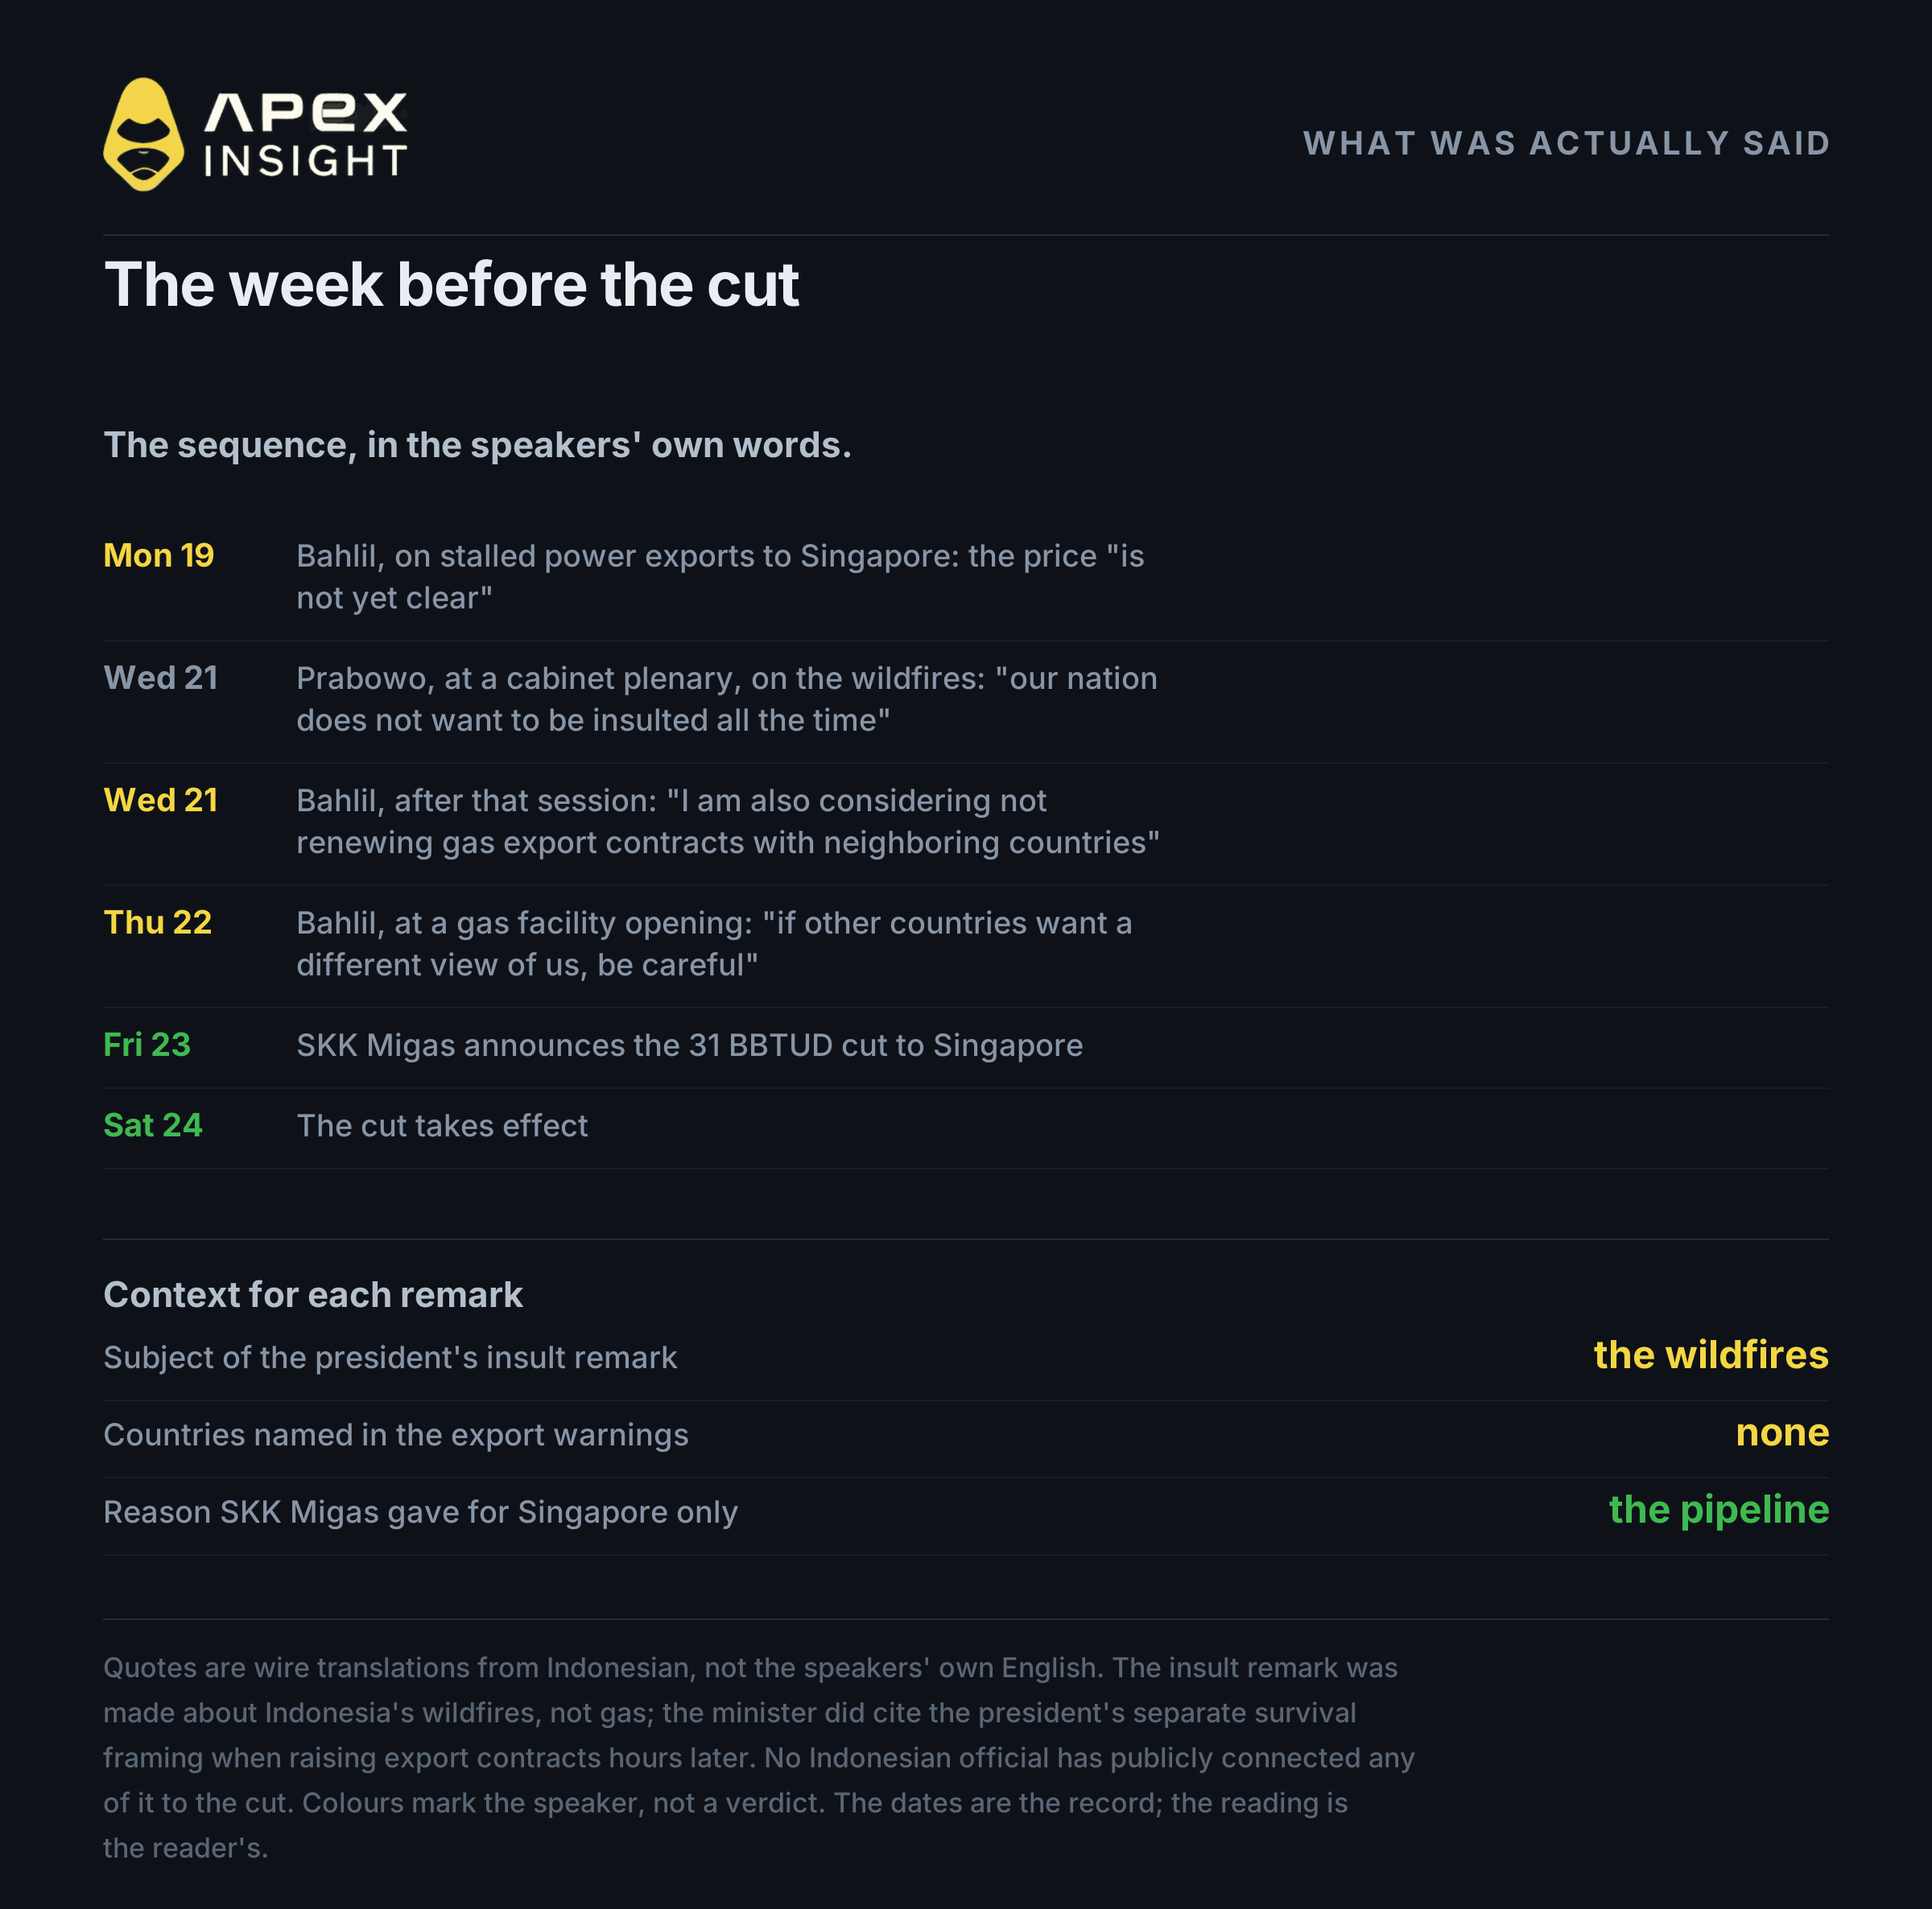
Офіційне пояснення має процедурний характер. Індонезійський регулятор видобувної галузі заявив, що газ перенаправляють на внутрішні електростанції, посилаючись на положення закону про нафту й газ щодо пріоритету внутрішніх поставок. Деякі читачі можуть пов’язати це з неспокійним тижнем у Джакарті, коли міністр енергетики двічі говорив про припинення експортних контрактів, а президент заявив, що Індонезія не хоче, щоб її постійно ображали. У другому розділі цей тиждень викладено за датами та цитатами.
Однак відповідь ринку на ключове питання була однозначнішою. Якщо торгувати енергоносіями за заголовками, скорочення поставок здається причиною купувати газ. Сталося протилежне. Американський газ падав протягом усього тижня: найближчий контракт закрився на рівні $3,058 у понеділок 19 жовтня, $2,963 у вівторок, у середу знизився на 4,5%, а в п’ятницю, коли SKK Migas оголосила про скорочення, повністю втратив рівень $3 і закрився біля $2,64. Азійський спотовий LNG у цей час коштував понад $31.
Американський ринок реагував на помірну погоду, теплий прогноз на листопад і подальше зростання запасів. Один зі звітів стисло описав це так: «Продажі відображають погоду, а не пропозицію». Ось шість аспектів, які допомагають це зрозуміти.
1. Що саме скоротила Індонезія
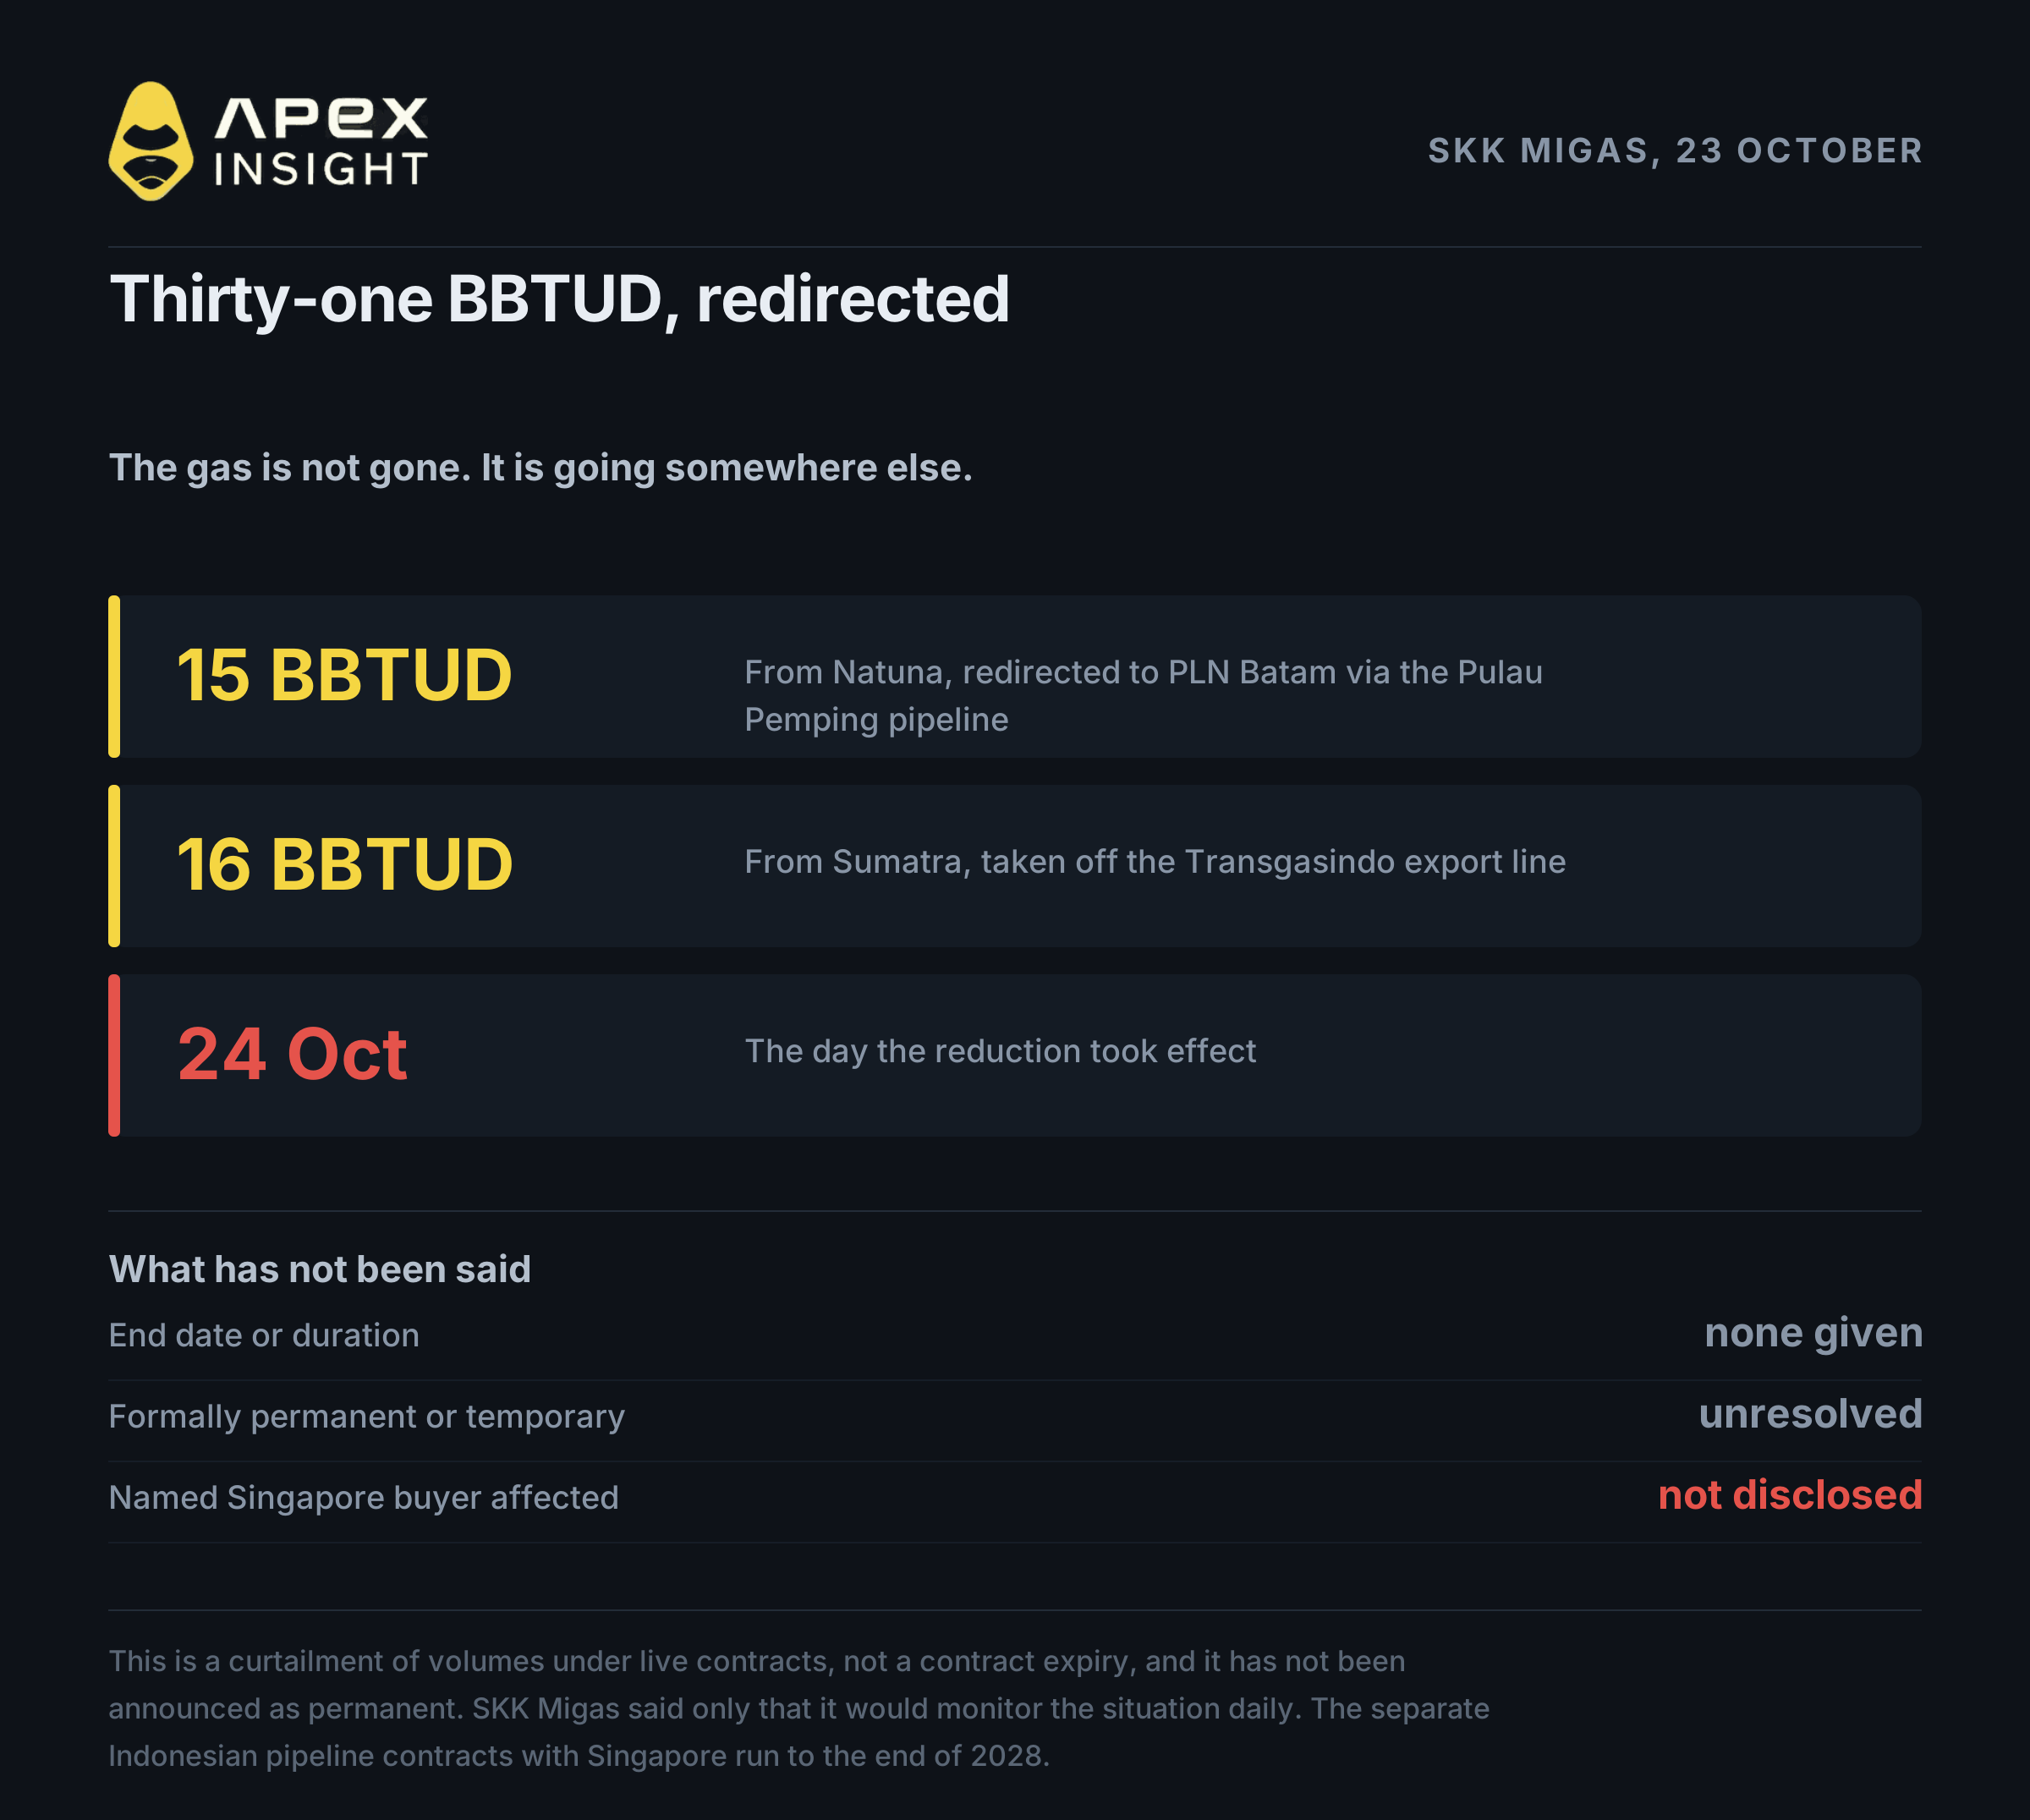
23 жовтня SKK Migas оголосила, що з наступного ранку експорт до Сінгапуру скоротиться на 31 BBTUD, тобто на мільярд британських теплових одиниць на добу. Скорочення складається з 15 BBTUD із родовищ Натуні та 16 BBTUD із Суматри, зокрема родовища Джамбі-Меранг.
Газ не зникає — його перенаправляють. Обсяги з Натуні надходять до PLN Batam через трубопровід Pulau Pemping, а суматранські обсяги відбираються з експортної лінії Transgasindo для забезпечення попиту на електроенергію в Батамі, Бінтані та на Суматрі. Зазначена правова підстава — положення закону Індонезії про нафту й газ від 2001 року щодо пріоритету внутрішніх поставок.
Покупця із Сінгапуру не названо, кінцевої дати, дати перегляду чи тривалості не вказано. Djoko лише заявив, що його відомство щодня стежитиме за ситуацією. Це скорочення обсягів за чинними контрактами, а не завершення контракту і не оголошене постійне рішення.
2. Тиждень перед скороченням
Упродовж попереднього тижня високопосадовці Індонезії публічно зробили кілька заяв щодо експорту енергоносіїв. Міністр енергетики Bahlil Lahadalia говорив про суперечку щодо ціни на електроенергію для Сінгапуру та можливість не продовжувати газові експортні контракти із сусідніми країнами. Президент Prabowo Subianto говорив про контрабанду природних ресурсів і необхідність зберігати багатства Індонезії. Жоден індонезійський посадовець публічно не пов’язав ці заяви зі скороченням поставок газу до Сінгапуру.
Індонезія вже скорочувала експорт раніше. У 2025 році країна провела багатосторонній газовий своп, перенаправивши 27 BBTUD із Західної Натуні на внутрішній ринок. У 2022 році Індонезія погодилася постачати газ Сінгапуру до 2028 року, але меншими обсягами.
Скорочення набуло чинності в суботу 24 жовтня. Оскільки трубопровід веде лише до Сінгапуру, SKK Migas пояснила вибір саме цього напрямку інфраструктурними обмеженнями.
3. Наскільки малими насправді є 31 BBTUD
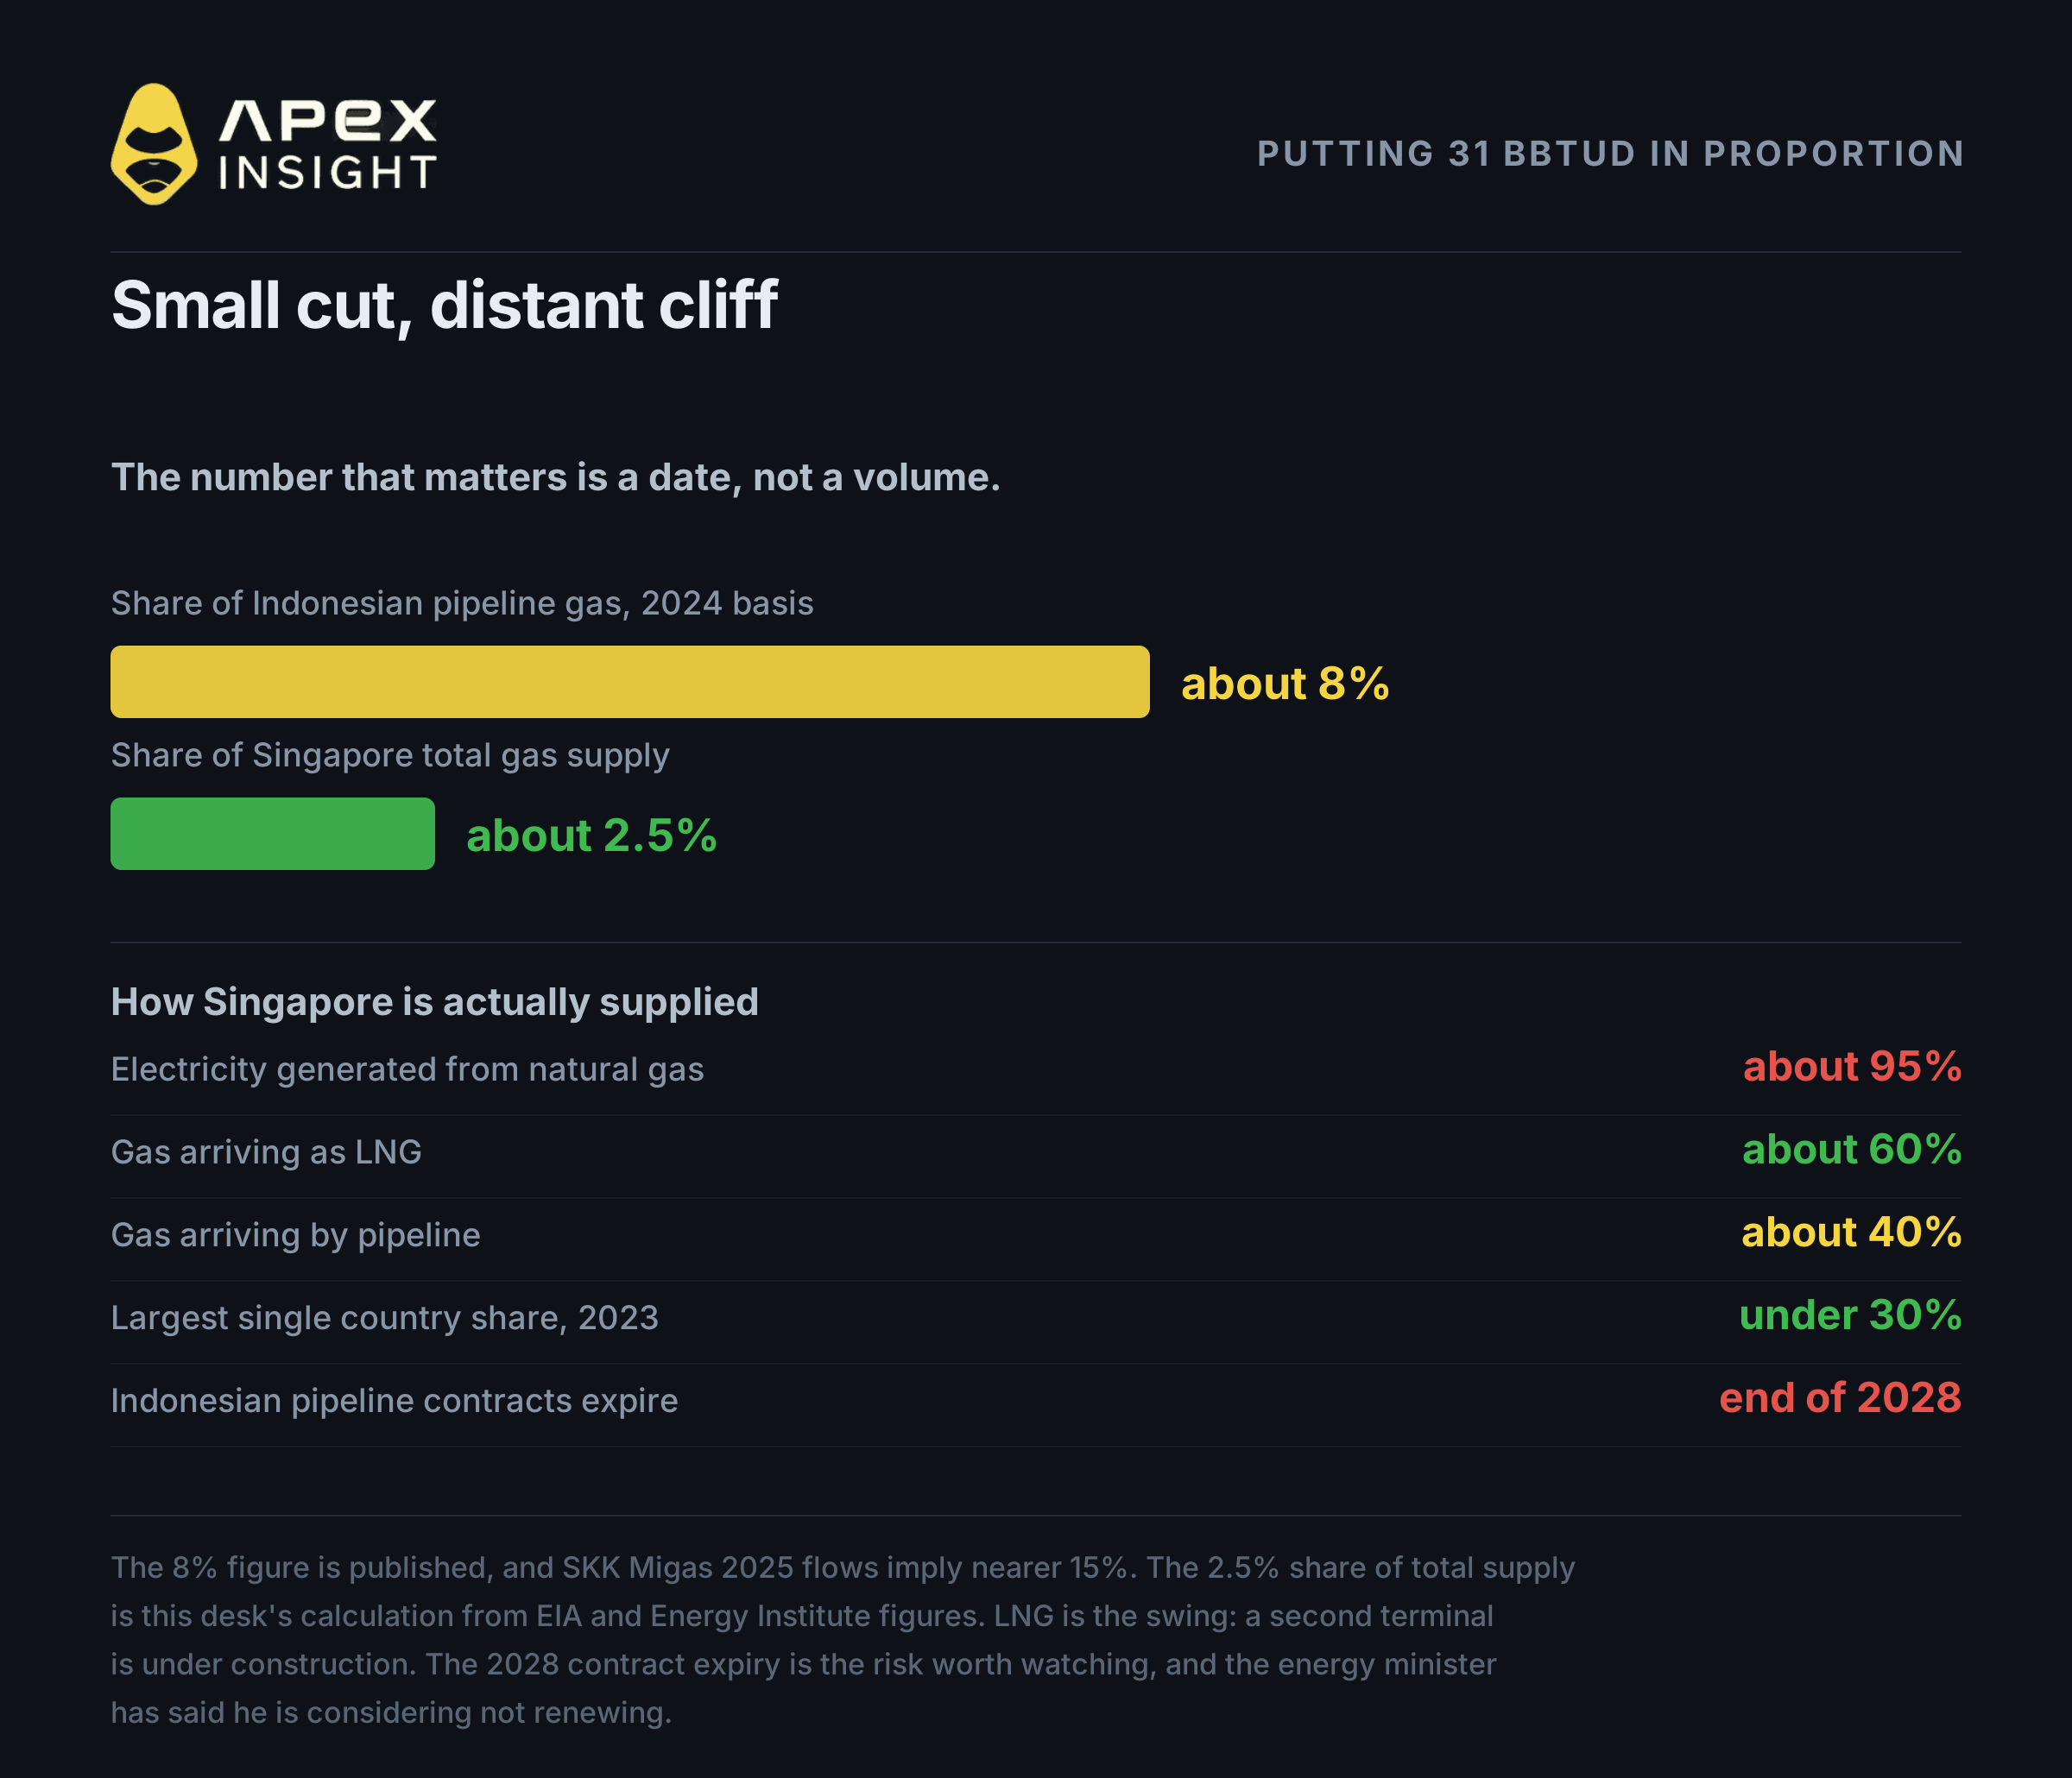
За даними EIA, у 2024 році Індонезія прокачала до Сінгапуру близько 4,11 млрд кубометрів газу. Отже, скорочення становить близько 8% цього потоку. SKK Migas оцінює трубопровідний експорт у 2025 році приблизно в 200 млн кубічних футів на добу, і тоді 31 BBTUD — це близько 15%. Від загального споживання газу Сінгапуру, за нашими розрахунками, це приблизно 2,5%.
Близько 95% електроенергії Сінгапуру виробляється з газу, але постачання диверсифіковані. Приблизно 40% надходить трубопроводами з Індонезії та Малайзії, решта — у вигляді LNG. Важливіший ризик — не нинішнє скорочення на 31 BBTUD, а календар: трубопровідні контракти Сінгапуру з Індонезією завершуються наприкінці 2028 року, і Bahlil відкрито заявив, що розглядає можливість їх не продовжувати.
Побутові тарифи визначаються цінами на газ у перші два з половиною місяці попереднього кварталу. Тому скорочення 24 жовтня не може вплинути на рахунки раніше першого кварталу 2027 року, а за частки близько 2,5% його ефект у будь-якому разі буде невеликим.
4. Не існує єдиної «ціни на газ»
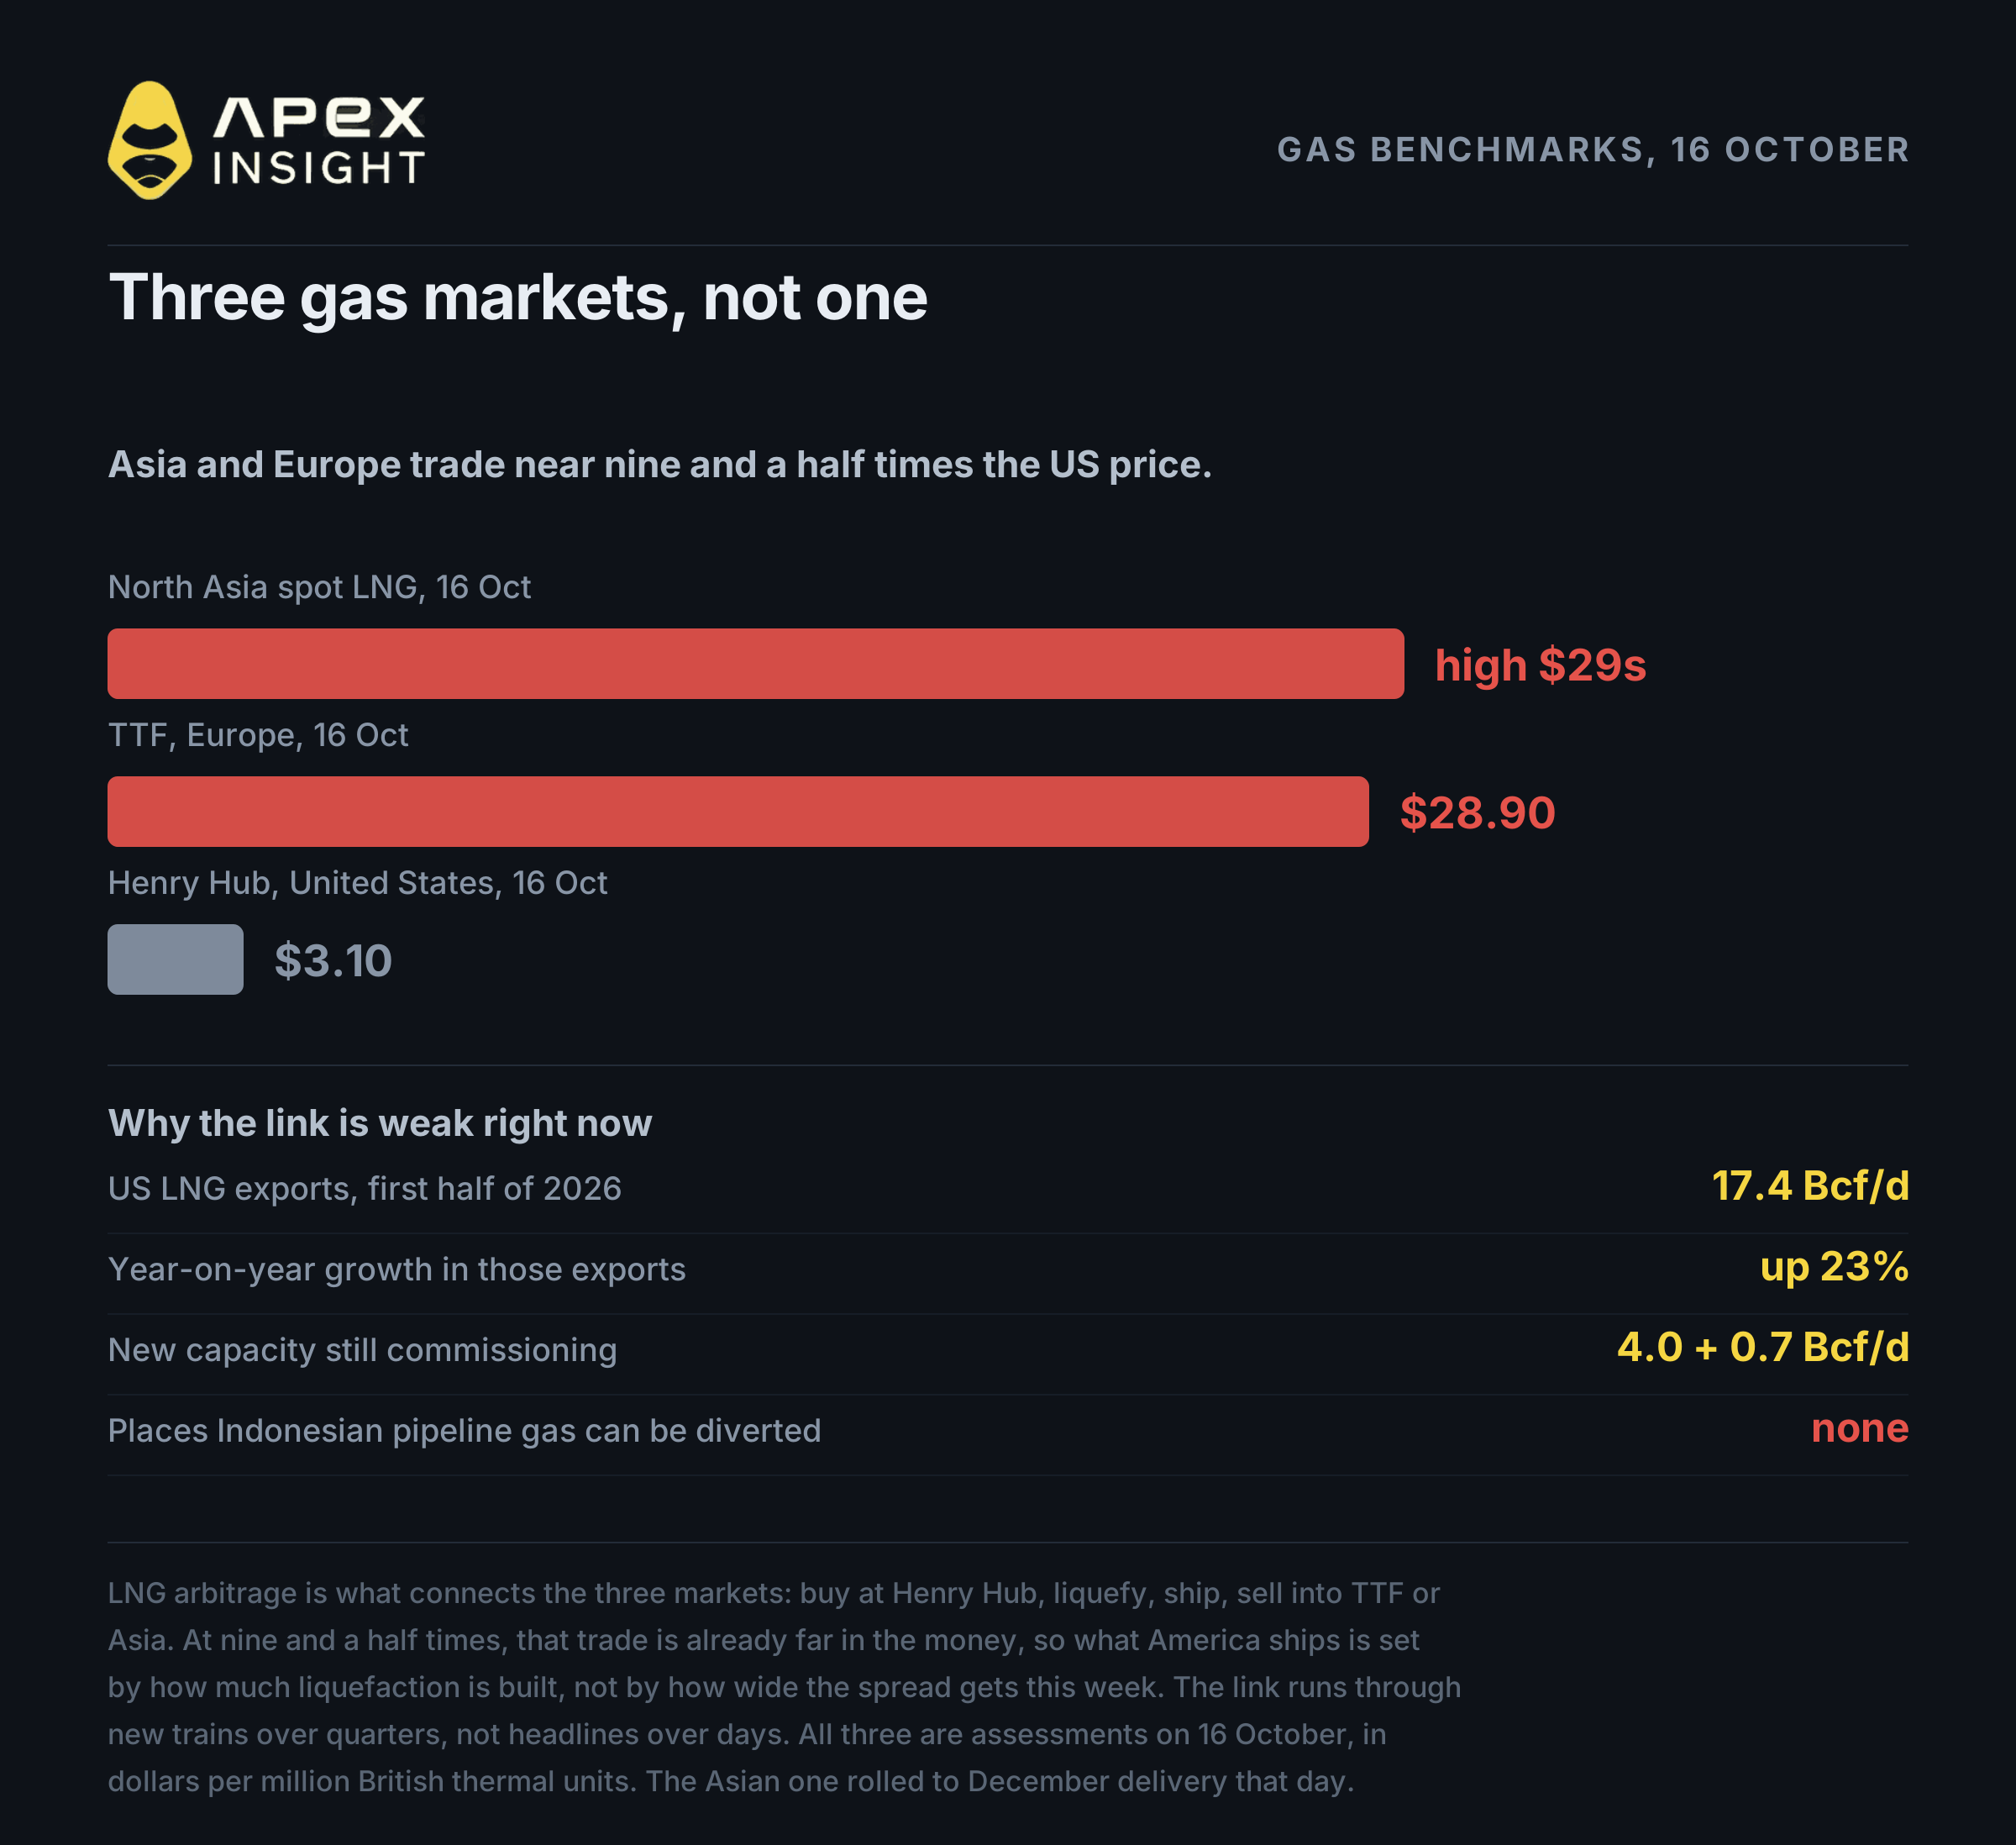
Природний газ не є одним глобальним ринком. Є три регіональні ринки: Henry Hub у США, TTF у Європі та азійський спотовий LNG.
Бенчмарк | Регіон | Оцінка, 16 жовтня |
|---|---|---|
Henry Hub | США | близько $3,10 |
TTF | Європа | близько $28,90 |
Спотовий LNG Північної Азії | Азія | верхні $29 |
Азія та Європа торгувалися приблизно в дев’ять із половиною разів дорожче за американський газ. Ця різниця доводить, що це окремі ринки. Їх пов’язує арбітраж LNG: американський експортер купує газ за Henry Hub, зріджує та транспортує його, а потім продає в Європі або Азії.
Але коли потужності зі зрідження вже законтрактовані й працюють, розширення спреду не створює додаткових молекул у короткостроковій перспективі. Експорт LNG зі США в першій половині 2026 року в середньому становив 17,4 млрд кубічних футів на добу, що на 23% більше, ніж роком раніше. Нові потужності пов’язуватимуть ринки поступово, у міру запуску Golden Pass, Plaquemines і Corpus Christi Stage 3.
Індонезійський трубопровідний газ має ще менше можливостей для перенаправлення. Він не може постачатися в інше місце, оскільки трубопровід веде лише до Сінгапуру.
5. Прецедент, який підтверджує висновок
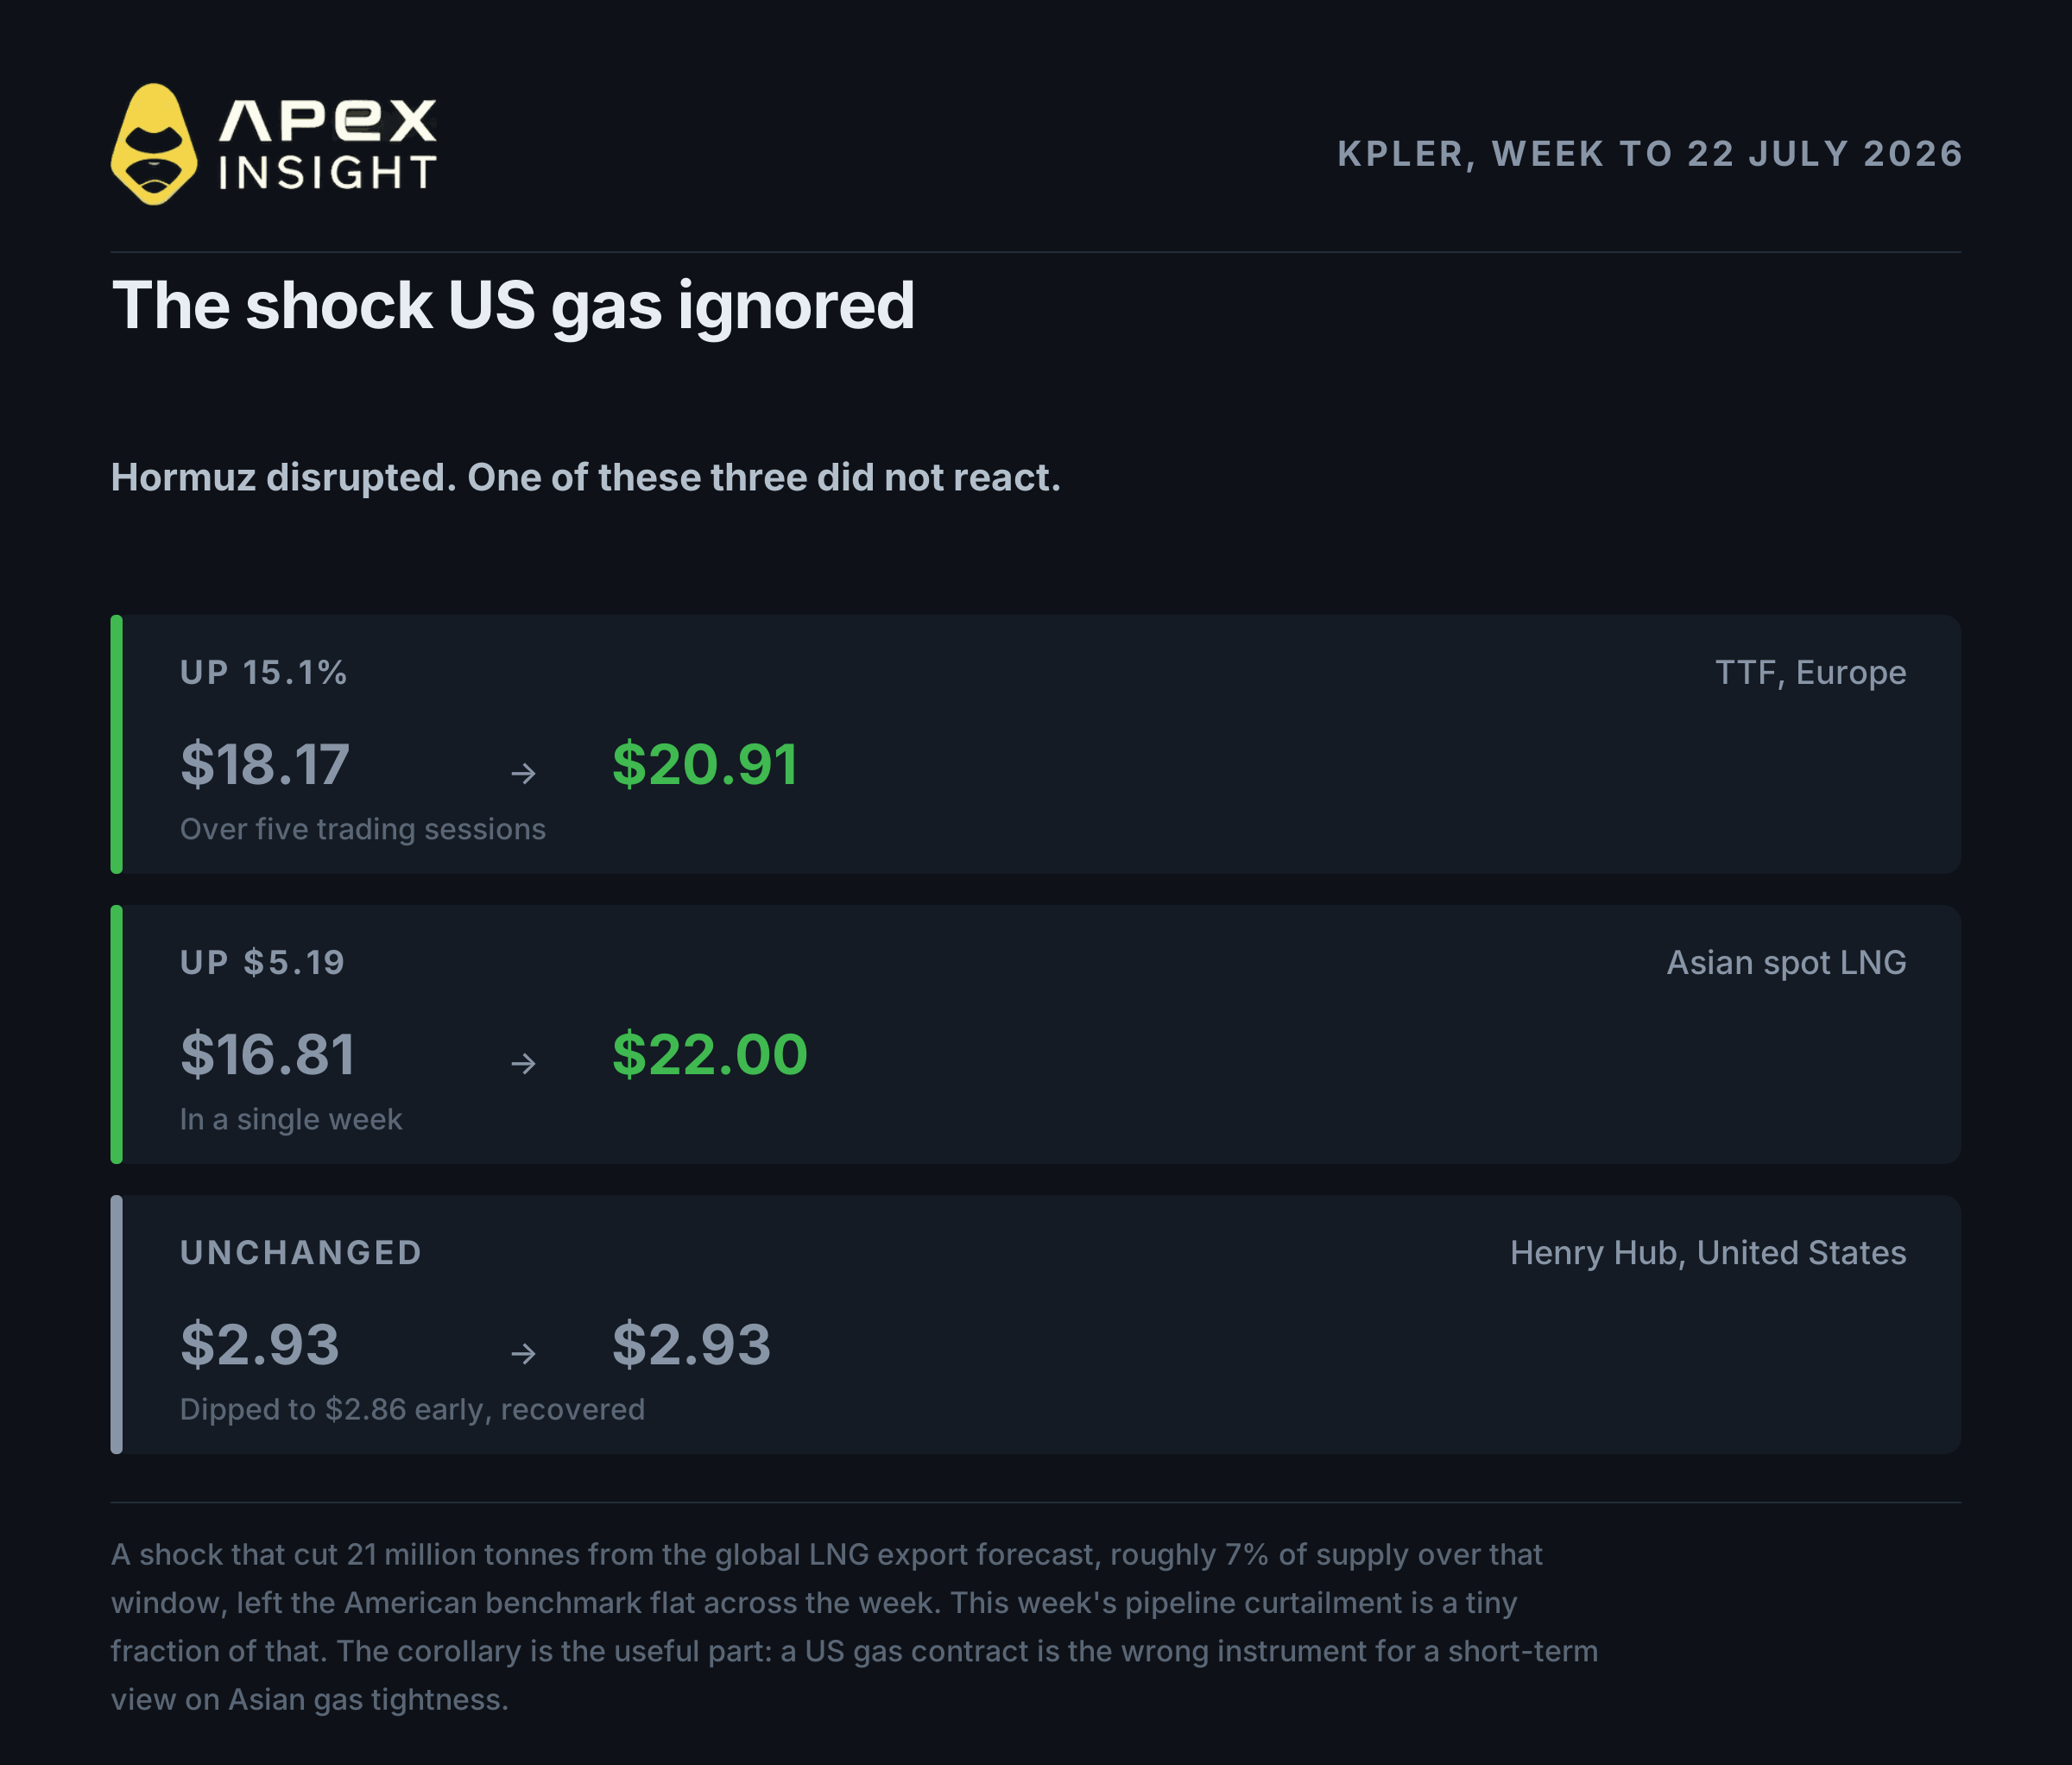
У липні, коли відновилося протистояння між США та Іраном і було порушено судноплавство через Ормузьку протоку, під загрозою опинилася значна частина світових поставок LNG. TTF за п’ять торгових сесій зріс на 15,1%, а азійський спотовий LNG — більш ніж на п’ять доларів. Henry Hub за тиждень не змінився.
Шок, який скоротив прогноз світового експорту LNG на 21 млн тонн, не зміг зрушити Henry Hub. Скорочення трубопровідних поставок у Південно-Східній Азії на 31 BBTUD є набагато меншою подією. Найпослідовніший висновок: скорочення такого масштабу не могло відобразитися в американському контракті.
І навпаки, якщо потрібна короткострокова експозиція до дефіциту газу в Азії, американський газовий контракт є неправильним інструментом.
6. Що насправді рухає американський газ і що буде далі
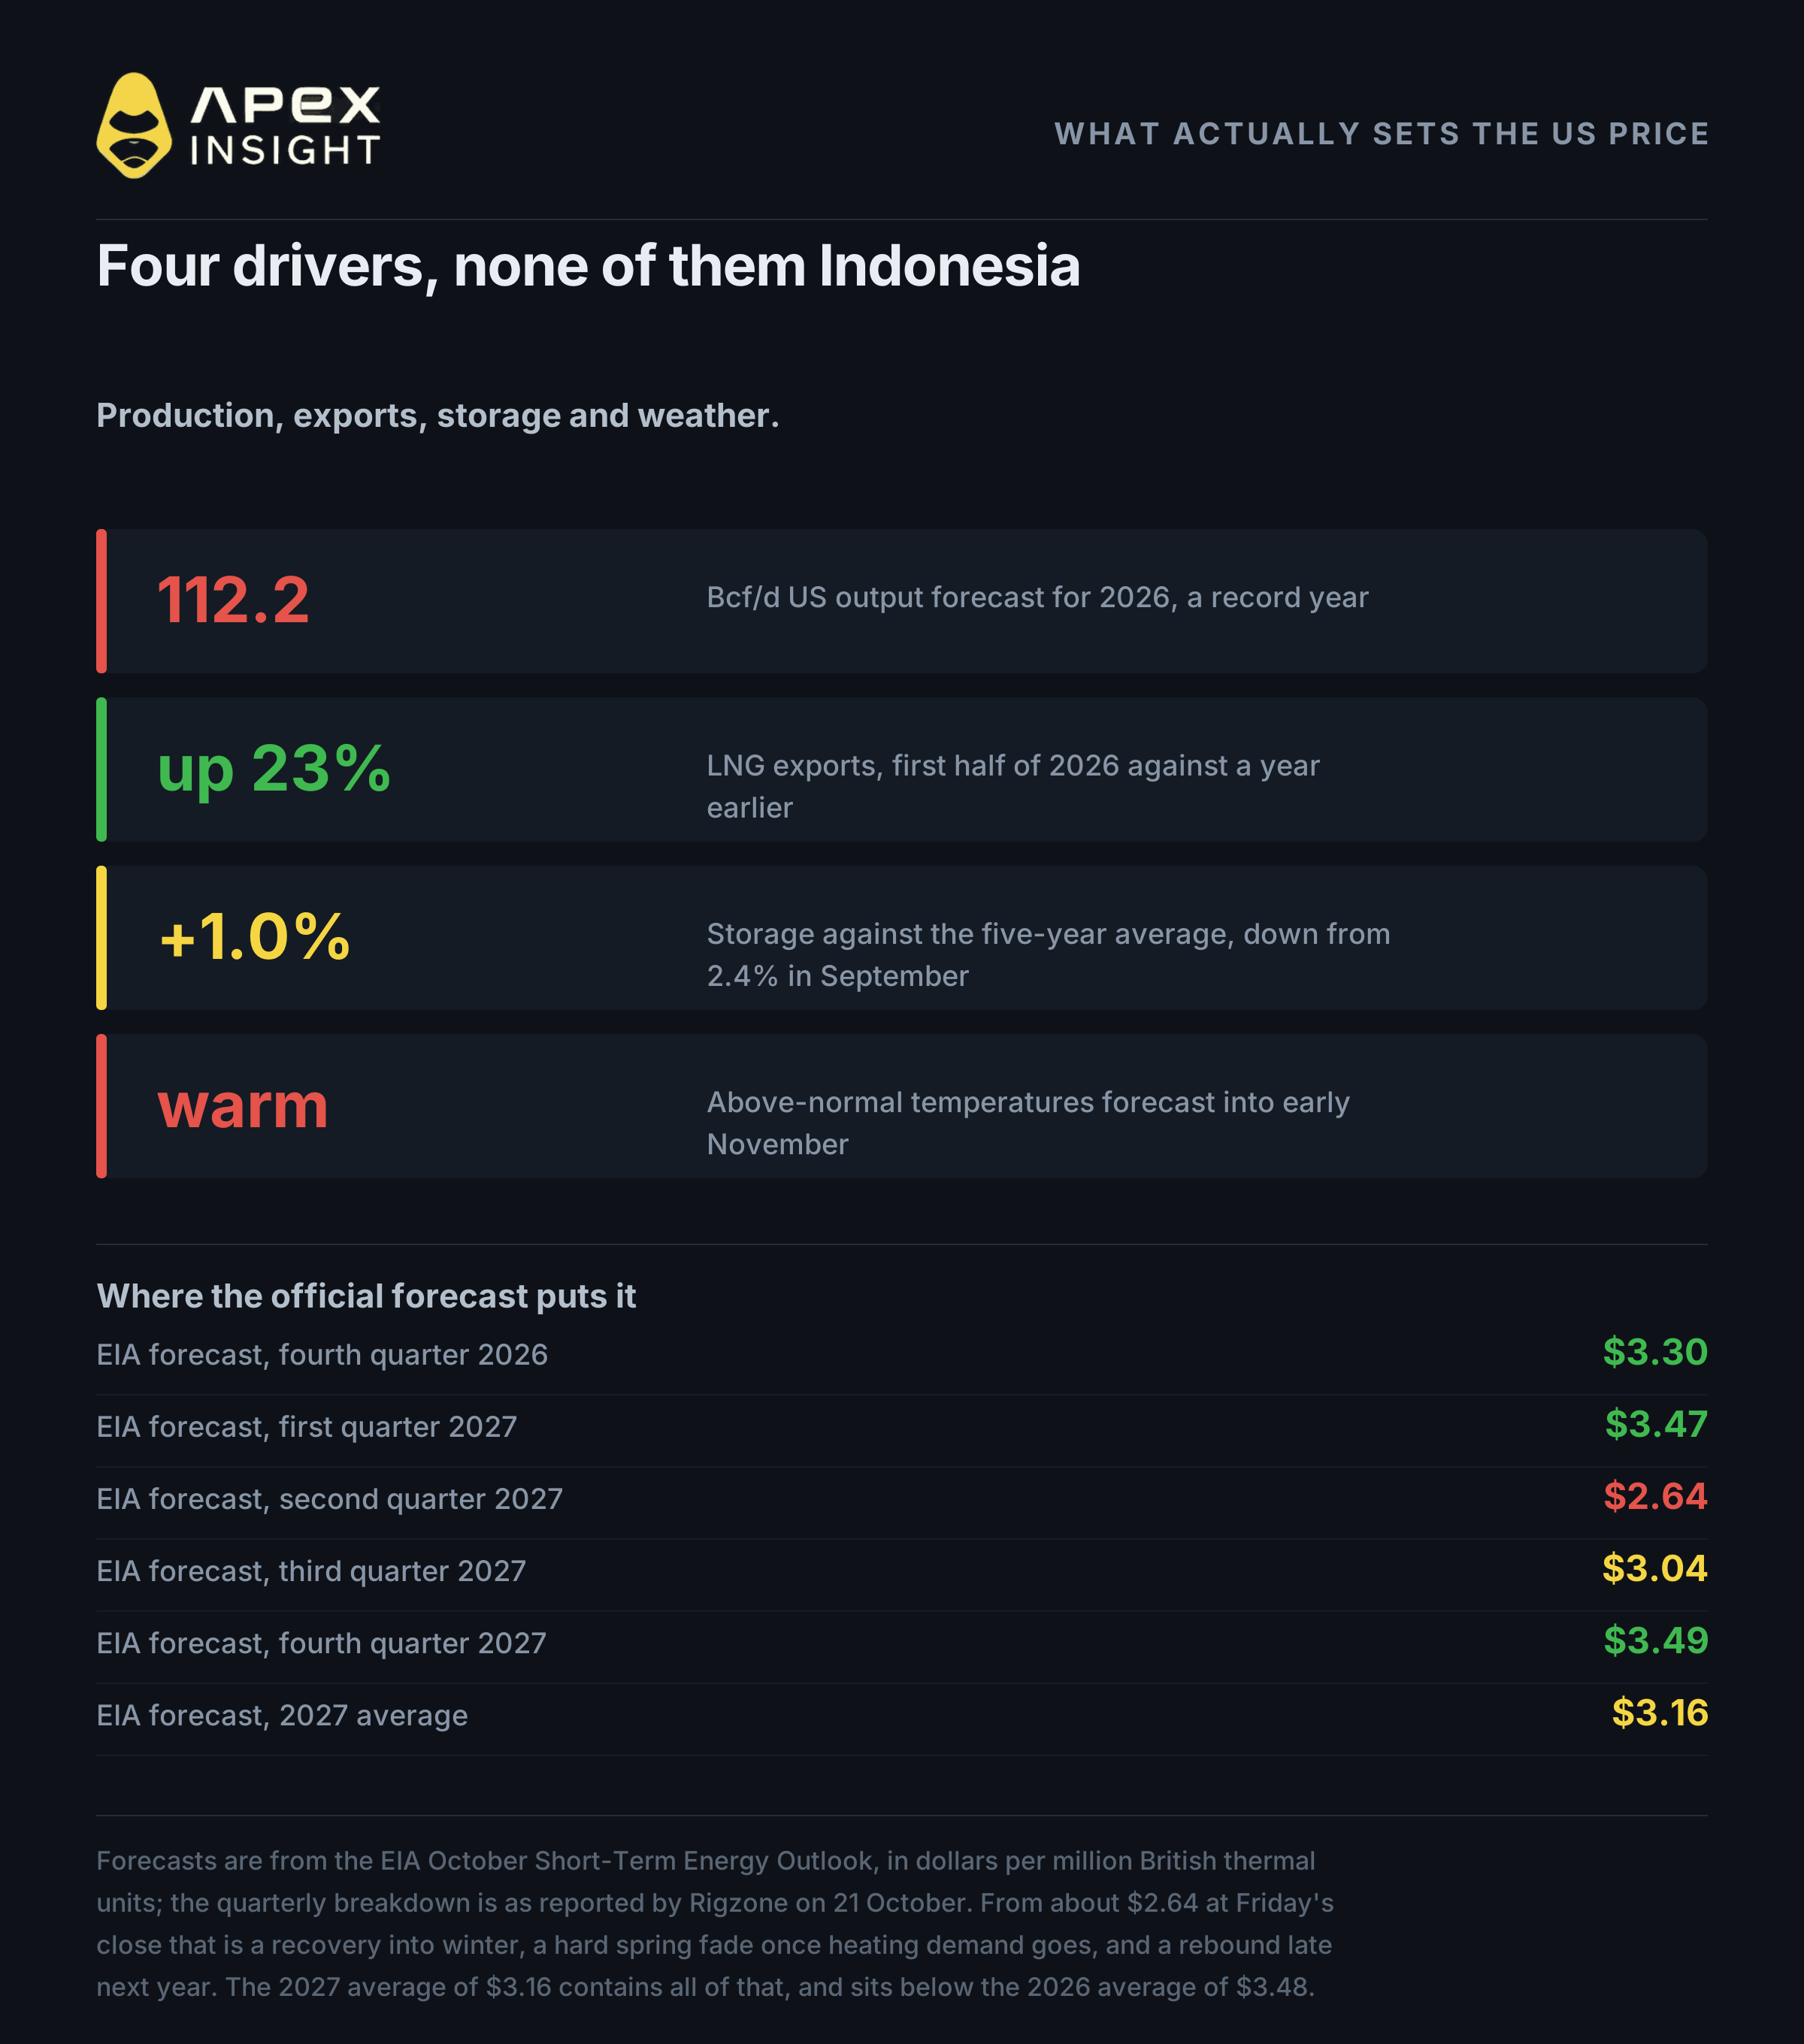
Основні фактори — видобуток, експорт LNG, запаси та погода.
Видобуток є ведмежим фактором. Видобуток у США рухається до рекордного року й приблизно на 4% перевищує рівень 2025 року. EIA прогнозує 112,2 млрд кубічних футів на добу у 2026 році та 116,1 млрд у 2027 році.
Експорт LNG є бичачою противагою. У першій половині цього року експорт у середньому становив 17,4 млрд кубічних футів на добу, а EIA очікує 18,7 млрд у першій половині наступного року. Зростання реальне, але сповільнюється порівняно з нещодавніми 23%.
Запаси комфортні, але перевага скорочується. За тиждень до 16 жовтня запаси зросли на 77 млрд кубічних футів і досягли приблизно 3 644 млрд кубічних футів — близько на 1% вище середнього за п’ять років.
Погода зараз формує ціну. Прогнози температур вище норми на Середньому Заході та Сході США до початку листопада стримують попит на опалення. Саме це спричинило падіння протягом тижня, коли в іншій частині світу оголосили про скорочення поставок.
EIA прогнозує середню ціну Henry Hub у 2027 році на рівні $3,16 проти $3,48 у 2026 році. Квартальний прогноз передбачає зростання до $3,47 у першому кварталі 2027 року, падіння до $2,64 у другому кварталі та відновлення до $3,49 у четвертому. Отже, від нинішніх приблизно $3 очікується помірне зимове зростання, різке весняне ослаблення і відновлення наприкінці наступного року.
Торгуйте ринками з цієї статті
Усім, що обговорюється тут, можна торгувати на ApeX Omni як TradFi perpetual із розрахунками в USDT, плечем до 50x, у long або short, без KYC.
NATGASUSDT, природний газ
Торгуйте природним газом на ApeX Omni
Відкривайте long або short за газом із заставою в USDT. До 50x, без KYC і комісій за газ.
Контракт ApeX 24 жовтня перебував біля $3,06, тоді як найближчий контракт NYMEX закрився біля $2,64. Обидва значення правильні, оскільки стосуються різних місяців поставки. TradFi perpetual також торгується у вихідні, коли базовий ф’ючерсний ринок закритий, а обсяги низькі.
Для іншої експозиції до енергетики:
XAUUSDT, золото
TradFi-контракти на ApeX розраховуються за індексом, а не за базовим активом. Перед торгівлею перевіряйте умови акцій, щоб брати участь у кампаніях за обсягом.
Race to the Top 50 уже триває
ApeX проводить торговий конкурс із призовим фондом до 10 000 USDT, розподіленим між 50 найкращими учасниками таблиці лідерів.
Повні правила, період кампанії, система нарахування балів і таблиця призів наведені в оголошенні Race to the Top 50.
Торгівля безстроковими контрактами пов’язана з високим рівнем ризику й може призвести до втрати всієї позиції. Кредитне плече збільшує як прибутки, так і збитки. Ціни на товари можуть змінюватися через погоду, політику та військові події без попередження. Ця стаття не є фінансовою порадою. Проводьте власне дослідження і ніколи не ризикуйте сумою, яку не можете дозволити собі втратити.
Якщо вам потрібна допомога, звертайтеся до нашої команди через Discord.
Вебсайт: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Бенчмаркові ціни в цій статті є опублікованими значеннями із зазначеними датами, і не всі вони мають однакову природу. Це не ціни контрактів ApeX. Контракт ApeX на природний газ розраховується за власним індексом. Бенчмарки не слід безпосередньо порівнювати зі змінами найближчих ф’ючерсів. Заяви індонезійських посадовців є перекладами з індонезійської мови. На момент написання не було опубліковано відповіді уряду або виробників електроенергії Сінгапуру.