

Vì sao Indonesia cắt giảm khí đốt sang Singapore?
Indonesia hôm nay bắt đầu cắt giảm xuất khẩu khí đốt qua đường ống sang Singapore.
Theo giải thích chính thức, đây là một biện pháp mang tính thủ tục. Cơ quan quản lý thượng nguồn của Indonesia cho biết lượng khí đốt này được chuyển hướng đến các nhà máy điện trong nước, phù hợp với quy định ưu tiên nguồn cung nội địa trong luật dầu khí.
Thị trường đặt ra một câu hỏi rộng hơn: nếu giao dịch năng lượng dựa trên tiêu đề tin tức, việc cắt giảm nguồn cung có vẻ là lý do để mua khí đốt. Nhưng điều ngược lại đã xảy ra. Khí đốt Mỹ giảm trong khi LNG giao ngay tại châu Á vẫn trên $31.
Có sáu điểm giúp giải thích điều này.
1. Indonesia thực sự đã cắt giảm bao nhiêu
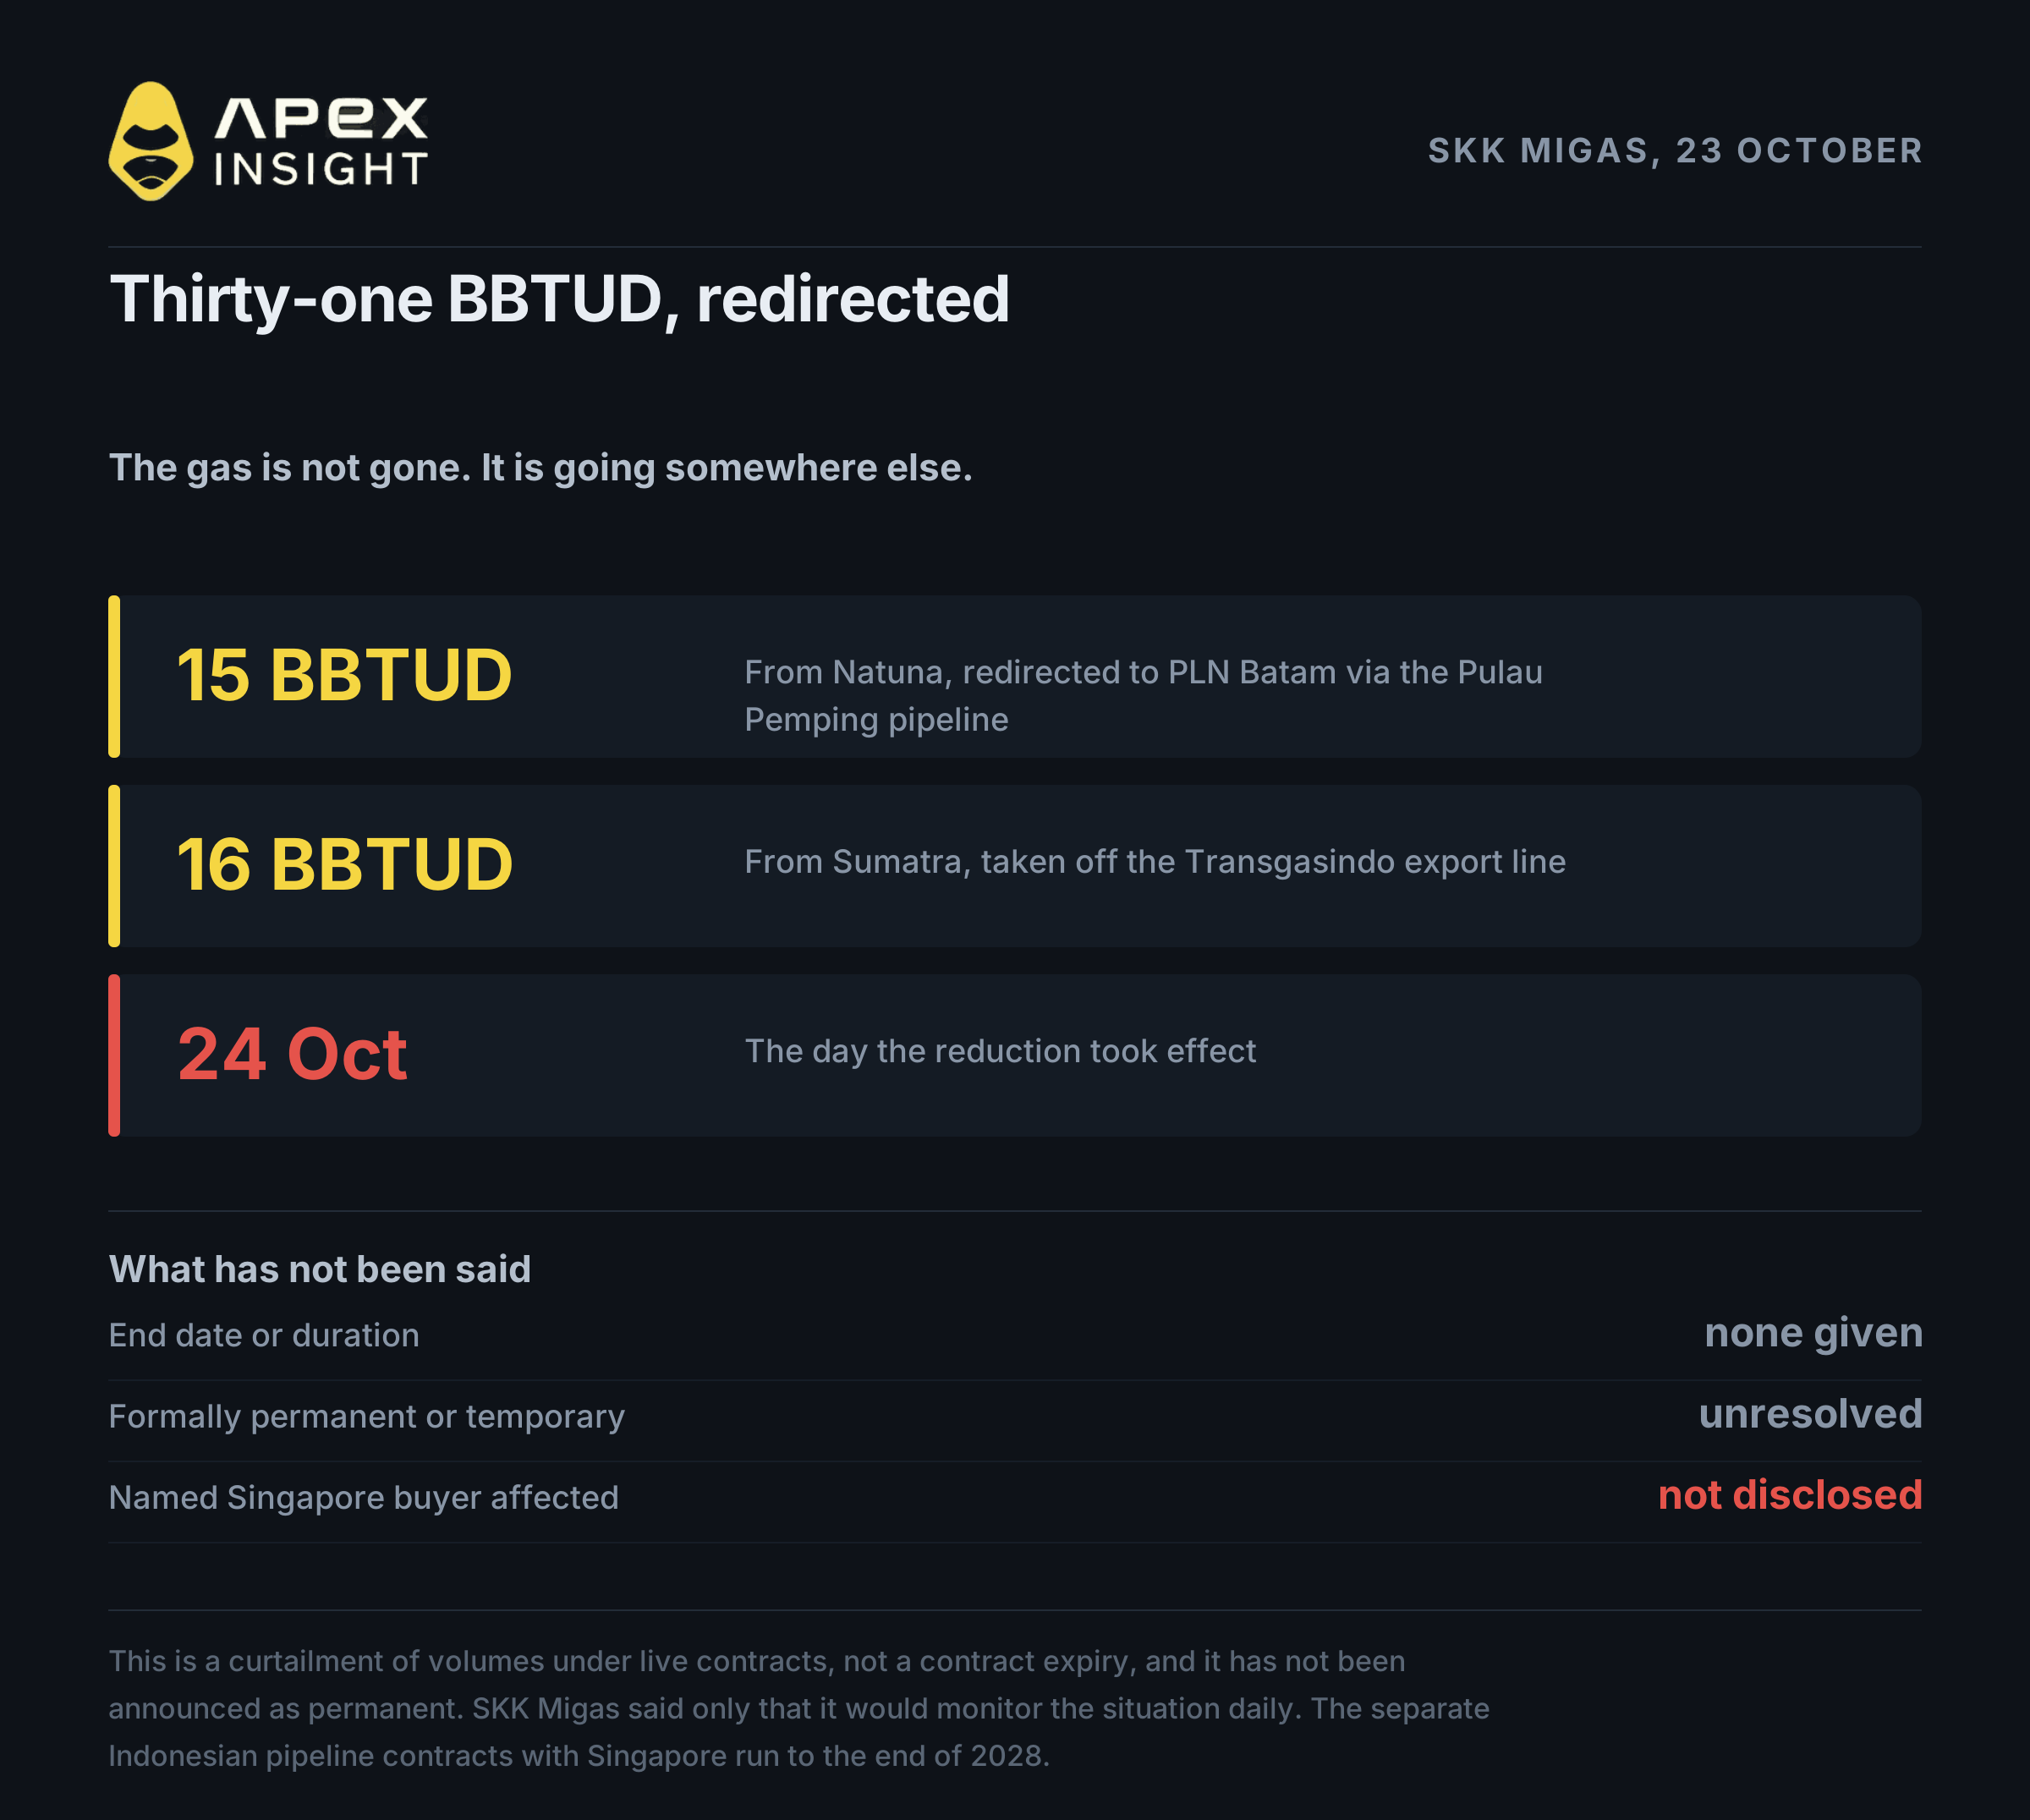
Ngày 23 tháng 10, SKK Migas thông báo xuất khẩu sang Singapore sẽ giảm 31 BBTUD kể từ sáng hôm sau. Khoản cắt giảm gồm 15 BBTUD từ các mỏ Natuna và 16 BBTUD từ Sumatra, trong đó phần Sumatra đến từ mỏ Jambi Merang.
Lượng khí đốt không biến mất mà được chuyển hướng. Khí từ Natuna sẽ được đưa đến PLN Batam, còn khí từ Sumatra sẽ phục vụ nhu cầu điện tại Batam, Bintan và Sumatra.
Chưa có ngày kết thúc hoặc thời hạn cụ thể nào được công bố. Đây là việc cắt giảm các volumes trong các hợp đồng đang có hiệu lực, không phải hợp đồng hết hạn và cũng chưa được tuyên bố là vĩnh viễn.
2. Tuần trước khi cắt giảm
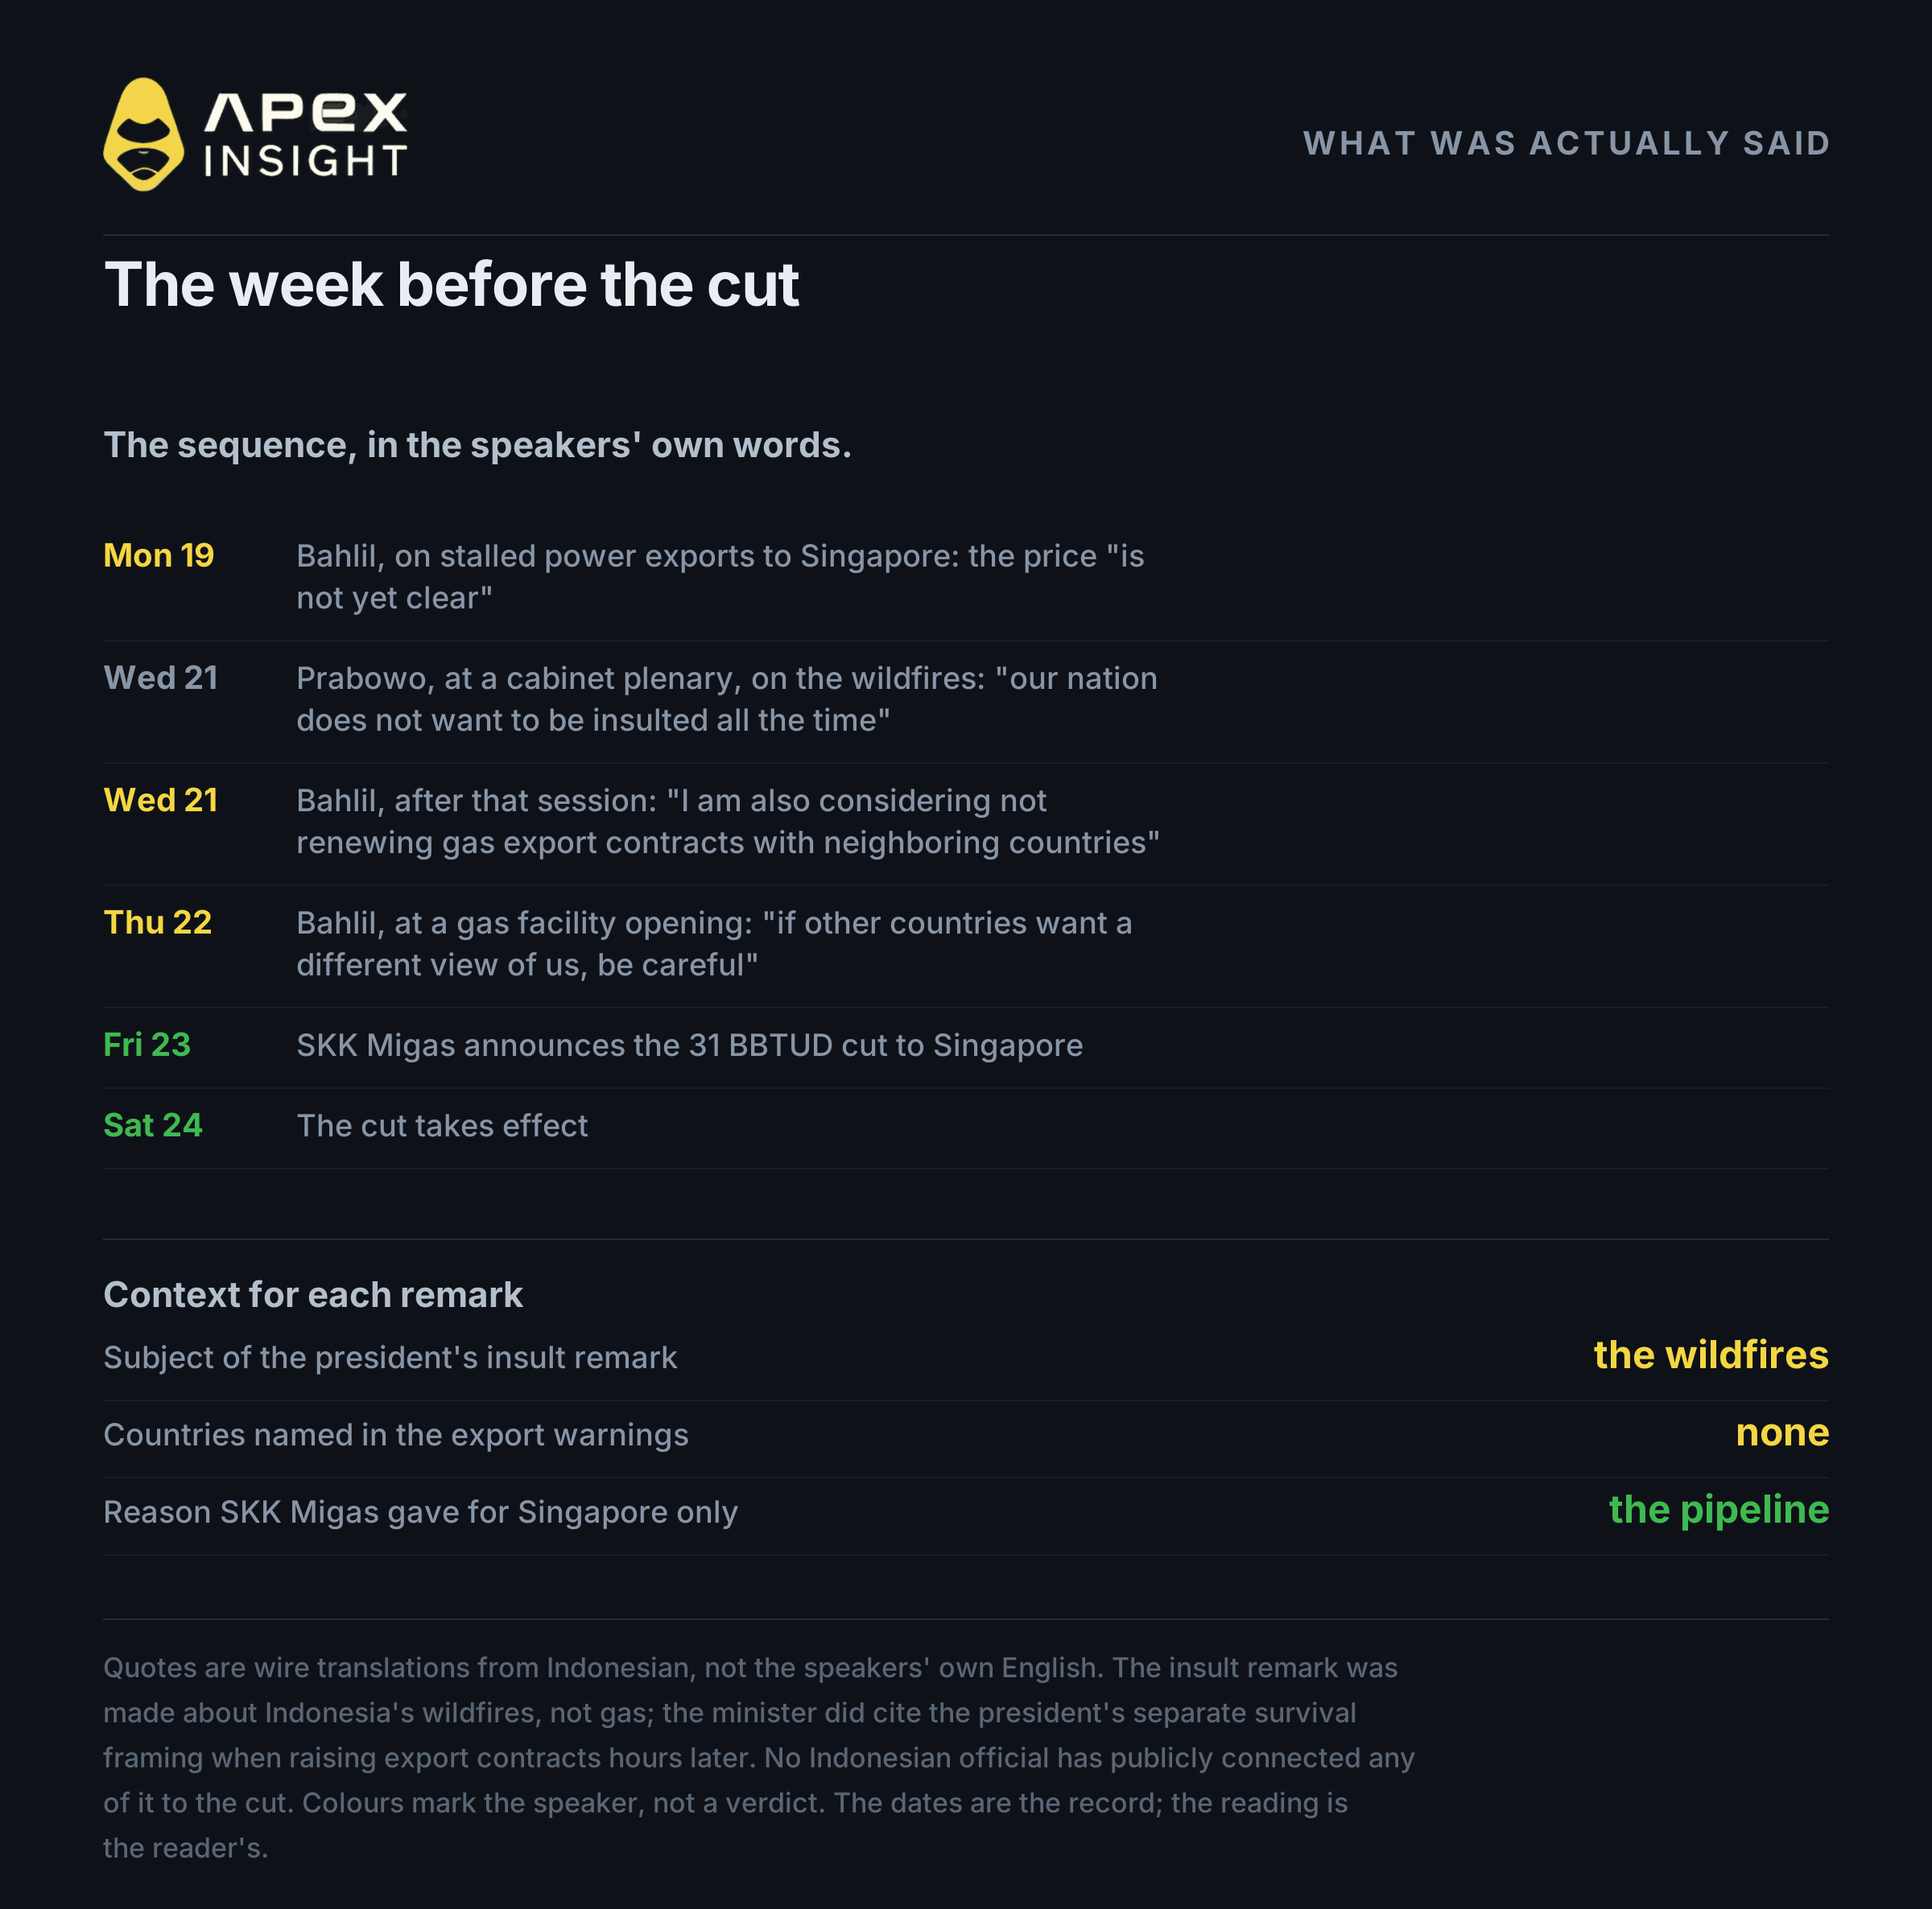
Trong tuần đó, một số quan chức cấp cao Indonesia đã công khai phát biểu về xuất khẩu năng lượng và nguồn cung nội địa. Tuy nhiên, không quan chức nào trực tiếp liên hệ các phát biểu này với việc cắt giảm sang Singapore.
Bối cảnh thực sự là chính sách ưu tiên nguồn cung trong nước đã tồn tại từ lâu. Năm 2025, Indonesia đã chuyển hướng 27 BBTUD khí từ West Natuna sang thị trường nội địa; năm 2022, nước này đồng ý cung cấp khí cho Singapore đến năm 2028 với volumes thấp hơn trước.
3. 31 BBTUD thực sự nhỏ đến mức nào
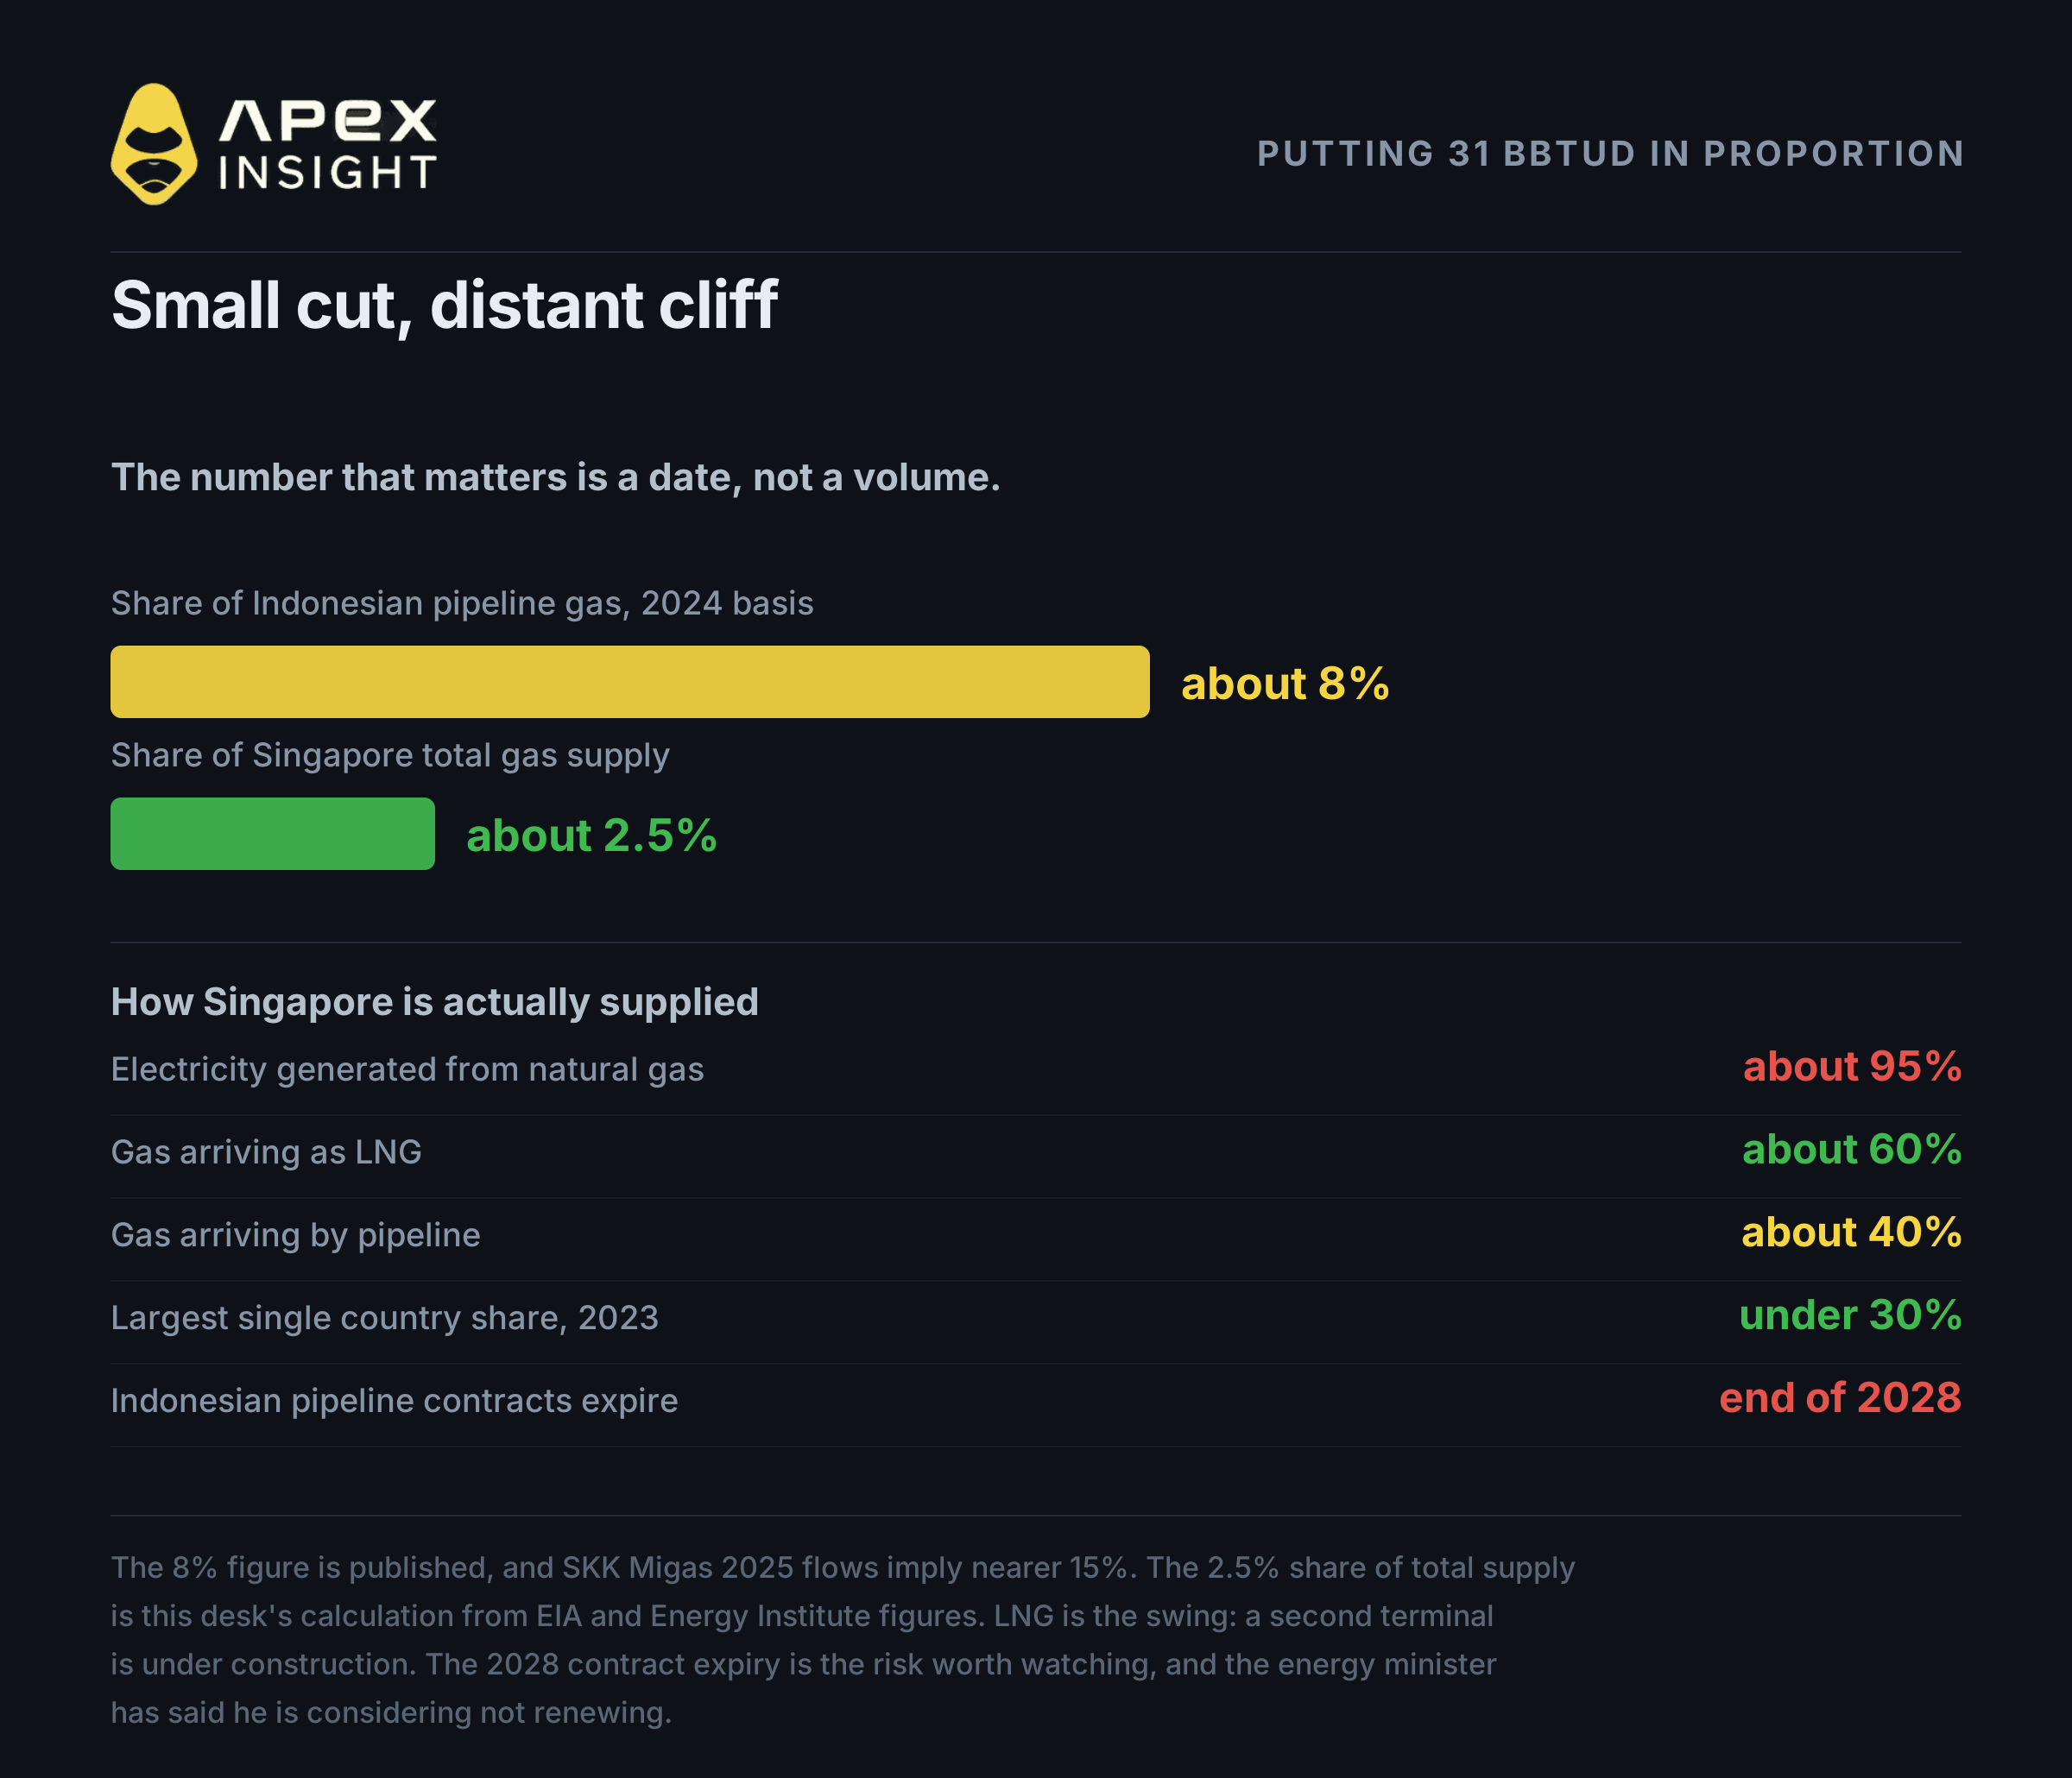
Theo các số liệu đã công bố, 31 BBTUD tương đương khoảng 8% đến 15% lượng khí hiện được Indonesia đưa qua đường ống xuống Singapore. So với tổng mức tiêu thụ khí đốt của Singapore, con số này chỉ khoảng 2.5%.
Rủi ro lớn hơn nằm ở lịch hợp đồng: các hợp đồng khí qua đường ống của Singapore với Indonesia sẽ hết hạn vào cuối năm 2028, và bộ trưởng năng lượng cho biết đang cân nhắc không gia hạn.
4. Không tồn tại một “giá khí đốt” duy nhất
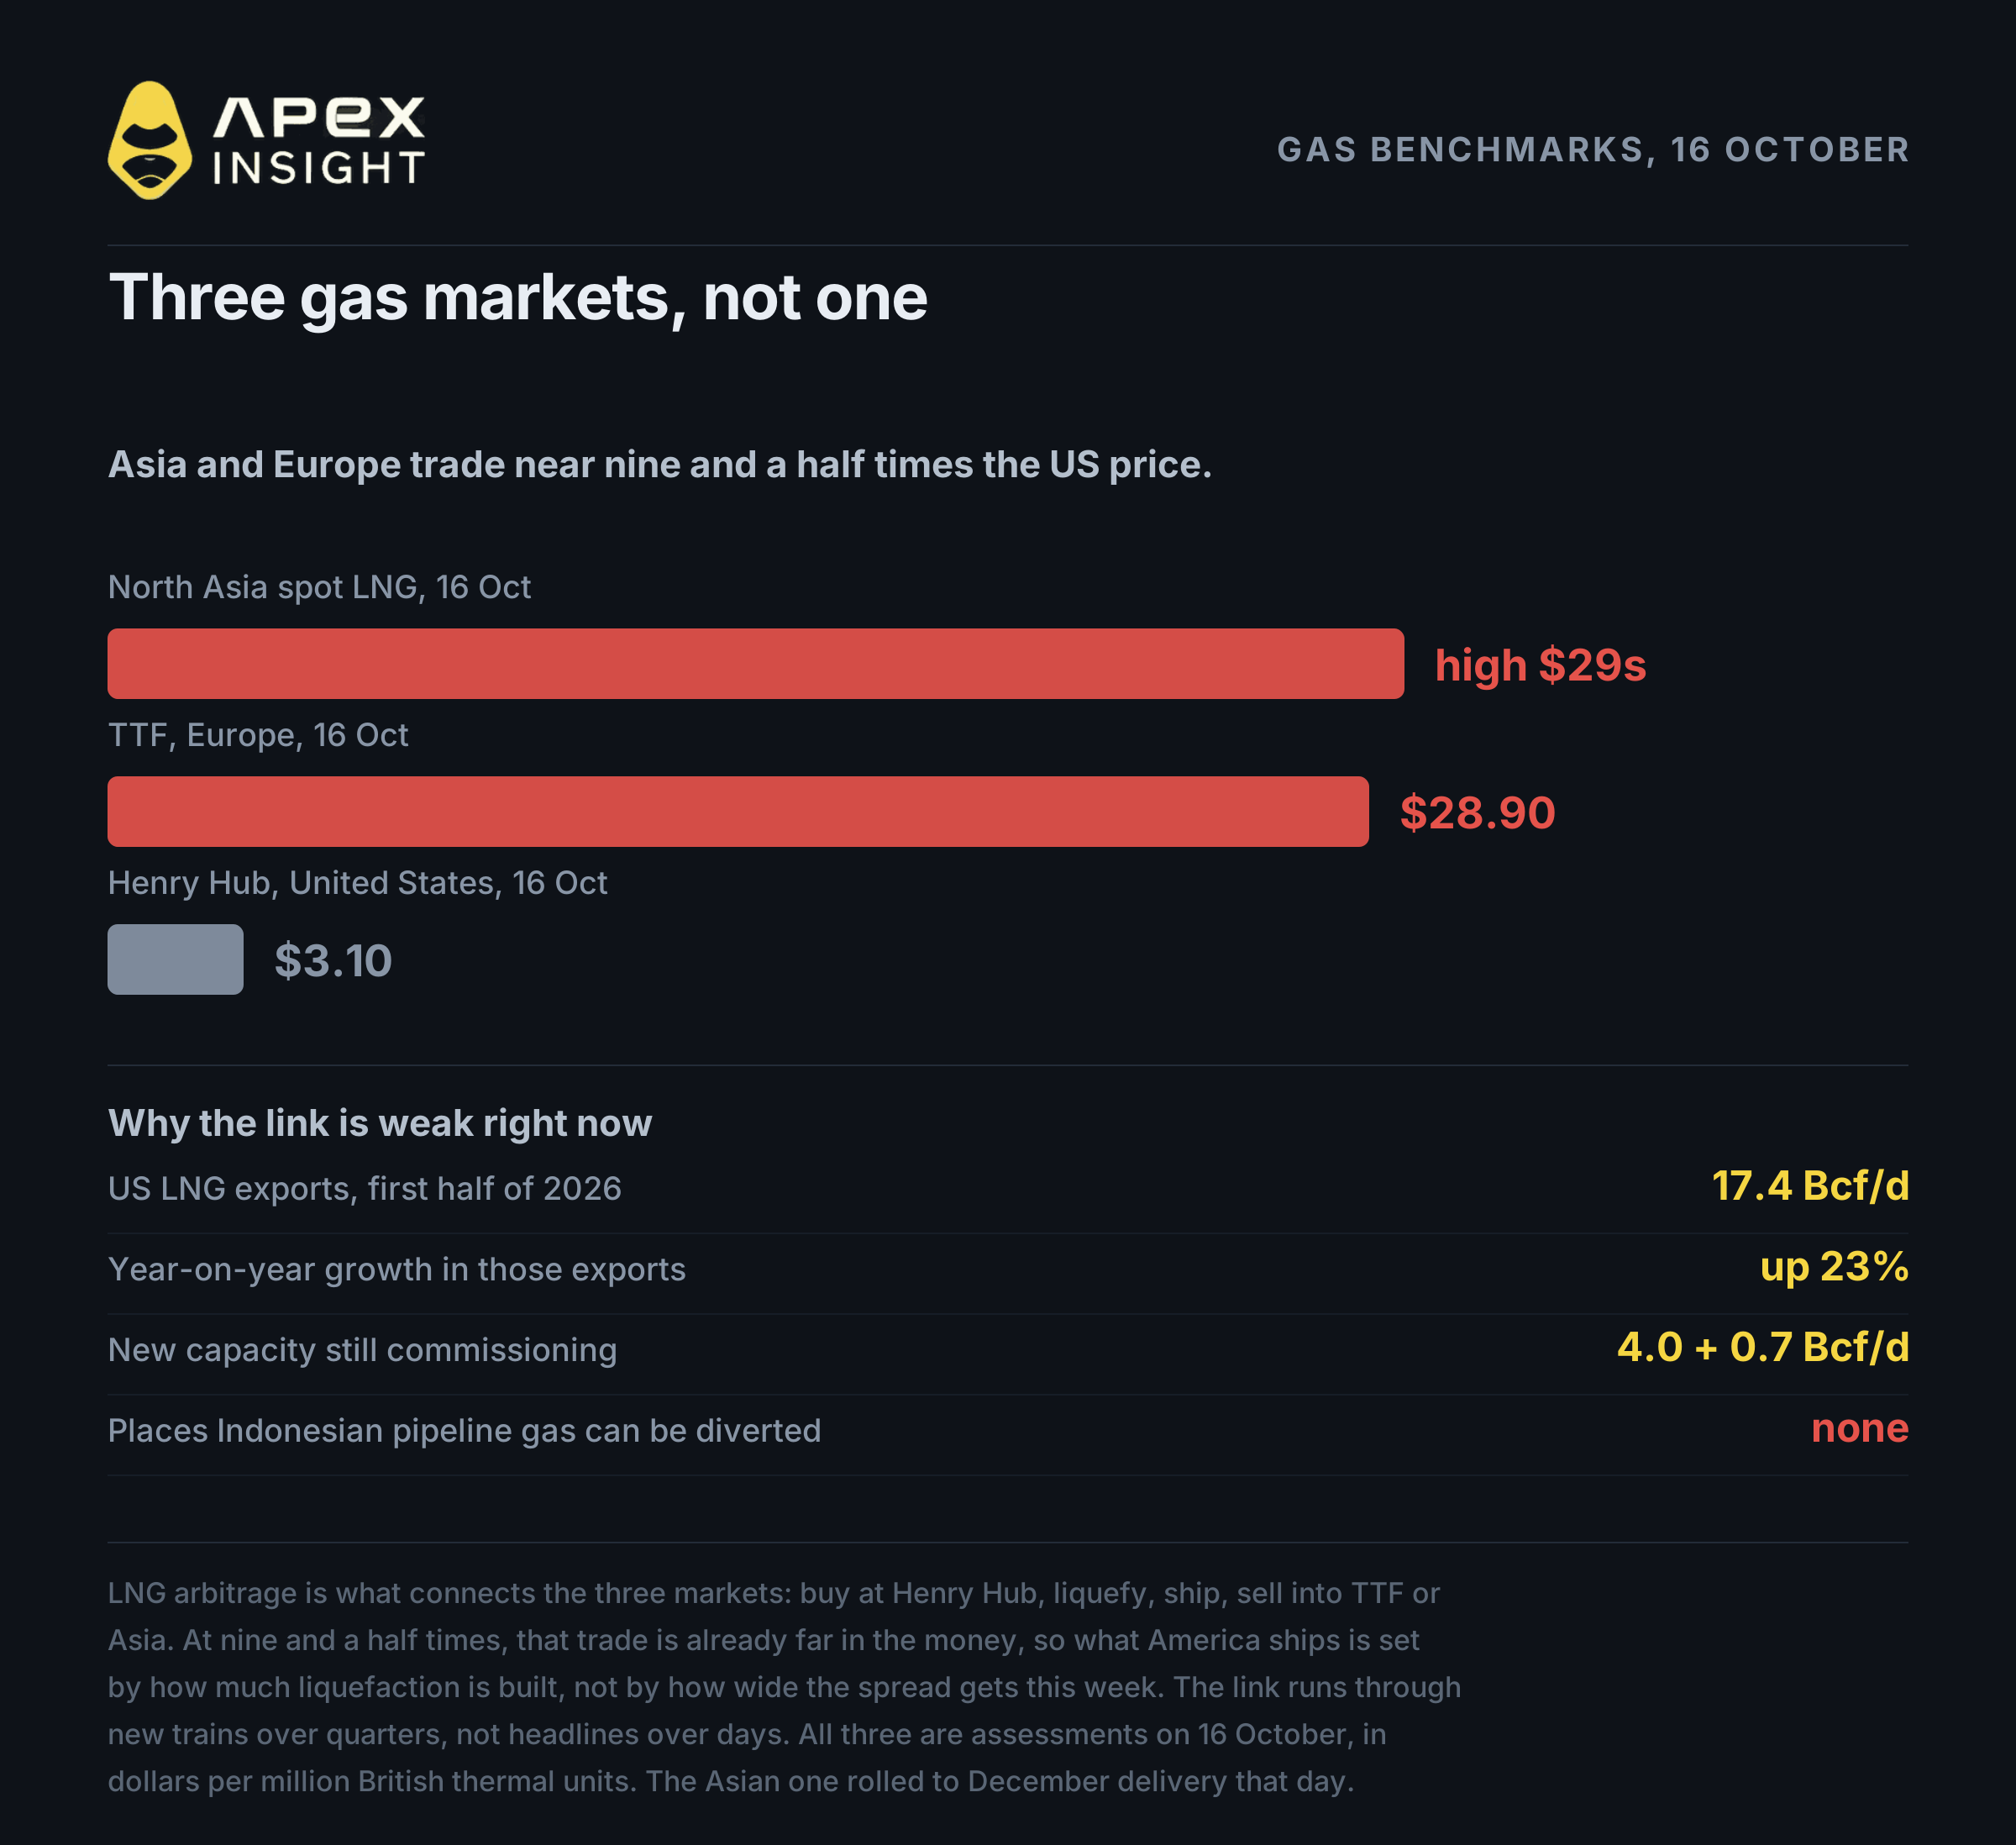
Khí đốt tự nhiên không phải là một thị trường toàn cầu duy nhất. Có ba thị trường khu vực chính: Henry Hub tại Mỹ, TTF tại châu Âu và LNG giao ngay tại châu Á.
Benchmark | Khu vực | Đánh giá ngày 16 tháng 10 |
|---|---|---|
Henry Hub | Hoa Kỳ | khoảng $3.10 |
TTF | Châu Âu | khoảng $28.90 |
North Asia spot LNG | Châu Á | mức cao của vùng $29 |
LNG arbitrage là cơ chế kết nối các thị trường này. Nhưng khi công suất xuất khẩu đã được sử dụng gần hết, giá chênh lệch mở rộng cũng không thể đưa thêm nhiều molecules ra thị trường ngay lập tức.
5. Tiền lệ chứng minh lập luận
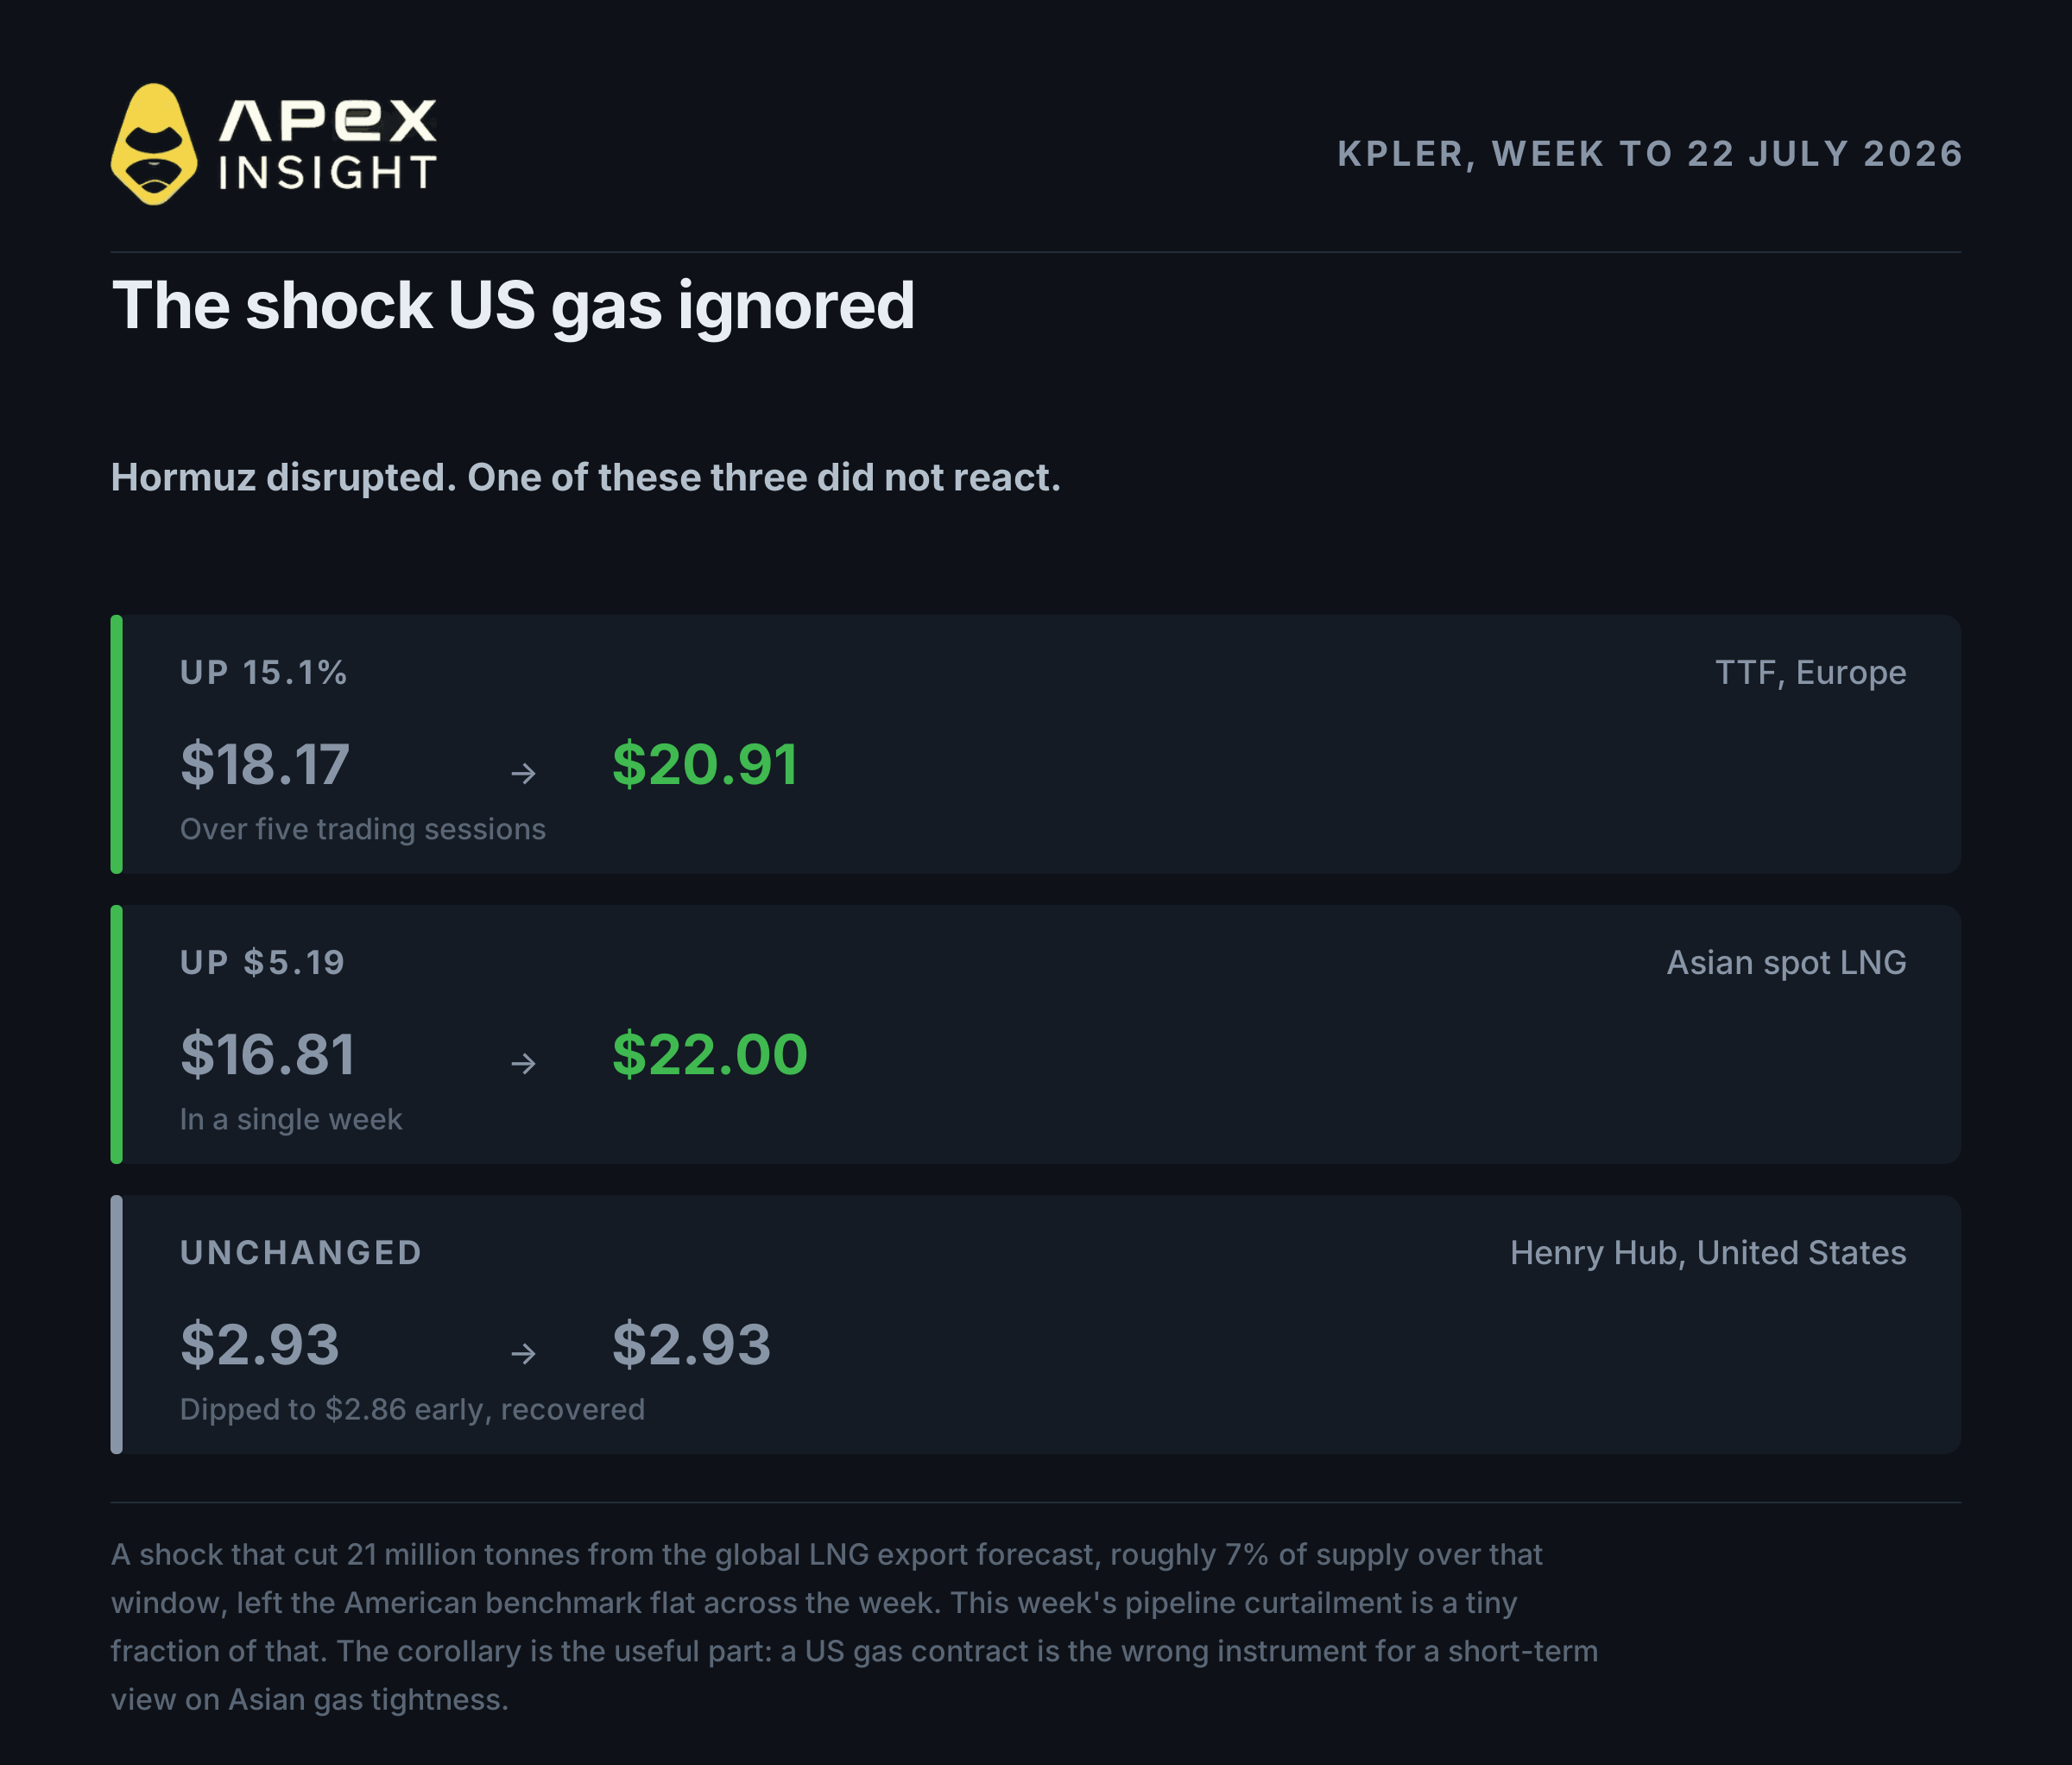
Tháng 7 đã tạo ra một phép thử lớn hơn khi căng thẳng giữa Mỹ và Iran làm gián đoạn eo biển Hormuz. TTF và LNG châu Á tăng, nhưng Henry Hub gần như không thay đổi.
Điều này cho thấy một đợt cắt giảm nhỏ khí qua đường ống ở Đông Nam Á khó có thể xuất hiện trên hợp đồng khí đốt Mỹ.
6. Điều thực sự thúc đẩy khí đốt Mỹ
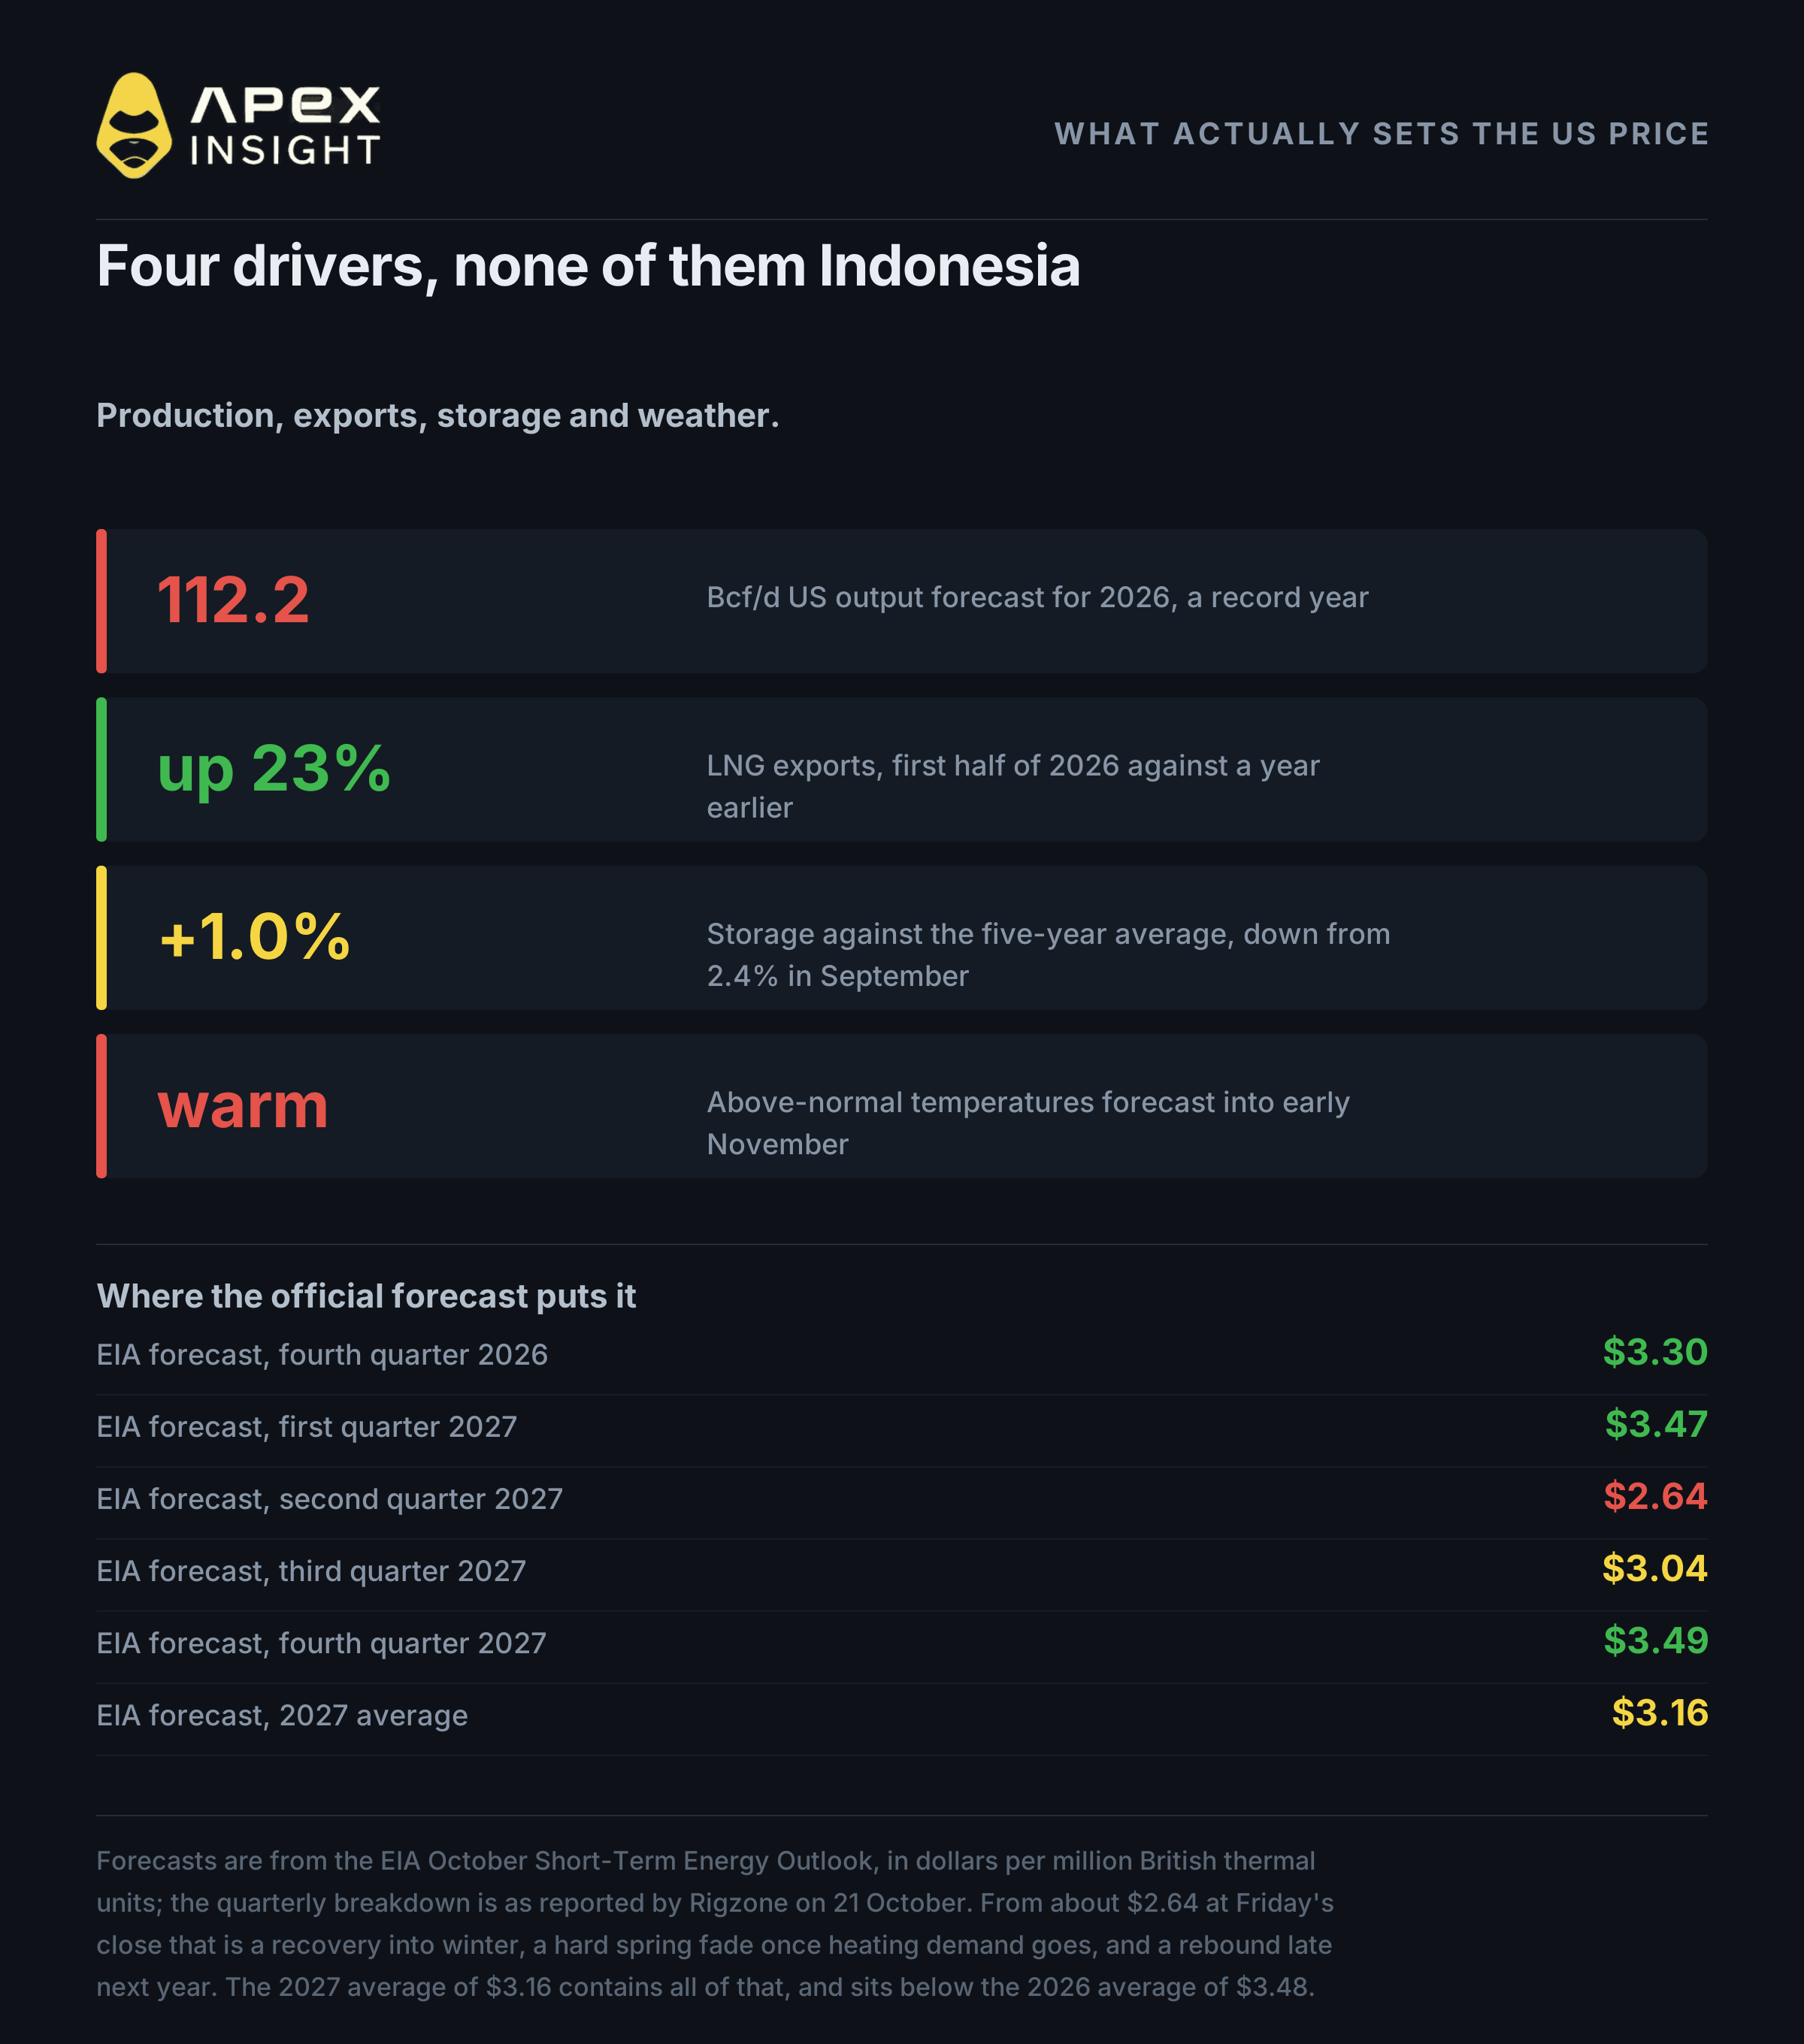
Bốn yếu tố chính là sản lượng, xuất khẩu LNG, tồn kho và thời tiết.
Sản lượng: Sản lượng Mỹ đang hướng đến một năm kỷ lục, tạo ra lực cản giảm giá đối với thị trường.
Xuất khẩu LNG: Công suất xuất khẩu gia tăng là lực hỗ trợ tăng giá, nhưng tác động diễn ra trong nhiều quý chứ không phải ngay trong ngày có tin tức.
Tồn kho: Lượng tồn kho vẫn ở mức khá thoải mái nhưng phần dư đang dần thu hẹp.
Thời tiết: Dự báo nhiệt độ cao hơn bình thường tại vùng Trung Tây và miền Đông là nguyên nhân chính khiến giá giảm khi mùa đông đến gần.
EIA dự báo Henry Hub trung bình ở mức $3.16 trong năm 2027, tăng trong mùa đông rồi giảm mạnh vào mùa xuân trước khi phục hồi vào cuối năm.
Giao dịch các thị trường trong bài viết
Các thị trường được đề cập có thể được giao dịch trên ApeX Omni dưới dạng perpetual TradFi, thanh toán bằng USDT, đòn bẩy tối đa 50x, long hoặc short và không cần KYC.
NATGASUSDT, khí đốt tự nhiên
Giao dịch khí đốt tự nhiên trên ApeX Omni
Long hoặc short khí đốt với tài sản thế chấp USDT. Tối đa 50x, không cần KYC và không có gas fee.
Hợp đồng ApeX và NYMEX front-month khác nhau vì tham chiếu các contract months khác nhau. Không nên so sánh trực tiếp percentage moves của hai series, đặc biệt khi có roll và giao dịch cuối tuần có thanh khoản thấp.
Các công cụ năng lượng khác gồm:
Race to the Top 50 đang diễn ra
ApeX đang tổ chức một cuộc thi giao dịch với prize pool lên đến 10,000 USDT dành cho Top 50 trên leaderboard.
Xem rules, thời gian campaign, cách tính điểm và bảng giải thưởng đầy đủ tại Race to the Top 50 announcement.
Perpetual contracts có mức rủi ro cao và có thể khiến bạn mất toàn bộ vị thế. Đòn bẩy làm tăng cả lợi nhuận lẫn thua lỗ. Bài viết này không phải là lời khuyên tài chính. Hãy tự nghiên cứu và không bao giờ mạo hiểm nhiều hơn số tiền bạn có thể mất.