

印尼為什麼削減輸往新加坡的天然氣?
印尼今天開始削減輸往新加坡的管道天然氣出口。
官方解釋是程序性的。印尼上游監管機構表示,這些天然氣將轉供國內發電站,理由是該國石油與天然氣法規中的「國內供應優先」條款。部分讀者可能會把這件事與雅加達喧鬧的一週聯繫起來:能源部長兩次提到終止出口合約,總統則在內閣會議上表示,印尼不希望一直受到侮辱。第二節會依日期和引述整理那一週的事件,解讀留給讀者。
但市場提出的問題有更清楚的答案。如果根據新聞標題交易能源,供應削減聽起來應該是做多天然氣的理由,結果卻相反。美國天然氣在該週一路下跌:近月合約 10 月 19 日星期一結算於 3.058 美元,星期二為 2.963 美元,星期三下跌 4.5%;星期五,也就是 SKK Migas 宣布減供的當天,完全跌破 3 美元關口,收於約 2.64 美元,單日下跌約 6%,月內跌幅約五分之一。同一時間,亞洲現貨 LNG 價格高於 31 美元。
閱讀該週的美國市場評論,幾乎看不到印尼。市場關注的是溫和天氣、溫暖的 11 月展望,以及仍在增加的庫存。一份在減供前兩天發布的報告用五個字概括了情況:「賣壓反映的是天氣,不是供應。」
以下六點可以幫助理解這件事。
1. 印尼實際削減了什麼
事實範圍有限且有充分紀錄,這一點已經比大多數相關報導更可靠。
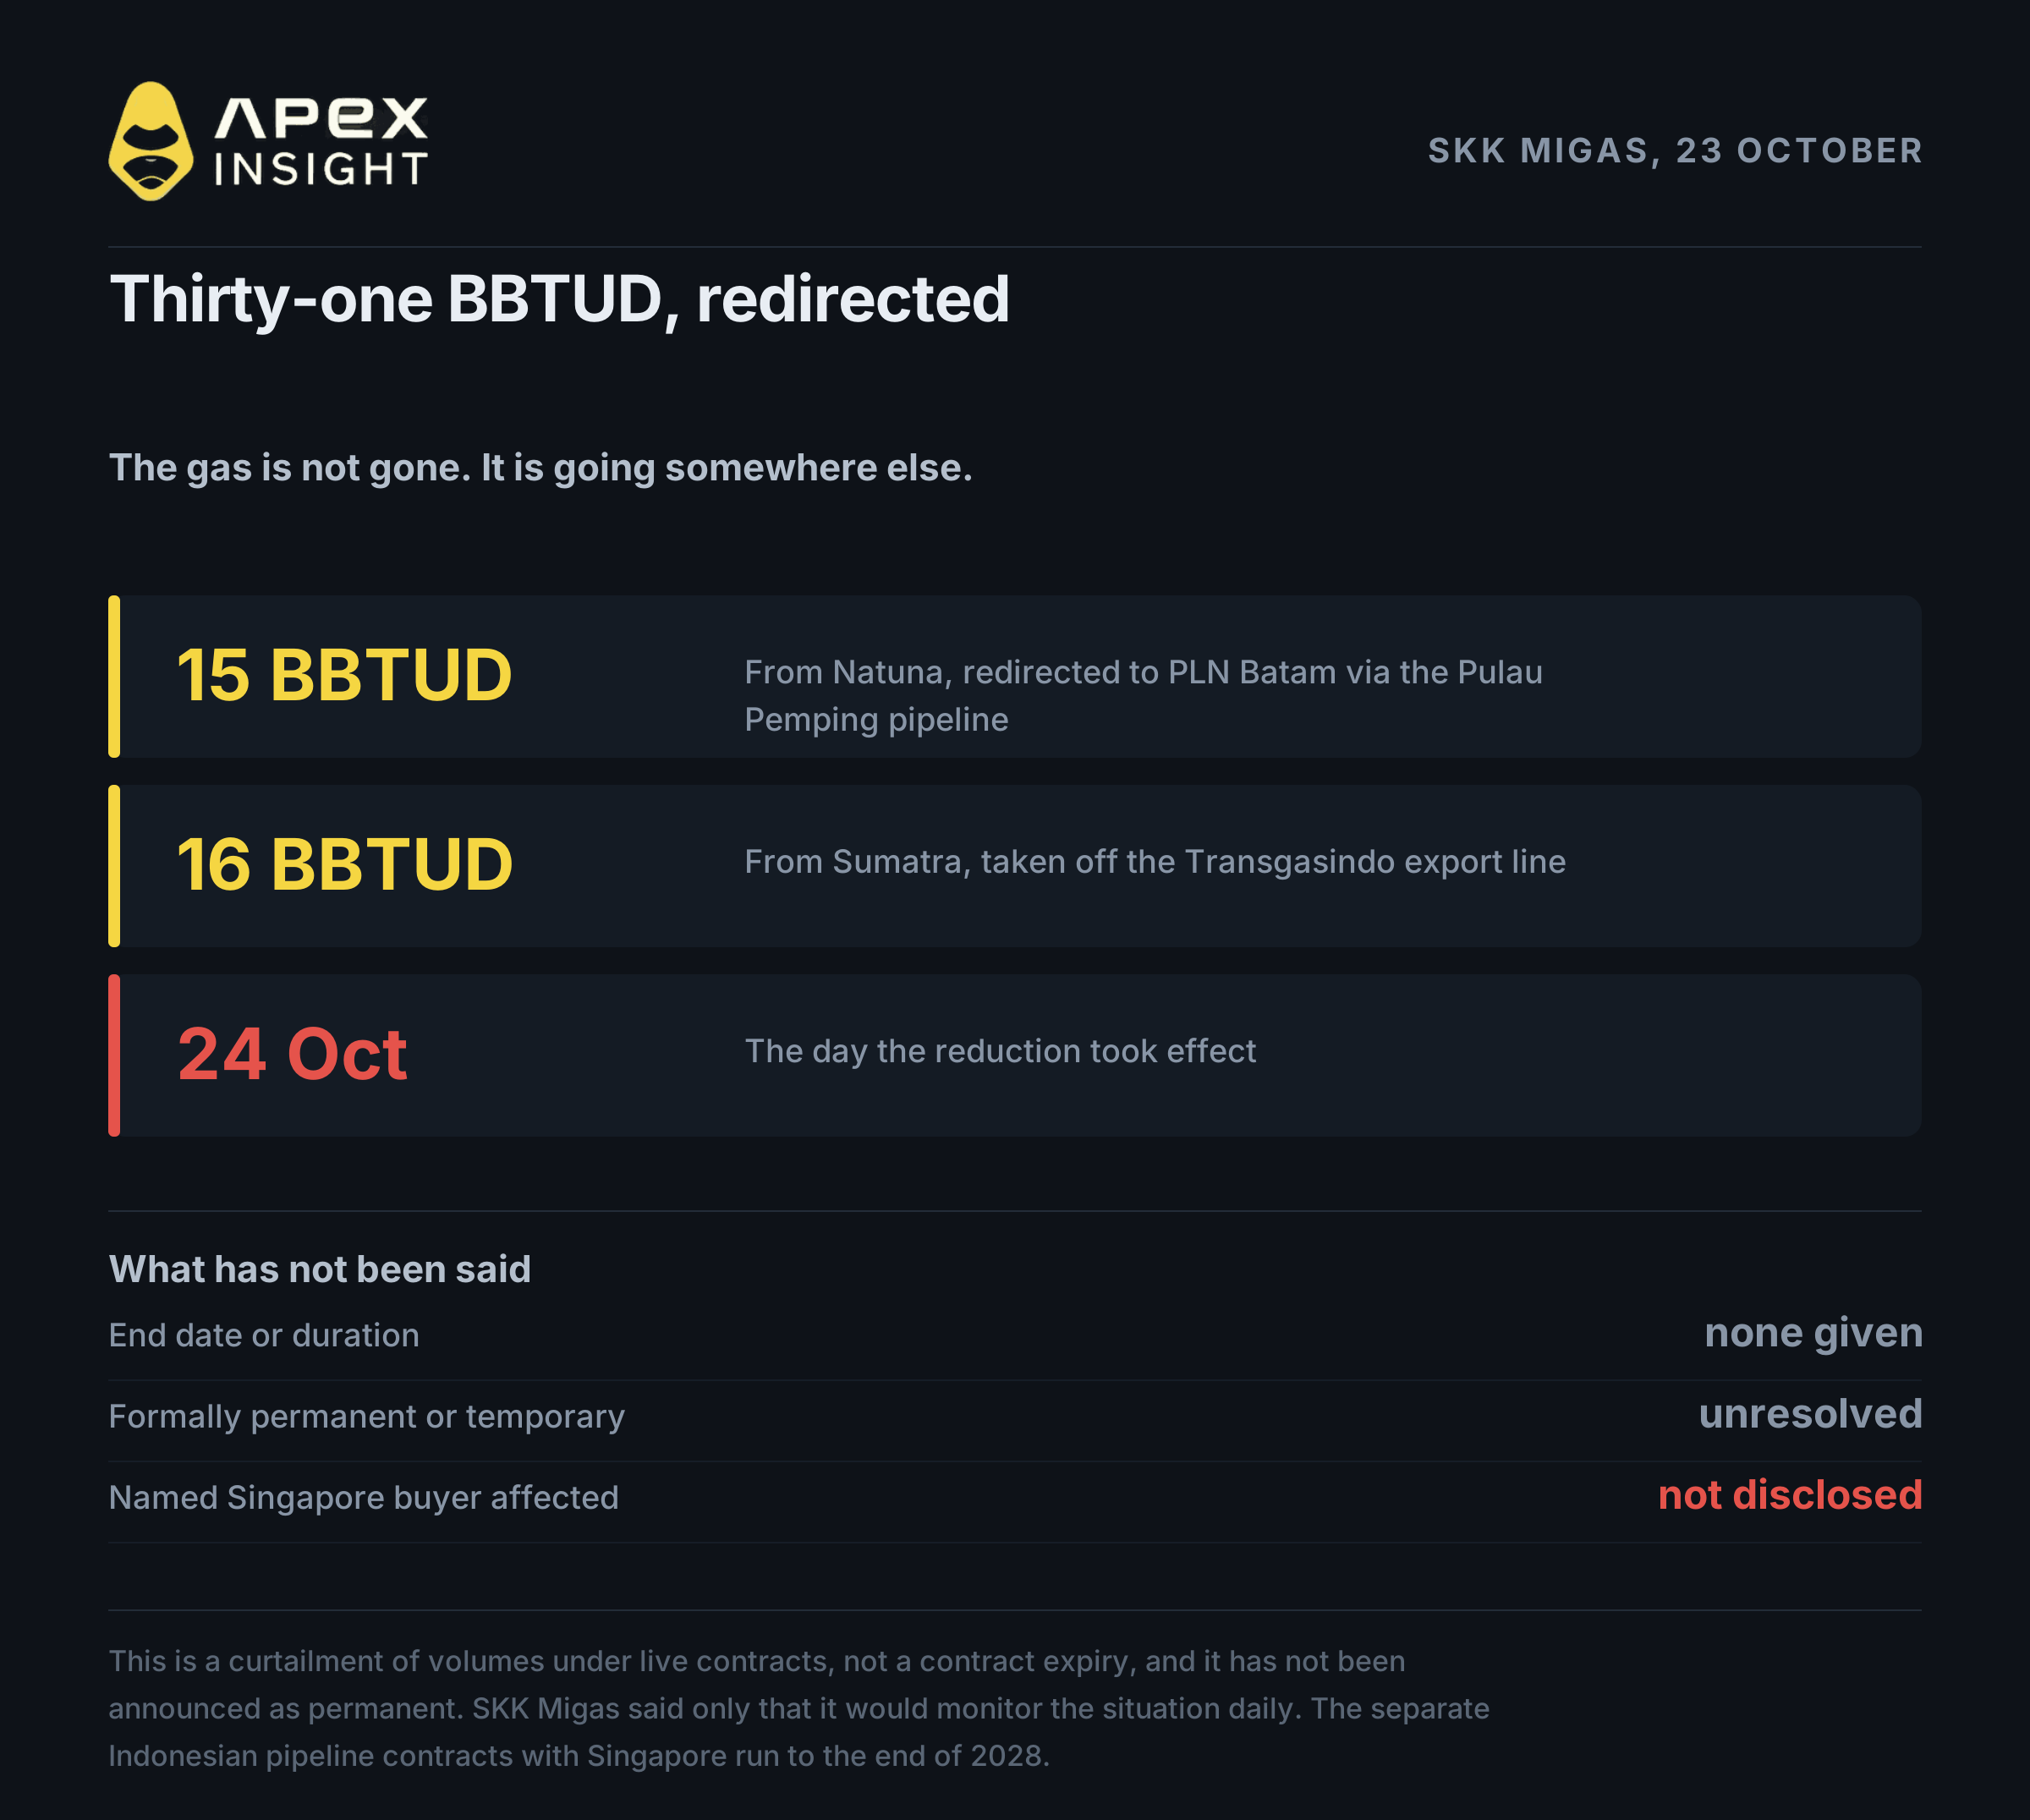
印尼上游監管機構 SKK Migas 於 10 月 23 日宣布,從翌日早晨開始,輸往新加坡的出口量將削減 31 BBTUD,即每日十億英熱單位。削減分成兩部分:Natuna 氣田 15 BBTUD,以及蘇門答臘 16 BBTUD,後者來自 Jambi Merang 氣田。
SKK Migas 負責人 Djoko Siswanto 在雅加達表示:「從明天開始,我們將削減輸往新加坡的天然氣出口,Natuna 減少 15 BBTUD,蘇門答臘減少 16 BBTUD。」同一報導確認,蘇門答臘的數量來自 Jambi Merang。
需要注意計量單位。英文報導使用 31 BBTUD,而 CNN Indonesia 使用 31 MMscfd,即每日百萬標準立方英尺。這是不同的單位,但對這種天然氣而言換算後幾乎是同一個數字,因此兩者都寫作 31。
天然氣並沒有消失,而是被重新分配。CNN Indonesia 報導,Natuna 的氣量經 Pulau Pemping 管道供給 PLN Batam;蘇門答臘的氣量則從 Transgasindo 出口管線轉出,用於滿足 Batam、Bintan 和蘇門答臘的發電需求。Djoko 引用的法律依據,是印尼 2001 年石油與天然氣法中的國內供應優先條款。能源部長 Bahlil Lahadalia 另將更廣泛的出口政策檢討與總統 Prabowo Subianto 的指示聯繫起來,但那是關於另一件事的不同表述;沒有任何官員表示對新加坡的減供是在執行總統指令。
還有三件未被說明的事值得注意。沒有公布新加坡買方名稱;沒有公布結束日期、檢討日期或持續時間,Djoko 只表示該機構會每日監控情況。這是對現有合約數量的削減,不是合約到期,也沒有被宣布為永久措施。把它描述成其中任何一種,都是自行填補空白。
2. 減供前的一週:事件順序
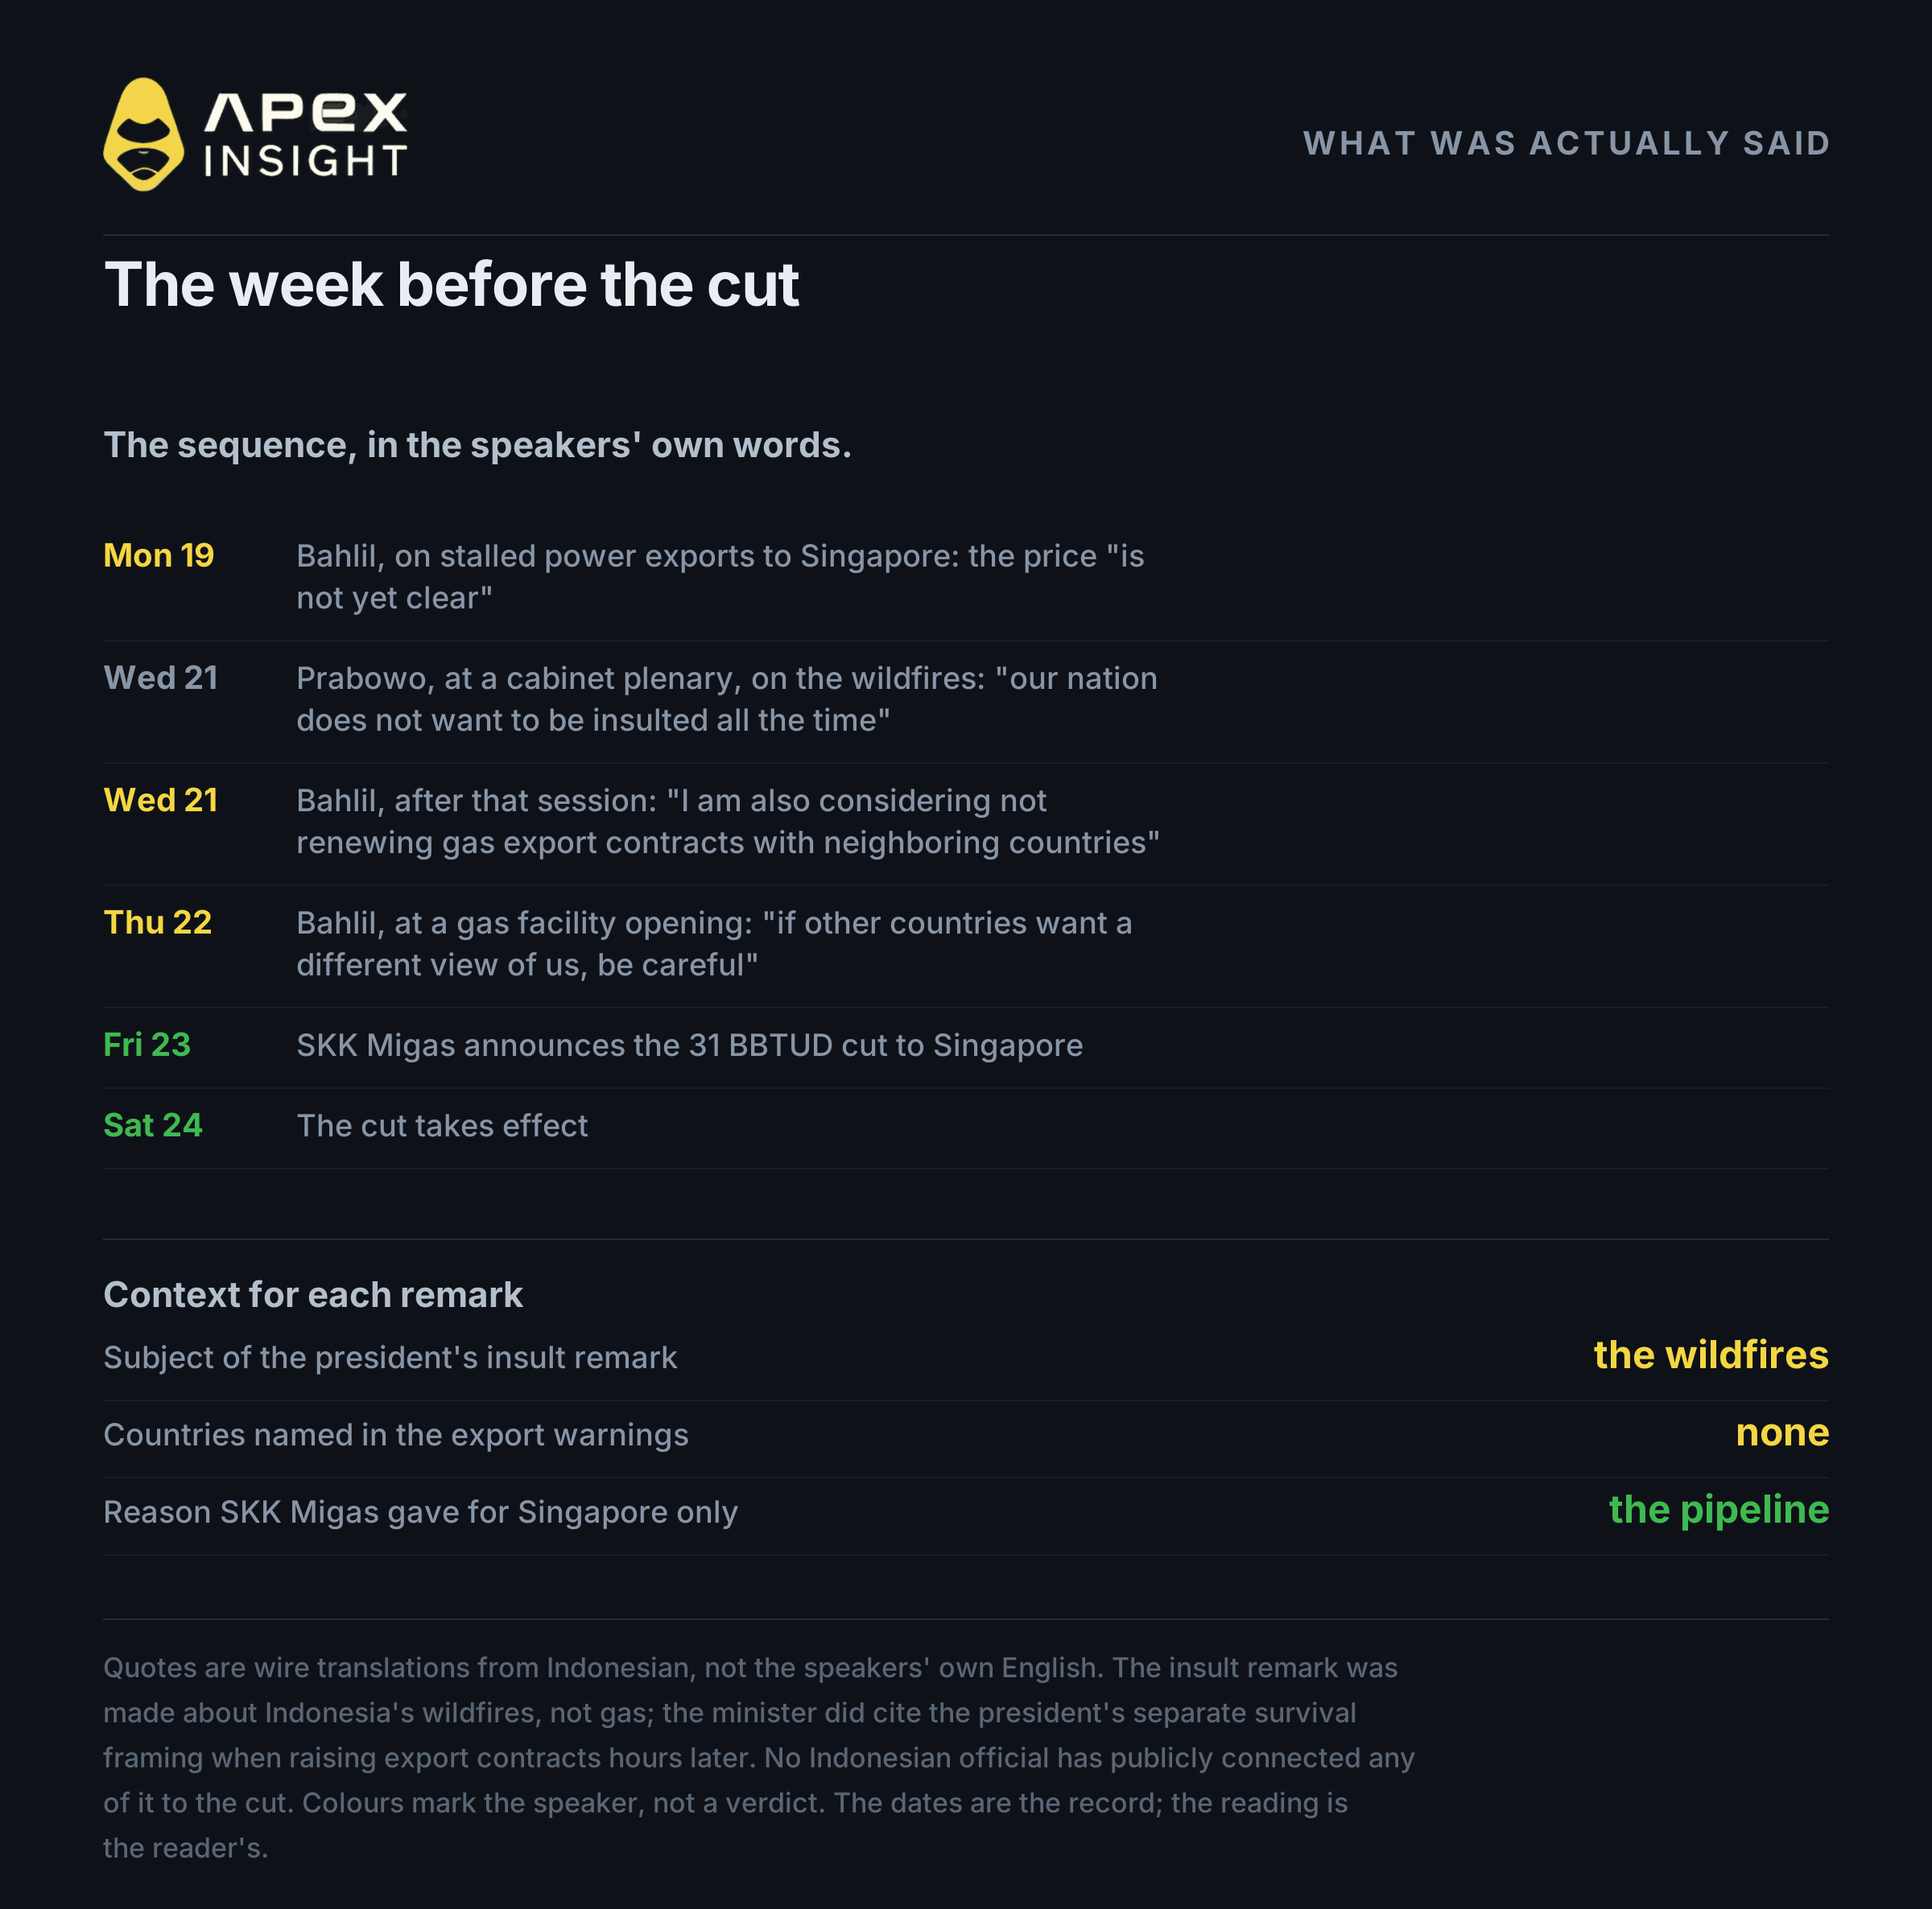
減供發生在一週的尾聲。那一週,印尼高級官員公開談到能源出口的內容相當多。
這並不是第一次削減。印尼在 2025 年進行了多方天然氣互換,將 27 BBTUD 的 West Natuna 氣量轉往國內市場;2022 年,印尼也同意供氣給新加坡至 2028 年,且數量低於此前水平。因此,本週事件背後是自 2022 年以來反覆實施的國內供應優先政策。
10 月 19 日星期一,Sanur。 能源部長 Bahlil Lahadalia 表示,印尼對新加坡的電力出口陷入停滯:「我們尚未達成協議,因為價格還不明確」;「價格明確後,我會輸送電力。」新加坡已向七家印尼公司發出有條件許可,規模約 3.4 吉瓦。
10 月 21 日星期三,雅加達 Merdeka Palace。 總統 Prabowo Subianto 在內閣全體會議上談到自然資源走私時表示:「我們現在必須生存。我們必須保護自己的財富和自然資源。」談及他稱為環境恐怖主義的森林火災時,他又表示印尼「不希望一直受到侮辱」。他沒有點名任何國家。
10 月 21 日星期三,會議後。 Bahlil 對記者表示,官員必須把總統的說法轉化為具體政策,並考慮不再續簽與鄰國的天然氣出口合約,理由是印尼必須優先滿足國內需求。他沒有點名任何國家。
10 月 22 日星期四。 Bahlil 在一座天然氣設施的啟用儀式上再次表示,如果其他國家不尊重印尼,印尼可能不再續簽對鄰國的天然氣出口。
10 月 23 日星期五。 SKK Migas 宣布對新加坡削減 31 BBTUD,翌日生效。被問及為何只有新加坡受到影響時,Djoko 指向管線本身:管線只通往那裡。
10 月 24 日星期六。 減供正式生效。
這就是事件紀錄。總統關於被侮辱的言論是針對森林火災,而不是天然氣;關於生存和自然資源的言論則涉及走私。沒有任何印尼官員公開把這些言論與對新加坡的減供聯繫起來。此次削減約相當於新加坡天然氣供應的 2.5%,作為脅迫工具而言十分有限。
3. 31 BBTUD 實際上有多小
規模能把令人不安的標題轉化為可交易的事實,而這次數字經過檢視後會縮小。
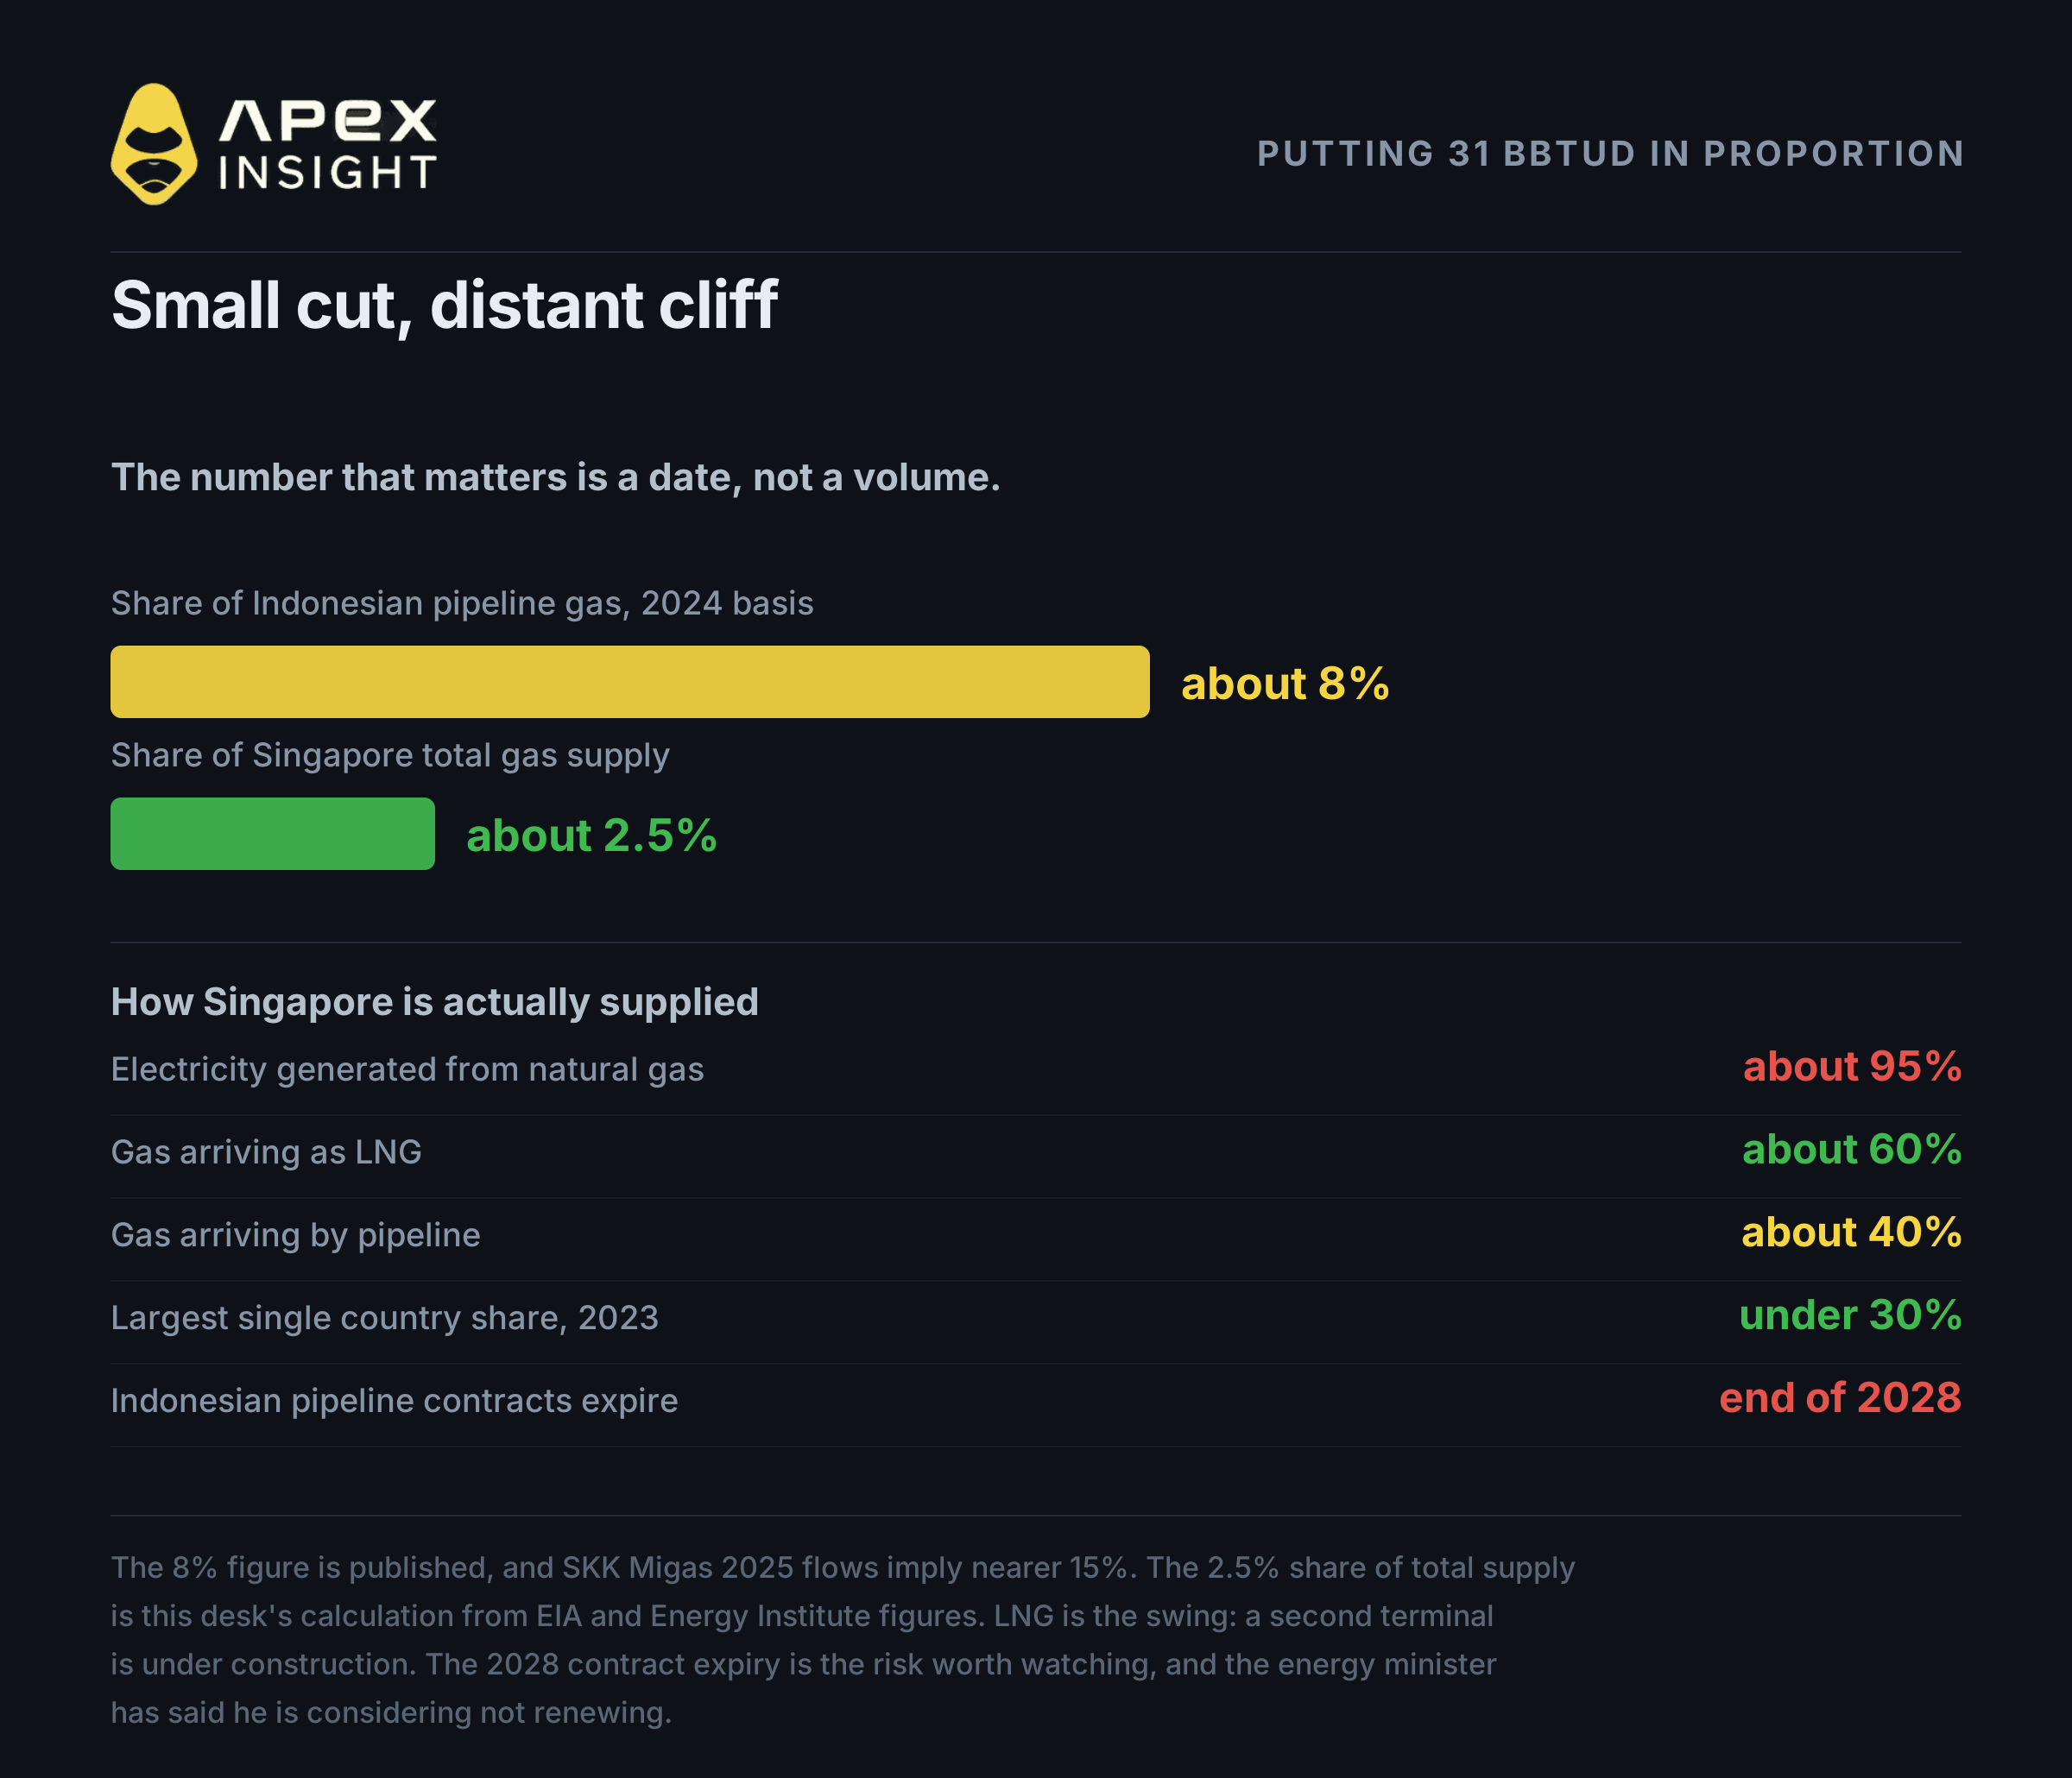
根據 EIA 數據,印尼 2024 年透過管道向新加坡輸送約 41.1 億立方米天然氣,減供約占該流量的 8%。但 SKK Migas 將 2025 年對新加坡的管道出口量估計為每日約 2 億立方英尺,按此計算 31 BBTUD 約占 15%。誠實的答案是,減供約占印尼目前南向管道流量的 8% 至 15%。相對於新加坡總天然氣消費量,兩種算法都約為 2.5%。
新加坡約 95% 的電力來自天然氣,但供應來源刻意多元化:大約 40% 透過管道從印尼和馬來西亞進口,其餘以 LNG 形式進口。因此真正的風險不是 31 BBTUD,而是時間表。新加坡與印尼的管道合約將於 2028 年底到期,而 Bahlil 已公開表示正在考慮不予續約。新加坡也已開始建設第二座 LNG 接收站。
家庭電價根據前一季度前兩個半月的天然氣價格設定,因此 10 月 24 日的減供不可能在 2027 年第一季度之前反映到電費帳單上。即使反映,2.5% 的供應占比所造成的影響也會很小。
4. 並不存在一個單一的「天然氣價格」
這正是為什麼你螢幕上的價格忽略了新聞,甚至朝相反方向移動。
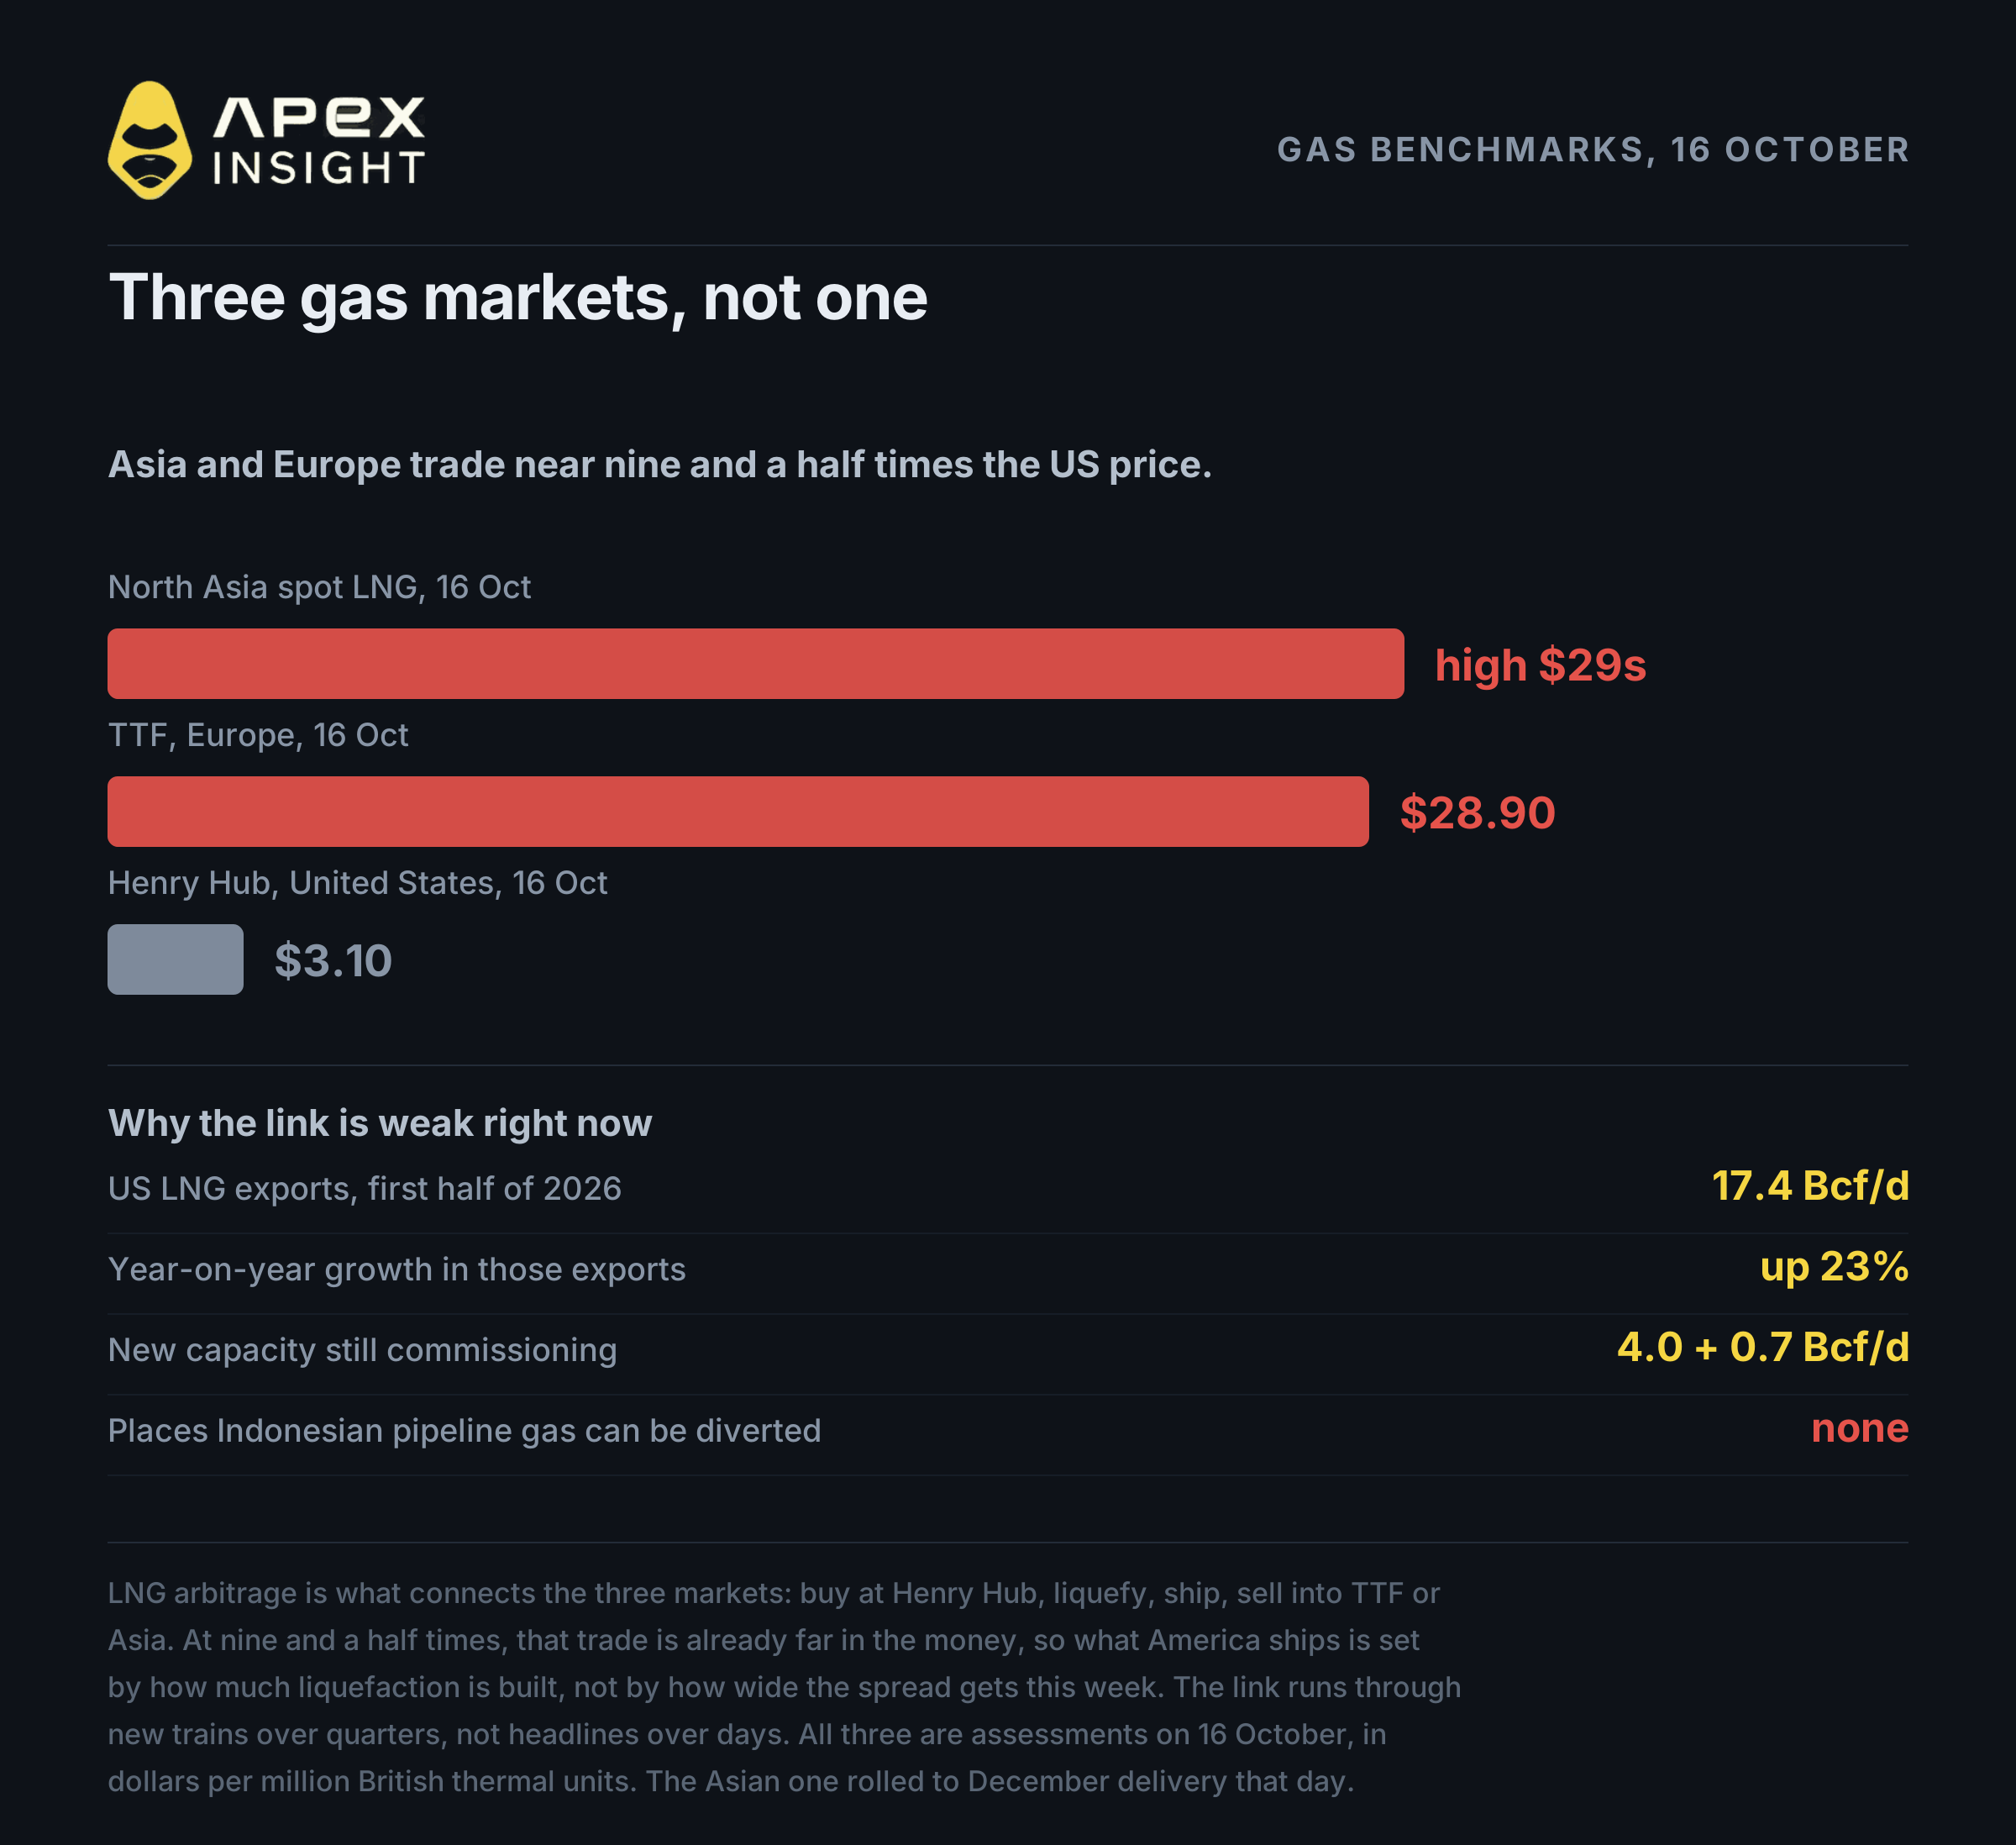
天然氣不是單一的全球市場,而是三個共享名稱的區域市場:
基準 | 地區 | 10 月 16 日評估價 |
|---|---|---|
Henry Hub | 美國 | 約 3.10 美元 |
TTF | 歐洲 | 約 28.90 美元 |
北亞現貨 LNG | 亞洲 | 29 美元區間高位 |
在這些日期,亞洲和歐洲的交易價格約為美國價格的 9.5 倍;到星期五美國收盤時,差距接近 12 倍。這種價差本身就證明了它們是不同市場。
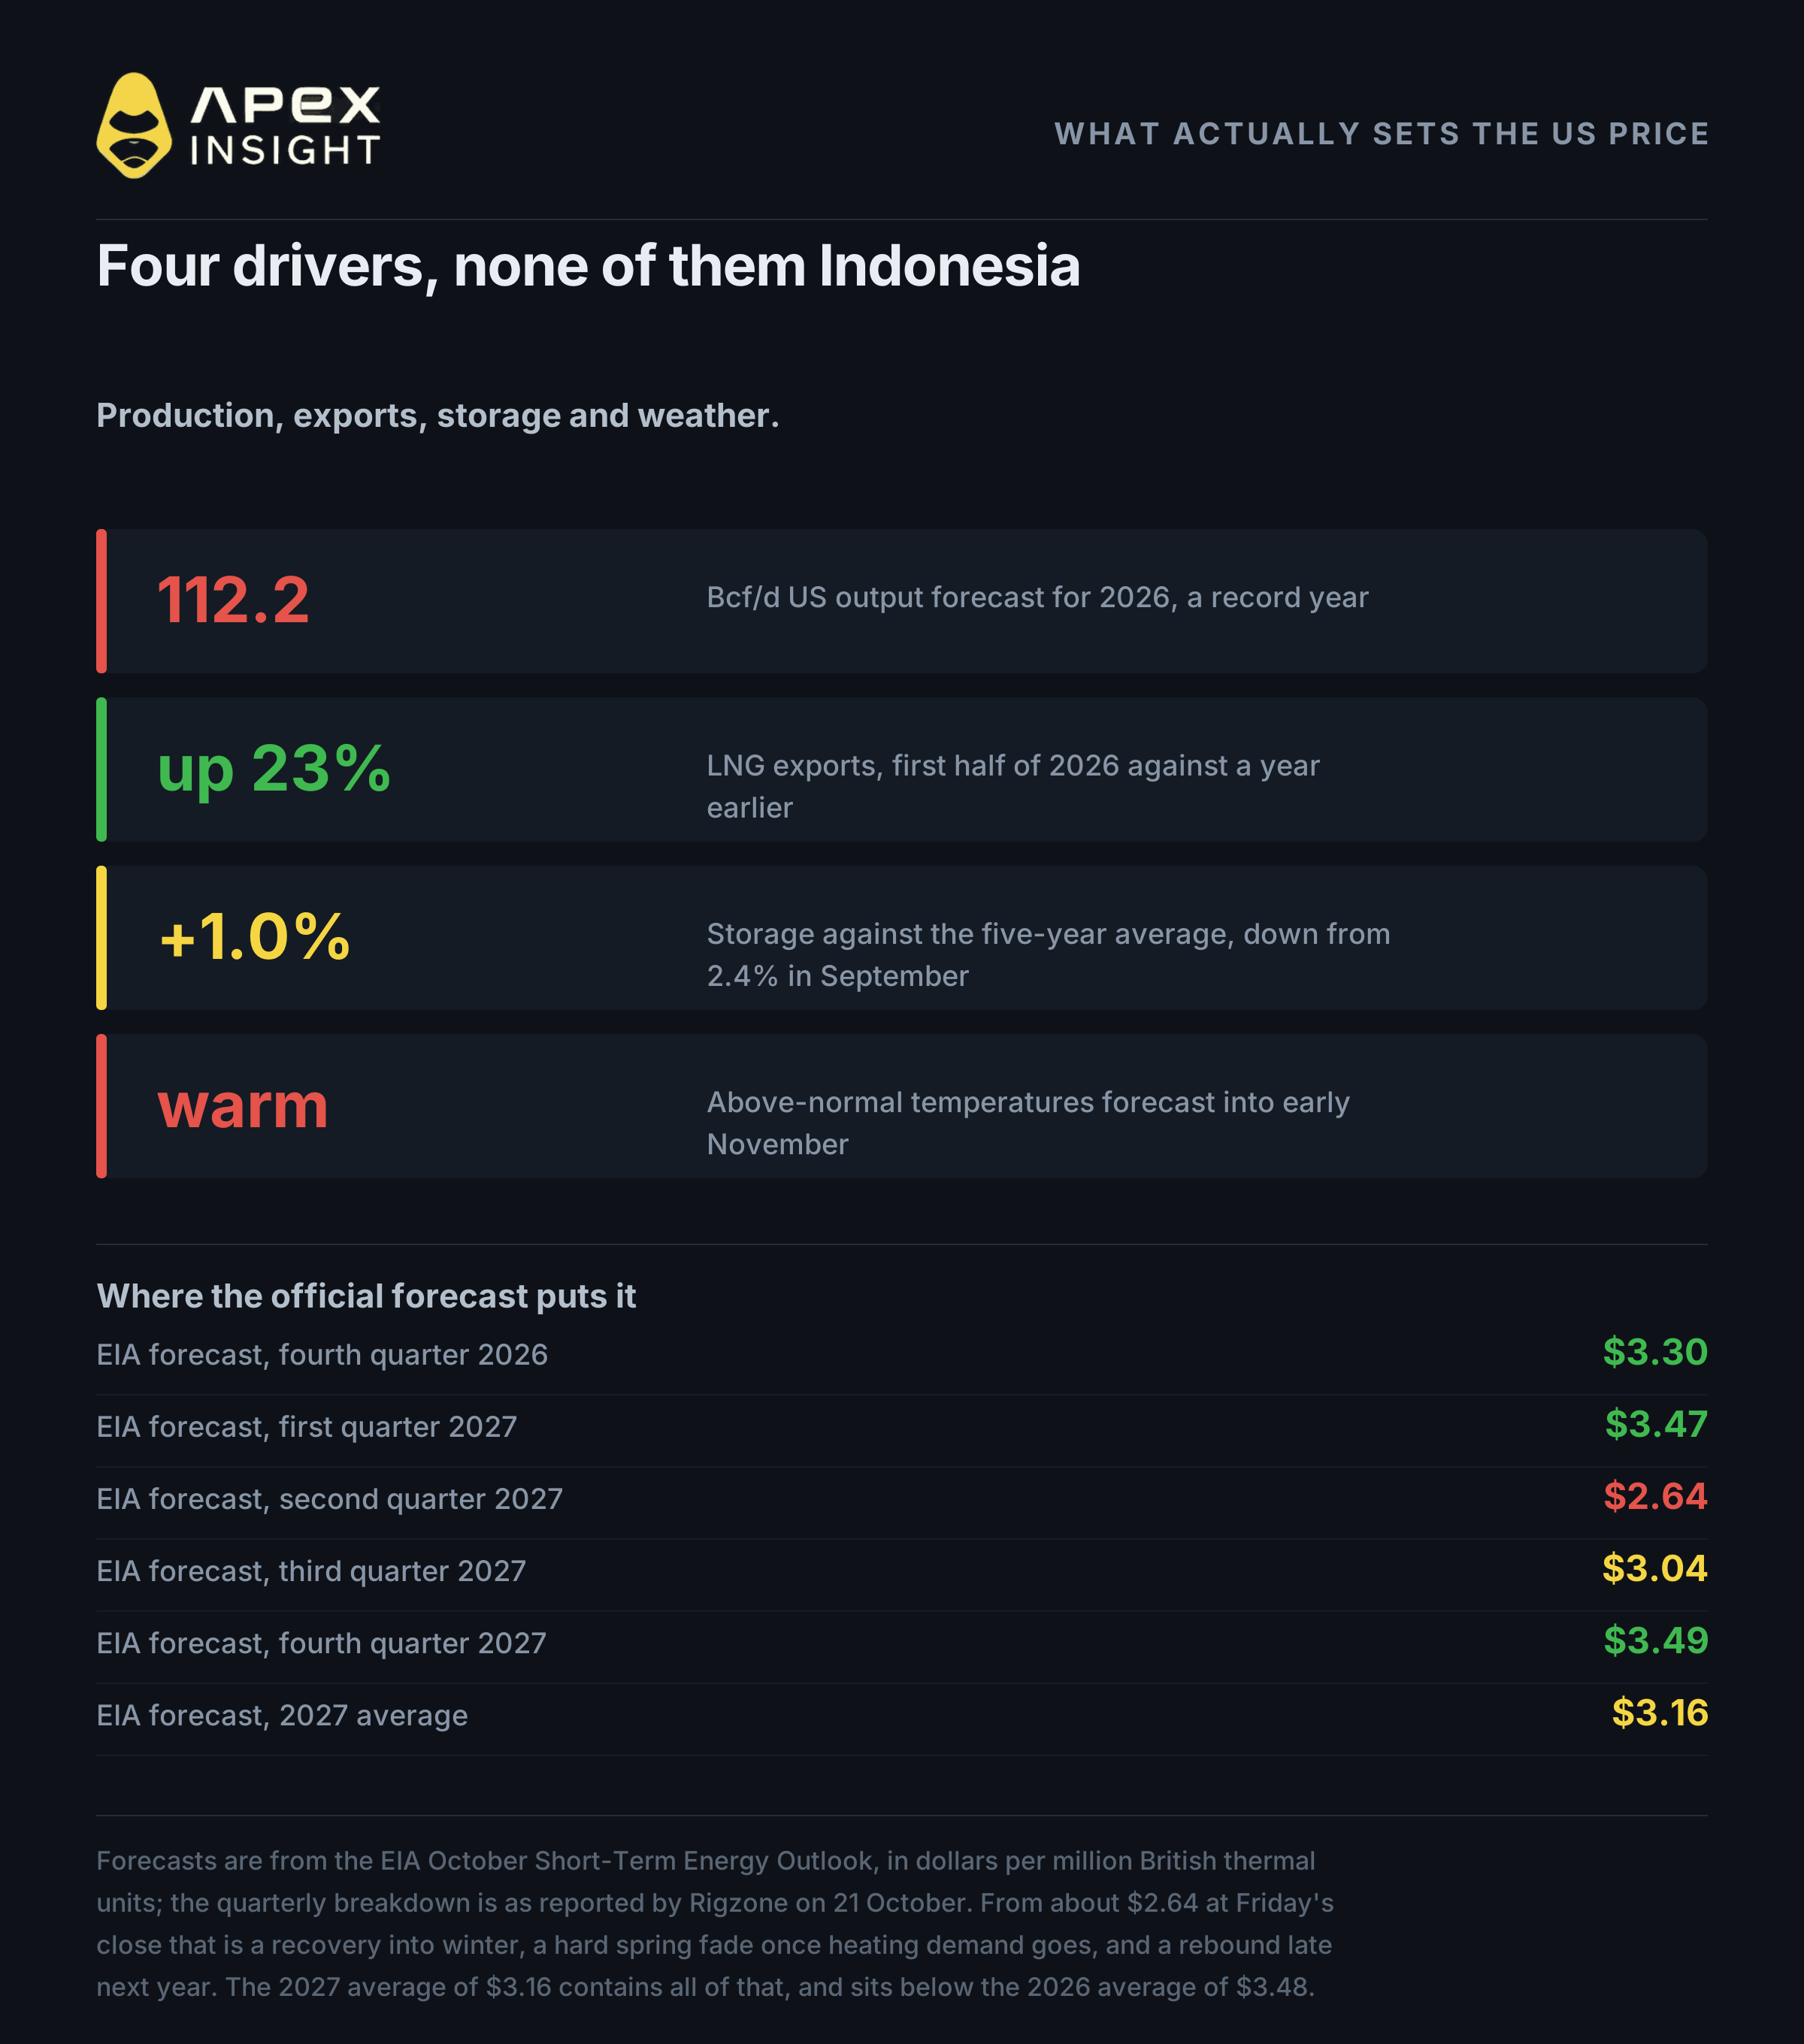
三者之間的連結是 LNG 套利。美國出口商以 Henry Hub 價格買入天然氣,支付液化與運輸費用,再銷往歐洲或亞洲。但當價差已經大幅超過這些成本時,所有能夠實際液化的貨物都已簽約並在運輸中。2026 年上半年美國 LNG 出口平均為每日 174 億立方英尺,同比增長 23%。套利已經如此有利,短期內再擴大的價差也不會帶來額外分子。
這是速度問題,而不是市場彼此脫離。Plaquemines 已達滿負荷出口,Golden Pass 仍在爬坡,Corpus Christi Stage 3 也接近完工。EIA 預計 2027 年上半年出口將達每日 187 億立方英尺。全球價格確實會傳導至 Louisiana,但方式是新列車在數個季度內投產,而不是透過星期五的一則新聞標題。
一個很好的反例是 2022 年 6 月。Freeport LNG 碼頭發生火災後,約每日 20 億立方英尺的出口需求一夜消失,Henry Hub 在單一交易日下跌兩位數。那是產能事件,而不是價差事件:真正傳遞影響的是管線與設施,而不是價格訊號本身。
印尼管道天然氣的選擇更少。它無法轉往其他地方,因為正如 Djoko 所說,管道只通往新加坡。
5. 能夠說明問題的先例
如果上述論點仍顯得理論化,7 月就出現過規模大得多的同類測試。
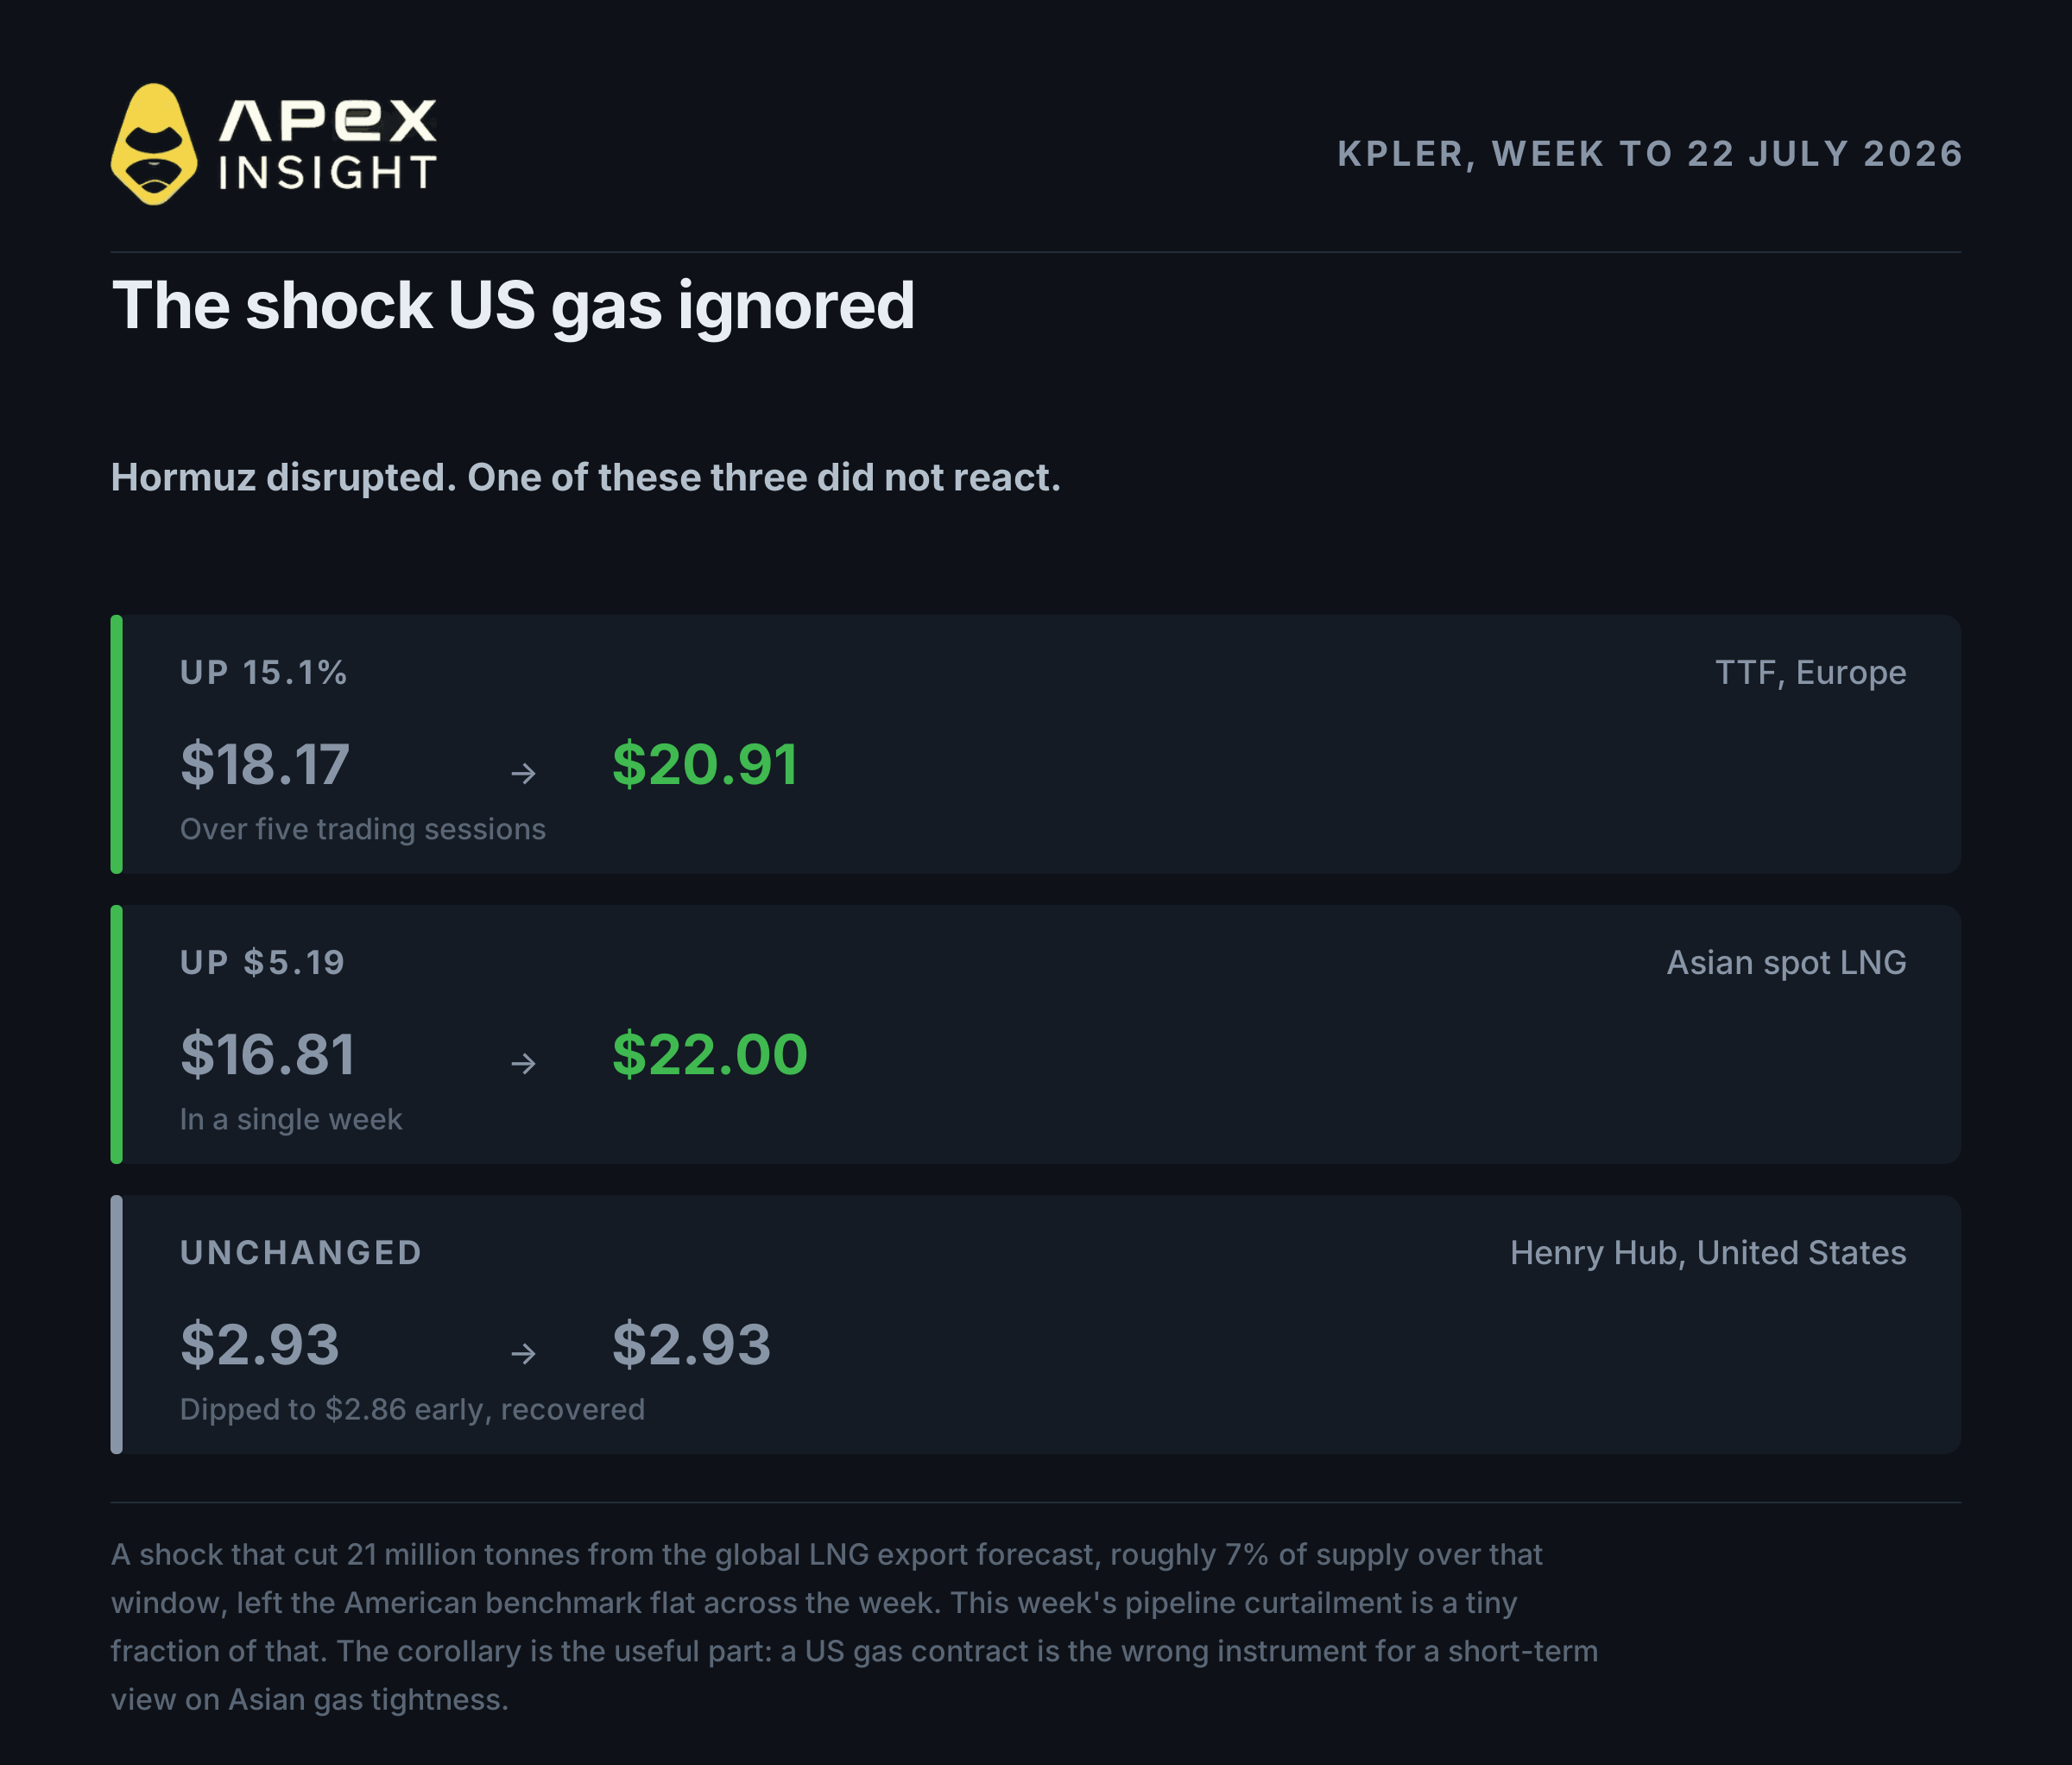
美國與伊朗恢復敵對行動、荷姆茲海峽受到干擾後,全球 LNG 供應的大部分受到威脅。Kpler 因此將 2026 年 7 月至 2027 年 3 月的全球 LNG 出口預測下調 2,100 萬噸。各基準的反應如下:
基準 | 截至 2026 年 7 月 22 日的一週 |
|---|---|
TTF | 18.17 至 20.91 美元,上漲 15.1% |
亞洲現貨 LNG | 16.81 至 22.00 美元 |
Henry Hub | 2.93 美元,週內不變 |
歐洲在五個交易日內上漲 15.1%,亞洲上漲超過 5 美元,而美國基準最終幾乎回到原點。
一個讓全球 LNG 預測減少 2,100 萬噸的衝擊,仍使 Henry Hub 全週持平。東南亞 31 BBTUD 的管道減供只是其中很小的一部分,因此不可能在美國合約上留下明顯痕跡。
推論同樣重要:如果想短期押注亞洲天然氣緊張,美國天然氣合約就是錯誤的工具。
6. 真正推動美國天然氣的因素,以及接下來的走勢
如果不是印尼,那是什麼?未來數週最重要的因素是天氣。
產量是利空錨。 美國產量有望創下紀錄,比 2025 年高約 4%;EIA 預測 2026 年每日 1,122 億立方英尺,2027 年為 1,161 億立方英尺。創紀錄的供應量解釋了為什麼 3 美元更像阻力位而不是支撐位。
LNG 出口是看多的抵消力量。 亞洲現貨價格不會在當天推動 Henry Hub,但為追逐該價格而建設的新產能,會在數個季度內影響市場。Golden Pass 4 月開始出口,Corpus Christi Stage 3 於 8 月大致完工,Plaquemines 現在已滿負荷出口。EIA 預計明年上半年出口量將達每日 187 億立方英尺。
庫存仍舒適,但正在收緊。 截至 10 月 16 日的一週,庫存增加770 億立方英尺,工作氣量約為 3.644 兆立方英尺,比五年平均高約 1%。值得關注的是方向:庫存盈餘已從 9 月底約 2.4% 縮小至目前的 1%。
目前是天氣在設定價格。 預測中西部和東部地區直到 11 月初氣溫高於正常水平,抑制了取暖需求,而市場通常正是在此時開始計入冬季因素。這就是本週下跌的原因。
EIA 10 月的短期能源展望預計 Henry Hub 在 2027 年平均為 3.16 美元,低於 2026 年的 3.48 美元。季度路徑更值得關注:2026 年第四季為 3.30 美元,2027 年第一季升至 3.47 美元,第二季跌至 2.64 美元,之後在 2027 年第四季恢復至 3.49 美元。
因此,從今天約 3 美元的水平看,官方預測是冬季溫和上行、取暖需求消退後春季大幅回落,並在明年年底復甦。既不是暴漲,也不是崩跌。
EBW Analytics Group 的報告則認為,市場可能在未來 7 至 10 天測試支撐並反彈,之後在 30 至 45 天內維持結構性偏弱。
兩個預測對方向並不完全一致,但都指向美國因素:產量、出口碼頭、庫存與天氣。它們都不在印尼。
交易本文提及的市場
本文討論的所有市場均可在 ApeX Omni 以 TradFi 永續合約交易,以 USDT 結算,最高 50 倍槓桿,可做多或做空,無需 KYC。
本文的核心合約:
NATGASUSDT,天然氣
在 ApeX Omni 交易天然氣
使用 USDT 作為抵押品做多或做空天然氣。最高 50 倍,無需 KYC,無 gas 費。
交易前需要理解一點:本文數字不會與你的畫面完全一致。ApeX 合約在 10 月 24 日約為 3.06 美元,24 小時下跌約 1.9%;上文提到的 NYMEX 近月合約週五收於約 2.64 美元,下跌約 6%。兩者都正確,因為參考的是不同合約月份。TradFi 永續合約在週末仍會交易,而基礎期貨市場已關閉,流動性也較薄。不要直接比較兩個系列,也不要過度解讀週末的薄量價格變動。
如果你的觀點更廣泛地涉及能源,請注意本月石油交易的是另一套故事,主要受中東影響:
通常會隨地緣政治風險而上漲的工具:
XAUUSDT,黃金
ApeX 的 TradFi 合約以指數而非基礎資產結算,並在合約數據中與加密貨幣永續合約分開列示。交易前請查看促銷活動條款。
Race to the Top 50 已開始
ApeX 正在舉辦交易競賽,獎池最高達 10,000 USDT,並由排行榜前 50 名瓜分。
完整規則、活動期間、積分方式和獎勵表,請參閱 Race to the Top 50 公告。
交易永續合約具有高度風險,可能導致你損失全部持倉。槓桿會同時放大收益與損失。大宗商品價格會受天氣、政策和軍事事件影響,而這些事件可能在沒有預警的情況下發生。本文不構成金融建議。請自行研究,永遠不要承擔超出你承受能力的風險。
如需協助,歡迎透過 Discord 聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
本文的基準價格是帶有指定日期的公開數據,並不全是同一種類型的數字。第四節的三個價格是 10 月 16 日同一週度系列中的近月評估價;亞洲數字在當天換月後對應 12 月交割,另外兩個對應 11 月。引言和第六節的每日結算價是 NYMEX Henry Hub 近月合約。第五節的 7 月數字是 Kpler 報導的近月結算價。這些都不是 ApeX 合約價格。ApeX 天然氣合約按照自身指數結算,10 月 24 日交易區間為 3.03 至 3.12 美元,報價為 3.06 美元,明顯高於 NYMEX 近月,原因是兩者參考不同合約月份。因此,不應將其與公開近月期貨變化直接比較,也不應把跨越換月期間的百分比變化視為可比。除非另有說明,真正 24 小時市場的變化均以曆日收盤價計算。減供占新加坡總天然氣供應的比例,是本研究團隊根據 EIA 管道流量數據及 Energy Institute 2024 年消費數據計算得出,並已明確標示。印尼官員的言論是從印尼語翻譯而來,並非發言者以英文說出,本文保留了每次言論發表時的場合。撰寫本文時,尚未發布新加坡政府或電力生產商對減供的回應。庫存數據來自 EIA 截至 10 月 16 日當週的週度系列。沒有任何印尼官員公開將出口削減與第二節的言論聯繫起來,本文也不對此作出結論。