

SpaceX 解禁價值 1,930 億美元後,為何下跌 9%?
鎖定期屆滿本應是無聊的事件。日期一到,內部人士可以出售股票,股價承受壓力,市場繼續前進。
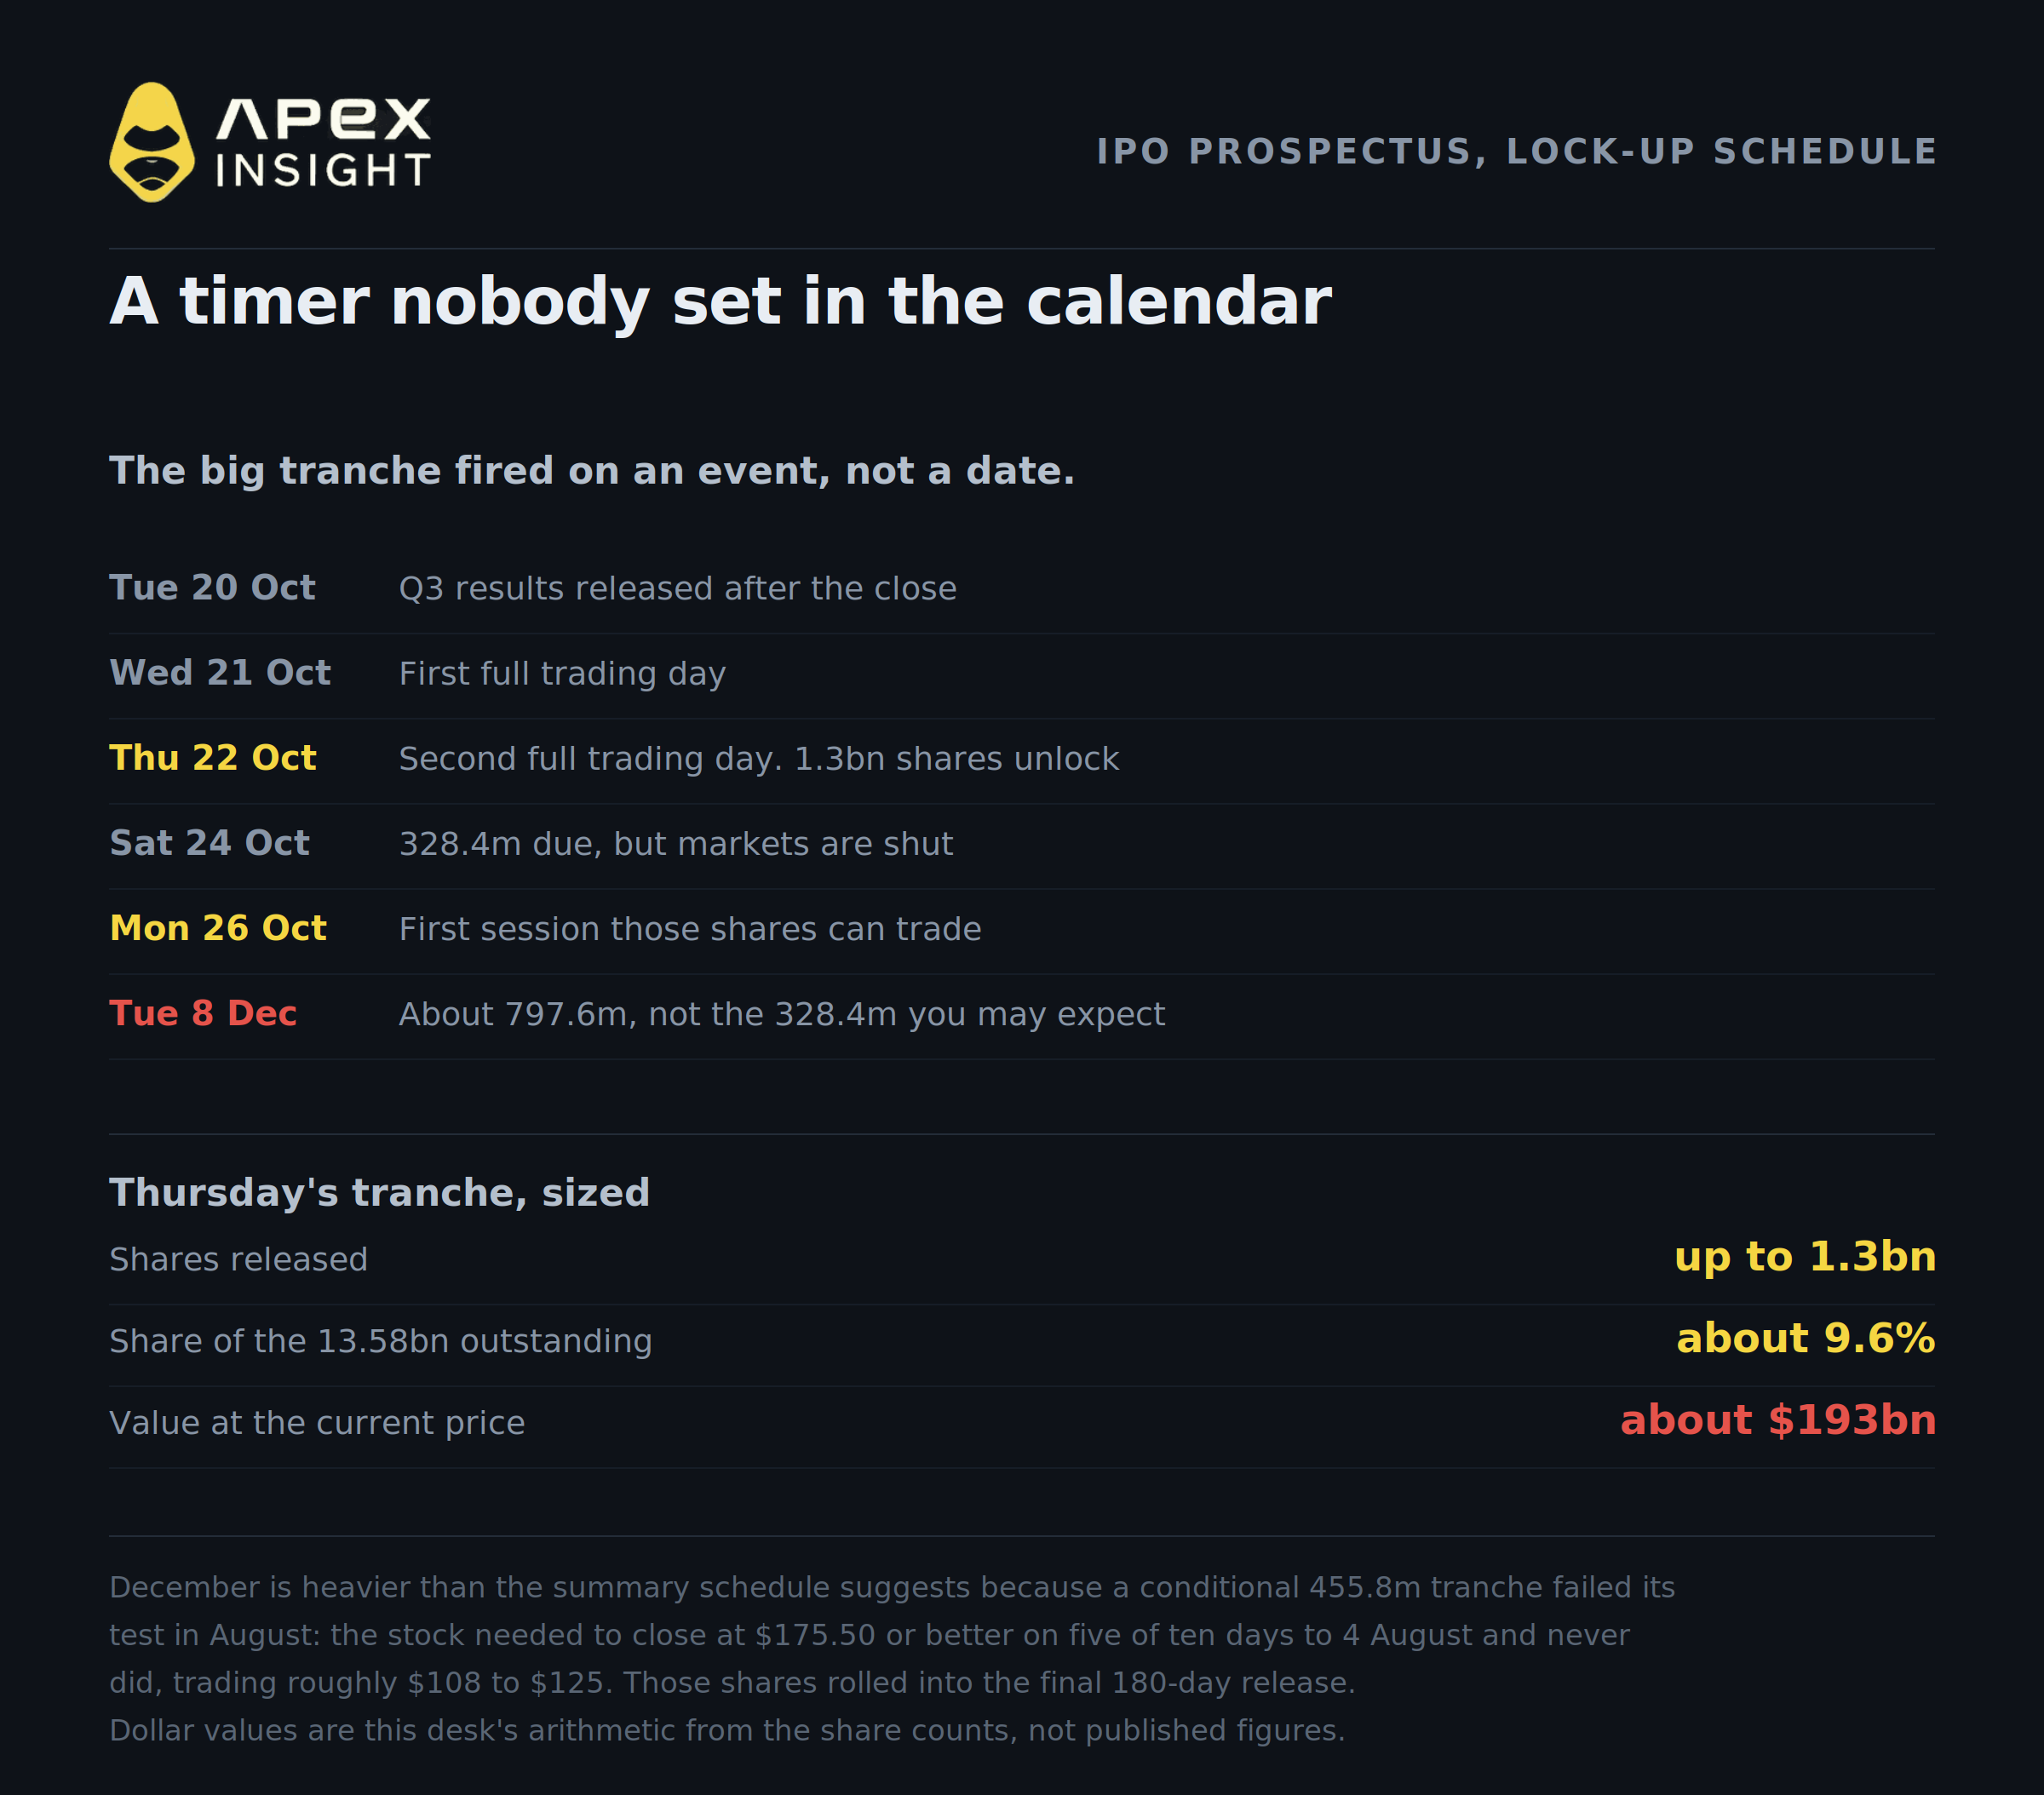
這一次並不無聊,而且不只是因為規模龐大。10 月 22 日星期四,最多 13 億股 SpaceX 股票符合出售資格,約占已發行 135.8 億股的 9.6%。按解禁日前的股價計算,這批股票約值 1,930 億美元;按週四收盤價計算則接近 1,880 億美元。另有 3.284 億股將於 10 月 26 日星期一可交易。
這批股票解禁時,SpaceX 股價剛因第三季業績超預期,以及一項無人預期的合併提案而上漲 7.8%。隨後股價在解禁日下跌 9.1%,收於 144.75 美元,低於市場看到第三季業績前的價格。之後股價有所穩定,下一個交易日約在 147 美元附近交易。
那麼股價為何下跌?誠實的答案是,三件事同時衝擊市場,沒有任何單一事件能完全解釋這次波動。以下六點將說明原因,也解釋為何任何聲稱能給出更乾淨答案的人,其實都只是在猜測。
1. 解禁不是在某個日期發生,而是在某個事件發生後觸發
這是最容易讓人誤解的細節,它寫在招股說明書中,而不是某個日曆日期上。
這 13 億股從未排定於 10 月 22 日解禁。其安排是:「在我們公開發布截至 9 月季度的季度財務業績後,緊接著 Nasdaq 的第二個完整交易日」。SpaceX 於 10 月 20 日星期二收盤後發布第三季業績。星期三是第一個完整交易日,星期四是第二個,機制就是如此。
還值得注意的是,週四並不是第一次解禁。相同的時間表已在 8 月至 10 月 9 日期間,透過六批股份提前釋放了約 22.6 億股。市場已經用了十週吸收這些供給,這對理解本文稍後的價格走勢十分重要。
解禁安排仍會繼續,而下一批股份可能讓粗心的投資者誤判。招股說明書列明,第 135 天將解禁 3.284 億股,但第 135 天落在 10 月 24 日星期六,市場休市。因此這批股票實際能交易的第一個交易日是 10 月 26 日星期一。
此外,還有一個幾乎沒人報導的細節。
這份招股說明書包含一批附帶條件、共 4.558 億股的額外股份。如果股價在 8 月初提前解禁,必須在截至 8 月 4 日首次業績發布日之前連續十個交易日中,至少五日收於 135 美元 IPO 價格的 130% 以上,即 175.50 美元或更高。這項條件完全沒有接近達成。十個交易日的收盤價介於 108.37 美元至 125.33 美元之間,沒有任何一天符合要求。
這些股份並沒有消失,而是併入 180 日股份池的最後一批。這意味著 12 月 8 日預計解禁的規模約為 7.976 億股,而不是讀者只看摘要時間表可能以為的 3.284 億股。7.976 億股是招股說明書針對這一情況列出的數字,不是我們自行計算的結果;因此它不會與 3.284 億加上 4.558 億完全相符,因為時間表中的百分比批次經過四捨五入。十二月的解禁規模大約是表面數字的 2.5 倍。
2. Musk 完全不在這次解禁之中
如果你看過聲稱 Musk 能在這次解禁中套現的貼文,那是錯的,申報文件說得非常清楚。
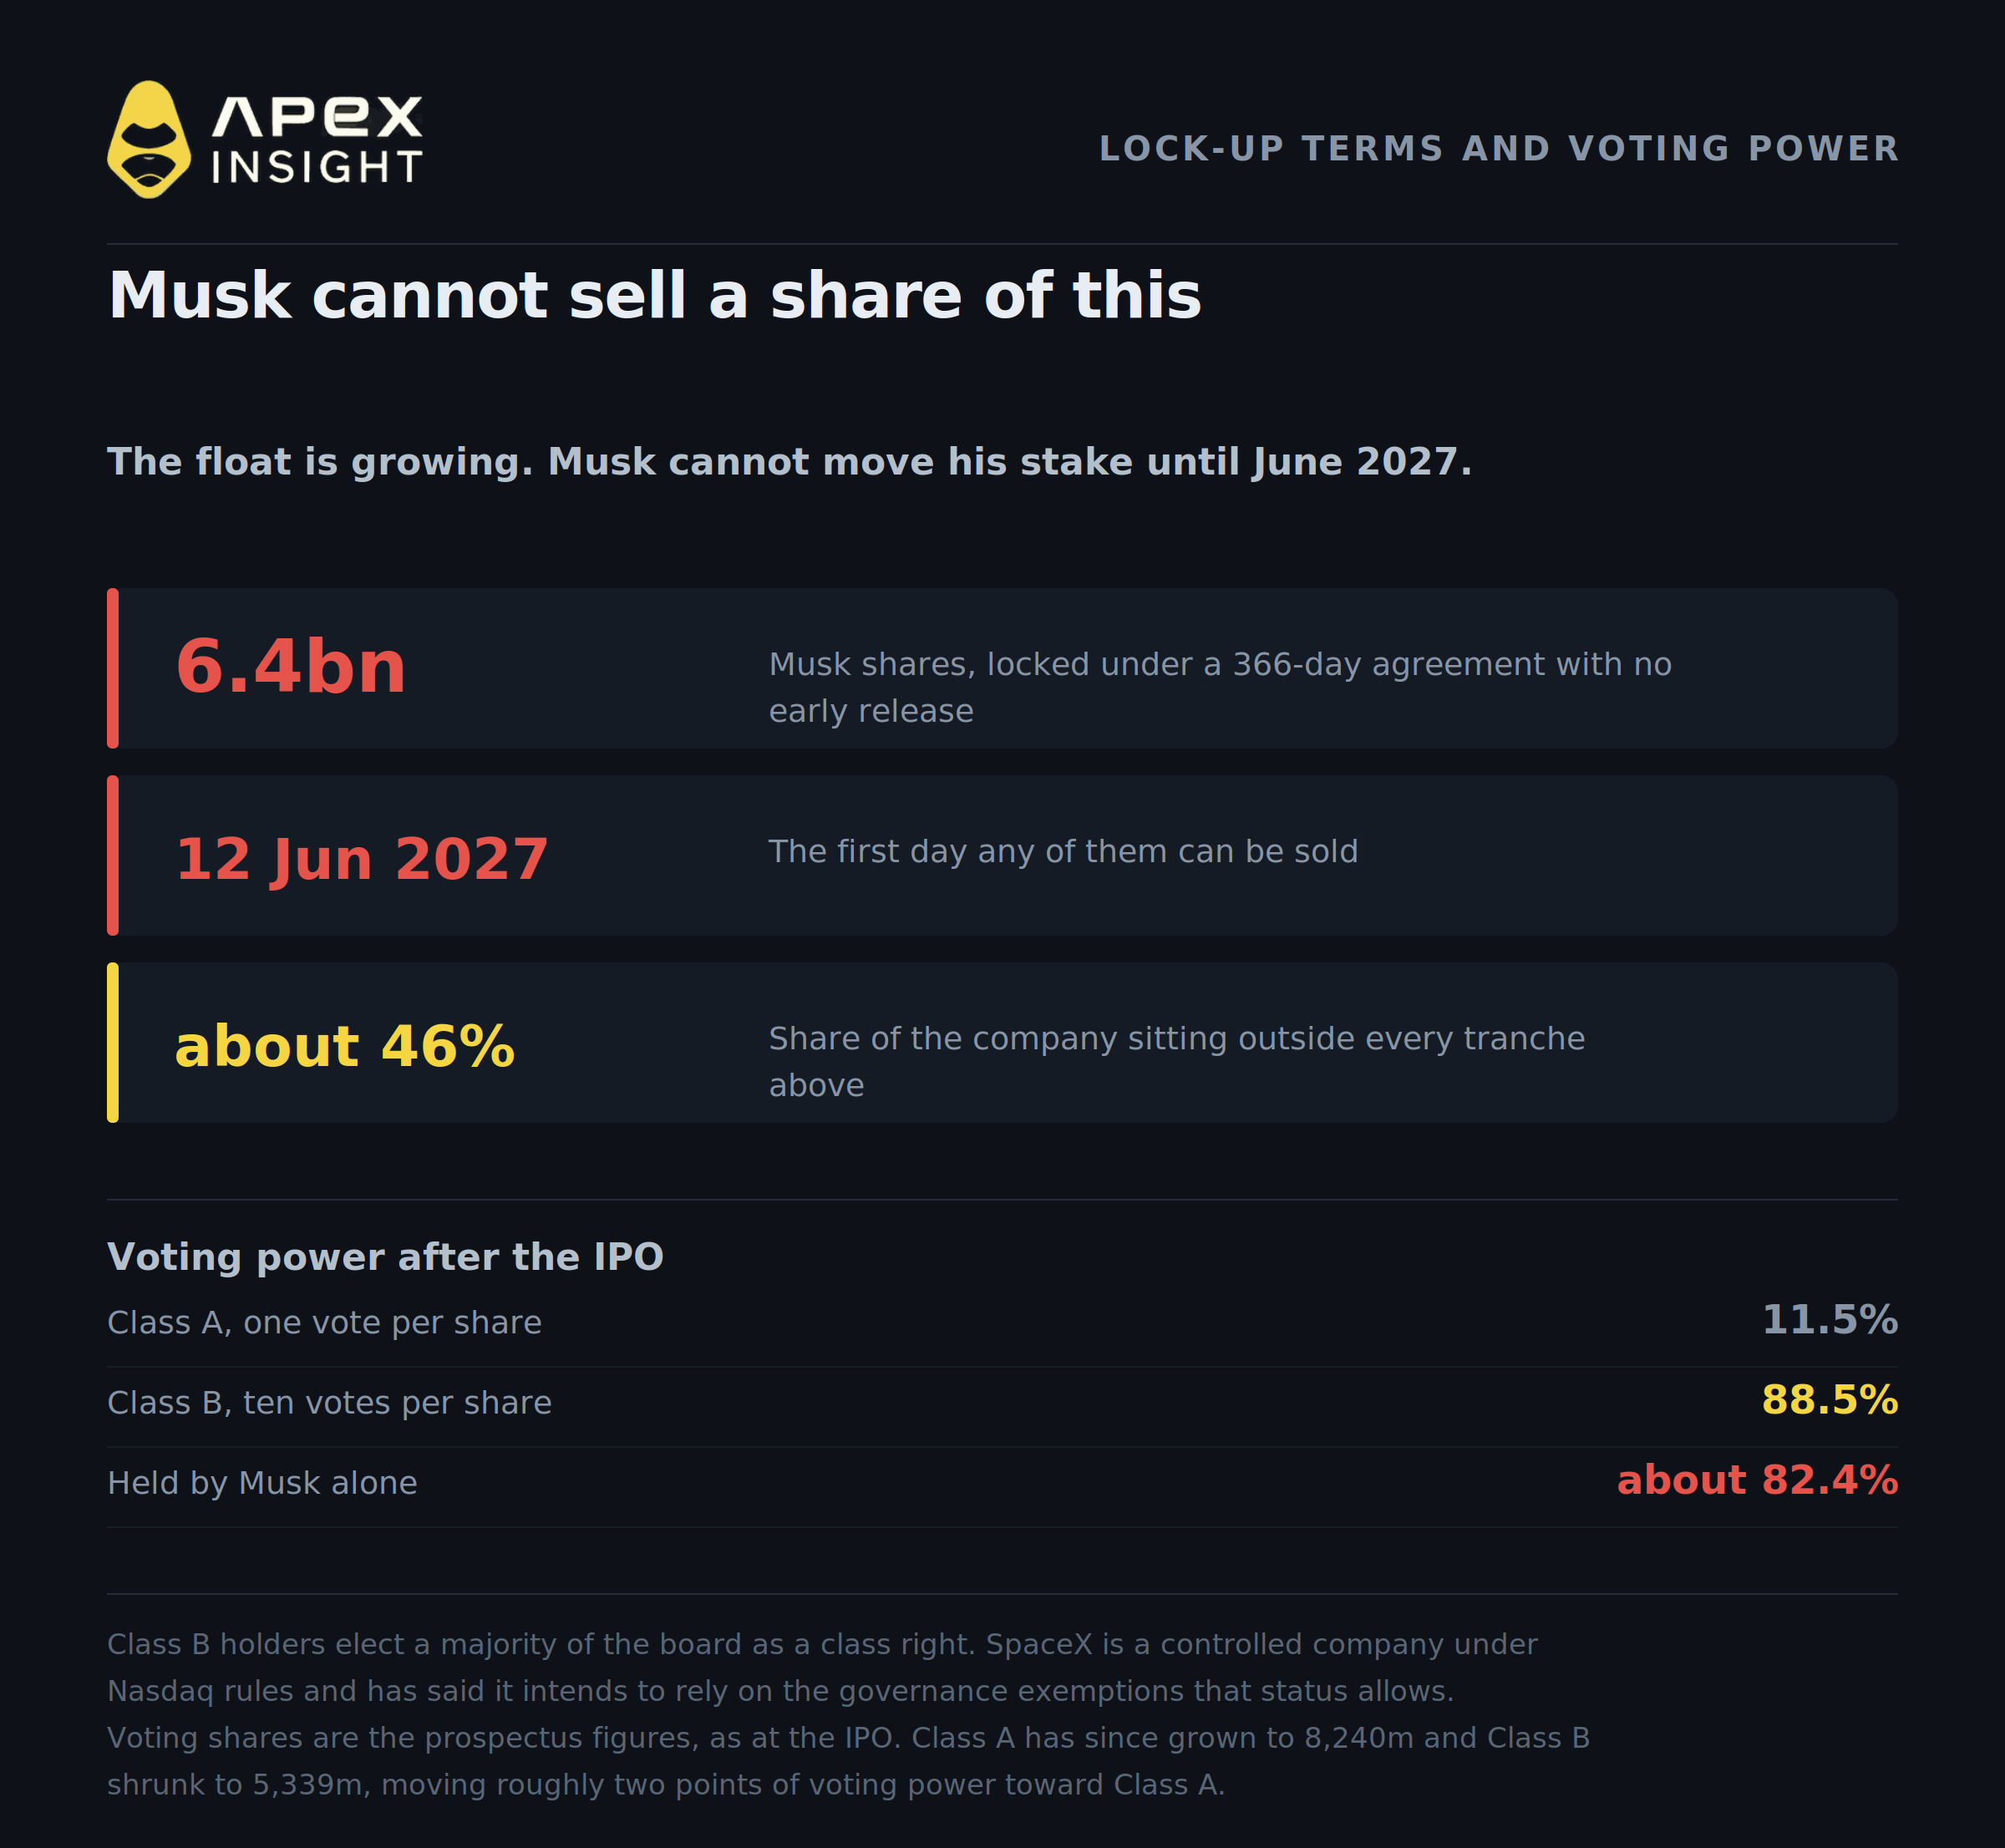
Musk 簽署了為期 366 天且沒有提前解除條款的鎖定協議。他的持股最多達 64 億股,其中包括期權所對應的 3.5 億股 B 類股,將一直鎖定至 2027 年 6 月 12 日。相對於 9 月底 135.8 億股的已發行股份,這約占公司 46% 至 47%,完全不在上述任何解禁批次中。
他真正擁有的是控制權。SpaceX 採用雙重股權結構,A 類股每股一票,B 類股每股十票。IPO 後,A 類股持有人掌握 11.5% 的投票權,B 類股持有人掌握 88.5%,而 Musk 個人約掌握總投票權的 82.4%。B 類股持有人作為一個類別,有權選出多數董事。
依 Nasdaq 規則,該公司屬於受控公司,並表示有意依賴此身分所允許的公司治理豁免。公司章程也對股東索賠施加強制仲裁與管轄地限制。這些都不是隱藏資訊,全部寫在公司自己的風險摘要中。
因此,所有權問題與出售問題指向相反方向。流通股數正在增加,投票權結構也隨之略有變化:自 IPO 以來,A 類股增加至 82.4 億股,B 類股減少至 53.39 億股,使約兩個百分點的投票權轉向 A 類股。但無論流通股如何變化,Musk 自己的持股在明年 6 月前都不能移動。
Musk 以外的內部人士則是另一回事。總裁兼營運長 Gwynne Shotwell 於 9 月 22 日出售了 342,170 股,加權平均價格介於 151.15 美元至 154.72 美元,所得約 5,250 萬美元,同日還行使了行使價為 8.40 美元、11.20 美元及 19.40 美元的期權。這些出售是依據 6 月採用的 10b5-1 計畫進行,因此屬於預先安排,而非臨時趁機出售。不過,這仍提醒我們內部人士出售股票時所依據的成本基礎。
3. 更大的消息不是解禁,而是合併
在鎖定期新聞的掩蓋下,Musk 利用同一場業績電話會議確認了一件規模大得多的事。
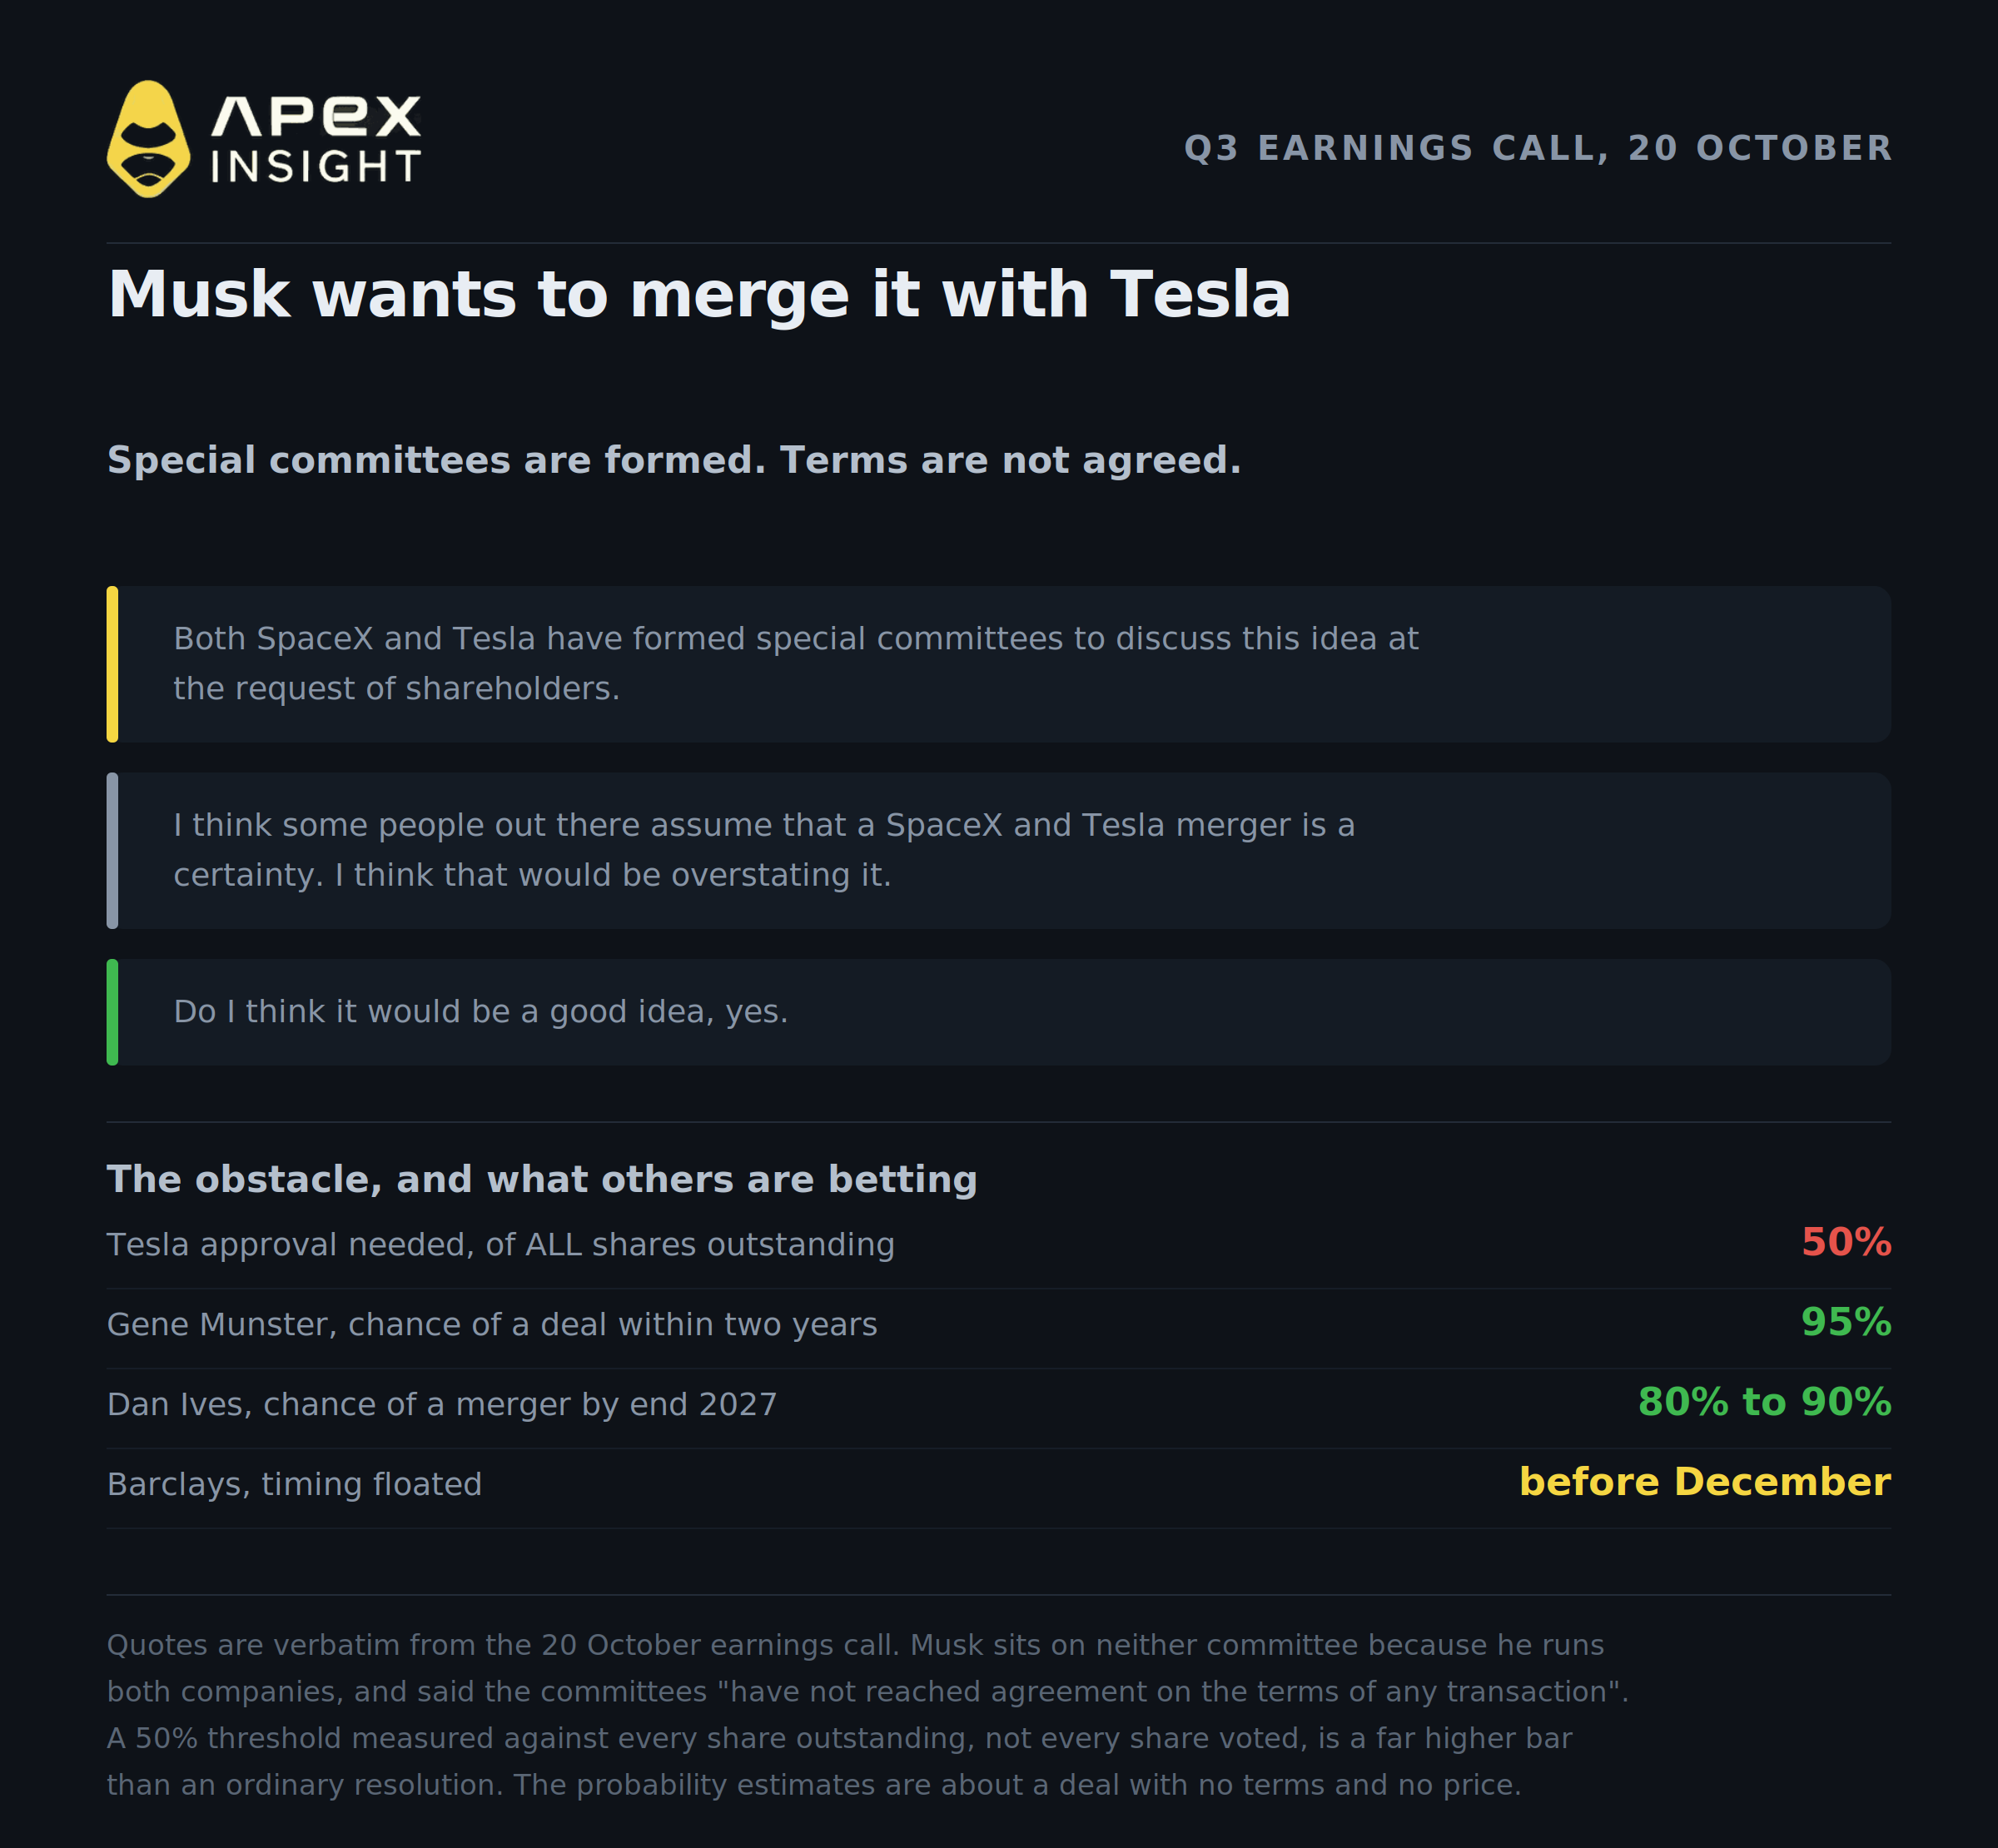
他表示:「SpaceX 和 Tesla 都已應股東要求成立特別委員會,討論這個想法。」委員會由獨立董事組成。Musk 不參與討論,正如他所說:「因為我是利益衝突方,所以不能實際參與特別委員會的討論。」他形容這是一場「奇怪的歌舞伎戲,兩群人在交談,而我不能參與對話」,並表示自己感覺像是在「雷區中跳踢踏舞」。
他也很小心,沒有過度推銷這項交易。他說:「我想外面有些人假設 SpaceX 與 Tesla 合併是確定的。我認為這樣說是誇大了。」委員會「尚未就任何交易的條款達成協議」,而且「顯然不能保證一定會達成協議」。
他同樣清楚表達了自己的看法。他在同一個回答中說:「我認為這會是個好主意嗎?是的。」他另表示:「在我們幾乎已經進入超級智能奇點的情況下,合併兩家公司有很大價值。」
他指出的障礙在程序上,而且相當重大。在 Tesla 方面,他說:「我們需要所有股份的 50% 投票,不只是參與投票的股份,而是所有股東持有的全部股份。」他稱這是「相當高的門檻」。以所有已發行股份為基準,而不是以實際投票股份為基準,遠比普通決議更難通過。
申報文件中還有一項細節,使 Musk 完全置身程序之外的說法變得複雜。10 月 22 日提交的第三季 10-Q表示,合併須經特別委員會、董事會及控股股東批准。Musk 不能參與委員會討論,但沒有他也不會發生任何事情。
華爾街已經在定價某種可能性。Gene Munster 估計兩年內合併的機率為 95%;Barclays 認為交易可能在 12 月前宣布;Yorkville Ives 的 Dan Ives 則寫道:「我們認為 Tesla 與 SpaceX 在 2027 年底前合併的機率為 80% 至 90%。」這些只是對一項沒有條款、沒有價格、也沒有協議的交易所作的估計,因此應將其視為市場情緒,而不是分析。
4. 股價實際做了什麼,以及為何不能歸咎於單一事件
三件事、兩個交易日,以及一個雙向劇烈波動的市場。
10 月 20 日第三季業績發布前,SpaceX 收於 147.79 美元。週三股價上漲 7.79% 至 159.31 美元;當日業績帶動多家機構上調目標價,市場同時消化合併提案。接著在解禁日下跌 9.1%,收於144.75 美元。兩個交易日合計,股價下跌約 2.1%。
無論如何衡量,這都是艱難的一天。但若沒有比較,單一股票的波動意義不大,而比較結果也不支持單一原因的說法。同一交易日,Rocket Lab 下跌 4.6%,Tesla 下跌 3.1%,Nasdaq 100 下跌 2.9%。週四是全面下跌的一天,而 SpaceX 的跌幅約為指數的三倍。
拉長觀察區間,排名又會改變。以 10 月 14 日至 22 日的收盤價計算,SpaceX 下跌 4.9%,表現差於 Nasdaq 100 的 3.4%,但遠優於 Rocket Lab 的 13.5%。
10 月 14 日至 22 日收盤變化 | 變化 |
|---|---|
Tesla | +2.0% |
Nasdaq 100 | -3.4% |
SpaceX | -4.9% |
Rocket Lab | -13.5% |
誠實的解讀是,三件事同時反映在價格中。解禁增加了供給,業績中的資本密集度讓投資者擔心稀釋,而沒有附帶條款的合併提案很難估值。相關報導將跌勢歸因於資本密集度、稀釋風險與合併提案,甚至完全沒有提到鎖定期。任何人若告訴你 9% 跌幅中有多少精確歸因於解禁,都是在猜測。
從較長期角度看,股價較 10 月 6 日 171.92 美元的收盤價低約 15.8%,較 6 月 16 日 201.80 美元的歷史收盤高點低約 28.3%,但仍比 6 月 135 美元的 IPO 價格高約 7.2%。
5. 你買到的並不是一家火箭公司
這是重新理解上述一切的關鍵,而且直接來自第三季業績發布。
SpaceX 公布截至 9 月季度營收為 145.75 億美元,年增 161%。按業務分部拆分後,大多數人以為自己買入的公司,其實只是其中少數部分:
分部 | 第三季營收 | 占比 |
|---|---|---|
Super Intelligence | 75.60 億美元 | 51.9% |
Connectivity | 52.48 億美元 | 36.0% |
Space | 17.67 億美元 | 12.1% |
Space 分部本季虧損 700 萬美元,九個月累計虧損 12.11 億美元。
原因更接近企業歷史,而非策略偏移。SpaceX 於 2026 年 2 月起吸收 xAI,而 xAI 早在 2025 年 3 月吸收了原名 Twitter 的 X。兩者均按共同控制交易入帳,財務報表也相應重列。8 月,公司完成與 Cursor 母公司 Anysphere 的合併,以隱含 600 億美元股權價值發行約 3.893 億股新 A 類股。
這一點對關注解禁的投資者十分重要。今年真正改變股票數量的稀釋來自收購,而不是鎖定期屆滿。基本加權平均股數從 2025 年第三季的 29.41 億股增至 2026 年第三季的 119.42 億股。
另一方面,Connectivity 業務才是默默推動業績的部分。Starlink 截至 9 月底擁有 1,360 萬名消費者訂閱戶,本季增加 160 萬人,較一年前的 720 萬人顯著上升。該分部以 52.48 億美元營收取得 23.67 億美元營業利益,營業利益率達 45%。
但情況並非全是好消息。每位用戶平均月營收為 69 美元,低於一年前的 83 美元;不過本季按季上升 5%,公司將本季新增用戶歸因於已開發市場成長。因此年度趨勢仍在下滑,但季度趨勢已經反轉。此外,發射次數也不是增加,而是減少:九個月內共 113 次,去年同期為 128 次。
至於火箭本身,Starship 於 9 月 28 日執行首次軌道任務,部署 26 枚 Starlink V3 衛星。升空期間一具 Raptor 引擎關閉,飛行器進行補償並完成燃燒,之後在軌道後檢查評估完成後,比原計畫早數小時降落在太平洋。
下一次飛行才是值得關注的事件,因為它將首次嘗試同時捕捉助推器與飛船。Musk 在業績電話會議中的表述十分謹慎:「因此,前幾次飛行並不保證成功,但我會說下一次飛行成功的可能性大於失敗。」
6. 真正需要擔心的是資本支出,而不是解禁
解禁改變的是誰持有股票;資本支出則決定公司是否需要出售更多股票。
SpaceX 第三季單季資本支出達 195.93 億美元,九個月累計 480.69 億美元,而同期營運產生的現金為 131 億美元。財務長 Bret Johnsen 在業績電話會議中表示:「我們目前預期第四季資本支出將介於 350 億美元至 400 億美元。」
與去年相比,這一季度的指引支出是公司 2025 年前九個月全部資本支出 138.46 億美元的 2.5 至 3 倍。
背後還有一筆積壓訂單。第三季 10-Q顯示,截至 9 月底積壓訂單為 629.59 億美元,其中約 420 億美元預計在一年內確認。資產負債表也能承受相當大的壓力:SpaceX 持有約 899 億美元現金與有價證券,債務及融資租賃約 388 億美元,並於 6 月籌集 250 億美元優先票據,票面利率介於 5.350% 至 6.650%。但充足資金並非永遠足夠。KeyBanc 的 Michael Leshock估計截至 2028 年仍需額外資本約 4,750 億美元,也是業績發布後彙整報告中唯一沒有給出目標價的機構。他表示希望在採取行動前看到更多資訊:「在我們更清楚 Starship 的進展、足以驗證其成長計畫之前。」
其他大多數機構則上調了目標價。在第三季業績後發布報告的約十多家機構中,目標價介於 TD Cowen 的 224 美元至 JPMorgan 的 500 美元之間,Goldman Sachs 為 245 美元、Barclays 為 300 美元、Cantor Fitzgerald 為 345 美元,Morgan Stanley 則維持 300 美元不變。
這些數字需要同時考慮兩點。同一股票在同一份業績後出現 224 至 500 美元的目標價區間,並不是共識,而是分歧。其次,業績後的彙整並不代表整個華爾街:TipRanks整理的更廣泛共識約為 28 個買入、6 個持有及 2 個賣出評級,平均目標價接近 238 美元;至少有一個已公布的目標價遠低於現價,Phillip Securities 於 8 月給出的目標價為 75 美元。看多派確實存在,但這只是群聚,而非一致看法。
買方還應留意兩件事。九個月營收為 270.83 億美元,但九個月仍錄得 4.13 億美元淨損,因此第三季 44.04 億美元淨利尚不能代表完整年度表現。此外,客戶集中度很高,而且正在升高。一名未具名客戶占 2025 年營收的 20.9%。在解禁日提交的第三季 10-Q中,客戶 A 占季度營收 16.6%,客戶 B 占34.5%,兩者合計略高於本季營收的一半。單一客戶也占應收帳款的 27.7%。
什麼才真正能解決這些疑問
以下四個指標,按其可能對股價造成的影響排序:
特別委員會是否提出交易條款。附帶換股比例的合併,與今天交易的證券完全不同。在此之前,它只是一項提案,而且 Tesla 方面需要所有已發行股份的 50% 通過。
12 月 8 日的解禁批次是否能被市場吸收。這批股份約為 7.976 億股,而不是標題時間表暗示的 3.284 億股,原因已在第一節說明。這才是真正的市場需求測試,而不是剛剛過去的那一批。
Starship 發射頻率。Musk 在電話會議中表示:「我們預期 Starship 明年上半年某個時候將每週飛行。」每週飛行將改變發射經濟性;若速度較慢,KeyBanc 的疑慮仍然存在。
資本支出指引是否下調。單季 350 億至 400 億美元的指引是一場押注。如果下一次指引降低,融資問題將緩解;如果提高,股權問題將再次浮現。
還有一個值得坦白指出的空白。Musk 花了很多時間談論合併,但在第三季業績發布、業績電話會議及本文查閱的所有申報文件中,沒有任何 SpaceX 高管談及鎖定期、解禁或股價。對於當週最劇烈影響股價的事件,公司沒有留下任何正式看法。
交易本文提及的市場
本文討論的所有標的都可在 ApeX Omni 交易,形式為 TradFi 永續合約,以 USDT 結算,最高 50 倍槓桿,可做多或做空,且無需 KYC。
在 ApeX Omni 交易 SpaceX
使用 USDT 作為抵押品做多或做空 SPCX。最高 50 倍,無需 KYC,無 Gas 費。
本文的核心股票,以及有助於理解其走勢的同業:
如果你的觀點關注的是 Musk,而不是火箭:
TSLAUSDT,Tesla
如果你想交易相對於指數的走勢:
QQQUSDT,Nasdaq 100
TradFi 合約以指數而非標的資產結算,ApeX 會在自己的合約數據中將其與加密貨幣永續合約分開列出。若要參加交易量活動,請先查看活動條款。
Race to the Top 50 活動現已開始
ApeX 正在舉辦交易競賽,獎池最高達 10,000 USDT,由排行榜前 50 名瓜分。
完整規則、活動期間、積分方式及完整獎勵表,請參閱Race to the Top 50 公告。
交易永續合約具有高度風險,可能導致全部倉位損失。槓桿會同時放大收益與損失。股價可能因突發申報與新聞而波動,處於鎖定期屆滿窗口的股票也可能向任一方向跳空。本文任何內容均不構成金融建議。請自行研究,切勿承擔超出承受能力的風險。
如需任何協助,歡迎透過 Discord 聯絡我們的團隊。
Telegram:https://t.me/ApeXdex