


El 26 de octubre, Anthropic presentó una declaración de registro en el formulario S-1 ante la Comisión de Bolsa y Valores de Estados Unidos. Ha solicitado cotizar sus acciones ordinarias de Clase A en el Nasdaq Global Select Market bajo el símbolo ANT, con Goldman Sachs y Morgan Stanley a cargo de la oferta. El registro aún no es efectivo y no se ha establecido un rango de precios.
Tres días después, un perpetuo ANT está disponible en ApeX.
La presentación produjo una cifra que llegó más lejos que cualquier otra: una pérdida neta de 80.700 millones de dólares en el primer semestre de 2026. Es una cifra real, tomada directamente de la presentación, y casi no sirve para describir el desempeño del negocio.
También conviene tener presente un nivel antes de seguir leyendo. El contrato sitúa a Anthropic en unos 1,85 billones de dólares. Los 2 billones están un 8,3% por encima en la pantalla, y hace dos meses otras plataformas se encontraban a menos de un 1% de ese nivel.
A continuación, seis secciones sobre lo que dice la presentación, lo que el contrato hace con esa información y lo que separa 1,85 billones de 2 billones.
1. Lo que Anthropic presentó realmente
Empecemos por el documento, porque los resúmenes han hecho el trabajo por la mayoría de los lectores.
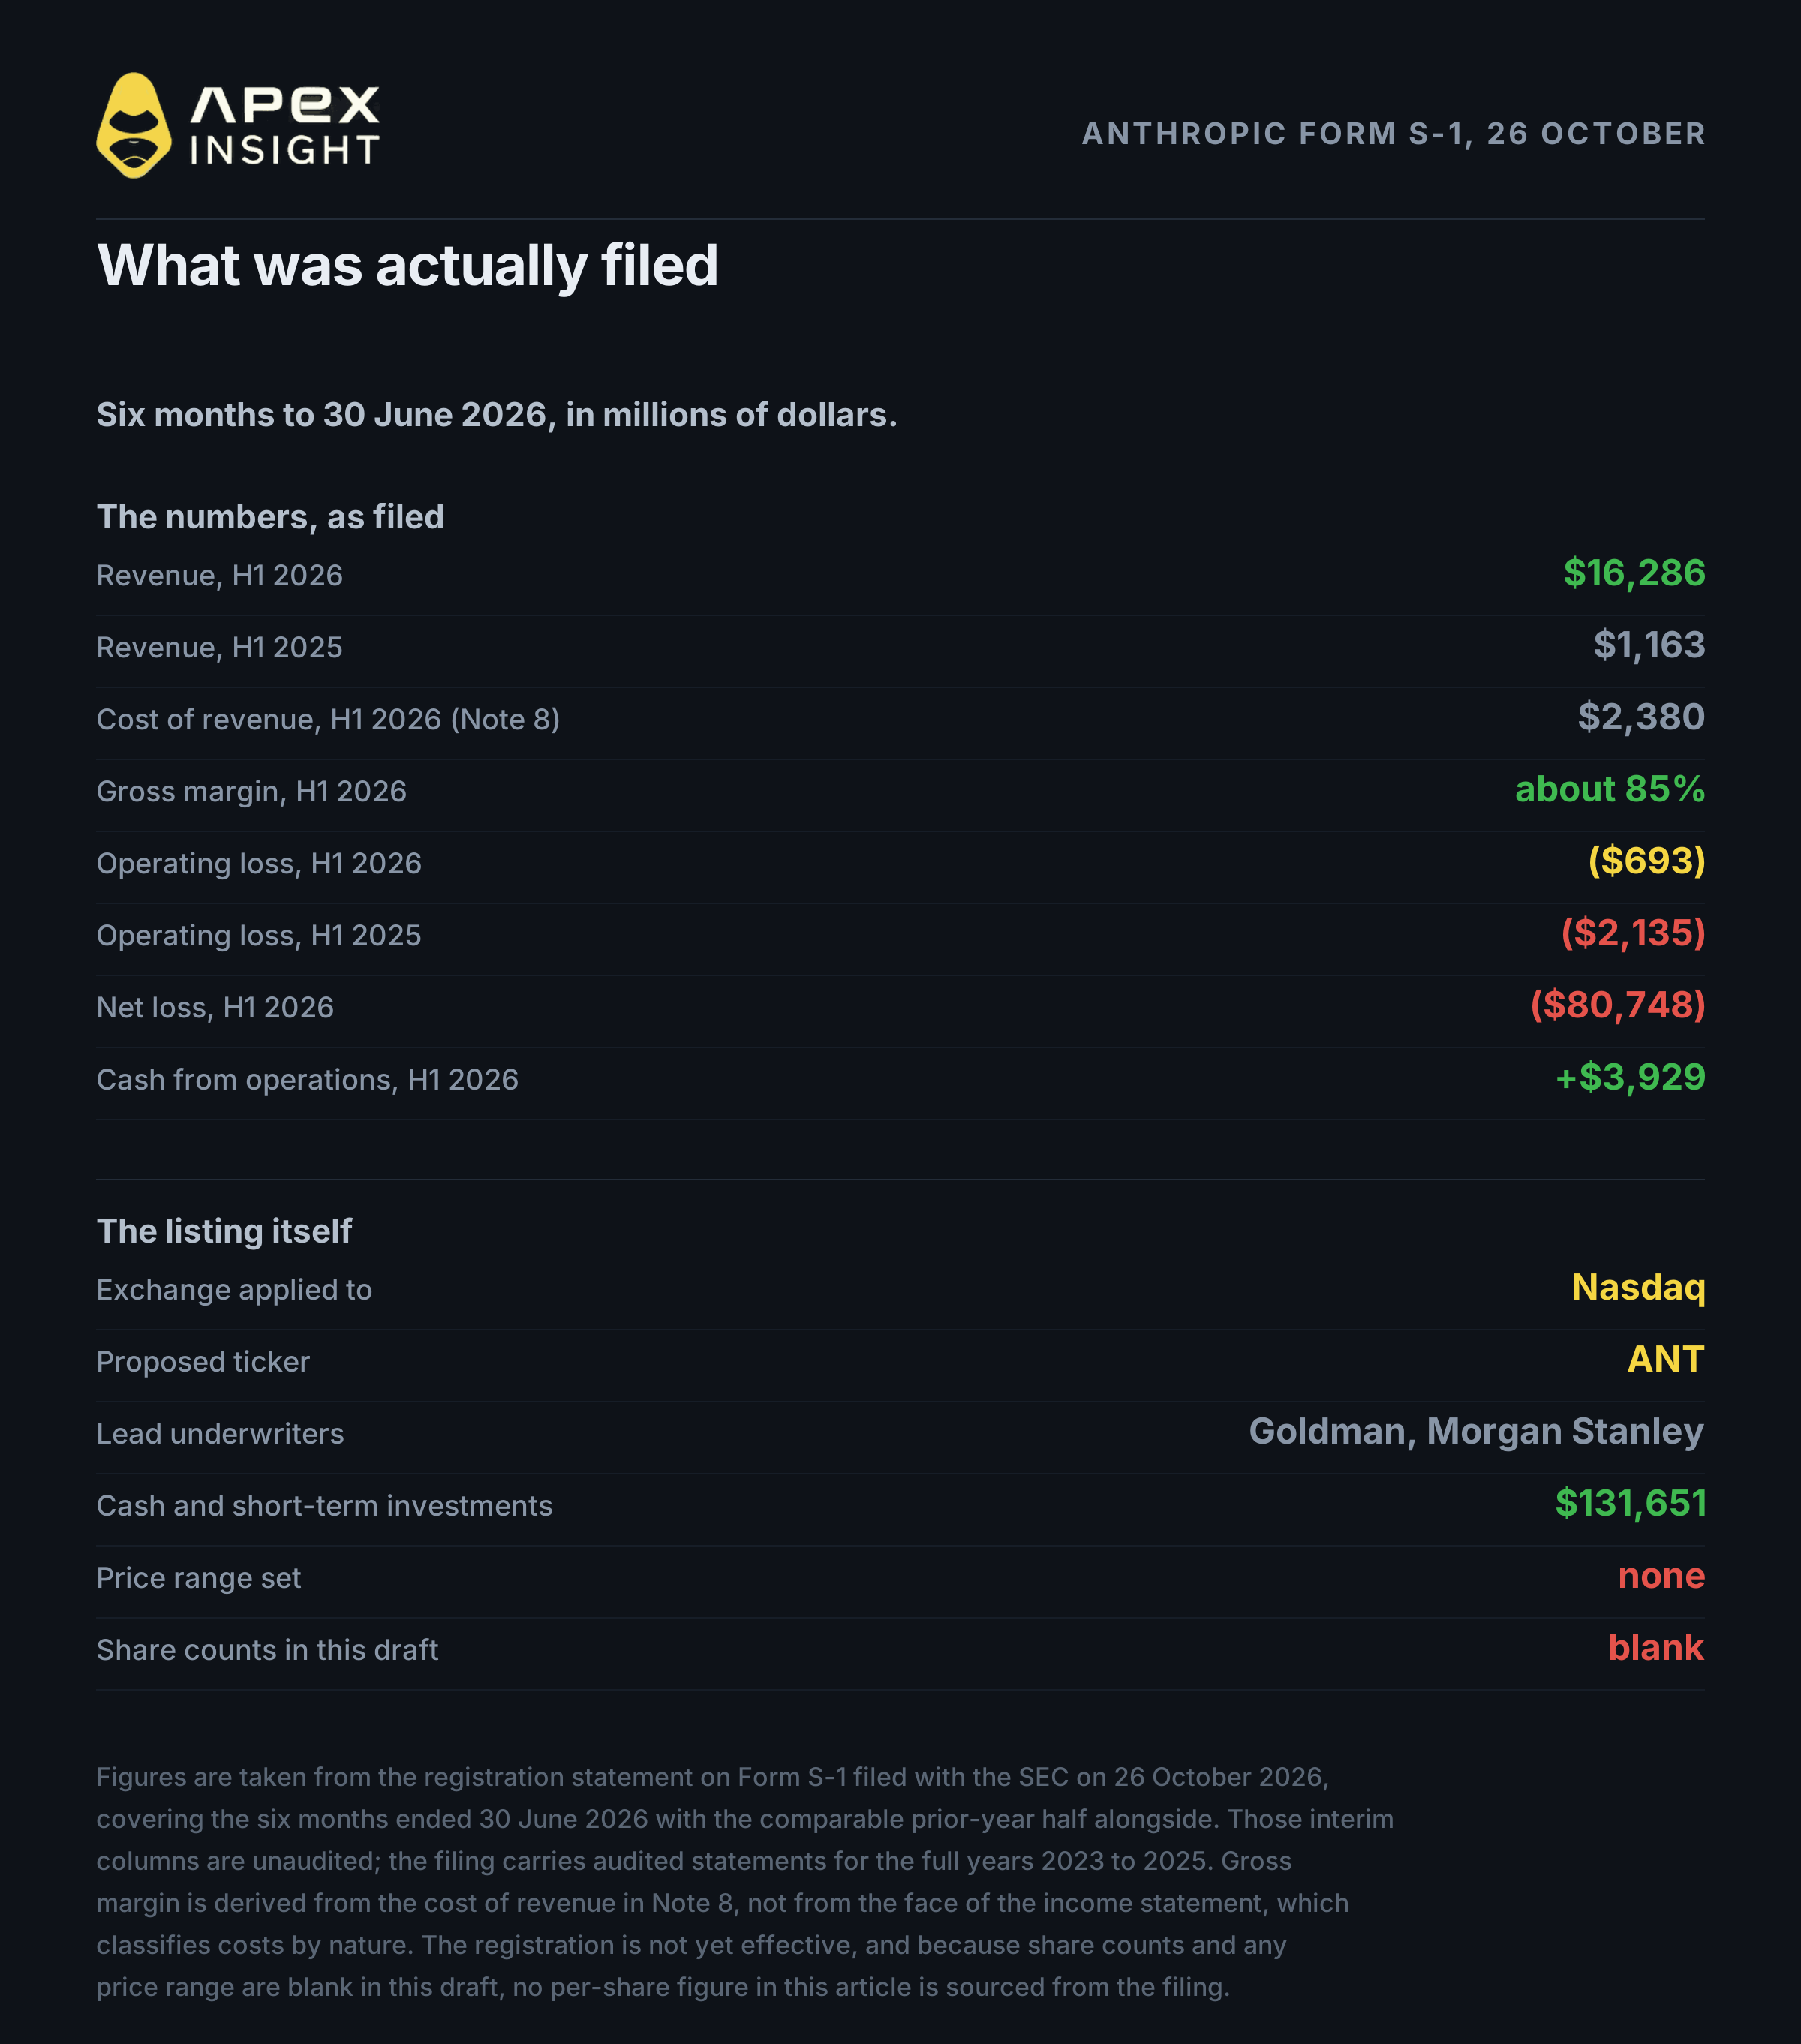
El S-1 es público y está disponible en EDGAR. Cubre los seis meses terminados el 30 de junio de 2026, con el semestre del año anterior como comparación. Las cifras principales, tomadas directamente de la presentación, están expresadas en millones de dólares:
Concepto | 1S 2026 | 1S 2025 |
|---|---|---|
Ingresos | 16.286 | 1.163 |
Coste de los ingresos (Nota 8) | 2.380 | 1.019 |
Pérdida operativa | (693) | (2.135) |
Pérdida neta | (80.748) | (12.969) |
Variación del valor razonable de pagarés convertibles, pasivos derivados y SAFEs | (72.388) | (10.942) |
El efectivo y las inversiones a corto plazo ascendían a 131.700 millones de dólares a finales de junio: 112.400 millones en efectivo y equivalentes, más 19.300 millones en inversiones a corto plazo. El efectivo neto proporcionado por las actividades operativas fue de 3.929 millones de dólares, frente a los 1.513 millones utilizados en actividades operativas un año antes.
Una salvedad: las columnas del primer semestre de 2026 están sin auditar. El S-1 incluye estados auditados para los ejercicios completos de 2023 a 2025 y presenta el semestre intermedio como información financiera intermedia no auditada. Es lo normal en una presentación de este tipo, pero conviene saberlo antes de apoyarse en una sola línea.
Antes de continuar, vale la pena detenerse en tres aspectos de la tabla. Los ingresos crecieron catorce veces interanualmente. La pérdida operativa se redujo, de 2.135 millones a 693 millones, durante ese periodo. Y la línea de coste de los ingresos implica un margen bruto de aproximadamente el 85% en el semestre, frente a cerca del 12% un año antes.
Lo que la presentación no contiene es igual de relevante para cualquiera que valore el contrato. El número de acciones de Clase A y Clase N aparece en blanco. No hay rango de precios ni valoración declarada. Cualquier cifra que se lea esta semana sobre el valor de Anthropic procede de rondas privadas o de inferencias, no del folleto.
2. La pérdida de 80.700 millones es, en su mayor parte, un reflejo contable
Esta es la parte importante y también la que la mayoría de la cobertura ha tratado mal.
De los 80.748 millones de dólares de pérdida neta, 72.388 millones corresponden a una sola línea: la variación del valor razonable de pagarés convertibles, pasivos derivados y SAFEs. Es una revaloración no monetaria. Cuando una empresa tiene instrumentos convertibles pendientes y aumenta su propia valoración, también aumenta el valor contable de lo que debe a sus titulares, y ese incremento pasa por la cuenta de resultados como una pérdida.
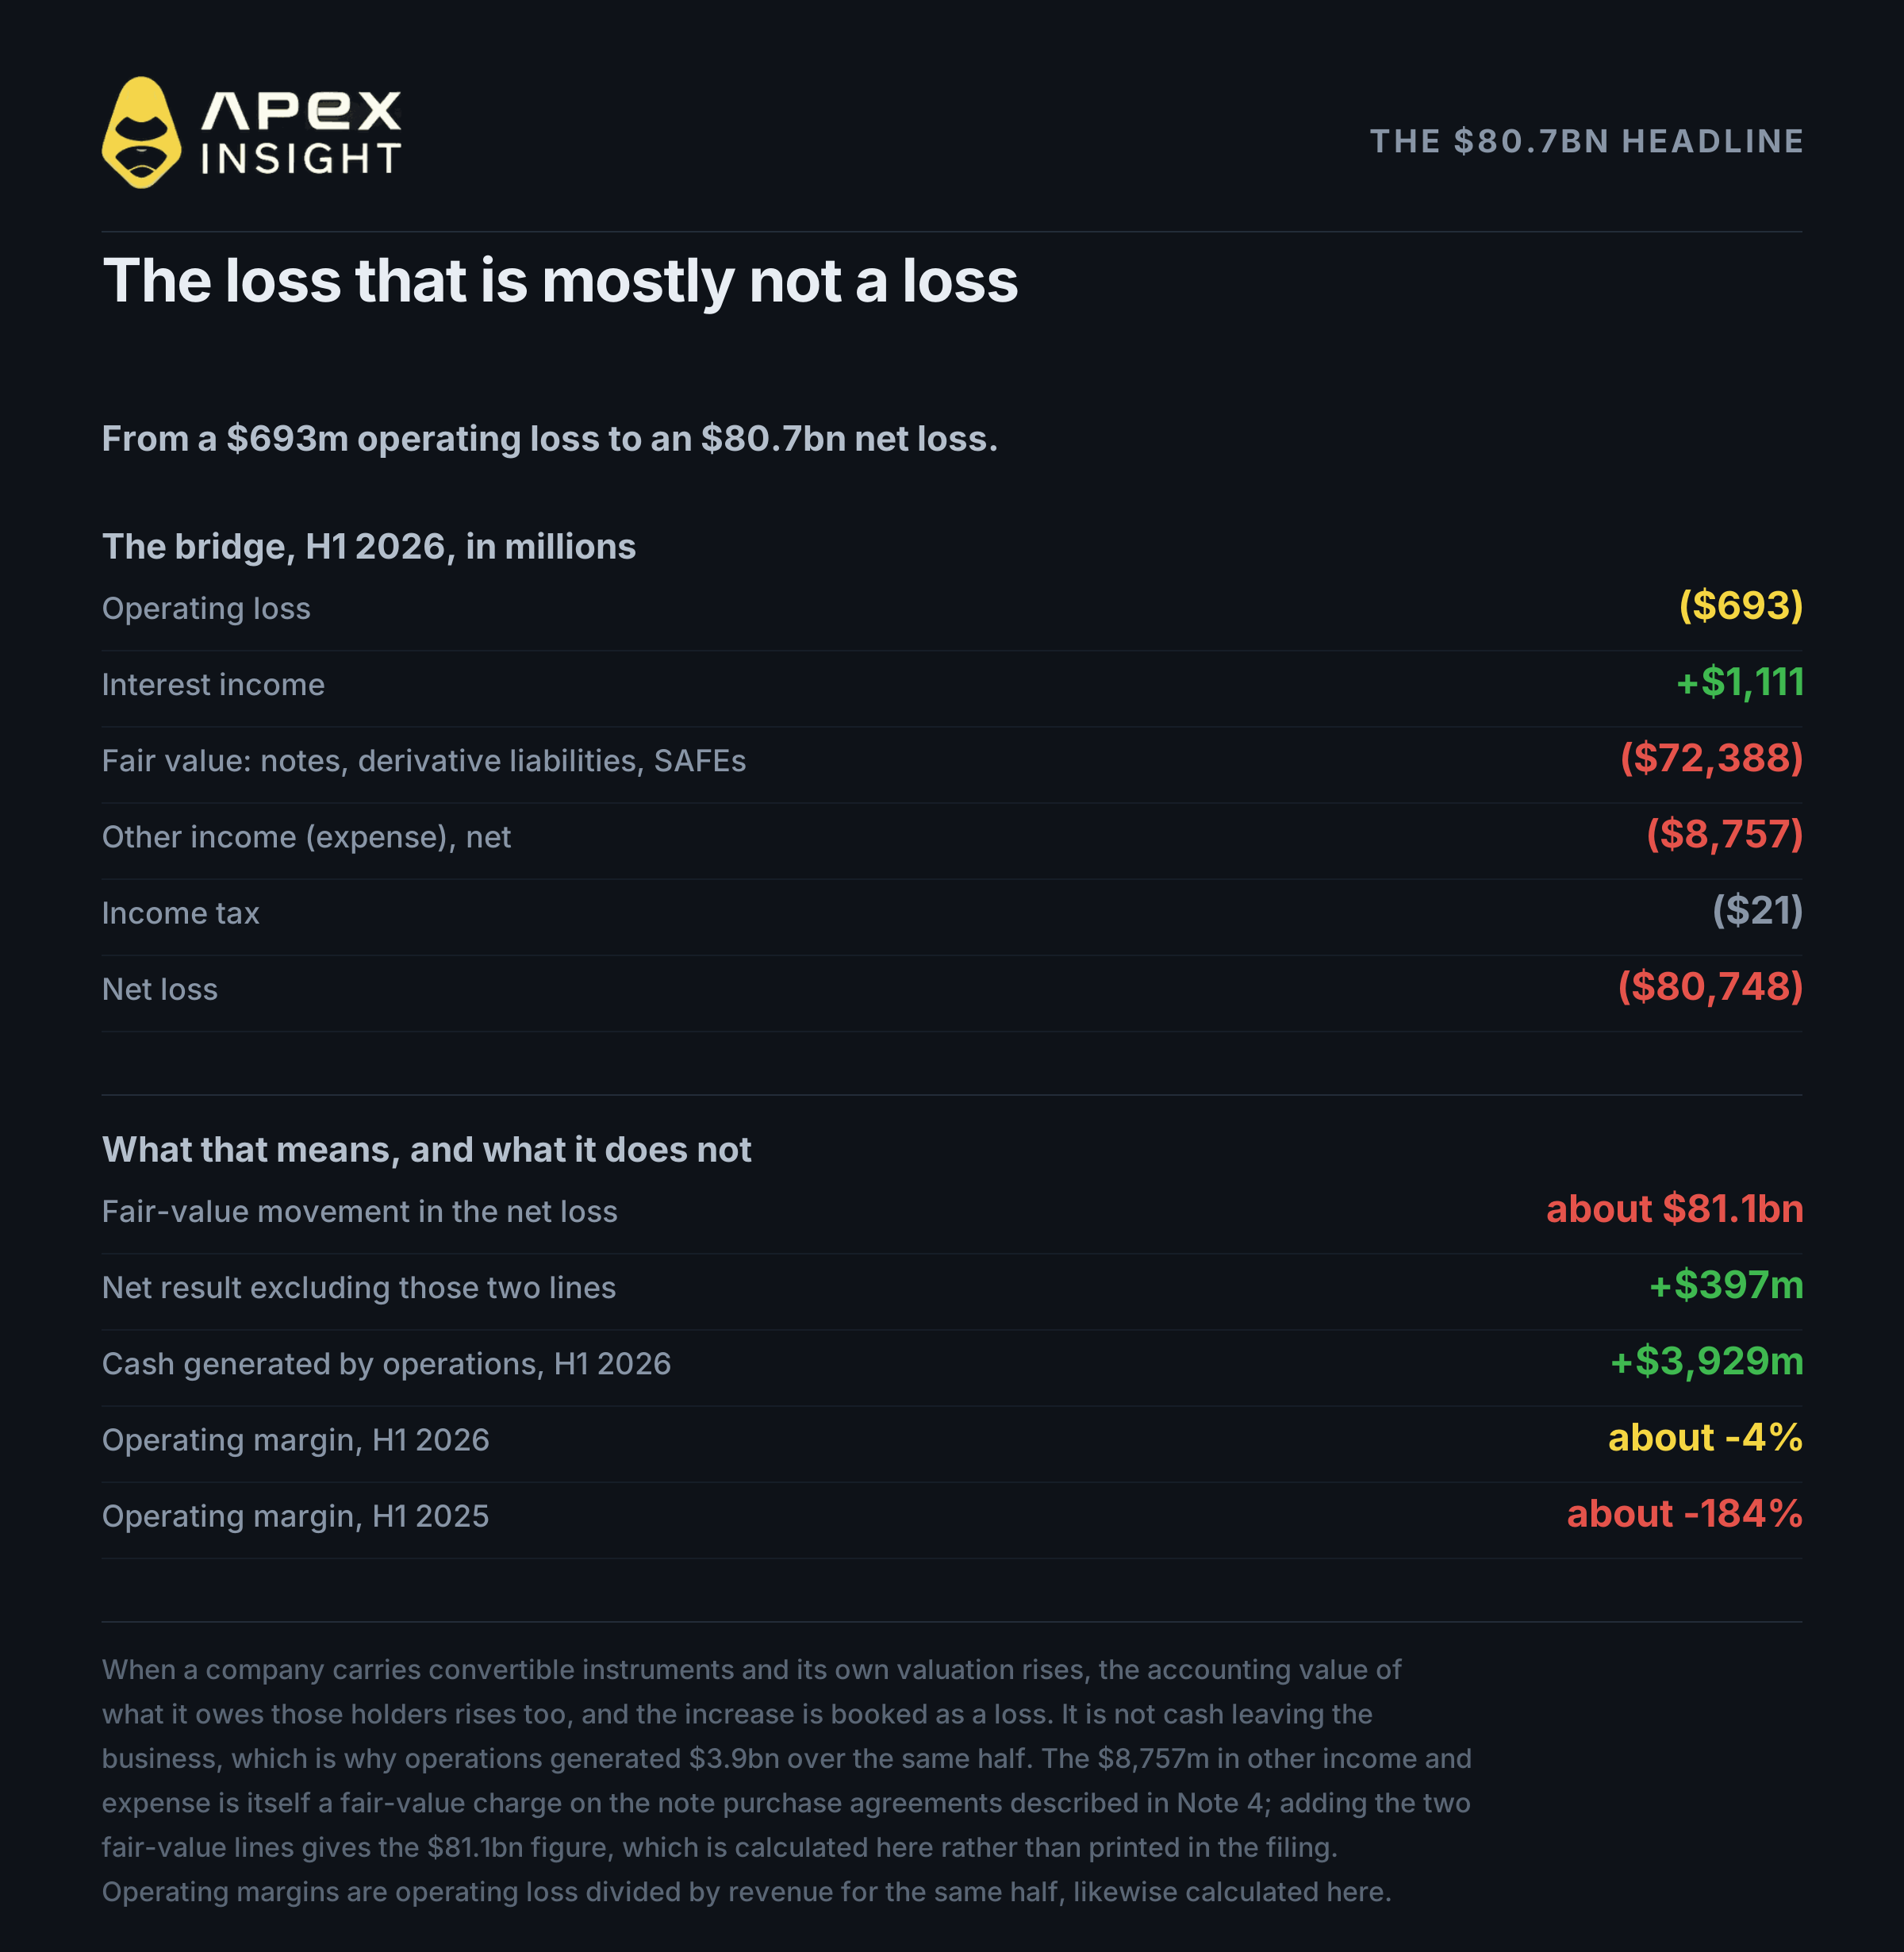
No es la única partida. Este es el puente completo entre la pérdida operativa y la pérdida neta, en millones:
Línea | 1S 2026 |
|---|---|
Pérdida operativa | (693) |
Ingresos por intereses | 1.111 |
Variación del valor razonable de pagarés convertibles, pasivos derivados y SAFEs | (72.388) |
Otros ingresos (gastos), netos | (8.757) |
Impuestos sobre la renta | (21) |
Pérdida neta | (80.748) |
Esos 8.757 millones son también un cargo por valor razonable, relacionado con los acuerdos de compra de pagarés descritos en la Nota 4. Sumadas ambas partidas, 81.100 millones de dólares de variación del valor razonable separan una pérdida operativa de 693 millones de una pérdida neta de 80.700 millones.
Si se excluyen ambas líneas, la aritmética cambia. La pérdida operativa de 693 millones, más 1.111 millones de ingresos por intereses y menos 21 millones de impuestos, deja unos ingresos netos de 397 millones en el semestre. La presentación no publica esa cifra y no es un resultado GAAP, pero es la que describe lo que hizo el negocio.
Dicho claramente: casi toda esa pérdida de 80.700 millones es la consecuencia contable de que Anthropic se haya vuelto más valiosa. No es dinero que haya salido del negocio; el estado de flujos de efectivo lo confirma, con 3.900 millones generados por las operaciones durante el mismo semestre.
El patrón no es nuevo, lo que demuestra que es estructural y no excepcional. En el primer semestre de 2025, solo la línea de pagarés convertibles ascendía a 10.942 millones frente a una pérdida neta de 12.969 millones. En ambos periodos, la revaloración representa la gran mayoría de la pérdida declarada: aproximadamente el 84% el año pasado y cerca del 90% este año considerando únicamente esa línea.
Si se excluye la variación del valor razonable, el panorama operativo es una pérdida operativa de 693 millones sobre ingresos de 16.300 millones. Eso supone un margen aproximado del -4%, frente al -184% del mismo semestre del año anterior.
3. Lo que cotiza realmente el contrato ANT
Aquí es donde muchos operadores pueden equivocarse, porque la cifra de la pantalla no es lo que parece.
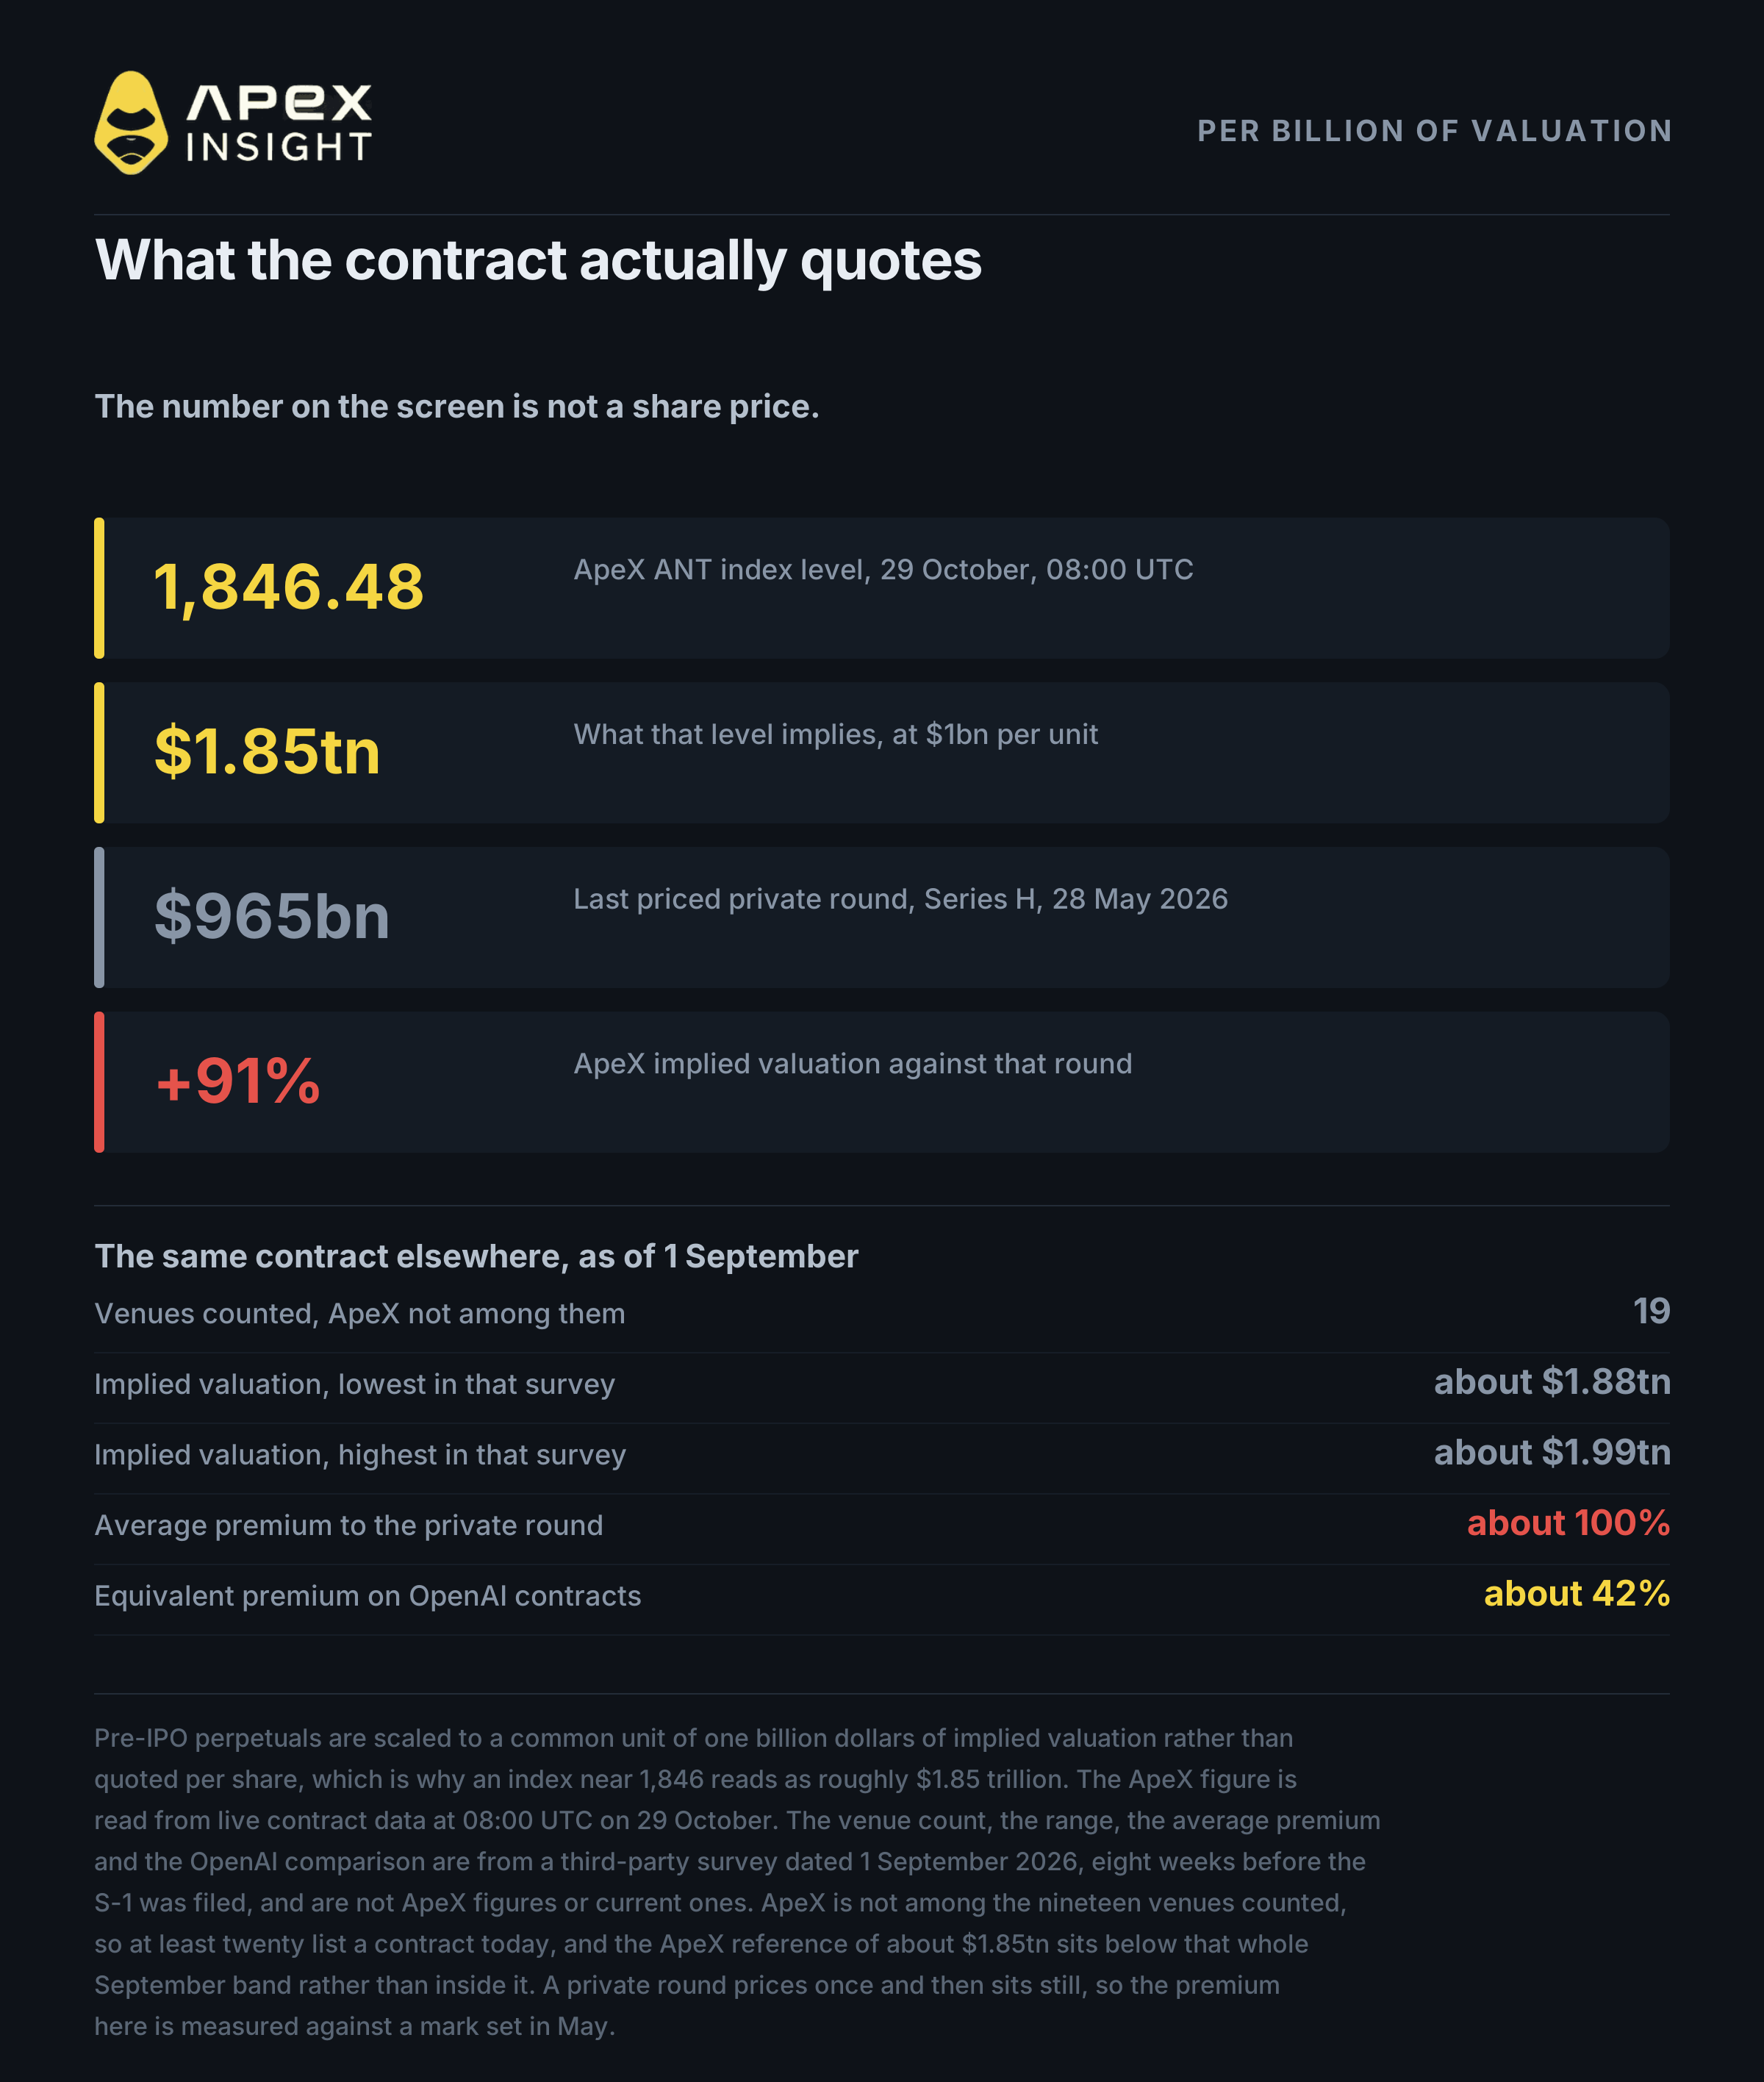
Un perpetuo pre-IPO no cotiza el precio de una acción. Estos contratos se escalan a una unidad común de mil millones de dólares de valoración implícita. La cotización representa el valor implícito de la empresa, expresado en miles de millones.
Por tanto, el índice ANT de ApeX en 1.846,48 no equivale a 1.846 dólares por acción. Representa una valoración implícita de aproximadamente 1,85 billones de dólares.
La distinción cambia la forma de interpretar todas las demás cifras. La última ronda privada con precio de Anthropic fue la Serie H, de 965.000 millones, el 28 de mayo de 2026. Frente a ella, el índice de ApeX está aproximadamente un 91% por encima.
También conviene saber cómo se compara con el resto del mercado, porque no se trata de una cotización exclusiva. La mejor instantánea entre plataformas que encontramos está fechada el 1 de septiembre de 2026, ocho semanas antes de la presentación del S-1, y contabilizaba diecinueve plataformas con un contrato de Anthropic —sin incluir ApeX, por lo que el número actual es al menos veinte—. Ese día, las valoraciones implícitas oscilaban entre unos 1,88 y 1,99 billones, con una prima media cercana al 100% sobre la valoración privada.
De ahí se desprenden dos cosas, y la fecha es importante para ambas. La referencia de ApeX, de aproximadamente 1,85 billones, está por debajo de todo ese rango de septiembre, no en su extremo barato. Y nadie debería tratar una instantánea de septiembre como el diferencial actual, porque la presentación se produjo entre ambos momentos. Para obtener una comparación actual, habrá que consultar directamente las pantallas de las otras plataformas.
Para hacerse una idea de si las primas de este tamaño son normales en el producto: en la misma instantánea de septiembre, la prima equivalente de los contratos de OpenAI se acercaba más al 42%, entre dieciocho plataformas.
Esto pone a la vista una cifra redonda, y en este contrato esa cifra es especialmente literal. Como la cotización se escala por cada mil millones, una valoración implícita de 2 billones equivale exactamente al índice 2.000,00 en pantalla. Desde 1.846,48, la distancia es del 8,3%. Las plataformas de la encuesta de septiembre ya mostraban hasta 1,99 billones, a menos de un 1% de ese nivel, antes incluso de que ApeX cotizara su contrato.
El nivel está cerca y ya se ha alcanzado en otros lugares. Si lo supera es una pregunta que este artículo no puede responder, y conviene desconfiar de cualquiera que afirme lo contrario: el S-1 no incluye rango de precios, no hay cobertura de analistas para una acción no cotizada y en ApeX todavía no existe un historial de operaciones. Lo que sí puede hacer el resto de este artículo es explicar qué hay entre ambos niveles.
4. Una cotización aún no es un mercado
Esta es la parte más práctica del artículo y trata sobre el historial de operaciones, no sobre la empresa.
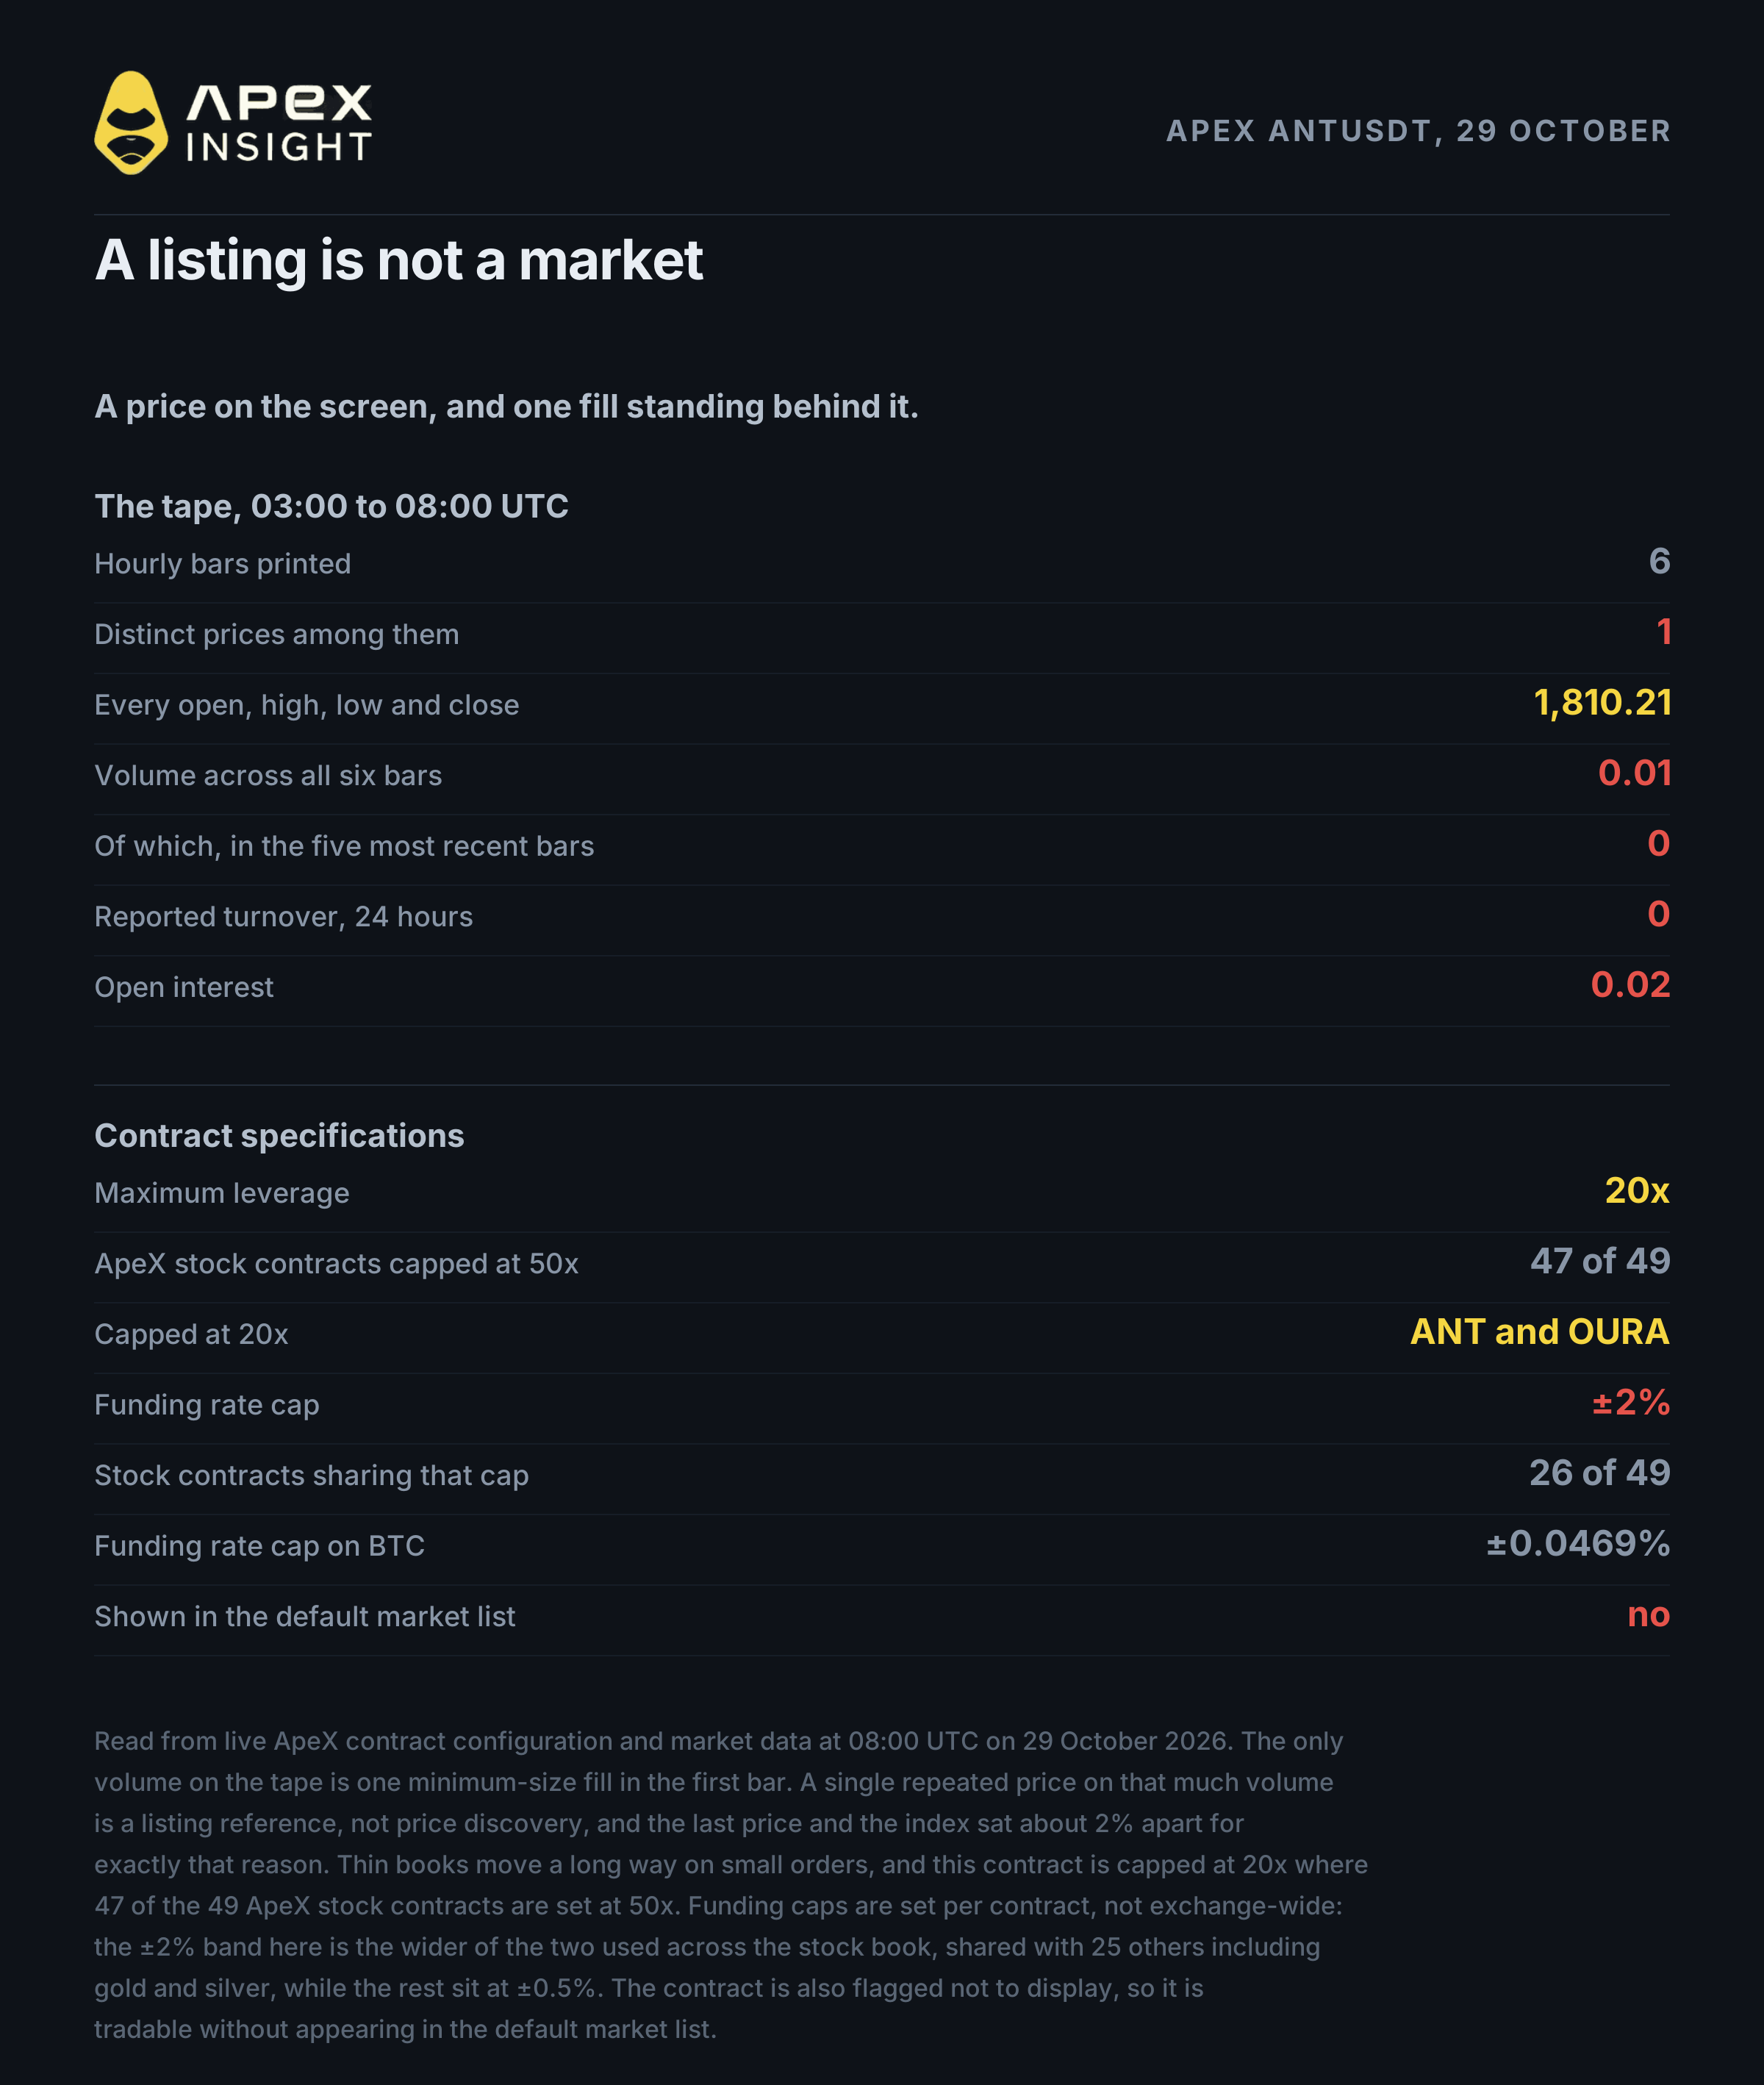
A las 08:00 UTC del 29 de octubre, el contrato ANT de ApeX había registrado seis velas horarias, todas planas en 1.810,21. El volumen total de las seis fue de 0,01 contratos, una única operación del tamaño mínimo en la primera vela; las cinco siguientes registraron cero. El volumen negociado comunicado en 24 horas era cero. El interés abierto era de 0,02 contratos. El último precio y el índice estaban separados aproximadamente un 2%, que es lo que sucede cuando casi no hay operaciones que acerquen el precio de referencia.
Por tanto, existe un contrato y existe un precio de referencia, pero prácticamente no hay descubrimiento de precios. Quien hoy cite el “precio” de ANT está citando una referencia de cotización, no un mercado.
Esto importa para la ejecución, no para la tesis. Un libro sin profundidad se mueve mucho con una orden pequeña, y un contrato de 20x en un libro vacío es una forma rápida de comprobarlo. Lo sensato es dejar que las primeras sesiones construyan un historial antes de tratar cualquier nivel como información.
Estas son algunas especificaciones del contrato que conviene conocer, según los datos en vivo. El apalancamiento máximo es de 20x. Es inusual: de los 49 contratos de acciones de ApeX, 47 están configurados en 50x y solo ANT y OURA tienen un límite de 20x. El límite de la tasa de financiación es de ±2%, la más amplia de las dos bandas que ApeX utiliza en su catálogo de acciones —26 de los 49 están en ella, incluidos el oro y la plata, mientras que los otros 23, entre ellos Nvidia, están en ±0,5%—. Como referencia, BTC tiene un límite de ±0,0469%. El tamaño mínimo de variación es 0,01.
Otro detalle de la configuración: ANT-USDT aparece actualmente marcado para no mostrarse, lo que significa que se puede negociar, pero no aparece en la lista de mercados predeterminada. Si el título de la sección cuatro parecía contundente, los propios datos del exchange lo confirman.
5. Lo que no es un perpetuo pre-IPO
Seis palabras, y son las más importantes del artículo: no estás comprando acciones.
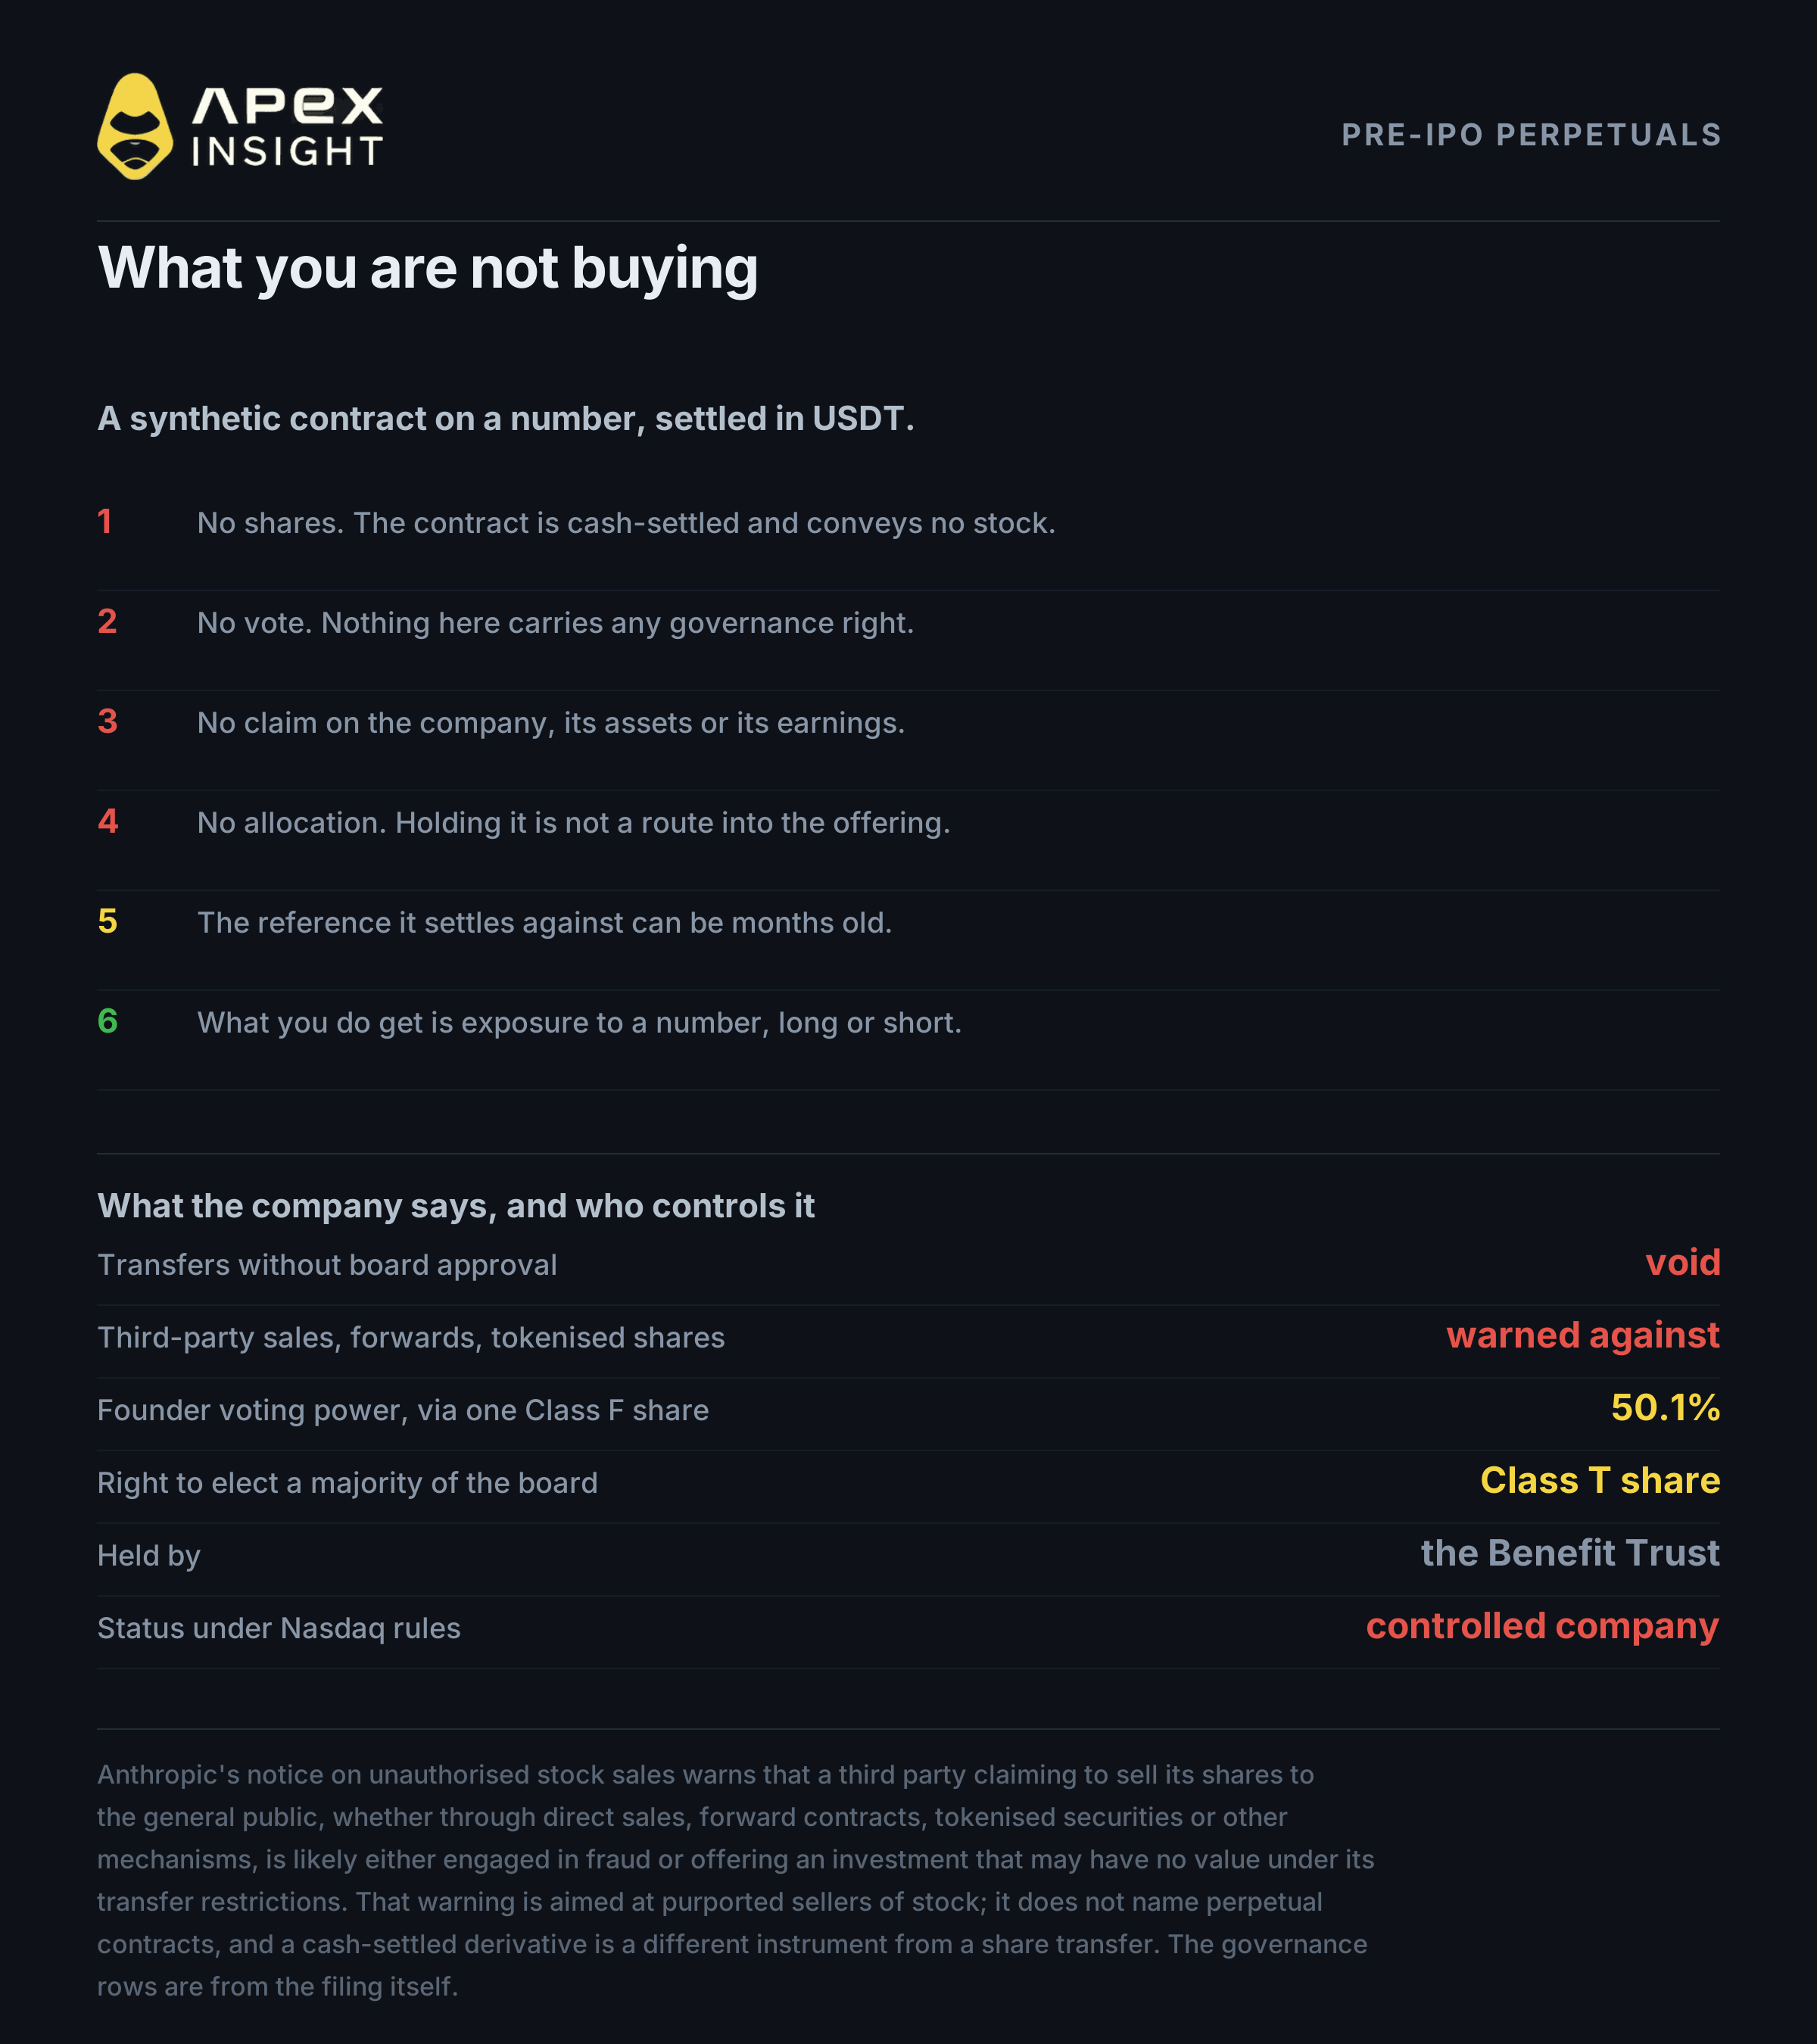
Un perpetuo pre-IPO es un contrato sintético liquidado en efectivo. No otorga acciones, derechos de voto ni ningún derecho sobre la empresa. Es una apuesta sobre una cifra que un exchange deriva de datos de valoración privada.
La propia Anthropic se ha pronunciado claramente sobre esta categoría. En un aviso sobre ventas de acciones no autorizadas, la empresa advierte que un tercero que afirme vender sus acciones al público general, ya sea mediante ventas directas, “contratos a plazo”, valores tokenizados u otros mecanismos, “probablemente esté cometiendo fraude u ofreciendo una inversión que podría no tener valor debido a nuestras restricciones de transferencia”. También ha declarado por separado que las supuestas transferencias realizadas sin aprobación del consejo son nulas conforme a esas restricciones.
Hay que leerlo con precisión. La advertencia se dirige a quienes pretenden vender acciones de Anthropic; no menciona los contratos perpetuos, y un derivado liquidado en efectivo es un instrumento distinto de una transferencia de acciones. Pero un operador debe saber que la empresa cuya valoración negocia ha adoptado una posición pública sobre los productos vecinos.
Hay otros dos aspectos estructurales, ambos incluidos en la presentación. Los siete cofundadores de Anthropic poseen una única acción de Clase F —sin derechos económicos— que concentra votos equivalentes al 50,1% del poder de voto total a través de una Founder LLC. Por separado, una acción de Clase T propiedad del Long-Term Benefit Trust otorga el derecho a elegir a la mayoría del consejo. El propio factor de riesgo de la presentación afirma que la estructura puede eliminar de hecho la capacidad de los titulares de Clase A para influir en decisiones importantes, incluido un cambio de control. Anthropic cotizará como empresa controlada conforme a las normas de Nasdaq.
Un último punto, relacionado con el instrumento y no con la empresa: los precios de referencia sobre los que se construyen estos contratos pueden tener meses de antigüedad, porque una ronda privada fija un precio una vez y después permanece mientras el mercado se mueve.
6. Cuáles son los riesgos según la empresa
Una disciplina útil con cualquier S-1 es leer los factores de riesgo en el orden elegido por la empresa, porque ese orden también constituye información.
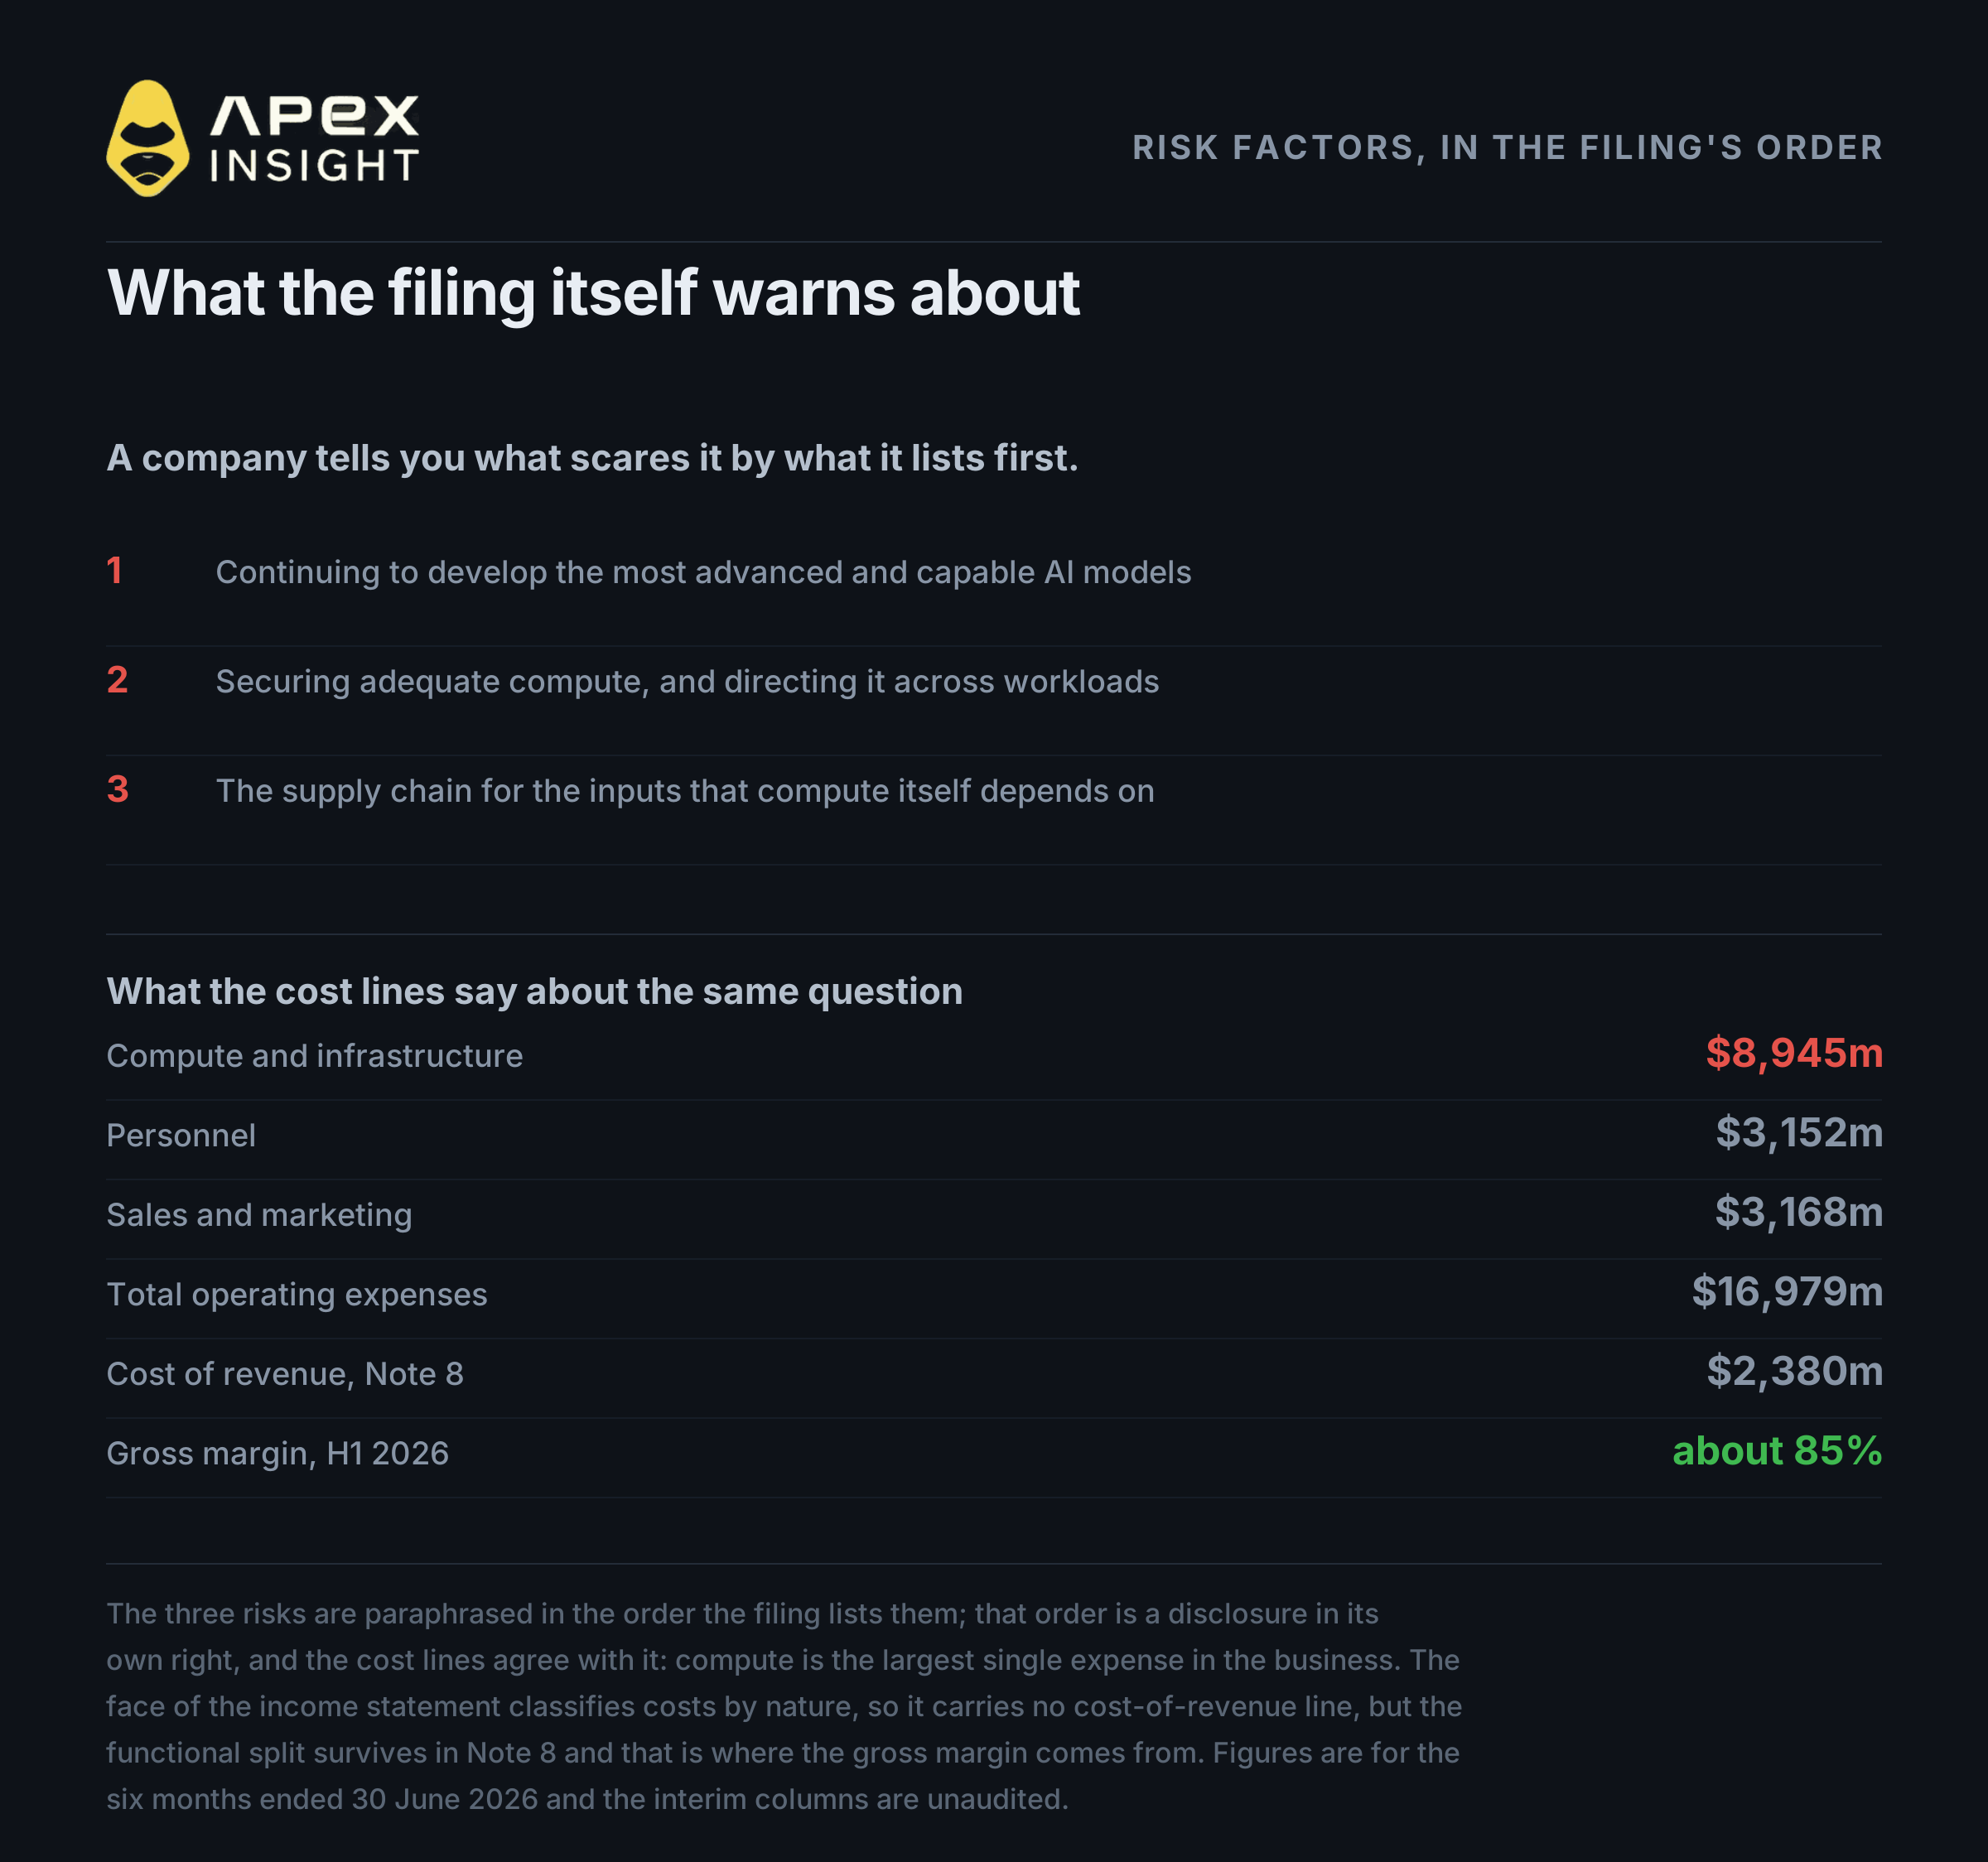
Los tres primeros riesgos de Anthropic, en la secuencia de la propia presentación, son distintas versiones del mismo problema. El primero es que el éxito depende de seguir desarrollando los modelos de IA más avanzados y capaces, lo que requiere capacidad de cómputo, talento, crecimiento de los ingresos y acceso a capital. El segundo es asegurar suficiente capacidad de cómputo y distribuirla entre las cargas de trabajo, incluida la competencia por ella y la dependencia de los proveedores de nube. El tercero son los insumos de la cadena de suministro de los que depende la propia capacidad de cómputo.
La empresa te está diciendo que su riesgo central es el acceso a chips y al capital para comprarlos, y sus propias partidas de costes lo confirman. Computación e infraestructura es el mayor gasto individual de la presentación, con 8.945 millones de dólares sobre unos gastos operativos totales de 16.979 millones, muy por delante de ventas y marketing, con 3.168 millones, y personal, con 3.152 millones.
Hay una peculiaridad de presentación que conviene conocer si buscas el margen bruto. La cuenta de resultados clasifica los costes por naturaleza, por lo que no aparece una línea de coste de los ingresos; Anthropic cambió a esta presentación durante 2025. La división funcional se conserva en la Nota 8, que muestra un coste de los ingresos de 2.380 millones —casi todo correspondiente a la computación que atiende las cargas de trabajo de los clientes—, de ahí procede el margen bruto del 85% de la primera sección.
Por tanto, el escenario alcista y el bajista utilizan los mismos hechos. Los ingresos crecieron catorce veces en un año, la pérdida operativa se redujo considerablemente y el margen bruto es elevado. Que esto continúe depende de una cadena de suministro informática que la propia empresa enumera entre sus tres primeros riesgos.
Nada de esto indica si 1,85 billones es la cifra correcta. Indica sobre qué estás tomando realmente una posición al negociar el contrato: no sobre el producto de Anthropic, sino sobre la brecha entre una valoración privada fijada en mayo y lo que decida el mercado público en las próximas semanas.
Opera los mercados de este artículo
Todo lo comentado aquí se puede negociar en ApeX Omni como un perpetuo TradFi, liquidado en USDT, en largo o en corto, sin KYC.
El contrato central del artículo:
ANTUSDT, Anthropic, hasta 20x
La comparación más cercana del catálogo, otra empresa privada que cotiza como perpetuo antes de su salida a bolsa:
SPCXUSDT, SpaceX, hasta 50x
Y la empresa cotizada cuya evolución está más ligada a la limitación de capacidad de cómputo de la sección seis:
NVDAUSDT, Nvidia, hasta 50x
Los contratos TradFi de ApeX se liquidan frente a un índice, no frente al activo subyacente, y ApeX los muestra por separado de sus perpetuos de criptomonedas en sus propios datos de contratos. Las especificaciones varían según el contrato, así que consúltalas antes de dimensionar una posición: ANT está limitado a 20x, mientras que SpaceX y Nvidia ofrecen hasta 50x, y los límites de financiación también varían.
ANT ya está disponible en ApeX
ANTUSDT está listado y abierto para operar, en largo o en corto, con hasta 20x de apalancamiento y liquidación en USDT. Sin KYC.
Todo lo indicado en la sección cuatro se aplica antes de colocar una orden. El libro es nuevo, el historial solo contiene una operación y el contrato todavía no aparece en la lista de mercados predeterminada; por eso, opera desde el enlace en lugar de buscarlo, dimensiona la posición para un mercado sin profundidad y recuerda que el límite de 20x existe por una razón.
ANT ya está disponible en ApeX
Opera el perpetuo pre-IPO de Anthropic en largo o en corto, con hasta 20x de apalancamiento. Liquidado en USDT y sin KYC.
La negociación de contratos perpetuos conlleva un alto nivel de riesgo y puede provocar la pérdida total de la posición. El apalancamiento aumenta tanto las ganancias como las pérdidas. Un contrato recién listado con poco o ningún historial de negociación implica riesgos adicionales: los libros de órdenes son poco profundos, los diferenciales son amplios y las órdenes pequeñas pueden mover mucho el precio. Nada de este artículo constituye asesoramiento financiero. Investiga por tu cuenta y nunca arriesgues más de lo que puedas permitirte perder.
Si necesitas ayuda, no dudes en contactar con nuestro equipo en Discord.
Sitio web: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Divulgación: este artículo fue redactado con Claude, un producto de Anthropic, la empresa que analiza. Se verificó con fuentes primarias y las conclusiones pertenecen al equipo, pero los lectores deben tener en cuenta esta relación al leerlo.
Las cifras financieras de las secciones uno, dos y seis proceden del formulario S-1 de Anthropic presentado ante la SEC el 26 de octubre de 2026, expresadas en millones de dólares para los seis meses terminados el 30 de junio de 2026, junto con el semestre comparable del año anterior. Las columnas intermedias no están auditadas; los estados auditados de la presentación cubren los ejercicios completos de 2023 a 2025. El margen bruto se calcula a partir del coste de los ingresos divulgado en la Nota 8, no de la cuenta de resultados, que clasifica los costes por naturaleza. Las estructuras de gobierno de la sección cinco, incluidas las acciones de Clase F y Clase T, proceden de la presentación. El número de acciones y cualquier rango de precios aparecen en blanco en la declaración de registro presentada, por lo que ninguna cifra por acción de este artículo procede de la presentación. Los datos de los contratos de ApeX, incluidos el nivel del índice, el último precio, las velas horarias, el límite de apalancamiento, los límites de financiación y la marca de visibilidad, se obtuvieron de la configuración del contrato en vivo y de los datos de mercado a las 08:00 UTC del 29 de octubre de 2026. El contrato ANT se cotiza por cada mil millones de dólares de valoración implícita, no por acción, y todas las cifras de valoración siguen esa convención. Las valoraciones implícitas entre plataformas, el número de plataformas, las primas medias y la comparación con OpenAI proceden de una encuesta de terceros fechada el 1 de septiembre de 2026, ocho semanas antes de la presentación del S-1; el texto indica esa fecha y no son cifras de ApeX ni deben interpretarse como actuales. La valoración privada de la Serie H también procede de terceros. Un perpetuo pre-IPO es un derivado liquidado en efectivo que no otorga participación accionarial; nada de este artículo debe interpretarse como una vía para poseer acciones de Anthropic.