

منتشرشده در ۲۲ نوامبر ۲۰۲۶
در ۱۷ نوامبر، Nvidia درآمد ۱۱۵٫۸ میلیارد دلاری را گزارش کرد که نسبت به سال قبل ۱۰۳٪ افزایش داشت و در هر دو بخش درآمد و سود، از اجماع بازار فراتر رفت. FactSet این غافلگیری سود را بزرگترین عامل منفرد افزایش نرخ رشد ترکیبی کل S&P 500 در آن هفته دانست.
در سه جلسه نقدی پس از آن، قرارداد Nvidia ما ۱۸٫۵۹٪ افت کرد.
در پایان معاملات جمعه، قیمت آن ۴۷٫۴۴٪ پایینتر از اوج اکتبر بود. تحلیلگران در همان هفته برآوردهای سود خود را افزایش دادند.
این مطلب بررسی میکند که چگونه هر دو گزاره میتوانند همزمان درست باشند، رسواییها واقعاً چه مقدار از افت را توضیح میدهند و این پاسخ درباره اشباع فروش سهام چه چیزی به شما میگوید و چه چیزی نمیگوید. ما نمیگوییم که سهام اشباع فروش شده است. در پایان باید بتوانید ببینید این استدلال بر چه مبنایی استوار است.
آنها همزمان به اوج نرسیدند
با نکتهای شروع کنیم که تقریباً هیچ گزارشی نشان نداده است، زیرا برای دیدن آن باید مجموعه قراردادها را کنار هم دید، نه فقط یک نمودار را.
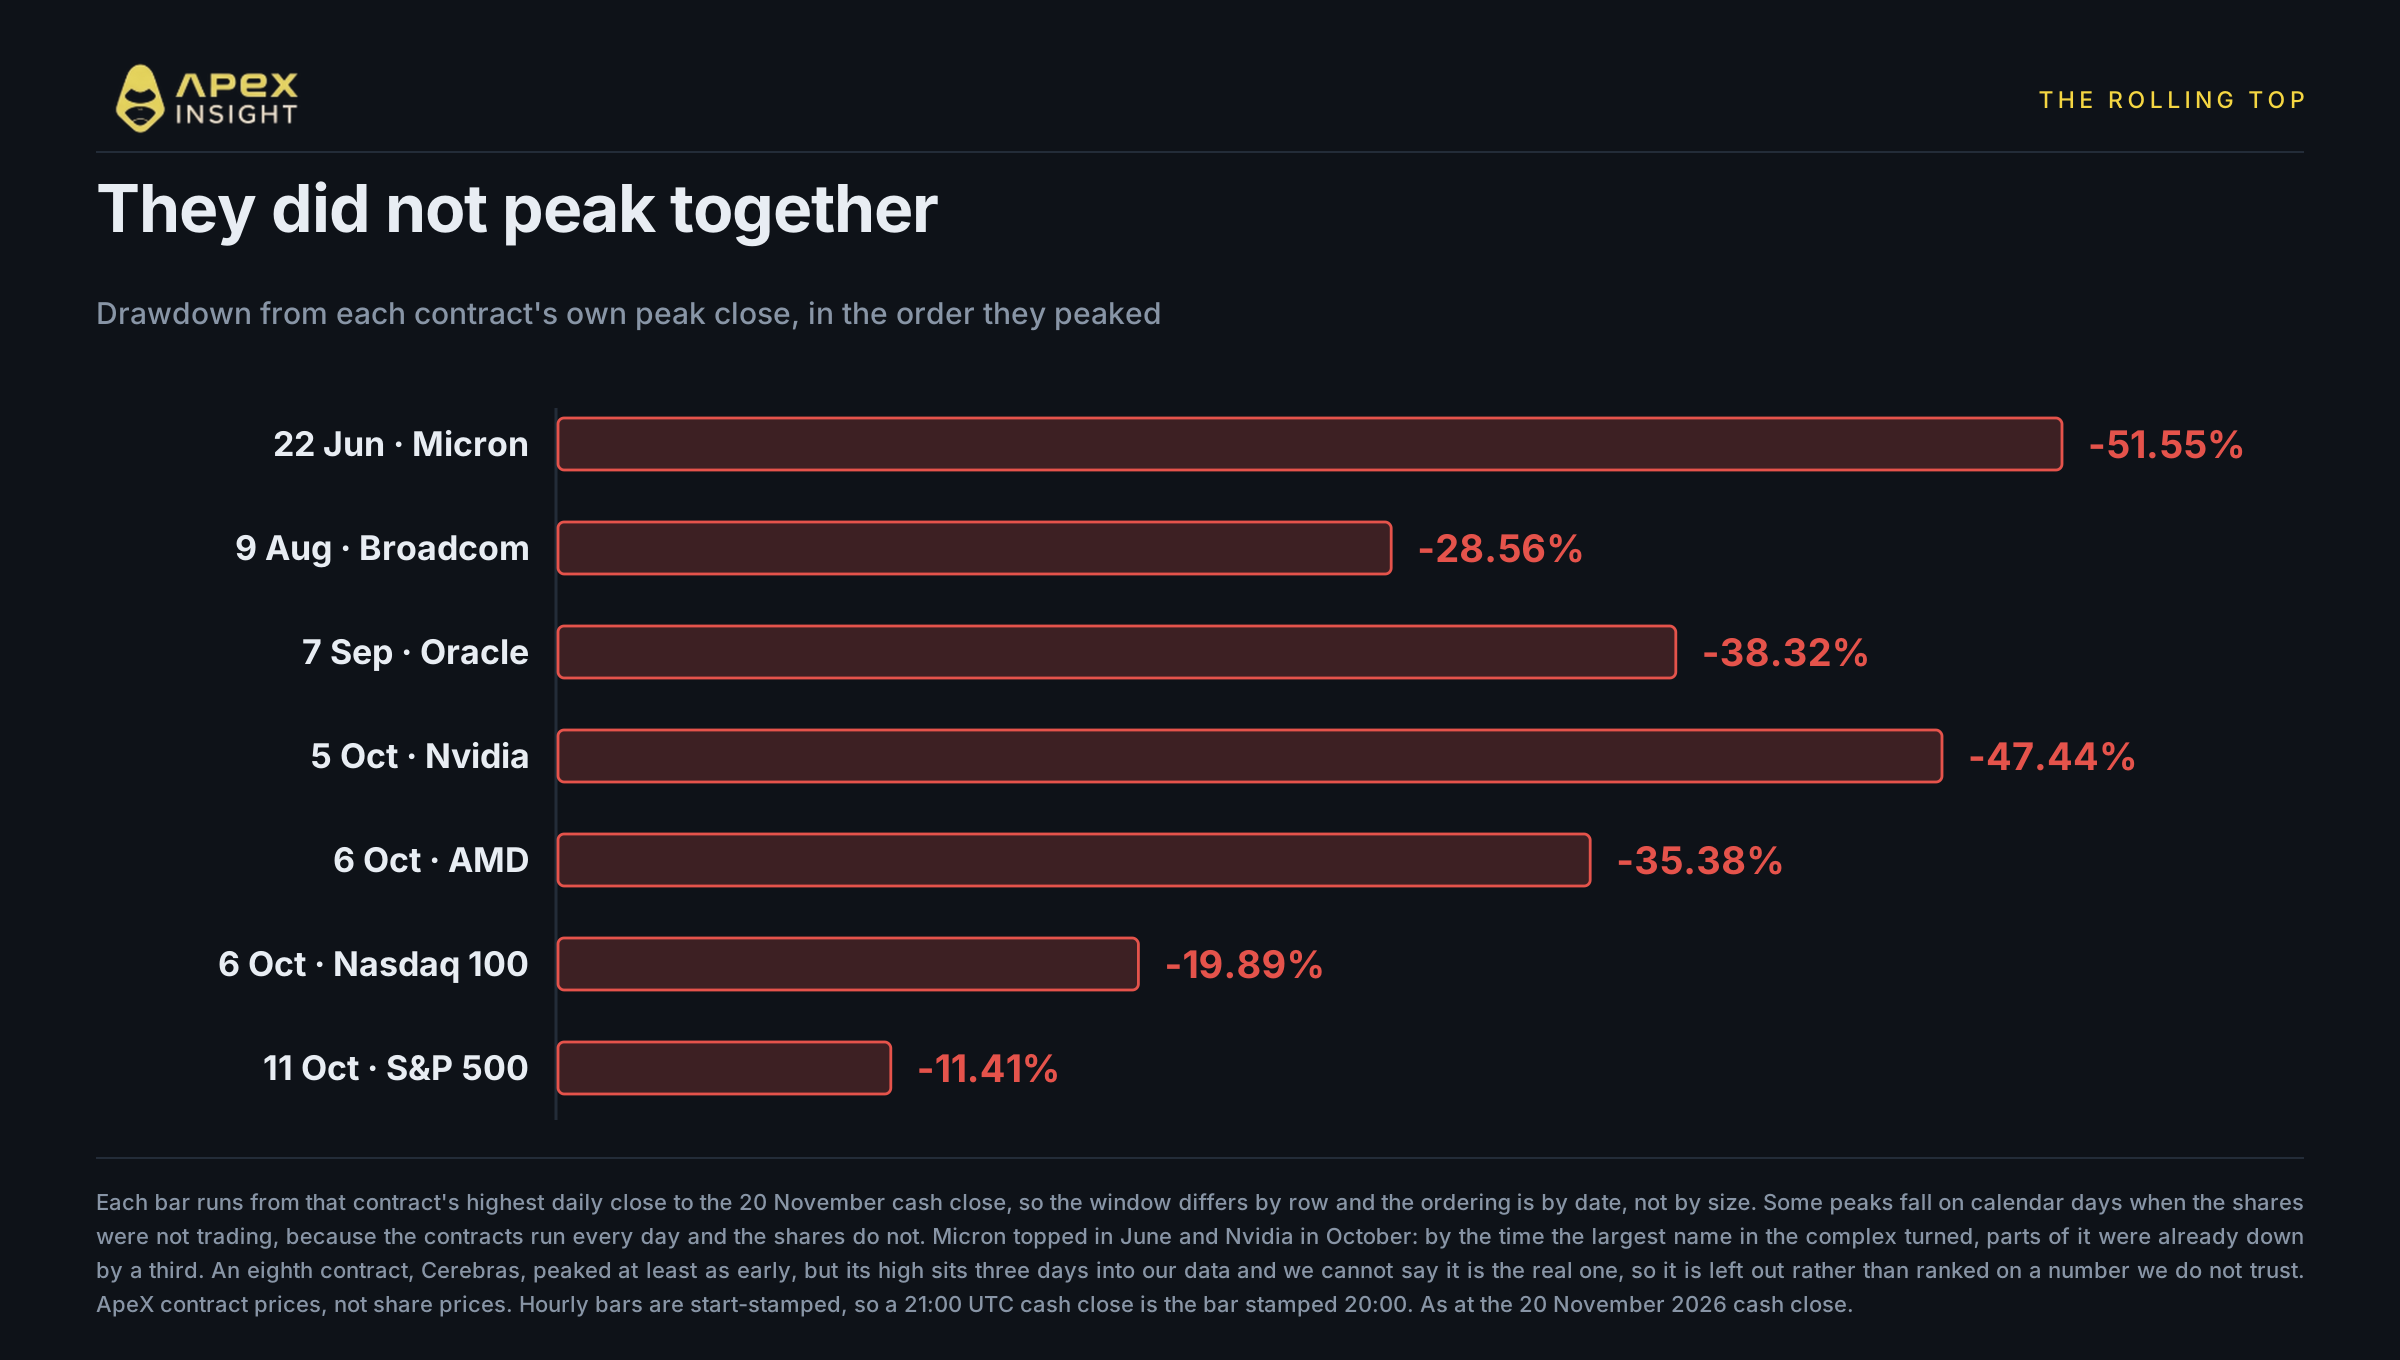
مجموعه سهام هوش مصنوعی در اکتبر به سقف نرسید. این مجموعه در طول تابستان و تا اکتبر بهصورت متوالی برگشت و Nvidia اصلاً در ابتدای این روند نبود. اگر از بالاترین قیمت پایانی روزانه هر قرارداد تا قیمت پایانی نقدی جمعه اندازهگیری کنیم:
تاریخ اوج | قرارداد | افت |
|---|---|---|
۲۲ ژوئن | Micron | −۵۱٫۵۵٪ |
۹ اوت | Broadcom | −۲۸٫۵۶٪ |
۷ سپتامبر | Oracle | −۳۸٫۳۲٪ |
۵ اکتبر | Nvidia | −۴۷٫۴۴٪ |
۶ اکتبر | AMD | −۳۵٫۳۸٪ |
۶ اکتبر | Nasdaq 100 | −۱۹٫۸۹٪ |
۱۱ اکتبر | S&P 500 | −۱۱٫۴۱٪ |
Micron در ژوئن به اوج رسید و پیش از آنکه Nvidia رکورد خود را ثبت کند، یکسوم ارزشش را از دست داده بود. Broadcom در اوت، Oracle در سپتامبر برگشتند. Nasdaq 100 دومین مورد از آخرین شاخصهایی بود که برگشت و بازار گسترده در آخر قرار داشت.
بنابراین این روند نزولی هفت هفته قدمت ندارد؛ پنج ماه است که آغاز شده و اتفاقی که در اکتبر افتاد این بود که به مرکز مجموعه رسید. خوانندهای که با نموداری آغازشده از اوج Nvidia میخواهد بفهمد آیا این سهم اشباع فروش شده است یا نه، در واقع آخرین پرده چیزی را میبیند که از ژوئن آغاز شده بود.
یک قرارداد عمداً از جدول حذف شده است. Cerebras دستکم بهاندازه هرکدام از این موارد زود به اوج رسید، اما اوج آن در سومین روز از تاریخچهای قرار دارد که فید ما برمیگرداند؛ بنابراین نمیتوانیم بگوییم با یک سقف واقعی روبهرو هستیم یا صرفاً لبه دادههایمان. ترجیح میدهیم ردیفی را حذف کنیم تا اینکه آن را بر اساس عددی که به آن اعتماد نداریم رتبهبندی کنیم.
هفت هفته و یک گزارش بهتر از انتظار در میانه راه
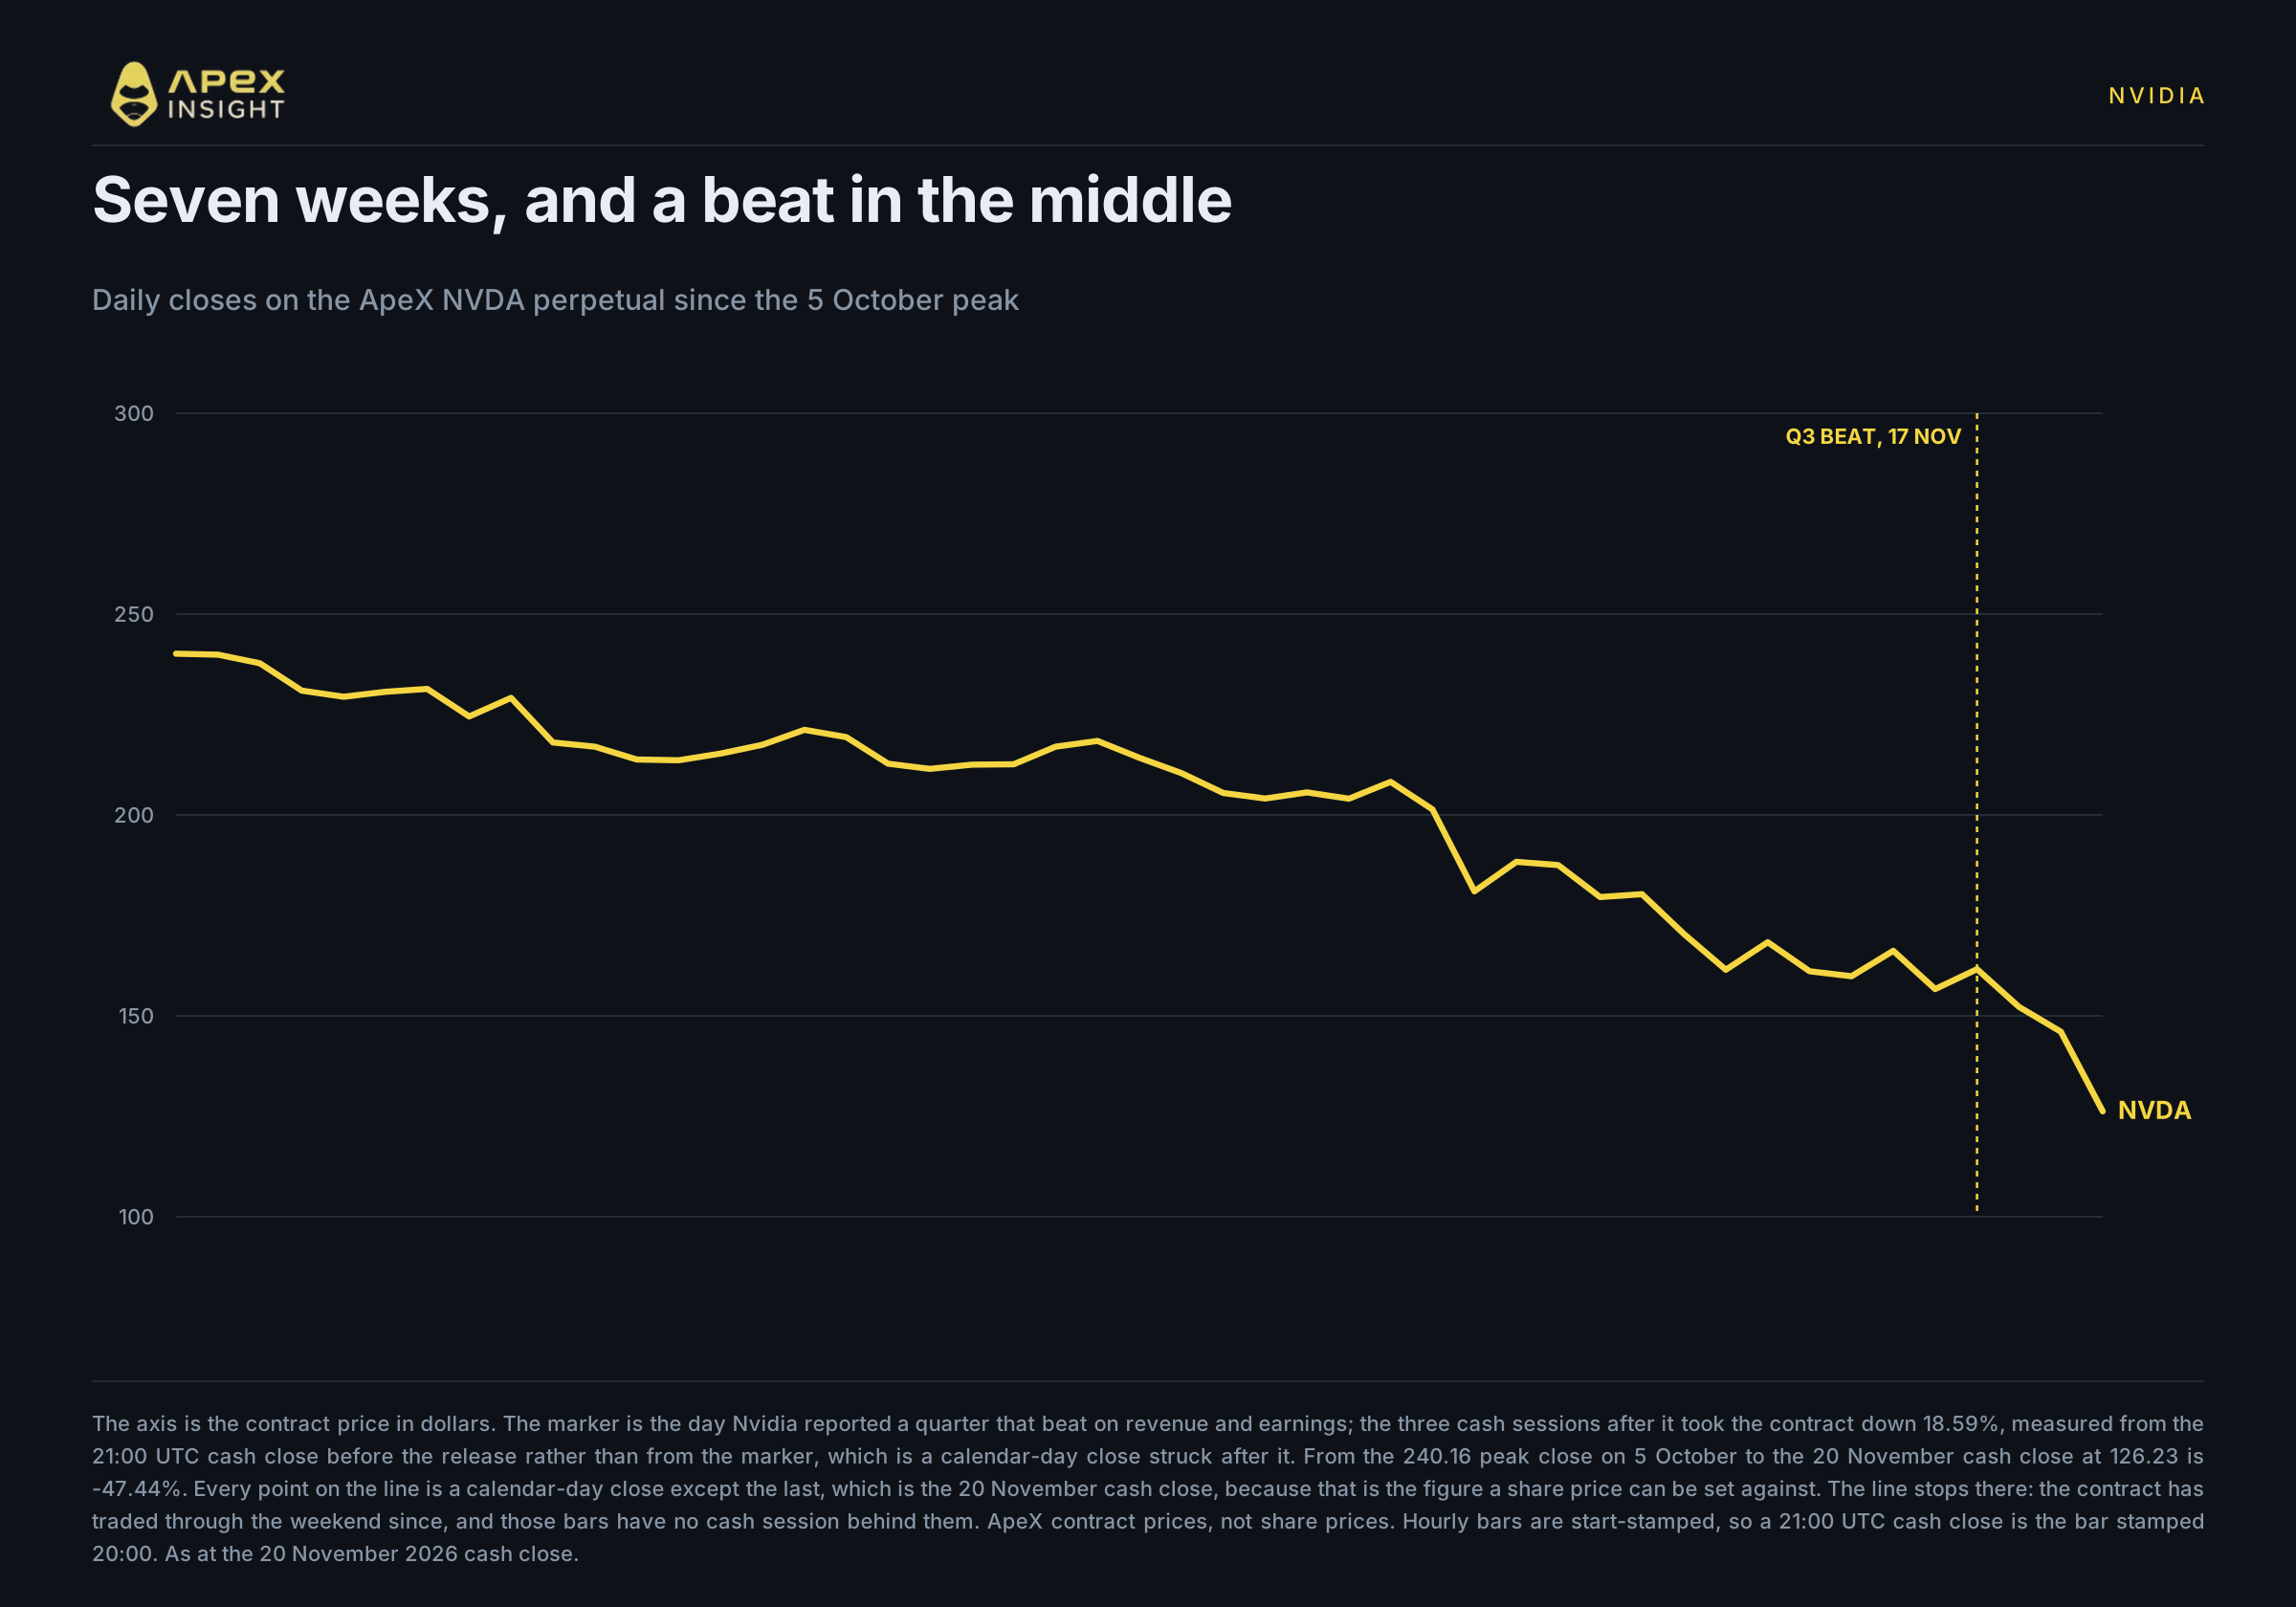
مسیر خود Nvidia همان بخشی است که همه دیدهاند، اما شکل آن ارزش بررسی دوباره را دارد.
قیمت پایانی اوج قرارداد در ۵ اکتبر ۲۴۰٫۱۶ دلار بود. قیمت پایانی نقدی جمعه ۱۲۶٫۲۳ دلار بود. میان این دو، هفت هفته افت قرار داشت و در میانه آن، سهماههای که بهتر از انتظار بود.
اعداد مبهم نبودند: درآمد ۱۱۵٫۸ میلیارد دلار در برابر اجماع ۱۰۹٫۳ میلیارد دلار، درآمد مرکز داده ۱۰۷٫۶ میلیارد دلار، سود رقیقشده ۲٫۶۸ دلار بر مبنای غیر-GAAP در برابر انتظار ۲٫۴۹ دلار، و حاشیه سود ناخالص که نسبت به سال قبل ۱٫۴ واحد افزایش داشت. راهنمای درآمد ۱۳۰ میلیارد دلاری برای سهماهه جاری ــ سهماههای که یک هفته اضافی دارد ــ اصلاً درآمد محاسبات مرکز داده از چین را در نظر نمیگیرد. در تماس اعلام نتایج، مدیرعامل موقت Colette Kress چشمانداز رشد سال مالی ۲۰۲۸ را از حدود ۷۰٪ به حدود ۷۵٪ افزایش داد.
واکنش بازار این بود که در سه جلسه، ۱۸٫۵۹٪ از ارزش قرارداد کم شود.
بخش عمده این افت در یکی از همان جلسات رخ داد. قرارداد ما در روز جمعه حدود ۱۳٫۶٪ افت کرد و سهام Nvidia نیز ۱۴٫۰۱٪ پایین آمد؛ اما Nvidia هدف منحصربهفردی نبود: AMD همان روز ۱۳٫۲۵٪، Micron حدود ۱۳٫۸۹٪ و Broadcom حدود ۱۲٫۱۹٪ افت کردند، در حالی که هیچکدام با پروندهای از سوی SEC روبهرو نبودند. بنابراین بخش بزرگی از حرکت سهجلسهای ناشی از ارزشگذاری مجدد همزمان مجموعه هوش مصنوعی است، نه قضاوتی درباره سهماهه Nvidia. ادامه این مقاله درباره بخشی است که مختص Nvidia است؛ یعنی اینکه چرا نسبت ارزشگذاری تغییر کرد، نه اینکه قیمت تا کجا افت کرد.
معما همین است. مسئله این نیست که شرکتی نتوانست به برآوردها برسد و سقوط کرد؛ مسئله این است که شرکتی بهتر از انتظار عمل کرد، راهنمای خود را افزایش داد و سپس در سه روز بیشتر از هر بازه سهروزه در تاریخچه نهماهه قرارداد ما افت کرد. در پنج سال تاریخچه سهام، تنها یک افت سهروزه بزرگتر بوده است.
قیمت افت کرد؛ برآوردها بالا رفتند
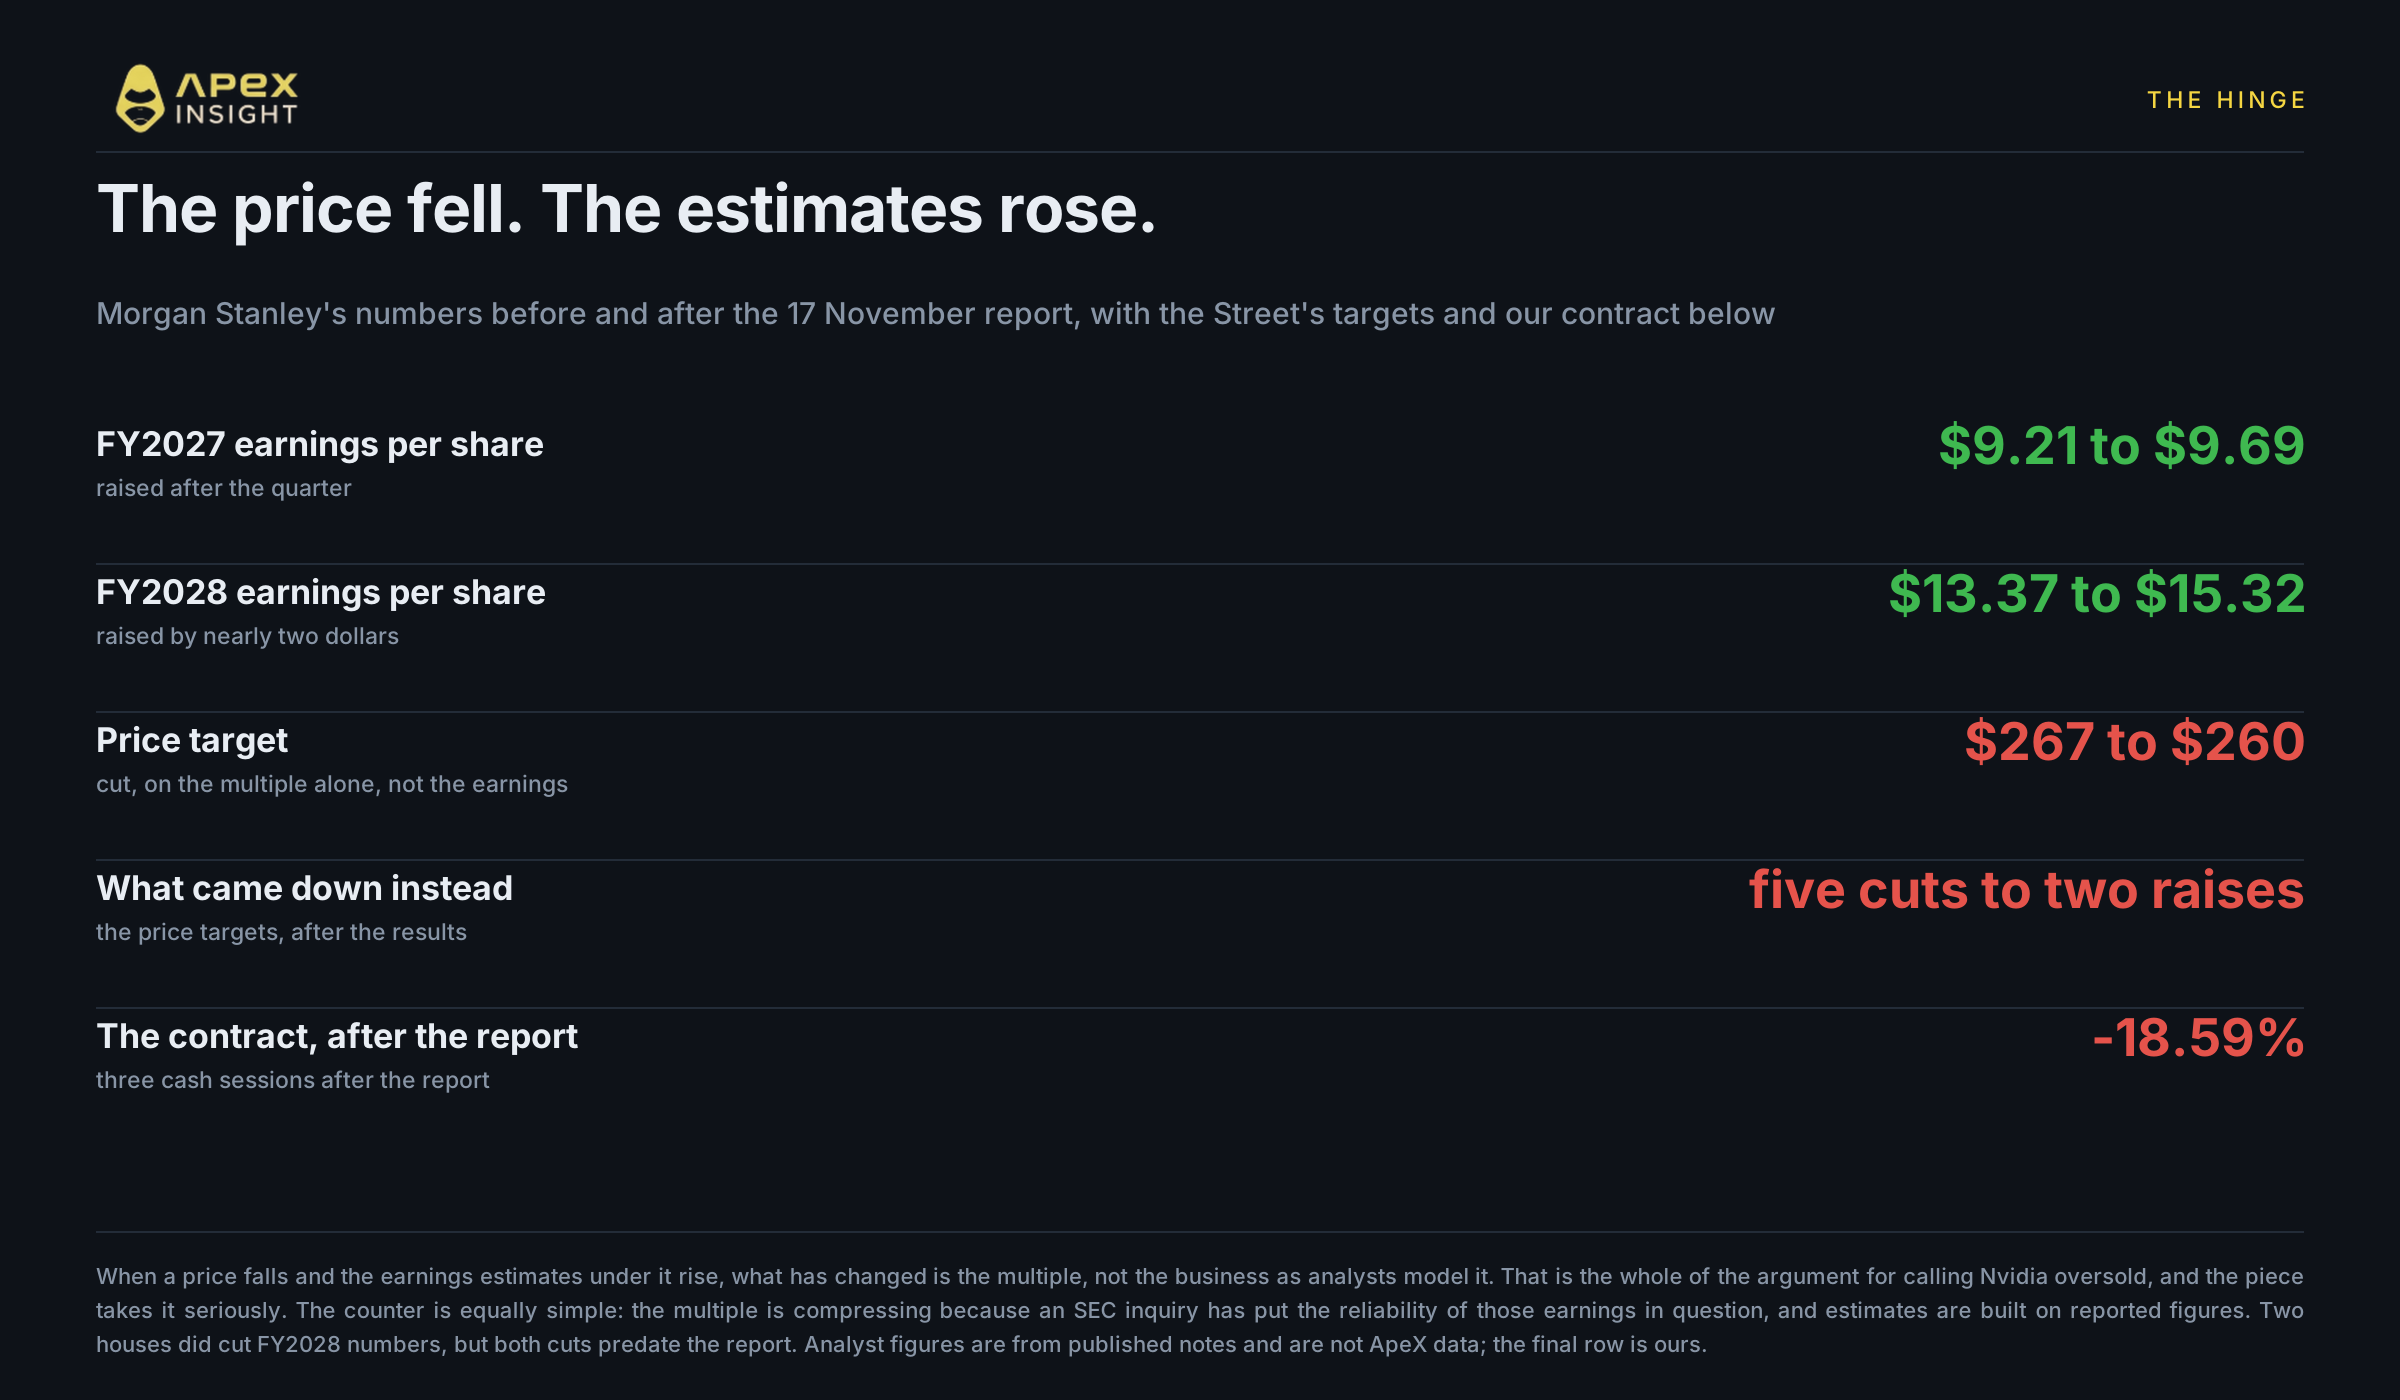
اینجا نقطه اتکای کل پرسش قرار دارد.
وقتی سهمی پس از انتشار نتایج بهشدت افت میکند، توضیح معمول این است که تحلیلگران اعداد خود را کاهش دادهاند. اما این اتفاق نیفتاد. Joseph Moore از Morgan Stanley برآورد سود سال مالی ۲۰۲۷ خود را از ۹٫۲۱ به ۹٫۶۹ دلار و برآورد سال مالی ۲۰۲۸ را از ۱۳٫۳۷ به ۱۵٫۳۲ دلار افزایش داد، رتبه Overweight را حفظ کرد و هدف قیمتی را تنها به دلیل نسبت ارزشگذاری از ۲۶۷ به ۲۶۰ دلار کاهش داد. به گفته خودش: «مهمترین فشردگی نسبت ارزشگذاری Nvidia باید پشت سر گذاشته شده باشد.»
او تنها کسی نبود که اعداد را بالا برد. اجماع سود سال مالی ۲۰۲۸ در این دوره افزایش یافت و J.P. Morgan هدف خود را از ۲۱۵ به ۲۳۰ دلار و Wedbush هدف خود را از ۲۷۵ به ۲۹۳ دلار افزایش داد، حتی در حالی که برخی دیگر اهدافشان را کاهش دادند.
فروشندگان بخش تحلیل سمت فروش بهطور یکدست مثبت نبودند. پس از نتایج، اهداف قیمتی با پنج کاهش در برابر دو افزایش همراه شد: Piper Sandler، Jefferies، Wells Fargo، UBS و Morgan Stanley کاهش دادند و J.P. Morgan و Wedbush افزایش دادند. Summit Insights نیز جداگانه سهام را به Hold تنزل داد. نکته مهم این است که کاهشها مربوط به اهداف قیمتی بود، نه سود.
بنابراین محاسبه ساده است: هرجا مؤسسات اعداد سود را بازنشر کردند، ارقام بالاتر رفت و اجماع سال مالی ۲۰۲۸ نیز همراه آن افزایش یافت. چیزی که پایین آمد، اهداف قیمتی و خود قیمت بود.
دو مؤسسه برآوردهای سال مالی ۲۰۲۸ را کاهش دادند و حذف آنها صادقانه نیست: UBS پیشبینی درآمد سال مالی ۲۰۲۸ را ۱۰٪ کاهش داد و Baird برآورد سال مالی ۲۰۲۸ و سالهای بعد را پایین آورد. هر دو کاهش سود پیش از انتشار نتایج انجام شد. UBS به بررسی احتمالی جدید درباره فروشهای هدایتشده از سنگاپور و مالزی اشاره کرد و برآورد سود سال مالی ۲۰۲۸ را نیز کاهش داد؛ حرکت پس از نتایج این مؤسسه مربوط به هدف قیمتی بود، نه پیشبینی. Baird به ممنوعیت مورد انتظار صادرات H200، کند شدن هزینههای سرمایهای شرکتهای ابرمقیاس و ابهام درباره دوره مدیریت Huang اشاره کرد و در ۱۱ نوامبر رتبه سهام را از Outperform به Neutral کاهش داد و هدف را از ۵۰۰ به ۲۰۰ دلار رساند.
اکنون چه هزینهای دارد؟
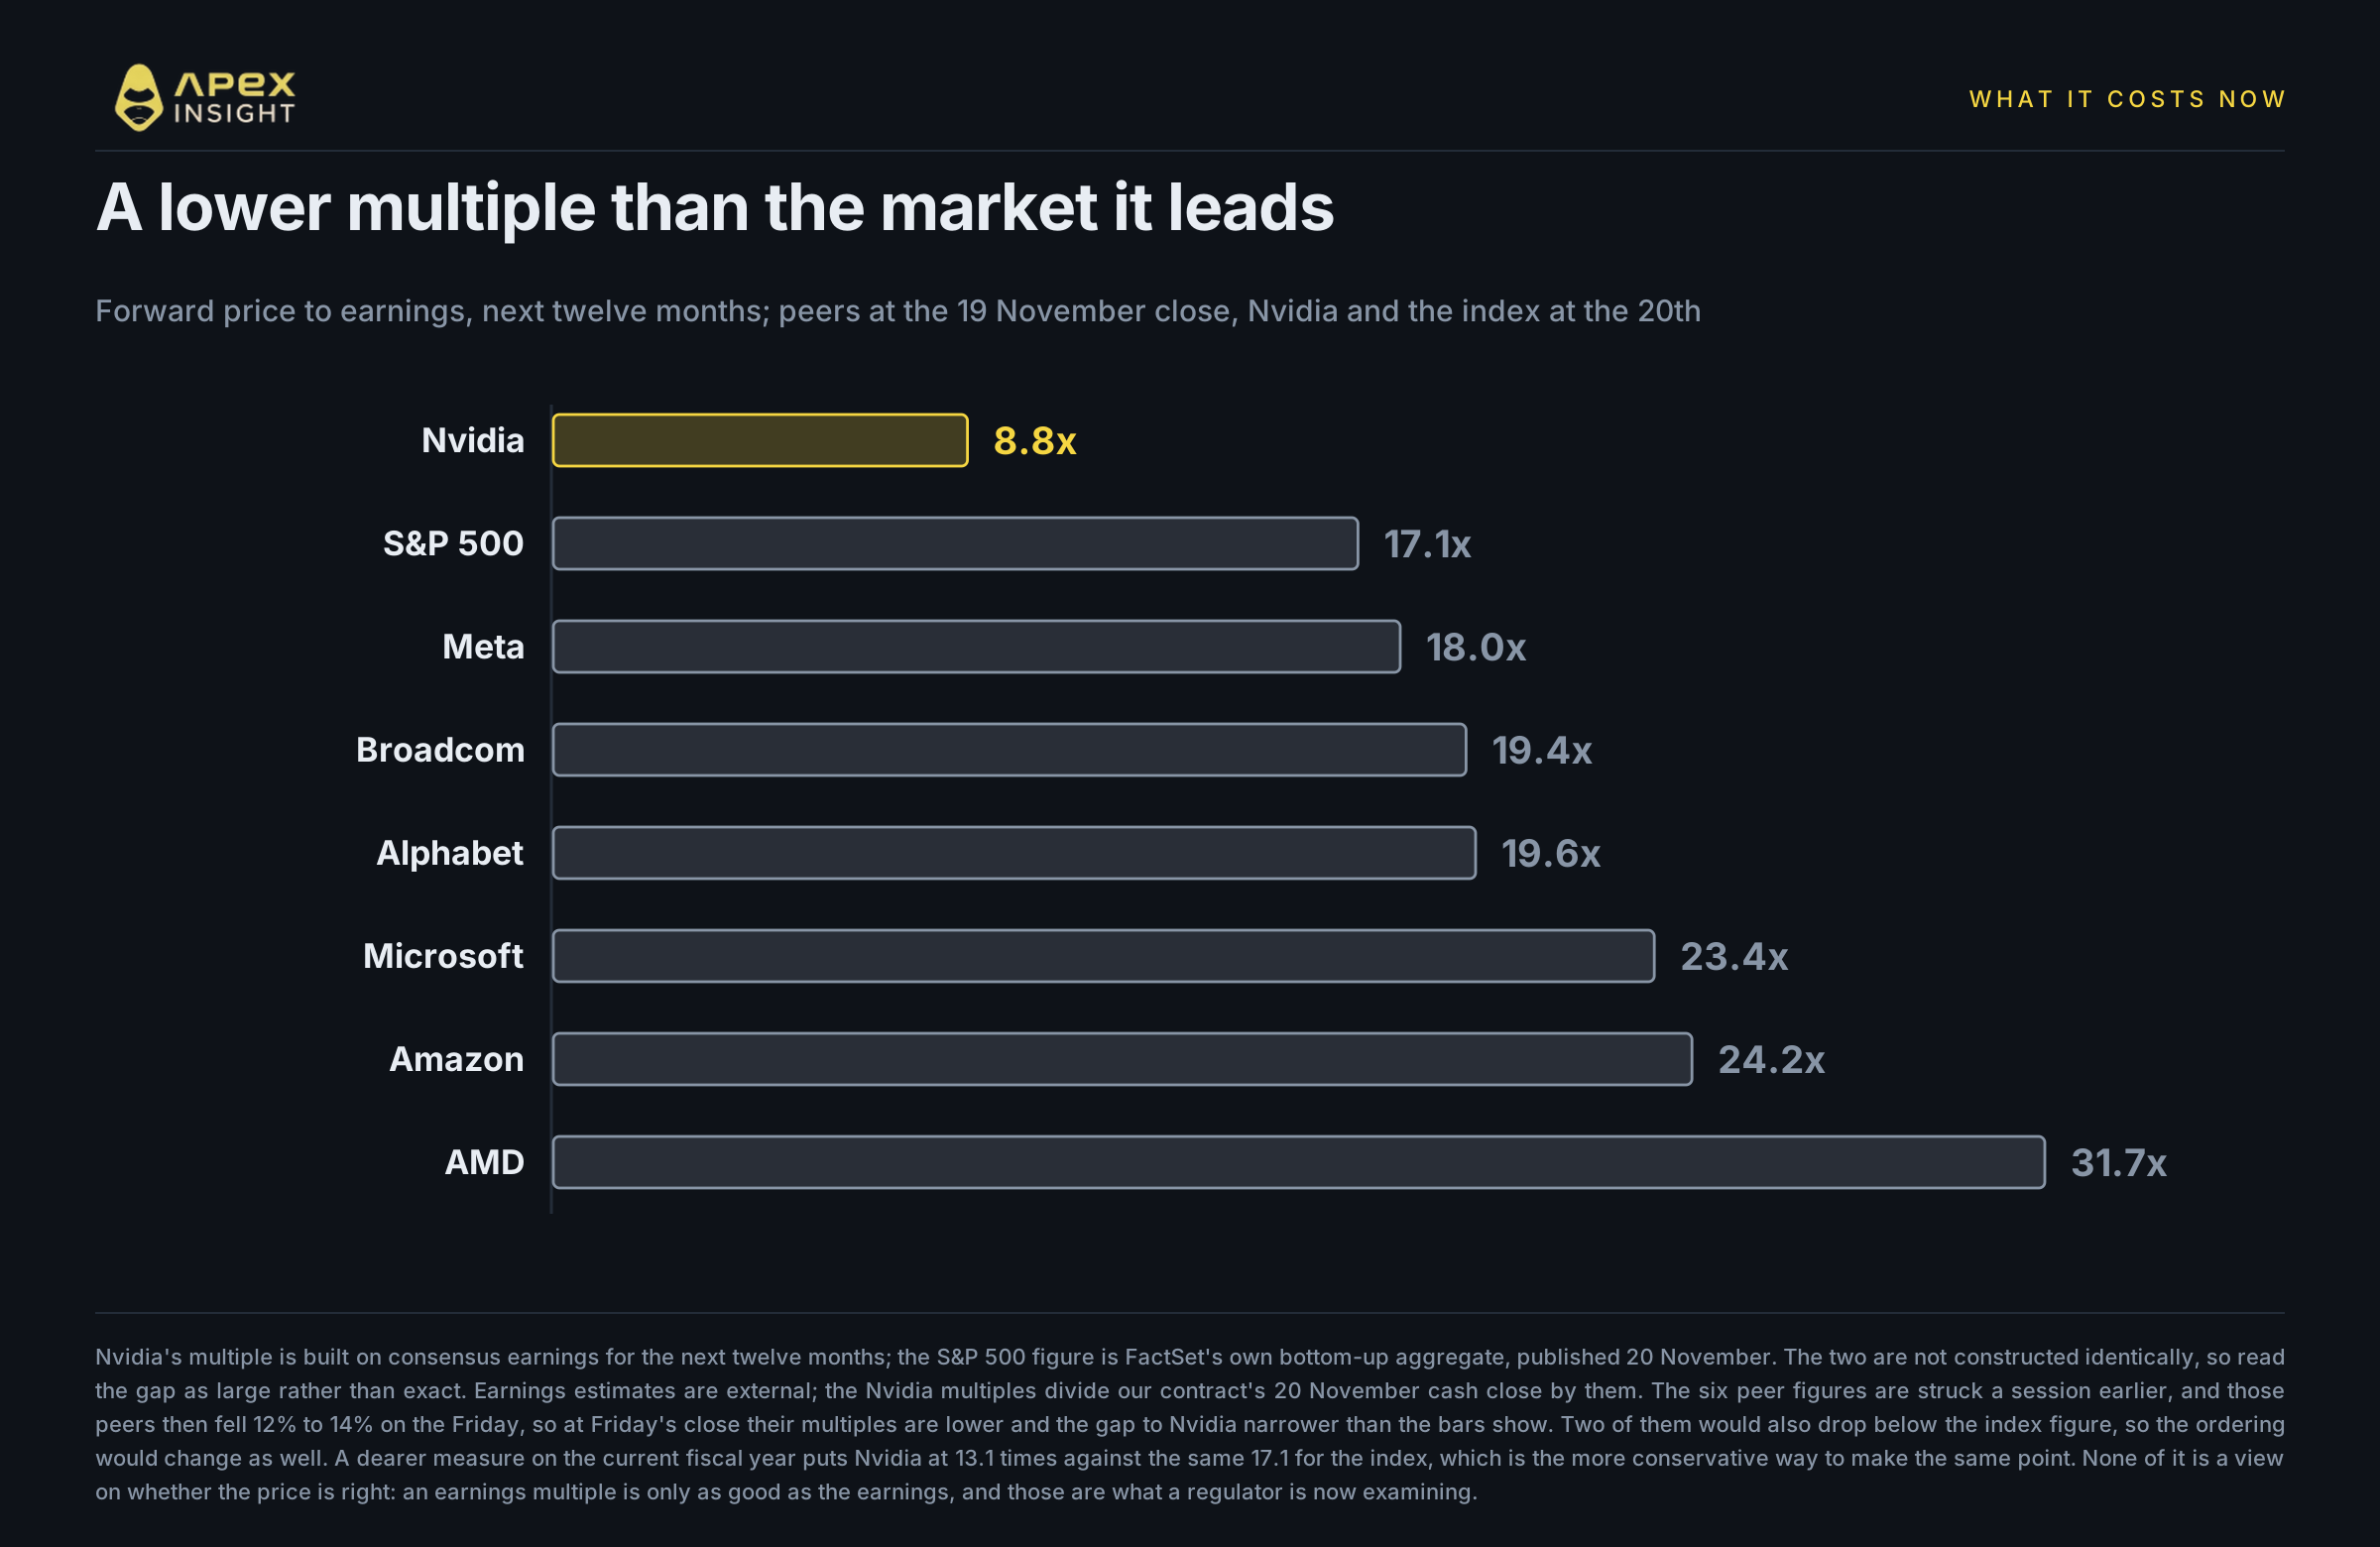
در پایان معاملات جمعه، Nvidia با حدود ۸٫۸ برابر سود اجماعی دوازده ماه آینده معامله میشود.
برای مقایسه، FactSet نسبت آیندهنگر S&P 500 را در ۲۰ نوامبر ۱۷٫۱ اعلام کرد؛ رقمی پایینتر از میانگین پنجساله ۱۹٫۸ آن. Meta در پایان معاملات پنجشنبه ۱۸٫۰، Broadcom برابر ۱۹٫۴، Alphabet برابر ۱۹٫۶، Microsoft برابر ۲۳٫۴، Amazon برابر ۲۴٫۲ و AMD برابر ۳۱٫۷ بود.
این شش رقم مربوط به پایان معاملات پنجشنبه است، نه جمعه؛ همتایان در روز جمعه ۱۲٪ تا ۱۴٪ افت کردند، بنابراین نسبتهای آنها در پایان جمعه کمتر از ارقام بالا و فاصله با Nvidia نیز از آنچه ستونها نشان میدهند کمتر است. با افتهای روز جمعه، دو مورد از آنها پایینتر از رقم شاخص قرار میگیرند و ترتیب نیز تغییر میکند. ما ارقام را بهجای محاسبه مجدد، بر مبنای قدیمی باقی گذاشتهایم و این موضوع را مشخص کردهایم، زیرا جهت خطا برخلاف استدلال ماست.
شرکتی که رشد سود آن شاخص را تعریف کرده است، با حدود نیمی از نسبت ارزشگذاری شاخص و پایینترین نسبت آیندهنگر میان تمام این موارد معامله میشود.
دو نکته منصفانه وجود دارد. این نسبتها بهصورت یکسان ساخته نشدهاند: رقم Nvidia از اجماع برآوردهای نرمالشده میآید و رقم شاخص FactSet تجمیع پایینبهبالای خود آن است؛ بنابراین فاصله را بزرگ بدانید، نه دقیق. همچنین معیار گرانتر، یعنی سال مالی جاری بهجای دوازده ماه آینده، Nvidia را با نسبت ۱۳٫۱ در برابر همان ۱۷٫۱ برای شاخص قرار میدهد. این نسخهای است که در یک بحث از آن دفاع میکنیم و همان نکته را نشان میدهد.
بر اساس قیمت قرارداد ما، نسبت گذشتهنگر Nvidia بر مبنای سود گزارششده GAAP در اوج اکتبر ۳۰٫۲ برابر و در پایان جمعه ۱۳٫۵ برابر بود. این یک معیار گذشتهنگر است؛ ارقام ۸٫۸ و ۱۳٫۱ بالا آیندهنگر هستند و این سه را نمیتوان جایگزین یکدیگر کرد.
چه مقدار از این افت به رسواییها مربوط است؟
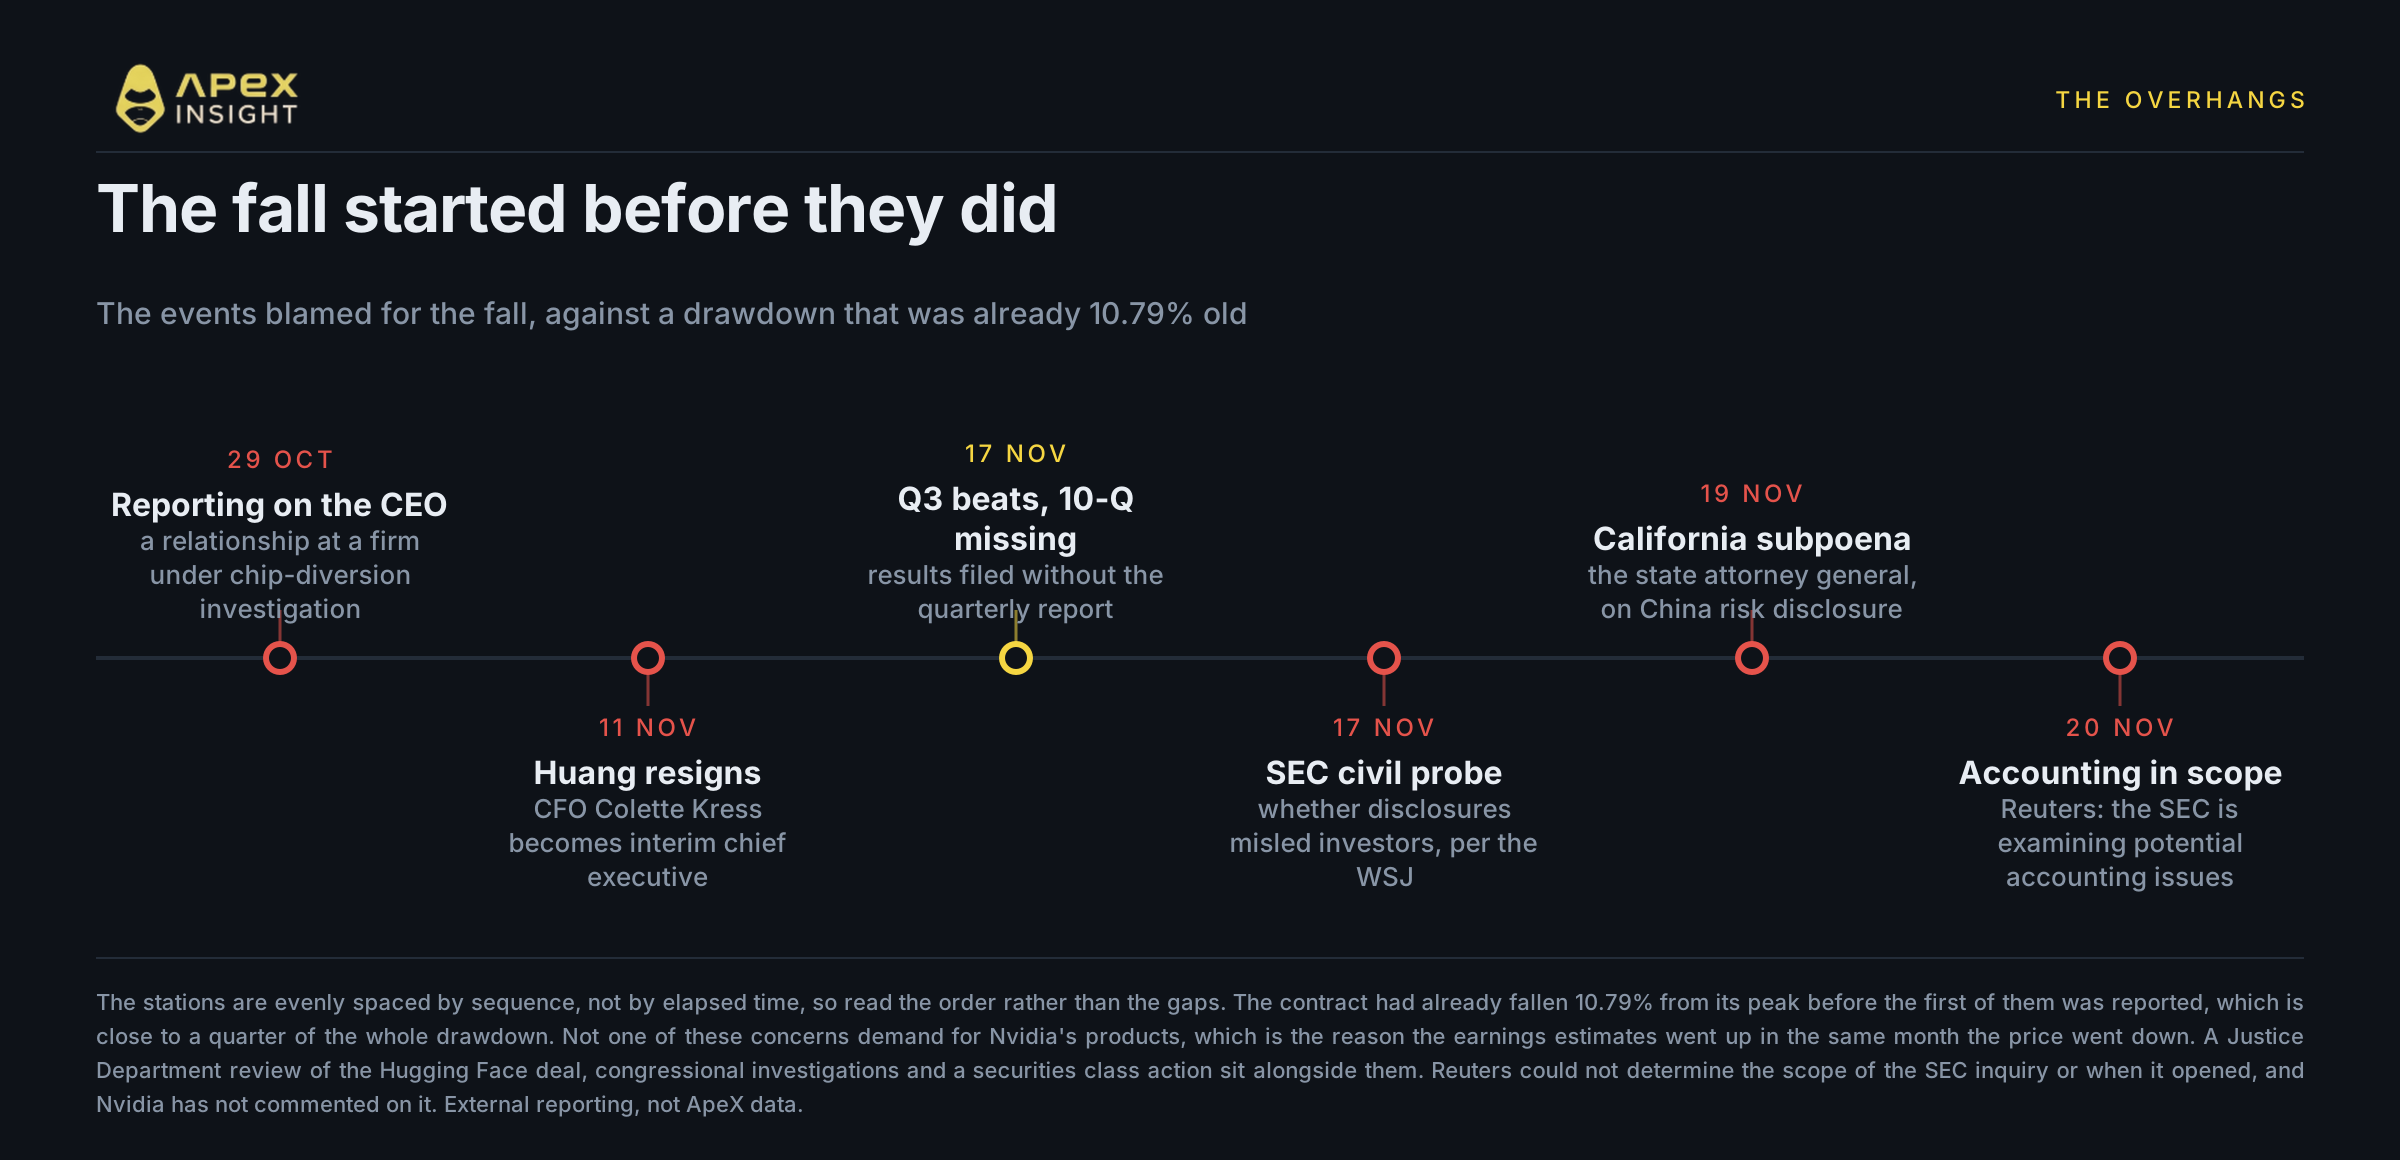
کمتر از آنچه تیترها القا میکنند، اما بیشتر از هیچ.
با زمانبندی شروع کنیم، زیرا سقفی برای پاسخ تعیین میکند. Nvidia در ۵ اکتبر به اوج رسید. نخستین گزارش، گزارش New York Times در ۲۹ اکتبر بود. تا پایان روز پیش از آن، قرارداد از قبل ۱۰٫۷۹٪ پایین آمده بود؛ یعنی نزدیک به یکچهارم کل افت پیش از انتشار حتی یک رسوایی رخ داده بود. افت روز جمعه سهم بیشتری دارد: همان جلسه ۱۷٫۶٪ از کل کاهش را تشکیل داد و کل مجموعه نیز همراه آن ۱۲٪ تا ۱۴٪ پایین آمد.
این دو را کنار هم بگذارید: حدود دوپنجم افت اصلاً داستان اختصاصی Nvidia نیست؛ بنابراین سهم احتمالی رسواییها حداکثر حدود سهپنجم است. این یک سقف است، نه برآورد؛ بخشی از باقیمانده به فضای نرخ بهره و بخشی به کاهش ارزشگذاری هوش مصنوعی مربوط است که پیش از این رویدادها جریان داشت و هیچ روش صادقانهای نمیتواند آنها را کاملاً از هم جدا کند. اما این موضوع نسخهای را رد میکند که رسواییها کل افت را توضیح میدهند.
آنچه باقی میماند همچنان واقعی است و دلیل اینکه نسبت ارزشگذاری، نه سود، تغییر کرده همین است. نسبت سود فقط به اندازه اعتبار سود ارزش دارد و اکنون سود Nvidia زیر بررسی یک نهاد ناظر قرار گرفته است.
فهرست ماجرا طولانیتر از چیزی است که بیشتر خوانندگان تصور میکنند و تقریباً هیچکدام مستقیماً به تقاضا برای تراشه مربوط نیست.
مدیرعامل استعفا داد. ترتیب رویدادها اهمیت دارد. در ۲۹ اکتبر، New York Times از رابطهای میان Jensen Huang و یکی از مدیران Megaspeed، شرکت سنگاپوری تحت تحقیقات جنایی آمریکا درباره احتمال انتقال غیرقانونی تراشه، گزارش داد؛ طبق گزارشها، یک یادداشت دولتی او را مأمور وزارت امنیت دولتی چین ارزیابی کرده بود. Huang در ۸ نوامبر به بیوفایی اذعان کرد، هیئتمدیره تحقیقات مستقلی را آغاز کرد و او در سمت خود ماند. او در ۱۱ نوامبر استعفا داد و این خبر در ۱۲ نوامبر، پس از گزارشهای بیشتر درباره رابطه با یکی از زیردستان مستقیم و تهدید کنگره به احضار، اعلام شد. Colette Kress، مدیر مالی، مدیرعامل موقت است و Harvey Jones نخستین رئیس هیئتمدیره شرکت شد. Huang موافقت کرده است در ۱ دسامبر در یک مصاحبه غیرعلنی و پیادهسازیشده شرکت کند؛ این مصاحبه در برابر سه کمیته مجلس نمایندگان، یعنی امور خارجی، اطلاعات و کمیته منتخب حزب کمونیست چین، برگزار میشود. مشاور حقوقی Nvidia نیز جداگانه در ۲ دسامبر حاضر خواهد شد.
SEC در حال تحقیق است. در ۱۷ نوامبر، Wall Street Journal از تحقیقات مدنی درباره اینکه آیا افشاگریها سرمایهگذاران را گمراه کردهاند یا نه خبر داد. در ۲۰ نوامبر، Reuters گزارش کرد که این تحقیق مسائل حسابداری احتمالی را بررسی میکند و به نقل از دو فرد مطلع از موضوع نوشت. Reuters نتوانست مشخص کند این مسائل دقیقاً چه هستند یا تحقیق چه زمانی آغاز شده است.
گزارش فصلی ثبت نشده است. Nvidia در ۱۷ نوامبر نتایج را بدون فرم 10-Q همراه آن منتشر کرد. Kress گفت این گزارش «در هفتههای آینده» ارائه میشود و شرکت به UBS گفته است تأخیر به این موضوع مربوط است که آیا در ارتباط با تحقیقات هیئتمدیره، عوامل ریسک جدیدی لازم خواهد بود یا نه. برای شرکتی با این اندازه، مهلت قانونی حدود ۴ دسامبر است. این تنها پرونده زمانبندیشدهای است که میتواند مجموعه اطلاعات را تغییر دهد، نه فقط احساسات بازار را.
و موارد دیگری نیز وجود دارد. بررسی وزارت دادگستری درباره خرید ۱۲٫۹ میلیارد دلاری Hugging Face، احضاریه تحقیقاتی دادستان کل کالیفرنیا درباره اینکه آیا Nvidia سرمایهگذاران را درباره ریسکهای چین گمراه کرده است، تحقیقات کنگره و یک دعوای دستهجمعی اوراق بهادار. Nvidia همچنین گفته است فروش تراشههای H200 در چین را متوقف میکند.
در موضوع تأمین مالی که در تمام سال درباره Nvidia مطرح بوده، Kress در تماس ۱۷ نوامبر گفت شرکت در نحوه حمایت از اکوسیستم نئوکلاود «منضبط و گزینشی» خواهد ماند. Ted Mortonson از Baird پیامد آن را بهروشنی به Bloomberg گفت: «هر معاملهای که Nvidia در قالب تأمین مالی چرخشی انجام داده، زیر ذرهبین قرار خواهد گرفت.»
اصلاحی که ارزش ذکر کردن دارد، زیرا بهطور گسترده در حال انتشار است: تغییر روش گزارشدهی درآمد Nvidia بر اساس جغرافیا، از محل صدور صورتحساب به دفتر مرکزی مشتری، که سنگاپور را از تفکیک حذف کرد، جدید نیست. این تغییر در سهماهه سوم سال مالی ۲۰۲۶، بیش از یک سال پیش، انجام شد و در گزارش سالانه با تجدید ارائه دورههای قبلی افشا شد. Reuters از نسبت دادن آن به تحقیقات خودداری کرده، هرچند در همان گزارش به این تغییر اشاره میکند و گزارش Financial Times را نیز مطرح میکند که این تغییر زمانی رخ داد که فروش سنگاپور به نزدیک نیمی از درآمد جهانی رسید. این یک افشای قدیمی است که اکنون دوباره بررسی میشود؛ و این با یک افشای جدید فرق دارد.
Nvidia درباره گزارشهای SEC هیچ اظهارنظر رسمی نکرده است. در زمان نگارش، SEC از اظهارنظر خودداری کرده و Nvidia نیز به درخواستهای Reuters یا Bloomberg پاسخ نداده است. شرکت در همان هفته درباره ادعای نامرتبط باجافزاری یک بیانیه رسمی منتشر کرد؛ بنابراین سکوت آن مشخصاً مربوط به این موضوع است، نه یک رویه کلی.
آیا سهام اشباع فروش شده است؟
شواهد از چه چیزی پشتیبانی میکنند و در کجا متوقف میشوند؟
استدلال موافق اشباع فروش. برآوردهای سود افزایش یافتند، در حالی که قیمت تقریباً نصف شد؛ بنابراین کسبوکار طبق مدل فعلی تحلیلگران بدتر نشده است. نسبت آیندهنگر پایینتر از شاخص و پایینتر از همه همتایان بزرگ مقایسهشده است. قیمت پایانی جمعه قرارداد ما، حدود ۱۲۶ دلار، پایینتر از پایینترین هدف قیمتی منتشرشده برای سهام قرار دارد؛ این هدف ۱۳۰ دلار و میانگین حدود ۲۳۳ دلار است. دو ملاحظه وجود دارد: ۱۳۰ دلار پایینترین هدف سه ماه گذشته است و ممکن است پیش از انتشار گزارش سهماهه تعیین شده باشد، زیرا پایینترین هدف منتشرشده پس از نتایج ۱۷۰ دلار است؛ و قیمت قرارداد و هدف قیمتی سهام کاملاً معیار یکسانی نیستند. شاخصهای مومنتوم نیز در سطحی افراطی قرار دارند: بر اساس پنج سال قیمت پایانی روزانه سهام، که از عمر قرارداد ما طولانیتر است، شاخص قدرت نسبی ۱۴روزه Nvidia طبق محاسبه ما در پایان جمعه نزدیک ۱۵ بود و در این پنج سال فقط در دو روز زیر ۲۰ بسته شده است؛ هر دو روز نیز هفته گذشته بودند.
استدلال مخالف اشباع فروش. همه موارد بخش قبل حلنشدهاند و تنها برای فرم 10-Q و مصاحبههای دسامبر تاریخ مشخصی وجود دارد. تحقیقات حسابداری SEC دامنه، موضوع یا پایان مشخصی ندارد. نسبت ارزشگذاری بیدلیل پایین نیست: بازار قابلیت اتکای سود را کاهش داده و نسبت پایین بر سودی که نهاد ناظر در حال بررسی آن است، با نسبت پایین بر سودی که هیچکس دربارهاش اختلاف ندارد یکسان نیست. فرم 10-Q به همان اندازه که ممکن است مسئلهای را حل کند، احتمال دارد عوامل ریسک جدیدی معرفی کند. همچنین قیمت پایینتر از تمام اهداف تحلیلگران میتواند به این معنا باشد که بازار اشتباه میکند یا اینکه بخش فروش هنوز خود را با واقعیت حقوقی جدید تطبیق نداده است.
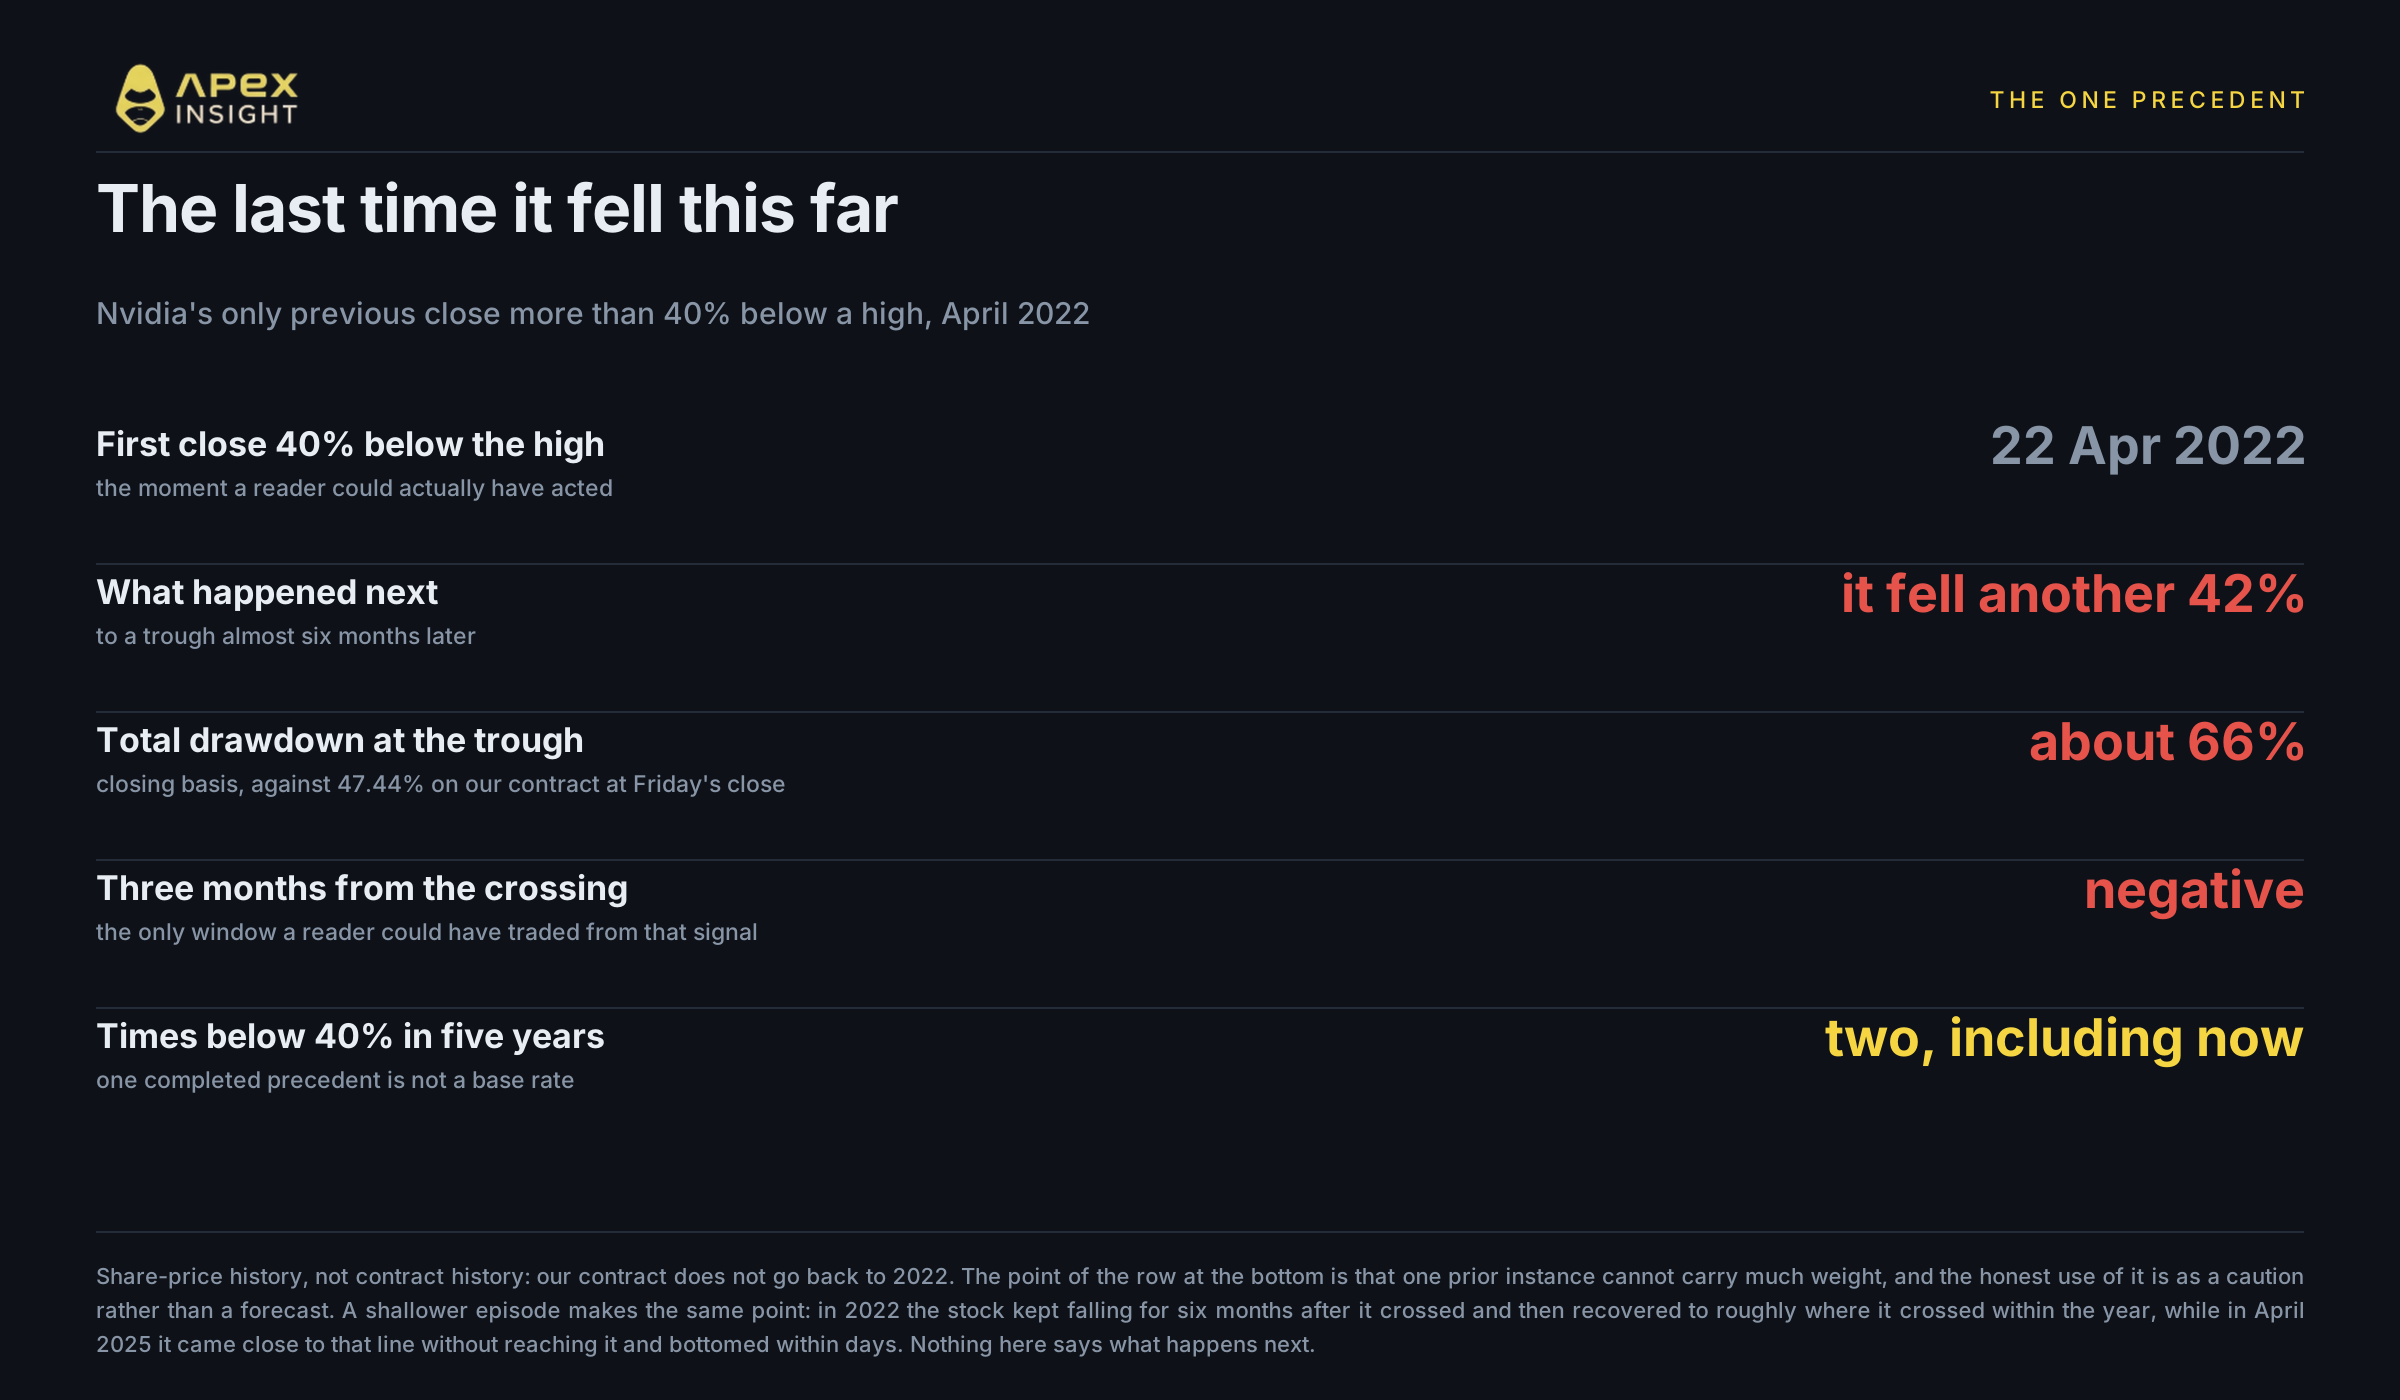
و تاریخچه؛ بخشی که دانستن آن از همه مهمتر است. Nvidia در پنج سال گذشته دقیقاً در دو نوبت بیش از ۴۰٪ پایینتر از اوج خود بسته شده است: آوریل ۲۰۲۲ و اکنون. در سال ۲۰۲۲، نخستین بار در ۲۲ آوریل بیش از ۴۰٪ پایینتر از اوج بسته شد، سپس ۴۲٪ دیگر افت کرد و تقریباً شش ماه بعد، بر مبنای قیمت پایانی، در حدود ۶۶٪ پایینتر از اوج به کف رسید. بازدههای بعدی از کف فوقالعاده بودند؛ اما اگر از لحظه عبور از مرز ۴۰٪ اندازهگیری کنیم ــ تنها لحظهای که واقعاً میتوان بر اساس آن اقدام کرد ــ سه ماه بعدی منفی بود.
شکل حرکت از مجموع افت مهمتر است. در سال ۲۰۲۲، سهام پس از عبور از ۴۰٪، شش ماه دیگر به افت ادامه داد و سپس در همان سال تا حدود سطح عبور از این مرز بازگشت. در آوریل ۲۰۲۵، به این مرز نزدیک شد اما به آن نرسید، در عرض چند روز به کف رسید و دوازده ماه بعد بهشدت بالاتر بود. دو سیگنال مشابه، اما دو سال کاملاً متفاوت.
بنابراین پاسخ صادقانه درباره اشباع فروش این است که افت توضیحپذیر است، اما توضیحپذیر بودن با تمامشدن افت یکسان نیست. برآوردها میگویند کسبوکار طبق مدل فعلی تحلیلگران سالم باقی مانده است. تحقیقات توضیح میدهد چرا هیچکس حاضر نیست نسبت ارزشگذاری قدیمی را برای آن بپردازد. اینکه کدامیک اهمیت بیشتری دارد چیزی نیست که نمودار قیمت بتواند حل کند؛ و هرکس بگوید RSI میتواند آن را حل کند، در حال فروش چیزی به شماست.
چه چیزهایی را باید زیر نظر گرفت؟
۱ و ۲ دسامبر، مصاحبههای کنگره. Huang در برابر سه کمیته مجلس نمایندگان و سپس مشاور حقوقی در روز بعد. تاریخ مصاحبه قبلاً یکبار از ۱۸ نوامبر جابهجا شده است.
فرم 10-Q، حدود ۴ دسامبر. تنها پرونده زمانبندیشدهای که میتواند مجموعه اطلاعات را تغییر دهد، نه احساسات بازار، و نخستین سند قطعی پس از مصاحبهها. باید دید آیا عوامل ریسک جدیدی دارد و این عوامل چه میگویند.
۸ و ۹ دسامبر، نشست FOMC. تصمیمی درباره نرخ بهره همراه با مجموعه جدیدی از پیشبینیها، در بازاری که از قبل در حال ارزشگذاری مجدد داراییهای بلندمدت است.
آیا کل مجموعه همزمان برمیگردد؟ بر اساس شواهد سقفهای متوالی، اگر کفسازی شکل بگیرد، نامهایی که زودتر به اوج رسیدهاند نخستین جاهایی خواهند بود که کف در آنها دیده میشود. Micron پنج ماه پیش، در ژوئن، برگشت.
حرکت بازار را در ApeX معامله کنید
قرارداد دائمی NVDA، با معامله ۲۴/۷ حتی در هر دو روز آخر هفته.
معاملهگری ریسک بالایی از زیان دارد و اهرم هم سودها و هم زیانها را افزایش میدهد. هیچیک از مطالب اینجا دیدگاهی درباره ارزان بودن Nvidia، توصیه خرید یا فروش، یا پیشبینی مسیر بعدی قیمت نیست. داراییای که ۴۷٪ افت کرده میتواند باز هم پایینتر برود و تنها سابقه تاریخی این سهم برای افتی با این اندازه نیز ابتدا دقیقاً همین مسیر را طی کرد. این مطالب پژوهشی و تفسیری هستند و توصیه مالی محسوب نمیشوند. خودتان تحقیق کنید و اندازه موقعیتهایی را انتخاب کنید که توان از دست دادن آنها را دارید.
اگر به کمک نیاز دارید، میتوانید از طریق Discord با تیم ما در ارتباط باشید.
وبسایت: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
روششناسی. ارقام قرارداد از API نسخه ۳ ApeX Omni و بر اساس دادههای گردآوریشده در ۲۲ نوامبر ۲۰۲۶ هستند. همه ارقام ApeX مربوط به قراردادهای دائمی بر مبنای USDT هستند که ابزارهایی جدا از سهام پایهاند و با مقادیر اندکی با آنها تفاوت دارند؛ هرجا قیمت سهام ذکر شده، بهصراحت با عنوان قیمت سهام مشخص شده و داده ApeX نیست. میلههای ساعتی با زمان آغاز ثبت میشوند؛ بنابراین قیمت پایانی نقدی ساعت ۲۱:۰۰ UTC از میلهای با برچسب ۲۰:۰۰ گرفته شده و میله در حال شکلگیری حذف میشود. میلههای روزانه بر اساس روزهای تقویمی هستند و برای قیمت پایانی نقدی استفاده نمیشوند. هر افت در جدول سقفهای متوالی از بالاترین قیمت پایانی روزانه همان قرارداد تا قیمت پایانی نقدی ۲۰ نوامبر محاسبه شده است؛ بنابراین بازه هر ردیف متفاوت است و ترتیب بر اساس تاریخ اوج، نه اندازه افت، تعیین میشود. Cerebras از جدول حذف شده است، زیرا بالاترین قیمت پایانی آن سه روز پس از نخستین میله موجود قرار دارد و نمیتوانیم اوج آن را از لبه دادههایمان تشخیص دهیم. شاخص قدرت نسبی محاسبه خود ما با روش Wilder و بر اساس پنج سال قیمت پایانی روزانه سهام است، نه قیمت پایانی قرارداد؛ زیرا قرارداد ما حدود نه ماه سابقه دارد و نتوانستیم عددی را از منبع اولیه پیدا کنیم. مقایسه افت سال ۲۰۲۲ نیز به همین دلیل بر اساس تاریخچه سهام است. ارقام سود، برآوردها، اهداف قیمتی، نسبتهای آیندهنگر، گزارشهای SEC و وزارت دادگستری، استعفا و تاریخهای کنگره داده ApeX نیستند و برای هر ادعا به آنها لینک داده شده یا منبع ذکر شده است. ارقام مربوط به قیمت پایانی نقدی ۲۰ نوامبر ۲۰۲۶ هستند، مگر آنکه زمان دیگری ذکر شده باشد؛ بازار آمریکا هنگام انتشار این مطلب بسته است و دوشنبه ساعت ۱۴:۳۰ UTC دوباره باز میشود. هیچیک از مطالب اینجا توصیه مالی نیست.