


Publié le 19 novembre 2026
Tout le monde sait ce qu’une hausse des taux fait au bitcoin. Des taux plus élevés rendent les liquidités rémunératrices, les actifs risqués sont vendus et les cryptomonnaies le sont encore davantage. C’est la première chose que l’on apprend sur la macroéconomie et la crypto, et 2022 semblait l’avoir prouvé.
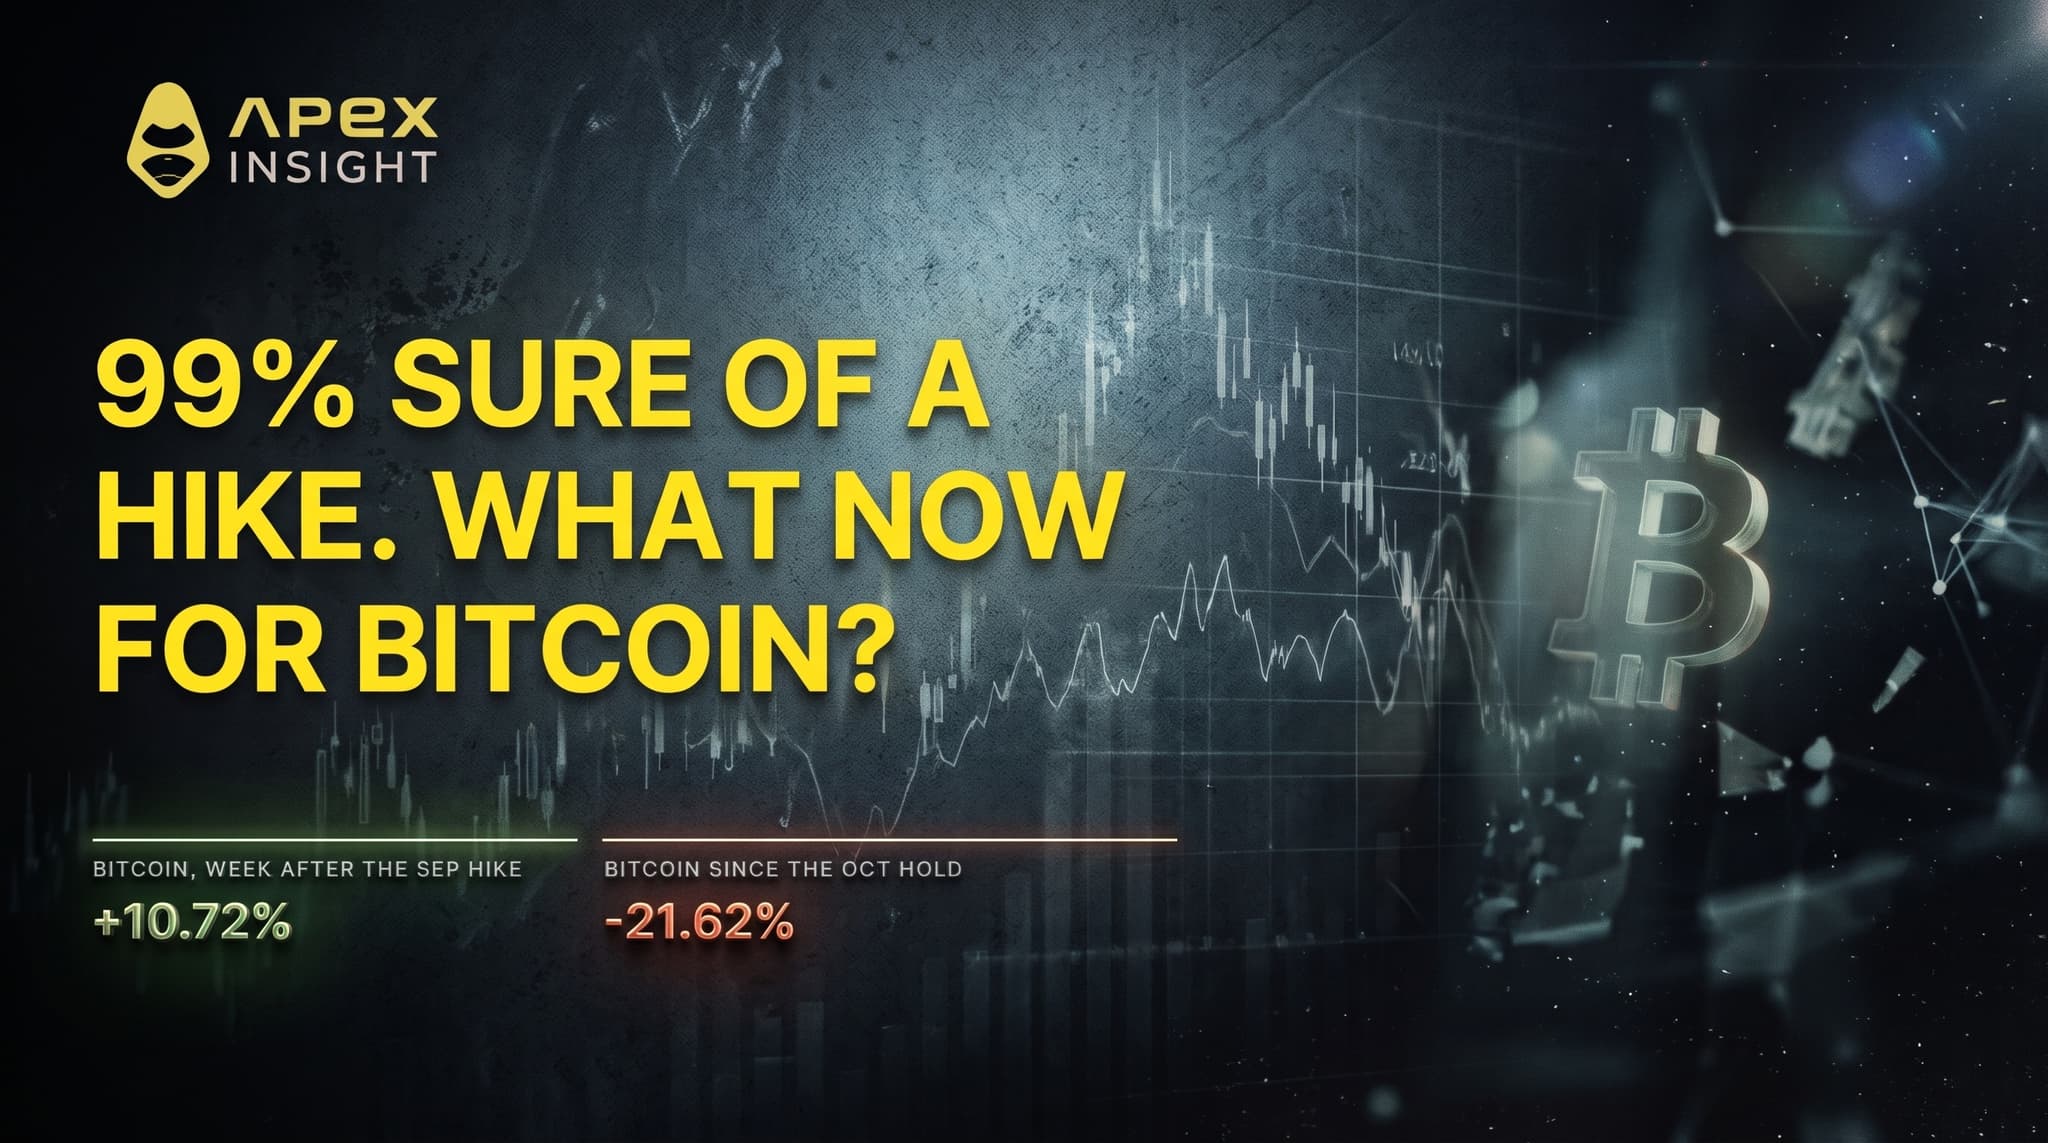
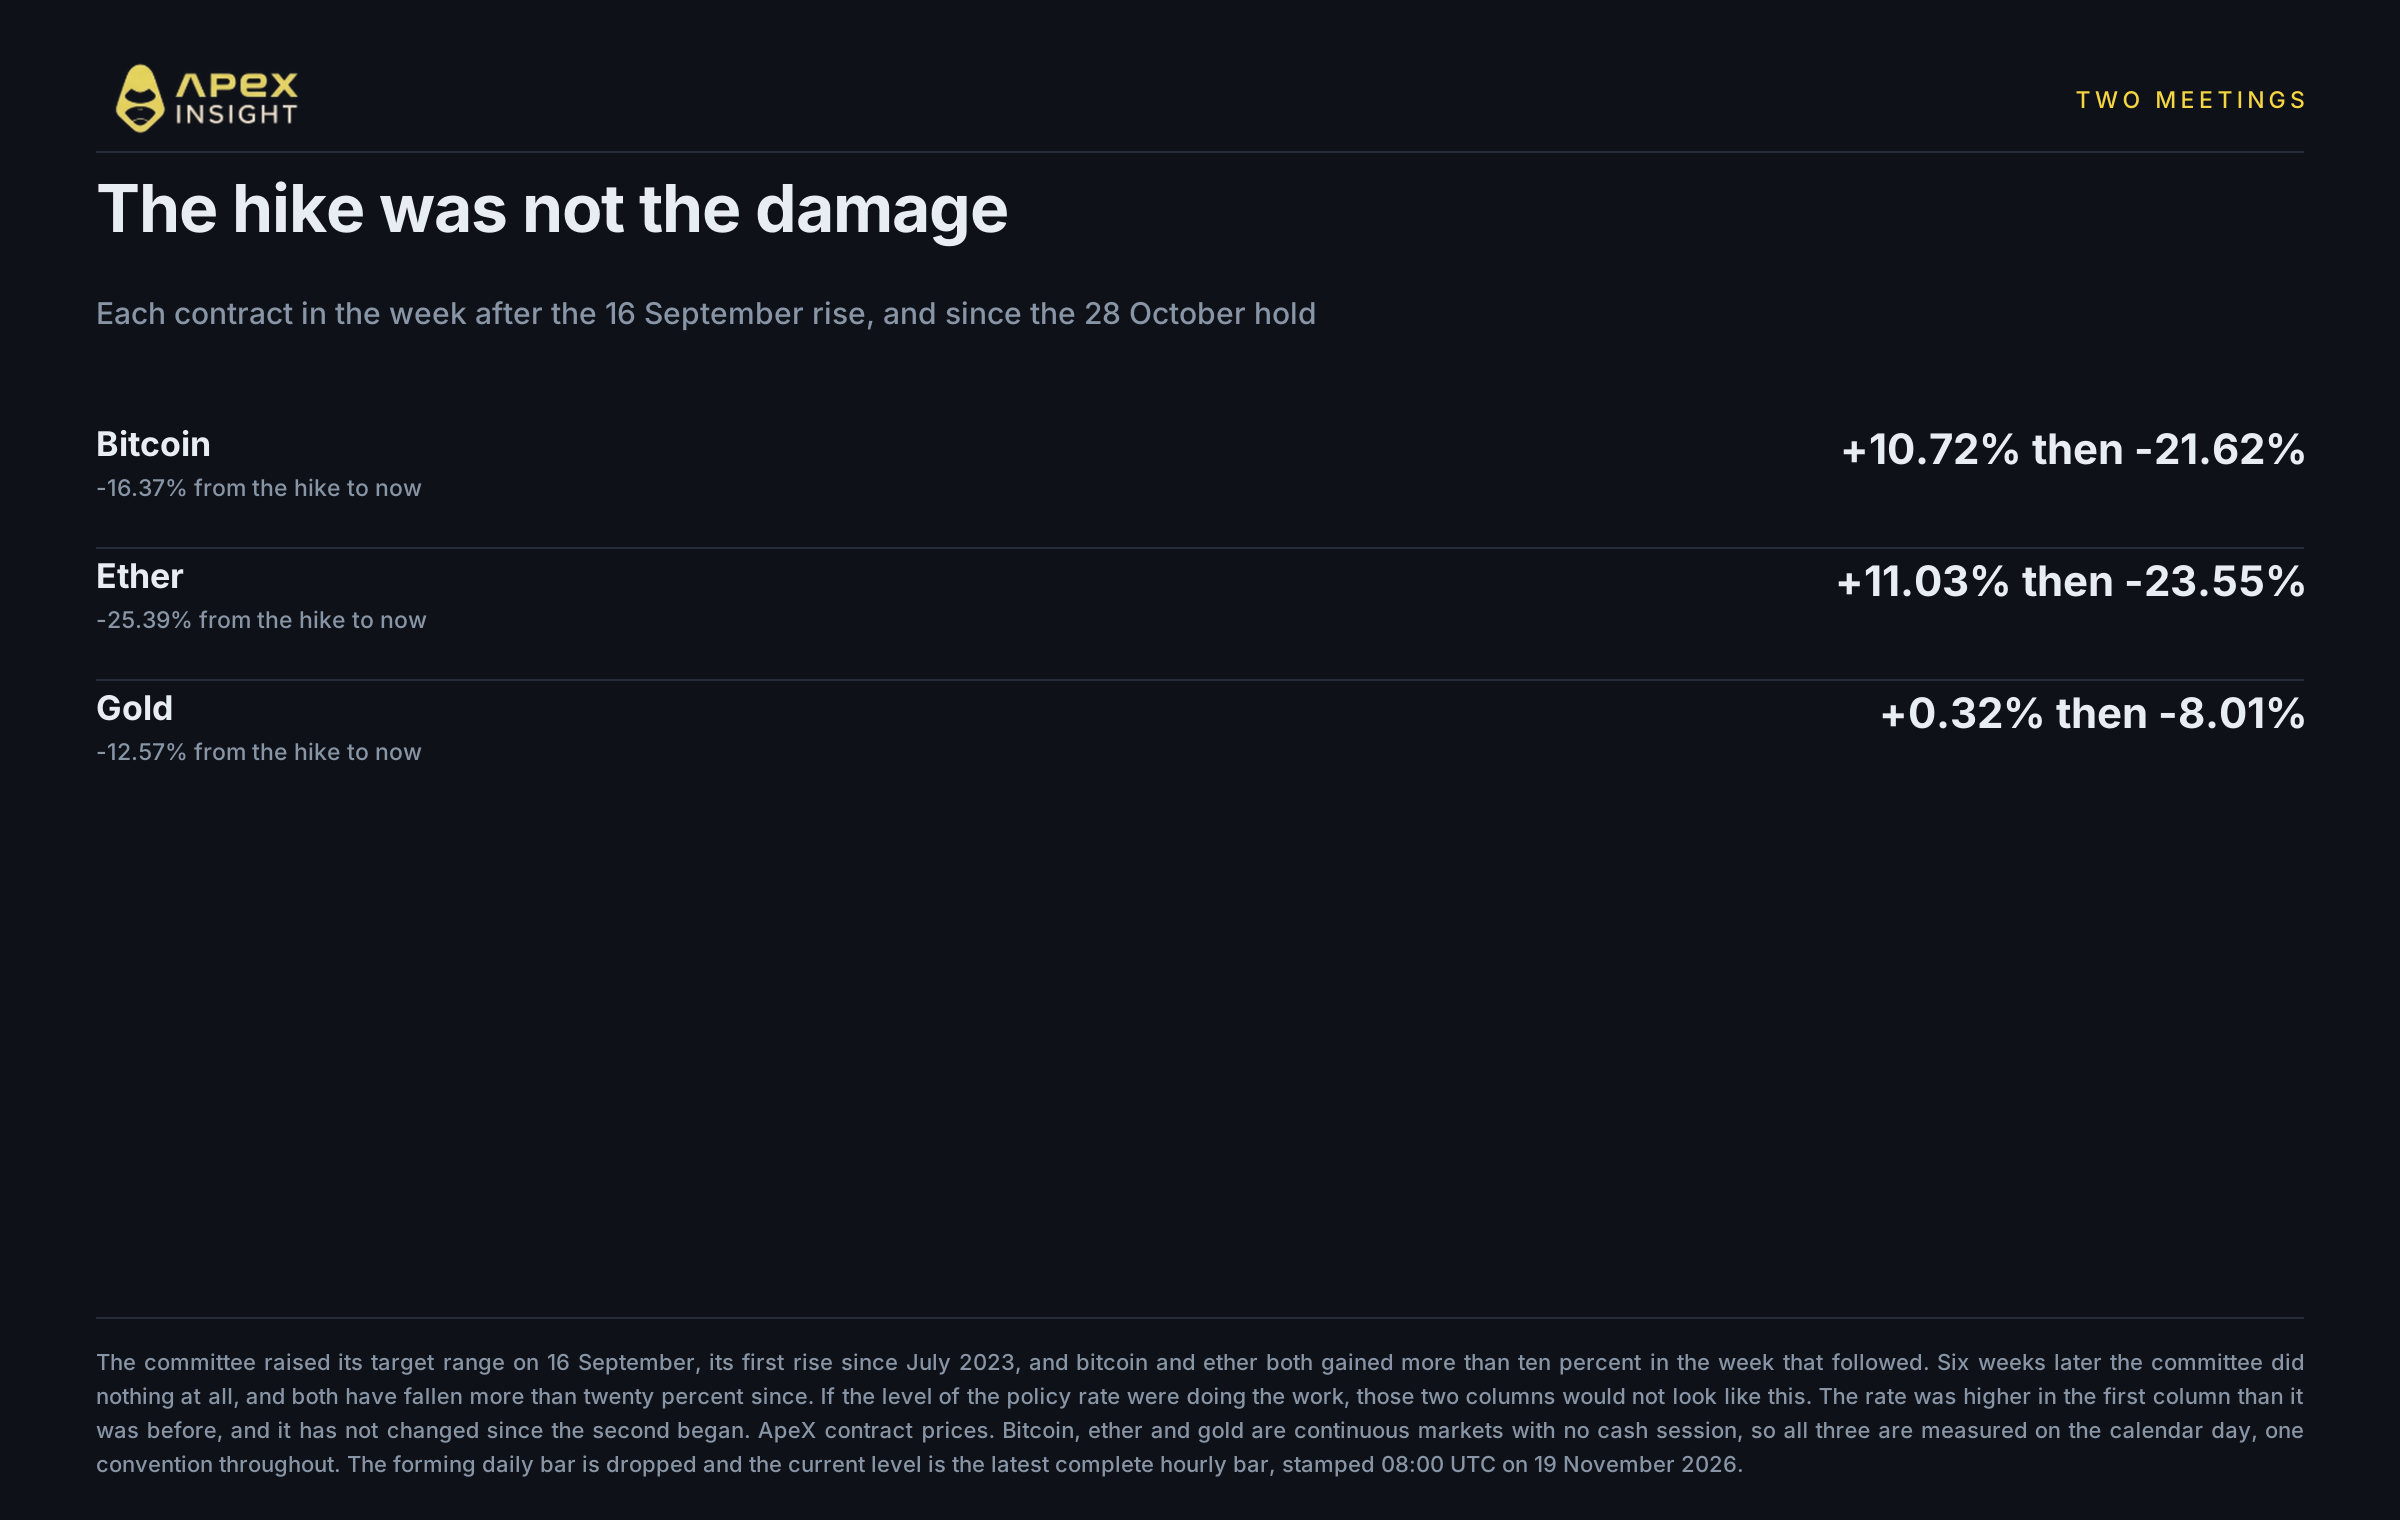
En 2026, la Fed a effectivement relevé ses taux. Le bitcoin a gagné 10,72 % la semaine suivante.
Puis, six semaines plus tard, le comité s’est réuni de nouveau et n’a absolument rien changé. Le bitcoin a depuis reculé de 21,62 %. Le taux directeur est resté entre 3,75 % et 4,00 % pendant ces deux décisions.
Une hausse en décembre est désormais presque entièrement intégrée aux prix, les 101 économistes interrogés par Reuters anticipant tous 25 points de base. Ces deux faits valent donc plus que n’importe quelle prévision : ils indiquent quel événement fait réellement l’objet des transactions. Et la réponse n’est pas celui du 9 décembre.
Deux réunions, des résultats opposés, un taux inchangé
Le 16 septembre 2026, le Federal Open Market Committee a voté à l’unanimité, 12 voix contre 0, une hausse de 25 points de base de sa fourchette cible, à 3,75 %–4,00 %. Il s’agissait de la première hausse depuis le 26 juillet 2023 et de la fin d’une période de plus de trois ans sans relèvement.
Durant la semaine suivant cette décision, selon les contrats ApeX : bitcoin +10,72 %, Ether +11,03 %, or +0,32 %.
Le 28 octobre, le même comité a maintenu la fourchette inchangée, par dix voix contre deux. Depuis cette réunion : bitcoin −21,62 %, Ether −23,55 %, or −8,01 %.
Pris ensemble, ces deux ensembles de données rendent l’explication conventionnelle insuffisante. Le taux était plus élevé durant la première période qu’il ne l’avait été depuis trois ans, et il n’a pas bougé durant la seconde. Si le niveau du taux directeur était le facteur déterminant, les colonnes ne se présenteraient pas ainsi.
Le rebond s’est produit la première semaine et s’est essoufflé avant le statu quo
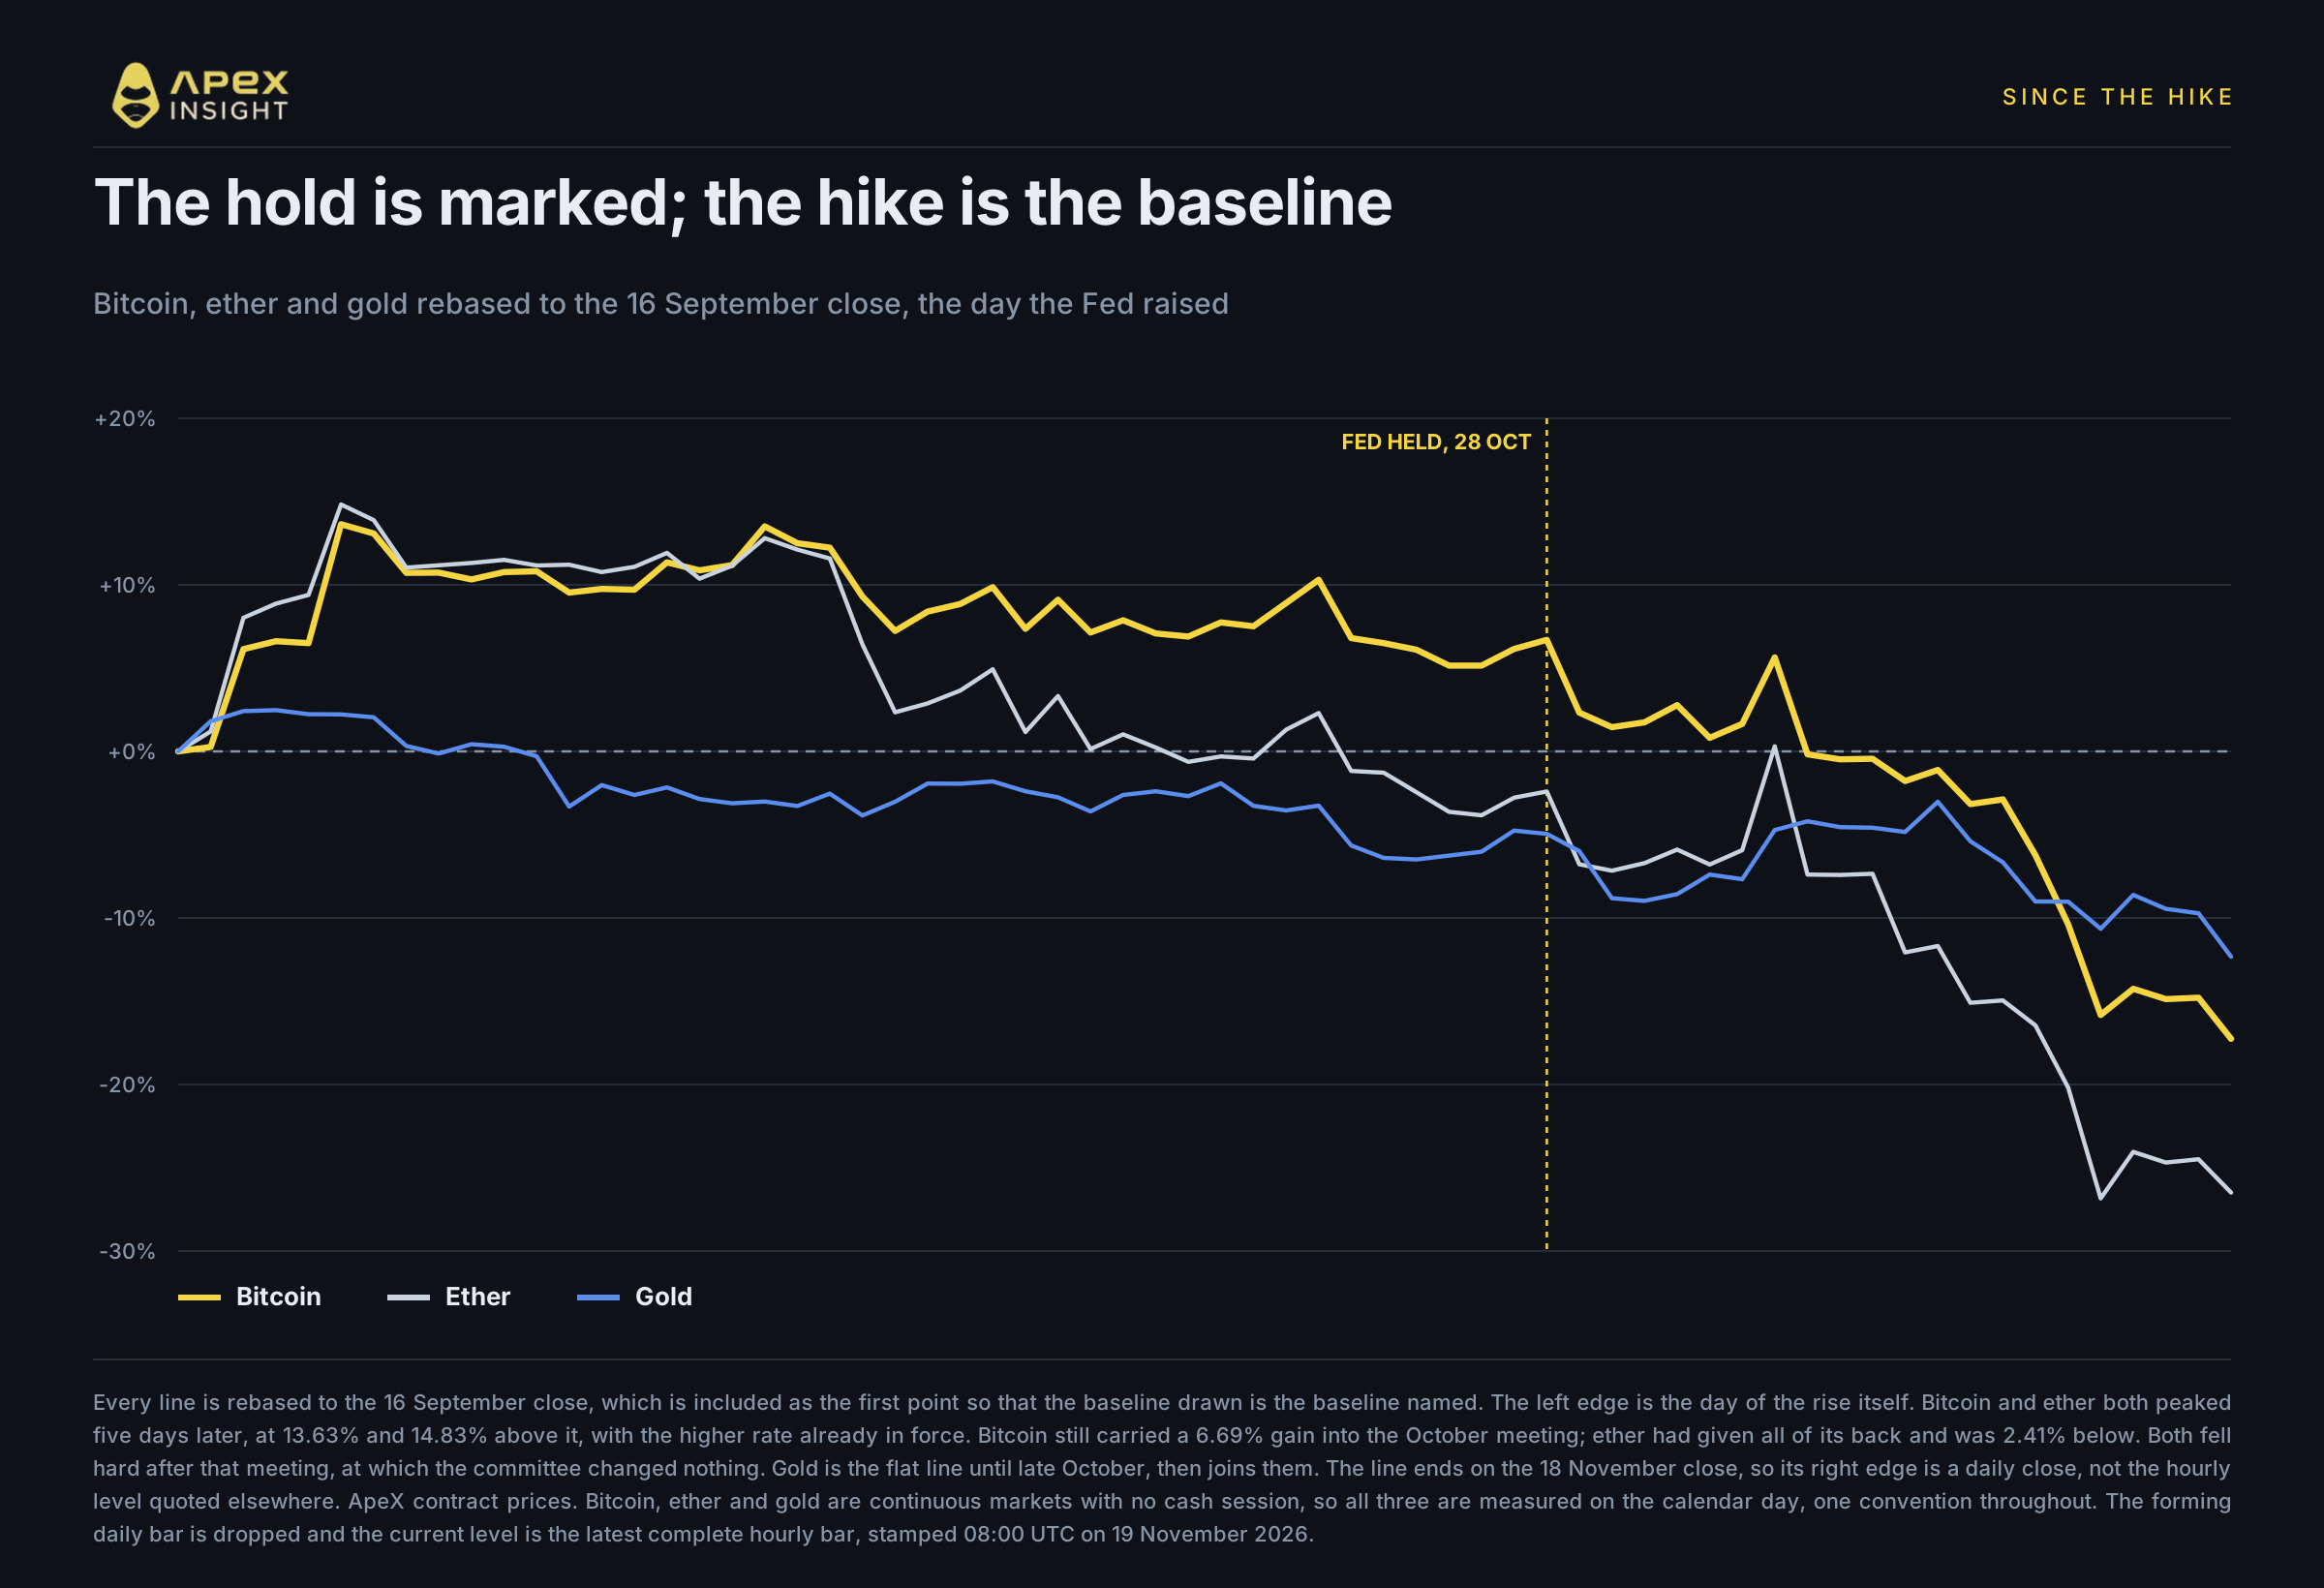
La trajectoire quotidienne est importante : dire que « le bitcoin a progressé après la hausse » est vrai, mais trop simpliste.
Le bitcoin et l’Ether ont tous deux atteint leur sommet cinq jours après la décision, à 13,63 % et 14,83 % au-dessus de la clôture du 16 septembre. Ils ont ensuite dérivé. Le bitcoin affichait encore un gain de 6,69 % à l’approche de la réunion d’octobre. L’Ether avait déjà effacé tous ses gains et se trouvait 2,41 % sous son niveau initial.
La version honnête n’est donc pas qu’une hausse des taux est favorable aux cryptomonnaies. C’est que la hausse elle-même a été absorbée presque immédiatement, a produit un vif rebond de soulagement, puis a cessé d’être le facteur déterminant. Le recul qui a suivi a commencé autour d’une réunion durant laquelle aucune décision n’a été prise.
Les deux actifs avaient également rendu une partie du rebond début octobre, avant les événements décrits ci-dessous. Les flux propres aux cryptomonnaies, une vague de liquidations et le recul général des actifs risqués sont donc également présents dans ces chiffres. L’affirmation est simplement que la trajectoire anticipée est le facteur identifiable le plus important entre les deux périodes, et non le seul.
Ce qui a changé entre les réunions n’était pas le taux
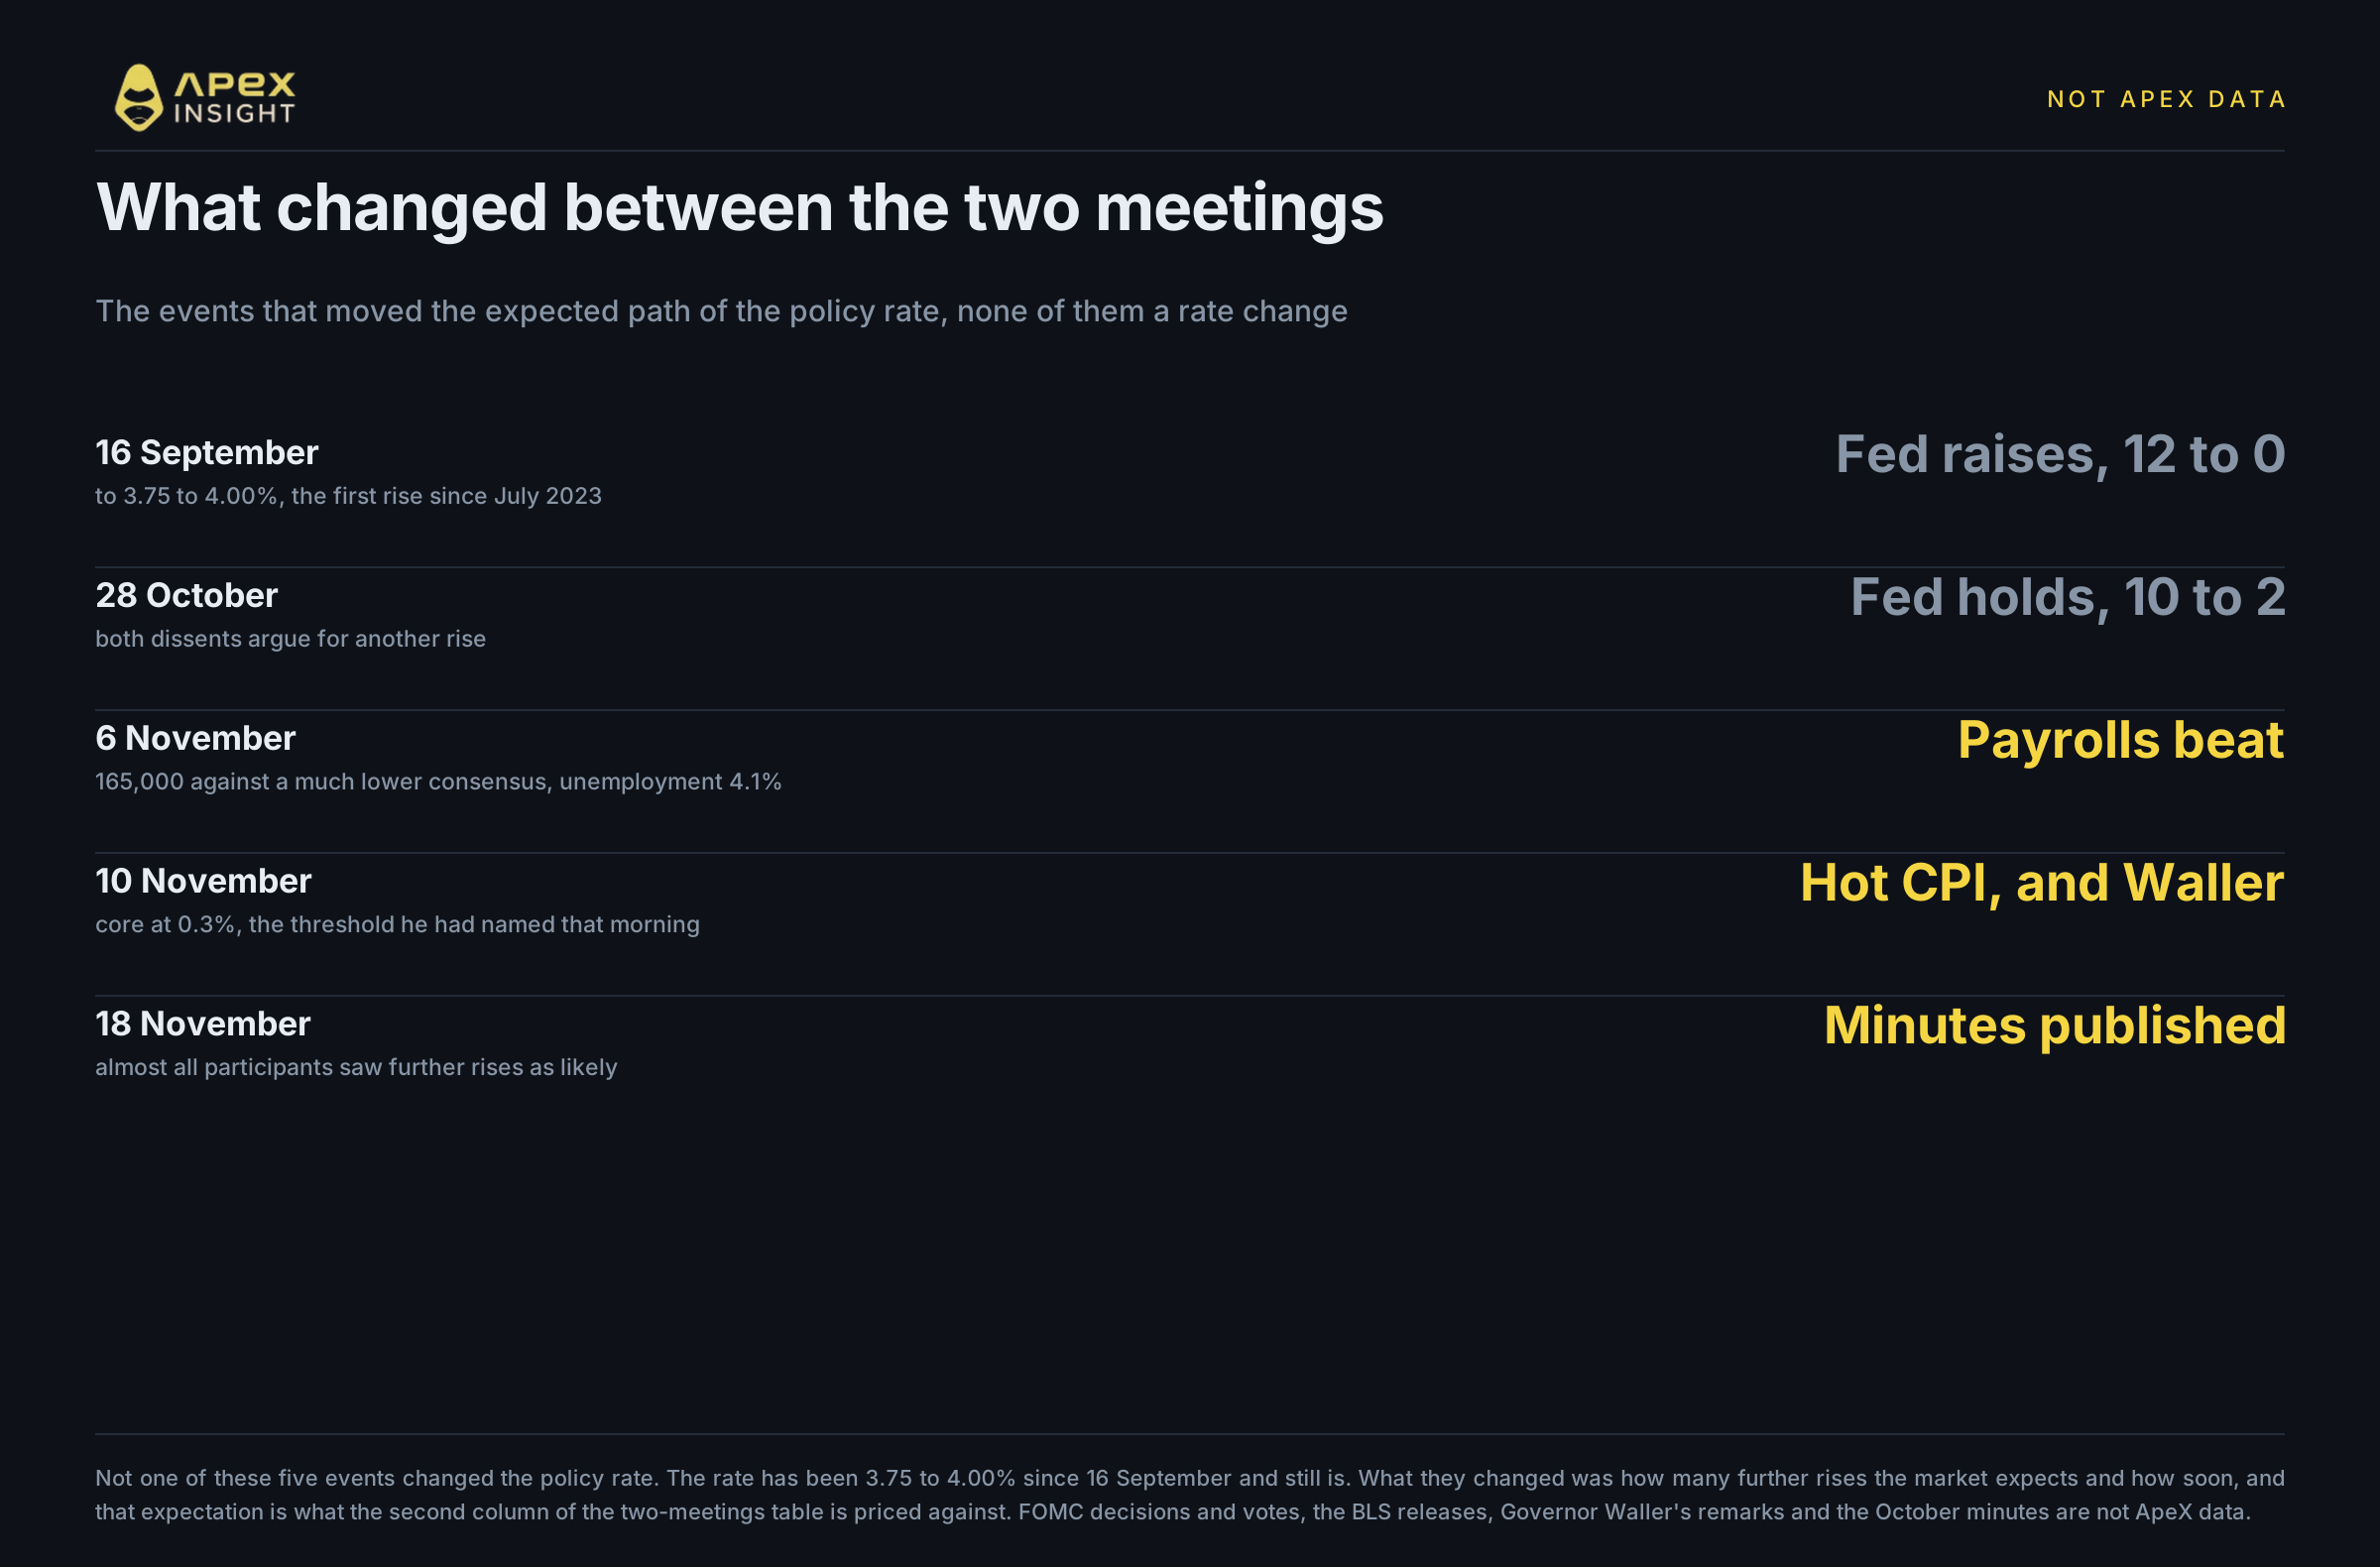
Cinq événements se sont produits entre ces deux colonnes, et aucun n’était une modification des taux d’intérêt.
Le comité a maintenu ses taux le 28 octobre, mais les deux votes dissidents étaient favorables à une hausse, un signal différent d’une pause unanime. Le 6 novembre, les créations d’emplois ont atteint 165 000, bien au-dessus des attentes, avec un chômage à 4,1 %. Le 10 novembre, le CPI sous-jacent s’est établi à 0,3 %, le seuil que le gouverneur Christopher Waller avait cité le même matin comme niveau auquel une hausse de 50 points de base « devrait être envisagée ». Le 18 novembre, le compte rendu d’octobre indiquait que presque tous les participants jugeaient probables de nouvelles hausses.
Le taux est resté entre 3,75 % et 4,00 % pendant toute cette période. Ce qui a bougé est la trajectoire anticipée : combien de hausses supplémentaires et à quelle échéance.
C’est cette variable que la crypto a tradée. Non pas le niveau des taux, mais la première dérivée des anticipations les concernant. Une hausse annoncée et comprise est un fait que le marché peut absorber en quelques jours. Une hausse susceptible d’être suivie de deux ou trois autres, alors que leur nombre reste incertain, est un taux d’actualisation qui doit être réappliqué à chaque actif à chaque changement d’estimation.
Cette distinction est particulièrement importante pour la crypto en raison de sa duration. Le bitcoin ne verse ni coupon ni bénéfices à actualiser : sa valeur repose donc presque entièrement sur les anticipations d’un avenir lointain. Il se comporte ainsi parfois comme un actif à très longue duration. De petites variations du taux utilisé pour valoriser un avenir distant peuvent entraîner d’importantes variations de sa valeur actuelle. Le bitcoin n’a aucun flux de trésorerie ; la comparaison est donc une analogie, pas un modèle littéralement applicable.
La même logique explique pourquoi la hausse de septembre a été absorbable. Une hausse de 25 points de base, accompagnée d’un signal de patience du comité, n’a pas beaucoup modifié le taux d’actualisation à long terme. Depuis le 10 novembre, la situation est différente : le marché est passé d’une hausse supplémentaire à une série de hausses, avec un niveau terminal toujours incertain. Il s’agit d’un déplacement de toute la courbe, et non d’un simple pas sur celle-ci.
Une hausse est acquise, mais pas son ampleur
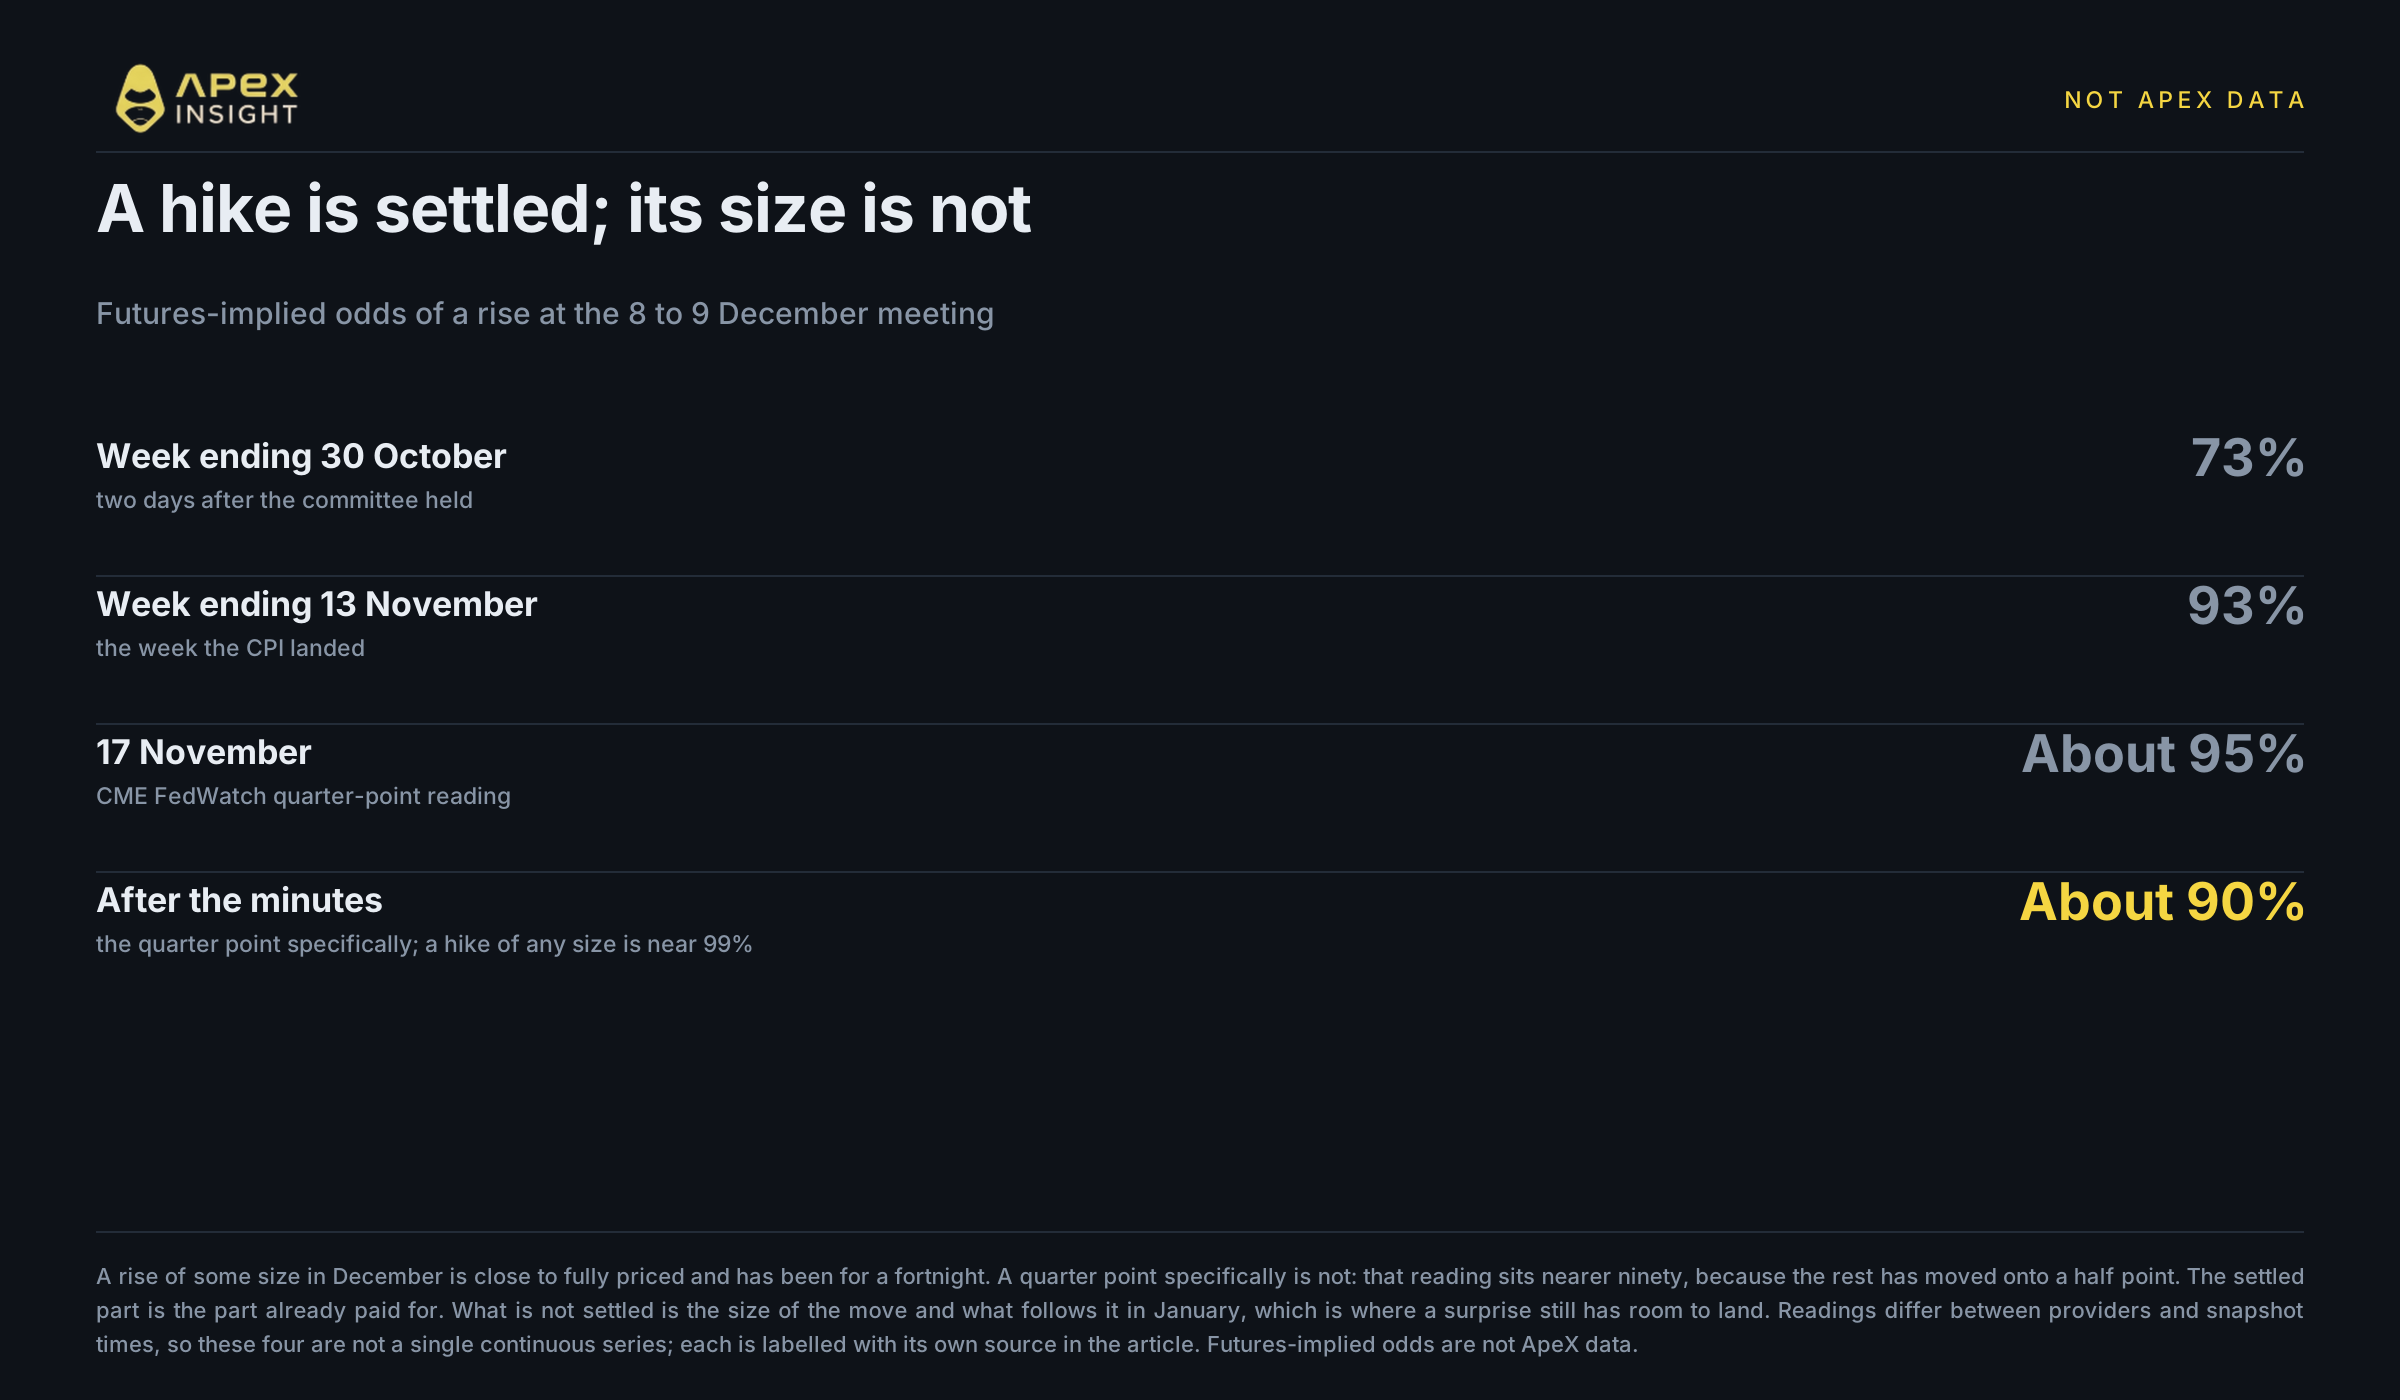
La réévaluation est visible dans les probabilités, et pour l’échéance proche elle est terminée. Une hausse de 25 points de base a été entièrement intégrée aux marchés monétaires quelques heures après le CPI du 10 novembre, et une hausse d’une certaine ampleur est désormais évaluée à près de 99 %.
La probabilité d’une hausse de 25 points de base en décembre était de 73 % durant la semaine précédant le 30 octobre et de 93 % durant la semaine de la publication du CPI. Au 17 novembre, CME FedWatch évaluait la hausse de 25 points de base à environ 95 %. Après le compte rendu, elle s’établissait à environ 90 %, avec une probabilité d’environ 10 % pour 50 points de base.
Une hausse d’une certaine ampleur est presque certaine. Une hausse exactement égale à 25 points de base ne l’est pas : elle se situe plutôt autour de 90 %, le reste étant reporté sur 50 points de base. Le débat est déjà passé de « faut-il relever les taux ? » à « de combien ? ».
Ce qui serait réellement nouveau
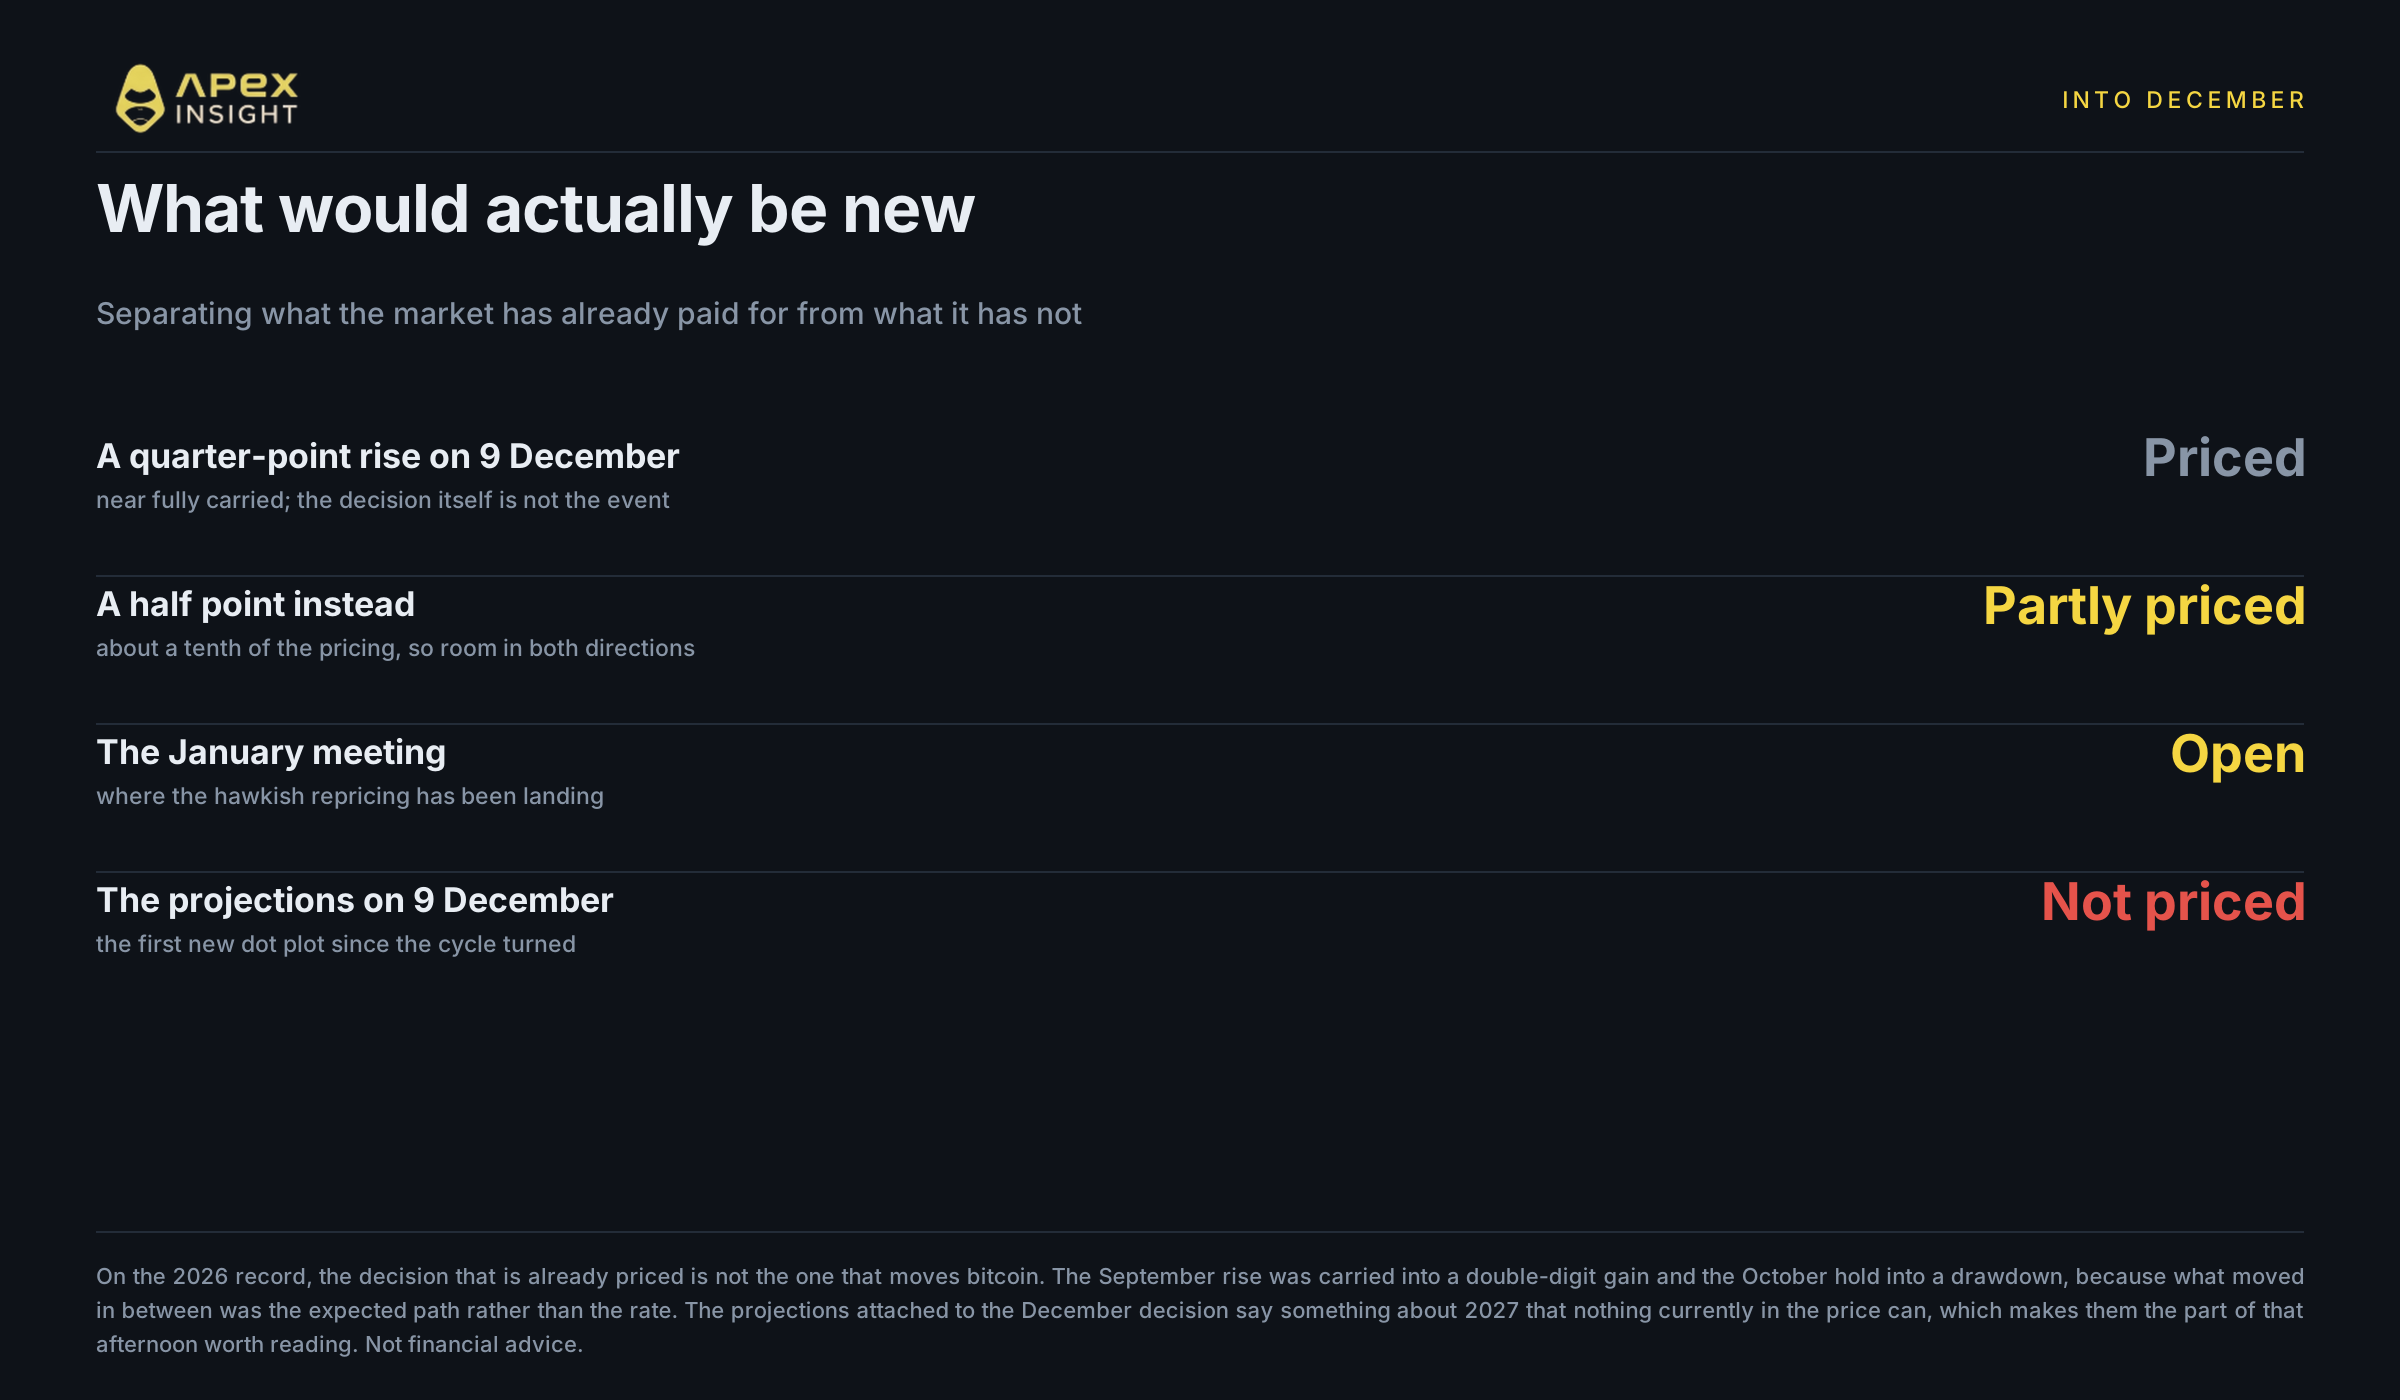
La décision sera annoncée le 9 décembre, avec de nouvelles projections.
Dans le contexte de 2026, les 25 points de base ne constituent pas l’événement : ils sont déjà intégrés. Ce qui ne l’est pas entièrement, c’est l’ampleur de la hausse, ainsi que la réunion de janvier et surtout les projections concernant 2027.
Le comité disposera également de moins d’informations que d’habitude : le CPI de novembre ne sera publié que le 10 décembre, le lendemain de la décision. Le chiffre d’octobre sera donc le dernier indicateur d’inflation disponible.
Rien de tout cela ne constitue une prévision de rebond. L’épisode de septembre n’est qu’une observation, la comparaison avec 2022 est compliquée par les propres faillites de la crypto, et un marché peut toujours réévaluer davantage ce qu’il a déjà intégré. Ce que montrent les données est plus limité : la partie de la réunion de décembre déjà intégrée est celle que tout le monde surveille, tandis que la partie qui ne l’est pas encore est celle dont on parle le moins.
À surveiller
Tout ce qui suit se négocie 24/7 sur ApeX, ce qui compte particulièrement pour une décision le 9 décembre : la réévaluation n’attendra pas l’ouverture d’une séance au comptant.
Celui qui présente l’historique le plus clair. BTC-USDT a gagné 10,72 % la semaine suivant la hausse effective de la Fed et a perdu 21,62 % depuis le refus de relever les taux. Il se situe 16,37 % sous son niveau du jour de la hausse. Si le schéma se confirme, ce qui le fera bouger en décembre ne sera pas les 25 points de base, mais ce que les projections diront des réunions suivantes.
Celui qui amplifie le mouvement. ETH-USDT a gagné légèrement plus que le bitcoin durant cette première semaine, soit 11,03 %, et avait davantage reculé depuis le statu quo au 19 novembre à 08:00 UTC : 23,55 % contre 21,62 % pour le bitcoin.
Celui qui réagit le plus directement aux taux. XAU-USDT a à peine bougé lors de la hausse, avec 0,32 % sur la semaine, et recule de 8,01 % depuis le statu quo. L’or n’a aucun rendement pour le protéger contre la hausse des taux réels. Il a beaucoup moins bougé que le bitcoin dans les deux périodes, ce qui est précisément l’intérêt de cet indicateur plus propre.
Tradez le mouvement sur ApeX
Perpetuals crypto jusqu’à 100x et TradFi jusqu’à 50x, négociés 24/7, y compris la nuit.
Le trading comporte un risque élevé de perte et l’effet de levier amplifie les gains comme les pertes. Rien de ce qui précède n’affirme qu’une hausse en décembre sera suivie d’un rebond. Cela signifie que la hausse est déjà intégrée dans les prix et que la surprise se trouve ailleurs. Il ne s’agit pas d’un conseil financier ni d’une recommandation d’achat ou de vente. Faites vos propres recherches et dimensionnez vos positions selon ce que vous pouvez vous permettre de perdre.
Si vous avez besoin d’aide, contactez notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Méthodologie. Les chiffres des contrats proviennent de l’API ApeX Omni v3, construite le 19 novembre 2026. Le bitcoin, l’Ether et l’or sont des marchés continus sans séance au comptant ; les trois sont donc mesurés sur la journée calendaire. Les trois points d’ancrage sont la décision du FOMC du 16 septembre 2026, celle du 28 octobre et la dernière barre complète. La semaine suivant la hausse est mesurée entre les clôtures des 16 et 23 septembre. La barre quotidienne en formation est toujours exclue. Les niveaux actuels proviennent de la dernière barre horaire complète, horodatée à 08:00 UTC le 19 novembre 2026. Les décisions du FOMC, les publications du BLS, les déclarations du gouverneur Waller, le compte rendu d’octobre, les probabilités implicites des futures, le cycle de hausse de 2022 à 2023 ainsi que les dates de la réunion de décembre et du CPI ne sont pas des données ApeX et sont liés à leurs sources. Rien dans cet article ne constitue un conseil financier.