


Publié le 18 novembre 2026
La Réserve fédérale publie ce soir à 19:00 UTC le compte rendu de sa réunion d’octobre, deux heures avant la clôture des marchés américains au comptant. Ce document vieux de trois semaines décrit une décision depuis dépassée par un rapport sur l’emploi, un chiffre d’inflation et les propos d’un gouverneur évoquant une hausse d’un demi-point. La plupart du temps, il s’agirait d’une publication secondaire.
L’or est la raison pour laquelle ce n’est pas le cas. Il est à son plus bas niveau depuis un an, en baisse de 7,09 % sur le contrat ApeX depuis la réunion, et la manière dont il y est arrivé compte davantage que son niveau. Pendant la première quinzaine, il n’a pratiquement pas baissé. Il n’a cassé qu’après la modification de la trajectoire attendue des taux, ce qui est différent d’une simple peur des investisseurs : c’est le canal par lequel les minutes de ce soir arrivent.
La question est donc plus étroite qu’il n’y paraît. Il ne s’agit pas de savoir si les minutes seront restrictives, mais si l’or est encore l’actif qui leur répond. Les faits viennent d’abord, car sans eux la publication de ce soir ne serait qu’un titre de plus.
Tous les contrats présentés ici sont en baisse depuis la décision de la Fed
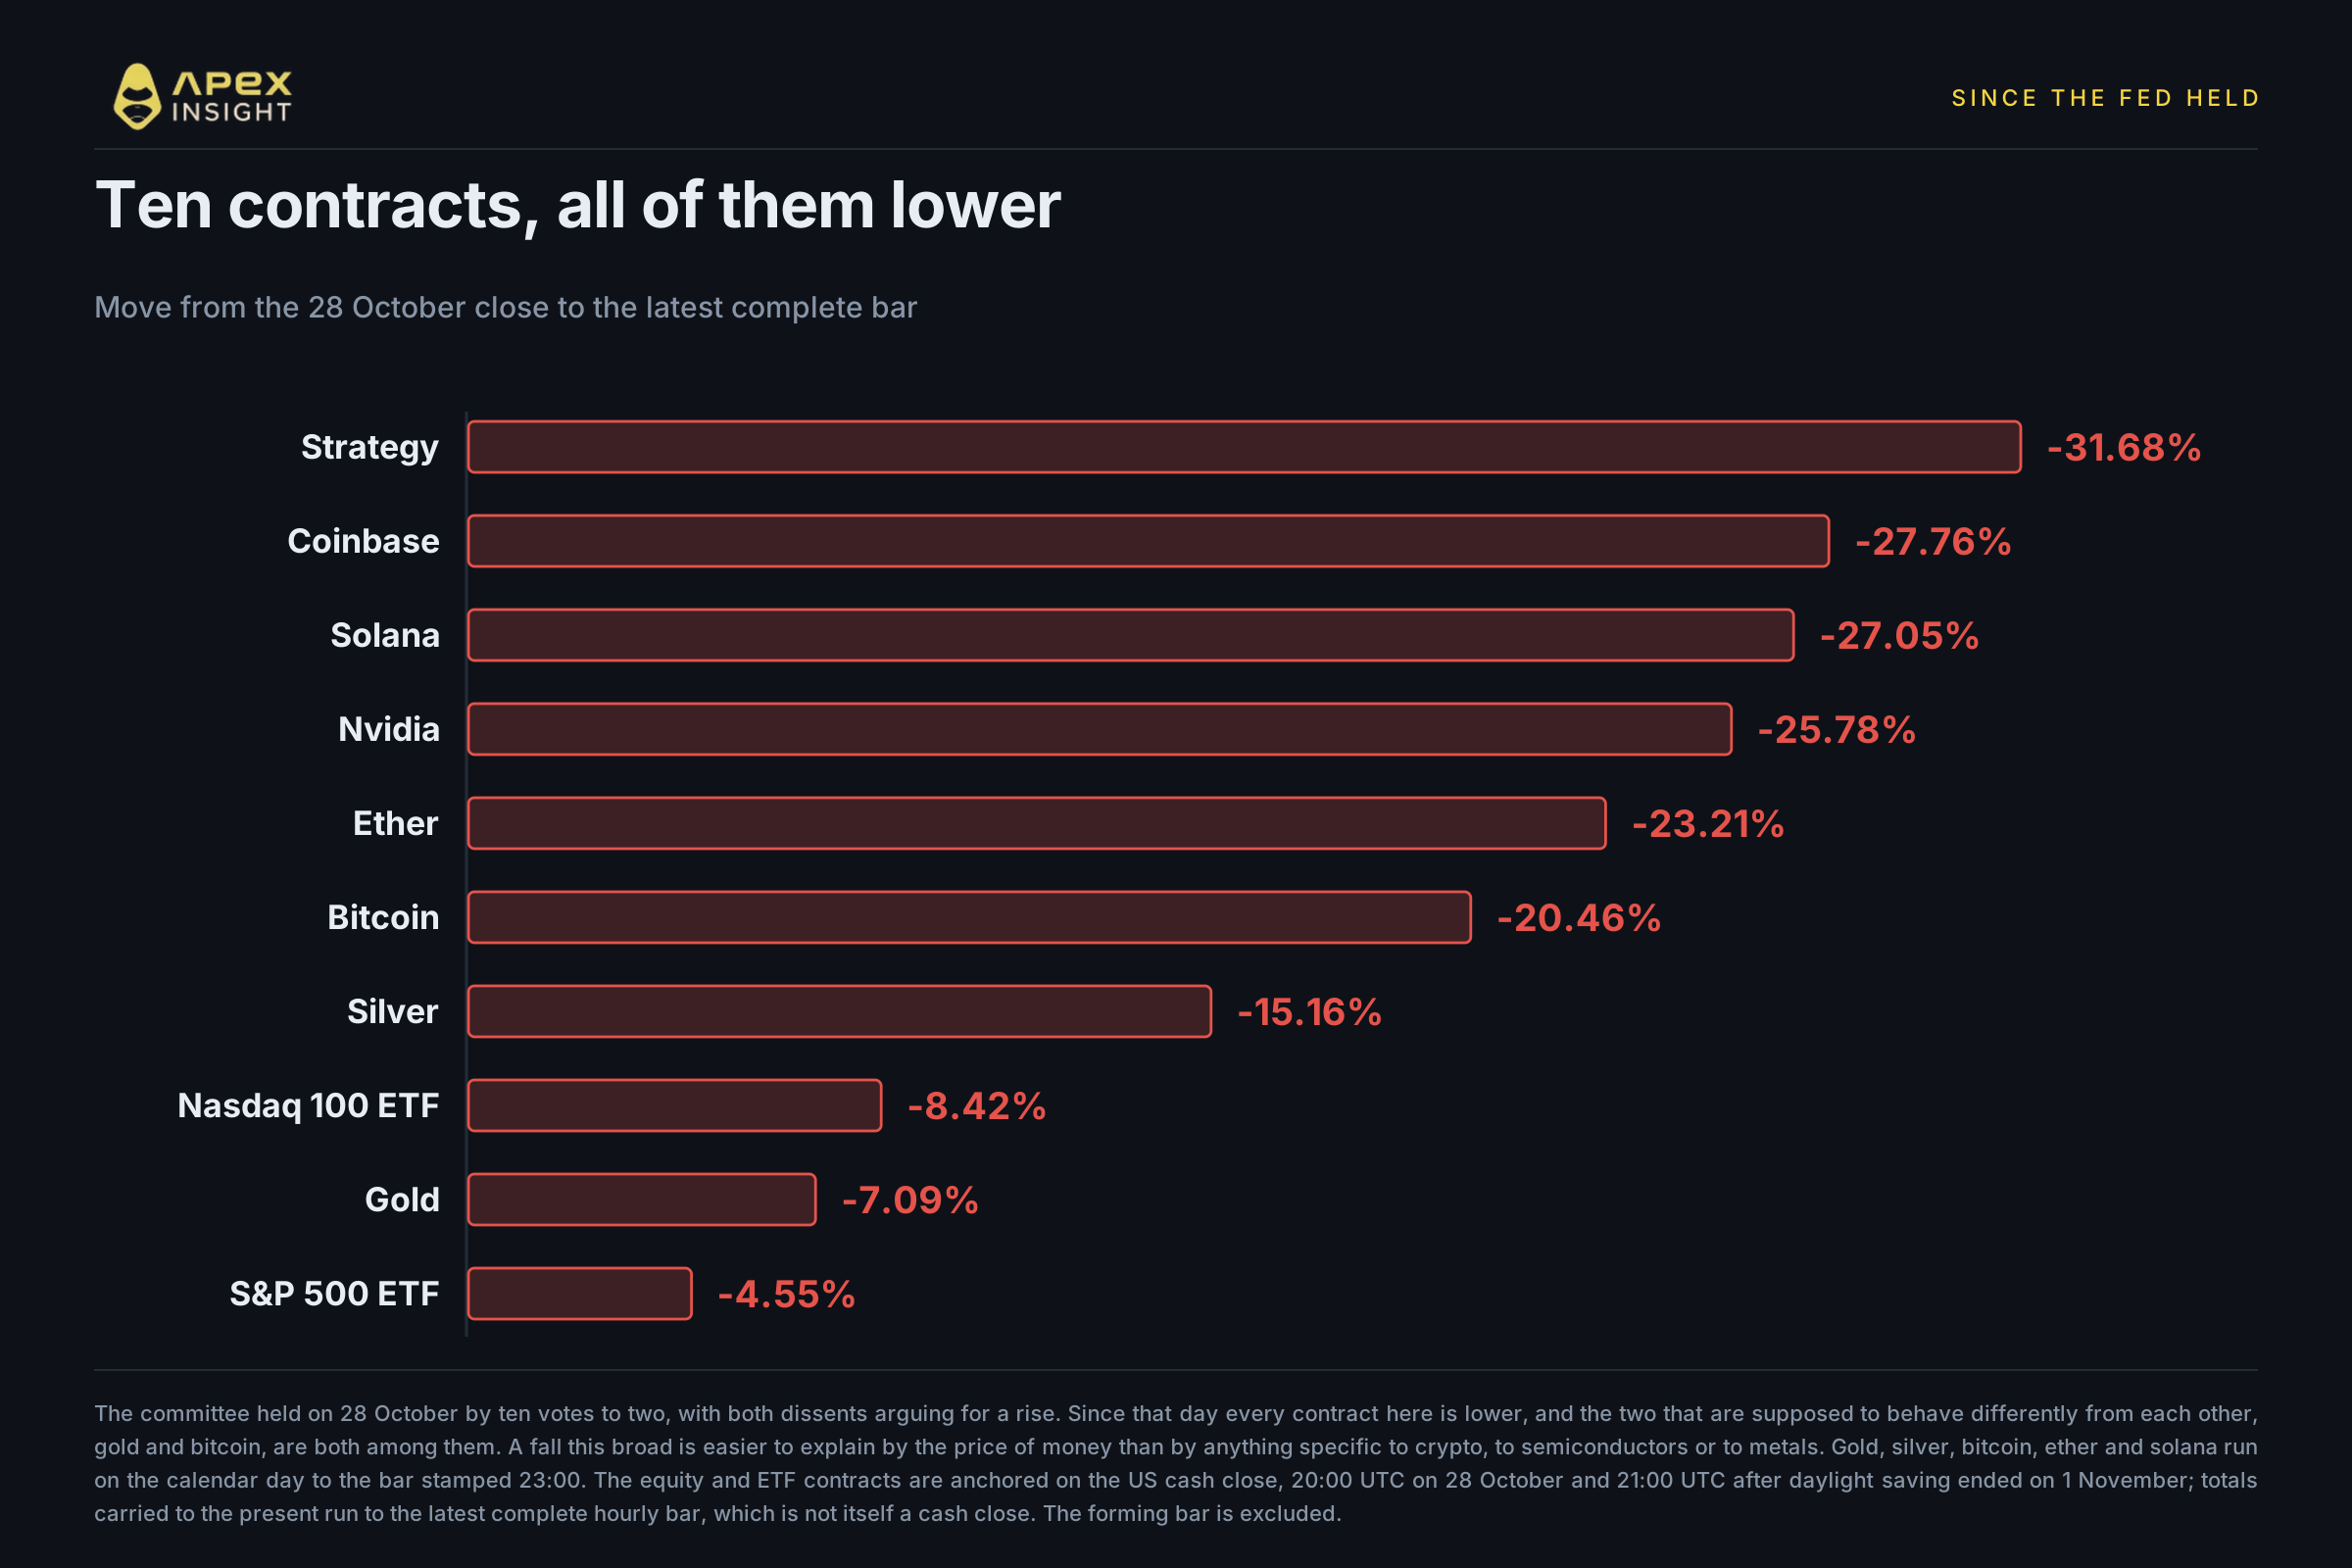
Le Federal Open Market Committee s’est réuni les 27 et 28 octobre et a maintenu sa fourchette cible entre 3,75 % et 4,00 %, par dix voix contre deux. Ce sont les deux voix dissidentes qu’il faut retenir. La gouverneure Lisa Cook et la présidente de la Fed de Cleveland Beth Hammack souhaitaient toutes deux une hausse de 25 points de base. Pas une baisse, ni un statu quo : un comité qui débat de la vitesse du resserrement.
Entre la clôture de ce jour et la dernière bougie complète, tous les contrats de cet article sont en baisse. Les contrats sur les métaux et les cryptomonnaies suivent le jour calendaire, tandis que ceux sur les actions et les ETF sont ancrés sur la clôture américaine au comptant ; les dix comparaisons sont donc proches d’une base homogène, sans l’être parfaitement. Strategy est le plus faible à 31,68 %, devant Coinbase à 27,76 % et Solana à 27,05 %. Le contrat S&P 500 a le moins perdu, à 4,55 %. L’or se situe à 7,09 %.
Une baisse aussi étendue constitue déjà un indice. Lorsqu’un secteur seulement casse, les dégâts sont concentrés et la cause peut être identifiée. Lorsque les métaux, les cryptomonnaies, les grandes valeurs technologiques et les deux grands contrats indiciels évoluent dans la même direction pendant trois semaines, le facteur commun est probablement davantage le prix de l’argent que quelque chose de propre à chacun.
Mais une liste de totaux masque l’essentiel, car elle efface l’ordre dans lequel les actifs ont baissé.
L’or a tenu, puis a cassé
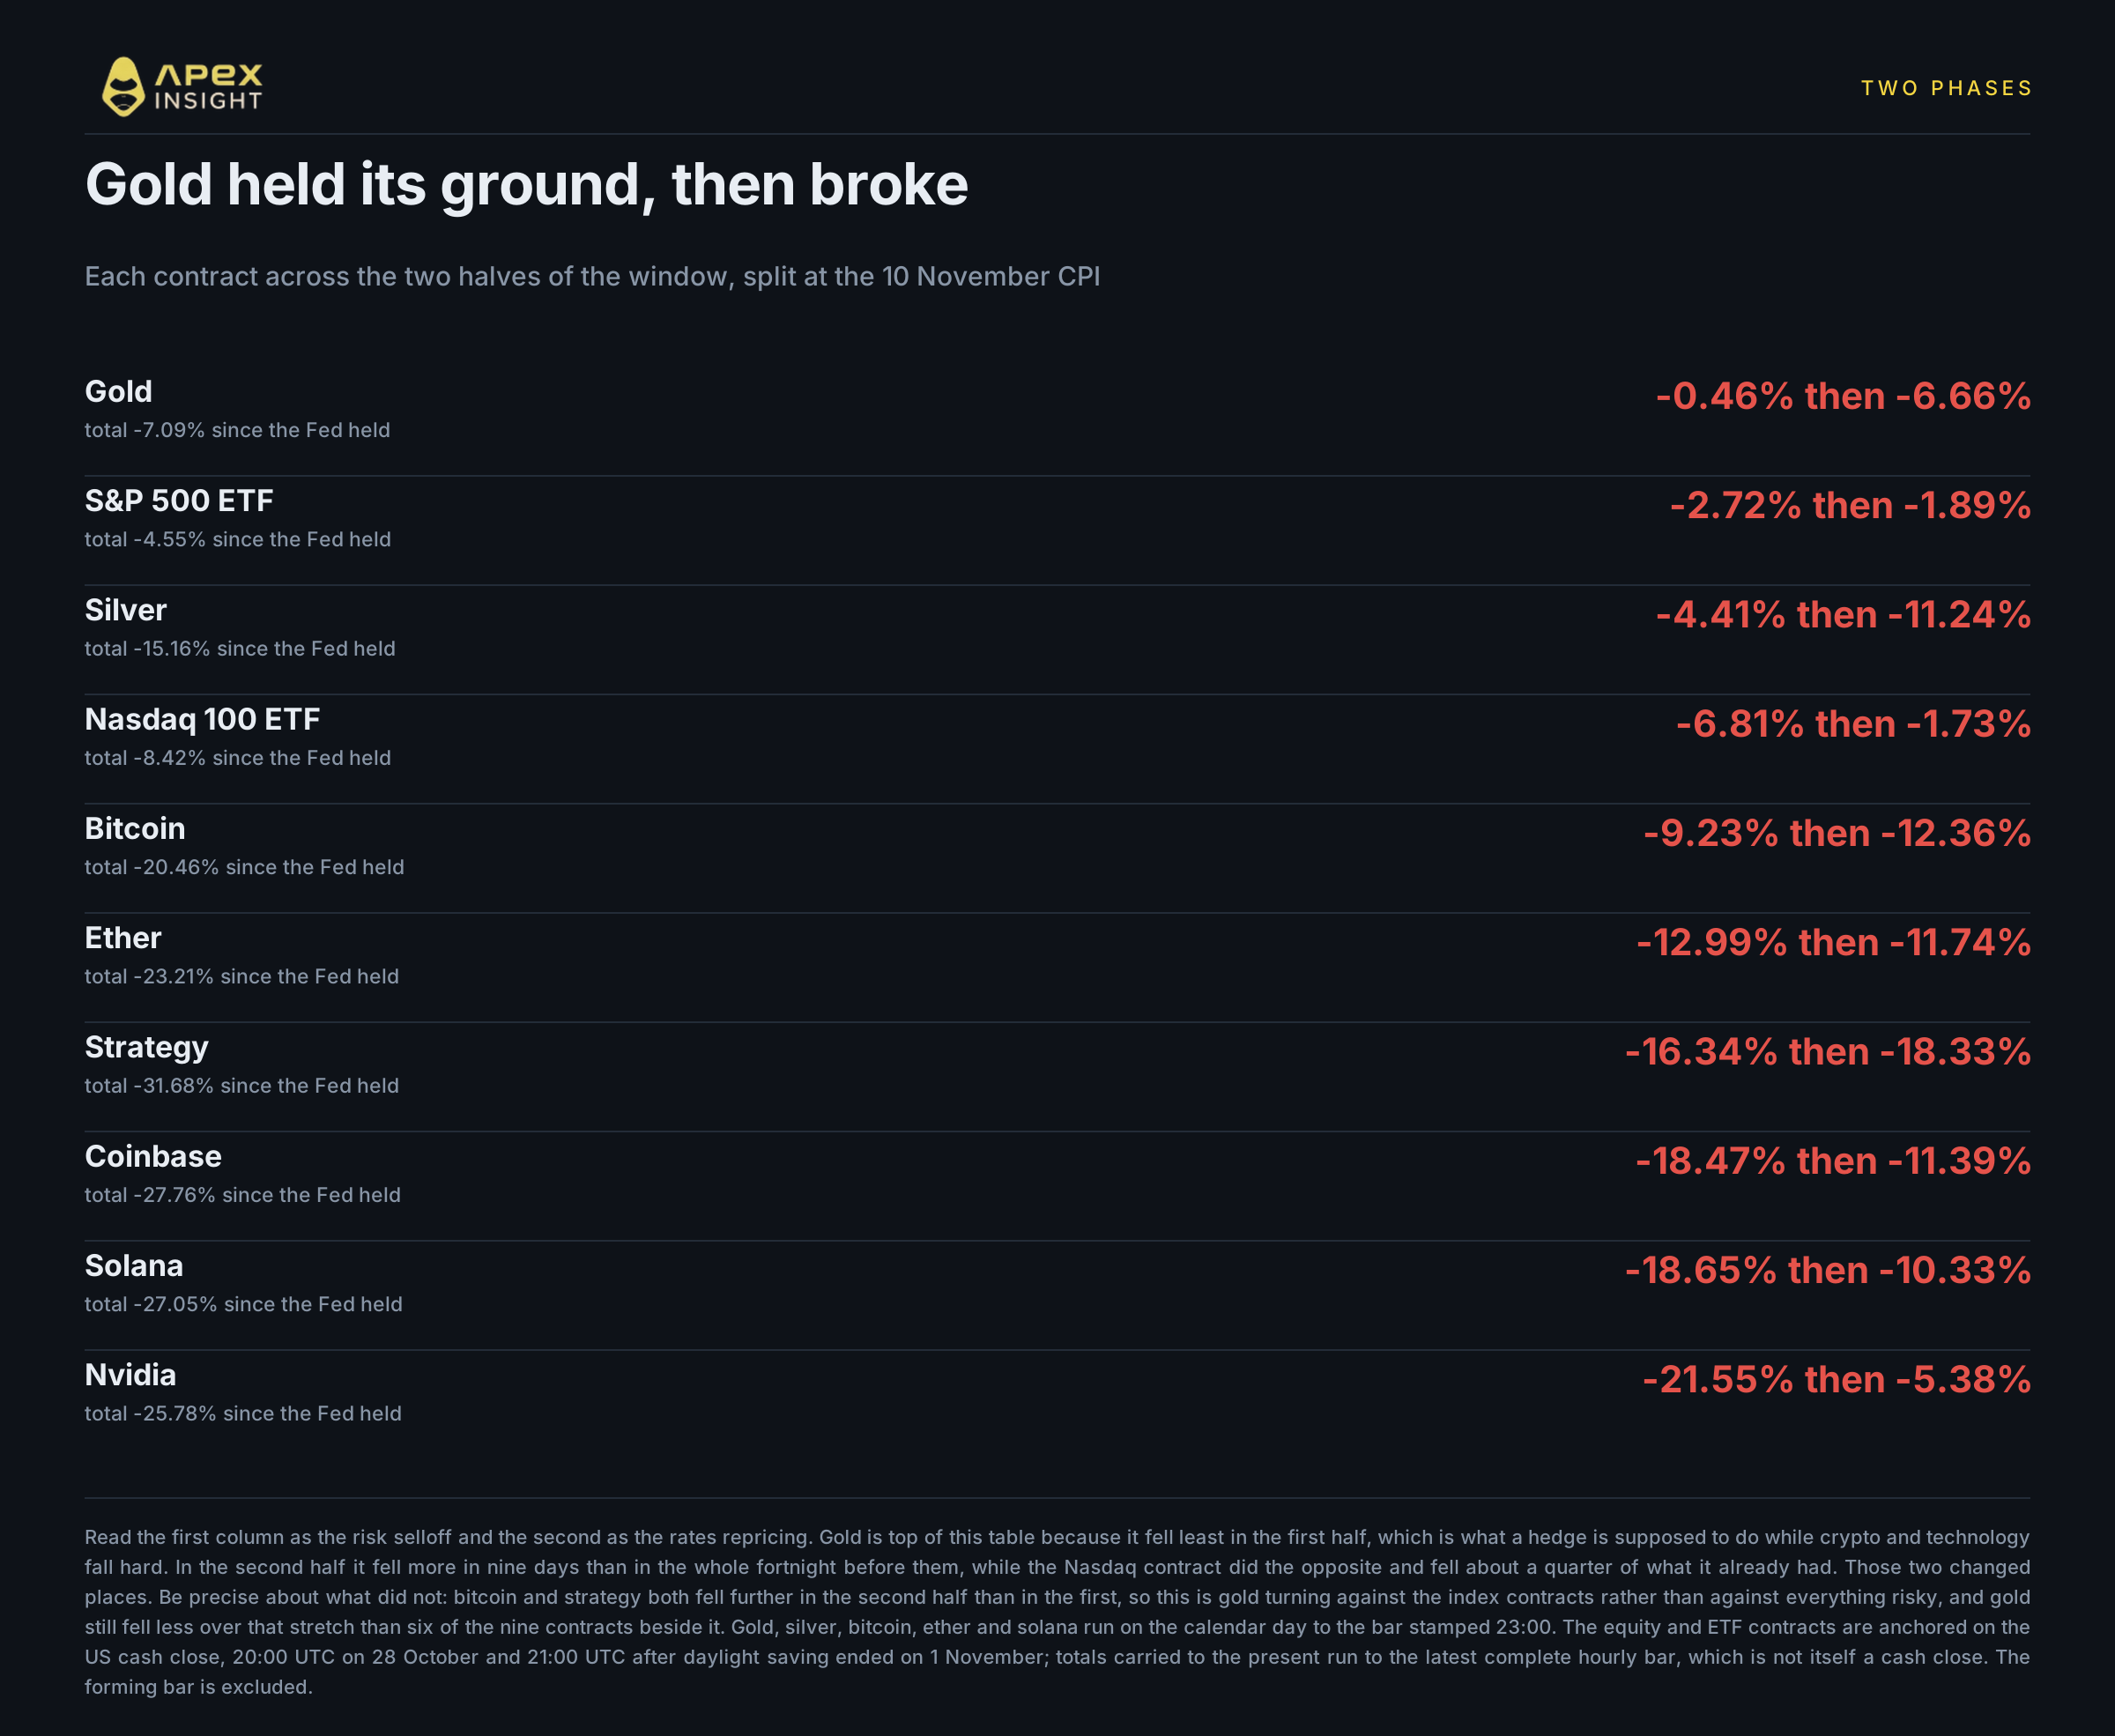
Si l’on divise la période au 10 novembre, le chiffre unique devient deux chiffres qui ne racontent pas la même histoire.
Durant la première moitié, entre le statu quo de la Fed et la clôture du 10 novembre, l’or a baissé de 0,46 %. Sur les mêmes treize jours, bitcoin a perdu 9,23 %, ether 12,99 %, Nvidia 21,55 % et le contrat Nasdaq 6,81 %.
Ce n’est pas que l’or n’ait rien remarqué. Il a fait exactement ce pour quoi on le détient. Une couverture est censée préserver sa valeur pendant que les actifs risqués sont vendus ; pendant une quinzaine, l’or l’a fait, malgré une baisse des cryptomonnaies et une forte chute de la technologie.
Durant la seconde moitié, l’or a perdu 6,66 %, davantage en neuf jours que pendant toute la quinzaine précédente. Le contrat Nasdaq a évolué en sens inverse, ne perdant qu’environ un quart de ce qu’il avait déjà perdu. Les deux ont échangé leurs rôles.
C’est la partie qu’une explication fondée uniquement sur l’appétit pour le risque peine à expliquer. Si les investisseurs étaient simplement devenus plus craintifs après le 10 novembre, l’or aurait dû continuer à résister face aux actions, plutôt que de s’inverser contre elles. Au contraire, l’actif qui résistait a commencé à chuter fortement au moment même où les deux grands contrats indiciels se stabilisaient.
Il faut être précis sur ce qui s’est inversé et ce qui ne s’est pas inversé. Il s’agit de l’or contre les contrats indiciels, pas contre tout ce qui est risqué. Bitcoin a perdu 12,36 % durant la seconde moitié contre 9,23 % pendant la première, et Strategy 18,33 % contre 16,34 % : les deux ont accéléré leur baisse. L’or a tout de même moins baissé sur cette période que bitcoin, ether, Strategy, Coinbase, l’argent et solana. Ce qui a changé, ce n’est pas que l’or soit devenu le pire actif à détenir, mais qu’il a cessé d’être un refuge contre les actifs face auxquels il est habituellement détenu.
L’or était plus haut le 9 novembre qu’au moment de la réunion de la Fed
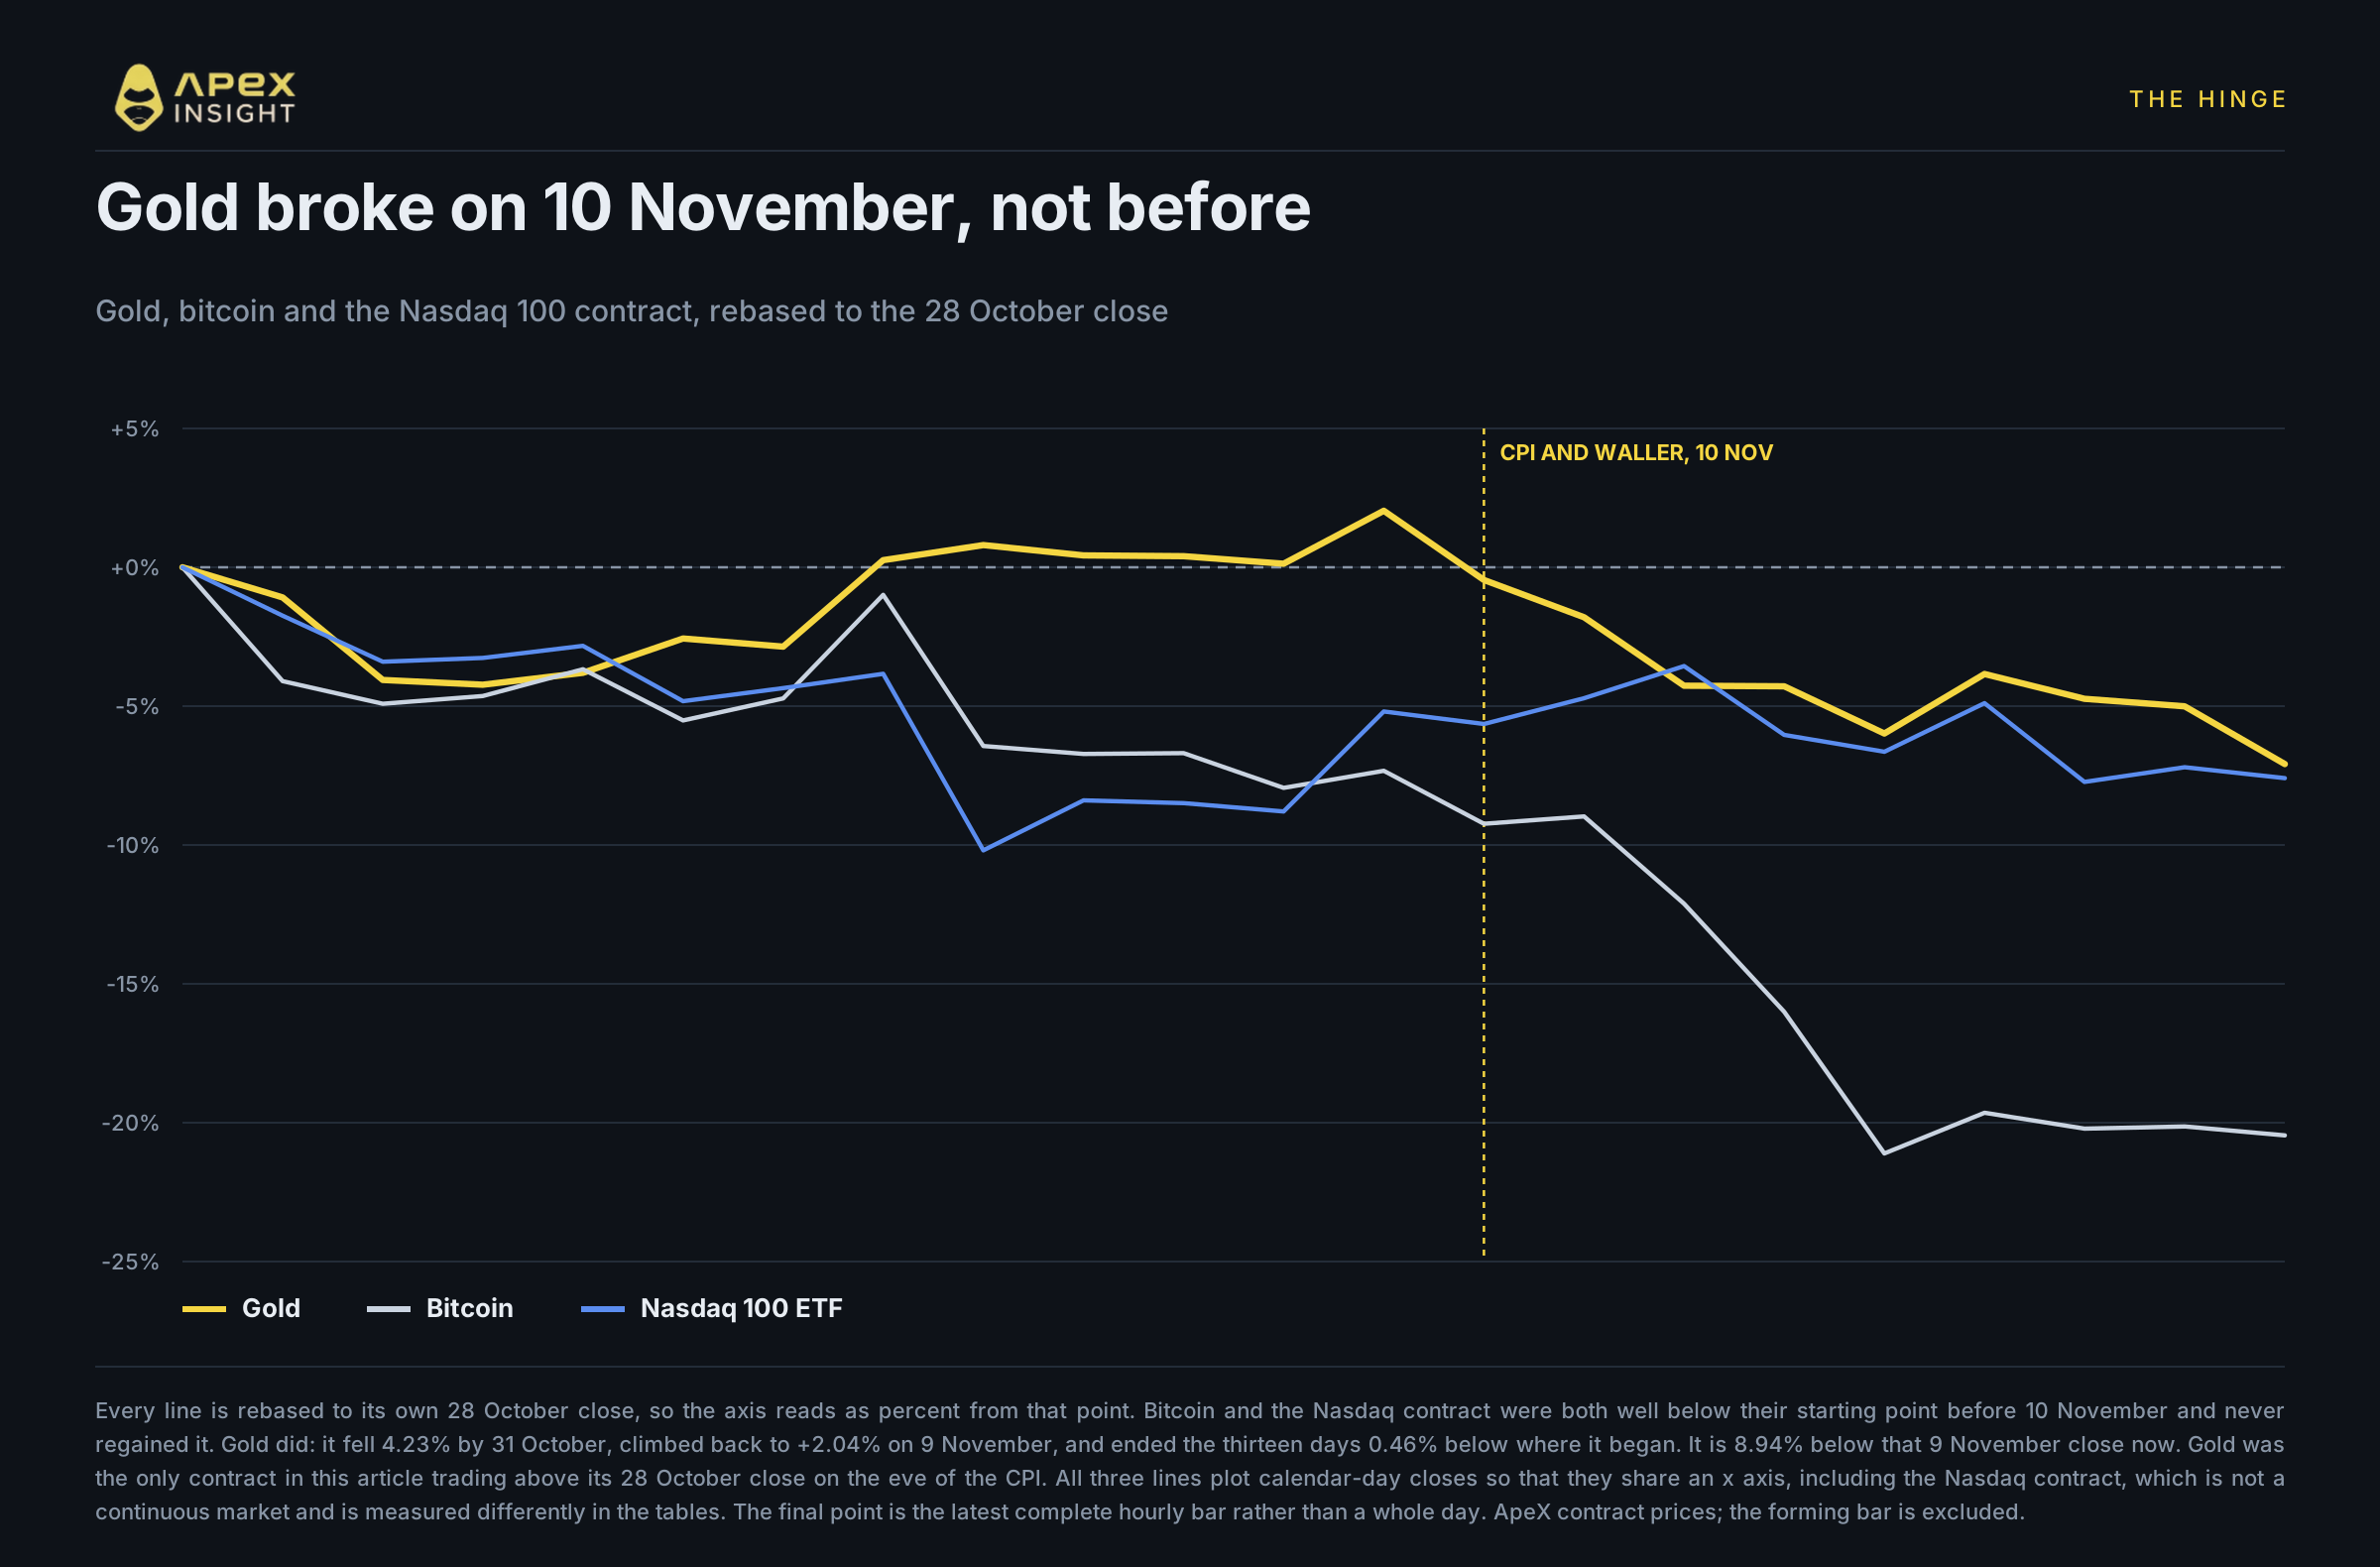
La trajectoire quotidienne précise le moment, de manière plus nette que le total sur quinze jours.
L’or ne s’est pas contenté de stagner. Il a perdu 4,23 % au 31 octobre, a entièrement récupéré cette baisse et, à la clôture du 9 novembre, était 2,04 % au-dessus de son niveau lors de la décision du comité. À la veille de l’IPC, c’était le seul contrat de cet article à s’échanger au-dessus de sa clôture du 28 octobre. Tous les autres étaient sous cette ligne ce jour-là ; seul ether l’avait brièvement dépassée, le 4 novembre.
Depuis la clôture du 9 novembre, l’or a perdu 8,94 %.
La version honnête du titre n’est donc pas que l’or baisse depuis trois semaines. Il progressait encore le soir du 9 novembre. La suite s’est déroulée en neuf jours, et cette journée comportait deux événements.
Une limite a été fixée avant le petit-déjeuner et franchie avant le déjeuner
Le matin du 10 novembre, le gouverneur de la Fed Christopher Waller s’est exprimé à la Bank of England Watchers' Conference à Londres, quelques heures avant la publication de l’IPC d’octobre. Il a déclaré qu’il soutiendrait une hausse de 25 points de base en décembre même si l’inflation s’améliorait. Puis il a fixé un seuil : si l’IPC sous-jacent ressortait autour de 0,3 % ou davantage, « une hausse de 50 points de base du taux directeur devrait être envisagée lors de la réunion de décembre », ajoutant qu’« une hausse de seulement 25 points de base mettrait notre crédibilité en danger ».
À 8 h 30 à New York, l’IPC sous-jacent est ressorti exactement à 0,3 %, pour le troisième mois consécutif, tandis que l’indice global atteignait 0,4 %, contre 0,3 % attendu par les économistes.
Un gouverneur a donné le chiffre qui placerait une hausse d’un demi-point sur la table ; quelques heures plus tard, les données ont affiché ce chiffre. Quatre jours auparavant, les créations d’emplois avaient atteint 165 000, bien plus que prévu, avec un chômage à 4,1 %. Le marché du travail ne donnait pas non plus au comité de raison d’attendre.
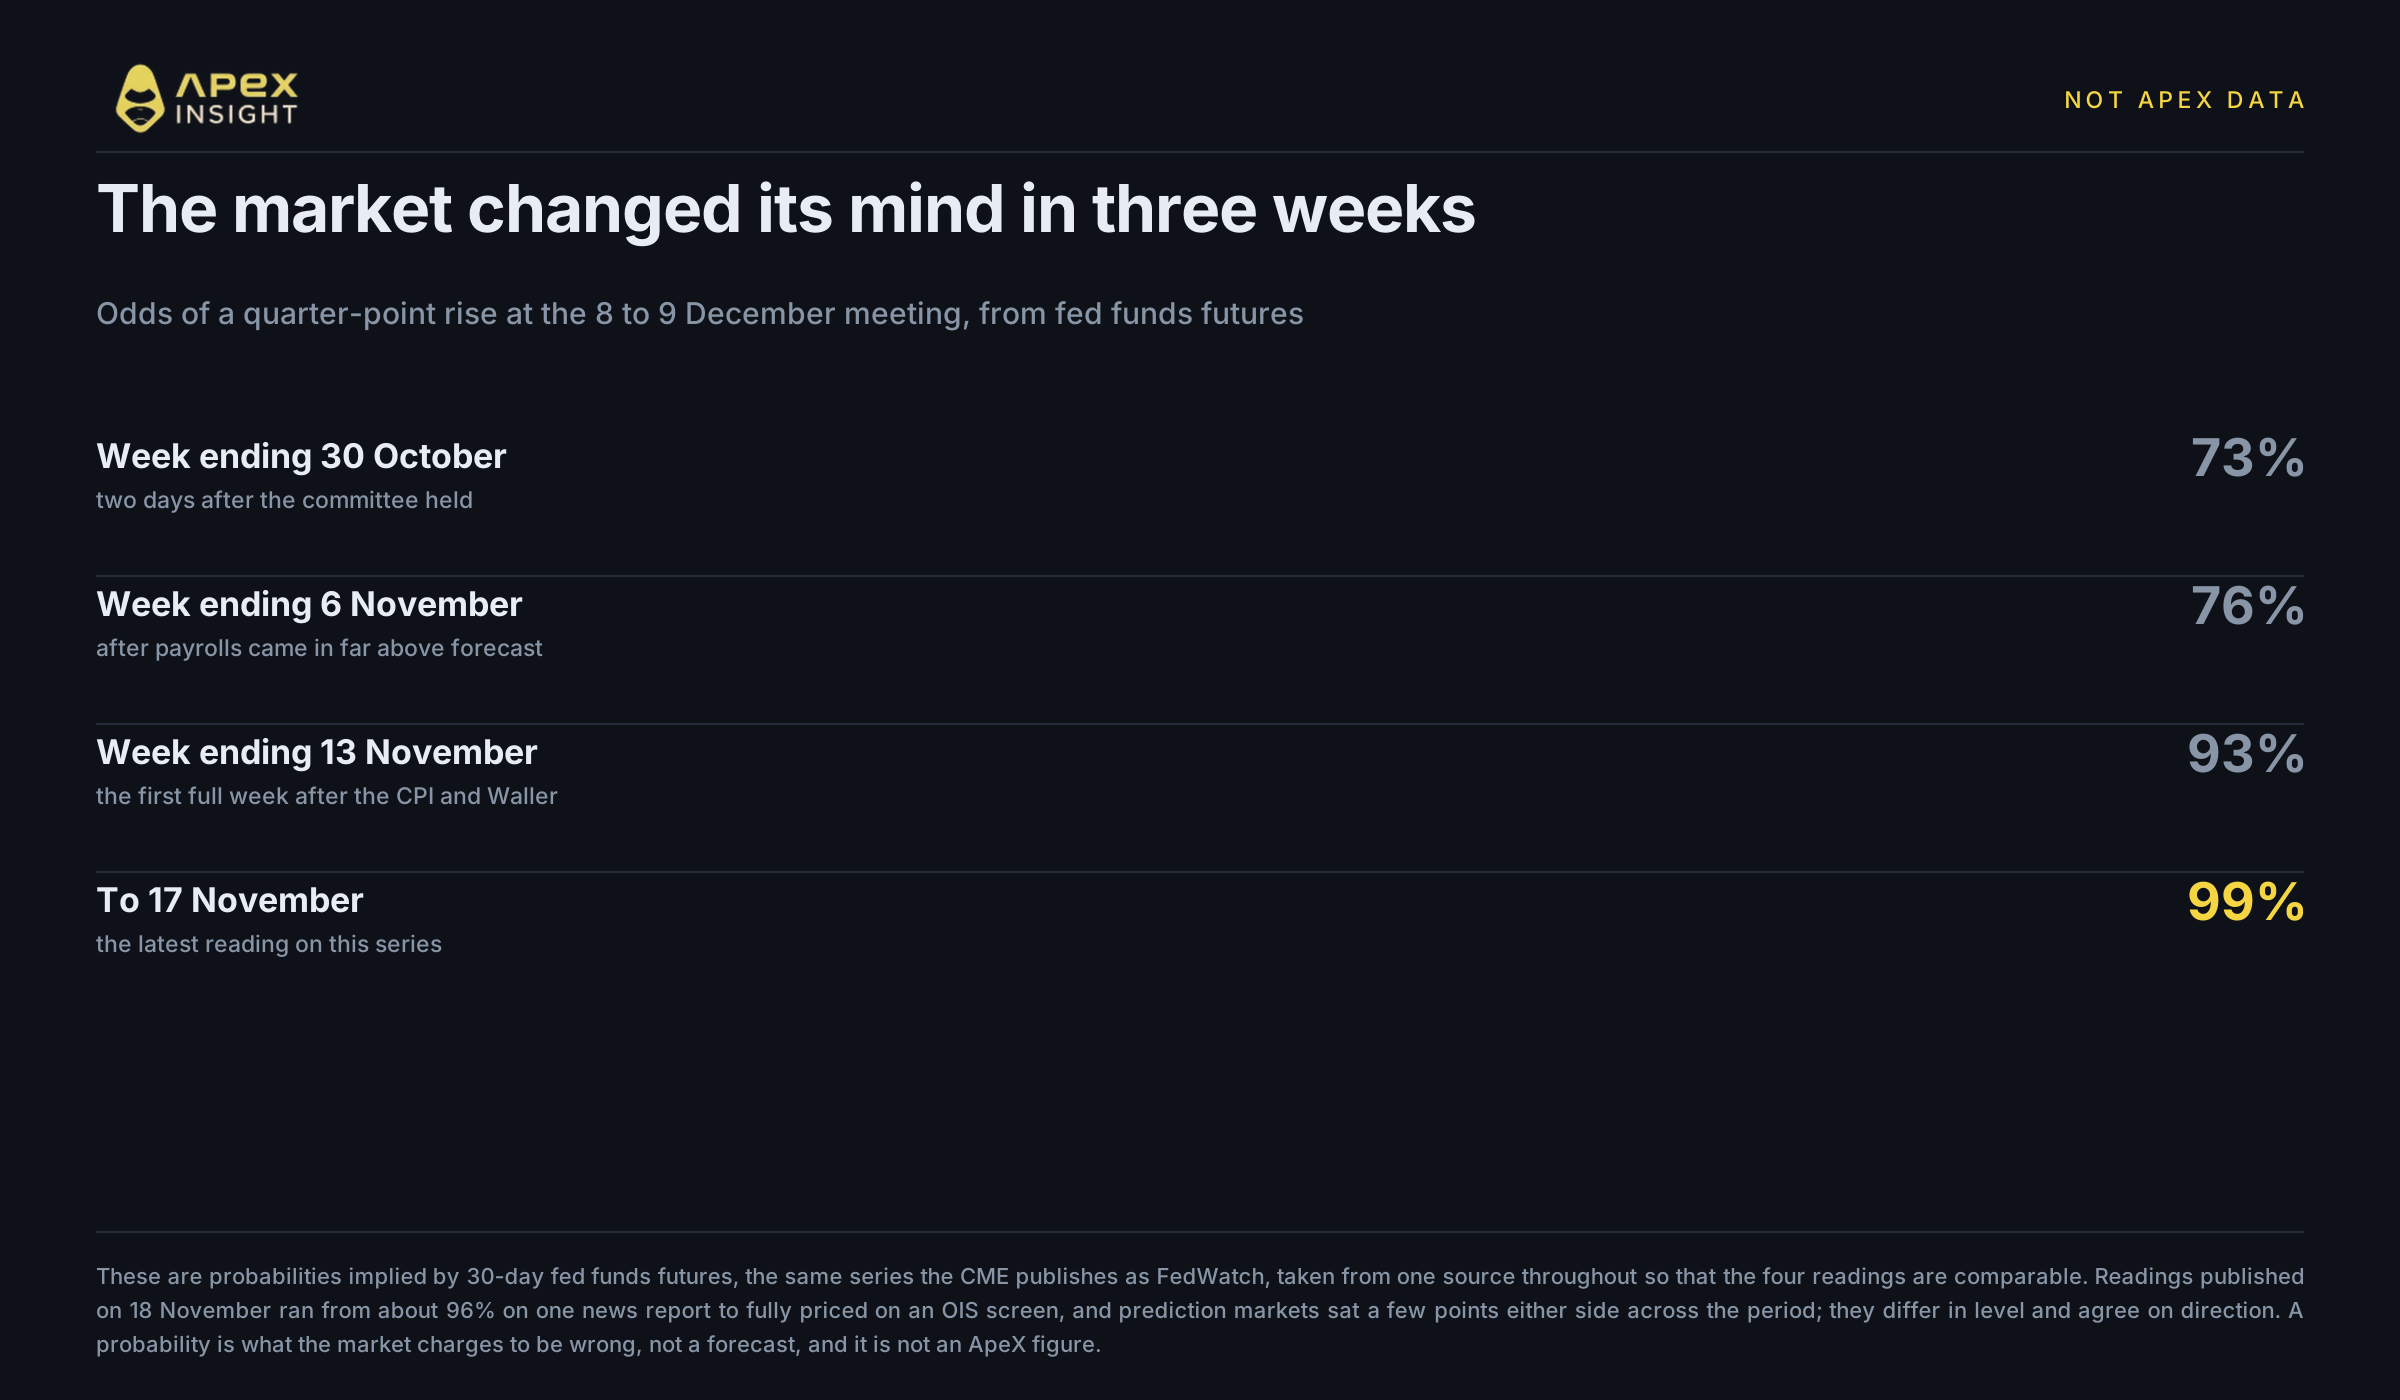
La réévaluation apparaît clairement dans les contrats à terme. Les probabilités d’une hausse de 25 points de base en décembre étaient de 73 % durant la semaine se terminant le 30 octobre et de 76 % durant celle se terminant le 6 novembre. Durant la première semaine complète suivant l’IPC, elles atteignaient 93 %, puis 99 % le 17 novembre. Les chiffres publiés le 18 novembre allaient d’environ 96 % à une hausse entièrement intégrée selon la place et l’instrument ; leurs niveaux diffèrent, mais leur direction est la même.
Un détail mérite d’être gardé à l’esprit. L’IPC d’octobre ne comportait aucun taux sur douze mois, car la fermeture du gouvernement l’année précédente avait empêché la collecte des prix d’octobre 2025. L’IPC de novembre ne sera publié que le 10 décembre, après la fin de la réunion. Le comité resserre sa politique avec une série de données incomplète, et la publication d’octobre était la dernière qu’il verrait.
Les taux et le risque causent des dommages différents, et l’or sait les distinguer
L’or ne verse rien. C’est tout le problème. Son concurrent est le rendement réel d’une obligation d’État ; lorsque la trajectoire attendue des taux directeurs augmente et que les rendements longs montent avec elle, le coût de détention d’un actif sans revenu augmente. Sur cette période, le rendement à dix ans est repassé au-dessus de 5 % et l’indice du dollar a atteint un plus haut de dix-neuf mois. Ces deux facteurs rendent l’or moins intéressant pour une raison qui n’a rien à voir avec la peur.
C’est pourquoi la séquence vaut plus que les totaux. L’aversion au risque et la hausse des taux font toutes deux baisser les actions et les cryptomonnaies ; pendant la première moitié, ces contrats seuls ne permettent pas de les distinguer. L’or les sépare. Une peur croissante devrait le soutenir, tandis que des rendements réels en hausse ne le devraient pas. Pendant treize jours, l’or s’est comporté comme si la première force dominait et il a tenu. À partir du 10 novembre, il s’est comporté comme si la seconde avait pris le dessus.
La prudence à garder en tête est simple : ce schéma est compatible avec une réévaluation des taux, mais ne la prouve pas. Une semaine est un échantillon court, trois semaines à peine plus long, et l’or à son plus bas niveau annuel subit d’autres influences, notamment un dollar plus fort, lui-même partiellement lié aux taux. Ce que l’on peut dire est plus limité, mais utile : l’explication doit rendre compte de la hausse de l’or jusqu’au 9 novembre puis de sa forte chute, et « tout le monde a eu peur » ne suffit pas.
Les minutes de ce soir décrivent la réunion qui a précédé tout cela
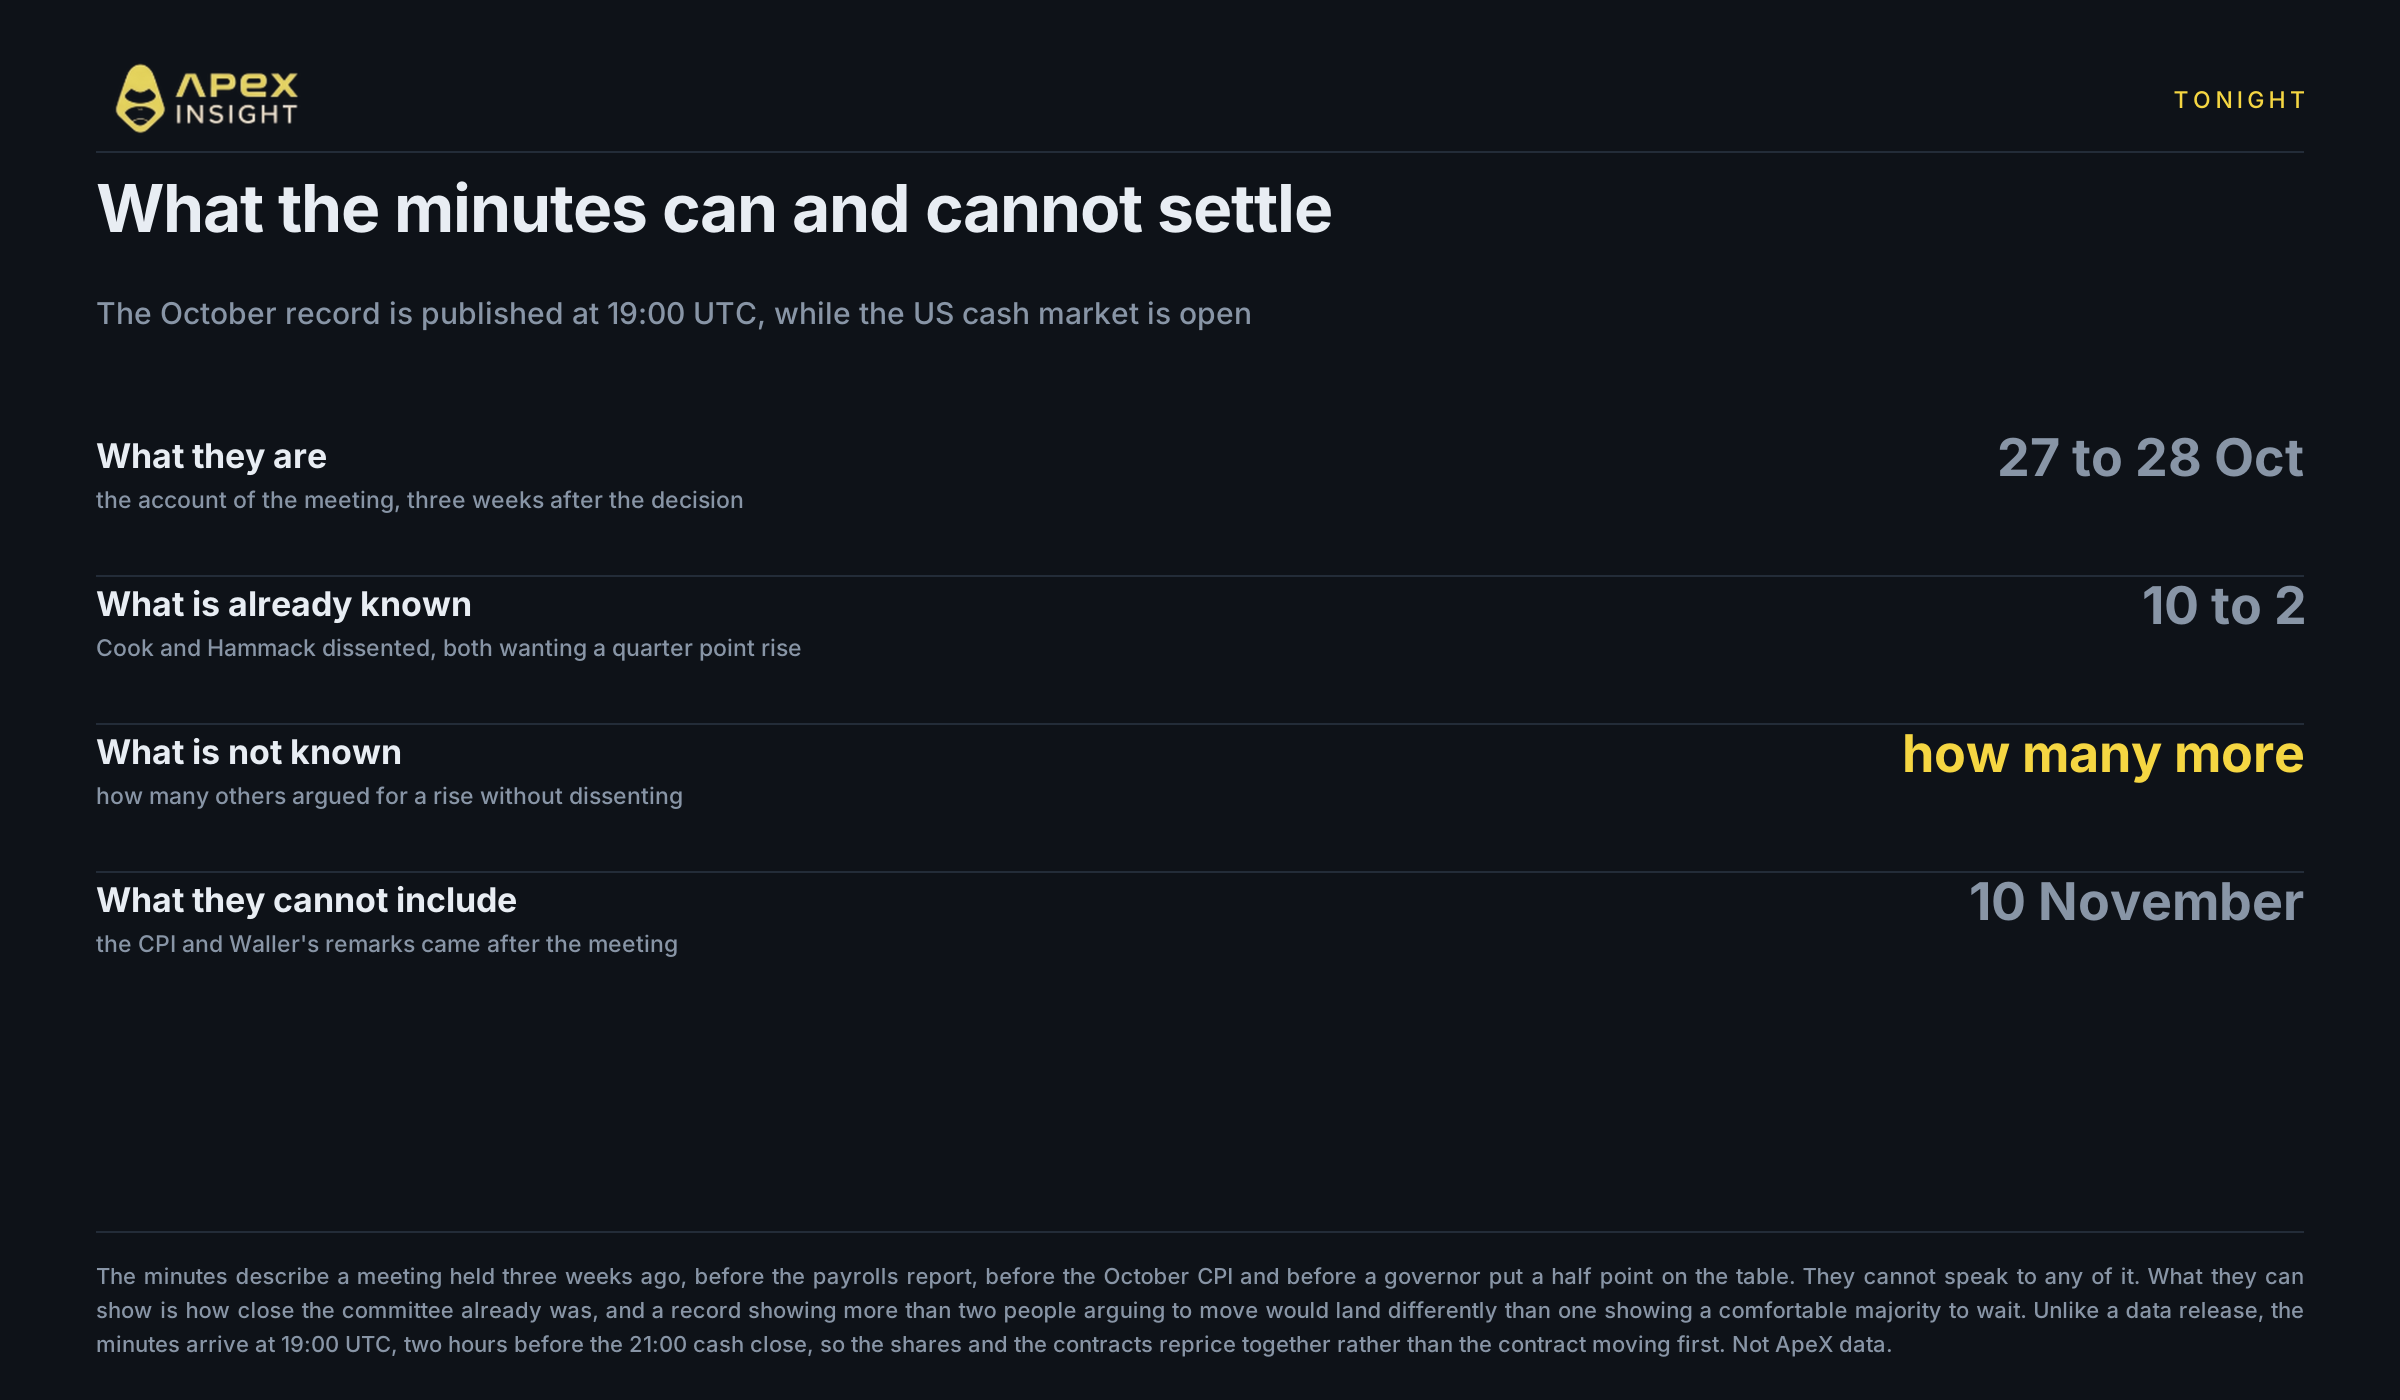
Le compte rendu de la réunion des 27 et 28 octobre sera publié aujourd’hui à 19:00 UTC, trois semaines après la décision, conformément à l’intervalle habituel du comité.
Il faut comprendre ce que ce document peut et ne peut pas faire. Il décrit une réunion tenue avant le rapport sur l’emploi, avant l’IPC d’octobre et avant que Waller ne mette une hausse d’un demi-point sur la table. Rien de cela n’y figure. En revanche, il contient l’argumentaire derrière le vote de 10 contre 2 ; la question utile est de savoir à quel point le reste du comité était proche des deux dissidents. Un compte rendu montrant plusieurs participants supplémentaires favorables à une hausse, sans dissidence officielle, serait très différent d’un compte rendu révélant une majorité confortable prête à attendre.
Il existe aussi un point mécanique lié au fonctionnement de ces marchés. Les minutes sont publiées à 19:00 UTC, deux heures avant la clôture au comptant de 21:00 UTC ; les actions et les contrats se réévaluent donc ensemble. C’est différent d’une publication économique à 13:30 UTC, que le perpétuel TradFi intègre une heure avant l’ouverture du sous-jacent, et d’une publication de résultats après la clôture, que le contrat porte seul pendant la nuit. Ce soir, aucun écart ne peut être arbitré : tout évolue en même temps.
Les contrats à terme intègrent désormais une hausse en décembre presque comme une certitude, ce qui est un prix et non un verdict. Bank of America a qualifié la pause d’octobre d’erreur et considère maintenant une hausse en décembre comme quasiment acquise, avec un risque croissant que la suivante ait lieu en janvier plutôt qu’en mars. La décision elle-même sera prise le 9 décembre, avec de nouvelles projections, qui en diront davantage sur 2027 que les minutes de ce soir ne peuvent en dire sur octobre.
Ce qu’il faut surveiller ce soir
Les minutes ne peuvent pas modifier ce que le comité a fait en octobre. Elles peuvent en revanche changer l’interprétation du marché concernant la proximité des dix autres membres avec les deux dissidents. Cette interprétation alimente la trajectoire attendue des taux directeurs, c’est-à-dire le facteur auquel l’or répond depuis le 10 novembre.
Deux scénarios, qui sont des scénarios et non des prévisions. Un compte rendu montrant plusieurs membres supplémentaires favorables à une hausse sans dissidence officielle ferait monter la trajectoire attendue ; selon les données présentées ici, l’or est actuellement le contrat le plus exposé. Un compte rendu plus accommodant que ne le laisse penser le vote de 10 contre 2 produirait l’effet inverse.
L’asymétrie est le point important. Une hausse en décembre est déjà intégrée à un niveau proche de la certitude, de sorte qu’un compte rendu restrictif dispose de très peu de marge pour modifier le chiffre de décembre et devrait agir via janvier et la trajectoire ultérieure. Un compte rendu plus souple dispose de davantage de marge, puisque presque rien n’est intégré dans les prix à défaire. Cela indique où se trouve la capacité de surprise, et non dans quelle direction elle se produira.
Tout ce qui suit se négocie 24 h/24 et 7 j/7 sur ApeX, ce qui compte ce soir uniquement parce que le mouvement ne s’arrêtera pas avec le marché au comptant.
Celui dont le comportement a changé. XAU-USDT est inférieur de 7,09 % à sa clôture du 28 octobre et de 8,94 % à celle du 9 novembre. Le second chiffre décrit ce qui s’est réellement passé. Si les minutes sont plus restrictives que ne le suggère déjà le vote, c’est ici que l’effet devrait apparaître en premier, grâce au lien le plus direct avec le rendement réel.
Celui qui amplifie le mouvement. XAG-USDT est en baisse de 15,16 %, soit plus de deux fois la baisse de l’or, et a perdu 11,24 % durant la seconde moitié. L’argent combine la sensibilité aux taux de l’or et un cycle de demande industrielle ; il évolue donc davantage dans les deux directions et convient mal à une opinion pure sur les taux.
Celui que tout le monde surveille. BTC-USDT est en baisse de 20,46 % et, contrairement à l’or, baissait dès le premier jour. Il a toujours été le plus sensible des deux au thème de la liquidité et n’a pas eu besoin de l’IPC pour le comprendre.
Tradez le mouvement sur ApeX
Perpétuels crypto jusqu’à 100x et marchés TradFi jusqu’à 50x, négociables 24 h/24 et 7 j/7, y compris la nuit.
Le trading comporte un risque élevé de perte, et l’effet de levier amplifie les gains comme les pertes. La baisse de l’or de 8,94 % en neuf jours après une quinzaine de résistance rappelle qu’un actif défensif n’est pas un actif incapable de baisser. Ceci ne constitue pas un conseil financier ni une recommandation d’achat ou de vente. Faites vos propres recherches et dimensionnez vos positions en fonction de pertes que vous pouvez vous permettre.
Si vous avez besoin d’aide, contactez notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Méthodologie. Les chiffres des contrats proviennent de l’API ApeX Omni v3, compilée le 18 novembre 2026. Cet article utilise deux conventions de mesure qui ne sont pas interchangeables. L’or, l’argent, bitcoin, ether et solana sont des marchés continus sans séance au comptant ; ils sont donc mesurés sur le jour calendaire jusqu’à la bougie horodatée 23:00, qui clôture à 00:00. Les contrats actions et ETF sont ancrés sur la clôture américaine au comptant ; les bougies horaires étant horodatées au début, cette clôture est prise sur la bougie de l’heure précédente. Les deux moitiés de la période vont d’une clôture au comptant à l’autre, mais tout chiffre allant jusqu’au présent utilise la dernière bougie horaire complète, qui n’est pas nécessairement une clôture au comptant. L’heure d’été américaine a pris fin le 1er novembre 2026 ; la clôture du 28 octobre est donc à 20:00 UTC et toutes les suivantes à 21:00 UTC. La bougie en formation est toujours exclue. Le graphique réindexé utilise les clôtures du jour calendaire pour ses trois courbes afin de partager un axe x, contrairement aux tableaux ; son dernier point est la dernière bougie horaire complète. Les deux moitiés sont séparées à la clôture du 10 novembre, date choisie en raison de l’IPC et des propos de Waller. Les données de la Fed, de l’IPC, de l’emploi, de Waller, les probabilités des contrats à terme et les niveaux du Trésor et du dollar ne sont pas des données ApeX et sont reliées à leurs sources. Les chiffres correspondent à la bougie horodatée 08:00 UTC le 18 novembre 2026. Rien dans cet article ne constitue un conseil financier.