

Publié le 21 novembre 2026
Mercredi soir, Anthropic a fixé le prix de son introduction en bourse à 83 $ par action, au-dessus de sa fourchette de 70 à 78 $, en vendant 980 millions d’actions pour une opération de 81,3 milliards de dollars, dont environ 1,9 milliard est revenu aux actionnaires vendeurs plutôt qu’à la société. Il s’agit de la plus importante somme jamais levée lors de la fixation du prix, devant les 75 milliards de SpaceX en juin, même si le total de SpaceX est monté à 85,7 milliards après la vente d’actions supplémentaires suivant sa cotation.
Jeudi, l’action a ouvert à 111,50 $ et le contrat ApeX a atteint 114,87 $.
Vendredi vers midi, l’action s’échangeait à 83,05 $.
Soit cinq cents au-dessus du prix payé par les institutions, seulement 27 heures après la cloche d’ouverture. Toute la prime de la plus importante cotation jamais réalisée a disparu entre deux déjeuners. Cet article explique ce qui s’est passé entre-temps, ce qui l’a provoqué et les événements prévus susceptibles de faire à nouveau bouger le cours.
La semaine en cinq prix
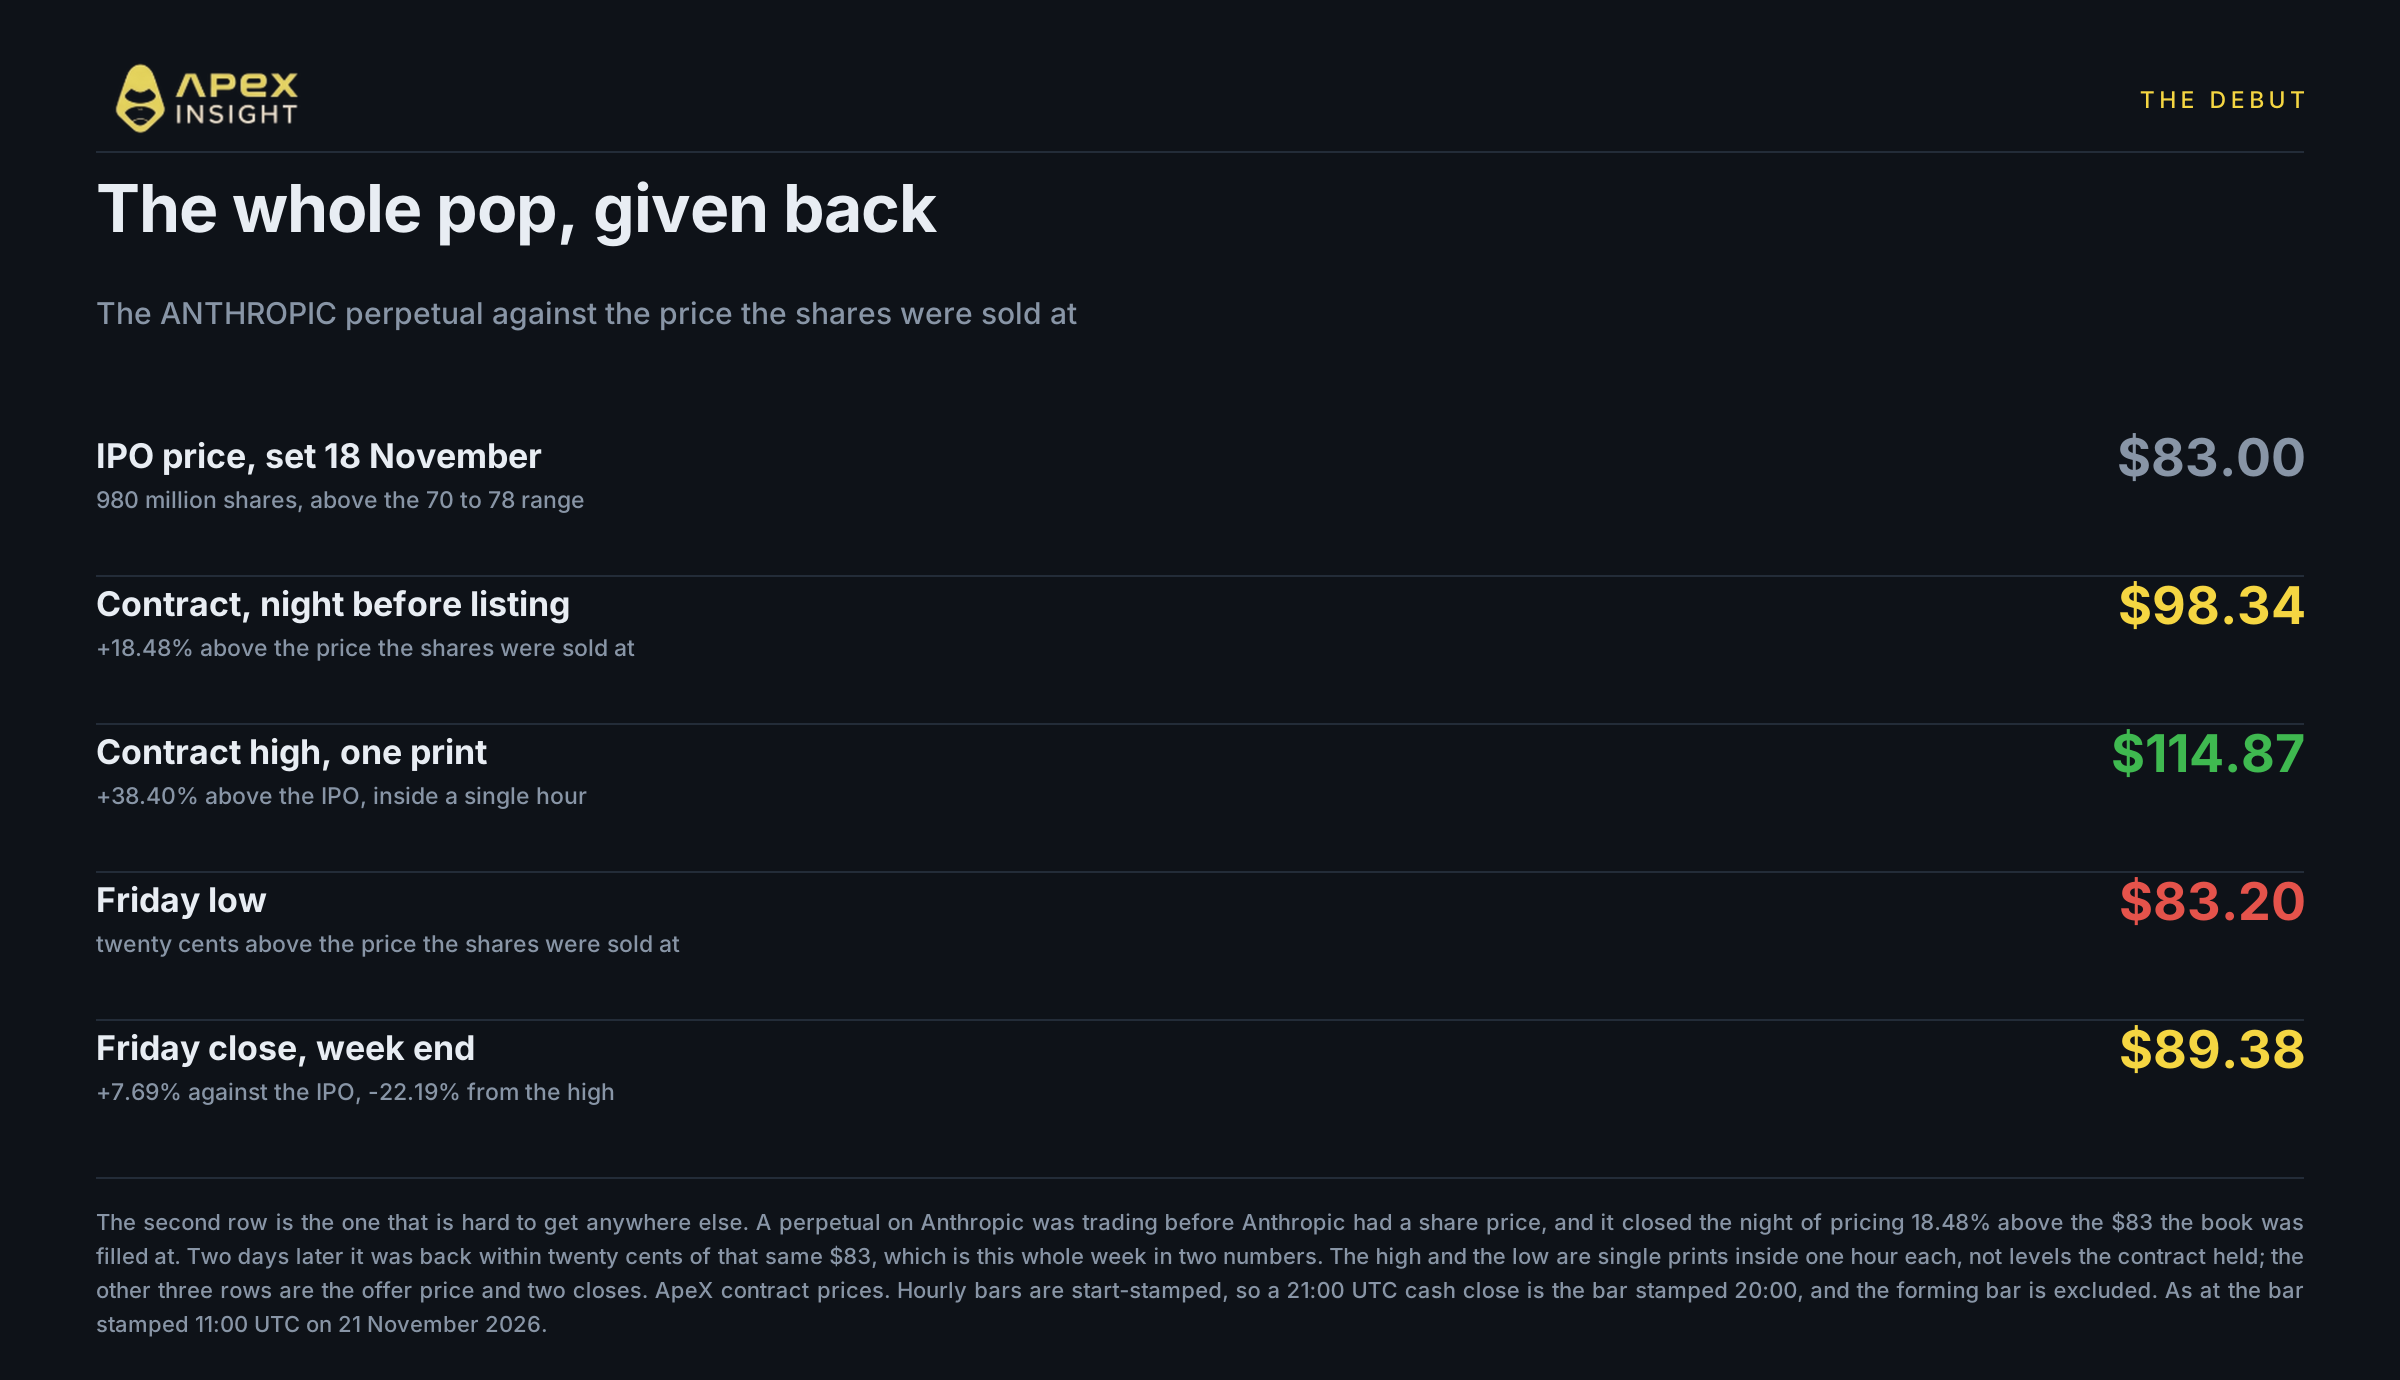
Le prix de l’IPO était de 83,00 $. Le contrat ApeX, qui se négociait avant l’existence des actions, a clôturé la veille de la cotation à 98,34 $, déjà 18,48 % au-dessus du prix payé par les institutions. Son sommet a été de 114,87 $, soit 38,40 % au-dessus de l’offre, atteint puis abandonné en moins d’une heure. Son point bas de vendredi était de 83,20 $. Il a clôturé la semaine à 89,38 $.
L’action a suivi le même parcours à quelques cents près. Elle a terminé sa première séance à 97,17 $, en hausse de 17,1 %, puis a chuté de 8,50 % vendredi pour clôturer à 88,91 $, avec un point bas à 83,05 $ sur un volume légèrement supérieur à 400 millions d’actions.
Le contrat et l’action ont donc terminé la semaine avec 47 cents d’écart, soit 0,53 %. L’écart était supérieur aux 23 cents de leur clôture de jeudi. Cela correspond à une journée bien plus violente, tout en restant suffisamment proche pour considérer les deux instruments comme un seul marché.
C’est l’aller-retour qui compte. Un acheteur de l’IPO à 83 $ affiche un gain de 7,12 %. Un acheteur au prix d’ouverture de 111,50 $ accuse une perte de 20,3 %. Les deux ont acheté la même entreprise au cours des mêmes vingt-quatre heures.
Vendredi, heure par heure
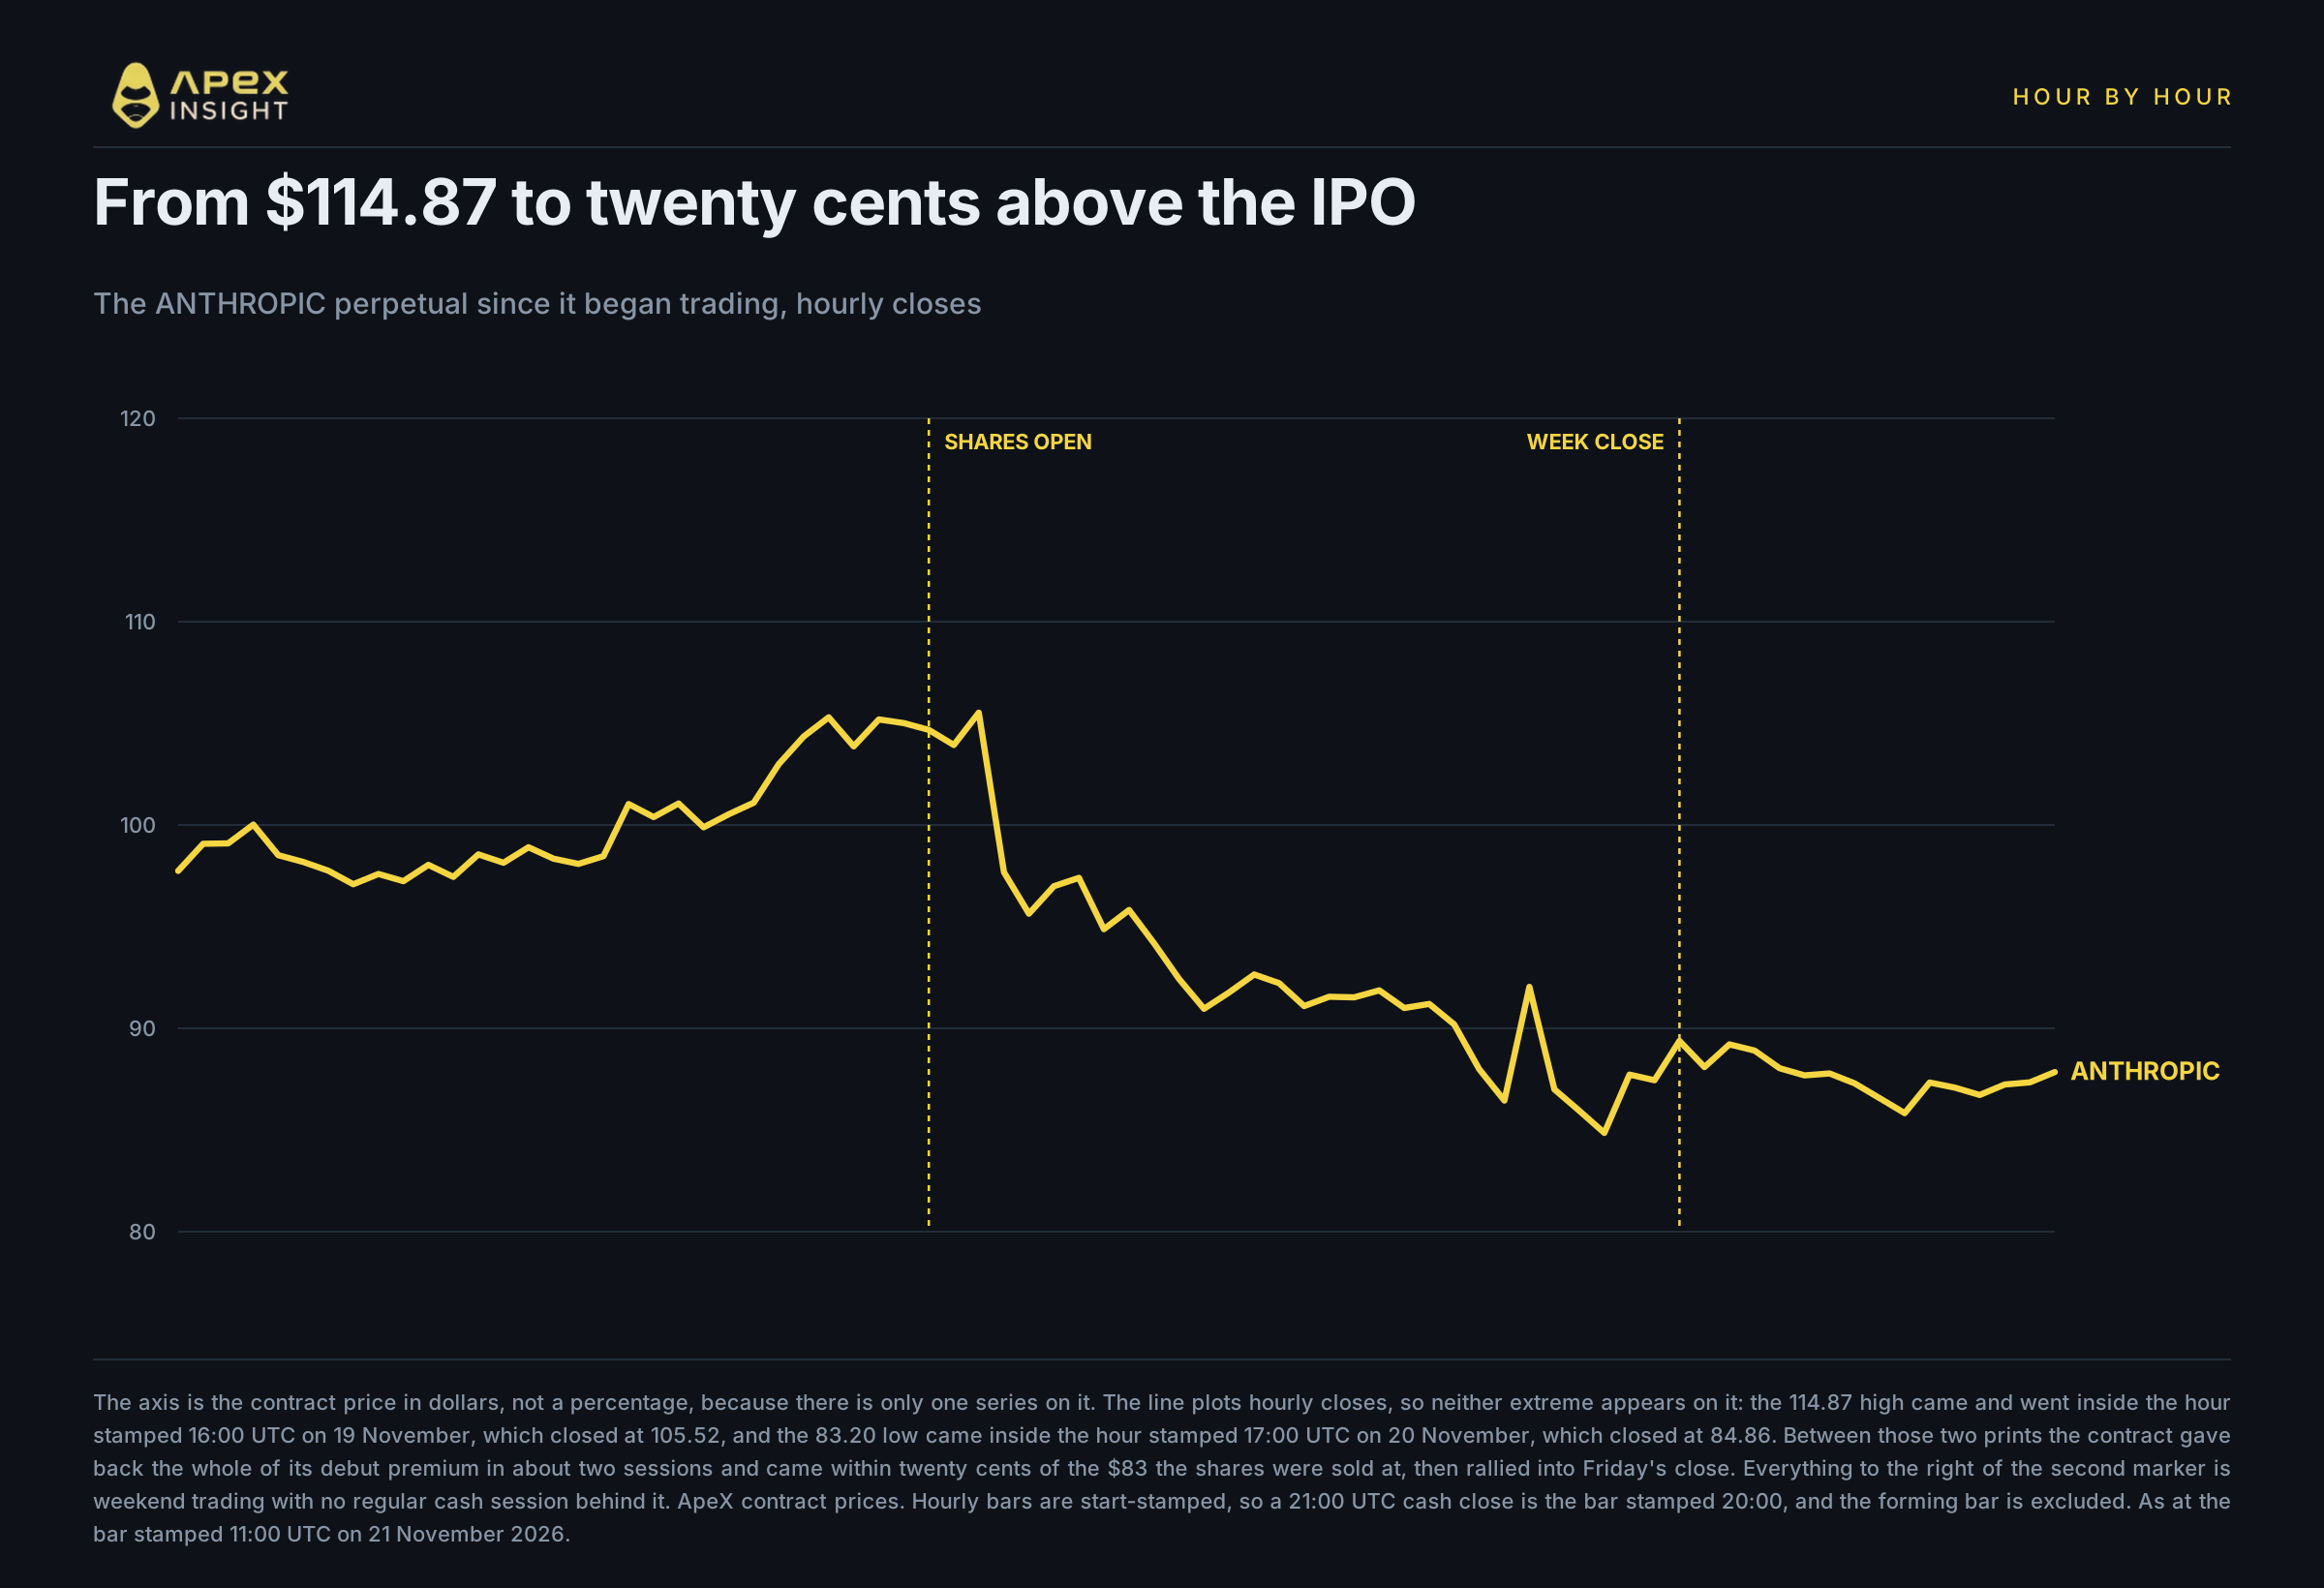
La séance de vendredi du contrat mérite d’être lue heure par heure, car les chiffres quotidiens aplatissent une séance qui n’avait rien d’ordonné.
La journée a commencé à 94,43 $, son sommet de vendredi, puis le cours a progressivement glissé sous 91 $ pendant la matinée européenne. Il est tombé à 83,90 $ dans l’heure précédant l’ouverture américaine, est remonté au-dessus de 92 $ durant les deux premières heures de cotation au comptant, a reperdu ce gain dans les deux heures suivantes et a atteint son point bas de 83,20 $ dans l’heure estampillée 17:00 UTC. Il a ensuite rebondi pour clôturer la semaine à 89,38 $, soit 7,4 % au-dessus du point bas atteint quatre heures plus tôt.
Du sommet au point bas, l’amplitude a été de 11,23 $ sur la journée, soit 13,5 % mesurés depuis le point bas, pour un contrat vieux de seulement trois jours.
Les deux extrêmes de la semaine, le sommet de 114,87 $ jeudi et ce point bas de 83,20 $, se situent tous deux à l’intérieur d’une seule heure et n’apparaissent sur aucune clôture horaire. C’est pourquoi la note du graphique les mentionne. Un lecteur qui ne regarde que l’ouverture et la clôture de vendredi ne comprend presque rien à la séance vécue.
Ce qui a touché Anthropic
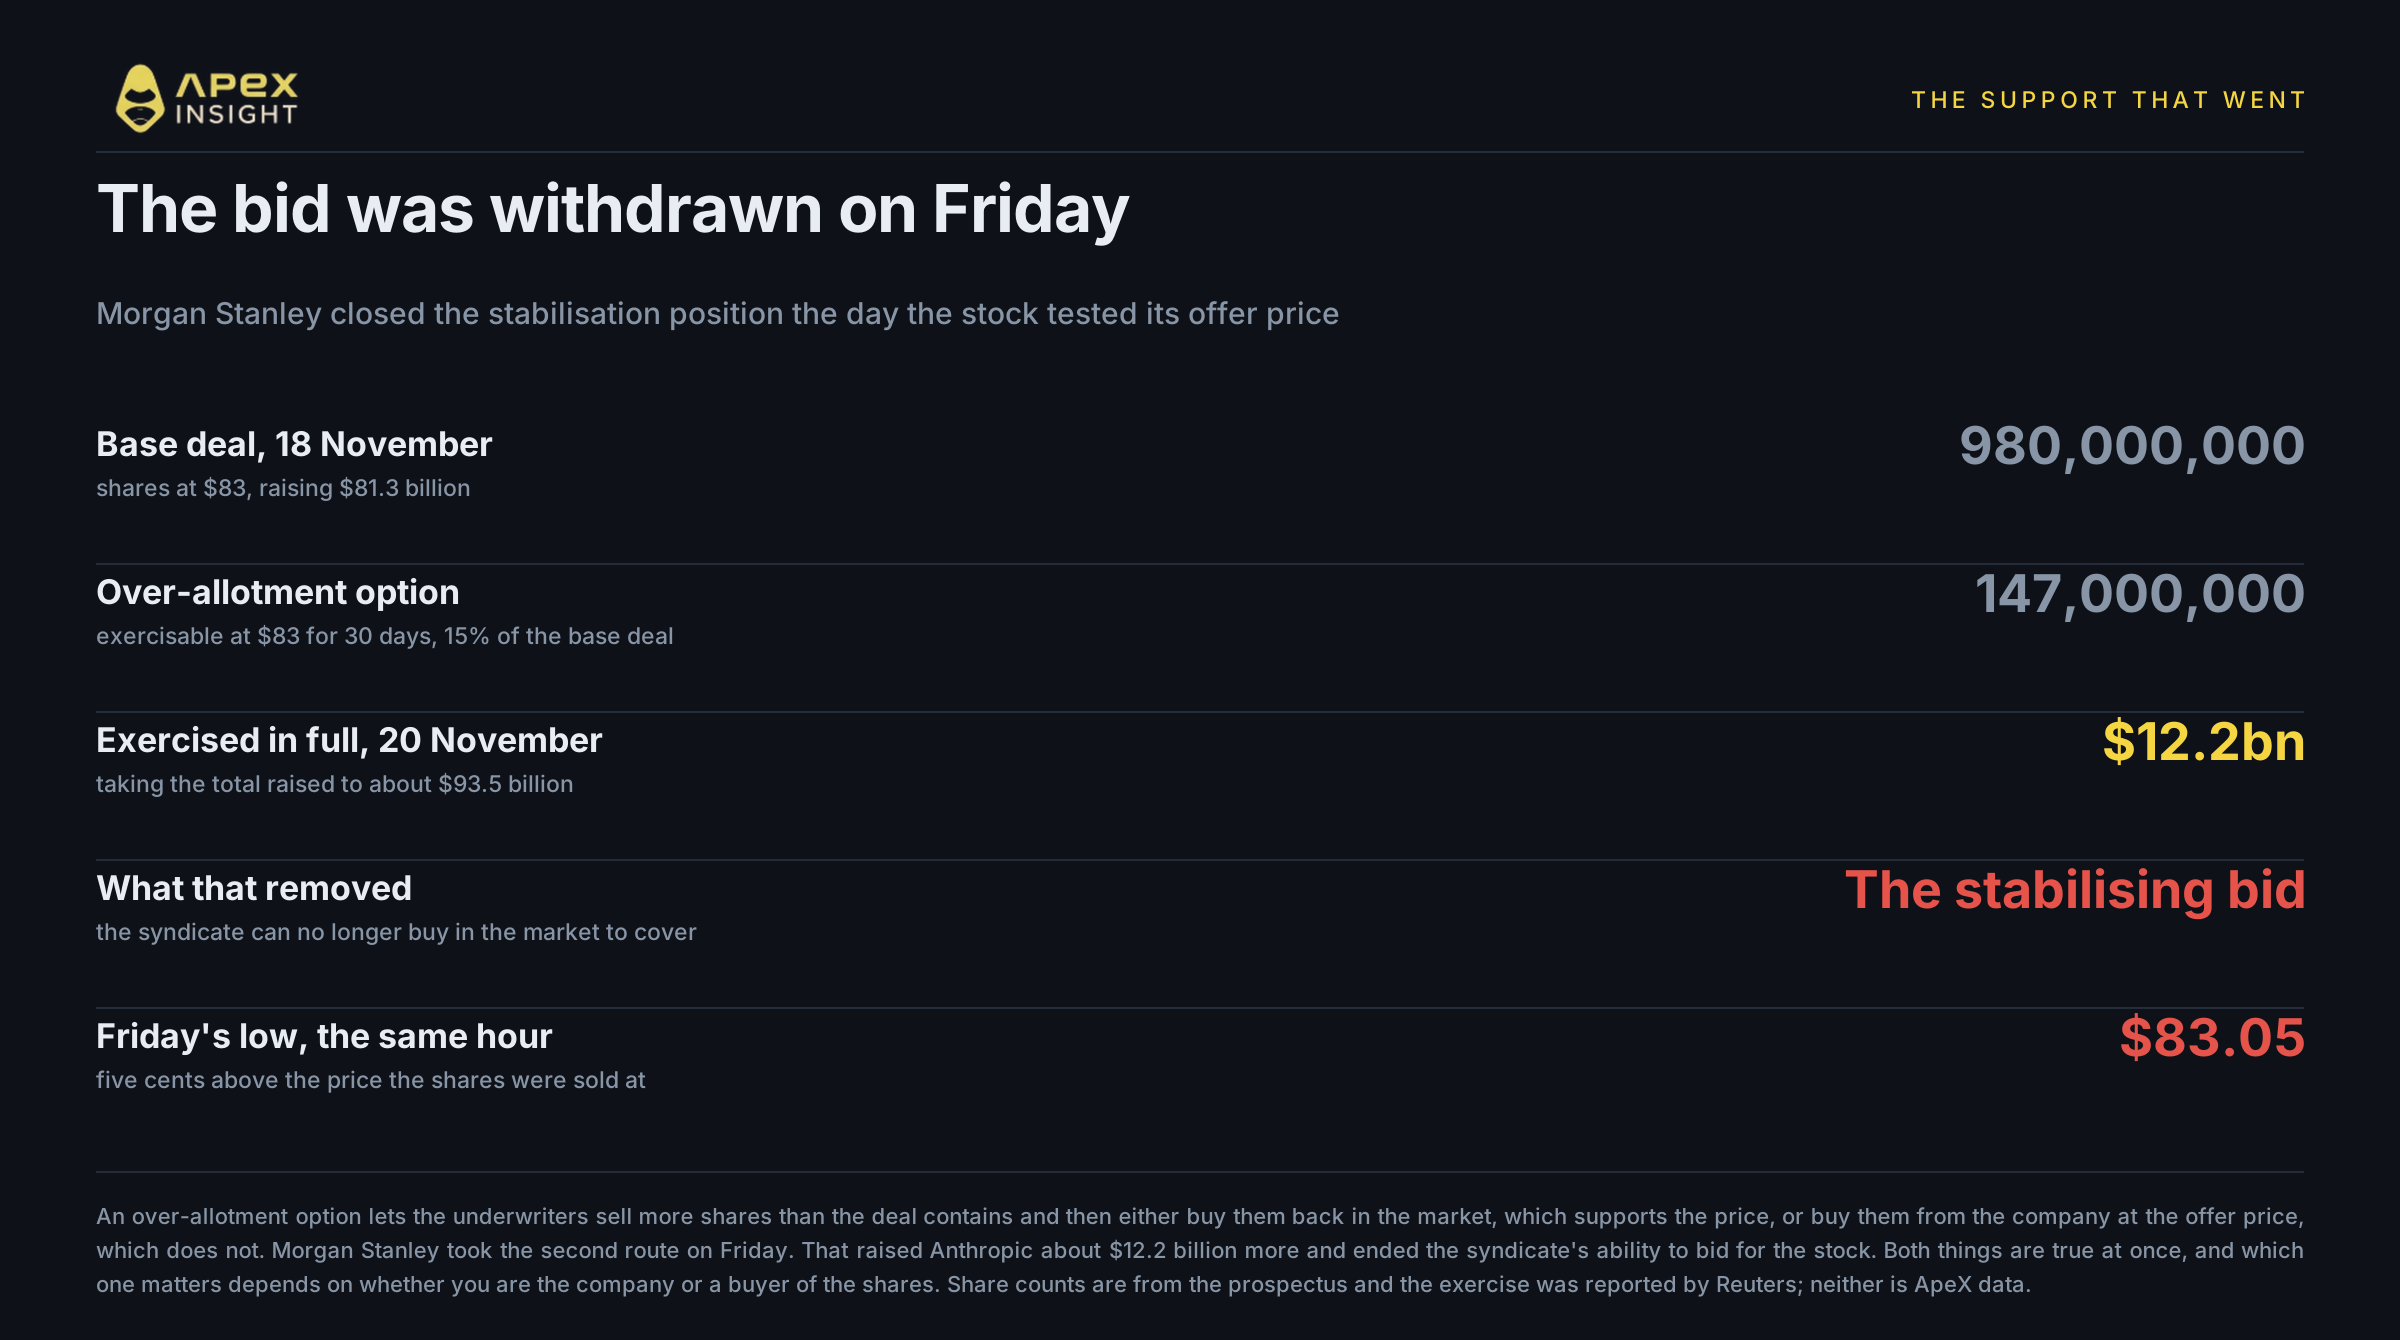
Commençons par l’élément propre à Anthropic, car le calendrier est important et la plupart des articles ont présenté les deux histoires dans l’ordre inverse.
Lors d’une grande IPO, les banques introductrices vendent plus d’actions que l’opération n’en contient, se retrouvant à découvert, et disposent d’une option de surallocation pour régler cette position. Ici, cette option portait sur jusqu’à 147 000 000 d’actions supplémentaires au prix d’offre, exerçable pendant 30 jours. Elles peuvent couvrir leur position de deux manières : acheter des actions sur le marché, ce qui crée une véritable demande sous un titre en baisse, ou exercer l’option et acheter à la société au prix de 83 $, ce qui ne crée aucune demande sur le marché.
Morgan Stanley, agent de stabilisation, a exercé l’option dans son intégralité, un jour après le début de la cotation. Le montant total levé a ainsi atteint environ 93,5 milliards de dollars, dont près de 12,2 milliards provenant de l’option. Cela a également mis fin à la capacité du syndicat de soutenir le cours.
Le calendrier mérite votre attention et il est plus serré que ne le laissent entendre les articles. Reuters a publié l’exercice à 17:10 UTC, citant Anthropic autour de 86 $ et indiquant que l’action était descendue jusqu’à 85 $. Le point bas de 83,05 $ a été atteint au cours de cette même heure. Carsten Hesse, de Berenberg, a déclaré à Reuters que l’opération augmente les recettes d’Anthropic mais pénalise les investisseurs en supprimant une source de soutien à l’achat. Les chefs de file ont abandonné leur option de stabilisation restante après une seule journée, au moment où le prix approchait de l’offre. Reuters rapporte que des participants de marché ont mis en question ce calendrier. Morgan Stanley a refusé de commenter.
Deux éléments empêchent d’en faire une histoire de causalité simple, et nous préférons les préciser.
Le premier est que la baisse était déjà largement engagée auparavant. Notre contrat est descendu à 83,90 $ dans l’heure précédant l’ouverture du marché américain au comptant, plusieurs heures avant l’annonce de l’exercice. Ce qui a conduit Anthropic à moins d’un dollar de son prix d’offre était déjà en mouvement avant l’information supprimant son soutien.
Le second est que personne ne peut mesurer le scénario contrefactuel. Les volumes de stabilisation ne sont pas publiés ; nul ne peut donc dire si le point bas aurait été plus élevé avec les achats du syndicat. Ce que l’on peut dire est plus limité mais important : le niveau de 83 $ a été testé au cours de la même heure où le marché a appris qu’il n’existait plus de demande mécanique sous le cours, et il n’y a désormais ni offre de stabilisation ni position vendeuse du syndicat à couvrir.
Ce qui a touché l’ensemble du secteur
L’histoire la plus importante de vendredi est arrivée plus tard et ne concernait pas Anthropic.
À 19:16 UTC, environ deux heures après le point bas d’Anthropic, Reuters a rapporté que la SEC examinait de possibles problèmes comptables chez Nvidia, selon deux personnes informées du dossier. Reuters n’a pas pu déterminer la nature de ces problèmes ni la date d’ouverture de l’enquête. Nvidia avait déjà perdu plus de 6 % avant la publication et environ 13 % peu après. L’action a clôturé à 125,53 $, en baisse de 14,01 %, avec un volume supérieur d’environ 262 % à sa moyenne sur trois mois.
Le rapport de la SEC ne peut donc pas être la cause de la baisse d’Anthropic jusqu’à cinq cents au-dessus de son prix d’offre. Il a provoqué la chute de l’après-midi et les niveaux de clôture, expliquant la fin de semaine de l’ensemble du secteur. Il est arrivé après le point bas d’Anthropic.
Les ventes se sont concentrées sur le thème de l’IA, même si les éléments ne suffisent pas à le prouver. Sur nos propres contrats, le Nasdaq 100 a perdu 5,86 % vendredi tandis que le contrat S&P 500 a reculé de 3,50 %, soit un écart de 2,36 points de pourcentage. Les indices au comptant ont évolué de manière similaire : le Dow a baissé de 1,93 %, la plus faible baisse des trois. Les capitaux se sont également dirigés vers les obligations d’État : le rendement du Treasury à dix ans a diminué de 12 points de base à 4,92 %.
Cette configuration ressemble à une réévaluation d’un thème. Elle n’est pas concluante : une baisse de 14 % de Nvidia est mécaniquement amplifiée dans un indice pondéré par la capitalisation technologique et atténuée dans un indice pondéré par les prix ou largement diversifié. Une partie de l’écart vient donc de la construction des indices plutôt que de l’intention des investisseurs. Les ventes n’ont pas été limitées à l’IA : dix secteurs sur onze ont reculé et le Russell 2000, peu exposé à l’IA, a perdu 2,76 %.
Des commentaires restrictifs de la Fed sont également arrivés le même jour, mais les taux ont évolué dans l’autre sens : toute la courbe des Treasuries s’est redressée, le deux ans a perdu 13 points de base et les probabilités d’une hausse en décembre ont diminué. Les dégâts sont venus du doute sur le trade de l’IA plutôt que du taux d’actualisation.
Trois facteurs avaient rendu le secteur suffisamment fragile pour qu’une dépêche provoque autant de dégâts.
La forte hausse des bénéfices n’a pas répondu à la question posée. Le trimestre de Nvidia a été exceptionnel, avec un chiffre d’affaires en hausse de 103 % sur un an, mais l’action a tout de même baissé. Le doute du marché ne porte pas sur la vente des puces, mais sur l’identité de ceux qui les financent et la manière dont ils le font.
L’entreprise elle-même a reconnu le problème du financement. Lors de l’appel de mardi, la directrice générale par intérim Colette Kress a déclaré que Nvidia serait beaucoup plus sélective à l’avenir dans les opérations de financement du secteur de l’IA. La dette à long terme est passée de 7,5 à 32,4 milliards de dollars depuis le début de l’exercice.
Anthropic n’est pas extérieure à cette boucle. Son prospectus indique que Google, Nvidia, AMD, Broadcom, Micron, Microsoft et TSMC ont accepté d’acheter 313 253 007 actions de catégorie N pour 26,0 milliards de dollars au prix d’IPO. Ses fournisseurs de puces et de cloud ont donc investi 26 milliards de dollars dans l’entreprise qui les achète. Il s’agit d’accords déclarés, et rien ici ne constitue une accusation d’irrégularité. Mais c’est le même schéma qui a inquiété le marché vendredi.
Nvidia n’a pas de directeur général permanent. Jensen Huang a démissionné le 12 novembre et Kress dirige l’entreprise par intérim pendant que le conseil cherche un successeur.
Elle a moins baissé que toutes les autres valeurs de l’IA
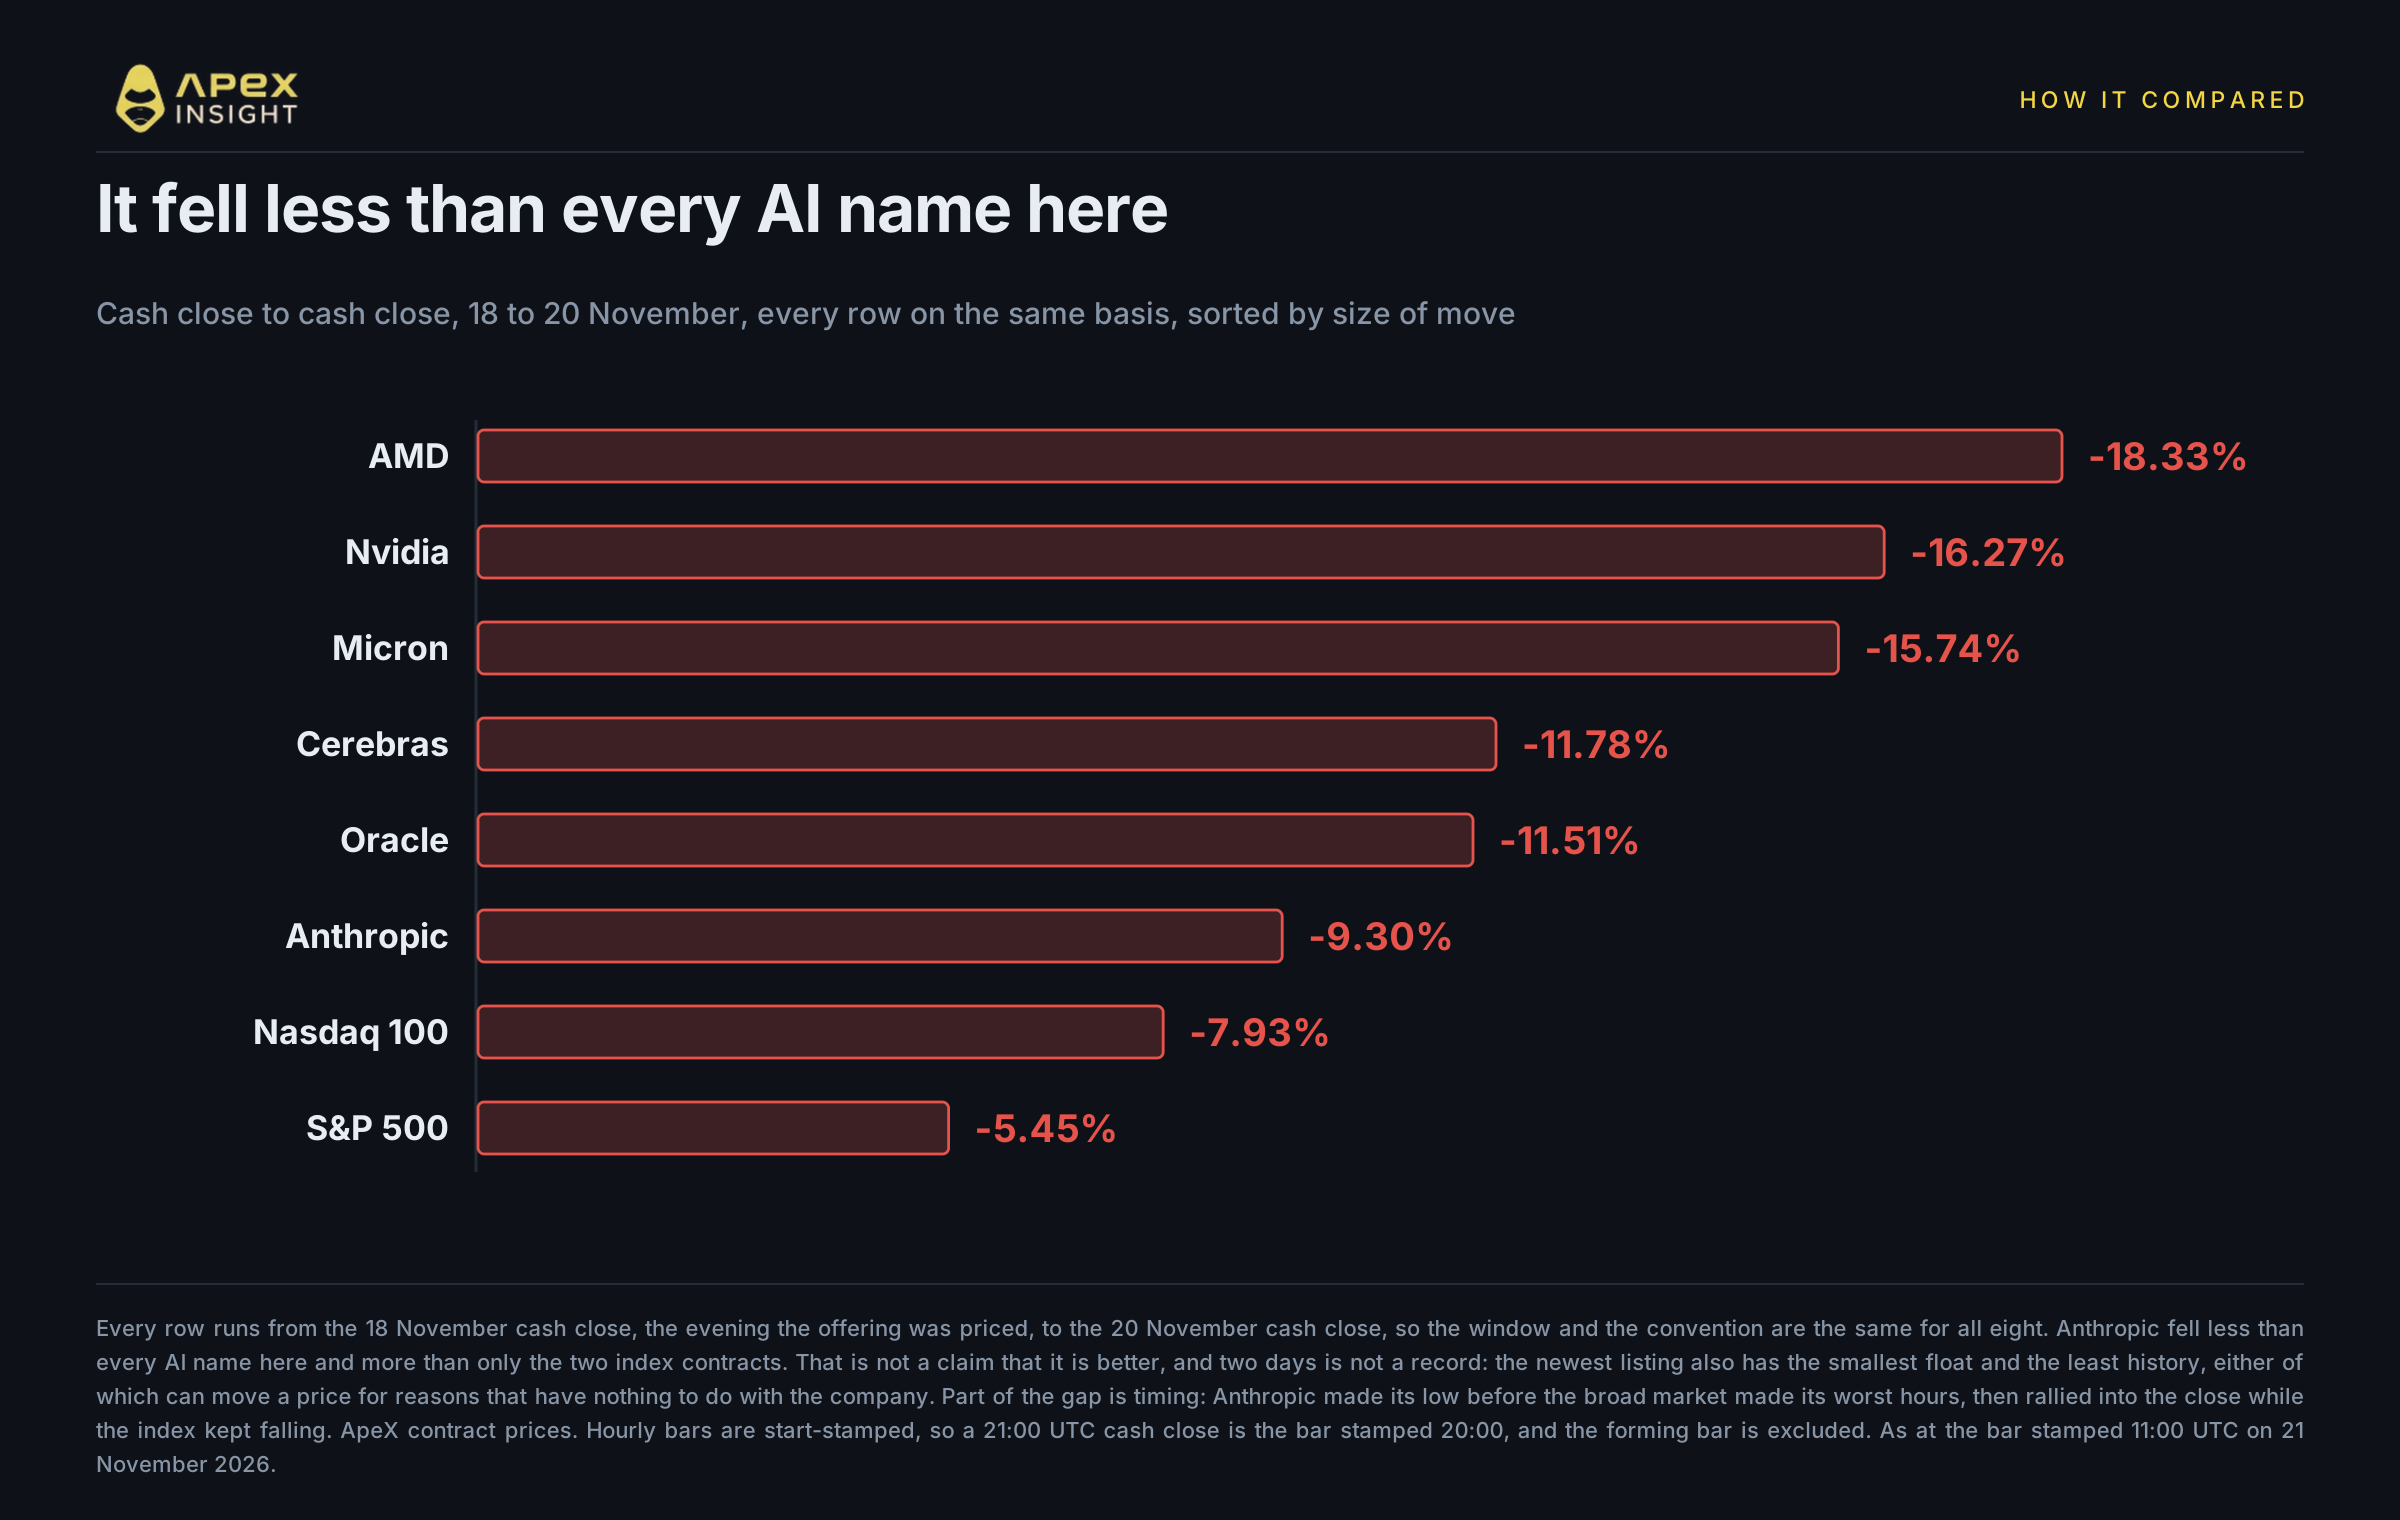
Voici le résultat qui nous a surpris et qui contredit l’idée simple selon laquelle une introduction qui s’essouffle aurait été mal évaluée ou peu demandée.
De clôture au comptant à clôture au comptant, entre la fixation du prix de l’offre et la clôture de vendredi, AMD a perdu 18,33 %, Nvidia 16,27 %, Micron 15,74 %, Cerebras 11,78 %, Oracle 11,51 %, Anthropic 9,30 %, le contrat Nasdaq 100 7,93 % et le contrat S&P 500 5,45 %.
Anthropic a moins baissé que toutes les autres valeurs de l’IA du tableau. Les deux seules lignes inférieures sont les contrats indiciels.
Cela mérite d’être formulé avec prudence. Cela ne signifie pas qu’Anthropic est meilleure, plus sûre ou davantage estimée. Deux séances ne constituent pas un historique, et une nouvelle cotation peut évoluer différemment d’une valeur établie : elle possède le plus faible flottant du tableau, aucun fonds indiciel n’est encore obligé de la détenir ou de la vendre, et il n’existe pas encore de base établie d’actionnaires assis sur des gains à protéger.
Le calendrier explique également une partie du résultat. Anthropic a atteint son point bas environ deux heures avant la publication de l’article sur la SEC, puis a rebondi jusqu’à la clôture tandis que l’ensemble du secteur continuait de baisser.
Ce résultat exclut l’idée que l’introduction d’Anthropic aurait échoué. Une action qui rend sa prime alors que l’ensemble du secteur est vendu plus durement qu’elle n’est pas rejetée par le marché : elle est prise dans un mouvement plus large.
Les prochaines échéances
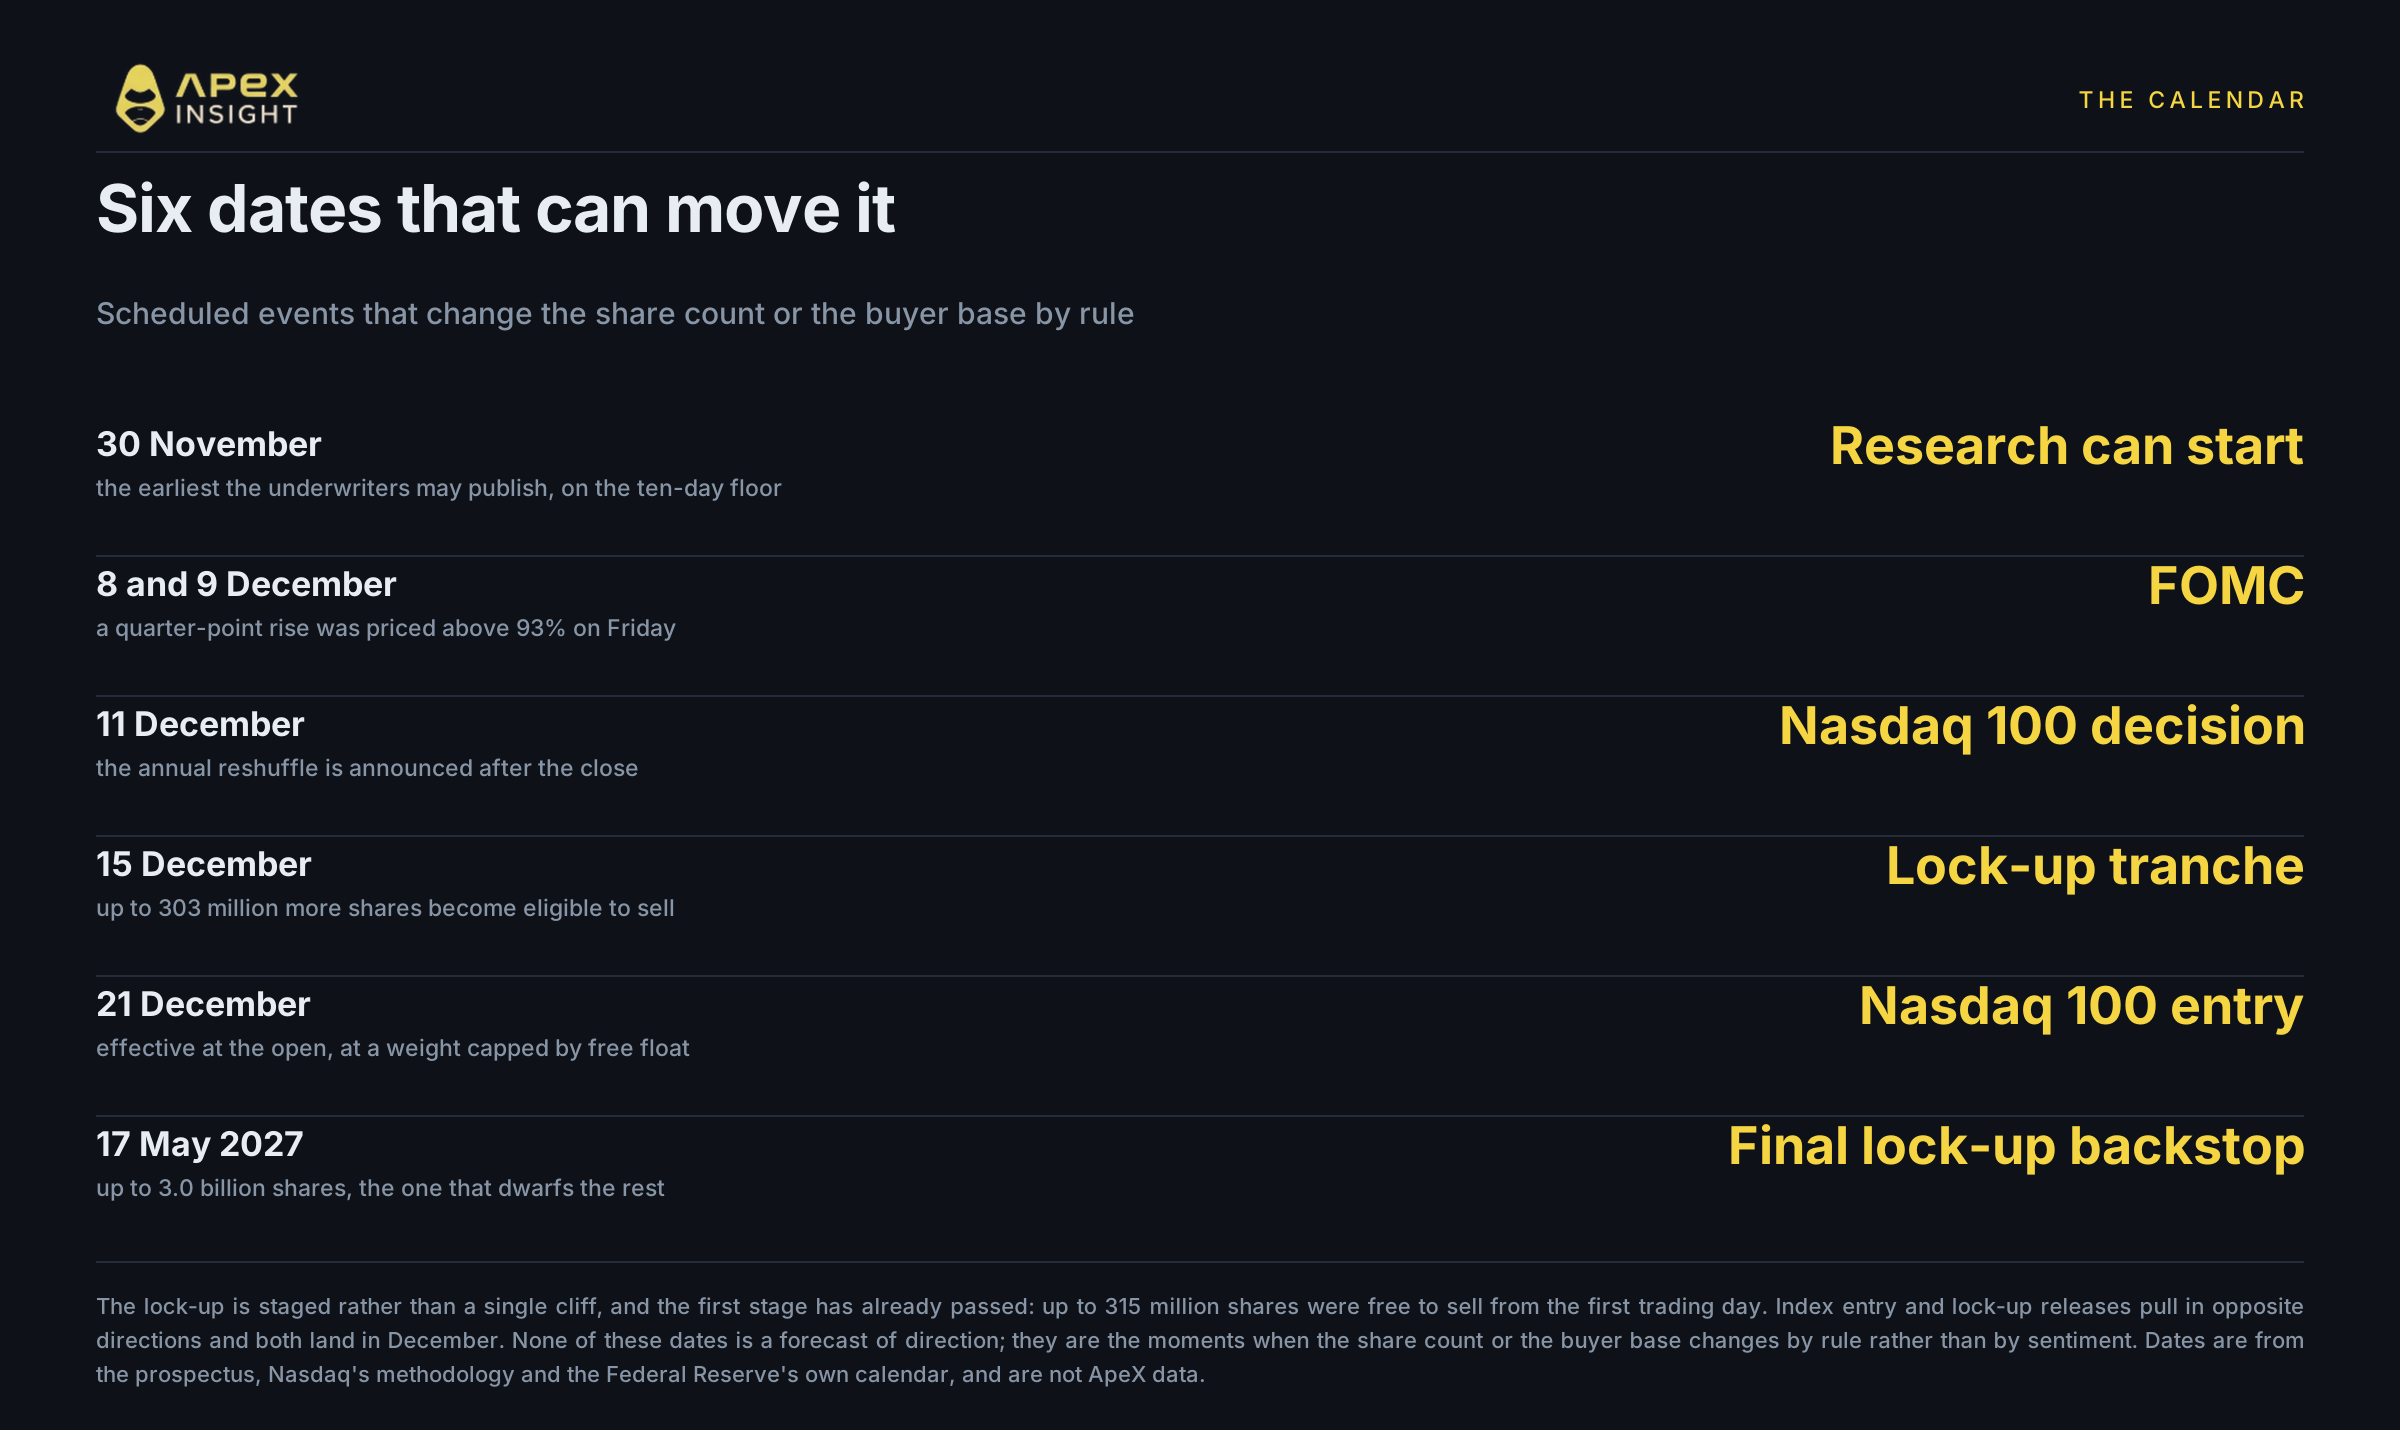
Les six prochains mois comportent un ensemble inhabituel d’événements susceptibles de modifier le nombre d’actions ou la base d’acheteurs, indépendamment du sentiment. Ils exercent des forces opposées.
30 novembre, premières recherches des banques introductrices. FINRA impose une période de silence minimale de dix jours après une IPO. Avec 22 banques introductrices, les premières initiations devraient avoir lieu en décembre. Parmi les avis indépendants figurent KGI à Outperform avec un objectif de 100 $ et New Street à Buy avec 105 $, ainsi que Seaport Research, qui a commencé la couverture à Neutral sans objectif de cours.
8 et 9 décembre, le FOMC. Une hausse de 25 points de base était évaluée à 93,6 % vendredi, contre 99,6 % la veille. La vente de vendredi a réduit les probabilités sans changer le scénario central. La réunion apportera également un nouveau dot plot, plus important pour un actif à longue duration que les 25 points de base eux-mêmes.
15 décembre, la prochaine tranche de lock-up. Le lock-up d’Anthropic est progressif et non un bloc unique de 180 jours. Jusqu’à 315 millions d’actions détenues par des administrateurs, dirigeants, employés et consultants non fondateurs pouvaient déjà être vendues dès le premier jour. Jusqu’à 303 millions supplémentaires deviendront éligibles le 15 décembre, puis d’autres tranches les 5 janvier, 19 janvier et 2 février 2027. Ensuite viendront jusqu’à 1,7 milliard d’actions deux jours de cotation après les résultats annuels 2026, puis cinq tranches allant jusqu’à 480 millions chacune, et jusqu’à 3,0 milliards au plus tôt deux jours après les résultats du premier trimestre 2027 ou le 17 mai 2027.
21 décembre, entrée dans l’indice. Anthropic devrait rejoindre le Nasdaq 100 à l’ouverture du lundi 21 décembre. Son poids sera plafonné, car Nasdaq ne compte au maximum que trois fois les actions librement négociables d’une entreprise. Le S&P 500 n’est pas concerné : il exige douze mois de cotation et des bénéfices positifs, tandis qu’Anthropic a déclaré une perte nette de 104,0 milliards de dollars sur les neuf mois au 30 septembre. Cette perte est presque entièrement liée à une réévaluation comptable sans effet de trésorerie de billets convertibles et d’instruments similaires convertis lors de la cotation. La perte d’exploitation était de 1,26 milliard pour un chiffre d’affaires de 33,2 milliards.
Décembre apportera donc une offre liée au lock-up le 15 et des achats indiciels le 21, à six jours d’intervalle. Il est impossible de dire laquelle sera la plus importante en dollars avant l’annonce de la recomposition le 11 décembre.
Ce qu’il faut surveiller
Le niveau de 83 $, maintenant que plus rien ne le soutient. La marge du contrat au-dessus du prix d’offre n’est plus que de 5,84 % à la bougie estampillée 11:00 UTC le 21 novembre. Cette marge constitue tout ce dont disposent les acheteurs de l’IPO ; elle était de 38,40 % jeudi matin, et le soutien mécanique qui existait lors de la baisse a disparu.
Nvidia, pas Anthropic. D’après les événements de cette semaine, Anthropic se négocie comme un actif IA à longue duration plutôt que comme une histoire isolée. L’enquête de la SEC n’a ni périmètre ni calendrier connus. Si l’ensemble du secteur se stabilise, cette action devrait probablement en faire autant, et inversement.
La vente de la première tranche. Les ventes des employés ordinaires ne donnent lieu à aucun dépôt public. En revanche, les administrateurs et dirigeants doivent déposer un formulaire 4 dans les deux jours ouvrés suivant une transaction. Aucun dépôt n’était apparu au 21 novembre : une vente jeudi n’est déclarable que lundi 23 novembre et une vente vendredi mardi 24 novembre.
Le multiple choisi. Pierre Ferragu, de New Street, évalue Anthropic à environ 8,5 fois les ventes de l’année prochaine sur la base d’une valorisation entièrement diluée de 1 500 milliards de dollars. Sur un chiffre d’affaires annualisé d’environ 81 milliards contre une capitalisation proche de 1 180 milliards à la clôture de vendredi, le multiple est plutôt de 14,6 fois. Les deux approches sont défendables ; l’écart repose sur l’hypothèse de croissance.
Enfin, le Nasdaq ne rouvrira sa séance régulière que lundi à 14:30 UTC, environ soixante-cinq heures après la clôture de vendredi, tandis que l’action reste cotable en horaires étendus pendant environ neuf heures. Le perpétuel ANTHROPIC, lui, ne s’arrête jamais et s’est négocié pendant le week-end jusqu’à 87,85 $, environ 1,71 % sous la clôture de vendredi. Il s’agit d’un prix formé dans un carnet plus mince, sans séance au comptant correspondante ; il faut donc l’interpréter avec prudence plutôt que comme un verdict sur lundi.
Tradez le mouvement sur ApeX
Le perpétuel ANTHROPIC, jusqu’à 20x, négociable 24/7, y compris les deux jours du week-end.
Le trading comporte un risque élevé de perte et l’effet de levier augmente les gains comme les pertes. Un contrat disposant de quatre jours d’historique, sur une entreprise ayant seulement deux séances de cotation publique, au milieu d’une baisse sectorielle et avec une enquête réglementaire ouverte en son centre, constitue une base exceptionnellement fragile pour prendre position. Ceci ne constitue pas un conseil financier ni une recommandation d’achat ou de vente. Faites vos propres recherches et dimensionnez vos positions de manière à pouvoir supporter leur perte.
Pour toute aide, contactez notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Méthodologie. Les chiffres du contrat proviennent de l’API ApeX Omni v3, construite le 21 novembre 2026. Tous les chiffres ApeX concernent le perpétuel ANTHROPIC, instrument distinct de l’action cotée au Nasdaq, libellé en USDT ; l’action est libellée en USD. Les deux monnaies diffèrent généralement de quelques centièmes de pourcentage. Les bougies horaires sont horodatées au début de l’heure et la bougie en formation est toujours exclue. Le graphique horaire affiche les clôtures ; les sommets et points bas intrahoraires sont donc mentionnés dans sa note. La comparaison des pairs va de la clôture au comptant du 18 novembre à celle du 20 novembre, selon la même convention pour les huit lignes. L’historique enregistré du contrat commence le 18 novembre 2026 ; chaque chiffre ApeX repose donc sur quatre jours. Les cours des actions, niveaux indiciels, conditions de l’IPO, exercice de la surallocation, notations, dates de lock-up, règles d’inclusion indicielle, anticipations de la Fed et multiples de valorisation ne sont pas des données ApeX et sont liés à leurs sources. Les chiffres sont ceux de la bougie estampillée 11:00 UTC le 21 novembre 2026, sauf indication contraire. Rien ici ne constitue un conseil financier.