


Na segunda-feira, o novo diretor-executivo da Apple disse aos investidores que os preços da memória eram «sem precedentes». A margem bruta prevista pela Apple caiu de 47,9% para 45%-46% e os compromissos de compra aumentaram 33 mil milhões de dólares, porque a memória está demasiado cara.
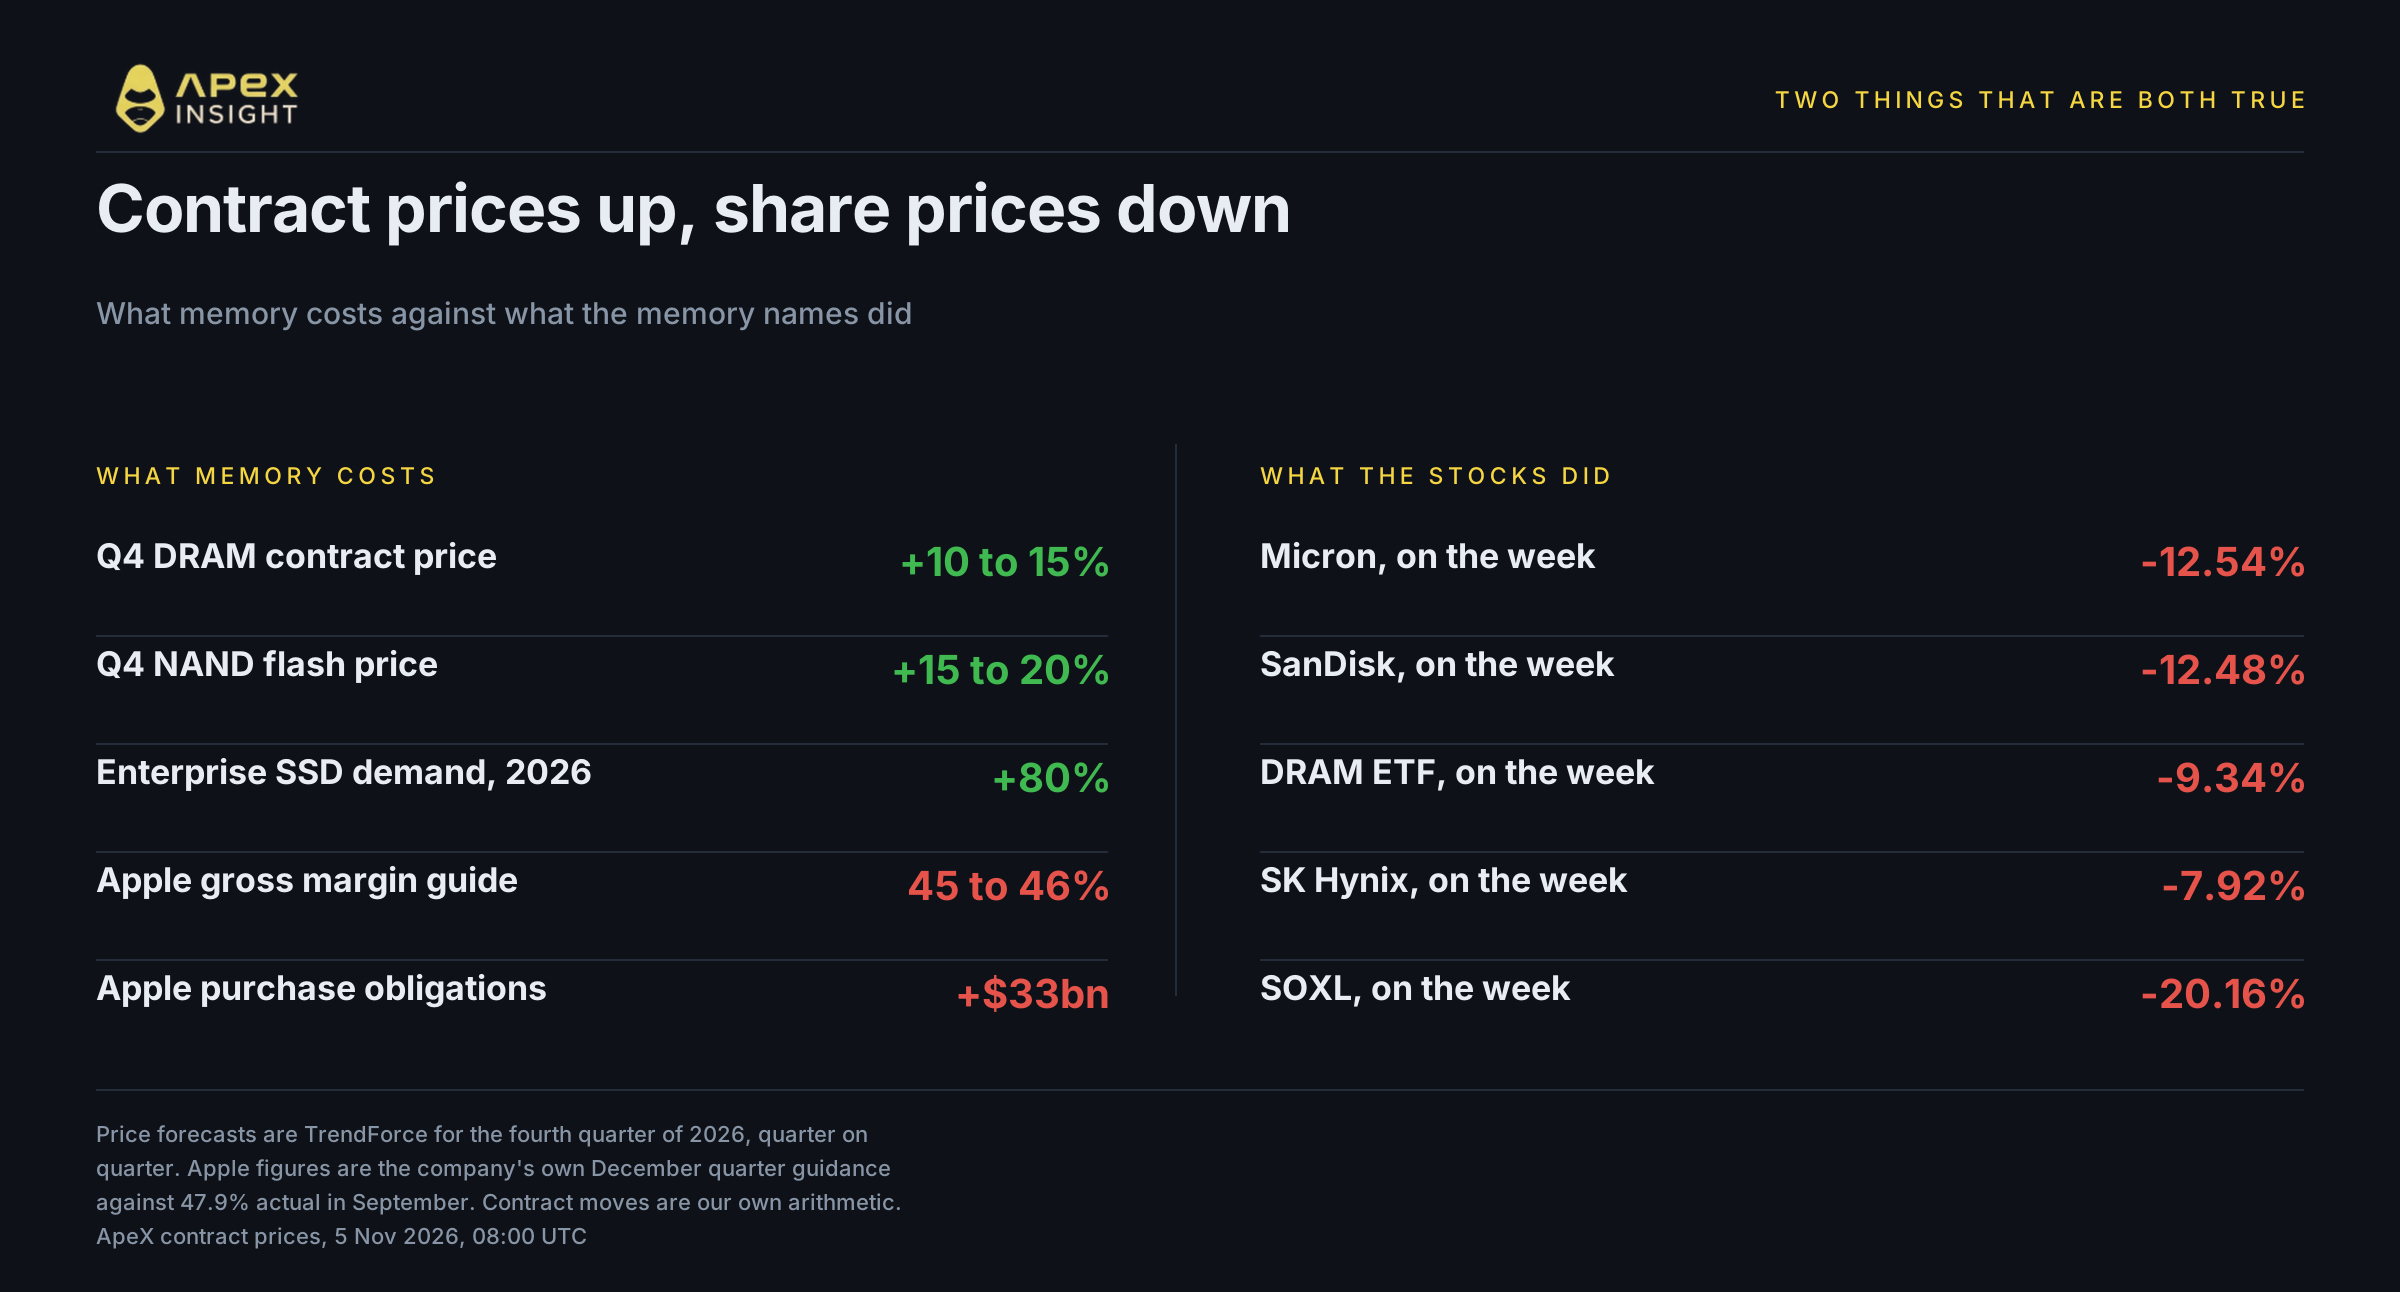
Três dias depois, o mercado da memória está a ser desfeito. A Micron recua 12,54% esta semana na ApeX, a SanDisk 12,48% e a SOXL 20,16%. O índice de referência da Coreia caiu 5,28% numa única sessão esta manhã.
A memória nunca esteve tão cara e as empresas que a vendem nunca estiveram tão baratas em relação ao verão. As duas coisas são verdadeiras ao mesmo tempo; a diferença entre elas é a negociação.
Uma nota sobre os preços. Todos os valores ApeX são preços de contratos perpétuos, não preços de ações no fecho. Os mercados à vista dos EUA não abriram desde quarta-feira. Os preços à vista aparecem na secção 3 para a Apple e na secção 1 para o KOSPI, a Samsung e a SK Hynix.
Eis seis conclusões da fita.
1. O mercado coreano caiu 5,28% e os fabricantes de chips caíram ainda mais
Comecemos pelo único mercado à vista aberto.
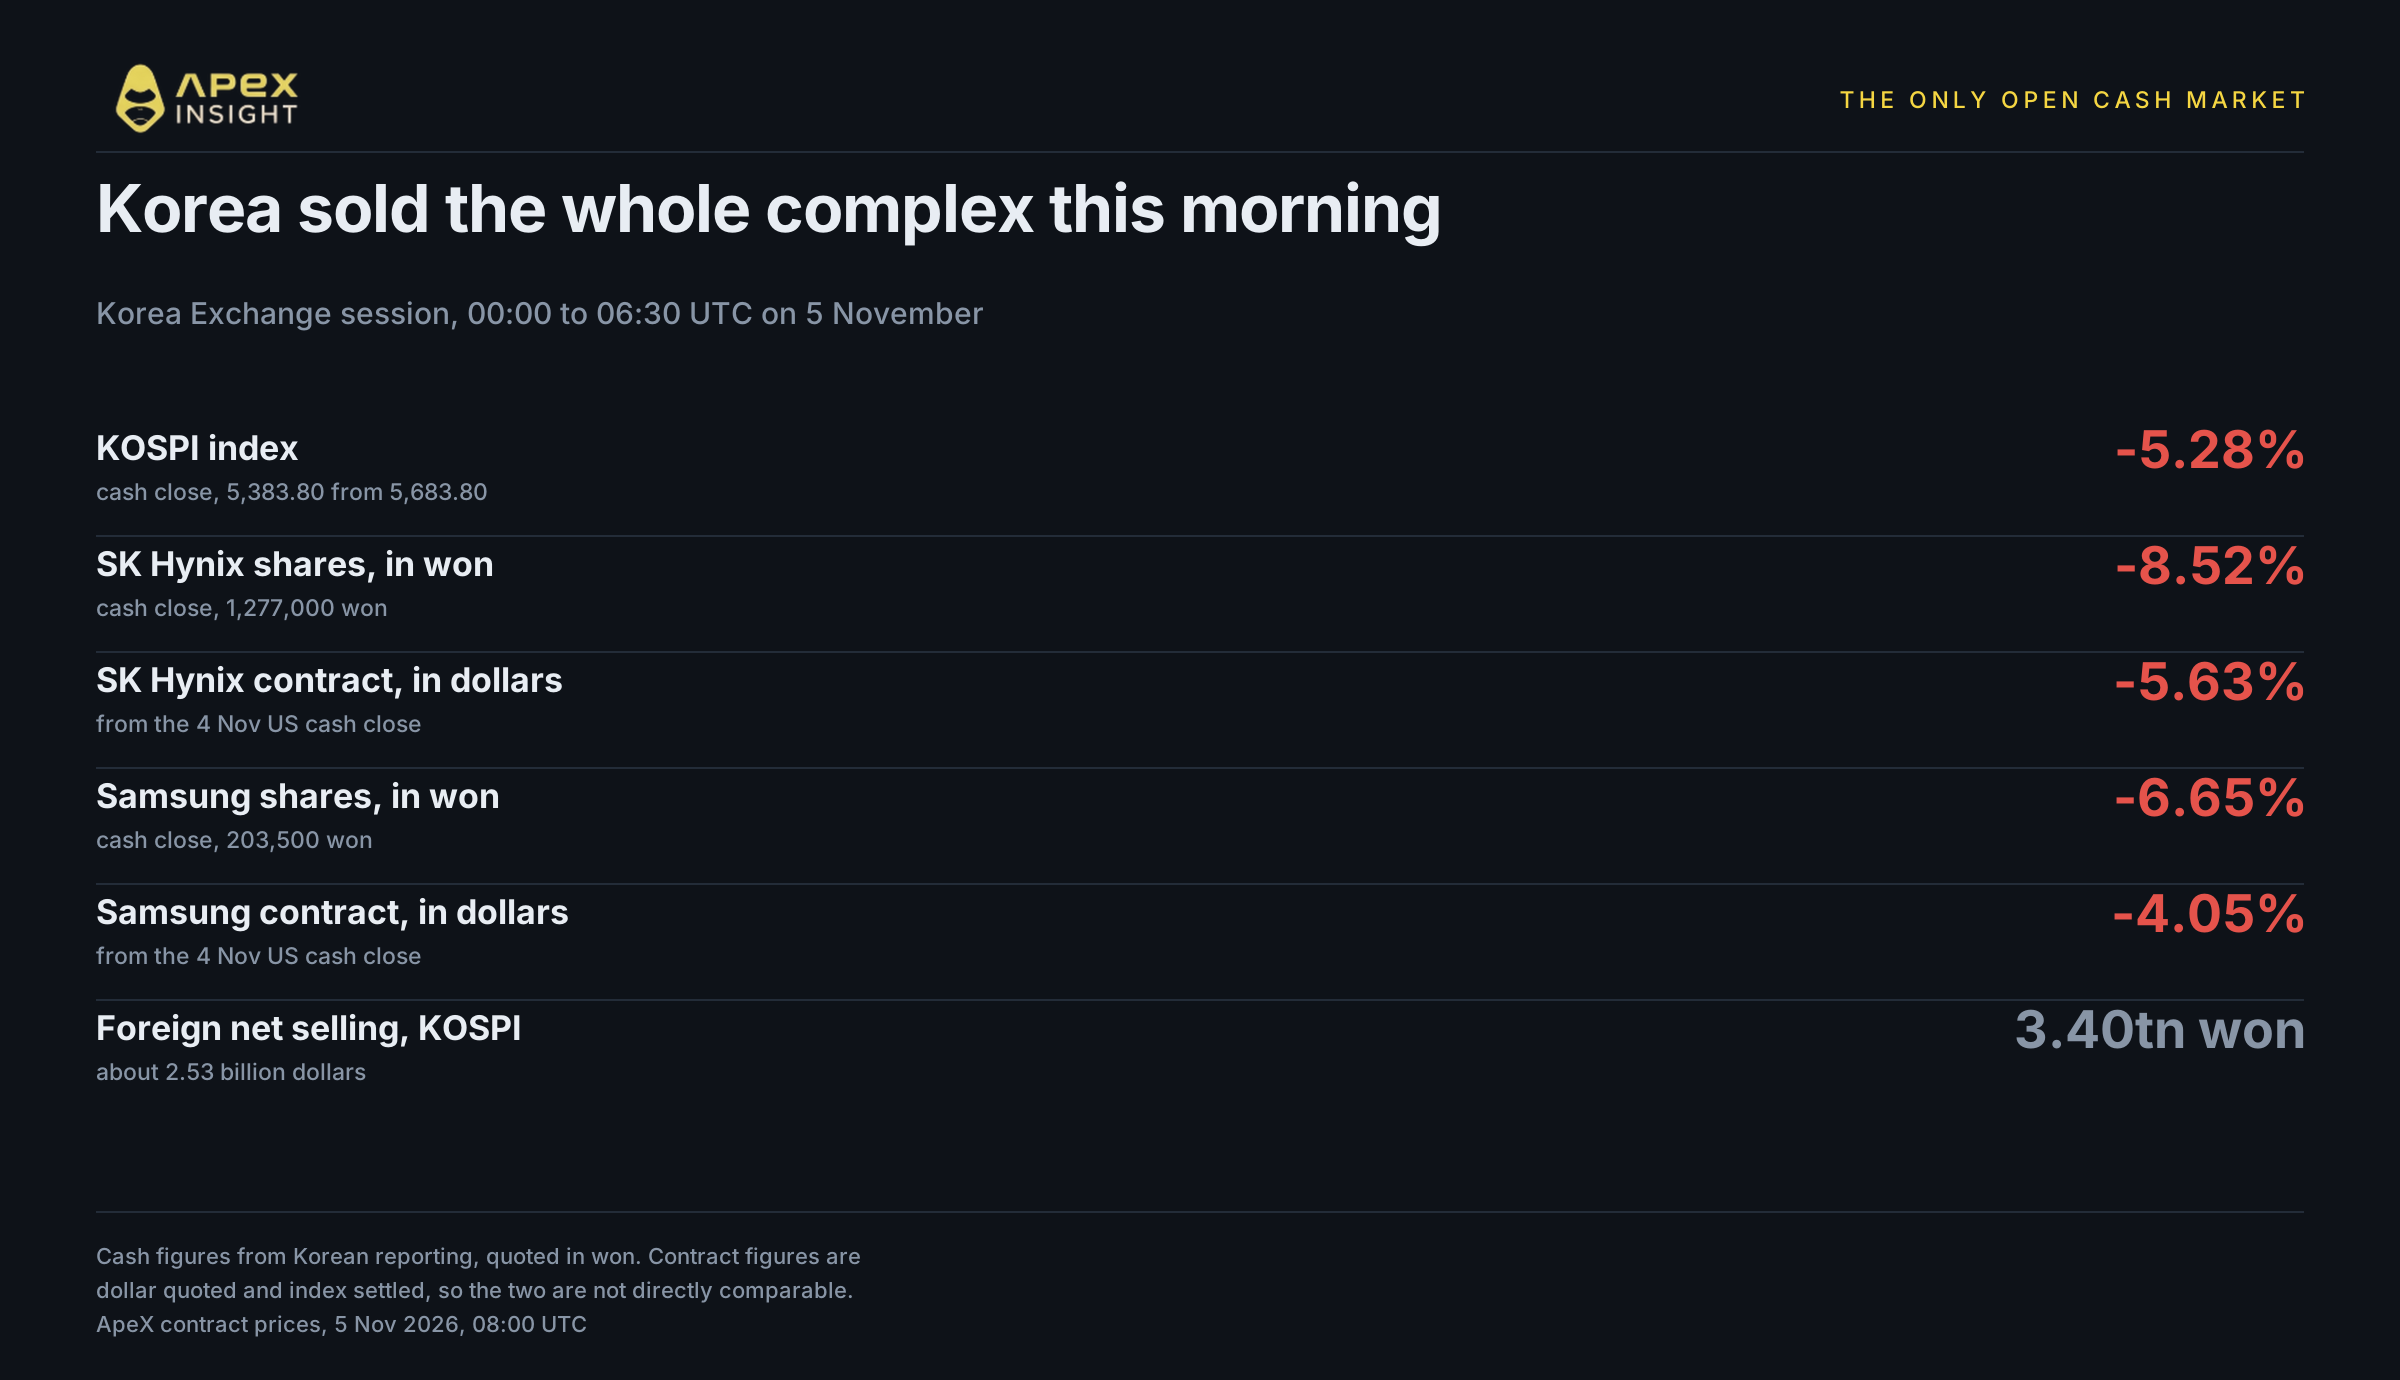
O KOSPI fechou a cair 5,28%, nos 5.383,80, contra 5.683,80 no dia anterior. As ações da SK Hynix caíram 8,52%, para 1.277.000 won, e as da Samsung Electronics 6,65%, para 203.500 won. Os investidores estrangeiros venderam líquidos 3,40 biliões de won, enquanto os investidores de retalho compraram 2,28 biliões.
Na ApeX, os dois nomes caíram menos: o contrato da SK Hynix perdeu 5,63% desde o fecho à vista dos EUA de quarta-feira até às 08:00 UTC, e o da Samsung 4,05%. Os contratos estão cotados em dólares, são liquidados contra um índice e continuaram a negociar depois do fecho coreano.
2. Porque uma vitória eleitoral se tornou um problema para a memória
A ligação ao voto de terça-feira está aqui.
A imprensa coreana atribui as vendas à vitória democrata e ao que esta poderá significar para a regulamentação dos centros de dados de IA. O Texas é o exemplo mais claro.
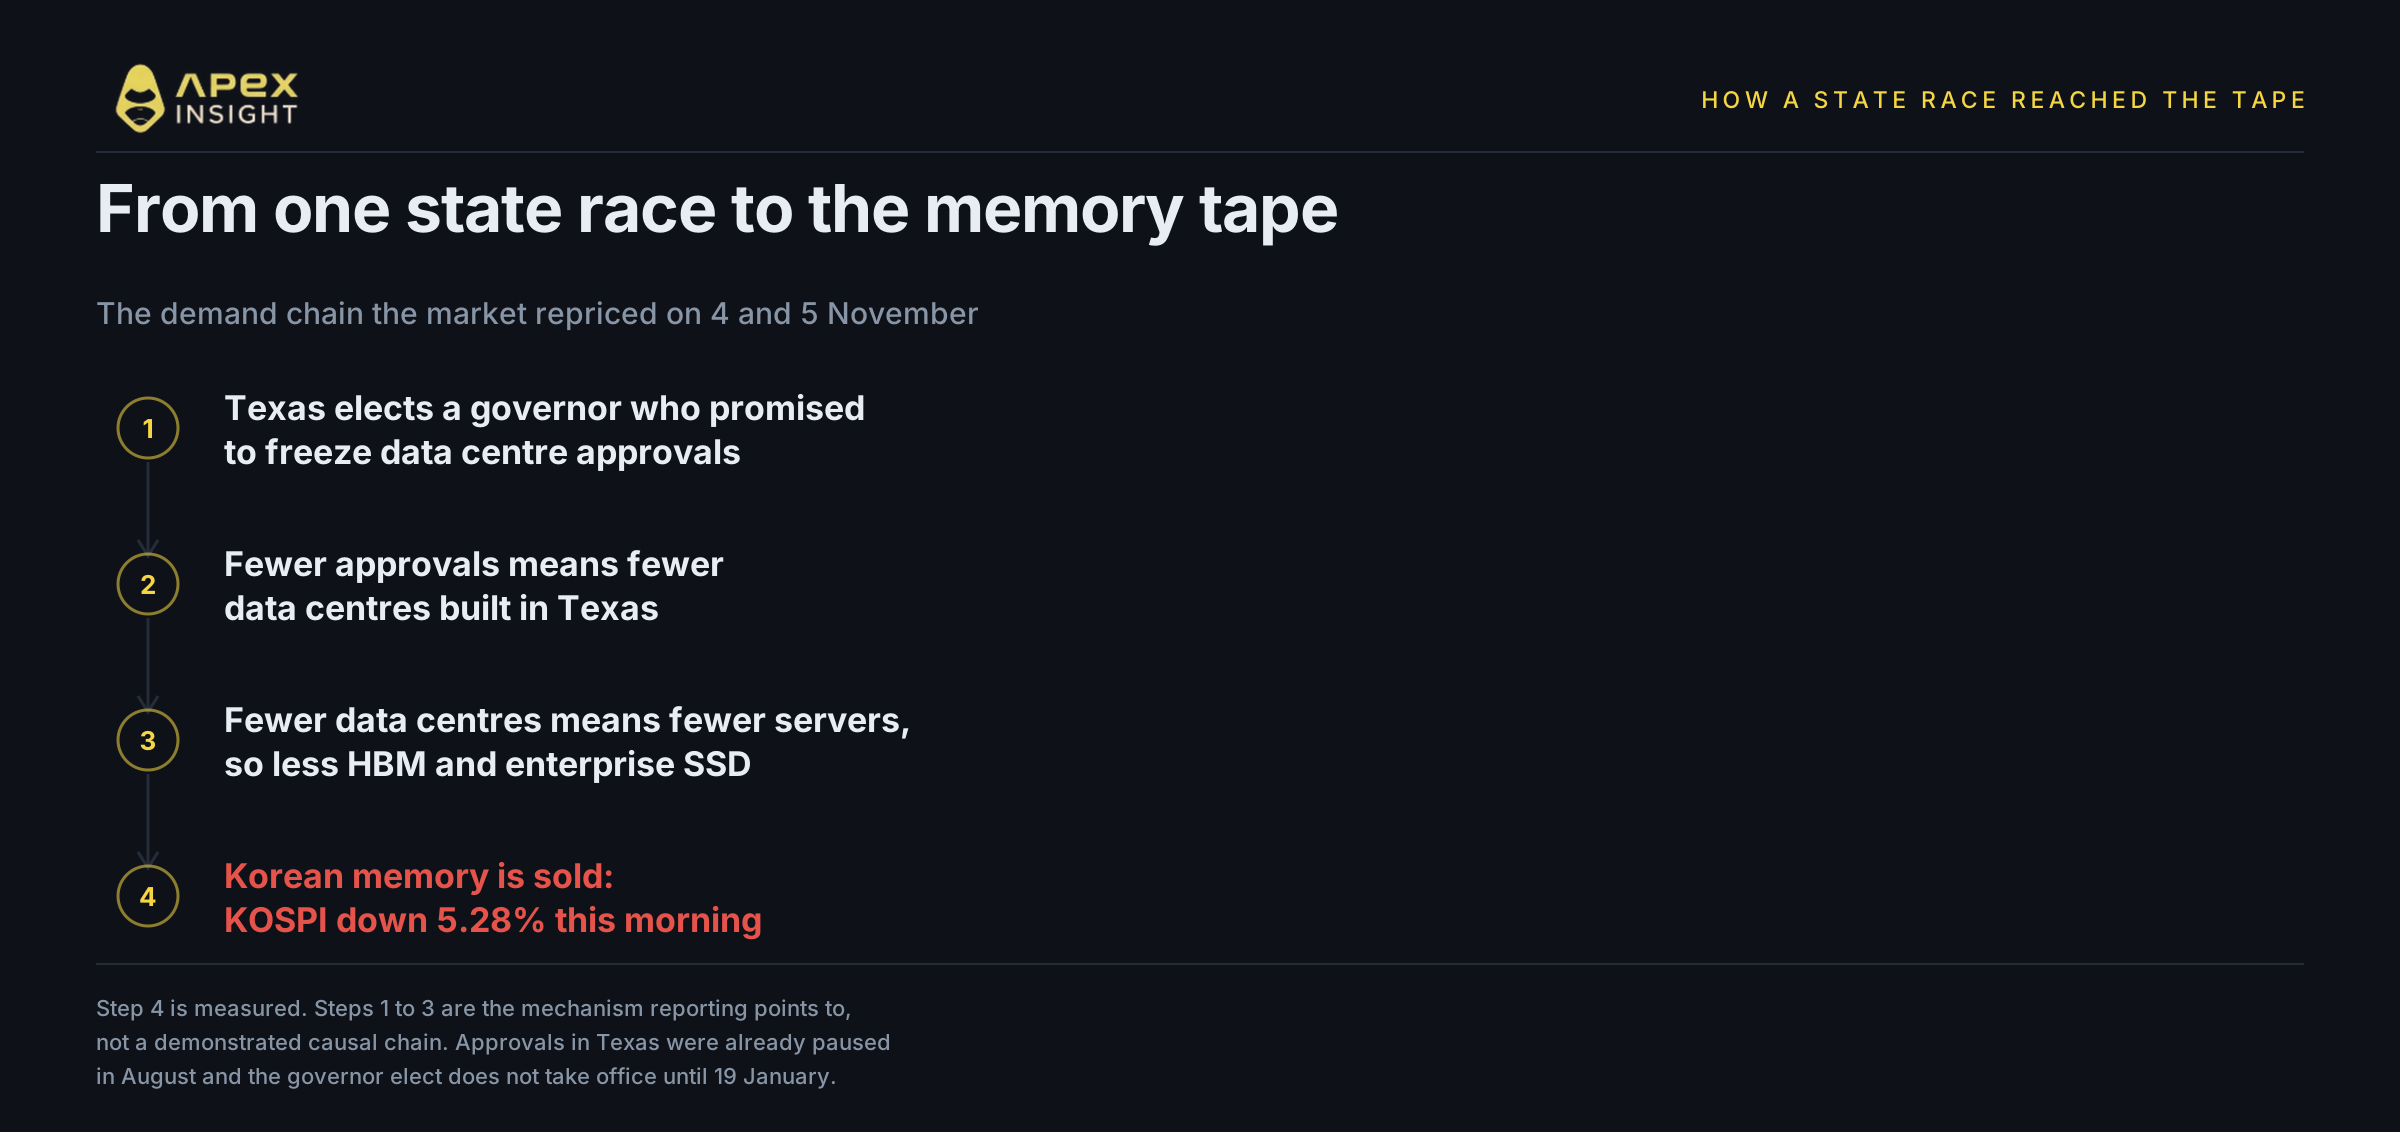
O Texas elegeu Gina Hinojosa como governadora. Durante a campanha, ela prometeu uma moratória estadual às aprovações de centros de dados até serem aprovadas «proteções reais». As prioridades incluem requisitos de trabalho sindical, proteção do abastecimento de água e proibição de acordos de confidencialidade.
O Texas concentra cerca de um terço da capacidade de centros de dados dos EUA em construção. Menos centros significam menos servidores, menos memória de alta largura de banda e menos unidades empresariais.
Há três ressalvas. As aprovações no Texas já estavam suspensas. Hinojosa só toma posse em 19 de janeiro de 2027, e alguns responsáveis locais duvidam da sua autoridade atual. Além disso, 43% de 74 candidatos a governador em 36 estados apoiavam uma moratória ou proibição.
Uma promessa não é uma lei. A explicação mais coerente é que o mercado reavaliou a probabilidade de uma construção mais lenta nos EUA, e não que ela já tenha abrandado.
3. Os preços da memória estão a seguir na direção oposta
Eis a contradição.
A TrendForce espera que os preços contratuais de DRAM subam 10% a 15% e os de NAND flash 15% a 20% no quarto trimestre. O mercado de DRAM está subabastecido e a procura por SSD empresariais deverá crescer mais de 80% em termos homólogos em 2026.
A Apple é a prova mais direta. John Ternus afirmou que os preços eram «sem precedentes» e continuariam a aumentar depois do trimestre de dezembro. A Apple prevê uma margem bruta de 45% a 46%, contra 47,9%, e aumentou os compromissos de compra em 33 mil milhões de dólares. As ações abriram cerca de 4% mais baixas e fecharam a perder 1,9%.
O comprador de memória é penalizado pelo custo, enquanto os vendedores são penalizados ao mesmo tempo. A leitura mais coerente é que a Apple está a refletir o custo atual e as ações de memória a procura futura.
4. Os títulos de memória estão entre um terço e mais de metade abaixo de junho
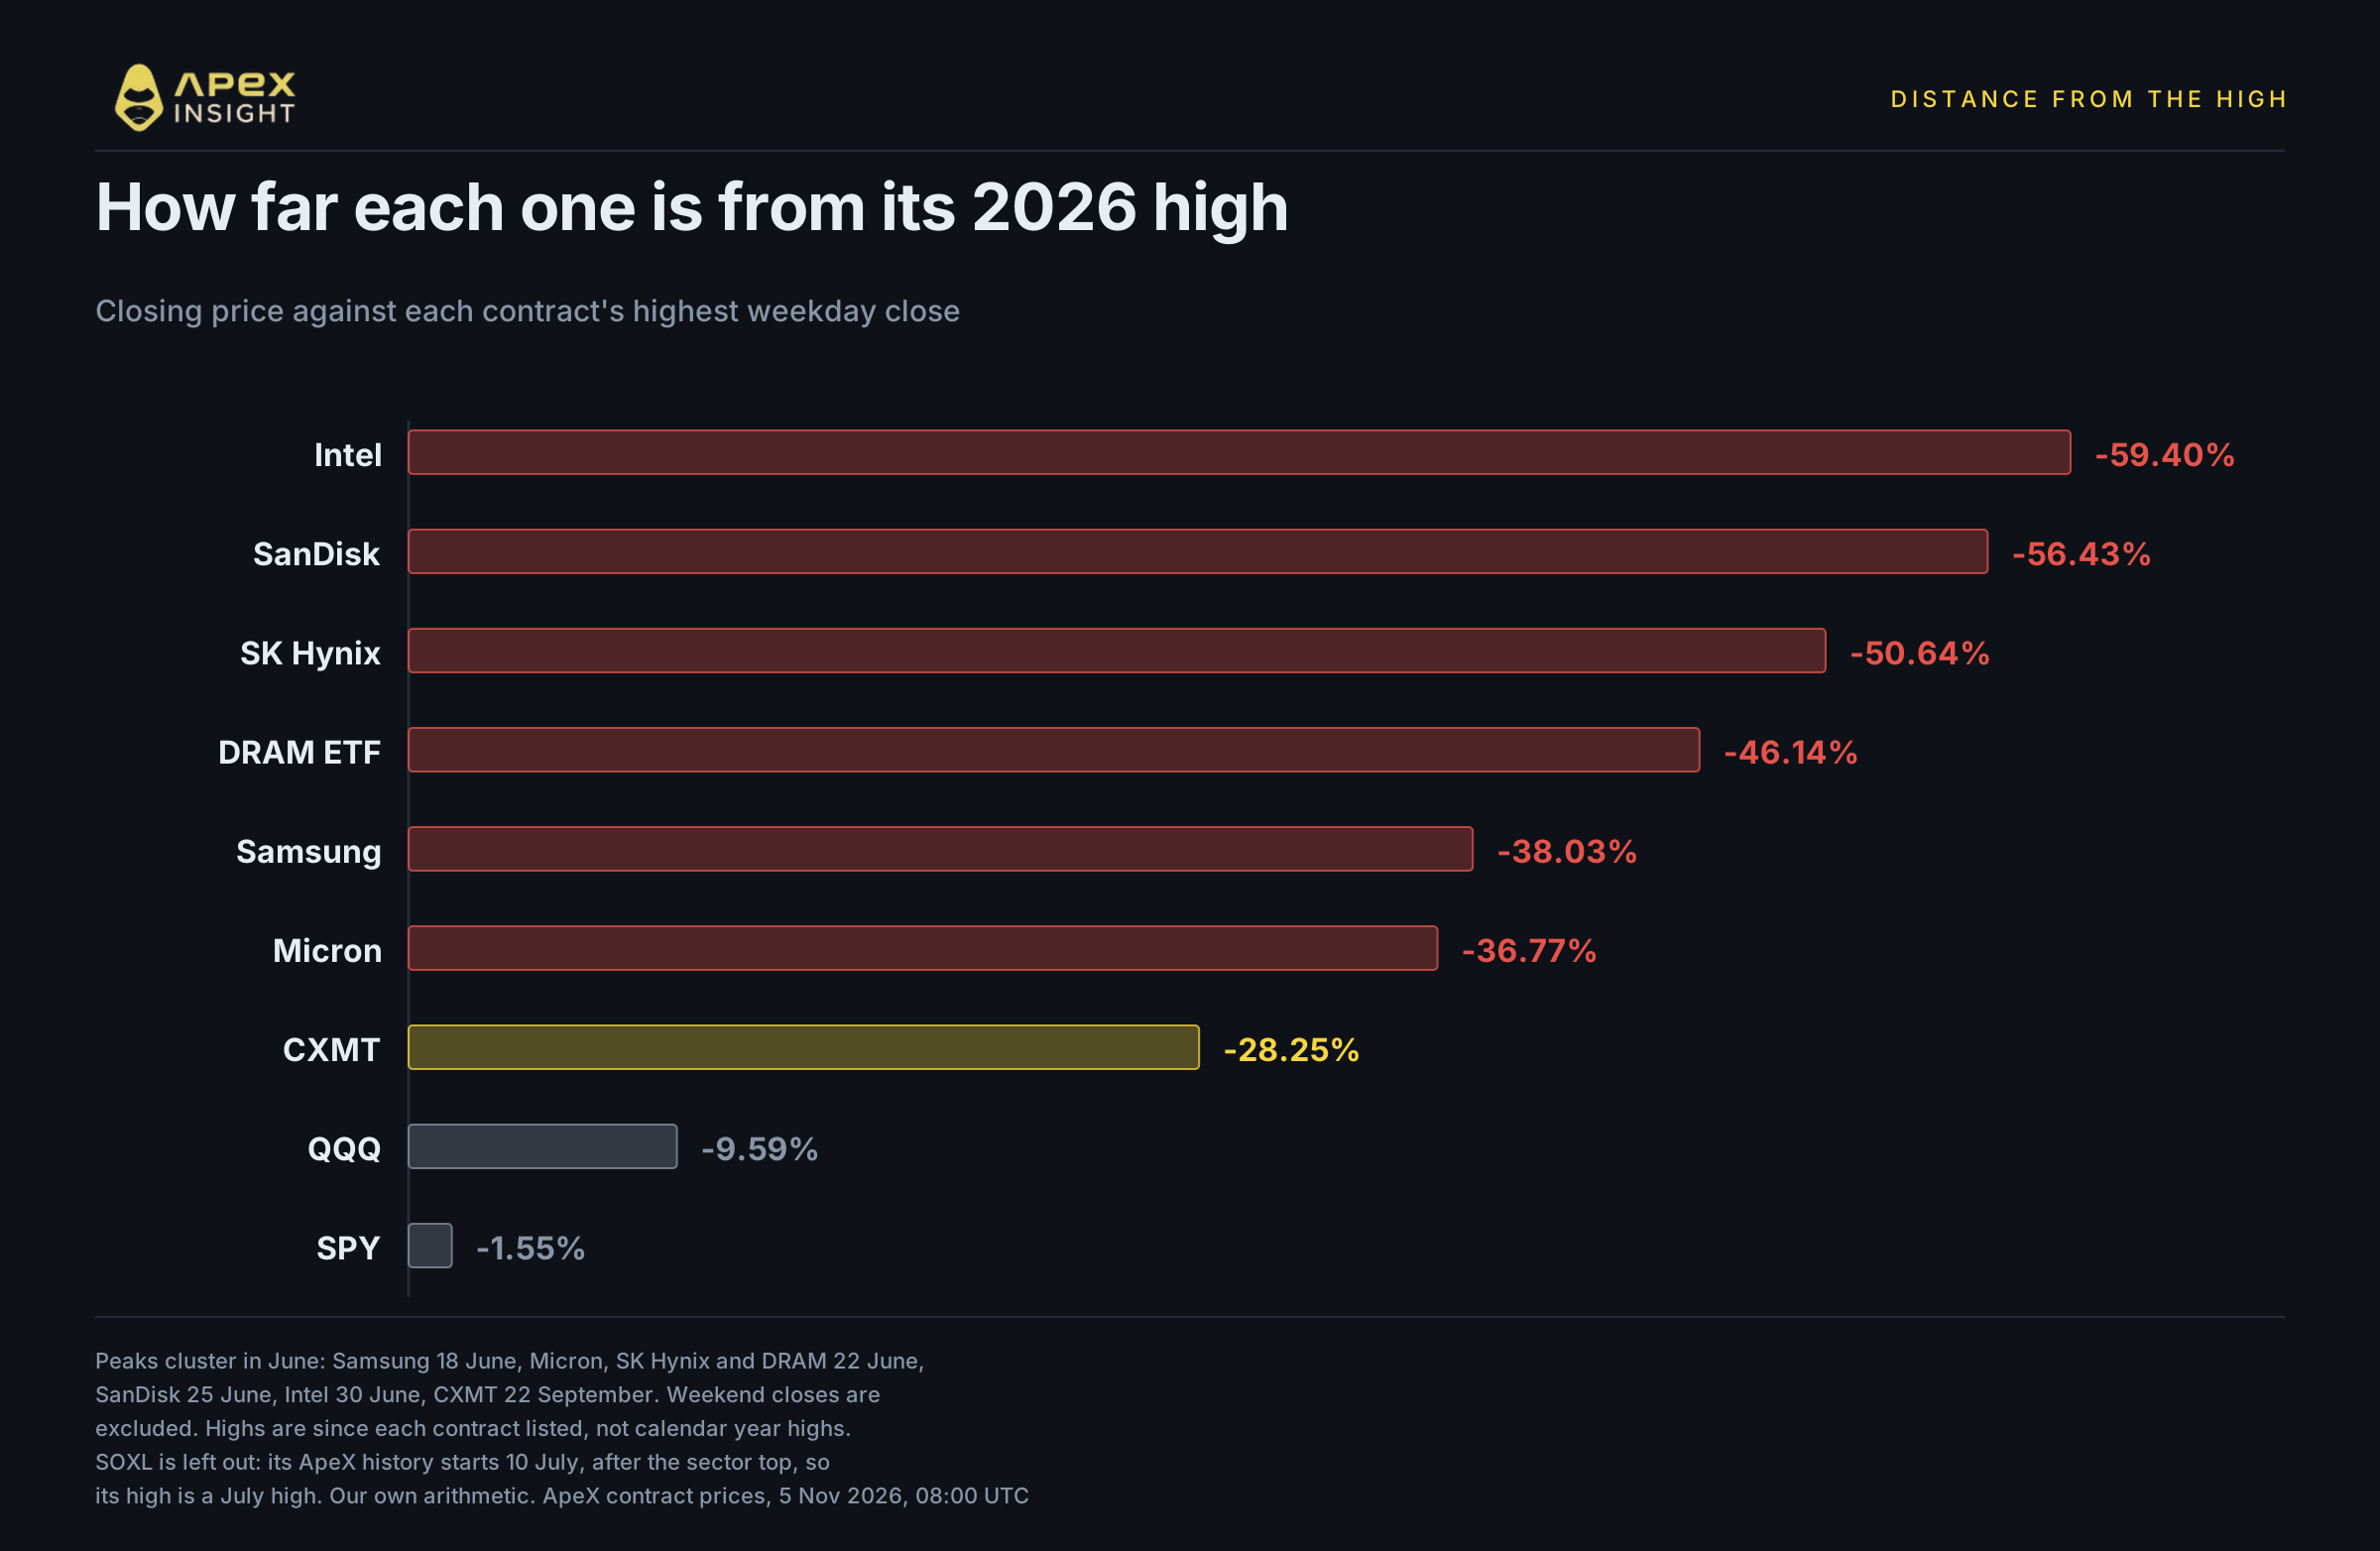
Não é uma história de uma semana. Nos preços de fecho da ApeX, a SanDisk está 56,43% abaixo do máximo, a SK Hynix 50,64%, o contrato do ETF de memória Roundhill 46,14%, a Samsung 38,03% e a Micron 36,77%. A Intel está 59,40% abaixo, mas não é fabricante de memória.
A Samsung atingiu o máximo em 18 de junho; Micron, SK Hynix e DRAM em 22 de junho; SanDisk em 25 de junho e Intel em 30 de junho. O SPY está apenas 1,55% abaixo do máximo e o QQQ 9,59%. Na semana, o SPY sobe 1,14% e o QQQ recua 0,77%.
Este é o melhor argumento de que se trata de uma saída do setor, não de um evento de mercado. Um mercado preocupado com o crescimento não manteria o contrato do S&P a menos de 2% do recorde enquanto retirava metade do valor da memória.
5. Um contrato de memória subiu: é o chinês
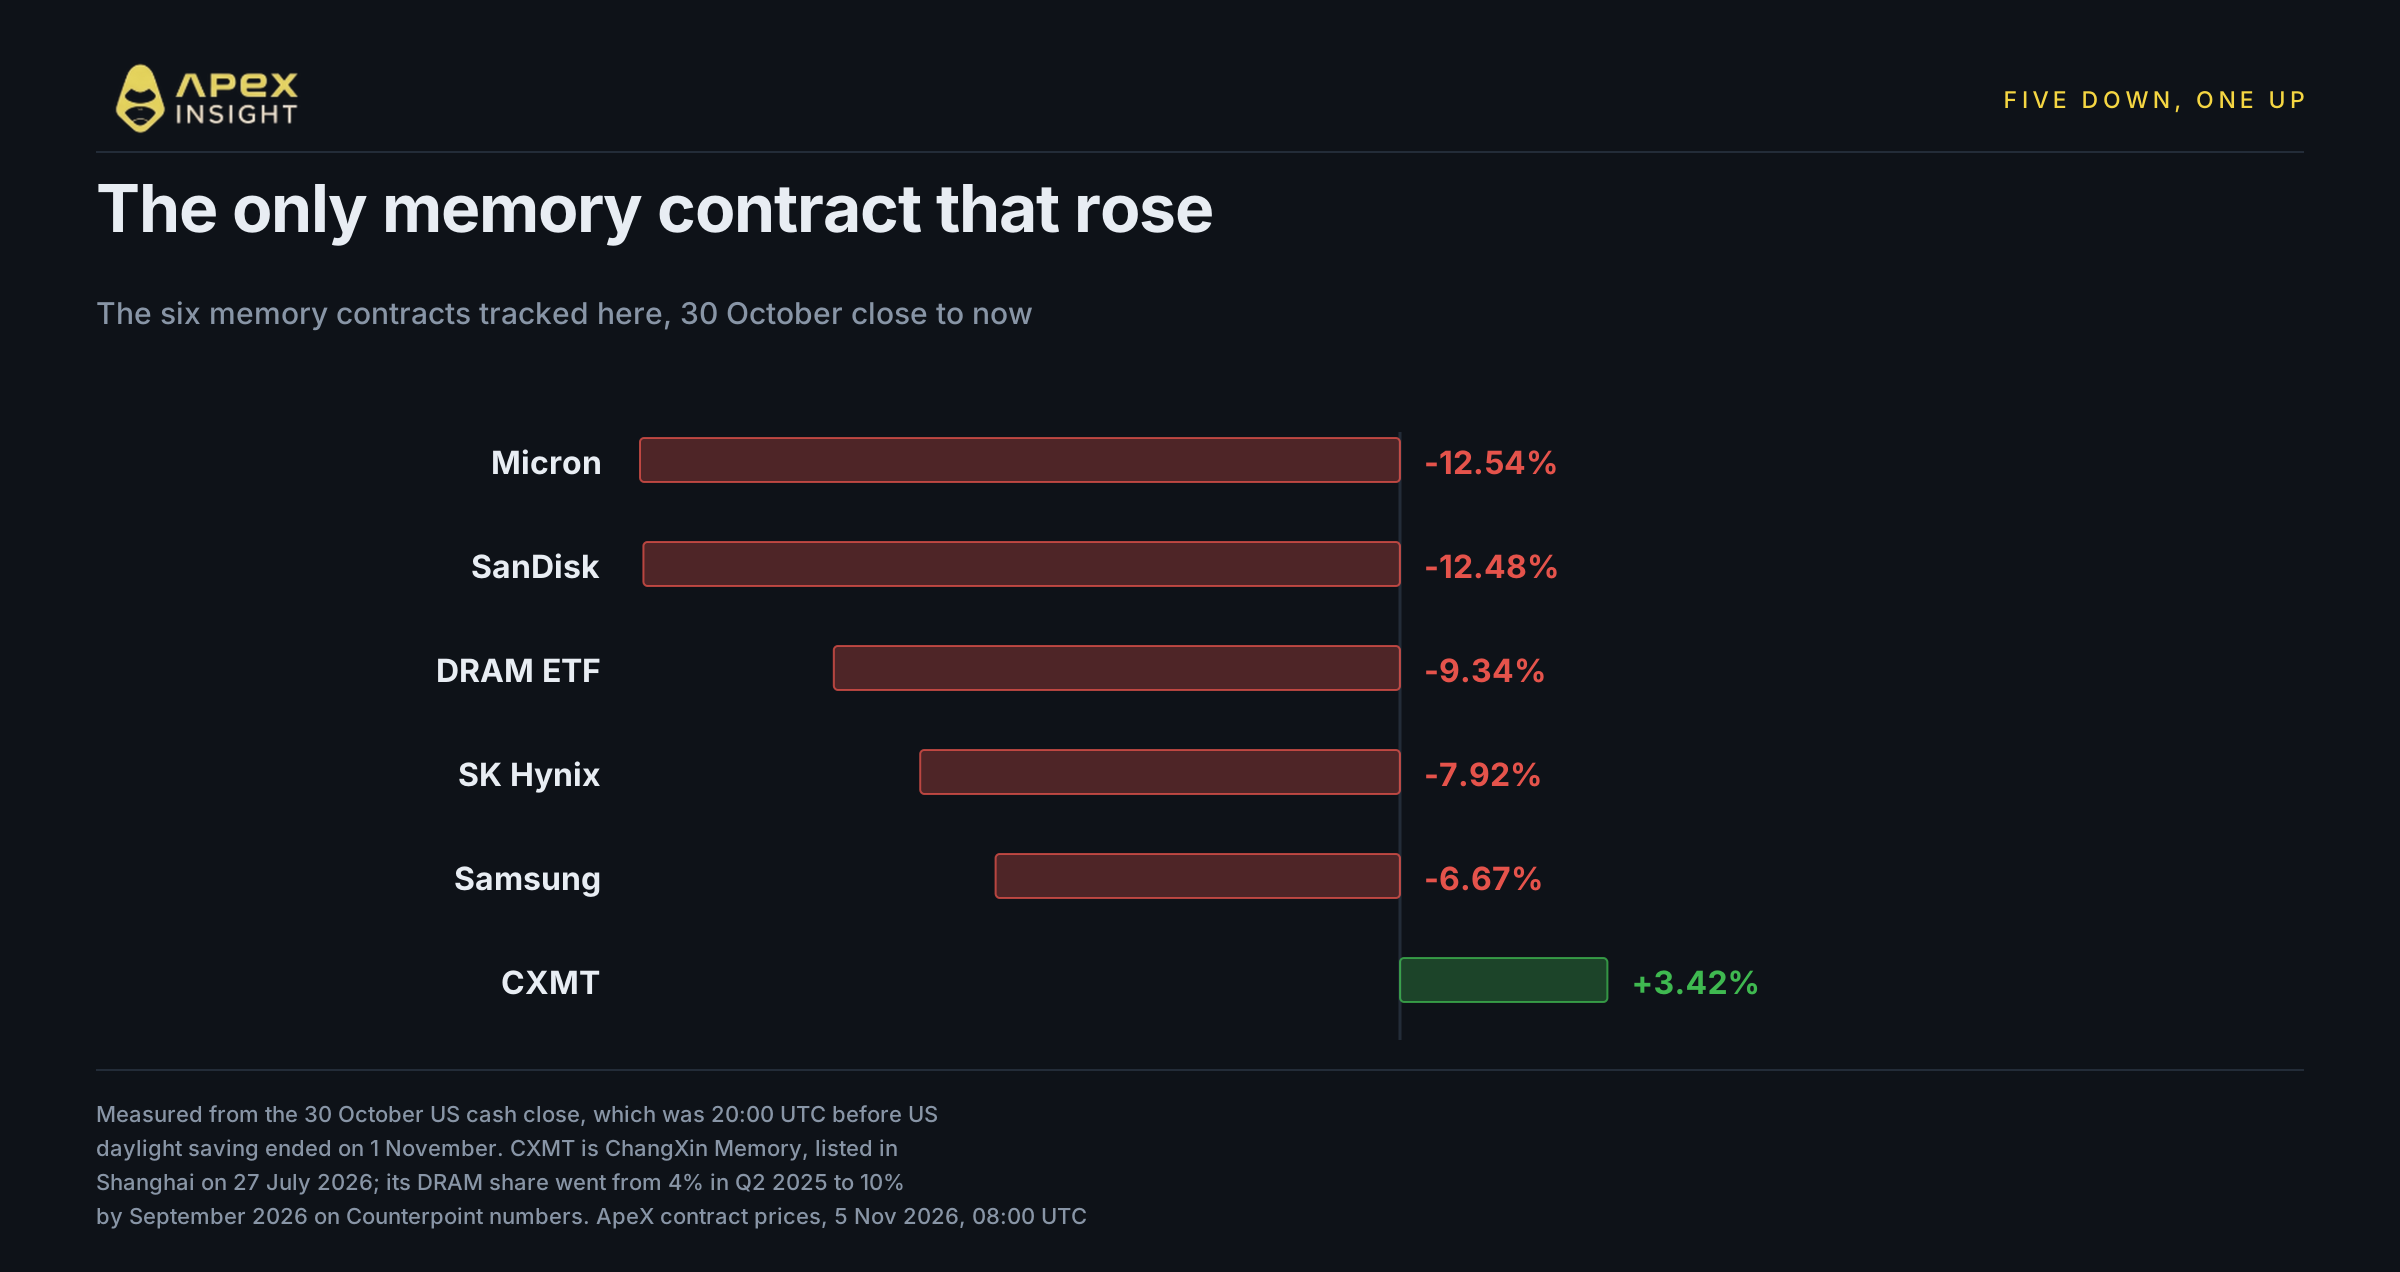
Dos seis contratos acompanhados, cinco caíram esta semana. A CXMT subiu 3,42%, incluindo 6,05% na sessão de quarta-feira, a mesma que retirou 7,02% à Micron.
A CXMT é a ChangXin Memory Technologies, a maior fabricante chinesa de DRAM. Entrou no Shanghai STAR Market em 27 de julho de 2026. A sua quota do mercado mundial de DRAM passou de 4% no segundo trimestre de 2025 para 10% um ano depois.
A capacidade explica a sua presença nas análises. A CXMT deverá passar de cerca de 320.000 wafers de DRAM por mês para 420.000 num ano e 600.000 em 2028. No final de agosto já tinha iniciado a produção de risco de HBM3E.
Um abrandamento dos centros de dados dos EUA é um choque de procura para as empresas que vendem aos hyperscalers americanos. A CXMT vende sobretudo para a procura chinesa e, na narrativa de excesso de oferta, é a causa e não a vítima.
6. O mínimo ocorreu antes do fecho coreano; o ressalto veio depois
A janela de medição determina o que se vê.
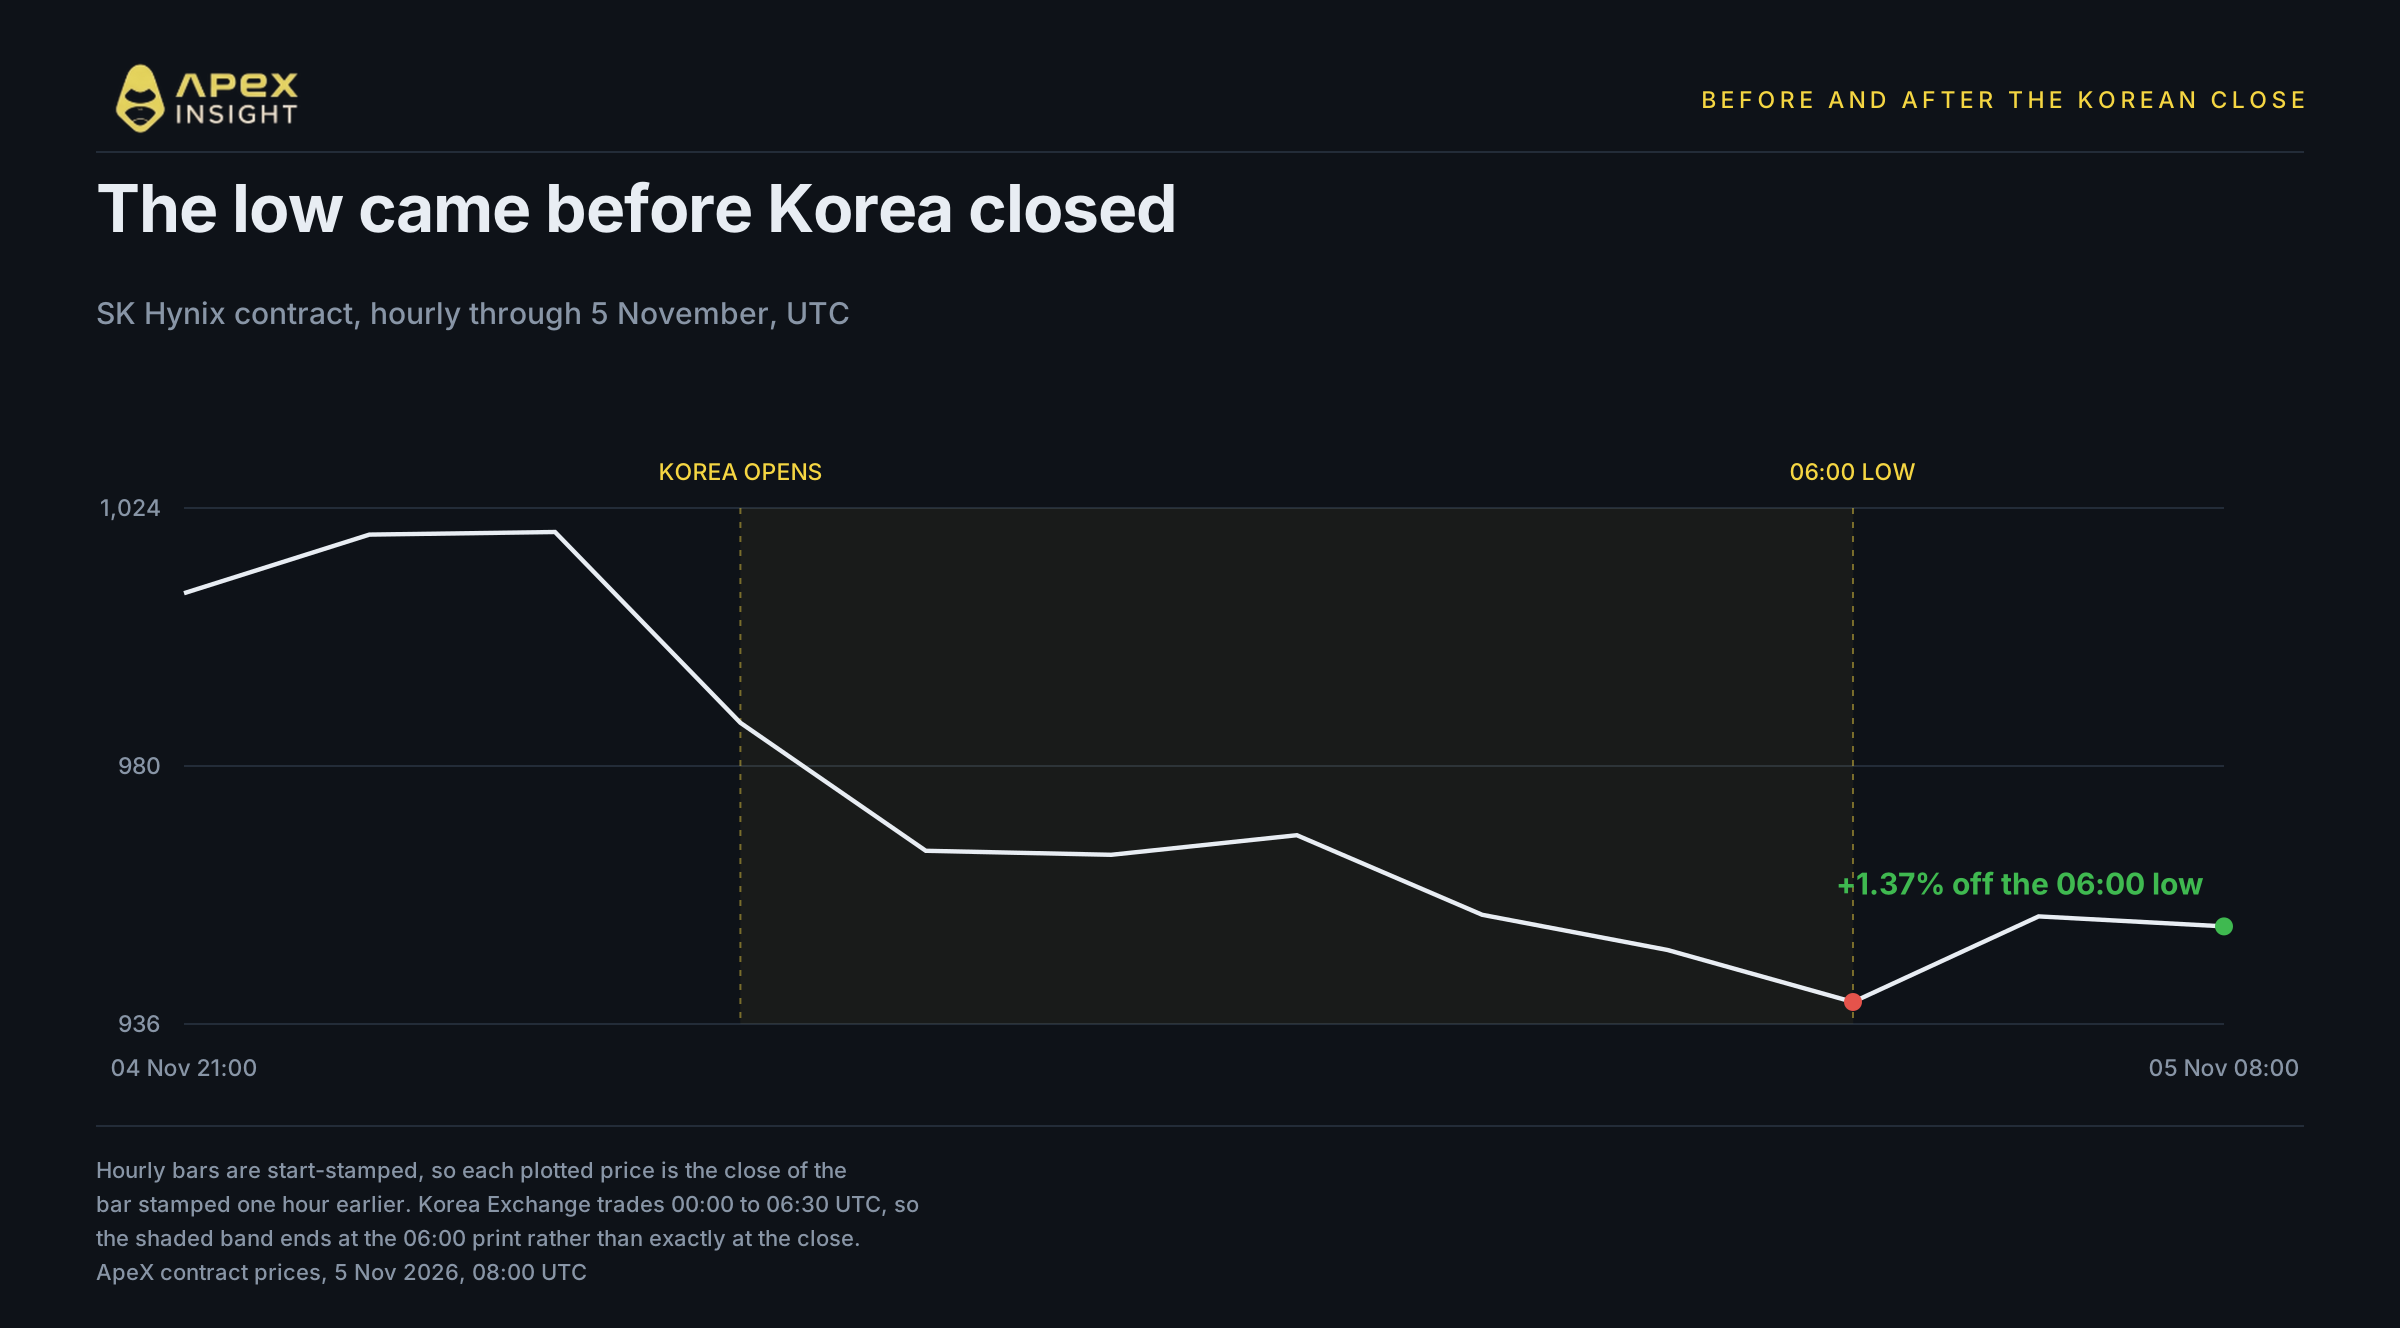
A Korea Exchange negoceia das 00:00 às 06:30 UTC. Nesse período, o contrato da SK Hynix caiu de 987,32 para 939,73, uma queda de 4,82%. A Samsung caiu 5,27%. Ambos atingiram o mínimo às 06:00.
Os dois contratos inverteram meia hora antes do fecho coreano. Às 08:00 UTC, a SK Hynix tinha recuperado para 952,61 e a Samsung para 152,25, ganhos de 1,37% e 1,66% desde o mínimo.
As ações da SK Hynix caíram 8,52% em won, contra 5,63% do contrato em dólares. A diferença resulta em parte do câmbio, do cálculo contra um índice e da negociação do contrato depois de as ações terem parado.
Negocie os mercados
Os dois títulos de memória que mais caíram. A Micron vende diretamente aos hyperscalers; o negócio de centros de dados da SanDisk representa uma parcela menor das receitas.
O par coreano. Cotado em dólares contra ações em won, inclui também o risco cambial.
O outro lado da mesma história. A ameaça de oferta em vez da vítima da procura, além do cabaz.
A expressão alavancada. Um produto diário de 3x. A capitalização e a erosão da volatilidade podem afastar o resultado de três vezes o movimento acumulado.
Cada preço ApeX neste artigo é o preço de um contrato perpétuo. Os contratos TradFi são liquidados contra um índice, não contra o ativo subjacente. Consulte as condições da campanha antes de negociar, pois nem todos os contratos são elegíveis.
Corrida ao Top 50
Negocie para subir no ranking e partilhar um prémio de até 10.000 USDT. Termina a 6 de novembro, às 10:00 UTC.
A competição atual termina a 6 de novembro, às 10:00 UTC. O prémio, de até 10.000 USDT, é partilhado pelos 50 primeiros.
A pontuação combina volume, percentagem de P&L, depósitos líquidos e referências. É necessário registo através da página da campanha, pelo menos 100 USDT na conta de futuros perpétuos e 10.000 USDT de volume elegível. As regras estão na página da campanha.
A negociação de futuros perpétuos envolve um elevado risco de perda e a alavancagem amplia as perdas tão rapidamente como os ganhos. Isto não é aconselhamento financeiro.
Se precisar de ajuda, contacte a nossa equipa no Discord.
Website: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodologia: todos os movimentos são calculados a partir das velas ApeX. Os valores referem-se a 5 de novembro de 2026, às 08:00 UTC. Os contratos são cotados em dólares e as ações coreanas em won; as variações são cálculos próprios com base nos preços dos contratos ApeX.